Imóveis em Manhattan, atualização de mercado, setembro de 2026: a oferta está saindo mais rápido do que os compradores
Manhattan perdeu anúncios mais rápido do que perdeu compradores neste verão. O estoque ativo caiu para 4,462 em agosto, cerca de 20% abaixo do registrado um ano antes segundo os dados efetivos da UrbanDigs, e na semana de 7 de setembro estava em 4,341, uma queda de aproximadamente 24% em relação ao ano anterior, no décimo segundo declínio semanal consecutivo. Os contratos assinados também caíram, mas em ritmo muito menor. Essa diferença é toda a história do trimestre até aqui.
Isso aparece onde o comprador sente. O desconto mediano sobre o preço pedido em agosto foi de 3.4%, o mais estreito de 2026. Leio isso como escassez sustentando os preços, e não como demanda os empurrando para cima, ainda que os dois números apenas estabeleçam que ambos se moveram juntos, não que um tenha causado o outro. Ao mesmo tempo, três dos custos de manter um apartamento em Manhattan subiram neste ano e, para apartamentos que não são residência principal, um deles é inteiramente novo.
O topo do mercado se lê de forma diferente conforme a semana que você observa. A Olshan Realty contabilizou 13 contratos a partir de $4 milhões na semana de 31 de agosto a 6 de setembro, sem nenhum acima de $10 milhões, o menor volume financeiro desde setembro de 2023. É uma única semana, atravessada pelo feriado do Labor Day, e Donna Olshan diz com todas as letras que setembro costuma ser o pior mês do ano no mercado de luxo. No acumulado do ano, o segmento troféu está de fato à frente: 218 contratos assinados a partir de $10 milhões em 2026, contra 202 no mesmo intervalo de 2025. Os dois fatos são verdadeiros, e só a leitura conjunta leva à resposta certa.
Em termos simples: Manhattan tinha 4,462 apartamentos à venda no fim de agosto, cerca de um quinto a menos do que um ano antes, e 4,341 na semana de 7 de setembro. Os compradores assinaram 693 contratos em agosto, uma queda de cerca de 10.5% em relação ao ano anterior. A oferta recuou mais rápido do que a demanda no mesmo período, e o vendedor típico aceitou apenas 3.4% abaixo do preço pedido, o menor desconto do ano. As taxas de financiamento não ajudaram: a fixa de 30 anos estava em 6.71% em 3 de setembro, acima do patamar de um ano atrás.
Quanto o estoque de Manhattan realmente caiu?
Mais do que quase todo mundo esperava na entrada do outono. Os dados efetivos da UrbanDigs colocam os anúncios ativos em 5,613 no fim de julho e em 4,462 no fim de agosto, uma queda de 20.6% em um único mês e de 20.3% ante agosto de 2025. Os novos anúncios em agosto somaram 526, cerca de 40% a menos, e o total ativo recuou aproximadamente 1,150 imóveis no mês, de 5,613 para 4,462. Na semana de 7 de setembro o total era de 4,341, o décimo segundo declínio semanal seguido e cerca de 24% abaixo da mesma semana do ano passado.
A Corcoran, com a sua própria série, chega à mesma conclusão por outro caminho: 4,992 anúncios ativos em agosto, 15% a menos em relação ao ano anterior e o menor patamar para um mês de agosto desde 2015, no oitavo mês consecutivo de queda anual. As duas casas contam coisas diferentes e os números não devem ser misturados, mas elas concordam quanto à direção e à ordem de grandeza.
Por baixo disso há um problema de oferta anterior a este verão. Jonathan Miller, ao reportar o segundo trimestre para The Real Deal, apontou o estoque anunciado de novos empreendimentos em 445 unidades, 62.2% abaixo do ano anterior, contra um estoque de imóveis usados de 6,604 unidades, com queda bem mais suave, de 7.2%. Trata-se de estoque anunciado, não do pipeline de obras, mas a distância entre os dois números é justamente o ponto. A contagem da própria Olshan faz a mesma leitura pelo lado dos contratos: nas quatro semanas até 19 de julho, apenas 12 contratos de incorporadoras foram assinados a partir de $4 milhões, contra uma média de dez anos de 28.
| Indicador | Agosto de 2026 | Fonte e abrangência |
|---|---|---|
| Anúncios ativos | 4,462 (-20.3% a/a) | Dados efetivos da UrbanDigs, todos os apartamentos de Manhattan |
| Anúncios ativos | 4,992 (-15% a/a) | Corcoran, condomínios e cooperativas; menor agosto desde 2015 |
| Contratos assinados | 693 (-10.5% a/a) | Dados efetivos da UrbanDigs |
| Contratos assinados | 799 (-6% a/a) | Corcoran; agosto mais lento desde 2020 |
| Preço mediano de venda | $1.26M (+3.1% a/a) | Dados efetivos da UrbanDigs, condomínios e cooperativas somados |
| Preço mediano por ft² | $1,440 | UrbanDigs; julho ficou em $1,483, o pico de 2026 |
| Preço médio por ft² | $1,833 (+1% a/a) | Corcoran; condomínio $2,047 (+3%), cooperativa $1,229 (-10%) |
| Desconto mediano sobre o preço pedido | 3.4% | UrbanDigs; o menor de 2026, ante 3.8% em julho |
| Contratos de luxo ($5M+) | 52 (+13% a/a) | Corcoran; estoque de luxo de 737 unidades, mínima de agosto em 12 anos |
| Vendas pendentes | 3,203 (+9.3% a/a) | UrbanDigs; o pipeline para o outono está à frente do ano passado |
Duas casas, duas metodologias, uma direção. UrbanDigs e Corcoran contam contratos de maneiras distintas, e por isso seus totais divergem por definição. Leia cada série contra ela mesma ao longo do tempo, não contra a outra.
O imposto pied-a-terre é um degrau ou uma faixa progressiva?
É um degrau, e essa distinção recebeu pouquíssima atenção. O Department of Finance da cidade de New York adotou as regras finais em 14 de julho de 2026, codificadas em 19 RCNY section 62. As regras determinam que a sobretaxa "é calculada como o produto de uma alíquota de sobretaxa estabelecida por lei e do valor de mercado do imóvel aplicável" e, tratando do ponto diretamente, que "por ter como base o valor de mercado, e não o valor venal, o DOF observa que esses cadastros precisam conter os valores de mercado aplicáveis dos imóveis, e não os valores venais."
Vem então a frase que mais importa para quem está perto de um limite. As regras estabelecem que "se a avaliação de um imóvel ou de uma unidade em cooperativa habitacional ultrapassar o limite, a totalidade do valor do imóvel fica sujeita à sobretaxa." Leia com atenção. Assim que o valor de mercado do DOF cruza a linha, a alíquota incide sobre o valor inteiro, e não sobre a parcela acima dela. Isso é um degrau, não uma faixa progressiva, e o comportamento perto de uma fronteira é muito diferente do que a maioria dos proprietários imagina.
Daí decorrem três pontos. Primeiro, o número que governa é o valor de mercado do Department of Finance para a sua unidade, que não é o seu preço de compra nem o valor venal do seu carnê. Segundo, as alíquotas legais para cooperativas e condomínios vão de 4% a 6.5% conforme a faixa de valor, com um cronograma separado e bem mais baixo, de 0.8% a 1.3%, para casas de uma a três famílias acima de $5 milhões. Terceiro, as regras determinam que a sobretaxa, somada a multas e juros, "constitui um ônus real sobre o imóvel." The Real Deal relatou que isso recai de forma desconfortável sobre as cooperativas, onde as unidades não têm inscrição individual de quadra e lote, de modo que o prédio recebe a cobrança e o conselho vira o cobrador.
Sou CPA e, ainda assim, não vou publicar aqui um exemplo em dólares, porque a resposta correta depende da sua avaliação específica no DOF, da sua situação de residência e da sua estrutura de propriedade. O que digo em termos gerais é que o degrau torna a diferença entre ficar logo abaixo e logo acima de um limite muito maior do que a maioria dos proprietários espera, e essa é razão suficiente para examinar a questão com rigor em vez de presumi-la.
A administração de tudo isso é assunto distinto da lei em si, e vem correndo mal. Três proprietários entraram com ação em Richmond County questionando a implantação, e não o imposto em si, sob o argumento de que a cidade transferiu o ônus da prova aos moradores em vez de usar os registros fiscais de que já dispunha. O juiz Wayne Ozzi concedeu uma liminar em 10 de agosto determinando que a cidade retirasse do ar uma lista publicada com cerca de 900,000 imóveis; a cidade protocolou recurso poucas horas depois, o que suspendeu a decisão, e a implantação seguiu adiante. O caso foi sustentado em 31 de agosto. Até 9 de setembro nenhuma decisão havia sido proferida e a suspensão continua em vigor.
O que não se moveu foi o prazo. A data de protocolo do pedido de isenção já foi prorrogada duas vezes e agora está em 6 de outubro de 2026. Até 28 de agosto, a cidade informava 10,871 pedidos iniciados, 5,874 concluídos e 3,655 aprovados. Os advogados dos autores disseram ao juízo que cerca de 6,750 de aproximadamente 17,000 notificações jamais deveriam ter sido enviadas. O ponto que vale entender é que a ação contesta a forma como o imposto foi implantado, e não a sua existência, de modo que um processo em curso não é, por si só, razão para tratar a data de 6 de outubro como flexível. Se você tem direito à isenção, e o que deve protocolar, é questão para o seu próprio assessor tributário.
Você também verá circular amplamente a alegação de que a sobretaxa poderia reduzir o valor dos apartamentos atingidos entre 7.5% e 18.75%. Esse número saiu da publicação de um investidor no X. Não vi metodologia publicada junto com ele, e não encontrei nenhuma medição publicada de um efeito limpo sobre preço ou volume do lado das vendas atribuível a este imposto. Trate qualquer número preciso para o efeito do imposto sobre valores como estimativa, não como medição. Para a leitura por segmento, veja o imposto pied-a-terre e o mercado de luxo de Manhattan e a demanda por imóveis troféu sob o novo imposto.
Quanto custa hoje manter um apartamento em Manhattan?
Esta é a pergunta que mais recebo neste ano, e é a que os relatórios de mercado insistem em pular. Três custos se moveram em 2026 e, dependendo de como o apartamento é detido e financiado, o proprietário pode enfrentar os três.
Comece pelas taxas condominiais. O relatório do segundo trimestre de Miller observa que os custos mensais de moradia seguem correndo acima da inflação: a manutenção mensal mediana em uma venda de cooperativa foi de $3,077, ou $2.83 por pé quadrado, alta de 10.2% e 16% respectivamente em relação ao ano anterior. No lado dos condomínios, as taxas mensais somadas ao imposto predial chegaram a $4,466, ou $3.37 por pé quadrado. Não são números pequenos, e crescem mais rápido do que os preços.
Some o financiamento. A taxa fixa de 30 anos da Freddie Mac estava em 6.71% em 3 de setembro, acima dos 6.66% da semana anterior e dos 6.50% de um ano antes. Em Manhattan os valores de empréstimo costumam cair na faixa jumbo e, ali, um monitor de três bancos compilado pela Howard Hanna NYC colocou a APR média de 30 anos perto de 6.99% em 2 de setembro, a maior leitura de 2026 e acima dos cerca de 6.07% do fim de fevereiro. Por trás disso está um Treasury de 10 anos a 4.79%, máxima de três anos.
Depois, quando o imóvel se enquadra, some a sobretaxa por cima. Nem todo proprietário carrega os três: o comprador à vista não é tocado pelos juros, quem já tem o financiamento contratado não o reprecifica, e a sobretaxa alcança apenas apartamentos que não sejam residência principal do proprietário, de um familiar ou de um inquilino. Onde os três se somam, porém, mudam a aritmética de manter um apartamento que você ocupa seis semanas por ano e isso, muito mais do que qualquer manchete isolada, é o que acredito estar reconfigurando este mercado em silêncio.
O mercado de luxo de Manhattan travou em setembro?
Uma semana pareceu terrível e o ano parece bem. Vale conhecer as duas coisas. Na semana de 31 de agosto a 6 de setembro, a Olshan Realty registrou 13 contratos assinados a partir de $4 milhões, somando $66,240,000 em volume de preços pedidos, com pedido médio de $5,095,385 e mediano de $5,150,000. Seis eram cooperativas, seis eram condomínios, um era condop e nenhuma townhouse foi assinada. Nada foi assinado a partir de $10 milhões. A Olshan observou que o volume financeiro foi o menor desde a semana de 18 a 24 de setembro de 2023 e que a semana ficou abaixo da média de dez anos, de 16 contratos, para o período que antecede o Labor Day.
Esses são preços pedidos, que é o que a Olshan reporta. Antes que alguém construa uma narrativa sobre a semana, leia o resto do comentário da própria Olshan: "setembro costuma ser o pior mês do ano no mercado de luxo." E o balanço do ano aponta na direção oposta. Até o fim de agosto, 218 contratos haviam sido assinados a partir de $10 milhões em 2026, contra 202 no mesmo período de 2025. O mercado troféu está à frente do ano passado. Uma semana de feriado não é tendência, e prefiro dizer isso agora a deixar você ler uma manchete que afirme o contrário.
Onde o mercado troféu está de fato se reprecificando, ele o faz prédio a prédio, não de forma generalizada. No 111 West 57th Street , a última cobertura duplex remanescente, a Penthouse 76, foi fechada pouco acima de $41.75 milhões, cerca de 23.5% abaixo do pedido original da incorporadora, de $54.6 milhões. Na Central Park Tower, a unidade 68E entrou em contrato por um preço pedido de $20.5 milhões, reduzido de $24.96 milhões, depois de ter sido anunciada ainda na planta em 2018. A Olshan reporta preços pedidos e não os preços contratados, portanto o desconto até o fechamento efetivo ainda não é conhecido. Enquanto isso, o produto mais novo vem sendo absorvido com rapidez. 1122 Madison Avenue tem 24 de suas 26 unidades em contrato desde meados de janeiro, a uma média de $5,378 por pé quadrado, e a conversão do Flatiron Building, na 175 Fifth Avenue, tem 16 de 36 em contrato, com média de $4,779 por pé quadrado. São números de absorção e de preço, não medições de desconto, então eu não afirmaria que os dois projetos vendem sem negociação. O que o padrão mostra é que o estoque envelhecido de incorporadoras do ciclo anterior escoa com reduções visíveis, enquanto os lançamentos mais recentes não ficam parados.
Para onde foi a demanda? Olhe para o mercado de locação
Algo incomum aconteceu na locação em Manhattan neste verão, e duas das pessoas mais criteriosas deste setor associaram publicamente parte disso ao novo imposto. Em julho, o aluguel mediano de Manhattan chegou a $5,000 pela primeira vez na série histórica, alta de 6.4% em relação ao ano anterior, com a média em $6,306 e o aluguel médio por pé quadrado acima de $101, ambos recordes. O estoque anunciado para locação caiu para 6,421, 39.3% abaixo do ano anterior, no décimo terceiro declínio consecutivo e no menor nível em dois anos.
Jonathan Miller, ao reportar a série, colocou assim: "a queda da oferta é excepcionalmente aguda para esta época do ano, então um fator pode ser a entrada em vigor do imposto pied-a-terre para segundas residências acima de $5 milhões. Mais compradores de pied-a-terre estão optando por alugar em vez de comprar, e alguns proprietários atuais estão vendendo a segunda residência e alugando quando estão na cidade, o que soma demanda a um estoque de locação já escasso." Pam Liebman, presidente da Corcoran, disse que o salto na locação "sugere que alguns compradores em potencial talvez já estejam escolhendo flexibilidade em vez de propriedade." Repare no que nenhum dos dois disse. Ambos apresentaram isso como um fator possível, não como causa demonstrada, e eu também vou manter essa linha.
A parte do mercado de locação mais próxima da população alcançada pelo imposto é o topo, não o meio, embora os dados de locação não registrem se o inquilino é um ex-proprietário ou um comprador em potencial, de modo que este é um argumento de proximidade, não de correspondência. A sobretaxa alcança apartamentos que não são residência principal; o aluguel mediano é um número de mercado inteiro. Assim, a cifra mais relevante é que as locações acima de $100,000 por mês subiram sete vezes no ano até aqui, as acima de $50,000 mais do que dobraram, e o decil de luxo agora tem média de $17,464 por mês, alta de 35% em relação ao ano anterior. É ali que o comprador de pied-a-terre apareceria se estivesse alugando em vez de comprar, e é ali que está o movimento.
Há uma explicação concorrente que merece o mesmo espaço. As taxas de financiamento estão mais altas do que há um ano, e juros mais altos empurram o comprador marginal para a locação sem qualquer política tributária envolvida. O próprio Miller também cita o FARE Act, observando que os locadores parecem estar retirando anúncios das plataformas públicas para evitar o atrito da comissão de corretagem, o que "encolheria o estoque visível sem necessariamente reduzir o número de unidades ocupadas ou disponíveis." Isso faria de parte da queda reportada de 39.3% no estoque um efeito de medição, e não um efeito real. Ninguém isolou a contribuição independente do imposto em relação ao efeito dos juros ou ao efeito de visibilidade dos anúncios e, até que alguém o faça, a posição honesta é que o imposto é um entre vários fatores plausíveis.
O que estão fazendo as taxas de financiamento e o Fed?
Não o que a maioria esperava seis meses atrás. A taxa fixa de 30 anos da Freddie Mac teve média de 6.71% na semana encerrada em 3 de setembro, com a de 15 anos em 6.04%. Um ano antes, eram 6.50% e 5.60%. As taxas não estão apenas elevadas, estão mais altas do que em setembro passado, e subiram desde o nosso relatório de meio de ano.
O Federal Reserve manteve a faixa-alvo em 3.50% a 3.75% em 29 de julho. O que vale ler é a divergência. O comunicado registra que "votaram contra a ação de política monetária Beth M. Hammack, Neel Kashkari e Lorie K. Logan, que preferiam elevar a faixa-alvo da taxa dos fed funds em 1/4 de ponto percentual nesta reunião." Três dirigentes queriam alta naquela reunião. É um sinal relevante sobre a direção do debate dentro do comitê, ainda que descreva uma reunião, e não uma perspectiva consolidada. A decisão seguinte estava marcada para 16 de setembro, seis dias depois da publicação desta atualização, e não vou fazer previsões sobre ela.
Para o comprador em Manhattan, o ponto prático é mais estreito. Compras à vista são comuns no topo deste mercado, e o comprador à vista é indiferente à taxa de política monetária. Onde uma cotação jumbo de 7% de fato muda comportamento é entre os compradores financiados, e é essa a parte do mercado que um movimento de juros alcançaria primeiro.
O contra-argumento honesto
Um cético diria o seguinte, e não estaria errado quanto aos fatos. O volume de contratos caiu cerca de 10.5% em relação ao ano anterior na série da UrbanDigs e 6% na da Corcoran, o que é enfraquecimento real, não importa como se enquadre o lado da oferta. O preço médio por pé quadrado das cooperativas na Corcoran caiu 10% em agosto ante o ano anterior, e o preço médio pedido por pé quadrado no segmento de luxo recuou 6%. Um tempo de mercado de 120 dias, na contagem da Corcoran, não é um mercado que se resolve depressa. Os fechamentos registrados no mês mais recente também parecem escassos, ainda que os relatórios da Howard Hanna alertem que as contagens de registro atrasam em relação ao cartório e não devem ser lidas como queda real.
Minha resposta é que tudo isso é verdadeiro e nada disso contradiz a leitura de oferta. Um mercado pode ter menos transações e preços mais firmes ao mesmo tempo, e é exatamente essa a cara de um mercado restrito pela oferta. O que mudaria a minha opinião seria um setembro e um outubro em que o estoque se recompusesse na onda usual de anúncios de outono e os descontos se ampliassem mesmo assim. As vendas pendentes correndo 9.3% à frente do ano passado militam contra isso, mas é o que vou acompanhar, e vou reportar de qualquer maneira.
O que isso significa para compradores, vendedores e proprietários de imóveis não principais
Para compradores. A margem de negociação sobre a qual você leu no ano passado praticamente desapareceu, em 3.4%. Ela não desapareceu em toda parte, porém. O estoque envelhecido continua sendo onde está a alavancagem: o relatório de setembro da Howard Hanna NYC coloca o desconto mediano do estoque com mais de 120 dias em cerca de 9%, contra 3.4% para o mercado como um todo. Se você está procurando, a pergunta não é se o mercado está fraco, é se aquele apartamento específico está parado. Peça a mim a lista atual de imóveis com mais de 120 dias nos prédios que você tem em vista.
Para compradores de imóveis não principais e estrangeiros. Modele a sobretaxa antes de fazer a proposta, sobre o valor de mercado do DOF e não sobre o seu preço de compra, e resolva residência e estrutura de propriedade antes de assinar. O degrau faz com que a diferença entre ficar logo abaixo e logo acima de um limite seja maior do que aparenta. Se você já é proprietário e tem qualquer pretensão de isenção, 6 de outubro é a data que importa. Veja o nosso guia sobre imposto sucessório dos EUA para compradores estrangeiros se você detém o imóvel por meio de uma entidade.
Para vendedores. A escassez está do seu lado e isso é uma vantagem real. Um desconto de mercado de 3.4% ainda não é licença para testar um número. Os apartamentos que cedem perto de 9% são os que estão parados, e eles são negociados contra o próprio histórico de anúncio, não contra o mercado. Precifique pela evidência nas três primeiras semanas. Se o seu provável comprador for de imóvel não principal, entenda que o custo de carrego dele subiu neste ano e conte com isso na conversa.
Para cotistas e conselhos de cooperativas. Este é o grupo com um problema genuinamente novo. As regras do DOF tornam a sobretaxa, com multas e juros, um ônus real sobre o imóvel e, numa cooperativa, é o prédio que recebe a cobrança. Os conselhos vêm sendo transformados em arrecadadores em um cronograma apertado. Se você participa de um conselho, isso pertence à pauta agora, não em dezembro. Nosso guia de condomínio versus cooperativa cobre as diferenças de propriedade que originam tudo isso.
Quer esta leitura para um prédio específico ou uma faixa de preço? Levanto comparáveis atuais, estoque envelhecido e atividade de contratos antes de você fazer proposta ou anunciar, e explico como a sobretaxa está estruturada. A sua exposição pessoal é questão para o seu assessor tributário, e eu trabalho ao lado dele.
Metodologia e fontes. Os números mensais de Manhattan são os dados efetivos da UrbanDigs de agosto de 2026, republicados pela Howard Hanna NYC Research, e os relatórios de Manhattan de agosto de 2026 da Corcoran. As duas fontes usam metodologias diferentes e não são diretamente comparáveis; cada uma está identificada no ponto de uso. Os números trimestrais e os custos mensais de moradia vêm do relatório de Manhattan do 2T de 2026 de Jonathan Miller, publicado com The Real Deal. Os dados semanais de contratos de luxo são do Olshan Luxury Market Report da semana de 31 de agosto a 6 de setembro de 2026, cobrindo imóveis residenciais de Manhattan com pedido a partir de $4 milhões. As taxas de financiamento são da Primary Mortgage Market Survey da Freddie Mac para a semana encerrada em 3 de setembro de 2026; as APRs jumbo vêm de um monitor de três bancos compilado pela Howard Hanna NYC, não de uma pesquisa nacional. Os números do Federal Reserve são do comunicado do FOMC de 29 de julho de 2026. A mecânica da sobretaxa pied-a-terre está citada a partir das regras finais do Department of Finance da cidade de New York adotadas em 14 de julho de 2026 (19 RCNY section 62); as faixas de alíquota são as reportadas por Greenberg Traurig, Dechert e CNBC. A situação do processo é de 9 de setembro de 2026, sem decisão proferida. Contratos assinados são indicador antecedente e não são comparáveis a vendas fechadas, que ocorrem com defasagem. Nada aqui é orientação tributária ou jurídica; confirme a sua posição com assessoria qualificada. Publicado em 10 de setembro de 2026 por Anthony Guerriero, Manhattan Miami Real Estate.
Notícias do Mercado Imobiliário de Manhattan
Os compradores de Manhattan assinaram contratos no ritmo mais acelerado em mais de um ano, com 1.162 negócios firmados nos últimos 30 dias, enquanto o inventário ativo caiu 8,5% em relação ao ano anterior. A disciplina dos vendedores na precificação e as taxas de financiamento próximas a 6,5% impulsionam a atividade, ao passo que os imóveis acima de 4 milhões de dólares ainda fecham abaixo do preço pedido. Esta é a leitura semanal de onde o mercado se encontra e o que isso significa para quem compra ou vende agora.
Em termos práticos: Manhattan registrou 1.162 contratos assinados nos últimos 30 dias, alta de 10,1% em relação ao ano anterior, com 302 novos contratos nesta semana, alta de 29,6%. O inventário ativo conta com 6.761 imóveis, queda de 8,5% no comparativo anual. A taxa de financiamento conforming de 30 anos está próxima de 6,56%, cerca de 0,36 ponto abaixo de um ano atrás.
A oferta é a outra metade da história, e está ficando mais escassa. O inventário ativo está em 6.761 imóveis, queda de 8,5% em relação a um ano atrás, mesmo com a chegada habitual de novos lançamentos da primavera. O mercado se organiza pela disciplina de precificação. Cerca de 40% dos imóveis ativos já estão disponíveis há 90 dias ou mais, o segmento estagnado que indica precificação inadequada. Os imóveis bem precificados se movem rapidamente, enquanto os superfaturados permanecem parados, de acordo com dados em tempo real de contratos e inventário da UrbanDigs para a semana de 25 de maio de 2026.
O Upper West Side é o exemplo mais claro da dinâmica geral no nível de bairro. O preço por pé quadrado de condomínios atingiu US$1.752 na mediana móvel de dois meses, alta de 11,2% em relação a um ano atrás, enquanto o de cooperativas se manteve em US$1.194. As vendas fechadas no bairro avançaram 34,1% no comparativo anual, com preço mediano de venda de 1,7 milhão de dólares, ganho anual de 20,3%. Em mais de 20 anos assessorando compradores e vendedores em Manhattan, o sinal mais claro de um bairro saudável é exatamente este: produto de condomínio escasso sendo disputado enquanto a oferta de cooperativas se reconstrói e ainda se vende. Compradores que buscam condomínios prontos para morar enfrentam concorrência; compradores abertos a cooperativas têm mais margem.
| Indicador | Condomínio | Cooperativa |
|---|---|---|
| Preço por pé quadrado (mediana móvel) | $1.752 (+11,2% a/a) | $1.194 |
| Imóveis ativos | 164 | 263 (+43,7% no ano) |
| Preço mediano de venda (bairro) | $1,7M, +20,3% a/a | |
| Dias no mercado (bairro) | 65 dias, −22,6% mensal | |
O comportamento dos preços se divide claramente por faixa. Na faixa de 1 a 2 milhões de dólares, 28% das vendas fecharam acima do preço pedido e 23% fecharam no preço pedido, sinal de concorrência real. Acima de 4 milhões, o cenário se inverte: 60% dessas vendas fecharam abaixo do preço pedido, o que significa que os compradores bem capitalizados no topo mantêm poder de negociação. O financiamento voltou a ser um vento favorável, com a taxa conforming de 30 anos próxima de 6,56% e a jumbo próxima de 6,64%, ambas entre 0,36 e 0,41 ponto abaixo dos níveis de um ano atrás. Isso importa mais para as faixas financiadas abaixo de 4 milhões. Para o contexto do arco mais longo, consulte nosso resumo do 1º trimestre de 2026 e a revisão de fim de ano de 2025 mais abaixo nesta página.
O que esses dados significam para compradores e vendedores
Para compradores. Abaixo de 2 milhões, espere concorrência e aja com decisão, porque os imóveis bem precificados se movem rapidamente. Acima de 4 milhões, você mantém o poder de barganha, pois a maioria das vendas fecha abaixo do preço pedido. As melhores oportunidades agora são os imóveis com mais de 90 dias no mercado, onde os vendedores têm maior disposição para negociar.
Para vendedores. A precificação realista vence. Os imóveis prontos para morar e bem precificados assinam rápido, enquanto os superfaturados se juntam aos 40% que estão disponíveis há 90 dias ou mais. O custo de testar um preço elevado são meses de tempo perdido e um preço final mais fraco.
Vendedores: obtenha uma faixa de preço baseada em dados para vender em menos de 60 dias. Compradores: receba os imóveis negociáveis desta semana.
Acompanha um edifício ou faixa de preço específica? Extraímos dados em tempo real de contratos e dias no mercado para clientes privativos. Fale conosco pelo WhatsApp em +1 646 376 8752.
Notícias do Mercado Imobiliário de Manhattan: Perguntas Frequentes
Os preços dos imóveis em Manhattan estão caindo?
Não, os preços de Manhattan não estão caindo de forma generalizada. Na semana de 25 de maio de 2026, os contratos assinados subiram 10,1% no comparativo anual e o preço por pé quadrado de condomínios no Upper West Side subiu 11,2%. A fraqueza está restrita aos imóveis com preços acima do mercado que já estão disponíveis há 90 dias ou mais, os quais representam agora cerca de 40% do inventário ativo.
É um bom momento para comprar um imóvel em Nova York?
Para compradores com financiamento abaixo de 4 milhões de dólares, as condições melhoraram. As taxas de financiamento próximas a 6,56% estão cerca de 0,36 ponto abaixo de um ano atrás, e a oferta é mais ampla nessa faixa. Para compradores acima de 4 milhões, 60% das vendas recentes fecharam abaixo do preço pedido, portanto há margem para negociar. A principal limitação é o inventário escasso de imóveis prontos para morar, o que favorece os compradores decididos.
Qual é a perspectiva para o mercado imobiliário de Nova York em 2026?
A trajetória atual aponta para preços firmes e volume crescente de transações no segundo semestre de 2026, sustentados por inventário restrito, taxas de financiamento em queda e forte atividade de contratos. O segmento de alto padrão no topo do mercado deve permanecer como o de menor oferta, mantendo o poder de precificação com os vendedores de produto escasso e finalizado.
Por que este relatório acompanha contratos assinados em vez de fechamentos?
As vendas fechadas refletem decisões tomadas 60 a 90 dias antes, portanto descrevem o passado. Os contratos assinados refletem o que os compradores estão fazendo agora, o que os torna o sinal em tempo real mais preciso num mercado dinâmico. Por isso nossas notícias semanais do mercado imobiliário de Manhattan têm como destaque a atividade de contratos.
Metodologia: os dados semanais cobrem condomínios e cooperativas de Manhattan e são compilados a partir de dados em tempo real de contratos, inventário e preços da UrbanDigs para a semana de 25 de maio de 2026. Referências trimestrais da Douglas Elliman / Miller Samuel. Última atualização em 8 de junho de 2026 por Anthony Guerriero, Manhattan Miami Real Estate.
T1 2026, EditorialIntrodução
O T1 2026 não representou uma recuperação ampla em Manhattan. Foi um mercado de condos seletivo, orientado pela riqueza, no qual a oferta restrita de novos empreendimentos, um mix mais elevado de transações de grande porte e a demanda durável por imóveis de luxo fizeram o trabalho que a inflação de preços generalizada não fez.
Para o estoque ativo de incorporadoras e torres recém-entregues em Manhattan,explore os novos empreendimentos em NYC.
Os números gerais só contam a história quando lidos em conjunto. Os fechamentos cresceram 1% em relação ao ano anterior. O volume cresceu 4%. O preço mediano cresceu 9%. A diferença entre o volume de transações e os preços é o sinal:menos negócios, maiores e de melhor qualidadeestão ditando o tom, enquanto o estoque ordinário continua sendo absorvido a preços ordinários.
Para compradores globais, vendedores e family offices, a conclusão prática é que o topo do mercado está se desacoplando do segmento médio. O capital se concentra em uma faixa mais restrita de produtos de condo, boutique, adjacente a parques, arquitetonicamente significativo, troféu no centro. Essa concentração, e não o entusiasmo generalizado do mercado, é o que está gerando a força de precificação visível nos dados do T1.
Panorama do Mercado
- Preço Mediano:$1,28M (+9% a/a)
- Preço Médio:~$2,25M
- Preço Médio por m²:$1.972 (+4% a/a)
- Volume de Vendas:$6,2B (+4% a/a)
- Fechamentos:2.757 (+1% a/a)
- Estoque Ativo:~6.000 unidades (mínimo do T1 em cinco anos)
- Lançamentos de Novos Empreendimentos:81 unidades (~75% abaixo da média de 10 anos)
- Transações acima de $3M:+10% a/a
- Média de Condos:~$3,16M
- Fechamentos de Condos com 4+ Quartos:~$10,88M / ~$2.965/m²
- Contratos de Condos com 4+ Quartos:~$13,32M / ~$3.268/m²
Ponto-chave:Manhattan é liderada pela qualidade, pela escassez e pela riqueza, não pela inflação de preços generalizada.
Contratos, O Sinal em Tempo Real do Mercado
Os fechamentos descrevem o passado. Os contratos descrevem o presente.
Os fechamentos do T1 2026 refletem negócios em grande parte negociados no final de 2025. Para ler o mercado em tempo real, o instrumento mais útil é o pipeline de contratos, o que os compradores estão assumindo hoje, a que preço e em que escala.
O sinal dos contratos é mais firme do que o dos fechamentos. Condos com 4+ quartos sob contrato durante o T1 tiveram média aproximada de$13,32M e $3.268/m², ante valores de fechamento de aproximadamente $10,88M e $2.965/m². A carteira de contratos é maior e precificada mais alto do que a carteira de fechamentos.
Essa divergência importa. Ela indica que o topo do mercado está, se algo, acelerando rumo ao T2, e que os dados de fechamento do T2, quando divulgados, provavelmente serão mais fortes do que os do T1. Compradores que operam com a premissa de um mercado fraco estão lendo informações defasadas.
O Mercado de Condos
A atividade de condos sustentou o trimestre. O condo médio fechou próximo de$3,16M, bem acima da média geral de Manhattan de cerca de $2,25M, refletindo tanto o mix de compradores quanto a relativa fragilidade da velocidade de co-ops em faixas de preço comparáveis.
A força de precificação está concentrada em unidades maiores. Condos com 4+ quartos tiveram média de fechamento de aproximadamente $10,88M, a cerca de $2.965/m². Os dados de contratos com perspectiva futura são ainda mais firmes, como discutido acima.
A interpretação é direta. Compradores com opcionalidade estão pagando prêmios por escala, acabamento e insubstituibilidade. Compradores sem essa opcionalidade estão negociando.
Luxo, Ultra-Luxo e Troféu
Definimosluxocomo aproximadamente os 10% do topo do mercado de Manhattan, cerca de $4M ou mais. Por essa definição, o volume de luxo foi a história dominante do T1: as transações acima de $3M cresceram 10% em relação ao ano anterior, ante fechamentos gerais essencialmente estáveis.
Não definimosultra-luxosimplesmente como "acima de $10M". Esse limiar é generoso demais. Para a Manhattan Miami, o ultra-luxo geralmente requer tanto precificação de $10M+ quanto aproximadamente $4.000+/m². Abaixo desse nível de PPSF, uma unidade de $10M+ é grande, não necessariamente prime.
Imóvel troféué uma categoria separada, definida não pelo preço, mas pela convergência de insubstituibilidade, vista, escala, pedigree do edifício, privacidade e escassez. Há talvez algumas dezenas de ativos troféu genuínos em Manhattan em qualquer momento. O T1 2026 confirmou que a demanda por eles é real, profunda e global.
Novos Empreendimentos, Uma Questão de Oferta
O dado mais importante do T1 2026 não é um fechamento. É um lançamento.
Apenas81 unidades de novos empreendimentos foram lançadas no T1, cerca de 75% abaixo da média de 10 anos. Não é um problema de demanda. É um problema de oferta.
Os incorporadores de Manhattan enfrentam custos de capital elevados, montagem de terrenos complexa e um pipeline que já estava se contraindo antes de 2025. O resultado é que produtos de condo novos e de alta qualidade, especialmente projetos boutique, adjacentes a parques, no centro e arquitetonicamente significativos, estão entrando no mercado a uma fração do ritmo necessário para absorver o capital global que flui para New York.
Essa escassez é o que sustenta a precificação no topo. Quando a oferta é estruturalmente restrita e a demanda não é, a matemática de precificação nos estratos superiores não requer ampla participação do mercado. Requer apenas os próximos dez compradores qualificados por projeto.
Atividade Troféu Notável
Algumas transações do T1 ilustram o padrão.
1122 Madison Avenue.O condomínio de calcário do Upper East Side de Robert A.M. Stern registrou forte atividade inicial de contratos, com relatos de 18 das 26 unidades sob contrato em semanas, a preço médio próximo de$5.439 por metro quadrado. O ritmo de absorção a esse PPSF é a leitura mais precisa disponível sobre a demanda por troféus no UES.
175 Fifth Avenue (Conversão do Flatiron Building).A conversão do edifício icônico gerou contratos reportados, incluindo unidades próximas de$24,8M e $30,5M. A disposição dos compradores em pagar prêmios por conversão de um edifício insubstituível confirma que o pedigree está sendo precificado de forma explícita, não implícita.
70 Vestry, Tribeca.Uma reportadavenda de cobertura de $57Mconsolida o argumento de que a demanda por troféus no centro está plenamente intacta. Esta não é exclusivamente uma história da Billionaires' Row, o capital se move para o sul, assim como para o alto.
A dispersão entre UES, Flatiron e Tribeca importa. O mercado de troféus não é um único bairro. É um limiar de qualidade.
Implicações para Compradores
Para compradores que operam acima de $4M, e especialmente acima de $10M, os dados do T1 argumentam contra aguardar uma correção ampla do mercado. A ação dos preços não vem de especulação. Vem de uma oferta restrita encontrando uma demanda de riqueza durável. Nesse regime, o custo de esperar se multiplica rapidamente quando o próximo lançamento de alta qualidade está a seis ou doze meses de distância.
O pipeline de contratos reforça o ponto. Os indicadores futuros são mais firmes do que os indicadores de fechamento, o que significa que o comprador que lê apenas os dados de fechamento está avaliando um mercado que não existe mais.
A decisão disciplinada é avaliar ativos específicos, não a média do mercado. Os melhores produtos de condo estão sendo negociados em uma curva própria.
Implicações para Vendedores
Para proprietários de produtos de condo de qualidade, especialmente unidades maiores, arquitetonicamente distintas ou com vistas protegidas, o T1 confirma que existe alavancagem de precificação, mas apenas com o posicionamento adequado. O mercado está recompensando a escassez, não o otimismo. Estratégias agressivas de listar-e-reduzir ainda estão sendo penalizadas; lançamentos bem precificados e bem apresentados estão sendo absorvidos.
Para proprietários de produtos secundários, o cálculo é diferente. Os preços mediano e médio avançaram, mas a absorção ainda depende de precificação realista para um pool de compradores seletivo.
T1 2026, Perguntas Frequentes
Qual é o preço mediano de condo em Manhattan no T1 2026?
Quantos condos foram fechados em Manhattan no T1 2026?
Quantas unidades de novos empreendimentos foram lançadas no T1 2026?
Qual é a diferença entre imóvel de luxo e ultra-luxo em Manhattan?
Quais foram as transações troféu mais notáveis em Manhattan no T1 2026?
Os contratos de condo em Manhattan estão sendo precificados acima dos fechamentos?
Os preços dos apartamentos em Manhattan estão caindo em setembro de 2026?
Setembro ainda não é mensurável; o dado mensal mais recente é o de agosto. Pelos dados efetivos da UrbanDigs de agosto de 2026, o preço mediano de venda em Manhattan foi de $1.26 milhão, alta de 3.1% em relação ao ano anterior, mas queda ante os $1.33 milhão de julho, um recuo de aproximadamente 5.3% no mês. Leia o número anual como tendência e o mensal como ruído em um verão de baixo volume. O desconto mediano sobre o preço pedido estreitou-se para 3.4%, o menor de 2026, e os anúncios ativos somavam 4,462, cerca de 20% abaixo de um ano antes, de modo que o preço vem sendo sustentado pela escassez de oferta, não por demanda forte. Essa mediana cobre condomínios e cooperativas somados, não apenas condomínios.
Quanto consigo negociar hoje no preço de um apartamento em Manhattan?
Menos do que em qualquer outro momento de 2026 no anúncio médio, e consideravelmente mais em um imóvel parado. O desconto mediano sobre o preço pedido em agosto de 2026 foi de 3.4% pelos dados da UrbanDigs, ante 3.8% em julho. A Corcoran, com a sua própria série, reportou desconto médio de 3.9% sobre o último preço pedido em agosto. A exceção é o estoque envelhecido: o relatório de setembro de 2026 da Howard Hanna NYC coloca o desconto mediano do estoque com mais de 120 dias em cerca de 9%. A pergunta prática não é se o mercado está fraco, e sim se aquele apartamento específico está parado.
Por que o estoque de Manhattan está tão baixo em 2026?
Por duas razões, uma cíclica e outra estrutural. Do lado cíclico, os vendedores não anunciaram: os novos anúncios de agosto de 2026 foram 526, cerca de 40% abaixo do ano anterior, e o total ativo recuou aproximadamente 1,150 imóveis no mês, de 5,613 para 4,462. Do lado estrutural, o estoque de novos empreendimentos disponível para compra afinou. O relatório do segundo trimestre de Jonathan Miller colocou o estoque anunciado de novos empreendimentos em 445 unidades, 62.2% abaixo do ano anterior, contra um estoque de imóveis usados com queda bem mais suave, de 7.2%. Os anúncios ativos estavam em 4,341 na semana de 7 de setembro, cerca de 24% abaixo de um ano antes e no décimo segundo declínio semanal consecutivo.
O imposto pied-a-terre é calculado sobre o preço de compra ou sobre o valor venal?
Nem um nem outro. Ele é calculado sobre o valor de mercado atribuído ao imóvel pelo Department of Finance da cidade de New York. As regras finais do DOF, adotadas em 14 de julho de 2026, determinam que a sobretaxa "é calculada como o produto de uma alíquota de sobretaxa estabelecida por lei e do valor de mercado do imóvel aplicável" e especificam que, "por a sobretaxa ter como base o valor de mercado, e não o valor venal," os cadastros de avaliação precisam conter os valores de mercado. O seu valor de mercado no DOF em geral não coincide com o que você pagou. Esta é uma informação geral, não uma orientação tributária.
O imposto pied-a-terre incide sobre o valor total ou apenas sobre a parcela acima do limite?
Sobre o valor total. As regras finais do DOF determinam que "se a avaliação de um imóvel ou de uma unidade em cooperativa habitacional ultrapassar o limite, a totalidade do valor do imóvel fica sujeita à sobretaxa." Isso faz dele um degrau, e não uma faixa progressiva: assim que o valor de mercado do DOF cruza um limite, a alíquota aplicável incide sobre o valor inteiro, não apenas sobre a parcela acima da linha. Para cooperativas e condomínios, as alíquotas legais vão de 4% a 6.5% conforme a faixa. Proprietários próximos de um limite devem buscar orientação específica de um advogado tributarista ou CPA.
Qual é o prazo da isenção do imposto pied-a-terre de New York?
6 de outubro de 2026. A data de protocolo já foi prorrogada duas vezes, do prazo original de 21 de agosto para 18 de setembro e depois para 6 de outubro. Até 28 de agosto de 2026, a cidade informava 10,871 pedidos iniciados, 5,874 concluídos e 3,655 aprovados. Uma ação protocolada em Richmond County contesta a forma como o imposto foi implantado, e não o imposto em si; uma liminar concedida em 10 de agosto foi suspensa quando a cidade recorreu, o caso foi sustentado em 31 de agosto e nenhuma decisão havia sido proferida até 9 de setembro de 2026. O litígio diz respeito à implantação, não à existência do imposto. Elegibilidade e protocolo são questões para o seu próprio assessor tributário.
O mercado de luxo de Manhattan desabou em setembro de 2026?
Não, ainda que uma semana tenha parecido severa. Na semana de 31 de agosto a 6 de setembro de 2026, a Olshan Realty registrou 13 contratos a partir de $4 milhões, somando $66,240,000, sem nada assinado a partir de $10 milhões e com o menor volume financeiro semanal desde setembro de 2023. O próprio comentário da Olshan observa que setembro costuma ser o pior mês do ano no mercado de luxo. Medido ao longo do ano, o segmento troféu está à frente: 218 contratos assinados a partir de $10 milhões em 2026, contra 202 no mesmo período de 2025. A Corcoran, separadamente, contabilizou 52 contratos acima de $5 milhões em agosto, alta de 13% em relação ao ano anterior.
Quanto custa manter um apartamento em Manhattan em 2026?
Mais do que no ano passado, em três frentes ao mesmo tempo. O relatório do segundo trimestre de Jonathan Miller coloca a manutenção mensal mediana de cooperativas em $3,077, ou $2.83 por pé quadrado, alta de 10.2% e 16% respectivamente em relação ao ano anterior, e as taxas condominiais mensais somadas ao imposto predial em $4,466, ou $3.37 por pé quadrado. O financiamento está mais caro: a taxa fixa de 30 anos da Freddie Mac estava em 6.71% em 3 de setembro de 2026, com um monitor de APR jumbo de três bancos em Manhattan na média de 6.99% em 2 de setembro. E os proprietários de imóveis não principais agora carregam também a sobretaxa pied-a-terre, calculada sobre a totalidade do seu valor de mercado no DOF.
O Federal Reserve vai cortar os juros em setembro de 2026?
Desconhecido na data desta atualização, e a direção do debate mudou. O FOMC manteve a faixa-alvo em 3.50% a 3.75% em 29 de julho de 2026, e o comunicado registra que Beth M. Hammack, Neel Kashkari e Lorie K. Logan divergiram porque "preferiam elevar a faixa-alvo da taxa dos fed funds em 1/4 de ponto percentual nesta reunião." Três dirigentes queriam alta, não corte. A decisão seguinte estava marcada para 16 de setembro de 2026, depois da publicação desta atualização. Não fazemos previsões a respeito.
Qual foi o preço mediano de venda em Manhattan no 2T de 2026?
$1,250,000, um recorde, alta de 4.2% em relação ao ano anterior, segundo o relatório de Manhattan do segundo trimestre de Jonathan Miller publicado com The Real Deal. Esse número cobre cooperativas e condomínios somados, não apenas condomínios. O preço médio de venda foi de $2,113,806, alta de 0.7%, e o preço médio por pé quadrado foi de $1,694, alta de 2.7%. As vendas fechadas caíram 6.3%, para 2,849, enquanto o estoque anunciado recuou 15%, para 7,049. A conclusão do próprio Miller foi que a alta estava "sendo impulsionada mais pela oferta apertada e por uma migração para vendas no topo do mercado do que por demanda forte."
É um bom momento para comprar um apartamento em Manhattan?
Depende muito mais de qual apartamento do que do mercado. Em setembro de 2026, o anúncio típico cede apenas 3.4% sobre o preço pedido, o menor patamar do ano, de modo que garimpar preço de forma ampla não é produtivo. O relatório de setembro de 2026 da Howard Hanna NYC coloca o desconto mediano dos anúncios com 120 dias ou mais em cerca de 9%, aproximadamente o triplo do número de mercado, e é ali que está a alavancagem. A sobretaxa pied-a-terre alcança apenas apartamentos que não sejam residência principal do proprietário, de um familiar direto ou de um inquilino, portanto o comprador cuja posição fica fora dessa definição não a carrega. O financiamento é a restrição: a taxa fixa de 30 anos da Freddie Mac estava em 6.71% na semana encerrada em 3 de setembro de 2026, e um monitor jumbo de três bancos em Manhattan compilado pela Howard Hanna NYC teve média de 6.99% em 2 de setembro.
Conclusão
O mercado de condos de Manhattan entrou em 2026 mais estreito no topo e mais forte onde importa. A demanda por troféus é global. A oferta de novos empreendimentos é estruturalmente restrita. A riqueza se concentra nos melhores ativos tanto em Manhattan quanto em Miami, e o corredor de capital entre as duas cidades continua a se aprofundar.
Para compradores e vendedores UHNW, essa combinação define o enquadramento estratégico para o restante do ano. A oportunidade não está em prever o mercado, está em identificar os ativos específicos onde escassez, qualidade e timing convergem.
Fontes: Corcoran 1Q 2026 Manhattan Real Estate Market Report; SERHANT. Q1 2026 Manhattan Market Report. Por Anthony Guerriero, Manhattan Miami Real Estate · Abril de 2026.
Comparando fluxos de capital? Leia a análise paralela do mercado deMiami.
T4 2025, Revisão deFim de Ano
Sumário Executivo
Manhattan encerrou 2025 em terreno estável, com precificação firme, estoque restrito e atividade transacional sustentada pela contínua força no topo do mercado. Apesar dos elevados custos de captação, a demanda persistiu, especialmente entre compradores orientados por patrimônio e menos sensíveis às condições de financiamento.
No entanto, por baixo dessas métricas gerais estáveis, o mercado começou a apresentar sinais iniciais de segmentação. A atividade na faixa de entrada amoleceu moderadamente, enquanto as transações de luxo responderam por uma parcela crescente do volume total em dólares. Ao mesmo tempo, o pipeline de novos empreendimentos continuou a se contrair, reforçando as restrições de oferta que se estenderiam até 2026.
Por Que Focamos em Contratos
Vendas fechadas refletem decisões tomadas60-90 dias antes.
Contratos assinados refletemo comportamento atual do comprador.
Em um mercado moldado por:
- incerteza nas taxas de juros
- volatilidade nos mercados financeiros
- psicologia do comprador em transformação
os contratos fornecem uma indicação mais precisa da direção de curto prazo.
T4 2025, Panorama do Mercado
- Contratos assinados:Estável a modestamente inferior em relação ao ano anterior
- Fechamentos:Estável a levemente superior em relação ao ano anterior
- Preço mediano:Manteve-se firme, com crescimento modesto em relação ao ano anterior
- Estoque:Permaneceu restrito em relação às normas históricas
- Dias no mercado:Estável, com imóveis bem precificados continuando a ser transacionados com eficiência
Interpretação
- A precificação permaneceu sustentada pelaoferta limitada
- A demanda persistiu, especialmente nas faixas de preço mais elevadas
- O mercado apresentousinais iniciais de divergência entre segmentos
Segmentação do Mercado, Sinais Iniciais
Mercado de Entrada (Abaixo de ~$3M)
- Maior sensibilidade às taxas hipotecárias
- Ritmo mais lento de transações
- Maior negociação e cautela por parte dos compradores
Conclusão:
→ A demanda permaneceu presente, mas crescentemente restrita
Mercado de Luxo ($3M+)
- Força contínua na atividade transacional
- Parcela crescente do volume total do mercado
- Desempenho sólido em ativos bem localizados e de alta qualidade
Conclusão:
→ A demanda permaneceu resiliente e menos dependente das condições de financiamento
Novos Empreendimentos, Um Pipeline em Contração
A oferta de novos empreendimentos continuou a se contrair no T4 2025.
- Menos projetos de grande escala sendo lançados
- Maior dependência de empreendimentos boutique
- Ritmo mais lento de entrega de novos estoques
Em contraste com ciclos anteriores, nos quais projetos individuais podiam entregar centenas de unidades, o pipeline migrou para lançamentos de menor escala e mais limitados.
Implicação:
→ Restrições futuras de oferta já estavam se formando no final de 2025
📊 NYC vs. Manhattan, Uma Distinção Fundamental
Os dados gerais de New York City continuaram a superestimar as condições de oferta relevantes para os compradores de Manhattan.
- Volume significativo de unidades concentrado no Brooklyn e no Queens
- Grande parte dessa oferta abaixo de $2M ou orientada para locação
- Manhattan representando uma parcela menor de unidades, mas uma parcela desproporcionalmente alta de valor
Para os compradores de Manhattan, o pool de oferta relevante permaneceu limitado.
Estoque, Sustentando a Precificação
Os níveis de estoque permaneceram restritos ao longo do trimestre.
- Número limitado de novos imóveis entrando no mercado
- Vendedores geralmente sem pressão
- Menor concorrência entre listagens nos segmentos prime
Esse ambiente continuou a:
- sustentar a estabilidade de precificação
- reduzir a pressão de baixa
- favorecer imóveis bem posicionados
Comportamento dos Compradores, Psicologia em Transformação
O comportamento dos compradores no T4 refletiu uma abordagem mais ponderada.
- Prazos de decisão mais longos
- Maior foco em valor e posicionamento
- Maior seletividade em todos os segmentos
Ao mesmo tempo:
- Compradores de alto patrimônio permaneceram ativos
- Aquisições orientadas por patrimônio continuaram
- Ativos troféu e bem precificados atraíram forte interesse
Perspectiva Consultiva
Ao final de 2025, o mercado de Manhattan poderia ser mais bem descrito como:
→ Estável
→ Com oferta restrita
→ Em início de segmentação
- Demanda na faixa de entrada sob pressão
- Demanda de luxo permanecendo resiliente
- Dinâmica de oferta tornando-se cada vez mais relevante
Perspectivas, Entrando em 2026
Conforme Manhattan avançava para 2026:
- As restrições de oferta deviam persistir
- A seletividade dos compradores tendia a aumentar
- A segmentação entre faixas de preço deveria se ampliar
Expectativa:
→ Uma transição de um mercado amplamente estável para um ambiente maisseletivo e segmentado
T3 2025, AnáliseAprofundada
Vendas de Condos e Co-ops em Manhattan Atingem Máxima em Dois Anos
O mercado imobiliário de Manhattan apresentou desempenho excepcional no terceiro trimestre de 2025, com as vendas residenciais atingindo seu nível mais alto em mais de dois anos. O mercado apresenta tendência positiva, com o crescimento de vendas e a valorização dos preços indicando forte momentum.
Estaanálise abrangente de mercadoexamina as tendências atuais em condos, co-ops, imóveis de luxo e novos empreendimentos em Manhattan, com base no mais recente relatório de mercado da Douglas Elliman.
Sumário Executivo: Mercado Imobiliário de Manhattan T3 2025
O mercado imobiliário residencial de Manhattan demonstrou força notável no T3 2025, com3.158 vendas fechadas, representando um crescimento de 13,4% em relação ao ano anterior, o melhor desempenho trimestral desde 2023. O mercado de condos de Manhattan e o setor de co-ops registraram crescimento de vendas de dois dígitos, enquanto os preços medianos de venda subiram 5,8% para$1,180,000.
Destaques do Mercado de Manhattan:
-
As vendas de imóveis em Manhattan atingiram 3.158 fechamentos, alta de 13,4% no acumulado anual
-
Preço mediano de condo em Manhattan: $1.650.000 (+2,2% a/a)
O preço mediano de condo em Manhattan é significativamente superior à média nacional, evidenciando a substancial disparidade nos custos imobiliários. -
Preço mediano de co-op em Manhattan: $870.000 (+3,6% a/a)
Os custos de moradia, incluindo impostos sobre a propriedade e taxas de manutenção, desempenham papel fundamental na acessibilidade geral para os compradores. -
Transações à vista dominaram, respondendo por 65,3% de todas as vendas
-
O estoque de imóveis de luxo em Manhattan recuou 16,1% em relação ao ano anterior
-
As vendas de novos empreendimentos dispararam 71% no acumulado anual
Análise do Mercado de Condos de Manhattan T3 2025
Vendas e Precificação de Condos em Manhattan
O mercado de condos de Manhattan registrou ganhos expressivos no T3 2025, com1.407 fechamentos de condos, crescimento de 16,6% em relação ao ano anterior. Esse representa o melhor desempenho trimestral para condos em Manhattan nos últimos anos.
Métricas do Mercado de Condos de Manhattan:
-
Preço mediano de condo:$1.650.000, alta de 2,2% em relação ao ano anterior
-
Preço médio de condo:$2.651.636, queda de 5,1% (refletindo mudança no mix de unidades)
-
Preço médio por metro quadrado:$1.998, queda de 2,3%
-
As taxas hipotecárias mais elevadas levaram ao aumento dos pagamentos mensais para os compradores, tornando a aquisição de imóveis menos acessível e levando alguns a reconsiderar suas decisões de compra.
-
Dias no mercado:74 dias, queda de 3,9% no acumulado anual
-
Estoque de condos:4.064 unidades, alta de 8,3%
Quase70% das vendas de condos em Manhattan foram transações integralmente à vistadurante o T3, demonstrando a forte presença de compradores bem capitalizados no mercado. As vendas acima de $2 milhões apresentaram crescimento particularmente robusto, crescendo a três vezes a taxa dos imóveis abaixo de $2 milhões.
Preços de Condos em Manhattan por Número de Quartos
Bedroom TypeMedian Sale Price Q3 2025Year-over-Year ChangeStudio Condos$693,500N/A1-Bedroom Condos$1,135,000N/A2-Bedroom Condos$2,150,000Strong demand3-Bedroom Condos$3,917,500Premium segment4+ Bedroom Condos$6,601,289Luxury tierAnálise do Mercado de Co-ops de Manhattan T3 2025
Desempenho de Vendas de Co-ops em Manhattan
O mercado de co-ops de Manhattan demonstrou forte momentum com1.751 fechamentos no T3 2025, representando um crescimento de 11,0% em relação ao ano anterior. O crescimento de vendas de co-ops superou os ganhos percentuais dos condos, sinalizando renovado interesse dos compradores nesse tipo de imóvel tradicional de Manhattan.
Métricas do Mercado de Co-ops de Manhattan:
-
Preço mediano de co-op:$870.000, alta de 3,6% em relação ao ano anterior
-
Preço médio de co-op:$1.456.738, alta de 8,3%
-
Preço médio por metro quadrado:$1.170, queda de 1,1%
-
Dias no mercado:79 dias, queda de 4,8% no acumulado anual
-
Estoque de co-ops:3.669 unidades, alta de 5,7%
-
Taxas de manutenção de co-ops:Média mensal de $3.054, alta de 8,1% ($2,45/m²/mês)
Esses custos de moradia, incluindo taxas de manutenção e impostos sobre a propriedade, impactam diretamente o poder de compra dos compradores e a acessibilidade geral, especialmente à medida que as restrições de acessibilidade decorrentes das taxas persistem.
Mais de60% das vendas de co-ops em Manhattan foram compras integralmente à vista, com a participação à vista aumentando ainda mais nos imóveis premium.
Preços de Co-ops em Manhattan por Número de Quartos
Bedroom TypeMedian Sale Price Q3 2025Studio Co-ops$465,0001-Bedroom Co-ops$700,0002-Bedroom Co-ops$1,285,0003-Bedroom Co-ops$2,171,2504+ Bedroom Co-ops$3,875,000Mercado de Imóveis de Luxo em Manhattan T3 2025
Vendas de Condos e Co-ops de Luxo em Manhattan
O mercado de imóveis de luxo de Manhattan (10% do topo das vendas) apresentou força excepcional apesar das taxas hipotecárias elevadas, com318 vendas de luxo representando um crescimento de 13,6% em relação ao ano anterior. Talvez o aspecto mais notável seja que o estoque de luxo recuou drasticamente enquanto as vendas cresceram, um poderoso indicador de demanda sustentada no topo do mercado.
Métricas do Mercado de Luxo de Manhattan:
-
Limiar de luxo:$4.000.000 (ponto de entrada para os 10% do topo)
-
Preço mediano de venda de luxo:$5.922.500, alta de 2,8% em relação ao ano anterior
-
Preço médio de luxo: $7,891,731
-
Preço médio por metro quadrado de luxo: $2,535
-
Vendas de luxo:318 fechamentos, alta de 13,6% no acumulado anual
-
Estoque de luxo:1.317 unidades,queda de 16,1%ano a ano
-
Meses de estoque de luxo:12,4 meses, queda de 16,8 meses (melhora de 26,2%)
A combinação de declínio no estoque de luxo e vendas robustas resultou em um mercado favorável ao vendedor para imóveis de alto padrão.
A divisão do segmento de luxo:
-
Co-ops de luxo:55,3% das vendas de luxo, mediana de $4.200.000
-
Condos de luxo:44,7% das vendas de luxo, mediana de $10.182.995
Tendências do Mercado Imobiliário de Luxo em Manhattan
"Em nítido contraste com o crescimento de 7% no estoque do mercado geral, o mercado de luxo registrou uma queda de 16,1% no estoque de imóveis listados", criando pressão significativa de alta nos preços no segmento de alto padrão.90% das vendas em Manhattan acima de $3 milhões foram transações à vista, demonstrando a solidez financeira dos compradores de luxo.
Mercado de Novos Empreendimentos em Manhattan, T3 2025
Vendas de Condos em Novos Empreendimentos Disparam
As vendas de novos empreendimentos em Manhattan registraram crescimento excepcional no T3 2025, com578 fechamentos representando um aumento de 71% ano a ano, a maior participação de mercado de novos empreendimentos em mais de seis anos.
Métricas de Novos Empreendimentos em Manhattan:
-
Vendas de novos empreendimentos:578 fechamentos, alta de 71,0% ao ano
-
Participação de mercado:18,3% de todas as vendas em Manhattan
-
Preço mediano de novos empreendimentos: $1,750,000
-
Preço médio por metro quadrado: $2,206
-
Meses de estoque:6,1 meses (ritmo mais rápido em mais de 3 anos)
-
Estoque:1.174 unidades
O aumento na atividade de novos empreendimentos foi impulsionado por conclusões em múltiplas faixas de preço:
-
Vendas abaixo de $1M: +112,3% ano a ano
-
Vendas de $1M a $3M: +72,3% ano a ano
-
Vendas acima de $3M: +43,9% ano a ano
Os novos empreendimentos representaram31,8% de todas as vendas de luxo, com preço mediano de $6.250.000 para unidades de luxo em novos empreendimentos.
O estoque limitado de novos empreendimentos e as restrições de oferta devem persistir nos próximos anos, mantendo uma perspectiva de mercado restrito.
Tendências e Condições do Mercado Imobiliário de Manhattan
Atividade de Vendas e Velocidade do Mercado
A velocidade das vendas do mercado imobiliário de Manhattan aumentou significativamente no T3 2025, com o mercado registrando seuterceiro trimestre consecutivo de crescimento de vendas ano a ano. Os 3.158 fechamentos ficaram4,3% acima da média histórica do T3 em 10 anosde 3.029 vendas, demonstrando que a atividade atual supera as médias históricas.
Notavelmente, Manhattan registrouseis trimestres consecutivosde atividade positiva em contratos ou crescimento de vendas, reforçando o desempenho duradouro do mercado.
Indicadores de velocidade do mercado:
-
Dias no mercado: 77 dias (a partir da última data de listagem), queda de 3,8% ao ano
-
Meses de estoque: 7,3 meses, queda de 6,4% ano a ano
-
Desconto de listagem: 6,2% (consistente com a média histórica de 10 anos de 5,9%)
-
Guerras de lances: 4,7% das vendas (queda de 9,7% no ano anterior)
"Não está acelerado, mas o mercado está gradualmente ficando mais rápido", segundo Jonathan Miller, autor do relatório.
Níveis de Estoque do Mercado Imobiliário de Manhattan
O estoque total de imóveis em Manhattan atingiu7.733 listagens ao final do trimestre, alta de 7,0% ano a ano. No entanto, como as vendas cresceram mais rapidamente do que o estoque (+13,4% vs. +7,0%), o mercado continuou a se apertar ao longo do trimestre.
Isso marcou oterceiro trimestre consecutivo em que as vendas superaram o crescimento do estoque, criando pressão sustentada de alta nos preços do mercado imobiliário de Manhattan em todos os tipos de imóveis.
Distribuição do estoque:
-
Estoque de revenda: 6.559 unidades (+9,1% ao ano)
-
Estoque de co-ops: 3.669 unidades (+5,7% ao ano)
-
Estoque de condos: 4.064 unidades (+8,3% ao ano)
-
Estoque de novos empreendimentos: 1.174 unidades (-3,1% ao ano)
-
Estoque de luxo: 1.317 unidades (-16,1% ao ano)
Nota: Os dados de estoque acima são apenas para referência e podem estar sujeitos a alterações conforme novos dados se tornem disponíveis.
Compradores à Vista Dominam o Mercado Imobiliário de Manhattan
Níveis Recordes de Transações à Vista
As compras à vista continuaram a dominar o mercado imobiliário de Manhattan no T3 2025, representando65,3% de todas as transações, bem acima da média histórica de 10 anos de 52,2%. Essa predominância de pagamentos à vista reflete compradores com recursos substanciais navegando em um ambiente de taxas de hipoteca elevadas.
Tendências de compradores à vista vs. financiados:
-
Compradores à vista aumentaram 31% ano a ano
-
Compradores financiados diminuíram 9,2% ao ano
-
90% das vendas acima de $3 milhões foram transações à vista
-
A participação de pagamentos à vista nas vendas de luxo permaneceu elevada durante todo o trimestre
A migração para compradores à vista se acelerou após a alta das taxas de hipoteca em mais de 50 pontos base desde o início de agosto de 2025. Compradores com sólida capitalização, incluindo aqueles que upgradeiam suas residências com patrimônio imobiliário expressivo, continuaram a impulsionar a atividade do mercado.
Tendências de Preços de Condos e Co-ops em Manhattan
Precificação Geral do Mercado Imobiliário de Manhattan
Peloterceiro trimestre consecutivo, tanto o preço mediano quanto o preço médio do mercado imobiliário de Manhattan subiram juntos, um padrão não observado de forma consistente desde 2022. Essa dupla valorização nas métricas de preço indica solidez ampla do mercado.
Métricas de preços em Manhattan, T3 2025:
-
Preço mediano geral:$1.180.000, alta de 5,8% ano a ano
-
Preço médio geral:$1.989.107, alta de 0,8% ao ano
-
Preço médio por metro quadrado: $1,552
-
Preço mediano de revenda:$1.026.500, alta de 2,7% ao ano
Fatores de Valorização dos Preços
Diversos fatores contribuíram para a valorização dos preços do mercado imobiliário de Manhattan no T3:
-
Mudança no mix de vendas:Imóveis acima de $2 milhões cresceram ao triplo da taxa das vendas abaixo de $2M
-
Força do segmento de luxo:Vendas de alto padrão elevaram os preços medianos gerais
-
Restrições de estoque:Oferta crescendo mais lentamente do que a demanda nos segmentos-chave
-
Predominância de compradores à vista:Compradores bem capitalizados são menos sensíveis a variações de preço
Perspectivas para o Mercado Imobiliário de Manhattan, T4 2025 e Além
Perspectivas de Curto Prazo para o Mercado de Manhattan
O mercado imobiliário de Manhattan entra no T4 2025 a partir de uma posição de considerável solidez, embora diversos fatores influenciem o desempenho de curto prazo:
Indicadores positivos:
-
Vendas acumuladas no ano com alta de 18,7% até o T3
-
Vendas 4,3% acima das médias históricas de 10 anos
-
Restrições de estoque de luxo sustentando a precificação no alto padrão
-
Presença sustentada de compradores à vista proporcionando estabilidade ao mercado
-
Meses de estoque abaixo das médias da última década
Considerações:
-
Taxas de hipoteca subiram mais de 50 pontos base desde o início de agosto
-
Impacto das altas de juros ainda não totalmente refletido na demanda
-
Eleição municipal gerando alguma incerteza (embora com impacto limitado nos fundamentos do mercado, pois a política habitacional é de competência estadual)
Projeções para o Mercado Imobiliário de Manhattan em 2026
"Se as taxas de hipoteca se estabilizarem ou caírem até o final do ano, um aumento nas vendas no próximo trimestre parece provável", segundo o relatório Douglas Elliman. Os fundamentos que impulsionam o mercado de Manhattan, solidez do emprego, oferta nova limitada e sua posição como centro financeiro global, permanecem intactos.
Fatores-chave que sustentam as perspectivas para 2026:
-
Restrições de oferta:Estoque de novos empreendimentos nos níveis mais baixos dos últimos anos
-
Momentum do luxo:Severa escassez de estoque no segmento de alto padrão
-
Reservas financeiras:Dois terços dos compradores pagando à vista reduzem a sensibilidade às taxas
-
Resiliência histórica:Manhattan tem consistentemente superado as tendências nacionais
-
Demanda reprimida:Compradores financiados aguardando um ambiente de juros mais favorável
Bairros e Submercados de Manhattan
Embora este relatório do T3 2025 se concentre nas tendências gerais de Manhattan, existe variação significativa entre os bairros. Áreas premium, incluindo Upper East Side, Upper West Side, Tribeca, SoHo e West Village, continuam a demonstrar desempenho particularmente forte em condos e co-ops de luxo.
Compradores e vendedores que buscam análises detalhadas do mercado imobiliário de Manhattan por bairro devem consultar corretores locais experientes, capazes de fornecer insights granulares sobre edifícios e ruas específicos.
Mercado Imobiliário de Manhattan: Principais Conclusões
O mercado de condos e co-ops de Manhattan entregou desempenho excepcional no T3 2025:
-
Explosão de Vendas:3.158 fechamentos (+13,4% ao ano) atingiram o nível mais alto em mais de 2 anos
-
Crescimento Abrangente:Tanto condos (+16,6%) quanto co-ops (+11,0%) registraram ganhos de dois dígitos
-
Valorização de Preços:Terceiro trimestre consecutivo de aumento no preço mediano e médio
-
Força do Luxo:Vendas de alto padrão com alta de 13,6% enquanto o estoque caiu 16,1%
-
Predominância de Pagamentos à Vista:65,3% de todas as vendas e 90% das vendas acima de $3M foram à vista
-
Boom de Novos Empreendimentos:Aumento de 71% nas vendas, maior participação de mercado em mais de 6 anos
-
Velocidade do Mercado:Dias no mercado em queda, meses de estoque melhorando
-
Desempenho Acima da Média:Vendas 4,3% acima das médias históricas de 10 anos
Sobre Este Relatório do Mercado Imobiliário de Manhattan
Esta análise abrangente do mercado de condos e co-ops de Manhattan é baseada no Relatório de Mercado Imobiliário Douglas Elliman do T3 2025, preparado pela Miller Samuel Real Estate Appraisers & Consultants. O relatório analisa dados de vendas concluídas decondomínios de Manhattane cooperativas, proporcionando o retrato mais preciso das condições atuais do mercado.
Para insights personalizados sobre o mercado imobiliário de Manhattan, análises específicas por bairro ou para discutir oportunidades de compra ou venda no mercado atual, entre em contato diretamente.
Atenciosamente,
Anthony
Fonte dos Dados: Douglas Elliman / Miller Samuel, Relatório de Vendas em Manhattan T3 2025
Última Atualização: Outubro de 2025
Perguntas Frequentes
Qual é o preço mediano de um condo em Manhattan no T3 2025?
Qual é o preço mediano de um co-op em Manhattan no T3 2025?
Quantas vendas do mercado imobiliário de Manhattan foram fechadas no T3 2025?
Qual percentual das vendas imobiliárias em Manhattan é pago à vista?
Qual é o limite do mercado de luxo em Manhattan?
Como está o desempenho do mercado de novos empreendimentos em Manhattan?
Relocados domésticos estão remodelando ambas as costas. Veja como está se desenvolvendo emMiami.
RelatóriosRecentes
Relatório do Mercado de Manhattan, T2 2025 Vendas Atingem Máxima em 2 Anos Enquanto Compradores Preferem Pagamento à Vista Condições do Mercado O mercado imobiliário de Manhattan continuou sua recuperação no T2 2025, com fechamentos atingindo…
Vendas Atingem Máxima em 2 Anos Enquanto Compradores Preferem Pagamento à Vista
Condições do Mercado
O mercado imobiliário de Manhattan continuou sua recuperação no T2 2025, com fechamentos atingindo o nível mais alto em quase dois anos. Um total de3.042 vendas fechadas, marcando umaumento de 16,6% ano a anoe ficando8,4% acimada média trimestral de 10 anos. Foi o terceiro trimestre consecutivo de crescimento anual de preços após as quedas do ano anterior. É notável, no entanto, que cerca de metade dos negócios foi assinada antes de abril, antes da implementação da nova política tarifária dos EUA, o que pode ter contribuído para impulsionar os números do trimestre.
Contratos Assinados
Ao contrário das vendas concluídas, que em grande parte retratam o passado, os contratos assinados são um indicador antecedente do mercado imobiliário. Superando a incerteza em torno da política tarifária, os Contratos Assinados em junho de 2025 registraram um forte aumento em todos os tipos de imóveis:
- Co-ops: 506 contratos, alta de27.5%ao ano
- Condos: 354 contratos, alta de17.6%ao ano
- Residências unifamiliares a triplex: 31 contratos, alta de106.7%ao ano
A demanda de luxo permaneceu como destaque. Os contratos assinados nas faixas de$5M-$9,99Me$10M-$19,99Msaltaram de forma significativa. Por exemplo, contratos de condos na faixa de $10M-$19,99M mais do que dobraram ano a ano. Segundo o Relatório de Mercado Douglas Elliman,o volume de contratos de luxo (10% superior do mercado)mais do quedobrou nos últimos dois meses.
Domínio dos Pagamentos à Vista
As compras à vista atingiram umrecorde histórico de 69,1%de todas as vendas.
- 78.3%das vendas acima de $3M foram à vista- 60.4%das vendas abaixo de $1M foram à vista (bem acima da média histórica de 43,3%)
- Vendas financiadas cresceram apenas5.7%ao ano, enquanto negócios à vista dispararam23%, refletindo padrões de crédito mais rigorosos e um pool de compradores totalmente à vista mais competitivo.

Estoque e Meses de Oferta
O estoque de imóveis listados subiu3.1%para8.296 unidades, mas foi superado pelo aumento nas vendas, reduzindo osmeses de ofertapara8.2, queda de9.2no ano anterior e ligeiramente abaixo da média da última década de 8,3 meses.
Novos Empreendimentos
O desempenho sólido dos novos empreendimentos foi impulsionado por usuários finais, e não por investidores, com compradores estrangeiros representando apenas6.5%de todas as vendas, bem abaixo da média histórica de 11,7%.
- Fechamentos: 408, alta de19,3% ao ano
- Preço mediano de venda: $2,31M, alta de13.1%
- Tamanho médio da unidade: 1.563 pés quadrados, alta de13.3%
- Desconto: Melhorou para3.6%de6.3%
- Participação de mercado: 13.4%de todos os fechamentos
Mercado de Luxo (Top 10%)
O desempenho do segmento de luxo continua a superar o mercado mais amplo, sustentado por compradores com forte presença de pagamentos à vista e uma oferta cada vez mais escassa de listagens de ultra-alto padrão.
- Preço de entrada: $4,5M
- Preço mediano: $6,525M, alta de8.8%
- Preço médio: $8,57M
- Vendas: 310, alta de18.3%ao ano
- Estoque: Queda de21.2%
- Meses de oferta: 12.1, melhora de18.2
- Desconto de listagem: 8.2%
- Dias no mercado: 133 dias, acima de 94 no ano anterior
Mercado de Revenda
- Fechamentos: 2,634, alta de16.2%ao ano
- Preço mediano de revenda: Estável em$1,05M
- Desconto de listagem: 6.0%, reduzido à metade em relação ao ano anterior
- Estoque: 7.119 unidades (+4.7%)
- Meses de oferta: 8.1, queda de9.0
Manhattan Permanece Resiliente
O mercado imobiliário de Manhattan permanece resiliente, sustentado por forte demanda, desenvolvimento novo limitado e uma alta proporção de transações à vista. Em períodos de volatilidade nos mercados globais, investidores historicamente redirecionaram capital de ações para ativos tangíveis como imóveis de primeira linha, em busca de estabilidade e valor de longo prazo. Embora os desafios das incertezas tarifárias e das taxas de hipoteca elevadas persistam, Manhattan entra nessa fase a partir de uma posição de solidez.
Principais Indicadores do Mercado:
- Crescimento Populacional:O crescimento líquido da população e a migração internacional para a cidade de Nova York têm estado em ascensão.
- Restrições de Estoque:A oferta de imóveis disponíveis permanece insuficiente para atender à demanda.
- Valorização dos Preços:Os preços dos imóveis continuam a subir em todos os segmentos do mercado.
- Retorno ao Escritório: O Índice de Escritórios da Placer.ai de abril de 2025 indicou que o fluxo de pessoas em escritórios da cidade de Nova York estava apenas 5,5% abaixo dos níveis de abril de 2019, a menor queda entre as principais cidades dos EUA.
Para insights personalizados ou para discutir oportunidades no mercado atual (compradores e vendedores), entre em contato.
Atenciosamente,
Anthony
Maio de 2025 Manhattan Resultados do T1 2025 Pré-Tarifas e Momentum Inicial do T2 🏙️ Manhattan Resiliência do Mercado Diante dos Desenvolvimentos do Comércio Global O primeiro trimestre de…
Manhattan, Resultados do T1 2025 Pré-Tarifas e Momentum Inicial do T2
🏙️ Resiliência do Mercado de Manhattan Diante dos Desenvolvimentos do Comércio Global
O primeiro trimestre de 2025 marcou o melhor desempenho de Manhattan em anos, antes que as amplas tarifas do presidente Trump fossem anunciadas no início de abril. Embora os observadores do mercado aguardem para ver como as tarifas podem impactar a demanda, os dados até o início de maio confirmam que o mercado permanece estável e ativo, sem especulação ou colapso.
📊 T1 2025, Um Mercado em Movimento
O primeiro trimestre de 2025 evidenciou um robusto mercado imobiliário em Manhattan, caracterizado por maior atividade de vendas, preços em alta e forte demanda em diversos segmentos.
Trimestre Mais Forte em Três Anos:
Quase2.560 fechamentos, alta de28.8%ano a ano, com melhorias em vendas, oferta e dias no mercado, apenas a quarta vez que isso ocorreu em 20 anos.
Vendas Superaram Modesto Crescimento de Oferta:
O estoque de listagens subiu apenas7.5%, sustentando um ritmo mais acelerado de negócios e precificação mais sólida.
Desempenho do Mercado Imobiliário de Luxo em Manhattan:
As tendências de preços do segmento de luxo foram mais altas do que o mercado geral. As vendas de imóveis de luxo (10% superior do mercado) saltaram37%ano a ano, com o preço médio do imóvel de luxo atingindo$10,3 milhões, o maior nível já registrado. O preço de entrada para o segmento de Luxo foi de$4,4M, alta de 19,7% em relação ao ano anterior, e o preço por metro quadrado foi de $3.173, alta de 16%.
Métricas de Preços Saudáveis:
Uma mudança no mix de vendas para unidades maiores, uma maior participação de vendas de novos empreendimentos (13% vs. 9,7%; que geralmente são mais caros do que revendas) e mais vendas de alto padrão elevaram as tendências de preços.
- Preço Médio de Venda: $2,2 milhões, alta de 21%
- Preço Mediano de Venda: $1,17 milhão, alta de 11%
- Preço Médio de Venda de Condos: $3,1 milhões, alta de 17%
- Preço Médio por Metro Quadrado de Condos: $2.130, alta de 10%
- Preço Médio de Venda de Novos Empreendimentos: $3,95M, alta de 21,4%
- Preço Médio por Metro Quadrado de Novos Empreendimentos: $2.563, alta de 9%
Financiamento Permanece Conservador
- 58%de todas as vendas foram negócios à vista, chegando a90%para imóveis com preços acima de $3 milhões.
- Altos padrões de crédito e baixas taxas de inadimplência continuam a caracterizar o mercado.
Restrições de Oferta Persistem
- Pipeline de novos empreendimentos muito baixo em Manhattandesde a Covid, devido ao alto custo de materiais, de financiamento e a obstáculos regulatórios.
- Incentivos governamentais como o novo abatimento fiscal 485x permanecem subutilizados porque os requisitos rigorosos e os altos custos associados levaram a uma adoção limitada por parte dos incorporadores.
- Os proprietários são desincentivados a se mudarem por estarem presos em taxas de hipoteca baixas. Isso reduz a oferta de imóveis para venda e, em última análise, a atividade de vendas. Atualmente, 73,3% dos mutuários de hipotecas nos EUA têm taxas abaixo de 5,0%, significativamente menores do que as taxas atuais de mercado, que giram em torno de 6,76% para uma hipoteca de 30 anos com taxa fixa.
📈 Abril de 2025, Mercado de Manhattan Permaneceu Forte Mesmo Após o Anúncio das Tarifas
Os Contratos Assinados em Abril de 2025 foram 1.150, com alta generalizada em comparação a abril de 2024.
- Todas as transações: +11%
- Condos: +8%
- Co-ops: +13%
O Mercado Intermediário Liderou o Crescimento em Comparação a Abril de 2024
- Contratos entre $2M e $3M subiram 24%
- Acima de $5M subiram 3%
O Aumento de Estoque Viabilizou a Atividade de Vendas
- Listagens ativas subiram 16% em comparação a março, mas caíram 1% em comparação a abril de 2024.
🔍 Início de Maio de 2025, Atividade do Mercado de Manhattan Tem Sido Estável
Apesar da incerteza em torno das tarifas,a primeira semana de maio registrou aproximadamente 250 contratos assinados, sinalizando que:
- O engajamento dos compradores permanece estável
- O mercado não paralisou nem entrou em colapso.
🏙️ Por Que o Mercado Imobiliário de Manhattan Está Recuperando Terreno Perdido
Enquanto grande parte do país registrou aumentos de preços de dois dígitos durante o boom imobiliário pandêmico de 2020-2022, Manhattan foi uma exceção. À medida que a vida urbana pausou, os escritórios esvaziaram e a migração para cidades desacelerou, os preços em Manhattan permaneceram relativamente estáveis ou até caíram em determinados segmentos enquanto outros mercados dos EUA disparavam. Para muitos daqueles mercados que subiram abruptamente, estamos vendo agora uma deflação, mas não em NYC.
O que estamos vendo agora em Manhattan é uma recuperação bastante saudável, à medida que os compradores retornaram à cidade, o estoque permanece restrito e os preços recuperam anos de crescimento reprimido.
🏗️ Impacto das Tarifas nos Custos de Construção e Preços
Com as tarifas elevando significativamente os custos de construção, a próxima leva de empreendimentos em Manhattan está posicionada para estrear com preços muito mais altos. Se os custos de construção subirem 25%, um incorporador não vai absorver esse custo, nem a China, o Canadá ou a Europa. Realisticamente, se não puderem repassar esses custos aos compradores, simplesmente não construirão.
Com um aumento de 25% nos custos, mantendo-se tudo igual, o Preço Médio por Metro Quadrado de Novos Empreendimentos de $2.563 PSF (ver acima) saltaria para $3.204 PSF na próxima leva de novos empreendimentos. Para um apartamento de 3 quartos de 2.000 pés quadrados, isso acrescentaria $1,2 milhão ao preço do mesmo apartamento! Mesmo que os custos subissem à metade disso no meu exemplo (12,5%), isso acrescentaria $600 mil ao preço.
As taxas de hipoteca flutuam, mas oferecem oportunidades de refinanciamento ao longo da vida da propriedade. Taxas mais baixas, no entanto, jamais compensarão a diferença de preço causada por tarifas de 10% a 25%. Portanto, para compradores sérios, sugerimos garantir um dos novos empreendimentos atuais a um preço de compra muito inferior ao que a próxima leva pode trazer. Sempre é possível refinanciar depois...
🏡 Conclusão: O Porto Seguro do Mercado Imobiliário de Manhattan
O mercado imobiliário de Manhattan continua a demonstrar resiliência, impulsionado por demanda robusta, oferta nova restrita e uma participação expressiva de transações à vista. Historicamente, em períodos de volatilidade nos mercados globais, investidores têm redirecionado capital para ativos tangíveis como imóveis de primeira linha, em busca de estabilidade e valor de longo prazo. Apesar das incertezas atuais, Manhattan entra nessa fase a partir de uma posição de solidez, reforçando seu apelo duradouro para investidores.
- Crescimento Líquido da População e Migração Internacional para NYC em Alta
- Estoque Permanece Inadequado para a Demanda
- Preços Continuam a Subir em Todos os Segmentos
- Mercados de Hamptons e Nordeste Acima de $1M Demonstrando Solidez Similar
RelatóriosHistóricos
Cinco anos de comentários sobre o mercado imobiliário de Manhattan, preservados para referência histórica. Clique em qualquer data para expandir o relatório completo.
Janeiro de 2023 Inflexão Descendente no Mercado Imobiliário de Manhattan no Segundo Semestre de 2022 O ano de 2022 foi uma história de dois mercados em Manhattan. O início de 2022 continuou…
Inflexão Descendente no Mercado Imobiliário de Manhattan no Segundo Semestre de 2022
O ano de 2022 foi uma história de dois mercados em Manhattan.
O início de 2022 deu continuidade ao boom que começou no início de 2021, impulsionado pela liberação da demanda reprimida e por um ambiente de taxas artificialmente baixas implementado pelo Fed no início da Covid.
Em junho de 2022, no entanto, após o Fed implementar seu primeiro aumento expressivo de 75 pontos base na taxa de referência, o mercado rapidamente arrefeceu, deixando a maioria dos compradores e vendedores em um impasse pelo restante do ano à medida que se ajustavam às novas realidades do mercado. Isso está representado no gráfico abaixo, que compara a atividade mensal de contratos.
Atividade Mensal de Contratos
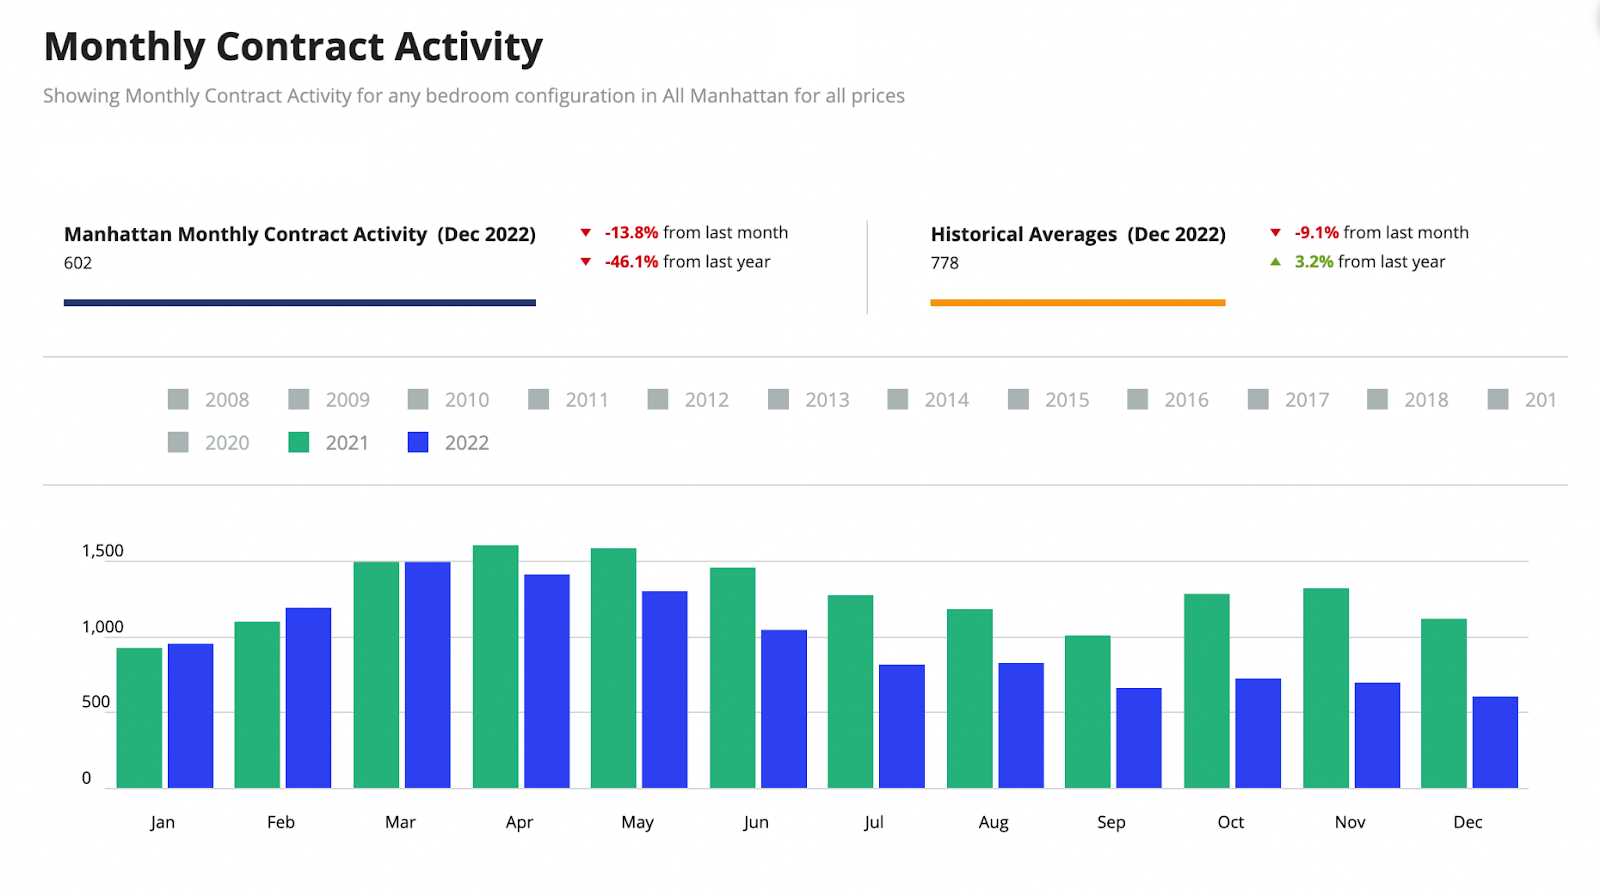
Com apenas 602 contratos assinados em dezembro de 2022, foi um dos piores encerramentos de ano desde 2008. À medida que compradores e vendedores se adaptam a uma nova realidade, esperamos que o mercado comece a se mover novamente no início de 2023, pois ainda existe demanda reprimida.
Preços de Imóveis em Manhattan
Condos
- $2,75M de preço médio de venda
- $2.074 de preço médio por metro quadrado
- Embora isso tenha representado um aumento em relação ao mesmo trimestre do ano anterior, o aumento deveu-se principalmente a fechamentos em um punhado de torres ultra-luxuosas, como Central Park Tower e 220 Central Park South, que distorceram os resultados para cima.
- Essencialmente, o preço por metro quadrado ficou estável ano a ano, em pouco menos de $2 mil por metro quadrado.
Co-ops
- $1,27M de preço médio de venda
- $1.225 de preço médio por metro quadrado
Novos Empreendimentos
- $3,19M de preço médio de venda
- $2.415 de preço médio por metro quadrado
Segmento de Luxo (10% superior das vendas)
- $8,06M de preço médio de venda
- $2.909 de preço médio por metro quadrado
- $3,95M como preço de entrada para o segmento de luxo
Altas de Juros do Fed em 2022
Em apenas 10 meses de 2022, o Fed elevou a taxa de referência dos Fed Funds em 4,0%, conforme mostrado no gráfico abaixo. Essa ação sem precedentes foi tomada na tentativa de controlar a inflação, um fenômeno global em 2022.

Embora as taxas estejam mais altas do que estiveram desde 2008, elas já foram elevadas antes e os mercados imobiliários funcionaram bem nesse tipo de ambiente de taxas. No entanto, o ritmo dos aumentos de juros neste ano, comprimidos em apenas 10 meses, é o que mais preocupa. Isso se traduziu no aumento da taxa de Hipoteca Jumbo Fixa de 30 Anos de 3,1% em 1º de janeiro de 2022 para 5,7% em 31 de dezembro de 2022. Queda ante os 6,35% de outubro.
Manhattan tem muitos compradores à vista (aproximadamente 55%) em comparação a outras cidades, portanto as taxas de juros nem sempre desempenham um papel tão relevante na atividade por aqui. Além disso, os co-ops, que representam 70% do estoque de imóveis e são exclusivos de Nova York, têm regras muito rígidas quanto ao nível de financiamento permitido. Alguns permitem no máximo 70% de financiamento, mas muitos permitem apenas 50%. Alguns não permitem qualquer financiamento. Esses são fatores atenuantes para o mercado de NYC, mas não beneficiam o comprador de primeira viagem que frequentemente necessita de hipotecas para adquirir um imóvel.
A Escassez de Estoque em Manhattan Salva o Mercado
O fator redentor nesta história é a falta de oferta no mercado. Em comparação ao final de 2020, que tinha níveis de estoque acima de 8.100 unidades, a oferta atual está no nível baixo de 5.858. Há muitas razões para isso, conforme discuti em agosto e resumo abaixo.
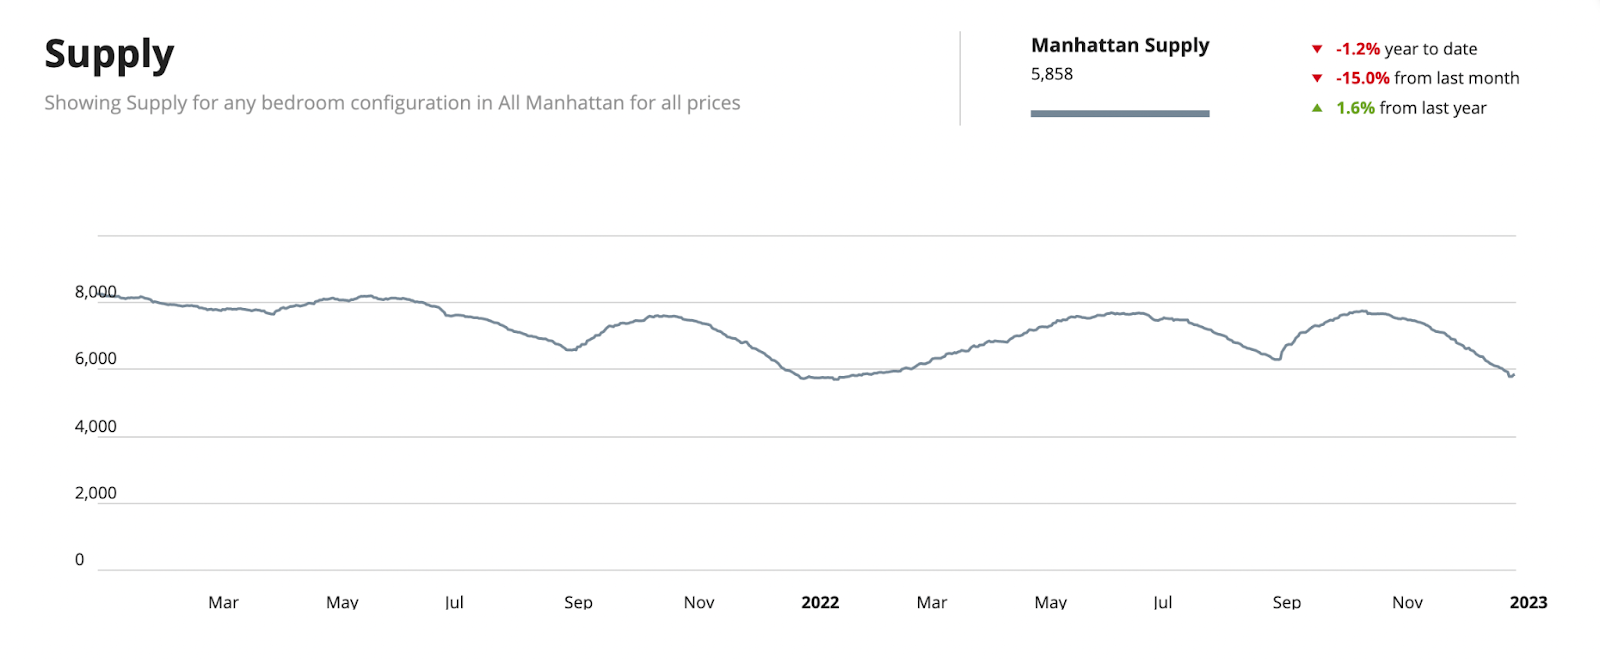
A quantidade limitada de oferta deverá criar um piso para potenciais quedas de preços à medida que avançamos para 2023. E também não vemos nenhum estoque entrando no mercado tão cedo pelas seguintes razões:
- Hipotecas como algemas douradas
- 80% dos nova-iorquinos com hipotecas têm taxas menores que 5%.
- Isso resultará em proprietários permanecendo em seus imóveis atuais indefinidamente.
- Ninguém vai trocar sua hipoteca de 3% por uma de 6% tão cedo.
- Mercado de conversão de aluguel para condo congelado devido à lei estadual de NY de 2019
- A lei penaliza proprietários de edifícios que possuem inquilinos com aluguel estabilizado, tornando impossível criar apartamentos a preços de mercado a partir de unidades com aluguel estabilizado. A menos que essa lei seja alterada, não haverá conversões, pois elas não fazem sentido financeiro para um incorporador.
- O vencimento dos programas de abatimento fiscal eleva os custos de construção para os incorporadores
- Os abatimentos 421a, 421g e J-51 expiraram.
- Essas eram ferramentas excelentes que o governo utilizava para incentivar os incorporadores a construir, mas que não existem mais.
- Políticos de esquerda de Nova York têm vetado projetos com generosos componentes de habitação acessível de 30% e 50%
- Poucas transações de terrenos em Manhattan nos últimos dois anos, portanto, poucos incorporadores estão planejando construir na cidade.
- A inflação freou muitos empreendimentos, pois os custos são incertos, ao contrário dos períodos normais.
Perspectivas do Mercado Imobiliário de Manhattan para 2023
Muitos analistas previram quedas nos preços de imóveis ao redor do mundo ao longo do próximo ano. Isso provavelmente ocorrerá, porém principalmente nos locais onde os preços subiram de forma mais acentuada durante a Covid. Nos EUA, muitas cidades menores estão sob maior risco, pois foram onde os preços mais se valorizaram. Locais como Boise (ID), Salt Lake City (UT), Phoenix (AZ) e aparentemente todo o Connecticut.
Nova York, porém, não foi um desses locais. Na verdade, os preços em Nova York caíram durante a Covid em razão do êxodo em massa da cidade no início da pandemia. Os preços só recuperaram essas perdas em 2021 e registraram aumentos modestos em comparação com a maioria das outras cidades.
O Prime Residential Forecast da Knight Frank prevê uma alta de pelo menos 2% nos preços em Manhattan em 2023, atrás de Miami (aumento de 5%) e Los Angeles (aumento de 4%) nos EUA. Esse nível de valorização coloca Manhattan em 13º lugar na previsão das 25 principais cidades globais da empresa, demonstrando resiliência e confiança na cidade (e nos EUA em geral).
A Knight Frank cita "fuga de capital para porto seguro" e "compradores estrangeiros… buscando maior, e não menor, exposição ao Dólar Americano". Sem dúvida, os fatores que destaco sobre a baixa oferta ajudarão a compensar a pressão de queda nos preços decorrente das ações do Fed em 2023.
Julho de 2022 Os Mercados Imobiliários de Manhattan e Miami Continuarão Fortes Muitas pessoas têm nos questionado sobre o que achamos que acontecerá nos mercados de Nova York e Miami agora que o Fed elevou as taxas. Embora a atividade tenha desacelerado, ambos os mercados continuam muito ativos com base em métricas históricas.
Os Mercados Imobiliários de Manhattan e Miami Continuarão Fortes
Muitas pessoas têm nos questionado sobre o que achamos que acontecerá nos mercados de Nova York e Miami agora que o Fed elevou as taxas. Embora a atividade tenha desacelerado, ambos os mercados continuam muito ativos com base em métricas históricas.
Muitas pessoas têm perguntado se a desaceleração trará queda de preços. Embora alguns especialistas afirmem que isso definitivamente ocorrerá em algumas regiões do país, dado o ritmo com que os preços subiram nessas regiões, eles estimam que as probabilidades de queda de preços em Manhattan e Miami são Baixas e Muito Baixas, respectivamente.
Análise CoreLogic - Junho de 2022: Probabilidade de Queda de Preços
De acordo com aCoreLogic, a região metropolitana de Nova York apresenta Baixa probabilidade e Miami apresenta Probabilidade Muito Baixa de queda nos preços ao longo dos próximos 12 meses.
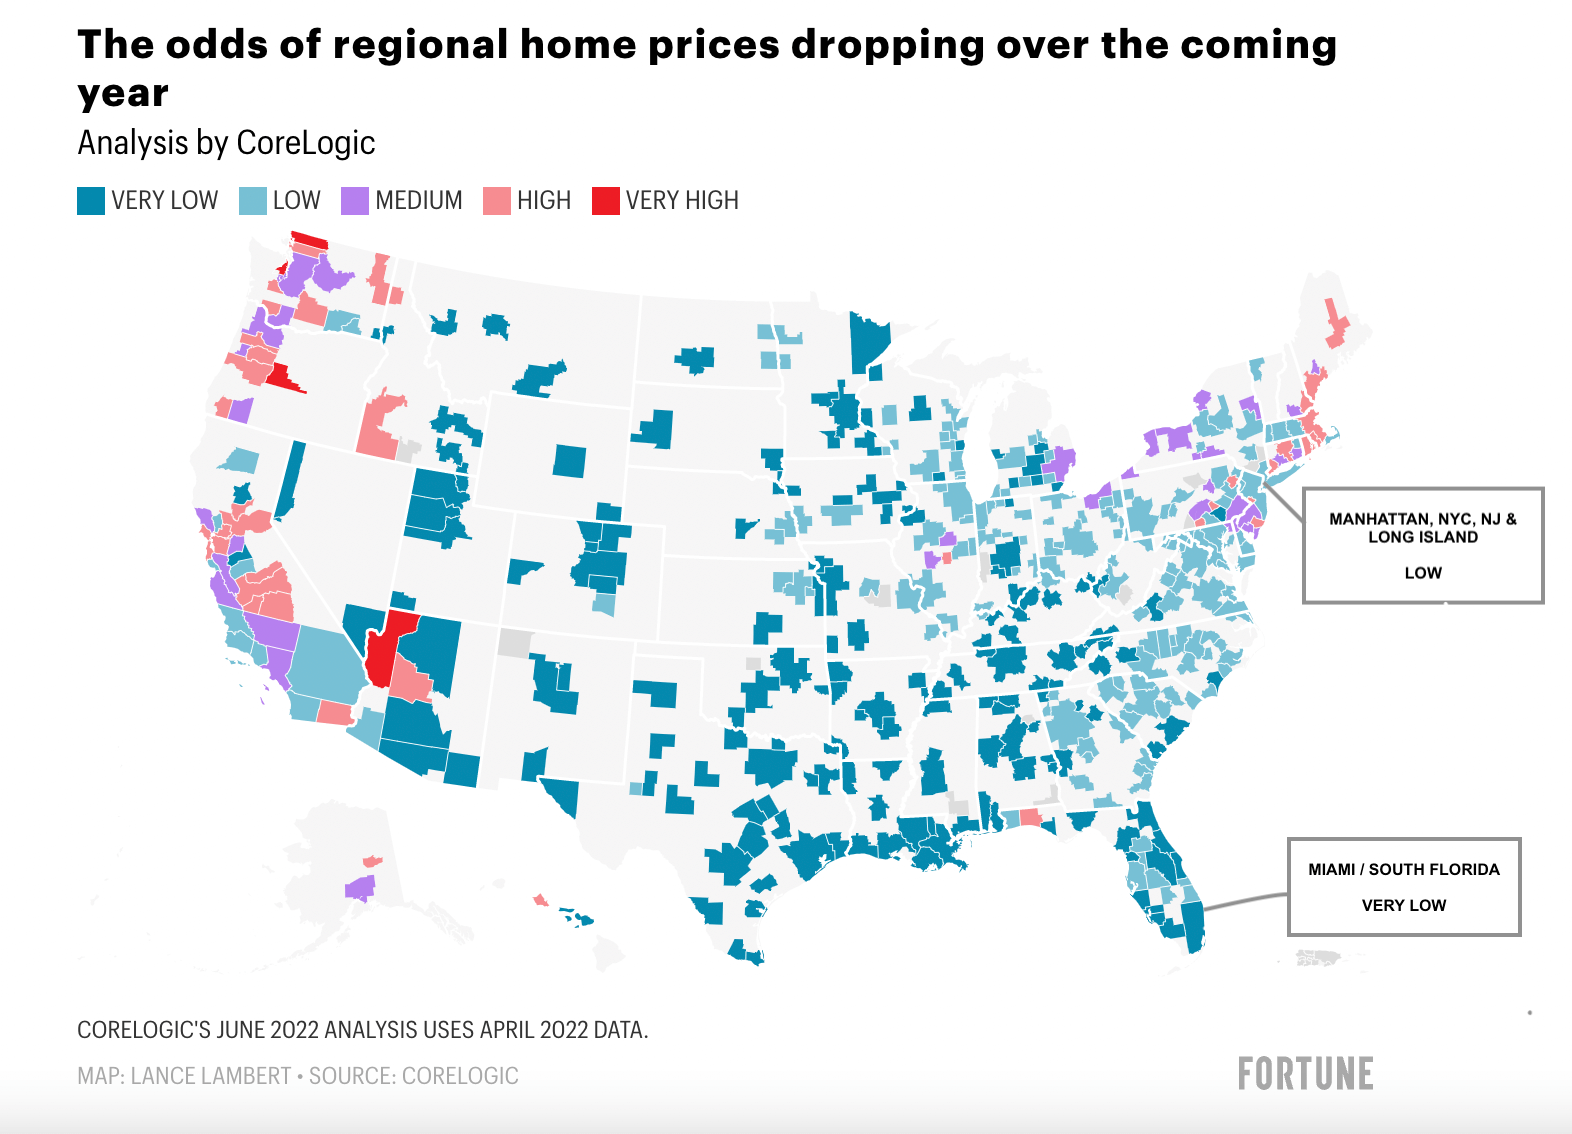
Manhattan
Preços
Os preços não subiram no mesmo ritmo que outras localidades do país. O mercado imobiliário entrou em colapso em 2020 (com queda média de preços de 7%) e só começou a se recuperar no 1º trimestre de 2021, após a disponibilização das vacinas (com alta média de preços de 16%).
- Considerando que os preços em Manhattan subiram 4,5% ao ano nos últimos 10 anos, um aumento líquido de 9% (16% menos 7%) equivale aproximadamente a 2 anos de crescimento normal de preços.
- As taxas de aluguel subiram 20% ano a ano, fazendo os retornos dispararem e tornando este um excelente momento para investidores adquirirem imóveis em Manhattan (especialmente porque os preços não dispararam).
- Esperamos que os aumentos nas taxas de aluguel em Manhattan continuem, à medida que as taxas hipotecárias reduzem o número de compradores de primeira habitação nos próximos 12 meses e mais pessoas são direcionadas ao mercado de aluguel.
- Os elevados preços dos imóveis em Manhattan continuam sustentados pela alta renda local, como o relatório Global Bubble da UBS tem apontado de forma consistente.
- Manhattan é uma aposta de longo prazo. Investidores adquirem imóveis em Manhattan por segurança. Dados os custos envolvidos, não é um lugar para especulação irresponsável ou compra e revenda rápida.
- 50% dos compradores em Manhattan pagam seus imóveis à vista, especialmente no segmento de luxo, portanto não são tão afetados pelas oscilações nas taxas de juros.
- Os cooperatives (coops) representam 75% do estoque habitacional. Muitos coops não permitem financiamento ou o limitam a 50%. Esse fato sustentou o mercado imobiliário de Manhattan durante a crise Lehman.
- No entanto, o processo de análise de crédito é muito rigoroso, portanto este não é um cenário como o de 2008.
Oferta
- A oferta é relativamente baixa para os melhores projetos de condomínio em Nova York nas áreas mais valorizadas.
- A oferta caiu 10% em relação ao mesmo mês do ano passado.
- No segmento de Condomínios de Luxo, há muito poucos no pipeline de lançamentos.
- De tempos em tempos, recebemos pedidos de investidores em busca de negócios de condominios em lote em Manhattan. Em 2018, havia bastantes e muitos edifícios com pelo menos 50 unidades para vender.
- Ao preparar uma análise recente para dois investidores distintos (um realizando uma grande transação do tipo 1031), porém, observei que há muito poucos edifícios de destaque chegando ao mercado nos próximos 3 a 5 anos abaixo da 96th Street. Além disso, o número de edifícios com mais de 50 unidades disponíveis para venda caiu significativamente em comparação a quatro anos atrás.
- Alguns edifícios que estavam no pipeline e que aguardávamos ansiosamente, comoThe Cortland, One High Line e One Wall Street já iniciaram as vendas. Todos são projetos de altíssimo padrão. Além desses, há poucos condomínios de primeira linha chegando às áreas mais valorizadas.
- A escassez de produtos de qualidade provavelmente elevará ainda mais os preços, até que se atinja um equilíbrio entre oferta e demanda. Isso provavelmente levará anos.
- O vencimento do abatimento fiscal 421a, que no passado incentivava incorporadores a construir condomínios e edifícios de aluguel, resultou em menos novos empreendimentos no pipeline.
- Os políticos liberais de Nova York não têm disposição para incentivar incorporadores a construir, portanto, não vemos esse incentivo retornando.
- Claro, esses políticos são míopes. A falta de incentivos aos incorporadores só vai a) reduzir a quantidade de habitações acessíveis sendo construídas (uma exigência para novos projetos de construção em Manhattan), b) reduzir as receitas da cidade e do estado, e c) aumentar ainda mais as taxas de aluguel para os inquilinos.
Miami
A recém-descoberta força de Miami vem de:
- um enorme influxo de residentes (abastados) fugindo de estados com altos impostos;
- um influxo de residentes em busca de mais liberdades e menos restrições relacionadas à Covid, pois a Flórida adotou restrições muito brandas durante a pandemia;
- um influxo de fundos de hedge e empresas de tecnologia se transferindo para Miami;
- uma oferta muito baixa de casas unifamiliares e condomínios (especialmente os maiores); e
- um pipeline praticamente vazio.
Embora a atividade tenha desacelerado nos últimos meses, não é por falta de demanda. É realmente uma questão de oferta. A demanda por residências unifamiliares e condomínios em Miami (e em toda a Flórida do Sul) foi tão intensa que o estoque foi sendo absorvido. E a nova oferta não deve impactar significativamente o mercado até que o próximo ciclo de construção esteja em pleno andamento. Estimamos que isso leve de 5 a 7 anos, pois praticamente não há nada chegando ao mercado nos próximos 3 anos.
Aprofundo esse tema no meu vídeo abaixo:
Manchetes e Médias
Sempre aprecie ouvir Leonard Steinberg da Compass. Em uma publicação recente, ele alertou compradores e vendedores para não acreditarem nas manchetes e não focarem demais nas médias. E ele está definitivamente certo.
- O mercado imobiliário é hiperlocalizado.
- Não confunda manchetes de um mercado (ou de todo o país) com outro mercado.
- Manhattan é um mercado verdadeiramente único (por muitas razões) e as tendências nacionais não se aplicam, como a história nos demonstrou.
- O mesmo pode ser dito de Miami, que atualmente experimenta um enorme surto de crescimento. É por isso que Miami apresenta probabilidade Muito Baixa de queda de preços, de acordo com a CoreLogic.
- Em Manhattan, vemos como o mercado pode ser hiperlocalizado. Aqui avaliamos os edifícios individualmente, pois edifícios vizinhos frequentemente podem ter precificações totalmente diferentes, demandas totalmente diferentes, trajetórias totalmente diferentes, etc.
- Em Miami, também vemos como o mercado pode ser hiperlocalizado. Os preços e a demanda na orla praiana praticamente não têm relação com os preços e a demanda em alguns bairros do continente.
Portanto, não se prenda às médias, pois elas apenas nos informam o que aconteceu no mercado como um todo e essencialmente nada sobre o que aconteceu em um edifício específico (ou em uma linha de um edifício, para ser mais preciso).
Estamos aqui para ajudá-lo a navegar pelos mercados de Manhattan e Miami. Agende uma rápida conversa comigo se eu puder esclarecer qualquer outra questão que você esteja contemplando. Terei prazer em discutir ambos os mercados com mais detalhes, fornecer uma avaliação para o seu imóvel caso esteja pensando em vender, ou enviar uma seleção de propriedades.
Bom Verão!
Anthony Guerriero
Outubro de 2021 O Mercado Imobiliário Blockbuster de Manhattan Continua no 3º Trimestre de 2021 O ano de 2021 será indubitavelmente um dos melhores anos do mercado imobiliário residencial na história de Manhattan…
O Mercado Imobiliário Blockbuster de Manhattan Continua no 3º Trimestre de 2021
O ano de 2021 será indubitavelmente um dos melhores anos do mercado imobiliário residencial na história de Manhattan, superando US$ 9,5 bilhões em vendas fechadas somente no terceiro trimestre, o maior volume de vendas fechadas em um único trimestre em 32 anos.
A atividade de vendas foi impulsionada pela demanda reprimida liberada, pelo avanço da vacinação, pela precificação razoável, pelas taxas de juros historicamente baixas, pela preferência por espaços maiores (ou com áreas externas) e pelo aumento da riqueza pessoal.
Esses US$ 9,5 bilhões referem-se a negócios fechados em 2021, não necessariamente assinados no trimestre, o que é um barômetro mais atual do mercado.
Contratos Assinados em Queda na Temporada de Verão, mas Ainda em Nível Recorde para o Trimestre
Como pode ser observado no gráfico abaixo, a atividade de contratos assinados permaneceu em níveis elevados desde o início do ano, embora tenha apresentado desaceleração. Tal desaceleração pode ser resultado de sazonalidade, pois os meses de verão costumam ser mais lentos que o restante do ano. Dito isso, as vendas do trimestre foram recordes.
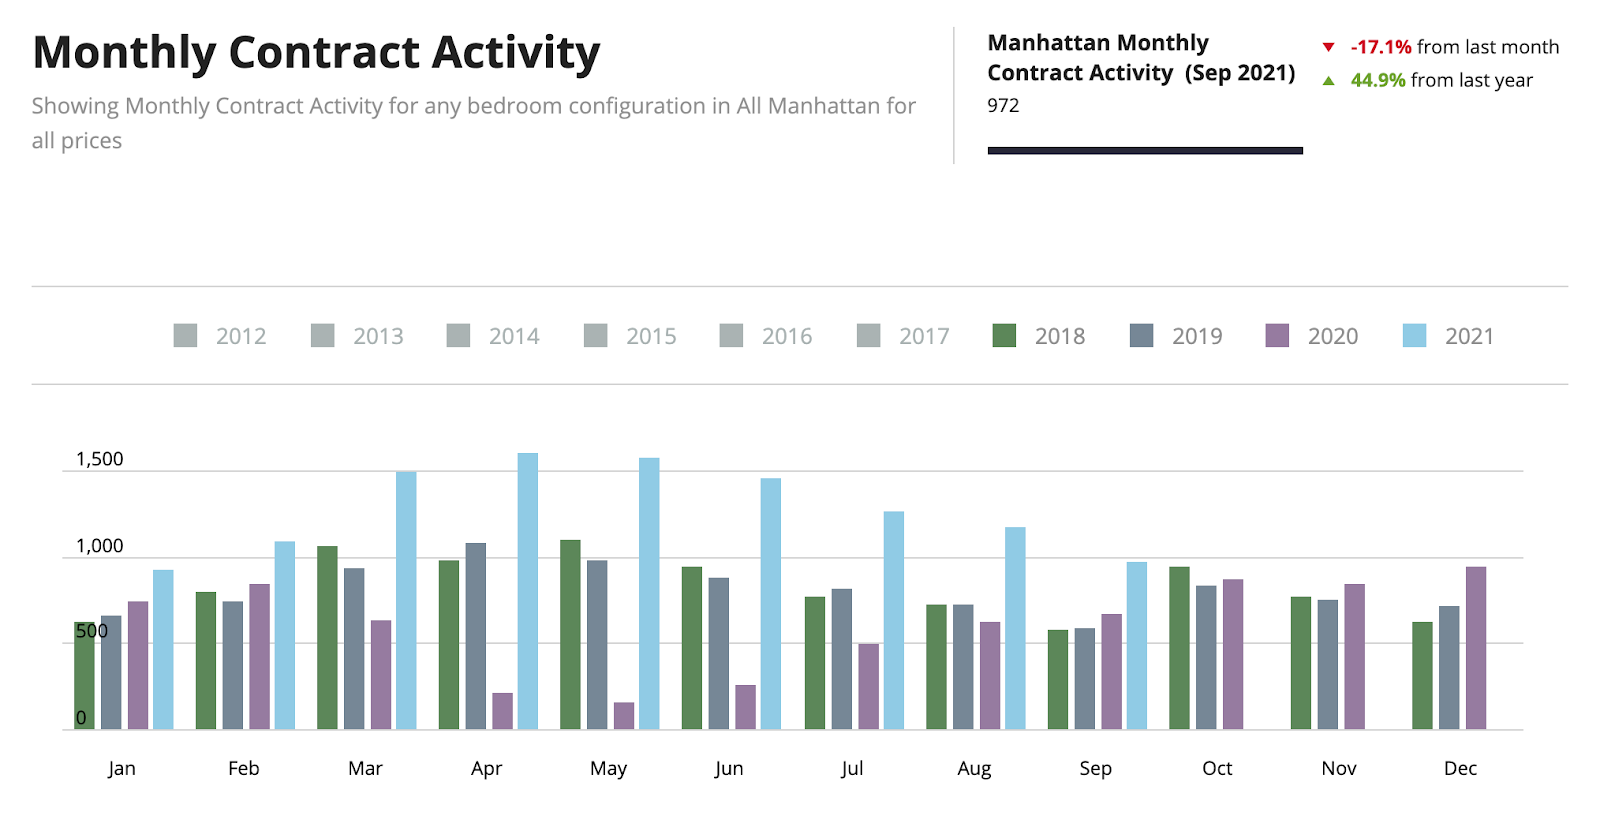
Embora 29% abaixo do trimestre anterior, 3.500 negócios foram assinados no trimestre. Com 270 negócios por semana no trimestre, esse é um número recorde. Outubro manteve a tendência, registrando aproximadamente 305 negócios por semana.
Vendedores Satisfeitos, mas Não Demasiadamente
Os vendedores em 2021 estiveram muito satisfeitos, especialmente após a escassez de vendas em 2020. Os compradores estão no mercado, portanto, a demanda é muito forte, especialmente no segmento de luxo, onde se encontram os apartamentos maiores.
Embora a atividade tenha sido significativamente elevada durante grande parte do ano, o receio ainda não desapareceu completamente, de modo que os preços não estão superando os níveis pré-Covid. O desconto Covid de 6 a 9% (dependendo de quando se comprou no ano passado) desapareceu, mas ainda não vimos aumentos de preços acima dos níveis de 2019.
Com toda essa atividade, seria de se esperar que os preços estivessem prontos para subir novamente. De modo geral, os aumentos de preços costumam ocorrer de 9 a 12 meses após uma melhora expressiva na atividade de vendas. Verifique seu calendário, pois em breve entraremos nessa fase.
Unidades Superprecificadas Ficam Estagnadas no Mercado
Com os preços estáveis em relação aos níveis de 2019, o 3º trimestre não foi o momento adequado para listar um imóvel com preços aspiracionais. No trimestre, os imóveis precificados de acordo com o mercado levaram 78 dias para ser vendidos. Em contrapartida, os imóveis que precisaram de ajuste de preço levaram 181 dias para ser vendidos, mais que o dobro (2,3x) dos precificados de acordo com o mercado atual.
Precificação Atual no Trimestre
Nota: Normalmente, gosto de comparar os números do trimestre com o trimestre anterior; no entanto, no 3º trimestre de 2020, um terço do volume de vendas do trimestre foi atribuído aos fechamentos em 220 Central Park South, o condomínio novo mais caro da cidade de Nova York. 16 unidades foram fechadas a um preço médio de US$ 37 milhões, totalizando US$ 592 milhões. Por isso, apresento apenas os dados do trimestre atual. Para informações mais detalhadas, entre em contato comigo.
|
Categoria |
Preço Médio por Pé Quadrado |
Preço Médio de Venda |
|
Coops |
$1,159 |
US$ 1,31M |
|
Condomínios |
$1,881 |
US$ 2,53M |
|
Novos Empreendimentos |
$2,248 |
US$ 3,34M |
|
Luxo (10% do topo) |
$2,561 |
US$ 7,45M |
Outras Estatísticas Interessantes:
- A atividade de vendas atingiu o maior nível em 32 anos.
- Mesmo com taxas de juros historicamente baixas, aproximadamente 50% dos negócios foram feitos inteiramente à vista
- As vendas de Novos Empreendimentos abaixo de US$ 3M cresceram 2x mais rápido do que acima de US$ 3M, que ainda assim dobrou em relação ao mesmo trimestre do ano passado. Uma tendência de migração para unidades de menor porte em Novos Empreendimentos distorceu a tendência de preços para baixo.
- O desconto médio de listagem em todos os segmentos foi de 5,3% no trimestre
- O Total de Meses de Oferta de condomínios e coops, o número de meses necessários para vender todo o estoque disponível, caiu para apenas 5,1.
Você perdeu o fundo do poço. Não perca a recuperação!
Junho de 2021 Manhattan Ultrapassa o Fundo do Mercado à Medida que a Atividade de Contratos Explode O segundo trimestre de 2021 foi um trimestre extraordinário, provando que todos estavam errados ao afirmar que viver na cidade estava…
Manhattan Ultrapassa o Fundo do Mercado à Medida que a Atividade de Contratos Explode
O segundo trimestre de 2021 foi um trimestre extraordinário, provando que todos estavam errados ao afirmar que viver na cidade estava morto. Manhattan se recuperou e registrou a melhor temporada de vendas da primavera em 6 anos e o maior nível de atividade de vendas desde 2007.
A demanda reprimida, a precificação razoável, as taxas de juros baixas, o desejo de migrar para espaços maiores (ou com áreas externas), o aumento da riqueza pessoal e um universo maior de compradores impulsionaram o volume de vendas. Em resumo, a cidade está em ebulição, graças à ciência e, consequentemente, a um renovado otimismo.
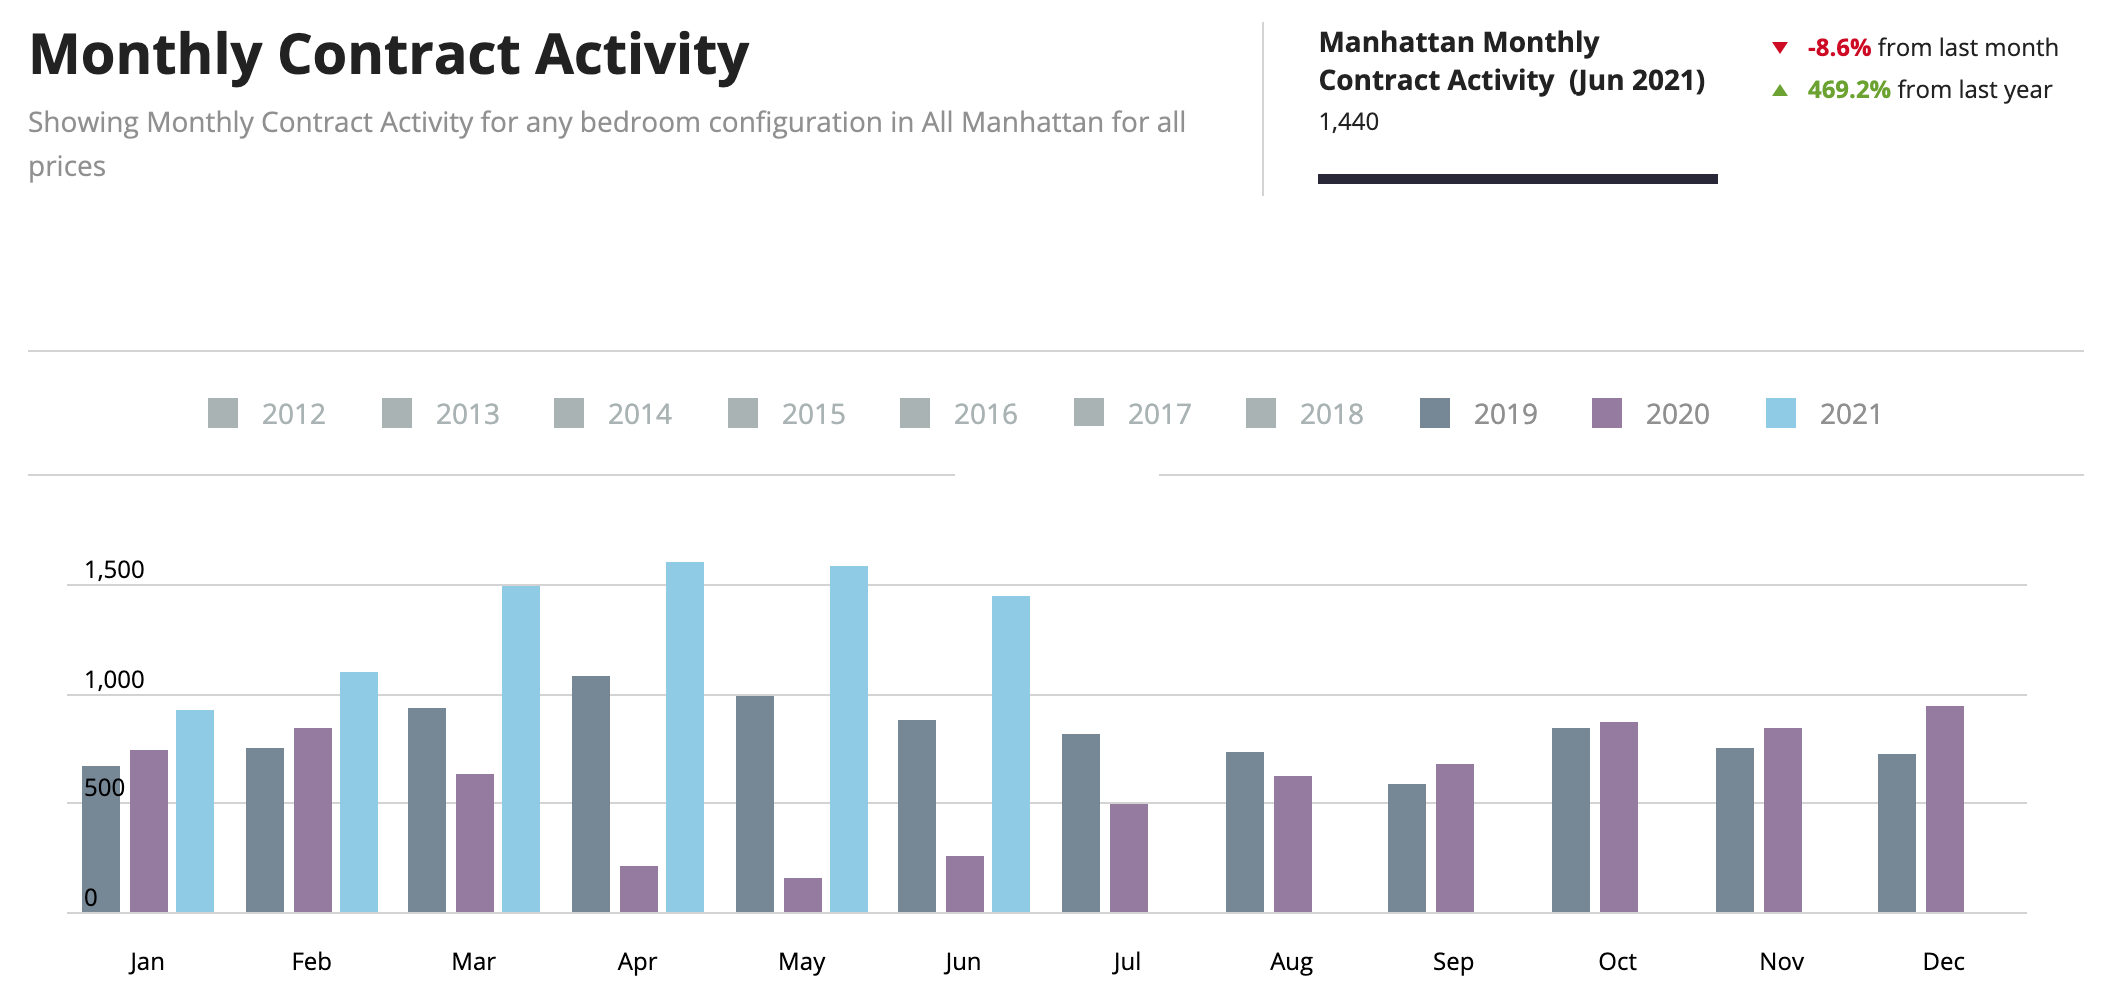
Nota: para esta atualização, comparo o 2º trimestre de 2021 com o 2º trimestre de 2019, o que é muito mais apropriado do que o 2º trimestre de 2020, quando Nova York estava em lockdown.
Contratos Assinados Disparam
Os contratos assinados no trimestre aumentaram 60% em relação ao mesmo trimestre de 2019. Muitos desses negócios não serão fechados até o 3º trimestre de 2021, quando esperamos ver alguma valorização nos preços, dado o volume e o perfil dos apartamentos que entraram em contrato no trimestre.
Apartamentos Maiores de Volta à Moda
O mercado super-prime (acima de US$ 10M) teve o melhor primeiro semestre registrado, impulsionado por descontos de dois dígitos em relação aos preços originais. Além disso, houve um aumento notável na venda de apartamentos maiores, o que foi excelente para o mercado acima de US$ 5M.
O mix de vendas, que incluiu uma mudança significativa para a venda de apartamentos maiores, distorceu as tendências de preços. Embora o preço médio de venda tenha subido para US$ 1.130.000, o mais alto desde US$ 1.215.000 no 2º trimestre de 2019, as tendências de preços foram distorcidas pelo mix de vendas.
Desconto Covid Dissipando-se
Em comparação com o mesmo trimestre do ano passado, o preço médio por pé quadrado caiu 3,6%. Isso tem sido chamado de "desconto Covid". No primeiro trimestre, essa diferença foi de 9%, o que demonstra que o desconto Covid está se comprimindo rapidamente. Esperamos que o desconto Covid se dissipe no 3º trimestre e desapareça no 4º trimestre, à medida que os empregadores descontinuem ou limitem o "trabalho remoto".
Precificação Atual no Trimestre:
|
Categoria |
Preço Médio por Pé Quadrado |
Preço Médio de Venda |
|
Coops |
$1,139 |
US$ 1,28M |
|
Condomínios |
1,921 |
US$ 2,64M |
|
Novos Empreendimentos |
2,581 |
US$ 3,84M |
|
Luxo (10% do topo) |
2,636 |
US$ 7,75M |
Outras Estatísticas Interessantes:
- A atividade de vendas de condomínios atingiu o maior nível em 30 anos.
- As vendas de Novos Empreendimentos acima de US$ 3 milhões foram as maiores em três anos.
- A atividade de vendas cresceu mais rapidamente do que o novo estoque chegando ao mercado, o que resultou na queda dos meses de oferta para 6,9 meses, o ritmo mais acelerado em 4 anos.
- O desconto médio de listagem geral foi de 6,4%
Se você perdeu o Fundo do Poço, não perca a recuperação!
Abril de 2021 Contratos de Abril de 2021 Superam o Recorde de 14 Anos de Março A atividade de contratos em Manhattan continuou a subir para um novo recorde em abril de 2021, com 1.607 contratos assinados, superando o recorde de 14 anos de março de 1.500 contratos em um único mês…
Contratos de Abril de 2021 Superam
Recorde de 14 Anos de Março
A atividade de contratos em Manhattan continuou a subir para um novo recorde em abril de 2021, com 1.607 contratos assinados, superando o recorde de 14 anos de março de 1.500 contratos em um único mês. A primeira semana de maio mantém a tendência e, até o momento, maio está no ritmo para igualar abril.
Com 1.607 contratos assinados, esse número é 50% superior ao de abril de 2019, um mês comparável pré-Covid. Abril de 2020 teve apenas 213 contratos assinados (presumivelmente iniciados antes da Covid). Lembrando que a cidade de Nova York foi paralisada com exibições proibidas, do final de março ao final de junho de 2020.
No segmento de luxo, de acordo com o Real Deal, foram assinados 652 contratos de luxo no acumulado do ano até o final de abril, o que é superior a todos os contratos de luxo assinados durante todo o ano de 2020.
No segmento de novos empreendimentos, abril registrou 235 contratos assinados, ante 165 em março. Foi o maior nível de atividade de Manhattan no segmento de novos empreendimentos em três anos.
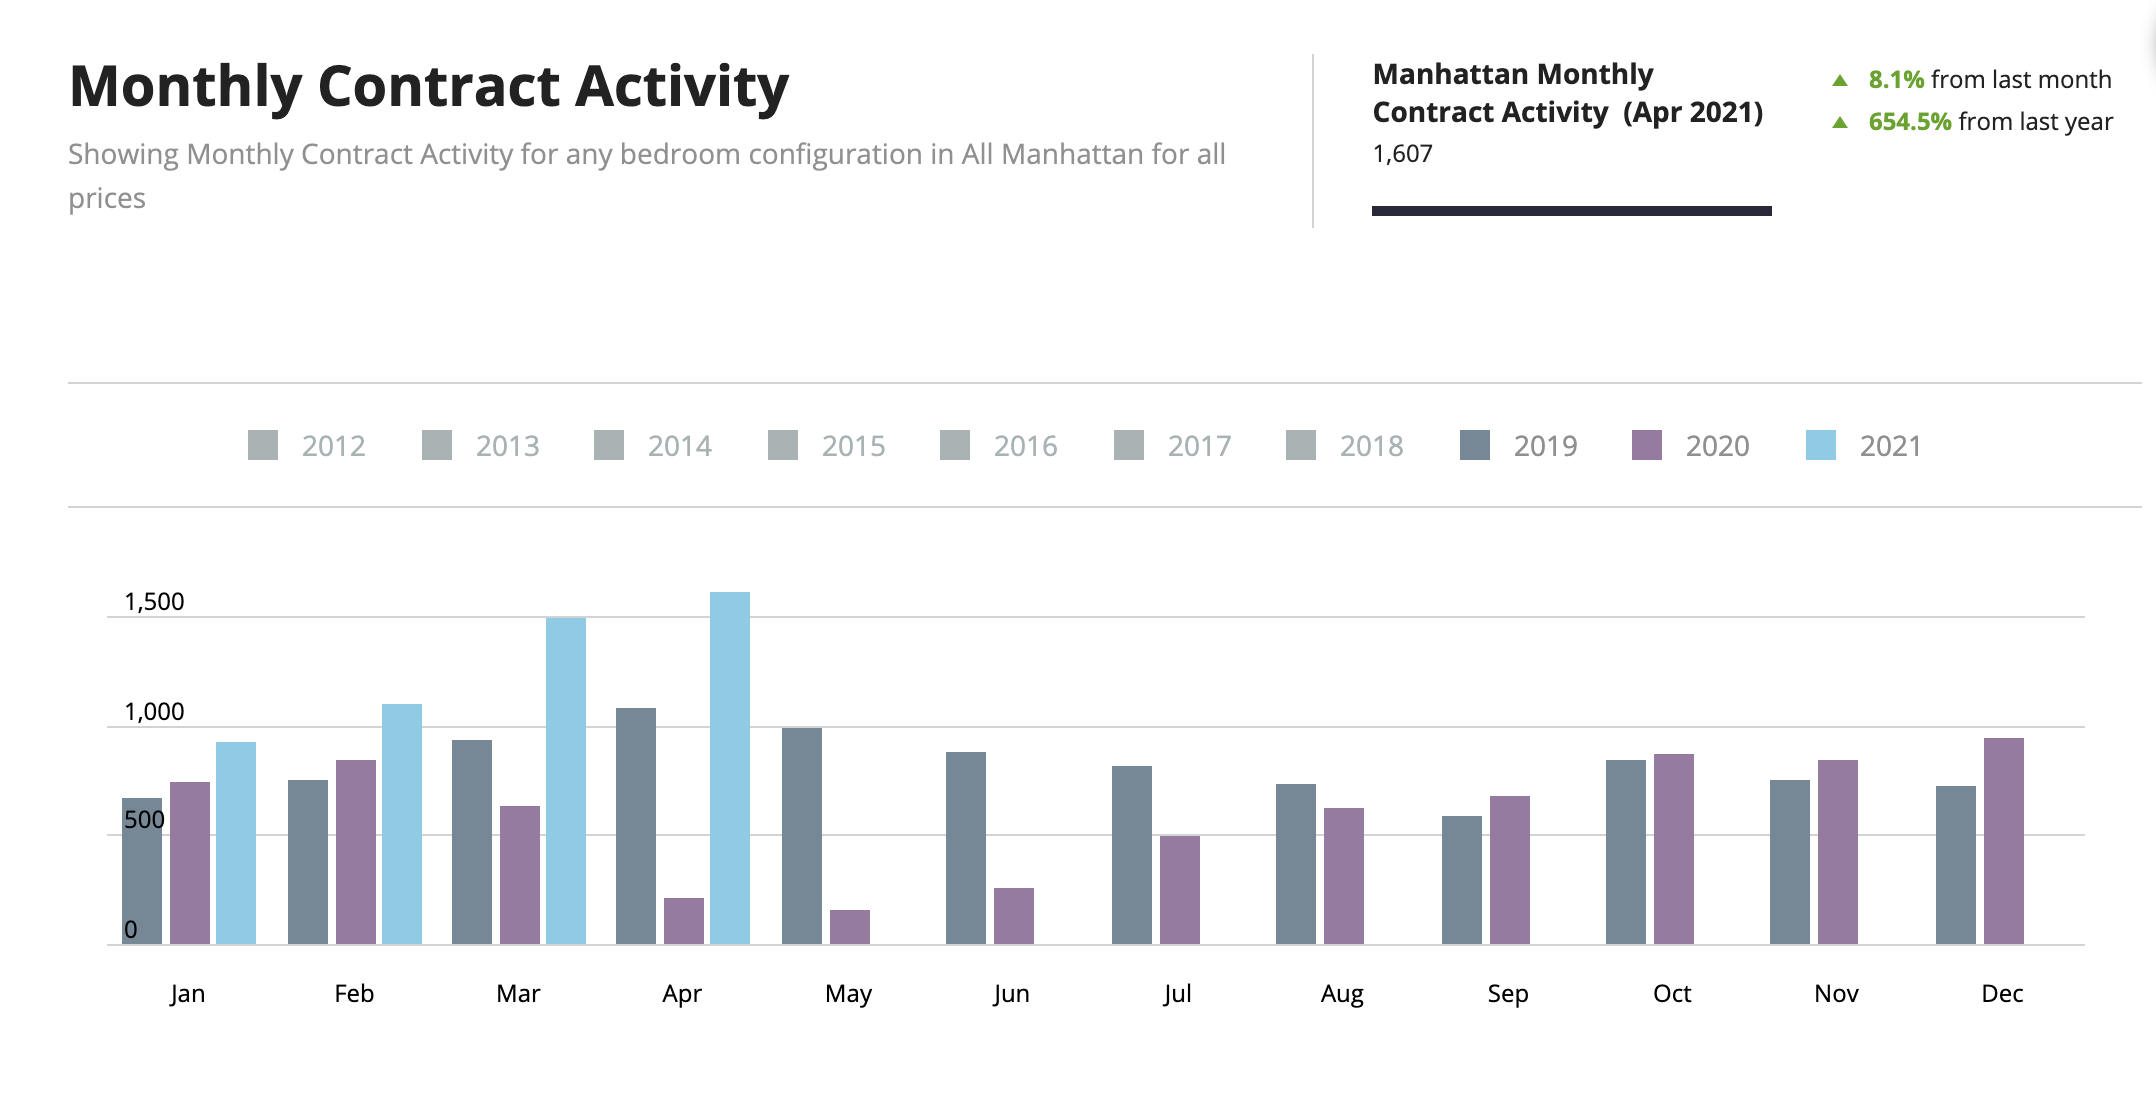
Março de 2021 Manhattan Ressurge das Cinzas Após um 2020 extremamente decepcionante, quando a ilha de Manhattan foi assolada por um "êxodo Covid" e fisicamente paralisada por 90 dias…
Manhattan Ressurge das Cinzas
Após um 2020 extremamente decepcionante, quando a ilha de Manhattan foi assolada por um "êxodo Covid" e fisicamente paralisada por 90 dias, o mercado de vendas residenciais de Manhattan ressurgiu das cinzas no primeiro trimestre de 2021. Enquanto o mercado vinha se recuperando gradualmente em novembro e dezembro de 2020, o Primeiro Trimestre de 2021 e, em particular, março de 2021, registraram uma atividade de vendas impressionante.
Atividade de Vendas em Alta no 1º Trimestre de 2021
As vendas em Manhattan cresceram em ritmo acelerado em março de 2021, com o volume de vendas superando 1.500 contratos assinados, o melhor mês isolado em 14 anos. Inclusive janeiro e fevereiro de 2021 registraram volume de vendas superior ao de meses correspondentes de pelo menos os últimos três anos, como demonstrado abaixo:

Os compradores têm aproveitado a combinação de taxas hipotecárias historicamente baixas e preços mais acessíveis. Eles também estão encorajados pela nova administração, da qual Nova York já está se beneficiando, em contraste com a última administração, que estava determinada a punir a cidade de Nova York por ter rejeitado Trump de forma esmagadora.
Preços em Queda, Mas Não em Colapso
Embora os preços estejam em queda, eles não desabaram como alguns esperavam. O preço por pé quadrado de um condomínio em Manhattan foi 8,8% mais baixo no 1º trimestre de 2021 em relação ao 1º trimestre de 2020. Isso se somou à queda de preços desde a implementação do teto de SALT em 2018, que, segundo o economista Robert Schiller, reduziu os preços em Nova York em uma média de 11%. Portanto, os preços estão bem abaixo do seu pico de apenas alguns anos atrás e prontos para reverter. Com uma administração "azul", o teto de SALT, que penaliza os estados democratas, tem boa chance de desaparecer em 2021. Isso beneficiará os preços dos imóveis e moderará o êxodo para estados com baixa tributação.
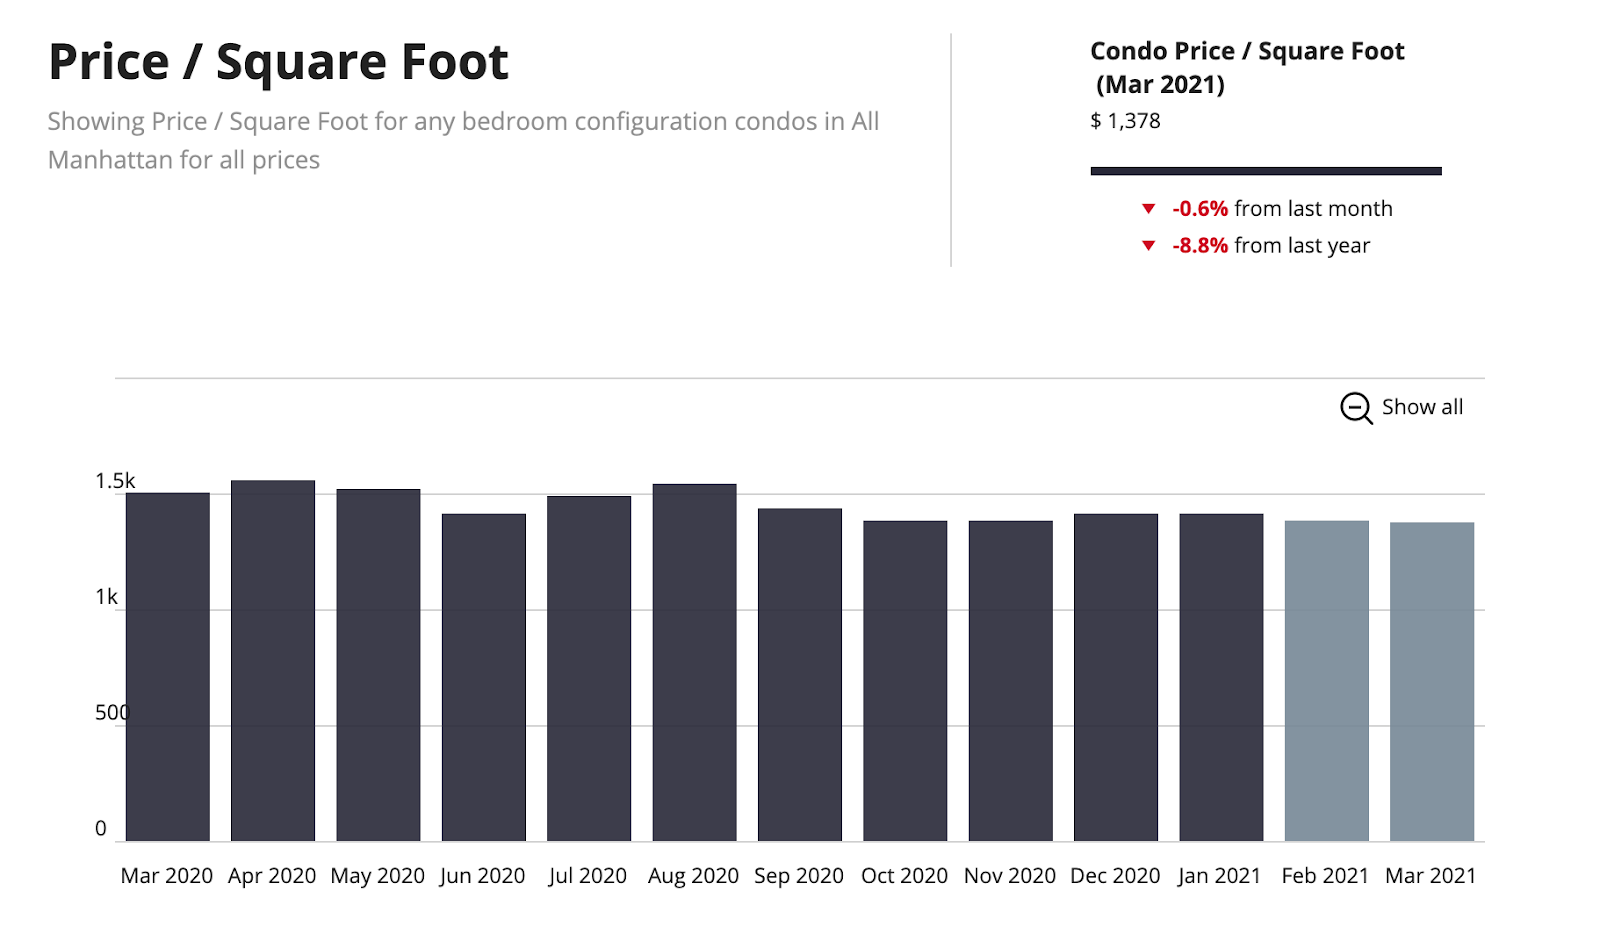
Oportunidades em Novos Empreendimentos Persistem
Ainda há pechinchas em Novos Empreendimentos, pois os preços foram reduzidos significativamente em projetos lançados há 3 anos. Projetos lançados recentemente, porém, foram precificados de acordo com o mercado atual, portanto, com poucos descontos em relação a preços já baixos. Embora alguns descontos se reflitam em preços mais baixos, muitos estão ocultos em concessões de custos de fechamento. Esses não aparecem nas cifras de preço por pé quadrado. A magnitude dos descontos em novos empreendimentos varia consideravelmente, pois depende de fatores como quando o projeto foi lançado, a velocidade de vendas até o momento, o número de unidades restantes disponíveis em uma determinada linha, os sócios de capital na estrutura de capital e, principalmente, os preços mínimos de liberação dos financiadores (os bancos realmente controlam o preço, não o incorporador).
Para obter o melhor negócio em Novos Empreendimentos, é preciso ter a mente aberta e não se fixar em algo que não vai gerar os maiores descontos. Por exemplo, os incorporadores não estão oferecendo grandes descontos em apartamentos com áreas externas nem em linhas que estão quase esgotadas.
O gráfico abaixo mostra como a precificação de novos empreendimentos recuperou parte de seu terreno em relação às mínimas de alguns meses atrás.

Vacinas Inspiram Confiança
Esperamos que os preços dos imóveis comecem a subir gradualmente na Primavera/Verão e ao longo do restante do ano, à medida que Nova York se vacina. Até o momento,44% dos moradores de Manhattan já receberam a primeira dose da vacina e 27% estão totalmente vacinados. À medida que atingirmos 70% da população totalmente vacinada, as atividades voltarão ao normal, incluindo a reabertura completa de restaurantes e cinemas (parcialmente abertos agora), espetáculos da Broadway e locais de eventos esportivos, etc. Então, esperamos mudanças adicionais e dramáticas no mercado. Assim que o país se reabrir para estrangeiros mais para o final do ano, esperamos que essa recuperação do mercado imobiliário de Manhattan entre em overdrive!
Sinais Apontam para Mercado em Contínua Alta
A possível remoção do teto de SALT, a escassez de novos alvarás de construção (uma vez que os novos empreendimentos ficaram em espera durante o último ano) e a reabertura total da cidade serão favoráveis para os preços dos imóveis em Manhattan ao longo dos próximos 4 a 5 anos, como observamos após a crise do Lehman.
Se está pensando em comprar, faça isso agora para obter os melhores preços. O estoque caiu de um recorde de 9.600 unidades à venda em outubro de 2020 para 7.000 unidades no final de março de 2021, o que ainda é um pouco elevado. Mas, se as vendas continuarem no mesmo ritmo do primeiro trimestre, estaremos em um mercado de vendedores no início do verão. À medida que a economia aquecer, as taxas de juros também subirão, tornando mais caro adquirir o mesmo imóvel.
O Mercado de Manhattan está se movendo...agora é a SUA VEZ!
Janeiro de 2021 Mercado de Manhattan Começa Bem 2021 com Aumento da Atividade de Vendas Embora o mercado imobiliário de Manhattan ainda esteja se recuperando dos efeitos da Covid, o quarto trimestre de 2020, e até o mês de janeiro de 2021, registraram uma melhora expressiva…
Mercado de Manhattan Começa Bem 2021 com Aumento da Atividade de Vendas
Embora o mercado imobiliário de Manhattan ainda esteja se recuperando dos efeitos da Covid, o quarto trimestre de 2020, e até o mês de janeiro de 2021, registraram uma melhora expressiva impulsionada por:
- Notícias positivas sobre a vacina e seu lançamento, que aumentaram a confiança dos compradores,
- Taxas de juros historicamente baixas,
- Vendedores (e incorporadores) oferecendo descontos (o desconto médio Covid foi de 10%, bem menor para unidades de preço mais baixo e bem maior para unidades de preço mais alto)
- Demanda reprimida do lockdown de 3 meses
- Uma nova administraçãofavorável a Nova York, e
- Potencial revogação do teto de SALT, que deprimiu os preços em Nova York em 11% (segundo Zandi)
Os contratos assinados no 4º trimestre aumentaram aproximadamente 8% em relação ao mesmo trimestre de 2019. Janeiro de 2021 registrou uma alta de 50% nas vendas de condomínios e de 167% nas vendas de coops em relação ao mesmo mês do ano anterior. Ótimas notícias! No entanto, a atual elevada oferta de estoque à venda é um obstáculo para o mercado que beneficiará os compradores em 2021.
O mercado de aluguéis também registrou uma retomada nos últimos meses. Mas, até que as empresas solicitem o retorno de seus funcionários aos escritórios, o mercado de aluguéis permanecerá letárgico. Esperamos uma rápida virada no mercado de locação em alguns meses.
Principais Conclusões:
- É um mercado de compradores, mas a janela de oportunidade para os melhores negócios está se fechando,
- Os preços caíram, mas não entraram em colapso,
- Compradores de luxo estãode voltaao mercado, estiveram ausentes durante grande parte do ano,
- O estoque caiu muito em relação ao seu pico dramático em outubro, mas ainda está em nível elevado,
- É um excelente momento para adquirir um apartamento grande de um incorporador, os novos empreendimentos registraram alguns dos maiores descontos e concessões que já vimos.
Dezembro de 2020 Mercado de Manhattan se Recupera no 4º Trimestre de 2020 Com as manchetes falando sobre pessoas fugindo das grandes cidades, não é de se estranhar que meus clientes se surpreendam ao saber que a atividade de contratos assinados em Manhattan esteve robusta nos últimos meses…
Mercado de Manhattan se Recupera no 4º Trimestre de 2020
Com as manchetes falando sobre pessoas fugindo das grandes cidades, não é de se estranhar que meus clientes se surpreendam ao saber que a atividade de contratos assinados em Manhattan esteve robusta nos últimos meses. Os contratos assinados por mês em outubro e novembro de 2020 tiveram uma média de 855, com dezembro de 2020 no ritmo para superar os 717 contratos assinados em dezembro de 2019. A atividade de contratos assinados no trimestre até meados de dezembro já superou o mesmo período do ano passado.
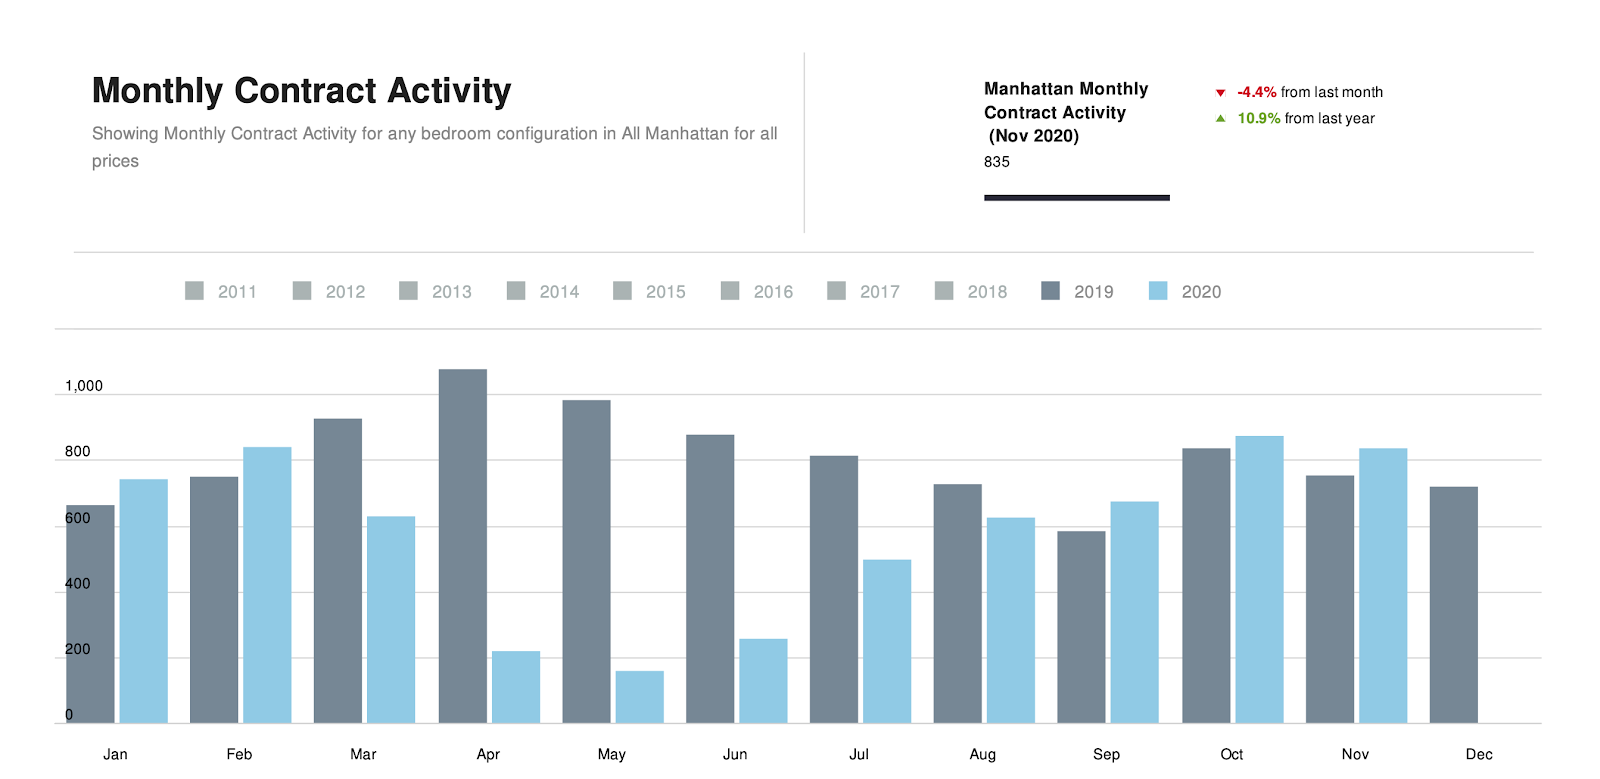
A confiança na vacina e a capitulação dos vendedores em relação aos descontos de preço trouxeram os compradores de volta ao mercado. A maior parte dessa atividade contratual ocorreu no segmento abaixo de US$ 3 milhões, com o segmento de luxo ainda morno, mas em melhora.
Como pode ser visto abaixo, o número de contratos assinados acima de US$ 5 milhões continua a crescer e é o segmento onde observamos os maiores descontos.
Estoque Cai Acentuadamente a Partir do Pico, mas Ainda Está Alto
A atividade e a confiança reduziram a oferta de imóveis em Manhattan à venda de aproximadamente 9.600 em outubro de 2020 para 8.000 atualmente.
Embora o estoque esteja 20% acima do final do ano passado, quando os níveis eram de 6.600, estamos satisfeitos em ver que os níveis de estoque caíram 17% a partir do seu pico. Essa virada muito acentuada no estoque em outubro foi provavelmente resultado das excelentes notícias sobre a vacina da Pfizer e da Moderna. Esperamos que isso não anime demasiadamente os vendedores.
Até que a vacina seja totalmente distribuída, esperamos que haja oportunidades de negócios em Nova York. Embora com o passar do tempo e o aumento da atividade, não esperamos que os vendedores ofereçam descontos como têm feito. Parece que já passamos do fundo do mercado, mas ainda estamos em um período em que o comprador pode obter, até então, descontos significativos em Nova York.
Onde Estão Todos os Descontos Agora?
O "desconto Covid" médio tem sido de cerca de 10%, embora maior no segmento acima de US$ 4 milhões. O Urban Digs analisou as vendas fechadas no 4º Trimestre de 2020 e concluiu que
- Abaixo de US$ 2 milhões, média de 5% de desconto
- De US$ 2 a US$ 4 milhões, média de 10,4% de desconto
- Acima de US$ 4 milhões, média de 13,5% de desconto
É claro que essas são médias e levam em conta apenas os preços, não outras vantagens que os incorporadores estão oferecendo para fechar negócios, como créditos de custos de fechamento, etc. É importante notar que o mercado imobiliário de Manhattan já havia sido afetado após a mudança no imposto SALT ocorrida no final de 2017, com o mercado atingindo o fundo em Q3 2019. Portanto, os preços já haviam sofrido uma queda significativa antes da Covid se instalar. O desconto adicional da Covid é apenas uma vantagem extra para os compradores.
Novos Empreendimentos
Os descontos dependem muito dos fatores específicos do próprio edifício, como sua localização, quantas unidades foram vendidas, eventuais problemas com o incorporador, o financiador, etc. Além disso, qual linha do edifício você está adquirindo? Se o incorporador vendeu 50% das unidades da melhor linha do edifício e 0% de outra linha, não se deve esperar o mesmo desconto em ambas.
Atualmente, os descontos em novos empreendimentos são variados e dependem muito dos inúmeros fatores que afetam o próprio edifício. Os incorporadores estão sujeitos aos seus bancos, que ditam os preços mínimos de liberação, portanto, são mais propensos a oferecer generosos créditos de fechamento do que descontos diretos. No entanto, vimos uma combinação de descontos de preços e créditos de fechamento.
O desconto médio é de 10% em novos empreendimentos, acrescido de créditos de fechamento, embora haja alguns empreendimentos que oferecem isso além de preços já reduzidos. Não é incomum ver descontos de 20 a 30% sobre o Preço de Tabela A, que é o preço original registrado junto ao Procurador-Geral do Estado de Nova York.
Os incorporadores têm coberto ao menos uma parte dos custos de fechamento do comprador, incluindo algumas dessas despesas:
- Impostos de Transferência (aproximadamente 2%)
- Mansion Tax (escala progressiva que começa em 1% e chega a 4% para imóveis acima de US$ 25 milhões)
- Vaga de garagem, pode ser incluída dependendo da unidade
- Depósito, pode ser incluído
- Encargos comuns, pode incluir 1 ano de encargos comuns.
Alguns incorporadores não estão negociando de forma alguma, ou talvez cubram apenas os impostos de transferência caso tenham algo muito especial em seus edifícios. Por exemplo, o Park Loggia tem terraços com vista para o Central Park que estão sendo negociados pelos preços de tabela. O Benson tem apenas algumas unidades na Madison Avenue no Upper East Side que também estão sendo negociadas pelos preços de tabela. Outros edifícios que são autofinanciados e, portanto, não estão sujeitos a terceiros, tampouco estão negociando. Mas esses são exceções.
Principais Conclusões Macro:
- Este é provavelmente o maior mercado de compradores em novos empreendimentos que Nova York já viu nos últimos 20 anos ou mais.
- Não estamos em uma crise financeira; estamos em uma crise de saúde que provavelmente foi solucionada.
- Não estamos na mesma situação que a Grande Recessão de 2008/2009, a Bolha Tecnológica de 2000 ou o 11 de Setembro, quando havia medo e falta de capital no mercado.
- Bancos e trabalhadores do setor financeiro estão repletos de caixa e o DJIA está acima de 30.000 (não 6.000 como em 2009).
- O medo está nos vendedores. Os compradores têm uma curta janela para aproveitar esse medo.
- Para os que estão à margem, lembrem-se: é preciso fazer uma oferta para obter um desconto. É preciso jogar para vencer!
Ao encerrarmos o ano, desejamos a todos um Feliz Natal. Que 2021 seja melhor que 2020.
Novembro de 2020 O Mercado Imobiliário de Manhattan se Recupera em Outubro de 2020 Para entender em tempo real o que está acontecendo no mercado imobiliário da cidade de Nova York, o primeiro…
Mercado Imobiliário de Manhattan
Se Recupera em Outubro de 2020
Para entender em tempo real o que está acontecendo no mercado imobiliário da cidade de Nova York, o primeiro indicador que observamos é o número de contratos assinados durante um determinado mês. Os contratos assinados em outubro se recuperaram significativamente, atingindo 874 contratos assinados, alta de 30% em relação a setembro de 2020 e de 4% em relação a outubro de 2019. Isso é evidência clara de que o mercado imobiliário de Manhattan se recuperou das profundezas da crise Covid. Além disso, os contratos assinados em outubro foram superiores aos de qualquer outro mês durante 2020, mesmo antes da Covid, o que fica evidente no gráfico abaixo.
Compradores de alto padrão em Manhattan estão de volta
A maior parte da atividade de vendas foi para imóveis abaixo de US$ 3 milhões; no entanto, vários contratos adicionais foram assinados no segmento acima de US$ 25 milhões, indicando que compradores de alto padrão estavam retornando ao mercado. Embora não saibamos a que preços essas transações ocorreram por algumas semanas, observamos que muitos, mas não todos, imóveis no segmento acima de US$ 25 milhões foram negociados com descontos significativos. Embora todos os vendedores estejam negociando, descontos significativos não foram a tônica no mercado abaixo de US$ 3 milhões.
O Estoque em Manhattan parece ter atingido o pico
O estoque, ou oferta, atingiu o pico em meados de outubro, com um recorde de 9.628 imóveis à venda, e agora parece estar cedendo. A nova oferta mensal caiu 21% em relação a setembro de 2020 e 1,2% em relação a outubro de 2019. Isso indica que o crescimento do estoque diminuiu; no entanto, a acumulação dos níveis de estoque levará algum tempo para retornar aos níveis normais. É por isso que acreditamos que a oportunidade para os compradores ainda não desapareceu, embora tenhamos passado o pico de incerteza causado pelo vírus. Nas últimas semanas, os níveis de estoque caíram e, em sexta-feira, 6 de novembro, havia 9.255 imóveis à venda. Trata-se de um número muito elevado de imóveis à venda, considerando que o estoque no mesmo período do ano passado era de aproximadamente 7.700.
As vendas de imóveis nos subúrbios de Nova York passaram do pico
Enquanto as vendas permanecem em nível elevado em Westchester, Greenwich, Long Island, nos Hamptons, a atividade de vendas recuou do pico que atingiu os subúrbios de Nova York neste verão.
Agora que as eleições terminaram, bem, quase, e a Pfizer anunciou umavacinacom 90% de eficácia, acreditamos que o mercado continuará a se recuperar em Manhattan.
Outubro de 2020 O Melhor Momento para Comprar em Nova York nos Últimos 10 Anos Estamos agora três meses após a reabertura do mercado imobiliário de Nova York. Embora tenha havido muitos desafios…
O Melhor Momento para Comprar em Nova York
nos Últimos 10 Anos
Estamos agora três meses após a reabertura do mercado imobiliário de Nova York. Embora tenha havidomuitos desafios, a cidade está se recuperando. Estamos começando a ver sinais de vida em termos de aumento de contratos assinados e vendas pendentes. Mas ainda temos um longo caminho a percorrer, o que significa que há uma enorme oportunidade para o capital inteligente.
Com a reabertura de restaurantes, academias, escritórios e museus, Nova York ganhou uma atmosfera muito mais agitada. Os nova-iorquinos estão mantendo o distanciamento social e usando máscaras de forma disciplinada, o que suprimiu o vírus na cidade.
Dando um passo atrás e observando o panorama geral do mercado imobiliário de cima, sabemos que é o momento certo para comprar em Manhattan. Se você comprou em 2001 ou 2009, já sabe queNova York vai se recuperarmais forte do que nunca. Por isso, peço que tire um momento para pensar onde você estará daqui a 18 meses. Com certeza, os compradores que ficarem à margem vão se arrepender de não terem comprado em Nova York antes.
Aqui estão nossas principais conclusões sobre o que está acontecendo no mercado no momento:
- A Covid criou uma oportunidade temporária de comprar em Manhattan a preços baixos.
- O gráfico do pulso do mercado acima leva em conta as vendas pendentes e o estoque. Ele mostra claramente que Nova York esteve em um mercado de compradores e está começando a se recuperar.
- Vendedores sérios estão listando seus imóveis a preços razoáveis ou estão concedendo descontos. Especialmente os incorporadores, que estão oferecendo descontos de preços e concessões, inédito até há alguns anos... e que voltará a ser inédito em alguns anos.
- Embora o desconto médio tenha sido de 8%, estamos vendo descontos muito maiores (2x a 3x) nos imóveis mais caros.
- A janela de oportunidade é agora... quando ela vai se fechar? Provavelmente antes do 2º trimestre de 2021, com os melhores negócios acontecendo no 4º trimestre de 2020, seguidos por bons negócios no 1º trimestre de 2021. Assim que uma vacina for anunciada como eficaz e pronta para distribuição, os vendedores terão mais confiança, portanto, sugerimos agir agora! Quando o negócio for fechado, já estaremos em 2021 e em um novo mercado.
- US$ 7 trilhões em estímulo governamental (14 vezes mais do que em 2008) significam que os riscos são baixos. Isso não é 2008. Os bancos estão saudáveis e o suporte do Fed nunca foi tão grande.
- As avaliações recordes do mercado de ações (um subproduto do estímulo governamental) demonstram que o Federal Reserve está fazendo tudo ao seu alcance para estimular a economia. Também demonstra que os investidores têm confiança na economia americana e que a Covid estará sob controle e, em seguida, na história, em pouco tempo.
- Nova York tem suprimido o vírus desde junho, sendo muito mais eficaz em sua gestão do que o Governo Federal. Os moradores têm feito sua parte com distanciamento social, evitando grandes eventos e usando máscaras para proteger seus concidadãos. Embora muita imprensa agrupe toda Nova York como um único bloco, a maior parte das infecções por Covid ocorreu em Queens e Brooklyn, não em Manhattan. Não vimos isso mencionado em nenhum lugar na imprensa.
- O mercado de vendas não está mais em queda livre criada pelo lockdown. As vendas pendentes viraram a esquina, crescendo substancialmente em setembro, à medida que o mercado passou pelo fundo real.
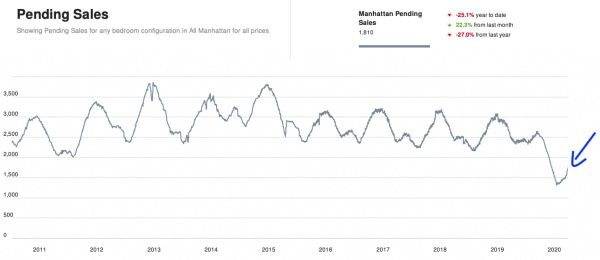
Gráficos cortesia deUrbardigs
Nossas Melhores Seleções Atuais:
US$ 3.999.000 / US$ 2.154 por ft²
Vendido por US$ 6 milhões em junho de 2014
Reduzido em US$ 495.000, há 60 dias
Reduzido em US$ 280.000, há 53 dias
Vendido por US$ 3,4 milhões em 2017
2 Quartos / 2,5 Banheiros / 1.807 ft²
Condomínio: US$ 1.955 / Imposto imobiliário US$ 2.972
Este apartamento de 2 quartos extra-grande com preço reduzido noEast Villagefoi originalmente vendido como nova construção por US$ 400K a mais que o preço de listagem, por US$ 3,4 milhões em 2017. Trata-se de um edifício boutique de 2015 com magníficas janelas em aço.Saiba mais.

20 West 53 Street - Unidade 22A
US$ 4.750.000 / US$ 2.748 por ft²
Reduzido em US$ 600.000 / Vendido por US$ 5,7 milhões em 2017
2 Quartos / 2,5 Banheiros / 1.728 ft²
Condomínio: US$ 3.792 / Imposto imobiliário US$ 2.414
Viva noBaccarat Hotel and Residences, um dos melhores hotéis da cidade de Nova York. O proprietário original pagou US$ 5,7 milhões por este apartamento, portanto, estão muito motivados a negociar com um desconto de US$ 1 milhão.Saiba mais.
540 West 28 West Street - Unidade 3A
US$ 885.000 / US$ 1.560 por ft²
Studio / 1 Banheiro / 567 ft²
Condomínio: US$ 606 / Imposto imobiliário US$ 629
Este studio no +Art noWest Chelseaestá muito bem precificado a US$ 885K. Finalmente, os vendedores estão listando apartamentos a preços para vender, não os preços aspiracionais de alguns anos atrás. Perto de Hudson Yards e do High Line!Saiba mais.
Para concluir, se você quiser ter uma chamada por zoom para discutir o mercado em mais detalhes, basta escolher um horário comigo abaixo:
Julho de 2020 Um Verão Diferente em Nova York Nesta época do ano, geralmente apresento uma atualização dos Relatórios de Mercado de Manhattan do 2º Trimestre. No entanto, o 2º trimestre de 2020 é um animal completamente diferente…
Um Verão Diferente em Nova York
Nesta época do ano, geralmente apresento uma atualização dos Relatórios de Mercado de Manhattan do 2º Trimestre. No entanto, o 2º trimestre de 2020 é um animal completamente diferente, pois omercado imobiliário de Manhattanficou paralisado por 12 das 13 semanas que compõem o 2º trimestre.
Para os que não estão cientes do que aconteceu em Nova York, em 23 de março de 2020, Nova York entrou em lockdown e emergiu 90 dias depois, em 22 de junho de 2020. Nenhuma visita presencial foi permitida durante esse período. O estoque caiu significativamente durante a crise, pois os vendedores retiraram imóveis do mercado ou adiaram a listagem. Agora, porém, os imóveis estão de volta ao mercado, com o estoque 8% acima do mesmo período do ano passado.
O mercado no último mês está lentamente retornando, mas não necessariamente aos níveis normais ainda. Desde a reabertura há 5 semanas, observamos:
- 84% dos contratos assinados foram no segmento abaixo de US$ 3 milhões.
- Uma urgência surpreendente em alguns desses compradores, pois sabem que Nova York voltará a alguma semelhança de normalidade em breve.
- Pouca atividade no topo do mercado, pois muitas pessoas ainda estão em suas casas de veraneio e as restrições de viagem ainda estão em vigor.
- Taxas de juros hipotecárias atingindo mínimas históricas (abaixo de 3%), com o Fed reduzindo a taxa de fundos para zero.
- Indicadores gerais sugerem preços de 8% a 10% abaixo dos níveis pré-Covid, mas não em todas as faixas de preço.
- Para novos empreendimentos, custos de fechamento combinados e reduções de preços de cerca de 8% a 12%, dependendo do projeto.
- Os maiores descontos ocorreram no mercado de alto padrão, onde alguns incorporadores reavaliaram suas listagens e estão cobrindo a maior parte dos custos de fechamento do comprador, oferecendo incentivos muito atrativos para fechar negócios agora.
- Revendas a US$ 5 milhões ou acima não recebem nenhum pedido de visita semana após semana. Portanto, vendedores sérios de um imóvel de maior valor devem estar preparados para oferecer um desconto de pelo menos 10%, e provavelmente mais, em relação ao preço pré-Covid.
- Os descontos diminuem à medida que os preços caem, com poucos descontos, se houver algum, abaixo da faixa de US$ 1 milhão.
Aluguéis:
- Embora o estoque de aluguéis seja elevado, o mercado também está vendo um fluxo constante de contratos de locação assinados, especialmente para valores de até US$ 10.000 por mês. Ainda que com descontos!
O que vem a seguir?
Ainda estamos nos estágios iniciais de uma nova realidade; no entanto, em termos de COVID,a cidade de Nova York é agora uma aposta mais segurado que 80% do país!
Se Nova York puder manter seus protocolos de segurança e manter as infecções virais baixas, e continuarem surgindo notícias muito positivas sobre ensaios de vacinas e medicamentos terapêuticos (como o Remdesivir), a história sugere que o mercado imobiliário de Nova York se recuperará rapidamente.
Neste momento, já passamos o pico de incerteza, que para Nova York foi o período de abril/maio, portanto, talvez os melhores negócios já tenham ficado para trás. Mas acreditamos que os compradores terão os próximos 4 a 5 meses para conseguir ótimos negócios também. Assim que houver uma vacina comprovadamente eficaz, e as probabilidades são de que veremos uma no outono, a cidade de Nova York voltará mais forte do que nunca.
Dúvidas?Agende um horário para conversar comigo.
Aproveite o verão!
Anthony
Maio de 2020 O Efeito do Coronavírus nos Preços do Mercado Imobiliário de Manhattan Em meio a esta crise global sem precedentes, recebemos diversas perguntas sobre o impacto…
O Efeito do Coronavírus nos Preços do Mercado Imobiliário de Manhattan
Em meio a esta crise global sem precedentes, recebemos diversas perguntas sobre o impacto daCOVID-19nos preços do mercado imobiliário de Manhattan. Espero que todos estejam seguros e saudáveis durante este período turbulento. Embora ainda haja incertezas sobre o que acontecerá a seguir, aqui estão as informações mais recentes sobre o mercado imobiliário de Nova York.
No final de março, a cidade de Nova York foi colocada em um "coma induzido" para que pudesse superar a crise de saúde pública. Como resultado, o mercado imobiliário de Nova York ficou totalmente congelado, com mínima atividade de novos contratos nos últimos dois meses. As visitas presenciais a condomínios, apartamentos e residências em Manhattan foram proibidas pelo Estado de Nova York. E a cidade de Nova York esteve praticamente em lockdown desde meados de março. No entanto, os negócios que estavam em andamento antes da pandemia puderam ser fechados virtualmente e os bancos continuaram aconceder hipotecas.
Estamos agora em meados de maio e Nova York está um mês após o pico da crise e despertou de seu coma autoinduzido. Graças à liderança do Governador de Nova YorkAndrew Cuomo, Nova York aplanou com sucesso a curva e está gerenciando sua saída desta crise. Embora ainda não estejamos 100% fora de perigo, uma reabertura gradual está sendo planejada ao longo das próximas semanas e meses. Muitosedifícios de condomínios em Manhattanlevantarão a moratória sobre mudanças a partir de 15 de maio e esperamos que a moratória sobre visitas seja suspensa em algum momento em junho.
Olhando para o retrovisor para janeiro e fevereiro de 2020, a atividade de contratos estava 15% acima dos mesmos períodos do ano passado, prometendo que a Primavera de 2020 seria uma temporada de vendas muito sólida. Infelizmente, isso não é mais o caso! Atualmente, oestoque de condomínios e coops à vendacontraiu dramaticamente, com apenas 5.000 unidades listadas para venda, 50% abaixo dos níveis de estoque habituais da temporada de vendas de primavera. Até mesmo o cálculo de dias no mercado, que conta o número de dias em que um imóvel está listado para venda, foi congelado pelos portais de listagem, pois esse cálculo se tornou sem sentido após a implementação da moratória sobre visitas a imóveis. Portanto, qual foi o efeito nos preços do mercado imobiliário de Manhattan?
Embora seja prematuro tirar conclusões sobre o impacto do vírus nospreços do mercado imobiliário de Manhattan, o ex-presidente do Federal Reserve Bank, Ben Bernanke, observou que essa paralisação econômica se assemelha mais a um desastre natural do que a uma depressão econômica. Isso não é resultado de uma falha no sistema financeiro como em 2008 ou na Grande Depressão. Os bancos são fortes e bem capitalizados. Felizmente, o Fed agiu rapidamente no estímulo monetário e a administração agiu rapidamente no estímulo fiscal.
O lado positivo de tudo isso é que os preços dos imóveis em Nova York se beneficiarão significativamente das taxas de juros historicamente baixas e do afrouxamento quantitativo recorde. A inflação dos preços dos ativos é o objetivo pretendido do afrouxamento quantitativo, embora possa levar algum tempo para a oportunidade se apresentar. Independentemente do nível de inflação dos preços do mercado imobiliário de Manhattan decorrente deste estímulo de QE recorde, em última análise, Nova York ainda é uma das principais cidades do mundo e as pessoas ainda precisam de moradia para comprar ou alugar.
Em última análise, este é um problema de saúde que pode ser resolvido, especialmente agora que todos estão focados no problema da Covid-19.
Se você quiser ter uma chamada por zoom para discutir o mercado em mais detalhes, basta escolher um horário comigo abaixo:
Fevereiro de 2020 6 Coisas que Você Deve Saber Sobre o Mercado Imobiliário de Nova York neste Fevereiro 1. Aumento Significativo na Atividade de Vendas em Relação ao Ano Passado Vendas pendentes acima de 17%, Mercado geral…
6 Coisas que Você Deve Saber Sobre o Mercado Imobiliário de Nova York neste Fevereiro
1. Aumento Significativo na Atividade de Vendas em Relação ao Ano Passado
- Vendas pendentes acima de 17%, Mercado geral
- Vendas pendentes acima de 25%, US$ 600K a US$ 1 milhão
- Vendas pendentes acima de 21%, US$ 1 milhão a US$ 2 milhões
Isso demonstra que a atividade de vendas está muito acima do ano passado, que foi o fundo do mercado em termos de atividade. Os imóveis nas faixas de preço mais baixas, abaixo de US$ 2 milhões, estão registrando a maior recuperação. Finalmente estamos vendo que a demanda está superando a oferta, algo que não víamos há algum tempo em Nova York. Os contratos assinados emManhattanapresentaram crescimento de dois dígitos em novembro de 2019, dezembro de 2019, janeiro de 2020 e fevereiro de 2020. Um indicador antecedente, um crescimento prolongado na atividade de contratos assinados geralmente precede a valorização dos preços. Janeiro, um mês geralmente lento, registrou um número impressionante de contratos assinados, o que não é comum para o mês mais frio do ano.
Anedoticamente, percebemos que ao ligar para outros corretores para agendar visitas, pelo menos 25% das vezes essas unidades já têm Ofertas Aceitas. Nada parecido com 12 meses atrás. As unidades que estão entrando em contrato ou estão no mercado há algum tempo e passaram por diversas reduções de preço, ou são novas unidades que foram precificadas corretamente desde o início. Também, neste último caso, estamos vendo casas abertas lotadas e algumas guerras de lances (uma reminiscência de uma era diferente).
2. Atividade do Mercado de Luxo se Fortalece com Descontos
Os descontos em toda Nova York estão fechando negócios e, em janeiro, vimos um desconto médio de listagem de 6,4% (uma taxa elevada para Nova York), o que demonstra que os vendedores capitularam e os negócios não estão se concretizando. Embora o maior aumento na atividade de vendas tenha sido para unidades abaixo de US$ 3 milhões, também vimos alguma melhora no segmento de alto padrão.
Por exemplo, o relatório Olshanrelatórioobservou: "Vinte contratos foram assinados na semana passada a US$ 4 milhões ou acima, a terceira semana consecutiva com 20 ou mais vendas. A queda média de preço em relação ao preço original pedido foi de 18%, uma cifra distorcida pelas 2 maiores vendas."
"A média de dias no mercado foi de 803, uma cifra elevada porque metade dos imóveis foi vendida por incorporadores e estava no mercado há anos. Foi o maior total que este relatório já registrou desde que começamos a acompanhar essa estatística específica em 2012."
Compradores do Central Park:Se você tem acompanhado o mercado da Billionaire's Row e do Central Park, há oportunidades disponíveis. Agora pode ser o momento de entrar antes que o mercado se recupere. Por exemplo, para alguém disposto a morar no Trump International Hotel and Tower na Columbus Circle, é possível adquirir uma excelente vista direta para o Central Park de3 quartospor US$ 3.300 por pé quadrado (abaixo). DJT não será presidente para sempre e este edifício vai se recuperar em algum momento. Além disso, vimos descontos expressivos noOne57e no Time Warner Building também, embora o piso de preços para vista direta para o Central Park nesses e em outros edifícios ultra-luxo esteja em torno de US$ 4.500 por pé quadrado.
Observe que continuamos ouvindo de compradores neste segmento que mais estoque está chegando ao mercado. Embora isso possa ser o caso para outros bairros, não há novos edifícios chegando naBillionaire's Row. Além disso, o nível de estoque abaixo de US$ 20 milhões com vista desobstruída para o Central Park é limitado, pois a maioria desses edifícios tem um preço médio de venda acima de US$ 30 milhões.
3. Novos Empreendimentos Versus Revendas
Novos Empreendimentos precificados há 2 a 3 anos estão estagnados no mercado e a razão disso é que há um descompasso entre os incorporadores e seus bancos e investidores.
O que dizemos aos nossos compradores:há inúmeras oportunidades no mercado de revendas com imóveis precificados entre US$ 1.100 por ft² e US$ 1.800 por ft².
É claro que há oportunidades no segmento de novos empreendimentos e vimos descontos de 15% em alguns edifícios. Muitos desses edifícios onde se veem descontos de dois dígitos, no entanto, foram lançados há anos. Em contrapartida, vimos edifícios lançados em 2019 com precificação que reflete o mercado atual, oferecendo poucos descontos em relação a preços de pedida já baixos, mas ainda cobrindo muitos dos custos de fechamento dos compradores.
O mercado é muito sensível ao preço e motivado pelo valor. É sabido que existe um estoque oculto. São unidades retiradas do mercado por vendedores com expectativas irrealistas, ou projetos de novos empreendimentos em bairros periféricos. Os compradores hoje em dia são muito experientes e sabem como identificar um bom valor. Se você adquiriu nos últimos 5 anos e está tentando vender agora, provavelmente está com prejuízo ou no ponto de equilíbrio. Portanto, prepare-se para uma jornada turbulenta. Gimmicks e truques, há muitos, não farão um imóvel superprecificado vender.
Últimos Apartamentos à Venda em Manhattan
4. Os Aluguéis Estão em Alta
Após alguma fraqueza nos últimos anos, as taxas de aluguel estão significativamente acima do mesmo período do ano anterior. De acordo com oReal Deal, Enquanto os caçadores de apartamentos tentam entender o que está acontecendo com astaxas de corretagem, agora têm outras notícias que dão o que pensar: Os aluguéis foram de 5% a 6% mais altos no mês passado do que um ano atrás nos três municípios cobertos pelo relatório de mercado da Douglas Elliman.
5. Taxas de Hipoteca
As taxas de juros hipotecários caíram acentuadamente em relação ao mesmo período do ano passado e estão próximas de mínimas históricas. A taxa de hipoteca fixa de 30 anos ficou em 3,65%, enquanto o mercado de ações estava perto de uma máxima histórica de mais de 26.900. Em comparação, ao longo dos últimos 30 anos, a mesma taxa hipotecária teve uma média de cerca de 6,25%. Nos últimos 10 anos, apenas 2 vezes a taxa esteve mais baixa: em setembro de 2016, com uma mínima de 3,42%, e em novembro de 2012, com uma mínima de 3,32%.
É improvável que as taxas caiam muito mais, pois já estamos próximos das mínimas históricas. Portanto, estamos recomendando que nossos clientes refinanciem agora ou financiem suas novas aquisições de imóveis para aproveitar esse fenômeno de taxa hipotecária artificialmente baixa antes que seja tarde demais.
5. Coronavírus e Compradores Estrangeiros
Embora seja cedo demais para determinar qual poderá ser o impacto do alerta de saúde no mercado imobiliário, deve-se notar que o mercado imobiliário de Nova York tem sido ancorado por compradores domésticos e os estrangeiros têm estado praticamente ausentes. Os compradores chineses do continente têm estado ausentes no mercado de Nova York desde 2016, os europeus têm estado ausentes, pois sua moeda está baixa há um número prolongado de anos. Os latinos e brasileiros também têm estado em grande parte ausentes, pois suas moedas se desvalorizaram.
Portanto, não esperamos que isso afete negativamente o mercado de Nova York no curto prazo. Se o dólar cair e o alerta de saúde diminuir, o mercado pode decolar. Por fim, certos países asiáticos podem ver oportunidades de investimento limitadas enquanto as autoridades tentam conter a disseminação, levando a mais investimentos na cidade de Nova York, um local de baixo risco.
Janeiro de 2020 Uma Atualização em Vídeo da Urbandigs Muitos clientes têm perguntado o que está acontecendo no mercado de Nova York, então quis enviar uma atualização rápida por meio de um vídeo de Noah…
Uma Atualização em Vídeo da Urbandigs
Muitos clientes têm perguntado o que está acontecendo no mercado de Nova York, então quis enviar uma atualização rápida por meio de um vídeo de Noah da Urbandigs.com. Ele fez um excelente trabalho ao sintetizar o que está acontecendo no mercado imobiliário de Manhattan.
- Redefinição impulsionada por políticas para o mercado de Manhattan em 2019
- A mudança na lei federal de impostos TJCA a partir de 2018, que limitou as deduções SALT a US$ 10.000, tornou mais caro para os proprietários de residências principais (não para investidores).
- A Mansion Tax foi aumentada a partir de 1º de julho de 2019 para uma escala progressiva, afetando o momento das aquisições ao longo de 2019.
- O mercado vem se estabilizando: as vendas moderaram, os contratos assinados melhoraram e o crescimento da oferta desacelerou.
- Vendas pendentes em alta de 7%
- O fundo do mercado ocorreu no T4 2018
- “O baque já aconteceu”, portanto pode ser um bom momento para comprar agora.
Já faz algum tempo que dizemos aos nossos clientes que o fundo do mercado, em termos de atividade, ficou em torno de novembro e dezembro de 2018. Os números de novembro e dezembro de 2019 confirmaram nossa leitura, já que os contratos assinados subiram em dois dígitos na comparação com o mesmo mês do ano anterior. Por causa do clima em NYC, temos temporadas de venda bem distintas, então precisamos sempre olhar para o mês ou o trimestre equivalente do ano anterior para avaliar como estamos. [Perto do final do vídeo da Urban Digs, ele confirma o que vimos dizendo aos nossos clientes ao comparar as Vendas Pendentes].
Os números de 2019 foram confusos porque um aumento da Mansion Tax foi anunciado em abril para compras realizadas após 30 de junho de 2019. Isso antecipou um número significativo de vendas de alto valor para o T2 que naturalmente teriam sido fechadas no T3. Em comparação, isso fez o T3 2019 parecer terrível, mas, ao confrontar o T3 e o T4 de 2019 somados com o mesmo período de 2018, o volume de vendas caiu apenas 4%.
A má repercussão na imprensa de um T3 2019 desastroso, no entanto, levou os vendedores (incorporadores inclusive) a oferecer descontos maiores. Isso, por sua vez, resultou em um aumento das transações, tanto no mercado de revenda quanto no mercado de novos empreendimentos.
Acreditamos firmemente que a correção do mercado em Manhattan é puramente uma redefinição de preços impulsionada por políticas, causada pelo teto de $10 mil do SALT. Robert Schiller estimou que os imóveis de NYC perderam 11% de valor por causa dessa nova lei tributária. A imprensa também fala em um problema de oferta, mas não vemos necessariamente excesso de oferta nos bairros mais prime. É claro que há excesso de oferta em bairros “C” como o Financial District e o Lower East Side, mas nos bairros prime, UWS, UES, Greenwich Village, Tribeca, simplesmente não existe. Dito isso, incorporadores e vendedores estão oferecendo bons descontos para movimentar o produto, sabendo que as pessoas tendem a ler as manchetes e não se ater aos detalhes.
A atividade de contratos é um indicador antecedente dos preços. Se continuarmos a ver aumentos de dois dígitos nos contratos assinados, esperamos que os preços subam e que esses descontos diminuam.
Solicite uma Seleção de Imóveis em NYC
Dezembro de 2019 Sinais Animadores para os Condos de NYC em Novembro Em média, os compradores obtiveram um desconto de 5,7% entre o Último Preço Pedido e o Preço Final de Venda em novembro de 2019. …
Sinais Animadores para os Condos de NYC em Novembro
Em média, os compradores obtiveram um desconto de 5,7% entre o Último Preço Pedido e o Preço Final de Venda em novembro de 2019. Foi o maior desconto em mais de 8 anos! É um spread e tanto para NYC e uma excelente oportunidade para os compradores.
Os compradores atentos perceberam os descontos disponíveis no mercado e, como resultado, a atividade de contratos de condos subiu 15% em relação a novembro de 2018. Um sinal animador depois de um ano tumultuado para o mercado imobiliário de NYC (ou seja, tetos do SALT, mudanças na Mansion Tax e WeWork).
Oportunidades no 35 Hudson Yards - até 30% de desconto em um punhado de unidades
O Related Group precisa de mais 5-7 unidades para tornar efetivo o Offering Plan do 35 Hudson Yards (são necessários 15% vendidos antes que os moradores possam se mudar), então estão oferecendo descontos expressivos em algumas unidades por tempo limitado.
Com o desconto aplicado, o preço por metro quadrado dessas unidades, que começam no 57º andar, fica entre $2.250 e $2.400 por metro quadrado! Bastante barato para o que entregam. O 35 Hudson Yards tem acabamentos no estilo Four Season que estão entre os melhores que já vimos em Manhattan.
Amigável ao comprador estrangeiro, com serviços de hotel (à la carte) a partir do Flagship Equinox Hotel na base do edifício, os moradores do 35 Hudson Yards vão viver um verdadeiro padrão cinco estrelas.
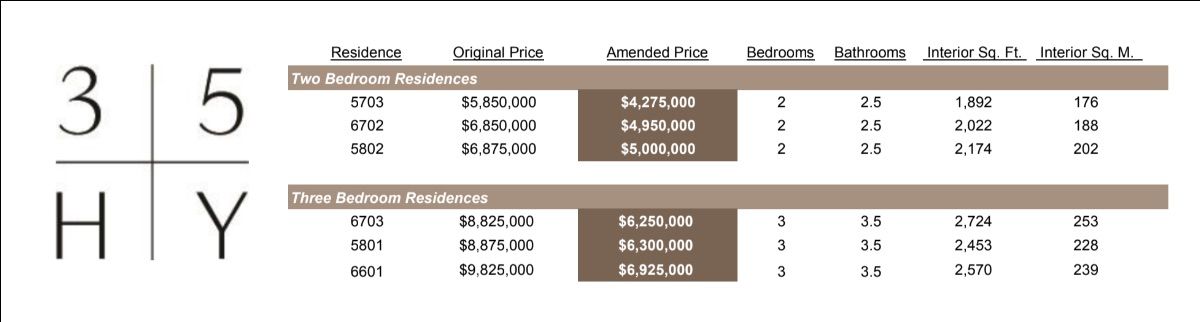
Se você não tiver interesse, conhece alguém que possa ter? Não se vê isso todo dia em NYC, muito menos com o Related Group.
Avise-nos se quiser saber mais sobre esse incentivo de preço no Hudson Yards. Teremos prazer em compartilhar as imagens e os tours em vídeo de cada uma dessas unidades.
O Park Loggia, no 15 West 61 Street
Como havíamos previsto, o 15 West 61 Street segue sendo o novo empreendimento mais vendido de Manhattan. Em apenas 6 meses, o Park Loggia vendeu mais de 65 unidades até 1º de dezembro.
E por quê? Localização, Localização, Localização!
- Na esquina da Broadway com a West 61st Street, a apenas um quarteirão ao norte do Columbus Circle, essa torre de 32 andares trará 172 apartamentos para o Upper West Side.
- Este é o primeiro prédio de condos de novo empreendimento com preços razoáveis construído na região do Columbus Circle em mais de 15 anos
- Precificado para o mercado de hoje, não para o pico do mercado de 3 anos atrás.
- Há uma escassez constante de opções de imóveis existentes & de novos empreendimentos nesta joia de bairro do UWS
O Lantern House Lançou as Vendas em West Chelsea
Após 3 semanas no mercado, o The Lantern House está assinando muitos contratos. Sem dúvida o preço e a localização despertaram o interesse dos compradores. O Meatpacking District e o West Village ficam a apenas 4 quarteirões ao sul. O Hudson Yards fica 10 quarteirões ao norte, em linha reta pela Tenth Avenue ou ao longo do High Line. A área ao redor do High Line já está inteiramente construída, então não veremos mais nenhum prédio por aqui. É o que é....e West Chelsea é hoje um dos bairros mais caros de Manhattan.
É por isso que é revigorante ver preços de entrada tão bons no Lantern House. É o único novo empreendimento no High Line com apartamentos de 1 quarto abaixo de $2 milhões (com pouquíssimos chegando a $1,45 milhão e de 2 quartos abaixo de $3 milhões (com pouquíssimos chegando a $2,4 milhões). É claro que, se você quiser vista para o Rio, os preços dos imóveis em Manhattan são mais altos, mas ainda assim longe dos níveis insanos do vizinho XI.
O Setor de Tecnologia de Nova York Está a Todo Vapor
Nas últimas semanas, NYC consolidou sua posição como o segundo polo de tecnologia mais importante do mundo, com locações gigantescas assinadas no bairro do Hudson Yards e arredores. As empresas de tecnologia disputam imóveis prime em Manhattan para atrair o amplo e bem formado contingente de talentos da cidade. A sinergia com setores correlatos faz de NYC a escolha certa para essas gigantes de tecnologia.
Outubro de 2019 Não Acredite em Tudo o Que Você Lê Estas manchetes sensacionalistas vendem muitos jornais e cliques, mas não fazem um favor aos leitores ao contar o que realmente está …
Não Acredite em Tudo o Que Você Lê
Estas manchetes sensacionalistas vendem muitos jornais e cliques, mas não fazem um favor aos leitores na hora de contar o que realmente está acontecendo com os preços do mercado imobiliário de Manhattan.
Sim, a atividade de vendas e os preços do 3º trimestre caíram muito, mas isso aconteceu porque os compradores correram para antecipar as vendas para o 2º trimestre e escapar do aumento da mansion tax. Simples assim.
Do que se trata esse imposto? Em 1º de julho de 2019, a mansion tax, um imposto do estado de Nova York pago pelo comprador no fechamento, passou de uma alíquota fixa de 1% para imóveis de $1 milhão ou mais para uma escala progressiva que vai de 1,25% a 3,9% nos imóveis mais caros.
Ainda que não esteja em festa, o mercado imobiliário de Manhattan não está nem de longe tão mal quanto essas manchetes descrevem.
- Um indicador antecedente, os Contratos Assinados, recuaram apenas 2% no trimestre em relação ao ano anterior. Longe de um banho de sangue!
- Os bairros mais prime não têm excesso de novos empreendimentos, embora tenha havido construção em excesso em alguns segmentos, os segmentos super e ultraluxo. Como já observamos antes, houve excesso de construção em bairros periféricos como o Financial District, o Lower East Side e o extremo norte do Upper West Side, por exemplo. Leia mais sobre isso.
Além das Taxas de Hipoteca em Mínimas Históricas e da distensão de Trump com a China (até hoje), como observa o NY Post, há “motivos para comemorar” se você é comprador.
Sabendo que essas manchetes vão continuar na cabeça dos compradores pelo trimestre inteiro ou mais, alguns incorporadores de projetos recém-lançados reduziram os preços de forma significativa só na última semana. É notável que dois dos nossos novos empreendimentos favoritos do UES (Hayworth e Beckford) baixaram os preços em 8-11% nos últimos dias. Veja mais informações sobre eles abaixo:
Está claro que o mercado imobiliário de Manhattan passou por uma redefinição. Ela foi provocada pela lei tributária de 2018, que encareceu ter uma residência principal em Nova York. Agora que o mercado se redefiniu, entendemos que há oportunidades para investidores de longo prazo.
As taxas de juros estão artificialmente baixas e parece que passos positivos estão sendo dados na guerra comercial de Trump, como havíamos previsto. É impossível acertar o fundo de um mercado, mas achamos que já passamos do pior.
Cortes de Preço nos Novos Empreendimentos
OBeckford House and Tower, acaba de receber um ajuste de preço significativo pouco mais de 2 semanas depois do lançamento discreto. Graças à imprensa, tenho certeza!
Como observamos em nosso newsletter de 21 de setembro, consideramos este projeto um dos melhores novos empreendimentos de Nova York. Agora, com um desconto de 8-11% sobre os preços iniciais de lançamento, é um negócio ainda melhor agora. A qualidade do edifício e de seus acabamentos é comparável à do 135 East 79 Street & 20 East End Avenue. E esperamos valores de locação semelhantes para o Beckford, acima de $100 por metro quadrado por ano quando for entregue (na primavera de 2020 no caso do Beckford House e na primavera de 2021 no caso do Beckford Tower).
Solicite Preços & Plantas do The Beckford House & Tower
The Hayworth, outro projeto do UES lançado durante o verão, acaba de reduzir seus preços hoje. O apartamento 8A, por exemplo, teve um corte de preço de 11%. Com essa redução, o 8A fica a $2.101 por metro quadrado, um preço excelente para um produto desse calibre. O Hayworth é um edifício boutique com apenas 61 unidades, situado na esquina da Lexington com a 86 Street, em frente ao The Lucida. Será um dos melhores prédios de condos do UES quando ficar pronto na primavera de 2020.
Solicite Preços & Plantas do The Hayworth
Mercado de Revenda
Muitos vendedores finalmente se acertaram com o mercado, o que resultou em cortes de preço expressivos. Em alguns casos, vemos um retorno aos preços de 2014/2015 nas unidades de revenda. Não em todos, mas certamente em vários. Já os imóveis que não estiverem precificados para o mercado atual vão definhar à venda. Os que estão bem precificados vêm vendendo.
Com um mercado de locação em fortalecimento e preços de imóveis em queda, os rendimentos estão bastante bons, considerando que os rendimentos no mundo todo estão comprimidos por causa das taxas negativas.
Maio de 2019 Atualização do Mercado de Condos de Manhattan Quem tenta acertar o fundo absoluto de qualquer mercado (imobiliário ou de ações) vai achar isso quase impossível, mas às vezes…
Atualização do Mercado de Condos de Manhattan
Quem tenta acertar o fundo absoluto de qualquer mercado (imobiliário ou de ações) vai achar isso quase impossível, mas às vezes os sinais são claros...
Uma alta expressiva da atividade de vendas em abril sugere que o fundo já pode ter ficado para trás!
O Que Está Realmente Acontecendo
Os contratos assinados em abril em Manhattan subiram em dois dígitos na comparação com março (alta de 15,6%) e com o mesmo período do ano anterior (alta de 11,6%), segundo a Urban Digs. Os contratos assinados são um indicador antecedente em qualquer mercado imobiliário. Um aumento expressivo no número de contratos assinados costuma anteceder um movimento positivo de preços. Vamos acompanhar de perto esse número ao longo de 2019, mas esses primeiros brotos verdes são um sinal muito bom de que o mercado está se estabilizando e até começando a virar. Uma notícia muito bem-vinda depois de um primeiro trimestre decepcionante.
A nova lei tributária aprovada em dezembro de 2017 realmente tirou o fôlego do mercado de Manhattan no último ano. Mas, agora que as pessoas entendem melhor seus efeitos depois de declarar o imposto de 2018 (com prazo em 15 de abril), parte dessa incerteza se dissipou. Se você se lembra, a lei limitou a $10 mil o valor dos impostos estaduais de renda e dos impostos locais (ou seja, o property tax) (SALT) que um proprietário de residência principal podia deduzir na declaração federal, um valor irrisório para quem tem residência principal em Nova York. Foi uma surpresa completa para a maioria dos nova-iorquinos e pegou muita gente desprevenida. Mas, embora o teto do SALT de fato tenha tirado o fôlego do mercado por conta da incerteza, o impacto foi menor no topo do mercado por causa de compensações na forma de alíquotas menores, um limite mais alto de AMT e outras brechas.
Com a mudança tributária para trás e uma alta na atividade de vendas, achamos que 2019 é a hora certa de comprar um condo em Manhattan. Considere o que segue neste relatório da Douglas Elliman:
- As vendas fracas de 2018 levaram os vendedores a ajustar suas expectativas para baixo. Números fornecidos por Jonathan Miller Samuel.
- Os compradores agora têm mais opções para escolher, já que o estoque se acumulou com o volume de vendas mais lento. Isso também pressiona os preços para baixo.
- As taxas de juros das hipotecas caíram 40 pontos base (quase ½ ponto) desde maio do ano passado, tornando o ambiente de financiamento muito atrativo.
- PIB de 3,2% no T1 2019 e uma geração de empregos avassaladora (as menores taxas de desemprego desde 1969), tudo isso com dados de inflação contidos, mantendo os juros em níveis razoáveis para alimentar a recuperação.
Com preços mais baixos, expectativas de venda ajustadas, juros recém-cortados, clareza sobre o impacto da mudança tributária e o mais recente sinal de uma economia pujante em NYC e nos EUA, comprar agora é muito atraente. Esperamos olhar para trás e enxergar o T1 2019 como o fundo absoluto deste ciclo de mercado.
Blog em destaque:
Fevereiro de 2019 É um Mercado de Compradores em Nova York Hoje, entendemos que o atual mercado residencial de Manhattan representa uma oportunidade de investimento que aparece uma vez por década ou, possivelmente, uma vez por geração…
É um Mercado de Compradores em Nova York
Hoje, entendemos que o atual mercado residencial de Manhattan representa uma oportunidade de investimento que aparece uma vez por década ou, possivelmente, uma vez por geração. No T4 2018, Manhattan se transformou em um mercado nitidamente de compradores, com o estoque em alta, as vendas em desaceleração e os preços medianos pedidos em queda. Há uma oferta nova significativa chegando ao mercado neste ano, num momento em que ainda restam unidades de novos empreendimentos não vendidas dos últimos 2 anos. O mercado esteve fraco e os vendedores estão muito abertos a negociar. Ao mesmo tempo, a economia de Nova York está robusta. Acreditamos que a combinação desses fatores torna este um ótimo momento para fazer um investimento de longo prazo, o que faz de 2019 a hora perfeita para comprar.
Esta é uma ocasião muito rara. Nos últimos 20 e poucos anos, Manhattan esteve em mercado de compradores apenas duas outras vezes: em 2001, logo após o 11 de Setembro, quando durou só seis meses, e em 2008-2009, depois que o Lehman Brothers quebrou e desencadeou uma crise de crédito que durou um ano. O atual mercado de compradores começou no fim de 2015, mas apenas no segmento ultraluxo, uma fatia pequena do mercado. Desde então, porém, esse mercado de compradores se ampliou. Primeiro para o segmento de luxo em 2016 e 2017 e agora para todos os segmentos de estoque, sobretudo em 2018, depois que a nova e desfavorável lei tributária federal entrou em vigor (tratada em detalhe em nossas atualizações anteriores), o que empurrou muitos compradores para a arquibancada.
Como você pode ver no gráfico abaixo da Compound, quando se compra um imóvel em Manhattan no momento certo (ou seja, durante um mercado de compradores), as recompensas podem ser fartas:
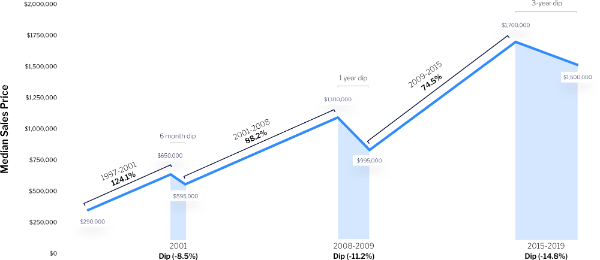
Quanto aos detalhes do desempenho do 4º Trimestre de 2018:
- Os contratos assinados no T4 2018 caíram 3% em relação ao mesmo trimestre do ano anterior, o menor nível desde 2012. A queda de 3%, no entanto, é atribuída a um enorme recuo de 19% nos contratos assinados de condos, compensado por um forte aumento nos contratos assinados de co-ops.
- Os preços de contrato caíram em todos os tipos de estoque. A atividade de contratos representa melhor a saúde do mercado atual do que os dados de vendas fechadas, que muitas vezes incluem contratos antigos firmados em um momento não necessariamente representativo das condições de mercado de hoje.
- Em termos de vendas fechadas, o preço mediano de venda de condos caiu 8,1%, para $1,48 milhão, o menor patamar em vários anos.
- O número de condos vendidos no quarto trimestre caiu 22,7% em relação ao terceiro trimestre e 13,0% ano a ano, o que significa que os volumes de venda estão mais lentos do que estiveram em muito tempo.
- O preço mediano de venda por metro quadrado subiu, mas o aumento foi distorcido por fechamentos de valores muito altos em dois edifícios ultraluxo que começaram a fechar vendas, 520 Park Avenuee220 Central Park South.
E então, o que tudo isso significa?
- Existe uma janela de oportunidade para comprar agora.
- Os compradores têm mais poder de compra do que antes.
- Os compradores também têm muito mais opções para escolher.
- Os incorporadores ficaram mais criativos e passaram a oferecer novos incentivos, enquanto os vendedores individuais estão negociando bastante no preço.
- Os compradores têm poder de barganha para exigir coisas que dois anos atrás eram inaceitáveis para um vendedor, como aceitar cláusulas de contingência de hipoteca ou arcar com o transfer tax e as taxas condominiais.
Tenha em mente que essa ocasião rara está acontecendo justamente quando a economia de NYC está em pleno vapor e em condições de seguir crescendo e crescendo nos próximos anos (ou seja, a expansão do Google no West Soho, a inauguração do Hudson Yards em março de 2019 etc.).
Embora os negócios estejam acontecendo, muitos compradores em potencial seguem na arquibancada, em modo de esperar para ver. Nosso alerta a eles é que é impossível cronometrar o fundo de qualquer mercado. Muitas vezes, o comprador espera demais, perde o vale e fica sem poder de barganha. As taxas de juros recuaram de suas máximas de 2018, o que torna este um bom momento para entrar ou voltar ao mercado, antes que elas voltem a subir .
Outubro de 2018 Por Que Agora é a Hora Certa de Investir no Mercado de Condos de Manhattan Warren Buffett resumiu bem: “Preço é o que você paga, valor é o que você leva . . . É sábio…
Por Que Agora é a Hora Certa de Investir no Mercado de Condos de Manhattan
Warren Buffett resumiu bem: “Preço é o que você paga, valor é o que você leva . . . É sábio ter medo quando os outros estão gananciosos e ser ganancioso quando os outros estão com medo.”
Alguns relatórios recentes sobre o mercado imobiliário de Nova York deixaram parte das pessoas com medo. Quando olhamos o quadro amplo e as estatísticas gerais desses relatórios, fica bastante claro por que essas pessoas estão com medo; é preciso, porém, cavar mais fundo para entender a história inteira.
Os compradores de condos em Manhattan seguiram cautelosos no 3º trimestre de 2018 por conta das preocupações com a nova lei tributária (FN1) implementada no fim de 2017, apesar de uma economia muito forte, de um mercado acionário em máximas históricas e de juros ainda relativamente baixos, ainda que subindo rapidamente.
O mercado imobiliário de Manhattan raramente é um mercado de compradores, então, se você tem interesse em um investimento seguro de longo prazo, agora pode ser a hora de comprar. Isso não vai ser um evento prolongado nem se repetirá tão cedo. Na verdade, durante o T3, o topo do mercado (>$5M), que iniciou uma correção em 2016, começou a se recuperar um pouco, como comentamos a seguir.
As Manchetes Não Contam a História Inteira
Embora as manchetes sobre o trimestre tenham sido preocupantes, elas não contam a história inteira. Precisamos olhar para o que está acontecendo hoje no mercado, e não 1, 2 ou 8 trimestres atrás, que é justamente onde os relatórios trimestrais costumam concentrar o foco. Se você observar o número de Contratos Assinados no trimestre, um indicador antecedente, este trimestre ficou praticamente igual ao mesmo trimestre do ano passado.
-
Os contratos assinados em Manhattan mostraram uma leve queda de 1% em relação ao número assinado no T3 2017.
-
O segmento de melhor desempenho em contratos assinados foi o de $5M - $10M (que teve alta de 30% nos contratos assinados, impulsionada sobretudo pelas vendas em dois novos empreendimentos, The Belnord e 100 E 53rd).
-
O segundo melhor segmento foi o de imóveis precificados acima de $10M, com aumento de 10% na atividade.
-
Ainda que só saibamos por quais valores essas unidades estão sob contrato, e por quanto serão de fato negociadas, quando fecharem e forem registradas, o que pode levar muitos meses, a retomada da atividade após uma longa letargia é reconfortante. Com certeza os descontos tiveram papel nessas vendas.
As vendas fechadas no 3º trimestre de 2018, no entanto, mostram um quadro diferente. Ao olhar para vendas fechadas, você avalia apenas as unidades que fecharam no trimestre, independentemente de quando o contrato foi assinado. No caso dos Novos Empreendimentos, isso pode ter ocorrido 3 anos antes, em alguns casos. Por isso, a informação de vendas fechadas pode estar um tanto defasada, ainda que continue sendo uma boa fonte para captar tendências.
- Os fechamentos totais em Manhattan caíram 8% (embora tenham subido 5% em relação ao T2 2018)
- As vendas fechadas de novos empreendimentos despencaram, com queda de 37%. Isso levou alguns incorporadores a descontar fortemente os preços de novos empreendimentos naqueles prédios que já eram caros demais desde o início ou que ficavam fora dos bairros mais prime e disputados. O Core Group informou um desconto médio em novos empreendimentos de 14% no trimestre, perto do recorde, ante 8% no ano anterior.
- Os compradores afastados pelos preços elevados dos novos empreendimentos migraram para os condos de revenda, que subiram 2%, enquanto as vendas fechadas de co-ops caíram 8%.
- O estoque cresceu de forma significativa no trimestre, 13%, o que resultará em prazos de comercialização mais longos daqui para frente.
- O estoque de co-ops de revenda foi o que mais subiu, 26%, enquanto o estoque de condos de revenda subiu 4%. O estoque de novos empreendimentos caiu 5%.
- O preço médio de um condo foi de $2,66 milhões, queda de 2,3%. O preço médio por metro quadrado das unidades de condo de revenda recuou 5%.
- O preço médio de um novo empreendimento foi de $4,33 milhões, enquanto o preço por metro quadrado de novos empreendimentos subiu 4%.
- O preço médio por metro quadrado do mercado de luxo (10% superior das vendas) subiu 2,7% e o preço de entrada do segmento de luxo caiu para $3,85 milhões.
Crédito da foto: 111 Murray
O Ambiente Macro
- O Dow e a NASDAQ estão em alta. A realização de lucros pode muito bem derrubar os preços mas, independentemente das conversas sobre guerras comerciais internacionais, as ações estão caras e realizar lucro parece muito atraente.
- A taxa de desemprego caiu e, estatisticamente, os EUA estão em pleno emprego. O pleno emprego estimula o consumo. O consumo das famílias gera mais lucro para os acionistas.
- A desregulamentação está a todo vapor, então é muito provável que o desenvolvimento dos negócios continue na trajetória de alta.
- Não há bolha de crédito, mas o presidente do Fed diz que os juros vão subir de forma gradual ao longo de 2019. Juros mais altos incentivam os compradores a contratar hipotecas de taxa fixa mais cedo do que tarde.
- Taxas altas de crescimento em toda a economia costumam fazer as pessoas se perguntarem quanto tempo isso tudo vai durar, e muitas seguram as compras de maior valor. Os economistas dizem hoje que não há bolha de crédito no horizonte, portanto a economia movida pelo consumo parece sólida.
Por Que Estamos Confiantes no Mercado de NYC
Resumindo, entendemos que este é um mercado de compradores bastante bom para se estar, especialmente em comparação com 2008.
- Com os vendedores finalmente negociando, os compradores agora têm poder
- Os juros estão relativamente baixos em perspectiva histórica
- A economia está em plena expansão
- A desregulamentação está a todo vapor
- O menor desemprego em 69 anos
- Nova York tem o maior nível de emprego em 50 anos e o setor produtivo de NYC está hoje bem diversificado, muito além das finanças
- Não há bolha de crédito como em 2008; os bancos têm exigências duras e fazem sua due diligence
- Os lucros das empresas nunca estiveram tão altos, ainda mais com a nova alíquota reduzida de 21%
- O excesso de construção em mercados urbanos costuma ser absorvido rapidamente
Descer aos números detalhados sugere que o mercado imobiliário de Nova York está forte. A maioria das pessoas vai ler os relatórios genéricos, mas o comprador arguto vai ouvir os especialistas do setor. Parafraseando Warren Buffett, quando os outros estão com medo, esta pode ser justamente a hora certa de comprar em NYC.
Maio de 2018 O Efeito da Nova Lei Tributária dos EUA em Manhattan A nova lei tributária dos EUA , implementada em 1º de janeiro de 2018, gerou muito barulho na imprensa. Se você olhar as letras…
O Efeito da Nova Lei Tributária dos EUA em Manhattan
Onova lei tributária dos EUA, implementada em 1º de janeiro de 2018, gerou muito barulho na imprensa. Se você olhar as letras miúdas, no entanto, a lei será uma dádiva para as empresas e para os investidores imobiliários, inclusive os compradores estrangeiros. Para quem já é proprietário, sobretudo em Manhattan, a coisa é um pouco mais complicada.
Em Manhattan, a incerteza sobre os efeitos finais da nova lei, que limita as deduções de impostos estaduais e locais e reduz o valor dos juros dedutíveis em residências principais de $1 milhão para $750 mil, deixou o mercado nervoso e aparece nos relatórios mais recentes do T1, que mostram uma atividade 10% menor no T1, segundo a Corcoran. A fraqueza no volume apareceu em todas as faixas de preço, mas foi sentida especialmente no topo do mercado. A atividade de vendas do T2 parece estar se recuperando.
Para atenuar os efeitos negativos da lei tributária, o governador Cuomo empreendeu esforços significativos para mudar as regras fiscais do estado. Esperamos que alguma incerteza permaneça no mercado, o que vai colocar os compradores no comando nos próximos meses, pelo menos até a economia começar a esquentar, um efeito colateral esperado da reforma tributária.
No entanto, muitos edifícios de luxo em bairros prime do Downtown, como o NoHo, o SoHo, Tribeca, West Village e o Flatiron, além do miolo do Upper West Side, por exemplo, estão indo bastante bem. Condos bem precificados continuam saindo rápido, as vendas pendentes estão acima do mês e do ano anteriores, e ainda vemos 20% dos negócios sendo fechados acima do preço pedido, um número nada desprezível.
Relatório de Preços de Imóveis em Manhattan
A economia dos EUA e Nova York, em particular, vêm registrando forte desempenho econômico no início de 2018.
- O emprego em Nova York subiu para o recorde histórico de 4,426 milhões de pessoas. NYC ganhou 702 mil postos desde 2009, um aumento de 18,9%, o maior avanço desde a Segunda Guerra Mundial e muito acima do país, que criou 11,5% de novos empregos. Tecnologia, mídia, saúde e negócios ligados ao turismo foram os setores que mais puxaram as contratações nos últimos 10 anos.
- O índice Dow Jones subiu 25% em um ano, chegando a 25.000 pontos. Com praticamente todas as empresas já tendo divulgado seus resultados de 2017, 75% delas informaram lucros do quarto trimestre acima das expectativas.
- Os empregos de fevereiro subiram 313.000, superando as expectativas em 100.000, enquanto a taxa de desemprego ficou em baixos 4,1%.
Esperamos ver mais efeitos positivos da nova reforma tributária ao longo do ano e uma possível Fase II da reforma reduzindo o imposto sobre ganhos de capital. Fique de olho...
Outubro de 2017 Relatório do Mercado de Manhattan O mercado central de condos de Manhattan segue firme e ativo. Mercados acionários em máximas recordes, financiamento barato e prontamente…
Relatório do Mercado de Manhattan
O mercado central de condos de Manhattan segue firme e ativo. Mercados acionários em máximas recordes, financiamento barato e prontamente disponível e clareza ajudaram a impulsionar o mercado. Um ano atrás, havia enorme incerteza em torno da eleição americana, os juros disparavam prematuramente e todo mundo estava chocado com o Brexit. Estatísticas selecionadas do T3 2017:
- Os contratos de condos assinados entre $1M - $3M subiram 11% ano a ano
- Os contratos de condos assinados entre $3M - $5M subiram 8% ano a ano.
- O mercado de condomínios ultraluxo (acima de $10M), no entanto, segue enfrentando ventos contrários, embora neste trimestre o número de contratos assinados >$10M tenha sido 12% maior.
- Revendas - $1.774 de preço médio por metro quadrado
- Novos Empreendimentos - $2.320 de preço médio por metro quadrado
- Luxo - $2.780 de preço por metro quadrado, com preço de entrada para o segmento de Luxo (10% superior das vendas) em $4,1 milhões.
Fevereiro de 2018 Como Estão os Níveis de Estoque de Revenda no Mercado Imobiliário de Manhattan? “Compradores, uma correção de preços já aconteceu e, ao longo do último ano, o mercado mais amplo…
Como Estão os Níveis de Estoque de Revenda no Mercado Imobiliário de Manhattan?
“Compradores , Uma correção de preços já aconteceu e, ao longo do último ano mais ou menos, o mercado mais amplo deu sinais de estabilização e normalização. Se você tem uma necessidade real de comprar e encontra o imóvel certo, aproveite este período de baixa atividade para extrair toda a vantagem possível na negociação . Nunca se sabe quando um vendedor cansou e está pronto para aceitar a oferta.”
Leia o artigo completo em: medium.com
Concordamos com a Urban Digs. O mercado imobiliário de Manhattan já se corrigiu, sobretudo no segmento de luxo, e os compradores têm hoje mais poder de barganha do que tinham entre 2014 e 2016. Esperamos que esse poder de barganha continue em 2018, à medida que a confusão sobre as novas mudanças tributárias se desenrola. Descobrimos, no entanto, que a oferta de estoque de revenda ainda é baixa.
Analisamos os níveis de estoque de revenda em quatro bairros prime que são populares entre nossos compradores de residência principal e investidores: Tribeca, Chelsea, Upper East Side e Upper West Side. Olhamos os segmentos de $5 - $10 milhões, de $2 - $5 milhões e de $1 - $2 milhões.
De todos os imóveis à venda em Manhattan no segmento de $5 - 10 milhões, havia apenas 17 unidades de revenda à venda no Tribeca, 8 unidades de revenda à venda no Chelsea, 5 unidades de revenda à venda no Upper East Side e 4 unidades de revenda à venda no Upper West Side. Isso dá um total de 34 unidades de revenda nesses quatro bairros, que cobrem boa parte da ilha de Manhattan.
Descendo de faixa, de todos os imóveis de Manhattan à venda no segmento de $2 - 5 milhões, havia apenas 22 unidades de revenda à venda no Tribeca, 15 no Chelsea, 21 unidades no Upper East Side e 32 unidades no Upper West Side (incluindo o Riverside). São apenas 90 unidades disponíveis no segmento de $2 - $5 milhões nesses quatro bairros.
No mercado de entrada, de todos os imóveis de Manhattan à venda entre $1 - $2 milhões, havia apenas 2 unidades de revenda disponíveis no Tribeca, 11 unidades de revenda no Chelsea, 15 unidades de revenda no Upper East Side e 19 unidades de revenda no Upper West Side. Isso dá um total de 47 unidades de revenda disponíveis para venda no segmento de $1 - $2 milhões nesses quatro grandes bairros.
Como a Urban Digs observou, é verdade que os vendedores estão mais receptivos a negociar hoje em dia, sobretudo em comparação com 2014 - 2015, mas a oferta de bons condos de revenda ainda é relativamente baixa. E os novos empreendimentos estão sendo vendidos com um prêmio alto. Quando começamos a filtrar os melhores imóveis à venda em Manhattan, por prédio específico, por orientação, deixando de fora os que estão caros demais, o número de boas opções cai de forma expressiva. Portanto, se você é um comprador com necessidade de moradia ou em busca de investimento, tenha em mente essa história de oferta curta.
https://belamorena.com.br
Upper East Side
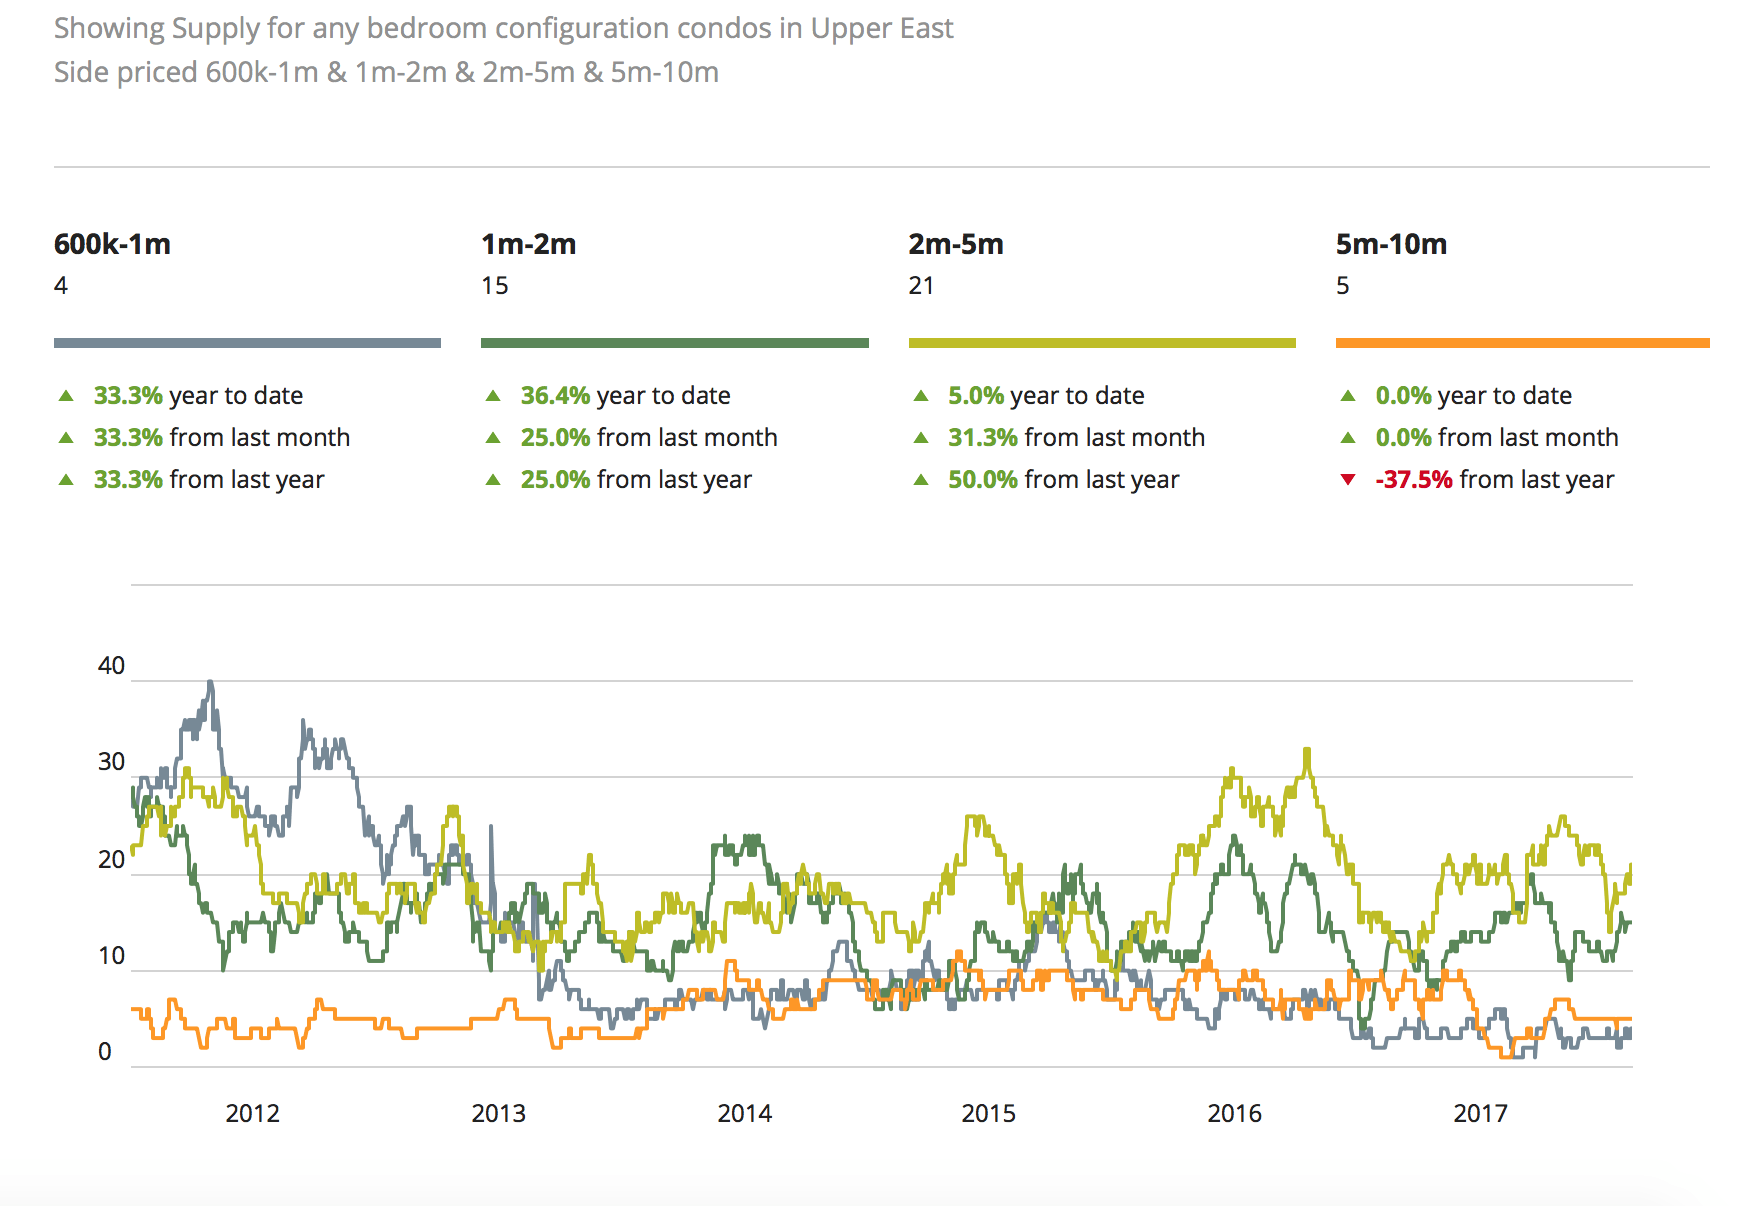
Upper West Side
Chelsea
Tribeca
Gráficos cortesia da UrbanDigs
Janeiro de 2018 Atualização do Mercado de Manhattan T4|2017 O quarto trimestre de 2017 no mercado imobiliário de Manhattan é mais bem descrito como estável, com os últimos três de quatro…
Atualização do Mercado de Manhattan T4|2017
O quarto trimestre de 2017 no mercado imobiliário de Manhattan é mais bem descrito como estável, com os últimos três de quatro trimestres mostrando aumento na atividade de vendas fechadas. 2017 foi um ano bem melhor do que 2016, embora tenha havido uma queda acentuada no número de contratos assinados no trimestre na comparação anual, atribuível sobretudo a fatores extramercado, como a reforma tributária e o clima político.
Ao olhar mais de perto os tipos de imóvel, no entanto, vemos variações significativas. O segmento de co-ops de revenda foi o mais ativo, com um terceiro trimestre consecutivo de crescimento nas vendas. Os contratos assinados de condos de revenda, porém, foram prejudicados por preços persistentemente altos, e as vendas fechadas de novos empreendimentos enfrentaram uma queda de 12% em razão do ciclo atual e do cronograma dos incorporadores. Com tudo isso em mente, e com a incerteza em torno da nova reforma tributária, podemos supor que o mercado imobiliário de Manhattan está se tornando lentamente um mercado de compradores.
Condos de Revenda
- O preço médio por metro quadrado foi de $1.759, estável ano a ano.
- O número de vendas neste mercado caiu 3%, para 929, o menor desde o T4 de 2011.
- O tempo no mercado foi de 116 dias, estável ano a ano.
- O estoque recuou 4%, para 2.485 unidades à venda.
A incerteza sobre os efeitos da reforma tributária se manifestou no T4 no setor de condos de revenda, provocando queda na atividade de vendas e preços estáveis. Pelo segundo ano consecutivo, o mercado teve desempenho abaixo do esperado e registrou o menor número de vendas desde 2011. O estoque de unidades disponíveis caiu na mesma medida, com recuo de 3% em todas as faixas. Muitos apontam para um descolamento de preços, já que o estoque ativo carregava um prêmio de dois dígitos por metro quadrado na comparação com as vendas fechadas do T4.
Co-ops de Revenda
- O preço médio de um Co-op foi de $1,26 milhão
- O preço médio por metro quadrado foi de $1.167, um aumento de 1% em relação ao ano anterior
- O número de vendas neste mercado subiu 4%, chegando a 1.733 imóveis.
- O tempo no mercado foi de 88 dias, uma redução de 5% em relação ao ano anterior.
- O estoque subiu 15%, para 2.824 unidades à venda.
Os Co-ops de Revenda encerraram 2017 como o produto imobiliário mais vendido do ano, seguindo à frente das demais opções ao aumentar as vendas pelo terceiro trimestre consecutivo. Além disso, a forte demanda por revendas de co-ops fez o tempo médio de permanência de um imóvel no mercado cair 5%. Com isso, o mercado respondeu ampliando o estoque disponível em 15%.
Novos Empreendimentos
- O preço médio de um condo de novo empreendimento foi de $3,92 milhões.
- O preço médio por metro quadrado foi de $2.253, uma queda de 17% em relação ao ano anterior, à medida que diminuiu o número de fechamentos superluxo e ultraluxo.
- O número de vendas neste mercado caiu 12%, de 527 para 463.
- O estoque cresceu 30%, com 1.074 unidades agora listadas à venda.
Como seria de esperar, os números do mercado de condos de novos empreendimentos tendem a subir ou cair conforme o andamento das obras em curso. Nenhum prédio novo começou a fechar vendas no 4º trimestre e uma série de grandes empreendimentos, como o 125 Greenwich e o 91 Leonard, lançou vendas, fazendo o estoque disparar 30%.
Luxo
- O preço médio de um apartamento de luxo em NYC foi de $7,24 milhões no T4.
- O preço médio por metro quadrado caiu 12%, para $2.625.
- O limiar do segmento de luxo ficou em $3,882M.
O segmento de luxo é definido pelos 10% superiores das vendas fechadas por preço. O preço de entrada, ou “limiar”, caiu cerca de $500.000, terminando em $3,882 milhões. Além disso, o preço médio recuou 10% e o preço por metro quadrado caiu 12%. Essas quedas podem ser atribuídas a uma mudança nos fechamentos do trimestre, que saíram dos empreendimentos ultraluxo e superluxo, como o 432 Park, o Greenwich Lane e o 56 Leonard, no fim de 2016, para prédios de luxo mais modestos em localizações periféricas, como o One West End e o 252 East 57th St. No entanto, vimos um mercado mais competitivo, com estoque maior, o que deixou aos vendedores pouca alternativa além de baixar os preços para atender à demanda dos clientes. Isso representa um potencial real para investidores no segmento de luxo, já que essas unidades de luxo estão com preço baixo e prontas para negociar.
Em resumo, o mercado de Manhattan segue estável e 2017 foi mais saudável do que 2016. Dito isso, o mercado continua a mostrar tendências que pendem para o lado do cliente ou, em outras palavras, caminha para um “mercado de compradores”. O aumento do estoque disponível, os novos projetos de empreendimentos e a queda do limiar do segmento de luxo criaram um mercado em que proprietários e incorporadores estão inclinados a dar descontos para acompanhar a redução das vendas. Por causa da incerteza com a reforma tributária, 2018 será um bom ano para o comprador e nem tanto para o vendedor. Para quem está na arquibancada, pode ser um bom momento de entrar no mercado, antes que os efeitos positivos da reforma tributária de Trump comecem a aparecer.
Buscas Rápidas em Manhattan
Os 50 Melhores Penthouses de NYC à Venda
Os Apartamentos Mais Caros de Manhattan à Venda
Nossos Apartamentos de Construção Nova Favoritos à Venda em Manhattan
Novembro de 2016 Como o presidente Trump vai afetar o mercado imobiliário americano? Nunca antes os Estados Unidos tiveram um incorporador e corretor de imóveis de Nova York (sim, ele tem licença de corretor em NYC…
Como o presidente Trump vai afetar o mercado imobiliário americano?
Nunca antes os Estados Unidos tiveram um incorporador e corretor de imóveis de Nova York (sim, ele tem licença de corretor em NYC) sentado na Casa Branca. Ainda que muitos de nós possamos discordar do comportamento e das posições políticas de Trump, uma coisa é certa: Trump será favorável ao imóvel e ao setor imobiliário.
Enquanto alguns supunham que uma presidência Trump seria um evento cisne negro, em vez de despencar, tanto o dólar quanto a bolsa americana subiram hoje!
Se você se pergunta como as políticas do presidente Trump afetam o mercado imobiliário americano, aqui vão algumas leituras sobre como ele provavelmente vai atuar no cargo.
Ele vai usar o setor imobiliário para destravar a economia?
Trump é incorporador e corretor de imóveis. Ele mesmo usou imóveis como investimento a vida inteira e já disse que tem interesse em ampliar o acesso à casa própria. Considerando que o negócio da família é imobiliário, seja pela empresa dele, a Trump Organization, seja pela do genro, a Kushner Properties, esperamos que Trump mantenha esse caso de amor com o tijolo.
O que vai acontecer com as taxas de hipoteca?
As taxas devem seguir baixas por um tempo. “As taxas de hipoteca estão caindo porque os investidores enxergam retornos seguros nos títulos americanos lastreados em hipotecas, o que reflete sua confiança na segurança relativa do mercado habitacional dos EUA”, escreveu o economista-chefe da Trulia, Ralph McLaughlin, em nota divulgada no dia seguinte à eleição. “Além disso, o Fed provavelmente vai adiar uma alta de juros em dezembro por causa da turbulência econômica global. Os dois efeitos significam uma vitória de curto prazo para os tomadores, e é provável que vejamos um aumento nos refinanciamentos de hipoteca se as taxas continuarem despencando.”
Ele vai reduzir impostos para investidores imobiliários?
Os republicanos mantiveram o controle da Câmara e do Senado. Como resultado, têm controle irrestrito sobre o futuro da política tributária, o que significa que virão algumas grandes mudanças que vão afetar os impostos para investidores imobiliários. Trump propôs:
- Reduzir as alíquotas, com o imposto sobre ganho de capital a uma alíquota máxima de 20%.
- Eliminar o imposto sobre herança, o chamado death tax
- Reduzir o imposto corporativo de 35% para 15%
E, embora ele talvez não consiga tudo o que quer em matéria de reforma tributária, nossa legislação fiscal está madura para mudar (tanto republicanos quanto democratas já pediram isso), e essa mudança provavelmente virá antes de agosto de 2017, antes que comece a temporada eleitoral de 2018.
Pode ficar mais fácil tomar dinheiro emprestado?
A redução da regulação, uma das marcas de sua campanha, permitiria aos bancos ampliar o crédito, algo bastante contido desde 2008. Outro caminho pelo qual uma presidência Trump poderia facilitar a compra da casa própria seria baixar os prêmios dos financiamentos FHA ou cortar as taxas de garantia da Fannie Mae e da Freddie Mac.
Como as regulações serão afetadas?
Boa parte da plataforma de Trump girou em torno de desregulamentar o mercado financeiro para reanimá-lo por completo, e só isso já poderia dar um empurrão no setor imobiliário. É algo sobre o qual Trump, e o Partido Republicano como um todo, tem falado abertamente.
Trump propôs reduzir tanto as regulações bancárias quanto as regulações da construção. Afrouxar a regulação do crédito poderia ampliar o acesso à casa própria ao facilitar a obtenção de empréstimos. Quanto às regulações da construção, em uma reunião da National Realtor Association, Trump estimou que 25% do custo de construir uma casa vinham de exigências regulatórias. Ele gostaria de baixar isso para 2%. Se a construção for desregulamentada, isso significaria casas mais acessíveis para o consumidor.
A dedução dos juros da hipoteca vai acabar?
Não! No ano passado, um plano tributário divulgado por Trump mencionava de forma específica e explícita que ele preservaria a dedução dos juros da hipoteca.
Ele vai manter o programa de 1031 exchange?
Trump, que foi alvo de críticas imensas por usar agressivamente o código tributário para, segundo se noticiou, não pagar impostos federais, provavelmente preservaria as controversas trocas 1031 isentas de imposto, que permitem ao proprietário vender um imóvel sem pagar imposto sobre ganho de capital se reinvestir o produto da venda em outros ativos imobiliários. Essa política do programa de 1031 exchange é um dos alicerces do setor imobiliário e Trump vai preservá-la.
E quanto à imigração?
A política de imigração de Trump passou por muitas mudanças desde que ele anunciou a candidatura, e a reforma migratória não será um projeto fácil de aprovar no Congresso ou no Senado, então é difícil determinar se isso vai influenciar o mercado imobiliário de NYC de forma relevante.
Trump vai conseguir implementar todas as posições de campanha?
Para quem está tomado pela emoção com Trump na presidência, depois de parte de sua retórica e de seu comportamento escandalosos, lembre-se de que o presidente dos EUA não tem poder irrestrito. Nossos fundadores não queriam que o poder ficasse nas mãos de um só homem ou de um só grupo, com a possibilidade de acabarmos sob o domínio de mais um ditador ou tirano. Por isso, nosso governo é dividido em três poderes: o executivo, o legislativo e o judiciário. É por isso que muitas das posições de campanha mais escandalosas de Trump não vão virar realidade. Ou serão barradas no legislativo, ou derrubadas no judiciário.
Não há dúvida de que esta eleição foi muito divisiva. Mas, agora que ela acabou, o povo americano vai se unir, como sempre fez. Como Obama disse sobre Trump: “Todos nós torcemos pelo sucesso dele”.
Está avaliando os dois mercados? Leia o relatório de Miami sobre o mercado de condomínios.
Continue pela Central de Inteligência Imobiliária para o mapa de autoridade selecionado de 35 páginas que cobre NYC e o Sul da Flórida.