Manhattan vastgoed Marktupdate, september 2026: het aanbod verdwijnt sneller dan de kopers
Manhattan verloor deze zomer sneller aanbod dan kopers. Het actieve aanbod daalde in augustus tot 4,462, ongeveer 20% onder het niveau van een jaar eerder volgens de actuals van UrbanDigs, en in de week van 7 september stond de teller op 4,341, ruwweg 24% lager op jaarbasis en de twaalfde weekdaling op rij. Het aantal getekende contracten daalde eveneens, maar bij lange na niet zo snel. Dat verschil is het hele verhaal van dit kwartaal tot dusver.
Dat wordt zichtbaar op de plek waar kopers het voelen. De mediane korting op de vraagprijs bedroeg in augustus 3.4%, de krapste van 2026. Ik lees dat als schaarste die de prijzen overeind houdt, eerder dan vraag die ze opdrijft, al tonen beide cijfers alleen aan dat ze samen bewogen, niet dat het een het ander veroorzaakte. Tegelijkertijd zijn drie van de kosten van het aanhouden van een appartement in Manhattan dit jaar gestegen, en voor appartementen die geen hoofdverblijf zijn, is een daarvan volstrekt nieuw.
Het topsegment leest anders naargelang de week die u bekijkt. Olshan Realty telde 13 contracten van $4 million en hoger in de week van 31 augustus tot 6 september, met helemaal niets boven $10 million: het dunste dollarvolume sinds september 2023. Dat is één week, die bovendien uitliep op Labor Day, en Donna Olshan zegt onomwonden dat september doorgaans de zwakste maand van het jaar is in de luxemarkt. Over het jaar gemeten ligt het trofeesegment juist voor: 218 getekende contracten van $10 million en hoger tot nu toe in 2026, tegenover 202 in dezelfde periode van 2025. Beide feiten kloppen, en alleen wie ze samen leest, komt bij het juiste antwoord uit.
Concreet: eind augustus stonden er in Manhattan 4,462 appartementen te koop, ongeveer een vijfde minder dan een jaar eerder, en 4,341 in de week van 7 september. Kopers tekenden in augustus 693 contracten, circa 10.5% minder op jaarbasis. Het aanbod daalde in dezelfde periode sneller dan de vraag, en de doorsnee verkoper accepteerde slechts 3.4% onder de vraagprijs, de kleinste korting van het jaar. De hypotheekrente bood geen soelaas: de 30-jaars vaste rente stond op 3 september op 6.71%, hoger dan een jaar geleden.
Hoe ver is het aanbod in Manhattan werkelijk teruggelopen?
Verder dan vrijwel iedereen bij aanvang van het najaar had verwacht. De actuals van UrbanDigs zetten het actieve aanbod eind juli op 5,613 en eind augustus op 4,462: een daling van 20.6% in één maand en 20.3% onder augustus 2025. Het aantal nieuwe aanmeldingen bedroeg in augustus 526, ongeveer 40% minder, en het actieve aanbod kromp in die maand met ruwweg 1,150 woningen, van 5,613 naar 4,462. In de week van 7 september stond de teller op 4,341, de twaalfde weekdaling op rij en ongeveer 24% onder dezelfde week vorig jaar.
Corcoran komt, tellend in zijn eigen reeks, langs een andere weg tot dezelfde conclusie: 4,992 actieve aanbiedingen in augustus, 15% lager op jaarbasis en het laagste augustusniveau sinds 2015, de achtste opeenvolgende maand met een jaar-op-jaardaling. De twee kantoren tellen verschillende zaken en de cijfers mogen niet door elkaar worden gehaald, maar zij zijn het eens over de richting en over de orde van grootte.
Daaronder ligt een aanbodprobleem dat ouder is dan deze zomer. Jonathan Miller zette in zijn tweedekwartaalrapportage voor The Real Deal het aanbod aan nieuwbouwwoningen op 445 eenheden, 62.2% lager op jaarbasis, tegenover een bestaand aanbod van 6,604, dat met 7.2% veel bescheidener daalde. Dat is het aangeboden aanbod en niet de bouwpijplijn, maar juist het verschil tussen beide cijfers is de kern. De eigen telling van Olshan maakt hetzelfde punt vanaf de contractzijde: in de vier weken tot 19 juli werden slechts 12 sponsorcontracten getekend van $4 million en hoger, tegenover een tienjaarsgemiddelde van 28.
| Kengetal | Augustus 2026 | Bron en afbakening |
|---|---|---|
| Actief aanbod | 4,462 (-20.3% j-o-j) | Werkelijke cijfers van UrbanDigs, alle appartementen in Manhattan |
| Actief aanbod | 4,992 (-15% j-o-j) | Corcoran, condo en co-op; laagste augustus sinds 2015 |
| Getekende contracten | 693 (-10.5% j-o-j) | Werkelijke cijfers van UrbanDigs |
| Getekende contracten | 799 (-6% j-o-j) | Corcoran; traagste augustus sinds 2020 |
| Mediane verkoopprijs | $1.26M (+3.1% j-o-j) | Werkelijke cijfers van UrbanDigs, condo en co-op samen |
| Mediane prijs per sq ft | $1,440 | UrbanDigs; juli kwam uit op $1,483, de piek van 2026 |
| Gemiddelde prijs per sq ft | $1,833 (+1% j-o-j) | Corcoran; koopappartement $2,047 (+3%), co-op $1,229 (-10%) |
| Mediane korting op de vraagprijs | 3.4% | UrbanDigs; krapste van 2026, vanaf 3.8% in juli |
| Luxecontracten ($5M+) | 52 (+13% j-o-j) | Corcoran; luxeaanbod 737 eenheden, laagste augustusstand in 12 jaar |
| Lopende verkopen | 3,203 (+9.3% j-o-j) | UrbanDigs; de pijplijn richting het najaar ligt voor op vorig jaar |
Twee kantoren, twee methodieken, één richting. UrbanDigs en Corcoran tellen contracten verschillend, dus hun totalen wijken per definitie af. Lees elke reeks tegen zichzelf in de tijd, niet tegen de andere.
Is de pied-à-terre-belasting een drempelsprong of een schijventarief?
Het is een drempelsprong, en dat onderscheid heeft zeer weinig aandacht gekregen. Het Department of Finance van New York City stelde op 14 juli 2026 definitieve regels vast, gecodificeerd in 19 RCNY section 62. De regels bepalen dat de toeslag "wordt berekend als het product van een bij wet vastgesteld toeslagtarief en de marktwaarde van het betreffende object", en, om het punt rechtstreeks te adresseren, dat "omdat de toeslag is gebaseerd op de marktwaarde en niet op de fiscale waardering, DOF erop wijst dat deze registers verplicht de toepasselijke marktwaarden van objecten moeten bevatten, niet de fiscale waarderingen".
Dan volgt de zin die het meest uitmaakt voor wie zich in de buurt van een drempel bevindt. De regels bepalen dat "indien de waardering van een object of van een coöperatieve woning de drempel overschrijdt, de volledige waarde van het object aan de toeslag is onderworpen". Leest u dat nauwkeurig. Zodra de DOF-marktwaarde de grens passeert, geldt het tarief over de gehele waarde en niet over het bedrag boven die grens. Dat is een drempelsprong en geen oplopend schijventarief, en het gedraagt zich rond een grenswaarde heel anders dan de meeste eigenaren aannemen.
Daar volgen drie dingen uit. Ten eerste is het maatgevende getal de marktwaarde van het Department of Finance voor uw eenheid, en dat is niet uw aankoopprijs en evenmin de fiscale waardering op uw aanslag. Ten tweede lopen de wettelijke tarieven voor co-ops en condo's van 4% tot 6.5%, afhankelijk van de waardeklasse, met een afzonderlijke en veel lagere staffel van 0.8% tot 1.3% voor eengezins- tot driegezinswoningen boven $5 million. Ten derde bepalen de regels dat de toeslag samen met boeten en rente "een zakelijk recht op het object vormt". The Real Deal heeft bericht dat dit ongelukkig uitpakt voor co-ops, waar eenheden geen eigen block and lot hebben, zodat het gebouw de aanslag ontvangt en het bestuur de incasseerder wordt.
Ik ben CPA, en toch ga ik hier geen uitgewerkt rekenvoorbeeld in dollars publiceren, omdat het juiste antwoord afhangt van uw specifieke DOF-waardering, uw fiscale woonplaatsfeiten en uw eigendomsstructuur. Wat ik in algemene zin wel zeg, is dat de drempelsprong het verschil tussen net onder en net boven een grens veel groter maakt dan de meeste eigenaren verwachten, en dat is een reden om de vraag deugdelijk te laten onderzoeken in plaats van haar aan te nemen.
De uitvoering van dit alles staat los van de wet zelf, en die is slecht verlopen. Drie huiseigenaren spanden in Richmond County een zaak aan tegen de invoering en niet tegen de belasting zelf, met het argument dat de stad de bewijslast bij bewoners legde in plaats van de fiscale gegevens te gebruiken die zij al bezat. Rechter Wayne Ozzi vaardigde op 10 augustus een voorlopige voorziening uit die de stad verplichtte een gepubliceerde lijst van ruwweg 900,000 objecten offline te halen; de stad diende binnen enkele uren beroep aan, wat een schorsing in werking zette, en de uitvoering ging door. De zaak werd op 31 augustus bepleit. Per 9 september is er geen uitspraak gedaan en blijft de schorsing van kracht.
Wat níét is opgeschoven, is de deadline. De indieningsdatum voor de vrijstelling is tweemaal verlengd en staat nu op 6 oktober 2026. Per 28 augustus meldde de stad 10,871 gestarte aanvragen, 5,874 afgeronde en 3,655 goedgekeurde. De raadsman van eisers vertelde de rechtbank dat ruwweg 6,750 van ongeveer 17,000 kennisgevingen nooit verstuurd hadden mogen worden. Wat u moet begrijpen, is dat het geding gaat over de wijze van invoering en niet over het bestaan van de belasting, zodat een lopende zaak op zichzelf geen reden is om de datum van 6 oktober als rekbaar te beschouwen. Of u in aanmerking komt voor een vrijstelling, en wat u moet indienen, is een vraag voor uw eigen fiscalist.
U zult ook een breed gedeelde bewering tegenkomen dat de toeslag de waarde van getroffen appartementen met 7.5% tot 18.75% zou kunnen drukken. Dat cijfer komt uit een bericht van een belegger op X. Ik heb daarbij geen gepubliceerde methodologie gezien, en ik heb überhaupt geen gepubliceerde meting gevonden van een zuiver prijs- of volume-effect van deze belasting aan de verkoopzijde. Behandel elk precies cijfer over het effect van de belasting op waarden als een schatting en niet als een meting. Voor het beeld op segmentniveau, zie de pied-à-terre-belasting en de luxemarkt in Manhattan en vraag naar trofeewoningen onder de nieuwe belasting.
Wat kost het inmiddels om een appartement in Manhattan aan te houden?
Dit is de vraag die ik dit jaar het vaakst krijg, en het is de vraag die de marktrapporten steeds overslaan. Drie kostenposten bewogen in 2026, en afhankelijk van hoe een appartement wordt gehouden en gefinancierd, kan een eigenaar met alle drie te maken krijgen.
Begin bij de servicekosten. Millers tweedekwartaalrapport merkt op dat de maandelijkse woonlasten de inflatie blijven overtreffen: de mediane maandelijkse maintenance bij een co-opverkoop bedroeg $3,077, oftewel $2.83 per vierkante voet, respectievelijk 10.2% en 16% hoger op jaarbasis. Aan de condozijde kwamen de maandelijkse common charges plus onroerendezaakbelasting uit op $4,466, oftewel $3.37 per vierkante voet. Dat zijn geen kleine bedragen, en zij stapelen zich sneller op dan de prijzen.
Tel daar de financiering bij op. De 30-jaars vaste rente van Freddie Mac stond op 3 september op 6.71%, tegen 6.66% de week ervoor en boven de 6.50% van een jaar eerder. Leningen in Manhattan vallen doorgaans in het jumbosegment, en daar zette een driebankenmonitor van Howard Hanna NYC de gemiddelde 30-jaars APR op 2 september op bijna 6.99%, de hoogste stand van 2026 en hoger dan de circa 6.07% van eind februari. Daarachter ligt een 10-jaars Treasury op 4.79%, het hoogste niveau in drie jaar.
En waar een object eronder valt, komt de toeslag daar bovenop. Niet elke eigenaar draagt alle drie: een contante koper blijft buiten schot van het rentetarief, een eigenaar met een reeds afgesloten lening herprijst die niet, en de toeslag treft uitsluitend appartementen die geen hoofdverblijf zijn van de eigenaar, een familielid of een huurder. Waar zij zich wel opstapelen, veranderen zij evenwel de rekensom van het aanhouden van een appartement dat u zes weken per jaar bewoont, en dat is naar mijn overtuiging, veel meer dan welke afzonderlijke kop ook, wat deze markt in stilte hervormt.
Is de luxemarkt in Manhattan in september tot stilstand gekomen?
Eén week zag er beroerd uit en het jaar ziet er prima uit. Beide zijn het weten waard. In de week van 31 augustus tot 6 september registreerde Olshan Realty 13 getekende contracten van $4 million en hoger, samen goed voor $66,240,000 aan vraagprijsvolume, met een gemiddelde vraagprijs van $5,095,385 en een mediaan van $5,150,000. Zes waren co-ops, zes waren condo's, één was een condop, en er werd geen enkel townhouse getekend. Er werd niets getekend van $10 million of hoger. Olshan merkte op dat het dollarvolume het laagste was sinds de week van 18 tot 24 september 2023, en dat de week onder het tienjaarsgemiddelde van 16 contracten voor de aanloop naar Labor Day uitkwam.
Dat zijn vraagprijzen, en dat is wat Olshan rapporteert. Voordat iemand op basis van die week een verhaal bouwt, leest u de rest van Olshans eigen commentaar: "September is doorgaans de zwakste maand van het jaar in de luxemarkt." En de jaartelling wijst de andere kant op. Tot en met eind augustus waren er in 2026 218 contracten getekend van $10 million en hoger, tegenover 202 in dezelfde periode van 2025. De trofeemarkt ligt voor op vorig jaar. Eén feestweek is geen trend, en ik zeg u dat liever nu dan dat u een kop leest die het tegendeel beweert.
Waar de trofeemarkt zich werkelijk herprijst, gebeurt dat gebouw voor gebouw en niet over de hele linie. In 111 West 57th Street werd de laatste resterende duplex, Penthouse 76, verkocht voor net boven $41.75 million, ongeveer 23.5% onder de oorspronkelijke sponsorvraagprijs van $54.6 million. In Central Park Towerging eenheid 68E onder contract tegen een vraagprijs van $20.5 million, verlaagd vanaf $24.96 million, nadat zij in 2018 voor het eerst op plattegrond te koop was aangeboden. Olshan rapporteert vraagprijzen en niet overeengekomen contractprijzen, zodat de korting ten opzichte van de uiteindelijke transactie nog niet bekend is. Intussen wordt het nieuwste product snel opgenomen. 1122 Madison Avenue heeft sinds half januari 24 van de 26 eenheden onder contract tegen gemiddeld $5,378 per vierkante voet, en de conversie van het Flatiron Building aan 175 Fifth Avenue heeft er 16 van de 36 onder contract tegen gemiddeld $4,779 per vierkante voet. Dat zijn opname- en prijscijfers, geen kortingsmetingen, dus ik zou niet beweren dat beide projecten zonder onderhandeling verkopen. Wat het patroon wél laat zien, is dat verouderd sponsoraanbod uit de vorige cyclus tegen zichtbare verlagingen wordt weggewerkt terwijl de nieuwste lanceringen niet blijven liggen.
Waar is de vraag gebleven? Kijk naar de huurmarkt
In de Manhattanse huurmarkt gebeurde deze zomer iets ongebruikelijks, en twee van de zorgvuldigste mensen in dit vak hebben een deel daarvan publiekelijk in verband gebracht met de nieuwe belasting. In juli bereikte de mediane huur in Manhattan voor het eerst in de geschiedenis $5,000, 6.4% hoger op jaarbasis, met een gemiddelde van $6,306 en een gemiddelde huur per vierkante voet boven $101, beide records. Het huuraanbod daalde tot 6,421, 39.3% lager op jaarbasis, een dertiende opeenvolgende daling en het laagste niveau in twee jaar.
Jonathan Miller, die de reeks rapporteert, verwoordde het zo: "De daling van het aanbod is voor deze tijd van het jaar ongewoon scherp, dus een factor zou de invoering van de pied-à-terre-belasting voor tweede woningen van $5+ million kunnen zijn. Meer pied-à-terre-kopers kiezen ervoor te huren in plaats van te kopen, en sommige bestaande eigenaren verkopen hun tweede woning en huren wanneer zij in de stad zijn, wat beide vraag toevoegt aan een toch al uitgeputte huurvijver." Pam Liebman, chief executive van Corcoran, zei dat de huuropleving "erop wijst dat sommige potentiële kopers mogelijk nu al flexibiliteit boven eigendom verkiezen". Let op wat geen van beiden zei. Beiden formuleerden het als een mogelijke factor en niet als een aangetoonde oorzaak, en die lijn ga ik ook aanhouden.
Het deel van de huurmarkt dat het dichtst bij de doelgroep van de belasting ligt, is de top ervan en niet het midden, al legt huurdata niet vast of een huurder een voormalige of aanstaande eigenaar is, zodat dit een nabijheidsargument is en geen gematchte vergelijking. De toeslag geldt voor appartementen die geen hoofdverblijf zijn; de mediane huur is een marktbreed cijfer. Relevanter is daarom dat verhuringen boven $100,000 per maand dit jaar tot dusver zijn verzevenvoudigd, dat die boven $50,000 meer dan verdubbeld zijn, en dat het luxedeciel nu gemiddeld $17,464 per maand bedraagt, 35% hoger op jaarbasis. Daar zou de pied-à-terre-koper opduiken als hij huurde in plaats van kocht, en daar zit de beweging.
Er is een concurrerende verklaring die evenveel aandacht verdient. De hypotheekrente ligt hoger dan een jaar geleden, en hogere rentes duwen marginale kopers richting huren zonder dat er enig fiscaal beleid aan te pas komt. Miller noemt zelf ook de FARE Act, en merkt op dat verhuurders hun aanbod van openbare platforms lijken terug te trekken om wrijving rond courtage te vermijden, wat "het zichtbare aanbod zou verkleinen zonder noodzakelijkerwijs het aantal bewoonde of beschikbare eenheden te verminderen". Daarmee zou een deel van de gerapporteerde daling van het aanbod met 39.3% een meeteffect zijn in plaats van een reëel effect. Niemand heeft de zelfstandige bijdrage van de belasting geïsoleerd van het rente-effect of het zichtbaarheidseffect, en zolang niemand dat doet, is de eerlijke positie dat de belasting een van meerdere plausibele aanjagers is.
Wat doen de hypotheekrentes en de Fed?
Niet wat de meesten zes maanden geleden verwachtten. De 30-jaars vaste rente van Freddie Mac bedroeg gemiddeld 6.71% voor de week eindigend op 3 september, met de 15-jaars op 6.04%. Een jaar eerder waren dat 6.50% en 5.60%. De rentes zijn niet louter verhoogd, zij liggen hoger dan afgelopen september, en zij zijn gestegen sinds ons halfjaarrapport.
De Federal Reserve hield haar doelbandbreedte op 29 juli op 3.50% tot 3.75%. Wat de moeite van het lezen waard is, is het tegengeluid. De verklaring vermeldt dat "tegen de monetairbeleidsmaatregel stemden Beth M. Hammack, Neel Kashkari en Lorie K. Logan, die er de voorkeur aan gaven de doelbandbreedte voor de federal funds rate tijdens deze vergadering met 1/4 procentpunt te verhogen". Drie bestuurders wilden op die vergadering een verhoging. Dat is een betekenisvol signaal over de richting van de discussie binnen het comité, al beschrijft het één vergadering en geen vaststaande vooruitzichten. Het volgende besluit stond gepland voor 16 september, zes dagen na publicatie van deze update, en daar doe ik geen voorspelling over.
Voor de koper in Manhattan is de praktische conclusie enger. Contante aankopen zijn gebruikelijk in het bovenste deel van deze markt, en een contante koper is onverschillig voor het beleidstarief. Waar een jumbo-offerte van 7% werkelijk gedrag verandert, is bij gefinancierde kopers, en dat is het deel van de markt dat een rentebeweging als eerste bereikt.
Het eerlijke tegenargument
Een scepticus zou het volgende zeggen, en die scepticus zou het feitelijk niet mis hebben. Het contractvolume ligt circa 10.5% lager op jaarbasis in de reeks van UrbanDigs en 6% in die van Corcoran, en dat is reële verzwakking, hoe u de aanbodzijde ook presenteert. De gemiddelde co-opprijs per vierkante voet bij Corcoran daalde in augustus 10% op jaarbasis, en de gemiddelde luxevraagprijs per vierkante voet lag 6% lager. Een looptijd op de markt van 120 dagen volgens Corcoran is niet een markt die snel wordt geruimd. Ook de geregistreerde transacties in de meest recente maand ogen dun, al waarschuwen de rapporten van Howard Hanna dat geregistreerde aantallen achterlopen op het openbare register en niet als een werkelijke daling gelezen mogen worden.
Mijn antwoord is dat dit alles waar is en dat niets ervan de aanboduitleg tegenspreekt. Een markt kan tegelijk minder transacties en stevigere prijzen kennen, en dat is precies hoe een aanbodbeperkte markt eruitziet. Wat mij van gedachten zou doen veranderen, is een september en oktober waarin het aanbod zich op de gebruikelijke najaarsgolf herstelt en de kortingen tóch oplopen. Lopende verkopen die 9.3% voorliggen op vorig jaar pleiten daartegen, maar het is wel het punt dat ik in de gaten houd, en ik zal er hoe dan ook over rapporteren.
Wat dit betekent voor kopers, verkopers en eigenaren zonder hoofdverblijf
Voor kopers. De onderhandelingsruimte waarover u vorig jaar las, is bij 3.4% grotendeels verdwenen. Niet overal, overigens. Verouderd aanbod is nog steeds waar de hefboom zit: het septemberrapport van Howard Hanna NYC zet de mediane korting op aanbod van 120 dagen en ouder op ongeveer 9%, tegenover 3.4% voor de markt als geheel. Wie zoekt, moet niet vragen of de markt zwak is, maar of het specifieke appartement is blijven liggen. Vraag mij om de actuele lijst van 120 dagen en ouder in uw doelgebouwen.
Voor kopers zonder hoofdverblijf en buitenlandse kopers. Modelleer de toeslag voordat u biedt, op de DOF-marktwaarde en niet op uw aankoopprijs, en breng fiscale woonplaats en eigendomsstructuur op orde voordat u tekent. Door de drempelsprong is het verschil tussen net onder en net boven een grens groter dan het lijkt. Bezit u al en heeft u enige aanspraak op vrijstelling, dan is 6 oktober de datum die telt. Zie onze gids over Amerikaanse successiebelasting voor buitenlandse kopers als u via een entiteit houdt.
Voor verkopers. Schaarste staat aan uw kant en dat is een echt voordeel. Een marktkorting van 3.4% is nog altijd geen vrijbrief om een prijs uit te proberen. De appartementen die richting 9% inleveren, zijn de appartementen die zijn blijven liggen, en over die woningen wordt onderhandeld tegen hun eigen aanbiedingsgeschiedenis in plaats van tegen de markt. Prijs naar de feiten in de eerste drie weken. Bestaat uw waarschijnlijke kopersgroep uit niet-hoofdbewoners, houd er dan rekening mee dat hun aanhoudkosten dit jaar zijn gestegen en verwacht dat in het gesprek.
Voor co-opaandeelhouders en besturen. Dit is de groep met een werkelijk nieuw probleem. De DOF-regels maken de toeslag, met boeten en rente, tot een zakelijk recht op het object, en bij een co-op ontvangt het gebouw de aanslag. Besturen worden op een krappe tijdlijn tot belastinginner gemaakt. Zit u in een bestuur, dan hoort dit nu op de agenda en niet in december. Onze gids condo versus co-op behandelt de eigendomsverschillen die hieraan ten grondslag liggen.
Wilt u deze analyse voor één gebouw of één prijssegment? Ik haal actuele referentietransacties, verouderd aanbod en contractactiviteit op voordat u biedt of aanbiedt, en loop met u door hoe de toeslag is opgebouwd. Uw eigen positie is een vraag voor uw belastingadviseur, en ik werk graag naast hem of haar.
Methodologie en bronnen. De maandcijfers voor Manhattan zijn de Werkelijke cijfers van UrbanDigs van augustus 2026 zoals gepubliceerd door Howard Hanna NYC Research, en de Manhattan-rapporten van Corcoran over augustus 2026. Beide hanteren verschillende methodieken en zijn niet rechtstreeks vergelijkbaar; elk is op de plek van gebruik gelabeld. Kwartaalcijfers en maandelijkse woonlasten komen uit het Manhattan-rapport over 2Q 2026 van Jonathan Miller, gepubliceerd met The Real Deal. Wekelijkse luxecontractdata komen uit het Olshan Luxury Market Report over de week van 31 augustus tot 6 september 2026, dat woningen in Manhattan met een vraagprijs van $4 million en hoger omvat. De hypotheekrentes zijn Freddie Macs Primary Mortgage Market Survey voor de week eindigend op 3 september 2026; jumbo-APR's komen uit een driebankenmonitor van Howard Hanna NYC en niet uit een landelijk onderzoek. De cijfers van de Federal Reserve komen uit de FOMC-verklaring van 29 juli 2026. De werking van de pied-à-terre-toeslag is geciteerd uit de definitieve regels van het New York City Department of Finance van 14 juli 2026 (19 RCNY section 62); de tariefklassen zijn zoals bericht door Greenberg Traurig, Dechert en CNBC. De stand van het geding is per 9 september 2026, zonder uitspraak. Getekende contracten zijn een voorlopende indicator en zijn niet vergelijkbaar met afgesloten verkopen, die achterlopen. Niets hierin is fiscaal of juridisch advies; laat uw eigen positie bevestigen door gekwalificeerde adviseurs. Gepubliceerd op 10 september 2026 door Anthony Guerriero, Manhattan Miami Real Estate.
Manhattan Vastgoed Marktnieuws
Kopers in Manhattan sloten contracten in het hoogste tempo in meer dan een jaar, met 1.162 getekende transacties over de afgelopen 30 dagen terwijl het actieve aanbod met 8,5% op jaarbasis daalde. Gedisciplineerde prijsstelling door verkopers en hypotheekrentes nabij 6,5% stuwen de activiteit, terwijl woningen boven de 4 miljoen dollar nog steeds onder de vraagprijs sluiten. Dit is de wekelijkse analyse van waar de markt staat en wat dat betekent als u nu koopt of verkoopt.
In heldere cijfers: Manhattan registreerde 1.162 getekende contracten in de afgelopen 30 dagen, een stijging van 10,1% op jaarbasis, met 302 nieuwe contracten deze week, een stijging van 29,6%. Het actieve aanbod bedraagt 6.761 woningen, een daling van 8,5% op jaarbasis. De 30-jarige conforme hypotheekrente ligt nabij 6,56%, circa 0,36 punten lager dan een jaar geleden.
Het aanbod is de andere helft van het verhaal, en dat wordt krapper. Het actieve aanbod staat op 6.761 woningen, een daling van 8,5% ten opzichte van een jaar geleden, zelfs nadat de gebruikelijke golf van voorjaarswoning is binnengekomen. De markt ordent zichzelf op discipline. Ongeveer 40% van de actieve aanbiedingen staat nu al 90 dagen of langer te koop, het stagnerend segment dat op onjuiste prijsstelling wijst. Correct geprijsde woningen verkopen snel terwijl te hoog geprijsde blijven liggen, volgens actuele contract- en aanbodgegevens van UrbanDigs voor de week van 25 mei 2026.
Het Upper West Side is het duidelijkste voorbeeld van het stadsbreed verhaal op buurtniveau. De prijs per vierkante voet van condominiums bereikte $1.752 op een voortschrijdende mediaan van twee maanden, een stijging van 11,2% ten opzichte van een jaar geleden, terwijl de prijs van coöperatieven op $1.194 bleef. Afgeronde verkopen in de wijk stegen 34,1% op jaarbasis met een mediane verkoopprijs van $1,7 miljoen, een jaarlijkse stijging van 20,3%. In meer dan 20 jaar advisering van kopers en verkopers in Manhattan is de duidelijkste indicatie van een gezonde wijk precies dit: schaars condominium dat omhoog wordt geboden terwijl het aanbod van coöperatieven zich herstelt en toch wordt verkocht. Kopers die op zoek zijn naar instapklare condominiums concurreren; kopers die openstaan voor coöperatieven hebben meer ruimte.
| Indicator | Condominium | Coöperatief |
|---|---|---|
| Prijs per ft² (voortschrijdende mediaan) | $1.752 (+11,2% j-o-j) | $1.194 |
| Actieve aanbiedingen | 164 | 263 (+43,7% YTD) |
| Mediane verkoopprijs (wijk) | $1,7M, +20,3% j-o-j | |
| Dagen op de markt (wijk) | 65 dagen, −22,6% MoM | |
Het prijsgedrag verschilt sterk per segment. In het segment van 1 tot 2 miljoen dollar sloot 28% van de verkopen boven de vraagprijs en 23% op de vraagprijs, een teken van echte concurrentie. Boven de 4 miljoen dollar keert het beeld om: 60% van die verkopen sloot onder de vraagprijs, zodat goed gekapitaliseerde kopers aan de top onderhandelingsmacht behouden. Financiering is opnieuw een rugwind, met de 30-jarige conforme rente nabij 6,56% en jumbo nabij 6,64%, beide circa 0,36 tot 0,41 punten lager dan een jaar geleden. Dit telt het meest voor de gefinancierde segmenten onder de 4 miljoen dollar. Voor context over de langere lijn, zie ons overzicht van Q1 2026 en de jaareindreview van Q4 2025 verderop op deze pagina.
Wat deze gegevens betekenen voor kopers en verkopers
Voor kopers. Onder de 2 miljoen dollar: verwacht concurrentie en handel voortvarend, want correct geprijsde woningen worden snel verkocht. Boven de 4 miljoen dollar: u houdt de overhand, omdat de meeste verkopen daar onder de vraagprijs sluiten. De beste kansen zijn momenteel de woningen die 90 dagen of langer te koop staan, waar verkopers het meest bereid zijn tot onderhandelen.
Voor verkopers. Realistische prijsstelling wint. Instapklare woningen die marktconform zijn geprijsd tekenen snel, terwijl te hoog geprijsde woningen bij de 40% belanden die al 90 dagen of langer te koop staat. De kosten van een te hoge vraagprijs testen zijn maanden verloren tijd en een zwakkere uiteindelijke verkoopprijs.
Verkopers: ontvang een op data gebaseerd prijsbereik om binnen 60 dagen te verkopen. Kopers: ontvang de onderhandelbare woningen van deze week.
Volgt u een specifiek gebouw of prijssegment? Wij trekken actuele contract- en dagengegevens voor privéklanten. Stuur ons een bericht via WhatsApp op +1 646 376 8752.
Manhattan Vastgoed Marktnieuws: Veelgestelde Vragen
Dalen de vastgoedprijzen in Manhattan?
Nee, de prijzen in Manhattan dalen niet in brede zin. Per de week van 25 mei 2026 stegen getekende contracten met 10,1% op jaarbasis en steeg de prijs per vierkante voet van condominiums in het Upper West Side met 11,2%. De zwakte beperkt zich tot te hoog geprijsde woningen die 90 dagen of langer op de markt staan en nu circa 40% van het actieve aanbod uitmaken.
Is het nu een goed moment om vastgoed in New York te kopen?
Voor kopers met financiering onder de 4 miljoen dollar zijn de omstandigheden verbeterd. Hypotheekrentes nabij 6,56% zijn circa 0,36 punten lager dan een jaar geleden en het aanbod is het ruimst in dat segment. Voor kopers boven de 4 miljoen dollar sloot 60% van de recente verkopen onder de vraagprijs, zodat er ruimte is om te onderhandelen. De voornaamste beperking is het schaarse, instapklare aanbod, dat voortvarende kopers beloont.
Wat is de vastgoedverwachting voor New York in 2026?
Het huidige traject wijst op stabiele prijzen en toenemend transactievolume in de tweede helft van 2026, ondersteund door krap aanbod, dalende hypotheekrentes en sterke contractactiviteit. Het trofeetopsegment zal naar verwachting het meest aanbodbeperkte segment blijven, waardoor de prijsmacht bij verkopers van schaars, afgebouwd product blijft.
Waarom volgt dit rapport getekende contracten in plaats van afsluitingen?
Afgeronde verkopen weerspiegelen beslissingen die 60 tot 90 dagen eerder zijn genomen en beschrijven dus het verleden. Getekende contracten weerspiegelen wat kopers nu doen, waardoor zij het nauwkeurigere realtime signaal vormen in een snel bewegende markt. Daarom opent ons wekelijks Manhattan vastgoed marktnieuws met contractactiviteit.
Methodologie: wekelijkse cijfers hebben betrekking op condominiums en coöperatieven in Manhattan en zijn samengesteld uit actuele contract-, aanbod- en prijsgegevens van UrbanDigs voor de week van 25 mei 2026. Kwartaalreferenties van Douglas Elliman / Miller Samuel. Laatst bijgewerkt op 8 juni 2026 door Anthony Guerriero, Manhattan Miami Real Estate.
Q1 2026, RedactioneelInleiding
Q1 2026 was geen breed gedragen herstel in Manhattan. Het was een selectieve, vermogensgedreven condo-markt waarin beperkt nieuwbodaanbod, een hoger aandeel grootschalige transacties en duurzame luxevraag het werk deden dat brede prijsinflatie niet deed.
Voor actief sponsorvoorraad en recent opgeleverde torens in Manhattan,verken NYC nieuwbouwontwikkelingen.
De kopcijfers vertellen het verhaal pas volledig wanneer ze samen worden gelezen. Sluitingen stegen 1% op jaarbasis. Volume steeg 4%. Mediane prijs steeg 9%. Het verschil tussen transactieaantal en prijsstelling is het signaal:minder, grotere, betere dealsbepalen de toon, terwijl gewone voorraad blijft doorstromen tegen gewone prijzen.
Voor mondiale kopers, verkopers en family offices is de praktische conclusie dat het topsegment van de markt loskoppelt van het middensegment. Kapitaal concentreert zich in een smaller band van condo-product, boutique, parkaangrenzend, architectonisch significant, downtown trophy. Die concentratie, niet marktbrede enthousiasme, produceert de prijskracht die zichtbaar is in de Q1-data.
Marktsnapshot
- Mediane Prijs:$1.28M (+9% j-o-j)
- Gemiddelde Prijs:~$2.25M
- Gemiddelde PPSF:$1.972 (+4% j-o-j)
- Verkoopvolume:$6.2B (+4% j-o-j)
- Sluitingen:2.757 (+1% j-o-j)
- Actieve Voorraad:~6.000 eenheden (vijfjarig Q1-dieptepunt)
- Nieuwbouwlanceringen:81 eenheden (~75% onder het 10-jarig gemiddelde)
- $3M+ Transacties:+10% j-o-j
- Condo Gemiddelde:~$3.16M
- 4SL+ Condo Sluitingen:~$10.88M / ~$2.965 PPSF
- 4SL+ Condo Contracten:~$13.32M / ~$3.268 PPSF
Kernboodschap:Manhattan wordt geleid door kwaliteit, schaarste en vermogen, niet door brede prijsinflatie.
Contracten, Het Real-Time Marktsignaal
Sluitingen beschrijven het verleden. Contracten beschrijven het heden.
Q1 2026-sluitingen weerspiegelen deals die grotendeels in het najaar van 2025 zijn onderhandeld. Om de live markt te lezen, is het contractpijplijn, wat kopers vandaag vastleggen, tegen welke prijs en op welke schaal, een nuttiger instrument.
Het signaal uit contracten is steviger dan het signaal uit sluitingen. 4+ slaapkamer condo's onder contract gedurende Q1 gemiddelden circa$13.32M en $3.268 PPSF, tegenover gesloten cijfers van circa $10.88M en $2.965 PPSF. Het contractboek is groter en hogere geprijsd dan het sluitingsboek.
Die divergentie is relevant. Het geeft aan dat het hogere marktsegment, zo al iets, versnelt richting Q2, en dat Q2-sluitingsdata, wanneer die verschijnt, waarschijnlijk sterker zal zijn dan Q1. Kopers die opereren met de aanname van een zachte markt lezen achterblijvende informatie.
De Condo Markt
Condo-activiteit droeg het kwartaal. De gemiddelde condo sloot nabij$3.16M, ruim boven het all-Manhattan gemiddelde van circa $2.25M, wat zowel de kopermix als de relatieve zwakte van co-op-snelheid op vergelijkbare prijspunten weerspiegelt.
Prijskracht is geconcentreerd in grotere eenheden. 4+ slaapkamer condo's gemiddelden circa $10.88M gesloten, tegen circa $2.965 PPSF. Vooruitblikkende contractdata is nog steviger, zoals hierboven besproken.
De interpretatie is helder. Kopers met keuzemogelijkheden betalen premies voor schaal, afwerking en onvervangbaarheid. Kopers zonder die opties onderhandelen.
Luxe, Ultra-Luxe en Trophy
Wij definiërenluxeals ongeveer de top 10% van de Manhattan-markt, ruwweg $4M en hoger. Volgens die definitie was luxevolume het dominante verhaal van Q1: $3M+ transacties stegen 10% op jaarbasis tegenover in essentie vlakke totale sluitingen.
Wij definiërenultra-luxeniet simpelweg als "boven $10M". Die drempel is te genereus. Voor Manhattan Miami vereist ultra-luxe doorgaans zowel $10M+ in prijs als circa $4.000+ PPSF. Onder dat PPSF-niveau is een $10M+-eenheid groot, niet noodzakelijkerwijs prime.
Trophy-vastgoedis een aparte categorie, niet gedefinieerd door prijs maar door de convergentie van onvervangbaarheid, uitzicht, schaal, gebouwpedigree, privacy en schaarste. Er zijn misschien enkele tientallen echte trophy-assets in Manhattan op elk willekeurig moment. Q1 2026 bevestigde dat de vraag ernaar reëel, diepgaand en mondiaal is.
Nieuwbouw, Een Aanbodverhaal
Het belangrijkste Q1 2026-datapunt is geen sluiting. Het is een lancering.
Slechts81 nieuwbouweenheden gelanceerd in Q1, circa 75% onder het 10-jarig gemiddelde. Dit is geen vraagprobleem. Het is een aanbodprobleem.
Manhattan-ontwikkelaars worden geconfronteerd met verhoogde kapitaalkosten, complexe grondverwerving en een pijplijn die vóór 2025 al uitdunde. Het resultaat is dat vers, hoogwaardig condo-product, met name boutique, parkaangrenzend, downtown en architectonisch significante projecten, de markt betreedt op een fractie van het tempo dat nodig is om het mondiale kapitaal dat naar New York stroomt te absorberen.
Dit tekort ondersteunt de prijsstelling aan de bovenkant. Wanneer het aanbod structureel beperkt is en de vraag niet, vereist de prijswiskunde in de hogere segmenten geen brede marktparticipatie. Slechts de volgende tien gekwalificeerde kopers per project zijn voldoende.
Opmerkelijke Trophy-Activiteit
Enkele Q1-transacties illustreren dit patroon.
1122 Madison Avenue.Robert A.M. Stern's Upper East Side kalkstenen condominium noteerde sterke vroege contractactiviteit, met rapporten over 18 van 26 eenheden onder contract binnen weken tegen gemiddelde prijzen nabij$5.439 per vierkante voet. Het verhuur-tempo bij dat PPSF is de meest nauwkeurige indicatie van UES trophy-vraag beschikbaar.
175 Fifth Avenue (Flatiron Building Conversie).De monumentconversie produceerde gerapporteerde contracten waaronder eenheden nabij$24.8M en $30.5M. De bereidheid van kopers om monument-conversiepremies te betalen voor een onvervangbaar gebouw bevestigt dat pedigree expliciet, niet impliciet, wordt geprijsd.
70 Vestry, Tribeca.Een gerapporteerde$57M penthouseverkooponderstreept de stelling dat downtown trophy-vraag volledig intact is. Dit is niet uitsluitend een Billionaires' Row verhaal, kapitaal beweegt zowel zuidwaarts als omhoog.
De spreiding over UES, Flatiron en Tribeca is relevant. De trophy-markt is niet één enkel buurt. Het is een kwaliteitsdrempel.
Implicaties voor Kopers
Voor kopers die opereren boven $4M, en met name boven $10M, pleit de Q1-data tegen wachten op een brede marktcorrectie. De prijsbeweging is niet het gevolg van speculatie. Ze komt voort uit beperkt aanbod dat duurzame vermogensvraag ontmoet. In dat regime loopt de kostprijs van wachten snel op wanneer de volgende hoogwaardige lancering zes tot twaalf maanden verwijderd is.
De contractpijplijn versterkt dit punt. Voorlopende indicatoren zijn steviger dan gesloten indicatoren, wat betekent dat de koper die alleen sluitingsdata leest een markt onderschrijft die niet meer bestaat.
De gedisciplineerde stap is het onderschrijven van specifieke assets, niet het marktgemiddelde. Best-in-class condo-product handelt op zijn eigen curve.
Implicaties voor Verkopers
Voor eigenaren van kwaliteitscondo-product, met name grotere, architectonisch onderscheidende of uitzichtbeschermde eenheden, bevestigt Q1 dat er prijshefboom bestaat, maar alleen met correcte positionering. De markt beloont schaarste, niet optimisme. Agressieve strategieën van hoog inzetten en vervolgens reduceren worden nog steeds bestraft; goed geprijsde, goed gepresenteerde lanceringen worden gesloten.
Voor eigenaren van secundair product is de berekening anders. Mediaan- en gemiddelde prijsstelling zijn gestegen, maar absorptie hangt nog steeds af van realistische prijsstelling in een selectieve kopersgroep.
Q1 2026, Veelgestelde Vragen
Wat is de mediane Manhattan condo-prijs in Q1 2026?
Hoeveel Manhattan condo's sloten in Q1 2026?
Hoeveel nieuwbouweenheden werden gelanceerd in Q1 2026?
Wat is het verschil tussen luxe en ultra-luxe Manhattan vastgoed?
Wat waren de meest opmerkelijke Manhattan trophy-transacties in Q1 2026?
Zijn Manhattan condo-contracten hoger geprijsd dan sluitingen?
Dalen de appartementsprijzen in Manhattan in september 2026?
De septemberprijzen zijn nog niet meetbaar; de meest recente maandcijfers zijn die van augustus. Volgens de Werkelijke cijfers van UrbanDigs van augustus 2026 bedroeg de mediane verkoopprijs in Manhattan $1.26 million, 3.1% hoger op jaarbasis maar lager dan de $1.33 million van juli, een daling van ruwweg 5.3% ten opzichte van de voorgaande maand. Lees het jaarcijfer als de trend en het maandcijfer als ruis in een dunne zomermarkt. De mediane korting op de vraagprijs verkrapte tot 3.4%, de smalste van 2026, en het actieve aanbod bedroeg 4,462, ongeveer 20% onder een jaar eerder, zodat de prijsvorming overeind wordt gehouden door schaars aanbod en niet door krachtige vraag. Deze mediaan omvat condo's en co-ops samen, niet condo's alleen.
Hoeveel kan ik op dit moment afdingen op een appartement in Manhattan?
Minder dan op enig ander moment in 2026 bij een doorsnee aanbieding, en aanzienlijk meer bij een aanbieding die is blijven liggen. De mediane korting op de vraagprijs bedroeg in augustus 2026 3.4% volgens UrbanDigs, tegen 3.8% in juli. Corcoran rapporteerde in zijn eigen reeks in augustus een gemiddelde korting van 3.9% op de laatste vraagprijs. De uitzondering is verouderd aanbod: het rapport van september 2026 van Howard Hanna NYC zet de mediane korting op aanbod van 120 dagen en ouder op ongeveer 9%. De praktische vraag is niet of de markt zwak is, maar of het specifieke appartement is blijven liggen.
Waarom is het aanbod in Manhattan zo laag in 2026?
Om twee redenen, een cyclische en een structurele. Cyclisch hebben verkopers hun woning niet aangeboden: het aantal nieuwe aanmeldingen bedroeg in augustus 2026 526, ongeveer 40% lager op jaarbasis, en het actieve aanbod kromp in die maand met ruwweg 1,150 woningen, van 5,613 naar 4,462. Structureel is de koopbare nieuwbouwvoorraad uitgedund. Het tweedekwartaalrapport van Jonathan Miller zette het aanbod aan nieuwbouwwoningen op 445 eenheden, 62.2% lager op jaarbasis, tegenover een bestaand aanbod dat met 7.2% veel bescheidener daalde. Het actieve aanbod stond in de week van 7 september op 4,341, ruwweg 24% onder een jaar eerder en de twaalfde weekdaling op rij.
Wordt de pied-à-terre-belasting berekend over de aankoopprijs of over de fiscale waardering?
Over geen van beide. Zij wordt berekend over de marktwaarde die het Department of Finance van New York City aan het object toekent. De definitieve DOF-regels van 14 juli 2026 bepalen dat de toeslag "wordt berekend als het product van een bij wet vastgesteld toeslagtarief en de marktwaarde van het betreffende object", en bepalen dat "omdat de toeslag is gebaseerd op de marktwaarde en niet op de fiscale waardering", de waarderingsregisters marktwaarden moeten bevatten. Uw DOF-marktwaarde is doorgaans niet hetzelfde als wat u heeft betaald. Dit is algemene informatie, geen fiscaal advies.
Geldt de pied-à-terre-belasting over de volledige waarde of alleen over het bedrag boven de drempel?
Over de volledige waarde. De definitieve DOF-regels bepalen dat "indien de waardering van een object of van een coöperatieve woning de drempel overschrijdt, de volledige waarde van het object aan de toeslag is onderworpen". Daarmee is het een drempelsprong en geen oplopend schijventarief: zodra de DOF-marktwaarde een drempel passeert, geldt het toepasselijke tarief over de gehele waarde en niet uitsluitend over het deel boven die grens. Voor co-ops en condo's lopen de wettelijke tarieven van 4% tot 6.5%, afhankelijk van de klasse. Eigenaren dicht bij een drempel doen er goed aan specifiek advies in te winnen bij een belastingadvocaat of CPA.
Wanneer verloopt de deadline voor de vrijstelling van de New Yorkse pied-à-terre-belasting?
Op 6 oktober 2026. De indieningsdatum is tweemaal verlengd, van oorspronkelijk 21 augustus naar 18 september en vervolgens naar 6 oktober. Per 28 augustus 2026 meldde de stad 10,871 gestarte aanvragen, 5,874 afgeronde en 3,655 goedgekeurde. Een in Richmond County aanhangig gemaakte procedure betwist de wijze waarop de belasting is ingevoerd en niet de belasting zelf; een voorlopige voorziening van 10 augustus werd geschorst toen de stad in beroep ging, de zaak werd op 31 augustus bepleit, en per 9 september 2026 was er geen uitspraak gedaan. Het geding betreft de invoering en niet het bestaan van de belasting. Of u in aanmerking komt en wat u moet indienen, zijn vragen voor uw eigen fiscalist.
Is de luxemarkt in Manhattan in september 2026 ingestort?
Nee, al zag één week er ernstig uit. In de week van 31 augustus tot 6 september 2026 registreerde Olshan Realty 13 contracten van $4 million en hoger met een totaal van $66,240,000, zonder enige tekening van $10 million of hoger en met het laagste weekdollarvolume sinds september 2023. Olshans eigen commentaar merkt op dat september doorgaans de zwakste maand van het jaar is in de luxemarkt. Over het jaar gemeten ligt het trofeesegment voor: 218 getekende contracten van $10 million en hoger in 2026 tegenover 202 in dezelfde periode van 2025. Corcoran telde afzonderlijk 52 contracten boven $5 million in augustus, 13% hoger op jaarbasis.
Wat kost het in 2026 om een appartement in Manhattan aan te houden?
Meer dan vorig jaar, en op drie fronten tegelijk. Het tweedekwartaalrapport van Jonathan Miller zet de mediane maandelijkse co-op maintenance op $3,077, oftewel $2.83 per vierkante voet, respectievelijk 10.2% en 16% hoger op jaarbasis, en de maandelijkse condo common charges plus onroerendezaakbelasting op $4,466, oftewel $3.37 per vierkante voet. De financiering is duurder: de 30-jaars vaste rente van Freddie Mac stond op 3 september 2026 op 6.71%, terwijl een driebankenmonitor voor jumbo-APR's in Manhattan op 2 september gemiddeld 6.99% noteerde. En eigenaren zonder hoofdverblijf dragen nu bovendien de pied-à-terre-toeslag, berekend over hun volledige DOF-marktwaarde.
Gaat de Federal Reserve de rente verlagen in september 2026?
Onbekend op het moment van deze update, en de richting van de discussie is veranderd. Het FOMC hield zijn doelbandbreedte op 29 juli 2026 op 3.50% tot 3.75%, en de verklaring vermeldt dat Beth M. Hammack, Neel Kashkari en Lorie K. Logan tegenstemden omdat zij "er de voorkeur aan gaven de doelbandbreedte voor de federal funds rate tijdens deze vergadering met 1/4 procentpunt te verhogen". Drie bestuurders wilden een verhoging, geen verlaging. Het volgende besluit stond gepland voor 16 september 2026, na publicatie van deze update. Wij doen daar geen voorspelling over.
Wat was de mediane verkoopprijs in Manhattan in Q2 2026?
$1,250,000, een record, 4.2% hoger op jaarbasis, volgens het Manhattan-rapport over het tweede kwartaal van Jonathan Miller, gepubliceerd met The Real Deal. Dat cijfer omvat co-ops en condo's samen, niet condo's alleen. De gemiddelde verkoopprijs bedroeg $2,113,806, 0.7% hoger, en de gemiddelde prijs per vierkante voet $1,694, 2.7% hoger. Het aantal afgesloten verkopen daalde 6.3% tot 2,849, terwijl het aanbod 15% terugliep tot 7,049. Millers eigen conclusie was dat de stijging "meer werd aangedreven door krap aanbod en een verschuiving naar transacties in het hogere segment dan door krachtige vraag".
Is dit een goed moment om een appartement in Manhattan te kopen?
Dat hangt veel meer af van wélk appartement dan van de markt. Per september 2026 levert een doorsnee aanbieding slechts 3.4% op de vraagprijs in, de krapste marge van het jaar, zodat breed zoeken naar prijsvoordeel weinig oplevert. Het rapport van september 2026 van Howard Hanna NYC zet de mediane korting op aanbiedingen van 120 dagen of ouder op ongeveer 9%, ruwweg het drievoudige van het marktcijfer, en daar zit de hefboom. De pied-à-terre-toeslag geldt uitsluitend voor appartementen die geen hoofdverblijf zijn van de eigenaar, een naast familielid of een huurder, zodat een koper wiens positie buiten die definitie valt, haar niet draagt. De financiering is de beperkende factor: de 30-jaars vaste rente van Freddie Mac bedroeg 6.71% voor de week eindigend op 3 september 2026, en een driebankenmonitor voor jumbo's in Manhattan van Howard Hanna NYC noteerde op 2 september gemiddeld 6.99%.
Afsluiting
De Manhattan condo-markt betrad 2026 smaller aan de top en sterker waar het telt. Trophy-vraag is mondiaal. Nieuwbodaanbod is structureel beperkt. Vermogen concentreert zich in best-in-class assets zowel in Manhattan als Miami, en de kapitaalcorridor tussen de twee steden blijft verdiepen.
Voor UHNW-kopers en -verkopers definieert die combinatie het strategisch kader voor de rest van het jaar. De kans ligt niet in het voorspellen van de markt, maar in het identificeren van de specifieke assets waar schaarste, kwaliteit en timing convergeren.
Bronnen: Corcoran 1Q 2026 Manhattan Real Estate Market Report; SERHANT. Q1 2026 Manhattan Market Report. Door Anthony Guerriero, Manhattan Miami Real Estate · april 2026.
Vergelijkt u kapitaalstromen? Lees de parallelleMiamimarktanalyse.
Q4 2025, Jaarein-deoverzicht
Samenvatting
Manhattan sloot 2025 af op stabiele basis, met prijzen die stevig bleven, beperkte voorraad en transactieactiviteit ondersteund door aanhoudende kracht in het hogere marktsegment. Ondanks verhoogde leenkosten bleef de vraag aanhouden, met name onder vermogensgedreven kopers die minder gevoelig zijn voor financieringsomstandigheden.
Onder deze stabiele kopstatistieken begon de markt echter vroege tekenen van segmentatie te tonen. Instapniveauactiviteit verzachtte bescheiden, terwijl luxetransacties een groeiend aandeel van het totale dollarvolume vertegenwoordigden. Tegelijkertijd bleef de nieuwbouwpijplijn uitdunnen, waardoor aanbodbeperkingen werden versterkt die doorliepen tot 2026.
Waarom Wij Contracten Centraal Stellen
Gesloten verkopen weerspiegelen beslissingen genomen60-90 dagen eerder.
Getekende contracten weerspiegelenactueel kopersgedrag.
In een markt gevormd door:
- rentestandsonzekerheid
- volatiliteit op financiële markten
- verschuivende koperspsychologie
bieden contracten een nauwkeurigere indicatie van de kortetermijnrichting.
Q4 2025, Marktsnapshot
- Getekende contracten:Stabiel tot bescheiden gedaald op jaarbasis
- Sluitingen:Stabiel tot licht gestegen op jaarbasis
- Mediane prijs:Stevig gebleven, met bescheiden jaarlijkse groei
- Voorraad:Bleef beperkt ten opzichte van historische normen
- Dagen op de markt:Stabiel, waarbij goed geprijsd vastgoed efficiënt bleef doorstromen
Interpretatie
- Prijsstelling bleef ondersteund doorbeperkt aanbod
- Vraag bleef aanhouden, met name op hogere prijspunten
- De markt toondevroege tekenen van divergentie tussen segmenten
Marktsegmentatie, Vroege Signalen
Instapniveaumarkt (onder ~$3M)
- Toegenomen gevoeligheid voor hypotheektarieven
- Trager transactietempo
- Meer onderhandeling en voorzichtigheid bij kopers
Conclusie:
→ Vraag bleef aanwezig, maar nam geleidelijk af
Luxemarkt ($3M+)
- Aanhoudende kracht in transactieactiviteit
- Groeiend aandeel van het totale marktvolume
- Sterke prestaties in goed gelegen, hoogwaardig vastgoed
Conclusie:
→ Vraag bleef veerkrachtig en minder afhankelijk van financieringsomstandigheden
Nieuwbouw, Een Uitdunnende Pijplijn
Het nieuwbodaanbod bleef afnemen in Q4 2025.
- Minder grootschalige projecten in lancering
- Grotere afhankelijkheid van boutiqueprojecten
- Trager tempo van nieuwe voorraadoplevering
In tegenstelling tot eerdere cycli, waarbij individuele projecten honderden eenheden konden opleveren, is de pijplijn verschoven naar kleinschaliger, meer beperkte releases.
Implicatie:
→ Toekomstige aanbodbeperkingen waren eind 2025 al aan het vormen
📊 NYC versus Manhattan, Een Kritisch Onderscheid
De kopcijfers voor New York City bleven de aanbodsituatie relevant voor Manhattan-kopers overdrijven.
- Significant eenheidsvolume geconcentreerd in Brooklyn en Queens
- Veel van dat aanbod onder $2M of huurgedreven
- Manhattan vertegenwoordigt een kleiner aandeel van eenheden, maar een onevenredig groot aandeel van waarde
Voor Manhattan-kopers bleef de relevante voorraadpool beperkt.
Voorraad, Prijsondersteuning
Het voorraadniveau bleef het hele kwartaal beperkt.
- Beperkt nieuwe aanbiedingen die de markt betreden
- Verkopers doorgaans niet onder druk
- Verminderde concurrentie tussen aanbiedingen in prime segmenten
Deze omgeving bleef:
- prijsstabiliteit ondersteunen
- neerwaartse druk verminderen
- goed gepositioneerd vastgoed bevorderen
Kopersgedrag, Verschuivende Psychologie
Het kopersgedrag in Q4 weerspiegelde een meer bedachtzame benadering.
- Langere beslissingstermijnen
- Verhoogde focus op waarde en positionering
- Grotere selectiviteit in alle segmenten
Tegelijkertijd:
- Vermogende kopers bleven actief
- Vermogensgedreven aankopen gingen door
- Trophy en goed geprijsd vastgoed trokken sterke interesse
Adviseursstandpunt
Eind 2025 kon de Manhattan-markt het best worden omschreven als:
→ Stabiel
→ Aanbodbeperkt
→ Beginnend te segmenteren
- Instapniveauvraag toont druk
- Luxevraag blijft veerkrachtig
- Aanbodsdynamiek wordt steeds belangrijker
Vooruitzicht, Het Betreden van 2026
Naarmate Manhattan 2026 inging:
- Aanbodbeperkingen werden verwacht aan te houden
- Koperselectiviteit zou waarschijnlijk toenemen
- Segmentatie tussen prijspunten verwacht te verbreden
Verwachting:
→ Een overgang van een breed stabiele markt naar een meerselectief en gesegmenteerd klimaat
Q3 2025, Diep-gaande Analyse
Manhattan Condo en Co-op Verkopen Stijgen naar Tweejarig Hoogtepunt
De Manhattan vastgoedmarkt leverde uitzonderlijke prestaties in het derde kwartaal van 2025, met residentiële verkopen die hun hoogste niveau in meer dan twee jaar bereikten. De markt vertoont een positieve trend, waarbij stijgende verkopen en prijsgroei op sterke dynamiek wijzen.
Dezeuitgebreide marktanalyseonderzoekt actuele trends in Manhattan condo's, co-ops, luxe-eigendommen en nieuwbouw op basis van het meest recente Douglas Elliman marktrapport.
Samenvatting: Manhattan Woningmarkt Q3 2025
De residentiële vastgoedmarkt van Manhattan toonde opmerkelijke kracht in Q3 2025, met3.158 gesloten verkopen, een stijging van 13.4% op jaarbasis, de sterkste kwartaalprestatie sinds 2023. Zowel de Manhattan condo-markt als de co-op sector noteerden dubbelcijferige verkoopgroei, terwijl mediane verkoopprijzen met 5.8% stegen naar$1,180,000.
Belangrijkste Manhattan Markthoogtepunten:
-
Manhattan woningverkopen bereikten 3.158 sluitingen, een stijging van 13.4% op jaarbasis
-
Mediane Manhattan condo-prijs: $1.650.000 (+2.2% j-o-j)
De mediane condo-prijs van Manhattan ligt aanzienlijk hoger dan het nationale gemiddelde, wat de substantiële kloof in woonkosten benadrukt. -
Mediane Manhattan co-op prijs: $870.000 (+3.6% j-o-j)
Woonkosten, waaronder onroerendezaakbelasting en onderhoudsbijdragen, spelen een belangrijke rol in de algehele betaalbaarheid voor kopers. -
Contante transacties domineerden met 65.3% van alle verkopen
-
Manhattan luxe vastgoedvoorraad daalde 16.1% op jaarbasis
-
Nieuwbouwverkopen stegen 71% op jaarbasis
Manhattan Condo Marktanalyse Q3 2025
Manhattan Condo Verkopen en Prijsstelling
De Manhattan condo-markt noteerde indrukwekkende winsten in Q3 2025, met1.407 condo-sluitingen, een stijging van 16.6% op jaarbasis. Dit vertegenwoordigt de sterkste kwartaalprestatie voor Manhattan condo's in recente jaren.
Manhattan Condo Marktstatistieken:
-
Mediane condo-prijs:$1.650.000, een stijging van 2.2% op jaarbasis
-
Gemiddelde condo-prijs:$2.651.636, een daling van 5.1% (weerspiegelt verschuiving in eenhedenmix)
-
Gemiddelde prijs per vierkante voet:$1.998, een daling van 2.3%
-
Hogere hypotheektarieven hebben geleid tot verhoogde maandelijkse betalingen voor kopers, waardoor eigenwoningbezit minder betaalbaar wordt en sommigen hun aankoopbeslissing heroverwegen.
-
Dagen op de markt:74 dagen, een daling van 3.9% op jaarbasis
-
Condo-voorraad:4.064 eenheden, een stijging van 8.3%
Bijna70% van de Manhattan condo-verkopen waren volledig contante transactiesgedurende Q3, wat de sterke aanwezigheid van goed gekapitaliseerde kopers op de markt aantoont. Verkopen boven $2 miljoen toonden bijzonder robuuste groei, stijgend op het drievoudige tempo van eigendommen onder $2 miljoen.
Manhattan Condo Prijzen per Slaapkameraantal
Bedroom TypeMedian Sale Price Q3 2025Year-over-Year ChangeStudio Condos$693,500N/A1-Bedroom Condos$1,135,000N/A2-Bedroom Condos$2,150,000Strong demand3-Bedroom Condos$3,917,500Premium segment4+ Bedroom Condos$6,601,289Luxury tierManhattan Co-op Marktanalyse Q3 2025
Manhattan Co-op Verkoopprestaties
De Manhattan co-op markt toonde sterke dynamiek met1.751 sluitingen in Q3 2025, een stijging van 11.0% op jaarbasis. Co-op verkoopgroei overtrof de procentuele condo-winsten, wat wijst op hernieuwd kopersinteresse in dit traditionele Manhattan eigendomstype.
Manhattan Co-op Marktstatistieken:
-
Mediane co-op prijs:$870.000, een stijging van 3.6% op jaarbasis
-
Gemiddelde co-op prijs:$1.456.738, een stijging van 8.3%
-
Gemiddelde prijs per vierkante voet:$1.170, een daling van 1.1%
-
Dagen op de markt:79 dagen, een daling van 4.8% op jaarbasis
-
Co-op voorraad:3.669 eenheden, een stijging van 5.7%
-
Co-op onderhoudskosten:$3.054 gemiddeld per maand, een stijging van 8.1% ($2.45/vvv/maand)
Deze woonkosten, waaronder onderhoudskosten en onroerendezaakbelasting, beïnvloeden rechtstreeks de koopkracht en algehele betaalbaarheid van kopers, met name naarmate rentegerelateerde betaalbaarheidsbeperkingen aanhouden.
Meer dan60% van de Manhattan co-op verkopen waren volledig contante aankopen, waarbij het contantaandeel voor premium eigendommen nog verder steeg.
Manhattan Co-op Prijzen per Slaapkameraantal
Bedroom TypeMedian Sale Price Q3 2025Studio Co-ops$465,0001-Bedroom Co-ops$700,0002-Bedroom Co-ops$1,285,0003-Bedroom Co-ops$2,171,2504+ Bedroom Co-ops$3,875,000Manhattan Luxe Vastgoedmarkt Q3 2025
Luxe Manhattan Condo en Co-op Verkopen
De Manhattan luxe vastgoedmarkt (top 10% van verkopen) toonde uitzonderlijke kracht ondanks verhoogde hypotheektarieven, met318 luxeverkopen, een stijging van 13.6% op jaarbasis. Met name opvallend was de dramatische daling van luxevoorraad terwijl verkopen groeiden, een krachtige indicator van aanhoudende vraag in het hogere segment.
Manhattan Luxe Marktstatistieken:
-
Luxedrempel:$4.000.000 (instapniveau voor top 10%)
-
Mediane luxe verkoopprijs:$5.922.500, een stijging van 2.8% op jaarbasis
-
Gemiddelde luxe prijs: $7,891,731
-
Gemiddelde luxe prijs per vierkante voet: $2,535
-
Luxeverkopen:318 sluitingen, een stijging van 13.6% op jaarbasis
-
Luxevoorraad:1.317 eenheden,een daling van 16.1%jaar-op-jaar
-
Luxe maanden aanbod:12,4 maanden, gedaald van 16,8 maanden (verbetering van 26,2%)
De combinatie van dalende luxevoorraad en robuuste verkopen heeft geresulteerd in een verkopersmarkt voor luxeobjecten.
De verdeling van het luxesegment:
-
Luxe co-ops:55,3% van de luxeverkopen, mediaanprijs $4.200.000
-
Luxe condominiums:44,7% van de luxeverkopen, mediaanprijs $10.182.995
Manhattan Luxe Vastgoedtrends
"In schril contrast met de 7% voorraadgroei van de totale markt ervoer de luxemarkt een daling van 16,1% in de aanbodvoorraad," waardoor aanzienlijke opwaartse prijsdruk ontstaat aan de bovenkant van de markt.90% van de Manhattan-verkopen boven $3 miljoen waren contante transacties, wat de financiële kracht van luxekopers onderstreept.
Manhattan Nieuwbouwmarkt K3 2025
Nieuwbouw Condominiumverkopen Stijgen Sterk
Manhattan nieuwbouwverkopen lieten uitzonderlijke groei zien in K3 2025, met578 sluitingen, een stijging van 71% jaar-op-jaar, het hoogste marktaandeel voor nieuwbouwprojecten in meer dan zes jaar.
Manhattan Nieuwbouw Kerncijfers:
-
Nieuwbouwverkopen:578 sluitingen, 71,0% meer op jaarbasis
-
Marktaandeel:18,3% van alle Manhattan-verkopen
-
Mediane nieuwbouwprijs: $1,750,000
-
Gemiddelde prijs per vierkante voet: $2,206
-
Maanden aanbod:6,1 maanden (snelste tempo in 3+ jaar)
-
Voorraad:1.174 eenheden
De sterke stijging van de nieuwbouwactiviteit werd gedreven door opleveringen over meerdere prijsklassen:
-
Verkopen onder $1M: +112,3% jaar-op-jaar
-
Verkopen $1M-$3M: +72,3% jaar-op-jaar
-
Verkopen boven $3M: +43,9% jaar-op-jaar
Nieuwbouw vertegenwoordigde31,8% van alle luxeverkopen, met een mediaanprijs van $6.250.000 voor luxe nieuwbouweenheden.
Beperkt nieuwbouwaanbod en aanbodtekorten zullen naar verwachting de komende jaren aanhouden, waardoor een krappe marktomgeving gehandhaafd blijft.
Manhattan Vastgoedmarkttrends en -omstandigheden
Verkoopactiviteit en Marktsnelheid
De verkoopsnelheid op de Manhattan vastgoedmarkt nam aanzienlijk toe in K3 2025, waarbij de markt zijnderde opeenvolgende kwartaal van jaar-op-jaar verkoopgroei registreerde. De 3.158 sluitingen lagen4,3% hoger dan het 10-jarig K3-gemiddeldevan 3.029 verkopen, wat aantoont dat de huidige activiteit historische normen overstijgt.
Opmerkelijk is dat Manhattan inmiddelszes opeenvolgende kwartalenvan positieve contractactiviteit of verkoopgroei heeft doorgemaakt, wat de duurzame prestaties van de markt onderstreept.
Indicatoren voor marktsnelheid:
-
Dagen op de markt: 77 dagen (vanaf laatste aanbiedingsdatum), 3,8% minder op jaarbasis
-
Maanden aanbod: 7,3 maanden, 6,4% minder jaar-op-jaar
-
Aanbiedingskorting: 6,2% (consistent met het 10-jarig gemiddelde van 5,9%)
-
Biedoorlogen: 4,7% van de verkopen (gedaald van 9,7% vorig jaar)
"Het is niet spectaculair, maar de markt wordt langzaam sneller," aldus rapportauteur Jonathan Miller.
Manhattan Vastgoedmarkt Voorraadniveaus
De totale Manhattan woningvoorraad bereikte7.733 aanbiedingen aan het einde van het kwartaal, 7,0% meer jaar-op-jaar. Maar omdat de verkopen sneller groeiden dan de voorraad (+13,4% vs. +7,0%), bleef de markt gedurende het gehele kwartaal verder verkrappen.
Dit markeerde hetderde opeenvolgende kwartaal waarin verkopen de voorraadgroei overtroffen, wat aanhoudende opwaartse druk creëert op de Manhattan vastgoedprijzen over alle woningtypes heen.
Voorraadverdeling:
-
Doorverkoopvoorraad: 6.559 eenheden (+9,1% j-o-j)
-
Co-op voorraad: 3.669 eenheden (+5,7% j-o-j)
-
Condominium voorraad: 4.064 eenheden (+8,3% j-o-j)
-
Nieuwbouwvoorraad: 1.174 eenheden (-3,1% j-o-j)
-
Luxevoorraad: 1.317 eenheden (-16,1% j-o-j)
Opmerking: Bovenstaande voorraadcijfers dienen uitsluitend ter referentie en kunnen wijzigen naarmate nieuwe gegevens beschikbaar komen.
Contante Kopers Domineren de Manhattan Vastgoedmarkt
Recordniveau Contante Transacties
Contante aankopen bleven de Manhattan vastgoedmarkt domineren in K3 2025, goed voor65,3% van alle transacties, ruim boven het 10-jarig gemiddelde van 52,2%. Dit contante overwicht weerspiegelt kopers met substantiële middelen die navigeren in een omgeving van verhoogde hypotheekrente.
Trends bij contante versus gefinancierde kopers:
-
Contante kopers namen met 31% toe jaar-op-jaar
-
Gefinancierde kopers daalden met 9,2% op jaarbasis
-
90% van de verkopen boven $3 miljoen waren contante transacties
-
Het contante aandeel van luxeverkopen bleef gedurende het gehele kwartaal op een verhoogd niveau
De verschuiving naar contante kopers versnelde na de stijging van de hypotheekrente met meer dan 50 basispunten sinds begin augustus 2025. Vermogenskrachtige kopers, waaronder opschaalkopers met substantieel eigen vermogen, bleven de marktactiviteit aandrijven.
Manhattan Condominium en Co-op Prijstrends
Totale Manhattan Vastgoedprijsontwikkeling
Voor hetderde opeenvolgende kwartaal stegen zowel de mediaan- als de gemiddelde Manhattan vastgoedprijzen gelijktijdig, een patroon dat niet consistent is waargenomen sinds 2022. Deze dubbele waardestijging over prijsparameters duidt op brede marktsterkte.
Manhattan prijsparameters K3 2025:
-
Totale mediaanprijs:$1.180.000, 5,8% meer jaar-op-jaar
-
Totale gemiddelde prijs:$1.989.107, 0,8% meer op jaarbasis
-
Gemiddelde prijs per vierkante voet: $1,552
-
Doorverkoop mediaanprijs:$1.026.500, 2,7% meer op jaarbasis
Drivers van Prijswaardering
Verschillende factoren droegen bij aan de waardestijging van Manhattan vastgoed in K3:
-
Verschuiving in verkoopsamenstelling:Objecten boven $2 miljoen stegen driemaal zo snel als verkopen onder $2M
-
Luxekracht:Verkopen aan de bovenkant van de markt stuwden de totale mediaanprijzen omhoog
-
Voorraadtekort:Aanbod groeit langzamer dan de vraag in de belangrijkste segmenten
-
Overwicht van contante kopers:Vermogenskrachtige kopers minder gevoelig voor prijsvorming
Manhattan Vastgoedmarkt Vooruitzichten K4 2025 en Verder
Korte Termijn Manhattan Marktperspectief
De Manhattan vastgoedmarkt treedt K4 2025 in vanuit een positie van aanzienlijke kracht, al zullen diverse factoren de kortetermijnprestaties beïnvloeden:
Positieve indicatoren:
-
Cumulatieve verkopen tot op heden 18,7% hoger door K3
-
Verkopen lopen 4,3% voor op 10-jarige gemiddelden
-
Luxevoorraadtekort ondersteunt prijsvorming aan de bovenkant
-
Aanhoudende aanwezigheid van contante kopers zorgt voor marktstabiliteit
-
Maanden aanbod sneller dan het decenniumnorm
Aandachtspunten:
-
Hypotheekrente steeg 50+ basispunten sinds begin augustus
-
Impact van rentestijgingen nog niet volledig doorvertaald in de vraag
-
Burgemeestersverkiezingen creëren enige onzekerheid (al is de impact op marktfundamenten beperkt, omdat woningbeleid onder staatsbevoegdheid valt)
2026 Manhattan Vastgoedprognoses
"Als de hypotheekrente zich stabiliseert of daalt tegen het jaareinde, lijkt een stijging van de verkopen in het volgende kwartaal waarschijnlijk," aldus het Douglas Elliman-rapport. De fundamenten die Manhattan's markt aandrijven, arbeidsmarktkracht, beperkt nieuw aanbod en zijn positie als wereldwijd financieel centrum, blijven intact.
Sleutelfactoren die het 2026-perspectief ondersteunen:
-
Aanbodtekort:Nieuwbouwvoorraad op laagste niveau in jaren
-
Luxemomentum:Ernstig voorraadtekort in het topsegment
-
Contante buffer:Twee derde van de kopers betaalt contant, wat de rentegevoeligheid vermindert
-
Historische veerkracht:Manhattan heeft nationaal consequent beter gepresteerd dan landelijke trends
-
Opgekropte vraag:Gefinancierde kopers wachten op een verbeterd renteomgeving
Manhattan Buurten en Deelmarkten
Hoewel dit K3 2025-rapport zich richt op Manhattan-brede trends, bestaat er aanzienlijke variatie tussen buurten. Premium gebieden waaronder the Upper East Side, Upper West Side, Tribeca, SoHo en the West Village blijven bijzonder sterke prestaties laten zien voor luxe condominiums en co-ops.
Kopers en verkopers die gedetailleerde buurtspecifieke Manhattan vastgoedanalyse zoeken, dienen ervaren lokale makelaars te raadplegen die granulaire marktinzichten kunnen bieden voor specifieke gebouwen en straten.
Manhattan Vastgoedmarkt: Kernbevindingen
De Manhattan condominium- en co-opmarkt leverde uitzonderlijke prestaties in K3 2025:
-
Verkoopsurge:3.158 sluitingen (+13,4% j-o-j) bereikten het hoogste niveau in 2+ jaar
-
Brede Groei:Zowel condominiums (+16,6%) als co-ops (+11,0%) boekten dubbelcijferige winsten
-
Prijswaardering:Derde opeenvolgende kwartaal van mediaan- en gemiddelde prijsstijgingen
-
Luxekracht:Topsegmentverkopen 13,6% hoger terwijl voorraad 16,1% daalde
-
Contant Overwicht:65,3% van alle verkopen en 90% van verkopen boven $3M waren contant
-
Nieuwbouwbloei:71% verkoopstijging, hoogste marktaandeel in 6+ jaar
-
Marktsnelheid:Dagen op de markt gedaald, maanden aanbod verbeterend
-
Bovengemiddelde Prestatie:Verkopen lopen 4,3% voor op 10-jarige normen
Over Dit Manhattan Vastgoedmarktrapport
Deze uitgebreide Manhattan condominium- en co-opmarktanalyse is gebaseerd op het K3 2025 Douglas Elliman Real Estate Market Report, opgesteld door Miller Samuel Real Estate Appraisers & Consultants. Het rapport analyseert afgeronde verkoopdata voorManhattan condominiumsen coöperaties, en biedt daarmee het meest accurate beeld van de huidige marktomstandigheden.
Voor gepersonaliseerde Manhattan vastgoedinzichten, buurtspecifieke analyses, of om kopers- en verkoopkansen in de huidige markt te bespreken, kunt u rechtstreeks contact met mij opnemen.
Met vriendelijke groet,
Anthony
Gegevensbron: Douglas Elliman / Miller Samuel K3 2025 Manhattan Verkooprapport
Laatste update: oktober 2025
Veelgestelde Vragen
Wat is de mediaanprijs voor een Manhattan condominium in K3 2025?
Wat is de mediaanprijs voor een Manhattan co-op in K3 2025?
Hoeveel Manhattan vastgoedverkopen sloten in K3 2025?
Welk percentage van de Manhattan vastgoedverkopen is contant?
Wat is de luxedrempel voor Manhattan vastgoed?
Hoe presteert de Manhattan nieuwbouwmarkt?
Binnenlandse verhuizers vormen beide kusten opnieuw. Bekijk hoe dit zich ontvouwt inMiami.
RecenteRapporten
Manhattan Marktrapport - K2 2025 Verkopen Bereiken 2-Jarig Hoogtepunt Terwijl Kopers Contant Betalen Marktomstandigheden De Manhattan vastgoedmarkt zette zijn herstel voort in K2 2025, waarbij sluitingen…
Verkopen Bereiken 2-Jarig Hoogtepunt Terwijl Kopers Contant Betalen
Marktomstandigheden
De Manhattan vastgoedmarkt zette zijn herstel voort in K2 2025, waarbij sluitingen hun hoogste niveau in bijna twee jaar bereikten. In totaalsloten 3.042 verkopen, een stijging van16,6% jaar-op-jaaren8,4% bovenhet 10-jarig kwartaalgemiddelde. Dit was het derde opeenvolgende kwartaal van jaarlijkse prijsgroei na de dalingen van het afgelopen jaar. Opmerkelijk is dat ongeveer de helft van de deals werd getekend vóór april, voordat het nieuwe Amerikaanse tariefbeleid werd ingevoerd, wat de kwartaalcijfers mogelijk een impuls heeft gegeven.
Getekende Contracten
In tegenstelling tot afgesloten verkopen, die grotendeels het verleden weerspiegelen, zijn getekende contracten een leidende indicator van de vastgoedmarkt. Ondanks de onzekerheid rondom het tariefbeleid zagen de getekende contracten in juni 2025 een sterke surge in nieuw getekende contracten over alle woningtypes heen:
- Co-ops: 506 contracten, stijging van27.5%j-o-j
- Condominiums: 354 contracten, stijging van17.6%j-o-j
- 1-3 gezinswoningen: 31 contracten, stijging van106.7%j-o-j
De luxevraag bleef de uitblinker. Getekende contracten in de$5M-$9,99Men$10M-$19,99Mprijsklassen stegen aanzienlijk. Zo verdubbelden condominiumcontracten in de klasse $10M-$19,99M jaar-op-jaar meer dan. Volgens het Douglas Elliman Market Report ishet luxe contractvolume (de top 10% van de markt)in deafgelopen twee maanden alleen al meer dan verdubbeld.
Contant Domineert
Contante aankopen bereikten eenrecord van 69,1%van alle verkopen.
- 78.3%van verkopen boven $3M waren contant- 60.4%van verkopen onder $1M waren contant (ruim boven het historisch gemiddelde van 43,3%)
- Gefinancierde verkopen stegen slechts5.7%jaar-op-jaar, terwijl contante deals stegen met23%, wat aangeeft dat de leennormen strenger zijn geworden en de markt voor contante kopers concurrerender is.

Voorraad & Maanden Aanbod
De aanbiedingsvoorraad steeg3.1%naar8.296 eenheden, maar werd overtroffen door stijgende verkopen, waardoor hetmaanden aanbodterugliep naar8.2, gedaald van9.2een jaar geleden en net onder het decenniumgemiddelde van 8,3 maanden.
Nieuwbouw
De kracht in de nieuwbouwsector werd gedreven door eindgebruikers in plaats van investeerders, waarbij buitenlandse kopers slechts6.5%van alle verkopen uitmaakten, ruim onder het decenniumgemiddelde van 11,7%.
- Sluitingen: 408, stijging van19,3% j-o-j
- Mediane verkoopprijs: $2,31M, stijging van13.1%
- Gemiddelde eenheidsgrootte: 1.563 VV, stijging van13.3%
- Korting: Verbeterd naar3.6%van6.3%
- Marktaandeel: 13.4%van alle sluitingen
Luxemarkt (Top 10%)
Luxeprestaties blijven de bredere markt overtreffen, gesteund door contante kopers en een versmallend aanbod van ultra-high-end woningen.
- Instapdrempel: $4,5M
- Mediaanprijs: $6,525M, stijging van8.8%
- Gemiddelde prijs: $8,57M
- Verkopen: 310, stijging van18.3%j-o-j
- Voorraad: Gedaald21.2%
- Maanden aanbod: 12.1, verbeterd van18.2
- Aanbiedingskorting: 8.2%
- Dagen op de markt: 133 dagen, gestegen van 94 een jaar geleden
Doorverkoopmarkt
- Sluitingen: 2,634, stijging van16.2%j-o-j
- Mediane doorverkoopprijs: Stabiel op$1,05M
- Aanbiedingskorting: 6.0%, gehalveerd ten opzichte van vorig jaar
- Voorraad: 7.119 eenheden (+4.7%)
- Maanden aanbod: 8.1, gedaald van9.0
Manhattan Blijft Veerkrachtig
Manhattan's vastgoedmarkt blijft veerkrachtig, gesteund door sterke vraag, beperkte nieuwbouwontwikkeling en een hoog aandeel contante transacties. In tijden van wereldwijde marktvolatiliteit hebben beleggers historisch gezien kapitaal verschoven van aandelen naar tastbare activa zoals prime vastgoed, op zoek naar stabiliteit en langetermijnwaarde. Hoewel tegenwind door tariefsonzekerheid en hoge hypotheekrente aanwezig blijft, treedt Manhattan dit tijdperk in vanuit een positie van kracht.
Marktkernindicatoren:
- Bevolkingsgroei:Netto bevolkingstoename en internationale migratie naar New York City zijn in stijgende lijn.
- Voorraadtekort:Het aanbod van beschikbare objecten blijft onvoldoende om aan de vraag te voldoen.
- Prijswaardering:Vastgoedprijzen blijven stijgen over alle marktsegmenten heen.
- Terugkeer naar Kantoor: De april 2025 Office Index van Placer.ai gaf aan dat het kantoorbezoek in New York City slechts 5,5% onder het niveau van april 2019 lag, de kleinste daling onder de grote Amerikaanse steden.
Voor gepersonaliseerde inzichten of om kansen in de huidige markt te bespreken (kopers en verkopers), kunt u contact opnemen.
Met vriendelijke groet,
Anthony
Mei 2025 Manhattan Pre-Tarief K1 2025 Resultaten & Vroeg K2 Momentum 🏙️ Manhattan Marktveer kracht Te Midden van Wereldwijde Handelsontwikkelingen Het eerste kwartaal van…
Manhattan Pre-Tarief K1 2025 Resultaten & Vroeg K2 Momentum
🏙️ Manhattan Marktveerkracht Te Midden van Wereldwijde Handelsontwikkelingen
Het eerste kwartaal van 2025 markeerde Manhattan's sterkste prestatie in jaren, vóórdat president Trump's verstrekkende tarieven begin april werden aangekondigd. Terwijl marktvolgers hebben gewacht om te zien hoe de tarieven de vraag zouden beïnvloeden, bevestigen de gegevens tot begin mei dat de markt stabiel en actief blijft, zonder speculatief of instortend karakter.
📊 K1 2025, Een Markt in Beweging
Het eerste kwartaal van 2025 toonde een robuuste Manhattan vastgoedmarkt, gekenmerkt door toegenomen verkoopactiviteit, stijgende prijzen en sterke vraag over diverse segmenten heen.
Sterkste Kwartaal in Drie Jaar:
Bijna2.560 sluitingen, stijging van28.8%jaar-op-jaar, met verbeteringen in verkopen, aanbod en dagen op de markt, slechts de vierde keer dat dit is gebeurd in 20 jaar.
Verkopen Overtroffen Bescheiden Aanbodsgroei:
De aanbiedingsvoorraad steeg slechts7.5%, wat een sneller tempo van transacties en sterkere prijsvorming ondersteunt.
Manhattan Luxe Vastgoedmarkt Prestaties:
Prijstrends voor het luxesegment lagen hoger dan de totale markt. Verkopen van luxeobjecten (top 10% van de markt) stegen37%jaar-op-jaar, met de gemiddelde luxewoningprijs op$10,3 miljoen, het hoogste ooit. De instapprijs voor Luxe bedroeg$4,4M, 19,7% hoger dan het voorgaande jaar en de prijs per vierkante voet bedroeg $3.173, een stijging van 16%.
Gezonde Prijsparameters:
Een verschuiving in de verkoopsamenstelling naar grotere eenheden, een hoger aandeel nieuwbouwverkopen (13% vs 9,7%; die over het algemeen duurder zijn dan doorverkopen), en meer verkopen aan de bovenkant van de markt stuwden de prijstrends omhoog.
- Gemiddelde Verkoopprijs: $2,2 miljoen, stijging van 21%
- Mediane Verkoopprijs: $1,17 miljoen, stijging van 11%
- Gemiddelde Condominium Verkoopprijs: $3,1 miljoen, stijging van 17%
- Gemiddelde Condominium Prijs per Vierkante Voet: $2.130, stijging van 10%
- Nieuwbouw Gemiddelde Verkoopprijs: $3,95M, stijging van 21,4%
- Nieuwbouw Gemiddelde Prijs per Vierkante Voet: $2.563, stijging van 9%
Financiering Blijft Conservatief
- 58%van alle verkopen waren contante transacties, oplopend naar90%voor woningen geprijsd boven $3 miljoen.
- Hoge leennormen en lage wanbetalingspercentages blijven de markt kenmerken.
Aanbodtekorten Houden Aan
- Zeer beperkte nieuwbouwpijplijn in Manhattansinds Covid als gevolg van hoge materiaal- en financieringskosten en regelgevingsbelemmeringen.
- Overheidssubsidies zoals de nieuwe 485x belastingvrijstelling blijven onderbenut omdat strenge vereisten en hoge bijbehorende kosten tot beperkte adoptie door ontwikkelaars hebben geleid.
- Huiseigenaren worden ontmoedigd te verhuizen omdat zij vastzzitten aan lage hypotheekrente. Dit vermindert het woningaanbod voor verkoop en uiteindelijk de verkoopactiviteit. Momenteel heeft 73,3% van de Amerikaanse hypotheekhouders rente onder 5,0%, aanzienlijk lager dan de huidige markttarieven die gemiddeld circa 6,76% bedragen voor een 30-jarige vaste hypotheek.
📈 April 2025, Manhattan Markt Bleef Sterk Zelfs Na Tariefaankondiging
Getekende contracten in april 2025 bedroegen 1.150, een stijging over de gehele linie ten opzichte van april 2024.
- Alle transacties: +11%
- Condominiums: +8%
- Co-ops: +13%
Middensegment Leidde Groei Vergeleken met April 2024
- Contracten tussen $2M - $3M stegen 24%
- Boven $5M stegen 3%
Voorraadwinsten Maakten Verkoopactiviteit Mogelijk
- Actieve aanbiedingen stegen 16% vergeleken met maart maar daalden 1% vergeleken met april 2024.
🔍Begin Mei 2025, Manhattan Marktactiviteit Is Stabiel Gebleven
Ondanks de onzekerheid rondom tarieven,werden in de eerste week van mei circa 250 contracten getekend, wat aangeeft dat:
- De betrokkenheid van kopers stabiel blijft
- De markt niet is stilgevallen of ingestort.
🏙️ Waarom Manhattan Vastgoed Een Inhaalbeweging Maakt
Terwijl een groot deel van het land dubbelcijferige prijsstijgingen ervoer tijdens de pandemie-woningboom van 2020-2022, was Manhattan een uitzondering. Toen het stadsleven pauzeerde, kantoren leegliepen en stedelijke migratie vertraagde, bleven de prijzen in Manhattan relatief vlak of daalden zelfs in bepaalde segmenten, terwijl andere Amerikaanse markten stegen. Voor veel van die markten die omhoogschieten, zien we nu een deflatie, maar niet in NYC.
Wat we nu in Manhattan zien is een tamelijk gezond herstel nu kopers zijn teruggekeerd naar de stad, de voorraad krap blijft en de prijzen inhalen na jaren van onderdrukte groei.
🏗️ Tariefimpact op Bouwkosten & Prijzen
Met tarieven die de bouwkosten aanzienlijk opdrijven, staat de volgende golf van Manhattan-ontwikkelingen op het punt te debuteren tegen veel hogere prijzen. Als de bouwkosten met 25% stijgen, gaat een ontwikkelaar deze kosten niet absorberen, net zo min als China, Canada of Europa. Realistisch gezien: als zij deze kosten niet kunnen doorberekenen aan kopers, zullen zij simpelweg niet bouwen.
Bij een kostenstijging van 25%, bij gelijkblijvende omstandigheden, zou de nieuwbouw gemiddelde prijs per vierkante voet van $2.563 stijgen naar $3.204 per vierkante voet voor de volgende nieuwbouwgolf. Voor een appartement van 3 slaapkamers van 2.000 vierkante voet zou dat $1,2 miljoen aan de prijs toevoegen voor exact hetzelfde appartement! Zelfs als de kosten slechts met de helft zouden stijgen in mijn voorbeeld (12,5%), zou dat $600K aan de prijs toevoegen.
Hypotheekrente fluctueert, maar biedt herfinancieringsmogelijkheden gedurende de eigendomsperiode. Lagere rentes zullen echter nooit het prijsverschil compenseren door tarieven van 10-25%. Daarom adviseren wij serieuze kopers om een van de huidige nieuwbouwprojecten te verwerven tegen een aanzienlijk lagere aankoopprijs dan wat de volgende golf wellicht zal brengen. U kunt altijd later herfinancieren...
🏡 Conclusie: De Veilige Haven van Manhattan Vastgoed
Manhattan's vastgoedmarkt blijft veerkracht demonstreren, gedreven door robuuste vraag, beperkt nieuwbouwaanbod en een significant aandeel contante transacties. Historisch gezien hebben beleggers in tijden van wereldwijde marktvolatiliteit kapitaal omgeleid naar tastbare activa zoals prime vastgoed, op zoek naar stabiliteit en langetermijnwaarde. Ondanks huidige onzekerheden treedt Manhattan dit tijdperk in vanuit een positie van kracht, wat zijn blijvende aantrekkingskracht voor beleggers onderstreept.
- Netto Bevolkingsgroei en Internationale Migratie naar NYC Zijn in Stijgende Lijn
- Voorraad Blijft Ontoereikend voor de Vraag
- Prijzen Blijven Stijgen Over Alle Segmenten Heen
- Hamptons en de Noordoost $1M+ Markten Tonen Vergelijkbare Kracht
HistorischeRapporten
Vijf jaar Manhattan vastgoedmarktcommentaar, bewaard voor historische referentie. Klik op een datum om het volledige rapport uit te vouwen.
Januari 2023 Neerwaartse Verschuiving op de Manhattan Vastgoedmarkt in de Tweede Helft van 2022 Het jaar 2022 was een verhaal van twee markten in Manhattan. Begin 2022 vervolgde…
Neerwaartse Verschuiving op de Manhattan Vastgoedmarkt in de Tweede Helft van 2022
Het jaar 2022 was een verhaal van twee markten in Manhattan.
Begin 2022 zette de hausse door die begin 2021 was begonnen, gedreven door de ontlading van opgekropte vraag en een kunstmatig lage renteomgeving die door de Fed was ingevoerd bij het begin van Covid.
In juni 2022 echter, nadat de Fed zijn eerste jumbo verhoging van 75 basispunten van de benchmarkrente doorvoerde, verzachtte de markt snel, waarbij de meeste kopers en verkopers de rest van het jaar in een patstelling terechtkwamen terwijl zij zich aanpasten aan nieuwe marktomstandigheden. Dit is weergegeven in de onderstaande grafiek die de maandelijkse contractactiviteit vergelijkt.
Maandelijkse Contractactiviteit
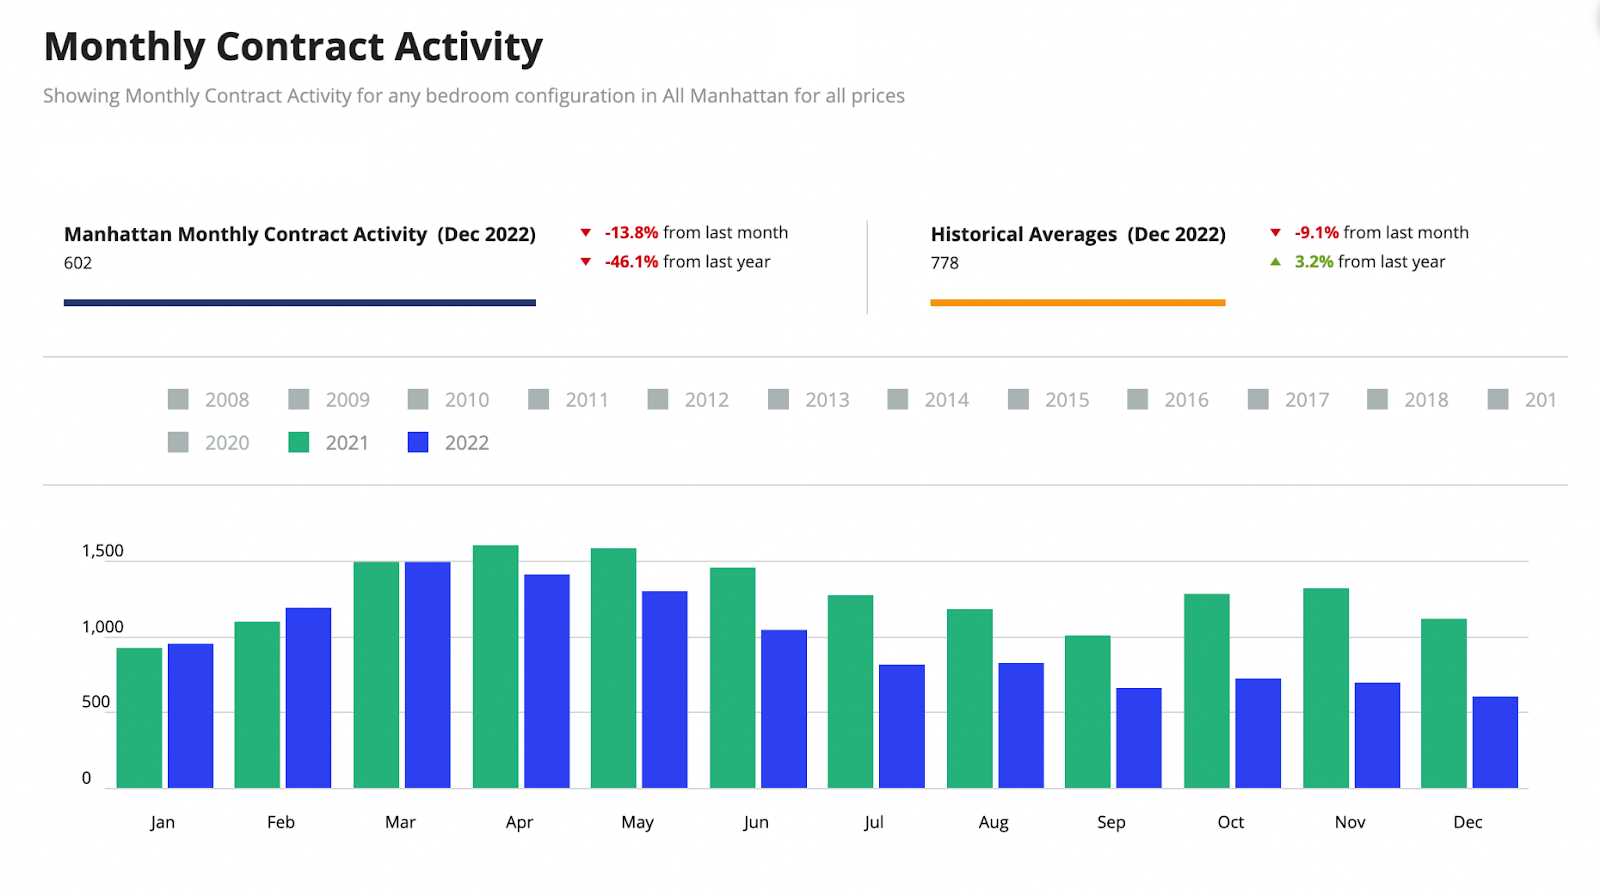
Met slechts 602 getekende contracten in december 2022 was het een van de zwakste eindes van het jaar sinds 2008. Nu kopers en verkopers wennen aan een nieuwe realiteit, verwachten we dat de markt begin 2023 weer op gang komt, aangezien er nog altijd vraag is.
Manhattan Vastgoedprijzen
Condominiums
- $2,75M gemiddelde verkoopprijs
- $2.074 gemiddelde prijs per vierkante voet
- Hoewel dit een stijging was ten opzichte van hetzelfde kwartaal vorig jaar, was de stijging voornamelijk te danken aan sluitingen in een handvol ultra-luxe torens, zoals Central Park Tower en 220 Central Park South, die de resultaten omhoog trokken.
- In wezen was de prijs per vierkante voet jaar-op-jaar vlak op net onder $2.000 per vierkante voet.
Co-ops
- $1,27M gemiddelde verkoopprijs
- $1.225 gemiddelde prijs per vierkante voet
Nieuwbouw
- $3,19M gemiddelde verkoopprijs
- $2.415 gemiddelde prijs per vierkante voet
Luxesegment (top 10% van de verkopen)
- $8,06M gemiddelde verkoopprijs
- $2.909 gemiddelde prijs per vierkante voet
- $3,95M instapprijsdrempel voor luxe
Fed Renteverhogingen in 2022
In een periode van slechts 10 maanden in 2022 verhoogde de Fed de benchmarkrente met 4,0%, zoals weergegeven in de onderstaande grafiek. Deze ongekende actie werd ondernomen om een poging te doen de inflatie te beteugelen, een wereldwijd fenomeen in 2022.

Hoewel de rentes hoger zijn dan ze zijn geweest sinds 2008, zijn ze eerder hoog geweest en functioneerden vastgoedmarkten prima in dat type renteomgeving. Echter, het tempo van de renteverhogingen dit jaar, samengeperst in slechts 10 maanden, is het meest zorgwekkende. Dit heeft zich vertaald in een stijging van de 30-jaar vaste jumbo hypotheekrente van 3,1% op 1 januari 2022 naar 5,7% op 31 december 2022. Gedaald van 6,35% in oktober.
Manhattan heeft veel contante kopers (circa 55%) vergeleken met andere steden, zodat rentetarieven hier niet altijd zo'n grote rol spelen in de activiteit. Bovendien hebben co-ops, die 70% van de voorraadvoorraad uitmaken en uniek zijn voor New York City, zeer strikte regels over de mate van financiering die men kan verkrijgen. Sommige staan maximaal 70% financiering toe, maar veel staan slechts 50% toe. Sommige staan helemaal geen financiering toe. Dit zijn matigende factoren voor de NYC-markt, maar helpen de eerste koper die vaak hypotheken nodig heeft voor de aankoop niet.
Manhattan Voorraadaanbod Redt de Situatie
De reddende genade in dit verhaal is het gebrek aan aanbod op de markt. In vergelijking met eind 2020, dat voorraadniveaus van meer dan 8.100 kende, bedraagt het huidige aanbod een laag van 5.858. Hier zijn vele redenen voor, zoals ik eerder in augustus besprak en hieronder heb samengevat.
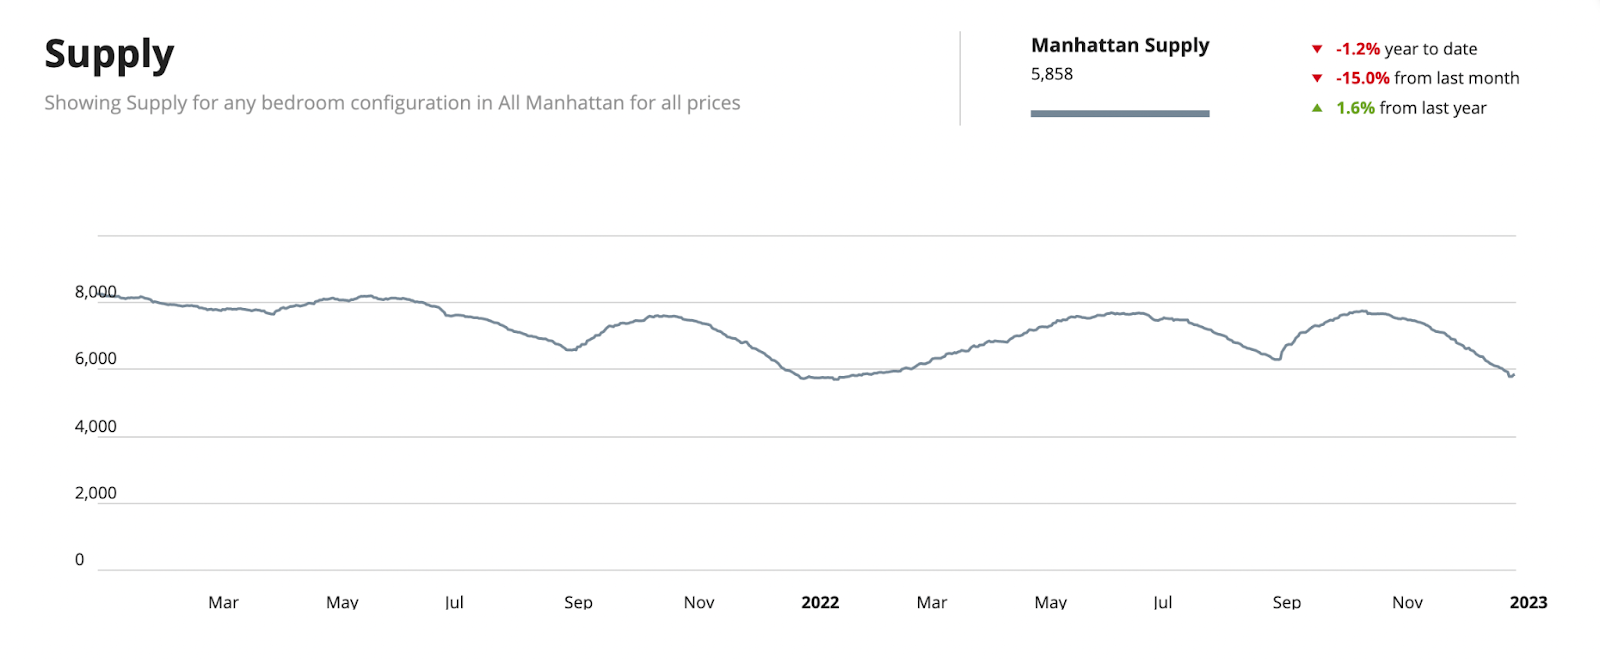
De beperkte hoeveelheid aanbod zou een bodem moeten leggen onder potentiële prijsdalingen terwijl we 2023 ingaan. En we zien ook niet op korte termijn voorraad op de markt komen vanwege de volgende redenen:
- Gouden handboeien hypotheken
- 80% van de New Yorkers met hypotheken hebben rentes lager dan 5%.
- Dit zal ertoe leiden dat eigenaren voor onbepaalde tijd in hun huidige woning blijven.
- Niemand gaat zijn 3% hypotheek binnenkort inruilen voor een 6% hypotheek.
- Bevroren huurwoning-naar-condominium conversiemarkt vanwege de NY-staatswet van 2019
- De wet benadeelt gebouweigenaren die huurstabilisatie huurders hebben, waardoor het onmogelijk wordt ooit marktconforme appartementen te creëren uit huurgestabiliseerde eenheden. Tenzij er een wijziging in deze wet wordt doorgevoerd, zullen er nul conversies zijn, omdat ze financieel geen zin hebben voor een ontwikkelaar.
- Vervalling van belastingvrijstellingsprogramma's maakt het duurder voor ontwikkelaars om te bouwen
- De 421a-, 421g- en J-51-belastingvrijstellingen zijn allemaal verlopen.
- Dit waren ooit uitstekende instrumenten die de overheid gebruikte om ontwikkelaars te stimuleren te bouwen, maar ze bestaan niet meer.
- Linkse NYC-politici hebben projecten met royale betaalbare woningcomponenten van 30% en 50% geblokkeerd
- In de afgelopen twee jaar zijn er maar weinig grondverkopen in Manhattan geweest, waardoor slechts weinig ontwikkelaars plannen maken om in de stad te bouwen.
- Inflatie heeft veel ontwikkelingen afgeremd, omdat de kosten, anders dan in normale tijden, moeilijk te voorspellen zijn.
Manhattan vastgoedvooruitzichten 2023
Veel analisten hebben voorspeld dat huizenprijzen het komende jaar wereldwijd zullen dalen. Dit zal waarschijnlijk gebeuren, maar voornamelijk op die plaatsen die tijdens Covid de sterkste prijsstijgingen kenden. In de VS lopen kleinere steden het grootste risico, omdat de prijzen daar het meest zijn gestegen. Denk aan plaatsen als Boise (ID), Salt Lake City (UT), Phoenix (AZ) en vrijwel heel Connecticut.
New York City behoorde echter niet tot deze plaatsen. New York City zag de prijzen juist dalen tijdens Covid, doordat er aan het begin van de pandemie een massale uittocht plaatsvond. De prijzen herstelden die verliezen pas in 2021 en lieten daarna bescheiden stijgingen zien ten opzichte van de meeste andere steden.
De Prime Residential Forecast van Knight Frank verwacht dat de Manhattan-prijzen in 2023 met minimaal 2% zullen stijgen, na Miami (5% stijging) en Los Angeles (4% stijging) in de VS. Dat plaatst Manhattan op de 13e positie in hun prognose van de 25 beste wereldsteden, wat veerkracht en vertrouwen in de stad aantoont (en in de VS in het algemeen).
Knight Frank wijst op "vlucht naar veiligheid" en "buitenlandse kopers die meer, in plaats van minder, blootstelling aan de Amerikaanse dollar zoeken." Ongetwijfeld zullen de factoren die ik noem over het lage aanbod helpen om de neerwaartse prijsdruk door de Fed-maatregelen in 2023 te compenseren.
Juli 2022 Manhattan en Miami vastgoedmarkten blijven krachtig Veel mensen vragen ons wat wij verwachten in de NYC- en Miami-markten nu de Fed de rente heeft verhoogd...
Manhattan en Miami vastgoedmarkten blijven krachtig
Veel mensen vragen ons wat wij verwachten in de NYC- en Miami-markten nu de Fed de rente heeft verhoogd. Hoewel de activiteit is vertraagd, zijn beide markten historisch gezien nog steeds zeer actief.
Veel mensen vragen zich af of de vertraging tot prijsdalingen zal leiden. Hoewel sommige experts stellen dat dit in bepaalde regio's van het land zeker zal gebeuren, gegeven hoe snel de prijzen daar zijn gestegen, schatten zij de kans op prijsdalingen in Manhattan als Laag en in Miami als Zeer laag in.
CoreLogic-analyse - juni 2022: kans op prijsdaling
VolgensCoreLogicheeft de metro NYC een lage kans en Miami een zeer lage kans op prijsdalingen gedurende de komende 12 maanden.
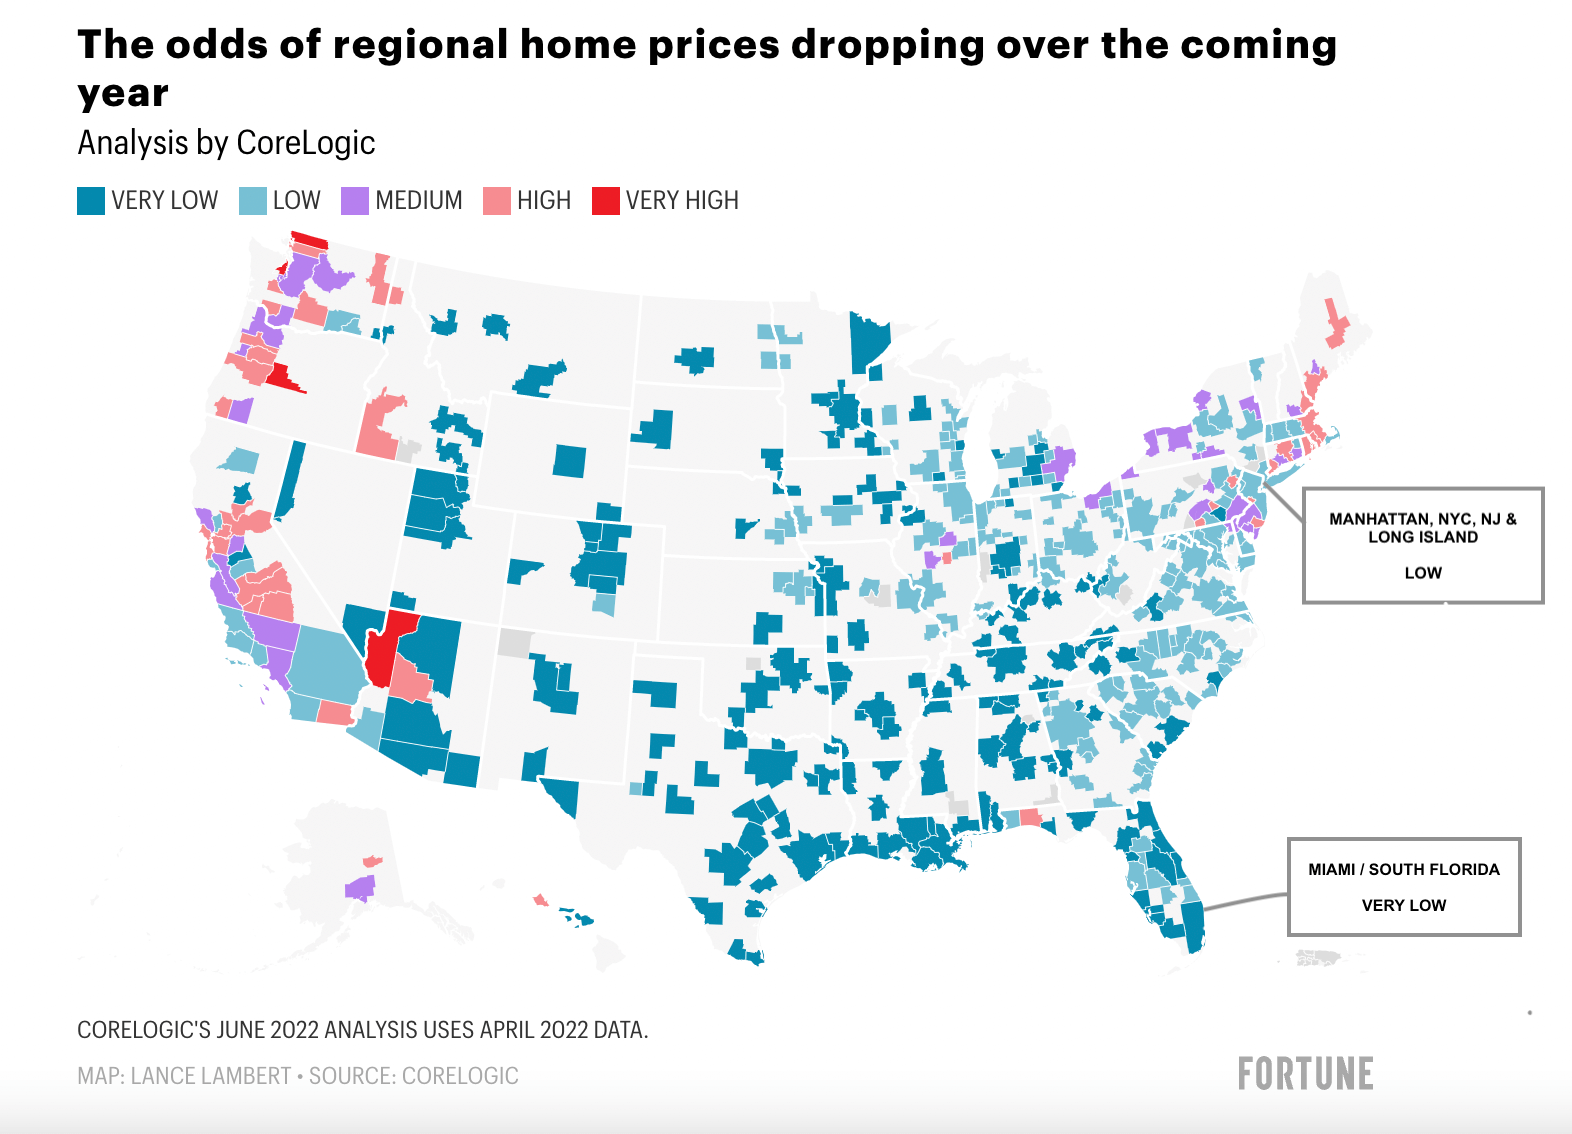
Manhattan
Prijzen
De prijzen stegen niet in hetzelfde tempo als op andere locaties in het land. De vastgoedmarkt stortte in 2020 in (met gemiddeld 7% dalende prijzen) en begon pas in het eerste kwartaal van 2021 te herstellen, zodra vaccins beschikbaar waren (met gemiddeld 16% stijgende prijzen).
- Gezien de Manhattan-prijzen de afgelopen 10 jaar gemiddeld 4,5% per jaar zijn gestegen, is een netto stijging van 9% (16% minus 7%) ongeveer gelijk aan twee jaar normale prijsgroei.
- Huurprijzen zijn met 20% jaar-op-jaar gestegen, waardoor de rendementen scherp oplopen, een uitstekend moment voor beleggers om Manhattan-vastgoed aan te kopen (zeker omdat de prijzen zelf niet zijn gestegen).
- Wij verwachten dat de huurprijsstijgingen in Manhattan aanhouden, naarmate hogere hypotheekrentes minder nieuwe kopers de markt doen betreden en meer mensen richting de huurmarkt drijven in de komende 12 maanden.
- De hoge vastgoedprijzen in Manhattan worden voortdurend ondersteund door hoge lokale inkomens, zoals het UBS Global Bubble-rapport herhaaldelijk heeft bevestigd.
- Manhattan is een langetermijnspel. Beleggers kopen Manhattan-vastgoed vanwege de veiligheid. Gezien de betrokken kosten is het geen plek voor speculatie of flipping.
- 50% van de kopers in Manhattan betaalt contant voor hun aankopen, met name in het luxesegment, waardoor zij minder gevoelig zijn voor schommelende rentevoeten.
- Coöperaties vertegenwoordigen 75% van de woningvoorraad. Veel coöperaties staan geen financiering toe of beperken deze tot 50%. Dit gegeven heeft Manhattan-vastgoed tijdens de Lehman-crisis een krachtige buffer geboden.
- Bovendien is de kredietverstrekking zeer streng, zodat dit niet met 2008 te vergelijken is.
Aanbod
- Het aanbod is relatief beperkt voor de beste NYC-condoprojecten in toplocaties.
- Het aanbod is 10% lager dan dezelfde maand vorig jaar.
- Als we kijken naar luxe condominiums, zijn er nauwelijks nieuwe projecten in de pijplijn.
- Af en toe ontvangen we verzoeken van beleggers die op zoek zijn naar bulkcondeals in Manhattan. In 2018 waren er behoorlijk wat gebouwen met minstens 50 te verkopen eenheden.
- Bij het opstellen van een recente analyse voor twee afzonderlijke beleggers (waarvan één een zeer grote 1031-transactie uitvoerde) merkte ik echter op dat er in de komende 3 tot 5 jaar nauwelijks topgebouwen onder 96th Street op de markt komen. Bovendien is het aantal gebouwen met meer dan 50 te verkopen eenheden aanzienlijk gedaald ten opzichte van vier jaar geleden.
- Sommige gebouwen die al langer in de pijplijn zaten en waar we reikhalzend naar uitkeken, zoalsThe Cortland, One High Line en One Wall Street, zijn inmiddels in verkoop gegaan. Dit zijn stuk voor stuk zeer hoogwaardige projecten. Daarna zijn er nauwelijks topcondominia te verwachten in prime locaties.
- Het gebrek aan aanbod van kwalitatief hoogwaardig vastgoed zal de prijzen waarschijnlijk verder opdrijven, totdat vraag en aanbod in evenwicht zijn. Dit zal waarschijnlijk jaren duren.
- Het verlopen van de 421a-belastingvrijstelling, die ontwikkelaars in het verleden stimuleerde om condominiums en huurgebouwen te bouwen, heeft geleid tot minder nieuwe ontwikkelingen in de pijplijn.
- De liberale politici van New York hebben er geen interesse in om ontwikkelaars te stimuleren te bouwen, en wij verwachten dan ook niet dat deze prikkel terugkeert.
- Uiteraard zijn deze politici bijziend. Het gebrek aan prikkels voor ontwikkelaars zal uitsluitend: a) de hoeveelheid betaalbare woningbouw verminderen (een vereiste voor nieuwbouwprojecten in Manhattan), b) de inkomsten voor de stad en staat doen dalen, en c) de huurprijzen voor huurders verder doen stijgen.
Miami
De nieuw verworven kracht van Miami is afkomstig van:
- een enorme instroom van (vermogende) inwoners die hoge-belastingstaten ontvluchten;
- een instroom van inwoners op zoek naar meer vrijheid en minder Covid-restricties, aangezien Florida tijdens de pandemie zeer soepele maatregelen hanteerde;
- een instroom van hedgefondsen en technologiebedrijven die naar Miami verhuizen;
- een zeer laag aanbod van eengezinswoningen en condominiums (met name grotere exemplaren); en
- een lege pijplijn.
Hoewel de activiteit de afgelopen maanden is vertraagd, is dat niet toe te schrijven aan een gebrek aan vraag. Het draait werkelijk om het aanbod. De vraag naar eengezinswoningen en condominiums in Miami (en heel Zuid-Florida) is zo groot geweest dat de voorraad is weggeërodeerd. Nieuw aanbod zal naar verwachting pas een betekenisvolle invloed op de markt hebben zodra de volgende bouwcyclus volledig op stoom is. Wij verwachten dat dit 5 tot 7 jaar zal duren, aangezien er de komende 3 jaar vrijwel niets op de markt komt.
Ik bespreek dit uitgebreid in mijn video hieronder:
Headlines en gemiddelden
Ik luister altijd graag naar Leonard Steinberg van Compass. In een recente post waarschuwde hij kopers en verkopers de headlines niet klakkeloos te volgen en niet te veel waarde te hechten aan gemiddelden. En hij heeft absoluut gelijk.
- Vastgoed is hypergelokaliseerd.
- Verwar headlines uit de ene markt (of op nationaal niveau) niet met een andere markt.
- Manhattan is een werkelijk unieke markt (om vele redenen) en nationale trends zijn er niet van toepassing, zoals de geschiedenis ons heeft geleerd.
- Hetzelfde geldt voor Miami, dat momenteel een enorme groeisurge doormaakt. Daarom heeft Miami volgens CoreLogic een zeer lage kans op prijsdalingen.
- In Manhattan zien we hoe hyperlokaal de markt kan zijn. Wij beoordelen gebouwen individueel, omdat aangrenzende gebouwen vaak totaal verschillende prijsstelling, totaal andere vraag en een totaal andere trajectorie kunnen hebben.
- In Miami zien we evenzeer hoe hyperlokaal de markt kan zijn. Prijzen en vraag aan het strand hebben vrijwel geen relatie met prijzen en vraag in bepaalde buurten op het vasteland.
Laat u daarom niet verblinden door de gemiddelden, want die vertellen ons alleen wat er in de markt als geheel is gebeurd en zeggen in feite niets over wat er in een specifiek gebouw (of een specifieke lijn in een gebouw) heeft plaatsgevonden.
Wij zijn er om u door de Manhattan- en Miami-markten te loodsen. Plan een kort gesprek met mij als ik u meer duidelijkheid kan geven over iets wat u overweegt. Ik bespreek graag beide markten in verdere detail, geef u een waardebepaling van uw woning als u overweegt te verkopen, of stuur u een selectie van beschikbare panden.
Fijne zomer!
Anthony Guerriero
Oktober 2021 Bloeiende Manhattan-vastgoedmarkt zet door in Q3 2021 Het jaar 2021 zal ongetwijfeld een van de beste jaren in de geschiedenis van de residentiële vastgoedmarkt van Manhattan worden...
Bloeiende Manhattan-vastgoedmarkt zet door in Q3 2021
Het jaar 2021 zal ongetwijfeld een van de beste jaren in de geschiedenis van de residentiële vastgoedmarkt van Manhattan worden, met meer dan $9,5 miljard aan gesloten verkopen in alleen het derde kwartaal, de meeste gesloten verkopen in één kwartaal in 32 jaar.
De verkoopactiviteit werd aangejaagd door losgebroken opgespaarde vraag, toenemende vaccinadoptie, redelijke prijsstelling, recordlage rentetarieven, een verschuiving naar grotere ruimtes (of ruimtes met buitenruimte) en toegenomen persoonlijk vermogen.
Deze $9,5 miljard heeft betrekking op transacties die in 2021 zijn gesloten, niet noodzakelijkerwijs in het kwartaal zelf ondertekend, wat een actueler barometer van de markt vormt.
Ondertekende contracten lager in het zomerseizoen, maar nog steeds recordhoog voor het kwartaal
Zoals u kunt zien in de onderstaande grafiek, heeft de activiteit in ondertekende contracten dit jaar op verhoogde niveaus gestaan, hoewel die enigszins is afgevlakt. Deze afvlakking kan het gevolg zijn van seizoensgebondenheid, omdat de zomermaanden gewoonlijk rustiger zijn dan de rest van het jaar. Desondanks waren de verkopen voor het kwartaal recordbrekend.
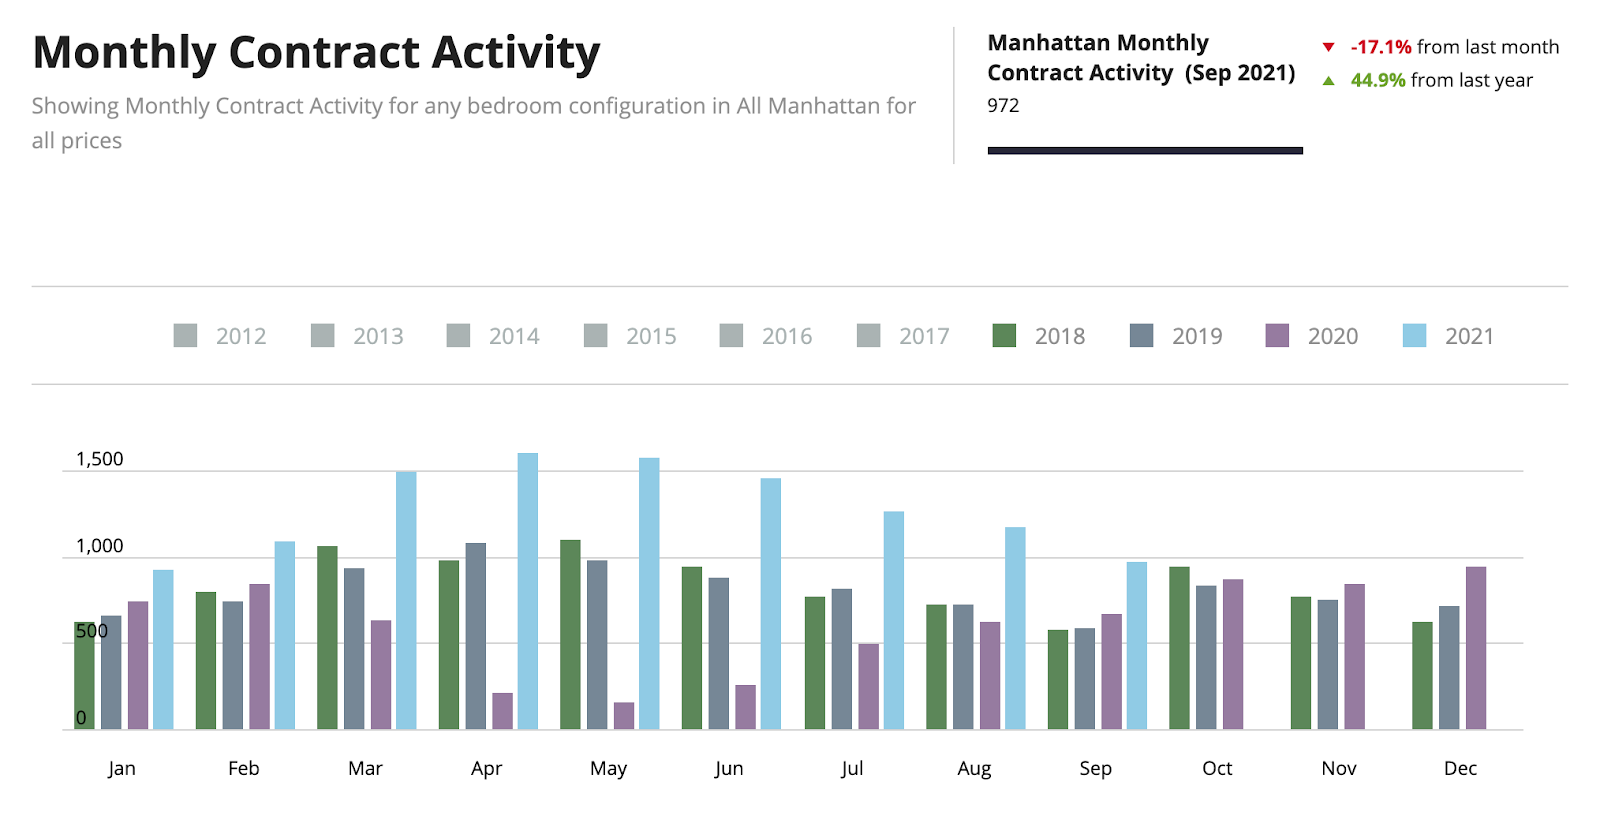
Hoewel 29% lager dan het vorige kwartaal, werden er 3.500 deals ondertekend in het kwartaal. Met 270 deals per week in het kwartaal is dat een recordbrekend aantal. Oktober zet de trend voort met circa 305 deals per week.
Verkopers zijn tevreden, maar niet te tevreden
Verkopers zijn in 2021 zeer tevreden geweest, zeker na een dearth aan verkopen in 2020. Kopers zijn actief en de vraag is zeer sterk, met name in het luxesegment waar de grotere appartementen te vinden zijn.
Hoewel de activiteit het grootste deel van het jaar aanzienlijk verhoogd is geweest, is de angst nog niet volledig verdwenen, waardoor de prijzen de pre-Covid-niveaus niet overstijgen. De Covid-korting van 6 tot 9% (afhankelijk van het moment van aankoop vorig jaar) is verdwenen, maar we hebben de prijzen de niveaus van 2019 nog niet zien overstijgen.
Met al deze activiteit zou men verwachten dat de prijzen klaar zijn om weer te stijgen. Over het algemeen vinden prijsstijgingen gewoonlijk 9 tot 12 maanden na een duidelijke verbetering in verkoopactiviteit plaats. Houd uw agenda's bij, want we zullen op korte termijn in deze fase beginnen te treden.
Overgewaardeerde eenheden blijven op de markt liggen
Omdat de prijsstelling gelijk liep met de niveaus van 2019, was Q3 niet het moment om een pand voor aspiratieprijzen aan te bieden. In het kwartaal deden panden die marktconform geprijsd waren er 78 dagen over om te verkopen. Panden die een prijsaanpassing nodig hadden, deden er echter 181 dagen over, meer dan het dubbele (2,3x) van die welke marktconform geprijsd waren.
Huidige prijsstelling in het kwartaal
Noot: Normaal vergelijk ik de kwartaalcijfers met het vorige kwartaal; in Q3 2020 was echter een derde van het verkoopvolume toe te schrijven aan sluitingen bij 220 Central Park South, het duurste nieuwe condogebouw in New York City. Er werden 16 eenheden gesloten tegen een gemiddelde prijs van $37 miljoen, voor een totaal van $592 miljoen. Ik toon u dan ook alleen de cijfers van het huidige kwartaal. Voor meer gedetailleerde informatie kunt u contact met mij opnemen.
|
Categorie |
Gem. prijs per vierkante voet |
Gem. verkoopprijs |
|
Coöperaties |
$1,159 |
$1,31M |
|
Condominiums |
$1,881 |
$2,53M |
|
Nieuwbouw |
$2,248 |
$3,34M |
|
Luxe (top 10%) |
$2,561 |
$7,45M |
Andere interessante statistieken:
- De verkoopactiviteit steeg naar het hoogste niveau in 32 jaar.
- Zelfs bij recordlage rentetarieven werd circa 50% van de transacties volledig contant afgewikkeld
- Nieuwbouwverkopen onder $3 miljoen groeiden 2x zo snel als boven $3 miljoen, terwijl die laatste categorie ook al verdubbelde ten opzichte van hetzelfde kwartaal vorig jaar. Een verschuiving naar kleinere eenheden in de nieuwbouwsector drukte de prijstrend neerwaarts.
- De gemiddelde aanbiedingskorting over alle segmenten bedroeg 5,3% voor het kwartaal
- Het totale maandenaanbod van condominiums en coöperaties, het aantal maanden dat nodig is om de volledige voorraad te verkopen, daalde naar slechts 5,1.
U miste het dieptepunt. Mis het herstel niet!
Juni 2021 Manhattan passeert het marktdieptepunt terwijl de contractactiviteit explodeert Het tweede kwartaal van 2021 was een uitzonderlijk kwartaal dat iedereen ongelijk gaf die stelde dat het stedeleven voorbij was...
Manhattan passeert het marktdieptepunt terwijl de contractactiviteit explodeert
Het tweede kwartaal van 2021 was een uitzonderlijk kwartaal dat iedereen ongelijk gaf die stelde dat het stadsleven voorbij was. Manhattan heeft het beste lenteseizoen in 6 jaar achter de rug en de hoogste verkoopactiviteit sinds 2007.
Opgespaarde vraag, redelijke prijsstelling, lage rentetarieven, een verlangen naar grotere ruimtes (of ruimtes met buitenruimte), toegenomen persoonlijk vermogen en een grotere pool van kopers hebben het verkoopvolume opgestuwd. Kortom, de stad bloeit dankzij de wetenschap en de daarmee gepaard gaande hernieuwde optimisme.
Noot: voor deze update vergelijk ik Q2 2021 met Q2 2019, wat veel relevanter is dan Q2 2020, toen NYC in lockdown was.
Ondertekende contracten schieten omhoog
De in het kwartaal ondertekende contracten stegen met 60% ten opzichte van hetzelfde kwartaal in 2019. Veel van deze deals worden pas in Q3 2021 gesloten, waarbij we positieve prijsontwikkelingen verwachten gezien het volume en de samenstelling van de appartementen die in het kwartaal in contract gingen.
Grotere appartementen terug in de mode
De super-prime markt (>$10 miljoen) kende de beste eerste helft ooit, aangedreven door dubbele cijfer-kortingen op de oorspronkelijke prijsstelling. Bovendien is er een duidelijke toename in de verkoop van grotere appartementen, wat gunstig is voor de markt boven $5 miljoen.
De verkoopsamenstelling, met een significante verschuiving naar grotere appartementen, vertekende de prijstrends. De mediane verkoopprijs steeg naar $1.130.000, het hoogste niveau sinds $1.215.000 in Q2 2019, maar de prijstrends werden beïnvloed door de samenstelling van de verkopen.
Covid-korting verdampt
Vergeleken met hetzelfde kwartaal vorig jaar daalde de gemiddelde prijs per vierkante voet met 3,6%. Dit wordt aangeduid als de "Covid-korting". Het eerste kwartaal liet dit verschil nog op 9% zien, wat aantoont dat de Covid-korting snel compresseert. Wij verwachten dat de Covid-korting in Q3 zal verdwijnen en in Q4 volledig zal zijn verdwenen, naarmate werkgevers "thuiswerken" beëindigen of beperken.
Huidige prijsstelling in het kwartaal:
|
Categorie |
Gem. prijs per vierkante voet |
Gem. verkoopprijs |
|
Coöperaties |
$1,139 |
$1,28M |
|
Condominiums |
1,921 |
$2,64M |
|
Nieuwbouw |
2,581 |
$3,84M |
|
Luxe (top 10%) |
2,636 |
$7,75M |
Andere interessante statistieken:
- De verkoopactiviteit van condominiums steeg naar het hoogste niveau in 30 jaar.
- Nieuwbouwverkopen boven $3 miljoen waren de hoogste in drie jaar.
- De verkoopactiviteit steeg sneller dan nieuw aanbod op de markt, waardoor de maanden van aanbod daalden naar 6,9 maanden, het snelste tempo in 4 jaar.
- De algehele aanbiedingskorting bedroeg 6,4%
Als u het dieptepunt hebt gemist, mis dan het herstel niet!
April 2021 April 2021 contracten overtreffen het 14-jaar record van maart Manhattan-contractactiviteit bleef stijgen naar een nieuw record in april 2021 van 1.607 ondertekende contracten...
April 2021 contracten overtreffen
het 14-jaar record van maart
De Manhattan-contractactiviteit bleef stijgen naar een nieuw record in april 2021 van 1.607 ondertekende contracten, waarmee het 14-jaar record van maart van 1.500 contracten in één maand werd gebroken. De eerste week van mei zet de trend voort en tot nu toe lijkt mei op koers te liggen om april te evenaren.
Met 1.607 ondertekende contracten is dit 50% hoger dan april 2019, een vergelijkbare pre-Covid-maand. April 2020 telde slechts 213 ondertekende contracten (vermoedelijk initieel aangevraagd vóór Covid). Ter herinnering: New York City was van eind maart tot eind juni 2020 gesloten en bezichtigingen waren verboden.
Op het luxefront werden er volgens het Real Deal jaar-tot-datum tot eind april 652 luxecontracten ondertekend, meer dan het totaal aantal luxecontracten in het gehele jaar 2020.
Op het nieuwbouwfront werden er in april 235 contracten ondertekend, een stijging ten opzichte van 165 in maart. Dit was het hoogste activiteitsniveau in het nieuwbouwsegment van Manhattan in drie jaar.
Maart 2021 Manhattan herrijst uit de as Na een uiterst teleurstellend 2020, toen het eiland Manhattan werd geteisterd door een "Covid-exodus" en 90 dagen fysiek was gesloten...
Manhattan herrijst uit de as
Na een uiterst teleurstellend 2020, toen het eiland Manhattan werd geteisterd door een "Covid-exodus" en 90 dagen fysiek was gesloten, herrees de residentiële verkoopmarkt van Manhattan in het eerste kwartaal van 2021 uit de as. Hoewel de markt in november en december 2020 al langzaam begon te herstellen, zag het eerste kwartaal van 2021, en met name maart 2021, een verbluffende verkoopactiviteit.
Verkoopactiviteit sterk gestegen in Q1 2021
De Manhattan-verkopen groeiden in maart 2021 in een razendsnel tempo, met meer dan 1.500 ondertekende contracten, de beste enkele maand in 14 jaar. Zelfs januari en februari 2021 lieten een verkoopvolume zien dat hoger lag dan in dezelfde maanden van de afgelopen drie jaar, zoals hieronder te zien is:

Kopers hebben geprofiteerd van de combinatie van recordlage hypotheekrentes en lagere prijzen. Ze worden ook gestimuleerd door de nieuwe administratie, waarvan NYC al profiteert, in tegenstelling tot de vorige administratie die vastbesloten leek New York City te bestraffen voor het overweldigend afwijzen van Trump.
Prijzen dalen, maar niet in vrije val
Hoewel de prijzen zijn gedaald, zijn ze niet ingezakt zoals sommigen misschien hadden verwacht. De prijs per vierkante voet voor een condo in Manhattan lag in Q1 2021 8,8% lager dan in Q1 2020. Dit bovenop de lagere prijsstelling die al gold sinds de SALT-cap in 2018 werd ingevoerd, die de prijzen in NYC gemiddeld met 11% heeft verlaagd volgens econoom Robert Schiller. De prijzen liggen dus ver onder hun piek van enkele jaren geleden en zijn klaar voor een ommekeer. Met een "blauwe" administratie heeft de SALT-cap, die blauwe staten bestraft, een goede kans om in 2021 te verdwijnen. Dit zal de vastgoedprijzen ten goede komen en de uittocht naar staten met lage belastingen temperen.
Nieuwbouwkansen zijn er nog steeds
Er zijn nog steeds koopjes in de nieuwbouw, aangezien de prijzen voor projecten die drie jaar geleden werden geïntroduceerd aanzienlijk zijn verlaagd. Recent gelanceerde projecten zijn echter marktconform geprijsd, waardoor er weinig kortingen te verwachten zijn. Terwijl sommige kortingen zichtbaar zijn in lagere prijzen, zijn veel kortingen verborgen in concessies bij overdrachtskosten. Deze zichtbaar niet terug in de prijs-per-vierkante-voet-cijfers. De omvang van kortingen op nieuwbouw varieert sterk en is afhankelijk van factoren zoals het moment van projectlancering, de verkoopsnelheid tot nu toe, het aantal resterende eenheden in een bepaalde lijn, de aandelenpartners in de kapitaalstructuur en, het belangrijkst, de minimale vrijgaveprijzen van geldverstrekkers (de banken bepalen feitelijk de prijs, niet de ontwikkelaar).
Voor de beste deal in nieuwbouw moet u een open houding aannemen en niet gefixeerd raken op iets dat niet de hoogste kortingen zal opleveren. Ontwikkelaars bieden bijvoorbeeld geen grote kortingen op appartementen met buitenruimte, noch op lijnen die bijna uitverkocht zijn.
De onderstaande grafiek toont hoe de nieuwbouwprijsstelling zich ten opzichte van de diepste niveaus van enkele maanden geleden heeft hersteld.

Vaccins wekken vertrouwen
Wij verwachten dat de vastgoedprijzen in het voorjaar/de zomer en gedurende de rest van het jaar langzaam zullen beginnen te stijgen naarmate NYC gevaccineerd raakt. Tot op heden heeft44% van de Manhattanners al hun eerste dosis ontvangen en is 27% volledig gevaccineerd. Zodra 70% van de bevolking volledig gevaccineerd is, zullen activiteiten terugkeren naar normaal: volledige heropening van restaurants en bioscopen (die nu gedeeltelijk open zijn), Broadway-shows en sportaccommodaties, enzovoort. Dan verwachten we aanvullende dramatische verschuivingen in de markt. Zodra het land later dit jaar opengaat voor buitenlanders, verwachten we dat dit Manhattan-vastgoedherste in een stroomversnelling zal komen!
Signalen wijzen op een aanhoudende stijgende markt
De potentiële afschaffing van de SALT-cap, het gebrek aan nieuwe bouwvergunningen (doordat nieuwbouw het afgelopen jaar op hold is gezet) en de volledige heropening van de stad zullen de Manhattan-vastgoedprijzen de komende 4 à 5 jaar ten goede komen, zoals we na de Lehman-crisis hebben gezien.
Als u overweegt te kopen, doe het nu voor de beste prijzen. De voorraad is gedaald van een record van 9.600 te koop staande eenheden in oktober 2020 naar 7.000 eenheden eind maart 2021, wat nog steeds wat hoog is. Maar als de verkopen in hetzelfde tempo als in het eerste kwartaal doorgaan, zitten we begin de zomer in een verkopersmarkt. Naarmate de economie aantrekt, zullen ook de rentetarieven stijgen, waardoor het duurder wordt om hetzelfde huis te bezitten.
De Manhattan-markt beweegt... nu is het UW BEURT!
Januari 2021 Manhattan-markt goed van start in 2021 met toegenomen verkoopactiviteit Hoewel de Manhattan-vastgoedmarkt nog steeds moeite heeft vanwege de gevolgen van Covid...
Manhattan-markt goed van start in 2021 met toegenomen verkoopactiviteit
Hoewel de Manhattan-vastgoedmarkt nog steeds moeite heeft vanwege de gevolgen van Covid, heeft het vierde kwartaal van 2020 en zelfs de maand januari 2021 een duidelijke verbetering laten zien, aangedreven door:
- Positief vaccinnieuws en -uitrol dat het vertrouwen van kopers heeft vergroot,
- Historisch lage rentetarieven,
- Verkopers (en ontwikkelaars) die kortingen bieden (de gemiddelde Covid-korting was 10%, aanzienlijk minder voor goedkopere eenheden en aanzienlijk meer voor duurdere eenheden)
- Opgespaarde vraag na de 3 maanden durende lockdown
- Een nieuwe administratiegunstig gezind ten opzichte van NYC, en
- Mogelijke afschaffing van de SALT-cap, die de prijzen in NYC met 11% heeft gedrukt (per Zandi)
Ondertekende contracten in Q4 lagen circa 8% hoger dan in hetzelfde kwartaal in 2019. Januari 2021 zag de condoverkopen met 50% stijgen en de coöperatieverkopen met 167% stijgen ten opzichte van dezelfde maand een jaar eerder. Allemaal goed nieuws! Het huidige hoge aanbod van te koop staande eenheden is echter een tegenwind voor de markt die kopers in 2021 ten goede zal komen.
De huurmarkt heeft de afgelopen maanden ook een opleving gekend. Maar totdat bedrijven hun medewerkers vragen terug te keren naar kantoor, zal de huurmarkt traag blijven. Wij verwachten binnen enkele maanden een snelle ommekeer in de verhuurmarkt.
Conclusies:
- Het is een kopersmarkt, maar het venster van kansen voor de beste deals sluit zich,
- Prijzen zijn gedaald maar niet gecrasht,
- Luxekopers zijnterugop de markt, ze waren het grootste deel van het jaar afwezig,
- De voorraad is sterk gedaald van zijn dramatische piek in oktober, maar nog steeds op een hoog niveau,
- Het is een uitstekend moment om een groot appartement van een ontwikkelaar te kopen, nieuwbouwprojecten zagen enkele van de hoogste kortingen en concessies die we ooit hebben gezien.
December 2020 Manhattan-markt herstelt in Q4 2020 Met koppen over mensen die grote steden ontvluchten, is het niet verwonderlijk dat mijn cliënten verrast zijn te horen dat de ondertekende contractactiviteit in Manhattan de afgelopen maanden robuust is geweest...
Manhattan-markt herstelt in Q4 2020
Met koppen over mensen die grote steden ontvluchten, is het niet verwonderlijk dat mijn cliënten verrast zijn te horen dat de ondertekende contractactiviteit in Manhattan de afgelopen maanden robuust is geweest. Het maandelijks gemiddelde ondertekende contracten in oktober en november 2020 bedroeg 855, waarbij december 2020 op koers ligt om de 717 ondertekende contracten van december 2019 te overtreffen. De ondertekende contractactiviteit voor het kwartaal tot medio december heeft al het niveau van hetzelfde kwartaal vorig jaar overtroffen.
Vertrouwen in het vaccin en de capitulatie van verkopers op het gebied van prijskortingen hebben kopers teruggebracht naar de markt. Het grootste deel van deze contractactiviteit heeft plaatsgevonden in het segment tot $3 miljoen, terwijl de luxesector nog steeds traag is maar verbetert.
Zoals u hieronder kunt zien, blijft het aantal ondertekende contracten boven $5 miljoen groeien en is dit het segment waar we de grootste kortingen zien.
Voorraad sterk gedaald ten opzichte van de piek, maar nog steeds hoog
Activiteit en vertrouwen hebben het aanbod van Manhattan-panden te koop gedrukt van circa 9.600 in oktober 2020 naar 8.000 vandaag.
Hoewel de voorraad met 20% gestegen is ten opzichte van eind vorig jaar, toen de voorraadniveaus 6.600 bedroegen, zijn we blij te zien dat de voorraadniveaus 17% zijn gedaald van hun piek. Deze zeer scherpe omslag in voorraad in oktober was waarschijnlijk het gevolg van het uitstekende vaccinnieuws van Pfizer en Moderna. We hopen dat dit verkopers niet te veel aanmoedigt.
Totdat het vaccin volledig is uitgerold, verwachten we dat er deals te maken zijn in NYC. Hoewel naarmate de tijd verstrijkt en de activiteit toeneemt, verwachten we niet dat verkopers dezelfde kortingen zullen bieden als zij tot nu toe hebben gedaan. Het voelt alsof we al voorbij het marktdieptepunt zijn, maar nog steeds in een periode zitten waarin een koper tot nu toe aanzienlijke kortingen in NYC kan krijgen.
Waar zijn alle kortingen nu?
De gemiddelde "Covid-korting" lag rond de 10%, hoewel hoger in het segment boven $4 miljoen. Urban Digs analyseerde gesloten verkopen in het 4e kwartaal van 2020 en vond dat
- Onder $2 miljoen - gemiddeld 5% korting
- $2 tot $4 miljoen - gemiddeld 10,4% korting
- Boven $4 miljoen - gemiddeld 13,5% korting
Dit zijn uiteraard gemiddelden en houden alleen rekening met prijzen, niet met andere concessies die ontwikkelaars aanbieden om deals te sluiten, zoals tegemoetkomingen in overdrachtskosten, etc. Het is belangrijk op te merken dat de Manhattan-vastgoedmarkt al een klap had gekregen na de SALT-belastingwijziging in eind 2017, waarbij de markt in Q3 2019 zijn dieptepunt bereikte. Prijzen hadden dus al een aanzienlijke klap gekregen vóór Covid. De extra Covid-korting is slechts het spreekwoordelijke glazuur op de taart voor kopers.
Nieuwbouw
Kortingen zijn sterk afhankelijk van de vele factoren van het gebouw zelf, zoals de locatie, het aantal verkochte eenheden, eventuele specifieke problemen met de ontwikkelaar, geldverstrekker, etc. Bovendien: welke lijn in het gebouw koopt u? Als de ontwikkelaar 50% van de eenheden van de beste lijn heeft verkocht en 0% van een andere lijn, mag u niet dezelfde korting op beide lijnen verwachten.
Momenteel lopen de kortingen in de nieuwbouw sterk uiteen en zijn ze werkelijk afhankelijk van de vele factoren die het gebouw beïnvloeden. Ontwikkelaars zijn gebonden aan hun banken, die minimale vrijgaveprijzen dicteren, waardoor ze eerder geneigd zijn royale sluitingskredieten te bieden dan directe kortingen. We hebben echter een combinatie van prijskortingen en sluitingskredieten gezien.
De gemiddelde korting in nieuwbouw bedraagt 10% plus sluitingskredieten, hoewel er ontwikkelingen zijn die dit aanbieden bovenop al eerder verlaagde prijzen. Het is niet ongehoord om 20 tot 30% onder de Schedule A-prijsstelling te zien, wat de oorspronkelijke prijs is die bij de procureur-generaal van de staat New York is ingediend.
Ontwikkelaars dragen minimaal een deel van de sluitingskosten van de koper bij, inclusief een deel van:
- Overdrachtsbelasting (circa 2%)
- Mansion Tax (glijdende schaal vanaf 1% oplopend tot 4% bij boven $25 miljoen)
- Parkeerplaats - kan worden inbegrepen afhankelijk van de eenheid
- Opslag - kan worden inbegrepen
- Gemeenschappelijke lasten - mogelijk wordt 1 jaar gemeenschappelijke lasten betaald.
Sommige ontwikkelaars onderhandelen helemaal niet, of misschien dekken ze alleen de overdrachtsbelasting als ze iets bijzonders in hun gebouwen hebben. Park Loggia heeft bijvoorbeeld terrassen met uitzicht op Central Park die verkopen tegen vraagprijs. The Benson heeft slechts enkele eenheden aan Madison Avenue in de UES die ook tegen vraagprijs worden verhandeld. Andere gebouwen die zelfgefinancierd zijn en daardoor niet aan anderen gebonden zijn, onderhandelen evenmin. Maar dit zijn zeldzame gevallen.
Macro-conclusies:
- Dit is waarschijnlijk de grootste nieuwbouwkopersmarkt die NYC in de afgelopen 20+ jaar heeft gezien.
- We bevinden ons niet in een financiële crisis; we bevinden ons in een gezondheidscrisis die waarschijnlijk is opgelost.
- We bevinden ons niet in dezelfde situatie als de Grote Recessie van 2008/2009, de Tech Bubble van 2000 of 9/11, toen er angst was en geen geld op Wall Street.
- Banken en witboordwerkers zitten vol met cash en de DJIA staat boven de 30.000 (niet 6.000 zoals in 2009).
- De angst zit bij de verkopers. Kopers hebben een korte gelegenheid om van deze angst te profiteren.
- Voor degenen die aan de zijlijn staan: onthoud dat u een bod moet doen om een korting te krijgen. U moet spelen om te winnen!
Nu we het jaar afsluiten, wensen we iedereen prettige feestdagen. We bidden dat 2021 beter zal zijn dan 2020.
November 2020 Manhattan-vastgoedmarkt herstelt in oktober 2020 Om in realtime te begrijpen wat er op de New York City-vastgoedmarkt gebeurt, is de eerste indicator...
Manhattan-vastgoedmarkt
herstelt in oktober 2020
Om in realtime te begrijpen wat er op de New York City-vastgoedmarkt gebeurt, is de eerste indicator het aantal ondertekende contracten in een bepaalde maand. De ondertekende contracten in oktober kwamen sterk terug met 874 ondertekende contracten, een stijging van 30% ten opzichte van september 2020 en 4% boven oktober 2019. Dit is duidelijk bewijs dat de Manhattan-vastgoedmarkt is hersteld van de dieptepunten van de Covid-crisis. Bovendien waren de ondertekende contracten in oktober hoger dan in enige andere maand in 2020, zelfs vóór Covid, zoals duidelijk zichtbaar is in de onderstaande grafiek.
Grote kopers in Manhattan zijn terug
Het grootste deel van de verkoopactiviteit betrof panden onder $3 miljoen; er werden echter ook meer contracten ondertekend in het segment boven $25 miljoen, wat aangeeft dat grote kopers terugkeren naar de markt. Hoewel we pas over enkele weken zullen weten voor welke prijzen deze werden verhandeld, merkten we op dat veel, maar niet alle, panden in het segment boven $25 miljoen werden verhandeld met aanzienlijke kortingen. Hoewel alle verkopers nu onderhandelen, zijn aanzienlijke kortingen niet het geval geweest in de markt onder $3 miljoen.
Manhattan-voorraad lijkt zijn piek te hebben bereikt
De voorraad, of het aanbod, bereikte medio oktober een recordniveau van 9.628 te koop staande panden en lijkt nu te dalen. Het maandelijkse nieuwe aanbod was 21% lager dan september 2020 en 1,2% lager dan oktober 2019. Dit geeft aan dat de groei van de voorraad is vertraagd, maar het terugbrengen van de voorraadniveaus naar normale waarden zal enige tijd kosten. Dit is waarom wij denken dat de kansen voor kopers nog niet zijn vervaagd, hoewel we voorbij de piek van onzekerheid door het virus zijn. In de afgelopen weken zijn de voorraadniveaus gedaald en per vrijdag 6 november zijn ze gedaald naar 9.255 te koop staande panden. Dat is een zeer groot aantal te koop staande panden, gezien de voorraad vorig jaar rond deze tijd circa 7.700 bedroeg.
Huizenverkopen in de New York City-suburbs voorbij de piek
Hoewel de verkopen in Westchester, Greenwich, Long Island en the Hamptons op een hoog niveau blijven, is de verkoopactiviteit gedaald van de piek die afgelopen zomer in de New York-suburbs werd bereikt.
Nu de verkiezingen bijna voorbij zijn en Pfizer eenvaccinheeft aangekondigd dat 90% effectief is, geloven wij dat de markt in Manhattan verder zal aantrekken.
Oktober 2020 Het beste koopmoment in NYC in meer dan 10 jaar We zijn nu drie maanden na de heropening van de NYC-vastgoedmarkt. Hoewel er veel uitdagingen zijn geweest...
Het beste koopmoment in NYC
in meer dan 10 jaar
We zijn nu drie maanden na de heropening van de NYC-vastgoedmarkt. Hoewel erveel uitdagingenzijn geweest, herstelt de stad. We beginnen tekenen van leven te zien in de vorm van toegenomen ondertekende contracten en openstaande verkopen. Maar we hebben nog een lange weg te gaan, wat betekent dat er een enorme kans is voor slim kapitaal.
Nu restaurants, sportscholen, kantoren en musea heropenen, heeft NYC een veel levendiger karakter gekregen. New Yorkers houden zich strikt aan sociale afstand en dragen maskers, wat het virus in de stad heeft onderdrukt.
Een stap terug zettend en de vastgoedmarkt vanuit een vogelperspectief bekijkend, weten we dat het het juiste moment is om in Manhattan te kopen. Als u in 2001 of 2009 heeft gekocht, weet u al datNYC sterker dan ooit zal herstellen. Daarom vraag ik u even de tijd te nemen om na te denken over waar u over 18 maanden zult zijn. Zeker, kopers die aan de zijlijn staan, zullen spijt hebben dat ze niet eerder in NYC zijn gestapt.
Hier zijn onze belangrijkste conclusies over wat er momenteel op de markt gebeurt:
- Covid heeft een tijdelijke kans gecreëerd om in Manhattan te kopen tegen lage prijzen.
- De bovenstaande marktpulsgrafiek houdt rekening met openstaande verkopen en voorraad. Het toont duidelijk aan dat NYC in een kopersmarkt heeft gezeten en begint te herstellen.
- Serieuze verkopers bieden hun panden aan voor redelijke prijzen of geven kortingen. Met name ontwikkelaars, die prijskortingen en concessies bieden, iets wat slechts enkele jaren geleden ondenkbaar was...en over enkele jaren weer ondenkbaar zal zijn.
- Hoewel de gemiddelde korting 8% bedraagt, zien we veel hogere kortingen (2x - 3x) op de duurste panden.
- Het venster van kansen is nu...wanneer sluit dit venster? Het zal waarschijnlijk sluiten vóór Q2 2021, waarbij de beste deals in Q4 2020 plaatsvinden, gevolgd door goede deals in Q1 2021. Zodra een vaccin wordt aangekondigd als effectief en klaar voor distributie, zullen verkopers meer vertrouwen krijgen, we raden u dan ook aan nu toe te slaan! Tegen de tijd dat u sluit, zitten we in 2021 en een nieuwe markt.
- $7 biljoen aan overheidssteun (14x meer dan in 2008) betekent dat de risico's laag zijn. Dit is niet 2008. Banken zijn gezond en de Fed-steun is nooit groter geweest.
- Recordhoge aandelenmarktwaluaties (een bijproduct van de overheidssteun) toont aan dat de Federal Reserve alles doet wat in haar vermogen ligt om de economie te stimuleren. Het toont ook aan dat beleggers vertrouwen hebben in de Amerikaanse economie en dat Covid onder controle zal komen en vervolgens snel tot het verleden zal behoren.
- NYC heeft het virus succesvol onderdrukt sinds juni, en heeft hierin veel effectiever gehandeld dan de federale overheid. Inwoners hebben hun steentje bijgedragen door sociale afstand te bewaren, grote evenementen te vermijden en maskers te dragen ter bescherming van hun medeburgers. Hoewel veel media heel NYC over één kam scheren, hebben de meeste Covid-infecties plaatsgevonden in Queens en Brooklyn, niet in Manhattan. We hebben dit nergens in het nieuws zien vermelden.
- De verkoopmarkt bevindt zich niet langer in de vrije val die door de lockdown werd veroorzaakt. Openstaande verkopen hebben een ommekeer gemaakt en zijn aanzienlijk gegroeid in september, nu de markt het werkelijke dieptepunt heeft gepasseerd.
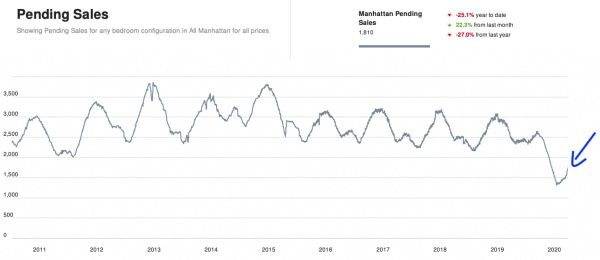
Met dank aan grafieken vanUrbardigs
Onze huidige beste keuzes:
$3.999.000 / $2.154 per ft²
Verkocht voor $6 miljoen in juni 2014
Verlaagd met $495.000 - 60 dagen geleden
Verlaagd met $280.000 - 53 dagen geleden
Verkocht voor $3,4 miljoen in 2017
2 slaapkamers / 2,5 badkamers / 1.807 ft²
Onderhoud: $1.955 / OZB $2.972
Dit extra groot appartement met 2 slaapkamers en verlaagde prijs in deEast Villagewerd oorspronkelijk verkocht als nieuwbouw voor $400.000 meer dan de vraagprijs, voor $3,4 miljoen in 2017. Dit is een boutique-gebouw uit 2015 met prachtige casement-ramen.Meer informatie.

20 West 53 Street - Unit 22A
$4.750.000 / $2.748 per ft²
Verlaagd met $600.000 / Verkocht voor $5,7 miljoen in 2017
2 slaapkamers / 2,5 badkamers / 1.728 ft²
Onderhoud: $3.792 / OZB $2.414
Woon in hetBaccarat Hotel and Residences, een van de beste hotels in New York City. De oorspronkelijke eigenaar betaalde $5,7 miljoen voor dit appartement en is daarmee zeer gemotiveerd bij een korting van $1 miljoen.Meer informatie.
540 West 28 West Street - Unit 3A
$885.000 / $1.560 per ft²
Studio / 1 badkamer / 567 ft²
Onderhoud: $606 / OZB $629
Deze studio bij +Art inWest Chelseais zeer goed geprijsd op $885K. Eindelijk bieden verkopers appartementen aan voor verkoopprijzen, en niet meer de aspiratieprijzen van een paar jaar geleden. Dicht bij Hudson Yards en the High Line!Meer informatie.
Tot slot, als u een videogesprek wilt om de markt in meer detail te bespreken, kies dan hieronder een tijdslot:
Juli 2020 Een andere NYC-zomer Rond deze tijd van het jaar geef ik normaal gesproken een update van de Q2 Manhattan-marktrapportages. Q2 2020 is echter een compleet ander verhaal...
Een andere NYC-zomer
Rond deze tijd van het jaar geef ik normaal gesproken een update van de Q2 Manhattan-marktrapportages. Q2 2020 is echter een compleet ander verhaal, aangezien deManhattan-vastgoedmarkt12 van de 13 weken die het 2e kwartaal vormen gesloten was.
Voor degenen die niet op de hoogte zijn van wat er in NYC heeft plaatsgevonden: op 23 maart 2020 ging NYC in lockdown en heropende 90 dagen later op 22 juni 2020. Tijdens deze periode waren er geen fysieke bezichtigingen toegestaan. De voorraad daalde aanzienlijk tijdens de crisis, omdat verkopers panden van de markt trokken of het aanbod uitstelden. Nu zijn panden echter weer op de markt, met een voorraad die 8% hoger ligt dan dezelfde periode vorig jaar.
De markt over de afgelopen maand keert langzaam terug, maar nog niet noodzakelijkerwijs naar normale niveaus. Sinds de heropening 5 weken geleden hebben we gezien:
- 84% van de ondertekende contracten betrof het segment onder $3 miljoen.
- Een verrassende urgentie bij sommige kopers, aangezien zij weten dat NYC binnenkort terug zal keren naar enige schijn van normaliteit.
- Weinig activiteit aan de hogere kant van de markt, omdat veel mensen nog in hun zomerhuizen verblijven en reisbeperkingen nog van kracht zijn.
- Hypotheekrentes bereiken recordlaagte (onder 3%), naarmate de Fed de basisrente naar nul heeft verlaagd.
- Algemene indicatoren suggereren dat de prijzen 8 tot 10% onder het pre-Covid-niveau liggen, maar niet bij alle prijspunten.
- Voor nieuwbouw bedragen gecombineerde sluitingskosten en prijsverlagingen circa 8 tot 12%, afhankelijk van het project.
- De grootste kortingen zijn te vinden in de high-end markt, waar sommige ontwikkelaars hun aanbiedingen hebben hergeprijsd en het merendeel van de sluitingskosten van kopers op zich nemen, met zeer aantrekkelijke prikkels om nu te transigeren.
- Wederverkopen van $5 miljoen en daarboven ontvangen week na week geen verzoeken voor bezichtigingen. Serieuze verkopers van een groter pand moeten dan ook bereid zijn om minimaal 10% te korteren, en waarschijnlijk meer, ten opzichte van de pre-Covid-prijsstelling.
- Kortingen nemen af naarmate de prijzen dalen, met weinig of geen kortingen onder de grens van $1 miljoen.
Verhuur:
- Hoewel de huurvoorraad hoog is, ziet de markt ook een gestage stroom ondertekende huurcontracten, met name tot $10.000 per maand. Zij het met kortingen!
Wat staat ons te wachten?
We bevinden ons nog in de vroege stadia van een nieuwe realiteit, maar wat Covid betreft isNew York City nu een veiligere keuzedan 80% van het land!
Als New York zijn veiligheidsprotocollen kan handhaven en virale infecties laag kan houden, en er blijft zeer positief nieuws over vaccinatieonderzoeken en therapeutische geneesmiddelen (zoals Remdesivir), suggereert de geschiedenis dat NYC-vastgoed snel zal herstellen.
Op dit moment zijn we voorbij de piek van onzekerheid, voor NYC was dat de april/mei-periode, dus misschien liggen de allerbeste deals achter ons. Maar we geloven dat kopers de komende 4 à 5 maanden ook nog uitstekende deals kunnen sluiten. Zodra er een vaccin beschikbaar is waarvan bewezen is dat het werkt, en de kansen zijn groot dat we er één in het najaar zullen zien, zal New York City beter dan ooit terugkeren.
Vragen?Plan een gesprek met mij.
Geniet van uw zomer!
Anthony
Mei 2020 Het effect van het Coronavirus op de Manhattan-vastgoedprijzen Te midden van deze ongekende mondiale crisis hebben we verschillende vragen ontvangen over de impact...
Het effect van het Coronavirus op de Manhattan-vastgoedprijzen
Te midden van deze ongekende mondiale crisis hebben we verschillende vragen ontvangen over de impact vanCOVID-19op de prijzen van de Manhattan-vastgoedmarkt. Ik hoop dat iedereen veilig en gezond blijft tijdens deze turbulente tijd. Hoewel het vonnis nog niet geveld is over wat er hierna gebeurt, vindt u hier de meest recente informatie over de NYC-vastgoedmarkt.
Eind maart werd New York City in een "medisch geïnduceerde coma" geplaatst om de volksgezondheidskrisis voor te blijven. Als gevolg hiervan is de New York-vastgoedmarkt volledig bevroren in de tijd, met minimale nieuwe contractactiviteit in de afgelopen twee maanden. Fysieke bezichtigingen van Manhattan-condominiums, appartementen en woningen zijn verboden door de staat New York. En New York City is vrijwel volledig in lockdown geweest sinds medio maart. Toch konden deals die vóór de pandemie in uitvoering waren virtueel worden gesloten en banken zijn doorgegaan met hetverstrekken van hypotheken.
Het is nu medio mei en New York is één maand voorbij de crisiespiek en is ontwaakt uit zijn zelf-opgelegde coma. Dankzij het leiderschap van New York GovernorAndrew Cuomoheeft New York de curve succesvol afgeplat en baant het zich een weg door deze crisis. Hoewel we er nog niet volledig doorheen zijn, wordt er een gefaseerde heropening gepland in de komende weken en maanden. VeelManhattan condo-gebouwenzullen per 15 mei hun moratorium op verhuizingen opheffen en we verwachten dat het moratorium op bezichtigingen ergens in juni zal worden opgeheven.
Terugkijkend naar januari en februari 2020 was de contractactiviteit 15% hoger dan in dezelfde perioden het jaar daarvoor, wat beloftes deed voor een zeer solide verkoopseizoen in het voorjaar van 2020. Helaas is dit niet langer het geval! Momenteel is decoöperatie-voorraad te koopdrastisch ingezonken, met slechts 5.000 eenheden te koop, 50% lager dan de normale voorraadniveaus voor het lenteseizoen. Zelfs de berekening van de dagen op de markt, die het aantal dagen bijhoudt dat een pand te koop staat, is bevroren door de vastgoedportals, omdat die berekening zinloos werd zodra het moratorium op bezichtigingen werd ingevoerd. Wat is dan het effect op de Manhattan-vastgoedprijzen?
Hoewel het nog te vroeg is om conclusies te trekken over de impact van het virus op deManhattan-vastgoedprijzenmerkte voormalig Federal Reserve Bank-voorzitter Ben Bernanke op dat deze economische stilstand meer lijkt op een natuurramp dan op een economische depressie. Dit is niet het gevolg van een ineenstorting van een financieel systeem zoals in 2008 of de Grote Depressie. Banken zijn sterk en goed gekapitaliseerd. Gelukkig heeft de Fed snel gehandeld met monetaire stimulering en heeft de overheid snel gehandeld met fiscale stimulering.
De zilveren rand in dit alles is dat NYC-vastgoedprijzen aanzienlijk zullen profiteren van recordlage rentetarieven en recordhoge kwantitatieve versoepeling. Prijsinflatie van activa is het beoogde doel van kwantitatieve versoepeling, hoewel het enige tijd kan duren voordat de kans zich aandient. Ongeacht het niveau van Manhattan-vastgoedprijsinflatie door deze recordstimulering via QE, is NYC uiteindelijk nog steeds een van de topadressen wereldwijd en hebben mensen nog steeds huisvesting nodig om te kopen of te huren.
Uiteindelijk is dit een gezondheidsoprobleem dat opgelost kan worden, zeker nu iedereen gefocust is op het probleem van Covid 19.
Als u een videogesprek wilt om de markt in meer detail te bespreken, kies dan hieronder een tijdslot:
Februari 2020 6 dingen die u moet weten over de NYC-vastgoedmarkt deze februari 1. Aanzienlijke toename in verkoopactiviteit ten opzichte van vorig jaar Openstaande verkopen +17% - Algehele markt...
6 dingen die u moet weten over de NYC-vastgoedmarkt deze februari
1. Aanzienlijke toename in verkoopactiviteit ten opzichte van vorig jaar
- Openstaande verkopen +17% - Algehele markt
- Openstaande verkopen +25% - $600K - $1 miljoen
- Openstaande verkopen +21% - $1 miljoen tot $2 miljoen
Dit toont aan dat de verkoopactiviteit aanzienlijk is gestegen ten opzichte van vorig jaar, dat het dieptepunt van de markt in termen van activiteit was. Panden in de lagere prijssegmenten onder $2 miljoen zien het sterkste herstel. We zien eindelijk dat de vraag het aanbod overtreft, iets wat we al lange tijd niet hebben gezien in NYC. Ondertekende contracten inManhattanzijn met dubbele cijfers gestegen in november 2019, december 2019, januari 2020 en februari 2020. Als toonaangevende indicator gaat een aanhoudende stijging in de activiteit van ondertekende contracten gewoonlijk vooraf aan prijsactie. Een ongewoon trage maand, januari liet een indrukwekkend aantal contractondertekeningen zien, wat niet gebruikelijk is voor de koudste maand van het jaar.
Anekdotisch hebben we gemerkt dat wanneer we andere makelaars bellen voor afspraken, minstens 25% van de tijd deze eenheden al Geaccepteerde Biedingen hebben. Niets vergelijkbaar met 12 maanden geleden. De eenheden die in contract gaan, hebben ofwel al een tijdje op de markt gestaan en zijn door meerdere prijsverlagingen gegaan, of zijn nieuwe eenheden die vanaf het begin correct geprijsd waren. In het laatste geval zien we ook drukke open huizen en enkele biedingsoorlogen (een overblijfsel van een voorbije era).
2. Activiteit luxemarkt versterkt door kortingen
Kortingen door heel New York zorgen voor gesloten deals en in januari zagen we een mediane aanbiedingskorting van 6,4% (een hoog percentage voor New York), wat aangeeft dat verkopers hebben gecapituleerd en deals worden gesloten. Hoewel de grootste stijging in verkoopactiviteit is voor eenheden onder $3 miljoen, hebben we ook enige verbetering aan de hogere kant gezien.
Zo heeft het Olshanrapportopgemerkt: "Vorige week werden er twintig contracten ondertekend voor $4 miljoen en daarboven, de derde opeenvolgende week met 20 of meer verkopen. De gemiddelde prijsdaling ten opzichte van de oorspronkelijke vraagprijs was 18%, een totaal dat werd beïnvloed door de top 2 verkopen."
"Het gemiddeld aantal dagen op de markt was 803, een totaal dat werd opgedreven doordat de helft van de panden door ontwikkelaars werd verkocht en al jarenlang op de markt stond. Dit was het hoogste totaal dat dit rapport ooit heeft geregistreerd sinds we in 2012 zijn begonnen met het bijhouden van deze specifieke statistiek."
Central Park-kopers:Als u de Billionaire's Row- en Central Park-markt in de gaten hebt gehouden, zijn er kansen. Nu kan het juiste moment zijn om in te stappen voordat de markt omslaat. Zo kan iemand die bereid is te wonen in Trump International Hotel and Tower in Columbus Circle een geweldig direct Central Park-uitzicht3 slaapkamersbemachtigen voor $3.300 per vierkante voet (hieronder). DJT zal niet voor altijd president zijn en dit gebouw zal op een gegeven moment terugkeren. Bovendien hebben we aanzienlijke kortingen gezien bijOne57en het Time Warner Building, hoewel de prijsvloer voor direct Central Park-uitzicht in deze en andere ultra-luxe gebouwen rond $4.500 per vierkante voet zweeft.
Merk op dat we voortdurend van kopers in dit segment horen dat ze verwachten dat er meer aanbod op de markt komt. Hoewel dit het geval kan zijn voor andere buurten, komen er geen nieuwe gebouwen inBillionaire's Row. Bovendien is het voorraadniveau onder $20 miljoen met onbelemmerd Central Park-uitzicht beperkt, aangezien de meeste van deze gebouwen een gemiddelde verkoopprijs hebben van $30 miljoen of meer.
3. Nieuwbouw versus wederverkopen
Nieuwbouwprojecten die 2 à 3 jaar geleden werden geprijsd, lopen achter op de markt, en de reden daarvoor is een discrepantie tussen ontwikkelaars en hun banken en investeerders.
Wat we onze kopers vertellen:er zijn tal van kansen in de wederverkoopmarkt met panden geprijsd ergens tussen $1.100 per ft² en $1.800 per ft².
Uiteraard zijn er kansen in het nieuwbouwsegment en hebben we kortingen van 15% gezien in sommige gebouwen. Veel van die gebouwen waar u dubbele cijfer-kortingen ziet, werden echter jaren geleden gelanceerd. Daarentegen hebben we gebouwen gezien die in 2019 werden gelanceerd met een prijsstelling die de huidige markt weerspiegelt, met weinig kortingen op de lage vraagprijzen, maar die nog steeds een groot deel van de sluitingskosten van kopers overnemen.
De markt is zeer prijsgevoelig en door dollars gedreven. Het is algemeen bekend dat er een schaduwvoorraad bestaat. Dit zijn eenheden die van de markt zijn gehaald door onrealistische verkopers, of nieuwbouwprojecten in randgebieden. Kopers zijn tegenwoordig zeer goed geïnformeerd en weten hoe ze een goede waarde kunnen herkennen. Als u het de afgelopen 5 jaar heeft gekocht en het nu probeert te verkopen, staat u waarschijnlijk onder water of bent u quitte. Bereid u dan ook voor op een hobbelig traject. Trucs en kunstgrepen, waarvan er vele zijn, zullen een overgewaardeerd pand niet doen verkopen.
Meest recente appartementen te koop in Manhattan
4. Huurprijzen stijgen
Na enige zwakte de afgelopen jaren zijn de huurprijzen aanzienlijk gestegen jaar-op-jaar. Uit deReal Deal, Terwijl woningzoekers proberen te begrijpen wat er aan de hand is metmakelaarscourtagehebben ze nu ander nieuws om bij stil te staan: de huren lagen vorige maand 5 tot 6 procent hoger dan een jaar eerder in alle drie de stadsdelen die worden behandeld door het Douglas Elliman-marktrapport.
5. Hypotheekrentes
De hypotheekrente is sterk gedaald ten opzichte van dezelfde periode vorig jaar en bevindt zich nabij recordlaagte. De 30-jarige vaste hypotheekrente stond op 3,65%, terwijl de aandelenmarkt dicht bij een recordhoogte van meer dan 26.900 stond. Ter vergelijking: de afgelopen 30 jaar bedroeg dezelfde hypotheekrente gemiddeld circa 6,25%. In de afgelopen 10 jaar was de rente slechts 2 keer lager: in september 2016 met een laagterecord van 3,42% en in november 2012 met een laagterecord van 3,32%.
Het is onwaarschijnlijk dat de rentes veel lager kunnen gaan, aangezien we al dicht bij historische laagtepunten zitten. We raden onze cliënten daarom aan nu te herfinancieren of hun nieuwe vastgoedaankopen te financieren om te profiteren van dit kunstmatig lage hypotheekrente-fenomeen voordat het te laat is.
5. Coronavirus en buitenlandse kopers
Hoewel het nog te vroeg is om te bepalen wat de impact van de gezondheidspaniek op de vastgoedmarkt zal zijn, dient te worden opgemerkt dat de New York-vastgoedmarkt verankerd is geweest door binnenlandse kopers en dat buitenlanders vrijwel volledig afwezig zijn geweest. Chinese kopers van het vasteland zijn al sinds 2016 afwezig op de NYC-markt, Europeanen zijn afwezig geweest omdat hun valuta gedurende een langere periode laag heeft gestaan. Latijns-Amerikanen en Brazilianen zijn grotendeels weggebleven omdat hun valuta's zijn gedevalueerd.
Wij verwachten dan ook niet dat dit de NYC-markt op korte termijn negatief zal beïnvloeden. Mochten de dollar dalen en de gezondheidspaniek afnemen, dan zou de markt kunnen oplopen. Ten slotte zouden bepaalde Aziatische landen te maken kunnen krijgen met beperkte investeringsmogelijkheden terwijl autoriteiten proberen de verspreiding in te dammen, wat kan leiden tot meer investeringen in New York City, een risicovrije locatie.
Januari 2020 Een video-update van Urbandigs Veel cliënten hebben gevraagd wat er op de NYC-markt aan de hand is, dus wilde ik u een snelle update sturen via een video van Noah...
Een video-update van Urbandigs
Veel cliënten hebben gevraagd wat er op de NYC-markt aan de hand is, dus wilde ik u een snelle update sturen via een video van Noah bij Urbandigs.com. Hij heeft uitstekend werk geleverd in het destilleren van wat er op de Manhattan-vastgoedmarkt gaande is.
- Beleid-gedreven reset voor de Manhattan-markt in 2019
- De federale TJCA-belastingwetswijziging die begin 2018 inging en de SALT-aftrek beperkte tot $10.000 maakte het duurder voor primaire eigenaar-bewoners (niet investeerders).
- De Mansion Tax werd per 1 juli 2019 verhoogd naar een glijdende schaal, wat de timing van aankopen in 2019 beïnvloedde.
- De markt is aan het stabiliseren: de verkopen matigden, de getekende contracten verbeterden en de groei van het aanbod vertraagde.
- Lopende verkopen 7% hoger
- De bodem van de markt lag in K4 2018
- "De klap heeft al plaatsgevonden", dus dit kan een goed moment zijn om nu te kopen.
Wij vertellen onze cliënten al geruime tijd dat de bodem van de markt, qua activiteit, rond nov & dec van 2018 lag. De cijfers over november en december 2019 bevestigden dat beeld, want het aantal getekende contracten steeg met dubbele cijfers ten opzichte van dezelfde maand een jaar eerder. Door het weer in NYC kent de stad duidelijk afgebakende verkoopseizoenen, dus moeten wij altijd naar dezelfde maand of hetzelfde kwartaal van het voorgaande jaar kijken om te beoordelen hoe wij ervoor staan. [Tegen het einde van de Urban Digs-video bevestigt hij wat wij onze cliënten vertellen door de lopende verkopen te vergelijken].
De cijfers over 2019 waren verwarrend doordat een verhoging van de Mansion Tax in april werd aangekondigd voor aankopen na 30 juni 2019. Daardoor werd een aanzienlijk aantal transacties in de hogere prijsklassen naar voren gehaald in K2 die van nature in K3 zouden zijn gesloten. Dat liet K3 2019 er in vergelijking rampzalig uitzien, maar wanneer K3 en K4 van 2019 samen worden afgezet tegen dezelfde periode in 2018, lag het verkoopvolume slechts 4% lager.
De slechte pers rond een rampzalig K3 2019 leidde er echter toe dat verkopers, ontwikkelaars inbegrepen, hogere kortingen gingen bieden. Dat heeft op zijn beurt geleid tot een toename van het aantal transacties, zowel op de doorverkoopmarkt als op de nieuwbouwmarkt.
Wij zijn er stellig van overtuigd dat de marktcorrectie in Manhattan puur een beleidsgedreven prijsreset is, veroorzaakt door de SALT cap van $10K. Robert Schiller schatte dat objecten in NYC 11% aan waarde verloren door deze nieuwe belastingwet. De pers spreekt daarnaast over een aanbodprobleem, maar in de meest gewilde wijken zien wij niet per se een overschot. Uiteraard is er overaanbod in "C"-wijken zoals Financial District en Lower East Side, maar in prime UWS, UES, Greenwich Village, Tribeca is dat er simpelweg niet. Dat gezegd hebbende, bieden ontwikkelaars en verkopers stevige kortingen om hun product te verplaatsen, wetende dat mensen doorgaans de koppen lezen en niet op de details letten.
Contractactiviteit is een leidende indicator voor de prijsvorming. Als wij dubbelcijferige stijgingen in getekende contracten blijven zien, verwachten wij dat de prijzen oplopen en deze kortingen kleiner worden.
Vraag een selectie NYC-objecten aan
December 2019 Positieve signalen voor NYC-condominiums in november Kopers ontvingen in november 2019 gemiddeld een korting van 5,7% van de laatste vraagprijs naar de uiteindelijke verkoopprijs. …
Positieve signalen voor NYC-condominiums in november
Kopers ontvingen in november 2019 gemiddeld een korting van 5,7% van de laatste vraagprijs naar de uiteindelijke verkoopprijs. Dat was de ruimste korting in meer dan 8 jaar! Dat is een flinke marge voor NYC en een uitgelezen kans voor kopers.
Slimme kopers hebben de beschikbare kortingen in de markt opgemerkt, met als gevolg dat de contractactiviteit voor condominiums met 15% steeg ten opzichte van november 2018. Een verheugend signaal na een tumultueus jaar voor het vastgoed in NYC (denk aan de SALT caps, de wijzigingen in de Mansion Tax en WeWork).
Kansen bij 35 Hudson Yards: tot 30% korting op een handvol appartementen
The Related Group heeft nog 5-7 appartementen nodig om het Offering Plan van 35 Hudson Yards van kracht te laten worden (15% moet verkocht zijn voordat bewoners kunnen intrekken), en daarom bieden zij voor korte tijd forse kortingen op een paar appartementen.
Met de korting toegepast ligt de prijs per vierkante voet voor deze appartementen, die beginnen op de 57e verdieping, tussen de $2.250 en $2.400 per vierkante voet! Uitgesproken scherp voor wat er wordt opgeleverd. 35 Hudson Yards heeft afwerkingen in Four Season-stijl die tot de beste behoren die wij in Manhattan hebben gezien.
Vriendelijk voor buitenlandse kopers, met hotelservices (à la carte) vanuit het vlaggenschip Equinox Hotel in de plint van het gebouw. Bewoners van 35 Hudson Yards ervaren echt vijfsterrenwonen.
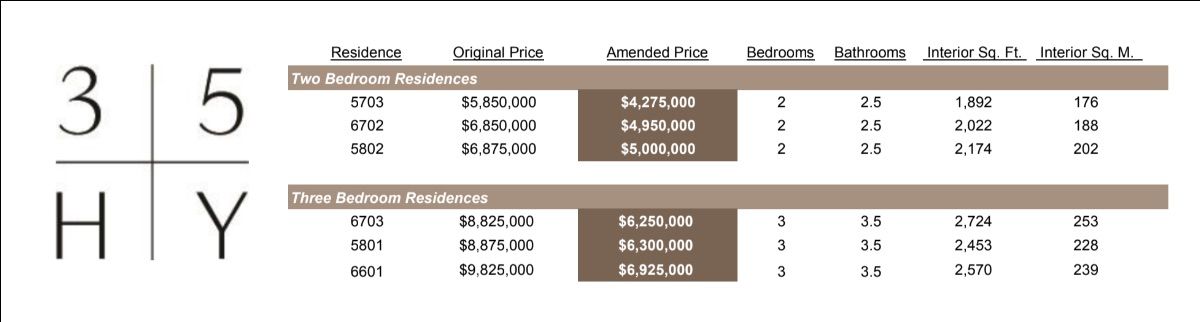
Mocht u zelf geen interesse hebben, kent u dan iemand voor wie dit wel interessant is? Dit ziet u niet elke dag in NYC, en zeker niet bij de Related Group.
Laat het ons weten als u meer wilt horen over deze prijsactie bij Hudson Yards. Wij delen graag de beelden en videotours van elk van deze appartementen.
The Park Loggia aan 15 West 61 Street
Zoals wij voorspelden, 15 West 61 Street blijft het best verkopende nieuwbouwproject van Manhattan. In slechts 6 maanden verkocht Park Loggia per 1 december ruim 65 appartementen.
En waarom? Locatie, locatie, locatie!
- Op de hoek van Broadway en West 61st Street, één blok ten noorden van Columbus Circle, brengt deze toren van 32 verdiepingen 172 appartementen naar de Upper West Side.
- Dit is het eerste redelijk geprijsde nieuwbouwcondominium dat in de omgeving van Columbus Circle in ruim 15+ jaar is gebouwd
- Geprijsd voor de markt van vandaag , niet voor de piek van de markt 3 jaar geleden.
- Er is een voortdurend tekort aan bestaande & nieuwbouwopties in dit juweel van een buurt in de UWS
Lantern House start de verkoop in West Chelsea
Na 3 weken op de markt tekent The Lantern House volop contracten. De prijsstelling en de locatie hebben kopers zonder twijfel geïntrigeerd. Meatpacking District en de West Village liggen slechts 4 blokken zuidelijker. Hudson Yards ligt 10 blokken noordelijker, in een rechte lijn omhoog via Tenth Avenue of langs de High Line. Het gebied rond de High Line is inmiddels volgebouwd, dus hier komen geen gebouwen meer bij. Het is wat het is....en West Chelsea behoort nu tot de duurste wijken van Manhattan.
Daarom is het verfrissend om zulke gunstige instapprijzen te zien bij Lantern House. Het is het enige nieuwbouwproject aan de High Line met eenslaapkamerappartementen onder $2 miljoen (een enkele al vanaf $1,45 miljoen) en tweeslaapkamerappartementen onder $3 miljoen (een enkele al vanaf $2,4 miljoen). Wilt u uitzicht op de rivier, dan liggen de vastgoedprijzen in Manhattan hoger, maar nog altijd niet op de absurde niveaus van buurman XI.
De techsector van New York City draait op volle toeren
In de afgelopen weken heeft NYC zijn positie als op één na belangrijkste techhub ter wereld verstevigd, met enorme huurcontracten in en rond de wijk Hudson Yards. Techbedrijven vechten om prime vastgoed in Manhattan om de grote en hoogopgeleide talentenpool van de stad aan zich te binden. De synergie met verwante sectoren maakt NYC de juiste keuze voor deze techreuzen.
Oktober 2019 Geloof niet alles wat u leest Deze sensationele koppen verkopen veel kranten en clicks, maar dienen hun lezers niet door te vertellen wat er werkelijk …
Geloof niet alles wat u leest
Deze sensationele koppen verkopen veel kranten en clicks, maar dienen hun lezers niet door te vertellen wat er werkelijk gebeurt met de Manhattan-vastgoedprijzen.
Ja, de verkoopactiviteit en de prijzen lagen in het derde kwartaal fors lager, maar dat kwam vooral doordat kopers hun aankopen haastig naar het tweede kwartaal haalden om een verhoging van de mansion tax voor te zijn. Zo simpel is het.
Wat houdt die belasting precies in? Op 1 juli 2019 steeg de mansion tax, een belasting van de staat New York die de koper bij de closing betaalt, van een vlakke 1% voor objecten vanaf $1 miljoen naar een glijdende schaal die loopt van 1,25% tot 3,9% voor de duurste objecten.
De Manhattan vastgoedmarkt boomt niet, maar is bepaald niet zo slecht als deze koppen doen voorkomen.
- Een leidende indicator, de getekende contracten, daalde in het kwartaal met slechts 2% ten opzichte van vorig jaar. Verre van een bloedbad!
- In de meest gewilde wijken is geen overschot aan nieuwbouw, al is er in bepaalde segmenten te veel gebouwd, namelijk in het super- en ultraluxesegment. Zoals wij eerder opmerkten, is er te veel gebouwd in randwijken zoals het Financial District, de Lower East Side en de Far Upper West Side, bijvoorbeeld. Lees hier meer over.
Naast recordlage hypotheekrentes en Trump's ontspanning met China (per vandaag) is er, zoals de NY Post opmerkt, "reden tot vreugde" als u koper bent.
In de wetenschap dat deze koppen nog een kwartaal of langer in het hoofd van kopers blijven hangen, hebben sommige ontwikkelaars van net gelanceerde projecten hun prijzen alleen al in de afgelopen week fors verlaagd. Opvallend genoeg hebben twee van onze favoriete nieuwbouwprojecten in de UES (Hayworth en Beckford) de prijzen met 8-11% verlaagd in de afgelopen dagen. Hieronder leest u er meer over:
Het is duidelijk dat de Manhattan vastgoedmarkt een reset heeft doorgemaakt. Die werd ingegeven door de belastingwet van 2018, die het bezit van een eerste woning in New York duurder maakte. Nu de markt is gereset, zien wij kansen voor langetermijninvesteerders.
De rente is kunstmatig laag en er lijken positieve stappen te worden gezet in de handelsoorlog van Trump, precies zoals wij hadden voorspeld. De bodem van een markt laat zich onmogelijk timen, maar wij denken dat het ergste achter de rug is.
Prijsverlagingen bij de nieuwbouwprojecten
DeBeckford House and Tower, kreeg zojuist een aanzienlijke prijsaanpassing, 2+ weken na de zachte lancering. Dankzij de media, daar ben ik zeker van!
Zoals wij in onze nieuwsbrief van 21 september opmerkten, beschouwen wij dit project als een van de beste nieuwbouwprojecten in New York. Nu, met een korting van 8-11% op de oorspronkelijke lanceerprijzen, is het een nog betere deal geworden. De kwaliteit van het gebouw en de afwerking zijn vergelijkbaar met 135 East 79 Street & 20 East End Avenue. En voor Beckford verwachten wij vergelijkbare huurprijzen, ruim $100 per vierkante voet per jaar bij oplevering (in het voorjaar van 2020 voor Beckford House en in het voorjaar van 2021 voor Beckford Tower).
Vraag prijzen & plattegronden aan voor The Beckford House & Tower
The Hayworth, een ander UES-project dat in de zomer werd gelanceerd, heeft vandaag zijn prijzen verlaagd. Appartement 8A kreeg bijvoorbeeld een prijsverlaging van 11%. Met die verlaging staat 8A op $2.101 per vierkante voet, een uitstekende prijs voor dit kaliber product. The Hayworth is een boutiquegebouw met slechts 61 appartementen, gelegen op de hoek van Lexington en 86 Street en tegenover The Lucida. Bij oplevering in het voorjaar van 2020 wordt het een van de beste condominiumgebouwen van de UES.
Vraag prijzen & plattegronden aan voor The Hayworth
Doorverkoopmarkt
Veel verkopers hebben zich eindelijk neergelegd bij de markt, met forse prijsverlagingen tot gevolg. In sommige gevallen zien wij bij doorverkoopobjecten een terugkeer naar de prijzen van 2014/2015. Niet overal, maar zeker op onderdelen. Objecten die niet naar de huidige markt zijn geprijsd, blijven daarentegen op de markt liggen. Wat goed geprijsd is, wordt wel verkocht.
Met een aantrekkende huurmarkt en dalende vastgoedprijzen zijn de rendementen behoorlijk goed, zeker gezien het feit dat rendementen wereldwijd onder druk staan door negatieve rentes.
Mei 2019 Update van de Manhattan condominiummarkt Wie de absolute bodem van welke markt dan ook probeert te timen (vastgoed of aandelen) zal merken dat dit vrijwel onmogelijk is, maar soms…
Update van de Manhattan condominiummarkt
Wie de absolute bodem van welke markt dan ook probeert te timen (vastgoed of aandelen) zal merken dat dit vrijwel onmogelijk is, maar soms zijn er onmiskenbare signalen...
Een forse opleving van de verkoopactiviteit in april suggereert dat de bodem wellicht is gepasseerd!
Wat er werkelijk gebeurt
De in april getekende contracten in Manhattan stegen met dubbele cijfers ten opzichte van afgelopen maart (15,6% hoger) en dezelfde periode vorig jaar (11,6% hoger), aldus Urban Digs. Getekende contracten zijn in elke vastgoedmarkt een leidende indicator. Een forse toename van het aantal getekende contracten gaat doorgaans vooraf aan een positieve prijsbeweging. Wij houden dit cijfer scherp in de gaten naarmate 2019 vordert, maar deze groene scheuten zijn een zeer goed teken dat de markt stabiliseert en zelfs begint te keren. Zeer welkom nieuws na een teleurstellend eerste kwartaal.
De nieuwe belastingwet die in december 2017 werd aangenomen, heeft het afgelopen jaar werkelijk de energie uit de Manhattan-markt gezogen. Maar nu men na het indienen van de aangifte over 2018 (uiterlijk 15 april) beter begrijpt wat de gevolgen zijn, is een deel van die onzekerheid weggeëbd. Ter herinnering: de wet maximeerde op $10K het bedrag aan staatsinkomsten- en lokale belastingen (dus ook de property tax) (SALT) dat een eigenaar-bewoner van zijn federale aangifte mocht aftrekken, een minuscuul bedrag voor een eigenaar-bewoner in New York. Dit kwam voor de meeste New Yorkers als een volslagen verrassing en overviel velen. Maar hoewel de SALT cap door de onzekerheid de energie uit de markt zoog, had die minder impact op het hogere segment van de markt dankzij compensaties in de vorm van lagere belastingtarieven, een hogere AMT-drempel en andere achterdeurtjes.
Nu de belastingwijziging achter ons ligt en de verkoopactiviteit aantrekt, denken wij dat 2019 het juiste moment is om een condominium in Manhattan te kopen. Neem het volgende uit dit rapport van Douglas Elliman in overweging:
- De trage verkopen in 2018 hebben verkopers ertoe gebracht hun verwachtingen naar beneden bij te stellen. Cijfers aangeleverd door Jonathan Miller Samuel.
- Kopers hebben nu meer keuze, doordat het aanbod is opgelopen als gevolg van de lagere verkoopvolumes. Dat zet de prijzen eveneens onder neerwaartse druk.
- Hypotheekrentes zijn sinds vorig jaar mei met 40 basispunten gedaald (bijna ½ punt), waardoor het financieringsklimaat zeer aantrekkelijk is.
- Een bbp-groei van 3,2% in K1 2019 en uitmuntende banengroei (de laagste werkloosheid sinds 1969), terwijl de inflatiecijfers gedempt blijven, houden de rente op redelijke niveaus en voeden zo het herstel.
Met lagere prijzen, bijgestelde verkopersverwachtingen, recent verlaagde rentes, zekerheid over de impact van de belastingwijziging en de jongste tekenen van een bloeiende economie in NYC en de VS is nu kopen zeer aantrekkelijk. Wij verwachten dat wij op K1 2019 zullen terugkijken als de absolute bodem van deze marktcyclus.
Uitgelichte blog:
Februari 2019 Het is een kopersmarkt in New York City Vandaag menen wij dat de huidige woningmarkt in Manhattan een investeringskans is die zich eens in de tien jaar en mogelijk zelfs eens in een generatie…
Het is een kopersmarkt in New York City
Vandaag menen wij dat de huidige woningmarkt in Manhattan een investeringskans is die zich eens in de tien jaar en mogelijk zelfs eens in een generatie voordoet. In K4 2018 ontwikkelde Manhattan zich tot een uitgesproken kopersmarkt: het aanbod liep op, de verkopen vertraagden en de mediane vraagprijzen daalden. Dit jaar komt er aanzienlijk nieuw aanbod op de markt, op een moment dat er nog onverkochte nieuwbouwappartementen uit de afgelopen 2 jaar staan. De markt is zwak geweest en verkopers zijn zeer bereid te onderhandelen. Tegelijkertijd is de economie van New York City robuust. Wij geloven dat de combinatie van deze factoren dit een uitstekend moment maakt voor een langetermijninvestering, waarmee 2019 het perfecte moment wordt om te kopen.
Dit is een zeer zeldzame gebeurtenis. In de afgelopen 20+ jaar bevond Manhattan zich slechts twee andere keren in een kopersmarkt: in 2001 vlak na 9/11, wat amper zes maanden duurde, en in 2008-2009 nadat Lehman Brothers omviel en daarmee een kredietcrisis van een jaar in gang zette. De huidige kopersmarkt begon eind 2015, maar uitsluitend in het ultraluxesegment, een smalle strook van de markt. Sindsdien is die kopersmarkt echter verbreed. Eerst naar het luxesegment in 2016 en 2017 en nu naar alle segmenten van het aanbod, vooral in 2018 nadat de nieuwe ongunstige federale belastingwet werd ingevoerd (uitvoerig besproken in onze eerdere updates), die veel kopers naar de zijlijn dreef.
Zoals u in de onderstaande grafiek van Compound kunt zien, kan het rijkelijk lonen om vastgoed in Manhattan op het juiste moment te kopen (dus tijdens een kopersmarkt):
Over de details van hoe het vierde kwartaal van 2018 presteerde:
- De getekende contracten in K4 2018 lagen 3% lager dan in hetzelfde kwartaal een jaar eerder, het laagste niveau sinds 2012. Die daling van 3% is echter toe te schrijven aan een forse daling van 19% in getekende contracten voor condominiums, gecompenseerd door een grote toename van getekende contracten voor co-ops.
- De contractprijzen daalden in alle typen aanbod. Contractactiviteit is representatiever voor de gezondheid van de huidige markt dan cijfers over afgesloten verkopen, die vaak oudere contracten bevatten die zijn gesloten op een moment dat niet noodzakelijk representatief is voor de marktomstandigheden van vandaag.
- Bij de afgesloten verkopen is de mediane verkoopprijs van condominiums met 8,1% gedaald naar $1,48 miljoen, het laagste niveau in enkele jaren.
- Het aantal verkochte condominiums daalde in het vierde kwartaal met 22,7% ten opzichte van het derde kwartaal en met 13,0% jaar-op-jaar, wat betekent dat de verkoopvolumes trager zijn dan zij in zeer lange tijd zijn geweest.
- De mediane verkoopprijs per vierkante voet steeg, maar die stijging werd vertekend door zeer grote sluitingen in twee ultra-luxe gebouwen die met sluitingen begonnen, 520 Park Avenueen220 Central Park South.
Wat betekent dit alles nu?
- Er is nu een venster van gelegenheid om te kopen.
- Kopers hebben meer bestedingskracht dan voorheen.
- Kopers hebben bovendien veel meer opties om uit te kiezen.
- Ontwikkelaars zijn creatiever geworden door nieuwe incentives te bieden, terwijl particuliere verkopers stevig onderhandelen over de prijs.
- Kopers hebben de hefboom om zaken te eisen die twee jaar geleden voor een verkoper een breekpunt waren, zoals het toestaan van financieringsvoorbehouden of het dragen van de transfer tax en de servicekosten.
Houd er rekening mee dat deze zeldzame situatie zich voordoet op precies het moment dat de economie van NYC bloeit en in een positie verkeert om de komende jaren te blijven groeien (denk aan de uitbreiding van Google in West Soho, de opening van Hudson Yards in maart 2019, enzovoort).
Er worden weliswaar deals gesloten, maar veel potentiële kopers zitten afwachtend aan de zijlijn. Onze waarschuwing aan hen is dat de bodem van welke markt dan ook onmogelijk te timen is. Vaak zal een koper te lang wachten, de dip missen en zijn onderhandelingspositie verliezen. De rentes zijn gedaald van hun pieken uit 2018, waardoor dit een goed moment is om de markt te betreden of opnieuw te betreden, voordat zij weer gaan stijgen.
Oktober 2018 Waarom nu het juiste moment is om te investeren in de Manhattan condominiummarkt Warren Buffett zei het het beste: "Prijs is wat u betaalt, waarde is wat u krijgt . . . Het is verstandig om…
Waarom nu het juiste moment is om te investeren in de Manhattan condominiummarkt
Warren Buffett zei het het beste: "Prijs is wat u betaalt, waarde is wat u krijgt . . . Het is verstandig om angstig te zijn wanneer anderen hebzuchtig zijn en hebzuchtig wanneer anderen angstig zijn."
Enkele recente rapporten over vastgoed in New York City hebben mensen angstig gemaakt. Kijken wij naar het brede beeld en de totaalcijfers in die rapporten, dan is tamelijk duidelijk waarom die mensen bang zijn, maar men moet dieper graven om het hele verhaal te begrijpen.
Kopers van condominiums in Manhattan bleven in het derde kwartaal van 2018 voorzichtig vanwege zorgen over de nieuwe belastingwet (FN1) die eind 2017 werd ingevoerd, en dat ondanks een zeer sterke economie, een recordbrekende aandelenmarkt en nog altijd relatief lage, zij het snel oplopende, rentes.
Manhattan-vastgoed bevindt zich zelden in een kopersmarkt, dus als u een veilige langetermijninvestering zoekt, is dit wellicht het moment om te kopen. Dit is geen langgerekt verschijnsel en het herhaalt zich niet snel. Sterker nog, in K3 begon het hogere segment van de markt (>$5M), dat in 2016 aan een correctie begon, alweer enigszins terug te veren, zoals hieronder besproken.
Koppen vertellen niet het hele verhaal
De koppen over het kwartaal waren zorgwekkend, maar zij vertellen niet het hele verhaal. Wij moeten kijken naar wat er vandaag in de markt gebeurt en niet naar 1, 2 of 8 kwartalen geleden, waar de kwartaalrapporten zich doorgaans op richten. Kijkt u naar het aantal getekende contracten in het kwartaal, een leidende indicator, dan was dit kwartaal ruwweg gelijk aan hetzelfde kwartaal vorig jaar.
-
De getekende contracten in Manhattan lieten een lichte daling van 1% zien ten opzichte van het aantal in K3 2017.
-
Het best presterende segment qua getekende contracten was $5M - $10M (met een toename van 30% in getekende contracten, primair gedreven door verkopen bij twee nieuwbouwprojecten, The Belnord en 100 E 53rd).
-
Het op een na beste segment was dat van woningen geprijsd op $10M+, met een toename van 10% in activiteit.
-
Voor welke prijzen deze appartementen onder contract staan en uiteindelijk worden verhandeld, weten wij pas zodra zij sluiten en worden geregistreerd, wat nog vele maanden kan duren, maar de opleving van de activiteit na een langdurige winterslaap is geruststellend. Kortingen speelden bij deze verkopen zeker een rol.
De afgesloten verkopen in het derde kwartaal van 2018 laten echter een ander beeld zien. Bij afgesloten verkopen beoordeelt u uitsluitend de appartementen die in het kwartaal zijn gesloten, ongeacht wanneer het contract is getekend. Bij nieuwbouw kan dat in sommige gevallen 3 jaar geleden zijn geweest. Informatie over afgesloten verkopen kan daarom wat gedateerd zijn, al blijft het goede informatie om trends te vangen.
- De totale sluitingen in Manhattan daalden met 8% (al lagen zij 5% hoger dan in K2 2018)
- De afgesloten nieuwbouwverkopen kelderden, met een daling van 37%. Dat bracht sommige ontwikkelaars ertoe de nieuwbouwprijzen fors te verlagen bij gebouwen die van meet af aan te duur waren of buiten de meest gewilde wijken liggen. Core Group rapporteerde in het kwartaal een gemiddelde nieuwbouwkorting van een bijna recordhoge 14%, tegen 8% vorig jaar.
- Kopers die door de hoge nieuwbouwprijzen werden afgeschrikt, weken uit naar doorverkoopcondominiums, die met 2% stegen, terwijl de afgesloten co-opverkopen met 8% daalden.
- Het aanbod groeide in het kwartaal fors, met 13%, wat in de toekomst tot langere verkooptijden zal leiden.
- Het aanbod van doorverkoop-co-ops steeg het sterkst, met 26%, terwijl het aanbod van doorverkoopcondominiums met 4% toenam. Het nieuwbouwaanbod daalde met 5%.
- De gemiddelde prijs van een condominium bedroeg $2,66 miljoen, 2,3% lager. De gemiddelde prijs per vierkante voet voor doorverkoopcondominiums daalde met 5%.
- De gemiddelde prijs van een nieuwbouwobject bedroeg $4,33 miljoen, terwijl de nieuwbouwprijs per vierkante voet met 4% steeg.
- De gemiddelde prijs per vierkante voet voor de luxemarkt (top 10% van de verkopen) steeg met 2,7% en de instapdrempel voor luxe daalde naar $3,85 miljoen.
Fotocredit: 111 Murray
De macro-omgeving
- De Dow en NASDAQ staan hoog. Winstnemingen kunnen de koersen best doen dalen, maar los van het gepraat over internationale handelsoorlogen staan aandelen hoog en oogt winstnemen zeer aantrekkelijk.
- De werkloosheid is gedaald en statistisch gezien kent de VS volledige werkgelegenheid. Volledige werkgelegenheid stimuleert bestedingen. Bestedingen door consumenten genereren meer winst voor aandeelhouders.
- De deregulering is in volle gang, dus de bedrijvigheid zet haar opwaartse beweging zeer waarschijnlijk voort.
- Er is geen kredietbubbel, maar de voorzitter van de Fed zegt dat de rente stapsgewijs zal stijgen tot en met 2019. Hogere rentes zetten kopers aan eerder dan later een hypotheek met vaste rente af te sluiten.
- Hoge groeicijfers in de hele economie doen mensen zich afvragen hoe lang het allemaal duurt, waardoor velen grote aankopen uitstellen. Economen zeggen vandaag dat er geen kredietbubbel aan de horizon staat, dus de door consumenten gedreven economie oogt gezond.
Waarom wij vertrouwen hebben in de NYC-markt
Samengevat vinden wij dit een behoorlijk goede kopersmarkt om in te zitten, zeker vergeleken met 2008.
- Nu verkopers eindelijk onderhandelen, hebben kopers macht
- De rentes zijn historisch gezien relatief laag
- De economie bloeit
- De deregulering is in volle gang
- De laagste werkloosheid in 69 jaar
- New York City kent het hoogste werkgelegenheidsniveau in 50 jaar en het bedrijfsleven in NYC is nu goed gespreid buiten alleen de financiële sector
- Geen kredietbubbel zoals in 2008; banken hanteren strenge eisen en doen hun due diligence
- Bedrijfswinsten waren nooit hoger, zeker met het nieuwe lage tarief van 21%
- Overbouw in stedelijke markten wordt doorgaans snel opgenomen
Wie in de gedetailleerde cijfers duikt, ziet dat de vastgoedmarkt van New York City sterk is. De meeste mensen lezen de brede rapporten, maar de scherpzinnige koper luistert naar vastgoedspecialisten. Om Warren Buffett te parafraseren: wanneer anderen angstig zijn, kan dit juist het juiste moment zijn om in NYC te kopen.
Mei 2018 Het effect van de nieuwe Amerikaanse belastingwet in Manhattan De nieuwe Amerikaanse belastingwet , ingevoerd op 1 januari 2018, heeft veel rumoer in de media veroorzaakt. Kijkt u echter naar de kl…
Het effect van de nieuwe Amerikaanse belastingwet in Manhattan
Denieuwe Amerikaanse belastingwet, ingevoerd op 1 januari 2018, heeft veel rumoer in de media veroorzaakt. Kijkt u echter naar de kleine lettertjes, dan blijkt de wet een zegen voor bedrijven en vastgoedinvesteerders, buitenlandse kopers inbegrepen. Voor huidige huiseigenaren, zeker in Manhattan, ligt het wat ingewikkelder.
In Manhattan zorgde de onzekerheid over de uiteindelijke gevolgen van de nieuwe wet, die de aftrek van staats- en lokale belastingen beperkt en de aftrekbare rente op eerste woningen verlaagt van $1 miljoen naar $750K, voor een nerveuze markt. Dat komt terug in de recentste K1-marktrapporten, die volgens Corcoran een 10% lagere activiteit in K1 laten zien. De zwakte in het volume speelde in alle prijsklassen, maar werd vooral in het topsegment gevoeld. De verkoopactiviteit in K2 lijkt zich te herstellen.
Om de negatieve effecten van de belastingwet te verzachten, heeft gouverneur Cuomo forse inspanningen geleverd om de belastingregels van de staat te wijzigen. Wij verwachten dat er enige onzekerheid in de markt blijft, waardoor kopers de komende maanden aan het stuur zitten, in elk geval totdat de economie begint aan te trekken, een verwacht bijproduct van de belastinghervorming.
Toch doen veel luxegebouwen in gewilde Downtown-wijken zoals NoHo, SoHo, Tribeca, West Village en Flatiron, en de kern van de Upper West Side het bijvoorbeeld behoorlijk goed. Goed geprijsde condominiums gaan nog altijd snel weg, de lopende verkopen liggen hoger dan de vorige maand en het vorige jaar, en wij zien nog steeds 20% van de deals boven de vraagprijs tot stand komen, geen onbeduidend aantal.
Rapport over de woningprijzen in Manhattan
De Amerikaanse economie en New York City in het bijzonder lieten begin 2018 sterke economische prestaties zien.
- De werkgelegenheid in New York City steeg naar een recordhoogte van 4,426 miljoen mensen. NYC kwam er sinds 2009 702K banen bij, een stijging van 18,9%, de sterkste toename sinds de Tweede Wereldoorlog en veel hoger dan het land als geheel, dat er 11,5% nieuwe banen bij kreeg. Technologie, media, zorg en toerismegerelateerde bedrijven waren de sectoren die de afgelopen 10 jaar de meeste aanwervingen dreven.
- De Dow Jones-index is sinds een jaar geleden met 25% gestegen en staat op 25.000. Nu vrijwel alle bedrijven over 2017 hebben gerapporteerd, meldde 75% van hen dat de winst over het vierde kwartaal de verwachtingen overtrof.
- In februari kwamen er 313.000 banen bij, 100.000 meer dan verwacht, terwijl de werkloosheid met 4,1% laag was.
Wij verwachten later dit jaar meer positieve effecten van de nieuwe belastinghervorming en mogelijk een Fase II-hervorming die de vermogenswinstbelasting verlaagt. Wordt vervolgd...
Oktober 2017 Manhattan Marktrapport De kernmarkt voor condominiums in Manhattan blijft kracht en activiteit tonen. Recordhoge aandelenmarkten, goedkope en ruim beschikbare…
Manhattan Marktrapport
De kernmarkt voor condominiums in Manhattan blijft kracht en activiteit tonen. Recordhoge aandelenmarkten, goedkope en ruim beschikbare financiering en duidelijkheid hebben de markt vooruitgeholpen. Een jaar geleden heerste er grote onzekerheid rond de Amerikaanse verkiezingen, schoten de rentes voortijdig omhoog en was iedereen geschokt door Brexit. Enkele cijfers over K3 2017:
- Getekende condominiumcontracten tussen $1M - $3M stegen 11% jaar-op-jaar
- Getekende condominiumcontracten tussen $3M - $5M stegen 8% jaar-op-jaar.
- De ultra-luxe condominiummarkt ($10M+) ondervindt echter nog altijd tegenwind, al lag het aantal getekende contracten >$10M dit kwartaal 12% hoger.
- Doorverkopen - $1.774 gemiddelde prijs per vierkante voet
- Nieuwbouw - $2.320 gemiddelde prijs per vierkante voet
- Luxe - $2.780 prijs per vierkante voet, met een instapprijs voor luxe (top 10% van de verkopen) van $4,1 miljoen.
Februari 2018 Hoe staat het met het doorverkoopaanbod op de Manhattan vastgoedmarkt? "Kopers, Er heeft al een prijscorrectie plaatsgevonden en het afgelopen jaar heeft de bredere mar…
Hoe staat het met het doorverkoopaanbod op de Manhattan vastgoedmarkt?
"Kopers , Er heeft al een prijscorrectie plaatsgevonden en het afgelopen jaar heeft de bredere markt tekenen van stabilisatie en normalisatie laten zien. Heeft u een werkelijke aankoopbehoefte en vindt u het juiste object, benut deze trage periode dan voor alle onderhandelingsruimte die u kunt krijgen . U weet nooit wanneer een verkoper er genoeg van heeft en klaar is om dat bod aan te nemen."
Lees het volledige artikel op: medium.com
Wij zijn het eens met Urban Digs. De Manhattan-vastgoedmarkt heeft al gecorrigeerd, vooral in het luxesegment, en kopers hebben nu meer onderhandelingsruimte dan in de periode 2014 - 2016. Wij verwachten dat die ruimte in 2018 aanhoudt, zolang er verwarring bestaat over de nieuwe belastingwijzigingen. Wij constateren echter dat het doorverkoopaanbod nog altijd laag is.
Wij hebben het doorverkoopaanbod bekeken in vier gewilde wijken die populair zijn bij onze kopers van een eerste woning en bij investeerders: Tribeca, Chelsea, Upper East Side en Upper West Side. Wij keken naar het segment $5 - $10 miljoen, het segment $2 - $5 miljoen en het segment $1 - $2 miljoen.
Van al het te koop staande vastgoed in Manhattan in het segment $5 - 10 miljoen stonden er in Tribeca slechts 17 doorverkoopappartementen te koop en 8 doorverkoopappartementen in Chelsea, 5 doorverkoopappartementen op de Upper East Side en 4 doorverkoopappartementen op de Upper West Side. Dat zijn in totaal 34 doorverkoopappartementen in deze vier wijken, die een groot deel van het eiland Manhattan beslaan.
Een segment lager: van al het Manhattan-vastgoed dat te koop staat in het segment $2 - 5 miljoen, stonden er in Tribeca slechts 22 doorverkoopappartementen te koop, 15 in Chelsea, 21 op de Upper East Side en 32 op de Upper West Side (inclusief de Riverside). Dat zijn slechts 90 beschikbare appartementen in het segment $2 - $5 miljoen verspreid over deze vier wijken.
In het instapsegment waren er van al het Manhattan-vastgoed dat te koop staat tussen $1 - $2 miljoen slechts 2 doorverkoopappartementen beschikbaar in Tribeca, 11 in Chelsea, 15 op de Upper East Side en 19 op de Upper West Side. Dat zijn in totaal 47 beschikbare doorverkoopappartementen in het segment $1 - $2 miljoen verspreid over deze vier grote wijken.
Zoals Urban Digs opmerkte, staan verkopers tegenwoordig inderdaad meer open voor onderhandeling, zeker vergeleken met 2014 - 2015, maar het aanbod van goede doorverkoopcondominiums blijft relatief laag. En nieuwbouw wordt met een flinke premie verkocht. Zodra wij inzoomen op het beste te koop staande vastgoed in Manhattan, per gebouw, per ligging, en de te duur geprijsde objecten weglaten, daalt het aantal goede opties aanzienlijk. Heeft u als koper dus een woonbehoefte of zoekt u een investering, houd dit verhaal van krap aanbod dan in gedachten.
https://belamorena.com.br
Upper East Side
Upper West Side
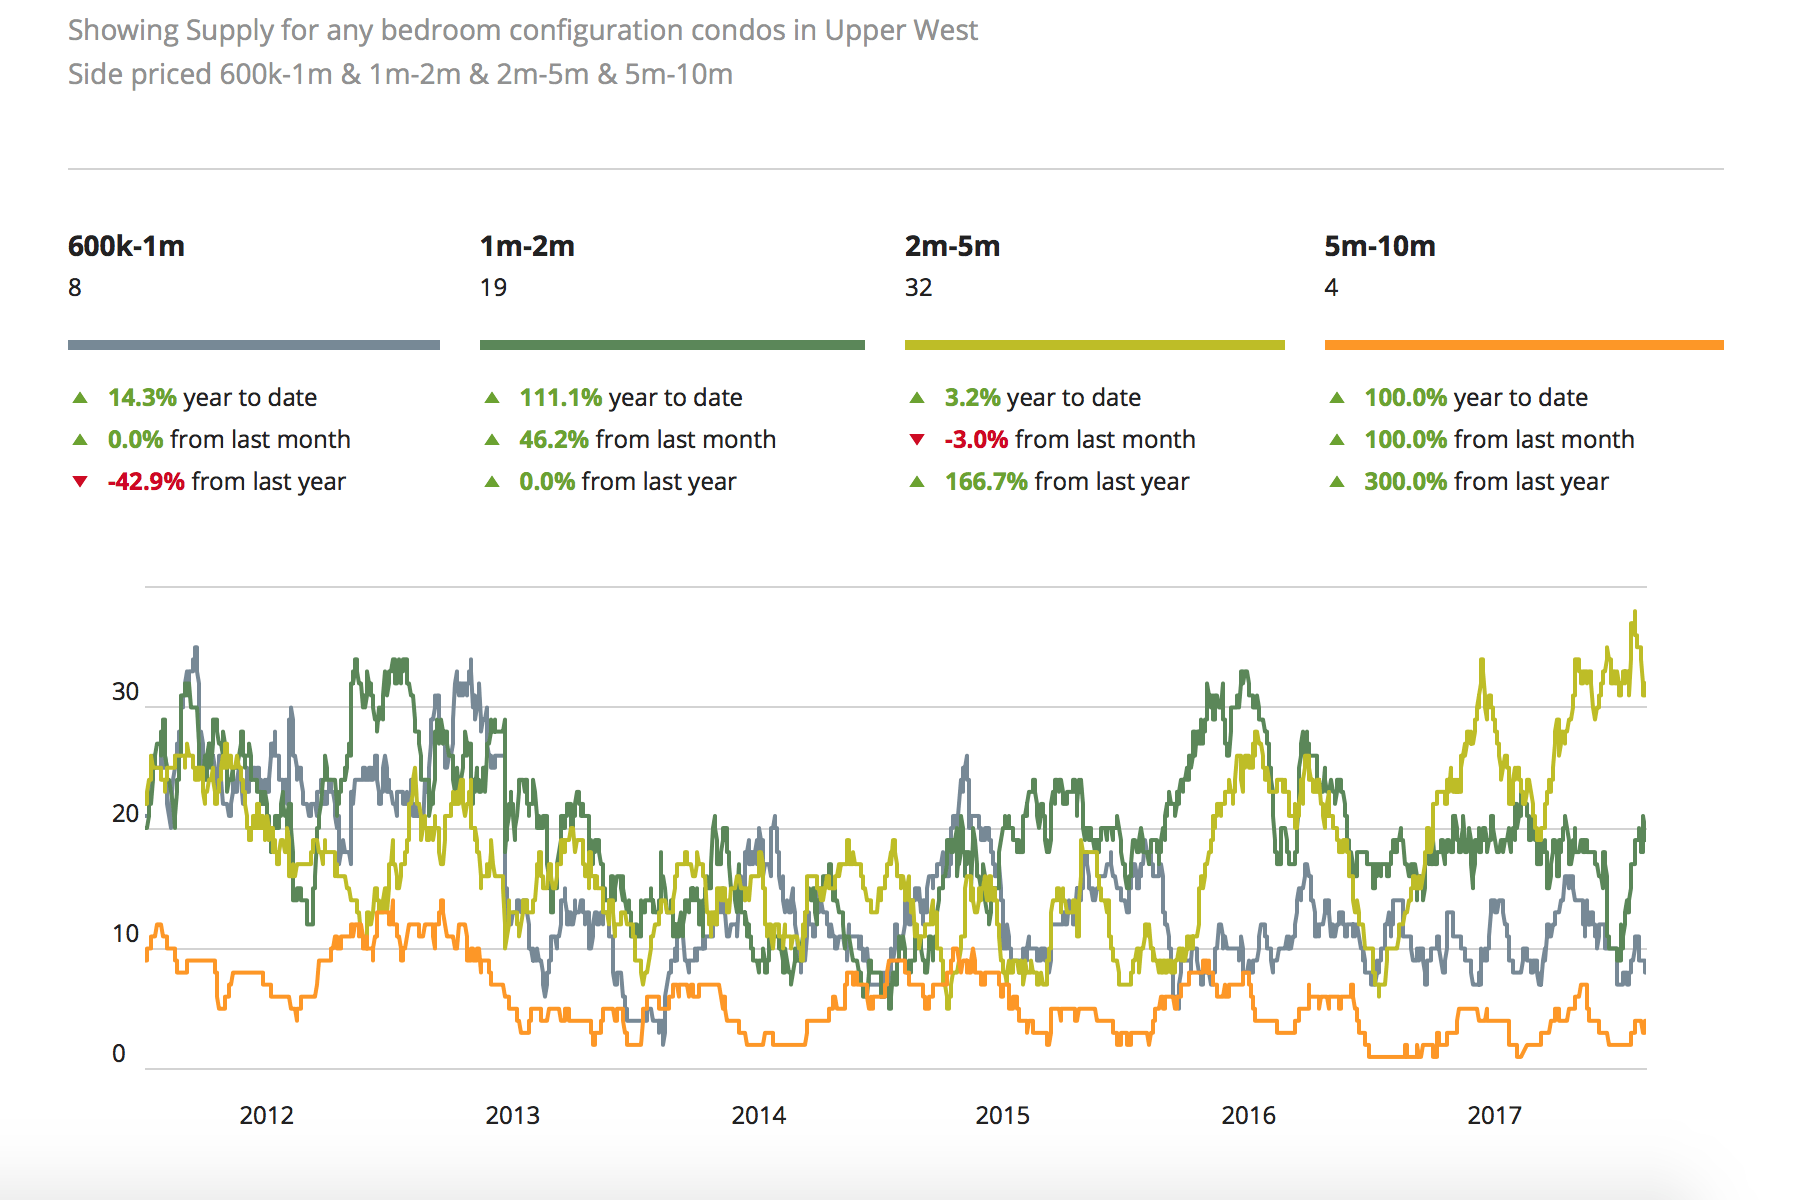
Chelsea
Tribeca
Grafieken met dank aan UrbanDigs
Januari 2018 Manhattan Marktupdate K4|2017 Het vierde kwartaal van 2017 op de vastgoedmarkt in Manhattan laat zich het best omschrijven als stabiel, met in drie van de laatste vier …
Manhattan Marktupdate K4|2017
Het vierde kwartaal van 2017 op de vastgoedmarkt in Manhattan laat zich het best omschrijven als stabiel, met in drie van de laatste vier kwartalen een toename van de afgesloten verkoopactiviteit. 2017 was een veel beter jaar dan 2016, al was er in het kwartaal jaar-op-jaar een duidelijke daling van het aantal getekende contracten, die vooral is toe te schrijven aan niet-marktfactoren zoals de belastinghervorming en het politieke klimaat.
Kijken wij nauwkeuriger naar de objecttypen, dan zien wij echter aanzienlijke verschillen. Het segment doorverkoop-co-ops was het actiefst, met een derde opeenvolgend kwartaal van groei in de verkopen. De getekende contracten voor doorverkoopcondominiums leden daarentegen onder de aanhoudend hoge prijzen, en de afgesloten nieuwbouwverkopen kregen te maken met een daling van 12% door de huidige cyclus en de timing van de bouwontwikkelaars. Dit alles in het achterhoofd, en met de onzekerheid rond de nieuwe belastinghervorming, kunnen wij vermoeden dat het vastgoed in Manhattan langzaam een kopersmarkt wordt.
Doorverkoopcondominiums
- De gemiddelde prijs per vierkante voet bedroeg $1.759, jaar-op-jaar vlak.
- Het aantal verkopen in deze markt daalde met 3% naar 929, het laagste sinds K4 van 2011.
- Het aantal dagen op de markt bedroeg 116 dagen, jaar-op-jaar vlak.
- Het aanbod daalde met 4% naar 2.485 te koop staande appartementen.
De onzekerheid over de effecten van de belastinghervorming speelde in K4 op in de sector doorverkoopcondominiums en zorgde voor een daling van de verkoopactiviteit en vlakke prijzen. Voor het tweede jaar op rij bleef de markt achter en werden de minste verkopen sinds 2011 genoteerd. Het aanbod beschikbare appartementen daalde navenant, met 3% over de hele linie. Velen wijzen op een breuk in de prijsvorming, omdat het actieve aanbod een dubbelcijferige premie per vierkante voet droeg ten opzichte van de in K4 afgesloten verkopen.
Doorverkoop-co-ops
- De gemiddelde prijs van een Co-op bedroeg $1,26 miljoen
- De gemiddelde prijs per vierkante voet bedroeg $1.167, een stijging van 1% ten opzichte van vorig jaar
- Het aantal verkopen in deze markt steeg met 4%, tot 1.733 objecten.
- Het aantal dagen op de markt bedroeg 88 dagen, een daling van 5% ten opzichte van vorig jaar.
- Het aanbod steeg met 15% naar 2.824 te koop staande appartementen.
Doorverkoop-co-ops sloten 2017 af als het best verkopende vastgoedproduct van het jaar en bleven andere opties overtreffen met een derde opeenvolgend kwartaal van verkoopgroei. Bovendien zorgde de hoge vraag naar co-opdoorverkopen ervoor dat de gemiddelde tijd dat een object op de markt bleef met 5% daalde. De markt reageerde daarop door het beschikbare aanbod met 15% te vergroten.
Nieuwbouw
- De gemiddelde prijs van een nieuwbouwcondominium bedroeg $3,92 miljoen.
- De gemiddelde prijs per vierkante voet bedroeg $2.253, een daling van 17% ten opzichte van vorig jaar, doordat het aantal super-luxe en ultra-luxe sluitingen afnam.
- Het aantal verkopen in deze markt daalde met 12%, van 527 naar 463.
- Het aanbod groeide met 30%, met nu 1.074 appartementen te koop.
Zoals te verwachten valt, stijgen of dalen de cijfers van de nieuwbouwcondominiummarkt met de voortgang van de lopende bouwprojecten. Geen enkel nieuw gebouw begon met sluitingen in het 4e kwartaal, en een aantal grote projecten, zoals 125 Greenwich en 91 Leonard, startten de verkoop, waardoor het aanbod met 30% omhoogschoot.
Luxe
- De gemiddelde prijs van een luxe appartement in NYC bedroeg $7,24 miljoen in K4.
- De gemiddelde prijs per vierkante voet daalde met 12% naar $2.625.
- De luxedrempel lag op $3,882M.
Het luxesegment wordt bepaald door de top 10% van de afgesloten verkopen op basis van prijs. De instapprijs, of "drempel", daalde met ruwweg $500.000 en eindigde op $3,882 miljoen. Daarnaast daalde de gemiddelde prijs met 10% en de prijs per vierkante voet met 12%. Die dalingen zijn toe te schrijven aan een verschuiving van de sluitingen in het kwartaal, weg van ultra-luxe en super-luxe sluitingen zoals 432 Park, Greenwich Lane en 56 Leonard, eind 2016, naar bescheidener luxegebouwen op meer perifere locaties, zoals One West End en 252 East 57e St. Wij hebben echter een competitievere markt gezien met een groter aanbod, waardoor verkopers weinig anders restte dan de prijzen te verlagen om aan de vraag van klanten te voldoen. Dat biedt reëel potentieel voor investeerders in het luxesegment, want deze luxeappartementen staan laag geprijsd en zijn klaar om verhandeld te worden.
Kortom, de Manhattan-markt blijft stabiel en 2017 was gezonder dan 2016. Dat gezegd hebbende, blijft de markt trends vertonen die naar de kant van de klant neigen, met andere woorden: richting een "kopersmarkt". Een toename van het beschikbare aanbod, nieuwbouwprojecten en een verlaging van de luxedrempel hebben een markt gecreëerd waarin eigenaren en ontwikkelaars geneigd zijn prijzen te verlagen om de teruglopende verkopen bij te benen. Vanwege de onzekerheid rond de belastinghervorming wordt 2018 een goed jaar voor de koper en minder goed voor de verkoper. Voor wie aan de zijlijn staat, kan dit een goed moment zijn om de markt te betreden, voordat de positieve effecten van Trump's belastinghervorming zich laten voelen.
Snelzoeken in Manhattan
Manhattan's duurste appartementen te koop
Onze favoriete nieuwbouwappartementen te koop in Manhattan
November 2016 Welke invloed heeft president Trump op het Amerikaanse vastgoed? Nooit eerder had Amerika een vastgoedontwikkelaar en makelaar uit New York City in het Witte Huis (ja, hij heeft een NYC-makelaars…
Welke invloed heeft president Trump op het Amerikaanse vastgoed?
Nooit eerder had Amerika een vastgoedontwikkelaar en makelaar uit New York City in het Witte Huis (ja, hij heeft een NYC-makelaarsvergunning). Hoewel velen van ons het oneens zijn met Trump's gedrag en beleidsstandpunten, staat één ding vast: Trump zal pro-vastgoed en pro-onroerend goed zijn.
Terwijl sommigen veronderstelden dat een presidentschap van Trump een zwarte zwaan zou zijn, kelderden de Amerikaanse dollar en de aandelenmarkt vandaag niet, maar stegen zij juist!
Vraagt u zich af hoe het beleid van president Trump het Amerikaanse vastgoed beïnvloedt, dan volgen hier inzichten in hoe Trump waarschijnlijk te werk zal gaan zodra hij aantreedt.
Gaat hij vastgoed inzetten om de economie aan te jagen?
Trump is vastgoedontwikkelaar en makelaar. Hij heeft zijn hele leven zelf vastgoed als investering gebruikt en heeft gezegd dat hij het eigenwoningbezit wil vergroten. Aangezien het familiebedrijf vastgoed is, hetzij via zijn eigen onderneming, de Trump Organization, hetzij via dat van zijn schoonzoon, Kushner Properties, verwachten wij dat Trump zijn liefdesaffaire met vastgoed voortzet.
Wat gebeurt er met de hypotheekrente?
De rentes lijken voorlopig laag te blijven. "De hypotheekrentes dalen doordat beleggers veilige rendementen zien in Amerikaanse mortgage backed securities, wat hun vertrouwen weerspiegelt in de relatieve veiligheid van de Amerikaanse woningmarkt", schreef Trulia-hoofdeconoom Ralph McLaughlin in een verklaring de dag na de verkiezingen. "Daarnaast stelt de Fed een renteverhoging in december waarschijnlijk uit vanwege de wereldwijde economische onrust. Beide effecten betekenen op korte termijn winst voor leners, en wij zien waarschijnlijk een toename van hypotheekherfinancieringen als de rentes blijven kelderen."
Verlaagt hij de belastingen voor vastgoedinvesteerders?
De Republikeinen behielden de controle over het Huis en de Senaat. Daardoor hebben de Republikeinen onbelemmerde zeggenschap over de toekomst van het belastingbeleid, wat betekent dat er grote veranderingen komen die gevolgen hebben voor de belastingen voor vastgoedinvesteerders. Trump heeft voorgesteld om:
- De belastingtarieven te verlagen, met een toptarief van 20% voor de vermogenswinstbelasting.
- De erf- of successiebelasting af te schaffen
- De vennootschapsbelasting te verlagen van 35% naar 15%
En hoewel hij mogelijk niet alles krijgt wat hij wil op het gebied van belastinghervorming, is onze belastingwet rijp voor verandering (zowel de Republikeinen als de Democraten hebben daarom gevraagd), en die verandering komt waarschijnlijk vóór augustus 2017, voordat het verkiezingsseizoen voor 2018 begint.
Wordt geld lenen makkelijker?
Minder regelgeving, een van de kenmerken van zijn campagne, zou banken in staat stellen meer krediet te verstrekken, iets wat sinds 2008 zeer gedempt is geweest. Een andere manier waarop een presidentschap van Trump het voor consumenten makkelijker kan maken een woning te bezitten, is het verlagen van de premies voor FHA-leningen of het verlagen van de garantievergoedingen voor Fannie Mae of Freddie Mac.
Wat gebeurt er met de regelgeving?
Een groot deel van Trump's programma draaide om het dereguleren van de financiële markt om die vollediger te doen herleven, en dat alleen al kan het vastgoed een impuls geven. Trump en de Republikeinse partij als geheel hebben zich hier nadrukkelijk over uitgesproken.
Trump heeft voorgesteld zowel de bankregelgeving als de bouwregelgeving te verminderen. Versoepeling van de kredietregels kan het eigenwoningbezit vergroten doordat consumenten makkelijker aan leningen komen. Wat de bouwregelgeving betreft, schatte Trump op een bijeenkomst van de National Realtor Association dat 25% van de kosten om een huis te bouwen samenhangt met regelgeving. Hij wil dat terugbrengen naar 2%. Deregulering van de bouw zou betaalbaardere woningen voor consumenten betekenen.
Verdwijnt de hypotheekrenteaftrek?
Nee! Vorig jaar vermeldde een belastingplan dat Trump deelde specifiek en expliciet dat hij de hypotheekrenteaftrek zou behouden.
Zet hij het 1031 exchange-programma voort?
Trump, die enorme kritiek kreeg omdat hij de belastingwetgeving agressief zou hebben gebruikt om naar verluidt geen federale belasting te betalen, zou de controversiële belastingvrije 1031-exchanges waarschijnlijk behouden, waarmee verhuurders vastgoed kunnen verkopen zonder vermogenswinstbelasting te betalen mits zij de opbrengst van een verkoop herinvesteren in ander vastgoed. Dit 1031 exchange-programma is een van de fundamenten onder de vastgoedsector en Trump zal dit beleid in stand houden.
En de immigratie?
Trump's immigratiebeleid heeft sinds hij zijn kandidatuur aankondigde veel wijzigingen ondergaan, en immigratiehervorming wordt geen makkelijk wetsvoorstel om door het Congres of de Senaat te loodsen, dus valt lastig te bepalen of dit de NYC-vastgoedmarkt in belangrijke mate zal beïnvloeden.
Kan Trump al zijn campagnestandpunten uitvoeren?
Voor wie emotioneel is over Trump als president na een deel van zijn buitensporige retoriek en gedrag: bedenk dat de Amerikaanse president geen onbeperkte macht heeft. Onze grondleggers wilden niet dat de macht bij één man of één groep zou liggen, met het risico onder de heerschappij van weer een dictator of tiran te belanden. Daarom is ons bestuur verdeeld in drie machten: de uitvoerende macht, de wetgevende macht en de rechterlijke macht. Om die reden zullen veel van Trump's meest buitensporige campagnestandpunten geen werkelijkheid worden. Ofwel stuiten zij op verzet in de wetgevende macht, ofwel worden zij door de rechterlijke macht teruggedraaid.
Deze verkiezing was ontegenzeglijk zeer verdeeldheid zaaiend. Maar nu de verkiezing achter de rug is, zal het Amerikaanse volk samenkomen, zoals wij dat altijd hebben gedaan. Zoals Obama over Trump zei: "Wij duimen allemaal voor zijn succes".
Overweegt u beide markten? Lees het rapport over de Miami condominiummarkt.
Ga verder met het Kenniscentrum Vastgoedanalyse voor de samengestelde autoriteitskaart van 35 pagina's over NYC en Zuid-Florida.