マンハッタン不動産 市況アップデート、2026年9月:買い手よりも速く供給が市場から退いています
この夏のマンハッタンでは、買い手が減る以上の速さで売り物件が減少しました。UrbanDigsの実数値によれば、8月の売り出し中在庫は4,462件と前年同月比で約20%下回り、9月7日の週には4,341件、前年同週比でおよそ24%減と、12週連続の減少となっています。契約締結件数も減少しましたが、その減り方は在庫ほど急ではありません。この差こそが、当四半期をこれまで象徴する事実です。
その影響は、買い手が実感する場面に表れています。8月の提示価格からの値引き率は中央値で3.4%と、2026年で最も小幅でした。私はこれを、需要が価格を押し上げているというよりも、希少性が価格を支えている状態と読んでいます。ただし、この2つの数値が示すのは両者が同時に動いたという事実であり、一方が他方の原因であることまでは示していません。同時に、マンハッタンの住戸を保有するコストのうち3つが本年に上昇し、主たる住居ではない住戸については、そのうちの1つが新設のものです。
ハイエンド市場は、どの週を見るかによって印象が大きく異なります。Olshan Realtyの集計では、8月31日から9月6日の週に400万ドル以上で締結された契約は13件、1,000万ドル超は皆無で、金額ベースでは2023年9月以来最も薄い週となりました。ただしこれは1週間の数値であり、Labor Dayの休暇と重なっており、Donna Olshan氏自身も、9月はラグジュアリー市場において通常最も低調な月であると明言しています。年間で見ればトロフィー・クラスはむしろ先行しており、1,000万ドル以上の契約は2026年にこれまで218件、2025年の同期間の202件を上回っています。いずれも事実であり、両方を併せて読んで初めて正しい結論に至ります。
平易に整理すると、8月末時点でマンハッタンの売り物件は4,462戸と前年より約5分の1少なく、9月7日の週には4,341戸となりました。8月に買い手が締結した契約は693件で、前年同月比およそ10.5%の減少です。同じ期間に供給は需要よりも速く減少し、標準的な売主が受け入れた値引きは提示価格から3.4%にとどまり、本年で最小の水準でした。住宅ローン金利は追い風になっていません。30年固定金利は9月3日時点で6.71%と、1年前を上回っています。
マンハッタンの在庫は実際にどこまで減ったのですか。
秋を迎えるにあたって、ほとんどの市場関係者の想定を超える水準まで減少しています。UrbanDigsの実数値では、売り出し中在庫は7月末に5,613件、8月末に4,462件で、1か月で20.6%の減少、2025年8月比では20.3%の減少です。8月の新規登録は526件で約40%の減少、売り出し中件数は同月中に5,613件から4,462件へとおよそ1,150戸減少しました。9月7日の週には4,341件となり、12週連続の減少、前年同週比でおよそ24%下回っています。
Corcoranは独自の集計系列に基づき、異なる経路から同じ結論に達しています。8月の売り出し中在庫は4,992件で前年同月比15%減、2015年以降の8月として最低水準、前年比での減少は8か月連続です。両社は集計対象が異なるため数値を混在させるべきではありませんが、方向感と規模感については一致しています。
その背景には、この夏より前から続く供給の問題があります。Jonathan Miller氏はThe Real Dealに寄せた第2四半期のレポートで、新築開発の売り出し在庫を445戸、前年同期比62.2%減とし、既存在庫は6,604戸で7.2%減にとどまると報告しています。これは建設パイプラインではなく売り出し中の在庫ですが、両者の差こそが要点です。Olshanの集計も契約側から同じ点を示しています。7月19日までの4週間にスポンサー(開発元)物件で締結された400万ドル以上の契約はわずか12件で、10年平均の28件を大きく下回りました。
| 指標 | 2026年8月 | 出典と対象範囲 |
|---|---|---|
| 売り出し中在庫 | 4,462件(前年同月比 -20.3%) | UrbanDigs実数値、マンハッタンの全住戸 |
| 売り出し中在庫 | 4,992件(前年同月比 -15%) | Corcoran、コンドミニアムおよびCo-op、2015年以降の8月として最低 |
| 契約締結件数 | 693件(前年同月比 -10.5%) | UrbanDigs実数値 |
| 契約締結件数 | 799件(前年同月比 -6%) | Corcoran、2020年以降の8月として最も低調 |
| 成約価格中央値 | $1.26M(前年同月比 +3.1%) | UrbanDigs実数値、コンドミニアムとCo-opの合算 |
| 1平方フィート当たり価格の中央値 | $1,440 | UrbanDigs、7月は1,483ドルで2026年の最高値 |
| 1平方フィート当たり価格の平均 | 1,833ドル(前年同月比 +1%) | Corcoran、コンドミニアム2,047ドル(+3%)、Co-op 1,229ドル(-10%) |
| 提示価格からの値引き率(中央値) | 3.4% | UrbanDigs、7月の3.8%から縮小し2026年で最小 |
| ラグジュアリー契約(500万ドル以上) | 52件(前年同月比 +13%) | Corcoran、ラグジュアリー在庫は737戸で8月として12年ぶりの低水準 |
| 契約進行中件数 | 3,203件(前年同月比 +9.3%) | UrbanDigs、秋に向けたパイプラインは前年を上回る |
2社、2つの手法、しかし方向は1つです。UrbanDigsとCorcoranでは契約の数え方が異なるため、合計が一致しないのは設計上当然です。各系列は他社と比較するのではなく、それ自体の時系列で読み解いてください。
ピエタテール税は一律適用ですか、それとも段階的な累進ですか。
一律適用であり、この違いはこれまでほとんど注目されてきませんでした。ニューヨーク市のDepartment of Financeは2026年7月14日に最終規則を採択し、19 RCNY section 62として法典化されています。規則は、付加税は「法令で定められた付加税率と、対象不動産の市場価値との積として算定される」と定め、さらにこの点に直接言及して、「付加税は査定額ではなく市場価値に基づくため、DOFは、これらの課税台帳が査定額ではなく対象不動産の市場価値を記載することを要すると指摘する」としています。
続くのが、しきい値付近にいる所有者にとって最も重要な一文です。規則は、「不動産または協同組合住宅ユニットの評価額がしきい値を超える場合、当該不動産の価値の全額が付加税の対象となる」と定めています。ここは慎重にお読みください。DOF市場価値がひとたび基準を超えれば、税率は超過分ではなく価値の全額に適用されます。これは段階的な累進ではなく崖(ノッチ)であり、境界付近では多くの所有者の想定とは大きく異なる挙動を示します。
ここから3つの帰結が導かれます。第一に、基準となるのはご自身の住戸に対するDepartment of Financeの市場価値であり、購入価格でも納税通知書に記載された査定額でもありません。第二に、Co-opおよびコンドミニアムに対する法定税率は価値帯に応じて4%から6.5%であり、500万ドル超の1世帯から3世帯用住宅にはこれとは別に0.8%から1.3%という大幅に低い税率表が適用されます。第三に、規則は、付加税は加算税および利息とともに「不動産に対するリーエン(先取特権)を構成する」と定めています。The Real Dealは、この点がCo-opにおいて扱いにくい形で作用すると報じています。Co-opでは各ユニットに個別のブロック・ロット番号がないため、請求は建物宛てに届き、理事会が徴収役を担うことになるためです。
私はCPAですが、それでもここに具体的な金額の試算例を掲載するつもりはありません。正しい答えは、個別のDOF評価額、居住実態、保有ストラクチャーによって異なるからです。一般論として申し上げられるのは、一律適用であるがゆえに、しきい値のわずかに下にいるか、わずかに上にいるかの差が、多くの所有者の想定よりはるかに大きくなるということです。だからこそ、この論点は想定で済ませず、専門家に適切に検討してもらうべきものです。
こうした制度の運用は法律そのものとは別の問題であり、そして運用は難航しています。Richmond Countyでは住宅所有者3名が、税そのものではなく導入手続きを争って提訴し、市が既に保有する税務記録を用いず住民側に立証責任を負わせたと主張しています。Wayne Ozzi判事は8月10日、市に対しおよそ900,000件の物件リストの公表を取り下げるよう命じる仮差止命令を発しましたが、市は数時間以内に控訴の申立てを行い、これにより執行が停止され、制度の運用は継続されました。本件は8月31日に弁論が行われました。9月9日時点で判断は示されておらず、停止の効力は続いています。
動いていないのは期限です。免除申請の期限は2度延長され、現在は 2026年10月6日となっています。8月28日時点で市が公表した数値は、申請開始10,871件、完了5,874件、承認3,655件です。原告側代理人は法廷で、約17,000件の通知のうちおよそ6,750件は本来送付されるべきではなかったと述べています。理解しておくべき要点は、この訴訟が争っているのは税の存否ではなく導入手続きであるという点です。したがって、係属中の訴訟があること自体は、10月6日という期限が動きうると考える理由にはなりません。免除の要件を満たすか、何を提出すべきかは、ご自身の税務顧問にご確認いただくべき事項です。
また、この付加税が対象住戸の価値を7.5%から18.75%押し下げる可能性があるという主張が広く共有されているのをご覧になるかもしれません。この数値はある投資家のX上の投稿に由来します。私は、それに付随する算定方法が公表されているのを確認しておらず、そもそもこの税による売却価格や取引量への純粋な影響を測定した公表資料を見つけられていません。この税の価値への影響について示される具体的な数値は、測定値ではなく推計として扱ってください。セグメント別の見方については、 ピエタテール税とマンハッタンのラグジュアリー不動産 および 新税下におけるトロフィー物件の需要.
マンハッタンの住戸を保有するコストは現在どの程度ですか。
本年、最も多くいただくご質問がこれであり、そして市況レポートが一貫して省いてきた論点でもあります。2026年には3つのコストが上昇しており、住戸の所有形態と資金調達の方法によっては、所有者はその3つすべてに直面しうる状況です。
まず管理費です。Miller氏の第2四半期レポートは、月々の住居関連費用がインフレを上回る伸びを続けていると指摘しています。Co-op取引における月額メンテナンス費の中央値は3,077ドル、1平方フィート当たり2.83ドルで、前年同期比でそれぞれ10.2%、16%の上昇です。コンドミニアム側では、月額のコモン・チャージ(管理費)に固定資産税を加えた額が4,466ドル、1平方フィート当たり3.37ドルとなっています。いずれも小さな金額ではなく、価格よりも速いペースで積み上がっています。
次に資金調達です。Freddie Macの30年固定金利は9月3日時点で6.71%、前週の6.66%から上昇し、1年前の6.50%を上回っています。マンハッタンの借入額は一般にジャンボ・ローンの範囲に入ることが多く、Howard Hanna NYCがまとめた3行のトラッカーによれば、30年固定の平均APRは9月2日時点で6.99%近辺と2026年の最高水準にあり、2月下旬の約6.07%から上昇しています。その背後には、3年ぶりの高水準となる4.79%の10年国債利回りがあります。
さらに、要件に該当する物件については付加税が上乗せされます。すべての所有者が3つすべてを負担するわけではありません。現金購入者は金利の影響を受けず、既に借入を実行済みの所有者は金利を組み替えるわけではなく、付加税の対象となるのは所有者本人、その家族または賃借人の主たる住居ではない住戸に限られます。とはいえ、これらが重なる場合には、年間6週間ほどしか滞在しない住戸を保有する採算計算が変わります。そしてこの点こそが、どの見出しよりも静かにこの市場を作り替えつつあるものだと私は考えています。
マンハッタンのラグジュアリー市場は9月に失速したのですか。
ある1週間はきわめて悪く見え、年間で見れば堅調です。いずれも知っておく価値があります。8月31日から9月6日の週に、Olshan Realtyは400万ドル以上で締結された契約13件を記録し、提示価格ベースの合計は66,240,000ドル、平均提示価格は5,095,385ドル、中央値は5,150,000ドルでした。内訳はCo-opが6件、コンドミニアムが6件、コンドップが1件で、タウンハウスの締結はありませんでした。1,000万ドル以上の締結もありません。Olshanは、金額ベースでは2023年9月18日から24日の週以来の低水準であり、Labor Dayに向かう時期の10年平均である16件を下回ったと指摘しています。
これらはOlshanが報告している提示価格の数値です。この1週間から物語を組み立てる前に、Olshan自身のコメントの残りをお読みください。「9月はラグジュアリー市場において通常、年間で最も低調な月である」。そして年間の集計は逆の方向を示しています。8月末までに1,000万ドル以上で締結された契約は2026年に218件、2025年の同期間は202件でした。トロフィー市場は前年を上回っています。祝日を含む1週間はトレンドではありません。逆のことを述べる見出しをお読みになる前に、私からその点をお伝えしておきたいと思います。
トロフィー市場で実際に価格の見直しが起きている場合、それは市場全体ではなく建物ごとに進んでいます。 111 West 57th Street では、最後に残っていたデュプレックスであるPenthouse 76が$41.75 millionをわずかに上回る価格で成約し、当初のスポンサー提示価格$54.6 millionからおよそ23.5%下回りました。 Central Park Towerでは、68Eが$24.96 millionから引き下げられた$20.5 millionの提示価格で契約に至りました。この住戸は2018年に図面段階で最初に売り出されたものです。Olshanが報告するのは合意された契約価格ではなく提示価格であるため、最終的な成約価格に対する値引き幅はまだ分かりません。一方で、最新の物件は速いペースで消化されています。 1122 Madison Avenue では、1月中旬以降に全26戸のうち24戸が1平方フィート当たり平均5,378ドルで契約に至り、175 Fifth AvenueのFlatiron Building転換プロジェクトでは36戸のうち16戸が1平方フィート当たり平均4,779ドルで契約されています。これらは消化状況と価格の数値であって値引き幅の測定ではないため、この2つのプロジェクトが交渉なしで売れているとまでは申しません。この傾向が示しているのは、前サイクルから積み残されたスポンサー在庫が目に見える減額で消化される一方、最新の販売開始物件は滞留していないということです。
需要はどこへ向かったのか。賃貸市場をご覧ください
この夏、マンハッタンの賃貸市場では通常とは異なることが起きており、この業界で最も慎重な2名がその一部を新税と公に結び付けています。7月にはマンハッタンの家賃中央値が記録上初めて5,000ドルに達し、前年同月比6.4%の上昇、平均は6,306ドル、1平方フィート当たりの平均家賃は101ドルを超え、いずれも過去最高となりました。賃貸の売り出し在庫は6,421件へと前年同月比39.3%減少し、13か月連続の減少かつ2年ぶりの低水準となっています。
この系列を報告しているJonathan Miller氏は、次のように述べています。「供給の落ち込みはこの時期としては異例に急激であり、要因の1つとして500万ドル以上のセカンドホームに対するピエタテール税の導入が考えられる。ピエタテールの買い手のうち、購入ではなく賃借を選ぶ層が増えており、既存の所有者の一部はセカンドホームを売却し、市内に滞在する際は賃借している。そのいずれもが、既に逼迫している賃貸市場に需要を上乗せしている」。Corcoranの最高経営責任者であるPam Liebman氏は、この賃貸需要の急増は「一部の購入検討者が、既に所有ではなく柔軟性を選び始めている可能性を示唆している」と述べました。両者が述べていないことにもご注目ください。いずれも、実証された原因ではなく、ありうる要因として位置付けています。私も同じ姿勢を守ります。
この税の対象層に最も近い賃貸市場の領域は、中間層ではなく最上層です。もっとも、賃貸データは借主が元所有者か将来の購入検討者かを記録しないため、これは対応関係を突き合わせた議論ではなく、近接性に基づく議論です。付加税の対象は主たる住居ではない住戸であり、家賃中央値は市場全体の数値です。したがって、より関連が深いのは次の数字です。月額100,000ドルを超える賃貸は本年これまでに7倍となり、50,000ドルを超える賃貸は2倍以上に増え、ラグジュアリー上位10%の平均家賃は月額17,464ドル、前年同月比35%の上昇となっています。ピエタテールの買い手が購入ではなく賃借を選んでいるとすれば現れるのはこの領域であり、実際に動きが出ているのもこの領域です。
同等に扱うべき対抗的な説明もあります。住宅ローン金利は1年前より高く、金利の上昇は税制とはまったく無関係に、限界的な買い手を賃貸へと押しやります。Miller氏自身もFARE Actに言及し、貸主がブローカー手数料をめぐる摩擦を避けるために公開プラットフォームから募集を取り下げている様子があり、それは「実際に入居済みまたは利用可能な住戸数を必ずしも減らすことなく、可視的な在庫を縮小させうる」と述べています。そうであれば、報告された39.3%の在庫減少の一部は実体ではなく測定上の効果ということになります。金利要因や募集の可視性の要因から、この税の独自の寄与を分離できた者はまだおらず、それがなされるまでは、この税は複数のもっともらしい要因の1つであるというのが誠実な立場です。
住宅ローン金利とFederal Reserveの動きはどうなっていますか。
半年前に多くの人が予想していた状況とは異なります。Freddie Macの30年固定金利は9月3日終了週の平均で6.71%、15年固定は6.04%でした。1年前はそれぞれ6.50%と5.60%です。金利は単に高止まりしているのではなく、昨年9月よりも高く、当社の年央レポート以降も上昇しています。
Federal Reserveは7月29日、政策金利の誘導目標を3.50%から3.75%に据え置きました。注目すべきは反対票です。声明は、「金融政策の決定に反対したのはBeth M. Hammack、Neel Kashkari、Lorie K. Loganであり、いずれも今回の会合でフェデラルファンド金利の誘導目標を1/4パーセントポイント引き上げることを支持した」と記録しています。3名の当局者が今回の会合での利上げを望んだということです。これは委員会内部の議論の方向性を示す意味のあるシグナルですが、示しているのは1回の会合であって、定まった見通しではありません。次の決定は、本アップデート公開の6日後にあたる9月16日に予定されており、その内容を予測するつもりはありません。
マンハッタンの買い手にとって、実務上の要点はより限定的です。この市場の上位層では現金購入が一般的であり、現金の買い手は政策金利に左右されません。7%のジャンボ金利提示が実際に行動を変えるのは、資金調達を行う買い手においてであり、金利の動きが最初に届くのもその層です。
誠実な反論
懐疑的な立場からは次のような主張がなされるでしょう。そして事実関係において、その主張は誤りではありません。契約件数はUrbanDigsの系列で前年同期比およそ10.5%減、Corcoranの系列で6%減であり、供給面をどう位置付けようとこれは実際の軟化です。Corcoranの集計では、8月のCo-opの1平方フィート当たり平均価格は前年同月比10%下落し、ラグジュアリー物件の1平方フィート当たり平均提示価格は6%下落しました。Corcoranの集計による市場滞留日数120日は、速やかに消化されている市場の姿ではありません。直近月の登記済み成約件数も薄く見えます。もっともHoward Hannaのレポートは、登記件数は公的記録に遅れて反映されるため、実際の減少と読むべきではないと注意を促しています。
私の答えは、以上はいずれも事実であり、そのいずれも供給面の読み方と矛盾しないというものです。市場は、取引件数が減る一方で価格が底堅いという状態を同時に取りうるものであり、それこそが供給制約下の市場の姿です。私の見方を変えるのは、9月と10月に例年どおりの秋の売り出しで在庫が回復し、それでもなお値引き幅が拡大するという展開です。契約進行中の件数が前年を9.3%上回っていることはその展開を否定する材料ですが、私が注視している点であり、どちらの結果であってもご報告します。
買主、売主、そして主たる住居以外の所有者にとっての意味
買主の皆様へ。 昨年よく話題になった交渉余地は、3.4%という水準ではほぼ失われています。ただし、すべての物件で失われたわけではありません。交渉力が残っているのは依然として滞留在庫です。Howard Hanna NYCの9月レポートによれば、120日以上滞留している在庫の提示価格からの値引き率は中央値で約9%であり、市場全体の3.4%と対照的です。物件をお探しであれば、問うべきは市場が軟化しているかどうかではなく、その特定の住戸が滞留しているかどうかです。ご関心のある建物における現在の120日以上のリストは、お申し付けくださればお出しします。
主たる住居以外の購入者および外国買主の皆様へ。 入札前に、購入価格ではなくDOF市場価値を基準として付加税を試算し、契約前に居住実態と保有ストラクチャーを整理しておいてください。一律適用であるため、しきい値のわずかに下と上との差は見た目以上に大きくなります。既に所有されていて免除を主張しうる場合、重要な期限は10月6日です。エンティティを通じて保有されている場合は、 外国買主のための米国連邦遺産税 に関する当社のガイドをご参照ください。
売主の皆様へ。 希少性は売主に有利に働いており、それは実際の優位性です。とはいえ、市場全体の値引きが3.4%であることは、強気の価格を試してよいという意味ではありません。9%近くまで譲歩している住戸は滞留している物件であり、それらは市場ではなく自らの売り出し履歴を基準に交渉されています。最初の3週間は、根拠となる数字に沿った価格設定を行ってください。想定される買主層が主たる住居以外の所有目的である場合、本年その保有コストが上昇したことを理解し、交渉の場で話題に上ることを想定しておいてください。
Co-opの株主および理事会の皆様へ。 新たな問題を実際に抱えることになるのがこの層です。DOFの規則は、付加税を加算税および利息とともに不動産に対するリーエンとしており、Co-opでは請求は建物宛てに届きます。理事会は、限られた時間のなかで徴収役へと転じさせられつつあります。理事を務めておられるのであれば、この件は12月ではなく今すぐ議題に載せるべき事項です。この背景にある所有形態の違いについては、当社の コンドミニアムとCo-opの比較ガイド で解説しています。
特定の建物、あるいは特定の価格帯について、この分析をご希望でしょうか。ご入札やご売却の前に、直近の比較事例、滞留在庫、契約動向をお調べし、付加税がどのような仕組みになっているかをご説明します。ご自身の課税リスクについては税務顧問にご確認いただくべき事項であり、私はその方々と連携して対応いたします。
調査方法と出典。マンハッタンの月次数値は、Howard Hanna NYC Researchが再掲したUrbanDigsの2026年8月実数値、およびCorcoranの2026年8月マンハッタン・レポートに基づきます。両者は手法が異なり直接比較はできないため、利用箇所ごとに出典を明示しています。四半期の数値および月次の住居関連費用は、The Real Dealとともに公表されたJonathan Miller氏の2026年第2四半期マンハッタン・レポートに基づきます。週次のラグジュアリー契約データは、提示価格400万ドル以上のマンハッタンの住宅物件を対象とした2026年8月31日から9月6日の週のOlshan Luxury Market Reportに基づきます。住宅ローン金利は2026年9月3日終了週のFreddie Mac Primary Mortgage Market Surveyに基づき、ジャンボのAPRはHoward Hanna NYCがまとめた3行のトラッカーであり全国調査ではありません。Federal Reserveの数値は2026年7月29日のFOMC声明に基づきます。ピエタテール付加税の仕組みは、2026年7月14日に採択されたニューヨーク市Department of Financeの最終規則(19 RCNY section 62)から引用しており、税率帯はGreenberg Traurig、DechertおよびCNBCの報道に基づきます。訴訟の状況は2026年9月9日時点のもので、判断は示されていません。契約締結件数は先行指標であり、遅れて反映される成約件数とは比較できません。本稿のいかなる記載も税務上または法律上の助言ではありません。ご自身の状況については資格を有する専門家にご確認ください。2026年9月10日公開、Anthony Guerriero、Manhattan Miami Real Estate。
マンハッタン不動産市場ニュース
マンハッタンの買主は1年以上で最も速いペースで契約を締結しており、過去30日間で1,162件の契約が成立する中、市場在庫は前年比8.5%減少しました。売主側の適切な価格設定と6.5%前後の住宅ローン金利が市場活動を牽引しており、400万ドル超の物件では依然として希望価格を下回る水準での成約が続いています。本稿では、現在の市場状況と、今まさに売買を検討されている方への示唆を週次レポートとしてご提供いたします。
要点: マンハッタンでは過去30日間に1,162件の契約が締結され、前年比10.1%増となりました。今週の新規契約数は302件で前年比29.6%増です。市場在庫は6,761件で前年比8.5%減、30年固定の適格住宅ローン金利は6.56%前後と1年前から約0.36ポイント低下しています。
もう一方の要因である供給は、さらに引き締まりつつあります。春の通常の新規物件供給があったにもかかわらず、市場在庫は6,761件と前年比8.5%減少しています。市場は規律によって選別が進んでいます。現在アクティブな物件の約40%が90日以上市場に出続けており、これは価格設定の誤りを示す停滞セグメントです。適切に価格設定された物件は迅速に成約する一方、過大評価された物件は長期間市場に残る傾向が続いています。これは2026年5月25日週のUrbanDigsによるリアルタイムの契約・在庫データに基づくものです。
Upper West Sideは、街区レベルで市場全体の動向が最も明確に表れている地区です。コンドミニアム(コンド)の1平方フィート当たり価格は2ヶ月移動中央値で$1,752に達し、前年比11.2%上昇している一方、Co-op(コーオペラティブ)は$1,194水準を維持しています。同地区の成約件数は前年比34.1%増、成約中央値は170万ドルと前年比20.3%上昇しました。マンハッタンで買主・売主双方を20年以上支援してきた経験から申し上げると、健全な地区を示す最も明確なシグナルはまさにこれです。希少なコンドミニアムが競争的な入札を受ける一方、Co-op供給が回復しながらも着実に成約している状況です。入居可能なコンドミニアムを求める買主は競争にさらされており、Co-opも検討できる買主はより多くの余地を持っています。
| 指標 | コンドミニアム | Co-op |
|---|---|---|
| 1平方フィート当たり価格(移動中央値) | $1,752 (前年比+11.2%) | $1,194 |
| アクティブ物件数 | 164 | 263 (年初来+43.7%) |
| 成約中央値(地区) | $1.7M、前年比+20.3% | |
| 市場滞在日数(地区) | 65日、前月比22.6%短縮 | |
価格動向は価格帯によって明確に分かれています。100万ドルから200万ドルの価格帯では、28%の成約が希望価格を上回り、23%が希望価格通りに成立しており、実質的な競争の存在を示しています。400万ドル超では状況が逆転し、60%の成約が希望価格を下回っており、最上位層の資力ある買主が交渉力を保持しています。30年固定の適格ローン金利が6.56%前後、ジャンボローン金利が6.64%前後と、いずれも1年前から0.36ポイントから0.41ポイント低下しており、融資環境は再び追い風となっています。これは400万ドル未満の融資利用層に最も影響があります。より長期的な推移については、本ページ下部の2026年第1四半期サマリーおよび2025年第4四半期年次レビューをご参照ください。
このデータが買主・売主にとって意味すること
買主の方へ。 200万ドル未満では競争を想定し、果断に動くことが重要です。適切に価格設定された物件は迅速に成約しています。400万ドル超では、大半の成約が希望価格を下回っているため、買主側に優位性があります。現時点で最も有望な選択肢は、90日超の滞留物件です。これらは売主が交渉に応じる可能性が最も高いためです。
売主の方へ。 現実的な価格設定が成否を分けます。入居可能な状態で市場に即した価格の物件は迅速に契約が進む一方、過大評価された物件は90日超のアクティブ在庫の40%に加わります。強気な価格を試す代償は、数ヶ月の機会損失と最終的な成約価格の低下です。
売主の方: データに基づき60日以内の成約を目指す価格レンジをご提案します。買主の方: 今週の交渉可能な物件リストをご提供します。
特定の建物や価格帯をお調べですか? プライベートクライアント向けにリアルタイムの契約データおよび市場滞在日数データをご提供しています。WhatsAppにてご連絡ください: +1 646 376 8752
マンハッタン不動産市場ニュース: よくあるご質問
マンハッタンの不動産価格は下落していますか?
いいえ、マンハッタンの不動産価格は広範に下落しているわけではありません。2026年5月25日週時点において、締結契約数は前年比10.1%増、Upper West Sideのコンドミニアム(コンド)の1平方フィート当たり価格は前年比11.2%上昇しています。軟調な動きは、90日以上市場に出続けている過大評価された物件に限られており、現在アクティブ在庫の約40%を占めています。
今はニューヨーク市で不動産を購入する好機ですか?
400万ドル未満の融資利用の買主にとっては、環境が改善しています。6.56%前後の住宅ローン金利は1年前から約0.36ポイント低下しており、この価格帯での選択肢は最も広がっています。400万ドル超では、最近の成約の60%が希望価格を下回っており、交渉の余地があります。主な制約は、入居可能な希少物件の在庫不足であり、これが決断力ある買主を有利にしています。
2026年のニューヨーク不動産市場の見通しは?
現在の軌道からは、タイトな在庫、住宅ローン金利の緩やかな低下、堅調な契約活動に支えられ、2026年後半に向けて価格は堅調を維持し、取引量は増加傾向が続く見通しです。市場最上位のトロフィー物件セグメントは、引き続き最も供給が制約されたカテゴリとなり、希少な完成済み物件の売主側に価格決定力が維持されると予想されます。
なぜこのレポートは成約件数ではなく締結契約数を追跡しているのですか?
成約件数は60日から90日前の意思決定を反映しており、過去の状況を示します。一方、締結契約数は買主が現在行動していることを反映しており、動きの速い市場においてより正確なリアルタイムのシグナルとなります。これが、マンハッタン不動産市場の週次ニュースで契約活動を中心に報告する理由です。
調査方法: 週次数値はマンハッタンのコンドミニアム(コンド)およびCo-op(コーオペラティブ)を対象とし、2026年5月25日週のUrbanDigsによるリアルタイムの契約・在庫・価格データをもとに集計しています。四半期ベンチマークはDouglas Elliman / Miller Samuel提供。最終更新: 2026年6月8日 Anthony Guerriero、Manhattan Miami Real Estate。
Q1 2026、社説はじめに
Q1 2026のManhattanは、広範な回復ではなかった。供給が限定された新規開発物件、大型取引の比率上昇、そして根強い高級物件需要が相まった、選択的かつ富裕層主導のコンドミニアム市場であった。広域的な価格上昇は伴っていない。
スポンサー在庫や最近竣工したManhattanタワーについては、NYC新規開発物件を見る.
主要指標は、総合的に読み解いてはじめて意味をなす。成約数は前年比1%増、売買総額は4%増、中央値価格は9%増。取引数と価格の乖離こそが重要なシグナルである:より少なく、より大きく、より質の高い取引が相場を牽引する一方、通常の在庫は通常の価格で捌けている。
グローバルな購入者・売却者・ファミリーオフィスにとっての実践的な示唆は、市場の上位層が中間層から乖離しつつあることだ。資本はより狭い範囲の高品質コンドミニアム、ブティック型、公園隣接、建築的に卓越した物件、ダウンタウンのトロフィー物件、に集中している。Q1データに見られる価格力は、市場全体の熱狂ではなく、こうした集中が生み出しているものだ。
市場スナップショット
- 中央値価格:$1.28M(前年比+9%)
- 平均価格:〜$2.25M
- 平均PPSF:$1,972(前年比+4%)
- 売買総額:$6.2B(前年比+4%)
- 成約数:2,757件(前年比+1%)
- アクティブ在庫:約6,000戸(Q1として5年ぶりの低水準)
- 新規開発物件の発売数:81戸(10年平均比約75%減)
- $3M超の取引:+10% 前年比
- コンドミニアム平均:〜$3.16M
- 4BR超コンドミニアム成約:〜$10.88M / 〜$2,965 PPSF
- 4BR超コンドミニアム契約:〜$13.32M / 〜$3,268 PPSF
要点:Manhattanは品質、希少性、富に牽引されており、広域的な価格上昇によるものではない。
売買契約、リアルタイムの市場シグナル
成約は過去を示し、契約は現在を示す。
Q1 2026の成約は、主に2025年後半に交渉された取引を反映している。ライブ市場を読み解くためのより有効なツールは、契約パイプラインだ、買い手が現在、どのような価格で、どのような規模でコミットしているかを示す。
契約からのシグナルは成約からのシグナルより力強い。Q1中に契約された4BR超のコンドミニアムは平均で約$13.32M、$3,268 PPSFであり、成約ベースの約$10.88M・$2,965 PPSFを上回った。契約帳簿は成約帳簿より規模が大きく、価格も高い。
この乖離は重要だ。市場の上位層がQ2に向けて加速していることを示唆しており、Q2の成約データが発表された際、Q1を上回る強さとなる可能性が高い。市場が軟調であるとの前提で行動している買い手は、遅行情報を読んでいることになる。
コンドミニアム市場
コンドミニアム取引が四半期を牽引した。平均成約価格は約$3.16Mで、Manhattan全体の平均約$2.25Mを大きく上回り、買い手層の構成と、同価格帯でのコープ成約の相対的な低調さを反映している。
価格力は大型物件に集中している。4BR超のコンドミニアムは平均で約$10.88M・約$2,965 PPSFで成約した。先行的な契約データはさらに力強く、前述の通りである。
解釈は明快だ。選択肢を持つ買い手は、規模・仕上げ・代替不可能性に対してプレミアムを支払っている。そうした選択肢を持たない買い手は交渉している。
ラグジュアリー、ウルトララグジュアリー、トロフィー
私たちはラグジュアリーをManhattan市場の上位約10%、概ね$4M超、と定義する。その定義に従えば、ラグジュアリー取引量がQ1の主役だった:$3M超の取引は全体の成約数がほぼ横ばいのなか、前年比10%増を記録した。
私たちはウルトララグジュアリーを単に「$10M超」とは定義しない。その閾値では寛大すぎる。Manhattan Miamiにとってウルトララグジュアリーとは、一般的に$10M超の価格と約$4,000+ PPSFの両方を満たすことが必要だ。そのPPSF水準を下回る$10M超物件は大型物件であり、必ずしもプライムではない。
トロフィー物件は別個のカテゴリーであり、価格ではなく、代替不可能性・眺望・規模・建物の格式・プライバシー・希少性の収束によって定義される。Manhattanには常時、おそらく数十件の真のトロフィーアセットが存在する。Q1 2026は、それらへの需要がリアルで、深く、グローバルであることを確認した。
新規開発、供給の問題
Q1 2026で最も重要なデータポイントは成約ではない。それは発売数だ。
Q1に新規開発物件として発売されたのはわずか81戸であり、10年平均の約75%減に相当する。これは需要の問題ではない。供給の問題だ。
Manhattanのデベロッパーは高い資本コスト、複雑な用地取得、そして2025年以前からすでに細っていたパイプラインという課題に直面している。その結果、新鮮で高品質なコンドミニアム物件、特にブティック型、公園隣接、ダウンタウン、建築的に卓越したプロジェクト、は、ニューヨークに流入するグローバル資本を吸収するペースの何分の一かでしか市場に出てこない。
この供給不足こそが、上位層での価格を支えるものだ。供給が構造的に制約され、需要がそうでない場合、上位層の価格計算は市場全体の参加を必要としない。各プロジェクトの次の10人の適格バイヤーがいれば十分なのだ。
注目のトロフィー取引
Q1のいくつかの取引がこのパターンを例証している。
1122 Madison Avenue。Robert A.M. SternによるUpper East Sideのライムストーン・コンドミニアムは、26戸中18戸が数週間以内に契約されたという報告があり、強力な初期契約活動を記録した。平均価格は約1平方フィートあたり$5,439とされている。そのPPSFにおける賃貸消化ペースは、UESトロフィー需要に関して入手可能な最も精度の高い指標だ。
175 Fifth Avenue(Flatiron Building コンバージョン)。このランドマークコンバージョンは、約$24.8Mおよび$30.5Mの契約を含む成約報告をもたらした。代替不可能な建物に対してランドマークコンバージョンのプレミアムを支払う買い手の意欲は、格式が暗示的にではなく明示的に価格に反映されていることを確認する。
70 Vestry、Tribeca。報告された$57Mのペントハウス成約は、ダウンタウンのトロフィー需要が完全に健在であることを裏付ける。これはBillionaires' Rowだけの話ではない、資本は上方だけでなく南方にも動いている。
Upper East Side、Flatiron、Tribecaへの分散は重要な意味を持つ。トロフィー市場は単一の街区ではない。それは品質の閾値なのだ。
購入者への示唆
$4M超、特に$10M超で活動している買い手にとって、Q1データは広範な市場調整を待つことへの反論となる。価格のモメンタムは投機から生まれているのではない。構造的に制約された供給と根強い富裕層の需要が交差するところから生まれている。このような状況では、次の高品質な発売物件が6〜12ヶ月先にある場合、待機コストは急速に積み上がる。
契約パイプラインがこの点を補強している。先行指標は成約指標より力強く、成約データのみを読んでいる買い手は、もはや存在しない市場を分析していることになる。
規律ある行動とは、市場平均ではなく特定のアセットを精査することだ。最高水準のコンドミニアム物件は、独自の価格曲線で取引されている。
売却者への示唆
品質の高いコンドミニアム、特に大型、建築的に卓越した、または眺望が守られた物件、のオーナーにとって、Q1は価格交渉力が存在することを確認するが、それは適切なポジショニングを伴う場合に限られる。市場が報酬を与えるのは希少性であり、楽観主義ではない。強引な価格設定とその後の値下げ戦略は依然としてペナルティを受けており、適正価格で適切にプレゼンされた物件は捌けている。
二番手物件のオーナーにとっては計算が異なる。中央値・平均価格は動いているが、吸収は依然として選択的な買い手層への現実的な価格設定に依存している。
Q1 2026、よくある質問
Q1 2026のManhattanのコンドミニアム中央値価格は?
Q1 2026にManhattanで成約したコンドミニアムは何件?
Q1 2026の新規開発物件の発売数は?
Manhattanのラグジュアリー不動産とウルトララグジュアリー不動産の違いは?
Q1 2026のManhattanで注目されたトロフィー物件の取引は?
ManhattanのコンドミニアムはQ1の成約より契約の価格が高い?
2026年9月時点で、マンハッタンの住戸価格は下落しているのですか。
9月の価格はまだ測定できません。最新の月次データは8月分です。UrbanDigsの2026年8月実数値では、マンハッタンの成約価格中央値は$1.26 millionで、前年同月比では3.1%の上昇ですが、7月の$1.33 millionからは約5.3%の下落となっています。年間の数値をトレンドとして読み、月次の数値は取引の薄い夏場のノイズとしてお読みください。提示価格からの値引き率は中央値3.4%と2026年で最も小幅に縮小し、売り出し中在庫は4,462件と前年より約20%少ない水準でした。したがって価格を支えているのは、強い需要ではなく希少な供給です。この中央値はコンドミニアムとCo-opを合算したものであり、コンドミニアム単独の数値ではありません。
現在、マンハッタンの住戸はどの程度の値引き交渉が可能ですか。
標準的な売り出し物件については2026年のどの時点よりも小さく、滞留物件についてはかなり大きい、というのが答えです。UrbanDigsのデータでは、2026年8月の提示価格からの値引き率は中央値3.4%で、7月の3.8%から縮小しています。Corcoranは独自の系列に基づき、8月の直近提示価格からの平均値引き率を3.9%と報告しています。例外は滞留在庫です。Howard Hanna NYCの2026年9月レポートは、120日以上滞留している在庫の値引き率を中央値で約9%としています。実務上問うべきは、市場が軟化しているかどうかではなく、その特定の住戸が売れ残っているかどうかです。
2026年にマンハッタンの在庫がこれほど少ないのはなぜですか。
循環的な要因と構造的な要因の2つがあります。循環的には、売主が売り出していません。2026年8月の新規登録は526件で前年同月比約40%の減少、売り出し中件数は同月中に5,613件から4,462件へおよそ1,150戸減少しました。構造的には、購入可能な新築開発の在庫が細っています。Jonathan Miller氏の第2四半期レポートは、新築開発の売り出し在庫を445戸、前年同期比62.2%減とする一方、既存在庫の減少は7.2%とはるかに緩やかであるとしています。売り出し中在庫は9月7日の週に4,341件となり、前年同週比でおよそ24%下回る12週連続の減少となりました。
ピエタテール税は購入価格と査定額のどちらを基準に計算されるのですか。
そのいずれでもありません。基準となるのは、ニューヨーク市Department of Financeが定める当該不動産の市場価値です。2026年7月14日に採択されたDOF最終規則は、付加税は「法令で定められた付加税率と、対象不動産の市場価値との積として算定される」と定め、さらに「付加税は査定額ではなく市場価値に基づくため」課税台帳には市場価値を記載しなければならないと明示しています。ご自身のDOF市場価値は、一般に購入金額と同じではありません。本稿は一般的な情報提供であり、税務助言ではありません。
ピエタテール税は価値の全額に課されるのですか、それともしきい値を超える部分だけですか。
価値の全額です。DOF最終規則は、「不動産または協同組合住宅ユニットの評価額がしきい値を超える場合、当該不動産の価値の全額が付加税の対象となる」と定めています。これにより、段階的な累進ではなく一律適用の仕組みとなります。DOF市場価値がひとたびしきい値を超えれば、該当する税率は基準を超えた部分だけでなく価値の全額に適用されます。Co-opおよびコンドミニアムについては、法定税率が価値帯に応じて4%から6.5%となります。しきい値付近の所有者は、税務弁護士またはCPAから個別の助言を受けるべきです。
ニューヨークのピエタテール税の免除申請期限はいつですか。
2026年10月6日です。申請期限は当初の8月21日から9月18日へ、さらに10月6日へと2度延長されました。2026年8月28日時点で市が公表した数値は、申請開始10,871件、完了5,874件、承認3,655件です。Richmond Countyで提起された訴訟は、税そのものではなく導入手続きを争うものです。8月10日に発せられた仮差止命令は市の控訴により効力が停止され、8月31日に弁論が行われ、2026年9月9日時点で判断は示されていません。訴訟の対象は税の存否ではなく導入手続きです。免除の要件と申請手続きについては、ご自身の税務顧問にご確認ください。
2026年9月に、マンハッタンのラグジュアリー市場は崩れたのですか。
いいえ。ただし、ある1週間は厳しく見えました。2026年8月31日から9月6日の週に、Olshan Realtyは400万ドル以上の契約13件、合計66,240,000ドルを記録し、1,000万ドル以上の締結はなく、週間の金額ベースでは2023年9月以来の低水準でした。Olshan自身のコメントは、9月はラグジュアリー市場において通常、年間で最も低調な月であると指摘しています。年間で測ればトロフィー・クラスは前年を上回っており、1,000万ドル以上の契約は2026年に218件、2025年の同期間は202件でした。Corcoranは別途、8月の500万ドル超の契約を52件、前年同月比13%増としています。
2026年にマンハッタンの住戸を保有する費用はどの程度ですか。
3つの側面で同時に、昨年を上回っています。Jonathan Miller氏の第2四半期レポートによれば、Co-opの月額メンテナンス費の中央値は3,077ドル、1平方フィート当たり2.83ドルで、前年同期比でそれぞれ10.2%、16%の上昇、コンドミニアムの月額コモン・チャージに固定資産税を加えた額は4,466ドル、1平方フィート当たり3.37ドルです。資金調達費用も上昇しています。Freddie Macの30年固定金利は2026年9月3日時点で6.71%、マンハッタンのジャンボAPRを追う3行のトラッカーは9月2日時点で平均6.99%でした。さらに主たる住居以外の所有者は、DOF市場価値の全額に対して算定されるピエタテール付加税も負担することになります。
Federal Reserveは2026年9月に利下げを行うのでしょうか。
本アップデート時点では不明であり、議論の方向はむしろ変化しています。FOMCは2026年7月29日に誘導目標を3.50%から3.75%に据え置き、声明はBeth M. Hammack、Neel Kashkari、Lorie K. Loganの3氏が、「今回の会合でフェデラルファンド金利の誘導目標を1/4パーセントポイント引き上げることを支持した」ため反対したと記録しています。3名の当局者が望んだのは利下げではなく利上げでした。次回の決定は本アップデート公開後の2026年9月16日に予定されていました。当社はその予測を行いません。
2026年第2四半期のマンハッタンの成約価格中央値はいくらでしたか。
The Real Dealとともに公表されたJonathan Miller氏の第2四半期マンハッタン・レポートによれば、1,250,000ドルと過去最高で、前年同期比4.2%の上昇です。この数値はCo-opとコンドミニアムを合算したものであり、コンドミニアム単独ではありません。平均成約価格は2,113,806ドルで0.7%の上昇、1平方フィート当たり平均価格は1,694ドルで2.7%の上昇でした。成約件数は6.3%減の2,849件、売り出し在庫は15%減の7,049件です。Miller氏自身の結論は、この上昇は「強い需要よりも、供給の逼迫と高価格帯へのシフトによって牽引されている」というものでした。
いまはマンハッタンの住戸を購入するのに適した時期ですか。
市場全体よりも、どの住戸かによって大きく左右されます。2026年9月時点で、標準的な売り出し物件の値引きは提示価格から3.4%にとどまり本年で最も小幅であるため、広く割安物件を探す手法は有効ではありません。Howard Hanna NYCの2026年9月レポートは、120日以上売り出されている物件の値引き率を中央値で約9%と、市場全体のおよそ3倍としており、交渉力があるのはこの領域です。ピエタテール付加税の対象となるのは、所有者本人、その近親者または賃借人の主たる住居ではない住戸に限られるため、この定義に当てはまらない買主は負担しません。制約となるのは資金調達です。Freddie Macの30年固定金利は2026年9月3日終了週で6.71%、Howard Hanna NYCがまとめたマンハッタンのジャンボ3行トラッカーは9月2日時点で平均6.99%でした。
クロージング
Manhattanのコンドミニアム市場は、2026年を上位層で狭まり、重要な部分でより強くなった状態で迎えた。トロフィー需要はグローバルだ。新規開発の供給は構造的に制約されている。富はManhattanとMiami双方の最高水準アセットに集中しており、両都市間の資本回廊は深まり続けている。
UHNW層の買い手・売り手にとって、この組み合わせが年後半の戦略的フレームを定義する。機会は市場全体を読むことではなく、希少性・品質・タイミングが収束する特定のアセットを見極めることにある。
出典:Corcoran 1Q 2026 Manhattan Real Estate Market Report;SERHANT. Q1 2026 Manhattan Market Report。Anthony Guerriero著、Manhattan Miami Real Estate · 2026年4月。
資本フローを比較したい方は、対応するMiami市場分析をご覧ください。
Q4 2025、年末レビュー
エグゼクティブサマリー
Manhattanは2025年を安定した基盤で締めくくった。価格は堅調を維持し、在庫は制約され、高価格帯における継続的な強さに支えられた取引活動が続いた。借入コストが高止まりするなかでも、特にファイナンス条件に左右されにくいエクイティ主導の買い手を中心に、需要が持続した。
ただし、安定した主要指標の裏側では、市場はセグメンテーションの初期兆候を見せ始めた。エントリーレベルの活動はわずかに軟化した一方、ラグジュアリー取引が総取引金額に占めるシェアは拡大した。同時に、新規開発パイプラインは細り続け、2026年へと続く供給制約を強化した。
契約に注目する理由
成約は60〜90日前.
の意思決定を反映する署名された契約は.
現在の買い手行動
- を反映する
- 以下に形成される市場において:
- 金利の不確実性
金融市場の変動
買い手心理の変化
- 契約はより精度の高い近期方向性の指標となる。Q4 2025、市場スナップショット
- 締結された契約数:前年比横ばいから小幅減
- 成約数:前年比横ばいからわずか増
- 中央値価格:前年比小幅成長で堅調を維持
- 在庫:歴史的規範と比較して制約された状態を維持
市場での日数:
- 安定しており、適正価格の物件は引き続き効率的に取引された解釈
- 価格は
- 供給制限によって支えられた
需要は、特に高価格帯で持続した
市場は
- セグメント間の乖離の初期兆候
- を示した
- 市場セグメンテーション、初期シグナル
エントリーレベル市場(〜$3M以下)
住宅ローン金利への感応度の上昇
取引ペースの低下
- 交渉の増加と買い手の慎重姿勢
- 結論:
- → 需要は存在したが、制約が増大した
ラグジュアリー市場($3M超)
取引活動の継続的な強さ
総市場取引量に占めるシェアの拡大
優良立地の高品質アセットでの好調なパフォーマンス
- 結論:
- → 需要は回復力を維持し、ファイナンス条件への依存度が低かった
- 新規開発、細るパイプライン
新規開発供給はQ4 2025も縮小を続けた。
大規模プロジェクトの発売数の減少
ブティック開発への依存度の高まり
📊 新規在庫供給ペースの低下
個別プロジェクトが数百戸を供給できた過去のサイクルとは対照的に、パイプラインはより小規模でより限定的なリリースへとシフトした。
- 示唆:
- → 将来の供給制約は2025年後半にはすでに形成されていた
- NYCとManhattan、重要な区別
ニューヨーク市全体のヘッドライン数値は、Manhattan買い手に関連する供給状況を引き続き過大評価していた。
Brooklynおよびに集中した相当数の物件
Queens
- その供給の多くは$2M以下または賃貸用途
- Manhattanは戸数では小さなシェアを占めるが、価値では不均衡に大きなシェアを占める
- Manhattan買い手にとって、関連する供給プールは制限されたままだった。
在庫、価格を下支え
- 在庫水準は四半期を通じて制約された状態が続いた。
- 市場に参入する新規リスティングの減少
- 売り手は概して売り急ぐ必要がなかった
プライムセグメントにおけるリスティング間の競争の減少
この環境が引き続き:
- 価格の安定性を支持
- 下落圧力を軽減
- 良好なポジションの物件を優位にした
買い手行動、変化する心理
- Q4の買い手行動は、より慎重なアプローチを反映した。
- 長期化する意思決定のタイムライン
- 価値とポジショニングへの注目の高まり
全セグメントにわたる選択性の向上
同時に:
→ ハイネットワース層の買い手は引き続き活発だった
→ エクイティ主導の購入が継続した
→ トロフィー物件と適正価格の物件が強い関心を集めた
- アドバイザリーの視点
- 2025年末時点で、Manhattanの市場を最もよく表すものは:
- 安定
供給制約
セグメンテーションの開始
- エントリーレベル需要の圧力増大
- ラグジュアリー需要の回復力維持
- 供給ダイナミクスの重要性の高まり
見通し、2026年へ
Manhattanが2026年に移行するにつれ:供給制約の持続が見込まれた
買い手の選択性の高まりが見込まれた価格帯間のセグメンテーションの拡大が予想された見通し:
現金取引シェア $3M超
ウルトララグジュアリー
新規開発成長率前年比急増10年規範との比較
平均を上回る
ManhattanのコンドミニアムおよびコープのセールスがQ3で2年ぶりの高水準にManhattanの不動産市場は2025年第3四半期に卓越したパフォーマンスを示し、住宅売却数は2年超ぶりの最高水準に達した。売却数の増加と価格上昇が強いモメンタムを示しており、市場はポジティブなトレンドを辿っている。この$1,180,000.
総合的な市場分析
-
は、最新のDouglas Elliman市場レポートに基づき、Manhattanのコンドミニアム、コープ、ラグジュアリー物件、新規開発の最新トレンドを検討する。
-
エグゼクティブサマリー:Manhattan住宅市場Q3 2025
Manhattanの住宅不動産市場はQ3 2025に著しい強さを示し、 -
3,158件の成約は前年比13.4%増
2023年以来最強の四半期パフォーマンス。Manhattanのコンドミニアムとコープのセクターはともにダブルデジットの売上成長を記録し、中央値売却価格は5.8%上昇した -
Manhattan市場の主要ハイライト:
-
Manhattanの住宅売却数は3,158件に達し、前年比13.4%増
-
Manhattanのコンドミニアム中央値:$1,650,000(前年比+2.2%)
Manhattanのコンドミニアム中央値は全国平均を大きく上回り、住宅コストの大きな格差を際立たせている。
Manhattanのコープ中央値:$870,000(前年比+3.6%)
固定資産税や管理費を含む住宅コストは、購入者にとっての総合的な負担可能性に大きな影響を与える。現金取引が全取引の65.3%を占めたManhattanのラグジュアリー不動産在庫は前年比16.1%減少
新規開発売却数は前年比71%急増
-
ManhattanコンドミニアムQ3 2025市場分析Manhattanコンドミニアムの売却と価格
-
ManhattanのコンドミニアムはQ3 2025に印象的な成果を記録し、1,407件の成約、前年比16.6%増
-
を達成した。これは近年のManhattanコンドミニアムとして最強の四半期パフォーマンスを示すものだ。Manhattanコンドミニアム市場指標:
-
コンドミニアム中央値:
-
$1,650,000(前年比2.2%増)コンドミニアム平均価格:
-
$2,651,636(5.1%減、物件ミックスの変化を反映)平均1平方フィートあたり価格:
$1,998(2.3%減)住宅ローン金利の上昇は毎月の支払額を増加させ、住宅取得の負担を高め、一部の買い手が購入判断を再考する要因となった。市場での日数:
74日(前年比3.9%減)
Bedroom TypeMedian Sale Price Q3 2025Year-over-Year ChangeStudio Condos$693,500N/A1-Bedroom Condos$1,135,000N/A2-Bedroom Condos$2,150,000Strong demand3-Bedroom Condos$3,917,500Premium segment4+ Bedroom Condos$6,601,289Luxury tier$3.92M
プレミアムセグメント
4ベッドルーム以上$6.60Mラグジュアリーティア
出典:Q3 2025売上レポート · 寝室数別中央値売却価格
-
ManhattanコープQ3 2025市場分析Manhattanコープの売却パフォーマンス
-
Manhattanのコープ市場は強いモメンタムを示し、Q3 2025の1,751件の成約は前年比11.0%増
-
を示した。コープの売却成長率はコンドミニアムの伸び率を上回り、この伝統的なManhattan物件タイプへの買い手の関心が再燃していることを示している。Manhattanコープ市場指標:
-
コープ中央値:$870,000(前年比3.6%増)
-
コープ平均価格:$1,456,738(8.3%増)
-
平均1平方フィートあたり価格:$1,170(1.1%減)
市場での日数:
79日(前年比4.8%減)コープ在庫:3,669戸(5.7%増)
コープ管理費:
Bedroom TypeMedian Sale Price Q3 2025Studio Co-ops$465,0001-Bedroom Co-ops$700,0002-Bedroom Co-ops$1,285,0003-Bedroom Co-ops$2,171,2504+ Bedroom Co-ops$3,875,000月額平均$3,054(8.1%増、月坪$2.45)
管理費や固定資産税を含むこれらの住宅コストは、特に金利主導の負担可能性制約が持続するなか、買い手の購買力と総合的な負担可能性に直接影響する。
以上のManhattanコープ売却の60%以上がオールキャッシュ購入であり、プレミアム物件ではさらにその割合が高まる。
Manhattanコープ価格(寝室数別)
-
ManhattanラグジュアリーQ3 2025不動産市場Manhattanラグジュアリーのコンドミニアムとコープの売却
-
Manhattanのラグジュアリー不動産市場(売却上位10%)は住宅ローン金利の高止まりにもかかわらず卓越した強さを示し、318件のラグジュアリー売却は前年比13.6%増
-
を記録した。特に注目すべきは、売却が増加する一方でラグジュアリー在庫が急減したことだ、高級物件需要が持続していることを示す強力な指標だ。 $7,891,731
-
Manhattanラグジュアリー市場指標: $2,535
-
ラグジュアリーの閾値:$4,000,000(上位10%のエントリーポイント)
-
ラグジュアリー中央値売却価格:$5,922,500(前年比2.8%増)ラグジュアリー平均価格:前年比
-
高級物件の供給月数:12.4ヶ月(16.8ヶ月から26.2%改善)
高級物件在庫の減少と堅調な販売実績が相まって、高級不動産においては売り手市場が形成されています。
高級物件のセグメント内訳:
-
高級コープ:高級物件成約の55.3%、中央値$4,200,000
-
高級コンドミニアム:高級物件成約の44.7%、中央値$10,182,995
マンハッタン高級不動産トレンド
「市場全体の在庫が7%増加したのとは対照的に、高級市場では上場在庫が16.1%減少し」、高値帯において価格上昇の顕著な圧力が生じています。マンハッタンにおける300万ドル超の成約の90%が現金取引でした。これは高級物件購入者の財務的な余力の高さを示しています。
マンハッタン新規開発市場 2025年第3四半期
新規開発コンドミニアム販売の急増
2025年第3四半期のマンハッタン新規開発販売は、578件の成約(前年比71%増)という際立った成長を記録し、6年以上ぶりの最高市場シェアとなりました。
マンハッタン新規開発指標:
-
新規開発販売数:578件成約、年率71.0%増
-
市場シェア:マンハッタン全成約の18.3%
-
新規開発物件の中央価格: $1,750,000
-
平均平方フィート単価: $2,206
-
供給月数:6.1ヶ月(3年以上ぶりの最速ペース)
-
在庫数:1,174戸
新規開発活動の急増は、複数の価格帯における竣工物件によって牽引されました:
-
100万ドル未満の成約:前年比+112.3%
-
100万〜300万ドルの成約:前年比+72.3%
-
300万ドル超の成約:前年比+43.9%
新規開発物件は全高級物件成約の31.8%を占め、高級新規開発物件の中央価格は$6,250,000となっています。
新規開発の限定的な供給と制約は今後数年間継続する見込みであり、引き締まった市場見通しが維持されると予想されます。
マンハッタン不動産市場のトレンドと状況
販売活動と市場の回転速度
2025年第3四半期のマンハッタン不動産販売の回転速度は大幅に加速し、市場は3四半期連続の前年比販売増加を記録しました。3,158件の成約数は、過去10年間の第3四半期平均を4.3%上回る3,029件を超え、現在の活動水準が歴史的な標準を凌駕していることを示しています。
特筆すべきことに、マンハッタンは現在6四半期連続でポジティブな契約活動または販売増加を記録しており、市場の持続的なパフォーマンスを裏付けています。
市場の回転速度指標:
-
市場滞留日数:77日(最終上場日起算)、年率3.8%減
-
供給月数:7.3ヶ月、前年比6.4%減
-
上場割引率:6.2%(10年平均5.9%と同水準)
-
入札競争:全成約の4.7%(前年の9.7%から低下)
「速くはありませんが、市場は徐々に加速しています」と、レポート執筆者のJonathan Millerは述べています。
マンハッタン不動産在庫水準
マンハッタンの住宅在庫総数は四半期末に7,733件(前年比7.0%増)に達しました。しかし、販売の伸びが在庫の伸びを上回った(+13.4% 対 +7.0%)ため、市場は四半期を通じて引き続き引き締まりを示しました。
これは販売が在庫増加を上回った3四半期連続の記録であり、すべての物件タイプにわたってマンハッタン不動産価格への持続的な上昇圧力を生み出しています。
在庫内訳:
-
再販在庫:6,559戸(前年比+9.1%)
-
コープ在庫:3,669戸(前年比+5.7%)
-
コンドミニアム在庫:4,064戸(前年比+8.3%)
-
新規開発在庫:1,174戸(前年比-3.1%)
-
高級物件在庫:1,317戸(前年比-16.1%)
注:上記の在庫数は参考値であり、新たなデータが入手可能になり次第変更される場合があります。
現金購入者がマンハッタン不動産市場を支配
過去最高の現金取引水準
2025年第3四半期もマンハッタン不動産市場では現金購入が引き続き主流となり、全取引の65.3%を占め、10年平均の52.2%を大幅に上回っています。この現金優位の状況は、高水準の住宅ローン金利の中でも十分な資金力を持つ購入者の存在を反映しています。
現金対融資購入者のトレンド:
-
現金購入者が前年比31%増加
-
融資購入者が年率9.2%減少
-
300万ドル超の成約の90%が現金取引
-
高級物件成約における現金比率は四半期を通じて高水準を維持
現金購入者へのシフトは、2025年8月初旬以降の住宅ローン金利が50ベーシスポイント以上上昇したことを受けて加速しました。多額の住宅資産を持つ乗り換え購入者を含む、十分な資金力を持つ購入者が市場活動を牽引し続けています。
マンハッタンのコンドミニアムおよびコープの価格トレンド
マンハッタン不動産全体の価格動向
3四半期連続で、マンハッタン不動産の中央値と平均価格がともに上昇しており、これは2022年以降には一貫して見られなかったパターンです。両価格指標における同時上昇は、市場全体にわたる広範な強さを示しています。
マンハッタン価格指標 2025年第3四半期:
-
全体の中央価格:$1,180,000、前年比5.8%増
-
全体の平均価格:$1,989,107、年率0.8%増
-
平均平方フィート単価: $1,552
-
再販中央価格:$1,026,500、年率2.7%増
価格上昇の要因
第3四半期においてマンハッタン不動産価格の上昇に寄与したいくつかの要因:
-
販売ミックスの変化:200万ドル超の物件が200万ドル未満の販売の3倍の速度で増加
-
高級市場の堅調さ:高値帯の成約が全体の中央価格を押し上げ
-
在庫の制約:主要セグメントにおいて供給の伸びが需要を下回る
-
現金購入者の優位:十分な資金力を持つ購入者は価格感応度が低い
マンハッタン不動産市場の2025年第4四半期以降の見通し
マンハッタン市場の近期見通し
マンハッタン不動産市場は、相当の強さを持った状態で2025年第4四半期に入りますが、いくつかの要因が近期のパフォーマンスに影響を与えるでしょう:
ポジティブな指標:
-
第3四半期までの年初来販売が18.7%増
-
販売が10年平均を4.3%上回るペースで推移
-
高級物件の在庫制約が高値帯の価格を下支え
-
現金購入者の持続的な存在が市場の安定性を提供
-
供給月数が過去10年平均を下回るペース
考慮事項:
-
8月初旬以降、住宅ローン金利が50ベーシスポイント以上上昇
-
金利上昇の影響が需要にまだ十分に反映されていない
-
市長選挙が一定の不透明感をもたらしているが、住宅政策は州の権限下にあるため、市場ファンダメンタルズへの影響は限定的
2026年のマンハッタン不動産予測
Douglas Ellimanレポートによると、「住宅ローン金利が年末までに安定または低下した場合、次四半期の販売増加は見込まれる」とされています。雇用の強さ、新規供給の限定性、グローバル金融センターとしての地位など、マンハッタン市場を牽引するファンダメンタルズは引き続き盤石です。
2026年の見通しを支える主要要因:
-
供給の制約:新規開発在庫が数年ぶりの低水準
-
高級市場のモメンタム:高値帯セグメントにおける深刻な在庫不足
-
現金バッファー:購入者の3分の2が現金で購入し、金利感応度を低減
-
歴史的な回復力:マンハッタンは全国トレンドを一貫して上回ってきた実績
-
潜在需要:金利環境の改善を待つ融資購入者の存在
マンハッタンの近隣地区とサブマーケット
本2025年第3四半期レポートはマンハッタン全体のトレンドに焦点を当てていますが、近隣地区によって状況は大きく異なります。アッパーイーストサイド、アッパーウエストサイド、トライベッカ、ソーホー、ウエストビレッジを含むプレミアムエリアでは、引き続き高級コンドミニアムおよびコープにおいて特に強いパフォーマンスが見られます。
特定の近隣地区に関するマンハッタン不動産の詳細な分析をお求めの購入者および売却希望者は、特定の建物や通りに関する詳細な市場インサイトを提供できる経験豊富な地元ブローカーにご相談されることをお勧めします。
マンハッタン不動産市場:重要なポイント
マンハッタンのコンドミニアムおよびコープ市場は2025年第3四半期に際立ったパフォーマンスを示しました:
-
販売の急増:3,158件成約(前年比+13.4%)は2年以上ぶりの最高水準
-
広範な成長:コンドミニアム(+16.6%)とコープ(+11.0%)の双方が二桁台の増加を記録
-
価格の上昇:中央値と平均価格の3四半期連続での上昇
-
高級市場の堅調さ:高値帯の販売が13.6%増、一方で在庫は16.1%減
-
現金取引の優位:全成約の65.3%および300万ドル超の成約の90%が現金取引
-
新規開発のブーム:販売が71%増加し、6年以上ぶりの最高市場シェア
-
市場の回転速度:市場滞留日数が減少し、供給月数が改善
-
平均以上のパフォーマンス:販売が10年平均を4.3%上回るペースで推移
本マンハッタン不動産市場レポートについて
本マンハッタンのコンドミニアムおよびコープ市場の包括的な分析は、Miller Samuel Real Estate Appraisers & Consultantsが作成した2025年第3四半期Douglas Elliman不動産市場レポートを基にしています。本レポートは、マンハッタンのコンドミニアムおよび協同組合の成約データを分析し、現在の市場状況の最も正確な全体像を提供しています。
マンハッタン不動産に関する個別インサイト、特定の近隣地区の分析、または現在の市場における購入・売却機会についてのご相談は、直接ご連絡ください。
敬具
Anthony
データ出典:Douglas Elliman / Miller Samuel 2025年第3四半期マンハッタン販売レポート
最終更新:2025年10月
よくあるご質問
2025年第3四半期におけるマンハッタンのコンドミニアムの中央価格はいくらですか?
2025年第3四半期におけるマンハッタンのコープの中央価格はいくらですか?
2025年第3四半期にマンハッタンの不動産成約数はいくつですか?
マンハッタンの不動産販売における現金取引の割合はどのくらいですか?
マンハッタン不動産の高級物件の基準価格はいくらですか?
マンハッタンの新規開発市場のパフォーマンスはどうですか?
国内移住者が両海岸を再形成しています。その動向はマイアミ.
最近のレポート
マンハッタン市場レポート - 2025年第2四半期 販売数が2年ぶりの最高水準、購入者は現金を選好 市場状況 マンハッタン不動産市場は2025年第2四半期も回復を続け、成約数はほぼ2年ぶりの最高水準に達しました…
販売数が2年ぶりの最高水準、購入者は現金を選好
市場状況
マンハッタン不動産市場は2025年第2四半期も回復を続け、成約数はほぼ2年ぶりの最高水準に達しました。合計3,042件の成約を記録し、前年比16.6%増、四半期の10年平均を8.4%上回る結果となりました。これは昨年の下落に続く3四半期連続の年間価格上昇となりました。ただし、注目すべき点として、取引の約半数が4月以前に署名されており、新たな米国関税政策の展開より前のものであり、これが四半期の数値を押し上げた可能性があります。
署名済み契約
成約は概ね過去の状況を反映するのに対し、署名済み契約は不動産市場の先行指標です。関税政策をめぐる不透明感を払拭するように、2025年6月の署名済み契約はすべての物件タイプにわたって新規署名契約の大幅な急増を示しました:
- コープ: 506件の契約、27.5%前年比増加
- コンドミニアム: 354件の契約、17.6%前年比増加
- 1〜3ファミリー住宅: 31件の契約、106.7%前年比増加
高級物件の需要が際立った存在感を示しました。500万〜999万ドルおよび1,000万〜1,999万ドルの価格帯における署名済み契約が大幅に増加しました。例えば、1,000万〜1,999万ドルのコンドミニアム契約は前年比で倍増以上となりました。Douglas Elliman市場レポートによると、高級物件の契約量(市場の上位10%)は過去2ヶ月だけで倍増以上.
現金取引の優位
現金購入が過去最高の69.1%の全成約を占めました。
- 78.3%300万ドル超の成約が現金取引- 60.4%100万ドル未満の成約が現金取引(歴史的平均43.3%を大幅に上回る)
- 融資による成約は前年比わずか5.7%増加したのに対し、現金取引は23%急増しており、厳格化した融資基準と競争の激しい現金購入者プールを反映しています。

在庫と供給月数
上場在庫が3.1%8,296戸まで増加しましたが、販売の増加がこれを上回り、供給月数を8.2まで低下(前年の9.2から低下、10年間平均8.3ヶ月をわずかに下回る)させました。
新規開発
新規開発における強さはエンドユーザーに牽引されたものであり、海外購入者は6.5%の全成約にとどまり、10年間平均の11.7%を大幅に下回りました。
- 成約数: 408、前年比19.3%増
- 中央成約価格: $2.31M、13.1%
増加: - 平均ユニット面積1,563平方フィート13.3%
、増加3.6%から6.3%
- 市場シェア: 13.4%全成約のうち
高級市場(上位10%)
高級物件のパフォーマンスは引き続き市場全体を上回っており、現金購入比率の高い購入者と超高額物件の供給引き締まりによって支えられています。
- 参入基準価格: $4.5M
- 中央価格: $6.525M、8.8%
- 平均価格: $8.57M
- 成約数: 310、18.3%前年比増加
- 在庫数:減少21.2%
- 供給月数: 12.1、前回の18.2
- 上場割引率: 8.2%
- 市場滞留日数: 133日、前年の94日から増加
再販市場
- 成約数: 2,634、16.2%前年比増加
- 再販中央価格:横ばいの$1.05M
- 上場割引率: 6.0%、前年から半減
- 在庫数: 7,119戸 (+4.7%)
- 供給月数: 8.1、前回の9.0
マンハッタンの底堅さ
マンハッタンの不動産市場は、旺盛な需要、限定的な新規開発、および高い現金取引比率に支えられ、引き続き底堅さを維持しています。世界的な市場の不安定性が増す局面においては、投資家は歴史的に株式から優良不動産のような実物資産へと資本をシフトさせ、安定性と長期的な価値を追求してきました。関税をめぐる不透明感と高水準の住宅ローン金利というリスクが残存する一方、マンハッタンはこの局面を強固な立ち位置から迎えています。
主要市場指標:
- 人口増加:ニューヨーク市への人口純増と国際移住は増加傾向にあります。
- 在庫の制約:利用可能な物件の供給は依然として需要を満たすには不十分です。
- 価格上昇:不動産価格はすべての市場セグメントにわたって上昇を続けています。
- オフィス回帰:Placer.aiの2025年4月オフィスインデックスによると、ニューヨーク市のオフィス来訪者数は2019年4月の水準をわずか5.5%下回るにとどまり、主要米国都市の中で最も小幅な落ち込みとなっています。
個別のインサイトや現在の市場における機会(購入者および売却希望者)についてのご相談は、ぜひお声がけください。
敬具
Anthony
2025年5月 マンハッタン 関税前の2025年第1四半期結果と第2四半期初期のモメンタム 🏙️ 世界的な貿易動向の中でのマンハッタン 市場の底堅さ 2025年の第1四半期は…
マンハッタン 関税前の2025年第1四半期結果と第2四半期初期のモメンタム
🏙️ 世界的な貿易動向の中でのマンハッタン市場の底堅さ
2025年の第1四半期は、トランプ大統領の包括的な関税が4月初旬に発表される前において、マンハッタンの数年来で最も強いパフォーマンスを記録した四半期となりました。市場関係者が関税の需要への影響を注視する中、5月初旬までのデータは市場が投機的でも崩壊してもおらず、安定して活発であることを確認しています。
📊 2025年第1四半期、動き出した市場
2025年第1四半期は、販売活動の増加、価格の上昇、および各セグメントにわたる強い需要を特徴とする、堅調なマンハッタン不動産市場を示しました。
3年間で最も強い四半期:
ほぼ2,560件の成約、28.8%前年比増加。販売、供給、市場滞留日数のすべてが改善したのは過去20年間でわずか4回目のことです。
販売が緩やかな供給増加を上回る:
上場在庫はわずか7.5%増加にとどまり、取引のペース加速と価格の強化を支えました。
マンハッタン高級不動産市場のパフォーマンス:
高級セグメントの価格トレンドは市場全体を上回りました。高級物件(市場上位10%)の販売は前年比37%増加し、高級物件の平均価格は$10.3 millionと過去最高を記録しました。高級物件の参入価格は$4.4Mで、前年比19.7%上昇し、平方フィート単価は$3,173(16%増)となりました。
堅調な価格指標:
より広いユニットへの販売ミックスの変化、新規開発販売のシェア増加(13%対9.7%;新規開発は一般的に再販より高価)、そしてより高値帯の成約の増加が価格トレンドを押し上げました。
- 平均成約価格:220万ドル、21%増
- 中央成約価格:117万ドル、11%増
- コンドミニアム平均成約価格:310万ドル、17%増
- コンドミニアム平均平方フィート単価:$2,130、10%増
- 新規開発平均成約価格:$3.95M、21.4%増
- 新規開発平均平方フィート単価:$2,563、9%増
保守的な融資の継続
- 58%全成約のうち現金取引の割合は、300万ドル超の住宅で90%まで上昇しました。
- 厳格な融資基準と低いデフォルト率が市場の特徴であり続けています。
供給制約の継続
- マンハッタンにおける新規開発パイプラインは非常に限定的な状況が続いています。これはCovid以降、高い建材費・資金調達コスト、および規制上の障壁によるものです。
- 新485x税制優遇措置などの政府インセンティブは、厳格な要件と高いコストのため開発業者による採用が限定的にとどまっており、依然として十分に活用されていません。
- 自宅所有者は低い住宅ローン金利にロックインされているため、売却に踏み切れない状況が続いています。これにより住宅の販売供給が減少し、最終的には販売活動が制約されます。現在、米国の住宅ローン借入者の73.3%が5.0%以下の金利を保有しており、現在の市場金利(30年固定住宅ローンの平均約6.76%)を大幅に下回っています。
📈 2025年4月、関税発表後もマンハッタン市場は底堅さを維持
2025年4月の署名済み契約数は1,150件で、2024年4月比全項目で増加となりました。
- 全取引:+11%
- コンドミニアム:+8%
- コープ:+13%
2024年4月比で中間価格帯が成長を牽引
- 200万〜300万ドルの契約が24%増加
- 500万ドル超が3%増加
在庫の増加が販売活動を支援
- アクティブ上場件数は3月比16%増となりましたが、2024年4月比では1%減でした。
🔍 2025年5月上旬、マンハッタン市場の活動は安定推移
関税をめぐる不透明感にもかかわらず、5月第1週には約250件の署名済み契約が記録され、以下を示しています:
- 購入者のエンゲージメントは安定しています
- 市場は停滞も崩壊もしていません。
🏙️ マンハッタン不動産がキャッチアップしている理由
2020〜2022年のパンデミック住宅ブームにおいて、国内の多くの地域が二桁台の価格上昇を経験した一方、マンハッタンは例外的な存在でした。都市生活が停滞し、オフィスが空になり、都市への移住が鈍化した中で、マンハッタンの価格は他の米国市場が急騰する中でも比較的横ばい、あるいは一部セグメントでは下落しました。急騰した多くの市場では現在下落が見られますが、ニューヨーク市はそうなっていません。
今マンハッタンで見られるのは、購入者が都市に戻り、在庫が引き締まり、抑制されてきた成長を取り戻す、極めて健全な回復の姿です。
🏗️ 建設コストと価格への関税の影響
関税によって建設コストが大幅に上昇する中、マンハッタンの次世代開発物件ははるかに高い価格でのデビューが見込まれています。建設コストが25%上昇した場合、開発業者がそのコストを負担することはなく、中国も、カナダも、ヨーロッパも同様です。現実的に、そのコストを購入者に転嫁できなければ、建設そのものが行われなくなるでしょう。
コストが25%増加した場合、その他の条件が同じであれば、現在の新規開発平均平方フィート単価$2,563は、次世代の新規開発では$3,204まで上昇するでしょう。2,000平方フィートの3ベッドルームの住戸であれば、同一のレジデンスに120万ドルが上乗せされることになります。仮にコスト増加が半分(12.5%)であったとしても、60万ドルの価格上乗せとなります。
住宅ローン金利は変動しますが、所有期間中に借り換えの機会があります。しかし、低金利は10〜25%の関税による価格差を埋めることは決してないでしょう。したがって、真剣にご検討中の購入者には、次世代の新規開発がもたらしかねない大幅な価格上昇前に、現在の新規開発物件を確保されることをお勧めします。借り換えはいつでも後から可能です…
🏡 結論:マンハッタン不動産というセーフハーバー
マンハッタンの不動産市場は、旺盛な需要、限定的な新規開発供給、および多大な現金取引比率に牽引されて、引き続き底堅さを発揮しています。歴史的に、世界的な市場変動期においては、投資家が安定性と長期的な価値を求めて優良不動産のような実物資産へと資本を振り向けてきました。現在の不透明感にもかかわらず、マンハッタンはその強固な立ち位置からこの局面に入っており、投資家にとっての恒久的な魅力を裏付けています。
- ニューヨーク市への純人口増加と国際移住が増加傾向
- 在庫は依然として需要を満たすには不十分
- すべてのセグメントにわたって価格が上昇を継続
- ハンプトンズおよびノースイースト地域の100万ドル以上の市場も同様の強さを示す
過去のレポート
5年分のマンハッタン不動産市場コメンタリーを歴史的参考資料として保存しています。日付をクリックするとレポートの全文が展開されます。
2023年1月 2022年後半のマンハッタン不動産市場における下方転換 2022年はマンハッタンにとって二つの市場の年でした。 2022年初頭は続いて…
2022年後半のマンハッタン不動産市場における下方転換
2022年はマンハッタンにとって二つの市場の年でした。
2022年初頭は2021年初頭に始まったブームが継続し、Fed(米連邦準備制度)がCovid勃発時に実施した人為的な低金利環境によって解放された潜在需要が原動力となっていました。
しかし2022年6月、Fedが指標金利を75ベーシスポイント引き上げる最初の大幅利上げを実施すると、市場は急速に軟化し、購入者と売却希望者の大半は新たな市場現実への適応を迫られ、年末まで膠着状態に置かれました。この状況は月次の契約活動を比較した下記のチャートに示されています。
月次の契約活動
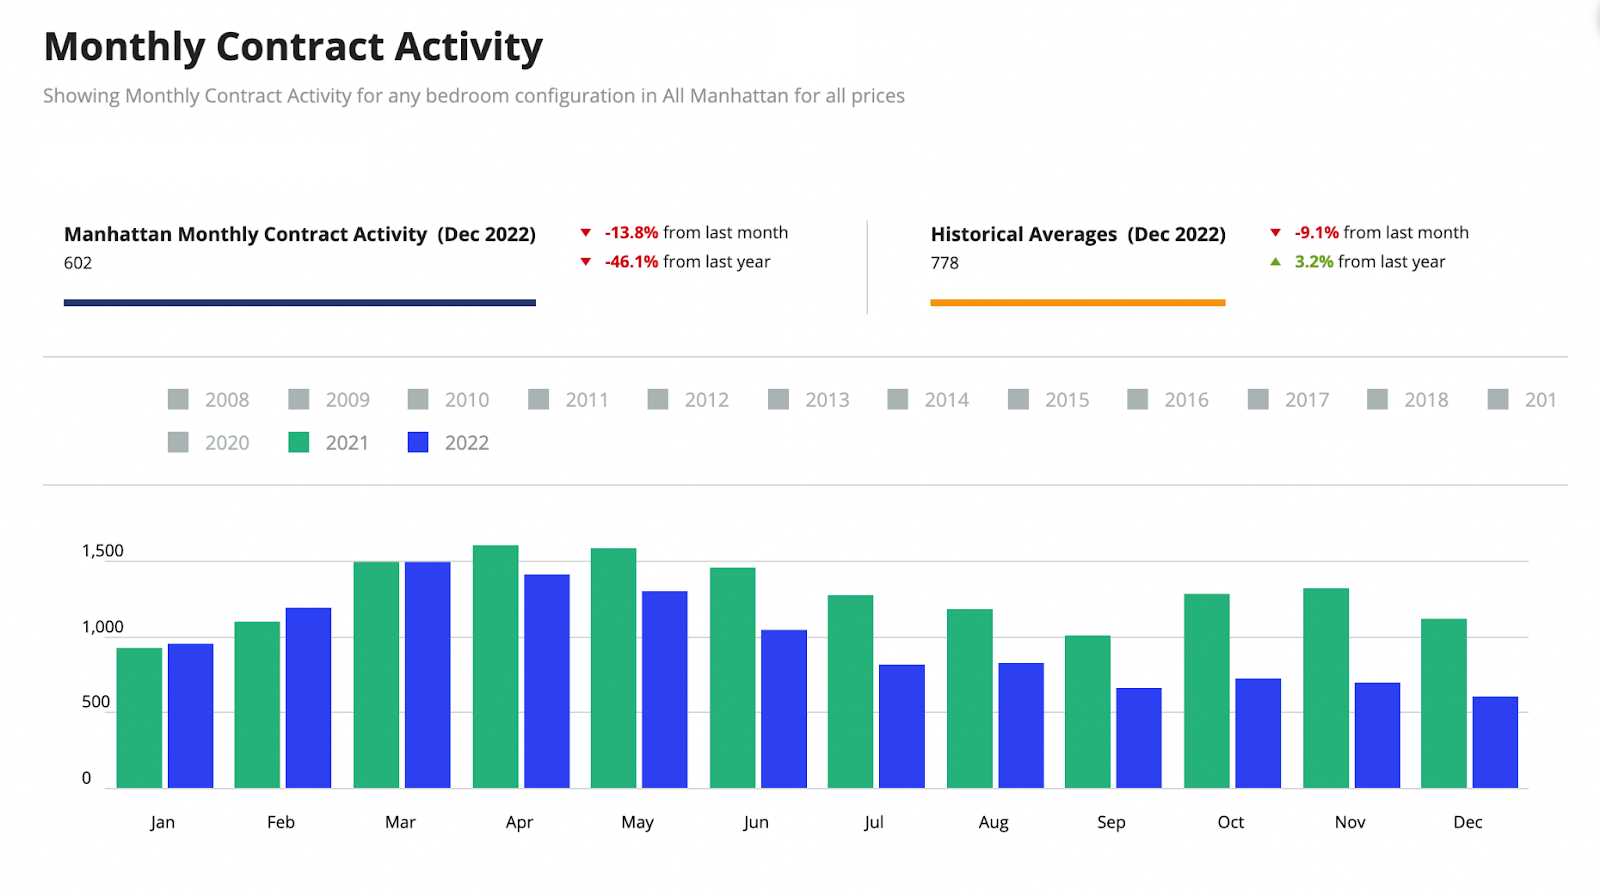
2022年12月の署名済み契約数はわずか602件で、2008年以来最悪の年末成績の一つとなりました。購入者と売却希望者が新たな現実に折り合いをつける中、依然として需要は存在することから、2023年初頭に市場が再び動き始めることを見込んでいます。
マンハッタンの不動産価格
コンドミニアム
- 平均成約価格$2.75M
- 平均平方フィート単価$2,074
- 前年同期比では増加となりましたが、Central Park TowerやOne 220 Central Park Southといった一握りのウルトララグジュアリータワーにおける成約が結果を押し上げた主要因であり、全体数値を高く歪めました。
- 実質的に、平方フィート単価は前年比ほぼ横ばいで、わずかに$2,000/平方フィートを下回る水準でした。
コープ
- 平均成約価格$1.27M
- 平均平方フィート単価$1,225
新規開発
- 平均成約価格$3.19M
- 平均平方フィート単価$2,415
高級セグメント(成約上位10%)
- 平均成約価格$8.06M
- 平均平方フィート単価$2,909
- 高級物件の参入価格基準$3.95M
2022年のFed(米連邦準備制度)による利上げ
2022年のわずか10ヶ月の間に、Fedは下記のチャートに示す通り、フェデラルファンド指標金利を4.0%引き上げました。この前例のない措置は、2022年に世界的な現象となったインフレを抑制するために取られたものです。

現在の金利水準は2008年以来の高さですが、過去にも高い金利環境において不動産市場は正常に機能していました。しかし、今回最も懸念されるのは、この利上げペースがわずか10ヶ月に凝縮されたことです。これは30年固定ジャンボ住宅ローン金利が2022年1月1日の3.1%から2022年12月31日の5.7%(10月の6.35%から低下)へと上昇したことに反映されています。
マンハッタンには他の都市と比較して多くの現金購入者(約55%)がいるため、金利が常に活動に大きな影響を与えるわけではありません。さらに、在庫の70%を占め、ニューヨーク市固有の不動産形態であるコープは、取得可能な融資額に関して非常に厳格なルールを持っています。最大70%のファイナンシングを許可するものもありますが、多くは50%のみ、中にはファイナンシングを一切認めないものもあります。これらはニューヨーク市場の緩和要因ですが、住宅購入に住宅ローンを必要とすることが多い初回購入者には恩恵をもたらしません。
マンハッタンの在庫供給が救済策に
このストーリーにおける救いの要素は、市場に出ている供給の少なさです。在庫水準が8,100超であった2020年末と比較すると、現在の供給は5,858と低水準にあります。これにはさまざまな理由があり、8月の解説でもお伝えし、以下に要約しています。
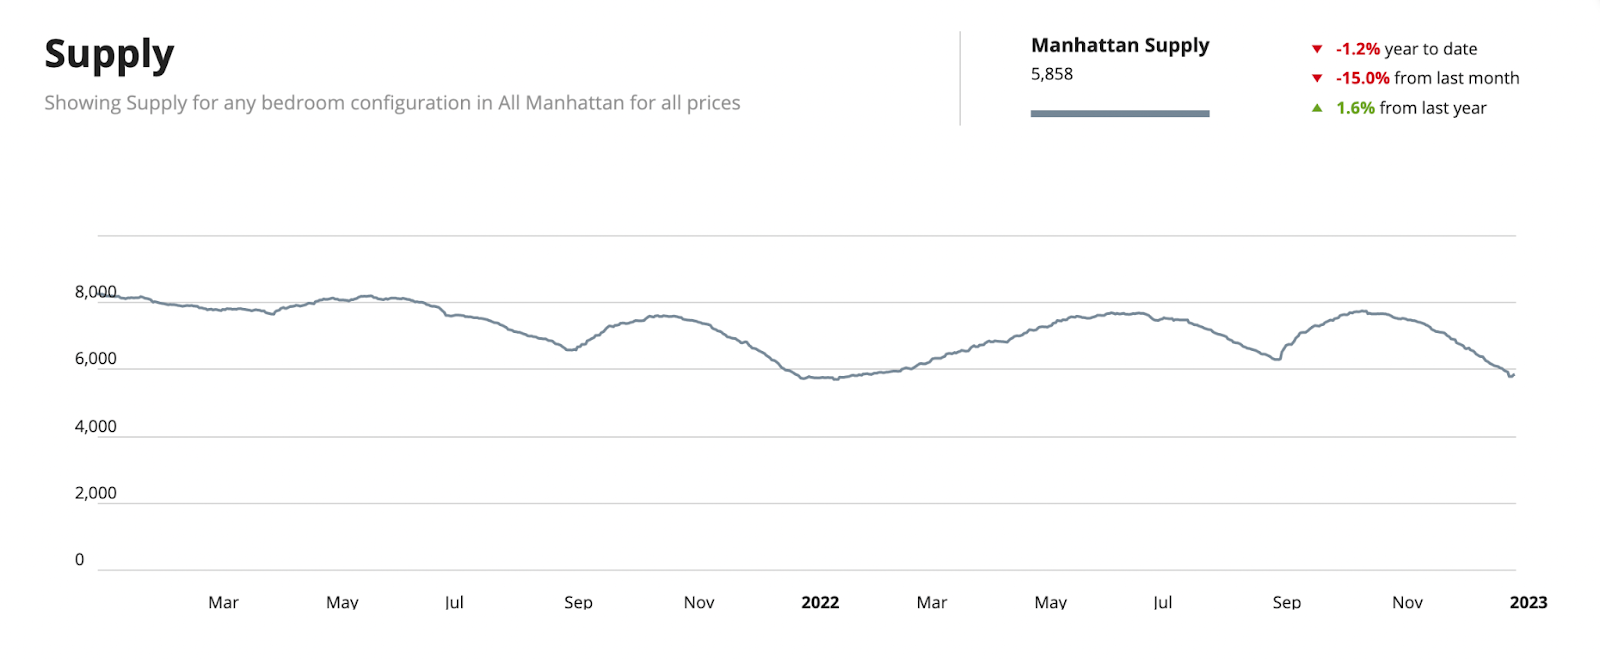
限定的な供給量は、2023年に向けての価格下落に歯止めをかけるでしょう。また、以下の理由から、在庫が近い将来に市場に出てくる見込みもありません:
- 住宅ローンによるゴールデン・ハンドカフ
- 住宅ローンを持つニューヨーク市民の80%が5%未満の金利を保有しています。
- これにより、所有者は現在の住まいに無期限に留まることになるでしょう。
- 誰も近い将来、3%の住宅ローンを6%の住宅ローンに乗り換えようとはしないでしょう。
- 2019年ニューヨーク州法による賃貸住宅からコンドミニアムへの転換市場の凍結
- この法律は家賃安定化テナントを持つ建物オーナーに不利益を課し、家賃安定化ユニットから市場レートの住戸を生み出すことを事実上不可能にしています。この法律が改正されない限り、開発業者にとって財務的に合理性がないため、転換はゼロとなるでしょう。
- 税制優遇プログラムの期限切れにより、開発業者の建設コストが増加
- 421a、421g、J-51の税優遇措置はすべて失効しました。
- これらはかつて政府がデベロッパーに建設を促すための優れた手段でしたが、現在は存在しません。
- 左派系のニューヨーク市政治家たちは、30%および50%の手頃な住宅要素を含む寛大なプロジェクトを否決し続けています。
- 過去2年間のマンハッタンにおける土地売買は少なく、市内での建設を計画するデベロッパーはほとんどいません。
- 通常時と異なりコストが見通せないため、インフレが多くの開発案件にブレーキをかけました。
マンハッタン不動産市場の見通し 2023年
多くのアナリストが来年にかけて世界各地で住宅価格が下落すると予測しています。これはある程度起こり得ますが、主にコロナ禍中に価格上昇が最も激しかった地域に限られるでしょう。米国では、ボイシ(アイダホ州)、ソルトレイクシティ(ユタ州)、フェニックス(アリゾナ州)、コネチカット州全域など、価格の上昇幅が最大であった中小都市がリスクの高い地域として挙げられます。
しかしニューヨーク市は、そのような地域には該当しません。実際、コロナ禍の初期に大規模な市外転出が起きた結果、ニューヨーク市の価格はコロナ禍中に下落し、2021年になってようやく損失を回復し、他のほとんどの都市と比較して緩やかな上昇を記録しました。
Knight Frankのプライム住宅市場予測では、マンハッタンの価格は2023年に少なくとも2%上昇し、米国内ではマイアミ(5%上昇)およびロサンゼルス(4%上昇)に次ぐ位置づけとなっています。このレベルの上昇率は、主要25都市の予測においてマンハッタンを13位に位置付け、同市(および米国全体)の強靭性と信頼性を示しています。
Knight Frankは「安全資産への資本逃避」および「米ドルへのエクスポージャーをより多く求める海外投資家」を主な要因として挙げています。私が指摘する供給不足の要因も、2023年の連邦準備制度の政策による下落圧力を相殺する上で大きな役割を果たすでしょう。
2022年7月 マンハッタンおよびマイアミの不動産市場は引き続き底堅く推移する見込みです。多くのお客様から、連邦準備制度が利上げを行った後のニューヨーク市及び…
マンハッタンおよびマイアミの不動産市場は引き続き底堅く推移する見込み
連邦準備制度の利上げを受けてニューヨーク市とマイアミ市場がどうなるかについて、多くのお客様からお問い合わせをいただいています。活動は鈍化しているものの、歴史的な基準に照らすと、両市場は依然として非常に活発です。
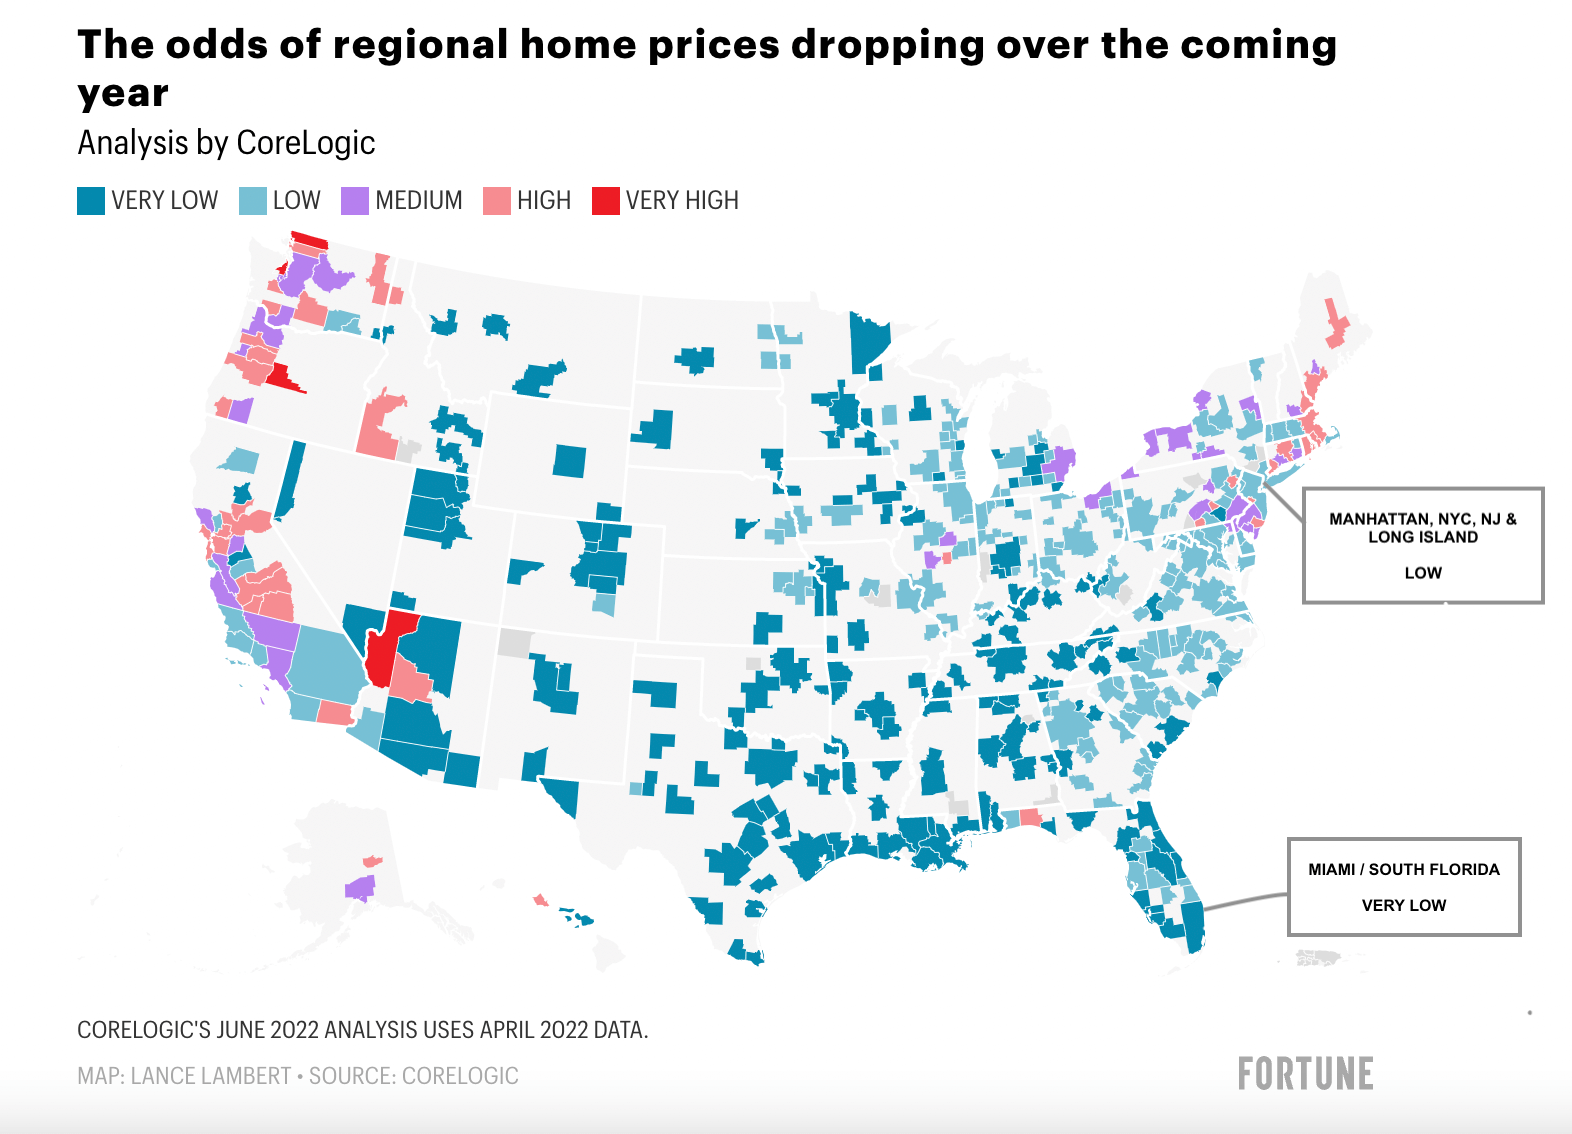
多くの方が、この鈍化により価格が下落するかどうかを尋ねています。一部の専門家は国内の特定地域では確実に起こるとしていますが、それらの地域の価格上昇の速さを踏まえると、マンハッタンおよびマイアミにおける価格下落のリスクはそれぞれ「低い」または「非常に低い」と見込まれています。
CoreLogic分析 - 2022年6月:価格下落の確率
出典:CoreLogicによると、ニューヨーク市圏は今後12か月間に価格下落が生じる確率が「低い」、マイアミは「非常に低い」とされています。
マンハッタン
価格動向
価格は国内の他の地域ほど上昇しませんでした。不動産市場は2020年に崩落し(平均7%の価格下落)、ワクチンが普及した2021年第1四半期になってようやく反転し(平均16%の価格上昇)ました。
- マンハッタンの価格は過去10年間で年平均4.5%上昇していることを考えると、純増率9%(16%から7%を引いた値)は通常約2年分の価格成長に相当します。
- 賃料は前年比20%上昇し、利回りが急伸しているため、現在は投資家にとってマンハッタン不動産を購入する絶好の機会です(価格が急騰していないためなおさらです)。
- 住宅ローン金利の上昇により今後12か月間で初回購入者が減少し、より多くの人々が賃貸市場に流入するため、マンハッタンの賃料上昇は続くと予想しています。
- UBSのグローバルバブルレポートが一貫して報告しているように、マンハッタンの高い不動産価格は地元の高い所得水準に支えられています。
- マンハッタンは長期投資の対象です。投資家はマンハッタン不動産を安全資産として購入します。関連するコストを考えると、短期投機や転売目的には適しません。
- マンハッタンの購入者の50%、特にラグジュアリーセグメントでは、物件をキャッシュで購入するため、金利変動の影響を受けにくい状況にあります。
- コープは住宅ストックの75%を占め、多くのコープでは融資を認めていないか、50%以下に制限しています。この事実がリーマン危機の際にマンハッタン不動産を支えました。
- ただし、引受審査は非常に厳格であるため、2008年のような状況とは異なります。
供給
- プライムエリアの優良ニューヨーク市コンドミニアムプロジェクトの供給は相対的に低い水準にあります。
- 供給は前年同月比10%減少しています。
- ラグジュアリーコンドミニアムを見ると、パイプラインには非常に少数しかありません。
- マンハッタンで一括コンドミニアム取引を求める投資家からの問い合わせを受けることがあります。2018年には、50戸以上の売却対象ユニットを持つビルがかなりありました。
- しかし、最近2名の投資家(うち1名は大規模な1031交換取引を検討中)のために分析を行ったところ、今後3〜5年で96丁目以南に供給される優良物件が非常に少ないことが判明しました。また、50戸以上の売却対象を持つビルの数は4年前と比較して大幅に減少しています。
- パイプラインに含まれており待ち望んでいたビルの中には、The Cortland、One High Line、One Wall Streetなどがあり、これらはすでに販売を開始しています。いずれも非常にハイエンドなプロジェクトです。これらを除くと、プライムエリアに供給される上位コンドミニアムはほとんどありません。
- 質の高い物件の供給不足は価格をさらに押し上げ、需給均衡が達成されるまでには数年かかる見込みです。
- 421a税優遇措置の失効は、かつてデベロッパーにコンドミニアムや賃貸ビルの建設を促してきたものですが、これによりパイプラインへの新規開発が減少しました。
- ニューヨーク州のリベラル系政治家はデベロッパーへのインセンティブ付与に消極的なため、この優遇措置の復活は見込めません。
- もちろん、これらの政治家は近視眼的です。デベロッパーへのインセンティブ不足は、a)マンハッタンの新築プロジェクトに義務付けられている手頃な住宅の供給量の減少、b)市および州の歳入減少、c)入居者の賃料のさらなる上昇、という三重の弊害をもたらすだけです。
マイアミ
マイアミの新たな強さは以下の要因に由来しています:
- 高税率州から逃れた(富裕層)住民の大規模流入、
- パンデミック中にフロリダ州が非常に緩やかな規制を維持したことから、より多くの自由と少ないコロナ規制を求める住民の流入、
- ヘッジファンドおよびテクノロジー企業のマイアミへの移転による流入、
- 一戸建て住宅およびコンドミニアム(特に広めのもの)の極めて低い供給量、および
- 空のパイプライン。
直近数か月で活動が鈍化していますが、それは需要の問題ではなく、供給の問題です。マイアミ(および南フロリダ全域)の一戸建て住宅とコンドミニアムへの需要が非常に高く、在庫が一掃されました。新規供給が次の建設サイクルが本格化するまで市場に大きな影響を与えないと見込まれています。今後3年間は市場に供給されるものがほぼないため、この時期は5〜7年後と予想しています。
以下の動画で詳しく解説しています:
見出しと平均値
Compassのレナード・スタインバーグ氏の見解はいつも興味深く拝見しています。最近の投稿で彼は、買い手と売り手は見出しを鵜呑みにせず、平均値を過度に重視しないよう警鐘を鳴らしていました。まさにその通りです。
- 不動産市場は超ローカルなものです。
- ある市場(または全国)の見出しを別の市場と混同しないでください。
- マンハッタンは多くの理由から真に独自の市場であり、歴史が示すように全国的なトレンドは当てはまりません。
- 同じことはマイアミにも言えます。現在マイアミは巨大な成長ブームを経験しています。だからこそ、CoreLogicによるとマイアミは価格下落の確率が「非常に低い」とされているのです。
- マンハッタンでは市場がいかにハイパーローカルであるかがわかります。ここでは近隣ビルでも価格、需要、軌道がまったく異なる場合があるため、ビルごとに個別に評価を行います。
- マイアミでも市場のハイパーローカルな性質が顕著です。ビーチ沿いの価格と需要は、内陸部の一部の地区の価格・需要とはほぼ無関係です。
したがって、平均値にとらわれないでください。平均値は市場全体で何が起きたかを示すものに過ぎず、特定のビル(または特定のライン)で何が起きたかについてはほとんど何も教えてくれません。
マンハッタンおよびマイアミ市場のナビゲーションをお手伝いするために、ここにいます。ご検討中の事柄についてさらに光を当てることができれば、ぜひ短時間のお電話をご予約ください。両市場の詳細をご説明したり、売却をご検討中であれば物件の査定をお提供したり、物件の検索結果をお送りすることも喜んで行います。
素敵な夏をお過ごしください!
Anthony Guerriero
2021年10月 好調なマンハッタン不動産市場は2021年第3四半期にも継続 2021年は32年間で最多となる第3四半期の成約件数を記録し、マンハッタンの住宅不動産市場における最良の年となるでしょう…
好調なマンハッタン不動産市場は2021年第3四半期にも継続
2021年は、マンハッタンの住宅不動産市場史上最良の年のひとつとなるでしょう。第3四半期だけで95億ドルを超える成約が達成され、32年間で最多の1四半期の成約件数を記録しました。
販売活動は、抑圧されていた需要の解放、ワクチン普及の加速、適正な価格設定、記録的な低金利、広いスペース(または屋外スペースを持つ物件)へのシフト、そして個人資産の増加によって促進されました。
この95億ドルは、必ずしも当四半期中に契約が締結されたものではなく、2021年中に成約が完了した取引を指します。これは市場の最新動向をより正確に反映するバロメーターです。
夏季は契約締結件数が減少したが、当四半期としては記録更新
以下のチャートに示すように、契約締結活動は年初から高い水準を維持しながらも、徐々に落ち着きを見せています。この鈍化は季節性によるものと考えられます。夏季は通常、年間の他の時期と比べて活動が低下します。とはいえ、当四半期の販売件数は記録的なものでした。
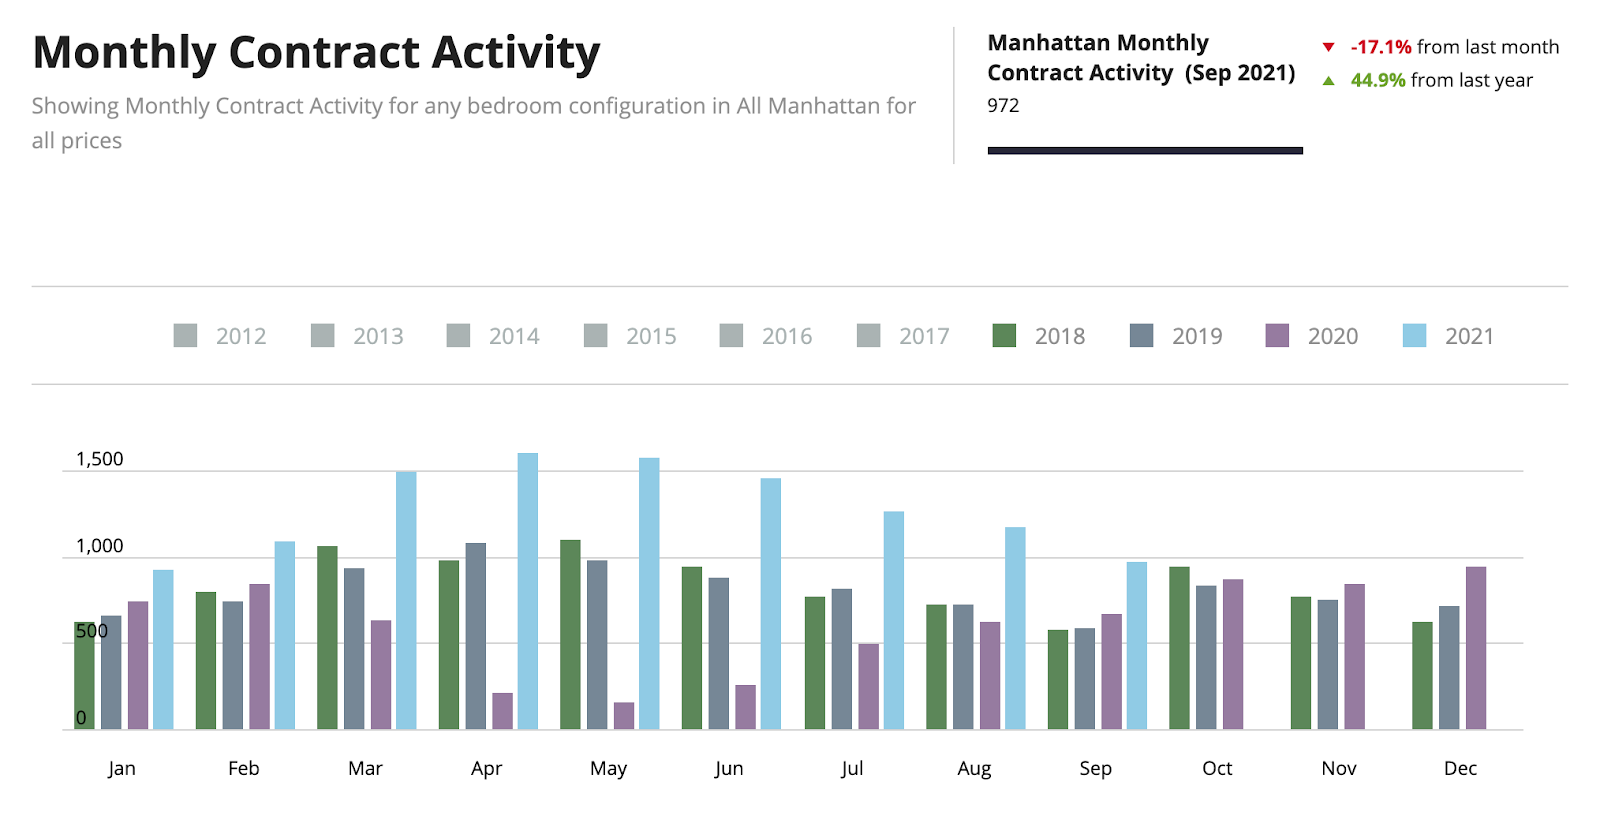
前四半期比29%減ではあるものの、当四半期には3,500件の契約が締結されました。週270件というペースは記録的な数値です。10月も引き続き週約305件のペースで推移しています。
売り手は満足、ただし過度な高揚はなし
2021年の売り手は、2020年の低迷を経て非常に満足しています。特に広い住戸が多いラグジュアリーセグメントでは需要が非常に旺盛です。
活動が大幅に活発化しているにもかかわらず、まだ不安が残っているため、価格はコロナ禍以前の水準を超えるには至っていません。6〜9%(購入時期によって異なる)のコロナ割引は消失しましたが、2019年水準を超える価格上昇はまだ見られません。
こうした活発な動きを見れば、価格が再上昇する準備が整いつつあると思われるかもしれません。一般的に価格上昇は、販売活動の顕著な改善から9〜12か月後に訪れることが多いです。カレンダーをご確認ください。私たちはまもなくこの局面に入る予定です。
割高な物件は市場で長期滞留
価格が2019年水準で横ばいの中、第3四半期は希望価格で物件をリストする時期ではありませんでした。市場適正価格の物件は78日で売れたのに対し、価格調整が必要な物件は181日かかりました。これは市場適正価格の物件の2.3倍にあたります。
当四半期の現在の価格水準
注記:通常は前四半期との比較を行いますが、2020年第3四半期は四半期の成約金額の3分の1が220 Central Park South(ニューヨーク市で最も高額な新築コンドミニアムビル)の成約によるものでした。16ユニットが平均3,700万ドルで成約し、合計5億9,200万ドルに上ります。そのため、今回は当四半期の数値のみをご覧いただきます。詳細情報については、お気軽にご相談ください。
|
カテゴリー |
平均平方フィート単価 |
平均成約価格 |
|
コープ |
$1,159 |
131万ドル |
|
コンドミニアム |
$1,881 |
253万ドル |
|
新規開発物件 |
$2,248 |
334万ドル |
|
ラグジュアリー(上位10%) |
$2,561 |
745万ドル |
その他の注目データ:
- 販売活動は32年ぶりの最高水準に達しました。
- 記録的な低金利にもかかわらず、取引の約50%は全額現金払いでした。
- 300万ドル以下の新規開発物件の販売は300万ドル超の2倍の速さで増加しており、それでも前年同四半期比で倍増しています。新規開発での小型ユニットへのシフトが価格トレンドを下方向に歪めました。
- 全セグメントの平均リスト値引きは当四半期で5.3%
- コンドミニアムとコープの総供給月数(在庫を完売するまでの期間)は5.1か月まで低下しました。
市場の底を逃しました。回復も逃さないでください!
2021年6月 マンハッタンは契約活動の急増とともに市場の底を突き抜けました。2021年第2四半期は突出した四半期となり、都市生活の死を予言したすべての人を証明しました…
マンハッタンは契約活動の急増とともに市場の底を突き抜けました
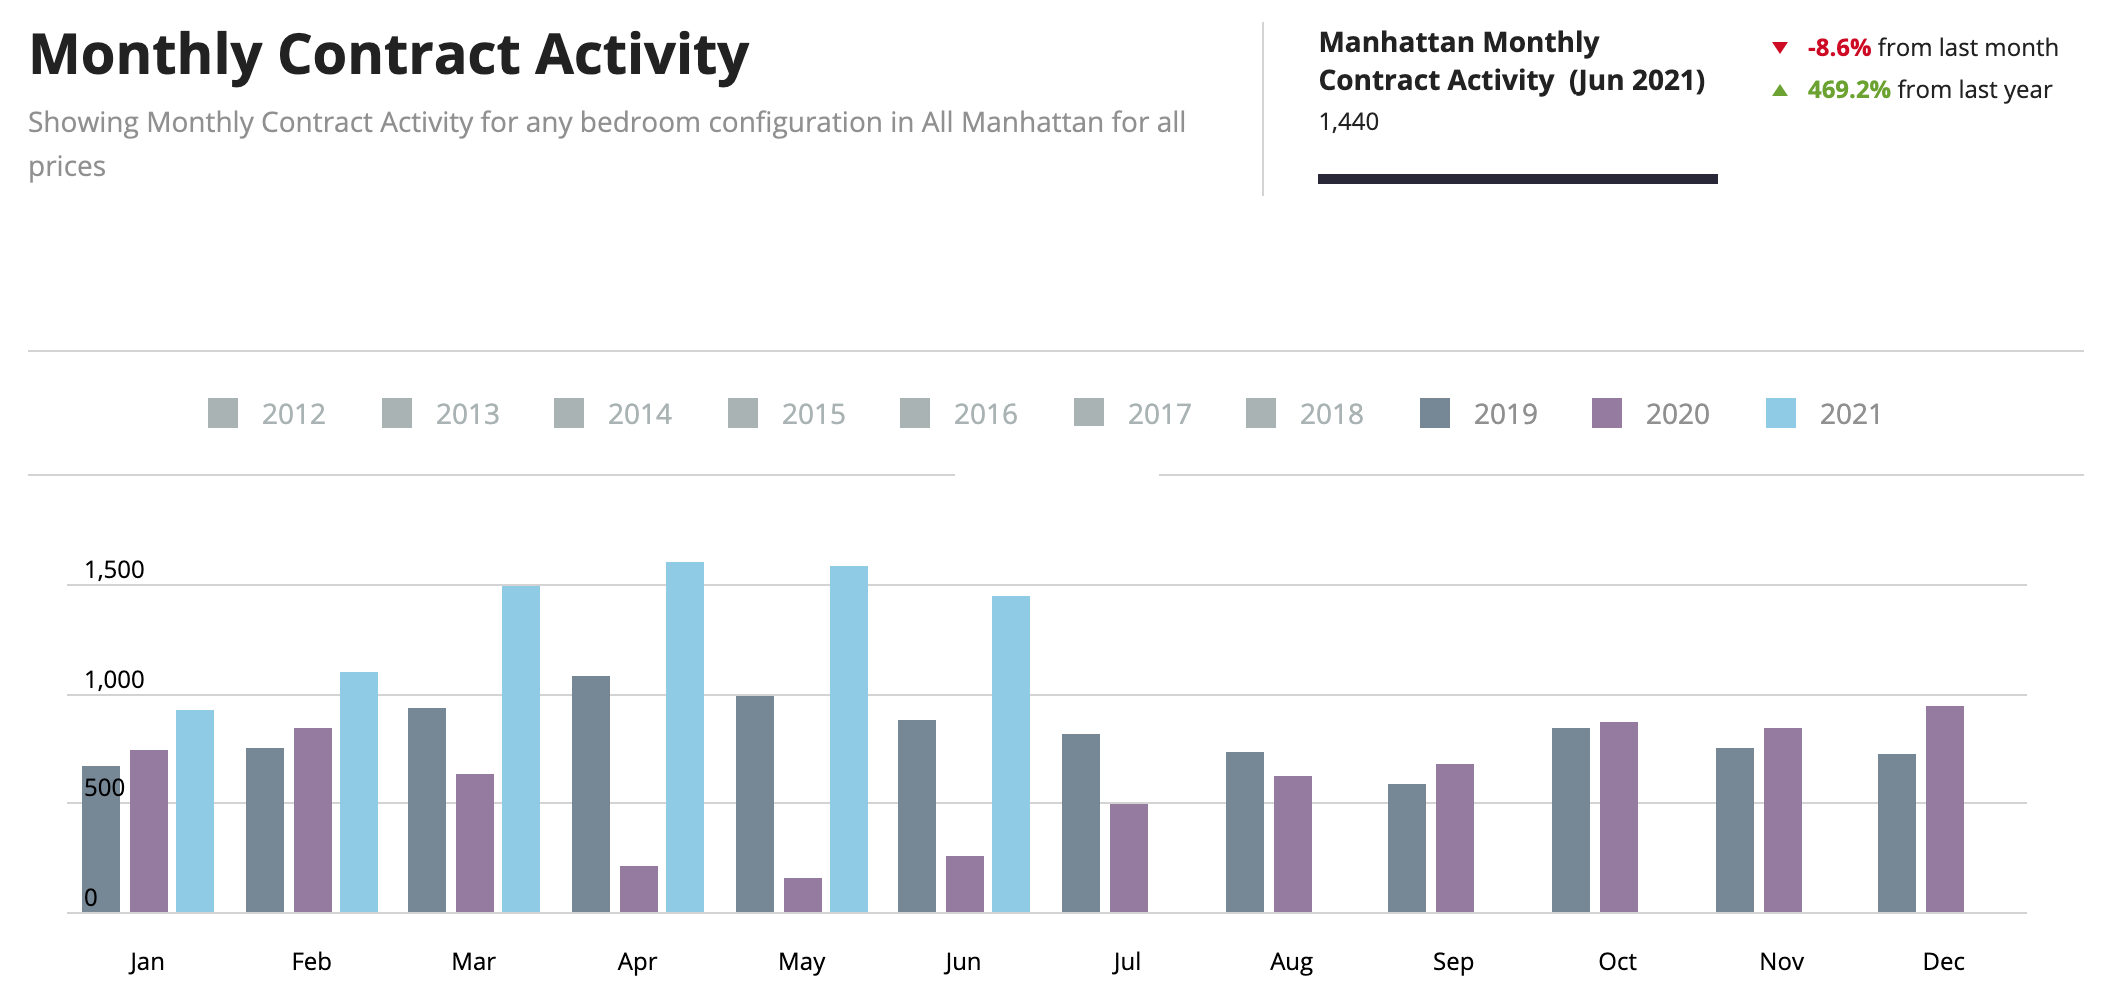
2021年第2四半期は突出した四半期となり、都市生活の死を予言したすべての人の見方を覆しました。マンハッタンは6年ぶりの最良の春の売却シーズンに回帰し、2007年以来最高の販売活動を記録しました。
抑圧されていた需要、適正な価格設定、低金利、広いスペース(または屋外スペース)へのアップグレード意向、個人資産の増加、そして幅広い購入者層が販売量を押し上げました。要するに、科学の進歩と新たな楽観主義のおかげで都市は活況を取り戻しています。
注記:今回の更新では、2021年第2四半期を2020年第2四半期(ニューヨーク市がロックダウン中)ではなく、2019年第2四半期と比較します。
契約締結件数が急増
当四半期の契約締結件数は、2019年同四半期比60%増を記録しました。これらの多くの取引は2021年第3四半期まで成約しませんが、その時点で価格の上昇が見込まれます。これは当四半期に契約された物件の取引量と構成を踏まえたものです。
大型物件が再び人気に
スーパープライム市場(1,000万ドル超)は上半期として記録的な成績を収め、当初価格から2桁の値引きによって牽引されました。また、大型物件の販売が顕著に増加しており、500万ドル超の市場にとって追い風となっています。
大型物件の販売比率の大幅な増加を含む販売ミックスにより価格トレンドが歪められました。中央値販売価格は113万ドルに上昇し、2019年第2四半期の121万5,000ドル以来の最高水準となりましたが、販売の構成によって価格トレンドが歪められました。
コロナ割引の縮小
前年同四半期比で平均平方フィート単価は3.6%下落しました。これは「コロナ割引」と言われています。第1四半期にはこの乖離が9%でしたが、コロナ割引が急速に圧縮されていることを示しています。企業が在宅勤務を廃止または制限するにつれ、コロナ割引は第3四半期に消滅し、第4四半期にはなくなると見込んでいます。
当四半期の現在の価格水準:
|
カテゴリー |
平均平方フィート単価 |
平均成約価格 |
|
コープ |
$1,139 |
128万ドル |
|
コンドミニアム |
1,921 |
264万ドル |
|
新規開発物件 |
2,581 |
384万ドル |
|
ラグジュアリー(上位10%) |
2,636 |
775万ドル |
その他の注目データ:
- コンドミニアムの販売活動は30年ぶりの最高水準に達しました。
- 300万ドル超の新規開発物件の販売は3年ぶりの最高水準となりました。
- 新規在庫の供給を上回る速度で販売活動が増加した結果、供給月数は6.9か月まで低下し、4年ぶりの最速ペースとなりました。
- 全体的なリスト値引き率は6.4%
市場の底を逃した方も、回復を逃さないでください!
2021年4月 2021年4月の契約件数が14年ぶりの3月の記録を更新 マンハッタンの契約活動は、2021年4月に1,607件の契約締結という新記録を達成し、3月の1,500件という14年ぶりの記録を上回りました…
2021年4月の契約件数が
3月の14年ぶり記録を更新
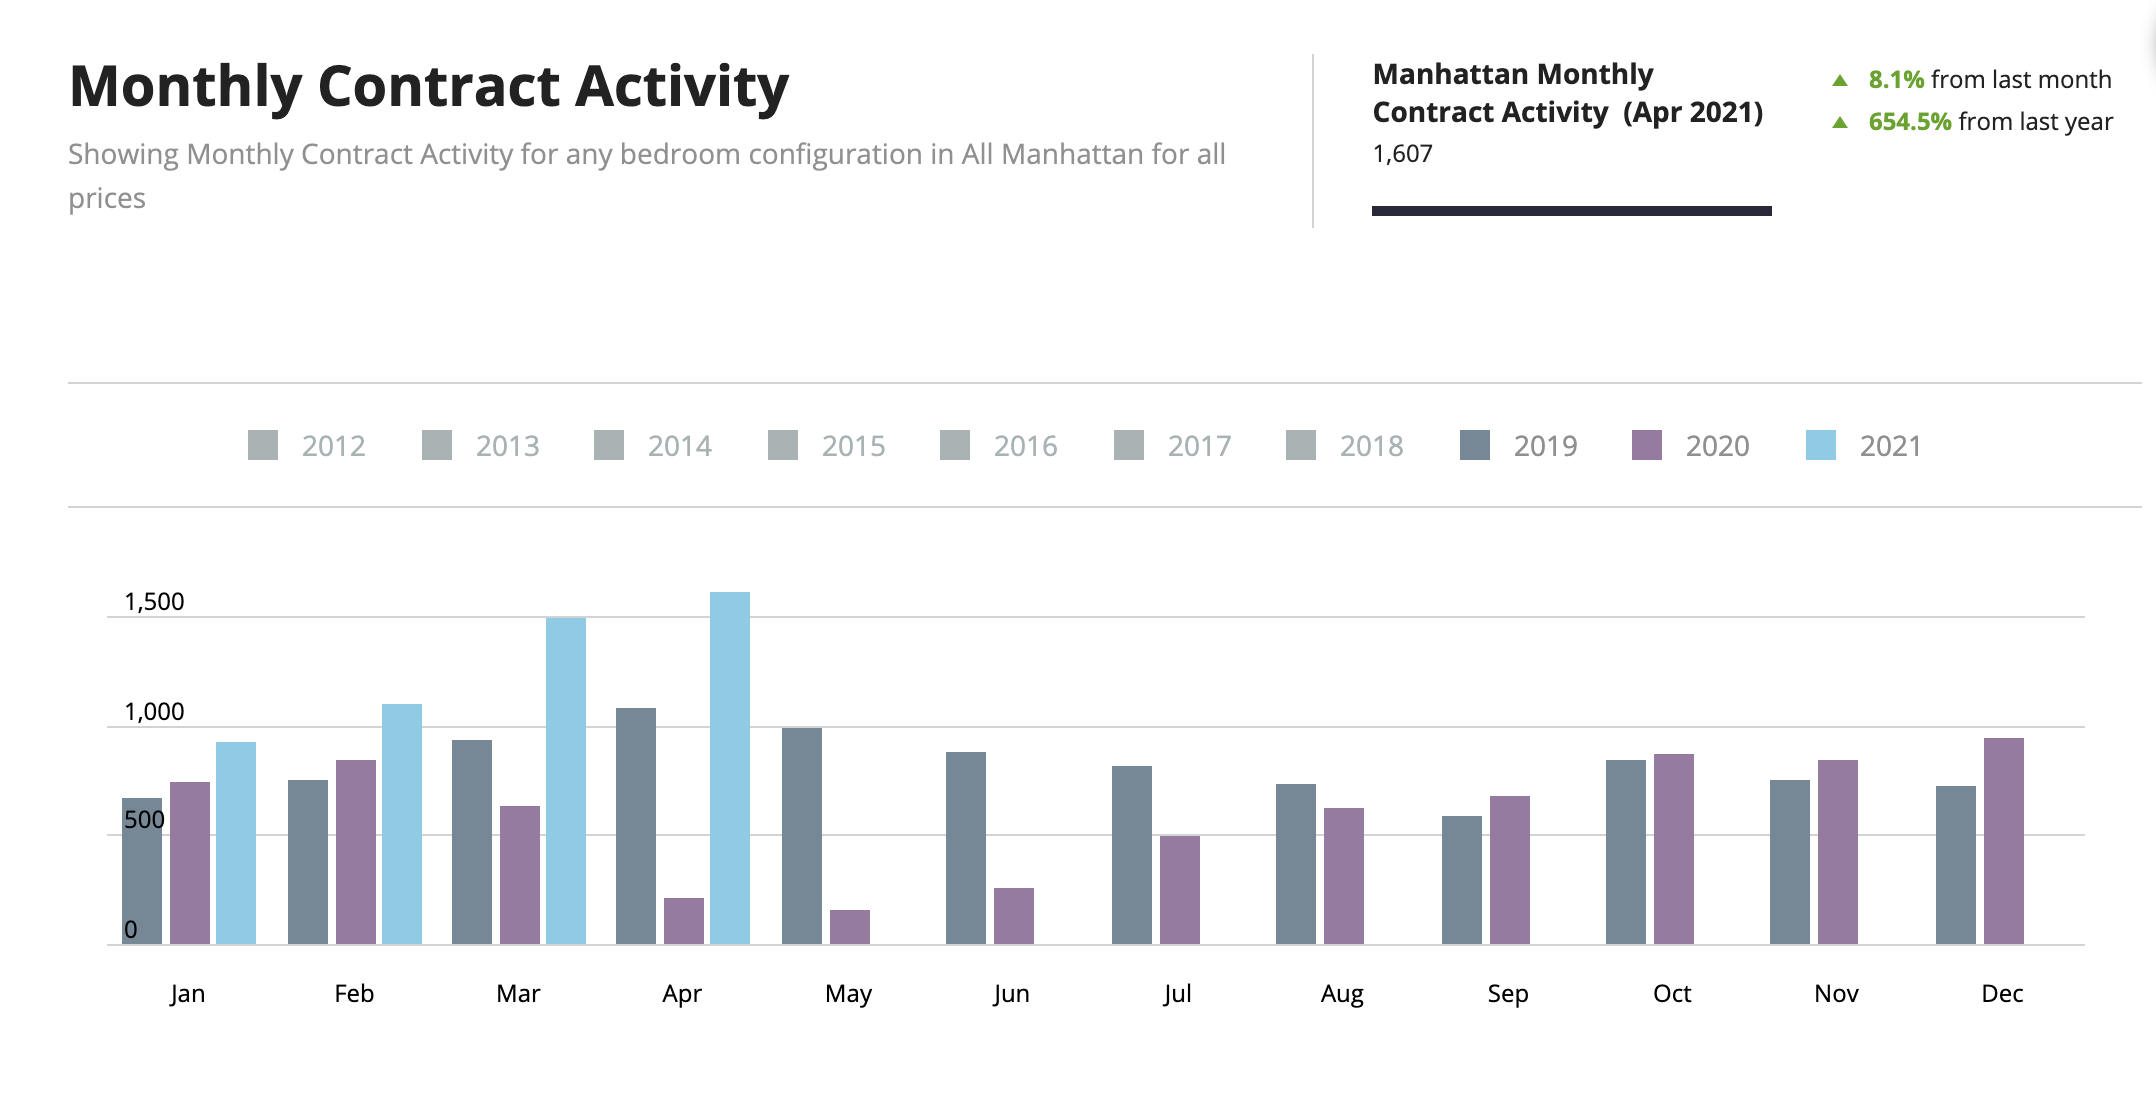
マンハッタンの契約活動は、2021年4月に1,607件の契約締結という新記録を達成し、3月の1か月間1,500件という14年ぶりの記録を上回りました。5月第1週も引き続き好調で、5月は4月と同水準で推移する見込みです。
1,607件の契約締結は、コロナ禍前の比較可能な月である2019年4月比で50%高い水準です。2020年4月はわずか213件の契約締結にとどまりました(おそらくコロナ禍以前に開始されたもの)。なお、ニューヨーク市は2020年3月末から6月末まで内覧が禁止されていました。
ラグジュアリーセグメントでは、Real Dealによると、4月末までの年初来のラグジュアリー契約件数は652件に達し、2020年1年間のラグジュアリー契約総数を超えました。
新規開発セグメントでは、4月に235件の契約が締結され、3月の165件から増加しました。マンハッタンの新規開発セグメントとして3年ぶりの最高水準の活動となりました。
2021年3月 マンハッタン、灰燼から蘇る 極めて失望的だった2020年、マンハッタン島は「コロナ禍による転出」に見舞われ、90日間にわたって物理的に閉鎖されました…
マンハッタン、灰燼から蘇る
極めて失望的だった2020年、マンハッタン島は「コロナ禍による転出」に見舞われ、90日間にわたって物理的に閉鎖されましたが、マンハッタンの住宅販売市場は2021年第1四半期、特に2021年3月に驚くべき販売活動を見せて復活しました。市場は2020年11月と12月にゆっくりと回復し始めていましたが、2021年第1四半期と3月が劇的な転換点となりました。
2021年第1四半期の販売活動が大幅に増加
マンハッタンの販売は2021年3月に急激なペースで拡大し、1か月の契約締結件数が1,500件を超え、14年ぶりの月間最高を記録しました。2021年1月と2月でさえ、少なくとも過去3年間の前年同月を上回る販売量を記録しました(以下に示す通り)。

購入者たちは、記録的な低水準の住宅ローン金利と低下した価格を組み合わせたメリットを活用してきました。また、ニューヨーク市に恩恵をもたらしている新政権にも後押しされています。これは、ニューヨーク市を圧倒的に拒絶したことへの報復として同市を罰することに執心していた前政権とは対照的です。
価格は下落したが、急落ではない
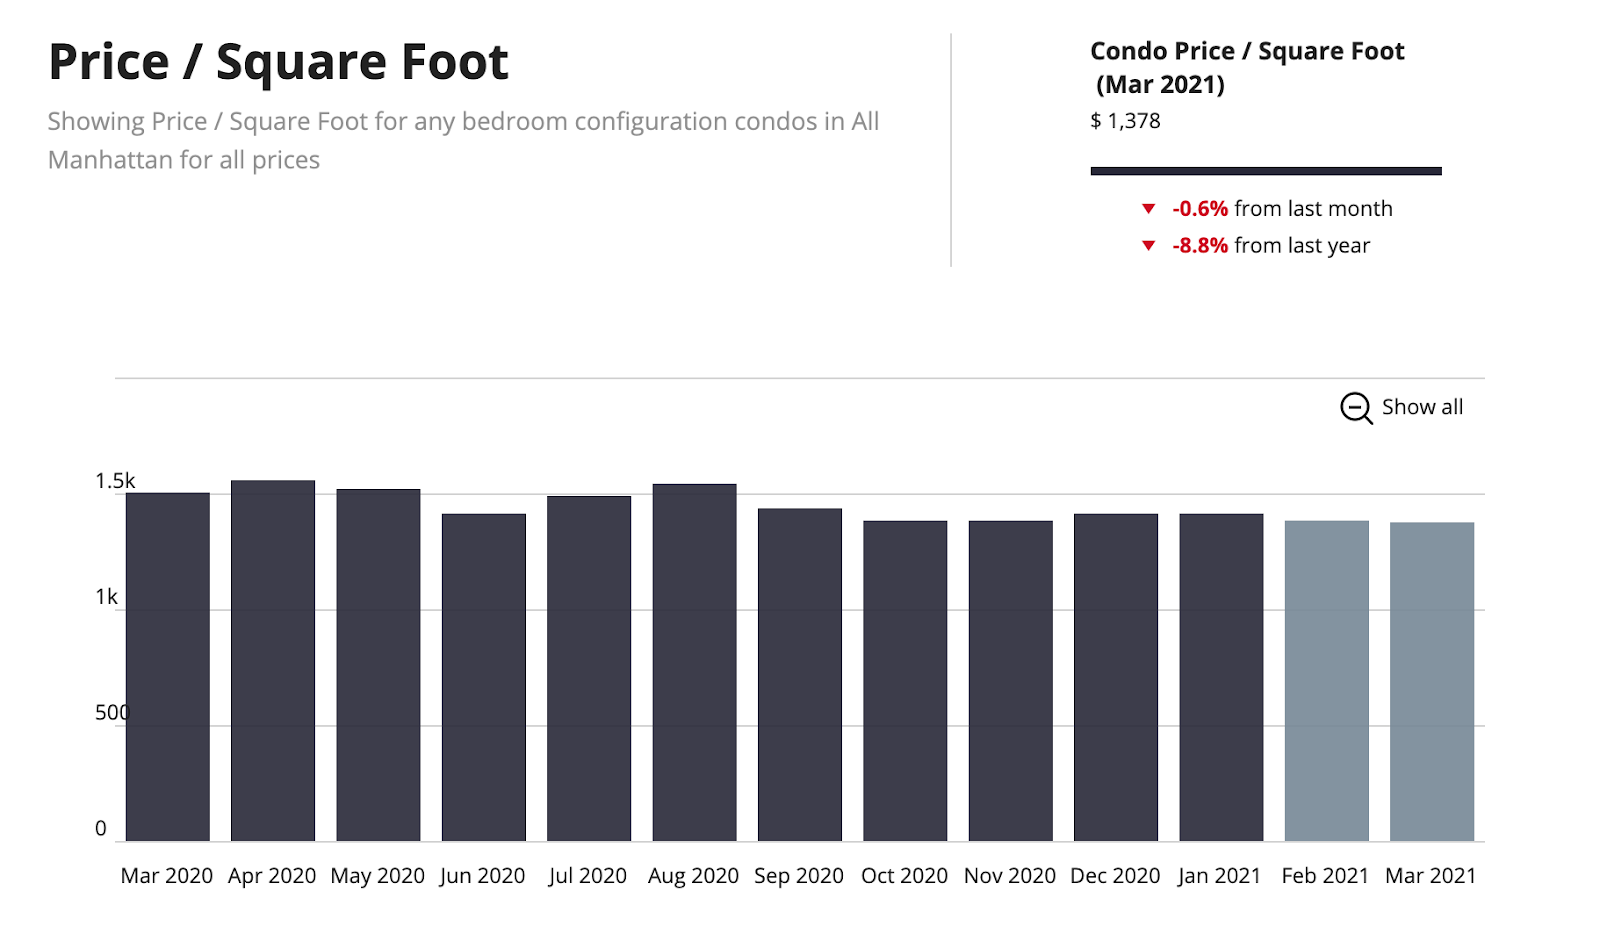
価格は下落していますが、一部の人が想定したほど急落していません。マンハッタンのコンドミニアムの平方フィート単価は、2021年第1四半期において2020年第1四半期比8.8%低下しました。これは、2018年のSALT上限制定以来の価格低下に加わるものです。経済学者ロバート・シラーによると、SALT上限はニューヨーク市の価格を平均11%引き下げる効果をもたらしました。したがって価格は数年前のピークから大幅に低下しており、反転する準備が整っています。「ブルー」政権の下では、ブルーステートを罰するSALT上限が2021年に廃止される可能性が高く、これにより不動産価格が回復し、低税率州への転出が緩和されるでしょう。
新規開発物件の取引機会が残存
3年前に発売されたプロジェクトの価格が大幅に引き下げられているため、新規開発での掘り出し物はまだあります。ただし、最近発売されたプロジェクトは現在の市場に合わせた価格設定となっているため、大きな割引はあまり期待できません。割引の中には価格低下として表れているものもありますが、多くはクロージングコストの還元という形で隠されており、平方フィート単価の数値には反映されません。新規開発における割引の規模は、プロジェクトの発売時期、これまでの販売速度、特定ラインの残存ユニット数、資本スタックのエクイティパートナー、そして最も重要なのは貸し手の最低放出価格(実際には開発者ではなく銀行が価格をコントロールしています)など、さまざまな要因に依存します。
新規開発で最良の取引を得るには、最大の割引が得られない案件に固執せず、柔軟な姿勢が必要です。例えば、デベロッパーは屋外スペース付きの住戸や、ほぼ完売に近いラインでは大きな割引を提供していません。
以下のチャートは、新規開発の価格が数か月前の底値からどの程度回復しているかを示しています。

ワクチンが信頼感をもたらす
ニューヨーク市のワクチン接種が進むにつれ、春〜夏以降、年末にかけて不動産価格は徐々に上昇し始めると予想しています。現時点では、マンハッタン居住者の44%がすでにワクチンの1回目の接種を受け、27%が完全接種済みです。人口の70%が完全接種に達すれば、レストランや映画館(現在は一部営業中)の完全再開、ブロードウェイ公演、スポーツ観戦施設なども通常に戻るでしょう。その後、市場においてさらなる劇的な変化が期待されます。今年後半に外国人への入国規制が緩和されれば、このマンハッタン不動産市場の回復は一気に加速するでしょう!
上昇が続く市場を示すサイン
SALT上限廃止の可能性、新規建設許可の不足(過去1年間新規開発が停止していたため)、そして市の完全再開は、リーマン危機後に見られたように、マンハッタンの不動産価格に今後4〜5年にわたって好影響をもたらすでしょう。
購入をご検討中であれば、今が最良の価格で取得するタイミングです。在庫は2020年10月の記録的な9,600戸から2021年3月末時点で7,000戸まで減少しましたが、まだやや高い水準です。ただし、第1四半期と同じペースで販売が続けば、夏の初めには売り手市場に移行するでしょう。経済が過熱するにつれて金利も上昇し、同じ住宅の取得コストがより高くなります。
マンハッタン市場は動いています…今こそあなたが動く番です!
2021年1月 マンハッタン市場は2021年に増加する販売活動とともに好スタート マンハッタン不動産市場はコロナの影響からまだ回復途上にありますが、2020年第4四半期、さらには2021年1月においても…
マンハッタン市場は2021年に増加する販売活動とともに好スタート
マンハッタン不動産市場はコロナの影響からまだ回復途上にありますが、2020年第4四半期、さらには2021年1月においても、以下の要因によって牽引された顕著な改善が見られました:
- ワクチンの好材料とロールアウトによって購入者の信頼感が向上、
- 歴史的な低金利、
- 売り手(およびデベロッパー)による値引きの提供(平均コロナ割引は10%、低価格帯物件ではより少なく、高価格帯物件ではより多く)
- 3か月のロックダウンから来る抑圧された需要
- 新政権がニューヨーク市にとって有利、および
- SALT上限の廃止の可能性(ザンディ氏によると、ニューヨーク市の価格を11%引き下げていた)
第4四半期の契約締結件数は2019年同四半期比で約8%増加しました。2021年1月にはコンドミニアムの販売が50%増、コープの販売が前年同月比167%増となりました。すべて好材料です!ただし、現在の高い在庫供給水準は2021年の買い手にとって有利な向かい風となっています。
賃貸市場でも過去数か月で回復の兆しが見られます。しかし、企業が従業員にオフィスへの復帰を求めるまでは、賃貸市場は低迷が続くでしょう。数か月以内にリース市場が急速に回復すると見込んでいます。
要点:
- 買い手市場ですが、最大のお得な取引の機会の窓は閉まりつつあります。
- 価格は下落しましたが崩壊はしていません。
- ラグジュアリー購入者が市場に戻りつつあります。年間の大半において不在でした。
- 在庫は10月の劇的なピークから大幅に減少しましたが、依然として高い水準にあります。
- デベロッパーから大型物件を購入する絶好の機会です。新規開発ではかつてないほど高い割引と優遇が提供されています。
2020年12月 マンハッタン市場は2020年第4四半期に回復 大都市から人が逃げているという見出しニュースを見れば、マンハッタンの契約締結活動が直近数か月で堅調であると聞いてお客様が驚かれるのも無理はありません…
マンハッタン市場は2020年第4四半期に回復
大都市から人が逃げているという見出しニュースを見れば、マンハッタンの署名契約活動が直近数か月で堅調であると聞いてお客様が驚かれるのも無理はありません。2020年10月と11月の月間署名契約件数は平均855件で、2020年12月は2019年12月の717件を超えるペースで推移しています。12月中旬までの当四半期の署名契約活動はすでに昨年同四半期を上回っています。
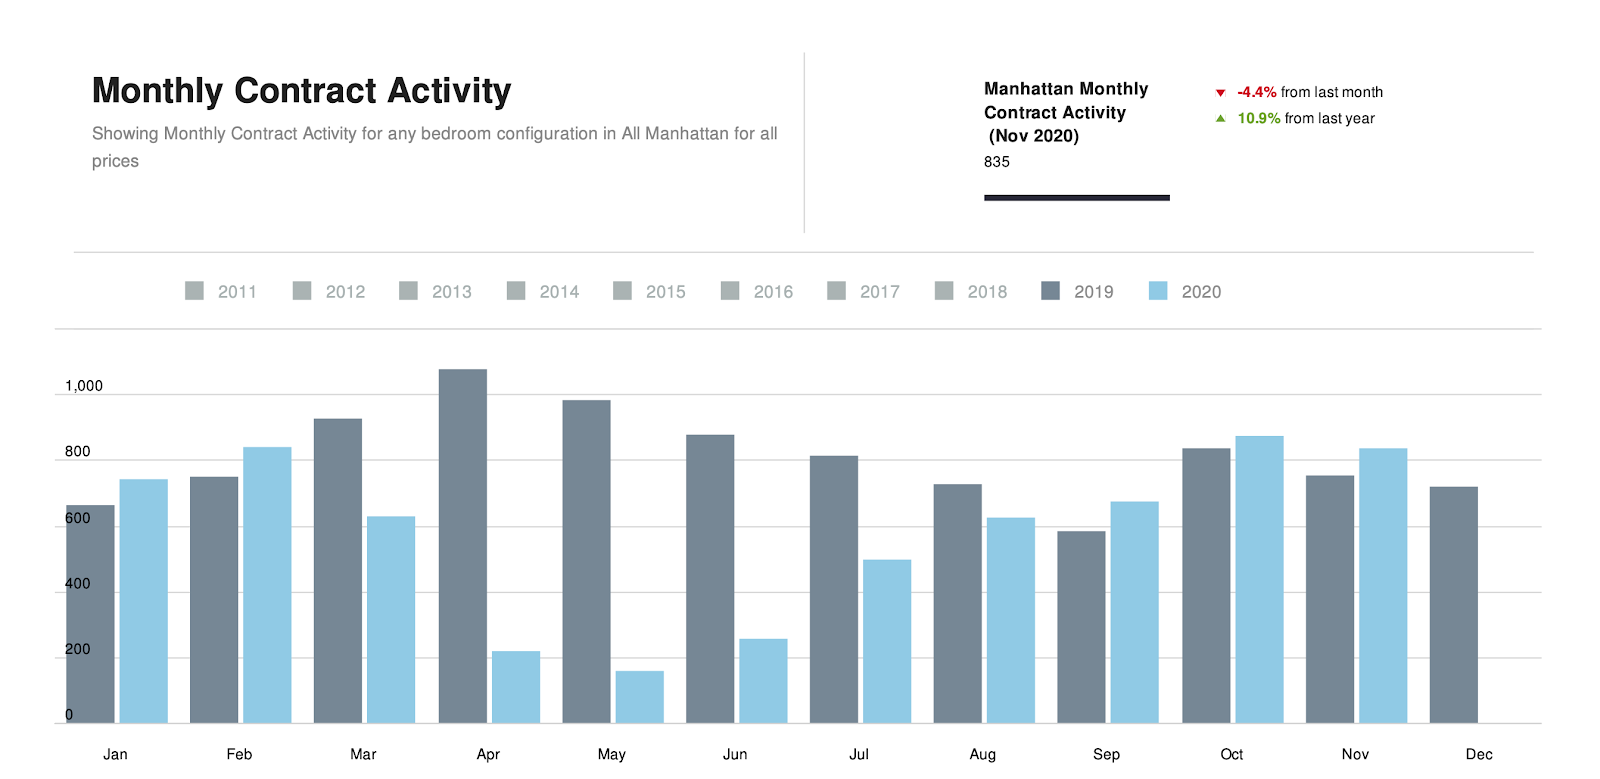
ワクチンへの信頼感の高まりと売り手による値引きへの歩み寄りが買い手を市場に呼び戻しました。この契約活動の大半は300万ドル以下のセグメントで、ラグジュアリーセグメントは依然として低調ですが改善しつつあります。
以下に示すように、500万ドル超の契約件数は増え続けており、このセグメントで最大の割引が見られます。
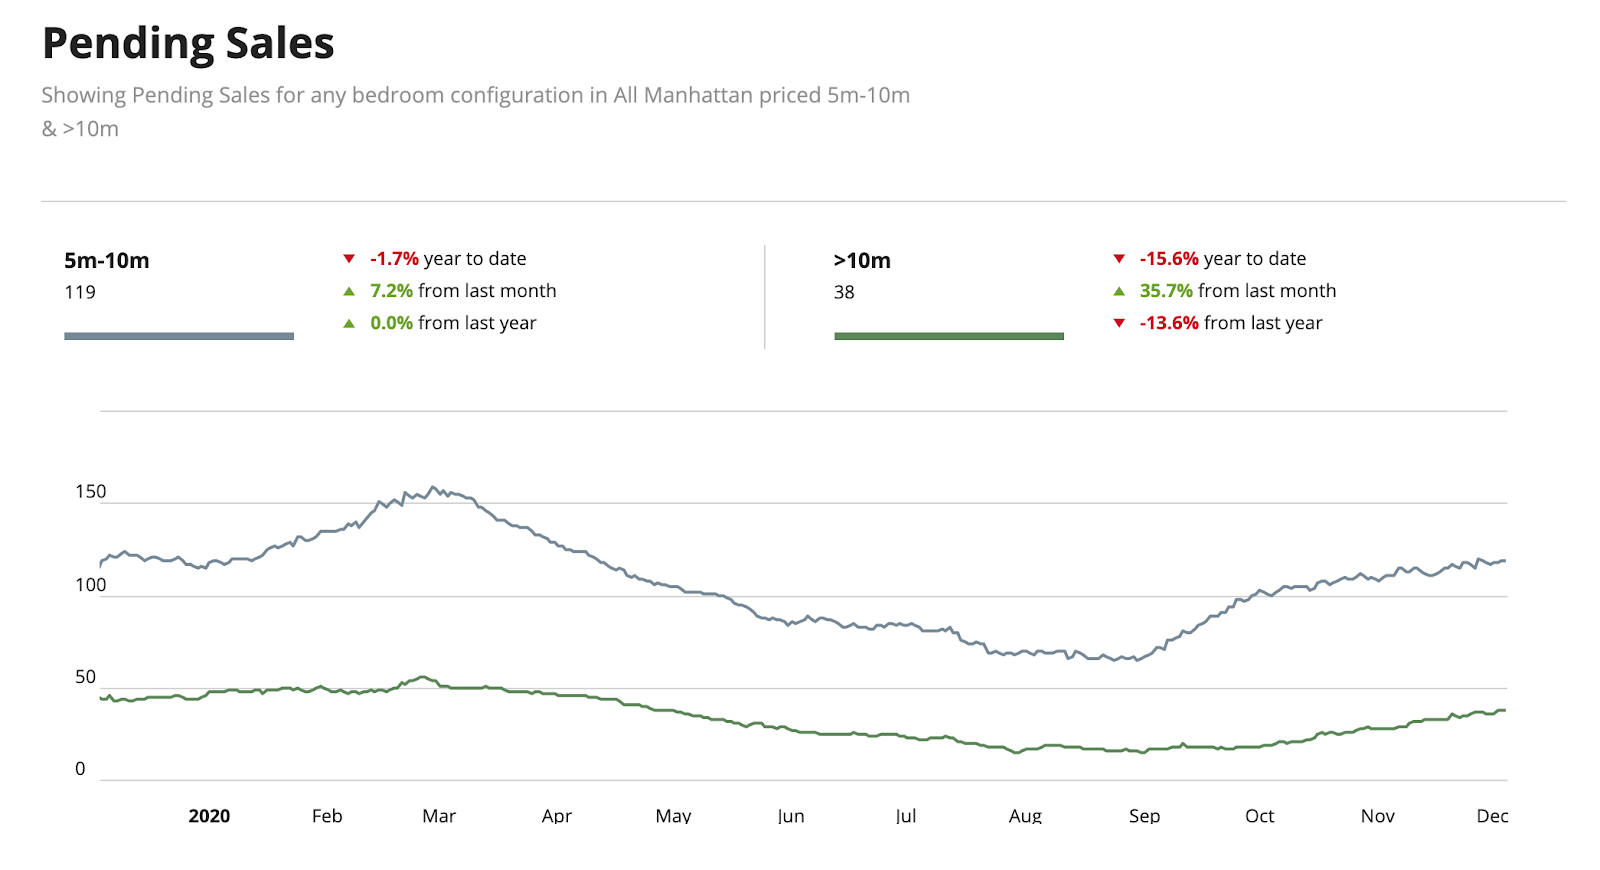
在庫はピークから急減したが、依然として高水準
活動の活発化と信頼感の回復により、マンハッタンの売却物件数は2020年10月の約9,600件から現在8,000件まで減少しました。
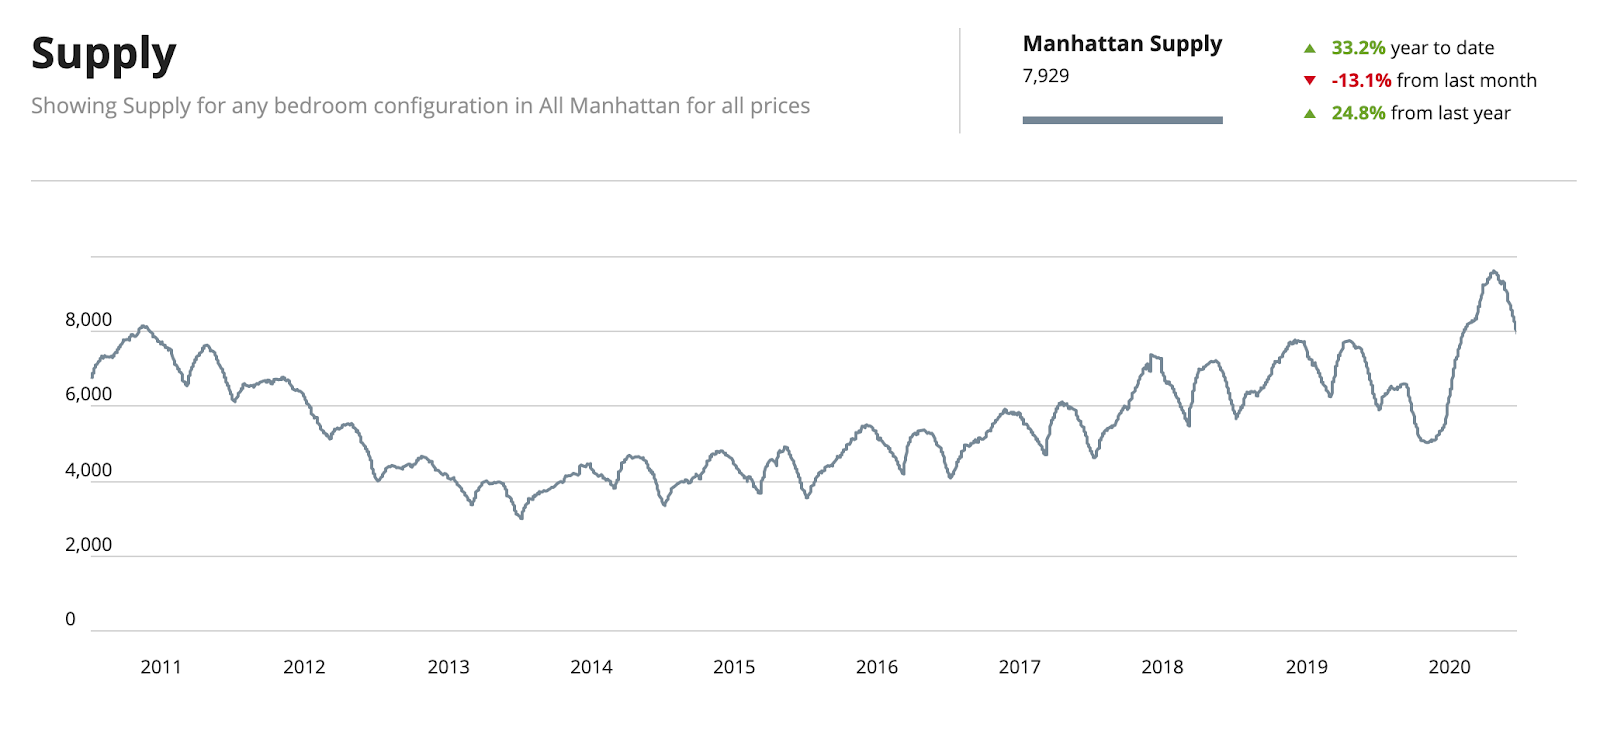
在庫水準は昨年末の6,600件比で20%増加していますが、ピークから17%低下したことは喜ばしい改善です。10月のこの急激な在庫の転換は、ファイザーおよびモデルナからの好材料なワクチン情報によるものと思われます。売り手が過度に自信を持たないことを願います。
ワクチンの完全展開まで、ニューヨーク市での取引機会は続くと見込まれます。ただし、時間の経過とともに活動が活発化するにつれ、売り手がこれまでのように値引きをし続けるとは見込みません。市場の底はすでに過ぎたようですが、買い手がニューヨーク市で前例のない大きな割引を得られる時期はまだ続いています。
現在の割引はどこにあるか?
平均「コロナ割引」は約10%ですが、400万ドル超のセグメントではより高くなっています。Urban Digsが2020年第4四半期の成約を分析したところ、以下の結果が得られました:
- 200万ドル未満 - 平均5%の割引
- 200万〜400万ドル - 平均10.4%の割引
- 400万ドル超 - 平均13.5%の割引
もちろんこれらは平均値であり、価格のみを反映しています。デベロッパーが取引を成立させるためにクロージングコストのクレジットなど提供しているその他の優遇については含まれていません。なお、マンハッタン不動産市場は2017年末のSALT税制変更後にすでに打撃を受け、市場は2019年第3四半期に底を打っていたことに注意が必要です。したがって、コロナ禍以前にすでに価格は大きく下落していました。追加のコロナ割引は買い手にとってさらなる恩恵に過ぎません。
新規開発物件
割引は、立地、販売済みユニット数、デベロッパーや貸し手に固有の問題など、ビル自体の多くの要因によって大きく異なります。また、どのラインの物件を購入するかも重要です。デベロッパーが最良ラインのユニットの50%を売却し、別のラインでは0%しか売却していない場合、両ラインで同じ割引を期待するべきではありません。
現在、新規開発の割引は多岐にわたり、ビル自体に影響する多くの要因に依存しています。デベロッパーは最低放出価格を指示する銀行に縛られているため、直接の値引きよりも寛大なクロージングクレジットを提供する傾向があります。ただし、価格割引とクロージングクレジットの組み合わせも見受けられます。
新規開発における平均割引はクロージングクレジットを含めて10%ですが、すでに引き下げられた価格に加えてさらに割引を提供している開発案件もあります。ニューヨーク州司法長官に届け出られた当初の価格であるSchedule Aからの20〜30%引きも珍しくありません。
デベロッパーは少なくとも買い手のクロージングコストの一部を負担しています。その対象には以下が含まれることがあります:
- 譲渡税(約2%)
- マンション税(1%から始まり2,500万ドル超は4%までの段階的スケール)
- 駐車場 - ユニットによっては含める場合あり
- 収納スペース - 含めてもらえる場合あり
- 共益費 - 1年分の共益費を支払う場合あり。
一部のデベロッパーは交渉に応じないか、ビルに非常に特別なものがある場合は譲渡税のみを負担する場合があります。例えば、Park LoggiaはCentral Parkの景観を持つテラス付きで、リスト価格で取引されています。The BensonはアッパーイーストサイドのMadison Avenueに数ユニットしかなく、こちらもリスト価格で取引されています。自己資金で建設され、他者に縛られていないビルも交渉に応じていません。しかし、これらは少数例です。
マクロ的な要点:
- これはおそらく過去20年超でニューヨーク市が経験した最大の新規開発買い手市場です。
- 私たちは金融危機ではなく、おそらく解決された医療危機の中にいます。
- 2008〜2009年の大不況、2000年のテクノロジーバブル、または9/11のように金融機関に恐怖と資金不足があった状況とは異なります。
- 銀行とホワイトカラー労働者はキャッシュに潤っており、NYSEダウ平均は30,000ドルを超えています(2009年の6,000ドルとは対照的です)。
- 恐怖は売り手側にあります。買い手にはこの恐怖を活用する短期の機会があります。
- 様子見をされている方へ。割引を得るにはオファーを出す必要があります。勝ちに行かなければ、勝てません!
年末を迎え、すべての方に幸福なホリデーシーズンをお祈り申し上げます。2021年が2020年より素晴らしい年となることを願っています。
2020年11月 マンハッタン不動産市場は2020年10月に回復 ニューヨーク市不動産市場でリアルタイムに何が起きているかを把握するために、私たちが最初に注目する指標は…
マンハッタン不動産市場
2020年10月に回復
ニューヨーク市不動産市場でリアルタイムに何が起きているかを把握するために、私たちが最初に注目する指標は特定月の署名契約件数です。10月の署名契約件数は大幅に回復し、874件に達し、2020年9月比30%増、2019年10月比4%増となりました。これはマンハッタン不動産市場がコロナ危機の底から回復したことを示す明確な証拠です。さらに、10月の署名契約件数は、コロナ禍以前を含む2020年の他のどの月よりも高く、以下のチャートにも明確に表れています。
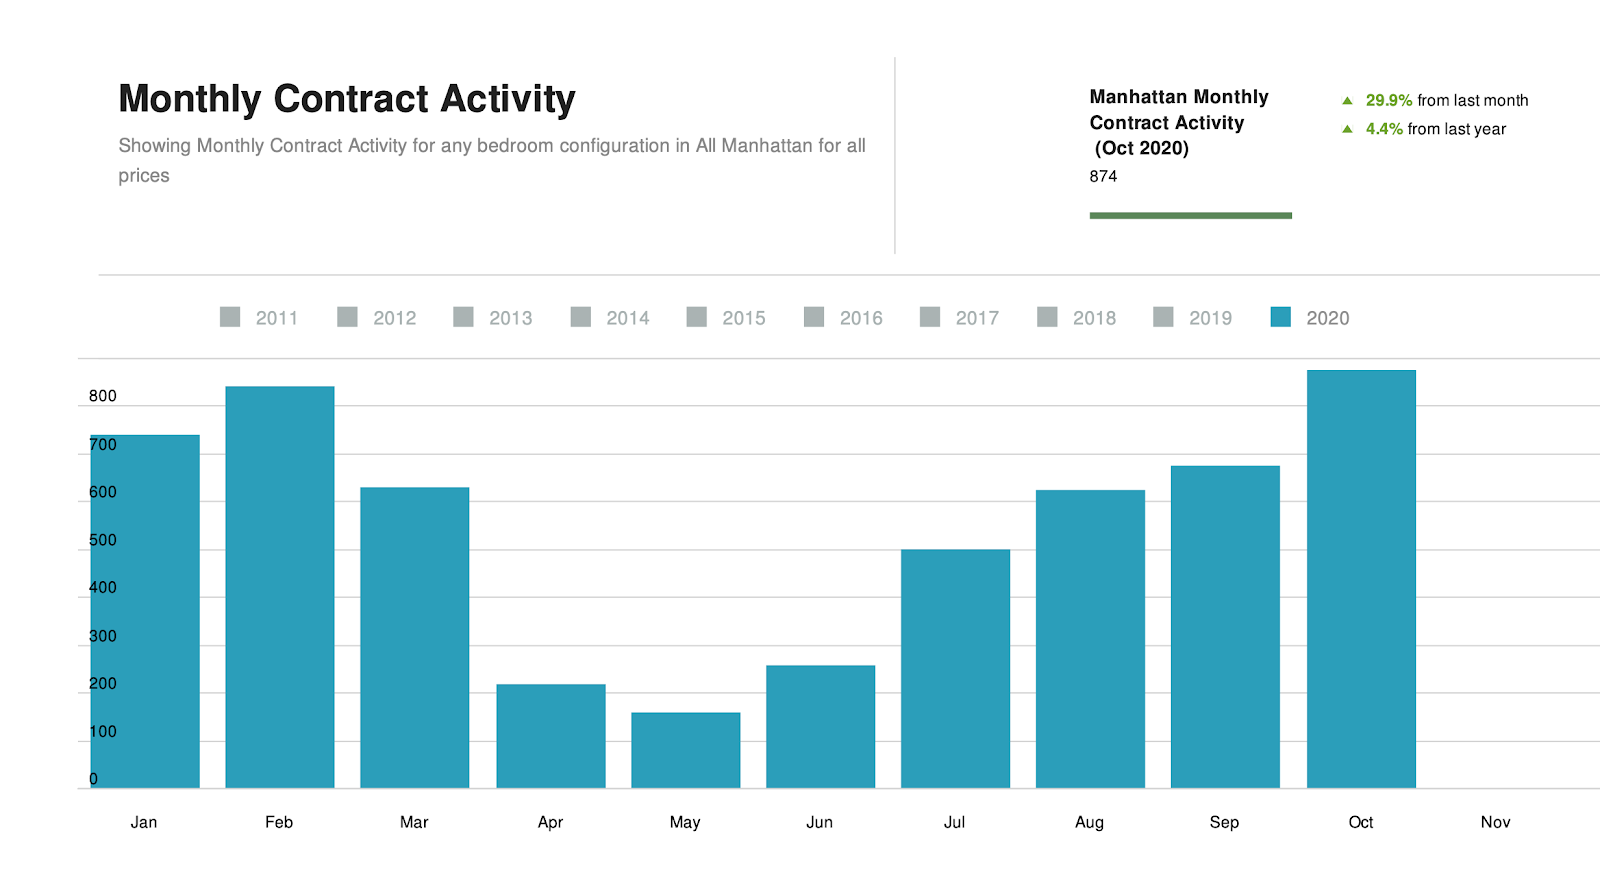
高額マンハッタン購入者が戻ってきた
販売活動の大半は300万ドル以下の物件でしたが、2,500万ドル超のセグメントでもさらに多くの契約が締結されており、高額購入者が市場に戻りつつあることが示唆されています。これらの物件がどの価格で取引されたかは数週間後までわかりませんが、2,500万ドル超のセグメントの物件の多く(すべてではありません)が大幅な割引で取引されていることに気づきました。すべての売り手が現在交渉に応じていますが、300万ドル以下の市場では大幅な値引きは見られていません。
マンハッタンの在庫はピークに達したようだ
在庫(供給)は10月中旬に記録的な9,628件でピークを打ち、現在は減少傾向にあります。月間新規供給は2020年9月比21%減、2019年10月比1.2%減となりました。これは在庫の増加ペースが鈍化したことを示しますが、在庫水準が通常レベルに戻るにはまだ時間がかかります。だからこそ、ウイルスによる不確実性のピークは過ぎたものの、買い手にとっての機会はまだ消えていないと考えています。過去2週間で在庫水準は低下し、11月6日(金曜日)時点では9,255件となっています。昨年同時期の在庫が約7,700件だったことを考えると、非常に多い数字です。
ニューヨーク市近郊の住宅販売はピークを過ぎた
ウェストチェスター、グリニッジ、ロングアイランド、ハンプトンズでの販売は引き続き高水準にあるものの、今夏にニューヨーク郊外を席巻したピーク時の活動から低下しています。
選挙が終わり、まもなく確定、そしてファイザーがワクチンの90%有効性を発表したことで、マンハッタンの市場は引き続き回復すると考えています。
2020年10月 10年超で最良のニューヨーク市購入適期 ニューヨーク市不動産市場の再開から3か月が経過しました。多くの課題があったものの…
ニューヨーク市で
10年超ぶりの最良の購入適期
ニューヨーク市不動産市場の再開から3か月が経過しました。多くの課題がありましたが、都市は回復しつつあります。署名契約件数や保留中の販売件数の増加という形で活況の兆しが見られます。しかし、まだ先は長く、それはスマートマネーにとって大きなチャンスを意味しています。
レストラン、ジム、オフィス、博物館が再開し、ニューヨーク市は大幅ににぎわいを取り戻しています。市民はソーシャルディスタンスを保ち、マスクを徹底して着用し、市内でのウイルスを抑制しています。
不動産市場の大局を30,000フィートの高さから眺めると、今がマンハッタンでの購入に適した時期であることは明らかです。2001年または2009年に購入されたことがあれば、ニューヨーク市は必ず再び力強く回復することをご存知のはずです。したがって、18か月後の自分の立ち位置をぜひ考えてみてください。様子見をしていた買い手が、もっと早くニューヨーク市の物件を購入しなかったことを後悔することは間違いありません。
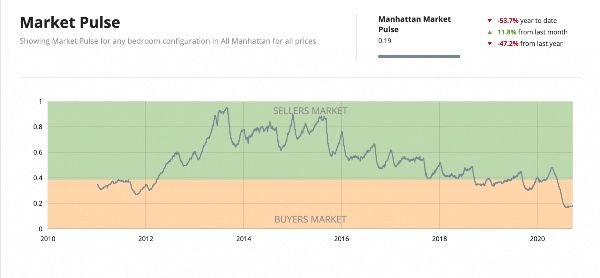
現在市場で起きていることについての主な見解を以下にまとめます:
- コロナ禍はマンハッタンで低価格での購入に向けた一時的な機会を生み出しました。
- 上記の市場パルスチャートは保留中の販売と在庫を考慮しており、ニューヨーク市が買い手市場にあり、回復し始めていることを明確に示しています。
- 本気の売り手は適正価格でリストするか、値引きを行っています。特にデベロッパーは価格割引と優遇を提供しており、数年前には考えられなかったことですし、数年後にも考えられないでしょう。
- 平均的な割引は8%ですが、最高額物件では大幅に高い割引(2〜3倍)が見られます。
- チャンスの窓は今です…この窓はいつ閉じるのか?おそらく2021年第2四半期より前に閉じるでしょう。最良の取引は2020年第4四半期に、次いで2021年第1四半期に訪れます。ワクチンの有効性と配布準備が発表された瞬間、売り手はより強気になります。今すぐ動くことをお勧めします!成約の頃には2021年となり、新しい市場になっています。
- 7兆ドルの政府景気刺激策(2008年の14倍)はリスクが低いことを意味します。これは2008年ではありません。銀行は健全で、連邦準備制度の支援はかつてないほど手厚いものです。
- 記録的な高値の株式市場(政府の景気刺激策の副産物)は、連邦準備制度が経済刺激のためにあらゆる手段を講じていることを示しています。また、投資家が米国経済への信頼を持ち、コロナウイルスがすぐに制御され歴史の一ページとなるという確信を持っていることも示しています。
- ニューヨーク市は6月以来ウイルスを抑制しており、連邦政府よりもはるかに効果的なガバナンスを実現しています。市民はソーシャルディスタンスを保ち、大規模イベントを避け、マスクを着用して他のニューヨーカーを守るために役割を果たしています。多くのメディアがニューヨーク市全体を一まとめにしていますが、コロナ感染者が最も多いのはマンハッタンではなく、クイーンズとブルックリンです。このことはどのニュースにも言及されていないと認識しています。
- 販売市場はロックダウンによって引き起こされた自由落下から脱しました。保留中の販売件数は9月に大幅に増加し、市場は真の底を過ぎました。
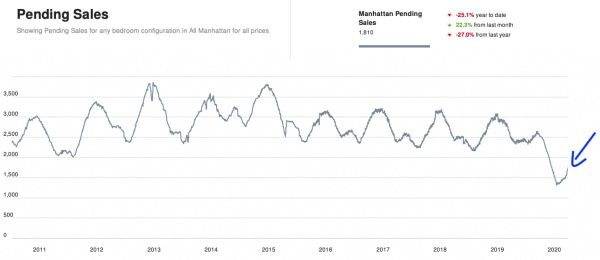
チャート提供:Urbardigs
現在のおすすめ物件:
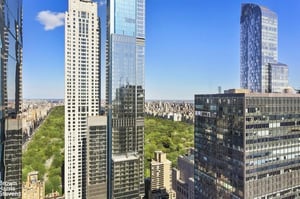
399万9,000ドル / 平方フィート2,154ドル
2014年6月に600万ドルで売却
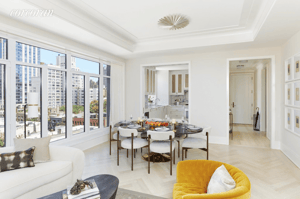
60日前に49万5,000ドル値下げ
53日前に28万ドル値下げ
2017年に340万ドルで売却
2ベッドルーム / 2.5バスルーム / 1,807平方フィート
管理費:1,955ドル / 固定資産税:2,972ドル
この値下げされた広めの2ベッドルームはイーストビレッジに位置し、2017年に新築として340万ドル(リスト価格より40万ドル高)で販売されました。2015年竣工のブティック型ビルで、素晴らしいケースメント窓が特徴です。詳細を見る.

20 West 53 Street - ユニット22A
475万ドル / 平方フィート2,748ドル
60万ドル値下げ / 2017年に570万ドルで売却
2ベッドルーム / 2.5バスルーム / 1,728平方フィート
管理費:3,792ドル / 固定資産税:2,414ドル
ニューヨーク市内最高のホテルのひとつ、Baccarat Hotel and Residencesに居を構えてください。当初のオーナーはこの住戸に570万ドルを支払ったため、100万ドルの割引で非常に強いモチベーションを持っています。詳細を見る.
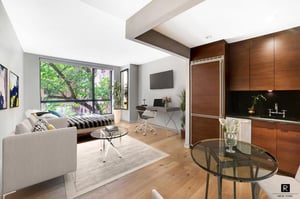
540 West 28 Street - ユニット3A
88万5,000ドル / 平方フィート1,560ドル
スタジオ / 1バスルーム / 567平方フィート
管理費:606ドル / 固定資産税:629ドル
West Chelseaの+Artにあるこのスタジオは88万5,000ドルという非常に魅力的な価格設定です。ついに売り手が、数年前の希望価格ではなく、売れる価格で物件をリストするようになりました。Hudson YardsとHigh Lineに近い立地です!詳細を見る.
最後に、市場の詳細についてZoomでお話しされたい場合は、以下からご都合の良い時間帯をお選びください:
2020年7月 いつもとは違うニューヨーク市の夏 例年この時期は、マンハッタン市場の第2四半期レポートの更新をお届けするところですが、2020年第2四半期は…
いつもとは違うニューヨーク市の夏
例年この時期は、マンハッタン市場の第2四半期レポートの更新をお届けするところですが、2020年第2四半期は全く異なる状況です。マンハッタン不動産市場は第2四半期を構成する13週間のうち12週間、停止していたためです。
ニューヨーク市で起きたことをご存知でない方のために説明すると、2020年3月23日にニューヨーク市はロックダウンに入り、90日後の2020年6月22日に解除されました。この間、物理的な内覧は一切禁止されました。売り手が物件を市場から引き上げたり、リスティングを延期したりしたため、在庫は危機の間に大幅に減少しました。しかし現在、物件が市場に戻りつつあり、在庫は昨年同時期比8%増加しています。
過去1か月間の市場はゆっくりと回復しつつありますが、まだ通常水準には達していません。再開から5週間で以下の状況が見られました:
- 署名契約の84%は300万ドル未満のセグメントでした。
- 一部の買い手には予想外の緊迫感が見られ、ニューヨーク市がまもなく通常に近い状態に戻ることを察知しているようです。
- 市場の上位層ではほとんど動きがなく、多くの人がまだサマーハウスにおり、渡航制限も依然として続いています。
- 住宅ローン金利は記録的な低水準(3%以下)を記録しており、連邦準備制度がフェデラルファンド金利をゼロに引き下げたためです。
- 全体的な指標はコロナ禍前の水準比8〜10%の価格下落を示していますが、すべての価格帯で同様というわけではありません。
- 新規開発物件については、クロージングコストと価格引き下げを合わせてプロジェクトによって8〜12%の減少となっています。
- 最大の割引は高額物件セグメントにあり、一部のデベロッパーはリスティング価格を見直し、買い手のクロージングコストのほぼ全額を負担し、今すぐ取引するための非常に魅力的なインセンティブを提供しています。
- 500万ドル以上の再販物件は毎週内覧要請がありません。したがって、より大きな物件の本気の売り手は、コロナ禍以前の価格から少なくとも10%、おそらくそれ以上の値引きを覚悟する必要があります。
- 割引は価格が下がるにつれて縮小し、100万ドル未満ではほとんど、あるいは全く割引がありません。
賃貸:
- 賃貸在庫は多いものの、特に月額1万ドル以下の賃貸では、署名リースが着実に続いています。ただし、値引きを伴うものですが!
今後の見通し
新しい現実の初期段階にあることは確かですが、コロナウイルスに関しては、ニューヨーク市は現在、全米の80%よりも安全な選択肢となっています!
ニューヨーク市が安全対策を維持し、感染者数を低く抑え、ワクチン試験と治療薬(レムデシビルなど)に関して非常に良い知らせが続けば、歴史はニューヨーク市不動産が速やかに回復することを示唆しています。
現在、ニューヨーク市にとって最高不確実性のピーク(4月〜5月頃)は過ぎており、最良の取引は過ぎ去ったかもしれません。しかし、買い手はこれからも4〜5か月間、素晴らしい取引を得られると考えています。機能するワクチンが発表され、秋には発表される可能性が高いですが、その時にニューヨーク市はかつてないほど元気に戻ってくるでしょう。
ご質問はありますか?私とのお話の時間をご予約ください.
素敵な夏をお楽しみください!
Anthony
2020年5月 コロナウイルスのマンハッタン不動産価格への影響 この前例のない世界的危機の最中に、コロナウイルス感染症(COVID-19)の影響についてご質問を…
コロナウイルスのマンハッタン不動産価格への影響
この前例のない世界的危機の最中に、COVID-19のマンハッタン不動産市場価格への影響についていくつかのご質問をいただいています。この激動の時期に皆様が安全で健康でおられることを願っています。今後どうなるかはまだわかりませんが、ニューヨーク市不動産市場の最新情報をご提供いたします。
3月下旬、ニューヨーク市は公衆衛生危機に先手を打つために「医療的人工昏睡」状態に入りました。その結果、ニューヨーク不動産市場は過去2か月間にわたってほぼ完全に凍結し、新規契約活動は最小限となりました。マンハッタンのコンドミニアム、住戸、住宅の物理的な内覧はニューヨーク州によって禁止されました。ニューヨーク市は3月中旬以降ほぼロックダウン状態にあります。しかし、パンデミック前に進行中だった取引はバーチャルで成約が可能であり、銀行は引き続き住宅ローンへの資金提供.
を継続しています。5月中旬になり、ニューヨークは危機のピークから1か月が経過し、自己誘発の昏睡から目覚めました。ニューヨーク州知事アンドリュー・クオモのリーダーシップのおかげで、ニューヨーク州は感染曲線を平坦化し、この危機から出口に向かっています。まだ完全に危機を脱したわけではありませんが、今後数週間から数か月にかけて段階的な再開が計画されています。多くのマンハッタンのコンドミニアムビルは5月15日をもって入退居禁止措置を解除し、内覧禁止も6月中に解除される見込みです。
2020年1月および2月を振り返ると、契約活動は前年同期比15%増で、2020年春の販売シーズンは非常に堅調なものになると期待されていました。残念ながら、現在はその状況ではありません。現在、コンドミニアムとコープの売却在庫は大幅に縮小し、リストされている物件は約5,000戸のみとなっており、通常の春の販売シーズンの在庫水準より50%低い状況です。物件が売却リストに掲載されてからの日数を計算する「市場在庫日数」の計算式も、内覧禁止が実施されてからは意味をなさなくなったため、リスティングポータルによって凍結されています。では、マンハッタン不動産価格への影響はどのようなものでしょうか?
ウイルスの影響についてマンハッタン不動産価格への結論を出すのは時期尚早ですが、元連邦準備制度理事会議長のベン・バーナンキ氏は、この経済停止は経済恐慌よりも自然災害に近いと指摘しています。これは2008年のような金融システムの崩壊によるものではありません。銀行は健全で十分に資本化されています。ありがたいことに、連邦準備制度は迅速に金融刺激策を、政権は迅速に財政刺激策を実施しました。
この危機の明るい面は、ニューヨーク市の不動産価格が記録的な低金利と記録的な量的緩和から大きな恩恵を受けることです。資産価格インフレは量的緩和の意図された目的ですが、この機会が現れるまでには多少の時間がかかるかもしれません。この記録的なQE刺激策によるマンハッタン不動産価格インフレがどの程度になろうとも、最終的にニューヨーク市は依然として世界トップクラスの都市のひとつであり、人々は住む場所を購入または賃貸する必要があります。
最終的には、これはCOVID-19という問題に全員が集中している今、解決できる健康上の問題です。
市場の詳細についてZoomでお話しされたい場合は、以下からご都合の良い時間帯をお選びください:
2020年2月 今年2月のニューヨーク市不動産市場について知っておくべき6つのこと 1. 前年比での販売活動の大幅な増加 保留中の販売件数17%増 - 市場全体…
今年2月のニューヨーク市不動産市場について知っておくべき6つのこと
1. 前年比での販売活動の大幅な増加
- 保留中の販売件数17%増 - 市場全体
- 保留中の販売件数25%増 - 60万ドル〜100万ドル
- 保留中の販売件数21%増 - 100万ドル〜200万ドル
これは、活動の底だった前年比で販売活動が大幅に増加していることを示しています。200万ドル以下の低価格帯の物件が最大の回復を見せています。ついに需要が供給を上回り始めており、これはニューヨーク市でしばらく見られなかった現象です。マンハッタンでの署名契約件数は、2019年11月、12月、2020年1月、2020年2月において2桁増を記録しています。先行指標として、署名契約活動の長期にわたる増加は通常、価格上昇に先行します。例年で最も活動が低い月である1月に、印象的な数の契約が署名されました。
余談ですが、他のブローカーにアポイントの連絡をした際、少なくとも25%の物件ではすでに受諾済みのオファーがあることに気づきました。12か月前とは全く違う状況です。契約に至る物件は、しばらく市場に出ていて何度か値下げを経たものか、最初から適正価格で設定された新規物件のどちらかです。また、最後のケースでは、人で賑わうオープンハウスや複数のオファーが競合する入札(かつての時代の名残)も見られます。
2. 値引きによるラグジュアリー市場活動の強化
ニューヨーク全体で値引きが取引を成立させており、1月には6.4%(ニューヨークとしては高い水準)という中央値のリスト値引きが見られ、売り手が屈服して取引が成立していることを示しています。販売活動の最大の増加は300万ドル以下のセグメントですが、上位セグメントでも一定の改善が見られています。
例えば、Olshanのレポートには次のように記されています:「先週400万ドル以上で20件の契約が署名され、3週連続20件以上の販売となりました。当初の希望価格からの平均値下げ率は18%で、この数値は上位2件の販売によって歪められています。」
「市場での平均在庫日数は803日で、物件の半数がデベロッパーによって販売され、何年も市場に出ていたため高い数値となっています。これは2012年にこの統計の追跡を開始して以来、このレポートが記録した最高値です。」
Central Park購入希望者へ:Billionaire's RowとCentral Park市場を注視されていた方は、チャンスが訪れています。今が市場が回復する前に参入する時かもしれません。例えば、Columbus CircleのTrump International Hotel and Towerに住む意思のある方は、素晴らしいCentral Park直視の眺め(以下参照)を持つ3ベッドルームを平方フィート3,300ドルで手に入れることができます。DJTが大統領であり続けることはなく、このビルもいつかは回復するでしょう。さらに、One57やTime Warner Buildingでも強い割引が見られましたが、これらや他の超ラグジュアリービルでのCentral Park直視の眺めの価格下限は平方フィート約4,500ドル前後で推移しています。
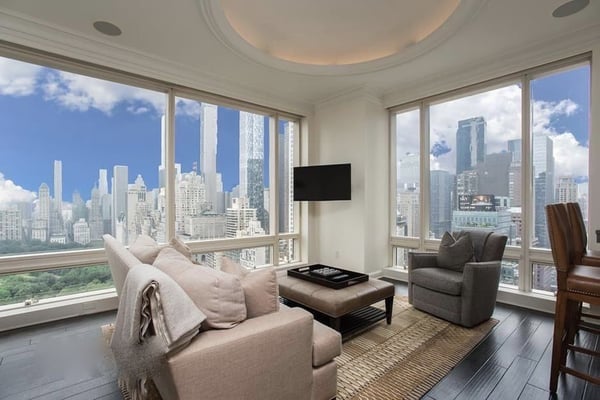
このセグメントの購入者からよく聞くのは、市場にさらに多くの在庫が出てくるという話ですが、他の地区でそうであっても、Billionaire's Rowには新しいビルは供給されません。さらに、2,000万ドル以下でCentral Parkの眺めが遮られない在庫は限られており、これらのビルのほとんどの平均成約価格は3,000万ドル以上です。
3. 新規開発物件 対 中古物件
2〜3年前に価格設定された新規開発物件は市場での滞留が長く、その理由はデベロッパーと銀行・投資家との間に乖離があるためです。
買い手へのアドバイス:中古市場では、平方フィート1,100ドルから1,800ドルの範囲でさまざまな機会があります。
もちろん、新規開発セグメントにも機会があり、一部のビルでは15%の割引が見られます。2桁の割引が見られるビルの多くは、数年前に発売されたものです。一方、2019年に発売されたビルは現在の市場を反映した価格設定となっており、低い希望価格からの割引は少ないものの、買い手のクロージングコストの多くを負担しています。
市場は価格に非常に敏感で、価値に動かされます。. シャドウ在庫が存在することは広く知られています。これは、非現実的な売り手が市場から引き上げたユニット、または周縁地区の新規開発プロジェクトです。現代の買い手は非常に情報に精通しており、優れた価値を見抜く力があります。過去5年以内に購入し、現在売却しようとしている場合、おそらく損失または損益分岐点にあります。そのため、険しい道のりを覚悟してください。数多くあるギミックやトリックは、割高な物件を売れるようにはしません。
4. 賃料が上昇
ここ数年の軟調を経て、賃料は前年比で大幅に上昇しています。Real Dealによれば、住まいを探す人々が仲介手数料について何が起きているかを把握しようとしている中、新たな気になるニュースがあります:3つの区いずれもDouglas Ellimanのマーケットレポートによると、先月の賃料は前年比5〜6%高くなっています。
5. 住宅ローン金利
住宅ローン金利は前年同期比で急落し、記録的な低水準近くで推移しています。30年固定金利は3.65%を記録し、株式市場は26,900を超える記録的な高水準に近い状態です。これを過去30年間と比較すると、同じ住宅ローン金利の平均は約6.25%です。過去10年間において金利が低下したのは、2016年9月の3.42%の安値と2012年11月の3.32%の安値の2回だけです。
すでに歴史的な低水準近くにあるため、金利がこれ以上大きく下がる可能性は低いと思われます。したがって、この人為的に低い住宅ローン金利の現象が終わる前に、今すぐ借り換えをするか新規物件購入に融資を利用することをお客様にお勧めしています。
5. コロナウイルスと海外購入者
この健康不安が不動産市場に与える影響を判断するのはまだ時期尚早ですが、ニューヨーク市不動産市場は国内購入者を中心としており、外国人購入者はほぼ不在だったことに注目すべきです。中国本土の購入者は2016年以来ニューヨーク市市場から不在で、欧州からの購入者は通貨安が長期にわたり不在、中南米やブラジルの購入者も通貨安により大部分が不在でした。
したがって、近い将来これがニューヨーク市市場に悪影響を与えるとは見込んでいません。ドルが下落し、健康不安が収まれば市場が離陸する可能性があります。また、感染拡大を抑えようとする一部のアジア諸国では投資機会が限られ、リスクのない安全地帯であるニューヨーク市への投資が増える可能性もあります。
2020年1月 Urbandigsによるビデオアップデート 多くのお客様からニューヨーク市市場で何が起きているかについてお問い合わせをいただいているため、Urbandigs.comのNoahによるビデオでの簡単な更新をお送りします…
Urbandigsによるビデオアップデート
多くのお客様からニューヨーク市市場で何が起きているかについてお問い合わせをいただいているため、Urbandigs.comのNoahによるビデオでの簡単な更新をお送りします。彼はマンハッタン不動産市場で何が起きているかを非常に上手くまとめています。
- 2019年のマンハッタン市場における政策主導のリセット
- 2018年より施行されたSALT控除を1万ドルに制限する連邦TJCA税法の改正により、投資家ではなく主たる住居の所有者にとっての負担が増加しました。
- 2019年7月1日よりマンション税が引き上げられ、スライド式スケールに変更されたことで、2019年を通じた購入タイミングに影響を与えました。
- 市場は安定化に向かっています。成約は落ち着き、署名済み契約は改善し、供給の伸びは鈍化しました。
- ペンディング成約は7%増加
- 市場が底を打ったのは2018年第4四半期
- 「痛みはすでに過ぎ去った」とのことであり、今が購入の好機かもしれません。
以前から私たちはお客様に対し、活動量という観点での市場の底は2018年11月から12月頃であったとお伝えしてきました。2019年11月と12月の数字はその見方を裏付けるもので、署名済み契約は前年同月比で二桁の増加となりました。ニューヨーク市では天候の影響で明確な販売シーズンがあるため、現状を測るには常に前年の同じ月または同じ四半期と照らし合わせる必要があります。[Urban Digsのビデオの終盤で、彼はペンディング成約を比較しながら、私たちがお客様にお伝えしてきた内容を裏付けています。]
2019年の数字が分かりにくかったのは、Mansion Tax(高額物件税)の引き上げが4月に発表され、2019年6月30日以降の購入に適用されることになったためです。これにより、本来であれば第3四半期に成約していたはずの高額取引の相当数が第2四半期へ前倒しされました。その結果、2019年第3四半期は比較上ひどい数字に見えましたが、2019年の第3四半期と第4四半期を合算して2018年の同期間と比較すると、販売量の減少はわずか4%にとどまりました。
もっとも、惨憺たる 2019年第3四半期をめぐる悪い報道は、売主(デベロッパーを含む)がより大きな値引きを提示する結果をもたらしました。それが今度は、再販市場と新規開発市場の双方で取引件数の増加につながっています。
マンハッタンの市場調整は、1万ドルのSALT控除上限がもたらした、純粋に政策主導の価格リセットであると私たちは確信しています。Robert Schillerは、この新しい税法によってニューヨーク市の物件価値が11%失われたと試算しました。報道では供給の問題も語られますが、最も優良な地区に供給過剰があるとは必ずしも見ていません。もちろん、Financial DistrictやLower East Sideのような「C」クラスの地区には供給過剰があります。しかし優良なUWS、UES、Greenwich Village、Tribecaにそうした状況はありません。とはいえ、人々は見出しを読むだけで細部には目を向けない傾向があると分かっているため、デベロッパーや売主は在庫を動かすべくかなりの値引きを提示しています。
契約活動は価格の先行指標です。署名済み契約の二桁 台の増加が続くようであれば、価格は上昇し、これらの値引きは縮小していくと見ています。
ニューヨーク市の物件セレクションをリクエストする
2019年12月 11月のニューヨーク市コンドミニアムに明るい兆し 2019年11月、購入者は 最終提示価格から最終成約価格まで平均5.7%の値引きを得ました。 …
11月のニューヨーク市コンドミニアムに明るい兆し
2019年11月、購入者は 最終提示価格から最終成約価格まで平均5.7%の値引きを得ました。この値引き幅は8年以上ぶりの大きさです。 ニューヨーク市としてはかなり大きな 開きであり、購入者にとっては絶好の機会です。
賢明な購入者は市場に生じている値引きに目を留めており、その結果、コンドミニアムの契約活動は 2018年11月比で15%増加しました。ニューヨーク市の不動産にとって波乱の1年が続いた後の、明るい兆しです(すなわち SALT控除上限、Mansion Taxの変更、そして WeWork)。
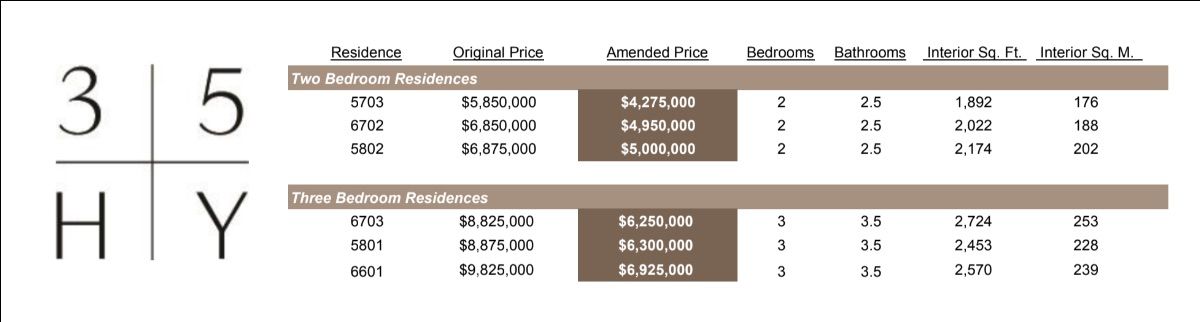
35 Hudson Yardsの好機 - 一部住戸で最大30%の値引き
The Related Groupが あと5〜7戸を売る必要があるのは、35 Hudson Yards のオファリングプランを有効にするためであり (入居開始には15%の成約が求められます)、そのため一部の住戸について短期間に限り大幅な値引きを提示しています。
値引きを適用すると、これらの住戸の価格は、57階から始まるフロアで、1平方フィートあたり 2,250ドルから 2,400ドルとなります。 提供される内容を考えればかなり割安です。35 Hudson Yardsは、Four Season風の 仕上げを備えており、これは 私たちが マンハッタンで 見てきた中でも屈指の水準です。
外国人にも やさしく、建物の低層部に入るフラッグシップのEquinox Hotelによるホテルサービス(アラカルト方式)を利用でき、35 Hudson Yardsの居住者は真の五つ星の暮らしを体験できます。
ご興味がない場合でも、ご関心をお持ちになりそうな方をご存じでしょうか。ニューヨーク市で、とりわけThe Related Groupの物件で、こうした機会が日常的に見られることはありません。
Hudson Yardsのこの価格インセンティブについて詳しくお知りになりたい場合は、お知らせください。各住戸の画像とビデオツアーを喜んでご共有いたします。
15 West 61 StreetのThe Park Loggia
私たちの予測どおり、15 West 61 Street はマンハッタンで最も売れている新規開発であり続けています。Park Loggiaはわずか6ヶ月で、12月1日時点で65戸超を販売しました。
その理由は何か。立地、立地、そして立地です。
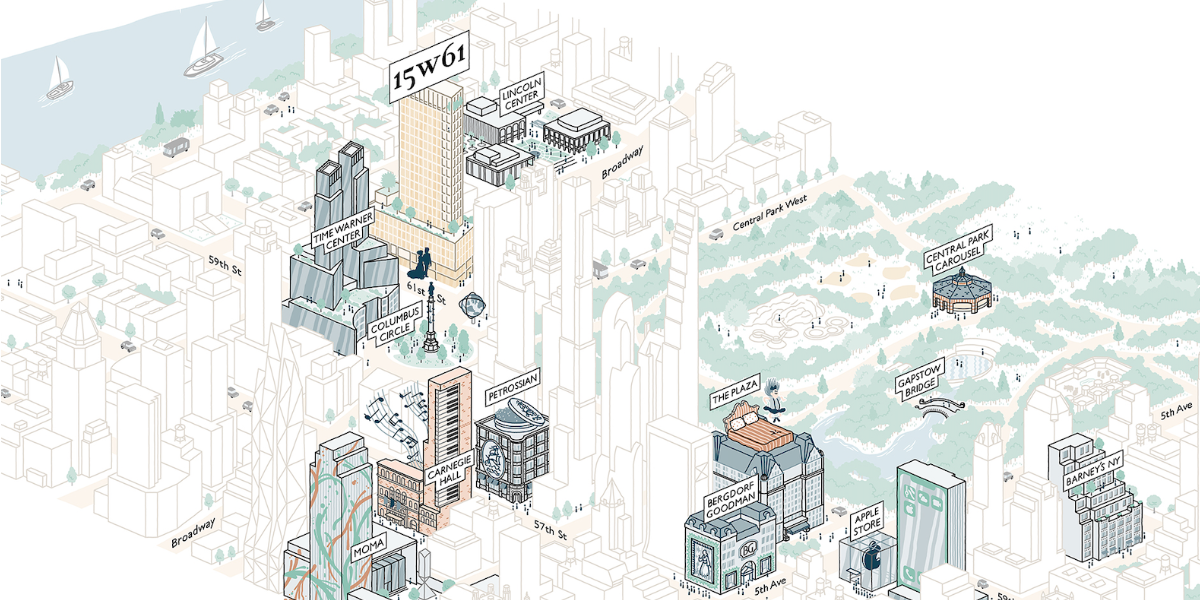
- BroadwayとWest 61st Streetの角、Columbus Circleからわずか1ブロック北に建つこの32階建てタワーは 、172戸の住戸をもたらします。その舞台はUpper West Side.
- Columbus Circle周辺で 15年以上ぶりに 建てられる、 手の届く価格帯の 新規開発コンドミニアムとしては初の建物です
- 今日の 市場に合わせた価格設定であり、3年前の市場のピークに合わせたものではありません。
- UWSのこの珠玉の地区では、既存物件と 新規開発の選択肢が慢性的に不足しています
West ChelseaでLantern Houseが販売を開始
市場に出てから3週間で、The Lantern Houseは多数の契約を締結しています。価格と立地が購入者の関心を引いたことは間違いありません。 Meatpacking DistrictとWest Villageはわずか4ブロック南、Hudson Yardsは10ブロック北で、Tenth Avenueを北上するか、High Line沿いに進めばまっすぐ到達できます。High Line周辺はすでに建て込んでおり、これ以上の建物が現れることはありません。現実はそういうものです。そしてWest Chelseaは今やマンハッタンで最も高額な地区のひとつです。
だからこそ、Lantern Houseのエントリーレベルの価格の手頃さは新鮮に映ります。High Line沿いの新規開発で、200万ドル未満の1ベッドルーム(ごく少数は145万ドルという水準)と、300万ドル未満の2ベッドルーム(ごく少数は240万ドル)を用意しているのはここだけです。もちろん、川の眺望をご希望であればマンハッタンの不動産価格は上がりますが、それでも隣のXIのような常軌を逸した水準ではありません。
ニューヨーク市のテックセクターが活況
ここ数週間で 、ニューヨーク市はHudson Yards周辺での大型リース契約により 、世界で 2番目に重要なテック拠点としての 地位を固めました。テック企業は、市内の厚みのある高学歴な人材を惹きつけるため、マンハッタンの優良不動産を奪い合っています。関連産業との シナジーが、これらのテック大手にとってニューヨーク市を最適な選択にしています。
2019年10月 読んだことすべてを信じてはいけません こうしたセンセーショナルな見出しは新聞やクリックを大量に売りますが、読者に対して実際に何が起きているのかを伝えるという役目は果たしていません …
読んだことすべてを信じてはいけません
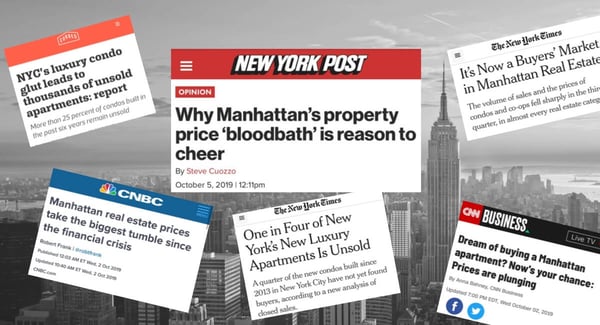
こうしたセンセーショナルな見出しは新聞やクリックを大量に売りますが、読者に対して実際に何が起きているのかを伝えるという役目は果たしていません。その対象はマンハッタン不動産価格 Manhattan.
確かに第3四半期の販売活動と価格は大きく落ち込みました。しかしそれは実のところ、購入者が高額物件税の引き上げを避けようと成約を第2四半期へ前倒ししようと急いだためです。理由はそれだけのことです。
この税とは何か。2019年7月1日、成約時に購入者が支払うニューヨーク州の税である高額物件税が、100万ドル以上の物件に対する一律1%から、最高額帯の物件では1.25%から3.9%までのスライド制へと引き上げられました。
活況とまでは言えないものの、マンハッタンの不動産市場はこうした見出しが描くほど悪いわけではありません。
- 先行指標である署名済み契約は、当四半期において前年比わずか2%の減少にとどまりました。血の海とは程遠い数字です。
- 最も優良な地区に新規開発の過剰はありません。もっとも、一部のセグメント、すなわちスーパーラグジュアリーおよびウルトララグジュアリーの領域では建て過ぎがありました。以前にも述べたとおり、供給過剰が生じているのは、たとえばFinancial District、Lower East Side、Far Upper West Sideといった周縁の地区です。これについて詳しく読む。
加えて、記録的な低水準の住宅ローン金利 と、本日時点でのTrumpによる中国との緊張緩和もあり、NY Postが指摘するとおり、購入者には「歓迎すべき理由」があります。
こうした見出しが四半期あるいはそれ以上、購入者の記憶に残ることを承知しているため、販売を開始したばかりのプロジェクトのデベロッパーの一部は、ここ1週間だけで価格を大幅に引き下げました。とりわけ、私たちが気に入っているUESの新規開発2件(HayworthとBeckford)は、価格を8〜11%引き下げました。ここ数日での動きです。両物件の詳細は以下をご覧ください。
マンハッタンの不動産市場がリセットを経たことは明らかです。その引き金となったのは、ニューヨークで主たる住居を所有する費用を押し上げた2018年の税法でした。市場がリセットされた今、長期で保有する購入者には機会があると私たちは見ています。
金利は人為的に低く抑えられており、私たちが予測していたとおり、Trumpの貿易戦争についても前向きな一歩が踏み出されているようです。市場の底を正確に言い当てることは不可能ですが、最悪の局面は過ぎたと考えています。
新規開発の値下げ
希少性へのBeckford House and Towerは、ソフトローンチから2週間あまりで大幅な価格調整を受けました。メディアのおかげであることは間違いありません。
私たちの9月21日付 ニュースレターでも述べたとおり、このプロジェクトはニューヨークで最良の新規開発のひとつだと考えています。そして今、当初のローンチ価格から8〜11%の値引きが付き、条件はさらに良いものになっています。建物と仕上げの品質は、135 East 79 Streetおよび20 East End Avenueに匹敵します。またBeckfordについても、引き渡し時には同程度の賃料水準、すなわち年間1平方フィートあたり100ドル超を見込んでいます(Beckford Houseは2020年春、Beckford Towerは2021年春の引き渡し)。
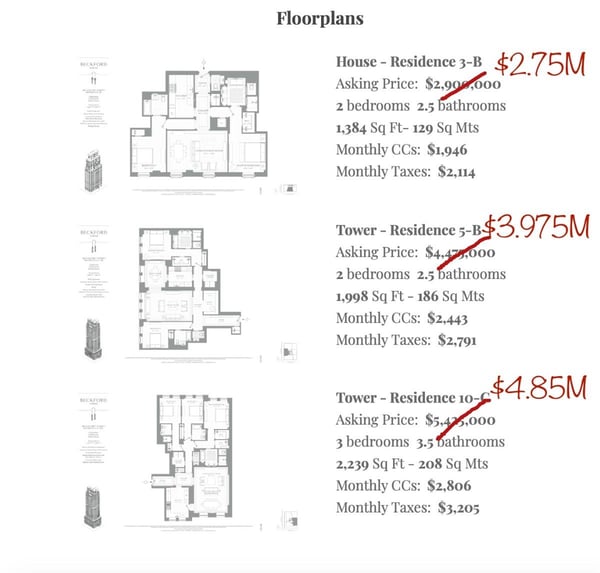
The Beckford House & Towerの価格と間取り図をリクエストする
The Hayworthは、夏に販売を開始したもうひとつのUESのプロジェクトですが、本日価格を引き下げました。たとえば8A号室は11%の値下げとなりました。この調整により、8Aは1平方フィートあたり2,101ドルとなり、この水準の商品としては傑出した価格です。The Hayworthは61戸のみのブティック建築で、Lexingtonと86 Streetの角、The Lucidaの向かいに位置します。2020年春の完成時には、UESで最良のコンドミニアムのひとつになるでしょう。
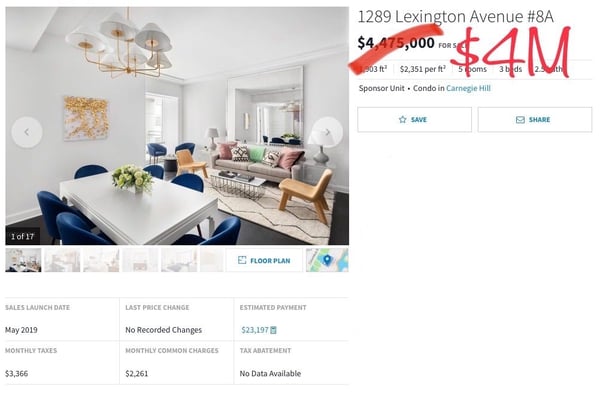
The Hayworthの価格と間取り図をリクエストする
再販市場
多くの売主がついに市場の現実を受け入れ、大幅な値下げにつながっています。場合によっては、再販住戸で2014年/2015年の価格水準への回帰が見られます。すべてではありませんが、確かに一部ではそうなっています。ただし、現在の市場に見合った価格が付けられていない物件は、市場に滞留することになります。適正に価格設定された物件は 着実に 売れています。
賃貸市場が力強さを増し、不動産価格が下がっているなかで、利回りはかなり良好です。マイナス金利のために世界的に利回りが圧縮されていることを踏まえれば、なおさらです。
2019年5月 マンハッタン・コンドミニアム市場アップデート 不動産にせよ株式にせよ、あらゆる市場の完全な底を捉えようとする人にとって、それはほぼ不可能な作業です。ただ、時として…
マンハッタン・コンドミニアム市場アップデート
不動産にせよ株式にせよ、あらゆる市場の完全な底を捉えようとする人にとって、それはほぼ不可能な作業です。ただ、時として明確な兆候が現れることがあります...
4月に販売活動が大きく上向いたことは、底がすでに過ぎたことを示唆しています。
実際に起きていること
マンハッタンにおける4月の署名済み契約は、3月比(15.6%増)でも前年同期比(11.6%増)でも二桁の伸びとなりました。Urban Digsによる数字です。署名済み契約は、あらゆる不動産市場における先行指標です。署名済み契約件数の大幅な増加は、通常、価格の上向きな動きに先行します。2019年を進むにあたってこの数字を注視していきますが、こうした芽吹きは市場が安定しつつあり、さらには好転し始めていることを示す、きわめて良い兆しです。期待外れに終わった第1四半期の後だけに、実に歓迎すべきニュースです。
2017年12月に成立した新税法は、この1年間、マンハッタン市場から活力を大きく奪いました。しかし、2018年分の税申告(期限は4月15日)を終えてその影響への理解が進み、不透明感の一部は解消されています。ご記憶のとおり、この法律は、主たる住居の所有者が連邦税の申告で控除できる州所得税および地方税(すなわち固定資産税)の額を1万ドルに制限しました。いわゆる(SALT)の上限です。ニューヨークで主たる住居を持つ人にとっては、微々たる額でした。 これは大半のニューヨーカーにとって全くの不意打ちであり、多くが備えのないまま直面しました。ただし、SALT上限が不透明感を通じて市場から活力を奪った一方で、税率の低下、AMT基準額の引き上げ、その他の抜け道といった相殺要因があったため、市場の高額帯に対する影響はより小さなものでした.
税制変更を通り過ぎ、販売活動が上向いてきたことを踏まえると、2019年はマンハッタンでコンドミニアムを購入するのに適した時期だと私たちは考えています。 Douglas Ellimanによる本レポートから、以下の点をご検討ください。
- 2018年の販売低迷を受けて、売主は期待値をより低い水準へ調整するようになりました。数字はJonathan Miller Samuelによるものです。
- 販売量の減速によって在庫が積み上がったため、購入者が選べる選択肢は増えています。これは価格にも下押し圧力をかけます。
- 住宅ローン金利は昨年5月以降40ベーシスポイント(ほぼ½ポイント)低下しており、資金調達の環境は非常に魅力的です。
- 2019年第1四半期のGDPは3.2%、雇用の伸びも圧巻で(失業率は1969年以来の低さ)、その一方でインフレ指標は落ち着いており、金利は回復を後押しする妥当な水準に保たれています。
価格の下落、調整された売主の期待、直近の利下げ、税制変更の影響についての確実性、そしてニューヨーク市と米国経済の好調を示す最新の兆候を踏まえれば、今の購入は非常に魅力的です。 この市場サイクルの完全な底は2019年第1四半期であったと、後から振り返ることになると見ています。
注目のブログ:
2019年2月 ニューヨーク市は買い手市場です 現在のマンハッタン住宅市場は、10年に一度、あるいは一世代に一度と言えるほどの投資…
ニューヨーク市は買い手市場です
現在のマンハッタン住宅市場は、10年に一度、場合によっては一世代に一度と言えるほどの投資機会にあると私たちは見ています。2018年第4四半期、在庫が増え、販売が鈍り、提示価格の中央値が下がるなかで、マンハッタンは明確な買い手市場へと変わりました。過去2年間の新規開発の売れ残り住戸がなお残るなかで、今年はまとまった新規供給が市場に出てきます。市場は弱含みで、売主は交渉に非常に応じやすくなっています。同時に、ニューヨーク市の経済は堅調です。これらの条件が重なることで、長期の投資を行うには絶好の局面となり、2019年は購入に理想的な年になると私たちは考えています。
これは非常に稀な局面です。過去20年余りで、マンハッタンが買い手市場になったのはほかに2度だけでした。ひとつは9/11直後の2001年で、わずか6ヶ月しか続きませんでした。もうひとつは2008年から2009年、 Lehman Brothersの破綻が1年続く信用危機を引き起こした後のことです。現在の買い手市場は2015年後半に始まりましたが、当初は市場のごく一部であるウルトララグジュアリー帯に限られていました。しかしそれ以降、買い手市場は広がっています。2016年から2017年にかけてまずラグジュアリー帯へ、そして今ではすべての在庫帯へ、とりわけ多くの購入者を様子見に追いやった不利な新連邦税法が施行された2018年以降に広がりました(この税法については過去のアップデートで詳しく取り上げています)。
以下の チャート、 出典はCompoundですが、これをご覧いただければ分かるとおり、適切な時期に、つまり買い手市場のあいだにマンハッタンの不動産を購入すれば、得られるものは大きくなります。
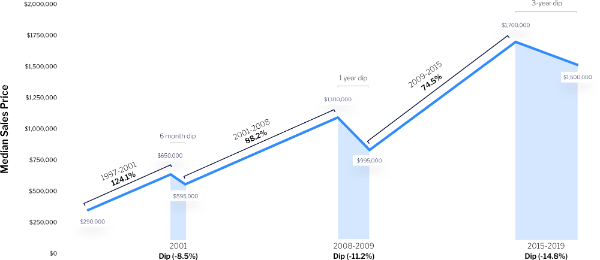
2018年第4四半期の詳細は次のとおりです。
- 2018年第4四半期の署名済み契約は 前年同期比で3%減となり、 2012年以来の低い水準でした。ただしこの3%の減少は、コンドミニアムの署名済み契約が 19%も大きく落ち込んだことによるもので、コープの署名済み契約が 大きく伸びたことで一部相殺されています。
- 契約価格はすべての在庫タイプで下落しました。契約活動は、成約データよりも現在の市場の健全性をよく表します。成約データには、必ずしも今日の市場環境を反映しない時期に結ばれた過去の契約が含まれることが多いためです。
- 成約について見ると、コンドミニアムの中央成約価格は8.1%下落して148万ドルとなり、ここ数年で最も低い水準になりました。
- 第4四半期に成約したコンドミニアムの件数は、第3四半期比で22.7%、前年同期比で13.0%減少しました。販売量が長らくなかったほど鈍いということです。
- 1平方フィートあたりの中央成約価格は上昇しましたが、この上昇は、成約を開始した2棟のウルトララグジュアリー物件での非常に高額な成約によって歪められています。すなわち520 Park Avenueおよび220 Central Park South.
では、これらすべては何を意味するのでしょうか。
- 今こそ購入の好機の窓が開いています。
- 購入者の購買力は以前より高まっています。
- 購入者が 選べる選択肢も 格段に増えています。
- デベロッパーは 新たなインセンティブを打ち出すなど工夫を凝らしており、個人の売主も 価格面で大きく交渉に応じています。
- 2年前であれば売主が 決して受け入れなかった条件、たとえば 住宅ローン特約を 認めることや、 譲渡税や 共益費の負担といった要求について、購入者は交渉上の優位を握っています。
この稀な局面が、 ニューヨーク市の経済が活況を呈し、 今後何年にもわたって成長を続けられる 位置にある まさにその時期に 重なっていることも忘れてはなりません(たとえばGoogleのWest Soho拡張、2019年3月のHudson Yards開業など)。
取引は動いている一方で、 多くの潜在的な購入者は 様子見のまま動かずにいます。そうした方々に 申し上げたいのは、 どの市場でも 底を正確に捉えることは不可能だということです。往々にして購入者は 待ちすぎて、 下げ局面を 逃し、交渉上の 優位を失います。金利は2018年の高値からは下がっており、再び上昇し始める前に 市場に入る、あるいは戻るには良い時期です。
2018年10月 今こそマンハッタン・コンドミニアム市場に投資すべき理由 Warren Buffettの言葉が言い得て妙です。「価格とは支払うもの、価値とは得られるものである . . . 他人が…
今こそマンハッタン・コンドミニアム市場に投資すべき理由
Warren Buffettの言葉が言い得て妙です。「価格とは支払うもの、価値とは得られるものである . . . 他人が強欲なときに恐れ、他人が恐れているときに強欲であることが賢明だ」
ニューヨーク市の不動産に関する最近のいくつかのレポートは、人々に不安を抱かせました。大枠の絵姿とそれらのレポートの全体統計を眺めれば、なぜ不安になるのかはかなり明白です。しかし、全体像を理解するにはもう一段深く掘り下げる必要があります。
2018年第3四半期、マンハッタンのコンドミニアム購入者は慎重な姿勢を崩しませんでした。経済は非常に強く、株式市場は最高値を更新し、金利は急速に上昇しつつあるとはいえなお比較的低い水準にあったにもかかわらず、その背景にあったのは新税法(FN1)への懸念です。この法律は2017年末に施行されました。
マンハッタンの不動産 が買い手市場になることは稀です。したがって、安全な長期投資にご関心があるのであれば、今が購入の時期かもしれません。これは長く続く局面ではありませんし、近いうちに繰り返されるものでもありません。実際、第3四半期には、2016年に調整が始まっていた市場の高額帯(500万ドル超)が、以下で述べるとおりいくらか持ち直し始めました。
見出しは全体像を伝えない
当四半期に関する見出しは懸念を誘うものでしたが、全体像を伝えてはいません。私たちが見るべきは今日の市場で起きていることであって、1四半期前、2四半期前、8四半期前のことではありません。四半期市場レポートが通常焦点を当てるのは後者です。先行指標である当四半期の署名済み契約件数を見れば、今期は前年同期とほぼ同水準でした。
-
マンハッタンの署名済み契約は、2017年第3四半期の件数に対してわずか1%の減少でした。
-
署名済み契約で最も好調だった価格帯は500万〜1,000万ドルで、契約件数は30%増加しました。これは主に、The Belnordと100 E 53rdという2件の新規開発での販売に牽引されたものです。
-
次に好調だったのは1,000万ドル超の住戸で、活動が10%増加しました。
-
これらの住戸が最終的にいくらで取引されるのかは、成約して登記されるまで分からず、それは何ヶ月も先になる可能性があります。それでも、長い眠りからの活動の戻りは心強いものです。もちろん、これらの販売には値引きが一役買っています。
ただし、2018年第3四半期の成約は別の絵姿を示します。成約を見るということは、契約がいつ結ばれたかにかかわらず、その四半期に成約した住戸だけを評価するということです。新規開発の場合、契約が3年前だったという例もあります。したがって成約データはやや古い情報になりがちですが、傾向をつかむうえでは依然として有用です。
- マンハッタン全体の成約は8%減少しました(もっとも2018年第2四半期比では5%増です)
- 新規開発の成約は37%減と急落しました。これを受けて一部のデベロッパーは、もともと割高だった建物や、最も需要の高い優良地区の外にある建物について、新規開発価格を大幅に引き下げました。Core Groupによれば、当四半期の新規開発の平均値引き率は前年の8%から上昇し、ほぼ過去最高の14%に達しました。
- 新規開発の高い価格から離れた購入者は再販コンドミニアムに向かい、こちらは2%増加した一方で、コープの成約は8%減少しました。
- 当四半期の在庫は13%と大きく増え、今後の販売期間の長期化につながります。
- 最も伸びたのは再販コープの在庫で26%増、再販コンドミニアムの在庫は4%増でした。新規開発の在庫は5%減です。
- コンドミニアムの平均価格は266万ドルで、2.3%の下落でした。再販コンドミニアムの1平方フィートあたり平均価格は5%下落しました。
- 新規開発の平均価格は433万ドルで、新規開発の1平方フィートあたり価格は4%上昇しました。
- 高級市場(販売上位10%)の1平方フィートあたり平均価格は2.7%上昇し、高級市場の参入基準価格は385万ドルまで下がりました。
写真提供:111 Murray
マクロ環境
- ダウ平均とNASDAQは高値圏にあります。利益確定によって価格が下がることは十分にあり得ますが、国際的な貿易戦争をめぐる議論にかかわらず株価は高く、利益確定は非常に魅力的に映ります。
- 失業率は下がっており、統計上、米国は完全雇用にあります。完全雇用は支出を促します。消費者の支出は株主により多くの利益をもたらします。
- 規制緩和は本格化しており、事業の発展は上向きの勢いを続ける公算が大きいと言えます。
- 信用バブルはありませんが、FRB議長は2019年を通じて金利は段階的に上がると述べています。金利の上昇は、購入者に固定金利の住宅ローンを先延ばしせず早めに組むことを促します。
- 経済全体で高い成長率が続くと、人々はそれがいつまで続くのかと考えがちで、多くが大きな買い物を控えます。今日のエコノミストは、信用バブルの兆しはないと述べており、消費主導の経済は健全に見えます。
私たちがニューヨーク市市場に自信を持つ理由
まとめると、とりわけ2008年と比べれば、これはかなり良い買い手市場だと私たちは感じています。
- 売主がついに交渉に応じるようになり、購入者に力が移っています
- 金利は歴史的に見て比較的低い水準にあります
- 経済は活況です
- 規制緩和は本格化しています
- 失業率は69年ぶりの低さです
- ニューヨーク市の雇用水準は50年ぶりの高さにあり、NYCの産業は今や金融だけにとどまらず十分に多様化しています
- 2008年のような信用バブルはありません。銀行は厳しい要件を課し、デューデリジェンスを行っています
- 企業利益はかつてないほど高く、21%という新たな低い税率のもとではなおさらです
- 都市部の市場における建て過ぎは、通常すみやかに吸収されます
詳細な数字を掘り下げると、ニューヨーク市の不動産 市場が強いことが示唆されます。多くの人は大枠のレポートを読むでしょうが、目の利く購入者は不動産の専門家の声に耳を傾けます。 Warren Buffettの言葉を借りれば、他人が恐れているときこそ、ニューヨーク市で購入すべき時期なのかもしれません。
2018年5月 マンハッタンにおける米国新税法の影響 2018年1月1日に施行された米国の新税法は、メディアで大きな騒ぎを生みました。しかし細部を…
マンハッタンにおける米国新税法の影響
希少性への米国の新税法は2018年1月1日に施行され、メディアで大きな騒ぎを生みました。しかし細部を読み込めば、この法律は企業にとって、そして外国人購入者を含む不動産投資家にとって追い風になります。現在住宅を所有している方、とりわけマンハッタンにおいては、話はもう少し複雑です。
マンハッタンでは、新法の最終的な影響をめぐる不透明感が神経質な市場を生みました。この法律は州税・地方税の控除を制限し、主たる住居の控除可能な利子の額を100万ドルから75万ドルへ引き下げるものです。その影響は直近の第1四半期市場レポートにも表れており、Corcoranによれば第1四半期の活動は10%減少しました。取引量の弱さはあらゆる価格帯で見られましたが、とりわけ高額帯で強く感じられました。第2四半期の販売活動は回復しつつあるようです。
税法のマイナスの影響を和らげるため、Cuomo知事は州税の規則を変更すべく大きく動いてきました。市場にはある程度の不透明感が残ると見ており、それが今後数ヶ月、少なくとも税制改革の副産物として期待される景気の加速が始まるまでは、購入者を主導権のある立場に置くことになります。
とはいえ、NoHo、SoHo、Tribeca、West Village、Flatironといった優良なダウンタウンの地区、そしてUpper West Sideの中心部などでは、多くの高級物件がかなり健闘しています。適正な価格のコンドミニアムは今も早く動いており、ペンディング成約は前月比でも前年比でも増加、そして取引の20%が提示価格を上回る水準で成立しています。これは決して小さな数字ではありません。
マンハッタン住宅価格レポート
米国経済、とりわけ ニューヨーク市は、 2018年初頭にかけて力強い経済パフォーマンスを見せています。
- ニューヨーク市の雇用は 442万6,000人という過去最高に達しました。ニューヨーク市は 2009年以降に70万2,000件の雇用を生み出しており、 これは 18.9%の増加で、 第二次世界大戦以来の高い伸びであり、11.5%の新規雇用を加えた全米を大きく上回ります。 過去10年間に最も採用を牽引したのは、テクノロジー、メディア、ヘルスケア、そして観光関連の事業でした。
- ダウ平均は1年前から25%上昇し、25,000の水準に達しました。 2017年についてはほぼすべての企業が発表を終え、75%の企業が第4四半期の利益は予想を上回ったと報告しています。
- 2月の雇用は313,000人増と、予想を100,000人上回った一方、 失業率は4.1%という低さでした。
新しい税制改革のプラス効果は年内後半にさらに現れると見ており、キャピタルゲイン税を引き下げるフェーズIIの税制改革の可能性もあります。 続報をお待ちください...
2017年10月 マンハッタン市場レポート マンハッタン中心部のコンドミニアム市場は、引き続き堅調で活発です。過去最高値の株式市場、低コストで利用しやすい資金調達、そして…
マンハッタン市場レポート
マンハッタン中心部のコンドミニアム市場は、引き続き堅調で活発です。過去最高値の株式市場、低コストで利用しやすい資金調達、そして先行きの明瞭さが市場を後押ししてきました。1年前は米国大統領選挙をめぐる不透明感が非常に大きく、金利は時期尚早に急騰し、誰もがBrexitに衝撃を受けていました。 2017年第3四半期の主な統計は次のとおりです。
- 100万〜300万ドルのコンドミニアムの署名済み契約は前年比11%増
- 300万〜500万ドルのコンドミニアムの署名済み契約は前年比8%増。
- 一方、ウルトララグジュアリーのコンドミニアム市場(1,000万ドル超)は引き続き逆風に直面しています。もっとも当四半期は、1,000万ドル超の署名済み契約件数が12%増加しました。
- 再販 - 1平方フィートあたり平均1,774ドル
- 新規開発 - 1平方フィートあたり平均2,320ドル
- 高級 - 1平方フィートあたり2,780ドル、高級帯(販売上位10%)の参入基準価格は410万ドル。
2018年2月 マンハッタン不動産市場の再販在庫の水準はどうなっているか 「購入者の皆さんへ。価格調整はすでに起きており、この1年ほど、市場全体は安定化と正常化の兆しを…
マンハッタン不動産市場の再販在庫の水準はどうなっているか
「購入者の皆さんへ。 価格調整はすでに起きており、この1年ほど、市場全体は安定化と正常化の兆しを見せてきました。本当に購入の必要があり、条件に合う物件が見つかったのであれば、この停滞した時期を交渉上の優位に変えてください。 売主がいつ我慢の限界に達し、その提示に応じる気になるかは、誰にも分かりません。」
記事全文はこちらでお読みいただけます:medium.com
私たちはUrban Digsに同意します。マンハッタンの不動産市場はすでに調整を終えており、とりわけ高級帯ではそれが顕著です。購入者は2014年から2016年当時よりも大きな交渉上の優位を持っています。この優位は2018年も続くと見ています。新たな税制変更をめぐる混乱が起きているためです。 ただし私たちが見てきた限り、再販の在庫供給は依然として少ない状況です。
私たちは、主たる住居の購入者と投資家に人気のある4つの優良地区、すなわちTribeca、Chelsea、Upper East Side、Upper West Sideについて、再販在庫の供給水準を調べました。対象としたのは500万〜1,000万ドル帯、200万〜500万ドル帯、100万〜200万ドル帯です。
500万〜1,000万ドル帯で売りに出ているマンハッタンの不動産全体のうち、Tribecaで売りに出ている再販住戸はわずか17戸、そして8戸がChelseaにありました。Upper East Sideでは5戸、Upper West Sideでは4戸です。この4つの地区、すなわちマンハッタン島のかなりの部分を占める範囲で、合計34戸ということになります。
価格帯を下げてみます。200万〜500万ドル帯で売りに出ているマンハッタンの不動産全体のうち、Tribecaで売りに出ている再販住戸はわずか22戸、Chelseaで15戸、Upper East Sideで21戸、Upper West Side(Riverside含む)で32戸でした。この4地区を合わせても、200万〜500万ドル帯で手に入るのは90戸だけということになります。
エントリーレベルの市場では、100万〜200万ドルで売りに出ているマンハッタンの不動産全体のうち、Tribecaで手に入る再販住戸はわずか2戸、Chelseaで11戸、Upper East Sideで15戸、そして19戸がUpper West Sideにありました。この4つの大きな地区を合わせて、100万〜200万ドル帯で売りに出ている再販住戸は合計47戸です。
Urban Digsが指摘したとおり、売主が以前より交渉に応じやすくなっているのは事実で、2014年から2015年と比べればなおさらです。しかし、良質な再販コンドミニアムの供給は依然として比較的少ないままです。そして新規開発は高いプレミアムで売られています。売りに出ているマンハッタンの不動産のなかでも、建物や採光の向き、そして割高でないことといった条件で最良のものへ絞り込んでいくと、良い選択肢の数は大きく減ります。したがって、住まいの必要から、あるいは投資の目的で購入をお考えであれば、この供給の少なさという事情を念頭に置いてください。
https://belamorena.com.br
Upper East Side
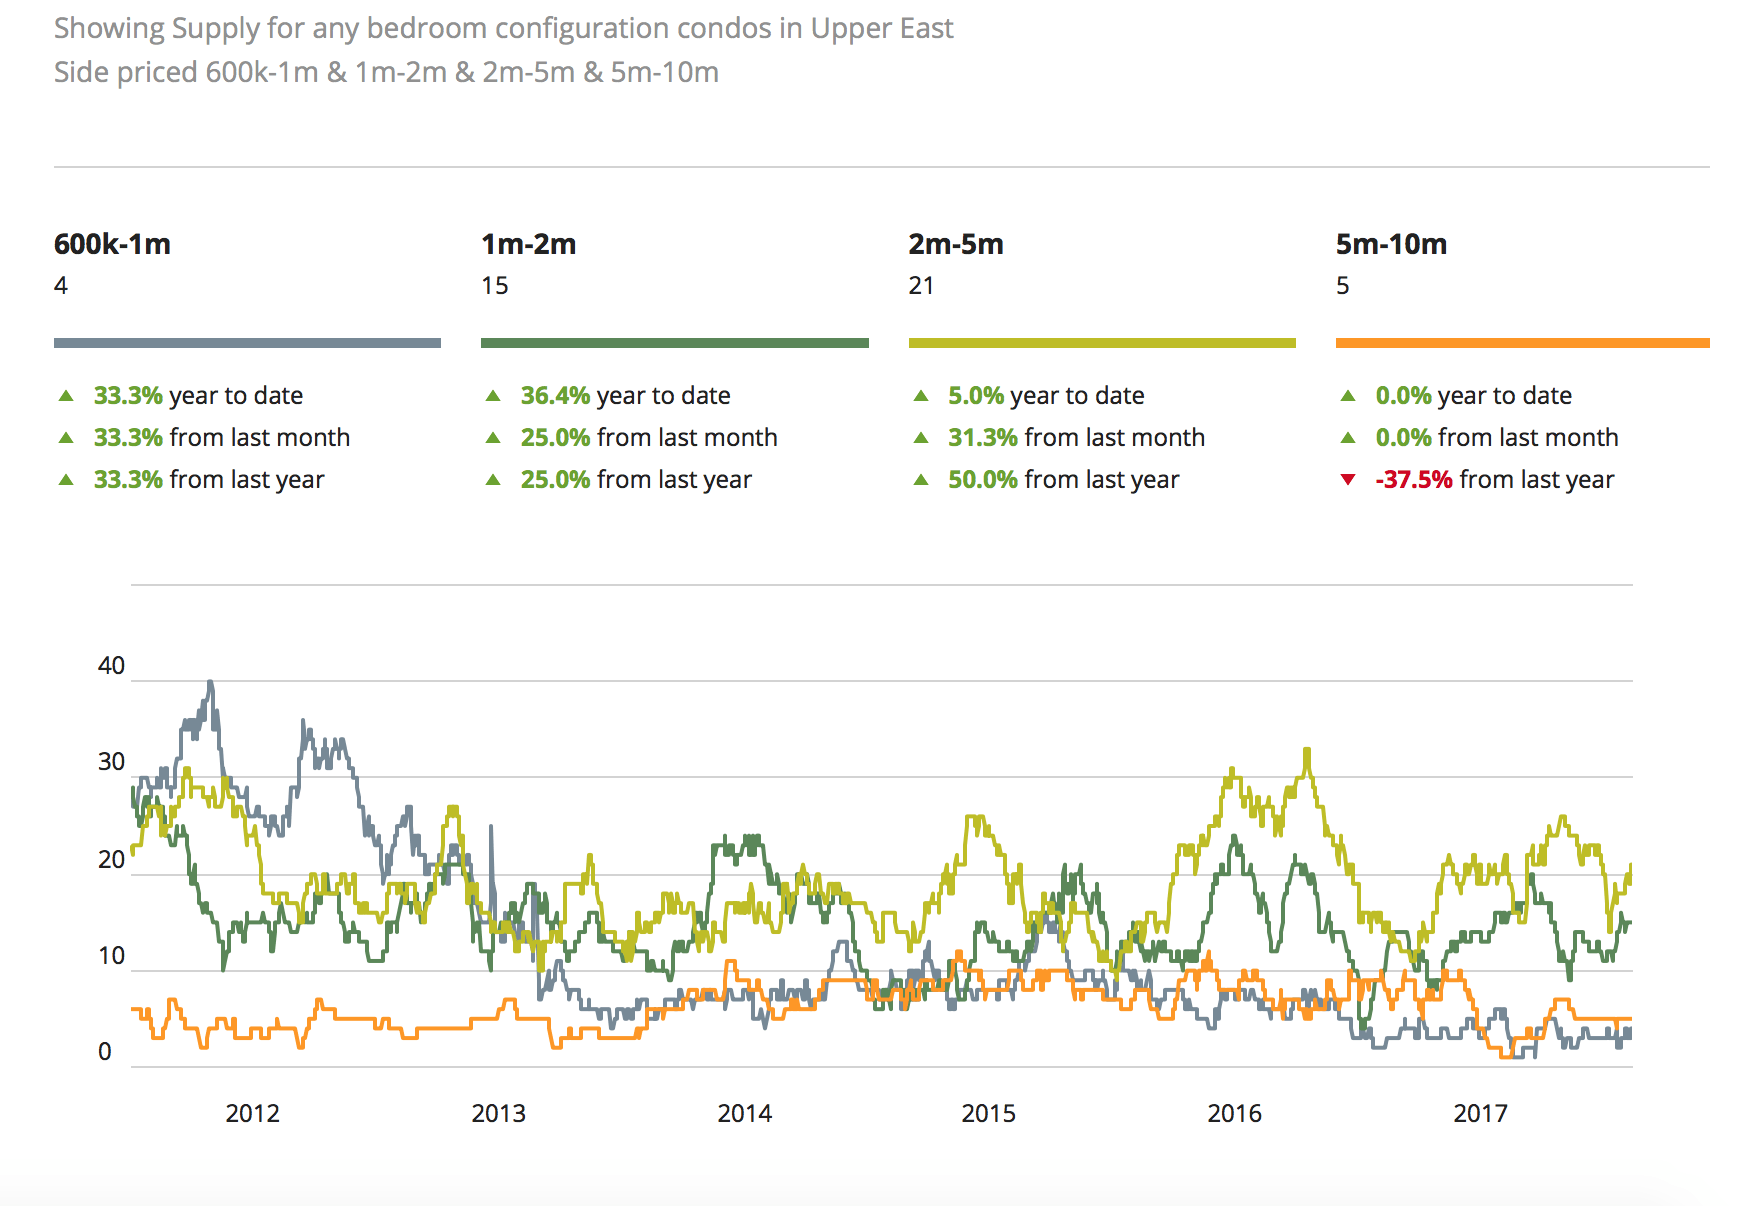
Upper West Side
Chelsea
Tribeca
チャート提供:UrbanDigs
2018年1月 マンハッタン市場アップデート 2017年第4四半期 2017年のマンハッタン不動産市場の第4四半期は、安定していたと表現するのが最も適切で、直近4四半期のうち3…
マンハッタン市場アップデート 2017年第4四半期
2017年のマンハッタンの不動産市場の第4四半期は、安定していたと表現するのが最も適切です。直近4四半期のうち3四半期で成約活動が増加しました。2017年は2016年よりはるかに良い年でした。もっとも、当四半期の署名済み契約件数は前年比で目立って減少しており、これは主に税制改革や政治情勢といった市場外の要因によるものです。
ただし物件タイプごとに細かく見ていくと、大きなばらつきが見えてきます。最も活発だったのは再販コープで、販売は3四半期連続の増加となりました。一方、再販コンドミニアムの署名済み契約は高止まりした価格に足を引っ張られ、新規開発の成約は、現在のサイクルと開発事業者側の時期の巡り合わせから12%の減少に直面しました。こうした点をすべて踏まえ、さらに新たな税制改革をめぐる不透明感も加味すると、マンハッタンの不動産は少しずつ買い手市場へ向かいつつあると推し量ることができます。
再販コンドミニアム
- 1平方フィートあたりの平均価格は1,759ドルで、前年比横ばいでした。
- この市場の販売件数は3%減の929件となり、2011年第4四半期以来の低水準でした。
- 市場滞留日数は116日で、前年比横ばいでした。
- 在庫は4%減少し、売り出し中は2,485戸となりました。
税制改革の影響をめぐる不透明感は、第4四半期の再販コンドミニアム分野で表面化し、販売活動の減少と横ばいの価格をもたらしました。2年連続で市場は精彩を欠き、2011年以来最も少ない販売件数となりました。売り出し中の在庫もこれに応じて全体で3%減少しました。多くの関係者が価格の乖離を指摘しています。売り出し中の在庫は、第4四半期の成約と比べて1平方フィートあたり二桁のプレミアムを背負っていたためです。
再販コープ
- 平均価格は、コープで126万ドルでした
- 1平方フィートあたりの平均価格は1,167ドルで、前年比1%の上昇でした
- この市場の販売件数は4%増加し、1,733件に達しました。
- 市場滞留日数は88日で、前年比5%の短縮でした。
- 在庫は15%増加し、売り出し中は2,824戸となりました。
再販コープは、その年で最もよく売れた不動産商品として2017年を終えました。3四半期連続で販売を伸ばし、他の選択肢を上回り続けています。加えて、コープ再販への高い需要により、物件が市場に留まる平均期間は5%短くなりました。市場はこれに応える形で、売り出し中の在庫を15%増やしました。
新規開発物件
- 新規開発コンドミニアムの平均価格は392万ドルでした。
- 1平方フィートあたりの平均価格は2,253ドルで、スーパーラグジュアリーおよびウルトララグジュアリーの成約件数が減ったことから、前年比17%の下落となりました。
- この市場の販売件数は12%減少し、527件から463件になりました。
- 在庫は30%増え、現在1,074戸が売りに出ています。
ご想像のとおり、新規開発コンドミニアム市場の数字は、進行中の建設の進捗によって増減する傾向があります。第4四半期には新たに成約を開始した建物がなく、その一方で125 Greenwichや91 Leonardといった大型開発が複数販売を開始したため、在庫は30%急増しました。
ラグジュアリー
- 平均価格は、ニューヨーク市の高級アパートメントで第4四半期に724万ドルでした。
- 1平方フィートあたりの平均価格は12%下落し、2,625ドルとなりました。
- 高級帯の基準価格は$3.882Mでした。
高級帯は、価格に基づく成約上位10%によって定義されます。参入価格、すなわち「基準価格」は約50万ドル下がり、388万2,000ドルで着地しました。加えて、平均価格は10%、1平方フィートあたり価格は12%下落しました。この下落は、当四半期の成約の中心が、ウルトララグジュアリーやスーパーラグジュアリーの成約、すなわち432 Park、Greenwich Lane、そして56 Leonardといった物件における2016年末の成約から、One West Endや252 East 57th Stのように、より控えめで周縁に位置する高級物件へと移ったことによるものです。ただし、在庫が増えて市場の競争は激しくなっており、売主には顧客の需要に応えるために価格を下げる以外の選択肢がほとんど残されていません。これは高級帯の投資家にとって実際の可能性を意味します。これらの高級住戸は価格が下がっており、すぐに動かせる状態にあるからです。
要するに、マンハッタン市場は引き続き安定しており、2017年は2016年より健全でした。とはいえ市場は、買い手の側に傾く傾向、言い換えれば「買い手市場」化を示し続けています。売り出し中の在庫の増加、新規開発プロジェクト、そして高級帯の基準価格の低下によって、所有者やデベロッパーが、減っていく販売に追いつくために価格を引き下げたくなる市場が生まれました。税制改革をめぐる不透明感のため、2018年は購入者にとって良い年になり、売主にとってはそれほど良い年にはならないでしょう。様子見をしている方にとっては、Trumpの税制改革のプラス効果が効き始める前に市場に入る好機かもしれません。
マンハッタンのクイック検索
2016年11月 Trump大統領は米国の不動産にどう影響するか ニューヨーク市の不動産デベロッパーであり不動産ブローカーでもある人物(そう、彼はニューヨーク市のブローカー…
Trump大統領は米国の不動産にどう影響するか
米国がこれまで一度も迎えたことがなかったのは、ニューヨーク市の不動産デベロッパーであり不動産ブローカーでもある人物(そう、彼はニューヨーク市のブローカー免許を持っています)がホワイトハウスに座るという事態です。私たちの多くはTrumpの振る舞いや政策的立場に賛同しないかもしれませんが、ひとつ確かなのは、Trumpが不動産寄り、不動産推進の姿勢を取るということです。
一部では、Trump政権の誕生はブラックスワン的な出来事になると論じられていました。しかし本日、米ドルも株式市場も急落するどころか、そろって上昇しました。
Trump大統領の政策が米国の不動産にどう影響するのかが気になる方のために、就任後のTrumpがどのように動く可能性が高いのか、その見立てをお伝えします。
彼は不動産を使って経済を動かし始めるのか
Trumpは不動産デベロッパーであり不動産ブローカーです。彼自身、生涯を通じて不動産を投資として使ってきましたし、持ち家率を高めることに関心があると述べています。彼の一族の事業が不動産であることを踏まえれば、自身の会社であるTrump Organizationを通じてであれ、娘婿のKushner Propertiesを通じてであれ、Trumpは不動産との蜜月を続けるものと見ています。
住宅ローン金利はどうなるのか
金利はしばらく低いままにとどまる見込みです。「住宅ローン金利が下がっているのは、投資家が米国の住宅ローン担保証券に安全な利回りを見出しているからであり、それは米国住宅市場が相対的に安全であるという投資家の信頼の表れです」。Trulia のチーフエコノミスト、Ralph McLaughlinは選挙翌日の声明でこう記しました。「さらにFRBは、世界的な経済の混乱を理由に12月の利上げを見送る可能性が高いと見られます。この2つの効果はいずれも借り手にとって短期的な追い風であり、金利が下落を続ければ住宅ローンの借り換えは増えるでしょう」
彼は不動産投資家の税金を引き下げるのか
共和党は下院と上院の支配を維持しました。その結果、共和党は今後の税制の行方を完全に握ることになり、つまり大きな変化が起きるということです。それは不動産投資家にかかる税金に影響します。Trumpは次のことを提案しています。
- 税率の引き下げ。キャピタルゲイン税は最高税率20%とする。
- 遺産税、いわゆる死亡税の廃止
- 法人税を35%から15%へ引き下げ
税制改革について彼が望むものすべてを実現できるとは限りませんが、米国の税法は変わる機は熟しています(共和党も民主党もこれを求めてきました)。そしてその変化は、2018年に向けた選挙シーズンが始まる前、2017年8月までに訪れる可能性が高いと見られます。
お金は借りやすくなるのか
選挙戦の看板のひとつであった規制緩和は、銀行に融資を増やす余地を与えます。融資は2008年以降、極めて低調なままでした。 Trump政権が消費者の持ち家取得をやりやすくするもうひとつの道は、FHAローンの保険料を引き下げるか、Fannie MaeやFreddie Macの保証料を削ることです。
規制はどう変わるのか
Trumpの政策綱領の多くは、金融市場をより本格的に立て直すための規制緩和を軸に据えてきました。それだけでも不動産の追い風になり得ます。これはTrumpも、そして共和党全体も声高に主張してきた点です。
Trumpは銀行規制と建築規制の双方を減らすと提案しています。融資規制の緩和は、消費者がローンを組みやすくすることで持ち家取得を後押しし得ます。建築規制については、全米不動産業協会の会合でTrumpが、住宅を建てる費用の25%が規制に関係すると見積もっています。彼はこれを2%まで下げたいと考えています。建設が規制緩和されれば、消費者にとってより手の届く住宅が増えることになります。
住宅ローン利子控除はなくなるのか
なくなりません。昨年Trumpが示した税制プランは、住宅ローン利子控除を維持すると明確かつ明示的に述べていました。
彼は1031交換の制度を続けるのか
税法を積極的に用いて連邦税を納めていなかったと報じられ、激しい批判を浴びたTrumpですが、議論を呼ぶ1031非課税交換はおそらく維持するでしょう。この制度は、売却代金を他の不動産投資に振り向ける限り、家主がキャピタルゲイン税を払わずに物件を売却できるというものです。 この1031交換の制度は不動産業界を支える土台のひとつであり、Trumpはこの政策を維持するはずです。
移民についてはどうか
Trumpの 移民政策は、出馬を表明して以降、何度も変わってきました。移民改革は下院でも上院でも簡単に通せる法案ではありません。そのため、これがニューヨーク市の不動産市場に大きな影響を及ぼすかどうかを判断するのは困難です。
Trumpは選挙戦での主張をすべて実行できるのか
常軌を逸した発言や振る舞いの後にTrumpが大統領になったことへ感情的になっている方は、米国大統領が無制限の権力を持つわけではないことを思い出してください。建国者たちは、権力がたった一人の人間や一つの集団に握られ、別の独裁者や暴君の支配に陥る可能性を望みませんでした。したがって米国の統治機構は、行政、立法、司法の三権に分かれています。Trumpの選挙戦での過激な政策的立場の多くが現実にならないのはこのためです。立法府で反対されるか、司法府で覆されるかのいずれかになります。
今回の選挙が極めて分断的であったことに疑いはありません。しかし選挙が終わった今、米国民はこれまでいつもそうしてきたように、ひとつにまとまっていくでしょう。ObamaはTrumpについてこう述べました。「私たちは皆、彼の成功を願っている」。
両方の市場をご検討中でしょうか。マイアミ Miamiのコンドミニアム市場レポートをお読みください。
続けて、Property Intelligence Hubでは、ニューヨーク市と南フロリダを横断する厳選された35ページのオーソリティマップをご覧いただけます。