Quartalsberichte · Stand September 2026 · Von Manhattan Miami Real Estate
Manhattan trat mit mehr Verkaufsabschlüssen, höheren Preisen und weniger verfügbarem Lagerbestand als vor einem Jahr in den Herbstmarkt ein. Corcoran verzeichnete im dritten Quartal 3.625 Verkäufe, die stärkste Gesamtzahl im dritten Quartal seit 2022. Der mediane Verkaufspreis erreichte 1,25 Millionen US-Dollar, ein Rekord im dritten Quartal.
Der Markt ist aktiv, aber er bewegt sich nicht in eine Richtung. Die Abschlüsse spiegeln die zu Beginn des Jahres ausgehandelten Verträge wider, während die Anzahl der unterzeichneten Verträge im Vergleich zum Vorjahr um 6 % zurückging. Käufer handeln immer noch, wenn die Immobilie und der Preis sinnvoll sind. Sie arbeiten auch mit weniger Auswahlmöglichkeiten: Der aktive Bestand sank auf 6.354 Angebote, das niedrigste Angebot im dritten Quartal seit 2017.
Der neueste verfügbare Bericht von StreetEasy unterstützt die gleiche Angebots- und Geschwindigkeitsstory, obwohl er den August und nicht das gesamte Quartal abdeckt. Die Lagerbestände in Manhattan gingen im Vergleich zum Vorjahr um 11,2 % zurück, und Häuser, die einen Vertrag abschließen, waren im Median 93 Tage auf dem Markt, also sechs Tage schneller. Die Anzahl der Manhattan-Verträge blieb mit einem Rückgang von 0,9 % nahezu unverändert, was die Notwendigkeit unterstreicht, starke Abschlüsse von der Forward-Pipeline zu trennen.
Manhattan Q3 2026 auf einen Blick
Messen
Q3 2026
Jahr für Jahr
Geschlossener Verkauf
3,625
+9%
Verkaufsvolumen
7,28 Milliarden US-Dollar
+10%
Medianer Verkaufspreis
1,25 Millionen US-Dollar
+4%
Durchschnittspreis pro Quadratfuß
$1,751
+2%
Aktive Einträge
6,354
-3%
Verträge unterzeichnet
2,532
-6%
Durchschnittliche Tage auf dem Markt
90 Tage
13 % schneller
Eigentumswohnungen verzeichneten einen größeren Teil des Preisanstiegs
Jonathan Millers Analyse der Housing Notes vom 2. Oktober beziffert Manhattans Median ebenfalls auf 1,25 Millionen US-Dollar, was einem Anstieg von 5,9 % gegenüber dem dritten Quartal 2025 in seinem Datensatz entspricht. Er meldet das stärkste jährliche Umsatzwachstum im Bereich von 2 bis 5 Millionen US-Dollar und den größten durchschnittlichen Wohnungsverkaufsumfang seit sechs Jahren. Dieser größere Transaktionsmix ist wichtig: Ein höherer Bezirksmedian bedeutet nicht, dass jede Wohnung den gleichen Betrag gewonnen hat.
Die Verkäufe von Wiederverkaufseigentumswohnungen stiegen um 15 % auf 1.266. Ihr Medianpreis stieg um 10 % auf den Rekordwert von 1,65 Millionen US-Dollar, und der Durchschnittspreis pro Quadratfuß erreichte 1.807 US-Dollar. Wiederverkaufsgenossenschaften waren flacher: Der Median lag bei 875.000 US-Dollar, während der Durchschnittspreis und der Durchschnittspreis pro Quadratfuß sanken.
Das tiefer liegende Problem ist die Versorgung mit Neubauprojekten. Der Sponsorenbestand ging um 22 % auf 564 Einträge zurück, der niedrigste Stand seit dem vierten Quartal 2012. Durch neue Projekte, die im Laufe des Quartals gestartet wurden, kamen 286 Wohnungen hinzu, aber das reichte nicht aus, um den längeren Rückgang der verfügbaren Sponsorprodukte umzukehren.
Das High-End leistet mehr als seinen Anteil
Die Abschlüsse über 3 Millionen US-Dollar stiegen im Jahresvergleich um 25 %. Der Bereich zwischen 3 und 5 Millionen US-Dollar war mit einem Umsatzplus von 40 % am stärksten. Häuser über 3 Millionen US-Dollar machten 19 % aller Verkaufsabschlüssen aus und stellten damit den höchsten Anteil aller Zeiten dar. Der größte gemeldete Abschluss des Quartals war der 113. Stock im Central Park Tower mit 46.958.750 US-Dollar.
Diese Stärke bedeutet nicht, dass jede teure Immobilie die gleiche Hebelwirkung hat. Lage, Zustand, Aussicht, Bauqualität und Preisdisziplin entscheiden nach wie vor darüber, welche Objekte umziehen. Wohnungen mit Preisen zwischen 3 und 5 Millionen US-Dollar wurden am schnellsten unterzeichnet, durchschnittlich 78 Tage. Häuser über 5 Millionen US-Dollar hatten eine durchschnittliche Lebensdauer von 113 Tagen.
Was die Q3-Zahlen bedeuten
Unterzeichnete Verträge verdienen mehr Aufmerksamkeit als die abschließenden Schlagzeilen. Compass meldet 2.075 Verträge, ein Rückgang von 12 % gegenüber dem dritten Quartal 2025, wobei die Verträge für Eigentumswohnungen um 9 % und die Verträge für Genossenschaften um 13,2 % zurückgingen. Die ersten Zahlen für das dritte Quartal laufen bis zum 20. September und werden später revidiert, daher sollten sie nicht mit den Zahlen von Corcoran kombiniert werden. Dennoch weisen beide Quellen weniger Verträge aus als vor einem Jahr.
Was passiert unter 1 Million US-Dollar?
Corcoran berichtet, dass Wohnungen unter 1 Million US-Dollar 42 % der Verkäufe ausmachten, der zweitniedrigste Anteil, wenn man den Ansturm vor Steuern im zweiten Quartal 2019 ausklammert. Aber die Wiederverkaufs-Genossenschaftsschließungen unter 1 Million US-Dollar stiegen im Vergleich zum dritten Quartal 2025 immer noch um 4 %. Ein kleinerer Marktanteil ist nicht gleichbedeutend mit weniger Verkäufen.
Der Verkauf von Einsteigerwohnungen dauert lange, aber die verfügbaren Zahlen belegen nicht, dass er langsamer als im letzten Jahr abläuft. Corcoran meldet 106 Tage bis zum Rückgang unter 500.000 US-Dollar, im Vergleich zu 110 im dritten Quartal 2025, und 89 Tage von 500.000 US-Dollar auf 1 Million US-Dollar im Vergleich zu 99. Die Spanne von 3 bis 5 Millionen US-Dollar betrug durchschnittlich 78 Tage. Compass berichtet, dass es bei 28 % der Immobilien in Manhattan länger als 180 Tage gedauert hat, bis der Vertrag abgeschlossen wurde, liefert für diese Maßnahme jedoch keinen Vergleich im Jahresvergleich. Die Vertragslaufzeit beschreibt die Häuser, die Käufer gefunden haben, und nicht, wie lange die verbleibenden unverkauften Angebote liegen.
Für Käufer: Die am besten gelegenen Wohnungen warten nicht auf ein breites Marktsignal. Ein knappes Angebot und schnellere Vermarktungszeiten sprechen für eine Vorbereitung, bevor die richtige Immobilie erscheint. Dadurch wird der Spielraum für Verhandlungen über gefährdete oder veraltete Bestände nicht beeinträchtigt.
Für Verkäufer: Der Markt belohnt Qualität, aber der Rückgang der unterzeichneten Verträge um 6 % ist ein Grund, diszipliniert zu bleiben. Ein starkes Schlussquartal kann eine langsamere Forward-Pipeline verbergen. Die Preisgestaltung im Vergleich zur aktuellen Konkurrenz ist wichtiger als die Preisgestaltung im Vergleich zu einer Schlagzeile.
Für Investoren und Zweitwohnungskäufer: Durch die neue Pied-à-Terre-Steuer erhöhen sich die Betriebskosten des Modells, insbesondere am oberen Ende. Es hat die Nachfrage nicht gestoppt, aber es gehört neben der Finanzierung, den Lagerkosten, der Unternehmensstruktur und der erwarteten Haltedauer zum Underwriting.
Quellen: Corcoran, Manhattan Real Estate Market Report, 3. Quartal 2026, 2. Oktober; Jonathan Miller, Housing Notes, Manhattan-Analyse Q3 2026, 2. Oktober; Compass Manhattan Q3 2026-Bericht, reproduziert vom Stacey Froelich Team, 2. Oktober; StreetEasy, August 2026 NYC Housing Market Report, 15. September. Überprüft am 5. Oktober 2026. In der Überschriftstabelle wird durchgehend Corcoran verwendet. Compass verwendet REBNY RLS und ACRIS, mit ersten Zahlen für das laufende Quartal bis zum 20. September, vorbehaltlich einer Überarbeitung. Der August-Bericht von StreetEasy ist eine monatliche Richtungsprüfung und kein vollständiger Vergleich für das dritte Quartal. Zählungen und Preisänderungen bleiben nach Quelle getrennt. Millers NYC-Berichtspartnerschaft wechselte 2026 von Elliman zu The Real Deal; Seine Analyse wird hier direkt in „Housing Notes“ zitiert.
Veröffentlicht 10. September 2026 · Monatsdaten bis 31. August 2026 · Wöchentliche Luxusdaten bis 6. September 2026 · Von Anthony Guerriero
Aktuelle Daten: Q3 2026. Die Q3-Übersicht oben ist der aktuellste Bericht. Bei der September-Aktualisierung und den älteren Abschnitten weiter unten handelt es sich um datierte historische Aufzeichnungen.
SEPTEMBER 2026 · MANHATTAN MARKTBERICHT
Manhattan Immobilien Marktbericht, September 2026: Das Angebot zieht sich schneller zurück als die Käufer
Veröffentlicht · Monatsdaten bis 31. August 2026 · Wöchentliche Luxusdaten bis 6. September 2026 · Von Anthony Guerriero
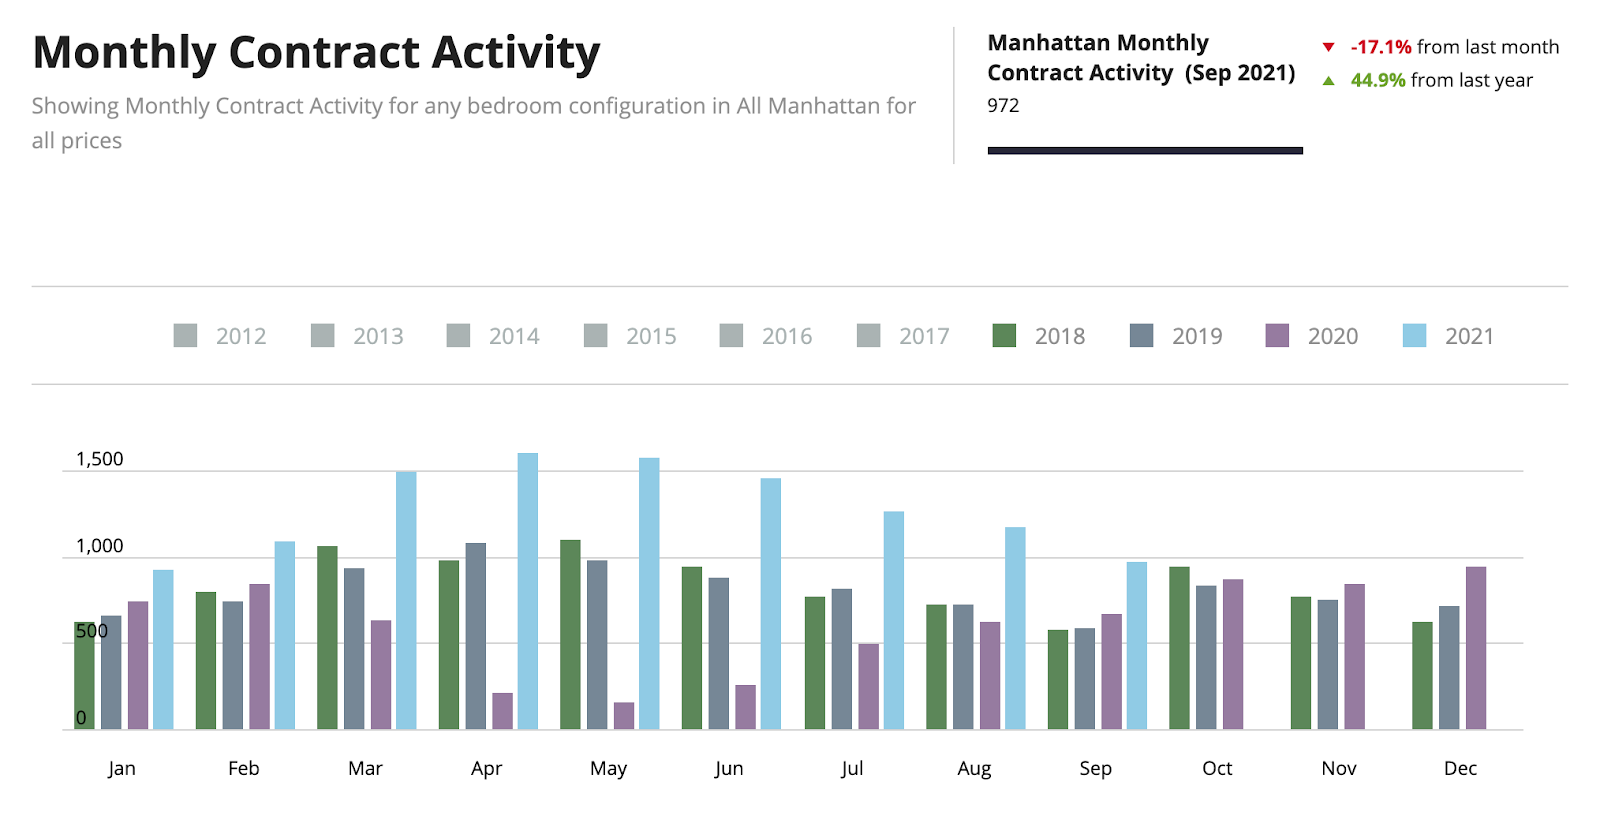
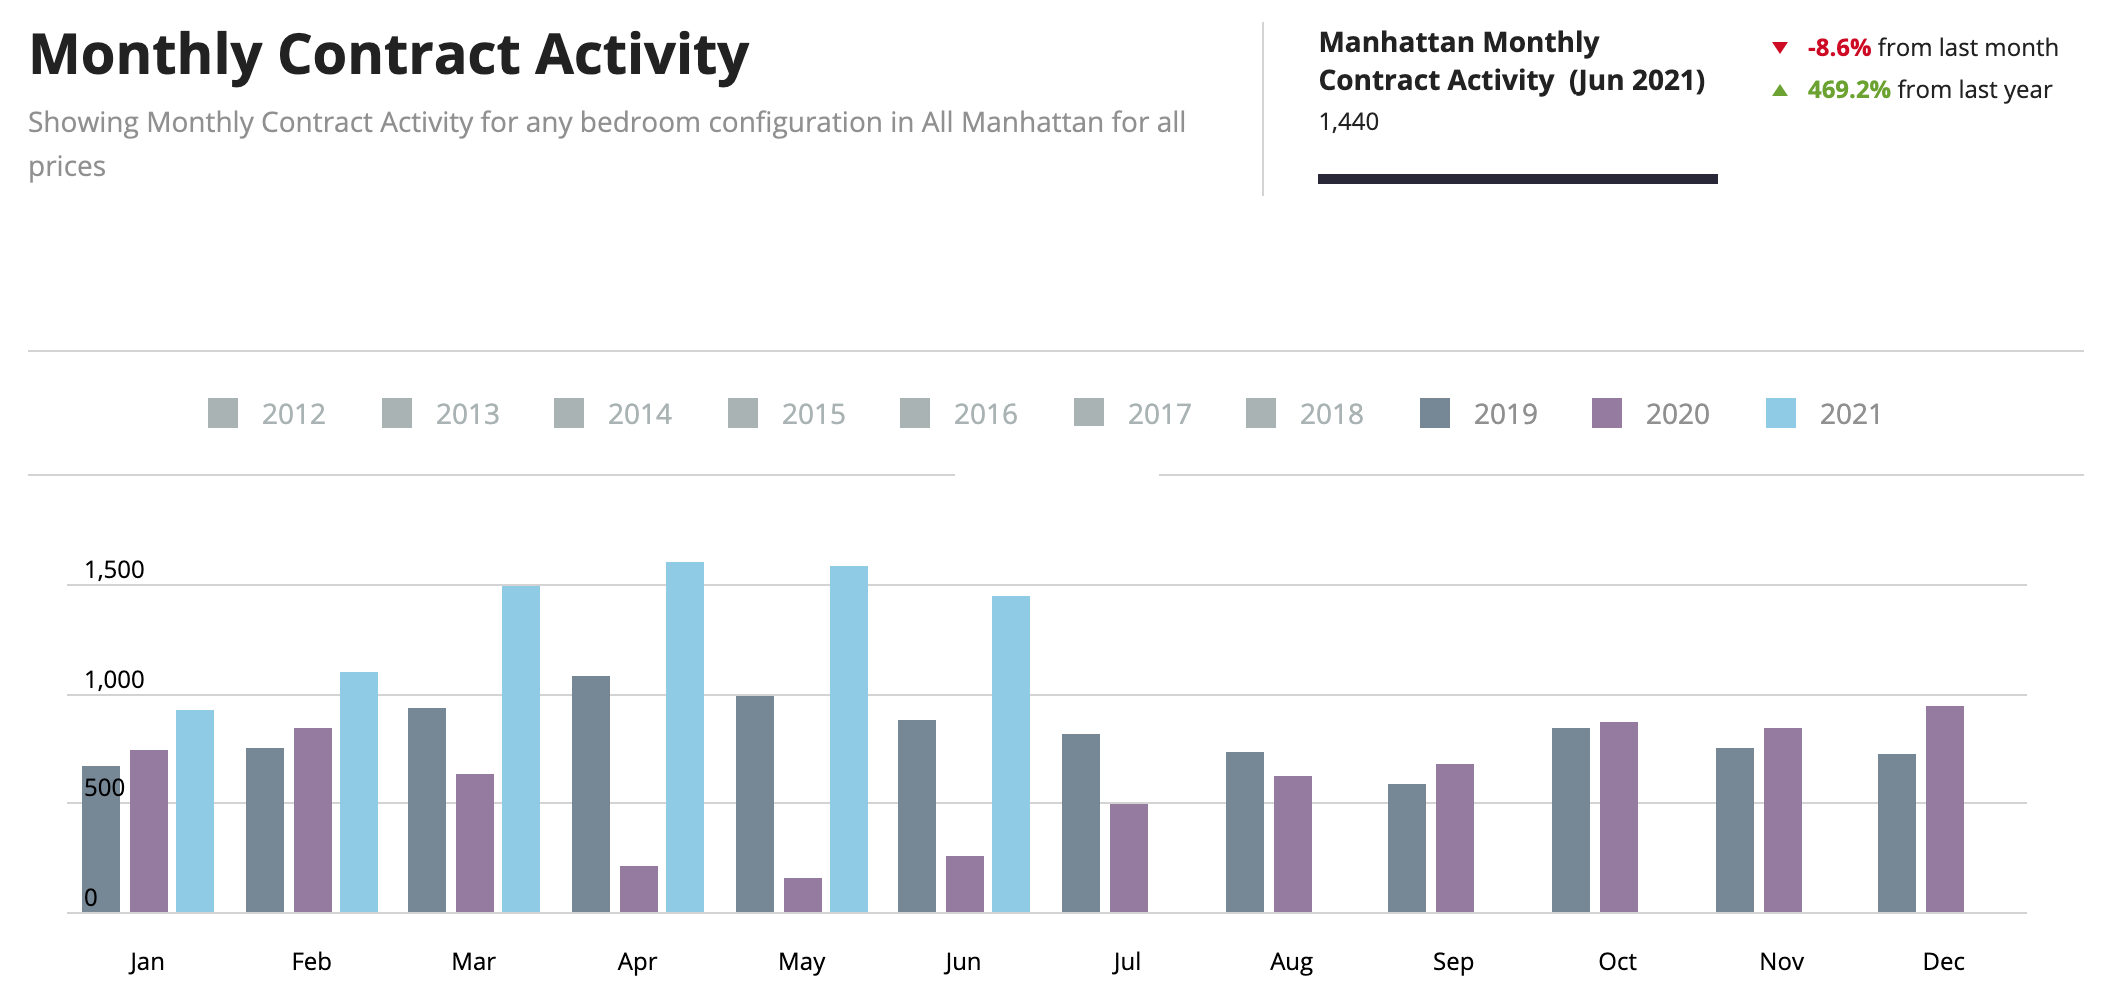
Manhattan hat in diesem Sommer schneller Angebote verloren als Käufer. Der aktive Bestand fiel im August auf 4,462 Einheiten, rund 20% unter dem Vorjahr nach den UrbanDigs Ist-Zahlen, und in der Woche des 7. September lag er bei 4,341, ein Minus von etwa 24% gegenüber dem Vorjahr und der zwölfte wöchentliche Rückgang in Folge. Auch die unterzeichneten Kaufverträge gingen zurück, aber bei Weitem nicht so schnell. Diese Lücke ist die eigentliche Geschichte des bisherigen Quartals.
Das spüren Käufer unmittelbar. Der mittlere Nachlass auf den Angebotspreis lag im August bei 3.4% und damit so eng wie zu keinem anderen Zeitpunkt in 2026. Ich lese darin eher eine Knappheit, die die Preise stützt, als eine Nachfrage, die sie treibt; die beiden Zahlen belegen allerdings nur, dass sich beides gemeinsam bewegt hat, nicht dass das eine das andere verursacht hätte. Zugleich sind in diesem Jahr drei der Kosten für das Halten einer Wohnung in Manhattan gestiegen, und für Wohnungen, die nicht der Hauptwohnsitz sind, ist eine davon vollkommen neu.
Das obere Marktsegment liest sich je nach Woche völlig anders. Olshan Realty zählte in der Woche vom 31. August bis 6. September 13 Kaufverträge ab $4 Millionen, darunter keinen einzigen oberhalb von $10 Millionen, das dünnste Dollarvolumen seit September 2023. Das ist eine einzelne Woche, sie fiel mit dem Labor Day zusammen, und Donna Olshan sagt unumwunden, dass der September im Luxusmarkt üblicherweise der schwächste Monat des Jahres ist. Über das Jahr gerechnet liegt die Trophy-Ebene tatsächlich vorn: 218 unterzeichnete Verträge ab $10 Millionen bislang in 2026 gegenüber 202 im gleichen Zeitraum 2025. Beides trifft zu, und nur wer beides zusammen liest, kommt zur richtigen Antwort.
Aktive Angebote (August)
4,462
-20.3% ggü. Vorjahr · UrbanDigs
Unterzeichnete Kaufverträge (August)
693
-10.5% ggü. Vorjahr · UrbanDigs
Mittlerer Angebotsnachlass
3.4%
engster Wert des Jahres 2026
30-jährige Festzinshypothek (3. Sept.)
6.71%
über den 6.50% vor einem Jahr
Konkret: Manhattan hatte Ende August 4,462 Wohnungen im Angebot, rund ein Fünftel weniger als ein Jahr zuvor, und in der Woche des 7. September noch 4,341. Käufer unterzeichneten im August 693 Kaufverträge, etwa 10.5% weniger als im Vorjahr. Das Angebot ging im selben Zeitraum schneller zurück als die Nachfrage, und der typische Verkäufer akzeptierte lediglich 3.4% unter dem Angebotspreis, den geringsten Nachlass des Jahres. Die Hypothekenzinsen halfen nicht: Die 30-jährige Festzinshypothek lag am 3. September bei 6.71% und damit höher als vor einem Jahr.
Wie stark ist der Bestand in Manhattan tatsächlich gefallen?
Weiter, als vor dem Herbst kaum jemand erwartet hatte. Die UrbanDigs Ist-Zahlen weisen Ende Juli 5,613 aktive Angebote aus und Ende August 4,462, ein Rückgang von 20.6% in einem einzigen Monat und 20.3% unter dem Niveau von August 2025. Die Neuzugänge lagen im August bei 526, rund 40% weniger, und der aktive Bestand schrumpfte im Monatsverlauf um etwa 1,150 Einheiten, von 5,613 auf 4,462. In der Woche des 7. September waren es 4,341, der zwölfte wöchentliche Rückgang in Folge und rund 24% unter der Vergleichswoche des Vorjahres.
Corcoran kommt über eine eigene Zeitreihe und damit auf anderem Weg zum selben Schluss: 4,992 aktive Angebote im August, 15% weniger als im Vorjahr und der niedrigste August-Stand seit 2015, der achte Monat in Folge mit einem Rückgang gegenüber dem Vorjahr. Die beiden Häuser zählen Unterschiedliches, und die Zahlen sollten nicht vermischt werden, doch in Richtung und Größenordnung stimmen sie überein.
Dahinter liegt ein Angebotsproblem, das älter ist als dieser Sommer. Jonathan Miller beziffert in seinem Bericht zum zweiten Quartal, veröffentlicht mit The Real Deal, den Angebotsbestand im Neubau auf 445 Einheiten, 62.2% unter dem Vorjahr, gegenüber 6,604 Einheiten im Bestand, die mit 7.2% deutlich sanfter nachgaben. Das ist gelistetes Angebot und nicht die Bauentwicklungs-Pipeline, doch entscheidend ist der Abstand zwischen den beiden Zahlen. Olshans eigene Zählung belegt dasselbe von der Vertragsseite her: In den vier Wochen bis zum 19. Juli wurden nur 12 Bauträgerverträge ab $4 Millionen unterzeichnet, gegenüber einem Zehnjahresdurchschnitt von 28.
Manhattan im August 2026 auf einen Blick, nach Datenquelle
Kennzahl
August 2026
Quelle und Abgrenzung
Aktive Angebote
4,462 (-20.3% ggü. Vorjahr)
UrbanDigs Ist-Zahlen, alle Wohnungen in Manhattan
Aktive Angebote
4,992 (-15% ggü. Vorjahr)
Corcoran, Eigentumswohnungen und Co-ops (Genossenschaftswohnungen); niedrigster August seit 2015
Unterzeichnete Kaufverträge
693 (-10.5% ggü. Vorjahr)
UrbanDigs Ist-Zahlen
Unterzeichnete Kaufverträge
799 (-6% ggü. Vorjahr)
Corcoran; schwächster August seit 2020
Mittlerer Verkaufspreis
$1.26 Mio. (+3.1% ggü. Vorjahr)
UrbanDigs Ist-Zahlen, Eigentumswohnungen und Co-ops zusammen
Mittlerer Preis je ft²
$1,440
UrbanDigs; im Juli waren es $1,483, der Höchstwert 2026
Corcoran; Luxusbestand 737 Einheiten, der niedrigste August-Wert seit 12 Jahren
Schwebende Verkäufe
3,203 (+9.3% ggü. Vorjahr)
UrbanDigs; die Pipeline in den Herbst hinein liegt über dem Vorjahr
Zwei Häuser, zwei Methodiken, eine Richtung. UrbanDigs und Corcoran zählen Verträge unterschiedlich, ihre Summen weichen also konstruktionsbedingt voneinander ab. Lesen Sie jede Zeitreihe im Zeitverlauf gegen sich selbst und nicht gegen die andere.
Ist die Pied-à-terre-Steuer eine Schwelle oder eine Staffel?
Sie ist eine Schwelle, und dieser Unterscheidung wurde bislang sehr wenig Aufmerksamkeit geschenkt. Das Department of Finance der Stadt New York hat am 14. Juli 2026 endgültige Vorschriften verabschiedet, kodifiziert in 19 RCNY section 62. Die Regelungen halten fest, der Zuschlag „wird als Produkt aus einem gesetzlich festgelegten Zuschlagssatz und dem Marktwert der betreffenden Immobilie berechnet“, und stellen unmittelbar klar: „Da der Zuschlag auf dem Marktwert und nicht auf dem Steuermessbetrag beruht, weist das DOF darauf hin, dass diese Verzeichnisse die jeweiligen Marktwerte der Immobilien enthalten müssen und nicht die Steuermessbeträge.“
Dann folgt der Satz, der für jeden in der Nähe einer Schwelle am meisten zählt. Die Vorschriften bestimmen: „Übersteigt der Wert einer Immobilie oder einer Genossenschaftswohnung die Schwelle, unterliegt der gesamte Wert der Immobilie dem Zuschlag.“ Lesen Sie das genau. Sobald der vom DOF festgestellte Marktwert die Linie überschreitet, gilt der Satz für den gesamten Wert und nicht für den Betrag oberhalb der Linie. Das ist eine Stufe und keine gestaffelte Progression, und in Grenznähe verhält sie sich ganz anders, als die meisten Eigentümer annehmen.
Daraus folgt dreierlei. Erstens ist maßgeblich der vom Department of Finance festgestellte Marktwert Ihrer Einheit, der weder Ihrem Kaufpreis noch dem Steuermessbetrag auf Ihrem Steuerbescheid entspricht. Zweitens reichen die gesetzlichen Sätze für Co-ops und Eigentumswohnungen je nach Wertband von 4% bis 6.5%, mit einer gesonderten und deutlich niedrigeren Staffel von 0.8% bis 1.3% für Ein- bis Dreifamilienhäuser oberhalb von $5 Millionen. Drittens bestimmen die Vorschriften, dass der Zuschlag samt Säumniszuschlägen und Zinsen „ein Pfandrecht an der Immobilie begründet“. The Real Deal hat berichtet, dass dies bei Co-ops ungünstig ausfällt, da Einheiten dort keine eigene Block- und Flurstücknummer haben, sodass das Gebäude den Bescheid erhält und der Vorstand zum Einzieher wird.
Ich bin CPA, und dennoch veröffentliche ich hier kein durchgerechnetes Dollarbeispiel, denn die richtige Antwort hängt von Ihrer konkreten DOF-Bewertung, Ihren Ansässigkeitsverhältnissen und Ihrer Eigentumsstruktur ab. Allgemein lässt sich sagen: Die Schwelle macht den Unterschied zwischen knapp darunter und knapp darüber sehr viel größer, als die meisten Eigentümer erwarten, und genau das ist ein Grund, die Frage sauber prüfen zu lassen, statt sie zu unterstellen.
Die Verwaltung all dessen ist eine vom Gesetz getrennte Frage, und sie ist schlecht gelaufen. Drei Wohnungseigentümer haben in Richmond County geklagt und wenden sich gegen die Umsetzung, nicht gegen die Steuer selbst; sie argumentieren, die Stadt habe die Beweislast den Einwohnern auferlegt, statt die ihr bereits vorliegenden Steuerunterlagen zu nutzen. Richter Wayne Ozzi erließ am 10. August eine einstweilige Verfügung, die die Stadt verpflichtete, eine veröffentlichte Liste von rund 900,000 Immobilien vom Netz zu nehmen; die Stadt legte binnen Stunden Berufung ein, was eine aufschiebende Wirkung auslöste, und die Umsetzung lief weiter. Der Fall wurde am 31. August verhandelt. Mit Stand 9. September liegt keine Entscheidung vor, und die aufschiebende Wirkung besteht fort.
Nicht verschoben hat sich die Frist. Der Termin für den Befreiungsantrag wurde zweimal verlängert und liegt nun auf dem 6. Oktober 2026. Mit Stand 28. August meldete die Stadt 10,871 begonnene, 5,874 abgeschlossene und 3,655 bewilligte Anträge. Die Anwälte der Kläger erklärten vor Gericht, rund 6,750 von etwa 17,000 Bescheiden hätten nie versandt werden dürfen. Entscheidend ist zu verstehen, dass die Klage die Art der Einführung angreift und nicht die Existenz der Steuer; ein laufendes Verfahren ist daher für sich genommen kein Grund, den 6. Oktober als verschiebbar zu behandeln. Ob Sie eine Befreiung beanspruchen können und was einzureichen ist, ist eine Frage für Ihren eigenen Steuerberater.
Weit verbreitet ist zudem die Behauptung, der Zuschlag könne den Wert betroffener Wohnungen um 7.5% bis 18.75% mindern. Diese Zahl stammt aus dem Beitrag eines Investors auf X. Eine dazu veröffentlichte Methodik habe ich nicht gesehen, und ich habe überhaupt keine publizierte Messung eines sauberen Preis- oder Volumeneffekts dieser Steuer auf der Verkaufsseite gefunden. Behandeln Sie jede präzise Zahl zur Wirkung der Steuer auf Werte als Schätzung und nicht als Messung. Für die Sicht auf Segmentebene siehe die Pied-à-terre-Steuer und der Luxusimmobilienmarkt in Manhattan und Trophy-Nachfrage unter der neuen Steuer.
Was kostet es inzwischen, eine Wohnung in Manhattan zu halten?
Das ist die Frage, die mir in diesem Jahr am häufigsten gestellt wird, und es ist die, die die Marktberichte immer wieder auslassen. Drei Kostenblöcke haben sich 2026 bewegt, und je nachdem, wie eine Wohnung gehalten und finanziert wird, kann ein Eigentümer alle drei tragen.
Beginnen wir beim Hausgeld. Millers Bericht zum zweiten Quartal hält fest, dass die monatlichen Wohnkosten weiterhin schneller steigen als die Inflation: Das mittlere monatliche Hausgeld bei einem Co-op-Verkauf lag bei $3,077 oder $2.83 je ft², ein Plus von 10.2% beziehungsweise 16% gegenüber dem Vorjahr. Auf der Seite der Eigentumswohnungen summierten sich das monatliche Hausgeld und die Grundsteuer auf $4,466 oder $3.37 je ft². Das sind keine kleinen Beträge, und sie wachsen schneller als die Preise.
Dazu die Finanzierung. Die 30-jährige Festzinshypothek von Freddie Mac lag am 3. September bei 6.71%, nach 6.66% in der Vorwoche und über den 6.50% des Vorjahres. In Manhattan liegen die Darlehenssummen häufig im Jumbo-Bereich, und dort wies ein von Howard Hanna NYC geführter Drei-Banken-Tracker den durchschnittlichen effektiven Jahreszins über 30 Jahre am 2. September bei nahezu 6.99% aus, dem höchsten Wert des Jahres 2026 und deutlich über den rund 6.07% von Ende Februar. Dahinter steht eine 10-jährige Treasury-Rendite von 4.79%, ein Dreijahreshoch.
Und wo eine Immobilie darunter fällt, kommt der Zuschlag obendrauf. Nicht jeder Eigentümer trägt alle drei: Ein Barkäufer bleibt vom Zinssatz unberührt, wer sein Darlehen bereits abgeschlossen hat, bepreist es nicht neu, und der Zuschlag erfasst nur Wohnungen, die nicht Hauptwohnsitz des Eigentümers, eines Familienangehörigen oder eines Mieters sind. Wo sie sich jedoch überlagern, verändern sie die Rechnung für das Halten einer Wohnung, die man sechs Wochen im Jahr bewohnt, und genau das formt diesen Markt aus meiner Sicht weit mehr als jede einzelne Schlagzeile still um.
Ist der Luxusmarkt in Manhattan im September ins Stocken geraten?
Eine Woche sah furchtbar aus, das Jahr sieht solide aus. Beides sollte man wissen. In der Woche vom 31. August bis 6. September erfasste Olshan Realty 13 unterzeichnete Kaufverträge ab $4 Millionen mit einem Angebotspreisvolumen von insgesamt $66,240,000, bei einem durchschnittlichen Angebotspreis von $5,095,385 und einem Median von $5,150,000. Sechs davon waren Co-ops, sechs Eigentumswohnungen, eines ein Condop, und kein einziges Stadthaus wurde unterzeichnet. Oberhalb von $10 Millionen wurde nichts unterzeichnet. Olshan hielt fest, dass das Dollarvolumen das niedrigste seit der Woche vom 18. bis 24. September 2023 war und dass die Woche unter dem Zehnjahresdurchschnitt von 16 Verträgen im Vorlauf zum Labor Day lag.
Das sind Angebotspreise, und genau die berichtet Olshan. Bevor jemand aus dieser Woche eine Erzählung baut, sollte er den Rest von Olshans eigenem Kommentar lesen: „Der September ist im Luxusmarkt im Allgemeinen der schwächste Monat des Jahres.“ Und die Jahresbilanz weist in die andere Richtung. Bis Ende August wurden 2026 insgesamt 218 Kaufverträge ab $10 Millionen unterzeichnet, gegenüber 202 im gleichen Zeitraum 2025. Der Trophy-Markt liegt über dem Vorjahr. Eine Feiertagswoche ist kein Trend, und das sage ich Ihnen lieber jetzt, als dass Sie eine Schlagzeile lesen, die etwas anderes behauptet.
Wo sich der Trophy-Markt tatsächlich neu bepreist, tut er es Gebäude für Gebäude und nicht auf breiter Front. Im 111 West 57th Street schloss das letzte verbliebene Duplex, Penthouse 76, knapp oberhalb von $41.75 Millionen ab, rund 23.5% unter dem ursprünglichen Bauträger-Angebotspreis von $54.6 Millionen. Im Central Park Tower ging Einheit 68E zu einem Angebotspreis von $20.5 Millionen in den Vertrag, herabgesetzt von $24.96 Millionen, nachdem sie erstmals 2018 nach Grundrissplänen angeboten worden war. Olshan berichtet Angebotspreise und keine vereinbarten Vertragspreise, der Abschlag zum späteren Abschluss ist daher noch nicht bekannt. Zugleich wird das neueste Produkt zügig absorbiert. 1122 Madison Avenue hat seit Mitte Januar 24 seiner 26 Einheiten unter Vertrag, zu durchschnittlich $5,378 je ft², und die Umwandlung des Flatiron Building an der 175 Fifth Avenue hat 16 von 36 Einheiten unter Vertrag, im Mittel zu $4,779 je ft². Das sind Absorptions- und Preisangaben und keine Nachlassmessungen, ich würde daher nicht behaupten, dass die beiden Projekte ohne Verhandlung verkaufen. Was das Muster zeigt, ist, dass gealtertes Bauträgerangebot aus dem letzten Zyklus mit sichtbaren Reduktionen abverkauft wird, während die neuesten Vermarktungsstarts nicht liegen bleiben.
Wo ist die Nachfrage geblieben? Ein Blick auf den Mietmarkt
In diesem Sommer ist auf dem Mietmarkt in Manhattan etwas Ungewöhnliches geschehen, und zwei der sorgfältigsten Beobachter dieser Branche haben einen Teil davon öffentlich mit der neuen Steuer in Verbindung gebracht. Im Juli erreichte die mittlere Miete in Manhattan erstmals in der Aufzeichnung $5,000, ein Plus von 6.4% gegenüber dem Vorjahr, bei einem Durchschnitt von $6,306 und einer durchschnittlichen Miete von über $101 je ft², beides Höchstwerte. Der Bestand an Mietangeboten fiel auf 6,421, ein Minus von 39.3% gegenüber dem Vorjahr, der dreizehnte Rückgang in Folge und der niedrigste Stand seit zwei Jahren.
Jonathan Miller, der die Zeitreihe berichtet, formulierte es so: „Der Rückgang des Angebots ist für diese Jahreszeit ungewöhnlich stark, ein Faktor könnte daher die Einführung der Pied-à-terre-Steuer für Zweitwohnsitze ab $5 Millionen sein. Mehr Pied-à-terre-Käufer entscheiden sich für die Miete statt für den Kauf, und einige bestehende Eigentümer verkaufen ihren Zweitwohnsitz und mieten, wenn sie in der Stadt sind, was beides die Nachfrage in einem ohnehin ausgehungerten Mietbestand erhöht.“ Pam Liebman, die Vorstandsvorsitzende von Corcoran, sagte, der Mietanstieg „legt nahe, dass einige potenzielle Käufer bereits Flexibilität dem Eigentum vorziehen“. Beachten Sie, was beide nicht gesagt haben. Beide bezeichneten es als möglichen Faktor und nicht als nachgewiesene Ursache, und diese Linie halte auch ich.
Der Teil des Mietmarkts, der der Population dieser Steuer am nächsten liegt, ist dessen Spitze und nicht die Mitte, wobei Mietdaten nicht erfassen, ob ein Mieter ein früherer oder künftiger Eigentümer ist; das ist also ein Näherungs- und kein Zuordnungsargument. Der Zuschlag gilt für Wohnungen, die nicht Hauptwohnsitz sind; die mittlere Miete ist eine marktweite Größe. Die relevantere Zahl ist daher, dass sich Vermietungen über $100,000 im Monat in diesem Jahr versiebenfacht haben, dass jene über $50,000 sich mehr als verdoppelt haben und dass das oberste Mietdezil inzwischen im Schnitt $17,464 im Monat kostet, 35% mehr als im Vorjahr. Genau dort würde der Pied-à-terre-Käufer auftauchen, wenn er mietet statt kauft, und genau dort findet die Bewegung statt.
Es gibt eine konkurrierende Erklärung, die gleiches Gewicht verdient. Die Hypothekenzinsen liegen höher als vor einem Jahr, und höhere Zinsen drängen Grenzkäufer in die Miete, ganz ohne steuerpolitisches Zutun. Miller selbst nennt zudem den FARE Act und weist darauf hin, dass Vermieter Angebote offenbar von öffentlichen Plattformen nehmen, um der Reibung durch Maklerprovisionen auszuweichen, was „das sichtbare Angebot verkleinern würde, ohne die Zahl der bewohnten oder verfügbaren Einheiten notwendigerweise zu verringern“. Damit wäre ein Teil des berichteten Rückgangs von 39.3% ein Messeffekt und kein realer. Niemand hat den eigenständigen Beitrag der Steuer vom Zinseffekt oder vom Sichtbarkeitseffekt getrennt, und bis das jemand tut, ist die redliche Position, dass die Steuer einer von mehreren plausiblen Treibern ist.
Was machen die Hypothekenzinsen und die Fed?
Nicht das, was die meisten vor sechs Monaten erwartet hatten. Die 30-jährige Festzinshypothek von Freddie Mac lag in der Woche zum 3. September im Schnitt bei 6.71%, die 15-jährige bei 6.04%. Ein Jahr zuvor waren es 6.50% und 5.60%. Die Zinsen sind nicht nur erhöht, sie liegen über dem Niveau des vergangenen Septembers, und sie sind seit unserem Halbjahresbericht gestiegen.
Die Federal Reserve hat ihr Zielband am 29. Juli bei 3.50% bis 3.75% belassen. Lesenswert ist das Sondervotum. Die Erklärung hält fest: „Gegen die geldpolitische Maßnahme stimmten Beth M. Hammack, Neel Kashkari und Lorie K. Logan, die es vorzogen, das Zielband für den Federal Funds Rate auf dieser Sitzung um 1/4 Prozentpunkt anzuheben.“ Drei Mitglieder wollten auf dieser Sitzung eine Anhebung. Das ist ein aussagekräftiges Signal für die Richtung der Debatte im Ausschuss, beschreibt aber eine einzelne Sitzung und keine gefestigte Erwartung. Die nächste Entscheidung war für den 16. September angesetzt, sechs Tage nach Erscheinen dieses Berichts, und ich werde sie nicht prognostizieren.
Für den Käufer in Manhattan ist der praktische Punkt enger gefasst. Barkäufe sind am oberen Ende dieses Marktes verbreitet, und einem Barkäufer ist der Leitzins gleichgültig. Wo ein Jumbo-Angebot von 7% tatsächlich Verhalten verändert, ist unter finanzierten Käufern, und genau diesen Teil des Marktes würde eine Zinsbewegung zuerst erreichen.
Das ehrliche Gegenargument
Ein Skeptiker würde Folgendes einwenden, und er läge in den Fakten nicht falsch. Das Vertragsvolumen liegt in der UrbanDigs-Reihe rund 10.5% unter dem Vorjahr und bei Corcoran 6%, was eine echte Abschwächung ist, wie immer man die Angebotsseite darstellt. Corcorans durchschnittlicher Co-op-Preis je ft² fiel im August um 10% gegenüber dem Vorjahr, und der durchschnittliche Luxus-Angebotspreis je ft² lag 6% niedriger. Eine Vermarktungsdauer von 120 Tagen nach Corcorans Zählung ist kein schnell räumender Markt. Auch die eingetragenen Abschlüsse des jüngsten Monats wirken dünn, wobei die Berichte von Howard Hanna mahnen, dass eingetragene Zahlen dem öffentlichen Register nachlaufen und nicht als realer Rückgang gelesen werden sollten.
Meine Antwort ist, dass all das zutrifft und nichts davon der Angebotslesart widerspricht. Ein Markt kann zugleich weniger Transaktionen und festere Preise aufweisen, und genau so sieht ein angebotsbeschränkter Markt aus. Meine Meinung ändern würden ein September und ein Oktober, in denen sich der Bestand mit der üblichen herbstlichen Angebotswelle wieder aufbaut und die Nachlässe trotzdem größer werden. Schwebende Verkäufe, die 9.3% über dem Vorjahr liegen, sprechen dagegen, aber genau darauf werde ich achten, und ich werde in beide Richtungen berichten.
Was das für Käufer, Verkäufer und Eigentümer ohne Hauptwohnsitz bedeutet
Für Käufer. Der Verhandlungsspielraum, von dem Sie im vergangenen Jahr gelesen haben, ist bei 3.4% weitgehend verschwunden. Nicht überall allerdings. Gealtertes Angebot ist weiterhin der Ort, an dem der Hebel liegt: Der September-Bericht von Howard Hanna NYC beziffert den mittleren Angebotsnachlass bei Objekten mit 120 Tagen und mehr auf rund 9%, gegenüber 3.4% für den Gesamtmarkt. Wenn Sie suchen, lautet die Frage nicht, ob der Markt weich ist, sondern ob die konkrete Wohnung liegen geblieben ist. Fragen Sie mich nach der aktuellen Liste mit 120 Tagen und mehr in Ihren Zielgebäuden.
Für Käufer ohne Hauptwohnsitz und ausländische Käufer. Modellieren Sie den Zuschlag vor Ihrem Gebot, und zwar auf den DOF-Marktwert und nicht auf Ihren Kaufpreis, und klären Sie Ansässigkeit und Eigentumsstruktur vor der Unterzeichnung. Die Schwelle bedeutet, dass der Unterschied zwischen knapp darunter und knapp darüber größer ist, als er aussieht. Wenn Sie bereits Eigentümer sind und einen Befreiungsanspruch geltend machen können, ist der 6. Oktober das maßgebliche Datum. Siehe unseren Leitfaden zur US-Erbschaftsteuer für ausländische Käufer , wenn Sie über eine Gesellschaft halten.
Für Verkäufer. Die Knappheit steht auf Ihrer Seite, und das ist ein echter Vorteil. Ein Marktnachlass von 3.4% ist dennoch keine Erlaubnis, eine Zahl auszuprobieren. Die Wohnungen, die nahezu 9% abgeben, sind jene, die liegen geblieben sind, und sie werden gegen ihre eigene Angebotshistorie verhandelt und nicht gegen den Markt. Bepreisen Sie in den ersten drei Wochen nach der Evidenz. Wenn Ihr wahrscheinlicher Käuferkreis dort keinen Hauptwohnsitz begründet, sollten Sie wissen, dass dessen Haltekosten in diesem Jahr gestiegen sind, und dies im Gespräch erwarten.
Für Co-op-Anteilseigner und Vorstände. Das ist die Gruppe mit einem wirklich neuen Problem. Die DOF-Vorschriften machen den Zuschlag samt Säumniszuschlägen und Zinsen zu einem Pfandrecht an der Immobilie, und in einer Co-op erhält das Gebäude den Bescheid. Vorstände werden auf einem gedrängten Zeitplan zu Steuereinzügern gemacht. Wenn Sie einem Vorstand angehören, gehört das jetzt auf die Tagesordnung und nicht erst im Dezember. Unser Leitfaden Eigentumswohnung versus Co-op erläutert die Eigentumsunterschiede, die dem zugrunde liegen.
Beratung für Privatmandanten
Sie möchten diese Einordnung für ein einzelnes Gebäude oder ein Preissegment? Ich ziehe aktuelle Vergleichsobjekte, gealtertes Angebot und Vertragsaktivität heran, bevor Sie bieten oder anbieten, und erläutere Ihnen, wie der Zuschlag aufgebaut ist. Ihre eigene Belastung ist eine Frage für Ihren Steuerberater, und ich arbeite mit ihm zusammen.
Methodik und Quellen. Die monatlichen Manhattan-Zahlen sind die UrbanDigs Ist-Zahlen für August 2026, wiedergegeben von Howard Hanna NYC Research, sowie Corcorans Manhattan-Berichte für August 2026. Beide verwenden unterschiedliche Methodiken und sind nicht direkt vergleichbar; jede ist an der Stelle ihrer Verwendung gekennzeichnet. Quartalszahlen und monatliche Wohnkosten stammen aus Jonathan Millers Manhattan-Bericht für 2Q 2026, veröffentlicht mit The Real Deal. Die wöchentlichen Luxus-Vertragsdaten stammen aus dem Olshan Luxury Market Report für die Woche vom 31. August bis 6. September 2026 und erfassen Wohnimmobilien in Manhattan mit Angebotspreisen ab $4 Millionen. Die Hypothekenzinsen sind Freddie Macs Primary Mortgage Market Survey für die Woche zum 3. September 2026; die effektiven Jumbo-Jahreszinsen stammen aus einem von Howard Hanna NYC geführten Drei-Banken-Tracker und nicht aus einer landesweiten Erhebung. Die Zahlen der Federal Reserve stammen aus der FOMC-Erklärung vom 29. Juli 2026. Die Mechanik des Pied-à-terre-Zuschlags ist aus den am 14. Juli 2026 verabschiedeten endgültigen Vorschriften des New York City Department of Finance zitiert (19 RCNY section 62); die Wertbänder sind wie von Greenberg Traurig, Dechert und CNBC berichtet. Der Verfahrensstand ist der vom 9. September 2026, ohne ergangene Entscheidung. Unterzeichnete Kaufverträge sind ein Frühindikator und nicht mit abgeschlossenen Verkäufen vergleichbar, die nachlaufen. Nichts hiervon ist Steuer- oder Rechtsberatung; klären Sie Ihre eigene Position mit qualifizierten Beratern. Veröffentlicht am 10. September 2026 von Anthony Guerriero, Manhattan Miami Real Estate.
Quadratfußpreise in Manhattan nach Teilmarkt und Immobilienart, Q3 2026
Median des Quadratfußpreises, getrennt ausgewiesen für Genossenschaftswohnungen nach US-Modell im Wiederverkauf, Eigentumswohnungen im Wiederverkauf und Neubauten, in den von Corcoran erfassten Teilmärkten Manhattans
Der Preis pro Quadratfuß ist die Kennzahl, nach der Käufer uns zuerst fragen, und zugleich diejenige, die am häufigsten unzutreffend zitiert wird. Beim Kauf zweier Wohnungen zum gleichen Quadratfußpreis gelten unterschiedliche Bedingungen, wenn die eine eine Genossenschaftswohnung ist, deren monatliches Hausgeld auch eine auf dem Gebäude lastende Hypothek mitfinanziert, während die andere eine Eigentumswohnung ist, die Sie zu Ihren eigenen Bedingungen vermieten können. Deshalb werden Eigentumswohnungen und Genossenschaftswohnungen in diesem Abschnitt durchgehend getrennt ausgewiesen, und jede Kennzahl ist ein Median, kein arithmetischer Mittelwert. Beim Verkaufspreis ist damit der mittlere Wert der einzelnen Verkaufspreise gemeint; beim Quadratfußpreis der mittlere Wert der von der jeweiligen Quelle ausgewiesenen Quadratfußpreise einzelner Verkäufe, nicht der Durchschnittspreis geteilt durch die Durchschnittsfläche.
Manhattan-Durchschnittspreis pro Quadratfuß nach Teilmarkt und Immobilientyp, 3. Quartal 2026. Corcoran-Bericht; Die Stichprobengrößen für jede PPSF-Zahl werden nicht veröffentlicht. Die vierteljährlichen Zahlen unterliegen einer Überarbeitung; Hierbei handelt es sich um Teilmarkt- und nicht Nachbarschaftsmaßnahmen.
Teilmarkt
Genossenschaftswohnungen im Wiederverkauf
Eigentumswohnungen im Wiederverkauf
Neubauten
Abgeschlossene Verkäufe insgesamt alle Immobilienarten
Corcoran meldet die gesamten geschlossenen Verkäufe nach Teilmärkten, nicht die Stichprobe hinter jeder Preiszahl. Der Wiederverkaufspreis der Genossenschaft Financial District und Battery Park City wird nicht angezeigt; Die zugrunde liegende Stichprobengröße wird nicht veröffentlicht.
Lesen Sie die Spalten separat. Im dritten Quartal 2026 lagen die Medianwerte für Wiederverkaufseigentumswohnungen zwischen 1.150 und 1.850 USD/ft², was einer Spanne von etwa 61 % entspricht. Die angezeigten Genossenschaftsmediane lagen zwischen 833 und 1.164 USD/ft², also etwa 40 %. Die Medianwerte für Neubauten lagen zwischen 1.662 und 2.253 USD/ft². Der Umsatzmix kann die vierteljährlichen Medianwerte verschieben; Bei diesen Zahlen handelt es sich nicht um Preisänderungen bei gleicher Immobilie.
Drei Grenzen dieser Tabelle möchten wir vor ihrer Verwendung offen benennen. Erstens der Stichprobenumfang: Corcoran veröffentlicht für jeden Teilmarkt die Gesamtzahl abgeschlossener Verkäufe, die in der letzten Spalte steht, jedoch nicht die Anzahl der Verkäufe hinter jedem einzelnen Wert für Genossenschaftswohnungen, Eigentumswohnungen oder Neubauten. Eine hohe Gesamtzahl in einem Teilmarkt gewährleistet keine Mindestzahl in einer seiner drei Spalten. Jeder Quadratfußpreis sollte daher als Statistik eines Drittanbieters mit Quellenangabe und unveröffentlichtem Stichprobenumfang gelesen werden, nicht als Kennzahl, die den Mindestumfang erfüllt, den wir für unsere eigenen Tabellen weiter unten auf dieser Seite voraussetzen. Zweitens die geografische Abgrenzung: Corcoran veröffentlicht in diesem Bericht keine Definitionen der Teilmarktgrenzen. Wir haben den Teilmarkt Upper Manhattan ausgeschlossen, da er vollständig außerhalb des Marktes liegt, zu dem wir beraten. Wir können jedoch nicht bestätigen, dass die übrigen Teilmärkte an der 96th Street enden. Nach den von anderen Unternehmen veröffentlichten Abgrenzungen kann ein Teilmarkt West Side darüber hinaus nach Norden reichen. Drittens Revisionen: Corcoran weist darauf hin, dass das aktuelle Quartal teilweise hochgerechnet wird und frühere Quartale revidiert werden. Diese Zahlen können sich daher ändern. Wir verwenden ausschließlich die Kennzahl Median des Quadratfußpreises, niemals den durchschnittlichen Quadratfußpreis. Die veröffentlichte Methodik definiert diesen Durchschnitt nämlich als Durchschnittspreis geteilt durch die durchschnittliche Fläche in Quadratfuß und nicht als Median der Beobachtungen auf Ebene einzelner Verkäufe.
Diese beiden Tabellen sind nicht vergleichbar und sollten niemals als eine gemeinsame Datenreihe gelesen werden. Die obige Tabelle zeigt Quadratfußpreise nach Teilmarkt für ein einzelnes Quartal, April bis Juni 2026, auf Grundlage der von Maklerunternehmen gemeldeten Verkaufsabschlüsse. Die folgende Tabelle zeigt den Median des Verkaufspreises nach Viertel über zwölf Monate, den Zwölfmonatszeitraum bis zum 31. August 2026, auf Grundlage städtischer Verkaufsdaten. Geografische Abgrenzung, Zeitraum, Quelle und Kennzahl unterscheiden sich. Indem man eine dieser Quadratfußpreis-Kennzahlen durch eine dieser Verkaufspreis-Kennzahlen teilt oder umgekehrt, lässt sich keine Wohnungsgröße ableiten.
Registrierte Preise abgeschlossener Verkäufe in Manhattan nach Viertel, Eigentumswohnungen und Genossenschaftswohnungen
Median des registrierten Verkaufspreises und Transaktionszahl für 26 Viertel Manhattans südlich der 96th Street, im Zwölfmonatszeitraum bis zum 31. August 2026 (frühester berücksichtigungsfähiger Verkauf am 2. September 2025)
Die folgende Tabelle basiert auf Primärdaten und nicht auf einem Maklerbericht. Wir haben jeden Datensatz zu Verkäufen von Eigentumswohnungen und Genossenschaftswohnungen ausgewertet, den das New York City Department of Finance in seiner fortlaufend aktualisierten Verkaufsdatei für Manhattan veröffentlicht hat und dessen Verkaufsdatum im Zwölfmonatszeitraum bis zum 31. August 2026 liegt. Bei Verkäufen von Genossenschaftswohnungen werden Gesellschaftsanteile übertragen, nicht das durch eine Eigentumsurkunde verbriefte Immobilieneigentum. Die Stadt erfasst beide Arten in dieser Datei. Wir haben Datensätze ohne Gegenleistung oder mit lediglich symbolischer Gegenleistung sowie mutmaßliche Paket- und Portfolioübertragungen entfernt, bei denen sich ein identischer Preis in mehreren Datensätzen mit derselben steuerlichen Grundstücksblock-Kennung und demselben Verkaufsdatum wiederholt, und anschließend den mittleren Wert der verbleibenden Verkäufe ermittelt. Für die 26 nachstehend gezeigten Viertel, die sämtlich südlich der 96th Street liegen, verbleiben insgesamt 10.015 Verkaufsdatensätze. Eigentumswohnungen und Genossenschaftswohnungen werden dabei durchgehend getrennt behandelt.
Diese Tabelle zeigt den Median des Verkaufspreises und die Transaktionszahl, nicht den Quadratfußpreis. Dafür gibt es einen konkreten Grund: Das Department of Finance veröffentlicht in dieser Datei keine Wohnfläche für einzelne Wohnungen. Ein Quadratfußpreis auf Viertelsebene lässt sich aus diesen Datensätzen daher nicht berechnen, ohne einen Nenner hinzuzufügen, den die Quelle nicht enthält. Wenn Sie andernorts Quadratfußpreise für einzelne Viertel finden, sollten Sie vor ihrer Verwendung drei Punkte prüfen: Beruhen sie auf Angebotspreisen aktiver Inserate oder auf abgeschlossenen Verkäufen, wurden Eigentumswohnungen und Genossenschaftswohnungen in einer Kennzahl zusammengefasst, und handelt es sich um einen Median einzelner Verkäufe oder um einen Durchschnittspreis geteilt durch eine Durchschnittsfläche? Diese Entscheidungen beeinflussen die Kennzahl stärker als das Viertel selbst.
Median des Preises abgeschlossener Verkäufe und Transaktionszahl in Manhattans Vierteln nach Immobilienart, Sept. 2025 bis Aug. 2026, auf Grundlage der fortlaufend aktualisierten Verkaufsdaten des NYC Department of Finance für Eigentumswohnungen und Genossenschaftswohnungen in Manhattan, bereinigt um Übertragungen mit symbolischer Gegenleistung und Paketverkäufe, mit Verkaufszahl für jedes Segment; Segmente mit weniger als 30 Verkäufen sind als EINGESCHRÄNKT gekennzeichnet, und Quadratfußpreise werden nicht ausgewiesen, da die Quelle keine Wohnflächen der einzelnen Einheiten veröffentlicht
So verwenden Sie diese Tabelle. Die Spalten mit den Verkaufszahlen sind keine bloße Ergänzung. Ein Median aus 859 Verkäufen beschreibt einen Markt; ein Median aus elf Verkäufen beschreibt elf Wohnungen. Von den zweiundfünfzig dargestellten Segmenten verzeichnen sieben weniger als dreißig registrierte Verkäufe und sind als eingeschränkt gekennzeichnet. Diese Kennzeichnung mahnt zur Vorsicht hinsichtlich der Genauigkeit, sie ist kein Urteil über das Viertel. Auch das Erreichen von dreißig Verkäufen ist lediglich unsere Mindestschwelle für die Darstellung und keine Garantie dafür, dass ein Segment repräsentativ ist: Konzentrieren sich die Verkäufe eines Viertels auf ein oder zwei große Neubauten, kann ein stabil wirkender Median entstehen, der dennoch diese Gebäude stärker beschreibt als das Gebiet insgesamt. Das deutlichste Beispiel ist das Gebiet um das Javits Center. Dort gehen die Unterschiede zwischen den Spalten für Eigentumswohnungen und Genossenschaftswohnungen auf erkennbar unterschiedlichen Wohnungsbestand zurück, nicht auf einen Preisaufschlag für Eigentumswohnungen. Zudem stützt sich der Wert für Genossenschaftswohnungen auf elf Verkäufe.
Beachtenswert ist weniger ein einzelner Median als der Abstand zwischen den beiden Spalten, und dieser ist keineswegs einheitlich. Unter den Segmenten, die unsere Darstellungsschwelle erreichen, ist er in SoHo mit etwa 43 Prozent, in Midtown East mit etwa 48 Prozent und in Tribeca mit etwa 49 Prozent am geringsten. Am größten ist er in Chelsea mit etwa 191 Prozent, in West Village und Greenwich Village (westlicher Teil) mit etwa 188 Prozent sowie in Midtown (zentrales Geschäftsviertel) mit etwa 161 Prozent. Ein großer Abstand findet sich in der Regel in Vierteln, in denen neueren Eigentumswohnungen kein vergleichbarer Bestand an Genossenschaftswohnungen gegenübersteht. Die beiden Spalten beschreiben dann unterschiedliche Wohnungen und nicht zwei Preise für dasselbe Objekt. Wir würden daraus nicht ableiten, dass Eigentumswohnungen dort überteuert sind. Diese Mediane allein können auch nicht erklären, weshalb der Abstand besteht, da Gebäudealter, Wohnungsgröße und die Zusammensetzung des Wohnungsangebots jeweils hineinspielen. Wenn Sie die beiden Eigentumsformen abwägen, erläutert unser Leitfaden zum Vergleich von Genossenschaftswohnungen und Eigentumswohnungen die Unterschiede bei Finanzierung, Zustimmung des Verwaltungsrats und Wiederverkauf, die hinter diesen Zahlen stehen.
Noch ein Hinweis dazu, was ein Median aussagt. Er ist der mittlere Wert, nicht der typische Preis der von Ihnen gesuchten Wohnung. Ein Viertel-Median von zwei Millionen Dollar ist durchaus mit einem großen Studio für neunhunderttausend und einer Wohnung mit vier Schlafzimmern für neun Millionen im selben Häuserblock vereinbar. Nutzen Sie diese Zahlen, um Viertel miteinander zu vergleichen und die Aussage eines Maklers, ein Preis sei für die Lage üblich, auf Plausibilität zu prüfen. Verwenden Sie sie nicht zur Bewertung einer bestimmten Wohnung. Diese hängt vom Wohnungstyp und seiner Position im Gebäudegrundriss, vom Stockwerk, von der Ausrichtung, vom Zustand und von den finanziellen Verhältnissen des Gebäudes ab.
Wenn Sie sich statt für das aktuelle Preisniveau für die Entwicklung derselben Viertel in früheren Abschwungphasen interessieren, finden Sie diese in der nachstehenden Tabelle zur Widerstandsfähigkeit der Wohnimmobilienpreise in Manhattans Vierteln. Die vorliegende Tabelle zeigt aktuelle registrierte Verkaufspreise, nicht die Entwicklung über den Marktzyklus. Aktuell verfügbare Angebote statt der Mediane abgeschlossener Verkäufe finden Sie unter Wohnungen zum Kauf in Manhattan.
Methodik: NYC Department of Finance Rolling Sales, Manhattan, Verkaufsdatensätze für Eigentumswohnungen und Genossenschaftswohnungen, für den Zwölfmonatszeitraum bis zum 31. August 2026; frühester berücksichtigungsfähiger Verkauf am 2. September 2025. Eigentumsübertragungen, die ohne Gegenleistung oder mit lediglich symbolischer Gegenleistung (eintausend Dollar oder weniger) registriert wurden, werden als nicht marktübliche Übertragungen ausgeschlossen. Mutmaßliche Paket- und Portfolioübertragungen, erkennbar an zwei oder mehr Datensätzen mit derselben steuerlichen Grundstücksblock-Kennung, demselben Verkaufsdatum und identischem Preis, werden vollständig entfernt und nicht zusammengefasst, da der Käufer einer einzelnen Wohnung nicht zu einem Portfoliopreis kaufen kann. Dies ist eine auf die veröffentlichte Datei angewandte Heuristik und keine Prüfung der zugrunde liegenden Dokumente. Daher werden gelegentlich auch voneinander unabhängige Verkäufe entfernt, die zufällig denselben Grundstücksblock, dasselbe Datum und denselben Preis aufweisen. Wir haben diese methodische Entscheidung empirisch überprüft, statt ihre Angemessenheit lediglich zu behaupten: Werden sämtliche veröffentlichten Mediane neu berechnet und dabei die einzelnen Paketgruppen jeweils zu einer Beobachtung zusammengefasst, statt sie zu entfernen, verändern sich 19 der 52 veröffentlichten Mediane um mehr als ein halbes Prozent. Die größte einzelne Veränderung beträgt 7,7 Prozent, eine typische Veränderung etwa 0,2 Prozent. Bei dreiundzwanzig Veränderungen führt die Entfernung zu einem niedrigeren Wert. Das zeigt, dass diese Gruppen oberhalb und nicht unterhalb des lokalen Medians liegen, was damit vereinbar ist, dass jedem Datensatz der Gesamtpreis eines Portfolios statt eines anteiligen Wohnungspreises zugeordnet wurde. Ihre Entfernung ist daher die konservativere Behandlung. Viertel nördlich der 96th Street liegen außerhalb des Marktes, zu dem wir beraten, und werden ausgeschlossen. Mediane sind die mittleren Werte der einzelnen registrierten Verkaufspreise. Quadratfußpreise werden aus diesen Datensätzen nicht abgeleitet, da das Department of Finance keine Flächenangaben in Quadratfuß für einzelne Wohnungen veröffentlicht. Ein Viertel wird nur dargestellt, wenn beide Segmente jeweils zehn Verkäufe erreichen. Es handelt sich daher nicht um eine Vollerhebung aller Verkäufe in Manhattan südlich der 96th Street. Die Quadratfußpreise auf Teilmarktebene stammen aus dem Datenstand: 31. August 2026. Methodikversion 1.0, zusammengestellt am 9. September 2026 von Anthony Guerriero, Manhattan Miami Real Estate. Eine Überprüfung ist bei Veröffentlichung der Daten für das vierte Quartal 2026 vorgesehen.
Q4 2025, Jahres-abschluss
Zusammenfassung
Manhattan schloss 2025 auf stabilem Fundament ab, mit festen Preisen, begrenzten Beständen und einer Transaktionsaktivität, die durch anhaltende Stärke im oberen Marktsegment gestützt wurde. Trotz erhöhter Kreditkosten blieb die Nachfrage bestehen, insbesondere bei eigenkapitalgetriebenen Käufern, die weniger empfindlich gegenüber Finanzierungsbedingungen sind.
Jedoch begannen unterhalb dieser stabilen Hauptkennzahlen erste Anzeichen einer Segmentierung aufzutreten. Die Aktivität im Einstiegspreissegment verlangsamte sich moderat, während Luxustransaktionen einen wachsenden Anteil am Gesamtdollarvolumen ausmachten. Gleichzeitig dünnte sich die Neubaupipeline weiter aus, was die Angebotsengpässe verstärkte, die sich bis ins Jahr 2026 fortsetzen sollten.
Warum wir uns auf Kaufverträge konzentrieren
Abgeschlossene Verkäufe spiegeln Entscheidungen wider, die60-90 Tage zuvor. getroffen wurden. Unterzeichnete Kaufverträge spiegelnaktuelles Käuferverhalten.
In einem Markt, der geprägt ist von:
Unsicherheit bezüglich der Zinssätze
Volatilität der Finanzmärkte
sich wandelnder Käuferpsychologie
liefern Kaufverträge eine genauere Indikation der kurzfristigen Richtung.
Q4 2025, Marktüberblick
Unterzeichnete Kaufverträge:Stabil bis moderat rückläufig im Jahresvergleich
Abschlüsse:Stabil bis leicht gestiegen im Jahresvergleich
Medianpreis:Gehalten, mit moderatem Wachstum im Jahresvergleich
Bestand:Im Verhältnis zu historischen Normen weiterhin begrenzt
Vermarktungsdauer:Stabil, gut bepreiste Objekte wurden weiterhin effizient abgewickelt
Interpretation
Die Preise blieben gestützt durchbegrenztes Angebot
Die Nachfrage blieb bestehen, insbesondere bei höheren Preisniveaus
Der Markt zeigteerste Anzeichen einer Divergenz zwischen Segmenten
Marktsegmentierung, Frühe Signale
Einstiegsmarkt (unter ~$3M)
Erhöhte Sensitivität gegenüber Hypothekenzinsen
Verlangsamtes Transaktionstempo
Stärkere Verhandlungsbereitschaft und Käufervorsicht
Fazit: → Nachfrage blieb vorhanden, aber zunehmend eingeschränkt
Luxusmarkt ($3M+)
Anhaltende Stärke bei der Transaktionsaktivität
Wachsender Anteil am Gesamtmarktvolumen
Starke Performance bei gut gelegenen, hochwertigen Objekten
Fazit: → Nachfrage blieb widerstandsfähig und weniger abhängig von Finanzierungsbedingungen
Neubauprojekte, Eine sich ausdünnende Pipeline
Das Neubauprojektangebot zog sich in Q4 2025 weiter zurück.
Weniger Großprojekte werden gestartet
Stärkere Abhängigkeit von Boutique-Entwicklungen
Verlangsamte Bereitstellung neuer Bestände
Im Gegensatz zu früheren Zyklen, in denen einzelne Projekte Hunderte von Einheiten liefern konnten, hat sich die Pipeline zu kleinerformatigen, begrenzteren Releases verlagert.
Implikation: → Zukünftige Angebotsengpässe bildeten sich bereits bis Ende 2025 heraus
📊 NYC vs. Manhattan, Eine entscheidende Unterscheidung
Die New-York-City-Hauptdaten überschätzten weiterhin die für Manhattan-Käufer relevanten Angebotsbedingungen.
Erhebliche Einheitenvolumina konzentriert in Brooklyn und Queens
Ein Großteil dieses Angebots unter $2M oder mietgetrieben
Manhattan repräsentiert einen kleineren Anteil der Einheiten, aber einen überproportionalen Anteil des Werts
Für Manhattan-Käufer blieb das relevante Angebotsspektrum begrenzt.
Bestand, Preisstützung
Die Bestandsniveaus blieben während des gesamten Quartals begrenzt.
Begrenztes Angebot neuer Objekte am Markt
Verkäufer standen generell nicht unter Druck
Reduzierter Wettbewerb unter Angeboten in erstklassigen Segmenten
Dieses Umfeld setzte sich fort um:
Preisstabilität zu stützen
Abwärtsdruck zu reduzieren
gut positionierte Objekte zu begünstigen
Käuferverhalten, Wandelnde Psychologie
Das Käuferverhalten in Q4 spiegelte einen gemesseneren Ansatz wider.
Längere Entscheidungszeiträume
Stärkerer Fokus auf Wert und Positionierung
Größere Selektivität in allen Segmenten
Gleichzeitig:
Vermögende Käufer blieben aktiv
Eigenkapitalgetriebene Käufe setzten sich fort
Trophäen- und gut bepreiste Objekte zogen starkes Interesse auf sich
Beratungsperspektive
Ende 2025 ließ sich der Manhattan-Markt am besten beschreiben als:
→ Stabil → Angebotseingeschränkt → Beginnt sich zu segmentieren
Nachfrage im Einstiegspreissegment unter Druck
Luxusnachfrage weiterhin widerstandsfähig
Angebotsdynamik gewinnt zunehmend an Bedeutung
Ausblick, Eingang ins Jahr 2026
Als Manhattan ins Jahr 2026 eintrat:
Angebotsengpässe wurden voraussichtlich anhalten
Käuferselektivität dürfte zunehmen
Segmentierung zwischen Preisniveaus wird voraussichtlich zunehmen
Erwartung: → Ein Übergang von einem breit stabilen Markt zu einemselektiveren und segmentierteren Umfeld
Q3 2025, Tiefen-analyse
Abgeschlossene Verkäufe
3,158
+13,4% im Jahresvergleich
Mittlerer Eigentumswohnungspreis
$1.65M
+2,2% im Jahresvergleich
Barzahlungstransaktionen
65.3%
Anteil aller Verkäufe
Manhattan Eigentumswohnungs- und Co-op-Verkäufe steigen auf Zwei-Jahres-Hoch
Der Manhattan-Immobilienmarkt lieferte im dritten Quartal 2025 eine außergewöhnliche Performance, mit Wohnimmobilienverkäufen, die ihren höchsten Stand seit über zwei Jahren erreichten. Der Markt entwickelt sich positiv, wobei steigende Verkäufe und Preiswachstum auf eine starke Dynamik hindeuten.
Dieseumfassende Marktanalyseuntersucht aktuelle Trends bei Manhattan-Eigentumswohnungen, Co-ops, Luxusimmobilien und Neubauprojekten basierend auf dem neuesten Douglas Elliman-Marktbericht.
Zusammenfassung: Manhattan-Wohnungsmarkt Q3 2025
Manhattans Wohnimmobilienmarkt zeigte in Q3 2025 bemerkenswerte Stärke, mit3.158 abgeschlossenen Verkäufen, was einem Anstieg von 13,4% im Jahresvergleich entspricht, der stärksten quartalsweisen Performance seit 2023. Sowohl der Manhattan-Eigentumswohnungsmarkt als auch der Co-op-Sektor verzeichneten zweistelliges Verkaufswachstum, während die mittleren Verkaufspreise um 5,8% stiegen auf$1,180,000.
Wichtigste Manhattan-Markthighlights:
Manhattan-Wohnimmobilienverkäufe erreichten 3.158 Abschlüsse, ein Anstieg von 13,4% jährlich
Mittlerer Manhattan-Eigentumswohnungspreis: $1.650.000 (+2,2% im Jahresvergleich) Manhattans mittlerer Eigentumswohnungspreis liegt deutlich über dem nationalen Durchschnitt, was das erhebliche Gefälle bei den Wohnkosten unterstreicht.
Mittlerer Manhattan-Co-op-Preis: $870.000 (+3,6% im Jahresvergleich) Wohnkosten, einschließlich Grundsteuern und Unterhaltsgebühren, spielen eine wichtige Rolle bei der Gesamterschwinglichkeit für Käufer.
Barzahlungstransaktionen dominierten mit 65,3% aller Verkäufe
Manhattan-Luxusimmobilienbestand sank um 16,1% im Jahresvergleich
Neubauprojektverkäufe stiegen jährlich um 71%
Manhattan-Eigentumswohnungsmarkt-Analyse Q3 2025
Manhattan-Eigentumswohnungsverkäufe und -preise
Der Manhattan-Eigentumswohnungsmarkt verzeichnete in Q3 2025 beeindruckende Zuwächse, mit1.407 Eigentumswohnungsabschlüssen, einem Anstieg von 16,6% im Jahresvergleich. Dies stellt die stärkste quartalsweise Performance für Manhattan-Eigentumswohnungen in den letzten Jahren dar.
Manhattan-Eigentumswohnungsmarkt-Kennzahlen:
Mittlerer Eigentumswohnungspreis:$1.650.000, Anstieg von 2,2% im Jahresvergleich
Durchschnittlicher Eigentumswohnungspreis:$2.651.636, Rückgang von 5,1% (bedingt durch Verschiebung der Einheitenmischung)
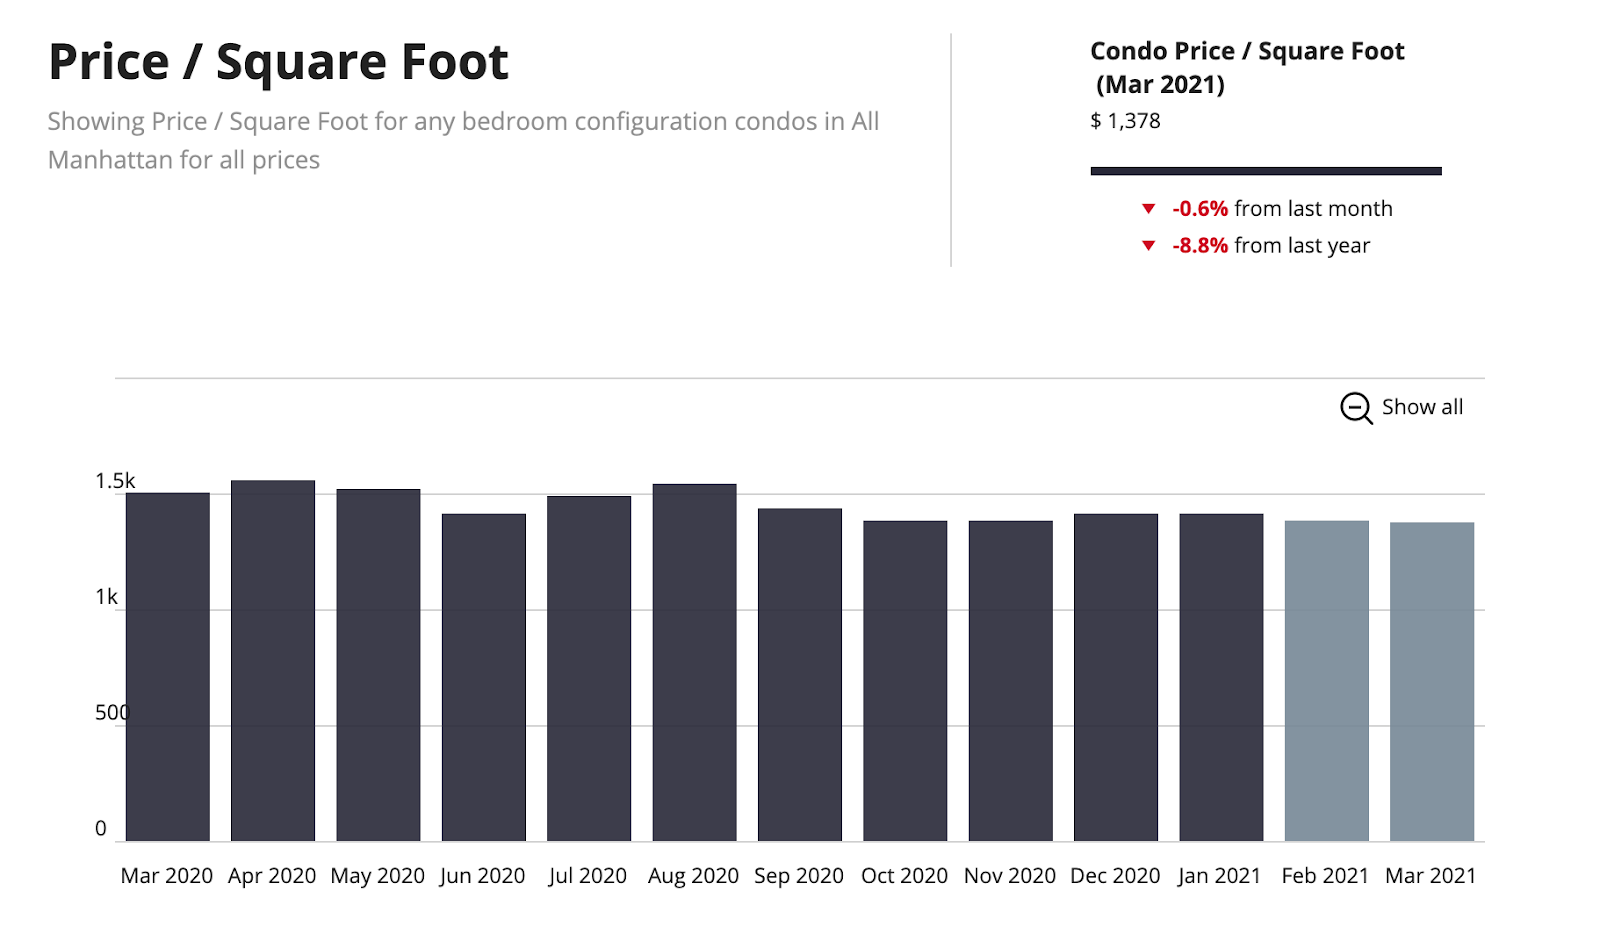
Durchschnittlicher Preis pro Quadratfuß:$1.998, Rückgang von 2,3%
Höhere Hypothekenzinsen haben zu erhöhten monatlichen Zahlungen für Käufer geführt, was den Erwerb von Wohneigentum weniger erschwinglich macht und einige veranlasst, ihre Kaufentscheidungen zu überdenken.
Vermarktungsdauer:74 Tage, Rückgang von 3,9% jährlich
Eigentumswohnungsbestand:4.064 Einheiten, Anstieg von 8,3%
Fast70% der Manhattan-Eigentumswohnungsverkäufe waren reine Barzahlungstransaktionenin Q3, was die starke Präsenz kapitalkräftiger Käufer im Markt demonstriert. Verkäufe über $2 Millionen zeigten besonders robustes Wachstum und stiegen mit dem dreifachen Tempo von Objekten unter $2 Millionen.
Manhattan-Eigentumswohnungspreise nach Schlafzimmeranzahl
Der Manhattan-Co-op-Markt zeigte starke Dynamik mit1.751 Abschlüssen in Q3 2025, was einem Anstieg von 11,0% im Jahresvergleich entspricht. Das Co-op-Verkaufswachstum übertraf die prozentualen Eigentumswohnungsgewinne, was auf ein erneutes Käuferinteresse an dieser traditionellen Manhattan-Immobilienart hinweist.
Manhattan-Co-op-Markt-Kennzahlen:
Mittlerer Co-op-Preis:$870.000, Anstieg von 3,6% im Jahresvergleich
Durchschnittlicher Co-op-Preis:$1.456.738, Anstieg von 8,3%
Durchschnittlicher Preis pro Quadratfuß:$1.170, Rückgang von 1,1%
Vermarktungsdauer:79 Tage, Rückgang von 4,8% jährlich
Co-op-Bestand:3.669 Einheiten, Anstieg von 5,7%
Co-op-Unterhaltsgebühren:$3.054 monatlicher Durchschnitt, Anstieg von 8,1% ($2,45/Quadratfuß/Monat)
Diese Wohnkosten, einschließlich Unterhaltsgebühren und Grundsteuern, wirken sich direkt auf die Kaufkraft der Käufer und die Gesamterschwinglichkeit aus, insbesondere da zinssatzbedingte Erschwinglichkeitsbeschränkungen anhalten.
Mehr als60% der Manhattan-Co-op-Verkäufe waren reine Barzahlungskäufe, wobei der Bargeldanteil bei Premiumobjekten noch höher war.
Luxus-Manhattan-Eigentumswohnungs- und Co-op-Verkäufe
Der Manhattan-Luxusimmobilienmarkt (obere 10% der Verkäufe) zeigte außergewöhnliche Stärke trotz erhöhter Hypothekenzinsen, mit318 Luxusverkäufen, was einem Anstieg von 13,6% im Jahresvergleich entspricht. Besonders bemerkenswert: Der Luxusbestand sank drastisch, während die Verkäufe wuchsen, ein starker Indikator für eine anhaltende High-End-Nachfrage.
Manhattan-Luxusmarkt-Kennzahlen:
Luxusschwelle:$4.000.000 (Eintrittspunkt für die oberen 10%)
Mittlerer Luxusverkaufspreis:$5.922.500, Anstieg von 2,8% im Jahresvergleich
Durchschnittlicher Luxuspreis: $7,891,731
Durchschnittlicher Luxuspreis pro Quadratfuß: $2,535
Luxusverkäufe:318 Abschlüsse, Anstieg von 13,6% jährlich
Luxusbestand:1.317 Einheiten,Rückgang von 16,1%im Jahresvergleich
Angebotsmonate im Luxussegment:12,4 Monate, gesunken von 16,8 Monaten (Verbesserung um 26,2 %)
Die Kombination aus rückläufigem Luxusangebot und robusten Verkäufen hat zu einem Verkäufermarkt im Luxussegment geführt.
Die Aufteilung des Luxussegments:
Luxus-Coops:55,3 % der Luxusverkäufe, Median 4.200.000 USD
Luxus-Condos:44,7 % der Luxusverkäufe, Median 10.182.995 USD
Luxusimmobilien-Trends in Manhattan
„Im deutlichen Gegensatz zum allgemeinen Anstieg des Marktangebots um 7 % verzeichnete der Luxusmarkt einen Rückgang der Angebotsbestände um 16,1 %“, was erheblichen Aufwärtsdruck auf die Preise im Hochpreissegment erzeugt.90 % der Manhattan-Verkäufe über 3 Millionen USD waren Barzahlungstransaktionen, was die finanzielle Stärke der Luxuskäufer unterstreicht.
Manhattan Neubaumarkt Q3 2025
Kräftiger Anstieg der Neubauwohnungsverkäufe
Die Neubauwohnungsverkäufe in Manhattan verzeichneten in Q3 2025 ein außergewöhnliches Wachstum, mit578 Abschlüssen, was einem Anstieg von 71 % im Jahresvergleich entspricht, dem höchsten Marktanteil für Neubauten seit mehr als sechs Jahren.
Kennzahlen für Neubauwohnungen in Manhattan:
Verkäufe von Neubauwohnungen:578 Abschlüsse, +71,0 % jährlich
Marktanteil:18,3 % aller Manhattan-Verkäufe
Medianpreis für Neubauwohnungen: $1,750,000
Durchschnittspreis pro Quadratfuß: $2,206
Angebotsmonate:6,1 Monate (schnellstes Tempo seit mehr als 3 Jahren)
Angebotsbestand:1.174 Einheiten
Der Anstieg der Neubauaktivitäten wurde durch Fertigstellungen in verschiedenen Preisklassen angetrieben:
Verkäufe unter 1 Mio. USD: +112,3 % im Jahresvergleich
Verkäufe 1-3 Mio. USD: +72,3 % im Jahresvergleich
Verkäufe über 3 Mio. USD: +43,9 % im Jahresvergleich
Neubauten repräsentierten31,8 % aller Luxusverkäufe, mit einem Medianpreis von 6.250.000 USD für Luxus-Neubauwohnungen.
Ein begrenztes Neubauprojektangebot und Angebotsengpässe werden voraussichtlich in den kommenden Jahren anhalten und einen engen Marktausblick aufrechterhalten.
Trends und Rahmenbedingungen am Manhattan Immobilienmarkt
Verkaufsaktivität und Marktdynamik
Die Verkaufsdynamik am Manhattan Immobilienmarkt stieg in Q3 2025 deutlich an, wobei der Markt seindrittes aufeinanderfolgendes Quartal mit Umsatzwachstum im Jahresvergleich verzeichnete. Die 3.158 Abschlüsse lagen4,3 % über dem 10-Jahres-Durchschnitt für Q3von 3.029 Verkäufen und belegen, dass die aktuelle Aktivität historische Normen übertrifft.
Bemerkenswert ist, dass Manhattan nunsechs aufeinanderfolgende Quartalepositiver Vertragsaktivität oder Umsatzwachstums verzeichnet hat, was die stabile Marktperformance unterstreicht.
Marktdynamik-Indikatoren:
Vermarktungsdauer: 77 Tage (ab letztem Listungsdatum), -3,8 % jährlich
Angebotsmonate: 7,3 Monate, -6,4 % im Jahresvergleich
Listenpreisabschlag: 6,2 % (konsistent mit dem 10-Jahres-Durchschnitt von 5,9 %)
Bieterverfahren: 4,7 % der Verkäufe (gesunken von 9,7 % im Vorjahr)
„Es ist kein rasantes Tempo, aber der Markt wird langsam schneller,” so Berichtsautor Jonathan Miller.
Angebotsbestand am Manhattan Immobilienmarkt
Das gesamte Manhattan-Wohnungsangebot erreichte7.733 Listings zum Quartalsende, +7,0 % im Jahresvergleich. Da die Verkäufe jedoch schneller stiegen als das Angebot (+13,4 % gegenüber +7,0 %), setzte sich die Marktverengung im Laufe des Quartals fort.
Dies markierte dasdritte aufeinanderfolgende Quartal, in dem das Verkaufswachstum den Angebotszuwachs übertraf, was anhaltenden Aufwärtsdruck auf die Manhattan-Immobilienpreise über alle Immobilientypen hinweg erzeugte.
Hinweis: Die obigen Bestandszahlen dienen nur als Referenz und können sich ändern, sobald neue Daten verfügbar werden.
Barzahler dominieren den Manhattan Immobilienmarkt
Rekordniveau bei Barzahlungstransaktionen
Barkäufe dominierten den Manhattan Immobilienmarkt in Q3 2025 weiterhin und repräsentierten65,3 % aller Transaktionen, deutlich über dem 10-Jahres-Durchschnitt von 52,2 %. Diese Dominanz der Barzahlungen spiegelt Käufer mit erheblichen Ressourcen wider, die mit den erhöhten Hypothekenzinsen umgehen.
Trends bei Bar- und Finanzierungskäufern:
Barkäufer stiegen um 31 % im Jahresvergleich
Finanzierte Käufer sanken um 9,2 % jährlich
90 % der Verkäufe über 3 Millionen USD waren Barzahlungstransaktionen
Der Baranteil bei Luxusverkäufen blieb im gesamten Quartal erhöht
Die Verlagerung hin zu Barkäufern beschleunigte sich nach dem Anstieg der Hypothekenzinsen um mehr als 50 Basispunkte seit Anfang August 2025. Gut kapitalisierte Käufer, darunter Aufsteigerkäufer mit erheblichem Eigenkapital, trieben die Marktaktivität weiterhin an.
Preisentwicklung für Condos und Coops in Manhattan
Allgemeine Preisentwicklung am Manhattan Immobilienmarkt
Zumdritten aufeinanderfolgenden Quartal stiegen sowohl der Median- als auch der Durchschnittspreis für Manhattan-Immobilien gemeinsam, ein Muster, das seit 2022 nicht mehr konsistent zu beobachten war. Diese doppelte Wertsteigerung über alle Preismetriken hinweg deutet auf eine breite Marktstärke hin.
Manhattan-Preismetriken Q3 2025:
Gesamtmedianpreis:1.180.000 USD, +5,8 % im Jahresvergleich
Mehrere Faktoren trugen zur Preissteigerung am Manhattan Immobilienmarkt in Q3 bei:
Verschiebung im Verkaufsmix:Immobilien über 2 Millionen USD stiegen mit dreifacher Geschwindigkeit im Vergleich zu Objekten unter 2 Millionen USD
Stärke des Luxussegments:Hochpreisige Verkäufe trieben den Gesamtmedianpreis nach oben
Angebotsengpässe:Angebot wächst in wichtigen Segmenten langsamer als die Nachfrage
Dominanz der Barkäufer:Gut kapitalisierte Käufer weniger preissensitiv
Prognose für den Manhattan Immobilienmarkt Q4 2025 und darüber hinaus
Kurzfristiger Ausblick auf den Manhattan Markt
Der Manhattan Immobilienmarkt tritt in Q4 2025 aus einer Position erheblicher Stärke heraus, wobei mehrere Faktoren die kurzfristige Entwicklung beeinflussen werden:
Positive Indikatoren:
Verkäufe kumuliert bis dato um 18,7 % durch Q3 gestiegen
Verkäufe liegen 4,3 % über dem 10-Jahres-Durchschnitt
Angebotsengpässe im Luxussegment stützen die Hochpreisgestaltung
Anhaltende Präsenz von Barkäufern sorgt für Marktstabilität
Angebotsmonate schneller als der Dekadendurchschnitt
Zu berücksichtigen:
Hypothekenzinsen stiegen seit Anfang August um mehr als 50 Basispunkte
Auswirkungen der Zinserhöhungen spiegeln sich noch nicht vollständig in der Nachfrage wider
Bürgermeisterwahl erzeugt gewisse Unsicherheit (wenngleich mit begrenztem Einfluss auf die Marktfundamentaldaten, da die Wohnungsbaupolitik der staatlichen Zuständigkeit unterliegt)
Manhattan Immobilienprojektionen für 2026
„Wenn sich die Hypothekenzinsen bis Jahresende stabilisieren oder sinken, scheint ein Anstieg der Verkäufe im kommenden Quartal wahrscheinlich,” so der Douglas Elliman-Bericht. Die Fundamentaldaten, die Manhattans Markt antreiben, Beschäftigungsstärke, begrenztes neues Angebot und seine Position als globales Finanzzentrum, bleiben intakt.
Schlüsselfaktoren für den Ausblick auf 2026:
Angebotsengpässe:Neubaubestand auf dem niedrigsten Niveau seit Jahren
Luxusdynamik:Gravierender Angebotsengpass im Hochpreissegment
Barreserven:Zwei Drittel der Käufer zahlen bar und reduzieren damit die Zinssensitivität
Historische Belastbarkeit:Manhattan hat nationale Trends konstant übertroffen
Aufgestaute Nachfrage:Finanzierte Käufer warten auf ein verbessertes Zinsumfeld
Manhattan Stadtteile und Teilmärkte
Während sich dieser Q3 2025-Bericht auf Manhattan-weite Trends konzentriert, bestehen erhebliche Unterschiede zwischen den Stadtteilen. Premium-Lagen wie Upper East Side, Upper West Side, Tribeca, SoHo und West Village zeigen weiterhin besonders starke Performance bei Luxus-Condos und Coops.
Käufer und Verkäufer, die detaillierte stadtteilspezifische Immobilienanalysen für Manhattan suchen, sollten erfahrene lokale Makler konsultieren, die granulare Markteinblicke für bestimmte Gebäude und Straßen bieten können.
Der Condo- und Coop-Markt in Manhattan lieferte in Q3 2025 außergewöhnliche Ergebnisse:
Verkaufsschub:3.158 Abschlüsse (+13,4 % JoJ) erreichten den höchsten Stand seit mehr als 2 Jahren
Breites Wachstum:Sowohl Condos (+16,6 %) als auch Coops (+11,0 %) verzeichneten zweistellige Zuwächse
Preissteigerung:Drittes aufeinanderfolgendes Quartal mit Median- und Durchschnittspreiserhöhungen
Stärke des Luxussegments:Hochpreisige Verkäufe +13,6 % während der Bestand um 16,1 % sank
Dominanz der Barzahlung:65,3 % aller Verkäufe und 90 % der Verkäufe über 3 Mio. USD waren Barzahlungen
Neubauboom:71 % Verkaufssteigerung, höchster Marktanteil seit mehr als 6 Jahren
Marktdynamik:Vermarktungsdauer sinkend, Angebotsmonate verbessern sich
Überdurchschnittliche Performance:Verkäufe liegen 4,3 % über dem 10-Jahres-Durchschnitt
Über diesen Manhattan Immobilienmarktbericht
Diese umfassende Analyse des Manhattan Condo- und Coop-Marktes basiert auf dem Douglas Elliman Real Estate Market Report für Q3 2025, erstellt von Miller Samuel Real Estate Appraisers & Consultants. Der Bericht analysiert Abschlussdaten fürManhattan-Eigentumswohnungenund Coops und liefert das genaueste Bild der aktuellen Marktbedingungen.
Für individuelle Einblicke in den Manhattan Immobilienmarkt, stadtteilspezifische Analysen oder um Kauf- oder Verkaufsmöglichkeiten im aktuellen Markt zu besprechen, kontaktieren Sie mich bitte direkt.
Mit freundlichen Grüßen,
Anthony
Datenquelle: Douglas Elliman / Miller Samuel Q3 2025 Manhattan Verkaufsbericht
Zuletzt aktualisiert: Oktober 2025
Häufig gestellte Fragen
Was ist der Medianpreis für eine Manhattan-Eigentumswohnung in Q3 2025?
Der Medianpreis für Manhattan-Condos erreichte in Q3 2025 1.650.000 USD, ein Anstieg von 2,2 % im Jahresvergleich.
Was ist der Medianpreis für eine Manhattan-Coop in Q3 2025?
Der Medianpreis für Manhattan-Coops betrug in Q3 2025 870.000 USD, ein Anstieg von 3,6 % jährlich.
Wie viele Manhattan-Immobilientransaktionen wurden in Q3 2025 abgeschlossen?
3.158 Manhattan-Condos und Coops wurden in Q3 2025 abgeschlossen, +13,4 % im Jahresvergleich.
Welcher Prozentsatz der Manhattan-Immobilientransaktionen erfolgt in bar?
65,3 % aller Manhattan-Verkäufe waren in Q3 2025 Barzahlungstransaktionen, wobei 90 % der Verkäufe über 3 Millionen USD in bar bezahlt wurden.
Was ist der Luxusschwellenwert für Manhattan-Immobilien?
Der Luxusmarktschwellenwert (oberste 10 % der Verkäufe) betrug in Q3 2025 4.000.000 USD, mit einem Luxus-Medianpreis von 5.922.500 USD.
Wie entwickelt sich der Manhattan-Neubaumarkt?
Die Manhattan-Neubauwohnungsverkäufe stiegen um 71 % im Jahresvergleich auf 578 Abschlüsse und repräsentierten 18,3 % aller Verkäufe, den höchsten Marktanteil seit mehr als sechs Jahren.
Manhattan Marktbericht, Q2 2025Verkäufe erreichen 2-Jahres-Hoch, während Käufer Barzahlung bevorzugen Marktbedingungen Der Manhattan Immobilienmarkt setzte seine Erholung in Q2 2025 fort, mit Abschlüssen auf dem…Vollständigen Bericht lesen →
Verkäufe erreichen 2-Jahres-Hoch, während Käufer Barzahlung bevorzugen
Marktbedingungen
Der Manhattan Immobilienmarkt setzte seine Erholung in Q2 2025 fort, mit Abschlüssen auf dem höchsten Niveau seit fast zwei Jahren. Insgesamt3.042 Verkäufe abgeschlossen, was eineSteigerung von 16,6 % im Jahresvergleichbedeutet und8,4 % überdem 10-Jahres-Quartalsdurchschnitt liegt. Dies war das dritte aufeinanderfolgende Quartal mit jährlichem Preiswachstum nach den Rückgängen des Vorjahres. Bemerkenswert ist jedoch, dass etwa die Hälfte der Transaktionen vor April unterzeichnet wurde, vor der Einführung der neuen US-Zollpolitik, was die Quartalszahlen positiv beeinflusst haben dürfte.
Unterzeichnete Verträge
Im Gegensatz zu abgeschlossenen Verkäufen, die größtenteils die Vergangenheit abbilden, sind unterzeichnete Verträge ein vorlaufender Indikator des Immobilienmarktes. Ungeachtet der Unsicherheit über die Zollpolitik verzeichnete die Anzahl neu unterzeichneter Verträge im Juni 2025 einen starken Anstieg über alle Immobilientypen hinweg:
Die Luxusnachfrage blieb herausragend. Unterzeichnete Verträge in den Preisbändern5 Mio., 9,99 Mio. USDund10 Mio., 19,99 Mio. USDstiegen deutlich. Beispielsweise haben sich Condo-Verträge im Bereich 10 Mio., 19,99 Mio. USD im Jahresvergleich mehr als verdoppelt. Dem Douglas Elliman-Marktbericht zufolge hat dasLuxusvertragsvolumen (die obersten 10 % des Marktes)sichallein in den vergangenen zwei Monaten mehr als verdoppelt.
Barzahlung dominiert
Barkäufe erreichten einenRekordhöchstwert von 69,1 %aller Verkäufe.
- 78.3%der Verkäufe über 3 Mio. USD waren Barzahlungen
- 60.4%der Verkäufe unter 1 Mio. USD waren Barzahlungen (deutlich über dem historischen Durchschnitt von 43,3 %)
- Finanzierte Verkäufe stiegen nur5.7%im Jahresvergleich, während Bartransaktionen um23%anstiegen, was strengere Kreditvergabestandards und einen wettbewerbsintensiveren Käufermarkt für Barzahlungen widerspiegelt.
Angebotsbestand und Angebotsmonate
Der Angebotsbestand stieg um3.1%auf8.296 Einheiten, wurde jedoch vom Verkaufswachstum übertroffen, was dieAngebotsmonateauf8.2senkte, gesunken von9.2vor einem Jahr und knapp unter dem Dekadendurchschnitt von 8,3 Monaten.
Neubau
Die Stärke im Neubausegment wurde von Eigennutzern statt von Investoren getragen, wobei ausländische Käufer lediglich6.5%aller Verkäufe ausmachten, deutlich unter dem Dekadendurchschnitt von 11,7 %.
- Listenpreisabschlag: 6.0%, halbiert gegenüber dem Vorjahr
- Bestand: 7.119 Einheiten (+4.7%)
- Angebotsmonate: 8.1, gesunken von9.0
Manhattan bleibt widerstandsfähig
Der Immobilienmarkt in Manhattan bleibt widerstandsfähig, gestützt durch eine starke Nachfrage, begrenzten Neubau und einen hohen Anteil an Barzahlungstransaktionen. In Zeiten globaler Marktvolatilität haben Investoren historisch gesehen Kapital von Aktienmärkten in Sachwerte wie erstklassige Immobilien umgeleitet, auf der Suche nach Stabilität und langfristigem Wert. Während die Risikofaktoren der Zollunsicherheit und hoher Hypothekenzinsen bestehen bleiben, tritt Manhattan aus einer Position der Stärke in diese Phase ein.
Wesentliche Marktindikatoren:
- Bevölkerungswachstum:Nettobevölkerung und internationale Migration nach New York City sind gestiegen.
- Angebotsengpässe:Das Angebot verfügbarer Immobilien bleibt unzureichend, um die Nachfrage zu decken.
- Preissteigerung:Immobilienpreise steigen weiterhin über alle Marktsegmente hinweg.
- Rückkehr ins Büro: Der Placer.ai-Büroindex vom April 2025 zeigte, dass der Bürofußgängerverkehr in New York City nur 5,5 % unter dem Niveau vom April 2019 lag, der geringste Rückgang unter den großen US-Städten.
Für individuelle Einblicke oder um Möglichkeiten im aktuellen Markt zu besprechen (Käufer und Verkäufer), wenden Sie sich bitte an mich.
Mit freundlichen Grüßen,
Anthony
Mai 2025Manhattan Pre-Tariff Q1 2025 Ergebnisse & Frühes Q2 Momentum 🏙️ Manhattan Marktresilienz angesichts globaler Handelsentwicklungen Das erste Quartal von…Vollständigen Bericht lesen →
Das erste Quartal 2025 markierte Manhattans stärkste Performance seit Jahren, bevor Präsident Trumps weitreichende Zölle Anfang April angekündigt wurden. Während Marktbeobachter darauf gewartet haben zu sehen, wie sich die Zölle auf die Nachfrage auswirken könnten, bestätigen die Daten bis Anfang Mai, dass der Markt stabil und aktiv bleibt, nicht spekulativ oder einbrechend.
📊 Q1 2025, Ein Markt in Bewegung
Das erste Quartal 2025 präsentierte einen robusten Manhattan Immobilienmarkt, gekennzeichnet durch gesteigerte Verkaufsaktivität, steigende Preise und starke Nachfrage in verschiedenen Segmenten.
Stärkstes Quartal seit drei Jahren:
Nahezu2.560 Abschlüsse, gestiegen um28.8%im Jahresvergleich, mit Verbesserungen bei Verkäufen, Angebot und Vermarktungsdauer, nur das vierte Mal, dass dies in 20 Jahren eingetreten ist.
Verkäufe übertrafen moderates Angebotswachstum:
Der Angebotsbestand stieg nur um7.5%, was ein schnelleres Transaktionstempo und eine stärkere Preisgestaltung unterstützt.
Performance des Manhattan Luxusimmobilienmarktes:
Die Preisentwicklung im Luxussegment lag über dem Gesamtmarkt. Die Verkäufe von Luxusimmobilien (oberste 10 % des Marktes) stiegen um37%im Jahresvergleich, wobei der durchschnittliche Luxusimmobilienpreis10,3 Millionen USDerreichte, den höchsten jemals verzeichneten Wert. Der Eintrittspreis für Luxusimmobilien lag bei4,4 Mio. USD, +19,7 % gegenüber dem Vorjahr, und der Preis pro Quadratfuß betrug 3.173 USD, +16 %.
Solide Preismetriken:
Eine Verschiebung im Verkaufsmix hin zu größeren Einheiten, ein höherer Anteil an Neubauverkäufen (13 % gegenüber 9,7 %; die in der Regel teurer als Wiederverkäufe sind) und mehr höherpreisige Verkäufe trieben die Preisentwicklung nach oben.
- Durchschnittlicher Verkaufspreis: 2,2 Millionen USD, +21 %
- Medianer Verkaufspreis: 1,17 Millionen USD, +11 %
- Durchschnittlicher Condo-Verkaufspreis: 3,1 Millionen USD, +17 %
- Staatliche Anreize wie die neue 485x-Steuerabschreibung werden weiterhin zu wenig genutzt, da strenge Anforderungen und hohe damit verbundene Kosten zu einer begrenzten Akzeptanz durch Entwickler geführt haben.
- Hausbesitzer werden vom Umzug abgehalten, da sie an niedrige Hypothekenzinsen gebunden sind. Dies reduziert das Wohnraumangebot zum Verkauf und letztendlich die Verkaufsaktivität. Derzeit haben 73,3 % der US-Hypothekenschuldner Zinssätze unter 5,0 %, deutlich niedriger als die aktuellen Marktzinsen, die bei einer 30-jährigen Festhypothek durchschnittlich rund 6,76 % betragen.
📈 April 2025, Manhattan Markt blieb auch nach der Zollankündigung stabil
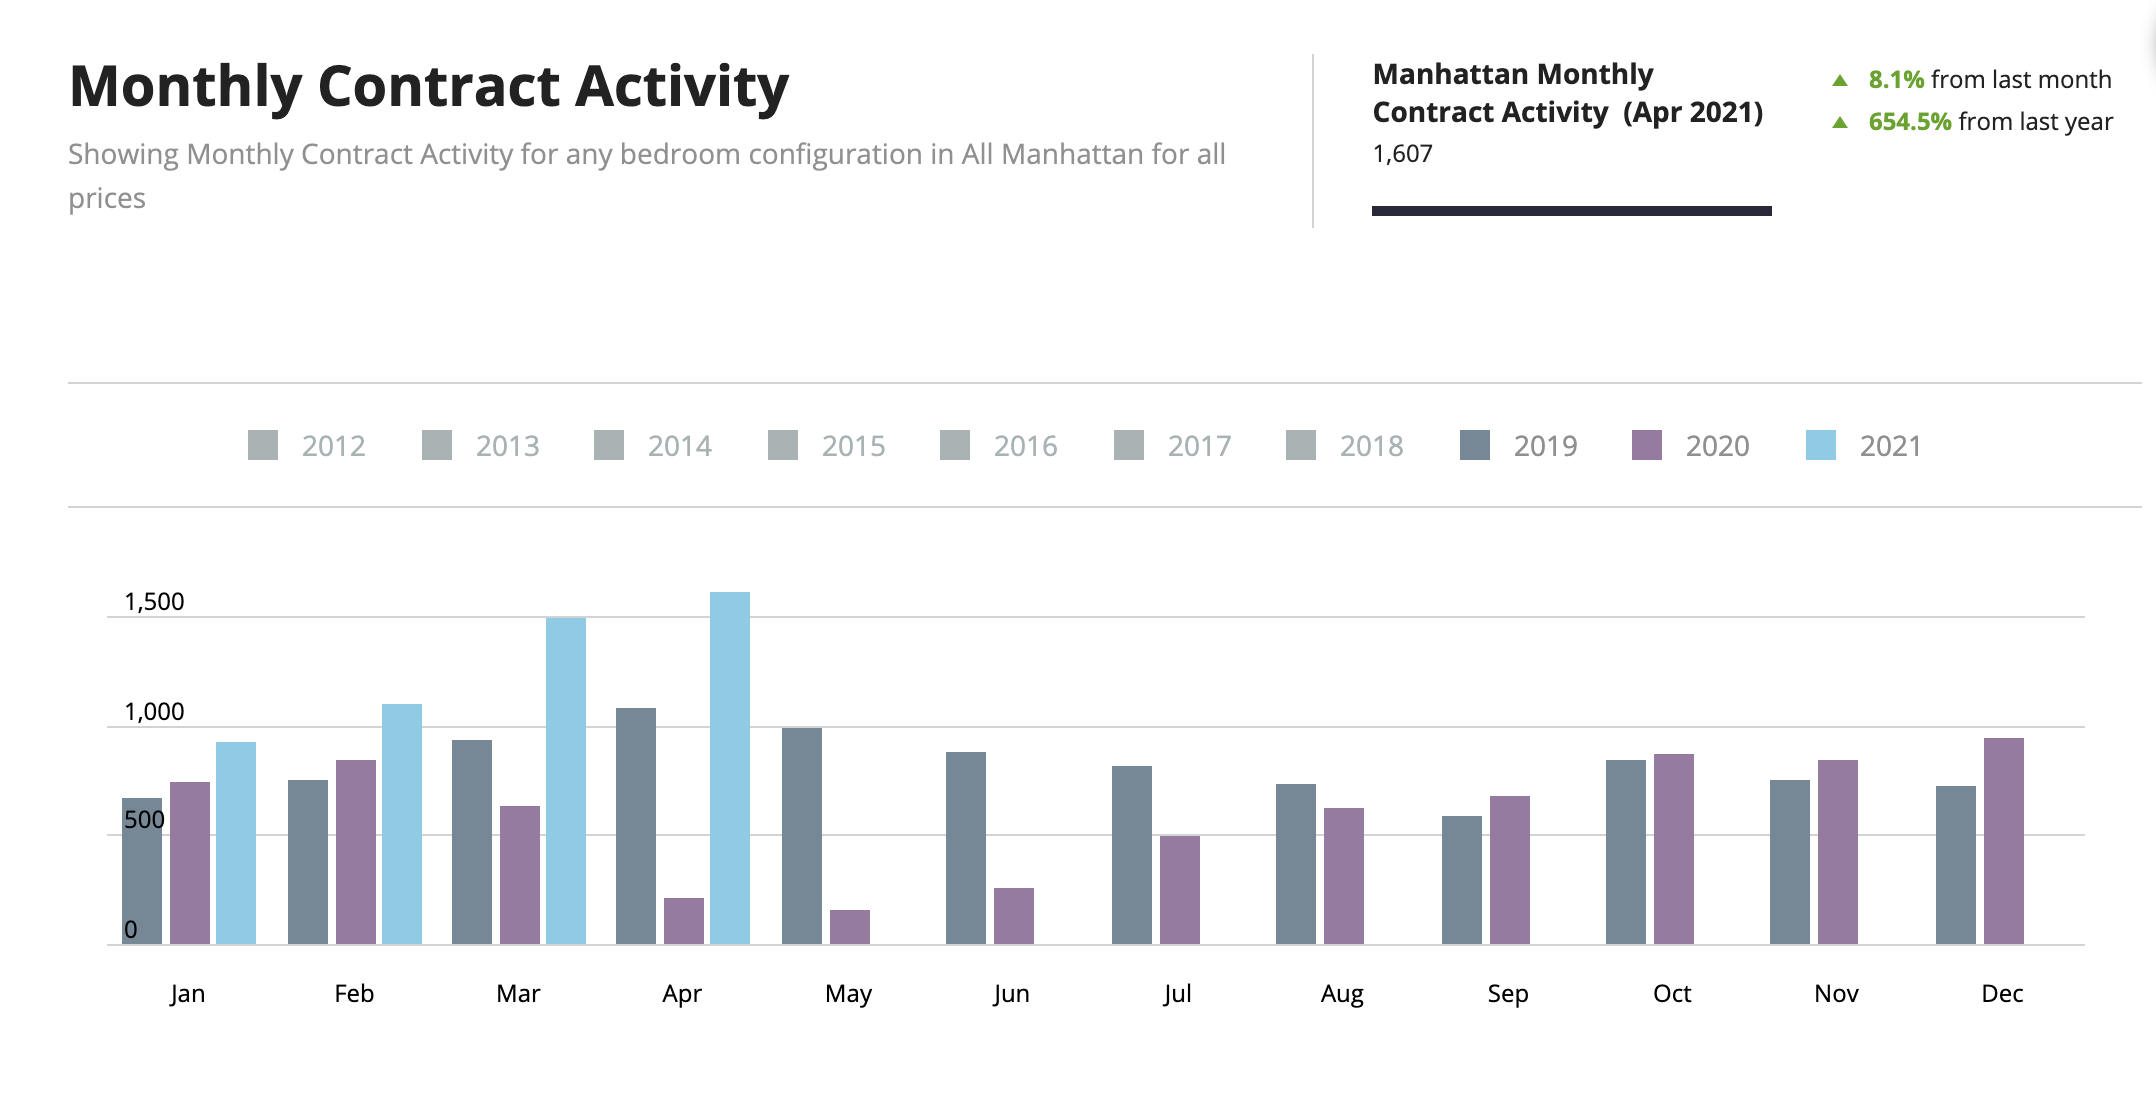
Im April 2025 unterzeichnete Verträge betrugen 1.150, ein Anstieg auf breiter Front gegenüber April 2024.
- Alle Transaktionen: +11 %
- Condos: +8 %
- Coops: +13 %
Mittelmarkt führte das Wachstum gegenüber April 2024 an
- Verträge zwischen 2 Mio., 3 Mio. USD stiegen um 24 %
- Über 5 Mio. USD stiegen um 3 %
Zunahme des Angebotsbestands ermöglichte Verkaufsaktivität
- Aktive Objekte stiegen um 16 % gegenüber März, lagen jedoch 1 % unter April 2024.
🔍Anfang Mai 2025, Manhattan Marktaktivität blieb stabil
Trotz der Unsicherheit rund um die Zöllewurden in der ersten Maiwoche rund 250 unterzeichnete Verträge verzeichnet, was signalisiert, dass:
- Das Käuferengagement stabil bleibt
- Der Markt weder ins Stocken geraten noch eingebrochen ist.
🏙️ Warum der Manhattan Immobilienmarkt Nachholbedarf hat
Während ein Großteil des Landes während des Pandemie-Wohnungsbooms 2020-2022 zweistellige Preissteigerungen erlebte, war Manhattan ein Ausreißer. Als das Stadtleben pausierte, Büros leerstanden und die Stadtmigration verlangsamte, blieben die Preise in Manhattan in bestimmten Segmenten relativ stabil oder sanken sogar, während andere US-Märkte stiegen. Für viele dieser Märkte, die in die Höhe schossen, sehen wir nun eine gewisse Deflation, aber nicht in NYC.
Was wir jetzt in Manhattan beobachten, ist eine durchaus gesunde Erholung, da Käufer in die Stadt zurückgekehrt sind, das Angebot knapp bleibt und die Preise nach Jahren unterdrückten Wachstums aufholen.
🏗️ Auswirkungen der Zölle auf Baukosten und Preise
Da Zölle die Baukosten erheblich in die Höhe treiben, ist die nächste Welle der Manhattan-Entwicklungen darauf ausgerichtet, zu deutlich höheren Preisen auf den Markt zu kommen. Wenn die Baukosten um 25 % steigen, wird ein Entwickler diese Kosten nicht schlucken, ebenso wenig wie China, Kanada oder Europa. Realistisch gesehen werden sie einfach nicht bauen, wenn sie diese Kosten nicht an die Käufer weitergeben können.
Bei einem Kostenanstieg von 25 % würde der durchschnittliche Neubau-Preis PSF von 2.563 USD (siehe oben) bei der nächsten Neubauwelle auf 3.204 USD PSF steigen, ceteris paribus. Für eine 3-Zimmer-Wohnung mit 2.000 Quadratfuß würde das 1,2 Millionen USD mehr zum Preis für exakt die gleiche Wohnung bedeuten! Selbst wenn die Kosten nur halb so stark stiegen (12,5 %), kämen noch 600.000 USD hinzu.
Hypothekenzinsen schwanken, bieten jedoch Refinanzierungsmöglichkeiten während der Eigentümerschaft. Niedrigere Zinsen werden jedoch nie den Preisunterschied durch 10-25 %-Zölle ausgleichen. Für ernsthaft interessierte Käufer empfehlen wir daher, sich eines der aktuellen Neubauprojekte zu einem deutlich günstigeren Kaufpreis zu sichern als die nächste Welle bringen könnte. Eine Refinanzierung ist jederzeit möglich...
🏡 Fazit: Der sichere Hafen des Manhattan Immobilienmarktes
Der Immobilienmarkt in Manhattan beweist weiterhin seine Widerstandsfähigkeit, angetrieben durch robuste Nachfrage, ein begrenztes Neubauprojektangebot und einen erheblichen Anteil an Barzahlungstransaktionen. Historisch gesehen haben Investoren in Zeiten globaler Marktvolatilität Kapital in Richtung Sachwerte wie erstklassige Immobilien umgeleitet und dabei Stabilität sowie langfristigen Wert gesucht. Trotz aktueller Unsicherheiten tritt Manhattan aus einer Position der Stärke in diese Phase ein, was seine nachhaltige Attraktivität für Investoren unterstreicht.
- Nettobevölkerung und internationale Migration nach NYC sind gestiegen
- Angebotsbestand bleibt unzureichend für die Nachfrage
- Preise steigen weiterhin über alle Segmente hinweg
- Hamptons und Nordost-Märkte über 1 Mio. USD zeigen ähnliche Stärke
HistorischeBerichte
Fünf Jahre Manhattan Immobilienmarkt-Kommentare, aufbewahrt als historische Referenz. Klicken Sie auf ein Datum, um den vollständigen Bericht zu erweitern.
Januar 2023Abwärtstrend am Manhattan Immobilienmarkt in der zweiten Hälfte 2022 Das Jahr 2022 war eine Geschichte von zwei Märkten in Manhattan. Anfang 2022 setzte sich der Boom fort…Vollständigen Bericht lesen →
Abwärtstrend am Manhattan Immobilienmarkt in der zweiten Hälfte 2022
Das Jahr 2022 war eine Geschichte von zwei Märkten in Manhattan.
Anfang 2022 setzte sich der Boom fort, der Anfang 2021 begann, angetrieben durch die Entfesselung aufgestauter Nachfrage und ein künstlich niedriges Zinsumfeld, das die Fed zu Beginn von Covid implementiert hatte.
Im Juni 2022 jedoch, nachdem die Fed ihre erste Jumbo-Zinserhöhung um 75 Basispunkte beim Leitzinssatz durchführte, schwächte sich der Markt schnell ab und ließ die meisten Käufer und Verkäufer für den Rest des Jahres in einer Pattsituation zurück, während sie sich an die neuen Marktgegebenheiten anpassten. Dies ist in der untenstehenden Grafik dargestellt, die die monatliche Vertragsaktivität vergleicht.
Monatliche Vertragsaktivität
Mit nur 602 im Dezember 2022 unterzeichneten Verträgen war es eines der schlechtesten Jahresendabschnitte seit 2008. Da Käufer und Verkäufer sich mit einer neuen Realität abfinden, erwarten wir, dass der Markt Anfang 2023 wieder in Bewegung kommt, da immer noch Nachfrage vorhanden ist.
Manhattan Immobilienpreise
Condos
2,75 Mio. USD durchschnittlicher Verkaufspreis
2.074 USD durchschnittlicher Preis pro Quadratfuß
Während dies ein Anstieg gegenüber dem gleichen Quartal des Vorjahres war, war der Anstieg hauptsächlich auf Abschlüsse in einer Handvoll Ultra-Luxus-Türmen zurückzuführen, wie Central Park Tower und 220 Central Park South, was die Ergebnisse nach oben verzerrte.
Im Wesentlichen war der Preis pro Quadratfuß im Jahresvergleich stabil bei knapp unter 2.000 USD pro Quadratfuß.
Coops
1,27 Mio. USD durchschnittlicher Verkaufspreis
1.225 USD durchschnittlicher Preis pro Quadratfuß
Neubau
3,19 Mio. USD durchschnittlicher Verkaufspreis
2.415 USD durchschnittlicher Preis pro Quadratfuß
Luxussegment (Top 10 % der Verkäufe)
8,06 Mio. USD durchschnittlicher Verkaufspreis
2.909 USD durchschnittlicher Preis pro Quadratfuß
3,95 Mio. USD Einstiegsschwelle für Luxusimmobilien
Zinserhöhungen der Fed im Jahr 2022
Im Zeitraum von nur 10 Monaten im Jahr 2022 erhöhte die Fed den Leitzinssatz um 4,0 %, wie in der untenstehenden Grafik dargestellt. Diese beispiellose Maßnahme wurde ergriffen, um die Inflation zu bekämpfen, ein globales Phänomen im Jahr 2022.
Während die Zinsen höher sind als seit 2008, waren sie schon früher hoch und Immobilienmärkte funktionierten gut in einem solchen Zinsumfeld. Jedoch ist das Tempo der diesjährigen Zinserhöhungen, zusammengedrängt auf nur 10 Monate, das Besorgniserregendste. Dies führte dazu, dass der 30-jährige Jumbo-Festhypothekenzinssatz von 3,1 % am 1. Januar 2022 auf 5,7 % am 31. Dezember 2022 stieg, gesunken von 6,35 % im Oktober.
Manhattan hat viele Barkäufer (ca. 55 %) im Vergleich zu anderen Städten, sodass Zinssätze hier nicht immer eine so große Rolle bei der Marktaktivität spielen. Darüber hinaus haben Coops, die 70 % des Angebotsbestands ausmachen und einzigartig für New York City sind, sehr strenge Regeln bezüglich der Höhe der Finanzierung. Einige erlauben maximal 70 % Finanzierung, viele jedoch nur 50 %. Manche erlauben gar keine Finanzierung. Dies sind mildernde Faktoren für den NYC-Markt, helfen aber Erstkäufern nicht, die für ihren Kauf häufig Hypotheken benötigen.
Manhattans begrenztes Angebot rettet die Situation
Die rettende Gnade in dieser Geschichte ist der Mangel an Angebot auf dem Markt. Im Vergleich zum Ende des Jahres 2020, als der Angebotsbestand über 8.100 lag, beträgt das heutige Angebot nur 5.858. Dafür gibt es viele Gründe, wie ich im August erörtert und nachstehend zusammengefasst habe.
Das begrenzte Angebot sollte potenzielle Preisrückgänge im Zuge des Jahres 2023 abfedern. Und wir sehen auch in absehbarer Zeit kein Angebot auf den Markt kommen, aus folgenden Gründen:
„Goldene Handschellen”-Hypotheken
80 % der New Yorker mit Hypotheken haben Zinssätze unter 5 %.
Dies wird dazu führen, dass Eigentümer auf unbestimmte Zeit in ihren derzeitigen Häusern bleiben.
Niemand wird in absehbarer Zeit seine 3 %-Hypothek gegen eine 6 %-Hypothek tauschen.
Eingefrorener Miet-zu-Eigentumswohnungs-Konversionsmarkt aufgrund des NY-Staatsgesetzes von 2019
Das Gesetz bestraft Gebäudeeigentümer mit mietstabilisierten Mietern und macht es unmöglich, jemals marktgerechte Wohnungen aus mietstabilisierten Einheiten zu schaffen. Solange dieses Gesetz nicht geändert wird, wird es null Konversionen geben, da sie aus finanzieller Sicht für einen Entwickler keinen Sinn ergeben.
Der Ablauf von Steuerabschreibungsprogrammen macht den Bau für Entwickler kostspieliger
Die Steuervergünstigungen 421a, 421g und J-51 sind alle ausgelaufen.
Diese waren einst hervorragende Instrumente, die der Staat nutzte, um Entwickler zum Bauen zu bewegen, existieren aber nicht mehr.
Linksgerichtete New Yorker Politiker haben Projekte mit großzügigen Anteilen von 30 % und 50 % Sozialwohnungen blockiert.
In den letzten zwei Jahren gab es kaum Grundstücksverkäufe in Manhattan, sodass nur wenige Entwickler planen, in der Stadt zu bauen.
Die Inflation bremste viele Entwicklungen aus, da die Kosten, anders als in normalen Zeiten, schwer kalkulierbar sind.
Manhattan Immobilienausblick 2023
Viele Analysten haben vorhergesagt, dass die Immobilienpreise in den nächsten zwölf Monaten weltweit sinken werden. Dies wird wahrscheinlich eintreten, jedoch hauptsächlich an jenen Standorten, an denen die Preise während der Covid-Pandemie am stärksten gestiegen sind. In den USA sind viele kleinere Städte am stärksten gefährdet, da dort die Preise am meisten zugelegt haben, Städte wie Boise, ID, Salt Lake City, UT, Phoenix, AZ und praktisch ganz Connecticut.
New York City war jedoch nicht eines dieser Orte. Tatsächlich sanken die New Yorker Preise während Covid, da es zu Beginn der Pandemie zu einem massenhaften Wegzug aus der Stadt kam. Die Preise erholten sich erst 2021 wieder und verzeichneten im Vergleich zu den meisten anderen Städten nur moderate Zuwächse.
Knight Franks Prime Residential Forecast rechnet damit, dass die Preise in Manhattan 2023 um mindestens 2 % steigen werden, hinter Miami (5 % Zuwachs) und Los Angeles (4 % Zuwachs) in den USA. Dieses Wachstumsniveau platziert Manhattan auf Rang 13 in ihrer Prognose der 25 führenden Weltstädte und unterstreicht die Widerstandsfähigkeit und Zuversicht gegenüber der Stadt (und den USA im Allgemeinen).
Knight Frank nennt als Gründe „Kapitalflucht in sichere Häfen" sowie „ausländische Käufer, die eine stärkere, nicht geringere Exponierung gegenüber dem US-Dollar anstreben". Zweifellos werden die von mir angeführten Faktoren des geringen Angebots den Preisdruck durch die Fed-Maßnahmen im Jahr 2023 abfedern.
Juli 2022Die Immobilienmärkte in Manhattan und Miami werden weiterhin Stärke zeigen Viele Menschen haben uns gefragt, was wir für den NYC- und den Miami-Markt erwarten, nachdem die Fed die Zinsen angehoben hat…Vollständigen Bericht lesen →
Die Immobilienmärkte in Manhattan und Miami werden weiterhin Stärke zeigen
Viele Menschen haben uns gefragt, was wir für den NYC- und den Miami-Markt erwarten, nachdem die Fed die Zinsen erhöht hat. Obwohl die Aktivität nachgelassen hat, sind beide Märkte nach historischen Maßstäben nach wie vor sehr aktiv.
Viele fragen sich, ob der Abschwung zu Preisrückgängen führen wird. Während einige Experten dies für bestimmte Regionen des Landes für sicher halten, angesichts der raschen Preissteigerungen in diesen Regionen, schätzen sie die Wahrscheinlichkeit von Preisrückgängen in Manhattan und Miami als gering bzw. sehr gering ein.
CoreLogic-Analyse, Juni 2022: Wahrscheinlichkeit von Preisrückgängen
LautCoreLogicbesteht für die Metropolregion NYC eine geringe und für Miami eine sehr geringe Wahrscheinlichkeit von Preisrückgängen in den nächsten 12 Monaten.
Manhattan
Preise
Die Preise stiegen nicht im gleichen Tempo wie an anderen Standorten im Land. Der Immobilienmarkt brach 2020 ein (mit durchschnittlichen Preisrückgängen von 7 %) und begann sich erst im ersten Quartal 2021 zu erholen, als die Impfstoffe verfügbar wurden (mit durchschnittlichen Preissteigerungen von 16 %).
Da die Preise in Manhattan in den letzten 10 Jahren um 4,5 % pro Jahr gestiegen sind, entspricht ein Nettoanstieg von 9 % (16 % abzüglich 7 %) in etwa zwei Jahren normalem Preiswachstum.
Die Mietpreise sind im Jahresvergleich um 20 % gestiegen, was die Renditen in die Höhe treibt und den Kauf von Manhattan-Immobilien für Investoren besonders attraktiv macht, zumal die Kaufpreise nicht übermäßig gestiegen sind.
Wir erwarten, dass die Mietpreiserhöhungen in Manhattan anhalten werden, da steigende Hypothekenzinsen weniger Erstkäufern den Erwerb einer Immobilie in den nächsten 12 Monaten ermöglichen und mehr Menschen auf den Mietmarkt drängen.
Manhattans hohe Immobilienpreise werden weiterhin durch die hohen Einkommen der lokalen Bevölkerung gestützt, wie der UBS Global Bubble Report durchgängig feststellt.
Manhattan ist eine langfristige Anlage. Investoren kaufen Manhattan-Immobilien aus Sicherheitserwägungen. Angesichts der damit verbundenen Kosten ist dies kein Ort für reine Spekulation oder kurzfristiges Weiterverkaufen.
50 % der Manhattan-Käufer bezahlen ihre Immobilien bar, insbesondere im Luxussegment, und sind daher weniger von schwankenden Zinssätzen betroffen.
Genossenschaften (Coops) machen 75 % des Wohnungsbestands aus. Viele Coops erlauben keine Finanzierung oder begrenzen sie auf 50 %. Dieser Umstand stützte den Manhattan-Immobilienmarkt während der Lehman-Krise.
Die Zeichnungsstandards sind jedoch sehr streng, sodass ein Szenario wie 2008 nicht vergleichbar ist.
Angebot
Das Angebot ist bei den besten NYC-Eigentumswohnungsprojekten in erstklassigen Lagen vergleichsweise gering.
Das Angebot liegt 10 % unter dem Vorjahresmonat.
Im Bereich der Luxuseigentumswohnungen gibt es nur sehr wenige in der Pipeline.
Von Zeit zu Zeit erhalten wir Anfragen von Investoren, die an Sammelkäufen von Eigentumswohnungen in Manhattan interessiert sind. Im Jahr 2018 gab es davon recht viele, mit zahlreichen Gebäuden, die mindestens 50 Einheiten zum Verkauf hatten.
Bei der Erstellung einer aktuellen Analyse für zwei separate Investoren (einer davon mit einer sehr großen 1031-Transaktion) stellte ich jedoch fest, dass in den nächsten 3-5 Jahren kaum herausragende Gebäude unterhalb der 96th Street auf den Markt kommen werden. Und die Anzahl der Gebäude mit mehr als 50 verkäuflichen Einheiten ist im Vergleich zu vor vier Jahren deutlich zurückgegangen.
Einige Gebäude, die sich in der Pipeline befanden und auf die wir gespannt warteten, wieThe Cortland, One High Line und One Wall Street, haben mit dem Verkauf begonnen. Es handelt sich durchweg um hochkarätige Projekte. Darüber hinaus gibt es in erstklassigen Lagen kaum weitere Top-Eigentumswohnungen.
Das geringe Angebot an qualitativ hochwertigen Objekten wird die Preise voraussichtlich weiter in die Höhe treiben, bis ein Gleichgewicht zwischen Angebot und Nachfrage erreicht ist. Dies dürfte noch Jahre dauern.
Der Ablauf der 421a-Steuervergünstigung, die in der Vergangenheit Entwickler zum Bau von Eigentumswohnungen und Mietobjekten animiert hatte, hat zu weniger neuen Entwicklungsprojekten in der Pipeline geführt.
New Yorks liberale Politiker haben keinen Willen, Entwickler zum Bauen zu incentivieren, weshalb wir nicht damit rechnen, dass diese Förderung zurückkommt.
Natürlich sind diese Politiker kurzsichtig. Der Mangel an Anreizen für Entwickler wird lediglich a) den Bau von Sozialwohnungen reduzieren (eine Voraussetzung für Neubauprojekte in Manhattan), b) die Einnahmen für Stadt und Staat senken und c) die Mietpreise für Mieter weiter erhöhen.
Miami
Miamis neugewonnene Stärke beruht auf:
einem massiven Zuzug (wohlhabender) Einwohner, die aus steuerlich belasteten Bundesstaaten fliehen;
einem Zuzug von Einwohnern, die mehr persönliche Freiheiten und weniger Covid-Einschränkungen suchen, da Florida während der Pandemie sehr laxe Regelungen hatte;
einem Zuzug von Hedgefonds und Technologieunternehmen, die nach Miami ziehen;
einem sehr geringen Angebot an Einfamilienhäusern und Eigentumswohnungen (insbesondere größerer Einheiten); sowie
einer nahezu leeren Pipeline.
Obwohl die Aktivität in den letzten Monaten nachgelassen hat, liegt dies nicht an der Nachfrage, sondern am Angebot. Die Nachfrage nach Einfamilienhäusern und Eigentumswohnungen in Miami (und ganz Südflorida) war so stark, dass der Bestand aufgezehrt wurde. Neues Angebot dürfte erst dann spürbare Auswirkungen auf den Markt haben, wenn der nächste Bauzyklus in vollem Gange ist. Wir rechnen damit in 5-7 Jahren, da in den nächsten 3 Jahren praktisch nichts auf den Markt kommt.
Ich gehe darauf in meinem nachstehenden Video ausführlich ein:
Schlagzeilen und Durchschnittswerte
Ich höre Leonard Steinberg von Compass immer gerne zu. In einem kürzlichen Beitrag warnte er Käufer und Verkäufer davor, den Schlagzeilen zu glauben und den Durchschnittswerten zu viel Bedeutung beizumessen. Und er hat zweifellos recht.
Immobilien sind hyperlokal.
Verwechseln Sie nicht die Schlagzeilen eines Marktes (oder aus dem ganzen Land) mit denen eines anderen Marktes.
Manhattan ist ein wirklich einzigartiger Markt (aus vielen Gründen), auf den nationale Trends nicht zutreffen, wie die Geschichte gezeigt hat.
Dasselbe gilt für Miami, das derzeit einen enormen Wachstumsschub erlebt. Deshalb hat Miami laut CoreLogic eine sehr geringe Wahrscheinlichkeit für Preisrückgänge.
In Manhattan zeigt sich, wie hyperlokal der Markt sein kann. Hier analysieren wir Gebäude individuell, da benachbarte Gebäude oft völlig unterschiedliche Preise, völlig unterschiedliche Nachfrage und völlig unterschiedliche Entwicklungsverläufe aufweisen.
Auch in Miami zeigt sich, wie hyperlokal der Markt ist. Preise und Nachfrage am Strand stehen praktisch in keinem Zusammenhang mit Preisen und Nachfrage in einigen Stadtteilen auf dem Festland.
Lassen Sie sich daher nicht von Durchschnittswerten leiten, denn diese sagen uns nur, was auf dem Gesamtmarkt passiert ist, und im Wesentlichen nichts darüber, was in einem bestimmten Gebäude (oder in einer bestimmten Ausrichtung eines Gebäudes) geschehen ist.
Wir helfen Ihnen dabei, sich in den Märkten von Manhattan und Miami zurechtzufinden. Vereinbaren Sie ein kurzes Gespräch mit mir, wenn ich Ihnen bei weiteren Überlegungen Klarheit verschaffen kann. Ich stehe Ihnen gerne zur Verfügung, um beide Märkte ausführlicher zu besprechen, eine Bewertung für Ihre Immobilie zu erstellen, falls Sie über einen Verkauf nachdenken, oder Ihnen eine Auswahl von Objekten zukommen zu lassen.
Oktober 2021Der boomende Manhattan-Immobilienmarkt setzt sich bis ins Q3 2021 fort. Das Jahr 2021 wird zweifellos eines der besten Jahre in der Geschichte des Wohnimmobilienmarktes in Manhattan sein…Vollständigen Bericht lesen →
Der boomende Manhattan-Immobilienmarkt setzt sich bis ins Q3 2021 fort
Das Jahr 2021 wird zweifellos eines der besten Jahre in der Geschichte des Wohnimmobilienmarktes in Manhattan sein, allein im dritten Quartal wurden über 9,5 Mrd. USD an abgeschlossenen Verkäufen erzielt, die meisten Abschlüsse in einem Quartal seit 32 Jahren.
Die Verkaufsaktivität wurde durch aufgestaute Nachfrage, steigende Impfquoten, vernünftige Preise, historisch niedrige Zinssätze, einen Trend zu größeren Flächen (oder solchen mit Außenbereich) sowie ein gestiegenes Privatvermögen angetrieben.
Diese 9,5 Mrd. USD beziehen sich auf im Jahr 2021 abgeschlossene Transaktionen, nicht notwendigerweise auf im Quartal unterzeichnete Verträge, was ein aktuellerer Marktindikator ist.
Unterzeichnete Verträge in der Sommersaison rückläufig, aber weiterhin auf Rekordhöhe für das Quartal
Wie das Diagramm unten zeigt, war die Aktivität bei unterzeichneten Verträgen seit Jahresbeginn auf erhöhtem Niveau, obwohl sie sich abschwächte. Ein solches Abflachen könnte saisonal bedingt sein, da die Sommermonate normalerweise ruhiger als der Rest des Jahres sind. Nichtsdestotrotz waren die Quartalsumsätze rekordverdächtig.
Obwohl 29 % unter dem Vorquartal, wurden im Quartal 3.500 Verträge unterzeichnet. Mit 270 Verträgen pro Woche ist das eine Rekordmarke. Der Oktober setzt den Trend fort und verzeichnet rund 305 Abschlüsse pro Woche.
Verkäufer sind zufrieden, aber nicht übermütig
Verkäufer sind im Jahr 2021 sehr zufrieden, insbesondere nach dem mageren Verkaufsjahr 2020. Käufer sind auf dem Markt aktiv, die Nachfrage ist sehr stark, insbesondere im Luxussegment, wo die größeren Wohnungen zu finden sind.
Obwohl die Aktivität den Großteil des Jahres erheblich erhöht war, ist die Verunsicherung noch nicht verschwunden, sodass die Preise nicht über das Vor-Covid-Niveau hinausgehen. Der Covid-Abschlag von 6-9 % (abhängig vom Kaufzeitpunkt im Vorjahr) ist verschwunden, doch wurden bislang keine Preissteigerungen über das Niveau von 2019 hinaus verzeichnet.
Bei all dieser Aktivität könnte man meinen, dass die Preise bereit sind, erneut zu steigen. Im Allgemeinen folgen Preissteigerungen meist 9 bis 12 Monate nach einer deutlichen Verbesserung der Verkaufsaktivität. Blicken Sie auf den Kalender, wir werden in Kürze in diese Phase eintreten.
Überteuerte Objekte verweilen auf dem Markt
Da die Preise auf dem Niveau von 2019 stagnierten, war Q3 nicht der richtige Zeitpunkt, um eine Immobilie zu Wunschpreisen anzubieten. Im Quartal benötigten marktgerecht bepreiste Objekte 78 Tage zum Verkauf. Im Gegensatz dazu benötigten Objekte, bei denen eine Preisanpassung erforderlich war, 181 Tage, mehr als das Doppelte (2,3-fach) gegenüber marktgerecht bepreisten Objekten.
Aktuelle Preise im Quartal
Hinweis: Normalerweise vergleiche ich die Quartalszahlen mit dem Vorquartal. Im Q3 2020 wurden jedoch ein Drittel des Quartalsumsatzes durch Abschlüsse in 220 Central Park South erzielt, dem teuersten neuen Eigentumswohnungsgebäude in New York City. 16 Einheiten wurden zu einem Durchschnittspreis von 37 Mio. USD abgeschlossen, für insgesamt 592 Mio. USD. Daher präsentiere ich ausschließlich die Zahlen des aktuellen Quartals. Für detailliertere Informationen stehe ich Ihnen gerne zur Verfügung.
Kategorie
Durchschn. Preis pro Quadratfuß
Durchschn. Verkaufspreis
Coops
$1,159
$1,31 Mio.
Eigentumswohnungen (Condos)
$1,881
$2,53 Mio.
Neubau
$2,248
$3,34 Mio.
Luxus (Top 10 %)
$2,561
$7,45 Mio.
Weitere interessante Kennzahlen:
Die Verkaufsaktivität erreichte den höchsten Stand seit 32 Jahren.
Trotz historisch niedriger Zinssätze wurden rund 50 % der Transaktionen in bar abgewickelt.
Neubauverkäufe unter 3 Mio. USD wuchsen doppelt so schnell wie jene über 3 Mio. USD, die sich gegenüber dem Vorjahresquartal ebenfalls verdoppelten. Eine Verlagerung hin zu kleineren Einheiten im Neubausegment verzerrte den Preistrend nach unten.
Der durchschnittliche Angebotsrabatt über alle Segmente hinweg betrug im Quartal 5,3 %.
Die Gesamtzahl der Angebotsmonate für Eigentumswohnungen und Coops, also die Anzahl der Monate, die es dauern würde, das gesamte zum Verkauf stehende Inventar abzubauen, sank auf lediglich 5,1.
Sie haben das Kurstief verpasst. Verpassen Sie nicht die Erholung!
Juni 2021Manhattan überwindet das Markttief, während die Vertragsaktivität explodiert Das zweite Quartal 2021 war ein Ausnahmezeiten, das alle Zweifler, das urbane Leben sei tot, widerlegte…Vollständigen Bericht lesen →
Manhattan überwindet das Markttief, während die Vertragsaktivität explodiert
Das zweite Quartal 2021 war ein außergewöhnliches Quartal, das alle Prognosen widerlegte, das Stadtleben sei tot. Manhattan hat sich zur besten Frühlings-Verkaufssaison seit 6 Jahren erholt und verzeichnet die höchste Verkaufsaktivität seit 2007.
Aufgestaute Nachfrage, vernünftige Preise, niedrige Zinssätze, der Wunsch nach größeren Flächen (oder solchen mit Außenbereich), gestiegenes Privatvermögen und ein größerer Käuferpool haben das Verkaufsvolumen in die Höhe getrieben. Kurz gesagt: Die Stadt erlebt einen Boom, dank der Wissenschaft und dem daraus resultierenden erneuerten Optimismus.
Hinweis: Für diesen Bericht vergleiche ich Q2 2021 mit Q2 2019, was wesentlich aussagekräftiger ist als Q2 2020, als NYC im Lockdown war.
Unterzeichnete Verträge schnellen in die Höhe
Die im Quartal unterzeichneten Verträge übertrafen das entsprechende Quartal 2019 um 60 %. Viele dieser Transaktionen werden erst im Q3 2021 abgeschlossen, wobei wir zu diesem Zeitpunkt angesichts des Volumens und der Mischung der im Quartal in Vertrag genommenen Wohnungen mit einer positiven Preisentwicklung rechnen.
Großflächige Wohnungen wieder gefragt
Das Super-Prime-Segment (über 10 Mio. USD) verzeichnete das beste erste Halbjahr in seiner Geschichte, angetrieben durch zweistellige Rabatte gegenüber den ursprünglichen Preisen. Darüber hinaus hat der Verkauf größerer Wohnungen spürbar zugenommen, was dem Markt über 5 Mio. USD zugutegekommen ist.
Der Verkaufsmix, der eine deutliche Verlagerung hin zu größeren Wohnungen beinhaltete, verzerrte die Preistrends. Der mediane Verkaufspreis stieg auf 1.130.000 USD, den höchsten Wert seit 1.215.000 USD im Q2 2019, wobei die Preistrends durch den Verkaufsmix verzerrt wurden.
Covid-Abschlag schwindet
Im Vergleich zum Vorjahresquartal sank der durchschnittliche Preis pro Quadratfuß um 3,6 %. Dies wurde als „Covid-Abschlag" bezeichnet. Im ersten Quartal betrug diese Differenz noch 9 %, was zeigt, dass der Covid-Abschlag schnell schrumpft. Wir erwarten, dass der Covid-Abschlag im Q3 schwindet und bis Q4 vollständig verschwindet, sobald Arbeitgeber das „Homeoffice" einschränken oder ganz abschaffen.
Aktuelle Preise im Quartal:
Kategorie
Durchschn. Preis pro Quadratfuß
Durchschn. Verkaufspreis
Coops
$1,139
$1,28 Mio.
Eigentumswohnungen (Condos)
1,921
$2,64 Mio.
Neubau
2,581
$3,84 Mio.
Luxus (Top 10 %)
2,636
$7,75 Mio.
Weitere interessante Kennzahlen:
Die Verkaufsaktivität bei Eigentumswohnungen erreichte den höchsten Stand seit 30 Jahren.
Neubauverkäufe über 3 Mio. USD waren die höchsten seit drei Jahren.
Die Verkaufsaktivität übertraf das neu auf den Markt kommende Angebot, was dazu führte, dass die Angebotsmonate auf 6,9 Monate sanken, das schnellste Tempo seit 4 Jahren.
Der allgemeine Angebotsrabatt betrug 6,4 %.
Wenn Sie das Kurstief verpasst haben, verpassen Sie nicht die Erholung!
April 2021Verträge im April 2021 übertreffen den 14-Jahres-Rekord vom März. Die Vertragsaktivität in Manhattan stieg im April 2021 auf einen neuen Rekord von 1.607 unterzeichneten Verträgen…Vollständigen Bericht lesen →
Verträge im April 2021 übertreffen
den 14-Jahres-Rekord vom März
Die Vertragsaktivität in Manhattan stieg im April 2021 auf einen neuen Rekord von 1.607 unterzeichneten Verträgen und überbot damit den 14-Jahres-Rekord vom März von 1.500 Verträgen in einem einzigen Monat. Die erste Maiwoche setzt den Trend fort, und der Mai liegt bislang auf Kurs, den April zu erreichen.
Mit 1.607 unterzeichneten Verträgen liegt das 50 % über dem April 2019, einem mit Covid vergleichbaren Vorpandemie-Monat. Im April 2020 wurden lediglich 213 Verträge unterzeichnet (vermutlich noch vor Covid initiiert). Zur Erinnerung: New York City war von Ende März bis Ende Juni 2020 geschlossen, Besichtigungen waren untersagt.
Im Luxussegment wurden laut Real Deal bis Ende April 652 Luxusverträge im laufenden Jahr unterzeichnet, mehr als alle Luxusverträge zusammen im gesamten Jahr 2020.
Im Neubausegment wurden im April 235 Verträge unterzeichnet, gegenüber 165 im März. Das war die höchste Aktivität im Neubausegment in Manhattan seit drei Jahren.
März 2021Manhattan erhebt sich aus der Asche. Nach einem äußerst enttäuschenden Jahr 2020, als die Insel Manhattan von einer „Covid-Exodus"-Welle heimgesucht und 90 Tage lang physisch gesperrt wurde…Vollständigen Bericht lesen →
Manhattan erhebt sich aus der Asche
Nach einem äußerst enttäuschenden Jahr 2020, als die Insel Manhattan von einem „Covid-Exodus" heimgesucht und 90 Tage lang physisch gesperrt wurde, erholte sich der Wohnimmobilienmarkt in Manhattan im ersten Quartal 2021 eindrucksvoll. Während sich der Markt in November und Dezember 2020 bereits langsam belebte, zeigte das erste Quartal 2021 und insbesondere der März 2021 eine beeindruckende Verkaufsaktivität.
Verkaufsaktivität im Q1 2021 deutlich erhöht
Der Verkauf in Manhattan beschleunigte sich im März 2021 rasant, wobei das Verkaufsvolumen 1.500 unterzeichnete Verträge überstieg, das beste Einzelmonatsergebnis seit 14 Jahren. Selbst Januar und Februar 2021 übertrafen die Verkaufsvolumina der gleichen Vorjahresmonate der letzten mindestens drei Jahre, wie unten dargestellt:
Käufer haben von der Kombination aus Rekordniedrigzinsen und niedrigeren Preisen profitiert. Sie werden zudem durch die neue Administration ermutigt, von der NYC bereits profitiert, im Gegensatz zur vorherigen Administration, die darauf ausgerichtet war, New York City zu bestrafen, weil es Trump massiv abgelehnt hatte.
Preise gesunken, aber kein freier Fall
Obwohl die Preise gefallen sind, sind sie nicht so stark eingebrochen, wie manche befürchtet hatten. Der Preis pro Quadratfuß für eine Eigentumswohnung in Manhattan lag im Q1 2021 um 8,8 % unter dem Q1 2020. Dies kommt noch oben auf die bereits seit der SALT-Obergrenze im Jahr 2018 gesunkenen Preise, die Manhattan-Preise laut Ökonom Robert Schiller im Schnitt um 11 % gedrückt hat. Die Preise liegen daher deutlich unter ihrem Höchststand von vor wenigen Jahren und sind bereit zur Trendwende. Mit einer „blauen" Administration hat die SALT-Obergrenze, die Hochsteuerstaaten bestraft, gute Chancen, 2021 abgeschafft zu werden. Dies wird die Immobilienpreise stützen und den Exodus in steuergünstige Bundesstaaten bremsen.
Neubauschnäppchen sind noch vorhanden
Es gibt noch immer Schnäppchen im Neubaubereich, da die Preise für vor 3 Jahren eingeführte Projekte deutlich gesenkt wurden. Kürzlich gestartete Projekte wurden jedoch zu aktuellen Marktpreisen bewertet, sodass dort kaum Rabatte zu erwarten sind. Während sich einige Rabatte in niedrigeren Preisen widerspiegeln, sind viele in Abschlusskosten-Zugeständnissen verborgen, die nicht in den Preisangaben pro Quadratfuß erscheinen. Das Ausmaß der Neubauraabatte ist sehr unterschiedlich und hängt von Faktoren wie dem Startdatum des Projekts, der bisherigen Verkaufsgeschwindigkeit, der Anzahl der noch verfügbaren Einheiten in einer bestimmten Ausrichtung, den Eigenkapitalpartnern in der Kapitalstruktur und vor allem den Mindestfreigabepreisen der Kreditgeber ab (die Banken kontrollieren den Preis, nicht der Entwickler).
Um das beste Angebot im Neubaubereich zu erzielen, müssen Sie offen bleiben und sich nicht auf etwas festlegen, das die höchsten Rabatte nicht erzielt. Beispielsweise bieten Entwickler weder große Rabatte auf Wohnungen mit Außenbereich noch auf Ausrichtungen, die fast ausverkauft sind.
Das nachstehende Diagramm zeigt, wie sich die Neubaupreise von ihren Tiefstständen vor einigen Monaten wieder erholt haben.
Impfstoffe schaffen Vertrauen
Wir erwarten, dass die Immobilienpreise im Frühjahr/Sommer und im weiteren Jahresverlauf schrittweise steigen werden, da NYC durchgeimpft wird. Bisher haben44 % der Manhattan-Bewohner bereits ihre erste Impfdosis erhalten und 27 % sind vollständig geimpft. Sobald 70 % der Bevölkerung vollständig geimpft sind, werden die Aktivitäten wieder zur Normalität zurückkehren, einschließlich der vollständigen Öffnung von Restaurants und Kinos (derzeit teilweise geöffnet), Broadway-Shows und Sportstätten. Dann erwarten wir weitere dramatische Veränderungen auf dem Markt. Sobald das Land später in diesem Jahr wieder für Ausländer geöffnet wird, erwarten wir, dass diese Erholung des Manhattan-Immobilienmarktes in den Overdrive geht!
Anzeichen für einen anhaltenden Marktaufschwung
Die mögliche Abschaffung der SALT-Obergrenze, der Mangel an neuen Baugenehmigungen (da Neubauten im vergangenen Jahr auf Eis gelegt wurden) und die vollständige Wiedereröffnung der Stadt werden sich positiv auf die Manhattan-Immobilienpreise in den nächsten 4-5 Jahren auswirken, wie wir es nach der Lehman-Krise erlebt haben.
Wenn Sie über einen Kauf nachdenken, handeln Sie jetzt, um die besten Preise zu erzielen. Das Inventar ist von einem Rekordhoch von 9.600 zum Verkauf stehenden Einheiten im Oktober 2020 auf 7.000 Einheiten Ende März 2021 gefallen, immer noch etwas hoch. Aber wenn die Verkäufe im gleichen Tempo wie im ersten Quartal weitergehen, werden wir zu Beginn des Sommers in einem Verkäufermarkt sein. Wenn die Wirtschaft anzieht, steigen auch die Zinssätze, was den Besitz der gleichen Immobilie teurer macht.
Der Manhattan-Markt bewegt sich … jetzt sind SIE am Zug!
Januar 2021Der Manhattan-Markt startet 2021 mit gesteigerter Verkaufsaktivität gut ins Jahr. Während der Manhattan-Immobilienmarkt noch immer unter den Auswirkungen von Covid leidet…Vollständigen Bericht lesen →
Der Manhattan-Markt startet 2021 mit gesteigerter Verkaufsaktivität gut ins Jahr
Obwohl der Manhattan-Immobilienmarkt noch immer unter den Auswirkungen von Covid leidet, hat das vierte Quartal 2020 und sogar der Januar 2021 eine deutliche Verbesserung gezeigt, angetrieben durch:
Positive Impfstoffnachrichten und Einführung, die das Käufervertrauen stärkte,
Historisch niedrige Zinssätze,
Verkäufer (und Entwickler), die Rabatte anbieten (der durchschnittliche Covid-Abschlag betrug 10 %, deutlich weniger bei günstigeren Einheiten und deutlich mehr bei teureren)
Aufgestaute Nachfrage aus dem dreimonatigen Lockdown
Mögliche Abschaffung der SALT-Obergrenze, die die Preise in NYC um 11 % gedrückt hat (laut Zandi)
Die unterzeichneten Verträge im Q4 stiegen um rund 8 % gegenüber dem gleichen Quartal 2019. Im Januar 2021 stiegen die Condo-Verkäufe um 50 % und die Coop-Verkäufe um 167 % gegenüber dem gleichen Vorjahresmonat. Alles gute Nachrichten! Das aktuell hohe Angebot an Inventar zum Verkauf ist jedoch ein Gegenwind für den Markt, der den Käufern im Jahr 2021 zugutekommen wird.
Auch der Mietmarkt hat in den letzten Monaten angezogen. Bis Unternehmen ihre Mitarbeiter wieder ins Büro zurückrufen, wird der Mietmarkt jedoch träge bleiben. Wir erwarten eine schnelle Belebung des Mietgeschäfts in einigen Monaten.
Zusammenfassung:
Es ist ein Käufermarkt, aber das Fenster der Gelegenheit für die besten Deals schließt sich,
Preise sind gefallen, aber nicht abgestürzt,
Luxuskäufer sindzurückauf dem Markt, sie fehlten den Großteil des Jahres,
Das Inventar ist vom dramatischen Höchststand im Oktober deutlich gesunken, verbleibt aber auf einem hohen Niveau,
Es ist ein hervorragender Zeitpunkt, eine große Wohnung von einem Entwickler zu erwerben, Neubauten verzeichneten einige der höchsten Rabatte und Zugeständnisse, die wir je gesehen haben.
Dezember 2020Der Manhattan-Markt erholt sich im Q4 2020. Angesichts der Schlagzeilen über die Flucht der Menschen aus Großstädten ist es kein Wunder, dass meine Kunden überrascht sind zu hören, dass die Vertragsaktivität in Manhattan in den letzten Monaten robust war…Vollständigen Bericht lesen →
Der Manhattan-Markt erholt sich im Q4 2020
Angesichts der Schlagzeilen über die Flucht der Menschen aus Großstädten ist es kein Wunder, dass meine Kunden überrascht sind zu hören, dass die Vertragsaktivität in Manhattan in den letzten Monaten robust war. Unterzeichnete Verträge pro Monat in Oktober und November 2020 lagen bei durchschnittlich 855, wobei der Dezember 2020 auf Kurs war, den Dezember 2019 mit 717 unterzeichneten Verträgen zu übertreffen. Die Vertragsaktivität für das Quartal bis Mitte Dezember hat die des Vorjahreszeitraums bereits übertroffen.
Das Vertrauen in den Impfstoff und das Nachgeben der Verkäufer bei Preisrabetten haben Käufer zurück auf den Markt gebracht. Der Großteil dieser Vertragsaktivität entfiel auf das Segment unter 3 Mio. USD, während das Luxussegment weiterhin schwach, aber im Aufwind war.
Wie unten zu sehen ist, wächst die Anzahl der unterzeichneten Verträge über 5 Mio. USD weiterhin, und in diesem Segment sehen wir die größten Rabatte.
Inventar deutlich unter Höchststand, aber noch immer hoch
Aktivität und Vertrauen haben das Angebot an Manhattan-Immobilien zum Verkauf von rund 9.600 im Oktober 2020 auf heute 8.000 gesenkt.
Obwohl das Inventar um 20 % gegenüber dem Jahresende des Vorjahres gestiegen ist, als die Lagerbestände bei 6.600 lagen, freuen wir uns zu sehen, dass das Inventarniveau um 17 % von seinem Höchststand gefallen ist. Diese sehr abrupte Kehrtwende beim Inventar im Oktober war wahrscheinlich eine Folge der positiven Impfstoffnachrichten von Pfizer und Moderna. Wir hoffen, dass dies Verkäufer nicht zu sehr ermutigt.
Bis der Impfstoff vollständig eingeführt ist, erwarten wir weiterhin attraktive Deals in NYC. Obwohl mit zunehmender Zeit und gesteigerter Aktivität Verkäufer voraussichtlich nicht mehr so stark rabattieren werden wie bisher. Es fühlt sich an, als ob wir den Tiefpunkt des Marktes bereits hinter uns haben, uns aber noch in einer Phase befinden, in der Käufer in NYC erhebliche, bisher nicht dagewesene, Rabatte erzielen können.
Wo sind jetzt die Rabatte?
Der durchschnittliche „Covid-Abschlag" lag bei rund 10 %, obwohl im Segment über 4 Mio. USD noch höhere Rabatte verzeichnet wurden. Urban Digs analysierte Abschlüsse im 4. Quartal 2020 und stellte fest:
Unter 2 Mio. USD, durchschnittlich 5 % Rabatt
2 bis 4 Mio. USD, durchschnittlich 10,4 % Rabatt
Über 4 Mio. USD, durchschnittlich 13,5 % Rabatt
Natürlich sind dies Durchschnittswerte und berücksichtigen nur Preise, nicht andere Zugeständnisse, die Entwickler machen, um Deals abzuschließen, wie z. B. Übernahme von Abschlusskosten. Wichtig zu beachten: Der Manhattan-Immobilienmarkt hatte bereits nach der SALT-Steueränderung Ende 2017 einen Rückschlag erlitten, wobei der Markt im Q3 2019 seinen Tiefpunkt erreichte. Daher hatten die Preise bereits vor Covid einen erheblichen Einschnitt erlitten. Der zusätzliche Covid-Abschlag ist für Käufer wie das Sahnehäubchen obendrauf.
Neubau
Rabatte hängen stark von den spezifischen Faktoren des Gebäudes ab, Lage, Anzahl der verkauften Einheiten, eventuelle Probleme mit dem Entwickler oder Kreditgeber usw. Auch in welcher Ausrichtung des Gebäudes kaufen Sie? Wenn der Entwickler 50 % der Einheiten der besten Ausrichtung des Gebäudes, aber 0 % einer anderen Ausrichtung verkauft hat, sollten Sie nicht den gleichen Rabatt auf beide Ausrichtungen erwarten.
Derzeit sind Neubaurabatte sehr unterschiedlich und hängen stark von den vielfältigen Faktoren des Gebäudes selbst ab. Entwickler sind ihren Banken gegenüber verpflichtet, die Mindestfreigabepreise vorgeben, und neigen daher eher dazu, großzügige Abschlusskosten-Zugeständnisse anzubieten als direkte Preisnachlässe. Wir haben jedoch eine Kombination aus Preisrabatten und Abschlusskosten-Zugeständnissen erlebt.
Der durchschnittliche Rabatt beträgt 10 % im Neubaubereich zuzüglich Abschlusskosten-Zugeständnisse, obwohl es Entwicklungen gibt, bei denen dies zusätzlich zu bereits reduzierten Preisen gilt. Es ist nicht ungewöhnlich, 20-30 % Nachlass gegenüber dem Schedule-A-Preis zu sehen, dem ursprünglichen, beim New Yorker Staatsanwalt eingereichten Preis.
Entwickler haben mindestens einen Teil der Abschlusskosten des Käufers übernommen, darunter anteilig folgende Kosten:
Übertragungssteuern (ca. 2 %)
Mansion Tax (gestaffelte Skala, beginnend bei 1 % und bis zu 4 % bei über 25 Mio. USD)
Parkplatz, je nach Einheit kann dieser enthalten sein
Lagerraum, kann ebenfalls enthalten sein
Nebenkosten, möglicherweise wird 1 Jahr an Nebenkosten übernommen.
Einige Entwickler verhandeln gar nicht oder übernehmen allenfalls die Übertragungssteuern, wenn sie bei ihren Gebäuden etwas ganz Besonderes bieten können. Beispielsweise werden Terrassen im Park Loggia mit Blick auf den Central Park zum Angebotspreis gehandelt. Das Benson verfügt nur über wenige Einheiten an der Madison Avenue in der Upper East Side, die ebenfalls zum Angebotspreis gehandelt werden. Andere Gebäude, die selbst finanziert sind und daher niemandem gegenüber verpflichtet sind, verhandeln ebenfalls nicht. Diese sind jedoch in der Minderheit.
Übergeordnete Erkenntnisse:
Dies ist wahrscheinlich der mit Abstand beste Neubau-Käufermarkt, den NYC in den letzten 20+ Jahren je gesehen hat.
Wir befinden uns nicht in einer Finanzkrise; wir befinden uns in einer Gesundheitskrise, die wahrscheinlich bereits gelöst wurde.
Wir befinden uns nicht in der gleichen Situation wie in der Großen Rezession 2008/2009, der Tech-Blase 2000 oder dem 11. September, als Angst herrschte und kein Geld auf dem Markt war.
Banken und Angestellte in Büroberufen verfügen über reichlich Liquidität, und der DJIA liegt über 30.000 (nicht bei 6.000 wie 2009).
Die Angst sitzt bei den Verkäufern. Käufer haben ein kurzes Fenster, um diese Angst auszunutzen.
Für diejenigen, die noch abwarten: Denken Sie daran, Sie müssen ein Angebot machen, um einen Rabatt zu erhalten. Sie müssen mitspielen, um zu gewinnen!
Zum Jahresende wünschen wir allen frohe Feiertage. Wir hoffen, dass 2021 besser sein wird als 2020.
November 2020Der Manhattan-Immobilienmarkt erholt sich im Oktober 2020 Um in Echtzeit zu verstehen, was auf dem New Yorker Immobilienmarkt passiert, ist die erste Kennzahl, die wir betrachten…Vollständigen Bericht lesen →
Der Manhattan-Immobilienmarkt
erholt sich im Oktober 2020
Um in Echtzeit zu verstehen, was auf dem New Yorker Immobilienmarkt passiert, ist die erste Kennzahl, die wir betrachten, die Anzahl der unterzeichneten Verträge in einem bestimmten Monat. Unterzeichnete Verträge im Oktober erholten sich deutlich und erreichten 874, was einem Anstieg von 30 % gegenüber September 2020 und 4 % gegenüber Oktober 2019 entspricht. Dies ist ein klarer Beweis dafür, dass sich der Manhattan-Immobilienmarkt aus den Tiefen der Covid-Krise erholt hat. Darüber hinaus übertrafen die unterzeichneten Verträge im Oktober alle anderen Monate des Jahres 2020, sogar die Zeit vor Covid, was im nachstehenden Diagramm deutlich zu sehen ist.
Großkäufer in Manhattan sind zurück
Der Großteil der Verkaufsaktivität entfiel auf Immobilien unter 3 Mio. USD, jedoch wurden im Segment über 25 Mio. USD weitere Verträge unterzeichnet, was darauf hindeutet, dass Großkäufer auf den Markt zurückkehren. Obwohl wir erst in einigen Wochen wissen werden, zu welchen Preisen diese Objekte gehandelt wurden, haben wir festgestellt, dass viele, aber nicht alle, Immobilien im Segment über 25 Mio. USD mit erheblichen Rabatten gehandelt wurden. Während alle Verkäufer nun verhandeln, waren erhebliche Rabatte im Segment unter 3 Mio. USD nicht der Fall.
Manhattan-Inventar scheint seinen Höchststand erreicht zu haben
Das Inventar, d. h. das Angebot, erreichte Mitte Oktober einen Rekordwert von 9.628 zum Verkauf stehenden Immobilien und scheint nun zu sinken. Das monatliche Neuangebot lag 21 % unter September 2020 und 1,2 % unter Oktober 2019. Dies deutet darauf hin, dass das Inventarwachstum verlangsamt hat, jedoch wird es einige Zeit dauern, bis die aufgestauten Lagerbestände auf ein normales Niveau zurückgekehrt sind. Deshalb glauben wir, dass die Gelegenheit für Käufer noch nicht verstrichen ist, auch wenn die größte Unsicherheit durch das Virus hinter uns liegt. In den letzten Wochen sind die Lagerbestände gesunken und lagen am Freitag, dem 6. November, bei 9.255 zum Verkauf stehenden Immobilien. Das ist eine sehr hohe Anzahl, wenn man bedenkt, dass der Lagerbestand zum gleichen Zeitpunkt des Vorjahres bei rund 7.700 lag.
Hausverkäufe in den New Yorker Vororten sind vom Höchststand zurückgegangen
Während die Verkäufe in Westchester, Greenwich, Long Island und den Hamptons auf einem hohen Niveau verbleiben, ist die Verkaufsaktivität von ihrem Höchststand, der die New Yorker Vororte in diesem vergangenen Sommer traf, zurückgegangen.
Jetzt, da die Wahl vorbei ist, nun ja, fast, und Pfizer einenImpfstoffmit einer Wirksamkeit von 90 % angekündigt hat, glauben wir, dass sich der Markt in Manhattan weiterhin erholen wird.
Oktober 2020Der beste Kaufzeitpunkt in NYC seit über 10 Jahren Wir befinden uns nun drei Monate nach der Wiedereröffnung des NYC-Immobilienmarktes. Obwohl es viele Herausforderungen gab…Vollständigen Bericht lesen →
Der beste Kaufzeitpunkt in NYC
seit über 10 Jahren
Wir befinden uns nun drei Monate nach der Wiedereröffnung des NYC-Immobilienmarktes. Obwohl esviele Herausforderungengab, erholt sich die Stadt. Wir beginnen, Lebenszeichen in Form von mehr unterzeichneten Verträgen und ausstehenden Verkäufen zu sehen. Aber wir haben noch einen langen Weg vor uns, was eine enorme Chance für kluge Anleger bedeutet.
Mit der Wiedereröffnung von Restaurants, Fitnessstudios, Büros und Museen hat NYC wieder ein deutlich belebteres Flair. New Yorker halten soziale Distanz und tragen gewissenhaft Masken, was das Virus in der Stadt unterdrückt hat.
Wenn man einen Schritt zurücktritt und das große Bild des Immobilienmarktes aus der Vogelperspektive betrachtet, weiß man, dass es der richtige Zeitpunkt zum Kaufen in Manhattan ist. Wenn Sie 2001 oder 2009 gekauft haben, wissen Sie bereits, dassNYC stärker denn je auferstehen wird. Daher bitte ich Sie, einen Moment innezuhalten und darüber nachzudenken, wo Sie in 18 Monaten sein werden. Mit Sicherheit werden Käufer, die noch abwarten, bedauern, dass sie nicht früher in NYC investiert haben.
Hier sind unsere wichtigsten Erkenntnisse zur aktuellen Marktlage:
Covid hat eine vorübergehende Gelegenheit geschaffen, in Manhattan zu günstigen Preisen zu kaufen.
Das obige Marktpuls-Diagramm berücksichtigt ausstehende Verkäufe und Inventar. Es zeigt klar, dass NYC sich in einem Käufermarkt befunden hat und beginnt, sich zu erholen.
Ernsthafte Verkäufer bieten ihre Immobilien zu vernünftigen Preisen an oder gewähren Rabatte. Insbesondere Entwickler bieten Preisnachlässe und Zugeständnisse an, noch vor wenigen Jahren undenkbar, und werden in einigen Jahren ebenfalls undenkbar sein.
Während der durchschnittliche Rabatt bei 8 % lag, sehen wir deutlich höhere Rabatte (das 2- bis 3-fache) bei den teuersten Immobilien.
Das Gelegenheitsfenster ist jetzt offen … wann wird es sich schließen? Es wird sich wahrscheinlich vor Q2 2021 schließen, mit den besten Deals in Q4 2020, gefolgt von guten Deals in Q1 2021. Sobald ein Impfstoff als wirksam und bereit zur Verteilung angekündigt wird, werden Verkäufer mehr Vertrauen haben, wir empfehlen daher, jetzt zuzuschlagen! Wenn Sie abschließen, befinden wir uns bereits im Jahr 2021 und einem neuen Markt.
7 Billionen USD staatlicher Konjunkturmaßnahmen (14-mal mehr als 2008) bedeuten, dass die Risiken gering sind. Dies ist nicht 2008. Die Banken sind gesund und die Fed-Unterstützung war noch nie so stark.
Rekordhohe Aktienbewertungen (ein Nebenprodukt der staatlichen Konjunkturmaßnahmen) zeigen, dass die Federal Reserve alles tut, um die Wirtschaft anzukurbeln. Es zeigt auch, dass Investoren Vertrauen in die US-Wirtschaft haben und dass Covid unter Kontrolle gebracht und bald Geschichte sein wird.
NYC unterdrückt das Virus seit Juni und regiert dabei deutlich effektiver als die Bundesregierung. Die Einwohner haben ihren Teil geleistet, indem sie soziale Distanz einhalten, große Veranstaltungen meiden und Masken tragen, um ihre Mitbürger zu schützen. Obwohl in vielen Berichten ganz NYC in einen Topf geworfen wird, sind die meisten Covid-Infektionen in Queens und Brooklyn aufgetreten, nicht in Manhattan. Das haben wir in den Nachrichten nirgendwo erwähnt gesehen.
Der Verkaufsmarkt befindet sich nicht mehr im freien Fall, der durch den Lockdown verursacht wurde. Ausstehende Verkäufe haben die Kurve gedreht und sind im September deutlich gestiegen, da der Markt seinen eigentlichen Tiefpunkt überwunden hat.
Diagramme mit freundlicher Genehmigung vonUrbardigs
Unsere aktuellen Top-Empfehlungen:
Nachfolgend finden Sie einige unserer aktuellen Top-Empfehlungen. Sie werden feststellen, dass einige erhebliche Rabatte aufweisen. Je höher der Preis, desto besser der Rabatt. Das Inventar ändert sich täglich; wenn Sie sich für weitere Empfehlungen interessieren, teilen Sie uns Ihr Budget mit und wir senden Ihnen diese vertraulich zu.
230 West 56 Street, Einheit 68B $3.999.000 / $2.154 pro ft² Im Juni 2014 für 6 Mio. USD verkauft
3 Schlafzimmer / 3 Bäder / 1.856 ft²
Hausgeld: $2.941 / Grundsteuer: $3.686
Diese großzügige 3-Zimmer-Wohnung im obersten Stockwerk im Park Imperial bietet atemberaubende Panoramablicke aus der Vogelperspektive auf die Stadt und denCentral Parkaus jedem Fenster. Der ursprüngliche Eigentümer zahlte 6 Mio. USD für diese Wohnung, daher wird sie nicht lange auf dem Markt sein. Das ist ein Preisnachlass von 33 % gegenüber dem letzten Transaktionspreis der Einheit im Jahr 2014. Für den 68. Stock ist dieser Preis unschlagbar!Mehr erfahren.
40 East End Avenue, Einheit 12B
$4.735.990 / $2.417 pro ft² Vor 60 Tagen um $495.000 reduziert
3 Schlafzimmer / 3,5 Bäder / 1.959 ft²
Hausgeld: $2.088 / Grundsteuer: $2.978
Diese prächtige neue Eigentumswohnung im East End Avenue-Viertel der Upper East Side wurde gerade um 12 % reduziert. Diese 3-Zimmer-Wohnung liegt 2 Gehminuten von Chapin und Brearley entfernt, zwei der Top-10-Privatschulen in den USA.Mehr erfahren.
64 East 1st Street, Einheit 4
$2.995.000 / $1.657 pro ft² Vor 53 Tagen um $280.000 reduziert Im Jahr 2017 für 3,4 Mio. USD verkauft
Diese großzügig dimensionierte und preisreduzierte 2-Zimmer-Wohnung imEast Villagewurde ursprünglich als Neubau für $400.000 mehr als der aktuelle Listenpreis von 3,4 Mio. USD im Jahr 2017 verkauft. Dies ist ein Boutique-Gebäude aus 2015 mit beeindruckenden Kastenfenstern.Mehr erfahren.
20 West 53 Street, Einheit 22A $4.750.000 / $2.748 pro ft² Um $600.000 reduziert / Im Jahr 2017 für 5,7 Mio. USD verkauft
Wohnen imBaccarat Hotel and Residences, einem der besten Hotels in New York City. Der ursprüngliche Eigentümer zahlte 5,7 Mio. USD für diese Wohnung und ist daher sehr verkaufsmotiviert bei einem Rabatt von 1 Mio. USD.Mehr erfahren.
540 West 28 West Street, Einheit 3A $885.000 / $1.560 pro ft²
Studio / 1 Bad / 567 ft² Hausgeld: $606 / Grundsteuer: $629
Dieses Studio im +Art inWest Chelseaist mit $885.000 ausgezeichnet bewertet. Endlich bieten Verkäufer Wohnungen zu verkaufsorientierten Preisen an, nicht zu den Wunschpreisen von vor einigen Jahren. In der Nähe von Hudson Yards und der High Line!Mehr erfahren.
Abschließend: Wenn Sie einen Zoom-Call vereinbaren möchten, um den Markt ausführlicher zu besprechen, wählen Sie einfach unten einen Termin mit mir aus:
Juli 2020Ein anderer New Yorker Sommer Üblicherweise gebe ich zu dieser Jahreszeit ein Update zu den Q2 Manhattan Market Reports. Q2 2020 ist jedoch ein völlig anderes Kapitel…Vollständigen Bericht lesen →
Ein anderer New Yorker Sommer
Üblicherweise gebe ich zu dieser Jahreszeit ein Update zu den Q2 Manhattan Market Reports. Q2 2020 ist jedoch ein völlig anderes Kapitel, da derManhattan-Immobilienmarkt12 der 13 Wochen des 2. Quartals geschlossen war.
Für diejenigen, die nicht wissen, was in NYC vorgefallen ist: Am 23. März 2020 trat NYC in den Lockdown und öffnete 90 Tage später am 22. Juni 2020 wieder. Physische Besichtigungen waren in dieser Zeit nicht erlaubt. Das Inventar ging während der Krise deutlich zurück, da Verkäufer ihre Objekte vom Markt nahmen oder die Listung verzögerten. Nun sind die Immobilien jedoch wieder auf dem Markt, mit einem Inventar, das 8 % über dem Vorjahreszeitraum liegt.
Der Markt im vergangenen Monat erholt sich langsam, aber noch nicht unbedingt auf ein normales Niveau. Seit der Wiedereröffnung vor 5 Wochen haben wir beobachtet:
84 % der unterzeichneten Verträge entfielen auf das Segment unter 3 Mio. USD.
Eine überraschende Dringlichkeit bei einigen dieser Käufer, da sie wissen, dass NYC bald zu einer gewissen Normalität zurückkehren wird.
Wenig Aktivität im hochpreisigen Segment, da viele Menschen noch in ihren Sommerhäusern weilen und Reisebeschränkungen noch in Kraft sind.
Hypothekenzinsen erreichen Rekordtiefststände (unter 3 %), da die Fed die Leitzinsen auf null gesenkt hat.
Gesamtindikatoren deuten auf Preise von 8-10 % unter dem Vor-Covid-Niveau hin, jedoch nicht bei allen Preispunkten.
Im Neubaubereich kombinierte Abschlusskosten und Preissenkungen von rund 8-12 %, abhängig vom Projekt.
Die größten Rabatte gab es im Hochpreissegment, wo einige Entwickler ihre Angebote neu bewertet haben und einen Großteil der Abschlusskosten des Käufers übernehmen, sehr attraktive Anreize, jetzt zu kaufen.
Wiederverkäufe ab 5 Mio. USD erhalten Woche für Woche keine Besichtigungsanfragen. Daher müssen ernsthafte Verkäufer einer größeren Immobilie bereit sein, mindestens 10 %, wahrscheinlich mehr, gegenüber den Vor-Covid-Preisen zu rabattieren.
Rabatte nehmen mit sinkenden Preisen ab; unterhalb der 1-Mio.-USD-Marke gibt es kaum oder keine Rabatte.
Vermietungen:
Obwohl das Mietangebot hoch ist, verzeichnet der Markt auch einen stetigen Strom unterzeichneter Mietverträge, insbesondere für Objekte unter $10.000 pro Monat, allerdings mit Rabatten!
Wenn New York seine Sicherheitsprotokolle aufrechterhalten und die Infektionszahlen niedrig halten kann und weiterhin sehr positive Nachrichten zu Impfstofftests und therapeutischen Medikamenten (wie Remdesivir) kommen, legt die Geschichte nahe, dass sich der NYC-Immobilienmarkt schnell erholen wird.
Derzeit haben wir den Zeitpunkt größter Unsicherheit hinter uns, für NYC war das der April/Mai-Zeitraum, sodass die allerbesten Deals möglicherweise bereits verpasst wurden. Wir glauben jedoch, dass Käufer in den nächsten 4-5 Monaten weiterhin attraktive Deals erzielen können. Sobald ein Impfstoff als wirksam bekannt ist, und die Chancen stehen gut, dass wir einen im Herbst sehen werden, wird New York City stärker zurückkehren denn je.
Mai 2020Die Auswirkungen des Coronavirus auf die Manhattan-Immobilienpreise Inmitten dieser beispiellosen globalen Krise haben wir mehrere Anfragen zu den Auswirkungen erhalten…Vollständigen Bericht lesen →
Die Auswirkungen des Coronavirus auf die Manhattan-Immobilienpreise
Inmitten dieser beispiellosen globalen Krise haben wir mehrere Anfragen zu den Auswirkungen vonCOVID-19auf die Preise des Manhattan-Immobilienmarktes erhalten. Ich hoffe, dass alle in dieser turbulenten Zeit sicher und gesund bleiben. Während die Lage noch offen ist, finden Sie hier die aktuellsten Informationen zum NYC-Immobilienmarkt.
Ende März wurde New York City in ein „medizinisch induziertes Koma" versetzt, um der Gesundheitskrise einen Schritt voraus zu sein. Infolgedessen ist der New Yorker Immobilienmarkt in den letzten zwei Monaten völlig eingefroren, mit minimaler neuer Vertragsaktivität. Physische Besichtigungen von Manhattan-Eigentumswohnungen, Apartments und Häusern wurden vom Bundesstaat New York verboten. Und New York City war seit Mitte März praktisch im Lockdown. Allerdings konnten Deals, die vor der Pandemie in Bearbeitung waren, virtuell abgeschlossen werden, und die Banken haben weiterhinHypotheken finanziert.
Jetzt Mitte Mai ist New York einen Monat nach dem Krisenzenitpunkt und ist aus seinem selbst induzierten Koma erwacht. Dank der Führung des New Yorker GouverneursAndrew Cuomohat New York die Kurve erfolgreich abgeflacht und findet seinen Weg aus dieser Krise. Obwohl wir noch nicht vollständig über den Berg sind, wird eine stufenweise Wiedereröffnung in den nächsten Wochen und Monaten geplant. VieleManhattan-Eigentumswohnungsgebäudewerden ihr Moratorium auf Ein- und Auszüge zum 15. Mai aufheben, und wir erwarten, dass das Moratorium für Besichtigungen irgendwann im Juni aufgehoben wird.
Im Rückblick auf Januar und Februar 2020 war die Vertragsaktivität um 15 % gegenüber dem Vorjahreszeitraum gestiegen, was den Frühling 2020 zu einer sehr soliden Verkaufssaison versprach. Leider ist dies nicht mehr der Fall! Aktuell ist dasCondo- und Coop-Angebot zum Verkaufdramatisch gesunken, mit nur 5.000 zum Verkauf stehenden Einheiten, 50 % unter dem üblichen Inventar der Frühjahrs-Verkaufssaison. Sogar die Berechnung der Tage auf dem Markt, die die Anzahl der Tage zählt, die eine Immobilie zum Verkauf angeboten wurde, wurde von den Listing-Portalen eingefroren, da diese Berechnung bedeutungslos wurde, sobald das Moratorium für Immobilienbesichtigungen eingeführt wurde. Was waren also die Auswirkungen auf die Manhattan-Immobilienpreise?
Obwohl es verfrüht ist, Rückschlüsse auf die Auswirkungen des Virus aufdie Manhattan-Immobilienpreisezu ziehen, stellte der ehemalige Vorsitzende der Federal Reserve Bank, Ben Bernanke, fest, dass dieser wirtschaftliche Stillstand eher einer Naturkatastrophe als einer wirtschaftlichen Depression ähnelt. Dies ist nicht auf den Zusammenbruch eines Finanzsystems wie 2008 oder der Großen Depression zurückzuführen. Die Banken sind stark und gut kapitalisiert. Zum Glück hat die Fed schnell mit monetären Stimulusmaßnahmen reagiert und die Administration schnell mit fiskalischen Stimulusmaßnahmen.
Der Silberstreifen am Horizont besteht darin, dass die NYC-Immobilienpreise erheblich von Rekordniedrigzinsen und rekordhoher quantitativer Lockerung profitieren werden. Preisinflation bei Vermögenswerten ist das beabsichtigte Ziel der quantitativen Lockerung, auch wenn es einige Zeit dauern kann, bis sich die Gelegenheit manifestiert. Unabhängig vom Ausmaß der Manhattan-Immobilienpreisinflation durch diesen QE-Stimulus bleibt NYC letztlich eine der weltweit führenden Städte, in der die Menschen weiterhin Wohnraum zum Kauf oder zur Miete benötigen.
Letztendlich handelt es sich um ein Gesundheitsproblem, das gelöst werden kann, insbesondere jetzt, wo alle auf das Problem Covid-19 fokussiert sind.
Wenn Sie einen Zoom-Call vereinbaren möchten, um den Markt ausführlicher zu besprechen, wählen Sie einfach unten einen Termin mit mir aus:
Februar 20206 Dinge, die Sie diesen Februar über den NYC-Immobilienmarkt wissen sollten 1. Deutlicher Anstieg der Verkaufsaktivität gegenüber dem Vorjahr. Ausstehende Verkäufe um 17 % gestiegen…Vollständigen Bericht lesen →
6 Dinge, die Sie diesen Februar über den NYC-Immobilienmarkt wissen sollten
1. Deutlicher Anstieg der Verkaufsaktivität gegenüber dem Vorjahr
Ausstehende Verkäufe um 17 % gestiegen, Gesamtmarkt
Ausstehende Verkäufe um 25 % gestiegen, $600.000 bis 1 Mio. USD
Ausstehende Verkäufe um 21 % gestiegen, 1 Mio. bis 2 Mio. USD
Dies zeigt, dass die Verkaufsaktivität gegenüber dem Vorjahr, dem Aktivitätstief des Marktes, deutlich gestiegen ist. Immobilien in den niedrigeren Preissegmenten unter 2 Mio. USD verzeichnen die stärkste Erholung. Wir sehen endlich, dass die Nachfrage das Angebot übersteigt, etwas, das wir in NYC seit Längerem nicht mehr gesehen haben. Unterzeichnete Verträge inManhattansind in November 2019, Dezember 2019, Januar 2020 und Februar 2020 im zweistelligen Bereich gestiegen. Als führender Indikator geht einem anhaltenden Anstieg unterzeichneter Verträge in der Regel eine Preisbewegung voraus. Der üblicherweise ruhige Januar verzeichnete eine beeindruckende Anzahl unterzeichneter Verträge, was für den kältesten Monat des Jahres ungewöhnlich ist.
Anekdotisch haben wir beim Kontaktieren anderer Makler zur Terminvereinbarung festgestellt, dass mindestens 25 % der Einheiten bereits akzeptierte Angebote haben, nichts wie noch vor 12 Monaten. Einheiten, die in Vertragsabschlüsse übergehen, wurden entweder schon längere Zeit angeboten und mehrfach preisreduziert, oder neue, die von Anfang an korrekt bewertet waren. Zudem sehen wir in letzterem Fall überfüllte offene Häuser und vereinzelte Bieterverfahren, ein Relikt einer anderen Ära.
2. Aktivität im Luxussegment nimmt dank Rabatten zu
Rabatte in ganz New York treiben Deals voran, und im Januar verzeichneten wir einen medianen Angebotsrabatt von 6,4 %, ein hoher Wert für New York, was zeigt, dass Verkäufer nachgegeben haben und Deals zustande kommen. Während der größte Aktivitätszuwachs bei Einheiten unter 3 Mio. USD zu verzeichnen ist, haben wir auch im hochpreisigen Segment einige Verbesserungen gesehen.
Beispielsweise zitierte der Olshan-BerichtFolgendes: „Letzte Woche wurden zwanzig Verträge zu Preisen ab 4 Mio. USD unterzeichnet, die dritte Woche in Folge mit 20 oder mehr Verkäufen. Der durchschnittliche Preisrückgang gegenüber dem ursprünglichen Angebotspreis betrug 18 %, ein Wert, der durch die 2 höchsten Verkäufe verzerrt wurde."
„Die durchschnittlichen Tage auf dem Markt betrugen 803, ein Wert, der erhöht war, weil die Hälfte der Immobilien von Entwicklern verkauft wurde und jahrelang auf dem Markt war. Das war der höchste Wert in der Geschichte dieses Berichts seit Beginn der Erfassung dieser Statistik im Jahr 2012."
Central Park-Käufer:Wenn Sie den Billionaires' Row- und Central Park-Markt beobachtet haben, gibt es Gelegenheiten. Jetzt könnte der richtige Zeitpunkt sein, einzusteigen, bevor sich der Markt dreht. Wer beispielsweise bereit ist, im Trump International Hotel and Tower am Columbus Circle zu wohnen, kann eine großartige Wohnung mit direktem Central Park-Blick erwerben:3 Schlafzimmerfür $3.300 pro Quadratfuß (unten). DJT wird nicht ewig Präsident sein, und dieses Gebäude wird sich irgendwann erholen. Darüber hinaus haben wir starke Rabatte beiOne57und dem Time Warner Building gesehen. Die Preisuntergrenze für direkten Central Park-Blick in diesen und anderen Ultraluxus-Gebäuden liegt jedoch bei rund $4.500 pro Quadratfuß.
Zu beachten ist, dass wir immer wieder von Käufern in diesem Segment hören, dass mehr Inventar auf den Markt kommen soll. Auch wenn dies für andere Stadtteile zutreffen mag, gibt es keine neuen Gebäude, die inBillionaires' Rowentstehen. Darüber hinaus ist das Inventar unter 20 Mio. USD mit unverbautem Central Park-Blick begrenzt, da die meisten dieser Gebäude einen durchschnittlichen Verkaufspreis von 30+ Mio. USD aufweisen.
3. Neubau versus Wiederverkauf
Vor 2-3 Jahren bepreiste Neubauten stagnieren auf dem Markt, weil eine Diskrepanz zwischen Entwicklern und ihren Banken und Investoren besteht.
Was wir unseren Käufern mitteilen:Im Wiederverkaufsmarkt gibt es zahlreiche Gelegenheiten mit Preisen zwischen $1.100 und $1.800 pro Quadratfuß.
Natürlich gibt es auch im Neubausegment Gelegenheiten, und wir haben in einigen Gebäuden Rabatte von 15 % gesehen. Viele Gebäude, bei denen zweistellige Rabatte zu beobachten sind, wurden jedoch vor Jahren lanciert. Im Gegensatz dazu haben wir 2019 gestartete Gebäude mit Preisen gesehen, die den aktuellen Markt widerspiegeln, wenig Rabatte auf ohnehin schon günstige Angebote, aber dennoch mit Übernahme vieler Abschlusskosten des Käufers.
Der Markt ist sehr preissensibel und dollarmotiviert. Es ist bekannt, dass ein Schattenlagerbestand existiert. Dabei handelt es sich um Einheiten, die von unrealistischen Verkäufern vom Markt genommen wurden, oder Neubauprojekte in Randlagen. Käufer sind heutzutage sehr versiert und wissen, wie man gute Werte erkennt. Wenn Sie in den letzten 5 Jahren gekauft haben und jetzt verkaufen möchten, sind Sie wahrscheinlich unter Wasser oder bei Break-even. Bereiten Sie sich daher auf eine holprige Fahrt vor. Tricks und Gimmicks, davon gibt es viele, werden eine überteuerte Immobilie nicht verkaufen.
Nach einer gewissen Schwäche in den letzten Jahren sind die Mietpreise im Jahresvergleich deutlich gestiegen. Laut demReal Deal, während Wohnungssuchende versuchen zu verstehen, was mit denMaklergebührenlos ist, haben sie nun weitere Nachrichten, die sie innehalten lassen: Die Mieten lagen letzten Monat in allen drei von dem Douglas Elliman Marktbericht erfassten Stadtteilen 5 bis 6 Prozent über dem Vorjahr.
5. Hypothekenzinsen
Die Hypothekenzinsen sind seit dem gleichen Zeitraum des Vorjahres deutlich gefallen und liegen nahe Rekordtiefständen. Der 30-jährige Festzins notierte bei 3,65 %, während der Aktienmarkt nahe einem Rekordhoch von über 26.900 Punkten lag. Im Vergleich dazu lag derselbe Hypothekenzins über die letzten 30 Jahre im Durchschnitt bei rund 6,25 %. In den letzten 10 Jahren war der Zinssatz nur zweimal niedriger: im September 2016 mit einem Tief von 3,42 % und im November 2012 mit einem Tief von 3,32 %.
Es ist unwahrscheinlich, dass die Zinsen noch wesentlich weiter fallen, da wir uns bereits in historischen Tiefstbereichen befinden. Wir empfehlen daher unseren Kunden, jetzt zu refinanzieren oder ihre neuen Immobilienkäufe zu finanzieren, um dieses künstlich niedrige Hypothekenzinsphänomen zu nutzen, bevor es zu spät ist.
5. Coronavirus und ausländische Käufer
Obwohl es noch zu früh ist, um die Auswirkungen des Gesundheitsrisikos auf den Immobilienmarkt zu beurteilen, sei darauf hingewiesen, dass der New Yorker Immobilienmarkt von inländischen Käufern getragen wurde und ausländische Käufer nahezu absent waren. Chinesische Festlandkäufer sind seit 2016 vom NYC-Markt verschwunden, Europäer sind ausgeblieben, da ihre Währung seit Jahren schwach ist. Lateinamerikaner und Brasilianer sind weitgehend abwesend, da ihre Währungen abgewertet haben.
Daher erwarten wir nicht, dass dies den NYC-Markt kurzfristig negativ beeinflusst. Sollte der Dollar fallen und das Gesundheitsrisiko abklingen, könnte der Markt abheben. Schließlich könnten bestimmte asiatische Länder begrenzte Investitionsmöglichkeiten verzeichnen, während die Behörden versuchen, die Ausbreitung einzudämmen, was zu mehr Investitionen in New York City, einem risikoarmen Standort, führen könnte.
Januar 2020Ein Video-Update von Urbandigs. Viele Kunden haben gefragt, was auf dem NYC-Markt los ist, deshalb wollte ich Ihnen ein schnelles Update über ein Video von Noah bei Urbandigs.com senden…Vollständigen Bericht lesen →
Ein Video-Update von Urbandigs
Viele Kunden haben gefragt, was auf dem NYC-Markt los ist, deshalb wollte ich Ihnen ein kurzes Update über ein Video von Noah bei Urbandigs.com senden. Er hat hervorragende Arbeit geleistet, die Entwicklungen auf dem Manhattan-Immobilienmarkt zusammenzufassen.
Die wichtigsten Erkenntnisse des Videos sind:
Politisch bedingter Neustart für den Manhattan-Markt im Jahr 2019
Die ab 2018 in Kraft getretene Änderung des Federal TJCA-Steuergesetzes, die SALT-Abzüge auf $10.000 begrenzte, verteuerte den Erwerb von Primärwohnsitzen (nicht für Investoren).
Die Mansion Tax wurde zum 1. Juli 2019 auf eine gleitende Skala angehoben, was das Kauftiming im gesamten Jahr 2019 beeinflusste.
Der Markt hat sich stabilisiert: Die Verkäufe haben sich abgeschwächt, die unterzeichneten Verträge verbesserten sich, und das Wachstum des Angebots verlangsamte sich.
Verkäufe unter Vertrag um 7 % gestiegen
Der Tiefpunkt des Marktes lag im Q4 2018
„Der Einbruch hat bereits stattgefunden“, daher könnte jetzt ein guter Zeitpunkt für einen Kauf sein.
Planen Sie 2020 einen Kauf in NYC? Wenn ja, sagen Sie mir bitte, welche Objektgröße Sie in Betracht ziehen, und ich sende Ihnen eine kleine Auswahl der besten Kaufgelegenheiten, die wir derzeit am Markt sehen. Im vierten Quartal gab es vereinzelt Preise auf dem Niveau von 2014 / 2015. Wir erwarten keine weitere Verschlechterung des Marktes, zumal die Steueränderungen im neuen Markt inzwischen eingepreist sind.
Wir sagen unseren Kunden schon seit geraumer Zeit, dass die Talsohle des Marktes, gemessen an der Aktivität, um Nov. & Dez. 2018 herum lag. Die Zahlen für November und Dezember 2019 haben unsere Einschätzung bestätigt, denn die unterzeichneten Verträge stiegen zweistellig gegenüber dem gleichen Monat des Vorjahres. Wegen des Wetters in NYC gibt es hier ausgeprägte Verkaufssaisons, weshalb wir stets den Vorjahresmonat oder das Vorjahresquartal heranziehen müssen, um die eigene Entwicklung einzuordnen. [Gegen Ende des Urban Digs-Videos bestätigt er anhand eines Vergleichs der Verkäufe unter Vertrag genau das, was wir unseren Kunden seit Langem sagen.]
Die Zahlen für 2019 waren verwirrend, weil eine Erhöhung der Mansion Tax im April für Käufe nach dem 30. Juni 2019 angekündigt wurde. Dadurch wurde eine erhebliche Zahl hochpreisiger Verkäufe in Q2 vorgezogen, die natürlicherweise erst in Q3 abgeschlossen worden wären. Im Vergleich ließ das Q3 2019 furchtbar aussehen; stellt man jedoch Q3 und Q4 2019 zusammengenommen dem gleichen Zeitraum in 2018 gegenüber, lag das Verkaufsvolumen nur 4 % niedriger.
Die schlechte Presse nach einem desaströsen Q3 2019 führte allerdings dazu, dass Verkäufer, Entwickler eingeschlossen, höhere Nachlässe gewährten. Das wiederum hat zu einer Zunahme der Transaktionen geführt, sowohl im Wiederverkaufsmarkt als auch im Neubaumarkt.
Wir sind fest davon überzeugt, dass die Marktkorrektur in Manhattan rein politisch bedingt ist: eine Neubewertung der Preise, ausgelöst durch die SALT-Obergrenze von 10.000 USD. Robert Schiller schätzte, dass NYC-Immobilien durch dieses neue Steuergesetz 11 % an Wert verloren haben. Die Presse thematisiert auch ein Angebotsproblem, doch in den besten Lagen sehen wir nicht zwangsläufig ein Überangebot. Natürlich gibt es ein Überangebot in „C“-Lagen wie Financial District und Lower East Side, in den erstklassigen Teilen der UWS, der UES, Greenwich Village, Tribeca dagegen schlicht nicht. Davon abgesehen gewähren Entwickler und Verkäufer durchaus gute Nachlässe, um Ware in Bewegung zu bringen, weil sie wissen, dass die Leute eher die Schlagzeilen lesen als auf die Details zu achten.
Die Vertragsaktivität ist ein vorlaufender Indikator für die Preise. Sehen wir weiterhin zweistellige Zuwächse bei den unterzeichneten Verträgen, erwarten wir steigende Preise und schrumpfende Nachlässe.
Dezember 2019Positive Signale für NYC-Condos im November Im Durchschnitt erhielten Käufer im November 2019 einen Nachlass von 5,7 % vom letzten Angebotspreis bis zum finalen Verkaufspreis. …Vollständigen Bericht lesen →
Positive Signale für NYC-Condos im November
Im Durchschnitt erhielten Käufer im November 2019 einen Nachlass von 5,7 % vom letzten Angebotspreis bis zum finalen Verkaufspreis. Das war der größte Abschlag seit mehr als 8 Jahren! Eine ziemlich große Spanne für NYC und eine hervorragende Gelegenheit für Käufer.
Clevere Käufer haben die am Markt verfügbaren Nachlässe registriert, und infolgedessen ist die Vertragsaktivität bei Condos um 15 % gegenüber November 2018 gestiegen. Ein erfreuliches Zeichen nach einem turbulenten Jahr für NYC-Immobilien (d. h. SALT-Obergrenzen, Änderungen der Mansion Tax und WeWork).
Chancen bei 35 Hudson Yards: bis zu 30 % Nachlass auf eine Handvoll Einheiten
Die Related Group benötigt weitere 5-7 Einheiten, damit der Offering Plan von 35 Hudson Yards wirksam wird (15 % müssen verkauft sein, bevor Bewohner einziehen können), und gewährt daher für kurze Zeit deutliche Nachlässe auf einige wenige Einheiten.
Mit dem Nachlass liegt der Preis pro Quadratfuß für diese Einheiten, die ab dem 57. Stock beginnen, zwischen 2.250 USD und 2.400 USD pro Quadratfuß! Recht günstig für das, was hier geliefert wird. 35 Hudson Yards bietet Ausstattungen im Four Season-Stil, die zu den besten gehören, die wir in Manhattan gesehen haben.
Mit ausländerfreundlicher Struktur und Hotelservices (à la carte) aus dem Flaggschiff-Equinox-Hotel im Sockel des Gebäudes erleben die Bewohner von 35 Hudson Yards echtes Fünf-Sterne-Wohnen.
Falls Sie selbst kein Interesse haben: Kennen Sie jemanden, für den das infrage kommt? So etwas sieht man in NYC nicht alle Tage, schon gar nicht bei der Related Group.
Sagen Sie uns Bescheid, wenn Sie mehr über diesen Preisanreiz in Hudson Yards erfahren möchten. Gern stellen wir Ihnen die Bilder und Videotouren zu jeder dieser Einheiten zur Verfügung.
The Park Loggia in der 15 West 61 Street
Wie von uns vorhergesagt, bleibt 15 West 61 Street das meistverkaufte Neubauprojekt in Manhattan. In nur 6 Monaten hat Park Loggia bis zum 1. Dezember über 65 Einheiten verkauft.
Und warum? Lage, Lage, Lage!
An der Ecke Broadway und West 61st Street, nur einen Block nördlich des Columbus Circle, bringt dieser 32-stöckige Turm 172 Wohnungen in die Upper West Side.
Dies ist das erste vernünftig bepreiste Neubau-Condo-Gebäude, das seit über 15+ Jahren im Bereich Columbus Circle entstanden ist
Bepreist für den heutigen Markt, nicht für den Höhepunkt des Marktes vor 3 Jahren.
In diesem besonderen Schmuckstück von Viertel in der UWS herrscht ein ständiger Mangel an Bestands- & Neubauoptionen
Lantern House startet den Verkauf in West Chelsea
Nach 3 Wochen am Markt unterzeichnet The Lantern House zahlreiche Verträge. Preisgestaltung und Lage haben die Käufer zweifellos gereizt. Der Meatpacking District und das West Village liegen nur 4 Blocks südlich. Hudson Yards ist 10 Blocks nördlich, geradewegs die Tenth Avenue hinauf oder entlang der High Line. Das Gebiet rund um die High Line ist inzwischen vollständig bebaut, weitere Gebäude wird es hier also nicht mehr geben. Es ist, wie es ist....und West Chelsea gehört heute zu den teuersten Vierteln Manhattans.
Genau deshalb ist es erfrischend, im Lantern House so gute Einstiegspreise zu sehen. Es ist das einzige Neubauprojekt an der High Line mit 1-Zimmer-Einheiten unter 2 Millionen USD (einige wenige sogar ab 1,45 Millionen USD und 2-Zimmer-Einheiten unter 3 Millionen USD (einige wenige sogar ab 2,4 Millionen USD). Wer Blick auf den Fluss möchte, zahlt in Manhattan natürlich höhere Immobilienpreise, aber immer noch nicht die verrückten Niveaus des Nachbarn XI.
Related muss 15 % beziehungsweise 28 Einheiten verkaufen, bevor der Offering Plan für wirksam erklärt und mit den Abschlüssen begonnen werden kann. Die Abschlüsse werden für September 2020 erwartet. Entwickler sind beim Verkauf der ersten 15 % der Einheiten stets am motiviertesten, weil sie so schneller zu den Abschlüssen kommen. Das ist der beste Zeitpunkt für die beste Kondition. Sobald der Offering Plan wirksam ist, heben die Entwickler die Preise an.
In den vergangenen Wochen hat NYC seine Position als zweitwichtigster Tech-Standort der Welt gefestigt, mit gewaltigen Mietverträgen, die im Viertel Hudson Yards und dessen Umfeld unterzeichnet wurden. Tech-Unternehmen reißen sich um erstklassige Manhattan-Immobilien, um den großen und gut ausgebildeten Talentpool der Stadt anzuziehen. Die Synergie mit verwandten Branchen macht NYC zur richtigen Wahl für diese Tech-Giganten.
Oktober 2019Glauben Sie nicht alles, was Sie lesen Diese reißerischen Schlagzeilen verkaufen viele Zeitungen und Klicks, doch ihren Lesern sagen sie nicht, was wirklich …Vollständigen Bericht lesen →
Glauben Sie nicht alles, was Sie lesen
Diese reißerischen Schlagzeilen verkaufen viele Zeitungen und Klicks, doch ihren Lesern sagen sie nicht, was wirklich geschieht. Worum es tatsächlich geht, sind die Manhattan-Immobilienpreise.
Ja, Verkaufsaktivität und Preise lagen im dritten Quartal deutlich niedriger, doch das lag im Kern daran, dass Käufer ihre Abschlüsse eilig ins zweite Quartal vorzogen, um einer Erhöhung der Mansion Tax zu entgehen. So einfach ist das.
Worum geht es bei dieser Steuer? Zum 1. Juli 2019 stieg die Mansion Tax, eine vom Käufer beim Abschluss zu entrichtende NY-Steuer, von pauschal 1 % für Objekte ab 1 Million USD auf einen gleitenden Satz zwischen 1,25 % und 3,9 % für die teuersten Objekte.
Der Manhattan Immobilienmarkt boomt zwar nicht, er ist aber längst nicht so schlecht, wie diese Schlagzeilen es darstellen.
Ein vorlaufender Indikator: Die unterzeichneten Verträge gingen im Quartal gegenüber dem Vorjahr nur um 2 % zurück. Weit entfernt von einem Blutbad!
In den erstklassigen Lagen gibt es kein Überangebot an Neubau, auch wenn in einzelnen Segmenten zu viel gebaut wurde, nämlich im Super- und Ultra-Luxussegment. Wie wir bereits angemerkt haben, wurde in Randlagen überbaut, etwa im Financial District, in der Lower East Side und in der Far Upper West Side. Mehr dazu lesen.
Zusätzlich zu rekordniedrigen Hypothekenzinsen und Trumps Entspannung mit China (Stand heute) gibt es, wie die NY Post anmerkt, „Grund zum Jubeln“, wenn Sie Käufer sind.
In dem Wissen, dass diese Schlagzeilen den Käufern das ganze Quartal oder länger im Kopf bleiben, haben einige Entwickler neu eingeführter Projekte die Preise erst in der vergangenen Woche deutlich gesenkt. Bemerkenswert: Zwei unserer bevorzugten UES-Neubauprojekte (Hayworth und Beckford) haben die Preise um 8-11 % gesenkt, und zwar in den letzten Tagen. Weitere Informationen dazu finden Sie unten:
Es ist offensichtlich, dass der Manhattan Immobilienmarkt einen Neustart durchlaufen hat. Ausgelöst wurde er durch das Steuergesetz von 2018, das den Besitz eines Hauptwohnsitzes in New York verteuerte. Nachdem der Markt sich neu justiert hat, sehen wir Chancen für langfristig orientierte Investoren.
Die Zinsen sind künstlich niedrig, und im Handelskrieg Trumps werden offenbar positive Schritte unternommen, so wie wir es vorhergesagt hatten. Den Tiefpunkt eines Marktes exakt zu treffen ist unmöglich, aber wir glauben, das Schlimmste liegt hinter uns.
Preissenkungen bei den Neubauprojekten
DieBeckford House und Tower erhielt nur 2+ Wochen nach dem Soft Launch eine deutliche Preisanpassung. Den Medien sei Dank, da bin ich mir sicher!
Wie wir in unserem Newsletter vom 21. September angemerkt haben, halten wir dieses Projekt für eines der besten Neubauprojekte in New York. Jetzt, mit einem Nachlass von 8-11 % gegenüber den ursprünglichen Einführungspreisen, ist es ein noch besseres Geschäft. Die Qualität des Gebäudes und seiner Ausstattung ist vergleichbar mit 135 East 79 Street & 20 East End Avenue. Und wir erwarten für Beckford ähnliche Mietniveaus, über 100 USD pro Quadratfuß und Jahr, sobald übergeben wird (im Frühjahr 2020 für Beckford House und im Frühjahr 2021 für Beckford Tower).
Preise & Grundrisse für The Beckford House & Tower anfordern
The Hayworth, ein weiteres UES-Projekt, das im Sommer an den Start ging, hat heute seine Preise gesenkt. Wohnung 8A etwa erhielt gerade einen Preisnachlass von 11 %. Mit dieser Reduzierung liegt 8A bei 2.101 USD pro Quadratfuß, ein herausragender Preis für Ware dieses Kalibers. The Hayworth ist ein Boutique-Gebäude mit nur 61 Einheiten, gelegen an der Ecke Lexington und 86 Street, gegenüber The Lucida. Nach der Fertigstellung im Frühjahr 2020 wird es zu den besten Condo-Gebäuden der UES zählen.
Preise & Grundrisse für The Hayworth anfordern
Wiederverkaufsmarkt
Viele Verkäufer haben sich endlich mit dem Markt arrangiert, was zu erheblichen Preissenkungen geführt hat. In manchen Fällen sehen wir bei Wiederverkaufseinheiten eine Rückkehr zu den Preisen von 2014/2015. Nicht in allen Fällen, aber durchaus in einigen. Objekte, die nicht am aktuellen Markt bepreist sind, werden dagegen liegen bleiben. Gut bepreiste Objekte haben sich verkauft. Wer einen diskreten Verkauf erwägt, sollte vorab Off-Market-Vermarktung und öffentliches Angebot gegeneinander abwägen.
Bei einem sich festigenden Mietmarkt und sinkenden Immobilienpreisen sind die Renditen recht gut, zumal die Renditen weltweit aufgrund der Negativzinsen unter Druck stehen.
Mai 2019Manhattan Condo-Marktupdate Wer den absoluten Tiefpunkt eines Marktes (Immobilien oder Aktien) exakt treffen will, wird das nahezu unmöglich finden, doch manchma…Vollständigen Bericht lesen →
Manhattan Condo-Marktupdate
Wer den absoluten Tiefpunkt eines Marktes (Immobilien oder Aktien) exakt treffen will, wird das nahezu unmöglich finden, doch manchmal gibt es eindeutige Anzeichen...
Ein deutlicher Anstieg der Verkaufsaktivität im April legt nahe, dass der Tiefpunkt bereits überschritten ist!
Was wirklich geschieht
Die im April in Manhattan unterzeichneten Verträge stiegen zweistellig gegenüber dem vergangenen März (+15,6 %) und gegenüber dem Vorjahreszeitraum (+11,6 %), so Urban Digs. Unterzeichnete Verträge sind in jedem Immobilienmarkt ein vorlaufender Indikator. Ein deutlicher Anstieg der Zahl unterzeichneter Verträge geht einer positiven Preisbewegung in der Regel voraus. Wir behalten diese Zahl im weiteren Verlauf von 2019 im Blick, doch diese ersten Triebe sind ein sehr gutes Zeichen dafür, dass sich der Markt stabilisiert und sogar zu drehen beginnt. Eine höchst willkommene Nachricht nach einem enttäuschenden ersten Quartal.
Das im Dezember 2017 verabschiedete neue Steuergesetz hat dem Manhattan-Markt im vergangenen Jahr regelrecht die Luft abgeschnürt. Nachdem die Menschen seine Auswirkungen nach Abgabe ihrer Steuererklärung für 2018 (fällig am 15. April) nun besser verstehen, hat sich ein Teil dieser Unsicherheit gelegt. Zur Erinnerung: Das Gesetz deckelte bei 10.000 USD den Betrag an einzelstaatlichen Einkommens- und Kommunalsteuern (d. h. Grundsteuern) (SALT), den ein Eigentümer eines Hauptwohnsitzes von seiner Bundessteuererklärung abziehen konnte, ein verschwindend geringer Betrag für einen New Yorker Eigennutzer. Für die meisten New Yorker war das eine völlige Überraschung, und viele traf sie unvorbereitet. Doch während die SALT-Obergrenze dem Markt durch Unsicherheit tatsächlich die Luft abschnürte, wirkte sie sich am oberen Ende des Marktes weniger stark aus, weil niedrigere Steuersätze, eine höhere AMT-Schwelle und andere Schlupflöcher dies ausglichen.
Mit der Steueränderung hinter uns und einer anziehenden Verkaufsaktivität meinen wir: 2019 ist der richtige Zeitpunkt, um ein Condo in Manhattan zu kaufen. Bedenken Sie dazu Folgendes aus diesem Bericht von Douglas Elliman:
Die schwachen Verkäufe 2018 haben die Verkäufer dazu gebracht, ihre Erwartungen nach unten anzupassen. Zahlen bereitgestellt von Jonathan Miller Samuel.
Käufer haben jetzt mehr Auswahl, da sich durch das geringere Verkaufsvolumen Bestand aufgebaut hat. Auch das setzt die Preise nach unten unter Druck.
Hypothekenzinsen sind seit vergangenem Mai um 40 Basispunkte gefallen (fast ½ Punkt), was das Finanzierungsumfeld sehr reizvoll macht.
Ein BIP-Wachstum von 3,2 % in Q1 2019 und ein überragendes Beschäftigungswachstum (niedrigste Arbeitslosenquoten seit 1969), und das bei gedämpften Inflationsdaten, halten die Zinsen auf vernünftigem Niveau und stützen die Erholung.
Mit niedrigeren Preisen, angepassten Verkäufererwartungen, jüngst gesenkten Zinsen, Klarheit über die Wirkung der Steueränderung und den jüngsten Anzeichen einer boomenden Wirtschaft in NYC und den USA ist ein Kauf jetzt ausgesprochen attraktiv. Wir gehen davon aus, dass wir auf Q1 2019 als den absoluten Tiefpunkt dieses Marktzyklus zurückblicken werden.
Februar 2019Es ist ein Käufermarkt in New York City Wir sind heute der Auffassung, dass der aktuelle Wohnimmobilienmarkt in Manhattan eine Investitionsgelegenheit ist, wie es sie nur einmal pro Jahrzeh…Vollständigen Bericht lesen →
Es ist ein Käufermarkt in New York City
Wir sind heute der Auffassung, dass der aktuelle Wohnimmobilienmarkt in Manhattan eine Investitionsgelegenheit darstellt, wie es sie nur einmal pro Jahrzehnt oder womöglich einmal pro Generation gibt. In Q4 2018 entwickelte sich Manhattan zu einem ausgeprägten Käufermarkt: Der Bestand stieg, die Verkäufe verlangsamten sich, und die medianen Angebotspreise gaben nach. In diesem Jahr kommt erhebliches neues Angebot auf den Markt, und das zu einem Zeitpunkt, an dem noch unverkaufte Neubaueinheiten aus den vergangenen 2 Jahren vorhanden sind. Der Markt war schwach, und die Verkäufer sind ausgesprochen verhandlungsbereit. Zugleich ist die Wirtschaft von New York City robust. Wir glauben, dass diese Faktoren zusammengenommen einen hervorragenden Moment für eine langfristige Investition ergeben und 2019 zum perfekten Kaufzeitpunkt machen.
Das ist eine sehr seltene Konstellation. In den letzten 20+ Jahren war Manhattan nur zwei weitere Male ein Käufermarkt: 2001 direkt nach dem 11. September, was gerade einmal sechs Monate anhielt, und 2008-2009, nachdem Lehman Brothers zusammenbrach und eine Kreditkrise auslöste, die ein Jahr andauerte. Der aktuelle Käufermarkt begann Ende 2015, aber nur im Ultra-Luxussegment, einem schmalen Ausschnitt des Marktes. Seitdem hat er sich jedoch ausgeweitet. Zunächst 2016 und 2017 auf das Luxussegment und nun auf sämtliche Bestandssegmente, besonders 2018, nachdem das neue, ungünstige Bundessteuergesetz in Kraft trat (ausführlich besprochen in unseren früheren Updates), das viele Käufer an die Seitenlinie drängte.
Wie Sie der untenstehenden Grafik von Compound entnehmen können, kann sich ein Kauf von Manhattan-Immobilien zum richtigen Zeitpunkt (d. h. während eines Käufermarktes) reichlich auszahlen:
Zu den Einzelheiten, wie sich das 4. Quartal 2018 geschlagen hat:
Die in Q4 2018 unterzeichneten Verträge lagen 3 % unter dem Vorjahresquartal und damit auf dem niedrigsten Niveau seit 2012. Der Rückgang von 3 % geht allerdings auf einen massiven Einbruch von 19 % bei den Condo-Verträgen zurück, ausgeglichen durch einen kräftigen Zuwachs bei den Verträgen für Co-ops.
Die Vertragspreise gaben über alle Objektarten hinweg nach. Die Vertragsaktivität bildet den Zustand des aktuellen Marktes besser ab als die Daten abgeschlossener Verkäufe, die häufig Altverträge enthalten, geschlossen zu einem Zeitpunkt, der die heutigen Marktbedingungen nicht zwingend widerspiegelt.
Bei den abgeschlossenen Verkäufen ist der mediane Condo-Verkaufspreis um 8,1 % auf 1,48 Millionen USD gefallen, der niedrigste Stand seit mehreren Jahren.
Die Zahl der im vierten Quartal verkauften Condos sank gegenüber dem dritten Quartal um 22,7 % und im Jahresvergleich um 13,0 %, das heißt, die Verkaufsvolumina sind so schwach wie seit sehr langer Zeit nicht mehr.
Der mediane Verkaufspreis pro Quadratfuß stieg, doch der Anstieg wurde durch sehr hochpreisige Abschlüsse in zwei Ultra-Luxus-Gebäuden verzerrt, in denen die Abschlüsse anliefen: 520 Park Avenueund220 Central Park South.
Nun, was bedeutet das alles?
Es gibt jetzt ein Zeitfenster für einen Kauf.
Käufer haben mehr Kaufkraft als zuvor.
Käufer haben zudem deutlich mehr Optionen zur Auswahl.
Entwickler sind kreativer geworden und bieten neue Anreize, während private Verkäufer beim Preis erheblich verhandeln.
Käufer haben den Hebel, Dinge zu verlangen, die vor zwei Jahren für einen Verkäufer ein Ausschlusskriterium waren, etwa Finanzierungsvorbehalte zuzulassen oder die Transfer Tax und die Common Charges zu übernehmen.
Bedenken Sie, dass diese seltene Konstellation genau dann eintritt, wenn die Wirtschaft von NYC boomt und in der Lage ist, in den kommenden Jahren immer weiter zu wachsen (d. h. Googles Expansion in West Soho, Eröffnung von Hudson Yards im März 2019 usw.).
Zwar kommen Abschlüsse zustande, doch viele potenzielle Käufer sitzen abwartend an der Seitenlinie. Unsere Warnung an sie lautet: Den Tiefpunkt eines Marktes exakt zu treffen ist unmöglich. Häufig wird ein Käufer zu lange warten, den Tiefpunkt verpassen und seinen Hebel verlieren. Die Zinsen sind von ihren Höchstständen aus 2018 zurückgekommen, was den Ein- oder Wiedereinstieg in den Markt zu einem guten Zeitpunkt macht, bevor sie erneut zu steigen beginnen.
Oktober 2018Warum jetzt der richtige Zeitpunkt ist, in den Manhattan Condo-Markt zu investieren Warren Buffett hat es am besten gesagt: „Preis ist, was Sie zahlen, Wert ist, was Sie bekommen . . . Es ist klug, ängstlich zu…Vollständigen Bericht lesen →
Warum jetzt der richtige Zeitpunkt ist, in den Manhattan Condo-Markt zu investieren
Warren Buffett hat es am besten gesagt: „Preis ist, was Sie zahlen, Wert ist, was Sie bekommen . . . Es ist klug, ängstlich zu sein, wenn andere gierig sind, und gierig, wenn andere ängstlich sind.“
Einige jüngste Berichte über Immobilien in New York City haben manche Menschen ängstlich gemacht. Betrachtet man das grobe Bild und die Gesamtstatistiken dieser Berichte, ist recht klar, warum diese Menschen ängstlich sind, doch man muss tiefer graben, um die ganze Geschichte zu verstehen.
Manhattan-Condo-Käufer blieben im 3. Quartal 2018 vorsichtig, aus Sorge über das neue Steuergesetz (FN1), das Ende 2017 in Kraft trat, und das trotz einer sehr starken Wirtschaft, eines Rekord-Aktienmarktes und weiterhin relativ niedriger, wenn auch rasch steigender Zinsen.
Manhattan-Immobilien befinden sich selten in einem Käufermarkt. Wenn Sie also an einer sicheren langfristigen Anlage interessiert sind, könnte jetzt der Moment zum Kauf sein. Das wird kein lang anhaltender Zustand sein und sich so bald nicht wiederholen. Tatsächlich begann das obere Marktende (>5 Mio. USD), das 2016 in eine Korrektur eingetreten war, in Q3 wieder etwas zuzulegen, wie unten erläutert.
Schlagzeilen erzählen nicht die ganze Geschichte
Die Schlagzeilen zum Quartal waren zwar besorgniserregend, doch sie erzählen nicht die ganze Geschichte. Wir müssen betrachten, was heute am Markt geschieht, und nicht, was vor 1, 2 oder 8 Quartalen war, worauf sich die Quartalsberichte üblicherweise konzentrieren. Schaut man auf die Zahl der im Quartal unterzeichneten Verträge, einen vorlaufenden Indikator, so lag dieses Quartal etwa auf dem Niveau des Vorjahresquartals.
Die unterzeichneten Verträge in Manhattan verzeichneten einen leichten Rückgang von 1 % gegenüber der Zahl in Q3 2017.
Das stärkste Segment bei den unterzeichneten Verträgen war der Bereich 5 Mio., 10 Mio. USD (mit einem Zuwachs von 30 % bei den unterzeichneten Verträgen, vor allem getragen von Verkäufen in zwei Neubauprojekten, The Belnord und 100 E 53rd).
Das zweitstärkste Segment waren Objekte mit einem Preis ab 10 Mio. USD, die einen Aktivitätszuwachs von 10 % verzeichneten.
Zwar erfahren wir erst mit dem Abschluss und der Eintragung, was die Einheiten unter Vertrag kosten, also zu welchen Preisen sie letztlich gehandelt werden, und das kann noch viele Monate dauern, doch das Wiederanspringen der Aktivität nach langem Schlaf ist beruhigend. Nachlässe haben bei diesen Verkäufen ganz sicher eine Rolle gespielt.
Die abgeschlossenen Verkäufe im 3. Quartal 2018 zeichnen allerdings ein anderes Bild. Bei abgeschlossenen Verkäufen betrachten Sie nur Einheiten, die im Quartal abgeschlossen wurden, unabhängig davon, wann der Vertrag unterzeichnet wurde. Im Neubau kann das in manchen Fällen vor 3 Jahren gewesen sein. Angaben zu abgeschlossenen Verkäufen können daher etwas veraltet sein, bleiben aber eine gute Grundlage, um Trends zu erfassen.
Die Abschlüsse in Manhattan insgesamt fielen um 8 % (wenngleich +5 % gegenüber Q2 2018)
Die abgeschlossenen Neubauverkäufe brachen ein, mit einem Rückgang von 37 %. Das veranlasste einige Entwickler, die Neubaupreise deutlich zu senken, und zwar bei jenen Gebäuden, die von vornherein überteuert waren oder außerhalb der gefragtesten Toplagen liegen. Core Group meldete für das Quartal einen durchschnittlichen Neubaunachlass von nahezu rekordhohen 14 %, gegenüber 8 % im Vorjahr.
Käufer, die von den hohen Neubaupreisen abgeschreckt wurden, wandten sich Wiederverkaufs-Condos zu, die um 2 % zulegten, während die abgeschlossenen Co-op-Verkäufe um 8 % zurückgingen.
Der Bestand wuchs im Quartal deutlich, um 13 %, was künftig zu längeren Vermarktungsdauern führen wird.
Am stärksten stieg der Bestand an Wiederverkaufs-Co-ops mit 26 %, während der Bestand an Wiederverkaufs-Condos um 4 % zunahm. Der Neubaubestand lag 5 % niedriger.
Der Durchschnittspreis eines Condos lag bei 2,66 Millionen USD, ein Minus von 2,3 %. Der durchschnittliche Preis pro Quadratfuß für Wiederverkaufs-Condos ging um 5 % zurück.
Der Durchschnittspreis eines Neubaus betrug 4,33 Millionen USD, während der Neubau-Preis pro Quadratfuß um 4 % stieg.
Der durchschnittliche Preis pro Quadratfuß im Luxusmarkt (Top 10 % der Verkäufe) stieg um 2,7 %, und die Einstiegsschwelle für Luxus fiel auf 3,85 Millionen USD.
Bildnachweis: 111 Murray
Das makroökonomische Umfeld
Der Dow und die NASDAQ stehen hoch im Kurs. Gewinnmitnahmen können die Kurse durchaus fallen lassen, doch ungeachtet aller Diskussionen über internationale Handelskriege sind die Aktien hoch, und Gewinnmitnahmen wirken sehr attraktiv.
Die Arbeitslosenquote ist gesunken, und statistisch herrscht in den USA Vollbeschäftigung. Vollbeschäftigung fördert die Ausgabenbereitschaft. Konsumausgaben erzeugen höhere Gewinne für die Aktionäre.
Die Deregulierung läuft auf Hochtouren, sodass die Geschäftsentwicklung ihren Aufwärtskurs sehr wahrscheinlich fortsetzt.
Es gibt keine Kreditblase, doch der Vorsitzende der Fed sagt, die Zinsen würden bis 2019 schrittweise steigen. Höhere Zinsen bewegen Käufer dazu, Festzinshypotheken eher früher als später abzuschließen.
Hohe Wachstumsraten in der gesamten Wirtschaft lassen die Menschen tendenziell fragen, wie lange das alles anhält, weshalb viele größere Anschaffungen zurückstellen. Ökonomen sagen heute, dass am Horizont keine Kreditblase erkennbar ist, sodass die konsumgetriebene Wirtschaft solide wirkt.
Warum wir Vertrauen in den NYC-Markt haben
Zusammengefasst halten wir dies für einen ziemlich guten Käufermarkt, gerade im Vergleich zu 2008.
Da Verkäufer endlich verhandeln, liegt die Macht jetzt bei den Käufern
Die Zinsen sind historisch betrachtet relativ niedrig
Die Wirtschaft boomt
Die Deregulierung läuft auf Hochtouren
Niedrigste Arbeitslosigkeit seit 69 Jahren
New York City hat das höchste Beschäftigungsniveau seit 50 Jahren, und die NYC-Wirtschaft ist inzwischen weit über die Finanzbranche hinaus gut diversifiziert
Keine Kreditblase wie 2008; Banken haben strenge Anforderungen und führen ihre Due Diligence durch
Die Unternehmensgewinne waren nie höher, gerade mit dem neuen niedrigen Satz von 21 %
Überbauung in städtischen Märkten wird in der Regel schnell absorbiert
Ein Blick in die Detailzahlen legt nahe, dass der Immobilienmarkt von New York City stark ist. Die meisten Menschen lesen die groben Berichte, doch der kluge Käufer hört auf Immobilienspezialisten. Um Warren Buffett zu paraphrasieren: Wenn andere ängstlich sind, könnte genau jetzt der richtige Zeitpunkt für einen Kauf in NYC sein.
Mai 2018Die Wirkung des neuen US-Steuergesetzes in Manhattan Das neue US-Steuergesetz, in Kraft getreten am 1. Januar 2018, hat für viel Lärm in den Medien gesorgt. Wer aber das Kleingedruckte lie…Vollständigen Bericht lesen →
Die Wirkung des neuen US-Steuergesetzes in Manhattan
Dieneue US-Steuergesetz, in Kraft getreten am 1. Januar 2018, hat für viel Lärm in den Medien gesorgt. Wer jedoch das Kleingedruckte liest, erkennt: Das Gesetz wird ein Segen für Unternehmen und Immobilieninvestoren sein, auch für ausländische Käufer. Für bestehende Eigentümer, gerade in Manhattan, ist die Lage etwas komplizierter.
In Manhattan hat die Unsicherheit über die letztlichen Wirkungen des neuen Gesetzes, das die Abzugsfähigkeit einzelstaatlicher und kommunaler Steuern begrenzt und den abzugsfähigen Zinsbetrag für Hauptwohnsitze von 1 Million USD auf 750.000 USD senkt, für einen nervösen Markt gesorgt. Das spiegelt sich in den jüngsten Q1-Marktberichten wider, die laut Corcoran eine um 10 % niedrigere Aktivität in Q1 ausweisen. Die Volumenschwäche zog sich durch alle Preisklassen, war aber besonders am oberen Ende spürbar. Die Verkaufsaktivität in Q2 scheint sich zu erholen.
Um die negativen Effekte des Steuergesetzes abzufedern, hat Gouverneur Cuomo erhebliche Anstrengungen unternommen, die einzelstaatlichen Steuerregeln zu ändern. Wir erwarten, dass eine gewisse Unsicherheit im Markt bleibt, was den Käufern für die nächsten Monate das Steuer in die Hand gibt, zumindest bis die Wirtschaft anzuziehen beginnt, ein erwartetes Nebenprodukt der Steuerreform.
Vielen Luxusgebäuden in erstklassigen Downtown-Vierteln wie NoHo, SoHo, Tribeca, West Village und Flatiron sowie im Kern der Upper West Side geht es allerdings recht gut. Gut bepreiste Condos gehen weiterhin schnell weg, die Verkäufe unter Vertrag liegen über Vormonat und Vorjahr, und wir sehen nach wie vor 20 % der Abschlüsse über dem Angebotspreis, keine unbedeutende Zahl.
Bericht zu den Immobilienpreisen in Manhattan
Die US-Wirtschaft und insbesondere New York City verzeichnen Anfang 2018 eine starke wirtschaftliche Entwicklung.
Die Beschäftigung in New York City stieg auf ein Allzeithoch von 4,426 Millionen Menschen. NYC hat seit 2009 702.000 Arbeitsplätze hinzugewonnen, ein Plus von 18,9 %, der höchste Zuwachs seit dem Zweiten Weltkrieg und weit über dem Wert des Gesamtlandes, das 11,5 % neue Stellen schuf. Technologie, Medien, Gesundheitswesen und tourismusnahe Unternehmen waren in den letzten 10 Jahren die Branchen mit den meisten Neueinstellungen.
Der Dow-Jones-Durchschnitt ist gegenüber dem Vorjahr um 25 % gestiegen und liegt bei 25.000. Nachdem nahezu alle Unternehmen für 2017 berichtet haben, meldeten 75 % der Unternehmen, dass ihre Gewinne im vierten Quartal die Erwartungen übertrafen.
Im Februar kamen 313.000 Stellen hinzu und übertrafen die Erwartungen um 100.000, während die Arbeitslosenquote bei niedrigen 4,1 % lag.
Wir erwarten im weiteren Jahresverlauf weitere positive Effekte der neuen Steuerreform sowie möglicherweise eine Steuerreform Phase II, die die Kapitalertragsteuern senkt. Bleiben Sie dran...
Oktober 2017Manhattan Marktbericht Im Kern des Manhattan-Marktes für Condos zeigen sich weiterhin Stärke und Aktivität. Aktienmärkte auf Rekordhoch, günstige und leicht…Vollständigen Bericht lesen →
Manhattan Marktbericht
Im Kern des Manhattan-Marktes für Condos zeigen sich weiterhin Stärke und Aktivität. Aktienmärkte auf Rekordhoch, günstige und leicht verfügbare Finanzierungen sowie Klarheit haben den Markt vorangetrieben. Vor einem Jahr herrschte große Unsicherheit über die US-Wahl, die Zinsen schossen verfrüht nach oben, und alle standen unter dem Schock des Brexit. Ausgewählte Kennzahlen für Q3 2017:
Unterzeichnete Condo-Verträge im Bereich 1 Mio., 3 Mio. USD stiegen im Jahresvergleich um 11 %
Unterzeichnete Condo-Verträge im Bereich 3 Mio., 5 Mio. USD stiegen im Jahresvergleich um 8 %.
Der Ultra-Luxus-Condominium-Markt (ab 10 Mio. USD) sieht sich dagegen weiterhin Gegenwind ausgesetzt, auch wenn in diesem Quartal 12 % mehr unterzeichnete Verträge >10 Mio. USD verzeichnet wurden.
Luxus: 2.780 USD Preis PSF, bei einem Einstiegspreis für Luxus (Top 10 % der Verkäufe) von 4,1 Millionen USD.
Februar 2018Wie steht es um den Wiederverkaufsbestand im Manhattan Immobilienmarkt? „Käufer, eine Preiskorrektur hat bereits stattgefunden, und im Verlauf des vergangenen Jahres hat der breitere Mar…Vollständigen Bericht lesen →
Wie steht es um den Wiederverkaufsbestand im Manhattan Immobilienmarkt?
„Käufer , Eine Preiskorrektur hat bereits stattgefunden, und im Verlauf des vergangenen Jahres hat der breitere Markt Anzeichen von Stabilisierung und Normalisierung gezeigt. Wenn Sie einen echten Kaufbedarf haben und das richtige Objekt finden, nutzen Sie diese ruhige Phase für jeden Hebel, den Sie in den Verhandlungen bekommen können . Man weiß nie, wann ein Verkäufer genug hat und bereit ist, ein Gebot anzunehmen.“
Den vollständigen Artikel lesen Sie unter: medium.com
Wir stimmen Urban Digs zu. Der Manhattan-Immobilienmarkt hat bereits korrigiert, besonders im Luxussegment, und Käufer haben heute mehr Hebel als in den Jahren 2014 - 2016. Wir erwarten, dass dieser Hebel 2018 bestehen bleibt, solange Verwirrung über neue Steueränderungen herrscht. Wir haben allerdings festgestellt, dass das Wiederverkaufsangebot nach wie vor gering ist.
Wir haben das Wiederverkaufsangebot in vier erstklassigen Vierteln untersucht, die bei unseren Eigennutzern und Investoren beliebt sind: Tribeca, Chelsea, Upper East Side und Upper West Side. Betrachtet haben wir das Segment 5 Mio., 10 Mio. USD, das Segment 2 Mio., 5 Mio. USD und das Segment 1 Mio., 2 Mio. USD.
Von allen Manhattan-Immobilien zum Verkauf im Segment 5 Mio., 10 Mio. USD gab es nur 17 Wiederverkaufseinheiten in Tribeca, 8 Wiederverkaufseinheiten in Chelsea, 5 Wiederverkaufseinheiten in der Upper East Side und 4 Wiederverkaufseinheiten in der Upper West Side. Das sind insgesamt 34 Wiederverkaufseinheiten in diesen vier Vierteln, die einen großen Teil der Insel Manhattan abdecken.
Eine Stufe tiefer im Markt: Von allen Manhattan-Immobilien zum Verkauf im Segment 2 Mio., 5 Mio. USD gab es nur 22 Wiederverkaufseinheiten in Tribeca, 15 in Chelsea, 21 Einheiten in der Upper East Side und 32 Einheiten in der Upper West Side (einschließlich Riverside). Das sind lediglich 90 verfügbare Einheiten im Segment 2 Mio., 5 Mio. USD über diese vier Viertel hinweg.
Im Einstiegssegment gab es von allen Manhattan-Immobilien zum Verkauf zwischen 1 Mio., 2 Mio. USD nur 2 verfügbare Wiederverkaufseinheiten in Tribeca, 11 Wiederverkaufseinheiten in Chelsea, 15 Wiederverkaufseinheiten in der Upper East Side und 19 Wiederverkaufseinheiten in der Upper West Side. Das sind insgesamt 47 verfügbare Wiederverkaufseinheiten im Segment 1 Mio., 2 Mio. USD über diese vier großen Viertel hinweg.
Wie Urban Digs anmerkte, sind Verkäufer heute tatsächlich verhandlungsbereiter, besonders im Vergleich zu 2014 - 2015, doch das Angebot an guten Wiederverkaufs-Condos ist immer noch relativ knapp. Und Neubau verkauft sich mit hohem Aufschlag. Sobald wir auf die besten in Manhattan verfügbaren Immobilien eingrenzen, nach konkretem Gebäude, nach Ausrichtung, nach jenen, die nicht überteuert sind, sinkt die Zahl der guten Optionen erheblich. Wenn Sie also als Käufer Wohnbedarf haben oder eine Anlage suchen, behalten Sie diese Geschichte vom knappen Angebot im Kopf.
Upper East Side
Upper West Side
Chelsea
Tribeca
Grafiken mit freundlicher Genehmigung von UrbanDigs
Januar 2018Manhattan Marktupdate Q4|2017 Das vierte Quartal 2017 auf dem Immobilienmarkt in Manhattan lässt sich am besten als stabil beschreiben, wobei drei der letzten vier …Vollständigen Bericht lesen →
Manhattan Marktupdate Q4|2017
Das vierte Quartal 2017 auf dem Immobilienmarkt in Manhattan lässt sich am besten als stabil beschreiben, wobei drei der letzten vier Quartale einen Anstieg der abgeschlossenen Verkaufsaktivität zeigten. 2017 war ein deutlich besseres Jahr als 2016, auch wenn die Zahl der im Quartal unterzeichneten Verträge im Jahresvergleich merklich zurückging, was sich vor allem auf marktfremde Faktoren wie die Steuerreform und das politische Klima zurückführen lässt.
Schaut man genauer auf die Objektarten, zeigen sich allerdings deutliche Unterschiede. Das Segment der Wiederverkaufs-Co-ops war am aktivsten, mit dem dritten Quartal in Folge mit Verkaufswachstum. Die unterzeichneten Verträge für Wiederverkaufs-Condos litten dagegen unter anhaltend hohen Preisen, und die abgeschlossenen Neubauverkäufe verzeichneten ein Minus von 12 %, bedingt durch den aktuellen Zyklus und die zeitliche Taktung der Bauträger. Vor diesem Hintergrund und angesichts der Unsicherheit rund um die neue Steuerreform lässt sich vermuten, dass Manhattan-Immobilien langsam zu einem Käufermarkt werden.
Wiederverkaufs-Condos
Der durchschnittliche Preis pro Quadratfuß lag bei 1.759 USD, im Jahresvergleich unverändert.
Die Zahl der Verkäufe in diesem Markt fiel um 3 % auf 929, der niedrigste Wert seit Q4 2011.
Die Vermarktungsdauer betrug 116 Tage, im Jahresvergleich unverändert.
Der Bestand sank um 4 % auf 2.485 zum Verkauf stehende Einheiten.
Die Unsicherheit über die Wirkungen der Steuerreform schlug sich in Q4 im Segment der Wiederverkaufs-Condos nieder und führte zu rückläufiger Verkaufsaktivität und stagnierenden Preisen. Im zweiten Jahr in Folge blieb der Markt hinter den Erwartungen zurück und verzeichnete die wenigsten Verkäufe seit 2011. Der Bestand verfügbarer Einheiten ging entsprechend zurück, mit einem Minus von 3 % auf breiter Front. Viele verweisen auf eine Diskrepanz bei der Preisfindung, denn der aktive Bestand trug gegenüber den in Q4 abgeschlossenen Verkäufen einen zweistelligen Aufschlag pro Quadratfuß.
Wiederverkaufs-Co-ops
Der Durchschnittspreis eines Co-op lag bei 1,26 Millionen USD
Der durchschnittliche Preis pro Quadratfuß lag bei 1.167 USD, ein Plus von 1 % gegenüber dem Vorjahr
Die Zahl der Verkäufe in diesem Markt stieg um 4 % auf 1.733 Objekte.
Die Vermarktungsdauer betrug 88 Tage, ein Rückgang von 5 % gegenüber dem Vorjahr.
Der Bestand stieg um 15 % auf 2.824 zum Verkauf stehende Einheiten.
Wiederverkaufs-Co-ops beendeten 2017 als meistverkauftes Immobilienprodukt des Jahres und übertrafen andere Optionen weiterhin, indem sie das dritte Quartal in Folge Verkaufszuwächse erzielten. Zudem sorgte die hohe Nachfrage nach Co-op-Wiederverkäufen dafür, dass die durchschnittliche Verweildauer eines Objekts am Markt um 5 % sank. Der Markt reagierte darauf, indem er den verfügbaren Bestand um 15 % erhöhte.
Neubau
Der Durchschnittspreis eines Neubau-Condos betrug 3,92 Millionen USD.
Der durchschnittliche Preis pro Quadratfuß lag bei 2.253 USD und fiel damit um 17 % gegenüber dem Vorjahr, da die Zahl der Super- und Ultra-Luxus-Abschlüsse zurückging.
Die Zahl der Verkäufe in diesem Markt fiel um 12 %, von 527 auf 463.
Der Bestand wuchs um 30 %, mit nunmehr 1.074 zum Verkauf angebotenen Einheiten.
Wie zu erwarten, steigen oder fallen die Zahlen im Neubau-Condo-Markt in Abhängigkeit vom Fortschritt der laufenden Bauvorhaben. Im 4. Quartal begannen keine neuen Gebäude mit den Abschlüssen, und eine Reihe großer Projekte, etwa 125 Greenwich und 91 Leonard, startete den Verkauf, wodurch der Bestand um 30 % in die Höhe schnellte.
Luxus
Der Durchschnittspreis einer NYC-Luxuswohnung lag in Q4 bei 7,24 Millionen USD.
Der durchschnittliche Preis pro Quadratfuß sank um 12 % auf 2.625 USD.
Die Luxusschwelle lag bei 3,882 Mio. USD.
Das Luxussegment bestimmt sich über die obersten 10 % der abgeschlossenen Verkäufe nach Preis. Der Einstiegspreis, die sogenannte „Schwelle“, fiel um rund 500.000 USD und endete bei 3,882 Millionen USD. Zudem sank der Durchschnittspreis um 10 %, und der Preis pro Quadratfuß gab um 12 % nach. Diese Rückgänge lassen sich auf eine Verlagerung der Abschlüsse im Quartal zurückführen, weg von Ultra- und Super-Luxus-Abschlüssen wie 432 Park, Greenwich Lane und 56 Leonard Ende 2016, hin zu bescheideneren Luxusgebäuden in Randlagen wie One West End und 252 East 57. St. Wir haben jedoch einen wettbewerbsintensiveren Markt mit gestiegenem Bestand gesehen, der Verkäufern kaum eine andere Wahl lässt, als die Preise zu senken, um die Nachfrage der Kunden zu bedienen. Darin liegt echtes Potenzial für Investoren im Luxussegment, denn diese Luxuseinheiten sind niedrig bepreist und sofort verfügbar.
Kurz gesagt: Der Manhattan-Markt bleibt stabil, und 2017 war gesünder als 2016. Gleichwohl neigen sich die Trends im Markt weiter zugunsten der Kundenseite, mit anderen Worten, er wird zum „Käufermarkt“. Ein gestiegener verfügbarer Bestand, neue Bauprojekte und eine gesunkene Luxusschwelle haben einen Markt geschaffen, in dem Eigentümer und Entwickler geneigt sind, Preise nachzulassen, um mit den schwindenden Verkäufen Schritt zu halten. Wegen der Unsicherheit rund um die Steuerreform wird 2018 ein gutes Jahr für den Käufer und ein weniger gutes für den Verkäufer. Für alle, die an der Seitenlinie stehen, könnte jetzt ein guter Zeitpunkt für den Markteintritt sein, bevor die positiven Effekte von Trumps Steuerreform greifen.
November 2016Wie wird sich Präsident Trump auf US-Immobilien auswirken? Nie zuvor hatte Amerika einen Bauträger und Immobilienmakler aus New York City (ja, er besitzt eine NYC-Makler…Vollständigen Bericht lesen →
Wie wird sich Präsident Trump auf US-Immobilien auswirken?
Nie zuvor hatte Amerika einen Bauträger und Immobilienmakler aus New York City im Weißen Haus sitzen (ja, er besitzt eine NYC-Maklerlizenz). Auch wenn viele von uns Trumps Verhalten und politische Positionen nicht teilen mögen, eines ist sicher: Trump wird immobilien- und eigentumsfreundlich sein.
Während einige postulierten, eine Trump-Präsidentschaft wäre ein Ereignis vom Typ Schwarzer Schwan, stürzten der US-Dollar und der Aktienmarkt heute nicht ab, sondern legten zu!
Wenn Sie sich fragen, wie sich die Politik von Präsident Trump auf US-Immobilien auswirkt, finden Sie hier Einschätzungen dazu, wie Trump im Amt voraussichtlich vorgehen wird.
Wird er Immobilien nutzen, um die Wirtschaft anzukurbeln?
Trump ist Bauträger und Immobilienmakler. Er selbst hat Immobilien sein Leben lang als Anlage genutzt und erklärt, dass ihm daran gelegen ist, die Wohneigentumsquote zu erhöhen. Da das Familiengeschäft Immobilien sind, sei es über sein eigenes Unternehmen, die Trump Organization, oder über das seines Schwiegersohns, Kushner Properties, erwarten wir, dass Trump seine Liebesbeziehung zu Immobilien fortsetzt.
Was passiert mit den Hypothekenzinsen?
Die Zinsen dürften eine Weile niedrig bleiben. „Die Hypothekenzinsen fallen, weil Investoren in US-Hypothekenanleihen sichere Renditen sehen, was ihr Vertrauen in die relative Sicherheit des US-Wohnimmobilienmarktes widerspiegelt“, schrieb Trulias Chefökonom Ralph McLaughlin in einer Stellungnahme am Tag nach der Wahl. „Zudem wird die Fed eine Zinserhöhung im Dezember wegen der globalen wirtschaftlichen Turbulenzen wahrscheinlich verschieben. Beide Effekte bedeuten kurzfristig einen Gewinn für Kreditnehmer, und wir werden vermutlich eine Zunahme der Hypothekenrefinanzierungen sehen, wenn die Zinsen weiter abstürzen.“
Wird er die Steuern für Immobilieninvestoren senken?
Die Republikaner haben die Kontrolle über Repräsentantenhaus und Senat behalten. Damit verfügen sie über uneingeschränkte Kontrolle über die Zukunft der Steuerpolitik, was bedeutet, dass es einige große Änderungen geben wird, die sich auf Steuern für Immobilieninvestoren auswirken. Trump hat vorgeschlagen:
Niedrigere Steuersätze, mit einem Spitzensatz von 20 % bei der Kapitalertragsteuer.
Abschaffung der Erbschaft- beziehungsweise Nachlasssteuer
Senkung der Unternehmenssteuern von 35 % auf 15 %
Und auch wenn er bei der Steuerreform womöglich nicht alles bekommt, was er will: Unser Steuerrecht ist reif für eine Änderung, Republikaner wie Demokraten haben das gefordert, und diese Änderung dürfte vor August 2017 kommen, bevor die Wahlsaison für 2018 beginnt.
Könnte es leichter werden, Geld zu leihen?
Weniger Regulierung, eines der Markenzeichen seines Wahlkampfs, würde es Banken erlauben, die Kreditvergabe auszuweiten, die seit 2008 sehr verhalten ist. Ein weiterer Weg, wie eine Trump-Präsidentschaft Verbrauchern den Erwerb von Wohneigentum erleichtern könnte, wären niedrigere Prämien für FHA-Darlehen oder gekürzte Garantiegebühren bei Fannie Mae oder Freddie Mac.
Wie wirkt sich das auf die Regulierung aus?
Ein großer Teil von Trumps Programm dreht sich um die Deregulierung des Finanzmarktes, um ihn umfassender zu beleben, und allein das könnte auch den Immobilien Auftrieb geben. Trump und die Republikanische Partei insgesamt haben sich dazu deutlich geäußert.
Trump hat vorgeschlagen, sowohl die Bankenregulierung als auch die Bauvorschriften zu reduzieren. Eine Lockerung der Kreditregulierung könnte die Wohneigentumsquote heben, weil Verbraucher leichter an Darlehen kämen. Zu den Bauvorschriften: Auf einer Tagung der National Realtor Association schätzte Trump, dass 25 % der Kosten für den Bau eines Hauses auf Vorschriften entfallen. Er möchte diesen Anteil auf 2 % drücken. Wird das Bauen dereguliert, bedeutet das bezahlbarere Wohnungen für die Verbraucher.
Fällt der Abzug von Hypothekenzinsen weg?
Nein! Ein Steuerplan, den Trump im vergangenen Jahr vorstellte, erwähnte ausdrücklich und explizit, dass er den Abzug von Hypothekenzinsen erhalten würde.
Wird er das 1031-Exchange-Programm fortführen?
Trump, der massiv dafür kritisiert wurde, das Steuerrecht aggressiv genutzt zu haben, um Berichten zufolge keine Bundessteuern zu zahlen, dürfte die umstrittenen steuerfreien 1031-Tauschgeschäfte erhalten, die es Eigentümern erlauben, Objekte zu verkaufen, ohne Kapitalertragsteuer zu zahlen, sofern sie den Verkaufserlös in andere Immobilienanlagen stecken. Das 1031-Exchange-Programm gehört zu den tragenden Fundamenten der Immobilienbranche, und Trump wird daran festhalten.
Und was ist mit der Einwanderung?
Trumps Einwanderungspolitik hat seit der Ankündigung seiner Kandidatur viele Wandlungen durchlaufen, und eine Einwanderungsreform wird kein leicht durchzusetzendes Gesetz in Kongress oder Senat sein. Es ist daher schwer zu bestimmen, ob dies den NYC-Immobilienmarkt in nennenswertem Maß beeinflussen wird.
Wird Trump alle seine Wahlkampfpositionen umsetzen können?
All jenen unter Ihnen, die nach mancher seiner ungeheuerlichen Rhetorik und seines Verhaltens emotional darauf reagieren, dass Trump Präsident wird, sei gesagt: Der US-Präsident verfügt über keine uneingeschränkte Macht. Unsere Gründerväter wollten nicht, dass die Macht von nur einem Mann oder einer Gruppe kontrolliert wird, mit der Möglichkeit, am Ende unter der Herrschaft eines weiteren Diktators oder Tyrannen zu landen. Dementsprechend ist unsere Regierung in drei Gewalten geteilt: die Exekutive, die Legislative und die Judikative. Deshalb werden viele von Trumps ungeheuerlicheren Wahlkampfpositionen nicht Wirklichkeit. Entweder werden sie in der Legislative abgelehnt oder von der Judikative aufgehoben.
Keine Frage, diese Wahl war sehr spaltend. Doch nun, da sie vorbei ist, werden die Amerikaner zusammenfinden, wie wir es immer getan haben. Wie Obama über Trump sagte: „Wir alle drücken ihm die Daumen für seinen Erfolg“.
Weiter geht es im Immobilien-Wissenszentrum mit der kuratierten 35-seitigen Referenzkarte für NYC und Südflorida.
Kaufstrategie 2026
Manhattans Condo-Markt nach Segmenten: Bestandsobjekte, Neubau und Luxusangebot
Den Manhattaner Condo-Markt versteht man am besten segmentweise. Ein breiter Median kann sehr unterschiedliche Verhältnisse verbergen: Bestandswohnungen, Bauträgerangebote, Trophäenwohnungen am Park, Downtown-Lofts und Luxus-Einstiegswohnungen mit einem Schlafzimmer.
Segment
Was gerade passiert
Kaufstrategie
Bestandseigentumswohnungen
Bessere Preisfindung, sichtbare Vergleichsverkäufe und mehr Verhandlungsspielraum, wenn ein Angebot länger am Markt ist.
Nutzen Sie aktuelle Abschlüsse, Vermarktungsdauer, laufende Kosten und Renovierungsumfang, um den fairen Wert von überholten Preisvorstellungen zu trennen.
Neubau und Bauträgereinheiten
Käufer vergleichen Ausstattungsqualität, Zugeständnisse, vom Bauträger übernommene Nebenkosten, Übergabetermin und die verbleibende Auswahl innerhalb der Linie.
Rechnen Sie den gesamten Kapitalbedarf bis zum Closing durch, einschließlich Übertragungssteuern und Betriebskapitalbeiträgen, und prüfen Sie, ob Anreize einen höheren Angebotspreis ausgleichen.
Luxus- und Trophäen-Condos
Knappheit, Ausblick, Privatsphäre und der Ruf des Hauses können mehr zählen als der durchschnittliche Preis pro Quadratfuß.
Vergleichen Sie nach Gebäudeklasse und Wohnungslinie, nicht nur nach dem Median des Viertels.
Condos im Luxus-Einstiegssegment
Kleinere Einheiten reagieren stärker auf Zinsen und konkurrieren mit dem Wert von Co-ops, bieten Investoren und Pied-à-terre-Käufern aber mehr Flexibilität.
Prüfen Sie Vermietbarkeit, laufende Kosten, Finanzierungsannahmen und den Kreis möglicher Wiederkäufer, bevor Sie für einen Condo-Aufpreis ans Limit gehen.
Downtown oder Parkseite
Tribeca, SoHo, NoHo und das West Village werden oft über Loft-Dimensionen, Restaurants und das Angebot an Boutique-Häusern gehandelt. Central Park South, die Upper East Side und die Upper West Side leben stärker von Parknähe, Services, Ausblick und der Beständigkeit klassischer Wohnlagen.
Wo Verhandlung sichtbar wird
Verhandlungsspielraum zeigt sich meist bei überrenovierten Bestandswohnungen, Einheiten mit hohen laufenden Kosten, länger gelisteten Angeboten und Bauträgerbestand mit wenig verbleibender Auswahl. Die besten Objekte mit geschütztem Ausblick oder seltenem Grundriss erfordern dennoch eine schnelle, präzise Bewertung.