曼哈顿房地产 市场更新,2026年9月:供给撤离的速度快于买家
今年夏天,曼哈顿失去房源的速度快于失去买家的速度。按 UrbanDigs 实际数据,8月在售库存降至4,462套,较一年前低约20%;到9月7日当周为4,341套,同比下降约24%,为连续第十二周回落。签约量同样下滑,但幅度远不及库存。这一落差,正是本季度迄今的全部故事。
买家在议价桌上直接感受到了这一点。8月挂牌议价幅度中位数为3.4%,是2026年以来最窄的一次。我倾向于将其解读为稀缺支撑了价格,而非需求推高了价格;不过这两项数据只能说明二者同步变动,并不能证明其中一项导致了另一项。与此同时,持有一套曼哈顿公寓的三项成本今年都在上升,而对于并非主要住所的公寓而言,其中一项是全新的。
高端市场的面貌,取决于您看的是哪一周。Olshan Realty 统计,8月31日至9月6日当周共有13份400万美元及以上的合约签署,1,000万美元以上则完全空白,为2023年9月以来成交金额最薄的一周。那只是一周,又逢劳动节假期,Donna Olshan 也明确表示,9月通常是豪宅市场全年表现最差的月份。若看全年,顶级物业层级实际上是领先的:2026年迄今已有218份1,000万美元及以上的合约签署,2025年同期为202份。两项事实同时成立,只有一并阅读才能得出正确的结论。
简单来说:8月底曼哈顿共有4,462套公寓在售,较一年前少约五分之一;到9月7日当周为4,341套。8月买家签下693份合约,同比下降约10.5%。同期供给的下降快于需求,典型卖家仅接受低于要价3.4%的成交,为全年最小的议价幅度。按揭利率没有帮上忙:9月3日30年期固定利率为6.71%,高于一年前的水平。
曼哈顿库存究竟下降了多少?
比入秋前几乎所有人预期的都要多。UrbanDigs 实际数据显示,7月底在售房源为5,613套,8月底为4,462套,单月下降20.6%,较2025年8月低20.3%。8月新增挂牌526套,减少约40%;当月在售数量减少约1,150套,由5,613套降至4,462套。到9月7日当周为4,341套,为连续第十二周下降,较去年同期低约24%。
Corcoran 依据自有序列统计,通过另一条路径得出相同结论:8月在售房源4,992套,同比下降15%,为2015年以来最低的8月水平,也是连续第八个月同比下降。两家机构统计的口径不同,数字不应混用,但它们在方向与量级上是一致的。
在这背后,是一个早于今夏的供给问题。Jonathan Miller 为 The Real Deal 撰写的第二季度报告显示,新开发项目挂牌库存为445套,同比下降62.2%;而现房库存为6,604套,仅下降7.2%。这是挂牌存量而非在建管道,但两个数字之间的落差正是关键。Olshan 自己的统计从合约端说明了同一件事:截至7月19日的四周内,400万美元及以上的开发商合约仅签署12份,而十年平均为28份。
| 指标 | 2026年8月 | 来源与口径 |
|---|---|---|
| 在售房源 | 4,462(同比 -20.3%) | UrbanDigs 实际数据,全部曼哈顿公寓 |
| 在售房源 | 4,992(同比 -15%) | Corcoran,共管公寓与合作公寓;2015年以来最低的8月 |
| 签约量 | 693(同比 -10.5%) | UrbanDigs 实际数据 |
| 签约量 | 799(同比 -6%) | Corcoran;2020年以来最慢的8月 |
| 成交价中位数 | $1.26M(同比 +3.1%) | UrbanDigs 实际数据,共管公寓与合作公寓合并计算 |
| 每平方英尺价格中位数 | $1,440 | UrbanDigs;7月为 $1,483,是2026年的高点 |
| 每平方英尺平均价格 | $1,833(同比 +1%) | Corcoran;共管公寓 $2,047(+3%),合作公寓 $1,229(-10%) |
| 挂牌议价幅度中位数 | 3.4% | UrbanDigs;2026年最窄,7月为3.8% |
| 豪宅合约(500万美元以上) | 52(同比 +13%) | Corcoran;豪宅库存737套,为12年来8月最低 |
| 待过户成交 | 3,203(同比 +9.3%) | UrbanDigs;进入秋季的储备量高于去年 |
两家机构,两套方法,一个方向。UrbanDigs 与 Corcoran 对合约的统计方式不同,总量本就存在设计上的差异。请将每组序列与其自身的历史比较,而非彼此比较。
pied-a-terre 税是跳档还是分级累进?
它是跳档,而这一点几乎没有得到关注。纽约市 Department of Finance 于2026年7月14日通过最终规则,编入 19 RCNY 第62条。规则写明,该附加税“按法定附加税率与适用物业市场价值的乘积计算”,并直接指出,“由于该附加税以市场价值而非评估价值为基础,DOF 提示,相关税册须载明物业的适用市场价值,而非评估价值。”
接下来是对任何接近门槛者最关键的一句。规则规定,“若一处物业或合作公寓单元的估值超过门槛,该物业的全部价值均须缴纳附加税。”请仔细读这句话。一旦 DOF 市场价值越线,税率即适用于全部价值,而非超出门槛的部分。这是跳档,而非累进分级,它在门槛附近的表现与多数业主的假设截然不同。
由此引出三点。第一,起决定作用的数字是 Department of Finance 为您的单元核定的市场价值,它既不是您的购入价,也不是税单上的评估价值。第二,合作公寓与共管公寓的法定税率按价值区间为4%至6.5%,一至三户住宅在500万美元以上另适用0.8%至1.3%的低得多的税率表。第三,规则写明,附加税连同罚金与利息“构成对该物业的留置权”。The Real Deal 曾报道,这一安排落在合作公寓上尤其别扭:合作公寓单元没有独立的地块与地号,因此账单开给整栋楼,董事会成为代收人。
我本人是 CPA,但我仍然不会在此发布具体的金额示例,因为正确答案取决于您具体的 DOF 估值、您的居住事实以及您的持有结构。我可以概括地说:跳档机制使得刚好低于门槛与刚好高于门槛之间的差异,远大于多数业主的预期,这正是应当把这个问题交由专业人士正式核算、而非凭假设处理的理由。
执行层面与法律本身是两回事,而执行得很糟。三名业主在 Richmond County 提起诉讼,质疑的是推行方式而非税种本身,主张市政府把举证责任推给居民,却未使用其本已掌握的税务记录。法官 Wayne Ozzi 于8月10日签发临时限制令,要求市政府撤下一份约900,000处物业的公开名单;市政府数小时内提交上诉通知,触发中止效力,实施得以继续。该案于8月31日进行辩论。截至9月9日尚无裁决,中止仍然有效。
没有变的是截止日期。豁免申报日期已两度延长,目前定于 2026年10月6日。截至8月28日,市政府报告已启动申请10,871份,完成5,874份,获批3,655份。原告律师向法庭表示,约17,000份通知中约有6,750份本不应发出。值得理解的一点是:诉讼质疑的是该税如何推行,而非它是否存在,因此案件悬而未决本身并不构成把10月6日视为可变动日期的理由。您是否符合豁免条件、需要申报什么,请咨询您自己的税务顾问。
您还会看到一种被广泛转述的说法:该附加税可能使受影响公寓的价值下降7.5%至18.75%。这一数字出自一位投资者在 X 上的帖子。我没有看到随之公布的测算方法,也没有找到任何关于该税在销售端对价格或成交量产生干净影响的公开测量。请把任何关于该税对价值影响的精确数字,视为估计而非测量。关于细分市场层面的观察,请参阅 pied-a-terre 税与曼哈顿豪宅市场 以及 新税之下的顶级物业需求.
如今持有一套曼哈顿公寓的成本是多少?
这是我今年被问得最多的问题,也是各家市场报告一再略过的问题。2026年有三项成本上升,而根据公寓的持有与融资方式,一位业主可能三项全担。
先从公共管理费说起。Miller 的第二季度报告指出,每月居住成本继续跑赢通胀:合作公寓成交的每月维护费中位数为 $3,077,即每平方英尺 $2.83,同比分别上升10.2%与16%。共管公寓方面,每月公共管理费加房地产税为 $4,466,即每平方英尺 $3.37。这些都不是小数目,而且其复合增速快于价格。
再加上融资成本。Freddie Mac 的30年期固定利率9月3日为6.71%,高于前一周的6.66%,也高于一年前的6.50%。曼哈顿的贷款金额通常落在 jumbo 区间,Howard Hanna NYC 汇编的三家银行追踪显示,9月2日30年期平均 APR 接近6.99%,为2026年最高读数,而2月底约为6.07%。其背后是4.79%的10年期国债收益率,处于三年高位。
然后,在物业符合条件的情况下,再叠加附加税。并非每位业主都要承担全部三项:现金买家不受利率影响,已经锁定贷款的业主不会重新定价,而附加税仅触及并非业主本人、家庭成员或租户主要住所的公寓。但在三者叠加之处,它们改变了持有一套您一年只住六周的公寓的算术,而这一点,远比任何单一头条更能悄然重塑这个市场。
曼哈顿豪宅市场在9月停摆了吗?
一周看起来很糟,全年看起来无恙。两者都值得知道。8月31日至9月6日当周,Olshan Realty 记录到13份400万美元及以上的签约,要价总额为 $66,240,000,平均要价 $5,095,385,中位数 $5,150,000。其中六套为合作公寓,六套为共管公寓,一套为 condop,联排住宅一套未签。1,000万美元及以上没有任何成交。Olshan 指出,该周的成交金额为2023年9月18日至24日当周以来最低,也低于劳动节前夕十年平均的16份合约。
这些是要价,也正是 Olshan 所报告的口径。在任何人据此构建叙事之前,请读完 Olshan 自己的评论:“9月通常是豪宅市场全年表现最差的月份。”而全年统计指向另一个方向。截至8月底,2026年已有218份1,000万美元及以上的合约签署,2025年同期为202份。顶级物业市场领先于去年。一个假期周不构成趋势,我宁愿现在就把这一点告诉您,也不愿您读到相反的头条。
顶级物业市场真正在重新定价的地方,是逐栋楼发生的,而非全面发生。在 111 West 57th Street ,最后一套复式单元 Penthouse 76 以略高于 $41.75 million 的价格成交,较开发商最初 $54.6 million 的要价低约23.5%。在 Central Park Tower,68E 单元以 $20.5 million 的要价进入合约,此前由 $24.96 million 下调;而它早在2018年就凭平面图首次挂牌。Olshan 报告的是要价而非议定合约价,因此相对最终成交价的折让尚不可知。与此同时,最新产品的去化很快。 1122 Madison Avenue 自1月中旬以来,26套单元中已有24套进入合约,平均每平方英尺 $5,378;位于 175 Fifth Avenue 的 Flatiron Building 改造项目,36套中已有16套进入合约,平均每平方英尺 $4,779。这些是去化与定价数字,不是折让的测量,因此我不会声称这两个项目是在没有议价的情况下售出的。这一模式真正显示的是:上一轮周期遗留的老旧开发商库存正以可见的降价出清,而最新入市的项目并未滞销。
需求去了哪里?请看租赁市场
今年夏天曼哈顿租赁市场发生了不寻常的事,业内两位最严谨的人士公开将其中一部分与新税联系起来。7月曼哈顿租金中位数有记录以来首次达到 $5,000,同比上升6.4%,平均租金为 $6,306,每平方英尺平均租金超过 $101,双双创下纪录。租赁挂牌库存降至6,421套,同比下降39.3%,为连续第十三次下降,也是两年来的最低水平。
撰写该系列报告的 Jonathan Miller 这样表述:“供给的下滑对这个时节而言异常剧烈,因此一个因素可能是针对500万美元以上第二住所的 pied-a-terre 税开始实施。更多 pied-a-terre 买家选择租而不买,一些现有业主则出售第二住所、进城时改为租住,两者都为本已紧绷的租赁池增加了需求。”Corcoran 首席执行官 Pam Liebman 表示,租赁市场的升温“显示部分潜在买家可能已经在选择灵活性而非所有权”。请注意他们都没有说的部分:两人都将其表述为一个可能的因素,而非已经证实的原因,我也会坚持这条界线。
租赁市场中最接近该税适用人群的是顶端,而非中段;不过租赁数据并不记录租客是否为前业主或潜在买家,因此这是基于邻近性的论证,而非基于匹配的论证。附加税适用于非主要住所公寓,而租金中位数是全市场数字。因此更相关的数据是:今年以来月租金超过 $100,000 的租赁增长了七倍,超过 $50,000 的增长逾一倍,豪宅十分位的平均月租金已达 $17,464,同比上升35%。如果 pied-a-terre 买家改租不买,他们就会出现在那里,而变化正发生在那里。
还有一种竞争性解释同样值得摆上台面。按揭利率高于一年前,而更高的利率会把边际买家推向租赁,其中完全不涉及任何税收政策。Miller 本人也点名了 FARE Act,指出房东似乎正在把房源从公开平台撤下以避免中介费摩擦,这“会在不必然减少已出租或可出租单元数量的情况下,缩小可见库存”。这意味着所报告的39.3%库存降幅中,有一部分可能是测量效应而非真实变化。目前无人把该税的独立贡献从利率效应或挂牌可见度效应中分离出来;在有人做到之前,诚实的立场是:该税只是若干可能的驱动因素之一。
按揭利率与 Federal Reserve 在做什么?
与多数人六个月前的预期不同。Freddie Mac 的30年期固定利率在截至9月3日的一周平均为6.71%,15年期为6.04%。一年前分别为6.50%与5.60%。利率不只是处于高位,而是高于去年9月,并且自我们的年中报告以来仍在上升。
Federal Reserve 于7月29日将目标区间维持在3.50%至3.75%。值得一读的是反对票。声明记载:“对本次货币政策行动投反对票的是 Beth M. Hammack、Neel Kashkari 与 Lorie K. Logan,他们主张在本次会议上将联邦基金利率目标区间上调1/4个百分点。”三位官员希望在那次会议上加息。这是关于委员会内部辩论方向的一个有意义的信号,但它描述的是一次会议,而非既定的前景。下一次决议定于9月16日,即本次更新发布六天之后,我不会对其作出预测。
对曼哈顿买家而言,实际意义更为具体。这个市场的高端普遍以现金成交,而现金买家对政策利率并不敏感。7%的 jumbo 报价真正改变行为的地方,是在需要融资的买家之中,那也是利率变动最先触及的一部分市场。
诚实的反方观点
怀疑者会这样说,而且在事实层面他并没有错。按 UrbanDigs 序列,签约量同比下降约10.5%,按 Corcoran 序列下降6%,无论如何包装供给一侧,这都是实实在在的走软。Corcoran 统计的合作公寓每平方英尺平均价格8月同比下降10%,其豪宅平均要价每平方英尺下降6%。按 Corcoran 的口径,120天的市场停留时间不是一个快速出清的市场。最近一个月的登记过户量看起来也偏薄,尽管 Howard Hanna 的报告提醒,登记数据滞后于公共记录,不应被读作真实的下滑。
我的回答是:这些全都属实,而且没有一条与供给的解读相矛盾。一个市场可以同时出现更少的成交与更稳固的价格,这正是供给受限的市场应有的样子。能改变我看法的,是9月与10月出现库存随惯常的秋季挂牌潮回补、议价幅度却仍然扩大的情形。待过户成交较去年领先9.3%,与这一情形相悖,但这正是我会持续观察的指标,无论结果如何我都会如实报告。
这对买家、卖家与非主要住所业主意味着什么
对买家而言。 您去年读到的议价空间,在3.4%的水平上已基本消失。但它并未在所有地方消失。滞销库存仍是杠杆所在:Howard Hanna NYC 的9月报告显示,挂牌超过120天的房源,其议价幅度中位数约为9%,而全市场为3.4%。如果您正在看房,问题不是市场是否疲软,而是这套具体的公寓是否已经滞留。请向我索取您目标楼盘中当前挂牌超过120天的清单。
对非主要住所买家与外国买家而言。 在出价前先测算附加税,按 DOF 市场价值而非您的购入价测算,并在签约前把居住身份与持有结构安排妥当。跳档机制意味着,刚好低于与刚好高于门槛之间的差异比看上去更大。如果您已持有物业并有任何豁免主张,10月6日就是关键日期。请参阅我们的 面向外国买家的美国遗产税指南 ,若您通过实体持有则尤为相关。
对卖家而言。 稀缺站在您这一边,这是真实的优势。但3.4%的市场议价幅度仍不等于可以试探价格。让出接近9%的,是那些长期滞留的公寓,它们是在与自身的挂牌历史谈判,而非与市场谈判。请在最初三周按证据定价。如果您可能的买家群体属于非主要住所持有人,请理解他们今年的持有成本上升了,并预期这会出现在谈判之中。
对合作公寓股东与董事会而言。 这是真正面临新问题的群体。DOF 规则使附加税连同罚金与利息成为对物业的留置权,而在合作公寓中,账单开给整栋楼。董事会正被压缩的时间表推着变成税款代收人。如果您身在董事会,这件事应当现在就列入议程,而不是等到12月。我们的 共管公寓与合作公寓对比指南 解释了驱动这一差异的所有权结构区别。
想要针对某一栋楼或某一价格区间的这份解读?在您出价或挂牌之前,我会调取实时可比成交、滞销库存与签约动态,并为您讲清附加税的结构。您自身的税负问题应由您的税务顾问判断,我会与他们并肩工作。
方法与资料来源。曼哈顿月度数据为 UrbanDigs 2026年8月实际数据,由 Howard Hanna NYC Research 转载,以及 Corcoran 的2026年8月曼哈顿报告。两者方法不同,不可直接比较,文中在使用处均已标注。季度数据与每月居住成本来自 Jonathan Miller 与 The Real Deal 共同发布的2026年第二季度曼哈顿报告。每周豪宅签约数据来自 Olshan Luxury Market Report,覆盖2026年8月31日至9月6日当周、要价400万美元及以上的曼哈顿住宅物业。按揭利率为 Freddie Mac 截至2026年9月3日当周的 Primary Mortgage Market Survey;jumbo APR 为 Howard Hanna NYC 汇编的三家银行追踪数据,并非全国性调查。Federal Reserve 数据来自2026年7月29日的 FOMC 声明。pied-a-terre 附加税机制引自纽约市 Department of Finance 于2026年7月14日通过的最终规则(19 RCNY 第62条);税率区间转引自 Greenberg Traurig、Dechert 与 CNBC。诉讼状态截至2026年9月9日,尚无裁决。签约量为领先指标,不可与滞后的过户成交量比较。本文不构成税务或法律建议;请与合格顾问确认您自身的情况。2026年9月10日由 Anthony Guerriero 发布,Manhattan Miami Real Estate。
曼哈顿房地产市场动态
曼哈顿买家的签约速度达到逾一年来最快水平,过去30天内共成交1,162宗合同,而在市活跃房源同比下降8.5%。卖方定价趋于理性,加之房贷利率维持在6.5%附近,共同推动了市场活跃度;但400万美元以上的房源成交价仍普遍低于要价。以下是本周市场概览,以及当前买卖双方所需关注的要点。
简要说明:曼哈顿过去30天共录得1,162宗签约合同,同比增长10.1%;本周新增302宗,同比增长29.6%。在市活跃房源为6,761套,同比减少8.5%。30年期合规房贷利率约为6.56%,较一年前低约0.36个百分点。
供应是市场故事的另一面,且正持续收窄。在市活跃房源为6,761套,即便春季惯常的新增房源已陆续入市,同比仍减少了8.5%。市场正以定价纪律来自我分化。目前约40%的在市房源已挂牌90天或以上,这一"滞销板块"预示着定价失当。根据UrbanDigs 2026年5月25日当周的实时签约及库存数据,定价合理的房源去化迅速,而要价偏高的房源则持续滞留市场。
Upper West Side 是全市整体走势在社区层面最为鲜明的体现。共管公寓每平方英尺均价(2个月滚动中位数)达到$1,752,同比上涨11.2%;合作公寓均价则维持在$1,194。该社区成交量同比增长34.1%,中位成交价为170万美元,同比增幅达20.3%。从事曼哈顿买卖顾问逾20年,判断一个社区健康与否最清晰的信号正是如此:稀缺共管公寓被竞价推高,与此同时合作公寓供应回补且仍能顺利去化。追求精装现房共管公寓的买家面临竞争;愿意考虑合作公寓的买家则拥有更多议价余地。
| 指标 | 共管公寓 | 合作公寓 |
|---|---|---|
| 每平方英尺均价(滚动中位数) | $1,752 (+11.2% 同比) | $1,194 |
| 在市活跃房源 | 164 | 263 (+43.7% 今年以来) |
| 中位成交价(社区) | $1.7M,+20.3% 同比 | |
| 在市天数(社区) | 65天,环比减少22.6% | |
价格走势因价位段而呈现明显分化。在100万至200万美元区间,28%的成交价高于要价,23%持平要价,显示出真实的竞争态势。400万美元以上价位则截然相反:60%的成交价低于要价,资金实力雄厚的高端买家保有切实的议价空间。融资环境再次成为顺风因素,30年期合规贷款利率约为6.56%,大额贷款(Jumbo)约为6.64%,均比一年前低约0.36至0.41个百分点。这一利好对400万美元以下贷款购房群体尤为显著。如需了解更长周期的背景,请参阅本页下方的2026年第一季度概览及2025年第四季度年终回顾。
这些数据对买卖双方意味着什么
对于买家而言。 200万美元以下须预备应对竞争,须果断出手,因为定价合理的房源去化极快。400万美元以上,你掌握议价主动权,该价位多数成交低于要价。当前最具吸引力的机会是那些挂牌90天以上的房源,这类卖家最有意愿协商让步。
对于卖方而言。 定价务实方为制胜之道。精装现房且定价贴近市场的房源成交迅速,而要价偏高的则将加入那40%已滞留90天以上的行列。试探高价的代价,是数月的时间损耗,以及最终更低的成交价。
卖家:获取有数据支撑的定价区间,目标在60天内成交。买家:获取本周可议价房源清单。
正在跟踪特定楼盘或价位段?我们为私人客户提取实时签约数据及在市天数数据。欢迎通过 WhatsApp 联系我们:+1 646 376 8752。
曼哈顿房地产市场动态:常见问题解答
曼哈顿房价是否正在下跌?
不,曼哈顿房价整体并未下跌。截至2026年5月25日当周,签约合同量同比增长10.1%,Upper West Side共管公寓每平方英尺均价同比上涨11.2%。价格疲软仅局限于要价偏高、在市90天或以上的房源,此类房源目前约占在市库存的40%。
现在是否适合在纽约买房?
对于贷款购房且预算在400万美元以下的买家,市场条件已有所改善。当前房贷利率约为6.56%,较一年前低约0.36个百分点,且该价位段房源供给也最为充裕。400万美元以上的买家,近期60%的成交价低于要价,议价空间切实存在。主要制约在于精装现房库存稀缺,果断的买家更占优势。
2026年纽约房地产市场走势如何?
当前走势指向2026年下半年价格保持坚挺、成交量持续增长,支撑因素包括供应偏紧、房贷利率趋降以及强劲的签约活动。顶级豪宅板块预计将继续是全市供应最为稀缺的细分市场,卖方对稀缺精装产品的定价权将得以维持。
为何本报告追踪签约合同而非成交数据?
已成交的销售数据反映的是60至90天前的决策,呈现的是过去。而签约合同反映的是买家当下的行动,在快速变化的市场中是更为精准的实时信号。这也正是我们每周曼哈顿房地产市场动态以签约活动作为核心指标的原因。
数据说明:每周数据涵盖曼哈顿共管公寓及合作公寓,来源为UrbanDigs关于2026年5月25日当周的实时签约、库存及定价数据。季度基准数据来自 Douglas Elliman / Miller Samuel。最后更新:2026年6月8日,Anthony Guerriero,Manhattan Miami Real Estate。
2026年第一季度,社论引言
2026年第一季度并非曼哈顿市场的全面复苏,而是一场选择性的、由财富主导的公寓市场行情,受制的新开发供应量、更高比例的大宗交易,以及持久的奢华需求,共同推动了价格走强,而非普涨式的价格膨胀。
如需了解活跃的开发商库存及曼哈顿最新竣工楼盘,探索纽约新楼盘.
各项核心数据需综合解读方能呈现全貌:成交量同比增长1%,销售总额增长4%,中位价增长9%。交易量与定价之间的落差正是市场信号所在:更少、更大、质量更优的成交正在主导市场走向,而普通库存仍以普通价格成交出清。
对于全球买家、卖家及家族办公室而言,最实质的启示是:市场顶端正与中间层脱钩。资本正向更窄范围的公寓产品集中,精品项目、公园毗邻物业、具有建筑价值的标的、市区核心资产。正是这种集中,而非全市场的普遍热情,催生了第一季度数据中可见的价格强势。
市场概览
- 中位价:$1.28M(同比 +9%)
- 平均价:约$2.25M
- 平均每平方英尺单价:$1,972(同比 +4%)
- 销售总额:$6.2B(同比 +4%)
- 成交量:2,757笔(同比 +1%)
- 在售库存:约6,000套(五年来第一季度最低值)
- 新开发项目上市:81套(约低于10年均值75%)
- $3M+成交:同比 +10%
- 公寓平均价:约$3.16M
- 四卧及以上公寓成交:约$10.88M / 约$2,965每平方英尺
- 四卧及以上公寓签约:约$13.32M / 约$3,268每平方英尺
核心结论:曼哈顿市场由品质、稀缺性与财富驱动,而非由普涨式价格膨胀所支撑。
合同签约,实时市场信号
成交量反映过去,合同签约反映当下。
2026年第一季度成交反映的是大体在2025年底谈判完成的交易。解读实时市场,更有价值的工具是合同签约管线,买家当前的承诺意向、成交价格及交易规模。
合同签约所传递的信号比成交数据更为明确。第一季度处于签约状态的四卧及以上公寓,平均成交价约为$13.32M,每平方英尺$3,268,而已成交数据约为$10.88M、每平方英尺$2,965。签约总量更大、定价亦更高。
这一分化具有重要意义。它表明市场顶端正在加速进入第二季度,当第二季度成交数据公布时,极有可能强于第一季度。以软市场假设进行决策的买家,正在依赖滞后信息。
公寓市场
公寓成交引领了整个季度。公寓平均成交价接近$3.16M,远高于曼哈顿全市平均约$2.25M的水平,折射出买家结构特征,以及合作公寓在同等价格区间成交速度相对较弱的现实。
定价强势集中于大户型单元。四卧及以上公寓平均成交价约为$10.88M,约每平方英尺$2,965。前瞻性签约数据更为强劲,如前文所述。
解读直截了当:拥有选择权的买家愿意为面积、装修品质与不可复制性支付溢价;缺乏选择空间的买家则在谈判。
豪华、超豪华与标杆资产
我们将豪华定义为曼哈顿市场前约10%,大致为$4M及以上。依此定义,豪华成交量是第一季度的核心主题:$3M+交易同比增长10%,而整体成交量基本持平。
我们不将超豪华简单定义为「$10M以上」。该门槛过于宽松。对于 Manhattan Miami 而言,超豪华通常需要同时满足$10M+定价与约每平方英尺$4,000+。低于该每平方英尺单价,一套$10M+的单元只是面积较大,未必称得上顶级。
标杆物业是独立的类别,其定义不在于价格,而在于不可复制性、景观、面积、楼盘地位、私密性与稀缺性的共同汇聚。在曼哈顿任何时期,真正意义上的标杆资产或许仅有数十套。2026年第一季度再次证明,对其的需求真实、深厚且来自全球。
新开发项目,供应侧故事
2026年第一季度最重要的数据点不是一笔成交,而是一次上市。
仅有81套新开发单元于第一季度上市,约低于10年均值75%。这不是需求问题,而是供应问题。
曼哈顿开发商面临较高的资本成本、复杂的土地整合,以及在2025年之前就已开始收窄的项目管线。其结果是,高品质新建公寓产品,尤其是精品项目、公园毗邻物业、市区核心及具有建筑价值的项目,进入市场的速度,远低于吸纳流入纽约的全球资本所需的节奏。
正是这一供应短缺支撑了顶端价格。当供应受到结构性制约而需求未受影响时,高端层级的定价逻辑并不依赖市场的广泛参与,仅需每个项目的下一批十位合格买家即可。
值得关注的标杆交易
第一季度若干交易印证了这一规律。
1122 Madison Avenue。Robert A.M. Stern 在上东区设计的石灰石公寓楼,早期签约活动表现强劲,据报道26套中18套在数周内完成签约,平均定价接近每平方英尺$5,439。以该每平方英尺单价实现的去化速度,是目前可获得的关于上东区标杆需求最精确的读数。
175 Fifth Avenue(Flatiron Building 改建)。该地标改建项目据报签约包括约$24.8M及$30.5M的单元。买家愿意为这一不可复制楼盘的地标改建溢价买单,明确证实了历史地位正在被显性定价,而非隐性定价。
70 Vestry,Tribeca。据报道$57M顶层公寓成交有力证明市区标杆需求完好无损。这不仅仅是 Billionaires' Row 的故事,资本正在向南流动,也在向上移动。
上东区、Flatiron与Tribeca的分布意义重大。标杆市场并非局限于某一社区,而是一个品质门槛。
对买家的启示
对于在$4M以上、尤其是$10M以上运作的买家,第一季度数据不支持等待全市场调整的逻辑。当前价格走势并非来自投机,而是来自供应受限遭遇持久财富需求。在这种格局下,等待的成本会迅速累积,下一批高品质项目上市或许需要六至十二个月。
合同签约管线进一步印证这一判断。前瞻指标比已成交指标更为强劲,这意味着仅依赖成交数据的买家,正在基于一个已不复存在的市场进行决策。
审慎的做法是评估具体资产,而非市场均值。顶级公寓产品正沿其独立曲线成交。
对卖家的启示
对于持有优质公寓产品的业主,尤其是面积较大、建筑风格出众或享有景观保障的单元,第一季度证实定价议价空间确实存在,但前提是需要合理的市场定位。市场奖励的是稀缺性,而非乐观心态。激进的高价挂牌再降价策略仍在受到惩罚;合理定价、精心包装的上市则能顺利成交。
对于次级产品的业主而言,逻辑有所不同。中位价与平均价已有所上移,但去化仍取决于在选择性买家群体中进行现实定价。
2026年第一季度,常见问题
2026年第一季度曼哈顿公寓中位价是多少?
2026年第一季度曼哈顿成交了多少套公寓?
2026年第一季度有多少新开发单元上市?
曼哈顿豪华与超豪华房地产的区别是什么?
2026年第一季度曼哈顿最值得关注的标杆交易有哪些?
曼哈顿公寓签约价是否高于成交价?
2026年9月曼哈顿公寓价格在下跌吗?
9月的价格尚不可测量,最新的月度数据是8月。按 UrbanDigs 2026年8月实际数据,曼哈顿成交价中位数为 $1.26 million,同比上升3.1%,但低于7月的 $1.33 million,环比下降约5.3%。请把年度数字读作趋势,把月度数字读作夏季淡市中的噪音。挂牌议价幅度中位数收窄至3.4%,为2026年最窄;在售房源为4,462套,较一年前低约20%,因此支撑价格的是稀缺的供给,而非强劲的需求。该中位数涵盖共管公寓与合作公寓合并计算,而非仅共管公寓。
现在购买曼哈顿公寓能议价多少?
就一般房源而言,是2026年任何时点中最少的;而对滞销房源而言则要多得多。按 UrbanDigs 数据,2026年8月挂牌议价幅度中位数为3.4%,低于7月的3.8%。Corcoran 依据自有序列报告,8月相对最后要价的平均议价幅度为3.9%。例外是滞销库存:Howard Hanna NYC 的2026年9月报告显示,挂牌超过120天的房源,其议价幅度中位数约为9%。实际问题不是市场是否疲软,而是这套具体的公寓是否一直无人接手。
为什么2026年曼哈顿库存如此之低?
两个原因,一个是周期性的,一个是结构性的。周期性方面,卖家没有挂牌:2026年8月新增挂牌526套,同比下降约40%;当月在售数量减少约1,150套,由5,613套降至4,462套。结构性方面,可供购买的新开发存量已经变薄。Jonathan Miller 的第二季度报告显示,新开发项目挂牌库存为445套,同比下降62.2%,而现房库存仅下降7.2%。9月7日当周在售房源为4,341套,较一年前低约24%,为连续第十二周下降。
pied-a-terre 税是按成交价还是按评估价值计算?
都不是。它按纽约市 Department of Finance 为该物业核定的市场价值计算。2026年7月14日通过的 DOF 最终规则写明,该附加税“按法定附加税率与适用物业市场价值的乘积计算”,并明确“由于该附加税以市场价值而非评估价值为基础”,税册须载明市场价值。您的 DOF 市场价值通常与您的购入价并不相同。本文为一般信息,不构成税务建议。
pied-a-terre 税适用于全部价值,还是仅适用于超过门槛的部分?
全部价值。DOF 最终规则写明:“若一处物业或合作公寓单元的估值超过门槛,该物业的全部价值均须缴纳附加税。”这使它成为跳档而非累进分级:一旦 DOF 市场价值越过门槛,适用税率即适用于全部价值,而不仅是超出门槛的部分。合作公寓与共管公寓的法定税率按区间为4%至6.5%。接近门槛的业主应向税务律师或 CPA 取得针对性建议。
纽约 pied-a-terre 税的豁免申报截止日是什么时候?
2026年10月6日。申报日期已两度延长,由最初的8月21日延至9月18日,再延至10月6日。截至2026年8月28日,市政府报告已启动申请10,871份,完成5,874份,获批3,655份。在 Richmond County 提起的诉讼质疑的是该税的推行方式,而非该税本身;8月10日签发的临时限制令在市政府提起上诉后被中止,该案于8月31日辩论,截至2026年9月9日尚无裁决。该诉讼涉及的是推行方式,而非该税是否存在。是否符合条件以及如何申报,请咨询您自己的税务顾问。
2026年9月曼哈顿豪宅市场崩塌了吗?
没有,尽管有一周看起来颇为严重。2026年8月31日至9月6日当周,Olshan Realty 记录到13份400万美元及以上的合约,总额为 $66,240,000,1,000万美元及以上没有任何签约,为2023年9月以来周成交金额最低。Olshan 自己的评论指出,9月通常是豪宅市场全年表现最差的月份。以全年衡量,顶级物业层级是领先的:2026年已签署218份1,000万美元及以上的合约,2025年同期为202份。Corcoran 另行统计,8月500万美元以上的合约为52份,同比上升13%。
2026年持有一套曼哈顿公寓的成本是多少?
高于去年,而且是三条战线同时上升。Jonathan Miller 的第二季度报告显示,合作公寓每月维护费中位数为 $3,077,即每平方英尺 $2.83,同比分别上升10.2%与16%;共管公寓每月公共管理费加房地产税为 $4,466,即每平方英尺 $3.37。融资更贵了:Freddie Mac 的30年期固定利率在2026年9月3日为6.71%,三家银行的曼哈顿 jumbo APR 追踪数据在9月2日平均为6.99%。此外,非主要住所业主如今还要承担 pied-a-terre 附加税,并按其全部 DOF 市场价值计征。
Federal Reserve 会在2026年9月降息吗?
截至本次更新尚不可知,而且辩论的方向已经改变。FOMC 于2026年7月29日将目标区间维持在3.50%至3.75%,声明记载 Beth M. Hammack、Neel Kashkari 与 Lorie K. Logan 投下反对票,因为他们“主张在本次会议上将联邦基金利率目标区间上调1/4个百分点”。三位官员想要的是加息,而非降息。下一次决议定于2026年9月16日,在本次更新发布之后。我们不作预测。
2026年第二季度(Q2)曼哈顿成交价中位数是多少?
$1,250,000,为历史纪录,同比上升4.2%,依据 Jonathan Miller 与 The Real Deal 共同发布的第二季度曼哈顿报告。该数字涵盖合作公寓与共管公寓合并计算,而非仅共管公寓。平均成交价为 $2,113,806,上升0.7%;每平方英尺平均价格为 $1,694,上升2.7%。过户成交下降6.3%至2,849宗,挂牌库存下降15%至7,049套。Miller 自己的结论是,此次上涨“更多是由供给紧张与成交结构向高端转移驱动,而非由强劲需求驱动”。
现在是买入曼哈顿公寓的好时机吗?
这更取决于是哪一套公寓,而非市场整体。截至2026年9月,典型房源仅让出要价的3.4%,为全年最窄,因此在全市场范围内广泛寻找议价机会并不奏效。Howard Hanna NYC 的2026年9月报告显示,挂牌120天及以上的房源,其议价幅度中位数约为9%,约为全市场水平的三倍,杠杆正在那里。pied-a-terre 附加税仅适用于并非业主本人、直系亲属或租户主要住所的公寓,因此不落入该定义的买家并不承担它。真正的约束是融资:Freddie Mac 的30年期固定利率在截至2026年9月3日的一周为6.71%,Howard Hanna NYC 汇编的三家银行曼哈顿 jumbo 追踪数据在9月2日平均为6.99%。
结语
曼哈顿公寓市场在2026年以顶端收窄、关键位置强劲的姿态入场。标杆需求来自全球。新开发供应受到结构性约束。财富正在向曼哈顿与迈阿密的顶级资产集中,两个城市之间的资本走廊持续深化。
对于超高净值买家与卖家而言,这一组合定义了年内余下时间的战略框架。机遇不在于判断市场走势,而在于甄别稀缺性、品质与时机交汇的具体资产。
资料来源:Corcoran 2026年第一季度曼哈顿房地产市场报告;SERHANT. 2026年第一季度曼哈顿市场报告。作者:Anthony Guerriero,Manhattan Miami Real Estate · 2026年4月。
比较资本流向?阅读同期迈阿密市场分析报告。
2025年第四季度,年终回顾
执行摘要
曼哈顿以稳健态势结束2025年,定价保持坚挺,库存受限,受市场高端持续强势支撑,交易活动维持稳定。尽管借贷成本居高,需求依然持续,尤其是在对融资条件敏感度较低的权益驱动型买家群体中。
然而,在这些稳定的表面数据之下,市场开始显现出早期分化信号。入门级成交小幅放缓,而豪华交易在总美元成交量中所占比重持续上升。与此同时,新开发项目管线持续收窄,强化了将延续至2026年的供应制约。
我们为何聚焦于合同签约
成交数据反映的是60至90天前.
的决策签约合同反映的是.
当前买家行为
- 在由以下因素塑造的市场中:
- 利率不确定性
- 金融市场波动
买家心理转变
合同签约能够更准确地反映近期走势。
- 2025年第四季度,市场概览合同签约:
- 同比稳定至小幅下降成交量:
- 同比稳定至略有增长中位价:
- 保持坚挺,同比温和增长库存:
- 相较历史均值持续受限市场停留天数:
稳定,合理定价的物业持续高效成交
- 解读定价持续受到
- 供应有限
- 的支撑需求持续,尤其集中于较高价格区间
市场呈现
各细分领域早期分化信号
- 市场分化,早期信号
- 入门级市场(约$3M以下)
- 对抵押贷款利率的敏感度上升
成交节奏放缓
谈判空间扩大,买家趋于谨慎
结论:
- → 需求依然存在,但约束趋紧
- 豪华市场($3M+)
- 成交活动持续强劲
在总市场成交量中的份额持续增长
优质地段、高品质资产表现出色
结论:
→ 需求保持韧性,对融资条件依赖度较低
- 新开发项目,收窄的管线
- 2025年第四季度新开发供应持续收缩。
- 大型项目上市数量减少
对精品开发项目的依赖加深
新增库存交付节奏放缓
与以往周期中单个项目可交付数百套单元不同,管线已向更小规模、更有限的发售模式转变。
📊 含义:
→ 未来供应约束早在2025年底已开始形成
- 纽约市与曼哈顿,一项关键区分
- 纽约市整体数据持续高估了与曼哈顿买家相关的供应状况。
- 大量成交单元集中于布鲁克林与皇后区
其中大部分供应价格在$2M以下或以租赁为主
曼哈顿在单套数量中占比较小,但在价值占比上远超其份额
对于曼哈顿买家而言,相关供应池仍然有限。
- 库存,支撑定价
- 整个季度库存水平持续受限。
- 新上市房源有限
卖家整体上不存在压力
- 黄金地段挂牌竞争减少
- 这一市场环境持续:
- 支撑价格稳定
减少下行压力
有利于定位优良的物业
- 买家行为,心理转变
- 第四季度买家行为反映出更为审慎的态度。
- 决策周期拉长
对价值与定位的关注度提升
- 各细分领域选择性更强
- 与此同时:
- 高净值买家持续活跃
权益驱动的购置持续进行
标杆资产与合理定价的物业吸引了强烈兴趣
→ 顾问视角
→ 截至2025年底,曼哈顿市场可以最准确地描述为:
→ 稳定
- 供应受限
- 开始分化
- 入门级需求承压
豪华需求保持韧性
供应动态的重要性日益凸显
- 展望,进入2026年
- 随着曼哈顿迈入2026年:
- 供应约束预计将持续
买家选择性可能进一步增强
不同价格区间之间的分化预计将扩大预期:
→ 从整体稳定的市场向更具选择性和分化特征的格局过渡
同比激增
对比10年均值
高于均值曼哈顿公寓及合作公寓销售升至两年高点曼哈顿房地产市场在2025年第三季度表现卓越,住宅销售达到逾两年来的最高水平。市场呈积极走势,销量与价格双升,动能强劲。
本篇
全面市场分析基于最新 Douglas Elliman 市场报告,深入审视曼哈顿公寓、合作公寓、豪华物业及新开发项目的当前趋势。执行摘要:2025年第三季度曼哈顿住宅市场$1,180,000.
曼哈顿住宅房地产市场在2025年第三季度展现出卓越韧性,
-
3,158笔已成交,同比增长13.4%
-
是2023年以来最强劲的季度表现。曼哈顿公寓及合作公寓均录得两位数销量增长,中位成交价上涨5.8%至
曼哈顿市场核心亮点: -
曼哈顿住宅成交量达3,158笔,同比增长13.4%
曼哈顿公寓中位价:$1,650,000(同比 +2.2%) -
曼哈顿公寓中位价显著高于全国均值,凸显了住房成本的巨大差距。
-
曼哈顿合作公寓中位价:$870,000(同比 +3.6%)
-
包括房产税与维护费在内的住房成本,对买家整体可负担性具有重要影响。
现金交易占全部销售量的65.3%
曼哈顿豪华房地产库存同比下降16.1%
新开发项目销量同比激增71%2025年第三季度曼哈顿公寓市场分析曼哈顿公寓销售与定价
2025年第三季度曼哈顿公寓市场录得亮眼增长,
-
1,407笔公寓成交,同比增长16.6%,为近年来曼哈顿公寓最强劲的季度表现。
-
曼哈顿公寓市场核心指标:公寓中位价:
-
$1,650,000,同比上涨2.2%公寓平均价:
-
$2,651,636,下降5.1%(反映户型结构变化)
-
平均每平方英尺单价:$1,998,下降2.3%
-
较高的抵押贷款利率推高了买家的月供,降低了置业可负担性,并促使部分买家重新审慎评估购房决策。市场停留天数:
74天,同比下降3.9%公寓库存:4,064套,增长8.3%
第三季度曼哈顿公寓销售中近
Bedroom TypeMedian Sale Price Q3 2025Year-over-Year ChangeStudio Condos$693,500N/A1-Bedroom Condos$1,135,000N/A2-Bedroom Condos$2,150,000Strong demand3-Bedroom Condos$3,917,500Premium segment4+ Bedroom Condos$6,601,289Luxury tier$6.60M
豪华层级
资料来源:2025年第三季度销售报告 · 按卧室数量划分的中位成交价2025年第三季度曼哈顿合作公寓市场分析曼哈顿合作公寓销售表现
曼哈顿合作公寓市场动能强劲,
-
2025年第三季度成交1,751套,同比增长11.0%。合作公寓销量增速超过公寓增速,标志着买家对这一曼哈顿传统物业类型的兴趣重燃。
-
曼哈顿合作公寓市场核心指标:合作公寓中位价:
-
$870,000,同比上涨3.6%合作公寓平均价:
-
$1,456,738,增长8.3%平均每平方英尺单价:
-
$1,170,下降1.1%市场停留天数:
-
79天,同比下降4.8%合作公寓库存:
3,669套,增长5.7%
合作公寓维护费:月均$3,054,增长8.1%(每平方英尺每月$2.45)包括维护费与房产税在内的住房成本,直接影响买家的购买力与整体可负担性,尤其是在利率驱动的负担约束持续存在的背景下。
超过
Bedroom TypeMedian Sale Price Q3 2025Studio Co-ops$465,0001-Bedroom Co-ops$700,0002-Bedroom Co-ops$1,285,0003-Bedroom Co-ops$2,171,2504+ Bedroom Co-ops$3,875,00060%的曼哈顿合作公寓销售为全现金购置
,高端物业的现金比例更高。
按卧室数量划分的曼哈顿合作公寓价格2025年第三季度曼哈顿豪华房地产市场曼哈顿豪华公寓及合作公寓销售
曼哈顿豪华房地产市场(销售前10%)在抵押贷款利率居高不下的环境中依然展现出卓越强势,
-
318笔豪华成交,同比增长13.6%。尤为值得关注的是,豪华库存大幅下降的同时销量却持续增长,这是高端需求持久的有力信号。
-
曼哈顿豪华市场核心指标:豪华门槛:
-
$4,000,000(前10%的入门价格) $7,891,731
-
豪华中位成交价: $2,535
-
$5,922,500,同比上涨2.8%豪华平均价:
-
豪华平均每平方英尺单价:豪华成交量:318笔,同比增长13.6%同比
-
豪华房源供应月数:12.4个月,较16.8个月下降(改善26.2%)
豪华房源库存下降与强劲销售相结合,使豪华地产市场形成卖方市场格局。
豪华市场细分:
-
豪华合作公寓:占豪华销售额55.3%,中位价格$4,200,000
-
豪华共管公寓:占豪华销售额44.7%,中位价格$10,182,995
Manhattan豪华房地产市场趋势
「与整体市场7%的库存增长形成鲜明对比,豪华市场房源库存下降16.1%,」在高端市场形成显著的上行价格压力。Manhattan成交价格超过300万美元的交易中,90%为全现金交易,充分展现豪华买家雄厚的财务实力。
Manhattan新开发项目市场2025年第三季度
新开发共管公寓销售大幅攀升
Manhattan新开发项目销售在2025年第三季度实现突出增长,578宗成交同比增长71%,创六年多以来新开发项目最高市场份额。
Manhattan新开发项目核心指标:
-
新开发项目销售:578宗成交,同比增长71.0%
-
市场份额:占Manhattan全部销售额18.3%
-
新开发项目中位售价: $1,750,000
-
每平方英尺均价: $2,206
-
供应月数:6.1个月(近3年以来最快节奏)
-
库存:1,174套
新开发项目活跃度的激增,源于多价格区间项目相继完工交付:
-
100万美元以下成交:同比+112.3%
-
100万至300万美元成交:同比+72.3%
-
300万美元以上成交:同比+43.9%
新开发项目占全部豪华销售额的31.8%,豪华新开发单元中位售价为$6,250,000。
未来数年内,新开发项目供给有限与整体供应约束预计将持续,市场偏紧态势料将维持。
Manhattan房地产市场趋势与现状
销售活动与市场成交速度
Manhattan房地产成交速度在2025年第三季度显著提升,市场录得连续第三个季度实现同比销售增长。3,158宗成交较10年第三季度均值高出4.3%(均值为3,029宗),表明当前市场活跃度超越历史常态。
值得关注的是,Manhattan已连续录得六个季度合同签署量正增长或销售额增长,彰显市场持久韧性。
市场成交速度核心指标:
-
在市天数:77天(自最新挂牌日起),同比下降3.8%
-
供应月数:7.3个月,同比下降6.4%
-
挂牌折扣:6.2%(与10年均值5.9%基本持平)
-
竞价局面:占全部销售额4.7%(较去年9.7%有所下降)
"市场并非火热,但正在缓慢提速,"报告撰写人Jonathan Miller如是表示。
Manhattan房地产库存水平
Manhattan住宅房源库存总量在季末达到7,733套,同比增长7.0%。然而,由于销售增速快于库存增速(+13.4% vs. +7.0%),市场在整个季度持续收紧。
这是连续第三个季度销售增速超越库存增速,对Manhattan各类型房地产价格形成持续上行压力。
库存细分:
-
二手房库存:6,559套(同比+9.1%)
-
合作公寓库存:3,669套(同比+5.7%)
-
共管公寓库存:4,064套(同比+8.3%)
-
新开发项目库存:1,174套(同比-3.1%)
-
豪华房源库存:1,317套(同比-16.1%)
注:以上库存数据仅供参考,随新数据发布可能有所调整。
全现金买家主导Manhattan房地产市场
现金交易占比创历史新高
全现金购房在2025年第三季度持续主导Manhattan房地产市场,占全部成交的65.3%,远高于10年均值52.2%。这一现金主导格局,折射出资产雄厚的买家在高抵押贷款利率环境下的积极布局。
现金与按揭买家趋势:
-
现金买家同比增加31%
-
按揭融资买家同比减少9.2%
-
成交价格超过300万美元的交易中,90%为全现金
-
豪华房产中现金成交占比在整个季度保持高位
自2025年8月初以来,抵押贷款利率累计上升逾50个基点,现金买家的占比加速提升。资产充裕的买家,包括持有大量房产净值的改善型购房者,持续引领市场活跃度。
Manhattan共管公寓与合作公寓价格趋势
Manhattan房地产整体定价
连续第三个季度,Manhattan房地产中位价与均价同步上涨,这一格局自2022年以来尚属首次持续出现。双重价格指标齐升,印证了市场整体层面的强劲基础。
Manhattan价格核心指标2025年第三季度:
-
整体中位价:$1,180,000,同比上涨5.8%
-
整体均价:$1,989,107,同比增长0.8%
-
每平方英尺均价: $1,552
-
二手房中位价:$1,026,500,同比上涨2.7%
价格升值驱动因素
多重因素推动2025年第三季度Manhattan房地产价格上行:
-
销售结构转变:200万美元以上房产升值速度为200万美元以下房产的三倍
-
豪华市场强劲:高端成交推动整体中位价走高
-
库存约束:核心细分市场供给增速慢于需求增速
-
现金买家主导:财力雄厚的买家对价格波动敏感度较低
Manhattan房地产市场展望:2025年第四季度及未来
Manhattan市场近期展望
Manhattan房地产市场以相当强劲的态势进入2025年第四季度,但以下几大因素将影响近期市场表现:
积极指标:
-
截至第三季度,年初至今销售额同比上涨18.7%
-
销售额较10年均值高出4.3%
-
豪华房源库存约束支撑高端定价
-
现金买家持续活跃,为市场提供稳定支撑
-
供应月数快于十年历史常态
关注因素:
-
自8月初以来,抵押贷款利率累计上升逾50个基点
-
利率上升对需求的影响尚未完全在数据中体现
-
市长选举带来一定的不确定性(但对市场基本面影响有限,因住房政策属州级权力范畴)
2026年Manhattan房地产展望
"若抵押贷款利率在年底前趋于稳定或下降,下一季度销售增加的可能性较大,"Douglas Elliman报告如是表示。支撑Manhattan市场的核心基本面,就业市场强劲、新增供给有限,以及作为全球金融中心的核心地位,依然坚实。
支撑2026年展望的关键因素:
-
供应约束:新开发项目库存降至近年最低水平
-
豪华市场动能:高端细分市场库存严重短缺
-
现金缓冲:三分之二买家以现金成交,降低利率敏感性
-
历史韧性:Manhattan长期持续跑赢全美市场
-
压抑需求:按揭融资买家静待利率环境改善
Manhattan街区与子市场
本报告聚焦2025年第三季度Manhattan整体趋势,但各街区之间存在显著差异。上东区、上西区、Tribeca、SoHo及West Village等优质区域的豪华共管公寓与合作公寓表现尤为突出。
寻求Manhattan特定街区深度分析的买家与卖家,建议咨询经验丰富的本地经纪人,以获取针对具体楼盘与街道的精准市场洞察。
Manhattan房地产市场:核心要点
Manhattan共管公寓与合作公寓市场在2025年第三季度交出亮眼答卷:
-
销售激增:3,158宗成交(同比+13.4%),达两年以上最高水平
-
全面增长:共管公寓(+16.6%)与合作公寓(+11.0%)均实现两位数增长
-
价格升值:连续第三个季度中位价与均价同步上涨
-
豪华市场强劲:高端成交上涨13.6%,库存同期下降16.1%
-
现金主导:全部成交65.3%及300万美元以上成交90%均为现金
-
新开发项目井喷:销售增长71%,市场份额创六年以上新高
-
市场成交速度:在市天数缩短,供应月数持续改善
-
超均值表现:销售较10年常态高出4.3%
关于本Manhattan房地产市场报告
本Manhattan共管公寓与合作公寓市场综合分析,基于2025年第三季度Douglas Elliman房地产市场报告,由Miller Samuel房地产评估与咨询公司编制。报告分析了Manhattan共管公寓与合作公寓的已成交数据,呈现当前市场状况最为准确的全貌。
如需个性化Manhattan房地产洞察、特定街区分析,或希望就当前市场的买卖机会进行深入探讨,欢迎直接与我联系。
此致,
Anthony
数据来源:Douglas Elliman / Miller Samuel 2025年第三季度Manhattan销售报告
最后更新:2025年10月
常见问题解答
2025年第三季度Manhattan共管公寓中位价是多少?
2025年第三季度Manhattan合作公寓中位价是多少?
2025年第三季度Manhattan房地产成交宗数是多少?
Manhattan房地产交易中现金成交比例是多少?
Manhattan豪华房地产的门槛价格是多少?
Manhattan新开发项目市场表现如何?
国内迁居者正在重塑两岸市场格局。了解最新动态,请查看Miami.
近期报告
Manhattan市场报告 - 2025年第二季度 成交量创两年新高,买家青睐全现金 市场状况 Manhattan房地产市场在2025年第二季度延续复苏态势,成交宗数升至近两年最高水平……
成交量创两年新高,买家青睐全现金
市场状况
Manhattan房地产市场在2025年第二季度延续复苏态势,成交宗数升至近两年最高水平。3,042宗成交,同比增长16.6%,并较高出8.4%10年季度均值。这是连续第三个季度实现同比价格增长。值得注意的是,约半数交易在4月前签约,早于美国新关税政策出台,这或在一定程度上提振了当季数据。
合同签署量
与大体反映过去状况的已成交数据不同,合同签署量是房地产市场的前瞻性指标。2025年6月,市场摆脱关税政策的不确定性阴霾,各类型房产新签合同均出现强劲反弹:
- 合作公寓: 506份合同,同比27.5%上涨
- 共管公寓: 354份合同,同比17.6%上涨
- 1至3户住宅: 31份合同,同比106.7%上涨
豪华需求尤为突出。$5M-$9.99M及$10M-$19.99M价格区间的签约合同显著攀升。例如,$10M-$19.99M区间的共管公寓合同同比翻倍以上。根据Douglas Elliman市场报告,豪华合同量(市场前10%)已在过去两个月内翻倍以上.
现金主导
现金购房占比创下历史新高69.1%的全部成交。
- 78.3%成交价格超过300万美元中的现金占比- 60.4%成交价格低于100万美元中的现金占比(远高于43.3%的历史均值)
- 按揭融资成交仅增长5.7%同比,而全现金交易激增23%,折射出更严格的贷款标准及竞争更激烈的全现金买家群体。

库存与供应月数
挂牌库存小幅上升3.1%至8,296套,但涨幅被销售增速所抵消,供应月数降至8.2,较9.2一年前下降,略低于10年均值8.3个月。
新开发项目
新开发项目的强劲势头主要由自用买家驱动,而非投资客,境外买家仅占6.5%全部成交的极小比例,远低于11.7%的十年均值。
- 成交宗数: 408,上涨同比19.3%
- 中位成交价: $2.31M,上涨13.1%
- 平均单元面积: 1,563平方英尺,上涨13.3%
- 折扣:改善至3.6%自6.3%
- 市场份额: 13.4%占全部成交
豪华市场(前10%)
豪华市场表现持续跑赢整体市场,得益于现金买家主导及超高端房源供给持续收紧。
- 入门门槛: $4.5M
- 中位价: $6.525M,上涨8.8%
- 均价: $8.57M
- 销售: 310,上涨18.3%同比
- 库存:下降21.2%
- 供应月数: 12.1,较18.2
- 挂牌折扣: 8.2%
- 在市天数: 133天,较一年前的94天有所上升
二手房市场
- 成交宗数: 2,634,上涨16.2%同比
- 二手房中位价:持平于$1.05M
- 挂牌折扣: 6.0%,较去年缩减一半
- 库存: 7,119套 (+4.7%)
- 供应月数: 8.1,较9.0
Manhattan保持强劲韧性
Manhattan房地产市场持续展现韧性,强劲需求、新增供给有限以及高比例现金交易为其提供坚实支撑。在全球市场动荡时期,投资者历来将资金从股票市场转移至顶级房地产等实物资产,以寻求稳定性与长期价值。尽管关税不确定性与高抵押贷款利率的阻力犹存,Manhattan正从一个强劲的基础进入这一阶段。
核心市场指标:
- 人口增长:纽约市净人口增长与国际移民人数持续上升。
- 库存约束:可供出售房产的数量仍不足以满足市场需求。
- 价格升值:房产价格在各细分市场持续攀升。
- 重返办公室:Placer.ai 2025年4月办公指数显示,纽约市办公室客流量仅较2019年4月低5.5%,为美国主要城市中降幅最小。
如需个性化洞察或希望探讨当前市场机会(买家及卖家),欢迎随时联系。
此致,
Anthony
2025年5月 Manhattan 关税前2025年第一季度业绩及第二季度早期动能 🏙️ Manhattan 市场在全球贸易发展中的韧性 2025年第一季度……
Manhattan关税前2025年第一季度业绩及第二季度早期动能
🏙️ Manhattan市场在全球贸易发展中的韧性
2025年第一季度标志着Manhattan数年来最强劲的表现,彼时特朗普总统的大范围关税政策尚未在4月初宣布。尽管市场观察人士一直在等待关税对需求的潜在影响,但截至5月初的数据证实,市场依然稳健活跃,而非投机性或崩溃性。
📊 2025年第一季度,市场强劲运行
2025年第一季度展现出强劲的Manhattan房地产市场态势,成交活动增加、价格上涨、各细分市场需求旺盛。
三年来最强劲季度:
近2,560宗成交,同比28.8%上涨,销售、供应及在市天数均有改善,20年来仅第四次出现此种情况。
销售增速超越库存温和增长:
挂牌库存仅增长7.5%,支撑成交节奏加快与定价走强。
Manhattan豪华房地产市场表现:
豪华细分市场的价格趋势高于整体市场。豪华房产(市场前10%)销售同比大涨37%,豪华均价达到$10.3 million,创历史新高。豪华市场入门价格为$4.4M,较上年上涨19.7%,每平方英尺价格为$3,173,上涨16%。
健康的价格指标:
销售结构向大户型转移,新开发项目销售占比提升(13% vs 9.7%;新开发通常价格高于二手房),以及高端成交增加,共同推动价格趋势走高。
- 均价:$220万,上涨21%
- 中位成交价:$117万,上涨11%
- 共管公寓均价:$310万,上涨17%
- 共管公寓每平方英尺均价:$2,130,上涨10%
- 新开发项目均价:$3.95M,上涨21.4%
- 新开发项目每平方英尺均价:$2,563,上涨9%
融资保持审慎
- 58%全部成交中现金交易占比,对于成交价格超过300万美元的房产攀升至90%。
- 高贷款标准与极低的违约率持续成为市场特征。
供应约束持续
- Manhattan新开发项目供给极度匮乏,自新冠疫情以来受制于高昂的材料与融资成本及监管壁垒。
- 485x税费减免等政府激励政策仍未得到充分利用,原因在于严苛的条件要求及高昂的关联成本导致开发商采用意愿受限。
- 房主因锁定在低息抵押贷款中而不愿出售,导致可售住房供应减少,最终压缩成交活动。目前,73.3%的美国抵押贷款借款人利率低于5.0%,远低于当前市场30年固定抵押贷款约6.76%的均值。
📈 2025年4月,关税宣布后Manhattan市场依然坚挺
2025年4月签约合同达1,150份,与2024年4月相比全面上涨。
- 全部交易:+11%
- 共管公寓:+8%
- 合作公寓:+13%
中端市场增长领先,较2024年4月相比
- $200万至$300万区间合同上涨24%
- 超过$500万区间上涨3%
库存增加为成交活动提供空间
- 活跃挂牌量较3月增长16%,但较2024年4月下降1%。
🔍 2025年5月初,Manhattan市场活动保持稳定
尽管关税不确定性持续存在,5月第一周录得约250份签约合同,释放以下信号:
- 买家参与度保持稳定
- 市场未陷入停滞或崩溃。
🏙️ 为何Manhattan房地产正在补涨
在2020至2022年疫情住房热潮期间,全美大部分地区房价实现两位数涨幅,而Manhattan却是个例外。随着城市生活按下暂停键、办公室空置、城市人口回流放缓,Manhattan房价在部分细分市场相对平稳甚至有所下滑,而其他美国市场则飙涨。如今许多当时大涨的市场开始回落,但纽约并未如此。
当前Manhattan呈现的是一场相当健康的复苏行情,买家重返城市,库存持续偏紧,价格逐步追赶多年被压抑的涨幅。
🏗️ 关税对建设成本与价格的影响
关税大幅推高建设成本,下一波Manhattan新开发项目预计将以高得多的价格面市。如果建设成本上涨25%,开发商不会自行消化这一成本,中国、加拿大或欧洲也不会为此买单。现实情况是,如果无法将这些成本转嫁给买家,他们就干脆不建了。
以成本上涨25%为例,在其他条件不变的情况下,新开发项目每平方英尺均价$2,563将上升至下一波新开发的$3,204。对于一套2,000平方英尺的三卧公寓,同样的套型将额外增加120万美元的售价!即便成本仅上涨一半(12.5%),也将增加60万美元的价格。
抵押贷款利率会波动,但在持有期间提供再融资机会。然而,10%至25%的关税带来的价格差距,低利率永远无法弥补。因此,对于认真考虑的买家,我们建议以当前远低于下一波价格的价格锁定今日新开发项目。日后可随时再融资……
🏡 结语:Manhattan房地产的避风港
Manhattan房地产市场持续展现韧性,强劲需求、受约束的新增供给以及大量现金交易为其提供坚实支撑。从历史上看,在全球市场动荡时期,投资者倾向将资本从股市转向顶级房地产等实物资产,以寻求稳定性与长期价值。尽管当前存在不确定性,Manhattan正从强劲的基础进入这一阶段,再次彰显其对投资者的持久吸引力。
- 纽约市净人口与国际移民持续增长
- 库存仍不足以满足需求
- 价格在各细分市场持续攀升
- Hamptons及美国东北部100万美元以上市场呈现类似强劲态势
历史报告
五年Manhattan房地产市场评述,留存供历史参考。点击任意日期展开完整报告。
2023年1月 2022年下半年Manhattan房地产市场下行转变 2022年对Manhattan而言是两个市场的故事。 2022年初延续……
2022年下半年Manhattan房地产市场下行转变
2022年对Manhattan而言是两个截然不同市场的故事。
2022年上半年延续了2021年初开始的市场热潮,由被压抑需求的集中释放以及美联储在新冠疫情初期实施的人为低利率环境共同驱动。
然而,2022年6月,在美联储首次大幅上调基准利率75个基点后,市场迅速降温,买卖双方在年内剩余时间陷入僵局,各自调整适应新的市场现实。下图通过对比月度合同签署量直观呈现了这一变化。
月度合同签署量
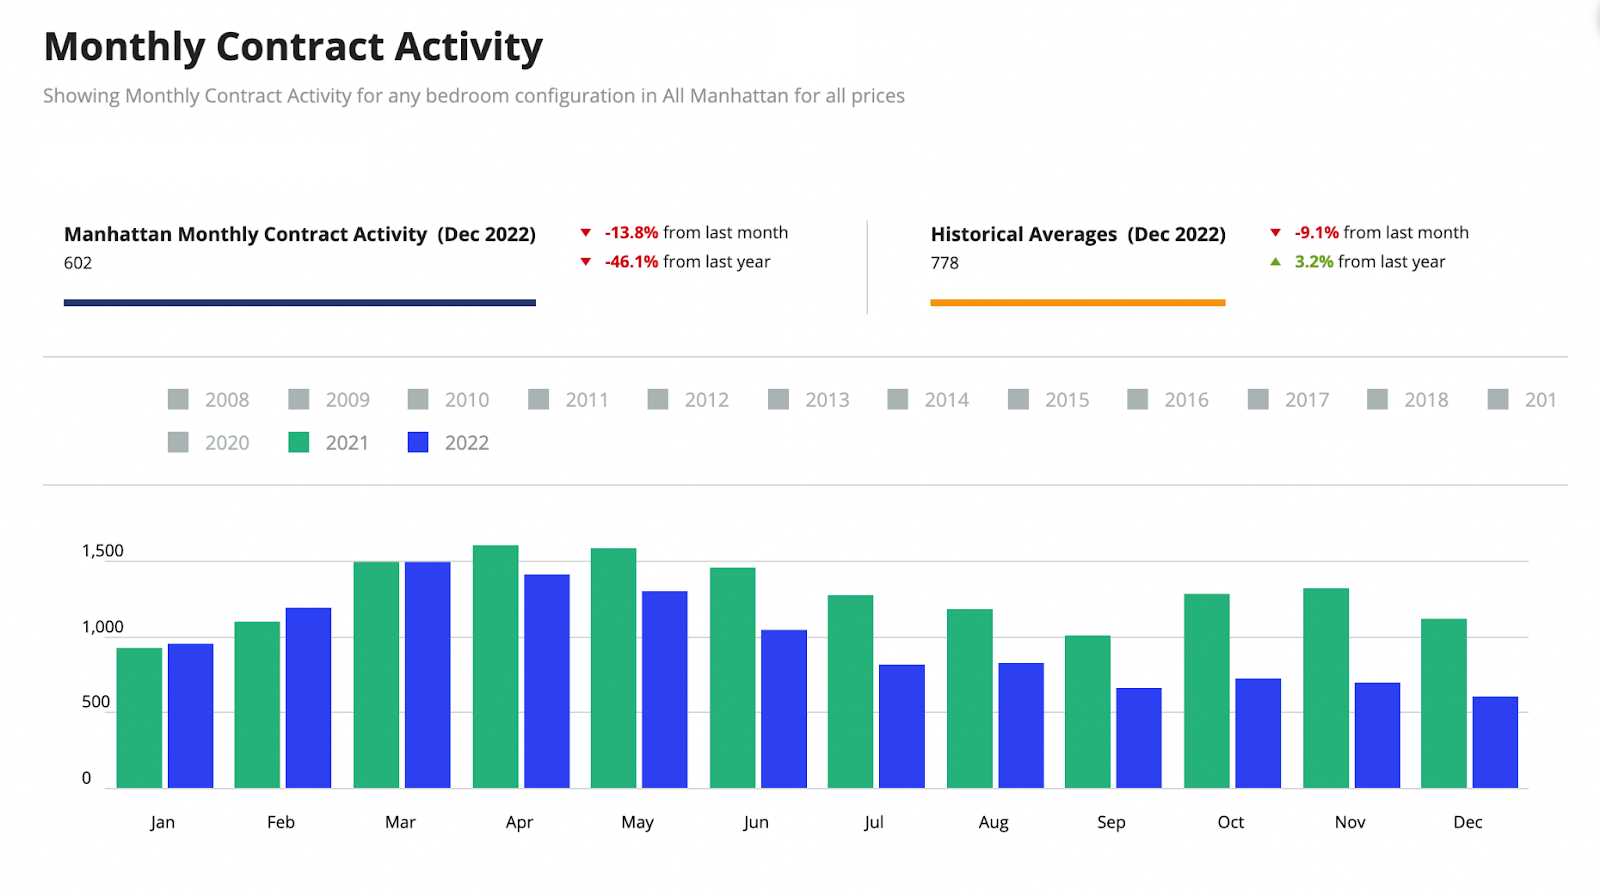
2022年12月仅录得602份签约合同,为2008年以来年末最低水平之一。随着买卖双方逐步接受新的市场现实,我们预期市场将在2023年初重新活跃,因为需求依然存在。
Manhattan房产价格
共管公寓
- $275万均价
- $2,074每平方英尺均价
- 尽管较去年同期有所上涨,但涨幅主要来自少数超豪华塔楼(如Central Park Tower及220 Central Park South)的成交,拉高了整体数据。
- 本质上,每平方英尺价格较去年基本持平,约为每平方英尺$2,000。
合作公寓
- $127万均价
- $1,225每平方英尺均价
新开发项目
- $319万均价
- $2,415每平方英尺均价
豪华细分市场(全部成交前10%)
- $806万均价
- $2,909每平方英尺均价
- $395万豪华市场入门门槛价
2022年美联储加息
在2022年仅10个月内,美联储将联邦基金基准利率上调4.0%,如下图所示。这一史无前例的举措旨在遏制2022年全球性的通货膨胀现象。

尽管利率已升至2008年以来最高水平,但历史上高利率环境下房地产市场同样运转正常。然而,今年加息节奏之快,压缩在仅仅10个月内,才是最令人担忧的。这导致30年固定大额抵押贷款利率从2022年1月1日的3.1%上升至2022年12月31日的5.7%,较10月的6.35%有所回落。
Manhattan拥有大量现金买家(约55%),相较其他城市,利率对这里的市场活跃度影响较小。此外,合作公寓占库存总量的70%,是纽约市独有的房型,对融资比例有极为严格的规定。部分合作公寓最高允许70%融资,但许多仅允许50%,还有一些完全不允许融资。这些因素在一定程度上缓解了纽约市市场的压力,但对需要按揭才能购房的首次置业者而言并无裨益。
Manhattan库存供给力挽狂澜
这一故事的转机在于市场上有限的供应。与2020年底超过8,100套的库存水平相比,当前供应量仅为低位的5,858套。原因是多方面的,我在8月份曾有所论及,以下作简要总结。
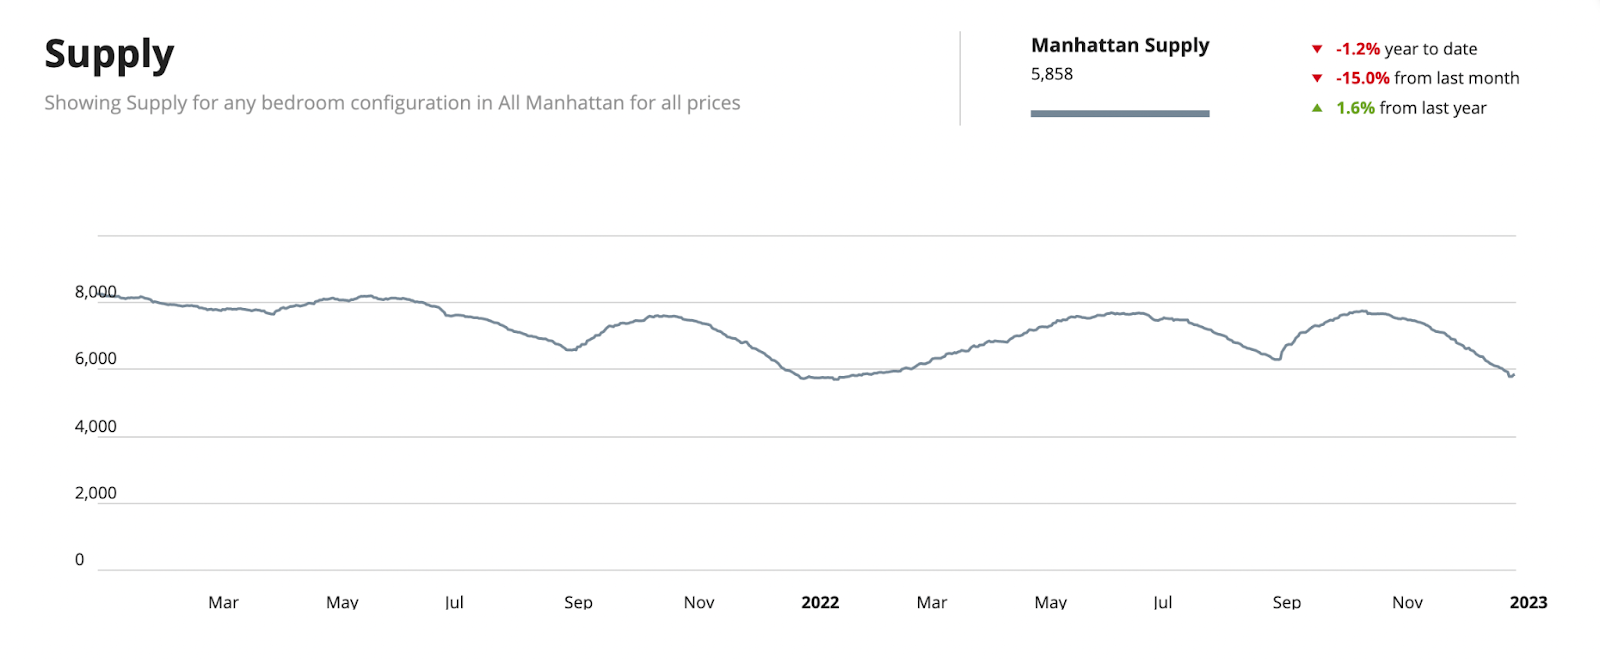
有限的供给将为价格的潜在下行风险提供支撑,正如我们步入2023年之际。同样,我们也预计近期不会有大量新增库存涌入市场,原因如下:
- 黄金手铐式按揭
- 80%持有抵押贷款的纽约居民利率低于5%。
- 这将导致业主无限期留守现有住所。
- 没有人会轻易以6%的利率置换3%的按揭。
- 由于2019年纽约州法律,租转售转换市场陷入停滞
- 该法律对拥有租金稳定租户的楼栋业主施加惩罚,使其几乎不可能将租金稳定单元转换为市价公寓。除非该法律作出修订,否则将不会出现任何转换,因为对开发商而言完全没有经济意义。
- 税费减免计划到期使开发商建设成本更为高昂
- 421a、421g、J-51税收减免均已到期。
- 这些曾是政府用于激励开发商建设的利器,如今已不复存在。
- 纽约市左翼政客否决了含有30%至50%可负担住房比例的慷慨开发项目。
- 过去两年内曼哈顿土地交易寥寥无几,因此计划在市区开工建设的开发商极为稀少。
- 通货膨胀令许多开发项目踩下刹车,成本无法像正常时期那样预测。
曼哈顿房地产市场展望2023
许多预测机构预计未来一年全球各地房价将有所下滑。这种情况或许会发生,但主要集中于新冠疫情期间涨幅最为剧烈的地区。在美国,许多中小城市风险最高,因为这些地方的价格涨幅最大,例如爱达荷州博伊西、犹他州盐湖城、亚利桑那州凤凰城以及整个康涅狄格州。
然而,纽约市并不在此列。事实上,新冠疫情期间纽约市价格有所下滑,疫情初期出现了大规模人口外流,价格直至2021年才收复失地,与其他大多数城市相比,涨幅也相对温和。
莱坊(Knight Frank)高端住宅价格预测报告预计,2023年曼哈顿房价将至少上涨2%,在美国市场中位列迈阿密(上涨5%)和洛杉矶(上涨4%)之后。这一增幅使曼哈顿在全球25大城市预测排名中位居第13位,彰显了该城市的韧性与市场信心。
莱坊援引「避险资本流动」以及「海外买家……寻求更多而非更少的美元敞口」。毫无疑问,我所指出的低供应量因素将有助于抵消美联储2023年加息带来的价格下行压力。
2022年7月 曼哈顿与迈阿密房地产市场将延续强劲态势 近期有不少人询问我们对纽约市和迈阿密市场走势的看法……
曼哈顿与迈阿密房地产市场将延续强劲态势
近期有不少人询问我们,鉴于美联储已经加息,纽约市和迈阿密市场将会走向何方。尽管市场活跃度有所放缓,但从历史标准衡量,两个市场依然相当活跃。
很多人都在询问这次放缓是否会导致房价下跌。尽管部分专家认为某些地区的房价肯定会下跌(鉴于当地价格上涨速度之快),但他们预计曼哈顿和迈阿密出现价格下跌的概率分别为「低」和「极低」。
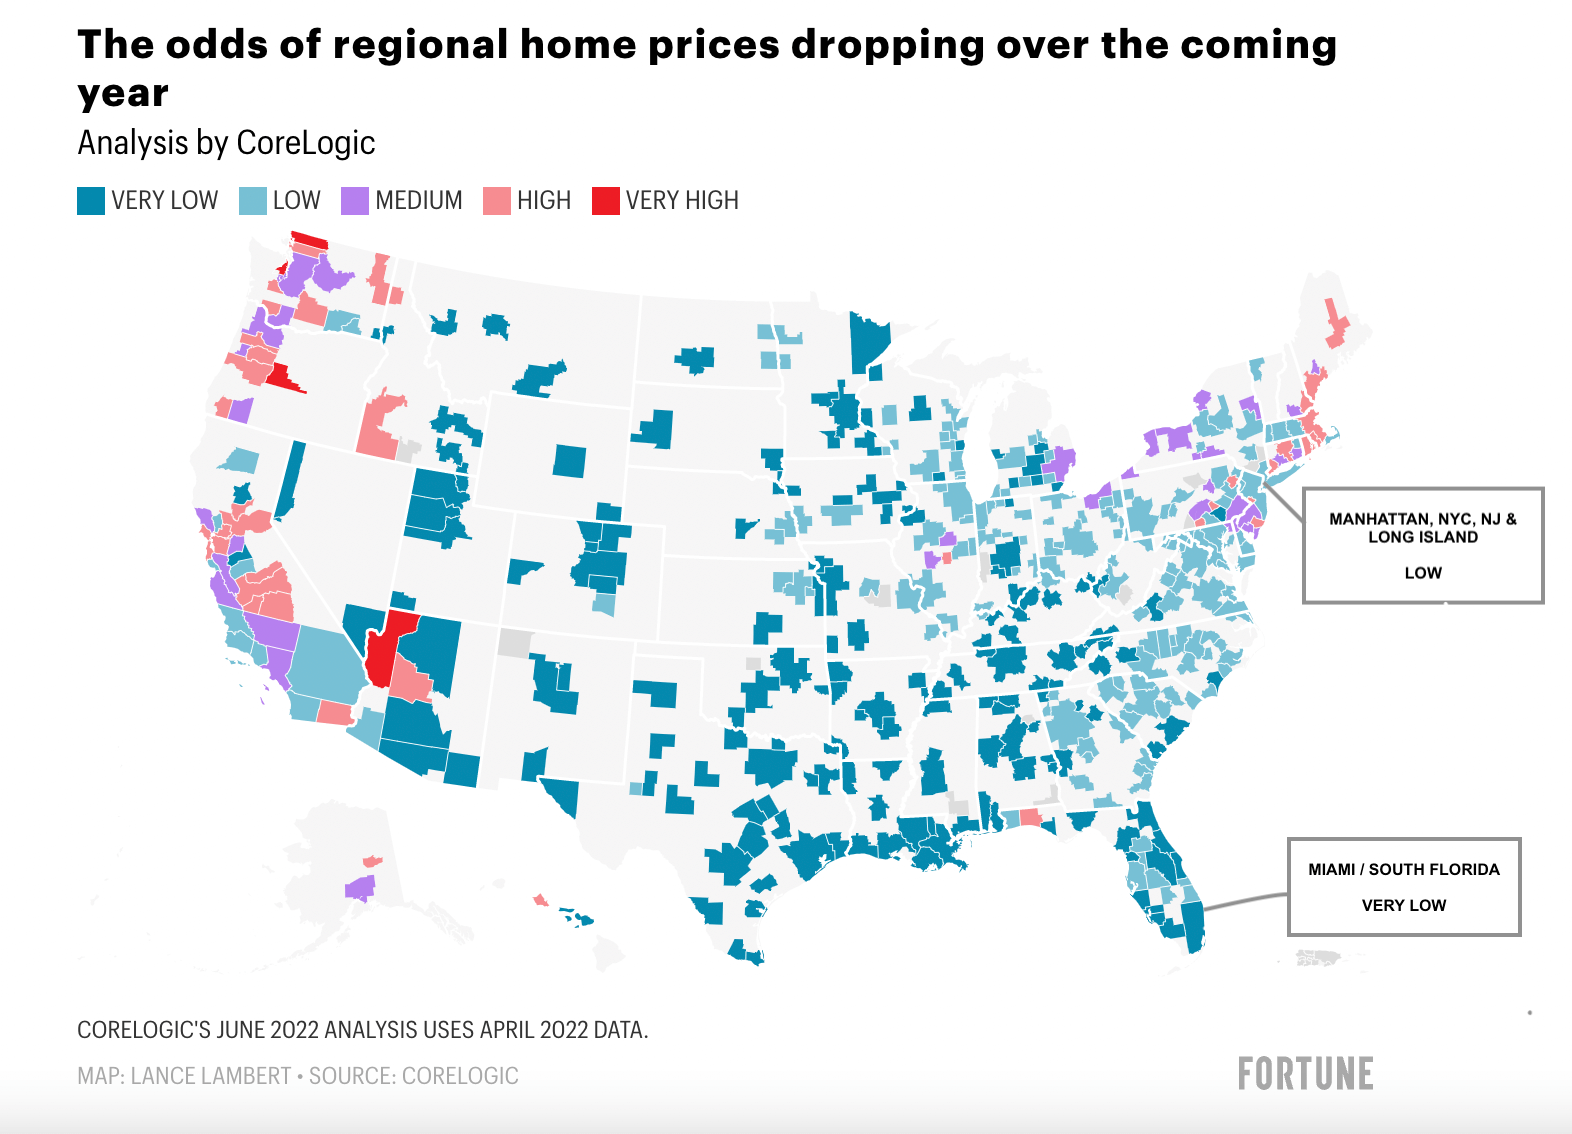
CoreLogic分析,2022年6月:价格下跌概率
根据CoreLogic数据,纽约市都会区在未来12个月内出现价格下跌的概率较低,而迈阿密的概率极低。
曼哈顿
价格
曼哈顿价格的涨幅并未与全国其他地区同步。房地产市场在2020年经历崩跌(价格平均下跌7%),直至2021年第一季度疫苗问世后才开始反弹(价格平均上涨16%)。
- 鉴于曼哈顿房价在过去10年间每年上涨4.5%,净增幅9%(16%减去7%)大约相当于两年的正常价格增长量。
- 租金同比上涨20%,收益率大幅攀升,这对于希望购置曼哈顿房产的投资者而言是绝佳时机(尤其是价格并未大幅上涨的情况下)。
- 我们预计曼哈顿租金涨势将延续,因为抵押贷款利率上升将减少未来12个月内首次购房者的数量,迫使更多人进入租赁市场。
- 曼哈顿高昂的房价持续受到高本地收入的支撑,这一点在瑞银集团(UBS)全球泡沫报告中有着一贯的体现。
- 曼哈顿是一项长期投资。投资者购置曼哈顿房产是为了资产安全。考虑到其中涉及的成本,这里并不是裸投机或短线炒作的场所。
- 曼哈顿50%的买家以全现金方式完成购房,这一比例在豪华物业市场中尤为突出,因此利率波动对其影响相对有限。
- 合作公寓(Coop)占住房存量的75%。许多合作公寓不允许融资购置或将融资比例限制在50%以内。这一事实在雷曼危机期间有效支撑了曼哈顿房地产市场。
- 然而,审贷标准极为严格,因此不会重演2008年的情形。
供应
- 黄金地段优质纽约市公寓项目的供应量相对偏低。
- 供应量较去年同期下降10%。
- 纵观豪华公寓板块,在建管道中数量极为稀少。
- 我们时常收到希望批量购置曼哈顿公寓的投资者的询盘。2018年,类似机会相当丰富,有不少楼盘持有至少50套待售单元。
- 然而,近期我在为两位独立投资者(其中一位正在进行一笔规模极大的1031换房交易)准备分析报告时发现,未来3至5年内96街以南进入市场的优质楼盘寥寥无几。此外,拥有50套以上待售单元的楼盘数量与四年前相比大幅减少。
- 此前在管道中令我们翘首以盼的部分楼盘,例如The Cortland、One High Line及One Wall Street均已开始销售。这些均为极高端的项目。除此之外,黄金地段的顶级公寓项目几乎寥寥无几。
- 优质产品供应匮乏很可能进一步推高价格,直至供需达到新的均衡。这一过程可能需要数年时间。
- 421a税收减免到期,此前曾激励开发商兴建公寓及出租楼宇,导致在建管道中新开发项目减少。
- 纽约的自由派政界人士缺乏激励开发商建设的意愿,因此我们认为这一激励政策不会重返。
- 当然,这些政客目光短浅。对开发商缺乏激励只会:a)减少可负担住房的建设量(这是曼哈顿新建项目的法定要求);b)减少市政府和州政府的财政收入;c)进一步推高租户的租金水平。
迈阿密
迈阿密新近崛起的强劲态势源于:
- 大批(富裕)居民从高税收州涌入;
- 大批居民向往更多自由与更少新冠限制,因为佛罗里达州在疫情期间管控相当宽松;
- 对冲基金和科技公司大举迁入迈阿密;
- 独立屋与公寓(尤其是大户型)供应极为有限;以及
- 在建管道几乎空置。
尽管近几个月来市场活跃度有所放缓,但这并非需求问题,根本原因在于供应。迈阿密(乃至整个南佛罗里达)独立屋及公寓的需求如此旺盛,以至于库存已被大幅消耗。新增供应预计在下一个建设周期全面启动之前对市场影响有限。我们预计这一时间节点将在5至7年后到来,因为未来3年内进入市场的新项目几乎为零。
我在下方的视频中对此有详细阐述:
头条新闻与平均数据
我一直很喜欢聆听Compass的Leonard Steinberg的观点。他在近期的一篇文章中提醒买卖双方不要轻信头条新闻,也不要过度依赖平均数据。他的观点确实一针见血。
- 房地产具有高度的地域性。
- 不要将某一市场(或全国整体)的头条新闻与另一市场混为一谈。
- 曼哈顿是一个真正独特的市场(原因众多),全国性趋势并不适用于此,历史已一再证明这一点。
- 迈阿密亦然,当前正经历强劲的增长浪潮。这正是CoreLogic认定迈阿密出现房价下跌概率极低的原因。
- 在曼哈顿,我们深刻感受到市场的高度地域性。我们逐栋楼评估,因为相邻楼盘往往定价迥异、需求截然不同、走势各有千秋。
- 在迈阿密,市场同样呈现高度地域性的特征。海滩地带的价格与需求,与内陆部分社区几乎毫无关联。
因此,不要拘泥于平均数据,平均数字只能告诉我们整体市场的走势,对于某一特定楼盘(乃至楼盘中某一户型)的表现,几乎毫无参考价值。
我们随时准备协助您洞察曼哈顿与迈阿密市场。如需进一步了解任何您正在考量的事项,欢迎与我预约通话。我很乐意深入探讨两个市场的详情,若您有意出售,可为您进行估值,或向您推送精选房源。
夏日愉快!
Anthony Guerriero
2021年10月 曼哈顿房地产市场爆发行情延续至2021年第三季度 2021年无疑将是曼哈顿住宅房地产史上最辉煌的年份之一……
曼哈顿房地产市场爆发行情延续至2021年第三季度
2021年无疑将是曼哈顿住宅房地产史上最辉煌的年份之一,仅第三季度成交额便突破95亿美元,创下32年来单季成交量最高纪录。
销售活跃度受到多重因素推动:积压需求集中释放、疫苗接种率持续攀升、定价趋于合理、历史低位利率、向大户型(或带户外空间)住宅的需求转移,以及个人财富的增加。
这95亿美元指的是2021年内完成交割的交易,而非必然是该季度内签约的交易,后者才是更能反映市场即时状态的晴雨表。
夏季签约量有所回落,但仍创单季历史纪录
从下图可以看出,今年年初以来签约量一直维持在较高水平,尽管已开始有所回落。这种回落或许与季节性因素有关,因为夏季通常是交易淡季。尽管如此,本季度的销售成绩依然破纪录。
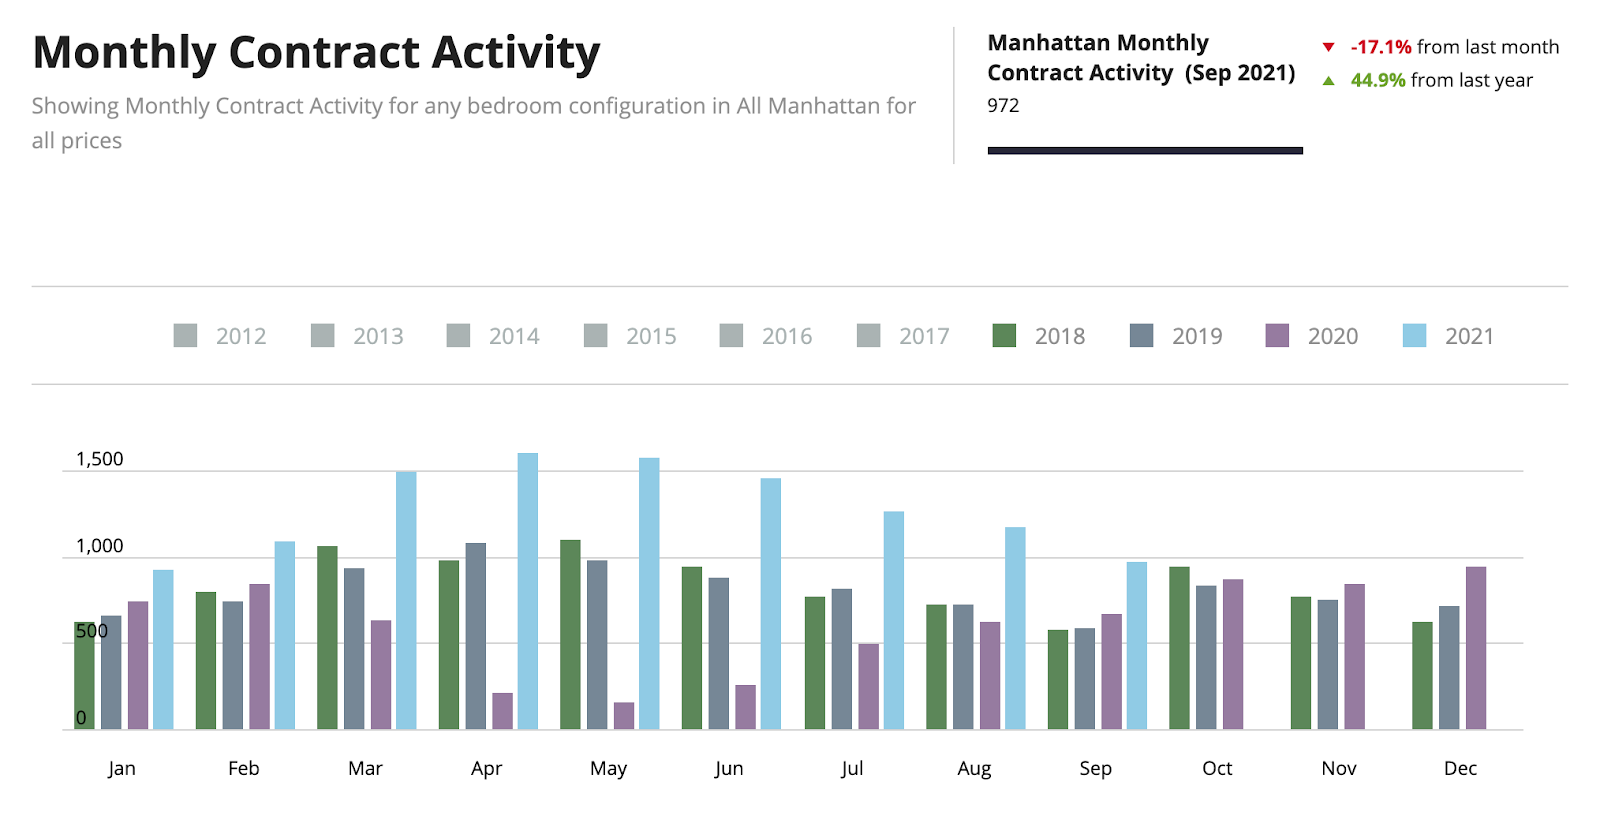
尽管较上一季度下降29%,本季度仍签署了3,500笔交易。以每周270笔的成交节奏计算,这是一个历史性的数字。进入十月后,趋势延续,每周成交量约达305笔。
卖家喜悦,但未过度乐观
2021年的卖家颇为满意,尤其是在2020年销售惨淡之后。买家积极入场,需求极为旺盛,在豪华物业板块尤为明显,在那里您将找到更宽敞的公寓。
尽管全年大部分时间市场活跃度显著提升,但市场信心尚未完全恢复,因此价格并未超越疫情前水平。6%至9%的「新冠折扣」(取决于去年的购置时间)已然消失,但目前尚未见到价格超越2019年水平。
面对如此旺盛的成交量,人们自然会认为价格即将再度上行。通常而言,价格上涨往往发生在销售活跃度显著改善后的9至12个月内。请留意日历,我们即将进入这一阶段。
定价过高的房源在市场上滞销
由于定价与2019年持平,第三季度并非以高于市场的价格挂牌的好时机。本季度中,按市场价格定价的房源平均78天成交;而需要调整价格的房源则平均耗时181天,是前者的2.3倍以上。
本季度当前定价
注:通常我偏向将本季度数据与上一季度进行对比,但2020年第三季度三分之一的季度销售额来自220 Central Park South的成交,这是纽约市最昂贵的新公寓楼盘,16套单元成交,平均价格3,700万美元,合计5.92亿美元。因此,本次仅呈现当前季度数据。如需更详细的信息,欢迎与我联系。
|
类别 |
平均每平方英尺均价 |
平均成交价 |
|
合作公寓(Coops) |
$1,159 |
131万美元 |
|
共管公寓(Condos) |
$1,881 |
253万美元 |
|
新开发项目 |
$2,248 |
334万美元 |
|
豪华物业(前10%) |
$2,561 |
745万美元 |
其他值得关注的数据:
- 销售活跃度攀升至32年来的最高水平。
- 即便利率处于历史低位,约50%的交易以全现金方式完成。
- 新开发项目中300万美元以下的销售增速是300万美元以上的两倍,而后者较去年同季度同样翻了一番。新开发项目向小户型的销售结构转变使价格趋势有所下移。
- 各细分市场挂牌折扣率本季度平均为5.3%。
- 公寓与合作公寓的总供应月数,即按当前速度售罄所有在售库存所需的月数,下滑至仅5.1个月。
您错过了底部。不要再错过复苏行情!
2021年6月 签约量爆发,曼哈顿市场强势突破底部 2021年第二季度堪称爆发季,彻底打破了城市生活已死的悲观论调……
签约量爆发,曼哈顿市场强势突破底部
2021年第二季度堪称爆发季,彻底打破了城市生活已死的悲观论调。曼哈顿反弹至6年来最强劲的春季销售旺季,销售活跃度更是创下2007年以来的历史新高。
积压需求释放、定价合理、低利率、追求大户型(或带户外空间)住宅的迫切愿望、个人财富增加以及更广泛的买家群体,共同推动了成交量的攀升。总而言之,科学进步和随之而来的重燃乐观情绪,令这座城市重新焕发生机。
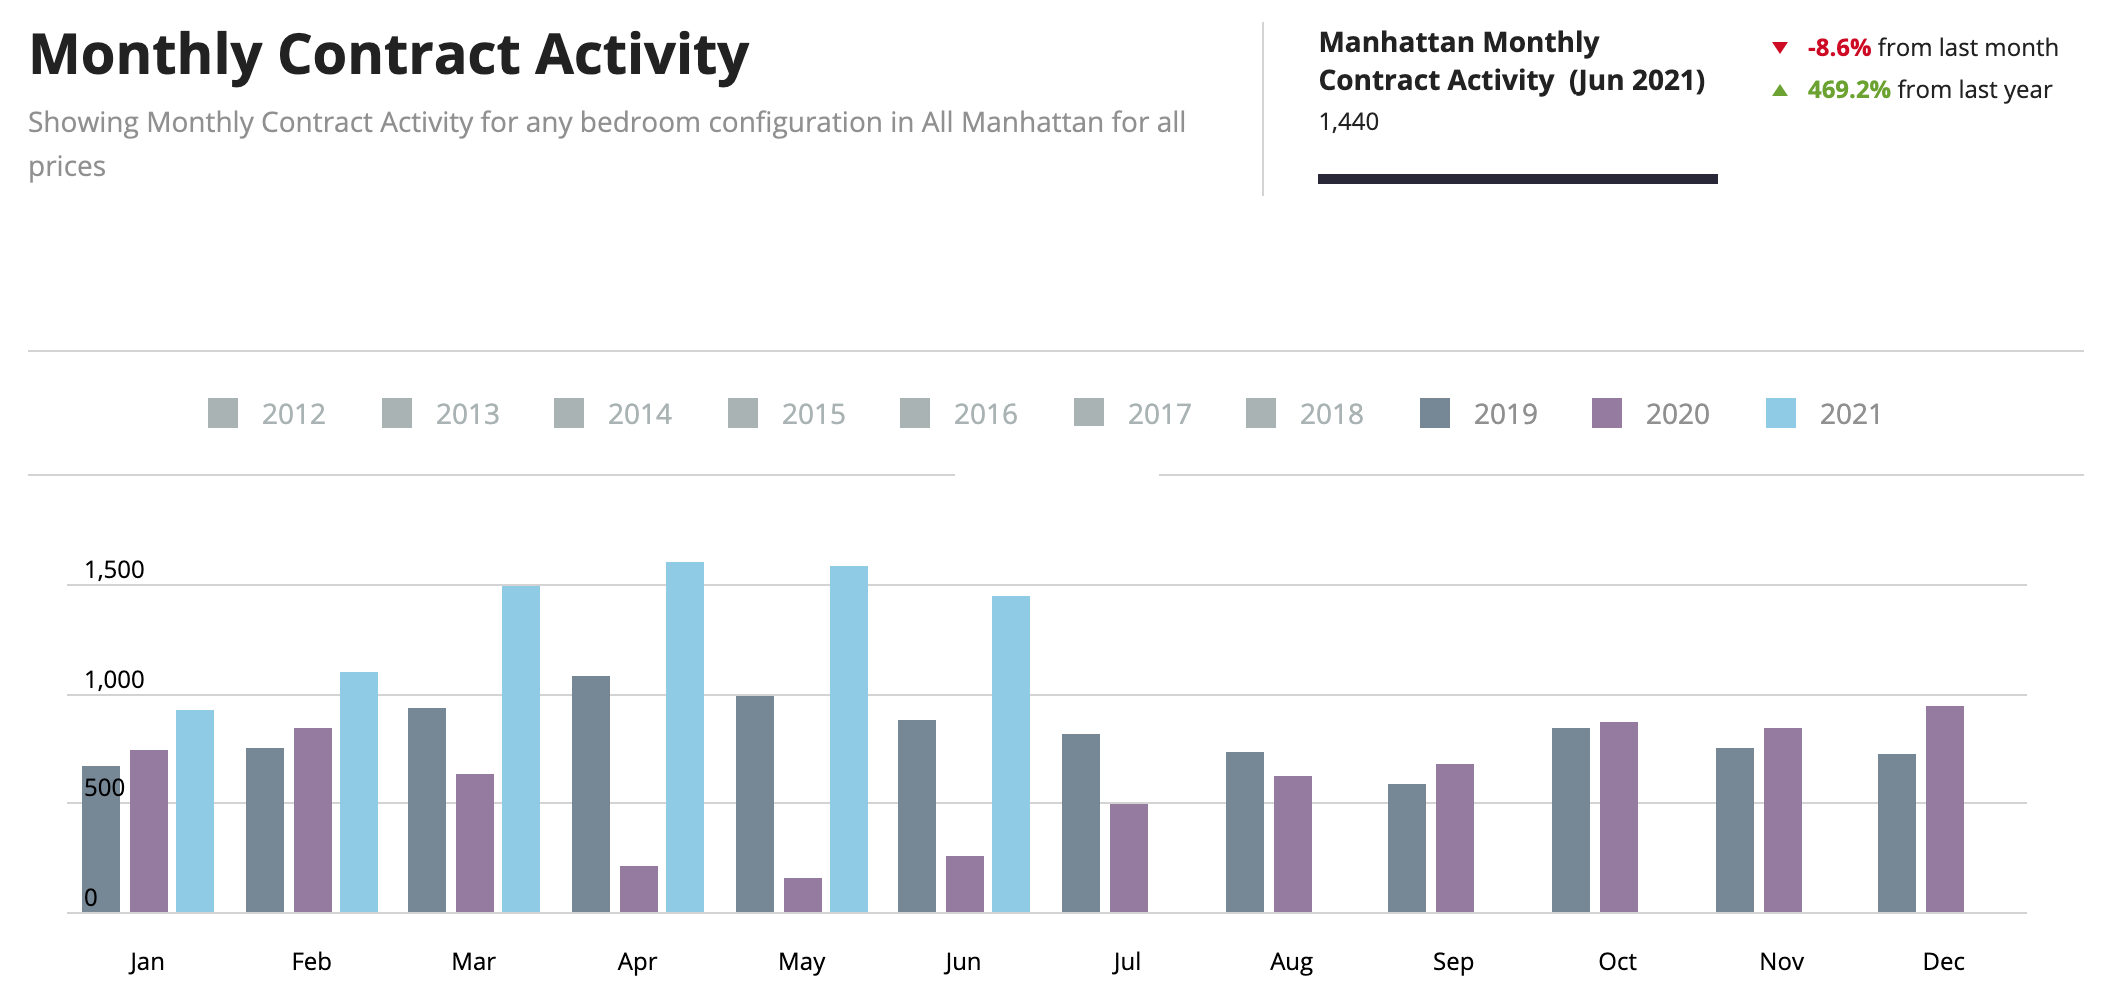
注:本期更新将2021年第二季度与2019年第二季度进行比较,这比与2020年第二季度对比更具参考价值,彼时纽约市正处于封锁状态。
签约量飙升
本季度签约量较2019年同期激增60%。其中许多交易要到2021年第三季度才会完成交割,届时鉴于本季度进入签约阶段的成交量和公寓类型组合,我们预期将出现一定程度的价格上行。
大户型公寓重回市场焦点
超豪华市场(逾1,000万美元)上半年成绩创历史最佳,原始定价的两位数折扣功不可没。此外,大户型公寓的成交量明显增加,为逾500万美元的市场板块注入了强劲动力。
销售结构中大户型公寓占比的显著上升扭曲了价格走势,中位成交价上升至113万美元,这是自2019年第二季度121.5万美元以来的最高水平,但由于销售组合的影响,价格趋势存在一定失真。
「新冠折扣」正在消退
与去年同季度相比,平均每平方英尺价格下降3.6%,这被称为「新冠折扣」。第一季度这一差距为9%,表明新冠折扣正在迅速收窄。我们预计新冠折扣将在第三季度基本消失,并在第四季度彻底成为历史,随着雇主逐步取消或限制居家办公安排。
本季度当前定价:
|
类别 |
平均每平方英尺均价 |
平均成交价 |
|
合作公寓(Coops) |
$1,139 |
128万美元 |
|
共管公寓(Condos) |
1,921 |
264万美元 |
|
新开发项目 |
2,581 |
384万美元 |
|
豪华物业(前10%) |
2,636 |
775万美元 |
其他值得关注的数据:
- 公寓销售活跃度攀升至30年来的最高水平。
- 新开发项目中300万美元以上的销售量创近三年来的最高纪录。
- 销售活跃度增速超过新增库存入市速度,导致供应月数降至6.9个月,为近4年来的最快去化节奏。
- 总体挂牌折扣率为6.4%。
若您错过了底部,请勿再错过复苏行情!
2021年4月 2021年4月签约量刷新3月份14年记录 曼哈顿签约活跃度持续攀升,4月2021年签约量达1,607笔,打破了3月份单月1,500笔合同的14年记录……
2021年4月签约量刷新
3月份14年记录
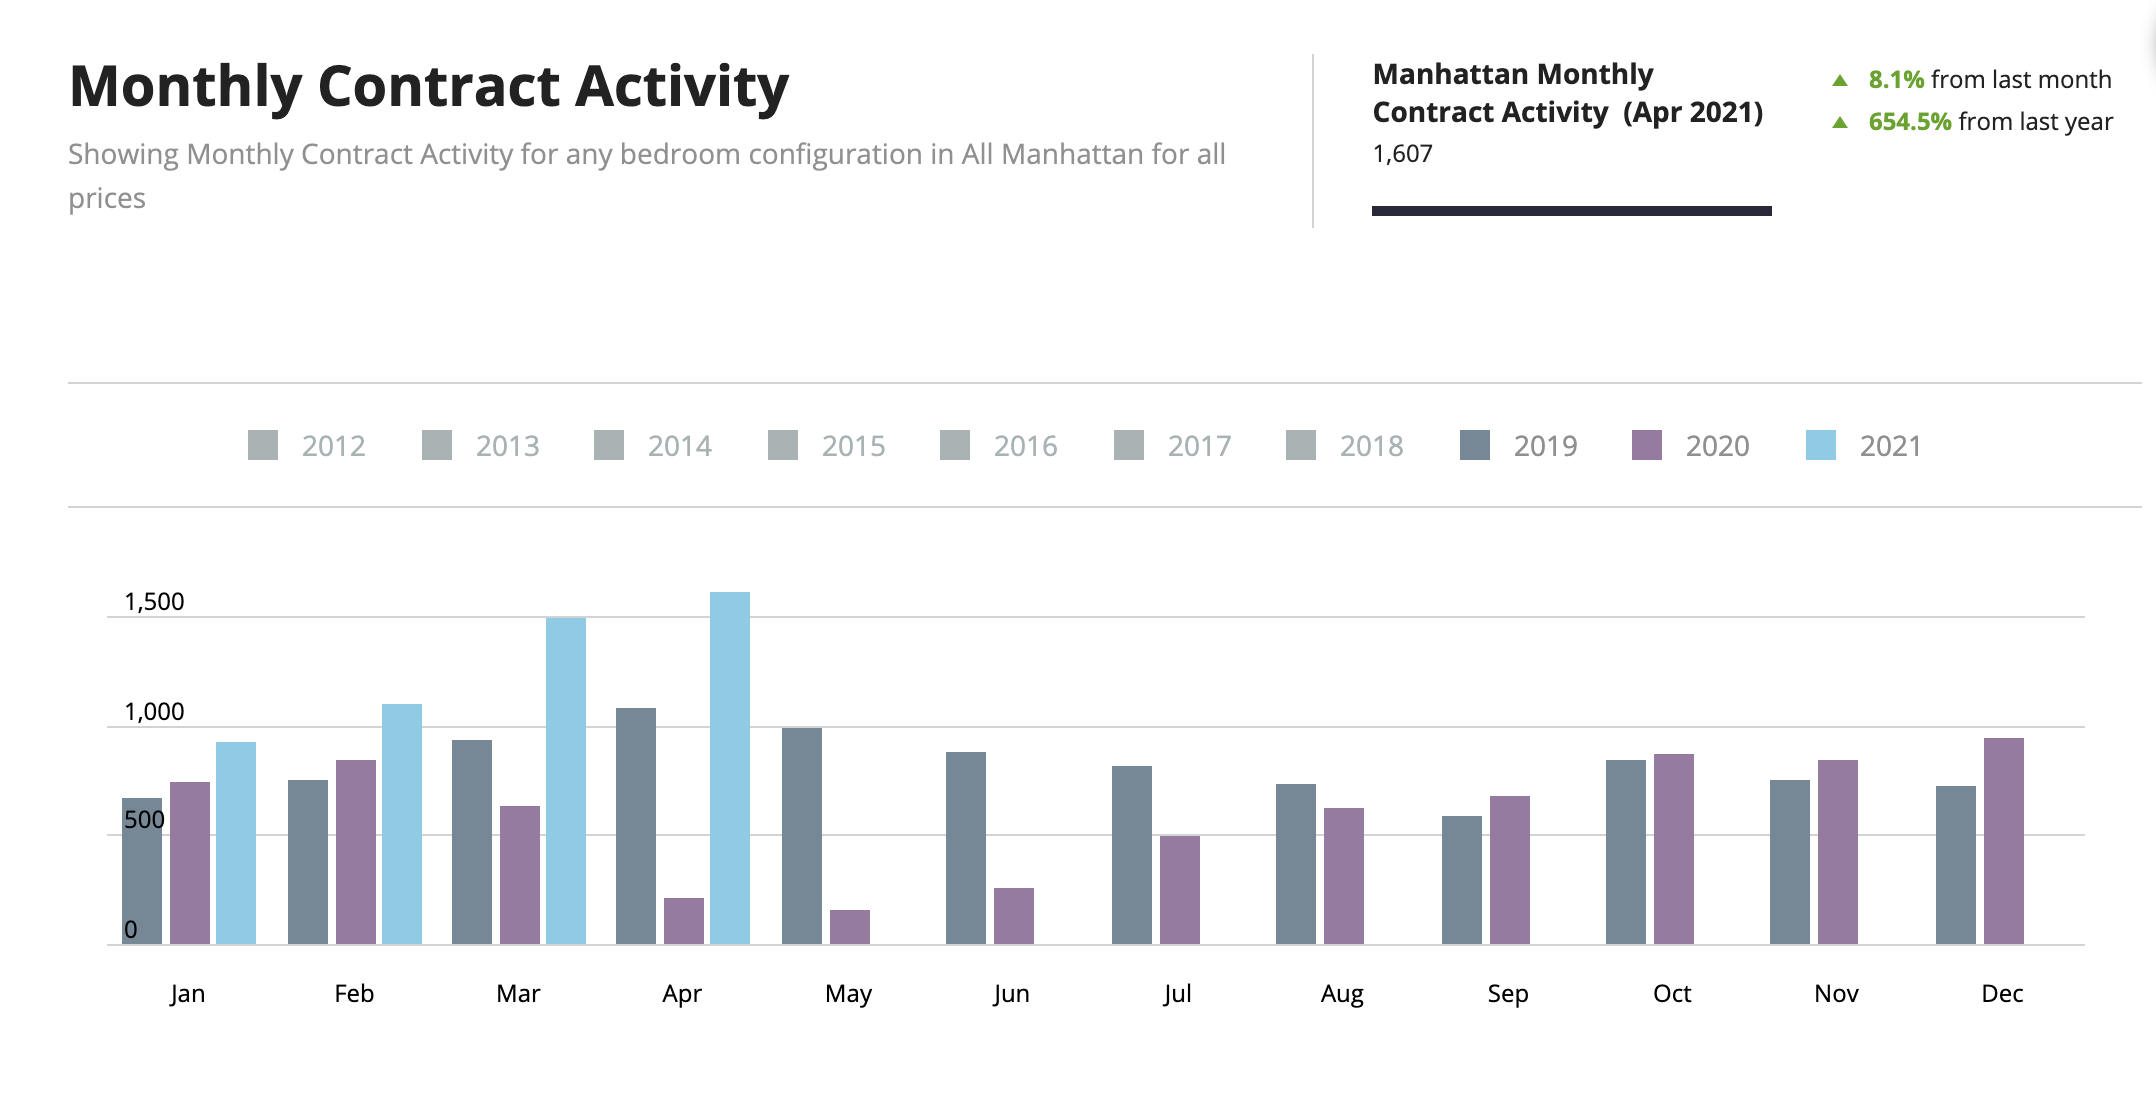
曼哈顿签约活跃度持续攀升,2021年4月签约量达1,607笔,打破了3月份单月1,500笔合同的14年记录。5月首周延续这一势头,目前5月有望与4月持平。
1,607笔签约,较2019年4月(疫情前可比月份)高出50%。2020年4月仅有213笔签约(推测大多在疫情前发起)。提示:2020年3月底至6月底,纽约市全面封锁,禁止任何看房活动。
豪华物业方面,据Real Deal报道,截至4月底,年内累计已有652笔豪华合同签署,超过2020年全年豪华合同总量。
新开发项目方面,4月签约量为235笔,高于3月的165笔,创曼哈顿新开发细分市场三年来的最高活跃水平。
2021年3月 曼哈顿浴火重生 在极为令人失望的2020年之后,曼哈顿岛遭受「新冠人口外流」冲击并被迫停摆长达90天……
曼哈顿浴火重生
在极为令人失望的2020年之后,曼哈顿岛遭受「新冠人口外流」冲击并被迫停摆长达90天,曼哈顿住宅销售市场在2021年第一季度浴火重生。尽管市场自2020年11月和12月起已悄然回暖,但2021年第一季度尤其是2021年3月的销售活跃度令人叹为观止。
2021年第一季度销售量大幅攀升
2021年3月曼哈顿销售以迅猛之势增长,单月签约量突破1,500笔,创14年来单月最佳成绩。即便是2021年1月和2月的销售量,也超过了过去至少三年来各对应月份的水平,如下图所示:

买家正在充分利用历史低位抵押贷款利率与较低房价的双重组合。新届政府同样令他们信心大增,纽约市已从中受益,与此前那届竭力惩罚纽约市的政府形成鲜明对比。
价格下滑,但并未自由落体
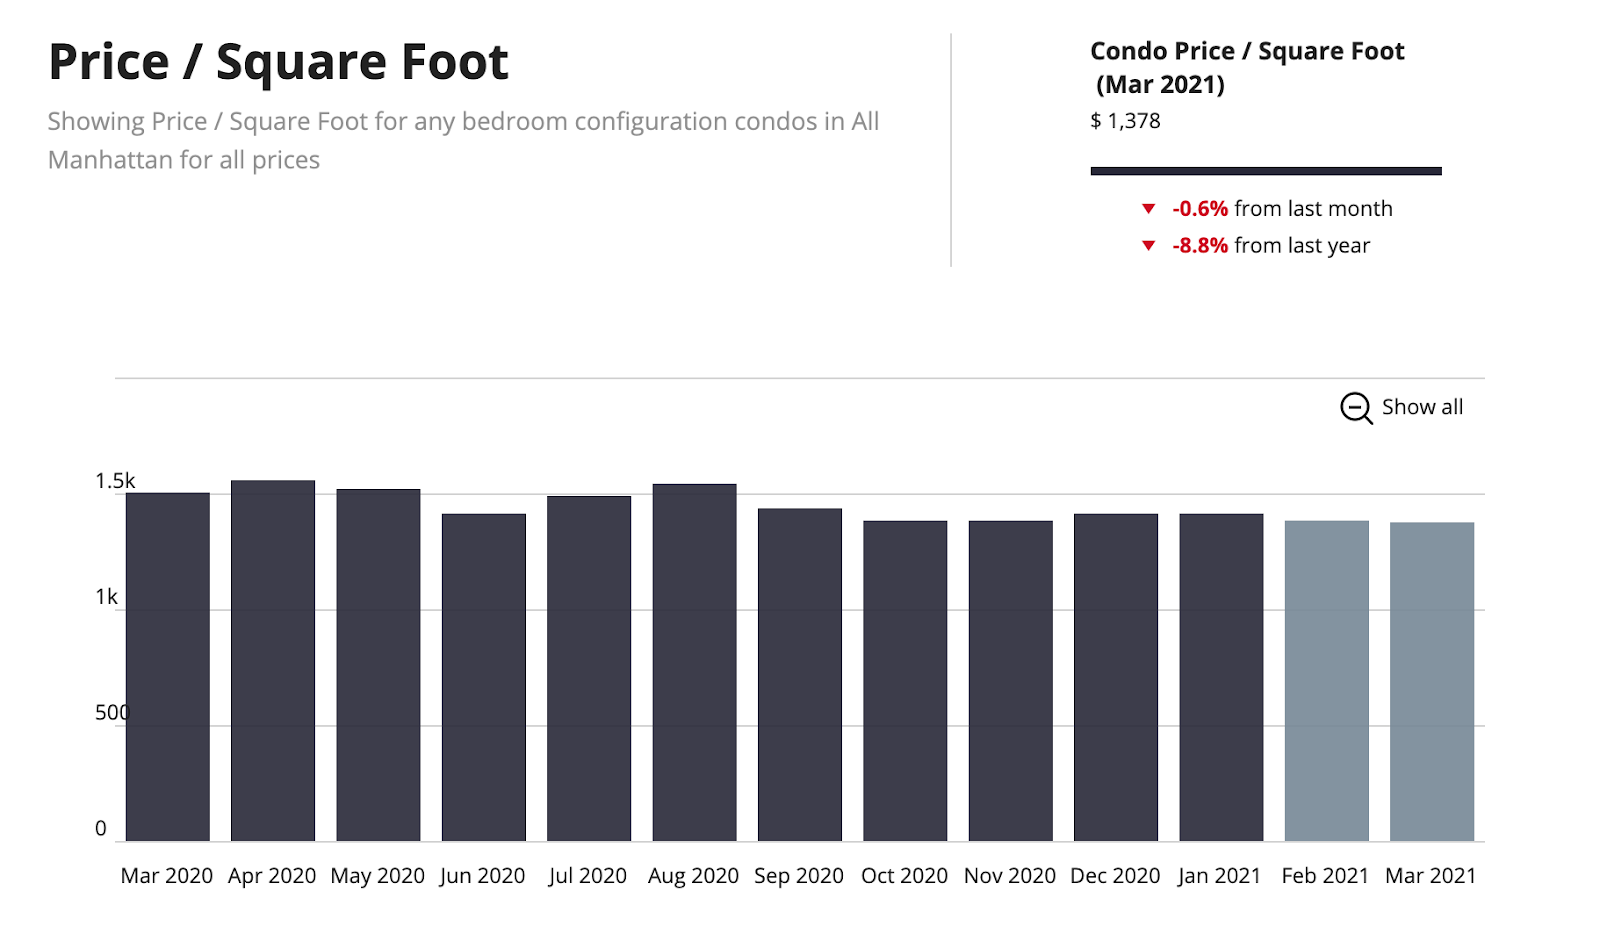
尽管价格有所下滑,但跌幅并未像部分人士预期的那样惨烈。2021年第一季度曼哈顿公寓每平方英尺价格较2020年第一季度下降8.8%。这是在2018年SALT上限立法后价格已持续走低的基础上的进一步下跌,经济学家Robert Schiller指出SALT上限平均导致纽约市房价下跌11%。因此,目前价格已远低于数年前的峰值,有望迎来反转。在「蓝营」政府执政之下,对蓝州不公平的SALT上限有望在2021年取消,这将提振房产价格并抑制人口向低税州的外流。
新开发项目折扣依然存在
新开发项目中仍有不少值得把握的机会,三年前推出的项目价格已大幅下调。然而,近期推出的项目已按当前市场价格定价,折扣空间有限,但通常承担买家的大部分交割费用。折扣的呈现方式不尽相同:一部分体现为价格下调,另一部分则隐含在交割费用减免中,后者不会反映在每平方英尺的价格数据中。新开发项目的折扣幅度差异相当大,取决于项目推出时间、迄今销售进度、特定户型剩余可售套数、资本架构中的股权合伙人,以及最关键的贷款方最低放款价格(银行实际上主导着定价权,而非开发商)。
要在新开发项目中争取到最优惠的价格,需要保持开放心态,不要执着于那些不太可能获得最高折扣的房源。例如,开发商既不会对带户外空间的公寓给予大幅折扣,也不会对接近售罄的户型系列让步。
下图显示新开发项目定价已从数月前的低点有所回稳。

疫苗注射重燃信心
随着纽约市疫苗接种推进,我们预计今年春夏季及全年余下时间房价将逐步上行。截至目前,44%的曼哈顿居民已接种第一剂疫苗,27%已完成全程接种。当70%的人口完成全程接种后,各类活动将恢复正常,包括餐厅和电影院全面开放(目前为有限开放)、百老汇演出以及体育赛事等全面复苏。届时,我们预计市场将出现更为显著的结构性变化。一旦今年稍后美国向外国游客重新开放,我们预计曼哈顿房地产复苏将进入超速档!
多重利好信号指向市场持续上行
SALT上限可能取消、新建筑许可稀缺(过去一年新开发项目基本停滞),以及城市全面重开,均对未来4至5年的曼哈顿房价形成有力支撑,这与雷曼危机后的走势如出一辙。
若您有意购房,请立即行动,把握最优价格。库存从2020年10月历史峰值9,600套下降至2021年3月底的7,000套,仍略显偏高。但若销售保持第一季度的节奏,我们将在夏初进入卖方市场。随着经济持续升温,利率也将随之攀升,届时持有同一套房产的成本将有所提高。
曼哈顿市场正在转动……现在该您出手了!
2021年1月 曼哈顿市场2021年开局良好,销售活跃度提升 尽管曼哈顿房地产市场仍受新冠疫情影响,但2020年第四季度乃至2021年1月已呈现明显改善……
曼哈顿市场2021年开局良好,销售活跃度提升
尽管曼哈顿房地产市场仍受新冠疫情影响,但2020年第四季度乃至2021年1月已呈现明显改善,推动因素包括:
- 疫苗利好消息及接种推进提振了买家信心,
- 历史低位的利率,
- 卖家(及开发商)提供折扣(平均新冠折扣为10%,低价位房源折扣较少,高价位房源折扣更多),
- 三个月封锁积累的压抑需求,
- 新届政府对纽约市更为友善,以及
- SALT上限可能废除,该上限已令纽约市房价下跌11%(据Zandi估计)。
第四季度签约量较2019年同期增长约8%。2021年1月,公寓销售同比上涨50%,合作公寓销售同比上涨167%。全是喜讯!然而,当前较高的库存水平仍是市场的一大阻力,买家在2021年将从中受益。
租赁市场在过去几个月也有所回暖。但在企业要求员工返岗之前,租赁市场将持续低迷。我们预计租赁将在几个月内迅速回升。
主要结论:
- 当前是买方市场,但获取最佳交易的窗口正在收窄;
- 价格有所下降,但未崩塌;
- 豪华买家已重返市场,他们在今年大部分时间缺席;
- 库存较10月的历史峰值大幅回落,但仍处于较高水平;
- 现在是向开发商购置大户型公寓的绝佳时机,新开发项目提供了我们有史以来见过的最高折扣与优惠。
2020年12月 曼哈顿市场2020年第四季度强劲反弹 尽管头条新闻充斥着人口逃离大城市的报道,我的客户听到曼哈顿签约活跃度近几个月相当强劲时无不感到惊讶……
曼哈顿市场2020年第四季度强劲反弹
尽管头条新闻充斥着人口逃离大城市的报道,我的客户听到曼哈顿签约活跃度近几个月相当强劲时无不感到惊讶。2020年10月和11月每月平均签约量为855笔,12月亦有望超越2019年12月的717笔。截至12月中旬,本季度签约量已超越去年同季度。
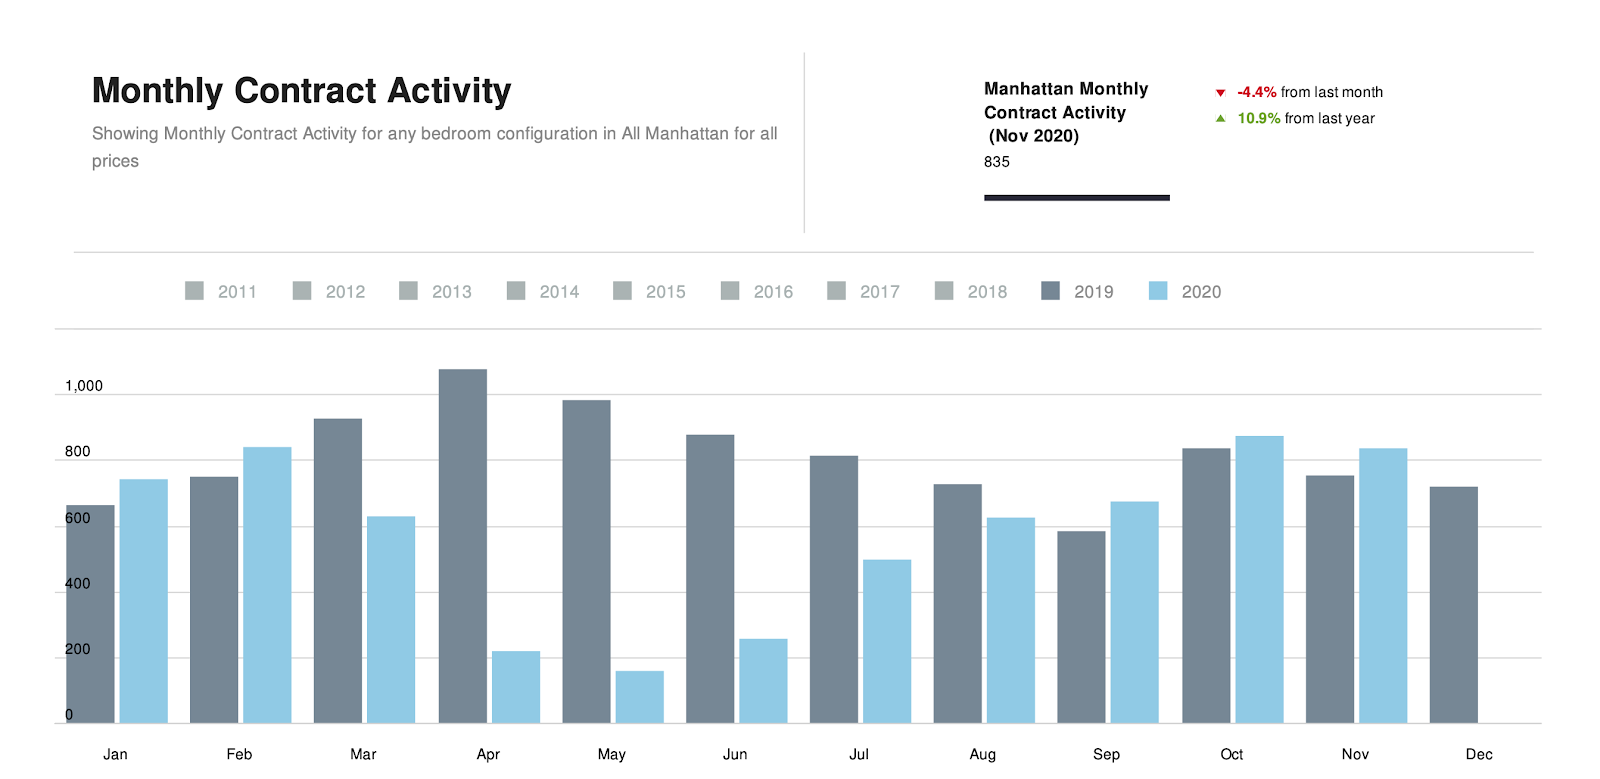
疫苗信心的增强以及卖家对价格折扣的接受,将买家重新引入市场。大部分签约活跃度集中在300万美元及以下区间,豪华板块仍显疲软,但已有所改善。
从下图可以看出,500万美元以上的签约数量持续增长,正是在这一区间我们看到了最大幅度的折扣。
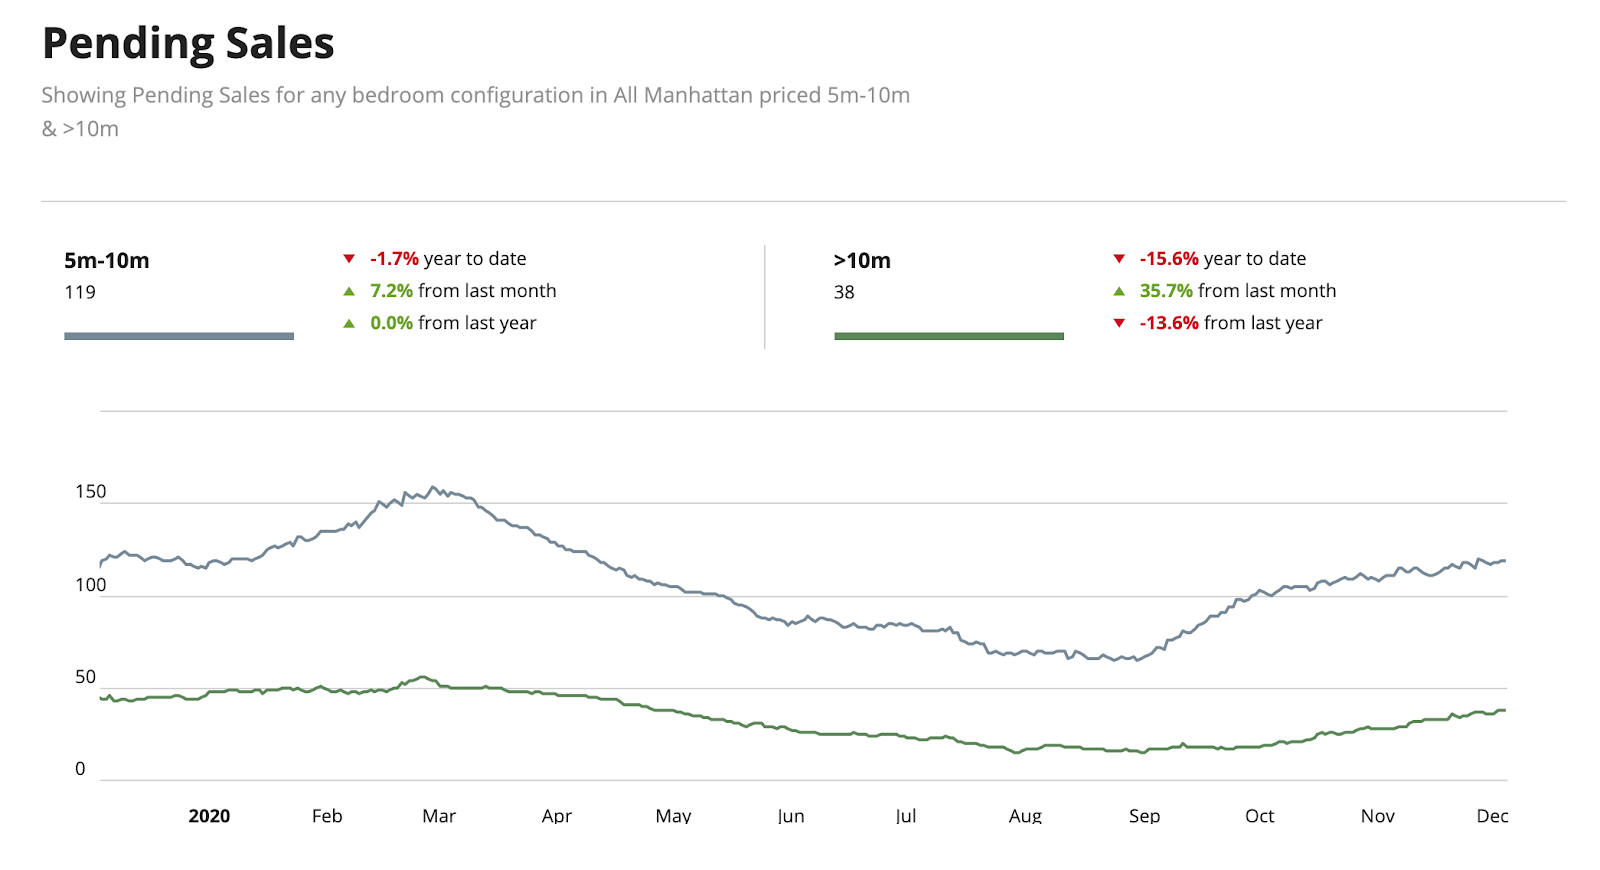
库存较峰值大幅下降,但仍处高位
市场活跃度与信心的回升,使曼哈顿在售房源库存从2020年10月约9,600套降至今日的8,000套。
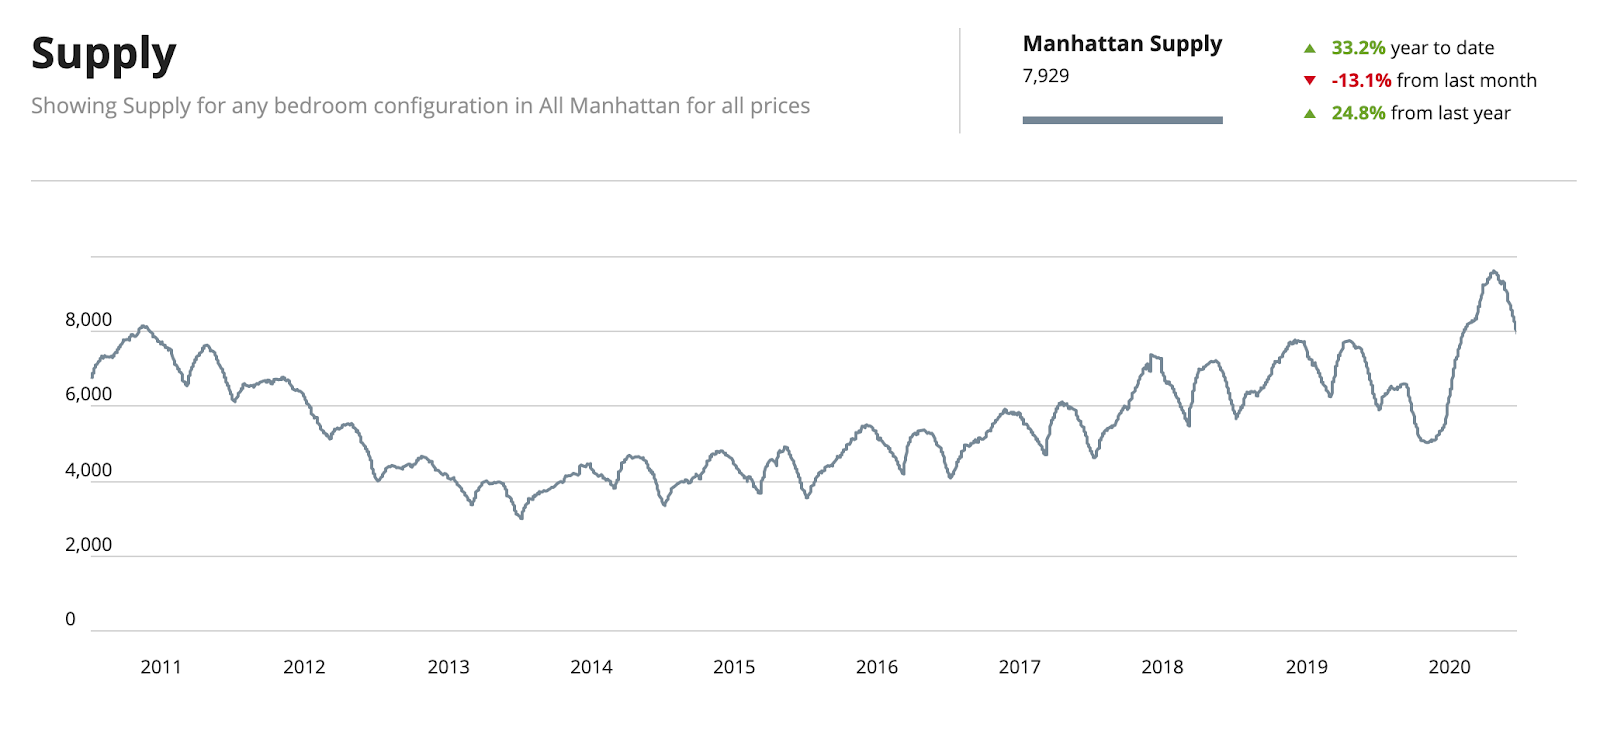
尽管库存较去年末(约6,600套)增加了20%,但我们欣慰地看到库存水平已从峰值回落17%。10月库存的急剧下降很可能是辉瑞和Moderna疫苗重磅消息的直接结果。我们希望这不会让卖家过度乐观。
在疫苗全面铺开之前,纽约市的买家机会依然存在。尽管随着时间推移、市场活跃度提升,我们预计卖家让步的幅度将不及此前。目前感觉我们已经越过市场底部,但仍处于买家得以获得相当可观折扣的窗口期。
折扣主要集中在哪里?
平均「新冠折扣」约为10%,400万美元以上区间更高。Urban Digs分析了2020年第四季度的成交数据,发现:
- 200万美元以下,平均折扣5%
- 200万至400万美元,平均折扣10.4%
- 400万美元以上,平均折扣13.5%
当然,这些均为平均值,且仅反映价格层面,未涵盖开发商为促成交易而提供的其他优惠,例如交割费用减免等。值得注意的是,曼哈顿房地产市场在2017年底SALT税改后已遭受冲击,市场于2019年第三季度触底。因此,新冠疫情来袭前,价格已经承受了一定压力。对买家而言,额外的新冠折扣不过是锦上添花。
新开发项目
折扣幅度在很大程度上取决于楼盘本身的诸多因素,例如地理位置、已售套数、开发商或贷款方的特定问题等。此外,您购买的是楼盘中的哪个户型系列?若开发商已售出某一户型系列50%的单元,而另一户型系列一套未售,两者所能争取到的折扣自然不可同日而语。
目前新开发项目的折扣幅度参差不齐,在很大程度上取决于影响楼盘本身的多重因素。开发商受制于其银行,后者主导最低放款价格,因此开发商更倾向于提供慷慨的交割费用减免,而非直接降价。然而,我们也确实见到过价格折扣与交割费用减免并用的情形。
新开发项目的平均折扣约为10%加上交割费用减免,其中部分楼盘是在已降价基础上叠加上述优惠。相较于最初向纽约州检察长备案的Schedule A价格(原始备案价),折扣达20%至30%并非罕见。
开发商通常会承担买家交割费用的部分或全部,包括以下部分费用:
- 过户税(约2%)
- 豪宅税(按累进税率,从1%起步,2,500万美元以上最高达4%)
- 停车位,视具体单元而定,有时可获赠
- 储物间,有时可获赠
- 公共维护费,有时可获赠1年公共维护费
部分开发商完全不谈判,或仅承担过户税,前提是其楼盘具有某些极为特殊的卖点。例如,Park Loggia拥有俯瞰Central Park的露台,正以要价成交。The Benson在上东区Madison Avenue上的少数几套单元,同样以要价成交。此外,以自有资金开发、不依赖外部资本的项目也不在谈判之列。但此类情形毕竟是少数。
宏观层面的主要结论:
- 这可能是纽约市过去20余年来最佳的新开发项目买方市场。
- 我们面临的是一场健康危机,而非金融危机,且这场危机很可能已经找到了解决方案。
- 我们所处的形势与2008/2009年大衰退、2000年科技泡沫或9·11之后截然不同,那些时期充斥着恐慌,且华尔街资金严重匮乏。
- 银行及白领阶层资金充裕,道琼斯工业平均指数已突破30,000点(而非2009年的6,000点)。
- 恐慌集中在卖家一侧。买家只有短暂的窗口期来利用这种恐慌获取优惠。
- 对于仍在观望的人士,请记住:必须出价才能换取折扣。只有参与博弈,才能赢得胜利!
在年末之际,我们向所有人致以节日的祝福,并衷心祈愿2021年比2020年更加美好。
2020年11月 曼哈顿房地产市场于2020年10月强劲反弹 要实时了解纽约市房地产市场动态,我们首先关注的指标是特定月份的签约数量……
曼哈顿房地产市场
于2020年10月强劲反弹
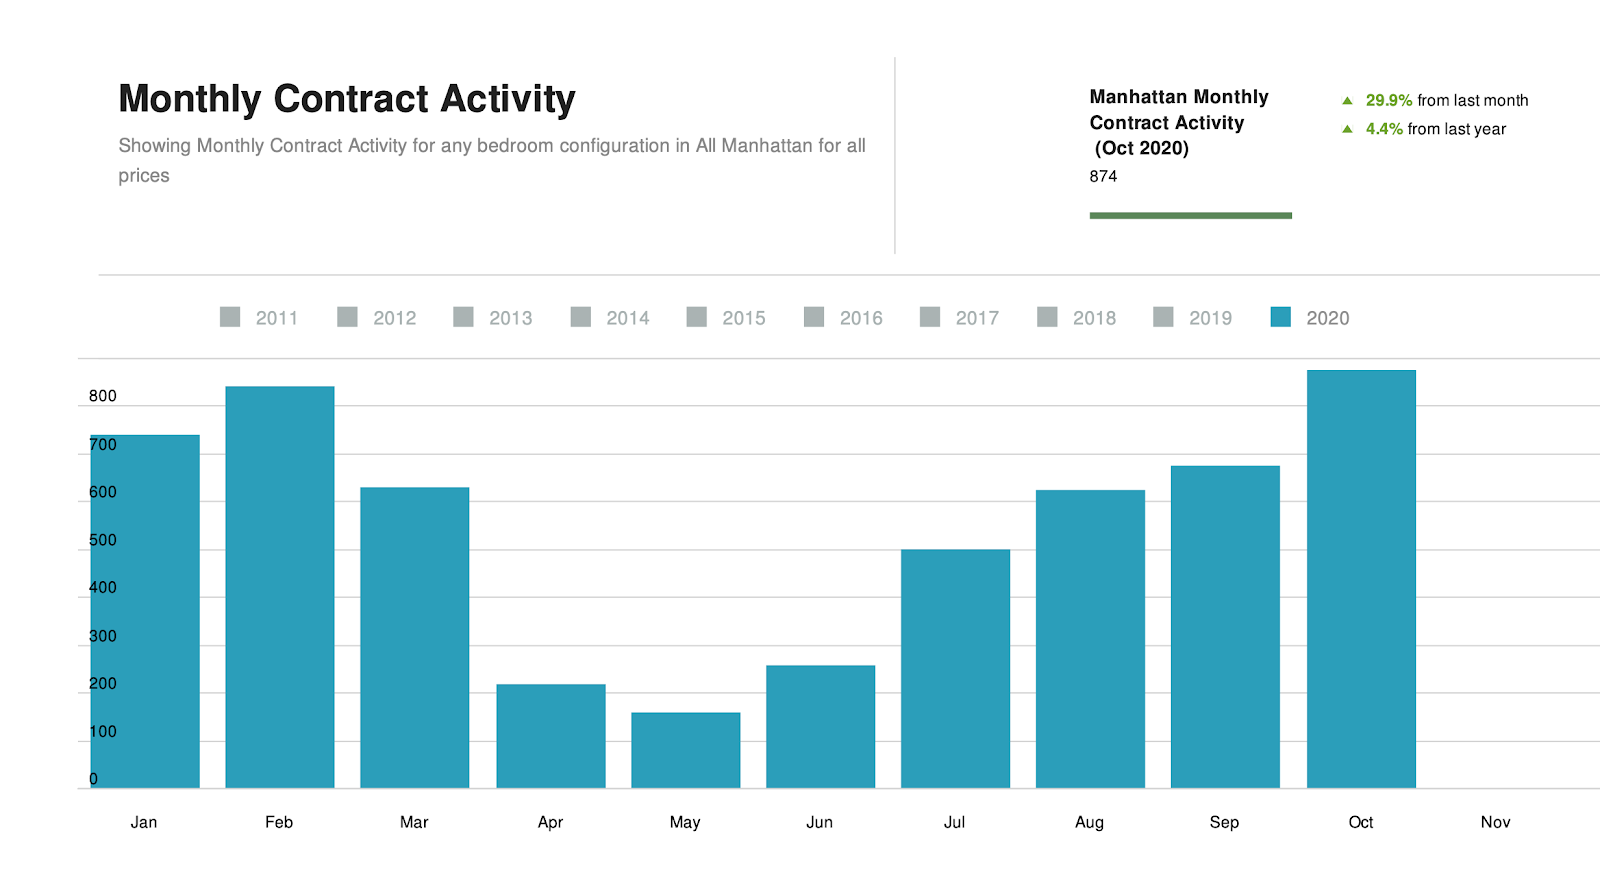
要实时了解纽约市房地产市场动态,我们首先关注的指标是特定月份的签约数量。10月签约量显著反弹,达到874笔,较2020年9月上涨30%,较2019年10月上涨4%。这有力证明曼哈顿房地产市场已从新冠危机的低谷中走出。此外,10月签约量甚至超过了2020年疫情前的任何单月,这在下图中清晰可见。
曼哈顿大额买家回归
大多数签约活跃度集中在300万美元以下区间,但2,500万美元以上区间的签约数量有所增加,暗示大额买家正在回归市场。尽管这些成交价格要过几周才能公开,但我们注意到2,500万美元以上区间的许多(但非全部)房源均以显著折扣成交。尽管所有卖家目前均在谈判,但300万美元以下市场中大幅折扣并不普遍。
曼哈顿库存似已触顶
库存(供应量)在10月中旬触及9,628套的历史峰值,目前似已开始回落。月度新增供应量较2020年9月下降21%,较2019年10月下降1.2%。这表明库存增速已放缓,但库存水平恢复正常仍需时日。这正是我们认为买家机会尚未消散的原因,尽管病毒带来的极度不确定性高峰已然过去。过去两周库存水平已有所下滑,截至11月6日(周五),在售房源降至9,255套。考虑到去年同期库存约为7,700套,这依然是一个相当庞大的数字。
纽约市郊区住宅销售活跃度已过峰值
尽管韦斯特切斯特、格林尼治、长岛及汉普顿的销售仍处高位,但市场活跃度已从今年夏季冲击纽约郊区的峰值回落。
现在大选已近尾声,嗯,几乎结束,而辉瑞也宣布了一款疫苗有效率达90%,我们相信曼哈顿市场将继续回暖。
2020年10月 10年来纽约市最佳购房时机 纽约市房地产市场重开已满三个月。尽管面临重重挑战……
纽约市
10年来最佳购房时机
纽约市房地产市场重开已满三个月。尽管面临重重挑战,这座城市正在复苏。从签约量和待成交销售的上升来看,我们已感受到市场的生机。但我们还有很长的路要走,这意味着聪明资本面临着巨大机遇。
随着餐厅、健身房、办公室和博物馆陆续重开,纽约市再度人声鼎沸。纽约人始终坚持保持社交距离和戴口罩,有效遏制了病毒在城市中的传播。
站在更高的视角审视房地产市场,我们确信现在是在曼哈顿购房的正确时机。若您曾于2001年或2009年入市,您早已知晓纽约市将会更强势地重生。因此,我请您花一点时间想象一下18个月后您将身处何处。可以肯定的是,如今仍在观望的买家,将来一定会后悔没有早一步在纽约市出手。
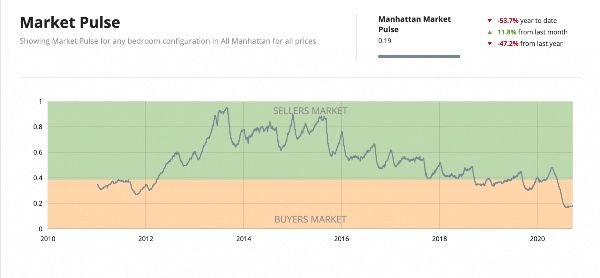
以下是我们对当前市场的核心判断:
- 新冠疫情创造了一个以低价在曼哈顿购房的短暂机遇。
- 上方的市场脉搏图综合考量了待成交销售与库存水平。它清晰表明纽约市已处于买方市场,并开始复苏。
- 认真的卖家正在以合理价格挂牌或主动降价。开发商尤为如此,提供了几年前闻所未闻、几年后也将再度销声匿迹的价格折扣与优惠。
- 尽管平均折扣为8%,但最高价位的房产折扣远高于此(达2至3倍)。
- 机会窗口就在当下……这扇窗何时关闭?大概率在2021年第二季度之前,最佳交易出现在2020年第四季度,其次是2021年第一季度。一旦某款疫苗被证明有效并进入分发阶段,卖家信心将随即提振,因此我们建议立即出手!等您完成交割,已是2021年、一个全新的市场了。
- 7万亿美元的政府刺激(是2008年的14倍)意味着风险极低。这不是2008年。银行体系健康,美联储的支持力度前所未有。
- 股市屡创新高(政府刺激的副产品之一)表明美联储正竭尽全力刺激经济,也表明投资者对美国经济充满信心,相信新冠疫情将很快受控并成为历史。
- 自6月起,纽约市在控制病毒方面的成效远超联邦政府,市民积极保持社交距离、避免大型聚会、戴口罩保护邻里。尽管许多媒体将整个纽约市笼统归为一类,但新冠感染最为集中的地区是皇后区和布鲁克林,而非曼哈顿。我们从未在任何新闻中看到这一事实被提及。
- 销售市场不再处于封锁所造成的自由落体状态。待成交销售已出现拐点,9月大幅增长,市场已越过真正的底部。
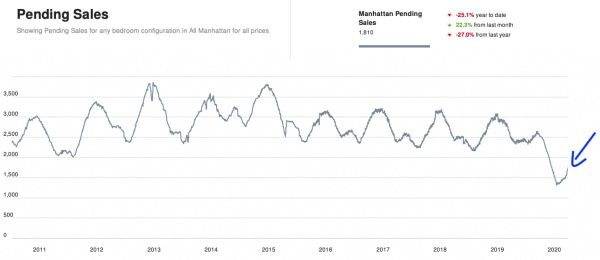
图表数据来源:Urbardigs
我们当前的精选推荐:
399.9万美元 / 每平方英尺2,154美元
2014年6月以600万美元成交
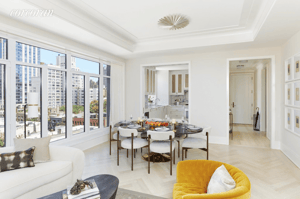
60天前降价49.5万美元
53天前降价28万美元
2017年以340万美元成交
2卧 / 2.5卫 / 1,807平方英尺
维护费:$1,955 / 房产税:$2,972
这套降价后的超大两居室公寓位于东村,当年作为新建筑以340万美元成交,比现在的挂牌价高出40万美元,时为2017年。该楼盘建于2015年,是一栋精品楼宇,配有精美的平开式窗户。了解更多.

西53街20号,22A室
475万美元 / 每平方英尺2,748美元
降价60万美元 / 2017年以570万美元成交
2卧 / 2.5卫 / 1,728平方英尺
维护费:$3,792 / 房产税:$2,414
入住纽约市最顶级酒店之一的Baccarat Hotel and Residences。原业主当年以570万美元购入,如今以100万美元的折扣出售,卖家意愿极为强烈。了解更多.
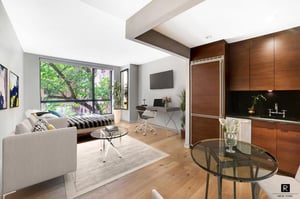
西28街540号,3A室
88.5万美元 / 每平方英尺1,560美元
开间 / 1卫 / 567平方英尺
维护费:$606 / 房产税:$629
这套位于西切尔西+Art的开间公寓以88.5万美元定价,性价比极为突出。卖家终于开始以真正反映市场价值的价格挂牌,而非数年前那种脱离实际的高期望价。毗邻Hudson Yards和High Line!了解更多.
最后,若您希望通过视频通话深入探讨市场详情,欢迎在下方选择适合您的时间:
2020年7月 别样的纽约夏天 往年这个时候,我通常会发布第二季度曼哈顿市场报告。然而,2020年第二季度是截然不同的情形……
别样的纽约夏天
往年这个时候,我通常会发布第二季度曼哈顿市场报告。然而,2020年第二季度是截然不同的情形,因为曼哈顿房地产市场在构成第二季度的13周中有12周处于停摆状态。
对于不了解纽约市当时状况的读者,2020年3月23日纽约市进入封锁模式,90天后于2020年6月22日重新开放。封锁期间,任何实地看房均被禁止。危机期间库存大幅萎缩,卖家纷纷撤下在售房源或推迟挂牌。然而目前房源已陆续回归市场,库存较去年同期上涨8%。
过去一个月,市场正缓慢回归,但尚未完全恢复正常水平。自重开5周以来,我们观察到:
- 84%的签约集中在300万美元以下区间。
- 部分买家表现出令人意外的紧迫感,因为他们深知纽约市即将回归某种正常状态。
- 高端市场活跃度依然有限,许多人仍在度假屋,旅行限制亦尚未解除。
- 抵押贷款利率创历史新低(低于3%),因为美联储将联邦基金利率降至零。
- 综合指标显示定价较新冠前水平低8%至10%,但并非所有价位均如此。
- 新开发项目中,综合交割费用与价格下调约为8%至12%,因项目而异。
- 最大折扣集中在高端市场,部分开发商已重新定价,并承担买家大部分交割费用,以吸引买家立即成交。
- 500万美元及以上的二手房每周几乎无人问津。因此,大户型的认真卖家必须做好较新冠前价格至少下调10%甚至更多的准备。
- 随着价格下行,折扣空间也逐渐收窄,100万美元以下几乎不存在折扣。
租赁市场:
- 尽管租赁库存高企,但市场仍稳定出现签约,尤其集中在每月10,000美元及以下区间,尽管均享有折扣!
下一步走向?
我们仍处于新常态的早期阶段,然而就新冠疫情防控而言,纽约市现在比全美80%的地区都更加安全!
若纽约市能维持防疫规范、将感染率控制在低位,且疫苗试验和治疗药物(如瑞德西韦)持续传来积极消息,历史表明纽约市房地产将迅速复苏。
目前,我们已越过极度不确定性的高峰,对纽约市而言,那是4月/5月,所以最顶级的交易时机或许已成过去。但我们相信,买家在未来4至5个月内仍能获取优质交易。一旦某款疫苗被证明有效,而这很可能在秋季成为现实,纽约市必将以更强姿态归来。
有任何疑问?欢迎预约与我通话.
祝您度过一个美好的夏天!
Anthony
2020年5月 新冠病毒对曼哈顿房地产价格的影响 在这场史无前例的全球危机之中,我们收到了多个关于新冠疫情对曼哈顿房地产市场价格影响的询问……
新冠病毒对曼哈顿房地产价格的影响
在这场史无前例的全球危机之中,我们收到了多个关于COVID-19对曼哈顿房地产市场价格影响的询问。希望所有人在这动荡时期都能平安健康。尽管未来走向尚无定论,以下是关于纽约市房地产市场的最新信息。
3月下旬,纽约市进入「医疗性休克」状态,以期在公共卫生危机中抢占先机。由此,纽约房地产市场完全陷入冻结,过去两个月新签约活动几近于零。纽约州明令禁止对曼哈顿公寓、住宅进行实地看房,纽约市自3月中旬起几乎全面封锁。然而,疫情暴发前已在推进中的交易仍得以通过线上方式完成交割,银行也持续发放按揭贷款.
现在是5月中旬,纽约已越过危机峰值整整一个月,从自我强制的休克状态中苏醒。得益于纽约州长Andrew Cuomo的领导,纽约成功压平了曲线,正逐步走出危机。尽管尚未完全脱离险境,未来数周和数月内将分阶段推进重新开放。许多曼哈顿公寓楼将于5月15日起解除搬入搬出禁令,我们预计看房禁令最早将于6月解除。
回顾2020年1月和2月,签约量较去年同期增长15%,2020年春季销售旺季本有望表现强劲。不幸的是,这一切已成过去!目前,公寓和合作公寓在售库存急剧萎缩,仅有5,000套挂牌在售,比正常春季销售旺季库存水平低50%。连衡量房源挂牌天数的「市场在售天数」指标,也已被各挂牌平台暂停计算,因为自看房禁令实施以来,这一指标已毫无意义。那么,曼哈顿房地产价格受到了怎样的影响?
目前还为时过早,尚难从病毒的影响中得出明确结论,曼哈顿房地产价格,前美联储主席本·伯南克指出,这次经济停摆更像是一场自然灾害,而非经济萧条。这并非2008年那样的金融体系崩溃,也非大萧条式的系统性危机。银行体系健康、资本充足。值得庆幸的是,美联储迅速推出货币刺激措施,政府也迅速采取了财政刺激行动。
这一切中的一线希望在于:历史性低利率与史无前例的量化宽松,将显著提振纽约市房地产价格。资产价格通胀本是量化宽松的预期目标,尽管机遇呈现可能需要一定时间。无论这轮史无前例的量化宽松刺激对曼哈顿房地产价格通胀的幅度如何,纽约市终归是全球顶级城市之一,人们对住房的购买与租赁需求始终存在。
归根结底,这是一个可以解决的健康问题,尤其是在全世界都聚焦于新冠疫情这一问题的当下。
若您希望通过视频通话深入探讨市场详情,欢迎在下方选择适合您的时间:
2020年2月 关于本月纽约市房地产市场,您应了解的6件事 1. 销售活跃度较去年大幅提升 待成交销售上涨17%,整体市场……
关于本月纽约市房地产市场,您应了解的6件事
1. 销售活跃度较去年大幅提升
- 待成交销售上涨17%,整体市场
- 待成交销售上涨25%,60万至100万美元区间
- 待成交销售上涨21%,100万至200万美元区间
这表明销售活跃度较去年,彼时为市场活跃度的底部,显著提升。200万美元以下的低价位房源反弹最为强劲。我们终于看到需求超越供应的局面,这在纽约市已许久未见。曼哈顿的签约量在2019年11月、12月、2020年1月和2月均实现两位数增长。作为领先指标,签约量持续大幅上扬通常预示着价格行动。1月通常是一年中最清淡的月份,但今年1月签约量相当可观,实属罕见。
从体感来看,我们发现在联系其他经纪人安排看房时,至少有25%的房源已有接受的出价,这与12个月前截然不同。进入签约阶段的房源,要么已在市场上挂牌一段时间并经历多次降价,要么是从一开始就定价合理的新上市房源。在后一种情况下,我们也看到了摩肩接踵的开放日和少数竞价战(彼时繁荣时代的遗迹)。
2. 豪华市场在折扣带动下活跃度提升
全纽约的折扣正在推动交易达成,1月份中位挂牌折扣率为6.4%(对纽约而言属较高水平),这表明卖家已有所让步,而交易确实正在促成。尽管300万美元以下区间的销售增幅最大,高端市场也出现了一定程度的改善。
例如,Olshan报告指出:「上周有20份合同在400万美元及以上价位签署,为连续第三周达到20笔以上的销售量。原始要价的平均降幅为18%,这一数字因前两笔最大宗成交而有所拉高。」
「平均市场在售天数为803天,因半数房源来自开发商且已在市场上挂牌多年,总体偏高。这是我们自2012年开始追踪这一指标以来的最高纪录。」
中央公园买家:若您一直在关注亿万富翁大道(Billionaire's Row)和中央公园周边市场,机会就在眼前。现在或许是在市场反转前入手的好时机。例如,对于愿意入住哥伦布广场Trump International Hotel and Tower的买家,目前可以以每平方英尺3,300美元的价格(见下方)购得一套直面中央公园景观的三居室。DJT不会永远是总统,这栋楼迟早会反弹。此外,我们在One57及时代华纳大厦也观察到强劲折扣,尽管这些及其他超豪华楼盘中直面中央公园景观的单元,每平方英尺价格底线徘徊在约4,500美元。
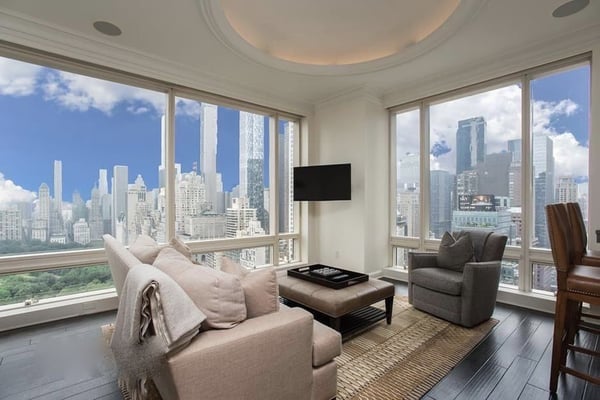
值得注意的是,我们不断听到这一价位段的买家反映,他们听说将有更多库存进入市场。尽管在其他社区可能确实如此,但亿万富翁大道(Billionaire's Row)不会有新楼盘入市。此外,2,000万美元以下且拥有无遮挡中央公园视野的房源存量有限,因为这些楼盘的平均成交价大多在3,000万美元以上。
3. 新开发项目与二手房对比
2至3年前定价的新开发项目在市场上滞销,原因在于开发商与其银行及投资者之间存在分歧。
我们对买家的建议:二手房市场机会众多,每平方英尺定价在1,100至1,800美元之间均有值得关注的房源。
当然,新开发项目中也存在机会,部分楼盘已看到15%的折扣。然而,出现两位数折扣的楼盘,往往是数年前推出的项目。相比之下,2019年推出的楼盘定价已反映当前市场,虽然折扣空间有限,但通常仍会承担买家大部分交割费用。
市场对价格极为敏感,以实际价值为导向. 众所周知,影子库存是客观存在的。这些是被不切实际的卖家从市场撤出的房源,或是位于边缘社区的新开发项目。如今的买家相当精明,善于识别真正的价值所在。若您在过去5年内购置并试图现在出售,极有可能处于亏损或保本状态。因此,请做好迎接波折的准备。各种噱头和手段,花样繁多,都无法让一套定价过高的房产成交。
4. 租金上涨
经过过去数年的短暂疲软,租金同比大幅攀升。来自Real Deal的报道称,当公寓租客们还在努力弄清楚经纪费究竟是怎么回事时,又有新消息令他们踌躇:Douglas Elliman市场报告覆盖的三个行政区上个月的租金较一年前均上涨了5%至6%。
5. 抵押贷款利率
抵押贷款利率较去年同期大幅下降,接近历史低位。30年期固定抵押贷款利率报3.65%,而股市亦逼近26,900的历史高位。相比之下,过去30年同期抵押贷款利率平均约为6.25%。过去10年中,利率仅有两次低于当前水平:2016年9月的3.42%和2012年11月的3.32%。
利率进一步下行的空间有限,因为我们已处于历史低位附近。因此,我们建议客户立即再融资,或为新购房产安排融资,以把握这一人为压低的超低利率时机,在窗口关闭之前行动。
5. 新冠病毒与海外买家
尽管目前判断此次疫情对房地产市场的影响为时尚早,但需要指出的是,纽约房地产市场历来以国内买家为主,海外买家基本上已销声匿迹。中国大陆买家自2016年起便已淡出纽约市场,欧洲买家因欧元长期疲软而缺席,拉丁美洲及巴西买家也因本币持续贬值而基本退出。
因此,我们预计此次疫情在短期内不会对纽约市市场产生负面影响。若美元走弱、疫情恐慌消退,市场或将迎来一波强劲行情。此外,部分亚洲国家在当局控制疫情蔓延期间投资渠道可能受限,这或将推动更多资金流入纽约市,一个风险极低的投资目的地。
2020年1月 来自Urbandigs的视频更新 许多客户一直在询问纽约市市场的最新动态,因此我想通过Urbandigs Noah的一段视频为您发送快速更新……
来自Urbandigs的视频更新
许多客户一直在询问纽约市市场的最新动态,因此我想通过Urbandigs.com的Noah为您提供一段视频快速更新。他在提炼曼哈顿房地产市场走势方面做得相当出色。
- 2019年曼哈顿市场的政策驱动型重置
- 2018年起生效的联邦税收减免与就业法案(TCJA)将SALT扣除额上限设为10,000美元,增加了自住业主(非投资者)的持有成本。
- 豪宅税自2019年7月1日起调整为累进税率,影响了2019年全年的购置时机。
- 市场趋于企稳:成交回归温和,签约合同改善,供应增速放缓。
- 待成交量上升7%
- 市场底部出现在2018年第四季度
- “冲击已经过去”,因此现在或许正是入手的好时机。
一段时间以来,我们一直告诉客户:就活跃度而言,市场底部出现在2018年11月至12月前后。2019年11月和12月的数据印证了这一判断,签约合同数量较去年同月实现两位数增长。纽约市气候分明,销售旺淡季界限清晰,因此衡量表现时我们始终要与上年同月或同季度对比。[在Urban Digs视频接近尾声处,他通过比较待成交量,印证了我们一直向客户传达的观点。]
2019年的数据之所以令人困惑,是因为豪宅税上调在4月公布,适用于2019年6月30日之后的交易。这使得大量本应在第三季度自然成交的高额交易提前至第二季度完成。相比之下,2019年第三季度的数据因此显得极为难看;但若把2019年第三、第四季度合并与2018年同期比较,成交量仅下降4%。
不过,惨淡的 2019年第三季度所引来的负面报道,促使卖方(包括开发商)给出更大的折让。这反过来带动了成交增加,二手房市场与新开发项目市场皆然。
我们坚信,曼哈顿的这轮价格调整,纯粹是10,000美元SALT扣除上限所引发的政策驱动型重置。Robert Schiller估算,受这项新税法影响,纽约市房产价值缩水11%。媒体也在谈供应过剩,但在最核心的社区我们并未看到这种情况。当然,Financial District、Lower East Side这类“C级”社区确有供应过剩,可在真正核心的UWS、UES、Greenwich Village、Tribeca,供应根本谈不上多。话虽如此,开发商和卖家清楚多数人只看标题、不看细节,因此仍在给出可观的折扣以加快去化。
签约活跃度是价格的前瞻指标。若签约合同持续实现 两位数增长,我们预计价格将回升,这些折扣也会收窄。
索取一批精选纽约市房源
2019年12月 11月纽约市共管公寓的积极信号 2019年11月,买家从 最后要价到最终成交价平均获得5.7%的折让。……
11月纽约市共管公寓的积极信号
2019年11月,买家从 最后要价到最终成交价平均获得5.7%的折让,为8年多以来的最大折让幅度! 对纽约市而言,这个 价差相当可观,对买家来说则是难得的机会。
精明的买家已经注意到市场上的折让空间,结果是共管公寓的签约 活跃度较2018年11月上升15%。在纽约市房地产经历动荡的一年之后( SALT扣除上限、豪宅税调整以及 WeWork),这是一个积极的信号。
35 Hudson Yards的机会:少数单元最高可享30%折扣
The Related Group还需 再售出5至7套,才能让35 Hudson Yards 的销售计划书生效 (须售出15%业主方可入住),因此他们在短期内对少数单元给出了力度很大的折扣。
计入折扣后,这些单元(起始楼层为57层)的每平方英尺价格介于 $2,250至 $2,400之间! 以其交付品质而言相当便宜。35 Hudson Yards采用Four Season级别的 装修标准,是我们 在曼哈顿见过的 最 出色的作品之一。
对境外 买家友好,并可按需选用来自Equinox旗舰酒店(位于楼体底部)的酒店服务,35 Hudson Yards的业主将体验到真正的五星级生活。
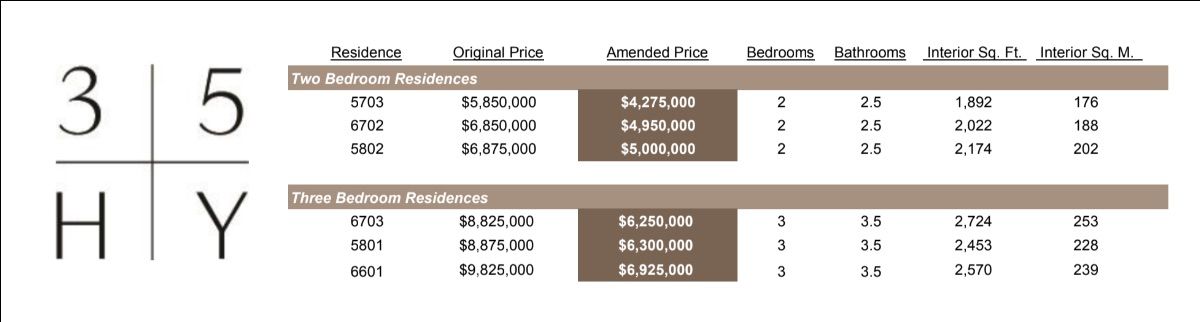
如果您本人没有兴趣,是否认识可能感兴趣的朋友?这样的机会在纽约市并不常见,尤其是出自Related Group。
若想进一步了解Hudson Yards的这项价格优惠,请告诉我们。我们很乐意提供每套单元的图片与视频看房。
15 West 61 Street的The Park Loggia
正如我们所预判的,15 West 61 Street 持续是曼哈顿销售最好的新开发项目。截至12月1日,Park Loggia在短短6个月内售出超过65套。
原因何在?地段,地段,还是地段!
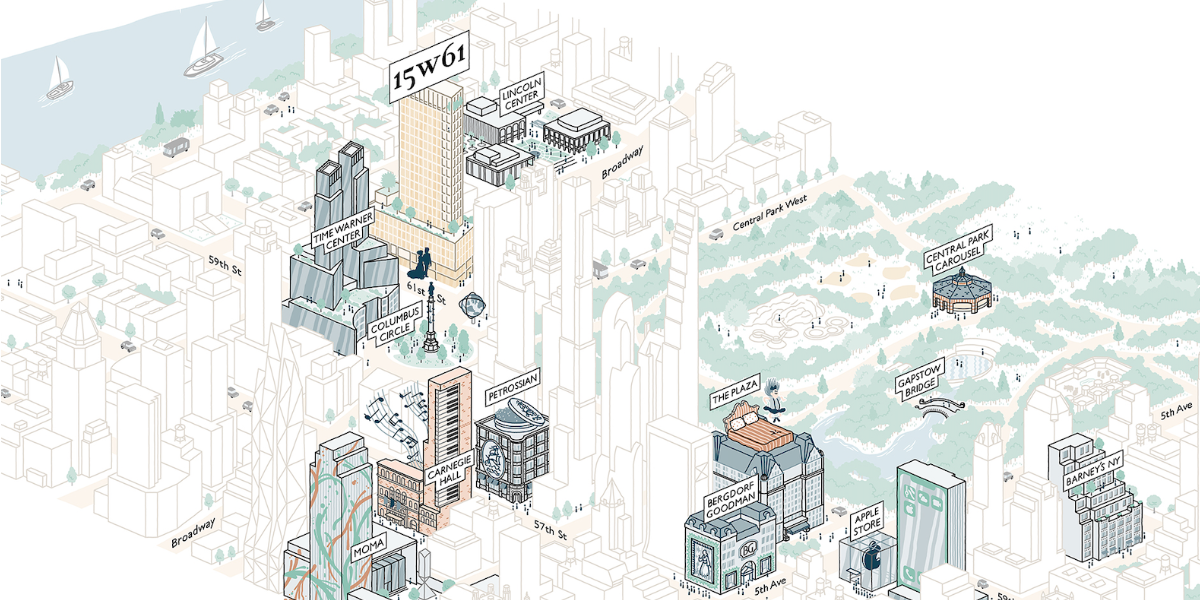
- 项目位于Broadway与West 61st Street转角,距Columbus Circle以北仅一个街区,这座32层塔楼 将新增172套公寓,坐落于Upper West Side.
- 这是 Columbus Circle一带15年多来 首个 定价合理的 新开发共管公寓项目
- 按当下 市场定价,而非3年前的市场高点。
- 在UWS这个难得的优质社区, 现房与新开发项目的选择始终稀缺
Lantern House在West Chelsea启动销售
入市3周后,The Lantern House已签下大量合同。定价与地段无疑打动了买家。 Meatpacking District与West Village就在南面4个街区之外。Hudson Yards位于北面10个街区,沿Tenth Avenue或High Line一路可达。High Line周边如今已建满,此处不会再有新楼出现。事实就是如此……West Chelsea现已成为曼哈顿最昂贵的社区之一。
正因如此,Lantern House这样友好的入门价格才显得难得。它是High Line沿线唯一一个1卧户型低于200万美元(个别低至145万美元)、2卧户型低于300万美元(个别低至240万美元)的新开发项目。当然,若要河景,曼哈顿的房价会更高,但仍未到邻近XI那种夸张的水平。
纽约市科技行业热度爆表
过去几周, 随着Hudson Yards一带签下多宗大体量租约,纽约市 已巩固其作为 全球第二大 科技中心的地位。科技公司竞相争夺曼哈顿的核心物业,以吸引这座城市庞大且高学历的人才储备。与相关产业的 协同效应,使纽约市成为这些科技巨头的正确选择。
2019年10月 不要轻信你读到的每一条消息 这些耸动的标题能卖出大量报纸、带来大量点击,却无助于读者了解真实……
不要轻信你读到的每一条消息
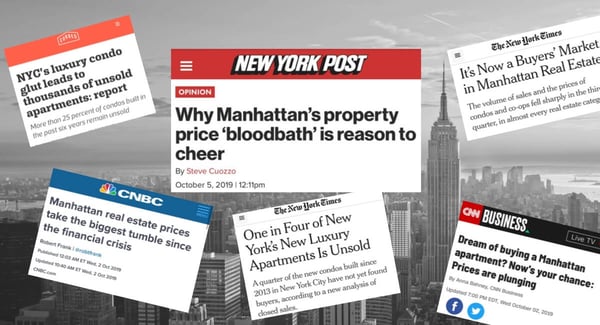
这些耸动的标题能卖出大量报纸、带来大量点击,却无助于读者了解真实的曼哈顿房地产价格 Manhattan.
没错,第三季度的成交活跃度与价格大幅下滑,但真正的原因是买家为躲避豪宅税上调,抢在第二季度提前完成交易。就这么简单。
这项税到底是什么?自2019年7月1日起,豪宅税(由买方在交割时缴纳的纽约州税)从对100万美元及以上房产统一征收1%,改为按1.25%至3.9%的浮动比例征收,最昂贵的房产适用最高档。
曼哈顿房地产市场虽算不上火热,但远没有这些标题描述得那么糟。
- 作为前瞻指标的签约合同,本季度同比仅下降2%。这远谈不上崩盘!
- 最核心的社区并不存在新开发项目过剩,尽管在超豪华与顶豪细分市场确有建设过量。正如我们此前指出的,供应过剩集中在边缘社区,例如Financial District、Lower East Side以及Far Upper West Side。阅读更多相关内容。
除了创纪录的低按揭利率 以及Trump对华关系(截至今日)的缓和,正如NY Post所言,对买家而言确有“值得高兴的理由”。
深知这些标题会在买家心中盘桓一个季度甚至更久,部分新近入市项目的开发商在过去一周大幅下调了价格。值得注意的是,我们最看好的两个UES新开发项目(Hayworth与Beckford)价格下调了8%至11%,就在最近几天。详情见下文:
显而易见,曼哈顿房地产市场已经完成了一次重置。起因是2018年的税法,它抬高了在纽约持有自住房的成本。既然市场已经重置,我们认为长期投资者已有机会可寻。
利率处于人为压低的水平,而Trump发动的贸易战似乎正如我们此前预判的那样出现积极进展。精准抄底是不可能的,但我们认为最艰难的阶段已经过去。
新开发项目降价
稀缺性Beckford House and Tower在软性开盘2周多之后刚刚进行了一次大幅价格调整。想必要感谢媒体!
正如我们在9月21日 通讯中所指出的,我们认为这是纽约最出色的新开发项目之一。如今,较初始开盘价下调8%至11%,性价比更胜从前。该楼的品质与装修标准可比肩135 East 79 Street与20 East End Avenue。我们预计Beckford交付后的租金水平也将与之相当,每平方英尺每年超过$100(Beckford House为2020年春,Beckford Tower为2021年春)。
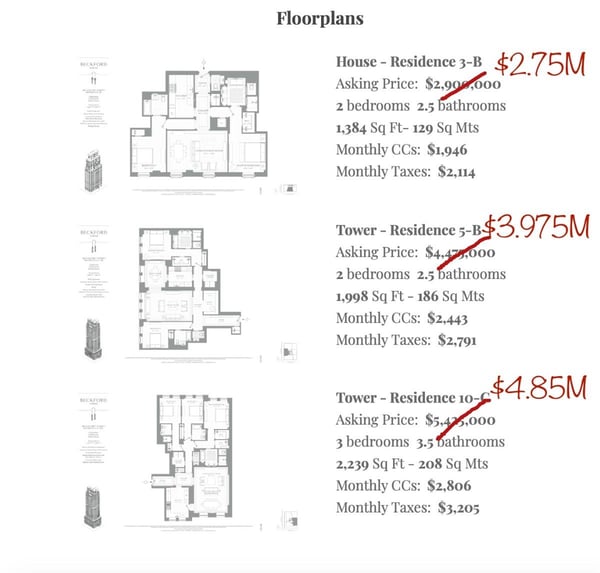
索取The Beckford House与Tower的价格与户型图
The Hayworth是另一个夏季入市的UES项目,今天刚刚降价。例如8A单元的价格下调了11%,调整后每平方英尺定价为$2,101,以这一产品级别而言相当出色。The Hayworth是一栋仅有61套单元的精品楼,位于Lexington与86 Street转角,正对The Lucida。2020年春竣工后,它将成为UES最好的共管公寓楼之一。
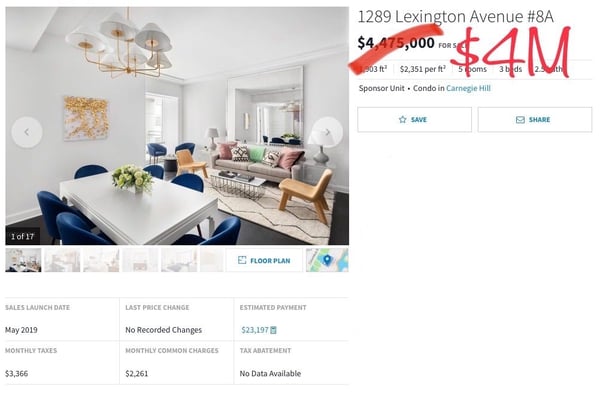
索取The Hayworth的价格与户型图
二手房市场
许多卖家终于接受了市场现实,价格出现大幅下调。部分二手单元的报价已回到2014/2015年的水平,虽非普遍,但确实存在。定价脱离当前市场的房源则会长期滞销;定价合理的 则一直 在成交。
在租赁市场走强而房价下行的背景下,租金回报率相当可观,何况全球收益率正因负利率而不断压缩。
2019年5月 曼哈顿共管公寓市场更新 想要精准抄在任何市场(无论房地产还是股市)的绝对底部,几乎是不可能的,但有时……
曼哈顿共管公寓市场更新
想要精准抄在任何市场(无论房地产还是股市)的绝对底部,几乎是不可能的,但有时信号相当明确……
4月成交活跃度显著回升,说明底部可能已经过去!
真实情况究竟如何
4月曼哈顿的签约合同较3月(上升15.6%)与去年同期(上升11.6%)均实现两位数增长,数据来自Urban Digs。在任何房地产市场,签约合同都是前瞻指标,签约数量显著上升通常先于价格转暖。2019年余下时间我们会继续跟踪这一数字,而眼下这些复苏迹象是市场正在企稳、甚至开始回暖的极好证明。在令人失望的第一季度之后,这是相当受欢迎的消息。
2017年12月通过的新税法,在过去一年里确实抽干了曼哈顿市场的活力。但在完成2018年度报税(截止4月15日)之后,人们对其影响有了更清晰的认识,部分不确定性随之消散。回顾一下,该法案将自住业主可从联邦纳税申报中抵扣的州所得税与地方税(即房产税)额度上限设为10,000美元(SALT),这一额度对纽约的自住业主而言微不足道。 这让绝大多数纽约人措手不及,完全出乎意料。但是,SALT上限确实因不确定性抽走了市场活力,不过由于税率下调、AMT门槛提高以及其他抵扣空间的对冲,它对高端市场的冲击相对有限.
税制变化已经过去,成交活跃度也在回升,我们认为2019年正是在曼哈顿买入共管公寓的合适时机。 可参考Douglas Elliman这份报告中的以下几点:
- 2018年成交低迷已促使卖家下调心理预期。数据由Jonathan Miller Samuel提供。
- 由于成交放缓推高了库存,买家可选择的余地更大,这也对价格构成下行压力。
- 按揭利率自去年5月以来已下降40个基点(接近½个百分点),融资环境相当有吸引力。
- 2019年第一季度GDP增长3.2%,就业增长强劲(失业率为1969年以来最低),同时通胀数据温和,使利率维持在合理水平,有助于推动复苏。
价格更低、卖家预期已经调整、利率新近下调、税改影响趋于明朗,加上纽约市与全美经济繁荣的最新迹象,此时入手极具吸引力。 我们预计,回头来看2019年第一季度将是本轮市场周期的绝对底部。
精选文章:
2019年2月 纽约市已进入买方市场 我们认为,当下的曼哈顿住宅市场是十年一遇、甚至可能一代人才有一次的投资……
纽约市已进入买方市场
我们认为,当下的曼哈顿住宅市场是十年一遇、甚至可能一代人才有一次的投资机会。2018年第四季度,随着库存上升、成交放缓、挂牌中位价下行,曼哈顿演变为明显的买方市场。今年将有大量新供应入市,而过去2年的新开发项目仍有未售单元。市场持续疲弱,卖家议价空间很大。与此同时,纽约市经济表现强劲。我们相信,这些因素叠加使当下成为进行长期投资的绝佳时点,2019年正是买入的理想年份。
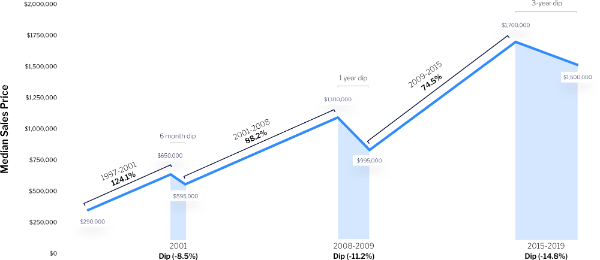
这样的时机极为罕见。过去20多年里,曼哈顿仅出现过另外两次买方市场:一次是2001年9·11事件之后,仅持续六个月;另一次是2008至2009年 Lehman Brothers倒闭引发信贷危机之后,持续了一年。本轮买方市场始于2015年末,但当时仅限于顶豪这一小众细分。此后买方市场不断扩大:2016年和2017年蔓延至豪华板块,如今已覆盖所有库存层级,尤其是在2018年那部不利的联邦新税法出台之后(我们此前的更新已详细讨论),大量买家因此选择观望。
从下方 来自 Compound的图表可以看到,如果在正确的时点(即买方市场期间)买入曼哈顿房产,回报可以相当可观:
至于2018年第四季度的具体表现:
- 2018年第四季度签约合同 同比下降3%, 为2012年以来的最低水平。不过这3%的降幅源于共管公寓签约的 19%大幅下滑,并被合作公寓签约的 明显增长部分抵消。
- 各类库存的合同价格全线下行。相比已成交数据,签约活跃度更能反映当前市场的健康状况,因为成交数据中往往包含在与今日市况未必相符的时点签下的旧合同。
- 从已成交数据看,共管公寓中位成交价下跌8.1%至148万美元,为数年来最低。
- 第四季度共管公寓成交套数较第三季度下降22.7%,同比下降13.0%,意味着成交量处于很长时间以来的低位。
- 每平方英尺中位成交价有所上涨,但这一涨幅被两栋开始交割的顶豪楼盘的超大额成交所拉高,即520 Park Avenue及220 Central Park South.
那么,这一切意味着什么?
- 眼下存在一个入手的窗口期。
- 买家的购买力比以往更强。
- 买家 可选择的房源也 多得多。
- 开发商在优惠方案上 更具创意,个人卖家在价格上的 让步幅度也相当可观。
- 买家如今 有筹码提出 两年前 会让卖家直接放弃交易的条件,例如允许设置 贷款条件条款,或由卖方承担 交易税与管理费。
请记住,这一罕见时机 出现之际,恰逢 纽约市经济 蓬勃发展,并且 有条件 在未来数年持续增长(例如Google在West Soho的扩张、Hudson Yards于2019年3月开幕等)。
交易确实在发生, 但很多 潜在买家 仍在场外观望。我们要 提醒他们的是:任何市场的 底部都无法精准把握。买家常常会 等得太久, 错过 低点,从而失去 自己的议价筹码。利率已从2018年的高点回落,在其再度 上行之前,正是入市或重返市场的好时机。
2018年10月 为何现在是投资曼哈顿共管公寓市场的合适时机 Warren Buffett说得最好:“价格是你付出的,价值是你得到的……明智的做法是……
为何现在是投资曼哈顿共管公寓市场的合适时机
Warren Buffett说得最好:“价格是你付出的,价值才是你得到的……明智的做法是,在别人贪婪时心存恐惧,在别人恐惧时保持贪婪。”
近期一些关于纽约市房地产的报道让不少人心生畏惧。看这些报道的宏观图景与总体数据,不难理解他们为何害怕;但要看清全貌,就必须往深处挖。
2018年第三季度,曼哈顿共管公寓买家依旧谨慎,原因是担忧新税法(注1)在2017年末的实施,尽管经济十分强劲、股市屡创新高,利率虽在快速上行但仍处相对低位。
曼哈顿房地产很少进入买方市场,因此若您希望做一笔稳健的长期投资,现在或许正是时候。这种状态不会持续太久,短期内也不会重现。事实上,自2016年开始调整的高端市场(高于$5M)在第三季度已略有回升,详见下文。
标题讲不出全部故事
尽管本季度相关标题令人担忧,它们并未讲出全部。我们需要看的是市场今天正在发生什么,而不是1个、2个甚至8个季度之前的情况,而季度市场报告通常关注的恰恰是后者。若看本季度签约合同数量这一前瞻指标,本季与去年同期大致持平。
-
曼哈顿签约合同较2017年第三季度小幅下降1%。
-
签约表现最好的价位段是$5M至$10M,签约量增长30%,主要由The Belnord和100 E 53rd这两个新开发项目的销售带动。
-
第二好的是$10M以上的价位段,活跃度上升10%。
-
在这些单元交割并完成备案之前(可能还要好几个月),我们无从得知它们最终的成交价格;但成交活跃度从长期沉寂中回升,本身就令人安心。可以肯定的是,折扣在这些成交中发挥了作用。
不过,2018年第三季度的已成交数据呈现出另一幅图景。看已成交数据,衡量的只是本季度完成交割的单元,无论合同何时签订。就新开发项目而言,有些合同可能是3年前签下的。因此已成交信息会显得滞后,尽管仍是捕捉趋势的好材料。
- 曼哈顿整体交割量下降8%(但较2018年第二季度上升5%)
- 新开发项目的已成交量大幅下滑37%。这促使部分开发商对那些原本定价过高、或位于非核心热门社区的楼盘大幅降价。Core Group报告称,本季度新开发项目的平均折扣达到接近纪录的14%,高于去年的8%。
- 被新开发项目高价劝退的买家转向二手共管公寓,后者成交上升2%,而合作公寓成交下降8%。
- 本季度库存显著增加,增幅13%,这将拉长未来的去化周期。
- 二手合作公寓库存涨幅最大,为26%;二手共管公寓库存上升4%;新开发项目库存下降5%。
- 共管公寓平均价格为266万美元,下降2.3%。二手共管公寓每平方英尺均价下跌5%。
- 新开发项目平均价格为433万美元,而新开发项目每平方英尺价格上涨4%。
- 豪华市场(成交价前10%)的每平方英尺均价上涨2.7%,豪华入门门槛降至385万美元。
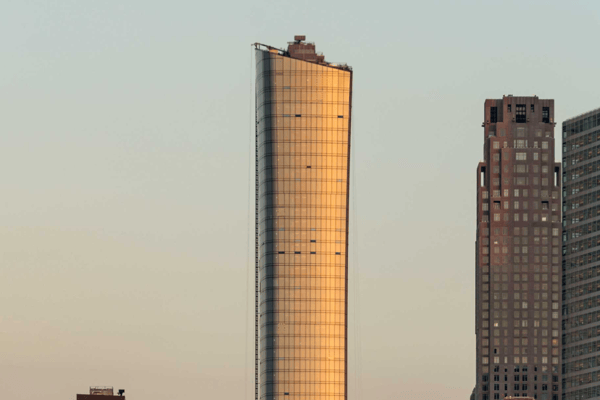
图片来源:111 Murray
宏观环境
- 道琼斯指数与NASDAQ均处于高位。获利了结可能会压低股价,但无论国际贸易战如何喧嚣,股市高企,获利了结看起来很有吸引力。
- 失业率下降,从统计上看美国已实现充分就业。充分就业刺激消费,而消费者支出又为股东创造更多利润。
- 放松管制全面推进,企业发展很可能继续保持上行势头。
- 并不存在信贷泡沫,但美联储主席表示,利率将在整个2019年逐步上调。利率走高会促使买家尽早锁定固定利率按揭。
- 经济各领域的高增速往往让人怀疑这种局面能持续多久,因此不少人推迟大额消费。而今天的经济学家认为并无信贷泡沫的迹象,由消费驱动的经济基础稳固。
我们为何看好纽约市市场
概括来说,我们认为这是一个相当不错的买方市场,尤其是与2008年相比。
- 卖家终于愿意谈价,买家握有主动权
- 利率处于历史相对低位
- 经济蓬勃发展
- 放松管制全面推进
- 失业率为69年来最低
- 纽约市就业水平为50年来最高,NYC的产业结构已不再只依赖金融,实现了充分多元化
- 不存在2008年那样的信贷泡沫;银行审核严格,尽职调查到位
- 企业利润前所未有地高,尤其在21%的新低税率之下
- 城市市场的建设过量通常能被迅速消化
深入细项数据可以看出,纽约市房地产 市场依然强劲。多数人只会读那些笼统的报告,而精明的买家会听取房地产专业人士的意见。 套用Warren Buffett的话,当别人恐惧时,或许正是在纽约市买入的时机。
2018年5月 美国新税法对曼哈顿的影响 2018年1月1日实施的美国新税法在媒体上引发了大量议论。但细读条文……
美国新税法对曼哈顿的影响
稀缺性美国新税法于2018年1月1日实施,在媒体上引发了大量议论。但细读条文可以发现,这部法律对企业和房地产投资者(包括境外买家)是利好。对现有业主,尤其是曼哈顿的业主而言,情况则要复杂一些。
在曼哈顿,新法最终影响的不确定性让市场变得紧张,该法限制州与地方税扣除,并将自住房可抵扣利息的贷款本金上限从100万美元降至75万美元。这一点反映在最新的第一季度市场报告中:据Corcoran统计,第一季度成交活跃度下降10%。各价位段的成交量都偏弱,高端尤为明显。第二季度的成交活跃度似乎正在恢复。
为缓解新税法的负面影响,Cuomo州长在修改州税规则方面做了大量工作。我们预计市场仍将存在一定不确定性,这会让买家在未来几个月掌握主动,至少要等到经济开始升温为止,而经济升温正是税改可预期的副产品。
不过,Downtown核心社区的许多豪华楼盘,例如NoHo、SoHo、Tribeca、West Village和Flatiron,以及Upper West Side的核心地段,表现都相当不错。定价合理的共管公寓依然去化很快,待成交量环比与同比均有上升,仍有20%的成交高于要价,这个比例并不算小。
曼哈顿房价报告
2018年初,美国经济, 尤其是纽约市, 表现十分强劲。
- 纽约市就业人数升至 442.6万人的历史新高。自2009年以来,纽约市 新增70.2万个岗位, 增幅达 18.9%,为二战以来 最高,也远高于全美11.5%的新增就业增幅。 过去10年间,科技、媒体、医疗与旅游相关行业是招聘增长的主要推动力。
- 道琼斯指数较一年前上涨25%,报收25,000点。 2017年财报几乎全部披露完毕,其中75%的公司四季度利润超出预期。
- 2月新增就业313,000人,超出预期100,000人,同时 失业率低至4.1%。
我们预计新税改的更多正面效应将在今年晚些时候显现,还可能出现降低资本利得税的第二阶段税改。 敬请关注……
2017年10月 曼哈顿市场报告 曼哈顿核心区的共管公寓市场持续保持强度与活跃度。股市屡创新高、融资成本低廉且易于取得……
曼哈顿市场报告
曼哈顿核心区的共管公寓市场持续保持强度与活跃度。股市屡创新高、融资成本低廉且易于取得,加上局势明朗,共同推动了市场。一年前,美国大选悬而未决,利率过早飙升,Brexit又让所有人措手不及。 2017年第三季度部分数据如下:
- $1M至$3M区间的共管公寓签约合同同比增长11%
- $3M至$5M区间的共管公寓签约合同同比增长8%。
- 顶豪共管公寓市场($10M以上)仍面临逆风,不过本季度$10M以上的签约合同数量增加了12%。
- 二手房: $1,774每平方英尺均价
- 新开发项目: $2,320每平方英尺均价
- 豪华: $2,780每平方英尺价格,豪华(成交价前10%)的入门价格为410万美元。
2018年2月 曼哈顿房地产市场的二手库存水平如何? “买家们,价格调整已经发生,过去一年左右整体市场显现出企稳与常态化……
曼哈顿房地产市场的二手库存水平如何?
“买家们,价格调整已经发生,过去一年左右整体市场显现出企稳与常态化的迹象。如果您确有购房需求,又遇到了合适的房子,就利用这段清淡期争取一切能拿到的谈判筹码。你永远不知道卖家什么时候受够了,愿意接下那个报价。”
阅读全文:medium.com
我们认同Urban Digs的看法。曼哈顿房地产市场已经完成调整,豪华板块尤其如此,买家如今掌握的筹码多于2014至2016年。我们预计这种优势会在2018年延续,因为围绕新税制变化的困惑仍在。 不过我们发现,二手库存供应依然偏低。
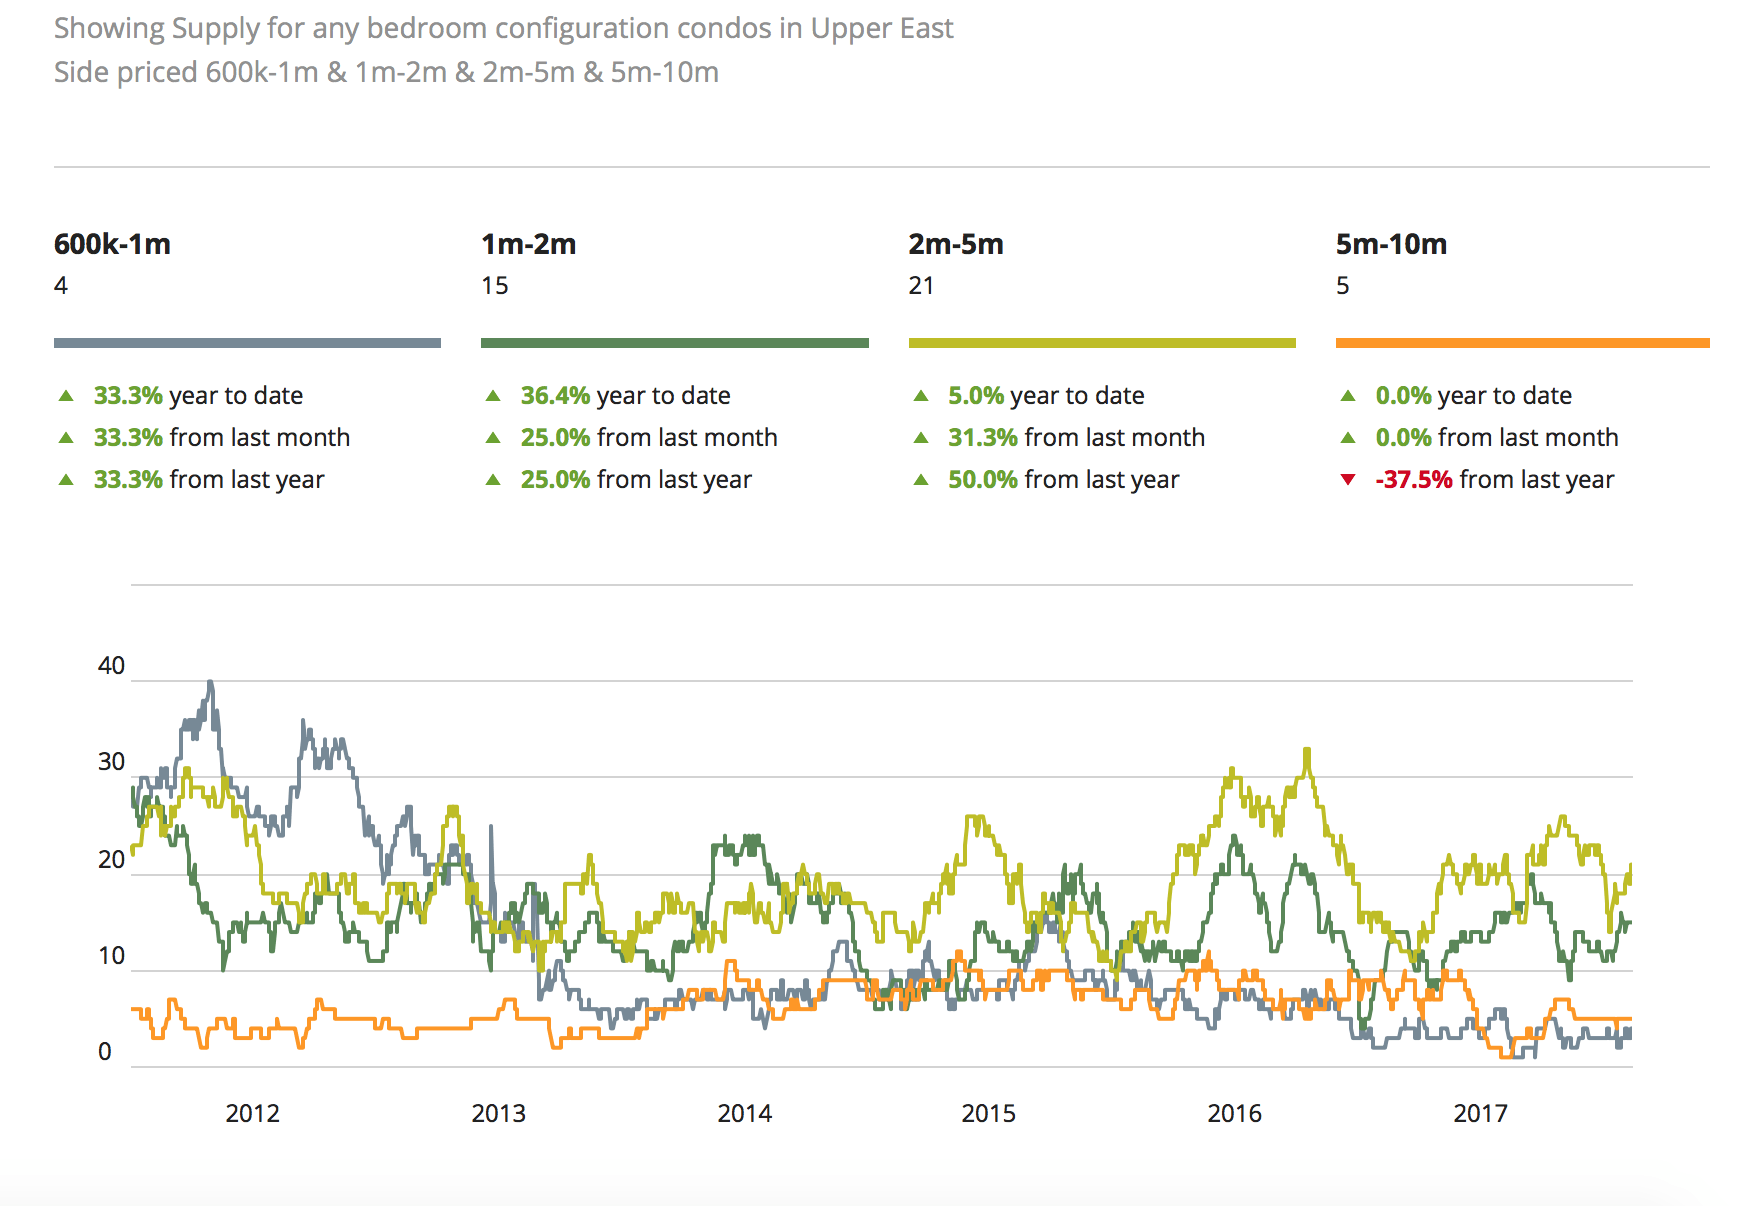
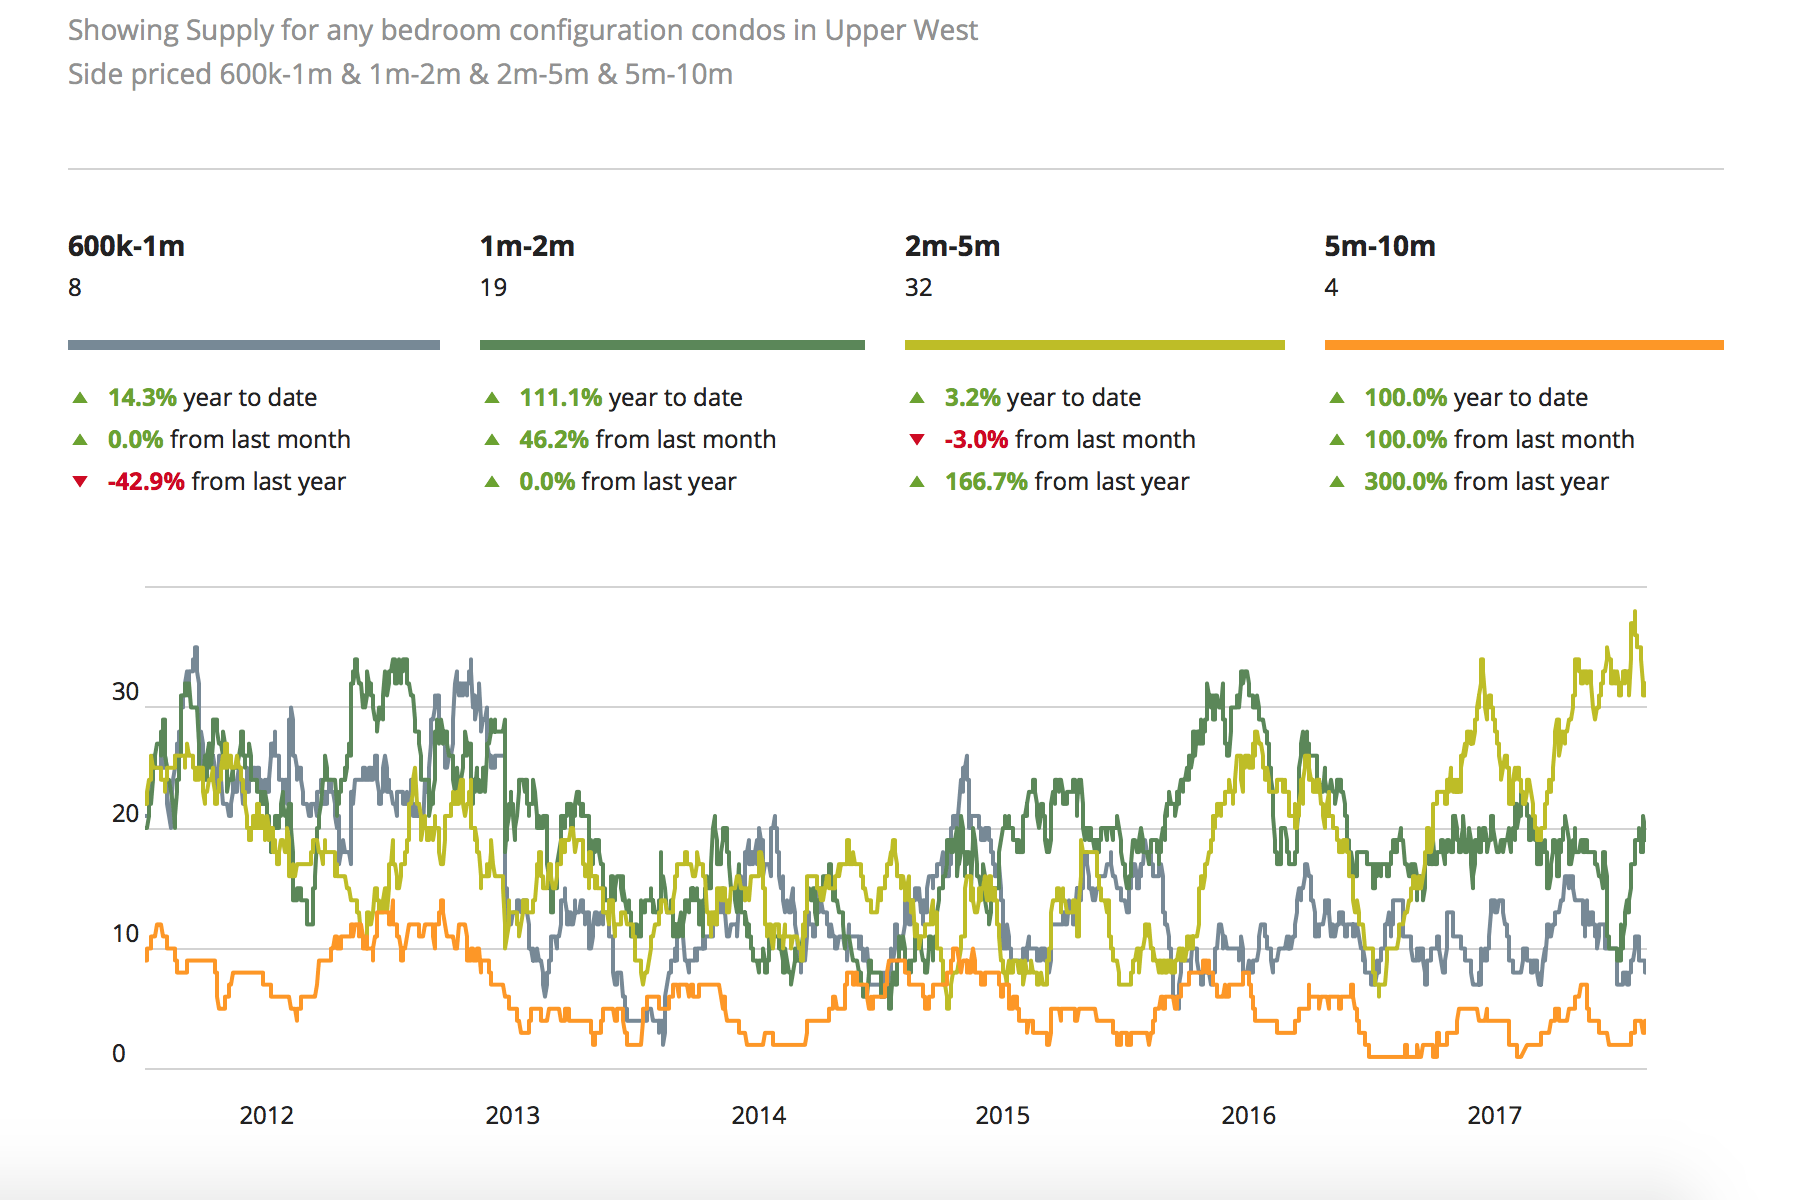
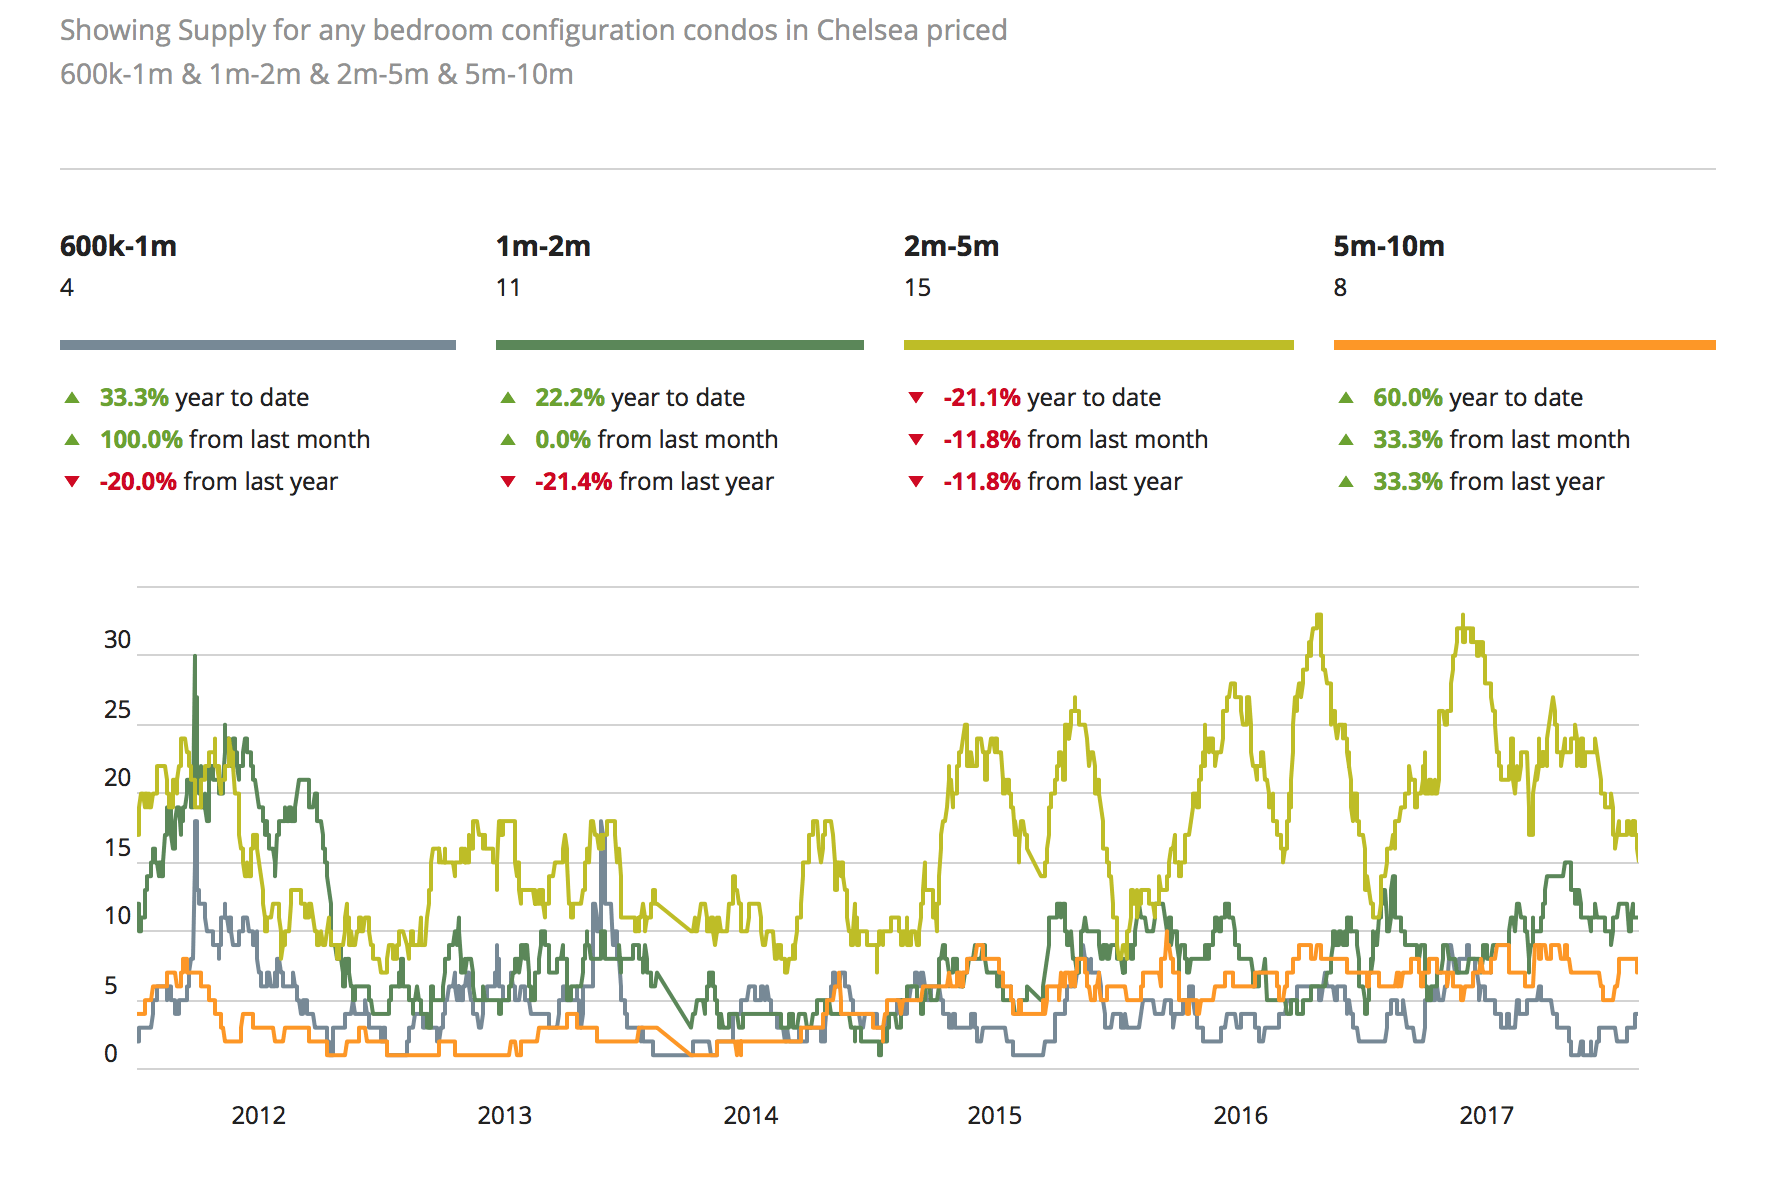
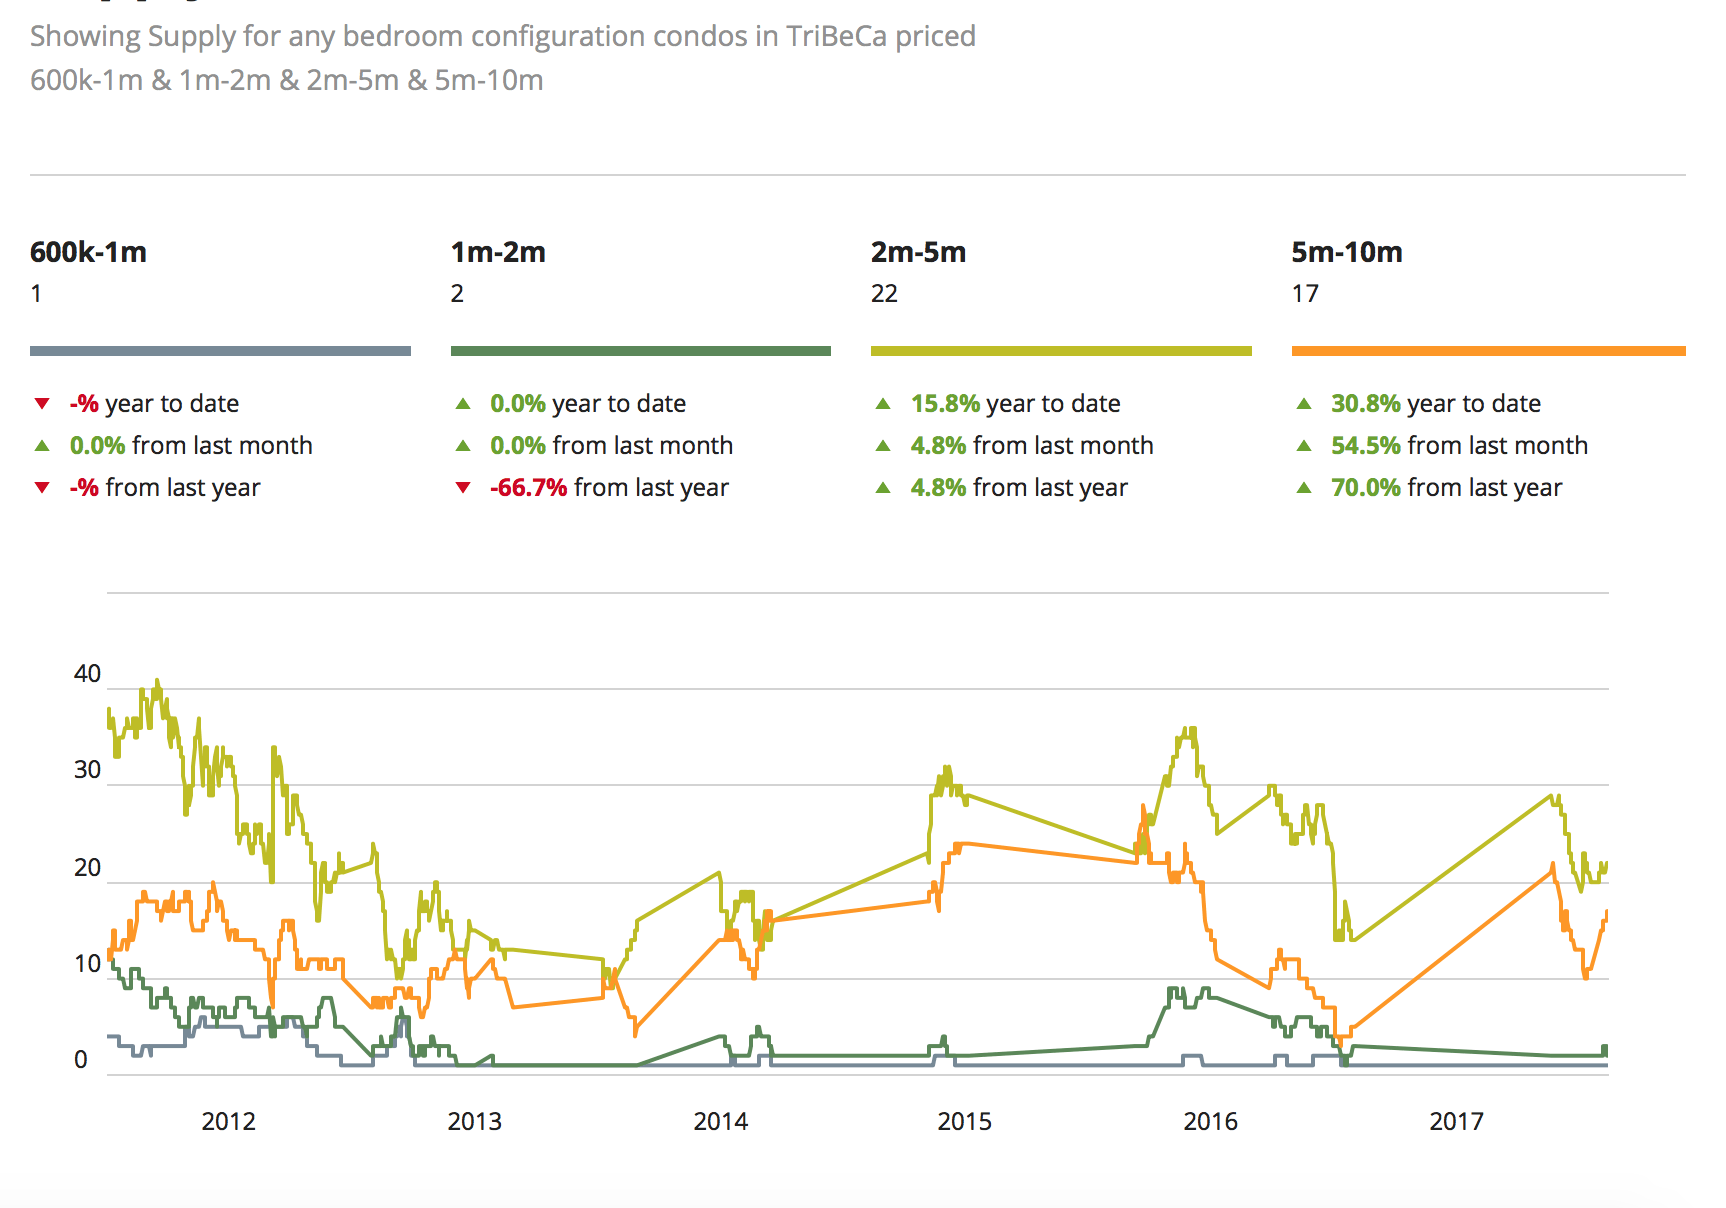
我们考察了四个深受自住买家与投资者青睐的核心社区的二手库存水平:Tribeca、Chelsea、Upper East Side和Upper West Side,并分别看了500万至1,000万美元、200万至500万美元以及100万至200万美元三个价位段。
在500万至1,000万美元价位段的全部曼哈顿在售房产中,Tribeca仅有17套二手单元,8套二手单元位于Chelsea,Upper East Side有5套,Upper West Side有4套。这四个社区合计只有34套二手单元,而它们覆盖了曼哈顿岛的相当大一部分。
往下一个价位段看,在全部曼哈顿在售房产中,200万至500万美元价位段在Tribeca只有22套二手单元,Chelsea有15套,Upper East Side有21套,Upper West Side(含Riverside一带)有32套。这四个社区在200万至500万美元价位段合计仅有90套可选。
在入门价位段,100万至200万美元的全部曼哈顿在售房产中,Tribeca只有2套二手单元,Chelsea有11套,Upper East Side有15套,另有19套位于Upper West Side。这四个大社区在100万至200万美元价位段合计只有47套二手单元在售。
正如Urban Digs所指出的,卖家如今确实比2014至2015年时更愿意谈价,但优质二手共管公寓的供应依然相对稀少。而新开发项目的溢价很高。当我们进一步按具体楼盘、朝向筛选,并剔除定价过高的标的,真正值得考虑的曼哈顿在售房产就所剩无几。因此,无论您是有居住需求还是寻求投资,都请把供应紧张这一点记在心里。
https://belamorena.com.br
Upper East Side
Upper West Side
Chelsea
Tribeca
图表来源:UrbanDigs
2018年1月 曼哈顿市场更新 | 2017年第四季度 2017年第四季度的曼哈顿房地产市场最贴切的形容是平稳,过去四个季度中有三个……
曼哈顿市场更新 | 2017年第四季度
2017年第四季度的曼哈顿房地产市场最贴切的形容是平稳,过去四个季度中有三个季度的已成交活跃度录得增长。2017年比2016年好得多,尽管本季度签约合同数量同比明显下降,而这主要归因于税改与政治气候等非市场因素。
但若细看物业类型,差异相当显著。二手合作公寓板块最为活跃,成交连续第三个季度增长。二手共管公寓的签约则受累于价格居高不下;新开发项目的已成交量因当前周期与开发商交付时点而下降12%。综合这些因素,再加上围绕新税改的不确定性,可以判断曼哈顿房地产正在慢慢转向买方市场。
二手共管公寓
- 每平方英尺均价为$1,759,与去年持平。
- 该板块成交量下降3%至929套,为2011年第四季度以来最低。
- 在市天数为116天,与去年持平。
- 库存下降4%至2,485套在售。
税改影响的不确定性在第四季度的二手共管公寓板块显现,导致成交活跃度下滑、价格持平。市场连续第二年表现不佳,成交量为2011年以来最少。可售库存也相应全线减少3%。不少人指出价格存在脱节:在市房源的每平方英尺报价,较第四季度的已成交价高出两位数的溢价。
二手合作公寓
- 一套合作公寓的平均价格为126万美元
- 每平方英尺均价为$1,167,较去年上涨1%
- 该板块成交量上升4%,达到1,733套。
- 在市天数为88天,较去年减少5%。
- 库存上升15%至2,824套在售。
二手合作公寓以2017年最畅销的房产类型收官,成交连续第三个季度增长,持续跑赢其他类型。此外,合作公寓二手房需求旺盛,平均在市时长缩短5%。市场对此的回应是可售库存增加15%。
新开发项目
- 新开发共管公寓的平均价格为392万美元。
- 每平方英尺均价为$2,253,较去年下跌17%,原因是超豪华与顶豪交割数量减少。
- 该板块成交量下降12%,从527套降至463套。
- 库存增长30%,目前有1,074套在售。
不难理解,新开发共管公寓市场的数据往往随在建楼盘的进度而起落。第四季度没有新楼盘启动交割,而125 Greenwich和91 Leonard等多个大型项目启动销售,令库存激增30%。
豪华
- 一套纽约市豪华公寓在第四季度的平均价格为724万美元。
- 每平方英尺均价下跌12%至$2,625。
- 豪华门槛为388.2万美元。
豪华板块按成交价前10%界定。入门价格,即所谓“门槛”,下降约50万美元,收于388.2万美元。此外,平均价格下跌10%,每平方英尺价格下跌12%。这些下滑可归因于本季度交割结构的变化:从顶豪与超豪华项目的交割,例如432 Park、Greenwich Lane以及56 Leonard,这些项目集中在2016年末交割,转向了位于外围地段、更为温和的豪华楼盘,例如One West End和252 East 57th St。不过,我们看到市场竞争加剧、库存增加,卖家除了降价以迎合需求之外别无选择。这对豪华板块的投资者而言意味着实实在在的机会,因为这些豪华单元价格处于低位且可即时交割。
总之,曼哈顿市场保持平稳,2017年比2016年更健康。话虽如此,市场趋势仍在持续向买方倾斜,也就是说正在变成“买方市场”。可售库存增加、新开发项目增多、豪华门槛下移,共同造就了一个业主与开发商倾向于降价以应对成交萎缩的市场。由于税改带来的不确定性,2018年对买家会是不错的一年,对卖家则未必。对于仍在场外观望的人来说,在Trump税改的正面效应显现之前入市,或许正是好时机。
曼哈顿快速搜索
2016年11月 Trump总统将如何影响美国房地产? 美国还从未有过一位纽约市房地产开发商兼房地产经纪人(没错,他持有纽约市经纪……
Trump总统将如何影响美国房地产?
美国还从未有过一位纽约市房地产开发商兼房地产经纪人(没错,他持有纽约市经纪执照)入主白宫。尽管我们中不少人未必认同Trump的言行与政策主张,但有一点可以肯定:他会亲房地产、亲物业。
尽管有人推测Trump当选总统会是一次黑天鹅事件,但今天美元和股市非但没有下挫,反而双双上涨!
如果您想知道Trump总统的政策将如何影响美国房地产,以下是他上任后可能采取的做法。
他会用房地产来启动经济吗?
Trump本人就是房地产开发商和经纪人。他一生都把房地产当作自己的投资工具,并表示有意提高住房自有率。鉴于其家族生意就是房地产,无论是通过他自己的公司Trump Organization,还是通过他女婿的Kushner Properties,我们预计Trump会延续他对物业的偏爱。
按揭利率会怎样?
利率有望在一段时间内保持低位。“按揭利率下行,是因为投资者在美国按揭抵押证券中看到了安全的收益,这反映出他们对美国住房市场相对安全性的信心,”Trulia首席经济学家Ralph McLaughlin在大选次日的一份声明中写道。“此外,受全球经济动荡影响,美联储很可能推迟12月加息。这两点都意味着借款人在短期内获益;如果利率继续下行,按揭再融资很可能会增加。”
他会为房地产投资者减税吗?
共和党保住了参众两院的控制权。因此,共和党在未来税收政策上拥有不受掣肘的主导权,这意味着将会出现一些重大变化,影响房地产投资者的税负。Trump提出:
- 下调税率,资本利得税最高档为20%。
- 取消遗产税(死亡税)
- 将企业税从35%降至15%
尽管在税改上他未必能事事如愿,但美国税法确实到了该改的时候(共和党与民主党都呼吁过),而这一改变很可能在2017年8月之前落地,赶在2018年的选举季启动之前。
借钱会变得更容易吗?
放松管制是他竞选的标志性主张之一,这将让银行加大放贷力度,而放贷自2008年以来一直相当低迷。 Trump执政让消费者更容易置业的另一条路径,是降低FHA贷款的保费,或削减Fannie Mae与Freddie Mac的担保费。
监管会受到怎样的影响?
Trump的政纲很大一部分围绕放松金融市场管制以促其全面复苏,单是这一点就可能提振房地产。这也是Trump以及整个共和党一直高调主张的事情。
Trump提出同时削减银行业监管与建筑业监管。放松贷款监管可以让消费者更容易获得贷款,从而提高住房自有率。至于建筑监管,Trump在全美房地产经纪人协会的一次会议上估算,建房成本中有25%与监管相关,他希望把这一比例降到2%。若建筑环节放松管制,消费者将买到更实惠的住房。
按揭利息抵扣会取消吗?
不会!去年Trump公布的税收方案明确提到,他会保留按揭利息抵扣。
他会延续1031交换制度吗?
Trump因大举利用税法条款、据报未缴纳联邦税而饱受批评,他很可能会保留颇具争议的1031免税交换。该制度允许业主在出售物业后,若将所得再投入其他房地产,即可不缴纳资本利得税。 1031交换制度是房地产行业的基石之一,Trump会保留这项政策。
移民政策呢?
Trump的 移民政策自其宣布参选以来几经变化,而移民改革在参众两院都不会是一部容易推动的法案,因此很难判断它会在多大程度上影响纽约市房地产市场。
Trump能兑现他所有的竞选主张吗?
如果您因Trump当选、因他此前一些出格的言论与举动而情绪难平,请记住:美国总统并没有不受限制的权力。开国者们不希望权力被一个人或一个团体掌控,以免最终落入又一个独裁者或暴君的统治。因此,我们的政府分为三个分支:行政、立法与司法。正因如此,Trump竞选中那些更为出格的政策主张不会成为现实,它们要么在立法分支受阻,要么被司法分支推翻。
毫无疑问,这次大选极具撕裂性。但选举既已结束,美国人民会像以往一样重新凝聚。正如Obama谈及Trump时所说:“我们都盼着他成功”。
同时关注两个市场?请阅读迈阿密 Miami共管公寓市场报告。
继续访问房产情报中心,获取覆盖纽约市与南佛罗里达、精选35个页面的权威内容地图。