Çeyrek dönem raporları · Eylül 2026'da güncellendi · Manhattan Miami Real Estate
Manhattan sonbahar pazarına bir yıl öncesine göre daha fazla kapanış, daha yüksek fiyatlar ve daha az stokla girdi. Corcoran üçüncü çeyrekte 3.625 satış kaydederek 2022'den bu yana en güçlü üçüncü çeyrek toplamına ulaştı. Medyan satış fiyatı üçüncü çeyrek rekoru olan 1,25 milyon dolara ulaştı.
Piyasa aktif ancak tek yönde ilerlemiyor. Kapanışlar yılın başında müzakere edilen anlaşmaları yansıtırken, imzalanan sözleşmeler bir yıl öncesine göre %6 düştü. Alıcılar hâlâ mülk ve fiyat anlamlı olduğunda harekete geçiyor. Ayrıca daha az seçenekle çalışıyorlar: Aktif stok 6.354 listelemeye düştü; bu, 2017'den bu yana en düşük üçüncü çeyrek arzıydı.
StreetEasy'nin mevcut en son raporu, çeyreğin tamamı yerine Ağustos ayını kapsasa da aynı arz ve hız hikayesini destekliyor. Manhattan stokları bir önceki yıla göre %11,2 düştü ve sözleşmeye giren evler altı gün daha hızlı bir şekilde piyasada medyan 93 gün geçirdi. Manhattan kontrat sayısı %0,9 düşüşle neredeyse sabit kaldı, bu da güçlü kapanışları ileriye yönelik boru hattından ayırma ihtiyacını güçlendiriyor.
Bir bakışta Manhattan 3. Çeyrek 2026
Ölçü
3. Çeyrek 2026
Yıldan yıla
Kapalı satışlar
3,625
+9%
Satış hacmi
7,28 milyar dolar
+10%
Medyan satış fiyatı
1,25 milyon dolar
+4%
Fit kare başına ortalama fiyat
$1,751
+2%
Aktif listeler
6,354
-3%
İmzalanan sözleşmeler
2,532
-6%
Piyasadaki ortalama gün sayısı
90 gün
%13 daha hızlı
Fiyat artışının en büyük kısmını apartman daireleri taşıdı
Jonathan Miller'ın 2 Ekim Konut Notları analizi aynı zamanda Manhattan'ın ortalama değerinin 2025'in üçüncü çeyreğine göre %5,9 artışla 1,25 milyon dolar olduğunu gösteriyor. Kendisi, 2 milyon ila 5 milyon dolar aralığındaki en güçlü yıllık satış artışını ve altı yıldaki en büyük ortalama daire satış boyutunu bildiriyor. Bu daha büyük işlem karışımı önemlidir: ilçe ortalamasının daha yüksek olması, her dairenin aynı miktarda kazandığı anlamına gelmez.
Yeniden satış konut satışları %15 artışla 1.266'ya yükseldi. Medyan fiyatları %10 artışla 1,65 milyon dolara yükseldi ve fit kare başına ortalama fiyat 1.807 dolara ulaştı. Yeniden satış kooperatifleri daha yatay durumdaydı: medyan fiyat 875.000 dolarda kalırken, ortalama fiyat ve fit kare başına ortalama fiyat düştü.
Yeni geliştirme arzı daha derin bir konudur. Sponsor envanteri %22 düşüşle 564 ilana gerileyerek 2012'nin dördüncü çeyreğinden bu yana en düşük seviyesine geriledi. Bu çeyrekte başlatılan yeni projelere 286 konut eklendi ancak bu, mevcut sponsor ürünlerindeki uzun süreli düşüşü tersine çevirmek için yeterli olmadı.
Üst sınıf payına düşenden fazlasını yapıyor
3 milyon doların üzerindeki kapanışlar geçen yıla göre %25 arttı. Satışların %40 artmasıyla 3 milyon ile 5 milyon dolar arası en güçlü grup oldu. 3 milyon doların üzerindeki evler tüm kapanışların %19'unu temsil etti ve rekordaki en yüksek paya sahip oldu. Çeyreğin bildirilen en büyük kapanışı 46.958.750 dolarla Central Park Tower'ın 113. katı oldu.
Bu güç, her pahalı mülkün eşit kaldıraca sahip olduğu anlamına gelmez. Hangi ilanların taşınacağına konum, durum, manzara, bina kalitesi ve fiyat disiplini karar vermeye devam ediyor. Fiyatı 3 milyon dolardan 5 milyon dolara kadar olan daireler ortalama 78 gün ile en hızlı imzayı attı. 5 milyon doların üzerindeki evler ortalama 113 gün sürdü.
Üçüncü çeyrek rakamları ne anlama geliyor?
İmzalanan sözleşmeler kapanış manşetlerinden daha fazla ilgiyi hak ediyor. Compass, 2025'in üçüncü çeyreğine göre %12 düşüşle 2.075 sözleşme bildirdi; apartman sözleşmeleri %9 ve kooperatif sözleşmeleri %13,2 düştü. İlk 3. çeyrek rakamları 20 Eylül'e kadar sürüyor ve daha sonra revize ediliyor, dolayısıyla Corcoran'ın sayımlarıyla birleştirilmemeli. Yine de her iki kaynak da bir yıl öncesine göre daha az sözleşme gösteriyor.
1 milyon doların altında neler oluyor?
Corcoran, 1 milyon doların altındaki dairelerin satışların %42'sini oluşturduğunu ve bu oranın 2019'un ikinci çeyreğindeki vergi öncesi artış hariç ikinci en düşük paya sahip olduğunu bildirdi. Ancak 1 milyon doların altındaki yeniden satış kooperatifi kapanışları 2025'in üçüncü çeyreğine göre hala %4 arttı. Pazarın daha küçük bir payı, daha az satışla aynı şey değil.
Giriş seviyesindeki dairelerin satışı zaman alıyor ancak mevcut rakamlar satışların geçen yıla göre daha yavaş olduğunu göstermiyor. Corcoran, 2025'in 3. çeyreğinde 110'a kıyasla 500.000 doların altına daralmanın 106 gün olduğunu ve 99'a karşı 500.000 dolardan 1 milyon dolara 89 gün kaldığını bildirdi. 3 milyon dolardan 5 milyon dolara kadar olan bant ortalama 78 gündü. Compass, Manhattan'daki mülklerin %28'inin sözleşmeye girmesinin 180 günden fazla sürdüğünü bildiriyor, ancak bu önlem için yıldan yıla giriş seviyesi karşılaştırması sunmuyor. Sözleşme süresi, kalan satılmayan ilanların ne kadar süredir beklemede olduğunu değil, alıcı bulan evleri tanımlar.
Alıcılar için: en iyi konumdaki daireler geniş bir pazar sinyali beklemiyor. Az tedarik ve daha hızlı pazarlama süreleri, doğru mülk ortaya çıkmadan önce hazırlık yapılmasını gerektirir. Bu, güvenliği ihlal edilmiş veya eskimiş envanter üzerinde pazarlık yapma olanağını ortadan kaldırmaz.
Satıcılar için: Piyasa kaliteyi ödüllendiriyor ancak imzalanan sözleşmelerdeki %6'lık düşüş disiplinli kalmak için bir neden. Güçlü bir kapanış çeyreği, daha yavaş ilerleyen bir boru hattını gizleyebilir. Mevcut rekabete göre fiyatlandırma, manşete göre fiyatlandırmadan daha önemlidir.
Yatırımcılar ve ikinci ev alıcıları için: yeni vergi, özellikle üst uçta modele başka bir sahip olma maliyeti ekliyor. Talebi durdurmamıştır ancak finansman, taşıma maliyetleri, kuruluş yapısı ve beklenen elde tutma süresinin yanı sıra sigortaya da aittir.
Kaynaklar: Corcoran, Manhattan Emlak Piyasası Raporu, 3Ç 2026, 2 Ekim; Jonathan Miller, Konut Notları, 2026 3. Çeyrek Manhattan analizi2 Ekim; Compass Manhattan Q3 2026 raporu Stacey Froelich Ekibi tarafından yeniden üretildi2 Ekim; StreetEasy, Ağustos 2026 NYC Konut Piyasası Raporu, 15 Eylül. 5 Ekim 2026'da gözden geçirildi. Başlık tablosunda tutarlı bir şekilde Corcoran kullanılıyor. Compass, revizyona tabi olarak 20 Eylül'e kadar olan ilk çeyrek rakamlarıyla REBNY RLS ve ACRIS'i kullanıyor. StreetEasy'nin Ağustos raporu, tam bir 3. çeyrek karşılaştırması değil, aylık bir yön kontrolüdür. Sayımlar ve fiyat değişiklikleri kaynağa göre ayrı kalır. Miller'in NYC rapor ortaklığı 2026'da Elliman'dan The Real Deal'a taşındı; Buradaki analizi doğrudan Konut Notlarına aktarılmıştır.
Yayım tarihi 10 Eylül 2026 · 31 Ağustos 2026'ya kadar aylık veriler · 6 Eylül 2026'ya kadar haftalık lüks segment verileri · Anthony Guerriero
Güncel veriler: 2026'nın 3. çeyreği. Yukarıdaki 3. çeyreğe genel bakış en son rapordur. Aşağıdaki Eylül güncellemesi ve daha eski bölümler tarihli tarihi kayıtlardır.
EYLÜL 2026 · MANHATTAN PİYASA GÜNCELLEMESİ
Manhattan Gayrimenkul Piyasa Güncellemesi, Eylül 2026: Arz, Alıcılardan Daha Hızlı Çekiliyor
Yayım tarihi · 31 Ağustos 2026'ya kadar aylık veriler · 6 Eylül 2026'ya kadar haftalık lüks segment verileri · Anthony Guerriero
Manhattan bu yaz, alıcılarını kaybettiğinden daha hızlı ilan kaybetti. Aktif envanter Ağustos ayında 4,462'ye geriledi; bu, UrbanDigs gerçekleşen verilerine göre bir yıl öncesinin yaklaşık %20 altında. 7 Eylül haftasında sayı 4,341'e indi, yıllık bazda kabaca %24 düşüşle üst üste on ikinci haftalık gerilemeyi kaydetti. İmzalanan sözleşmeler de azaldı, ancak bu hızın çok gerisinde kaldı. Çeyreğin buraya kadarki tüm hikâyesi bu makasta.
Bunun etkisi, alıcıların hissettiği yerde görülüyor. Ağustos ayında medyan ilan indirimi %3.4 ile 2026'nın en dar seviyesindeydi. Bunu, talebin fiyatı yukarı itmesinden ziyade kıtlığın fiyatı ayakta tutması olarak okuyorum; ancak iki veri yalnızca ikisinin birlikte hareket ettiğini ortaya koyuyor, birinin diğerine yol açtığını değil. Aynı dönemde bir Manhattan dairesine sahip olmanın maliyet kalemlerinden üçü bu yıl yükseldi ve birincil konut olmayan daireler için bunlardan biri tamamen yeni.
Üst segment, hangi haftaya baktığınıza göre farklı okunuyor. Olshan Realty, 31 Ağustos ile 6 Eylül haftasında $4 milyon ve üzerinde 13 sözleşme saydı; $10 milyonun üzerinde ise hiçbir işlem yoktu ve bu, Eylül 2023'ten bu yana en zayıf dolar hacmiydi. Bu tek bir hafta, üstelik Labor Day tatiline denk geldi ve Donna Olshan, Eylül ayının lüks piyasada genellikle yılın en kötü ayı olduğunu açıkça söylüyor. Yılın geneline bakıldığında ise trophy segmenti aslında önde: 2026'da bugüne kadar $10 milyon ve üzerinde 218 sözleşme imzalandı, 2025'in aynı diliminde bu sayı 202'ydi. Her iki olgu da doğru ve doğru yanıta ancak ikisini birlikte okuyarak ulaşırsınız.
Aktif İlanlar (Ağustos)
4,462
yıllık -%20.3 · UrbanDigs
İmzalanan Sözleşmeler (Ağustos)
693
yıllık -%10.5 · UrbanDigs
Medyan İlan İndirimi
3.4%
2026'nın en darı
30 Yıllık Sabit Faiz (3 Eylül)
6.71%
bir yıl önceki %6.50'nin üzerinde
Sade bir dille: Manhattan'da Ağustos sonunda satılık 4,462 daire vardı, bir yıl öncesine göre yaklaşık beşte bir daha az; 7 Eylül haftasında bu sayı 4,341'di. Alıcılar Ağustos ayında 693 sözleşme imzaladı, yıllık bazda yaklaşık %10.5 düşüş. Aynı dönemde arz talepten daha hızlı geriledi ve tipik satıcı istenen fiyatın yalnızca %3.4 altını kabul etti; bu, yılın en küçük indirimi. Konut kredisi faizleri yardımcı olmadı: 30 yıllık sabit faiz 3 Eylül'de %6.71 ile bir yıl öncesinin üzerindeydi.
Manhattan envanteri gerçekte ne kadar geriledi?
Sonbahara girerken neredeyse herkesin beklediğinden çok daha fazla. UrbanDigs gerçekleşen verileri aktif ilanları Temmuz sonunda 5,613, Ağustos sonunda 4,462 olarak gösteriyor; tek ayda %20.6'lık bir düşüş ve Ağustos 2025'in %20.3 altı. Ağustos ayındaki yeni ilan sayısı 526 ile yaklaşık %40 geriledi ve aktif sayı ay içinde kabaca 1,150 konut azalarak 5,613'ten 4,462'ye indi. 7 Eylül haftasında sayı 4,341'e ulaştı; üst üste on ikinci haftalık gerileme ve geçen yılın aynı haftasının kabaca %24 altı.
Kendi serisini sayan Corcoran, aynı sonuca farklı bir yoldan varıyor: Ağustos ayında 4,992 aktif ilan, yıllık bazda %15 düşüş ve 2015'ten bu yana en düşük Ağustos seviyesi, üstelik üst üste sekizinci yıllık gerileme ayı. İki firma farklı şeyleri sayıyor ve rakamlar harmanlanmamalı; ancak yön ve büyüklük mertebesi konusunda hemfikirler.
Bunun altında, bu yazdan çok daha eskiye uzanan bir arz sorunu var. The Real Deal için ikinci çeyreği raporlayan Jonathan Miller, yeni proje ilan envanterini yıllık bazda %62.2 düşüşle 445 birim olarak verdi; buna karşılık mevcut envanter 6,604 birimle çok daha yumuşak bir %7.2 gerileme gösterdi. Bu, inşaat hattı değil ilana çıkmış stok; ancak iki rakam arasındaki makas asıl meseleyi anlatıyor. Olshan'ın kendi sayımı da aynı noktayı sözleşme tarafından ortaya koyuyor: 19 Temmuz'a kadarki dört haftada $4 milyon ve üzerinde yalnızca 12 sponsor sözleşmesi imzalandı; on yıllık ortalama ise 28.
Raporlama kaynağına göre Manhattan Ağustos 2026'ya kısa bakış
Gösterge
Ağustos 2026
Kaynak ve kapsam
Aktif ilanlar
4,462 (yıllık -%20.3)
UrbanDigs gerçekleşen verileri, tüm Manhattan daireleri
Aktif ilanlar
4,992 (yıllık -%15)
Corcoran, kat mülkiyeti ve kooperatif; 2015'ten bu yana en düşük Ağustos
İmzalanan sözleşmeler
693 (yıllık -%10.5)
UrbanDigs gerçekleşen verileri
İmzalanan sözleşmeler
799 (yıllık -%6)
Corcoran; 2020'den bu yana en yavaş Ağustos
Medyan satış fiyatı
$1.26M (yıllık +%3.1)
UrbanDigs gerçekleşen verileri, kat mülkiyeti ve kooperatif birlikte
ft² başına medyan fiyat
$1,440
UrbanDigs; Temmuz ayı $1,483 ile 2026'nın zirvesiydi
ft² başına ortalama fiyat
$1,833 (yıllık +%1)
Corcoran; kat mülkiyeti $2,047 (+%3), kooperatif $1,229 (-%10)
Medyan ilan indirimi
3.4%
UrbanDigs; 2026'nın en darı, Temmuz'daki %3.8'den geldi
Lüks sözleşmeler ($5M ve üzeri)
52 (yıllık +%13)
Corcoran; lüks envanter 737 birim, 12 yılın en düşük Ağustos seviyesi
Bekleyen satışlar
3,203 (yıllık +%9.3)
UrbanDigs; sonbahara giren hat geçen yılın önünde
İki firma, iki yöntem, tek yön. UrbanDigs ve Corcoran sözleşmeleri farklı sayıyor, dolayısıyla toplamları tasarım gereği ayrışıyor. Her seriyi diğerine karşı değil, zaman içinde kendisine karşı okuyun.
Pied-a-terre vergisi bir uçurum mu, yoksa kademeli dilim mi?
Bir uçurum ve bu ayrım şaşırtıcı derecede az ilgi gördü. New York City Department of Finance nihai kuralları 14 Temmuz 2026'da kabul etti; kurallar 19 RCNY section 62 altında düzenlendi. Kurallar, ek verginin “kanunla belirlenen bir ek vergi oranı ile ilgili taşınmazın piyasa değerinin çarpımı olarak hesaplandığını” belirtiyor ve konuya doğrudan değinerek, “ek vergi takdir edilen değere değil piyasa değerine dayandığından, DOF bu cetvellerin taşınmazların takdir edilen değerlerini değil, ilgili piyasa değerlerini içermesi gerektiğini kaydeder” diyor.
Ardından, bir eşiğin yakınında bulunan herkes için en önemli cümle geliyor. Kurallar, “bir taşınmazın veya kooperatif konut biriminin değerlemesi eşiği aşarsa, taşınmazın değerinin tamamı ek vergiye tabi olur” hükmünü getiriyor. Bunu dikkatle okuyun. DOF piyasa değeri çizgiyi bir kez geçtiğinde oran, çizginin üzerindeki tutara değil, değerin tamamına uygulanır. Bu, kademeli bir dilim değil bir sıçrama noktasıdır ve sınır civarında çoğu malikin varsaydığından çok farklı davranır.
Bundan üç sonuç çıkıyor. Birincisi, belirleyici olan rakam, biriminiz için Department of Finance'in belirlediği piyasa değeridir; bu ne satın alma fiyatınızdır ne de vergi bildiriminizdeki takdir edilen değerdir. İkincisi, kooperatifler ve kat mülkiyetli birimler için kanuni oranlar, değer bandına göre %4 ile %6.5 arasında değişiyor; $5 milyon üzerindeki bir ila üç ailelik konutlar için ise ayrı ve çok daha düşük bir cetvel, %0.8 ile %1.3 arası, uygulanıyor. Üçüncüsü, kurallar ek verginin ceza ve faizlerle birlikte “taşınmaz üzerinde bir rehin hakkı oluşturduğunu” belirtiyor. The Real Deal, bunun kooperatiflerde sorunlu sonuçlar doğurduğunu bildirdi: birimlerin ayrı ada ve parsel numarası bulunmadığından bildirim binaya geliyor ve yönetim kurulu tahsildara dönüşüyor.
Ben bir CPA'im ve buraya yine de dolar cinsinden örnek bir hesap koymayacağım; çünkü doğru yanıt sizin özel DOF değerlemenize, ikametgâh durumunuza ve mülkiyet yapınıza bağlı. Genel olarak söyleyebileceğim şu: uçurum etkisi, bir eşiğin hemen altında ya da hemen üstünde olmak arasındaki farkı çoğu malikin beklediğinden çok daha büyük hale getiriyor ve bu, soruyu varsaymak yerine usulüne uygun biçimde inceletmek için yeterli bir gerekçe.
Tüm bunların idaresi, kanunun kendisinden ayrı bir mesele ve kötü yürüdü. Üç ev sahibi, verginin kendisine değil uygulanış biçimine itiraz ederek Richmond County'de dava açtı; şehrin elindeki vergi kayıtlarını kullanmak yerine ispat yükünü sakinlere yüklediğini savundular. Yargıç Wayne Ozzi 10 Ağustos'ta, şehrin yaklaşık 900,000 taşınmazı içeren yayımlanmış listeyi kaldırmasını gerektiren geçici bir ihtiyati tedbir kararı verdi; şehir saatler içinde istinaf başvurusunda bulundu, bu da yürütmeyi durdurdu ve uygulama devam etti. Dava 31 Ağustos'ta görüldü. 9 Eylül itibarıyla henüz bir karar verilmedi ve tedbirin durdurulması yürürlükte.
Değişmeyen şey son tarih. Muafiyet başvuru tarihi iki kez uzatıldı ve şimdi 6 Ekim 2026 olarak duruyor. 28 Ağustos itibarıyla şehir, 10,871 başvurunun başlatıldığını, 5,874'ünün tamamlandığını ve 3,655'inin onaylandığını bildirdi. Davacıların avukatı mahkemeye, yaklaşık 17,000 bildirimin kabaca 6,750'sinin hiç gönderilmemesi gerektiğini söyledi. Anlaşılması gereken nokta şu: dava, verginin varlığını değil nasıl hayata geçirildiğini tartışıyor; dolayısıyla derdest bir dava tek başına 6 Ekim tarihini esnetilebilir saymak için bir gerekçe değil. Muafiyete hak kazanıp kazanmadığınız ve ne bildireceğiniz, kendi vergi danışmanınıza sorulacak bir sorudur.
Ek verginin, etkilenen dairelerin değerini %7.5 ile %18.75 arasında düşürebileceği yönünde geniş biçimde paylaşılan bir iddiaya da rastlayacaksınız. Bu rakam bir yatırımcının X paylaşımından geliyor. Yanında yayımlanmış bir yöntem görmedim ve bu verginin satış tarafındaki fiyat ya da hacim etkisine ilişkin yayımlanmış temiz bir ölçüme hiç rastlamadım. Verginin değerler üzerindeki etkisine dair kesin görünen her rakamı ölçüm değil tahmin olarak değerlendirin. Segment düzeyindeki görünüm için bkz. pied-a-terre vergisi ve Manhattan lüks gayrimenkul piyasası ve yeni vergi altında trophy talebi.
Bir Manhattan dairesini elde tutmanın maliyeti bugün ne?
Bu yıl en sık aldığım soru bu ve piyasa raporlarının atlamaya devam ettiği soru da bu. 2026'da üç maliyet kalemi hareket etti ve dairenin nasıl sahiplenildiğine ve finanse edildiğine bağlı olarak bir malik üçüyle birden karşılaşabilir.
Aidatlarla başlayalım. Miller'ın ikinci çeyrek raporu, aylık konut maliyetlerinin enflasyonun önünde gitmeye devam ettiğini kaydediyor: bir kooperatif satışında medyan aylık aidat $3,077, yani ft² başına $2.83 idi; yıllık bazda sırasıyla %10.2 ve %16 artış. Kat mülkiyeti tarafında aylık ortak giderler artı emlak vergileri $4,466, yani ft² başına $3.37 olarak gerçekleşti. Bunlar küçük rakamlar değil ve fiyatlardan daha hızlı bileşikleniyorlar.
Üzerine finansmanı ekleyin. Freddie Mac 30 yıllık sabit faizi 3 Eylül'de %6.71 idi; bir önceki haftanın %6.66'sının ve bir yıl öncesinin %6.50'sinin üzerinde. Manhattan'da kredi tutarları çoğunlukla jumbo aralığa düşüyor ve burada Howard Hanna NYC tarafından derlenen üç bankalı bir izleme, 2 Eylül'de ortalama 30 yıllık APR'yi %6.99'a yakın gösterdi; bu 2026'nın en yüksek okuması ve Şubat sonundaki yaklaşık %6.07'nin üzerinde. Bunun arkasında üç yılın zirvesi olan %4.79'luk 10 yıllık Treasury getirisi duruyor.
Ardından, taşınmaz kapsama giriyorsa, üzerine ek vergiyi ekleyin. Her malik üçünü birden taşımıyor: nakit alıcı faiz oranından etkilenmiyor, kredisi hâlihazırda kullanılmış bir malik onu yeniden fiyatlamıyor ve ek vergi yalnızca malikin, bir aile bireyinin ya da bir kiracının birincil konutu olmayan dairelere ulaşıyor. Ancak üst üste bindiklerinde, yılda altı hafta oturduğunuz bir daireyi elde tutmanın aritmetiğini değiştiriyorlar ve bence bu piyasayı sessizce yeniden biçimlendiren şey, herhangi bir manşetten çok bu.
Manhattan lüks piyasası Eylül ayında durdu mu?
Bir hafta berbat göründü, yıl ise iyi görünüyor. İkisini de bilmekte fayda var. 31 Ağustos ile 6 Eylül haftasında Olshan Realty, $4 milyon ve üzerinde 13 imzalı sözleşme kaydetti; toplam istenen fiyat hacmi $66,240,000, ortalama istenen fiyat $5,095,385 ve medyan $5,150,000 idi. Bunların altısı kooperatif, altısı kat mülkiyetli birim, biri condop idi ve hiç townhouse sözleşmesi imzalanmadı. $10 milyon ve üzerinde hiçbir işlem gerçekleşmedi. Olshan, dolar hacminin 18 ile 24 Eylül 2023 haftasından bu yana en düşük seviye olduğunu ve haftanın, Labor Day öncesi dönem için 16 sözleşmelik on yıllık ortalamanın altında kaldığını kaydetti.
Bunlar istenen fiyatlar; Olshan'ın raporladığı budur. Bu hafta üzerine bir anlatı kurmadan önce Olshan'ın kendi yorumunun devamını okuyun: “Eylül, lüks piyasada genellikle yılın en kötü ayıdır.” Yıllık toplam ise tersini gösteriyor. Ağustos sonuna kadar 2026'da $10 milyon ve üzerinde 218 sözleşme imzalanmıştı; 2025'in aynı döneminde bu sayı 202'ydi. Trophy piyasası geçen yılın önünde. Tek bir tatil haftası bir eğilim değildir ve bunu size şimdi söylemeyi, aksini iddia eden bir manşet okumanıza tercih ederim.
Trophy piyasasının gerçekten yeniden fiyatlandığı yerlerde bu, piyasa genelinde değil bina bina gerçekleşiyor. 111 West 57th Street'te kalan son dubleks olan Penthouse 76, orijinal $54.6 milyonluk sponsor talebinin yaklaşık %23.5 altında, $41.75 milyonun hemen üzerinde satıldı. Central Park Tower'da, 68E numaralı birim, ilk kez 2018'de kat planları üzerinden satışa çıkarıldıktan sonra, $24.96 milyondan indirilen $20.5 milyonluk istenen fiyatla sözleşmeye bağlandı. Olshan, üzerinde anlaşılan sözleşme fiyatlarını değil istenen fiyatları raporluyor; dolayısıyla nihai satışa kadarki indirim henüz bilinmiyor. Bu arada en yeni ürün hızla soğuruluyor. 1122 Madison Avenue'de 26 birimin 24'ü Ocak ortasından bu yana ft² başına ortalama $5,378 ile sözleşmeye bağlandı; 175 Fifth Avenue'deki Flatiron Building dönüşümünde ise 36 birimin 16'sı ft² başına ortalama $4,779 ile sözleşmeli. Bunlar soğurma ve fiyatlama rakamları, indirim ölçümleri değil; bu nedenle iki projenin pazarlıksız satıldığını iddia etmem. Örüntünün gösterdiği şey şu: bir önceki döngüden kalan yaşlanmış sponsor envanteri gözle görülür indirimlerle eriyor, en yeni lansmanlar ise beklemiyor.
Talep nereye gitti? Kiralık piyasaya bakın
Bu yaz Manhattan kiralık piyasasında alışılmadık bir şey oldu ve bu işin en titiz iki isminden ikisi bunun bir bölümünü kamuoyu önünde yeni vergiye bağladı. Temmuz ayında medyan Manhattan kirası, kayıtlardaki ilk kez olmak üzere $5,000'a ulaştı; yıllık bazda %6.4 artış. Ortalama kira $6,306, ft² başına ortalama kira ise $101'in üzerindeydi ve her ikisi de rekor. Kiralık ilan envanteri yıllık bazda %39.3 düşüşle 6,421'e geriledi; üst üste on üçüncü gerileme ve iki yılın en düşük seviyesi.
Seriyi raporlayan Jonathan Miller bunu şöyle ifade etti: “Arzdaki düşüş yılın bu dönemi için alışılmadık ölçüde sert; dolayısıyla etkenlerden biri $5 milyon ve üzerindeki ikinci konutlar için pied-a-terre vergisinin uygulamaya girmesi olabilir. Daha fazla pied-a-terre alıcısı satın almak yerine kiralamayı seçiyor ve bazı mevcut malikler ikinci konutlarını satıp şehirdeyken kiralıyor; her ikisi de zaten aç kalmış bir kiralık havuza talep ekliyor.” Corcoran'ın icra kurulu başkanı Pam Liebman ise kiralık piyasadaki bu sıçramanın “bazı potansiyel alıcıların mülkiyet yerine esnekliği tercih etmeye başlamış olabileceğini düşündürdüğünü” söyledi. İkisinin de söylemediğine dikkat edin. Her ikisi de bunu kanıtlanmış bir neden olarak değil olası bir etken olarak çerçeveledi ve ben de bu çizgiyi koruyacağım.
Kiralık piyasanın verginin muhatap kitlesine en yakın bölümü ortası değil tepesi; yine de kiralık veriler bir kiracının eski ya da müstakbel malik olup olmadığını kaydetmiyor, dolayısıyla bu eşleştirilmiş değil yakınlığa dayalı bir argüman. Ek vergi birincil konut olmayan dairelere uygulanıyor; medyan kira ise piyasa geneline ait bir rakam. Bu nedenle daha ilgili veri şu: bu yıl aylık $100,000 üzerindeki kiralamalar yedi kat artmış durumda, $50,000 üzerindekiler ikiye katlanmanın ötesine geçti ve lüks dilim artık yıllık bazda %35 artışla ayda ortalama $17,464. Pied-a-terre alıcısı satın almak yerine kiralıyor olsaydı kendini göstereceği yer burasıydı ve hareket de tam olarak burada.
Eşit ağırlığı hak eden rakip bir açıklama daha var. Konut kredisi faizleri bir yıl öncesine göre daha yüksek ve yüksek faizler, hiçbir vergi politikası devrede olmadan marjinal alıcıları kiralamaya itiyor. Miller'ın kendisi FARE Act'i de anıyor ve ev sahiplerinin komisyon sürtünmesinden kaçınmak için ilanları kamuya açık platformlardan çektiğini, bunun da “işgal edilmiş ya da mevcut birim sayısını zorunlu olarak azaltmadan görünür envanteri daraltacağını” belirtiyor. Bu durum, raporlanan %39.3'lük envanter düşüşünün bir kısmını gerçek değil ölçüm kaynaklı bir etki haline getirir. Verginin bağımsız katkısını faiz etkisinden ya da ilan görünürlüğü etkisinden ayrıştıran kimse olmadı ve biri bunu yapana kadar dürüst duruş şu: vergi, birkaç makul etkenden yalnızca biri.
Konut kredisi faizleri ve Fed ne yapıyor?
Çoğu kişinin altı ay önce beklediği şeyi değil. Freddie Mac 30 yıllık sabit faizi 3 Eylül ile biten haftada ortalama %6.71, 15 yıllık ise %6.04 oldu. Bir yıl önce bunlar %6.50 ve %5.60 idi. Faizler yalnızca yüksek değil; geçen Eylül'e göre de yüksekler ve yıl ortası raporumuzdan bu yana yükseldiler.
Federal Reserve, hedef aralığını 29 Temmuz'da %3.50 ile %3.75 arasında sabit tuttu. Okunmayı hak eden şey ise muhalefet şerhi. Karar metni, “para politikası kararına karşı oy kullananlar, bu toplantıda federal fon oranı hedef aralığının 1/4 puan artırılmasını tercih eden Beth M. Hammack, Neel Kashkari ve Lorie K. Logan'dır” kaydını içeriyor. Üç yetkili o toplantıda faiz artışı istedi. Bu, komite içindeki tartışmanın yönü hakkında anlamlı bir sinyal; yine de yerleşik bir görünümü değil tek bir toplantıyı tarif ediyor. Bir sonraki karar, bu güncellemenin yayımlanmasından altı gün sonrasına, 16 Eylül'e planlanmıştı ve bunu öngörmeye kalkışmayacağım.
Manhattan alıcısı için pratik sonuç daha dar. Bu piyasanın üst ucunda nakit alımlar yaygın ve nakit alıcı politika faizine kayıtsız. %7'lik bir jumbo teklifin davranışı gerçekten değiştirdiği yer kredi kullanan alıcılar arasında ve bir faiz hamlesinin ilk ulaşacağı kesim de bu.
Dürüst karşı argüman
Bir şüpheci şunları söylerdi ve olgular bakımından haksız olmazdı. Sözleşme hacmi UrbanDigs serisinde yıllık bazda yaklaşık %10.5, Corcoran'ınkinde %6 geriledi; arz tarafını nasıl çerçevelerseniz çerçeveleyin bu gerçek bir yumuşama. Corcoran'ın ft² başına ortalama kooperatif fiyatı Ağustos ayında yıllık bazda %10 düştü ve ft² başına ortalama lüks istenen fiyatı %6 geriledi. Corcoran'ın sayımında 120 günlük piyasada kalma süresi, hızlı temizlenen bir piyasa değil. En son ayda tapuya işlenen satışlar da zayıf görünüyor; ancak Howard Hanna raporları, tescil edilmiş sayımların resmî kayıtların gerisinden geldiğini ve gerçek bir düşüş olarak okunmaması gerektiğini hatırlatıyor.
Benim yanıtım şu: bunların hepsi doğru ve hiçbiri arz okumasıyla çelişmiyor. Bir piyasa aynı anda daha az işlem ve daha sağlam fiyatlama gösterebilir; arz kısıtlı bir piyasa tam olarak böyle görünür. Fikrimi değiştirecek şey, olağan sonbahar ilan dalgasıyla envanterin yeniden kurulduğu ve buna rağmen indirimlerin genişlediği bir Eylül ve Ekim olurdu. Bekleyen satışların geçen yılın %9.3 önünde seyretmesi bunun aleyhine bir kanıt; yine de izleyeceğim şey bu ve sonucu ne olursa olsun raporlayacağım.
Bunun alıcılar, satıcılar ve birincil konut sahibi olmayanlar için anlamı
Alıcılar için. Geçen yıl okuduğunuz pazarlık payı %3.4 seviyesinde büyük ölçüde kalmadı. Yine de her yerde kaybolmuş değil. Kaldıraç hâlâ yaşlanmış envanterde: Howard Hanna NYC'nin Eylül raporu, 120 gün ve üzeri envanterde medyan ilan indirimini yaklaşık %9 olarak veriyor; piyasa genelinde ise bu oran %3.4. Alışverişteyseniz soru piyasanın yumuşak olup olmadığı değil, o dairenin bayatlayıp bayatlamadığıdır. Hedef binalarınızdaki güncel 120 gün ve üzeri listeyi benden isteyin.
Birincil konut sahibi olmayanlar ve yabancı alıcılar için. Teklif vermeden önce ek vergiyi satın alma fiyatınız üzerinden değil DOF piyasa değeri üzerinden modelleyin ve imzalamadan önce ikametgâh ile mülkiyet yapısı meselesini çözün. Uçurum etkisi, bir eşiğin hemen altında ya da hemen üstünde olmak arasındaki farkı göründüğünden büyük kılıyor. Hâlihazırda malikseniz ve herhangi bir muafiyet talebiniz varsa, önemli olan tarih 6 Ekim. Yabancı alıcılar için ABD veraset vergisi başlıklı rehberimiz, bir tüzel kişilik üzerinden mülk tutuyorsanız yol gösterir.
Satıcılar için. Kıtlık sizin tarafınızda ve bu gerçek bir avantaj. Yine de %3.4'lük bir piyasa indirimi, bir rakamı denemek için izin anlamına gelmez. Yaklaşık %9 veren daireler, uzun süredir bekleyenler; onlar piyasaya karşı değil kendi ilan geçmişlerine karşı pazarlık ediliyor. İlk üç haftada kanıta göre fiyatlayın. Muhtemel alıcı havuzunuz birincil konut sahibi olmayanlardan oluşuyorsa, elde tutma maliyetlerinin bu yıl arttığını bilin ve bunu görüşmede bekleyin.
Kooperatif ortakları ve yönetim kurulları için. Gerçek anlamda yeni bir sorunu olan kesim bu. DOF kuralları, ek vergiyi ceza ve faizleriyle birlikte taşınmaz üzerinde bir rehin hakkı haline getiriyor ve kooperatifte bildirimi bina alıyor. Yönetim kurulları sıkışık bir takvimde vergi tahsildarına dönüştürülüyor. Bir yönetim kurulunda görev alıyorsanız bu konu Aralık ayına değil, şimdiden gündeme alınmalı. Kat mülkiyeti ile kooperatif karşılaştırma rehberimiz bunu belirleyen mülkiyet farklarını ele alıyor.
Özel Müşteri Danışmanlığı
Bu okumayı tek bir bina ya da tek bir fiyat bandı için ister misiniz? Teklif vermeden veya ilana çıkmadan önce güncel emsalleri, yaşlanmış envanteri ve sözleşme hareketliliğini çıkarır, ek verginin nasıl yapılandırıldığını adım adım anlatırım. Kendi vergi yükümlülüğünüz danışmanınıza sorulacak bir konudur ve ben onunla birlikte çalışırım.
Yöntem ve kaynaklar. Aylık Manhattan rakamları, Howard Hanna NYC Research tarafından yeniden yayımlanan UrbanDigs Ağustos 2026 gerçekleşen verileri ile Corcoran'ın Ağustos 2026 Manhattan raporlarıdır. İkisi farklı yöntemler kullanır ve doğrudan karşılaştırılamaz; her biri kullanıldığı yerde etiketlenmiştir. Çeyreklik rakamlar ve aylık konut maliyetleri, Jonathan Miller'ın The Real Deal ile yayımlanan 2Ç 2026 Manhattan raporundan alınmıştır. Haftalık lüks sözleşme verileri, 31 Ağustos ile 6 Eylül 2026 haftasına ait Olshan Luxury Market Report'tan olup $4 milyon ve üzeri istenen fiyatlı Manhattan konut taşınmazlarını kapsar. Konut kredisi faizleri, Freddie Mac'in 3 Eylül 2026 ile biten haftaya ilişkin Primary Mortgage Market Survey verileridir; jumbo APR'ler ulusal bir anket değil, Howard Hanna NYC tarafından derlenen üç bankalı bir izlemedir. Federal Reserve rakamları 29 Temmuz 2026 tarihli FOMC açıklamasındandır. Pied-a-terre ek vergisinin mekaniği, 14 Temmuz 2026'da kabul edilen New York City Department of Finance nihai kurallarından (19 RCNY section 62) alıntılanmıştır; oran bantları Greenberg Traurig, Dechert ve CNBC tarafından bildirildiği şekildedir. Dava durumu 9 Eylül 2026 itibarıyladır ve verilmiş bir karar yoktur. İmzalanan sözleşmeler öncü göstergedir ve gecikmeli gelen kapanmış satışlarla karşılaştırılamaz. Buradaki hiçbir şey vergi ya da hukuk danışmanlığı değildir; kendi durumunuzu nitelikli bir danışmanla doğrulayın. 10 Eylül 2026'da Anthony Guerriero, Manhattan Miami Real Estate tarafından yayımlanmıştır.
Alt Pazar ve Gayrimenkul Türüne Göre Manhattan'da Fit Kare Başına Fiyat, 2026 3. Çeyrek
Corcoran'ın Manhattan alt pazarlarında ikinci el kooperatif hisseli daireler, ikinci el kat mülkiyetli daireler ve yeni projeler için ayrı ayrı raporlanan medyan fit kare başına fiyat
Alıcıların bize ilk sorduğu rakam fit kare başına fiyattır; aynı zamanda en sık hatalı aktarılan rakam da budur. Fit kare başına fiyatı aynı olan iki daire, biri aylık aidatı binanın ipotek kredisi ödemelerini de kapsayan kooperatif hisseli bir daire, diğeri ise kendi koşullarınızla kiraya verebileceğiniz kat mülkiyetli bir daire olduğunda, alıcı açısından eşdeğer değildir. Bu nedenle bu bölümdeki tüm rakamlarda kat mülkiyetli daireler ile kooperatif hisseli daireler ayrı tutulmuş, ortalama yerine medyan kullanılmıştır. Satış fiyatı için bu, tek tek satış fiyatlarının ortanca değeridir; fit kare başına fiyat içinse ortalama fiyatın ortalama alana bölünmesi değil, kaynağın bildirdiği işlem bazındaki fit kare başına fiyatların ortanca değeridir.
Alt pazar ve mülk türüne göre Manhattan'ın metrekare başına ortalama fiyatı, 2026'nın 3. çeyreği. Corcoran Raporu; her PPSF rakamı için örnek boyutları yayınlanmamıştır. Üç aylık rakamlar revizyona tabidir; bunlar mahalle tedbirleri değil, alt piyasa tedbirleridir.
Corcoran, her fiyat rakamının arkasındaki örneği değil, alt pazara göre toplam kapatılan satışları rapor ediyor. Financial District ve Battery Park City yeniden satış kooperatif fiyatı gösterilmiyor; temel örneklem büyüklüğü yayınlanmamıştır.
Sütunları ayrı ayrı okuyun. 2026'nın 3. çeyreğinde, ikinci el konut ortalamaları 1.150 ile 1.850 USD/ft² arasında değişiyordu; bu da yaklaşık %61'lik bir fark anlamına geliyordu. Görüntülenen kooperatif ortalamaları 833 ile 1.164 USD/ft² arasında değişiyordu, yani yaklaşık %40. Yeni geliştirme ortalamaları 1.662 ila 2.253 USD/ft² arasında değişiyordu. Satışların karışımı üç aylık ortalamaları hareket ettirebilir; bu rakamlar aynı mülkteki fiyat değişiklikleri değildir.
Bu tabloyu kullanmadan önce üç sınırlamayı açıkça belirtelim. Birincisi, örneklem büyüklüğü: Corcoran, son sütunda gösterilen alt pazar başına toplam tamamlanmış satış sayısını yayımlar; ancak her bir kooperatif hisseli daire, kat mülkiyetli daire veya yeni proje rakamının kaç satışa dayandığını yayımlamaz. Alt pazar toplamının yüksek olması, üç sütundan herhangi biri için asgari bir işlem sayısı sağlamaz. Bu nedenle buradaki her fit kare başına fiyat, sayfanın devamındaki kendi tablolarımıza uyguladığımız asgari işlem sayısı standardını karşılayan bir rakam olarak değil, kaynağı belirtilmiş ve örneklem büyüklüğü yayımlanmamış bir üçüncü taraf istatistiği olarak okunmalıdır. İkincisi, coğrafya: Corcoran bu raporda alt pazar sınırlarının tanımlarını yayımlamaz. Danışmanlık verdiğimiz pazarın tamamen dışında kaldığı için Upper Manhattan alt pazarını dışarıda bıraktık; ancak kalan alt pazarların 96. Cadde'de sona erdiğini doğrulayamıyoruz. Diğer firmaların yayımladığı sınır tanımlarına göre West Side alt pazarı bu caddenin kuzeyine uzanabilir. Üçüncüsü, revizyon: Corcoran, mevcut çeyreğin kısmen projeksiyona dayandığını ve önceki çeyreklerin revize edildiğini belirttiğinden, bu rakamlar değişebilir. Yalnızca medyan fit kare başına fiyat alanını kullanıyoruz; ortalama fit kare başına fiyatı hiçbir zaman kullanmıyoruz. Çünkü yayımlanan metodoloji, bu ortalamayı tek tek satış gözlemlerinin medyanı olarak değil, ortalama fiyatın ortalama alana bölünmesi olarak tanımlar.
Bu iki tablo karşılaştırılabilir değildir ve hiçbir zaman tek bir veri serisi olarak okunmamalıdır. Yukarıdaki tablo, emlak firmalarının bildirdiği tamamlanmış satışlara dayanarak yalnızca Nisan-Haziran 2026 çeyreği için alt pazar bazında fit kare başına fiyatları gösterir. Aşağıdaki tablo ise belediye satış kayıtlarına dayanarak 31 Ağustos 2026'da sona eren on iki aylık dönem için mahalle bazında medyan satış fiyatlarını gösterir. Coğrafya, dönem, kaynak ve ölçüt farklıdır. Fit kare başına fiyat ile satış fiyatı birbirine bölünerek daire alanı elde edilemez.
Mahallelere Göre Manhattan'da Tamamlanan Satışların Kayıtlardaki Fiyatları, Kat Mülkiyetli ve Kooperatif Hisseli Daireler
96. Cadde'nin güneyindeki 26 Manhattan mahallesi için kayıtlı medyan satış fiyatı ve işlem sayısı; 31 Ağustos 2026'da sona eren on iki ay (ölçütleri karşılayan en erken satış: 2 Eylül 2025)
Aşağıdaki tablo, herhangi bir aracı kurum raporu yerine birincil kayıtlara dayanır. New York Belediyesi Maliye Dairesinin Manhattan için yayımladığı güncellenen satış dosyasında, satış tarihi 31 Ağustos 2026'da sona eren on iki aylık döneme düşen tüm kat mülkiyetli daire ve kooperatif hisseli daire satış kayıtlarını inceledik. Kooperatif hisseli daire satışlarında taşınmaz tapusu yerine bir şirketin hisseleri devredilir; belediye her iki satış türünü de bu dosyada kaydeder. Bedelsiz veya sembolik bedelli kayıtları çıkardık. Aynı vergi adasını ve satış tarihini paylaşan birden fazla kayıtta aynı fiyatın tekrarlandığı, toplu satış veya portföy devri izlenimi veren işlemleri de çıkardık ve kalan satış fiyatlarının ortanca değerini aldık. Aşağıda gösterilen ve tamamı 96. Cadde'nin güneyinde bulunan 26 mahallede toplam 10.015 satış kaydı kalmıştır. Kat mülkiyetli daireler ile kooperatif hisseli daireler tüm aşamalarda ayrı tutulmuştur.
Bu tablo, fit kare başına fiyatı değil, medyan satış fiyatını ve işlem sayısını gösterir. Bunun belirli bir nedeni vardır: Maliye Dairesi bu dosyada dairelerin bağımsız bölüm alanını yayımlamaz. Dolayısıyla kaynakta bulunmayan bir payda eklenmeden bu kayıtlardan mahalle bazında fit kare başına fiyat hesaplanamaz. Başka yerlerde mahalle bazında fit kare başına fiyat gördüğünüzde, bu rakama dayanmadan önce üç noktayı kontrol etmeniz yararlı olur: rakamın aktif ilanlardaki talep fiyatlarından mı yoksa tamamlanmış satışlardan mı geldiği, kat mülkiyetli daireler ile kooperatif hisseli dairelerin tek bir rakamda birleştirilip birleştirilmediği ve tek tek satışların medyanı mı yoksa ortalama fiyatın ortalama alana bölünmesi mi olduğu. Bu tercihler rakamı mahallenin kendisinden daha fazla etkiler.
Gayrimenkul türüne göre Manhattan mahallelerinde tamamlanan satışların medyan fiyatı ve işlem sayısı, Eylül 2025 ile Ağustos 2026; New York Belediyesi Maliye Dairesinin Manhattan'daki kat mülkiyetli ve kooperatif hisseli dairelere ilişkin güncellenen satış kayıtları; sembolik bedelli devirler ve toplu satışlar filtrelenmiş, her segment için satış sayısı gösterilmiştir; 30 satışın altındaki segmentler SINIRLI olarak işaretlenmiştir; kaynak bağımsız bölüm alanını yayımlamadığı için fit kare başına fiyat raporlanmamıştır
Bu tablonun kullanımı. İşlem sayısı sütunları yalnızca görsel bir unsur değildir. 859 satışa dayanan bir medyan bir pazarı; on bir satışa dayanan bir medyan ise on bir daireyi tanımlar. Gösterilen elli iki segmentten 7'si otuz kayıtlı satışın altında kalmakta ve sınırlı olarak işaretlenmektedir. Bu işaret, mahalle hakkında bir yargı değil, hassasiyete ilişkin bir uyarıdır. Otuz satış eşiğini aşmak da bir segmentin temsil gücünü garanti etmez; yalnızca yayımlamak için kullandığımız asgari eşiği karşılar. Satışların bir veya iki büyük yeni binada yoğunlaştığı bir mahallede, istikrarlı görünen ancak bölgeden çok bu binaları tanımlayan bir medyan oluşabilir. En belirgin örnek Javits Center çevresidir: burada kat mülkiyetli daire ve kooperatif hisseli daire sütunları, kat mülkiyetli dairelerin fiyat primini göstermekten ziyade belirgin biçimde farklı konut stoklarını yansıtır; kooperatif hisseli daire rakamı ise on bir satışa dayanır.
İncelenmeye değer olan tek bir medyan değil, iki sütun arasındaki farktır; bu fark mahalleden mahalleye büyük ölçüde değişir. Yayımlama eşiğimizi aşan segmentler arasında farkın en dar olduğu yerler yaklaşık yüzde 43 ile SoHo, yaklaşık yüzde 48 ile Midtown East ve yaklaşık yüzde 49 ile Tribeca'dır. En geniş olduğu yerler ise yaklaşık yüzde 191 ile Chelsea, yaklaşık yüzde 188 ile West Village ve Greenwich Village (batı), yaklaşık yüzde 161 ile Midtown (merkezi iş bölgesi) olarak sıralanır. Geniş farklar genellikle yakın dönemde inşa edilmiş kat mülkiyetli dairelerle karşılaştırılabilecek bir kooperatif hisseli daire stokunun bulunmadığı mahallelerde görülür. Dolayısıyla iki sütun, aynı şeyin iki fiyatını değil, farklı konutları tanımlar. Bunu, o bölgelerdeki kat mülkiyetli dairelerin aşırı fiyatlandığının kanıtı olarak yorumlamayız. Bina yaşı, daire büyüklüğü ve daire tiplerinin dağılımı da etkili olduğundan, bu medyanlar tek başına farkın nedenini ortaya koyamaz. İki mülkiyet biçimini değerlendiriyorsanız, kooperatif hisseli daire ve kat mülkiyetli daire karşılaştırma rehberimiz bu rakamların arkasındaki finansman, yönetim kurulu onayı ve yeniden satış farklılıklarını ele almaktadır.
Medyanın ne olduğuna ilişkin bir hatırlatma daha: medyan, istediğiniz dairenin tipik fiyatı değil, ortanca değerdir. Bir mahallede medyanın iki milyon dolar olması, aynı yapı adasında dokuz yüz bin dolarlık geniş bir stüdyo daire ile dokuz milyon dolarlık dört yatak odalı bir dairenin bulunmasıyla uyumludur. Bu rakamları mahalleleri birbirleriyle karşılaştırmak ve bir fiyatın bölge için normal olduğunu söyleyen bir danışmanın değerlendirmesini kontrol etmek için kullanınız. Belirli bir dairenin değerini belirlemek için kullanmayınız; bu değer, dairenin kat planındaki konumuna, bulunduğu kata, cephe yönüne, durumuna ve binanın mali yapısına bağlıdır.
Bu mahallelerin mevcut fiyat seviyelerinden ziyade geçmiş gerileme dönemlerindeki seyrini incelemek için aşağıdaki Manhattan mahallelerinde konut fiyatlarının dayanıklılığı tablosuna bakınız. Buradaki tablo piyasa döngülerindeki performansı değil, güncel kayıtlı satış fiyatlarını gösterir. Tamamlanmış satış medyanları yerine güncel satış portföyü için bakınız: Manhattan'da satılık daireler.
Metodoloji: New York Belediyesi Maliye Dairesi Güncellenen Satış Kayıtları, Manhattan, kat mülkiyetli ve kooperatif hisseli daire satış kayıtları, 31 Ağustos 2026'da sona eren on iki ayı kapsar; ölçütleri karşılayan en erken satış 2 Eylül 2025 tarihlidir. Sıfır veya sembolik bedelle (bin dolar veya daha az) kaydedilen tapu devirleri piyasa dışı devirler olarak dışarıda bırakılmıştır. Aynı vergi adasını, satış tarihini ve fiyatı paylaşan iki veya daha fazla kaydın oluşturduğu, toplu satış veya portföy devri izlenimi veren kümeler tek kayıtta birleştirilmek yerine tamamen çıkarılmıştır; çünkü tek bir daire alıcısı portföy fiyatından işlem yapamaz. Bu, dayanak belgelerin incelenmesine değil, yayımlanan dosyaya uygulanan sezgisel bir kurala dayanır. Dolayısıyla tesadüfen aynı ada, tarih ve fiyatı paylaşan ilgisiz satışları zaman zaman dışarıda bırakır. Bu tercihin doğruluğunu varsaymak yerine test ettik: her toplu satış kümesini çıkarmak yerine tek bir gözleme indirerek yayımlanan tüm medyanları yeniden hesaplamak, yayımlanan 52 medyanın 19'unu yüzde 0,5'ten fazla değiştirmektedir; en büyük tekil değişim yüzde 7,7, tipik değişim ise yaklaşık yüzde 0,2'dir. Çıkarma yönteminde değişimlerin yirmi üçü aşağı yönlüdür. Bu da kümelerin yerel medyanın altında değil üzerinde bulunduğunu gösterir ve daire başına dağıtılmış bir fiyat yerine portföy toplamının her kayda işlenmiş olmasıyla uyumludur. Bu nedenle bunları çıkarmak daha ihtiyatlı bir yaklaşımdır. 96. Cadde'nin kuzeyindeki mahalleler danışmanlık verdiğimiz pazarın dışında kalır ve dışarıda bırakılmıştır. Medyanlar, tek tek kayıtlı satış fiyatlarının ortanca değeridir. Maliye Dairesi dairelerin bağımsız bölüm alanını yayımlamadığı için bu kayıtlardan fit kare başına fiyat türetilmemiştir. Bir mahalle yalnızca her iki segment de on satışa ulaştığında gösterilir; dolayısıyla bu tablo, 96. Cadde'nin güneyindeki tüm Manhattan satışlarının eksiksiz bir dökümü değildir. Alt pazar fit kare başına fiyatlarının kaynağı (Nisan ile Haziran 2026); Manhattan geneli fit kare başına fiyatların ve işlem sayılarının kaynağı ise Douglas Elliman'ın 2026 ikinci çeyrek Manhattan satış raporudur. Veriler 31 Ağustos 2026'ya kadardır. Metodoloji sürümü 1.0, Manhattan Miami Real Estate'ten Anthony Guerriero tarafından 9 Eylül 2026'da derlenmiştir. 2026 dördüncü çeyrek verileri yayımlandığında gözden geçirilmesi planlanmaktadır.
Ç4 2025, Yıl SonuDeğerlendirmesi
Yönetici Özeti
Manhattan 2025'i istikrarlı bir zeminde kapattı; fiyatlandırma sağlam kalmaya devam etti, envanter kısıtlı seyretti ve işlem aktivitesi piyasanın üst segmentindeki süregelen güç tarafından desteklendi. Yüksek borçlanma maliyetlerine karşın, özellikle finansman koşullarına daha az duyarlı özkaynak odaklı alıcılar arasında talep canlılığını korudu.
Ancak bu istikrarlı başlık metriklerinin altında, piyasa segmentasyon açısından erken belirtiler sergilemeye başladı. Giriş seviyesi aktivite mütevazı biçimde geriledi; lüks işlemler toplam dolar hacminin giderek büyüyen bir payını oluşturdu. Aynı zamanda yeni konut geliştirme boru hattı incelmeyi sürdürdü ve 2026'ya taşınacak arz kısıtlarını pekiştirdi.
Neden Sözleşmelere Odaklanıyoruz
Kapanmış satışlar alınan kararları yansıtır60-90 gün önce. İmzalanan sözleşmeler yansıtırgüncel alıcı davranışını.
Şu etkenlerle şekillenen bir piyasada:
faiz oranı belirsizliği
finansal piyasa dalgalanması
değişen alıcı psikolojisi
sözleşmeler kısa vadeli yönün daha doğru bir göstergesini sunar.
Ç4 2025, Piyasa Görünümü
İmzalanan sözleşmeler:Yıllık bazda istikrarlı veya mütevazı düşüş
Kapanışlar:Yıllık bazda istikrarlı veya hafif artış
Medyan fiyat:Mütevazı yıllık büyümeyle sağlam seyretti
Envanter:Tarihsel normlara kıyasla kısıtlı kalmaya devam etti
Piyasada kalma süresi:İstikrarlı; iyi fiyatlandırılmış mülkler verimli biçimde işlem görmeye devam etti
Yorum
Fiyatlandırma tarafından desteklenmeye devam ettisınırlı arz
Talep, özellikle daha yüksek fiyat noktalarında canlılığını korudu
Piyasa gösterdisegmentler arası erken ayrışma belirtileri
Piyasa Segmentasyonu, Erken Sinyaller
Giriş Seviyesi Piyasa (~$3M Altı)
İpotek faiz oranlarına artan duyarlılık
İşlem temposunda yavaşlama
Artan müzakere eğilimi ve alıcı ihtiyatı
Sonuç: → Talep varlığını korudu, ancak giderek artan kısıtlamalar altında
Lüks Piyasa ($3M+)
İşlem aktivitesinde süregelen güç
Toplam piyasa hacminden büyüyen pay
İyi konumlandırılmış, yüksek kaliteli varlıklarda güçlü performans
Sonuç: → Talep, finansman koşullarından daha az bağımlı biçimde dayanıklılığını korudu
Yeni Konut, İnce Bir Boru Hattı
Yeni konut geliştirme arzı Ç4 2025'te incelmeyi sürdürdü.
Daha az büyük ölçekli proje lansmanı
Butik gelişmelere artan bağımlılık
Yeni envanter teslimatında yavaşlayan tempo
Bireysel projelerin yüzlerce birim sunabildiği önceki döngülerin aksine, boru hattı daha küçük ölçekli ve daha sınırlı sürümlere doğru kaymıştır.
Sonuç: → Gelecekteki arz kısıtları 2025 sonlarına doğru şekillenmeye başlamıştı
📊 NYC ile Manhattan, Kritik Bir Ayrım
Başlık New York City verileri, Manhattan alıcıları açısından ilgili arz koşullarını abartmaya devam etti.
Brooklyn ve Queens'te yoğunlaşan önemli birim hacmi
Bu arzın büyük bölümünün $2M altında veya kiralama odaklı olması
Manhattan'ın birim sayısında daha küçük, değer açısından orantısız biçimde büyük bir pay oluşturması
Manhattan alıcıları için ilgili arz havuzu sınırlı kalmaya devam etti.
Envanter, Fiyatlamayı Destekliyor
Envanter seviyeleri çeyrek boyunca kısıtlı kalmaya devam etti.
Piyasaya giren sınırlı yeni listeme
Satıcılar genel olarak baskı altında değil
Birincil segmentlerde listelemeler arasında azalan rekabet
Bu ortam şunlara devam etti:
fiyat istikrarını destekleme
aşağı yönlü baskıyı azaltma
iyi konumlandırılmış mülkleri öne çıkarma
Alıcı Davranışı, Değişen Psikoloji
Ç4'teki alıcı davranışı daha ölçülü bir yaklaşımı yansıttı.
Uzayan karar süreleri
Değer ve konumlandırmaya artan odak
Tüm segmentlerde artan seçicilik
Aynı zamanda:
Yüksek net değerli alıcılar aktif kalmaya devam etti
Özkaynak odaklı alımlar sürdü
Prestijli ve iyi fiyatlandırılmış varlıklar güçlü ilgi gördü
Danışmanlık Perspektifi
2025'in sonunda Manhattan piyasası en iyi şöyle tanımlanabilirdi:
→ İstikrarlı → Arz kısıtlı → Segmentasyona başlayan
Giriş seviyesi talepte baskı belirtileri
Lüks talepte süregelen dayanıklılık
Giderek daha önemli hale gelen arz dinamikleri
Görünüm, 2026'ya Girerken
Manhattan 2026'ya girerken:
Arz kısıtlarının sürmesi beklendi
Alıcı seçiciliğinin artması öngörüldü
Fiyat noktaları arasındaki segmentasyonun genişlemesi beklendi
Beklenti: → Geniş tabanlı istikrarlı piyasadan dahaseçici ve segmentli bir ortama geçiş
Ç3 2025, Derinlemesineİnceleme
Kapanmış Satışlar
3,158
+%13.4 Yıllık
Medyan Konut Fiyatı
$1.65M
+%2.2 Yıllık
Nakit İşlemler
65.3%
Toplam satışların
Manhattan Konut Satışları İki Yılın Zirvesine Ulaştı
Manhattan gayrimenkul piyasası 2025'in üçüncü çeyreğinde olağanüstü bir performans sergiledi; konut satışları iki yılı aşkın sürenin en yüksek seviyesine ulaştı. Piyasa, artan satışlar ve fiyat büyümesiyle güçlü ivmeye işaret eden olumlu bir seyir izledi.
Bukapsamlı piyasa analizien güncel Douglas Elliman piyasa raporuna dayanarak Manhattan konutları, co-op'lar, lüks mülkler ve yeni gelişmelerdeki güncel eğilimleri incelemektedir.
Yönetici Özeti: Manhattan Konut Piyasası Ç3 2025
Manhattan'ın konut gayrimenkul piyasası Ç3 2025'te olağanüstü bir güç sergiledi;3,158 kapanış satışı %13.4'lük yıllık artışı temsil ediyor, 2023'ten bu yana en güçlü çeyreklik performans. Manhattan konut ve co-op sektörü, medyan satış fiyatı %5.8 artarken her ikisi de çift haneli satış büyümesi kaydetti.$1,180,000.
Temel Manhattan Piyasa Öne Çıkanları:
Manhattan konut satışları yıllık %13.4 artışla 3,158 kapanışa ulaştı
Medyan Manhattan konut fiyatı: $1,650,000 (+%2.2 Yıllık) Manhattan'ın medyan konut fiyatı ulusal ortalamanın önemli ölçüde üzerinde olup konut maliyetlerindeki kayda değer eşitsizliği öne çıkarmaktadır.
Medyan Manhattan co-op fiyatı: $870,000 (+%3.6 Yıllık) Emlak vergileri ve aidat ücretleri dahil konut maliyetleri, alıcılar için genel karşılanabilirlikte belirleyici bir rol oynamaktadır.
Nakit işlemler tüm satışların %65.3'ünde baskın çıktı
Manhattan lüks gayrimenkul envanteri yıllık %16.1 geriledi
Yeni konut satışları yıllık %71 sıçradı
Manhattan Konut Piyasası Analizi Ç3 2025
Manhattan Konut Satışları ve Fiyatlandırma
Manhattan konut piyasası Ç3 2025'te etkileyici kazanımlar elde etti;1,407 konut kapanışı, yıllık %16.6 artış. Bu, son yıllarda Manhattan konutları için en güçlü çeyreklik performansı oluşturmaktadır.
Manhattan Konut Piyasası Metrikleri:
Medyan konut fiyatı:$1,650,000, yıllık %2.2 artış
Ortalama konut fiyatı:$2,651,636, %5.1 düşüş (birim kompozisyon değişimini yansıtıyor)
Kare foot başına ortalama fiyat:$1,998, %2.3 düşüş
Yüksek ipotek faizleri alıcıların aylık ödemelerinin artmasına yol açarak konut sahipliğini daha az erişilebilir hale getirmiş ve bazılarının satın alma kararlarını yeniden gözden geçirmesine neden olmuştur.
Piyasada kalma süresi:74 gün, yıllık %3.9 düşüş
Konut envanteri:4,064 birim, %8.3 artış
YaklaşıkÇ3'te Manhattan konut satışlarının %70'i nakit işlemlerdi; bu, piyasada güçlü finansman kapasitesine sahip alıcıların varlığını ortaya koymaktadır. $2 milyon üzeri satışlar özellikle güçlü büyüme sergiledi; $2 milyon altı mülklerin üç katı oranında arttı.
Manhattan Konut Fiyatları Yatak Odası Sayısına Göre
Manhattan co-op piyasasıÇ3 2025'te 1,751 kapanışla yıllık %11.0 artış. Co-op satış büyümesi konut yüzde kazanımlarını geride bıraktı; bu, geleneksel Manhattan mülk türüne yenilenen alıcı ilgisinin sinyalini vermektedir.
Manhattan Co-op Piyasası Metrikleri:
Medyan co-op fiyatı:$870,000, yıllık %3.6 artış
Ortalama co-op fiyatı:$1,456,738, %8.3 artış
Kare foot başına ortalama fiyat:$1,170, %1.1 düşüş
Piyasada kalma süresi:79 gün, yıllık %4.8 düşüş
Co-op envanteri:3,669 birim, %5.7 artış
Co-op aidat ücretleri:$3,054 ortalama aylık, %8.1 artış ($2.45/kf/ay)
Aidat ücretleri ve emlak vergileri dahil bu konut maliyetleri, özellikle faiz kaynaklı karşılanabilirlik kısıtları sürerken, alıcıların satın alma gücünü ve genel karşılanabilirliğini doğrudan etkilemektedir.
%60'ından fazlasıManhattan co-op satışları nakit alımlardı; premium mülklerde nakit payı daha da yüksek seyretti.
Manhattan Co-op Fiyatları Yatak Odası Sayısına Göre
Manhattan lüks gayrimenkul piyasası (satışların üst %10'u) yüksek ipotek faizlerine karşın olağanüstü güç sergiledi;318 lüks satış yıllık %13.6 artışı temsil ediyor. Belki de en dikkat çekici nokta, satışlar büyürken lüks envanterinin dramatik biçimde gerilemesidir, süregelen üst segment talebin güçlü bir göstergesi.
Manhattan Lüks Piyasa Metrikleri:
Lüks eşiği:$4,000,000 (üst %10 için giriş noktası)
Medyan lüks satış fiyatı:$5,922,500, yıllık %2.8 artış
"Genel piyasanın %7'lik stok artışının tam tersine, lüks piyasada ilan stoğu %16,1 oranında geriledi"; bu durum üst segmentte ciddi bir fiyat artışı baskısı yaratmaktadır.Manhattan'da 3 milyon doların üzerindeki satışların %90'ı nakit işlemdi; bu oran, lüks alıcıların güçlü mali profilini ortaya koymaktadır.
Manhattan Yeni Konut Geliştirme Piyasası, 2025 3. Çeyrek
Yeni Konut Projelerinde Satışlar Yükseliyor
Manhattan'ın yeni konut geliştirme satışları 2025 3. çeyreğinde olağanüstü bir büyüme kaydetti:578 kapanış, yıllık bazda %71 artış, altı yılı aşkın sürenin en yüksek pazar payı.
Manhattan Yeni Konut Geliştirme Göstergeleri:
Yeni konut geliştirme satışları:578 kapanış; yıllık %71,0 artış
Pazar payı:Tüm Manhattan satışlarının %18,3'ü
Yeni konut geliştirme medyan fiyatı: $1,750,000
Ortalama fit kare başına fiyat: $2,206
Arz süresi:6,1 ay (son 3+ yılın en hızlı temposu)
Stok:1.174 konut
Yeni konut geliştirme satışlarındaki artış, birden fazla fiyat bandında proje tamamlanmasıyla desteklendi:
1 milyon dolar altı satışlar: yıllık %112,3 artış
1 milyon - 3 milyon dolar arası satışlar: yıllık %72,3 artış
3 milyon dolar üzeri satışlar: yıllık %43,9 artış
Yeni konut geliştirme,tüm lüks satışların %31,8'inioluşturdu; lüks yeni konut birimlerinde medyan fiyat 6.250.000 $ oldu.
Sınırlı yeni konut arzı ve tedarik kısıtlarının önümüzdeki birkaç yıl boyunca sürmesi beklenmekte; bu durum piyasada sıkı bir görünümün korunmasına katkıda bulunacaktır.
Manhattan Gayrimenkul Piyasası Trendleri ve Koşulları
Satış Aktivitesi ve Piyasa Hızı
Manhattan gayrimenkul satışlarının hızı 2025 3. çeyreğinde belirgin biçimde arttı; piyasaüst üste üçüncü çeyrekte de yıllık satış büyümesikaydetti. 3.158 kapanış,10 yıllık 3. çeyrek ortalamasının %4,3 üzerindegerçekleşerek mevcut aktivitenin tarihsel normları aştığını ortaya koydu.
Manhattan'ın artıkart arda altı çeyrekboyunca pozitif sözleşme aktivitesi veya satış büyümesi kaydettiği dikkat çekmektedir; bu durum piyasanın sürdürülebilir performansının altını çizmektedir.
Piyasa hızı göstergeleri:
Piyasada kalış süresi: 77 gün (son ilan tarihinden itibaren); yıllık %3,8 düşüş
Arz süresi: 7,3 ay; yıllık %6,4 düşüş
İlan indirimi: %6,2 (10 yıllık %5,9 ortalamasıyla tutarlı)
Teklif savaşları: Satışların %4,7'si (geçen yılın %9,7'sinden düştü)
Rapor yazarı Jonathan Miller'a göre "Piyasa alev almıyor, ancak yavaş yavaş hızlanıyor."
Manhattan Gayrimenkul Stok Seviyeleri
Toplam Manhattan konut stoku çeyrek sonunda7.733 ilana ulaştı; yıllık %7,0 artış. Ancak satışlar stoktan daha hızlı büyüdüğünden (+%13,4 - +%7,0), piyasa çeyrek boyunca sıkılaşmaya devam etti.
Bu,satışların stok artışını geride bıraktığı üst üste üçüncü çeyrekolarak kayıtlara geçti; bu gelişme, tüm mülk türlerinde Manhattan gayrimenkul fiyatları üzerinde süregelen bir yukarı baskı oluşturmaktadır.
Stok dağılımı:
Yeniden satış stoğu: 6.559 konut (+%9,1 yıllık)
Kooperatif stoğu: 3.669 konut (+%5,7 yıllık)
Kondominyum stoğu: 4.064 konut (+%8,3 yıllık)
Yeni konut geliştirme stoğu: 1.174 konut (-%3,1 yıllık)
Lüks stok: 1.317 konut (-%16,1 yıllık)
Not: Yukarıdaki stok rakamları yalnızca referans amaçlıdır; yeni veriler mevcut hale geldikçe değişebilir.
Nakit alımlar, Manhattan gayrimenkul piyasasında 2025 3. çeyreğinde de hâkimiyetini sürdürdü:Tüm işlemlerin %65,3'ü, 10 yıllık %52,2 ortalamasının oldukça üzerinde. Bu nakit hâkimiyeti, yüksek faiz ortamında güçlü finansal profillere sahip alıcıları yansıtmaktadır.
Nakit ile finansmanlı alıcı eğilimleri:
Nakit alıcılar yıllık %31 arttı
Finansmanlı alıcılar yıllık %9,2 azaldı
3 milyon doların üzerindeki satışların %90'ı nakit işlemdi
Lüks satışlarda nakit payı çeyrek boyunca yüksek seyretmeye devam etti
Nakit alıcılara doğru kaymayı Ağustos 2025 başından bu yana 50 baz puanı aşan mortgage faiz artışları hızlandırdı. Yüksek öz sermayesiyle üst segmente geçiş yapan alıcılar da dahil olmak üzere güçlü sermayeli alıcılar piyasa aktivitesini sürmeye devam etti.
Manhattan Kondominyum ve Kooperatif Fiyat Trendleri
Genel Manhattan Gayrimenkul Fiyatlandırması
Üst üsteüçüncü çeyrekte de hem medyan hem de ortalama Manhattan gayrimenkul fiyatları birlikte yükseldi, 2022'den bu yana tutarlı biçimde gözlemlenmeyen bir örüntü. Bu çift yönlü fiyat artışı, piyasanın geniş tabanlı gücüne işaret etmektedir.
Manhattan fiyat göstergeleri, 2025 3. Çeyrek:
Genel medyan fiyat:1.180.000 $; yıllık %5,8 artış
Genel ortalama fiyat:1.989.107 $; yıllık %0,8 artış
Ortalama fit kare başına fiyat: $1,552
Yeniden satış medyan fiyatı:1.026.500 $; yıllık %2,7 artış
Fiyat Artışının Sürücüleri
2025 3. çeyreğinde Manhattan gayrimenkul fiyat artışına katkıda bulunan başlıca faktörler:
Satış karması değişimi:2 milyon doların üzerindeki mülkler, 2 milyon dolar altı satışların üç katı hızda değer kazandı
Lüks segmentin gücü:Üst segmentteki satışlar genel medyan fiyatı yukarı taşıdı
Stok kısıtları:Kilit segmentlerde arz, talep büyümesinin gerisinde kalıyor
Nakit alıcı hâkimiyeti:Güçlü sermayeli alıcılar fiyat değişimlerine daha az duyarlı
Manhattan Gayrimenkul Piyasası Görünümü, 2025 4. Çeyrek ve Sonrası
Kısa Vadeli Manhattan Piyasa Görünümü
Manhattan gayrimenkul piyasası, 2025 4. çeyreğine güçlü bir konumdan giriyor; ancak kısa vadeli performansı etkileyebilecek çeşitli faktörler bulunmaktadır:
Olumlu göstergeler:
Yıl başından bu yana satışlar 3. çeyrek itibarıyla %18,7 arttı
Satışlar 10 yıllık ortalamaların %4,3 üzerinde seyrediyor
Lüks stok kısıtları üst segment fiyatlamasını destekliyor
Mortgage faizleri Ağustos başından bu yana 50+ baz puan yükseldi
Faiz artışlarının talep üzerindeki etkisi henüz tam anlamıyla yansımadı
Belediye başkanlığı seçimleri belirli bir belirsizlik yaratıyor (konut politikası eyalet yetkisinde olduğundan piyasa temellerine etkisi sınırlı)
2026 Manhattan Gayrimenkul Projeksiyonları
Douglas Elliman raporuna göre "Mortgage faizleri yıl sonuna kadar istikrar kazanır veya düşerse bir sonraki çeyrekte satışlarda artış muhtemeldir." Manhattan piyasasını besleyen temel dinamikler, istihdam gücü, sınırlı yeni arz ve küresel finans merkezi konumu, sağlamlığını korumaktadır.
2026 görünümünü destekleyen kilit faktörler:
Arz kısıtları:Yeni konut geliştirme stoğu son yılların en düşük seviyesinde
Tarihsel dayanıklılık:Manhattan ulusal trendleri tutarlı biçimde geride bırakmış durumda
Baskılanmış talep:Finansmanlı alıcılar daha elverişli bir faiz ortamı için bekleyişte
Manhattan Mahalleleri ve Alt Piyasaları
Bu 2025 3. Çeyrek raporu Manhattan genelindeki eğilimlere odaklansa da mahalleler arasında önemli farklılıklar bulunmaktadır. Upper East Side, Upper West Side, Tribeca, SoHo ve West Village gibi prestijli bölgeler, lüks kondominyum ve kooperatif segmentinde özellikle güçlü bir performans sergilemeye devam etmektedir.
Belirli mahallelere özgü Manhattan gayrimenkul analizi arayan alıcı ve satıcıların, belirli binalar ve sokaklar için ayrıntılı piyasa içgörüleri sunabilecek deneyimli yerel brokerlarla iletişime geçmesi önerilir.
Manhattan Gayrimenkul Piyasası: Temel Çıkarımlar
Manhattan kondominyum ve kooperatif piyasası 2025 3. çeyreğinde olağanüstü bir performans sergiledi:
Satışlarda Sıçrama:3.158 kapanış (+%13,4 yıllık), 2+ yılın en yüksek seviyesi
Geniş Tabanlı Büyüme:Kondominiumlar (+%16,6) ve kooperatifler (+%11,0) çift haneli kazanım kaydetti
Fiyat Artışı:Üst üste üçüncü çeyrekte medyan ve ortalama fiyat artışı
Nakit Hâkimiyeti:Tüm satışların %65,3'ü ve 3 milyon dolar üzerindeki satışların %90'ı nakit
Yeni Konut Geliştirme Patlaması:Satışlarda %71 artış, 6+ yılın en yüksek pazar payı
Piyasa Hızı:Piyasada kalış süresi düşüyor; arz süresi iyileşiyor
Ortalamanın Üzerinde Performans:Satışlar 10 yıllık normların %4,3 üzerinde seyrediyor
Bu Manhattan Gayrimenkul Piyasası Raporu Hakkında
Bu kapsamlı Manhattan kondominyum ve kooperatif piyasa analizi; Miller Samuel Real Estate Appraisers & Consultants tarafından hazırlanan Douglas Elliman Real Estate Market Report 2025 3. Çeyrek raporunu esas almaktadır. Rapor,Manhattan kondominiumlarıve kooperatiflerinin kapanış satış verilerini analiz ederek mevcut piyasa koşullarına ilişkin en doğru tabloyu sunmaktadır.
Kişiselleştirilmiş Manhattan gayrimenkul içgörüleri, mahalleye özgü analizler veya mevcut piyasada alım ya da satım fırsatlarını değerlendirmek için lütfen doğrudan benimle iletişime geçin.
Saygılarımla,
Anthony
Veri Kaynağı: Douglas Elliman / Miller Samuel 2025 3. Çeyrek Manhattan Satış Raporu
Son Güncelleme: Ekim 2025
Sıkça Sorulan Sorular
2025 3. çeyreğinde Manhattan kondominyum medyan fiyatı ne kadar?
Manhattan kondominyum medyan fiyatı 2025 3. çeyreğinde yıllık %2,2 artışla 1.650.000 $'a ulaştı.
2025 3. çeyreğinde Manhattan kooperatif medyan fiyatı ne kadar?
Manhattan kooperatif medyan fiyatı 2025 3. çeyreğinde yıllık %3,6 artışla 870.000 $ oldu.
2025 3. çeyreğinde kaç Manhattan gayrimenkul satışı kapandı?
2025 3. çeyreğinde 3.158 Manhattan kondominyum ve kooperatifi kapandı; bu rakam yıllık %13,4 artışa karşılık gelmektedir.
Manhattan gayrimenkul satışlarının yüzde kaçı nakit?
2025 3. çeyreğinde tüm Manhattan satışlarının %65,3'ü nakit işlemdi; 3 milyon doların üzerindeki satışların ise %90'ı nakit olarak gerçekleşti.
Lüks piyasa eşiği (satışların üst %10'u) 2025 3. çeyreğinde 4.000.000 $ oldu; lüks medyan fiyat ise 5.922.500 $ olarak gerçekleşti.
Manhattan yeni konut geliştirme piyasası nasıl performans sergiliyor?
Manhattan yeni konut geliştirme satışları yıllık %71 artışla 578 kapanışa ulaştı; bu rakam tüm satışların %18,3'ünü temsil etmekte ve altı yılı aşkın sürenin en yüksek pazar payını oluşturmaktadır.
Manhattan Piyasa Raporu, 2025 2. ÇeyrekSatışlar 2 Yılın Zirvesine Ulaştı; Alıcılar Nakde Yöneliyor Piyasa Koşulları Manhattan gayrimenkul piyasası 2025 2. çeyreğinde toparlanmasını sürdürdü; kapanışlar neredeyse iki yılın en yüksek seviyesine çıktı…Raporun tamamını oku →
Satışlar 2 Yılın Zirvesine Ulaştı; Alıcılar Nakde Yöneliyor
Piyasa Koşulları
Manhattan gayrimenkul piyasası 2025 2. çeyreğinde toparlanmasını sürdürdü; kapanışlar neredeyse iki yılın en yüksek seviyesine çıktı. Toplam3.042 satış kapandı; bu rakamyıllık %16,6 artışakarşılık geldi ve10 yıllık çeyreklik ortalamanın %8,4 üzerindegerçekleşti. Geçen yılın düşüşlerinin ardından art arda üçüncü çeyrekte de yıllık fiyat artışı kaydedildi. Ancak dikkat çekici bir husus olarak, anlaşmaların yaklaşık yarısı yeni ABD tarife politikasının açıklanmasından önce, Nisan öncesinde imzalanmıştı; bu durum çeyrek rakamlarını olumlu etkilemiş olabilir.
İmzalanan Sözleşmeler
Kapanış satışları büyük ölçüde geçmişi yansıtırken, imzalanan sözleşmeler gayrimenkul piyasasının öncü göstergesidir. Tarife politikasına ilişkin belirsizliği bir kenara bırakan Haziran 2025, tüm mülk türlerinde yeni imzalanan sözleşmelerde güçlü bir artışa sahne oldu:
- Kooperatifler: 506 sözleşme; artış27.5%yıllık
- Kondominiumlar: 354 sözleşme; artış17.6%yıllık
- 1-3 aile konutları: 31 sözleşme; artış106.7%yıllık
Lüks talep öne çıkmaya devam etti.5 milyon, 9,99 milyon dolarve10 milyon, 19,99 milyon dolarfiyat bantlarında imzalanan sözleşmeler kayda değer bir sıçrama yaptı. Örneğin 10 milyon, 19,99 milyon dolar bandındaki kondominyum sözleşmeleri yıllık bazda ikiden fazlaya katlandı. Douglas Elliman Piyasa Raporuna görelüks sözleşme hacmi (piyasanın üst %10'u)yalnızcason iki ayda ikiden fazlaya katlandı.
Nakdin Hâkimiyeti
Nakit alımlarrekor %69,1seviyesine ulaştı.
- 78.3%3 milyon dolar üzerindeki satışların nakitti
- 60.4%1 milyon dolar altındaki satışların nakitti (tarihsel %43,3 ortalamasının oldukça üzerinde)
- Finansmanlı satışlar yalnızca5.7%yıllık arttı; nakit işlemler ise23%sıçradı, bu durum sıkılaşan kredi standartlarını ve daha rekabetçi tam nakit alıcı havuzunu yansıtmaktadır.
Stok ve Arz Süresi
İlan stoğu3.1%artarak8.296 birimeulaştı; ancak yükselen satışlar bu artışı geride bıraktı vearz süresini8.2, bir yıl önceki9.2seviyesinden düşerek on yıllık 8,3 aylık ortalamanın hemen altına indi.
Yeni Konut Geliştirme
Yeni konut geliştirmedeki güç, yatırımcılardan ziyade son kullanıcılar tarafından sağlandı; yabancı alıcıların tüm satışlardaki payı yalnızca6.5%oldu, on yıllık %11,7 ortalamasının oldukça altında.
- Kapanışlar: 408; artış%19,3 yıllık
- Medyan satış fiyatı: 2,31 milyon dolar; artış13.1%
- Ortalama birim büyüklüğü: 1.563 fit kare; artış13.3%
- İndirim: İyileşerek3.6%seviyesinden6.3%
- Pazar payı: 13.4%tüm kapanışlar içinde
Lüks Piyasa (Üst %10)
Lüks piyasa performansı, nakit ağırlıklı alıcılar ve ultra yüksek uçtaki ilanların azalan stoku sayesinde geniş piyasayı geride bırakmaya devam etmektedir.
- Giriş eşiği: 4,5 milyon dolar
- Medyan fiyat: 6,525 milyon dolar; artış8.8%
- Ortalama fiyat: 8,57 milyon dolar
- Satışlar: 310; artış18.3%yıllık
- Stok: Düşüş21.2%
- Arz süresi: 12.1; önceki18.2
- İlan indirimi: 8.2%
- Piyasada kalış süresi: 133 gün; bir yıl önce 94 günden yükseldi
Yeniden Satış Piyasası
- Kapanışlar: 2,634; artış16.2%yıllık
- Yeniden satış medyan fiyatı: Değişmedi;1,05 milyon dolar
- İlan indirimi: 6.0%; geçen yılın yarısına indi
- Stok: 7.119 birim (+4.7%)
- Arz süresi: 8.1; önceki9.0
Manhattan Dayanıklılığını Koruyor
Manhattan gayrimenkul piyasası; güçlü talep, sınırlı yeni konut geliştirme ve yüksek nakit işlem oranı sayesinde dayanıklılığını sürdürmektedir. Tarihsel süreçte, küresel piyasa volatilitesinin yaşandığı dönemlerde yatırımcılar istikrar ve uzun vadeli değer arayışıyla sermayelerini hisse senetlerinden birinci sınıf gayrimenkul gibi somut varlıklara yönlendirmiştir. Tarife belirsizliği ve yüksek mortgage faizleri birer risk unsuru olmaya devam etse de Manhattan bu aşamaya güçlü bir konumdan girmektedir.
Temel Piyasa Göstergeleri:
- Nüfus Artışı:New York City'ye net nüfus ve uluslararası göç artış eğilimindedir.
- Fiyat Artışı:Mülk fiyatları tüm piyasa segmentlerinde yükselmeye devam etmektedir.
- Ofise Dönüş: Placer.ai'nin Nisan 2025 Ofis Endeksi, New York City ofis ziyaretçi trafiğinin Nisan 2019 düzeyinin yalnızca %5,5 altında kaldığını ortaya koydu; bu, başlıca ABD şehirleri arasındaki en küçük düşüş oranıdır.
Kişiselleştirilmiş içgörüler veya mevcut piyasadaki fırsatları (alıcılar ve satıcılar) değerlendirmek için lütfen benimle iletişime geçin.
Saygılarımla,
Anthony
Mayıs 2025Manhattan Tarife Öncesi 2025 1. Çeyrek Sonuçları ve Erken 2. Çeyrek Momentumu 🏙️ Manhattan'ın Küresel Ticaret Gelişmeleri Karşısında Dayanıklılığı 2025'in ilk çeyreği…Raporun tamamını oku →
Manhattan Tarife Öncesi 2025 1. Çeyrek Sonuçları ve Erken 2. Çeyrek Momentumu
🏙️ Manhattan'ın Küresel Ticaret Gelişmeleri Karşısında Dayanıklılığı
2025'in ilk çeyreği, Başkan Trump'ın kapsamlı tarifelerini Nisan başında açıklamasından önce Manhattan'ın son yılların en güçlü performansını sergilediği dönem oldu. Piyasa gözlemcileri tarifelerin talebi nasıl etkileyeceğini beklerken, Mayıs başına kadar uzanan veriler piyasanın spekülatif ya da çöküş sürecinde değil, istikrarlı ve aktif kaldığını teyit etmektedir.
📊 2025 1. Çeyrek, Harekete Geçen Bir Piyasa
2025'in ilk çeyreği, artan satış aktivitesi, yükselen fiyatlar ve farklı segmentlerde güçlü taleple karakterize edilen sağlam bir Manhattan gayrimenkul piyasasını gözler önüne serdi.
Üç Yılın En Güçlü Çeyreği:
Yaklaşık2.560 kapanış; artış28.8%yıllık; satışlar, arz ve piyasada kalış süresinde eşzamanlı iyileşme, 20 yılda yalnızca dördüncü kez gerçekleşti.
Satışlar Mütevazı Stok Artışını Geride Bıraktı:
İlan stoğu yalnızca7.5%arttı; bu durum daha hızlı kapanış temposunu ve güçlü fiyatlamayı destekledi.
Manhattan Lüks Gayrimenkul Piyasası Performansı:
Lüks segmentteki fiyat trendleri genel piyasanın üzerinde seyretti. Lüks mülk satışları (piyasanın üst %10'u)37%yıllık arttı; ortalama lüks konut fiyatı rekor düzey olan10,3 milyon dolaraçıktı. Lüks segmentin giriş fiyatı ise bir önceki yıla göre %19,7 artışla4,4 milyon dolarolurken, fit kare başına fiyat %16 artışla 3.173 $ seviyesine yükseldi.
Sağlıklı Fiyat Göstergeleri:
Daha büyük birimlere doğru satış karması kayması, yeni konut geliştirme satışlarının daha yüksek payı (%13'e karşı %9,7; yeniden satışa kıyasla genellikle daha pahalı) ve üst segment satışlardaki artış fiyat trendlerini yukarı taşıdı.
- Ortalama Satış Fiyatı: 2,2 milyon dolar; %21 artış
- Medyan Satış Fiyatı: 1,17 milyon dolar; %11 artış
- Kondominyum Ortalama Satış Fiyatı: 3,1 milyon dolar; %17 artış
- Kondominyum Ortalama Fit Kare Fiyatı: 2.130 $; %10 artış
- Yeni Konut Geliştirme Ortalama Satış Fiyatı: 3,95 milyon dolar; %21,4 artış
- Yeni Konut Geliştirme Ortalama Fit Kare Fiyatı: 2.563 $; %9 artış
Finansman Muhafazakâr Kalmaya Devam Ediyor
- 58%tüm satışlar nakit işlemdi; bu oran90%3 milyon doların üzerindeki konutlarda daha da yüksek.
- Yüksek kredi standartları ve düşük temerrüt oranları piyasayı karakterize etmeye devam etmektedir.
- Yeni 485x vergi muafiyeti gibi devlet teşvikleri, katı gereksinimler ve yüksek ilişkili maliyetler nedeniyle geliştiriciler arasında sınırlı ilgi görmekte; bu durum programdan yararlanmayı kısıtlamaktadır.
- Ev sahipleri düşük mortgage faizlerine kilitli olduğundan taşınmaktan kaçınmaktadır. Bu durum satılık konut arzını ve nihayetinde satış aktivitesini azaltmaktadır. Şu anda ABD'li mortgage borçlularının %73,3'ünün faiz oranları %5,0'ın altında seyrediyor; bu oran, 30 yıllık sabit mortgage için ortalama %6,76 olan mevcut piyasa oranlarından önemli ölçüde düşük.
📈 Nisan 2025, Manhattan Piyasası Tarife Duyurusunun Ardından da Güçlü Kalmaya Devam Etti
Nisan 2025'te imzalanan sözleşme sayısı 1.150 oldu; bu rakam Nisan 2024'e kıyasla tüm kategorilerde artış gösterdi.
- Tüm işlemler: +%11
- Kondominiumlar: +%8
- Kooperatifler: +%13
Orta Piyasa, Nisan 2024'e Kıyasla Büyümede Öncü Oldu
- 2 milyon, 3 milyon dolar arası sözleşmeler %24 arttı
- 5 milyon doların üzerindeki sözleşmeler %3 arttı
Stok Kazanımları Satış Aktivitesini Mümkün Kıldı
- Aktif ilanlar Mart'a kıyasla %16 arttı; ancak Nisan 2024'e kıyasla %1 düştü.
🔍 Mayıs 2025 Başı, Manhattan Piyasa Aktivitesi İstikrarlı Seyretti
Tarifelere ilişkin belirsizliğe karşın,Mayıs'ın ilk haftasında yaklaşık 250 sözleşme imzalandı; bu veri şunlara işaret etmektedir:
- Alıcı ilgisi istikrarlı seyrini koruyor
- Piyasa durma ya da çöküş sürecine girmedi.
🏙️ Manhattan Gayrimenkulü Neden Kayıplarını Telafi Ediyor?
Ülkenin büyük bölümü 2020-2022 pandemi konut balonunda çift haneli fiyat artışları yaşarken Manhattan bu tablonun dışında kaldı. Şehir hayatının yavaşladığı, ofislerin boşaldığı ve kentsel göçün gerilediği dönemde Manhattan'daki fiyatlar diğer ABD piyasaları yükselirken görece yatay seyretti, hatta bazı segmentlerde düştü. Fırlayan piyasaların bir kısmı şimdi sönerken New York City bu tablodan muaf kalıyor.
Manhattan'da şu an gözlemlediğimiz, alıcıların şehre geri döndüğü, stokların sıkı kaldığı ve fiyatların yıllarca baskılanan büyümeyi telafi ettiği oldukça sağlıklı bir toparlanmadır.
🏗️ Tarifelerin İnşaat Maliyetleri ve Fiyatları Üzerindeki Etkisi
Tarifeler inşaat maliyetlerini önemli ölçüde artırdıkça, Manhattan'ın bir sonraki konut geliştirme dalgasının çok daha yüksek fiyatlarla piyasaya çıkması bekleniyor. İnşaat maliyetleri %25 artarsa, bir geliştiricinin bu yükü üstlenmesi beklenemez; Çin, Kanada veya Avrupa da bu maliyeti taşımayacaktır. Gerçekçi bir değerlendirmeyle, bu maliyetleri alıcılara yansıtamazlarsa sadece inşaat yapmayı bırakırlar.
Maliyetler %25 arttığında, diğer koşullar sabit kalmak kaydıyla, mevcut 2.563 $ PSF'lik Yeni Konut Geliştirme Ortalama Fiyatı bir sonraki dalga için 3.204 $ PSF'ye fırlayacaktır. 2.000 fit kare büyüklüğündeki 3 yatak odalı bir daire için bu, aynı dairenin fiyatına 1,2 milyon dolar eklemek anlamına gelir! Maliyet artışı bunun yarısı olsa bile (örneğimde %12,5), fiyata 600 bin dolar eklenmesi demektir.
Mortgage faizleri dalgalanabilir; ancak mülkiyet ömrü boyunca refinansman fırsatları sunar. Ne var ki %10-25'lik tarifelerden kaynaklanan fiyat farkını düşük faiz oranları asla kapatamayacaktır. Bu nedenle ciddi alıcılara, bir sonraki dalganın getirebileceği çok daha yüksek satın alma fiyatından önce mevcut yeni konut geliştirmelerinden birini güvence altına almalarını öneririz. Refinansmanı her zaman sonraya bırakabilirsiniz...
🏡 Sonuç: Manhattan Gayrimenkulünün Güvenli Limanı
Manhattan gayrimenkul piyasası; güçlü talep, kısıtlı yeni konut geliştirme arzı ve kayda değer nakit işlem payıyla dayanıklılığını kanıtlamaya devam etmektedir. Tarihsel olarak, küresel piyasa volatilitesinin yaşandığı dönemlerde yatırımcılar istikrar ve uzun vadeli değer arayışıyla sermayelerini birinci sınıf gayrimenkul gibi somut varlıklara yönlendirmiştir. Mevcut belirsizliklere karşın Manhattan bu aşamaya güçlü bir konumdan giriyor; bu durum, şehrin yatırımcılar nezdindeki kalıcı cazibesinin altını çizmektedir.
- NYC'ye Net Nüfus ve Uluslararası Göç Artıyor
- Stok Talebi Karşılamaya Yetmiyor
- Fiyatlar Tüm Segmentlerde Yükselmeye Devam Ediyor
- Hamptons ve Kuzeydoğu'daki 1 Milyon Dolar Üzeri Piyasalar Benzer Bir Güç Sergiliyor
TarihiRaporlar
Beş yıllık Manhattan gayrimenkul piyasası yorumu, tarihi referans için arşivlenmiştir. Raporun tamamını açmak için herhangi bir tarihe tıklayın.
Ocak 20232022'nin İkinci Yarısında Manhattan Gayrimenkul Piyasasında Aşağı Yönlü Kayma 2022 yılı Manhattan'da iki farklı piyasanın hikâyesiydi. 2022'nin başı…Raporun tamamını oku →
2022'nin İkinci Yarısında Manhattan Gayrimenkul Piyasasında Aşağı Yönlü Kayma
2022 yılı, Manhattan'da iki farklı piyasanın hikâyesiydi.
2022'nin başı, Fed'in Covid'in şafağında uygulamaya koyduğu yapay düşük faiz ortamı ve baskılanmış talebin serbest kalmasıyla 2021 başında başlayan patlama dönemini sürdürdü.
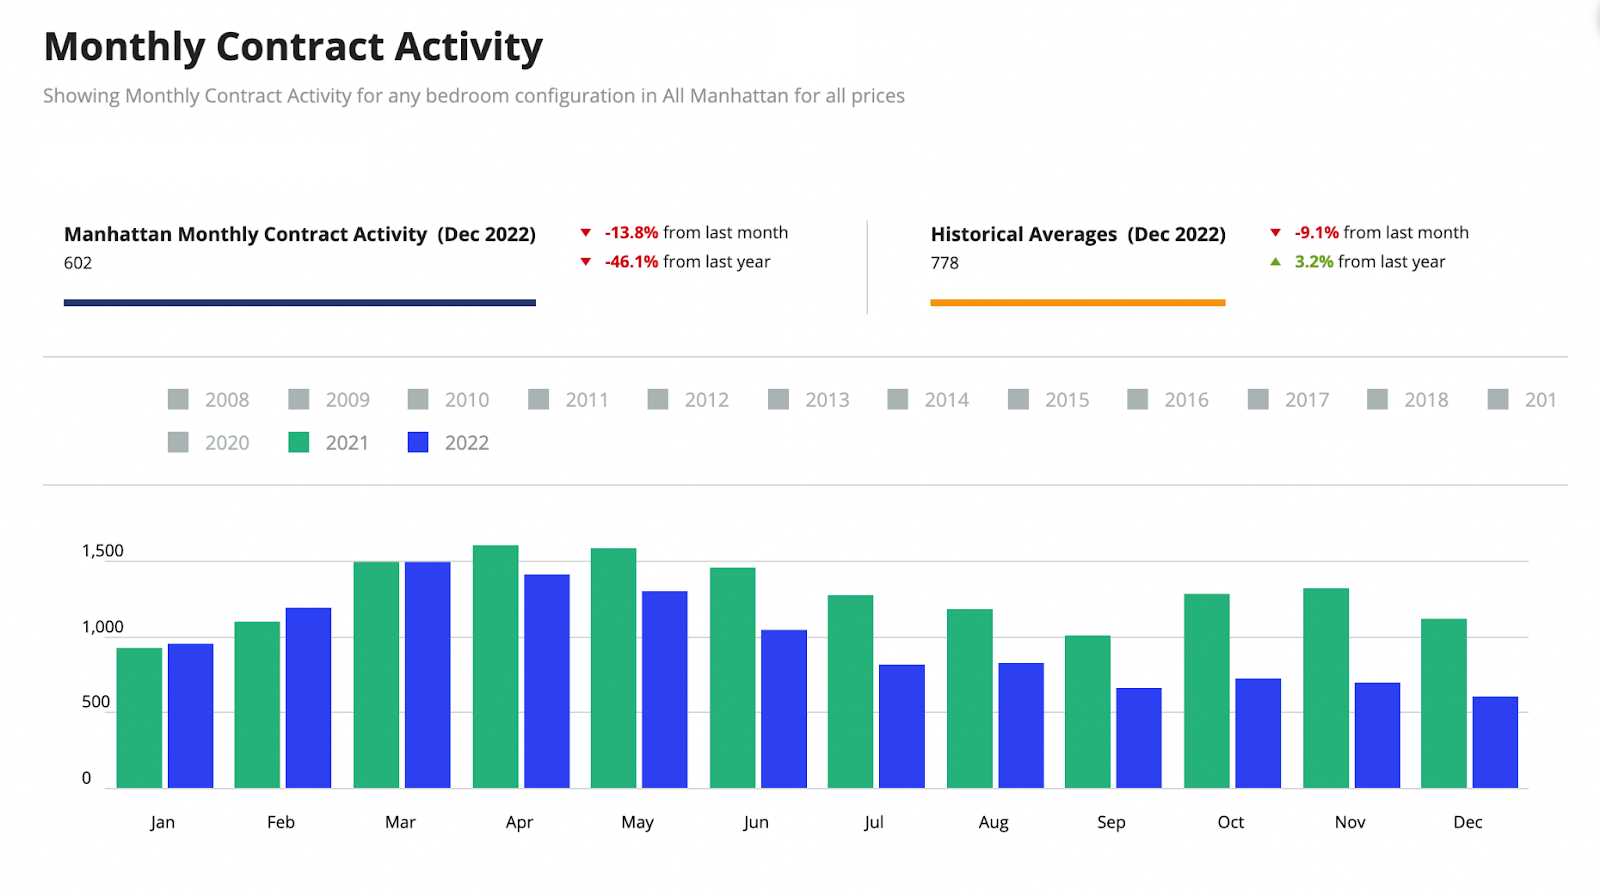
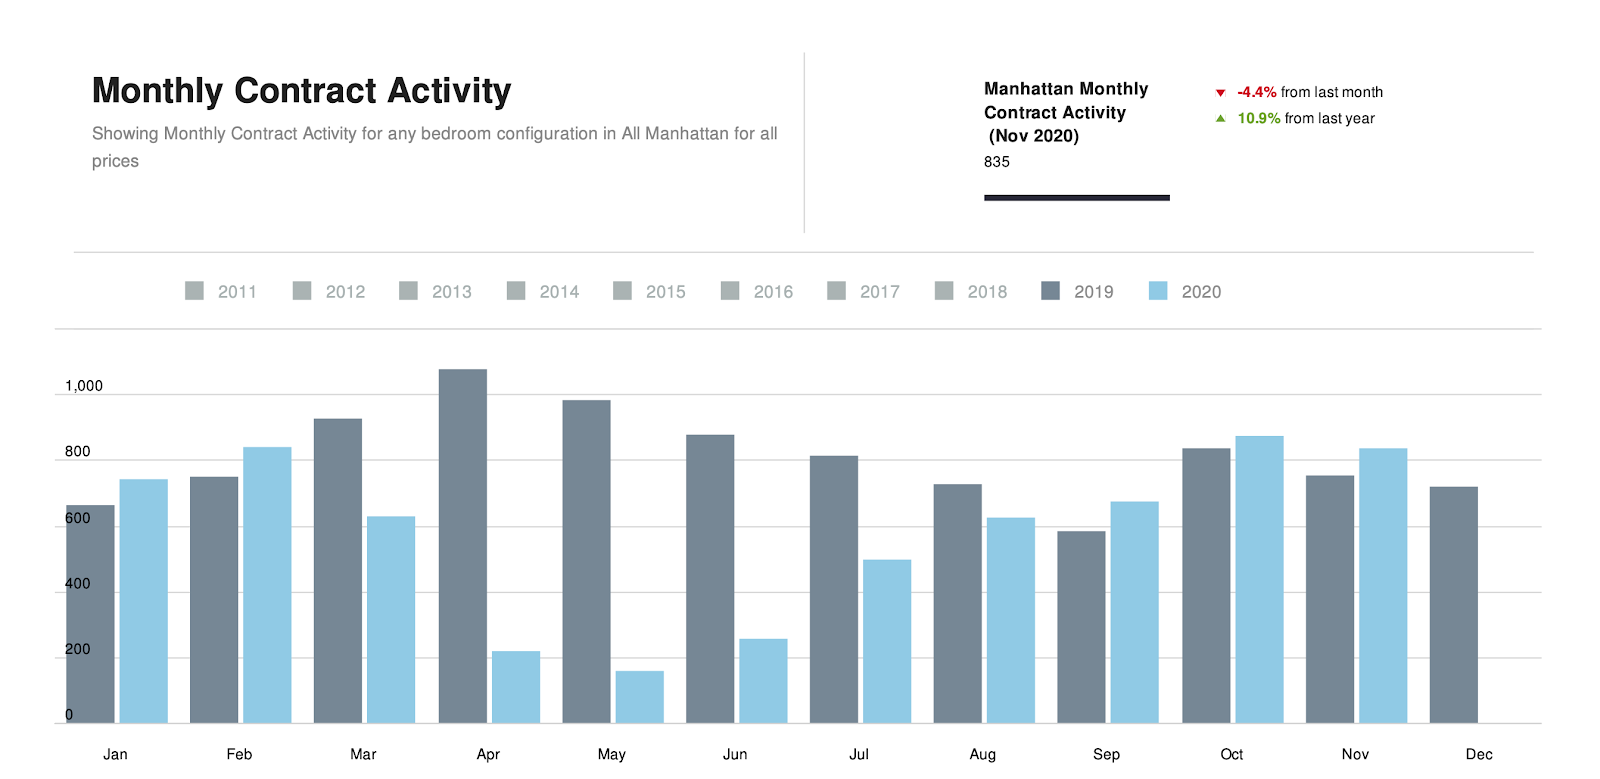
Ancak Fed'in Haziran 2022'de referans oranında ilk kez 75 baz puanlık büyük artışı uygulamasının ardından piyasa hızla yumuşadı; alıcılar ve satıcılar yeni piyasa gerçeklerine uyum sağlamaya çalışırken yılın geri kalanında birbirini bekler hale geldi. Bu tablo, aylık sözleşme aktivitesini karşılaştıran aşağıdaki grafikte açıkça görülmektedir.
Aylık Sözleşme Aktivitesi
Aralık 2022'de imzalanan yalnızca 602 sözleşmeyle bu, 2008'den bu yana yılın en zayıf kapanışlarından biri oldu. Alıcılar ve satıcılar yeni gerçeklere alıştıkça, dışarıda hâlâ talep bulunduğundan piyasanın 2023 başında yeniden hareketlenmeye başlamasını bekliyoruz.
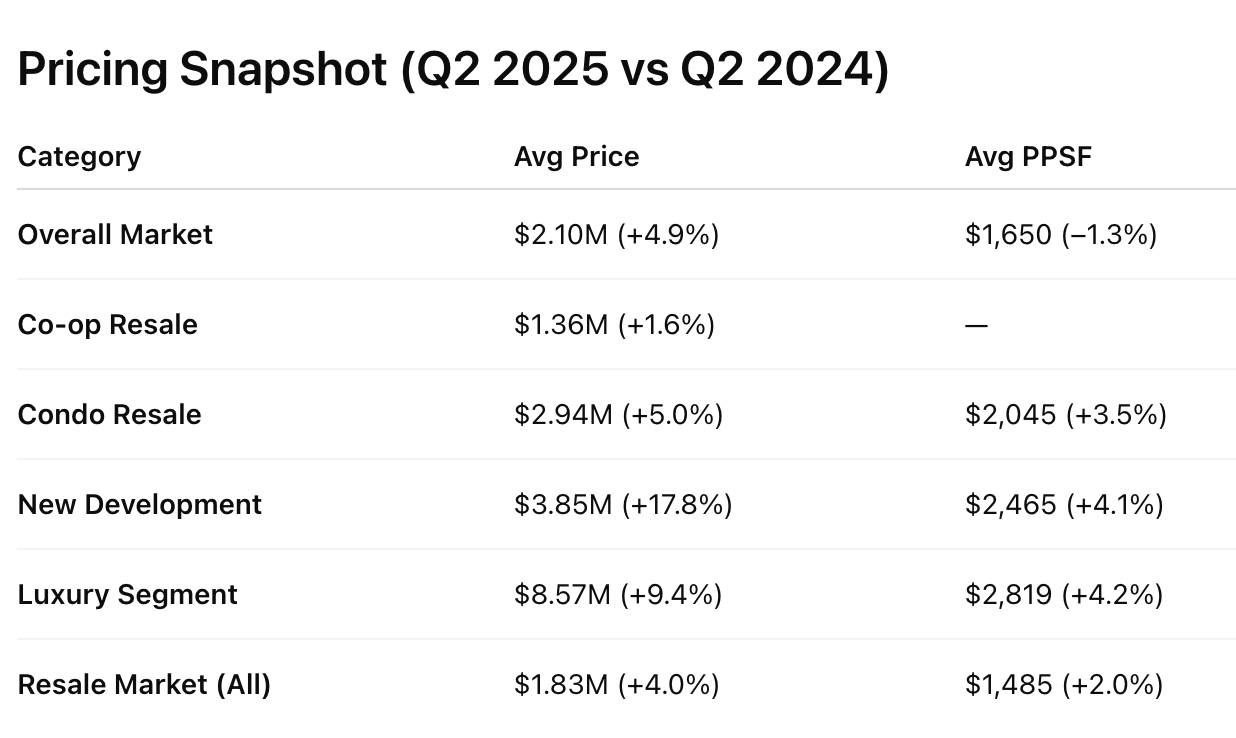
Manhattan Mülk Fiyatları
Kondominiumlar
2,75 milyon dolar ortalama satış fiyatı
Fit kare başına 2.074 $ ortalama fiyat
Bu, bir önceki yılın aynı çeyreğine kıyasla bir artış olmakla birlikte, söz konusu artış ağırlıklı olarak Central Park Tower ve 220 Central Park South gibi birkaç ultra lüks kulede gerçekleşen kapanışlardan kaynaklandı; bu durum sonuçları yukarı çarpıttı.
Özünde fit kare başına fiyat yıllık bazda yaklaşık 2.000 $ civarında yatay seyretti.
Kooperatifler
1,27 milyon dolar ortalama satış fiyatı
Fit kare başına 1.225 $ ortalama fiyat
Yeni Konut Geliştirme
3,19 milyon dolar ortalama satış fiyatı
Fit kare başına 2.415 $ ortalama fiyat
Lüks Segment (satışların üst %10'u)
8,06 milyon dolar ortalama satış fiyatı
Fit kare başına 2.909 $ ortalama fiyat
Lüks için 3,95 milyon dolar giriş fiyatı eşiği
2022'de Fed Faiz Artışları
2022'nin yalnızca 10 aylık diliminde Fed, aşağıdaki grafikte görüldüğü üzere federal fon referans oranını %4,0 artırdı. Bu emsalsiz adım, 2022'de küresel bir olgu haline gelen enflasyonu kontrol altına alma amacıyla atıldı.
Faizler 2008'den bu yana görülen en yüksek seviyelerde olsa da daha önce de bu kadar yüksektiler ve gayrimenkul piyasaları o tür bir faiz ortamında sorunsuz çalıştı. Bununla birlikte, asıl endişe verici olan 2022'deki faiz artışlarının hızı; bu artışlar yalnızca 10 aya sıkıştırıldı. Bu durum, 30 Yıllık Sabit Jumbo Mortgage faizinin 1 Ocak 2022'deki %3,1 seviyesinden 31 Aralık 2022'de %5,7'ye çıkmasına yol açtı; bu oran Ekim ayındaki %6,35 zirvesinden gerilemiş bir seviye.
Manhattan'da diğer şehirlere kıyasla oldukça yüksek oranda nakit alıcı bulunmakta (yaklaşık %55); dolayısıyla faiz oranları buradaki aktiviteyi her zaman o denli büyük ölçüde etkilememektedir. Ayrıca konut stoğunun %70'ini oluşturan ve New York City'ye özgü olan kooperatifler, alınabilecek finansman miktarı konusunda oldukça katı kurallara sahiptir. Bazıları en fazla %70 finansmana izin verirken birçoğu yalnızca %50'ye kadar izin vermekte, kimileri ise hiç finansmana izin vermemektedir. Bunlar New York City piyasası için hafifletici faktörler olmakla birlikte, satın almak için genellikle mortgage'a ihtiyaç duyan ilk kez konut alıcısına yardımcı olmamaktadır.
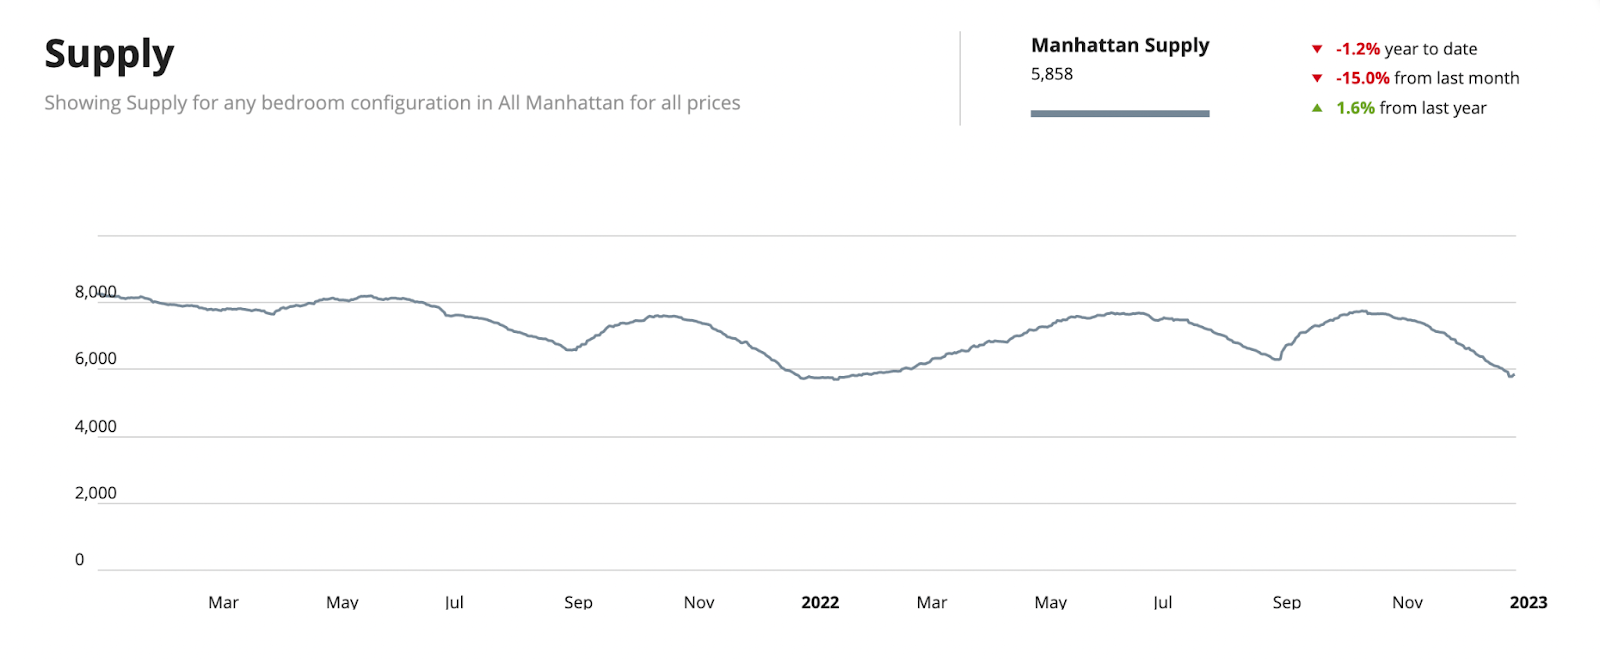
Manhattan Stok Arzı Durumu Kurtarıyor
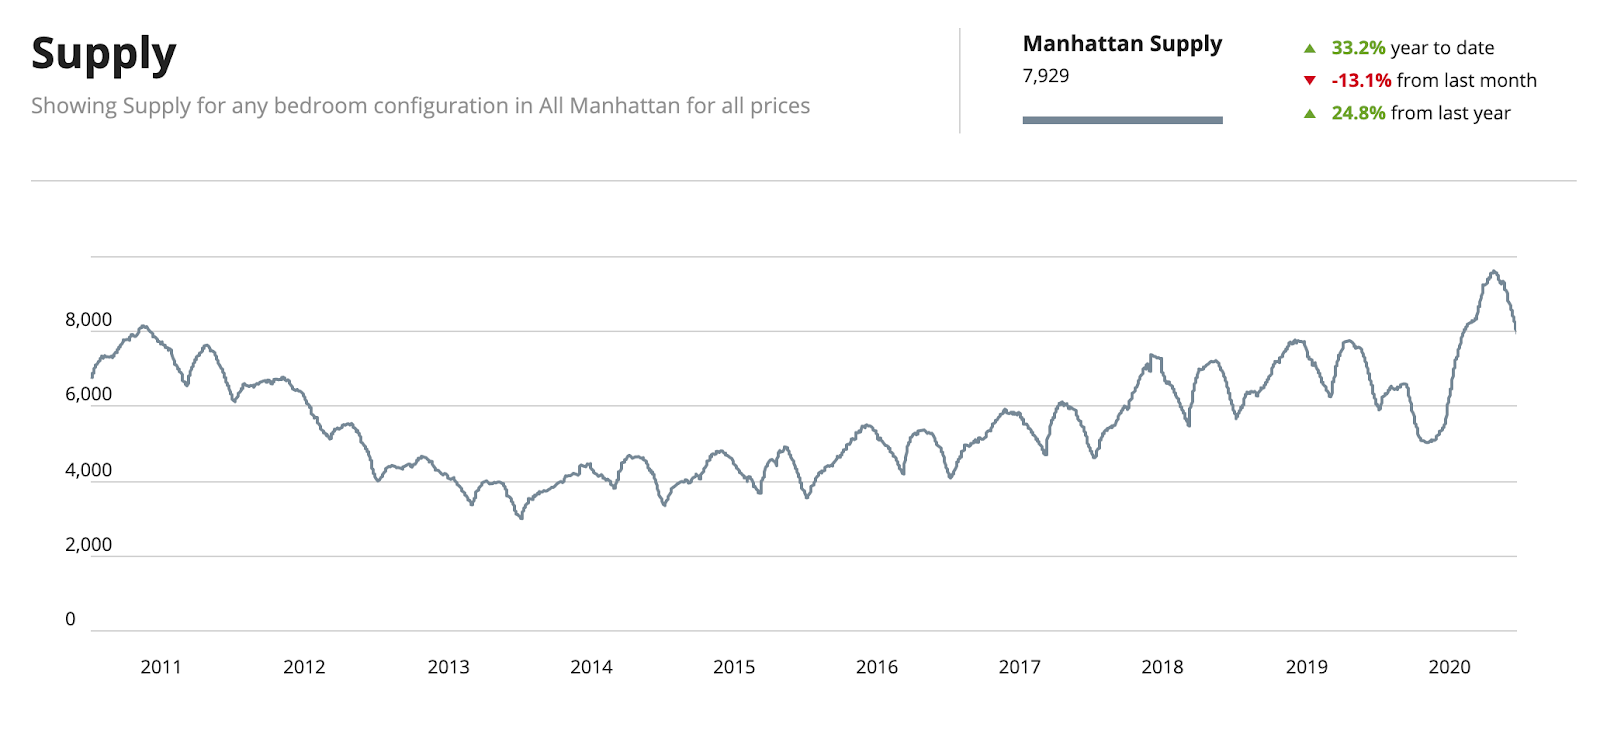
Bu tablodaki kurtarıcı unsur, piyasadaki sınırlı arz miktarıdır. 8.100'ü aşan stok seviyelerine sahip 2020 yılı sonuyla kıyaslandığında, bugünkü arz 5.858 gibi düşük bir seviyede bulunmaktadır. Bunun pek çok nedeni bulunmakta olup Ağustos ayında ele aldığım ve aşağıda özetlediğim konular bunlar arasındadır.
Sınırlı arz miktarı, 2023'e girerken olası fiyat düşüşlerinin altına bir taban oluşturmalıdır. Ayrıca aşağıdaki nedenlerden ötürü yakın vadede piyasaya ek stok gelmesini de beklemiyoruz:
Altın kelepçeli mortgage'lar
New York'lu mortgage sahiplerinin %80'inin faiz oranları %5'in altında.
Bu durum, ev sahiplerinin mevcut konutlarında süresiz kalmalarıyla sonuçlanacaktır.
Yakın vadede hiç kimse %3'lük mortgage'ını %6'lık bir oranla değiştirmeyecektir.
2019 New York Eyaleti kanunu nedeniyle kiralık-kondominyum dönüşüm piyasası dondu
Söz konusu kanun, kira stabilizasyonlu kiracısı olan bina sahiplerine yaptırım uygulamakta; bu durum kira stabilizasyonlu birimlerden hiçbir zaman piyasa fiyatlı daire oluşturulmasını imkânsız hale getirmektedir. Bu kanunda bir değişiklik yapılmadığı sürece, bir geliştiriciye finansal açıdan anlam ifade etmediğinden dönüşümler sıfır seviyesinde kalacaktır.
Vergi muafiyeti programlarının sona ermesi, geliştiricilerin inşaat yapmasını daha maliyetli hale getiriyor
421a, 421g ve J-51 vergi indirimleri sona erdi.
Bunlar, hükümetin geliştiricileri inşaat yapmaya teşvik etmek için bir zamanlar kullandığı harika araçlardı; ancak artık mevcut değiller.
Solcu NYC politikacılar, %30 ve %50 gibi cömert uygun fiyatlı konut bileşenlerine sahip projeleri veto ediyor.
Son iki yılda Manhattan'da çok az arazi satışı gerçekleşti; bu nedenle şehirde inşaat planı yapan geliştirici sayısı oldukça az.
Enflasyon, normal dönemlerde olduğu gibi maliyetler öngörülemez hale geldiğinden birçok geliştirmeyi durdurdu.
Manhattan Gayrimenkul Görünümü 2023
Birçok tahmin uzmanı, önümüzdeki yıl dünya genelinde konut fiyatlarının düşeceğini öngördü. Bu büyük ihtimalle gerçekleşecek; ancak ağırlıklı olarak Covid döneminde fiyatların en hızlı yükseldiği bölgelerde. ABD'de en yüksek risk altındaki yerler, fiyatların en çok arttığı Boise (Idaho), Salt Lake City (Utah), Phoenix (Arizona) ve Connecticut'ın tamamı gibi küçük şehirler.
Oysa New York City bu durumun istisnasıdır. Aksine, New York City fiyatları Covid sürecinde düştü; zira salgının başında şehirden büyük bir göç yaşandı. Fiyatlar bu kayıpları ancak 2021'de telafi edebildi ve diğer çoğu şehirle kıyaslandığında mütevazı bir artış kaydetti.
Knight Frank'ın Prime Residential Forecast raporu, Manhattan fiyatlarının ABD'de Miami (%5 artış) ve Los Angeles'ın (%4 artış) ardından 2023'te en az %2 artmasını bekliyor. Bu artış oranı, Manhattan'ı küresel 25 şehir tahmininde 13. sıraya taşımakta; bu da şehre ve ABD'ye duyulan güveni ve direnci yansıtmaktadır.
Knight Frank, "güvenli liman sermaye kaçışı" ile "yabancı alıcıların ABD Dolarına daha az değil, daha fazla maruz kalmak istemesi"ni öne çıkarıyor. Şüphesiz, düşük arzla ilgili belirttiğim faktörler, Fed'in 2023'teki eylemlerinden kaynaklanacak aşağı yönlü fiyat baskısını dengelemeye yardımcı olacak.
Temmuz 2022Manhattan ve Miami Emlak Piyasaları Güçlü Seyrini Sürdürecek Pek çok kişi, Fed'in faizleri artırmasının ardından NYC ve Miami piyasalarında neler olacağı hakkındaki görüşümüzü bize soruyor...Tam raporu okuyun →
Manhattan ve Miami Emlak Piyasaları Güçlü Seyrini Sürdürecek
Pek çok kişi, Fed'in faizleri artırmasının ardından NYC ve Miami piyasalarında neler olacağı konusundaki görüşümüzü bize sordu. Aktivite yavaşlamış olsa da her iki piyasa, tarihsel ölçütlere göre hâlâ oldukça hareketli.
Birçok kişi, yavaşlamanın fiyat düşüşlerine yol açıp açmayacağını sorguluyor. Bazı uzmanlar bunun ülkenin belirli bölgelerinde kesinlikle yaşanacağını söylese de bu bölgelerde fiyatların ne kadar hızlı yükseldiği göz önüne alındığında, Manhattan ve Miami'de fiyat düşüşü riskini sırasıyla Düşük ve Çok Düşük olarak değerlendiriyorlar.
CoreLogic Analizi - Haziran 2022: Fiyatların Düşme Olasılığı
Buna göreCoreLogic, metro NYC'nin önümüzdeki 12 ay içinde fiyat düşüşü yaşama olasılığı Düşük, Miami'nin ise Çok Düşük.
Manhattan
Fiyatlar
Fiyatlar, ülke genelindeki diğer konumlarla aynı oranda yükselmedi. Emlak piyasası 2020'de çöktü (fiyatlar ortalama %7 düştü) ve aşıların piyasaya çıkmasıyla birlikte yalnızca 2021'in ilk çeyreğinde toparlanmaya başladı (fiyatlar ortalama %16 yükseldi).
Manhattan fiyatlarının son 10 yılda yılda %4,5 arttığı düşünüldüğünde, net %9'luk artış (%16 eksi %7) yaklaşık 2 yıllık normal fiyat büyümesine eşdeğer.
Kira oranları yıllık bazda %20 artarak getirileri yükseltti; bu durum, fiyatlar yükselmediği için yatırımcıların Manhattan mülkü satın alması için harika bir ortam yarattı.
Mortgage oranları, önümüzdeki 12 ayda ilk kez ev sahibi olacakların sayısını azaltarak daha fazla insanı kiralık piyasaya yönelteceğinden, Manhattan kira artışlarının devam etmesini bekliyoruz.
UBS Küresel Balon raporu sürekli olarak belirttiği üzere, Manhattan'ın yüksek mülk fiyatları, yüksek yerel gelirler tarafından desteklenmeye devam ediyor.
Manhattan uzun vadeli bir yatırımdır. Yatırımcılar, güvenlik amaçlı Manhattan mülkü satın alır. Yüksek maliyetler nedeniyle burası saf spekülasyon veya çevir-sat yatırımlarına uygun bir yer değildir.
Manhattan alıcılarının %50'si, özellikle lüks segmentte, mülk alımlarını nakit olarak gerçekleştiriyor; bu nedenle değişen faiz oranlarından fazla etkilenmiyorlar.
Konut stoğunun %75'ini oluşturan kooperatifler, çoğunlukla finansmanı yasaklıyor ya da %50 ile sınırlandırıyor. Bu gerçek, Manhattan gayrimenkulünü Lehman krizinde destekledi.
Ancak taahhüt standartları çok sıkı olduğundan bu, 2008 senaryosuyla aynı değil.
Arz
Birinci konumlardaki en iyi NYC konut projeleri için arz görece düşük.
Arz, geçen yılın aynı ayına kıyasla %10 geriledi.
Lüks kondolara bakıldığında, boru hattında çok az sayıda proje bulunuyor.
Zaman zaman yatırımcılardan Manhattan'da toplu kondo fırsatı arayanlardan talepler alıyoruz. 2018'de oldukça fazla bu tür fırsat ve en az 50 daire satılık olan çok sayıda bina mevcuttu.
Ancak iki ayrı yatırımcı (biri çok büyük bir 1031 işlemi gerçekleştiren) için yakın zamanda hazırladığım bir analizde, önümüzdeki 3-5 yılda 96. Cadde'nin güneyinde piyasaya çıkacak çok az sayıda mükemmel binanın olduğunu gördüm. Bunun yanı sıra, en az 50 satılık dairesi olan binaların sayısı dört yıl öncesine kıyasla önemli ölçüde düştü.
Sabırsızlıkla beklediğimiz, boru hattında bekleyen bazı binalar, örneğinThe Cortland, One High Line ve One Wall Street, satışlara başladı. Bunların tamamı son derece üst düzey projeler. Bu projeler dışında, birinci konumlarda çok az sayıda üst kondo geliyor.
Kaliteli ürün arzındaki eksiklik, talep-arz dengesi sağlanana kadar fiyatları muhtemelen daha da yukarı itecek. Bu sürecin yıllar alabileceği öngörülüyor.
421a vergi indiriminin sona ermesi, geçmişte geliştiricileri kondo ve kiralık bina inşa etmeye teşvik eden bu mekanizmayı ortadan kaldırdı ve boru hattındaki yeni projelerin azalmasına yol açtı.
New York'un liberal politikacılarının geliştiricileri teşvik etme iştahı olmadığından bu teşvikin geri geleceğini öngörmüyoruz.
Elbette bu politikacılar kısa vadeli düşünüyor. Geliştiricilere yönelik teşviklerin olmaması yalnızca a) Manhattan'da yeni inşaat projelerinde zorunlu olan uygun fiyatlı konut miktarını azaltacak, b) şehir ve eyalet gelirlerini düşürecek ve c) kiracılar için kira oranlarını daha da artıracaktır.
Miami
Miami'nin yeni kazandığı güç şu unsurlardan kaynaklanıyor:
yüksek vergili eyaletlerden kaçan (varlıklı) sakinlerin büyük akını;
Florida'nın pandemi sürecinde çok esnek kısıtlamalar uygulamasıyla daha fazla özgürlük ve daha az Covid kısıtlaması arayan sakinlerin akını;
hedge fonlarının ve teknoloji şirketlerinin Miami'ye taşınması;
tek aile konutları ve kondoların (özellikle büyük olanların) son derece düşük arzı; ve
boş bir proje boru hattı.
Son aylarda aktivite yavaşlamış olsa da bunun nedeni talep değil, gerçekten arz meselesi. Miami'ye (ve tüm Güney Florida'ya) yönelik tek aile konutu ve kondo talebi o kadar yoğun ki envanter tükendi. Yeni arzın piyasayı önemli ölçüde etkilemesi ise bir sonraki yapım döngüsünün tam anlamıyla başlamasına bağlı. Önümüzdeki 3 yılda piyasaya neredeyse hiçbir şey gelmeyeceğinden bu sürecin 5-7 yıl olmasını bekliyoruz.
Bu konuyu aşağıdaki videomda ayrıntılı olarak ele alıyorum:
Manşetler ve Ortalamalar
Compass'tan Leonard Steinberg'i dinlemekten her zaman keyif alırım. Yakın tarihli bir yazısında alıcıları ve satıcıları manşetlere inanmamaya ve ortalamalara fazla takılmamaya uyardı. Ve kesinlikle haklı.
Gayrimenkul, hiper yereldir.
Bir piyasadaki (ya da ülke genelindeki) manşetleri başka bir piyasayla karıştırmayın.
Tarih bize gösterdi ki Manhattan gerçekten eşsiz bir piyasadır (birçok açıdan) ve ulusal eğilimler buraya uygulanamaz.
Aynı durum, hâlâ büyük bir büyüme atılımı yaşayan Miami için de geçerli. Bu nedenle CoreLogic'e göre Miami'de fiyat düşüşü olasılığı Çok Düşük.
Manhattan'da piyasanın ne kadar hiper yerel olabileceğini görüyoruz. Burada binaları tek tek değerlendiriyoruz; zira komşu binalar bile çoğu zaman tamamen farklı fiyatlandırma, tamamen farklı talep ve tamamen farklı bir seyir izleyebiliyor.
Miami'de de piyasanın ne kadar hiper yerel olabileceğini gözlemliyoruz. Sahil üzerindeki fiyatlar ve talep, anakaradaki bazı mahallelerdeki fiyatlar ve talepten neredeyse tamamen bağımsız.
Bu nedenle ortalamalara kapılmayın; ortalamalar bize yalnızca piyasada bir bütün olarak ne olduğunu anlatır ve belirli bir binada (hatta bir binanın belirli bir hattında) neler yaşandığı hakkında esasen hiçbir şey söylemez.
Manhattan ve Miami piyasalarında size rehberlik etmek için buradayız. Başka düşündüğünüz konularda ışık tutabileceksem benimle kısa bir görüşme planlayın. Her iki piyasayı daha ayrıntılı ele almaktan, satışı düşünüyorsanız eviniz için değerleme yapmaktan ya da size bir mülk araması göndermekten memnuniyet duyarım.
Ekim 2021Muhteşem Manhattan Emlak Piyasası 2021'in 3. Çeyreğinde de Güçlü Seyretti 2021 yılı, Manhattan konut gayrimenkulünde tartışmasız en iyi yıllardan biri olacak; yalnızca üçüncü çeyrekte kapatılan satışlar 9,5 milyar doları aştı...Tam raporu okuyun →
Muhteşem Manhattan Emlak Piyasası 2021'in 3. Çeyreğinde de Güçlü Seyretti
2021 yılı, Manhattan konut gayrimenkulü tarihinde tartışmasız en iyi yıllardan biri olacak; yalnızca üçüncü çeyrekte kapatılan satışlar 9,5 milyar doları aştı; bu, 32 yılın en yüksek tek çeyrek kapanma rekoru.
Satış aktivitesini harekete geçiren unsurlar arasında bastırılmış talebin açığa çıkması, aşıların giderek daha fazla benimsenmesi, makul fiyatlandırma, rekor düşük faiz oranları, daha büyük mekânlara (ya da açık alanlı mülklere) yönelik talep kayması ve artan kişisel servet yer aldı.
Bu 9,5 milyar dolar, illa çeyrek içinde imzalanan değil, 2021'de kapanan anlaşmaları ifade ediyor; bu da piyasanın daha güncel bir barometresi niteliğinde.
Yaz Sezonu İçin İmzalanan Sözleşmeler Düştü, Ancak Çeyrek Bazında Rekor Kırdı
Aşağıdaki grafikte de görüldüğü üzere, imzalanan sözleşmelerdeki aktivite yılın başından bu yana yüksek seviyelerde seyretti; ancak son zamanlarda düşme eğilimi gösterdi. Yaz aylarının genellikle yılın geri kalanına kıyasla daha sakin geçmesi nedeniyle bu düşüş mevsimsellikten kaynaklanıyor olabilir. Bununla birlikte çeyrekteki satışlar rekor kırdı.
Bir önceki çeyreğe göre %29 düşük olmasına karşın, çeyrekte 3.500 anlaşma imzalandı. Çeyrekte haftalık 270 anlaşmayla bu, rekor bir rakamdır. Ekim ayı da bu trendi sürdürerek yaklaşık haftada 305 anlaşmayla kapandı.
Satıcılar Mutlu, Ama Çok da Değil
2020'deki satış kıtlığının ardından 2021'deki satıcılar çok mutlu. Alıcılar aktif olduğundan talep, özellikle daha büyük dairelerin bulunduğu lüks segmentte son derece güçlü.
Yılın büyük bölümünde aktivite belirgin biçimde artmış olsa da korku henüz tamamen ortadan kalkmadığından fiyatlar Covid öncesi seviyelerin üzerine çıkmıyor. %6-9'luk Covid indirimi (geçen yıl ne zaman satın aldığınıza göre değişiyor) ortadan kalktı; ancak henüz 2019 seviyelerinin üzerinde fiyat artışı görmedik.
Tüm bu aktiviteyle fiyatların yeniden yükselmeye hazır olduğu düşünülebilir. Genel olarak, satış aktivitesinde belirgin bir iyileşmeden 9 ila 12 ay sonra fiyat artışları yaşanır. Takviminizi kontrol edin; bu evreye kısa süre içinde gireceğiz.
Aşırı Fiyatlı Birimler Piyasada Çürüyor
Fiyatlandırma 2019 seviyeleriyle yatay seyrettiğinden, 3. çeyrek, bir mülkü hevesli fiyatlarla listeleyen satıcılar için uygun bir dönem olmadı. Çeyrekte piyasaya uygun fiyatlandırılan mülkler 78 günde satıldı. Buna karşın fiyat düzeltmesi gerektiren mülkler 181 günde satıldı; bu, mevcut piyasaya göre fiyatlandırılanların 2,3 katı.
Çeyrekte Güncel Fiyatlandırma
Not: Genellikle çeyrek rakamlarını bir önceki çeyrekteki rakamlarla karşılaştırmayı tercih ederim; ancak 2020'nin 3. çeyreğinde çeyreğin satış hacminin üçte biri, New York City'nin en pahalı yeni kondo binası olan 220 Central Park South'taki kapanmalara atfedildi. 16 birim ortalama 37 milyon dolar fiyatla kapandı; toplamda 592 milyon dolar etti. Bu nedenle size yalnızca mevcut çeyreğin rakamlarını gösteriyorum. Daha ayrıntılı bilgi almak isterseniz lütfen benimle iletişime geçin.
Kategori
Ort. Fit Kare Başına Fiyat
Ort. Satış Fiyatı
Kooperatifler
$1,159
1,31 milyon dolar
Kondolar
$1,881
2,53 milyon dolar
Yeni Geliştirme
$2,248
3,34 milyon dolar
Lüks (en üst %10)
$2,561
7,45 milyon dolar
Diğer İlginç İstatistikler:
Satış aktivitesi 32 yılın en yüksek düzeyine ulaştı.
Rekor düşük faiz oranlarına rağmen anlaşmaların yaklaşık %50'si tamamen nakit gerçekleşti.
Yeni Geliştirme'de 3 milyon dolar altındaki satışlar, 3 milyon dolar üzerindeki satışlara kıyasla 2 kat daha hızlı büyüdü; ikincisi de geçen yılın aynı çeyreğine göre ikiye katlandı. Yeni Geliştirme'de daha küçük birimlere kayış, fiyat trendini aşağı çekti.
Tüm segmentlerdeki ortalama listeleme indirimi çeyrek genelinde %5,3 oldu.
Satıştaki tüm envanteri satmak için gereken süre olan Kondo ve Kooperatif Arz Ayı sayısı yalnızca 5,1'e düştü.
Dip noktayı kaçırdınız. Toparlanmayı kaçırmayın!
Haziran 2021Manhattan, Sözleşme Aktivitesinin Patlama Yapmasıyla Piyasa Dibini Geride Bıraktı 2021'in ikinci çeyreği, şehirde yaşamın öldüğünü iddia eden herkesi yanıltan müthiş bir çeyrek oldu...Tam raporu okuyun →
Manhattan, Sözleşme Aktivitesinin Patlama Yapmasıyla Piyasa Dibini Geride Bıraktı
2021'in ikinci çeyreği, şehirde yaşamanın bittiğini iddia eden herkesi yanıltan müthiş bir çeyrek oldu. Manhattan, 6 yılın en iyi bahar satış sezonuna geri döndü ve 2007'den bu yana en yüksek satış aktivitesini yakaladı.
Bastırılmış talebin açığa çıkması, makul fiyatlandırma, düşük faiz oranları, büyük mekânlara (ya da açık alanlılara) yönelik arzu, artan kişisel servet ve genişleyen alıcı havuzu satış hacmini yukarı taşıdı. Özetle, bilimin ve beraberinde gelen iyimserliğin sayesinde şehir patlama yaşıyor.
Not: Bu güncellemede 2021'in 2. çeyreğini, NYC'nin kapalı olduğu 2020'nin 2. çeyreğiyle değil, çok daha uygun bir karşılaştırma olan 2019'un 2. çeyreğiyle kıyaslıyorum.
İmzalanan Sözleşmeler Fırlıyor
Çeyrekte imzalanan sözleşmeler, 2019'un aynı çeyreğine göre %60 arttı. Bu anlaşmaların büyük kısmı 2021'in 3. çeyreğine kadar kapanmayacak; o dönemde, çeyrekte sözleşmeye giren dairelerin hacmi ve bileşimi göz önüne alındığında olumlu fiyat hareketleri bekliyoruz.
Büyük Daireler Yeniden Rağbet Görüyor
Süper-prime piyasası (>10 milyon dolar), orijinal fiyatlarının çift haneli altındaki indirimlerle beslenerek tarihin en iyi ilk yarısını yaşadı. Bunun yanı sıra, >5 milyon dolar piyasasına da büyük yarar sağlayan büyük dairelerin satışında kayda değer bir artış yaşandı.
Ağırlıklı olarak büyük dairelerin satışını kapsayan satış bileşimi fiyat trendlerini etkiledi; medyan satış fiyatı 2019'un 2. çeyreğindeki 1.215.000 dolarlık zirvenin ardından en yüksek değer olan 1.130.000 dolara yükseldi; ancak satış bileşimi nedeniyle fiyat trendleri sapma gösterdi.
Covid İndirimi Azalıyor
Geçen yılın aynı çeyreğine kıyasla fit kare başına ortalama fiyat %3,6 geriledi. Bu durum "Covid indirimi" olarak nitelendirildi. İlk çeyrekte bu fark %9 iken bu oran covid indiriminin hızla sıkıştığını ortaya koyuyor. İşverenlerin "evden çalışmayı" sonlandırması ya da kısıtlamasıyla birlikte covid indiriminin 3. çeyrekte tamamen yok olmasını, 4. çeyrekte ise tamamen sona ermesini bekliyoruz.
Çeyrekte Güncel Fiyatlandırma:
Kategori
Ort. Fit Kare Başına Fiyat
Ort. Satış Fiyatı
Kooperatifler
$1,139
1,28 milyon dolar
Kondolar
1,921
2,64 milyon dolar
Yeni Geliştirme
2,581
3,84 milyon dolar
Lüks (en üst %10)
2,636
7,75 milyon dolar
Diğer İlginç İstatistikler:
Kondo satış aktivitesi 30 yılın en yüksek düzeyine ulaştı.
3 milyon dolar üzerindeki Yeni Geliştirme satışları üç yılın en yüksek seviyesine çıktı.
Satış aktivitesi piyasaya giren yeni envanterden daha hızlı arttı; bu durum arz ayını 4 yılın en hızlı temposu olan 6,9 aya düşürdü.
Nisan 2021Nisan 2021 Sözleşmeleri Mart'ın 14 Yıllık Rekorunu Geride Bıraktı Manhattan sözleşme aktivitesi Nisan 2021'de 1.607 imzalanan sözleşmeyle yeni bir rekora ulaşarak Mart'ın tek ayda 1.500 sözleşmelik 14 yıllık rekorunu geride bıraktı...Tam raporu okuyun →
Nisan 2021 Sözleşmeleri
Mart'ın 14 Yıllık Rekorunu Geride Bıraktı
Manhattan sözleşme aktivitesi Nisan 2021'de 1.607 imzalanan sözleşmeyle yeni bir rekora ulaşarak Mart'ın tek ayda 1.500 sözleşmelik 14 yıllık rekorunu geride bıraktı. Mayıs'ın ilk haftası da bu trendi sürdürüyor ve şu an itibarıyla Mayıs, Nisan'la aynı tempoya ulaşacak görünüyor.
1.607 imzalanan sözleşme, covid öncesi karşılaştırma ayı olan Nisan 2019'dan %50 fazla. Nisan 2020'de yalnızca 213 sözleşme imzalandı (bunların büyük kısmı büyük olasılıkla covid öncesinde başlatılmıştı). Hatırlatmak gerekirse, Mart 2020 sonundan Haziran 2020 sonuna kadar New York City kapalıydı ve gösterimler yasaklıydı.
Lüks cephede, Real Deal'e göre Nisan sonuna kadar yıl içinde imzalanan 652 lüks sözleşme, 2020'nin tamamında imzalanan tüm lüks sözleşme sayısını aştı.
Yeni geliştirme cephesinde ise Nisan, Mart'taki 165'ten 235 imzalanan sözleşmeyle kapandı. Manhattan'ın yeni geliştirme segmentinde üç yılın en yüksek aktivite düzeyi bu.
Mart 2021Manhattan Küllerinden Doğuyor Son derece hayal kırıklığı yaratan 2020'nin ardından, Manhattan adası "Covid göçü" ve 90 günlük fiziksel kapatmayla felç oldu; ancak 2021'in ilk çeyreğinde Manhattan konut satış piyasası küllerinden doğdu...Tam raporu okuyun →
Manhattan Küllerinden Doğuyor
Son derece hayal kırıklığı yaratan 2020'nin ardından - Manhattan adası bir "Covid göçü" yaşadı ve 90 gün boyunca fiziksel olarak kapatıldı - Manhattan konut satış piyasası 2021'in ilk çeyreğinde, özellikle de Mart 2021'de çarpıcı satış aktivitesiyle küllerinden doğdu. Piyasa Kasım ve Aralık 2020'de yavaş yavaş canlanıyordu; ancak asıl ivme 2021'in ilk çeyreğinde yakalandı.
2021'in 1. Çeyreğinde Satış Aktivitesi Ciddi Ölçüde Arttı
Manhattan satışları Mart 2021'de yılın tek ayında 1.500 sözleşme imzalanarak 14 yılın en iyi aylık performansını sergileyerek inanılmaz bir hız yakaladı. Aşağıda da görüldüğü üzere, Ocak ve Şubat 2021'de dahi satış hacmi en az son üç yılın aynı aylarını geride bıraktı.
Alıcılar, rekor düşük mortgage oranlarının ve daha düşük fiyatların sunduğu fırsattan yararlandı. Ayrıca, önceki yönetimin NYC'yi ezici oylarla Trump'ı reddettiği için cezalandırma kararlılığının aksine, şehrin şimdiden yararlandığı yeni yönetimden de cesaret alıyorlar.
Fiyatlar Düştü, Ama Serbest Düşüşe Geçmedi
Fiyatlar düşmüş olsa da bazı çevrelerin beklediği gibi çökmedi. Manhattan'da bir kondo için fit kare başına fiyat, 2021'in 1. çeyreğinde 2020'nin 1. çeyreğine göre %8,8 daha düşük. Bunun üzerine, 2018'de yürürlüğe giren SALT tavanının NYC fiyatlarını ekonomist Robert Schiller'e göre ortalama %11 düşürme etkisiyle birlikte fiyatların birkaç yıl önceki zirvelerinden çok uzakta olduğunu ve yeniden yönünü değiştirmeye hazır olduğunu görüyoruz. "Mavi" bir yönetimle, mavi eyaletleri cezalandıran SALT tavanının 2021'de ortadan kalkma ihtimali yüksek. Bu durum mülk fiyatlarını destekleyecek ve düşük vergili eyaletlere göçü frenleyecek.
Yeni Geliştirme Fırsatları Hâlâ Mevcut
3 yıl önce piyasaya sunulan projeler için fiyatlar önemli ölçüde indirildiğinden Yeni Geliştirme'de hâlâ fırsatlar var. Ancak 2019 piyasasını yansıtan fiyatlarla başlatılan yeni projeler için büyük indirimler söz konusu değil. Bazı indirimler düşük fiyatlarda görünse de çoğu, kapanış maliyeti konsesiyonlarına yansıtılarak gizlenmiş durumda. Bunlar fit kare başına fiyat rakamlarına yansımıyor. Yeni geliştirmede indirim miktarları büyük farklılıklar gösteriyor; zira bunlar projenin ne zaman başlatıldığı, bugüne kadarki satış hızı, belirli bir hattaki kalan birim sayısı, sermaye yığınındaki özkaynak ortakları ve en önemlisi kredi verenin minimum serbest bırakma fiyatları gibi faktörlere bağlı (bankalara fiyatı gerçek anlamda kontrol eden geliştirici değil).
Yeni Geliştirme'de en iyi fırsatı yakalamak için açık fikirli olmak ve en yüksek indirimleri getirmeyecek şeylere takılmamak gerekiyor. Örneğin, geliştiriciler ne açık alanlı dairelerde ne de neredeyse tamamen satılmış hatlarda büyük indirimler sunuyor.
Aşağıdaki grafik, yeni geliştirme fiyatlandırmasının birkaç ay önceki düşük seviyelerinden nasıl toparlandığını gösteriyor.
Aşılar Güven Veriyor
NYC'nin aşılanma süreciyle birlikte mülk fiyatlarının ilkbahar/yazdan itibaren ve yılın geri kalanında yavaş yavaş yükselmeye başlamasını bekliyoruz. Bugün itibarıyla,Manhattan sakinlerinin %44'ü aşının ilk dozunu almış durumda, %27'si ise tam aşılı. Nüfusun %70'i tam aşılı hale geldiğinde, restoran ve sinemaların (şu an kısmen açık) tam kapasiteyle hizmet vermeye başlaması, Broadway gösterileri ve spor etkinlikleri dahil olmak üzere tüm aktiviteler normale dönecek. O zaman piyasada dramatik değişimler bekliyoruz. Yabancılara yönelik kısıtlamalar bu yılın ilerleyen dönemlerinde kaldırıldığında ise Manhattan gayrimenkul toparlanmasının tam gaz ilerlemesini bekliyoruz!
Sinyaller Yükselen Piyasanın Devam Edeceğine İşaret Ediyor
Olası SALT tavanı kaldırılması, yeni bina ruhsatlarındaki kıtlık (yeni geliştirmeler geçen yıl içinde askıya alındı) ve şehrin tam anlamıyla yeniden açılması, Lehman krizinin ardından yaşadığımıza benzer şekilde önümüzdeki 4-5 yıl boyunca Manhattan mülk fiyatları için olumlu bir ortam yaratacak.
Satın almayı düşünüyorsanız, en iyi fiyatları yakalamak için şimdi harekete geçin. Ekim 2020'deki 9.600 birimlik rekor zirveden Mart 2021 sonunda 7.000 birime düşen envanter hâlâ biraz yüksek. Ancak satışlar birinci çeyrekteki tempoda devam ederse, yaz başında satıcı piyasasına girmiş olacağız. Ekonomi ısındıkça faiz oranları da yükselecek, aynı evi sahiplenmek daha pahalıya gelecek.
Manhattan Piyasası Hareket Ediyor... Şimdi SİZİN ADIM ATMA ZAMANINIZ!
Ocak 2021Manhattan Piyasası 2021'e Artan Satış Aktivitesiyle İyi Bir Başlangıç Yaptı Manhattan gayrimenkul piyasası Covid'in etkileri nedeniyle hâlâ mücadele ediyor olsa da 2020'nin dördüncü çeyreği ve hatta Ocak 2021 belirgin bir iyileşme kaydetti...Tam raporu okuyun →
Manhattan Piyasası 2021'e Artan Satış Aktivitesiyle İyi Bir Başlangıç Yaptı
Manhattan gayrimenkul piyasası Covid'in etkileri nedeniyle hâlâ mücadele ediyor olsa da 2020'nin dördüncü çeyreği ve hatta Ocak 2021 ayı, şu faktörler tarafından desteklenerek belirgin bir iyileşme yaşadı:
Alıcı güvenini artıran olumlu aşı haberleri ve dağıtım süreci,
Tarihsel açıdan düşük faiz oranları,
Satıcıların (ve geliştiricilerin) indirim sunması (ortalama Covid indirimi %10, daha düşük fiyatlı birimlerde daha az, daha yüksek fiyatlı birimlerde daha fazla)
3 aylık kapatma döneminin yarattığı bastırılmış talep
NYC fiyatlarını %11 baskılayan SALT tavanının (Zandi'ye göre) potansiyel olarak kaldırılması
4. çeyrekte imzalanan sözleşmeler, 2019'un aynı çeyreğine göre yaklaşık %8 arttı. Ocak 2021'de kondo satışları bir yıl öncesine göre %50, kooperatif satışları ise %167 yükseldi. Hepsi iyi haberler! Ancak, satış için mevcut yüksek envanter arzı 2021'de alıcılar açısından piyasanın karşı rüzgarı olmaya devam ediyor.
Kiralık piyasa da son birkaç ayda bir canlanma yaşadı. Ancak şirketler çalışanlarından ofislere dönmelerini talep edene kadar kiralık piyasa durgun kalmaya devam edecek. Birkaç ay içinde kiracılık piyasasında hızlı bir dönüşüm bekliyoruz.
Çıkarımlar:
Bu bir alıcı piyasası; ancak en büyük fırsatların penceresi kapanıyor,
Fiyatlar düştü, ama çökmedi,
Lüks alıcılar piyasayadöndü- yılın büyük bölümünde yoktular,
Envanter, Ekim'deki dramatik zirveden bu yana büyük ölçüde azaldı; ancak hâlâ yüksek bir seviyede,
Bir geliştiriciden büyük daire satın almak için harika bir zaman - yeni geliştirme projeleri daha önce hiç görmediğimiz en yüksek indirimleri ve konsesiyonları sunuyor.
Aralık 2020Manhattan Piyasası 2020'nin 4. Çeyreğinde Toparlandı Büyük şehirlerden kaçış haberlerinin manşetlere taşındığı bir dönemde, müşterilerin Manhattan'daki imzalanan sözleşme aktivitesinin son birkaç aydır son derece güçlü olduğunu duyunca şaşırdıklarını anlıyorum...Tam raporu okuyun →
Büyük şehirlerden kaçış haberlerinin manşetlere taşındığı bu dönemde, müşterilerin Manhattan'daki imzalanan sözleşme aktivitesinin son birkaç aydır son derece güçlü olduğunu duyunca şaşırmalarını anlıyorum. Ekim ve Kasım 2020'de imzalanan aylık sözleşmeler ortalama 855 oldu; Aralık 2020'nin ise Aralık 2019'daki 717 imzalanan sözleşmeyi geçme yolunda olduğu görünüyor. Aralık ortasına kadar çeyrek bazındaki imzalanan sözleşme aktivitesi geçen yılın aynı çeyreğini çoktan geride bıraktı.
Aşıya olan güven ile satıcıların fiyat indiriminde boyun eğmesi, alıcıları piyasaya çekti. Bu sözleşme aktivitesinin büyük kısmı 3 milyon dolar ve altındaki segmentte gerçekleşirken, lüks sektör hâlâ durağan olmakla birlikte iyileşiyor.
Aşağıda da görüldüğü üzere, 5 milyon dolar üzerinde imzalanan sözleşme sayısı artmaya devam ediyor; en büyük indirimlerin görüldüğü bu segment.
Envanter Zirveden Keskin Biçimde Düştü, Ama Hâlâ Yüksek
Aktivite ve güven, satılık Manhattan mülk arzını Ekim 2020'deki yaklaşık 9.600 birimden bugün 8.000 birime indirdi.
Envanter, envanter seviyelerinin 6.600 olduğu geçen yıl sonuna kıyasla %20 yüksek olsa da zirvesinden %17 düşmüş görmekten memnuniyet duyuyoruz. Ekim'deki bu çok sert toparlanma, büyük olasılıkla Pfizer ve Moderna'nın üzeri kapalı aşı haberlerinin bir sonucu. Umarız bu durum satıcıları fazla cesaretlendirmez.
Aşı tam anlamıyla dağıtılana kadar NYC'de fırsatların sürmesini bekliyoruz. Ancak zaman geçtikçe ve aktivite arttıkça, Satıcıların şimdiye kadar olduğu gibi indirim yapmaya devam edeceğini düşünmüyoruz. Piyasanın dibini geçmiş gibi hissettiriyor; ancak alıcının NYC'de bugüne dek görülen önemli indirimleri elde edebileceği bir dönemdeyiz hâlâ.
Peki İndirimler Şu An Nerede?
Ortalama "Covid indirimi" yaklaşık %10 olmakla birlikte 4 milyon dolar üzerindeki segmentte daha yüksek. Urban Digs, 2020'nin 4. çeyreğinde kapanan satışları analiz ederek şunu ortaya koydu:
2 milyon dolar altında - ortalama %5 indirim
2 ila 4 milyon dolar arası - ortalama %10,4 indirim
4 milyon dolar üzerinde - ortalama %13,5 indirim
Elbette bunlar ortalamalar ve yalnızca fiyatları hesaba katıyor; kapanış maliyeti kredileri gibi geliştiricilerin anlaşmaları tamamlamak için sunduğu diğer tavizler dahil değil. Önemle belirtmek gerekir ki Manhattan gayrimenkul piyasası, 2017 sonunda SALT vergi değişikliğinin ardından zaten bir düşüş yaşadı ve 2019'un 3. çeyreğinde dip yaptı. Dolayısıyla Covid'den önce fiyatlar zaten ciddi bir darbe almıştı. Ek Covid indirimi, alıcılar için pastanın üzerindeki krema niteliğinde.
Yeni Geliştirme
İndirimler gerçekten binanın kendi faktörlerine bağlı; konumu, kaç birimin satıldığı, geliştirici veya kredi veren ile ilgili özel durumlar vb. Ayrıca binanın hangi hattından satın alıyorsunuz? Geliştirici, binanın en iyi hattındaki birimlerin %50'sini satıp diğer hattın %0'ını satmışsa her iki hatta aynı indirimi beklemeyin.
Şu anda yeni geliştirme indirimleri geniş bir yelpazede yer alıyor ve bu durum gerçekten binanın kendisini etkileyen pek çok faktöre bağlı. Geliştiriciler, minimum serbest bırakma fiyatlarını dikte eden bankalarına bağlıdır; bu nedenle doğrudan indirim yapmak yerine cömert kapanış kredileri sunmaya daha yatkınlar. Bununla birlikte, fiyat indirimi ve kapanış kredisinin bileşimini de gördük.
Yeni geliştirmede ortalama indirim, kapanış kredilerine ek olarak %10; ancak bazı projelerin bunu zaten indirilmiş fiyatların üzerine sunduğu da görülüyor. NY Eyaleti Başsavcısı'na sunulan orijinal fiyat olan A Listesi fiyatlandırmasının %20-30 altını görmek sıradışı değil.
Geliştiriciler, alıcının kapanış maliyetlerinin en azından bir bölümünü üstlendi; bu maliyetlerin bir kısmı şunlar:
Devir Vergileri (yaklaşık %2)
Konak Vergisi (1'den başlayıp 25 milyon doların üzerinde %4'e ulaşan kademeli oran)
Park Yeri - birime bağlı olarak dahil edilebilir
Depo - dahil edilebilir
Ortak Giderler - 1 yıllık ortak gider ödenebilir.
Bazı geliştiriciler hiç müzakere etmiyor; ya da binalarında çok özel bir şey varsa yalnızca devir vergilerini karşılamak istiyorlar. Örneğin, Park Loggia'nın Central Park manzaralı terasları talep fiyatından el değiştiriyor. The Benson'daki Upper East Side'daki Madison Avenue'daki sadece birkaç birim de talep fiyatından satılıyor. Öz kaynaklı finanse edilen ve dolayısıyla başkalarına bağlı olmayan diğer binalar da müzakere etmiyor. Ancak bunlar az sayıda.
Makro Çıkarımlar:
Bu, büyük olasılıkla NYC'nin son 20+ yılda yaşadığı en büyük yeni geliştirme alıcı piyasası.
Bir finansal krizde değiliz; büyük olasılıkla çözülmüş bir sağlık krizindeyiz.
Piyasada korku ve para sıkıntısının hâkim olduğu 2008/2009 Büyük Durgunluğu, 2000 Teknoloji Balonu veya 9/11 ile aynı durumda değiliz.
Bankalar ve beyaz yakalı çalışanlar nakitlerle dolu; DJIA 30.000'in üzerinde (2009'daki gibi 6.000'de değil).
Korku satıcılarda. Alıcıların bu korkudan yararlanmak için kısa bir penceresi var.
Kenarda bekleyenler hatırlasın: indirim almak için teklif vermek şart. Kazanmak için oynamak lazım!
Yılı kapatırken herkese mutlu tatiller diliyoruz. 2021'in 2020'den daha iyi olması dileğiyle dua ediyoruz.
Kasım 2020Manhattan Gayrimenkul Piyasası Ekim 2020'de Toparlandı New York City gayrimenkul piyasasında gerçek zamanlı olarak neler yaşandığını anlamak için ilk baktığımız metrik, belirli bir ayda imzalanan sözleşme sayısı...Tam raporu okuyun →
Manhattan Gayrimenkul Piyasası
Ekim 2020'de Toparlandı
New York City gayrimenkul piyasasında gerçek zamanlı olarak neler yaşandığını anlamak için ilk incelediğimiz metrik, belirli bir ayda imzalanan sözleşme sayısı. Ekim'de imzalanan sözleşmeler, Eylül 2020'ye kıyasla %30, Ekim 2019'a kıyasla ise %4 artışla 874 ile önemli ölçüde toparlandı. Bu, Manhattan gayrimenkul piyasasının Covid krizinin derinliklerinden çıktığının açık bir kanıtı. Bunun yanı sıra, Ekim'de imzalanan sözleşmeler, Covid öncesi dönem dahil olmak üzere 2020'nin diğer tüm aylarını geride bıraktı; bu durum aşağıdaki grafikte açıkça görülüyor.
Büyük bütçeli Manhattan alıcıları geri döndü
Satış aktivitesinin büyük kısmı 3 milyon dolar altındaki mülklerde gerçekleşti; ancak >25 milyon dolar segmentinde biraz daha fazla sözleşme imzalandı; bu, büyük bütçeli alıcıların piyasaya geri dönmekte olduğuna işaret ediyor. Bu mülklerin hangi fiyatlardan el değiştirdiğini birkaç hafta içinde öğrenebileceğiz; ancak >25 milyon dolar segmentindeki pek çok (her ne kadar tamamı olmasa da) mülkün önemli indirimlerle satıldığını not ettik. Tüm satıcılar artık müzakere etse de <3 milyon dolar piyasasında önemli indirimler söz konusu değil.
Manhattan Envanteri Zirveye Ulaşmış Görünüyor
Satılık mülk envanteri ya da arzı, Ekim ortasında 9.628 mülkle rekor kırdı ve şimdi düşüş eğiliminde görünüyor. Aylık yeni arz, Eylül 2020'ye göre %21, Ekim 2019'a göre ise %1,2 düştü. Bu, envanter büyümesinin yavaşladığını gösteriyor; ancak envanter seviyelerinin normale dönmesi biraz zaman alacak. Bu nedenle, virüsün yarattığı zirve belirsizliğini geride bıraksak da alıcılara yönelik fırsatın henüz tükenmediğini düşünüyoruz. Son birkaç haftada envanter seviyeleri düşerek 6 Kasım Cuma günü itibarıyla 9.255 satılık mülke geriledi. Bu çok büyük bir rakam; zira geçen yıl aynı dönemde envanter yaklaşık 7.700 birimdi.
New York City banliyölerindeki konut satışları zirveyi geride bıraktı
Westchester, Greenwich, Long Island ve Hamptons'da satışlar yüksek bir seviyede seyretse de satış aktivitesi bu yaz New York banliyölerinde zirveye ulaşan noktadan bu yana geriledi.
Seçimler neredeyse sona erdi; Pfizer'ınaşıaçıklamasının %90 etkinlikte olduğu duyurulunca piyasanın Manhattan'da canlanmaya devam edeceğine inanıyoruz.
Ekim 2020NYC'de 10 Yılın En İyi Alım Zamanı NYC gayrimenkul piyasasının yeniden açılmasından bu yana üç ay geçti. Pek çok zorluk yaşanmış olsa da şehir toparlanıyor...Tam raporu okuyun →
NYC'de En İyi Alım Zamanı
10 Yılda
NYC gayrimenkul piyasasının yeniden açılmasından bu yana üç ay geçti.pek çok zorlukyaşanmış olsa da şehir toparlanıyor. Artan imzalanan sözleşmeler ve bekleyen satışlar açısından yaşam belirtileri görmeye başladık. Ancak hâlâ uzun bir yol var; bu da akıllı paranın büyük bir fırsatla karşı karşıya olduğu anlamına geliyor.
Restoranlar, spor salonları, ofisler ve müzelerin yeniden açılmasıyla NYC çok daha hareketli bir hava kazandı. New Yorklular sosyal mesafeye uyuyor ve şehirdeki akranlarını korumak için titizlikle maske takıyor; bu da virüsün şehirde baskılanmasını sağladı.
Bir adım geri çekilerek gayrimenkul piyasasının büyük resmine 30.000 fit yükseklikten bakıldığında, Manhattan'da alım yapmanın doğru zamanı olduğunu biliyoruz. 2001 veya 2009'da satın aldıysanız,NYC'nin daha güçlü toparlanacağınızaten biliyorsunuzdur. Bu nedenle bir an durup 18 ay sonrasını düşünmenizi rica ediyorum. Kesinlikle, kenarda bekleyen alıcılar NYC'de daha erken hareket etmedikleri için pişman olacak.
Şu an piyasada yaşananlar hakkında temel tespitlerimiz:
Covid, Manhattan'da düşük fiyatlarla alım yapmak için geçici bir fırsat yarattı.
Yukarıdaki Piyasa Nabzı grafiği, bekleyen satışları ve envanteri dikkate alıyor. NYC'nin bir alıcı piyasasında olduğunu ve toparlanmaya başladığını açıkça gösteriyor.
Ciddi satıcılar, mülklerini makul fiyatlarla listeliyor ya da indirim yapıyor. Özellikle, sadece birkaç yıl önce akıl almaz olan fiyat indirimlerini ve konsesiyonları sunan geliştiriciler... ve birkaç yıl sonra da akıl almaz olacak.
Ortalama indirim %8 olsa da en pahalı mülklerde çok daha yüksek indirimler (2x - 3x) görüyoruz.
Fırsat penceresi şu an açık... ne zaman kapanacak? Büyük olasılıkla 2021'in 2. çeyreğinden önce kapanacak; en iyi fırsatlar 2020'nin 4. çeyreğinde gerçekleşiyor, ardından 2021'in 1. çeyreğinde iyi fırsatlar geliyor. Bir aşının etkili olduğu ve dağıtıma hazır olduğu açıklandığında, satıcılar daha fazla güven kazanacak - bu yüzden şimdi harekete geçmenizi öneriyoruz! Kapanma zamanında 2021'de ve yeni bir piyasada olacağız.
7 trilyon dolarlık devlet teşviki (2008'dekinin 14 katı), risklerin düşük olduğu anlamına geliyor. Bu 2008 değil. Bankalar sağlıklı ve Fed desteği hiçbir zaman bu kadar güçlü olmamıştı.
Rekor yüksek borsa değerlemeleri (devlet teşvikinin bir yan ürünü), Federal Rezerv'in ekonomiyi canlandırmak için elinden geleni yaptığını kanıtlıyor. Ayrıca yatırımcıların ABD ekonomisine duydukları güveni ve Covid'in kısa sürede kontrol altına alınıp tarihe karışacağını gösteriyor.
NYC, Haziran'dan bu yana virüsü bastırmak konusunda Federal Hükümet'ten çok daha etkili bir yönetim sergiledi. Sakinler, hemşehrilerini korumak için sosyal mesafeye uyarak, büyük etkinliklerden kaçınarak ve maske takarak üzerlerine düşeni yapıyor. Basın, NYC'nin tamamını tek bir kalemde ele alıyor olsa da en fazla Covid vakası Queens ve Brooklyn'de görüldü, Manhattan'da değil. Bu bilgiye haberlerde hiçbir yerde rastlamadık.
Satış piyasası artık kilit nedeniyle oluşan serbest düşüşte değil. Bekleyen satışlar, piyasanın gerçek dibi geçmesiyle birlikte Eylül'de önemli ölçüde artarak bir dönüm noktasına ulaştı.
Aşağıda mevcut en iyi seçimlerimizden birkaçı yer almaktadır. Bazılarında önemli indirimler olduğunu göreceksiniz. Fiyat ne kadar yüksek olursa indirim o kadar iyi olur. Envanter her gün değiştiğinden diğer seçimler hakkında bilgi almak isterseniz bütçenizi belirtin ve bunları size özel olarak gönderelim.
230 West 56 Street - Daire 68B 3.999.000 dolar / fit kare başına 2.154 dolar Haziran 2014'te 6 milyon dolara satıldı
3 Yatak / 3 Banyo / 1.856 ft²
Bakım: 2.941 dolar / Emlak Vergileri 3.686 dolar
Park Imperial'daki bu çok yüksek katlı 3 yatak odalı dairenin her penceresinden şehrin veCentral Parkhelikopter manzarası eşsiz. Orijinal sahibi bu daire için 6 milyon dolar ödemişti; bu nedenle uzun süre piyasada kalmaz. Birimin 2014'teki son el değiştirmesine kıyasla %33 fiyat indirimi söz konusu. 68. katta bu fiyatı geçemezsiniz!Daha fazla bilgi.
40 East End Avenue - Daire 12B
4.735.990 dolar / fit kare başına 2.417 dolar 60 gün önce 495.000 dolar indirildi
3 Yatak / 3,5 Banyo / 1.959 ft²
Bakım: 2.088 dolar / Emlak Vergileri 2.978 dolar
Upper East Side'ın East End Avenue semtindeki bu görkemli yeni geliştirme kondosu yeni %12 indirim aldı. Bu 3 yatak odalı daire, ABD'nin en iyi 10 özel okulundan ikisi olan Chapin ve Brearly'ye 2 dakika yürüme mesafesinde.Daha fazla bilgi.
64 East 1st Street - Daire 4
2.995.000 dolar / fit kare başına 1.657 dolar 53 gün önce 280.000 dolar indirildi 2017'de 3,4 milyon dolara satıldı
2 Yatak / 2,5 Banyo / 1.807 ft² Bakım: 1.955 dolar / Emlak Vergileri 2.972 dolar
İndirimli fiyatlı bu büyük boyutlu 2 yatak odalı daireEast Villagebölgesinde 2017'de 3,4 milyon dolarla liste fiyatının 400.000 dolar üzerinde yeni inşaat olarak satıldı. Bu 2015 yapımı butik bina, muhteşem kanatlı pencerelerle donatılmış.Daha fazla bilgi.
20 West 53 Street - Daire 22A 4.750.000 dolar / fit kare başına 2.748 dolar 600.000 dolar indirildi / 2017'de 5,7 milyon dolara satıldı
2 Yatak / 2,5 Banyo / 1.728 ft² Bakım: 3.792 dolar / Emlak Vergileri 2.414 dolar
YaşayınBaccarat Hotel and ResidencesNew York City'nin en iyi otelleri arasında. Orijinal sahip bu daire için 5,7 milyon dolar ödedi; bu nedenle 1 milyon dolarlık indirimle son derece motive satıcı.Daha fazla bilgi.
540 West 28 West Street - Daire 3A 885.000 dolar / fit kare başına 1.560 dolar
Stüdyo / 1 Banyo / 567 ft² Bakım: 606 dolar / Emlak Vergileri 629 dolar
Bu stüdyo daireWest Chelseabölgesindeki +Art'ta 885.000 dolar ile gerçekten iyi bir fiyata sunuluyor. Sonunda satıcılar, birkaç yıl önceki hevesli fiyatlar yerine satılabilir fiyatlarla daireleri listeliyor. Hudson Yards ve High Line'a yakın!Daha fazla bilgi.
Son olarak, piyasayı daha ayrıntılı görüşmek isterseniz benimle aşağıdan bir zaman dilimi seçin:
Temmuz 2020Farklı Bir NYC Yazı Yılın bu döneminde genellikle 2. çeyrek Manhattan Piyasa Raporları güncellemesini paylaşırım. Ancak 2020'nin 2. çeyreği tamamen farklı bir durum...Tam raporu okuyun →
Farklı Bir NYC Yazı
Yılın bu döneminde genellikle 2. çeyrek Manhattan Piyasa Raporları güncellemesini paylaşırım. Ancak 2020'nin 2. çeyreği tamamen farklı bir tablo,Manhattan gayrimenkul piyasası2. çeyreği oluşturan 13 haftanın 12'sinde kapalı kaldı.
NYC'de yaşananları bilmeyenler için: 23 Mart 2020'de NYC karantina moduna girdi ve 90 gün sonra 22 Haziran 2020'de yeniden açıldı. Bu süre boyunca fiziksel gösterimler yasaktı. Satıcıların mülklerini piyasadan çekmesi veya listelemelerini ertelemesiyle birlikte kriz sürecinde envanter önemli ölçüde düştü. Ancak artık mülkler yeniden piyasada; envanter geçen yılın aynı dönemine kıyasla %8 arttı.
Geçen ay boyunca piyasa yavaş yavaş canlanıyor; ancak henüz normal seviyelere ulaşmadı. Yeniden açılıştan bu yana 5 hafta içinde şunları gözlemledik:
İmzalanan sözleşmelerin %84'ü 3 milyon dolar altındaki segmentte gerçekleşti.
Bu alıcıların bir kısmında şaşırtıcı bir aciliyet var; NYC'nin yakında normale yakın bir düzene kavuşacağını biliyorlar.
Piyasanın üst segmentinde pek fazla bir şey olmuyor; pek çok kişi yaz evlerinde ve seyahat kısıtlamaları hâlâ yürürlükte.
Fed'in fon oranını sıfıra çekmesiyle birlikte mortgage faiz oranları rekor düşük seviyelere (%3'ün altına) indi.
Genel göstergeler, Covid öncesi seviyelerin %8-10 altında fiyatlandırma yapıldığına işaret ediyor; ancak her fiyat noktasında aynı durum geçerli değil.
Yeni geliştirme için, projeye bağlı olarak toplam kapanış maliyetleri ve fiyat indirimleri yaklaşık %8-12.
En büyük indirimler üst piyasada gerçekleşti; bazı geliştiriciler listelerini yeniden fiyatlandırdı ve şu anda işlem yapmak için son derece cazip teşvikler sunarak alıcının kapanış maliyetlerinin büyük bölümünü üstlendi.
5 milyon dolar ve üzerindeki yeniden satışlar hafta hafta gösterim talebi almıyor. Bu nedenle, büyük bir mülkün ciddi satıcıları Covid öncesi fiyatlandırmadan en az %10, hatta muhtemelen daha fazla indirim yapmaya hazır olmalı.
Fiyatlar düştükçe indirimler de azalıyor; 1 milyon doların altında ise neredeyse hiç indirim yok.
Kiralıklar:
Kiralık envanter yüksek olmasına karşın piyasa, özellikle aylık 10.000 dolar ve altında, istikrarlı bir imzalanan kira sözleşmeleri akışı görüyor. Üstelik indirimlerle!
New York güvenlik protokollerini koruyabilir ve viral enfeksiyonları düşük tutabilirse; aşı denemeleri ve Remdesivir gibi terapötik ilaçlar konusunda olumlu haberler gelmeye devam ederse, tarih NYC gayrimenkulünün hızla toparlanacağını gösteriyor.
Şu an, NYC için Nisan/Mayıs dönemindeki olan zirve belirsizliği geride kaldığından en iyi fırsatların bir bölümü belki de arkamızda kaldı. Ancak alıcıların önümüzdeki 4-5 ay içinde de harika fırsatları yakalayacağına inanıyoruz. İşe yaradığı bilinen bir aşı ortaya çıktığında - sonbahar gibi görünüyor - New York City her zamankinden daha güçlü geri dönecek.
Mayıs 2020Koronavirüs'ün Manhattan Gayrimenkul Fiyatlarına Etkisi Bu eşi görülmemiş küresel kriz ortamında, COVID-19'un Manhattan gayrimenkul piyasası fiyatlarına etkisi konusunda çeşitli sorular aldık...Tam raporu okuyun →
Koronavirüs'ün Manhattan Gayrimenkul Fiyatlarına Etkisi
Bu eşi görülmemiş küresel kriz ortamında,COVID-19nun Manhattan gayrimenkul piyasası fiyatlarına etkisi konusunda çeşitli sorular aldık. Umarım bu çalkantılı dönemde herkes sağlıklı ve güvende kalır. Bundan sonra ne olacağı henüz belli olmasa da NYC gayrimenkul piyasasına ilişkin en güncel bilgileri paylaşıyorum.
Mart sonu itibarıyla New York City, halk sağlığı krizinin önüne geçebilmek için "tıbbi körleme" moduna alındı. Sonuç olarak New York gayrimenkul piyasası, son iki ay boyunca minimum yeni sözleşme aktivitesiyle neredeyse tamamen dondu. Manhattan kondo, daire ve evlerinin fiziksel gösterimlerini New York Eyaleti yasakladı; şehir de Mart ortasından bu yana büyük ölçüde karantina altında. Ancak pandemi öncesinde başlayan anlaşmalar sanal ortamda kapanabildi ve bankalarmortgage fonlamayı sürdürdü.
Artık Mayıs ortası ve New York, krizin zirvesini bir ay geride bırakarak kendiliğinden girdiği komadan uyandı. New York ValisiAndrew Cuomonun liderliği sayesinde New York, eğriyi başarıyla düzeltti ve bu krizi yönetme yolunu buluyor. Henüz tamamen tehlikeden uzak olmasak da önümüzdeki birkaç hafta ve ay içinde aşamalı bir yeniden açılış planlanıyor. Pek çokManhattan kondo binası15 Mayıs itibarıyla taşınma moratoriumunu kaldıracak ve gösterimler üzerindeki yasağın Haziran'da kaldırılmasını bekliyoruz.
2020'nin Ocak ve Şubat aylarına geriye bakıldığında, sözleşme aktivitesi geçen yılın aynı dönemlerine göre %15 artmış, 2020 Baharı'nın çok sağlam bir satış sezonu olacağına işaret ediyordu. Ne yazık ki artık bu söz konusu değil! Şu an itibarıyla, kondo vesatılık kooperatif envanteridramatik biçimde geriledi; olağan bahar satış sezonundaki envanter seviyelerinin %50 altında, yalnızca 5.000 birim listelendi. Mülkün satışa çıktığı günden bu yana geçen süreyi hesaplayan piyasadaki gün sayısı hesaplaması bile, mülk gösterimlerine getirilen yasak nedeniyle bu hesaplama anlamsız hale gelince listeleme portalları tarafından durduruldu. Peki, Manhattan gayrimenkul fiyatlarına etkisi ne oldu?
VirüsünManhattan gayrimenkul fiyatlarınaetkisinden çıkarım yapmak henüz erken olsa da eski Federal Rezerv Başkanı Ben Bernanke, bu ekonomik duraksaşın ekonomik bir çöküşten çok doğal bir felakete benzediğini belirtti. Bu durum, 2008'deki veya Büyük Buhran'daki gibi finansal sistemdeki bir çöküşün sonucu değil. Bankalar güçlü ve iyi sermayelendirilmiş durumda. Neyse ki Fed parasal teşvik konusunda, yönetim ise mali teşvik konusunda hızlı hareket etti.
Tüm bunların gümüş astarı, NYC gayrimenkul fiyatlarının rekor düşük faiz oranları ve rekor miktarda niceliksel gevşemeden önemli ölçüde yararlanacak olması. Varlık fiyatı enflasyonu, niceliksel gevşemenin asıl amacı olmakla birlikte fırsatın kendini göstermesi biraz zaman alabilir. Bu rekor niceliksel genişleme teşvikinin Manhattan gayrimenkul fiyat enflasyonu üzerindeki etkisi ne olursa olsun, sonuç itibarıyla NYC dünya genelindeki en önemli şehirlerden biri olmaya devam ediyor ve insanlar hâlâ satın almak ya da kiralamak için konut ihtiyacı duyuyor.
Sonuç olarak bu, özellikle herkesin Covid 19 sorununa odaklandığı bu dönemde çözülebilir bir sağlık meselesi.
Piyasayı daha ayrıntılı görüşmek için zoom görüşmesi yapmak isterseniz aşağıdan bir zaman dilimi seçin:
Şubat 2020Bu Şubat NYC Gayrimenkul Piyasası Hakkında Bilmeniz Gereken 6 Şey 1. Geçen Yıla Kıyasla Satış Aktivitesinde Önemli Artış Bekleyen satışlar %17 arttı - Genel piyasa...Tam raporu okuyun →
Bu Şubat NYC Gayrimenkul Piyasası Hakkında Bilmeniz Gereken 6 Şey
1. Geçen Yıla Kıyasla Satış Aktivitesinde Önemli Artış
Bekleyen satışlar %17 arttı - Genel piyasa
Bekleyen satışlar %25 arttı - 600.000 - 1 milyon dolar
Bekleyen satışlar %21 arttı - 1 milyon dolar ile 2 milyon dolar arası
Bu durum, faaliyetin piyasa açısından en düşük seviye olan geçen yıla kıyasla önemli ölçüde arttığını ortaya koyuyor. 2 milyon doların altındaki daha düşük fiyat noktalarındaki mülkler en büyük toparlanmayı yaşıyor. NYC'de bir süredir görmediğimiz bir gelişme olarak talebin arzın önüne geçmeye başladığını sonunda görüyoruz.Manhattan'da imzalanan sözleşmeler Kasım 2019, Aralık 2019, Ocak 2020 ve Şubat 2020'de çift haneli artış kaydetti. Öncü bir gösterge olan imzalanan sözleşme aktivitesindeki uzun süreli yükseliş genellikle fiyat hareketinin habercisi oluyor. Yılın en soğuk ayı için olağandışı düşük bir ay olan Ocak, etkileyici sayıda imzalanan sözleşme gördü.
Anekdot olarak, diğer brokerları randevu almak için aradığımızda, bu birimlerin en az %25'inde zaten Kabul Edilmiş Teklifler olduğunu fark ettik. 12 ay öncesiyle kıyas kabul etmez. Sözleşmeye giren birimler ya uzun süredir piyasada olup birkaç fiyat düzeltmesi geçirdi ya da baştan doğru fiyatlandırılmış yeni listelemeler. Son durumda ise kalabalık açık evler ve birkaç fiyat savaşı görüyoruz (farklı bir çağın kalıntısı).
2. Lüks Piyasa Aktivitesi İndirimlerle Güçleniyor
New York genelinde indirimler anlaşmaları tamamlıyor; Ocak ayında medyan listeleme indirimi %6,4 ile yüksek bir oran oldu; bu da satıcıların boyun eğdiğini ve anlaşmaların gerçekleştiğini gösteriyor. Satış aktivitesindeki en yüksek artış 3 milyon doların altındaki birimlerde olsa da üst piyasada da bir iyileşme gözlemlendi.
Örneğin Olshanraporuşöyle not etti: "Geçen hafta 4 milyon dolar ve üzerinde yirmi sözleşme imzalandı; bu, 20 veya daha fazla satışın yaşandığı üst üste üçüncü hafta. Orijinal talep fiyatından ortalama fiyat düşüşü %18 idi; bu oran, ilk 2 satış tarafından çarpıtıldı."
"Ortalama piyasadaki gün sayısı 803'tü; bu yüksek rakam, mülklerin yarısının geliştiriciler tarafından satılması ve yıllarca piyasada kalmasından kaynaklanıyor. Bu, raporumuzun 2012'de bu istatistiği takip etmeye başlamasından bu yana kaydettiği en yüksek toplam."
Central Park Alıcıları:Billionaire's Row ve Central Park piyasasını takip ediyorsanız, fırsatlar mevcut. Piyasa döne döne düzelmeye başlamadan önce atlamak için şimdi tam zamanı olabilir. Örneğin, Columbus Circle'daki Trump International Hotel and Tower'da yaşamayı göze alabilenler için fit kare başına 3.300 dolardan (aşağıda) harika bir doğrudan Central Park manzaralı3 yatak odalıdaire bulunabilir. DJT sonsuza kadar başkan olmayacak ve bu bina bir noktada toparlanacak. Bunun yanı sıra,One57'de ve Time Warner Building'de de güçlü indirimler gördük; ancak bu ve diğer ultra lüks binalarda doğrudan Central Park manzarası için fiyat tabanı fit kare başına yaklaşık 4.500 dolar civarında seyrediyor.
Bu segmentteki alıcılardan daha fazla envanteri piyasaya çıkacağını duyduklarını sıkça duyuyoruz. Bu diğer semtler için geçerli olsa daBillionaire's Row'a yeni bina gelmiyor. Dahası, çoğu binanın ortalama satış fiyatı 30 milyon doların üzerinde olduğundan 20 milyon dolar altında engelsiz Central Park manzaralı envanter sınırlı.
3. Yeni Geliştirmeler ve İkinci El Satışlar
2-3 yıl önce fiyatlandırılan Yeni Geliştirmeler piyasada geri planda kalıyor; bunun nedeni geliştiriciler ile bankaları ve yatırımcıları arasındaki uyumsuzluk.
Alıcılarımıza söylediklerimiz:ikinci el piyasada fit kare başına 1.100 dolar ile 1.800 dolar arasında fiyatlanan bir sürü fırsat var.
Elbette yeni geliştirme segmentinde de fırsatlar mevcut; bazı binalarda %15'e varan indirimler gördük. Çift haneli indirim gördüğünüz binaların büyük kısmı yıllar önce başlatıldı. Buna karşın 2019'da başlatılan ve mevcut piyasayı yansıtan fiyatları olan binalar, düşük talep fiyatlarından büyük indirim sunmuyor; ancak alıcının kapanış maliyetlerinin büyük bölümünü üstlenmeye devam ediyor.
Piyasa son derece fiyata duyarlı ve dolar odaklı. Gölge envanterinin var olduğu bilinen bir gerçek. Bunlar, gerçekçi olmayan satıcılar tarafından piyasadan çekilen ya da marjinal semtlerdeki yeni geliştirme projelerindeki birimler. Günümüzde alıcılar çok bilgili ve iyi değeri nasıl tanıyacaklarını biliyor. Son 5 yıl içinde satın alıp şimdi satmaya çalışıyorsanız, büyük olasılıkla zararda ya da başa baş noktasındasınız. Bu nedenle engebeli bir süreç için hazırlıklı olun. Aşırı fiyatlı bir mülkü satmak için her türlü numara ve hile işe yaramaz.
Son birkaç yıldaki durgunluğun ardından kira oranları yıllık bazda önemli ölçüde arttı.Real Dealdergisine göre - Daire arayanlarbrokerlik ücretlerikonusunda ne olduğunu anlamaya çalışırken yeni bir haberi hazmetmek zorunda kaldılar: Kiralar, Douglas Elliman piyasa raporunun kapsadığı üç ilçenin tamamında geçen aya kıyasla bir yıl önceye göre yüzde 5 ila 6 daha yüksek.
5. Mortgage Oranları
Mortgage faiz oranları geçen yılın aynı dönemine kıyasla düşerek rekor düşük seviyelere yaklaştı. 30 yıllık sabit mortgage oranı, borsanın 26.900'ü aşan rekor yüksek seviyeye yaklaştığı dönemde %3,65 olarak gerçekleşti. Karşılaştırma yapmak gerekirse, son 30 yılda aynı mortgage oranı ortalama yaklaşık %6,25 oldu. Son 10 yılda oranın daha düşük olduğu yalnızca iki dönem var: Eylül 2016'da %3,42 ve Kasım 2012'de %3,32 ile.
Zaten tarihi düşük seviyelere yakın olduğumuzdan oranların çok daha aşağı gitmesi pek olası değil. Bu nedenle müşterilerimize, bu yapay düşük mortgage oranı fırsatını kaçırmadan şimdi refinansman yapmalarını veya yeni mülk alımlarını finanse etmelerini öneriyoruz.
5. Koronavirüs ve Yabancı Alıcılar
Sağlık korkusunun gayrimenkul piyasasına etkisini belirlemek henüz erken olsa da New York gayrimenkul piyasasının yerli alıcılar tarafından desteklendiğini ve yabancıların neredeyse hiç olmadığını not etmek gerekir. Çinli alıcılar 2016'dan bu yana NYC piyasasında yok; Avrupalılar, para birimlerinin uzun süredir düşük seyretmesiyle birlikte yok; Latinler ve Brezilyalılar ise büyük ölçüde para birimlerinin değer kaybetmesiyle birlikte piyasadan uzak.
Bu nedenle, bunun NYC piyasasını yakın vadede olumsuz etkilemesini beklemiyoruz. Dolar değer kaybedip sağlık korkusu azalırsa piyasa hareketlenebilir. Son olarak, bazı Asya ülkeleri otoriteler yayılmayı engellemeye çalışırken sınırlı yatırım fırsatlarıyla karşılaşabilir; bu da risksiz bir ortam olan New York City'ye yönelik yatırımların artmasına yol açabilir.
Ocak 2020Urbandigs'ten Video Güncelleme Pek çok müşteri NYC piyasasında neler yaşandığını soruyor; bu nedenle Urbandigs.com'dan Noah'nın hazırladığı bir video aracılığıyla hızlı bir güncelleme göndermek istedim...Tam raporu okuyun →
Urbandigs'ten Video Güncelleme
Pek çok müşteri NYC piyasasında neler yaşandığını soruyor; bu nedenle Urbandigs.com'dan Noah'nın hazırladığı bir video aracılığıyla hızlı bir güncelleme göndermek istedim. Manhattan gayrimenkul piyasasında yaşananları oldukça iyi özetlemiş.
Videonun ana çıkarımları şunlar:
2019'da Manhattan Piyasası'nda politika güdümlü bir sıfırlama
2018'de yürürlüğe giren ve SALT kesintilerini 10.000 dolarla sınırlayan federal TJCA vergi yasası değişikliği, birincil konut sahipleri (yatırımcı olmayanlar) için sahip olma maliyetini artırdı.
Konak Vergisi, 1 Temmuz 2019 itibarıyla kademeli bir skalaya geçti; bu durum 2019 boyunca alım zamanlamasını etkiledi.
Piyasa istikrara kavuşuyor: satışlar ölçülü seyretti, imzalanan sözleşmeler iyileşti ve arz artışı yavaşladı.
Bekleyen satışlar %7 arttı
Piyasanın dibi 2018 4. Çeyrek'te gerçekleşti
"Darbe zaten gerçekleşti", dolayısıyla şimdi satın almak için iyi bir zaman olabilir.
2020'de NYC'de satın alma arayışında mısınız? Öyleyse hangi büyüklükte bir mülk düşündüğünüzü bana bildirin; şu anda satışta gördüğümüz en iyi fırsatlardan küçük bir seçki göndereyim. Dördüncü çeyrekte kimi mülkler 2014 / 2015 seviyelerinde fiyatlandı. Özellikle vergi değişiklikleri artık yeni piyasaya sindirilmişken, piyasanın daha fazla kötüleşmesini beklemiyoruz.
Bir süredir müşterilerimize, aktivite açısından piyasanın dibinin 2018 Kasım ve Aralık civarında yaşandığını söylüyoruz. Kasım ve Aralık 2019 rakamları görüşümüzü doğruladı; imzalanan sözleşmeler geçen yılın aynı ayına kıyasla çift haneli arttı. NYC'deki hava koşulları nedeniyle belirgin satış sezonlarımız var; bu yüzden nerede olduğumuzu görmek için her zaman bir önceki yılın aynı ayına ya da çeyreğine bakmamız gerekiyor. [Urban Digs videosunun sonlarına doğru, Bekleyen Satışları karşılaştırarak müşterilerimize söylediklerimizi teyit ediyor.]
2019 rakamları kafa karıştırıcıydı; çünkü konak vergisindeki artış Nisan ayında, 30 Haziran 2019 sonrasındaki alımlar için duyuruldu. Bu durum, doğal seyrinde 3. Çeyrekte kapanacak olan çok sayıda yüksek tutarlı satışı 2. Çeyreğe çekti. Karşılaştırıldığında 2019 3. Çeyrek berbat göründü; ancak 2019'un 3. ve 4. Çeyrekleri birlikte 2018'in aynı dönemiyle kıyaslandığında satış hacmi yalnızca %4 geriledi.
Ne var ki felaket geçen 2019 3. Çeyreğin yarattığı olumsuz basın, satıcıların (geliştiriciler dahil) daha yüksek indirimler sunmasına yol açtı. Bu da hem yeniden satış piyasasında hem de yeni konut geliştirme piyasasında işlem sayısının artmasını beraberinde getirdi.
Manhattan'daki piyasa düzeltmesinin, tamamen 10.000 dolarlık SALT tavanının yol açtığı politika güdümlü bir fiyat sıfırlaması olduğuna kesinlikle inanıyoruz. Robert Schiller, bu yeni vergi yasası nedeniyle NYC mülklerinin değerinin %11 kaybettiğini tahmin etti. Basın bir arz sorunundan da söz ediyor; ancak en birinci sınıf semtlerde mutlaka fazla arz görmüyoruz. Elbette Financial District ve Lower East Side gibi "C" semtlerinde fazla arz var; ama birinci sınıf UWS, UES, Greenwich Village, Tribeca'da ise böyle bir durum söz konusu değil. Yine de geliştiriciler ve satıcılar, insanların manşetleri okuyup ayrıntılara odaklanmama eğiliminde olduğunu bildiklerinden ürünü hareketlendirmek için iyi indirimler sunuyor.
Sözleşme aktivitesi, fiyatlamanın öncü göstergesidir. İmzalanan sözleşmelerde çift haneli artışları görmeye devam edersek fiyatların yükseleceğini ve bu indirimlerin daralacağını bekliyoruz.
Aralık 2019NYC Kondominyumlarında Kasım Ayına Dair Umut Verici İşaretler Kasım 2019'da alıcılar, Son İstenen Fiyat ile Nihai Satış Fiyatı arasında ortalama %5,7 indirim aldı. …Tam raporu okuyun →
NYC Kondominyumlarında Kasım Ayına Dair Umut Verici İşaretler
Kasım 2019'da alıcılar, Son İstenen Fiyat ile Nihai Satış Fiyatı arasında ortalama %5,7 indirim aldı. Bu indirim, 8 yılı aşkın süredir görülen en yükseği! NYC için oldukça geniş bir makas ve alıcılar açısından büyük bir fırsat.
Akıllı alıcılar piyasadaki indirimleri fark etti ve bunun sonucunda kondominyumlarda sözleşme aktivitesi Kasım 2018'e kıyasla %15 arttı. NYC gayrimenkulü için çalkantılı bir yılın ardından umut verici bir işaret (yani SALT tavanları, Konak Vergisi değişiklikleri ve WeWork).
35 Hudson Yards'ta Fırsatlar: Sınırlı Sayıda Dairede %30'a Varan İndirim
The Related Group, 35 Hudson Yards Teklif Planı'nın yürürlüğe girmesi için 5-7 daire daha satmak zorunda (insanların taşınabilmesi için dairelerin %15'inin satılmış olması gerekiyor); bu nedenle kısa bir süreliğine birkaç dairede ciddi indirimler sunuyorlar.
İndirim uygulandığında bu dairelerde fit kare başına fiyat, 57. kattan başlamak üzere, 2.250 $ ile 2.400 $ arasında! Sundukları kaliteye kıyasla oldukça uygun bir fiyat. 35 Hudson Yards, Manhattan'da gördüğümüz en iyiler arasında yer alan Four Season tarzı detaylara sahip.
Yabancılara dostane bir yapı; binanın tabanındaki amiral gemisi Equinox Hotel'den alınabilecek (a la carte) otel hizmetleriyle 35 Hudson Yards sakinleri gerçek anlamda beş yıldızlı bir yaşam sürecek.
İlgilenmiyorsanız, ilgilenebilecek birini tanıyor musunuz? NYC'de bunu her gün göremezsiniz, hele Related Group söz konusuyken.
Hudson Yards'taki bu fiyat teşviki hakkında daha fazla bilgi almak isterseniz bize bildirin. Bu dairelerin her birinin görsellerini ve video turlarını memnuniyetle paylaşırız.
15 West 61 Street'teki The Park Loggia
Öngördüğümüz gibi, 15 West 61 Street Manhattan'ın en çok satan yeni konut geliştirmesi olmayı sürdürüyor. Park Loggia yalnızca 6 ayda, 1 Aralık itibarıyla 65'ten fazla daire sattı.
Peki neden? Konum, Konum, Konum!
Broadway ile West 61st Street'in köşesinde, Columbus Circle'ın yalnızca bir blok kuzeyinde yükselen bu 32 katlı kule, 172 daireyi şu semte kazandıracak: Upper West Side.
Bu, Columbus Circle bölgesinde 15+ yılı aşkın süredir inşa edilen ilk makul fiyatlı yeni konut geliştirme kondominyum binası
3 yıl önceki piyasa zirvesine göre değil, bugünün piyasasına göre fiyatlandırıldı.
UWS'nin bu mücevher niteliğindeki semtinde mevcut ve yeni konut geliştirme seçenekleri sürekli olarak yetersiz
Lantern House, West Chelsea'de Satışa Açıldı
Piyasaya çıkışının üzerinden 3 hafta geçtikten sonra The Lantern House çok sayıda sözleşme imzalıyor. Fiyatlandırma ve konumun alıcıların ilgisini çektiğine şüphe yok. Meatpacking District ve West Village yalnızca 4 blok güneyde. Hudson Yards ise 10 blok kuzeyde; Tenth Avenue boyunca ya da High Line üzerinden dümdüz gidiliyor. High Line çevresindeki alan artık tamamen yapılaşmış durumda, dolayısıyla burada yeni bina görmeyeceğiz. Durum bu....ve West Chelsea bugün Manhattan'ın en pahalı semtlerinden biri.
İşte bu yüzden Lantern House'taki bu denli iyi giriş fiyatlarını görmek ferahlatıcı. High Line üzerinde 2 milyon doların altında 1 yatak odalı (çok azı 1,45 milyon dolara kadar inen) ve 3 milyon doların altında 2 yatak odalı (çok azı 2,4 milyon dolara kadar inen) daire sunan tek yeni konut geliştirmesi burası. Elbette Nehir manzarası isterseniz Manhattan gayrimenkul fiyatları daha yüksek; yine de komşusu XI gibi çılgın seviyelerde değil.
Related'ın Teklif Planı'nı yürürlüğe koyup kapanışlara başlayabilmesi için dairelerin %15'ini, yani 28 daireyi satması gerekiyor. Kapanışların Eylül 2020'de gerçekleşmesi bekleniyor. Geliştiriciler, kapanışlara daha hızlı geçebilmek için dairelerin ilk %15'lik dilimini satarken her zaman en istekli oldukları dönemi yaşar. En iyi anlaşmayı yapmak için en doğru zaman budur. Teklif planı yürürlüğe girdikten sonra geliştiriciler fiyatları artıracaktır.
New York City Teknoloji Sektörü Alev Almış Durumda
Son birkaç haftada NYC, Hudson Yards ve çevresinde imzalanan devasa kira sözleşmeleriyle dünyanın ikinci en önemli teknoloji merkezi konumunu pekiştirdi. Teknoloji şirketleri, şehrin geniş ve iyi eğitimli yetenek havuzunu cezbetmek için birinci sınıf Manhattan gayrimenkullerinin peşinde koşuyor. İlgili sektörlerle oluşan sinerji, NYC'yi bu teknoloji devleri için doğru tercih haline getiriyor.
Ekim 2019Okuduğunuz Her Şeye İnanmayın Bu sansasyonel manşetler bol bol gazete ve tıklama satıyor; ama gerçekte neler olup bittiğini anlatmadıkları için okurlarına hiçbir …Tam raporu okuyun →
Okuduğunuz Her Şeye İnanmayın
Bu sansasyonel manşetler bol bol gazete ve tıklama satıyor; ama gerçekte neler olup bittiğini anlatmadıkları için okurlarına hiçbir faydaları yok, en çok da Manhattan gayrimenkul fiyatlarına.
Evet, 3. çeyrekte satış aktivitesi ve fiyatlar ciddi biçimde geriledi; ama bunun asıl nedeni, alıcıların konak vergisindeki artıştan kaçınmak için satışları aceleyle 2. çeyreğe çekmesiydi. Bu kadar basit.
Peki bu vergi nedir? 1 Temmuz 2019'da, kapanışta alıcı tarafından ödenen bir NY vergisi olan konak vergisi, 1 milyon dolar ve üzerindeki mülkler için sabit %1 oranından, en pahalı mülkler için %1,25 ile %3,9 arasında değişen kademeli bir orana yükseldi.
Patlama yaşamıyor olsa da Manhattan gayrimenkul piyasası bu manşetlerde anlatıldığı kadar kötü değil.
Öncü bir gösterge olan İmzalanan Sözleşmeler, çeyrek bazında geçen yıla kıyasla yalnızca %2 geriledi. Kan gölünden çok uzak!
En birinci sınıf semtlerde fazla yeni konut geliştirme yok; gerçi bazı segmentlerde, süper ve ultra lüks segmentlerde aşırı inşaat söz konusu. Daha önce de belirttiğimiz gibi, çeper semtlerde aşırı inşaat yapıldı; örneğin Financial District, Lower East Side ve Far Upper West Side gibi. Bu konuda daha fazlasını okuyun.
Buna ek olarak Rekor Düşük Mortgage Faizleri ve Trump'ın Çin'le yumuşaması (bugün itibarıyla) düşünüldüğünde, NY Post'un da belirttiği gibi, alıcıysanız "sevinmek için bir neden" var.
Bu manşetlerin alıcıların zihninde çeyrek boyunca ya da daha uzun süre kalacağını bilen, yeni piyasaya sürülen bazı projelerin geliştiricileri daha geçen hafta fiyatları ciddi biçimde düşürdü. Özellikle, en beğendiğimiz iki UES yeni konut geliştirmesi (Hayworth ve Beckford) son birkaç gün içinde fiyatları %8-11 düşürdü. Onlar hakkında daha fazla bilgiyi aşağıda bulabilirsiniz:
Manhattan gayrimenkul piyasasının bir sıfırlamadan geçtiği açık. Bunu, New York'ta birincil konut sahibi olmayı pahalılaştıran 2018 vergi yasası tetikledi. Piyasa sıfırlandığına göre, uzun vadeli yatırımcılar için fırsatlar bulunduğunu düşünüyoruz.
Faiz oranları yapay biçimde düşük ve öngördüğümüz gibi Trump'ın ticaret savaşında olumlu adımlar atılıyor görünüyor. Bir piyasanın dibini zamanlamak imkânsızdır; ancak en kötüsünü geride bıraktığımızı düşünüyoruz.
Yeni Konut Geliştirmelerinde Fiyat İndirimleri
Yukarıda değindiğimiz Beckford House and Tower, yumuşak lansmanından 2+ hafta sonra ciddi bir fiyat düzenlemesi aldı. Eminim medyanın sayesinde!
Daha önce 21 Eylül tarihli bültenimizde belirttiğimiz gibi, bu projeyi New York'un en iyi yeni konut geliştirmelerinden biri olarak görüyoruz. Şimdi ise ilk lansman fiyatlarına göre %8-11'lik indirimle çok daha iyi bir fırsat haline geldi. Binanın ve iç detaylarının kalitesi 135 East 79 Street ile 20 East End Avenue'yle kıyaslanabilir düzeyde. Ayrıca teslim edildiğinde Beckford için de benzer kira seviyeleri bekliyoruz: yılda fit kare başına 100 doların üzerinde (Beckford House için 2020 İlkbaharı, Beckford Tower için 2021 İlkbaharı).
The Beckford House & Tower için Fiyat ve Kat Planı Talep Edin
The Hayworth, yaz aylarında lansmanı yapılan bir başka UES projesi, bugün fiyatlarını düşürdü. Örneğin 8A dairesi %11'lik bir indirim aldı. Bu indirimle 8A, fit kare başına 2.101 $ fiyatlandırıldı; bu kalibrede bir ürün için olağanüstü bir fiyat. Yalnızca 61 daireden oluşan butik bir bina olan The Hayworth, Lexington ile 86. Sokak'ın köşesinde, The Lucida'nın karşısında yer alıyor. 2020 İlkbaharında tamamlandığında UES'in en iyi kondominyum binalarından biri olacak.
The Hayworth için Fiyat ve Kat Planı Talep Edin
Yeniden Satış Piyasası
Pek çok satıcı nihayet piyasayla barıştı; bu da ciddi fiyat indirimlerini beraberinde getirdi. Bazı durumlarda yeniden satış dairelerinde 2014/2015 fiyatlamasına dönüş görüyoruz. Hepsinde değil, ama kesinlikle bir kısmında. Buna karşılık güncel piyasaya göre fiyatlanmamış mülkler piyasada bekleyip duracak. İyi fiyatlananlar ise satılıyor. Gizlilik içinde satış düşünen mülk sahipleri, özel satış ile açık ilan arasındaki farkları önceden tartmalıdır.
Güçlenen kiralık piyasası ve gerileyen gayrimenkul fiyatlarıyla birlikte, dünya genelinde getirilerin negatif faizler nedeniyle sıkıştığı düşünülürse, getiriler oldukça iyi.
Mayıs 2019Manhattan Kondominyum Piyasası Güncellemesi Herhangi bir piyasanın (gayrimenkul ya da borsa) mutlak dibini zamanlamaya çalışanlar bunu neredeyse imkânsız bulacak; ancak bazen…Tam raporu okuyun →
Manhattan Kondominyum Piyasası Güncellemesi
Herhangi bir piyasanın (gayrimenkul ya da borsa) mutlak dibini zamanlamaya çalışanlar bunu neredeyse imkânsız bulacak; ancak bazen çok net işaretler ortaya çıkar...
Nisan ayındaki belirgin satış aktivitesi artışı, dibin geride kalmış olabileceğini gösteriyor!
Gerçekte Neler Oluyor
Manhattan'da nisan ayında imzalanan sözleşmeler geçen mart ayına (%15,6 artış) ve geçen yılın aynı dönemine (%11,6 artış) kıyasla çift haneli arttı; bunlar Urban Digs verileri. İmzalanan sözleşmeler her gayrimenkul piyasasında öncü göstergedir. İmzalanan sözleşme sayısındaki belirgin artış genellikle olumlu fiyat hareketinin habercisidir. 2019 boyunca ilerlerken bu rakamı yakından izleyeceğiz; ancak bu yeşil filizler piyasanın istikrara kavuştuğuna, hatta toparlanmaya başladığına dair çok iyi bir işaret. Hayal kırıklığı yaratan bir ilk çeyreğin ardından son derece sevindirici bir haber.
Aralık 2017'de kabul edilen yeni vergi yasası, geçtiğimiz yıl boyunca Manhattan piyasasının canını gerçekten aldı. Ancak insanlar 2018 vergi beyannamelerini (son tarih 15 Nisan) verdikten sonra yasanın etkilerini daha iyi kavradığından bu belirsizliğin bir kısmı dağıldı. Hatırlarsanız yasa, eyalet gelir vergisi ile yerel vergilerin (yani emlak vergilerinin) tutarını 10.000 dolarla sınırlandırdı (SALT); bu tutar, birincil konut sahibinin federal vergi beyannamesinden düşebileceği miktardı ve bir New York'lu birincil konut sahibi için son derece küçüktü. New York'luların çoğu için bu tam bir sürpriz oldu ve pek çoğunu hazırlıksız yakaladı. Ancak SALT tavanı belirsizlik nedeniyle piyasanın canını almış olsa da, daha düşük vergi oranları, daha yüksek AMT eşiği ve diğer boşluklar biçimindeki dengeleyiciler sayesinde piyasanın üst segmentindeki etkisi daha sınırlı kaldı.
Vergi değişikliği artık geride kaldığına ve satış aktivitesinde bir kıpırdanma görüldüğüne göre şunu düşünüyoruz: 2019, Manhattan'da kondominyum satın almak için doğru zaman. Douglas Elliman'ın bu raporundaki şu noktaları değerlendirin:
2018'deki yavaş satışlar, satıcıları beklentilerini daha düşük bir seviyeye çekmeye yöneltti. Rakamlar Jonathan Miller Samuel tarafından sağlandı.
Satış hacminin yavaşlamasıyla stok biriktiği için alıcıların artık aralarından seçim yapabileceği daha çok seçenek var. Bu da fiyatlar üzerinde aşağı yönlü baskı oluşturuyor.
Mortgage faiz oranları geçen mayıs ayından bu yana 40 baz puan (neredeyse ½ puan) geriledi; bu da finansman ortamını oldukça cazip kılıyor.
2019 1. Çeyrekte %3,2'lik GSYH ve müthiş istihdam artışı (1969'dan bu yana en düşük işsizlik oranları); üstelik enflasyon verileri ılımlı seyrederken bu tablo, faiz oranlarını toparlanmayı besleyecek makul seviyelerde tutuyor.
Düşen fiyatlar, aşağı çekilmiş satıcı beklentileri, yakın zamanda indirilen faizler, vergi değişikliğinin etkisine dair netlik ve NYC ile ABD ekonomisinin canlılığına işaret eden son veriler bir araya geldiğinde, şimdi satın almak son derece cazip. 2019 1. Çeyreğe, bu piyasa döngüsünün mutlak dibi olarak geri dönüp bakacağımızı düşünüyoruz.
Şubat 2019New York City'de Alıcıların Piyasası Bugün, mevcut Manhattan konut piyasasının on yılda bir, hatta belki de bir kuşakta bir görülecek bir yatırım…Tam raporu okuyun →
New York City'de Alıcıların Piyasası
Bugün, mevcut Manhattan konut piyasasının on yılda bir, hatta belki de bir kuşakta bir görülecek bir yatırım fırsatı olduğunu düşünüyoruz. 2018 4. Çeyrekte stok yükselirken satışlar yavaşladı ve medyan istenen fiyatlar geriledi; Manhattan böylece belirgin bir alıcı piyasasına dönüştü. Son 2 yıldan kalma satılmamış yeni konut geliştirme daireleri hâlâ ortadayken bu yıl piyasaya ciddi miktarda yeni arz geliyor. Piyasa zayıf seyretti ve satıcılar pazarlığa fazlasıyla açık. Aynı zamanda New York City ekonomisi güçlü. Bu etkenlerin bir araya gelmesinin uzun vadeli bir yatırım yapmak için harika bir zaman yarattığına inanıyoruz; bu da 2019'u satın almak için mükemmel dönem haline getiriyor.
Bu son derece nadir bir durum. Son 20+ yılda Manhattan yalnızca iki kez daha alıcı piyasasına girdi: 11 Eylül'ün hemen ardından, yalnızca altı ay süren 2001'de ve 2008-2009'da, Lehman Brothers'ın çöküşünün ardından bir yıl süren kredi krizi patlak verdiğinde. Mevcut alıcı piyasası 2015 sonunda başladı; ancak yalnızca piyasanın küçük bir dilimi olan ultra lüks segmentte. O günden bu yana alıcı piyasası genişledi. Önce 2016 ve 2017'de lüks segmente, şimdi ise tüm stok segmentlerine; özellikle de pek çok alıcıyı kenara iten yeni ve olumsuz federal vergi yasasının yürürlüğe girdiği 2018'de (önceki güncellemelerimizde ayrıntılı olarak ele almıştık).
Aşağıdaki grafikte görebileceğiniz gibi; kaynak: Compound. Manhattan gayrimenkulünü doğru zamanda (yani alıcı piyasası döneminde) satın alırsanız kazanç bol olabilir:
2018'in 4. Çeyreğinin nasıl bir performans gösterdiğine dair ayrıntılara gelince:
2018 4. Çeyrekte imzalanan sözleşmeler geçen yılın aynı çeyreğine göre %3 geriledi ve 2012'den bu yana en düşük seviyeye indi. Ancak bu %3'lük düşüş, kondominyumlarda imzalanan sözleşmelerdeki devasa %19'luk gerilemeden kaynaklanıyor; kooperatiflerde imzalanan sözleşmelerdeki büyük artış bunu kısmen dengeledi.
Sözleşme fiyatları tüm stok türlerinde geriledi. Sözleşme aktivitesi, güncel piyasanın sağlığını kapanan satış verilerinden daha iyi yansıtır; zira kapanan satışlar çoğu zaman bugünün piyasa koşullarını yansıtmayan bir dönemde imzalanmış eski sözleşmeleri içerir.
Kapanan satışlar açısından medyan kondominyum satış fiyatı %8,1 düşerek 1,48 milyon dolara geriledi; bu, son birkaç yılın en düşük seviyesi.
Dördüncü çeyrekte satılan kondominyum sayısı üçüncü çeyreğe göre %22,7, yıllık bazda ise %13,0 azaldı; bu da satış hacimlerinin çok uzun zamandır görülmediği kadar yavaş olduğu anlamına geliyor.
Fit kare başına medyan satış fiyatı yükseldi; ancak bu artış, kapanışlara başlayan iki ultra lüks binadaki çok yüksek tutarlı kapanışlar tarafından çarpıtıldı: 520 Park Avenueve220 Central Park South.
Peki tüm bunlar ne anlama geliyor?
Şimdi satın almak için bir fırsat penceresi açık.
Alıcıların harcama gücü eskisinden fazla.
Alıcıların ayrıca aralarından seçim yapabileceği çok daha fazla seçeneği var.
Geliştiriciler yeni teşvikler sunarak daha yaratıcı hale geldi; bireysel satıcılar ise fiyatta ciddi biçimde pazarlık yapıyor.
Alıcılar, iki yıl önce bir satıcı için anlaşmayı bozacak şeyleri talep edebilecek güce sahip: mortgage şartına izin verilmesi ya da devir vergisiyle ortak giderlerin karşılanması gibi.
Şunu unutmayın: bu ender durum, NYC ekonomisinin hızla büyüdüğü ve önümüzdeki yıllarda büyümeyi sürdürecek konumda olduğu bir dönemde yaşanıyor (örneğin Google'ın West Soho genişlemesi, Hudson Yards'ın Mart 2019'daki açılışı vb.).
Anlaşmalar yapılırken pek çok potansiyel alıcı bekle gör moduyla kenarda duruyor. Onlara uyarımız şu: hiçbir piyasanın dibini zamanlamak mümkün değildir. Çoğu zaman alıcı fazla bekler, dibi kaçırır ve pazarlık gücünü yitirir. Faiz oranları 2018 zirvelerinden geriledi; bu da yeniden yükselmeye başlamadan önce piyasaya girmek ya da geri dönmek için iyi bir zaman yaratıyor.
Ekim 2018Manhattan Kondominyum Piyasasına Yatırım Yapmak İçin Neden Şimdi Doğru Zaman Warren Buffett en iyi şekilde ifade etmişti: "Fiyat ödediğinizdir, değer ise elde ettiğinizdir . . . Başkaları…Tam raporu okuyun →
Manhattan Kondominyum Piyasasına Yatırım Yapmak İçin Neden Şimdi Doğru Zaman
Warren Buffett en iyi şekilde ifade etmişti: "Fiyat ödediğinizdir, değer ise elde ettiğinizdir . . . Başkaları açgözlüyken korkmak, başkaları korkarken açgözlü olmak akıllıcadır."
New York City gayrimenkulüne dair son dönemdeki bazı raporlar kimi insanları korkuttu. Geniş tabloya ve bu raporlardaki genel istatistiklere baktığımızda bu kişilerin neden korktuğu oldukça açık; ancak hikâyenin tamamını anlamak için daha derine inmek gerekiyor.
Manhattan'daki kondominyum alıcıları, 2018 3. çeyrekte yeni vergi yasasına (FN1) yönelik kaygılar nedeniyle temkinli kaldı; söz konusu yasa 2017 sonunda yürürlüğe girmişti. Bu, ekonominin çok güçlü, borsanın rekor kırdığı ve faizlerin hızla yükselmesine karşın hâlâ görece düşük olduğu bir dönemde yaşandı.
Manhattan gayrimenkulü nadiren alıcı piyasasında olur; dolayısıyla güvenli ve uzun vadeli bir yatırımla ilgileniyorsanız satın almanın zamanı şimdi olabilir. Bu, uzun sürecek ya da yakın zamanda tekrarlanacak bir olgu değil. Nitekim 3. Çeyrekte, 2016'da düzeltmeye başlayan piyasanın üst segmenti (>5 milyon dolar) aşağıda ele alındığı gibi bir miktar toparlanmaya başladı.
Manşetler Hikâyenin Tamamını Anlatmıyor
Çeyreğe ilişkin manşetler endişe verici olsa da hikâyenin tamamını anlatmıyor. Piyasada bugün ne olduğuna bakmamız gerekiyor; çeyreklik piyasa raporlarının genellikle odaklandığı gibi 1, 2 ya da 8 çeyrek öncesine değil. Öncü gösterge olan çeyrekteki İmzalanan Sözleşme sayısına bakarsanız, bu çeyrek geçen yılın aynı çeyreğiyle aşağı yukarı aynıydı.
Manhattan'da imzalanan sözleşmeler, 2017 3. Çeyrekte imzalanan sayıya göre hafif bir %1 düşüş gösterdi.
İmzalanan sözleşmeler açısından en iyi performans gösteren segment 5 milyon, 10 milyon dolar aralığıydı (bu aralıkta imzalanan sözleşmeler, ağırlıklı olarak iki yeni konut geliştirmesindeki, The Belnord ve 100 E 53rd'deki satışların etkisiyle %30 arttı).
İkinci en iyi segment, 10 milyon dolar ve üzeri fiyatlı konutlardı; bu segmentte aktivite %10 arttı.
Dairelerin hangi fiyattan sözleşmeye bağlandığını ve nihayetinde hangi fiyattan el değiştireceğini, kapanıp tapuya işlenene kadar bilemeyeceğiz; bu da aylar sonrasını bulabilir. Yine de uzun bir durgunluğun ardından aktivitedeki toparlanma güven verici. Bu satışlarda indirimlerin rol oynadığı kesin.
Ne var ki 2018 3. çeyrekte kapanan satışlar farklı bir tablo çiziyor. Kapanan satışlara bakarken, sözleşmenin ne zaman imzalandığından bağımsız olarak yalnızca o çeyrekte kapanan daireleri değerlendirmiş olursunuz. Yeni Konut Geliştirme söz konusu olduğunda bu, kimi durumlarda 3 yıl öncesi olabilir. Dolayısıyla kapanan satış verileri bir miktar eskimiş olabilir; yine de trendleri yakalamak için iyi bir bilgi kaynağıdır.
Manhattan'da toplam kapanışlar %8 geriledi (2018 2. Çeyreğe göre ise %5 arttı)
Yeni konut geliştirmede kapanan satışlar %37'lik düşüşle çakıldı. Bu durum bazı geliştiricileri, baştan itibaren fazla fiyatlanmış ya da en talep gören birinci sınıf semtlerin dışında kalan binalarda yeni konut geliştirme fiyatlarını ciddi biçimde indirmeye itti. Core Group, çeyrekte ortalama yeni konut geliştirme indirimini geçen yılki %8'den yükselerek rekora yakın %14 olarak bildirdi.
Yeni konut geliştirmenin yüksek fiyatlarından uzaklaşan alıcılar yeniden satış kondominyumlarına yöneldi; bu segment %2 arttı, kooperatiflerde kapanan satışlar ise %8 geriledi.
Çeyrekte stok %13 ile belirgin biçimde büyüdü; bu da ilerleyen dönemde pazarlama sürelerinin uzamasına yol açacak.
En çok artış %26 ile yeniden satış kooperatif stokunda oldu; yeniden satış kondominyum stoku %4 arttı. Yeni konut geliştirme stoku ise %5 geriledi.
Bir kondominyumun ortalama fiyatı %2,3 düşüşle 2,66 milyon dolar oldu. Yeniden satış kondominyum dairelerinde fit kare başına ortalama fiyat %5 geriledi.
Yeni konut geliştirmede ortalama fiyat 4,33 milyon dolardı; fit kare başına yeni konut geliştirme fiyatı ise %4 yükseldi.
Lüks piyasada (satışların üst %10'u) fit kare başına ortalama fiyat %2,7 arttı; lüks giriş eşiği ise 3,85 milyon dolara geriledi.
Fotoğraf: 111 Murray
Makro Ortam
Dow ve NASDAQ zirvede seyrediyor. Kâr realizasyonu fiyatları pekâlâ düşürebilir; ancak uluslararası ticaret savaşı tartışmaları ne olursa olsun hisseler yüksek ve kâr realizasyonu çok cazip görünüyor.
İşsizlik oranı düştü ve istatistiksel olarak ABD tam istihdamda. Tam istihdam harcamayı teşvik eder. Tüketici harcaması ise hissedarlara daha fazla kâr getirir.
Kuralsızlaştırma tüm hızıyla sürüyor; dolayısıyla iş dünyasının gelişimi yükseliş yönünde devam edecek gibi görünüyor.
Kredi balonu yok; ancak Fed Başkanı faizlerin 2019 boyunca kademeli olarak artacağını söylüyor. Yüksek faizler alıcıları sabit faizli mortgage'ı geç değil erken almaya teşvik eder.
Ekonomi genelindeki yüksek büyüme oranları, insanların bunun ne kadar süreceğini merak etmesine yol açar; bu yüzden pek çoğu büyük alımları erteler. Bugün ekonomistler ufukta bir kredi balonu görünmediğini söylüyor; dolayısıyla tüketici odaklı ekonomi sağlam görünüyor.
NYC Piyasasına Neden Güveniyoruz
Özetle, özellikle 2008'le kıyaslandığında bunun içinde bulunulacak oldukça iyi bir alıcı piyasası olduğunu düşünüyoruz.
Satıcılar nihayet pazarlığa oturduğuna göre alıcıların artık gücü var
Faizler tarihsel olarak görece düşük
Ekonomi güçlü bir büyüme yaşıyor
Kuralsızlaştırma tüm hızıyla sürüyor
69 yılın en düşük işsizliği
New York City 50 yılın en yüksek istihdam seviyesinde ve NYC sanayisi artık yalnızca finansın ötesinde iyi çeşitlenmiş durumda
2008'deki gibi bir kredi balonu yok; bankaların koşulları sıkı ve gerekli incelemeleri yapıyorlar
Şirket kârları hiç bu kadar yüksek olmamıştı; özellikle de %21'lik yeni düşük oranla
Kentsel piyasalardaki aşırı inşaat genellikle hızla emilir
Ayrıntılı rakamlara indiğinizde New York City gayrimenkul piyasasının güçlü olduğu görülüyor. Çoğu kişi genel raporları okuyacak; ancak zeki alıcı gayrimenkul uzmanlarını dinleyecek. Warren Buffett'ın sözünü başka bir deyişle aktarırsak, başkaları korkarken NYC'de satın almak için tam da doğru zaman bu olabilir.
Mayıs 2018Yeni ABD Vergi Yasasının Manhattan'daki Etkisi 1 Ocak 2018'de yürürlüğe giren yeni ABD vergi yasası , medyada büyük bir gürültü kopardı. Ancak ince yazıya…Tam raporu okuyun →
Yeni ABD Vergi Yasasının Manhattan'daki Etkisi
Söz konusu yeni ABD vergi yasası, 1 Ocak 2018'de yürürlüğe girdi ve medyada büyük bir gürültü kopardı. Ancak ince yazıya bakarsanız yasa, yabancı alıcılar dahil olmak üzere şirketler ve gayrimenkul yatırımcıları için bir nimet olacak. Mevcut konut sahipleri açısından, özellikle de Manhattan'da, durum biraz daha karmaşık.
Eyalet ve yerel vergi indirimlerini sınırlayan ve birincil konutlarda indirilebilir faiz tutarını 1 milyon dolardan 750 bin dolara çeken yeni yasanın nihai etkilerine dair belirsizlik, Manhattan'da tedirgin bir piyasa yarattı; bu da Corcoran'a göre 1. Çeyrek aktivitesinin %10 gerilediğini gösteren son 1. Çeyrek piyasa raporlarına yansıdı. Hacimdeki zayıflık tüm fiyat aralıklarında görüldü; ancak özellikle üst segmentte hissedildi. 2. Çeyrek satış aktivitesi toparlanıyor gibi görünüyor.
Vergi yasasının olumsuz etkilerini hafifletmek için Vali Cuomo, eyalet vergi kurallarını değiştirmek adına ciddi çaba gösterdi. Piyasada bir miktar belirsizliğin süreceğini bekliyoruz; bu da önümüzdeki birkaç ay boyunca, en azından vergi reformunun beklenen bir yan ürünü olarak ekonomi ısınmaya başlayana kadar, direksiyonu alıcıların eline verecek.
Ne var ki birinci sınıf Downtown semtlerindeki pek çok lüks bina, örneğin NoHo, SoHo, Tribeca, West Village ve Flatiron ile Upper West Side'ın çekirdeğindekiler oldukça iyi gidiyor. İyi fiyatlanmış kondominyumlar hâlâ hızla el değiştiriyor, bekleyen satışlar hem önceki aya hem de geçen yıla göre artıyor ve anlaşmaların %20'sinin hâlâ istenen fiyatın üzerinde yapıldığını görüyoruz; bu da azımsanacak bir oran değil.
Manhattan Konut Fiyatları Raporu
ABD ekonomisi ve özellikle de New York City, 2018'in başlarında güçlü bir ekonomik performans sergiledi.
New York City'de istihdam, 4,426 milyon kişiyle tüm zamanların zirvesine çıktı. NYC 2009'dan bu yana 702 bin iş kazandı; bu %18,9'luk artış, İkinci Dünya Savaşı'ndan bu yana görülen en yüksek artış ve %11,5 yeni istihdam ekleyen ülke genelinin çok üzerinde. Son 10 yılda en fazla işe alımı teknoloji, medya, sağlık ve turizmle ilişkili işletmeler yaptı.
Dow Jones ortalaması bir yıl öncesine göre %25 artarak 25.000 seviyesine ulaştı. 2017 için neredeyse tüm şirketler raporlarını açıklamışken, şirketlerin %75'i dördüncü çeyrek kârlarının beklentileri aştığını bildirdi.
Şubat ayında istihdam 313.000 arttı ve beklentileri 100.000 aştı; işsizlik oranı ise %4,1 gibi düşük bir seviyedeydi.
Yeni vergi reformunun olumlu etkilerini yılın ilerleyen dönemlerinde daha fazla görmeyi ve sermaye kazancı vergilerini düşürecek olası bir İkinci Faz vergi reformunu bekliyoruz. Takipte kalın...
Ekim 2017Manhattan Piyasa Raporu Manhattan'ın çekirdek kondominyum piyasasında güç ve hareketlilik sürüyor. Rekor seviyedeki hisse senedi piyasaları, ucuz ve kolay erişilebilir…Tam raporu okuyun →
Manhattan Piyasa Raporu
Manhattan'ın çekirdek kondominyum piyasasında güç ve hareketlilik sürüyor. Rekor seviyedeki hisse senedi piyasaları, ucuz ve kolay erişilebilir finansman ve tablonun netleşmesi piyasayı yukarı taşıdı. Bir yıl önce ABD Seçimlerine dair büyük bir belirsizlik vardı, faiz oranları vaktinden önce fırlıyordu ve herkes Brexit'in şokunu yaşıyordu. 2017 3. Çeyreğe ilişkin seçilmiş istatistikler:
1 milyon, 3 milyon dolar arası imzalanan kondominyum sözleşmeleri yıllık bazda %11 arttı
3 milyon, 5 milyon dolar arası imzalanan kondominyum sözleşmeleri yıllık bazda %8 arttı.
Ne var ki ultra lüks kondominyum piyasası (10 milyon dolar ve üzeri) zorlu koşullarla karşılaşmayı sürdürüyor; buna karşın bu çeyrekte 10 milyon doların üzerinde imzalanan sözleşme sayısı %12 arttı.
Yeniden satışlar: fit kare başına 1.774 $ ortalama fiyat
Yeni konut geliştirmeler: fit kare başına 2.320 $ ortalama fiyat
Lüks: fit kare başına 2.780 $ fiyat; lüks segmentin giriş fiyatı (satışların üst %10'u) 4,1 milyon dolar.
Şubat 2018Manhattan Gayrimenkul Piyasasında Yeniden Satış Stok Seviyeleri Nasıl? "Alıcılar, fiyat düzeltmesi çoktan gerçekleşti ve son bir yıl kadardır genel piyasa…Tam raporu okuyun →
Manhattan Gayrimenkul Piyasasında Yeniden Satış Stok Seviyeleri Nasıl?
"Alıcılar , fiyat düzeltmesi çoktan gerçekleşti ve son bir yıl kadardır genel piyasa istikrar ve normalleşme işaretleri gösteriyor. Gerçek bir satın alma ihtiyacınız varsa ve doğru mülkü bulduysanız, bu durgun dönemi pazarlıkta elde edebileceğiniz her türlü avantaj için kullanın . Bir satıcının ne zaman bıkacağını ve o teklifi kabul etmeye hazır olacağını asla bilemezsiniz."
Urban Digs'e katılıyoruz. Manhattan gayrimenkul piyasası, özellikle lüks segmentte, çoktan düzeltmesini yaptı ve alıcıların eli 2014 - 2016 dönemine göre şimdi çok daha güçlü. Bu avantajın 2018'de de süreceğini bekliyoruz; çünkü yeni vergi değişikliklerine ilişkin kafa karışıklığı devam ediyor. Bununla birlikte, yeniden satış stok arzının hâlâ düşük olduğunu gördük.
Birincil konut alıcılarımız ve yatırımcılarımız arasında popüler olan dört birinci sınıf semtte yeniden satış stok arzı seviyelerine baktık: Tribeca, Chelsea, Upper East Side ve Upper West Side. 5 - 10 milyon dolar, 2 - 5 milyon dolar ve 1 - 2 milyon dolar segmentlerini inceledik.
5 - 10 milyon dolar segmentinde satılık tüm Manhattan gayrimenkulleri içinde Tribeca'da yalnızca 17 yeniden satış dairesi, Chelsea'de 8 yeniden satış dairesi, Upper East Side'da 5 ve Upper West Side'da 4 yeniden satış dairesi satılıktı. Manhattan adasının önemli bir bölümünü kapsayan bu dört semtte toplam 34 yeniden satış dairesi ediyor.
Daha aşağı segmente inersek, satılık tüm Manhattan gayrimenkulü içinde 2 - 5 milyon dolar segmentinde Tribeca'da yalnızca 22 yeniden satış dairesi, Chelsea'de 15, Upper East Side'da 21 ve Upper West Side'da (Riverside dahil) 32 daire vardı. Bu dört semtte 2 - 5 milyon dolar segmentinde toplam yalnızca 90 daire mevcut.
Giriş seviyesi piyasada, 1 - 2 milyon dolar arasında satılık tüm Manhattan gayrimenkulleri içinde Tribeca'da yalnızca 2, Chelsea'de 11, Upper East Side'da 15 ve şurada 19 yeniden satış dairesi vardı: Upper West Side. Bu dört büyük semtte 1 - 2 milyon dolar segmentinde satılık toplam 47 yeniden satış dairesi ediyor.
Urban Digs'in belirttiği gibi, satıcıların bugünlerde pazarlığa özellikle 2014 - 2015 dönemine kıyasla daha açık olduğu doğru; ancak iyi yeniden satış kondominyumlarının arzı hâlâ görece düşük. Üstelik yeni konut geliştirme yüksek bir primle satılıyor. Satılık en iyi Manhattan gayrimenkullerini bina, cephe ve fazla fiyatlanmamış olma kriterlerine göre daraltmaya başladığımızda iyi seçeneklerin sayısı belirgin biçimde azalıyor. Dolayısıyla konut ihtiyacı olan ya da yatırım arayan bir alıcıysanız, bu kısıtlı arz hikâyesini aklınızda tutun.
Ocak 2018Manhattan Piyasa Güncellemesi 2017 4. Çeyrek Manhattan'da 2017 gayrimenkul piyasasının dördüncü çeyreği en iyi istikrarlı olarak tanımlanabilir; dört çeyreğin son üçünde…Tam raporu okuyun →
Manhattan Piyasa Güncellemesi 2017 4. Çeyrek
Manhattan'da 2017 gayrimenkul piyasasının dördüncü çeyreği en iyi "istikrarlı" olarak tanımlanabilir; dört çeyreğin son üçünde kapanan satış aktivitesi arttı. 2017, 2016'dan çok daha iyi bir yıl oldu; ancak çeyrekte imzalanan sözleşme sayısında yıllık bazda belirgin bir düşüş yaşandı ve bu, ağırlıklı olarak vergi reformu ile siyasi iklim gibi piyasa dışı etkenlere bağlanabilir.
Ancak mülk türlerine daha yakından baktığımızda belirgin farklılıklar görüyoruz. Yeniden satış kooperatifleri segmenti, satışlarda üst üste üçüncü çeyreklik büyümeyle en hareketlisiydi. Buna karşılık yeniden satış kondominyumlarında imzalanan sözleşmeler süregelen yüksek fiyatlardan zarar gördü; yeni konut geliştirmede kapanan satışlar ise mevcut döngü ve bina geliştiricilerinin zamanlaması nedeniyle %12'lik bir düşüşle karşılaştı. Tüm bunlar ve yeni vergi reformuna ilişkin belirsizlik göz önüne alındığında, Manhattan gayrimenkulünün yavaş yavaş bir alıcı piyasasına dönüştüğünü çıkarabiliriz.
Yeniden Satış Kondominyumları
Fit kare başına ortalama fiyat 1.759 $ ile yıllık bazda yatay seyretti.
Bu piyasadaki satış sayısı %3 azalarak 929'a indi; bu, 2011 4. Çeyreğinden bu yana en düşük seviye.
Piyasada kalış süresi 116 gündü ve yıllık bazda değişmedi.
Stok %4 gerileyerek satılık 2.485 daireye indi.
Vergi reformunun etkilerine dair belirsizlik, 4. Çeyrekte yeniden satış kondominyum sektöründe kendini gösterdi; satış aktivitesi geriledi ve fiyatlar yatay kaldı. Piyasa üst üste ikinci yıl beklentinin altında kaldı ve 2011'den bu yana en az satışı gördü. Buna paralel olarak satılık daire stoku genel çapta %3 azaldı. Aktif stok, 4. Çeyrekte kapanan satışlarla kıyaslandığında fit kare başına çift haneli bir prim taşıdığından pek çok kişi fiyatlamada bir kopukluğa işaret ediyor.
Yeniden Satış Kooperatifleri
Bir kooperatifin ortalama fiyatı 1,26 milyon dolardı
Fit kare başına ortalama fiyat 1.167 $ oldu; bu, geçen yıla göre %1'lik bir artışa denk geliyor
Bu piyasadaki satış sayısı %4 artarak 1.733 mülke yükseldi.
Piyasada kalış süresi 88 gündü; geçen yıla göre %5'lik bir azalma.
Stok %15 artarak satılık 2.824 daireye çıktı.
Yeniden satış kooperatifleri, üst üste üçüncü çeyrekte satışlarını artırarak diğer seçeneklerin önünde kalmayı sürdürdü ve 2017'yi yılın en çok satan gayrimenkul ürünü olarak kapattı. Ayrıca kooperatif yeniden satışlarına duyulan yüksek talep, bir mülkün piyasada kalma süresinin ortalama %5 düşmesini sağladı. Piyasa da buna satılık stoku %15 artırarak karşılık verdi.
Yeni Geliştirme
Yeni konut geliştirme kondominyumunun ortalama fiyatı 3,92 milyon dolardı.
Fit kare başına ortalama fiyat 2.253 $ oldu; süper lüks ve ultra lüks kapanışların sayısı azaldığı için bu rakam geçen yıla göre %17 düştü.
Bu piyasadaki satış sayısı %12 azalarak 527'den 463'e indi.
Stok %30 büyüdü; şu anda satılık 1.074 daire listeleniyor.
Beklenebileceği gibi, yeni konut geliştirme kondominyum piyasasının rakamları, devam eden bina inşaatlarının ilerleyişine göre artma ya da azalma eğilimindedir. 4üncü çeyrekte hiçbir yeni bina kapanışlara başlamadı; ayrıca 125 Greenwich ve 91 Leonard gibi çok sayıda büyük geliştirme satışa açıldı ve stokun %30 fırlamasına yol açtı.
Fit kare başına ortalama fiyat %12 gerileyerek 2.625 $ oldu.
Lüks eşiği 3,882 milyon dolardı.
Lüks segment, fiyata göre kapanan satışların üst %10'u ile belirlenir. Giriş seviyesi fiyat, yani "eşik", yaklaşık 500.000 dolar düşerek 3,882 milyon dolarda kapandı. Ayrıca ortalama fiyat %10, fit kare başına fiyat ise %12 geriledi. Bu düşüşler, çeyrek içindeki kapanışların ultra lüks ve süper lüks binalardan, örneğin 432 Park, Greenwich Lane ve 56 Leonard gibi 2016 sonundaki örneklerden, One West End ve 252 East 57nci Cadde gibi merkez dışı konumlardaki daha mütevazı lüks binalara kaymasına bağlanabilir. Ancak stokun artmasıyla birlikte daha rekabetçi bir piyasa gördük; bu da satıcılara, müşteri talebini karşılamak için fiyatları düşürmekten başka pek az seçenek bıraktı. Bu, lüks segmentteki yatırımcılar için gerçek bir potansiyel anlamına geliyor; zira bu lüks daireler düşük fiyatlı ve hemen devralınmaya hazır.
Kısacası Manhattan piyasası istikrarlı kalmayı sürdürüyor ve 2017, 2016'dan daha sağlıklı geçti. Bununla birlikte piyasa, müşterinin lehine, yani bir "alıcı piyasası" olmaya doğru eğilim göstermeye devam ediyor. Satılık stoktaki artış, yeni konut geliştirme projeleri ve lüks eşiğinin düşmesi; mal sahiplerinin ve geliştiricilerin azalan satışlara ayak uydurmak için fiyat indirmeye yatkın olduğu bir piyasa yarattı. Vergi reformuna ilişkin belirsizlik nedeniyle 2018, alıcı için iyi, satıcı içinse pek iyi olmayan bir yıl olacak. Kenarda bekleyenler açısından, Trump'ın vergi reformunun olumlu etkileri devreye girmeden önce piyasaya girmek için iyi bir zaman olabilir.
Kasım 2016Başkan Trump ABD Gayrimenkulünü Nasıl Etkileyecek? Amerika, Beyaz Saray'da daha önce hiç New York City'li bir mülk geliştiricisi ve gayrimenkul komisyoncusu (evet, NYC komisyonculuk…Tam raporu okuyun →
Başkan Trump ABD Gayrimenkulünü Nasıl Etkileyecek?
Amerika, Beyaz Saray'da daha önce hiç New York City'li bir mülk geliştiricisi ve gayrimenkul komisyoncusu (evet, NYC komisyonculuk lisansı var) görmemişti. Çoğumuz Trump'ın tavırlarına ve politika duruşlarına katılmayabiliriz; ancak kesin olan bir şey var: Trump mülk yanlısı ve gayrimenkul yanlısı olacak.
Bazıları bir Trump başkanlığının siyah kuğu olayı olacağını öne sürmüştü; oysa bugün hem ABD doları hem de borsa çakılmak yerine yükseldi!
Başkan Trump'ın politikalarının ABD gayrimenkulünü nasıl etkileyeceğini merak ediyorsanız, göreve geldiğinde büyük olasılıkla nasıl hareket edeceğine dair değerlendirmeler burada.
Ekonomiyi canlandırmak için gayrimenkulü kullanacak mı?
Trump bir mülk geliştiricisi ve gayrimenkul komisyoncusudur. Hayatı boyunca gayrimenkulü kendisi de bir yatırım aracı olarak kullandı ve konut sahipliğini artırmakla ilgilendiğini söyledi. Aile işinin gayrimenkul olduğu düşünülürse, ister kendi şirketi Trump Organization üzerinden ister damadının şirketi Kushner Properties üzerinden olsun, Trump'ın mülkle olan aşkını sürdürmesini bekliyoruz.
Mortgage faizlerine ne olacak?
Faizler bir süre daha düşük kalmaya hazırlanıyor. "Mortgage faizleri düşüyor; çünkü yatırımcılar ABD ipoteğe dayalı menkul kıymetlerinde güvenli getiriler görüyor ve bu da ABD konut piyasasının görece güvenliğine duydukları güveni yansıtıyor" diye yazdı Trulia baş ekonomisti Ralph McLaughlin, seçimin ertesi günü yaptığı açıklamada. "Dahası, küresel ekonomik çalkantı nedeniyle Fed'in aralık ayındaki faiz artışını ertelemesi muhtemel. Her iki etki de borçlular için kısa vadeli bir kazanç anlamına geliyor ve faizler düşmeye devam ederse mortgage refinansmanında bir artış görmemiz olası."
Gayrimenkul yatırımcıları için vergileri düşürecek mi?
Cumhuriyetçiler Temsilciler Meclisi ve Senato'daki kontrolü korudu. Sonuç olarak vergi politikasının geleceği tümüyle cumhuriyetçilerin elinde; bu da büyük değişiklikler olacak demek; bunlar gayrimenkul yatırımcılarının vergilerini etkileyecek. Trump şunları önerdi:
Vergi oranlarını düşürmek; sermaye kazancı vergisinin üst oranı %20 olacak.
Veraset ya da ölüm vergisini kaldırmak
Kurumlar vergisini %35'ten %15'e indirmek
Vergi reformunda istediği her şeyi elde edemeyebilir; ancak vergi yasamız değişime hazır (hem Cumhuriyetçiler hem Demokratlar bunu talep etti) ve bu değişikliğin, 2018 için seçim sezonu başlamadan önce, Ağustos 2017'den önce gelmesi muhtemel.
Borç para almak kolaylaşabilir mi?
Kampanyasının ayırt edici unsurlarından biri olan düzenlemelerin azaltılması, bankaların kredi vermesini hızlandıracaktır; bu, 2008'den bu yana oldukça bastırılmış bir alan. Bir Trump başkanlığının tüketicilerin ev sahibi olmasını kolaylaştırmasının bir başka yolu da FHA kredilerinde primleri düşürmek ya da Fannie Mae veya Freddie Mac'in garanti ücretlerini kesmek olurdu.
Düzenlemeler nasıl etkilenecek?
Trump'ın programının önemli bir bölümü, finans piyasasını daha eksiksiz canlandırmak için kuralsızlaştırmak üzerine kuruluydu ve tek başına bu bile gayrimenkule ivme kazandırabilir. Trump ve bütün olarak Cumhuriyetçi parti bu konuda açık sözlü davrandı.
Trump hem Bankacılık hem de İnşaat düzenlemelerini azaltmayı önerdi. Kredi verme üzerindeki düzenlemelerin gevşetilmesi, tüketicilerin kredi almasını kolaylaştırarak konut sahipliğini artırabilir. İnşaat düzenlemelerine gelince, National Realtor Association toplantısında Trump, bir ev inşa etme maliyetinin %25'inin düzenlemelerle ilgili olduğunu tahmin etti. Bunu %2'ye indirmek istiyor. İnşaat kuralsızlaştırılırsa bu, tüketiciler için daha uygun fiyatlı konutlar anlamına gelecek.
Mortgage faiz indirimi kalkacak mı?
Hayır! Geçen yıl Trump'ın paylaştığı bir vergi planı, mortgage faiz indirimini koruyacağını özel ve açık biçimde belirtiyordu.
1031 takas programını sürdürecek mi?
Vergi kodunu agresif biçimde kullanarak federal vergi ödemediği iddiasıyla büyük eleştiri alan Trump'ın, tartışmalı 1031 vergisiz takaslarını koruması muhtemel; bu düzenleme, satıştan elde edilen geliri başka gayrimenkul yatırımlarına aktarmaları hâlinde mal sahiplerinin sermaye kazancı vergisi ödemeden mülk satmasına imkân tanıyor. Bu 1031 takas programı politikası, gayrimenkul sektörünün temel dayanaklarından biridir ve Trump bu politikayı koruyacaktır.
Peki ya göç?
Trump'ın göç politikası, adaylığını ilk açıkladığından bu yana pek çok değişiklik geçirdi ve göç reformu Kongre ya da Senato'dan kolay geçecek bir yasa tasarısı olmayacak; dolayısıyla bunun NYC gayrimenkul piyasasını kayda değer ölçüde etkileyip etkilemeyeceğini kestirmek zor.
Trump kampanya duruşlarının tamamını hayata geçirebilecek mi?
Trump'ın kimi aşırı söylem ve davranışlarının ardından onun başkan olmasına duygusal tepki verenler için hatırlatalım: ABD Başkanının sınırsız yetkisi yoktur. Kurucularımız, gücün tek bir adamın ya da tek bir grubun elinde toplanmasını ve sonunda başka bir diktatörün veya tiranın yönetimi altına düşülmesini istemedi. Buna göre yönetimimiz üç erke ayrılmıştır: yürütme erki, yasama erki ve yargı erki. Trump'ın daha aşırı kampanya politikalarının pek çoğunun gerçeğe dönüşmeyecek olmasının nedeni budur. Ya yasama erkinde karşı çıkılacak ya da yargı erki tarafından bozulacaktır.
Bu seçimin son derece bölücü olduğuna şüphe yok. Ancak seçim bittiğine göre Amerikan halkı, her zaman yaptığı gibi bir araya gelecek. Obama'nın Trump için söylediği gibi: "Hepimiz onun başarısı için tezahürat ediyoruz".
İncelemenize Gayrimenkul İstihbarat Merkezi'nden devam edin: NYC ve Güney Florida'yı kapsayan, özenle derlenmiş 35 sayfalık otorite haritası.
2026 alım stratejisi
Manhattan kat mülkiyetli daire piyasası segmentlere göre: ikinci el, yeni proje ve lüks stok
Manhattan condo piyasası en iyi segmentlere göre okunur. Genel bir medyan; ikinci el dairelerde, geliştirici stokunda, parka cepheli prestij dairelerde, Downtown loftlarında ve bir yatak odalı giriş seviyesi lüks dairelerde çok farklı koşulları gizleyebilir.
Segment
Neler oluyor
Alıcı stratejisi
İkinci el condolar
Daha iyi fiyat oluşumu, görünür emsal satışlar ve ilan uzun süre piyasada kaldığında daha fazla pazarlık payı.
Adil değeri eskimiş fiyat beklentisinden ayırmak için yakın tarihli kapanmış satışları, piyasada kalma süresini, aylık giderleri ve tadilat kapsamını kullanın.
Yeni projeler ve geliştirici birimleri
Alıcılar bitirme kalitesini, indirimleri, geliştiricinin üstlendiği kapanış masraflarını, teslim zamanını ve hat içinde kalan seçenekleri karşılaştırır.
Devir vergileri ve işletme sermayesi katkıları dahil kapanışa kadar gereken toplam nakdi hesaplayın ve teşviklerin daha yüksek istenen fiyatı dengeleyip dengelemediğini değerlendirin.
Lüks ve prestij condolar
Kıtlık, manzara kalitesi, mahremiyet ve binanın itibarı ortalama fit kare fiyatından daha fazla önem taşıyabilir.
Yalnızca mahalle medyanına göre değil, bina kategorisine ve rezidans hattına göre karşılaştırın.
Giriş seviyesi lüks condolar
Küçük birimler faize daha duyarlıdır ve kooperatif (co-op) değeriyle rekabet eder; ancak yatırımcılara ve pied-à-terre alıcılarına daha fazla esneklik sunar.
Condo primi için bütçenizi zorlamadan önce kiralanabilirliği, elde tutma maliyetlerini, finansman varsayımlarını ve yeniden satış alıcı havuzunu değerlendirin.
Downtown veya parka cephe
Tribeca, SoHo, NoHo ve West Village çoğunlukla loft ölçeği, restoranlar ve butik bina arzı üzerinden fiyatlanır. Central Park South, Upper East Side ve Upper West Side ise park erişimi, hizmetler, manzara ve klasik konut istikrarı üzerinden daha fazla fiyatlanır.
Pazarlığın göründüğü yerler
Pazarlık payı en çok aşırı tadilatlı ikinci el dairelerde, yüksek aylık giderli birimlerde, uzun süredir ilanda olan dairelerde ve geriye az seçenek kalan geliştirici stokunda görülür. Korunan manzaralı veya nadir planlı en iyi varlıklar ise yine hızlı ve kesin bir değerlendirme gerektirir.