Kvartalsrapporter · Uppdaterad september 2026 · Av Manhattan Miami Real Estate
Manhattan gick in på höstmarknaden med fler avslutade försäljningar, högre priser och mindre tillgängligt lager än för ett år sedan. Corcoran noterade 3 625 försäljningar under tredje kvartalet, det starkaste tredje kvartalet sedan 2022. Medianförsäljningspriset nådde 1,25 miljoner dollar, ett rekord för tredje kvartalet.
Marknaden är aktiv, men den rör sig inte i en riktning. Avslut återspeglar affärer som förhandlades fram tidigare under året, medan undertecknade kontrakt sjönk med 6 % från för ett år sedan. Köpare agerar fortfarande när fastigheten och priset är vettigt. De arbetar också med färre valmöjligheter: aktivt lager minskade till 6 354 listor, det lägsta utbudet för tredje kvartalet sedan 2017.
StreetEasys senaste tillgängliga rapport stöder samma utbud och hastighetshistoria, även om den täcker augusti snarare än hela kvartalet. Manhattans lager minskade med 11,2 % från ett år tidigare, och hem som tecknade kontrakt tillbringade i median 93 dagar på marknaden, sex dagar snabbare. Dess kontraktsantal på Manhattan var nästan oförändrad, ned 0,9%, vilket förstärker behovet av att skilja starka avslutade försäljningar från den framåtriktade pipelinen.
Manhattan Q3 2026 i korthet
Mät
Q3 2026
År över år
Stängd försäljning
3,625
+9%
Försäljningsvolym
7,28 miljarder dollar
+10%
Medianförsäljningspris
1,25 miljoner dollar
+4%
Genomsnittligt pris per kvadratfot
$1,751
+2%
Aktiva listor
6,354
-3%
Kontrakt undertecknade
2,532
-6%
Genomsnittliga dagar på marknaden
90 dagar
13 % snabbare
Condos bar mer av pristillväxten
Jonathan Millers analys av Housing Notes den 2 oktober sätter också Manhattans median på 1,25 miljoner dollar, en ökning med 5,9 % från tredje kvartalet 2025 i hans dataset. Han rapporterar den starkaste årliga försäljningstillväxten i intervallet 2 miljoner till 5 miljoner dollar och den största genomsnittliga lägenhetsförsäljningsstorleken på sex år. Den större transaktionsmixen spelar roll: en högre stadsmedian betyder inte att varje lägenhet fick samma summa.
Återförsäljningen av lägenheter ökade med 15 % till 1 266. Deras medianpris ökade med 10 % till rekordhöga 1,65 miljoner dollar, och det genomsnittliga priset per kvadratfot nådde 1 807 dollar. Återförsäljningsco-ops var plattare: medianen höll på $875 000, medan genomsnittspriset och genomsnittspriset per kvadratfot sjönk.
Utbudet av nyutveckling är den djupare frågan. Sponsorinventering sjönk med 22 % till 564 listor, den lägsta nivån sedan fjärde kvartalet 2012. Nya projekt som lanserades under kvartalet lade till 286 bostäder, men det räckte inte för att vända den längre nedgången av tillgängliga sponsorprodukter.
High End gör mer än sin del
Stängningar över 3 miljoner USD ökade med 25 % från år till år. Bandet mellan 3 och 5 miljoner dollar var det starkaste, med en försäljningsökning på 40 %. Bostäder över 3 miljoner USD representerade 19 % av alla avslutade försäljningar, delad för den högsta andelen någonsin. Kvartalets största rapporterade stängning var 113:e våningen i Central Park Tower på $46 958 750.
Den styrkan betyder inte att alla dyra fastigheter har samma hävstångseffekt. Läge, skick, utsikt, byggnadskvalitet och prisdisciplin avgör fortfarande vilka listor som flyttar. Lägenheter prissatta från $3 miljoner till $5 miljoner undertecknades snabbast, i genomsnitt 78 dagar. Bostäder över 5 miljoner dollar var i genomsnitt 113 dagar.
Vad betyder Q3-siffrorna
Undertecknade kontrakt förtjänar mer uppmärksamhet än de avslutande rubrikerna. Compass rapporterar 2 075 kontrakt, en minskning med 12 % från tredje kvartalet 2025, med andelslägenheter med 9 % och andelskontrakt med 13,2 %. Dess första Q3-siffror löper till och med den 20 september och revideras senare, så de bör inte kombineras med Corcorans räkningar. Båda källorna visar ändå färre kontrakt än för ett år sedan.
Vad händer under 1 miljon dollar?
Corcoran rapporterar att lägenheter under 1 miljon dollar stod för 42 % av försäljningen, dess näst lägsta andel exklusive rusningen före skatt under andra kvartalet 2019. Men återförsäljningsandelar under 1 miljon dollar steg fortfarande med 4 % från tredje kvartalet 2025. En mindre andel av marknaden är inte detsamma som färre försäljningar.
Instegslägenheter tar tid att sälja, men tillgängliga siffror visar inte att de är långsammare än förra året. Corcoran rapporterar 106 dagar att kontraktera under 500 000 USD, mot 110 under tredje kvartalet 2025, och 89 dagar från 500 000 USD till 1 miljon USD, mot 99. Bandet mellan 3 och 5 miljoner USD var i genomsnitt 78 dagar. Compass rapporterar att 28 % av Manhattan-fastigheterna som ingick kontrakt tog mer än 180 dagar, men ger ingen jämförelse på ingångsnivå från år till år för den åtgärden. Time to contract beskriver de bostäder som hittat köpare, inte hur länge de återstående osålda listorna har legat.
För köpare: de bäst placerade lägenheterna väntar inte på en bred marknadssignal. Tunt utbud och snabbare marknadsföringstider talar för förberedelser innan rätt fastighet dyker upp. Det tar inte bort utrymme för att förhandla om komprometterade eller inaktuella inventarier.
För säljare: Marknaden belönar kvalitet, men nedgången på 6 % av tecknade kontrakt är en anledning att vara disciplinerad. Ett starkt avslutande kvartal kan dölja en långsammare framåtriktad pipeline. Prissättning mot nuvarande konkurrens är viktigare än prissättning mot en rubrik.
För investerare och andrahandsköpare: den nya pied-à-terre-skatten tillför ytterligare en ägandekostnad till modellen, särskilt i den övre delen. Det har inte stoppat efterfrågan, men det hör hemma i emissionsgarantin tillsammans med finansiering, bärande kostnader, enhetsstruktur och förväntad hållperiod.
Källor: Corcoran, Manhattan Real Estate Market Report, 3Q 2026, 2 oktober; Jonathan Miller, Housing Notes, Q3 2026 Manhattan-analys2 oktober; Compass Manhattan Q3 2026-rapport återgiven av Stacey Froelich Team2 oktober; StreetEasy, augusti 2026 NYC Housing Market Report, 15 september. Recenserad 5 oktober 2026. I rubriktabellen används Corcoran konsekvent. Compass använder REBNY RLS och ACRIS, med initiala siffror för det aktuella kvartalet till och med 20 september, med reservation för revidering. StreetEasy's augustirapport är en månatlig riktningskontroll, inte en fullständig jämförelse för tredje kvartalet. Antal och prisförändringar förblir separata efter källa. Millers NYC rapportpartnerskap flyttade från Elliman till The Real Deal 2026; hans analys här citeras direkt till Housing Notes.
Publicerad 10 september 2026 · Månadsdata till och med 31 augusti 2026 · Veckodata för lyxsegmentet till och med 6 september 2026 · Av Anthony Guerriero
Aktuella data: Q3 2026. Q3-översikten ovan är den senaste rapporten. Septemberuppdateringen och äldre avsnitt nedan är daterade historiska poster.
SEPTEMBER 2026 · MARKNADSUPPDATERING MANHATTAN
Manhattans bostadsmarknad marknadsuppdatering, september 2026: utbudet lämnar marknaden snabbare än köparna
Publicerad · Månadsdata till och med 31 augusti 2026 · Veckodata för lyxsegmentet till och med 6 september 2026 · Av Anthony Guerriero
Manhattan förlorade objekt snabbare än marknaden förlorade köpare i somras. Det aktiva utbudet föll till 4,462 i augusti, omkring 20% under nivån för ett år sedan enligt UrbanDigs faktiska siffror, och veckan den 7 september låg det på 4,341, ned ungefär 24% jämfört med i fjol i en tolfte vecka i följd av nedgång. Antalet tecknade kontrakt sjönk också, men inte alls lika snabbt. Den skillnaden är hela berättelsen om kvartalet så här långt.
Det syns där köparna märker det. Medianavdraget från utgångspriset låg i augusti på 3.4%, det snävaste under 2026. Jag läser det som att knappheten håller uppe prisbilden snarare än att efterfrågan driver upp den, även om de två siffrorna endast fastställer att båda rörde sig samtidigt, inte att den ena orsakade den andra. Samtidigt steg tre av kostnaderna för att äga en lägenhet på Manhattan under året, och för lägenheter som inte är permanentbostad är en av dem helt ny.
Toppsegmentet läses olika beroende på vilken vecka man tittar på. Olshan Realty räknade 13 kontrakt på $4 miljoner och uppåt under veckan 31 augusti till 6 september, utan ett enda över $10 miljoner, den tunnaste dollarvolymen sedan september 2023. Det är en vecka, den sammanföll med Labor Day, och Donna Olshan säger rakt ut att september brukar vara årets sämsta månad på lyxmarknaden. Sett över året ligger troféskiktet i själva verket före: 218 kontrakt tecknade på $10 miljoner och uppåt hittills under 2026 mot 202 under motsvarande period 2025. Båda uppgifterna är sanna, och först när de läses tillsammans får man rätt svar.
Aktiva objekt (augusti)
4,462
-20.3% mot i fjol · UrbanDigs
Tecknade kontrakt (augusti)
693
-10.5% mot i fjol · UrbanDigs
Medianavdrag från utgångspris
3.4%
snävast under 2026
30-årig bunden ränta (3 sept)
6.71%
mot 6.50% för ett år sedan
Med enkla ord: Manhattan hade 4,462 lägenheter till salu i slutet av augusti, ungefär en femtedel färre än ett år tidigare, och 4,341 veckan den 7 september. Köpare tecknade 693 kontrakt i augusti, ned omkring 10.5% jämfört med i fjol. Utbudet föll snabbare än efterfrågan under samma period, och den typiske säljaren accepterade endast 3.4% under utgångspriset, årets minsta avdrag. Bolåneräntorna hjälpte inte till: den 30-åriga bundna räntan låg på 6.71% den 3 september, högre än för ett år sedan.
Hur mycket har utbudet på Manhattan faktiskt fallit?
Längre än nästan någon räknade med inför hösten. UrbanDigs faktiska siffror sätter antalet aktiva objekt till 5,613 i slutet av juli och 4,462 i slutet av augusti, ett fall på 20.6% under en enda månad och 20.3% under augusti 2025. Antalet nya objekt i augusti var 526, ned omkring 40%, och det aktiva beståndet minskade med ungefär 1,150 bostäder under månaden, från 5,613 till 4,462. Veckan den 7 september låg siffran på 4,341, en tolfte vecka i följd av nedgång och ungefär 24% under samma vecka i fjol.
Corcoran, som räknar sin egen serie, når samma slutsats längs en annan väg: 4,992 aktiva objekt i augusti, ned 15% mot i fjol och den lägsta augustinivån sedan 2015, en åttonde månad i följd med nedgång på årsbasis. De två företagen räknar olika saker och siffrorna bör inte blandas, men de är eniga om riktningen och om storleksordningen.
Under detta ligger ett utbudsproblem som är äldre än den här sommaren. Jonathan Miller redovisade det andra kvartalet för The Real Deal och satte utbudet av nyproduktion till 445 enheter, ned 62.2% mot i fjol, mot ett befintligt bestånd på 6,604, ned betydligt mildare 7.2%. Det gäller utannonserat bestånd snarare än byggpipelinen, men skillnaden mellan de två talen är poängen. Olshans egen räkning gör samma poäng från kontraktssidan: under de fyra veckorna fram till den 19 juli tecknades endast 12 kontrakt med byggherre på $4 miljoner och uppåt, mot ett tioårssnitt på 28.
Manhattan i augusti 2026 i korthet, per rapporterande källa
Nyckeltal
Augusti 2026
Källa och omfattning
Aktiva objekt
4,462 (-20.3% mot i fjol)
UrbanDigs faktiska siffror, samtliga lägenheter på Manhattan
Aktiva objekt
4,992 (-15% mot i fjol)
Corcoran, ägarlägenhet och co-op; lägsta augustinivån sedan 2015
Tecknade kontrakt
693 (-10.5% mot i fjol)
UrbanDigs faktiska siffror
Tecknade kontrakt
799 (-6% mot i fjol)
Corcoran; trögaste augusti sedan 2020
Medianpris vid försäljning
$1.26M (+3.1% mot i fjol)
UrbanDigs faktiska siffror, ägarlägenhet och co-op sammantaget
Corcoran; lyxutbudet 737 enheter, lägsta augustinivån på 12 år
Pågående affärer
3,203 (+9.3% mot i fjol)
UrbanDigs; pipelinen in i hösten ligger före fjolåret
Två företag, två metoder, en riktning. UrbanDigs och Corcoran räknar kontrakt på olika sätt, så deras totaler skiljer sig av konstruktion. Läs varje serie mot sig själv över tid snarare än mot den andra.
Är pied-a-terre-skatten ett tröskelsprång eller en skiktskala?
Det är ett tröskelsprång, och den skillnaden har fått mycket liten uppmärksamhet. New Yorks Department of Finance antog slutliga föreskrifter den 14 juli 2026, kodifierade i 19 RCNY section 62. Föreskrifterna anger att tillägget ”beräknas som produkten av en i lag fastställd tilläggssats och marknadsvärdet på den aktuella fastigheten” och, direkt på den punkten, att ”eftersom tillägget baseras på marknadsvärde, inte taxeringsvärde, noterar DOF att dessa längder måste innehålla de tillämpliga marknadsvärdena för fastigheterna, inte taxeringsvärdena”.
Sedan kommer den mening som betyder mest för den som ligger nära en tröskel. Föreskrifterna anger att ”om värderingen av en fastighet eller en kooperativ bostadsenhet överstiger tröskeln omfattas hela fastighetens värde av tillägget”. Läs det noga. När DOF:s marknadsvärde passerar gränsen tillämpas satsen på hela värdet, inte på beloppet över gränsen. Det är ett tröskelsprång, inte en glidande skiktskala, och det uppför sig helt annorlunda nära en gräns än de flesta ägare antar.
Tre saker följer av detta. För det första är det tal som styr marknadsvärdet enligt Department of Finance för din enhet, vilket varken är din köpeskilling eller taxeringsvärdet på din skattsedel. För det andra löper de lagstadgade satserna för co-ops och ägarlägenheter från 4% till 6.5% beroende på värdeskikt, med en separat och betydligt lägre skala på 0.8% till 1.3% för en- till trefamiljshus över $5 miljoner. För det tredje anger föreskrifterna att tillägget tillsammans med straffavgifter och ränta ”utgör en panträtt i fastigheten”. The Real Deal har rapporterat att detta faller olyckligt ut för co-ops, där enheterna saknar egen fastighetsbeteckning, så att byggnaden får fakturan och styrelsen blir uppbördsman.
Jag är CPA, och jag tänker ändå inte publicera ett räkneexempel i dollar här, eftersom rätt svar beror på din specifika DOF-värdering, dina skatterättsliga hemvistförhållanden och din ägarstruktur. Vad jag kan säga generellt är att tröskelsprånget gör skillnaden mellan att ligga strax under och strax över en tröskel mycket större än de flesta ägare väntar sig, vilket är ett skäl att låta frågan prövas ordentligt i stället för att antas.
Administrationen av allt detta är en annan sak än lagen, och den har gått illa. Tre bostadsägare stämde i Richmond County och ifrågasatte genomförandet snarare än skatten som sådan, med argumentet att staden lade bevisbördan på invånarna i stället för att använda de skatteuppgifter den redan har. Domare Wayne Ozzi meddelade den 10 augusti ett interimistiskt förbud som ålade staden att ta ned en publicerad förteckning över omkring 900,000 fastigheter; staden anmälde överklagande inom några timmar, vilket utlöste inhibition, och genomförandet fortsatte. Målet argumenterades den 31 augusti. Per den 9 september har inget avgörande meddelats och inhibitionen gäller alltjämt.
Det som inte har flyttat sig är fristen. Ansökningsdatumet för undantag har förlängts två gånger och ligger nu på 6 oktober 2026. Per den 28 augusti rapporterade staden 10,871 påbörjade ansökningar, 5,874 färdigställda och 3,655 beviljade. Kärandenas ombud uppgav för domstolen att ungefär 6,750 av omkring 17,000 underrättelser aldrig borde ha skickats. Poängen värd att förstå är att processen angriper hur skatten rullades ut snarare än om den finns, så ett pågående mål är i sig inget skäl att betrakta datumet 6 oktober som flyttbart. Om du kvalificerar dig för ett undantag, och vad som ska ges in, är en fråga för din egen skatterådgivare.
Du kommer också att se ett vitt spritt påstående om att tillägget skulle kunna sänka värdet på berörda lägenheter med 7.5% till 18.75%. Den siffran kom från ett inlägg av en investerare på X. Jag har inte sett någon metodbeskrivning publicerad tillsammans med den, och jag har över huvud taget inte hittat någon publicerad mätning av en ren pris- eller volymeffekt på säljsidan av den här skatten. Behandla varje exakt siffra för skattens effekt på värden som en uppskattning snarare än som en mätning. För bilden på segmentnivå, se pied-a-terre-skatten och lyxbostadsmarknaden på Manhattan och efterfrågan på trofébostäder under den nya skatten.
Vad kostar det nu att inneha en lägenhet på Manhattan?
Det här är frågan jag får oftast i år, och det är den marknadsrapporterna fortsätter att hoppa över. Tre kostnader rörde sig under 2026, och beroende på hur en lägenhet ägs och finansieras kan en ägare möta alla tre.
Börja med de månatliga avgifterna. Millers rapport för andra kvartalet noterar att de löpande boendekostnaderna fortsätter att stiga snabbare än inflationen: medianavgiften per månad vid en co-op-försäljning var $3,077, eller $2.83 per kvadratfot, upp 10.2% respektive 16% mot i fjol. På ägarlägenhetssidan uppgick månadsavgift plus fastighetsskatt till $4,466, eller $3.37 per kvadratfot. Det är inga små tal, och de växer snabbare än priserna.
Lägg till finansieringen. Freddie Macs 30-åriga bundna ränta låg på 6.71% den 3 september, upp från 6.66% veckan innan och över 6.50% ett år tidigare. Lånestorlekarna på Manhattan hamnar vanligen i jumbosegmentet, och där satte en tre bankers mätning sammanställd av Howard Hanna NYC den genomsnittliga effektiva 30-årsräntan nära 6.99% den 2 september, den högsta avläsningen under 2026 och upp från omkring 6.07% i slutet av februari. Bakom det ligger en 10-årig Treasury på 4.79%, den högsta nivån på tre år.
Lägg sedan, där en bostad omfattas, tillägget ovanpå. Alla ägare bär inte alla tre: en kontantköpare berörs inte av räntan, en ägare vars lån redan ligger på plats prissätter inte om det, och tillägget når endast lägenheter som inte är permanentbostad för ägaren, en familjemedlem eller en hyresgäst. Där de staplas på varandra förändrar de däremot aritmetiken i att inneha en lägenhet man bebor sex veckor om året, och det, långt mer än någon enskild rubrik, är enligt min mening det som tyst formar om den här marknaden.
Stannade lyxmarknaden på Manhattan av i september?
En vecka såg fruktansvärd ut och året ser fint ut. Båda är värda att känna till. Under veckan 31 augusti till 6 september registrerade Olshan Realty 13 tecknade kontrakt på $4 miljoner och uppåt, till en sammanlagd utgångsprisvolym om $66,240,000, med ett genomsnittligt begärt pris på $5,095,385 och ett medianpris på $5,150,000. Sex var co-ops, sex var ägarlägenheter, en var en condop, och inget stadshus tecknades alls. Inget tecknades på $10 miljoner eller uppåt. Olshan noterade att dollarvolymen var den lägsta sedan veckan 18 till 24 september 2023, och att veckan låg under tioårssnittet på 16 kontrakt för upptakten till Labor Day.
Det är utgångspriser, vilket är vad Olshan rapporterar. Innan någon bygger en berättelse på veckan bör man läsa resten av Olshans egen kommentar: ”september är i allmänhet årets sämsta månad på lyxmarknaden”. Och årssummeringen pekar åt andra hållet. Fram till slutet av augusti hade 218 kontrakt tecknats på $10 miljoner och uppåt under 2026, mot 202 under samma period 2025. Trofémarknaden ligger före fjolåret. En helgvecka är ingen trend, och jag säger hellre det nu än låter dig läsa en rubrik som påstår motsatsen.
Där trofémarknaden verkligen prissätts om sker det byggnad för byggnad snarare än över hela linjen. I 111 West 57th Street såldes den sista kvarvarande våningen i två plan, Penthouse 76, strax över $41.75 miljoner, omkring 23.5% under byggherrens ursprungliga utgångspris på $54.6 miljoner. I Central Park Tower gick enhet 68E till kontrakt på ett utgångspris om $20.5 miljoner, nedsatt från $24.96 miljoner, efter att först ha lagts ut på planritning redan 2018. Olshan rapporterar utgångspriser snarare än avtalade kontraktspriser, så avdraget mot den slutliga affären är ännu inte känt. Samtidigt absorberas det nyaste beståndet snabbt. 1122 Madison Avenue har 24 av sina 26 enheter i kontrakt sedan mitten av januari till i genomsnitt $5,378 per kvadratfot, och konverteringen av Flatiron Building på 175 Fifth Avenue har 16 av 36 i kontrakt till i genomsnitt $4,779 per kvadratfot. Det är absorptions- och prissiffror, inte avdragsmätningar, så jag skulle inte hävda att de två projekten säljs utan förhandling. Vad mönstret visar är att åldrat byggherrebestånd från förra cykeln avvecklas till synliga nedsättningar medan de nyaste lanseringarna inte blir liggande.
Vart tog efterfrågan vägen? Titta på hyresmarknaden
Något ovanligt hände på Manhattans hyresmarknad i somras, och två av de mest omsorgsfulla personerna i den här branschen har offentligt kopplat en del av det till den nya skatten. I juli nådde medianhyran på Manhattan $5,000 för första gången någonsin, upp 6.4% mot i fjol, med genomsnittet på $6,306 och en genomsnittlig hyra per kvadratfot över $101, båda rekord. Utbudet av hyresobjekt föll till 6,421, ned 39.3% mot i fjol, en trettonde nedgång i följd och den lägsta nivån på två år.
Jonathan Miller, som rapporterar serien, uttryckte det så här: ”Nedgången i utbud är ovanligt kraftig för den här tiden på året, så en faktor kan vara införandet av pied-a-terre-skatten för andrahandsbostäder över $5 miljoner. Fler pied-a-terre-köpare väljer att hyra i stället för att köpa, och vissa befintliga ägare säljer sin andrahandsbostad och hyr när de är i staden, vilket i båda fallen tillför efterfrågan till en redan utsvulten hyrespool”. Pam Liebman, vd för Corcoran, sade att hyresuppgången ”antyder att vissa tänkbara köpare redan kan välja flexibilitet framför ägande”. Notera vad ingen av dem sade. Båda formulerade det som en möjlig faktor snarare än som en påvisad orsak, och den linjen tänker jag hålla också.
Den del av hyresmarknaden som ligger närmast skattens population är toppen av den, inte mitten, även om hyresdata inte registrerar om en hyresgäst är en tidigare eller tilltänkt ägare, så detta är ett närhetsargument snarare än ett matchat. Tillägget gäller lägenheter som inte är permanentbostad; medianhyran är ett marknadsövergripande tal. Den mer relevanta siffran är därför att uthyrningar över $100,000 i månaden är upp sjufalt hittills i år, att de över $50,000 har mer än fördubblats, och att lyxdecilen nu ligger på i genomsnitt $17,464 i månaden, upp 35% mot i fjol. Det är där pied-a-terre-köparen skulle dyka upp om hen hyrde i stället för att köpa, och det är där rörelsen finns.
Det finns en konkurrerande förklaring som förtjänar lika stort utrymme. Bolåneräntorna är högre än för ett år sedan, och högre räntor för marginella köpare in i hyresmarknaden helt utan att någon skattepolitik är inblandad. Miller själv nämner också FARE Act och noterar att hyresvärdar tycks dra tillbaka objekt från öppna plattformar för att undvika friktionen med förmedlingsarvoden, vilket ”skulle krympa det synliga utbudet utan att nödvändigtvis minska antalet bebodda eller tillgängliga enheter”. Det skulle göra en del av den rapporterade nedgången på 39.3% till en mäteffekt snarare än en verklig. Ingen har isolerat skattens självständiga bidrag från ränteeffekten eller effekten av synligt utbud, och till dess att någon gör det är den ärliga positionen att skatten är en trolig drivkraft bland flera.
Vad gör bolåneräntorna och Federal Reserve?
Inte det de flesta väntade sig för sex månader sedan. Freddie Macs 30-åriga bundna ränta låg i genomsnitt på 6.71% för veckan som slutade den 3 september, med den 15-åriga på 6.04%. Ett år tidigare låg de på 6.50% respektive 5.60%. Räntorna är inte bara förhöjda, de är högre än de var i september i fjol, och de har stigit sedan vår halvårsrapport.
Federal Reserve höll sitt målintervall på 3.50% till 3.75% den 29 juli. Det som är värt att läsa är reservationen. Protokollet anger att ”de som röstade mot det penningpolitiska beslutet var Beth M. Hammack, Neel Kashkari och Lorie K. Logan, vilka föredrog att höja målintervallet för federal funds-räntan med 1/4 procentenhet vid detta möte”. Tre ledamöter ville höja vid det mötet. Det är en meningsfull signal om åt vilket håll diskussionen inom kommittén går, även om den beskriver ett möte snarare än en fastlagd utsikt. Nästa beslut var inplanerat till den 16 september, sex dagar efter att den här uppdateringen publicerades, och jag tänker inte förutsäga det.
För köparen på Manhattan är den praktiska poängen snävare. Kontantköp är vanliga i toppen av den här marknaden, och en kontantköpare är likgiltig inför styrräntan. Där en jumbooffert på 7% faktiskt förändrar beteendet är bland finansierade köpare, och det är den del av marknaden som en ränterörelse skulle nå först.
Det ärliga motargumentet
En skeptiker skulle säga följande, och skeptikern skulle inte ha fel i sak. Kontraktsvolymen är ned omkring 10.5% mot i fjol i UrbanDigs serie och 6% i Corcorans, vilket är en verklig försvagning hur man än ramar in utbudssidan. Corcorans genomsnittliga co-op-pris per kvadratfot föll 10% mot i fjol i augusti, och dess genomsnittliga begärda lyxpris per kvadratfot var ned 6%. Tid på marknaden på 120 dagar enligt Corcorans räkning är inte en marknad som töms snabbt. De registrerade avsluten under den senaste månaden ser också tunna ut, även om Howard Hannas rapporter varnar för att registrerade antal släpar efter det offentliga registret och inte bör läsas som en verklig nedgång.
Mitt svar är att allt detta är sant och att inget av det motsäger utbudsläsningen. En marknad kan ha färre transaktioner och fastare prisbild samtidigt, och det är precis så en utbudsbegränsad marknad ser ut. Det som skulle få mig att ändra mig är en september och oktober där utbudet byggs upp i den vanliga höstvågen av nya objekt och avdragen ändå vidgas. Att pågående affärer ligger 9.3% före fjolåret talar emot det, men det är saken jag kommer att bevaka, och jag kommer att rapportera den åt vilket håll det än går.
Vad detta betyder för köpare, säljare och ägare av icke-permanentbostad
För köpare. Det förhandlingsutrymme du läste om i fjol är i huvudsak borta vid 3.4%. Det är dock inte borta överallt. Åldrat bestånd är fortfarande där hävstången finns: Howard Hanna NYC:s septemberrapport sätter medianavdraget från utgångspriset på bestånd som legat 120 dagar eller mer till omkring 9%, mot 3.4% för marknaden som helhet. Om du letar bostad är frågan inte om marknaden är svag, utan om den specifika lägenheten är övermogen. Fråga mig efter den aktuella listan över objekt med 120 dagar eller mer i dina målbyggnader.
För köpare av icke-permanentbostad och utländska köpare. Modellera tillägget innan du lägger bud, på DOF:s marknadsvärde snarare än på din köpeskilling, och få hemvist och ägarstruktur på plats innan du skriver under. Tröskelsprånget innebär att skillnaden mellan strax under och strax över en tröskel är större än den ser ut. Om du redan äger och har något anspråk på undantag är 6 oktober datumet som gäller. Se vår guide till amerikansk kvarlåtenskapsskatt för utländska köpare om du äger genom en juridisk person.
För säljare. Knappheten är på din sida och det är en verklig fördel. Ett marknadsavdrag på 3.4% är ändå inte ett tillstånd att testa ett tal. De lägenheter som ger upp nära 9% är de som har blivit liggande, och de förhandlas mot sin egen annonshistorik snarare än mot marknaden. Prissätt efter underlaget under de tre första veckorna. Om din troliga köparkrets söker en bostad som inte blir permanentbostad, förstå att deras innehavskostnad steg i år och räkna med det i samtalet.
För co-op-delägare och styrelser. Detta är gruppen med ett genuint nytt problem. DOF:s föreskrifter gör tillägget, med straffavgifter och ränta, till en panträtt i fastigheten, och i en co-op är det byggnaden som får fakturan. Styrelser görs till uppbördsmän på en pressad tidtabell. Sitter du i en styrelse hör detta hemma på dagordningen nu snarare än i december. Vår guide om ägarlägenhet kontra co-op beskriver de ägandeskillnader som ligger bakom detta.
Rådgivning för privata klienter
Vill du ha den här läsningen för en enskild byggnad eller ett enskilt prisspann? Jag tar fram aktuella jämförelseobjekt, åldrat bestånd och kontraktsaktivitet innan du lägger bud eller lägger ut, och går igenom hur tillägget är uppbyggt. Din egen exponering är en fråga för din skatterådgivare, och jag arbetar vid deras sida.
Metod och källor. Månadssiffrorna för Manhattan är UrbanDigs faktiska siffror för augusti 2026 såsom de återges av Howard Hanna NYC Research, samt Corcorans Manhattanrapporter för augusti 2026. De två använder olika metoder och är inte direkt jämförbara; var och en anges vid användningstillfället. Kvartalssiffror och löpande boendekostnader kommer från Jonathan Millers Manhattanrapport för 2Q 2026 publicerad med The Real Deal. Veckodata för lyxkontrakt kommer från Olshan Luxury Market Report för veckan 31 augusti till 6 september 2026, som omfattar bostadsfastigheter på Manhattan med utgångspris $4 miljoner och uppåt. Bolåneräntor är Freddie Macs Primary Mortgage Market Survey för veckan som slutade den 3 september 2026; effektiva jumboräntor är en tre bankers mätning sammanställd av Howard Hanna NYC, inte en nationell undersökning. Uppgifter om Federal Reserve kommer från FOMC:s uttalande den 29 juli 2026. Mekaniken för pied-a-terre-tillägget citeras från New York City Department of Finance slutliga föreskrifter antagna den 14 juli 2026 (19 RCNY section 62); satsskikten är såsom rapporterats av Greenberg Traurig, Dechert och CNBC. Processläget avser den 9 september 2026, utan meddelat avgörande. Tecknade kontrakt är en ledande indikator och är inte jämförbara med avslutade försäljningar, som släpar efter. Inget här är skatte- eller juridisk rådgivning; bekräfta din egen position med kvalificerat ombud. Publicerad den 10 september 2026 av Anthony Guerriero, Manhattan Miami Real Estate.
Pris per kvadratfot på Manhattan efter delmarknad och bostadstyp, kv. 3 2026
Medianpris per kvadratfot på Corcorans delmarknader på Manhattan, med separat redovisning av kooperativa lägenheter på andrahandsmarknaden, ägarlägenheter på andrahandsmarknaden och nyproduktion
Priset per kvadratfot är den uppgift köpare först efterfrågar hos oss, och det är också den uppgift som oftast återges missvisande. Två lägenheter med samma pris per kvadratfot är inte likvärdiga köp om den ena är en kooperativ lägenhet med en månadsavgift som omfattar kostnader för bolagets fastighetslån och den andra är en ägarlägenhet som Ni kan hyra ut på egna villkor. Därför hålls ägarlägenheter och kooperativa lägenheter åtskilda i varje uppgift i detta avsnitt, och samtliga värden är medianer snarare än medelvärden. För ett försäljningspris innebär det mittvärdet bland de enskilda försäljningspriserna. För pris per kvadratfot innebär det mittvärdet bland de enskilda affärernas priser per kvadratfot enligt källans redovisning, inte ett genomsnittspris dividerat med en genomsnittlig yta.
Manhattan medianpris per kvadratfot efter delmarknad och fastighetstyp, Q3 2026. Corcoran Report; urvalsstorlekar för varje PPSF-siffra publiceras inte. Kvartalssiffror kan revideras; dessa är delmarknadsåtgärder, inte grannskapsåtgärder.
Delmarknad
Kooperativa lägenheter, andrahandsmarknad
Ägarlägenheter, andrahandsmarknad
Nyproduktion
Totalt antal slutförda försäljningar alla bostadstyper
Corcoran rapporterar total stängd försäljning per delmarknad, inte stickprovet bakom varje prissiffra. Det finansiella distriktet och Battery Park City återförsäljningsandelspriset visas inte; dess underliggande urvalsstorlek publiceras inte.
Läs kolumnerna separat. Under tredje kvartalet 2026 varierade medianen för återförsäljning av lägenheter från 1 150 till 1 850 USD/ft², en spridning på cirka 61 %. De visade co-op medianen varierade från 833 till 1 164 USD/ft², cirka 40 %. Nyutvecklingsmedianen varierade från 1 662 till 2 253 USD/ft². Mixen av försäljning kan flytta kvartalsmedian; dessa siffror är inte prisändringar för samma fastighet.
Tre begränsningar behöver klargöras innan Ni använder tabellen. För det första, urvalsstorleken: Corcoran publicerar det totala antalet slutförda försäljningar per delmarknad, vilket visas i den sista kolumnen, men inte hur många försäljningar som ligger bakom varje enskild uppgift för kooperativa lägenheter, ägarlägenheter eller nyproduktion. Ett stort totalantal för delmarknaden garanterar inte något minsta antal försäljningar bakom prisuppgiften i någon av de tre kolumnerna. Varje pris per kvadratfot här bör därför läsas som en källangiven tredjepartsuppgift med opublicerad urvalsstorlek, inte som ett värde som uppfyller det krav på minsta antal försäljningar vi tillämpar i våra egna tabeller längre ned på sidan. För det andra, geografin: Corcoran publicerar inga definitioner av delmarknadernas gränser i denna rapport. Vi har uteslutit deras delmarknad Upper Manhattan eftersom den ligger helt utanför den marknad vi ger rådgivning om. Vi kan däremot inte intyga att de återstående delmarknaderna slutar vid 96th Street, och enligt de gränsdragningar som andra företag publicerar kan en delmarknad för West Side sträcka sig längre norrut. För det tredje, revideringar: Corcoran anger att det aktuella kvartalet delvis bygger på prognoser och att tidigare kvartal revideras, så dessa uppgifter kan förändras. Vi använder endast deras uppgift om medianpris per kvadratfot, aldrig deras genomsnittspris per kvadratfot, eftersom deras publicerade metod definierar genomsnittet som genomsnittspris dividerat med genomsnittlig yta snarare än som en median av observationer för enskilda försäljningar.
Dessa två tabeller är inte jämförbara och ska aldrig läsas som en sammanhängande serie. Tabellen ovan redovisar pris per kvadratfot efter delmarknad för ett enskilt kvartal, april till juni 2026, baserat på slutförda försäljningar som rapporterats av mäklarföretag. Tabellen nedan redovisar medianförsäljningspris efter område under tolv månader, tolvmånadersperioden till och med 31 augusti 2026, baserat på stadens försäljningsregister. Geografin, tidsperioden, källan och måttet skiljer sig åt. En uppgift om pris per kvadratfot och en uppgift om försäljningspris kan inte divideras med varandra för att räkna fram en lägenhetsyta.
Registrerade priser för slutförda försäljningar på Manhattan efter område, ägarlägenheter och kooperativa lägenheter
Registrerat medianförsäljningspris och antal transaktioner för 26 områden på Manhattan söder om 96th Street, tolvmånadersperioden till och med 31 augusti 2026 (tidigaste försäljning som uppfyller urvalskriterierna: 2 september 2025)
Tabellen nedan bygger på primäruppgifter i register, inte på någon mäklarrapport. Vi gick igenom varje försäljningspost för ägarlägenheter och kooperativa lägenheter i New York City Department of Finances löpande försäljningsfil för Manhattan med ett försäljningsdatum under tolvmånadersperioden till och med 31 augusti 2026. Vid försäljningar av kooperativa lägenheter överlåts aktier i ett bolag snarare än äganderätten till fast egendom, och staden registrerar båda typerna i denna fil. Vi tog bort poster utan ersättning eller med nominell ersättning, tog bort sannolika paket- och portföljöverlåtelser där samma pris återkommer i flera poster som avser samma kvarter enligt stadens fastighetsskatteindelning och har samma försäljningsdatum, och beräknade mittvärdet bland de återstående försäljningspriserna. De 26 områden som visas nedan, samtliga söder om 96th Street, omfattar tillsammans 10 015 kvarvarande försäljningsposter, med ägarlägenheter och kooperativa lägenheter åtskilda genomgående.
Denna tabell redovisar medianförsäljningspris och antal transaktioner, inte pris per kvadratfot. Skälet är konkret: Department of Finance publicerar ingen yta för enskilda lägenheter i denna fil. Ett pris per kvadratfot för ett område kan därför inte beräknas utifrån dessa poster utan att tillföra en nämnare som saknas i källan. När Ni ser pris per kvadratfot för ett område angivet på annat håll är det värt att kontrollera tre saker innan Ni förlitar Er på uppgiften: om den bygger på begärda priser i aktuella annonser eller på slutförda försäljningar, om ägarlägenheter och kooperativa lägenheter har slagits samman till ett enda värde, och om det är en median av enskilda försäljningar eller ett genomsnittspris dividerat med en genomsnittlig yta. Dessa val påverkar värdet mer än området gör.
Medianpris för slutförda försäljningar och antal transaktioner efter område på Manhattan och bostadstyp, sep. 2025 till aug. 2026, enligt NYC Department of Finances löpande försäljningsregister för ägarlägenheter och kooperativa lägenheter på Manhattan, med överlåtelser mot nominell ersättning och paketförsäljningar bortfiltrerade och antal försäljningar angivet för varje segment; segment med färre än 30 försäljningar markeras med BEGRÄNSAT UNDERLAG, och pris per kvadratfot redovisas inte eftersom källan inte publicerar ytan för enskilda lägenheter
Så använder Ni tabellen. Kolumnerna med antal försäljningar fyller en viktig funktion. En median som bygger på 859 försäljningar beskriver en marknad; en median som bygger på elva försäljningar beskriver elva lägenheter. Av de femtiotvå segment som visas har 7 färre än trettio registrerade försäljningar och markeras med begränsat underlag. Markeringen uppmanar till försiktighet när det gäller precisionen och är inte ett omdöme om området. Trettio försäljningar är vår minimitröskel för redovisning, inte en garanti för att segmentet är representativt: ett område där försäljningarna koncentreras till en eller två stora nybyggda fastigheter kan ge en median som ser stabil ut men ändå beskriver dessa fastigheter mer än området. Området kring Javits Center är det tydligaste exemplet. Där återspeglar kolumnerna för ägarlägenheter och kooperativa lägenheter tydligt olika bostadsbestånd snarare än en prispremie för ägarlägenheter, och uppgiften för kooperativa lägenheter vilar på elva försäljningar.
Det som är värt att studera är inte en enskild median utan avståndet mellan de två kolumnerna, och det avståndet är långt ifrån enhetligt. Bland de segment som uppfyller vår redovisningströskel är skillnaden minst i SoHo, cirka 43 procent, Midtown East, cirka 48 procent, och Tribeca, cirka 49 procent. Den är störst i Chelsea, cirka 191 procent, West Village och Greenwich Village (västra delen), cirka 188 procent, samt Midtown (centrala affärsdistriktet), cirka 161 procent. En stor skillnad förekommer vanligen i områden där det saknas ett jämförbart bestånd av kooperativa lägenheter vid sidan av nyare ägarlägenheter. De två kolumnerna beskriver då olika bostäder snarare än två priser för samma sak. Vi skulle inte tolka det som belägg för att ägarlägenheterna där är överprissatta. Dessa medianer kan inte heller på egen hand fastställa varför skillnaden finns, eftersom byggnadernas ålder, lägenheternas storlek och sammansättningen av sålda lägenheter alla påverkar den. Om Ni väger de två ägarformerna mot varandra behandlar vår guide som jämför kooperativa lägenheter och ägarlägenheter de skillnader i finansiering, styrelsegodkännande och vidareförsäljning som ligger bakom dessa siffror.
Ytterligare en reservation om vad en median är. Den är mittvärdet, inte det typiska priset för den lägenhet Ni söker. En områdesmedian på två miljoner dollar är fullt förenlig med en stor enrumslägenhet för niohundratusen och en lägenhet med fyra sovrum för nio miljoner i samma kvarter. Använd uppgifterna för att jämföra områden och för att rimlighetsbedöma en mäklares påstående om att ett pris är normalt för området. Använd dem inte för att värdera en viss lägenhet, vars värde beror på dess placering på våningsplanet, vilken våning den ligger på, väderstreck, skick och fastighetens ekonomi.
För information om hur samma områden utvecklades under tidigare nedgångar snarare än om deras nuvarande prisnivåer, se tabellen Motståndskraft i bostadspriserna efter område på Manhattan nedan. Tabellen här redovisar aktuella registrerade försäljningspriser, inte utvecklingen under marknadscykler. För aktuellt utbud i stället för medianer för slutförda försäljningar, se Lägenheter till salu på Manhattan.
Metod: NYC Department of Finance Rolling Sales, Manhattan, försäljningsposter för ägarlägenheter och kooperativa lägenheter, för tolvmånadersperioden till och med 31 augusti 2026, med den tidigaste försäljningen som uppfyller urvalskriterierna den 2 september 2025. Överlåtelsehandlingar registrerade utan ersättning eller med nominell ersättning (ettusen dollar eller mindre) utesluts som icke marknadsmässiga överlåtelser. Sannolika paket- och portföljöverlåtelser, identifierade som två eller fler poster som avser samma kvarter enligt stadens fastighetsskatteindelning och har samma försäljningsdatum och pris, tas bort helt i stället för att slås samman, eftersom en köpare av en enskild lägenhet inte kan göra en affär till ett portföljpris. Detta är en heuristisk metod som tillämpas på den publicerade filen, inte en granskning av de underliggande handlingarna. Den kommer därför ibland att ta bort oberoende försäljningar som råkar ha samma kvarter, datum och pris. Vi prövade metodvalet i stället för att bara hävda dess riktighet: när varje publicerad median räknas om med varje grupp av poster som bedömts avse en paketöverlåtelse sammanslagen till en observation i stället för borttagen, förändras 19 av de 52 publicerade medianerna med mer än en halv procent. Den största enskilda förändringen är 7,7 procent och den typiska förändringen cirka 0,2 procent. Tjugotre av förändringarna går nedåt när grupperna tas bort. Det visar att dessa grupper ligger över den lokala medianen snarare än under den, vilket är förenligt med att portföljens totalpris har förts in på varje post i stället för ett fördelat pris per lägenhet. Att ta bort dem är därför den mer försiktiga behandlingen. Områden norr om 96th Street ligger utanför den marknad vi ger rådgivning om och utesluts. Medianerna är mittvärdet bland enskilda registrerade försäljningspriser. Pris per kvadratfot härleds inte ur dessa poster eftersom Department of Finance inte publicerar någon yta i kvadratfot för enskilda lägenheter. Ett område visas endast om båda segmenten når tio försäljningar, så detta är inte en fullständig kartläggning av alla försäljningar på Manhattan söder om 96th Street. Pris per kvadratfot efter delmarknad kommer från Corcoran Report, kv. 2 2026 (april till juni 2026); pris per kvadratfot för stadsdelen som helhet och tillhörande transaktionsantal kommer från Douglas Ellimans försäljningsrapport för Manhattan, kv. 2 2026. Uppgifter till och med 31 augusti 2026. Metodversion 1.0, sammanställd 9 september 2026 av Anthony Guerriero, Manhattan Miami Real Estate. Planerad översyn vid publiceringen av uppgifter för fjärde kvartalet 2026.
K4 2025, Årssluts-granskning
Sammanfattning
Manhattan avslutade 2025 på stabil grund, med priser som förblev fasta, begränsat inventarium och transaktionsaktivitet understödd av fortsatt styrka i marknadens övre segment. Trots höga lånekostnader höll sig efterfrågan, i synnerhet bland kapitalstarka köpare med lägre känslighet för finansieringsvillkor.
Dock började marknaden under dessa stabila huvudsiffror visa tidiga tecken på segmentering. Aktiviteten i det lägre prissegmentet dämpades något, medan lyxtransaktioner stod för en växande andel av den totala volymen i kronor. Samtidigt fortsatte nyproduktionspipelinen att tunnas ut, vilket förstärkte utbudsbegränsningar som skulle bäras in i 2026.
Varför vi fokuserar på kontrakt
Avslutade försäljningar speglar beslut fattade60-90 dagar tidigare. Tecknade kontrakt speglaraktuellt köparbeteende.
På en marknad präglad av:
osäkerhet kring räntenivåer
volatilitet på finansmarknaderna
förskjutning i köparpsykologi
ger kontrakt en mer exakt indikation på den närmaste tidens riktning.
K4 2025, Marknadsöversikt
Tecknade kontrakt:Stabila till marginellt ned jämfört med föregående år
Avslut:Stabila till något ökade jämfört med föregående år
Medianpris:Höll sig fast, med modest tillväxt jämfört med föregående år
Inventarium:Förblev begränsat relativt historiska normer
Dagar på marknaden:Stabila, med välprissatta fastigheter som fortsatte att transageras effektivt
Efterfrågan höll i sig, i synnerhet vid högre prisnivåer
Marknaden visadetidiga tecken på divergens mellan segment
Marknadssegmentering, Tidiga signaler
Lägre prissegment (under ~$3M)
Ökad känslighet för bolåneräntor
Lägre transaktionstakt
Mer förhandling och köparförsiktighet
Slutsats: → Efterfrågan var fortsatt närvarande men allt mer begränsad
Lyxmarknaden ($3M+)
Fortsatt styrka i transaktionsaktiviteten
Växande andel av den totala marknadsvolymen
Stark prestation i välbelägna tillgångar av hög kvalitet
Slutsats: → Efterfrågan förblev resilient och mindre beroende av finansieringsvillkor
Nyproduktion, En tunnande pipeline
Utbudet av nyproduktion fortsatte att krympa i K4 2025.
Färre storskaliga projekt lanseras
Större beroende av boutique-utvecklingar
Lägre takt för leverans av nytt inventarium
I kontrast till tidigare cykler, där enskilda projekt kunde leverera hundratals enheter, har pipelinen skiftat mot mindre projekt med mer begränsade releaser.
Implikation: → Framtida utbudsbegränsningar formades redan i slutet av 2025
📊 NYC kontra Manhattan, En avgörande distinktion
Huvudsiffror för New York City överdrev fortsatt de utbudsvillkor som är relevanta för Manhattan-köpare.
Betydande enhetsvolym koncentrerad till Brooklyn och Queens
Mycket av det utbudet under $2M eller hyresdrivet
Manhattan representerar en mindre andel av enheterna men en oproportionerligt stor andel av värdet
För Manhattan-köpare förblev den relevanta utbudspoolen begränsad.
Inventarium, Understöder prissättning
Inventarienivåerna förblev begränsade under hela kvartalet.
Begränsade nya objekt som kom ut på marknaden
Säljare generellt sett utan press
Minskad konkurrens bland objekt i primesegmenten
Denna miljö fortsatte att:
understödja prisstabilitet
reducera nedåttryck
gynna välpositionerade fastigheter
Köparbeteende, Förskjutning i psykologi
Köparbeteendet i K4 reflekterade ett mer avvägt förhållningssätt.
Längre beslutstider
Ökat fokus på värde och positionering
Större selektivitet i alla segment
Samtidigt:
Förmögna köpare förblev aktiva
Kapitalstarka förvärv fortsatte
Trofé-tillgångar och välprissatta objekt attraherade starkt intresse
Rådgivarperspektiv
I slutet av 2025 kunde Manhattans marknad bäst beskrivas som:
Förväntan: → En övergång från en brett stabil marknad till en merselektiv och segmenterad miljö
K3 2025, Fördjupadanalys
Avslutade försäljningar
3,158
+13.4% årsvis
Medialt bostadsrättspris
$1.65M
+2.2% årsvis
Kontanttransaktioner
65.3%
Av totala försäljningar
Manhattans bostadsrätts- och andelslägenhetförsäljning når tvåårshögsta
Manhattans fastighetsmarknad levererade exceptionell prestation under tredje kvartalet 2025, med bostadsförsäljningar som nådde sin högsta nivå på mer än två år. Marknaden uppvisar en positiv trend, med stigande försäljning och pristillväxt som indikerar stark rörelse framåt.
Dennaövergripande marknadsanalysgranskar aktuella trender inom Manhattans bostadsrätter, andelslägenheter, lyxfastigheter och nyproduktioner baserat på den senaste marknadsrapporten från Douglas Elliman.
Sammanfattning: Manhattans bostadsmarknad K3 2025
Manhattans bostadsfastighetsmarknad visade anmärkningsvärd styrka i K3 2025, med3,158 avslutade försäljningar, vilket representerar en ökning på 13.4% jämfört med föregående år, den starkaste kvartalsprestationen sedan 2023. Manhattans bostadsrättsmarknad och andelslägenhetssektor redovisade båda tvåsiffrig försäljningstillväxt, medan medianförsäljningspriserna steg 5.8% till$1,180,000.
Viktigaste punkter på Manhattans marknad:
Manhattans bostadsförsäljning uppnådde 3,158 avslut, upp 13.4% årligen
Medialt bostadsrättspris på Manhattan: $1,650,000 (+2.2% årsvis) Manhattans mediala bostadsrättspris är väsentligt högre än det nationella genomsnittet, vilket belyser den betydande dispariteten i boendekostnader.
Medialt pris för andelslägenheter på Manhattan: $870,000 (+3.6% årsvis) Boendekostnader, inklusive fastighetsskatter och underhållsavgifter, spelar en viktig roll för den totala overkomlighetsprisbilden för köpare.
Kontanttransaktioner dominerade med 65.3% av alla försäljningar
Manhattans lyxfastighetsutbud minskade 16.1% jämfört med föregående år
Nyproduktionsförsäljningen ökade 71% årligen
Analys av Manhattans bostadsrättsmarknad K3 2025
Försäljning och prissättning av bostadsrätter på Manhattan
Manhattans bostadsrättsmarknad redovisade imponerande vinster i K3 2025, med1,407 bostadsrättsavslut, en ökning på 16.6% jämfört med föregående år. Detta representerar den starkaste kvartalsprestationen för Manhattans bostadsrätter på senare år.
Nyckeltal för Manhattans bostadsrättsmarknad:
Medialt bostadsrättspris:$1,650,000, upp 2.2% jämfört med föregående år
Genomsnittligt bostadsrättspris:$2,651,636, ned 5.1% (speglar förändring i enhetsmix)
Genomsnittspris per kvadratfot:$1,998, ned 2.3%
Högre bolåneräntor har lett till ökade månatliga betalningar för köpare, vilket gör bostadsägande mindre överkomligt och påverkar vissa att ompröva sina köpbeslut.
Dagar på marknaden:74 dagar, ned 3.9% årligen
Bostadsrättsinventarium:4,064 enheter, upp 8.3%
Nästan70% av bostadsrättsförsäljningarna på Manhattan var kontanttransaktionerunder K3, vilket visar den starka närvaron av kapitalstarka köpare på marknaden. Försäljningar över $2 miljoner visade särskilt robust tillväxt och steg i trefaldig takt jämfört med fastigheter under $2 miljoner.
Analys av Manhattans andelslägenhetmarknad K3 2025
Försäljningsprestation för andelslägenheter på Manhattan
Manhattans andelslägenhetmarknad visade stark rörelseriktning med1,751 avslut i K3 2025, vilket representerar en ökning på 11.0% jämfört med föregående år. Försäljningstillväxten för andelslägenheter överträffade bostadsrätterna i procentuella termer, vilket signalerar förnyat köparintresse i denna traditionella fastighetsform på Manhattan.
Nyckeltal för Manhattans andelslägenhetmarknad:
Medialt pris för andelslägenheter:$870,000, upp 3.6% jämfört med föregående år
Genomsnittspris för andelslägenheter:$1,456,738, upp 8.3%
Genomsnittspris per kvadratfot:$1,170, ned 1.1%
Dagar på marknaden:79 dagar, ned 4.8% årligen
Inventarium för andelslägenheter:3,669 enheter, upp 5.7%
Underhållsavgifter för andelslägenheter:$3,054 genomsnittlig månatlig avgift, upp 8.1% ($2.45/kvm/månad)
Dessa boendekostnader, inklusive underhållsavgifter och fastighetsskatter, påverkar direkt köparnas köpkraft och den totala överkomligheten, i synnerhet när räntedrivna overkomlighetsbegränsningar kvarstår.
Mer än60% av andelslägenhetförsäljningarna på Manhattan var kontantköp, med kontantandelen som steg ännu högre för premiumfastigheter.
Priser för andelslägenheter på Manhattan per antal sovrum
Försäljning av lyxbostadsrätter och andelslägenheter på Manhattan
Manhattans lyxfastighetsmarknad (de översta 10% av försäljningarna) visade exceptionell styrka trots höga bolåneräntor, med318 lyxförsäljningar, vilket representerar en ökning på 13.6% jämfört med föregående år. Kanske mest anmärkningsvärt sjönk lyxinventariet dramatiskt medan försäljningarna växte, en kraftfull indikator på uthållig efterfrågan i det övre segmentet.
Nyckeltal för Manhattans lyxmarknad:
Lyxtröskel:$4,000,000 (ingångsnivå för de översta 10%)
Medialt lyxförsäljningspris:$5,922,500, upp 2.8% jämfört med föregående år
Genomsnittligt lyxpris: $7,891,731
Genomsnittligt lyxpris per kvadratfot: $2,535
Lyxförsäljningar:318 avslut, upp 13.6% årligen
Lyxinventarium:1,317 enheter,ned 16.1%år över år
Lyx månaders utbud:12,4 månader, ned från 16,8 månader (26,2% förbättring)
Kombinationen av sjunkande lyxlager och robust försäljning har resulterat i en säljares marknad för lyxfastigheter.
Lyxsegmentets uppdelning:
Lyx co-ops:55,3% av lyxförsäljningen, median $4 200 000
Lyx condos:44,7% av lyxförsäljningen, median $10 182 995
Trender på Manhattans lyxfastighetsmarknad
"I skarp kontrast till den övergripande marknadens 7%-iga lagertillväxt upplevde lyxmarknaden en nedgång på 16,1% i listningsinventarier", vilket skapar ett betydande uppåtriktat pristryck i det övre segmentet.90% av Manhattans försäljningar över $3 miljoner var kontanttransaktioner, vilket demonstrerar lyxköparnas finansiella styrka.
Manhattans nyutvecklingsmarknad Q3 2025
Nyutveckling av condo-försäljning ökar kraftigt
Manhattans nyutvecklingsförsäljning visade exceptionell tillväxt i Q3 2025, med578 avslut som representerar en ökning på 71% år över år, den högsta marknadsandelen för nyutvecklingar på mer än sex år.
Manhattans nyutvecklingsstatistik:
Nyutvecklingsförsäljning:578 avslut, upp 71,0% årsvis
Marknadsandel:18,3% av all Manhattans försäljning
Medianpris nyutveckling: $1,750,000
Genomsnittspris per kvadratfot: $2,206
Månaders utbud:6,1 månader (snabbaste takten på 3+ år)
Lager:1 174 enheter
Uppgången i nyutvecklingsaktiviteten drevs av färdigställanden på flera prisnivåer:
Försäljning under $1M: +112,3% år över år
Försäljning $1M-$3M: +72,3% år över år
Försäljning över $3M: +43,9% år över år
Nyutveckling representerade31,8% av all lyxförsäljning, med ett medianpris på $6 250 000 för lyx-nyutvecklingsenheter.
Begränsat nyutvecklingsutbud och utbudsrestriktioner förväntas bestå under de närmaste åren, vilket upprätthåller en stram marknadsutsikt.
Manhattans fastighetsmarknadstrender och marknadsförhållanden
Försäljningsaktivitet och marknadshastighet
Manhattans fastighetsförsäljningshastighet ökade markant i Q3 2025, med marknaden som noterade sitttredje kvartal i rad med år-över-år-försäljningstillväxt. De 3 158 avsluten kom in4,3% högre än det tioåriga Q3-genomsnittetpå 3 029 försäljningar, vilket visar att den nuvarande aktiviteten överskrider historiska normer.
Noterbart är att Manhattan nu har upplevtsex kvartal i radmed positiv kontraktsaktivitet eller försäljningstillväxt, vilket understryker marknadens hållbara prestanda.
Marknadshastighetsindikatorerna:
Dagar på marknaden: 77 dagar (från senaste listningsdatum), ned 3,8% årsvis
Månaders utbud: 7,3 månader, ned 6,4% år över år
Listningsrabatt: 6,2% (i linje med tioårsgenomsnittet på 5,9%)
Budkrig: 4,7% av försäljningarna (ned från 9,7% förra året)
"Det brinner inte, men marknaden håller gradvis på att bli snabbare", enligt rapportförfattaren Jonathan Miller.
Manhattans fastighetslagernivåer
Manhattans totala bostadslager nådde7 733 listningar vid kvartalets slut, upp 7,0% år över år. Eftersom försäljningen dock växte snabbare än lagret (+13,4% mot +7,0%), fortsatte marknaden att strama åt under hela kvartalet.
Detta markerade dettredje kvartalet i rad där försäljningen översteg lagertillväxten, vilket skapar ett ihållande uppåtriktat tryck på Manhattans fastighetspriser i samtliga fastighetstyper.
Lageruppdelning:
Återförsäljningslager: 6 559 enheter (+9,1% mot i fjol)
Co-op-lager: 3 669 enheter (+5,7% mot i fjol)
Condo-lager: 4 064 enheter (+8,3% mot i fjol)
Nyutvecklingslager: 1 174 enheter (-3,1% mot i fjol)
Lyx-lager: 1 317 enheter (-16,1% mot i fjol)
Obs: Ovanstående lageruppgifter är enbart för referensändamål och kan komma att förändras i takt med att nya data blir tillgängliga.
Kontantköp fortsatte att dominera Manhattans fastighetsmarknad i Q3 2025 och representerade65,3% av alla transaktioner, långt över tioårsgenomsnittet på 52,2%. Denna kontantdominans återspeglar köpare med betydande resurser som navigerar i ett klimat med förhöjda bolåneräntor.
Trender för kontant- kontra finansierade köpare:
Kontantköpare ökade 31% år över år
Finansierade köpare minskade 9,2% årsvis
90% av försäljningarna över $3 miljoner var kontanttransaktioner
Kontantandelen av lyxförsäljningen förblev förhöjd under hela kvartalet
Skiftet mot kontantköpare accelererade efter uppgången i bolåneräntor med mer än 50 räntepunkter sedan början av augusti 2025. Välkapitaliserade köpare, inklusive uppflyttningsköpare med betydande eget kapital i befintliga bostäder, fortsatte att driva marknadsaktiviteten.
Pris trender för Manhattans condos och co-ops
Manhattans övergripande fastighetsprissättning
För dettredje kvartalet i rad steg både median- och genomsnittliga fastighetspriser i Manhattan tillsammans, ett mönster som inte konsekvent setts sedan 2022. Denna dubbla värdeökning i prisstatistiken indikerar en brett baserad marknadsstyrka.
Manhattans prismått Q3 2025:
Övergripande medianpris:$1 180 000, upp 5,8% år över år
Övergripande genomsnittspris:$1 989 107, upp 0,8% årsvis
Genomsnittspris per kvadratfot: $1,552
Återförsäljningsmedianpris:$1 026 500, upp 2,7% årsvis
Drivkrafter bakom prisuppgången
Flera faktorer bidrog till prisutvecklingen på Manhattans fastighetsmarknad i Q3:
Försäljningsmixförändring:Fastigheter över $2 miljoner steg i trefaldigt tempo jämfört med försäljningar under $2M
Lyx styrka:Högklassig försäljning drev de övergripande medianpriserna uppåt
Inventariebegränsningar:Utbudet växer långsammare än efterfrågan i nyckelsegment
Kontantköpardominans:Välkapitaliserade köpare är mindre priskänsliga
Manhattans fastighetsmarknadsprognos Q4 2025 och framåt
Manhattans kortsiktiga marknadsutsikt
Manhattans fastighetsmarknad går in i Q4 2025 från en position av avsevärd styrka, även om flera faktorer kommer att påverka den kortsiktiga utvecklingen:
Positiva indikatorer:
Hittills i år är försäljningen upp 18,7% genom Q3
Försäljningen löper 4,3% över tioårsgenomsnitten
Lyx-inventariebegränsningar stöder prissättningen i det övre segmentet
Ihållande närvaro av kontantköpare ger marknadsstabilitet
Månaders utbud snabbare än decennienormer
Överväganden:
Bolåneräntorna steg 50+ räntepunkter sedan början av augusti
Effekten av räntehöjningarna är ännu inte fullt ut återspeglade i efterfrågan
Borgmästarval skapar viss osäkerhet (med begränsad påverkan på marknadens grundläggande faktorer, eftersom bostadspolitiken faller under statlig myndighet)
Manhattans fastighetsprognoser för 2026
"Om bolåneräntorna stabiliseras eller sjunker vid årets slut verkar en ökning av försäljningen nästa kvartal trolig", enligt Douglas Elliman-rapporten. De grundläggande faktorer som driver Manhattans marknad, sysselsättningsstyrka, begränsat nyutbud och dess position som ett globalt finanscentrum, förblir intakta.
Nyckelfaktorer som stöder 2026-utsikterna:
Utbudsbegränsningar:Nyutvecklingslager på lägsta nivåerna på flera år
Lyx momentum:Allvarlig inventariebrist i det högklassiga segmentet
Kontantkudde:Två tredjedelar av köparna betalar kontant, vilket minskar räntekänsligheten
Historisk motståndskraft:Manhattan har konsekvent överträffat nationella trender
Uppdämd efterfrågan:Finansierade köpare som väntar på en förbättrad räntemiljö
Manhattans stadsdelar och delmarknader
Medan denna Q3 2025-rapport fokuserar på Manhattan-breda trender finns det betydande variationer mellan stadsdelar. Premiumområden som Upper East Side, Upper West Side, Tribeca, SoHo och West Village fortsätter att visa särskilt stark prestanda för lyxcondos och co-ops.
Köpare och säljare som söker detaljerad stadsdelspecifik analys av Manhattans fastighetsmarknad bör konsultera erfarna lokala mäklare som kan tillhandahålla granulerade marknadsinsikter för specifika byggnader och gator.
Manhattans fastighetsmarknad: Viktiga slutsatser
Manhattans condo- och co-op-marknad levererade exceptionell prestanda i Q3 2025:
Försäljningsökning:3 158 avslut (+13,4% mot i fjol) nådde den högsta nivån på 2+ år
Prisuppgång:Tredje kvartalet i rad med ökningar av median- och genomsnittspris
Lyx styrka:Högklassig försäljning upp 13,6% medan lagret sjönk 16,1%
Kontantdominans:65,3% av all försäljning och 90% av försäljning över $3M var kontant
Nyutvecklingsboom:71% försäljningsökning, högsta marknadsandelen på 6+ år
Marknadshastighet:Dagar på marknaden sjunker, månaders utbud förbättras
Över genomsnittlig prestanda:Försäljningen löper 4,3% över tioårsnormer
Om denna rapport om Manhattans fastighetsmarknad
Denna heltäckande analys av Manhattans condo- och co-op-marknad baseras på Q3 2025 Douglas Elliman Real Estate Market Report, framtagen av Miller Samuel Real Estate Appraisers & Consultants. Rapporten analyserar data över avslutade försäljningar förManhattans condominiumsoch kooperativ, vilket ger den mest exakta bilden av nuvarande marknadsförhållanden.
För personliga insikter om Manhattans fastighetsmarknad, stadsdelspecifik analys eller för att diskutera köp- eller säljmöjligheter på den nuvarande marknaden, kontakta mig gärna direkt.
Med vänliga hälsningar,
Anthony
Datakälla: Douglas Elliman / Miller Samuel Q3 2025 Manhattan försäljningsrapport
Senast uppdaterad: oktober 2025
Vanliga frågor
Vad är medianpriset för en Manhattan condo i Q3 2025?
Manhattans medianpris för condo nådde $1 650 000 i Q3 2025, upp 2,2% år över år.
Vad är medianpriset för en Manhattan co-op i Q3 2025?
Manhattans medianpris för co-op var $870 000 i Q3 2025, upp 3,6% årsvis.
Hur många fastighetsförsäljningar i Manhattan avslutades i Q3 2025?
3 158 condos och co-ops i Manhattan avslutades i Q3 2025, upp 13,4% år över år.
Hur stor andel av Manhattans fastighetsförsäljningar är kontanta?
65,3% av all Manhattans försäljning var kontanttransaktioner i Q3 2025, med 90% av försäljningarna över $3 miljoner betalda kontant.
Vad är lyx-tröskeln för Manhattans fastigheter?
Lyxmarknadens tröskel (topp 10% av försäljningarna) var $4 000 000 i Q3 2025, med ett median lyxpris på $5 922 500.
Hur presterar Manhattans nyutvecklingsmarknad?
Manhattans nyutvecklingsförsäljning ökade med 71% år över år till 578 avslut, vilket representerar 18,3% av all försäljning, den högsta marknadsandelen på mer än sex år.
Manhattan Market Report - Q2 2025Försäljningen når tvåårsrekord medan köpare föredrar kontant Marknadsförhållanden Manhattans fastighetsmarknad fortsatte sin återhämtning i Q2 2025, med avslut som nådde…Läs hela rapporten →
Försäljningen når tvåårsrekord medan köpare föredrar kontant
Marknadsförhållanden
Manhattans fastighetsmarknad fortsatte sin återhämtning i Q2 2025, med avslut som nådde sin högsta nivå på nästan två år. Totalt3 042 försäljningar avslutades, vilket markerar en16,6%-ig ökning år över åroch kom in8,4% överdet tioåriga kvartalsgenomsnittet. Detta var det tredje kvartalet i rad med årlig pristillväxt efter föregående års nedgångar. Noterbart är dock att ungefär hälften av affärerna signerades före april, inför lansringen av den nya amerikanska tullpolitiken, vilket kan ha bidragit till att driva upp kvartalets siffror.
Tecknade kontrakt
Till skillnad från avslutade försäljningar som till stor del avspeglar det förflutna är tecknade kontrakt en ledande indikator för fastighetsmarknaden. Genom att skaka av sig osäkerheten kring tullpolitiken såg tecknade kontrakt i juni 2025 en kraftig ökning av nyligen tecknade kontrakt i alla fastighetstyper:
- Co-ops: 506 kontrakt, upp27.5%YoY
- Condos: 354 kontrakt, upp17.6%YoY
- 1-3 familjshus: 31 kontrakt, upp106.7%YoY
Lyxefterfrågan var det utmärkande inslaget. Tecknade kontrakt i intervallet$5M-$9,99Moch$10M-$19,99Mökade markant. Till exempel mer än fördubblades condo-kontrakt i intervallet $10M-$19,99M år över år. Enligt Douglas Elliman Market Report harlyxkontraktsvolymen (topp 10% av marknaden)mer än fördubblats under de senaste två månaderna enbart.
Kontant dominerar
Kontantköp nådde enrekordhög 69,1%av all försäljning.
- 78.3%av försäljningar över $3M var kontanta
- 60.4%av försäljningar under $1M var kontanta (långt över det historiska genomsnittet på 43,3%)
- Finansierade försäljningar steg bara5.7%år över år, medan kontantaffärer ökade kraftigt23%, vilket återspeglar strängare utlåningsstandarder och en mer konkurrenskraftig pool av helkontantköpare.
Lager och månaders utbud
Listningsinventarierna ökade marginellt3.1%till8 296 enheter, men det överskuggades av stigande försäljning, vilket minskademånaders utbudtill8.2, ned från9.2för ett år sedan och strax under decenniets genomsnitt på 8,3 månader.
Nyutveckling
Styrkan inom nyutveckling drevs av slutanvändare snarare än investerare, med utländska köpare som utgjorde endast6.5%av all försäljning, långt under decenniets genomsnitt på 11,7%.
- Avslut: 408, upp19,3% mot i fjol
- Medianförsäljningspris: $2,31M, upp13.1%
- Genomsnittlig enhetsstorlek: 1 563 SF, upp13.3%
- Rabatt: Förbättrades till3.6%från6.3%
- Marknadsandel: 13.4%av alla avslut
Lyxmarknad (topp 10%)
Lyxprestandan fortsätter att överträffa den bredare marknaden, stöttad av kontanttunga köpare och ett alltmer begränsat utbud av ultra-high-end-listningar.
- Ingångströskel: $4,5M
- Medianpris: $6,525M, upp8.8%
- Genomsnittspris: $8,57M
- Försäljning: 310, upp18.3%YoY
- Lager: Ned21.2%
- Månaders utbud: 12.1, förbättrat från18.2
- Listningsrabatt: 8.2%
- Dagar på marknaden: 133 dagar, upp från 94 för ett år sedan
Återförsäljningsmarknad
- Avslut: 2,634, upp16.2%YoY
- Medianpris återförsäljning: Stabilt vid$1,05M
- Listningsrabatt: 6.0%, halverad jämfört med förra året
- Lager: 7 119 enheter (+4.7%)
- Månaders utbud: 8.1, ned från9.0
Manhattan förblir motståndskraftigt
Manhattans fastighetsmarknad förblir motståndskraftig, understödd av stark efterfrågan, begränsat nyutvecklingsutbud och en hög andel kontanttransaktioner. I tider av global marknadsvolatilitet har investerare historiskt sett omfördelat kapital från aktier till reala tillgångar som primära fastigheter, i sökandet efter stabilitet och långsiktigt värde. Medan motvindar i form av tullpolitisk osäkerhet och höga bolåneräntor kvarstår, går Manhattan in i denna fas från en position av styrka.
Viktiga marknadsindikatorer:
- Befolkningstillväxt:Nettoinflyttning och internationell migration till New York City har ökat.
- Inventariebegränsningar:Utbudet av tillgängliga fastigheter är fortsatt otillräckligt för att möta efterfrågan.
- Prisuppgång:Fastighetspriserna fortsätter att stiga i samtliga marknadssegment.
- Återgång till kontoret: Placer.ai:s kontorsindex för april 2025 visade att New York Citys kontorsbesökstrafik låg bara 5,5% under april 2019-nivåerna, den minsta minskningen bland de stora amerikanska städerna.
För personliga insikter eller för att diskutera möjligheter på den nuvarande marknaden (köpare och säljare), hör gärna av dig.
Med vänliga hälsningar,
Anthony
Maj 2025Manhattan Pre-Tariff Q1 2025 Results & Early Q2 Momentum 🏙️ Manhattan Marknadsresiliens mitt i global handelsutveckling Det första kvartalet av…Läs hela rapporten →
Manhattan Pre-Tariff Q1 2025 Results & Early Q2 Momentum
🏙️ Manhattans marknadsresiliens mitt i global handelsutveckling
Det första kvartalet 2025 markerade Manhattans starkaste prestanda på flera år, innan president Trumps genomgripande tullar tillkännagavs i början av april. Medan marknadsanalytiker har väntat på att se hur tullarna kan påverka efterfrågan bekräftar data fram till maj att marknaden förblir stabil och aktiv, inte spekulativ eller på väg att kollapsa.
📊 Q1 2025, En marknad i rörelse
Det första kvartalet 2025 visade upp en robust Manhattanfastighetsmarknad, präglad av ökad försäljningsaktivitet, stigande priser och stark efterfrågan i olika segment.
Starkaste kvartalet på tre år:
Nästan2 560 avslut, upp28.8%år över år, med förbättringar i försäljning, utbud och dagar på marknaden, bara den fjärde gången detta har inträffat på 20 år.
Försäljningen översteg den blygsamma utbudstillväxten:
Listningsinventarierna steg bara7.5%, vilket stöder ett snabbare tempo av affärer och starkare prissättning.
Manhattans lyxfastighetsmarknadsprestanda:
Pristrenderna för lyxsegmentet var högre än den övergripande marknaden. Försäljning av lyxfastigheter (topp 10% av marknaden) hoppade37%år över år, med det genomsnittliga lyxbostadspriset som nådde$10,3 miljoner, det högsta på rekord. Ingångsnivån för lyx var$4,4M, upp 19,7% från föregående år och priset per kvadratfot var $3 173, upp 16%.
Sunda prismått:
En försäljningsmixförändring mot större enheter, en högre andel nyutvecklingsförsäljningar (13% mot 9,7%; vilka generellt sett är dyrare än återförsäljningar), och fler försäljningar i det högre segmentet drev pristrenderna uppåt.
- Genomsnittligt försäljningspris: $2,2 miljoner, upp 21%
- Medianförsäljningspris: $1,17 miljoner, upp 11%
- Condo genomsnittligt försäljningspris: $3,1 miljoner, upp 17%
- Condo genomsnittspris PSF: $2 130, upp 10%
- Nyutveckling genomsnittligt försäljningspris: $3,95M, upp 21,4%
- Nyutveckling genomsnittspris PSF: $2 563, upp 9%
Finansiering förblir konservativ
- 58%av all försäljning var kontantaffärer, stigande till90%för bostäder prissatta över $3 miljoner.
- Höga utlåningsstandarder och låga fallissemangsräntor fortsätter att prägla marknaden.
- Statliga incitament som det nya 485x skatteavdraget förblir underutnyttjat eftersom stränga krav och höga associerade kostnader har lett till begränsat antagande av byggherrar.
- Bostadsägare avskräcks från att flytta eftersom de är låsta till låga bolåneräntor. Detta minskar utbudet av bostäder till salu och i slutändan försäljningsaktiviteten. För närvarande har 73,3% av amerikanska bolånetagare räntor under 5,0%, markant lägre än nuvarande marknadsräntor, som i genomsnitt är ungefär 6,76% för ett 30-årigt fast bolån.
📈 April 2025, Manhattans marknad höll sig stark även efter tulltillkännagivandet
Tecknade kontrakt i april 2025 uppgick till 1 150, upp i alla kategorier jämfört med april 2024.
- Alla transaktioner: +11%
- Condos: +8%
- Co-ops: +13%
Mellansegmentet ledde tillväxten jämfört med april 2024
- Kontrakt mellan $2M-$3M steg 24%
- Mer än $5M steg 3%
Lagerökning möjliggjorde försäljningsaktivitet
- Aktiva listningar steg 16% jämfört med mars men var ned 1% jämfört med april 2024.
🔍 Tidigt maj 2025, Manhattans marknadsaktivitet har varit stabil
Trots osäkerheten kring tullar,registrerade den första veckan i maj ungefär 250 tecknade kontrakt, vilket signalerar att:
- Köpares engagemang förblir stabilt
- Marknaden har inte stannat eller kollapsat.
🏙️ Varför Manhattans fastigheter håller på att ta igen förlorad mark
Medan stora delar av landet upplevde tvåsiffriga prisuppgångar under pandemins bostadsboom 2020-2022 var Manhattan ett undantag. När stadslivet pausade, kontoren tömdes och den urbana migrationen avtog förblev priserna i Manhattan relativt stabila eller sjönk till och med i vissa segment, medan andra amerikanska marknader steg. För många av de marknader som sköt i höjden ser vi nu hur vissa av dem minskar, men inte NYC.
Vad vi nu ser i Manhattan är en tämligen sund återhämtning i takt med att köpare har återvänt till staden, lagret förblir begränsat och priserna hämtar in år av undertryckt tillväxt.
🏗️ Tullarnas inverkan på byggkostnader och priser
Med tullar som avsevärt driver upp byggkostnaderna är nästa våg av Manhattanutvecklingar redo att debutera till markant högre priser. Om byggkostnaderna stiger 25% kommer en byggherre inte att svälja denna kostnad, och det kommer inte heller Kina, Kanada eller Europa att göra. Realistiskt sett, om de inte kan föra vidare dessa kostnader till köparna, kommer de helt enkelt inte att bygga.
Vid en 25%-ig kostnadsökning, om allt annat är lika, skulle nyutvecklingens genomsnittliga pris PSF på $2 563 PSF (se ovan) skjuta upp till $3 204 PSF för nästa våg av nyutveckling. För en bostad på 2 000 kvm med tre sovrum skulle det lägga till $1,2 miljoner till priset för exakt samma lägenhet! Även om kostnaderna steg med hälften av det i mitt exempel (12,5%), skulle det lägga till $600K till priset.
Bolåneräntorna fluktuerar men erbjuder refinansieringsmöjligheter under ägandetiden. Lägre räntor kommer dock aldrig att kompensera prisdifferensen till följd av 10-25%-iga tullar. Därför föreslår vi för seriösa köpare att säkra ett av dagens nyutvecklingsprojekt till ett markant lägre köppris än vad nästa våg kan komma att innebära. Man kan alltid refinansiera senare...
🏡 Slutsats: Manhattans fastigheter som säker hamn
Manhattans fastighetsmarknad fortsätter att visa motståndskraft, driven av robust efterfrågan, begränsat nyutvecklingsutbud och en betydande andel kontanttransaktioner. Historiskt sett, under perioder av global marknadsvolatilitet, har investerare omriktat kapital mot reala tillgångar som primära fastigheter, i sökandet efter stabilitet och långsiktigt värde. Trots nuvarande osäkerheter går Manhattan in i denna fas från en position av styrka, vilket understryker dess bestående attraktionskraft för investerare.
- Nettoinflyttning och internationell migration till NYC har ökat
- Lagret är fortsatt otillräckligt för efterfrågan
- Priserna fortsätter att stiga i alla segment
- Hamptons och Nordostens $1M+-marknader visar liknande styrka
HistoriskaRapporter
Fem år av kommentarer om Manhattans fastighetsmarknad, bevarade för historisk referens. Klicka på valfritt datum för att expandera den fullständiga rapporten.
Januari 2023Nedåtskift på Manhattans fastighetsmarknad andra halvåret 2022 År 2022 var en berättelse om två marknader i Manhattan. Tidigt 2022 fortsatte…Läs hela rapporten →
Nedåtskift på Manhattans fastighetsmarknad andra halvåret 2022
År 2022 var en berättelse om två marknader i Manhattan.
Tidigt 2022 fortsatte boomen som startade i början av 2021, driven av utlösningen av uppdämd efterfrågan och en artificiellt låg räntemiljö som implementerats av Fed i gryningen av Covid.
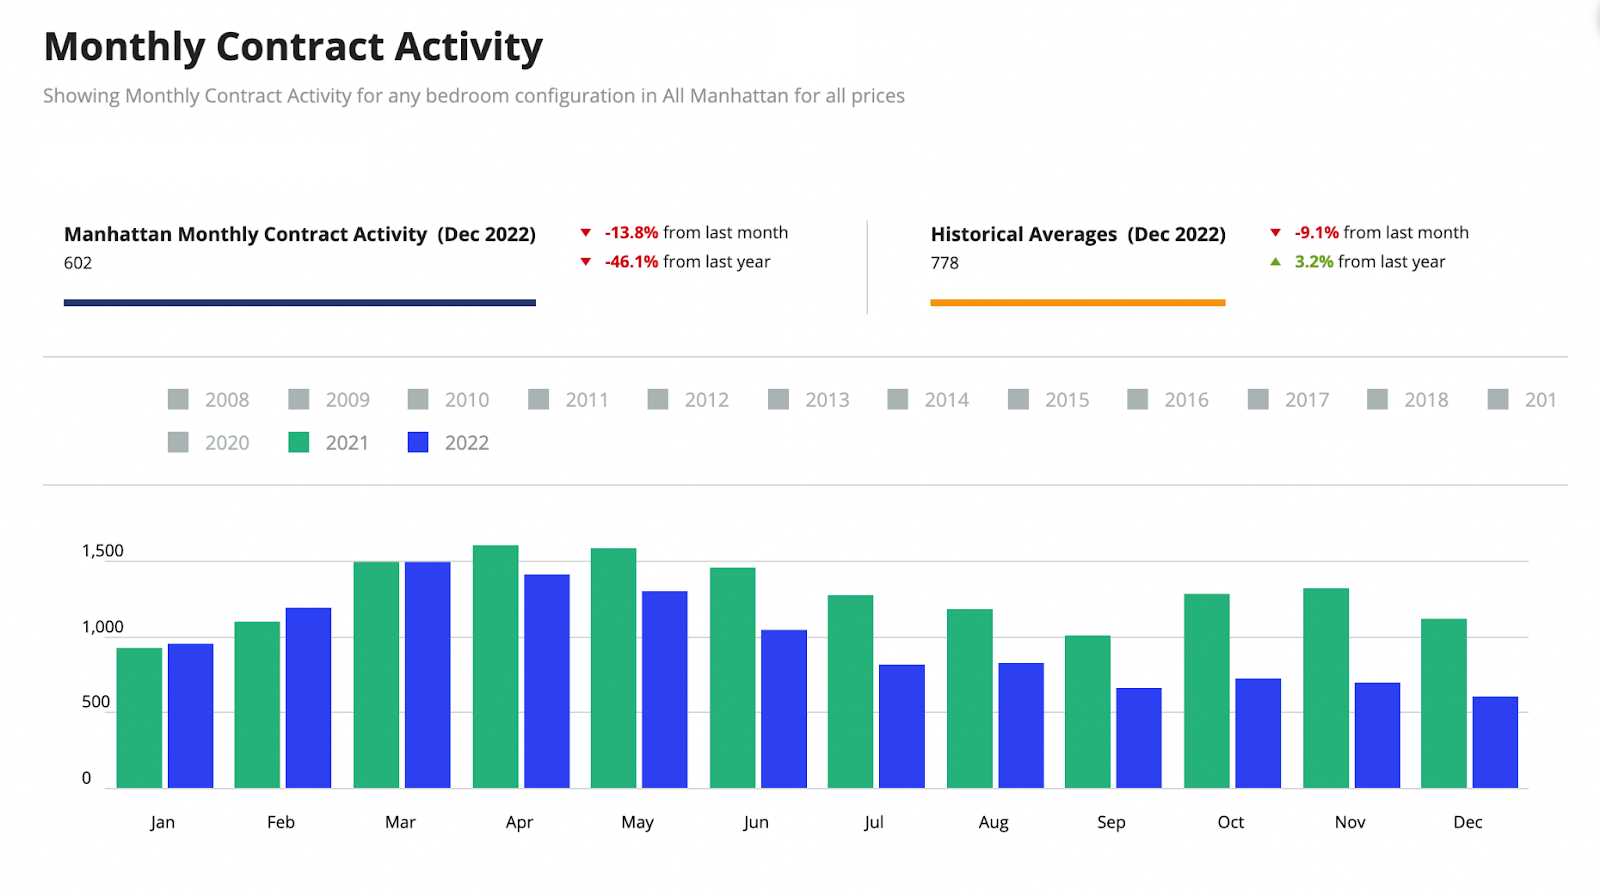
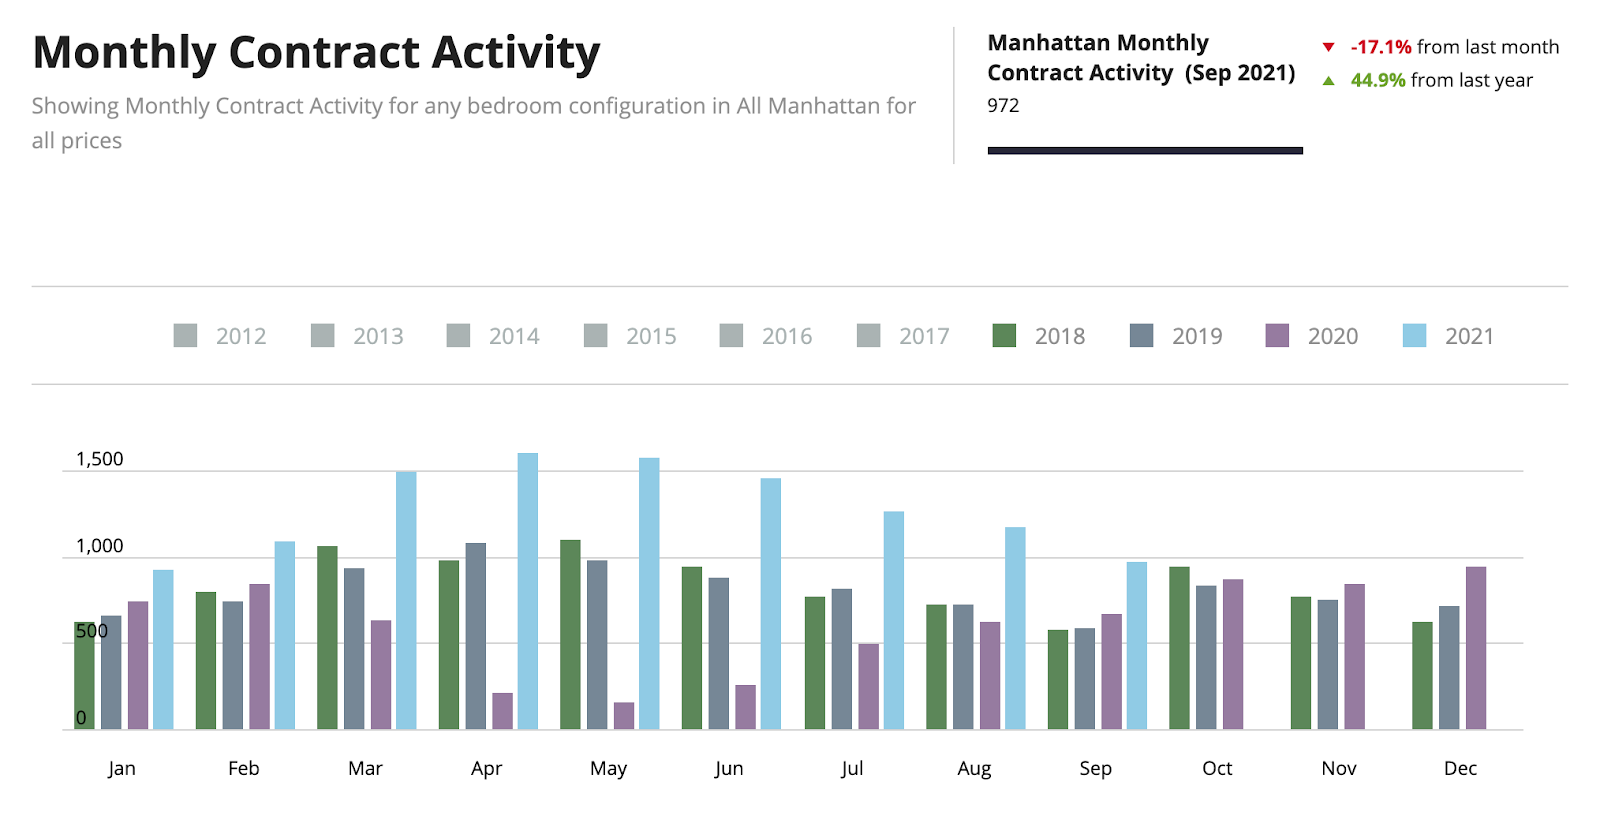
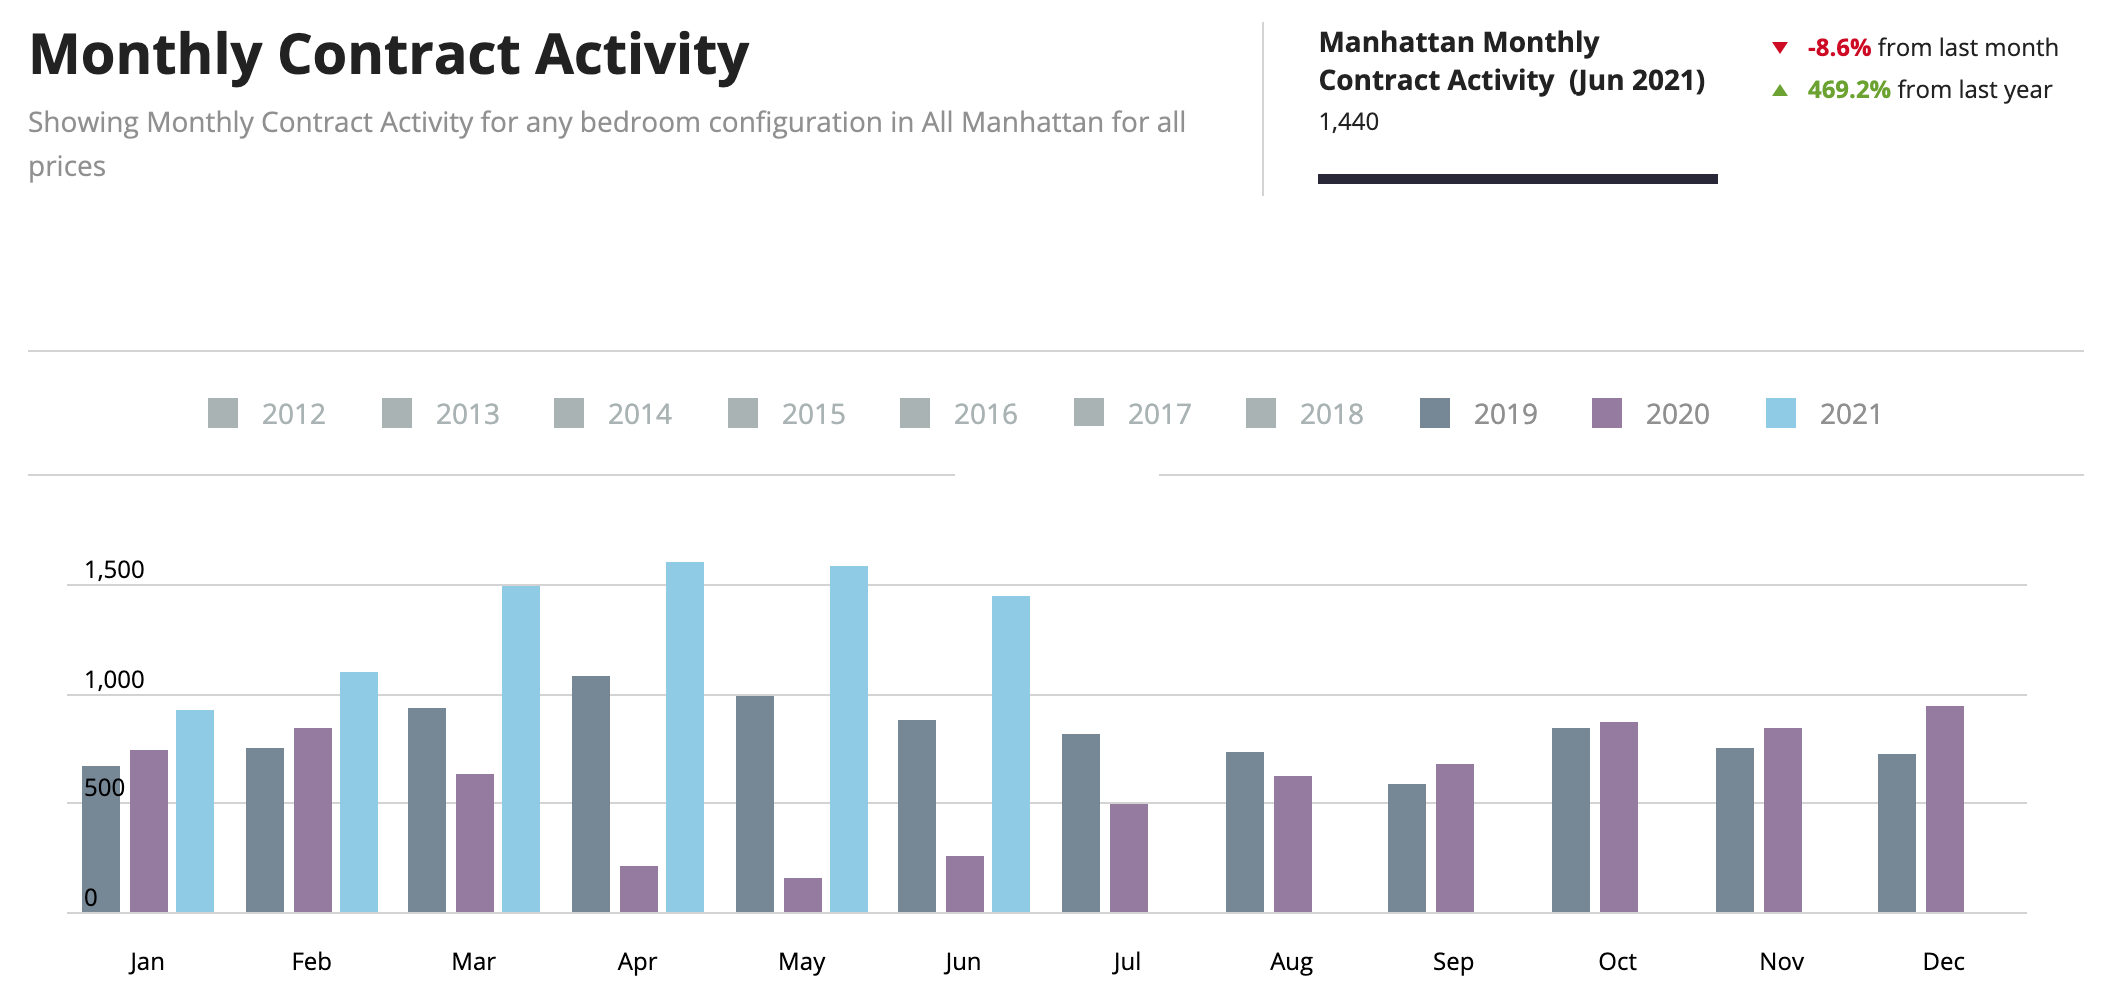
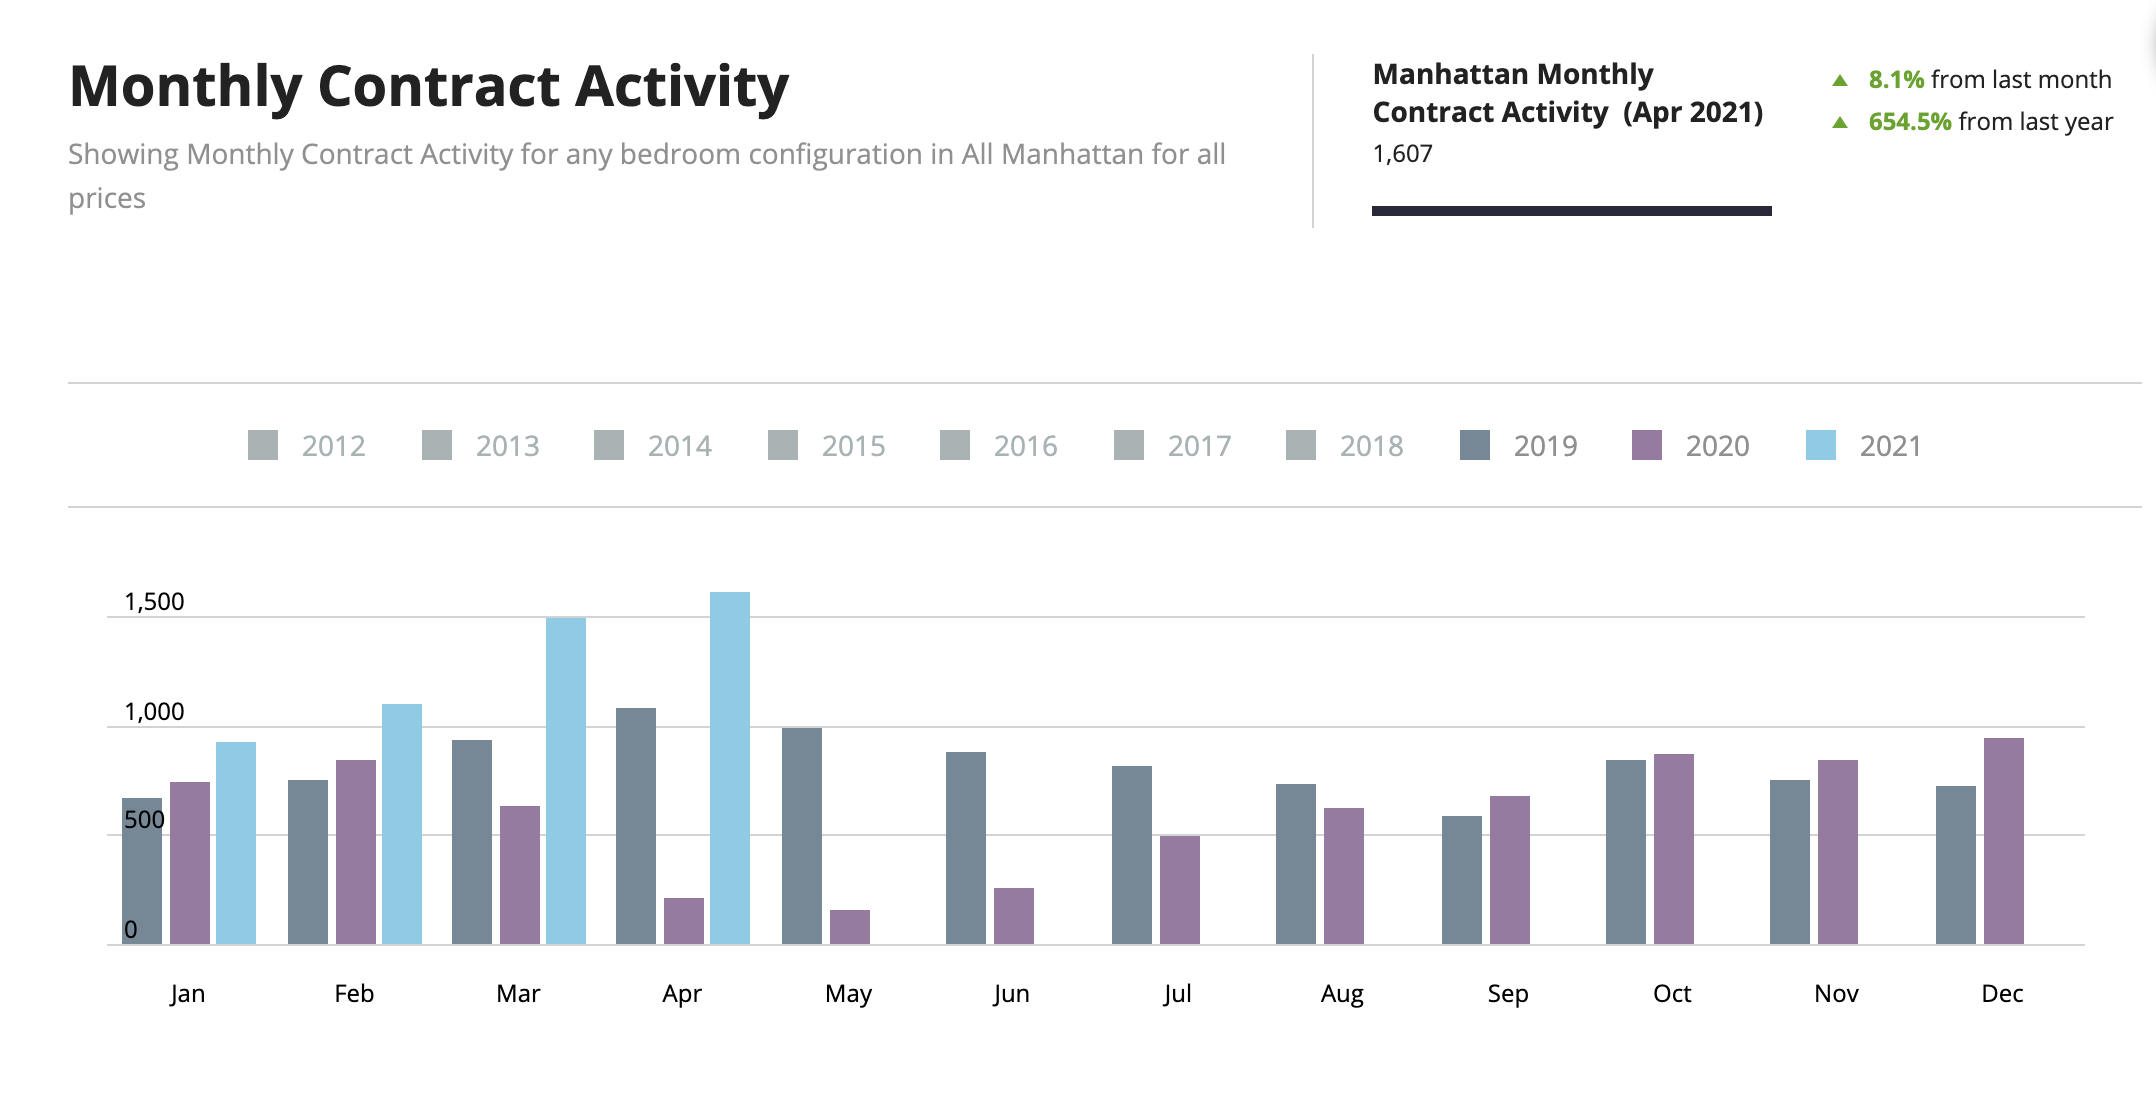
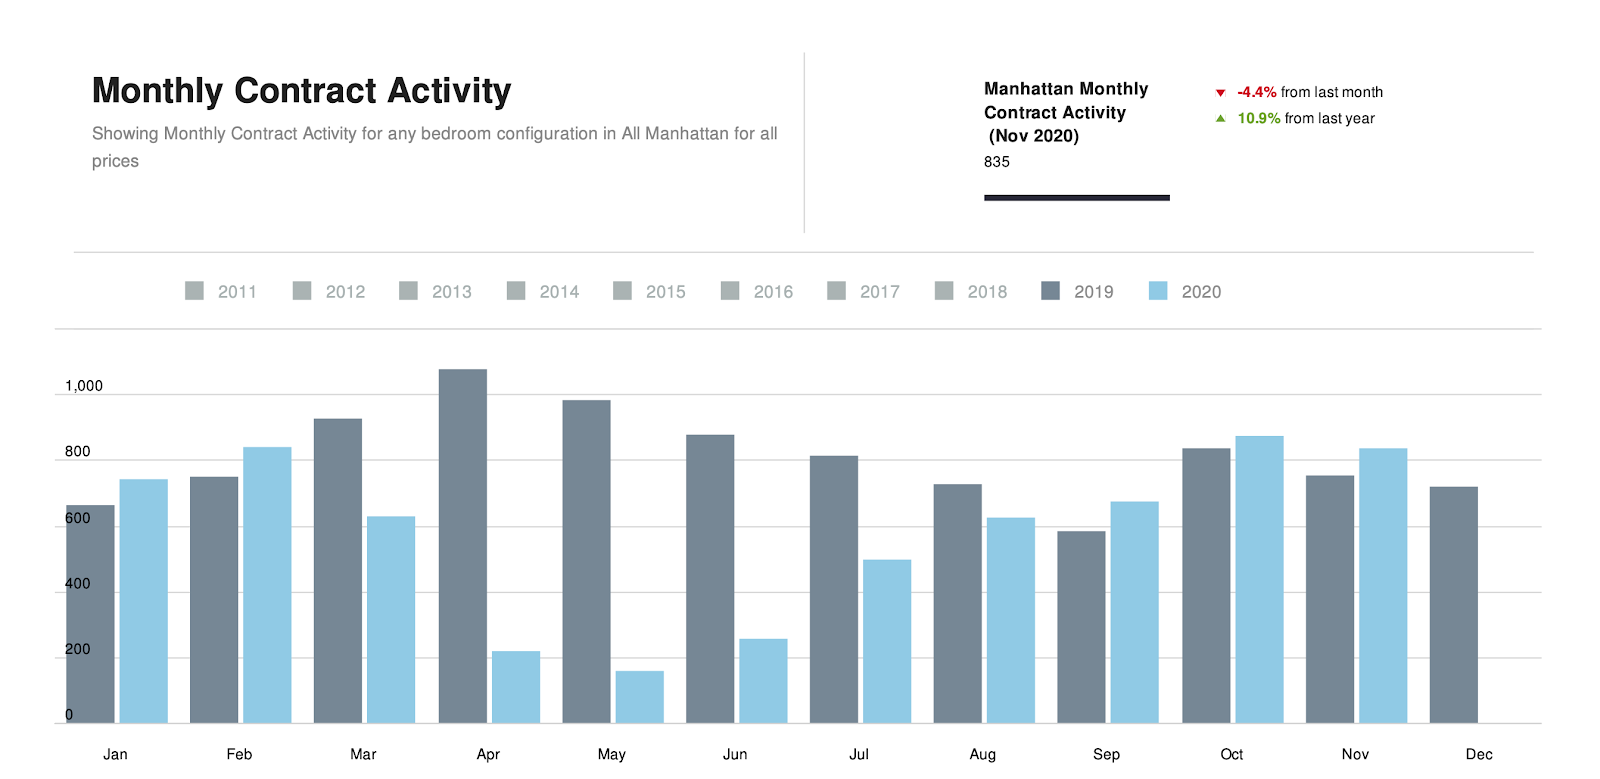
I juni 2022 mjuknade dock marknaden snabbt efter att Fed genomförde sin första jumbo 75 räntepunkters höjning av referensräntan, vilket lämnade de flesta köpare och säljare i ett dödläge under resten av året i takt med att de anpassade sig till nya marknadsrealiteter. Detta illustreras i diagrammet nedan som jämför månadsvis kontraktsaktivitet.
Månadsvis kontraktsaktivitet
Med bara 602 tecknade kontrakt i december 2022 var det ett av de sämsta årsavsluten sedan 2008. I takt med att köpare och säljare accepterar en ny verklighet förväntar vi oss att marknaden börjar röra sig igen tidigt under 2023, då det fortfarande finns efterfrågan där ute.
Manhattans fastighetspriser
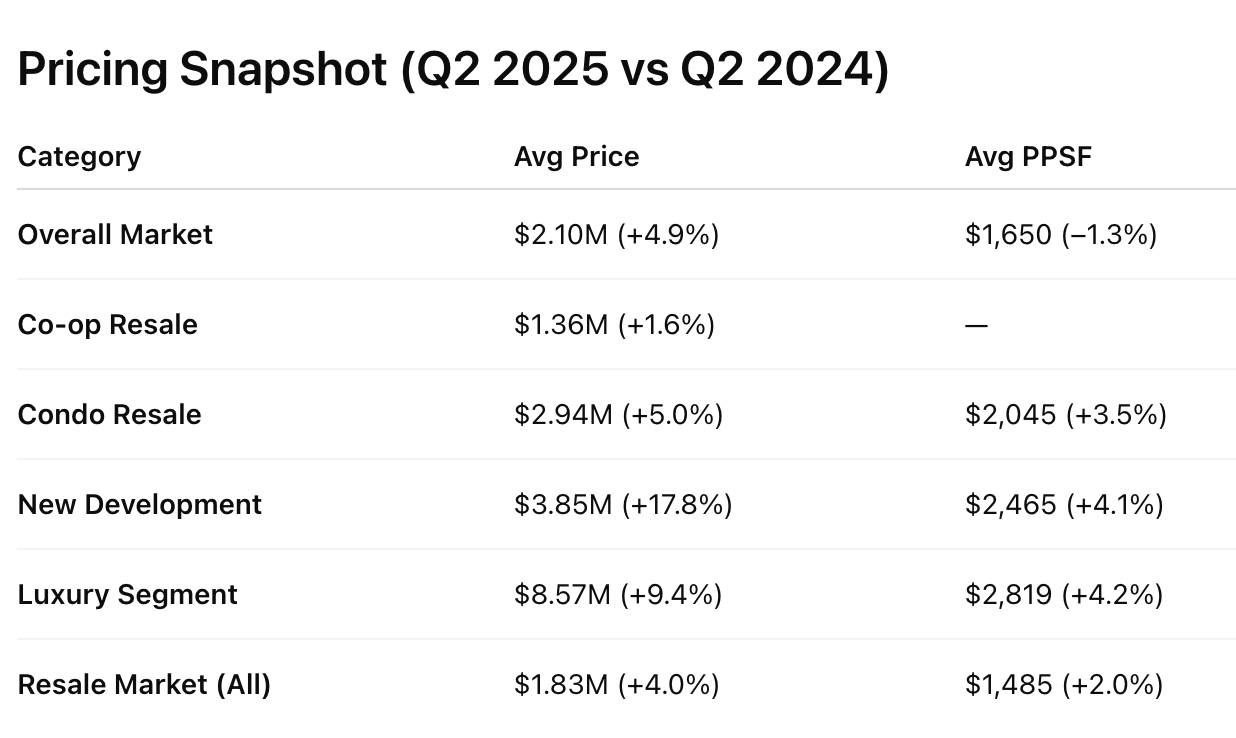
Condos
$2,75M genomsnittligt försäljningspris
$2 074 genomsnittspris per kvadratfot
Även om detta var en ökning jämfört med samma kvartal föregående år berodde ökningen huvudsakligen på avslut i ett fåtal ultra-lyxtorn, som Central Park Tower och 220 Central Park South, vilket snedvred resultaten uppåt.
I praktiken var priset per kvadratfot stabilt år till år på strax under $2K per kvadratfot.
Coops
$1,27M genomsnittligt försäljningspris
$1 225 genomsnittspris per kvadratfot
Nyutveckling
$3,19M genomsnittligt försäljningspris
$2 415 genomsnittspris per kvadratfot
Lyxsegment (topp 10% av försäljningarna)
$8,06M genomsnittligt försäljningspris
$2 909 genomsnittspris per kvadratfot
$3,95M ingångspriströskel för lyx
Feds räntehöjningar 2022
Under en period av bara 10 månader 2022 höjde Fed den federala referensräntan med 4,0%, vilket visas i diagrammet nedan. Denna exceptionella åtgärd vidtogs i ett försök att kontrollera inflationen, ett globalt fenomen under 2022.
Även om räntorna är högre än de har varit sedan 2008 har de varit höga tidigare och fastighetsmarknader fungerade väl i den typen av räntemiljö. Det som är mest oroande är dock takten på räntehöjningarna detta år, koncentrerade till bara 10 månader. Detta har avspeglats i att 30-årig fast jumbobolåneränta steg från 3,1% den 1 januari 2022 till 5,7% den 31 december 2022. Ned från 6,35% i oktober.
Manhattan har många kontantköpare (ungefär 55%) jämfört med andra städer, varför räntorna inte alltid spelar en så stor roll för aktiviteten här. Dessutom har co-ops, som utgör 70% av lagerbeståndet och är unika för New York City, mycket strikta regler om hur mycket finansiering man kan erhålla. Vissa tillåter maximalt 70% finansiering, men många tillåter bara 50%. Vissa tillåter ingen finansiering alls. Dessa är förmildrande faktorer för NYC-marknaden, men hjälper inte förstagångsköparen som ofta behöver bolån för att köpa.
Manhattans lagerutbud räddar situationen
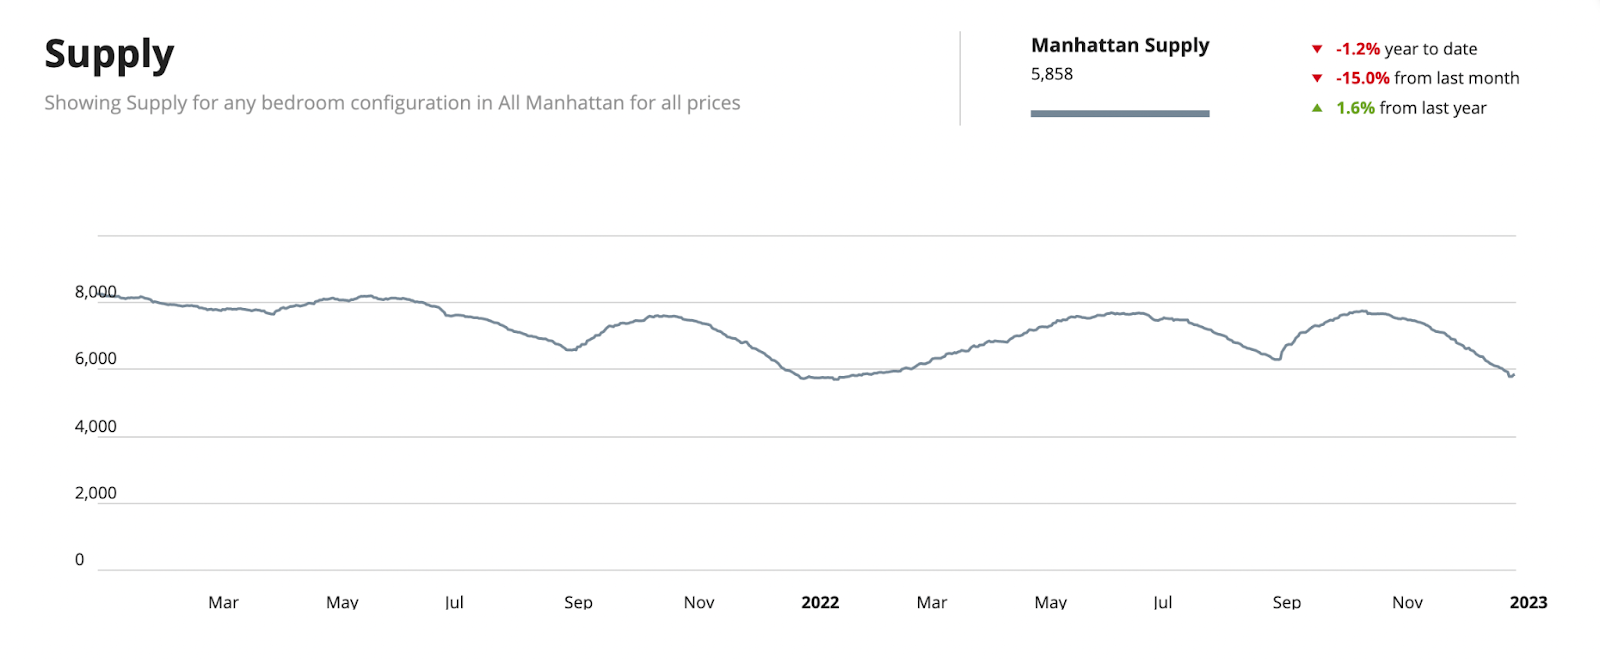
Den räddande faktorn i denna historia är bristen på utbud på marknaden. Jämfört med slutet av 2020, som hade lagernivåer på över 8 100, är dagens utbud på en låg nivå av 5 858. Det finns många skäl till detta, som jag diskuterade i augusti och sammanfattade nedan.
Den begränsade mängden utbud bör utgöra ett golv under potentiella prisfall när vi går in i 2023. Och vi ser heller inte att något lager kommer ut på marknaden inom den närmaste framtiden av följande skäl:
Guldhandklovsbolån
80% av New Yorkare med bolån har räntor under 5%.
Detta kommer att leda till att ägare stannar i sina nuvarande bostäder på obestämd tid.
Ingen kommer att byta sitt 3%-bolån mot ett 6%-bolån inom en snar framtid.
Fruset hyresrätt-till-condo-konverteringsmarknad på grund av New York State-lagen från 2019
Lagen straffar byggnadsägare med hyreskontrollerade hyresgäster och gör det omöjligt att någonsin skapa marknadsrättsliga lägenheter av hyreskontrollerade enheter. Såvida inte en ändring görs i denna lag kommer det att ske noll konverteringar eftersom de inte är ekonomiskt meningsfulla för en byggherre.
Utgångna skattelättnadsprogram gör det dyrare för byggherrar att bygga
Skatteavdragen 421a, 421g och J-51 har alla löpt ut.
Dessa var en gång utmärkta verktyg som regeringen använde för att få byggherrar att bygga, men de existerar inte längre.
Vänsterpolitiker i NYC har lagt in sitt veto mot projekt med generösa 30- och 50-procentiga komponenter för subventionerade bostäder
Få markförsäljningar i Manhattan under de senaste två åren, vilket innebär att inte många byggherrar planerar att bygga i staden.
Inflationen bromsade många projekt, eftersom kostnaderna var oklara, till skillnad från under normala tider.
Manhattan Real Estate, Utsikter 2023
Många prognosmakare har förutspått att bostadspriserna kommer att falla över hela världen under det kommande året. Detta kommer sannolikt att ske, men främst på de platser som hade den kraftigaste prisuppgången under Covid. I USA är många mindre städer mest exponerade, eftersom det är där priserna steg mest. Städer som Boise, ID, Salt Lake City, UT, Phoenix, AZ och hela Connecticut, verkar det som.
New York City var dock inte en av dessa platser. Faktum är att priserna i New York City sjönk under Covid till följd av en massiv utvandring från staden i pandemins inledning. Priserna återhämtade sig från dessa förluster först 2021 och visade måttliga ökningar jämfört med de flesta andra städer.
Knight Franks Prime Residential Forecast förväntar sig att priserna i Manhattan stiger med minst 2 % under 2023, efter Miami (5 % ökning) och Los Angeles (4 % ökning) i USA. Den nivån av ökning placerar Manhattan på 13:e plats i deras prognos över de 25 bästa globala städerna, vilket visar på motståndskraft och förtroende för staden (och USA generellt).
Knight Frank hänvisar till "kapitalflykt till säkra hamnar" och "utländska köpare… som söker mer, snarare än mindre, exponering mot US-dollarn." Utan tvekan kommer de faktorer jag nämner om lågt utbud att hjälpa till att motverka nedåtgående pristryck från Feds åtgärder under 2023.
Juli 2022Manhattan och Miamis fastighetsmarknader kommer att fortsätta att visa styrka Många har frågat oss vad vi tror kommer att hända på marknaderna i NYC och…Läs hela rapporten →
Manhattan och Miamis fastighetsmarknader kommer att fortsätta att visa styrka
Många har frågat oss vad vi tror kommer att hända på marknaderna i NYC och Miami nu när Fed har höjt räntorna. Även om aktiviteten har mattats av är båda marknaderna fortfarande mycket aktiva sett till historiska mått.
Många frågar sig om avmattningen kommer att leda till prisfall. Medan vissa experter hävdar att detta definitivt kommer att ske i vissa delar av landet, givet hur snabbt priserna steg i dessa regioner, bedömer de att risken för prisfall i Manhattan och Miami är Låg respektive Mycket låg.
CoreLogic-analys, Juni 2022: Sannolikhet för prisfall
EnligtCoreLogichar storstadsregionen NYC en låg sannolikhet och Miami en mycket låg sannolikhet för prisfall under de kommande 12 månaderna.
Manhattan
Priser
Priserna steg inte i samma takt som på andra platser i landet. Fastighetsmarknaden kraschade 2020 (med prisfall på i genomsnitt 7 %) och började återhämta sig först kvartal 1 2021, när vaccinerna väl var ute (med prisuppgångar på i genomsnitt 16 %).
Med tanke på att priserna i Manhattan steg med 4,5 % per år under de senaste 10 åren är en nettoökning på 9 % (16 % minus 7 %) ungefär lika med 2 års normal pristillväxt.
Hyrorna har stigit med 20 % jämfört med föregående år, vilket har fått avkastningen att skjuta i höjden och gjort det till ett utmärkt tillfälle för investerare att köpa fastigheter i Manhattan (särskilt eftersom priserna inte har skjutit i höjden).
Vi förväntar oss att hyrorna i Manhattan fortsätter att stiga, eftersom höga bolåneräntor leder till färre förstagångsköpare under de kommande 12 månaderna och tvingar fler ut på hyresmarknaden.
Manhattans höga fastighetspriser fortsätter att understödjas av höga lokala inkomster, vilket UBS Global Bubble-rapporten konsekvent har rapporterat.
Manhattan är en långsiktig investering. Investerare köper fastigheter i Manhattan för trygghetens skull. Med tanke på de kostnader som är inblandade är det ingen plats för ren spekulation eller snabbaffärer.
50 % av köparna i Manhattan betalar kontant för sina fastighetsköp, särskilt i lyxsegmentet, och påverkas därför inte lika mycket av förändringar i ränteläget.
Coops utgör 75 % av bostadsbeståndet. Många coops tillåter inte finansiering eller begränsar den till 50 %. Detta faktum stöttade Manhattans fastighetsmarknad under Lehman-krisen.
Kreditprövningen är dock mycket strikt, så detta är inget 2008-scenario.
Utbud
Utbudet är relativt lågt för de bästa NYC-condoprojekten i attraktiva lägen.
Utbudet är ner 10 % jämfört med samma månad föregående år.
Ser man på Luxury Condos finns det mycket få i projektpipelinen.
Då och då får vi förfrågningar från investerare som letar efter bulkaffärer på condos i Manhattan. 2018 fanns det ganska många och massor av byggnader med minst 50 enheter att sälja.
I samband med en nylig analys för två separata investerare (den ene genomförde en mycket stor 1031-transaktion) noterade jag dock att det finns mycket få exceptionella byggnader som kommer ut på marknaden under de närmaste 3-5 åren söder om 96th St. Dessutom minskade antalet byggnader med mer än 50 enheter att sälja markant jämfört med för fyra år sedan.
Några byggnader som befann sig i projektpipelinen och som vi otåligt väntade på, till exempelThe Cortland, One High Line och One Wall Street, har inlett försäljningen. Det rör sig om mycket exklusiva projekt. Utöver dessa finns det få toppklassiga condos på gång i attraktiva lägen.
Bristen på utbud av kvalitetsprodukter kommer sannolikt att driva upp priserna ytterligare, tills dess att balans råder mellan utbud och efterfrågan. Detta kommer troligen att ta flera år.
Utgången av 421a-skatteavdraget, som tidigare uppmuntrat byggherrar att uppföra condo- och hyreshus, har lett till färre nya projekt i pipelinen.
New Yorks liberala politiker saknar incitament att uppmuntra byggherrar att bygga, så vi räknar inte med att detta incitament återinförs.
Dessa politiker är naturligtvis kortsiktiga. Bristen på incitament för byggherrar kommer bara att a) minska mängden subventionerade bostäder som byggs (ett krav vid nyproduktion i Manhattan), b) minska intäkterna för stad och delstat, och c) ytterligare driva upp hyrorna för hyresgästerna.
Miami
Miamis nyfunna styrka kommer från:
ett massivt inflöde av (förmögna) invånare som flyr delstater med hög skatt;
ett inflöde av invånare som söker mer frihet och färre covid-restriktioner, eftersom Florida hade mycket milda restriktioner under pandemin;
ett inflöde av hedgefonder och teknikbolag som flyttar till Miami;
ett mycket lågt utbud av enfamiljshus och condos (särskilt större sådana); och
en tom projektpipeline.
Även om aktiviteten har avtagit under de senaste månaderna beror det inte på efterfrågan. Det handlar egentligen om utbudet. Efterfrågan på enfamiljshus och condos i Miami (och hela södra Florida) har varit så stor att lagret har krympt. Och nytt utbud förväntas inte ha någon större inverkan på marknaden förrän nästa byggcykel är i full gång. Vi räknar med att det tar 5-7 år, eftersom det i princip inte tillkommer något på marknaden under de närmaste 3 åren.
Jag går igenom detta i detalj i videon nedan:
Rubriker och genomsnitt
Jag lyssnar alltid gärna på Leonard Steinberg på Compass. I ett nyligt inlägg varnade han köpare och säljare för att tro på rubrikerna och att lägga för stor vikt vid genomsnitten. Och han har onekligen rätt.
Fastighetsmarknaden är djupt lokal.
Blanda inte ihop rubriker från en marknad (eller från hela landet) med en annan marknad.
Manhattan är en genuint unik marknad (av många skäl) och nationella trender gäller inte, vilket historien har visat.
Detsamma gäller Miami, som för närvarande upplever en enorm tillväxtsurge. Det är därför Miami har en mycket låg sannolikhet för prisfall enligt CoreLogic.
I Manhattan ser vi hur hyperlokalt marknaden kan vara. Här bedömer vi byggnader individuellt, eftersom angränsande byggnader ofta kan ha helt olika prissättning, helt olika efterfrågan, helt olika riktning osv.
I Miami ser vi också hur hyperlokalt marknaden kan vara. Priser och efterfrågan vid stranden har i praktiken inget samband med priser och efterfrågan i vissa stadsdelar på fastlandet.
Låt dig därför inte fastna i genomsnitten, eftersom de bara berättar om vad som skett på marknaden i stort och i princip inget om vad som skett i en specifik byggnad (eller i en specifik lägenhetslinje i en byggnad, om man vill vara noggrann).
Vi finns här för att hjälpa dig navigera på marknaderna i Manhattan och Miami. Boka ett snabbt samtal med mig om jag kan belysa något annat du funderar över. Jag diskuterar gärna båda marknaderna mer ingående, gör en värdering av din bostad om du överväger att sälja, eller skickar dig ett urval fastigheter att titta på.
Oktober 2021Manhattans blockbuster-fastighetsmarknad fortsätter in i kvartal 3 2021 År 2021 kommer utan tvekan att bli ett av de bästa åren för bostadsfastigheter i Manhattans historia…Läs hela rapporten →
Manhattans blockbuster-fastighetsmarknad fortsätter in i kvartal 3 2021
År 2021 kommer utan tvekan att bli ett av de bästa åren för bostadsfastigheter i Manhattans historia, med över 9,5 miljarder dollar i genomförda försäljningar under bara tredje kvartalet, den högsta volymen genomförda affärer i ett kvartal på 32 år.
Försäljningsaktiviteten drevs av frigiven uppdämd efterfrågan, ökad vaccinationsgrad, rimlig prissättning, rekordlåga räntor, ett skifte mot större bostäder (eller sådana med utomhusutrymme) och ökat personligt välstånd.
Dessa 9,5 miljarder dollar avser affärer som stängdes 2021, inte nödvändigtvis kontrakt signerade under kvartalet, vilket är en mer aktuell barometer för marknaden.
Antal tecknade kontrakt minskade under sommarsäsongen, men slog ändå rekord för kvartalet
Som framgår av diagrammet nedan har kontraktsaktiviteten legat på förhöjda nivåer sedan årets början, men har avtagit. Denna avmattning kan delvis förklaras av säsongsmönster, eftersom sommarmånaderna vanligtvis är lugnare än resten av året. Med det sagt var försäljningen under kvartalet rekordbrytande.
Trots att det var 29 % lägre än föregående kvartal, signerades 3 500 affärer under kvartalet. Med 270 affärer per vecka under kvartalet är det ett rekordbrytande antal. Oktober fortsätter trenden med drygt 305 affärer per vecka.
Säljarna är nöjda, men inte alltför nöjda
Säljarna under 2021 har varit mycket nöjda, särskilt efter en period av begränsad försäljning under 2020. Köparna finns där ute och efterfrågan är mycket stark, framför allt i lyxsegmentet där de större lägenheterna återfinns.
Trots den markant ökade aktiviteten under större delen av året har rädslan inte försvunnit helt, vilket gör att priserna inte stiger utöver nivåerna före Covid. Rabatterna från Covid-perioden på 6-9 % (beroende på när du köpte föregående år) har försvunnit, men vi har ännu inte sett prisökningar utöver 2019 års nivåer.
Med all denna aktivitet skulle man kunna tro att priserna är redo att stiga igen. I allmänhet sker prisökningar vanligtvis 9 till 12 månader efter en tydlig förbättring av försäljningsaktiviteten. Bocka av i kalendern, vi är snart inne i den fasen.
Överprisade objekt dröjer kvar på marknaden
Eftersom prissättningen har legat i nivå med 2019 var kvartal 3 inte rätt tid att lista en fastighet till aspirationspriser. Under kvartalet tog marknadsanpassade fastigheter 78 dagar att sälja. Däremot tog fastigheter som krävde en prisjustering 181 dagar att sälja, mer än dubbelt (2,3 gånger) så lång tid som de som var korrekt prissatta.
Aktuell prissättning under kvartalet
Obs: Normalt jämför jag kvartalets siffror med föregående kvartal, men i kvartal 3 2020 utgjorde en tredjedel av kvartalets försäljningsvolym stängningar vid 220 Central Park South, det dyraste nyproducerade condohuset i New York City. 16 enheter stängdes till ett genomsnittspris på 37 miljoner dollar, totalt 592 miljoner dollar. Jag visar dig därför enbart det aktuella kvartalets siffror. Vill du ha mer detaljerad information, kontakta mig gärna.
Kategori
Gn.snitt pris per kvadratfot
Gn.snitt försäljningspris
Coops
$1,159
$1,31M
Condos
$1,881
$2,53M
Nyproduktion
$2,248
$3,34M
Lyx (topp 10 %)
$2,561
$7,45M
Övriga intressanta statistik:
Försäljningsaktiviteten steg till den högsta nivån på 32 år.
Trots rekordlåga räntor betalades cirka 50 % av affärerna kontant.
Nyproduktionsförsäljning under 3 miljoner dollar växte dubbelt så snabbt som över 3 miljoner dollar, vilket ändå innebar en fördubbling jämfört med samma kvartal föregående år. En förskjutning mot mindre enheter i nyproduktionen snedvred pristrenden neråt.
Listningsrabatten inom alla segment uppgick i genomsnitt till 5,3 % för kvartalet.
Det totala antalet månaders utbud av condos och coops, det vill säga antalet månader det skulle ta att sälja allt till salu befintligt lager, sjönk till enbart 5,1.
Du missade botten. Missa inte återhämtningen!
Juni 2021Manhattan passerar marknadsbotten när kontraktsaktiviteten exploderar Det andra kvartalet 2021 var ett blockbusterkvartal som visade att alla som hävdat att stadslivet var dött hade fel…Läs hela rapporten →
Manhattan passerar marknadsbotten när kontraktsaktiviteten exploderar
Det andra kvartalet 2021 var ett blockbusterkvartal som visade att alla som hävdat att stadslivet var dött hade fel. Manhattan har återhämtat sig till den bästa vårförsäljningssäsongen på 6 år och har haft den högsta försäljningsaktiviteten sedan 2007.
Uppdämd efterfrågan, rimliga priser, låga räntor, en önskan att uppgradera till större bostäder (eller sådana med utomhusutrymme), ökat personligt välstånd och en bredare köparbas har drivit upp försäljningsvolymen. Sammanfattningsvis blomstrar staden, tack vare vetenskapen och, i förlängningen, en förnyad optimism.
Obs: I denna uppdatering jämför jag kvartal 2 2021 med kvartal 2 2019, vilket är mycket mer rättvisande än kvartal 2 2020, när NYC var i lockdown.
Tecknade kontrakt skjuter i höjden
Antalet tecknade kontrakt under kvartalet steg med 60 % jämfört med samma kvartal 2019. Många av dessa affärer stängs inte förrän i kvartal 3 2021, och vid den tidpunkten förväntar vi oss viss positiv prisutveckling, med tanke på volymen och sammansättningen av de lägenheter som gick i kontrakt under kvartalet.
Större lägenheter åter på modet
Superprimärmarknaden (>10 miljoner dollar) hade den bästa första halvan på rekord, driven av dubbelsiffriga rabatter från ursprunglig prissättning. Därutöver har det skett en markant ökning i försäljningen av större lägenheter, vilket har gynnat marknaden för >5 miljoner dollar.
Den försäljningsmix som inkluderade en betydande förskjutning mot försäljning av större lägenheter snedvred pristrender och sänkte mediansäljpriset till 1 130 000 dollar, det högsta sedan 1 215 000 dollar i kvartal 2 2019, men pristrenderna snedvreds på grund av försäljningsmixen.
Covid-rabatten avtar
Jämfört med samma kvartal föregående år sjönk det genomsnittliga priset per kvadratfot med 3,6 %. Detta har utpekats som "Covid-rabatten". Första kvartalet såg denna spread på 9 %, vilket visar att Covid-rabatten snabbt komprimeras. Vi förväntar oss att Covid-rabatten försvinner under kvartal 3 och är borta i kvartal 4, när arbetsgivarna slutar med eller begränsar distansarbete.
Aktuell prissättning under kvartalet:
Kategori
Gn.snitt pris per kvadratfot
Gn.snitt försäljningspris
Coops
$1,139
$1,28M
Condos
1,921
$2,64M
Nyproduktion
2,581
$3,84M
Lyx (topp 10 %)
2,636
$7,75M
Övriga intressanta statistik:
Condoförsäljningsaktiviteten steg till den högsta nivån på 30 år.
Nyproduktionsförsäljning över 3 miljoner dollar var den högsta på tre år.
Försäljningsaktiviteten ökade snabbare än nytt lager som kom ut på marknaden, vilket resulterade i att antalet månaders utbud sjönk till 6,9 månader, det snabbaste tempot på 4 år.
Den totala listningsrabatten uppgick till 6,4 %.
Om du missade botten, missa inte återhämtningen!
April 2021April 2021-kontrakt slog mars 14-årsrekord Kontraktsaktiviteten i Manhattan fortsatte att stiga till ett nytt rekord i april 2021 med 1 607 tecknade kontrakt och slog mars 14-årsrekord…Läs hela rapporten →
April 2021-kontrakt slog
mars 14-årsrekord
Kontraktsaktiviteten i Manhattan fortsatte att stiga till ett nytt rekord i april 2021 med 1 607 tecknade kontrakt, vilket slog mars 14-årsrekord på 1 500 kontrakt på en enda månad. Första veckan i maj fortsätter trenden och maj är hittills i fas för att matcha april.
Med 1 607 tecknade kontrakt är det 50 % fler än april 2019, en jämförbar månad före Covid. April 2020 hade bara 213 tecknade kontrakt (förmodligen initierade före Covid). Som en påminnelse: New York City stängdes ner med förbud mot visningar från slutet av mars till slutet av juni 2020.
På lyxfronten, enligt Real Deal, har det tecknats 652 lyxkontrakt hittills i år fram till slutet av april, vilket är fler än samtliga lyxkontrakt under hela 2020.
På nyproduktionsfronten tecknades 235 kontrakt i april, upp från 165 i mars. Det var Manhattans högsta aktivitetsnivå i nyproduktionssegmentet på tre år.
Mars 2021Manhattan reser sig från askan Efter ett utomordentligt besvikande 2020, när Manhattan drabbades av en "Covid-exodus" och fysiskt stängdes ner i 90 dagar…Läs hela rapporten →
Manhattan reser sig från askan
Efter ett utomordentligt besvikande 2020, när Manhattan drabbades av en "Covid-exodus" och fysiskt stängdes ner i 90 dagar, reste sig Manhattans bostadsförsäljningsmarknad från askan under det första kvartalet 2021. Medan marknaden sakta kröp uppåt i november och december 2020, uppvisade kvartal 1 2021, och i synnerhet mars 2021, häpnadsväckande försäljningsaktivitet.
Försäljningsaktiviteten skjuter i höjden i kvartal 1 2021
Försäljningen i Manhattan växte i ett rasande tempo i mars 2021, med en försäljningsvolym på mer än 1 500 tecknade kontrakt, den bästa enskilda månaden på 14 år. Även januari och februari 2021 visade en försäljningsvolym som slog föregående årsperioder för åtminstone de senaste tre åren, vilket framgår nedan:
Köpare har utnyttjat kombinationen av rekordlåga bolåneräntor och lägre priser. De uppmuntras också av den nya administrationen, vars politik NYC redan drar nytta av, i kontrast till den förra administrationen som var inriktad på att straffa New York City för att ha röstat överväldigande emot Trump.
Priser ned, men inte i fritt fall
Även om priserna är lägre har de inte rasat som somliga kanske antog. Priset per kvadratfot för en condo i Manhattan var 8,8 % lägre i kvartal 1 2021 jämfört med kvartal 1 2020. Detta utöver lägre prissättning sedan SALT-taket trädde i kraft 2018, vilket enligt ekonomen Robert Schiller i genomsnitt sänkt priserna i NYC med 11 %. Priserna ligger alltså långt under sin topp från bara några år sedan och är redo att vända uppåt. Med en "blå" administration har SALT-taket, som straffar blå delstater, goda chanser att försvinna 2021. Det gynnar fastighetspriserna och dämpar utflyttningen till lågskattestater.
Nyproduktionerbjudanden finns kvar
Det finns fortfarande fynd att göra i nyproduktionen, eftersom priserna har sänkts avsevärt för projekt lanserade för 3 år sedan. Nyligen lanserade projekt har dock prissatts efter aktuell marknad, varför det inte är många rabatter att hämta där. Medan vissa rabatter syns i lägre priser är många dolda i avdrag på stängningskostnader. Dessa syns inte i pris-per-kvadratfot-siffrorna. Storleken på rabatterna i nyproduktion varierar kraftigt, eftersom de beror på faktorer som när projektet lanserades, försäljningstakten hittills, antalet kvarvarande enheter i en viss lägenhetslinje, kapitalpartnernas placering i kapitalstrukturen och, viktigast av allt, bankernas minimigräns för frigivningspriser (bankerna styr egentligen priset, inte byggherren).
För att få det bästa erbjudandet i nyproduktion behöver du ha ett öppet sinne och inte låsa dig vid något som inte kommer att ge de högsta rabatterna. Byggherrar erbjuder till exempel varken stora rabatter på lägenheter med utomhusutrymme eller på linjer som nästan är slutsålda.
Diagrammet nedan visar hur nyproduktionspriserna har återhämtat sin position från bottennivåerna för några månader sedan.
Vaccinerna inger förtroende
Vi förväntar oss att fastighetspriserna börjar krypa uppåt under vår/sommar och resten av året i takt med att NYC vaccineras. Hittills har44 % av Manhattanborna redan fått sin första vaccindos och 27 % är fullständigt vaccinerade. När vi når 70 % av befolkningen fullständigt vaccinerad återgår aktiviteterna till det normala, inklusive full öppning av restauranger och biografer (delvis öppna nu), Broadway-shower och sportarenor m.m. Vi räknar då med ytterligare dramatiska förändringar på marknaden. När landet öppnar för utlänningar senare i år förväntar vi oss att denna återhämtning av Manhattans fastighetsmarknad går in i överdrift!
Signaler pekar mot en fortsatt uppåtgående marknad
Den potentiella slopningen av SALT-taket, bristen på nya bygglov (eftersom nyproduktionen legat på is under det senaste året) och stadens fulla återöppning kommer att gynna Manhattans fastighetspriser under de närmaste 4-5 åren, precis som vi såg efter Lehman-krisen.
Om du funderar på att köpa, gör det nu för att få de bästa priserna. Lagret har minskat från rekordnivån med 9 600 enheter till salu i oktober 2020 till 7 000 enheter i slutet av mars 2021, vilket fortfarande är något högt. Men om försäljningen fortsätter i samma takt som under första kvartalet befinner vi oss i en säljares marknad i början av sommaren. I takt med att ekonomin hettas upp gör även räntorna det, vilket gör det dyrare att äga samma bostad.
Manhattanmarknaden rör sig… nu är det DITT DRAG!
Januari 2021Manhattan-marknaden får en bra start på 2021 med ökad försäljningsaktivitet Medan Manhattans fastighetsmarknad fortfarande kämpar med effekterna av Covid har fjärde kvartalet 2020, och till och med januari 2021, visat en markant förbättring…Läs hela rapporten →
Manhattan-marknaden får en bra start på 2021 med ökad försäljningsaktivitet
Medan Manhattans fastighetsmarknad fortfarande kämpar med effekterna av Covid har fjärde kvartalet 2020, och till och med januari 2021, visat en markant förbättring driven av:
Positiva vaccinnyheter och utrullning som ökade köparnas förtroende,
Historiskt låga räntor,
Säljare (och byggherrar) som erbjöd rabatter (den genomsnittliga Covid-rabatten var 10 %, betydligt lägre för lägre prissatta enheter och betydligt högre för dyrare enheter)
Potentiell upphävning av SALT-taket, som sänkte priserna i NYC med 11 % (enligt Zandi)
Tecknade kontrakt i kvartal 4 var upp med ca 8 % jämfört med samma kvartal 2019. Januari 2021 såg condoförsäljningen stiga med 50 % och coopförsäljningen med 167 % jämfört med samma månad ett år tidigare. Allt goda nyheter! Det nuvarande höga utbudet av lager till salu är dock en motvind för marknaden som gynnar köpare under 2021.
Hyresmarknaden har också sett en uppgång under de senaste månaderna. Men tills dess att företagen ber sina anställda att återvända till kontoren kommer hyresmarknaden att förbli trög. Vi förväntar oss en snabb vändning på uthyrningssidan om ett par månader.
Slutsatser:
Det är en köparens marknad, men fönstret av möjligheter för de bästa affärerna håller på att stängas,
Priserna föll men kraschade inte,
Lyxköpare ärtillbakapå marknaden, de var frånvarande under större delen av året,
Lagret är kraftigt minskat från sin dramatiska topp i oktober, men befinner sig fortfarande på en hög nivå,
Det är ett utmärkt tillfälle att köpa en stor lägenhet av en byggherr, nyproduktioner såg några av de högsta rabatterna och koncessioner vi någonsin sett.
December 2020Manhattanmarknaden studsar tillbaka i kvartal 4 2020 Med rubriker om folk som flyr storstäder är det ingen undran varför mina kunder är förvånade att höra att kontraktsaktiviteten i Manhattan har varit robust under de senaste månaderna…Läs hela rapporten →
Manhattanmarknaden studsar tillbaka i kvartal 4 2020
Med rubriker om folk som flyr storstäder är det ingen undran varför mina kunder är förvånade att höra att kontraktsaktiviteten i Manhattan har varit robust under de senaste månaderna. Antalet tecknade kontrakt per månad i oktober och november 2020 uppgick i genomsnitt till 855, och december 2020 är i fas för att överträffa december 2019-rekordnoteringen på 717 tecknade kontrakt. Kontraktsaktiviteten för kvartalet fram till mitten av december har redan överträffat samma kvartal föregående år.
Förtroendet för vaccinet och säljarnas kapitulation till prisrabatter har lockat tillbaka köpare på marknaden. Merparten av denna kontraktsaktivitet har skett i segmentet under 3 miljoner dollar, medan lyxsektorn fortfarande är trög men förbättras.
Som du ser nedan fortsätter antalet tecknade kontrakt över 5 miljoner dollar att öka, och det är detta segment där vi ser de största rabatterna.
Lager kraftigt ned från toppen, men fortfarande högt
Aktivitet och förtroende har minskat utbudet av Manhattanfastigheter till salu från cirka 9 600 i oktober 2020 till 8 000 i dag.
Lagret är upp med 20 % jämfört med föregående årsskifte, när lagernivåerna uppgick till 6 600, men vi är glada att se att lagernivåerna har fallit 17 % från sin topp. Denna mycket skarpa vändning i lagret i oktober berodde sannolikt på de lysande vaccinnyheterna från Pfizer och Moderna. Vi hoppas att detta inte uppmuntrar säljarna alltför mycket.
Tills vaccinet är fullt utdelat förväntar vi oss att det finns affärer att göra i NYC. Men i takt med att tiden går och aktiviteten ökar förväntar vi oss inte att säljarna kommer att ge rabatter som de har gjort. Det känns som om vi redan har passerat marknadens botten, men fortfarande befinner oss i en period där en köpare kan erhålla tidigare sett betydande rabatter i NYC.
Var finns alla rabatter nu?
Den genomsnittliga "Covid-rabatten" har legat kring 10 %, om än högre i segmentet över 4 miljoner dollar. Urban Digs analyserade stängda försäljningar i kvartal 4 2020 och fann att
Under 2 miljoner dollar, i genomsnitt 5 % rabatt
2 till 4 miljoner dollar, i genomsnitt 10,4 % rabatt
Över 4 miljoner dollar, i genomsnitt 13,5 % rabatt
Dessa är naturligtvis genomsnitt och avser bara priser, inte andra fördelar som byggherrar erbjuder för att genomföra affärer, såsom krediter för stängningskostnader m.m. Det är viktigt att notera att Manhattans fastighetsmarknad redan drabbades av ett slag efter SALT-skatteförändringen i slutet av 2017, med marknaden bottnade i kvartal 3 2019. Priserna hade alltså redan tagit ett kraftigt fall innan Covid slog till. Den extra Covid-rabatten är bara ett extra lager av förmåner för köparna.
Nyproduktion
Rabatterna beror verkligen på de många faktorerna hos byggnaden i sig, som var den är belägen, hur många enheter som sålts, eventuella problem med byggherren, långivaren osv. Dessutom, vilken lägenhetslinje i byggnaden köper du? Om byggherren har sålt 50 % av enheterna i den bästa linjen och 0 % av en annan linje, bör du inte förvänta dig samma rabatt på båda linjerna.
För närvarande varierar nyproduktionsrabatterna avsevärt och beror verkligen på de många faktorerna som påverkar byggnaden i sig. Byggherrar är bundna till sina banker, som dikterar minimigränser för frigivningspriser, varför de är mer benägna att erbjuda generösa stängningskrediter snarare än direkta rabatter. Vi har dock sett en kombination av prisrabatter och stängningskrediter.
Genomsnittsrabatten är 10 % i nyproduktion plus stängningskrediter, även om det finns projekt som erbjuder det utöver redan sänkta priser. Det är inte ovanligt att se 20-30 % rabatt mot Schema A-prissättning, vilket är det ursprungliga pris som registrerats hos New Yorks delstatlige justitieminister.
Byggherrar har täckt åtminstone en del av köparens stängningskostnader, inklusive en del av dessa kostnader:
Överlåtelseskatter (ca 2 %)
Mansion Tax (graderad skala med start på 1 % och upp till 4 % om över 25 miljoner dollar)
Parkering, kan ingå beroende på enheten
Förvaringsutrymme, kan ingå
Gemensamma avgifter, kan täcka 1 år av gemensamma avgifter.
Vissa byggherrar förhandlar inte alls, eller täcker kanske bara överlåtelseskatterna om de har något mycket speciellt med sina byggnader. Park Loggia har till exempel terrasser med utsikt över Central Park som handlas till begärt pris. The Benson har bara ett fåtal enheter på Madison Avenue i UES som också handlas till begärt pris. Andra byggnader som är självfinansierade och därmed inte beroende av andra förhandlar inte heller. Men dessa är sällsynta undantag.
Makrosammanfattning:
Detta är troligtvis den enskilt bästa köparmarknaden för nyproduktion som NYC har sett på 20+ år.
Vi befinner oss inte i en finanskris; vi befinner oss i en hälsokris som troligtvis har lösts.
Vi befinner oss inte i samma situation som den stora recessionen 2008/2009, IT-bubblan år 2000 eller 11 september, när det rådde rädsla och det inte fanns pengar på Wall Street.
Banker och tjänstemän är fyllda med kontanter och DJIA överstiger 30 000 (inte 6 000 som 2009).
Rädslan finns hos säljarna. Köpare har ett kort fönster att utnyttja denna rädsla.
För dem som sitter på läktaren, kom ihåg att du måste lägga ett bud för att få en rabatt. Du måste spela för att vinna!
I takt med att vi avslutar året vill vi önska alla en God Helg. Vi hoppas att 2021 ska bli bättre än 2020.
November 2020Manhattans fastighetsmarknad studsar tillbaka i oktober 2020 För att förstå i realtid vad som händer på New York Citys fastighetsmarknad är det första mätvärdet vi tittar på antalet tecknade kontrakt under en viss månad…Läs hela rapporten →
Manhattans fastighetsmarknad
studsar tillbaka i oktober 2020
För att förstå i realtid vad som händer på New York Citys fastighetsmarknad är det första mätvärdet vi tittar på antalet tecknade kontrakt under en viss månad. Oktober-kontrakten återhämtade sig markant och nådde 874 tecknade kontrakt, upp med 30 % från september 2020 och upp med 4 % från oktober 2019. Detta är ett tydligt bevis på att Manhattans fastighetsmarknad har återhämtat sig från Covids djupaste kris. Dessutom var antalet tecknade kontrakt i oktober högre än under någon annan månad under 2020, även innan Covid, vilket framgår tydligt av diagrammet nedan.
Manhattans storköpare är tillbaka
Merparten av försäljningsaktiviteten avsåg fastigheter under 3 miljoner dollar, men fler kontrakt tecknades i segmentet >25 miljoner dollar, vilket antyder att storköpare återvände till marknaden. Även om vi inte förrän om ett par veckor vet till vilket pris dessa handlades, noterade vi att många, men inte alla, fastigheter i segmentet >25 miljoner dollar handlades med betydande rabatter. Alla säljare förhandlar nu, men kraftiga rabatter har inte förekommit på <3 miljoner dollar-marknaden.
Manhattans lager verkar ha toppat
Lagret, eller utbudet, toppade i mitten av oktober på rekordnivån 9 628 fastigheter till salu och verkar nu avta. Nytt månadsutbud minskade med 21 % från september 2020 och med 1,2 % från oktober 2019. Detta indikerar att lagringstillväxten har saktat in, men det tar ett tag för lagernivåerna att återgå till normala nivåer. Det är därför vi tror att möjligheten för köpare inte har försvunnit ännu, även om vi har passerat den maximala osäkerheten orsakad av viruset. Under de senaste veckorna har lagernivåerna sjunkit och uppgick per fredagen den 6 november till 9 255 fastigheter till salu. Det är ett mycket stort antal fastigheter till salu, med tanke på att lagret vid samma tidpunkt föregående år var cirka 7 700.
Bostadsförsäljningen i New York Citys förorter har passerat toppen
Även om försäljningen fortfarande är på en hög nivå i Westchester, Greenwich, Long Island och Hamptons, har försäljningsaktiviteten kommit ner från den topp som nåddes i New Yorks förorter under sommaren.
Nu när valet är över, nästan, och Pfizer tillkännagav ettvaccinsom är 90 % effektivt, tror vi att marknaden kommer att fortsätta att hämta sig i Manhattan.
Oktober 2020Den bästa tidpunkten att köpa i NYC på över 10 år Vi är nu tre månader in i återöppningen av NYC-fastighetsmarknaden. Trots många utmaningar återhämtar sig staden…Läs hela rapporten →
Den bästa tidpunkten att köpa i NYC
på över 10 år
Vi är nu tre månader in i återöppningen av NYC-fastighetsmarknaden. Trots att det har funnitsmånga utmaningaråterhämtar sig staden. Vi börjar se livstecken i form av ökade tecknade kontrakt och pågående försäljningar. Men vi har fortfarande en lång väg kvar, vilket innebär att det finns en enorm möjlighet för smarta pengar.
Med restauranger, gym, kontor och museer som återöppnar har NYC fått ett mycket mer livligt intryck. New Yorkare håller avstånd och bär masker religiöst, vilket har tryckt ner viruset i staden.
Om vi tar ett steg tillbaka och betraktar fastighetsmarknaden ur ett fågelperspektiv vet vi att det är rätt tid att köpa i Manhattan. Om du köpte 2001 eller 2009 vet du redan attNYC kommer att återhämta sigstarkare än någonsin. Jag ber dig därför ta ett ögonblick och fundera på var du befinner dig om 18 månader. Köpare som sitter på läktaren kommer med säkerhet att ångra att de inte agerade och köpte i NYC tidigare.
Här är våra viktigaste slutsatser om vad som händer på marknaden just nu:
Covid har skapat ett tillfälligt tillfälle att köpa i Manhattan till låga priser.
Marknadsbarometern ovan tar hänsyn till pågående försäljningar och lager. Den visar tydligt att NYC har befunnit sig i en köparmarknad och börjar återhämta sig.
Seriösa säljare listar sina fastigheter till rimliga priser eller ger rabatter. Framför allt byggherrar, som erbjuder prisrabatter och koncessioner, något som var otänkbart för bara ett par år sedan... och som kommer att vara otänkbart igen om ett par år.
Medan genomsnittsrabatten har legat på 8 % ser vi mycket högre rabatter (2-3 gånger) på de dyraste fastigheterna.
Möjlighetsfönstret är nu öppet… när stängs det? Det stängs troligtvis innan kvartal 2 2021, med de bästa affärerna i kvartal 4 2020, följt av goda affärer i kvartal 1 2021. När ett vaccin väl tillkännagivits som effektivt och redo för distribution kommer säljarna att ha mer förtroende, så vi föreslår att du agerar nu! Innan du stänger befinner vi oss i 2021 och en ny marknad.
7 biljoner dollar i statliga stimulanser (14 gånger mer än 2008) innebär att riskerna är låga. Det här är inte 2008. Bankerna är sunda och Feds stöd har aldrig någonsin varit större.
Rekordh��ga aktiemarknadsvärderingar (en biprodukt av de statliga stimulanserna) visar att Federal Reserve gör allt den kan för att stimulera ekonomin. Det visar också att investerarna har förtroende för den amerikanska ekonomin och att Covid kommer att vara under kontroll och sedan historia inom kort.
NYC har aktivt tryckt ner viruset sedan juni och har styrts betydligt effektivare än den federala regeringen. Invånarna har gjort sin del genom att hålla avstånd, undvika stora evenemang och bära masker för att skydda sina medborgarnewyorkare. Trots att mycket av mediabevakningen klumpar ihop hela NYC, har de flesta Covid-fallen inträffat i Queens och Brooklyn, inte i Manhattan. Vi har inte sett detta nämnas någonstans i nyheterna.
Försäljningsmarknaden befinner sig inte längre i det fria fall som skapades av lockdownen. Pågående försäljningar har vänt, med kraftig tillväxt i september, i takt med att marknaden passerat den egentliga botten.
Nedan finns några av våra nuvarande bästa val. Du kommer att märka att några har betydande rabatter. Ju högre pris, desto bättre rabatt. Lagret förändras varje dag, så om du är intresserad av att ta del av andra alternativ, meddela oss din budget så skickar vi dem till dig privat.
230 West 56 Street - Enhet 68B $3 999 000 / $2 154 per ft² Såldes för 6 miljoner dollar i juni 2014
Den här högt belägna 3-rumslägenhetens på Park Imperial bjuder på fantastiska helikoptervyer över staden ochCentral Parkfrån varje fönster. Den ursprunglige ägaren betalade 6 miljoner dollar för denna lägenhet, så den håller inte länge. Det är en prissänkning på 33 % sedan denna enhet senast bytte ägare 2014. Inget slår detta pris på 68:e våningen!Läs mer.
40 East End Avenue - Enhet 12B
$4 735 990 / $2 417 per ft² Sänkt $495 000, för 60 dagar sedan
Denna vackra nyproducerade condo i East End Avenue-kvarteret på Upper East Side har just sänkts med 12 %. Dessa 3 sovrum ligger 2 minuters promenad från Chapin och Brearly, två av de 10 bästa privatskolor i USA.Läs mer.
64 East 1st Street - Enhet 4
$2 995 000 / $1 657 per ft² Sänkt $280 000, för 53 dagar sedan Såldes för 3,4 miljoner dollar 2017
Den här prissänkta, överdimensionerade 2-rumslägenhetens iEast Villagesåldes ursprungligen som nyproduktion för 400 000 dollar mer än listpriset, det vill säga 3,4 miljoner dollar 2017. Detta är en boutique-byggnad från 2015 med fantastiska spröjsbågsfönster.Läs mer.
20 West 53 Street - Enhet 22A $4 750 000 / $2 748 per ft² Sänkt $600 000 / Såldes för 5,7 miljoner dollar 2017
Bo påBaccarat Hotel and Residences, ett av de bästa hotellen i New York City. Den ursprunglige ägaren betalade 5,7 miljoner dollar för denna lägenhet, så de är mycket motiverade med en rabatt på 1 miljon dollar.Läs mer.
540 West 28 West Street - Enhet 3A $885 000 / $1 560 per ft²
Denna studio på +Art iWest Chelseaär riktigt välprissatt till $885K. Äntligen listar säljare lägenheter prissatta för att sälja, inte de aspirationspriser som rådde för några år sedan. Nära Hudson Yards och High Line!Läs mer.
Slutligen, om du vill ha ett zoom-samtal för att diskutera marknaden mer i detalj, välj en tid som passar nedan:
Juli 2020En annorlunda NYC-sommar Vid den här tiden på året brukar jag ge en uppdatering av kvartal 2-rapporterna för Manhattan-marknaden. Men kvartal 2 2020 är ett helt annat djur…Läs hela rapporten →
En annorlunda NYC-sommar
Vid den här tiden på året brukar jag ge en uppdatering av kvartal 2-rapporterna för Manhattan-marknaden. Men kvartal 2 2020 är ett helt annat djur, eftersomManhattans fastighetsmarknadvar stängd under 12 av de 13 veckor som utgör det andra kvartalet.
För dem som inte känner till vad som hände i NYC: den 23 mars 2020 gick NYC in i lockdown och återöppnade 90 dagar senare den 22 juni 2020. Inga fysiska visningar tilläts under denna tid. Lagret minskade avsevärt under krisen, eftersom säljare drog tillbaka fastigheter från marknaden eller sköt upp listning. Nu är fastigheterna dock åter på marknaden, och lagret har ökat med 8 % jämfört med samma tidpunkt föregående år.
Marknaden under den senaste månaden återhämtar sig sakta, men inte nödvändigtvis till normala nivåer ännu. Sedan återöppningen för 5 veckor sedan har vi sett:
84 % av tecknade kontrakt låg under 3 miljoner dollar.
En överraskande brådska hos en del av dessa köpare, eftersom de vet att NYC snart återgår till något som liknar normalitet.
Inte mycket händer i det höga prissegmentet, eftersom många fortfarande befinner sig i sina sommarbostäder och reserestriktioner fortfarande gäller.
Bolåneräntor på rekordlåga nivåer (under 3 %), när Fed sänkte styrräntan till noll.
Övergripande indikatorer tyder på prissättning 8-10 % under nivåerna före Covid, men inte i alla prissegment.
För nyproduktion kombinerade stängningskostnader och prissänkningar på ca 8-12 % beroende på projektet.
De största rabatterna har funnits i det höga prissegmentet, där en del byggherrar har omprisat sina listor och tar på sig merparten av köparens stängningskostnader och erbjuder mycket attraktiva incitament för att genomföra affärer nu.
Återförsäljning till 5 miljoner dollar och uppåt får inga visningsförfrågningar vecka efter vecka. Seriösa säljare av en större fastighet måste därför vara beredda att ge rabatt på minst 10 %, och förmodligen mer, från prissättningen före Covid.
Rabatterna minskar i takt med att priserna sjunker, med få eller inga rabatter under 1 miljon dollar-gränsen.
Uthyrning:
Trots att hyreslagerutbudet är högt ser marknaden också ett stabilt flöde av tecknade hyresavtal, framför allt under 10 000 dollar per månad. Om än med rabatter!
Vad händer härnäst?
Vi befinner oss fortfarande i de tidiga skedena av en ny verklighet, men vad gäller COVID,New York City är nu ett säkrare valän 80 % av landet!
Om New York kan upprätthålla sina säkerhetsprotokoll och hålla virusinfektionerna låga, och om det fortsätter att komma mycket positiva nyheter om vaccinförsök och terapeutiska läkemedel (som Remdesivir), tyder historien på att NYC:s fastighetsmarknad återhämtar sig snabbt.
Just nu har vi passerat toppen av osäkerheten, vilket för NYC var april/maj-perioden, varför de allra bästa affärerna kanske redan är bakom oss. Men vi tror att köpare kommer att ha de kommande 4-5 månaderna på sig att göra utmärkta affärer. När ett vaccin väl är känt som verksamt, och oddsen är att vi ser ett under hösten, kommer New York City att vara tillbaka, bättre än någonsin.
Maj 2020Coronavirusets effekter på Manhattans fastighetspriser Mitt i denna aldrig tidigare skådade globala kris har vi fått flera frågor om konsekvenserna av…Läs hela rapporten →
Coronavirusets effekter på Manhattans fastighetspriser
Mitt i denna aldrig tidigare skådade globala kris har vi fått flera frågor om konsekvenserna avCOVID-19på priserna på Manhattans fastighetsmarknad. Jag hoppas att alla håller sig säkra och friska under dessa tumultartade tider. Även om det ännu inte är avgjort vad som händer härnäst, här är den senaste informationen om NYC:s fastighetsmarknad.
I slutet av mars sattes New York City i "medicinsk koma" för att komma ikapp den folkhälsokris som rådde. Som ett resultat har New Yorks fastighetsmarknad sedan dess i princip stått stilla, med minimal ny kontraktsaktivitet under de senaste två månaderna. Fysiska visningar av Manhattan-condos, lägenheter och bostäder har förbjudits av New York State. Och New York City har i stort sett befunnit sig i lockdown sedan mitten av mars. De affärer som var under arbete innan pandemin slog till har dock kunnat stängas virtuellt, och banker har fortsatt attbevilja bolån.
Det är nu mitten av maj och New York är en månad förbi krisens topp och har vaknat ur sin självpåtagna koma. Tack vare ledarskapet hos New Yorks guvernörAndrew Cuomohar New York lyckats platta till kurvan och är på väg ut ur krisen. Även om vi inte är helt ur skogen ännu planeras en stegvis återöppning under de kommande veckorna och månaderna. MångaManhattans condohuskommer att häva sitt moratorium för in- och utflyttningar från och med den 15 maj, och vi förväntar oss att moratoriet för visningar hävs någon gång i juni.
Om vi blickar bakåt till januari och februari 2020 var kontraktsaktiviteten upp med 15 % jämfört med samma perioder föregående år, vilket lovade att våren 2020 skulle bli en mycket stark försäljningssäsong. Tyvärr är det inte längre fallet! För närvarande harutbudet av condos och coops till saluminskat dramatiskt, med bara 5 000 enheter listade till salu, 50 % lägre än vanliga lagervolymer under vårens försäljningssäsong. Även beräkningen av dagar på marknaden, som räknar antalet dagar en fastighet har legat till salu, har frysts av listningsportalerna, eftersom beräkningen blev meningslös när moratoriet mot fastighetsvisningar implementerades. Vad har då effekten på Manhattans fastighetspriser blivit?
Även om det är för tidigt att dra slutsatser om virusets inverkan påManhattans fastighetsprisernoterade den före detta ordföranden för Federal Reserve Bank, Ben Bernanke, att detta ekonomiska stopp liknar mer en naturkatastrof än en ekonomisk depression. Det är inte ett resultat av ett sammanbrott i ett finansiellt system som 2008 eller den stora depressionen. Bankerna är starka och välkapitaliserade. Lyckligtvis agerade Fed snabbt med monetära stimulanser och administrationen agerade snabbt med finanspolitiska stimulanser.
Silverlinningen i allt detta är att NYC:s fastighetspriser avsevärt gynnas av rekordlåga räntor och rekordmässig kvantitativ lättnad. Inflationen i tillgångspriserna är det avsedda syftet med kvantitativ lättnad, även om det kan ta lite tid för möjligheten att materialisera sig. Oavsett nivån på Manhattan fastighetsprisinflation från denna rekord-QE-stimulans är NYC i slutändan fortfarande en av de bästa städerna i världen och folk behöver fortfarande bostäder att antingen köpa eller hyra.
I slutändan är detta en hälsofråga som kan lösas, framför allt nu när alla är fokuserade på problemet med Covid 19.
Om du vill ha ett zoom-samtal för att diskutera marknaden mer i detalj, välj en tid som passar nedan:
Februari 20206 saker du bör veta om NYC:s fastighetsmarknad i februari 1. Markant ökning av försäljningsaktiviteten jämfört med föregående år Pågående försäljningar upp 17 %…Läs hela rapporten →
6 saker du bör veta om NYC:s fastighetsmarknad i februari
1. Markant ökning av försäljningsaktiviteten jämfört med föregående år
Pågående försäljningar upp 17 %, Totala marknaden
Pågående försäljningar upp 25 %-$600K-$1 miljon
Pågående försäljningar upp 21 %-$1 miljon till $2 miljoner
Detta visar att försäljningsaktiviteten är markant högre jämfört med föregående år, som var marknadens botten sett till aktivitet. Fastigheter i de lägre prissegmenten under 2 miljoner dollar ser den största återhämtningen. Vi ser äntligen att efterfrågan överstiger utbudet, något vi inte sett på länge i NYC. Tecknade kontrakt iManhattanhar legat på tvåsiffrig tillväxt i november 2019, december 2019, januari 2020 och februari 2020. Som en ledande indikator föregår en utdragen ökning av kontraktsaktiviteten vanligtvis prisrörelser. Januari, en ovanligt lugn månad, visade ett imponerande antal tecknade kontrakt, vilket inte är vanligt för årets kallaste månad.
Anekdotiskt har vi märkt att när vi ringer andra mäklare för att boka visningar, har minst 25 % av gångerna dessa enheter redan ett accepterat bud. Inget liknande för 12 månader sedan. De enheter som går i kontrakt har antingen legat ute ett tag och genomgått flera prissänkningar, eller är nya och korrekt prissatta från start. Dessutom ser vi nyligen packade öppet hus-visningar och ett fåtal budgivningar (en kvarleva från en annan tid).
Rabatter över hela New York driver igenom affärer och i januari såg vi en median-listningsrabatt på 6,4 % (en hög nivå för New York) vilket visar att säljarna har kapitulerat och att affärer görs. Medan den högsta ökningen av försäljningsaktiviteten skett för enheter under 3 miljoner dollar, har vi sett viss förbättring i det höga prissegmentet också.
Till exempel konstaterade Olshanrapportenatt: "Tjugo kontrakt signerades förra veckan till 4 miljoner dollar och uppåt, den tredje raka veckan med 20 eller fler försäljningar. Det genomsnittliga prisfallet från det ursprungliga begärda priset var 18 %, ett tal som snedvreds av de 2 bästa försäljningarna."
"Det genomsnittliga antalet dagar på marknaden var 803, ett tal som var högt eftersom hälften av fastigheterna såldes av byggherrar och hade legat ute i flera år. Det var det högsta totala antalet som denna rapport någonsin registrerat sedan vi började spåra denna specifika statistik 2012."
Central Park-köpare:Om du har följt Billionaire's Row och Central Park-marknaden finns det möjligheter. Nu kan vara rätt tid att hoppa in innan marknaden vänder. För den som är beredd att bo på Trump International Hotel and Tower i Columbus Circle kan man till exempel hitta en fantastisk lägenhet med direkt utsikt mot Central Park med 3 sovrum för 3 300 dollar per kvadratfot (nedan). DJT kommer inte att vara president för evigt och denna byggnad kommer att studsa tillbaka vid något tillfälle. Dessutom har vi sett starka rabatter på3 sovrumvidOne57och Time Warner Building också, även om prisgolvet för direkt utsikt mot Central Park i dessa och andra ultra-lyxbyggnader svävar kring 4 500 dollar per kvadratfot.
Observera att vi allt oftare hör från köpare i detta segment att de hör att mer lager är på väg ut på marknaden. Även om det kan stämma för andra stadsdelar, finns det inga nya byggnader på väg in iBillionaire's Row. Dessutom är lagernivån under 20 miljoner dollar med oförhindrad utsikt mot Central Park begränsad, eftersom de flesta av dessa byggnader har ett genomsnittligt försäljningspris på 30+ miljoner dollar.
3. Nyproduktion kontra återförsäljning
Nyproduktioner prissatta för 2-3 år sedan halkar efter på marknaden, och anledningen till det är en diskrepans mellan byggherrar, deras banker och investerare.
Vad vi berättar för våra köpare:Det finns massor av möjligheter på återförsäljningsmarknaden med fastigheter prissatta allt från 1 100 dollar per kvadratfot till 1 800 dollar per kvadratfot.
Det finns naturligtvis möjligheter i nyproduktionssegmentet och vi har sett rabatter på 15 % i vissa byggnader. Många av de byggnader där du ser tvåsiffriga rabatter lanserades dock för år sedan. Däremot har vi sett byggnader lanserade 2019 med prissättning som speglar aktuell marknad, med få rabatter från redan låga begärda priser, men som fortfarande tar på sig en stor del av köparnas stängningskostnader.
Marknaden är mycket priskänslig och dollarmotiverad. Det är välkänt att ett skuggutbud existerar. Det rör sig om enheter som dragits tillbaka från marknaden av orealistiska säljare, eller nyproduktionsprojekt i randstadsdelar. Köpare är mycket kunniga nuförtiden och vet hur man identifierar ett bra värde. Om du köpte det under de senaste 5 åren och nu försöker sälja ligger du förmodligen under vatten eller på break even. Förbered dig därför på en skakig resa. Knep och tricks, och det finns många, gör inte en överprisad fastighet säljbar.
Efter en viss mjukhet under de senaste åren stiger hyrorna avsevärt jämfört med föregående år. FrånReal Deal, I takt med att lägenhetsjakande hyresgäster försöker lista ut vad i hela friden som händer medmäklaravgifterhar de nu ytterligare nyheter att ta ställning till: Hyrorna var 5 till 6 procent högre förra månaden än ett år tidigare i alla tre stadsdelar som täcks av Douglas Ellimans marknadsrapport.
5. Bolåneräntor
Bolåneräntorna har störtdykt sedan samma tidpunkt föregående år och befinner sig nära rekordlåga nivåer. 30-åriga fasta bolåneräntan landade på 3,65 %, medan aktiemarknaden befann sig nära en rekordnotering på över 26 900. Som jämförelse har samma bolåneränta under de senaste 30 åren i genomsnitt legat på ca 6,25 %. Under de senaste 10 åren var de enda 2 gångerna räntan var lägre i september 2016 med ett lägsta på 3,42 %, och i november 2012 med ett lägsta på 3,32 %.
Det är osannolikt att räntorna kan sjunka mycket mer, eftersom vi redan befinner oss nära historiska bottennivåer. Vi rekommenderar därför våra kunder att refinansiera nu eller finansiera sina nya fastighetsköp för att utnyttja detta konstgjort låga bolåneräntefenomen innan det är för sent.
5. Coronaviruset och utländska köpare
Även om det är för tidigt att avgöra vilken inverkan hälsokrisen kan ha på fastighetsmarknaden bör det noteras att New Yorks fastighetsmarknad har ankrats av inhemska köpare och utlänningar har i stort sett uteblivit. Kinesiska köpare från fastlandet har uteblivit från NYC-marknaden sedan 2016, européer har uteblivit eftersom deras valuta har legat lågt under ett längre antal år. Latinamerikaner och brasilianare har i stor utsträckning saknats eftersom deras valutor har deprecierats.
Vi förväntar oss därför inte att detta ska påverka NYC-marknaden negativt på kort sikt. Om dollarn faller och hälsokrisen avtar kan marknaden ta fart. Slutligen kan vissa asiatiska länder se begränsade investeringsmöjligheter när myndigheterna försöker begränsa spridningen, vilket leder till mer investeringar i New York City, en riskfri ort.
Januari 2020En videouppdatering från Urbandigs Många kunder har frågat vad som händer på NYC-marknaden, så jag ville skicka en snabb uppdatering via en video från Noah på Urbandigs.com…Läs hela rapporten →
En videouppdatering från Urbandigs
Många kunder har frågat vad som händer på NYC-marknaden, så jag ville skicka en snabb uppdatering via en video från Noah på Urbandigs.com. Han har gjort ett utmärkt jobb med att destillera vad som händer på Manhattans fastighetsmarknad.
Videons viktigaste slutsatser är:
Politikdrivet återställande för Manhattan-marknaden 2019
Den federala TJCA-skattelagändringen som trädde i kraft 2018 och begränsade SALT-avdrag till 10 000 dollar gjorde det dyrare för primära bostadsägare (inte investerare).
Mansion Tax ökade från och med den 1 juli 2019 till en glidande skala som påverkade tidpunkten för köp under hela 2019.
Marknaden har stabiliserats: försäljningen dämpades, de tecknade kontrakten förbättrades och utbudstillväxten bromsade in.
Pågående försäljningar upp 7%
Marknadens botten inträffade under Q4 2018
"Smällen har redan kommit", så det kan vara ett bra läge att köpa nu.
Är du på jakt efter att köpa i NYC under 2020? Om så är fallet, berätta vilken storlek på bostad du överväger så skickar jag ett litet urval av de bästa köpen vi ser till salu just nu. Under det fjärde kvartalet har vi sett en del prissättning på 2014/2015 års nivåer. Vi förväntar oss inte att marknaden försämras ytterligare, särskilt nu när skatteförändringarna har bakats in i den nya marknaden.
Vi har en tid sagt till våra kunder att marknadens botten, sett till aktivitet, låg omkring november och december 2018. Siffrorna för november och december 2019 bekräftade vår bild, eftersom antalet tecknade kontrakt ökade tvåsiffrigt jämfört med samma månad året innan. På grund av vädret i NYC har vi tydligt avgränsade säljsäsonger, så vi måste alltid jämföra med motsvarande månad eller kvartal föregående år för att se hur det går. [Mot slutet av videon från Urban Digs bekräftar han det vi har sagt till våra kunder, genom att jämföra pågående försäljningar].
Siffrorna för 2019 var förvirrande eftersom en höjning av Mansion Tax tillkännagavs i april för köp efter den 30 juni 2019. Det tidigarelade ett betydande antal affärer i höga prisklasser till Q2 som naturligt skulle ha avslutats i Q3. Det fick Q3 2019 att se förfärligt ut i jämförelse, men när man jämför Q3 och Q4 2019 sammantaget med samma period 2018 var försäljningsvolymen ned endast 4%.
Den dåliga pressen efter ett katastrofalt Q3 2019 fick dock säljarna (inklusive byggherrarna) att erbjuda större rabatter. Det har i sin tur lett till ett ökat antal transaktioner, både på återförsäljningsmarknaden och nyutvecklingsmarknaden.
Vi är fast övertygade om att marknadskorrigeringen i Manhattan enbart är ett politikdrivet återställande av prisnivåerna, orsakat av taket på $10K för SALT-avdrag. Robert Schiller uppskattade att fastigheter i NYC förlorade 11% i värde på grund av denna nya skattelag. Pressen talar också om ett utbudsproblem, men vi ser inte nödvändigtvis något överutbud i de mest attraktiva kvarteren. Visst finns det överutbud i "C"-kvarter som Financial District och Lower East Side, men i förstklassiga UWS, UES, Greenwich Village, Tribeca finns det helt enkelt inte. Med det sagt erbjuder byggherrar och säljare goda rabatter för att få ut produkten, väl medvetna om att folk tenderar att läsa rubrikerna och inte fördjupa sig i detaljerna.
Kontraktsaktiviteten är en ledande indikator för prissättningen. Om vi fortsätter att se tvåsiffriga ökningar av antalet tecknade kontrakt räknar vi med att priserna stiger och att dessa rabatter krymper.
December 2019Ljusa tecken för NYC-condos i november I genomsnitt fick köparna en rabatt på 5,7% från senaste utropspris till slutligt försäljningspris i november 2019. …Läs hela rapporten →
Ljusa tecken för NYC-condos i november
I genomsnitt fick köparna en rabatt på 5,7% från senaste utropspris till slutligt försäljningspris i november 2019. Den rabatten var den största på mer än 8 år! Det är ett rejält spann för NYC och ett utmärkt tillfälle för köpare.
Kloka köpare har noterat de rabatter som finns på marknaden, och som ett resultat steg kontraktsaktiviteten för condos med 15% jämfört med november 2018. Ett ljust tecken efter ett turbulent år för fastighetsmarknaden i NYC (bland annat SALT-tak, förändringar i Mansion Tax och WeWork).
Möjligheter i 35 Hudson Yards, upp till 30% rabatt på ett fåtal enheter
The Related Group behöver ytterligare 5-7 enheter för att erbjudandeplanen för 35 Hudson Yards ska träda i kraft (de behöver 15% sålt innan folk kan flytta in), så de erbjuder kraftiga rabatter på ett fåtal enheter under kort tid.
Med rabatten inräknad ligger priset per kvadratfot för dessa enheter, som börjar på 57:e våningen, mellan $2 250 och $2 400 per kvadratfot! Ganska billigt för vad de levererar. 35 Hudson Yards har ytskikt i Four Season-stil som hör till det bästa vi har sett i Manhattan.
Utlandsvänligt med hotelltjänster (à la carte) från flaggskeppet Equinox Hotel i byggnadens bottenplan får de boende i 35 Hudson Yards uppleva ett verkligt femstjärnigt liv.
Om du inte är intresserad, känner du någon som kan vara det? Sådant här ser man inte varje dag i NYC, och allra minst hos The Related Group.
Hör av dig om du vill veta mer om detta priserbjudande i Hudson Yards. Vi delar gärna med oss av bilder och videovisningar av var och en av dessa enheter.
The Park Loggia på 15 West 61 Street
Precis som vi förutspådde fortsätter 15 West 61 Street att vara den bäst säljande nyutvecklingen i Manhattan. På bara 6 månader sålde Park Loggia över 65 enheter per den 1 december.
Och varför? Läge, läge, läge!
I hörnet av Broadway och West 61st Street, bara ett kvarter norr om Columbus Circle, tillför detta 32-våningstorn 172 lägenheter till Upper West Side.
Detta är det första rimligt prissatta nyutvecklade condo-huset som byggts i området kring Columbus Circle på mer än 15 år
Prissatt för dagens marknad, inte för marknadstoppen för 3 år sedan.
Det råder ständig brist på befintliga & nyutvecklade objekt i just detta pärla till kvarter i UWS
Lantern House inledde försäljningen i West Chelsea
Efter 3 veckor på marknaden tecknar The Lantern House många kontrakt. Utan tvekan har prissättningen och läget fängslat köparna. Meatpacking District och West Village ligger bara 4 kvarter söderut. Hudson Yards ligger 10 kvarter norrut, rakt upp längs Tenth Avenue eller utmed High Line. Området kring High Line är nu fullt utbyggt, så fler hus kommer vi inte att se här. Det är som det är....och West Chelsea är i dag ett av de dyraste kvarteren i Manhattan.
Det är därför uppfriskande att se så bra ingångspriser i Lantern House. Det är den enda nyutvecklingen vid High Line med bostäder om 1 sovrum under $2 miljoner (några enstaka så lågt som $1,45 miljoner och 2 sovrum under $3 miljoner (några enstaka så lågt som $2,4 miljoner). Vill du ha utsikt mot floden ligger priserna på Manhattans fastighetsmarknad förstås högre, men fortfarande inte på galna nivåer som hos grannen XI.
Related måste sälja 15% eller 28 enheter innan de kan förklara erbjudandeplanen ikraftträdd och inleda tillträden. Tillträdena väntas i september 2020. Byggherrar är alltid som mest motiverade när de säljer de första 15% av enheterna, eftersom de då snabbare kan gå till avslut. Det är det bästa tillfället att göra den bästa affären. När erbjudandeplanen väl trätt i kraft höjer byggherrarna priserna.
Under de senaste veckorna har NYC befäst sin position som världens näst viktigaste technav, med enorma hyresavtal tecknade i och kring kvarteren runt Hudson Yards. Techbolagen slåss om de bästa lägena på Manhattans fastighetsmarknad för att locka stadens stora och välutbildade talangpool. Synergin med angränsande branscher gör NYC till rätt val för dessa techjättar.
Oktober 2019Tro inte på allt du läser Dessa sensationella rubriker säljer många tidningar och klick, men gör inte sina läsare tjänsten att berätta vad som verkligen …Läs hela rapporten →
Tro inte på allt du läser
Dessa sensationella rubriker säljer många tidningar och klick, men gör inte sina läsare tjänsten att berätta vad som verkligen händer med Manhattans fastighetspriser.
Ja, försäljningsaktiviteten och priserna under tredje kvartalet var kraftigt ned, men det berodde i själva verket på att köparna skyndade sig att tidigarelägga affärer till andra kvartalet för att undvika en höjning av Mansion Tax. Så enkelt är det.
Vad handlar denna skatt om? Den 1 juli 2019 höjdes Mansion Tax, en New York-skatt som betalas av köparen vid tillträdet, från enhetliga 1% för fastigheter från $1 miljon och uppåt till en glidande skala på mellan 1,25% och 3,9% för de dyraste fastigheterna.
Manhattans fastighetsmarknad blomstrar visserligen inte, men den är inte fullt så dålig som dessa rubriker beskriver.
En ledande indikator, tecknade kontrakt, minskade bara 2% under kvartalet jämfört med i fjol. Långt ifrån ett blodbad!
De mest attraktiva kvarteren har inget överskott av nyutveckling, även om det har byggts för mycket i vissa segment, nämligen super- och ultralyxsegmenten. Som vi har påpekat tidigare har det byggts för mycket i perifera kvarter som Financial District, Lower East Side och Far Upper West Side, till exempel. Läs mer om detta.
Utöver rekordlåga bolåneräntor och Trumps avspänning med Kina (i skrivande stund) finns det, som NY Post noterar, "skäl att jubla" om du är köpare.
Medvetna om att dessa rubriker kommer att sitta kvar i köparnas medvetande under kvartalet eller längre har vissa byggherrar bakom nyligen lanserade projekt sänkt priserna markant bara den senaste veckan. Framför allt har två av våra favoriter bland nyutvecklingarna på UES (Hayworth och Beckford) sänkt prissättningen 8-11% under de senaste dagarna. Se mer information om dem nedan:
Det står klart att Manhattans fastighetsmarknad har genomgått ett återställande. Det utlöstes av 2018 års skattelag, som gjorde det dyrare att äga en primärbostad i New York. Nu när marknaden har ställts om anser vi att det finns möjligheter för långsiktiga investerare.
Räntorna är artificiellt låga och det verkar tas positiva steg i Trumps handelskrig, precis som vi hade förutspått. Det är omöjligt att pricka botten på en marknad, men vi tror att det värsta ligger bakom oss.
Prissänkningar i nyutvecklingarna
DenBeckford House and Tower, har just fått en betydande prisjustering 2+ veckor efter sin mjuka lansering. Tack vare medierna, är jag säker på!
Som vi noterade i vårt nyhetsbrev från den 21 september, anser vi att detta projekt är en av de bästa nyutvecklingarna i New York. Nu, med en rabatt på 8-11% från de ursprungliga lanseringspriserna är det ett ännu bättre köp nu. Husets kvalitet och dess ytskikt är jämförbara med 135 East 79 Street & 20 East End Avenue. Och vi räknar med liknande hyresnivåer för Beckford, över $100 per kvadratfot och år när de färdigställs (våren 2020 för Beckford House och våren 2021 för Beckford Tower).
Begär priser & planritningar för The Beckford House & Tower
The Hayworth, ett annat UES-projekt som lanserades under sommaren, sänkte sina priser i dag. Lägenhet 8A fick till exempel en prissänkning på 11%. Med denna sänkning är 8A prissatt till $2 101 per kvadratfot, ett enastående pris för en produkt av denna kaliber. The Hayworth är ett boutiquehus med bara 61 enheter, beläget i hörnet av Lexington och 86 Street mitt emot The Lucida. Det blir ett av de bästa condo-husen på UES när det står färdigt våren 2020.
Begär priser & planritningar för The Hayworth
Återförsäljningsmarknad
Många säljare har äntligen accepterat marknaden, vilket resulterat i kraftiga prissänkningar. I vissa fall ser vi en återgång till 2014/2015 års prisnivåer för återförsäljningsobjekt. Inte i alla fall, men helt klart i en del. De objekt som inte är prissatta efter dagens marknad kommer däremot att bli liggande. De som är rätt prissatta har sålt bra. Den som överväger en diskret försäljning gör klokt i att först väga underhandsförsäljning mot öppen försäljning.
Med en starkare hyresmarknad och sjunkande fastighetspriser är direktavkastningen ganska god, med tanke på att avkastningen världen över pressas ihop av negativa räntor.
Maj 2019Marknadsuppdatering för Manhattans condos De som försöker pricka den absoluta botten på någon marknad (fastigheter eller aktier) kommer att finna det närmast omöjligt, men ibland…Läs hela rapporten →
Marknadsuppdatering för Manhattans condos
De som försöker pricka den absoluta botten på någon marknad (fastigheter eller aktier) kommer att finna det närmast omöjligt, men ibland finns det tydliga tecken...
En markant uppgång i försäljningsaktiviteten i april tyder på att botten kan vara passerad!
Vad som verkligen händer
Tecknade kontrakt i april i Manhattan steg tvåsiffrigt jämfört med mars (upp 15,6%) och samma period föregående år (upp 11,6%), enligt Urban Digs. Tecknade kontrakt är en ledande indikator på varje fastighetsmarknad. En markant ökning av antalet tecknade kontrakt föregår vanligtvis en positiv prisrörelse. Vi kommer att hålla ögonen på detta tal under resten av 2019, men dessa gröna skott är ett mycket gott tecken på att marknaden stabiliseras och till och med börjar vända. Mycket välkomna nyheter efter ett nedslående första kvartal.
Den nya skattelagen som antogs i december 2017 sög verkligen livet ur Manhattan-marknaden under det senaste året. Men nu när folk har en bättre förståelse för dess effekter efter att ha deklarerat för 2018 (med sista dag den 15 april) har en del av den osäkerheten skingrats. Som du kanske minns satte lagen ett tak på $10K för det belopp av delstatlig inkomstskatt och lokala skatter (det vill säga fastighetsskatt) (SALT) som en primärbostadsägare fick dra av i sin federala deklaration, ett försumbart belopp för en primärbostadsägare i New York. Detta kom som en fullständig överraskning för de flesta New Yorkare och tog många på sängen. Men även om SALT-taket sög livet ur marknaden på grund av osäkerheten fick det mindre genomslag i marknadens övre skikt, tack vare motvikter i form av lägre skattesatser, ett högre AMT-tröskelvärde och andra kryphål.
Med skatteförändringen bakom oss och en uppgång i försäljningsaktiviteten anser vi att 2019 är rätt tid att köpa en condo i Manhattan. Betänk följande ur denna rapport från Douglas Elliman:
Trög försäljning under 2018 har fått säljarna att justera ned sina förväntningar. Siffror från Jonathan Miller Samuel.
Köparna har nu fler alternativ att välja bland, eftersom lagret byggts upp av lägre försäljningsvolymer. Det pressar också priserna nedåt.
Bolåneräntorna har sjunkit 40 räntepunkter (nästan ½ procentenhet) sedan i maj i fjol, vilket gör finansieringsklimatet mycket tilltalande.
BNP på 3,2% under Q1 2019 och en lysande jobbtillväxt (lägsta arbetslösheten sedan 1969), samtidigt som inflationsdata är dämpad, vilket håller räntorna på rimliga nivåer och underblåser återhämtningen.
Med lägre priser, nedjusterade säljarförväntningar, nyligen sänkta räntor, klarhet om skatteförändringens effekt och de senaste tecknen på en blomstrande ekonomi i NYC och USA är det mycket attraktivt att köpa nu. Vi räknar med att se tillbaka på Q1 2019 som den absoluta botten i denna marknadscykel.
Februari 2019Det är en köpares marknad i New York City I dag anser vi att Manhattans bostadsmarknad utgör ett investeringstillfälle som uppstår en gång per decennium, kanske en gång per generat…Läs hela rapporten →
Det är en köpares marknad i New York City
I dag anser vi att Manhattans bostadsmarknad utgör ett investeringstillfälle som uppstår en gång per decennium, kanske en gång per generation. Under Q4 2018 utvecklades Manhattan till en utpräglad köpares marknad, i takt med att lagret växte, försäljningen bromsade in och medianutropspriserna sjönk. Ett betydande nytt utbud kommer ut på marknaden i år, samtidigt som det fortfarande finns osålda nyutvecklade enheter från de senaste 2 åren. Marknaden har varit svag och säljarna är mycket förhandlingsvilliga. Samtidigt är New York Citys ekonomi robust. Vi tror att kombinationen av dessa faktorer gör det till ett utmärkt läge för en långsiktig investering, vilket gör 2019 till den perfekta tidpunkten att köpa.
Detta är ett mycket sällsynt tillfälle. Under de senaste 20+ åren har Manhattan varit en köpares marknad bara två andra gånger: 2001 strax efter den 11 september, vilket varade i bara sex månader, och 2008-2009 efter att Lehman Brothers kollapsade och utlöste en kreditkris som varade i ett år. Den nuvarande köparens marknad inleddes i slutet av 2015, men bara i ultralyxsegmentet, en liten flik av marknaden. Sedan dess har dock köparens marknad breddats. Först till lyxsegmentet 2016 och 2017 och nu till samtliga lagersegment, särskilt under 2018 efter att den nya ofördelaktiga federala skattelagen antogs (utförligt diskuterad i våra tidigare uppdateringar), vilket sköt många köpare åt sidan.
Som du kan se i diagrammet nedan från Compound, kan belöningen bli riklig om du köper fastigheter i Manhattan vid rätt tidpunkt (det vill säga under en köpares marknad):
När det gäller detaljerna för hur fjärde kvartalet 2018 utvecklades:
Tecknade kontrakt under Q4 2018 var ned 3% jämfört med samma kvartal föregående år, den lägsta nivån sedan 2012. Nedgången på 3% förklaras dock av ett kraftigt fall på 19% i tecknade kontrakt för condos, motverkat av en stor ökning av tecknade kontrakt för co-ops.
Kontraktspriserna var ned i samtliga lagerkategorier. Kontraktsaktiviteten speglar den aktuella marknadens hälsa bättre än data över genomförda försäljningar, som ofta innehåller äldre kontrakt tecknade vid en tidpunkt som inte nödvändigtvis speglar dagens marknadsläge.
Sett till genomförda försäljningar har medianpriset för condos fallit 8,1% till $1,48 miljoner, den lägsta nivån på flera år.
Antalet sålda condos under fjärde kvartalet föll 22,7% från tredje kvartalet och 13,0% år över år, vilket innebär att försäljningsvolymerna är trögare än de varit på mycket länge.
Medianpriset per kvadratfot steg, men ökningen snedvreds av mycket stora avslut i två ultralyxhus som inledde sina tillträden, 520 Park Avenueoch220 Central Park South.
Så vad betyder allt detta?
Det finns ett fönster av möjlighet att köpa nu.
Köparna har mer köpkraft än tidigare.
Köparna har också många fler alternativ att välja bland.
Byggherrarna har blivit mer kreativa och erbjuder nya incitament, medan enskilda säljare förhandlar rejält om priset.
Köparna har hävstång att kräva sådant som för två år sedan var en dealbreaker för en säljare, som att tillåta lånevillkor eller att stå för transfer tax och löpande avgifter.
Kom ihåg att detta sällsynta tillfälle inträffar samtidigt som NYC:s ekonomi blomstrar och har förutsättningar att fortsätta växa år efter år framöver (till exempel Googles expansion i West Soho, Hudson Yards som öppnar i mars 2019, och så vidare).
Även om affärer görs sitter många potentiella köpare på läktaren i avvaktan. Vår varning till dem är att det är omöjligt att pricka botten på någon marknad. Ofta kommer en köpare att vänta för länge, missa svackan och förlora sin hävstång. Räntorna har kommit ned från sina toppar 2018, vilket gör det till ett bra läge att gå in eller åter gå in på marknaden, innan de börjar stiga igen.
Oktober 2018Varför nu är rätt tid att investera i Manhattans condomarknad Warren Buffett sa det bäst: "Priset är vad du betalar, värdet är vad du får . . . Det är klokt att…Läs hela rapporten →
Varför nu är rätt tid att investera i Manhattans condomarknad
Warren Buffett sa det bäst: "Priset är vad du betalar, värdet är vad du får . . . Det är klokt att vara rädd när andra är giriga och girig när andra är rädda."
Vissa nyligen publicerade rapporter om fastigheter i New York City har gjort en del människor rädda. När vi ser till den breda bilden och den samlade statistiken i dessa rapporter är det ganska tydligt varför dessa människor är rädda, men man måste gräva djupare för att förstå hela historien.
Condoköparna i Manhattan förblev försiktiga under tredje kvartalet 2018 på grund av oro för den nya skattelagen (FN1) som infördes i slutet av 2017, trots en mycket stark ekonomi, en rekordhög aktiemarknad och alltjämt relativt låga, om än snabbt stigande, räntor.
Manhattans fastighetsmarknad är sällan en köpares marknad, så om du är intresserad av en trygg långsiktig investering kan nu vara rätt läge att köpa. Detta blir inget utdraget förlopp och kommer inte att upprepas inom överskådlig tid. Faktum är att marknadens övre skikt (>$5M), som inledde en korrigering 2016, under Q3 började återhämta sig något, vilket beskrivs nedan.
Rubrikerna berättar inte hela historien
Rubrikerna om kvartalet har visserligen varit oroande, men de berättar inte hela historien. Vi måste titta på vad som händer på marknaden i dag och inte 1, 2 eller 8 kvartal tillbaka, vilket är vad kvartalsrapporterna oftast fokuserar på. Ser man till antalet tecknade kontrakt under kvartalet, en ledande indikator, låg detta kvartal ungefär på samma nivå som motsvarande kvartal i fjol.
Tecknade kontrakt i Manhattan visade en svag minskning på 1% jämfört med antalet tecknade under Q3 2017.
Det bäst presterande segmentet sett till tecknade kontrakt var $5M - $10M (som såg en ökning på 30% i tecknade kontrakt, främst driven av försäljningen i två nyutvecklingar, The Belnord och 100 E 53rd).
Det näst bästa segmentet var bostäder prissatta till $10M+, som såg en ökning i aktivitet på 10%.
Även om vi inte får veta vilka priser dessa enheter är kontrakterade till, och till vilka priser de i slutänden byter ägare, förrän de tillträds och registreras, vilket kan dröja många månader, är återhämtningen i aktivitet efter en utdragen dvala betryggande. Rabatterna spelade helt säkert en roll i dessa affärer.
Genomförda försäljningar under tredje kvartalet 2018 visar dock en annan bild. När man tittar på genomförda försäljningar bedömer man bara de enheter som tillträddes under kvartalet, oavsett när kontraktet tecknades. I fallet nyutveckling kan det i vissa fall ha varit 3 år tidigare. Uppgifter om genomförda försäljningar kan därför vara något inaktuella, men de är fortfarande bra för att fånga trender.
De totala tillträdena i Manhattan föll 8% (även om de var upp 5% mot Q2 2018)
Genomförda försäljningar av nyutveckling rasade, med en nedgång på 37%. Det fick vissa byggherrar att rabattera nyutvecklingspriserna kraftigt i de hus som var övervärderade från början eller låg utanför de mest eftertraktade kvarteren. Core Group rapporterade att den genomsnittliga rabatten på nyutveckling låg på nära rekordhöga 14% under kvartalet, upp från 8% året innan.
Köpare som skrämts bort av de höga nyutvecklingspriserna vände sig till återförsålda condos, som ökade 2%, medan genomförda co-op-försäljningar minskade 8%.
Lagret växte markant under kvartalet, med 13%, vilket kommer att leda till längre framtida försäljningstider.
Lagret av återförsålda co-ops steg mest, med 26%, medan lagret av återförsålda condos steg 4%. Lagret av nyutveckling var ned 5%.
Genomsnittspriset för en condo var $2,66 miljoner, ned 2,3%. Genomsnittspriset per kvadratfot för återförsålda condoenheter sjönk 5%.
Genomsnittspriset för en nyutveckling var $4,33 miljoner, medan priset per kvadratfot för nyutveckling steg 4%.
Genomsnittspriset per kvadratfot för lyxmarknaden (topp 10% av försäljningarna) steg 2,7% och ingångströskeln för lyx föll till $3,85 miljoner.
Foto: 111 Murray
Makromiljön
Dow och NASDAQ ligger högt. Vinsthemtagningar kan mycket väl få kurserna att falla men, oavsett talet om internationella handelskrig, står aktierna högt och vinsthemtagning ser mycket lockande ut.
Arbetslösheten är nere och statistiskt sett råder full sysselsättning i USA. Full sysselsättning uppmuntrar konsumtion. Konsumenternas utgifter genererar större vinster för aktieägarna.
Avregleringen är i full gång, så näringslivets utveckling fortsätter med största sannolikhet uppåt.
Det finns ingen kreditbubbla, men Feds ordförande säger att räntorna kommer att höjas stegvis under 2019. Högre räntor uppmuntrar köpare att teckna bundna bolån förr snarare än senare.
Höga tillväxttal i hela ekonomin får folk att undra hur länge det ska hålla i sig, så många håller igen på stora inköp. Ekonomerna säger i dag att ingen kreditbubbla syns vid horisonten, så den konsumtionsdrivna ekonomin ser sund ut.
Varför vi känner tillförsikt inför NYC-marknaden
Sammanfattningsvis anser vi att detta är en ganska bra köpares marknad att befinna sig i, särskilt jämfört med 2008.
Nu när säljarna äntligen förhandlar har köparna makten
Räntorna är historiskt sett relativt låga
Ekonomin blomstrar
Avregleringen är i full gång
Lägsta arbetslösheten på 69 år
New York City har den högsta sysselsättningsnivån på 50 år och NYC:s näringsliv är nu väl diversifierat utöver enbart finanssektorn
Ingen kreditbubbla som 2008; bankerna har hårda krav och gör sin due diligence
Företagsvinsterna har aldrig varit högre, särskilt med den nya låga skattesatsen på 21%
Överbyggnad på urbana marknader absorberas i regel snabbt
En djupdykning i detaljsiffrorna tyder på att New York Citys fastighetsmarknad är stark. De flesta läser de breda rapporterna, men den skarpsinniga köparen lyssnar på fastighetsspecialister. För att parafrasera Warren Buffett: när andra är rädda kan detta vara just rätt tid att köpa i NYC.
Maj 2018Den nya amerikanska skattelagens effekt i Manhattan Den nya amerikanska skattelagen, som infördes den 1 januari 2018, har skapat mycket buller i medierna. Om man läser det fi…Läs hela rapporten →
Den nya amerikanska skattelagens effekt i Manhattan
Dennya amerikanska skattelagen, som infördes den 1 januari 2018, har skapat mycket buller i medierna. Läser man det finstilta är lagen dock en välsignelse för bolag och fastighetsinvesterare, inklusive utländska köpare. För nuvarande bostadsägare, särskilt i Manhattan, är det något mer komplicerat.
I Manhattan skapade osäkerheten kring den nya lagens slutliga effekter, som begränsar avdrag för delstatliga och lokala skatter och sänker det avdragsgilla ränteunderlaget för primärbostäder från $1 miljon till $750K, en nervös marknad, vilket avspeglas i de senaste Q1-rapporterna, som visar att aktiviteten under Q1 var ned 10% enligt Corcoran. Svagheten i volym fanns i alla prisklasser, men märktes särskilt i det övre skiktet. Försäljningsaktiviteten under Q2 verkar återhämta sig.
För att mildra skattelagens negativa effekter har guvernör Cuomo gjort betydande ansträngningar för att ändra delstatens skatteregler. Vi räknar med att viss osäkerhet består på marknaden, vilket sätter köparna i förarsätet de närmaste månaderna, åtminstone tills ekonomin börjar hetta till, en väntad biprodukt av skattereformen.
Många lyxhus i attraktiva Downtown-kvarter som NoHo, SoHo, Tribeca, West Village och Flatiron, och i kärnan av Upper West Side, till exempel, klarar sig dock riktigt bra. Välprissatta condos säljer fortfarande snabbt, pågående försäljningar är upp mot både föregående månad och år, och vi ser fortfarande 20% av affärerna göras över utropspris, inte en obetydlig andel.
Rapport om bostadspriserna i Manhattan
Den amerikanska ekonomin och i synnerhet New York City har uppvisat en stark ekonomisk utveckling i början av 2018.
Sysselsättningen i New York City steg till en rekordnivå på 4,426 miljoner personer. NYC har fått 702 000 jobb sedan 2009, en ökning på 18,9%, vilket är den största ökningen sedan andra världskriget och betydligt högre än landet som helhet, som tillförde 11,5% nya jobb. Teknik, medier, hälso- och sjukvård samt turismrelaterade verksamheter var de branscher som drev flest nyanställningar under de senaste 10 åren.
Dow Jones-index har stigit 25% sedan ett år tillbaka och noteras till 25 000. Med nästan alla bolag rapporterade för 2017 uppgav 75% av bolagen att deras vinster för fjärde kvartalet överträffade förväntningarna.
Jobben i februari ökade med 313 000, vilket överträffade förväntningarna med 100 000, samtidigt som arbetslösheten låg på låga 4,1%.
Vi räknar med att se fler positiva effekter av den nya skattereformen senare under året och en möjlig Fas II-skattereform som sänker kapitalvinstskatten. Håll utkik...
Oktober 2017Manhattans marknadsrapport Det finns fortsatt styrka och aktivitet i kärnan av Manhattans condomarknad. Rekordhöga aktiemarknader, billig och lättillgänglig…Läs hela rapporten →
Manhattans marknadsrapport
Det finns fortsatt styrka och aktivitet i kärnan av Manhattans condomarknad. Rekordhöga aktiemarknader, billig och lättillgänglig finansiering samt tydlighet har bidragit till att driva marknaden. För ett år sedan rådde stor osäkerhet kring det amerikanska valet, räntorna sköt i förtid i höjden och alla var chockade av Brexit. Utvalda siffror för Q3 2017:
Tecknade condokontrakt mellan $1M - $3M ökade 11% år över år
Tecknade condokontrakt mellan $3M - $5M ökade 8% år över år.
Ultralyxmarknaden för condominium ($10M+) möter dock fortsatt motvind, även om detta kvartal uppvisade 12% fler tecknade kontrakt >$10M.
Återförsäljningar - $1 774 i genomsnittspris psf
Nyutvecklingar - $2 320 i genomsnittspris psf
Lyx - $2 780 i pris psf, med ett ingångspris för lyx (topp 10% av försäljningarna) på $4,1 miljoner.
Februari 2018Hur ser lagernivåerna för återförsäljning ut på Manhattans fastighetsmarknad? "Köpare, en priskorrigering har redan skett, och under det senaste året har den bredare mark…Läs hela rapporten →
Hur ser lagernivåerna för återförsäljning ut på Manhattans fastighetsmarknad?
"Köpare , en priskorrigering har redan skett, och under det senaste året har den bredare marknaden visat tecken på stabilisering och normalisering. Om du har ett verkligt behov av att köpa och hittar rätt objekt, utnyttja denna tröga period för all den hävstång du kan få i förhandlingarna . Man vet aldrig när en säljare har fått nog och är redo att nappa på budet."
Vi håller med Urban Digs. Manhattans fastighetsmarknad har redan korrigerat, särskilt i lyxsegmentet, och köparna har mer hävstång nu än de hade under 2014 - 2016. Vi räknar med att denna hävstång består under 2018, i takt med att förvirringen kring de nya skatteförändringarna gör sig gällande. Vi har dock funnit att lagret av återförsäljningsobjekt fortfarande är lågt.
Vi har granskat lagernivåerna för återförsäljning i fyra attraktiva kvarter som är populära bland våra primärbostadsköpare och investerare: Tribeca, Chelsea, Upper East Side och Upper West Side. Vi tittade på segmentet $5 - $10 miljoner, segmentet $2 - $5 miljoner och segmentet $1 - $2 miljoner.
Av alla fastigheter till salu i Manhattan i segmentet $5 - 10 miljoner fanns bara 17 återförsäljningsenheter till salu i Tribeca, 8 återförsäljningsenheter till salu i Chelsea, 5 återförsäljningsenheter till salu på Upper East Side och 4 återförsäljningsenheter till salu på Upper West Side. Det blir totalt 34 återförsäljningsenheter i dessa fyra kvarter, som täcker en stor del av ön Manhattan.
Ett steg ned i marknaden: av alla fastigheter i Manhattan till salu i segmentet $2 - 5 miljoner fanns bara 22 återförsäljningsenheter till salu i Tribeca, 15 i Chelsea, 21 enheter på Upper East Side och 32 enheter på Upper West Side (inklusive Riverside). Det är bara 90 enheter tillgängliga i segmentet $2 - $5 miljoner i dessa fyra kvarter.
I instegssegmentet fanns, av alla fastigheter till salu i Manhattan mellan $1 - $2 miljoner, bara 2 återförsäljningsenheter tillgängliga i Tribeca, 11 återförsäljningsenheter i Chelsea, 15 återförsäljningsenheter på Upper East Side och 19 återförsäljningsenheter på Upper West Side. Det blir totalt 47 återförsäljningsenheter till salu i segmentet $1 - $2 miljoner i dessa fyra stora kvarter.
Som Urban Digs påpekade är det sant att säljarna är mer mottagliga för förhandling nuförtiden, särskilt jämfört med 2014 - 2015, men utbudet av bra återförsålda condos är fortfarande relativt lågt. Och nyutveckling säljs till en hög premie. När vi börjar smalna av till de bästa fastigheterna till salu i Manhattan, efter specifikt hus och väderstreck, och de som inte är övervärderade, sjunker antalet goda alternativ markant. Om du är köpare med bostadsbehov eller söker en investering, ha därför denna berättelse om knappt utbud i åtanke.
Januari 2018Manhattans marknadsuppdatering Q4|2017 Fjärde kvartalet på 2017 års fastighetsmarknad i Manhattan beskrivs bäst som stabilt, med de tre senaste av fyra …Läs hela rapporten →
Manhattans marknadsuppdatering Q4|2017
Fjärde kvartalet på 2017 års fastighetsmarknad i Manhattan beskrivs bäst som stabilt, med de tre senaste av fyra kvartal som visat en ökning i genomförda försäljningar. 2017 var ett betydligt bättre år än 2016, även om antalet tecknade kontrakt under kvartalet har fallit markant år över år, vilket främst kan tillskrivas faktorer utanför marknaden såsom skattereform och politiskt klimat.
Tittar man närmare på objektstyperna ser vi dock stora skillnader. Segmentet återförsålda co-ops var det mest aktiva, med ett tredje kvartal i rad av försäljningstillväxt. Tecknade kontrakt för återförsålda condos har däremot tyngts av fortsatt höga priser, och genomförda försäljningar av nyutveckling mötte en minskning på 12% till följd av den nuvarande cykeln och byggherrarnas tidsplanering. Med allt detta i åtanke, och osäkerheten kring den nya skattereformen, kan vi anta att Manhattans fastighetsmarknad långsamt blir en köpares marknad.
Återförsålda condos
Genomsnittspriset per kvadratfot var $1 759, oförändrat år över år.
Antalet försäljningar på denna marknad föll 3% till 929, den lägsta nivån sedan Q4 2011.
Dagar på marknaden var 116 dagar, oförändrat år över år.
Lagret minskade 4% till 2 485 enheter till salu.
Osäkerheten kring skattereformens effekter spelade ut sig under Q4 i sektorn för återförsålda condos och orsakade en nedgång i försäljningsaktiviteten och oförändrade priser. För andra året i rad underpresterade marknaden och noterade det lägsta antalet försäljningar sedan 2011. Lagret av tillgängliga enheter föll i motsvarande grad med en minskning på 3% över hela linjen. Många pekar på ett glapp i prissättningen, eftersom det aktiva lagret bar en tvåsiffrig premie per kvadratfot jämfört med de genomförda försäljningarna under Q4.
Genomsnittspriset per kvadratfot var $1 167, vilket motsvarar en ökning på 1% jämfört med föregående år
Antalet försäljningar på denna marknad steg 4%, upp till 1 733 objekt.
Dagar på marknaden var 88 dagar, en minskning med 5% jämfört med föregående år.
Lagret steg 15% till 2 824 enheter till salu.
Återförsålda Co-ops avslutade 2017 som årets bäst säljande fastighetsprodukt och fortsatte att överträffa andra alternativ genom att öka försäljningen för tredje kvartalet i rad. Dessutom gjorde den höga efterfrågan på co-op-återförsäljningar att den genomsnittliga tiden ett objekt låg ute på marknaden sjönk med 5%. Marknaden svarade i sin tur med att öka det tillgängliga lagret med 15%.
Nyproduktion
Genomsnittspriset för en nyutvecklad condo var $3,92 miljoner.
Genomsnittspriset per kvadratfot var $2 253, vilket var en nedgång på 17% jämfört med föregående år, i takt med att antalet super- och ultralyxavslut minskade.
Antalet försäljningar på denna marknad föll 12%, från 527 till 463.
Lagret växte 30%, med 1 074 enheter nu listade till salu.
Som man kan vänta sig tenderar siffrorna för nyutvecklade condos att stiga eller falla i takt med hur pågående byggprojekt fortskrider. Inga nya hus inledde tillträden under 4:e kvartalet, och ett antal stora projekt, som 125 Greenwich och 91 Leonard inledde försäljning, vilket fick lagret att skjuta i höjden med 30%.
Lyx
Genomsnittspriset för en lyxlägenhet i NYC var $7,24 miljoner under Q4.
Genomsnittspriset per kvadratfot sjönk 12% till $2 625.
Lyxtröskeln var $3,882M.
Lyxsegmentet bestäms av de översta 10% av de genomförda försäljningarna räknat på pris. Ingångspriset, eller "tröskeln", föll med ungefär $500 000 och landade på $3,882 miljoner. Dessutom sjönk genomsnittspriset 10% och priset per kvadratfot föll 12%. Dessa nedgångar kan tillskrivas en förskjutning i kvartalets avslut bort från ultralyx- och superlyxavslut, såsom 432 Park, Greenwich Lane och 56 Leonard, i slutet av 2016, mot mer modesta lyxhus i mer perifera lägen, som One West End och 252 East 57:e St. Vi har dock sett en mer konkurrensutsatt marknad med ökat lager, vilket lämnar säljarna med få andra alternativ än att sänka priserna för att möta kundernas efterfrågan. Det innebär en reell potential för investerare i lyxsegmentet, eftersom dessa lyxenheter ligger lågt i pris och är redo att gå.
Kort sagt förblir Manhattan-marknaden stabil och 2017 var friskare än 2016. Med det sagt fortsätter marknaden att luta åt kundens håll, med andra ord att bli en "köpares marknad". Ett ökat tillgängligt lager, nya utvecklingsprojekt och en sänkt lyxtröskel har skapat en marknad där ägare och byggherrar är benägna att rabattera priserna för att hålla jämna steg med vikande försäljning. På grund av osäkerheten kring skattereformen blir 2018 ett bra år för köparen och inte lika bra för säljaren. För dig som står vid sidlinjen kan det vara ett bra tillfälle att gå in på marknaden, innan de positiva effekterna av Trumps skattereform slår igenom.
November 2016Hur kommer president Trump att påverka den amerikanska fastighetsmarknaden? Aldrig tidigare har USA haft en fastighetsutvecklare och fastighetsmäklare från New York City (ja, han har mäklarlicens i NYC…Läs hela rapporten →
Hur kommer president Trump att påverka den amerikanska fastighetsmarknaden?
Aldrig tidigare har USA haft en fastighetsutvecklare och fastighetsmäklare från New York City (ja, han har mäklarlicens i NYC) sittande i Vita huset. Även om många av oss kanske inte håller med om Trumps beteende och politiska ståndpunkter är en sak säker: Trump kommer att vara fastighetsvänlig och positiv till fastighetsbranschen.
Medan vissa hävdade att ett presidentskap under Trump skulle bli en svart svan steg både dollarn och aktiemarknaden i dag, i stället för att rasa!
Om du undrar hur president Trumps politik påverkar den amerikanska fastighetsmarknaden följer här insikter om hur Trump sannolikt kommer att agera väl på plats.
Kommer han att använda fastigheter för att kickstarta ekonomin?
Trump är fastighetsutvecklare och fastighetsmäklare. Han har själv använt fastigheter som investering hela sitt liv och har sagt att han vill öka andelen bostadsägande. Med tanke på att familjeföretaget är fastigheter, antingen genom hans eget bolag, Trump Organization, eller genom svärsonens, Kushner Properties, räknar vi med att Trump fortsätter sin kärleksaffär med fastigheter.
Vad händer med bolåneräntorna?
Räntorna ser ut att förbli låga en tid. "Bolåneräntorna faller för att investerare ser trygg avkastning i amerikanska bostadsobligationer, vilket speglar deras förtroende för den relativa tryggheten på den amerikanska bostadsmarknaden", skrev Trulias chefsekonom Ralph McLaughlin i ett uttalande dagen efter valet. "Dessutom kommer Fed sannolikt att skjuta upp en räntehöjning i december på grund av den globala ekonomiska oron. Båda effekterna innebär en kortsiktig vinst för låntagarna, och vi kommer sannolikt att se en ökning av bolåneomläggningar om räntorna fortsätter att falla brant."
Kommer han att sänka skatterna för fastighetsinvesterare?
Republikanerna behöll kontrollen över representanthuset och senaten. Därmed har republikanerna oinskränkt kontroll över skattepolitikens framtid, vilket innebär att det kommer att ske stora förändringar som påverkar skatterna för fastighetsinvesterare. Trump har föreslagit att:
Sänka skattesatserna, med en högsta kapitalvinstskatt på 20%.
Avskaffa arvs- eller dödsboskatten
Sänka bolagsskatten från 35% till 15%
Och även om han kanske inte får igenom allt han vill i fråga om skattereform är vår skattelagstiftning mogen för förändring (både republikaner och demokrater har efterlyst detta), och den förändringen kommer sannolikt före augusti 2017, innan valsäsongen inför 2018 drar i gång.
Kan det bli enklare att låna pengar?
Minskad reglering, ett av kampanjens kännemärken, skulle låta bankerna öka utlåningen, något som varit mycket dämpat sedan 2008. Ett annat sätt som ett presidentskap under Trump skulle kunna göra det enklare för konsumenter att äga sin bostad vore att sänka premierna för FHA-lån eller att sänka garantiavgifterna för Fannie Mae eller Freddie Mac.
Hur påverkas regelverken?
Stora delar av Trumps plattform har kretsat kring att avreglera finansmarknaden för att få den att återhämta sig fullt ut, och enbart det skulle kunna ge fastighetsmarknaden en skjuts. Detta är något som Trump, och det republikanska partiet som helhet, har uttalat sig högljutt om.
Trump har föreslagit att minska både bankregleringar och byggregler. Lättade regler för utlåning skulle kunna öka bostadsägandet genom att göra det enklare för konsumenter att få lån. När det gäller byggregler uppskattade Trump vid ett möte med National Realtor Association att 25% av kostnaderna för att bygga ett hus hörde samman med regelverk. Han vill få ned det till 2%. Avregleras byggandet skulle det innebära mer prisvärda bostäder för konsumenterna.
Försvinner ränteavdraget för bolån?
Nej! I fjol nämnde en skatteplan som Trump presenterade specifikt och uttryckligen att han skulle bevara ränteavdraget för bolån.
Kommer han att behålla programmet för 1031 exchange?
Trump, som fick massiv kritik för att aggressivt ha utnyttjat skattelagstiftningen och enligt uppgift inte betalat federal skatt, skulle sannolikt bevara de omdiskuterade skattefria 1031-bytena, som låter fastighetsägare sälja objekt utan att betala kapitalvinstskatt om de plöjer ned försäljningslikviden i andra fastighetsinvesteringar. Denna politik kring 1031 exchange är en av grundbultarna i fastighetsbranschen och Trump kommer att bevara den.
Hur blir det med invandringen?
Trumps invandringspolitik har genomgått många förändringar sedan han först tillkännagav sin kandidatur, och en migrationsreform blir ingen lätt lag att driva igenom i kongressen eller senaten, så det är svårt att avgöra om detta i någon större grad kommer att påverka fastighetsmarknaden i NYC.
Kommer Trump att kunna genomföra alla sina kampanjlöften?
För er som känner starkt inför att Trump blir president efter en del av hans upprörande retorik och beteende: kom ihåg att den amerikanske presidenten inte har obegränsad makt. Våra grundare ville inte att makten skulle kontrolleras av en enda man eller en enda grupp, med risken att hamna under ännu en diktator eller tyrann. Därför är vårt styre uppdelat i tre grenar: den verkställande, den lagstiftande och den dömande. Det är därför många av Trumps mer uppseendeväckande politiska ståndpunkter från kampanjen aldrig blir verklighet. Antingen möter de motstånd i den lagstiftande grenen eller så upphävs de av den dömande.
Det råder ingen tvekan om att detta val var mycket splittrande. Men nu när valet är över kommer det amerikanska folket att samlas, som vi alltid har gjort. Som Obama sa om Trump: "Vi håller alla tummarna för att han lyckas".
Fortsätt med Centrum för fastighetsanalys för den kurerade 35-sidiga auktoritetskartan över NYC och södra Florida.
Köpstrategi 2026
Manhattans condomarknad per segment: andrahandsbostäder, nyproduktion och lyxbestånd
Manhattans condomarknad förstås bäst per segment. Ett brett medianvärde kan dölja mycket olika förhållanden för andrahandsbostäder, byggherrars bestånd, exklusiva lägenheter vid parken, lofts i Downtown och lyxiga instegslägenheter med ett sovrum.
Segment
Vad som händer
Köparens strategi
Andrahandsbostäder (condo)
Bättre prisbildning, synliga jämförelseaffärer och större förhandlingsutrymme när en annons har legat länge.
Använd nyligen slutförda försäljningar, antal dagar på marknaden, månadskostnader och renoveringens omfattning för att skilja verkligt värde från föråldrade prisönskemål.
Nyproduktion och byggherrens enheter
Köpare jämför kvalitet på ytskikt, eftergifter, avslutskostnader som byggherren bär, tillträdestid och kvarvarande urval inom serien.
Räkna ut det totala kontantbehovet fram till closing, inklusive överlåtelseskatter och bidrag till rörelsekapital, och bedöm om incitamenten väger upp ett högre utgångspris.
Lyx- och trofé-condos
Knapphet, utsiktens kvalitet, avskildhet och byggnadens rykte kan väga tyngre än genomsnittligt pris per kvadratfot.
Jämför per byggnadsnivå och bostadsserie, inte bara per områdets medianpris.
Lyxiga instegs-condos
Mindre enheter är mer räntekänsliga och konkurrerar med värdet hos bostadsrätter (co-ops), men ger investerare och köpare av en pied-à-terre större flexibilitet.
Bedöm uthyrningsbarhet, driftkostnader, finansieringsantaganden och köpargruppen vid vidareförsäljning innan du sträcker dig för condo-premien.
Downtown eller vid parken
Tribeca, SoHo, NoHo och West Village prissätts ofta efter loftens skala, restauranger och utbudet av boutiquehus. Central Park South, Upper East Side och Upper West Side prissätts mer efter närhet till parken, service, utsikt och klassisk bostadsstabilitet.
Där förhandlingen syns
Förhandlingsutrymmet syns oftast tydligast hos överrenoverade andrahandsbostäder, enheter med höga månadskostnader, annonser som legat länge och byggherrars bestånd med litet kvarvarande urval. De bästa objekten med skyddad utsikt eller sällsynta planlösningar kräver ändå snabb och noggrann bedömning.