Ежеквартальные обзоры · Обновлено в сентябре 2026 г. · Manhattan Miami Real Estate
Манхэттен вышел на осенний рынок с большим количеством закрытий, более высокими ценами и меньшим количеством доступных товарных запасов, чем год назад. Corcoran зафиксировала 3625 продаж в третьем квартале, что является самым высоким показателем за третий квартал с 2022 года. Средняя цена продажи достигла 1,25 миллиона долларов, что является рекордом третьего квартала.
Рынок активен, но движется не в одном направлении. Закрытие отражает сделки, заключенные ранее в этом году, тогда как количество заключенных контрактов упало на 6% по сравнению с годом ранее. Покупатели продолжают действовать, когда недвижимость и цена имеют смысл. Они также работают с меньшим выбором: активные запасы упали до 6354 позиций, что является самым низким показателем в третьем квартале с 2017 года.
Последний доступный отчет StreetEasy подтверждает ту же историю поставок и скорости, хотя он охватывает август, а не весь квартал. Запасы на Манхэттене снизились на 11,2% по сравнению с годом ранее, а дома, заключающие контракты, находились на рынке по медиане 93 дня, что на шесть дней быстрее. Количество контрактов на Манхэттене практически не изменилось, снизившись на 0,9%, что усиливает необходимость отделения сильных сделок закрытия от форвардного трубопровода.
Манхэттен, третий квартал 2026 года: краткий обзор
Мера
3 квартал 2026 г.
Год за годом
Закрытые продажи
3,625
+9%
Объем продаж
7,28 миллиарда долларов
+10%
Средняя цена продажи
1,25 миллиона долларов
+4%
Средняя цена за квадратный фут
$1,751
+2%
Активные объявления
6,354
-3%
Контракты подписаны
2,532
-6%
Среднее количество дней на рынке
90 дней
на 13% быстрее
Квартиры обеспечили большую часть роста цен
В анализе «Жилищных заметок» Джонатана Миллера от 2 октября также говорится, что медиана Манхэттена составляет 1,25 миллиона долларов, что на 5,9% больше, чем в третьем квартале 2025 года в его наборе данных. Он сообщает о самом сильном годовом росте продаж в диапазоне от 2 до 5 миллионов долларов и о самом большом среднем размере продаж квартир за шесть лет. Более широкий набор транзакций имеет значение: более высокий медианный показатель в районе не означает, что все квартиры получили одинаковую сумму.
Продажи вторичных квартир выросли на 15% до 1266. Их медианная цена выросла на 10% до рекордных $1,65 млн, а средняя цена за квадратный фут достигла $1807. В кооперативах перепродажи ситуация была более стабильной: медиана осталась на уровне 875 000 долларов, в то время как средняя цена и средняя цена за квадратный фут снизились.
Предложение новых разработок является более глубокой проблемой. Инвентаризация спонсоров упала на 22% до 564 объявлений, что является самым низким уровнем с четвертого квартала 2012 года. Новые проекты, запущенные в течение квартала, добавили 286 резиденций, но этого было недостаточно, чтобы обратить вспять более длительное снижение доступных спонсорских продуктов.
Высококлассный сегмент делает больше, чем от него требуется
Сумма сделок, превышающих 3 миллиона долларов, выросла на 25% в годовом исчислении. Группа от 3 до 5 миллионов долларов была самой сильной: продажи выросли на 40%. На дома стоимостью более 3 миллионов долларов пришлось 19% всех сделок, что является самой высокой долей за всю историю. Крупнейшим закрытием квартала стал 113-й этаж Central Park Tower за 46 958 750 долларов.
Эта сила не означает, что каждая дорогая недвижимость имеет равные рычаги воздействия. Расположение, состояние, виды, качество зданий и ценовая дисциплина по-прежнему определяют, какие объявления будут перенесены. Квартиры стоимостью от 3 до 5 миллионов долларов подписывались быстрее всего, в среднем за 78 дней. Дома стоимостью более 5 миллионов долларов проживали в среднем 113 дней.
Что означают цифры Q3
Подписанные контракты заслуживают большего внимания, чем заключительные заголовки. Compass сообщает о 2075 контрактах, что на 12% меньше, чем в третьем квартале 2025 года, при этом контракты на кондоминиумы упали на 9%, а контракты на кооперативы - на 13,2%. Первоначальные данные за третий квартал действительны до 20 сентября и позже пересматриваются, поэтому их не следует объединять с данными Коркорана. Тем не менее оба источника указывают на меньшее количество контрактов, чем год назад.
Что происходит при цене ниже 1 миллиона долларов?
Коркоран сообщает, что на долю квартир стоимостью менее 1 миллиона долларов пришлось 42% продаж, что является его второй самой низкой долей без учета ажиотажа до уплаты налогов во втором квартале 2019 года. Но количество закрытий кооперативов при перепродаже стоимостью менее 1 миллиона долларов все же выросло на 4% по сравнению с третьим кварталом 2025 года. Меньшая доля рынка - это не то же самое, что меньше продаж.
Квартиры начального уровня продаются долго, но имеющиеся цифры не свидетельствуют о том, что они продаются медленнее, чем в прошлом году. Corcoran сообщает, что для заключения контракта ниже $500 000 потребуется 106 дней по сравнению со 110 в третьем квартале 2025 года, а также 89 дней с $500 000 до $1 млн по сравнению с 99. Диапазон от $3 до $5 млн в среднем составлял 78 дней. Compass сообщает, что заключение контракта на 28% объектов недвижимости на Манхэттене заняло более 180 дней, но не предоставляет сравнения этого показателя с прошлым годом. Время заключения контракта описывает дома, которые нашли покупателей, а не то, как долго лежали оставшиеся непроданные объекты.
Для покупателей: квартиры с лучшим положением не ждут широкого сигнала рынка. Недостаточное предложение и более быстрое время маркетинга говорят о том, что необходимо подготовиться до появления нужного объекта недвижимости. Это не лишает возможности вести переговоры по поводу скомпрометированных или устаревших ресурсов.
Для продавцов: рынок вознаграждает за качество, но снижение количества заключенных контрактов на 6% является поводом сохранять дисциплину. Сильное закрытие квартала может скрыть более медленный форвардный конвейер. Цены на фоне текущей конкуренции имеют большее значение, чем цены на фоне заголовка.
Для инвесторов и покупателей вторичного жилья: новый налог на жилые дома добавляет к модели еще одну стоимость владения, особенно в верхнем сегменте. Это не остановило спрос, но оно включено в андеррайтинг наряду с финансированием, расходами на содержание, структурой предприятия и ожидаемым периодом удержания.
Источники: Коркоран, Отчет о рынке недвижимости Манхэттена, 3 квартал 2026 г., 2 октября; Джонатан Миллер, Жилищные заметки, анализ Манхэттена за третий квартал 2026 г., 2 октября; Отчет Compass Manhattan за третий квартал 2026 года, воспроизведенный командой Стейси Фролих., 2 октября; StreetEasy, Отчет о рынке жилья Нью-Йорка за август 2026 г., 15 сентября. Проверено 5 октября 2026 г. В таблице заголовков постоянно используется Corcoran. Compass использует REBNY RLS и ACRIS с первоначальными показателями за текущий квартал до 20 сентября, которые могут быть пересмотрены. Августовский отчет StreetEasy представляет собой ежемесячную проверку, а не полное сравнение за третий квартал. Подсчеты и изменения цен остаются отдельными источниками. Партнерство Миллера по подготовке докладов о Нью-Йорке перешло от Elliman к The Real Deal в 2026 году; его анализ здесь цитируется непосредственно из «Жилищных заметок».
Опубликовано 10 сентября 2026 года · Ежемесячные данные по 31 августа 2026 года · Еженедельные данные по элитному сегменту по 6 сентября 2026 года · Автор: Anthony Guerriero
Текущие данные: третий квартал 2026 года. Приведенный выше обзор третьего квартала является последним отчетом. Сентябрьское обновление и предыдущие разделы ниже являются датированными историческими записями.
СЕНТЯБРЬ 2026 · ОБЗОР РЫНКА МАНХЭТТЕНА
Недвижимость Манхэттена Обзор рынка, сентябрь 2026 года: предложение уходит быстрее, чем покупатели
Опубликовано · Ежемесячные данные по 31 августа 2026 года · Еженедельные данные по элитному сегменту по 6 сентября 2026 года · Автор: Anthony Guerriero
Этим летом Манхэттен терял выставленные на продажу квартиры быстрее, чем покупателей. Активное предложение сократилось в августе до 4,462 объектов, примерно на 20% ниже уровня годичной давности по фактическим данным UrbanDigs, а к неделе 7 сентября составило 4,341, снизившись примерно на 24% в годовом выражении, это двенадцатое подряд недельное снижение. Число подписанных контрактов тоже сократилось, но далеко не так быстро. Именно этот разрыв и есть главный сюжет квартала.
Это заметно там, где покупатель ощущает рынок напрямую. Медианный дисконт к цене предложения составил в августе 3.4%, самый узкий показатель 2026 года. Я читаю это так, что цены удерживает дефицит предложения, а не давление спроса, хотя две эти величины доказывают лишь то, что показатели двигались вместе, а не что один вызвал другой. При этом три составляющие стоимости владения квартирой на Манхэттене выросли в этом году, а для квартир, не являющихся основным жильём, одна из них появилась впервые.
Верхний сегмент читается по-разному в зависимости от того, какую неделю взять. Olshan Realty насчитала 13 контрактов на уровне $4 млн и выше за неделю с 31 августа по 6 сентября, причём ни одного выше $10 млн, это самый скромный долларовый объём с сентября 2023 года. Речь об одной неделе, пришедшейся на Labor Day, и Donna Olshan прямо говорит, что сентябрь обычно худший месяц года на элитном рынке. В годовом измерении трофейный сегмент, напротив, идёт с опережением: 218 контрактов подписано на уровне $10 млн и выше с начала 2026 года против 202 за тот же отрезок 2025 года. Оба факта верны, и правильный ответ даёт только их совместное прочтение.
Активные предложения (август)
4,462
-20.3% год к году · UrbanDigs
Подписанные контракты (август)
693
-10.5% год к году · UrbanDigs
Медианный дисконт к цене предложения
3.4%
самый узкий за 2026 год
30-летняя фиксированная ставка (3 сентября)
6.71%
против 6.50% годом ранее
Если совсем просто: на конец августа на Манхэттене продавались 4,462 квартиры, примерно на пятую часть меньше, чем годом ранее, а к неделе 7 сентября их было 4,341. В августе покупатели подписали 693 контракта, примерно на 10.5% меньше в годовом выражении. Предложение сокращалось быстрее спроса за тот же период, и типичный продавец уступил лишь 3.4% от запрашиваемой цены, наименьшая величина за год. Ипотека не помогала: 30-летняя фиксированная ставка составила 6.71% на 3 сентября, выше, чем годом ранее.
Насколько на самом деле сократилось предложение на Манхэттене?
Сильнее, чем почти кто-либо ожидал в преддверии осени. По фактическим данным UrbanDigs активных предложений было 5,613 на конец июля и 4,462 на конец августа, снижение на 20.6% за один месяц и на 20.3% ниже августа 2025 года. Новых предложений в августе было 526, примерно на 40% меньше, а активный пул сократился за месяц примерно на 1,150 объектов, с 5,613 до 4,462. К неделе 7 сентября показатель составил 4,341, двенадцатое подряд недельное снижение и примерно на 24% ниже той же недели прошлого года.
Corcoran, считая по собственной методике, приходит к тому же выводу другим путём: 4,992 активных предложения в августе, на 15% меньше в годовом выражении и минимум для августа с 2015 года, восьмой подряд месяц годового снижения. Две компании считают разные вещи, и смешивать их цифры нельзя, но в направлении и порядке величины они согласны.
Под этим лежит проблема предложения, возникшая задолго до нынешнего лета. Jonathan Miller, публикуя итоги второго квартала в The Real Deal, оценил выставленное предложение в новостройках в 445 резиденций, на 62.2% меньше год к году, против 6,604 объектов вторичного предложения, где снижение куда мягче, 7.2%. Речь о выставленном на продажу объёме, а не о строительном портфеле, но смысл именно в разрыве между двумя величинами. Собственный подсчёт Olshan показывает то же самое со стороны контрактов: за четыре недели до 19 июля подписано лишь 12 контрактов от застройщиков на уровне $4 млн и выше при десятилетнем среднем в 28.
Манхэттен в августе 2026 года, кратко, по источникам отчётности
Показатель
Август 2026
Источник и охват
Активные предложения
4,462 (-20.3% год к году)
Фактические данные UrbanDigs, все квартиры Манхэттена
Активные предложения
4,992 (-15% год к году)
Corcoran, кондоминиумы и кооперативы; минимум для августа с 2015 года
Подписанные контракты
693 (-10.5% год к году)
Фактические данные UrbanDigs
Подписанные контракты
799 (-6% год к году)
Corcoran; самый медленный август с 2020 года
Медианная цена сделки
$1.26M (+3.1% год к году)
Фактические данные UrbanDigs, кондоминиумы и кооперативы вместе
UrbanDigs; самый узкий за 2026 год, против 3.8% в июле
Контракты элитного сегмента (от $5M)
52 (+13% год к году)
Corcoran; предложение в элитном сегменте 737 резиденций, минимум для августа за 12 лет
Сделки в стадии закрытия
3,203 (+9.3% год к году)
UrbanDigs; портфель сделок, переходящий в осень, опережает прошлый год
Две компании, две методологии, одно направление. UrbanDigs и Corcoran считают контракты по-разному, поэтому их итоги расходятся по определению. Каждый ряд следует читать в сравнении с самим собой во времени, а не с другим рядом.
Это порог, и на это различие обращают крайне мало внимания. Department of Finance города Нью-Йорка утвердил окончательные правила 14 июля 2026 года, кодифицированные в 19 RCNY section 62. Правила гласят, что надбавка «рассчитывается как произведение установленной законом ставки надбавки и рыночной стоимости соответствующего объекта», и, обращаясь прямо к сути, что «поскольку надбавка основана на рыночной стоимости, а не на кадастровой оценке, DOF отмечает, что эти реестры обязаны содержать применимые рыночные стоимости объектов, а не кадастровые оценки».
Далее следует фраза, наиболее важная для всякого, кто находится вблизи порога. Правила предусматривают, что «если стоимость объекта или кооперативной квартиры превышает пороговое значение, вся стоимость объекта подлежит обложению надбавкой». Прочтите это внимательно. Как только рыночная стоимость по оценке DOF пересекает границу, ставка применяется ко всей стоимости, а не к сумме превышения. Это ступень, а не прогрессивная шкала, и вблизи границы она ведёт себя совсем не так, как предполагает большинство собственников.
Отсюда следуют три вывода. Первый: определяющей величиной является рыночная стоимость вашей квартиры по оценке Department of Finance, а это не цена покупки и не кадастровая оценка в вашей налоговой квитанции. Второй: установленные законом ставки для кооперативов и кондоминиумов составляют от 4% до 6.5% в зависимости от стоимостной категории, при отдельной и значительно более низкой шкале от 0.8% до 1.3% для домов на одну, две и три семьи стоимостью выше $5 млн. Третий: правила устанавливают, что надбавка вместе со штрафами и процентами «образует залоговое обременение объекта». The Real Deal писало, что для кооперативов это ложится неудобно, поскольку у квартир нет отдельного номера квартала и участка, поэтому счёт получает здание, а правление становится сборщиком налога.
Я дипломированный CPA, и всё же не стану публиковать здесь расчёт в долларах, поскольку правильный ответ зависит от вашей конкретной оценки DOF, от обстоятельств вашего резидентства и от структуры владения. В общем виде скажу следующее: из-за порогового характера разница между положением чуть ниже и чуть выше границы оказывается гораздо больше, чем ожидает большинство собственников, и это повод разобрать вопрос предметно, а не полагаться на предположение.
Администрирование всего этого это вопрос, отдельный от самого закона, и здесь всё пошло плохо. Трое домовладельцев подали иск в Richmond County, оспаривая не сам налог, а порядок его введения: по их доводам город возложил бремя доказывания на жителей вместо того, чтобы воспользоваться уже имеющимися у него налоговыми сведениями. Судья Wayne Ozzi 10 августа вынес временный запретительный приказ, обязывающий город убрать опубликованный перечень примерно из 900,000 объектов; город в течение нескольких часов подал апелляционное уведомление, что повлекло приостановление приказа, и исполнение продолжилось. Дело слушалось 31 августа. По состоянию на 9 сентября решение не вынесено, а приостановление сохраняет силу.
Что не сдвинулось, так это срок. Дата подачи заявления на освобождение продлевалась дважды и теперь приходится на 6 октября 2026 года. По состоянию на 28 августа город сообщил о 10,871 начатом заявлении, 5,874 завершённых и 3,655 одобренных. Представители истцов заявили суду, что примерно 6,750 из порядка 17,000 уведомлений вообще не следовало рассылать. Понимать важно вот что: иск оспаривает порядок введения налога, а не его существование, поэтому само по себе рассмотрение дела не повод считать дату 6 октября подвижной. Имеете ли вы право на освобождение и что именно подавать, это вопрос к вашему налоговому консультанту.
Вам также встретится широко разошедшееся утверждение, будто надбавка способна снизить стоимость затронутых квартир на 7.5% до 18.75%. Эта величина появилась в публикации одного инвестора в X. Я не видел опубликованной вместе с ней методологии и вообще не нашёл опубликованных измерений чистого влияния этого налога на цены или объёмы продаж. Любую точную цифру влияния налога на стоимость следует считать оценкой, а не измерением. Взгляд на уровне сегмента представлен в материалах налог на pied-a-terre и элитная недвижимость Манхэттена и спрос на трофейные объекты при новом налоге.
Во сколько теперь обходится владение квартирой на Манхэттене?
Это вопрос, который мне задают в этом году чаще всего, и именно его рыночные обзоры раз за разом обходят стороной. В 2026 году выросли три статьи расходов, и в зависимости от того, как квартира оформлена и профинансирована, собственник может столкнуться со всеми тремя.
Начнём с эксплуатационных платежей. Отчёт Miller за второй квартал отмечает, что ежемесячные расходы на жильё продолжают опережать инфляцию: медианный ежемесячный платёж за содержание при продаже кооперативной квартиры составил $3,077, или $2.83 за квадратный фут, рост на 10.2% и 16% соответственно в годовом выражении. В кондоминиумах ежемесячные общие платежи вместе с налогом на недвижимость составили $4,466, или $3.37 за квадратный фут. Это немалые суммы, и растут они быстрее цен.
Добавьте финансирование. 30-летняя фиксированная ставка Freddie Mac составила 6.71% на 3 сентября против 6.66% неделей ранее и выше 6.50% годом ранее. Размеры кредитов на Манхэттене обычно попадают в категорию jumbo, а там трёхбанковский индикатор, составляемый Howard Hanna NYC, показал среднюю годовую ставку по 30-летнему кредиту около 6.99% на 2 сентября, максимум 2026 года и рост примерно с 6.07% в конце февраля. За этим стоит доходность 10-летних облигаций Treasury на уровне 4.79%, максимум за три года.
Затем, если объект подпадает под обложение, добавьте сверху надбавку. Не каждый собственник несёт все три статьи: покупатель за наличные не затронут ставкой, собственник с уже оформленным кредитом его не переоценивает, а надбавка достаёт лишь те квартиры, которые не являются основным жильём собственника, члена его семьи или арендатора. Но там, где они складываются, они меняют арифметику владения квартирой, в которой вы живёте шесть недель в году, и именно это, куда сильнее любого отдельного заголовка, на мой взгляд, тихо перестраивает этот рынок.
Остановился ли элитный рынок Манхэттена в сентябре?
Одна неделя выглядела скверно, а год выглядит нормально. Знать стоит и то и другое. За неделю с 31 августа по 6 сентября Olshan Realty зафиксировала 13 подписанных контрактов на уровне $4 млн и выше общим объёмом $66,240,000 по ценам предложения, при средней запрашиваемой цене $5,095,385 и медианной $5,150,000. Шесть объектов были кооперативами, шесть кондоминиумами, один condop, и ни одного таунхауса подписано не было. Ни одного контракта на уровне $10 млн и выше. Olshan отметила, что долларовый объём стал наименьшим с недели с 18 по 24 сентября 2023 года и что неделя оказалась ниже десятилетнего среднего в 16 контрактов для периода перед Labor Day.
Речь о ценах предложения, именно их публикует Olshan. Прежде чем строить на этой неделе какой-либо сюжет, прочтите остальной комментарий самой Olshan: «Сентябрь, как правило, худший месяц года на элитном рынке». А годовой итог указывает в другую сторону. К концу августа в 2026 году было подписано 218 контрактов на уровне $10 млн и выше против 202 за тот же период 2025 года. Трофейный рынок опережает прошлый год. Одна праздничная неделя это не тенденция, и я предпочту сказать вам об этом сейчас, чем оставить вас наедине с заголовком, утверждающим обратное.
Там, где трофейный рынок действительно переоценивается, это происходит от здания к зданию, а не по всему рынку сразу. В 111 West 57th Street последний остававшийся дуплекс, Penthouse 76, был продан немногим выше $41.75 млн, примерно на 23.5% ниже первоначальной цены застройщика в $54.6 млн. В Central Park Tower квартира 68E ушла в контракт по цене предложения $20.5 млн, сниженной с $24.96 млн, притом что впервые её выставляли по планировкам ещё в 2018 году. Olshan публикует цены предложения, а не согласованные цены контрактов, поэтому величина уступки к итоговой сделке пока неизвестна. Между тем самый новый продукт поглощается быстро. В проекте 1122 Madison Avenue 24 из 26 резиденций находятся в контракте с середины января по средней цене $5,378 за квадратный фут, а в конверсии Flatiron Building по адресу 175 Fifth Avenue в контракте 16 из 36 при средней цене $4,779 за квадратный фут. Это показатели поглощения и ценообразования, а не измерения уступок, поэтому я не стану утверждать, что оба проекта продаются без переговоров. Что эта картина действительно показывает, так это что устаревшие остатки застройщиков прошлого цикла расходятся с заметным снижением цены, тогда как новейшие запуски не простаивают.
Куда ушёл спрос? Посмотрите на рынок аренды
Этим летом на рынке аренды Манхэттена произошло нечто необычное, и двое самых аккуратных специалистов в этом деле публично связали часть происходящего с новым налогом. В июле медианная ставка аренды на Манхэттене впервые за всю историю наблюдений достигла $5,000, прибавив 6.4% год к году, при средней ставке $6,306 и средней ставке аренды за квадратный фут выше $101, оба показателя рекордные. Предложение в аренду сократилось до 6,421 лота, на 39.3% меньше год к году, тринадцатое подряд снижение и минимум за два года.
Jonathan Miller, публикующий этот ряд, сформулировал так: «Сокращение предложения необычно резкое для этого времени года, поэтому одним из факторов может быть введение налога на pied-a-terre для вторых домов стоимостью от $5 млн. Всё больше покупателей pied-a-terre предпочитают арендовать, а не покупать, а часть нынешних собственников продаёт второй дом и снимает жильё, приезжая в город, и то и другое добавляет спроса и без того истощённому пулу аренды». Pam Liebman, глава Corcoran, сказала, что всплеск аренды «указывает на то, что часть потенциальных покупателей, возможно, уже выбирает гибкость вместо владения». Обратите внимание на то, чего ни один из них не сказал. Оба говорили о возможном факторе, а не о доказанной причине, и я намерен придерживаться той же линии.
Ближе всего к затронутой налогом группе стоит верхняя часть рынка аренды, а не середина, хотя данные по аренде не фиксируют, был ли арендатор бывшим или потенциальным собственником, так что это довод о близости, а не о совпадении. Надбавка применяется к квартирам, не являющимся основным жильём; медианная ставка аренды это показатель по всему рынку. Поэтому более уместна другая величина: число сделок аренды дороже $100,000 в месяц выросло с начала года в семь раз, дороже $50,000 более чем удвоилось, а верхний дециль аренды теперь в среднем составляет $17,464 в месяц, рост на 35% год к году. Именно там проявился бы покупатель pied-a-terre, если бы он арендовал вместо покупки, и именно там наблюдается движение.
Есть конкурирующее объяснение, заслуживающее равного внимания. Ипотечные ставки выше, чем год назад, а более высокие ставки выталкивают предельного покупателя в аренду безо всякой налоговой политики. Miller сам называет и FARE Act, отмечая, что арендодатели, судя по всему, снимают объявления с публичных площадок, чтобы избежать трений вокруг брокерской комиссии, что «сократило бы видимое предложение, не обязательно уменьшая число занятых или доступных квартир». Тогда часть заявленного снижения предложения на 39.3% оказалась бы эффектом измерения, а не реальностью. Никто не выделил самостоятельный вклад налога отдельно от эффекта ставок и эффекта видимости объявлений, и пока этого не сделано, честная позиция такова: налог это один из нескольких правдоподобных факторов.
Что происходит с ипотечными ставками и Federal Reserve?
Не то, чего большинство ожидало полгода назад. 30-летняя фиксированная ставка Freddie Mac в среднем составила 6.71% за неделю, завершившуюся 3 сентября, а 15-летняя 6.04%. Годом ранее это были 6.50% и 5.60%. Ставки не просто повышены, они выше, чем в сентябре прошлого года, и они выросли с момента нашего полугодового обзора.
Federal Reserve сохранила целевой диапазон на уровне от 3.50% до 3.75% 29 июля. Читать стоит особые мнения. В заявлении зафиксировано, что «против решения по денежно-кредитной политике голосовали Beth M. Hammack, Neel Kashkari и Lorie K. Logan, которые предпочли бы повысить целевой диапазон ставки по федеральным фондам на 1/4 процентного пункта на этом заседании». Трое руководителей хотели повышения на том заседании. Это значимый сигнал о направлении спора внутри комитета, хотя он описывает одно заседание, а не устоявшийся прогноз. Следующее решение было назначено на 16 сентября, через шесть дней после публикации этого обзора, и предсказывать его я не стану.
Для покупателя на Манхэттене практический вывод уже. Покупки за наличные обычны в верхней части этого рынка, а покупателю за наличные ставка регулятора безразлична. Там, где котировка jumbo под 7% действительно меняет поведение, речь идёт о покупателях с финансированием, и именно этой части рынка изменение ставки коснётся первым.
Честный контраргумент
Скептик сказал бы следующее, и по фактам он не был бы неправ. Объём контрактов снизился примерно на 10.5% год к году по ряду UrbanDigs и на 6% по данным Corcoran, а это реальное охлаждение, как ни описывай сторону предложения. Средняя цена за квадратный фут в кооперативах у Corcoran упала в августе на 10% год к году, а средняя запрашиваемая цена за квадратный фут в элитном сегменте снизилась на 6%. Срок экспозиции в 120 дней по подсчёту Corcoran это не рынок, который расчищается быстро. Число зарегистрированных закрытых сделок в последнем месяце тоже выглядит скромно, хотя отчёты Howard Hanna предупреждают, что регистрация отстаёт от реальной картины и такие подсчёты не следует читать как настоящее снижение.
Мой ответ в том, что всё это правда и ничто из этого не противоречит прочтению со стороны предложения. Рынок может одновременно иметь меньше сделок и более твёрдые цены, и именно так выглядит рынок, ограниченный предложением. Изменить моё мнение способны сентябрь и октябрь, в которые предложение восстановится на обычной осенней волне новых объявлений, а дисконты всё равно расширятся. Сделки в стадии закрытия, опережающие прошлый год на 9.3%, говорят против такого сценария, но именно за этим я буду следить и сообщу о результате в любом случае.
Что это значит для покупателей, продавцов и собственников непервичного жилья
Для покупателей. Пространство для переговоров, о котором вы читали в прошлом году, при 3.4% почти исчезло. Но исчезло оно не везде. Рычаг по-прежнему там, где предложение застоялось: сентябрьский отчёт Howard Hanna NYC оценивает медианный дисконт по объектам в экспозиции свыше 120 дней примерно в 9% против 3.4% по рынку в целом. Если вы покупаете, вопрос не в том, слаб ли рынок, а в том, залежалась ли конкретная квартира. Запросите у меня актуальный перечень объектов с экспозицией свыше 120 дней в интересующих вас зданиях.
Для покупателей непервичного жилья и иностранных покупателей. Смоделируйте надбавку до подачи предложения, исходя из рыночной стоимости по оценке DOF, а не из цены покупки, и урегулируйте вопросы резидентства и структуры владения до подписания. Из-за порогового характера разница между положением чуть ниже и чуть выше границы больше, чем кажется. Если вы уже собственник и имеете основания для освобождения, значимая дата это 6 октября. См. наше руководство по теме налог на наследство в США для иностранных покупателей если вы владеете через юридическое лицо.
Для продавцов. Дефицит предложения на вашей стороне, и это реальное преимущество. При этом рыночный дисконт в 3.4% всё же не разрешение проверять рынок завышенной ценой. Уступают около 9% именно те квартиры, которые стоят давно, и их торгуют против их собственной истории экспозиции, а не против рынка. Назначайте цену по фактам в первые три недели. Если ваш вероятный покупатель приобретает не основное жильё, учитывайте, что его расходы на владение в этом году выросли, и ожидайте этого в разговоре.
Для пайщиков кооперативов и правлений. Это группа с действительно новой проблемой. Правила DOF делают надбавку вместе со штрафами и процентами обременением объекта, а в кооперативе счёт получает здание. Правления превращаются в сборщиков налога в сжатые сроки. Если вы входите в правление, это тема повестки уже сейчас, а не в декабре. Наше руководство по различиям кондоминиума и кооператива разбирает различия во владении, которые всё это определяют.
Частное клиентское консультирование
Хотите такой разбор по одному зданию или одной ценовой категории? Я подготовлю актуальные сопоставимые сделки, картину залежавшегося предложения и активность контрактов до того, как вы подадите предложение или выставите объект, и объясню, как устроена надбавка. Ваши собственные обязательства это вопрос к вашему налоговому советнику, и я буду работать вместе с ним.
Методология и источники. Ежемесячные показатели по Манхэттену это фактические данные UrbanDigs за август 2026 года в перепубликации Howard Hanna NYC Research и отчёты Corcoran по Манхэттену за август 2026 года. Методологии различаются, и напрямую эти ряды несопоставимы; каждый помечен в месте использования. Квартальные показатели и ежемесячные расходы на жильё взяты из отчёта Jonathan Miller по Манхэттену за 2Q 2026, опубликованного вместе с The Real Deal. Еженедельные данные по элитным контрактам взяты из Olshan Luxury Market Report за неделю с 31 августа по 6 сентября 2026 года, охватывающего жилую недвижимость Манхэттена с ценой предложения от $4 млн. Ипотечные ставки это Primary Mortgage Market Survey от Freddie Mac за неделю, завершившуюся 3 сентября 2026 года; годовые ставки jumbo это трёхбанковский индикатор Howard Hanna NYC, а не общенациональное исследование. Данные Federal Reserve взяты из заявления FOMC от 29 июля 2026 года. Механика надбавки на pied-a-terre цитируется по окончательным правилам Department of Finance города Нью-Йорка, принятым 14 июля 2026 года (19 RCNY section 62); стоимостные категории ставок приведены в изложении Greenberg Traurig, Dechert и CNBC. Статус судебного разбирательства указан на 9 сентября 2026 года, решение не вынесено. Подписанные контракты это опережающий индикатор, и они несопоставимы с закрытыми сделками, которые отстают. Ничто здесь не является налоговой или юридической консультацией; проверьте свою позицию у квалифицированных советников. Опубликовано 10 сентября 2026 года, автор Anthony Guerriero, Manhattan Miami Real Estate.
Цена за квадратный фут на Манхэттене по субрынкам и типам недвижимости, III квартал 2026 года
Медианная цена за квадратный фут по субрынкам Манхэттена в классификации Corcoran; кооперативные квартиры на вторичном рынке, квартиры в кондоминиумах на вторичном рынке и новостройки представлены отдельно
Цена за квадратный фут обычно является первым показателем, о котором нас спрашивают покупатели, и именно этот показатель чаще всего приводят некорректно. Одинаковая цена за квадратный фут у двух квартир не означает одинаковых условий покупки и владения: одна может быть кооперативной, с ежемесячными платежами, включающими обслуживание ипотеки кооператива, а другая может находиться в кондоминиуме, позволяющем сдавать её в аренду на Ваших условиях. Поэтому во всех показателях этого раздела кондоминиумы и кооперативы рассматриваются раздельно, а все значения являются медианными, а не средними. Для цены продажи это середина упорядоченного ряда цен отдельных сделок; для цены за квадратный фут это середина упорядоченного ряда значений цены за квадратный фут по отдельным сделкам, как их приводит источник, а не средняя цена, разделённая на среднюю площадь.
Средняя цена за квадратный фут на Манхэттене по субрынкам и типам недвижимости, третий квартал 2026 г. Отчет Коркорана; размеры выборки для каждого показателя PPSF не публикуются. Квартальные показатели могут быть пересмотрены; это меры субрынка, а не соседства.
Corcoran сообщает об общем объеме закрытых продаж по субрынкам, а не о выборке каждого ценового показателя. Цена кооператива при перепродаже в Финансовом районе и Бэттери-Парк-Сити не указана; основной размер выборки не публикуется.
Прочтите столбцы отдельно. В третьем квартале 2026 года медианная цена перепродажи квартир варьировалась от 1150 до 1850 долларов США за фут², то есть разброс составил примерно 61%. Отображаемые средние значения для кооперативов варьировались от 833 до 1164 долларов США за фут², примерно 40%. Медиана новостроек варьировалась от 1662 до 2253 долларов США за фут². Структура продаж может изменять квартальные медианы; эти цифры не отражают изменения цен на одну и ту же недвижимость.
Прежде чем пользоваться таблицей, следует обозначить три её ограничения. Первое касается размера выборки: Corcoran публикует общее число закрытых сделок по каждому субрынку, приведённое в последнем столбце, но не указывает, сколько продаж лежит в основе каждого отдельного показателя для кооперативов, кондоминиумов или новостроек. Большое общее число сделок на субрынке не гарантирует минимального размера выборки ни для одного из трёх показателей. Поэтому каждый показатель цены за квадратный фут здесь следует рассматривать как статистику стороннего источника с указанием этого источника и с неопубликованным размером выборки, а не как значение, отвечающее нашему минимальному порогу числа сделок для собственных таблиц ниже на этой странице. Второе ограничение связано с географией: Corcoran не определяет границы субрынков в этом отчёте. Мы исключили субрынок Верхнего Манхэттена, поскольку он полностью находится за пределами рынка, по которому мы консультируем, однако не можем подтвердить, что остальные субрынки ограничены 96-й улицей. Согласно определениям границ, публикуемым другими компаниями, субрынок Вест-Сайда может простираться и севернее. Третье ограничение касается пересмотра данных: Corcoran указывает, что данные текущего квартала частично прогнозные, а данные предыдущих кварталов пересматриваются, поэтому эти показатели могут измениться. Мы используем только показатель медианной цены за квадратный фут и никогда не используем среднюю цену за квадратный фут, поскольку опубликованная методология определяет последнюю как среднюю цену, разделённую на среднюю площадь, а не как медиану значений по отдельным сделкам.
Эти две таблицы несопоставимы, и их ни в коем случае не следует рассматривать как единый ряд данных. В таблице выше приведена цена за квадратный фут по субрынкам за один квартал, с апреля по июнь 2026 года, на основе закрытых сделок из отчётов брокерских компаний. В таблице ниже приведена медианная цена продажи по районам за двенадцать месяцев, закончившихся 31 августа 2026 года, на основе городских реестров продаж. Различаются география, период, источник и сам показатель. Делением цены продажи на показатель цены за квадратный фут нельзя восстановить площадь квартиры.
Зарегистрированные цены закрытых сделок на Манхэттене по районам: кондоминиумы и кооперативы
Медианная зарегистрированная цена продажи и число сделок по 26 районам Манхэттена к югу от 96-й улицы за двенадцать месяцев, закончившихся 31 августа 2026 года (самая ранняя продажа, соответствующая критериям отбора, датирована 2 сентября 2025 года)
Таблица ниже составлена по первичным реестровым данным, а не по отчёту брокерской компании. Мы изучили все записи о продажах квартир в кондоминиумах и кооперативах, опубликованные в обновляемом файле продаж Департамента финансов Нью-Йорка по Манхэттену, с датами продаж в пределах двенадцати месяцев, закончившихся 31 августа 2026 года. При продаже кооперативной квартиры передаются акции корпорации, а не право собственности на недвижимость по передаточному акту; город учитывает оба вида сделок в этом файле. Мы исключили записи о безвозмездных передачах и передачах за символическую сумму, а также предполагаемые пакетные и портфельные передачи, в которых одна и та же цена повторяется в нескольких записях, относящихся к одному кварталу в системе налогового учёта и одной дате продажи, после чего определили медиану оставшихся значений. Для 26 районов, представленных ниже и расположенных к югу от 96-й улицы, после отбора осталось 10 015 записей о продажах; кондоминиумы и кооперативы во всех расчётах учитывались раздельно.
В этой таблице приведены медианная цена продажи и число сделок, а не цена за квадратный фут. Это связано с особенностями исходных данных: Департамент финансов не публикует в этом файле площадь отдельных квартир, поэтому рассчитать цену за квадратный фут по району на основе этих записей невозможно без добавления знаменателя, которого нет в источнике. Если Вы встречаете показатели цены за квадратный фут по районам в других публикациях, прежде чем полагаться на них, стоит проверить три обстоятельства: основаны ли они на ценах предложения в действующих объявлениях или на закрытых сделках; объединены ли кондоминиумы и кооперативы в один показатель; представляет ли показатель медиану отдельных продаж или среднюю цену, разделённую на среднюю площадь. Эти методологические решения влияют на результат сильнее, чем сам район.
Медианная цена закрытых сделок и число сделок по районам Манхэттена и типам недвижимости, сентябрь 2025 года – август 2026 года; обновляемые реестры продаж Департамента финансов Нью-Йорка по квартирам в кондоминиумах и кооперативах Манхэттена, с исключением передач за символическую сумму и пакетных продаж и указанием числа продаж для каждого сегмента; сегменты с числом продаж менее 30 отмечены как ОГРАНИЧЕННАЯ ВЫБОРКА; цена за квадратный фут не приводится, поскольку источник не публикует площадь отдельных квартир
Как пользоваться этой таблицей. Столбцы с числом сделок имеют существенное значение. Медиана, рассчитанная по 859 продажам, характеризует рынок; медиана по одиннадцати продажам характеризует одиннадцать квартир. Из пятидесяти двух представленных сегментов 7 насчитывают менее тридцати зарегистрированных продаж и отмечены как сегменты с ограниченной выборкой. Эта отметка предупреждает об ограниченной точности, а не оценивает район. При этом тридцать продаж являются нашим минимальным порогом для отображения, а не гарантией репрезентативности сегмента: если продажи в районе сосредоточены в одном или двух крупных новых зданиях, медиана может выглядеть устойчивой, но всё же характеризовать скорее эти здания, чем район в целом. Наиболее наглядный пример представляет район Джавитс-центра, где столбцы кондоминиумов и кооперативов отражают явно различающийся жилой фонд, а не ценовую надбавку за кондоминиум; показатель кооперативов основан на одиннадцати продажах.
Внимания заслуживает не отдельная медиана, а разница между двумя столбцами, причём она далеко не одинакова. Среди сегментов, отвечающих нашему минимальному требованию к числу продаж для отображения, она наименьшая в Сохо, около 43 процентов, Мидтаун-Исте, около 48 процентов, и Трайбеке, около 49 процентов. Наибольшая разница наблюдается в Челси, около 191 процента, Вест-Виллидже и западной части Гринвич-Виллиджа, около 188 процентов, и центральном деловом районе Мидтауна, около 161 процента. Значительный разрыв обычно характерен для районов, где рядом с недавно построенными кондоминиумами нет сопоставимого кооперативного жилого фонда. Поэтому два столбца описывают разное жильё, а не две цены на одно и то же. Мы не стали бы рассматривать это как свидетельство завышенных цен на кондоминиумы в этих районах. Сами по себе эти медианы не позволяют установить причины разрыва, поскольку на него влияют возраст зданий, площадь квартир и состав проданных объектов. Если Вы сравниваете эти две формы владения, наше руководство по сравнению кооперативов и кондоминиумов рассматривает различия в финансировании, процедуре одобрения покупки правлением и последующей продаже, которые стоят за этими цифрами.
Ещё одно замечание о том, что представляет собой медиана. Это середина упорядоченного ряда, а не типичная цена интересующей Вас квартиры. Медианная цена по району в два миллиона долларов вполне совместима с просторной студией за девятьсот тысяч и квартирой с четырьмя спальнями за девять миллионов в одном квартале. Используйте эти показатели для сравнения районов и проверки обоснованности слов брокера о том, что цена обычна для данной местности. Не используйте их для оценки конкретной квартиры: её стоимость зависит от положения на поэтажном плане здания, этажа, ориентации окон, состояния и финансового положения здания.
О том, как эти же районы проходили предыдущие периоды спада, а не об их текущих ценовых уровнях, см. ниже таблицу «Устойчивость цен на жильё по районам Манхэттена». Представленная здесь таблица отражает текущие зарегистрированные цены продаж, а не динамику в ходе рыночных циклов. Актуальные предложения вместо медианных цен закрытых сделок представлены в разделе: Квартиры на продажу на Манхэттене.
Методология: Обновляемый реестр продаж Департамента финансов Нью-Йорка, Манхэттен, записи о продажах квартир в кондоминиумах и кооперативах, за двенадцать месяцев, закончившихся 31 августа 2026 года; самая ранняя продажа, соответствующая критериям отбора, датирована 2 сентября 2025 года. Передаточные акты, зарегистрированные с нулевой или символической суммой возмещения (одна тысяча долларов или менее), исключены как нерыночные передачи. Предполагаемые пакетные и портфельные передачи, определяемые как две или более записи, относящиеся к одному кварталу в системе налогового учёта и имеющие одну дату продажи и одну и ту же цену, удаляются полностью, а не сводятся к одной записи, поскольку покупатель отдельной квартиры не может заключить сделку по цене портфеля. Это эвристический метод, применяемый к опубликованному файлу, а не проверка исходных документов, поэтому он иногда исключает не связанные между собой продажи, у которых случайно совпали квартал, дата и цена. Мы проверили этот подход, а не просто постулировали его: повторный расчёт всех опубликованных медиан со сведением каждой пакетной группы к одному наблюдению вместо её удаления изменяет 19 из 52 опубликованных медиан более чем на половину процента; максимальное отдельное изменение составляет 7,7 процента, а типичное изменение составляет около 0,2 процента. В двадцати трёх случаях удаление снижает медиану. Это указывает на то, что цены в таких группах выше местной медианы, а не ниже неё, что согласуется с переносом общей цены портфеля в каждую запись вместо распределённой цены отдельной квартиры. Поэтому их удаление является более консервативным подходом. Районы к северу от 96-й улицы находятся за пределами рынка, по которому мы консультируем, и исключены. Медианы представляют собой середину упорядоченного ряда отдельных зарегистрированных цен продаж. Цена за квадратный фут не выводится из этих записей, поскольку Департамент финансов не публикует площадь отдельных квартир в квадратных футах. Район включается только в том случае, если в обоих сегментах насчитывается не менее десяти продаж, поэтому таблица не является полным перечнем всех продаж на Манхэттене к югу от 96-й улицы. Цена за квадратный фут по субрынкам взята из Данные по 31 августа 2026 года включительно. Методология, версия 1.0, составлена 9 сентября 2026 года. Автор: Anthony Guerriero, Manhattan Miami Real Estate. Пересмотр запланирован после публикации данных за четвёртый квартал 2026 года.
Q4 2025, Итогигода
Краткое резюме
Манхэттен завершил 2025 год на стабильных позициях: цены оставались твёрдыми, инвентарь, ограниченным, а транзакционная активность поддерживалась устойчивой силой верхнего сегмента рынка. Несмотря на повышенную стоимость заимствований, спрос сохранялся, особенно среди покупателей, ориентированных на собственный капитал и менее чувствительных к условиям финансирования.
Однако под этими стабильными заголовочными показателями рынок начал демонстрировать ранние признаки сегментации. Активность в нижнем ценовом диапазоне несколько ослабла, тогда как элитные сделки заняли растущую долю в общем объёме в денежном выражении. В то же время трубопровод нового строительства продолжал сужаться, усиливая ограничения предложения, которые перейдут в 2026 год.
Почему мы фокусируемся на контрактах
Закрытые сделки отражают решения, принятые60-90 дней назад. Подписанные контракты отражаюттекущее поведение покупателей.
На рынке, формируемом:
неопределённостью процентных ставок
волатильностью финансовых рынков
меняющейся психологией покупателей
контракты дают более точное представление о краткосрочном направлении.
Q4 2025, Срез рынка
Подписанные контракты:Стабильно или незначительно снизились г/г
Закрытые сделки:Стабильно или незначительно выросли г/г
Медианная цена:Удержалась, с умеренным ростом г/г
Инвентарь:Оставался ограниченным относительно исторических норм
Дни на рынке:Стабильно; хорошо оценённые объекты продолжали реализовываться эффективно
Спрос сохранялся, особенно в высоких ценовых сегментах
Рынок демонстрировалранние признаки расхождения между сегментами
Сегментация рынка, ранние сигналы
Нижний ценовой сегмент (до ~$3M)
Повышенная чувствительность к ипотечным ставкам
Более медленный темп транзакций
Большее число переговоров и осторожность покупателей
Вывод: → Спрос сохранялся, но становился всё более ограниченным
Элитный сегмент ($3M+)
Устойчивая сила транзакционной активности
Растущая доля в общем объёме рынка
Высокие результаты в хорошо расположенных, высококачественных активах
Вывод: → Спрос оставался устойчивым и менее зависимым от условий финансирования
Новое строительство, сужающийся трубопровод
Предложение нового строительства продолжало сокращаться в Q4 2025.
Меньше крупных проектов выходило на рынок
Большая зависимость от бутиковых разработок
Более медленный темп поставки нового инвентаря
В отличие от предыдущих циклов, когда отдельные проекты могли поставлять сотни юнитов, трубопровод сместился в сторону меньших по масштабу, более ограниченных релизов.
Следствие: → Ограничения будущего предложения уже формировались к концу 2025 года
📊 Нью-Йорк vs Манхэттен, принципиальное разграничение
Заголовочные данные по Нью-Йорку продолжали преувеличивать условия предложения, релевантные для покупателей Манхэттена.
Значительный объём юнитов сосредоточен в Бруклине и Квинсе
Большая часть этого предложения, ниже $2M или ориентирована на аренду
Манхэттен представляет меньшую долю юнитов, но непропорционально большую долю стоимости
Для покупателей Манхэттена релевантный пул предложения оставался ограниченным.
Инвентарь, поддержка ценообразования
Уровень инвентаря оставался ограниченным на протяжении всего квартала.
Ограниченное количество новых объявлений, выходящих на рынок
Продавцы в целом не испытывали давления
Снижение конкуренции между объявлениями в премиальных сегментах
Эта среда продолжала:
поддерживать стабильность цен
снижать нисходящее давление
благоприятствовать хорошо позиционированным объектам
Поведение покупателей, меняющаяся психология
Поведение покупателей в Q4 отражало более взвешенный подход.
Более длинные сроки принятия решений
Повышенный акцент на ценности и позиционировании
Большая избирательность во всех сегментах
Вместе с тем:
Состоятельные покупатели оставались активными
Сделки на основе собственного капитала продолжались
Трофейные и хорошо оценённые активы привлекали высокий интерес
Консультационная перспектива
К концу 2025 года рынок Манхэттена можно было охарактеризовать как:
→ Стабильный → Ограниченный по предложению → Начинающий сегментироваться
Спрос в нижнем сегменте испытывает давление
Элитный спрос остаётся устойчивым
Динамика предложения приобретает всё большее значение
Прогноз, вступление в 2026 год
По мере вхождения Манхэттена в 2026 год:
Ограничения предложения ожидались устойчивыми
Избирательность покупателей, вероятно, возрастёт
Сегментация между ценовыми уровнями ожидалась более выраженной
Ожидание: → Переход от широко стабильного рынка к болееизбирательной и сегментированной среде
Q3 2025, Углублённыйанализ
Закрытые сделки
3,158
+13.4% г/г
Медианная цена кондо
$1.65M
+2.2% г/г
Наличные сделки
65.3%
От общего числа продаж
Продажи кондо и кооперативов Манхэттена достигли двухлетнего максимума
Рынок недвижимости Манхэттена продемонстрировал исключительные результаты в третьем квартале 2025 года: жилые продажи достигли наивысшего уровня более чем за два года. Рынок движется по позитивной траектории, рост продаж и цен свидетельствует об устойчивом импульсе.
Этоткомплексный анализ рынкарассматривает текущие тенденции в сегментах кондо, кооперативов, элитной и новостройной недвижимости Манхэттена на основе последнего отчёта о рынке Douglas Elliman.
Краткое резюме: рынок жилой недвижимости Манхэттена Q3 2025
Рынок жилой недвижимости Манхэттена продемонстрировал впечатляющую силу в Q3 2025:3,158 закрытых сделок, рост на 13.4% г/г, наилучший квартальный результат с 2023 года. Рынок кондо и кооперативов Манхэттена оба показали двузначный рост продаж, тогда как медианные цены выросли на 5.8% до$1,180,000.
Ключевые показатели рынка Манхэттена:
Продажи жилья на Манхэттене достигли 3,158 закрытий, рост 13.4% в годовом исчислении
Медианная цена кондо Манхэттена: $1,650,000 (+2.2% г/г) Медианная цена кондо Манхэттена значительно превышает общенациональный средний показатель, подчёркивая существенный разрыв в стоимости жилья.
Медианная цена кооператива Манхэттена: $870,000 (+3.6% г/г) Затраты на жильё, включая налоги на недвижимость и плату за обслуживание, играют ключевую роль в общей доступности для покупателей.
Наличные сделки доминировали, 65.3% от всех продаж
Инвентарь элитной недвижимости Манхэттена сократился на 16.1% г/г
Продажи нового строительства выросли на 71% в годовом исчислении
Анализ рынка кондо Манхэттена Q3 2025
Продажи и ценообразование кондо Манхэттена
Рынок кондо Манхэттена продемонстрировал впечатляющий рост в Q3 2025:1,407 закрытых сделок по кондо, рост на 16.6% г/г. Это наилучший квартальный результат для кондо Манхэттена за последние годы.
Показатели рынка кондо Манхэттена:
Медианная цена кондо:$1,650,000, рост 2.2% г/г
Средняя цена кондо:$2,651,636, снижение 5.1% (отражает смещение в структуре юнитов)
Средняя цена за квадратный фут:$1,998, снижение 2.3%
Повышение ипотечных ставок привело к росту ежемесячных платежей покупателей, снизив доступность владения жильём и побудив часть из них пересмотреть решения о покупке.
Дни на рынке:74 дня, снижение 3.9% в годовом исчислении
Инвентарь кондо:4,064 единицы, рост 8.3%
Почти70% продаж кондо на Манхэттене осуществлялись за наличныев течение Q3, что демонстрирует значительное присутствие хорошо капитализированных покупателей. Продажи свыше $2 млн показали особенно устойчивый рост, втрое превышающий темп объектов ниже $2 млн.
Рынок кооперативов Манхэттена продемонстрировал устойчивый импульс:1,751 закрытие в Q3 2025, рост на 11.0% г/г. Рост продаж кооперативов превысил процентный рост кондо, сигнализируя об обновлённом интересе покупателей к этому традиционному типу недвижимости Манхэттена.
Показатели рынка кооперативов Манхэттена:
Медианная цена кооператива:$870,000, рост 3.6% г/г
Средняя цена кооператива:$1,456,738, рост 8.3%
Средняя цена за квадратный фут:$1,170, снижение 1.1%
Дни на рынке:79 дней, снижение 4.8% в годовом исчислении
Инвентарь кооперативов:3,669 единиц, рост 5.7%
Плата за обслуживание кооперативов:$3,054 среднемесячно, рост 8.1% ($2.45/кв.фут/мес)
Эти расходы на жильё, включая плату за обслуживание и налоги на недвижимость, напрямую влияют на покупательную способность и общую доступность, особенно в условиях сохраняющихся ограничений доступности, связанных со ставками.
Более60% продаж кооперативов Манхэттена осуществлялись за наличные, причём доля наличных сделок ещё выше для премиальных объектов.
Цены на кооперативы Манхэттена по количеству спален
Рынок элитной недвижимости Манхэттена (топ 10% продаж) продемонстрировал исключительную силу несмотря на повышенные ипотечные ставки:318 элитных сделок, рост на 13.6% г/г. Особенно примечательно, что инвентарь элитной недвижимости резко сократился при одновременном росте продаж, мощный индикатор устойчивого спроса в верхнем сегменте.
Показатели элитного сегмента Манхэттена:
Порог элитного сегмента:$4,000,000 (точка входа для топ 10%)
Медианная цена элитной продажи:$5,922,500, рост 2.8% г/г
Средняя цена элитного объекта: $7,891,731
Средняя цена за кв. фут элитного объекта: $2,535
Продажи элитной недвижимости:318 закрытий, рост 13.6% в годовом исчислении
Предложение элитного жилья в месяцах:12,4 месяца, снижение с 16,8 месяца (улучшение на 26,2%)
Сочетание сокращающегося предложения элитной недвижимости и высокой активности продаж привело к формированию рынка продавца в сегменте элитной недвижимости.
«В разительном контрасте с 7-процентным ростом общего объёма предложения на рынке, в элитном сегменте зафиксировано снижение листинговых запасов на 16,1%», что создаёт значительное восходящее ценовое давление в верхнем ценовом диапазоне.90% сделок в Manhattan на сумму свыше $3 млн были заключены за наличные, что свидетельствует о высокой финансовой состоятельности покупателей элитной недвижимости.
Рынок первичной недвижимости Manhattan, III квартал 2025 года
Резкий рост продаж в сегменте новых кондоминиумов
Продажи на первичном рынке Manhattan продемонстрировали исключительный рост в III квартале 2025 года:578 сделок, рост на 71% в годовом исчислении, наивысшая доля рынка новостроек более чем за шесть лет.
Показатели первичного рынка Manhattan:
Продажи на первичном рынке:578 сделок, рост на 71,0% в год
Доля рынка:18,3% от всех продаж в Manhattan
Медианная цена на первичном рынке: $1,750,000
Средняя цена за квадратный фут: $2,206
Предложение в месяцах:6,1 месяца (самый быстрый темп за 3+ года)
Предложение:1 174 объекта
Рост активности на первичном рынке был обусловлен завершением строительства объектов в различных ценовых сегментах:
Продажи до $1 млн: +112,3% в годовом исчислении
Продажи от $1 млн до $3 млн: +72,3% в годовом исчислении
Продажи свыше $3 млн: +43,9% в годовом исчислении
На долю первичного рынка пришлось31,8% всех элитных продаж, при медианной цене $6 250 000 для объектов новой застройки в элитном сегменте.
Ограниченное предложение на первичном рынке и дефицит нового жилья, по всей видимости, сохранятся в ближайшие годы, поддерживая напряжённую конъюнктуру рынка.
Тенденции и условия рынка недвижимости Manhattan
Активность продаж и скорость оборота рынка
Скорость заключения сделок на рынке недвижимости Manhattan существенно возросла в III квартале 2025 года, рынок зафиксировалтретий квартал подряд роста продаж в годовом исчислении. Показатель в 3 158 закрытых сделок оказалсяна 4,3% выше среднего показателя III квартала за 10 летв 3 029 сделок, свидетельствуя о превышении текущей активности над историческими нормами.
Примечательно, что Manhattan переживаетшесть последовательных кварталовположительной динамики контрактной активности или роста продаж, что подчёркивает устойчивость рынка.
Индикаторы скорости оборота рынка:
Срок экспозиции: 77 дней (с даты последнего листинга), снижение на 3,8% в год
Предложение в месяцах: 7,3 месяца, снижение на 6,4% в годовом исчислении
Скидка от цены листинга: 6,2% (соответствует среднему показателю за 10 лет, 5,9%)
Конкурентные предложения: 4,7% сделок (снижение с 9,7% годом ранее)
«Рынок не кипит, но постепенно набирает обороты», отмечает автор отчёта Джонатан Миллер.
Объём предложения на рынке недвижимости Manhattan
Общий объём жилого предложения в Manhattan достиг7 733 листингов на конец квартала, рост на 7,0% в годовом исчислении. Вместе с тем, поскольку продажи росли быстрее, чем предложение (+13,4% против +7,0%), рынок продолжал ужесточаться на протяжении всего квартала.
Это сталтретий квартал подряд, когда рост продаж опередил рост предложения, что создаёт устойчивое восходящее давление на цены недвижимости Manhattan во всех сегментах.
Структура предложения:
Вторичный рынок: 6 559 объектов (+9,1% г/г)
Кооперативные квартиры: 3 669 объектов (+5,7% г/г)
Кондоминиумы: 4 064 объекта (+8,3% г/г)
Первичный рынок: 1 174 объекта (-3,1% г/г)
Элитное предложение: 1 317 объектов (-16,1% г/г)
Примечание: приведённые данные носят справочный характер и могут быть скорректированы по мере поступления новой информации.
Покупатели за наличные доминируют на рынке недвижимости Manhattan
Рекордный уровень сделок за наличные
Покупки за наличные продолжали доминировать на рынке недвижимости Manhattan в III квартале 2025 года, составив65,3% от всех сделок, значительно выше среднего показателя за 10 лет в 52,2%. Подобное доминирование наличного капитала отражает стратегию состоятельных покупателей, умело ориентирующихся в условиях повышенных ипотечных ставок.
Тенденции среди покупателей, наличный расчёт vs. ипотека:
Покупатели за наличные выросли на 31% в годовом исчислении
Покупатели с ипотекой сократились на 9,2% в год
90% сделок свыше $3 млн заключены за наличные
Доля наличных в элитных продажах оставалась повышенной на протяжении всего квартала
Смещение в сторону покупателей за наличные ускорилось после роста ипотечных ставок более чем на 50 базисных пунктов с начала августа 2025 года. Состоятельные приобретатели, в том числе покупатели, улучшающие жилищные условия и располагающие значительным собственным капиталом, продолжали определять динамику рынка.
Ценовые тенденции в сегменте кондоминиумов и кооперативов Manhattan
Общая динамика цен на рынке недвижимости Manhattan
На протяжениитретьего квартала подряд как медианные, так и средние цены на недвижимость Manhattan росли одновременно, закономерность, не наблюдавшаяся на постоянной основе с 2022 года. Двойное повышение ценовых показателей свидетельствует о широкой рыночной силе.
Ценовые показатели Manhattan за III квартал 2025 года:
Общая медианная цена:$1 180 000, рост на 5,8% в годовом исчислении
Общая средняя цена:$1 989 107, рост на 0,8% в год
Средняя цена за квадратный фут: $1,552
Медианная цена на вторичном рынке:$1 026 500, рост на 2,7% в год
Факторы роста цен
Ряд факторов способствовал росту цен на недвижимость Manhattan в III квартале:
Смещение структуры продаж:Объекты стоимостью свыше $2 млн дорожали втрое быстрее недвижимости дешевле $2 млн
Сила элитного сегмента:Продажи в верхнем ценовом диапазоне подтолкнули общую медианную цену вверх
Ограниченность предложения:Предложение растёт медленнее спроса в ключевых сегментах
Доминирование покупателей за наличные:Состоятельные покупатели менее чувствительны к уровню цен
Прогноз рынка недвижимости Manhattan на IV квартал 2025 года и далее
Краткосрочные перспективы рынка Manhattan
Рынок недвижимости Manhattan входит в IV квартал 2025 года с позиции значительной силы, хотя ряд факторов будет влиять на краткосрочную конъюнктуру:
Позитивные индикаторы:
Продажи с начала года выросли на 18,7% по итогам III квартала
Продажи превышают средний 10-летний показатель на 4,3%
Дефицит элитного предложения поддерживает ценообразование в верхнем сегменте
Устойчивое присутствие покупателей за наличные обеспечивает стабильность рынка
Предложение в месяцах ниже среднего за десятилетие
Факторы для учёта:
Ипотечные ставки выросли более чем на 50 базисных пунктов с начала августа
Влияние повышения ставок ещё не в полной мере отразилось на спросе
Выборы мэра создают определённую неопределённость (хотя её влияние на рыночные фундаментальные показатели ограничено, поскольку жилищная политика находится в ведении властей штата)
Прогнозы для рынка недвижимости Manhattan на 2026 год
«Если ипотечные ставки стабилизируются или снизятся к концу года, рост продаж в следующем квартале представляется вероятным», говорится в отчёте Douglas Elliman. Фундаментальные факторы, определяющие рынок Manhattan, сила рынка труда, ограниченное новое предложение и статус глобального финансового центра, остаются в силе.
Ключевые факторы, поддерживающие прогноз на 2026 год:
Дефицит предложения:Первичный рынок находится на минимальных уровнях предложения за многие годы
Элитный импульс:Острый дефицит предложения в сегменте высококлассной недвижимости
Наличный буфер:Две трети покупателей, расплачивающихся наличными, снижают чувствительность к ставкам
Отложенный спрос:Ипотечные покупатели ожидают улучшения условий кредитования
Районы и субрынки Manhattan
Хотя данный отчёт за III квартал 2025 года посвящён общерыночным тенденциям Manhattan, между районами существуют значительные различия. Премиальные районы, включая Upper East Side, Upper West Side, Tribeca, SoHo и West Village, демонстрируют особенно высокие показатели в сегменте элитных кондоминиумов и кооперативов.
Покупателям и продавцам, заинтересованным в детальном анализе конкретных районов Manhattan, рекомендуется обратиться к опытным местным брокерам, способным предоставить детализированные рыночные данные по конкретным зданиям и улицам.
Рынок недвижимости Manhattan: ключевые выводы
Рынок кондоминиумов и кооперативов Manhattan показал исключительные результаты в III квартале 2025 года:
Всплеск продаж:3 158 закрытых сделок (+13,4% г/г), наивысший показатель за более чем 2 года
Широкий рост:Как кондоминиумы (+16,6%), так и кооперативные квартиры (+11,0%) показали двузначный прирост
Рост цен:Третий квартал подряд роста медианных и средних цен
Сила элитного сегмента:Элитные продажи выросли на 13,6% при снижении предложения на 16,1%
Доминирование наличного капитала:65,3% всех продаж и 90% сделок свыше $3 млн, за наличные
Бум первичного рынка:Рост продаж на 71%, наивысшая доля рынка за 6+ лет
Скорость оборота рынка:Сроки экспозиции сокращаются, предложение в месяцах улучшается
Результаты выше среднего:Продажи превышают 10-летние нормы на 4,3%
Об этом отчёте о рынке недвижимости Manhattan
Данный комплексный анализ рынка кондоминиумов и кооперативов Manhattan основан на отчёте Douglas Elliman Real Estate Market Report за III квартал 2025 года, подготовленном компанией Miller Samuel Real Estate Appraisers & Consultants. В отчёте анализируются данные о закрытых сделках покондоминиумам Manhattanи кооперативным квартирам, что обеспечивает наиболее точное отражение текущего состояния рынка.
Для получения персональных рекомендаций по рынку недвижимости Manhattan, анализа конкретных районов или обсуждения возможностей для покупки и продажи в текущих рыночных условиях, свяжитесь со мной напрямую.
С уважением,
Anthony
Источник данных: Douglas Elliman / Miller Samuel, отчёт о продажах в Manhattan за III квартал 2025 года
Последнее обновление: октябрь 2025 года
Часто задаваемые вопросы
Какова медианная цена кондоминиума в Manhattan в III квартале 2025 года?
Медианная цена кондоминиума в Manhattan достигла $1 650 000 в III квартале 2025 года, увеличившись на 2,2% в годовом исчислении.
Какова медианная цена кооперативной квартиры в Manhattan в III квартале 2025 года?
Медианная цена кооперативной квартиры в Manhattan составила $870 000 в III квартале 2025 года, рост на 3,6% в год.
Сколько сделок с недвижимостью закрыто в Manhattan в III квартале 2025 года?
В III квартале 2025 года в Manhattan закрыто 3 158 сделок с кондоминиумами и кооперативами, что на 13,4% больше в годовом исчислении.
Какова доля сделок за наличные на рынке недвижимости Manhattan?
В III квартале 2025 года 65,3% всех сделок в Manhattan совершено за наличные, при этом 90% сделок свыше $3 млн оплачено наличными.
Каков порог входа в элитный сегмент рынка недвижимости Manhattan?
Порог элитного сегмента (топ 10% продаж) составил $4 000 000 в III квартале 2025 года, медианная цена в элитном сегменте, $5 922 500.
Каковы показатели первичного рынка Manhattan?
Продажи на первичном рынке Manhattan выросли на 71% в годовом исчислении до 578 сделок, что составляет 18,3% от всех продаж, наивысшая доля рынка более чем за шесть лет.
Отчёт о рынке Manhattan, II квартал 2025 годаПродажи достигли 2-летнего максимума, покупатели предпочитают наличные Конъюнктура рынка Рынок недвижимости Manhattan продолжил восстановление во II квартале 2025 года, число сделок достигло…Читать полный отчёт →
Продажи достигли 2-летнего максимума, покупатели предпочитают наличные
Конъюнктура рынка
Рынок недвижимости Manhattan продолжил восстановление во II квартале 2025 года, число закрытых сделок достигло наивысшего уровня почти за два года. В совокупностизакрыто 3 042 сделки, что означаетрост на 16,6% в годовом исчислениии превышение на8,4%среднеквартального показателя за 10 лет. Это был третий квартал подряд годового роста цен после снижения в предыдущем году. Следует отметить, что около половины сделок было подписано до апреля, то есть до введения новой американской тарифной политики, что могло способствовать улучшению квартальных показателей.
Подписанные контракты
В отличие от закрытых сделок, отражающих преимущественно прошлое, подписанные контракты являются опережающим индикатором рынка недвижимости. Преодолев неопределённость, связанную с тарифной политикой, рынок контрактов в июне 2025 года продемонстрировал значительный всплеск вновь заключённых договоров по всем типам объектов:
Элитный спрос оставался наиболее заметным. Число подписанных контрактов в диапазонах$5 млн, $9,99 млни$10 млн, $19,99 млнсущественно возросло. В частности, число контрактов на кондоминиумы в диапазоне $10 млн, $19,99 млн более чем удвоилось в годовом исчислении. По данным отчёта Douglas Elliman Market Report,объём контрактов в элитном сегменте (топ 10% рынка)запоследние два месяца более чем удвоился.
Доминирование наличного капитала
Покупки за наличные достиглирекордных 69,1%от всех продаж.
- 78.3%сделок свыше $3 млн, за наличные
- 60.4%сделок до $1 млн, за наличные (значительно выше исторического среднего в 43,3%)
- Сделки с ипотекой выросли лишь на5.7%в годовом исчислении, тогда как сделки за наличные выросли на23%, что отражает ужесточение стандартов кредитования и более конкурентный пул покупателей, расплачивающихся наличными.
Предложение и срок поглощения
Листинговое предложение незначительно выросло3.1%до8 296 объектов, однако было перекрыто ростом продаж, что сократилосрок поглощениядо8.2, снижение с9.2годом ранее, чуть ниже среднего за десятилетие показателя в 8,3 месяца.
Первичный рынок
Активность на первичном рынке определялась конечными пользователями, а не инвесторами: иностранные покупатели составили лишь6.5%от всех продаж, что значительно ниже среднего за десятилетие показателя в 11,7%.
- Закрытые сделки:: 408, рост на19,3% г/г
- Медианная цена продажи:: $2,31 млн, рост на13.1%
- Средний размер объекта:: 1 563 кв. фут, рост на13.3%
- Скидка: улучшилась до3.6%с6.3%
- Доля рынка:: 13.4%от всех закрытых сделок
Элитный сегмент (топ 10%)
Элитный сегмент продолжает опережать рынок в целом, чему способствуют покупатели с высокой долей наличных и сокращающееся предложение объектов ультравысокого класса.
- Порог входа:: $4,5 млн
- Медианная цена:: $6,525 млн, рост на8.8%
- Средняя цена:: $8,57 млн
- Продажи:: 310, рост на18.3%г/г
- Предложение:: снижение на21.2%
- Срок поглощения:: 12.1, улучшение с18.2
- Скидка от цены листинга:: 8.2%
- Срок экспозиции:: 133 дня, рост с 94 дней годом ранее
Вторичный рынок
- Закрытые сделки:: 2,634, рост на16.2%г/г
- Медианная цена на вторичном рынке:: без изменений на уровне$1,05 млн
- Скидка от цены листинга:: 6.0%, сократилась вдвое по сравнению с прошлым годом
- Предложение:: 7 119 объектов (+4.7%)
- Срок поглощения:: 8.1, снижение с9.0
Manhattan сохраняет устойчивость
Рынок недвижимости Manhattan демонстрирует устойчивость, опираясь на высокий спрос, ограниченное новое строительство и высокую долю наличных сделок. В периоды глобальной рыночной волатильности инвесторы исторически перенаправляют капитал из акций в материальные активы, такие как первоклассная недвижимость, в поисках стабильности и долгосрочной ценности. Несмотря на сохраняющиеся риски в виде тарифной неопределённости и высоких ипотечных ставок, Manhattan вступает в этот период с позиции силы.
Ключевые рыночные индикаторы:
- Прирост населения:Чистый прирост населения и международная миграция в Нью-Йорк демонстрируют устойчивый рост.
- Ограниченность предложения:Объём доступного предложения по-прежнему не отвечает уровню спроса.
- Рост цен:Цены на недвижимость продолжают расти во всех сегментах рынка.
- Возврат в офис: Согласно индексу офисной посещаемости Placer.ai за апрель 2025 года, трафик в офисах Нью-Йорка был лишь на 5,5% ниже уровня апреля 2019 года, наименьшее отставание среди крупных городов США.
Для получения персональных рекомендаций или обсуждения возможностей на текущем рынке (для покупателей и продавцов), обращайтесь.
С уважением,
Anthony
Май 2025 годаManhattan Результаты I квартала 2025 года до введения тарифов и ранняя динамика II квартала 🏙️ Устойчивость рынка Manhattan на фоне глобальных торговых событий Первый квартал…Читать полный отчёт →
Manhattan: результаты I квартала 2025 года до введения тарифов и ранняя динамика II квартала
🏙️ Устойчивость рынка Manhattan на фоне глобальных торговых событий
Первый квартал 2025 года ознаменовал лучшие за последние годы результаты Manhattan, до того как президент Трамп объявил о масштабных тарифах в начале апреля. Несмотря на ожидание рынком возможного влияния тарифов на спрос, данные по начало мая подтверждают: рынок остаётся стабильным и активным, без спекулятивных настроений и признаков коллапса.
📊 I квартал 2025 года, рынок в движении
Первый квартал 2025 года продемонстрировал высокую активность рынка недвижимости Manhattan: рост числа сделок, повышение цен и устойчивый спрос в различных сегментах.
Лучший квартал за три года:
Порядка2 560 закрытых сделок, рост на28.8%в годовом исчислении, с улучшением показателей продаж, предложения и срока экспозиции, лишь четвёртый случай за 20 лет.
Продажи опередили умеренный рост предложения:
Листинговое предложение выросло лишь на7.5%, поддерживая более высокий темп сделок и усиление ценовых позиций.
Динамика элитного рынка недвижимости Manhattan:
Ценовые тенденции в элитном сегменте были выше, чем на рынке в целом. Продажи элитной недвижимости (топ 10% рынка) выросли на37%в годовом исчислении, средняя цена элитного объекта достигла$10,3 млн, рекордного уровня. Порог входа в элитный сегмент составил$4,4 млн, рост на 19,7% по сравнению с предыдущим годом; цена за квадратный фут, $3 173, рост на 16%.
Здоровые ценовые метрики:
Смещение структуры продаж в сторону более крупных объектов, увеличение доли первичного рынка (13% против 9,7%; как правило, новостройки дороже вторичного жилья) и рост числа сделок в верхнем ценовом диапазоне подтолкнули ценовые показатели вверх.
- Средняя цена продажи: $2,2 млн, рост на 21%
- Медианная цена продажи: $1,17 млн, рост на 11%
- Средняя цена продажи кондоминиума: $3,1 млн, рост на 17%
- Средняя цена кондоминиума за кв. фут: $2 130, рост на 10%
- Средняя цена продажи на первичном рынке: $3,95 млн, рост на 21,4%
- Средняя цена на первичном рынке за кв. фут: $2 563, рост на 9%
Консервативный подход к финансированию сохраняется
- 58%всех сделок, за наличные, с ростом до90%для объектов стоимостью свыше $3 млн.
- Рынок по-прежнему характеризуется высокими стандартами кредитования и низким уровнем дефолтов.
- Государственные стимулы, в том числе новая налоговая льгота 485x, остаются невостребованными из-за жёстких требований и высоких сопутствующих издержек, что ограничивает их применение девелоперами.
- Домовладельцы не спешат с продажей, поскольку привязаны к низким ипотечным ставкам. Это сокращает предложение жилья на продажу и, в конечном счёте, активность сделок. В настоящее время у 73,3% ипотечных заёмщиков в США ставки ниже 5,0%, что существенно ниже текущих рыночных ставок, которые в среднем составляют около 6,76% для 30-летней ипотеки с фиксированной ставкой.
📈 Апрель 2025 года, рынок Manhattan сохранял силу даже после объявления о тарифах
В апреле 2025 года было подписано 1 150 контрактов, рост по всем категориям по сравнению с апрелем 2024 года.
- Все сделки: +11%
- Кондоминиумы: +8%
- Кооперативные квартиры: +13%
Средний ценовой сегмент лидировал по росту по сравнению с апрелем 2024 года
- Контракты в диапазоне $2 млн, $3 млн выросли на 24%
- Свыше $5 млн, рост на 3%
Рост предложения обеспечил активность продаж
- Активные листинги выросли на 16% по сравнению с мартом, однако снизились на 1% по сравнению с апрелем 2024 года.
🔍 Начало мая 2025 года, рынок Manhattan сохраняет стабильность
Несмотря на неопределённость вокруг тарифов,в первую неделю мая было подписано около 250 контрактов, что свидетельствует о следующем:
- Активность покупателей сохраняется
- Рынок не стагнирует и не рухнул.
🏙️ Почему рынок недвижимости Manhattan наверстывает упущенное
В то время как значительная часть страны переживала двузначный рост цен в период пандемийного бума на рынке жилья 2020-2022 годов, Manhattan оставался исключением. Когда городская жизнь замедлилась, офисы опустели и темп урбанизации снизился, цены в Manhattan оставались относительно стабильными или даже снижались в отдельных сегментах, на фоне резкого роста на других рынках США. На ряде из тех рынков, которые резко подорожали, сейчас наблюдается коррекция, но не в Нью-Йорке.
То, что мы видим сейчас в Manhattan, это здоровое восстановление: покупатели вернулись в город, предложение остаётся ограниченным, а цены догоняют годы сдержанного роста.
🏗️ Влияние тарифов на стоимость строительства и цены
Поскольку тарифы существенно удорожают строительство, следующая волна застройки Manhattan готовится к выходу по значительно более высоким ценам. Если себестоимость строительства вырастет на 25%, девелопер не будет поглощать эти расходы, равно как и Китай, Канада или Европа. Реалистично говоря: если застройщик не сможет переложить эти затраты на покупателя, он просто не будет строить.
При росте себестоимости на 25%, при прочих равных условиях, средняя цена новостройки в $2 563 за кв. фут (см. выше) возрастёт до $3 204 за кв. фут для следующей волны новых объектов. Для квартиры с 3 спальнями площадью 2 000 кв. фут это добавит $1,2 млн к цене за то же самое жильё! Даже если затраты вырастут вдвое меньше, на 12,5%, это прибавит $600 тыс. к стоимости.
Ипотечные ставки колеблются, однако предоставляют возможность рефинансирования в течение всего срока владения. Вместе с тем снижение ставок никогда не компенсирует разницу в цене, обусловленную тарифами в 10-25%. Поэтому серьёзным покупателям мы рекомендуем приобрести один из сегодняшних объектов на первичном рынке по существенно более низкой цене, чем может предложить следующая волна новостроек. Рефинансирование всегда остаётся возможным...
🏡 Заключение: Manhattan, надёжная гавань на рынке недвижимости
Рынок недвижимости Manhattan продолжает демонстрировать устойчивость, опираясь на высокий спрос, ограниченное предложение нового жилья и значительную долю наличных сделок. Исторически в периоды глобальной рыночной волатильности инвесторы перенаправляют капитал в реальные активы, такие как первоклассная недвижимость, в поисках стабильности и долгосрочной ценности. Несмотря на текущую неопределённость, Manhattan вступает в этот период с позиции силы, подтверждая свою непреходящую привлекательность для инвесторов.
- Чистый прирост населения и международная миграция в Нью-Йорк продолжают расти
- Предложение по-прежнему недостаточно для удовлетворения спроса
- Цены продолжают расти во всех сегментах рынка
- Рынки Hamptons и Северо-Востока в сегменте $1 млн+ демонстрируют аналогичную силу
ИсторическиеОтчёты
Пять лет аналитических обзоров рынка недвижимости Manhattan, сохранённых для исторической справки. Нажмите на любую дату, чтобы развернуть полный отчёт.
Январь 2023 годаСмещение рынка недвижимости Manhattan вниз во второй половине 2022 года 2022 год стал историей двух рынков в Manhattan. Начало 2022 года продолжи…Читать полный отчёт →
Смещение рынка недвижимости Manhattan вниз во второй половине 2022 года
2022 год стал историей двух рынков в Manhattan.
Начало 2022 года продолжило бум, начавшийся в начале 2021 года, движимый высвобождением отложенного спроса и искусственно низкой процентной средой, введённой ФРС на заре пандемии Covid.
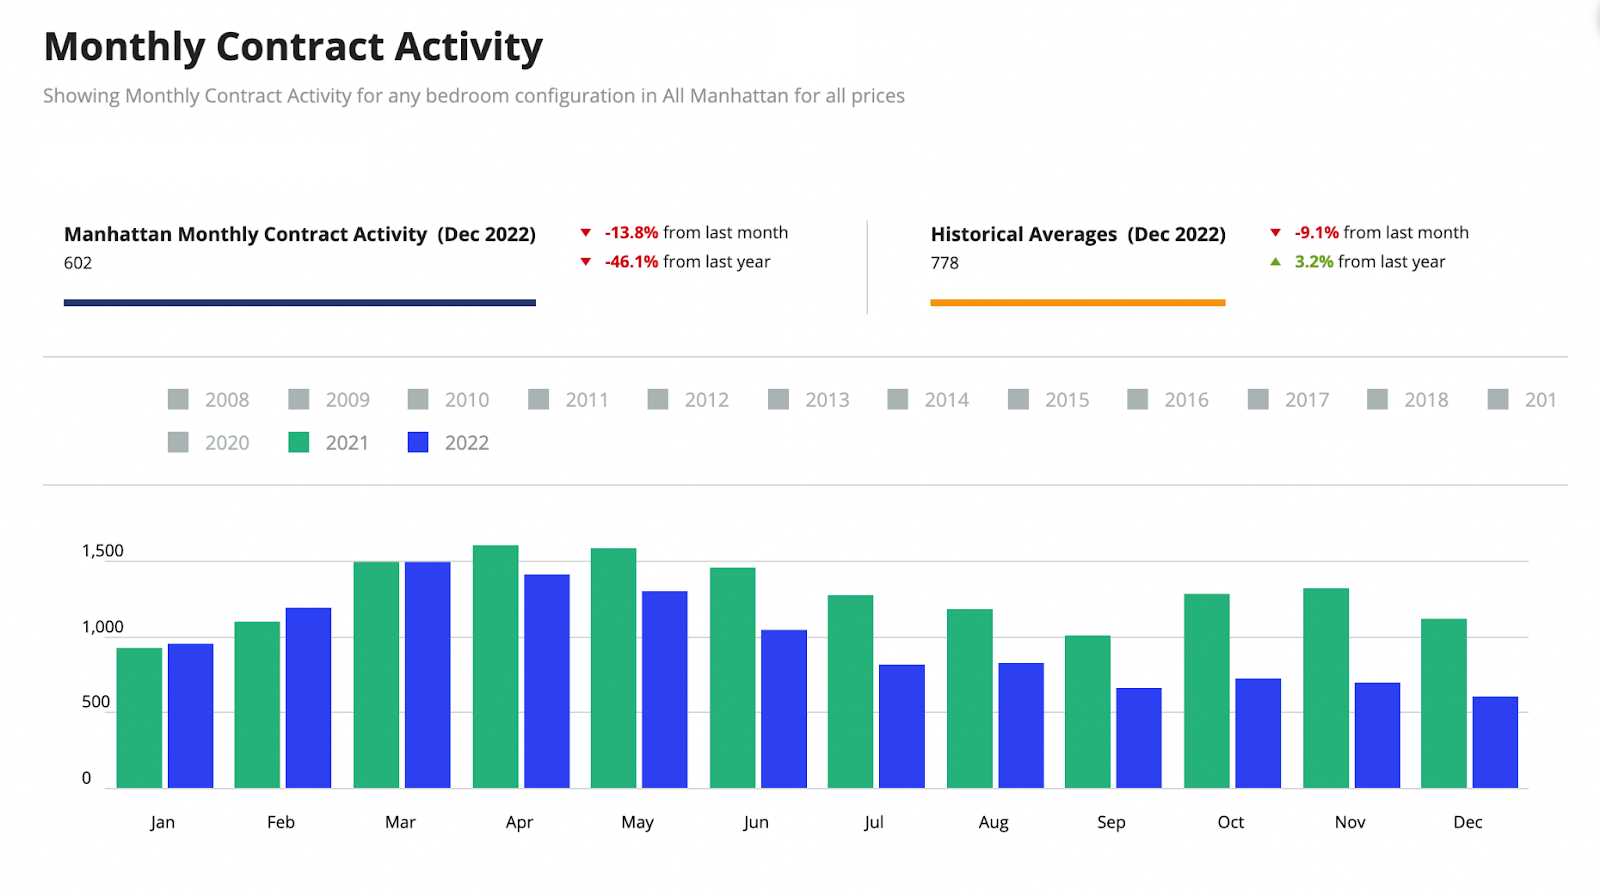
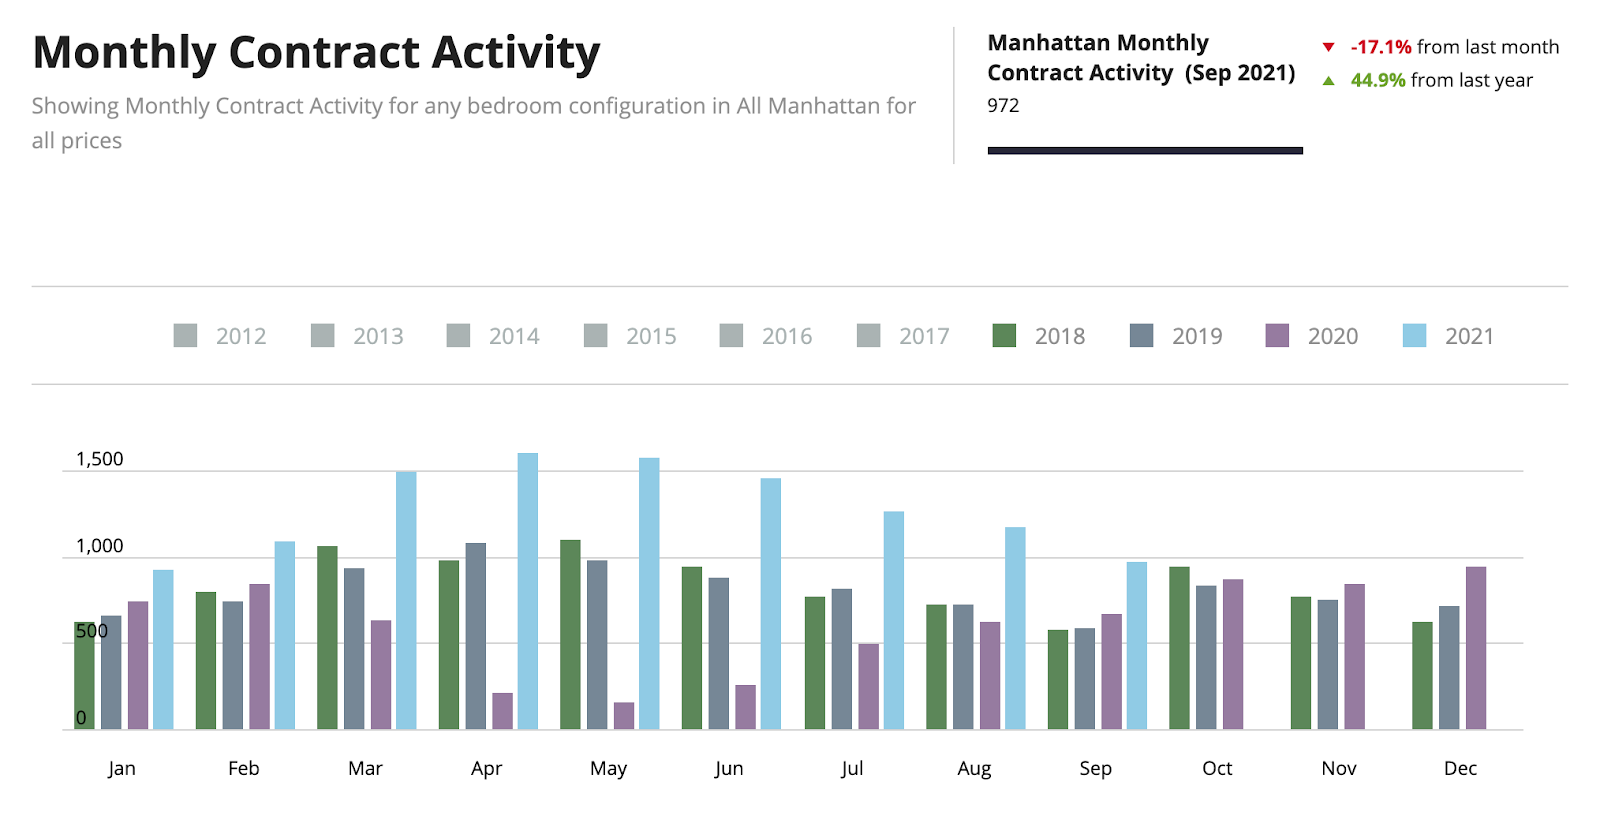
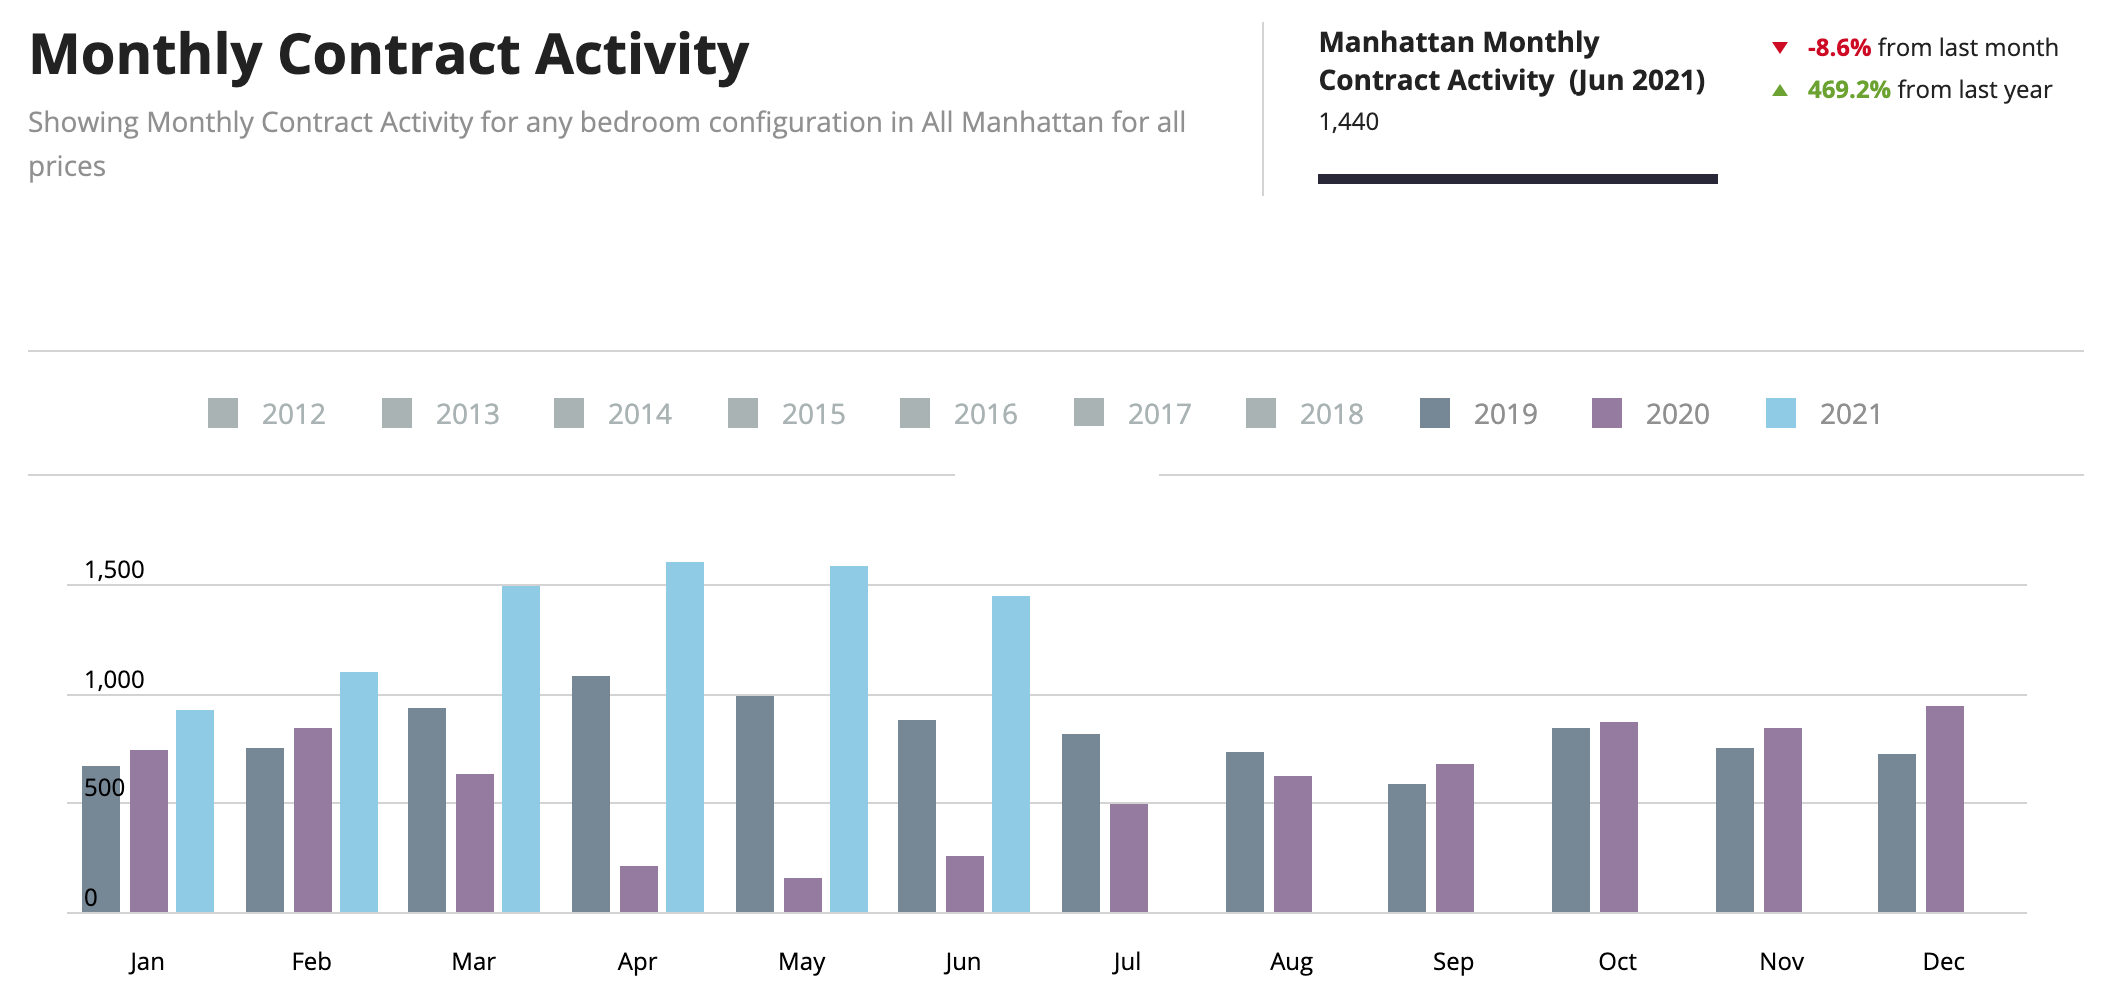
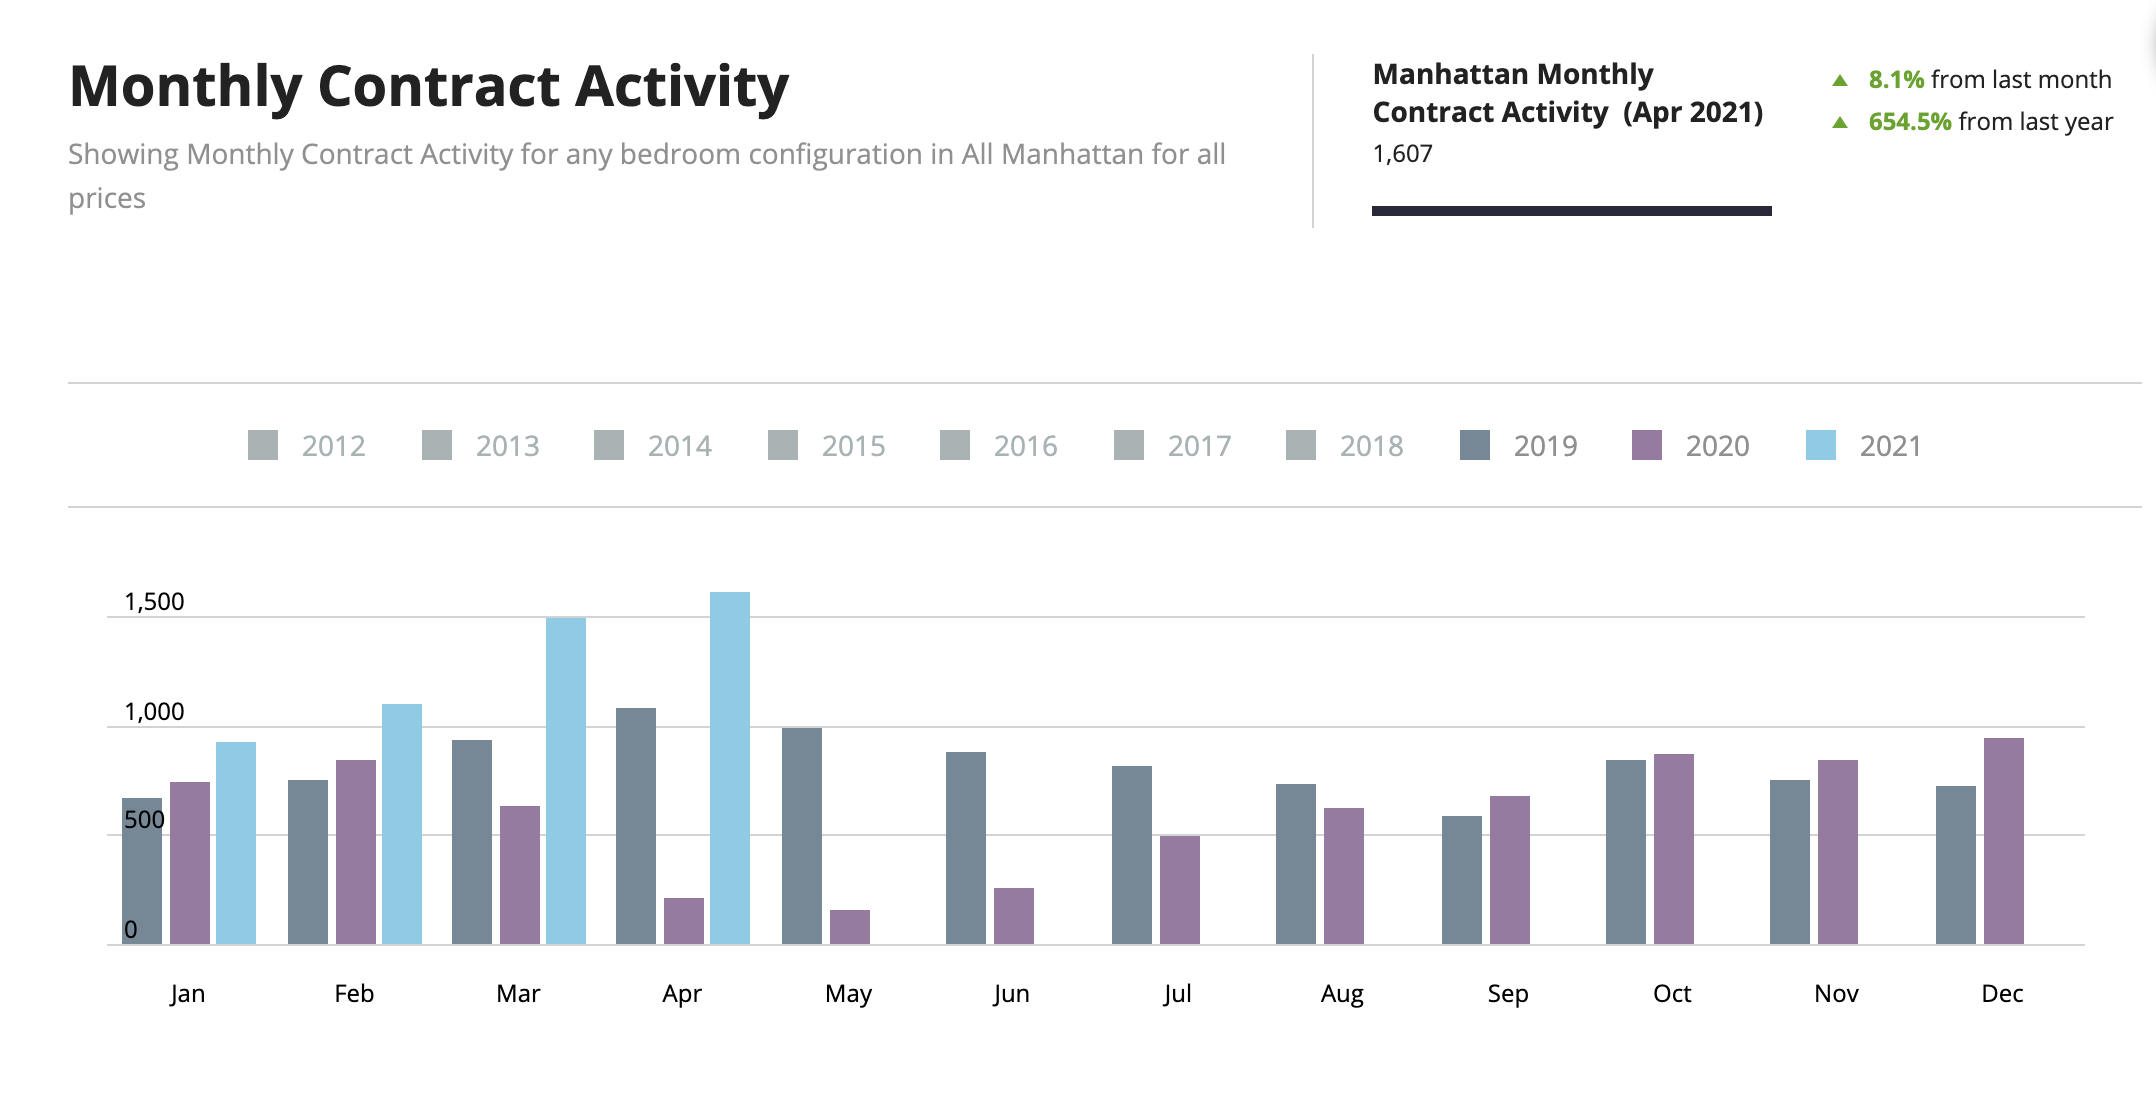
Однако в июне 2022 года, после того как ФРС осуществила первое крупное повышение базовой ставки на 75 базисных пунктов, рынок быстро охладел, большинство покупателей и продавцов заняли выжидательную позицию до конца года, приспосабливаясь к новой рыночной реальности. Это нашло отражение в приведённом ниже графике, сравнивающем помесячную контрактную активность.
Помесячная контрактная активность
Всего 602 контракта, подписанных в декабре 2022 года, ознаменовали один из худших финалов года со времён 2008 года. По мере того как покупатели и продавцы принимают новую реальность, ожидается, что рынок вновь начнёт двигаться в начале 2023 года, спрос сохраняется.
Цены на недвижимость Manhattan
Кондоминиумы
$2,75 млн, средняя цена продажи
$2 074, средняя цена за квадратный фут
Несмотря на рост по сравнению с аналогичным кварталом прошлого года, прирост был обусловлен главным образом закрытием сделок в нескольких ультра-элитных башнях, таких как Central Park Tower и 220 Central Park South, что исказило результаты в сторону повышения.
По существу, цена за квадратный фут оставалась стабильной год к году, чуть ниже $2 тыс. за кв. фут.
Кооперативные квартиры
$1,27 млн, средняя цена продажи
$1 225, средняя цена за квадратный фут
Первичный рынок
$3,19 млн, средняя цена продажи
$2 415, средняя цена за квадратный фут
Элитный сегмент (топ 10% продаж)
$8,06 млн, средняя цена продажи
$2 909, средняя цена за квадратный фут
$3,95 млн, пороговая цена входа в элитный сегмент
Повышение ставок ФРС в 2022 году
Всего за 10 месяцев 2022 года ФРС повысила базовую ставку на 4,0%, как показано на приведённом ниже графике. Это беспрецедентное решение было принято с целью сдержать инфляцию, глобальный феномен 2022 года.
Несмотря на то что ставки сейчас выше, чем с 2008 года, они уже были высокими прежде, и рынки недвижимости нормально функционировали в условиях такой процентной среды. Однако темп повышения ставок в этом году, сжатый до 10 месяцев, вызывает наибольшую обеспокоенность. В результате ставка по 30-летней ипотеке Jumbo с фиксированной ставкой выросла с 3,1% на 1 января 2022 года до 5,7% на 31 декабря 2022 года (снижение с 6,35% в октябре).
В Manhattan значительно больше покупателей, расплачивающихся наличными (около 55%), чем в других городах, поэтому процентные ставки не всегда играют здесь столь существенную роль. Кроме того, кооперативные квартиры, составляющие 70% жилого фонда и уникальные для Нью-Йорка, имеют весьма строгие правила в отношении объёма финансирования. Некоторые допускают максимум 70% ипотеки, многие, не более 50%, а некоторые не допускают ипотеки вовсе. Это смягчающие факторы для рынка Нью-Йорка, однако они не помогают покупателю первого жилья, которому, как правило, необходима ипотека.
Ограниченность предложения спасает рынок Manhattan
Спасательным кругом в этой истории является нехватка предложения на рынке. По сравнению с концом 2020 года, когда уровень запасов превышал 8 100 объектов, сегодня предложение находится на низком уровне, 5 858 объектов. Тому есть ряд причин, о которых я говорил ещё в августе и которые резюмирую ниже.
Ограниченный объём предложения должен стать поддержкой для потенциального снижения цен по мере вхождения в 2023 год. Мы также не ожидаем в ближайшее время существенного пополнения предложения по следующим причинам:
Эффект «золотых наручников» ипотеки
80% нью-йоркцев с ипотекой имеют ставки ниже 5%.
Это вынудит владельцев оставаться в своих нынешних квартирах на неопределённый срок.
Никто в обозримом будущем не согласится обменять ипотеку под 3% на ипотеку под 6%.
Заморозка рынка конверсии арендного жилья в кондоминиумы вследствие закона штата Нью-Йорк 2019 года
Закон ограничивает права владельцев зданий с жильцами, находящимися под защитой регулирования арендной платы, делая фактически невозможным создание квартир по рыночным ценам из стабилизированного фонда. Пока закон не будет изменён, конверсий не будет, они не имеют финансового смысла для девелопера.
Истечение срока действия программ налоговых льгот удорожает строительство для девелоперов
Налоговые льготы 421a, 421g, J-51 истекли.
Когда-то это были отличные инструменты, с помощью которых государство стимулировало застройщиков к строительству, однако сегодня они уже не существуют.
Леволиберальные политики Нью-Йорка накладывают вето на проекты с щедрыми компонентами доступного жилья в 30% и 50%.
За последние два года в Манхэттене практически не было сделок по продаже земли, поэтому лишь немногие застройщики планируют строить в городе.
Инфляция затормозила многие девелоперские проекты, поскольку затраты сложно прогнозировать, в отличие от нормальных рыночных условий.
Прогноз рынка недвижимости Манхэттена на 2023 год
Многие аналитики прогнозируют снижение цен на жильё по всему миру в течение следующего года. Это весьма вероятно, однако главным образом в тех регионах, где в период Covid наблюдался наибольший рост цен. В США наибольшему риску подвержены небольшие города, именно там цены выросли сильнее всего, такие города, как Бойсе (штат Айдахо), Солт-Лейк-Сити (Юта), Финикс (Аризона) и, по всей видимости, весь Коннектикут.
Нью-Йорк, однако, не входил в их число. Напротив, цены в Нью-Йорке снизились в период Covid на фоне массового оттока жителей в начале пандемии. Восстановление до прежних уровней произошло лишь в 2021 году, а рост цен оставался весьма умеренным по сравнению с большинством других городов.
Согласно прогнозу Prime Residential Forecast компании Knight Frank, цены в Манхэттене в 2023 году вырастут не менее чем на 2%, уступая Майами (рост на 5%) и Лос-Анджелесу (рост на 4%) в США. Такие темпы роста ставят Манхэттен на 13-е место в их рейтинге 25 ведущих мировых городов, что свидетельствует об устойчивости и уверенности в потенциале города (и США в целом).
Knight Frank указывает на «бегство капитала в тихую гавань» и «иностранных покупателей, стремящихся к большей, а не меньшей экспозиции к доллару США». Несомненно, отмеченные мной факторы низкого предложения помогут компенсировать давление на снижение цен, создаваемое действиями ФРС в 2023 году.
Июль 2022Рынки недвижимости Манхэттена и Майами сохранят устойчивость Многие клиенты спрашивают нас, что, по нашему мнению, произойдёт на рынках Нью-Йорка и...Читать полный отчёт →
Рынки недвижимости Манхэттена и Майами сохранят устойчивость
Многие клиенты спрашивают нас, что, по нашему мнению, произойдёт на рынках Нью-Йорка и Майами после повышения ставок ФРС. Несмотря на замедление активности, оба рынка по историческим меркам по-прежнему демонстрируют высокую динамику.
Многие задаются вопросом, приведёт ли замедление к снижению цен. Хотя ряд экспертов полагает, что в некоторых регионах страны это неизбежно, с учётом стремительного ценового роста в этих регионах, вероятность снижения цен в Манхэттене и Майами они оценивают как «низкую» и «очень низкую» соответственно.
Анализ CoreLogic, июнь 2022: вероятность снижения цен
По даннымCoreLogic, мегаполис Нью-Йорк имеет низкую вероятность, а Майами, очень низкую вероятность снижения цен в течение следующих 12 месяцев.
Манхэттен
Цены
Цены не росли такими же темпами, как в других регионах страны. Рынок недвижимости рухнул в 2020 году (цены в среднем снизились на 7%) и начал восстанавливаться лишь в I квартале 2021 года, после появления вакцин (с последующим средним ростом цен на 16%).
Учитывая, что за последние 10 лет цены в Манхэттене росли в среднем на 4,5% в год, чистый прирост в 9% (16% минус 7%) примерно соответствует двум годам нормального ценового роста.
Ставки аренды выросли на 20% год к году, что резко повысило доходность и сделало текущий момент отличным для покупки недвижимости в Манхэттене в качестве инвестиции (тем более что сами цены не взлетели).
Мы ожидаем, что рост арендных ставок в Манхэттене продолжится, поскольку высокие ипотечные ставки в ближайшие 12 месяцев сократят число покупателей первого жилья и вынудят большее количество людей оставаться арендаторами.
Высокие цены на недвижимость в Манхэттене по-прежнему поддерживаются высоким уровнем местных доходов, что неизменно фиксирует глобальный отчёт UBS о пузырях на рынке недвижимости.
Манхэттен, это долгосрочная инвестиция. Инвесторы приобретают недвижимость здесь ради надёжности. С учётом сопутствующих затрат это не место для рискованной спекуляции или быстрой перепродажи.
50% покупателей в Манхэттене приобретают недвижимость за наличные, особенно в люксовом сегменте, поэтому изменения процентных ставок оказывают на них меньшее влияние.
Кооперативы составляют 75% жилого фонда. Многие кооперативы не допускают финансирования или ограничивают его до 50%. Именно этот факт поддержал рынок недвижимости Манхэттена в период кризиса Lehman.
Тем не менее андеррайтинг сегодня очень строг, поэтому ситуация 2008 года не повторится.
Предложение
Предложение относительно невелико по лучшим кондоминиум-проектам Нью-Йорка в премиальных локациях.
Предложение сократилось на 10% по сравнению с аналогичным месяцем прошлого года.
Если говорить о люксовых кондоминиумах, в девелоперском портфеле их совсем немного.
Время от времени к нам обращаются инвесторы, заинтересованные в оптовых сделках с кондоминиумами в Манхэттене. В 2018 году таких предложений было немало, и в ряде зданий насчитывалось не менее 50 юнитов для продажи.
Однако, анализируя недавно два отдельных запроса от инвесторов (один из которых планировал крупную сделку по обмену 1031), я обнаружил, что в ближайшие 3-5 лет ниже 96-й улицы на рынок выйдет крайне мало действительно выдающихся объектов. При этом число зданий с более чем 50 юнитами для продажи значительно сократилось по сравнению с четырьмя годами ранее.
Некоторые объекты, которые мы с нетерпением ждали из девелоперского портфеля, такие какThe Cortland, One High Line и One Wall Street, уже приступили к продажам. Все это проекты высшей категории. Помимо них, в премиальных локациях появится совсем немного топовых кондоминиумов.
Нехватка качественного предложения, по всей видимости, продолжит толкать цены вверх, вплоть до достижения равновесия спроса и предложения. Этот процесс, вероятно, займёт несколько лет.
Истечение срока налоговой льготы 421a, которая ранее стимулировала застройщиков строить кондоминиумы и доходные дома, привело к сокращению числа новых проектов в девелоперском портфеле.
Либеральные политики Нью-Йорка не проявляют интереса к тому, чтобы стимулировать застройщиков к строительству, поэтому мы не ожидаем возврата подобных стимулов.
Разумеется, такая близорукость политиков в итоге обернётся: a) снижением объёмов строительства доступного жилья (обязательное условие для новых проектов в Манхэттене), б) сокращением доходов города и штата, в) дальнейшим ростом арендных ставок для нанимателей.
Майами
Новая сила Майами обусловлена:
значительным притоком состоятельных жителей, покидающих штаты с высокими налогами;
притоком жителей, ищущих большей свободы и менее жёстких ковидных ограничений, Флорида отличалась весьма либеральным режимом во время пандемии;
притоком хедж-фондов и технологических компаний, переезжающих в Майами;
крайне низким предложением отдельных домов и кондоминиумов (особенно просторных); а также
практически пустым девелоперским портфелем.
Несмотря на замедление активности в последние месяцы, дело не в спросе, а в предложении. Спрос на недвижимость в Майами (и на всём Южном Флориде), как на отдельные дома, так и на кондоминиумы, был настолько высок, что запасы практически иссякли. Новое предложение, по прогнозам, окажет заметное влияние на рынок лишь в следующем строительном цикле. Мы ожидаем, что это произойдёт через 5-7 лет, поскольку в ближайшие 3 года на рынок практически ничего не выйдет.
Я подробно говорю об этом в своём видео ниже:
Заголовки и средние показатели
Я всегда с удовольствием слушаю Леонарда Штайнберга из Compass. В одном из недавних постов он предостерёг покупателей и продавцов от доверия газетным заголовкам и чрезмерного увлечения средними показателями. И он абсолютно прав.
Рынок недвижимости гиперлокален.
Не путайте заголовки об одном рынке (или общенациональные данные) с ситуацией на другом рынке.
Манхэттен, поистине уникальный рынок (по многим причинам), на котором общенациональные тренды неприменимы, как показывает история.
То же можно сказать о Майами, который в настоящее время переживает мощный рост. Именно поэтому CoreLogic оценивает вероятность снижения цен в Майами как очень низкую.
На Манхэттене видно, насколько рынок может быть гиперлокальным. Здесь мы оцениваем каждое здание в отдельности, нередко соседние дома демонстрируют совершенно разное ценообразование, спрос и динамику.
В Майами рынок также отличается высокой гиперлокальностью. Цены и спрос на побережье практически не коррелируют с ценами и спросом в ряде районов материковой части.
Поэтому не стоит зацикливаться на средних показателях: они говорят лишь о том, что происходит на рынке в целом, но практически ничего не говорят о конкретном здании (или даже о конкретной секции в здании).
Мы готовы помочь вам ориентироваться на рынках Манхэттена и Майами. Запланируйте короткий звонок со мной, если вам нужно прояснить какие-либо вопросы. Я с удовольствием подробнее обсужу оба рынка, проведу оценку вашего объекта, если вы рассматриваете продажу, или подберу варианты для покупки.
Октябрь 2021Блокбастерный рынок недвижимости Манхэттена продолжает рост в III квартале 2021 года. 2021 год, несомненно, войдёт в историю как один из лучших для жилой недвижимости Манхэттена...Читать полный отчёт →
Блокбастерный рынок недвижимости Манхэттена продолжает рост в III квартале 2021 года
2021 год, несомненно, войдёт в историю как один из лучших для рынка жилой недвижимости Манхэттена: объём закрытых сделок только за третий квартал превысил $9,5 млрд, наибольший показатель за один квартал за 32 года.
Рост продаж был обусловлен высвобождением накопленного спроса, широким распространением вакцинации, привлекательным уровнем цен, рекордно низкими процентными ставками, смещением интереса к просторным объектам (или с открытыми пространствами) и ростом личного благосостояния.
Эти $9,5 млрд относятся к сделкам, закрытым в 2021 году, а не обязательно подписанным в данном квартале, что является более актуальным барометром рынка.
Число подписанных договоров снизилось за летний сезон, но по-прежнему остаётся рекордным для квартала
Как видно из приведённого ниже графика, активность по подписанным договорам с начала года держалась на повышенном уровне, однако постепенно снижалась. Такое снижение может быть сезонным: летние месяцы традиционно менее активны. Тем не менее показатели продаж за квартал оказались рекордными.
Несмотря на снижение на 29% по сравнению с предыдущим кварталом, в квартале было подписано 3 500 договоров. При среднем показателе 270 сделок в неделю, это рекордное значение. В октябре тренд продолжился: около 305 сделок в неделю.
Продавцы довольны, но без эйфории
Продавцы в 2021 году чувствуют себя прекрасно, особенно после крайне скромного 2020 года. Покупатели активны, спрос очень высок, особенно в люксовом сегменте, где сосредоточены просторные апартаменты.
Несмотря на значительно возросшую активность в течение большей части года, страхи ещё не развеялись полностью, поэтому цены не превышают докоронавирусных уровней. «Ковидный дисконт» в 6-9% (в зависимости от того, когда вы покупали в прошлом году) исчез, однако роста цен сверх уровней 2019 года мы пока не наблюдали.
При такой активности можно было бы ожидать возобновления роста цен. Как правило, повышение цен следует через 9-12 месяцев после заметного улучшения продаж. Сверьтесь с календарями: мы вот-вот войдём в эту фазу.
Переоценённые объекты зависают на рынке
Поскольку цены оставались на уровне 2019 года, III квартал был не лучшим временем для размещения объектов по завышенным ценам. Объекты, выставленные по рыночной цене, продавались в среднем за 78 дней. Объекты, потребовавшие корректировки цены, ждали покупателя 181 день, более чем вдвое дольше (в 2,3 раза).
Текущие цены в квартале
Примечание: обычно я сравниваю показатели квартала с предыдущим кварталом, однако в III квартале 2020 года треть объёма продаж пришлась на закрытие сделок в 220 Central Park South, самом дорогом новом кондоминиуме в Нью-Йорке. 16 юнитов закрылись по средней цене $37 млн, на общую сумму $592 млн. Поэтому я привожу только текущие показатели квартала. Если вам нужна более подробная информация, свяжитесь со мной.
Категория
Средняя цена за кв. фут
Средняя цена продажи
Кооперативы
$1,159
$1,31 млн
Кондоминиумы
$1,881
$2,53 млн
Новое строительство
$2,248
$3,34 млн
Люкс (топ 10%)
$2,561
$7,45 млн
Другие интересные показатели:
Активность продаж достигла максимума за 32 года.
Несмотря на рекордно низкие процентные ставки, около 50% сделок были совершены за наличные.
Продажи нового строительства до $3 млн росли вдвое быстрее, чем выше $3 млн, хотя последний сегмент также удвоился по сравнению с аналогичным кварталом прошлого года. Смещение в сторону меньших по площади юнитов в новом строительстве скорректировало ценовой тренд вниз.
Средний дисконт при размещении по всем сегментам составил 5,3% за квартал.
Совокупный срок экспозиции кондоминиумов и кооперативов, число месяцев, необходимых для реализации всего выставленного предложения, сократился до 5,1 месяца.
Вы пропустили дно. Не упустите восстановление!
Июнь 2021Манхэттен уверенно преодолевает дно рынка на фоне взрывного роста числа контрактов Второй квартал 2021 года оказался поистине блокбастерным, опровергнув все предсказания о гибели городской жизни...Читать полный отчёт →
Манхэттен уверенно преодолевает дно рынка на фоне взрывного роста числа контрактов
Второй квартал 2021 года оказался поистине блокбастерным, опровергнув все предсказания о гибели городской жизни. Манхэттен восстановился до лучшего весеннего сезона продаж за 6 лет и продемонстрировал наивысшую активность с 2007 года.
Накопленный спрос, привлекательные цены, низкие процентные ставки, стремление к просторным объектам (или с открытыми пространствами), рост личного благосостояния и расширение базы покупателей обеспечили рост объёмов продаж. Одним словом, город процветает, благодаря науке и возродившемуся оптимизму.
Примечание: в данном обзоре я сравниваю II квартал 2021 года со II кварталом 2019 года, что значительно корректнее, чем сравнение со II кварталом 2020 года, когда Нью-Йорк находился в режиме жёсткого карантина.
Резкий рост числа подписанных контрактов
Число подписанных контрактов за квартал выросло на 60% по сравнению с аналогичным кварталом 2019 года. Многие из этих сделок закроются лишь в III квартале 2021 года, когда мы ожидаем определённого ценового роста с учётом объёма и структуры квартир, перешедших в стадию контракта.
Просторные апартаменты вновь в тренде
Сверхпремиальный сегмент (>$10 млн) показал лучшие результаты за первое полугодие в истории, чему способствовали двузначные скидки от первоначальных цен. Кроме того, заметно возросли продажи просторных апартаменты, что стало хорошим сигналом для сегмента >$5 млн.
Структура продаж, включавшая значительный сдвиг в сторону крупных апартаментов, оказала влияние на ценовые тренды: медианная цена продажи выросла до $1 130 000, максимума после $1 215 000 во II квартале 2019 года, хотя ценовые тренды были искажены структурой сделок.
Ковидный дисконт сходит на нет
По сравнению с аналогичным кварталом прошлого года средняя цена за кв. фут снизилась на 3,6%. Это принято называть «ковидным дисконтом». В первом квартале этот разрыв составлял 9%, что свидетельствует о быстром сокращении ковидного дисконта. Мы ожидаем, что он полностью исчезнет к III кварталу и сойдёт на нет к IV кварталу, по мере того как компании сворачивают или ограничивают режим удалённой работы.
Текущие цены в квартале:
Категория
Средняя цена за кв. фут
Средняя цена продажи
Кооперативы
$1,139
$1,28 млн
Кондоминиумы
1,921
$2,64 млн
Новое строительство
2,581
$3,84 млн
Люкс (топ 10%)
2,636
$7,75 млн
Другие интересные показатели:
Активность продаж кондоминиумов достигла максимума за 30 лет.
Продажи нового строительства выше $3 млн стали наибольшими за три года.
Активность продаж росла быстрее, чем новое предложение поступало на рынок, в результате чего срок экспозиции сократился до 6,9 месяца, самый быстрый темп за 4 года.
Общий дисконт при размещении составил 6,4%.
Если вы пропустили дно, не упустите восстановление!
Апрель 2021Апрельские контракты 2021 года побивают мартовский рекорд 14-летней давности. Активность контрактов на Манхэттене продолжила рост и установила новый рекорд в апреле 2021 года, 1 607 подписанных контрактов, превысив мартовский рекорд в 1 500 контрактов за месяц...Читать полный отчёт →
Апрельские контракты 2021 года побивают
мартовский рекорд 14-летней давности
Активность контрактов на Манхэттене продолжила рост и установила новый рекорд в апреле 2021 года, 1 607 подписанных контрактов, превысив мартовский рекорд 14-летней давности в 1 500 контрактов за один месяц. Первая неделя мая подтверждает тренд, и пока май идёт в темпе апреля.
1 607 подписанных контрактов, это на 50% больше, чем в апреле 2019 года, сопоставимом докоронавирусном месяце. В апреле 2020 года было подписано лишь 213 контрактов (предположительно инициированных до пандемии). Напомним, что Нью-Йорк был закрыт с запретом на просмотры объектов с конца марта по конец июня 2020 года.
В люксовом сегменте, по данным Real Deal, с начала года по конец апреля было подписано 652 люксовых контракта, больше, чем за весь 2020 год.
В сегменте нового строительства в апреле было подписано 235 контрактов против 165 в марте, наивысший уровень активности в этом сегменте на Манхэттене за три года.
Март 2021Манхэттен восстаёт из пепла. После крайне разочаровывающего 2020 года, когда остров Манхэттен охватил «ковидный исход» и он был физически закрыт на 90 дней, рынок жилой недвижимости Манхэттена возродился в первом квартале 2021 года...Читать полный отчёт →
Манхэттен восстаёт из пепла
После крайне разочаровывающего 2020 года, когда остров Манхэттен охватил «ковидный исход» и он был физически закрыт на 90 дней, рынок жилой недвижимости Манхэттена возродился в первом квартале 2021 года. Рынок постепенно оживал в ноябре и декабре 2020 года, однако именно I квартал 2021 года, и в особенности март 2021 года, ознаменовались поразительной активностью продаж.
Активность продаж резко возросла в I квартале 2021 года
В марте 2021 года продажи на Манхэттене росли стремительными темпами: объём превысил 1 500 подписанных контрактов, лучший показатель за один месяц за 14 лет. Даже в январе и феврале 2021 года объёмы продаж превысили аналогичные показатели предыдущих лет как минимум за последние три года, что наглядно показано ниже:
Покупатели воспользовались сочетанием рекордно низких ипотечных ставок и снизившихся цен. Дополнительным стимулом стала новая администрация, от которой Нью-Йорк уже получает ощутимые преимущества, в отличие от предыдущей, стремившейся наказать город за его подавляющее неприятие Трампа.
Цены снизились, но не обвалились
Несмотря на снижение цен, обвала, которого ожидали некоторые, не произошло. Цена за кв. фут кондоминиума на Манхэттене в I квартале 2021 года была на 8,8% ниже, чем в I квартале 2020 года. Это на фоне уже сниженных цен после введения ограничений по вычету SALT в 2018 году, которые, по оценке экономиста Роберта Шиллера, в среднем снизили цены в Нью-Йорке на 11%. Таким образом, цены значительно отклонились от своих пиков, зафиксированных всего несколько лет назад, и готовы к развороту. При «синей» администрации ограничение SALT, карающее прогрессивные штаты, имеет хорошие шансы быть отменённым в 2021 году, что поддержит цены и сдержит отток в штаты с низкими налогами.
Выгодные сделки в новом строительстве сохраняются
В сегменте нового строительства по-прежнему есть выгодные предложения: цены на проекты, запущенные 3 года назад, были существенно снижены. Тем не менее недавно запущенные проекты уже откалиброваны по текущему рынку, поэтому значительных скидок там ожидать не приходится. Часть дисконтов отражается в снижении цен, однако многие из них скрыты в концессиях по расходам на закрытие сделки. Они не отражаются в показателях цены за кв. фут. Масштаб скидок в новом строительстве существенно варьируется в зависимости от ряда факторов: времени запуска проекта, темпа продаж на текущий момент, количества оставшихся юнитов в конкретной секции, структуры собственного капитала и, что важнее всего, минимальных отпускных цен кредиторов (именно банки, а не застройщик, в конечном счёте управляют ценой).
Чтобы добиться наилучших условий в новом строительстве, необходимо сохранять гибкость и не зацикливаться на объектах, не обеспечивающих максимального дисконта. Например, застройщики не предлагают крупных скидок на апартаменты с открытыми пространствами или на секции, находящиеся в стадии завершения продаж.
Приведённый ниже график показывает, как ценообразование в новом строительстве частично отыграло падение от минимумов нескольких месяцев назад.
Вакцинация укрепляет уверенность
Мы ожидаем постепенного роста цен на недвижимость весной-летом и в течение остатка года по мере вакцинации жителей Нью-Йорка. По последним данным,44% жителей Манхэттена уже получили первую дозу вакцины, а 27% вакцинированы полностью. По достижении 70% полного охвата населения жизнь вернётся в нормальное русло: полностью откроются рестораны и кинотеатры (сейчас работают в ограниченном режиме), бродвейские шоу и спортивные арены. Тогда мы ожидаем дополнительных кардинальных изменений на рынке. Как только страна вновь откроется для иностранцев, что ожидается позже в этом году, восстановление рынка недвижимости Манхэттена выйдет на максимальные обороты!
Признаки продолжения роста рынка
Потенциальная отмена ограничения SALT, нехватка новых разрешений на строительство (поскольку новое девелопмент был заморожен в прошлом году) и полное открытие города создают благоприятные условия для цен на недвижимость в Манхэттене на ближайшие 4-5 лет, как это было после кризиса Lehman.
Если вы думаете о покупке, действуйте сейчас, пока цены наиболее привлекательны. Предложение сократилось с рекордных 9 600 юнитов на продажу в октябре 2020 года до 7 000 к концу марта 2021 года, всё ещё несколько избыточно. Однако если продажи сохранятся в темпе первого квартала, к началу лета рынок перейдёт в пользу продавцов. По мере разогрева экономики будут расти и процентные ставки, удорожая то же самое жильё.
Рынок Манхэттена движется... теперь ВАШ ХОД!
Январь 2021Рынок Манхэттена начинает 2021 год уверенно: рост активности продаж. Несмотря на то что рынок недвижимости Манхэттена всё ещё испытывает последствия Covid, IV квартал 2020 года и даже январь 2021 года демонстрируют заметное улучшение...Читать полный отчёт →
Рынок Манхэттена начинает 2021 год уверенно: рост активности продаж
Несмотря на то что рынок недвижимости Манхэттена всё ещё испытывает последствия Covid, IV квартал 2020 года и даже январь 2021 года демонстрируют заметное улучшение, обусловленное следующими факторами:
Позитивные новости о вакцинах и начало вакцинации, укрепившие уверенность покупателей,
Исторически низкие процентные ставки,
Скидки, предлагаемые продавцами (и застройщиками): средний ковидный дисконт составил 10%, значительно меньше, на менее дорогие объекты и значительно больше, на дорогостоящие.
Потенциальная отмена ограничения SALT, снизившего цены в Нью-Йорке на 11% (по оценке Занди).
Число подписанных контрактов в IV квартале выросло примерно на 8% по сравнению с аналогичным кварталом 2019 года. В январе 2021 года продажи кондоминиумов выросли на 50%, а кооперативов, на 167% по сравнению с аналогичным месяцем годом ранее. Всё это хорошие новости! Однако высокое предложение на рынке создаёт встречный ветер, который будет на руку покупателям в 2021 году.
Арендный рынок также оживился за последние несколько месяцев. Тем не менее, пока компании не призовут сотрудников вернуться в офисы, арендный рынок останется вялым. Мы ожидаем быстрого разворота в сфере аренды в ближайшие несколько месяцев.
Ключевые выводы:
Это рынок покупателя, однако окно возможностей для лучших сделок закрывается,
Цены снизились, но не обвалились,
Покупатели в люксовом сегментевернулисьна рынок, они отсутствовали большую часть года,
Предложение значительно сократилось от драматического пика в октябре, однако по-прежнему остаётся высоким,
Сейчас, отличный момент для приобретения просторных апартаментов от застройщика: в новом строительстве зафиксированы одни из наибольших скидок и концессий, которые нам когда-либо доводилось видеть.
Декабрь 2020Рынок Манхэттена восстанавливается в IV квартале 2020 года. На фоне заголовков о массовом бегстве из крупных городов клиенты удивляются, узнав, что активность подписанных контрактов на Манхэттене была высокой...Читать полный отчёт →
Рынок Манхэттена восстанавливается в IV квартале 2020 года
На фоне заголовков о массовом бегстве из крупных городов клиенты удивляются, узнав, что активность подписанных контрактов на Манхэттене в последние пару месяцев была высокой. Среднее число подписанных контрактов в месяц в октябре и ноябре 2020 года составило 855, а декабрь 2020 года идёт в темпе, превышающем 717 контрактов декабря 2019 года. Активность подписания контрактов за квартал до середины декабря уже превысила аналогичный период прошлого года.
Уверенность в вакцине и готовность продавцов к ценовым скидкам вернули покупателей на рынок. Основная часть этой активности сосредоточена в сегменте до $3 млн: люксовый сегмент по-прежнему вялый, но показывает улучшение.
Как видно ниже, число контрактов, подписанных на сумму свыше $5 млн, продолжает расти, именно в этом сегменте наблюдаются наиболее значительные скидки.
Предложение резко сократилось от пика, хотя по-прежнему остаётся высоким
Активность и уверенность рынка снизили предложение недвижимости на продажу на Манхэттене с примерно 9 600 объектов в октябре 2020 года до 8 000 на сегодняшний день.
Хотя предложение выросло на 20% по сравнению с концом прошлого года, когда оно составляло 6 600 объектов, нас радует снижение на 17% от пикового значения. Столь резкий разворот в октябре, по всей видимости, стал следствием выдающихся новостей о вакцинах от Pfizer и Moderna. Надеемся, что это не придаст продавцам излишней самоуверенности.
Пока вакцинация не завершится полностью, мы ожидаем выгодных сделок в Нью-Йорке. Однако по мере роста активности продавцы станут менее склонны к значительным уступкам. Похоже, дно рынка уже позади, но мы ещё находимся в периоде, когда покупатели могут рассчитывать на беспрецедентные для Нью-Йорка скидки.
Где сейчас лучшие скидки?
Средний «ковидный дисконт» составляет около 10%, хотя в сегменте выше $4 млн он выше. Urban Digs проанализировал закрытые сделки в IV квартале 2020 года и установил:
До $2 млн, средняя скидка 5%
$2-4 млн, средняя скидка 10,4%
Выше $4 млн, средняя скидка 13,5%
Разумеется, это средние значения, отражающие только ценовые параметры, без учёта иных льгот, которые предлагают застройщики для закрытия сделок: концессий по расходам на закрытие и т.д. Важно отметить, что рынок недвижимости Манхэттена уже понёс потери после введения ограничений по SALT в конце 2017 года, достигнув дна в III квартале 2019 года. Таким образом, цены существенно скорректировались ещё до прихода Covid. Дополнительный ковидный дисконт, лишь вишня на торте для покупателей.
Новое строительство
Скидки существенно зависят от множества специфических факторов объекта: местоположения, количества проданных юнитов, особенностей застройщика, кредитора и т.д. Также важно, в какой секции здания вы покупаете. Если застройщик реализовал 50% юнитов лучшей секции и 0% другой, не стоит ожидать одинаковых скидок в обеих.
В настоящее время скидки в новом строительстве сильно варьируются и определяются многочисленными факторами, касающимися самого объекта. Застройщики зависят от своих банков, диктующих минимальные отпускные цены, поэтому они склонны предлагать щедрые концессии при закрытии, а не прямые скидки. Тем не менее мы наблюдаем сочетание ценовых скидок и концессий.
Средняя скидка в новом строительстве составляет 10% плюс концессии при закрытии, хотя в ряде проектов это предложение действует поверх уже сниженных цен. Дисконт в 20-30% от цены по Приложению A, первоначальной цены, зарегистрированной в Генеральной прокуратуре штата Нью-Йорк, уже не является редкостью.
Застройщики берут на себя как минимум часть расходов покупателя при закрытии сделки, включая отдельные из следующих статей:
Налог на передачу права собственности (около 2%)
Mansion Tax (по скользящей шкале от 1% и до 4% при стоимости выше $25 млн)
Парковка, может быть включена в зависимости от юнита
Кладовая, может быть включена
Расходы на обслуживание общего имущества, возможна оплата за 1 год.
Ряд застройщиков вообще не идут на переговоры или соглашаются лишь на компенсацию налога на передачу, если их объект обладает особой уникальностью. Например, Park Loggia с террасами с видом на Central Park продаётся по заявленным ценам. The Benson также имеет лишь несколько юнитов на Madison Avenue в Upper East Side, торгуемых по запрашиваемым ценам. Самофинансируемые здания, не зависящие от внешних кредиторов, также не проявляют готовности к торгу. Но таких объектов единицы.
Ключевые макровыводы:
Вероятно, это крупнейший рынок покупателя нового строительства в Нью-Йорке за последние 20+ лет.
Мы не переживаем финансовый кризис; мы переживаем кризис здравоохранения, который, судя по всему, уже решается.
Мы не находимся в ситуации, сопоставимой с Великой рецессией 2008/2009 годов, пузырём доткомов 2000 года или событиями 11 сентября, когда царил страх и финансовые рынки были истощены.
Банки и служащие умственного труда располагают значительными денежными средствами, а индекс DJIA превышает 30 000 пунктов (а не 6 000, как в 2009 году).
Страх живёт у продавцов. У покупателей есть ограниченное время, чтобы воспользоваться этим страхом.
Для тех, кто наблюдает со стороны: помните, чтобы получить скидку, нужно сделать предложение. Нужно играть, чтобы выиграть!
Завершая год, мы желаем всем счастливых праздников. Молимся о том, чтобы 2021 год оказался лучше 2020-го.
Ноябрь 2020Рынок недвижимости Манхэттена восстанавливается в октябре 2020 года Чтобы отслеживать ситуацию на рынке недвижимости Нью-Йорка в режиме реального времени, первый показатель, на который мы смотрим...Читать полный отчёт →
Рынок недвижимости Манхэттена
восстанавливается в октябре 2020 года
Чтобы отслеживать ситуацию на рынке недвижимости Нью-Йорка в режиме реального времени, первый показатель, на который мы смотрим, это число подписанных контрактов за конкретный месяц. В октябре подписанные контракты значительно отскочили: 874 подписанных контракта, рост на 30% по сравнению с сентябрём 2020 года и на 4% по сравнению с октябрём 2019 года. Это неопровержимое свидетельство того, что рынок недвижимости Манхэттена восстанавливается после глубины ковидного кризиса. Кроме того, число подписанных контрактов в октябре превысило показатель любого другого месяца 2020 года, включая период до Covid, что наглядно видно на приведённом ниже графике.
Крупные покупатели Манхэттена возвращаются
Основная часть активности продаж приходилась на объекты до $3 млн, однако в сегменте >$25 млн было подписано ещё несколько контрактов, признак возвращения состоятельных покупателей. Хотя мы узнаем конкретные цены лишь через несколько недель, мы отметили, что многие, но не все объекты в сегменте >$25 млн торговались со значительными дисконтами. Тогда как в сегменте <$3 млн значительных скидок пока нет, несмотря на общую готовность продавцов к переговорам.
Предложение на Манхэттене, похоже, достигло пика
Предложение, или объём доступной недвижимости, достигло рекордного значения в середине октября, 9 628 объектов на продажу, и теперь, судя по всему, снижается. Месячный объём нового предложения сократился на 21% по сравнению с сентябрём 2020 года и на 1,2% по сравнению с октябрём 2019 года. Это говорит о замедлении роста предложения, хотя нормализация его уровня займёт ещё некоторое время. Поэтому мы считаем, что окно возможностей для покупателей ещё не закрылось, хотя пик неопределённости, вызванной вирусом, уже позади. За последние две недели уровень предложения снизился, и по состоянию на пятницу, 6 ноября, составляет 9 255 объектов на продажу, весьма значительная цифра с учётом того, что год назад в это же время она составляла около 7 700.
Продажи жилья в пригородах Нью-Йорка прошли пиковые значения
Хотя активность продаж в Вестчестере, Гринвиче, Лонг-Айленде и Хэмптонсе остаётся на высоком уровне, она снизилась от своего пика, который пришёлся на нынешнее лето в пригородах Нью-Йорка.
Теперь, когда выборы позади, ну, почти, и Pfizer объявил овакцинес эффективностью 90%, мы полагаем, что рынок Манхэттена продолжит восстанавливаться.
Октябрь 2020Лучший момент для покупки в Нью-Йорке за более чем 10 лет С момента повторного открытия рынка недвижимости Нью-Йорка прошло три месяца. Несмотря на многочисленные трудности...Читать полный отчёт →
Лучший момент для покупки в Нью-Йорке
за более чем 10 лет
С момента повторного открытия рынка недвижимости Нью-Йорка прошло три месяца. Несмотря намногочисленные трудности, город восстанавливается. Мы начинаем наблюдать признаки оживления, рост числа подписанных контрактов и ожидающих закрытия сделок. Тем не менее до полного восстановления ещё далеко, а значит, для умных инвесторов открываются значительные возможности.
С возобновлением работы ресторанов, спортивных залов, офисов и музеев Нью-Йорк ощутимо оживился. Жители соблюдают социальную дистанцию и повсеместно носят маски, что позволило сдержать распространение вируса в городе.
Если взглянуть на картину рынка недвижимости с высоты 30 000 футов, сейчас правильное время для покупки на Манхэттене. Если вы покупали в 2001 или 2009 году, вы уже знаете, чтоНью-Йорк восстановитсясильнее, чем прежде. Поэтому призываю вас задуматься о том, где вы окажетесь через 18 месяцев. Без сомнения, покупатели, наблюдающие со стороны, будут сожалеть о том, что не решились купить в Нью-Йорке раньше.
Вот наши главные выводы о том, что происходит на рынке прямо сейчас:
Covid создал временную возможность приобрести недвижимость на Манхэттене по низким ценам.
Приведённый выше индикатор пульса рынка учитывает ожидающие сделки и объём предложения. Он наглядно демонстрирует, что Нью-Йорк находился в фазе рынка покупателя и начинает восстанавливаться.
Серьёзные продавцы выставляют объекты по разумным ценам или идут на дисконт. Особенно застройщики, предлагающие ценовые скидки и концессии, неслыханное явление ещё пару лет назад, которое исчезнет так же быстро.
Хотя средний дисконт составляет 8%, на самых дорогих объектах мы видим значительно более высокие скидки (в 2-3 раза выше).
Окно возможностей открыто сейчас... когда оно закроется? Вероятно, до II квартала 2021 года: лучшие сделки приходятся на IV квартал 2020 года, за которым последуют выгодные условия в I квартале 2021 года. Как только объявят эффективную и готовую к применению вакцину, у продавцов прибавится уверенности, поэтому рекомендуем действовать сейчас! К моменту закрытия сделки мы уже будем в 2021 году и на новом рынке.
$7 трлн государственного стимулирования (в 14 раз больше, чем в 2008 году) означает низкий уровень рисков. Это не 2008 год. Банки здоровы, а поддержка ФРС не имеет исторических прецедентов.
Рекордно высокие оценки фондового рынка (побочный продукт государственного стимулирования) свидетельствуют о том, что Федеральная резервная система делает всё возможное для стимулирования экономики. Они также демонстрируют уверенность инвесторов в американской экономике и убеждённость в том, что Covid в ближайшее время перейдёт в разряд истории.
Нью-Йорк подавляет вирус с июня, значительно эффективнее, чем федеральные власти. Жители делают своё дело: соблюдают социальную дистанцию, избегают массовых мероприятий и носят маски, защищая своих соседей. Несмотря на то что пресса нередко ставит знак равенства между всем Нью-Йорком, наибольшее число случаев Covid зафиксировано в Куинсе и Бруклине, а не на Манхэттене. Мы нигде не встречали упоминания об этом в новостях.
Рынок продаж больше не находится в свободном падении, вызванном локдауном. Число ожидающих сделок развернулось вверх, существенно выросло в сентябре, рынок миновал реальное дно.
Ниже, несколько наших лучших актуальных предложений. Обратите внимание: на некоторые предоставлены значительные скидки. Чем выше цена, тем выше дисконт. Предложение меняется ежедневно, поэтому если вас интересуют другие варианты, сообщите нам свой бюджет, и мы направим их вам в частном порядке.
230 West 56 Street, Юнит 68B $3 999 000 / $2 154 за кв. фут Продан за $6 млн в июне 2014 года
3 спальни / 3 ванные / 1 856 кв. фут
Обслуживание: $2 941 / налог на недвижимость $3 686
Эти апартаменты с 3 спальнями на очень высоком этаже в Park Imperial открывают захватывающие виды с высоты птичьего полёта на город иCentral Parkиз каждого окна. Первоначальный владелец заплатил за эти апартаменты $6 млн, так что они надолго не задержатся. Это снижение цены на 33% по сравнению с последней сделкой в 2014 году. Лучшая цена за 68-й этаж!Узнать подробнее.
40 East End Avenue, Юнит 12B
$4 735 990 / $2 417 за кв. фут Снижена на $495 000-60 дней назад
3 спальни / 3,5 ванных / 1 959 кв. фут
Обслуживание: $2 088 / налог на недвижимость $2 978
Этот великолепный кондоминиум нового строительства в районе East End Avenue на Верхнем Ист-Сайде только что подешевел на 12%. Апартаменты с 3 спальнями расположены в 2 минутах ходьбы от Chapin и Brearly, двух из десяти лучших частных школ США.Узнать подробнее.
64 East 1st Street, Юнит 4
$2 995 000 / $1 657 за кв. фут Снижена на $280 000-53 дня назад Продан за $3,4 млн в 2017 году
2 спальни / 2,5 ванных / 1 807 кв. фут Обслуживание: $1 955 / налог на недвижимость $2 972
Эти просторные апартаменты с 2 спальнями по сниженной цене в районеEast Villageизначально были проданы как новое строительство за $400 тыс. выше текущей цены листинга, $3,4 млн в 2017 году. Здание построено в 2015 году, в нём установлены превосходные оконные переплёты.Узнать подробнее.
20 West 53 Street, Юнит 22A $4 750 000 / $2 748 за кв. фут Снижена на $600 000 / Продан за $5,7 млн в 2017 году
2 спальни / 2,5 ванных / 1 728 кв. фут Обслуживание: $3 792 / налог на недвижимость $2 414
Проживайте вBaccarat Hotel and Residences, одном из лучших отелей Нью-Йорка. Первоначальный владелец заплатил за эти апартаменты $5,7 млн, поэтому при скидке в $1 млн они являются крайне привлекательным предложением.Узнать подробнее.
540 West 28 West Street, Юнит 3A $885 000 / $1 560 за кв. фут
Студия / 1 ванная / 567 кв. фут Обслуживание: $606 / налог на недвижимость $629
Эта студия в +Art в районеWest Chelseaпредлагается по очень привлекательной цене $885 тыс. Наконец-то продавцы выставляют апартаменты по ценам, ориентированным на продажу, а не по завышенным ценам нескольких лет назад. Близко к Hudson Yards и High Line!Узнать подробнее.
И наконец, если вы хотите провести zoom-звонок для более детального обсуждения рынка, просто выберите удобный для вас временной слот ниже:
Июль 2020Другое лето в Нью-Йорке В это время года я обычно готовлю обзор квартального отчёта по рынку Манхэттена. Однако II квартал 2020 года, совершенно особый случай...Читать полный отчёт →
Другое лето в Нью-Йорке
В это время года я обычно готовлю обзор квартальных отчётов по рынку Манхэттена. Однако II квартал 2020 года, совершенно особый случай: рынок недвижимостиМанхэттенабыл закрыт в течение 12 из 13 недель, составляющих второй квартал.
Для тех, кто не в курсе происходившего в Нью-Йорке: 23 марта 2020 года город перешёл в режим локдауна и вышел из него 90 дней спустя, 22 июня 2020 года. В этот период физические просмотры объектов были запрещены. Объём предложения резко сократился в ходе кризиса: продавцы снимали объекты с рынка или откладывали размещение. Теперь, однако, объекты вновь появились на рынке: предложение выросло на 8% по сравнению с аналогичным периодом прошлого года.
Рынок за последний месяц медленно возвращается к жизни, хотя ещё не вышел на нормальный уровень. За 5 недель с момента повторного открытия мы наблюдаем:
84% подписанных контрактов, в сегменте до $3 млн.
Удивительную срочность у ряда покупателей, понимающих, что Нью-Йорк скоро вернётся к определённому подобию нормальной жизни.
Слабую активность в верхнем ценовом сегменте: многие по-прежнему находятся на летних дачах, а ограничения на поездки сохраняются.
Общие индикаторы указывают на снижение цен на 8-10% от докоронавирусных уровней, однако не по всем ценовым позициям.
В новом строительстве совокупные расходы на закрытие и ценовые скидки составляют около 8-12% в зависимости от проекта.
Наибольшие скидки зафиксированы в высококлассном сегменте, где ряд застройщиков пересмотрел цены листинга и берёт на себя большую часть расходов покупателя при закрытии, предлагая весьма привлекательные стимулы для совершения сделки.
Объекты вторичного рынка ценой от $5 млн и выше неделями не получают ни одной заявки на просмотр. Поэтому серьёзные продавцы более крупных объектов должны быть готовы снизить цену как минимум на 10%, а скорее всего и больше, по сравнению с доковидными уровнями.
Скидки снижаются по мере уменьшения цены: в сегменте ниже $1 млн они минимальны или отсутствуют вовсе.
Аренда:
Несмотря на высокий объём предложения в аренде, рынок также фиксирует стабильный поток подписанных договоров аренды, особенно в сегменте до $10 000 в месяц. Правда, с дисконтами!
Что дальше?
Мы ещё находимся в начале новой реальности, однако с точки зрения CovidНью-Йорк сегодня безопаснее80% территории страны!
Если Нью-Йорк сохранит протоколы безопасности и удержит заболеваемость на низком уровне, а новости об испытаниях вакцин и терапевтических препаратов (таких как Ремдесивир) будут оставаться позитивными, история подсказывает, что рынок недвижимости Нью-Йорка восстановится быстро.
Сейчас мы уже прошли пик неопределённости, для Нью-Йорка это был апрель-май, поэтому, возможно, самые выгодные сделки уже позади. Тем не менее мы считаем, что у покупателей будет ещё 4-5 месяцев для получения отличных условий. Как только станет известна эффективная вакцина, а шансы на её появление осенью высоки, Нью-Йорк вернётся в строй лучше, чем прежде.
Май 2020Влияние коронавируса на цены на недвижимость Манхэттена В условиях этого беспрецедентного мирового кризиса мы получили ряд вопросов о влиянии...Читать полный отчёт →
Влияние коронавируса на цены на недвижимость Манхэттена
В условиях этого беспрецедентного мирового кризиса мы получили ряд вопросов о влиянииCOVID-19на цены на рынке недвижимости Манхэттена. Надеюсь, все вы остаётесь в безопасности и здравии в это неспокойное время. Пока данные неоднозначны, предлагаю вашему вниманию актуальную информацию о рынке недвижимости Нью-Йорка.
В конце марта Нью-Йорк был погружён в «медикаментозную кому», чтобы опередить кризис общественного здравоохранения. В результате рынок недвижимости Нью-Йорка оказался полностью заморожен: за последние два месяца активность по новым контрактам была минимальной. Физические просмотры кондоминиумов, апартаментов и домов на Манхэттене запрещены штатом Нью-Йорк. Фактически Нью-Йорк находится на карантине с середины марта. Однако сделки, находившиеся в процессе до пандемии, смогли закрыться виртуально, а банки продолжилифинансировать ипотеку..
Сейчас середина мая, и Нью-Йорк, спустя месяц после пика кризиса, пробудился от самоиндуцированной комы. Благодаря руководству губернатора Нью-ЙоркаЭндрю Куомо Нью-Йорк успешно сгладил кривую и управляет выходом из кризиса. Мы ещё не полностью вышли из зоны риска, однако в течение ближайших нескольких недель и месяцев планируется поэтапное открытие. Многиекондоминиум-здания Манхэттенаснимут мораторий на въезд и выезд начиная с 15 мая, а мораторий на просмотры объектов, по нашим ожиданиям, будет снят в июне.
Оглядываясь на январь и февраль 2020 года, можно отметить, что активность контрактов превышала аналогичные периоды прошлого года на 15%, что обещало весну 2020 года как очень сильный сезон продаж. К сожалению, этого уже не произойдёт! В настоящее время предложение кондоминиумов икооперативов на продажурезко сократилось: выставлено лишь 5 000 юнитов, на 50% меньше типичных объёмов весеннего сезона продаж. Даже расчёт срока экспозиции, числа дней, в течение которых объект находится в листинге, был приостановлен листинговыми порталами, поскольку после введения моратория на просмотры этот показатель утратил смысл. Итак, каково же влияние на цены на недвижимость Манхэттена?
Делать выводы о влиянии вируса нацены на недвижимость Манхэттенапока преждевременно, однако бывший председатель Федерального резервного банка Бен Бернанке отметил, что эта экономическая остановка больше напоминает стихийное бедствие, нежели экономическую депрессию. Это не следствие краха финансовой системы, как в 2008 году или в эпоху Великой депрессии. Банки здоровы и хорошо капитализированы. К счастью, ФРС оперативно задействовала монетарное стимулирование, а администрация, фискальное.
Светлая сторона всего этого заключается в том, что цены на недвижимость Нью-Йорка существенно выиграют от рекордно низких процентных ставок и рекордного количественного смягчения. Рост стоимости активов, целевой эффект количественного смягчения, хотя на реализацию возможности может потребоваться время. Независимо от масштабов ценовой инфляции на недвижимость Манхэттена вследствие этого рекордного QE-стимулирования, Нью-Йорк по-прежнему остаётся одним из ведущих городов мира, и люди по-прежнему нуждаются в жилье, как для покупки, так и для аренды.
В конечном счёте, это проблема здравоохранения, которая решаема, особенно теперь, когда все усилия сосредоточены на Covid-19.
Если вы хотите провести zoom-звонок для более детального обсуждения рынка, просто выберите удобный для вас временной слот ниже:
Февраль 20206 вещей, которые нужно знать о рынке недвижимости Нью-Йорка этой весной 1. Значительный рост активности продаж по сравнению с прошлым годом. Ожидающие продажи выросли на 17%...Читать полный отчёт →
6 вещей, которые нужно знать о рынке недвижимости Нью-Йорка в феврале
1. Значительный рост активности продаж по сравнению с прошлым годом
Ожидающие продажи выросли на 17%, рынок в целом
Ожидающие продажи выросли на 25%, сегмент $600 тыс., $1 млн
Ожидающие продажи выросли на 21%, сегмент $1-2 млн
Это свидетельствует о значительно возросшей по сравнению с прошлым годом активности продаж, а прошлый год был дном рынка по активности. Объекты в нижних ценовых диапазонах до $2 млн демонстрируют наибольший отскок. Наконец-то мы наблюдаем превышение спроса над предложением, явление, которого в Нью-Йорке давно не было. Число подписанных контрактов наМанхэттенеросло двузначными темпами в ноябре 2019 года, декабре 2019 года, январе 2020 года и феврале 2020 года. Как опережающий индикатор, продолжительный рост активности контрактов обычно предшествует ценовому росту. Январь, традиционно самый медленный месяц, показал впечатляющее число подписанных контрактов, редкость для самого холодного месяца года.
Анекдотически: при звонках другим брокерам для назначения просмотров, по меньшей мере 25% объектов уже имеют принятые предложения, ничего подобного 12 месяцев назад не было. Объекты, переходящие в стадию контракта, либо долго находились в листинге и прошли несколько ценовых снижений, либо были изначально корректно оценены. Кроме того, в последнем случае мы наблюдаем заполненные дни открытых дверей и несколько конкурентных ситуаций (отголоски иной эпохи).
2. Активность люксового рынка усилилась на фоне скидок
Скидки по всему Нью-Йорку двигают сделки: в январе медианный листинговый дисконт составил 6,4% (высокий уровень для Нью-Йорка), свидетельство того, что продавцы пошли на уступки и сделки заключаются. Хотя наибольший рост активности продаж зафиксирован в сегменте до $3 млн, некоторое улучшение наблюдается и на высоком конце рынка.
В частности, в отчёте Olshanотмечается: «На прошлой неделе было подписано двадцать контрактов на сумму $4 млн и выше, третья подряд неделя с 20 и более сделками. Среднее снижение от первоначальной запрашиваемой цены составило 18%, показатель, искажённый двумя крупнейшими сделками».
«Среднее время экспозиции составило 803 дня, повышенное значение, объясняемое тем, что половина объектов продавалась застройщиками и находилась в листинге годами. Это наивысший показатель за всё время ведения данной статистики с 2012 года».
Покупатели на Central Park:Если вы следите за рынком Billionaire's Row и Central Park, возможности есть. Сейчас, возможно, подходящий момент, чтобы войти в рынок до его разворота. Например, желающим жить в Trump International Hotel and Tower на Columbus Circle доступна великолепная квартира с прямым видом на Central Park:3 спальниза $3 300 за кв. фут (см. ниже). DJT не будет президентом вечно, и это здание когда-то восстановится. Кроме того, мы наблюдаем ощутимые скидки вOne57и Time Warner Building, хотя ценовой пол на прямой вид на Central Park в этих и других ультралюксовых зданиях держится около $4 500 за кв. фут.
Отметим: мы постоянно слышим от покупателей в этом сегменте о якобы грядущем пополнении предложения. Хотя для других районов это и может быть актуальным, новых зданий вBillionaire's Rowне появится. Более того, объём предложения до $20 млн с беспрепятственным видом на Central Park ограничен, большинство таких зданий торгуются по средней цене $30+ млн.
3. Новое строительство против вторичного рынка
Новые проекты, ценообразование которых устанавливалось 2-3 года назад, зависают на рынке, причина в разрыве ожиданий между застройщиками и их банками и инвесторами.
Что мы говорим нашим покупателям:на вторичном рынке масса возможностей с ценами в диапазоне от $1 100 до $1 800 за кв. фут.
Конечно, возможности есть и в новом строительстве, в ряде зданий мы видели скидки до 15%. Многие здания с двузначными дисконтами были запущены несколько лет назад. Напротив, здания, запущенные в 2019 году, уже откалиброваны по текущему рынку и предлагают минимальные скидки от и без того невысоких запрашиваемых цен, однако берут на себя значительную часть расходов покупателя при закрытии.
Рынок очень чувствителен к ценам и ориентирован на финансовые показатели. Широко известно, что существует теневое предложение: юниты, снятые с рынка нереалистичными продавцами, или проекты нового строительства в периферийных районах. Современные покупатели очень искушены и умеют определять реальную стоимость. Если вы приобрели объект за последние 5 лет и сейчас пытаетесь его продать, скорее всего, вы в убытке или в точке безубыточности. Готовьтесь к тернистому пути. Уловки и трюки, а их немало, не помогут продать переоценённый объект.
После некоторой слабости в последние пару лет арендные ставки значительно выросли год к году. По даннымReal Deal: по мере того как арендаторы пытаются разобраться в происходящем сброкерскими комиссиями, их ждут ещё новости: в прошлом месяце арендные ставки во всех трёх боро, охваченных рыночным отчётом Douglas Elliman, были на 5-6% выше, чем годом ранее.
5. Ипотечные ставки
Ипотечные ставки резко снизились по сравнению с аналогичным периодом прошлого года и находятся вблизи рекордных минимумов. 30-летняя фиксированная ипотечная ставка составила 3,65% на фоне фондового рынка, близкого к рекорду в 26 900 пунктов. Для сравнения: за последние 30 лет та же ставка в среднем составляла около 6,25%. За последние 10 лет ставка опускалась ниже только дважды: в сентябре 2016 года до 3,42% и в ноябре 2012 года до 3,32%.
Ставки вряд ли могут снизиться значительно, поскольку уже вблизи исторических минимумов. Поэтому мы рекомендуем клиентам рефинансировать ипотеку сейчас или воспользоваться ипотекой при новых покупках, пока это искусственно низкое явление сохраняется.
5. Коронавирус и иностранные покупатели
Хотя оценивать влияние опасений в сфере здравоохранения на рынок недвижимости преждевременно, следует отметить, что рынок недвижимости Нью-Йорка традиционно опирался на отечественных покупателей, тогда как иностранные практически отсутствовали. Покупатели из материкового Китая отсутствуют на рынке Нью-Йорка с 2016 года, европейцы, в связи с продолжительной слабостью их валют. Латиноамериканцы и бразильцы в основном также отсутствовали из-за обесценивания их валют.
Поэтому в краткосрочной перспективе мы не ожидаем негативного влияния на рынок Нью-Йорка. Если доллар ослабнет и ситуация со здоровьем нормализуется, рынок может заметно ускориться. Наконец, ряд азиатских стран может столкнуться с ограниченными инвестиционными возможностями в период борьбы властей с распространением инфекции, что приведёт к увеличению инвестиций в Нью-Йорк, привлекательный своей надёжностью.
Январь 2020Видеообзор от Urbandigs. Многие клиенты интересуются текущей ситуацией на рынке Нью-Йорка, хочу поделиться кратким обновлением в формате видео от Ноя из Urbandigs.com...Читать полный отчёт →
Видеообзор от Urbandigs
Многие клиенты интересуются текущей ситуацией на рынке Нью-Йорка, и я хочу поделиться кратким обновлением в формате видео от Ноя из Urbandigs.com. Ему удалось в ёмком формате охватить всё происходящее на рынке недвижимости Манхэттена.
Ключевые выводы видео:
Перезагрузка рынка Манхэттена под влиянием политических решений в 2019 году
Изменение федерального налогового законодательства TCJA, вступившее в силу в 2018 году и ограничившее вычет SALT суммой $10 000, сделало владение первичным жильём более дорогостоящим (но не для инвесторов).
Mansion Tax, повышенный с 1 июля 2019 года до скользящей шкалы, повлиял на сроки совершения сделок на протяжении всего 2019 года.
Рынок стабилизируется: продажи умерились, показатели подписанных контрактов улучшились, а рост предложения замедлился.
Сделки в стадии оформления выросли на 7%
Дно рынка было пройдено в Q4 2018
«Удар уже случился», поэтому сейчас может оказаться удачным моментом для покупки.
Планируете покупку в Нью-Йорке в 2020 году? Если да, сообщите, объект какой площади вы рассматриваете, и я пришлю небольшую подборку лучших предложений из тех, что сейчас выставлены на продажу. В четвёртом квартале мы видели цены на уровне 2014 / 2015 годов. Дальнейшего ухудшения рынка мы не ожидаем, тем более что налоговые изменения уже заложены в новую рыночную реальность.
Уже довольно давно мы говорим клиентам, что дно рынка по уровню активности пришлось примерно на ноябрь и декабрь 2018 года. Данные за ноябрь и декабрь 2019 года подтвердили нашу оценку: число подписанных контрактов выросло двузначными темпами по сравнению с теми же месяцами годом ранее. Из-за климата Нью-Йорка здесь чётко выражены сезоны продаж, поэтому сопоставлять результаты всегда следует с аналогичным месяцем или кварталом предыдущего года. [Ближе к концу видео Urban Digs автор подтверждает то, о чём мы говорим клиентам, сопоставляя сделки в стадии оформления].
Цифры за 2019 год выглядели противоречиво, поскольку повышение Mansion Tax было объявлено в апреле и распространялось на покупки после 30 июня 2019 года. Это перенесло значительное число дорогих сделок в Q2, тогда как естественным образом они закрылись бы в Q3. На этом фоне Q3 2019 выглядел удручающе, однако при сравнении совокупных Q3 и Q4 2019 года с тем же периодом 2018 года объём продаж снизился всего на 4%.
Негативная пресса после провального Q3 2019, впрочем, заставила продавцов, включая девелоперов, предлагать более серьёзные скидки. Это, в свою очередь, обернулось ростом числа сделок как на вторичном рынке, так и на рынке нового строительства.
Мы твёрдо убеждены, что коррекция рынка Манхэттена представляет собой исключительно вызванную политическими решениями перезагрузку цен из-за ограничения вычета SALT суммой $10 тыс. Роберт Шиллер оценил потерю стоимости объектов Нью-Йорка в 11% вследствие нового налогового закона. В прессе обсуждается и проблема предложения, однако в самых престижных районах избытка мы не наблюдаем. Разумеется, он есть в районах категории «C», таких как Financial District и Lower East Side, но в первоклассных UWS, UES, Greenwich Village, Tribeca его просто нет. При этом девелоперы и продавцы дают ощутимые скидки, чтобы реализовать объекты, понимая, что люди склонны читать заголовки и не вникать в детали.
Активность по контрактам служит опережающим индикатором цен. Если двузначный рост числа подписанных контрактов продолжится, мы ожидаем повышения цен и сокращения этих скидок.
Декабрь 2019Обнадёживающие сигналы для кондоминиумов Нью-Йорка в ноябре. В среднем покупатели получали скидку 5,7% от последней запрашиваемой цены до итоговой цены продажи в ноябре 2019 года...Читать полный отчёт →
Обнадёживающие сигналы для кондоминиумов Нью-Йорка в ноябре
В среднем покупатели получали скидку 5,7% от последней запрашиваемой цены до итоговой цены продажи в ноябре 2019 года. Такого дисконта рынок не видел более 8 лет! Для Нью-Йорка это весьма внушительный разрыв и отличная возможность для покупателя.
Опытные покупатели заметили доступные на рынке скидки, и в результате активность по контрактам на кондоминиумы выросла на 15% относительно ноября 2018 года. Обнадёживающий знак после бурного года для рынка недвижимости Нью-Йорка (ограничение вычета SALT, изменения Mansion Tax и история с WeWork).
Возможности в 35 Hudson Yards: скидка до 30% на несколько резиденций
The Related Group нужно продать ещё 5-7 резиденций, чтобы Offering Plan проекта 35 Hudson Yards вступил в силу (до начала заселения должно быть продано 15%), поэтому на короткий срок девелопер даёт весьма серьёзные скидки на отдельные резиденции.
С учётом скидки цена за квадратный фут в этих резиденциях, которые начинаются с 57-го этажа, составляет от $2 250 до $2 400 за квадратный фут! Совсем недорого для того уровня, который здесь предлагают. Отделка в 35 Hudson Yards выполнена в духе Four Season и относится к лучшему из того, что мы видели на Манхэттене.
Дом удобен для иностранных покупателей и предлагает гостиничный сервис (a la carte) от флагманского Equinox Hotel, занимающего стилобат здания, так что жителей 35 Hudson Yards ждёт по-настоящему пятизвёздочный образ жизни.
Если вам это неинтересно, возможно, вы знаете того, кому подойдёт? В Нью-Йорке такое встречается нечасто, тем более у Related Group.
Дайте знать, если хотите подробнее узнать об этом ценовом предложении в Hudson Yards. С удовольствием пришлём фотографии и видеотуры по каждой из резиденций.
The Park Loggia на 15 West 61 Street
Как мы и прогнозировали, 15 West 61 Street остаётся самой продаваемой новостройкой Манхэттена. Всего за 6 месяцев в Park Loggia продано более 65 резиденций по состоянию на 1 декабря.
Почему? Локация, локация и ещё раз локация!
На углу Broadway и West 61st Street, всего в одном квартале к северу от Columbus Circle, эта 32-этажная башня добавит 172 апартамента району Upper West Side.
Это первый разумный по цене новый кондоминиум, построенный в районе Columbus Circle более чем за 15+ лет
Цены рассчитаны на сегодняшний рынок, а не на его пик 3 года назад.
В этом жемчужном уголке UWS постоянно не хватает вариантов и на вторичном рынке, и в новостройках
Lantern House открыл продажи в West Chelsea
Спустя 3 недели после выхода на рынок The Lantern House подписывает контракты один за другим. Очевидно, покупателей заинтересовали цена и расположение. Meatpacking District и West Village находятся всего в 4 кварталах к югу. Hudson Yards расположен в 10 кварталах к северу, прямо по Tenth Avenue или вдоль High Line. Территория вокруг High Line уже полностью застроена, новых зданий здесь не появится. Как есть, так есть....и West Chelsea сегодня один из самых дорогих районов Манхэттена.
Тем приятнее видеть такие адекватные стартовые цены в Lantern House. Это единственная новостройка на High Line, где апартаменты с 1 спальней стоят меньше $2 млн (у единичных лотов, от $1,45 млн), а с 2 спальнями, меньше $3 млн (у единичных лотов, от $2,4 млн). Разумеется, за видами на реку цены на недвижимость Манхэттена выше, но всё же не на безумном уровне, как у соседнего XI.
Related необходимо продать 15%, или 28 резиденций, прежде чем объявить Offering Plan вступившим в силу и начать закрытия сделок. Закрытия ожидаются в сентябре 2020 года. Девелоперы всегда наиболее мотивированы, пока продают первые 15% резиденций, чтобы быстрее перейти к закрытиям. Именно в этот момент условия самые выгодные. После вступления offering plan в силу цены будут подняты.
За последние недели Нью-Йорк закрепил за собой позицию второго по значимости технологического центра мира: в районе Hudson Yards и вокруг него подписаны договоры аренды огромного объёма. Технологические компании борются за первоклассные площади на Манхэттене ради доступа к большому и высокообразованному кадровому резерву города. Синергия со смежными отраслями делает Нью-Йорк верным выбором для этих гигантов.
Октябрь 2019Не верьте всему, что читаете. Сенсационные заголовки продают газеты и собирают клики, но не помогают читателю понять, что на самом деле...Читать полный отчёт →
Не верьте всему, что читаете
Сенсационные заголовки продают газеты и собирают клики, но не объясняют читателю, что на самом деле представляют собой цены на недвижимость Манхэттена Manhattan.
Да, в третьем квартале активность продаж и цены заметно просели, но случилось это лишь потому, что покупатели спешили перенести сделки во второй квартал, чтобы избежать повышения mansion tax. Вот и всё объяснение.
Что это за налог? С 1 июля 2019 года mansion tax, нью-йоркский налог, который платит покупатель при закрытии сделки, вырос с единой ставки 1% для объектов стоимостью от $1 млн до прогрессивной шкалы от 1,25% до 3,9% для самых дорогих объектов.
Бума на рынке недвижимости Манхэттена нет, но и близко не так плохо, как описывают эти заголовки.
Опережающий индикатор, число подписанных контрактов, снизилось за квартал лишь на 2% к прошлому году. До кровопролития далеко!
В самых престижных районах избытка новостроек нет, хотя в отдельных сегментах, супер- и ультраэлитном, строили действительно с перебором. Как мы уже отмечали, перестроены окраинные районы, например Financial District, Lower East Side и Far Upper West Side. Подробнее об этом.
Помимо рекордно низких ипотечных ставок и наметившейся разрядки Трампа в отношениях с Китаем (по состоянию на сегодня), как отмечает NY Post, у покупателя есть «повод порадоваться».
Понимая, что эти заголовки продержатся в сознании покупателей квартал, а то и дольше, отдельные девелоперы недавно вышедших проектов заметно снизили цены буквально за последнюю неделю. В частности, две наши любимые новостройки UES (Hayworth и Beckford) опустили цены на 8-11% за последние несколько дней. Подробности о них ниже:
Очевидно, что рынок недвижимости Манхэттена прошёл перезагрузку. Её вызвал налоговый закон 2018 года, сделавший владение основным жильём в Нью-Йорке дороже. Теперь, когда рынок перенастроился, мы видим возможности для долгосрочных инвесторов.
Процентные ставки искусственно низки, и, как мы и предсказывали, в торговой войне Трампа заметны позитивные подвижки. Поймать дно рынка невозможно, но, на наш взгляд, худшее уже позади.
Снижение цен в новостройках
ПремияBeckford House and Tower, получил заметную ценовую корректировку спустя 2+ недели после тихого старта продаж. Не без помощи прессы, я уверен!
Как мы отмечали в нашей рассылке от 21 сентября, мы считаем этот проект одним из лучших новых объектов Нью-Йорка. Теперь, со скидкой 8-11% от стартовых цен, это ещё более выгодное предложение. Качество дома и отделки сопоставимо с 135 East 79 Street и 20 East End Avenue. Арендные ставки для Beckford мы ожидаем на схожем уровне, свыше $100 за квадратный фут в год после сдачи (весной 2020 года для Beckford House и весной 2021 года для Beckford Tower).
Запросить цены и планировки The Beckford House и Tower
The Hayworth, ещё один проект UES, стартовавший летом, снизил цены сегодня. Например, апартаменты 8A подешевели на 11%. С учётом этой скидки 8A оценены в $2 101 за кв. фут, выдающийся показатель для продукта такого калибра. The Hayworth, бутиковый дом всего на 61 резиденцию, стоит на углу Lexington и 86 Street, напротив The Lucida. После сдачи весной 2020 года он станет одним из лучших кондоминиумов UES.
Запросить цены и планировки The Hayworth
Вторичный рынок
Многие продавцы наконец приняли реальность рынка, и это вылилось в существенное снижение цен. Местами мы видим возврат к ценам 2014/2015 годов на вторичные объекты. Не повсеместно, но случаев достаточно. Объекты, цена которых не соответствует текущему рынку, будут томиться в экспозиции. Те, что оценены верно, уже уходят. Тем, кто задумывается о продаже без огласки, стоит заранее сопоставить закрытую продажу и публичный листинг.
На фоне укрепления арендного рынка и снижения цен на недвижимость доходность выглядит вполне достойно, особенно если помнить, что во всём мире доходности сжимаются из-за отрицательных ставок.
Май 2019Обзор рынка кондоминиумов Манхэттена. Тем, кто пытается поймать абсолютное дно любого рынка, недвижимости или биржи, сделать это практически невозможно, но иногда...Читать полный отчёт →
Обзор рынка кондоминиумов Манхэттена
Тем, кто пытается поймать абсолютное дно любого рынка, будь то недвижимость или биржа, сделать это практически невозможно, но иногда появляются недвусмысленные признаки...
Заметное оживление продаж в апреле говорит о том, что дно, возможно, уже пройдено!
Что происходит на самом деле
Число подписанных в апреле контрактов на Манхэттене выросло двузначными темпами относительно марта (на 15,6%) и того же периода прошлого года (на 11,6%), по данным Urban Digs. Подписанные контракты, опережающий индикатор любого рынка недвижимости. Существенный рост их числа обычно предшествует движению цен вверх. Мы продолжим следить за этим показателем на протяжении 2019 года, но появившиеся ростки, это весьма хороший знак того, что рынок стабилизируется и даже начинает разворачиваться. Очень приятная новость после разочаровывающего первого квартала.
Новый налоговый закон, принятый в декабре 2017 года, за минувший год буквально высосал жизнь из рынка Манхэттена. Но теперь, когда люди лучше поняли его последствия, подав декларации за 2018 год (срок подачи, 15 апреля), часть неопределённости рассеялась. Напомним: закон ограничил суммой $10 тыс. объём налогов штата на доходы и местных налогов, то есть налога на имущество (SALT), которые владелец основного жилья мог вычесть из федеральной декларации, ничтожная величина для нью-йоркского домовладельца. Для большинства горожан это стало полной неожиданностью и застало многих врасплох. Однако, хотя ограничение SALT и лишило рынок сил из-за неопределённости, верхний сегмент оно затронуло слабее благодаря компенсаторам: более низким налоговым ставкам, повышенному порогу AMT и прочим лазейкам.
Налоговые перемены позади, активность продаж пошла вверх, и мы считаем, что 2019 год, правильное время для покупки кондоминиума на Манхэттене. Обратите внимание на следующие данные из отчёта Douglas Elliman:
Вялые продажи 2018 года заставили продавцов опустить свои ожидания. Цифры предоставлены Jonathan Miller Samuel.
У покупателей теперь больше вариантов: предложение накопилось из-за просевших объёмов продаж. Это же давит на цены вниз.
Ипотечные ставки снизились на 40 базисных пунктов (почти ½ пункта) с мая прошлого года, и условия финансирования выглядят очень привлекательно.
Рост ВВП на 3,2% в Q1 2019 и мощнейший прирост рабочих мест (минимальная безработица с 1969 года) при сдержанной инфляции удерживают ставки на разумном уровне и подпитывают восстановление.
Более низкие цены, скорректированные ожидания продавцов, недавнее снижение ставок, ясность в отношении последствий налоговой реформы и свежие свидетельства бурного роста экономики Нью-Йорка и США делают покупку сейчас крайне привлекательной. Полагаем, что Q1 2019 мы будем вспоминать как абсолютное дно этого рыночного цикла.
Февраль 2019Рынок покупателя в Нью-Йорке. Сегодня мы считаем, что нынешний рынок жилья Манхэттена, это инвестиционная возможность, какая появляется раз в десятилетие, а то и раз в поколение...Читать полный отчёт →
Рынок покупателя в Нью-Йорке
Сегодня мы считаем, что нынешний рынок жилья Манхэттена представляет собой инвестиционную возможность, какая появляется раз в десятилетие, а то и раз в поколение. В Q4 2018 Манхэттен превратился в выраженный рынок покупателя: предложение выросло, продажи замедлились, медианные запрашиваемые цены снизились. В этом году на рынок выходит значительный новый объём, притом что не распроданы ещё и новостройки последних 2 лет. Рынок слаб, продавцы охотно торгуются. При этом экономика Нью-Йорка сильна. Сочетание этих факторов, на наш взгляд, делает момент прекрасным для долгосрочной инвестиции и превращает 2019 год в идеальное время для покупки.
Случай крайне редкий. За последние 20+ лет Манхэттен становился рынком покупателя лишь дважды: в 2001 году сразу после 9/11, и длилось это всего шесть месяцев, и в 2008-2009 годах, когда Lehman Brothers рухнул и спровоцировал кредитный кризис длиной в год. Нынешний рынок покупателя начался в конце 2015 года, но только в ультраэлитном сегменте, крошечной доле рынка. С тех пор он расширился: сначала на элитный сегмент в 2016 и 2017 годах, а теперь на все сегменты предложения, особенно в 2018 году, после принятия нового неблагоприятного федерального налогового закона (подробно разобранного в наших прошлых обзорах), отправившего многих покупателей на скамейку запасных.
Как видно на графике ниже от Compound, покупка недвижимости на Манхэттене в правильный момент, то есть на рынке покупателя, способна принести щедрую отдачу:
Теперь подробности о том, каким выдался четвёртый квартал 2018 года:
Число подписанных контрактов в Q4 2018 снизилось на 3% к тому же кварталу прошлого года, минимум с 2012 года. Впрочем, это падение на 3% объясняется огромным снижением на 19% по контрактам на кондоминиумы, которое частично компенсировал заметный рост контрактов на кооперативные квартиры.
Цены контрактов снизились по всем типам предложения. Активность по контрактам точнее отражает состояние сегодняшнего рынка, чем данные закрытых сделок, куда часто попадают старые договоры, заключённые в условиях, не обязательно похожих на нынешние.
По закрытым сделкам медианная цена продажи кондоминиума упала на 8,1%, до $1,48 млн, минимума за несколько лет.
Количество проданных кондоминиумов в четвёртом квартале снизилось на 22,7% к третьему кварталу и на 13,0% в годовом исчислении, то есть объёмы продаж слабее, чем очень долгое время до этого.
Медианная цена продажи за квадратный фут выросла, однако рост был искажён очень крупными по сумме закрытиями в двух ультраэлитных домах, где стартовали сделки, 520 Park Avenueи220 Central Park South.
И что всё это значит?
Окно возможностей для покупки открыто прямо сейчас.
Покупательная способность у покупателей выше, чем прежде.
У покупателей к тому же гораздо больше вариантов выбора.
Девелоперы стали изобретательнее и предлагают новые бонусы, а частные продавцы существенно уступают в цене.
У покупателей есть рычаг, позволяющий требовать то, что два года назад для продавца было неприемлемо: например, допустить ипотечное условие в договоре или взять на себя налог на передачу права и эксплуатационные платежи.
Учтите, что этот редкий момент совпал с тем, что экономика Нью-Йорка на подъёме и способна расти дальше долгие годы (например, расширение Google в West Soho, открытие Hudson Yards в марте 2019 года и так далее).
Сделки идут, но многие потенциальные покупатели выжидают, заняв позицию наблюдателя. Мы их предостерегаем: поймать дно любого рынка невозможно. Нередко покупатель ждёт слишком долго, упускает провал и теряет свой рычаг. Процентные ставки отошли от пиков 2018 года, и сейчас хороший момент, чтобы выйти на рынок или вернуться на него, пока они снова не пошли вверх.
Октябрь 2018Почему сейчас правильное время инвестировать в рынок кондоминиумов Манхэттена. Уоррен Баффет сказал об этом лучше всех: «Цена, это то, что вы платите, ценность, это то, что вы получаете . . . Разумно...Читать полный отчёт →
Почему сейчас правильное время инвестировать в рынок кондоминиумов Манхэттена
Уоррен Баффет сказал об этом лучше всех: «Цена, это то, что вы платите, ценность, это то, что вы получаете . . . Разумно бояться, когда другие жадничают, и жадничать, когда другие боятся».
Некоторые свежие публикации о недвижимости Нью-Йорка кого-то напугали. Если смотреть на широкую картину и общую статистику этих отчётов, причины страха вполне понятны, однако, чтобы увидеть историю целиком, нужно копать глубже.
Покупатели кондоминиумов на Манхэттене сохраняли осторожность в третьем квартале 2018 года из-за опасений по поводу нового налогового закона (FN1), введённого в конце 2017 года, и это несмотря на очень сильную экономику, рекордный фондовый рынок и всё ещё относительно низкие, хотя и быстро растущие, процентные ставки.
Недвижимость Манхэттена редко оказывается на рынке покупателя, поэтому, если вас интересует надёжная долгосрочная инвестиция, время для покупки может быть именно сейчас. Затяжным это состояние не будет и в скором времени не повторится. Более того, в Q3 верхний сегмент рынка (свыше $5 млн), начавший коррекцию в 2016 году, отчасти пошёл вверх, о чём ниже.
Заголовки рассказывают не всю историю
Заголовки о квартале звучали тревожно, но всей истории они не передают. Смотреть надо на то, что происходит на рынке сегодня, а не 1, 2 или 8 кварталов назад, на чём обычно и сосредоточены квартальные отчёты. Если взять число подписанных за квартал контрактов, опережающий индикатор, квартал оказался примерно на уровне того же квартала прошлого года.
Подписанные контракты на Манхэттене показали незначительное снижение на 1% к их числу в Q3 2017.
Лучший результат по подписанным контрактам показал сегмент $5 млн - $10 млн (рост на 30%, обеспеченный главным образом продажами в двух новостройках, The Belnord и 100 E 53rd).
Второй по силе сегмент, жильё от $10 млн, где активность выросла на 10%.
По каким ценам эти лоты в итоге перейдут к покупателям, мы не узнаем, пока сделки не закроются и не будут зарегистрированы, а это может занять много месяцев, но возврат активности после долгой спячки обнадёживает. Разумеется, свою роль в этих продажах сыграли скидки.
Закрытые сделки третьего квартала 2018 года, впрочем, рисуют иную картину. Оценивая закрытые сделки, вы смотрите только на лоты, закрывшиеся в квартале, независимо от даты подписания контракта. В новостройках подписание могло состояться и 3 года назад. Поэтому данные по закрытым сделкам бывают несколько устаревшими, хотя для улавливания трендов они по-прежнему полезны.
Общее число закрытий на Манхэттене упало на 8% (хотя и выросло на 5% к Q2 2018)
Закрытые сделки в новостройках рухнули на 37%. Это заставило часть девелоперов заметно снижать цены в домах, изначально переоценённых или расположенных вне самых востребованных престижных районов. По данным Core Group, средняя скидка в новостройках достигла почти рекордных 14% за квартал против 8% годом ранее.
Покупатели, отпугнутые заоблачными ценами новостроек, обратились к вторичным кондоминиумам, где число сделок выросло на 2%, тогда как закрытые сделки по кооперативам снизились на 8%.
Предложение за квартал выросло существенно, на 13%, что удлинит сроки экспозиции в дальнейшем.
Сильнее всего выросло предложение вторичных кооперативов, на 26%, вторичных кондоминиумов, на 4%. Предложение новостроек сократилось на 5%.
Средняя цена кондоминиума составила $2,66 млн, снижение на 2,3%. Средняя цена за квадратный фут по вторичным кондоминиумам снизилась на 5%.
Средняя цена новостройки составила $4,33 млн, при этом цена за квадратный фут в новостройках выросла на 4%.
Средняя цена за квадратный фут в элитном сегменте (топ 10% продаж) выросла на 2,7%, а порог входа в люкс опустился до $3,85 млн.
Фото: 111 Murray
Макроэкономическая среда
Индекс Dow и NASDAQ держатся высоко. Фиксация прибыли вполне может опустить котировки, но, что бы ни говорили о международных торговых войнах, акции дороги, и фиксировать прибыль выглядит очень заманчиво.
Безработица снижается, и статистически в США полная занятость. Полная занятость подстёгивает расходы. Потребительские расходы приносят акционерам больше прибыли.
Дерегулирование идёт полным ходом, поэтому деловая активность, скорее всего, продолжит расти.
Кредитного пузыря нет, но глава ФРС говорит, что ставки будут повышаться постепенно в течение 2019 года. Рост ставок побуждает покупателей брать ипотеку с фиксированной ставкой раньше, а не позже.
Высокие темпы роста в экономике заставляют людей гадать, надолго ли это, и многие откладывают крупные покупки. Экономисты сегодня говорят, что кредитного пузыря на горизонте нет, так что потребительская экономика выглядит здоровой.
Почему мы уверены в рынке Нью-Йорка
Если коротко, мы считаем этот рынок покупателя вполне благоприятным, особенно в сравнении с 2008 годом.
Продавцы наконец торгуются, и сила теперь на стороне покупателя
Ставки исторически относительно низки
Экономика на подъёме
Дерегулирование идёт полным ходом
Минимальная безработица за 69 лет
В Нью-Йорке самый высокий уровень занятости за 50 лет, а промышленность и сервисы Нью-Йорка сегодня хорошо диверсифицированы и не сводятся к одним финансам
Кредитного пузыря, как в 2008 году, нет; банки предъявляют жёсткие требования и проводят должную проверку
Прибыли компаний никогда не были выше, особенно при новой низкой ставке 21%
Избыточная застройка в городских рынках обычно поглощается быстро
Погружение в детальные цифры показывает, что рынок недвижимости Нью-Йорка силён. Большинство прочтёт общие отчёты, но проницательный покупатель прислушается к специалистам по недвижимости. Перефразируя Уоррена Баффета: когда другие боятся, возможно, это и есть правильное время покупать в Нью-Йорке.
Май 2018Влияние нового налогового закона США на Манхэттен Новый налоговый закон США, вступивший в силу 1 января 2018 года, наделал много шума в прессе. Однако если вчитаться в...Читать полный отчёт →
Влияние нового налогового закона США на Манхэттен
Премияновый налоговый закон США, вступивший в силу 1 января 2018 года, наделал много шума в прессе. Однако если вчитаться в мелкий шрифт, закон окажется благом для корпораций и инвесторов в недвижимость, включая иностранных покупателей. Для нынешних домовладельцев, особенно на Манхэттене, картина сложнее.
На Манхэттене неопределённость вокруг окончательных последствий нового закона, который ограничивает вычет налогов штата и местных налогов и уменьшает сумму вычитаемых процентов по основному жилью с $1 млн до $750 тыс., нервировала рынок, и это отразилось в свежих отчётах за Q1: по данным Corcoran, активность Q1 снизилась на 10%. Слабость объёмов прослеживалась во всех ценовых диапазонах, но особенно ощущалась в верхнем сегменте. Активность продаж Q2, судя по всему, восстанавливается.
Чтобы смягчить негативные последствия закона, губернатор Куомо приложил серьёзные усилия к изменению налоговых правил штата. Мы ожидаем, что часть неопределённости на рынке сохранится и на ближайшие месяцы оставит покупателя за рулём, по крайней мере пока экономика не начнёт разогреваться, чего от налоговой реформы и ждут.
При этом многие элитные дома в престижных районах Downtown, таких как NoHo, SoHo, Tribeca, West Village и Flatiron, а также в ядре Upper West Side, чувствуют себя вполне уверенно. Верно оценённые кондоминиумы по-прежнему уходят быстро, число сделок в стадии оформления выше и к прошлому месяцу, и к прошлому году, а 20% сделок по-прежнему заключаются выше запрашиваемой цены, цифра немалая.
Отчёт о ценах на жильё Манхэттена
Экономика США и Нью-Йорк в частности показывали сильную динамику в начале 2018 года.
Занятость в Нью-Йорке достигла исторического максимума в 4,426 млн человек. С 2009 года город прибавил 702 тыс. рабочих мест, это рост на 18,9%, максимальный со времён Второй мировой войны и заметно выше общенационального показателя в 11,5%. Больше всего за последние 10 лет нанимали технологические, медийные, медицинские и связанные с туризмом компании.
Индекс Dow Jones вырос на 25% за год и закрепился на отметке 25 000. Отчитались уже почти все компании за 2017 год, и у 75% из них прибыль четвёртого квартала превзошла ожидания.
В феврале прибавилось 313 000 рабочих мест, на 100 000 больше ожиданий, а уровень безработицы держался на низких 4,1%.
Более заметные позитивные эффекты новой налоговой реформы мы ожидаем ближе к концу года, а также возможную вторую фазу реформы со снижением налогов на прирост капитала. Следите за обновлениями...
Октябрь 2017Отчёт о рынке Манхэттена. Ядро рынка кондоминиумов Манхэттена сохраняет силу и активность. Рекордные уровни фондовых рынков, дешёвое и легкодоступное...Читать полный отчёт →
Отчёт о рынке Манхэттена
Ядро рынка кондоминиумов Манхэттена сохраняет силу и активность. Рекордные уровни фондовых рынков, дешёвое и легкодоступное финансирование, а также ясность помогли рынку двигаться вперёд. Год назад царила серьёзная неопределённость вокруг выборов в США, ставки преждевременно взлетали, а Brexit шокировал всех. Отдельные показатели за Q3 2017:
Число подписанных контрактов на кондоминиумы в диапазоне $1 млн - $3 млн выросло на 11% в годовом исчислении
Число подписанных контрактов на кондоминиумы в диапазоне $3 млн - $5 млн выросло на 8% в годовом исчислении.
Ультраэлитный рынок кондоминиумов (от $10 млн), впрочем, продолжает идти против ветра, хотя в этом квартале число подписанных контрактов свыше $10 млн оказалось на 12% больше.
Вторичный рынок - средняя цена $1 774 за кв. фут
Новостройки - средняя цена $2 320 за кв. фут
Люкс - $2 780 за кв. фут, порог входа в люкс (топ 10% продаж) на уровне $4,1 млн.
Февраль 2018Каковы объёмы вторичного предложения на рынке недвижимости Манхэттена? «Покупатели, ценовая коррекция уже произошла, и примерно за последний год рынок в целом показал признаки...Читать полный отчёт →
Каковы объёмы вторичного предложения на рынке недвижимости Манхэттена?
«Покупатели , ценовая коррекция уже произошла, и примерно за последний год рынок в целом показал признаки стабилизации и нормализации. Если у вас есть реальная потребность в покупке и вы нашли подходящий объект, используйте это затишье, чтобы выжать из переговоров любые рычаги . Никогда не знаешь, в какой момент продавцу надоест и он будет готов принять предложенную цену.»
Мы согласны с Urban Digs. Рынок недвижимости Манхэттена уже прошёл коррекцию, особенно в элитном сегменте, и рычагов у покупателей сейчас больше, чем в 2014 - 2016 годах. Мы ожидаем, что это преимущество сохранится и в 2018 году, пока длится путаница вокруг новых налоговых изменений. При этом мы обнаружили, что предложение на вторичном рынке по-прежнему невелико.
Мы изучили объёмы вторичного предложения в четырёх престижных районах, популярных у наших покупателей основного жилья и инвесторов: Tribeca, Chelsea, Upper East Side и Upper West Side. Смотрели сегменты $5 - $10 млн, $2 - $5 млн и $1 - $2 млн.
Из всей недвижимости Манхэттена, выставленной на продажу в сегменте $5 - 10 млн, на вторичном рынке в Tribeca нашлось всего 17 лотов, 8 лотов в Chelsea, 5 лотов на Upper East Side и 4 лота на Upper West Side. Итого 34 вторичных лота в этих четырёх районах, покрывающих значительную часть острова Манхэттен.
Спускаясь ниже по рынку: из всей недвижимости Манхэттена, выставленной на продажу в сегменте $2 - 5 млн, на вторичном рынке в Tribeca было всего 22 лота, 15 в Chelsea, 21 на Upper East Side и 32 на Upper West Side (включая Riverside). То есть в сегменте $2 - $5 млн по этим четырём районам доступно лишь 90 лотов.
В начальном сегменте, среди всей недвижимости Манхэттена, выставленной на продажу в диапазоне $1 - $2 млн, на вторичном рынке в Tribeca было всего 2 лота, 11 лотов в Chelsea, 15 лотов на Upper East Side и 19 лотов на Upper West Side. Итого 47 вторичных лотов, доступных к покупке в сегменте $1 - $2 млн по этим четырём крупным районам.
Как отметил Urban Digs, продавцы действительно стали восприимчивее к переговорам, особенно в сравнении с 2014 - 2015 годами, но предложение хороших вторичных кондоминиумов по-прежнему довольно скудное. А новостройки продаются с высокой премией. Как только начинаешь сужать выбор до лучшей недвижимости Манхэттена, по конкретному дому, по ориентации окон, без переоценённых вариантов, число достойных предложений резко падает. Поэтому, если вы покупатель с жилищной потребностью или инвестор, держите этот дефицит в голове.
Январь 2018Обзор рынка Манхэттена Q4|2017. Четвёртый квартал 2017 года на рынке недвижимости Манхэттена лучше всего описывается словом «стабильный»: в трёх из последних четырёх...Читать полный отчёт →
Обзор рынка Манхэттена Q4|2017
Четвёртый квартал 2017 года на рынке недвижимости Манхэттена лучше всего описывается словом «стабильный»: в трёх из последних четырёх кварталов активность закрытых сделок росла. 2017 год оказался заметно лучше 2016-го, хотя число подписанных за квартал контрактов ощутимо снизилось в годовом исчислении, и объясняется это прежде всего внерыночными факторами, налоговой реформой и политическим климатом.
Если присмотреться к типам жилья, разброс окажется значительным. Активнее всего был сегмент вторичных кооперативов, третий квартал подряд с ростом продаж. Подписанным контрактам на вторичные кондоминиумы, напротив, мешают всё ещё высокие цены, а закрытые сделки в новостройках просели на 12% из-за текущего цикла и графика девелоперов. С учётом всего этого и неопределённости вокруг новой налоговой реформы можно предположить, что недвижимость Манхэттена постепенно превращается в рынок покупателя.
Вторичные кондоминиумы
Средняя цена за квадратный фут составила $1 759, без изменений к прошлому году.
Число сделок в этом сегменте снизилось на 3%, до 929, минимум с Q4 2011 года.
Срок экспозиции составил 116 дней, без изменений к прошлому году.
Предложение сократилось на 4%, до 2 485 лотов в продаже.
Неопределённость вокруг последствий налоговой реформы проявилась в Q4 именно в секторе вторичных кондоминиумов, вызвав спад активности продаж и стагнацию цен. Второй год подряд сегмент отстаёт, и продаж здесь меньше всего с 2011 года. Предложение доступных лотов сократилось соответственно, на 3% по всему сегменту. Многие указывают на разрыв в ценах: активное предложение несло двузначную премию за квадратный фут в сравнении с закрытыми сделками Q4.
Средняя цена за квадратный фут составила $1 167, рост на 1% к прошлому году
Число сделок в этом сегменте выросло на 4%, до 1 733 объектов.
Срок экспозиции составил 88 дней, снижение на 5% к прошлому году.
Предложение выросло на 15%, до 2 824 лотов в продаже.
Вторичные кооперативы завершили 2017 год как самый продаваемый продукт рынка, третий квартал подряд опережая остальные варианты по росту продаж. Высокий спрос на вторичные кооперативы сократил среднюю длительность экспозиции на 5%. В ответ рынок увеличил доступное предложение на 15%.
Новое строительство
Средняя цена кондоминиума в новостройке составила $3,92 млн.
Средняя цена за квадратный фут составила $2 253, снижение на 17% к прошлому году на фоне уменьшения числа закрытий в супер- и ультраэлитном сегментах.
Число сделок в этом сегменте упало на 12%, с 527 до 463.
Предложение выросло на 30%, сейчас в продаже 1 074 лота.
Как и следовало ожидать, показатели рынка новостроек растут или падают в зависимости от хода строительства. В 4-м квартале ни один новый дом не начал закрытия сделок, а ряд крупных проектов, таких как 125 Greenwich и 91 Leonard, вышел в продажу, из-за чего предложение взлетело на 30%.
Средняя цена за квадратный фут снизилась на 12%, до $2 625.
Порог входа в люкс составил $3,882 млн.
Элитный сегмент определяется как верхние 10% закрытых сделок по цене. Начальная цена, или «порог», опустилась примерно на $500 000 и составила $3,882 млн. Средняя цена при этом снизилась на 10%, а цена за квадратный фут, на 12%. Объясняются эти снижения сдвигом состава закрытий в квартале: от ультра- и суперэлитных сделок, таких как 432 Park, Greenwich Lane и 56 Leonard, в конце 2016 года, к более скромным элитным домам в удалённых локациях, таким как One West End и 252 East 57th St. Однако рынок стал конкурентнее, предложение выросло, и у продавцов почти не осталось иного выхода, кроме снижения цен ради спроса. Для инвесторов в элитном сегменте это реальная возможность: такие лоты дёшевы и готовы к сделке.
Коротко: рынок Манхэттена остаётся стабильным, и 2017 год был здоровее 2016-го. При этом тренды всё сильнее склоняются в сторону клиента, иначе говоря, рынок становится «рынком покупателя». Рост доступного предложения, новые проекты и снижение порога входа в люкс создали рынок, на котором собственники и девелоперы склонны давать скидки, чтобы удержать тающие продажи. Из-за неопределённости с налоговой реформой 2018 год будет хорошим для покупателя и не самым удачным для продавца. Тем, кто пока стоит в стороне, возможно, самое время выйти на рынок, пока не заработали позитивные эффекты налоговой реформы Трампа.
Ноябрь 2016Как президент Трамп повлияет на рынок недвижимости США? Никогда прежде в Белом доме не сидел девелопер и брокер по недвижимости из Нью-Йорка (да, у него есть...Читать полный отчёт →
Как президент Трамп повлияет на рынок недвижимости США?
Никогда прежде в Белом доме не сидел девелопер и брокер по недвижимости из Нью-Йорка (да, у него есть нью-йоркская брокерская лицензия). Пусть многие из нас не согласны с поведением и политическими взглядами Трампа, одно можно сказать наверняка: он будет за собственность и за недвижимость.
Кто-то предполагал, что президентство Трампа станет чёрным лебедем, однако вместо обвала и доллар США, и фондовый рынок сегодня выросли!
Если вам интересно, как политика президента Трампа отразится на недвижимости США, вот несколько наблюдений о том, как он, вероятно, будет действовать в должности.
Использует ли он недвижимость, чтобы разогнать экономику?
Трамп, девелопер и брокер по недвижимости. Всю жизнь он сам вкладывался в недвижимость и говорил, что заинтересован в росте доли собственного жилья у населения. Учитывая, что семейный бизнес построен на недвижимости, будь то его собственная компания, Trump Organization, или компания его зятя, Kushner Properties, мы ожидаем, что роман Трампа с недвижимостью продолжится.
Что будет с ипотечными ставками?
Ставки, судя по всему, останутся низкими какое-то время. «Ипотечные ставки снижаются, потому что инвесторы видят безопасную доходность в американских ипотечных ценных бумагах, а это отражает их уверенность в относительной надёжности рынка жилья США», написал главный экономист Trulia Ральф Маклафлин в заявлении на следующий день после выборов. «Более того, ФРС, вероятно, отложит декабрьское повышение ставки из-за глобальной экономической турбулентности. Оба эффекта означают краткосрочный выигрыш для заёмщиков, и мы, скорее всего, увидим рост рефинансирования ипотеки, если ставки продолжат падать».
Снизит ли он налоги для инвесторов в недвижимость?
Республиканцы сохранили контроль над Палатой представителей и Сенатом. В результате будущее налоговой политики целиком в их руках, а значит, нас ждут серьёзные перемены, которые затронут налоги для инвесторов в недвижимость. Трамп предложил:
Снизить налоговые ставки, установив предельную ставку налога на прирост капитала на уровне 20%.
Отменить налог на наследство
Снизить корпоративные налоги с 35% до 15%
И пусть в налоговой реформе он получит не всё, чего хочет, наше налоговое законодательство созрело для перемен (об этом говорили и республиканцы, и демократы), и перемены эти, вероятно, придут до августа 2017 года, прежде чем начнётся предвыборный сезон 2018 года.
Станет ли проще занимать деньги?
Смягчение регулирования, один из лозунгов его кампании, позволило бы банкам активнее кредитовать, а с 2008 года кредитование остаётся очень сдержанным. Ещё один способ, которым президентство Трампа могло бы облегчить покупку жилья, это снижение страховых премий по кредитам FHA или сокращение гарантийных комиссий Fannie Mae и Freddie Mac.
Что будет с регулированием?
Значительная часть программы Трампа строилась вокруг дерегулирования финансового рынка ради его полноценного оживления, и одно это способно поддержать недвижимость. Об этом громко говорили и сам Трамп, и Республиканская партия в целом.
Трамп предложил сократить и банковское регулирование, и строительные нормы. Ослабление правил кредитования может увеличить долю собственного жилья, упростив получение займов. Что до строительных норм, на встрече National Realtor Association Трамп оценил в 25% долю расходов на строительство дома, связанных с регулированием. Он хотел бы довести её до 2%. Дерегулирование стройки означало бы более доступное жильё для потребителя.
Исчезнет ли вычет процентов по ипотеке?
Нет! В прошлом году в обнародованном Трампом налоговом плане прямо и недвусмысленно говорилось, что вычет процентов по ипотеке он сохранит.
Продолжит ли он программу обмена 1031?
Трамп, которого жёстко критиковали за агрессивное использование налогового кодекса и, по сообщениям, неуплату федеральных налогов, скорее всего сохранит спорные безналоговые обмены 1031, позволяющие владельцам продавать объект без уплаты налога на прирост капитала, если выручка вкладывается в другую недвижимость. Программа обмена 1031, один из фундаментов отрасли недвижимости, и Трамп её сохранит.
А что с иммиграцией?
Иммиграционная политика Трампа менялась много раз с тех пор, как он объявил о выдвижении, и провести иммиграционную реформу через Конгресс или Сенат будет непросто, поэтому судить, повлияет ли это сколько-нибудь заметно на рынок недвижимости Нью-Йорка, сложно.
Сможет ли Трамп реализовать все свои предвыборные позиции?
Тем из вас, кто переживает из-за Трампа в кресле президента после его возмутительной риторики и поведения, стоит помнить: власть президента США не безгранична. Отцы-основатели не хотели, чтобы власть контролировал один человек или одна группа, с риском однажды оказаться под властью очередного диктатора или тирана. Поэтому наша система разделена на три ветви: исполнительную, законодательную и судебную. Именно поэтому многие из самых возмутительных предвыборных позиций Трампа реальностью не станут. Их либо заблокирует законодательная ветвь, либо отменит судебная.
Спорить не о чем: эти выборы сильно разделили страну. Но теперь, когда они позади, американцы объединятся, как делали всегда. Как сказал Обама о Трампе: «Мы все желаем ему успеха».
Продолжите с Property Intelligence Hub, кураторской картой авторитетных материалов на 35 страниц по Нью-Йорку и Южной Флориде.
Стратегия покупки 2026
Рынок кондоминиумов Манхэттена по сегментам: вторичка, новостройки и люксовое предложение
Рынок кондоминиумов Манхэттена лучше читать по сегментам. Общая медиана может скрывать совершенно разные условия во вторичном жилье, в запасах застройщиков, в знаковых апартаментах с видом на парк, в лофтах Даунтауна и в люксовых апартаментах начального уровня с одной спальней.
Сегмент
Что происходит
Стратегия покупателя
Кондоминиумы вторичного рынка
Лучше формируется цена, видны сопоставимые сделки, а у объявлений, давно находящихся на рынке, больше пространства для торга.
Используйте недавно закрытые сделки, срок экспозиции, ежемесячные расходы и объём ремонта, чтобы отделить справедливую стоимость от устаревшей цены.
Новостройки и юниты застройщика
Покупатели сравнивают качество отделки, уступки, расходы на закрытие сделки, которые берёт на себя застройщик, сроки сдачи и оставшийся выбор внутри линии.
Рассчитайте полную сумму наличных до закрытия сделки, включая налоги на передачу права и взносы в оборотный капитал, и оцените, компенсируют ли стимулы более высокую запрашиваемую цену.
Люксовые и знаковые кондоминиумы
Редкость, качество вида, приватность и репутация дома могут значить больше, чем средняя цена за квадратный фут.
Сравнивайте по классу здания и линии резиденций, а не только по медиане района.
Люксовые кондоминиумы начального уровня
Небольшие юниты сильнее зависят от ставок и конкурируют по стоимости с кооперативами (co-op), но дают больше гибкости инвесторам и покупателям pied-à-terre.
Оцените арендопригодность, расходы на содержание, предположения о финансировании и круг покупателей при перепродаже, прежде чем переплачивать за премию кондоминиума.
Даунтаун или вид на парк
Трайбека, СоХо, НоХо и Вест-Виллидж часто оцениваются по масштабу лофтов, ресторанам и предложению бутик-домов. Сентрал-Парк-Саут, Верхний Ист-Сайд и Верхний Вест-Сайд оцениваются скорее по доступу к парку, сервису, видам и классической стабильности жилой среды.
Где виден торг
Пространство для торга обычно заметнее всего в переремонтированных вторичных квартирах, в юнитах с высокими ежемесячными расходами, в давних объявлениях и в запасах застройщика с небольшим остатком выбора. Лучшие объекты с защищённым видом или редкой планировкой по-прежнему требуют быстрой и точной оценки.