Mercato immobiliare di Manhattan Aggiornamento di mercato, settembre 2026: l'offerta si ritira più in fretta degli acquirenti
Quest'estate Manhattan ha perso immobili in vendita più in fretta di quanto abbia perso acquirenti. L'offerta attiva è scesa a 4,462 unità in agosto, circa il 20% in meno rispetto a un anno fa secondo i dati effettivi di UrbanDigs, e nella settimana del 7 settembre era pari a 4,341, in calo di circa il 24% su base annua, dodicesima flessione settimanale consecutiva. Anche i contratti firmati sono diminuiti, ma molto meno rapidamente. Quel divario è tutta la storia del trimestre fino a oggi.
È qualcosa che gli acquirenti percepiscono direttamente. Lo sconto mediano sul prezzo richiesto ad agosto è stato del 3.4%, il più contenuto del 2026. Lo leggo come una scarsità che sostiene i prezzi più che come una domanda che li spinge verso l'alto, anche se i due dati dimostrano soltanto che si sono mossi insieme, non che uno abbia causato l'altro. Nello stesso periodo tre delle voci di costo legate al possesso di un appartamento a Manhattan sono aumentate quest'anno e, per gli appartamenti che non sono residenza principale, una di queste è del tutto nuova.
La fascia alta si legge in modo diverso a seconda della settimana che si osserva. Olshan Realty ha contato 13 contratti da $4 milioni in su nella settimana dal 31 agosto al 6 settembre, senza nulla al di sopra dei $10 milioni: il volume in dollari più sottile da settembre 2023. Si tratta di una sola settimana, coincisa con il Labor Day, e Donna Olshan afferma senza giri di parole che settembre è di norma il mese peggiore dell'anno nel mercato del lusso. Sull'insieme dell'anno, invece, la fascia trophy è in vantaggio: 218 contratti firmati da $10 milioni in su nel 2026, contro 202 nello stesso arco del 2025. Entrambi i fatti sono veri e solo leggendoli insieme si arriva alla risposta giusta.
In parole semplici: a fine agosto Manhattan aveva 4,462 appartamenti in vendita, circa un quinto in meno rispetto a un anno prima, e 4,341 nella settimana del 7 settembre. Gli acquirenti hanno firmato 693 contratti ad agosto, in calo di circa il 10.5% su base annua. Nello stesso periodo l'offerta è scesa più rapidamente della domanda e il venditore tipo ha accettato soltanto il 3.4% in meno rispetto al prezzo richiesto, lo sconto più ridotto dell'anno. I tassi sui mutui non hanno aiutato: il fisso a 30 anni era al 6.71% il 3 settembre, più alto di un anno fa.
Quanto è davvero scesa l'offerta di immobili a Manhattan?
Più di quanto quasi chiunque si attendesse all'ingresso nell'autunno. I dati effettivi di UrbanDigs indicano 5,613 immobili in vendita a fine luglio e 4,462 a fine agosto: un calo del 20.6% in un solo mese e del 20.3% rispetto ad agosto 2025. I nuovi annunci di agosto sono stati 526, in calo di circa il 40%, e nel mese il numero degli immobili attivi è sceso di circa 1,150 unità, da 5,613 a 4,462. Nella settimana del 7 settembre il conteggio era 4,341, dodicesima flessione settimanale consecutiva e circa il 24% in meno rispetto alla stessa settimana dell'anno scorso.
Corcoran, che conta la propria serie, arriva alla stessa conclusione per un'altra via: 4,992 immobili in vendita ad agosto, in calo del 15% su base annua e il livello di agosto più basso dal 2015, ottavo mese consecutivo di flessione annua. Le due società contano cose diverse e i numeri non vanno mescolati, ma concordano sulla direzione e sull'ordine di grandezza.
Sotto tutto questo c'è un problema di offerta che precede l'estate. Jonathan Miller, nel suo report sul secondo trimestre per The Real Deal, indicava un'offerta di nuove costruzioni in vendita pari a 445 unità, in calo del 62.2% su base annua, contro un'offerta di immobili esistenti di 6,604 unità, in flessione molto più contenuta del 7.2%. Si tratta dello stock a listino e non della pipeline di cantieri, ma il punto è proprio il divario tra le due cifre. Il conteggio di Olshan porta allo stesso risultato dal lato dei contratti: nelle quattro settimane fino al 19 luglio sono stati firmati soltanto 12 contratti con lo sponsor da $4 milioni in su, contro una media decennale di 28.
| Indicatore | Agosto 2026 | Fonte e perimetro |
|---|---|---|
| Immobili in vendita | 4,462 (-20.3% su base annua) | Dati effettivi UrbanDigs, tutti gli appartamenti di Manhattan |
| Immobili in vendita | 4,992 (-15% su base annua) | Corcoran, condomini e cooperative; livello di agosto più basso dal 2015 |
| Contratti firmati | 693 (-10.5% su base annua) | Dati effettivi UrbanDigs |
| Contratti firmati | 799 (-6% su base annua) | Corcoran; agosto più lento dal 2020 |
| Prezzo mediano di vendita | $1.26M (+3.1% su base annua) | Dati effettivi UrbanDigs, condomini e cooperative insieme |
| Prezzo mediano al piede quadrato | $1,440 | UrbanDigs; a luglio era $1,483, il massimo del 2026 |
| Prezzo medio al piede quadrato | $1,833 (+1% su base annua) | Corcoran; condomini $2,047 (+3%), cooperative $1,229 (-10%) |
| Sconto mediano sul prezzo richiesto | 3.4% | UrbanDigs; il più contenuto del 2026, dal 3.8% di luglio |
| Contratti di lusso ($5M+) | 52 (+13% su base annua) | Corcoran; offerta di lusso 737 unità, minimo di agosto in 12 anni |
| Vendite in corso di perfezionamento | 3,203 (+9.3% su base annua) | UrbanDigs; la pipeline verso l'autunno è superiore a quella dell'anno scorso |
Due società, due metodologie, una sola direzione. UrbanDigs e Corcoran contano i contratti in modo diverso, quindi i totali differiscono per costruzione. Ogni serie va letta rispetto a sé stessa nel tempo, non rispetto all'altra.
L'imposta pied-a-terre è una soglia netta o uno scaglione?
È una soglia netta, e questa distinzione ha ricevuto pochissima attenzione. Il Department of Finance di New York City ha adottato le norme definitive il 14 luglio 2026, codificate al 19 RCNY section 62. Le norme stabiliscono che l'addizionale «è calcolata come prodotto tra un'aliquota addizionale stabilita per legge e il market value dell'immobile interessato» e, affrontando il punto in modo diretto, che «poiché l'addizionale si basa sul market value e non sul valore accertato, il DOF osserva che tali ruoli devono riportare i market value applicabili degli immobili e non i valori accertati».
Poi arriva la frase che più conta per chiunque si trovi vicino a una soglia. Le norme prevedono che «se la valutazione di un immobile o di un'unità in cooperativa supera la soglia, l'intero valore dell'immobile è soggetto all'addizionale». Va letta con attenzione. Una volta che il market value del DOF supera la linea, l'aliquota si applica all'intero valore e non alla sola parte eccedente. È un salto netto, non uno scaglione progressivo, e in prossimità di un confine si comporta in modo molto diverso da quanto la maggior parte dei proprietari immagina.
Ne discendono tre cose. Primo, il numero che governa tutto è il market value che il Department of Finance attribuisce alla sua unità, che non coincide né con il prezzo di acquisto né con il valore accertato riportato sull'avviso di imposta. Secondo, le aliquote di legge per cooperative e condomini vanno dal 4% al 6.5% a seconda della fascia di valore, con una tabella separata e molto più bassa, dallo 0.8% all'1.3%, per le case da una a tre unità sopra i $5 milioni. Terzo, le norme stabiliscono che l'addizionale, insieme a sanzioni e interessi, «costituisce un privilegio sull'immobile». The Real Deal ha riferito che questo ricade in modo scomodo sulle cooperative, dove le singole unità non hanno un proprio identificativo di block and lot: l'avviso arriva quindi all'edificio e il consiglio si trasforma in esattore.
Sono un CPA e, ciononostante, non pubblicherò qui un esempio numerico in dollari, perché la risposta corretta dipende dalla sua specifica valutazione DOF, dalla sua situazione di residenza e dalla sua struttura di proprietà. In termini generali posso dire che la soglia netta rende la differenza tra restare appena sotto e finire appena sopra molto più ampia di quanto la maggior parte dei proprietari si attenda, ed è una ragione per far esaminare la questione come si deve anziché darla per scontata.
L'attuazione di tutto questo è una questione distinta dalla legge, ed è andata male. Tre proprietari hanno presentato ricorso presso la Richmond County contestando le modalità di applicazione e non l'imposta in sé, sostenendo che la città abbia posto l'onere della prova a carico dei residenti anziché utilizzare i dati fiscali già in suo possesso. Il giudice Wayne Ozzi ha emesso il 10 agosto un provvedimento cautelare temporaneo che imponeva alla città di ritirare un elenco pubblicato di circa 900,000 immobili; la città ha depositato appello nel giro di poche ore, il che ha determinato una sospensione, e l'attuazione è proseguita. La causa è stata discussa il 31 agosto. Al 9 settembre non è stata emessa alcuna decisione e la sospensione resta in vigore.
Ciò che non si è mosso è la scadenza. Il termine per la presentazione della domanda di esenzione è stato prorogato due volte e ora è fissato al 6 ottobre 2026. Al 28 agosto la città riportava 10,871 domande avviate, 5,874 completate e 3,655 approvate. I legali dei ricorrenti hanno dichiarato in aula che circa 6,750 delle quasi 17,000 comunicazioni non avrebbero mai dovuto essere inviate. Il punto da comprendere è che il ricorso contesta le modalità di attuazione dell'imposta e non la sua esistenza: una causa pendente non è di per sé una ragione per considerare mobile la data del 6 ottobre. Se lei abbia diritto a un'esenzione, e che cosa presentare, è una domanda per il suo consulente fiscale.
Vedrà circolare anche un'affermazione molto condivisa secondo cui l'addizionale potrebbe ridurre il valore degli appartamenti interessati dal 7.5% al 18.75%. Quella cifra proviene dal post di un investitore su X. Non ho visto alcuna metodologia pubblicata a corredo e non ho trovato alcuna misurazione pubblicata di un effetto di questa imposta sui prezzi o sui volumi dal lato delle vendite. Consideri qualsiasi cifra precisa sull'effetto dell'imposta sui valori come una stima e non come una misurazione. Per la lettura a livello di segmento, si veda l'imposta pied-a-terre e il mercato immobiliare di lusso di Manhattan e la domanda trophy sotto la nuova imposta.
Quanto costa oggi mantenere un appartamento a Manhattan?
È la domanda che ricevo più spesso quest'anno ed è quella che i report di mercato continuano a saltare. Nel 2026 tre voci di costo sono aumentate e, a seconda di come un appartamento è posseduto e finanziato, un proprietario può trovarsi ad affrontarle tutte e tre.
Si parta dalle spese condominiali. Il report di Miller sul secondo trimestre osserva che i costi mensili dell'abitare continuano a crescere più dell'inflazione: la manutenzione mensile mediana su una vendita in cooperativa è stata di $3,077, ovvero $2.83 per piede quadrato, in aumento rispettivamente del 10.2% e del 16% su base annua. Sul fronte condominiale, spese comuni mensili più imposte immobiliari ammontavano a $4,466, ovvero $3.37 per piede quadrato. Non sono cifre piccole e crescono più in fretta dei prezzi.
Si aggiunga il finanziamento. Il fisso a 30 anni di Freddie Mac era al 6.71% il 3 settembre, in rialzo dal 6.66% della settimana precedente e sopra il 6.50% di un anno prima. A Manhattan gli importi dei mutui rientrano spesso nella fascia jumbo e lì un monitoraggio su tre banche curato da Howard Hanna NYC collocava il TAEG medio a 30 anni intorno al 6.99% il 2 settembre, il valore più alto del 2026 e in rialzo da circa il 6.07% di fine febbraio. Alle spalle di tutto questo c'è un Treasury a 10 anni al 4.79%, ai massimi da tre anni.
Poi, dove l'immobile rientra nei presupposti, si aggiunge l'addizionale. Non tutti i proprietari sostengono tutte e tre le voci: chi acquista in contanti non è toccato dai tassi, chi ha già un mutuo in essere non lo riprezza e l'addizionale raggiunge soltanto gli appartamenti che non sono residenza principale del proprietario, di un familiare o di un inquilino. Dove però si sommano, cambiano l'aritmetica del mantenere un appartamento che si occupa sei settimane l'anno e questo, molto più di qualunque singolo titolo di giornale, è ciò che a mio avviso sta silenziosamente ridisegnando questo mercato.
Il mercato del lusso di Manhattan si è fermato a settembre?
Una settimana è apparsa pessima e l'anno appare solido. Vale la pena conoscere entrambe le cose. Nella settimana dal 31 agosto al 6 settembre Olshan Realty ha registrato 13 contratti firmati da $4 milioni in su, per un totale di $66,240,000 di volume ai prezzi richiesti, con una richiesta media di $5,095,385 e mediana di $5,150,000. Sei erano cooperative, sei condomini, uno un condop e nessuna casa cittadina è stata firmata. Nulla è stato firmato a $10 milioni o più. Olshan ha osservato che il volume in dollari era il più basso dalla settimana dal 18 al 24 settembre 2023 e che la settimana si è collocata sotto la media decennale di 16 contratti per il periodo che precede il Labor Day.
Si tratta di prezzi richiesti, che è ciò che Olshan rileva. Prima che qualcuno costruisca una narrazione su quella settimana, conviene leggere il resto del commento della stessa Olshan: «Settembre è in genere il mese peggiore dell'anno nel mercato del lusso». E il conteggio annuo indica la direzione opposta. Fino alla fine di agosto erano stati firmati 218 contratti da $10 milioni in su nel 2026, contro 202 nello stesso periodo del 2025. Il mercato trophy è avanti rispetto all'anno scorso. Una settimana di festività non è una tendenza e preferisco dirglielo ora piuttosto che lasciarle leggere un titolo che sostiene il contrario.
Dove il mercato trophy sta davvero riprezzando, lo fa edificio per edificio e non in modo generalizzato. Al 111 West 57th Street l'ultimo duplex rimasto, il Penthouse 76, è stato venduto poco sopra i $41.75 milioni, circa il 23.5% in meno rispetto alla richiesta iniziale dello sponsor di $54.6 milioni. Al Central Park Tower, l'unità 68E è andata in contratto a un prezzo richiesto di $20.5 milioni, ridotto da $24.96 milioni, dopo essere stata proposta su progetto già nel 2018. Olshan rileva i prezzi richiesti e non i prezzi contrattuali concordati, quindi lo scarto rispetto al rogito finale non è ancora noto. Nel frattempo il prodotto più nuovo viene assorbito rapidamente. 1122 Madison Avenue ha 24 delle sue 26 unità in contratto da metà gennaio a una media di $5,378 per piede quadrato, e la conversione del Flatiron Building al 175 Fifth Avenue ne ha 16 su 36 in contratto a una media di $4,779 per piede quadrato. Sono cifre di assorbimento e di prezzo, non misurazioni di sconto, quindi non sosterrò che i due progetti vendano senza trattativa. Ciò che questo schema mostra è che l'invenduto dello sponsor rimasto dal ciclo precedente si sta smaltendo con riduzioni visibili, mentre i lanci più recenti non restano fermi.
Dov'è finita la domanda? Guardi il mercato degli affitti
Quest'estate a Manhattan è successo qualcosa di insolito sul fronte degli affitti e due tra le persone più rigorose di questo settore ne hanno pubblicamente collegato una parte alla nuova imposta. A luglio il canone mediano di Manhattan ha raggiunto per la prima volta nella storia i $5,000, in aumento del 6.4% su base annua, con una media di $6,306 e un canone medio per piede quadrato sopra i $101, entrambi valori record. L'offerta di immobili in affitto è scesa a 6,421 unità, in calo del 39.3% su base annua, tredicesima flessione consecutiva e minimo degli ultimi due anni.
Jonathan Miller, che cura la serie, l'ha messa così: «Il calo dell'offerta è insolitamente marcato per questo periodo dell'anno, quindi un fattore potrebbe essere l'entrata in vigore dell'imposta pied-a-terre sulle seconde case da $5 milioni in su. Un numero maggiore di acquirenti di pied-a-terre sceglie di affittare anziché comprare, e alcuni proprietari attuali stanno vendendo la seconda casa e prendono in affitto quando si trovano in città: entrambe le cose aggiungono domanda a un mercato degli affitti già affamato». Pam Liebman, amministratore delegato di Corcoran, ha detto che l'impennata degli affitti «suggerisce che alcuni potenziali acquirenti potrebbero già scegliere la flessibilità anziché la proprietà». Si noti ciò che nessuno dei due ha detto. Entrambi l'hanno presentata come un possibile fattore e non come una causa dimostrata, e intendo mantenere anch'io questa linea.
La parte del mercato degli affitti più vicina alla popolazione colpita dall'imposta è quella alta, non quella intermedia, anche se i dati sugli affitti non registrano se un inquilino sia un ex o un potenziale proprietario: si tratta quindi di un argomento di prossimità e non di un confronto appaiato. L'addizionale riguarda gli appartamenti non adibiti a residenza principale; il canone mediano è un dato riferito a tutto il mercato. La cifra più pertinente è quindi che gli affitti sopra i $100,000 al mese sono aumentati di sette volte dall'inizio dell'anno, quelli sopra i $50,000 sono più che raddoppiati e il decile di lusso registra ora una media di $17,464 al mese, in crescita del 35% su base annua. È lì che comparirebbe l'acquirente di pied-a-terre se affittasse anziché comprare, ed è lì che si registra il movimento.
C'è una spiegazione alternativa che merita pari spazio. I tassi sui mutui sono più alti di un anno fa e tassi più alti spingono gli acquirenti marginali verso l'affitto, senza che alcuna politica fiscale c'entri. Miller stesso cita anche il FARE Act, osservando che i proprietari sembrano ritirare gli annunci dalle piattaforme pubbliche per evitare l'attrito legato alle provvigioni, il che «ridurrebbe l'offerta visibile senza necessariamente ridurre il numero di unità occupate o disponibili». Questo renderebbe una parte del calo dell'offerta riportato al 39.3% un effetto di misurazione anziché un fenomeno reale. Nessuno ha isolato il contributo autonomo dell'imposta dall'effetto dei tassi o dall'effetto di visibilità degli annunci e, finché qualcuno non lo farà, la posizione onesta è che l'imposta sia uno fra diversi fattori plausibili.
Che cosa stanno facendo i tassi sui mutui e la Federal Reserve?
Non quello che la maggior parte si attendeva sei mesi fa. Il fisso a 30 anni di Freddie Mac si è attestato in media al 6.71% nella settimana conclusa il 3 settembre, con il 15 anni al 6.04%. Un anno prima erano rispettivamente al 6.50% e al 5.60%. I tassi non sono soltanto elevati: sono più alti di quanto fossero lo scorso settembre e sono saliti rispetto al nostro report di metà anno.
La Federal Reserve ha mantenuto il proprio intervallo obiettivo tra 3.50% e 3.75% il 29 luglio. Ciò che vale la pena leggere è il dissenso. Il comunicato registra che «hanno votato contro l'azione di politica monetaria Beth M. Hammack, Neel Kashkari e Lorie K. Logan, che avrebbero preferito alzare l'intervallo obiettivo per il tasso sui federal funds di 1/4 di punto percentuale in questa riunione». Tre membri volevano un rialzo in quella riunione. È un segnale significativo sulla direzione del dibattito interno al comitato, anche se descrive una singola riunione e non un orientamento consolidato. La decisione successiva era fissata per il 16 settembre, sei giorni dopo la pubblicazione di questo aggiornamento, e non intendo formulare previsioni.
Per l'acquirente di Manhattan il punto pratico è più circoscritto. Gli acquisti in contanti sono frequenti nella parte alta di questo mercato e chi compra in contanti è indifferente al tasso di politica monetaria. Dove una quotazione jumbo al 7% cambia davvero i comportamenti è tra gli acquirenti che si finanziano, ed è la parte di mercato che un movimento dei tassi raggiungerebbe per prima.
La controargomentazione onesta
Uno scettico direbbe quanto segue, e sui fatti non avrebbe torto. I volumi contrattuali sono in calo di circa il 10.5% su base annua sulla serie UrbanDigs e del 6% su quella di Corcoran, il che è un indebolimento reale comunque si inquadri il lato dell'offerta. Il prezzo medio per piede quadrato delle cooperative rilevato da Corcoran è sceso del 10% su base annua ad agosto e il prezzo medio richiesto per piede quadrato nel segmento di lusso è calato del 6%. Con 120 giorni sul mercato nel conteggio di Corcoran non siamo davanti a un mercato che si smaltisce in fretta. Anche i rogiti registrati nel mese più recente appaiono scarsi, sebbene i report di Howard Hanna avvertano che i conteggi registrati scontano il ritardo dei pubblici registri e non vanno letti come un calo reale.
La mia risposta è che tutto questo è vero e che nulla di tutto ciò contraddice la lettura basata sull'offerta. Un mercato può avere meno transazioni e prezzi più fermi allo stesso tempo, ed è esattamente l'aspetto di un mercato vincolato dall'offerta. A farmi cambiare idea sarebbero un settembre e un ottobre in cui l'offerta si ricostituisce con la consueta ondata autunnale di nuovi annunci e gli sconti si allargano comunque. Le vendite in corso di perfezionamento in crescita del 9.3% rispetto all'anno scorso depongono in senso contrario, ma è la cosa che terrò d'occhio e la riporterò in entrambi i casi.
Che cosa significa per acquirenti, venditori e proprietari di immobili non principali
Per gli acquirenti. Il margine di trattativa di cui si leggeva l'anno scorso è in gran parte svanito, al 3.4%. Non è svanito ovunque, però. L'invenduto datato resta il punto in cui si concentra la leva: il report di settembre di Howard Hanna NYC colloca lo sconto mediano sugli immobili in vendita da oltre 120 giorni intorno al 9%, contro il 3.4% del mercato nel suo complesso. Se sta cercando casa, la domanda non è se il mercato sia debole, ma se quel determinato appartamento sia fermo da tempo. Mi chieda l'elenco aggiornato degli immobili oltre i 120 giorni negli edifici che le interessano.
Per gli acquirenti non residenti e stranieri. Simuli l'addizionale prima di formulare un'offerta, sul market value DOF e non sul suo prezzo di acquisto, e definisca residenza e struttura di proprietà prima di firmare. La soglia netta fa sì che la differenza tra restare appena sotto e finire appena sopra sia maggiore di quanto sembri. Se è già proprietario e ha un titolo di esenzione, il 6 ottobre è la data che conta. Consulti la nostra guida all'imposta di successione statunitense per gli acquirenti stranieri se detiene l'immobile tramite una società.
Per i venditori. La scarsità è dalla sua parte ed è un vantaggio reale. Uno sconto di mercato del 3.4% non è comunque un'autorizzazione a sperimentare con il prezzo. Gli appartamenti che cedono quasi il 9% sono quelli rimasti fermi e vengono negoziati rispetto alla propria storia di annuncio più che rispetto al mercato. Fissi il prezzo sull'evidenza nelle prime tre settimane. Se il suo probabile bacino di acquirenti è composto da chi non vi stabilirà la residenza principale, tenga presente che il loro costo di mantenimento è aumentato quest'anno e si attenda che entri nella conversazione.
Per i soci di cooperative e i consigli. È il gruppo che si trova davanti a un problema davvero nuovo. Le norme del DOF rendono l'addizionale, con sanzioni e interessi, un privilegio sull'immobile e, in una cooperativa, è l'edificio a ricevere l'avviso. I consigli vengono trasformati in esattori con tempi compressi. Se siede in un consiglio, la questione va messa all'ordine del giorno ora e non a dicembre. La nostra guida al confronto tra condominio e cooperativa illustra le differenze di proprietà che ne stanno alla base.
Desidera questa lettura per un singolo edificio o una singola fascia di prezzo? Recupererò comparabili aggiornati, invenduto datato e attività contrattuale prima che lei faccia un'offerta o metta in vendita, e le illustrerò come è strutturata l'addizionale. La sua esposizione specifica è una questione per il suo consulente fiscale, e lavorerò al suo fianco.
Metodologia e fonti. Le cifre mensili di Manhattan sono i dati effettivi UrbanDigs di agosto 2026 ripubblicati da Howard Hanna NYC Research e i report Corcoran di agosto 2026 su Manhattan. Le due fonti adottano metodologie diverse e non sono direttamente confrontabili; ciascuna è indicata nel punto in cui viene utilizzata. Le cifre trimestrali e i costi mensili dell'abitare provengono dal report di Jonathan Miller sul 2Q 2026 di Manhattan pubblicato con The Real Deal. I dati settimanali sui contratti di lusso provengono dall'Olshan Luxury Market Report per la settimana dal 31 agosto al 6 settembre 2026, relativo a immobili residenziali di Manhattan con richiesta da $4 milioni in su. I tassi sui mutui sono quelli della Primary Mortgage Market Survey di Freddie Mac per la settimana conclusa il 3 settembre 2026; i TAEG jumbo derivano da un monitoraggio su tre banche curato da Howard Hanna NYC e non da un'indagine nazionale. I dati della Federal Reserve provengono dal comunicato del FOMC del 29 luglio 2026. I meccanismi dell'addizionale pied-a-terre sono citati dalle norme definitive del Department of Finance di New York City adottate il 14 luglio 2026 (19 RCNY section 62); le fasce di aliquota sono quelle riportate da Greenberg Traurig, Dechert e CNBC. Lo stato del contenzioso è aggiornato al 9 settembre 2026, senza alcuna decisione emessa. I contratti firmati sono un indicatore anticipatore e non sono confrontabili con i rogiti conclusi, che seguono con ritardo. Nulla di quanto qui riportato costituisce consulenza fiscale o legale; verifichi la sua posizione con professionisti qualificati. Pubblicato il 10 settembre 2026 da Anthony Guerriero, Manhattan Miami Real Estate.
Notizie dal Mercato Immobiliare di Manhattan
Gli acquirenti di Manhattan hanno firmato contratti al ritmo più sostenuto degli ultimi dodici mesi, con 1.162 operazioni concluse nei 30 giorni precedenti, mentre l'inventario attivo è calato dell'8,5% rispetto all'anno scorso. La disciplina dei venditori nella fissazione dei prezzi e i tassi ipotecari vicini al 6,5% alimentano l'attività, mentre gli immobili sopra i 4 milioni di dollari continuano a chiudere al di sotto del prezzo richiesto. Questa è la lettura settimanale di dove si trova il mercato e cosa significa per chi compra o vende in questo momento.
In sintesi: Manhattan ha registrato 1.162 contratti firmati negli ultimi 30 giorni, con un incremento del 10,1% su base annua, e 302 nuovi contratti questa settimana, in crescita del 29,6%. L'inventario attivo è di 6.761 immobili, in calo dell'8,5% su base annua. Il tasso ipotecario conforme a 30 anni si attesta vicino al 6,56%, circa 0,36 punti al di sotto di un anno fa.
L'offerta è l'altra metà della storia, e si sta riducendo. L'inventario attivo è di 6.761 immobili, in calo dell'8,5% rispetto a un anno fa, anche con l'arrivo della normale ondata di nuove proposte primaverili. Il mercato si sta selezionando per disciplina di prezzo. Circa il 40% degli annunci attivi è disponibile da 90 giorni o più, il segmento stagnante che segnala prezzi non corretti. Gli immobili valutati correttamente si vendono in tempi rapidi, mentre quelli sopravvalutati rimangono fermi, secondo i dati in tempo reale di contratti e inventario di UrbanDigs per la settimana del 25 maggio 2026.
L'Upper West Side è l'esempio più chiaro della dinamica cittadina replicata a livello di quartiere. Il prezzo al piede quadrato dei condomini ha raggiunto $1.752 sulla mediana mobile bimestrale, in crescita dell'11,2% rispetto a un anno fa, mentre il prezzo delle cooperative si è mantenuto a $1.194. Le vendite concluse nel quartiere sono aumentate del 34,1% su base annua, con un prezzo mediano di vendita di 1,7 milioni di dollari, pari a un incremento annuo del 20,3%. In oltre 20 anni di consulenza a acquirenti e venditori a Manhattan, il segnale più chiaro di un quartiere in salute è esattamente questo: prodotto condominiale di pregio conteso al rialzo mentre l'offerta di cooperative si ricostruisce e continua a trovare acquirenti. Chi cerca condomini pronti all'abitazione affronta concorrenza; chi è aperto alle cooperative dispone di maggior margine.
| Indicatore | Condominio | Cooperativa |
|---|---|---|
| Prezzo al piede quadrato (mediana mobile) | $1.752 (+11,2% su base annua) | $1.194 |
| Annunci attivi | 164 | 263 (+43,7% da inizio anno) |
| Prezzo mediano di vendita (quartiere) | $1,7M, +20,3% su base annua | |
| Giorni sul mercato (quartiere) | 65 giorni, −22,6% mensile | |
Il comportamento dei prezzi si divide nettamente per fascia. Nel segmento da 1 a 2 milioni di dollari, il 28% delle vendite ha chiuso sopra il prezzo richiesto e il 23% al prezzo richiesto, segnale di vera concorrenza. Sopra i 4 milioni, il quadro si capovolge: il 60% di quelle vendite ha chiuso al di sotto del prezzo richiesto, quindi gli acquirenti ben capitalizzati nella fascia alta conservano potere contrattuale. Il finanziamento torna a essere un vantaggio, con il tasso conforme a 30 anni vicino al 6,56% e quello jumbo vicino al 6,64%, entrambi tra 0,36 e 0,41 punti al di sotto dei livelli di un anno fa. Questo incide principalmente sulle fasce con finanziamento sotto i 4 milioni. Per una prospettiva di più lungo periodo, si vedano il nostro riepilogo del primo trimestre 2026 e la revisione di fine anno 2025 più in basso in questa pagina.
Cosa significano questi dati per acquirenti e venditori
Per gli acquirenti. Sotto i 2 milioni, aspettatevi concorrenza e agite con decisione, perche' gli immobili valutati correttamente si vendono rapidamente. Sopra i 4 milioni, il vantaggio e' dalla vostra parte, dato che la maggior parte delle vendite in quella fascia chiude al di sotto del prezzo richiesto. Le opportunita' piu' interessanti in questo momento sono gli annunci con oltre 90 giorni sul mercato, dove i venditori sono piu' propensi a trattare.
Per i venditori. Vince il prezzo realistico. Gli immobili pronti all'abitazione e valutati in linea con il mercato trovano acquirenti in tempi rapidi, mentre quelli sopravvalutati si uniscono al 40% che rimane fermo da 90 giorni o piu'. Il costo di testare un prezzo elevato e' mesi di tempo perduto e un prezzo finale piu' debole.
Venditori: ricevete una fascia di prezzo basata sui dati per vendere in meno di 60 giorni. Acquirenti: ricevete gli annunci negoziabili di questa settimana.
Monitorate un edificio specifico o una determinata fascia di prezzo? Estraiamo dati in tempo reale su contratti e giorni sul mercato per i nostri clienti privati. Contattateci su WhatsApp al +1 646 376 8752.
Notizie dal Mercato Immobiliare di Manhattan: Domande Frequenti
I prezzi degli immobili a Manhattan stanno scendendo?
No, i prezzi di Manhattan non stanno scendendo in modo generalizzato. Alla settimana del 25 maggio 2026, i contratti firmati sono in crescita del 10,1% su base annua e il prezzo al piede quadrato dei condomini nell'Upper West Side e' salito dell'11,2%. La debolezza e' circoscritta agli immobili sopravvalutati rimasti sul mercato per 90 giorni o piu', che oggi rappresentano circa il 40% dell'inventario attivo.
E' un buon momento per acquistare un immobile a New York?
Per gli acquirenti con finanziamento sotto i 4 milioni di dollari, le condizioni sono migliorate. I tassi ipotecari vicini al 6,56% sono circa 0,36 punti inferiori rispetto a un anno fa, e la scelta e' piu' ampia in quella fascia. Per chi acquista sopra i 4 milioni, il 60% delle vendite recenti ha chiuso al di sotto del prezzo richiesto, quindi c'e' margine per trattare. Il principale limite e' la scarsita' di immobili pronti all'abitazione, che premia gli acquirenti decisi.
Quali sono le previsioni per il mercato immobiliare di New York nel 2026?
La traiettoria attuale indica prezzi stabili e volumi di transazioni in crescita nella seconda meta' del 2026, sostenuti da un inventario contenuto, tassi ipotecari in calo e una forte attivita' contrattuale. Il segmento di punta, al vertice del mercato, dovrebbe restare quello con la minore offerta disponibile, mantenendo il potere di fissazione del prezzo in mano ai venditori di prodotti esclusivi e finiti.
Perche' questo report monitora i contratti firmati invece delle compravendite concluse?
Le vendite concluse riflettono decisioni prese 60 a 90 giorni prima, quindi descrivono il passato. I contratti firmati riflettono cio' che gli acquirenti stanno facendo in questo momento, il che li rende il segnale in tempo reale piu' accurato in un mercato dinamico. E' per questo che le nostre notizie settimanali sul mercato immobiliare di Manhattan iniziano con l'attivita' contrattuale.
Metodologia: i dati settimanali coprono condomini e cooperative di Manhattan e sono elaborati sulla base dei dati in tempo reale di contratti, inventario e prezzi di UrbanDigs per la settimana del 25 maggio 2026. Riferimenti trimestrali da Douglas Elliman / Miller Samuel. Ultimo aggiornamento 8 giugno 2026 a cura di Anthony Guerriero, Manhattan Miami Real Estate.
Q1 2026, EditorialeIntroduzione
Il Q1 2026 non ha rappresentato una ripresa generalizzata del mercato di Manhattan. È stato un mercato immobiliare selettivo, trainato dalla ricchezza, in cui l'offerta limitata di nuovi sviluppi, una maggiore quota di transazioni di grande dimensione e una domanda luxury consolidata hanno svolto il lavoro che la crescita generalizzata dei prezzi non ha compiuto.
Per l'inventario attivo degli sponsor e per le torri di Manhattan di recente consegna,esplora i nuovi sviluppi a New York.
I dati principali raccontano la storia solo se letti insieme. I rogiti sono cresciuti dell'1% su base annua. Il volume è cresciuto del 4%. Il prezzo mediano è cresciuto del 9%. Il divario tra numero di transazioni e prezzi è il segnale:meno operazioni, di maggiore entità e qualità superiorestanno dettando il ritmo, mentre l'inventario ordinario continua a essere assorbito a prezzi ordinari.
Per gli acquirenti globali, i venditori e i family office, l'implicazione pratica è che la fascia alta del mercato si sta disaccoppiando dalla fascia media. Il capitale si sta concentrando in una banda più ristretta di prodotto immobiliare, boutique, adiacente ai parchi, architettonicamente significativo, trophy downtown. È questa concentrazione, non l'entusiasmo generalizzato del mercato, a produrre la forza dei prezzi visibile nei dati del Q1.
Panoramica del Mercato
- Prezzo Mediano:$1.28M (+9% su base annua)
- Prezzo Medio:~$2.25M
- Prezzo Medio per Piede Quadrato:$1,972 (+4% su base annua)
- Volume delle Vendite:$6.2B (+4% su base annua)
- Rogiti:2,757 (+1% su base annua)
- Inventario Attivo:~6.000 unità (minimo del Q1 degli ultimi cinque anni)
- Lanci di Nuovi Sviluppi:81 unità (~75% al di sotto della media decennale)
- Transazioni oltre $3M:+10% su base annua
- Media Condomini:~$3.16M
- Rogiti Condomini 4+ Camere:~$10.88M / ~$2,965 PPSF
- Contratti Condomini 4+ Camere:~$13.32M / ~$3,268 PPSF
Conclusione chiave:Manhattan è guidata dalla qualità, dalla scarsità e dalla ricchezza, non da un'inflazione generalizzata dei prezzi.
Contratti, Il Segnale di Mercato in Tempo Reale
I rogiti descrivono il passato. I contratti descrivono il presente.
I rogiti del Q1 2026 riflettono operazioni negoziate in gran parte a fine 2025. Per leggere il mercato in tempo reale, lo strumento più utile è il portafoglio contratti, cosa stanno impegnandosi ad acquistare gli acquirenti oggi, a quale prezzo e a quale scala.
Il segnale dei contratti è più solido del segnale dei rogiti. I condomini con 4 o più camere da letto sotto contratto nel Q1 hanno registrato una media di circa$13.32M e $3,268 PPSF, contro cifre di rogito di circa $10.88M e $2,965 PPSF. Il portafoglio contratti è più ampio e quotato più in alto rispetto ai rogiti.
Questa divergenza è significativa. Indica che la fascia alta del mercato sta, se possibile, accelerando verso il Q2, e che i dati sui rogiti del Q2, quando saranno disponibili, saranno probabilmente più robusti di quelli del Q1. Gli acquirenti che operano con l'assunzione di un mercato debole stanno leggendo informazioni in ritardo.
Il Mercato dei Condomini
L'attività sui condomini ha trainato il trimestre. Il condominio medio ha rogitato a circa$3.16M, ben al di sopra della media complessiva di Manhattan di circa $2.25M, riflettendo sia il profilo degli acquirenti che la relativa debolezza della velocità delle co-op a prezzi comparabili.
La forza dei prezzi è concentrata nelle unità di maggiori dimensioni. I condomini con 4 o più camere hanno registrato una media di circa $10.88M rogitato, a circa $2,965 PPSF. I dati prospettici sui contratti sono ancora più solidi, come discusso sopra.
L'interpretazione è diretta. Gli acquirenti con facoltà di scelta pagano premi per la dimensione, la qualità delle finiture e l'irripetibilità. Gli acquirenti senza tale facoltà negoziano.
Luxury, Ultra-Luxury e Trophy
Definiamoluxurycome circa il 10% superiore del mercato di Manhattan, grossomodo $4M e oltre. Con questa definizione, il volume luxury è stata la storia dominante del Q1: le transazioni oltre $3M sono cresciute del 10% su base annua a fronte di rogiti complessivi sostanzialmente stabili.
Non definiamoultra-luxurysemplicemente come "oltre $10M". Quella soglia è troppo generosa. Per Manhattan Miami, l'ultra-luxury richiede generalmente sia un prezzo superiore a $10M che circa $4,000+ PPSF. Al di sotto di quel livello PPSF, un'unità sopra $10M è grande, non necessariamente prime.
Il patrimonio trophyè una categoria separata, definita non dal prezzo ma dalla convergenza di irripetibilità, vista, dimensione, pedigree dell'edificio, privacy e scarsità. Ci sono forse alcune decine di autentici asset trophy a Manhattan in qualsiasi momento. Il Q1 2026 ha confermato che la domanda per questi è reale, profonda e globale.
Nuovi Sviluppi, Una Questione di Offerta
Il dato più importante del Q1 2026 non è un rogito. È un lancio.
Solo81 unità di nuovi sviluppi lanciate nel Q1, circa il 75% al di sotto della media decennale. Non si tratta di un problema di domanda. È un problema di offerta.
Gli sviluppatori di Manhattan devono affrontare costi del capitale elevati, complessi processi di acquisizione dei terreni e un portafoglio di progetti che si stava già assottigliando prima del 2025. Il risultato è che il prodotto immobiliare di qualità, fresco e di pregio, in particolare progetti boutique, adiacenti ai parchi, downtown e architettonicamente significativi, sta entrando nel mercato a una frazione del ritmo necessario per assorbire il capitale globale che affluisce a New York.
Questa carenza è ciò che sostiene i prezzi nella fascia alta. Quando l'offerta è strutturalmente vincolata e la domanda non lo è, la matematica dei prezzi nei segmenti superiori non richiede una partecipazione ampia del mercato. Richiede solo i prossimi dieci acquirenti qualificati per progetto.
Attività Trophy di Rilievo
Alcune transazioni del Q1 illustrano il modello.
1122 Madison Avenue.Il condominio in calcare dell'Upper East Side firmato Robert A.M. Stern ha registrato una forte attività contrattuale iniziale, con 18 delle 26 unità sotto contratto in poche settimane a un prezzo medio vicino a$5,439 per piede quadrato. Il ritmo di assorbimento a quel PPSF è la lettura più precisa disponibile della domanda trophy dell'UES.
175 Fifth Avenue (Conversione del Flatiron Building).La conversione del landmark ha prodotto contratti segnalati, tra cui unità vicine a$24.8M e $30.5M. La disponibilità degli acquirenti a pagare premi di conversione del landmark per un edificio irripetibile conferma che il pedigree viene prezzato esplicitamente, non implicitamente.
70 Vestry, Tribeca.Una segnalatavendita del penthouse da $57Msostiene la tesi che la domanda trophy downtown sia pienamente intatta. Non si tratta esclusivamente di una storia di Billionaires' Row, il capitale si muove verso sud oltre che verso l'alto.
La dispersione tra UES, Flatiron e Tribeca è rilevante. Il mercato trophy non è un singolo quartiere. È una soglia qualitativa.
Implicazioni per gli Acquirenti
Per gli acquirenti che operano oltre i $4M, e in particolare oltre i $10M, i dati del Q1 sconsigliano di attendere una correzione generalizzata del mercato. L'andamento dei prezzi non deriva dalla speculazione. Deriva da un'offerta vincolata che incontra una domanda di ricchezza consolidata. In tale regime, il costo dell'attesa si compone rapidamente quando il prossimo lancio di alta qualità è a sei-dodici mesi di distanza.
Il portafoglio contratti rafforza il punto. Gli indicatori anticipatori sono più solidi degli indicatori di rogito, il che significa che l'acquirente che legge solo i dati di rogito sta valutando un mercato che non esiste più.
La mossa disciplinata è valutare asset specifici, non la media di mercato. Il prodotto immobiliare di prima fascia si scambia sulla propria curva.
Implicazioni per i Venditori
Per i proprietari di prodotto immobiliare di qualità, in particolare unità di maggiori dimensioni, architettonicamente distinte o con vista protetta, il Q1 conferma che esiste un potere negoziale sul prezzo, ma solo con un posizionamento adeguato. Il mercato premia la scarsità, non l'ottimismo. Le strategie di messa in vendita aggressiva con successivi ribassi vengono ancora penalizzate; i lanci ben prezzati e ben presentati vengono assorbiti.
Per i proprietari di prodotto secondario, il calcolo è diverso. I prezzi mediani e medi si sono mossi, ma l'assorbimento dipende ancora da un pricing realistico verso un pool di acquirenti selettivo.
Q1 2026, Domande Frequenti
Qual è il prezzo mediano dei condomini a Manhattan nel Q1 2026?
Quanti condomini a Manhattan hanno rogitato nel Q1 2026?
Quante unità di nuovi sviluppi sono state lanciate nel Q1 2026?
Qual è la differenza tra immobili luxury e ultra-luxury a Manhattan?
Quali sono state le transazioni trophy più rilevanti a Manhattan nel Q1 2026?
I contratti dei condomini a Manhattan presentano prezzi più alti dei rogiti?
I prezzi degli appartamenti di Manhattan stanno scendendo a settembre 2026?
I prezzi di settembre non sono ancora misurabili; il dato mensile più recente è quello di agosto. Sui dati effettivi UrbanDigs di agosto 2026 il prezzo mediano di vendita a Manhattan è stato di $1.26 milioni, in aumento del 3.1% su base annua ma in calo rispetto a $1.33 milioni di luglio, una flessione di circa il 5.3% su base mensile. Legga il dato annuo come tendenza e quello mensile come rumore in un mercato estivo sottile. Lo sconto mediano sul prezzo richiesto si è ridotto al 3.4%, il più contenuto del 2026, e gli immobili in vendita erano 4,462, circa il 20% in meno rispetto a un anno prima: i prezzi sono quindi sostenuti dalla scarsità dell'offerta più che da una domanda vigorosa. Questa mediana comprende condomini e cooperative insieme, non i soli condomini.
Quanto posso trattare oggi sul prezzo di un appartamento a Manhattan?
Meno che in qualsiasi altro momento del 2026 sull'immobile medio, e sensibilmente di più su uno rimasto fermo. Lo sconto mediano sul prezzo richiesto ad agosto 2026 è stato del 3.4% sui dati UrbanDigs, in calo dal 3.8% di luglio. Corcoran, sulla propria serie, ha riportato uno sconto medio del 3.9% rispetto all'ultimo prezzo richiesto ad agosto. L'eccezione è l'invenduto datato: il report di settembre 2026 di Howard Hanna NYC colloca lo sconto mediano sugli immobili in vendita da oltre 120 giorni intorno al 9%. La domanda pratica non è se il mercato sia debole, ma se quel determinato appartamento sia rimasto fermo.
Perché l'offerta di immobili a Manhattan è così bassa nel 2026?
Per due ragioni, una ciclica e una strutturale. Sul piano ciclico, i venditori non hanno messo in vendita: i nuovi annunci di agosto 2026 sono stati 526, in calo di circa il 40% su base annua, e nel mese il numero degli immobili attivi è sceso di circa 1,150 unità, da 5,613 a 4,462. Sul piano strutturale, lo stock di nuove costruzioni acquistabile si è assottigliato. Il report sul secondo trimestre di Jonathan Miller indicava un'offerta di nuove costruzioni in vendita pari a 445 unità, in calo del 62.2% su base annua, contro un'offerta di immobili esistenti in flessione molto più contenuta, del 7.2%. Gli immobili in vendita erano 4,341 nella settimana del 7 settembre, circa il 24% in meno rispetto a un anno prima e dodicesima flessione settimanale consecutiva.
L'imposta pied-a-terre si calcola sul prezzo di acquisto o sul valore accertato?
Su nessuno dei due. Si calcola sul market value che il Department of Finance di New York City attribuisce all'immobile. Le norme definitive del DOF adottate il 14 luglio 2026 stabiliscono che l'addizionale «è calcolata come prodotto tra un'aliquota addizionale stabilita per legge e il market value dell'immobile interessato» e precisano che «poiché l'addizionale si basa sul market value e non sul valore accertato», i ruoli di valutazione devono riportare i market value. Il suo market value DOF di norma non coincide con quanto ha pagato. Si tratta di informazioni generali, non di consulenza fiscale.
L'imposta pied-a-terre si applica all'intero valore o solo alla parte eccedente la soglia?
All'intero valore. Le norme definitive del DOF stabiliscono che «se la valutazione di un immobile o di un'unità in cooperativa supera la soglia, l'intero valore dell'immobile è soggetto all'addizionale». Questo la rende una soglia netta e non uno scaglione progressivo: una volta che il market value DOF supera una soglia, l'aliquota applicabile si applica all'intero valore e non alla sola parte eccedente la linea. Per cooperative e condomini le aliquote di legge vanno dal 4% al 6.5% a seconda della fascia. I proprietari vicini a una soglia dovrebbero farsi assistere in modo specifico da un avvocato tributarista o da un CPA.
Qual è il termine per l'esenzione dall'imposta pied-a-terre di New York?
Il 6 ottobre 2026. Il termine di presentazione è stato prorogato due volte, da un originario 21 agosto al 18 settembre e poi al 6 ottobre. Al 28 agosto 2026 la città riportava 10,871 domande avviate, 5,874 completate e 3,655 approvate. Un ricorso presentato presso la Richmond County contesta le modalità di applicazione dell'imposta e non l'imposta in sé; un provvedimento cautelare temporaneo emesso il 10 agosto è stato sospeso a seguito dell'appello della città, la causa è stata discussa il 31 agosto e al 9 settembre 2026 non era stata emessa alcuna decisione. Il contenzioso riguarda l'attuazione e non l'esistenza dell'imposta. Requisiti ed effettiva presentazione sono questioni per il suo consulente fiscale.
Il mercato del lusso di Manhattan è crollato a settembre 2026?
No, anche se una settimana è apparsa severa. Nella settimana dal 31 agosto al 6 settembre 2026 Olshan Realty ha registrato 13 contratti da $4 milioni in su per un totale di $66,240,000, senza nulla firmato a $10 milioni o più e con il volume settimanale in dollari più basso da settembre 2023. Il commento della stessa Olshan osserva che settembre è in genere il mese peggiore dell'anno nel mercato del lusso. Misurata sull'anno, la fascia trophy è in vantaggio: 218 contratti firmati da $10 milioni in su nel 2026 contro 202 nello stesso periodo del 2025. Corcoran, separatamente, ha contato ad agosto 52 contratti sopra i $5 milioni, in crescita del 13% su base annua.
Quanto costa mantenere un appartamento a Manhattan nel 2026?
Più dell'anno scorso, su tre fronti contemporaneamente. Il report sul secondo trimestre di Jonathan Miller indica una manutenzione mensile mediana in cooperativa di $3,077, ovvero $2.83 per piede quadrato, in aumento rispettivamente del 10.2% e del 16% su base annua, e spese comuni mensili di condominio più imposte immobiliari pari a $4,466, ovvero $3.37 per piede quadrato. Il finanziamento è più caro: il fisso a 30 anni di Freddie Mac era al 6.71% il 3 settembre 2026, con un monitoraggio su tre banche dei TAEG jumbo di Manhattan in media al 6.99% il 2 settembre. E i proprietari di immobili non adibiti a residenza principale sostengono ora anche l'addizionale pied-a-terre, calcolata sull'intero market value DOF.
La Federal Reserve taglierà i tassi a settembre 2026?
Non è dato saperlo alla data di questo aggiornamento, e la direzione del dibattito è cambiata. Il FOMC ha mantenuto il proprio intervallo obiettivo tra 3.50% e 3.75% il 29 luglio 2026 e il comunicato registra che Beth M. Hammack, Neel Kashkari e Lorie K. Logan hanno espresso dissenso perché «avrebbero preferito alzare l'intervallo obiettivo per il tasso sui federal funds di 1/4 di punto percentuale in questa riunione». Tre membri volevano un rialzo, non un taglio. La decisione successiva era fissata per il 16 settembre 2026, dopo la pubblicazione di questo aggiornamento. Non formuliamo previsioni al riguardo.
Qual è stato il prezzo mediano di vendita a Manhattan nel 2Q 2026?
$1,250,000, un record, in aumento del 4.2% su base annua secondo il report di Jonathan Miller sul secondo trimestre di Manhattan pubblicato con The Real Deal. Quella cifra comprende cooperative e condomini insieme, non i soli condomini. Il prezzo medio di vendita è stato di $2,113,806, in crescita dello 0.7%, e il prezzo medio per piede quadrato di $1,694, in crescita del 2.7%. I rogiti conclusi sono scesi del 6.3% a 2,849 mentre l'offerta in vendita è calata del 15% a 7,049 unità. La conclusione dello stesso Miller era che l'aumento fosse «trainato più dalla scarsità dell'offerta e da uno spostamento verso le vendite di fascia alta che da una domanda vigorosa».
È un buon momento per comprare un appartamento a Manhattan?
Dipende molto più da quale appartamento che dal mercato. A settembre 2026 l'immobile tipo cede soltanto il 3.4% rispetto al prezzo richiesto, il valore più contenuto dell'anno, quindi una ricerca generalizzata di occasioni non è produttiva. Il report di settembre 2026 di Howard Hanna NYC colloca lo sconto mediano sugli immobili in vendita da 120 giorni o più intorno al 9%, all'incirca il triplo del dato di mercato, ed è lì che si concentra la leva. L'addizionale pied-a-terre riguarda soltanto gli appartamenti che non sono residenza principale del proprietario, di un familiare stretto o di un inquilino, quindi chi si trova al di fuori di quella definizione non la sostiene. Il vincolo è il finanziamento: il fisso a 30 anni di Freddie Mac era al 6.71% per la settimana conclusa il 3 settembre 2026 e un monitoraggio su tre banche dei mutui jumbo di Manhattan curato da Howard Hanna NYC segnava in media il 6.99% il 2 settembre.
Conclusione
Il mercato dei condomini di Manhattan ha avviato il 2026 con una fascia alta più ristretta ma più solida dove conta. La domanda trophy è globale. L'offerta di nuovi sviluppi è strutturalmente vincolata. La ricchezza si concentra nei migliori asset di prima fascia sia a Manhattan che a Miami, e il corridoio di capitale tra le due città continua ad approfondirsi.
Per gli acquirenti e venditori UHNW, tale combinazione definisce il quadro strategico per il resto dell'anno. L'opportunità non consiste nel prevedere il mercato, consiste nell'identificare gli asset specifici in cui scarsità, qualità e tempistica convergono.
Fonti: Corcoran 1Q 2026 Manhattan Real Estate Market Report; SERHANT. Q1 2026 Manhattan Market Report. Di Anthony Guerriero, Manhattan Miami Real Estate · Aprile 2026.
Stai analizzando i flussi di capitale? Leggi l'analisi parallela del mercato diMiami.
Q4 2025, Revisione diFine Anno
Sintesi Esecutiva
Manhattan ha chiuso il 2025 su basi stabili, con i prezzi rimasti solidi, l'inventario vincolato e l'attività transazionale supportata dalla continua forza nella fascia alta del mercato. Nonostante il costo elevato del credito, la domanda è rimasta presente, in particolare tra gli acquirenti guidati dal capitale proprio, meno sensibili alle condizioni di finanziamento.
Tuttavia, al di sotto di questi stabili dati principali, il mercato ha iniziato a mostrare i primi segnali di segmentazione. L'attività nella fascia d'ingresso si è ammorbidita moderatamente, mentre le transazioni luxury hanno rappresentato una quota crescente del volume totale in valore. Al tempo stesso, il portafoglio di nuovi sviluppi ha continuato ad assottigliarsi, rafforzando i vincoli sull'offerta destinati a proseguire nel 2026.
Perché ci Focalizziamo sui Contratti
Le vendite concluse riflettono decisioni prese60-90 giorni prima.
I contratti firmati riflettonoil comportamento attuale degli acquirenti.
In un mercato caratterizzato da:
- incertezza sui tassi d'interesse
- volatilità dei mercati finanziari
- psicologia degli acquirenti in evoluzione
i contratti forniscono un'indicazione più accurata della direzione a breve termine.
Q4 2025, Panoramica del Mercato
- Contratti firmati:Stabili o in lieve calo su base annua
- Rogiti:Stabili o in lieve aumento su base annua
- Prezzo mediano:Rimasto solido, con una modesta crescita su base annua
- Inventario:Rimasto vincolato rispetto alle norme storiche
- Giorni sul mercato:Stabili, con le proprietà ben prezzate che continuano a essere compravendute in modo efficiente
Interpretazione
- I prezzi sono rimasti sostenuti daofferta limitata
- La domanda è rimasta presente, in particolare nelle fasce di prezzo più alte
- Il mercato ha mostratoi primi segnali di divergenza tra i segmenti
Segmentazione del Mercato, Segnali Iniziali
Fascia d'Ingresso (Sotto ~$3M)
- Maggiore sensibilità ai tassi sui mutui
- Ritmo delle transazioni più lento
- Maggiore negoziazione e cautela degli acquirenti
Conclusione:
→ La domanda è rimasta presente, ma con vincoli crescenti
Mercato Luxury ($3M+)
- Continua forza nell'attività transazionale
- Quota crescente del volume totale di mercato
- Solida performance negli asset di qualità e ben ubicati
Conclusione:
→ La domanda è rimasta resiliente e meno dipendente dalle condizioni di finanziamento
Nuovi Sviluppi, Un Portafoglio in Assottigliamento
L'offerta di nuovi sviluppi ha continuato a contrarsi nel Q4 2025.
- Meno progetti di grande scala in lancio
- Maggiore dipendenza da sviluppi boutique
- Ritmo più lento nella consegna di nuove unità
A differenza dei cicli precedenti, in cui singoli progetti potevano consegnare centinaia di unità, il portafoglio si è spostato verso lanci di dimensioni più ridotte e più limitati.
Implicazione:
→ I futuri vincoli sull'offerta si stavano già formando a fine 2025
📊 NYC vs Manhattan, Una Distinzione Cruciale
I dati principali di New York City hanno continuato a sopravvalutare le condizioni di offerta rilevanti per gli acquirenti di Manhattan.
- Volume significativo di unità concentrato a Brooklyn e Queens
- Gran parte di tale offerta al di sotto di $2M o a uso locativo
- Manhattan rappresenta una quota minore delle unità, ma una quota sproporzionata del valore
Per gli acquirenti di Manhattan, il pool di offerta rilevante è rimasto limitato.
Inventario, A Supporto dei Prezzi
I livelli di inventario sono rimasti vincolati per tutto il trimestre.
- Nuovi immobili in entrata sul mercato limitati
- Venditori generalmente non sotto pressione
- Ridotta concorrenza tra gli immobili in vendita nei segmenti prime
Questo contesto ha continuato a:
- sostenere la stabilità dei prezzi
- ridurre la pressione al ribasso
- favorire le proprietà ben posizionate
Comportamento degli Acquirenti, Psicologia in Evoluzione
Il comportamento degli acquirenti nel Q4 ha riflesso un approccio più misurato.
- Tempi decisionali più lunghi
- Maggiore attenzione al valore e al posizionamento
- Maggiore selettività in tutti i segmenti
Al tempo stesso:
- Gli acquirenti con patrimoni elevati sono rimasti attivi
- Gli acquisti guidati dal capitale proprio sono continuati
- Gli asset trophy e ben prezzati hanno attratto forte interesse
Prospettiva Consulenziale
Alla fine del 2025, il mercato di Manhattan potrebbe essere descritto nel modo migliore come:
→ Stabile
→ Vincolato nell'offerta
→ In fase di segmentazione iniziale
- Domanda nella fascia d'ingresso sotto pressione
- Domanda luxury rimasta resiliente
- Dinamiche dell'offerta diventate sempre più rilevanti
Prospettive, Entrando nel 2026
Mentre Manhattan entrava nel 2026:
- I vincoli sull'offerta erano attesi in persistenza
- La selettività degli acquirenti era destinata ad aumentare
- La segmentazione tra le fasce di prezzo era attesa in ampliamento
Aspettativa:
→ Una transizione da un mercato ampiamente stabile verso un contesto piùselettivo e segmentato
Q3 2025, AnalisiApprofondita
Vendite di Condomini e Co-op a Manhattan ai Massimi Biennali
Il mercato immobiliare di Manhattan ha registrato una performance eccezionale nel terzo trimestre del 2025, con le vendite residenziali che hanno raggiunto il livello più alto in oltre due anni. Il mercato mostra una tendenza positiva, con vendite in aumento e crescita dei prezzi che indicano un forte slancio.
Questaanalisi di mercato esaustivaesamina le tendenze attuali nei condomini, nelle co-op, nelle proprietà luxury e nei nuovi sviluppi di Manhattan sulla base dell'ultimo rapporto di mercato di Douglas Elliman.
Sintesi Esecutiva: Mercato Immobiliare di Manhattan Q3 2025
Il mercato immobiliare residenziale di Manhattan ha dimostrato una forza straordinaria nel Q3 2025, con3.158 vendite concluse, pari a un aumento del 13.4% su base annua, la performance trimestrale più solida dal 2023. Sia il mercato dei condomini che quello delle co-op di Manhattan hanno registrato una crescita a doppia cifra nelle vendite, mentre i prezzi mediani di vendita sono saliti del 5.8% a$1,180,000.
Principali Dati del Mercato di Manhattan:
-
Le vendite di immobili a Manhattan hanno raggiunto 3.158 rogiti, in aumento del 13.4% su base annua
-
Prezzo mediano dei condomini a Manhattan: $1,650,000 (+2.2% su base annua)
Il prezzo mediano dei condomini a Manhattan è significativamente più alto della media nazionale, evidenziando la sostanziale disparità nei costi abitativi. -
Prezzo mediano delle co-op a Manhattan: $870,000 (+3.6% su base annua)
I costi abitativi, comprese le imposte sulla proprietà e le spese di manutenzione, svolgono un ruolo importante nell'accessibilità complessiva per gli acquirenti. -
Le transazioni in contanti hanno dominato con il 65.3% di tutte le vendite
-
L'inventario di immobili luxury a Manhattan è diminuito del 16.1% su base annua
-
Le vendite di nuovi sviluppi sono cresciute del 71% su base annua
Analisi del Mercato dei Condomini di Manhattan Q3 2025
Vendite e Prezzi dei Condomini di Manhattan
Il mercato dei condomini di Manhattan ha registrato risultati notevoli nel Q3 2025, con1.407 rogiti di condomini, un aumento del 16.6% su base annua. Questa rappresenta la performance trimestrale più solida per i condomini di Manhattan degli ultimi anni.
Metriche del Mercato dei Condomini di Manhattan:
-
Prezzo mediano dei condomini:$1,650,000, in aumento del 2.2% su base annua
-
Prezzo medio dei condomini:$2,651,636, in calo del 5.1% (riflette uno spostamento nel mix di unità)
-
Prezzo medio per piede quadrato:$1,998, in calo del 2.3%
-
I tassi sui mutui più elevati hanno comportato un aumento delle rate mensili per gli acquirenti, rendendo la proprietà abitativa meno accessibile e inducendo alcuni a riconsiderare le proprie decisioni d'acquisto.
-
Giorni sul mercato:74 giorni, in calo del 3.9% su base annua
-
Inventario dei condomini:4.064 unità, in aumento dell'8.3%
Quasiil 70% delle vendite di condomini a Manhattan sono state transazioni interamente in contantinel Q3, dimostrando la forte presenza di acquirenti ben capitalizzati nel mercato. Le vendite oltre $2 milioni hanno mostrato una crescita particolarmente robusta, aumentando a un ritmo triplo rispetto agli immobili sotto $2 milioni.
Prezzi dei Condomini di Manhattan per Numero di Camere
Bedroom TypeMedian Sale Price Q3 2025Year-over-Year ChangeStudio Condos$693,500N/A1-Bedroom Condos$1,135,000N/A2-Bedroom Condos$2,150,000Strong demand3-Bedroom Condos$3,917,500Premium segment4+ Bedroom Condos$6,601,289Luxury tierAnalisi del Mercato delle Co-op di Manhattan Q3 2025
Performance delle Vendite di Co-op a Manhattan
Il mercato delle co-op di Manhattan ha dimostrato un forte slancio con1.751 rogiti nel Q3 2025, pari a un aumento dell'11.0% su base annua. La crescita delle vendite di co-op ha superato in percentuale quella dei condomini, segnalando un rinnovato interesse degli acquirenti per questa tipologia immobiliare tradizionale di Manhattan.
Metriche del Mercato delle Co-op di Manhattan:
-
Prezzo mediano delle co-op:$870,000, in aumento del 3.6% su base annua
-
Prezzo medio delle co-op:$1,456,738, in aumento dell'8.3%
-
Prezzo medio per piede quadrato:$1,170, in calo dell'1.1%
-
Giorni sul mercato:79 giorni, in calo del 4.8% su base annua
-
Inventario delle co-op:3.669 unità, in aumento del 5.7%
-
Spese di manutenzione delle co-op:$3,054 media mensile, in aumento dell'8.1% ($2.45/piede quadrato/mese)
Questi costi abitativi, comprese le spese di manutenzione e le imposte sulla proprietà, incidono direttamente sul potere d'acquisto degli acquirenti e sull'accessibilità complessiva, in particolare con i vincoli di accessibilità legati ai tassi che persistono.
Più del60% delle vendite di co-op a Manhattan sono state acquisti interamente in contanti, con la quota di contanti che sale ulteriormente per le proprietà premium.
Prezzi delle Co-op di Manhattan per Numero di Camere
Bedroom TypeMedian Sale Price Q3 2025Studio Co-ops$465,0001-Bedroom Co-ops$700,0002-Bedroom Co-ops$1,285,0003-Bedroom Co-ops$2,171,2504+ Bedroom Co-ops$3,875,000Mercato Immobiliare Luxury di Manhattan Q3 2025
Vendite Luxury di Condomini e Co-op a Manhattan
Il mercato immobiliare luxury di Manhattan (top 10% delle vendite) ha mostrato una forza eccezionale nonostante i tassi sui mutui elevati, con318 vendite luxury pari a un aumento del 13.6% su base annua. Forse più significativo, l'inventario luxury è diminuito drasticamente mentre le vendite sono cresciute, un potente indicatore di una domanda sostenuta nella fascia alta.
Metriche del Mercato Luxury di Manhattan:
-
Soglia luxury:$4,000,000 (punto d'ingresso per il top 10%)
-
Prezzo mediano di vendita luxury:$5,922,500, in aumento del 2.8% su base annua
-
Prezzo medio luxury: $7,891,731
-
Prezzo medio per piede quadrato luxury: $2,535
-
Vendite luxury:318 rogiti, in aumento del 13.6% su base annua
-
Inventario luxury:1.317 unità,in calo del 16.1%anno su anno
-
Mesi di offerta nel segmento luxury:12,4 mesi, in calo rispetto ai 16,8 mesi (miglioramento del 26,2%)
La combinazione tra il calo delle scorte nel segmento luxury e le vendite robuste ha determinato un mercato favorevole ai venditori per gli immobili di pregio.
La suddivisione del segmento luxury:
-
Co-op luxury:55,3% delle vendite luxury, mediana $4.200.000
-
Condomini luxury:44,7% delle vendite luxury, mediana $10.182.995
Tendenze del Mercato Immobiliare Luxury di Manhattan
"In netto contrasto con la crescita del 7% delle scorte nel mercato complessivo, il segmento luxury ha registrato un calo del 16,1% nelle scorte disponibili", generando una significativa pressione al rialzo sui prezzi nella fascia alta.Il 90% delle vendite a Manhattan superiori a $3 milioni è avvenuto in contanti, a dimostrazione della solidità finanziaria degli acquirenti luxury.
Mercato delle Nuove Costruzioni a Manhattan, Q3 2025
Impennata delle Vendite di Nuovi Condomini
Le vendite di nuove costruzioni a Manhattan hanno registrato una crescita eccezionale nel Q3 2025, con578 rogiti, pari a un incremento del 71% anno su anno, la quota di mercato più elevata per le nuove costruzioni negli ultimi sei anni.
Indicatori delle Nuove Costruzioni a Manhattan:
-
Vendite di nuove costruzioni:578 rogiti, +71,0% su base annua
-
Quota di mercato:18,3% di tutte le vendite a Manhattan
-
Prezzo mediano delle nuove costruzioni: $1,750,000
-
Prezzo medio per piede quadrato: $2,206
-
Mesi di offerta:6,1 mesi (ritmo più rapido degli ultimi 3+ anni)
-
Scorte:1.174 unità
Il balzo nell'attività delle nuove costruzioni è stato trainato dai completamenti distribuiti su più fasce di prezzo:
-
Vendite sotto $1M: +112,3% anno su anno
-
Vendite $1M-$3M: +72,3% anno su anno
-
Vendite sopra $3M: +43,9% anno su anno
Le nuove costruzioni hanno rappresentatoil 31,8% di tutte le vendite luxury, con un prezzo mediano di $6.250.000 per le unità di nuova costruzione nel segmento luxury.
L'offerta limitata di nuove costruzioni e i vincoli di approvvigionamento sono destinati a persistere nei prossimi anni, mantenendo prospettive di mercato molto selettive.
Tendenze e Condizioni del Mercato Immobiliare di Manhattan
Attività di Vendita e Velocità del Mercato
La velocità delle vendite immobiliari a Manhattan è aumentata in modo significativo nel Q3 2025, con il mercato che ha registrato ilterzo trimestre consecutivo di crescita delle vendite anno su anno. I 3.158 rogiti sono arrivati4,3% al di sopra della media decennale del Q3di 3.029 vendite, a conferma che l'attività corrente supera le norme storiche.
Da rilevare che Manhattan ha ora registratosei trimestri consecutividi attività contrattuale positiva o di crescita delle vendite, a sottolineare la solidità duratura del mercato.
Indicatori di velocità del mercato:
-
Giorni sul mercato: 77 giorni (dall'ultima data di quotazione), -3,8% su base annua
-
Mesi di offerta: 7,3 mesi, -6,4% anno su anno
-
Sconto di quotazione: 6,2% (in linea con la media decennale del 5,9%)
-
Guerre di offerte: 4,7% delle vendite (in calo dal 9,7% dell'anno scorso)
«Non è travolgente, ma il mercato sta gradualmente accelerando», secondo l'autore del rapporto Jonathan Miller.
Livelli di Inventario del Mercato Immobiliare di Manhattan
L'inventario residenziale totale di Manhattan ha raggiunto7.733 annunci a fine trimestre, +7,0% anno su anno. Tuttavia, poiché le vendite sono cresciute più rapidamente delle scorte (+13,4% rispetto a +7,0%), il mercato ha continuato a stringersi nel corso del trimestre.
Questo ha segnato ilterzo trimestre consecutivo in cui le vendite hanno superato la crescita delle scorte, generando una pressione al rialzo sostenuta sui prezzi immobiliari di Manhattan in tutte le tipologie di proprietà.
Composizione delle scorte:
-
Inventario rivendita: 6.559 unità (+9,1% su base annua)
-
Inventario co-op: 3.669 unità (+5,7% su base annua)
-
Inventario condomini: 4.064 unità (+8,3% su base annua)
-
Inventario nuove costruzioni: 1.174 unità (-3,1% su base annua)
-
Inventario luxury: 1.317 unità (-16,1% su base annua)
Nota: I dati sulle scorte riportati sopra sono forniti a solo scopo indicativo e potrebbero essere soggetti a variazioni man mano che emergono nuovi dati.
Gli Acquirenti in Contanti Dominano il Mercato Immobiliare di Manhattan
Livelli Record di Transazioni in Contanti
Gli acquisti in contanti hanno continuato a dominare il mercato immobiliare di Manhattan nel Q3 2025, rappresentandoil 65,3% di tutte le transazioni, ben al di sopra della media decennale del 52,2%. Questo predominio del contante riflette acquirenti con risorse sostanziali che navigano in un contesto di tassi ipotecari elevati.
Tendenze acquirenti in contanti vs. con finanziamento:
-
Gli acquirenti in contanti sono aumentati del 31% anno su anno
-
Gli acquirenti con finanziamento sono diminuiti del 9,2% su base annua
-
Il 90% delle vendite superiori a $3 milioni è avvenuto in contanti
-
La quota di vendite luxury in contanti è rimasta elevata per tutto il trimestre
Il passaggio agli acquirenti in contanti ha accelerato a seguito dell'aumento dei tassi ipotecari di oltre 50 punti base dall'inizio di agosto 2025. Gli acquirenti ben capitalizzati, inclusi coloro che effettuano upgrade con un patrimonio immobiliare consistente, hanno continuato a guidare l'attività del mercato.
Tendenze dei Prezzi di Condomini e Co-op a Manhattan
Prezzi Complessivi del Mercato Immobiliare di Manhattan
Per ilterzo trimestre consecutivo, sia la mediana che la media dei prezzi immobiliari a Manhattan sono cresciuti simultaneamente, un andamento non osservato con continuità dal 2022. Questo duplice apprezzamento attraverso le metriche di prezzo indica una solidità di mercato su ampia base.
Metriche dei prezzi a Manhattan nel Q3 2025:
-
Prezzo mediano complessivo:$1.180.000, +5,8% anno su anno
-
Prezzo medio complessivo:$1.989.107, +0,8% su base annua
-
Prezzo medio per piede quadrato: $1,552
-
Prezzo mediano di rivendita:$1.026.500, +2,7% su base annua
Fattori di Apprezzamento dei Prezzi
Diversi fattori hanno contribuito all'apprezzamento dei prezzi immobiliari a Manhattan nel Q3:
-
Spostamento del mix di vendite:Gli immobili oltre $2 milioni sono cresciuti a un ritmo triplo rispetto alle vendite sotto $2M
-
Solidità del segmento luxury:Le vendite di fascia alta hanno spinto al rialzo il prezzo mediano complessivo
-
Vincoli di offerta:Approvvigionamento che cresce più lentamente della domanda nei segmenti chiave
-
Predominio degli acquirenti in contanti:Acquirenti ben capitalizzati meno sensibili ai prezzi
Previsioni per il Mercato Immobiliare di Manhattan nel Q4 2025 e Oltre
Prospettive a Breve Termine per il Mercato di Manhattan
Il mercato immobiliare di Manhattan entra nel Q4 2025 da una posizione di considerevole solidità, sebbene diversi fattori influenzeranno le performance a breve termine:
Indicatori positivi:
-
Vendite da inizio anno in crescita del 18,7% fino al Q3
-
Vendite del 4,3% al di sopra delle medie decennali
-
Vincoli di scorte luxury a sostegno dei prezzi della fascia alta
-
Presenza sostenuta di acquirenti in contanti a garanzia della stabilità del mercato
-
Mesi di offerta più rapidi rispetto alle norme dell'ultimo decennio
Considerazioni:
-
I tassi ipotecari sono saliti di oltre 50 punti base dall'inizio di agosto
-
L'impatto degli aumenti dei tassi non è ancora pienamente riflesso nella domanda
-
Le elezioni del sindaco generano una certa incertezza (sebbene con impatto limitato sui fondamentali del mercato, poiché la politica abitativa è di competenza statale)
Proiezioni per il Mercato Immobiliare di Manhattan nel 2026
«Se i tassi ipotecari si stabilizzano o diminuiscono entro la fine dell'anno, un aumento delle vendite nel prossimo trimestre appare probabile», secondo il rapporto Douglas Elliman. I fondamentali che guidano il mercato di Manhattan, solidità occupazionale, offerta limitata di nuove costruzioni e il suo ruolo di centro finanziario globale, rimangono intatti.
Fattori chiave a sostegno delle prospettive per il 2026:
-
Vincoli di offerta:Inventario di nuove costruzioni ai livelli più bassi degli ultimi anni
-
Slancio nel segmento luxury:Carenza critica di scorte nel segmento di fascia alta
-
Riserva di liquidità:Due terzi degli acquirenti che pagano in contanti riducono la sensibilità ai tassi
-
Resilienza storica:Manhattan ha costantemente superato le tendenze nazionali
-
Domanda repressa:Acquirenti con finanziamento in attesa di un contesto di tassi più favorevole
Quartieri e Sotto-mercati di Manhattan
Sebbene questo rapporto del Q3 2025 si concentri sulle tendenze di Manhattan nel suo complesso, esistono variazioni significative tra i diversi quartieri. Le aree premium, tra cui l'Upper East Side, l'Upper West Side, Tribeca, SoHo e il West Village, continuano a mostrare performance particolarmente solide nel segmento dei condomini e delle co-op luxury.
Acquirenti e venditori che desiderano un'analisi dettagliata e specifica per quartiere del mercato immobiliare di Manhattan dovrebbero consultare broker locali di esperienza, in grado di fornire approfondimenti granulari per edifici e strade specifiche.
Mercato Immobiliare di Manhattan: Punti Chiave
Il mercato dei condomini e delle co-op di Manhattan ha offerto una performance eccezionale nel Q3 2025:
-
Impennata delle Vendite:3.158 rogiti (+13,4% su base annua), il livello più alto degli ultimi 2+ anni
-
Crescita su Ampia Base:Sia i condomini (+16,6%) che le co-op (+11,0%) hanno registrato guadagni a doppia cifra
-
Apprezzamento dei Prezzi:Terzo trimestre consecutivo di aumenti dei prezzi mediani e medi
-
Solidità del Segmento Luxury:Vendite di fascia alta +13,6% mentre le scorte scendono del 16,1%
-
Predominio del Contante:Il 65,3% di tutte le vendite e il 90% delle vendite sopra $3M sono avvenute in contanti
-
Boom delle Nuove Costruzioni:Aumento delle vendite del 71%, quota di mercato più alta degli ultimi 6+ anni
-
Velocità del Mercato:Giorni sul mercato in calo, mesi di offerta in miglioramento
-
Performance Superiore alla Media:Vendite del 4,3% al di sopra delle norme decennali
Informazioni su Questo Rapporto sul Mercato Immobiliare di Manhattan
Questa analisi completa del mercato dei condomini e delle co-op di Manhattan si basa sul Rapporto di Mercato Immobiliare Douglas Elliman del Q3 2025, elaborato da Miller Samuel Real Estate Appraisers & Consultants. Il rapporto analizza i dati sulle vendite chiuse percondomini di Manhattane cooperative, fornendo il quadro più accurato delle condizioni attuali del mercato.
Per approfondimenti personalizzati sul mercato immobiliare di Manhattan, analisi specifiche per quartiere, o per discutere opportunità di acquisto o vendita nel mercato attuale, non esitate a contattarmi direttamente.
Cordiali saluti,
Anthony
Fonte dati: Douglas Elliman / Miller Samuel Q3 2025 Manhattan Sales Report
Ultimo aggiornamento: ottobre 2025
Domande Frequenti
Qual è il prezzo mediano di un condominio a Manhattan nel Q3 2025?
Qual è il prezzo mediano di una co-op a Manhattan nel Q3 2025?
Quante vendite immobiliari a Manhattan si sono chiuse nel Q3 2025?
Quale percentuale delle vendite immobiliari a Manhattan avviene in contanti?
Qual è la soglia del segmento luxury per il mercato immobiliare di Manhattan?
Come si comporta il mercato delle nuove costruzioni a Manhattan?
I trasferimenti interni stanno ridisegnando entrambe le coste. Scopri come si sta sviluppando la situazione aMiami.
RapportiRecenti
Manhattan Market Report, Q2 2025 Le Vendite Toccano il Massimo degli Ultimi 2 Anni Mentre gli Acquirenti Prediligono il Contante Condizioni di Mercato Il mercato immobiliare di Manhattan ha continuato la sua ripresa nel Q2 2025, con i rogiti che hanno raggiunto…
Le Vendite Toccano il Massimo degli Ultimi 2 Anni Mentre gli Acquirenti Prediligono il Contante
Condizioni di Mercato
Il mercato immobiliare di Manhattan ha continuato la sua ripresa nel Q2 2025, con i rogiti che hanno raggiunto il livello più alto in quasi due anni. Un totale di3.042 vendite chiuse, segnando unincremento del 16,6% anno su annoe risultandodell'8,4% superiorealla media trimestrale decennale. Si è trattato del terzo trimestre consecutivo di crescita annuale dei prezzi dopo i cali dell'anno precedente. Va notato, tuttavia, che circa la metà delle trattative è stata firmata prima di aprile, prima dell'introduzione della nuova politica tariffaria statunitense, il che potrebbe aver contribuito a incrementare i dati del trimestre.
Contratti Firmati
A differenza delle vendite chiuse, che per la maggior parte descrivono il passato, i contratti firmati sono un indicatore anticipatore del mercato immobiliare. Superando l'incertezza sulla politica tariffaria, i contratti firmati a giugno 2025 hanno registrato una forte impennata in tutte le tipologie di immobili:
- Co-op: 506 contratti, in crescita27.5%anno su anno
- Condomini: 354 contratti, in crescita17.6%anno su anno
- Residenze unifamiliari e plurifamiliari: 31 contratti, in crescita106.7%anno su anno
La domanda luxury si è confermata il dato più rilevante. I contratti firmati nelle fasce$5M-$9,99Me$10M-$19,99Msono balzati in modo significativo. Ad esempio, i contratti per condomini nella fascia $10M-$19,99M sono più che raddoppiati anno su anno. Secondo il Rapporto di Mercato Douglas Elliman,il volume dei contratti luxury (il 10% superiore del mercato)èpiù che raddoppiato negli ultimi due mesi soltanto.
Il Contante Domina
Gli acquisti in contanti hanno raggiunto unrecord storico del 69,1%di tutte le vendite.
- 78.3%delle vendite sopra $3M in contanti- 60.4%delle vendite sotto $1M in contanti (ben al di sopra della media storica del 43,3%)
- Le vendite finanziate sono cresciute solo5.7%anno su anno, mentre le operazioni in contanti sono balzate23%, riflettendo standard di concessione del credito più rigorosi e un pool di acquirenti all-cash più competitivo.

Scorte e Mesi di Offerta
L'inventario delle quotazioni è cresciuto3.1%fino a8.296 unità, ma è stato superato dall'aumento delle vendite, riducendo imesi di offertaa8.2, in calo rispetto a9.2un anno fa e appena al di sotto della media decennale di 8,3 mesi.
Nuove Costruzioni
La solidità del segmento delle nuove costruzioni è stata trainata dagli utenti finali piuttosto che dagli investitori, con gli acquirenti stranieri che rappresentano solo6.5%di tutte le vendite, ben al di sotto della media decennale dell'11,7%.
- Rogiti: 408, in crescita19,3% anno su anno
- Prezzo mediano di vendita: $2,31M, in crescita13.1%
- Dimensione media dell'unità: 1.563 SF, in crescita13.3%
- Sconto: Migliorato a3.6%da6.3%
- Quota di mercato: 13.4%di tutti i rogiti
Mercato Luxury (Top 10%)
La performance del segmento luxury continua a superare quella del mercato più ampio, supportata da acquirenti ad alta liquidità e da un'offerta sempre più ridotta di immobili ultra-premium.
- Soglia di ingresso: $4,5M
- Prezzo mediano: $6,525M, in crescita8.8%
- Prezzo medio: $8,57M
- Vendite: 310, in crescita18.3%anno su anno
- Scorte: In calo21.2%
- Mesi di offerta: 12.1, migliorato da18.2
- Sconto di quotazione: 8.2%
- Giorni sul mercato: 133 giorni, in crescita rispetto ai 94 di un anno fa
Mercato della Rivendita
- Rogiti: 2,634, in crescita16.2%anno su anno
- Prezzo mediano di rivendita: Stabile a$1,05M
- Sconto di quotazione: 6.0%, dimezzato rispetto all'anno scorso
- Scorte: 7.119 unità (+4.7%)
- Mesi di offerta: 8.1, in calo rispetto a9.0
Manhattan Mantiene la Sua Resilienza
Il mercato immobiliare di Manhattan rimane resiliente, sostenuto da una domanda robusta, da una limitata offerta di nuove costruzioni e da un'elevata quota di transazioni in contanti. Nei periodi di volatilità dei mercati globali, gli investitori hanno storicamente trasferito capitale dagli strumenti azionari verso asset tangibili come il real estate di pregio, in cerca di stabilità e valore a lungo termine. Sebbene persistano i venti contrari dell'incertezza tariffaria e dei tassi ipotecari elevati, Manhattan entra in questa fase da una posizione di solidità.
Indicatori Chiave del Mercato:
- Crescita della Popolazione:La crescita netta della popolazione e la migrazione internazionale verso New York City sono in aumento.
- Vincoli di Offerta:L'offerta di immobili disponibili rimane insufficiente a soddisfare la domanda.
- Apprezzamento dei Prezzi:I prezzi degli immobili continuano a crescere in tutti i segmenti di mercato.
- Ritorno in Ufficio: L'Office Index di Placer.ai per aprile 2025 ha indicato che il traffico pedonale negli uffici di New York City era solo del 5,5% al di sotto dei livelli di aprile 2019, il calo più contenuto tra le principali città statunitensi.
Per approfondimenti personalizzati o per discutere le opportunità nel mercato attuale (acquirenti e venditori), non esitate a contattarmi.
Cordiali saluti,
Anthony
Maggio 2025 Manhattan Risultati Pre-Tariffe Q1 2025 e Slancio Iniziale del Q2 🏙️ Resilienza del Mercato di Manhattan Nonostante i Nuovi Dazi Commerciali Il primo trimestre del…
Manhattan: Risultati Pre-Tariffe Q1 2025 e Slancio Iniziale del Q2
🏙️ Resilienza del Mercato di Manhattan Nonostante i Nuovi Dazi Commerciali
Il primo trimestre del 2025 ha segnato la performance più solida di Manhattan degli ultimi anni, prima che i dazi generalizzati del presidente Trump venissero annunciati all'inizio di aprile. Mentre gli osservatori del mercato attendevano di vedere l'impatto dei dazi sulla domanda, i dati fino a inizio maggio confermano che il mercato rimane stabile e attivo, senza segnali di speculazione o crollo.
📊 Q1 2025, Un Mercato in Movimento
Il primo trimestre del 2025 ha messo in luce un mercato immobiliare di Manhattan robusto, caratterizzato da un'aumentata attività di vendita, prezzi in crescita e forte domanda in diversi segmenti.
Trimestre più Forte degli Ultimi Tre Anni:
Quasi2.560 rogiti, in crescita28.8%anno su anno, con miglioramenti in vendite, offerta e giorni sul mercato, solo la quarta volta che ciò accade in 20 anni.
Le Vendite Hanno Superato la Modesta Crescita dell'Offerta:
L'inventario delle quotazioni è cresciuto di soli7.5%, sostenendo un ritmo più rapido delle transazioni e prezzi più solidi.
Performance del Segmento Luxury del Mercato Immobiliare di Manhattan:
Le tendenze dei prezzi per il segmento luxury sono risultate superiori a quelle del mercato complessivo. Le vendite di immobili luxury (il 10% superiore del mercato) sono balzate37%anno su anno, con il prezzo medio degli immobili luxury che ha raggiunto$10,3 milioni, il livello più alto mai registrato. Il prezzo di ingresso nel segmento luxury era$4,4M, in crescita del 19,7% rispetto all'anno precedente, con un prezzo per piede quadrato di $3.173, in crescita del 16%.
Metriche di Prezzo Solide:
Uno spostamento del mix di vendite verso unità di maggiori dimensioni, una quota più alta di vendite di nuove costruzioni (13% rispetto al 9,7%; in genere più costose rispetto alle rivendite) e un maggior numero di vendite di fascia alta hanno spinto al rialzo le tendenze dei prezzi.
- Prezzo Medio di Vendita: $2,2 milioni, +21%
- Prezzo Mediano di Vendita: $1,17 milioni, +11%
- Prezzo Medio di Vendita Condomini: $3,1 milioni, +17%
- Prezzo Medio per PSF dei Condomini: $2.130, +10%
- Prezzo Medio di Vendita Nuove Costruzioni: $3,95M, +21,4%
- Prezzo Medio per PSF delle Nuove Costruzioni: $2.563, +9%
Il Finanziamento Rimane Prudente
- 58%di tutte le vendite erano operazioni in contanti, salendo al90%per gli immobili con prezzo superiore a $3 milioni.
- Standard di concessione del credito elevati e bassi tassi di insolvenza continuano a caratterizzare il mercato.
Persistono i Vincoli di Offerta
- Pipeline di nuove costruzioni molto ridotta a Manhattandalla pandemia, a causa degli elevati costi dei materiali, dei costi di finanziamento e degli ostacoli normativi.
- Gli incentivi governativi come il nuovo abbattimento fiscale 485x rimangono sottoutilizzati, poiché i requisiti stringenti e gli elevati costi associati hanno portato a una limitata adozione da parte degli sviluppatori.
- I proprietari di immobili sono scoraggiati dal trasferirsi perché vincolati a tassi ipotecari bassi. Questo riduce l'offerta di abitazioni in vendita e, in ultima analisi, l'attività di vendita. Attualmente, il 73,3% dei mutuatari ipotecari statunitensi ha tassi inferiori al 5,0%, significativamente al di sotto dei tassi di mercato attuali, che si attestano in media intorno al 6,76% per un mutuo fisso a 30 anni.
📈 Aprile 2025, Il Mercato di Manhattan Ha Tenuto Bene Anche Dopo l'Annuncio dei Dazi
I contratti firmati ad aprile 2025 sono stati 1.150, in crescita su tutti i fronti rispetto ad aprile 2024.
- Tutte le transazioni: +11%
- Condomini: +8%
- Co-op: +13%
Il Mercato Intermedio Ha Guidato la Crescita Rispetto ad Aprile 2024
- I contratti tra $2M e $3M sono cresciuti del 24%
- Quelli sopra $5M sono cresciuti del 3%
L'Incremento delle Scorte Ha Abilitato l'Attività di Vendita
- Gli annunci attivi sono aumentati del 16% rispetto a marzo, ma erano in calo dell'1% rispetto ad aprile 2024.
🔍 Inizio Maggio 2025, L'Attività del Mercato di Manhattan È Rimasta Stabile
Nonostante l'incertezza sui dazi,la prima settimana di maggio ha registrato circa 250 contratti firmati, a indicare che:
- Il coinvolgimento degli acquirenti rimane costante
- Il mercato non si è bloccato né è collassato.
🏙️ Perché il Mercato Immobiliare di Manhattan Sta Recuperando Terreno
Mentre gran parte del paese ha registrato aumenti dei prezzi a doppia cifra durante il boom immobiliare pandemico del 2020-2022, Manhattan è stata un'eccezione. Con la vita cittadina in pausa, gli uffici svuotati e la migrazione urbana rallentata, i prezzi a Manhattan sono rimasti relativamente stabili o sono persino diminuiti in alcuni segmenti, mentre altri mercati statunitensi crescevano. Per molti di quei mercati che avevano registrato impennate, stiamo ora assistendo a un parziale sgonfiamento, ma non a New York.
Quello che stiamo osservando ora a Manhattan è una ripresa piuttosto sana, con gli acquirenti tornati in città, le scorte che rimangono contenute e i prezzi che recuperano anni di crescita compressa.
🏗️ Impatto dei Dazi sui Costi di Costruzione e sui Prezzi
Con i dazi che stanno aumentando significativamente i costi di costruzione, la prossima ondata di sviluppi a Manhattan è destinata a debuttare a prezzi molto più elevati. Se i costi di costruzione aumentano del 25%, nessuno sviluppatore si accollerà questa spesa, né la Cina, il Canada o l'Europa. Realisticamente, se non riescono a trasferire questi costi sugli acquirenti, semplicemente non costruiranno.
Con un aumento dei costi del 25%, a parità di tutte le altre condizioni, il prezzo medio per PSF delle nuove costruzioni di $2.563 (si veda sopra) schizzerebbe a $3.204 per la prossima ondata di nuove costruzioni. Per un appartamento da 3 camere da letto di 2.000 piedi quadrati, ciò aggiungerebbe $1,2 milioni al prezzo per lo stesso identico appartamento! Anche se i costi aumentassero della metà rispetto al mio esempio (12,5%), ciò aggiungerebbe $600.000 al prezzo.
I tassi ipotecari oscillano, ma offrono opportunità di rifinanziamento nel corso della vita proprietà. Tuttavia, tassi più bassi non compenseranno mai la differenza di prezzo dovuta a dazi del 10-25%. Pertanto, per gli acquirenti seri, suggeriamo di assicurarsi oggi una delle nuove costruzioni disponibili a un prezzo di acquisto molto inferiore rispetto a quello che potrebbe riservare la prossima ondata. È sempre possibile rifinanziare in seguito...
🏡 Conclusioni: Il Porto Sicuro del Mercato Immobiliare di Manhattan
Il mercato immobiliare di Manhattan continua a dimostrare resilienza, trainato da una domanda robusta, da un'offerta di nuove costruzioni contenuta e da una quota significativa di transazioni in contanti. Storicamente, nei periodi di volatilità dei mercati globali, gli investitori hanno dirottato capitali verso asset tangibili come il real estate di pregio, in cerca di stabilità e valore a lungo termine. Nonostante le attuali incertezze, Manhattan entra in questa fase da una posizione di solidità, a conferma del suo fascino duraturo per gli investitori.
- La Crescita Netta della Popolazione e la Migrazione Internazionale verso New York Sono in Aumento
- L'Offerta Rimane Inadeguata Rispetto alla Domanda
- I Prezzi Continuano a Crescere in Tutti i Segmenti
- I Mercati degli Hamptons e del Nordest sopra $1M Mostrano una Solidità Analoga
RapportiStorici
Cinque anni di commenti sul mercato immobiliare di Manhattan, conservati come riferimento storico. Fare clic su qualsiasi data per espandere il rapporto completo.
Gennaio 2023 Inversione di Tendenza nel Mercato Immobiliare di Manhattan nella Seconda Metà del 2022 Il 2022 è stato l'anno di due mercati a Manhattan. L'inizio del 2022 ha continuato…
Inversione di Tendenza nel Mercato Immobiliare di Manhattan nella Seconda Metà del 2022
Il 2022 è stato l'anno di due mercati a Manhattan.
L'inizio del 2022 ha proseguito il boom partito all'inizio del 2021, trainato dallo sblocco della domanda repressa e da un contesto di tassi artificialmente bassi implementato dalla Fed agli albori del Covid.
Nel giugno 2022, tuttavia, dopo che la Fed ha attuato il suo primo aumento jumbo di 75 punti base al tasso di riferimento, il mercato si è rapidamente indebolito, lasciando la maggior parte degli acquirenti e dei venditori in una situazione di stallo per il resto dell'anno, mentre si adeguavano alle nuove realtà del mercato. Ciò è illustrato nel grafico seguente, che confronta l'attività contrattuale mensile.
Attività Contrattuale Mensile
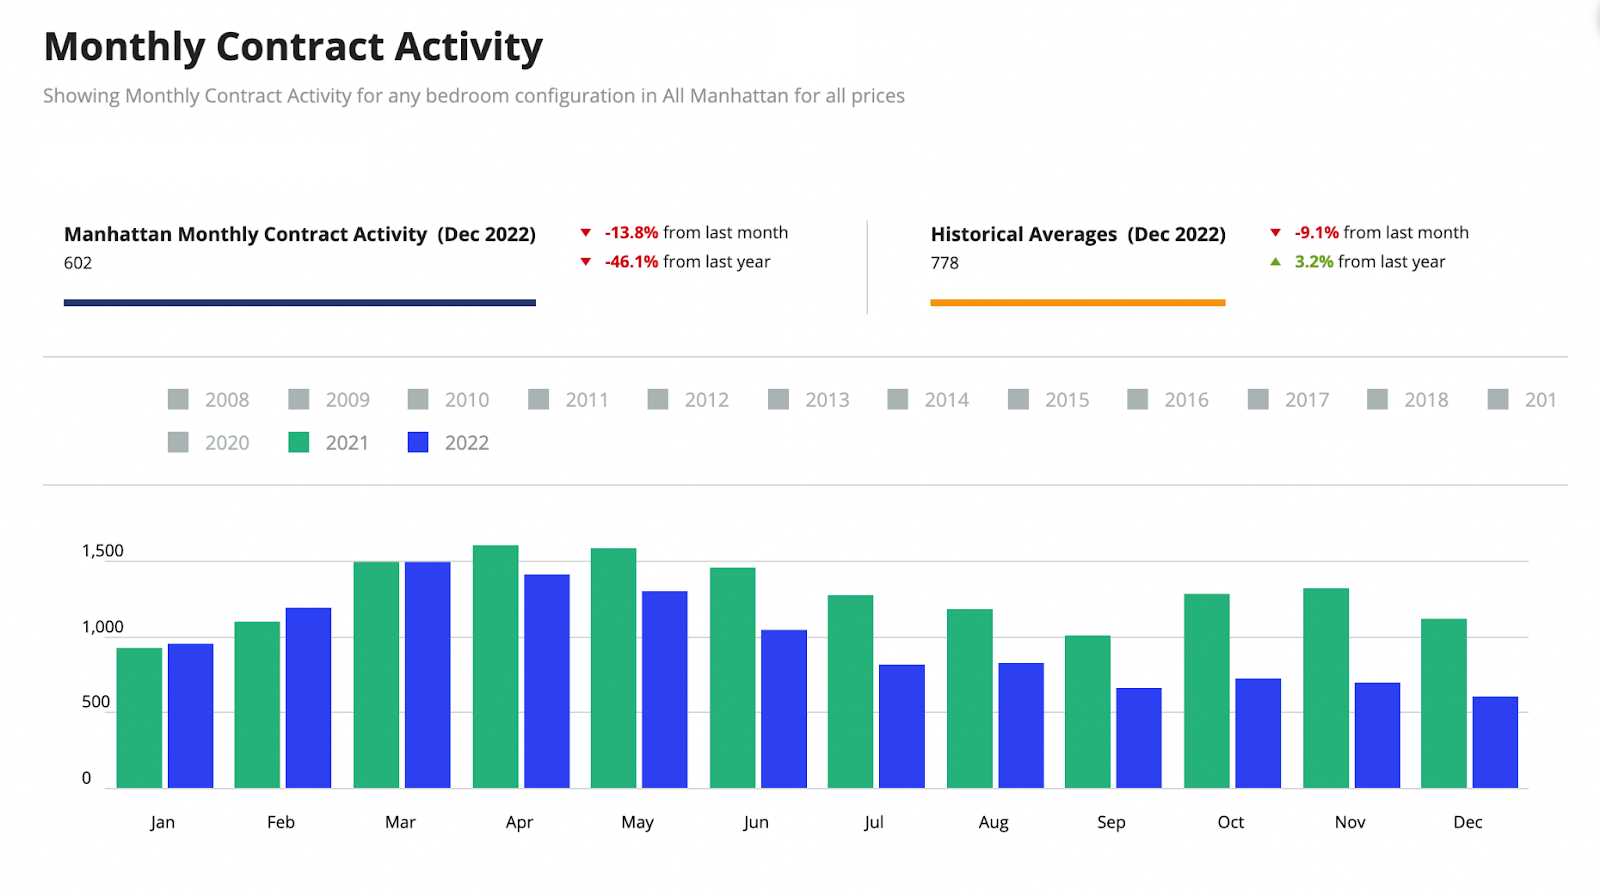
Con soli 602 contratti firmati a dicembre 2022, si è trattato di uno dei finali d'anno peggiori dal 2008. Man mano che acquirenti e venditori si adeguano a una nuova realtà, ci aspettiamo che il mercato riprenda a muoversi all'inizio del 2023, poiché la domanda è ancora presente.
Prezzi degli Immobili a Manhattan
Condomini
- $2,75M prezzo medio di vendita
- $2.074 prezzo medio per piede quadrato
- Pur trattandosi di un incremento rispetto allo stesso trimestre dell'anno precedente, l'aumento è stato principalmente dovuto ai rogiti avvenuti in un numero ristretto di torri ultra-luxury, come Central Park Tower e 220 Central Park South, che hanno distorto i risultati verso l'alto.
- In sostanza, il prezzo per piede quadrato è rimasto sostanzialmente invariato anno su anno, appena sotto i $2.000 per piede quadrato.
Co-op
- $1,27M prezzo medio di vendita
- $1.225 prezzo medio per piede quadrato
Nuove Costruzioni
- $3,19M prezzo medio di vendita
- $2.415 prezzo medio per piede quadrato
Segmento Luxury (top 10% delle vendite)
- $8,06M prezzo medio di vendita
- $2.909 prezzo medio per piede quadrato
- $3,95M soglia di ingresso per il segmento luxury
Aumenti dei Tassi della Fed nel 2022
In un periodo di soli 10 mesi nel 2022, la Fed ha alzato il tasso di riferimento dei Fed Funds del 4,0%, come mostrato nel grafico seguente. Questa azione senza precedenti è stata adottata nel tentativo di contenere l'inflazione, un fenomeno globale nel 2022.

Sebbene i tassi siano più alti di quanto non lo siano stati dal 2008, in passato sono già stati elevati e i mercati immobiliari hanno funzionato bene in quel tipo di contesto di tassi. Tuttavia, è il ritmo degli aumenti di quest'anno, concentrati in soli 10 mesi, a destare maggiore preoccupazione. Ciò si è tradotto in un aumento del tasso del mutuo fisso jumbo a 30 anni dal 3,1% del 1° gennaio 2022 al 5,7% del 31 dicembre 2022. In calo rispetto al 6,35% di ottobre.
Manhattan ha molti acquirenti in contanti (circa il 55%) rispetto ad altre città, quindi i tassi di interesse non svolgono sempre un ruolo così determinante nell'attività locale. Inoltre, le co-op, che rappresentano il 70% dello stock immobiliare e sono una caratteristica unica di New York City, hanno regole molto rigide sulla quantità di finanziamento che è possibile ottenere. Alcune consentono un finanziamento massimo del 70%, ma molte solo del 50%. Alcune non consentono alcun finanziamento. Questi sono fattori attenuanti per il mercato di New York, ma non aiutano il primo acquirente, che spesso ha bisogno di un mutuo per acquistare.
La Scarsa Offerta di Immobili a Manhattan Salva la Situazione
La vera ancora di salvezza in questa situazione è la mancanza di offerta sul mercato. Rispetto alla fine del 2020, quando i livelli di inventario superavano gli 8.100 immobili, l'offerta attuale è ai minimi di 5.858 unità. Le ragioni sono molteplici, come ho discusso ad agosto e riassunto di seguito.
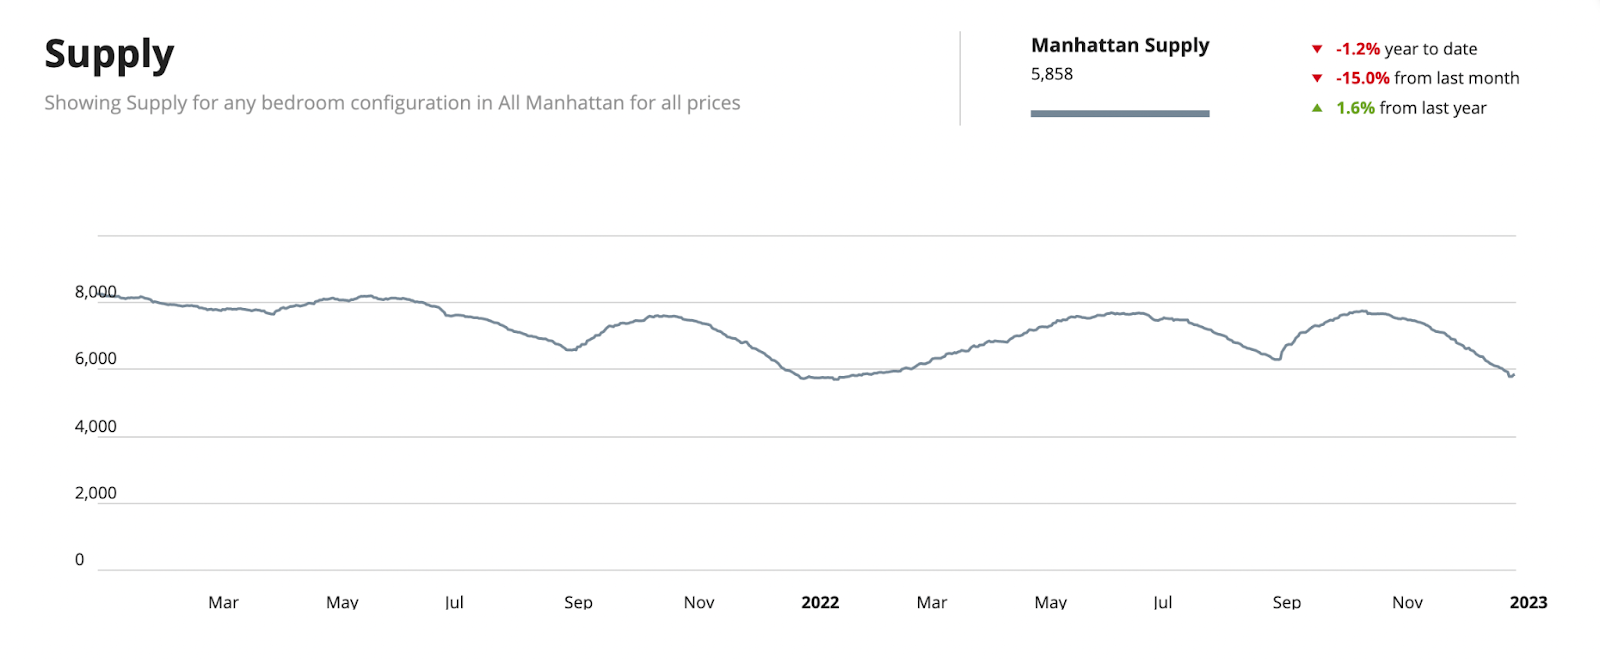
La quantità limitata di offerta dovrebbe porre un freno ai potenziali cali dei prezzi man mano che entriamo nel 2023. E non prevediamo nemmeno l'arrivo di nuovo inventario sul mercato nel breve periodo, per le seguenti ragioni:
- Mutui a tasso agevolato come vincolo
- L'80% dei newyorkesi con mutui ha tassi inferiori al 5%.
- Ciò porterà i proprietari a rimanere nelle loro abitazioni attuali indefinitamente.
- Nessuno scambierà il proprio mutuo al 3% con uno al 6% nel breve termine.
- Mercato delle conversioni da affitto a condominio bloccato dalla legge dello Stato di New York del 2019
- La legge penalizza i proprietari di edifici con inquilini a canone stabilizzato, rendendo impossibile creare appartamenti a prezzi di mercato da unità a canone stabilizzato. A meno che non vengano apportate modifiche a questa legge, non ci saranno conversioni, in quanto non hanno alcun senso finanziario per uno sviluppatore.
- La scadenza dei programmi di abbattimento fiscale rende più costoso per gli sviluppatori costruire
- Le agevolazioni fiscali 421a, 421g e J-51 sono tutte scadute.
- Erano strumenti eccellenti che il governo utilizzava per incentivare gli sviluppatori a costruire, ma non esistono più.
- I politici di sinistra di New York City hanno posto il veto a progetti con consistenti componenti di edilizia a prezzi accessibili del 30% e 50%.
- Pochissime vendite di terreni a Manhattan negli ultimi due anni, quindi non molti sviluppatori stanno pianificando di costruire in città.
- L'inflazione ha frenato molti sviluppi, poiché i costi sono imprevedibili, a differenza dei periodi normali.
Prospettive del Mercato Immobiliare di Manhattan 2023
Molti analisti hanno previsto un calo dei prezzi delle abitazioni in tutto il mondo nel corso del prossimo anno. Ciò probabilmente si verificherà, ma principalmente nelle aree che hanno registrato i rialzi più pronunciati durante il periodo Covid. Negli Stati Uniti, molte città di dimensioni minori sono esposte al rischio maggiore, poiché sono quelle in cui i prezzi sono aumentati di più. Città come Boise, ID, Salt Lake City, UT, Phoenix, AZ e apparentemente l'intero Connecticut.
New York City, tuttavia, non ha fatto parte di queste aree. In realtà, i prezzi a New York City sono diminuiti durante il Covid, poiché si è verificato un esodo di massa dalla città all'inizio della pandemia. I prezzi hanno recuperato quelle perdite solo nel 2021, registrando aumenti modesti rispetto alla maggior parte delle altre città.
Il Prime Residential Forecast di Knight Frank prevede che i prezzi a Manhattan aumentino di almeno il 2% nel 2023, dietro Miami (aumento del 5%) e Los Angeles (aumento del 4%) negli Stati Uniti. Tale livello di crescita colloca Manhattan al 13° posto nella previsione delle prime 25 città globali, dimostrando resilienza e fiducia nella città (e negli Stati Uniti in generale).
Knight Frank cita il "flight to safety dei capitali" e gli "acquirenti stranieri…che cercano maggiore, anziché minore, esposizione al Dollaro USA." Senza dubbio, i fattori che evidenzio riguardo alla scarsa offerta contribuiranno a compensare la pressione al ribasso sui prezzi derivante dalle azioni della Fed nel 2023.
Luglio 2022 I Mercati Immobiliari di Manhattan e Miami Continueranno a Mostrare Solidità Molti ci hanno chiesto la nostra opinione su ciò che accadrà nei mercati di New York e…
I Mercati Immobiliari di Manhattan e Miami Continueranno a Mostrare Solidità
Molti ci hanno chiesto cosa pensiamo accadrà nei mercati di New York e Miami ora che la Fed ha alzato i tassi. Sebbene l'attività si sia rallentata, entrambi i mercati restano molto vivaci in base alle misure storiche.
In molti si chiedono se il rallentamento porterà a un calo dei prezzi. Mentre alcuni esperti affermano che ciò accadrà sicuramente in alcune regioni del Paese, data la rapidità con cui i prezzi sono saliti in quelle aree, le probabilità di cali di prezzi a Manhattan e Miami sono considerate rispettivamente Basse e Molto Basse.
Analisi CoreLogic - Giugno 2022: Probabilità di Calo dei Prezzi
SecondoCoreLogic, la zona metropolitana di New York ha una probabilità Bassa e Miami ha una probabilità Molto Bassa di registrare cali di prezzi nei prossimi 12 mesi.
Manhattan
Prezzi
I prezzi non sono aumentati allo stesso ritmo di altre aree del Paese. Il mercato immobiliare ha subito un crollo nel 2020 (con prezzi in calo medio del 7%) e ha iniziato a riprendersi solo nel primo trimestre 2021, una volta disponibili i vaccini (con prezzi in aumento medio del 16%).
- Considerando che i prezzi a Manhattan sono aumentati del 4,5% all'anno negli ultimi 10 anni, un incremento netto del 9% (16% meno 7%) equivale approssimativamente a due anni di normale crescita dei prezzi.
- I canoni di locazione sono aumentati del 20% su base annua, facendo impennare i rendimenti e rendendo questo un momento favorevole per gli investitori che desiderano acquistare immobili a Manhattan (soprattutto considerando che i prezzi non hanno subito picchi).
- Prevediamo che gli aumenti dei canoni di locazione a Manhattan continuino, poiché i tassi ipotecari disincentivano i nuovi acquirenti primari nei prossimi 12 mesi, spingendo un maggior numero di persone verso il mercato delle locazioni.
- Gli elevati prezzi immobiliari di Manhattan continuano a essere sostenuti dagli alti redditi locali, come riportato costantemente dal rapporto UBS Global Bubble.
- Manhattan è un investimento a lungo termine. Gli investitori acquistano immobili a Manhattan per sicurezza. Dati i costi coinvolti, non è un mercato adatto alla speculazione pura o al trading rapido.
- Il 50% degli acquirenti di Manhattan paga in contanti i propri acquisti immobiliari, in particolare nel segmento del lusso, quindi non risentono significativamente delle variazioni dei tassi di interesse.
- Le cooperative rappresentano il 75% dello stock abitativo. Molte cooperative non consentono il finanziamento o lo limitano al 50%. Questo fatto ha sostenuto il mercato immobiliare di Manhattan durante la crisi Lehman.
- Tuttavia, la valutazione creditizia è molto rigorosa, quindi non ci troviamo in uno scenario simile al 2008.
Offerta
- L'offerta è relativamente limitata per i migliori progetti di condominio a New York City nelle aree prime.
- L'offerta è diminuita del 10% rispetto allo stesso mese dell'anno precedente.
- Nel segmento dei Condomini di Lusso, l'offerta in fase di sviluppo è molto ridotta.
- Di tanto in tanto riceviamo richieste da investitori alla ricerca di acquisti in blocco di condomini a Manhattan. Nel 2018 ce n'erano parecchie, con numerosi edifici con almeno 50 unità da vendere.
- Nell'elaborare una recente analisi per due investitori distinti (uno impegnato in una transazione 1031 di grandi dimensioni), ho rilevato che ci sono pochissimi edifici di primo livello che entreranno sul mercato nei prossimi 3-5 anni sotto la 96ª Strada. Inoltre, il numero di edifici con più di 50 unità da vendere è diminuito significativamente rispetto a quattro anni fa.
- Alcuni edifici che erano in fase di sviluppo e che attendevamo con interesse, comeThe Cortland, One High Line e One Wall Street hanno avviato le vendite. Si tratta di progetti tutti di altissima gamma. Al di là di questi, sono pochi i condomini di primo livello in arrivo nelle aree prime.
- La scarsità di prodotto di qualità spingerà probabilmente ulteriormente al rialzo i prezzi, fino al raggiungimento di un equilibrio tra domanda e offerta, un processo che richiederà verosimilmente anni.
- La scadenza dell'agevolazione fiscale 421a, che in passato aveva incentivato gli sviluppatori a costruire condomini e immobili in affitto, ha portato a una riduzione dei nuovi sviluppi in fase di pianificazione.
- I politici liberali di New York non hanno la volontà di incentivare gli sviluppatori a costruire, quindi non prevediamo il ritorno di tali agevolazioni.
- Naturalmente, questi politici hanno una visione miope. La mancanza di incentivi agli sviluppatori produrrà solo: a) una riduzione dell'edilizia a prezzi accessibili in fase di costruzione (requisito obbligatorio per i nuovi progetti edilizi a Manhattan), b) una diminuzione delle entrate per la città e lo Stato, e c) un ulteriore aumento dei canoni di locazione per gli inquilini.
Miami
La ritrovata forza di Miami deriva da:
- un massiccio afflusso di residenti (facoltosi) in fuga dagli stati ad alta fiscalità;
- un afflusso di residenti alla ricerca di maggiori libertà e meno restrizioni Covid, poiché la Florida ha adottato misure molto permissive durante la pandemia;
- un afflusso di hedge fund e aziende tecnologiche che si trasferiscono a Miami;
- un'offerta molto limitata di abitazioni unifamiliari e condomini (soprattutto di grande metratura); e
- un portafoglio di sviluppi praticamente vuoto.
Sebbene l'attività si sia rallentata negli ultimi mesi, non è a causa della domanda. È essenzialmente una questione di offerta. La domanda di abitazioni unifamiliari e condomini a Miami (e in tutta la Florida meridionale) è stata talmente elevata da esaurire le scorte disponibili. Inoltre, non si prevede che la nuova offerta abbia un impatto significativo sul mercato fino a quando il prossimo ciclo edilizio sarà pienamente avviato. Stimiamo che ciò richiederà 5-7 anni, poiché nel mercato non arriverà praticamente nulla nei prossimi 3 anni.
Approfondisco questo aspetto nel video qui sotto:
Titoli e Medie
Trovo sempre stimolante ascoltare Leonard Steinberg di Compass. In un recente post, ha messo in guardia acquirenti e venditori dal credere ai titoli dei giornali e dall'affidarsi eccessivamente alle medie. E ha assolutamente ragione.
- Il mercato immobiliare è profondamente localizzato.
- Non confondere i titoli di un mercato (o dell'intero Paese) con un altro mercato.
- Manhattan è un mercato davvero unico (per molteplici ragioni) e le tendenze nazionali non si applicano, come la storia ci ha dimostrato.
- Lo stesso vale per Miami, che attualmente sta vivendo una forte crescita. Questo è il motivo per cui Miami ha una probabilità Molto Bassa di registrare cali di prezzi secondo CoreLogic.
- A Manhattan, osserviamo quanto il mercato possa essere iper-localizzato. Valutiamo gli edifici singolarmente, poiché spesso edifici adiacenti possono avere prezzi, domanda e traiettorie completamente diverse.
- Anche a Miami il mercato può essere estremamente localizzato. I prezzi e la domanda sulla spiaggia non hanno praticamente alcuna relazione con i prezzi e la domanda di alcuni quartieri sulla terraferma.
Pertanto, non lasciarsi condizionare dalle medie, poiché le medie ci dicono soltanto ciò che è accaduto nel mercato nel suo complesso e sostanzialmente nulla riguardo a ciò che è avvenuto in un singolo edificio (o in una specifica linea di un edificio).
Siamo qui per guidarvi attraverso i mercati di Manhattan e Miami. Fissate una breve chiamata con me se posso chiarire qualsiasi altro aspetto che state considerando. Sarò lieto di approfondire entrambi i mercati, fornire una valutazione del vostro immobile se state pensando di vendere, o inviarvi una selezione di proprietà.
Buona Estate!
Anthony Guerriero
Ottobre 2021 Il Mercato Immobiliare di Manhattan Continua la sua Corsa nel Terzo Trimestre 2021 Il 2021 sarà senza dubbio uno degli anni migliori nella storia del mercato residenziale di Manhattan'…
Il Mercato Immobiliare di Manhattan Continua la sua Corsa nel Terzo Trimestre 2021
Il 2021 sarà senza dubbio uno degli anni migliori nella storia del mercato residenziale di Manhattan, con vendite concluse superiori a 9,5 miliardi di dollari nel solo terzo trimestre, il numero più elevato di compravendite in un trimestre negli ultimi 32 anni.
L'attività di vendita è stata alimentata da una domanda repressa finalmente libera di esprimersi, dalla crescente adozione dei vaccini, da prezzi ragionevoli, da tassi di interesse ai minimi storici, da un orientamento verso spazi più ampi (o dotati di spazio esterno) e da un aumento della ricchezza personale.
Questi 9,5 miliardi di dollari si riferiscono agli atti rogitati nel 2021, non necessariamente firmati nel trimestre, che rappresenta un indicatore più aggiornato del mercato.
Contratti Firmati in Calo nella Stagione Estiva, ma Ancora a Livelli Record per il Trimestre
Come si evince dal grafico sottostante, l'attività dei contratti firmati si è mantenuta su livelli elevati sin dall'inizio dell'anno, sebbene stia rallentando. Tale rallentamento potrebbe essere il risultato della stagionalità, poiché i mesi estivi sono solitamente più lenti rispetto al resto dell'anno. Detto ciò, le vendite del trimestre sono state da record.
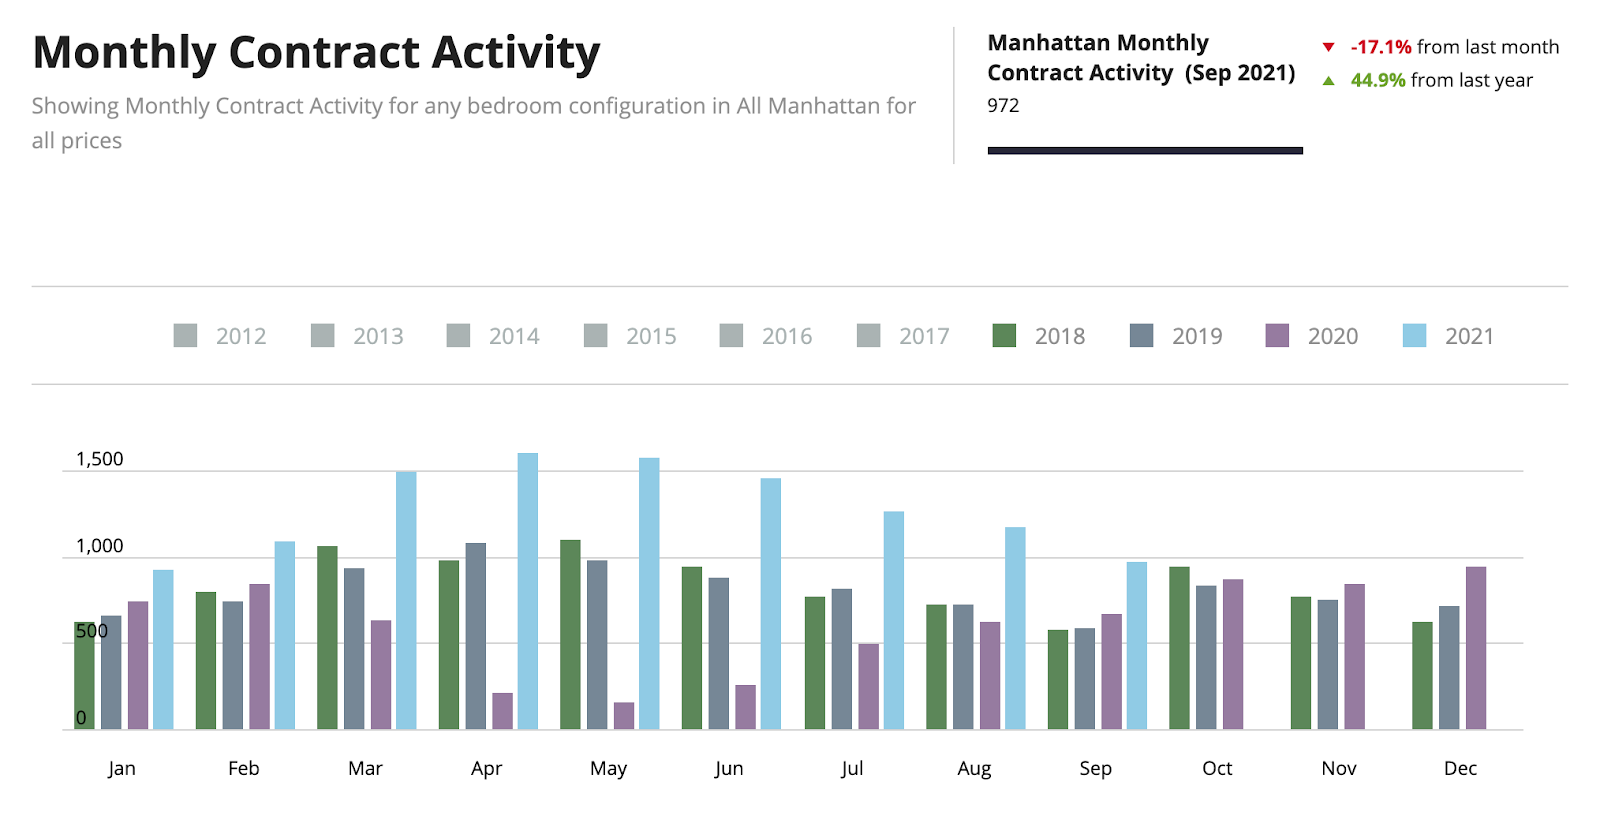
Pur essendo inferiore del 29% rispetto al trimestre precedente, nel trimestre sono stati firmati 3.500 contratti. Con 270 contratti a settimana nel trimestre, si tratta di un numero da record assoluto. Ottobre continua il trend, registrando circa 305 contratti a settimana.
I Venditori Sono Soddisfatti, ma Non Eccessivamente
I venditori nel 2021 sono stati molto soddisfatti, specialmente dopo la scarsità di vendite del 2020. Gli acquirenti sono presenti, quindi la domanda è molto robusta, in particolare nel segmento del lusso dove si trovano gli appartamenti di maggiori dimensioni.
Nonostante l'attività sia stata significativamente elevata per la maggior parte dell'anno, l'incertezza non è ancora scomparsa del tutto, quindi i prezzi non stanno aumentando oltre i livelli pre-Covid. Lo sconto Covid del 6-9% (a seconda di quando si è acquistato l'anno scorso) è scomparso, ma non abbiamo ancora visto aumenti di prezzo rispetto ai livelli del 2019.
Con tutta questa attività, si potrebbe pensare che i prezzi siano pronti a salire nuovamente. In genere, gli aumenti di prezzo si verificano solitamente entro 9-12 mesi dopo un netto miglioramento dell'attività di vendita. Tenetevi pronti, poiché stiamo per entrare in questa fase a breve.
Le Unità con Prezzi Eccessivi Restano sul Mercato
Considerando che i prezzi sono rimasti in linea con i livelli del 2019, il terzo trimestre non era il momento per proporre un immobile a prezzi aspirazionali. Nel trimestre, le proprietà con prezzi allineati al mercato hanno impiegato 78 giorni per essere vendute. Al contrario, quelle che hanno richiesto una riduzione di prezzo hanno impiegato 181 giorni - più del doppio (2,3x) rispetto a quelle prezzate correttamente secondo le condizioni di mercato.
Prezzi Correnti nel Trimestre
Nota: Di norma preferisco confrontare i dati trimestrali con il trimestre precedente; tuttavia, nel terzo trimestre 2020, un terzo del volume delle vendite era attribuibile agli atti rogitati al 220 Central Park South, il condominio di nuova costruzione più costoso di New York City. 16 unità sono state rogitate a un prezzo medio di 37 milioni di dollari, per un totale di 592 milioni di dollari. Di conseguenza, mostro solo i dati del trimestre in corso. Per informazioni più dettagliate, non esitate a contattarmi.
|
Categoria |
Prezzo Medio per Metro Quadro |
Prezzo Medio di Vendita |
|
Cooperative |
$1,159 |
$1,31M |
|
Condomini |
$1,881 |
$2,53M |
|
Nuova Costruzione |
$2,248 |
$3,34M |
|
Lusso (top 10%) |
$2,561 |
$7,45M |
Altre Statistiche di Interesse:
- L'attività di vendita è salita al livello più alto in 32 anni.
- Anche con tassi di interesse ai minimi storici, circa il 50% delle transazioni è avvenuto in contanti.
- Le vendite di Nuova Costruzione sotto i 3 milioni di dollari sono cresciute a un ritmo doppio rispetto a quelle sopra i 3 milioni di dollari, che comunque hanno raddoppiato rispetto allo stesso trimestre dell'anno scorso. Uno spostamento verso unità di dimensioni inferiori nella Nuova Costruzione ha inciso al ribasso sulla tendenza dei prezzi.
- Lo sconto medio di quotazione in tutti i segmenti è stato del 5,3% nel trimestre.
- I Mesi Totali di Offerta di condomini e cooperative, ovvero il numero di mesi necessari per vendere tutta l'inventario disponibile, è sceso a soli 5,1.
Avete perso il Minimo. Non perdete la Ripresa!
Giugno 2021 Manhattan Supera il Minimo di Mercato mentre l'Attività Contrattuale Esplode Il secondo trimestre del 2021 è stato eccezionale, smentendo chi pensava che la vita in città fosse fin…
Manhattan Supera il Minimo di Mercato mentre l'Attività Contrattuale Esplode
Il secondo trimestre del 2021 è stato un trimestre eccezionale, smentendo tutti coloro che ritenevano morta la vita in città. Manhattan ha registrato la migliore stagione di vendite primaverile degli ultimi 6 anni e ha raggiunto il livello di attività di vendita più elevato dal 2007.
La domanda repressa, i prezzi ragionevoli, i tassi di interesse contenuti, il desiderio di spazi più ampi (o dotati di spazio esterno), la crescita della ricchezza personale e un bacino più ampio di acquirenti hanno fatto aumentare i volumi di vendita. In sintesi, la città è in pieno fermento, grazie alla scienza e, di conseguenza, a un rinnovato ottimismo.
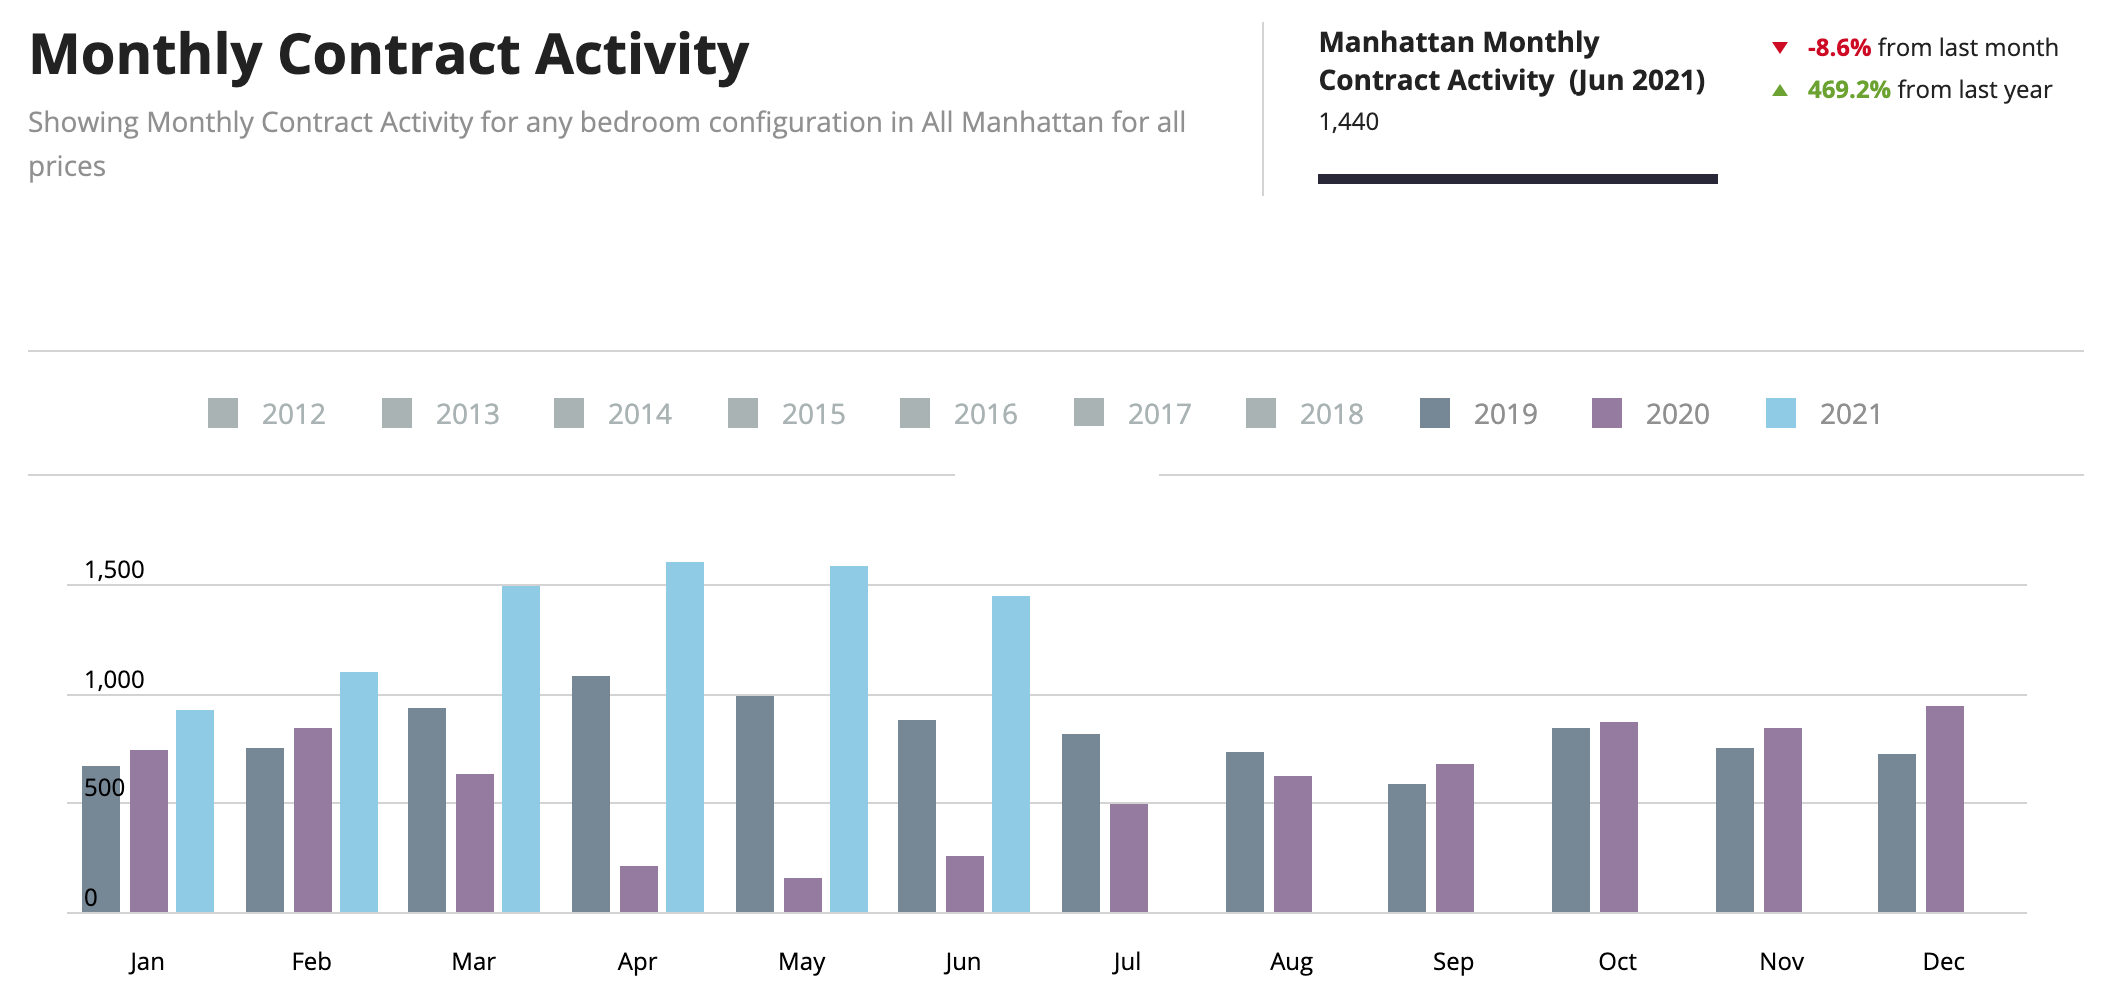
Nota: per questo aggiornamento, confronto il secondo trimestre 2021 con il secondo trimestre 2019, un confronto molto più appropriato rispetto al secondo trimestre 2020, quando New York City era in lockdown.
I Contratti Firmati Impennano
I contratti firmati nel trimestre sono balzati del 60% rispetto allo stesso trimestre del 2019. Molte di queste transazioni non saranno rogitate fino al terzo trimestre 2021, periodo in cui ci aspettiamo di osservare qualche movimento positivo dei prezzi, considerato il volume e la tipologia degli appartamenti entrati in contratto nel trimestre.
Gli Appartamenti Più Grandi Tornano di Moda
Il mercato super-prime (oltre 10 milioni di dollari) ha registrato il miglior primo semestre di sempre, trainato da sconti a due cifre rispetto ai prezzi originali. Inoltre, si è registrato un notevole incremento delle vendite di appartamenti di grandi dimensioni, a tutto vantaggio del mercato oltre i 5 milioni di dollari.
Il mix delle vendite, che ha incluso uno spostamento significativo verso la vendita di appartamenti di maggiori dimensioni, ha distorto le tendenze dei prezzi, e Mentre il prezzo medio di vendita è salito a 1.130.000 dollari, il livello più alto dal raggiungimento di 1.215.000 dollari nel secondo trimestre 2019, le tendenze dei prezzi sono state distorte dalla composizione delle vendite.
Lo Sconto Covid si Assottiglia
Rispetto allo stesso trimestre dell'anno scorso, il prezzo medio per piede quadrato è diminuito del 3,6%. Questo è stato definito lo "sconto Covid". Nel primo trimestre questa differenza era del 9%, il che dimostra che lo sconto Covid si sta rapidamente riducendo. Ci aspettiamo che lo sconto Covid si azzeri nel terzo trimestre e scompaia entro il quarto, man mano che i datori di lavoro interrompono o limitano il "lavoro da casa."
Prezzi Correnti nel Trimestre:
|
Categoria |
Prezzo Medio per Metro Quadro |
Prezzo Medio di Vendita |
|
Cooperative |
$1,139 |
$1,28M |
|
Condomini |
1,921 |
$2,64M |
|
Nuova Costruzione |
2,581 |
$3,84M |
|
Lusso (top 10%) |
2,636 |
$7,75M |
Altre Statistiche di Interesse:
- L'attività di vendita dei condomini è salita al livello più alto in 30 anni.
- Le vendite di Nuova Costruzione sopra i 3 milioni di dollari sono state le più elevate degli ultimi tre anni.
- L'attività di vendita è cresciuta più rapidamente rispetto alle nuove disponibilità immobiliari, portando i mesi di offerta a scendere a 6,9 mesi, il ritmo più rapido degli ultimi 4 anni.
- Lo sconto medio di quotazione complessivo è stato del 6,4%.
Se avete perso il Minimo, Non perdete la Ripresa!
Aprile 2021 I Contratti di Aprile 2021 Superano il Record di Marzo di 14 Anni L'attività contrattuale a Manhattan ha continuato a salire a un nuovo record ad Aprile 2021 di 1.607 contratti firmati, battendo il…
I Contratti di Aprile 2021 Superano
il Record di Marzo di 14 Anni
L'attività contrattuale a Manhattan ha continuato a salire a un nuovo record ad Aprile 2021 di 1.607 contratti firmati, battendo il record di Marzo di 14 anni di 1.500 contratti in un singolo mese. La prima settimana di Maggio conferma il trend e finora Maggio è sulla buona strada per eguagliare Aprile.
Con 1.607 contratti firmati, si tratta di un dato superiore del 50% rispetto ad Aprile 2019, un mese comparabile pre-Covid. Aprile 2020 aveva registrato soli 213 contratti firmati (presumibilmente avviati prima del Covid). Come promemoria, New York City è rimasta chiusa con le visite agli immobili vietate dalla fine di Marzo alla fine di Giugno 2020.
Sul fronte del lusso, secondo il Real Deal, sono stati firmati 652 contratti luxury da inizio anno fino alla fine di Aprile, un numero superiore a tutti i contratti luxury firmati nell'intero anno 2020.
Sul fronte della nuova costruzione, Aprile ha visto 235 contratti firmati, in aumento rispetto ai 165 di Marzo. È stato il livello di attività più elevato a Manhattan nel segmento della nuova costruzione negli ultimi tre anni.
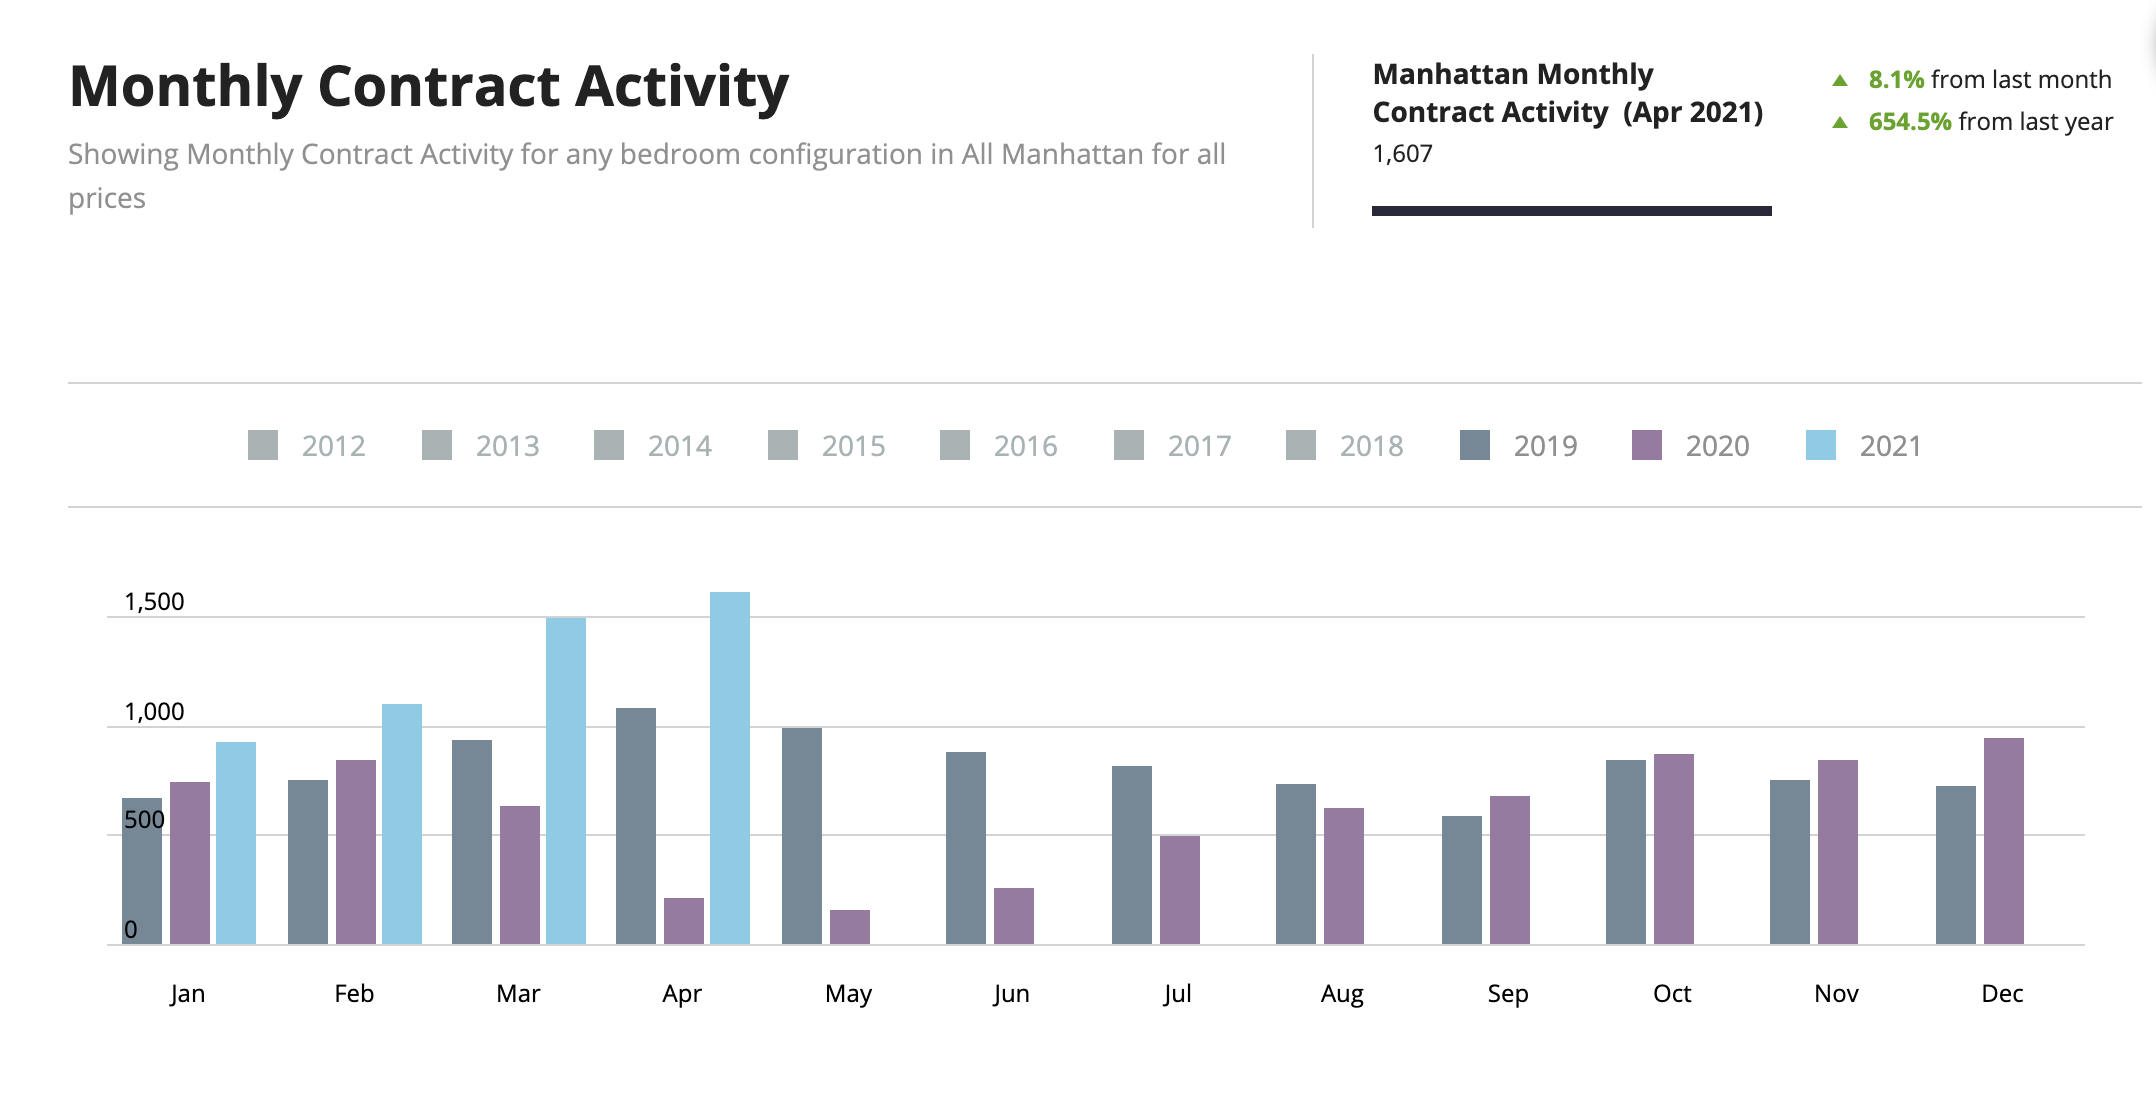
Marzo 2021 Manhattan Rinasce dalle Ceneri Dopo un anno 2020 estremamente deludente, quando l'isola di Manhattan è stata colpita dall'"esodo Covid" e fisicamente chiusa per…
Manhattan Rinasce dalle Ceneri
Dopo un anno 2020 estremamente deludente, quando l'isola di Manhattan è stata colpita dall'"esodo Covid" e fisicamente chiusa per 90 giorni, il mercato delle vendite residenziali di Manhattan è rinato dalle ceneri nel primo trimestre 2021. Mentre il mercato aveva iniziato a riprendersi gradualmente in Novembre e Dicembre 2020, il Primo Trimestre 2021 e, in particolare, Marzo 2021 hanno registrato un'attività di vendita straordinaria.
L'Attività di Vendita Balza nel Primo Trimestre 2021
Le vendite a Manhattan hanno accelerato a un ritmo vertiginoso a Marzo 2021, con un volume che ha superato i 1.500 contratti firmati, il miglior mese singolo in 14 anni. Anche Gennaio e Febbraio 2021 hanno visto i volumi di vendita battere quelli dei mesi corrispondenti almeno negli ultimi tre anni, come illustrato di seguito:

Gli acquirenti hanno approfittato della combinazione di tassi ipotecari ai minimi storici e prezzi più contenuti. Sono inoltre incoraggiati dalla nuova amministrazione, di cui New York City sta già beneficiando, in contrasto con la precedente che era determinata a penalizzare New York City per aver rifiutato in modo schiacciante Trump.
Prezzi in Calo, ma Non in Caduta Libera
Sebbene i prezzi siano in calo, non sono crollati come alcuni avrebbero potuto ipotizzare. Il prezzo per piede quadrato di un condominio a Manhattan era inferiore dell'8,8% nel primo trimestre 2021 rispetto al primo trimestre 2020. Questo si aggiunge ai prezzi già ridotti dall'introduzione del limite SALT nel 2018, che aveva avuto l'effetto di abbassare i prezzi a New York City mediamente dell'11% secondo l'economista Robert Schiller. Pertanto, i prezzi sono molto lontani dai loro picchi di pochi anni fa e sono pronti a riprendersi. Con un'amministrazione "blue", il limite SALT, che penalizza gli stati democratici, ha buone possibilità di scomparire nel 2021. Questo andrà a beneficio dei prezzi degli immobili e mitigherà l'esodo verso gli stati a bassa fiscalità.
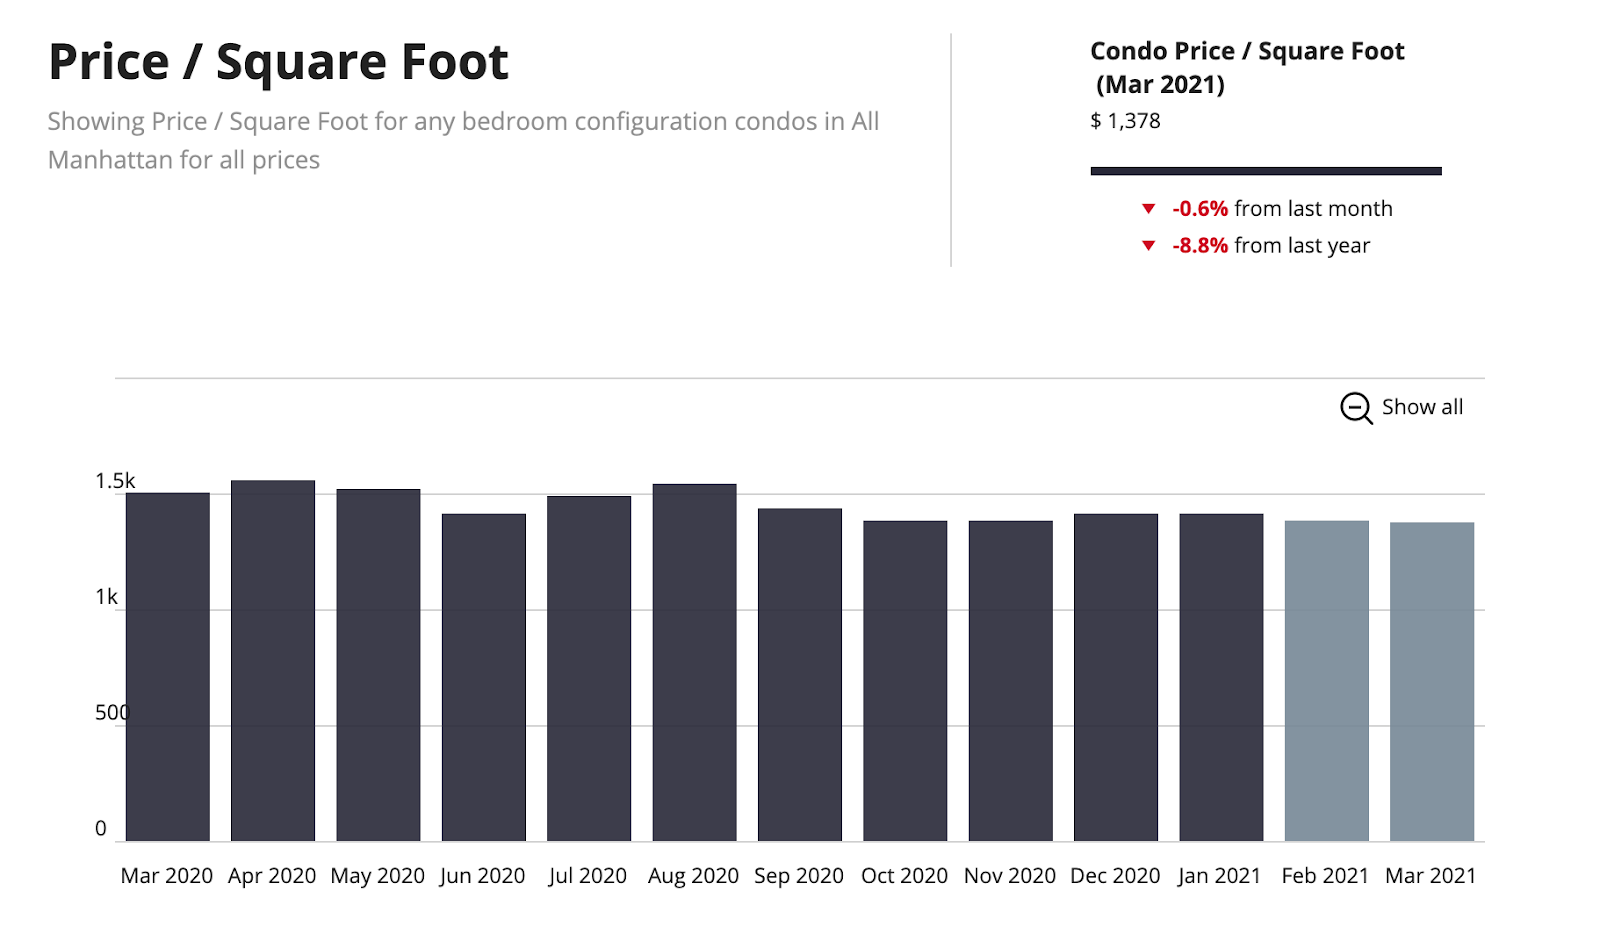
Le Opportunità nella Nuova Costruzione Persistono
Esistono ancora occasioni nella nuova costruzione, poiché i prezzi sono stati ridotti significativamente per i progetti avviati 3 anni fa. I progetti lanciati di recente, tuttavia, sono stati prezzati secondo le condizioni attuali del mercato, quindi con pochi sconti. Mentre alcuni degli sconti si riflettono in prezzi più bassi, molti sono celati nelle concessioni sui costi di chiusura. Questi non emergono nelle statistiche sui prezzi per piede quadrato. L'entità degli sconti sulla nuova costruzione varia considerevolmente, dipendendo da fattori quali la data di lancio del progetto, la velocità di vendita fino ad oggi, il numero di unità rimanenti disponibili in una determinata linea, i partner di capitale nella struttura del capitale e, soprattutto, i prezzi minimi di cessione dei finanziatori (sono le banche a controllare effettivamente il prezzo, non lo sviluppatore).
Per ottenere la migliore offerta nella Nuova Costruzione, è necessario avere una mente aperta e non focalizzarsi su qualcosa che non otterrà i massimi sconti. Ad esempio, gli sviluppatori non offrono grandi sconti né sugli appartamenti con spazio esterno né sulle linee quasi esaurite.
Il grafico sottostante mostra come i prezzi della nuova costruzione abbiano parzialmente recuperato rispetto ai minimi di alcuni mesi fa.

I Vaccini Infondono Fiducia
Ci aspettiamo che i prezzi degli immobili inizino a salire gradualmente in Primavera/Estate e per tutto il resto dell'anno, man mano che New York City viene vaccinata. Ad oggi,il 44% dei residenti di Manhattan ha già ricevuto la prima dose del vaccino e il 27% è completamente vaccinato. Man mano che raggiungiamo il 70% della popolazione completamente vaccinata, le attività torneranno alla normalità, inclusa la piena riapertura di ristoranti e cinema (parzialmente aperti ora), spettacoli di Broadway e venue sportive, ecc. A quel punto, ci aspettiamo ulteriori cambiamenti significativi nel mercato. Una volta che il Paese riaprirà agli stranieri nel corso di quest'anno, ci aspettiamo che questa ripresa del mercato immobiliare di Manhattan acceleri enormemente!
Segnali di un Mercato in Continua Ascesa
La potenziale eliminazione del limite SALT, la scarsità di nuovi permessi edilizi (poiché la nuova costruzione è stata sospesa nell'ultimo anno) e la piena riapertura della città saranno elementi favorevoli per i prezzi degli immobili di Manhattan nei prossimi 4-5 anni, come abbiamo visto dopo la crisi Lehman.
Se state pensando di acquistare, fatelo ora per ottenere i prezzi migliori. L'inventario è sceso dai livelli record di 9.600 unità in vendita nell'Ottobre 2020 a 7.000 unità alla fine di Marzo 2021, ancora leggermente elevato. Ma se le vendite continuano allo stesso ritmo del primo trimestre, saremo in un mercato dei venditori entro l'inizio dell'estate. Con il riscaldamento dell'economia, i tassi di interesse aumenteranno, rendendo più costoso acquistare lo stesso immobile.
Il Mercato di Manhattan si muove... ora tocca a VOI MUOVERVI!
Gennaio 2021 Il Mercato di Manhattan Parte Bene nel 2021 con un Incremento dell'Attività di Vendita Mentre il mercato immobiliare di Manhattan è ancora alle prese con gli effetti del Covi…
Il Mercato di Manhattan Parte Bene nel 2021 con un Incremento dell'Attività di Vendita
Mentre il mercato immobiliare di Manhattan è ancora alle prese con gli effetti del Covid, il quarto trimestre 2020, e persino il mese di Gennaio 2021, hanno registrato un netto miglioramento, alimentato da:
- Notizie positive sui vaccini e relativo avvio della campagna vaccinale che hanno aumentato la fiducia degli acquirenti,
- Tassi di interesse storicamente bassi,
- Venditori (e sviluppatori) che offrono sconti (lo sconto Covid medio era del 10%, molto inferiore per unità a prezzi più bassi e molto superiore per quelle a prezzi più elevati)
- Domanda repressa dai 3 mesi di lockdown
- Una nuova amministrazionefavorevole a New York City, e
- Potenziale abrogazione del limite SALT, che ha depresso i prezzi a New York City dell'11% (secondo Zandi)
I contratti firmati nel quarto trimestre sono stati superiori di circa l'8% rispetto allo stesso trimestre del 2019. Gennaio 2021 ha visto le vendite di condomini crescere del 50% e le vendite di cooperative aumentare del 167% rispetto allo stesso mese dell'anno precedente. Tutte buone notizie! Tuttavia, l'attuale elevata offerta di inventario in vendita rappresenta un freno al mercato che andrà a beneficio degli acquirenti nel 2021.
Anche il mercato delle locazioni ha registrato una ripresa negli ultimi mesi. Tuttavia, fino a quando le aziende non chiederanno ai propri dipendenti di tornare in ufficio, il mercato delle locazioni rimarrà fiacco. Ci aspettiamo una rapida inversione di tendenza nel settore delle locazioni nei prossimi mesi.
Conclusioni:
- È un mercato degli acquirenti, ma la finestra delle migliori opportunità si sta chiudendo,
- I prezzi sono calati ma non sono crollati,
- Gli acquirenti nel segmento del lusso sonotornatisul mercato - erano stati assenti per gran parte dell'anno,
- L'inventario è notevolmente diminuito rispetto al picco drammatico di Ottobre, ma è ancora a un livello elevato,
- È un ottimo momento per acquistare un appartamento di grandi dimensioni da uno sviluppatore - le nuove costruzioni hanno registrato alcuni degli sconti e delle concessioni più elevati mai visti.
Dicembre 2020 Il Mercato di Manhattan Rimbalza nel Quarto Trimestre 2020 Con le notizie di persone in fuga dalle grandi città, non c'è da stupirsi che i miei clienti siano sorpresi di apprendere che l'att…
Il Mercato di Manhattan Rimbalza nel Quarto Trimestre 2020
Con le notizie di persone in fuga dalle grandi città, non c'è da stupirsi che i miei clienti siano sorpresi di apprendere che l'attività dei contratti firmati a Manhattan sia stata robusta negli ultimi due mesi. I contratti firmati mensili in Ottobre e Novembre 2020 hanno mediato 855, con Dicembre 2020 sulla buona strada per superare i 717 contratti firmati di Dicembre 2019. L'attività dei contratti firmati nel trimestre fino a metà Dicembre ha già superato lo stesso trimestre dell'anno scorso.
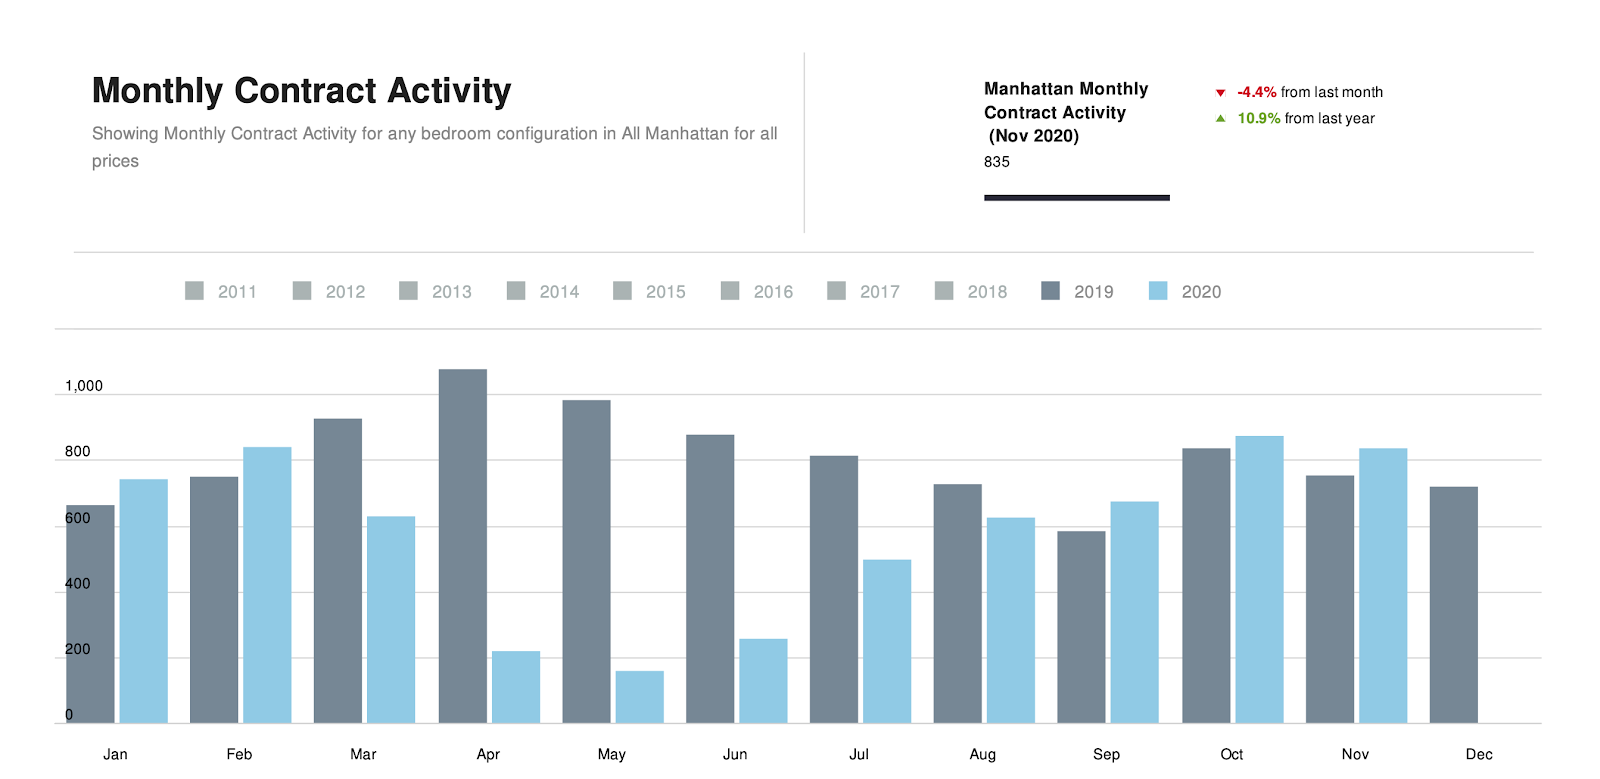
La fiducia nel vaccino e la capitolazione dei venditori sugli sconti di prezzo hanno riportato gli acquirenti sul mercato. La maggior parte di questa attività contrattuale è avvenuta nel segmento sotto i 3 milioni di dollari, con il settore del lusso ancora fiacco ma in miglioramento.
Come si evince di seguito, il numero di contratti firmati sopra i 5 milioni di dollari continua a crescere e questo è il segmento dove si stanno registrando gli sconti più elevati.
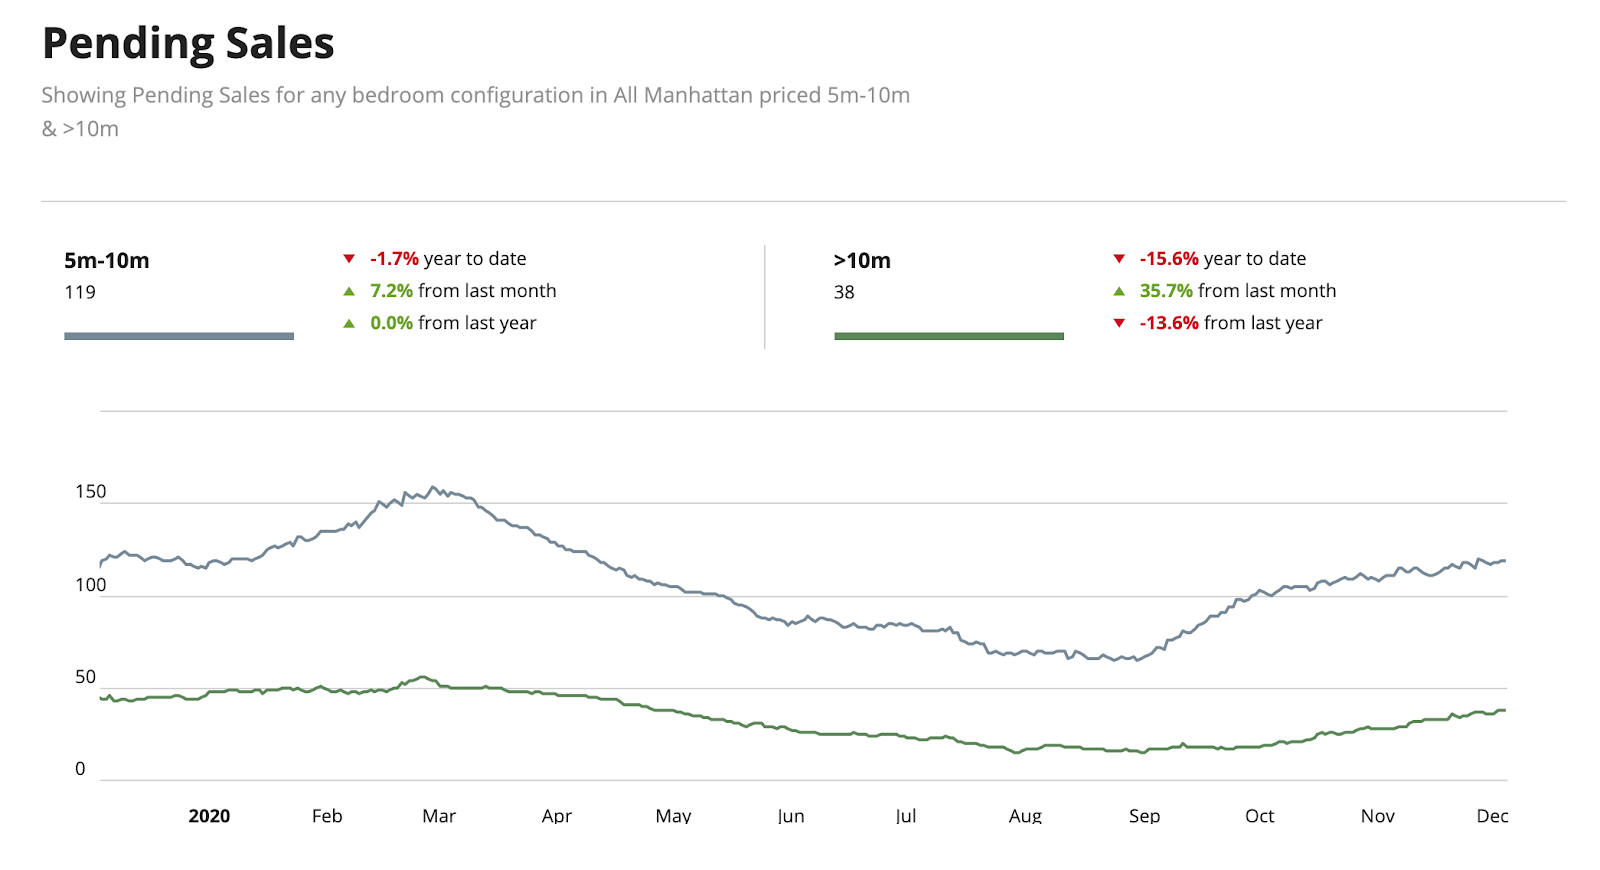
Inventario Nettamente in Calo dai Massimi, ma Ancora Elevato
L'attività e la fiducia hanno ridotto l'offerta di immobili a Manhattan in vendita da circa 9.600 in Ottobre 2020 a 8.000 oggi.
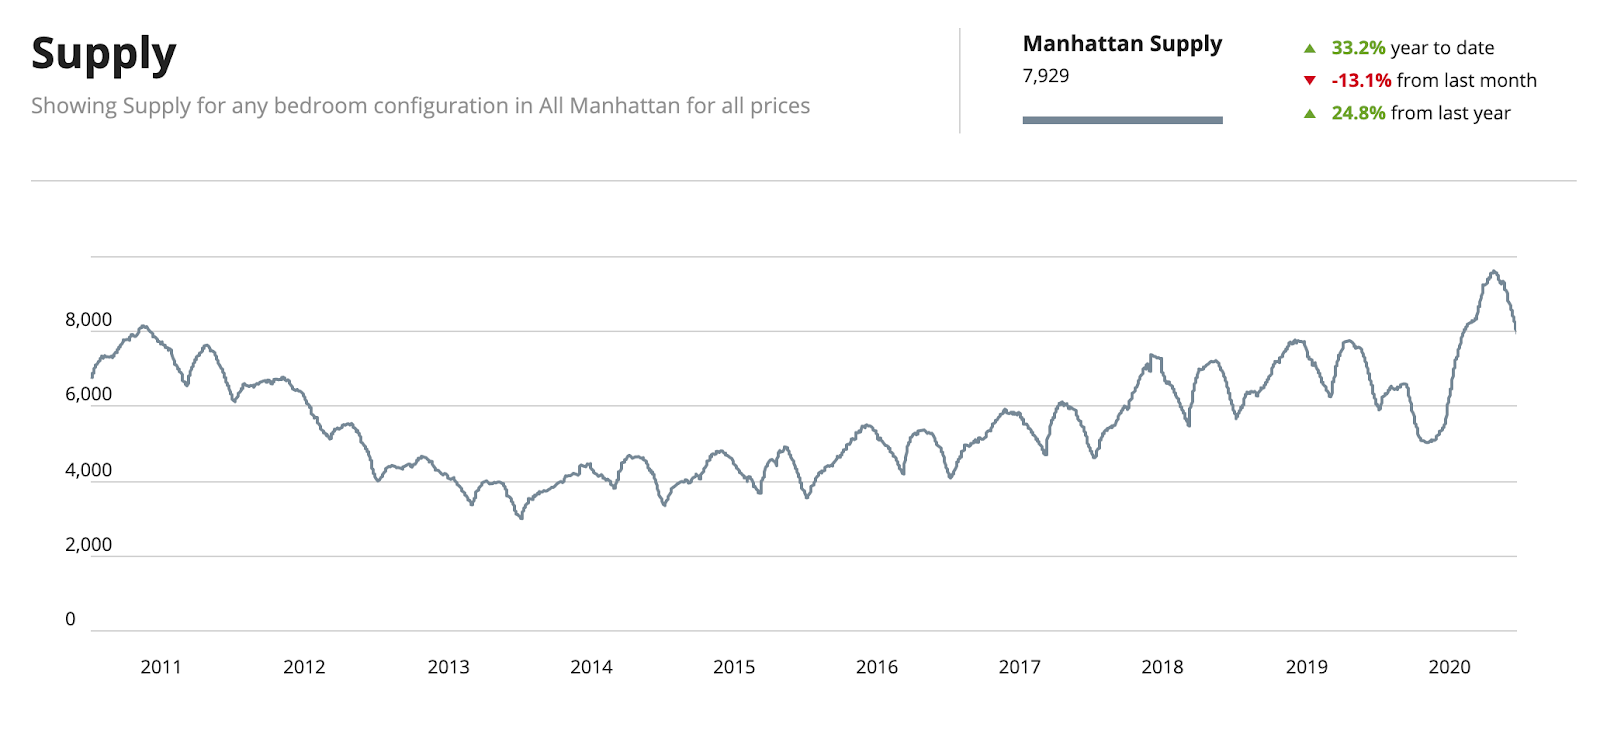
Sebbene l'inventario sia superiore del 20% rispetto alla fine dell'anno scorso, quando i livelli erano a 6.600, siamo soddisfatti di vedere che i livelli di inventario sono scesi del 17% dal loro picco. Questa brusca inversione dell'inventario in Ottobre è stata probabilmente il risultato delle eccellenti notizie sui vaccini di Pfizer e Moderna. Speriamo che ciò non incoraggi eccessivamente i venditori.
Fino a quando il vaccino non sarà pienamente distribuito, ci aspettiamo che a New York City si possano trovare buone opportunità. Sebbene con il tempo e l'aumento dell'attività non ci aspettiamo che i Venditori continuino a offrire gli stessi sconti. La sensazione è che siamo già oltre il minimo del mercato, ma ancora in un periodo in cui un acquirente può ottenere sconti significativi a New York City.
Dove Sono Finiti gli Sconti?
Lo "sconto Covid" medio si è attestato intorno al 10%, sebbene più elevato nel segmento oltre i 4 milioni di dollari. Urban Digs ha analizzato le vendite concluse nel quarto trimestre 2020, rilevando che
- Sotto i 2 milioni di dollari - uno sconto medio del 5%
- Da 2 a 4 milioni di dollari - uno sconto medio del 10,4%
- Oltre i 4 milioni di dollari - uno sconto medio del 13,5%
Naturalmente, queste sono medie e tengono conto solo dei prezzi, non degli altri incentivi che gli sviluppatori offrono per concludere le transazioni, come i crediti sui costi di chiusura, ecc. È importante notare che il mercato immobiliare di Manhattan aveva già subito un colpo dopo la modifica della normativa SALT avvenuta alla fine del 2017, con il mercato che ha toccato il minimo nel terzo trimestre 2019. Pertanto, i prezzi avevano già registrato una flessione significativa prima dell'avvento del Covid. Lo sconto Covid aggiuntivo è semplicemente la ciliegina sulla torta per gli acquirenti.
Nuova Costruzione
Gli sconti dipendono in larga misura dai numerosi fattori dell'edificio stesso, come la sua posizione, il numero di unità vendute, eventuali problematiche specifiche dello sviluppatore, del finanziatore, ecc. Inoltre, quale linea dell'edificio si sta acquistando? Se lo sviluppatore ha venduto il 50% delle unità della linea migliore dell'edificio e lo 0% di un'altra linea, non ci si dovrebbe aspettare lo stesso sconto su entrambe.
Attualmente, gli sconti nella nuova costruzione variano notevolmente e dipendono davvero dai numerosi fattori che influenzano l'edificio stesso. Gli sviluppatori dipendono dalle loro banche, che dettano i prezzi minimi di cessione, quindi sono più inclini a offrire generosi crediti di chiusura piuttosto che sconti diretti. Tuttavia, abbiamo visto una combinazione di riduzioni di prezzo e crediti di chiusura.
Lo sconto medio è del 10% nella nuova costruzione più i crediti di chiusura, sebbene ci siano alcuni sviluppi che offrono questo su prezzi già ridotti. Non è insolito vedere sconti del 20-30% rispetto al Listino A, ovvero il prezzo originale depositato presso il Procuratore Generale dello Stato di New York.
Gli sviluppatori hanno coperto almeno una parte dei costi di chiusura dell'acquirente, inclusa una quota di questi costi:
- Tasse di Trasferimento (circa il 2%)
- Mansion Tax (scala graduata a partire dall'1% fino al 4% per importi superiori a 25 milioni di dollari)
- Parcheggio - può essere incluso a seconda dell'unità
- Box - può essere incluso
- Spese Condominiali - potrebbe coprire 1 anno di spese condominiali.
Alcuni sviluppatori non stanno trattando affatto o al massimo copriranno le tasse di trasferimento se hanno qualcosa di molto speciale nei loro edifici. Ad esempio, Park Loggia ha terrazze con vista su Central Park che vengono vendute ai prezzi richiesti. The Benson ha solo poche unità su Madison Avenue nell'Upper East Side che vengono anch'esse vendute ai prezzi richiesti. Altri edifici autofinanziati, e quindi non vincolati ad altri, non stanno negoziando neanche loro. Ma questi sono casi rari.
Conclusioni Macro:
- Questo è probabilmente il miglior mercato degli acquirenti nella nuova costruzione che New York City abbia mai visto negli ultimi 20+ anni.
- Non siamo in una crisi finanziaria; siamo in una crisi sanitaria che è stata probabilmente risolta.
- Non ci troviamo nella stessa situazione della Grande Recessione del 2008/2009, della Bolla Tecnologica del 2000 o dell'11 settembre, quando c'era paura e assenza di liquidità sui mercati.
- Le banche e i lavoratori del settore finanziario dispongono di abbondante liquidità e il DJIA è sopra 30.000 (non a 6.000 come nel 2009).
- La paura è nei venditori. Gli acquirenti hanno una finestra temporale limitata per approfittare di questa paura.
- Per coloro che sono ancora in attesa, ricordate che dovete fare un'offerta per ottenere uno sconto. Bisogna giocare per vincere!
Mentre chiudiamo l'anno, vogliamo augurare a tutti Buone Feste. Auguriamo che il 2021 sia migliore del 2020.
Novembre 2020 Il Mercato Immobiliare di Manhattan Rimbalza in Ottobre 2020 Per comprendere in tempo reale cosa sta accadendo nel mercato immobiliare di New York City, il primo…
Il Mercato Immobiliare di Manhattan
Rimbalza in Ottobre 2020
Per comprendere in tempo reale cosa sta accadendo nel mercato immobiliare di New York City, il primo indicatore che esaminiamo è il numero di contratti firmati durante un determinato mese. I contratti firmati in Ottobre hanno registrato una significativa ripresa, raggiungendo 874 contratti firmati, in aumento del 30% rispetto a Settembre 2020 e del 4% rispetto a Ottobre 2019. Questa è una chiara evidenza che il mercato immobiliare di Manhattan si è ripreso dalle profondità della crisi Covid. Inoltre, i contratti firmati in Ottobre sono stati superiori a qualsiasi altro mese del 2020, anche prima del Covid, come si evince chiaramente dal grafico sottostante.
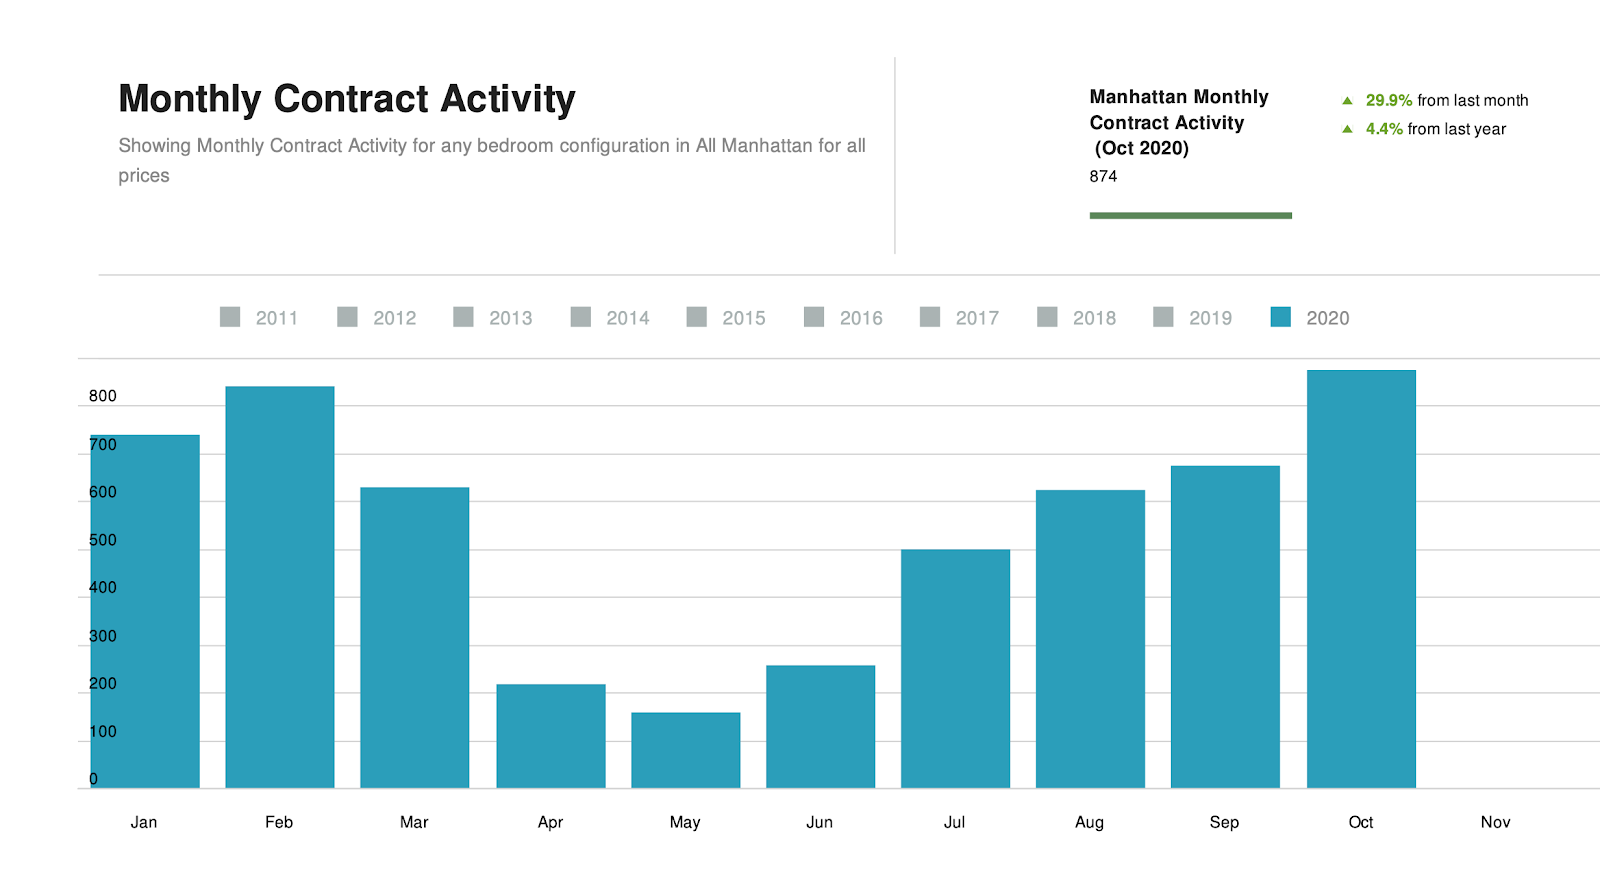
Gli acquirenti del segmento alto di Manhattan sono tornati
La maggior parte dell'attività di vendita ha riguardato immobili sotto i 3 milioni di dollari, tuttavia, sono stati firmati diversi contratti nel segmento oltre i 25 milioni di dollari, segnalando il ritorno degli acquirenti del segmento alto sul mercato. Sebbene non sapremo a quali prezzi sono stati scambiati per qualche settimana, abbiamo notato che molte, ma non tutte, le proprietà nel segmento oltre i 25 milioni di dollari sono state scambiate a sconti significativi. Mentre tutti i venditori stanno ora trattando, gli sconti significativi non sono stati il caso nel mercato sotto i 3 milioni di dollari.
L'Inventario a Manhattan sembra aver raggiunto il picco
L'inventario, o offerta, ha raggiunto il massimo a metà Ottobre con un record di 9.628 immobili in vendita e ora sembra in fase di riduzione. La nuova offerta mensile è diminuita del 21% rispetto a Settembre 2020 e dell'1,2% rispetto a Ottobre 2019. Questo indica che la crescita dell'inventario ha rallentato, tuttavia, il riassorbimento dell'eccesso di offerta richiederà ancora del tempo per tornare a livelli normali. Per questo motivo riteniamo che l'opportunità per gli acquirenti non sia ancora svanita, sebbene abbiamo superato il picco di incertezza causato dal virus. Nelle ultime settimane i livelli di inventario sono diminuiti e, come da venerdì 6 Novembre, sono scesi a 9.255 immobili in vendita. Si tratta di un numero molto elevato di immobili in vendita, considerando che l'inventario a quest'ora dello scorso anno era di circa 7.700.
Le vendite di immobili nei sobborghi di New York City hanno superato il picco
Sebbene le vendite rimangano a un livello elevato nel Westchester, Greenwich, Long Island e gli Hamptons, l'attività di vendita è scesa dal suo picco che ha caratterizzato i sobborghi di New York questa estate.
Ora che le elezioni sono terminate - quasi - e Pfizer ha annunciato unvaccinoefficace al 90%, crediamo che il mercato continuerà a riprendersi a Manhattan.
Ottobre 2020 Il Miglior Momento per Acquistare a New York City degli Ultimi 10 Anni Siamo ora a tre mesi dalla riapertura del mercato immobiliare di New York City. Nonostante le numerose sfid…
Il Miglior Momento per Acquistare a New York City
degli Ultimi 10 Anni
Siamo ora a tre mesi dalla riapertura del mercato immobiliare di New York City. Sebbene ci siano statenumerose sfide, la città si sta riprendendo. Iniziamo a vedere segnali di vita in termini di aumento dei contratti firmati e delle vendite in sospeso. Ma abbiamo ancora molta strada da fare, il che significa che c'è un'enorme opportunità per i capitali più avveduti.
Con la riapertura di ristoranti, palestre, uffici e musei, New York City ha assunto un aspetto molto più vivace. I newyorkesi rispettano il distanziamento sociale e indossano le mascherine in modo rigoroso, il che ha contenuto il virus in città.
Facendo un passo indietro e guardando il quadro generale del mercato immobiliare a volo d'uccello, sappiamo che è il momento giusto per acquistare a Manhattan. Se avete acquistato nel 2001 o nel 2009, sapete già cheNew York City si riprenderàpiù forte che mai. Pertanto, vi chiedo di fermarvi un momento a riflettere su dove vi troverete tra 18 mesi. Di sicuro, gli acquirenti che stanno ancora aspettando si pentiranno di non aver deciso di acquistare a New York City prima.
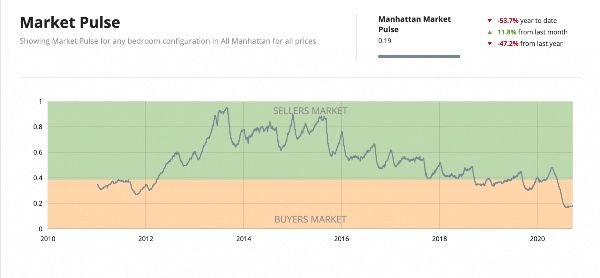
Ecco le nostre principali conclusioni su ciò che sta accadendo nel mercato in questo momento:
- Il Covid ha creato un'opportunità temporanea di acquistare a Manhattan a prezzi contenuti.
- Il grafico del pulse di mercato soprastante tiene conto delle vendite in sospeso e dell'inventario. Mostra chiaramente che New York City è stata in un mercato degli acquirenti e sta iniziando a riprendersi.
- I venditori seri stanno quotando le loro proprietà a prezzi ragionevoli o stanno offrendo sconti. In particolare gli sviluppatori, che offrono riduzioni di prezzo e concessioni - impensabili fino a pochi anni fa... e che saranno di nuovo impensabili tra qualche anno.
- Mentre lo sconto medio è stato dell'8%, stiamo riscontrando sconti molto più elevati (2x - 3x) sulle proprietà più costose.
- La finestra di opportunità è adesso... quando si chiuderà? Probabilmente si chiuderà prima del secondo trimestre 2021, con le migliori opportunità nel quarto trimestre 2020, seguite da buone opportunità nel primo trimestre 2021. Una volta annunciato un vaccino efficace e pronto per la distribuzione, i venditori avranno maggiore fiducia - quindi vi suggeriamo di agire ora! Quando chiuderete la transazione, saremo nel 2021 e in un mercato completamente diverso.
- 7.000 miliardi di dollari di stimoli governativi (14 volte più del 2008) significano che i rischi sono bassi. Questo non è il 2008. Le banche sono sane e il sostegno della Fed non è mai stato così massiccio.
- Le valutazioni record del mercato azionario (un effetto collaterale degli stimoli governativi) dimostrano che la Federal Reserve sta facendo tutto il possibile per stimolare l'economia. Dimostrano inoltre che gli investitori hanno fiducia nell'economia statunitense e che il Covid sarà sotto controllo e poi storia in breve tempo.
- New York City ha contenuto il virus da Giugno, con una governance molto più efficace rispetto al Governo Federale. I residenti hanno fatto la loro parte rispettando il distanziamento sociale, evitando grandi eventi e indossando le mascherine per proteggere i loro concittadini. Sebbene molta stampa faccia di tutta l'erba un fascio riguardo a tutta New York City, la maggior parte delle infezioni Covid si è verificata nel Queens e a Brooklyn, non a Manhattan. Non abbiamo visto questa informazione menzionata da nessuna parte nella stampa.
- Il mercato delle vendite non è più in caduta libera come durante il lockdown. Le vendite in sospeso hanno svoltato l'angolo, crescendo sostanzialmente a Settembre, poiché il mercato ha superato il vero minimo.
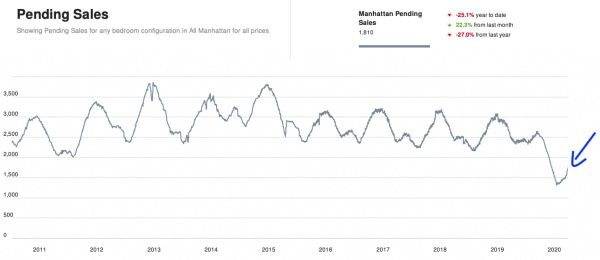
Grafici per gentile concessione diUrbardigs
Le Nostre Migliori Selezioni Attuali:
$3.999.000 / $2.154 per piede quadrato
Venduta per 6 milioni di dollari a Giugno 2014
Ridotta di $495.000 - 60 giorni fa
Ridotta di $280.000 - 53 giorni fa
Venduta per 3,4 milioni di dollari nel 2017
2 Camere / 2,5 Bagni / 1.807 piedi quadrati
Manutenzione: $1.955 / Tasse Immobiliari $2.972
Questo ampio appartamento con 2 camere a prezzo ridotto nell'East Villageè stato originariamente venduto come nuova costruzione a 400.000 dollari in più rispetto al prezzo attuale, a 3,4 milioni di dollari nel 2017. Si tratta di un edificio boutique del 2015 con straordinarie finestre a casement.Scopri di più.

20 West 53rd Street - Unità 22A
$4.750.000 / $2.748 per piede quadrato
Ridotta di $600.000 / Venduta per 5,7 milioni di dollari nel 2017
2 Camere / 2,5 Bagni / 1.728 piedi quadrati
Manutenzione: $3.792 / Tasse Immobiliari $2.414
Vivete alBaccarat Hotel and Residences, uno dei migliori hotel di New York City. Il proprietario originale ha pagato 5,7 milioni di dollari per questo appartamento, quindi è molto motivato a vendere con uno sconto di 1 milione di dollari.Scopri di più.
540 West 28th Street - Unità 3A
$885.000 / $1.560 per piede quadrato
Monolocale / 1 Bagno / 567 piedi quadrati
Manutenzione: $606 / Tasse Immobiliari $629
Questo monolocale al +Art nelWest Chelseaè prezzato davvero bene a $885K. Finalmente, i venditori stanno quotando appartamenti a prezzi per concludere rapidamente, non ai prezzi aspirazionali di qualche anno fa. Vicino a Hudson Yards e all'High Line!Scopri di più.
Per concludere, se desiderate effettuare una chiamata zoom per discutere il mercato in maggior dettaglio, scegliete semplicemente uno dei miei slot disponibili di seguito:
Luglio 2020 Un'Estate Diversa a New York City In questo periodo dell'anno, di solito aggiorno i Rapporti sul Mercato di Manhattan del secondo trimestre. Tuttavia, il secondo trimestre 2020 è una storia completamente divers…
Un'Estate Diversa a New York City
In questo periodo dell'anno, di solito aggiorno i Rapporti sul Mercato di Manhattan del secondo trimestre. Tuttavia, il secondo trimestre 2020 è una storia completamente diversa, poiché ilmercato immobiliare di Manhattanè rimasto chiuso per 12 delle 13 settimane che compongono il secondo trimestre.
Per chi non è a conoscenza di ciò che è accaduto a New York City, il 23 Marzo 2020 è entrato in lockdown e ne è uscito 90 giorni dopo, il 22 Giugno 2020. In questo periodo non erano consentite visite fisiche agli immobili. L'inventario è diminuito significativamente durante la crisi, poiché i venditori hanno ritirato le proprietà dal mercato o rinviato le quotazioni. Ora, tuttavia, le proprietà sono di nuovo sul mercato, con l'inventario in aumento dell'8% rispetto allo stesso periodo dell'anno scorso.
Il mercato nell'ultimo mese sta lentamente riprendendo, ma non necessariamente ai livelli normali. Dalla riapertura 5 settimane fa, abbiamo osservato:
- L'84% dei contratti firmati era nel segmento sotto i 3 milioni di dollari.
- Una sorprendente urgenza in alcuni di questi acquirenti, consapevoli che New York City tornerà presto a una qualche parvenza di normalità.
- Poca attività nell'alta fascia del mercato, poiché molte persone si trovano ancora nelle loro residenze estive e le restrizioni ai viaggi sono ancora in vigore.
- I tassi di interesse sui mutui ai minimi storici (sotto il 3%), poiché la Fed ha ridotto il tasso di riferimento a zero.
- Gli indicatori complessivi suggeriscono prezzi inferiori dell'8-10% rispetto ai livelli pre-Covid, ma non a tutte le fasce di prezzo.
- Per la nuova costruzione, i costi di chiusura combinati e le riduzioni di prezzo intorno all'8-12% a seconda del progetto.
- Gli sconti più elevati si sono riscontrati nell'alta fascia del mercato, dove alcuni sviluppatori hanno ridefinito i prezzi delle loro quotazioni e stanno coprendo la maggior parte dei costi di chiusura dell'acquirente, offrendo incentivi molto interessanti per concludere ora.
- Le rivendite a 5 milioni di dollari e oltre non ricevono richieste di visita settimana dopo settimana. Pertanto, i venditori seri di una proprietà di grandi dimensioni devono essere pronti a scontare almeno il 10%, e probabilmente di più, rispetto ai prezzi pre-COVID.
- Gli sconti diminuiscono al diminuire dei prezzi, con pochi o nessuno sconto sotto il milione di dollari.
Affitti:
- Sebbene l'inventario delle locazioni sia elevato, il mercato registra anche un flusso costante di contratti di locazione firmati, soprattutto a 10.000 dollari al mese e meno. Sia pur con sconti!
Cosa ci aspetta?
Siamo ancora nelle prime fasi di una nuova realtà, tuttavia, per quanto riguarda il COVID,New York City è ora una scommessa più sicuradell'80% del Paese!
Se New York riesce a mantenere i suoi protocolli di sicurezza e a tenere basso il numero di infezioni, e se continuano ad arrivare notizie molto positive sui trial vaccinali e sui farmaci terapeutici (come il Remdesivir), la storia suggerisce che il mercato immobiliare di New York City si riprenderà rapidamente.
In questo momento abbiamo superato il picco di incertezza, che per New York City è stato il periodo Aprile/Maggio, quindi forse le migliori opportunità assolute sono alle nostre spalle. Tuttavia, riteniamo che gli acquirenti avranno i prossimi 4-5 mesi per concludere ottime transazioni. Una volta che sarà disponibile un vaccino noto per essere efficace, e le probabilità ci dicono che lo vedremo in autunno, New York City tornerà migliore che mai.
Domande?Fissa un appuntamento per una chiamata con me.
Buona estate!
Anthony
Maggio 2020 L'Effetto del Coronavirus sui Prezzi degli Immobili di Manhattan In mezzo a questa crisi globale senza precedenti, abbiamo ricevuto diverse domande riguardanti l'imp…
L'Effetto del Coronavirus sui Prezzi degli Immobili di Manhattan
In mezzo a questa crisi globale senza precedenti, abbiamo ricevuto diverse domande riguardanti l'impatto delCOVID-19sui prezzi del mercato immobiliare di Manhattan. Speriamo che tutti stiate rimanendo al sicuro e in buona salute durante questo periodo tumultuoso. Mentre il verdetto su ciò che accadrà è ancora sospeso, ecco le ultime informazioni sul mercato immobiliare di New York City.
A fine Marzo, New York City è entrata in un "coma medicalmente indotto" per anticipare la crisi di salute pubblica. Di conseguenza, il mercato immobiliare di New York è rimasto completamente congelato nel tempo con un'attività contrattuale minima negli ultimi due mesi. Le visite fisiche a condomini, appartamenti e case di Manhattan sono state vietate dallo Stato di New York. E New York City è stata praticamente in lockdown da metà Marzo. Tuttavia, le transazioni che erano in corso prima della pandemia hanno potuto chiudersi virtualmente e le banche hanno continuato aerogare mutui.
Siamo ora a metà Maggio e New York è a un mese oltre il picco della crisi ed è emersa dal suo coma auto-indotto. Grazie alla leadership del Governatore di New YorkAndrew Cuomo, New York ha appiattito con successo la curva e sta gestendo la sua uscita da questa crisi. Sebbene non siamo ancora completamente fuori dal bosco, una riapertura graduale è pianificata nelle prossime settimane e mesi. Molticondomini di Manhattanrevocheranno la moratoria su trasferimenti in entrata e in uscita a partire dal 15 Maggio e ci aspettiamo che la moratoria sulle visite venga revocata a Giugno.
Guardando allo specchietto retrovisore a Gennaio e Febbraio 2020, l'attività contrattuale era in aumento del 15% rispetto agli stessi periodi dell'anno scorso, promettendo una primavera 2020 molto solida per le vendite. Sfortunatamente, questo non è più il caso! Attualmente, il condominio e ill'inventario di cooperative in venditasi è contratto drasticamente, con soli 5.000 unità quotate in vendita, il 50% in meno rispetto ai normali livelli di inventario primaverili. Persino il calcolo dei giorni sul mercato, che conta il numero di giorni in cui una proprietà è stata quotata per la vendita, è stato congelato dai portali di quotazione, poiché tale calcolo è diventato privo di significato una volta implementata la moratoria sulle visite agli immobili. Quindi, qual è stato l'effetto sui prezzi degli immobili di Manhattan?
Sebbene sia prematuro trarre conclusioni sull'impatto del virus suiprezzi degli immobili di Manhattan, l'ex Presidente della Federal Reserve, Ben Bernanke, ha osservato che questa interruzione economica assomiglia più a una catastrofe naturale che a una depressione economica. Non è il risultato di un collasso del sistema finanziario come nel 2008 o della Grande Depressione. Le banche sono solide e ben capitalizzate. Fortunatamente, la Fed si è mossa rapidamente sullo stimolo monetario e l'amministrazione si è mossa rapidamente sullo stimolo fiscale.
Il lato positivo di tutto questo è che i prezzi degli immobili di New York City beneficeranno significativamente dei tassi di interesse ai minimi storici e del quantitative easing record. L'inflazione dei prezzi degli asset è lo scopo dichiarato del quantitative easing, sebbene possa richiedere del tempo prima che l'opportunità si materializzi. Indipendentemente dal livello di inflazione dei prezzi degli immobili di Manhattan derivante da questo stimolo QE record, in ultima analisi New York City rimane una delle principali città al mondo e le persone hanno ancora bisogno di una casa da acquistare o in affitto.
In definitiva, si tratta di un problema sanitario che può essere risolto, soprattutto ora che tutti sono focalizzati sul problema del Covid 19.
Se desiderate effettuare una chiamata zoom per discutere il mercato in maggior dettaglio, scegliete semplicemente uno dei miei slot disponibili di seguito:
Febbraio 2020 6 Cose da Sapere sul Mercato Immobiliare di New York City questo Febbraio 1. Significativo Aumento dell'Attività di Vendita rispetto all'Anno Scorso Vendite in sospeso in aumento del 17%…
6 Cose da Sapere sul Mercato Immobiliare di New York City questo Febbraio
1. Significativo Aumento dell'Attività di Vendita rispetto all'Anno Scorso
- Vendite in sospeso in aumento del 17% - Mercato complessivo
- Vendite in sospeso in aumento del 25% - da $600K a $1 milione
- Vendite in sospeso in aumento del 21% - da $1 milione a $2 milioni
Questo dimostra che l'attività di vendita è aumentata significativamente rispetto all'anno scorso, che ha rappresentato il minimo del mercato in termini di attività. Le proprietà nelle fasce di prezzo inferiori sotto i 2 milioni di dollari stanno registrando il rimbalzo più forte. Finalmente stiamo vedendo che la domanda supera l'offerta, una situazione che non si riscontrava da tempo a New York City. I contratti firmati aManhattansono stati in crescita a doppia cifra a Novembre 2019, Dicembre 2019, Gennaio 2020 e Febbraio 2020. Un indicatore anticipatore, un prolungato aumento nell'attività dei contratti firmati solitamente precede un'azione sui prezzi. Un Gennaio insolitamente lento ha comunque visto un numero impressionante di contratti firmati, il che non è comune per il mese più freddo dell'anno.
Aneddoticamente, quando chiamiamo altri broker per fissare appuntamenti, almeno il 25% delle volte queste unità hanno già un'Offerta Accettata. Niente di simile a 12 mesi fa. Le unità che stanno passando in contratto sono quelle sul mercato da tempo e che hanno subito diversi tagli di prezzo, oppure nuove unità quotate correttamente fin dall'inizio. Inoltre, nell'ultimo caso, stiamo assistendo a open house affollate e alcune guerre di offerte (un residuo di un'era diversa).
2. L'Attività nel Mercato del Lusso si Rafforza grazie agli Sconti
Gli sconti in tutta New York stanno concludendo le transazioni e a Gennaio abbiamo visto uno sconto mediano di quotazione del 6,4% (un tasso elevato per New York), il che dimostra che i venditori hanno capitolato e le transazioni vengono concluse. Sebbene il maggior aumento nell'attività di vendita abbia riguardato le unità sotto i 3 milioni di dollari, abbiamo visto alcuni miglioramenti anche nell'alta fascia.
Per esempio, ilrapportoOlshan ha rilevato: "Venti contratti sono stati firmati la settimana scorsa a 4 milioni di dollari e oltre, la terza settimana consecutiva con 20 o più vendite. La riduzione media dal prezzo richiesto originale è stata del 18%, un totale distorto dalle 2 vendite più alte."
"La media dei giorni sul mercato è stata di 803, un totale elevato perché metà delle proprietà era venduta da sviluppatori e si trovava sul mercato da anni. È stato il totale più alto mai registrato da quando abbiamo iniziato a monitorare questa statistica nel 2012."
Acquirenti di Central Park:Se avete tenuto d'occhio il mercato di Billionaire's Row e Central Park, ci sono opportunità disponibili. Ora potrebbe essere il momento di entrare prima che il mercato si riprenda. Ad esempio, per chi fosse disposto a vivere al Trump International Hotel and Tower in Columbus Circle, è possibile acquistare una splendida vista diretta su Central Parkcon 3 camerea $3.300 per piede quadrato (di seguito). DJT non sarà presidente per sempre e questo edificio si riprenderà a un certo punto. Inoltre, abbiamo visto sconti significativi alOne57e al Time Warner Building, sebbene il prezzo minimo per una vista diretta su Central Park in questi e altri edifici ultra-lusso si aggiri intorno ai $4.500 per piede quadrato.
Si noti che sentiamo spesso da acquirenti in questo segmento che altri immobili stanno per arrivare sul mercato. Sebbene ciò possa valere per altri quartieri, non ci sono nuovi edifici in arrivo inBillionaire's Row. Inoltre, il livello di inventario sotto i 20 milioni di dollari con vista su Central Park senza ostacoli è limitato, poiché la maggior parte di questi edifici ha un prezzo medio di vendita di 30+ milioni di dollari.
3. Nuove Costruzioni Vs Rivendite
Le Nuove Costruzioni prezzate 2-3 anni fa sono in ritardo sul mercato e la ragione è che c'è una disconnessione tra sviluppatori, banche e investitori.
Quello che diciamo ai nostri acquirenti:ci sono moltissime opportunità nel mercato delle rivendite con proprietà prezzate tra $1.100 e $1.800 per piede quadrato.
Naturalmente, ci sono opportunità anche nel segmento della nuova costruzione e abbiamo visto sconti del 15% in alcuni edifici. Molti di quegli edifici dove si vedono sconti a due cifre, tuttavia, sono stati lanciati anni fa. Al contrario, abbiamo visto edifici lanciati nel 2019 con prezzi che riflettono le condizioni attuali del mercato, che offrono pochi sconti da prezzi di partenza bassi, ma che comunque coprono molti dei costi di chiusura degli acquirenti.
Il mercato è molto sensibile al prezzo e motivato dal risparmio. È noto che esiste un inventario sommerso. Si tratta di unità ritirate dal mercato da venditori con aspettative irrealistiche, o di nuovi progetti in quartieri periferici. Gli acquirenti oggi sono molto avveduti e sanno riconoscere un buon valore. Se avete acquistato nell'ultimo decennio e cercate di vendere ora, probabilmente siete in perdita o in pareggio. Preparatevi pertanto a un percorso accidentato. I trucchi e le strategie di marketing - ce ne sono molti - non faranno vendere una proprietà con un prezzo eccessivo.
Proprietà di Nuova Costruzione in Vendita
Ultimi Appartamenti in Vendita a Manhattan
4. Gli Affitti Sono in Aumento
Dopo una certa debolezza negli ultimi anni, i canoni di locazione sono in aumento significativo su base annua. DalReal Deal- Mentre i cacciatori di appartamenti cercano di capire cosa stia succedendo con lecommissioni dei mediatori, hanno ora un'altra notizia che dà loro da riflettere: i canoni di locazione sono stati dal 5% al 6% più alti lo scorso mese rispetto all'anno precedente in tutti e tre i distretti coperti dal rapporto di mercato di Douglas Elliman.
5. Tassi Ipotecari
I tassi di interesse sui mutui sono crollati rispetto allo stesso periodo dell'anno scorso e si attestano vicino ai minimi storici. Il tasso fisso a 30 anni si è attestato al 3,65%, mentre il mercato azionario era vicino a un massimo storico di oltre 26.900. In confronto, negli ultimi 30 anni, lo stesso tasso ipotecario ha mediato circa il 6,25%. Negli ultimi 10 anni, le uniche 2 volte in cui il tasso è stato più basso sono state a Settembre 2016, con un minimo del 3,42%, e a Novembre 2012, con un minimo del 3,32%.
È improbabile che i tassi possano scendere molto di più, poiché siamo già vicini ai minimi storici. Stiamo pertanto raccomandando ai nostri clienti di rifinanziare ora o di finanziare i loro nuovi acquisti immobiliari per approfittare di questo fenomeno di tassi ipotecari artificialmente bassi prima che sia troppo tardi.
5. Coronavirus e Acquirenti Stranieri
Sebbene sia troppo presto per determinare quale impatto l'allarme sanitario possa avere sul mercato immobiliare, va notato che il mercato immobiliare di New York è stato sostenuto dagli acquirenti nazionali mentre gli stranieri sono stati praticamente assenti. Gli acquirenti cinesi della Cina continentale sono assenti dal mercato di New York City dal 2016, gli europei sono stati assenti poiché la loro valuta è rimasta debole per un numero prolungato di anni. I latinoamericani e i brasiliani sono stati in gran parte assenti poiché le loro valute si sono svalutate.
Pertanto, non prevediamo che questo influenzi negativamente il mercato di New York City nel breve termine. Qualora il dollaro dovesse indebolirsi e l'allarme sanitario attenuarsi, il mercato potrebbe decollare. Infine, alcuni Paesi asiatici potrebbero vedere opportunità di investimento limitate mentre le autorità cercano di arginare la diffusione, portando a maggiori investimenti a New York City, una destinazione priva di rischi.
Gennaio 2020 Un Aggiornamento Video da Urbandigs Molti clienti ci hanno chiesto cosa stia succedendo nel mercato di New York City, quindi ho voluto inviarvi un rapido aggiornamento tramite un video di Noah…
Un Aggiornamento Video da Urbandigs
Molti clienti ci hanno chiesto cosa stia succedendo nel mercato di New York City, quindi ho voluto inviarvi un rapido aggiornamento tramite un video di Noah di Urbandigs.com. Ha fatto un ottimo lavoro nel distillare ciò che sta accadendo nel mercato immobiliare di Manhattan.
- Reset guidato dalle politiche per il Mercato di Manhattan nel 2019
- La modifica della legge fiscale federale TJCA a partire dal 2018, che ha limitato le deduzioni SALT a $10.000, ha reso più costoso l'acquisto per i proprietari di abitazione primaria (non per gli investitori).
- La Mansion Tax è aumentata a partire dal 1° Luglio 2019 con una scala progressiva che ha influenzato i tempi degli acquisti nel corso del 2019.
- Il mercato si è stabilizzato: le vendite si sono moderate, i contratti firmati sono migliorati e la crescita dell'offerta ha rallentato.
- Vendite in attesa di rogito in crescita del 7%
- Il minimo del mercato è stato toccato nel Q4 2018
- «Il colpo è già stato incassato», quindi questo potrebbe essere un buon momento per acquistare.
Da tempo diciamo ai nostri clienti che il minimo del mercato, in termini di attività, si è collocato intorno a novembre e dicembre del 2018. I numeri di novembre e dicembre 2019 hanno confermato la nostra lettura, poiché i contratti firmati sono cresciuti a doppia cifra rispetto allo stesso mese dell'anno precedente. A causa del clima di New York City, abbiamo stagioni di vendita ben distinte, quindi dobbiamo sempre guardare al mese o al trimestre corrispondente dell'anno precedente per capire come stiamo andando. [Verso la fine del video di Urban Digs, conferma quanto andiamo dicendo ai nostri clienti mettendo a confronto le vendite in attesa di rogito].
I numeri del 2019 sono stati fuorvianti perché un aumento della Mansion Tax è stato annunciato ad aprile per gli acquisti successivi al 30 giugno 2019. Questo ha anticipato al Q2 un numero significativo di vendite di importo elevato che si sarebbero naturalmente concluse nel Q3. Il confronto ha fatto sembrare pessimo il Q3 2019, ma mettendo a confronto Q3 e Q4 del 2019 nel loro insieme con lo stesso periodo del 2018, il volume delle vendite è calato solo del 4%.
La cattiva stampa seguita a un Q3 2019 disastroso ha però spinto i venditori (compresi gli sviluppatori) a offrire sconti più consistenti. Questo, a sua volta, ha prodotto un aumento delle transazioni, sia nel mercato delle rivendite sia in quello delle nuove costruzioni.
Siamo fermamente convinti che la correzione del mercato di Manhattan sia puramente un riassestamento dei prezzi guidato dalle politiche fiscali e causato dal tetto di $10K alle deduzioni SALT. Robert Schiller ha stimato che gli immobili di New York City hanno perso l'11% di valore a causa di questa nuova legge fiscale. La stampa parla anche di un problema di offerta, ma non riscontriamo necessariamente un eccesso di offerta nei quartieri più pregiati. Certo, un eccesso di offerta esiste nei quartieri di fascia «C» come il Financial District e il Lower East Side, ma nelle zone prime dell'UWS, dell'UES, di Greenwich Village, di Tribeca, semplicemente non ce n'è. Detto questo, sviluppatori e venditori stanno offrendo sconti interessanti per smaltire il prodotto, sapendo che le persone tendono a leggere i titoli senza soffermarsi sui dettagli.
L'attività contrattuale è un indicatore anticipatore dei prezzi. Se continueremo a vedere aumenti a doppia cifra dei contratti firmati, ci aspettiamo che i prezzi salgano e che questi sconti si riducano.
Richiedete una Selezione di Immobili a New York City
Dicembre 2019 Segnali Incoraggianti per i Condomini di New York City a Novembre In media, a novembre 2019 gli acquirenti hanno ottenuto uno sconto del 5,7% tra l'Ultimo Prezzo Richiesto e il Prezzo Finale di Vendita. …
Segnali Incoraggianti per i Condomini di New York City a Novembre
In media, a novembre 2019 gli acquirenti hanno ottenuto uno sconto del 5,7% tra l'Ultimo Prezzo Richiesto e il Prezzo Finale di Vendita. È lo sconto più ampio da oltre 8 anni! Un divario davvero notevole per New York City e un'ottima opportunità per gli acquirenti.
Gli acquirenti più accorti hanno colto gli sconti disponibili sul mercato e, di conseguenza, l'attività contrattuale sui condomini è cresciuta del 15% rispetto a novembre 2018. Un segnale incoraggiante dopo un anno tumultuoso per il mercato immobiliare di New York City (ovvero i tetti alle deduzioni SALT, le modifiche alla Mansion Tax e WeWork).
Opportunità al 35 Hudson Yards - fino al 30% di Sconto su un Numero Ristretto di Unità
Il Related Group ha bisogno di altre 5-7 unità perché l'Offering Plan del 35 Hudson Yards diventi efficace (serve il 15% di venduto prima che gli acquirenti possano prendere possesso), quindi sta offrendo sconti molto consistenti su alcune unità e per un periodo limitato.
Con lo sconto applicato, il prezzo per piede quadrato di queste unità, che partono dal 57° piano, è compreso tra $2.250 e $2.400 per piede quadrato! Davvero poco per ciò che offrono. Il 35 Hudson Yards presenta finiture in stile Four Season tra le migliori che abbiamo visto a Manhattan.
Adatto alla clientela straniera, con servizi alberghieri (à la carte) forniti dal prestigioso Equinox Hotel alla base dell'edificio: i residenti del 35 Hudson Yards vivranno un'esperienza autenticamente a cinque stelle.
Se non foste interessati, conoscete qualcuno che potrebbe esserlo? Non è una cosa che si vede tutti i giorni a New York City, tantomeno con il Related Group.
Fateci sapere se desiderate approfondire questo incentivo di prezzo a Hudson Yards. Saremo lieti di condividere le immagini e i video tour di ciascuna di queste unità.
The Park Loggia al 15 West 61 Street
Come da noi previsto, 15 West 61 Street continua a essere la nuova costruzione più venduta di Manhattan. In soli 6 mesi il Park Loggia ha venduto oltre 65 unità alla data del 1° dicembre.
E perché? Posizione, Posizione, Posizione!
- All'angolo tra Broadway e la West 61st Street, a un solo isolato a nord di Columbus Circle, questa torre di 32 piani porterà 172 appartamenti nel quartiere dell'Upper West Side.
- È il primo edificio condominiale di nuova costruzione con prezzi ragionevoli realizzato nella zona di Columbus Circle da oltre 15 anni
- Prezzato per il mercato di oggi, non per il picco di mercato di 3 anni fa.
- Manca cronicamente offerta, sia nell'esistente sia nelle nuove costruzioni, in questo autentico gioiello di quartiere dell'UWS
Lantern House Ha Avviato le Vendite a West Chelsea
Dopo 3 settimane sul mercato, The Lantern House sta firmando molti contratti. Non c'è dubbio che prezzi e posizione abbiano incuriosito gli acquirenti. Il Meatpacking District e il West Village distano appena 4 isolati verso sud. Hudson Yards è 10 isolati più a nord, in linea retta risalendo la Tenth Avenue oppure lungo la High Line. L'area attorno alla High Line è ormai completamente edificata, quindi non vedremo sorgere altri edifici qui. È così e basta....e West Chelsea è oggi uno dei quartieri più cari di Manhattan.
Ecco perché fa piacere vedere prezzi d'ingresso così validi al Lantern House. È l'unica nuova costruzione sulla High Line con appartamenti da 1 camera da letto sotto i $2 milioni (pochissimi già a $1,45 milioni) e appartamenti da 2 camere da letto sotto i $3 milioni (pochissimi già a $2,4 milioni). Naturalmente, se volete la vista sul fiume, i prezzi degli immobili a Manhattan salgono, ma restano lontani dai livelli folli del vicino XI.
Il Settore Tech di New York City Va a Gonfie Vele
Nelle ultime settimane New York City ha consolidato la propria posizione come secondo polo tecnologico più importante al mondo, con contratti di locazione di enormi dimensioni firmati nel quartiere di Hudson Yards e nelle zone limitrofe. Le aziende tecnologiche si contendono gli spazi più pregiati del mercato immobiliare di Manhattan per attrarre l'ampio e qualificato bacino di talenti della città. La sinergia con i settori collegati fa di New York City la scelta giusta per questi giganti del tech.
Ottobre 2019 Non Credete a Tutto Quello che Leggete Questi titoli sensazionalistici vendono molti giornali e molti clic, ma non rendono un servizio ai lettori nel raccontare cosa stia realmente …
Non Credete a Tutto Quello che Leggete
Questi titoli sensazionalistici vendono molti giornali e molti clic, ma non rendono un servizio ai lettori nel raccontare cosa stia realmente accadendo ai prezzi degli immobili di Manhattan.
Sì, nel terzo trimestre l'attività di vendita e i prezzi sono scesi nettamente, ma il motivo vero è che gli acquirenti si sono affrettati ad anticipare le operazioni al secondo trimestre per evitare l'aumento della mansion tax. Puro e semplice.
Di cosa si tratta esattamente? Il 1° luglio 2019 la mansion tax, un'imposta dello Stato di New York versata dall'acquirente al rogito, è passata da un'aliquota fissa dell'1% per gli immobili da $1 milione in su a una scala progressiva compresa tra l'1,25% e il 3,9% per gli immobili più costosi.
Pur non essendo in piena espansione, il mercato immobiliare di Manhattan non è messo così male come lo descrivono questi titoli.
- Un indicatore anticipatore, i Contratti Firmati, è calato solo del 2% nel trimestre rispetto allo scorso anno. Altro che bagno di sangue!
- I quartieri più pregiati non soffrono di un eccesso di nuove costruzioni, anche se in alcuni segmenti si è costruito troppo, ovvero nel super e nell'ultra-luxury. Come abbiamo già osservato, si è costruito in eccesso nei quartieri di frangia come il Financial District, il Lower East Side e il Far Upper West Side, per esempio. Leggete di più a riguardo.
Oltre ai Tassi Ipotecari ai Minimi Storici e alla distensione di Trump con la Cina (almeno a oggi), come rileva il NY Post, c'è «di che rallegrarsi» se siete acquirenti.
Consapevoli che questi titoli resteranno impressi nella mente degli acquirenti per tutto il trimestre o anche più a lungo, alcuni sviluppatori di progetti appena lanciati hanno ridotto sensibilmente i prezzi proprio nell'ultima settimana. In particolare, due delle nostre nuove costruzioni preferite dell'UES (Hayworth e Beckford) hanno ridotto i prezzi dell'8-11% negli ultimi giorni. Qui sotto maggiori informazioni su entrambe:
È chiaro che il mercato immobiliare di Manhattan ha attraversato un riassestamento, innescato dalla legge fiscale del 2018 che ha reso più oneroso possedere una prima casa a New York. Ora che il riassestamento è avvenuto, riteniamo che vi siano opportunità per gli investitori di lungo periodo.
I tassi di interesse sono artificialmente bassi e sembra che si stiano compiendo passi positivi sul fronte della guerra commerciale di Trump, come avevamo previsto. È impossibile individuare con precisione il minimo di un mercato, ma pensiamo che il peggio sia alle spalle.
I Tagli di Prezzo delle Nuove Costruzioni
IlBeckford House and Tower, ha appena ricevuto un consistente aggiustamento di prezzo a poco più di 2 settimane dal soft launch. Merito dei media, ne sono certo!
Come abbiamo osservato nella nostra newsletter del 21 settembre, consideriamo questo progetto una delle migliori nuove costruzioni di New York. Ora, con uno sconto dell'8-11% rispetto ai prezzi di lancio iniziali, l'affare è ancora più interessante. La qualità dell'edificio e delle sue finiture è paragonabile a quella di 135 East 79 Street e 20 East End Avenue. E ci aspettiamo canoni di locazione analoghi per il Beckford, oltre $100 per piede quadrato all'anno alla consegna (nella primavera 2020 per la Beckford House e nella primavera 2021 per la Beckford Tower).
Richiedete Prezzi e Planimetrie per The Beckford House & Tower
The Hayworth, un altro progetto dell'UES lanciato nel corso dell'estate, ha ridotto i prezzi proprio oggi. L'appartamento 8A, per esempio, ha appena subito un taglio di prezzo dell'11%. Con questa riduzione, l'8A è quotato $2.101 per piede quadrato, un prezzo eccezionale per un prodotto di questo calibro. The Hayworth è un edificio boutique di sole 61 unità, all'angolo tra Lexington e la 86 Street, di fronte a The Lucida. Una volta completato, nella primavera 2020, sarà uno dei migliori edifici condominiali dell'UES.
Richiedete Prezzi e Planimetrie per The Hayworth
Mercato della Rivendita
Molti venditori hanno finalmente fatto i conti con il mercato, con conseguenti tagli di prezzo significativi. In alcuni casi assistiamo a un ritorno ai prezzi del 2014/2015 per le unità di rivendita. Non in tutti i casi, ma certamente in alcuni. Gli immobili non prezzati sul mercato attuale, però, resteranno a languire. Quelli ben prezzati si stanno vendendo.
Con un mercato degli affitti in rafforzamento e prezzi immobiliari in calo, i rendimenti sono piuttosto buoni, considerando che a livello mondiale i rendimenti si stanno comprimendo a causa dei tassi negativi.
Maggio 2019 Aggiornamento sul Mercato dei Condomini di Manhattan Chi prova a cogliere il minimo assoluto di un mercato qualsiasi (immobiliare o azionario) scoprirà che è quasi impossibile, ma a volt…
Aggiornamento sul Mercato dei Condomini di Manhattan
Chi prova a cogliere il minimo assoluto di un mercato qualsiasi (immobiliare o azionario) scoprirà che è quasi impossibile, ma a volte i segnali sono chiari...
Un sensibile aumento dell'attività di vendita ad aprile suggerisce che il minimo possa essere ormai alle spalle!
Cosa Sta Succedendo Davvero
I contratti firmati ad aprile a Manhattan sono cresciuti a doppia cifra rispetto allo scorso marzo (+15,6%) e allo stesso periodo dell'anno precedente (+11,6%), secondo Urban Digs. I contratti firmati sono un indicatore anticipatore in qualsiasi mercato immobiliare. Un aumento significativo del numero di contratti firmati precede di norma un movimento positivo dei prezzi. Continueremo a tenere d'occhio questo dato nel corso del 2019, ma questi germogli sono un ottimo segnale del fatto che il mercato si sta stabilizzando e sta persino iniziando a invertire la rotta. Una notizia più che benvenuta dopo un primo trimestre deludente.
La nuova legge fiscale approvata a dicembre 2017 ha davvero tolto ossigeno al mercato di Manhattan nell'ultimo anno. Ora, però, che le persone ne comprendono meglio gli effetti dopo aver presentato la dichiarazione dei redditi 2018 (scadenza il 15 aprile), parte di quell'incertezza si è dissolta. Ricorderete che la legge ha fissato a $10K il tetto delle imposte statali sul reddito e delle imposte locali (per esempio quelle sugli immobili) (SALT) che un proprietario di prima casa poteva dedurre dalla dichiarazione federale, un importo irrisorio per un proprietario di prima casa a New York. Per la maggior parte dei newyorkesi è stata una sorpresa totale e ha colto molti alla sprovvista. Tuttavia, se è vero che il tetto SALT ha tolto ossigeno al mercato per via dell'incertezza, l'impatto sulla fascia alta è stato minore grazie a compensazioni sotto forma di aliquote più basse, di una soglia AMT più elevata e di altre scappatoie.
Archiviata la modifica fiscale e con un'attività di vendita in ripresa, riteniamo che il 2019 sia il momento giusto per acquistare un condominio a Manhattan. Considerate quanto emerge da questo rapporto di Douglas Elliman:
- Le vendite lente del 2018 hanno spinto i venditori a rivedere al ribasso le proprie aspettative. Dati forniti da Jonathan Miller Samuel.
- Gli acquirenti hanno oggi più scelta, perché l'inventario si è accumulato a causa dei minori volumi di vendita. Anche questo esercita una pressione al ribasso sui prezzi.
- I tassi di interesse sui mutui sono scesi di 40 punti base (quasi ½ punto) rispetto allo scorso maggio, rendendo il contesto di finanziamento molto interessante.
- Un PIL del 3,2% nel Q1 2019 e una crescita dell'occupazione formidabile (i tassi di disoccupazione più bassi dal 1969), il tutto con dati sull'inflazione contenuti, che mantengono i tassi di interesse su livelli ragionevoli e alimentano la ripresa.
Con prezzi più bassi, aspettative dei venditori riviste, tassi tagliati di recente, certezza sull'impatto della modifica fiscale e gli ultimi segnali di un'economia in pieno slancio a New York City e negli Stati Uniti, acquistare ora è molto interessante. Ci aspettiamo di guardare al Q1 2019 come al minimo assoluto di questo ciclo di mercato.
Blog in evidenza:
Febbraio 2019 È un Mercato degli Acquirenti a New York City Oggi riteniamo che l'attuale mercato residenziale di Manhattan rappresenti un'opportunità di investim…
È un Mercato degli Acquirenti a New York City
Oggi riteniamo che l'attuale mercato residenziale di Manhattan rappresenti un'opportunità di investimento che capita una volta ogni decennio, forse una volta ogni generazione. Nel Q4 2018 Manhattan si è trasformata in un marcato mercato degli acquirenti: l'inventario è salito, le vendite hanno rallentato e i prezzi mediani richiesti sono scesi. Quest'anno arriverà sul mercato molta nuova offerta, in un momento in cui restano invendute unità di nuova costruzione degli ultimi 2 anni. Il mercato è stato debole e i venditori sono estremamente disponibili a trattare. Allo stesso tempo, l'economia di New York City è robusta. Crediamo che la combinazione di questi fattori renda questo un ottimo momento per un investimento di lungo periodo: il 2019 si profila come il momento perfetto per acquistare.
È un'occasione molto rara. Negli ultimi 20 anni e più, Manhattan è stata un mercato degli acquirenti solo altre due volte: nel 2001, subito dopo l'11 settembre, per appena sei mesi, e nel 2008-2009, dopo il crollo di Lehman Brothers, che innescò una crisi del credito durata un anno. L'attuale mercato degli acquirenti è iniziato alla fine del 2015, ma solo nel segmento ultra-luxury, una porzione minima del mercato. Da allora, però, si è allargato: prima al segmento luxury nel 2016 e nel 2017 e ora a tutti i segmenti di inventario, soprattutto nel 2018, dopo l'entrata in vigore della nuova e sfavorevole legge fiscale federale (di cui abbiamo parlato diffusamente nei nostri aggiornamenti precedenti), che ha spinto molti acquirenti a restare alla finestra.
Come si vede dal grafico qui sotto di Compound, acquistare immobili a Manhattan al momento giusto (vale a dire durante un mercato degli acquirenti) può dare frutti abbondanti:
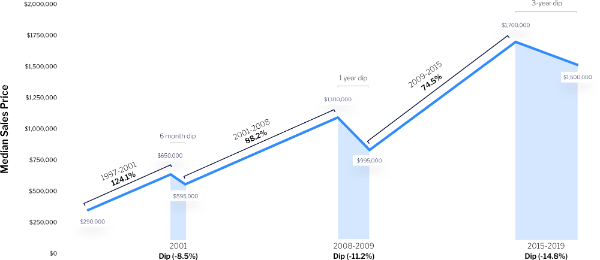
Quanto ai dettagli sull'andamento del quarto trimestre del 2018:
- I contratti firmati nel Q4 2018 sono calati del 3% rispetto allo stesso trimestre dell'anno precedente, il livello più basso dal 2012. Il calo del 3%, però, è imputabile a una pesante flessione del 19% dei contratti firmati per i condomini, compensata da un forte aumento dei contratti firmati per le co-op.
- I prezzi dei contratti sono scesi in tutte le tipologie di inventario. L'attività contrattuale rappresenta lo stato di salute del mercato attuale meglio dei dati sulle vendite chiuse, che spesso includono contratti stipulati in un periodo non necessariamente rappresentativo delle condizioni odierne.
- Sul fronte delle vendite chiuse, il prezzo mediano di vendita dei condomini è sceso dell'8,1% a $1,48 milioni, il livello più basso da diversi anni.
- Il numero di condomini venduti nel quarto trimestre è calato del 22,7% rispetto al terzo trimestre e del 13,0% anno su anno, il che significa che i volumi di vendita sono più lenti di quanto non lo siano stati da moltissimo tempo.
- Il prezzo mediano di vendita per piede quadrato è salito, ma l'incremento è stato distorto da rogiti di importo molto elevato in due edifici ultra-luxury che hanno avviato i closing, 520 Park Avenuee220 Central Park South.
Bene, che cosa significa tutto questo?
- C'è una finestra di opportunità per acquistare adesso.
- Gli acquirenti hanno più potere di spesa di prima.
- Gli acquirenti hanno anche molte più opzioni tra cui scegliere.
- Gli sviluppatori sono diventati più creativi offrendo nuovi incentivi, mentre i singoli venditori trattano in misura significativa sul prezzo.
- Gli acquirenti hanno la forza contrattuale per chiedere cose che due anni fa avrebbero fatto saltare la trattativa con un venditore, come l'ammissione di condizioni sospensive legate al mutuo o l'accollo dell'imposta di trasferimento e delle spese condominiali.
Tenete presente che questa rara occasione si verifica proprio mentre l'economia di New York City è in pieno slancio e in condizione di continuare a crescere negli anni a venire (si pensi, per esempio, all'espansione di Google a West Soho, all'apertura di Hudson Yards a marzo 2019 e così via).
Mentre le operazioni si concludono, molti potenziali acquirenti restano alla finestra in attesa di vedere come va. Il nostro avvertimento è che risulta impossibile cogliere il minimo di qualsiasi mercato. Spesso un acquirente aspetta troppo, si lascia sfuggire il punto di minimo e perde la propria forza contrattuale. I tassi di interesse sono scesi dai massimi del 2018, il che rende questo un buon momento per entrare o rientrare sul mercato, prima che ricomincino a salire di nuovo.
Ottobre 2018 Perché Ora è il Momento Giusto per Investire nel Mercato dei Condomini di Manhattan Warren Buffett l'ha detto meglio di chiunque altro: «Il prezzo è quello che paghi, il valore è quello che ottieni . . . È saggio…
Perché Ora è il Momento Giusto per Investire nel Mercato dei Condomini di Manhattan
Warren Buffett l'ha detto meglio di chiunque altro: «Il prezzo è quello che paghi, il valore è quello che ottieni . . . È saggio avere paura quando gli altri sono avidi ed essere avidi quando gli altri hanno paura.»
Alcuni rapporti recenti sul mercato immobiliare di New York City hanno spaventato più di qualcuno. Guardando al quadro d'insieme e alle statistiche complessive contenute in quei rapporti è abbastanza chiaro il motivo di quel timore, ma bisogna scavare più a fondo per capire la storia per intero.
Nel terzo trimestre del 2018 gli acquirenti di condomini a Manhattan sono rimasti cauti a causa dei timori legati alla nuova legge fiscale (FN1) entrata in vigore alla fine del 2017, nonostante un'economia molto solida, un mercato azionario da record e tassi di interesse ancora relativamente bassi, seppure in rapido aumento.
Il mercato immobiliare di Manhattan è raramente un mercato degli acquirenti, quindi se cercate un investimento sicuro di lungo periodo, questo potrebbe essere il momento di comprare. Non sarà un fenomeno prolungato né si ripeterà a breve. Anzi, nel corso del Q3 la fascia alta del mercato (>$5M), che aveva avviato una correzione nel 2016, ha cominciato a recuperare terreno, come vedremo qui sotto.
I Titoli Non Raccontano Tutta la Storia
Per quanto i titoli sul trimestre siano stati preoccupanti, non raccontano tutta la storia. Dobbiamo guardare a ciò che accade oggi sul mercato e non a 1, 2 o 8 trimestri fa, che è invece ciò su cui si concentrano di solito i rapporti trimestrali. Se si guarda al numero di Contratti Firmati nel trimestre, un indicatore anticipatore, questo trimestre è risultato pressoché in linea con lo stesso trimestre dell'anno precedente.
-
I contratti firmati a Manhattan hanno mostrato una lieve flessione dell'1% rispetto al numero firmato nel Q3 2017.
-
Il segmento migliore per contratti firmati è stato quello $5M - $10M (con un aumento del 30% dei contratti firmati, trainato soprattutto dalle vendite in due nuove costruzioni, The Belnord e 100 E 53rd).
-
Il secondo segmento migliore è stato quello degli immobili da $10M in su, con un aumento dell'attività del 10%.
-
Pur non sapendo a quale prezzo queste unità sotto contratto saranno effettivamente scambiate finché non verranno rogitate e registrate, cosa che potrebbe avvenire tra molti mesi, il recupero dell'attività dopo un lungo torpore è rassicurante. Di certo, gli sconti hanno avuto un ruolo in queste vendite.
Le vendite chiuse nel terzo trimestre del 2018 restituiscono però un quadro diverso. Quando si guarda alle vendite chiuse si valutano soltanto le unità rogitate nel trimestre, a prescindere da quando il contratto è stato firmato. Nel caso delle nuove costruzioni, in alcuni casi ciò può essere avvenuto 3 anni fa. Le informazioni sulle vendite chiuse possono quindi risultare un po' datate, pur restando un buon materiale per cogliere le tendenze.
- I rogiti complessivi a Manhattan sono calati dell'8% (pur essendo in crescita del 5% sul Q2 2018)
- Le vendite chiuse di nuove costruzioni sono crollate, con una flessione del 37%. Questo ha portato alcuni sviluppatori a scontare sensibilmente i prezzi delle nuove costruzioni negli edifici che erano sovraprezzati in partenza o che si trovano fuori dai quartieri più pregiati e richiesti. Core Group ha riportato uno sconto medio sulle nuove costruzioni pari al 14% nel trimestre, quasi un record, dall'8% dell'anno precedente.
- Gli acquirenti allontanati dai prezzi elevati delle nuove costruzioni si sono rivolti ai condomini di rivendita, cresciuti del 2%, mentre le vendite chiuse di co-op sono calate dell'8%.
- L'inventario nel trimestre è cresciuto in modo significativo, del 13%, il che allungherà i tempi di commercializzazione futuri.
- L'inventario di co-op in rivendita è salito di più, del 26%, mentre quello dei condomini in rivendita è salito del 4%. L'inventario di nuove costruzioni è calato del 5%.
- Il prezzo medio di un condominio è stato di $2,66 milioni, in calo del 2,3%. Il prezzo medio per piede quadrato delle unità condominiali di rivendita è sceso del 5%.
- Il prezzo medio di una nuova costruzione è stato di $4,33 milioni, mentre il prezzo per piede quadrato delle nuove costruzioni è salito del 4%.
- Il prezzo medio per piede quadrato del mercato luxury (il 10% superiore delle vendite) è salito del 2,7% e la soglia di ingresso del luxury è scesa a $3,85 milioni.
Credito fotografico: 111 Murray
Il Contesto Macroeconomico
- Il Dow e il NASDAQ viaggiano su livelli elevati. Le prese di profitto potrebbero benissimo far scendere le quotazioni ma, al di là delle discussioni sulle guerre commerciali internazionali, le azioni sono alte e monetizzare appare molto allettante.
- Il tasso di disoccupazione è in calo e, statisticamente, gli Stati Uniti sono in piena occupazione. La piena occupazione incoraggia la spesa. La spesa dei consumatori genera più profitti per gli azionisti.
- La deregolamentazione procede a pieno ritmo, quindi è molto probabile che lo sviluppo delle imprese continui la sua corsa al rialzo.
- Non c'è una bolla del credito, ma il Presidente della Fed dice che i tassi di interesse saliranno gradualmente per tutto il 2019. Tassi più alti spingono gli acquirenti ad accendere mutui a tasso fisso prima piuttosto che dopo.
- Tassi di crescita elevati in tutta l'economia tendono a far chiedere alle persone quanto durerà, e così in molti rimandano gli acquisti importanti. Gli economisti, oggi, dicono che non si intravede alcuna bolla del credito, quindi l'economia trainata dai consumi appare solida.
Perché Siamo Fiduciosi sul Mercato di New York City
In sintesi, riteniamo che questo sia un mercato degli acquirenti piuttosto favorevole in cui trovarsi, soprattutto se confrontato con il 2008.
- Con i venditori finalmente disposti a trattare, ora la forza è dalla parte degli acquirenti
- I tassi di interesse sono storicamente bassi
- L'economia è in pieno slancio
- La deregolamentazione procede a pieno ritmo
- La disoccupazione più bassa degli ultimi 69 anni
- New York City registra il livello di occupazione più alto degli ultimi 50 anni e l'industria di New York City è oggi ben diversificata, ben oltre la sola finanza
- Nessuna bolla del credito come nel 2008: le banche hanno requisiti severi e svolgono la loro due diligence
- I profitti delle aziende non sono mai stati così alti, soprattutto con la nuova aliquota ridotta al 21%
- L'eccesso di costruzioni nei mercati urbani viene di norma assorbito rapidamente
Scendendo nel dettaglio dei numeri, il mercato immobiliare di New York City appare solido. La maggior parte delle persone leggerà i rapporti generali, ma l'acquirente accorto ascolterà gli specialisti del settore immobiliare. Parafrasando Warren Buffett, quando gli altri hanno paura questo potrebbe essere proprio il momento giusto per comprare a New York City.
Maggio 2018 L'Effetto della Nuova Legge Fiscale Statunitense a Manhattan Il nuovo provvedimento fiscale statunitense, entrato in vigore il 1° gennaio 2018, ha creato molto rumore sui media. Guardando le clau…
L'Effetto della Nuova Legge Fiscale Statunitense a Manhattan
Ilnuovo provvedimento fiscale statunitense, entrato in vigore il 1° gennaio 2018, ha creato molto rumore sui media. Se però si guardano le clausole in dettaglio, la norma si rivelerà un vantaggio per le società e per gli investitori immobiliari, compresi gli acquirenti stranieri. Per chi è già proprietario di casa, soprattutto a Manhattan, la faccenda è un po' più complessa.
A Manhattan l'incertezza sugli effetti finali della nuova norma, che limita le deduzioni delle imposte statali e locali e riduce da $1 milione a $750K l'ammontare degli interessi deducibili sulla prima casa, ha reso il mercato nervoso e si riflette negli ultimi rapporti sul Q1, che mostrano un'attività del Q1 in calo del 10%, secondo Corcoran. La debolezza dei volumi ha interessato tutte le fasce di prezzo, ma si è fatta sentire soprattutto sulla fascia alta. L'attività di vendita del Q2 sembra in ripresa.
Per attenuare gli effetti negativi della legge fiscale, il Governatore Cuomo si è impegnato a fondo per modificare le regole fiscali statali. Ci aspettiamo che una certa incertezza permanga sul mercato, il che metterà gli acquirenti in posizione di guida per i prossimi mesi, almeno finché l'economia non comincerà a surriscaldarsi, un effetto collaterale atteso della riforma fiscale.
Molti edifici di lusso nei quartieri più pregiati di Downtown, come NoHo, SoHo, Tribeca, il West Village e il Flatiron, e il cuore dell'Upper West Side, per esempio, se la stanno però cavando piuttosto bene. I condomini prezzati correttamente continuano a vendersi in fretta, le vendite in attesa di rogito sono in crescita rispetto al mese e all'anno precedenti e vediamo ancora il 20% delle trattative chiudersi sopra il prezzo richiesto, un dato tutt'altro che trascurabile.
Rapporto sui Prezzi delle Case a Manhattan
L'economia statunitense e New York City in particolare hanno registrato una forte performance economica a inizio 2018.
- L'occupazione a New York City è salita al massimo storico di 4,426 milioni di persone. New York City ha guadagnato 702K posti di lavoro dal 2009, un incremento del 18,9%, il più alto dal secondo dopoguerra e ben superiore a quello nazionale, che ha aggiunto l'11,5% di nuovi posti. Tecnologia, media, sanità e attività legate al turismo sono stati i settori che hanno trainato le assunzioni negli ultimi 10 anni.
- L'indice Dow Jones è cresciuto del 25% rispetto a un anno fa, attestandosi a quota 25.000. Con quasi tutte le società che hanno pubblicato i dati 2017, il 75% ha riportato utili del quarto trimestre superiori alle attese.
- A febbraio i posti di lavoro sono aumentati di 313.000 unità, superando le attese di 100.000, mentre il tasso di disoccupazione si è fermato a un contenuto 4,1%.
Ci aspettiamo di vedere altri effetti positivi della nuova riforma fiscale nel corso dell'anno e una possibile Fase II della riforma che riduca le imposte sulle plusvalenze. Restate sintonizzati...
Ottobre 2017 Rapporto sul Mercato di Manhattan Il mercato dei condomini nel cuore di Manhattan continua a mostrare solidità e vivacità. Mercati azionari ai massimi storici, finanziame…
Rapporto sul Mercato di Manhattan
Il mercato dei condomini nel cuore di Manhattan continua a mostrare solidità e vivacità. Mercati azionari ai massimi storici, finanziamenti a basso costo e facilmente accessibili e un quadro finalmente chiaro hanno contribuito a spingere il mercato. Un anno fa regnava una grande incertezza sulle elezioni statunitensi, i tassi di interesse salivano prematuramente e tutti erano sconvolti dalla Brexit. Alcune statistiche selezionate per il Q3 2017:
- I contratti firmati per condomini nella fascia $1M - $3M sono aumentati dell'11% anno su anno
- I contratti firmati per condomini nella fascia $3M - $5M sono aumentati dell'8% anno su anno.
- Il mercato dei condomini ultra-luxury (oltre $10M) continua però ad affrontare venti contrari, anche se in questo trimestre il numero di contratti firmati >$10M è risultato superiore del 12%.
- Rivendite - $1.774 prezzo medio psf
- Nuove Costruzioni - $2.320 prezzo medio psf
- Luxury - $2.780 prezzo psf, con un prezzo di ingresso per il segmento Luxury (il 10% superiore delle vendite) a $4,1 milioni.
Febbraio 2018 Come Sono i Livelli di Inventario delle Rivendite nel Mercato Immobiliare di Manhattan? «Acquirenti, una correzione dei prezzi è già avvenuta e nell'ultimo anno circa il mercato nel suo com…
Come Sono i Livelli di Inventario delle Rivendite nel Mercato Immobiliare di Manhattan?
«Acquirenti , una correzione dei prezzi è già avvenuta e nell'ultimo anno circa il mercato nel suo complesso ha dato segnali di stabilizzazione e normalizzazione. Se avete una reale necessità di comprare e trovate l'immobile giusto, sfruttate questa fase lenta per ottenere in trattativa tutta la forza contrattuale possibile . Non si sa mai quando un venditore ne ha abbastanza ed è pronto ad accettare l'offerta.»
Leggete l'articolo completo su: medium.com
Siamo d'accordo con Urban Digs. Il mercato immobiliare di Manhattan si è già corretto, soprattutto nel segmento luxury, e oggi gli acquirenti hanno più forza contrattuale di quanta ne avessero tra il 2014 e il 2016. Ci aspettiamo che questa forza prosegua nel 2018, mentre si dipana la confusione sulle nuove modifiche fiscali. Abbiamo però riscontrato che l'offerta di inventario in rivendita resta bassa.
Abbiamo esaminato i livelli di offerta dell'inventario in rivendita in quattro quartieri di pregio molto apprezzati dai nostri acquirenti di prima casa e dai nostri investitori: Tribeca, Chelsea, Upper East Side e Upper West Side. Abbiamo guardato al segmento $5 - $10 milioni, al segmento $2 - $5 milioni e al segmento $1 - $2 milioni.
Su tutti gli immobili in vendita a Manhattan nel segmento $5 - 10 milioni, c'erano solo 17 unità di rivendita in vendita a Tribeca, 8 unità di rivendita in vendita a Chelsea, 5 unità di rivendita in vendita nell'Upper East Side e 4 unità di rivendita in vendita nell'Upper West Side. In totale 34 unità di rivendita in questi quattro quartieri, che coprono buona parte dell'isola di Manhattan.
Scendendo di fascia, su tutti gli immobili di Manhattan in vendita nel segmento $2 - 5 milioni, c'erano solo 22 unità di rivendita in vendita a Tribeca, 15 a Chelsea, 21 unità nell'Upper East Side e 32 unità nell'Upper West Side (Riverside inclusa). Fanno appena 90 unità disponibili nel segmento $2 - $5 milioni in questi quattro quartieri.
Nel mercato d'ingresso, su tutti gli immobili di Manhattan in vendita tra $1 e $2 milioni, c'erano solo 2 unità di rivendita disponibili a Tribeca, 11 unità di rivendita a Chelsea, 15 unità di rivendita nell'Upper East Side e 19 unità di rivendita nell'Upper West Side. In totale 47 unità di rivendita disponibili in vendita nel segmento $1 - $2 milioni in questi quattro ampi quartieri.
Come ha osservato Urban Digs, è vero che di questi tempi i venditori sono più aperti alla trattativa, soprattutto rispetto al 2014 - 2015, ma l'offerta di buoni condomini in rivendita resta relativamente bassa. E le nuove costruzioni si vendono con un premio elevato. Quando iniziamo a restringere il campo ai migliori immobili di Manhattan disponibili in vendita, per singolo edificio, per esposizione, escludendo quelli sovraprezzati, il numero di opzioni valide si riduce drasticamente. Perciò, se siete acquirenti con esigenze abitative o alla ricerca di un investimento, tenete a mente questa storia di offerta scarsa.
https://belamorena.com.br
Upper East Side
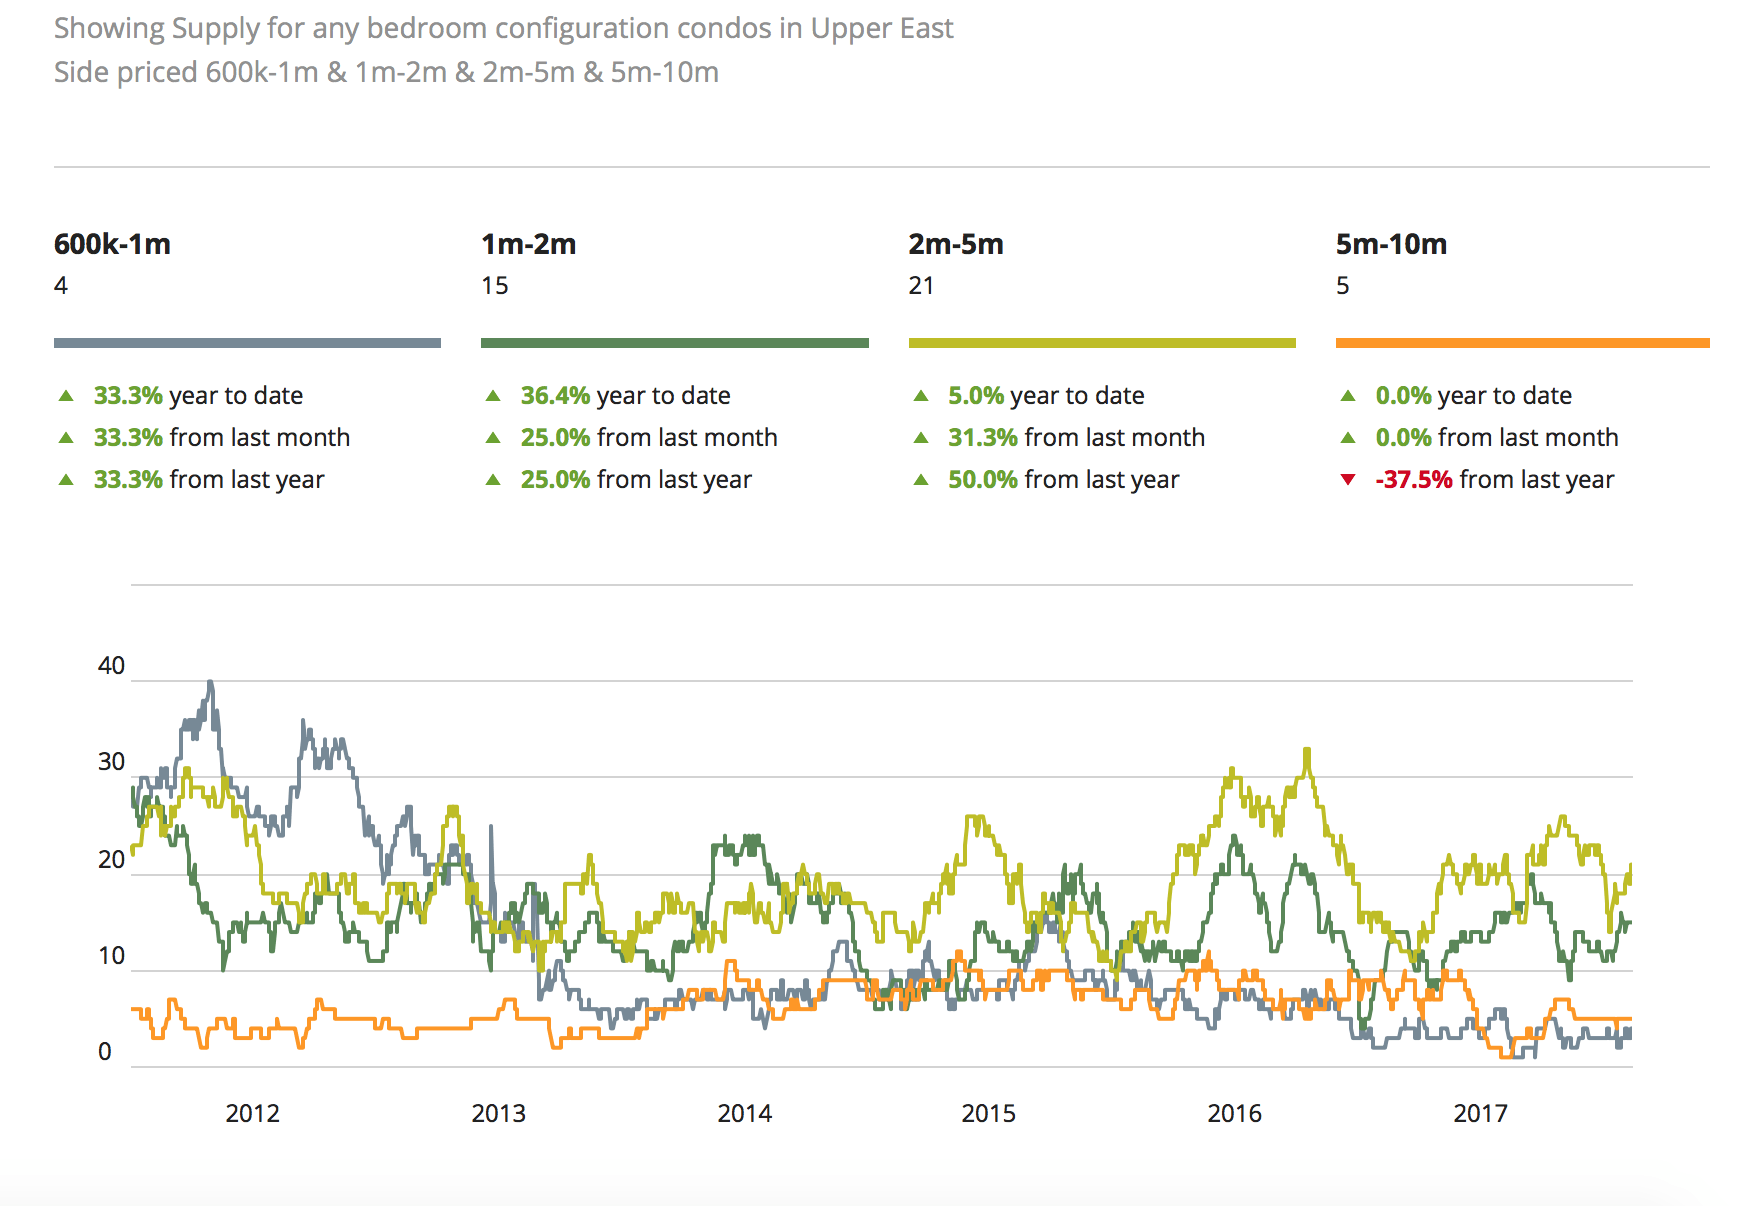
Upper West Side
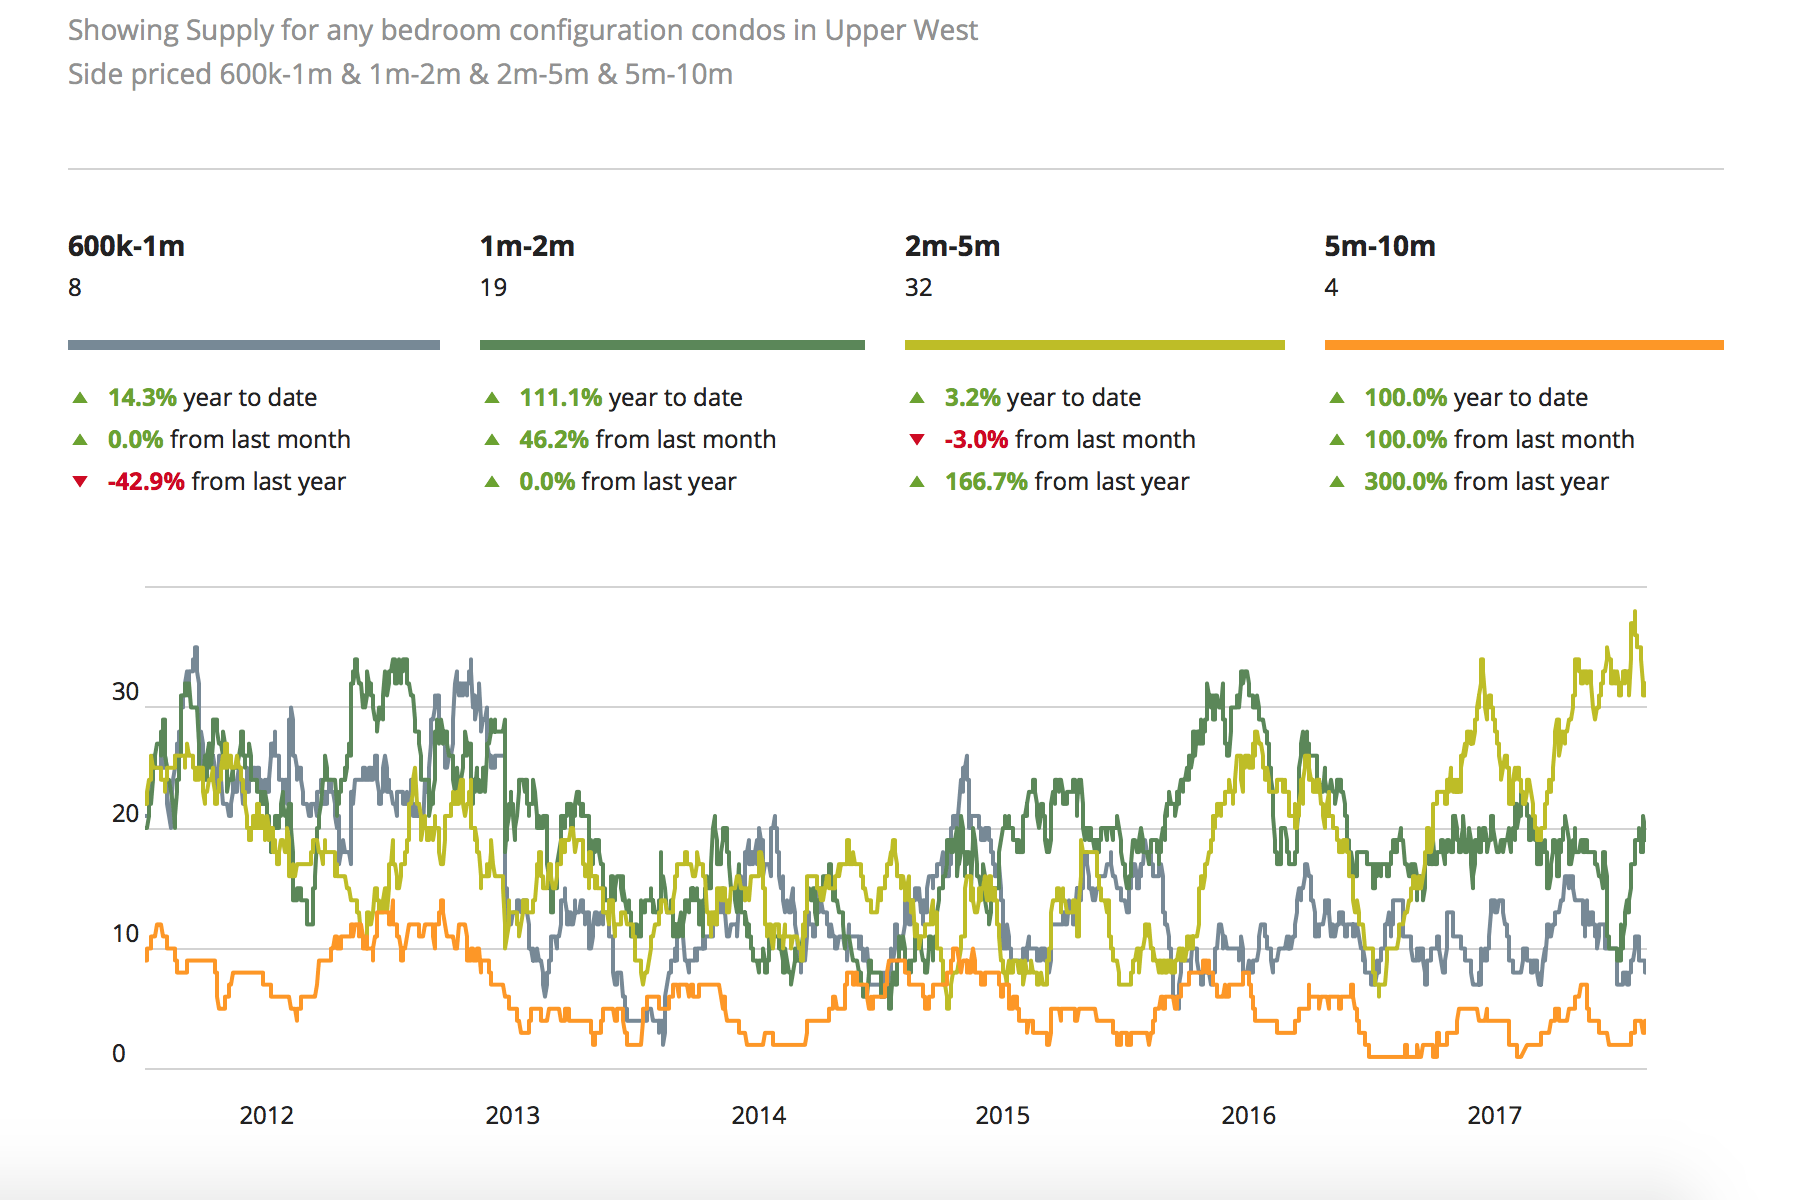
Chelsea
Tribeca
Grafici per gentile concessione di UrbanDigs
Gennaio 2018 Aggiornamento sul Mercato di Manhattan Q4|2017 Il quarto trimestre del mercato immobiliare di Manhattan nel 2017 si descrive al meglio come stabile, con tre trimestri sug…
Aggiornamento sul Mercato di Manhattan Q4|2017
Il quarto trimestre del 2017 per il mercato immobiliare di Manhattan si descrive al meglio come stabile, con tre trimestri sugli ultimi quattro in aumento nell'attività di vendite chiuse. Il 2017 è stato un anno decisamente migliore del 2016, anche se nel trimestre si è registrato un calo marcato del numero di contratti firmati su base annua, attribuibile principalmente a fattori esterni al mercato come la riforma fiscale e il clima politico.
Guardando più da vicino alle tipologie di immobile, però, emergono variazioni significative. Il segmento delle co-op in rivendita è stato il più attivo, con un terzo trimestre consecutivo di crescita delle vendite. I contratti firmati per i condomini in rivendita sono stati invece penalizzati da prezzi ancora elevati, mentre le vendite chiuse di nuove costruzioni hanno subito un calo del 12% per via del ciclo attuale e delle tempistiche degli sviluppatori. Alla luce di tutto questo, e dell'incertezza sulla nuova riforma fiscale, possiamo ipotizzare che il mercato immobiliare di Manhattan stia lentamente diventando un mercato degli acquirenti.
Condomini in Rivendita
- Il prezzo medio per piede quadrato è stato di $1.759, invariato anno su anno.
- Il numero di vendite in questo mercato è calato del 3% a 929, il livello più basso dal Q4 del 2011.
- I giorni sul mercato sono stati 116, invariati anno su anno.
- L'inventario è sceso del 4% a 2.485 unità in vendita.
L'incertezza sugli effetti della riforma fiscale si è manifestata nel Q4 nel comparto dei condomini in rivendita, causando un calo dell'attività di vendita e prezzi piatti. Per il secondo anno consecutivo il mercato ha sottoperformato e ha registrato il minor numero di vendite dal 2011. L'inventario di unità disponibili è sceso di conseguenza, con una flessione del 3% su tutta la linea. In molti indicano uno scollamento nei prezzi, dato che l'inventario attivo scontava un premio a doppia cifra per piede quadrato rispetto alle vendite chiuse del Q4.
Co-op in Rivendita
- Il prezzo medio di una co-op è stato di $1,26 milioni
- Il prezzo medio per piede quadrato è stato di $1.167, con un aumento dell'1% rispetto all'anno precedente
- Il numero di vendite in questo mercato è cresciuto del 4%, arrivando a 1.733 immobili.
- I giorni sul mercato sono stati 88, in calo del 5% rispetto all'anno precedente.
- L'inventario è salito del 15% a 2.824 unità in vendita.
Le co-op in rivendita hanno chiuso il 2017 come il prodotto immobiliare più venduto dell'anno, continuando a battere le altre opzioni con vendite in crescita per il terzo trimestre consecutivo. Inoltre, l'elevata domanda di co-op in rivendita ha ridotto del 5% la permanenza media di un immobile sul mercato. Di conseguenza, il mercato ha risposto aumentando del 15% l'inventario disponibile.
Nuova Costruzione
- Il prezzo medio di un condominio di nuova costruzione è stato di $3,92 milioni.
- Il prezzo medio per piede quadrato è stato di $2.253, in calo del 17% rispetto all'anno precedente, a fronte del minor numero di rogiti nel super-luxury e nell'ultra-luxury.
- Il numero di vendite in questo mercato è calato del 12%, da 527 a 463.
- L'inventario è cresciuto del 30%, con 1.074 unità oggi in vendita.
Come ci si può attendere, i numeri del mercato dei condomini di nuova costruzione tendono a salire o scendere in base all'avanzamento dei cantieri. Nessun nuovo edificio ha avviato i rogiti nel 4° trimestre e diversi grandi sviluppi, come 125 Greenwich e 91 Leonard, hanno lanciato le vendite, facendo impennare l'inventario del 30%.
Luxury
- Il prezzo medio di un appartamento di lusso a New York City è stato di $7,24 milioni nel Q4.
- Il prezzo medio per piede quadrato è sceso del 12% a $2.625.
- La soglia del luxury era di $3,882M.
Il segmento luxury è determinato dal 10% superiore delle vendite chiuse in base al prezzo. Il prezzo di ingresso, o «soglia», è sceso di circa $500.000, chiudendo a $3,882 milioni. Inoltre, il prezzo medio è calato del 10% e il prezzo per piede quadrato del 12%. Questi cali sono attribuibili a uno spostamento dei rogiti del trimestre, dall'ultra-luxury e dal super-luxury, come 432 Park, Greenwich Lane e 56 Leonard, alla fine del 2016, verso edifici di lusso più contenuti in posizioni periferiche, come One West End e 252 East 57° St. Abbiamo però assistito a un mercato più competitivo, con un inventario in aumento, che lascia ai venditori poche alternative oltre a ridurre i prezzi per assecondare la domanda della clientela. Questo rappresenta un potenziale concreto per gli investitori nel segmento luxury, dato che queste unità di lusso sono a prezzi bassi e pronte per essere acquistate.
In breve, il mercato di Manhattan resta stabile e il 2017 è stato più sano del 2016. Detto questo, il mercato continua a mostrare tendenze che pendono dalla parte del cliente o, in altre parole, verso un «mercato degli acquirenti». L'aumento dell'inventario disponibile, i nuovi progetti di sviluppo e l'abbassamento della soglia del luxury hanno creato un mercato in cui proprietari e sviluppatori sono inclini a scontare i prezzi per stare al passo con vendite in calo. A causa dell'incertezza sulla riforma fiscale, il 2018 sarà un buon anno per l'acquirente e non altrettanto per il venditore. Per chi è rimasto alla finestra, potrebbe essere un buon momento per entrare sul mercato, prima che gli effetti positivi della riforma fiscale di Trump si facciano sentire.
Ricerche Rapide a Manhattan
I 50 Migliori Attici in Vendita a New York City
Gli Appartamenti più Costosi in Vendita a Manhattan
I Nostri Appartamenti di Nuova Costruzione Preferiti in Vendita a Manhattan
Novembre 2016 Che effetto avrà il Presidente Trump sul mercato immobiliare statunitense? Mai prima d'ora l'America aveva avuto alla Casa Bianca un costruttore e un broker immobiliare di New York City (sì, ha una licenza da broker…
Che effetto avrà il Presidente Trump sul mercato immobiliare statunitense?
Mai prima d'ora l'America aveva avuto un costruttore e broker immobiliare di New York City seduto alla Casa Bianca (sì, ha una licenza da broker a New York City). Per quanto molti di noi possano non condividere i comportamenti e le posizioni politiche di Trump, una cosa è certa: Trump sarà favorevole al mattone e al settore immobiliare.
Mentre alcuni ipotizzavano che una presidenza Trump sarebbe stata un evento da cigno nero, oggi il dollaro e il mercato azionario, anziché crollare, sono saliti entrambi!
Se vi state chiedendo come le politiche del Presidente Trump incideranno sul mercato immobiliare statunitense, ecco alcune indicazioni su come Trump si muoverà con ogni probabilità una volta insediato.
Userà il mattone per rimettere in moto l'economia?
Trump è un costruttore e un broker immobiliare. Ha usato lui stesso il mattone come investimento per tutta la vita e ha dichiarato di voler favorire la proprietà della casa. Dato che l'attività di famiglia è l'immobiliare, sia attraverso la sua società, la Trump Organization, sia attraverso quella del genero, Kushner Properties, ci aspettiamo che Trump prosegua la sua storia d'amore con il mattone.
Che ne sarà dei tassi sui mutui?
I tassi sono destinati a restare bassi ancora per un po'. «I tassi sui mutui stanno scendendo perché gli investitori vedono rendimenti sicuri nei titoli garantiti da mutui statunitensi, il che riflette la loro fiducia nella relativa solidità del mercato immobiliare americano», ha scritto il capo economista di Trulia Ralph McLaughlin in una nota il giorno dopo le elezioni. «Inoltre, è probabile che la Fed rinvii un rialzo dei tassi a dicembre a causa delle turbolenze economiche globali. Entrambi gli effetti si traducono in un vantaggio di breve periodo per chi prende a prestito, e con ogni probabilità vedremo un aumento delle rinegoziazioni dei mutui se i tassi continueranno a crollare.»
Ridurrà le imposte per gli investitori immobiliari?
I repubblicani hanno mantenuto il controllo di Camera e Senato. Di conseguenza hanno mano libera sul futuro della politica fiscale, il che significa che arriveranno alcuni grandi cambiamenti destinati a incidere sulle imposte per gli investitori immobiliari. Trump ha proposto di:
- Abbassare le aliquote, con un'imposta sulle plusvalenze con aliquota massima al 20%.
- Eliminare l'imposta di successione, la cosiddetta death tax
- Ridurre le imposte sulle società dal 35% al 15%
E anche se non otterrà tutto quello che vuole in materia di riforma fiscale, il nostro sistema tributario è maturo per un cambiamento (lo hanno chiesto sia i repubblicani sia i democratici), e quel cambiamento arriverà probabilmente prima dell'agosto 2017, prima che inizi la stagione elettorale per il 2018.
Prendere a prestito potrebbe diventare più facile?
Una regolamentazione più leggera, uno dei tratti distintivi della sua campagna, permetterebbe alle banche di aumentare i prestiti, cosa che è rimasta molto contenuta dal 2008. Un altro modo in cui una presidenza Trump potrebbe rendere più facile ai consumatori l'acquisto della casa sarebbe abbassare i premi sui prestiti FHA oppure ridurre le commissioni di garanzia di Fannie Mae e Freddie Mac.
Che impatto ci sarà sulle regole?
Buona parte del programma di Trump ruota attorno alla deregolamentazione del mercato finanziario per rilanciarlo appieno, e questo da solo potrebbe dare una spinta anche al settore immobiliare. È un tema su cui Trump, e il partito repubblicano nel suo complesso, si sono espressi con forza.
Trump ha proposto di ridurre sia la regolamentazione bancaria sia quella edilizia. Allentare le regole sul credito potrebbe favorire la proprietà della casa rendendo più semplice ottenere un prestito. Quanto alle norme edilizie, in un incontro della National Realtor Association Trump ha stimato che il 25% del costo di costruzione di una casa è legato alla regolamentazione. Vorrebbe portarlo al 2%. Se l'edilizia venisse deregolamentata, ciò significherebbe case più accessibili per i consumatori.
La deducibilità degli interessi sui mutui sparirà?
No! L'anno scorso, in un piano fiscale reso pubblico da Trump, era scritto in modo specifico ed esplicito che avrebbe mantenuto la deducibilità degli interessi sui mutui.
Manterrà il programma dello scambio 1031?
Trump, finito sotto un'immensa pioggia di critiche per aver usato in modo aggressivo il codice tributario e per non aver pagato, stando alle ricostruzioni, le imposte federali, con ogni probabilità manterrà i controversi scambi esentasse 1031, che consentono ai proprietari di vendere un immobile senza pagare imposte sulle plusvalenze se reinvestono il ricavato in altri investimenti immobiliari. La disciplina dello scambio 1031 è uno dei pilastri su cui poggia il settore immobiliare e Trump la conserverà.
E l'immigrazione?
La politica migratoria di Trump ha subito molti cambiamenti da quando ha annunciato la sua candidatura, e una riforma dell'immigrazione non sarà una legge facile da far passare alla Camera o al Senato, quindi è difficile stabilire se inciderà in misura rilevante sul mercato immobiliare di New York City.
Trump riuscirà ad attuare tutte le posizioni della sua campagna?
A chi tra voi si sente emotivamente coinvolto dal fatto che Trump sia presidente, dopo una parte della sua retorica e dei suoi comportamenti oltraggiosi, ricordiamo che il Presidente degli Stati Uniti non ha un potere illimitato. I nostri padri fondatori non volevano che il potere fosse nelle mani di un solo uomo o di un solo gruppo, con il rischio di finire sotto il governo di un altro dittatore o tiranno. Per questo il nostro governo è diviso in tre poteri: esecutivo, legislativo e giudiziario. Ecco perché molte delle posizioni più oltraggiose della campagna di Trump non diventeranno realtà. O incontreranno l'opposizione del legislativo o verranno ribaltate dal giudiziario.
Non c'è dubbio che queste elezioni siano state molto divisive. Ma, ora che il voto è alle spalle, il popolo americano si ricompatterà come ha sempre fatto. Come ha detto Obama a proposito di Trump: «Facciamo tutti il tifo per il suo successo».
Stai valutando entrambi i mercati? Leggi il rapporto sul mercato dei condomini di Miami.
Prosegui con l'Hub di Intelligence Immobiliare per la mappa di riferimento di 35 pagine, curata nel dettaglio, che copre New York City e il Sud della Florida.