Actualización del mercado inmobiliario de Manhattan, septiembre de 2026: la oferta se retira más rápido que los compradores
Manhattan perdió inmuebles en venta más rápido de lo que perdió compradores este verano. El inventario activo cayó a 4,462 unidades en agosto, alrededor de un 20% por debajo del nivel de hace un año según los datos reales de UrbanDigs, y en la semana del 7 de septiembre era de 4,341, un descenso cercano al 24% interanual en la duodécima caída semanal consecutiva. Los contratos firmados también bajaron, pero ni de lejos con la misma rapidez. Esa brecha resume todo lo ocurrido en el trimestre hasta ahora.
Eso se aprecia allí donde el comprador lo percibe. El descuento mediano sobre el precio de salida fue del 3.4% en agosto, el más ajustado de 2026. Lo interpreto como escasez que sostiene los precios, más que como demanda que los empuja al alza, si bien ambas cifras solo acreditan que se movieron a la vez, no que una causara la otra. Al mismo tiempo, tres de los costes de poseer un apartamento en Manhattan subieron este año y, para los apartamentos que no son residencia principal, uno de ellos es enteramente nuevo.
El segmento alto se lee de manera distinta según la semana que se observe. Olshan Realty contabilizó 13 contratos de $4 millones en adelante en la semana del 31 de agosto al 6 de septiembre, sin ninguna operación por encima de $10 millones, el menor volumen en dólares desde septiembre de 2023. Es una sola semana, coincidió con el puente del Labor Day, y Donna Olshan afirma con claridad que septiembre suele ser el peor mes del año en el mercado de lujo. En el conjunto del año, el tramo trofeo va de hecho por delante: 218 contratos firmados de $10 millones en adelante en lo que va de 2026 frente a 202 en el mismo tramo de 2025. Ambos hechos son ciertos, y solo leyéndolos juntos se obtiene la respuesta correcta.
En términos sencillos: Manhattan tenía 4,462 apartamentos a la venta al cierre de agosto, alrededor de una quinta parte menos que un año antes, y 4,341 en la semana del 7 de septiembre. Los compradores firmaron 693 contratos en agosto, un 10.5% menos interanual. La oferta cayó más rápido que la demanda en el mismo periodo, y el vendedor típico aceptó solo un 3.4% por debajo del precio de salida, el menor descuento del año. Los tipos hipotecarios no ayudaron: el fijo a 30 años se situó en el 6.71% el 3 de septiembre, por encima del nivel de hace un año.
¿Hasta dónde ha caído realmente el inventario de Manhattan?
Más de lo que casi nadie esperaba al entrar en el otoño. Los datos reales de UrbanDigs sitúan los listados activos en 5,613 al cierre de julio y en 4,462 al cierre de agosto, una caída del 20.6% en un solo mes y un 20.3% por debajo de agosto de 2025. Los nuevos listados de agosto fueron 526, alrededor de un 40% menos, y el recuento de activos descendió en torno a 1,150 viviendas en el mes, de 5,613 a 4,462. En la semana del 7 de septiembre el recuento era de 4,341, la duodécima caída semanal consecutiva y cerca de un 24% por debajo de la misma semana del año pasado.
Corcoran, que contabiliza su propia serie, llega a la misma conclusión por otra vía: 4,992 listados activos en agosto, un 15% menos interanual y el nivel de agosto más bajo desde 2015, con ocho meses consecutivos de descenso interanual. Las dos firmas miden cosas distintas y sus cifras no deben mezclarse, pero coinciden en la dirección y en el orden de magnitud.
Debajo de todo ello hay un problema de oferta anterior a este verano. Jonathan Miller, en su informe del segundo trimestre para The Real Deal, situó el inventario de obra nueva en venta en 445 unidades, un 62.2% menos interanual, frente a un inventario de segunda mano de 6,604, con un retroceso mucho más suave del 7.2%. Se trata de producto en oferta y no de la cartera en construcción, pero lo relevante es la distancia entre ambas cifras. El propio recuento de Olshan apunta lo mismo desde el lado de los contratos: en las cuatro semanas hasta el 19 de julio solo se firmaron 12 contratos de promotor de $4 millones en adelante, frente a una media de diez años de 28.
| Indicador | Agosto de 2026 | Fuente y alcance |
|---|---|---|
| Listados activos | 4,462 (-20.3% interanual) | Datos reales de UrbanDigs, todos los apartamentos de Manhattan |
| Listados activos | 4,992 (-15% interanual) | Corcoran, condominios y cooperativas; el agosto más bajo desde 2015 |
| Contratos firmados | 693 (-10.5% interanual) | Datos reales de UrbanDigs |
| Contratos firmados | 799 (-6% interanual) | Corcoran; el agosto más lento desde 2020 |
| Precio mediano de venta | $1.26M (+3.1% interanual) | Datos reales de UrbanDigs, condominios y cooperativas en conjunto |
| Precio mediano por pie cuadrado | $1,440 | UrbanDigs; julio fue de $1,483, el máximo de 2026 |
| Precio medio por pie cuadrado | $1,833 (+1% interanual) | Corcoran; condominio $2,047 (+3%), cooperativa $1,229 (-10%) |
| Descuento mediano sobre el precio de salida | 3.4% | UrbanDigs; el más ajustado de 2026, desde el 3.8% de julio |
| Contratos de lujo ($5M+) | 52 (+13% interanual) | Corcoran; inventario de lujo de 737 unidades, mínimo de agosto en 12 años |
| Ventas pendientes | 3,203 (+9.3% interanual) | UrbanDigs; la cartera de cara al otoño supera la del año pasado |
Dos firmas, dos metodologías, una misma dirección. UrbanDigs y Corcoran contabilizan los contratos de forma distinta, de modo que sus totales difieren por diseño. Conviene leer cada serie frente a sí misma a lo largo del tiempo, y no frente a la otra.
¿El impuesto pied-a-terre es un umbral abrupto o un tramo progresivo?
Es un umbral abrupto, y esa distinción ha recibido muy poca atención. El Department of Finance de la ciudad de Nueva York aprobó su reglamento definitivo el 14 de julio de 2026, codificado en 19 RCNY section 62. El reglamento establece que el recargo «se calcula como el producto de un tipo de recargo fijado por ley y el valor de mercado del inmueble correspondiente» y, al abordar la cuestión de forma directa, que «dado que el recargo se basa en el valor de mercado y no en el valor catastral, el DOF señala que estos padrones deben incluir los valores de mercado aplicables de los inmuebles, no los valores catastrales».
Después llega la frase que más importa a quien se encuentre cerca de un umbral. El reglamento dispone que «si la valoración de un inmueble o de una unidad de vivienda cooperativa supera el umbral, la totalidad del valor del inmueble queda sujeta al recargo». Conviene leerlo con atención. Una vez que el valor de mercado del DOF cruza la línea, el tipo se aplica sobre el valor íntegro, no sobre el importe que la excede. Es un escalón, no un tramo progresivo, y cerca de una frontera se comporta de forma muy distinta a la que la mayoría de los propietarios supone.
De ahí se derivan tres consecuencias. Primera, la cifra que gobierna es el valor de mercado que el Department of Finance asigna a su unidad, que no es su precio de compra ni el valor catastral de su recibo. Segunda, los tipos legales para cooperativas y condominios van del 4% al 6.5% según la banda de valor, con una escala aparte y mucho más baja, del 0.8% al 1.3%, para viviendas de una a tres familias por encima de $5 millones. Tercera, el reglamento establece que el recargo, junto con las sanciones y los intereses, «constituye un gravamen sobre el inmueble». The Real Deal ha informado de que esto encaja mal en las cooperativas, donde las unidades carecen de referencia registral individual, de modo que el edificio recibe la liquidación y la junta se convierte en recaudadora.
Soy CPA y, aun así, no voy a publicar aquí un ejemplo numérico en dólares, porque la respuesta correcta depende de su valoración concreta del DOF, de sus circunstancias de residencia y de su estructura de propiedad. Lo que sí diré, en términos generales, es que el escalón hace que la diferencia entre quedar justo por debajo o justo por encima de un umbral sea mucho mayor de lo que la mayoría de los propietarios espera, motivo suficiente para que la cuestión se estudie con rigor en lugar de darla por supuesta.
La aplicación práctica de todo esto es un asunto distinto de la norma, y ha ido mal. Tres propietarios demandaron en Richmond County impugnando la implantación y no el impuesto en sí, al sostener que la ciudad trasladó la carga de la prueba a los residentes en lugar de utilizar los registros fiscales de que ya dispone. El juez Wayne Ozzi dictó el 10 de agosto una orden de suspensión temporal que obligaba a la ciudad a retirar una lista publicada de unas 900,000 propiedades; la ciudad presentó recurso en cuestión de horas, lo que activó la suspensión de esa orden, y la implantación continuó. El caso se vio el 31 de agosto. A 9 de septiembre no se ha dictado resolución y la suspensión sigue vigente.
Lo que no se ha movido es el plazo. La fecha de presentación de la exención se ha prorrogado dos veces y ahora queda fijada en el 6 de octubre de 2026. A 28 de agosto la ciudad informaba de 10,871 solicitudes iniciadas, 5,874 completadas y 3,655 aprobadas. La representación de los demandantes declaró ante el tribunal que unas 6,750 de alrededor de 17,000 notificaciones nunca deberían haberse enviado. Lo que conviene entender es que el litigio discute cómo se implantó el impuesto y no si este existe, de modo que un procedimiento en curso no es por sí mismo motivo para tratar la fecha del 6 de octubre como algo movible. Si usted reúne los requisitos para una exención, y qué debe presentar, es una cuestión para su propio asesor fiscal.
También encontrará una afirmación muy difundida según la cual el recargo podría reducir el valor de los apartamentos afectados entre un 7.5% y un 18.75%. Esa cifra procede de la publicación de un inversor en X. No he visto que se haya publicado ninguna metodología junto a ella, ni he encontrado medición publicada alguna de un efecto limpio de este impuesto sobre el precio o el volumen del lado vendedor. Trate cualquier cifra precisa sobre el efecto del impuesto en los valores como una estimación y no como una medición. Para la visión por segmentos, consulte el impuesto pied-a-terre y el mercado inmobiliario de lujo de Manhattan y la demanda de propiedades trofeo bajo el nuevo impuesto.
¿Cuánto cuesta ahora mantener un apartamento en Manhattan?
Es la pregunta que más me hacen este año y la que los informes de mercado siguen esquivando. Tres costes se movieron en 2026 y, según cómo se posea y se financie un apartamento, un propietario puede afrontar los tres.
Empecemos por los gastos comunes. El informe del segundo trimestre de Miller señala que los costes mensuales de la vivienda siguen creciendo por encima de la inflación: la cuota mediana mensual de mantenimiento en una venta de cooperativa fue de $3,077, o $2.83 por pie cuadrado, con alzas del 10.2% y del 16% interanual respectivamente. En el lado del condominio, los gastos comunes mensuales más los impuestos sobre bienes inmuebles sumaron $4,466, o $3.37 por pie cuadrado. No son cifras menores y se acumulan más deprisa que los precios.
Añada la financiación. El fijo a 30 años de Freddie Mac se situó en el 6.71% el 3 de septiembre, frente al 6.66% de la semana anterior y por encima del 6.50% de un año antes. En Manhattan los importes de préstamo se sitúan habitualmente en el tramo jumbo y, ahí, un seguimiento de tres bancos elaborado por Howard Hanna NYC situó la TAE media a 30 años cerca del 6.99% el 2 de septiembre, la lectura más alta de 2026 y por encima del 6.07% aproximado de finales de febrero. Detrás de eso hay un bono del Tesoro a 10 años en el 4.79%, máximo de tres años.
Después, cuando el inmueble reúne las condiciones, añada el recargo. No todos los propietarios soportan los tres: un comprador al contado no se ve afectado por el tipo, quien ya tiene el préstamo formalizado no lo revisa, y el recargo alcanza únicamente a los apartamentos que no son residencia principal del propietario, de un familiar o de un inquilino. Cuando sí se suman, cambian la aritmética de mantener un apartamento que se ocupa seis semanas al año y eso, mucho más que cualquier titular aislado, es lo que en mi opinión está reconfigurando este mercado en silencio.
¿Se paralizó el mercado de lujo de Manhattan en septiembre?
Una semana pareció pésima y el año pinta bien. Merece la pena conocer ambas cosas. En la semana del 31 de agosto al 6 de septiembre, Olshan Realty registró 13 contratos firmados de $4 millones en adelante, por un total de $66,240,000 en volumen de precios de salida, con una salida media de $5,095,385 y una mediana de $5,150,000. Seis eran cooperativas, seis condominios y uno un condop, y no se firmó ninguna casa unifamiliar entre medianeras. No se firmó nada de $10 millones en adelante. Olshan señaló que el volumen en dólares fue el más bajo desde la semana del 18 al 24 de septiembre de 2023 y que la semana quedó por debajo de la media de diez años de 16 contratos para el tramo previo al Labor Day.
Son precios de salida, que es lo que informa Olshan. Antes de que nadie construya un relato sobre la semana, conviene leer el resto del propio comentario de Olshan: «Septiembre suele ser el peor mes del año en el mercado de lujo». Y el recuento anual apunta en sentido contrario. Hasta el cierre de agosto se habían firmado 218 contratos de $10 millones en adelante en 2026, frente a 202 en el mismo periodo de 2025. El mercado trofeo va por delante del año pasado. Una semana de festivo no es una tendencia, y prefiero decírselo ahora antes que dejar que lea un titular que afirme lo contrario.
Allí donde el mercado trofeo sí está revisando precios, lo hace edificio por edificio y no de forma generalizada. En 111 West 57th Street el último dúplex disponible, el Penthouse 76, se cerró algo por encima de $41.75 millones, un 23.5% por debajo del precio inicial de promotor de $54.6 millones. En Central Park Tower, la unidad 68E entró en contrato con un precio de salida de $20.5 millones, rebajado desde $24.96 millones, tras haberse comercializado por primera vez sobre plano en 2018. Olshan informa de precios de salida y no de precios de contrato acordados, de modo que aún se desconoce el descuento respecto al cierre final. Entretanto, el producto más nuevo se está absorbiendo con rapidez. 1122 Madison Avenue tiene 24 de sus 26 unidades en contrato desde mediados de enero, a una media de $5,378 por pie cuadrado, y la conversión del Flatiron Building en 175 Fifth Avenue tiene 16 de 36 en contrato, con una media de $4,779 por pie cuadrado. Son cifras de absorción y de precio, no mediciones de descuento, así que no afirmaría que ambos proyectos se venden sin negociación. Lo que sí muestra el patrón es que el inventario de promotor envejecido del ciclo anterior se está colocando con rebajas visibles mientras los lanzamientos más recientes no se quedan parados.
¿Adónde fue la demanda? Mire al mercado de alquiler
Este verano ocurrió algo inusual en el alquiler de Manhattan, y dos de las personas más rigurosas de este sector han vinculado públicamente parte de ello al nuevo impuesto. En julio la renta mediana de Manhattan alcanzó $5,000 por primera vez en la serie histórica, un 6.4% más interanual, con una media de $6,306 y una renta media por pie cuadrado por encima de $101, ambas cifras récord. El inventario de alquiler en oferta cayó a 6,421, un 39.3% menos interanual, en el decimotercer descenso consecutivo y el nivel más bajo en dos años.
Jonathan Miller, autor de la serie, lo expresó así: «La caída de la oferta es inusualmente aguda para esta época del año, así que un factor podría ser la aplicación del impuesto pied-a-terre a las segundas residencias de $5+ millones. Cada vez más compradores de pied-a-terre optan por alquilar en lugar de comprar, y algunos propietarios actuales están vendiendo su segunda vivienda y alquilando cuando se encuentran en la ciudad, lo que añade demanda a un parque de alquiler ya de por sí escaso». Pam Liebman, consejera delegada de Corcoran, señaló que el repunte del alquiler «sugiere que algunos compradores potenciales quizá ya estén eligiendo la flexibilidad frente a la propiedad». Fíjese en lo que ninguno de los dos dijo. Ambos lo plantearon como un factor posible y no como una causa demostrada, y yo voy a mantener esa misma línea.
La parte del mercado de alquiler más próxima a la población afectada por el impuesto es la más alta, no la intermedia, si bien los datos de alquiler no registran si un inquilino fue o será propietario, de modo que este es un argumento de proximidad y no de correspondencia. El recargo se aplica a apartamentos que no son residencia principal; la renta mediana es una cifra del conjunto del mercado. Así que la cifra más pertinente es que los alquileres por encima de $100,000 al mes se han multiplicado por siete en lo que va de año, los superiores a $50,000 se han más que duplicado, y el decil de lujo promedia ahora $17,464 al mes, un 35% más interanual. Ahí es donde aparecería el comprador de pied-a-terre si estuviera alquilando en lugar de comprar, y ahí es donde está el movimiento.
Existe una explicación alternativa que merece el mismo peso. Los tipos hipotecarios están más altos que hace un año, y unos tipos más altos empujan al alquiler a los compradores marginales sin que intervenga política fiscal alguna. El propio Miller menciona además la FARE Act, al observar que los propietarios parecen estar retirando anuncios de las plataformas públicas para evitar la fricción de la comisión del bróker, lo que «reduciría el inventario visible sin disminuir necesariamente el número de unidades ocupadas o disponibles». Eso convertiría parte de la caída de inventario del 39.3% comunicada en un efecto de medición y no en uno real. Nadie ha aislado la contribución independiente del impuesto respecto del efecto de los tipos o del efecto de visibilidad de los anuncios y, hasta que alguien lo haga, la posición honesta es que el impuesto es uno de varios factores plausibles.
¿Qué están haciendo los tipos hipotecarios y la Reserva Federal?
No lo que la mayoría esperaba hace seis meses. El fijo a 30 años de Freddie Mac promedió el 6.71% en la semana cerrada el 3 de septiembre, con el de 15 años en el 6.04%. Un año antes eran el 6.50% y el 5.60%. Los tipos no están solo elevados: están más altos que el pasado septiembre y han subido desde nuestro informe de mitad de año.
La Reserva Federal mantuvo su rango objetivo entre el 3.50% y el 3.75% el 29 de julio. Lo que merece la pena leer es el voto discrepante. El comunicado recoge que «votaron en contra de la decisión de política monetaria Beth M. Hammack, Neel Kashkari y Lorie K. Logan, quienes preferían elevar el rango objetivo del tipo de los fondos federales en 1/4 de punto porcentual en esta reunión». Tres responsables querían una subida en aquella reunión. Es una señal relevante sobre la dirección del debate dentro del comité, aunque describe una reunión y no una perspectiva consolidada. La siguiente decisión estaba prevista para el 16 de septiembre, seis días después de la publicación de esta actualización, y no voy a pronosticarla.
Para el comprador de Manhattan la conclusión práctica es más acotada. Las compras al contado son habituales en la parte alta de este mercado, y un comprador al contado es indiferente al tipo oficial. Donde una cotización jumbo del 7% sí cambia el comportamiento es entre los compradores financiados, y esa es la parte del mercado a la que llegaría primero un movimiento de tipos.
El contraargumento honesto
Un escéptico diría lo siguiente, y no se equivocaría en los hechos. El volumen de contratos baja alrededor de un 10.5% interanual en la serie de UrbanDigs y un 6% en la de Corcoran, lo que supone un enfriamiento real por mucho que se enmarque el lado de la oferta. El precio medio por pie cuadrado de las cooperativas de Corcoran cayó un 10% interanual en agosto, y su precio medio de salida por pie cuadrado en el segmento de lujo bajó un 6%. Unos 120 días en mercado según el recuento de Corcoran no describen un mercado que se despeje con rapidez. Las escrituras registradas del último mes también parecen escasas, si bien los informes de Howard Hanna advierten de que los recuentos registrales van con retraso respecto al registro público y no deben leerse como un descenso real.
Mi respuesta es que todo eso es cierto y nada de ello contradice la lectura de la oferta. Un mercado puede tener menos transacciones y precios más firmes al mismo tiempo, y así es exactamente como se ve un mercado con la oferta restringida. Lo que me haría cambiar de opinión sería un septiembre y un octubre en los que el inventario se reconstruya con la habitual oleada otoñal de anuncios y aun así se amplíen los descuentos. Unas ventas pendientes un 9.3% por delante del año pasado apuntan en contra de ese escenario, pero es lo que voy a vigilar y lo comunicaré en cualquiera de los dos sentidos.
Qué significa esto para compradores, vendedores y propietarios de vivienda no principal
Para los compradores. El margen de negociación del que se hablaba el año pasado ha desaparecido en gran medida con un 3.4%. No ha desaparecido en todas partes, eso sí. El inventario envejecido sigue siendo donde reside la palanca: el informe de septiembre de Howard Hanna NYC sitúa el descuento mediano sobre el precio de salida del inventario de más de 120 días en torno al 9%, frente al 3.4% del mercado en su conjunto. Si está buscando, la pregunta no es si el mercado está flojo, sino si ese apartamento concreto lleva tiempo parado. Pídame la lista actual de más de 120 días en los edificios que le interesan.
Para compradores de vivienda no principal y compradores extranjeros. Calcule el recargo antes de ofertar, sobre el valor de mercado del DOF y no sobre su precio de compra, y deje resueltas la residencia y la estructura de propiedad antes de firmar. El escalón hace que la diferencia entre quedar justo por debajo o justo por encima de un umbral sea mayor de lo que parece. Si ya es propietario y tiene alguna posible exención, el 6 de octubre es la fecha que importa. Consulte nuestra guía sobre el impuesto sucesorio estadounidense para compradores extranjeros si posee a través de una sociedad.
Para los vendedores. La escasez juega a su favor y eso es una ventaja real. Un descuento de mercado del 3.4% sigue sin ser permiso para tantear un número. Los apartamentos que ceden cerca de un 9% son los que llevan tiempo parados, y se negocian contra su propio historial de comercialización y no contra el mercado. Fije el precio conforme a la evidencia en las tres primeras semanas. Si su comprador probable no destinará la vivienda a residencia principal, tenga presente que su coste de mantenimiento subió este año y cuente con ello en la conversación.
Para accionistas y juntas de cooperativas. Este es el grupo con un problema realmente nuevo. El reglamento del DOF convierte el recargo, con sanciones e intereses, en un gravamen sobre el inmueble y, en una cooperativa, es el edificio el que recibe la liquidación. Las juntas están quedando convertidas en recaudadoras de impuestos con un calendario muy comprimido. Si forma parte de una junta, esto debe entrar en el orden del día ahora y no en diciembre. Nuestra guía de condominio frente a cooperativa explica las diferencias de propiedad que originan todo esto.
¿Desea esta lectura aplicada a un edificio concreto o a una banda de precios? Obtendré comparables actualizados, inventario envejecido y actividad de contratos antes de que oferte o ponga a la venta, y le explicaré cómo está estructurado el recargo. Su exposición particular corresponde a su asesor fiscal, y trabajaré junto a él.
Metodología y fuentes. Las cifras mensuales de Manhattan son los datos reales de UrbanDigs de agosto de 2026 republicados por Howard Hanna NYC Research, y los informes de Corcoran sobre Manhattan de agosto de 2026. Ambos emplean metodologías distintas y no son directamente comparables; cada uno se identifica en el punto en que se utiliza. Las cifras trimestrales y los costes mensuales de la vivienda proceden del informe de Jonathan Miller sobre Manhattan del 2T de 2026 publicado con The Real Deal. Los datos semanales de contratos de lujo proceden del Olshan Luxury Market Report de la semana del 31 de agosto al 6 de septiembre de 2026, referido a inmuebles residenciales de Manhattan con precios de salida de $4 millones en adelante. Los tipos hipotecarios son los de la Primary Mortgage Market Survey de Freddie Mac de la semana cerrada el 3 de septiembre de 2026; las TAE jumbo proceden de un seguimiento de tres bancos elaborado por Howard Hanna NYC, no de una encuesta nacional. Las cifras de la Reserva Federal proceden del comunicado del FOMC del 29 de julio de 2026. La mecánica del recargo pied-a-terre se cita del reglamento definitivo del Department of Finance de la ciudad de Nueva York aprobado el 14 de julio de 2026 (19 RCNY section 62); las bandas de tipos son las informadas por Greenberg Traurig, Dechert y CNBC. La situación del litigio está actualizada a 9 de septiembre de 2026, sin resolución dictada. Los contratos firmados son un indicador adelantado y no son comparables con las ventas cerradas, que van con retraso. Nada de lo aquí expuesto constituye asesoramiento fiscal ni jurídico; confirme su situación particular con un profesional cualificado. Publicado el 10 de septiembre de 2026 por Anthony Guerriero, Manhattan Miami Real Estate.
Noticias del Mercado Inmobiliario de Manhattan
Los compradores de Manhattan firmaron contratos al ritmo más rápido en más de un año, con 1.162 operaciones firmadas en los últimos 30 días, mientras el inventario activo cayó un 8,5% frente al año anterior. La fijación de precios disciplinada por parte de los vendedores y las tasas hipotecarias cercanas al 6,5% impulsan la actividad, mientras que las propiedades por encima de 4 millones de dólares aún cierran por debajo del precio pedido. Esta es la lectura semanal de dónde está el mercado y qué significa si usted compra o vende ahora.
En términos sencillos: Manhattan registró 1.162 contratos firmados en los últimos 30 días, un 10,1% más que el año anterior, con 302 contratos nuevos esta semana, un 29,6% más. El inventario activo es de 6.761 propiedades, un 8,5% menos interanual. La tasa hipotecaria conforme a 30 años ronda el 6,56%, unos 0,36 puntos por debajo de hace un año.
La oferta es la otra mitad de la historia, y se está reduciendo. El inventario activo es de 6.761 propiedades, un 8,5% menos que hace un año, incluso con la llegada habitual de listados de primavera. El mercado se ordena por disciplina. Cerca del 40% de los listados activos lleva ya 90 días o más disponible, el segmento estancado que indica precios mal fijados. Las propiedades bien valoradas se venden rápido mientras las sobrevaloradas se quedan, según datos en vivo de contratos e inventario de UrbanDigs para la semana del 25 de mayo de 2026.
El Upper West Side es el ejemplo más claro de la historia general a nivel de barrio. El precio por pie cuadrado de condominios alcanzó los $1.752 en mediana móvil de dos meses, un 11,2% más que hace un año, mientras el de cooperativas se mantuvo en $1.194. Las ventas cerradas en el barrio subieron un 34,1% interanual con un precio mediano de venta de 1,7 millones de dólares, una ganancia anual del 20,3%. En más de 20 años asesorando a compradores y vendedores en Manhattan, la señal más clara de un barrio sano es exactamente esta: producto de condominio escaso que se puja al alza mientras la oferta de cooperativas se reconstruye y aún se vende. Quien busca condominios listos para entrar compite; quien acepta cooperativas tiene más margen.
| Indicador | Condominio | Cooperativa |
|---|---|---|
| Precio por pie cuadrado (mediana móvil) | $1.752 (+11,2% interanual) | $1.194 |
| Listados activos | 164 | 263 (+43,7% en el año) |
| Precio mediano de venta (barrio) | $1,7M, +20,3% interanual | |
| Días en el mercado (barrio) | 65 días, −22,6% mensual | |
El comportamiento de los precios se divide claramente por segmento. En la franja de 1 a 2 millones de dólares, el 28% de las ventas cerró por encima del precio pedido y el 23% al precio pedido, señal de competencia real. Por encima de 4 millones, el panorama se invierte: el 60% de esas ventas cerró por debajo del precio pedido, así que los compradores con capital en la cima conservan poder de negociación. La financiación vuelve a ser un viento a favor, con la tasa conforme a 30 años cerca del 6,56% y la jumbo cerca del 6,64%, ambas entre 0,36 y 0,41 puntos por debajo de hace un año. Eso importa sobre todo en los segmentos con financiación por debajo de 4 millones. Para el arco más largo, vea nuestro resumen del primer trimestre de 2026 y la revisión de fin de año de 2025 más abajo en esta página.
Qué significan estos datos para compradores y vendedores
Para compradores. Por debajo de 2 millones, espere competencia y actúe con decisión, porque las propiedades bien valoradas se venden rápido. Por encima de 4 millones, usted tiene la ventaja, ya que la mayoría de las ventas allí cierra por debajo del precio pedido. Las mejores oportunidades ahora son los listados con más de 90 días, donde los vendedores son más propensos a negociar.
Para vendedores. Gana el precio realista. Las propiedades listas para habitar y bien valoradas se firman rápido, mientras que las sobrevaloradas se unen al 40% que lleva 90 días o más. El costo de probar un precio alto son meses de tiempo perdido y un precio final más débil.
Vendedores: obtengan un rango de precio basado en datos para vender en menos de 60 días. Compradores: reciban los listados negociables de esta semana.
¿Sigue un edificio o un rango de precio específico? Extraemos datos en vivo de contratos y días en el mercado para clientes privados. Escríbanos por WhatsApp al +1 646 376 8752.
Noticias del Mercado Inmobiliario de Manhattan: Preguntas Frecuentes
¿Están bajando los precios inmobiliarios de Manhattan?
No, los precios de Manhattan no están bajando de forma generalizada. A la semana del 25 de mayo de 2026, los contratos firmados subieron un 10,1% interanual y el precio por pie cuadrado de condominios en el Upper West Side subió un 11,2%. La debilidad se limita a las propiedades sobrevaloradas que llevan 90 días o más en el mercado, que hoy representan cerca del 40% del inventario activo.
¿Es buen momento para comprar en Nueva York?
Para compradores con financiación por debajo de 4 millones de dólares, las condiciones han mejorado. Las tasas hipotecarias cercanas al 6,56% están unos 0,36 puntos por debajo de hace un año, y la oferta es más amplia en ese rango. Para los de más de 4 millones, el 60% de las ventas recientes cerró por debajo del precio pedido, así que hay margen para negociar. La principal limitación es el inventario escaso y listo para habitar, que premia a los compradores decididos.
¿Cuál es la previsión inmobiliaria para Nueva York en 2026?
La trayectoria actual apunta a precios firmes y un volumen de transacciones creciente hacia la segunda mitad de 2026, respaldados por un inventario ajustado, tasas hipotecarias a la baja y una fuerte actividad de contratos. El segmento trofeo, en la cima del mercado, seguirá siendo el de menor oferta, conservando el poder de fijación de precios para los vendedores de producto escaso y terminado.
¿Por qué este informe sigue los contratos firmados y no los cierres?
Las ventas cerradas reflejan decisiones tomadas 60 a 90 días antes, así que describen el pasado. Los contratos firmados reflejan lo que los compradores hacen ahora mismo, lo que los convierte en la señal en tiempo real más precisa en un mercado dinámico. Por eso nuestras noticias semanales del mercado inmobiliario de Manhattan encabezan con la actividad de contratos.
Metodología: las cifras semanales cubren condominios y cooperativas de Manhattan y se compilan a partir de datos en vivo de contratos, inventario y precios de UrbanDigs para la semana del 25 de mayo de 2026. Referencias trimestrales de Douglas Elliman / Miller Samuel. Última actualización 8 de junio de 2026 por Anthony Guerriero, Manhattan Miami Real Estate.
Q1 2026, EditorialIntroducción
El Q1 2026 no fue una recuperación amplia en Manhattan. Fue un mercado de condominios selectivo, impulsado por la riqueza, en el que la oferta limitada de nuevos desarrollos, una mayor proporción de transacciones de gran formato y una demanda de lujo sostenida hicieron el trabajo que la inflación generalizada de precios no realizó.
Para el inventario activo de promotores y las torres de Manhattan recientemente entregadas,explorar nuevos desarrollos en NYC.
Las cifras principales cuentan la historia solo cuando se leen en conjunto. Los cierres subieron un 1% interanual. El volumen subió un 4%. El precio mediano subió un 9%. La brecha entre el número de transacciones y la fijación de precios es la señal:operaciones menos numerosas, de mayor escala y mejor calidadestán marcando la pauta, mientras el inventario ordinario continúa transaccionándose a precios ordinarios.
Para compradores globales, vendedores y family offices, la conclusión práctica es que la cima del mercado se está desvinculando del segmento medio. El capital se está concentrando en una franja más estrecha de producto de condominio: boutique, adyacente a parques, arquitectónicamente significativo, trofeo en el centro. Esa concentración, no el entusiasmo generalizado del mercado, es lo que está generando la fortaleza de precios visible en los datos del Q1.
Panorama del Mercado
- Precio Mediano:$1.28M (+9% interanual)
- Precio Promedio:~$2.25M
- Precio Promedio por Pie Cuadrado:$1,972 (+4% interanual)
- Volumen de Ventas:$6.2B (+4% interanual)
- Cierres:2,757 (+1% interanual)
- Inventario Activo:~6,000 unidades (mínimo del Q1 en cinco años)
- Lanzamientos de Nuevos Desarrollos:81 unidades (~75% por debajo del promedio de 10 años)
- Transacciones de $3M+:+10% interanual
- Promedio de Condominios:~$3.16M
- Cierres de Condominios de 4+ Habitaciones:~$10.88M / ~$2,965 por pie cuadrado
- Contratos de Condominios de 4+ Habitaciones:~$13.32M / ~$3,268 por pie cuadrado
Conclusión clave:Manhattan está liderado por la calidad, la escasez y la riqueza, no por una inflación generalizada de precios.
Contratos, La Señal en Tiempo Real del Mercado
Los cierres describen el pasado. Los contratos describen el presente.
Los cierres del Q1 2026 reflejan operaciones negociadas en gran parte a finales de 2025. Para leer el mercado en tiempo real, el instrumento más útil es el pipeline de contratos: qué están comprometiendo los compradores hoy, a qué precio y a qué escala.
La señal de los contratos es más firme que la señal de los cierres. Los condominios de 4+ habitaciones bajo contrato durante el Q1 promediaron aproximadamente$13.32M y $3,268 por pie cuadrado, frente a cifras de cierre de aproximadamente $10.88M y $2,965 por pie cuadrado. El libro de contratos es mayor y tiene precios más elevados que el libro de cierres.
Esa divergencia es relevante. Indica que el extremo superior del mercado está, si acaso, acelerando hacia el Q2, y que los datos de cierres del Q2, cuando se publiquen, probablemente serán más sólidos que los del Q1. Los compradores que operan bajo la suposición de un mercado débil están leyendo información rezagada.
El Mercado de Condominios
La actividad de condominios impulsó el trimestre. El condominio promedio cerró cerca de$3.16M, muy por encima del promedio general de Manhattan de aproximadamente $2.25M, lo que refleja tanto la composición de compradores como la relativa debilidad de la velocidad de cooperativas a precios comparables.
La fortaleza de precios se concentra en unidades de mayor tamaño. Los condominios de 4+ habitaciones promediaron aproximadamente $10.88M al cierre, con un precio de roughly $2,965 por pie cuadrado. Los datos de contratos con perspectiva de futuro son aún más sólidos, como se menciona anteriormente.
La interpretación es directa. Los compradores con optionalidad están pagando primas por escala, acabados e irreemplazabilidad. Los compradores sin esa optionalidad están negociando.
Lujo, Ultra-Lujo y Trofeo
Definimoslujocomo aproximadamente el 10% superior del mercado de Manhattan, es decir, aproximadamente $4M y por encima. Con esa definición, el volumen de lujo fue la historia dominante del Q1: las transacciones de $3M+ subieron un 10% interanual frente a cierres totales esencialmente planos.
No definimosultra-lujosimplemente como «más de $10M». Ese umbral es demasiado generoso. Para Manhattan Miami, el ultra-lujo generalmente requiere tanto un precio de $10M+ como aproximadamente $4,000+ por pie cuadrado. Por debajo de ese nivel de precio por pie cuadrado, una unidad de $10M+ es grande, pero no necesariamente prime.
La propiedad trofeoes una categoría separada, definida no por el precio sino por la convergencia de irreemplazabilidad, vistas, escala, pedigree del edificio, privacidad y escasez. Existen quizás varias docenas de activos trofeo genuinos en Manhattan en un momento dado. El Q1 2026 confirmó que la demanda por ellos es real, profunda y global.
Nuevos Desarrollos, Una Historia de Oferta
El dato más importante del Q1 2026 no es un cierre. Es un lanzamiento.
Solo81 unidades de nuevos desarrollos se lanzaron en el Q1, aproximadamente un 75% por debajo del promedio de los últimos 10 años. No se trata de un problema de demanda. Se trata de un problema de oferta.
Los promotores de Manhattan enfrentan costos de capital elevados, un proceso complejo de ensamblaje de terrenos y un pipeline que ya se estaba adelgazando antes de 2025. El resultado es que el producto de condominio fresco y de alta calidad, particularmente proyectos boutique, adyacentes a parques, en el centro y arquitectónicamente significativos, está ingresando al mercado a una fracción del ritmo necesario para absorber el capital global que fluye hacia Nueva York.
Esta escasez es lo que sostiene los precios en el segmento superior. Cuando la oferta está estructuralmente limitada y la demanda no lo está, la matemática de precios en los niveles superiores no requiere una participación amplia del mercado. Solo requiere los próximos diez compradores calificados por proyecto.
Actividad Trofeo Destacada
Varias transacciones del Q1 ilustran el patrón.
1122 Madison Avenue.El condominio de piedra caliza del Upper East Side de Robert A.M. Stern registró una sólida actividad contractual temprana, con reportes de 18 de 26 unidades bajo contrato en cuestión de semanas a un precio promedio cercano a$5,439 por pie cuadrado. El ritmo de absorción a ese precio por pie cuadrado es la lectura más precisa disponible sobre la demanda de trofeos en el UES.
175 Fifth Avenue (Conversión del Flatiron Building).La conversión del edificio emblemático generó contratos reportados que incluyen unidades cercanas a$24.8M y $30.5M. La disposición de los compradores a pagar primas por conversiones de edificios emblemáticos e irreemplazables confirma que el pedigree se está valorando de forma explícita, no implícita.
70 Vestry, Tribeca.Una reportadaventa de ático por $57Msostiene el argumento de que la demanda de trofeos en el centro está plenamente intacta. Este no es exclusivamente un relato de Billionaires' Row, el capital también se desplaza hacia el sur.
La dispersión entre el UES, Flatiron y Tribeca es relevante. El mercado de trofeos no es un solo vecindario. Es un umbral de calidad.
Implicaciones para Compradores
Para los compradores que operan por encima de $4M, y particularmente por encima de $10M, los datos del Q1 argumentan en contra de esperar una corrección generalizada del mercado. La acción de precios no proviene de la especulación. Proviene de una oferta limitada que se encuentra con una demanda de riqueza sostenida. En ese régimen, el costo de esperar se acumula rápidamente cuando el próximo lanzamiento de alta calidad se encuentra a seis o doce meses de distancia.
El pipeline de contratos refuerza el punto. Los indicadores adelantados son más sólidos que los indicadores de cierres, lo que significa que el comprador que lee solo los datos de cierres está analizando un mercado que ya no existe.
La decisión disciplinada es analizar activos específicos, no el promedio del mercado. El mejor producto de condominio de su categoría cotiza en su propia curva.
Implicaciones para Vendedores
Para los propietarios de producto de condominio de calidad, particularmente unidades más grandes, arquitectónicamente distinguidas o con vistas protegidas, el Q1 confirma que existe apalancamiento en los precios, pero solo con un posicionamiento adecuado. El mercado está premiando la escasez, no el optimismo. Las estrategias agresivas de listar y reducir aún están siendo penalizadas; los lanzamientos bien posicionados y bien presentados están cerrándose.
Para los propietarios de producto secundario, el cálculo es diferente. Los precios medianos y promedio han avanzado, pero la absorción sigue dependiendo de una fijación de precios realista dirigida a un grupo de compradores selectivo.
Q1 2026, Preguntas Frecuentes
¿Cuál fue el precio mediano de los condominios en Manhattan en el Q1 2026?
¿Cuántos condominios cerraron en Manhattan en el Q1 2026?
¿Cuántas unidades de nuevos desarrollos se lanzaron en el Q1 2026?
¿Cuál es la diferencia entre el inmueble de lujo y el de ultra-lujo en Manhattan?
¿Cuáles fueron las transacciones trofeo más destacadas en Manhattan en el Q1 2026?
¿Los contratos de condominios en Manhattan tienen precios más elevados que los cierres?
¿Están bajando los precios de los apartamentos de Manhattan en septiembre de 2026?
Los precios de septiembre todavía no son medibles; el dato mensual más reciente es el de agosto. Según los datos reales de UrbanDigs de agosto de 2026, el precio mediano de venta en Manhattan fue de $1.26 millones, un 3.1% más interanual, pero por debajo de los $1.33 millones de julio, lo que supone una caída cercana al 5.3% mensual. Lea la cifra anual como la tendencia y la mensual como ruido en un verano de mercado estrecho. El descuento mediano sobre el precio de salida se estrechó hasta el 3.4%, el más reducido de 2026, y los listados activos fueron 4,462, alrededor de un 20% por debajo del año anterior, de modo que los precios se sostienen por la escasez de oferta y no por una demanda fuerte. Esta mediana abarca condominios y cooperativas en conjunto, no solo condominios.
¿Cuánto puedo negociar ahora mismo sobre un apartamento de Manhattan?
Menos que en ningún otro momento de 2026 en el listado medio, y bastante más en uno estancado. El descuento mediano sobre el precio de salida en agosto de 2026 fue del 3.4% según datos de UrbanDigs, desde el 3.8% de julio. Corcoran, con su propia serie, comunicó un descuento medio del 3.9% sobre el último precio de salida en agosto. La excepción es el inventario envejecido: el informe de septiembre de 2026 de Howard Hanna NYC sitúa el descuento mediano sobre el precio de salida del inventario de más de 120 días en torno al 9%. La pregunta práctica no es si el mercado está flojo, sino si ese apartamento concreto lleva tiempo parado.
¿Por qué el inventario de Manhattan es tan bajo en 2026?
Por dos razones, una cíclica y otra estructural. En lo cíclico, los vendedores no han sacado producto al mercado: los nuevos listados de agosto de 2026 fueron 526, alrededor de un 40% menos interanual, y el recuento de activos cayó en torno a 1,150 viviendas en el mes, de 5,613 a 4,462. En lo estructural, el parque de obra nueva disponible para comprar se ha adelgazado. El informe del segundo trimestre de Jonathan Miller situó el inventario de obra nueva en venta en 445 unidades, un 62.2% menos interanual, frente a un inventario de segunda mano con un retroceso mucho más suave del 7.2%. Los listados activos eran 4,341 en la semana del 7 de septiembre, cerca de un 24% por debajo del año anterior y en la duodécima caída semanal consecutiva.
¿El impuesto pied-a-terre se calcula sobre el precio de compra o sobre el valor catastral?
Sobre ninguno de los dos. Se calcula sobre el valor de mercado que el Department of Finance de la ciudad de Nueva York asigna al inmueble. El reglamento definitivo del DOF aprobado el 14 de julio de 2026 establece que el recargo «se calcula como el producto de un tipo de recargo fijado por ley y el valor de mercado del inmueble correspondiente» y precisa que «dado que el recargo se basa en el valor de mercado y no en el valor catastral», los padrones de valoración deben recoger los valores de mercado. Su valor de mercado del DOF no suele coincidir con lo que usted pagó. Esta es información general, no asesoramiento fiscal.
¿El impuesto pied-a-terre se aplica sobre el valor total o solo sobre el importe que supera el umbral?
Sobre el valor total. El reglamento definitivo del DOF establece que «si la valoración de un inmueble o de una unidad de vivienda cooperativa supera el umbral, la totalidad del valor del inmueble queda sujeta al recargo». Eso lo convierte en un umbral abrupto y no en un tramo progresivo: una vez que el valor de mercado del DOF cruza un umbral, el tipo aplicable recae sobre el valor íntegro y no solo sobre la porción que excede la línea. Para cooperativas y condominios los tipos legales van del 4% al 6.5% según la banda. Los propietarios próximos a un umbral deberían recabar asesoramiento específico de un abogado fiscalista o de un CPA.
¿Cuál es el plazo de la exención del impuesto pied-a-terre de Nueva York?
El 6 de octubre de 2026. La fecha de presentación se ha prorrogado dos veces, desde el 21 de agosto original al 18 de septiembre y después al 6 de octubre. A 28 de agosto de 2026 la ciudad informaba de 10,871 solicitudes iniciadas, 5,874 completadas y 3,655 aprobadas. Una demanda presentada en Richmond County impugna cómo se implantó el impuesto y no el impuesto en sí; una orden de suspensión temporal dictada el 10 de agosto quedó en suspenso cuando la ciudad recurrió, el caso se vio el 31 de agosto y a 9 de septiembre de 2026 no se había dictado resolución. El litigio se refiere a la implantación y no a la existencia del impuesto. La elegibilidad y la presentación son cuestiones para su propio asesor fiscal.
¿Se hundió el mercado de lujo de Manhattan en septiembre de 2026?
No, aunque una semana pareció severa. En la semana del 31 de agosto al 6 de septiembre de 2026, Olshan Realty registró 13 contratos de $4 millones en adelante por un total de $66,240,000, sin ninguna firma de $10 millones en adelante y con el menor volumen semanal en dólares desde septiembre de 2023. El propio comentario de Olshan señala que septiembre suele ser el peor mes del año en el mercado de lujo. Medido en el conjunto del año, el tramo trofeo va por delante: 218 contratos firmados de $10 millones en adelante en 2026 frente a 202 en el mismo periodo de 2025. Corcoran contabilizó por separado 52 contratos por encima de $5 millones en agosto, un 13% más interanual.
¿Cuánto cuesta mantener un apartamento en Manhattan en 2026?
Más que el año pasado, y en tres frentes a la vez. El informe del segundo trimestre de Jonathan Miller sitúa la cuota mediana mensual de mantenimiento de cooperativa en $3,077, o $2.83 por pie cuadrado, con alzas del 10.2% y del 16% interanual respectivamente, y los gastos comunes mensuales de condominio más los impuestos sobre bienes inmuebles en $4,466, o $3.37 por pie cuadrado. La financiación es más cara: el fijo a 30 años de Freddie Mac estaba en el 6.71% el 3 de septiembre de 2026, con un seguimiento de TAE jumbo de tres bancos en Manhattan promediando el 6.99% el 2 de septiembre. Y los propietarios de vivienda no principal soportan ahora además el recargo pied-a-terre, calculado sobre la totalidad de su valor de mercado del DOF.
¿Va a bajar los tipos la Reserva Federal en septiembre de 2026?
Se desconoce a la fecha de esta actualización, y la dirección del debate ha cambiado. El FOMC mantuvo su rango objetivo entre el 3.50% y el 3.75% el 29 de julio de 2026, y el comunicado recoge que Beth M. Hammack, Neel Kashkari y Lorie K. Logan discreparon porque «preferían elevar el rango objetivo del tipo de los fondos federales en 1/4 de punto porcentual en esta reunión». Tres responsables querían una subida, no una bajada. La siguiente decisión estaba prevista para el 16 de septiembre de 2026, después de la publicación de esta actualización. No la pronosticamos.
¿Cuál fue el precio mediano de venta en Manhattan en el 2T de 2026?
$1,250,000, un récord, un 4.2% más interanual, según el informe del segundo trimestre sobre Manhattan de Jonathan Miller publicado con The Real Deal. Esa cifra abarca cooperativas y condominios en conjunto, no solo condominios. El precio medio de venta fue de $2,113,806, un 0.7% más, y el precio medio por pie cuadrado de $1,694, un 2.7% más. Las ventas cerradas cayeron un 6.3%, hasta 2,849, mientras que el inventario en oferta descendió un 15%, hasta 7,049. La conclusión del propio Miller fue que el aumento «está impulsado más por la escasez de oferta y por un desplazamiento hacia ventas de gama alta que por una demanda fuerte».
¿Es buen momento para comprar un apartamento en Manhattan?
Depende mucho más de qué apartamento que del mercado. A septiembre de 2026 el listado típico cede solo un 3.4% sobre el precio de salida, lo más ajustado del año, de modo que buscar rebajas de forma indiscriminada no resulta productivo. El informe de septiembre de 2026 de Howard Hanna NYC sitúa el descuento mediano en los listados de 120 días o más en torno al 9%, aproximadamente el triple de la cifra de mercado, y ahí es donde está la palanca. El recargo pied-a-terre se aplica únicamente a los apartamentos que no son residencia principal del propietario, de un familiar directo o de un inquilino, así que un comprador cuya situación quede fuera de esa definición no lo soporta. La restricción es la financiación: el fijo a 30 años de Freddie Mac estaba en el 6.71% en la semana cerrada el 3 de septiembre de 2026, y un seguimiento jumbo de tres bancos en Manhattan elaborado por Howard Hanna NYC promedió el 6.99% el 2 de septiembre.
Conclusión
El mercado de condominios de Manhattan inició 2026 más estrecho en la cima y más sólido donde importa. La demanda de trofeos es global. La oferta de nuevos desarrollos está estructuralmente limitada. La riqueza se concentra en los activos de mejor categoría tanto en Manhattan como en Miami, y el corredor de capital entre ambas ciudades continúa profundizándose.
Para compradores y vendedores UHNW, esa combinación define el marco estratégico para el resto del año. La oportunidad no está en anticipar el mercado, sino en identificar los activos específicos donde convergen escasez, calidad y oportunidad.
Fuentes: Corcoran 1Q 2026 Manhattan Real Estate Market Report; SERHANT. Q1 2026 Manhattan Market Report. Por Anthony Guerriero, Manhattan Miami Real Estate · Abril 2026.
¿Comparando flujos de capital? Lea el análisis paralelo del mercado deMiami.
Q4 2025, Revisión deFin de Año
Resumen Ejecutivo
Manhattan cerró 2025 en terreno estable, con precios firmes, inventario limitado y actividad transaccional respaldada por la continua fortaleza en el segmento superior del mercado. A pesar de los elevados costos de financiamiento, la demanda persistió, particularmente entre compradores financiados por patrimonio, menos sensibles a las condiciones de financiamiento.
Sin embargo, bajo estas métricas titulares estables, el mercado comenzó a mostrar señales tempranas de segmentación. La actividad en el segmento de entrada se moderó levemente, mientras que las transacciones de lujo representaron una proporción creciente del volumen total en dólares. Al mismo tiempo, el pipeline de nuevos desarrollos continuó adelgazándose, reforzando las restricciones de oferta que se extenderían hacia 2026.
Por Qué Nos Enfocamos en los Contratos
Las ventas cerradas reflejan decisiones tomadas60-90 días antes.
Los contratos firmados reflejanel comportamiento actual del comprador.
En un mercado marcado por:
- incertidumbre en las tasas de interés
- volatilidad en los mercados financieros
- psicología cambiante del comprador
los contratos proporcionan una indicación más precisa de la dirección a corto plazo.
Q4 2025, Panorama del Mercado
- Contratos firmados:Estables o levemente a la baja interanual
- Cierres:Estables o levemente al alza interanual
- Precio mediano:Se mantuvo firme, con un modesto crecimiento interanual
- Inventario:Permaneció limitado en relación con las normas históricas
- Días en el mercado:Estables, con propiedades bien posicionadas transaccionándose de manera eficiente
Interpretación
- Los precios se mantuvieron respaldados poroferta limitada
- La demanda persistió, particularmente en precios más elevados
- El mercado mostróseñales tempranas de divergencia entre segmentos
Segmentación del Mercado, Señales Tempranas
Mercado de Entrada (Por debajo de ~$3M)
- Mayor sensibilidad a las tasas hipotecarias
- Ritmo más lento de transacciones
- Mayor negociación y cautela por parte del comprador
Conclusión:
→ La demanda se mantuvo presente, pero con restricciones crecientes
Mercado de Lujo ($3M+)
- Fortaleza continuada en la actividad transaccional
- Proporción creciente del volumen total del mercado
- Sólido desempeño en activos bien ubicados y de alta calidad
Conclusión:
→ La demanda se mantuvo resiliente y menos dependiente de las condiciones de financiamiento
Nuevos Desarrollos, Un Pipeline que se Adelgaza
La oferta de nuevos desarrollos continuó contrayéndose en el Q4 2025.
- Menor cantidad de proyectos a gran escala en lanzamiento
- Mayor dependencia de desarrollos boutique
- Ritmo más lento de entrega de nuevo inventario
En contraste con ciclos anteriores, donde proyectos individuales podían entregar cientos de unidades, el pipeline ha migrado hacia lanzamientos de menor escala y más limitados.
Implicación:
→ Las futuras restricciones de oferta ya se estaban formando a finales de 2025
📊 NYC vs Manhattan, Una Distinción Fundamental
Los datos titulares de la ciudad de Nueva York continuaron sobredimensionando las condiciones de oferta relevantes para los compradores de Manhattan.
- Volumen significativo de unidades concentrado en Brooklyn y Queens
- Gran parte de esa oferta por debajo de $2M o impulsada por el mercado de alquiler
- Manhattan representa una proporción menor de unidades, pero una proporción desproporcionada del valor
Para los compradores de Manhattan, el pool de oferta relevante permaneció limitado.
Inventario, Respaldo a los Precios
Los niveles de inventario permanecieron limitados a lo largo del trimestre.
- Nuevos listados limitados que ingresan al mercado
- Vendedores generalmente sin presión
- Reducida competencia entre propiedades en los segmentos prime
Este entorno continuó:
- respaldando la estabilidad de precios
- reduciendo la presión a la baja
- favoreciendo propiedades bien posicionadas
Comportamiento del Comprador, Psicología Cambiante
El comportamiento de los compradores en el Q4 reflejó un enfoque más mesurado.
- Plazos de decisión más prolongados
- Mayor enfoque en valor y posicionamiento
- Mayor selectividad en todos los segmentos
Al mismo tiempo:
- Los compradores de alto patrimonio neto permanecieron activos
- Las compras financiadas por patrimonio continuaron
- Los activos trofeo y bien posicionados generaron fuerte interés
Perspectiva Asesora
A finales de 2025, el mercado de Manhattan podía describirse mejor como:
→ Estable
→ Limitado por la oferta
→ En proceso de segmentación
- Demanda en el segmento de entrada bajo presión
- Demanda de lujo resiliente
- Dinámicas de oferta cada vez más relevantes
Perspectiva, Entrando en 2026
A medida que Manhattan avanzaba hacia 2026:
- Se esperaba que las restricciones de oferta persistieran
- La selectividad del comprador probablemente aumentaría
- Se esperaba que la segmentación entre rangos de precio se ampliara
Expectativa:
→ Una transición de un mercado ampliamente estable hacia un entorno másselectivo y segmentado
Q3 2025, AnálisisProfundo
Las Ventas de Condominios y Cooperativas en Manhattan Alcanzan su Nivel Más Alto en Dos Años
El mercado inmobiliario de Manhattan registró un desempeño excepcional en el tercer trimestre de 2025, con las ventas residenciales alcanzando su nivel más alto en más de dos años. El mercado muestra una tendencia positiva, con ventas en alza y un crecimiento de precios que indica un sólido impulso.
Esteanálisis integral del mercadoexamina las tendencias actuales en condominios, cooperativas, propiedades de lujo y nuevos desarrollos de Manhattan, basándose en el más reciente informe de mercado de Douglas Elliman.
Resumen Ejecutivo: Mercado Inmobiliario de Manhattan Q3 2025
El mercado inmobiliario residencial de Manhattan demostró una fortaleza notable en el Q3 2025, con3,158 ventas cerradas que representan un incremento interanual del 13.4%, el mejor desempeño trimestral desde 2023. Tanto el mercado de condominios como el de cooperativas de Manhattan registraron un crecimiento de ventas de dos dígitos, mientras que los precios medianos de venta subieron un 5.8% hasta$1,180,000.
Aspectos Destacados del Mercado de Manhattan:
-
Las ventas de viviendas en Manhattan alcanzaron 3,158 cierres, un 13.4% más anualmente
-
Precio mediano de condominios en Manhattan: $1,650,000 (+2.2% interanual)
El precio mediano de los condominios de Manhattan es significativamente más alto que el promedio nacional, lo que pone de relieve la sustancial disparidad en los costos de vivienda. -
Precio mediano de cooperativas en Manhattan: $870,000 (+3.6% interanual)
Los costos de vivienda, incluidos los impuestos a la propiedad y las cuotas de mantenimiento, juegan un papel determinante en la asequibilidad general para los compradores. -
Las transacciones en efectivo dominaron con el 65.3% de todas las ventas
-
El inventario de inmuebles de lujo en Manhattan disminuyó un 16.1% interanual
-
Las ventas de nuevos desarrollos se dispararon un 71% anualmente
Análisis del Mercado de Condominios de Manhattan Q3 2025
Ventas y Precios de Condominios en Manhattan
El mercado de condominios de Manhattan registró ganancias destacadas en el Q3 2025, con1,407 cierres de condominios, un incremento interanual del 16.6%. Esto representa el mejor desempeño trimestral para los condominios de Manhattan en los últimos años.
Métricas del Mercado de Condominios de Manhattan:
-
Precio mediano de condominios:$1,650,000, un 2.2% más interanual
-
Precio promedio de condominios:$2,651,636, un 5.1% menos (refleja un cambio en la composición de unidades)
-
Precio promedio por pie cuadrado:$1,998, un 2.3% menos
-
Las tasas hipotecarias más elevadas han generado mayores pagos mensuales para los compradores, lo que hace menos asequible la propiedad inmobiliaria e influye en que algunos reconsideren sus decisiones de compra.
-
Días en el mercado:74 días, un 3.9% menos anualmente
-
Inventario de condominios:4,064 unidades, un 8.3% más
Casiel 70% de las ventas de condominios en Manhattan fueron transacciones totalmente en efectivodurante el Q3, lo que demuestra la fuerte presencia de compradores con amplio capital en el mercado. Las ventas por encima de $2 millones mostraron un crecimiento particularmente robusto, aumentando al triple de la tasa de las propiedades por debajo de $2 millones.
Precios de Condominios en Manhattan por Número de Habitaciones
Bedroom TypeMedian Sale Price Q3 2025Year-over-Year ChangeStudio Condos$693,500N/A1-Bedroom Condos$1,135,000N/A2-Bedroom Condos$2,150,000Strong demand3-Bedroom Condos$3,917,500Premium segment4+ Bedroom Condos$6,601,289Luxury tierAnálisis del Mercado de Cooperativas de Manhattan Q3 2025
Desempeño de Ventas de Cooperativas en Manhattan
El mercado de cooperativas de Manhattan demostró un sólido impulso con1,751 cierres en el Q3 2025, representando un incremento interanual del 11.0%. El crecimiento de ventas de cooperativas superó los aumentos porcentuales de condominios, señalando un renovado interés de los compradores en este tipo de propiedad tradicional de Manhattan.
Métricas del Mercado de Cooperativas de Manhattan:
-
Precio mediano de cooperativas:$870,000, un 3.6% más interanual
-
Precio promedio de cooperativas:$1,456,738, un 8.3% más
-
Precio promedio por pie cuadrado:$1,170, un 1.1% menos
-
Días en el mercado:79 días, un 4.8% menos anualmente
-
Inventario de cooperativas:3,669 unidades, un 5.7% más
-
Cuotas de mantenimiento de cooperativas:$3,054 promedio mensual, un 8.1% más ($2.45/pie cuadrado/mes)
Estos costos de vivienda, incluidas las cuotas de mantenimiento y los impuestos a la propiedad, impactan directamente el poder adquisitivo de los compradores y la asequibilidad general, especialmente a medida que persisten las restricciones de asequibilidad derivadas de las tasas.
Más del60% de las ventas de cooperativas en Manhattan fueron compras totalmente en efectivo, con la proporción en efectivo aumentando aún más para propiedades premium.
Precios de Cooperativas en Manhattan por Número de Habitaciones
Bedroom TypeMedian Sale Price Q3 2025Studio Co-ops$465,0001-Bedroom Co-ops$700,0002-Bedroom Co-ops$1,285,0003-Bedroom Co-ops$2,171,2504+ Bedroom Co-ops$3,875,000Mercado de Inmuebles de Lujo en Manhattan Q3 2025
Ventas de Condominios y Cooperativas de Lujo en Manhattan
El mercado de inmuebles de lujo de Manhattan (10% superior de las ventas) mostró una fortaleza excepcional a pesar de las tasas hipotecarias elevadas, con318 ventas de lujo que representan un incremento interanual del 13.6%. Quizás lo más destacado es que el inventario de lujo cayó drásticamente mientras las ventas crecieron, un poderoso indicador de una demanda sostenida en el segmento alto.
Métricas del Mercado de Lujo de Manhattan:
-
Umbral de lujo:$4,000,000 (punto de entrada para el 10% superior)
-
Precio mediano de venta de lujo:$5,922,500, un 2.8% más interanual
-
Precio promedio de lujo: $7,891,731
-
Precio promedio por pie cuadrado de lujo: $2,535
-
Ventas de lujo:318 cierres, un 13.6% más anualmente
-
Inventario de lujo:1,317 unidades,un 16.1% menosinteranual
-
Meses de oferta de lujo:12,4 meses, frente a los 16,8 meses anteriores (mejora del 26,2%)
La combinación de inventario de lujo en descenso y sólidas ventas ha generado un mercado de vendedores para las propiedades de alta gama.
La distribución del segmento de lujo:
-
Cooperativas de lujo:55,3% de las ventas de lujo, mediana de $4.200.000
-
Condominios de lujo:44,7% de las ventas de lujo, mediana de $10.182.995
Tendencias del Mercado Inmobiliario de Lujo en Manhattan
"En marcado contraste con el crecimiento del 7% en el inventario general del mercado, el mercado de lujo experimentó una caída del 16,1% en el inventario de propiedades en venta", generando una presión alcista significativa en los precios del segmento alto.El 90% de las ventas en Manhattan por encima de $3 millones fueron transacciones al contado, lo que demuestra la solidez financiera de los compradores del segmento de lujo.
Mercado de Nueva Construcción en Manhattan, T3 2025
Alza en las Ventas de Condominios de Nueva Construcción
Las ventas de nueva construcción en Manhattan registraron un crecimiento excepcional en el T3 2025, con578 cierres que representan un incremento interanual del 71%, la mayor cuota de mercado para nuevos desarrollos en más de seis años.
Indicadores de Nueva Construcción en Manhattan:
-
Ventas de nueva construcción:578 cierres, +71,0% anual
-
Cuota de mercado:18,3% del total de ventas en Manhattan
-
Precio mediano de nueva construcción: $1,750,000
-
Precio promedio por pie cuadrado: $2,206
-
Meses de oferta:6,1 meses (el ritmo más rápido en más de 3 años)
-
Inventario:1.174 unidades
El auge en la actividad de nueva construcción fue impulsado por entregas en múltiples rangos de precio:
-
Ventas por debajo de $1M: +112,3% interanual
-
Ventas entre $1M y $3M: +72,3% interanual
-
Ventas por encima de $3M: +43,9% interanual
La nueva construcción representóel 31,8% de todas las ventas de lujo, con un precio mediano de $6.250.000 para unidades de nueva construcción en el segmento de lujo.
Se prevé que la escasa oferta de nueva construcción y las restricciones de suministro persistirán durante los próximos años, manteniendo una perspectiva de mercado ajustada.
Tendencias y Condiciones del Mercado Inmobiliario de Manhattan
Actividad de Ventas y Velocidad del Mercado
La velocidad de ventas del mercado inmobiliario de Manhattan aumentó significativamente en el T3 2025, registrando sutercer trimestre consecutivo de crecimiento interanual en ventas. Los 3.158 cierres se situaronun 4,3% por encima del promedio histórico del T3 a 10 añosde 3.029 ventas, lo que demuestra que la actividad actual supera las normas históricas.
Cabe destacar que Manhattan ha experimentadoseis trimestres consecutivosde actividad contractual positiva o crecimiento en ventas, lo que subraya el desempeño sostenido del mercado.
Indicadores de velocidad del mercado:
-
Días en el mercado: 77 días (desde la última fecha de publicación), -3,8% anual
-
Meses de oferta: 7,3 meses, -6,4% interanual
-
Descuento de publicación: 6,2% (coherente con el promedio a 10 años del 5,9%)
-
Guerras de ofertas: 4,7% de las ventas (frente al 9,7% del año anterior)
"No es frenético, pero el mercado está acelerando gradualmente", según el autor del informe Jonathan Miller.
Niveles de Inventario del Mercado Inmobiliario de Manhattan
El inventario total de viviendas en Manhattan alcanzó7.733 propiedades al cierre del trimestre, +7,0% interanual. Sin embargo, dado que las ventas crecieron más rápido que el inventario (+13,4% frente a +7,0%), el mercado continuó ajustándose durante todo el trimestre.
Esto marcó eltercer trimestre consecutivo en que las ventas superaron el crecimiento del inventario, generando una presión alcista sostenida sobre los precios del mercado inmobiliario de Manhattan en todos los tipos de propiedad.
Desglose del inventario:
-
Inventario de reventa: 6.559 unidades (+9,1% interanual)
-
Inventario de cooperativas: 3.669 unidades (+5,7% interanual)
-
Inventario de condominios: 4.064 unidades (+8,3% interanual)
-
Inventario de nueva construcción: 1.174 unidades (-3,1% interanual)
-
Inventario de lujo: 1.317 unidades (-16,1% interanual)
Nota: Las cifras de inventario anteriores son solo de referencia y pueden estar sujetas a cambios a medida que se disponga de nuevos datos.
Los Compradores al Contado Dominan el Mercado Inmobiliario de Manhattan
Niveles Récord de Transacciones al Contado
Las compras al contado continuaron dominando el mercado inmobiliario de Manhattan en el T3 2025, representandoel 65,3% de todas las transacciones, muy por encima del promedio a 10 años del 52,2%. Esta predominancia del efectivo refleja compradores con recursos sustanciales navegando en un entorno de tipos hipotecarios elevados.
Tendencias de compradores al contado vs. financiados:
-
Los compradores al contado aumentaron un 31% interanual
-
Los compradores financiados disminuyeron un 9,2% anual
-
El 90% de las ventas por encima de $3 millones fueron transacciones al contado
-
La cuota de ventas de lujo al contado se mantuvo elevada durante todo el trimestre
El desplazamiento hacia compradores al contado se aceleró tras el aumento de los tipos hipotecarios en más de 50 puntos básicos desde principios de agosto de 2025. Los compradores bien capitalizados, incluidos aquellos que mejoran su vivienda con un importante patrimonio inmobiliario acumulado, continuaron impulsando la actividad del mercado.
Tendencias de Precios de Condominios y Cooperativas en Manhattan
Precios Generales del Mercado Inmobiliario de Manhattan
Portercer trimestre consecutivo, tanto el precio mediano como el precio promedio del mercado inmobiliario de Manhattan subieron simultáneamente, un patrón que no se observaba de forma consistente desde 2022. Esta doble apreciación en las métricas de precio indica una fortaleza generalizada del mercado.
Métricas de precios en Manhattan, T3 2025:
-
Precio mediano general:$1.180.000, +5,8% interanual
-
Precio promedio general:$1.989.107, +0,8% anual
-
Precio promedio por pie cuadrado: $1,552
-
Precio mediano de reventa:$1.026.500, +2,7% anual
Factores que Impulsan la Apreciación de Precios
Varios factores contribuyeron a la apreciación de precios en el mercado inmobiliario de Manhattan durante el T3:
-
Cambio en la composición de ventas:Las propiedades por encima de $2 millones crecieron al triple de la tasa de las ventas por debajo de $2M
-
Fortaleza del segmento de lujo:Las ventas de alta gama impulsaron al alza los precios medianos generales
-
Restricciones de inventario:Oferta creciendo más lentamente que la demanda en segmentos clave
-
Predominio de compradores al contado:Compradores bien capitalizados con menor sensibilidad al precio
Perspectiva del Mercado Inmobiliario de Manhattan, T4 2025 y más allá
Perspectiva a Corto Plazo del Mercado de Manhattan
El mercado inmobiliario de Manhattan entra en el T4 2025 desde una posición de considerable fortaleza, aunque varios factores influirán en el desempeño a corto plazo:
Indicadores positivos:
-
Ventas acumuladas hasta la fecha +18,7% a través del T3
-
Ventas un 4,3% por encima de los promedios históricos a 10 años
-
Restricciones de inventario de lujo que sustentan los precios del segmento alto
-
Presencia sostenida de compradores al contado que aporta estabilidad al mercado
-
Meses de oferta más rápidos que las normas de la última década
Consideraciones:
-
Los tipos hipotecarios subieron más de 50 puntos básicos desde principios de agosto
-
El impacto de los aumentos de tipos aún no se refleja plenamente en la demanda
-
Las elecciones municipales generan cierta incertidumbre (aunque con impacto limitado en los fundamentos del mercado, dado que la política de vivienda es competencia estatal)
Proyecciones para Manhattan en 2026
"Si los tipos hipotecarios se estabilizan o disminuyen hacia finales de año, un aumento en las ventas el próximo trimestre parece probable", según el informe de Douglas Elliman. Los fundamentos que impulsan el mercado de Manhattan, fortaleza del empleo, oferta nueva limitada y su posición como centro financiero global, permanecen intactos.
Factores clave que sustentan la perspectiva para 2026:
-
Restricciones de oferta:Inventario de nueva construcción en los niveles más bajos en años
-
Impulso del segmento de lujo:Severa escasez de inventario en el segmento de alta gama
-
Colchón de efectivo:Dos tercios de los compradores pagan al contado, reduciendo la sensibilidad a los tipos
-
Resiliencia histórica:Manhattan ha superado consistentemente las tendencias nacionales
-
Demanda contenida:Compradores financiados en espera de una mejora en el entorno de tipos
Barrios y Submercados de Manhattan
Si bien este informe del T3 2025 se centra en las tendencias generales de Manhattan, existe una variación significativa entre barrios. Las zonas premium, incluidas el Upper East Side, el Upper West Side, Tribeca, SoHo y el West Village, continúan mostrando un desempeño particularmente sólido en condominios y cooperativas de lujo.
Los compradores y vendedores que busquen un análisis detallado del mercado inmobiliario de Manhattan por barrio deberían consultar con agentes locales experimentados que puedan ofrecer información granular sobre edificios y calles específicas.
Mercado Inmobiliario de Manhattan: Conclusiones Clave
El mercado de condominios y cooperativas de Manhattan ofreció un desempeño excepcional en el T3 2025:
-
Alza en Ventas:3.158 cierres (+13,4% interanual) alcanzaron el nivel más alto en más de 2 años
-
Crecimiento Generalizado:Tanto condominios (+16,6%) como cooperativas (+11,0%) registraron ganancias de doble dígito
-
Apreciación de Precios:Tercer trimestre consecutivo de incrementos en el precio mediano y promedio
-
Fortaleza del Segmento de Lujo:Ventas de alta gama +13,6% mientras el inventario cae -16,1%
-
Dominio del Efectivo:El 65,3% de todas las ventas y el 90% de las ventas por encima de $3M fueron al contado
-
Auge de Nueva Construcción:71% de aumento en ventas, mayor cuota de mercado en más de 6 años
-
Velocidad del Mercado:Días en el mercado a la baja, meses de oferta mejorando
-
Desempeño por Encima de la Media:Ventas un 4,3% por encima de las normas históricas a 10 años
Acerca de Este Informe del Mercado Inmobiliario de Manhattan
Este exhaustivo análisis del mercado de condominios y cooperativas de Manhattan se basa en el Informe de Mercado Inmobiliario de Douglas Elliman del T3 2025, elaborado por Miller Samuel Real Estate Appraisers & Consultants. El informe analiza datos de ventas cerradas decondominios de Manhattany cooperativas, ofreciendo la imagen más precisa de las condiciones actuales del mercado.
Para análisis personalizados del mercado inmobiliario de Manhattan, análisis específicos por barrio, o para conversar sobre oportunidades de compra o venta en el mercado actual, no dude en contactarme directamente.
Atentamente,
Anthony
Fuente de datos: Douglas Elliman / Miller Samuel, Informe de Ventas de Manhattan T3 2025
Última actualización: octubre de 2025
Preguntas Frecuentes
¿Cuál es el precio mediano de un condominio en Manhattan en el T3 2025?
¿Cuál es el precio mediano de una cooperativa en Manhattan en el T3 2025?
¿Cuántas ventas del mercado inmobiliario de Manhattan cerraron en el T3 2025?
¿Qué porcentaje de las ventas inmobiliarias en Manhattan son al contado?
¿Cuál es el umbral del mercado de lujo en Manhattan?
¿Cómo se desempeña el mercado de nueva construcción en Manhattan?
Los relocalizadores domésticos están reconfigurando ambas costas. Conozca cómo se desarrolla enMiami.
InformesRecientes
Informe del Mercado de Manhattan, T2 2025 Las Ventas Alcanzan el Máximo en 2 Años Mientras los Compradores Prefieren el Efectivo Condiciones del Mercado El mercado inmobiliario de Manhattan continuó su recuperación en el T2 2025, con cierres que alcanzaron…
Las Ventas Alcanzan el Máximo en 2 Años Mientras los Compradores Prefieren el Efectivo
Condiciones del Mercado
El mercado inmobiliario de Manhattan continuó su recuperación en el T2 2025, con cierres que alcanzaron su nivel más alto en casi dos años. Un total de3.042 ventas cerraron, marcando unincremento interanual del 16,6%y situándoseun 8,4% por encimadel promedio trimestral a 10 años. Este fue el tercer trimestre consecutivo de crecimiento anual de precios tras las caídas del año anterior. Cabe señalar, sin embargo, que aproximadamente la mitad de las operaciones se firmaron antes de abril, previo a la implementación de la nueva política arancelaria de EE. UU., lo que pudo haber contribuido a elevar las cifras del trimestre.
Contratos Firmados
A diferencia de las ventas cerradas, que en su mayor parte reflejan el pasado, los contratos firmados son un indicador adelantado del mercado inmobiliario. Superando la incertidumbre sobre la política arancelaria, los contratos firmados en junio de 2025 registraron un fuerte repunte en nuevos contratos suscritos en todos los tipos de propiedad:
- Cooperativas: 506 contratos, +27.5%interanual
- Condominios: 354 contratos, +17.6%interanual
- Viviendas unifamiliares y plurifamiliares (1-3 familias): 31 contratos, +106.7%interanual
La demanda de lujo se destacó especialmente. Los contratos firmados en las bandas de precio de$5M-$9,99My$10M-$19,99Msaltaron significativamente. Por ejemplo, los contratos de condominios en el rango de $10M-$19,99M se duplicaron con creces interanualmente. Según el Informe de Mercado de Douglas Elliman,el volumen de contratos de lujo (el 10% superior del mercado)hamás que duplicado en los últimos dos meses.
El Efectivo Domina
Las compras al contado alcanzaron unrécord histórico del 69,1%del total de ventas.
- 78.3%de las ventas por encima de $3M fueron al contado- 60.4%de las ventas por debajo de $1M fueron al contado (muy por encima del promedio histórico del 43,3%)
- Las ventas financiadas aumentaron solo5.7%interanual, mientras que las operaciones al contado se dispararon23%, lo que refleja estándares de crédito más estrictos y un grupo de compradores al contado más competitivo.

Inventario y Meses de Oferta
El inventario en publicación aumentó3.1%hasta8.296 unidades, pero fue superado por el aumento en ventas, reduciendo losmeses de ofertaa8.2, frente a9.2hace un año y ligeramente por debajo del promedio de la última década de 8,3 meses.
Nueva Construcción
El dinamismo en la nueva construcción fue impulsado por usuarios finales en lugar de inversores, con compradores extranjeros que representaron tan solo6.5%del total de ventas, muy por debajo del promedio de la última década del 11,7%.
- Cierres: 408, +19,3% interanual
- Precio mediano de venta: $2,31M, +13.1%
- Tamaño promedio de unidad: 1.563 pies cuadrados, +13.3%
- Descuento: Mejoró a3.6%desde6.3%
- Cuota de mercado: 13.4%del total de cierres
Mercado de Lujo (Top 10%)
El desempeño del segmento de lujo continúa superando al mercado en general, respaldado por compradores con alto componente de efectivo y una oferta cada vez más escasa de propiedades ultra exclusivas.
- Umbral de entrada: $4,5M
- Precio mediano: $6,525M, +8.8%
- Precio promedio: $8,57M
- Ventas: 310, +18.3%interanual
- Inventario: Baja21.2%
- Meses de oferta: 12.1, mejorado desde18.2
- Descuento de publicación: 8.2%
- Días en el mercado: 133 días, frente a 94 hace un año
Mercado de Reventa
- Cierres: 2,634, +16.2%interanual
- Precio mediano de reventa: Estable en$1,05M
- Descuento de publicación: 6.0%, reducido a la mitad respecto al año anterior
- Inventario: 7.119 unidades (+4.7%)
- Meses de oferta: 8.1, frente a9.0
Manhattan Mantiene su Resiliencia
El mercado inmobiliario de Manhattan mantiene su resiliencia, respaldado por una demanda sólida, limitada oferta de nueva construcción y una alta proporción de transacciones al contado. En periodos de volatilidad global en los mercados, los inversores han reorientado históricamente su capital desde la renta variable hacia activos tangibles como el sector inmobiliario prime, en busca de estabilidad y valor a largo plazo. Si bien persisten los vientos en contra de la incertidumbre arancelaria y los elevados tipos hipotecarios, Manhattan afronta esta fase desde una posición de fortaleza.
Indicadores Clave del Mercado:
- Crecimiento Poblacional:El crecimiento poblacional neto y la migración internacional hacia Nueva York han ido en aumento.
- Restricciones de Inventario:La oferta de propiedades disponibles sigue siendo insuficiente para satisfacer la demanda.
- Apreciación de Precios:Los precios de las propiedades continúan aumentando en todos los segmentos del mercado.
- Retorno a la Oficina: El Índice de Ocupación de Oficinas de Placer.ai de abril de 2025 indicó que el tráfico peatonal en las oficinas de Nueva York se situó solo un 5,5% por debajo de los niveles de abril de 2019, el menor descenso entre las principales ciudades de EE. UU.
Para análisis personalizados o para conversar sobre oportunidades en el mercado actual (compradores y vendedores), no dude en contactarme.
Atentamente,
Anthony
Mayo de 2025 Manhattan Resultados Pre-Arancelarios del T1 2025 y Momentum Temprano del T2 🏙️ Resiliencia del Mercado de Manhattan ante los Desarrollos del Comercio Global El primer trimestre de…
Manhattan: Resultados Pre-Arancelarios del T1 2025 y Momentum Temprano del T2
🏙️ Resiliencia del Mercado de Manhattan ante los Desarrollos del Comercio Global
El primer trimestre de 2025 marcó el desempeño más sólido de Manhattan en años, antes de que el presidente Trump anunciara sus amplios aranceles a principios de abril. Si bien los observadores del mercado han estado esperando ver cómo los aranceles podrían afectar la demanda, los datos hasta principios de mayo confirman que el mercado se mantiene estable y activo, sin señales especulativas ni de colapso.
📊 T1 2025, Un Mercado en Movimiento
El primer trimestre de 2025 exhibió un mercado inmobiliario de Manhattan robusto, caracterizado por mayor actividad de ventas, precios en alza y demanda sólida en diversos segmentos.
Trimestre Más Sólido en Tres Años:
Casi2.560 cierres, +28.8%interanual, con mejoras en ventas, oferta y días en el mercado, la cuarta vez que esto ocurre en 20 años.
Las Ventas Superaron el Modesto Crecimiento de la Oferta:
El inventario en publicación subió apenas7.5%, favoreciendo un ritmo más ágil de operaciones y precios más firmes.
Desempeño del Mercado Inmobiliario de Lujo en Manhattan:
Las tendencias de precios en el segmento de lujo fueron superiores a las del mercado general. Las ventas de propiedades de lujo (10% superior del mercado) saltaron37%interanual, con el precio promedio de una vivienda de lujo alcanzando$10,3 millones, el más alto registrado. El precio de entrada al mercado de lujo fue de$4,4M, +19,7% respecto al año anterior, y el precio por pie cuadrado fue de $3.173, +16%.
Métricas de Precios Saludables:
Un cambio en la composición de ventas hacia unidades de mayor tamaño, una mayor participación de ventas de nueva construcción (13% frente al 9,7%; que en general son más caras que las reventas) y un mayor número de operaciones en el segmento alto impulsaron las tendencias de precios al alza.
- Precio Promedio de Venta: $2,2 millones, +21%
- Precio Mediano de Venta: $1,17 millones, +11%
- Precio Promedio de Venta de Condominios: $3,1 millones, +17%
- Precio Promedio por Pie Cuadrado de Condominios: $2.130, +10%
- Precio Promedio de Venta de Nueva Construcción: $3,95M, +21,4%
- Precio Promedio por Pie Cuadrado de Nueva Construcción: $2.563, +9%
El Financiamiento Permanece Conservador
- 58%de todas las ventas fueron al contado, ascendiendo a90%para propiedades con precio superior a $3 millones.
- Los altos estándares crediticios y las bajas tasas de morosidad continúan caracterizando el mercado.
Persisten las Restricciones de Oferta
- Pipeline de nueva construcción muy reducido en Manhattandesde el Covid, debido a los altos costos de materiales, financiamiento y obstáculos regulatorios.
- Los incentivos gubernamentales como la nueva deducción fiscal 485x permanecen subutilizados, dado que los requisitos estrictos y los altos costos asociados han llevado a una adopción limitada por parte de los desarrolladores.
- Los propietarios no tienen incentivos para mudarse porque están atados a tipos hipotecarios bajos. Esto reduce la oferta de vivienda disponible para la venta y, en última instancia, la actividad de ventas. Actualmente, el 73,3% de los deudores hipotecarios en EE. UU. tienen tasas por debajo del 5,0%, significativamente inferiores a las tasas de mercado actuales, que promedian alrededor del 6,76% para una hipoteca fija a 30 años.
📈 Abril de 2025, El Mercado de Manhattan Resistió con Firmeza Incluso Tras el Anuncio Arancelario
Los contratos firmados en abril de 2025 fueron 1.150, con mejoras generalizadas frente a abril de 2024.
- Todas las transacciones: +11%
- Condominios: +8%
- Cooperativas: +13%
El Mercado Medio Lideró el Crecimiento Frente a Abril de 2024
- Los contratos entre $2M y $3M aumentaron un 24%
- Los superiores a $5M aumentaron un 3%
El Aumento de Inventario Habilitó la Actividad de Ventas
- Los listados activos subieron un 16% frente a marzo, pero cayeron un 1% respecto a abril de 2024.
🔍 Principios de Mayo de 2025, La Actividad del Mercado de Manhattan Se Mantiene Estable
A pesar de la incertidumbre en torno a los aranceles,la primera semana de mayo registró aproximadamente 250 contratos firmados, lo que indica que:
- La participación de compradores se mantiene estable
- El mercado no se ha paralizado ni colapsado.
🏙️ Por Qué el Mercado Inmobiliario de Manhattan Está Recuperando Terreno
Si bien gran parte del país experimentó aumentos de precios de doble dígito durante el auge inmobiliario pandémico de 2020-2022, Manhattan fue una excepción. Cuando la vida urbana se detuvo, las oficinas se vaciaron y la migración hacia las ciudades se desaceleró, los precios en Manhattan se mantuvieron relativamente planos o incluso cayeron en ciertos segmentos mientras otros mercados de EE. UU. se disparaban. Muchos de esos mercados que se encarecieron están ahora deflactando, pero no la ciudad de Nueva York.
Lo que estamos observando ahora en Manhattan es una recuperación bastante saludable a medida que los compradores han regresado a la ciudad, el inventario sigue ajustado y los precios recuperan años de crecimiento contenido.
🏗️ Impacto de los Aranceles en los Costos de Construcción y Precios
Con los aranceles elevando significativamente los costos de construcción, la próxima ola de desarrollos en Manhattan se perfila para debutar a precios considerablemente más altos. Si los costos de construcción suben un 25%, el desarrollador no va a absorber ese costo, ni tampoco China, Canadá o Europa. En la práctica, si no pueden trasladar esos costos a los compradores, simplemente no construirán.
Con un incremento del 25% en los costos, en igualdad de condiciones, el precio promedio por pie cuadrado de nueva construcción de $2.563 (ver más arriba) escalaría hasta $3.204 por pie cuadrado en la próxima ola de nuevos desarrollos. Para un apartamento de 3 habitaciones de 2.000 pies cuadrados, eso añadiría $1,2 millones al precio del mismo inmueble exacto. Incluso si los costos subieran la mitad en mi ejemplo (12,5%), eso representaría $600.000 adicionales al precio.
Los tipos hipotecarios fluctúan, pero ofrecen oportunidades de refinanciamiento durante la vida de la propiedad. Sin embargo, tipos más bajos nunca compensarán la diferencia de precio debida a aranceles del 10-25%. Por ello, para compradores serios, sugerimos asegurar uno de los desarrollos nuevos actuales a un precio de compra considerablemente inferior al que podría traer la próxima ola. Siempre podrá refinanciar más adelante…
🏡 Conclusión: El Puerto Seguro del Mercado Inmobiliario de Manhattan
El mercado inmobiliario de Manhattan continúa demostrando resiliencia, impulsado por una demanda robusta, oferta de nueva construcción restringida y una participación significativa de transacciones al contado. Históricamente, durante períodos de volatilidad global en los mercados, los inversores han redirigido su capital hacia activos tangibles como el sector inmobiliario prime, en busca de estabilidad y valor a largo plazo. A pesar de las incertidumbres actuales, Manhattan afronta esta fase desde una posición de fortaleza, lo que subraya su perdurable atractivo para los inversores.
- El Crecimiento Poblacional Neto y la Migración Internacional hacia Nueva York Han Ido en Aumento
- El Inventario Sigue Siendo Insuficiente para la Demanda
- Los Precios Continúan Aumentando en Todos los Segmentos
- Los Mercados de Hamptons y el Noreste por Encima de $1M Muestran una Fortaleza Similar
InformesHistóricos
Cinco años de comentarios sobre el mercado inmobiliario de Manhattan, conservados como referencia histórica. Haga clic en cualquier fecha para expandir el informe completo.
Enero de 2023 Cambio a la Baja en el Mercado Inmobiliario de Manhattan en el Segundo Semestre de 2022 El año 2022 fue una historia de dos mercados en Manhattan. El comienzo de 2022 continuó…
Cambio a la Baja en el Mercado Inmobiliario de Manhattan en el Segundo Semestre de 2022
El año 2022 fue una historia de dos mercados en Manhattan.
El comienzo de 2022 continuó el auge iniciado a principios de 2021, impulsado por la liberación de la demanda contenida y un entorno de tipos artificialmente bajos implementado por la Fed en los albores del Covid.
Sin embargo, en junio de 2022, tras la primera subida de 75 puntos básicos de la tasa de referencia de la Fed, el mercado se enfrió rápidamente, dejando a la mayoría de compradores y vendedores en un punto muerto durante el resto del año mientras se adaptaban a las nuevas realidades del mercado. Esto se refleja en el gráfico a continuación, que compara la actividad de contratos mensual.
Actividad Mensual de Contratos
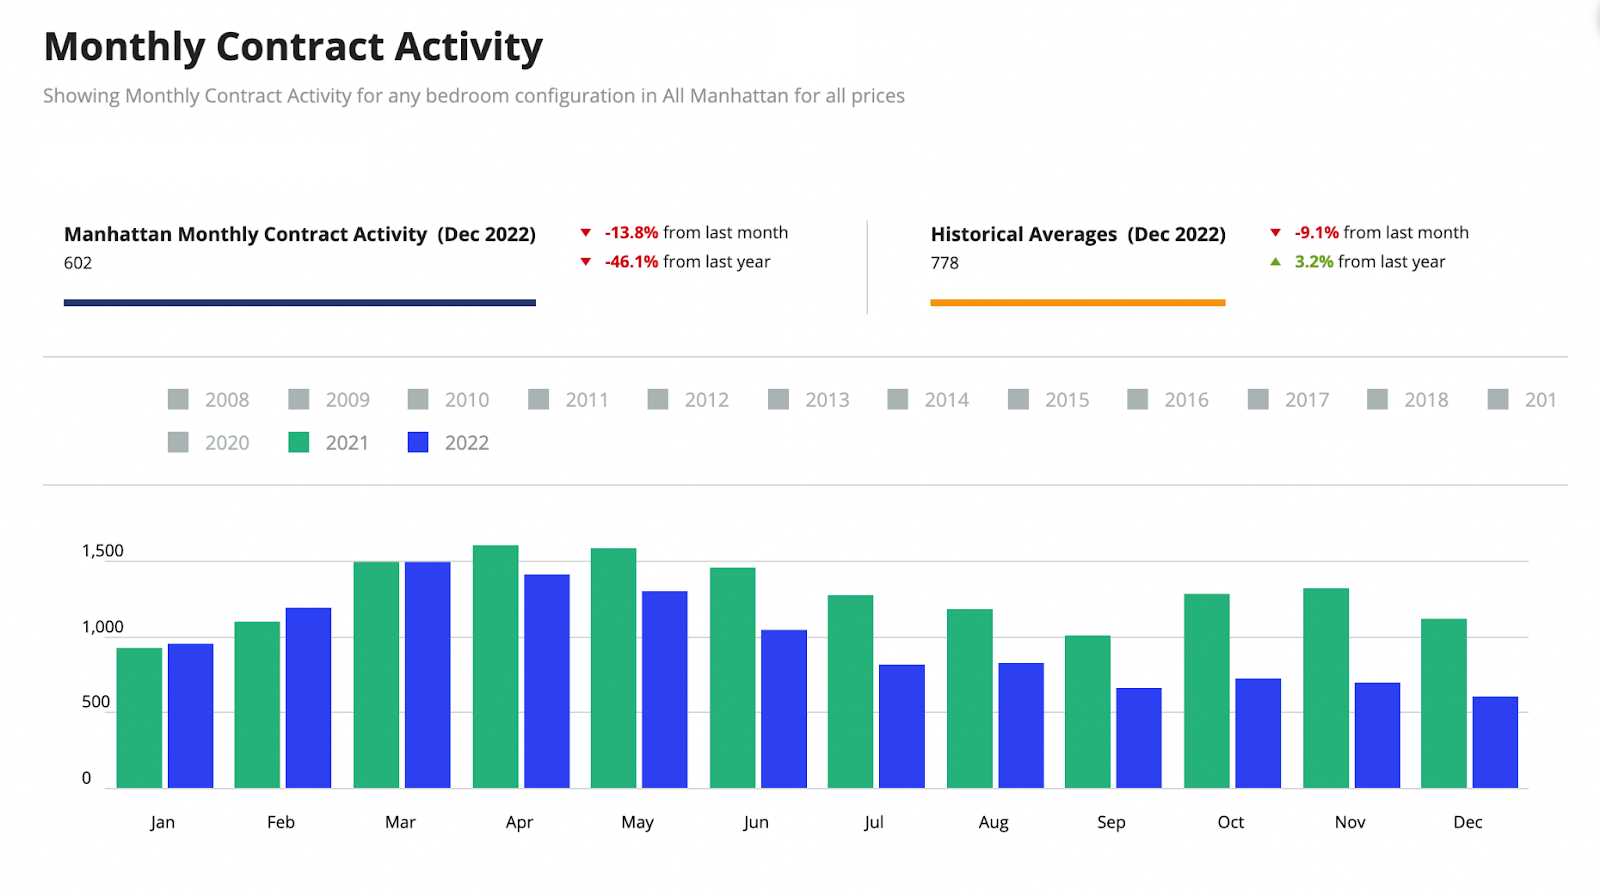
Con solo 602 contratos firmados en diciembre de 2022, fue uno de los peores cierres de año desde 2008. A medida que compradores y vendedores asimilan la nueva realidad, esperamos que el mercado retome el movimiento a principios de 2023, dado que la demanda latente sigue presente.
Precios de Propiedades en Manhattan
Condominios
- $2,75M precio promedio de venta
- $2.074 precio promedio por pie cuadrado
- Si bien esto supuso un incremento respecto al mismo trimestre del año anterior, el aumento se debió principalmente a cierres en un puñado de torres ultra exclusivas, como Central Park Tower y 220 Central Park South, que sesgaron los resultados al alza.
- En esencia, el precio por pie cuadrado se mantuvo prácticamente plano interanualmente, en poco menos de $2.000 por pie cuadrado.
Cooperativas
- $1,27M precio promedio de venta
- $1.225 precio promedio por pie cuadrado
Nueva Construcción
- $3,19M precio promedio de venta
- $2.415 precio promedio por pie cuadrado
Segmento de Lujo (10% superior de ventas)
- $8,06M precio promedio de venta
- $2.909 precio promedio por pie cuadrado
- $3,95M umbral de precio de entrada al segmento de lujo
Alzas de Tasas de la Fed en 2022
En un período de solo 10 meses en 2022, la Fed elevó la tasa de referencia de los fondos federales en un 4,0%, tal como se muestra en el gráfico a continuación. Esta medida sin precedentes se adoptó en un intento por controlar la inflación, un fenómeno global en 2022.

Si bien las tasas son más altas de lo que han sido desde 2008, ya han estado en niveles elevados antes y los mercados inmobiliarios funcionaron bien en ese entorno de tipos. Sin embargo, lo más preocupante es el ritmo de las subidas de tipos de este año, concentradas en apenas 10 meses, lo que se tradujo en un incremento de la tasa hipotecaria fija jumbo a 30 años del 3,1% el 1 de enero de 2022 al 5,7% el 31 de diciembre de 2022, habiendo bajado desde el 6,35% en octubre.
Manhattan cuenta con una gran proporción de compradores al contado (aprox. 55%) en comparación con otras ciudades, por lo que los tipos de interés no siempre tienen tanto peso en la actividad del mercado. Además, las cooperativas, que representan el 70% del inventario disponible y son exclusivas de la ciudad de Nueva York, tienen normas muy estrictas sobre el nivel de financiamiento permitido. Algunas permiten un máximo del 70%, pero muchas solo permiten el 50%. Algunas no permiten ningún tipo de financiamiento. Estos son factores mitigantes para el mercado de la ciudad de Nueva York, aunque no benefician al comprador de primera vivienda que habitualmente requiere hipotecas para adquirir una propiedad.
El Escaso Inventario de Manhattan Actúa como Salvavidas
El factor decisivo en esta historia es la escasez de oferta en el mercado. En comparación con finales de 2020, cuando los niveles de inventario superaban las 8.100 unidades, la oferta actual se sitúa en un mínimo de 5.858. Hay diversas razones para ello, como comenté en agosto y resumo a continuación.
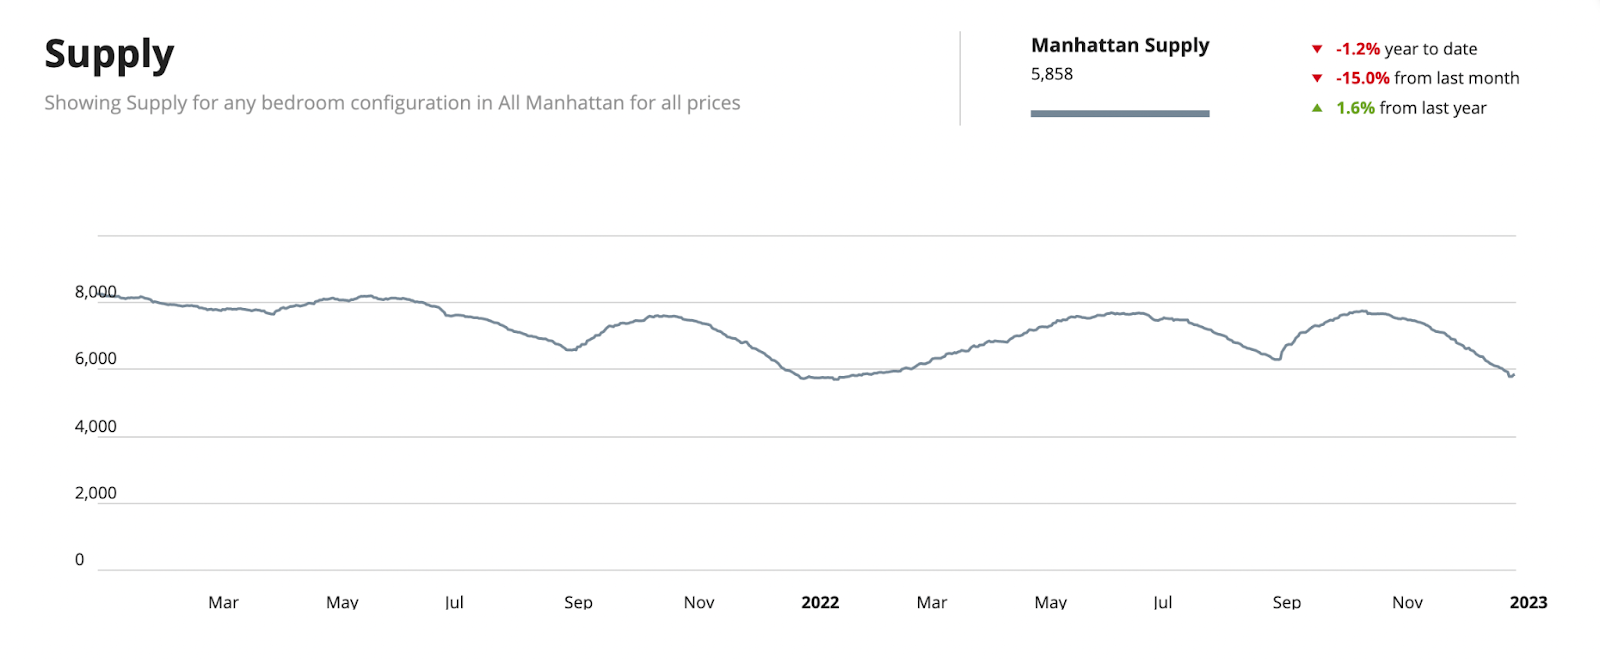
La limitada disponibilidad de oferta debería actuar como suelo ante posibles caídas de precios a medida que avancemos hacia 2023. Tampoco prevemos que llegue inventario nuevo al mercado en el corto plazo, por las siguientes razones:
- Hipotecas de oro, el efecto candado
- El 80% de los neoyorquinos con hipoteca tienen tasas inferiores al 5%.
- Esto llevará a los propietarios a permanecer en sus viviendas actuales de forma indefinida.
- Nadie va a cambiar su hipoteca al 3% por una al 6% en el corto plazo.
- Mercado de conversiones de alquiler a condominio paralizado por la ley estatal de Nueva York de 2019
- La ley penaliza a los propietarios de edificios con inquilinos de alquiler estabilizado, haciendo imposible convertir esas unidades en apartamentos a precio de mercado. A menos que se modifique esta ley, no habrá ninguna conversión, ya que carecen de sentido financiero para un desarrollador.
- La expiración de los programas de deducción fiscal encarece la construcción para los desarrolladores
- Las exenciones 421a, 421g y J-51 han vencido.
- Estas fueron herramientas muy efectivas que el gobierno utilizó para incentivar a los desarrolladores a construir, pero ya no existen.
- Los políticos de izquierda de NYC han vetado proyectos con generosos componentes de vivienda asequible del 30% y 50%
- Pocas ventas de terrenos en Manhattan en los últimos dos años, por lo que no muchos desarrolladores están planeando construir en la ciudad.
- La inflación frenó muchos desarrollos, ya que los costos son inciertos, como no ocurre en tiempos normales.
Perspectiva del Mercado Inmobiliario de Manhattan 2023
Muchos analistas han pronosticado caídas en los precios de viviendas en todo el mundo durante el próximo año. Es probable que esto ocurra, pero principalmente en aquellos lugares que experimentaron los mayores aumentos de precios durante el Covid. En los EE.UU., muchas ciudades más pequeñas enfrentan el mayor riesgo, ya que fueron donde los precios subieron más. Lugares como Boise, ID, Salt Lake City, UT, Phoenix, AZ y todo Connecticut, al parecer.
Sin embargo, Nueva York no fue uno de esos lugares. De hecho, los precios en Nueva York cayeron durante el Covid, ya que hubo un éxodo masivo de la ciudad al comienzo de la pandemia. Los precios solo recuperaron esas pérdidas en 2021 y registraron aumentos modestos en comparación con la mayoría de las otras ciudades.
El Pronóstico de Residencias Prime de Knight Frank espera que los precios en Manhattan suban al menos un 2% en 2023, por detrás de Miami (aumento del 5%) y Los Ángeles (aumento del 4%) en los EE.UU. Ese nivel de aumento ubica a Manhattan en el puesto 13 en su pronóstico de las 25 principales ciudades globales, demostrando resiliencia y confianza en la ciudad (y en los EE.UU. en general).
Knight Frank cita "fuga de capitales hacia activos refugio" y "compradores extranjeros… que buscan mayor, y no menor, exposición al Dólar Estadounidense". Sin duda, los factores que señalo sobre la baja oferta ayudarán a compensar la presión bajista sobre los precios derivada de las acciones de la Fed en 2023.
Julio 2022 Los Mercados Inmobiliarios de Manhattan y Miami Seguirán Mostrando Fortaleza Muchas personas nos han preguntado qué pensamos que va a suceder en los mercados de NYC y Miami ahora que la Fed ha subido las tasas…
Los Mercados Inmobiliarios de Manhattan y Miami Seguirán Mostrando Fortaleza
Muchas personas nos han preguntado qué pensamos que va a suceder en los mercados de NYC y Miami ahora que la Fed ha subido las tasas. Si bien la actividad ha disminuido, ambos mercados siguen siendo muy activos según las métricas históricas.
Muchas personas han preguntado si la desaceleración traerá caídas en los precios. Si bien algunos expertos afirman que esto definitivamente ocurrirá en algunas regiones del país, dado cuán rápido subieron los precios en esas regiones, estiman que las probabilidades de caídas en los precios en Manhattan y Miami son Bajas o Muy Bajas, respectivamente.
Análisis de CoreLogic - Junio 2022: Probabilidad de Caída de Precios
SegúnCoreLogic, el área metropolitana de NYC tiene una probabilidad Baja y Miami tiene una probabilidad Muy Baja de ver caídas de precios en los próximos 12 meses.
Manhattan
Precios
Los precios no subieron al mismo ritmo que en otras ubicaciones del país. El mercado inmobiliario colapsó en 2020 (con precios cayendo, en promedio, un 7%) y solo comenzó a recuperarse en el Q1 2021, una vez que las vacunas estuvieron disponibles (con precios subiendo en promedio un 16%).
- Considerando que los precios en Manhattan subieron un 4,5% anual durante los últimos 10 años, un aumento neto del 9% (16% menos 7%) equivale aproximadamente a 2 años de crecimiento normal de precios.
- Las tasas de alquiler han subido un 20% interanual, lo que ha disparado los rendimientos, convirtiéndolo en un excelente momento para que los inversores adquieran propiedades en Manhattan (especialmente porque los precios no se dispararon).
- Esperamos que las subidas de alquileres en Manhattan continúen, ya que las tasas hipotecarias reducirán la cantidad de compradores primerizos en los próximos 12 meses, empujando a más personas hacia el mercado de alquiler.
- Los elevados precios inmobiliarios de Manhattan siguen siendo sustentados por los altos ingresos locales, como el informe de Burbujas Globales de UBS ha señalado de manera consistente.
- Manhattan es una apuesta a largo plazo. Los inversores compran propiedades en Manhattan por seguridad. Dados los costos involucrados, no es un lugar para la especulación pura ni para el flipping.
- El 50% de los compradores en Manhattan pagan en efectivo por sus propiedades, especialmente en el segmento de lujo, por lo que no se ven tan afectados por los cambios en las tasas de interés.
- Los coops representan el 75% del parque de viviendas. Muchos coops no permiten financiamiento o lo limitan al 50%. Este hecho sustentó el mercado inmobiliario de Manhattan durante la crisis de Lehman.
- Sin embargo, los criterios de suscripción son muy estrictos, por lo que esto no es el escenario de 2008.
Oferta
- La oferta es relativamente baja para los mejores proyectos de condominios en NYC en zonas privilegiadas.
- La oferta ha caído un 10% respecto al mismo mes del año pasado.
- En cuanto a los Condominios de Lujo, hay muy pocos en el pipeline.
- De vez en cuando recibimos solicitudes de inversores que buscan operaciones de condominios en bloque en Manhattan. En 2018, había bastantes y muchos edificios con al menos 50 unidades para vender.
- Sin embargo, al preparar un análisis reciente para dos inversores distintos (uno realizando una transacción 1031 de gran envergadura), noté que hay muy pocos edificios destacados que lleguen al mercado en los próximos 3-5 años por debajo de la Calle 96. Además, la cantidad de edificios con más de 50 unidades para vender disminuyó significativamente en comparación con hace cuatro años.
- Algunos edificios que estaban en el pipeline y que esperábamos con ansias, comoThe Cortland, One High Line y One Wall Street han iniciado sus ventas. Todos son proyectos de muy alto nivel. Más allá de estos, hay pocos condominios de primer nivel llegando a zonas privilegiadas.
- La escasez de oferta de productos de calidad probablemente seguirá impulsando los precios al alza, hasta que se alcance un equilibrio entre demanda y oferta. Es probable que esto tome años.
- El vencimiento de la exención fiscal 421a, que en el pasado incentivó a los desarrolladores a construir condominios y edificios de alquiler, ha reducido la cantidad de nuevos desarrollos en el pipeline.
- Los políticos liberales de Nueva York no tienen apetito por incentivar a los desarrolladores a construir, por lo que no vemos que este incentivo regrese.
- Por supuesto, estos políticos tienen una visión cortoplacista. La falta de incentivos para los desarrolladores solo logrará: a) reducir la cantidad de vivienda asequible que se construya (un requisito para nuevos proyectos de construcción en Manhattan), b) reducir los ingresos para la ciudad y el estado, y c) seguir elevando las tasas de alquiler para los inquilinos.
Miami
La nueva fortaleza de Miami proviene de:
- una enorme afluencia de residentes (adinerados) que huyen de estados con altos impuestos;
- una afluencia de residentes que buscan más libertades y menos restricciones por Covid, ya que Florida tuvo restricciones muy laxas durante la pandemia;
- una afluencia de fondos de cobertura y empresas tecnológicas que se trasladan a Miami;
- una oferta muy baja de viviendas unifamiliares y condominios (especialmente los de mayor tamaño); y
- un pipeline vacío.
Si bien la actividad ha disminuido en los últimos meses, no es por falta de demanda. En realidad, se trata de la oferta. La demanda de viviendas unifamiliares y condominios en Miami (y en todo el sur de Florida) ha sido tan grande que el inventario se ha ido agotando. Y no se espera que la nueva oferta tenga un impacto significativo en el mercado hasta que el próximo ciclo de construcción esté en pleno apogeo. Estimamos que esto ocurrirá en 5-7 años, ya que prácticamente no hay nada llegando al mercado en los próximos 3 años.
Abordo esto en profundidad en mi video a continuación:
Titulares y Promedios
Siempre disfruto escuchar a Leonard Steinberg de Compass. En una publicación reciente, advirtió a compradores y vendedores que no creyeran en los titulares y que no se basaran demasiado en los promedios. Y tiene toda la razón.
- El mercado inmobiliario es hiperlocal.
- No confunda los titulares de un mercado (o de todo el país) con otro mercado.
- Manhattan es un mercado verdaderamente único (por muchas razones) y las tendencias nacionales no aplican, como la historia nos ha demostrado.
- Lo mismo puede decirse de Miami, que actualmente experimenta un enorme impulso de crecimiento. Por eso Miami tiene una probabilidad Muy Baja de ver caídas en los precios, según CoreLogic.
- En Manhattan, vemos cuán hiperlocal puede ser el mercado. Aquí evaluamos los edificios individualmente, ya que a menudo edificios vecinos pueden tener precios totalmente diferentes, demandas totalmente diferentes, trayectorias totalmente diferentes, etc.
- En Miami, también vemos cuán hiperlocal puede ser el mercado. Los precios y la demanda en la playa prácticamente no tienen relación con los precios y la demanda de algunos barrios en el continente.
Por lo tanto, no se deje llevar por los promedios, ya que los promedios solo nos dicen qué ocurrió en el mercado en su conjunto y esencialmente nada sobre lo que ocurrió en un edificio en particular (o en una línea específica de un edificio, en todo caso).
Estamos aquí para ayudarle a navegar por los mercados de Manhattan y Miami. Programe una llamada rápida conmigo si puedo aclarar algo más que esté contemplando. Estaré encantado de analizar ambos mercados con mayor detalle, proporcionar una valoración de su propiedad si está pensando en vender, o enviarle una búsqueda de propiedades.
¡Feliz verano!
Anthony Guerriero
Octubre 2021 El Espectacular Mercado Inmobiliario de Manhattan Continúa en el Q3 2021 El año 2021 será, sin duda, uno de los mejores años en la historia del mercado residencial de Manhattan…
El Espectacular Mercado Inmobiliario de Manhattan Continúa en el Q3 2021
El año 2021 será, sin duda, uno de los mejores años en la historia del mercado residencial de Manhattan, superando los $9,5 mil millones en ventas cerradas solo en el tercer trimestre, la mayor cantidad de ventas cerradas en un solo trimestre en 32 años.
La actividad de ventas fue impulsada por una demanda reprimida que se liberó, el avance en la adopción de vacunas, precios razonables, tasas de interés en mínimos históricos, un cambio hacia espacios más amplios (o con espacios al aire libre) y un mayor patrimonio personal.
Estos $9,5 mil millones se refieren a operaciones cerradas en 2021, no necesariamente firmadas en el trimestre, lo cual es un indicador más actualizado del mercado.
Contratos Firmados a la Baja para la Temporada de Verano, pero Aún en Récord para el Trimestre
Como puede observar en el gráfico a continuación, la actividad de contratos firmados ha estado en niveles elevados desde el inicio del año, aunque ha ido disminuyendo. Dicha desaceleración podría ser resultado de la estacionalidad, ya que los meses de verano suelen ser más lentos que el resto del año. Dicho esto, las ventas del trimestre fueron récord.
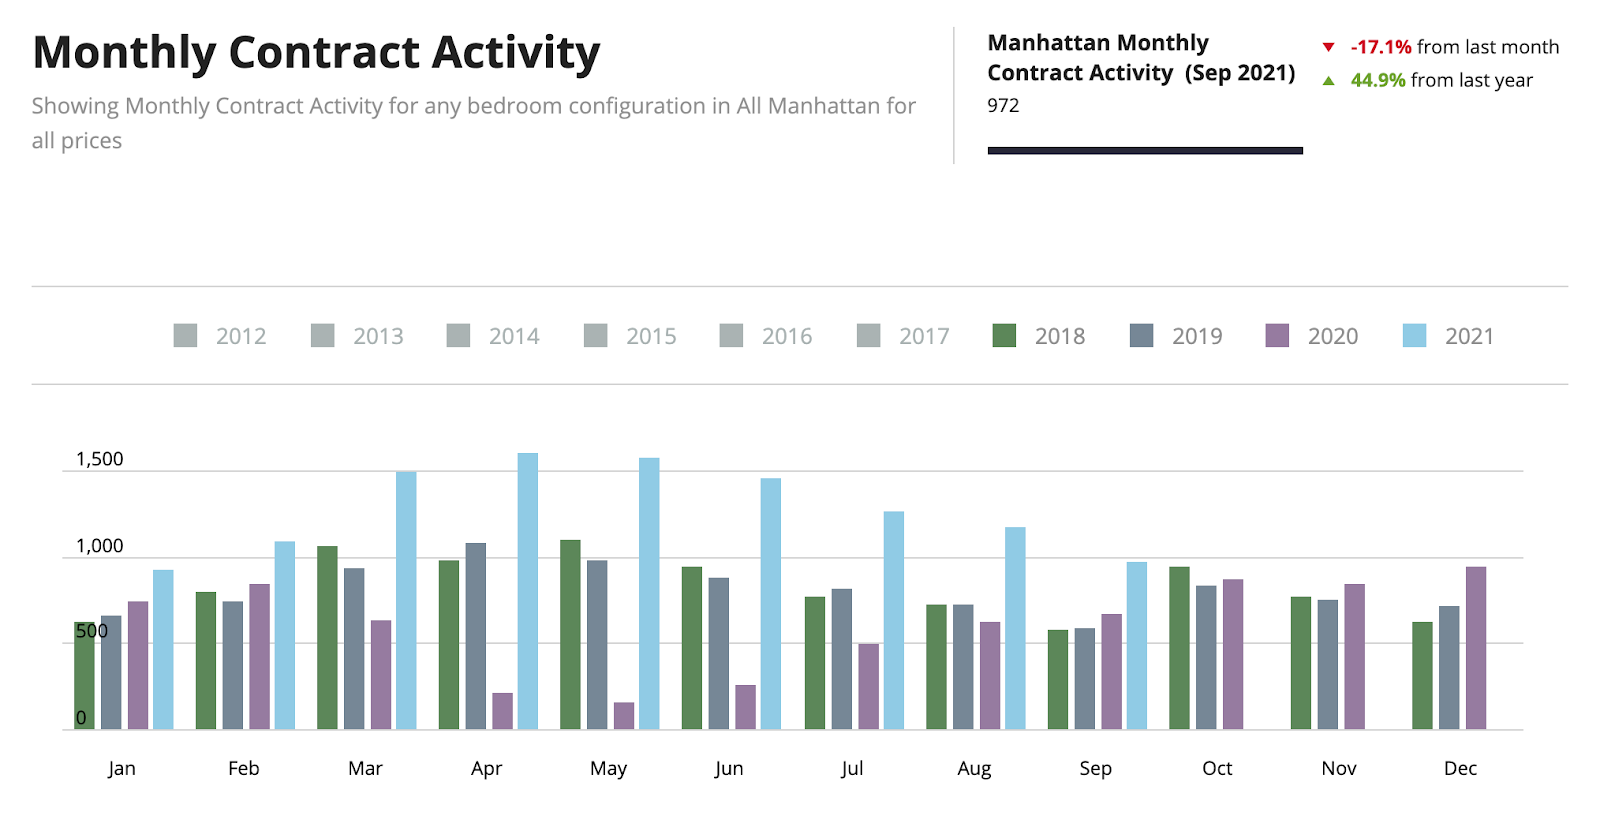
Si bien es un 29% inferior al trimestre anterior, se firmaron 3.500 operaciones en el trimestre. Con 270 operaciones por semana en el trimestre, eso es un número récord. Octubre continúa la tendencia, registrando aproximadamente 305 operaciones por semana.
Los Vendedores Están Contentos, Pero No en Exceso
Los vendedores en 2021 han estado muy contentos, especialmente tras la escasez de ventas de 2020. Los compradores están activos, por lo que la demanda es muy fuerte, especialmente en el segmento de lujo, donde se encuentran los apartamentos más grandes.
Aunque la actividad ha sido significativamente elevada durante la mayor parte del año, el temor aún no ha desaparecido del todo, por lo que los precios no han superado los niveles previos al Covid. El descuento Covid de 6-9% (dependiendo de cuándo compró el año pasado) ha desaparecido, pero aún no hemos visto aumentos de precios por encima de los niveles de 2019.
Con toda esta actividad, uno podría pensar que los precios están listos para subir de nuevo. En general, los aumentos de precios suelen ocurrir entre 9 y 12 meses después de una mejora notable en la actividad de ventas. Márquenlo en sus calendarios, ya que pronto entraremos en esta fase.
Las Unidades con Precio Excesivo Languidecer en el Mercado
Dado que los precios se han mantenido al nivel de 2019, el Q3 no fue el momento adecuado para listar una propiedad a precios aspiracionales. En el trimestre, las propiedades con precio adecuado al mercado tardaron 78 días en venderse. En contraste, las propiedades que requirieron un ajuste de precio tardaron 181 días en venderse, más del doble (2,3 veces) de las que tenían un precio acorde al mercado actual.
Precios Actuales en el Trimestre
Nota: Habitualmente, me gusta comparar las cifras del trimestre con las del trimestre anterior; sin embargo, en el Q3 2020, un tercio del volumen de ventas del trimestre correspondió a cierres en 220 Central Park South, el nuevo edificio de condominios más caro de Nueva York. 16 unidades cerraron a un precio promedio de $37M, por un total de $592M. Por ello, solo les muestro las cifras del trimestre actual. Si desea información más detallada, comuníquese conmigo.
|
Categoría |
Precio Prom. por Pie Cuadrado |
Precio de Venta Prom. |
|
Coops |
$1,159 |
$1,31M |
|
Condominios |
$1,881 |
$2,53M |
|
Nueva Construcción |
$2,248 |
$3,34M |
|
Lujo (10% superior) |
$2,561 |
$7,45M |
Otras Estadísticas de Interés:
- La actividad de ventas alcanzó el nivel más alto en 32 años.
- Incluso con tasas de interés en mínimos históricos, aproximadamente el 50% de las operaciones fueron al contado
- Las ventas de Nueva Construcción por debajo de $3M crecieron el doble de rápido que las de por encima de $3M, que de igual manera se duplicaron respecto al mismo trimestre del año anterior. Un cambio hacia unidades de menor tamaño en Nueva Construcción sesgó la tendencia de precios a la baja.
- El descuento en el listado en todos los segmentos promedió un 5,3% en el trimestre
- El Total de Meses de Oferta de condominios y coops, es decir, la cantidad de meses que tomaría vender todo el inventario disponible, cayó a solo 5,1.
Perdió el Fondo del Mercado. ¡No pierda la recuperación!
Junio 2021 Manhattan Supera con Creces el Mínimo del Mercado mientras la Actividad de Contratos Explota El segundo trimestre de 2021 fue un trimestre espectacular, demostrando que todos estaban equivocados al decir que vivir en la ciudad era…
Manhattan Supera con Creces el Mínimo del Mercado mientras la Actividad de Contratos Explota
El segundo trimestre de 2021 fue un trimestre espectacular, demostrando que todos estaban equivocados al afirmar que vivir en la ciudad había muerto. Manhattan ha rebotado hasta alcanzar la mejor temporada de ventas de primavera en 6 años y ha registrado la mayor actividad de ventas desde 2007.
La demanda reprimida, los precios razonables, las tasas de interés bajas, el deseo de acceder a espacios más amplios (o con espacio al aire libre), el mayor patrimonio personal y un grupo de compradores más amplio han impulsado el volumen de ventas. En resumen, la ciudad está en auge, gracias a la ciencia y, con ello, a un renovado optimismo.
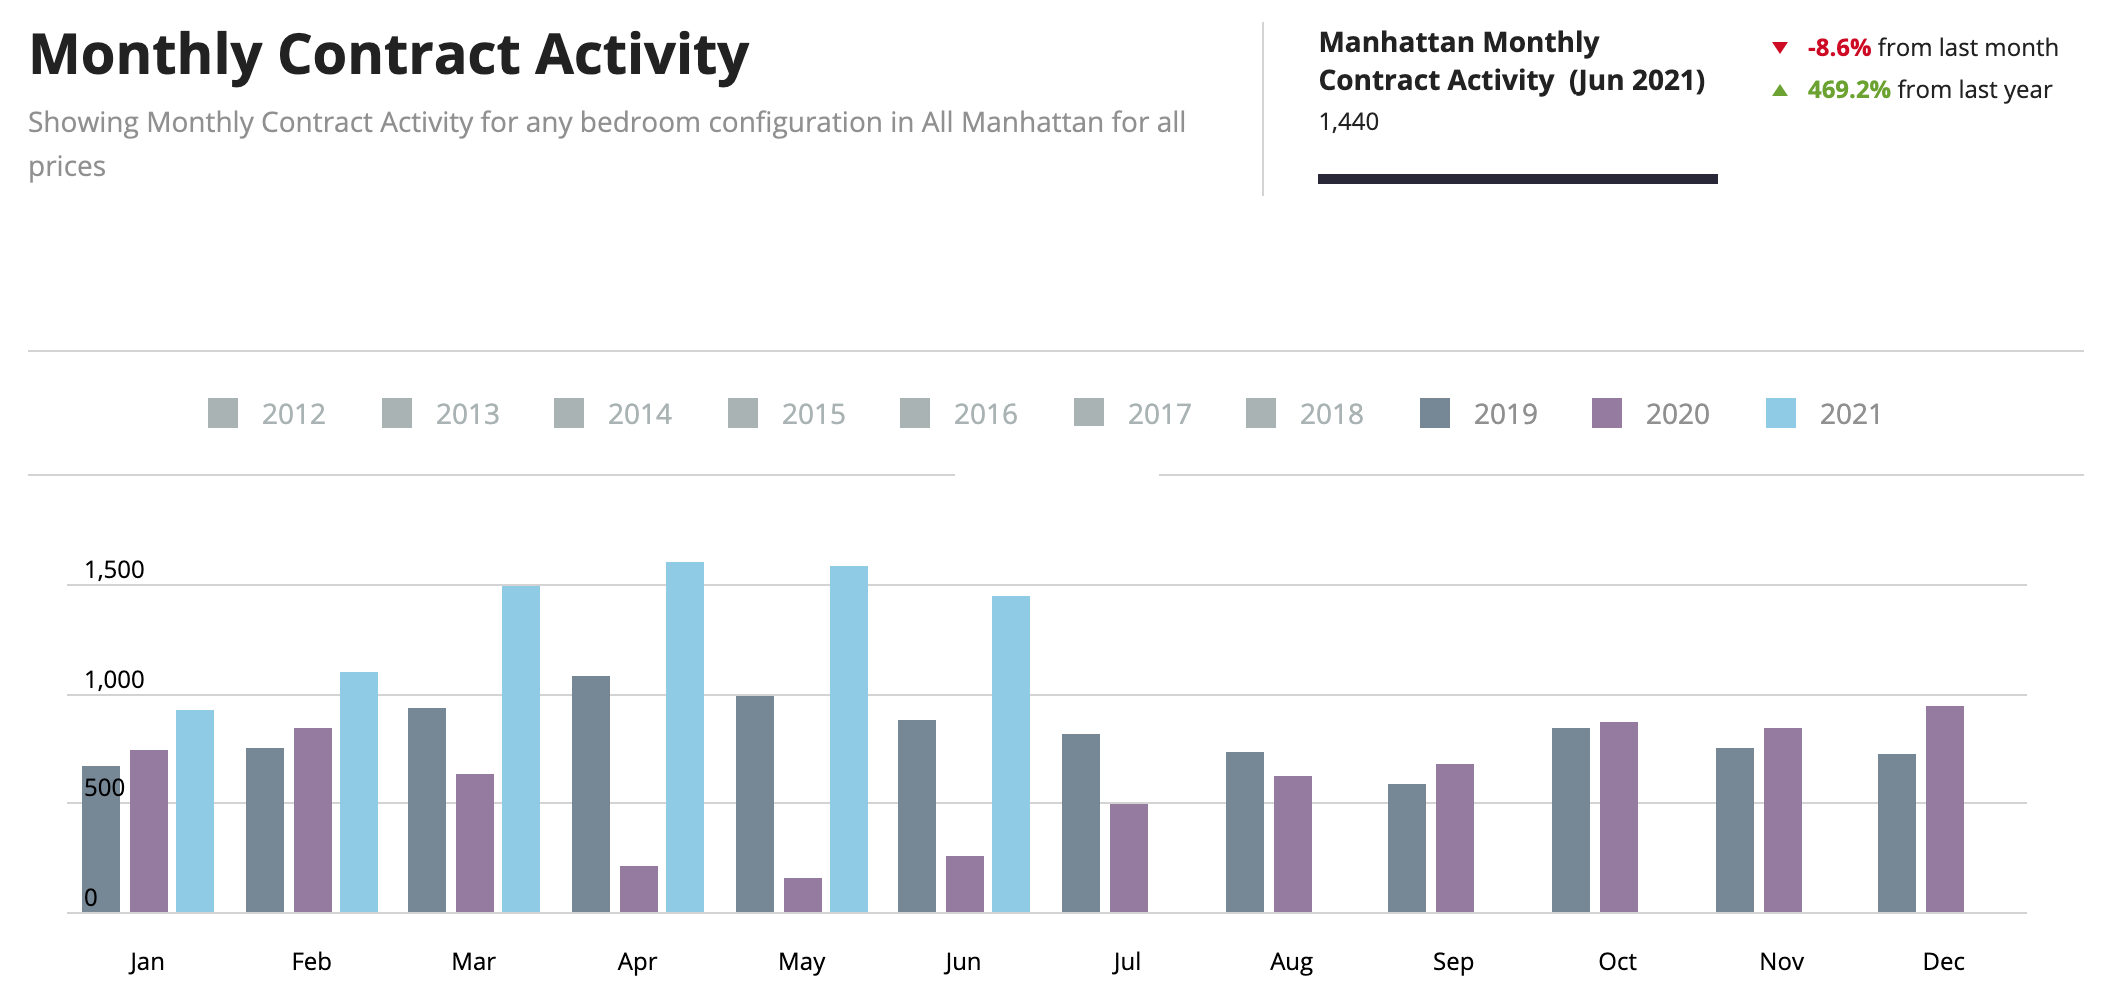
Nota: para esta actualización, comparo el Q2 2021 con el Q2 2019, lo cual es mucho más apropiado que compararlo con el Q2 2020, cuando NYC estaba en confinamiento.
Los Contratos Firmados se Disparan
Los contratos firmados en el trimestre se dispararon un 60% por encima del mismo trimestre de 2019. Muchas de estas operaciones no cerrarán hasta el Q3 2021, momento en que esperamos ver alguna acción positiva en los precios, dado el volumen y la composición de los apartamentos que entraron en contrato en el trimestre.
Apartamentos Más Grandes Vuelven a Estar de Moda
El mercado súper prime (>$10M) tuvo el mejor primer semestre registrado, impulsado por descuentos de dos dígitos respecto a sus precios originales. Además, ha habido un notable aumento en la venta de apartamentos más grandes, lo que ha sido excelente para el mercado de >$5M.
La combinación de ventas, que incluyó un cambio significativo hacia la venta de apartamentos más grandes, sesgó las tendencias de precios; el precio de venta mediano subió a $1.130.000, el más alto desde que alcanzó $1.215.000 en el Q2 2019, aunque las tendencias de precios se vieron distorsionadas por la mezcla de ventas.
El Descuento Covid se Disipa
Comparado con el mismo trimestre del año pasado, el precio promedio por pie cuadrado disminuyó un 3,6%. Esto ha sido proclamado como el "descuento Covid". El primer trimestre vio esta diferencia en un 9%, lo que muestra que el descuento Covid se está comprimiendo rápidamente. Esperamos que el descuento Covid se disipe en el Q3 y desaparezca para el Q4, a medida que los empleadores reduzcan o eliminen el "trabajo desde casa".
Precios Actuales en el Trimestre:
|
Categoría |
Precio Prom. por Pie Cuadrado |
Precio de Venta Prom. |
|
Coops |
$1,139 |
$1,28M |
|
Condominios |
1,921 |
$2,64M |
|
Nueva Construcción |
2,581 |
$3,84M |
|
Lujo (10% superior) |
2,636 |
$7,75M |
Otras Estadísticas de Interés:
- La actividad de ventas de condominios alcanzó el nivel más alto en 30 años.
- Las ventas de Nueva Construcción por encima de $3 millones fueron las mayores en tres años.
- La actividad de ventas creció más rápido que el nuevo inventario que ingresó al mercado, lo que resultó en que los meses de oferta cayeran a 6,9 meses, el ritmo más rápido en 4 años.
- El descuento general en el listado fue del 6,4%
Si perdió el Fondo del Mercado, ¡no pierda la recuperación!
Abril 2021 Los Contratos de Abril 2021 Superan el Récord de 14 Años de Marzo La actividad de contratos en Manhattan continuó su ascenso a un nuevo récord en abril de 2021 con 1.607 contratos firmados, superando el récord de 14 años de marzo…
Los Contratos de Abril 2021 Superan el
Récord de 14 Años de Marzo
La actividad de contratos en Manhattan continuó su ascenso a un nuevo récord en abril de 2021 con 1.607 contratos firmados, superando el récord de 14 años de marzo de 1.500 contratos en un solo mes. La primera semana de mayo continúa la tendencia y hasta ahora mayo está encaminado a igualar a abril.
Con 1.607 contratos firmados, eso es un 50% más que abril de 2019, un mes comparable previo al Covid. Abril de 2020 tuvo solo 213 contratos firmados (presumiblemente iniciados antes del Covid). Como recordatorio, Nueva York estuvo cerrada con visitas de propiedades prohibidas, desde finales de marzo hasta finales de junio de 2020.
En el frente del lujo, según The Real Deal, se han firmado 652 contratos de lujo desde el inicio del año hasta finales de abril, lo cual es más que todos los contratos de lujo firmados durante todo el año 2020.
En el frente de nuevas construcciones, abril registró 235 contratos firmados, frente a los 165 de marzo. Fue el nivel de actividad más alto de Manhattan en el segmento de nuevas construcciones en tres años.
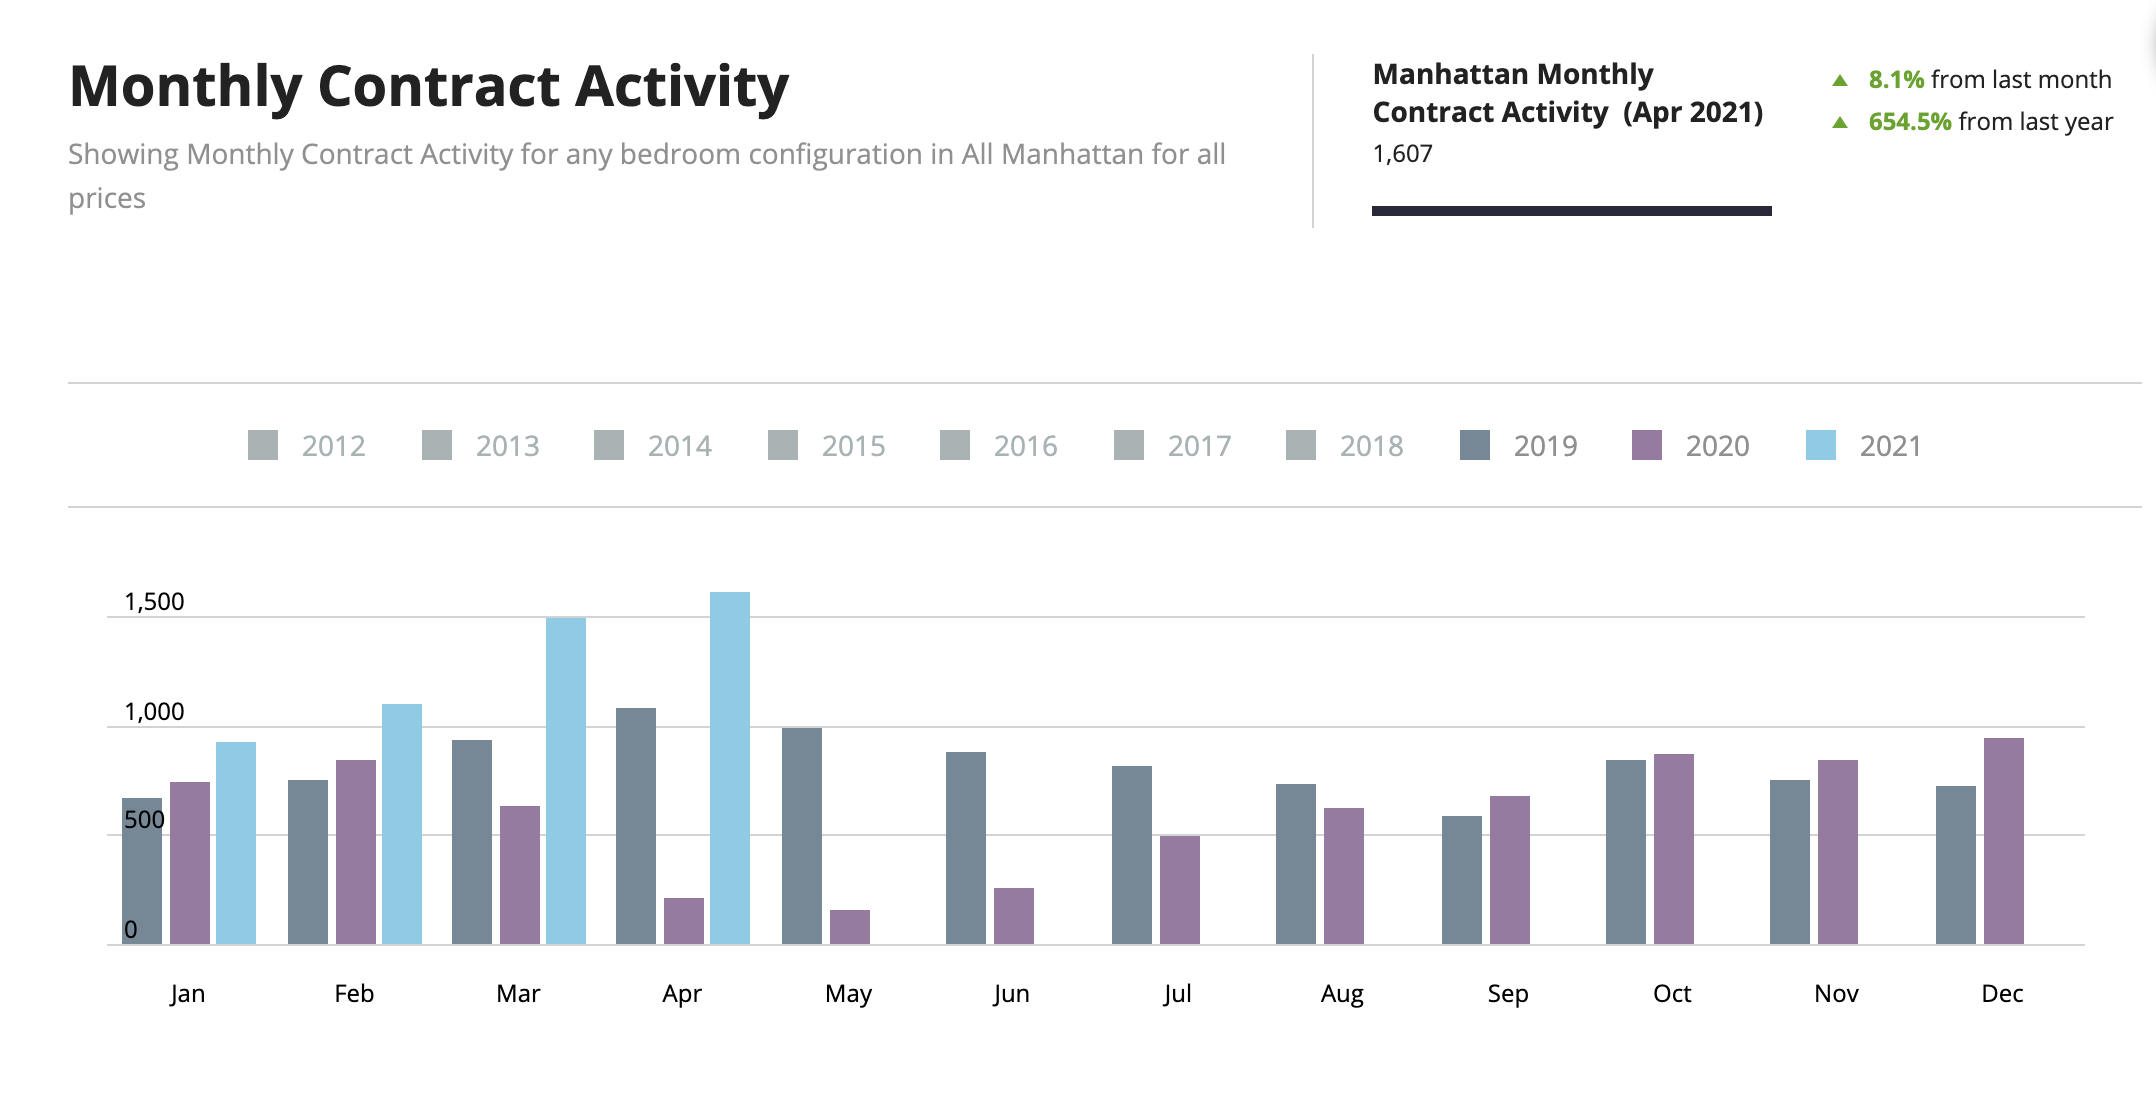
Marzo 2021 Manhattan Resurge de las Cenizas Tras un 2020 extremadamente decepcionante, cuando la isla de Manhattan fue azotada por un "éxodo Covid" y estuvo físicamente cerrada durante…
Manhattan Resurge de las Cenizas
Tras un 2020 extremadamente decepcionante, cuando la isla de Manhattan fue azotada por un "éxodo Covid" y estuvo físicamente cerrada durante 90 días, el mercado de ventas residenciales de Manhattan resurgió de las cenizas en el primer trimestre de 2021. Si bien el mercado había estado creciendo gradualmente en noviembre y diciembre de 2020, el Primer Trimestre 2021 y, en particular, marzo de 2021, registraron una actividad de ventas impresionante.
La Actividad de Ventas Sube Significativamente en el Q1 2021
Las ventas en Manhattan crecieron a un ritmo vertiginoso en marzo de 2021, con un volumen de ventas que superó los 1.500 contratos firmados, el mejor mes individual en 14 años. Incluso enero y febrero de 2021 registraron volúmenes de ventas superiores a los mismos meses del año anterior durante al menos los últimos tres años, como se muestra a continuación:

Los compradores han aprovechado la combinación de tasas hipotecarias en mínimos históricos y precios más bajos. También se ven alentados por la nueva administración, de la que NYC ya se está beneficiando, en contraste con la administración anterior, que estaba empeñada en castigar a Nueva York por rechazar abrumadoramente a Trump.
Precios a la Baja, Pero Sin Caída Libre
Si bien los precios han bajado, no se han desplomado como algunos podrían haber supuesto. El precio por pie cuadrado de un condominio en Manhattan fue un 8,8% más bajo en el Q1 2021 respecto al Q1 2020. Esto se suma a los precios más bajos desde que se implementó el límite SALT en 2018, que tuvo el efecto de reducir los precios en NYC en promedio un 11%, según el economista Robert Shiller. Por lo tanto, los precios están muy por debajo de su pico de hace apenas unos años y están listos para recuperarse. Con una administración "azul", el límite SALT, que penaliza a los estados demócratas, tiene buenas posibilidades de desaparecer en 2021. Esto beneficiará los precios de las propiedades y moderará el éxodo hacia estados con bajos impuestos.
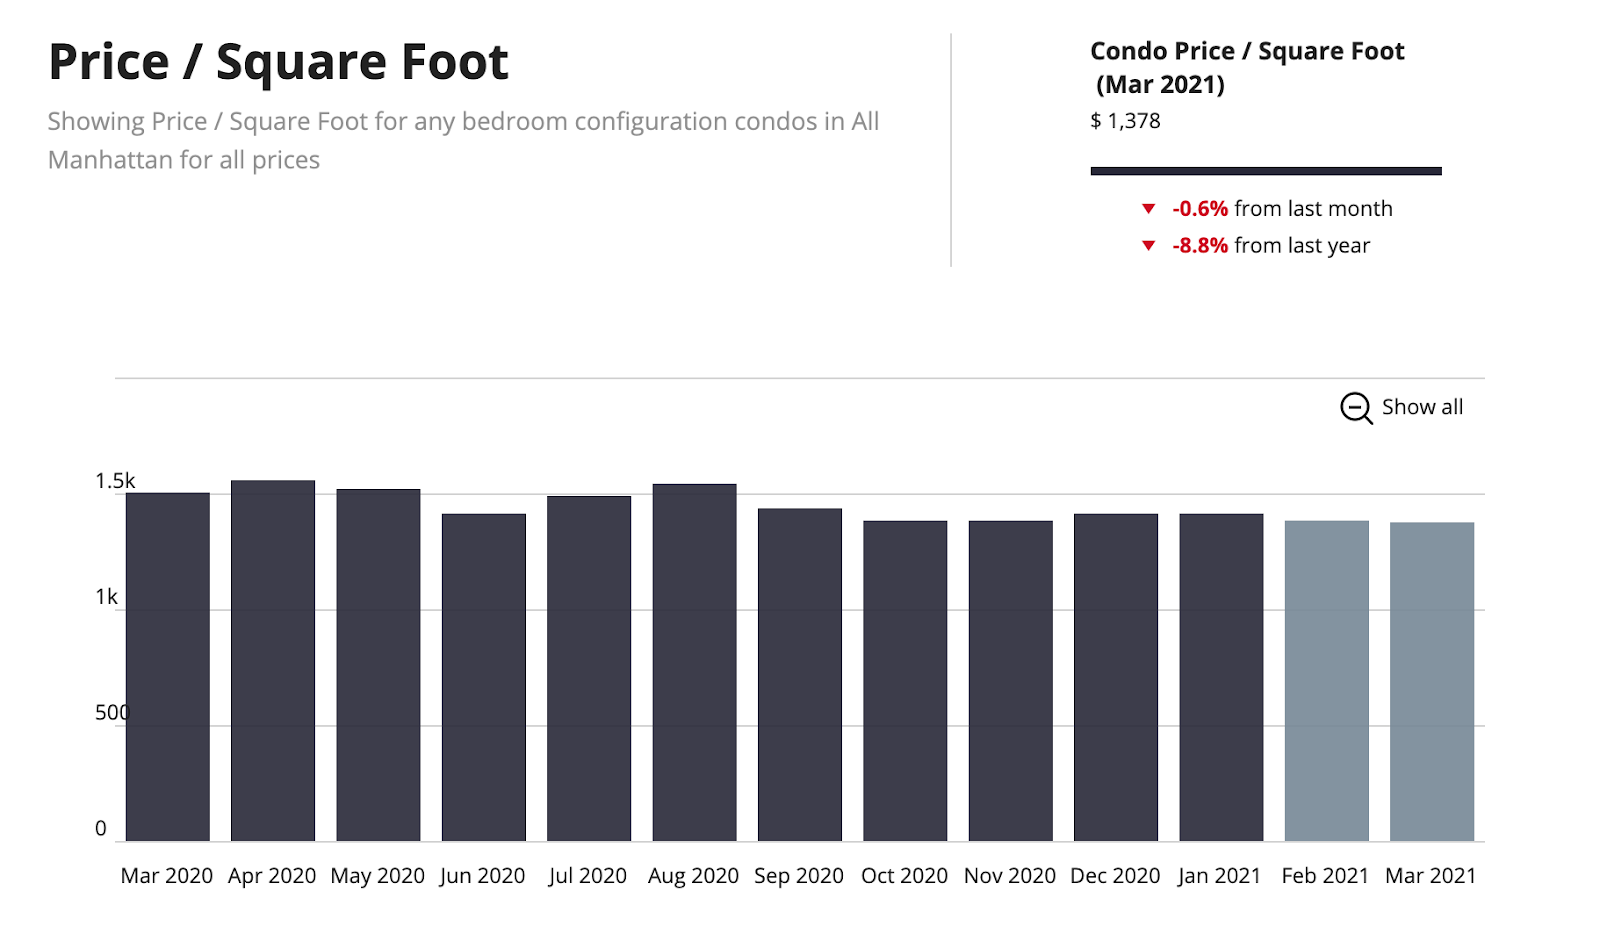
Las Oportunidades en Nueva Construcción Persisten
Aún existen gangas en Nueva Construcción, ya que los precios se han reducido significativamente en proyectos introducidos hace 3 años. Sin embargo, los proyectos lanzados recientemente se han fijado a precios del mercado actual, por lo que no hay muchos descuentos allí. Si bien algunos de los descuentos se reflejan en precios más bajos, muchos de ellos están ocultos en concesiones de costos de cierre. Estos no aparecen en las cifras de precio por pie cuadrado. La magnitud de los descuentos en nuevas construcciones varía ampliamente, ya que depende de factores como el lanzamiento del proyecto, la velocidad de ventas hasta la fecha, la cantidad de unidades restantes disponibles en una línea determinada, los socios de capital en la estructura de capital y, lo más importante, los precios mínimos de liberación de los prestamistas (los bancos realmente controlan el precio, no el desarrollador).
Para obtener el mejor trato en Nueva Construcción, debe tener una mente abierta y no fijarse en algo que no generará los mayores descuentos. Por ejemplo, los desarrolladores no ofrecen grandes descuentos en apartamentos con espacio al aire libre ni en líneas que están casi agotadas.
El siguiente gráfico muestra cómo los precios de nuevas construcciones han recuperado parte de su terreno desde sus mínimos de hace unos meses.

Las Vacunas Infunden Confianza
Esperamos que los precios de las propiedades comiencen a subir gradualmente en la primavera/verano y durante el resto del año a medida que NYC se vacune. Hasta la fecha,el 44% de los habitantes de Manhattan ya ha recibido su primera dosis de la vacuna y el 27% está completamente vacunado. A medida que alcancemos el 70% de la población completamente vacunada, las actividades volverán a la normalidad, incluida la plena apertura de restaurantes y cines (parcialmente abiertos ahora), espectáculos de Broadway y recintos deportivos, etc. Entonces, esperamos cambios adicionales y dramáticos en el mercado. Una vez que el país reabra a los extranjeros a finales de este año, ¡esperamos que esta recuperación del mercado inmobiliario de Manhattan entre en modo sobremarcha!
Las Señales Apuntan a un Mercado en Continuo Ascenso
La posible eliminación del límite SALT, la escasez de nuevos permisos de construcción (dado que los nuevos desarrollos han estado en pausa durante el último año) y la plena reapertura de la ciudad augurará bien para los precios de propiedades en Manhattan durante los próximos 4-5 años, como vimos después de la crisis de Lehman.
Si está pensando en comprar, hágalo ahora para obtener los mejores precios. El inventario ha bajado de un récord de 9.600 unidades en venta en octubre de 2020 a 7.000 unidades a finales de marzo de 2021, lo que sigue siendo algo elevado. Pero, si las ventas continúan al mismo ritmo que el primer trimestre, estaremos en un mercado de vendedores a principios del verano. A medida que la economía se caliente, también lo harán las tasas de interés, encareciendo la posesión de la misma propiedad.
¡El Mercado de Manhattan se mueve... ahora es SU TURNO!
Enero 2021 El Mercado de Manhattan Arranca Bien 2021 con Mayor Actividad de Ventas Si bien el mercado inmobiliario de Manhattan aún lucha con los efectos del Covid, el cuarto trimestre de 2020 e incluso el mes de enero de 2021 han mostrado una notable mejoría impulsada por…
El Mercado de Manhattan Arranca Bien 2021 con Mayor Actividad de Ventas
Si bien el mercado inmobiliario de Manhattan aún lucha con los efectos del Covid, el cuarto trimestre de 2020 e incluso el mes de enero de 2021 han mostrado una notable mejoría impulsada por:
- Noticias positivas sobre la vacuna y su despliegue que aumentaron la confianza del comprador,
- Tasas de interés históricamente bajas,
- Vendedores (y desarrolladores) que ofrecen descuentos (el descuento Covid promedio fue del 10%, mucho menor para unidades de menor precio y mucho mayor para las de mayor precio)
- Demanda reprimida del confinamiento de 3 meses
- Una nueva administraciónfavorable para NYC, y
- Posible derogación del límite SALT, que deprimió los precios en NYC en un 11% (según Zandi)
Los contratos firmados en el Q4 fueron aproximadamente un 8% superiores al mismo trimestre de 2019. Enero de 2021 vio las ventas de condominios subir un 50% y las ventas de coops un 167% respecto al mismo mes del año anterior. ¡Todas buenas noticias! Sin embargo, la alta oferta actual de inventario disponible para la venta es un viento en contra para el mercado que beneficiará a los compradores en 2021.
El mercado de alquiler también ha experimentado una recuperación en los últimos meses. Pero, hasta que las empresas pidan a sus empleados que regresen a sus oficinas, el mercado de alquiler seguirá siendo lento. Esperamos una recuperación rápida en el arrendamiento en los próximos meses.
Conclusiones:
- Es un mercado de compradores, pero la ventana de oportunidad para las mejores operaciones se está cerrando,
- Los precios cayeron pero no se desplomaron,
- Los compradores de lujohan regresadoal mercado; estuvieron ausentes gran parte del año,
- El inventario ha bajado significativamente desde su pico dramático en octubre, pero sigue en un nivel alto,
- Es un excelente momento para comprar un apartamento grande a un desarrollador; las nuevas construcciones registraron algunos de los mayores descuentos y concesiones que hemos visto.
Diciembre 2020 El Mercado de Manhattan Rebota en el Q4 2020 Con titulares noticiosos sobre personas que huyen de las grandes ciudades, no es de extrañar que mis clientes se sorprendan al escuchar que la actividad de contratos firmados en Manhattan ha sido sólida durante los últimos meses…
El Mercado de Manhattan Rebota en el Q4 2020
Con titulares noticiosos sobre personas que huyen de las grandes ciudades, no es de extrañar que mis clientes se sorprendan al saber que la actividad de contratos firmados en Manhattan ha sido sólida durante los últimos meses. Los contratos firmados por mes en octubre y noviembre de 2020 promediaron 855, con diciembre de 2020 encaminado a superar los 717 contratos firmados de diciembre de 2019. La actividad de contratos firmados en el trimestre hasta mediados de diciembre ya superó el mismo trimestre del año pasado.
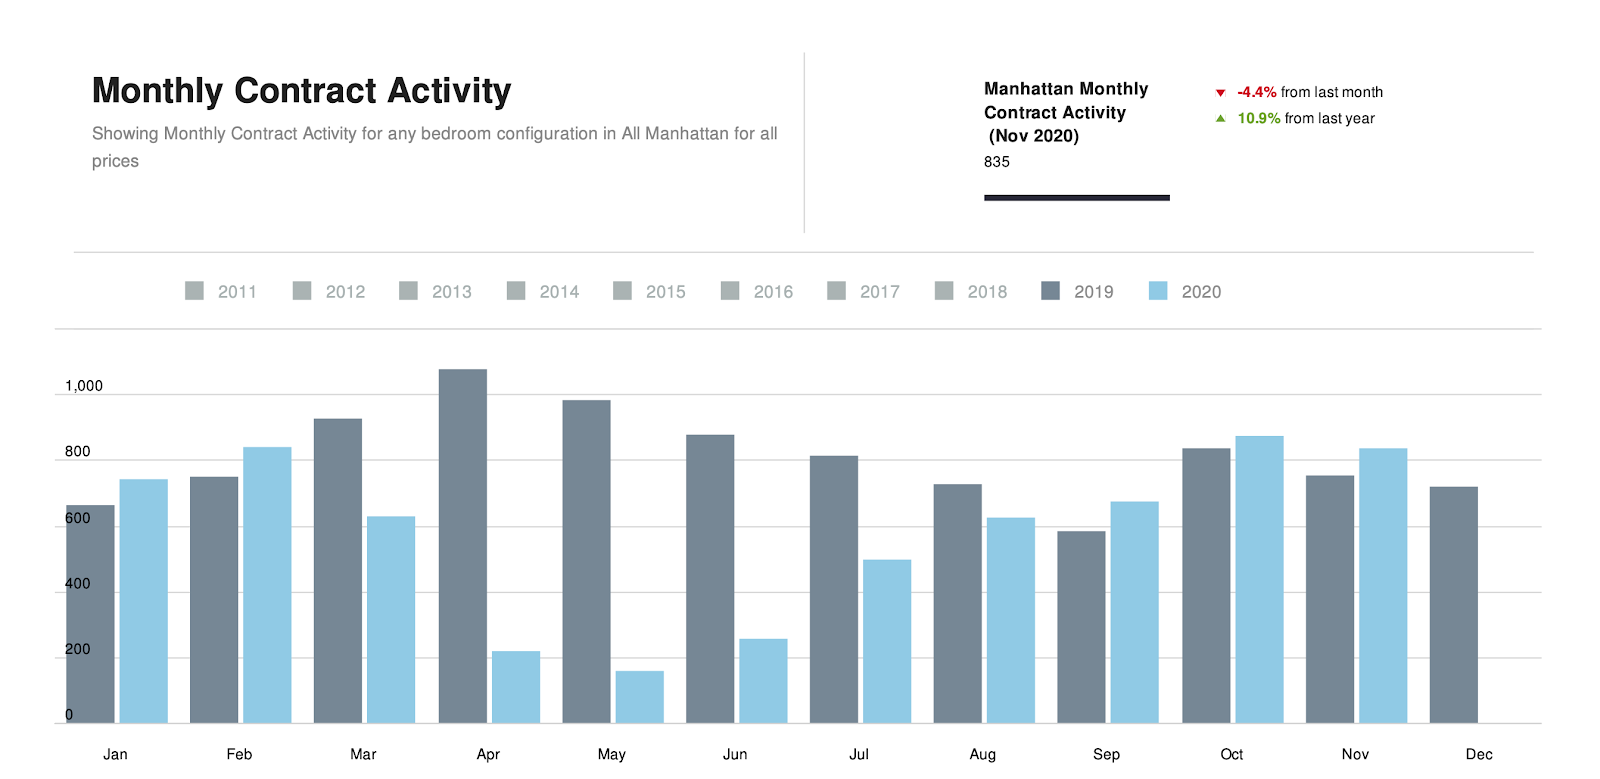
La confianza en la vacuna y la capitulación de los vendedores a los descuentos de precios han atraído a los compradores de regreso al mercado. La mayor parte de esta actividad de contratos ha sido en el segmento de $3 millones e inferiores, con el sector de lujo aún rezagado, pero mejorando.
Como puede ver a continuación, el número de contratos firmados por encima de $5 millones continúa creciendo, y este es el segmento donde estamos viendo los mayores descuentos.
Inventario Significativamente Abajo desde el Pico, pero Aún Alto
La actividad y la confianza han reducido la oferta de propiedades en Manhattan disponibles para la venta de aproximadamente 9.600 en octubre de 2020 a 8.000 hoy.
Si bien el inventario está un 20% por encima del cierre del año pasado, cuando los niveles de inventario eran 6.600, nos complace ver que los niveles de inventario han caído un 17% desde su pico. Este giro tan pronunciado en el inventario en octubre fue probablemente resultado de las extraordinarias noticias sobre la vacuna de Pfizer y Moderna. Esperamos que esto no envalentone demasiado a los vendedores.
Hasta que la vacuna esté completamente distribuida, esperamos que se puedan conseguir buenas ofertas en NYC. Aunque a medida que pase el tiempo y la actividad aumente, no esperamos que los vendedores descuenten como lo han hecho. Parece que ya hemos superado el fondo del mercado, pero aún estamos en un período donde un comprador puede obtener descuentos significativos, hasta ahora inéditos, en NYC.
¿Dónde están todos los descuentos ahora?
El "descuento Covid" promedio ha sido de alrededor del 10%, aunque más elevado en el segmento de más de $4 millones. Urban Digs analizó las ventas cerradas en el 4.° Trimestre de 2020 y encontró que:
- Menos de $2 millones: descuento promedio del 5%
- $2 a $4 millones: descuento promedio del 10,4%
- Más de $4 millones: descuento promedio del 13,5%
Por supuesto, estos son promedios y solo tienen en cuenta los precios, no otras concesiones que los desarrolladores están ofreciendo para cerrar operaciones, como créditos en costos de cierre, etc. Es importante señalar que el mercado inmobiliario de Manhattan ya sufrió un golpe tras el cambio en el impuesto SALT a finales de 2017, con el mercado tocando fondo en el Q3 2019. Por lo tanto, los precios ya habían sufrido un golpe significativo antes del Covid. El descuento adicional por Covid es simplemente la guinda del pastel para los compradores.
Nueva Construcción
Los descuentos realmente dependen de los muchos factores del edificio en sí, como dónde está ubicado, cuántas unidades se han vendido, cualquier problema particular con el desarrollador, el prestamista, etc. Además, ¿qué línea del edificio está comprando? Si el desarrollador vendió el 50% de las unidades de la mejor línea del edificio y el 0% de otra línea, no debería esperar el mismo descuento en ambas líneas.
Actualmente, los descuentos en nuevas construcciones varían ampliamente y realmente dependen de los muchos factores que afectan al edificio en sí. Los desarrolladores están supeditados a sus bancos, quienes dictan los precios mínimos de liberación, por lo que son más propensos a ofrecer créditos generosos en costos de cierre que descuentos directos. Sin embargo, hemos visto una combinación de descuentos en precios y créditos en costos de cierre.
El descuento promedio en nuevas construcciones es del 10% más créditos en costos de cierre, aunque hay algunos desarrollos que ofrecen eso sobre precios ya reducidos. No es inaudito ver un 20-30% de descuento sobre el precio del Schedule A, que es el precio original presentado ante el Fiscal General del Estado de Nueva York.
Los desarrolladores han estado cubriendo al menos una parte de los costos de cierre del comprador, incluyendo alguna porción de estos costos:
- Impuestos de Transferencia (aprox. 2%)
- Mansion Tax (escala progresiva que comienza en el 1% y sube hasta el 4% para más de $25 millones)
- Estacionamiento: puede incluirse según la unidad
- Almacenamiento: puede incluirse
- Gastos Comunes: podrían pagarse 1 año de gastos comunes.
Algunos desarrolladores no están negociando en absoluto o quizás cubrirán solo los impuestos de transferencia si tienen algo muy especial en sus edificios. Por ejemplo, Park Loggia tiene terrazas con vistas a Central Park que se están negociando a precios de lista. The Benson solo tiene unas pocas unidades en Madison Avenue en el UES que también se están negociando a precios de lista. Otros edificios con autofinanciamiento y, por lo tanto, no sujetos a terceros, tampoco están negociando. Pero estos son pocos y esporádicos.
Conclusiones Macro:
- Este es probablemente el mejor mercado de compradores de nuevas construcciones que NYC haya visto en los últimos 20+ años.
- No estamos en una crisis financiera; estamos en una crisis sanitaria que probablemente ya ha sido resuelta.
- No estamos en la misma situación que la Gran Recesión de 2008/2009, la Burbuja Tecnológica de 2000 o el 11-S, cuando había miedo y no había dinero en el mercado.
- Los bancos y los trabajadores de cuello blanco están llenos de liquidez y el DJIA está por encima de 30.000 (no en 6.000 como en 2009).
- El miedo está en los vendedores. Los compradores tienen una ventana corta para aprovecharse de ese miedo.
- Para quienes están al margen, recuerden: hay que hacer una oferta para obtener un descuento. ¡Hay que jugar para ganar!
Al cerrar el año, queremos desear a todos unas Felices Fiestas. Oramos para que 2021 sea mejor que 2020.
Noviembre 2020 El Mercado Inmobiliario de Manhattan Rebota en Octubre 2020 Para entender en tiempo real lo que está ocurriendo en el mercado inmobiliario de Nueva York, el primer indicador que observamos es…
El Mercado Inmobiliario de Manhattan
Rebota en Octubre 2020
Para entender en tiempo real lo que está ocurriendo en el mercado inmobiliario de Nueva York, el primer indicador que observamos es la cantidad de contratos firmados durante un mes determinado. Los contratos firmados en octubre rebotaron significativamente, alcanzando los 874 contratos firmados, un 30% más que en septiembre de 2020 y un 4% más que en octubre de 2019. Esta es una clara evidencia de que el mercado inmobiliario de Manhattan ha rebotado desde las profundidades de la crisis Covid. Además, los contratos firmados en octubre fueron más altos que en cualquier otro mes de 2020, incluso antes del Covid, como se evidencia claramente en el gráfico a continuación.
Los compradores de alto valor en Manhattan han regresado
La mayor parte de la actividad de ventas fue para propiedades por debajo de $3 millones; sin embargo, se firmaron varios contratos más en el segmento de >$25 millones, lo que sugiere que los compradores de grandes transacciones estaban regresando al mercado. Si bien no sabremos a qué precios se negociaron estos hasta dentro de unas semanas, notamos que muchas, pero no todas, las propiedades en el segmento de >$25 millones se negociaron con descuentos significativos. Si bien todos los vendedores están negociando ahora, los descuentos significativos no han sido el caso en el mercado de <$3 millones.
El inventario de Manhattan parece haber llegado a su pico
El inventario, u oferta, alcanzó su máximo a mediados de octubre con un récord de 9.628 propiedades en venta y ahora parece estar disminuyendo. La nueva oferta mensual cayó un 21% respecto a septiembre de 2020 y un 1,2% respecto a octubre de 2019. Esto indica que el crecimiento del inventario se ha desacelerado; sin embargo, la acumulación de niveles de inventario tardará un tiempo en volver a niveles normales. Por eso creemos que la oportunidad para los compradores aún no ha desaparecido, aunque hemos superado la incertidumbre máxima causada por el virus. En las últimas dos semanas, los niveles de inventario han disminuido y, al viernes 6 de noviembre, se encuentran en 9.255 propiedades en venta. Es una cantidad muy grande de propiedades en venta, considerando que el inventario a esta fecha el año pasado era de aproximadamente 7.700.
Las ventas de viviendas en los suburbios de Nueva York han superado su pico
Si bien las ventas siguen en un nivel alto en Westchester, Greenwich, Long Island y los Hamptons, la actividad de ventas ha bajado desde su pico que golpeó a los suburbios de Nueva York durante el verano pasado.
Ahora que las elecciones han terminado, bueno, casi, y Pfizer anunció unavacunacon un 90% de eficacia, creemos que el mercado continuará recuperándose en Manhattan.
Octubre 2020 El Mejor Momento para Comprar en NYC en Más de 10 Años Llevamos ya tres meses desde la reapertura del mercado inmobiliario de NYC. Si bien ha habido muchos desafíos…
El Mejor Momento para Comprar en NYC
en Más de 10 Años
Llevamos ya tres meses desde la reapertura del mercado inmobiliario de NYC. Si bien ha habidomuchos desafíos, la ciudad se está recuperando. Estamos comenzando a ver señales de vida en términos de contratos firmados y ventas pendientes en aumento. Pero aún tenemos un largo camino por recorrer, lo que significa que existe una enorme oportunidad para el dinero inteligente.
Con la reapertura de restaurantes, gimnasios, oficinas y museos, NYC ha tomado un aspecto mucho más animado. Los neoyorquinos están cumpliendo con el distanciamiento social y usando mascarillas religiosamente, lo que ha suprimido el virus en la ciudad.
Dando un paso atrás y mirando el panorama general del mercado inmobiliario desde una perspectiva amplia, sabemos que es el momento adecuado para comprar en Manhattan. Si compró en 2001 o en 2009, ya sabe queNYC se recuperarácon más fuerza que nunca. Por lo tanto, le pido que tome un momento y piense en dónde estará en 18 meses. Con certeza, los compradores que están al margen lamentarán no haber dado el paso de comprar en NYC antes.
Aquí están nuestras principales conclusiones sobre lo que está ocurriendo en el mercado ahora mismo:
- El Covid ha creado una oportunidad temporal para comprar en Manhattan a precios bajos.
- El gráfico del pulso del mercado de arriba tiene en cuenta las ventas pendientes y el inventario. Muestra claramente que NYC ha estado en un mercado de compradores y está comenzando a recuperarse.
- Los vendedores serios están listando sus propiedades a precios razonables o están descontando. Especialmente los desarrolladores, que ofrecen descuentos en precios y concesiones, algo inaudito hace apenas un par de años... y que lo será de nuevo en unos años.
- Si bien el descuento promedio ha sido del 8%, estamos viendo descuentos mucho más altos (2x - 3x) en las propiedades más caras.
- La ventana de oportunidad es ahora... ¿cuándo cerrará esta ventana? Probablemente cerrará antes del Q2 2021, con las mejores operaciones ocurriendo en el Q4 2020, seguidas de buenas operaciones en el Q1 2021. Una vez que se anuncie que una vacuna es efectiva y lista para su distribución, los vendedores tendrán más confianza, por lo que sugerimos actuar ahora. Para cuando cierre la operación, estaremos en 2021 y en un nuevo mercado.
- $7 billones de estímulo gubernamental (14 veces más que en 2008) significa que los riesgos son bajos. Esto no es 2008. Los bancos son sólidos y el respaldo de la Fed no ha sido nunca tan grande.
- Las valoraciones récord del mercado bursátil (subproducto del estímulo gubernamental) demuestran que la Reserva Federal está haciendo todo lo posible para estimular la economía. También demuestra que los inversores tienen confianza en la economía de los EE.UU. y que el Covid estará bajo control y será historia en breve.
- NYC ha estado suprimiendo el virus desde junio, con una gestión mucho más efectiva que la del Gobierno Federal. Los residentes han hecho su parte con el distanciamiento social, evitando grandes eventos y usando mascarillas para proteger a sus conciudadanos. Si bien gran parte de la prensa agrupa todo NYC en un mismo conjunto, la mayor cantidad de infecciones de Covid se han producido en Queens y Brooklyn, no en Manhattan. No hemos visto esto mencionado en ningún medio informativo.
- El mercado de ventas ya no está en caída libre creada por el confinamiento. Las ventas pendientes han dado un giro, creciendo sustancialmente en septiembre, ya que el mercado ha superado el verdadero fondo.
Gráficos cortesía deUrbardigs
Nuestras Mejores Selecciones Actuales:
$3.999.000 / $2.154 por ft²
Vendido por $6 millones en junio de 2014
Reducido $495.000 - hace 60 días
Reducido $280.000 - hace 53 días
Vendido por $3,4 millones en 2017
2 Hab / 2,5 Baños / 1.807 ft²
Mantenimiento: $1.955 / Imp. Inmob. $2.972
Este amplio apartamento de 2 habitaciones con precio reducido en elEast Villagese vendió originalmente como nueva construcción por $400K más que el precio de lista, a $3,4 millones en 2017. Es un edificio boutique de 2015 con increíbles ventanas de vitrina.Saber más.

20 West 53 Street - Unidad 22A
$4.750.000 / $2.748 por ft²
Reducido $600.000 / Vendido por $5,7 millones en 2017
2 Hab / 2,5 Baños / 1.728 ft²
Mantenimiento: $3.792 / Imp. Inmob. $2.414
Viva en elBaccarat Hotel and Residences, uno de los mejores hoteles de Nueva York. El propietario original pagó $5,7 millones por este apartamento, por lo que están muy motivados con un descuento de $1 millón.Saber más.
540 West 28 West Street - Unidad 3A
$885.000 / $1.560 por ft²
Estudio / 1 Baño / 567 ft²
Mantenimiento: $606 / Imp. Inmob. $629
Este estudio en +Art enWest Chelseatiene un precio muy atractivo de $885K. Por fin, los vendedores están listando apartamentos con precios orientados a vender, no los precios aspiracionales de hace unos años. ¡Cerca de Hudson Yards y el High Line!Saber más.
Para finalizar, si desea tener una videollamada para analizar el mercado con más detalle, simplemente elija un horario conmigo a continuación:
Julio 2020 Un Verano Diferente en NYC En esta época del año, generalmente ofrezco una actualización de los Informes del Mercado de Manhattan del Q2. Sin embargo, el Q2 2020 es un animal completamente diferente, ya que…
Un Verano Diferente en NYC
En esta época del año, generalmente ofrezco una actualización de los Informes del Mercado de Manhattan del Q2. Sin embargo, el Q2 2020 es un animal completamente diferente, ya que elmercado inmobiliario de Manhattanestuvo cerrado durante 12 de las 13 semanas que componen el 2.° trimestre.
Para quienes no estén al tanto de lo que ocurrió en NYC, el 23 de marzo de 2020, NYC entró en modo de confinamiento y emergió 90 días después, el 22 de junio de 2020. No se permitieron visitas físicas durante este período. El inventario cayó significativamente durante la crisis, ya que los vendedores retiraron propiedades del mercado o pospusieron el listado. Ahora, sin embargo, las propiedades volvieron al mercado, con el inventario subiendo un 8% respecto al mismo período del año pasado.
El mercado durante el último mes está regresando lentamente, pero no necesariamente a niveles normales todavía. Desde la reapertura hace 5 semanas, hemos visto:
- El 84% de los contratos firmados fueron en el segmento por debajo de $3 millones.
- Una urgencia sorprendente en algunos de estos compradores, ya que saben que NYC volverá pronto a algún semblante de normalidad.
- Poca actividad en el extremo alto del mercado, ya que muchas personas todavía están en sus casas de verano y las restricciones de viaje siguen en vigor.
- Las tasas de interés hipotecario alcanzando mínimos históricos (por debajo del 3%), a medida que la Fed redujo la tasa de fondos a cero.
- Los indicadores generales sugieren precios entre un 8-10% por debajo de los niveles previos al Covid, pero no en todos los puntos de precio.
- Para nuevas construcciones, costos de cierre combinados y reducciones de precio de alrededor del 8-12% dependiendo del proyecto.
- Los mayores descuentos han sido en el mercado de alto valor, donde algunos desarrolladores han repreciado sus listados y están asumiendo la mayor parte de los costos de cierre del comprador, ofreciendo incentivos muy atractivos para cerrar operaciones ahora.
- Las reventas en $5 millones y más no reciben solicitudes de visita semana tras semana. Por lo tanto, los vendedores serios de una propiedad más grande deben estar preparados para descontar al menos un 10%, y probablemente más, respecto a los precios previos al Covid.
- Los descuentos disminuyen a medida que bajan los precios, con pocos descuentos, si los hay, por debajo del millón de dólares.
Alquileres:
- Aunque el inventario de alquiler es alto, el mercado también está viendo un flujo constante de arrendamientos firmados, especialmente por debajo de $10.000 al mes. ¡Aunque con descuentos!
¿Qué sigue?
Aún estamos en las primeras etapas de una nueva realidad; sin embargo, en términos de Covid,Nueva York ahora es una apuesta más segura¡que el 80% del país!
Si Nueva York puede mantener sus protocolos de seguridad y mantener bajas las infecciones virales, y continúan llegando noticias muy positivas sobre ensayos de vacunas y medicamentos terapéuticos (como Remdesivir), la historia sugiere que el mercado inmobiliario de NYC se recuperará rápidamente.
En este momento, hemos superado la incertidumbre máxima, que para NYC fue el período de abril/mayo, por lo que quizás las mejores operaciones ya pasaron. Pero creemos que los compradores tendrán los próximos 4-5 meses para conseguir excelentes ofertas también. Una vez que haya una vacuna que se sepa que funciona, y lo más probable es que la veamos en otoño, Nueva York volverá con más fuerza que nunca.
¿Preguntas?Programe una reunión para conversar conmigo.
¡Disfrute su verano!
Anthony
Mayo 2020 El Efecto del Coronavirus en los Precios Inmobiliarios de Manhattan En medio de esta crisis global sin precedentes, hemos recibido varias preguntas sobre el impacto de…
El Efecto del Coronavirus en los Precios Inmobiliarios de Manhattan
En medio de esta crisis global sin precedentes, hemos recibido varias preguntas sobre el impacto delCOVID-19en los precios del mercado inmobiliario de Manhattan. Espero que todos estén seguros y saludables durante este turbulento período. Si bien el jurado aún está deliberando sobre lo que sucederá a continuación, aquí está la información más reciente sobre el mercado inmobiliario de NYC.
A finales de marzo, Nueva York fue puesta en un "coma inducido médicamente" para adelantarse a la crisis de salud pública. Como resultado, el mercado inmobiliario de Nueva York ha estado completamente congelado con una mínima actividad de nuevos contratos durante los últimos dos meses. Las visitas físicas de condominios, apartamentos y viviendas en Manhattan han sido prohibidas por el Estado de Nueva York. Y Nueva York ha estado prácticamente en confinamiento desde mediados de marzo. Sin embargo, las operaciones que estaban en proceso antes de que golpeara la pandemia han podido cerrarse virtualmente y los bancos han continuadootorgando hipotecas.
Ahora es mediados de mayo y Nueva York está un mes más allá del pico de la crisis y ha despertado de su coma autoinducido. Gracias al liderazgo del Gobernador de Nueva YorkAndrew Cuomo, Nueva York ha aplanado exitosamente la curva y está gestionando su salida de esta crisis. Si bien aún no estamos completamente fuera de peligro, se está planificando una reapertura gradual durante las próximas semanas y meses. Muchosedificios de condominios en Manhattanlevantarán su moratoria sobre mudanzas a partir del 15 de mayo y esperamos que la moratoria sobre visitas se levante en algún momento de junio.
Mirando en el espejo retrovisor hacia enero y febrero de 2020, la actividad de contratos estaba un 15% por encima de los mismos períodos del año pasado, prometiendo que la primavera de 2020 sería una temporada de ventas muy sólida. ¡Desafortunadamente, este ya no es el caso! Actualmente, elinventario de condominios y coops en ventase contrajo dramáticamente, con solo 5.000 unidades listadas para la venta, un 50% menos que los niveles habituales de inventario de la temporada de ventas de primavera. Incluso el cálculo de días en el mercado, que cuenta el número de días que una propiedad ha estado listada para la venta, ha sido congelado por los portales de listado, ya que ese cálculo se volvió sin sentido una vez que se implementó la moratoria sobre visitas de propiedades. Entonces, ¿cuál ha sido el efecto en los precios inmobiliarios de Manhattan?
Si bien es prematuro sacar conclusiones sobre el impacto del virus en losprecios inmobiliarios de Manhattan, el ex Presidente del Banco de la Reserva Federal, Ben Bernanke, señaló que esta pausa económica se parece más a un desastre natural que a una depresión económica. Esto no es el resultado de una quiebra en un sistema financiero como en 2008 ni de la Gran Depresión. Los bancos son sólidos y están bien capitalizados. Afortunadamente, la Fed actuó rápidamente con el estímulo monetario y la administración actuó rápidamente con el estímulo fiscal.
El lado positivo de todo esto es que los precios inmobiliarios de NYC se beneficiarán significativamente de las tasas de interés en mínimos históricos y del récord de expansión cuantitativa. La inflación de precios de activos es el propósito previsto de la expansión cuantitativa, aunque puede tomar algún tiempo para que la oportunidad se presente. Independientemente del nivel de inflación de precios inmobiliarios de Manhattan a partir de este estímulo histórico de QE, en última instancia, NYC sigue siendo una de las principales ciudades del mundo y las personas aún necesitan vivienda, ya sea para comprar o alquilar.
En última instancia, este es un problema de salud que puede resolverse, especialmente ahora que todos están enfocados en el problema del Covid 19.
Si desea tener una videollamada para analizar el mercado con más detalle, simplemente elija un horario conmigo a continuación:
Febrero 2020 6 Cosas que Debe Saber sobre el Mercado Inmobiliario de NYC este Febrero 1. Aumento Significativo en la Actividad de Ventas respecto al Año Anterior Ventas pendientes subieron un 17% - Mercado general…
6 Cosas que Debe Saber sobre el Mercado Inmobiliario de NYC este Febrero
1. Aumento Significativo en la Actividad de Ventas respecto al Año Anterior
- Ventas pendientes subieron un 17% - Mercado general
- Ventas pendientes subieron un 25% - $600K - $1 millón
- Ventas pendientes subieron un 21% - $1 millón a $2 millones
Esto demuestra que la actividad de ventas ha subido significativamente respecto al año pasado, que fue el fondo del mercado en términos de actividad. Las propiedades en los rangos de precios inferiores a $2 millones están experimentando el mayor rebote. Finalmente estamos viendo que la demanda supera la oferta, algo que no habíamos visto en un tiempo en NYC. Los contratos firmados enManhattanhan mostrado aumentos de dos dígitos en noviembre de 2019, diciembre de 2019, enero de 2020 y febrero de 2020. Un indicador adelantado, un aumento prolongado en la actividad de contratos firmados generalmente precede a la acción de precios. Enero, un mes inusualmente lento, vio un número impresionante de contratos firmados, algo no habitual para el mes más frío del año.
Anecdóticamente, hemos notado que al llamar a otros corredores para fijar citas, al menos el 25% de las veces estas unidades ya tienen Ofertas Aceptadas. Nada como hace 12 meses. Las unidades que están entrando en contrato o bien llevan tiempo en el mercado y pasaron por varios recortes de precio, o son nuevas que fueron fijadas correctamente desde el principio. Además, en el último caso, estamos viendo casas abiertas concurridas y algunas guerras de ofertas (vestigio de una era diferente).
2. La Actividad del Mercado de Lujo se Fortalece con los Descuentos
Los descuentos en toda Nueva York están cerrando operaciones y en enero vimos un descuento mediano en el listado del 6,4% (una tasa alta para Nueva York), lo que demuestra que los vendedores han cedido y las operaciones se están concretando. Si bien el mayor aumento en la actividad de ventas ha sido para unidades por debajo de $3 millones, también hemos visto algunas mejoras en el extremo alto.
Por ejemplo, el informe de Olshaninformó: "La semana pasada se firmaron veinte contratos a $4 millones y más, la tercera semana consecutiva con 20 o más ventas. La reducción promedio del precio de venta original fue del 18%, un total sesgado por las 2 ventas principales."
"El promedio de días en el mercado fue 803, un total elevado porque la mitad de las propiedades fueron vendidas por desarrolladores y llevaban años en el mercado. Fue el total más alto que este informe ha registrado desde que comenzamos a rastrear esta estadística particular en 2012."
Compradores de Central Park:Si ha estado siguiendo el mercado de Billionaire's Row y Central Park, hay oportunidades disponibles. Ahora puede ser el momento de entrar antes de que el mercado se recupere. Por ejemplo, para alguien dispuesto a vivir en el Trump International Hotel and Tower en Columbus Circle, se puede adquirir una excelente vista directa a Central Park en un3 habitacionespor $3.300 por pie cuadrado (a continuación). DJT no será presidente para siempre y este edificio se recuperará en algún momento. Además, hemos visto fuertes descuentos enOne57y en el Time Warner Building también, aunque el precio mínimo para vistas directas a Central Park en estos y otros edificios de ultra lujo ronda los $4.500 por pie cuadrado.
Tenga en cuenta que seguimos escuchando de compradores en este segmento que hay más inventario llegando al mercado. Si bien ese puede ser el caso para otros barrios, no hay nuevos edificios llegando aBillionaire's Row. Además, el nivel de inventario por debajo de $20 millones con vista a Central Park sin obstáculos es limitado, ya que la mayoría de estos edificios tiene un precio de venta promedio de $30+ millones.
3. Nuevas Construcciones Vs. Reventas
Las Nuevas Construcciones fijadas con precio hace 2-3 años están rezagadas en el mercado y la razón es que hay una desconexión entre los desarrolladores y sus bancos e inversores.
Lo que les decimos a nuestros compradores:hay toneladas de oportunidades en el mercado de reventas con propiedades fijadas en precio desde $1.100 por pie cuadrado hasta $1.800 por pie cuadrado.
Por supuesto, también hay oportunidades en el segmento de nuevas construcciones y hemos visto descuentos del 15% en algunos edificios. Sin embargo, muchos de los edificios donde se ven descuentos de dos dígitos fueron lanzados hace años. En contraste, hemos visto edificios lanzados en 2019 con precios que reflejan el mercado actual, que ofrecen pocos descuentos desde precios de oferta bajos, pero que aún absorben muchos de los costos de cierre del comprador.
El mercado es muy sensible al precio y motivado por el valor. Es bien sabido que existe un inventario en sombra. Se trata de unidades retiradas del mercado por vendedores con expectativas poco realistas, o proyectos de nueva construcción en barrios periféricos. Los compradores son muy sofisticados hoy en día y saben cómo identificar un buen valor. Si lo compró en los últimos 5 años y está intentando venderlo ahora, probablemente esté bajo el agua o en punto de equilibrio. Por lo tanto, prepárese para un camino accidentado. Trucos y artimañas, que los hay, no lograrán vender una propiedad sobrevalorada.
Propiedades de Nueva Construcción en Venta
Últimos Apartamentos en Venta en Manhattan
4. Los Alquileres han Subido
Tras cierta debilidad durante los últimos dos años, las tasas de alquiler han subido significativamente interanualmente. SegúnThe Real Deal, A medida que los buscadores de apartamentos intentan entender qué está pasando conlas comisiones de los corredores, ahora tienen otra noticia que los hace reflexionar: Los alquileres fueron un 5 a 6 por ciento más altos el mes pasado que un año antes en los tres distritos cubiertos por el informe de mercado de Douglas Elliman.
5. Tasas Hipotecarias
Las tasas de interés hipotecario se han desplomado desde el mismo período del año pasado y están cerca de mínimos históricos. La tasa hipotecaria fija a 30 años se registró en 3,65%, mientras que el mercado bursátil estaba cerca de un récord histórico de más de 26.900. En comparación, durante los últimos 30 años, la misma tasa hipotecaria ha promediado alrededor del 6,25%. En los últimos 10 años, las únicas 2 veces que la tasa estuvo más baja fueron en septiembre de 2016, con un mínimo del 3,42%, y en noviembre de 2012, con un mínimo del 3,32%.
Es poco probable que las tasas bajen mucho más, ya que ya estamos cerca de mínimos históricos. Por lo tanto, recomendamos que nuestros clientes refinancien ahora o financien sus nuevas compras de propiedades para aprovechar este fenómeno de tasa hipotecaria artificialmente baja antes de que sea demasiado tarde.
5. El Coronavirus y los Compradores Extranjeros
Si bien es demasiado pronto para determinar cuál puede ser el impacto del susto sanitario en el mercado inmobiliario, debe señalarse que el mercado inmobiliario de Nueva York ha estado anclado por compradores domésticos y los extranjeros han estado prácticamente ausentes. Los compradores chinos del continente han estado ausentes del mercado de NYC desde 2016, los europeos han estado ausentes ya que su moneda ha estado baja durante un número prolongado de años. Los latinoamericanos y los brasileños han estado en su mayoría ausentes ya que sus monedas se han depreciado.
Por lo tanto, no esperamos que esto afecte negativamente al mercado de NYC en el corto plazo. Si el dólar cae y el susto sanitario se mitiga, el mercado podría despegar. Finalmente, ciertos países asiáticos pueden ver oportunidades de inversión limitadas mientras las autoridades intentan frenar la propagación, lo que lleva a una mayor inversión en Nueva York, un destino libre de riesgos.
Enero 2020 Una Actualización en Video de Urbandigs Muchos clientes han preguntado qué está pasando en el mercado de NYC, así que quería enviarles una rápida actualización a través de un video de Noah en Urbandigs.com…
Una Actualización en Video de Urbandigs
Muchos clientes han preguntado qué está pasando en el mercado de NYC, así que quería enviarles una rápida actualización a través de un video de Noah en Urbandigs.com. Ha hecho un gran trabajo destilando lo que está sucediendo en el mercado inmobiliario de Manhattan.
- Reajuste impulsado por políticas para el Mercado de Manhattan en 2019
- El cambio en la ley fiscal federal TJCA a partir de 2018, que limitó las deducciones SALT a $10.000, encareció la propiedad para los propietarios de viviendas principales (no para los inversores).
- La Mansion Tax aumentó a partir del 1 de julio de 2019 a una escala progresiva que afectó el momento de las compras a lo largo de 2019.
- El mercado se ha ido estabilizando: las ventas se moderaron, los contratos firmados mejoraron y el crecimiento de la oferta se desaceleró.
- Ventas pendientes al alza un 7%
- El suelo del mercado se produjo en el T4 2018
- "El golpe ya ocurrió", de modo que puede ser un buen momento para comprar ahora.
Desde hace tiempo venimos diciendo a nuestros clientes que el suelo del mercado, en términos de actividad, se situó en torno a noviembre y diciembre de 2018. Las cifras de noviembre y diciembre de 2019 confirmaron nuestra lectura, ya que los contratos firmados crecieron a doble dígito frente al mismo mes del año anterior. Por el clima de NYC, aquí existen temporadas de venta muy marcadas, de modo que siempre hay que mirar el mismo mes o el mismo trimestre del año previo para saber cómo vamos. [Hacia el final del video de Urban Digs, él confirma lo que venimos comentando a nuestros clientes al comparar las ventas pendientes].
Las cifras de 2019 resultaron confusas porque una subida de la Mansion Tax se anunció en abril para las compras posteriores al 30 de junio de 2019. Eso adelantó al T2 un número considerable de operaciones de alto valor que de forma natural se habrían cerrado en el T3. En comparación, el T3 2019 se vio pésimo, pero al comparar el T3 y el T4 de 2019 en conjunto con el mismo período de 2018, el volumen de ventas cayó solo un 4%.
La mala prensa de un desastroso T3 2019, sin embargo, llevó a los vendedores (desarrolladores incluidos) a ofrecer descuentos mayores. Eso, a su vez, se ha traducido en un aumento de las transacciones, tanto en el mercado de reventa como en el de nueva construcción.
Creemos firmemente que la corrección del mercado en Manhattan es puramente un reajuste de precios impulsado por las políticas, provocado por el tope de $10K a las deducciones SALT. Robert Schiller estimó que las propiedades de NYC perdieron un 11% de valor a causa de esta nueva ley fiscal. La prensa habla también de un problema de oferta, pero nosotros no vemos necesariamente exceso de oferta en los barrios más prime. Por supuesto, sí hay exceso de oferta en barrios "C" como el Financial District y el Lower East Side, pero en el prime del UWS, el UES, Greenwich Village, Tribeca, sencillamente no lo hay. Dicho esto, desarrolladores y vendedores están ofreciendo buenos descuentos para mover producto, conscientes de que la gente tiende a leer los titulares y no a detenerse en los detalles.
La actividad de contratos es un indicador adelantado de los precios. Si seguimos viendo aumentos de doble dígito en los contratos firmados, esperamos que los precios suban y que estos descuentos se reduzcan.
Solicite una Selección de Propiedades en NYC
Diciembre 2019 Señales Alentadoras para los Condominios de NYC en Noviembre En promedio, los compradores obtuvieron un descuento del 5,7% entre el último precio de oferta y el precio final de venta en noviembre de 2019. …
Señales Alentadoras para los Condominios de NYC en Noviembre
En promedio, los compradores obtuvieron un descuento del 5,7% entre el último precio de oferta y el precio final de venta en noviembre de 2019. ¡Fue el mayor descuento en más de 8 años! Se trata de un diferencial bastante amplio para NYC y de una gran oportunidad para el comprador.
Los compradores inteligentes han tomado nota de los descuentos disponibles en el mercado y, como resultado, la actividad de contratos de condominios subió un 15% frente a noviembre de 2018. Una señal alentadora tras un año convulso para el sector inmobiliario de NYC (es decir, los topes SALT, los cambios en la Mansion Tax y WeWork).
Oportunidades en 35 Hudson Yards: hasta un 30% de Descuento en un Puñado de Unidades
The Related Group necesita otras 5-7 unidades para que el Plan de Oferta de 35 Hudson Yards entre en vigor (necesitan un 15% vendido antes de que los compradores puedan mudarse), de modo que están ofreciendo descuentos muy fuertes en unas pocas unidades y por poco tiempo.
¡Con el descuento aplicado, el precio por pie cuadrado de estas unidades, que arrancan en el piso 57, se sitúa entre $2.250 y $2.400 por pie cuadrado! Bastante económico para lo que entregan. 35 Hudson Yards tiene acabados de estilo Four Season que están entre los mejores que hemos visto en Manhattan.
Ideal para el comprador extranjero, con servicios de hotel (a la carta) desde el buque insignia Equinox Hotel situado en la base del edificio; los residentes de 35 Hudson Yards vivirán una auténtica experiencia de cinco estrellas.
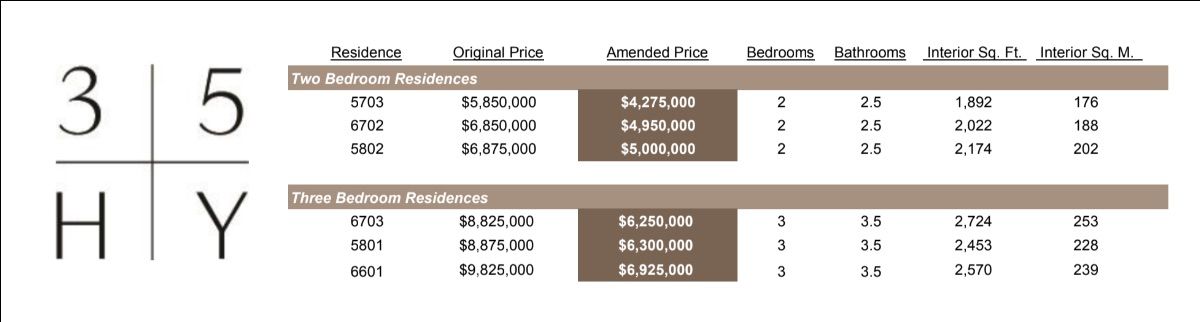
Si no le interesa a usted, ¿conoce a alguien a quien pueda interesarle? Esto no se ve todos los días en NYC, y menos todavía con The Related Group.
Díganos si desea conocer más sobre este incentivo de precio en Hudson Yards. Con mucho gusto le compartiremos las imágenes y los recorridos en video de cada una de estas unidades.
The Park Loggia en 15 West 61 Street
Tal como anticipamos, 15 West 61 Street sigue siendo la nueva construcción más vendida de Manhattan. En apenas 6 meses, Park Loggia vendió más de 65 unidades a fecha del 1 de diciembre.
¿Y por qué? ¡Ubicación, Ubicación, Ubicación!
- En la esquina de Broadway con West 61st Street, a una sola manzana al norte de Columbus Circle, esta torre de 32 plantas aportará 172 apartamentos al Upper West Side.
- Es el primer edificio de condominios de nueva construcción con precios razonables levantado en la zona de Columbus Circle en más de 15 años
- Con precios pensados para el mercado de hoy, no para el pico de hace 3 años.
- Hay una escasez constante de opciones de reventa y de nueva construcción en esta auténtica joya de barrio del UWS
Lantern House Inició las Ventas en West Chelsea
Tras 3 semanas en el mercado, The Lantern House está firmando numerosos contratos. Sin duda, el precio y la ubicación han despertado el interés de los compradores. El Meatpacking District y el West Village quedan a solo 4 manzanas al sur. Hudson Yards está 10 manzanas al norte, en línea recta por la Tenth Avenue o a lo largo de la High Line. La zona en torno a la High Line ya está completamente edificada, así que no veremos más edificios por aquí. Es lo que hay....y West Chelsea es hoy uno de los barrios más caros de Manhattan.
Por eso resulta refrescante ver precios de entrada tan buenos en Lantern House. Es la única nueva construcción sobre la High Line con unidades de 1 dormitorio por debajo de $2 millones (con muy pocas desde $1,45 millones y de 2 dormitorios por debajo de $3 millones (con muy pocas desde $2,4 millones). Por supuesto, si quiere vistas al río, los precios inmobiliarios de Manhattan son más altos, aunque todavía lejos de los niveles disparatados de su vecino XI.
El Sector Tecnológico de Nueva York Está que Arde
En las últimas semanas, NYC ha consolidado su posición como el segundo polo tecnológico más importante del mundo, con arrendamientos masivos firmados en el barrio de Hudson Yards y sus alrededores. Las empresas tecnológicas se disputan el mejor inmobiliario de Manhattan para atraer al amplio y muy cualificado talento de la ciudad. La sinergia con industrias afines convierte a NYC en la elección correcta para estos gigantes tecnológicos.
Octubre 2019 No Crea Todo lo que Lee Estos titulares sensacionalistas venden muchos periódicos y muchos clics, pero no sirven a sus lectores a la hora de contarles lo que de verdad está …
No Crea Todo lo que Lee
Estos titulares sensacionalistas venden muchos periódicos y muchos clics, pero no sirven a sus lectores a la hora de contarles lo que de verdad está ocurriendo con los precios inmobiliarios de Manhattan.
Sí, la actividad de ventas y los precios del tercer trimestre cayeron con fuerza, pero eso se debió en realidad a que los compradores se apresuraron a adelantar operaciones al segundo trimestre para evitar la subida de la Mansion Tax. Así de simple.
¿En qué consiste este impuesto? El 1 de julio de 2019, la Mansion Tax, un impuesto de Nueva York que paga el comprador en el cierre, pasó de un 1% fijo para propiedades de $1 millón en adelante a una escala progresiva que va del 1,25% al 3,9% para las propiedades más caras.
Sin estar en auge, el mercado inmobiliario de Manhattan no está ni de lejos tan mal como lo describen estos titulares.
- Un indicador adelantado, los Contratos Firmados, cayó solo un 2% en el trimestre frente al año anterior. ¡Lejos de una masacre!
- Los barrios más prime no tienen exceso de nueva construcción, aunque sí ha habido sobreconstrucción en algunos segmentos: el súper lujo y el ultra lujo. Como ya hemos señalado antes, ha habido sobreconstrucción en barrios periféricos como el Financial District, el Lower East Side y el Far Upper West Side, por ejemplo. Lea más sobre esto.
Además de unas Tasas Hipotecarias en Mínimos Históricos y de la distensión de Trump con China (a día de hoy), como apunta el NY Post, hay "motivos para celebrar" si usted es comprador.
Conscientes de que estos titulares quedarán en la mente de los compradores durante todo el trimestre o más, algunos desarrolladores de proyectos recién lanzados han bajado los precios de forma significativa solo en la última semana. En particular, dos de nuestras nuevas construcciones favoritas del UES (Hayworth y Beckford) recortaron precios un 8-11% en los últimos días. Vea más información sobre ellas a continuación:
Está claro que el mercado inmobiliario de Manhattan ha pasado por un reajuste. Lo provocó la ley fiscal de 2018, que encareció tener una vivienda principal en Nueva York. Ahora que el mercado se ha reajustado, creemos que hay oportunidades para el inversor de largo plazo.
Las tasas de interés están artificialmente bajas y parece que se están dando pasos positivos en la guerra comercial de Trump, tal como habíamos anticipado. Es imposible acertar con el suelo de un mercado, pero creemos que lo peor ya quedó atrás.
Recortes de Precio en la Nueva Construcción
LaBeckford House and Tower, acaba de recibir un ajuste de precio significativo a más de 2 semanas de su lanzamiento discreto. ¡Gracias a los medios, sin duda!
Como señalamos en nuestro boletín del 21 de septiembre, consideramos este proyecto una de las mejores nuevas construcciones de Nueva York. Ahora, con un descuento del 8-11% sobre sus precios iniciales de lanzamiento, es una oportunidad todavía mejor. La calidad del edificio y de sus acabados es comparable a la de 135 East 79 Street y 20 East End Avenue. Y esperamos rentas de alquiler similares para Beckford, por encima de $100 por pie cuadrado al año cuando se entregue (en la primavera de 2020 para Beckford House y en la primavera de 2021 para Beckford Tower).
Solicite Precios y Planos de The Beckford House & Tower
The Hayworth, otro proyecto del UES que se lanzó durante el verano, acaba de reducir sus precios hoy. Por ejemplo, el apartamento 8A recibió un recorte del 11%. Con esa rebaja, el 8A queda en $2.101 por pie cuadrado, un precio excepcional para un producto de este calibre. The Hayworth es un edificio boutique de solo 61 unidades, situado en la esquina de Lexington con la 86 Street y frente a The Lucida. Será uno de los mejores edificios de condominios del UES cuando se complete en la primavera de 2020.
Solicite Precios y Planos de The Hayworth
Mercado de Reventa
Muchos vendedores han asumido por fin la realidad del mercado, lo que se ha traducido en recortes de precio significativos. En algunos casos estamos viendo un regreso a precios de 2014/2015 en unidades de reventa. No en todos, pero sí en unos cuantos. Las propiedades que no se ajustan al mercado actual, en cambio, languidecerán a la venta. Las que están bien valoradas se han estado vendiendo.
Con un mercado de alquiler que se fortalece y precios inmobiliarios a la baja, las rentabilidades son bastante buenas, sobre todo teniendo en cuenta que en todo el mundo se están comprimiendo por los tipos negativos.
Mayo 2019 Actualización del Mercado de Condominios de Manhattan Quienes intentan acertar con el suelo absoluto de cualquier mercado (inmobiliario o bursátil) descubrirán que es casi imposible, aunque a veces…
Actualización del Mercado de Condominios de Manhattan
Quienes intentan acertar con el suelo absoluto de cualquier mercado (inmobiliario o bursátil) descubrirán que es casi imposible, aunque a veces aparecen señales claras...
¡Un repunte significativo de la actividad de ventas en abril sugiere que el suelo puede haber quedado atrás!
Lo Que Realmente Está Ocurriendo
Los contratos firmados en abril en Manhattan crecieron a doble dígito frente a marzo pasado (+15,6%) y frente al mismo período del año anterior (+11,6%), según Urban Digs. Los contratos firmados son un indicador adelantado en cualquier mercado inmobiliario. Un aumento significativo del número de contratos firmados suele preceder a un movimiento positivo de los precios. Seguiremos vigilando esta cifra a lo largo de 2019, pero estos brotes verdes son una señal muy buena de que el mercado se está estabilizando e incluso empezando a girar. Una noticia muy bienvenida tras un primer trimestre decepcionante.
La nueva ley fiscal aprobada en diciembre de 2017 le quitó literalmente la vida al mercado de Manhattan durante el último año. Pero ahora que la gente entiende mejor sus efectos tras presentar la declaración de 2018 (con vencimiento el 15 de abril), parte de esa incertidumbre se ha disipado. Si lo recuerda, la ley limitó a $10K el importe de los impuestos estatales sobre la renta y de los impuestos locales (es decir, los impuestos sobre la propiedad) (SALT) que un propietario de vivienda principal podía deducir en su declaración federal, una cantidad minúscula para un propietario neoyorquino. Fue una sorpresa absoluta para la mayoría de los neoyorquinos y pilló a muchos desprevenidos. Pero, si bien el tope SALT sí le quitó la vida al mercado por la incertidumbre, tuvo menos impacto en la franja alta del mercado gracias a compensaciones en forma de tipos impositivos más bajos, un umbral del AMT más elevado y otros resquicios legales.
Con el cambio fiscal ya detrás y un repunte de la actividad de ventas, creemos que 2019 es el momento adecuado para comprar un condominio en Manhattan. Tenga en cuenta lo siguiente de este informe de Douglas Elliman:
- La lentitud de las ventas en 2018 ha llevado a los vendedores a ajustar sus expectativas a la baja. Cifras facilitadas por Jonathan Miller Samuel.
- Los compradores tienen ahora más opciones donde elegir, ya que el inventario se ha acumulado por el menor volumen de ventas. Eso también presiona los precios a la baja.
- Las tasas de interés hipotecario han bajado 40 puntos básicos (casi ½ punto) desde mayo pasado, lo que vuelve muy atractivo el entorno de financiación.
- Un PIB del 3,2% en el T1 2019 y un crecimiento del empleo espectacular (las tasas de desempleo más bajas desde 1969), todo ello con datos de inflación contenidos que mantienen las tasas de interés en niveles razonables y ayudan a alimentar la recuperación.
Con precios más bajos, expectativas de venta ajustadas, tasas recién recortadas, certeza sobre el impacto del cambio fiscal y las últimas señales de una economía pujante en NYC y en EE. UU., comprar ahora resulta muy atractivo. Esperamos mirar atrás y ver el T1 2019 como el suelo absoluto de este ciclo de mercado.
Blog destacado:
Febrero 2019 Es un Mercado de Compradores en Nueva York Hoy consideramos que el mercado de vivienda de Manhattan representa una oportunidad de inversión que se da una vez por década o quizá una vez por generac…
Es un Mercado de Compradores en Nueva York
Hoy consideramos que el mercado de vivienda de Manhattan representa una oportunidad de inversión que se da una vez por década o quizá una vez por generación. En el T4 2018, Manhattan se convirtió en un mercado de compradores muy marcado: subió el inventario, se ralentizaron las ventas y bajaron los precios medianos de oferta. Este año entra en el mercado una oferta nueva considerable, justo cuando todavía quedan sin vender unidades de nueva construcción de los últimos 2 años. El mercado ha estado débil y los vendedores negocian mucho. Al mismo tiempo, la economía de Nueva York es robusta. Creemos que la combinación de estos factores convierte este momento en excelente para una inversión de largo plazo, lo que hace de 2019 el momento perfecto para comprar.
Es una ocasión muy poco frecuente. En los últimos 20 años y pico, Manhattan solo ha estado en un mercado de compradores otras dos veces: en 2001, justo después del 11-S, que duró apenas seis meses, y en 2008-2009, después de que Lehman Brothers se desplomara y desencadenara una crisis de crédito que duró un año. El actual mercado de compradores comenzó a finales de 2015, pero solo en el segmento ultra lujo, una porción pequeña del mercado. Desde entonces, sin embargo, se ha ido ampliando. Primero al segmento de lujo en 2016 y 2017, y ahora a todos los segmentos de inventario, en especial en 2018, tras la aprobación de la nueva y desfavorable ley fiscal federal (tratada con detalle en nuestras actualizaciones anteriores), que dejó a muchos compradores al margen.
Como puede ver en el gráfico de más abajo de Compound, si compra propiedades en Manhattan en el momento adecuado (es decir, durante un mercado de compradores), las recompensas pueden ser abundantes:
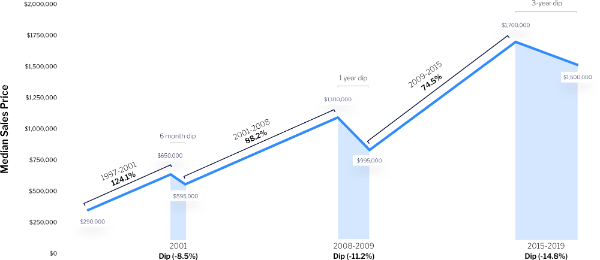
En cuanto al detalle de cómo se comportó el cuarto trimestre de 2018:
- Los contratos firmados en el T4 2018 cayeron un 3% frente al mismo trimestre del año anterior, el nivel más bajo desde 2012. Esa caída del 3%, sin embargo, se atribuye a un enorme descenso del 19% en los contratos firmados de condominios, compensado por un fuerte aumento de los contratos firmados de cooperativas.
- Los precios de contrato bajaron en todos los tipos de inventario. La actividad de contratos representa mejor la salud del mercado actual que los datos de ventas cerradas, que a menudo incluyen contratos antiguos firmados en un momento no necesariamente representativo de las condiciones de hoy.
- En ventas cerradas, el precio mediano de venta de condominios ha caído un 8,1% hasta $1,48 millones, el nivel más bajo en varios años.
- El número de condominios vendidos en el cuarto trimestre cayó un 22,7% frente al tercer trimestre y un 13,0% interanual, lo que significa que los volúmenes de venta son más lentos de lo que han sido en muchísimo tiempo.
- El precio mediano por pie cuadrado subió, pero el aumento quedó sesgado por cierres de importes muy elevados en dos edificios de ultra lujo que iniciaron entregas, 520 Park Avenuey220 Central Park South.
Bien, ¿qué significa todo esto?
- Hay una ventana de oportunidad para comprar ahora.
- Los compradores tienen más poder de compra que antes.
- Los compradores tienen además muchas más opciones donde elegir.
- Los desarrolladores se han vuelto más creativos y ofrecen nuevos incentivos, mientras que los vendedores particulares están negociando el precio de forma significativa.
- Los compradores tienen margen para exigir cosas que hace dos años eran inaceptables para un vendedor, como admitir condiciones suspensivas de hipoteca o cubrir el impuesto de transmisión y los gastos comunes.
Tenga en cuenta que esta ocasión tan poco frecuente se produce justo cuando la economía de NYC está en auge y en posición de seguir creciendo y creciendo en los años venideros (por ejemplo, la expansión de Google en West Soho, la apertura de Hudson Yards en marzo de 2019, etc.).
Aunque se están cerrando operaciones, muchos compradores potenciales siguen al margen, en modo esperar y ver. Nuestra advertencia para ellos es que resulta imposible acertar con el suelo de ningún mercado. A menudo, el comprador espera demasiado, se pierde la caída y pierde su ventaja negociadora. Las tasas de interés han cedido desde sus máximos de 2018, lo que hace de este un buen momento para entrar o volver a entrar al mercado, antes de que comiencen a subir otra vez.
Octubre 2018 Por Qué Ahora es el Momento Adecuado para Invertir en el Mercado de Condominios de Manhattan Warren Buffett lo dijo mejor que nadie: "El precio es lo que pagas, el valor es lo que recibes . . . Es sensato…
Por Qué Ahora es el Momento Adecuado para Invertir en el Mercado de Condominios de Manhattan
Warren Buffett lo dijo mejor que nadie: "El precio es lo que pagas, el valor es lo que recibes . . . Es sensato tener miedo cuando los demás son codiciosos y ser codicioso cuando los demás tienen miedo."
Algunos informes recientes sobre el sector inmobiliario de Nueva York han asustado a más de uno. Si miramos el panorama general y las estadísticas globales de esos informes, se entiende bastante bien por qué esas personas tienen miedo; ahora bien, hay que escarbar más hondo para comprender la historia completa.
Los compradores de condominios en Manhattan se mantuvieron cautelosos en el tercer trimestre de 2018 por la preocupación en torno a la nueva ley fiscal (FN1) implementada a finales de 2017, pese a una economía muy sólida, una bolsa en máximos históricos y unas tasas de interés todavía relativamente bajas, aunque en rápido ascenso.
El sector inmobiliario de Manhattan rara vez está en un mercado de compradores, así que si le interesa una inversión segura de largo plazo, este puede ser el momento de comprar. No va a ser un episodio prolongado ni se repetirá pronto. De hecho, durante el T3, la franja alta del mercado (>$5M), que inició una corrección en 2016, empezó a recuperarse algo, como se comenta más abajo.
Los Titulares No Cuentan Toda la Historia
Aunque los titulares sobre el trimestre han sido preocupantes, no cuentan la historia entera. Hay que mirar lo que ocurre hoy en el mercado y no hace 1, 2 u 8 trimestres, que es en lo que suelen centrarse los informes trimestrales. Si se observa el número de Contratos Firmados del trimestre, un indicador adelantado, este trimestre fue prácticamente igual que el mismo trimestre del año anterior.
-
Los contratos firmados en Manhattan mostraron un ligero descenso del 1% frente a los firmados en el T3 2017.
-
El segmento con mejor comportamiento en contratos firmados fue el de $5M - $10M (con un aumento del 30% en contratos firmados, impulsado sobre todo por las ventas de dos nuevas construcciones, The Belnord y 100 E 53rd).
-
El segundo mejor segmento fue el de propiedades con precio de $10M+, con un aumento del 10% en la actividad.
-
Aunque no sabremos a qué precio están contratadas esas unidades ni a qué precio se traspasarán finalmente hasta que se cierren y se registren, lo que puede tardar muchos meses, el repunte de actividad tras un letargo prolongado resulta tranquilizador. Con seguridad, los descuentos jugaron su papel en estas ventas.
Las ventas cerradas del tercer trimestre de 2018, en cambio, muestran otra fotografía. Al mirar ventas cerradas solo se valoran las unidades que se cerraron en el trimestre, con independencia de cuándo se firmó el contrato. En nueva construcción, en algunos casos eso pudo ser hace 3 años. Por eso la información de ventas cerradas puede quedar algo desfasada, aunque sigue siendo buena para captar tendencias.
- Los cierres totales en Manhattan cayeron un 8% (aunque subieron un 5% frente al T2 2018)
- Las ventas cerradas de nueva construcción se hundieron, con una caída del 37%. Eso llevó a algunos desarrolladores a descontar de forma significativa los precios de nueva construcción en aquellos edificios que ya estaban sobrevalorados de partida o que quedan fuera de los barrios prime más demandados. Core Group situó el descuento medio de la nueva construcción en un casi récord 14% en el trimestre, frente al 8% del año anterior.
- Los compradores ahuyentados por los precios elevados de la nueva construcción se volcaron en los condominios de reventa, que crecieron un 2%, mientras que las ventas cerradas de cooperativas cayeron un 8%.
- El inventario del trimestre creció de forma notable, un 13%, lo que se traducirá en plazos de comercialización más largos en el futuro.
- El inventario de cooperativas de reventa fue el que más subió, un 26%, mientras que el de condominios de reventa subió un 4%. El inventario de nueva construcción bajó un 5%.
- El precio promedio de un condominio fue de $2,66 millones, un 2,3% menos. El precio promedio por pie cuadrado de las unidades de condominio de reventa cayó un 5%.
- El precio promedio de una nueva construcción fue de $4,33 millones, mientras que el precio por pie cuadrado de nueva construcción subió un 4%.
- El precio promedio por pie cuadrado del mercado de lujo (10% superior de ventas) subió un 2,7% y el umbral de entrada al lujo bajó hasta $3,85 millones.
Crédito de la fotografía: 111 Murray
El Entorno Macroeconómico
- El Dow y el NASDAQ están en máximos. La toma de beneficios bien puede hacer caer los precios pero, al margen de las conversaciones sobre guerras comerciales internacionales, las acciones están altas y recoger beneficios resulta muy atractivo.
- La tasa de desempleo ha bajado y, estadísticamente, EE. UU. está en pleno empleo. El pleno empleo estimula el gasto. El gasto de los consumidores genera más beneficios para los accionistas.
- La desregulación está en pleno apogeo, de modo que es muy probable que el desarrollo empresarial siga su marcha ascendente.
- No hay burbuja de crédito, pero el presidente de la Fed dice que las tasas de interés subirán de forma gradual a lo largo de 2019. Unas tasas más altas animan a los compradores a contratar hipotecas a tipo fijo cuanto antes.
- Las altas tasas de crecimiento en toda la economía hacen que la gente se pregunte cuánto durará todo esto, así que muchos frenan sus compras importantes. Los economistas dicen hoy que no hay burbuja de crédito en el horizonte, de modo que la economía impulsada por el consumo se ve sólida.
Por Qué Tenemos Confianza en el Mercado de NYC
En resumen, creemos que este es un mercado de compradores bastante bueno en el que estar, sobre todo comparado con 2008.
- Con los vendedores negociando por fin, los compradores tienen ahora el poder
- Las tasas de interés son relativamente bajas en términos históricos
- La economía está en auge
- La desregulación está en pleno apogeo
- El desempleo más bajo en 69 años
- Nueva York tiene el mayor nivel de empleo en 50 años y la industria de NYC está ahora bien diversificada más allá de las finanzas
- No hay burbuja de crédito como en 2008; los bancos tienen requisitos exigentes y hacen su debida diligencia
- Los beneficios empresariales nunca han sido tan altos, sobre todo con la nueva tasa reducida del 21%
- La sobreconstrucción en los mercados urbanos suele absorberse con rapidez
Al profundizar en las cifras detalladas se aprecia que el mercado inmobiliario de Nueva York es fuerte. La mayoría leerá los informes generales, pero el comprador astuto escuchará a los especialistas del sector. Parafraseando a Warren Buffett, cuando los demás tienen miedo puede que sea justo el momento adecuado para comprar en NYC.
Mayo 2018 El Efecto de la Nueva Ley Fiscal de EE. UU. en Manhattan La nueva ley fiscal de EE. UU., implementada el 1 de enero de 2018, ha generado mucho ruido en los medios. Si uno mira la le…
El Efecto de la Nueva Ley Fiscal de EE. UU. en Manhattan
Lanueva ley fiscal de EE. UU., implementada el 1 de enero de 2018, ha generado mucho ruido en los medios. Si uno mira la letra pequeña, sin embargo, la ley será una bendición para las corporaciones y para los inversores inmobiliarios, incluidos los compradores extranjeros. Para los propietarios actuales, en especial en Manhattan, la cosa es algo más complicada.
En Manhattan, la incertidumbre sobre los efectos últimos de la nueva ley, que limita las deducciones de impuestos estatales y locales y reduce el importe de intereses deducibles en la vivienda principal de $1 millón a $750K, generó un mercado nervioso y se refleja en los últimos informes del T1, que muestran una actividad del T1 un 10% menor, según Corcoran. La debilidad del volumen se dio en todos los rangos de precio, pero se sintió sobre todo en la franja alta. La actividad de ventas del T2 parece estar recuperándose.
Para mitigar los efectos negativos de la ley fiscal, el gobernador Cuomo ha hecho esfuerzos significativos por cambiar las normas tributarias del estado. Esperamos que se mantenga cierta incertidumbre en el mercado, lo que pondrá a los compradores al volante durante los próximos meses, al menos hasta que la economía empiece a calentarse, un subproducto anticipado de la reforma fiscal.
Sin embargo, muchos edificios de lujo en barrios prime del Downtown como NoHo, SoHo, Tribeca, West Village y Flatiron, y el corazón del Upper West Side, por ejemplo, se están comportando bastante bien. Los condominios bien valorados siguen moviéndose rápido, las ventas pendientes suben frente al mes y al año anteriores, y todavía vemos un 20% de las operaciones cerrándose por encima del precio de oferta, una cifra nada despreciable.
Informe de Precios de la Vivienda en Manhattan
La economía de EE. UU. y Nueva York, en particular, vienen registrando un desempeño económico sólido a comienzos de 2018.
- El empleo en Nueva York subió hasta un máximo histórico de 4,426 millones de personas. NYC ganó 702K empleos desde 2009, un aumento del 18,9%, el mayor incremento desde la Segunda Guerra Mundial y muy superior al del conjunto del país, que sumó un 11,5% de nuevos empleos. Tecnología, medios, salud y negocios ligados al turismo fueron las industrias que más contrataron en los últimos 10 años.
- El promedio Dow Jones ha subido un 25% desde hace un año, situándose en 25.000. Con casi todas las empresas ya reportadas para 2017, el 75% comunicó que sus beneficios del cuarto trimestre superaron las expectativas.
- El empleo de febrero subió en 313.000 puestos, superando las expectativas en 100.000, mientras que la tasa de desempleo se situó en un bajo 4,1%.
Esperamos ver más efectos positivos de la nueva reforma fiscal más adelante en el año y una posible Fase II de la reforma que reduzca los impuestos sobre las plusvalías. Manténgase atento...
Octubre 2017 Informe del Mercado de Manhattan Sigue habiendo fortaleza y actividad en el mercado central de condominios de Manhattan. Unos mercados bursátiles en máximos históricos, una financiación barata y fá…
Informe del Mercado de Manhattan
Sigue habiendo fortaleza y actividad en el mercado central de condominios de Manhattan. Unos mercados bursátiles en máximos históricos, una financiación barata y fácilmente disponible, y la claridad han ayudado a impulsar el mercado. Hace un año había una gran incertidumbre en torno a las elecciones de EE. UU., las tasas de interés repuntaban de forma prematura y todo el mundo estaba conmocionado por el Brexit. Estadísticas seleccionadas del T3 2017:
- Los contratos de condominios firmados entre $1M - $3M aumentaron un 11% interanual
- Los contratos de condominios firmados entre $3M - $5M aumentaron un 8% interanual.
- El mercado de condominios de ultra lujo ($10M+), sin embargo, sigue enfrentando vientos en contra, aunque este trimestre registró un 12% más de contratos firmados >$10M.
- Reventas - $1.774 precio promedio por pie cuadrado
- Nueva Construcción - $2.320 precio promedio por pie cuadrado
- Lujo - $2.780 precio por pie cuadrado, con un precio de entrada al Lujo (10% superior de ventas) de $4,1 millones.
Febrero 2018 ¿Cómo Están los Niveles de Inventario de Reventa en el Mercado Inmobiliario de Manhattan? "Compradores, la corrección de precios ya se produjo y, durante el último año más o menos, el mercado amp…
¿Cómo Están los Niveles de Inventario de Reventa en el Mercado Inmobiliario de Manhattan?
"Compradores , la corrección de precios ya se produjo y, durante el último año más o menos, el mercado en su conjunto ha mostrado señales de estabilización y normalización. Si tiene una necesidad real de comprar y encuentra la propiedad adecuada, aproveche este período de calma para obtener toda la ventaja que pueda en la negociación . Nunca se sabe cuándo un vendedor ya ha tenido suficiente y está listo para aceptar esa oferta."
Lea el artículo completo en: medium.com
Coincidimos con Urban Digs. El mercado inmobiliario de Manhattan ya ha corregido, sobre todo en el segmento de lujo, y los compradores tienen hoy más capacidad de negociación de la que tuvieron entre 2014 - 2016. Esperamos que esa ventaja continúe en 2018, mientras persista la confusión en torno a los nuevos cambios fiscales. Hemos comprobado, sin embargo, que la oferta de inventario de reventa sigue siendo baja.
Hemos analizado los niveles de oferta de inventario de reventa en cuatro barrios prime muy populares entre nuestros compradores de vivienda principal e inversores: Tribeca, Chelsea, Upper East Side y Upper West Side. Miramos el segmento de $5 - $10 millones, el de $2 - $5 millones y el de $1 - $2 millones.
De toda la oferta inmobiliaria de Manhattan a la venta en el segmento de $5 - 10 millones, solo había 17 unidades de reventa a la venta en Tribeca, 8 unidades de reventa a la venta en Chelsea, 5 unidades de reventa a la venta en el Upper East Side y 4 unidades de reventa a la venta en el Upper West Side. En total, 34 unidades de reventa en estos cuatro barrios, que cubren buena parte de la isla de Manhattan.
Bajando de segmento, de toda la oferta inmobiliaria de Manhattan a la venta en el segmento de $2 - 5 millones, solo había 22 unidades de reventa a la venta en Tribeca, 15 en Chelsea, 21 unidades en el Upper East Side y 32 unidades en el Upper West Side (incluida la zona de Riverside). Son apenas 90 unidades disponibles en el segmento de $2 - $5 millones en estos cuatro barrios.
En el mercado de entrada, de toda la oferta inmobiliaria de Manhattan a la venta entre $1 - $2 millones, solo había 2 unidades de reventa disponibles en Tribeca, 11 unidades de reventa en Chelsea, 15 unidades de reventa en el Upper East Side y 19 unidades de reventa en el Upper West Side. En total, 47 unidades de reventa disponibles a la venta en el segmento de $1 - $2 millones en estos cuatro grandes barrios.
Como señaló Urban Digs, es cierto que los vendedores se muestran hoy más receptivos a negociar, sobre todo si se compara con 2014 - 2015, pero la oferta de buenos condominios de reventa sigue siendo relativamente baja. Y la nueva construcción se vende con una prima elevada. Cuando empezamos a afinar hacia la mejor oferta inmobiliaria disponible en Manhattan, por edificio concreto, por orientación, por aquellas unidades que no están sobrevaloradas, el número de buenas opciones cae de forma significativa. Por eso, si usted es un comprador con necesidad de vivienda o busca invertir, tenga presente esta historia de oferta escasa.
https://belamorena.com.br
Upper East Side
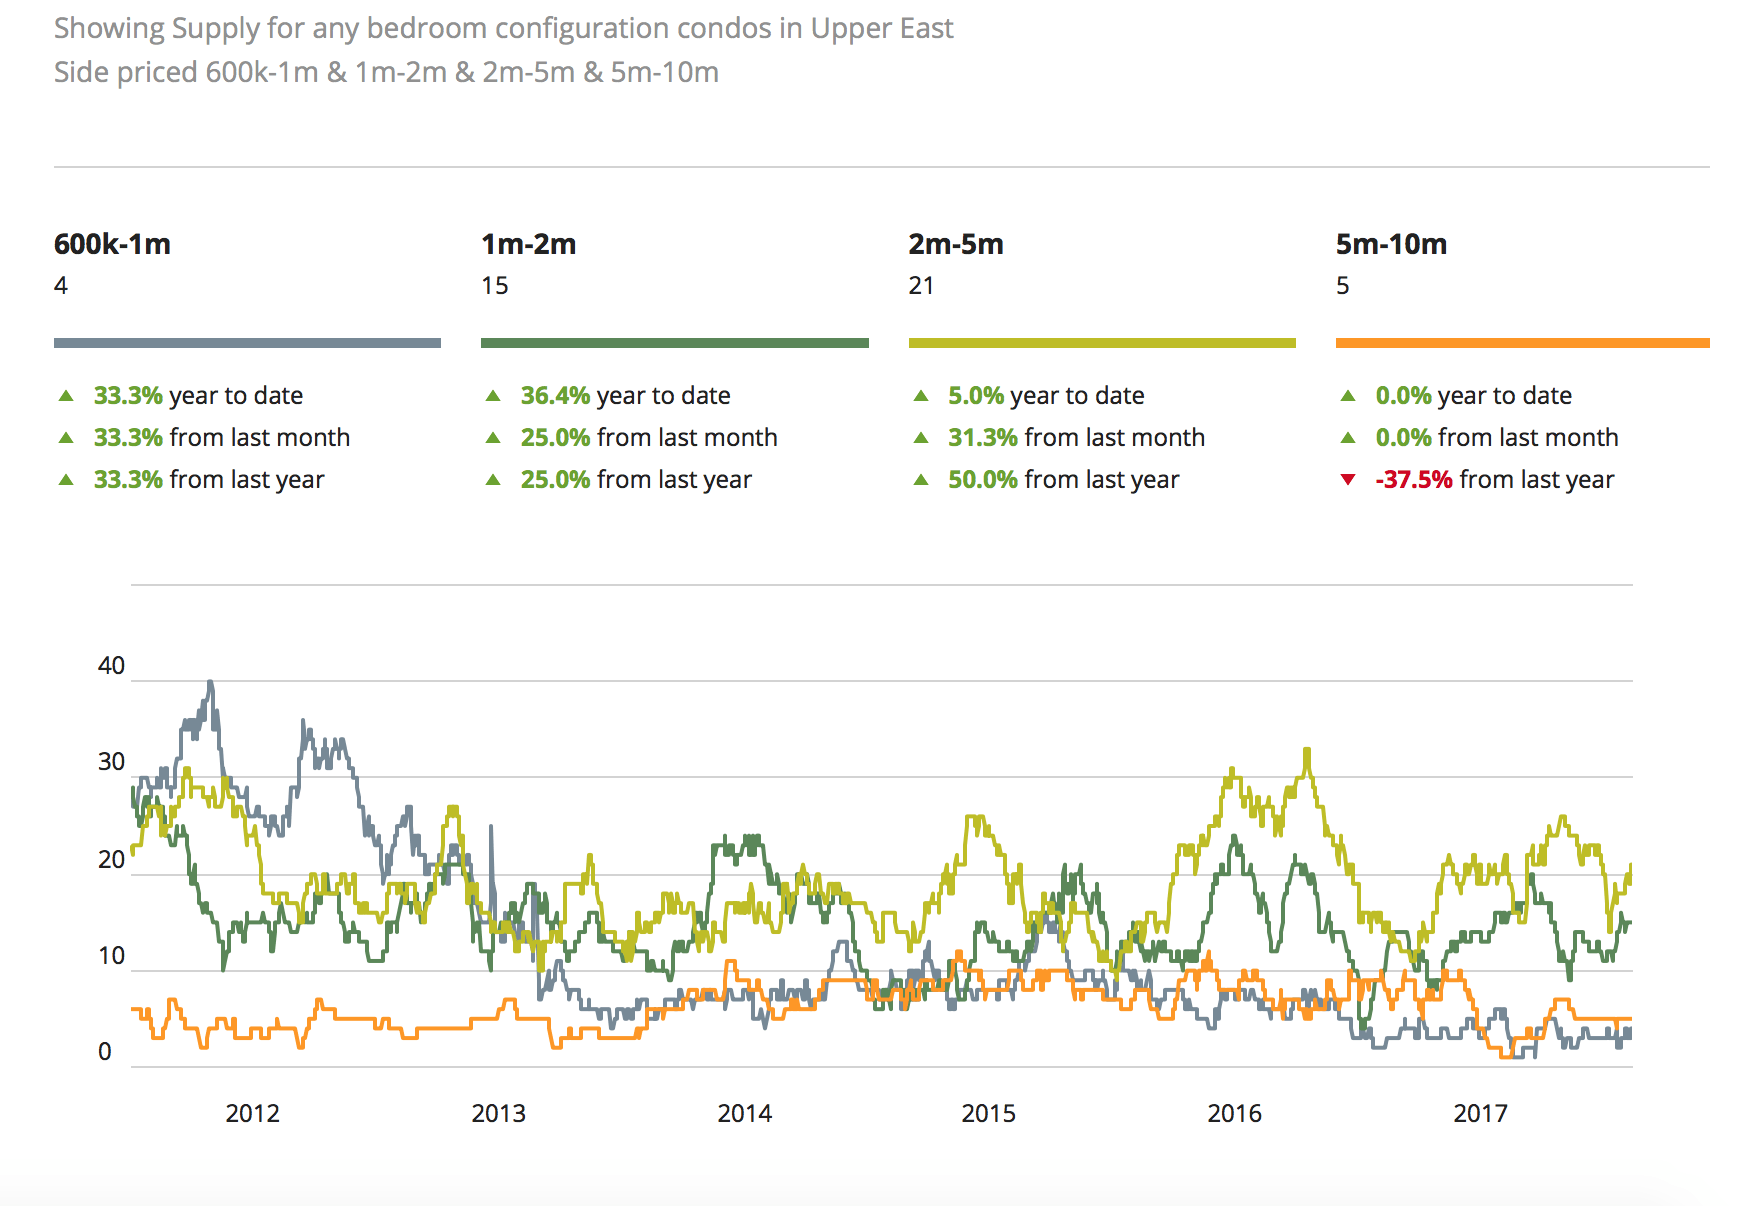
Upper West Side
Chelsea
Tribeca
Gráficos por cortesía de UrbanDigs
Enero 2018 Actualización del Mercado de Manhattan T4|2017 El cuarto trimestre de 2017 en el mercado inmobiliario de Manhattan se describe mejor como estable, con tres de los últimos cuatro …
Actualización del Mercado de Manhattan T4|2017
El cuarto trimestre de 2017 en el mercado inmobiliario de Manhattan se describe mejor como estable, con tres de los últimos cuatro trimestres mostrando un aumento de la actividad de ventas cerradas. 2017 fue un año mucho mejor que 2016, aunque ha habido una caída marcada en el número de contratos firmados del trimestre en la comparación interanual, atribuible sobre todo a factores ajenos al mercado, como la reforma fiscal y el clima político.
Al mirar más de cerca los tipos de propiedad, sin embargo, vemos una variación significativa. El segmento de cooperativas de reventa fue el más activo, con un tercer trimestre consecutivo de crecimiento en ventas. Los contratos firmados de condominios de reventa, en cambio, se han visto perjudicados por unos precios que siguen altos, y las ventas cerradas de nueva construcción se enfrentaron a un descenso del 12% por el ciclo actual y por los tiempos de los desarrolladores. Con todo esto presente, y con la incertidumbre en torno a la nueva reforma fiscal, podemos deducir que el inmobiliario de Manhattan se está convirtiendo poco a poco en un mercado de compradores.
Condominios de Reventa
- El precio promedio por pie cuadrado fue de $1.759, plano interanualmente.
- El número de ventas en este mercado cayó un 3% hasta 929, el más bajo desde el T4 de 2011.
- Los días en el mercado fueron 116, planos interanualmente.
- El inventario bajó un 4% hasta 2.485 unidades a la venta.
La incertidumbre sobre los efectos de la reforma fiscal se dejó sentir en el T4 en el sector del condominio de reventa, provocando un descenso de la actividad de ventas y precios planos. Por segundo año consecutivo, el mercado tuvo un desempeño inferior y registró el menor número de ventas desde 2011. El inventario de unidades disponibles cayó en consecuencia, con un descenso del 3% generalizado. Muchos apuntan a una desconexión en los precios, ya que el inventario activo cargaba con una prima de doble dígito por pie cuadrado frente a las ventas cerradas del T4.
Cooperativas de Reventa
- El precio promedio de una Co-op fue de $1,26 millones
- El precio promedio por pie cuadrado fue de $1.167, lo que representa un aumento del 1% frente al año anterior
- El número de ventas en este mercado subió un 4%, hasta 1.733 propiedades.
- Los días en el mercado fueron 88, un descenso del 5% frente al año anterior.
- El inventario subió un 15% hasta 2.824 unidades a la venta.
Las cooperativas de reventa cerraron 2017 como el producto inmobiliario más vendido del año, superando al resto de opciones con un tercer trimestre consecutivo de crecimiento en ventas. Además, la fuerte demanda de reventas de co-op hizo que el tiempo medio de una propiedad en el mercado bajara un 5%. Ante ello, el mercado respondió aumentando el inventario disponible un 15%.
Nueva Construcción
- El precio promedio de un condominio de nueva construcción fue de $3,92 millones.
- El precio promedio por pie cuadrado fue de $2.253, un 17% menos que el año anterior, al descender el número de cierres de súper lujo y ultra lujo.
- El número de ventas en este mercado cayó un 12%, de 527 a 463.
- El inventario creció un 30%, con 1.074 unidades ahora a la venta.
Como cabe esperar, las cifras del mercado de condominios de nueva construcción tienden a subir o bajar según avanza la obra de los edificios en marcha. Ningún edificio nuevo comenzó cierres en el 4º trimestre y varios grandes desarrollos, como 125 Greenwich y 91 Leonard lanzaron sus ventas, lo que disparó el inventario un 30%.
Lujo
- El precio promedio de un apartamento de lujo en NYC fue de $7,24 millones en el T4.
- El precio promedio por pie cuadrado cayó un 12% hasta $2.625.
- El umbral del lujo fue de $3,882M.
El segmento de lujo lo determina el 10% superior de las ventas cerradas por precio. El precio de entrada, o "umbral", cayó aproximadamente $500.000 y terminó en $3,882 millones. Además, el precio promedio bajó un 10% y el precio por pie cuadrado cayó un 12%. Estos descensos pueden atribuirse a un desplazamiento de los cierres del trimestre desde el ultra lujo y el súper lujo, como 432 Park, Greenwich Lane y 56 Leonard, a finales de 2016, hacia edificios de lujo más modestos en ubicaciones periféricas, como One West End y 252 East 57th St. Sin embargo, hemos visto un mercado más competitivo y con más inventario, lo que deja a los vendedores con pocas opciones más allá de bajar precios para satisfacer la demanda. Eso representa un potencial real para los inversores del segmento de lujo, ya que estas unidades de lujo están bajas de precio y listas para moverse.
En resumen, el mercado de Manhattan se mantiene estable y 2017 fue más saludable que 2016. Dicho esto, el mercado sigue mostrando tendencias que se inclinan del lado del cliente o, dicho de otro modo, hacia un "mercado de compradores". El aumento del inventario disponible, los proyectos de nueva construcción y la bajada del umbral del lujo han creado un mercado en el que propietarios y desarrolladores están dispuestos a descontar precios para seguir el ritmo de unas ventas menguantes. Por la incertidumbre con la reforma fiscal, 2018 será un buen año para el comprador y no tan bueno para el vendedor. Para quienes están a la espera, puede ser un buen momento de entrar al mercado, antes de que se noten los efectos positivos de la reforma fiscal de Trump.
Búsquedas Rápidas en Manhattan
Los 50 Mejores Áticos de NYC en Venta
Los Apartamentos Más Caros de Manhattan en Venta
Nuestros Apartamentos de Nueva Construcción Favoritos en Venta en Manhattan
Noviembre 2016 ¿Cómo afectará el presidente Trump al sector inmobiliario de EE. UU.? Nunca antes había tenido Estados Unidos a un promotor inmobiliario y agente de bienes raíces de Nueva York (sí, tiene licencia de agente en NYC…
¿Cómo afectará el presidente Trump al sector inmobiliario de EE. UU.?
Nunca antes había tenido Estados Unidos a un promotor inmobiliario y agente de bienes raíces de Nueva York sentado en la Casa Blanca (sí, tiene licencia de agente en NYC). Aunque a muchos de nosotros no nos gusten el comportamiento y las posiciones políticas de Trump, algo es seguro: Trump será favorable a la propiedad y al sector inmobiliario.
Aunque algunos postularon que una presidencia de Trump sería un evento de cisne negro, lejos de desplomarse, ¡tanto el dólar estadounidense como la bolsa subieron hoy!
Si se pregunta cómo afectarán las políticas del presidente Trump al sector inmobiliario de EE. UU., aquí van algunas claves sobre cómo es probable que actúe una vez en el cargo.
¿Usará el sector inmobiliario para reactivar la economía?
Trump es promotor inmobiliario y agente de bienes raíces. Él mismo ha usado el inmobiliario como inversión toda su vida y ha dicho que le interesa impulsar el acceso a la vivienda en propiedad. Dado que el negocio familiar es el inmobiliario, ya sea a través de su propia compañía, la Trump Organization, o de la de su yerno, Kushner Properties, esperamos que Trump continúe su romance con los inmuebles.
¿Qué pasará con las tasas hipotecarias?
Las tasas apuntan a mantenerse bajas durante un tiempo. "Las tasas hipotecarias están cayendo porque los inversores ven rendimientos seguros en los bonos hipotecarios estadounidenses, lo que refleja su confianza en la seguridad relativa del mercado de vivienda de EE. UU.", escribió el economista jefe de Trulia Ralph McLaughlin en una declaración el día después de las elecciones. "Además, es probable que la Fed retrase una subida de tasas en diciembre por la turbulencia económica global. Ambos efectos suponen una victoria a corto plazo para los prestatarios, y es probable que veamos un aumento del refinanciamiento hipotecario si las tasas siguen desplomándose."
¿Bajará los impuestos a los inversores inmobiliarios?
Los republicanos mantuvieron el control de la Cámara y del Senado. Como resultado, tienen un control sin trabas sobre el futuro de la política fiscal, lo que significa que habrá grandes cambios que afectarán a los impuestos de los inversores inmobiliarios. Trump ha propuesto:
- Bajar los tipos impositivos, con un tipo máximo del 20% para las plusvalías.
- Eliminar el impuesto sobre sucesiones o de herencia
- Reducir el impuesto de sociedades del 35% al 15%
Y aunque quizá no consiga todo lo que quiere en materia de reforma fiscal, nuestra ley tributaria está madura para el cambio (tanto republicanos como demócratas lo han pedido), y es probable que ese cambio llegue antes de agosto de 2017, antes de que arranque la temporada electoral de 2018.
¿Podría ser más fácil pedir dinero prestado?
Una menor regulación, uno de los sellos de su campaña, permitiría a los bancos aumentar el crédito, algo muy contenido desde 2008. Otra vía por la que una presidencia de Trump podría facilitar a los consumidores tener casa propia sería reducir las primas de los préstamos FHA o recortar las comisiones de garantía de Fannie Mae o Freddie Mac.
¿Cómo se verán afectadas las regulaciones?
Buena parte del programa de Trump se ha centrado en desregular el mercado financiero para reactivarlo por completo, y eso por sí solo podría dar un impulso al inmobiliario. Es algo sobre lo que Trump, y el partido republicano en su conjunto, se han pronunciado con claridad.
Trump ha propuesto reducir tanto la regulación bancaria como la de la construcción. Relajar la regulación del crédito podría impulsar la propiedad de vivienda al facilitar a los consumidores la obtención de préstamos. En cuanto a la regulación de la construcción, en una reunión de la National Realtor Association, Trump estimó que el 25% del costo de construir una casa está relacionado con la regulación. Le gustaría bajar esa cifra al 2%. Si se desregula la construcción, eso significaría viviendas más asequibles para el consumidor.
¿Desaparecerá la deducción por intereses hipotecarios?
¡No! El año pasado, un plan fiscal que Trump compartió mencionaba específica y explícitamente que preservaría la deducción por intereses hipotecarios.
¿Mantendrá el programa de intercambios 1031?
Trump, muy criticado por usar el código tributario de forma agresiva para, según se informó, no pagar impuestos federales, probablemente preservaría los controvertidos intercambios 1031 libres de impuestos, que permiten a los propietarios vender un inmueble sin pagar impuestos sobre plusvalías si reinvierten lo obtenido en otras inversiones inmobiliarias. Esta política del programa de intercambios 1031 es uno de los cimientos del sector inmobiliario y Trump la preservará.
¿Y qué hay de la inmigración?
La política migratoria de Trump ha cambiado mucho desde que anunció su candidatura, y la reforma migratoria no será una ley fácil de sacar adelante en el Congreso ni en el Senado, así que resulta difícil determinar si influirá en el mercado inmobiliario de NYC en algún grado relevante.
¿Podrá Trump implementar todas sus posiciones de campaña?
Para quienes se sienten emocionalmente afectados por que Trump sea presidente tras parte de su retórica y su conducta escandalosas, recuerden que el presidente de EE. UU. no tiene un poder ilimitado. Nuestros fundadores no querían que el poder quedara en manos de un solo hombre ni de un solo grupo, con la posibilidad de acabar bajo el mando de otro dictador o tirano. En consecuencia, nuestro gobierno se divide en tres poderes: el ejecutivo, el legislativo y el judicial. Por eso muchas de las posiciones de campaña más escandalosas de Trump no se harán realidad. O bien se opondrá a ellas el poder legislativo, o bien las revocará el judicial.
No cabe duda de que estas elecciones fueron muy divisivas. Pero ahora que han terminado, el pueblo estadounidense se unirá como siempre lo ha hecho. Como dijo Obama sobre Trump: "Todos deseamos que tenga éxito".
¿Está considerando ambos mercados? Lea el informe del mercado de condominios de Miami.
Continúe con el Centro de Inteligencia Inmobiliaria para acceder al mapa de autoridad de 35 páginas, cuidadosamente seleccionado, que abarca NYC y el sur de Florida.