맨해튼 부동산 시장 동향, 2026년 9월: 매수자보다 공급이 더 빠르게 빠져나가고 있습니다
맨해튼은 이번 여름 매수자보다 매물을 더 빠르게 잃었습니다. 활성 매물은 8월에 4,462건까지 감소해 UrbanDigs 실측 기준으로 1년 전보다 약 20% 낮은 수준이었고, 9월 7일 주에는 4,341건으로 전년 대비 약 24% 줄며 12주 연속 감소를 기록했습니다. 체결 계약도 줄었지만 감소 속도는 그에 훨씬 못 미쳤습니다. 이 격차가 지금까지의 분기 전체를 설명하는 핵심입니다.
그 결과는 매수자가 체감하는 지점에서 드러납니다. 8월의 중위 호가 인하율은 3.4%로 2026년 들어 가장 좁았습니다. 저는 이를 수요가 가격을 밀어 올렸다기보다 희소성이 가격을 지탱한 것으로 읽습니다. 다만 두 수치는 양쪽이 함께 움직였다는 사실을 보여줄 뿐, 어느 한쪽이 다른 한쪽의 원인이라는 점을 입증하지는 않습니다. 같은 기간 맨해튼 아파트 보유 비용 가운데 세 가지가 올해 상승했고, 주거주지가 아닌 아파트의 경우 그중 하나는 완전히 새로 생긴 항목입니다.
최상위 시장은 어느 주간을 보느냐에 따라 다르게 읽힙니다. Olshan Realty는 8월 31일부터 9월 6일까지의 주간에 $4 million 이상 계약 13건을 집계했으며, $10 million을 넘는 계약은 한 건도 없었고 거래 금액 기준으로는 2023년 9월 이후 가장 얇은 한 주였습니다. 이는 한 주의 기록이고 Labor Day 연휴와 겹쳤으며, Donna Olshan은 9월이 통상 럭셔리 시장에서 연중 가장 부진한 달이라고 분명히 말합니다. 연간 기준으로 보면 트로피 등급은 오히려 앞서 있습니다. 2026년 들어 지금까지 $10 million 이상 계약이 218건 체결되어 2025년 같은 기간의 202건을 웃돕니다. 두 사실 모두 참이며, 함께 읽어야만 올바른 답이 나옵니다.
간단히 정리하면 이렇습니다. 맨해튼에는 8월 말 기준 매도 중인 아파트가 4,462채 있었고, 이는 1년 전보다 약 5분의 1 적은 수준이며, 9월 7일 주에는 4,341채였습니다. 매수자는 8월에 693건의 계약을 체결해 전년 대비 약 10.5% 줄었습니다. 같은 기간 공급이 수요보다 빠르게 줄었고, 통상적인 매도자는 호가 대비 3.4%만 낮춰 수용해 연중 가장 좁은 인하폭을 기록했습니다. 모기지 금리는 도움이 되지 않았습니다. 30년 고정금리는 9월 3일 6.71%로 1년 전보다 높았습니다.
맨해튼 재고 매물은 실제로 얼마나 줄었습니까?
가을을 앞두고 거의 누구도 예상하지 못한 수준까지 줄었습니다. UrbanDigs 실측치는 활성 매물을 7월 말 5,613건, 8월 말 4,462건으로 집계했는데, 이는 한 달 만의 20.6% 감소이자 2025년 8월 대비 20.3% 낮은 수준입니다. 8월 신규 등록은 526건으로 약 40% 줄었고, 활성 매물 수는 한 달 동안 5,613건에서 4,462건으로 약 1,150채 감소했습니다. 9월 7일 주에는 4,341건으로 12주 연속 감소이자 작년 같은 주 대비 약 24% 낮은 수준이었습니다.
Corcoran은 자체 시계열로 집계해 다른 경로로 같은 결론에 도달합니다. 8월 활성 매물 4,992건으로 전년 대비 15% 감소했고, 2015년 이후 가장 낮은 8월 수준이자 8개월 연속 전년 대비 감소입니다. 두 회사는 집계 대상이 서로 다르므로 수치를 섞어 쓰면 안 되지만, 방향과 크기의 규모에 대해서는 일치합니다.
그 아래에는 이번 여름보다 앞서 형성된 공급 문제가 있습니다. Jonathan Miller는 The Real Deal에 발표한 2분기 보고서에서 신규 개발 등록 재고를 445세대로 집계해 전년 대비 62.2% 감소했다고 밝혔으며, 기존 재고는 6,604세대로 훨씬 완만한 7.2% 감소에 그쳤습니다. 이는 착공 파이프라인이 아니라 시장에 나온 재고이지만, 두 수치의 격차가 핵심입니다. Olshan의 집계도 계약 측면에서 같은 점을 보여줍니다. 7월 19일까지의 4주 동안 $4 million 이상 스폰서 계약은 12건에 그쳐 10년 평균 28건에 크게 못 미쳤습니다.
| 지표 | 2026년 8월 | 출처 및 집계 범위 |
|---|---|---|
| 활성 매물 | 4,462 (전년 대비 -20.3%) | UrbanDigs 실측치, 맨해튼 전체 아파트 |
| 활성 매물 | 4,992 (전년 대비 -15%) | Corcoran, 콘도미니엄 및 Co-op; 2015년 이후 최저 8월 |
| 체결 계약 | 693 (전년 대비 -10.5%) | UrbanDigs 실측치 |
| 체결 계약 | 799 (전년 대비 -6%) | Corcoran; 2020년 이후 가장 부진한 8월 |
| 중위 매매가 | $1.26M (전년 대비 +3.1%) | UrbanDigs 실측치, 콘도미니엄과 Co-op 합산 |
| 중위 제곱피트당 가격 | $1,440 | UrbanDigs; 7월은 $1,483로 2026년 최고치 |
| 평균 제곱피트당 가격 | $1,833 (전년 대비 +1%) | Corcoran; 콘도미니엄 $2,047 (+3%), Co-op $1,229 (-10%) |
| 중위 호가 인하율 | 3.4% | UrbanDigs; 7월 3.8%에서 좁아진 2026년 최저 |
| 럭셔리 계약($5M 이상) | 52 (전년 대비 +13%) | Corcoran; 럭셔리 재고 737세대로 12년 만의 8월 최저 |
| 체결 대기 거래 | 3,203 (전년 대비 +9.3%) | UrbanDigs; 가을로 이어지는 파이프라인은 작년보다 앞섭니다 |
두 회사, 두 방법론, 그러나 하나의 방향입니다. UrbanDigs와 Corcoran은 계약을 서로 다르게 집계하므로 총계가 설계상 다릅니다. 각 시계열은 다른 회사와 비교하기보다 시간에 따른 자체 추이로 읽으시기 바랍니다.
피에타테르 과세는 절벽 방식입니까, 구간 방식입니까?
절벽 방식이며, 이 구분은 지금까지 거의 주목받지 못했습니다. New York City Department of Finance는 2026년 7월 14일 최종 규정을 채택했고, 이는 19 RCNY section 62에 성문화되어 있습니다. 규정은 추가과세가 “법령으로 정한 추가과세율과 해당 부동산의 시장가치를 곱한 값으로 산정된다”고 명시하며, 이 쟁점을 직접 다루어 “추가과세는 과세평가액이 아니라 시장가치를 기준으로 하므로, DOF는 해당 과세대장에 과세평가액이 아닌 해당 부동산의 시장가치를 기재하도록 요구된다는 점에 유의한다”고 밝히고 있습니다.
그다음에 나오는 문장이 기준선 근처에 있는 소유자에게 가장 중요합니다. 규정은 “부동산 또는 주거협동조합 주거 단위의 평가액이 기준선을 초과하는 경우, 해당 부동산 가치의 전부가 추가과세 대상이 된다”고 정합니다. 이 문장을 주의 깊게 읽으셔야 합니다. DOF 시장가치가 선을 넘는 순간 세율은 선을 초과한 금액이 아니라 가치 전체에 적용됩니다. 이는 누진 구간이 아니라 노치 구조이며, 경계 부근에서는 대부분의 소유자가 생각하는 것과 매우 다르게 작동합니다.
여기에서 세 가지가 따라 나옵니다. 첫째, 기준이 되는 숫자는 해당 호실에 대한 Department of Finance의 시장가치이며, 이는 매입가도 아니고 세금 고지서상의 과세평가액도 아닙니다. 둘째, Co-op과 콘도미니엄에 대한 법정 세율은 가치 구간에 따라 4%에서 6.5%까지이며, $5 million을 초과하는 1가구에서 3가구 주택에는 0.8%에서 1.3%의 별도의 훨씬 낮은 세율표가 적용됩니다. 셋째, 규정은 추가과세가 가산세 및 이자와 함께 “해당 부동산에 대한 선취특권을 구성한다”고 명시합니다. The Real Deal은 이 조항이 Co-op에 어색하게 적용된다고 보도했습니다. Co-op의 개별 호실에는 고유한 블록과 로트가 없기 때문에 건물이 고지서를 받고 이사회가 징수자가 되기 때문입니다.
저는 CPA이지만 이 페이지에 구체적인 금액 예시를 제시하지는 않겠습니다. 정확한 답은 귀하의 개별 DOF 평가액, 거주 사실관계, 소유 구조에 따라 달라지기 때문입니다. 일반론으로 말씀드릴 수 있는 것은, 절벽 구조 때문에 기준선 바로 아래와 바로 위의 차이가 대부분의 소유자가 예상하는 것보다 훨씬 크다는 점이며, 이는 이 문제를 짐작으로 넘기지 말고 제대로 검토받아야 할 이유가 됩니다.
이 모든 제도의 집행은 법 자체와는 별개의 문제이며, 그 집행은 순조롭지 못했습니다. 세 명의 주택 소유자가 Richmond 카운티에서 세금 자체가 아니라 시행 방식을 문제 삼아 소송을 제기하며, 시가 이미 보유한 세무 기록을 활용하는 대신 입증 책임을 주민에게 지웠다고 주장했습니다. Wayne Ozzi 판사는 8월 10일 약 900,000건의 부동산 목록을 공개한 것을 내리도록 하는 임시 금지명령을 내렸으나, 시는 수 시간 내에 항소 통지를 제출했고 이로 인해 집행정지 효력이 발생하여 시행이 계속되었습니다. 사건은 8월 31일 변론이 진행되었습니다. 9월 9일 현재 판결은 나오지 않았고 집행정지도 유지되고 있습니다.
움직이지 않은 것은 기한입니다. 면제 신청 기한은 두 차례 연장되어 현재는 다음 날짜입니다. 2026년 10월 6일. 8월 28일 기준으로 시는 신청 개시 10,871건, 완료 5,874건, 승인 3,655건으로 보고했습니다. 원고 측 대리인은 약 17,000건의 통지 가운데 약 6,750건은 애초에 발송되지 말았어야 했다고 법원에 진술했습니다. 이해해 두실 점은, 이 소송이 세금의 존재 여부가 아니라 시행 방식을 다투고 있다는 것입니다. 따라서 소송이 계류 중이라는 사실만으로 10월 6일이라는 기한을 바뀔 수 있는 날짜로 취급할 이유는 되지 않습니다. 면제 자격이 있는지, 무엇을 신고해야 하는지는 귀하의 세무 자문가에게 확인하실 문제입니다.
추가과세가 해당 아파트의 가치를 7.5%에서 18.75%까지 떨어뜨릴 수 있다는 주장도 널리 공유되고 있습니다. 이 수치는 한 투자자의 X 게시물에서 나온 것입니다. 저는 그와 함께 공개된 산출 방법을 본 적이 없으며, 이 세금이 매도 측 가격이나 거래량에 미친 순수 효과를 측정해 공표한 자료 역시 찾지 못했습니다. 이 세금이 가치에 미치는 영향에 대한 정밀한 수치는 측정치가 아니라 추정치로 다루시기 바랍니다. 세그먼트 단위의 분석은 다음을 참고하십시오. 피에타테르 과세와 맨해튼 럭셔리 부동산 및 새로운 과세 아래의 트로피 수요.
지금 맨해튼 아파트를 보유하는 데 드는 비용은 얼마입니까?
올해 가장 많이 받는 질문이며, 시장 리포트들이 계속 건너뛰는 질문이기도 합니다. 2026년에 세 가지 비용이 움직였고, 아파트의 소유 방식과 자금 조달 방식에 따라 소유자는 이 세 가지를 모두 부담할 수도 있습니다.
코먼 차지(관리비)부터 보겠습니다. Miller의 2분기 보고서는 월간 주거 비용이 물가 상승을 계속 앞지르고 있다고 밝힙니다. Co-op 매매의 월 유지비(maintenance) 중위값은 $3,077, 제곱피트당 $2.83로 전년 대비 각각 10.2%와 16% 상승했습니다. 콘도미니엄 측면에서는 월 코먼 차지에 재산세를 더한 금액이 $4,466, 제곱피트당 $3.37였습니다. 작은 숫자가 아니며, 가격보다 빠르게 누적되고 있습니다.
여기에 자금 조달 비용을 더하십시오. Freddie Mac 30년 고정금리는 9월 3일 6.71%로 직전 주 6.66%에서 올랐고 1년 전 6.50%보다 높습니다. 맨해튼의 대출 규모는 통상 점보 구간에 속하는데, Howard Hanna NYC가 집계한 3개 은행 트래커 기준 30년 평균 APR은 9월 2일 6.99%에 근접해 2026년 중 가장 높았고 2월 말 약 6.07%에서 상승했습니다. 그 뒤에는 3년 만의 최고치인 4.79%의 10년 만기 국채 금리가 있습니다.
그리고 해당 요건에 걸리는 부동산이라면 그 위에 추가과세가 더해집니다. 모든 소유자가 세 가지를 다 지는 것은 아닙니다. 현금 매수자는 금리의 영향을 받지 않고, 이미 대출을 실행한 소유자는 금리를 다시 적용받지 않으며, 추가과세는 소유자 본인, 가족 또는 임차인의 주거주지가 아닌 아파트에만 미칩니다. 다만 세 가지가 겹치는 경우에는 1년에 6주만 사용하는 아파트를 보유하는 셈법이 달라집니다. 어떤 단일 헤드라인보다도 바로 이 점이 이 시장을 조용히 재편하고 있다고 저는 봅니다.
맨해튼 럭셔리 시장은 9월에 멈춰 섰습니까?
한 주는 매우 나빠 보였고 연간으로는 양호합니다. 둘 다 알아 둘 가치가 있습니다. 8월 31일부터 9월 6일까지의 주간에 Olshan Realty는 $4 million 이상 계약 13건을 기록했고, 호가 기준 총액은 $66,240,000, 평균 호가는 $5,095,385, 중위 호가는 $5,150,000이었습니다. 6건은 Co-op, 6건은 콘도미니엄, 1건은 콘돕이었고 타운하우스 계약은 한 건도 없었습니다. $10 million 이상에서는 아무것도 체결되지 않았습니다. Olshan은 이 거래 금액이 2023년 9월 18일부터 24일 주간 이후 가장 낮았으며, 해당 주가 Labor Day 직전 구간의 10년 평균 16건을 밑돌았다고 언급했습니다.
이는 Olshan이 보고하는 호가 기준 수치입니다. 이 한 주를 근거로 서사를 만들기 전에 Olshan 자신의 논평도 함께 읽으셔야 합니다. “9월은 일반적으로 럭셔리 시장에서 연중 가장 부진한 달입니다.” 그리고 연간 집계는 반대 방향을 가리킵니다. 8월 말까지 2026년에 $10 million 이상 계약이 218건 체결되어 2025년 같은 기간의 202건을 웃돕니다. 트로피 시장은 작년보다 앞서 있습니다. 연휴가 낀 한 주는 추세가 아니며, 반대되는 헤드라인을 읽으시게 하기보다 지금 이 점을 말씀드리는 편이 낫다고 생각합니다.
트로피 시장에서 실제로 가격 재조정이 일어나는 곳에서는, 그 조정이 시장 전반이 아니라 건물 단위로 진행되고 있습니다. 예를 들어 111 West 57th Street 에서는 마지막으로 남아 있던 듀플렉스인 Penthouse 76이 $41.75 million을 조금 넘는 가격에 거래를 마쳤으며, 이는 최초 스폰서 호가 $54.6 million보다 약 23.5% 낮은 수준입니다. 한편 Central Park Tower에서는 68E 호실이 $24.96 million에서 낮아진 $20.5 million의 호가로 계약에 들어갔습니다. 이 호실은 2018년에 평면도만 놓고 처음 시장에 나왔던 물건입니다. Olshan은 합의된 계약 가격이 아니라 호가를 보고하므로 최종 클로징 가격과의 차이는 아직 알 수 없습니다. 반면 가장 최근에 나온 상품은 빠르게 소화되고 있습니다. 1122 Madison Avenue 는 1월 중순 이후 26세대 중 24세대가 평균 제곱피트당 $5,378에 계약되었고, 175 Fifth Avenue의 Flatiron Building 컨버전은 36세대 중 16세대가 평균 제곱피트당 $4,779에 계약되었습니다. 이는 소화 속도와 가격 수치이지 인하폭 측정치가 아니므로, 두 프로젝트가 협상 없이 팔리고 있다고 주장하지는 않겠습니다. 이 패턴이 보여 주는 것은 지난 사이클에서 남은 오래된 스폰서 재고가 눈에 보이는 인하를 거쳐 소진되는 반면, 가장 최근 출시된 상품은 정체되지 않고 있다는 점입니다.
수요는 어디로 갔습니까? 임대 시장을 보십시오
이번 여름 맨해튼 임대 시장에서 이례적인 일이 있었고, 이 업계에서 가장 신중한 두 사람이 그중 일부를 새 과세와 공개적으로 연결지었습니다. 7월 맨해튼 중위 임대료는 기록상 처음으로 $5,000에 도달해 전년 대비 6.4% 올랐고, 평균은 $6,306, 제곱피트당 평균 임대료는 $101을 넘어 모두 최고치였습니다. 임대 등록 재고는 6,421건으로 전년 대비 39.3% 줄어 13개월 연속 감소이자 2년 만의 최저치를 기록했습니다.
해당 시계열을 보고한 Jonathan Miller는 이렇게 표현했습니다. “공급 감소가 이 시기치고는 이례적으로 가파릅니다. 따라서 $5 million 이상 세컨드 홈에 대한 피에타테르 과세 시행이 한 요인일 수 있습니다. 더 많은 피에타테르 매수 희망자가 매입 대신 임차를 선택하고 있고, 일부 기존 소유자는 세컨드 홈을 매각한 뒤 도시에 머무를 때 임차하고 있습니다. 두 흐름 모두 이미 고갈된 임대 풀에 수요를 더하고 있습니다.” Corcoran의 최고경영자 Pam Liebman은 임대 급증이 “일부 매수 희망자가 이미 소유보다 유연성을 택하고 있음을 시사한다”고 말했습니다. 두 사람이 말하지 않은 것에 주목하십시오. 둘 다 이를 입증된 원인이 아니라 가능한 요인으로 표현했고, 저 역시 그 선을 지키겠습니다.
이 과세의 대상 집단에 가장 가까운 임대 시장은 중간이 아니라 최상단입니다. 다만 임대 데이터는 임차인이 과거 소유자였는지 장래 매수자인지를 기록하지 않으므로, 이는 대응 관계를 확인한 논증이 아니라 근접성에 기반한 논증입니다. 추가과세는 주거주지가 아닌 아파트에 적용되지만 중위 임대료는 시장 전체의 숫자입니다. 그래서 더 관련성 높은 수치는 따로 있습니다. 월 $100,000을 넘는 임대는 올해 들어 7배로 늘었고, 월 $50,000을 넘는 임대는 두 배 이상이 되었으며, 럭셔리 상위 10분위 평균은 월 $17,464로 전년 대비 35% 올랐습니다. 피에타테르 매수자가 매입 대신 임차를 택했다면 나타났을 지점이 바로 여기이고, 실제 움직임도 여기에서 나타나고 있습니다.
동등하게 다뤄야 할 경쟁 가설도 있습니다. 모기지 금리는 1년 전보다 높고, 금리가 높아지면 한계 매수자는 어떤 조세 정책과도 무관하게 임차로 밀려납니다. Miller 자신도 FARE Act를 지목하며, 임대인들이 중개 수수료 마찰을 피하려고 공개 플랫폼에서 매물을 내리는 것으로 보이고 이는 “점유 중이거나 임대 가능한 세대 수를 반드시 줄이지 않으면서도 눈에 보이는 재고만 줄이는 결과를 낳을 수 있다”고 언급합니다. 그렇다면 보고된 39.3%의 재고 감소 중 일부는 실제 감소가 아니라 측정 효과일 수 있습니다. 아직 아무도 금리 효과나 등록 노출 효과와 분리해 이 과세의 독립적 기여도를 측정하지 못했고, 그 작업이 나오기 전까지 정직한 입장은 이 과세가 여러 개연성 있는 요인 가운데 하나라는 것입니다.
모기지 금리와 연방준비제도는 어떤 상황입니까?
6개월 전 대다수가 예상하던 상황은 아닙니다. Freddie Mac 30년 고정금리는 9월 3일로 끝나는 주에 평균 6.71%였고, 15년은 6.04%였습니다. 1년 전에는 각각 6.50%와 5.60%였습니다. 금리는 단지 높은 수준에 머무는 것이 아니라 작년 9월보다 높아졌으며, 저희 연중 리포트 이후로도 올랐습니다.
연방준비제도는 7월 29일 목표 범위를 3.50%에서 3.75%로 동결했습니다. 읽어 볼 가치가 있는 부분은 반대 의견입니다. 성명은 “통화정책 결정에 반대표를 던진 위원은 Beth M. Hammack, Neel Kashkari, Lorie K. Logan이며, 이들은 이번 회의에서 연방기금금리 목표 범위를 1/4%포인트 인상하는 방안을 선호했다”고 기록합니다. 세 명의 위원이 그 회의에서 인상을 원했습니다. 이는 위원회 내부 논의의 방향에 관한 의미 있는 신호이지만, 확정된 전망이 아니라 한 번의 회의를 서술한 것입니다. 다음 결정은 이 업데이트가 게시된 지 6일 뒤인 9월 16일로 예정되어 있었고, 저는 이를 예측하지 않겠습니다.
맨해튼 매수자에게 실질적인 논점은 더 좁습니다. 이 시장의 상단에서는 현금 매입이 흔하고, 현금 매수자는 정책금리에 무관합니다. 7%대 점보 금리 제시가 실제로 행동을 바꾸는 쪽은 대출을 이용하는 매수자이며, 금리 변동이 가장 먼저 닿는 부분도 바로 그 시장입니다.
정직한 반론
회의적인 시각이라면 다음과 같이 말할 것이고, 사실관계에서 틀리지 않습니다. 계약 건수는 UrbanDigs 시계열 기준 전년 대비 약 10.5%, Corcoran 기준 6% 줄었으며, 이는 공급 측면을 어떻게 설명하든 실제 둔화입니다. Corcoran 집계에서 Co-op 평균 제곱피트당 가격은 8월에 전년 대비 10% 하락했고, 럭셔리 평균 호가의 제곱피트당 가격은 6% 낮아졌습니다. Corcoran 기준 시장 체류 일수 120일은 빠르게 소화되는 시장이 아닙니다. 가장 최근 달의 등기 완료 거래도 얇아 보이지만, Howard Hanna의 보고서는 등기 집계가 공적 기록보다 지연되므로 실제 감소로 읽어서는 안 된다고 주의를 줍니다.
제 답은 이렇습니다. 이 모든 것이 사실이지만 그 어느 것도 공급 측면의 해석과 모순되지 않습니다. 시장은 거래가 줄면서 동시에 가격이 단단해질 수 있고, 공급이 제약된 시장의 모습이 바로 그러합니다. 제 생각을 바꿀 만한 것은, 9월과 10월에 통상적인 가을 신규 등록 물량으로 재고가 회복되는데도 인하폭이 오히려 확대되는 경우입니다. 체결 대기 거래가 작년보다 9.3% 앞서 있다는 점은 그 가능성에 반대되는 근거이지만, 제가 계속 지켜볼 지점이며 어느 쪽이든 보고드리겠습니다.
매수자, 매도자, 비주거주지 소유자에게 주는 의미
매수자께. 작년에 읽으셨던 협상 여지는 3.4%라는 수치에서 사실상 사라졌습니다. 다만 모든 곳에서 사라진 것은 아닙니다. 여전히 지렛대가 남아 있는 곳은 오래된 재고입니다. Howard Hanna NYC의 9월 리포트는 120일 이상 된 재고의 중위 호가 인하율을 약 9%로 집계했고, 시장 전체는 3.4%입니다. 매수를 검토 중이시라면 질문은 시장이 약한지가 아니라 그 특정 아파트가 오래 남아 있는지 여부입니다. 관심 건물의 현재 120일 이상 매물 목록이 필요하시면 요청해 주십시오.
비주거주지 매수자와 외국 매수자께. 입찰 전에 매입가가 아니라 DOF 시장가치를 기준으로 추가과세를 산정해 보시고, 서명 전에 거주 요건과 소유 구조를 정리해 두십시오. 절벽 구조 때문에 기준선 바로 아래와 바로 위의 차이는 보이는 것보다 큽니다. 이미 보유 중이시고 면제를 주장할 여지가 있다면 10월 6일이 중요한 날짜입니다. 저희 가이드를 참고하십시오. 외국 매수자를 위한 미국 연방 상속세(Estate Tax) 법인 구조를 통해 보유하고 계신 경우에는 특히 그렇습니다.
매도자께. 희소성은 귀하 편에 있고 이는 실질적인 이점입니다. 그렇더라도 3.4%라는 시장 인하율이 숫자를 시험해 보아도 좋다는 허락은 아닙니다. 9%에 가까운 폭을 내주는 아파트는 오래 남아 있던 물건이며, 시장이 아니라 자기 자신의 등록 이력과 견주어 협상당하고 있습니다. 첫 3주 동안은 근거에 맞춰 가격을 매기십시오. 예상 매수자층이 비주거주지 보유자라면 그들의 보유 비용이 올해 올랐다는 점을 이해하시고 협상에서 그 이야기가 나올 것을 예상하십시오.
Co-op 주주와 이사회께. 새로운 문제를 실제로 안게 된 집단입니다. DOF 규정은 추가과세를 가산세 및 이자와 함께 해당 부동산에 대한 선취특권으로 만들고, Co-op에서는 건물이 고지서를 받습니다. 이사회는 압축된 일정 속에서 징수자 역할을 맡게 됩니다. 이사회에 계신다면 이 사안은 12월이 아니라 지금 안건에 올려야 합니다. 저희 콘도미니엄과 Co-op 비교 가이드 가 이 차이를 만드는 소유 구조의 차이를 다룹니다.
특정 건물이나 특정 가격대에 대한 이 분석이 필요하십니까? 입찰이나 매도 전에 실시간 비교 사례, 오래된 재고, 계약 활동을 정리해 드리고 추가과세가 어떻게 구성되는지 설명해 드리겠습니다. 귀하의 개별 노출 범위는 세무 자문가가 판단할 문제이며, 저는 그분들과 함께 일하겠습니다.
방법론 및 출처. 맨해튼 월간 수치는 Howard Hanna NYC Research가 재게시한 UrbanDigs 2026년 8월 실측치와 Corcoran의 2026년 8월 맨해튼 리포트입니다. 두 자료는 방법론이 달라 직접 비교할 수 없으며, 사용 지점마다 출처를 표기했습니다. 분기 수치와 월간 주거 비용은 The Real Deal과 함께 발표된 Jonathan Miller의 2026년 2분기 맨해튼 리포트에서 가져왔습니다. 주간 럭셔리 계약 데이터는 2026년 8월 31일부터 9월 6일 주간의 Olshan Luxury Market Report이며, 호가 $4 million 이상 맨해튼 주거용 부동산을 대상으로 합니다. 모기지 금리는 2026년 9월 3일로 끝나는 주의 Freddie Mac Primary Mortgage Market Survey이고, 점보 APR은 전국 조사가 아니라 Howard Hanna NYC가 집계한 3개 은행 트래커입니다. 연방준비제도 수치는 2026년 7월 29일 FOMC 성명에서 가져왔습니다. 피에타테르 추가과세의 작동 방식은 2026년 7월 14일 채택된 New York City Department of Finance 최종 규정(19 RCNY section 62)에서 인용했으며, 세율 구간은 Greenberg Traurig, Dechert, CNBC의 보도에 따릅니다. 소송 진행 상황은 2026년 9월 9일 기준이며 판결은 나오지 않았습니다. 체결 계약은 선행 지표로서 후행하는 완료 거래와 비교할 수 없습니다. 본 내용은 세무 또는 법률 자문이 아니며, 본인의 상황은 자격 있는 전문가에게 확인하시기 바랍니다. 2026년 9월 10일 Anthony Guerriero, Manhattan Miami Real Estate 게시.
맨해튼 부동산 시장 뉴스
맨해튼 매수자들은 최근 1년 중 가장 빠른 속도로 계약을 체결하고 있습니다. 최근 30일간 1,162건의 계약이 서명된 가운데, 활성 재고는 전년 대비 8.5% 감소했습니다. 매도자들의 규율 있는 가격 책정과 6.5% 수준의 모기지 금리가 거래를 견인하고 있으며, 400만 달러 이상 매물은 여전히 호가 미만에 거래됩니다. 현재 시장 현황과 지금 매수 또는 매도 시 의미하는 바를 주간 단위로 정리합니다.
요약: 맨해튼은 지난 30일간 1,162건의 계약을 기록했으며, 전년 대비 10.1% 증가했습니다. 이번 주 신규 계약은 302건으로 29.6% 증가했습니다. 활성 재고는 6,761건으로 전년 대비 8.5% 감소했습니다. 30년 적격 모기지 금리는 6.56% 수준으로 1년 전보다 약 0.36포인트 낮습니다.
공급은 이 이야기의 또 다른 축이며, 점점 더 타이트해지고 있습니다. 활성 재고는 6,761건으로 통상적인 봄철 신규 매물 유입에도 불구하고 전년 대비 8.5% 감소했습니다. 시장은 규율에 따라 정리되고 있습니다. 활성 매물의 약 40%가 현재 90일 이상 시장에 나와 있으며, 이는 가격 책정 오류를 나타내는 정체 구간입니다. 2026년 5월 25일 주간 UrbanDigs의 실시간 계약 및 재고 데이터에 따르면 적정 가격의 매물은 빠르게 거래되고 있는 반면 고평가 매물은 그대로 머물러 있습니다.
Upper West Side는 지역 단위에서 도시 전체 흐름이 가장 선명하게 나타나는 사례입니다. 2개월 이동 중앙값 기준 콘도미니엄(콘도) 평방피트당 가격은 $1,752로 전년 대비 11.2% 상승한 반면, Co-op(코업) 가격은 $1,194를 유지했습니다. 이 지역 체결 매매는 전년 대비 34.1% 증가했으며 중앙값 매매가는 $1.7M으로 20.3% 상승했습니다. 맨해튼에서 매수자와 매도자를 20년 이상 자문해온 경험에서 볼 때, 건강한 지역의 가장 명확한 신호는 바로 이것입니다. 희소한 콘도 매물에 경쟁이 붙는 한편 Co-op 공급은 회복되면서도 소화되고 있는 상황입니다. 턴키 콘도를 찾는 매수자는 경쟁에 놓여 있고, Co-op에 열린 매수자에게는 더 많은 여지가 있습니다.
| 지표 | 콘도미니엄 | Co-op |
|---|---|---|
| 평방피트당 가격 (이동 중앙값) | $1,752 (+11.2% 전년 대비) | $1,194 |
| 활성 매물 수 | 164 | 263 (+43.7% 연초 대비) |
| 중앙값 매매가 (지역) | $1.7M, 전년 대비 +20.3% | |
| 평균 시장 출시 기간 (지역) | 65일, 전월 대비 −22.6% | |
가격 흐름은 가격대별로 명확하게 나뉩니다. 100만 달러에서 200만 달러 구간에서는 거래의 28%가 호가 초과로 체결됐고 23%는 호가 그대로 체결됐으며, 이는 실질적인 경쟁이 형성되어 있음을 나타냅니다. 400만 달러를 초과하면 양상이 반전됩니다. 해당 거래의 60%가 호가 미만에 체결되어 최상위 자금력 있는 매수자는 협상력을 보유하고 있습니다. 대출 환경도 다시 순풍으로 작용하고 있습니다. 30년 적격 모기지 금리가 6.56%, 점보 모기지는 6.64% 수준으로 1년 전보다 각각 약 0.36에서 0.41포인트 낮습니다. 이는 400만 달러 미만 대출 구간에서 특히 중요합니다. 더 긴 맥락을 보시려면 이 페이지 하단의 2026년 1분기 스냅샷과 2025년 4분기 연간 리뷰를 참고하시기 바랍니다.
이 데이터가 매수자와 매도자에게 의미하는 것
매수자 여러분. 200만 달러 미만에서는 경쟁을 예상하고 신속하게 행동하십시오. 적정 가격의 매물은 빠르게 체결되고 있습니다. 400만 달러 이상에서는 대부분의 거래가 호가 미만에 체결되므로 매수자에게 협상력이 있습니다. 지금 가장 현명한 선택은 90일 이상 매물입니다. 매도자가 협상에 응할 가능성이 가장 높은 구간입니다.
매도자 여러분. 현실적인 가격 책정이 승리합니다. 시장 가격에 맞게 책정된 즉시 입주 가능 매물은 빠르게 계약됩니다. 반면 고평가 매물은 90일 이상 머무는 40%에 합류하게 됩니다. 높은 가격을 시험하는 비용은 수개월의 시간 손실과 결국 더 낮은 최종 가격입니다.
매도자 여러분: 60일 이내 거래를 목표로 한 데이터 기반 가격 범위를 제공해드립니다. 매수자 여러분: 이번 주 협상 가능 매물 목록을 받아보세요.
특정 빌딩이나 가격대를 추적 중이신가요? 프라이빗 클라이언트를 위해 실시간 계약 및 시장 출시 기간 데이터를 제공합니다. WhatsApp으로 연락 주십시오: +1 646 376 8752.
맨해튼 부동산 시장 뉴스: 자주 묻는 질문
맨해튼 부동산 가격이 하락하고 있습니까?
아니요, 맨해튼 가격은 전반적으로 하락하지 않고 있습니다. 2026년 5월 25일 주간 기준, 서명 계약은 전년 대비 10.1% 증가했으며 Upper West Side 콘도미니엄(콘도)의 평방피트당 가격은 11.2% 상승했습니다. 약세는 시장에 90일 이상 나와 있는 고평가 매물에 국한되며, 현재 활성 재고의 약 40%를 차지합니다.
지금 뉴욕시 부동산을 매입하기에 적기입니까?
400만 달러 미만 대출 매수자의 경우 여건이 개선됐습니다. 6.56% 수준의 모기지 금리는 1년 전보다 약 0.36포인트 낮으며, 해당 가격대에 매물 선택의 폭이 가장 넓습니다. 400만 달러 이상 매수자의 경우 최근 거래의 60%가 호가 미만에 체결되어 협상 여지가 있습니다. 주요 제약은 희소한 즉시 입주 가능 재고이며, 이는 신속한 결정을 내리는 매수자에게 유리하게 작용합니다.
2026년 뉴욕시 부동산 전망은 어떻습니까?
현재 추세는 재고 부족, 모기지 금리 완화, 강한 계약 활동에 힘입어 2026년 하반기까지 가격 견고화와 거래량 증가를 가리킵니다. 시장 최상위의 트로피 등급은 공급이 가장 제한된 구간으로 유지되어, 희소한 완성 매물의 매도자에게 가격 결정력이 집중될 것으로 예상됩니다.
이 보고서가 체결 거래 대신 서명 계약을 추적하는 이유는 무엇입니까?
체결 거래는 60일에서 90일 전에 이루어진 결정을 반영하므로 과거를 나타냅니다. 서명 계약은 매수자들이 지금 현재 취하고 있는 행동을 반영하므로, 빠르게 움직이는 시장에서 보다 정확한 실시간 신호가 됩니다. 맨해튼 부동산 시장 주간 뉴스가 계약 활동을 선두에 내세우는 이유가 바로 여기에 있습니다.
방법론: 주간 수치는 맨해튼 콘도미니엄과 Co-op을 포함하며, 2026년 5월 25일 주간 UrbanDigs의 실시간 계약, 재고 및 가격 데이터를 기반으로 작성됩니다. 분기별 벤치마크는 Douglas Elliman / Miller Samuel 기준입니다. 2026년 6월 8일 최종 업데이트, Anthony Guerriero, Manhattan Miami Real Estate.
Q1 2026, 에디토리얼서론
Q1 2026 맨해튼 시장은 전반적인 회복세를 보인 것이 아니었습니다. 신규 개발 공급 제한, 대형 거래 비중 증가, 그리고 지속적인 럭셔리 수요가 전반적인 가격 인플레이션 없이도 시장을 이끈 선택적이고 자산 중심적인 콘도 시장이었습니다.
현재 스폰서 재고 및 최근 완공된 맨해튼 타워에 대한 정보는NYC 신규 개발 프로젝트 둘러보기.
주요 수치들은 함께 읽어야 그 의미를 파악할 수 있습니다. 클로징 건수는 전년 대비 1% 증가했습니다. 거래 규모는 4% 증가했습니다. 중위 가격은 9% 상승했습니다. 거래 건수와 가격 간의 격차가 바로 핵심 신호입니다:더 적고, 더 크고, 더 우수한 거래들이시장의 기조를 설정하는 반면, 일반 매물은 여전히 평이한 가격에 소화되고 있습니다.
글로벌 바이어, 셀러, 그리고 패밀리 오피스 입장에서 실질적인 시사점은 시장 상위권이 중간 시장과 분리되고 있다는 점입니다. 자본은 부티크, 공원 인접, 건축적 가치, 다운타운 트로피 등 보다 좁은 범위의 콘도 상품군으로 집중되고 있습니다. 시장 전반의 열기가 아닌 바로 이 집중이 Q1 데이터에서 나타나는 가격 강세를 만들어내고 있습니다.
시장 개황
- 중위 가격:$1.28M (+9%(전년 대비))
- 평균 가격:~$2.25M
- 평균 PPSF:$1,972 (+4%(전년 대비))
- 총 거래 규모:$6.2B (+4%(전년 대비))
- 클로징:2,757건 (+1%(전년 대비))
- 현재 재고:~6,000유닛 (5년 Q1 최저치)
- 신규 개발 출시:81유닛 (10년 평균 대비 ~75% 하회)
- $3M+ 거래:+10%(전년 대비)
- 콘도 평균:~$3.16M
- 4베드룸+ 콘도 클로징:~$10.88M / ~$2,965 PPSF
- 4베드룸+ 콘도 계약:~$13.32M / ~$3,268 PPSF
핵심 시사점:맨해튼은 전반적인 가격 인플레이션이 아닌 품질, 희소성, 그리고 자산에 의해 주도되고 있습니다.
계약, 실시간 시장 신호
클로징은 과거를 설명합니다. 계약은 현재를 설명합니다.
Q1 2026 클로징은 주로 2025년 말에 협상된 거래를 반영합니다. 현재 시장을 읽기 위한 더 유용한 지표는 계약 파이프라인입니다, 바이어들이 오늘 어떤 가격에, 어느 규모로 거래를 성사시키고 있는지를 나타냅니다.
계약에서 나타나는 신호는 클로징보다 더 견고합니다. Q1 기간 계약 진행 중인 4베드룸+ 콘도의 평균은 약$13.32M 및 $3,268 PPSF였으며, 이는 클로징 수치인 약 $10.88M 및 $2,965 PPSF와 비교됩니다. 계약 물량이 더 크고 가격도 높습니다.
이 양극화는 중요한 의미를 지닙니다. 시장 상위권이 Q2로 접어들며 오히려 가속화되고 있음을 나타내며, Q2 클로징 데이터가 발표될 때 Q1보다 강세를 보일 가능성이 높습니다. 시장 약세를 전제로 움직이는 바이어들은 후행 정보를 기반으로 판단하고 있는 것입니다.
콘도 시장
콘도 거래가 분기를 이끌었습니다. 평균 콘도 클로징 가격은 약$3.16M으로, 맨해튼 전체 평균인 약 $2.25M을 크게 상회하며, 이는 바이어 구성과 비슷한 가격대에서의 코압 상대적 부진을 반영합니다.
가격 강세는 대형 유닛에 집중되어 있습니다. 4베드룸+ 콘도의 평균 클로징 가격은 약 $10.88M, PPSF는 약 $2,965였습니다. 위에서 언급한 바와 같이 선행 계약 데이터는 더욱 견고합니다.
해석은 명확합니다. 선택지가 있는 바이어들은 규모, 마감재, 대체 불가능성에 프리미엄을 지불하고 있습니다. 그렇지 않은 바이어들은 협상 중입니다.
럭셔리, 울트라 럭셔리, 트로피
우리는럭셔리를맨해튼 시장 상위 약 10%, 대략 $4M 이상으로 정의합니다. 이 기준에 따르면 럭셔리 거래량은 Q1의 지배적인 이야기였습니다: $3M+ 거래는 전반적인 클로징이 사실상 보합세를 유지한 상황에서 전년 대비 10% 증가했습니다.
우리는울트라 럭셔리를단순히 "$10M 이상"으로 정의하지 않습니다. 그 기준은 너무 관대합니다. Manhattan Miami의 경우, 울트라 럭셔리는 일반적으로 $10M+ 가격과 약 $4,000+ PPSF 두 가지를 모두 충족해야 합니다. 해당 PPSF 수준 미만의 $10M+ 유닛은 대형일 뿐, 반드시 프라임은 아닙니다.
트로피 부동산은별도의 범주로, 가격이 아닌 대체 불가능성, 전망, 규모, 건물 역사, 프라이버시, 희소성의 수렴으로 정의됩니다. 맨해튼에는 언제든 수십 개의 진정한 트로피 자산이 존재합니다. Q1 2026은 그에 대한 수요가 실재하고, 깊으며, 글로벌하다는 것을 확인해주었습니다.
신규 개발, 공급 이야기
Q1 2026에서 가장 중요한 데이터 포인트는 클로징이 아닙니다. 바로 출시입니다.
Q1에 출시된 신규 개발 유닛은 단81개로, 10년 평균보다 약 75% 하회했습니다.이것은 수요 문제가 아닙니다. 공급 문제입니다.
맨해튼 개발사들은 높은 자본 비용, 복잡한 토지 확보, 그리고 이미 2025년 이전부터 줄어들고 있던 파이프라인이라는 문제에 직면해 있습니다. 그 결과, 신선하고 고품질의 콘도 상품, 특히 부티크, 공원 인접, 다운타운, 건축적 가치가 있는 프로젝트, 은 뉴욕으로 유입되는 글로벌 자본을 흡수하기에 필요한 속도의 극히 일부만큼만 시장에 공급되고 있습니다.
이 공급 부족이 상위 시장의 가격을 지지하는 요인입니다. 공급이 구조적으로 제한되고 수요가 그렇지 않은 경우, 상위 계층의 가격 산식은 시장 전반의 참여를 필요로 하지 않습니다. 각 프로젝트당 다음 10명의 적격 바이어만 있으면 됩니다.
주목할 만한 트로피 거래
Q1의 몇 가지 거래가 이 패턴을 잘 보여줍니다.
1122 Madison Avenue.Robert A.M. Stern의 Upper East Side 석회암 콘도미니엄은 강한 초기 계약 활동을 기록했으며, 26개 유닛 중 18개가 수주 내 평균 약평방피트당 $5,439에 계약된 것으로 보고되었습니다. 이 PPSF 수준에서의 임대 속도는 UES 트로피 수요에 대해 현재 얻을 수 있는 가장 정확한 지표입니다.
175 Fifth Avenue (Flatiron Building 전환).랜드마크 전환은 약$24.8M 및 $30.5M에 달하는 유닛 계약을 포함한 것으로 보고되었습니다. 대체 불가능한 건물에 대한 랜드마크 전환 프리미엄 지불 의사는 역사적 가치가 암묵적이 아닌 명시적으로 가격에 반영됨을 확인해줍니다.
70 Vestry, Tribeca.보고된$57M 펜트하우스 매각은다운타운 트로피 수요가 완전히 건재함을 입증합니다. 이것은 Billionaires' Row만의 이야기가 아닙니다, 자본은 위쪽뿐만 아니라 남쪽으로도 이동하고 있습니다.
UES, Flatiron, Tribeca에 걸친 분산이 중요합니다. 트로피 시장은 단일 지역이 아닙니다. 품질 기준입니다.
바이어 관점의 시사점
$4M 이상, 특히 $10M 이상에서 활동하는 바이어들에게 Q1 데이터는 광범위한 시장 조정을 기다리는 전략에 반하는 주장을 제시합니다. 가격 움직임은 투기에서 비롯된 것이 아닙니다. 공급 제한과 지속적인 자산 수요의 만남에서 비롯됩니다. 이러한 환경에서 다음 고품질 출시까지 6~12개월이 소요되는 경우, 대기의 기회비용은 빠르게 복리로 쌓입니다.
계약 파이프라인이 이 점을 뒷받침합니다. 선행 지표가 완료 지표보다 견고하다는 것은, 클로징 데이터만 읽는 바이어가 더 이상 존재하지 않는 시장을 기준으로 투자 판단을 내리고 있음을 의미합니다.
원칙에 입각한 접근법은 시장 평균이 아닌 특정 자산을 기준으로 투자를 검토하는 것입니다. 최상위 콘도 상품은 독자적인 가격 곡선으로 거래됩니다.
셀러 관점의 시사점
고품질 콘도 상품, 특히 대형, 건축적 차별성이 있거나 전망이 보호된 유닛, 의 소유자들에게 Q1은 가격 협상력이 존재함을 확인해주지만, 이는 적절한 포지셔닝이 있을 때만 가능합니다. 시장은 낙관주의가 아닌 희소성에 보상을 제공합니다. 공격적인 고가 리스팅 후 가격 인하 전략은 여전히 불이익을 받고 있으며, 적절한 가격과 프레젠테이션으로 출시된 매물은 거래가 이루어지고 있습니다.
이차적 상품 소유자들에게 계산법은 다릅니다. 중위 및 평균 가격은 움직였지만, 흡수율은 여전히 선별적인 바이어 풀을 상대로 한 현실적인 가격 책정에 달려 있습니다.
Q1 2026, 자주 묻는 질문
Q1 2026 맨해튼 콘도 중위 가격은 얼마입니까?
Q1 2026에 맨해튼 콘도는 몇 건이나 클로징되었습니까?
Q1 2026에 출시된 신규 개발 유닛은 몇 개입니까?
맨해튼 럭셔리와 울트라 럭셔리 부동산의 차이는 무엇입니까?
Q1 2026에서 가장 주목할 만한 맨해튼 트로피 거래는 무엇입니까?
맨해튼 콘도 계약 가격이 클로징 가격보다 높습니까?
2026년 9월 현재 맨해튼 아파트 가격은 하락하고 있습니까?
9월 가격은 아직 측정할 수 없으며, 가장 최근의 월간 데이터는 8월입니다. UrbanDigs 2026년 8월 실측치 기준 맨해튼 중위 매매가는 $1.26 million으로 전년 대비 3.1% 올랐지만 7월의 $1.33 million보다는 약 5.3% 낮아졌습니다. 연간 수치를 추세로, 월간 수치는 얇은 여름 시장의 잡음으로 읽으시기 바랍니다. 중위 호가 인하율은 3.4%로 2026년 중 가장 좁아졌고 활성 매물은 4,462건으로 1년 전보다 약 20% 적었습니다. 따라서 가격을 지탱하는 것은 강한 수요가 아니라 희소한 공급입니다. 이 중위값은 콘도미니엄만이 아니라 콘도미니엄과 Co-op을 합산한 수치입니다.
지금 맨해튼 아파트를 얼마나 협상할 수 있습니까?
평균적인 매물에서는 2026년 중 어느 시점보다 협상 여지가 적고, 오래 남은 매물에서는 상당히 큽니다. 2026년 8월 중위 호가 인하율은 UrbanDigs 데이터 기준 3.4%로 7월 3.8%에서 좁아졌습니다. Corcoran은 자체 시계열로 8월 최종 호가 대비 평균 3.9%의 인하를 보고했습니다. 예외는 오래된 재고입니다. Howard Hanna NYC의 2026년 9월 리포트는 120일 이상 된 재고의 중위 호가 인하율을 약 9%로 집계했습니다. 실질적인 질문은 시장이 약한지가 아니라 그 특정 아파트가 오래 남아 있었는지입니다.
2026년 맨해튼 재고 매물은 왜 이렇게 적습니까?
두 가지 이유가 있으며 하나는 순환적, 다른 하나는 구조적입니다. 순환적으로는 매도자가 매물을 내놓지 않았습니다. 2026년 8월 신규 등록은 526건으로 전년 대비 약 40% 줄었고, 활성 매물 수는 한 달 동안 5,613건에서 4,462건으로 약 1,150채 감소했습니다. 구조적으로는 매입 가능한 신규 개발 재고가 얇아졌습니다. Jonathan Miller의 2분기 리포트는 신규 개발 등록 재고를 445세대로 집계해 전년 대비 62.2% 감소했다고 밝혔으며, 기존 재고는 훨씬 완만한 7.2% 감소였습니다. 활성 매물은 9월 7일 주에 4,341건으로 1년 전보다 약 24% 적었고 12주 연속 감소였습니다.
피에타테르 과세는 매입가를 기준으로 합니까, 과세평가액을 기준으로 합니까?
둘 다 아닙니다. 해당 부동산에 대한 New York City Department of Finance의 시장가치를 기준으로 산정됩니다. 2026년 7월 14일 채택된 DOF 최종 규정은 추가과세가 “법령으로 정한 추가과세율과 해당 부동산의 시장가치를 곱한 값으로 산정된다”고 명시하고, “추가과세는 과세평가액이 아니라 시장가치를 기준으로 하므로” 과세대장에 시장가치를 기재해야 한다고 규정합니다. 귀하의 DOF 시장가치는 일반적으로 지불하신 금액과 같지 않습니다. 본 내용은 일반 정보이며 세무 자문이 아닙니다.
피에타테르 과세는 가치 전체에 적용됩니까, 기준선 초과분에만 적용됩니까?
가치 전체입니다. DOF 최종 규정은 “부동산 또는 주거협동조합 주거 단위의 평가액이 기준선을 초과하는 경우, 해당 부동산 가치의 전부가 추가과세 대상이 된다”고 정합니다. 이는 누진 구간이 아니라 절벽 구조를 의미합니다. DOF 시장가치가 기준선을 넘는 순간 해당 세율은 선을 넘은 부분만이 아니라 가치 전체에 적용됩니다. Co-op과 콘도미니엄의 법정 세율은 구간에 따라 4%에서 6.5%입니다. 기준선 부근의 소유자는 조세 변호사 또는 CPA에게 개별 자문을 받으셔야 합니다.
뉴욕 피에타테르 과세 면제 신청 기한은 언제입니까?
2026년 10월 6일입니다. 신청 기한은 당초 8월 21일에서 9월 18일로, 다시 10월 6일로 두 차례 연장되었습니다. 2026년 8월 28일 기준으로 시는 신청 개시 10,871건, 완료 5,874건, 승인 3,655건으로 보고했습니다. Richmond 카운티에 제기된 소송은 세금 자체가 아니라 시행 방식을 다투고 있습니다. 8월 10일 내려진 임시 금지명령은 시의 항소로 효력이 정지되었고, 사건은 8월 31일 변론이 진행되었으며 2026년 9월 9일 현재 판결은 나오지 않았습니다. 이 소송은 세금의 존재가 아니라 시행 방식에 관한 것입니다. 자격 요건과 신청은 귀하의 세무 자문가에게 확인하실 문제입니다.
2026년 9월 맨해튼 럭셔리 시장은 붕괴했습니까?
아닙니다. 다만 한 주는 심각해 보였습니다. 2026년 8월 31일부터 9월 6일까지의 주간에 Olshan Realty는 $4 million 이상 계약 13건, 총액 $66,240,000을 기록했고, $10 million 이상에서는 한 건도 체결되지 않았으며 주간 거래 금액은 2023년 9월 이후 가장 낮았습니다. Olshan 자신의 논평은 9월이 일반적으로 럭셔리 시장에서 연중 가장 부진한 달이라고 언급합니다. 연간으로 측정하면 트로피 등급은 앞서 있습니다. 2026년에 $10 million 이상 계약이 218건 체결되어 2025년 같은 기간의 202건을 웃돕니다. Corcoran은 별도로 8월 $5 million 초과 계약 52건을 집계해 전년 대비 13% 증가로 보고했습니다.
2026년 맨해튼 아파트를 보유하는 비용은 얼마입니까?
세 가지 측면에서 동시에 작년보다 늘었습니다. Jonathan Miller의 2분기 리포트는 Co-op 월 유지비(maintenance) 중위값을 $3,077, 제곱피트당 $2.83로 집계해 전년 대비 각각 10.2%와 16% 상승했다고 밝혔고, 콘도미니엄의 월 코먼 차지와 재산세 합계를 $4,466, 제곱피트당 $3.37로 보고했습니다. 자금 조달 비용도 늘었습니다. Freddie Mac 30년 고정금리는 2026년 9월 3일 6.71%였고, 맨해튼 점보 APR 3개 은행 트래커는 9월 2일 평균 6.99%였습니다. 여기에 더해 주거주지가 아닌 소유자는 이제 DOF 시장가치 전체를 기준으로 산정되는 피에타테르 추가과세도 부담합니다.
연방준비제도는 2026년 9월에 금리를 인하하겠습니까?
이 업데이트 시점에서는 알 수 없으며, 논의의 방향 자체가 달라졌습니다. FOMC는 2026년 7월 29일 목표 범위를 3.50%에서 3.75%로 동결했고, 성명은 Beth M. Hammack, Neel Kashkari, Lorie K. Logan이 “이번 회의에서 연방기금금리 목표 범위를 1/4%포인트 인상하는 방안을 선호했다”는 이유로 반대했다고 기록합니다. 세 명의 위원이 인하가 아니라 인상을 원했습니다. 다음 결정은 이 업데이트 게시 이후인 2026년 9월 16일로 예정되어 있었습니다. 저희는 이를 예측하지 않습니다.
2026년 2분기 맨해튼 중위 매매가는 얼마였습니까?
The Real Deal과 함께 발표된 Jonathan Miller의 2분기 맨해튼 리포트에 따르면 $1,250,000으로 사상 최고이며 전년 대비 4.2% 상승했습니다. 이 수치는 콘도미니엄만이 아니라 Co-op과 콘도미니엄을 합산한 것입니다. 평균 매매가는 $2,113,806으로 0.7% 올랐고, 평균 제곱피트당 가격은 $1,694로 2.7% 상승했습니다. 완료 거래는 6.3% 줄어 2,849건이었고 등록 재고는 15% 감소한 7,049건이었습니다. Miller 자신의 결론은 이 상승이 “강한 수요보다는 빠듯한 공급과 상위 가격대로의 이동에 더 크게 기인한다”는 것이었습니다.
지금이 맨해튼 아파트를 매입하기 좋은 시점입니까?
시장 전체보다 어떤 아파트인지가 훨씬 더 중요합니다. 2026년 9월 현재 통상적인 매물은 호가 대비 3.4%만 내주며 이는 연중 가장 좁은 수준이므로, 광범위하게 저평가 매물을 찾아다니는 방식은 효과적이지 않습니다. Howard Hanna NYC의 2026년 9월 리포트는 120일 이상 된 매물의 중위 인하율을 약 9%로 집계했고 이는 시장 수치의 약 세 배이며, 지렛대는 바로 그곳에 있습니다. 피에타테르 추가과세는 소유자 본인, 직계가족 또는 임차인의 주거주지가 아닌 아파트에만 적용되므로, 그 정의에서 벗어나는 매수자는 이를 부담하지 않습니다. 제약은 자금 조달입니다. Freddie Mac 30년 고정금리는 2026년 9월 3일로 끝나는 주에 6.71%였고, Howard Hanna NYC가 집계한 맨해튼 점보 3개 은행 트래커는 9월 2일 평균 6.99%였습니다.
결론
맨해튼 콘도 시장은 2026년에 상위권에서 더 좁아지고 중요한 부문에서 더 강해진 상태로 진입했습니다. 트로피 수요는 글로벌합니다. 신규 개발 공급은 구조적으로 제한되어 있습니다. 자본은 맨해튼과 마이애미 모두에서 최상위 자산으로 집중되고 있으며, 두 도시 간의 자본 통로는 계속 심화되고 있습니다.
UHNW 바이어와 셀러에게 이 조합은 올해 남은 기간의 전략적 프레임을 정의합니다. 기회는 시장을 예측하는 것에 있지 않습니다, 희소성, 품질, 타이밍이 수렴하는 특정 자산을 식별하는 데 있습니다.
출처: Corcoran 1Q 2026 Manhattan Real Estate Market Report; SERHANT. Q1 2026 Manhattan Market Report. Anthony Guerriero 저, Manhattan Miami Real Estate · 2026년 4월.
자본 흐름을 비교하고 싶으시다면? 병행마이애미시장 분석을 읽어보세요.
Q4 2025, 연간결산
요약
맨해튼은 2025년을 안정적인 기반 위에서 마무리했습니다. 가격은 견조하게 유지되었고, 재고는 제한적이었으며, 거래 활동은 시장 상위권의 지속적인 강세에 의해 뒷받침되었습니다. 높아진 차입 비용에도 불구하고 수요는 지속되었으며, 특히 금융 조건에 덜 민감한 자기 자본 중심 바이어들 사이에서 두드러졌습니다.
그러나 이러한 안정적인 헤드라인 지표 이면에서 시장은 양극화의 초기 징후를 보이기 시작했습니다. 진입 가격대 활동은 소폭 둔화된 반면, 럭셔리 거래는 전체 거래 금액에서 차지하는 비중이 증가했습니다. 동시에 신규 개발 파이프라인은 계속 줄어들어 2026년까지 이어질 공급 제한을 강화했습니다.
계약을 중시하는 이유
클로징 매출은60-90일 전의.
의사 결정을 반영합니다. 서명된 계약은현재 바이어 행동을.
반영합니다. 다음에 의해 형성된 시장에서:
- 금리 불확실성
- 금융시장 변동성
- 변화하는 바이어 심리
계약은 단기적 방향에 대한 보다 정확한 지표를 제공합니다.
Q4 2025, 시장 개황
- 계약 체결:전년 대비 보합 내지 소폭 하락
- 클로징:전년 대비 보합 내지 소폭 증가
- 중위 가격:견조하게 유지, 전년 대비 소폭 성장
- 재고:역사적 기준 대비 제한적 수준 유지
- 시장 체류 일수:보합세, 적절한 가격의 매물은 효율적으로 거래 지속
해석
- 가격은공급 제한에 의해
- 지지 유지. 수요는 지속, 특히 높은 가격대에서 두드러짐.
- 시장은세그먼트 간 양극화의 초기 징후를 나타냄
시장 양극화, 초기 신호
진입 가격대 시장 (~$3M 미만)
- 모기지 금리에 대한 민감도 증가
- 거래 속도 둔화
- 협상 증가 및 바이어 신중론 확산
결론:
→ 수요는 유지되었으나 제약이 점점 강화됨
럭셔리 시장 ($3M+)
- 거래 활동 지속적 강세
- 전체 시장 거래 금액에서 차지하는 비중 증가
- 입지 우수하고 고품질인 자산에서 강한 성과
결론:
→ 수요는 탄력적으로 유지되었으며 금융 조건 의존도 낮음
신규 개발, 줄어드는 파이프라인
신규 개발 공급은 Q4 2025에도 계속 축소되었습니다.
- 대규모 프로젝트 출시 감소
- 부티크 개발에 대한 의존도 증가
- 신규 재고 공급 속도 둔화
수백 개의 유닛을 공급할 수 있었던 개별 프로젝트가 존재했던 이전 사이클과 달리, 파이프라인은 소규모, 더욱 제한된 공급 형태로 전환되었습니다.
시사점:
→ 2025년 말 이미 미래 공급 제한이 형성되고 있었음
📊 NYC와 맨해튼, 중요한 구분
뉴욕시 헤드라인 데이터는 맨해튼 바이어와 관련된 공급 상황을 계속해서 과장하였습니다.
- Brooklyn 및 Queens에 집중된 상당한 유닛 물량
- 해당 공급의 상당 부분이 $2M 미만 또는 임대 목적
- 맨해튼은 유닛 수에서는 적은 비중을 차지하지만 가치에서는 불균형적으로 큰 비중을 차지
맨해튼 바이어들에게 관련 공급 풀은 여전히 제한적이었습니다.
재고, 가격 지지
재고 수준은 분기 내내 제한적으로 유지되었습니다.
- 시장에 진입하는 신규 매물 제한
- 일반적으로 압박을 받지 않는 셀러들
- 프라임 세그먼트에서 매물 간 경쟁 감소
이러한 환경은 계속해서:
- 가격 안정성을 지지하고
- 하방 압력을 줄이며
- 잘 포지셔닝된 매물에 유리한 환경을 조성했습니다
바이어 행동, 변화하는 심리
Q4 바이어 행동은 보다 신중한 접근 방식을 반영했습니다.
- 더 긴 의사 결정 기간
- 가치와 포지셔닝에 대한 집중 강화
- 전 세그먼트에 걸친 선택성 증가
동시에:
- 고액 자산가 바이어들은 여전히 활발히 활동
- 자기 자본 중심의 매입 지속
- 트로피 및 적절히 가격 책정된 자산은 강한 관심 유치
어드바이저리 관점
2025년 말 맨해튼 시장은 다음과 같이 가장 잘 묘사될 수 있습니다:
→ 안정적
→ 공급 제한
→ 양극화 시작
- 진입 가격대 수요 압박 표면화
- 럭셔리 수요 탄력성 유지
- 공급 역학의 중요성 점증
전망, 2026년 진입
맨해튼이 2026년으로 접어들면서:
- 공급 제한이 지속될 것으로 예상
- 바이어 선택성이 높아질 가능성
- 가격대 간 양극화가 확대될 것으로 예상
전망:
→ 광범위하게 안정적인 시장에서 보다선택적이고 양극화된 환경으로의 전환
Q3 2025, 심층분석
맨해튼 콘도 및 코압 매출, 2년 최고치 기록
맨해튼 부동산 시장은 2025년 3분기에 탁월한 성과를 기록했으며, 주거용 매출이 2년 이상 만에 최고 수준에 달했습니다. 상승하는 매출과 가격 성장이 강한 모멘텀을 나타내며 시장은 긍정적인 방향으로 추세를 보이고 있습니다.
이종합 시장 분석은최신 Douglas Elliman 시장 보고서를 기반으로 맨해튼 콘도, 코압, 럭셔리 부동산, 신규 개발의 현재 트렌드를 검토합니다.
요약: 맨해튼 주택 시장 Q3 2025
맨해튼 주거용 부동산 시장은 Q3 2025에 눈부신 강세를 보였으며,3,158건의 클로징 매출로 전년 대비 13.4% 증가했습니다, 2023년 이후 가장 강한 분기 성과입니다. 맨해튼 콘도 시장과 코압 부문 모두 두 자릿수 매출 성장을 기록했으며, 중위 매출 가격은 5.8% 상승하였습니다$1,180,000.
맨해튼 시장 주요 하이라이트:
-
맨해튼 주택 매출 3,158건 클로징, 연간 13.4% 증가
-
맨해튼 콘도 중위 가격: $1,650,000 (+2.2%(전년 대비))
맨해튼 콘도 중위 가격은 전국 평균보다 현저히 높아, 주거 비용의 상당한 격차를 나타냅니다. -
맨해튼 코압 중위 가격: $870,000 (+3.6%(전년 대비))
재산세 및 관리비를 포함한 주거 비용은 바이어의 전반적인 구매 가능성에 중요한 역할을 합니다. -
현금 거래가 전체 매출의 65.3%를 차지하며 지배적
-
맨해튼 럭셔리 부동산 재고 전년 대비 16.1% 감소
-
신규 개발 매출 연간 71% 급증
맨해튼 콘도 시장 분석 Q3 2025
맨해튼 콘도 매출 및 가격
맨해튼 콘도 시장은 Q3 2025에 인상적인 성과를 보였으며,1,407건의 콘도 클로징, 전년 대비 16.6% 증가를 기록했습니다. 이는 최근 맨해튼 콘도의 가장 강한 분기 성과입니다.
맨해튼 콘도 시장 지표:
-
콘도 중위 가격:$1,650,000, 전년 대비 2.2% 상승
-
콘도 평균 가격:$2,651,636, 5.1% 하락 (유닛 구성 변화 반영)
-
평균 평방피트당 가격:$1,998, 2.3% 하락
-
높아진 모기지 금리로 인해 바이어의 월 상환금이 증가하여 내 집 마련 부담이 커졌으며, 일부 바이어들이 구매 결정을 재고하는 영향을 미쳤습니다.
-
시장 체류 일수:74일, 연간 3.9% 단축
-
콘도 재고:4,064유닛, 8.3% 증가
거의맨해튼 콘도 매출의 70%가 전액 현금 거래였으며, Q3 동안 시장에서 자본력이 충분한 바이어들의 강한 존재감을 보여줍니다. $200만 이상 매출은 특히 강한 성장을 보였으며, $200만 미만 매물의 세 배 속도로 증가했습니다.
침실 수별 맨해튼 콘도 가격
Bedroom TypeMedian Sale Price Q3 2025Year-over-Year ChangeStudio Condos$693,500N/A1-Bedroom Condos$1,135,000N/A2-Bedroom Condos$2,150,000Strong demand3-Bedroom Condos$3,917,500Premium segment4+ Bedroom Condos$6,601,289Luxury tier맨해튼 코압 시장 분석 Q3 2025
맨해튼 코압 매출 성과
맨해튼 코압 시장은 강한 모멘텀을 보였으며,Q3 2025에 1,751건이 클로징되어 전년 대비 11.0% 증가했습니다. 코압 매출 성장은 콘도 증가율을 상회하여, 이 전통적인 맨해튼 부동산 유형에 대한 바이어 관심이 새로워지고 있음을 나타냅니다.
맨해튼 코압 시장 지표:
-
코압 중위 가격:$870,000, 전년 대비 3.6% 상승
-
코압 평균 가격:$1,456,738, 8.3% 상승
-
평균 평방피트당 가격:$1,170, 1.1% 하락
-
시장 체류 일수:79일, 연간 4.8% 단축
-
코압 재고:3,669유닛, 5.7% 증가
-
코압 관리비:월 평균 $3,054, 8.1% 증가 (월 평방피트당 $2.45)
관리비 및 재산세를 포함한 이러한 주거 비용은 바이어의 구매력과 전반적인 구매 가능성에 직접적인 영향을 미치며, 특히 금리 기반 구매 가능성 제약이 지속되는 상황에서 더욱 그러합니다.
이상의맨해튼 코압 매출의 60%가 전액 현금 구매였으며, 프리미엄 매물에서는 현금 비중이 더욱 높아졌습니다.
침실 수별 맨해튼 코압 가격
Bedroom TypeMedian Sale Price Q3 2025Studio Co-ops$465,0001-Bedroom Co-ops$700,0002-Bedroom Co-ops$1,285,0003-Bedroom Co-ops$2,171,2504+ Bedroom Co-ops$3,875,000맨해튼 럭셔리 부동산 시장 Q3 2025
럭셔리 맨해튼 콘도 및 코압 매출
맨해튼 럭셔리 부동산 시장 (매출 상위 10%)은 높아진 모기지 금리에도 불구하고 탁월한 강세를 보였으며,318건의 럭셔리 매출로 전년 대비 13.6% 증가했습니다. 특히 주목할 점은, 매출이 성장하는 동안 럭셔리 재고가 급격히 감소했다는 것으로, 지속적인 하이엔드 수요의 강력한 지표입니다.
맨해튼 럭셔리 시장 지표:
-
럭셔리 기준가:$4,000,000 (상위 10% 진입 기준)
-
럭셔리 중위 매출 가격:$5,922,500, 전년 대비 2.8% 상승
-
럭셔리 평균 가격: $7,891,731
-
럭셔리 평균 평방피트당 가격: $2,535
-
럭셔리 매출:318건 클로징, 연간 13.6% 증가
-
럭셔리 재고:1,317유닛,16.1% 감소전년 대비
-
럭셔리 공급 월수:12.4개월, 16.8개월에서 감소 (26.2% 개선)
럭셔리 재고 감소와 견조한 매출의 결합은 럭셔리 부동산에서 매도자 우위 시장을 형성했습니다.
럭셔리 세그먼트 분류:
-
럭셔리 코업:럭셔리 매출의 55.3%, 중간가 $4,200,000
-
럭셔리 콘도:럭셔리 매출의 44.7%, 중간가 $10,182,995
Manhattan 럭셔리 부동산 트렌드
"전체 시장의 7% 재고 증가와 극명히 대조적으로, 럭셔리 시장은 매물 재고가 16.1% 감소했으며", 이는 고가 구간에서 상당한 상승 가격 압력을 형성했습니다.Manhattan에서 300만 달러 이상 매출의 90%는 현금 거래였습니다, 이는 럭셔리 매수자들의 탄탄한 재정적 역량을 보여줍니다.
Manhattan 신규 개발 시장 2025년 3분기
신규 개발 콘도 매출 급증
Manhattan 신규 개발 매출은 2025년 3분기에 탁월한 성장을 기록하며,578건의 거래 종결로 전년 대비 71% 증가를 달성했습니다, 6년 만에 신규 개발의 시장 점유율이 최고치를 기록했습니다.
Manhattan 신규 개발 지표:
-
신규 개발 매출:578건 종결, 연간 71.0% 증가
-
시장 점유율:Manhattan 전체 매출의 18.3%
-
신규 개발 중간 가격: $1,750,000
-
평방피트당 평균 가격: $2,206
-
공급 월수:6.1개월 (3년 이상 기간 내 최고 속도)
-
재고:1,174세대
신규 개발 활동의 급증은 다양한 가격대의 공급 완료에 의해 주도되었습니다:
-
100만 달러 이하 매출: 전년 대비 +112.3%
-
100만~300만 달러 매출: 전년 대비 +72.3%
-
300만 달러 이상 매출: 전년 대비 +43.9%
신규 개발이전체 럭셔리 매출의 31.8%를 차지했으며, 럭셔리 신규 개발 유닛의 중간 가격은 $6,250,000입니다.
제한적인 신규 개발과 공급 제약은 향후 수년간 지속될 것으로 예상되며, 빡빡한 시장 전망이 유지될 것입니다.
Manhattan 부동산 시장 트렌드 및 현황
매출 활동 및 시장 속도
Manhattan 부동산 매출 속도는 2025년 3분기에 크게 증가하여, 시장은3분기 연속 전년 대비 매출 성장을 기록했습니다. 3,158건의 거래 종결은10년 3분기 평균보다 4.3% 높은 수준입니다(3,029건), 이는 현재 활동이 역사적 기준을 초과하고 있음을 보여줍니다.
주목할 점은, Manhattan이 현재6분기 연속으로긍정적인 계약 활동 또는 매출 성장을 경험하고 있으며, 이는 시장의 지속적인 성과를 강조합니다.
시장 속도 지표:
-
시장 일수: 77일 (마지막 리스팅 날짜 기준), 연간 3.8% 감소
-
공급 월수: 7.3개월, 전년 대비 6.4% 감소
-
매물 할인율: 6.2% (10년 평균 5.9%와 일치)
-
경쟁 입찰: 매출의 4.7% (작년 9.7%에서 감소)
보고서 작성자 Jonathan Miller에 따르면, "시장이 불타오르는 것은 아니지만, 천천히 빨라지고 있습니다."
Manhattan 부동산 재고 수준
Manhattan 전체 주택 재고는분기 말 7,733개 매물에 달했으며, 전년 대비 7.0% 증가했습니다. 그러나 매출이 재고보다 빠르게 성장했기 때문에 (+13.4% 대 +7.0%), 시장은 분기 내내 지속적으로 타이트해졌습니다.
이는3분기 연속 매출이 재고 성장을 앞지른 것으로, 모든 부동산 유형에 걸쳐 Manhattan 부동산 가격에 지속적인 상승 압력을 형성하고 있습니다.
재고 분류:
-
재판매 재고: 6,559세대 (+9.1%(전년 대비))
-
코업 재고: 3,669세대 (+5.7%(전년 대비))
-
콘도 재고: 4,064세대 (+8.3%(전년 대비))
-
신규 개발 재고: 1,174세대 (-3.1%(전년 대비))
-
럭셔리 재고: 1,317세대 (-16.1%(전년 대비))
참고: 위의 재고 수치는 참조용이며 새로운 데이터가 제공됨에 따라 변경될 수 있습니다.
현금 매수자가 Manhattan 부동산 시장 주도
기록적인 현금 거래 수준
2025년 3분기 Manhattan 부동산 시장에서 현금 매수는 계속해서 지배적인 위치를 차지하며,전체 거래의 65.3%, 10년 평균인 52.2%를 훨씬 상회합니다. 이러한 현금 지배는 높은 모기지 금리 환경을 탐색하는 상당한 자원을 보유한 매수자들을 반영합니다.
현금 대 자금 조달 매수자 트렌드:
-
현금 매수자 전년 대비 31% 증가
-
자금 조달 매수자 연간 9.2% 감소
-
300만 달러 이상 매출의 90%가 현금 거래
-
럭셔리 매출의 현금 비율은 분기 내내 높은 수준을 유지했습니다
현금 매수자로의 전환은 2025년 8월 초 이후 50bp 이상의 모기지 금리 상승 이후 가속화되었습니다. 상당한 주택 자산을 보유한 업그레이드 매수자를 포함한 자본력이 충분한 매수자들이 시장 활동을 지속적으로 주도했습니다.
Manhattan 콘도 및 코업 가격 트렌드
Manhattan 부동산 전체 가격
지난3분기 연속으로 Manhattan 부동산의 중간가와 평균가가 함께 상승했습니다, 2022년 이후 일관되게 나타나지 않던 패턴입니다. 가격 지표 전반에 걸친 이중 상승은 광범위한 시장 강세를 나타냅니다.
Manhattan 가격 지표 2025년 3분기:
-
전체 중간가:$1,180,000, 전년 대비 5.8% 상승
-
전체 평균가:$1,989,107, 연간 0.8% 상승
-
평방피트당 평균 가격: $1,552
-
재판매 중간가:$1,026,500, 연간 2.7% 상승
가격 상승 동인
여러 요인이 3분기 Manhattan 부동산 가격 상승에 기여했습니다:
-
매출 믹스 변화:200만 달러 이상 부동산이 200만 달러 미만 매출의 세 배 속도로 상승
-
럭셔리 강세:고가 매출이 전체 중간가를 상향 견인
-
재고 제약:핵심 세그먼트에서 공급이 수요보다 느리게 증가
-
현금 매수자 지배:자본력이 충분한 매수자들의 가격 민감도 낮음
Manhattan 부동산 시장 전망 2025년 4분기 및 그 이후
Manhattan 시장 단기 전망
Manhattan 부동산 시장은 상당히 강력한 위치에서 2025년 4분기에 진입하고 있으나, 몇 가지 요인이 단기 성과에 영향을 미칠 것입니다:
긍정적 지표:
-
3분기까지 연초 대비 매출 18.7% 증가
-
매출이 10년 평균보다 4.3% 상회
-
럭셔리 재고 제약이 고가 가격 지지
-
지속적인 현금 매수자 존재가 시장 안정성 제공
-
공급 월수가 10년 기준보다 빠름
고려 사항:
-
8월 초 이후 모기지 금리 50bp 이상 상승
-
금리 인상의 영향이 아직 수요에 완전히 반영되지 않음
-
시장 기본 여건에는 제한적 영향을 미치지만 (주택 정책은 주 당국 관할) 시장장 선거가 일부 불확실성을 야기
2026년 Manhattan 부동산 전망
Douglas Elliman 보고서에 따르면, "연말까지 모기지 금리가 안정화되거나 하락한다면, 다음 분기 매출 상승이 유력해 보입니다." Manhattan 시장을 이끄는 기본 요인, 고용 강세, 제한적 신규 공급, 글로벌 금융 중심지로서의 위상, 은 여전히 견고합니다.
2026년 전망을 뒷받침하는 핵심 요인:
-
공급 제약:신규 개발 재고가 수년 만에 최저 수준
-
럭셔리 모멘텀:고가 세그먼트의 심각한 재고 부족
-
현금 완충:매수자의 3분의 2가 현금으로 구매하여 금리 민감도 감소
-
역사적 회복력:Manhattan은 일관되게 전국 트렌드를 능가해 왔습니다
-
억눌린 수요:금리 환경 개선을 기다리는 자금 조달 매수자들
Manhattan 인근 지역 및 소시장
이 2025년 3분기 보고서는 Manhattan 전체 트렌드에 초점을 맞추지만, 인근 지역별로 상당한 차이가 있습니다. Upper East Side, Upper West Side, Tribeca, SoHo, West Village를 포함한 프리미엄 지역은 특히 강한 럭셔리 콘도 및 코업 성과를 지속적으로 보이고 있습니다.
세부적인 인근 지역별 Manhattan 부동산 분석을 원하는 매수자와 매도자는 특정 건물 및 거리에 대한 세밀한 시장 인사이트를 제공할 수 있는 경험 많은 현지 브로커와 상담하시기 바랍니다.
Manhattan 부동산 시장: 핵심 요약
Manhattan 콘도 및 코업 시장은 2025년 3분기에 탁월한 성과를 달성했습니다:
-
매출 급증:3,158건 종결 (+13.4%(전년 대비))로 2년 이상 기간 내 최고 수준 달성
-
광범위한 성장:콘도 (+16.6%)와 코업 (+11.0%) 모두 두 자릿수 성장 기록
-
가격 상승:3분기 연속 중간가 및 평균가 상승
-
럭셔리 강세:고가 매출 13.6% 증가, 재고 16.1% 감소
-
현금 지배:전체 매출의 65.3% 및 300만 달러 이상 매출의 90%가 현금
-
신규 개발 호황:매출 71% 증가, 6년 이상 기간 내 최고 시장 점유율
-
시장 속도:시장 일수 감소, 공급 월수 개선
-
평균 이상 성과:매출이 10년 기준보다 4.3% 상회
이 Manhattan 부동산 시장 보고서에 대하여
이 종합적인 Manhattan 콘도 및 코업 시장 분석은 Miller Samuel Real Estate Appraisers & Consultants가 작성한 2025년 3분기 Douglas Elliman Real Estate Market Report를 기반으로 합니다. 보고서는Manhattan 콘도미니엄및 코업의 거래 완료 데이터를 분석하여 현재 시장 상황에 대한 가장 정확한 전망을 제공합니다.
맞춤형 Manhattan 부동산 인사이트, 인근 지역별 분석, 또는 현재 시장에서의 매수 또는 매도 기회에 대해 논의하려면 저에게 직접 연락하시기 바랍니다.
감사합니다,
Anthony
데이터 출처: Douglas Elliman / Miller Samuel 2025년 3분기 Manhattan 매출 보고서
최종 업데이트: 2025년 10월
자주 묻는 질문
2025년 3분기 Manhattan 콘도의 중간 가격은 얼마입니까?
2025년 3분기 Manhattan 코업의 중간 가격은 얼마입니까?
2025년 3분기에 Manhattan 부동산 매출이 몇 건 종결되었습니까?
Manhattan 부동산 매출에서 현금 거래 비율은 얼마입니까?
Manhattan 부동산의 럭셔리 기준 가격은 얼마입니까?
Manhattan 신규 개발 시장은 어떻게 성과를 거두고 있습니까?
국내 이주자들이 양 해안을 재편하고 있습니다. 그 흐름이 어떻게 전개되는지 확인하십시오Miami.
최근보고서
Manhattan 시장 보고서 - 2025년 2분기 매출 2년 고점 달성, 매수자들의 현금 선호 지속 시장 현황 Manhattan 부동산 시장은 2025년 2분기에도 반등을 지속하여 거래 종결이 거의 2년 만에 최고 수준에 도달했습니다…
매출 2년 고점 달성, 매수자들의 현금 선호 지속
시장 현황
Manhattan 부동산 시장은 2025년 2분기에도 반등을 지속하여, 거래 종결이 거의 2년 만에 최고 수준에 달했습니다. 총3,042건의 매출이 종결되었으며,전년 대비 16.6% 증가를 기록했습니다, 10년 분기 평균보다8.4% 높은 수준이었습니다. 이는 작년 하락 이후 3분기 연속 연간 가격 성장을 기록한 것입니다. 주목할 만한 점은, 거래의 약 절반이 4월 이전에 체결되어, 새로운 미국 관세 정책 발표 이전에 이루어졌으며, 이는 분기 수치를 끌어올리는 데 기여했을 것입니다.
계약 체결
대체로 과거를 반영하는 거래 종결과 달리, 계약 체결은 부동산 시장의 선행 지표입니다. 관세 정책의 불확실성을 극복하고, 2025년 6월 계약 체결은 모든 부동산 유형에 걸쳐 신규 계약의 강력한 급증을 기록했습니다:
- 코업: 506건 계약, 전년 대비27.5%YoY 증가
- 콘도: 354건 계약, 전년 대비17.6%YoY 증가
- 1~3가구 주택: 31건 계약, 전년 대비106.7%YoY 증가
럭셔리 수요는 단연 돋보였습니다. 체결 계약은$5M-$9.99M및$10M-$19.99M가격대에서 크게 급등했습니다. 예를 들어, $10M-$19.99M 구간의 콘도 계약은 전년 대비 두 배 이상 증가했습니다. Douglas Elliman Market Report에 따르면,럭셔리 계약 물량 (시장 상위 10%)은지난 두 달 만에 두 배 이상 증가했습니다.
현금 지배
현금 매수는기록적인 69.1%의 전체 매출을 달성했습니다.
- 78.3%300만 달러 이상 매출에서 현금 비율- 60.4%100만 달러 이하 매출에서 현금 비율 (역사적 평균 43.3%를 훨씬 상회)
- 자금 조달 매출은 전년 대비 단5.7%만 증가한 반면, 현금 거래는23% 급증하여, 더 엄격한 대출 기준과 더욱 경쟁적인 전액 현금 매수자 풀을 반영합니다.

재고 및 공급 월수
매물 재고는3.1%8,296세대로 소폭 증가했으나, 매출 증가에 미치지 못하여공급 월수가8.2로 감소했으며, 1년 전의9.2에서 하락하여 10년 평균인 8.3개월을 소폭 하회합니다.
신규 개발
신규 개발의 강세는 투자자보다 실수요자에 의해 주도되었으며, 외국 매수자는 전체 매출의6.5%에 불과하여 10년 평균인 11.7%를 크게 하회했습니다.
- 거래 종결: 408, 전년 대비19.3%(전년 대비) 증가
- 중간 매출 가격: $2.31M, 전년 대비13.1%
- 평균 유닛 크기: 1,563 SF, 전년 대비13.3%
- 할인율: 개선하여3.6%에서6.3%
- 시장 점유율: 13.4%(전체 종결 건수 대비)
럭셔리 시장 (상위 10%)
럭셔리 성과는 현금 매수자 비중과 초고가 매물의 공급 감소에 힘입어 전체 시장을 계속 앞지르고 있습니다.
- 진입 기준 가격: $4.5M
- 중간 가격: $6.525M, 전년 대비8.8%
- 평균 가격: $8.57M
- 매출: 310, 전년 대비18.3%YoY 증가
- 재고: 감소21.2%
- 공급 월수: 12.1, 에서 개선18.2
- 매물 할인율: 8.2%
- 시장 일수: 133일, 1년 전 94일에서 증가
재판매 시장
- 거래 종결: 2,634, 전년 대비16.2%YoY 증가
- 재판매 중간 가격: 보합$1.05M
- 매물 할인율: 6.0%, 작년에 비해 절반으로 축소
- 재고: 7,119세대 (+4.7%)
- 공급 월수: 8.1, 에서 감소9.0
Manhattan의 회복력
Manhattan 부동산 시장은 강한 수요, 제한적인 신규 개발, 높은 현금 거래 비율에 힘입어 회복력을 유지하고 있습니다. 글로벌 시장 변동성 시기에 투자자들은 역사적으로 주식에서 프라임 부동산과 같은 실물 자산으로 자본을 이동시켜 안정성과 장기적 가치를 추구해 왔습니다. 관세 불확실성과 높은 모기지 금리라는 역풍이 남아 있지만, Manhattan은 강력한 위치에서 이 국면에 진입하고 있습니다.
핵심 시장 지표:
- 인구 성장:뉴욕시로의 순인구 증가 및 국제 이주가 증가하고 있습니다.
- 재고 제약:이용 가능한 부동산 공급이 수요를 충족하기에 여전히 부족합니다.
- 가격 상승:모든 시장 세그먼트에 걸쳐 부동산 가격이 지속적으로 상승하고 있습니다.
- 사무실 복귀: Placer.ai의 2025년 4월 Office Index에 따르면, 뉴욕시 사무실 유동 인구는 2019년 4월 수준보다 5.5% 낮은 수준으로, 미국 주요 도시 중 가장 적은 감소폭을 기록했습니다.
맞춤형 인사이트를 원하거나 현재 시장의 기회 (매수자 및 매도자)에 대해 논의하고 싶으시다면 연락해 주십시오.
감사합니다,
Anthony
2025년 5월 Manhattan 관세 전 2025년 1분기 결과 및 2분기 초 모멘텀 🏙️ 글로벌 무역 동향 속 Manhattan 시장 회복력 2025년 1분기는…
Manhattan 관세 전 2025년 1분기 결과 및 2분기 초 모멘텀
🏙️ 글로벌 무역 동향 속 Manhattan 시장 회복력
2025년 1분기는 Trump 대통령의 전방위적 관세가 4월 초에 발표되기 전에 Manhattan의 수년 만에 가장 강력한 성과를 기록했습니다. 시장 관측자들이 관세가 수요에 어떤 영향을 미칠지 지켜보고 있는 가운데, 5월 초까지의 데이터는 시장이 투기적이거나 붕괴하지 않고 안정적이고 활발하다는 것을 확인해 줍니다.
📊 2025년 1분기, 움직이는 시장
2025년 1분기는 매출 활동 증가, 가격 상승, 다양한 세그먼트에 걸친 강한 수요를 특징으로 하는 견조한 Manhattan 부동산 시장을 보여주었습니다.
3년 만에 가장 강력한 분기:
약2,560건의 거래 종결, 전년 대비28.8% 증가, 매출, 공급, 시장 일수 모두 개선, 20년 만에 네 번째 사례.
매출이 소폭 공급 성장을 앞질렀습니다:
매물 재고는 소폭만 증가하여7.5%, 더 빠른 거래 속도와 더 강한 가격 형성을 지지했습니다.
Manhattan 럭셔리 부동산 시장 성과:
럭셔리 세그먼트의 가격 트렌드는 전체 시장보다 높았습니다. 럭셔리 부동산 매출 (시장 상위 10%)은 전년 대비37% 급증했으며, 럭셔리 주택 평균 가격은$10.3 million에 달해 사상 최고치를 기록했습니다. 럭셔리 진입 가격은$4.4M으로, 전년 대비 19.7% 상승했으며, 평방피트당 가격은 $3,173으로 16% 상승했습니다.
건전한 가격 지표:
더 큰 유닛으로의 매출 믹스 전환, 신규 개발 매출 비율 증가 (13% 대 9.7%; 일반적으로 재판매보다 비쌈), 고가 매출 증가가 가격 트렌드를 끌어올렸습니다.
- 평균 매출 가격: $2.2 million, 21% 상승
- 중간 매출 가격: $1.17 million, 11% 상승
- 콘도 평균 매출 가격: $3.1 million, 17% 상승
- 콘도 평균 PSF 가격: $2,130, 10% 상승
- 신규 개발 평균 매출 가격: $3.95M, 21.4% 상승
- 신규 개발 평균 PSF 가격: $2,563, 9% 상승
보수적인 금융 유지
- 58%전체 매출 중 현금 거래 비율, 300만 달러 이상 주택의 경우90%까지 상승합니다.
- 높은 대출 기준과 낮은 채무 불이행 비율이 시장의 특성으로 지속되고 있습니다.
공급 제약 지속
- Manhattan의 신규 개발 파이프라인은 매우 낮은 수준을 유지하고 있습니다코로나 이후 높은 자재 및 금융 비용과 규제 장벽으로 인해.
- 새로운 485x 세금 감면과 같은 정부 인센티브는 엄격한 요건과 높은 관련 비용으로 인해 개발자들의 채택이 제한되어 활용이 저조합니다.
- 주택 소유자들은 낮은 모기지 금리에 묶여 있어 이사를 꺼리고 있습니다. 이는 주택 매물 공급을 줄이고 궁극적으로 매출 활동을 감소시킵니다. 현재 미국 모기지 차입자의 73.3%가 5.0% 미만의 금리를 보유하고 있으며, 이는 30년 고정 모기지 기준 평균 약 6.76%인 현재 시장 금리보다 현저히 낮습니다.
📈 2025년 4월, 관세 발표 이후에도 Manhattan 시장은 강세 유지
2025년 4월 계약 체결은 1,150건으로, 2024년 4월에 비해 전반적으로 증가했습니다.
- 전체 거래: +11%
- 콘도: +8%
- 코업: +13%
2024년 4월 대비 중간 시장이 성장을 주도했습니다
- $2M - $3M 구간 계약 24% 증가
- $5M 이상 3% 증가
재고 증가로 매출 활동 가능
- 활성 매물은 3월 대비 16% 증가했으나 2024년 4월 대비 1% 감소했습니다.
🔍 2025년 5월 초, Manhattan 시장 활동은 안정적
관세를 둘러싼 불확실성에도 불구하고,5월 첫째 주에 약 250건의 계약이 체결되었으며, 이는 다음을 시사합니다:
- 매수자 참여가 꾸준히 유지되고 있습니다
- 시장은 멈추거나 붕괴되지 않았습니다.
🏙️ Manhattan 부동산이 따라잡기를 하는 이유
전국 대부분의 지역이 2020~2022년 팬데믹 주택 호황 동안 두 자릿수 가격 상승을 경험한 반면, Manhattan은 예외였습니다. 도시 생활이 중단되고 사무실이 비워지며 도시 이주가 둔화되면서, Manhattan 가격은 다른 미국 시장이 급등하는 동안 일부 세그먼트에서 상대적으로 평탄하거나 심지어 하락했습니다. 급등했던 많은 시장들이 이제 하락을 보이고 있지만, 뉴욕은 그렇지 않습니다.
우리가 Manhattan에서 지금 목격하고 있는 것은 매수자들이 도시로 돌아오고, 재고가 타이트하게 유지되며, 수년간 억눌렸던 성장을 따라잡으면서 나타나는 상당히 건전한 회복입니다.
🏗️ 건설 비용 및 가격에 대한 관세 영향
관세가 건설 비용을 크게 끌어올리면서, Manhattan 개발의 다음 파동은 훨씬 높은 가격으로 데뷔할 전망입니다. 건설 비용이 25% 오른다면, 개발업자도, 중국도, 캐나다도, 유럽도 이 비용을 감수하지 않을 것입니다. 현실적으로, 이 비용을 매수자에게 전가할 수 없다면, 그냥 짓지 않을 것입니다.
비용이 25% 증가한다면, 다른 조건이 동일할 때, 신규 개발 평균 PSF $2,563 (위 참조)은 다음 신규 개발 파동에서 $3,204 PSF로 상승할 것입니다. 2,000 평방피트의 방 3개짜리 아파트의 경우, 동일한 아파트 가격에 $1.2 million이 추가됩니다! 비용 증가폭이 제 예시의 절반에 불과하더라도 (12.5%), 가격에 $600K가 추가됩니다.
모기지 금리는 변동하지만, 소유 기간 동안 재융자 기회를 제공합니다. 그러나 낮은 금리는 10~25% 관세로 인한 가격 차이를 결코 메울 수 없습니다. 따라서, 진지한 매수자에게는 다음 파동이 가져올 수 있는 것보다 훨씬 낮은 가격으로 현재 신규 개발 중 하나를 확보할 것을 권장합니다. 나중에 언제든지 재융자할 수 있습니다...
🏡 결론: Manhattan 부동산이라는 안전항
Manhattan 부동산 시장은 강한 수요, 제한적인 신규 개발 공급, 높은 현금 거래 비율에 힘입어 회복력을 계속 발휘하고 있습니다. 역사적으로, 글로벌 시장 변동성 시기에 투자자들은 안정성과 장기적 가치를 추구하며 프라임 부동산과 같은 실물 자산으로 자본을 이동시켜 왔습니다. 현재의 불확실성에도 불구하고, Manhattan은 강력한 위치에서 이 국면에 진입하여 투자자들에게 대한 지속적인 매력을 강조하고 있습니다.
- 뉴욕시로의 순인구 증가 및 국제 이주가 증가하고 있습니다
- 수요 대비 재고가 부족한 상태입니다
- 모든 세그먼트에 걸쳐 가격이 지속적으로 상승하고 있습니다
- Hamptons 및 북동부 $1M 이상 시장도 유사한 강세를 보이고 있습니다
과거보고서
5년간의 Manhattan 부동산 시장 해설로, 역사적 참고를 위해 보존되어 있습니다. 날짜를 클릭하면 전체 보고서가 펼쳐집니다.
2023년 1월 2022년 하반기 Manhattan 부동산 시장의 하향 전환 2022년은 Manhattan에서 두 가지 시장의 이야기였습니다. 2022년 초는 계속…
2022년 하반기 Manhattan 부동산 시장의 하향 전환
2022년은 Manhattan에서 두 가지 시장의 이야기였습니다.
2022년 초는 2021년 초에 시작된 호황이 계속되었으며, 이는 억눌렸던 수요의 해방과 코로나 초기에 연준이 시행한 인위적으로 낮은 금리 환경에 의해 주도되었습니다.
그러나 2022년 6월, 연준이 기준금리를 75bp 올리는 대형 인상을 처음 시행하자, 시장은 빠르게 위축되어 매수자와 매도자 대부분이 새로운 시장 현실에 적응하면서 나머지 기간 동안 교착 상태에 빠졌습니다. 이는 월별 계약 활동을 비교하는 아래 차트에 나타나 있습니다.
월별 계약 활동
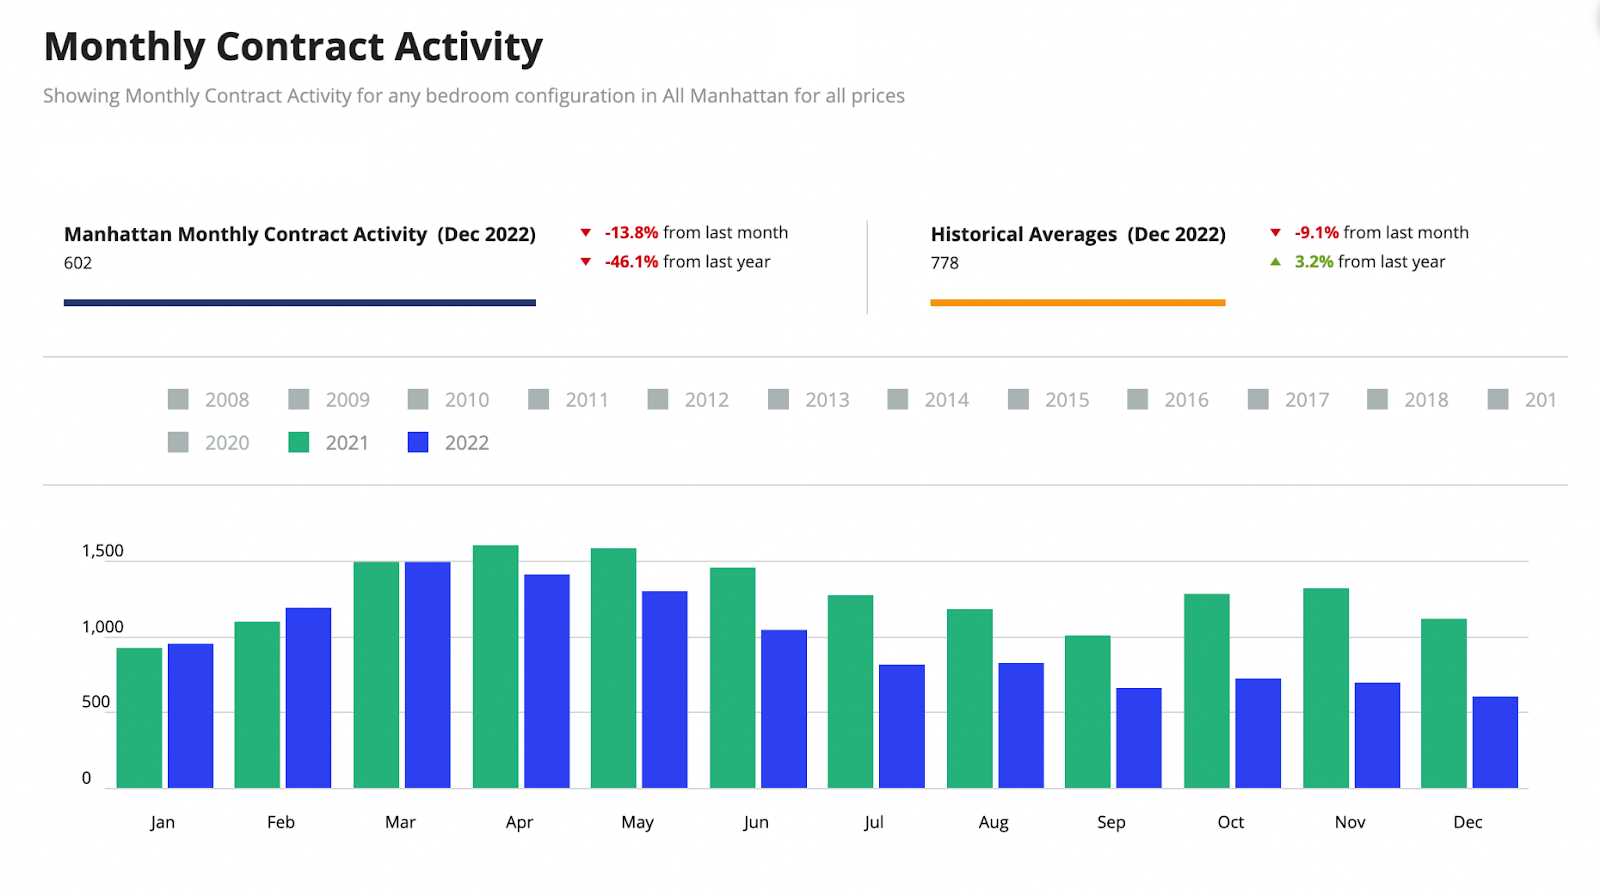
2022년 12월에는 602건의 계약만 체결되어 2008년 이후 연말 기준으로 최악의 결과 중 하나였습니다. 매수자와 매도자가 새로운 현실을 인식함에 따라, 여전히 수요가 존재하기 때문에 2023년 초에 시장이 다시 움직이기 시작할 것으로 기대합니다.
Manhattan 부동산 가격
콘도
- $2.75M 평균 매출 가격
- $2,074 평방피트당 평균 가격
- 이는 전년 동기 대비 증가했지만, 증가분은 주로 Central Park Tower 및 220 Central Park South와 같은 소수의 초고가 타워에서 거래가 이루어진 것에 기인하여 결과를 상향 왜곡했습니다.
- 본질적으로, 평방피트당 가격은 전년 대비 $2K 미만 수준으로 보합이었습니다.
코업
- $1.27M 평균 매출 가격
- $1,225 평방피트당 평균 가격
신규 개발
- $3.19M 평균 매출 가격
- $2,415 평방피트당 평균 가격
럭셔리 세그먼트 (매출 상위 10%)
- $8.06M 평균 매출 가격
- $2,909 평방피트당 평균 가격
- 럭셔리 진입 기준 가격 $3.95M
2022년 연준 금리 인상
2022년 단 10개월 만에 연준은 아래 차트에 나타난 바와 같이 연방기금 기준금리를 4.0% 인상했습니다. 이 전례 없는 조치는 2022년 전 세계적인 현상이었던 인플레이션을 억제하기 위해 시행되었습니다.

금리가 2008년 이후 최고 수준이지만, 과거에도 높았던 적이 있었으며 부동산 시장은 그런 금리 환경에서도 잘 작동했습니다. 그러나 올해 금리 인상 속도가 단 10개월에 집중되어 있다는 점이 가장 우려스럽습니다. 이는 30년 고정 점보 모기지 금리가 2022년 1월 1일 3.1%에서 2022년 12월 31일 5.7%로 상승하는 결과로 이어졌으며, 10월의 6.35%에서는 하락한 수치입니다.
Manhattan에는 현금 매수자가 많아 (약 55%) 다른 도시에 비해 금리가 활동에 미치는 영향이 항상 크지 않습니다. 또한, 재고의 70%를 차지하며 뉴욕시 특유의 코업은 획득 가능한 자금 조달 금액에 대해 매우 엄격한 규정이 있습니다. 일부는 최대 70% 자금 조달을 허용하지만, 많은 경우 50%만 허용합니다. 일부는 자금 조달을 전혀 허용하지 않습니다. 이는 뉴욕시 시장의 완화 요인이지만, 구매를 위해 모기지가 필요한 첫 주택 구매자에게는 도움이 되지 않습니다.
Manhattan 재고 공급이 구원을 제공
이 이야기에서 구원의 요소는 시장에서 공급 부족입니다. 8,100개 이상의 재고 수준을 기록했던 2020년 말과 비교하여, 현재 공급은 5,858의 낮은 수준입니다. 이에 대한 이유는 많으며, 제가 8월에 논의하고 아래에 요약했습니다.
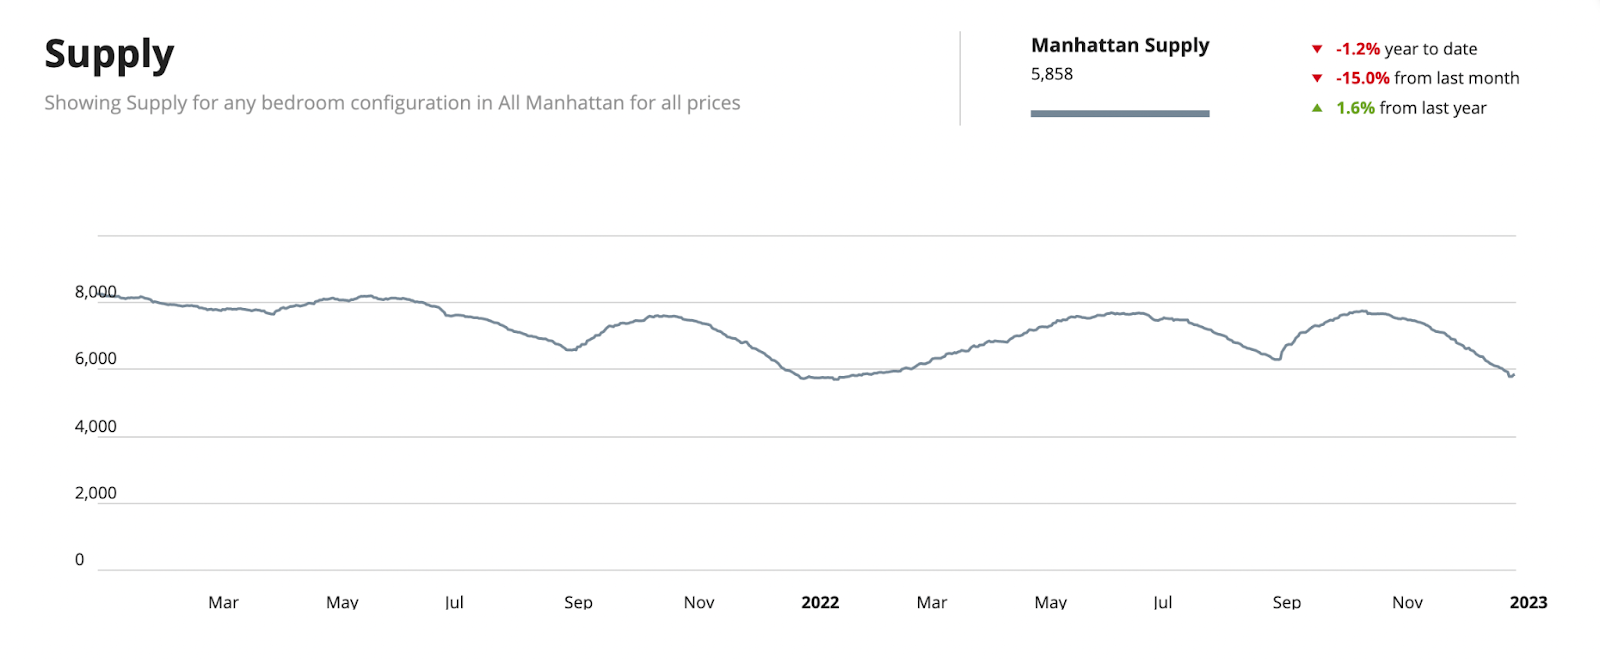
제한된 공급은 2023년으로 진입하면서 잠재적인 가격 하락에 대한 바닥을 형성해야 합니다. 또한, 다음과 같은 이유로 곧 시장에 나올 재고도 없을 것으로 예상합니다:
- 황금 수갑 모기지
- 모기지를 보유한 뉴요커의 80%가 5% 미만의 금리를 보유하고 있습니다.
- 이는 소유자들이 현재 주택에 무기한 머무르는 결과를 낳을 것입니다.
- 아무도 조만간 3% 모기지를 6% 모기지로 교환하지 않을 것입니다.
- 2019년 뉴욕주 법률로 인한 임대→콘도 전환 시장 동결
- 이 법률은 임차료 안정화 세입자를 보유한 건물 소유자에게 불이익을 주어 임차료 안정화 유닛에서 시장 금리 아파트를 만드는 것을 불가능하게 합니다. 이 법률이 개정되지 않는 한, 전환은 개발업자에게 재정적으로 의미가 없기 때문에 전환은 제로가 될 것입니다.
- 세금 감면 프로그램의 만료로 개발업자의 건설 비용이 더 높아집니다
- 421a, 421g, J-51 감면 혜택이 모두 만료되었습니다.
- 이는 과거 정부가 개발업체의 건설을 유도하기 위해 활용하던 유용한 수단이었으나, 현재는 더 이상 존재하지 않습니다.
- 뉴욕시의 좌파 정치인들은 30% 및 50%의 저렴한 주택 비율을 포함한 관대한 조건의 프로젝트에도 거부권을 행사해 왔습니다.
- 지난 2년간 맨해튼 토지 거래가 거의 없어, 시내에서 개발을 계획 중인 개발업체가 극히 적습니다.
- 평상시와 달리 비용을 예측하기 어려운 상황에서 인플레이션이 많은 개발 사업에 제동을 걸었습니다.
맨해튼 부동산 전망 2023
많은 예측 기관들이 내년 세계 각지의 주택 가격 하락을 예고하고 있습니다. 이러한 현상은 실제로 발생할 가능성이 있으나, 주로 코로나19 기간 중 가격이 가장 급등한 지역에 국한될 것입니다. 미국 내에서는 가격 상승폭이 가장 컸던 소규모 도시들이 가장 높은 위험에 노출되어 있습니다. 아이다호주 보이시, 유타주 솔트레이크시티, 애리조나주 피닉스, 그리고 코네티컷주 전역이 그 대표적인 사례입니다.
그러나 뉴욕시는 이러한 범주에 해당하지 않습니다. 실제로 코로나19 초기 대규모 인구 이탈로 인해 뉴욕시 부동산 가격은 오히려 하락하였으며, 2021년이 되어서야 해당 손실을 회복하고 타 도시 대비 완만한 상승세를 기록했습니다.
Knight Frank의 프라임 주거용 부동산 전망 보고서에 따르면, 맨해튼 부동산 가격은 2023년에 최소 2% 상승할 것으로 예상되며, 이는 미국 내에서 마이애미(5% 상승) 및 로스앤젤레스(4% 상승)에 이은 수치입니다. 이러한 상승률은 글로벌 25대 도시 전망에서 맨해튼을 13위에 올려놓아, 도시와 미국 전반에 대한 회복력과 신뢰를 입증합니다.
Knight Frank는 '안전 자산으로의 자본 도피' 및 '미국 달러에 대한 익스포저를 축소하기보다 확대하려는 해외 바이어'를 주요 요인으로 꼽습니다. 의심할 여지 없이, 제가 언급한 공급 부족 요인들이 2023년 연준의 조치로 인한 하방 가격 압력을 완충하는 데 기여할 것입니다.
2022년 7월 맨해튼 및 마이애미 부동산 시장, 강세 기조 지속 연준의 금리 인상 이후 뉴욕시와 마이애미 시장의 향방에 대한 문의가 많이 들어오고 있습니다…
맨해튼 및 마이애미 부동산 시장, 강세 기조 지속
연준의 금리 인상 이후 뉴욕시와 마이애미 시장의 향방에 대해 많은 분들이 문의해 오고 있습니다. 거래 활동이 다소 둔화되었으나, 두 시장 모두 역사적 기준으로 볼 때 여전히 매우 활발한 움직임을 보이고 있습니다.
많은 분들이 이러한 둔화가 가격 하락으로 이어질지 여부를 문의하고 있습니다. 일부 전문가들은 가격이 급격히 상승했던 특정 지역에서 하락이 불가피하다고 주장하는 반면, 맨해튼과 마이애미의 가격 하락 가능성은 각각 '낮음' 및 '매우 낮음'으로 평가하고 있습니다.
CoreLogic 분석 - 2022년 6월: 가격 하락 확률
에 따르면CoreLogic, 뉴욕 광역권은 향후 12개월간 가격 하락 가능성이 '낮음', 마이애미는 '매우 낮음'으로 분류됩니다.
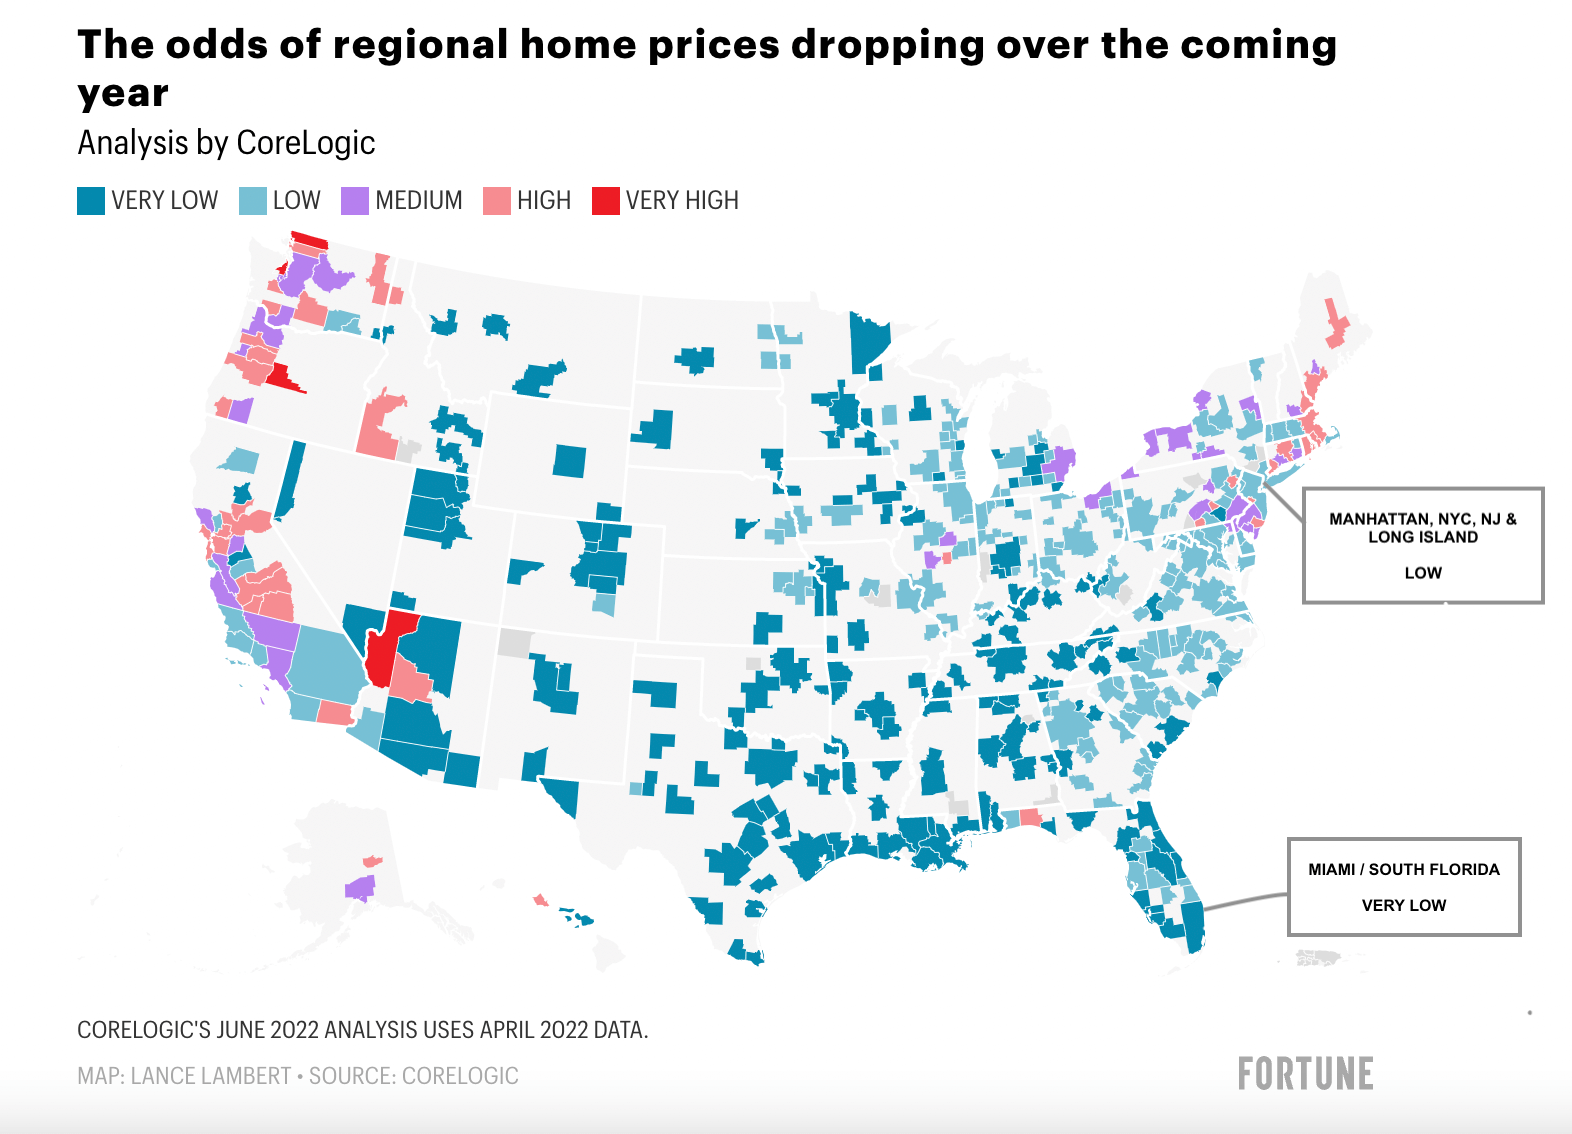
맨해튼
가격
맨해튼 부동산 가격은 전국 다른 지역에 비해 상승폭이 크지 않았습니다. 2020년 부동산 시장이 침체(평균 7% 가격 하락)되었으며, 백신이 보급된 2021년 1분기에 이르러서야 반등이 시작되어 평균 16% 상승을 기록했습니다.
- 맨해튼 부동산 가격이 지난 10년간 연평균 4.5% 상승해 온 점을 감안하면, 순상승률 9%(16% 상승에서 7% 하락을 차감)는 약 2년치 정상적인 가격 성장에 해당하는 수준입니다.
- 임대료가 전년 동기 대비 20% 상승하며 수익률이 급등하고 있어, 가격이 급등하지 않은 상황에서 투자자들이 맨해튼 부동산을 매입하기에 최적의 시기라 할 수 있습니다.
- 모기지 금리 상승으로 인해 향후 12개월간 생애 첫 주택 구매자가 감소하고 더 많은 이들이 임대 시장으로 유입될 것으로 예상됨에 따라, 맨해튼 임대료 상승세가 지속될 것으로 전망합니다.
- UBS 글로벌 버블 보고서가 지속적으로 지적하듯, 맨해튼의 높은 부동산 가격은 현지의 높은 소득 수준에 의해 뒷받침되고 있습니다.
- 맨해튼은 장기 투자처입니다. 투자자들은 안전성을 위해 맨해튼 부동산을 매입합니다. 관련 비용을 고려할 때, 단순 투기나 단기 매매에는 적합하지 않은 시장입니다.
- 맨해튼 매수자의 50%가 현금으로 부동산을 구매하며, 특히 럭셔리 세그먼트에서 이 비율이 높아 금리 변동의 영향을 상대적으로 덜 받습니다.
- 코압(Co-op)이 전체 주택 공급의 75%를 차지하며, 상당수의 코압은 대출을 허용하지 않거나 50%로 제한합니다. 이 특성이 리먼 사태 당시 맨해튼 부동산 시장을 지탱하는 역할을 했습니다.
- 다만, 대출 심사 기준이 매우 엄격하여 2008년과 같은 상황과는 차별화됩니다.
공급
- 프라임 지역의 최우수 뉴욕시 콘도 프로젝트의 공급은 상대적으로 제한적입니다.
- 공급량이 전년 동월 대비 10% 감소했습니다.
- 럭셔리 콘도를 살펴보면, 파이프라인에 신규 물량이 극히 적습니다.
- 맨해튼에서 대량 콘도 거래를 원하는 투자자들의 문의가 간헐적으로 들어옵니다. 2018년에는 50세대 이상을 보유한 건물이 상당수 있었습니다.
- 그러나 최근 두 명의 별도 투자자(한 명은 대규모 1031 교환 거래를 진행 중)를 위한 분석을 준비하면서, 향후 3~5년 이내에 96번가 이남 지역에서 시장에 나올 우수한 건물이 극히 적다는 점을 확인했습니다. 또한 50세대 이상을 분양 중인 건물 수도 4년 전과 비교해 현저히 감소했습니다.
- 파이프라인에 계류 중이던 일부 기대작 건물들, 예를 들어The Cortland, One High Line, One Wall Street가 분양을 개시했습니다. 이들 모두 최고급 프로젝트입니다. 그러나 이를 제외하면 프라임 지역에 공급될 최상급 콘도는 거의 없습니다.
- 양질의 공급 부족은 수요와 공급이 균형을 찾을 때까지 가격을 추가로 끌어올릴 가능성이 높으며, 이 과정에는 수년이 소요될 것입니다.
- 과거 개발업체들의 콘도 및 임대 건물 건설을 장려했던 421a 세금 감면의 만료로 인해 파이프라인 내 신규 개발 사업이 감소했습니다.
- 뉴욕의 진보적 정치인들은 개발업체에 대한 인센티브 제공에 적극적이지 않아, 이러한 인센티브의 부활은 기대하기 어렵습니다.
- 물론 이는 근시안적인 태도입니다. 개발업체에 대한 인센티브 부재는 결국 a) 신규 건설 프로젝트의 필수 요건인 저렴한 주택 공급 감소, b) 시 및 주 세수 감소, c) 임차인의 임대료 추가 상승이라는 결과를 초래할 것입니다.
마이애미
마이애미의 새로운 강세는 다음과 같은 요인에서 비롯됩니다:
- 고세율 주를 떠난 (고액 자산가) 거주자들의 대거 유입;
- 팬데믹 기간 중 플로리다가 상대적으로 느슨한 방역 규제를 시행함에 따라, 보다 많은 자유와 적은 규제를 원하는 거주자들의 유입;
- 마이애미로 이전하는 헤지펀드 및 테크 기업들의 유입;
- 단독 주택 및 콘도(특히 대형 물건)의 극히 낮은 공급; 그리고
- 비어 있는 개발 파이프라인.
최근 몇 달간 거래 활동이 둔화되었으나, 이는 수요 감소가 아닌 공급 부족에 기인합니다. 마이애미(및 사우스플로리다 전역)의 단독 주택 및 콘도에 대한 수요가 워낙 강해 재고가 소진된 상태이며, 신규 공급이 시장에 실질적 영향을 미치기까지는 다음 건설 사이클이 본격화될 5~7년을 기다려야 할 것입니다. 향후 3년간 시장에 공급될 신규 물량이 사실상 없는 상황입니다.
이에 대해서는 아래 영상에서 심도 있게 다루고 있습니다:
헤드라인과 평균치
저는 항상 Compass의 Leonard Steinberg의 의견을 주의 깊게 듣습니다. 그는 최근 게시물에서 매수자와 매도자 모두 헤드라인에 현혹되거나 평균치에 지나치게 의존하지 말 것을 경고했으며, 이는 전적으로 옳은 말입니다.
- 부동산은 극도로 지역화된 자산입니다.
- 한 시장(또는 전국)의 헤드라인을 다른 시장과 혼동하지 마십시오.
- 역사가 증명하듯, 맨해튼은 여러 면에서 진정으로 독보적인 시장이며 전국적인 트렌드가 적용되지 않습니다.
- 현재 엄청난 성장 모멘텀을 경험하고 있는 마이애미에도 동일한 논리가 적용됩니다. 이것이 바로 CoreLogic이 마이애미의 가격 하락 가능성을 '매우 낮음'으로 평가하는 이유입니다.
- 맨해튼에서는 시장이 얼마나 극도로 지역화될 수 있는지를 확인할 수 있습니다. 저는 인접 건물들조차 가격, 수요, 향후 전망 등이 완전히 다를 수 있기 때문에 건물 단위로 개별 평가합니다.
- 마이애미에서도 마찬가지로 시장의 극단적인 지역화를 확인할 수 있습니다. 해변 지역의 가격과 수요는 내륙 일부 지역의 가격 및 수요와 사실상 무관합니다.
따라서 평균치에 집착하지 마십시오. 평균치는 시장 전체에서 일어난 일을 알려줄 뿐, 특정 건물(또는 특정 라인)에서 발생한 상황에 대해서는 사실상 아무것도 말해주지 않습니다.
맨해튼과 마이애미 시장을 탐색하는 데 도움을 드리겠습니다. 추가로 궁금하신 사항이 있으시면 저와 빠른 통화를 예약해 주십시오. 두 시장에 대한 더 심층적인 논의, 매도를 고려 중이신 자산에 대한 가치 평가, 또는 매물 검색 결과를 보내드릴 수 있습니다.
즐거운 여름 보내십시오!
Anthony Guerriero
2021년 10월 블록버스터 맨해튼 부동산 시장, 2021년 3분기에도 강세 지속 2021년은 의심할 여지 없이 맨해튼 주거용 부동산 역사상 최고의 해 중 하나가 될 것이며…
블록버스터 맨해튼 부동산 시장, 2021년 3분기에도 강세 지속
2021년은 의심할 여지 없이 맨해튼 주거용 부동산 역사상 최고의 해 중 하나로 기록될 것입니다. 3분기 단독으로 완료된 거래 총액이 95억 달러를 초과하며, 이는 32년 만에 단일 분기 기준 최대 규모의 성과입니다.
거래 활동은 억눌렸던 잠재 수요의 분출, 백신 접종률 상승, 합리적인 가격 수준, 사상 최저 금리, 넓은 공간(또는 야외 공간을 갖춘 주거지)으로의 선호 이동, 그리고 개인 자산 증가에 의해 견인되었습니다.
이 95억 달러는 반드시 해당 분기에 계약이 체결된 것이 아니라 2021년에 종결된 거래를 의미하며, 이는 시장 현황을 보다 최신으로 반영하는 지표입니다.
여름 시즌 계약 체결 건수 감소, 그러나 분기 기준으로는 여전히 기록적 수준
아래 차트에서 확인할 수 있듯, 올해 초부터 계약 체결 활동이 높은 수준을 유지해 왔으나 점차 둔화되고 있습니다. 이러한 둔화는 여름이 통상적으로 연중 가장 활동이 저조한 계절이라는 계절적 특성에서 비롯된 것일 수 있습니다. 그럼에도 불구하고, 분기 전체 거래 실적은 기록을 경신했습니다.
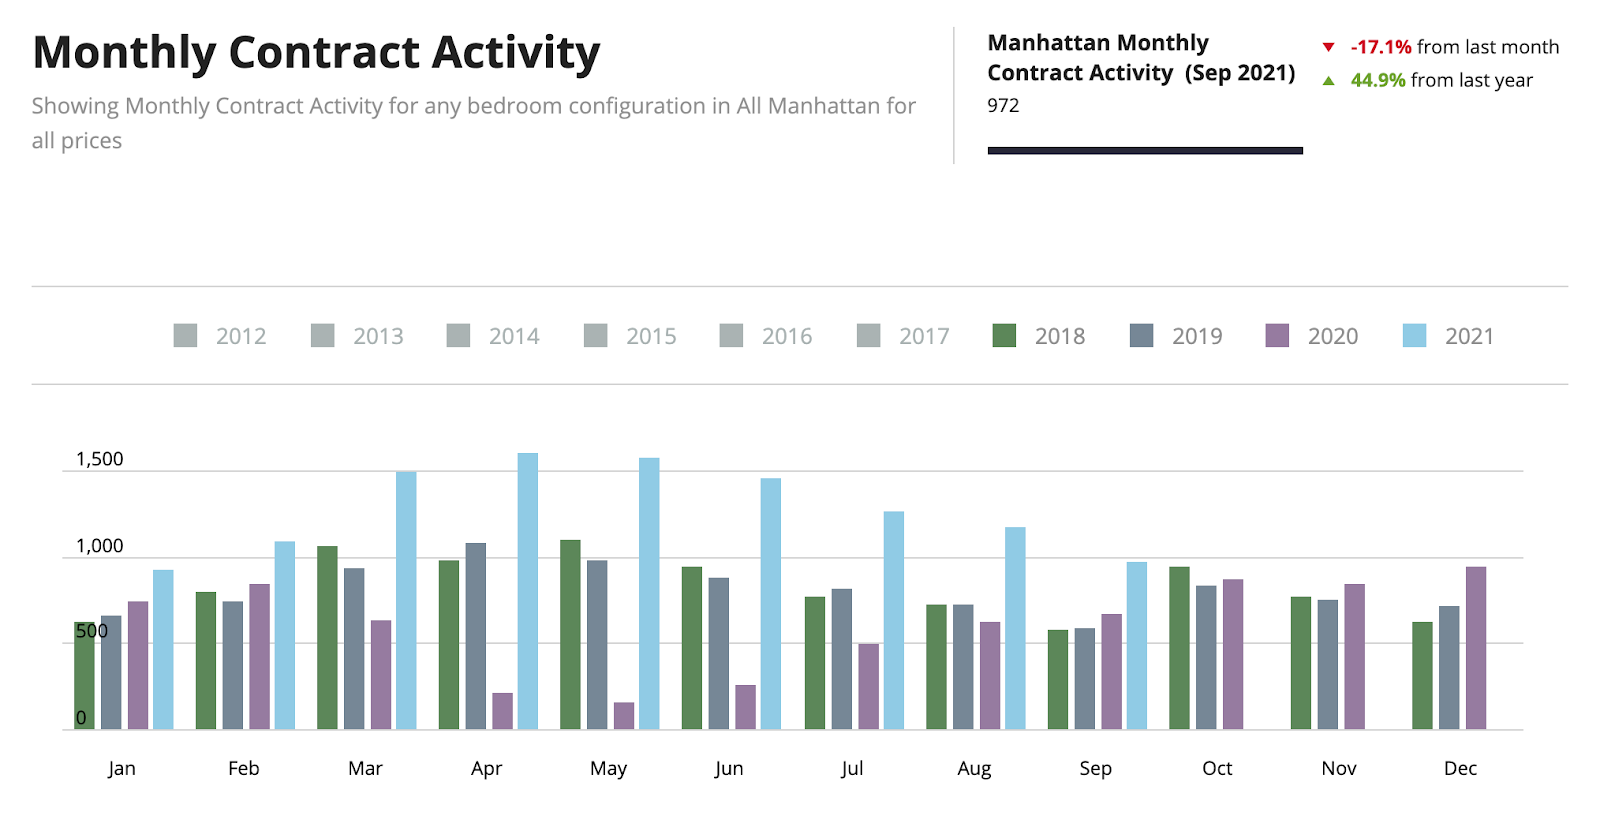
직전 분기 대비 29% 낮은 수준임에도 불구하고, 분기 중 3,500건의 거래가 체결되었습니다. 주당 270건의 거래 성사는 기록적인 수치이며, 10월에도 이 추세가 이어져 주당 약 305건을 기록하고 있습니다.
매도자는 만족, 단 과도한 기대는 금물
2020년 극심한 거래 부진을 겪은 후, 2021년 매도자들은 매우 만족스러운 상황을 맞이하고 있습니다. 매수자들이 활발히 움직이며 수요가 강하게 나타나고 있고, 특히 대형 아파트를 찾을 수 있는 럭셔리 세그먼트에서 두드러집니다.
연중 거래 활동이 현저히 활발했음에도 불구하고, 코로나 이전 수준을 초과하는 가격 상승은 아직 나타나지 않고 있어 우려가 완전히 해소된 상태는 아닙니다. 구매 시점에 따라 6~9%였던 코로나 할인은 사라졌으나, 2019년 가격 수준을 상회하는 가격 상승은 아직 확인되지 않고 있습니다.
이러한 활발한 거래 분위기에 가격 상승이 임박했다는 기대가 형성될 수 있습니다. 일반적으로 가격 상승은 거래 활동이 현저히 개선된 후 9~12개월 이내에 나타납니다. 달력을 확인해 보십시오. 우리는 곧 이 국면에 진입하게 될 것입니다.
고평가 매물, 시장에서 장기 부진
2019년 수준에서 가격이 보합세를 유지하는 상황에서, 3분기는 희망 가격으로 매물을 내놓기에 적절하지 않은 시기였습니다. 해당 분기에 시장 적정 가격으로 책정된 매물은 평균 78일 만에 거래되었습니다. 반면, 가격 조정이 필요했던 매물은 거래에 181일이 소요되어, 적정 가격 매물 대비 2.3배나 걸렸습니다.
분기 현재 가격 수준
참고: 통상적으로 당분기 수치를 직전 분기와 비교하는 방식을 선호하나, 2020년 3분기의 경우 분기 총 거래량의 3분의 1이 뉴욕시 최고가 신규 콘도 건물인 220 Central Park South의 거래 종결에서 발생했습니다. 16개 유닛이 평균 3,700만 달러에 거래되어 총 5억 9,200만 달러를 기록했습니다. 따라서 당분기 수치만을 제시합니다. 보다 상세한 정보를 원하시면 연락 주시기 바랍니다.
|
카테고리 |
평균 평방피트당 가격 |
평균 매도 가격 |
|
코압(Co-op) |
$1,159 |
$1.31M |
|
콘도 |
$1,881 |
$2.53M |
|
신규 개발 |
$2,248 |
$3.34M |
|
럭셔리 (상위 10%) |
$2,561 |
$7.45M |
기타 주요 통계:
- 거래 활동이 32년 만에 최고 수준으로 상승했습니다.
- 사상 최저 금리에도 불구하고, 거래의 약 50%가 전액 현금 결제로 이루어졌습니다.
- 신규 개발의 경우, 3백만 달러 미만 매물의 거래 증가세가 3백만 달러 이상 매물의 2배에 달했으나, 3백만 달러 이상 세그먼트도 전년 동분기 대비 두 배로 증가했습니다. 신규 개발에서 소형 유닛으로의 거래 비중 이동이 가격 추세를 하향 왜곡했습니다.
- 전 세그먼트 평균 매물 할인율은 해당 분기 5.3%를 기록했습니다.
- 현재 보유 재고를 전부 소진하는 데 걸리는 기간을 나타내는 콘도 및 코압의 총 공급 월수가 5.1개월로 하락했습니다.
저점을 놓치셨습니다. 회복을 놓치지 마십시오!
2021년 6월 계약 활동 폭발적 증가로 맨해튼, 시장 저점을 훌쩍 돌파 2021년 2분기는 도시 생활의 종말을 예견했던 모든 이들의 예상을 뒤엎은 블록버스터 분기였습니다…
계약 활동 폭발적 증가로 맨해튼, 시장 저점을 훌쩍 돌파
2021년 2분기는 도시 생활의 종말을 예견했던 모든 이들의 예상을 뒤엎은 블록버스터 분기였습니다. 맨해튼은 6년 만에 최고의 봄 판매 시즌을 기록하며 2007년 이후 최대의 거래 활동을 보여주었습니다.
억눌렸던 잠재 수요, 합리적인 가격, 저금리, 넓은 공간(또는 야외 공간을 갖춘 주거지)으로의 선호 이동, 개인 자산 증가, 그리고 더욱 다양해진 매수자층이 거래량을 끌어올렸습니다. 한마디로, 과학의 진보와 이에 따른 낙관론의 회복 덕분에 도시가 활력을 되찾고 있습니다.
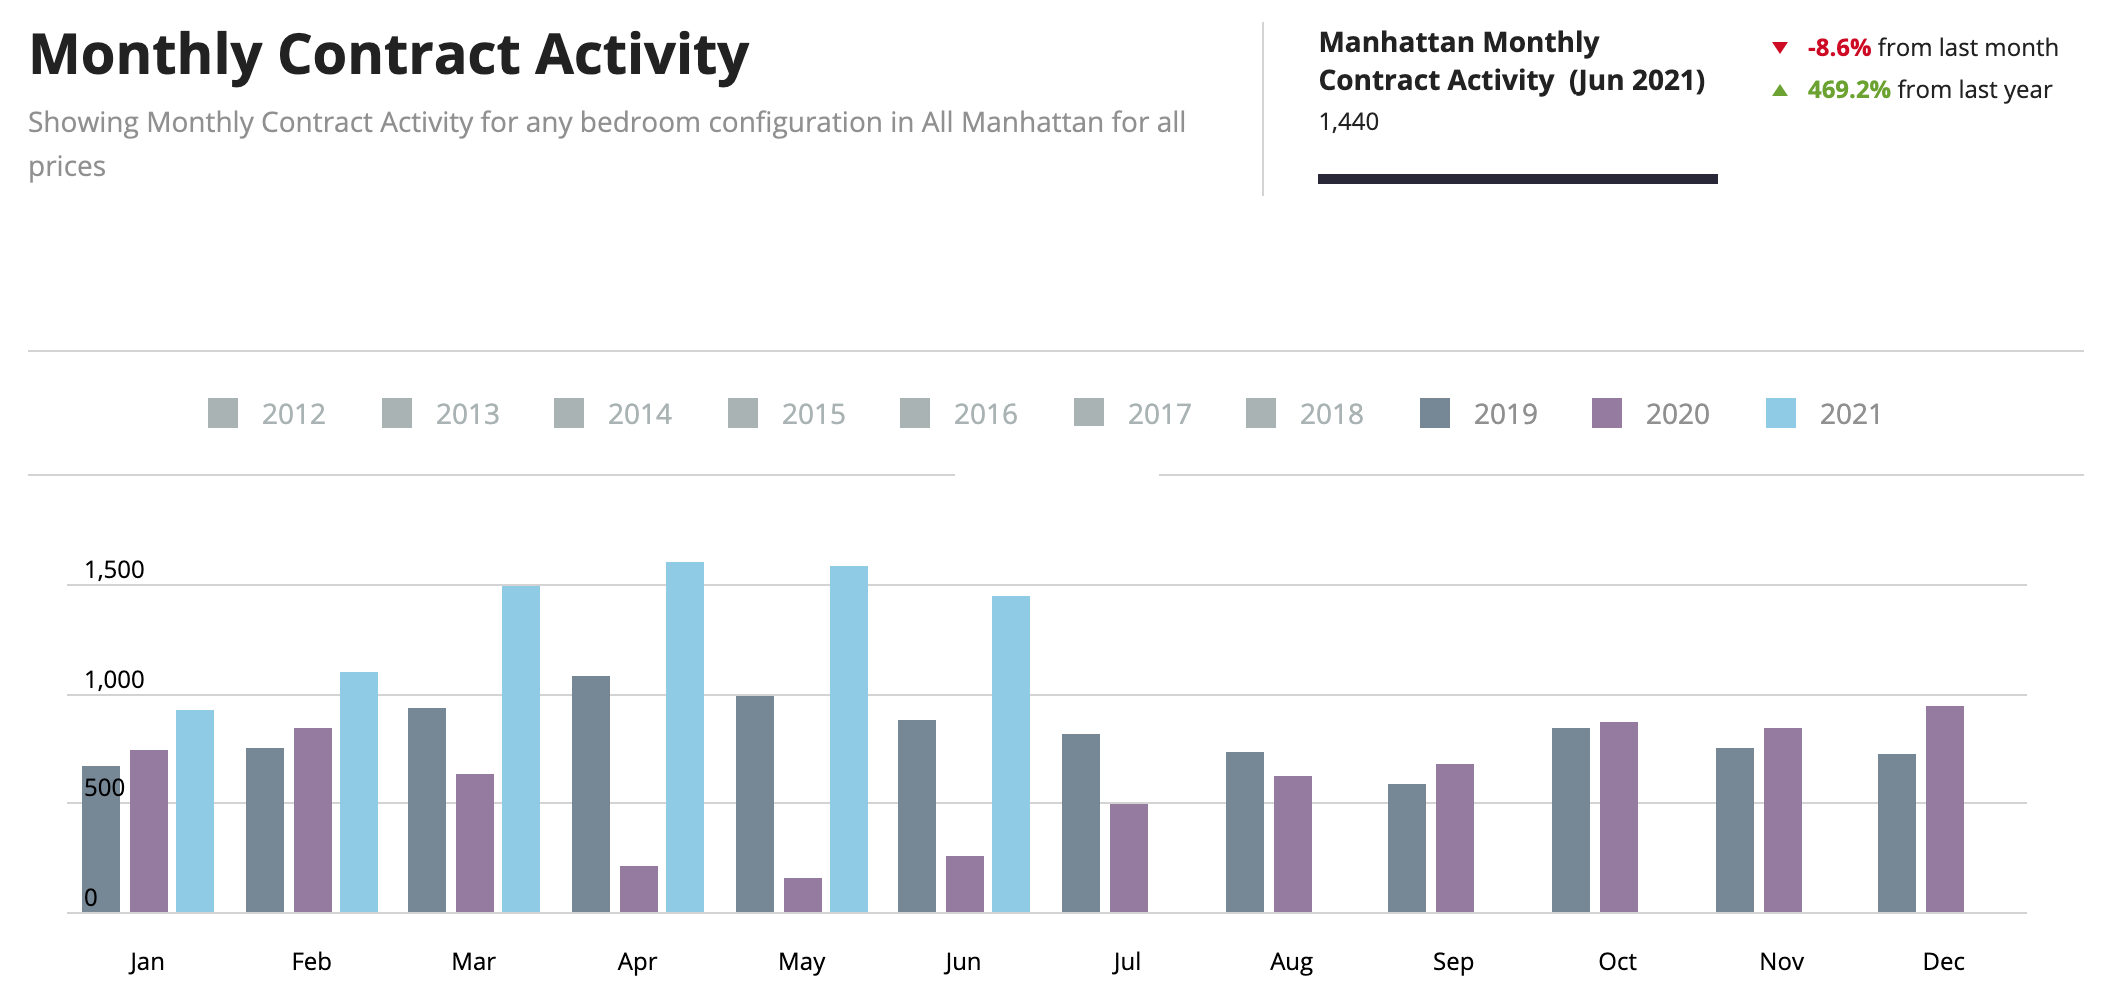
참고: 이번 업데이트에서는 뉴욕시가 봉쇄 상태였던 2020년 2분기보다 2019년 2분기와 비교하는 것이 훨씬 적절합니다.
계약 체결 건수 급등
분기 중 계약 체결 건수가 2019년 동분기 대비 60% 급증했습니다. 이러한 거래 중 상당수는 2021년 3분기에 종결될 예정이며, 해당 분기에 계약된 아파트의 거래량과 구성을 감안할 때 일부 긍정적인 가격 움직임이 나타날 것으로 기대합니다.
대형 아파트 수요 재부상
초프라임 시장(1천만 달러 초과)은 원래 분양가 대비 두 자릿수 할인이 제공되며 상반기 기준 역대 최고 실적을 달성했습니다. 또한 대형 아파트 거래가 눈에 띄게 증가하여 5백만 달러 이상 시장에 큰 활력을 불어넣었습니다.
대형 아파트 거래 비중의 현저한 증가를 포함한 거래 구성이 가격 추세를 왜곡했으며, 중간 매도 가격이 2019년 2분기 최고치 1,215,000달러 이후 최고 수준인 1,130,000달러로 상승했으나, 거래 구성으로 인한 왜곡이 가격 추세에 반영되었습니다.
코로나 할인 소멸 중
전년 동분기 대비 평균 평방피트당 가격이 3.6% 하락했습니다. 이는 이른바 '코로나 할인'으로 불려 왔습니다. 1분기에는 이 격차가 9%였으나, 코로나 할인이 빠르게 줄어들고 있음을 알 수 있습니다. 고용주들이 재택근무를 종료하거나 축소함에 따라, 코로나 할인은 3분기에 소멸되고 4분기에는 완전히 사라질 것으로 예상합니다.
분기 현재 가격 수준:
|
카테고리 |
평균 평방피트당 가격 |
평균 매도 가격 |
|
코압(Co-op) |
$1,139 |
$1.28M |
|
콘도 |
1,921 |
$2.64M |
|
신규 개발 |
2,581 |
$3.84M |
|
럭셔리 (상위 10%) |
2,636 |
$7.75M |
기타 주요 통계:
- 콘도 거래 활동이 30년 만에 최고 수준으로 상승했습니다.
- 3백만 달러 이상 신규 개발 거래가 3년 만에 최대를 기록했습니다.
- 거래 활동이 신규 매물 유입 속도를 앞서며, 공급 월수가 4년래 최빠른 속도인 6.9개월로 하락했습니다.
- 전체 매물 할인율은 6.4%를 기록했습니다.
저점을 놓치셨다면, 회복을 놓치지 마십시오!
2021년 4월 2021년 4월 계약 건수, 3월의 14년 기록 경신 맨해튼 계약 활동이 2021년 4월 1,607건으로 또 다른 기록을 수립하며 단월 기준 14년 최고치인 3월의 1,500건을 넘어섰습니다…
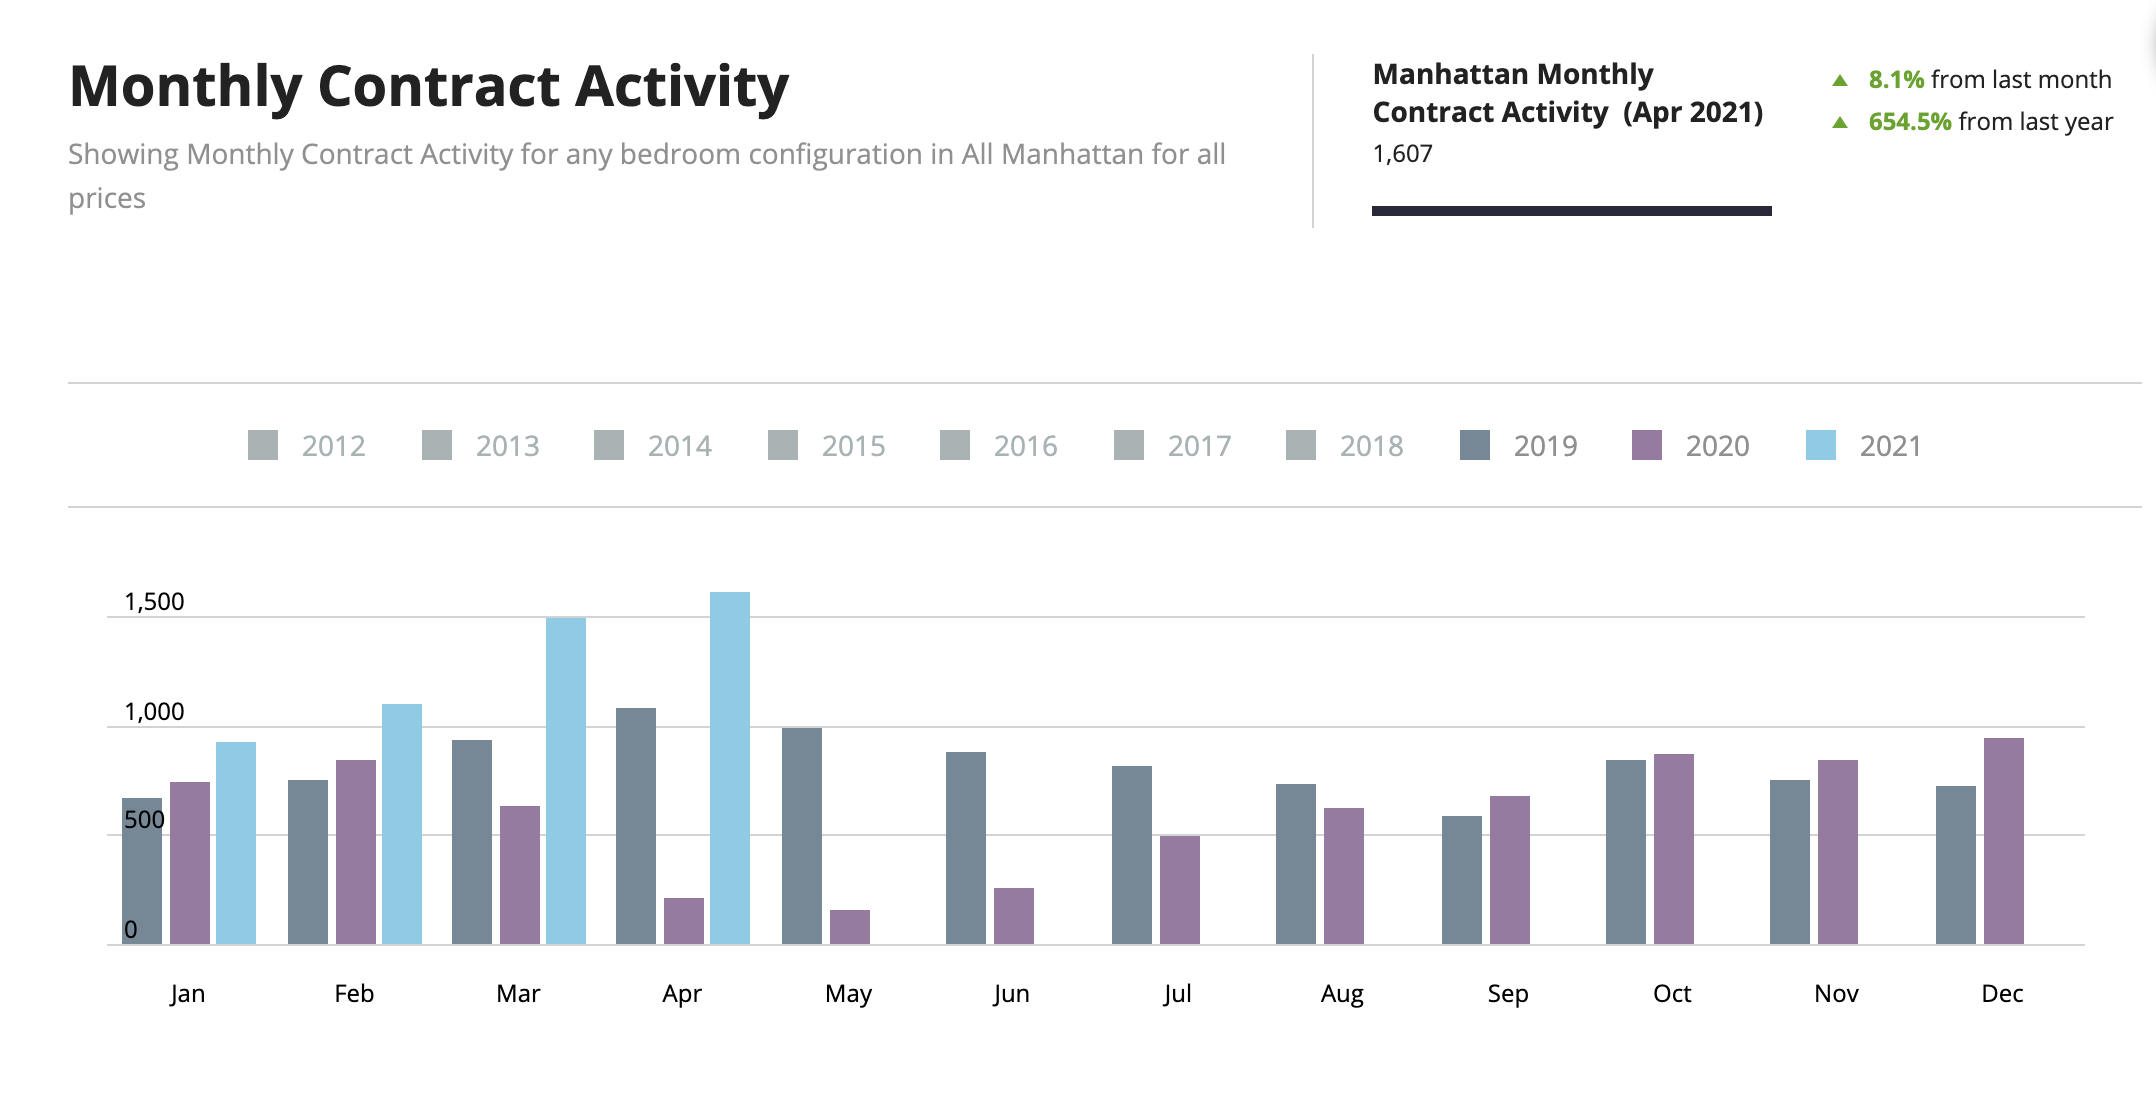
2021년 4월 계약 건수,
3월의 14년 기록 경신
맨해튼 계약 활동이 2021년 4월 1,607건으로 또 다른 기록을 수립하며 단월 기준 14년 최고치인 3월의 1,500건을 넘어섰습니다. 5월 첫째 주에도 이 추세가 이어지고 있으며, 현재까지의 추이로 볼 때 5월이 4월과 대등한 실적을 기록할 것으로 전망됩니다.
1,607건의 계약 체결은 코로나 이전 비교 가능 월인 2019년 4월 대비 50% 높은 수준입니다. 2020년 4월에는 213건(코로나 이전에 개시된 거래로 추정)의 계약만이 체결되었습니다. 참고로, 뉴욕시는 2020년 3월 말부터 6월 말까지 물건 방문이 금지된 상태로 봉쇄되었습니다.
럭셔리 부문에서는 Real Deal에 따르면 4월 말까지 연누계 652건의 럭셔리 계약이 체결되었으며, 이는 2020년 한 해 전체 럭셔리 계약 건수를 이미 초과한 수치입니다.
신규 개발 부문에서는 4월에 235건의 계약이 체결되어 3월의 165건을 상회했습니다. 이는 3년 만에 맨해튼 신규 개발 세그먼트의 최고 활동 수준입니다.
2021년 3월 맨해튼, 잿더미에서 부활 극도로 실망스러웠던 2020년, '코로나 엑소더스'로 몸살을 앓고 90일간 물리적으로 봉쇄되었던 맨해튼 섬…
맨해튼, 잿더미에서 부활
'코로나 엑소더스'로 몸살을 앓고 90일간 물리적으로 봉쇄되었던 극도로 실망스러운 2020년 이후, 맨해튼 주거용 매매 시장은 2021년 1분기에 잿더미에서 부활했습니다. 2020년 11월과 12월부터 시장이 서서히 회복되기 시작했으나, 2021년 1분기, 특히 2021년 3월에는 놀라운 거래 활동이 펼쳐졌습니다.
2021년 1분기 거래 활동 급증
맨해튼 거래가 2021년 3월 폭발적인 속도로 성장하여 거래량이 1,500건을 돌파하며 14년 만에 단월 기준 최고 실적을 기록했습니다. 2021년 1월과 2월조차도 아래 차트에서 확인할 수 있듯, 적어도 지난 3년간의 동월 실적을 상회하는 거래량을 기록했습니다:

매수자들은 사상 최저 모기지 금리와 낮아진 가격이라는 조합의 이점을 적극 활용하고 있습니다. 또한 압도적인 득표로 트럼프를 거부했던 뉴욕시를 징벌하는 데 주력했던 전임 행정부와 달리, 뉴욕시에 우호적인 새 행정부에 대한 기대도 매수 심리를 높이고 있습니다.
가격 하락, 그러나 자유낙하는 아님
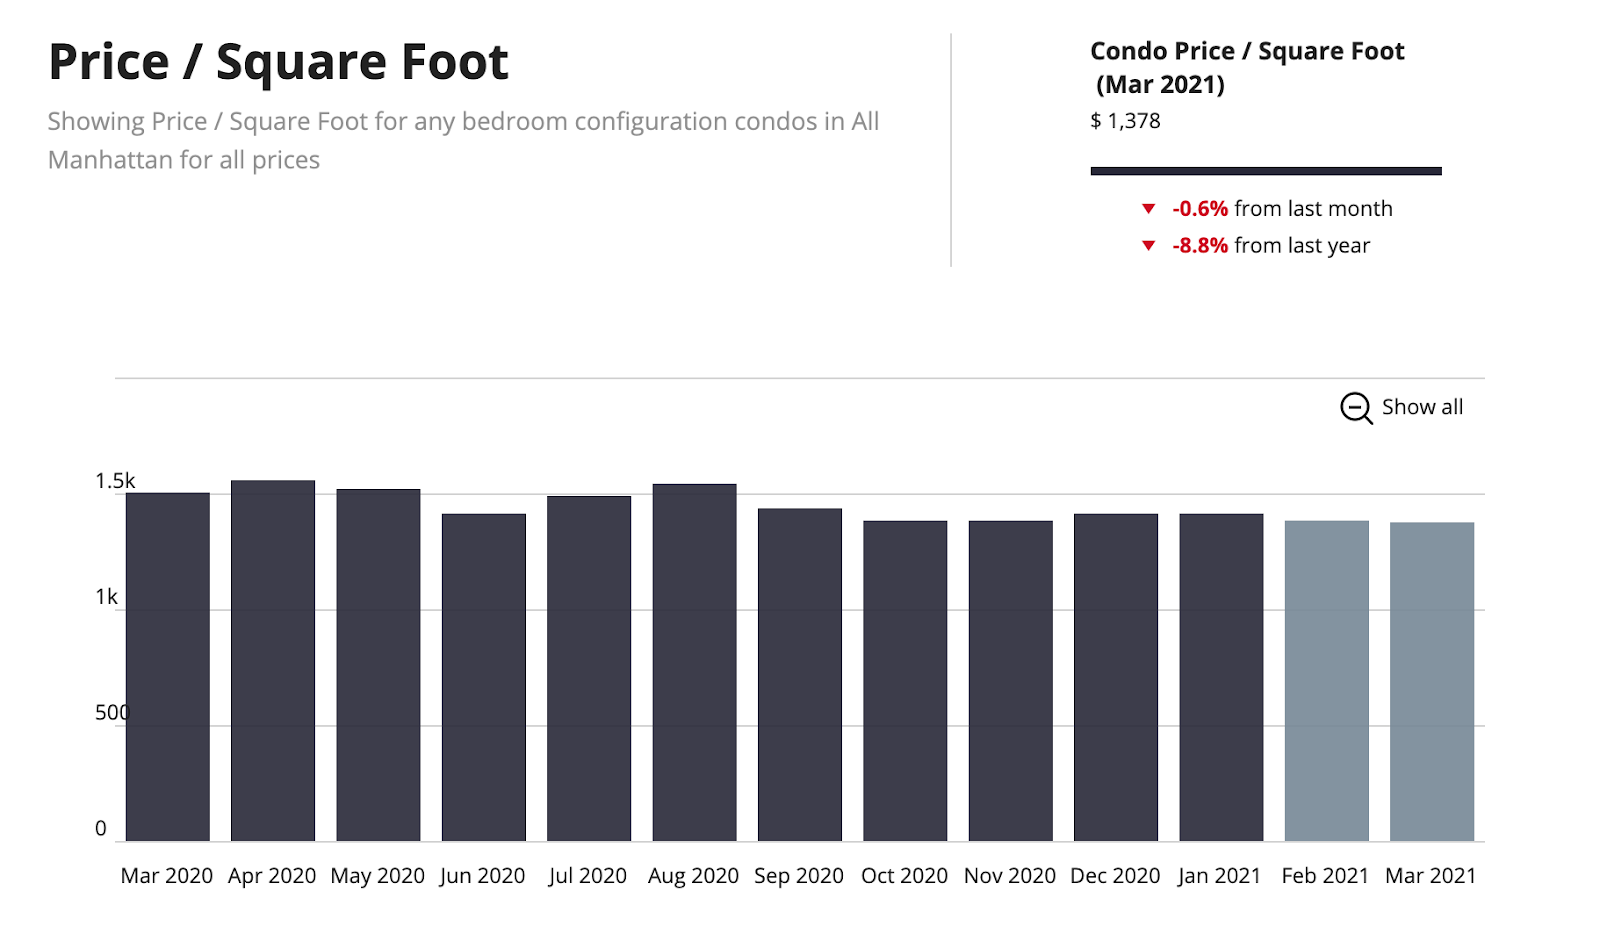
가격이 하락했으나 일부의 우려처럼 급락하지는 않았습니다. 맨해튼 콘도의 평방피트당 가격은 2021년 1분기에 2020년 1분기 대비 8.8% 낮아졌습니다. 이는 2018년 SALT 공제 한도 시행 이후 가격이 이미 하락한 상황에서 추가적으로 발생한 것으로, 경제학자 로버트 쉴러에 따르면 SALT 한도가 뉴욕시 부동산 가격을 평균 11% 낮추는 효과를 가져왔습니다. 결과적으로 가격이 불과 몇 년 전 최고치에서 크게 내려온 상황이며 반등 여건이 갖춰지고 있습니다. '블루' 행정부 출범과 함께 블루 스테이트를 불이익 주는 SALT 한도가 2021년에 폐지될 가능성이 있으며, 이는 부동산 가격에 호재로 작용하고 저세율 주로의 탈출을 억제할 것입니다.
신규 개발 매물 기회 잔존
3년 전 론칭된 프로젝트들의 가격이 현저히 인하되어 신규 개발에서 여전히 좋은 매수 기회가 존재합니다. 그러나 최근 론칭된 프로젝트들은 현재 시장 가격을 반영하여 책정되어 있어 낮은 호가에서도 할인폭이 크지 않습니다. 일부 할인은 가격 인하의 형태로 나타나지만, 상당수 할인이 취득 비용 지원의 형태로 제공되어 평방피트당 가격에 반영되지 않습니다. 신규 개발의 할인폭은 프로젝트 론칭 시점, 현재까지의 판매 속도, 특정 라인의 잔여 유닛 수, 자본 구조 내 지분 파트너, 그리고 무엇보다 대출 기관의 최소 분양가 요건(실질적으로 가격을 결정하는 것은 개발업체가 아닌 은행입니다) 등 다양한 요인에 따라 크게 달라집니다.
신규 개발에서 최선의 거래를 성사시키려면 열린 마음을 유지하되, 최대 할인을 받기 어려운 매물에 집착하지 않아야 합니다. 예를 들어, 개발업체들은 야외 공간이 있는 아파트나 거의 완판된 라인에는 큰 할인을 제공하지 않습니다.
아래 차트는 신규 개발 가격이 수개월 전 저점에서 어느 정도 회복한 모습을 보여줍니다.

백신이 신뢰 회복에 기여
뉴욕시의 백신 접종이 확산됨에 따라 봄/여름부터 연말까지 부동산 가격이 점진적으로 상승하기 시작할 것으로 예상합니다. 현재까지맨해튼 주민의 44%가 이미 1차 접종을 완료했으며, 27%는 접종을 마쳤습니다.. 전체 인구의 70%가 완전히 접종되면, 레스토랑 및 영화관의 완전 개방(현재 부분 개방 중), 브로드웨이 공연, 스포츠 경기장 등 모든 활동이 정상화될 것입니다. 그 시점에 시장에서 추가적이고 극적인 변화를 기대합니다. 올해 말 외국인에게 국가가 재개방되면, 맨해튼 부동산 회복세가 가속도를 붙일 것으로 전망합니다!
시장 지속 상승을 예고하는 신호들
SALT 한도 폐지 가능성, 지난 1년간 신규 개발이 중단되어 나타난 신규 건축 허가 감소, 그리고 도시의 완전 재개방은 리먼 사태 이후의 회복세와 마찬가지로 향후 4~5년간 맨해튼 부동산 가격에 호재로 작용할 것입니다.
매수를 고려 중이시라면 지금이 최적의 시기입니다. 재고가 2020년 10월 역대 최고치인 9,600유닛에서 2021년 3월 말 기준 7,000유닛으로 감소했으나, 여전히 다소 높은 수준입니다. 그러나 1분기와 동일한 속도로 거래가 이어진다면 여름 초에는 매도자 우위 시장으로 전환될 것입니다. 경기가 가열되면서 금리도 상승하여 동일한 주택을 보유하는 비용이 더 높아질 것입니다.
맨해튼 시장이 움직이고 있습니다...이제는 귀하가 움직일 차례입니다!
2021년 1월 맨해튼 시장, 2021년 거래 활동 증가로 순조로운 출발 맨해튼 부동산 시장이 코로나의 영향으로 여전히 어려움을 겪고 있으나…
맨해튼 시장, 2021년 거래 활동 증가로 순조로운 출발
맨해튼 부동산 시장이 코로나의 영향으로 여전히 어려움을 겪고 있으나, 2020년 4분기와 2021년 1월에는 다음과 같은 요인들에 힘입어 뚜렷한 개선이 관찰되었습니다:
- 백신 관련 긍정적 소식과 접종 개시로 매수자 신뢰도 향상,
- 역사적으로 낮은 금리 수준,
- 매도자(및 개발업체)의 할인 제공(평균 코로나 할인은 10%이며, 저가 매물에서는 더 낮고 고가 매물에서는 더 높음)
- 3개월 봉쇄 기간 동안 축적된 잠재 수요
- 새로운 행정부의 출범뉴욕시에 우호적인, 그리고
- Zandi에 따르면 뉴욕시 가격을 11% 하락시킨 SALT 한도의 잠재적 폐지
4분기 계약 체결 건수는 2019년 동분기 대비 약 8% 증가했습니다. 2021년 1월에는 콘도 거래가 전년 동월 대비 50% 증가하고, 코압 거래는 167% 급증했습니다. 모두 고무적인 소식입니다! 다만, 현재 높은 매물 재고 수준이 시장의 역풍으로 작용하여 2021년 매수자들에게 유리한 여건이 형성될 것입니다.
임대 시장도 최근 몇 달간 회복세를 보이고 있습니다. 그러나 기업들이 직원들의 사무실 복귀를 요구하기 전까지 임대 시장은 부진을 면치 못할 것입니다. 수개월 내 임대차 시장의 빠른 반등을 기대합니다.
핵심 요약:
- 현재는 매수자 우위 시장이나, 최고의 기회를 잡을 수 있는 창은 닫히고 있습니다,
- 가격은 하락했으나 폭락하지는 않았습니다,
- 럭셔리 매수자들이귀환했습니다, 연중 대부분을 시장에서 자취를 감추었으나 이제 복귀했습니다,
- 재고가 10월 극적인 정점에서 크게 줄었으나 여전히 높은 수준,
- 개발업체로부터 대형 아파트를 매입하기에 최적의 시기입니다, 신규 개발에서 역대 최고 수준의 할인과 인센티브가 제공되고 있습니다.
2020년 12월 맨해튼 시장, 2020년 4분기 반등 대형 도시 탈출을 다루는 헤드라인 뉴스에도 불구하고, 맨해튼의 서명 계약 활동이 최근 몇 달간 활발했다는 소식에 고객들이 놀라움을 감추지 못하고 있습니다…
맨해튼 시장, 2020년 4분기 반등
대형 도시 탈출을 다루는 헤드라인 뉴스에도 불구하고, 맨해튼의 서명 계약 활동이 최근 몇 달간 활발했다는 소식에 고객들이 놀라움을 감추지 못하고 있습니다. 2020년 10월과 11월의 월평균 서명 계약 건수는 855건이었으며, 2020년 12월도 전년 동월 717건을 초과하는 실적을 올리고 있습니다. 12월 중순까지의 분기 계약 체결 활동은 이미 전년 동분기를 넘어섰습니다.
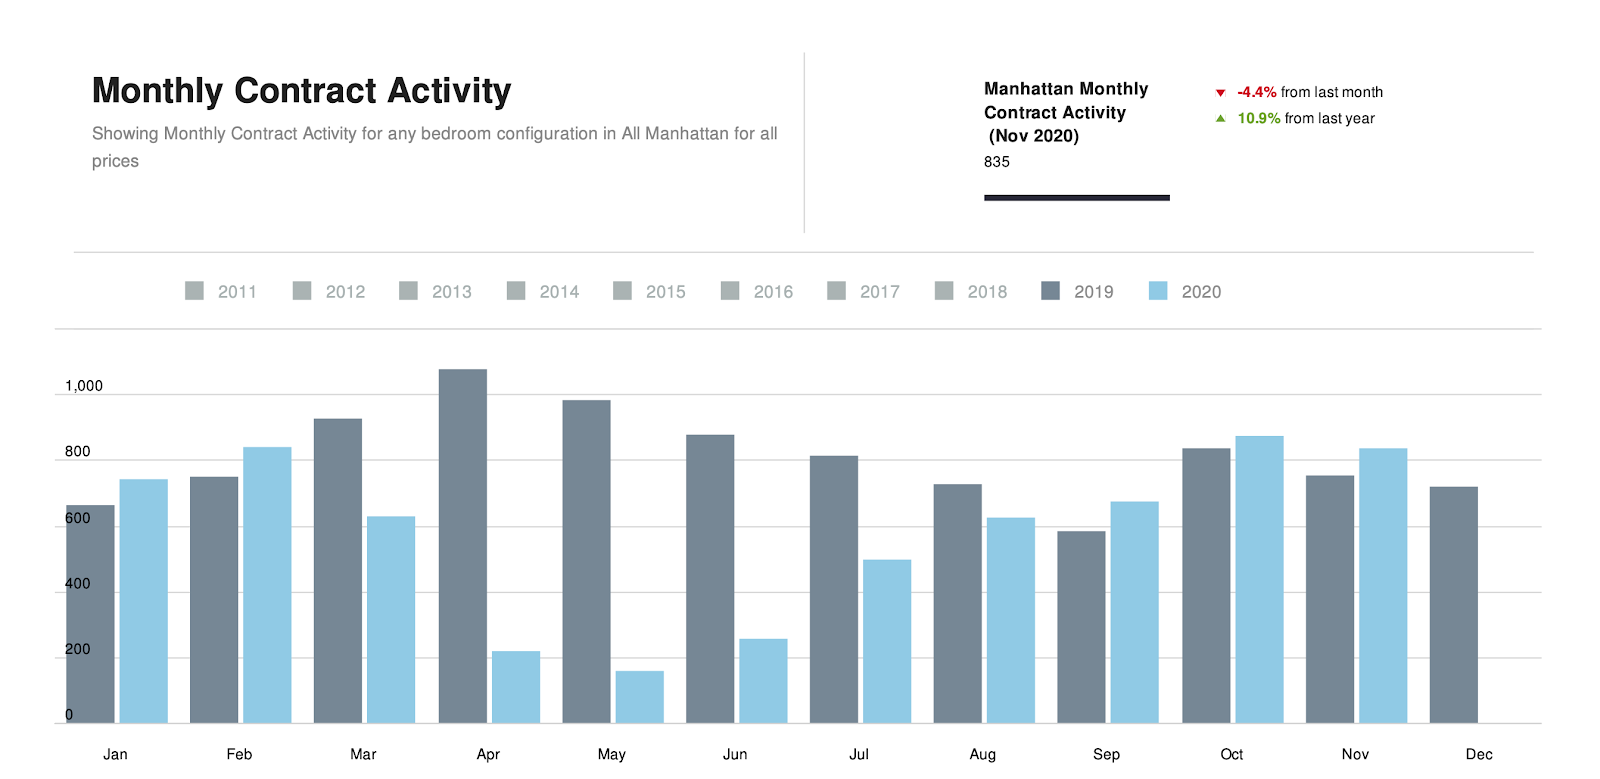
백신에 대한 신뢰 회복과 매도자들의 가격 인하 수용이 매수자들을 시장으로 불러들이고 있습니다. 이러한 계약 활동의 대부분은 300만 달러 이하 세그먼트에 집중되어 있으며, 럭셔리 부문은 여전히 미진하나 개선되고 있습니다.
아래에서 확인할 수 있듯, 5백만 달러 이상 세그먼트의 계약 체결 건수는 계속 증가하고 있으며, 이 세그먼트에서 가장 큰 할인이 포착되고 있습니다.
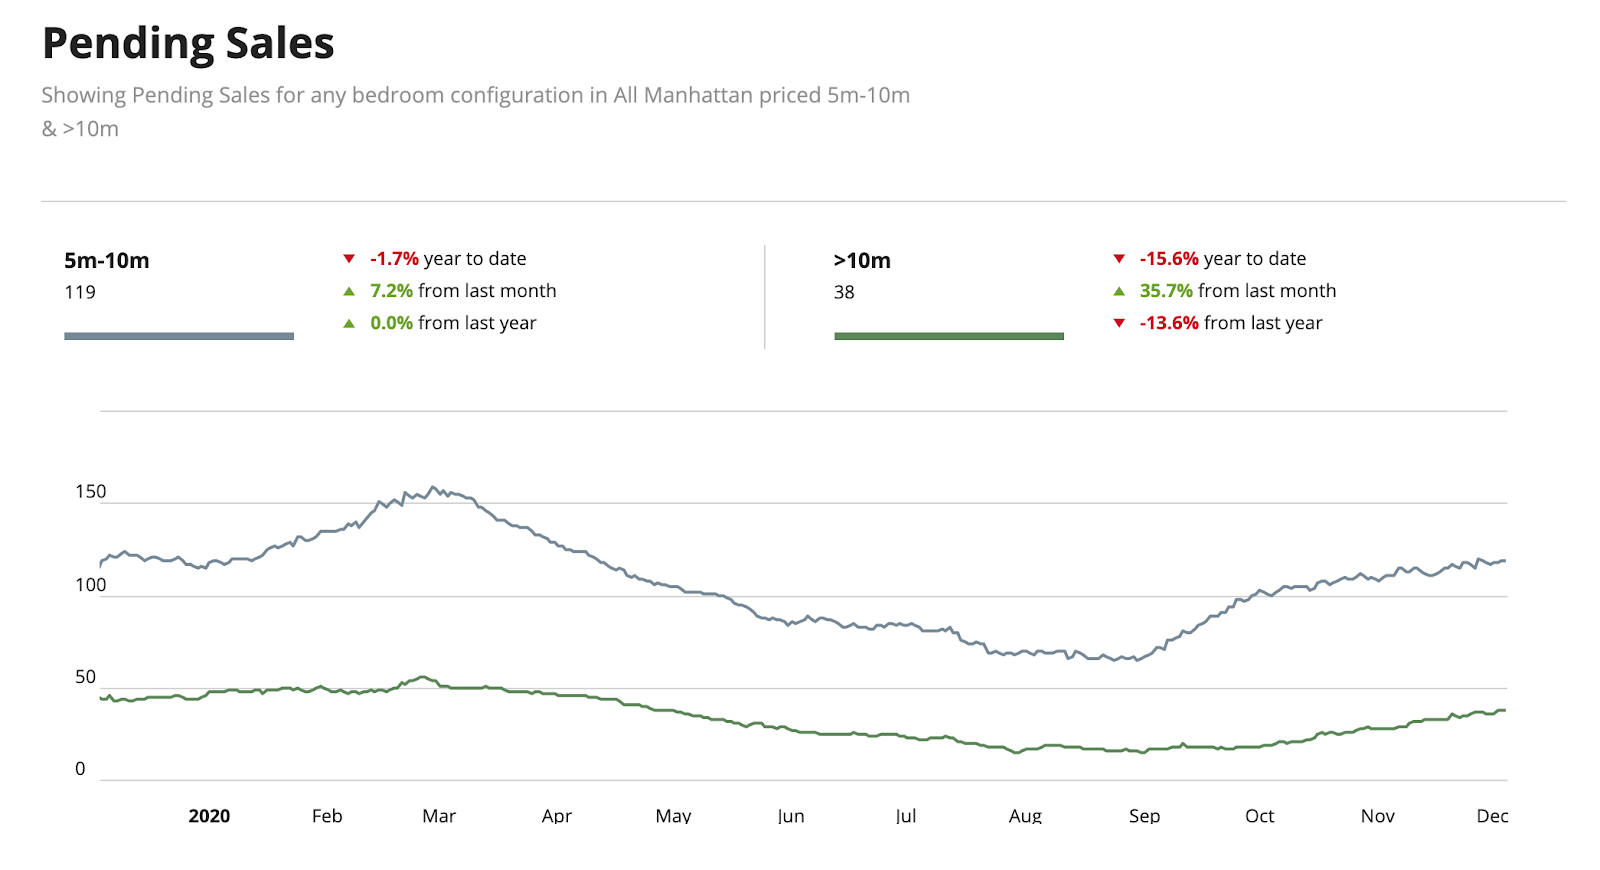
재고, 정점에서 급감하였으나 여전히 높은 수준
거래 활동과 신뢰 회복으로 맨해튼 매물 재고가 2020년 10월 약 9,600유닛에서 현재 8,000유닛으로 감소했습니다.
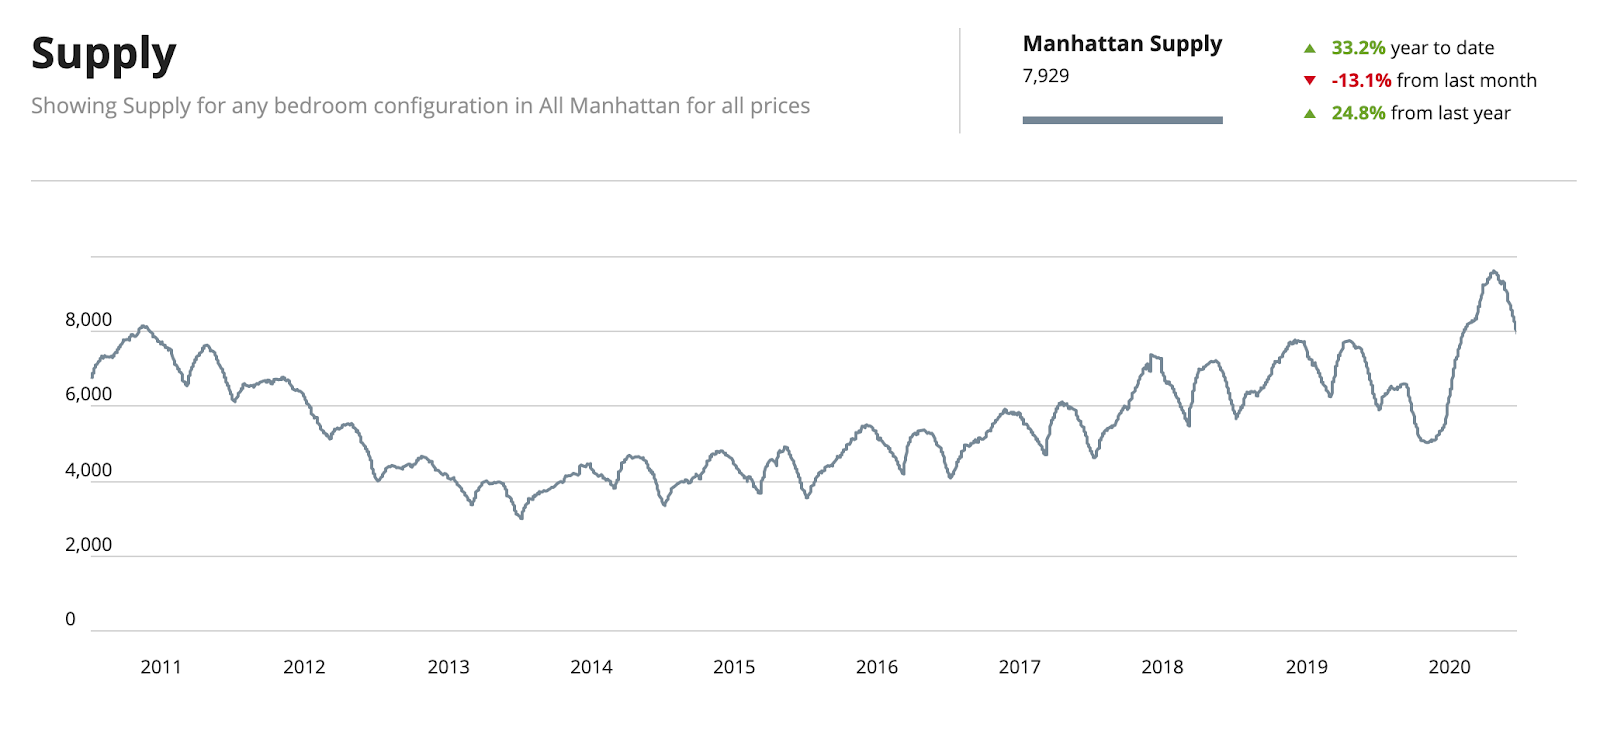
작년 말 재고가 6,600유닛이었던 것과 비교하면 20% 증가한 수준이지만, 정점 대비 17% 감소한 것은 긍정적입니다. 10월의 이러한 급격한 재고 반전은 Pfizer와 Moderna의 탁월한 백신 뉴스에 힘입은 결과로 보입니다. 이것이 매도자들을 지나치게 고무시키지 않기를 바랍니다.
백신 접종이 완전히 완료되기 전까지 뉴욕시에서 좋은 거래 기회가 지속될 것으로 예상합니다. 다만, 시간이 지나고 거래 활동이 활발해질수록 매도자들이 지금처럼 대폭 할인을 하지는 않을 것입니다. 이미 시장 저점을 통과한 것으로 보이나, 매수자가 뉴욕시에서 상당한 할인을 받을 수 있는 시기가 아직 남아 있습니다.
지금 할인 혜택은 어디에 있나?
평균 '코로나 할인'은 약 10%이나 400만 달러 이상 세그먼트에서는 더 높게 나타나고 있습니다. Urban Digs가 2020년 4분기 종결 거래를 분석한 결과,
- 200만 달러 미만, 평균 5% 할인
- 200만~400만 달러, 평균 10.4% 할인
- 400만 달러 이상, 평균 13.5% 할인
물론 이는 평균치이며, 취득 비용 지원 등 개발업체들이 거래 성사를 위해 제공하는 기타 혜택은 반영되지 않았습니다. 중요한 점은, 맨해튼 부동산 시장이 2017년 말 SALT 세제 변경 이후 이미 하락세를 겪어 2019년 3분기에 바닥을 찍었다는 것입니다. 따라서 코로나 이전에 이미 가격이 상당히 조정된 상태였습니다. 코로나 추가 할인은 매수자에게 금상첨화인 셈입니다.
신규 개발
할인 폭은 건물 위치, 판매 완료 유닛 수, 개발업체나 대출 기관 관련 특이 사항 등 건물 자체의 다양한 요소에 따라 크게 달라집니다. 또한 건물의 어느 라인을 매입하느냐도 중요합니다. 개발업체가 가장 인기 있는 라인의 50%는 판매하고 다른 라인은 0%만 판매했다면, 두 라인에서 동일한 할인을 기대할 수는 없습니다.
현재 신규 개발 할인은 다양한 스펙트럼에 걸쳐 있으며, 실제로는 건물 자체에 영향을 미치는 다양한 요인에 달려 있습니다. 개발업체들은 최소 분양가를 결정하는 은행에 종속되어 있어, 직접적인 가격 인하보다는 취득 비용 지원을 제공하는 경향이 있습니다. 그러나 가격 인하와 취득 비용 지원이 병행되는 사례도 확인됩니다.
신규 개발의 평균 할인은 취득 비용 지원을 포함하여 10%이나, 이미 인하된 가격에 추가로 그 이상을 제공하는 개발 사업도 있습니다. 뉴욕주 법무장관에게 최초 신고된 분양가인 Schedule A 가격 대비 20~30% 할인도 드문 일이 아닙니다.
개발업체들은 매수자의 취득 비용 중 적어도 일부를 부담하고 있으며, 그 항목은 다음과 같습니다:
- 양도세(약 2%)
- 맨션 세(1%에서 시작하며 2,500만 달러 초과 시 4%까지 올라가는 누진 구조)
- 주차, 유닛에 따라 포함 가능
- 창고, 포함될 수 있음
- 공용 관리비, 1년치를 부담할 수 있습니다.
일부 개발업체는 전혀 협상에 응하지 않거나 건물에 특별한 경쟁력이 있는 경우 양도세만 부담할 수도 있습니다. 예를 들어, Park Loggia는 Central Park 전망 테라스를 갖춰 호가에 거래되고 있습니다. 어퍼이스트사이드의 Madison Avenue에 위치한 The Benson도 소수의 유닛만 있어 역시 호가에 거래됩니다. 자체 자금으로 운영되어 타인에게 종속되지 않은 건물들도 협상에 나서지 않습니다. 그러나 이러한 경우는 극히 드뭅니다.
거시적 주요 시사점:
- 이는 아마도 뉴욕시 역사상 지난 20년 이상 중 가장 훌륭한 신규 개발 매수자 우위 시장일 것입니다.
- 우리는 금융 위기가 아닌 건강 위기에 처해 있으며, 이는 이미 해결된 것으로 보입니다.
- 공포와 자금 경색이 있었던 2008/2009년 대침체, 2000년 기술 버블, 또는 9/11과 같은 상황이 아닙니다.
- 은행과 화이트칼라 직종 종사자들은 현금이 풍부하며, DJIA는 30,000을 넘었습니다(2009년의 6,000이 아닙니다).
- 두려움은 매도자에게 있습니다. 매수자들에게는 이 두려움을 활용할 짧은 기회가 있습니다.
- 관망 중이신 분들께서는 기억하십시오, 할인을 받으려면 오퍼를 제시해야 합니다. 이기려면 플레이해야 합니다!
연말을 맞아 모든 분들께 즐거운 연휴가 되기를 바랍니다. 2021년이 2020년보다 더 나은 한 해가 되길 기원합니다.
2020년 11월 맨해튼 부동산 시장, 2020년 10월 반등 뉴욕시 부동산 시장의 실시간 동향을 파악하기 위해 가장 먼저 살펴보는 지표는…
맨해튼 부동산 시장
2020년 10월 반등
뉴욕시 부동산 시장의 실시간 동향을 파악하기 위해 가장 먼저 살펴보는 지표는 특정 월의 서명 계약 건수입니다. 10월 서명 계약이 874건으로 크게 반등하여 2020년 9월 대비 30%, 2019년 10월 대비 4% 증가했습니다. 이는 맨해튼 부동산 시장이 코로나 위기의 심연에서 반등했다는 명확한 증거입니다. 또한 10월 서명 계약 건수는 코로나 이전을 포함하여 2020년 중 어느 달보다도 높은 수치로, 아래 차트에서 명확히 확인할 수 있습니다.
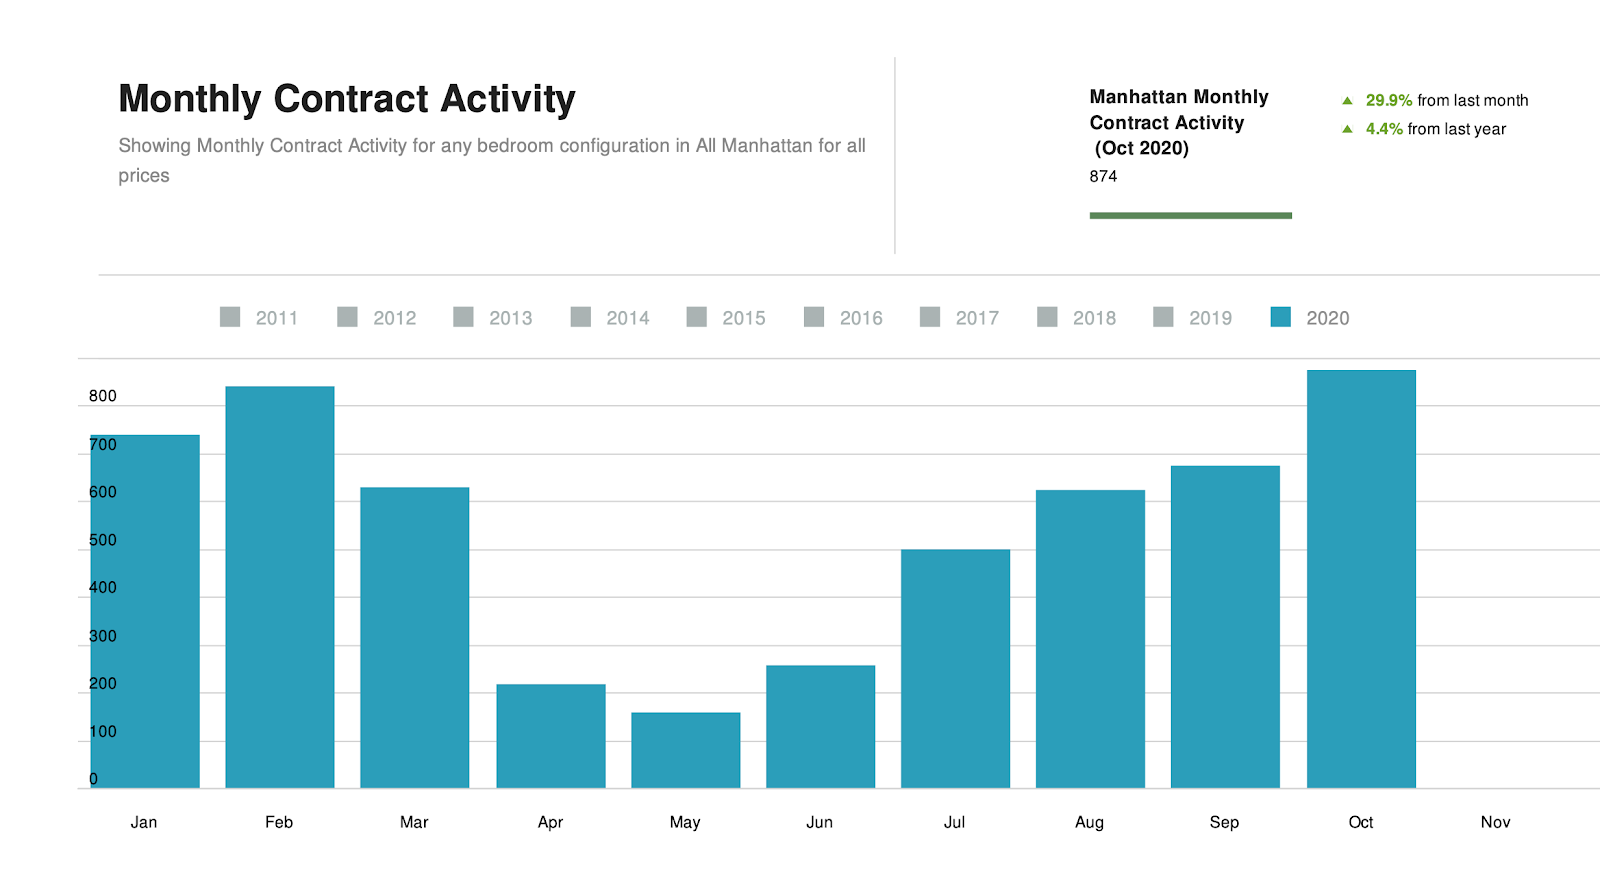
맨해튼 대형 거래 매수자 복귀
대부분의 거래 활동은 300만 달러 미만 매물에 집중되었으나, 2,500만 달러 이상 세그먼트에서도 계약 건수가 늘어나 대형 거래 매수자들이 시장으로 복귀하고 있음을 시사합니다. 해당 거래 가격은 수 주 후에야 알 수 있겠지만, 2,500만 달러 이상 세그먼트의 전부는 아니더라도 상당수 매물이 큰 폭의 할인에 거래되었음을 확인했습니다. 모든 매도자들이 협상에 임하고 있으나, 300만 달러 미만 시장에서 대폭 할인이 일반적인 것은 아닙니다.
맨해튼 재고, 정점에 도달한 것으로 보임
재고(공급)는 10월 중순에 9,628유닛이라는 사상 최고치에 도달한 후 감소하는 양상입니다. 월간 신규 공급량은 2020년 9월 대비 21%, 2019년 10월 대비 1.2% 감소했습니다. 재고 증가세는 둔화되었으나, 재고 수준이 정상으로 돌아오기까지는 시간이 걸릴 것입니다. 이것이 바이러스로 인한 최대 불확실성 국면은 지났으나 매수자의 기회가 아직 소멸되지 않았다고 보는 이유입니다. 최근 2주간 재고가 감소하여 11월 6일 금요일 현재 9,255유닛으로 하락했습니다. 작년 이맘때 재고가 약 7,700유닛이었던 점을 감안하면 여전히 매우 높은 수준입니다.
뉴욕시 교외 주택 거래는 정점을 넘어섰음
웨스트체스터, 그리니치, 롱아일랜드, 햄프턴의 거래가 여전히 높은 수준을 유지하고 있으나, 지난여름 뉴욕 교외를 강타했던 거래 활동의 정점에서는 하락하고 있습니다.
이제 선거가 거의 마무리되고 Pfizer가백신효능이 90%에 달하는 것을 발표함에 따라, 맨해튼 시장이 계속 회복될 것으로 전망합니다.
2020년 10월 뉴욕시 10년 만에 최고의 매수 기회 뉴욕시 부동산 시장 재개장 후 3개월이 지났습니다. 많은 어려움이 있었지만…
뉴욕시 10년 만에
최고의 매수 기회
뉴욕시 부동산 시장이 재개장한 지 3개월이 지났습니다.많은 어려움이 있었으나, 도시는 회복 중입니다. 서명 계약 증가와 계류 중인 거래에서 활기가 감지되기 시작했습니다. 그러나 아직 가야 할 길이 있으며, 이는 현명한 자본에 있어 커다란 기회를 의미합니다.
레스토랑, 헬스장, 사무실, 박물관이 재개장하면서 뉴욕시가 훨씬 활기찬 모습을 되찾았습니다. 뉴요커들이 사회적 거리두기와 마스크 착용을 철저히 준수하며 도시 내 바이러스를 억제하고 있습니다.
한 발짝 물러나 3만 피트 상공에서 부동산 시장의 큰 그림을 바라보면, 지금이 맨해튼 매수의 적기임을 알 수 있습니다. 2001년 또는 2009년에 매수하셨다면뉴욕시가 더욱 강하게 반등한다는 것을 이미 알고 계실 것입니다. 그러므로 18개월 후 귀하의 상황을 잠시 생각해 보십시오. 관망만 하던 매수자들이 뉴욕시를 더 일찍 매수하지 않은 것을 후회하는 날이 반드시 올 것입니다.
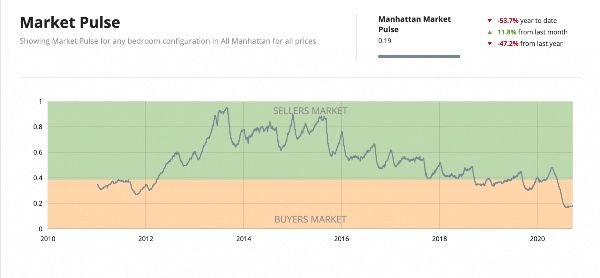
현재 시장에서 발생하고 있는 주요 내용을 요약하면 다음과 같습니다:
- 코로나로 인해 맨해튼에서 낮은 가격에 매수할 수 있는 일시적 기회가 생겼습니다.
- 위의 시장 맥박 차트는 계류 중인 거래와 재고를 반영하며, 뉴욕시가 매수자 우위 시장에 있었으나 회복을 시작하고 있음을 명확히 보여줍니다.
- 진지한 매도자들은 합리적인 가격으로 매물을 내놓거나 할인을 제공하고 있습니다. 특히 개발업체들은 불과 몇 년 전만 해도 상상할 수 없었던, 그리고 몇 년 후에는 다시 볼 수 없을 가격 할인과 인센티브를 제공하고 있습니다.
- 평균 할인이 8%인 반면, 최고가 매물에서는 이보다 2~3배 높은 할인을 확인하고 있습니다.
- 기회의 창은 지금입니다... 언제 닫힐까요? 2021년 2분기 이전에 닫힐 가능성이 높으며, 2020년 4분기에 최선의 거래가, 이어서 2021년 1분기에도 좋은 거래 기회가 있을 것입니다. 효과 있는 백신이 배포 준비를 마쳤다는 발표가 나오면 매도자들의 자신감이 높아질 것이므로, 지금 행동에 나설 것을 권장합니다! 종결 시점에는 이미 2021년이 되어 새로운 시장 국면이 시작될 것입니다.
- 7조 달러의 정부 경기 부양책(2008년 대비 14배 규모)은 위험이 낮다는 것을 의미합니다. 지금은 2008년이 아닙니다. 은행은 건전하며 연준의 지원은 유례없는 수준입니다.
- 사상 최고치를 경신 중인 주식 시장(정부 경기 부양책의 산물)은 연방준비제도가 경기 부양을 위해 모든 수단을 동원하고 있음을 보여줍니다. 또한 투자자들이 미국 경제에 대한 신뢰를 갖고 있으며, 코로나가 통제 가능하고 머지않아 역사 속으로 사라질 것이라는 인식을 반영합니다.
- 뉴욕시는 6월 이후 바이러스를 억제하는 데 연방 정부보다 훨씬 효과적으로 대응하고 있습니다. 시민들이 사회적 거리두기, 대규모 행사 자제, 마스크 착용을 통해 동료 뉴요커를 보호하는 데 동참하고 있습니다. 언론이 뉴욕시 전체를 뭉뚱그려 다루는 경우가 많지만, 코로나 감염이 가장 많이 발생한 곳은 맨해튼이 아닌 퀸스와 브루클린입니다. 이 사실은 어디에서도 언급된 것을 보지 못했습니다.
- 봉쇄로 인한 폭락 국면은 끝났습니다. 계류 중인 거래가 전환점을 맞아 9월에 크게 증가하며 시장이 실질적 저점을 통과했습니다.
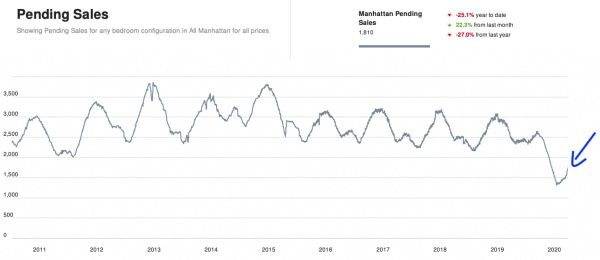
차트 제공:Urbardigs
현재 당사 추천 매물:
$3,999,000 / 평방피트당 $2,154
2014년 6월 600만 달러에 거래
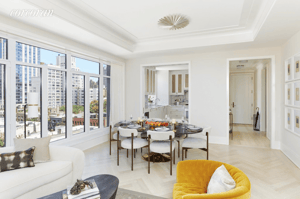
60일 전 $495,000 인하
53일 전 $280,000 인하
2017년 340만 달러에 거래
침실 2개 / 욕실 2.5개 / 1,807 ft²
관리비: $1,955 / 재산세 $2,972
가격이 인하된 이 대형 침실 2개 아파트는이스트 빌리지에 위치하며, 2017년 신규 분양 당시 현재 호가보다 40만 달러 높은 340만 달러에 거래되었습니다. 2015년 준공된 부티크 건물로 멋진 케이스먼트 창문이 특징입니다.자세히 보기.

West 53 Street 20번 - 22A호
$4,750,000 / 평방피트당 $2,748
$600,000 인하 / 2017년 570만 달러에 거래
침실 2개 / 욕실 2.5개 / 1,728 ft²
관리비: $3,792 / 재산세 $2,414
뉴욕시 최고의 호텔 중 하나인Baccarat Hotel and Residences에서 거주하십시오. 최초 소유자가 570만 달러에 매입한 이 아파트는 100만 달러 할인으로 강한 매각 의지를 보이고 있습니다.자세히 보기.
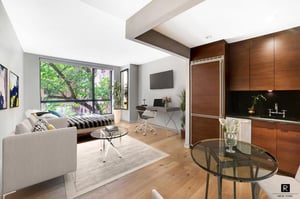
West 28 Street 540번 - 3A호
$885,000 / 평방피트당 $1,560
스튜디오 / 욕실 1개 / 567 ft²
관리비: $606 / 재산세 $629
웨스트 첼시의 +Art에 위치한 이 스튜디오는웨스트 첼시에서 $885K라는 매우 합리적인 가격에 나와 있습니다. 드디어 매도자들이 허황된 희망 가격이 아닌 팔릴 수 있는 가격으로 매물을 내놓고 있습니다. Hudson Yards와 High Line까지 가깝습니다!자세히 보기.
마지막으로, 시장에 대해 더 자세히 논의하고 싶으시면 아래에서 화상 통화 시간을 예약해 주십시오:
2020년 7월 달라진 뉴욕시의 여름 통상 이맘때면 2분기 맨해튼 시장 보고서 업데이트를 드리는데, 2020년 2분기는 완전히 다른 양상입니다…
달라진 뉴욕시의 여름
통상 이맘때면 2분기 맨해튼 시장 보고서 업데이트를 드리는데, 2020년 2분기는 완전히 다른 양상으로맨해튼 부동산 시장이 2분기를 구성하는 13주 중 12주 동안 폐쇄 상태에 있었습니다.
뉴욕시에서 발생한 일을 모르시는 분들을 위해 설명 드리자면, 2020년 3월 23일 뉴욕시가 봉쇄에 들어가 90일 후인 2022년 6월 22일에 재개장했습니다. 이 기간 중 물리적 매물 방문이 금지되었습니다. 매도자들이 매물을 회수하거나 리스팅을 연기하면서 재고가 위기 기간 중 현저히 감소했습니다. 그러나 현재 매물이 다시 시장에 나오면서 재고가 전년 동기 대비 8% 증가한 상태입니다.
지난 한 달간 시장은 서서히 회복되고 있으나, 반드시 정상 수준으로 돌아왔다고는 할 수 없습니다. 재개장 후 5주 동안 다음과 같은 양상이 나타났습니다:
- 서명 계약의 84%가 300만 달러 미만 세그먼트에서 발생했습니다.
- 일부 매수자들 사이에서 놀라운 긴박감이 감지됩니다. 뉴욕시가 곧 어느 정도 정상화될 것이라는 인식이 그 배경입니다.
- 많은 이들이 아직 별장에 머무르고 있고 여행 제한도 있어, 고가 시장에서의 움직임은 크지 않습니다.
- 연준이 기준금리를 제로로 인하하며 모기지 금리가 3% 미만의 역대 최저치를 기록하고 있습니다.
- 전체적인 지표는 가격이 코로나 이전 대비 8~10% 낮은 수준임을 시사하나, 모든 가격대에 해당하지는 않습니다.
- 신규 개발의 경우, 프로젝트에 따라 취득 비용과 가격 인하를 합산하면 약 8~12%에 달합니다.
- 가장 큰 할인은 고가 시장에서 나타나고 있으며, 일부 개발업체들은 분양가를 재책정하고 매수자 취득 비용의 대부분을 부담하는 매우 매력적인 인센티브를 제공하며 즉각적인 거래를 유도하고 있습니다.
- 500만 달러 이상 재판매 매물은 매주 방문 요청이 거의 없는 상태입니다. 따라서 대형 부동산의 진지한 매도자는 코로나 이전 가격 대비 최소 10%, 아마도 그 이상의 할인을 감수할 준비를 해야 합니다.
- 가격이 낮아질수록 할인폭도 줄어들며, 100만 달러 미만에서는 할인이 거의 없거나 전무합니다.
임대 시장:
- 임대 재고가 높음에도 불구하고, 특히 월 1만 달러 미만에서는 꾸준한 임대 계약이 이어지고 있습니다. 물론 할인이 적용된 조건입니다!
앞으로의 전망은?
우리는 새로운 현실의 초기 단계에 있지만, 코로나 관점에서뉴욕시는 이제 전국의 80%보다 안전한 곳이 되었습니다!
뉴욕시가 안전 프로토콜을 유지하고 감염자 수를 낮게 유지할 수 있고, 임상시험(Remdesivir 등 치료제 포함)에서 백신에 대한 긍정적인 소식이 계속 이어진다면, 역사는 뉴욕시 부동산이 빠르게 회복될 것임을 말해줍니다.
현재 우리는 뉴욕시의 경우 4~5월이었던 최대 불확실성 정점을 지났습니다. 최선의 거래 기회가 뒤에 있을 수도 있지만, 향후 4~5개월간에도 매수자들에게 좋은 기회가 있을 것으로 봅니다. 효과적인 백신이 확인되면(가을 중 확인될 가능성이 높습니다), 뉴욕시는 어느 때보다 강하게 돌아올 것입니다.
문의 사항이 있으시면?저와 상담 일정을 예약해 주십시오.
즐거운 여름 보내십시오!
Anthony
2020년 5월 코로나바이러스가 맨해튼 부동산 가격에 미친 영향 전례 없는 글로벌 위기 속에서 맨해튼 부동산 시장 가격에 미치는 영향에 대해 여러 문의를 받았습니다…
코로나바이러스가 맨해튼 부동산 가격에 미친 영향
전례 없는 글로벌 위기 속에서COVID-19가 맨해튼 부동산 시장 가격에 미치는 영향에 대해 여러 문의를 받았습니다. 이 혼란스러운 시기에 모든 분들의 안전과 건강을 바랍니다. 다음에 무슨 일이 일어날지는 아직 불투명하지만, 뉴욕시 부동산 시장에 대한 최신 정보를 공유합니다.
3월 말, 뉴욕시는 공중 보건 위기를 극복하기 위해 '의학적 혼수 상태'에 들어갔습니다. 그 결과 뉴욕 부동산 시장은 지난 두 달간 신규 계약 활동이 거의 없는 완전 동결 상태에 놓였습니다. 뉴욕주에 의해 맨해튼 콘도, 아파트, 주택의 물리적 방문이 금지되었고, 뉴욕시는 3월 중순부터 사실상 봉쇄 상태를 유지해 왔습니다. 다만, 팬데믹 이전에 진행 중이던 거래들은 비대면으로 종결이 가능했고, 은행들은모기지 대출.
을 계속 지원했습니다.Andrew Cuomo의 리더십 덕분에 뉴욕은 확산 곡선을 성공적으로 평탄화하고 이 위기를 관리해 나가고 있습니다. 아직 완전히 안심할 수 있는 단계는 아니지만, 향후 몇 주와 몇 달에 걸친 단계적 재개장이 계획되고 있습니다. 많은맨해튼 콘도 빌딩들이 5월 15일부터 이사 제한을 해제할 것이며, 방문 제한 해제는 6월 중 이루어질 것으로 기대합니다.
2020년 1월과 2월을 돌아보면, 계약 활동이 전년 동기 대비 15% 증가하여 2020년 봄 판매 시즌이 매우 탄탄할 것을 예고했습니다. 불행히도, 상황이 완전히 달라졌습니다! 현재 콘도 및코압 매물 재고가 급감하여 5,000유닛만 리스팅되어 있으며, 이는 통상적인 봄 판매 시즌 재고의 50%에 불과한 수준입니다. 물건 방문 금지 조치가 시행되면서 매물이 시장에 등록된 기간을 나타내는 '시장 출시 일수' 계산도 리스팅 포털에 의해 동결되어 무의미해졌습니다. 그렇다면 맨해튼 부동산 가격에 미친 영향은 무엇일까요?
바이러스가맨해튼 부동산 가격에 미친 영향을 이 시점에서 단정 짓기는 시기상조이나, 前 연방준비제도이사회 의장 벤 버냉키는 이번 경제 위기가 경제 침체보다는 자연재해에 더 가깝다고 지적했습니다. 이는 2008년이나 대공황처럼 금융 시스템의 붕괴로 인한 결과가 아닙니다. 은행은 건전하고 자본은 충분합니다. 다행히 연준은 통화 부양책을 신속히 시행했고 행정부도 재정 부양책을 빠르게 마련했습니다.
이 모든 상황의 긍정적인 측면은 사상 최저 금리와 사상 최대의 양적 완화로 인해 뉴욕시 부동산 가격이 큰 혜택을 누릴 것이라는 점입니다. 자산 가격 인플레이션은 양적 완화의 본래 목적이며, 기회가 현실화되기까지 시간이 걸릴 수 있습니다. 이 유례없는 양적 완화 부양책으로 인한 맨해튼 부동산 가격 상승폭과 무관하게, 뉴욕시는 여전히 세계 최고의 도시 중 하나이며 사람들은 매매 또는 임차 목적의 주거 공간을 필요로 합니다.
궁극적으로 이것은 모든 이들이 COVID-19 문제에 집중하고 있는 지금, 해결 가능한 보건 문제입니다.
시장에 대해 더 자세히 논의하고 싶으시면 아래에서 화상 통화 시간을 예약해 주십시오:
2020년 2월 이번 2월 뉴욕시 부동산 시장에 대해 알아야 할 6가지 1. 전년 대비 거래 활동 현저한 증가 계류 중인 거래 17% 증가 - 전체 시장…
이번 2월 뉴욕시 부동산 시장에 대해 알아야 할 6가지
1. 전년 대비 거래 활동 현저한 증가
- 계류 중인 거래 17% 증가, 전체 시장
- 계류 중인 거래 25% 증가, 60만~100만 달러
- 계류 중인 거래 21% 증가, 100만~200만 달러
이는 거래 활동이 전년 대비 현저히 증가했음을 보여주며, 전년은 활동 측면에서 시장 바닥이었습니다. 200만 달러 미만 낮은 가격대의 매물에서 가장 큰 반등이 나타나고 있습니다. 뉴욕시에서 오랫동안 볼 수 없었던 수요가 공급을 앞서는 현상이 드디어 나타나고 있습니다.맨해튼에서 체결된 계약 건수가 2019년 11월, 12월, 2020년 1월, 2월 연속 두 자릿수 증가를 기록하고 있습니다. 선행 지표로서 계약 체결 활동의 지속적인 증가는 통상 가격 움직임에 선행합니다. 통상 가장 조용한 달인 1월임에도 인상적인 계약 체결 건수를 기록했습니다.
실제 경험을 바탕으로, 방문 약속을 위해 다른 중개업체에 전화했을 때 최소 25%는 해당 매물에 이미 수락된 오퍼가 있었습니다. 12개월 전과는 판이한 상황입니다. 계약에 들어가는 매물은 오랫동안 시장에 나와 있다가 여러 차례 가격을 내린 것들이거나, 처음부터 적정 가격으로 책정된 새 매물들입니다. 또한 최근에는 오픈 하우스에 방문객이 몰리고 비딩 경쟁(다른 시대의 유물)도 간혹 나타나고 있습니다.
2. 럭셔리 시장 활동, 할인에 힘입어 강화
뉴욕 전역의 할인이 거래 성사를 이끌고 있으며, 1월 중간 매물 할인율은 6.4%(뉴욕 기준 높은 수치)로 매도자들이 가격을 수용하고 있음을 보여줍니다. 300만 달러 미만 세그먼트에서 거래 활동 증가가 가장 두드러지나, 고가 시장에서도 일부 개선이 관찰되고 있습니다.
예를 들어, Olshan보고서는 다음과 같이 언급했습니다: "지난주 400만 달러 이상에서 20건의 계약이 체결되어 3주 연속 20건 이상을 기록했습니다. 최초 호가 대비 평균 가격 인하율은 18%였으며, 상위 2건의 거래로 인해 왜곡된 수치입니다."
"평균 시장 출시 일수는 803일로, 매물의 절반이 개발업체에 의해 수년간 시장에 나와 있었기 때문에 높게 나타났습니다. 이는 2012년 해당 통계 추적을 시작한 이래 이 보고서가 기록한 최고치입니다."
Central Park 매수자:Billionaire's Row와 Central Park 시장을 주시해 오셨다면, 기회가 있습니다. 시장이 반전되기 전에 지금이 진입 시점일 수 있습니다. 예를 들어, Columbus Circle의 Trump International Hotel and Tower에 거주할 의향이 있는 분이라면, Central Park 직접 전망의 멋진침실 3개를 평방피트당 3,300달러(아래 참조)에 취득할 수 있습니다. 트럼프가 영원히 대통령은 아니며 이 건물도 언젠가 반등할 것입니다. 또한One57과 Time Warner Building에서도 상당한 할인을 확인했으며, 이들과 여타 울트라 럭셔리 건물의 Central Park 직접 전망 매물 가격 하한선은 평방피트당 약 4,500달러 수준입니다.
이 세그먼트의 매수자들로부터 더 많은 재고가 시장에 나올 것이라는 이야기를 들었다는 말을 자주 듣습니다. 다른 지역에서는 그럴 수 있겠지만,Billionaire's Row에는 신규 건물이 공급될 예정이 없습니다. 또한 2,000만 달러 미만으로 Central Park 전망이 트인 재고는 제한적이며, 이들 건물 대부분의 평균 거래가격이 3,000만 달러 이상입니다.
3. 신규 개발 대 재판매
2~3년 전에 가격이 책정된 신규 개발 매물이 시장에서 부진을 겪고 있으며, 그 이유는 개발업체와 은행·투자자 사이의 간극 때문입니다.
매수자들에게 전달하는 메시지:재판매 시장에는 평방피트당 1,100달러에서 1,800달러 사이에서 다양한 기회가 풍부합니다.
물론 신규 개발 세그먼트에도 기회가 있으며, 일부 건물에서는 15%의 할인을 확인했습니다. 그러나 두 자릿수 할인이 나타나는 건물들은 대부분 수년 전에 론칭된 것들입니다. 반면, 2019년에 론칭된 건물들은 현재 시장을 반영한 가격으로 책정되어 낮은 호가에서 할인폭이 크지 않으나, 여전히 매수자 취득 비용의 상당 부분을 부담하고 있습니다.
시장은 가격에 매우 민감하며 금전적 동기에 의해 움직입니다.. 잠재 재고(shadow inventory)가 존재하는 것은 주지의 사실입니다. 비현실적인 가격을 고집하는 매도자나 주변 지역의 신규 개발 프로젝트에서 시장에서 철수된 매물들이 여기에 해당합니다. 요즘 매수자들은 매우 현명하여 좋은 가치를 구별할 줄 압니다. 지난 5년 내에 매입하여 지금 매도를 시도한다면, 손해를 보거나 원금 수준에서 거래하게 될 가능성이 높습니다. 따라서 험한 여정을 각오하십시오. 다양한 마케팅 기교가 동원되더라도 고평가된 매물은 팔리지 않습니다.
4. 임대료 상승
지난 몇 년간의 약세 이후, 임대료가 전년 동기 대비 현저히 상승하고 있습니다.Real Deal에 따르면, 아파트 임차인들이중개 수수료에 대한 혼란을 정리하는 동안, 이제 또 다른 소식이 나타났습니다: Douglas Elliman 시장 보고서에 따르면 지난달 세 개 자치구 모두에서 임대료가 전년 동월 대비 5~6% 상승했습니다.
5. 모기지 금리
모기지 금리는 전년 동기 대비 급락하여 역대 최저 수준에 근접하고 있습니다. 30년 고정 모기지 금리는 3.65%를 기록했으며, 주식 시장은 26,900에 근접한 기록적 고점에 있습니다. 비교를 위해, 지난 30년간 동일한 모기지 금리의 평균은 약 6.25%였습니다. 최근 10년 중 금리가 더 낮았던 시점은 2016년 9월의 최저 3.42%와 2012년 11월의 최저 3.32% 단 두 차례뿐입니다.
이미 역대 최저 수준에 근접해 있어 금리가 더 내려가기 어렵습니다. 따라서 저희는 이 인위적으로 낮은 모기지 금리 현상이 끝나기 전에, 현재 대출을 재융자하거나 신규 부동산 매입 자금 조달에 활용할 것을 권고드립니다.
5. 코로나바이러스와 해외 매수자
건강 우려가 부동산 시장에 미칠 영향을 단정하기에는 아직 이르지만, 뉴욕 부동산 시장이 국내 매수자에 의해 지탱되어 왔고 해외 매수자는 사실상 부재했다는 점을 주목해야 합니다. 중국 본토 매수자들은 2016년 이후 뉴욕시 시장에서 자취를 감췄으며, 유럽인들은 자국 통화 약세가 장기간 지속되면서 부재 상태입니다. 라틴아메리카 및 브라질 매수자들도 자국 통화 가치 하락으로 인해 대부분 시장에서 빠진 상태입니다.
따라서 단기적으로 뉴욕시 시장에 부정적인 영향을 미치지 않을 것으로 예상합니다. 달러 약세와 건강 우려 해소가 맞물린다면 시장이 급등할 수 있습니다. 마지막으로, 일부 아시아 국가들은 당국이 확산을 억제하는 과정에서 제한적인 투자 기회를 갖게 되어, 위험이 없는 투자처인 뉴욕시로 더 많은 자금이 유입될 수도 있습니다.
2020년 1월 Urbandigs의 영상 업데이트 많은 고객들이 뉴욕시 시장의 현황을 문의하고 있어, Urbandigs.com의 Noah가 제작한 영상을 통해 간략한 업데이트를 보내드리려 합니다…
Urbandigs의 영상 업데이트
많은 고객들이 뉴욕시 시장의 현황을 문의하고 있어, Urbandigs.com의 Noah가 제작한 영상을 통해 간략한 업데이트를 보내드리려 합니다. 그는 맨해튼 부동산 시장의 현황을 훌륭하게 정리했습니다.
- 2019년 맨해튼 시장의 정책 주도 재설정
- 2018년부터 시행된 SALT 공제를 10,000달러로 제한하는 연방 TJCA 세법 변경으로 투자자가 아닌 주거용 소유자들의 비용이 증가했습니다.
- 맨션세가 2019년 7월 1일부로 누진 구조로 개편되어 2019년 전반에 걸쳐 거래 시점에 영향을 미쳤습니다.
- 시장은 안정화되고 있습니다. 매출은 완만해졌고, 계약 체결은 개선되었으며, 공급 증가세는 둔화되었습니다.
- 잠정 매출 7% 증가
- 시장의 바닥은 2018년 4분기였습니다
- "타격은 이미 지나갔습니다", 따라서 지금이 매수하기 좋은 시점일 수 있습니다.
저희는 한동안 고객들께 거래 활동 기준으로 시장의 바닥이 2018년 11월과 12월 무렵이었다고 말씀드려 왔습니다. 2019년 11월과 12월 수치는 이러한 견해를 확인해 주었으며, 계약 체결이 전년 동월 대비 두 자릿수로 증가했습니다. 뉴욕시는 날씨 때문에 뚜렷한 판매 시즌이 존재하므로, 현재 상황을 파악하려면 항상 전년 동월 또는 동분기와 비교해야 합니다. [Urban Digs 영상 후반부에서 그는 잠정 매출을 비교하며 저희가 고객들께 말씀드려 온 내용을 확인해 줍니다].
2019년 수치가 혼란스러웠던 이유는 맨션세 인상이 4월에 발표되어 2019년 6월 30일 이후 매수분에 적용되었기 때문입니다. 이로 인해 자연스럽게 3분기에 종결되었을 고액 거래 상당수가 2분기로 앞당겨졌습니다. 그 결과 2019년 3분기는 상대적으로 매우 부진해 보였지만, 2019년 3분기와 4분기를 합쳐 2018년 같은 기간과 비교하면 매출 물량은 4%만 감소했습니다.
그러나 참담했던 2019년 3분기에 쏟아진 부정적 보도는 매도자(개발업체 포함)들이 더 큰 할인을 제시하는 결과로 이어졌습니다. 이는 다시 재판매 시장과 신규 개발 시장 모두에서 거래 증가로 이어졌습니다.
저희는 맨해튼의 시장 조정이 $10K SALT 상한이 초래한 순수한 정책 주도의 가격 재설정이라고 확신합니다. Robert Schiller는 이 새로운 세법 때문에 뉴욕시 부동산 가치가 11% 하락했다고 추정했습니다. 언론은 공급 문제도 거론하지만, 저희는 최상급 프라임 지역에서 공급 과잉을 반드시 목격하고 있지는 않습니다. 물론 Financial District나 Lower East Side 같은 "C"급 지역에는 공급 과잉이 존재하지만, 프라임 지역인 UWS, UES, Greenwich Village, Tribeca에는 그렇지 않습니다. 그렇다고는 해도, 개발업체와 매도자들은 사람들이 세부 내용보다 헤드라인을 읽는 경향이 있다는 점을 알기에 물량을 소화하기 위해 상당한 할인을 제시하고 있습니다.
계약 활동은 가격의 선행 지표입니다. 계약 체결이 계속해서 두 자릿수로 증가한다면, 가격은 상승하고 이러한 할인은 축소될 것으로 예상합니다.
엄선한 뉴욕시 매물 목록 요청하기
2019년 12월 11월 뉴욕시 콘도 시장의 밝은 신호 2019년 11월 매수자들은 평균적으로 최종 호가 대비 최종 매매가에서 5.7%의 할인을 받았습니다. …
11월 뉴욕시 콘도 시장의 밝은 신호
2019년 11월 매수자들은 평균적으로 최종 호가 대비 최종 매매가에서 5.7%의 할인을 받았습니다. 8년 만에 가장 큰 폭의 할인이었습니다! 뉴욕시 기준으로는 상당히 큰 격차이자 매수자에게는 훌륭한 기회입니다.
영리한 매수자들은 시장에 나온 할인 기회를 놓치지 않았고, 그 결과 콘도의 계약 활동은 2018년 11월 대비 15% 증가했습니다. 뉴욕시 부동산에 격동의 한 해였던 만큼(예컨대 SALT 상한, 맨션세 개편, 그리고 WeWork) 반가운 신호입니다.
35 Hudson Yards의 기회 - 일부 세대 최대 30% 할인
The Related Group은 5~7세대를 더 분양해야 35 Hudson Yards 의 오퍼링 플랜이 발효됩니다(입주가 시작되려면 15%가 분양되어야 합니다). 그래서 짧은 기간 동안 일부 세대에 파격적인 할인을 제공하고 있습니다.
할인을 적용할 경우, 이들 세대의 평방피트당 가격은 57층부터 시작하며 $2,250에서 $2,400 수준입니다! 제공되는 품질을 고려하면 상당히 저렴한 가격입니다. 35 Hudson Yards는 Four Season 스타일의 마감을 갖추었으며, 이는 맨해튼에서 저희가 본 최고 수준에 속합니다.
외국인 친화적이며, 건물 저층부에 자리한 플래그십 Equinox Hotel의 호텔 서비스(단품 선택 방식)를 이용할 수 있어, 35 Hudson Yards 입주민은 진정한 5성급 생활을 누리게 됩니다.
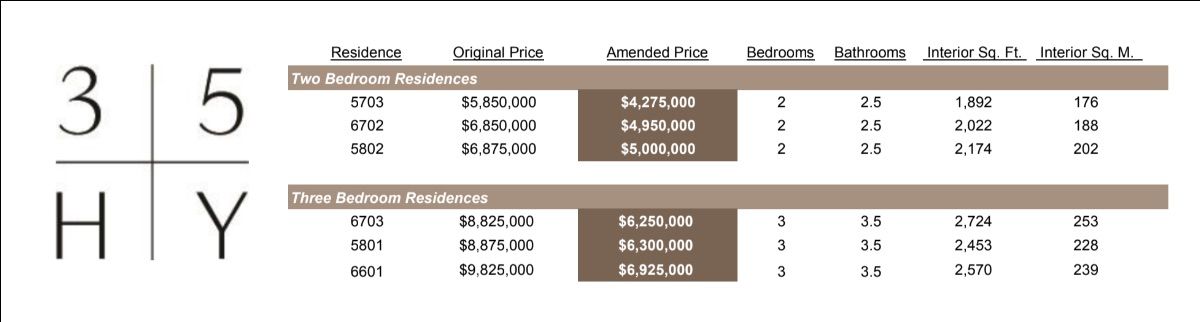
관심이 없으시더라도, 혹시 관심을 가질 만한 분을 알고 계십니까? 뉴욕시에서, 더욱이 Related Group의 프로젝트에서 이런 기회는 흔치 않습니다.
Hudson Yards의 이번 가격 인센티브에 대해 더 알고 싶으시면 알려 주십시오. 각 세대의 이미지와 영상 투어를 기꺼이 공유해 드리겠습니다.
15 West 61 Street의 The Park Loggia
저희가 예상한 대로, 15 West 61 Street는 맨해튼에서 가장 많이 팔리는 신규 개발 프로젝트로 계속 자리 잡고 있습니다. 12월 1일 기준으로 Park Loggia는 단 6개월 만에 65세대 이상을 분양했습니다.
이유가 무엇일까요? 입지, 입지, 그리고 입지입니다!
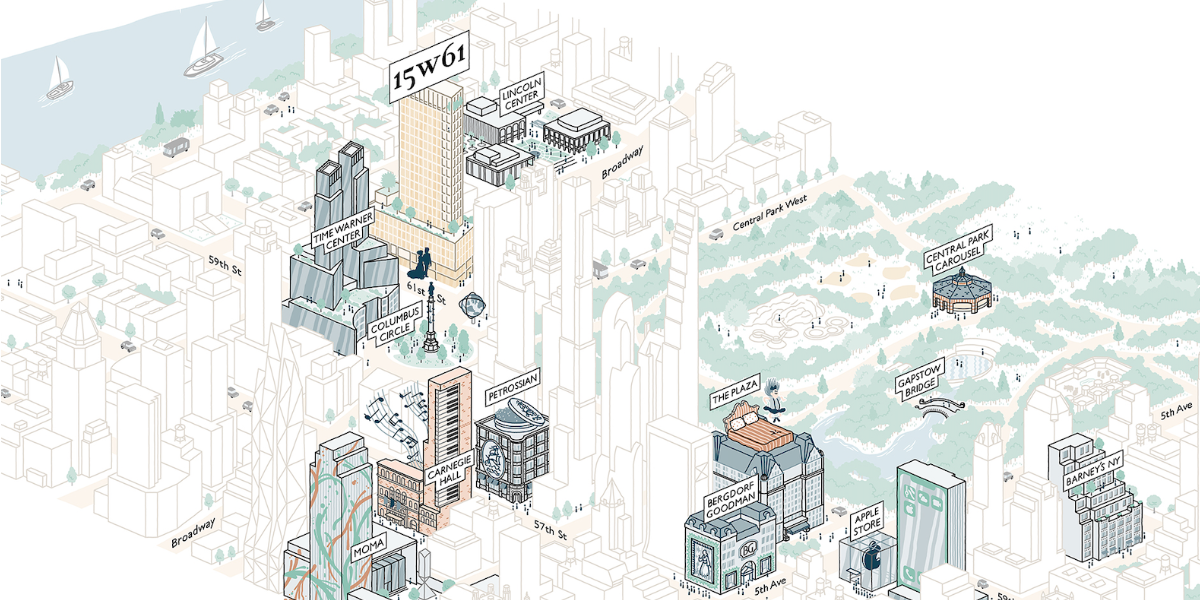
- Columbus Circle에서 북쪽으로 한 블록 떨어진 Broadway와 West 61st Street 코너에 들어서는 이 32층 타워는 172세대를 공급합니다. 그 무대는 바로 Upper West Side.
- Columbus Circle 일대에서 15년 넘는 기간 만에 처음으로 합리적인 가격에 공급되는 신규 개발 콘도 건물입니다
- 3년 전 시장의 정점이 아니라 오늘의 시장에 맞춘 가격입니다.
- UWS의 이 보석 같은 지역에는 기존 매물과 신규 개발 선택지가 늘 부족합니다
West Chelsea에서 분양을 시작한 Lantern House
시장에 나온 지 3주 만에 The Lantern House는 많은 계약을 체결하고 있습니다. 가격과 입지가 매수자들의 관심을 끈 것이 분명합니다. Meatpacking District와 West Village는 남쪽으로 불과 4블록 거리입니다. Hudson Yards는 북쪽으로 10블록, Tenth Avenue를 따라 곧장 올라가거나 High Line을 따라가면 됩니다. High Line 주변은 이미 개발이 완료되어 더 이상 새 건물은 들어서지 않습니다. 현실이 그렇습니다....그리고 West Chelsea는 이제 맨해튼에서 가장 비싼 지역 중 하나입니다.
그래서 Lantern House의 진입 가격대가 이토록 좋다는 점은 반가운 소식입니다. High Line 인근 신규 개발 가운데 침실 1개 세대를 $2M 미만(극소수는 $1.45M까지)에, 침실 2개 세대를 $3M 미만(극소수는 $2.4M까지)에 내놓은 곳은 이곳이 유일합니다. 물론 강 조망을 원하신다면 맨해튼 부동산 가격은 더 올라가지만, 그래도 이웃한 XI처럼 터무니없는 수준은 아닙니다.
뜨겁게 달아오른 뉴욕시 테크 산업
지난 몇 주 동안 뉴욕시는 Hudson Yards 일대에서 대규모 임대차 계약이 잇따르며 세계에서 두 번째로 중요한 테크 허브로서의 위상을 굳혔습니다. 테크 기업들은 이 도시의 방대하고 우수한 인재 풀을 확보하기 위해 프라임 맨해튼 부동산을 앞다투어 찾고 있습니다. 관련 산업과의 시너지는 뉴욕시를 이들 테크 거인에게 최적의 선택지로 만듭니다.
2019년 10월 읽는 것을 모두 믿지 마십시오 이러한 자극적인 헤드라인은 신문과 클릭 수를 늘려 주지만, 정작 독자에게 실제로 무슨 일이 벌어지고 있는지는 …
읽는 것을 모두 믿지 마십시오
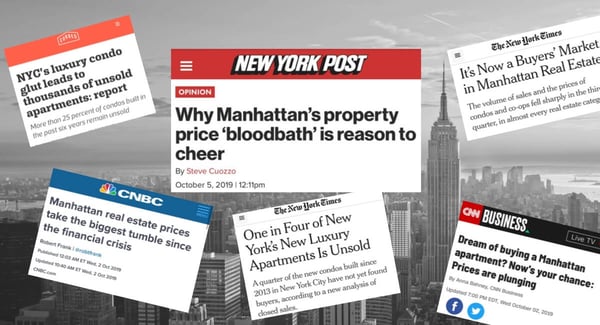
이러한 자극적인 헤드라인은 신문과 클릭 수를 늘려 주지만, 정작 독자에게 실제로 무슨 일이 벌어지고 있는지는 알려 주지 않습니다. 문제의 핵심은 맨해튼 부동산 가격 Manhattan.
그렇습니다. 3분기 매출 활동과 가격은 큰 폭으로 하락했습니다. 그러나 이는 매수자들이 맨션세 인상을 피하려고 거래를 2분기로 앞당겼기 때문입니다. 그 이상도 이하도 아닙니다.
이 세금은 무엇일까요? 2019년 7월 1일, 매수자가 거래 종결 시 납부하는 뉴욕주 세금인 맨션세는 $1M 이상 부동산에 일률적으로 부과되던 1%에서, 최고가 부동산의 경우 1.25%에서 3.9%에 이르는 차등 세율로 바뀌었습니다.
호황이라고는 할 수 없지만, 맨해튼 부동산 시장은 이런 헤드라인이 묘사하는 만큼 나쁘지도 않습니다.
- 선행 지표인 계약 체결은 해당 분기에 전년 대비 2% 감소하는 데 그쳤습니다. 참사와는 거리가 멉니다!
- 최상급 프라임 지역에는 신규 개발 과잉이 없습니다. 다만 슈퍼 럭셔리와 울트라 럭셔리 등 일부 세그먼트에서는 과잉 건설이 있었습니다. 앞서 언급했듯이, 과잉 건설은 외곽 지역에서 나타났습니다. 예를 들어 Financial District, Lower East Side, Far Upper West Side가 그렇습니다. 이에 대해 더 읽어보기.
여기에 더해 사상 최저 모기지 금리 그리고 (오늘 기준) Trump의 중국과의 화해 국면까지 감안하면, NY Post의 표현대로 매수자에게는 “환영할 이유”가 있습니다.
이런 헤드라인이 한 분기 이상 매수자들의 뇌리에 남으리라는 것을 아는 일부 신규 출시 프로젝트 개발업체들은 불과 지난 한 주 사이에 가격을 큰 폭으로 내렸습니다. 특히 저희가 선호하는 UES 신규 개발 두 곳(Hayworth와 Beckford)은 가격을 8~11% 인하했습니다 지난 며칠 사이의 일입니다. 아래에서 더 자세한 정보를 확인하십시오:
맨해튼 부동산 시장이 재설정 과정을 거쳤다는 점은 분명합니다. 뉴욕에서 주거용 주택을 보유하는 비용을 높인 2018년 세법이 그 원인이었습니다. 시장이 재설정된 지금, 저희는 장기 투자자에게 기회가 있다고 봅니다.
금리는 인위적으로 낮은 수준이며, 저희가 예측한 대로 Trump의 무역 전쟁도 긍정적인 방향으로 진전되는 것으로 보입니다. 시장의 바닥을 정확히 맞히는 것은 불가능하지만, 최악의 국면은 지났다고 판단합니다.
신규 개발의 가격 인하
희소성에 대한Beckford House and Tower는 소프트 론칭 2주 남짓 만에 큰 폭의 가격 조정을 단행했습니다. 언론 덕분이겠지요!
저희가 9월 21일 뉴스레터에서 언급했듯이, 저희는 이 프로젝트를 뉴욕 최고의 신규 개발 중 하나로 평가합니다. 이제 최초 분양가 대비 8~11% 할인이 적용되면서 훨씬 더 좋은 조건이 되었습니다. 건물과 마감의 품질은 135 East 79 Street 및 20 East End Avenue에 견줄 만합니다. 또한 Beckford의 임대료도 비슷한 수준, 즉 연간 평방피트당 $100 이상일 것으로 예상합니다. 입주 시점은 Beckford House가 2020년 봄, Beckford Tower가 2021년 봄입니다.
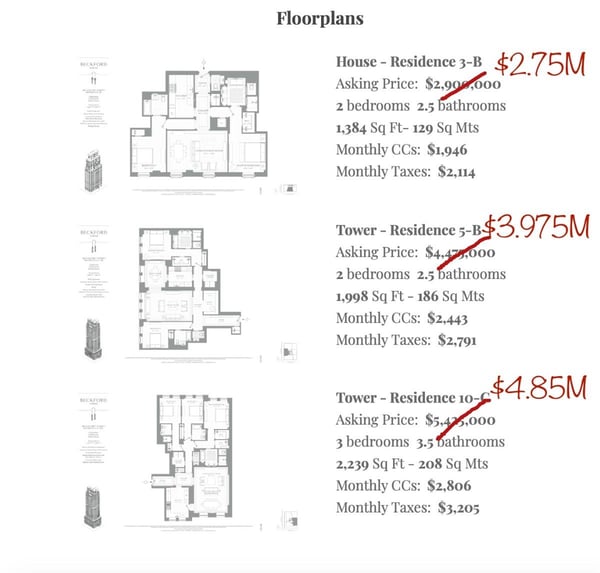
The Beckford House 및 Tower의 가격과 평면도 요청하기
The Hayworth는 여름에 분양을 시작한 또 다른 UES 프로젝트로, 오늘 가격을 인하했습니다. 예를 들어 8A 세대는 방금 11% 인하되었습니다. 이번 조정으로 8A의 가격은 평방피트당 $2,101이 되었는데, 이 수준의 상품으로서는 대단히 뛰어난 가격입니다. The Hayworth는 단 61세대로 구성된 부티크 건물로, Lexington과 86 Street 코너, The Lucida 맞은편에 자리합니다. 2020년 봄 완공되면 UES 최고의 콘도 건물 중 하나가 될 것입니다.
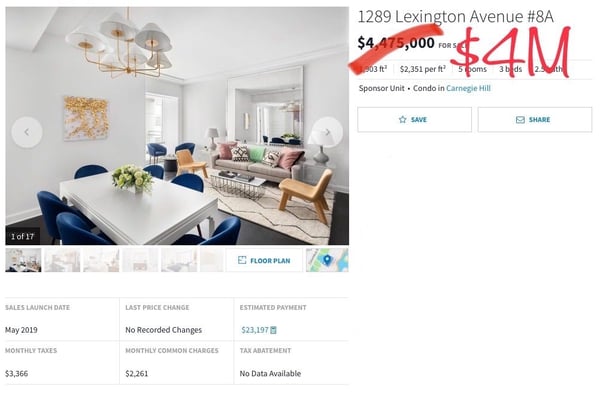
The Hayworth의 가격과 평면도 요청하기
재판매 시장
많은 매도자들이 마침내 시장 현실을 받아들이면서 상당한 폭의 가격 인하가 이어지고 있습니다. 일부 재판매 세대에서는 2014/2015년 수준의 가격으로 돌아가는 모습도 보입니다. 모든 경우는 아니지만, 분명 일부는 그렇습니다. 다만 현재 시장에 맞게 가격이 책정되지 않은 매물은 시장에서 오래 머물게 됩니다. 가격이 잘 책정된 매물은 꾸준히 팔리고 있습니다.
임대 시장이 강해지고 부동산 가격이 하락하면서, 마이너스 금리로 전 세계 수익률이 압축되고 있다는 점을 고려하면 수익률은 상당히 양호합니다.
2019년 5월 맨해튼 콘도 시장 업데이트 어떤 시장이든(부동산이든 주식이든) 절대적인 바닥을 정확히 맞히려는 시도는 거의 불가능에 가깝습니다. 다만 때로는…
맨해튼 콘도 시장 업데이트
어떤 시장이든(부동산이든 주식이든) 절대적인 바닥을 정확히 맞히려는 시도는 거의 불가능에 가깝습니다. 다만 때로는 분명한 신호가 나타나기도 합니다...
4월 매출 활동의 뚜렷한 반등은 바닥이 이미 지나갔음을 시사합니다!
실제로 벌어지고 있는 일
맨해튼의 4월 계약 체결은 지난 3월 대비(15.6% 증가) 그리고 전년 동기 대비(11.6% 증가) 두 자릿수로 늘었습니다. Urban Digs의 집계입니다. 계약 체결은 어느 부동산 시장에서든 선행 지표입니다. 계약 건수가 크게 늘어나면 대개 그 뒤로 가격이 긍정적으로 움직입니다. 2019년을 지나면서 이 수치를 계속 주시하겠지만, 이러한 새싹은 시장이 안정되고 나아가 반전을 시작하고 있다는 매우 좋은 신호입니다. 실망스러웠던 1분기 이후 대단히 반가운 소식입니다.
2017년 12월에 통과된 새 세법은 지난 한 해 맨해튼 시장의 활력을 크게 앗아갔습니다. 그러나 2018년분 세금을 신고(납부 기한 4월 15일)하면서 사람들이 그 영향을 더 잘 이해하게 되자 불확실성은 상당 부분 걷혔습니다. 기억하시겠지만, 이 법은 주거용 소유자가 연방 세금 신고에서 공제할 수 있는 주 소득세와 지방세(즉 재산세)를 $10K로 제한했습니다(SALT). 뉴욕의 주거용 소유자에게는 미미하기 짝이 없는 금액입니다. 대다수 뉴요커에게 이는 완전한 충격이었고, 많은 이들이 허를 찔렸습니다. 다만 SALT 상한이 불확실성을 통해 시장의 활력을 앗아간 것은 사실이지만, 낮아진 세율, 높아진 AMT 기준, 그 밖의 허점이라는 상쇄 요인 덕분에 고가 시장에 미친 영향은 상대적으로 작았습니다.
세제 변화가 지나가고 매출 활동이 살아나면서, 저희는 2019년이 맨해튼에서 콘도를 매수하기에 적기라고 봅니다. Douglas Elliman 보고서의 다음 내용을 참고하십시오:
- 2018년의 부진한 매출로 매도자들이 기대치를 낮췄습니다. 수치는 Jonathan Miller Samuel이 제공했습니다.
- 매출 물량 둔화로 재고가 쌓이면서 매수자의 선택지가 넓어졌습니다. 이는 가격에도 하방 압력으로 작용합니다.
- 모기지 금리는 지난해 5월 이후 40베이시스포인트(거의 ½포인트) 하락해 자금 조달 환경이 매우 매력적입니다.
- 2019년 1분기 GDP 3.2%와 폭발적인 고용 증가(1969년 이후 최저 실업률), 여기에 물가 지표까지 잠잠해 금리가 합리적인 수준에 머물며 회복을 뒷받침하고 있습니다.
낮아진 가격, 조정된 매도자 기대치, 최근 인하된 금리, 세제 변화 영향에 대한 확실성, 그리고 호황을 보여주는 뉴욕시와 미국 경제의 최신 지표까지 감안하면 지금의 매수는 매우 매력적입니다. 저희는 2019년 1분기를 이번 시장 사이클의 절대 바닥으로 돌아보게 될 것으로 예상합니다.
추천 블로그:
2019년 2월 뉴욕시는 지금 매수자의 시장입니다 저희는 현재 맨해튼 주택 시장이 10년에 한 번, 어쩌면 한 세대에 한 번 찾아올 투자 기회라고 봅니다…
뉴욕시는 지금 매수자의 시장입니다
저희는 현재 맨해튼 주택 시장이 10년에 한 번, 어쩌면 한 세대에 한 번 찾아올 투자 기회라고 봅니다. 2018년 4분기 맨해튼은 재고가 늘고 매출이 둔화되며 중간 호가가 하락하면서 뚜렷한 매수자 시장으로 바뀌었습니다. 지난 2년간의 미분양 신규 개발 세대가 아직 남아 있는 상황에서 올해 상당한 신규 공급이 시장에 나옵니다. 시장은 약세였고 매도자들은 협상에 매우 유연합니다. 동시에 뉴욕시 경제는 견조합니다. 이러한 요인들이 겹친 지금이 장기 투자를 실행하기에 좋은 시기이며, 2019년은 매수의 적기가 될 것으로 봅니다.
매우 드문 국면입니다. 지난 20여 년간 맨해튼이 매수자 시장이었던 적은 단 두 번뿐입니다. 9/11 직후인 2001년에 여섯 달 동안, 그리고 2008-2009년 Lehman Brothers 붕괴로 1년간 이어진 신용 위기 때입니다. 현재의 매수자 시장은 2015년 말에 시작되었지만, 당시에는 시장의 극히 일부인 울트라 럭셔리 세그먼트에 국한되었습니다. 그러나 이후 매수자 시장은 확대되었습니다. 2016년과 2017년에는 럭셔리 세그먼트로, 그리고 지금은 모든 재고 세그먼트로 넓어졌으며, 특히 많은 매수자를 관망세로 돌려세운 새 연방 세법이 시행된 2018년 이후 그러합니다(이전 업데이트에서 자세히 다루었습니다).
아래 차트에서 보시듯 Compound의 자료 기준으로, 적절한 시기에(즉 매수자 시장에서) 맨해튼 부동산을 매수하면 보상은 넉넉할 수 있습니다:
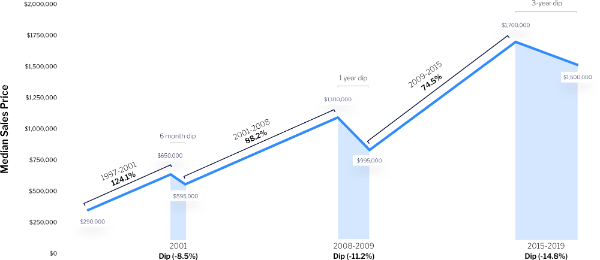
2018년 4분기 실적을 자세히 보면 다음과 같습니다:
- 2018년 4분기 계약 체결은 전년 동기 대비 3% 감소해 2012년 이후 최저 수준이었습니다. 다만 이 3% 감소는 콘도 계약 체결의 19% 급감에 기인하며, 코업 계약 체결의 큰 증가가 이를 일부 상쇄했습니다.
- 계약 가격은 모든 재고 유형에서 하락했습니다. 계약 활동은 종결 매출 데이터보다 현재 시장의 건전성을 더 잘 보여줍니다. 종결 데이터에는 오늘의 시장 여건을 반드시 반영하지는 않는 시점에 체결된 과거 계약이 포함되는 경우가 많기 때문입니다.
- 종결 매출 기준으로 콘도 중간 매매가는 8.1% 하락한 $1.48M으로, 수년 만에 가장 낮은 수준입니다.
- 4분기에 매매된 콘도 수는 3분기 대비 22.7%, 전년 대비 13.0% 줄었습니다. 매출 물량이 아주 오랜만에 가장 느리다는 뜻입니다.
- 평방피트당 중간 매매가는 상승했지만, 이 상승은 거래 종결을 시작한 두 초고가 건물의 초대형 거래로 왜곡된 결과입니다. 바로 520 Park Avenue및220 Central Park South.
그렇다면 이 모든 것은 무엇을 뜻할까요?
- 지금 매수할 수 있는 기회의 창이 열려 있습니다.
- 매수자의 구매력이 이전보다 커졌습니다.
- 매수자에게는 고를 수 있는 선택지도 훨씬 많아졌습니다.
- 개발업체는 새로운 인센티브를 제시하며 더 창의적으로 움직이고 있고, 개인 매도자들은 가격을 상당 폭 협상하고 있습니다.
- 매수자는 2년 전이라면 매도자에게 거래 결렬 사유였을 조건, 이를테면 모기지 조건부 계약을 허용하거나 양도세와 관리비를 부담하는 것까지 요구할 힘을 갖고 있습니다.
이 드문 국면이 뉴욕시 경제가 호황을 누리며 앞으로도 계속 성장할 위치에 있는 시점과 겹친다는 점을 기억하십시오(예컨대 Google의 West Soho 확장, 2019년 3월 Hudson Yards 개장 등).
거래는 이루어지고 있지만, 많은 잠재 매수자들이 관망 모드로 물러나 있습니다. 그분들께 드리는 당부는 어떤 시장에서도 바닥을 정확히 맞히기란 불가능하다는 것입니다. 매수자는 흔히 너무 오래 기다리다 저점을 놓치고 협상력을 잃습니다. 금리는 2018년 고점에서 내려왔습니다. 다시 오르기 시작하기 전에 시장에 진입하거나 재진입하기 좋은 시점입니다.
2018년 10월 지금이 맨해튼 콘도 시장에 투자할 적기인 이유 Warren Buffett이 가장 잘 표현했습니다. "가격은 당신이 지불하는 것이고, 가치는 당신이 얻는 것이다 . . . 현명한 사람은…
지금이 맨해튼 콘도 시장에 투자할 적기인 이유
Warren Buffett이 가장 잘 표현했습니다. "가격은 당신이 지불하는 것이고, 가치는 당신이 얻는 것이다 . . . 남들이 탐욕스러울 때 두려워하고, 남들이 두려워할 때 탐욕스러워지는 것이 현명하다."
뉴욕시 부동산에 관한 최근의 몇몇 보도는 일부 사람들을 두렵게 만들었습니다. 그 보고서들의 큰 그림과 전체 통계를 보면 왜 두려워하는지 어느 정도 이해가 됩니다. 그러나 전체 이야기를 파악하려면 더 깊이 파고들어야 합니다.
맨해튼 콘도 매수자들은 2018년 3분기에 새 세법(FN1)에 대한 우려로 신중한 태도를 유지했습니다. 이 법은 2017년 말에 시행되었으며, 당시 경제는 매우 강했고 주식 시장은 사상 최고치를 경신했으며 금리는 빠르게 오르고 있었지만 여전히 상대적으로 낮은 수준이었습니다.
맨해튼 부동산은 매수자 시장이 되는 일이 드뭅니다. 따라서 안전한 장기 투자에 관심이 있으시다면 지금이 매수 시점일 수 있습니다. 이 국면은 오래 지속되지도, 조만간 되풀이되지도 않을 것입니다. 실제로 3분기에는 2016년부터 조정에 들어갔던 고가 시장($5M 초과)이 아래에서 설명하듯 다소 반등하기 시작했습니다.
헤드라인은 전체 이야기를 말해 주지 않습니다
이번 분기에 관한 헤드라인은 우려스러웠지만, 전체 이야기를 담고 있지는 않습니다. 우리는 분기 시장 보고서가 흔히 초점을 맞추는 1, 2, 8분기 전이 아니라 오늘 시장에서 벌어지는 일을 봐야 합니다. 선행 지표인 이번 분기 계약 체결 건수를 보면, 전년 동기와 대체로 비슷한 수준이었습니다.
-
맨해튼의 계약 체결은 2017년 3분기 대비 1% 소폭 감소했습니다.
-
계약 체결 기준으로 가장 좋은 성과를 낸 구간은 $5M - $10M이었습니다(계약 체결이 30% 늘었으며, 주로 The Belnord와 100 E 53rd 두 신규 개발의 매출이 이를 견인했습니다).
-
두 번째로 좋았던 구간은 $10M 이상 주택으로, 거래 활동이 10% 늘었습니다.
-
이 세대들이 어떤 가격에 계약되었는지, 최종적으로 어떤 가격에 거래될지는 종결되어 등기되기 전까지 알 수 없고 그것은 몇 달 뒤가 될 수도 있습니다. 그럼에도 오랜 침체 뒤에 나타난 거래 활동의 반등은 안심할 만합니다. 물론 할인이 이 매출에 한몫했습니다.
그러나 2018년 3분기 종결 매출은 다른 그림을 보여줍니다. 종결 매출을 볼 때는 계약 체결 시점과 무관하게 해당 분기에 종결된 세대만 보게 됩니다. 신규 개발의 경우 그 계약은 때로 3년 전의 것일 수도 있습니다. 따라서 종결 매출 정보는 다소 오래된 것일 수 있지만, 추세를 포착하는 데는 여전히 유용합니다.
- 맨해튼 전체 거래 종결은 8% 감소했습니다(다만 2018년 2분기 대비로는 5% 증가)
- 신규 개발 종결 매출은 37% 급감했습니다. 이에 일부 개발업체는 애초에 고평가되었거나 수요가 가장 많은 프라임 지역 밖에 있는 건물의 신규 개발 가격을 큰 폭으로 할인했습니다. Core Group은 이번 분기 신규 개발 평균 할인율을 지난해 8%에서 오른 14%로, 거의 기록적인 수준이라고 보고했습니다.
- 신규 개발의 높은 가격에 밀린 매수자들은 재판매 콘도로 옮겨갔고, 재판매 콘도는 2% 늘어난 반면 코업 종결 매출은 8% 줄었습니다.
- 이번 분기 재고는 13%로 크게 늘었고, 이는 앞으로 마케팅 기간을 더 길게 만들 것입니다.
- 재판매 코업 재고가 26%로 가장 크게 늘었고, 재판매 콘도 재고는 4% 늘었습니다. 신규 개발 재고는 5% 줄었습니다.
- 콘도 평균 가격은 $2.66M으로 2.3% 하락했습니다. 재판매 콘도 세대의 평방피트당 평균 가격은 5% 하락했습니다.
- 신규 개발 평균 가격은 $4.33M이었고, 신규 개발 평방피트당 가격은 4% 상승했습니다.
- 럭셔리 시장(매출 상위 10%)의 평방피트당 평균 가격은 2.7% 올랐고, 럭셔리 진입 기준 가격은 $3.85M으로 내려갔습니다.
사진 제공: 111 Murray
거시 환경
- 다우와 NASDAQ은 고공행진 중입니다. 차익 실현으로 가격이 내려갈 수는 있지만, 국제 무역 전쟁 이야기와 무관하게 주가는 높고 차익 실현은 매우 매력적으로 보입니다.
- 실업률은 하락했고, 통계적으로 미국은 완전 고용 상태입니다. 완전 고용은 소비를 촉진합니다. 소비자의 지출은 주주에게 더 많은 이익을 안겨 줍니다.
- 규제 완화가 본격적으로 진행 중이어서 기업 활동은 상승 흐름을 이어갈 가능성이 큽니다.
- 신용 버블은 없지만, 연준 의장은 2019년까지 금리가 점진적으로 오를 것이라고 말합니다. 금리가 오르면 매수자는 고정금리 모기지를 서둘러 받으려 합니다.
- 경제 전반의 높은 성장률은 사람들에게 이 흐름이 얼마나 갈지 궁금하게 만들고, 그래서 많은 이들이 큰 지출을 미룹니다. 오늘날 경제학자들은 지평선에 신용 버블이 없다고 말하며, 소비 주도 경제는 건전해 보입니다.
저희가 뉴욕시 시장을 신뢰하는 이유
요약하면, 특히 2008년과 비교할 때 지금은 매수자로서 꽤 괜찮은 시장이라고 봅니다.
- 매도자가 마침내 협상에 나서면서 매수자에게 힘이 생겼습니다
- 금리는 역사적으로 상대적으로 낮은 수준입니다
- 경제는 호황입니다
- 규제 완화가 본격화되고 있습니다
- 69년 만의 최저 실업률
- 뉴욕시의 고용 수준은 50년 만에 가장 높으며, NYC 산업은 이제 금융을 넘어 잘 분산되어 있습니다
- 2008년과 같은 신용 버블은 없습니다. 은행은 엄격한 요건을 두고 실사를 수행합니다
- 기업 이익은 사상 최고 수준이며, 특히 21%라는 새로운 낮은 세율이 이를 뒷받침합니다
- 도심 시장의 과잉 건설은 대체로 빠르게 소화됩니다
세부 수치를 파고들면 뉴욕시 부동산 시장이 강하다는 것을 알 수 있습니다. 대부분은 개괄적인 보고서를 읽겠지만, 안목 있는 매수자는 부동산 전문가의 말에 귀를 기울입니다. Warren Buffett의 말을 빌리자면, 남들이 두려워할 때가 바로 뉴욕시에서 매수하기 좋은 시점일 수 있습니다.
2018년 5월 새 미국 세법이 맨해튼에 미치는 영향 2018년 1월 1일 시행된 새 미국 세법 은 언론에서 많은 소음을 일으켰습니다. 그러나 세부 조항을 들여다보면…
새 미국 세법이 맨해튼에 미치는 영향
희소성에 대한새 미국 세법은 2018년 1월 1일 시행되었으며 언론에서 많은 소음을 일으켰습니다. 그러나 세부 조항을 보면 이 법은 기업과 외국인 매수자를 포함한 부동산 투자자에게는 호재가 될 것입니다. 현재 주택 소유자, 특히 맨해튼의 소유자에게는 사정이 조금 더 복잡합니다.
맨해튼에서는 주 및 지방세 공제를 제한하고 주거용 주택의 공제 가능 이자 한도를 $1M에서 $750K로 낮춘 새 법의 최종 영향에 대한 불확실성이 시장을 불안하게 만들었고, 이는 최근 1분기 시장 보고서에 반영되었습니다. Corcoran에 따르면 1분기 거래 활동은 10% 감소했습니다. 물량 약세는 전 가격대에서 나타났지만 특히 고가 구간에서 두드러졌습니다. 2분기 매출 활동은 회복되는 것으로 보입니다.
세법의 부정적 영향을 완화하기 위해 Cuomo 주지사는 주 세제 규정을 바꾸려는 상당한 노력을 기울여 왔습니다. 저희는 시장에 어느 정도 불확실성이 남을 것으로 보며, 이는 앞으로 몇 달 동안, 적어도 세제 개혁의 예상 부산물인 경기 과열이 시작될 때까지 매수자에게 주도권을 안겨 줄 것입니다.
그러나 NoHo, SoHo, Tribeca, West Village, 그리고 Flatiron 같은 프라임 다운타운 지역, 그리고 Upper West Side 중심부의 럭셔리 건물 상당수는 상당히 좋은 성과를 내고 있습니다. 가격이 잘 책정된 콘도는 여전히 빠르게 팔리고, 잠정 매출은 전월 및 전년 대비 늘었으며, 여전히 거래의 20%가 호가 이상에서 성사되고 있습니다. 결코 작지 않은 수치입니다.
맨해튼 주택 가격 보고서
미국 경제, 그중에서도 뉴욕시는 2018년 초 강한 경제 성과를 보이고 있습니다.
- 뉴욕시 고용은 사상 최고치인 4,426,000명으로 늘었습니다. 뉴욕시는 2009년 이후 702,000개의 일자리를 더해 18.9% 증가했는데, 이는 2차 대전 이후 가장 큰 폭의 증가이며 11.5%의 일자리를 늘린 전국 평균을 크게 웃돕니다. 기술, 미디어, 헬스케어, 관광 관련 업종이 지난 10년간 고용을 가장 많이 이끌었습니다.
- 다우존스 지수는 1년 전 대비 25% 상승해 25,000선을 기록했습니다. 2017년 실적을 거의 모든 기업이 발표한 가운데, 75%의 기업이 4분기 이익이 기대치를 웃돌았다고 밝혔습니다.
- 2월 일자리는 313,000개 늘어 기대치를 100,000개 웃돌았고, 실업률은 4.1%로 낮았습니다.
저희는 올해 하반기에 새 세제 개혁의 긍정적 효과가 더 나타나고, 자본이득세를 낮추는 2단계 세제 개혁이 추진될 가능성도 있다고 봅니다. 계속 지켜봐 주십시오...
2017년 10월 맨해튼 시장 보고서 핵심 맨해튼 콘도 시장의 강세와 활발한 거래는 이어지고 있습니다. 사상 최고치의 주식 시장, 저렴하고 손쉽게 이용할 수 있는 자금 조달, 그리고…
맨해튼 시장 보고서
핵심 맨해튼 콘도 시장의 강세와 활발한 거래는 이어지고 있습니다. 사상 최고치의 주식 시장, 저렴하고 손쉽게 이용할 수 있는 자금 조달, 그리고 명확해진 전망이 시장을 밀어 올렸습니다. 1년 전만 해도 미국 대선을 둘러싼 불확실성이 컸고, 금리는 성급하게 급등했으며, 모두가 Brexit에 충격을 받았습니다. 2017년 3분기 주요 통계는 다음과 같습니다:
- $1M - $3M 구간 콘도 계약 체결은 전년 대비 11% 증가
- $3M - $5M 구간 콘도 계약 체결은 전년 대비 8% 증가.
- 다만 울트라 럭셔리 콘도미니엄 시장($10M 이상)은 계속 역풍을 맞고 있습니다. 이번 분기 $10M 초과 계약 체결 건수는 12% 늘었습니다.
- 재판매 - 평방피트당 평균 가격 $1,774
- 신규 개발 - 평방피트당 평균 가격 $2,320
- 럭셔리 - 평방피트당 가격 $2,780, 럭셔리(매출 상위 10%) 진입 가격은 $4.1M.
2018년 2월 맨해튼 부동산 시장의 재판매 재고 수준은 어떨까요? "매수자 여러분, 가격 조정은 이미 일어났고 지난 1년 남짓 동안 시장 전반은 안정화와 정상화의 신호를…
맨해튼 부동산 시장의 재판매 재고 수준은 어떨까요?
"매수자 여러분 , 가격 조정은 이미 일어났고, 지난 1년 남짓 동안 시장 전반은 안정화와 정상화의 신호를 보여 왔습니다. 정말로 매수해야 할 필요가 있고 적합한 매물을 찾으셨다면, 이 완만한 시기를 협상에서 얻을 수 있는 모든 지렛대로 활용하십시오 . 매도자가 언제 충분하다고 판단하고 그 호가를 받아들일지는 아무도 모릅니다."
전체 기사 읽기: medium.com
저희는 Urban Digs의 견해에 동의합니다. 맨해튼 부동산 시장은 특히 럭셔리 세그먼트에서 이미 조정을 거쳤고, 매수자는 2014 - 2016년보다 더 큰 협상력을 갖고 있습니다. 저희는 이 협상력이 2018년에도 이어질 것으로 봅니다. 새 세제 변화를 둘러싼 혼선이 이어지고 있기 때문입니다. 다만 저희가 확인한 바로는 재판매 재고 공급은 여전히 부족합니다.
저희는 주거 매수자와 투자자에게 인기 있는 네 개 프라임 지역, 즉 Tribeca, Chelsea, Upper East Side, Upper West Side의 재판매 재고 공급 수준을 살펴보았습니다. $5M - $10M 구간, $2M - $5M 구간, $1M - $2M 구간을 검토했습니다.
매물로 나온 맨해튼 부동산 전체 가운데 $5M - 10M 구간에서는 Tribeca에 재판매 세대가 단 17개였고, 재판매 세대 8개가 Chelsea에 있었으며, Upper East Side에 5개, Upper West Side에 4개가 있었습니다. 이 네 개 지역을 합쳐 재판매 세대는 총 34개이며, 이 지역들은 맨해튼 섬의 상당 부분을 아우릅니다.
가격대를 낮춰서 보면, 매물로 나온 맨해튼 부동산 전체 가운데 $2M - 5M 구간에서는 Tribeca에 재판매 세대가 22개, Chelsea에 15개, Upper East Side에 21개, Upper West Side(Riverside 포함)에 32개뿐이었습니다. 이 네 개 지역을 통틀어 $2M - $5M 구간에 나온 세대는 90개에 불과합니다.
엔트리 레벨 시장에서는 $1M - $2M 사이 매물로 나온 맨해튼 부동산 전체 가운데 Tribeca에 재판매 세대가 단 2개, Chelsea에 11개, Upper East Side에 15개였고, 19개가 Upper West Side에 있었습니다. 이 네 개의 큰 지역을 합쳐 $1M - $2M 구간에 나온 재판매 세대는 총 47개입니다.
Urban Digs가 지적했듯, 매도자들이 요즘 특히 2014 - 2015년과 비교해 협상에 더 열려 있는 것은 사실이지만, 좋은 재판매 콘도의 공급은 여전히 상대적으로 부족합니다. 게다가 신규 개발은 높은 프리미엄에 팔리고 있습니다. 특정 건물과 향, 그리고 고평가되지 않은 매물로 범위를 좁혀 최상의 맨해튼 매물을 추리기 시작하면 괜찮은 선택지의 수는 급격히 줄어듭니다. 따라서 주거 수요가 있거나 투자를 검토하는 매수자라면 이 공급 부족 이야기를 염두에 두시기 바랍니다.
https://belamorena.com.br
Upper East Side
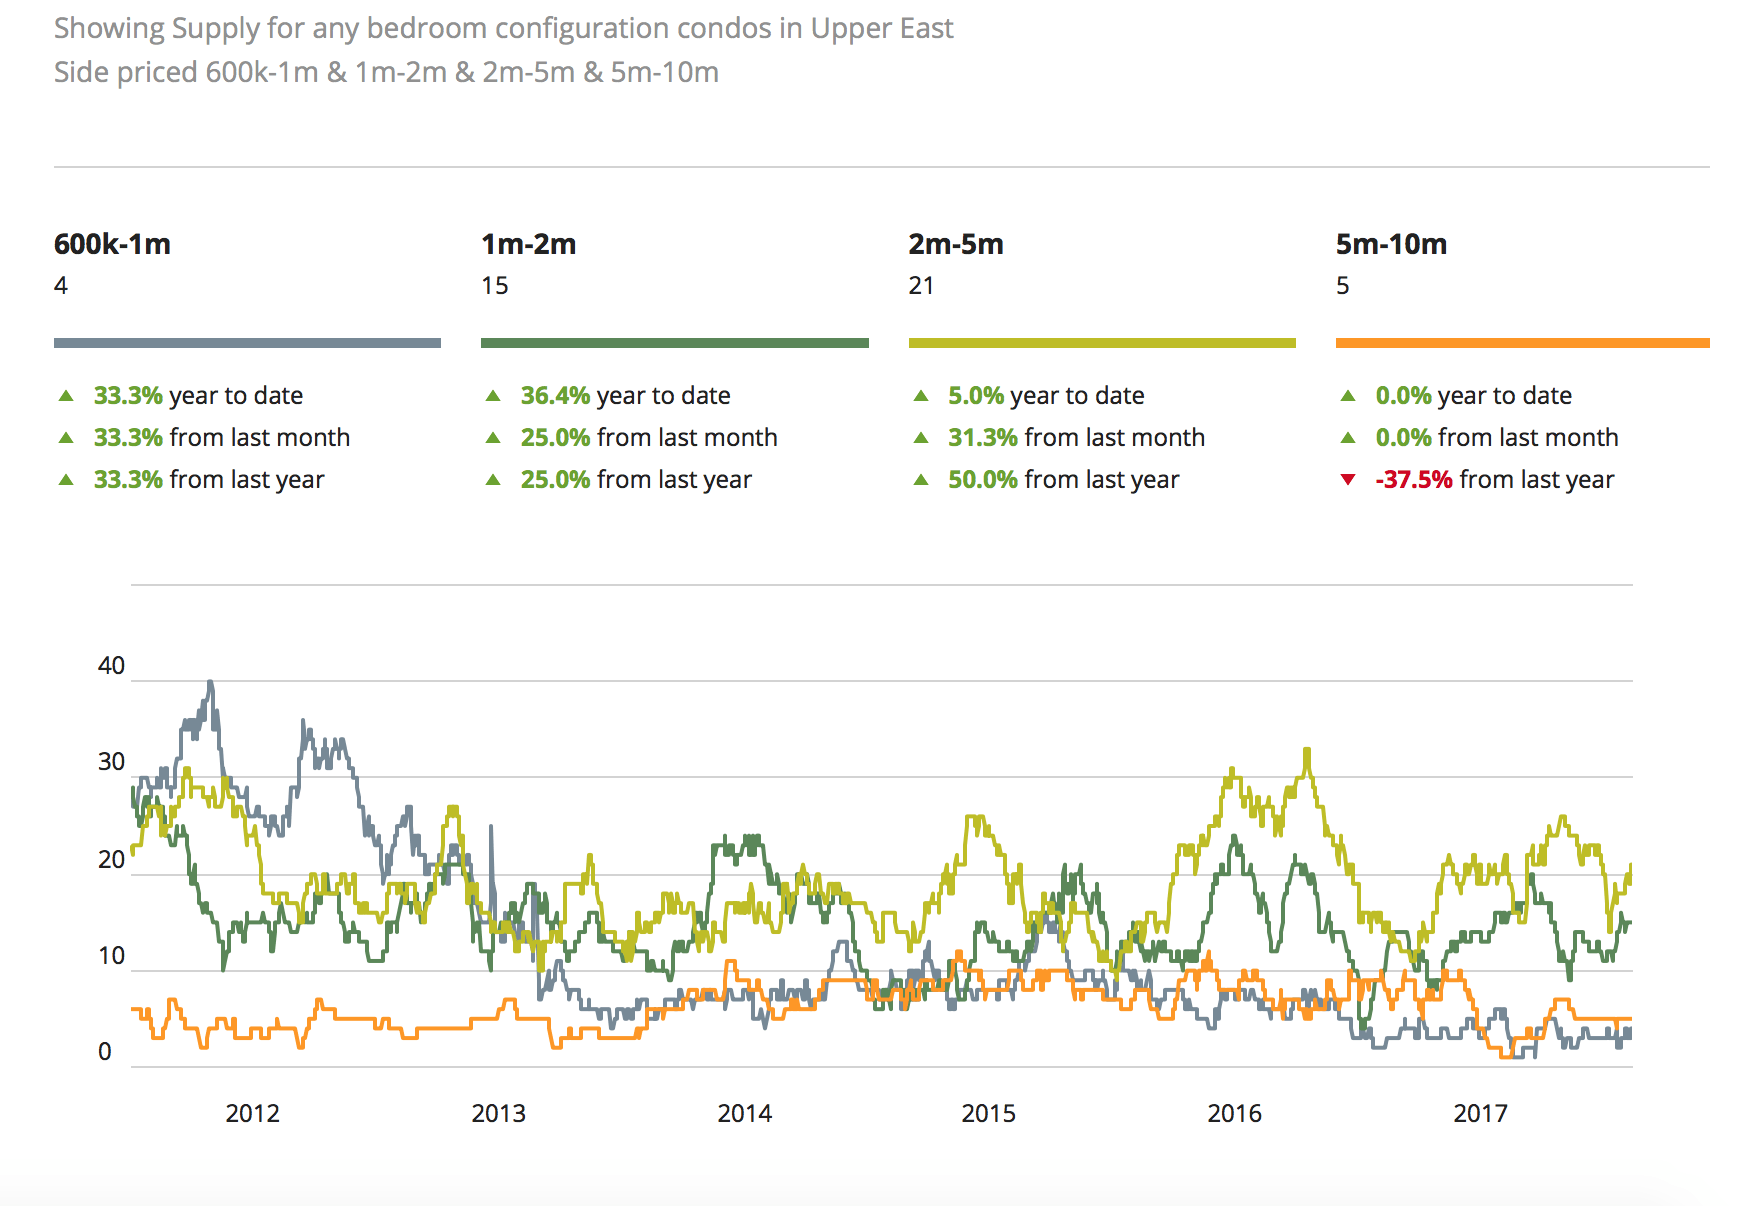
Upper West Side
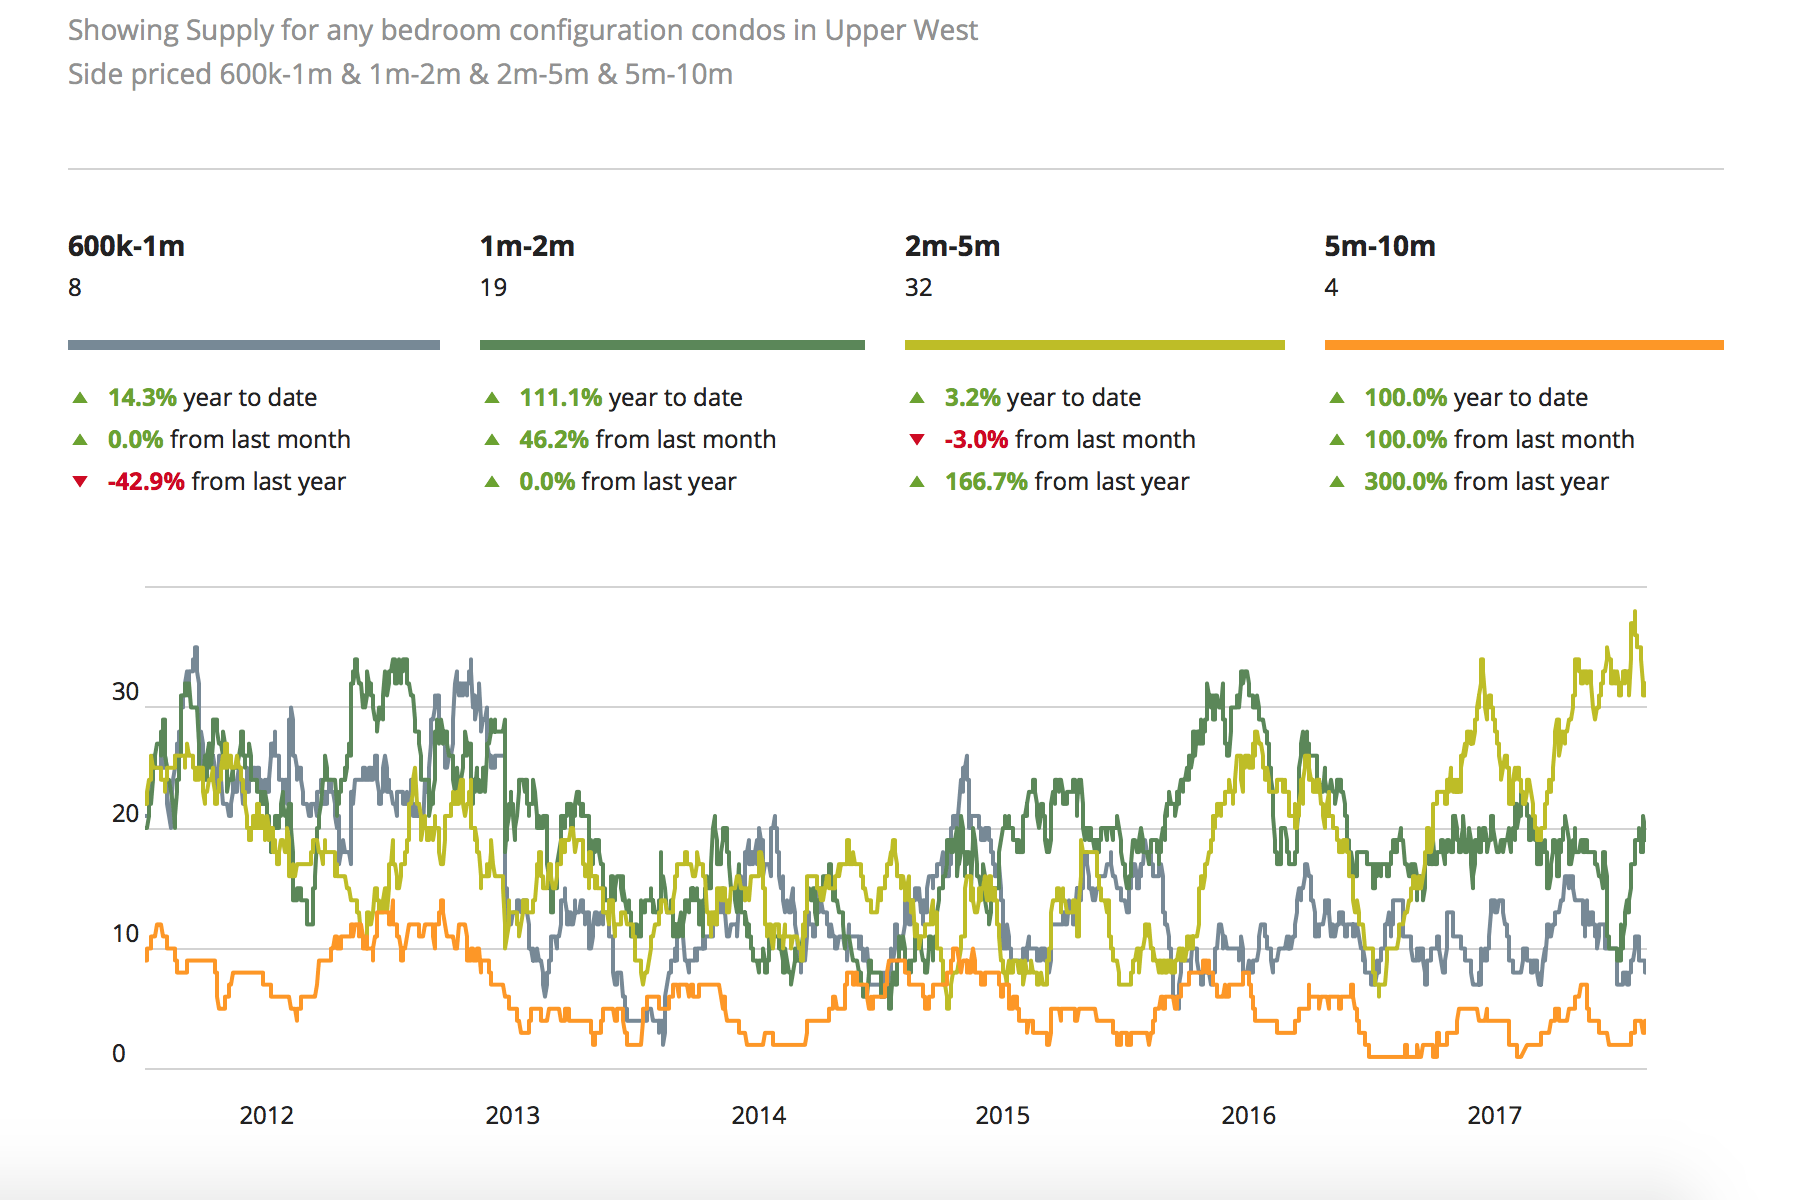
Chelsea
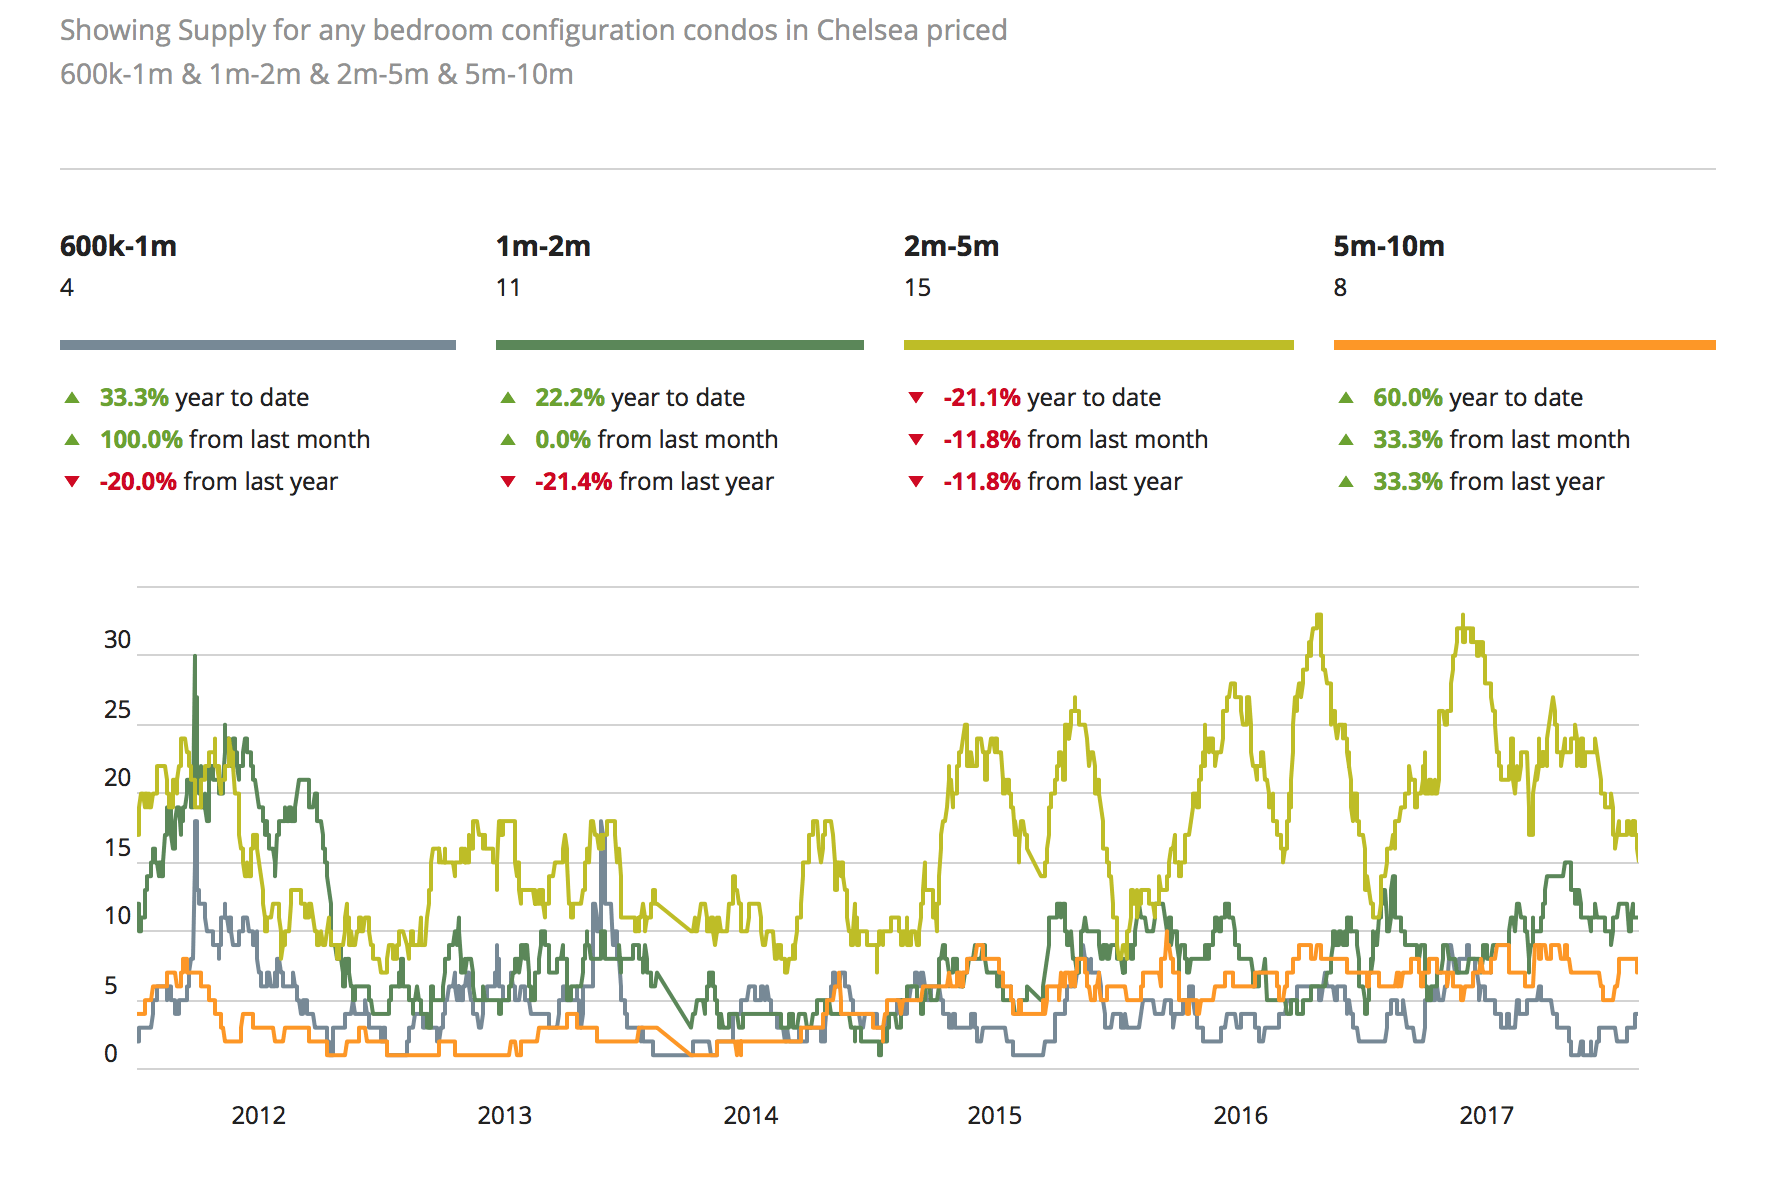
Tribeca
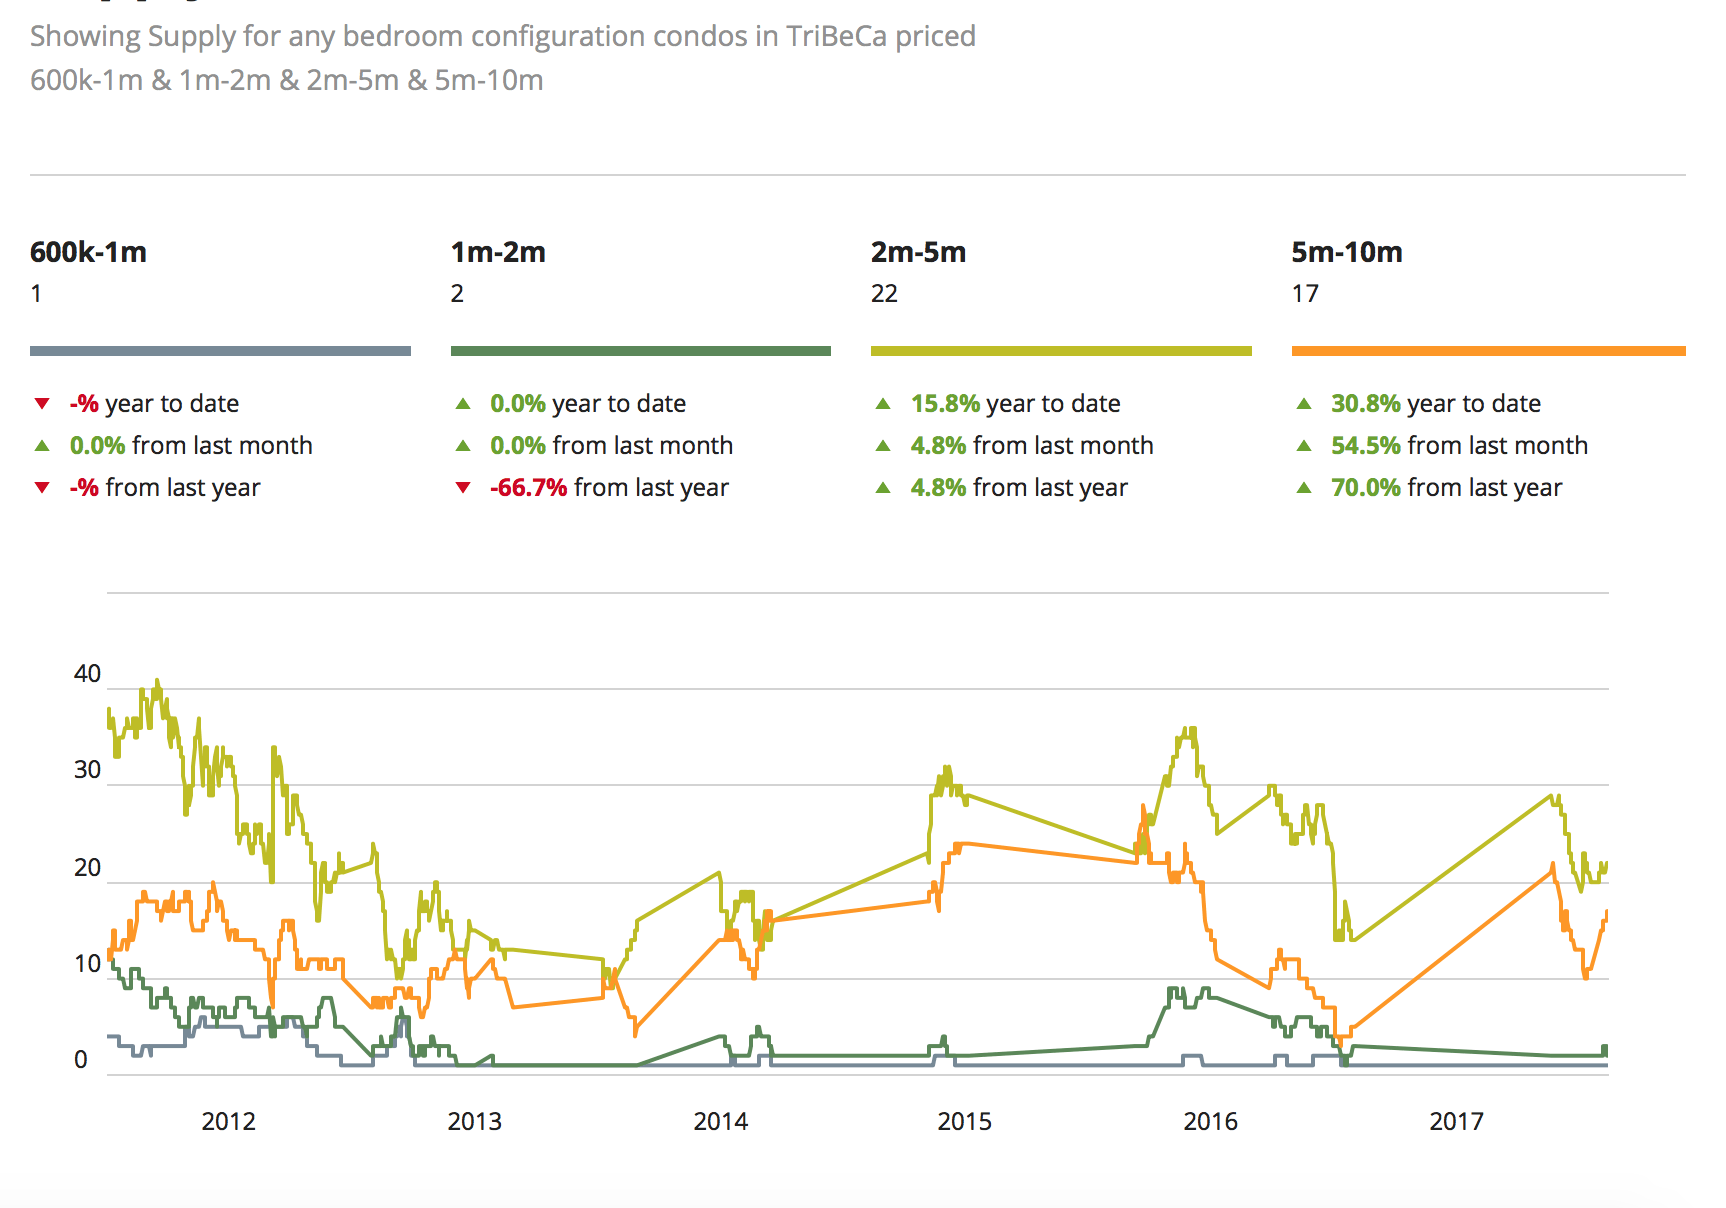
차트 제공: UrbanDigs
2018년 1월 맨해튼 시장 업데이트 2017년 4분기 2017년 맨해튼 부동산 시장의 4분기는 안정적이라는 말이 가장 잘 어울립니다. 최근 네 개 분기 중 세 개 분기에서…
맨해튼 시장 업데이트 2017년 4분기
2017년 맨해튼 부동산 시장의 4분기는 안정적이라는 말이 가장 잘 어울립니다. 최근 네 개 분기 중 세 개 분기에서 종결 매출 활동이 늘었습니다. 2017년은 2016년보다 훨씬 나은 해였습니다. 다만 해당 분기의 계약 체결 건수는 전년 대비 뚜렷하게 줄었는데, 이는 주로 세제 개혁과 정치 환경 같은 비시장 요인에 기인합니다.
다만 부동산 유형별로 자세히 보면 상당한 편차가 나타납니다. 재판매 코업 세그먼트가 가장 활발해 3개 분기 연속 매출 증가를 기록했습니다. 반면 재판매 콘도의 계약 체결은 계속되는 높은 가격에 발목이 잡혔고, 신규 개발 종결 매출은 현재 사이클과 건설사의 일정 문제로 12% 줄었습니다. 이 모든 점과 새 세제 개혁을 둘러싼 불확실성을 감안하면, 맨해튼 부동산은 서서히 매수자의 시장이 되어 가고 있다고 짐작할 수 있습니다.
재판매 콘도
- 평방피트당 평균 가격은 $1,759로 전년 대비 보합이었습니다.
- 이 시장의 매출 건수는 3% 줄어 929건이 되었고, 2011년 4분기 이후 최저였습니다.
- 시장 체류 기간은 116일로 전년 대비 보합이었습니다.
- 재고는 4% 줄어 매물 2,485세대가 되었습니다.
세제 개혁 영향에 대한 불확실성이 4분기 재판매 콘도 부문에서 드러나 매출 활동은 줄고 가격은 보합에 머물렀습니다. 2년 연속 이 시장은 부진했고 2011년 이후 가장 적은 매출을 기록했습니다. 이용 가능한 세대 재고도 이에 맞춰 전반적으로 3% 줄었습니다. 많은 이들이 가격의 괴리를 지적합니다. 활성 재고의 평방피트당 가격이 4분기 종결 매출 대비 두 자릿수 프리미엄을 안고 있었기 때문입니다.
재판매 코업
- 평균 가격은 코업 기준 $1.26M이었습니다
- 평방피트당 평균 가격은 $1,167로 전년 대비 1% 상승했습니다
- 이 시장의 매출 건수는 4% 늘어 1,733건이 되었습니다.
- 시장 체류 기간은 88일로 전년 대비 5% 줄었습니다.
- 재고는 15% 늘어 매물 2,824세대가 되었습니다.
재판매 코업은 3개 분기 연속 매출을 늘리며 다른 상품군을 계속 앞질러 2017년 최고의 판매 상품으로 한 해를 마감했습니다. 또한 코업 재판매에 대한 높은 수요로 매물의 평균 시장 체류 기간이 5% 짧아졌습니다. 그 과정에서 시장은 가용 재고를 15% 늘리며 반응했습니다.
신규 개발
- 신규 개발 콘도의 평균 가격은 $3.92M이었습니다.
- 평방피트당 평균 가격은 $2,253로 전년 대비 17% 하락했는데, 슈퍼 럭셔리와 울트라 럭셔리 거래 종결 건수가 줄었기 때문입니다.
- 이 시장의 매출 건수는 12% 줄어 527건에서 463건이 되었습니다.
- 재고는 30% 늘어 현재 1,074세대가 매물로 나와 있습니다.
예상할 수 있듯이, 신규 개발 콘도 시장의 수치는 진행 중인 건물 공사의 진척도에 따라 오르내립니다. 4분기에는 거래 종결을 시작한 신규 건물이 없었고, 125 Greenwich와 91 Leonard 같은 다수의 대형 개발이 분양을 시작하면서 재고가 30% 급증했습니다.
럭셔리
- 평균 가격은 럭셔리 뉴욕시 아파트 기준 4분기에 $7.24M이었습니다.
- 평방피트당 평균 가격은 12% 하락한 $2,625였습니다.
- 럭셔리 기준 가격은 $3.882M이었습니다.
럭셔리 세그먼트는 가격 기준 종결 매출 상위 10%로 정의됩니다. 진입 가격, 즉 “기준선”은 약 $500,000 내려 $3.882M으로 마감했습니다. 또한 평균 가격은 10%, 평방피트당 가격은 12% 하락했습니다. 이러한 하락은 해당 분기의 거래 종결이 울트라 럭셔리와 슈퍼 럭셔리에서 옮겨간 데 기인합니다. 예컨대 432 Park, Greenwich Lane, 그리고 56 Leonard의 2016년 말 거래에서, One West End와 252 East 57th St. 같은 외곽 지역의 보다 온건한 럭셔리 건물로 옮겨갔습니다. 다만 재고가 늘면서 시장 경쟁이 심해졌고, 매도자들은 고객 수요를 맞추기 위해 가격을 낮추는 것 외에 다른 선택지가 거의 없었습니다. 럭셔리 세그먼트 투자자에게는 실질적인 잠재력이 있다는 뜻입니다. 이들 럭셔리 세대는 가격이 낮고 즉시 움직일 수 있는 상태이기 때문입니다.
요약하면, 맨해튼 시장은 안정적이며 2017년은 2016년보다 건강했습니다. 그럼에도 시장은 계속해서 고객 쪽으로, 다시 말해 “매수자의 시장” 쪽으로 기우는 흐름을 보이고 있습니다. 가용 재고 증가, 신규 개발 프로젝트, 럭셔리 기준선 하락이 맞물리면서 소유자와 개발업체가 줄어드는 매출을 따라잡기 위해 가격을 할인할 수밖에 없는 시장이 만들어졌습니다. 세제 개혁을 둘러싼 불확실성 때문에 2018년은 매수자에게 좋은 해가 되고 매도자에게는 그다지 좋지 않은 해가 될 것입니다. 관망 중이신 분들께는 Trump 세제 개혁의 긍정적 효과가 나타나기 전인 지금이 시장에 진입하기 좋은 시점일 수 있습니다.
맨해튼 빠른 검색
2016년 11월 Trump 대통령은 미국 부동산에 어떤 영향을 미칠까요? 미국이 뉴욕시 부동산 개발업자이자 부동산 중개인(그렇습니다, 그는 뉴욕시 중개인 면허를…
Trump 대통령은 미국 부동산에 어떤 영향을 미칠까요?
미국이 뉴욕시 부동산 개발업자이자 부동산 중개인(그렇습니다, 그는 뉴욕시 중개인 면허를 갖고 있습니다)을 백악관에 앉힌 적은 지금까지 없었습니다. 우리 중 다수가 Trump의 행보와 정책 입장에 동의하지 않을 수 있지만, 한 가지 확실한 것은 Trump가 부동산에 우호적이리라는 점입니다.
일부는 Trump 대통령 당선이 블랙 스완 사건이 될 것이라고 봤지만, 오늘 미국 달러와 주식 시장은 폭락하기는커녕 모두 올랐습니다!
Trump 대통령의 정책이 미국 부동산에 어떤 영향을 미칠지 궁금하시다면, 그가 취임 후 어떻게 움직일지에 대한 인사이트를 아래에 정리했습니다.
그는 부동산으로 경제에 시동을 걸까요?
Trump는 부동산 개발업자이자 중개인입니다. 그는 평생 부동산을 직접 투자 수단으로 활용해 왔고 자가 보유율을 높이는 데 관심이 있다고 밝혀 왔습니다. 그의 가업이 부동산이라는 점을 감안하면, 자신의 회사인 Trump Organization을 통해서든 사위의 Kushner Properties를 통해서든, Trump는 부동산과의 인연을 이어갈 것으로 예상합니다.
모기지 금리는 어떻게 될까요?
금리는 한동안 낮은 수준을 유지할 태세입니다. “모기지 금리가 떨어지는 것은 투자자들이 미국 모기지 담보 증권에서 안전한 수익률을 보고 있기 때문이며, 이는 미국 주택 시장의 상대적 안전성에 대한 신뢰를 반영합니다”라고 Trulia 수석 이코노미스트 Ralph McLaughlin이 대선 다음 날 성명에서 밝혔습니다. “게다가 연준은 글로벌 경제 혼란 때문에 12월 금리 인상을 미룰 가능성이 큽니다. 두 효과 모두 차입자에게는 단기적인 이득이며, 금리가 계속 급락하면 모기지 재융자가 늘어나는 모습을 보게 될 것입니다.”
그는 부동산 투자자의 세금을 낮출까요?
공화당은 하원과 상원의 다수를 지켰습니다. 그 결과 공화당은 향후 세제 정책을 사실상 좌우하게 되었고, 이는 곧 큰 변화가 부동산 투자자의 세금에 영향을 미친다는 뜻입니다. Trump는 다음을 제안했습니다:
- 세율 인하, 자본이득세 최고세율은 20%.
- 상속세 또는 사망세 폐지
- 법인세를 35%에서 15%로 인하
그가 세제 개혁에서 원하는 것을 모두 얻지는 못하더라도, 우리 세법은 바뀔 때가 되었고(공화당과 민주당 모두 이를 요구해 왔습니다), 그 변화는 2018년 선거 시즌이 시작되기 전인 2017년 8월 이전에 올 가능성이 큽니다.
돈을 빌리기가 더 쉬워질까요?
그의 선거 운동의 핵심 중 하나였던 규제 완화는 은행이 대출을 늘릴 수 있게 해 줄 것입니다. 2008년 이후 매우 위축되어 있던 부분입니다. Trump 행정부가 소비자의 주택 보유를 더 쉽게 만들 수 있는 또 다른 방법은 FHA 대출의 보험료를 낮추거나 Fannie Mae 또는 Freddie Mac의 보증 수수료를 인하하는 것입니다.
규제는 어떤 영향을 받을까요?
Trump의 공약 상당 부분은 금융 시장을 더 온전히 되살리기 위한 규제 완화에 초점을 맞춰 왔고, 그것만으로도 부동산에 힘을 실어 줄 수 있습니다. Trump와 공화당 전체가 목소리를 높여 온 사안입니다.
Trump는 은행 규제와 건축 규제를 모두 줄이겠다고 제안했습니다. 대출 규제를 완화하면 소비자가 대출을 받기 쉬워져 자가 보유율이 올라갈 수 있습니다. 건축 규제와 관련해 Trump는 전미 부동산 중개인 협회 회의에서 주택 건설 비용의 25%가 규제와 관련되어 있다고 추정했습니다. 그는 이를 2%까지 낮추고자 합니다. 건설 규제가 풀리면 소비자에게는 더 저렴한 주택을 뜻합니다.
모기지 이자 공제는 사라질까요?
아닙니다! 지난해 Trump가 공개한 세제안은 모기지 이자 공제를 유지하겠다고 구체적이고 명시적으로 밝혔습니다.
그는 1031 교환 제도를 유지할까요?
세법을 공격적으로 활용해 연방세를 내지 않았다는 보도로 거센 비판을 받았던 Trump는 논란이 된 1031 비과세 교환 제도를 유지할 가능성이 큽니다. 이 제도는 매각 대금을 다른 부동산 투자에 다시 투입하면 자본이득세를 내지 않고 부동산을 팔 수 있게 해 줍니다. 1031 교환 제도는 부동산 산업의 근간 중 하나이며 Trump는 이 정책을 지킬 것입니다.
이민 정책은 어떨까요?
Trump의 이민 정책은 그가 출마를 선언한 이후 여러 차례 바뀌었고, 이민 개혁은 하원이나 상원을 통과시키기 쉬운 법안이 아닙니다. 따라서 이것이 뉴욕시 부동산 시장에 큰 영향을 미칠지는 판단하기 어렵습니다.
Trump는 선거 공약을 모두 실행할 수 있을까요?
그의 도를 넘은 언사와 행동을 겪은 뒤 Trump의 대통령 당선에 감정적으로 반응하고 계신 분들께는, 미국 대통령이 무제한의 권력을 갖고 있지 않다는 점을 상기시켜 드리고 싶습니다. 건국자들은 권력이 한 사람이나 한 집단에 좌우되어 또 다른 독재자나 폭군의 지배로 귀결되기를 원하지 않았습니다. 그래서 우리 정부는 행정부, 입법부, 사법부의 세 갈래로 나뉘어 있습니다. Trump의 더 극단적인 선거 공약 상당수가 현실이 되지 못하는 이유가 여기에 있습니다. 입법부에서 저지되거나 사법부에서 뒤집힐 것입니다.
이번 선거가 매우 분열적이었다는 데는 의문의 여지가 없습니다. 그러나 선거가 끝난 지금, 미국 국민은 늘 그래 왔듯 다시 하나가 될 것입니다. Obama가 Trump에 대해 말했듯이: “우리는 모두 그의 성공을 응원합니다”.
두 시장을 모두 검토 중이신가요? 마이애미 Miami 콘도미니엄 시장 보고서를 읽어 보십시오.
이어서 Property Intelligence Hub에서 뉴욕시와 South Florida를 아우르는 35페이지 분량의 엄선된 권위 자료 지도를 확인해 보십시오.