तिमाही रिपोर्ट · सितंबर 2026 में अद्यतन · Manhattan Miami Real Estate
मैनहट्टन ने एक साल पहले की तुलना में अधिक समापन, उच्च कीमतों और कम उपलब्ध इन्वेंट्री के साथ गिरावट वाले बाजार में प्रवेश किया। कोरकोरन ने तीसरी तिमाही में 3,625 बिक्री दर्ज की, जो 2022 के बाद से तीसरी तिमाही में सबसे मजबूत बिक्री है। मध्यिका बिक्री मूल्य 1.25 मिलियन डॉलर तक पहुंच गया, जो तीसरी तिमाही का रिकॉर्ड है।
बाज़ार सक्रिय है, लेकिन वह एक दिशा में नहीं बढ़ रहा है। समापन वर्ष की शुरुआत में बातचीत किए गए सौदों को दर्शाता है, जबकि हस्ताक्षरित अनुबंध एक साल पहले की तुलना में 6% गिर गए। खरीदार तब भी कार्रवाई करते हैं जब संपत्ति और कीमत समझ में आती है। वे कम विकल्पों के साथ भी काम कर रहे हैं: सक्रिय इन्वेंट्री गिरकर 6,354 लिस्टिंग पर आ गई है, जो 2017 के बाद से सबसे कम तीसरी तिमाही की आपूर्ति है।
स्ट्रीटईज़ी की नवीनतम उपलब्ध रिपोर्ट समान आपूर्ति और गति कहानी का समर्थन करती है, हालांकि इसमें पूरी तिमाही के बजाय अगस्त को शामिल किया गया है। मैनहट्टन इन्वेंट्री एक साल पहले की तुलना में 11.2% कम थी, और अनुबंध में प्रवेश करने वाले घरों ने बाजार में मध्यिकान 93 दिन बिताए, जो छह दिन तेज थे। इसकी मैनहट्टन अनुबंध संख्या 0.9% कम होकर लगभग सपाट थी, जो आगे की पाइपलाइन से मजबूत समापन को अलग करने की आवश्यकता को पुष्ट करती है।
मैनहट्टन Q3 2026 एक नज़र में
उपाय
Q3 2026
साल दर साल
बिक्री बंद
3,625
+9%
बिक्री की मात्रा
$7.28 बिलियन
+10%
मध्यिका बिक्री मूल्य
$1.25 मिलियन
+4%
प्रति वर्ग फुट औसत कीमत
$1,751
+2%
सक्रिय सूचियाँ
6,354
-3%
अनुबंध पर हस्ताक्षर किये गये
2,532
-6%
बाज़ार में औसत दिन
90 दिन
13% तेज
कोंडोस ने मूल्य वृद्धि को अधिक प्रभावित किया
जोनाथन मिलर का 2 अक्टूबर का हाउसिंग नोट्स विश्लेषण भी उनके डेटासेट में मैनहट्टन का औसत $1.25 मिलियन बताता है, जो 2025 की तीसरी तिमाही से 5.9% अधिक है। उन्होंने $2 मिलियन से $5 मिलियन रेंज में सबसे मजबूत वार्षिक बिक्री वृद्धि और छह वर्षों में सबसे बड़े औसत अपार्टमेंट बिक्री आकार की रिपोर्ट दी। वह बड़ा लेन-देन मिश्रण मायने रखता है: एक उच्च नगर औसत का मतलब यह नहीं है कि प्रत्येक अपार्टमेंट को समान राशि प्राप्त हुई।
पुनर्विक्रय कॉन्डो की बिक्री 15% बढ़कर 1,266 हो गई। उनकी मध्यिका कीमत 10% बढ़कर रिकॉर्ड $1.65 मिलियन हो गई, और प्रति वर्ग फुट औसत कीमत $1,807 तक पहुंच गई। पुनर्विक्रय सह-ऑप्स सपाट थे: मध्यिका $875,000 पर था, जबकि औसत मूल्य और प्रति वर्ग फुट औसत कीमत में गिरावट आई थी।
नव-विकास आपूर्ति अधिक गहरा मुद्दा है। प्रायोजक इन्वेंट्री 22% गिरकर 564 लिस्टिंग पर आ गई, जो 2012 की चौथी तिमाही के बाद से इसका सबसे निचला स्तर है। तिमाही के दौरान लॉन्च की गई नई परियोजनाओं में 286 निवास शामिल हुए, लेकिन यह उपलब्ध प्रायोजक उत्पाद में लंबी गिरावट को उलटने के लिए पर्याप्त नहीं था।
उच्च अंत अपने हिस्से से अधिक कर रहा है
$3 मिलियन से ऊपर के समापन में साल दर साल 25% की बढ़ोतरी हुई। $3 मिलियन से $5 मिलियन का बैंड सबसे मजबूत था, जिसकी बिक्री 40% बढ़ी। 3 मिलियन डॉलर से ऊपर के घरों ने सभी समापनों का 19% प्रतिनिधित्व किया, जो रिकॉर्ड पर उच्चतम हिस्सेदारी के बराबर है। तिमाही की सबसे बड़ी रिपोर्ट सेंट्रल पार्क टॉवर की 113वीं मंजिल पर $46,958,750 पर बंद हुई।
उस ताकत का मतलब यह नहीं है कि हर महंगी संपत्ति पर समान लाभ है। स्थान, स्थिति, दृश्य, भवन की गुणवत्ता और मूल्य अनुशासन अभी भी तय करते हैं कि कौन सी लिस्टिंग चलती है। $3 मिलियन से $5 मिलियन तक की कीमत वाले अपार्टमेंटों पर औसतन 78 दिनों में सबसे तेजी से हस्ताक्षर किए गए। 5 मिलियन डॉलर से ऊपर के घरों का औसत 113 दिन का रहा।
Q3 संख्याओं का क्या मतलब है
हस्ताक्षरित अनुबंध समापन सुर्खियों की तुलना में अधिक ध्यान देने योग्य हैं। कम्पास ने 2,075 अनुबंधों की रिपोर्ट दी है, जो 2025 की तीसरी तिमाही से 12% कम है, कोंडो अनुबंधों में 9% और सहकारी अनुबंधों में 13.2% की गिरावट है। इसके शुरुआती Q3 आंकड़े 20 सितंबर तक चलते हैं और बाद में संशोधित किए जाते हैं, इसलिए उन्हें कोरकोरन की गणना के साथ नहीं जोड़ा जाना चाहिए। फिर भी दोनों स्रोत एक वर्ष पहले की तुलना में कम अनुबंध दिखाते हैं।
$1 मिलियन से नीचे क्या हो रहा है?
कॉरकोरन की रिपोर्ट है कि $1 मिलियन से कम के अपार्टमेंट की बिक्री में 42% हिस्सेदारी है, जो कि 2019 की दूसरी तिमाही में कर-पूर्व की भीड़ को छोड़कर इसकी दूसरी सबसे कम हिस्सेदारी है। लेकिन $1 मिलियन से नीचे की पुनर्विक्रय सह-ऑप समापन अभी भी Q3 2025 से 4% बढ़ी है। बाजार का एक छोटा हिस्सा कम बिक्री के समान नहीं है।
प्रवेश स्तर के अपार्टमेंट बेचने में समय लग रहा है, लेकिन उपलब्ध आंकड़े यह स्थापित नहीं करते हैं कि वे पिछले साल की तुलना में धीमी हैं। कॉरकोरन ने $500,000 से नीचे अनुबंध करने के लिए 106 दिनों की रिपोर्ट दी है, जबकि 2025 की तीसरी तिमाही में 110, और $500,000 से $1 मिलियन तक 89 दिन, बनाम 99। $3 मिलियन से $5 मिलियन बैंड का औसत 78 दिन था। कम्पास की रिपोर्ट है कि मैनहट्टन की 28% संपत्तियों के अनुबंध में प्रवेश करने में 180 दिन से अधिक का समय लगा, लेकिन उस माप के लिए प्रवेश-स्तर की साल-दर-साल तुलना प्रदान नहीं की गई है। अनुबंध का समय उन घरों का वर्णन करता है जिन्हें खरीदार मिले, न कि शेष बिना बिके सूची कितने समय से पड़ी है।
खरीदारों के लिए: सर्वोत्तम स्थिति वाले अपार्टमेंट व्यापक बाज़ार संकेत की प्रतीक्षा नहीं कर रहे हैं। कम आपूर्ति और तेज़ विपणन समय सही संपत्ति प्रकट होने से पहले तैयारी का तर्क देते हैं। इससे समझौता किए गए या पुरानी इन्वेंट्री पर बातचीत करने की गुंजाइश नहीं बचती है।
विक्रेताओं के लिए: बाज़ार गुणवत्ता को पुरस्कृत कर रहा है, लेकिन हस्ताक्षरित अनुबंधों में 6% की गिरावट अनुशासित रहने का एक कारण है। एक मजबूत समापन तिमाही धीमी गति से आगे बढ़ने वाली पाइपलाइन को छिपा सकती है। वर्तमान प्रतिस्पर्धा के मुकाबले मूल्य निर्धारण किसी शीर्षक के मुकाबले मूल्य निर्धारण से अधिक मायने रखता है।
निवेशकों और दूसरे घर खरीदने वालों के लिए: नया पाइड-ए-टेरे टैक्स मॉडल में एक और स्वामित्व लागत जोड़ता है, खासकर ऊपरी स्तर पर। इसने मांग को नहीं रोका है, लेकिन यह वित्तपोषण, वहन लागत, इकाई संरचना और अपेक्षित होल्ड अवधि के साथ-साथ हामीदारी में भी शामिल है।
स्रोत: कोरकोरन, मैनहट्टन रियल एस्टेट मार्केट रिपोर्ट, 3क्यू 2026, 2 अक्टूबर; जोनाथन मिलर, हाउसिंग नोट्स, Q3 2026 मैनहट्टन विश्लेषण, 2 अक्टूबर; कम्पास मैनहट्टन Q3 2026 रिपोर्ट स्टेसी फ्रेलिच टीम द्वारा पुन: प्रस्तुत की गई, 2 अक्टूबर; स्ट्रीटईज़ी, अगस्त 2026 एनवाईसी हाउसिंग मार्केट रिपोर्ट, 15 सितंबर। 5 अक्टूबर 2026 की समीक्षा की गई। हेडलाइन तालिका लगातार कोरकोरन का उपयोग करती है। कम्पास REBNY RLS और ACRIS का उपयोग करता है, 20 सितंबर तक प्रारंभिक वर्तमान-तिमाही के आंकड़ों के साथ, संशोधन के अधीन है। स्ट्रीटईज़ी की अगस्त रिपोर्ट एक मासिक दिशात्मक जाँच है, न कि संपूर्ण Q3 तुलना। गणना और मूल्य परिवर्तन स्रोत के अनुसार अलग-अलग रहते हैं। मिलर की NYC रिपोर्ट साझेदारी 2026 में एलिमन से द रियल डील में स्थानांतरित हो गई; यहां उनका विश्लेषण सीधे हाउसिंग नोट्स में उद्धृत किया गया है।
प्रकाशित 10 सितंबर, 2026 · मासिक आँकड़े 31 अगस्त, 2026 तक · साप्ताहिक लक्ज़री आँकड़े 6 सितंबर, 2026 तक · लेखक Anthony Guerriero
वर्तमान डेटा: Q3 2026। उपरोक्त Q3 अवलोकन नवीनतम रिपोर्ट है। सितंबर अद्यतन और नीचे दिए गए पुराने अनुभाग दिनांकित ऐतिहासिक रिकॉर्ड हैं।
सितंबर 2026 · मैनहट्टन बाज़ार अद्यतन
मैनहट्टन रियल एस्टेट बाज़ार अद्यतन, सितंबर 2026: आपूर्ति खरीदारों की तुलना में तेज़ी से बाज़ार छोड़ रही है
प्रकाशित · मासिक आँकड़े 31 अगस्त, 2026 तक · साप्ताहिक लक्ज़री आँकड़े 6 सितंबर, 2026 तक · लेखक Anthony Guerriero
इस ग्रीष्म ऋतु में मैनहट्टन ने खरीदारों की तुलना में लिस्टिंग अधिक तेज़ी से खोईं। UrbanDigs के वास्तविक आँकड़ों के अनुसार अगस्त में सक्रिय इन्वेंट्री घटकर 4,462 रह गई, जो एक वर्ष पूर्व की तुलना में लगभग 20% कम है, और 7 सितंबर के सप्ताह तक यह 4,341 थी, अर्थात वर्ष-दर-वर्ष लगभग 24% की गिरावट और लगातार बारहवीं साप्ताहिक कमी। हस्ताक्षरित अनुबंध भी घटे, किंतु कहीं अधिक मंद गति से। यही अंतर अब तक की इस तिमाही की संपूर्ण कथा है।
जहाँ खरीदार इसे अनुभव करते हैं, वहीं यह दिखाई देता है। अगस्त में मध्यमान लिस्टिंग छूट 3.4% रही, जो 2026 की सबसे न्यून है। मेरा पाठ यह है कि मूल्य को मांग के दबाव ने नहीं, अपितु दुर्लभता ने सँभाला हुआ है, यद्यपि ये दोनों आँकड़े केवल इतना स्थापित करते हैं कि दोनों साथ-साथ चले, यह नहीं कि एक ने दूसरे को उत्पन्न किया। साथ ही मैनहट्टन के किसी अपार्टमेंट के स्वामित्व की तीन लागतें इस वर्ष बढ़ी हैं, और जो अपार्टमेंट प्राथमिक निवास नहीं हैं, उनके लिए इनमें से एक पूर्णतः नई है।
उच्च खंड की तस्वीर इस पर निर्भर करती है कि आप कौन सा सप्ताह देखते हैं। Olshan Realty ने 31 अगस्त से 6 सितंबर के सप्ताह में $4 मिलियन और उससे अधिक के 13 अनुबंध गिने, और $10 मिलियन से ऊपर एक भी नहीं, जो सितंबर 2023 के बाद का न्यूनतम डॉलर आयतन है। यह एक सप्ताह है, इसमें Labor Day आया, और Donna Olshan स्पष्ट रूप से कहती हैं कि लक्ज़री बाज़ार में सितंबर प्रायः वर्ष का सबसे दुर्बल महीना होता है। पूरे वर्ष के परिप्रेक्ष्य में ट्रॉफी श्रेणी वस्तुतः आगे है: 2026 में अब तक $10 मिलियन और उससे अधिक के 218 अनुबंध हस्ताक्षरित हुए, जबकि 2025 की इसी अवधि में 202 थे। दोनों तथ्य सत्य हैं, और सही उत्तर केवल दोनों को साथ पढ़ने से मिलता है।
सक्रिय लिस्टिंग (अगस्त)
4,462
-20.3% वर्ष-दर-वर्ष · UrbanDigs
हस्ताक्षरित अनुबंध (अगस्त)
693
-10.5% वर्ष-दर-वर्ष · UrbanDigs
मध्यमान लिस्टिंग छूट
3.4%
2026 की सबसे न्यून
30-वर्षीय फिक्स्ड (3 सितंबर)
6.71%
एक वर्ष पूर्व के 6.50% से ऊपर
सरल शब्दों में: अगस्त के अंत में मैनहट्टन में 4,462 अपार्टमेंट बिक्री के लिए थे, जो एक वर्ष पूर्व की तुलना में लगभग पाँचवाँ भाग कम है, और 7 सितंबर के सप्ताह तक 4,341। खरीदारों ने अगस्त में 693 अनुबंध हस्ताक्षरित किए, जो वर्ष-दर-वर्ष लगभग 10.5% कम है। इसी अवधि में आपूर्ति मांग से तेज़ी से घटी, और विशिष्ट विक्रेता ने माँगी गई कीमत से केवल 3.4% कम स्वीकार किया, जो वर्ष की सबसे छोटी छूट है। बंधक दरों से सहायता नहीं मिली: 3 सितंबर को 30-वर्षीय फिक्स्ड दर 6.71% थी, जो एक वर्ष पूर्व से अधिक है।
मैनहट्टन की इन्वेंट्री वास्तव में कितनी गिर चुकी है?
शरद ऋतु में प्रवेश करते समय लगभग किसी की अपेक्षा से कहीं अधिक। UrbanDigs के वास्तविक आँकड़े जुलाई के अंत में सक्रिय लिस्टिंग 5,613 और अगस्त के अंत में 4,462 दर्शाते हैं, जो एक ही महीने में 20.6% की गिरावट है और अगस्त 2025 से 20.3% कम है। अगस्त में नई लिस्टिंग 526 रहीं, लगभग 40% कम, और महीने भर में सक्रिय संख्या लगभग 1,150 घरों से घटी, 5,613 से 4,462 तक। 7 सितंबर के सप्ताह तक यह संख्या 4,341 थी, लगातार बारहवीं साप्ताहिक गिरावट और पिछले वर्ष के इसी सप्ताह से लगभग 24% कम।
Corcoran, अपनी स्वयं की शृंखला की गणना करते हुए, भिन्न मार्ग से उसी निष्कर्ष पर पहुँचता है: अगस्त में 4,992 सक्रिय लिस्टिंग, वर्ष-दर-वर्ष 15% कम और 2015 के बाद का न्यूनतम अगस्त स्तर, तथा वर्ष-दर-वर्ष गिरावट का लगातार आठवाँ महीना। दोनों फर्में भिन्न वस्तुओं की गणना करती हैं और इन संख्याओं को मिलाना नहीं चाहिए, किंतु दिशा और परिमाण क्रम पर दोनों सहमत हैं।
इसके नीचे एक आपूर्ति संबंधी समस्या है जो इस ग्रीष्म ऋतु से पूर्व की है। Jonathan Miller ने The Real Deal के लिए दूसरी तिमाही की रिपोर्ट देते हुए नई परियोजनाओं की लिस्टिंग इन्वेंट्री 445 यूनिट बताई, जो वर्ष-दर-वर्ष 62.2% कम है, जबकि विद्यमान इन्वेंट्री 6,604 रही, जिसमें कहीं अधिक मंद 7.2% की गिरावट थी। यह निर्माण शृंखला नहीं, अपितु सूचीबद्ध स्टॉक है, किंतु दोनों आँकड़ों के बीच का अंतर ही मुख्य बिंदु है। Olshan की अपनी गणना अनुबंध पक्ष से यही बात कहती है: 19 जुलाई तक के चार सप्ताहों में $4 मिलियन और उससे अधिक के केवल 12 स्पॉन्सर अनुबंध हस्ताक्षरित हुए, जबकि दस वर्षीय औसत 28 है।
मैनहट्टन अगस्त 2026, एक दृष्टि में, रिपोर्टिंग स्रोत के अनुसार
Corcoran; लक्ज़री इन्वेंट्री 737 यूनिट, 12 वर्षों का न्यूनतम अगस्त स्तर
लंबित बिक्री
3,203 (+9.3% वर्ष-दर-वर्ष)
UrbanDigs; शरद ऋतु में जाने वाली शृंखला पिछले वर्ष से आगे है
दो फर्में, दो पद्धतियाँ, एक दिशा। UrbanDigs और Corcoran अनुबंधों की गणना भिन्न प्रकार से करते हैं, अतः उनके योग स्वभावतः भिन्न हैं। प्रत्येक शृंखला को दूसरे के विरुद्ध नहीं, अपितु समय के साथ स्वयं के विरुद्ध पढ़ें।
क्या pied-a-terre कर एक सीमा रेखा है अथवा श्रेणीबद्ध स्लैब?
यह एक सीमा रेखा है, और इस भेद पर बहुत कम ध्यान गया है। न्यूयॉर्क सिटी के Department of Finance ने 14 जुलाई, 2026 को अंतिम नियम अंगीकृत किए, जो 19 RCNY धारा 62 में संहिताबद्ध हैं। नियम कहते हैं कि यह अधिभार “विधि द्वारा निर्धारित अधिभार दर और लागू संपत्ति के बाज़ार मूल्य के गुणनफल के रूप में परिकलित किया जाता है,” और इसी बिंदु को सीधे संबोधित करते हुए कि “चूँकि अधिभार बाज़ार मूल्य पर आधारित है, निर्धारित मूल्य पर नहीं, DOF यह नोट करता है कि इन रोलों में संपत्तियों के निर्धारित मूल्य नहीं, अपितु लागू बाज़ार मूल्य सम्मिलित होने आवश्यक हैं।”
फिर वह वाक्य आता है जो किसी भी सीमा के निकट खड़े व्यक्ति के लिए सर्वाधिक महत्वपूर्ण है। नियम उपबंध करते हैं कि “यदि किसी संपत्ति अथवा सहकारी आवासीय यूनिट का मूल्यांकन सीमा से अधिक होता है, तो संपत्ति का संपूर्ण मूल्य अधिभार के अधीन होता है।” इसे ध्यान से पढ़िए। एक बार DOF बाज़ार मूल्य रेखा पार कर ले, तो दर संपूर्ण मूल्य पर लागू होती है, रेखा से ऊपर की राशि पर नहीं। यह एक निशान बिंदु है, श्रेणीबद्ध स्लैब नहीं, और सीमा के निकट यह अधिकांश स्वामियों की धारणा से बहुत भिन्न आचरण करता है।
इससे तीन बातें निकलती हैं। पहली, निर्णायक संख्या आपकी यूनिट के लिए Department of Finance का बाज़ार मूल्य है, जो न आपका क्रय मूल्य है और न आपके कर बिल पर अंकित निर्धारित मूल्य। दूसरी, को-ऑप और कॉन्डोमिनियम के लिए वैधानिक दरें मूल्य खंड के अनुसार 4% से 6.5% तक हैं, तथा $5 मिलियन से ऊपर के एक से तीन परिवार वाले घरों के लिए 0.8% से 1.3% की पृथक और कहीं न्यून अनुसूची है। तीसरी, नियम कहते हैं कि यह अधिभार, दंड और ब्याज सहित, “संपत्ति पर एक विधिक भार गठित करता है।” The Real Deal ने बताया है कि यह को-ऑप पर विषम रूप से पड़ता है, जहाँ यूनिटों का अपना पृथक ब्लॉक और लॉट नहीं होता, अतः बिल भवन को प्राप्त होता है और बोर्ड संग्राहक बन जाता है।
मैं एक CPA हूँ, और फिर भी मैं यहाँ डॉलर में कोई परिकलित उदाहरण प्रकाशित नहीं करूँगा, क्योंकि सही उत्तर आपके विशिष्ट DOF मूल्यांकन, आपके निवास संबंधी तथ्यों और आपकी स्वामित्व संरचना पर निर्भर करता है। सामान्य रूप से मैं इतना कहूँगा कि सीमा रेखा के कारण किसी सीमा से ठीक नीचे और ठीक ऊपर होने का अंतर अधिकांश स्वामियों की अपेक्षा से कहीं बड़ा हो जाता है, और यही कारण है कि इस प्रश्न को मान लेने के स्थान पर उचित रूप से जँचवाना चाहिए।
इस सबका प्रशासन विधि से पृथक विषय है, और वह ठीक नहीं चला है। Richmond County में तीन गृहस्वामियों ने कर के स्थान पर उसके क्रियान्वयन को चुनौती देते हुए वाद दायर किया, यह तर्क देते हुए कि नगर ने अपने पास पहले से उपलब्ध कर अभिलेखों का प्रयोग करने के स्थान पर प्रमाण का भार निवासियों पर डाल दिया। न्यायाधीश Wayne Ozzi ने 10 अगस्त को अस्थायी निषेधाज्ञा जारी की, जिसमें नगर को लगभग 900,000 संपत्तियों की प्रकाशित सूची हटाने का निर्देश था; नगर ने कुछ ही घंटों में अपील की सूचना दाखिल की, जिससे स्थगन प्रभावी हुआ और क्रियान्वयन जारी रहा। मामले पर 31 अगस्त को बहस हुई। 9 सितंबर तक कोई निर्णय जारी नहीं हुआ है और स्थगन प्रभावी है।
जो नहीं बदला वह है समय सीमा। छूट के लिए आवेदन की तिथि दो बार बढ़ाई जा चुकी है और अब वह है 6 अक्टूबर, 2026। 28 अगस्त तक नगर ने 10,871 आवेदन आरंभ, 5,874 पूर्ण और 3,655 स्वीकृत बताए। वादियों के अधिवक्ता ने न्यायालय को बताया कि लगभग 17,000 सूचनाओं में से लगभग 6,750 कभी भेजी ही नहीं जानी चाहिए थीं। समझने योग्य बिंदु यह है कि यह वाद कर के अस्तित्व को नहीं, अपितु उसके क्रियान्वयन की रीति को चुनौती देता है, अतः लंबित मामला अपने आप में 6 अक्टूबर की तिथि को परिवर्तनीय मानने का कारण नहीं है। आप छूट के पात्र हैं या नहीं, और क्या दाखिल करना है, यह आपके अपने कर परामर्शदाता का प्रश्न है।
आपको एक व्यापक रूप से साझा किया गया दावा भी दिखेगा कि यह अधिभार प्रभावित अपार्टमेंटों के मूल्य में 7.5% से 18.75% तक की कमी कर सकता है। यह आँकड़ा X पर एक निवेशक की पोस्ट से आया था। मैंने इसके साथ कोई प्रकाशित पद्धति नहीं देखी, और मुझे इस कर से विक्रय पक्ष के मूल्य अथवा आयतन पर पड़े किसी स्पष्ट प्रभाव का कोई प्रकाशित मापन मिला ही नहीं। मूल्यों पर इस कर के प्रभाव के किसी भी सुनिश्चित आँकड़े को मापन नहीं, अपितु अनुमान मानिए। खंड स्तरीय दृष्टि के लिए देखिए: pied-a-terre कर और मैनहट्टन लक्ज़री रियल एस्टेट और नए कर के अंतर्गत ट्रॉफी मांग.
अब मैनहट्टन में एक अपार्टमेंट रखने की लागत क्या है?
यह वह प्रश्न है जो इस वर्ष मुझसे सर्वाधिक पूछा जाता है, और यही वह प्रश्न है जिसे बाज़ार रिपोर्टें निरंतर छोड़ देती हैं। 2026 में तीन लागतें बढ़ीं, और अपार्टमेंट का स्वामित्व तथा वित्तपोषण किस प्रकार है, इस पर निर्भर करते हुए स्वामी को तीनों का सामना करना पड़ सकता है।
आरंभ कॉमन चार्ज से कीजिए। Miller की दूसरी तिमाही की रिपोर्ट बताती है कि मासिक आवासीय लागतें मुद्रास्फीति से आगे बनी हुई हैं: किसी को-ऑप विक्रय पर मध्यमान मासिक रखरखाव $3,077 था, अर्थात $2.83 प्रति वर्ग फुट, जो वर्ष-दर-वर्ष क्रमशः 10.2% और 16% अधिक है। कॉन्डोमिनियम पक्ष पर मासिक कॉमन चार्ज तथा संपत्ति कर मिलाकर $4,466 रहे, अर्थात $3.37 प्रति वर्ग फुट। ये छोटी संख्याएँ नहीं हैं, और ये मूल्यों से अधिक तीव्र गति से संचित हो रही हैं।
इसमें वित्तपोषण जोड़िए। 3 सितंबर को Freddie Mac की 30-वर्षीय फिक्स्ड दर 6.71% थी, जो पिछले सप्ताह के 6.66% से अधिक और एक वर्ष पूर्व के 6.50% से ऊपर है। मैनहट्टन में ऋण की राशियाँ प्रायः जंबो श्रेणी में आती हैं, और वहाँ Howard Hanna NYC द्वारा संकलित तीन बैंक ट्रैकर ने 2 सितंबर को औसत 30-वर्षीय APR लगभग 6.99% रखा, जो 2026 का उच्चतम पाठ है और फरवरी के अंत के लगभग 6.07% से ऊपर है। इसके पीछे 4.79% पर 10-वर्षीय Treasury है, जो तीन वर्षों का उच्चतम स्तर है।
फिर, जहाँ संपत्ति पात्र हो, उस पर अधिभार जोड़िए। प्रत्येक स्वामी तीनों नहीं उठाता: नकद खरीदार दर से अछूता रहता है, जिसका ऋण पहले से निर्धारित है वह उसका पुनर्मूल्यन नहीं करता, और अधिभार केवल उन अपार्टमेंटों तक पहुँचता है जो स्वामी, किसी पारिवारिक सदस्य अथवा किरायेदार का प्राथमिक निवास नहीं हैं। किंतु जहाँ ये तीनों एक साथ आते हैं, वहाँ वे उस अपार्टमेंट को रखने का गणित बदल देते हैं जिसमें आप वर्ष में छह सप्ताह रहते हैं, और मेरे विचार में किसी एक शीर्षक से कहीं अधिक यही इस बाज़ार को मौन रूप से पुनर्गठित कर रहा है।
क्या सितंबर में मैनहट्टन का लक्ज़री बाज़ार ठहर गया?
एक सप्ताह भयावह दिखा और वर्ष ठीक दिखता है। दोनों जानने योग्य हैं। 31 अगस्त से 6 सितंबर के सप्ताह में Olshan Realty ने $4 मिलियन और उससे अधिक के 13 हस्ताक्षरित अनुबंध अभिलिखित किए, जिनका कुल आस्किंग मूल्य आयतन $66,240,000 था, औसत माँग $5,095,385 और मध्यमान $5,150,000। इनमें छह को-ऑप थे, छह कॉन्डोमिनियम, एक कॉन्डॉप, और एक भी टाउनहाउस हस्ताक्षरित नहीं हुआ। $10 मिलियन अथवा उससे अधिक पर कुछ भी हस्ताक्षरित नहीं हुआ। Olshan ने नोट किया कि यह डॉलर आयतन 18 से 24 सितंबर, 2023 के सप्ताह के बाद का न्यूनतम था, और यह सप्ताह Labor Day से पूर्व की अवधि के 16 अनुबंधों के दस वर्षीय औसत से नीचे रहा।
ये माँगी गई कीमतें हैं, जो Olshan रिपोर्ट करता है। इस सप्ताह पर कोई कथा गढ़ने से पूर्व Olshan की शेष टिप्पणी पढ़िए: “लक्ज़री बाज़ार में सितंबर सामान्यतः वर्ष का सबसे दुर्बल महीना होता है।” और वार्षिक गणना दूसरी दिशा की ओर संकेत करती है। अगस्त के अंत तक 2026 में $10 मिलियन और उससे अधिक के 218 अनुबंध हस्ताक्षरित हो चुके थे, जबकि 2025 की इसी अवधि में 202 थे। ट्रॉफी बाज़ार पिछले वर्ष से आगे है। एक अवकाश सप्ताह प्रवृत्ति नहीं होता, और मैं आपको यह अभी बता देना उचित समझता हूँ, बजाय इसके कि आप इसके विपरीत कहने वाला कोई शीर्षक पढ़ें।
जहाँ ट्रॉफी बाज़ार वास्तव में पुनर्मूल्यन कर रहा है, वह यह समग्र रूप से नहीं, अपितु भवन दर भवन कर रहा है। 111 West 57th Street में शेष अंतिम डुप्लेक्स, Penthouse 76, $41.75 मिलियन से कुछ ऊपर बंद हुआ, जो उसकी मूल $54.6 मिलियन की स्पॉन्सर माँग से लगभग 23.5% कम है। Central Park Towerमें यूनिट 68E $20.5 मिलियन की माँग पर अनुबंधित हुई, जो $24.96 मिलियन से घटाई गई थी, और जिसे पहली बार 2018 में फ्लोर प्लान से सूचीबद्ध किया गया था। Olshan सहमत अनुबंध मूल्य नहीं, अपितु माँगी गई कीमतें रिपोर्ट करता है, अतः अंतिम समापन तक की छूट अभी ज्ञात नहीं है। इस बीच नवीनतम उत्पाद तीव्रता से अवशोषित हो रहा है। 1122 Madison Avenue की 26 में से 24 यूनिट मध्य जनवरी से $5,378 प्रति वर्ग फुट के औसत पर अनुबंध में हैं, और 175 Fifth Avenue पर Flatiron Building का रूपांतरण 36 में से 16 यूनिट $4,779 प्रति वर्ग फुट के औसत पर अनुबंध में रखता है। ये अवशोषण और मूल्य के आँकड़े हैं, छूट के मापन नहीं, अतः मैं यह दावा नहीं करूँगा कि ये दोनों परियोजनाएँ बिना मोलभाव के बिक रही हैं। यह प्रतिरूप जो दर्शाता है वह यह है कि पिछले चक्र की पुरानी स्पॉन्सर इन्वेंट्री दृश्य कटौतियों पर निकल रही है, जबकि नवीनतम लॉन्च रुके हुए नहीं हैं।
मांग कहाँ गई? किराया बाज़ार देखिए
इस ग्रीष्म ऋतु में मैनहट्टन के किराया बाज़ार में कुछ असामान्य हुआ, और इस व्यवसाय के दो सर्वाधिक सतर्क व्यक्तियों ने सार्वजनिक रूप से इसके एक भाग को नए कर से जोड़ा है। जुलाई में मैनहट्टन का मध्यमान किराया अभिलिखित इतिहास में पहली बार $5,000 तक पहुँचा, वर्ष-दर-वर्ष 6.4% अधिक, औसत $6,306 और औसत किराया प्रति वर्ग फुट $101 से ऊपर, दोनों अभिलेख। किराया लिस्टिंग इन्वेंट्री घटकर 6,421 रह गई, वर्ष-दर-वर्ष 39.3% कम, लगातार तेरहवीं गिरावट और दो वर्षों का न्यूनतम स्तर।
Jonathan Miller ने, इस शृंखला की रिपोर्ट करते हुए, यह कहा: “वर्ष के इस समय के लिए आपूर्ति में गिरावट असामान्य रूप से तीव्र है, अतः एक कारक $5+ मिलियन के दूसरे घरों पर pied-a-terre कर का क्रियान्वयन हो सकता है। अधिक pied-a-terre खरीदार खरीदने के स्थान पर किराए पर लेना चुन रहे हैं, और कुछ वर्तमान स्वामी अपना दूसरा घर बेचकर नगर में रहते समय किराए पर ले रहे हैं, ये दोनों ही पहले से अभावग्रस्त किराया पूल में मांग जोड़ रहे हैं।” Corcoran की मुख्य कार्यकारी Pam Liebman ने कहा कि किराए में यह उछाल “संकेत करता है कि कुछ संभावित क्रेता संभवतः पहले ही स्वामित्व के स्थान पर लचीलापन चुन रहे हैं।” ध्यान दीजिए कि उन दोनों ने क्या नहीं कहा। दोनों ने इसे प्रमाणित कारण नहीं, अपितु एक संभावित कारक के रूप में रखा, और मैं भी यही रेखा बनाए रखूँगा।
किराया बाज़ार का जो भाग इस कर की आबादी के सर्वाधिक निकट है वह उसका शीर्ष है, मध्य नहीं, यद्यपि किराया आँकड़े यह अभिलिखित नहीं करते कि कोई किरायेदार पूर्व अथवा संभावित स्वामी है, अतः यह मिलान पर आधारित नहीं, अपितु निकटता पर आधारित तर्क है। अधिभार गैर प्राथमिक अपार्टमेंटों पर लागू होता है; मध्यमान किराया एक बाज़ार व्यापी संख्या है। अतः अधिक प्रासंगिक आँकड़ा यह है कि इस वर्ष अब तक $100,000 प्रति माह से ऊपर के किराए सात गुना बढ़े हैं, $50,000 से ऊपर के दोगुने से अधिक, और लक्ज़री दशमक अब औसतन $17,464 प्रति माह है, वर्ष-दर-वर्ष 35% अधिक। यदि pied-a-terre खरीदार खरीदने के स्थान पर किराए पर ले रहा होता तो वह वहीं दिखाई देता, और गति वहीं है।
एक प्रतिस्पर्धी व्याख्या भी है जो समान स्थान की अधिकारी है। बंधक दरें एक वर्ष पूर्व की तुलना में ऊँची हैं, और ऊँची दरें सीमांत खरीदारों को किराए की ओर धकेलती हैं, इसमें किसी कर नीति की कोई भूमिका नहीं। Miller स्वयं FARE Act का भी नाम लेते हैं, यह बताते हुए कि मकान मालिक ब्रोकर शुल्क की जटिलता से बचने के लिए सार्वजनिक मंचों से लिस्टिंग हटाते प्रतीत होते हैं, जो “दृश्य इन्वेंट्री को घटा देगा, बिना आवश्यक रूप से अधिकृत अथवा उपलब्ध यूनिटों की संख्या घटाए।” इससे रिपोर्ट की गई 39.3% इन्वेंट्री गिरावट का कुछ भाग वास्तविक नहीं, अपितु मापन का प्रभाव बन जाएगा। किसी ने भी इस कर के स्वतंत्र योगदान को दर प्रभाव अथवा लिस्टिंग दृश्यता प्रभाव से पृथक नहीं किया है, और जब तक कोई ऐसा नहीं करता, ईमानदार स्थिति यही है कि यह कर अनेक संभावित चालकों में से एक है।
बंधक दरें और Federal Reserve क्या कर रहे हैं?
वह नहीं जिसकी अधिकांश लोग छह महीने पूर्व अपेक्षा कर रहे थे। 3 सितंबर को समाप्त सप्ताह के लिए Freddie Mac की 30-वर्षीय फिक्स्ड दर औसतन 6.71% रही, और 15-वर्षीय 6.04%। एक वर्ष पूर्व ये 6.50% और 5.60% थीं। दरें केवल ऊँची ही नहीं हैं, वे पिछले सितंबर से भी ऊँची हैं, और हमारी मध्य वर्ष रिपोर्ट के बाद से बढ़ी हैं।
Federal Reserve ने 29 जुलाई को अपनी लक्ष्य सीमा 3.50% से 3.75% पर स्थिर रखी। पढ़ने योग्य बात असहमति है। वक्तव्य अभिलिखित करता है कि “मौद्रिक नीति कार्रवाई के विरुद्ध मतदान करने वाले Beth M. Hammack, Neel Kashkari और Lorie K. Logan थे, जो इस बैठक में फेडरल फंड्स दर की लक्ष्य सीमा 1/4 प्रतिशत अंक बढ़ाना पसंद करते।” तीन अधिकारी उस बैठक में वृद्धि चाहते थे। यह समिति के भीतर चल रहे तर्क की दिशा का सार्थक संकेत है, यद्यपि यह एक बैठक का वर्णन करता है, किसी स्थिर दृष्टिकोण का नहीं। अगला निर्णय 16 सितंबर को नियत था, इस अद्यतन के प्रकाशन के छह दिन बाद, और मैं उसका पूर्वानुमान नहीं करूँगा।
मैनहट्टन के खरीदार के लिए व्यावहारिक बिंदु अधिक संकीर्ण है। इस बाज़ार के उच्च खंड में नकद क्रय सामान्य हैं, और नकद खरीदार नीतिगत दर के प्रति उदासीन रहता है। 7% का जंबो कोट वस्तुतः जहाँ आचरण बदलता है वह वित्तपोषित खरीदारों के बीच है, और बाज़ार का वही भाग है जहाँ दर परिवर्तन सबसे पहले पहुँचेगा।
ईमानदार प्रतिवाद
एक संशयवादी निम्नलिखित कहेगा, और तथ्यों पर वह संशयवादी गलत नहीं होगा। UrbanDigs शृंखला पर अनुबंध आयतन वर्ष-दर-वर्ष लगभग 10.5% और Corcoran की शृंखला पर 6% कम है, जो वास्तविक शिथिलता है, चाहे आप आपूर्ति पक्ष को किसी भी रूप में प्रस्तुत करें। Corcoran का औसत को-ऑप मूल्य प्रति वर्ग फुट अगस्त में वर्ष-दर-वर्ष 10% गिरा, और उसका औसत लक्ज़री आस्किंग मूल्य प्रति वर्ग फुट 6% नीचे था। Corcoran की गणना में 120 दिन का बाज़ार काल किसी शीघ्र निपटते बाज़ार का लक्षण नहीं है। हाल के महीने में अभिलिखित समापन भी क्षीण दिखते हैं, यद्यपि Howard Hanna की रिपोर्टें सावधान करती हैं कि अभिलिखित गणनाएँ सार्वजनिक अभिलेख से पीछे रहती हैं और उन्हें वास्तविक गिरावट नहीं पढ़ना चाहिए।
मेरा उत्तर यह है कि यह सब सत्य है और इसमें से कुछ भी आपूर्ति के पाठ का खंडन नहीं करता। किसी बाज़ार में एक साथ कम लेनदेन और दृढ़ मूल्य हो सकते हैं, और आपूर्ति बाधित बाज़ार ठीक ऐसा ही दिखता है। मेरा मत तब बदलेगा जब सितंबर और अक्टूबर में सामान्य शरद ऋतु की लिस्टिंग लहर पर इन्वेंट्री पुनर्निर्मित हो और फिर भी छूट चौड़ी हो जाए। लंबित बिक्री का पिछले वर्ष से 9.3% आगे चलना इसके विरुद्ध तर्क देता है, किंतु मैं यही देखता रहूँगा, और परिणाम जो भी हो, उसे रिपोर्ट करूँगा।
खरीदारों, विक्रेताओं और गैर प्राथमिक स्वामियों के लिए इसका क्या अर्थ है
खरीदारों के लिए। पिछले वर्ष जिस मोलभाव की गुंजाइश के विषय में आपने पढ़ा था, वह 3.4% पर काफी हद तक समाप्त हो चुकी है। यद्यपि वह सर्वत्र समाप्त नहीं हुई। लाभ अब भी पुरानी इन्वेंट्री में ही है: Howard Hanna NYC की सितंबर रिपोर्ट 120 दिन से अधिक पुरानी इन्वेंट्री पर मध्यमान लिस्टिंग छूट लगभग 9% रखती है, जबकि संपूर्ण बाज़ार के लिए यह 3.4% है। यदि आप क्रय पर विचार कर रहे हैं, तो प्रश्न यह नहीं है कि बाज़ार दुर्बल है या नहीं, प्रश्न यह है कि वह विशिष्ट अपार्टमेंट कितने समय से पड़ा है। अपने लक्षित भवनों में 120 दिन से अधिक की वर्तमान सूची मुझसे माँगिए।
गैर प्राथमिक और विदेशी खरीदारों के लिए। बोली लगाने से पूर्व अधिभार का आकलन कीजिए, अपने क्रय मूल्य पर नहीं अपितु DOF बाज़ार मूल्य पर, और हस्ताक्षर से पूर्व निवास तथा स्वामित्व संरचना निर्धारित कर लीजिए। सीमा रेखा का अर्थ है कि किसी सीमा से ठीक नीचे और ठीक ऊपर होने का अंतर दिखने से बड़ा है। यदि आप पहले से स्वामी हैं और आपका कोई छूट दावा है, तो 6 अक्टूबर ही वह तिथि है जो मायने रखती है। हमारी मार्गदर्शिका देखिए: विदेशी खरीदारों के लिए अमेरिकी संपदा कर , यदि आप किसी इकाई के माध्यम से स्वामित्व रखते हैं।
विक्रेताओं के लिए। दुर्लभता आपके पक्ष में है और यह वास्तविक लाभ है। फिर भी 3.4% की बाज़ार छूट किसी संख्या को परखने की अनुमति नहीं है। जो अपार्टमेंट लगभग 9% तक छोड़ रहे हैं, वे वही हैं जो लंबे समय से पड़े हैं, और उनका मोलभाव बाज़ार के विरुद्ध नहीं, अपितु उनकी अपनी लिस्टिंग कथा के विरुद्ध किया जा रहा है। पहले तीन सप्ताहों में प्रमाणों के अनुरूप मूल्य रखिए। यदि आपका संभावित क्रेता वर्ग गैर प्राथमिक है, तो समझिए कि इस वर्ष उनकी धारण लागत बढ़ी है और वार्ता में इसकी अपेक्षा कीजिए।
को-ऑप शेयरधारकों और बोर्डों के लिए। यही वह समूह है जिसके सामने वास्तव में एक नई समस्या है। DOF नियम इस अधिभार को, दंड और ब्याज सहित, संपत्ति पर एक विधिक भार बनाते हैं, और को-ऑप में बिल भवन को प्राप्त होता है। बोर्डों को एक संकुचित समय सारणी पर कर संग्राहक बनाया जा रहा है। यदि आप किसी बोर्ड में हैं, तो यह विषय दिसंबर में नहीं, अभी कार्यसूची में आना चाहिए। हमारी कॉन्डोमिनियम बनाम को-ऑप मार्गदर्शिका में उन स्वामित्व भेदों का विवरण है जो इसे संचालित करते हैं।
निजी ग्राहक परामर्श
किसी एक भवन अथवा एक मूल्य खंड के लिए यह विश्लेषण चाहिए? बोली लगाने अथवा सूचीबद्ध करने से पूर्व मैं सजीव तुलनात्मक आँकड़े, पुरानी इन्वेंट्री और अनुबंध गतिविधि निकालूँगा, और आपको समझाऊँगा कि अधिभार किस प्रकार संरचित है। आपकी अपनी देयता आपके कर सलाहकार का प्रश्न है, और मैं उनके साथ मिलकर कार्य करूँगा।
पद्धति और स्रोत। मासिक मैनहट्टन आँकड़े UrbanDigs के अगस्त 2026 वास्तविक आँकड़े हैं, जैसा Howard Hanna NYC Research ने पुनःप्रकाशित किया, तथा Corcoran की अगस्त 2026 मैनहट्टन रिपोर्टें हैं। दोनों भिन्न पद्धतियाँ प्रयोग करते हैं और सीधे तुलनीय नहीं हैं; प्रत्येक को उपयोग के स्थान पर अंकित किया गया है। तिमाही आँकड़े और मासिक आवासीय लागतें Jonathan Miller की 2Q 2026 मैनहट्टन रिपोर्ट से हैं, जो The Real Deal के साथ प्रकाशित हुई। साप्ताहिक लक्ज़री अनुबंध आँकड़े 31 अगस्त से 6 सितंबर, 2026 के सप्ताह की Olshan Luxury Market Report से हैं, जिसमें $4 मिलियन और उससे अधिक माँग वाली मैनहट्टन आवासीय संपत्तियाँ सम्मिलित हैं। बंधक दरें 3 सितंबर, 2026 को समाप्त सप्ताह के लिए Freddie Mac के Primary Mortgage Market Survey से हैं; जंबो APR Howard Hanna NYC द्वारा संकलित तीन बैंक ट्रैकर हैं, कोई राष्ट्रीय सर्वेक्षण नहीं। Federal Reserve के आँकड़े 29 जुलाई, 2026 के FOMC वक्तव्य से हैं। pied-a-terre अधिभार की कार्यप्रणाली 14 जुलाई, 2026 को अंगीकृत New York City Department of Finance के अंतिम नियमों (19 RCNY धारा 62) से उद्धृत है; दर खंड वैसे हैं जैसे Greenberg Traurig, Dechert और CNBC ने बताए। वाद की स्थिति 9 सितंबर, 2026 तक की है, कोई निर्णय जारी नहीं हुआ। हस्ताक्षरित अनुबंध एक अग्रगामी संकेतक हैं और समापित बिक्री से तुलनीय नहीं हैं, जो पीछे चलती है। यहाँ कुछ भी कर अथवा विधिक परामर्श नहीं है; अपनी स्थिति की पुष्टि योग्य अधिवक्ता से करें। 10 सितंबर, 2026 को Anthony Guerriero, Manhattan Miami Real Estate द्वारा प्रकाशित।
मैनहैटन में उपबाज़ार और संपत्ति के प्रकार के अनुसार प्रति वर्ग फुट मूल्य, तीसरी तिमाही 2026
Corcoran के मैनहैटन उपबाज़ारों में प्रति वर्ग फुट माध्यिका मूल्य; पुनर्विक्रय को-ऑप, पुनर्विक्रय कॉन्डो और नई आवासीय परियोजनाओं के आँकड़े अलग-अलग दिए गए हैं
प्रति वर्ग फुट मूल्य वह आँकड़ा है जो खरीदार सबसे पहले हमसे पूछते हैं, और यही वह आँकड़ा है जिसे सबसे अधिक गलत ढंग से उद्धृत किया जाता है। प्रति वर्ग फुट समान मूल्य वाले दो अपार्टमेंट खरीद के लिहाज़ से समान नहीं होते, यदि एक को-ऑप है जिसके मासिक रखरखाव शुल्क में भवन के बंधक ऋण का भुगतान शामिल है, और दूसरा ऐसा कॉन्डो है जिसे आप अपनी शर्तों पर किराए पर दे सकते हैं। इसलिए इस अनुभाग का प्रत्येक आँकड़ा कॉन्डो और को-ऑप को अलग रखता है, और प्रत्येक आँकड़ा माध्यिका है, औसत नहीं। बिक्री मूल्य के लिए इसका अर्थ अलग-अलग बिक्री मूल्यों का मध्यबिंदु है; प्रति वर्ग फुट मूल्य के लिए इसका अर्थ स्रोत द्वारा बताए गए अलग-अलग बिक्री सौदों के प्रति वर्ग फुट मूल्यों का मध्यबिंदु है, न कि औसत मूल्य को औसत क्षेत्रफल से भाग देकर निकाला गया आँकड़ा।
सबमार्केट और संपत्ति के प्रकार के अनुसार मैनहट्टन औसत मूल्य प्रति वर्ग फुट, Q3 2026। कोरकोरन रिपोर्ट; प्रत्येक पीपीएसएफ आंकड़े के लिए नमूना आकार प्रकाशित नहीं किए गए हैं। त्रैमासिक आंकड़े संशोधन के अधीन हैं; ये सबमार्केट हैं, पड़ोस के उपाय नहीं।
कोरकोरन सबमार्केट द्वारा कुल बंद बिक्री की रिपोर्ट करता है, प्रत्येक मूल्य आंकड़े के पीछे का नमूना नहीं। वित्तीय जिला और बैटरी पार्क सिटी पुनर्विक्रय सह-ऑप मूल्य नहीं दिखाया गया है; इसका अंतर्निहित नमूना आकार प्रकाशित नहीं किया गया है।
कॉलम अलग से पढ़ें. 2026 की तीसरी तिमाही में, पुनर्विक्रय कॉन्डो माध्यिका 1,150 से 1,850 USD/ft² तक था, जो लगभग 61% का प्रसार था। प्रदर्शित सह-ऑप माध्यिकाएँ 833 से 1,164 USD/ft² तक थीं, लगभग 40%। नव-विकास माध्यिका 1,662 से 2,253 USD/ft² तक था। बिक्री का मिश्रण त्रैमासिक मध्यस्थों को स्थानांतरित कर सकता है; ये आंकड़े समान-संपत्ति मूल्य परिवर्तन नहीं हैं।
इस तालिका का उपयोग करने से पहले इसकी तीन सीमाएँ स्पष्ट कर देना उचित है। पहली, नमूना आकार: Corcoran प्रत्येक उपबाज़ार में पूर्ण हुई बिक्री की कुल संख्या प्रकाशित करती है, जो अंतिम स्तंभ में दिखाई गई है, लेकिन यह प्रकाशित नहीं करती कि को-ऑप, कॉन्डो या नई आवासीय परियोजनाओं का प्रत्येक अलग आँकड़ा कितनी बिक्री पर आधारित है। किसी उपबाज़ार की बड़ी कुल संख्या उसके तीनों में से किसी एक स्तंभ के लिए न्यूनतम संख्या सुनिश्चित नहीं करती, इसलिए यहाँ प्रत्येक प्रति वर्ग फुट मूल्य को ऐसे तृतीय-पक्ष आँकड़े के रूप में पढ़ा जाना चाहिए जिसका स्रोत बताया गया है, पर नमूना आकार प्रकाशित नहीं है। इसे ऐसा आँकड़ा नहीं समझना चाहिए जो इस पृष्ठ पर आगे दी गई हमारी अपनी तालिकाओं के न्यूनतम बिक्री-संख्या मानक को पूरा करता हो। दूसरी, भौगोलिक सीमा: Corcoran इस रिपोर्ट में उपबाज़ारों की सीमाओं की परिभाषाएँ प्रकाशित नहीं करती। हमने उनका अपर मैनहैटन उपबाज़ार बाहर रखा है क्योंकि वह पूरी तरह उस बाज़ार से बाहर है जिसमें हम परामर्श देते हैं, लेकिन हम यह प्रमाणित नहीं कर सकते कि शेष उपबाज़ार 96th Street पर समाप्त हो जाते हैं, और अन्य फ़र्मों द्वारा प्रकाशित सीमा निर्धारण के तरीकों के अनुसार West Side उपबाज़ार उससे उत्तर तक जा सकता है। तीसरी, संशोधन: Corcoran बताती है कि वर्तमान तिमाही के आँकड़े आंशिक रूप से अनुमानित हैं और पिछली तिमाहियों के आँकड़ों में संशोधन किया जाता है, इसलिए ये आँकड़े बदल सकते हैं। हम केवल उनके प्रति वर्ग फुट माध्यिका मूल्य का उपयोग करते हैं, कभी भी प्रति वर्ग फुट औसत मूल्य का नहीं, क्योंकि उनकी प्रकाशित पद्धति उस औसत को औसत मूल्य और औसत क्षेत्रफल के भागफल के रूप में परिभाषित करती है, न कि अलग-अलग बिक्री सौदों के प्रति वर्ग फुट मूल्यों की माध्यिका के रूप में।
ये दोनों तालिकाएँ तुलनीय नहीं हैं और इन्हें कभी एक ही शृंखला के रूप में नहीं पढ़ना चाहिए। ऊपर की तालिका ब्रोकरेज द्वारा रिपोर्ट की गई पूर्ण बिक्री के आधार पर एक तिमाही, अप्रैल से जून 2026, के लिए उपबाज़ार के अनुसार प्रति वर्ग फुट मूल्य बताती है। नीचे की तालिका नगर के बिक्री अभिलेखों के आधार पर बारह महीने, अर्थात 31 अगस्त 2026 को समाप्त बारह महीनों, के लिए मोहल्ले के अनुसार माध्यिका बिक्री मूल्य बताती है। भौगोलिक क्षेत्र अलग, समयावधि अलग, स्रोत अलग और माप अलग हैं। प्रति वर्ग फुट मूल्य और बिक्री मूल्य के इन आँकड़ों को एक-दूसरे से भाग देकर अपार्टमेंट का क्षेत्रफल नहीं निकाला जा सकता।
मैनहैटन में मोहल्ले के अनुसार पूर्ण बिक्री के दर्ज मूल्य, कॉन्डो और को-ऑप
96th Street के दक्षिण में मैनहैटन के 26 मोहल्लों के लिए दर्ज बिक्री मूल्य की माध्यिका और लेनदेन संख्या, 31 अगस्त 2026 को समाप्त बारह महीने (मानदंडों पर खरी उतरने वाली सबसे पहली बिक्री 2 सितंबर 2025)
नीचे की तालिका किसी ब्रोकरेज रिपोर्ट के बजाय मूल अभिलेखों से तैयार की गई है। हमने न्यूयॉर्क शहर के वित्त विभाग की मैनहैटन की निरंतर अद्यतन बिक्री फ़ाइल में प्रकाशित प्रत्येक कॉन्डो और को-ऑप अपार्टमेंट बिक्री अभिलेख का अध्ययन किया, जिसकी बिक्री तिथि 31 अगस्त 2026 को समाप्त बारह महीनों में थी। को-ऑप बिक्री में अचल संपत्ति के स्वामित्व विलेख के बजाय निगम के शेयर हस्तांतरित होते हैं, और नगर इस फ़ाइल में दोनों को दर्ज करता है। हमने शून्य या नाममात्र प्रतिफल वाले अभिलेख हटाए, ऐसे संभावित सामूहिक और पोर्टफ़ोलियो हस्तांतरण हटाए जिनमें समान कर ब्लॉक और बिक्री तिथि वाले कई अभिलेखों में एक ही मूल्य दोहराया गया था, और शेष अभिलेखों के बिक्री मूल्यों का मध्यबिंदु लिया। नीचे दिखाए गए 26 मोहल्लों में, जो सभी 96th Street के दक्षिण में हैं, कुल 10,015 बिक्री अभिलेख शेष रहे, और पूरे विश्लेषण में कॉन्डो तथा को-ऑप को अलग रखा गया।
यह तालिका माध्यिका बिक्री मूल्य और लेनदेन संख्या बताती है, प्रति वर्ग फुट मूल्य नहीं। इसका स्पष्ट कारण है: वित्त विभाग इस फ़ाइल में अलग-अलग अपार्टमेंट का क्षेत्रफल प्रकाशित नहीं करता, इसलिए इन अभिलेखों से मोहल्ले का प्रति वर्ग फुट मूल्य निकालने के लिए क्षेत्रफल का ऐसा आँकड़ा जोड़ना पड़ेगा जो स्रोत में दिया ही नहीं गया है। यदि आपको कहीं और मोहल्ले का प्रति वर्ग फुट मूल्य उद्धृत दिखे, तो उस पर निर्भर होने से पहले तीन बातें जाँचना उचित है: क्या वह बिक्री के लिए वर्तमान में सूचीबद्ध संपत्तियों के माँगे गए मूल्यों पर आधारित है या पूर्ण हुई बिक्री पर, क्या कॉन्डो और को-ऑप को एक आँकड़े में मिला दिया गया है, और क्या वह अलग-अलग बिक्री सौदों के प्रति वर्ग फुट मूल्यों की माध्यिका है या औसत मूल्य को औसत क्षेत्रफल से भाग देकर निकाला गया है। ये विकल्प आँकड़े को मोहल्ले से भी अधिक प्रभावित करते हैं।
संपत्ति के प्रकार के अनुसार मैनहैटन के मोहल्लों में पूर्ण बिक्री मूल्य की माध्यिका और लेनदेन संख्या, सितंबर 2025 से अगस्त 2026, न्यूयॉर्क शहर के वित्त विभाग के मैनहैटन कॉन्डो और को-ऑप अपार्टमेंट के निरंतर अद्यतन बिक्री अभिलेखों पर आधारित, नाममात्र प्रतिफल वाले हस्तांतरण और सामूहिक बिक्री हटाने के बाद, प्रत्येक खंड की बिक्री संख्या सहित; 30 से कम बिक्री वाले खंडों को ‘सीमित’ के रूप में चिह्नित किया गया है, और प्रति वर्ग फुट मूल्य नहीं बताया गया है क्योंकि स्रोत अलग-अलग अपार्टमेंट का क्षेत्रफल प्रकाशित नहीं करता
इस तालिका का उपयोग कैसे करें। संख्या वाले स्तंभ केवल सजावट नहीं हैं। 859 बिक्री पर आधारित माध्यिका एक बाज़ार का वर्णन करती है; ग्यारह बिक्री पर आधारित माध्यिका ग्यारह अपार्टमेंट का वर्णन करती है। दिखाए गए बावन खंडों में से 7 में तीस से कम दर्ज बिक्री हैं और उन्हें ‘सीमित’ के रूप में चिह्नित किया गया है। यह चिह्न सटीकता को लेकर सावधानी का संकेत है, मोहल्ले पर निर्णय नहीं। कम से कम तीस बिक्री होना आँकड़ों की प्रस्तुति के लिए हमारा न्यूनतम मानक है, किसी खंड के प्रतिनिधिक होने की गारंटी नहीं: जिस मोहल्ले में बिक्री एक या दो बड़े नए भवनों में केंद्रित हो, वहाँ स्थिर दिखने वाली माध्यिका भी क्षेत्र से अधिक उन्हीं भवनों का वर्णन कर सकती है। Javits Center क्षेत्र इसका सबसे स्पष्ट उदाहरण है, जहाँ कॉन्डो और को-ऑप स्तंभ स्पष्ट रूप से अलग प्रकार के आवासों पर आधारित हैं। दोनों के बीच का अंतर तुलनीय आवासों में कॉन्डो के लिए चुकाए जाने वाले अतिरिक्त मूल्य को नहीं दर्शाता, और को-ऑप आँकड़ा ग्यारह बिक्री पर आधारित है।
अध्ययन योग्य आँकड़ा कोई एक माध्यिका नहीं, बल्कि दोनों स्तंभों के बीच का अंतर है, और यह अंतर एकसमान बिल्कुल नहीं है। आँकड़ों की प्रस्तुति के लिए हमारे न्यूनतम बिक्री-संख्या मानक को पूरा करने वाले खंडों में यह SoHo में लगभग 43 प्रतिशत, Midtown East में लगभग 48 प्रतिशत और Tribeca में लगभग 49 प्रतिशत पर सबसे कम है। यह Chelsea में लगभग 191 प्रतिशत, West Village और Greenwich Village (पश्चिम) में लगभग 188 प्रतिशत और Midtown (केंद्रीय व्यावसायिक क्षेत्र) में लगभग 161 प्रतिशत पर सबसे अधिक है। बड़ा अंतर आम तौर पर उन मोहल्लों में दिखाई देता है जहाँ हाल में बने कॉन्डो के आसपास तुलनीय को-ऑप आवास नहीं हैं, इसलिए दोनों स्तंभ एक ही चीज़ के दो मूल्य नहीं, बल्कि अलग आवासों का वर्णन कर रहे हैं। हम इसे इस बात का प्रमाण नहीं मानेंगे कि वहाँ कॉन्डो का मूल्य उचित स्तर से अधिक है। ये माध्यिकाएँ अपने आप यह स्थापित नहीं कर सकतीं कि अंतर क्यों है, क्योंकि भवन की आयु, अपार्टमेंट का क्षेत्रफल और विभिन्न प्रकार के अपार्टमेंट का अनुपात, सभी इसमें भूमिका निभाते हैं। यदि आप स्वामित्व के इन दोनों रूपों पर विचार कर रहे हैं, तो हमारी को-ऑप और कॉन्डो की तुलना संबंधी मार्गदर्शिका इन आँकड़ों के पीछे मौजूद वित्तपोषण, बोर्ड की स्वीकृति और पुनर्विक्रय के अंतरों को समझाती है।
माध्यिका के अर्थ को लेकर एक और सावधानी। यह मध्यबिंदु है, आपके इच्छित अपार्टमेंट का सामान्य मूल्य नहीं। किसी मोहल्ले की माध्यिका बीस लाख डॉलर हो सकती है, जबकि उसी ब्लॉक में एक बड़ा स्टूडियो नौ लाख और चार बेडरूम वाला अपार्टमेंट नब्बे लाख डॉलर का हो। इन आँकड़ों का उपयोग मोहल्लों की आपस में तुलना करने और किसी ब्रोकर के इस कथन की व्यावहारिक जाँच करने के लिए करें कि कोई मूल्य उस क्षेत्र में सामान्य है। किसी विशिष्ट अपार्टमेंट का मूल्यांकन करने के लिए इनका उपयोग न करें, क्योंकि वह भवन के तल-विन्यास में उसकी स्थिति, मंज़िल, दिशा, भौतिक दशा और भवन की वित्तीय स्थिति पर निर्भर करता है।
पद्धति: न्यूयॉर्क शहर के वित्त विभाग के निरंतर अद्यतन बिक्री अभिलेख, मैनहैटन, कॉन्डो और को-ऑप अपार्टमेंट बिक्री अभिलेख, जिनमें 31 अगस्त 2026 को समाप्त बारह महीने शामिल हैं; मानदंडों पर खरी उतरने वाली सबसे पहली बिक्री 2 सितंबर 2025 की है। शून्य या नाममात्र प्रतिफल (एक हज़ार डॉलर या उससे कम) पर दर्ज विलेखों को गैर-बाज़ार हस्तांतरण मानकर बाहर रखा गया है। संभावित सामूहिक और पोर्टफ़ोलियो हस्तांतरण, जिनकी पहचान एक ही कर ब्लॉक, एक ही बिक्री तिथि और एक ही मूल्य वाले दो या अधिक अभिलेखों के रूप में की गई है, उन्हें एक में समेटने के बजाय पूरी तरह हटाया गया है, क्योंकि एक अपार्टमेंट का खरीदार पोर्टफ़ोलियो मूल्य पर लेनदेन नहीं कर सकता। यह प्रकाशित फ़ाइल पर लागू किया गया एक अनुमानाधारित नियम है, मूल दस्तावेज़ों की समीक्षा नहीं, इसलिए कभी-कभी यह ऐसी असंबंधित बिक्री भी हटा देगा जिनका ब्लॉक, तिथि और मूल्य संयोग से समान हो। हमने केवल इस विकल्प को सही नहीं माना, बल्कि इसकी जाँच की: संभावित सामूहिक बिक्री से जुड़े अभिलेखों के प्रत्येक समूह को हटाने के बजाय एक प्रेक्षण में समेटकर सभी प्रकाशित माध्यिकाओं की पुनर्गणना करने से 52 प्रकाशित माध्यिकाओं में से 19 में आधे प्रतिशत से अधिक बदलाव आता है, जिसमें सबसे बड़ा एकल बदलाव 7.7 प्रतिशत और सामान्य बदलाव लगभग 0.2 प्रतिशत है। समूहों को हटाने पर तेईस माध्यिकाएँ घटती हैं, जिससे पता चलता है कि ये समूह स्थानीय माध्यिका से ऊपर हैं, नीचे नहीं। यह इस संभावना के अनुरूप है कि प्रत्येक अभिलेख में प्रति अपार्टमेंट आवंटित मूल्य के बजाय पूरे पोर्टफ़ोलियो का कुल मूल्य दर्ज किया गया है। इसलिए उन्हें हटाना अधिक सावधानीपूर्ण तरीका है। 96th Street के उत्तर के मोहल्ले उस बाज़ार से बाहर हैं जिसमें हम परामर्श देते हैं और उन्हें शामिल नहीं किया गया है। माध्यिकाएँ अलग-अलग दर्ज बिक्री मूल्यों के मध्यबिंदु हैं। इन अभिलेखों से प्रति वर्ग फुट मूल्य नहीं निकाला गया है क्योंकि वित्त विभाग अलग-अलग अपार्टमेंट का क्षेत्रफल वर्ग फुट में प्रकाशित नहीं करता। कोई मोहल्ला तभी दिखाया जाता है जब दोनों खंडों में कम से कम दस बिक्री हों, इसलिए यह 96th Street के दक्षिण में मैनहैटन की सभी बिक्री की पूर्ण गणना नहीं है। उपबाज़ार का प्रति वर्ग फुट मूल्य लिया गया है आँकड़े 31 अगस्त 2026 तक के हैं। पद्धति संस्करण 1.0, 9 सितंबर 2026 को Anthony Guerriero, Manhattan Miami Real Estate द्वारा संकलित। 2026 की चौथी तिमाही के आँकड़े प्रकाशित होने पर समीक्षा निर्धारित है।
Q4 2025, वार्षिकसमीक्षा
कार्यकारी सारांश
Manhattan ने 2025 स्थिर आधार पर बंद किया, मूल्य निर्धारण दृढ़ रहा, इन्वेंटरी बाधित रही, और लेनदेन गतिविधि बाज़ार के उच्च छोर पर निरंतर मजबूती से समर्थित रही। बढ़ी हुई उधारी लागत के बावजूद, माँग बनी रही, विशेष रूप से इक्विटी-संचालित क्रेताओं के बीच जो वित्तपोषण स्थितियों के प्रति कम संवेदनशील थे।
हालाँकि, इन स्थिर शीर्षक मेट्रिक्स के नीचे, बाज़ार ने विभाजन के प्रारंभिक संकेत दिखाने शुरू किए। एंट्री-स्तर गतिविधि थोड़ी नरम हुई, जबकि लक्ज़री लेनदेन ने कुल डॉलर मात्रा में बढ़ती हिस्सेदारी ली। उसी समय, नए विकास पाइपलाइन पतला होता रहा, जो 2026 में जारी रहने वाली आपूर्ति बाधाओं को पुष्ट कर रहा था।
हम कॉन्ट्रैक्ट पर क्यों ध्यान केंद्रित करते हैं
बंद बिक्री उन निर्णयों को दर्शाती हैं जो60-90 दिन पहले. लिए गए थे। हस्ताक्षरित कॉन्ट्रैक्ट दर्शाते हैंवर्तमान क्रेता व्यवहार.
एक ऐसे बाज़ार में जो आकार लेता है:
ब्याज दर अनिश्चितता
वित्तीय बाज़ार अस्थिरता
बदलती क्रेता मनोविज्ञान
कॉन्ट्रैक्ट निकट-अवधि दिशा का अधिक सटीक संकेत प्रदान करते हैं।
Q4 2025, बाज़ार स्नैपशॉट
हस्ताक्षरित कॉन्ट्रैक्ट:वर्ष-दर-वर्ष स्थिर से थोड़ा नीचे
क्लोज़िंग:वर्ष-दर-वर्ष स्थिर से थोड़ा बढ़ा
मध्यवर्ती मूल्य:दृढ़ रहा, मामूली वर्ष-दर-वर्ष वृद्धि के साथ
इन्वेंटरी:ऐतिहासिक मानदंडों के सापेक्ष बाधित रही
बाज़ार में दिन:स्थिर, अच्छी कीमत वाली संपत्तियाँ कुशलतापूर्वक लेनदेन करती रहीं
व्याख्या
मूल्य निर्धारण का समर्थन किया गयासीमित आपूर्ति
द्वारा। माँग बनी रही, विशेष रूप से उच्च मूल्य बिंदुओं पर
बाज़ार ने दिखाएखंडों में विचलन के प्रारंभिक संकेत
बाज़ार विभाजन, प्रारंभिक संकेत
एंट्री-स्तर बाज़ार (~$3M से नीचे)
बंधक दरों के प्रति बढ़ी संवेदनशीलता
लेनदेन की धीमी गति
अधिक बातचीत और क्रेता सतर्कता
निष्कर्ष: → माँग बनी रही, लेकिन बढ़ती बाधाओं के साथ
लक्ज़री बाज़ार ($3M+)
लेनदेन गतिविधि में निरंतर मजबूती
कुल बाज़ार मात्रा में बढ़ती हिस्सेदारी
अच्छी-स्थित, उच्च-गुणवत्ता संपत्तियों में मजबूत प्रदर्शन
निष्कर्ष: → माँग लचीली रही और वित्तपोषण स्थितियों पर कम निर्भर
नया विकास, एक पतला पाइपलाइन
Q4 2025 में नए विकास की आपूर्ति सिकुड़ती रही।
कम बड़े पैमाने की परियोजनाएँ लॉन्च हो रही हैं
बुटीक विकासों पर अधिक निर्भरता
नई इन्वेंटरी डिलीवरी की धीमी गति
पूर्व चक्रों के विपरीत, जहाँ व्यक्तिगत परियोजनाएँ सैकड़ों यूनिट डिलीवर कर सकती थीं, पाइपलाइन छोटे पैमाने, अधिक सीमित रिलीज़ की ओर स्थानांतरित हो गई है।
निहितार्थ: → 2025 के अंत तक भविष्य की आपूर्ति बाधाएँ पहले से बन रही थीं
📊 NYC बनाम Manhattan, एक महत्वपूर्ण अंतर
शीर्षक New York City डेटा Manhattan क्रेताओं के लिए प्रासंगिक आपूर्ति स्थितियों को अतिरंजित करता रहा।
Brooklyn और Queens में केंद्रित महत्वपूर्ण यूनिट मात्रा
उस आपूर्ति का अधिकांश $2M से नीचे या किराया-संचालित
Manhattan यूनिटों की एक छोटी हिस्सेदारी का प्रतिनिधित्व करता है, लेकिन मूल्य का एक असंगत हिस्सा
Manhattan क्रेताओं के लिए, प्रासंगिक आपूर्ति पूल सीमित रही।
इन्वेंटरी, मूल्य निर्धारण का समर्थन
इन्वेंटरी स्तर पूरी तिमाही बाधित रहे।
बाज़ार में प्रवेश कर रही सीमित नई लिस्टिंग
विक्रेता आमतौर पर दबाव में नहीं
प्राइम खंडों में लिस्टिंग के बीच कम प्रतिस्पर्धा
इस वातावरण ने जारी रखा:
मूल्य स्थिरता का समर्थन
नीचे की ओर दबाव कम करना
अच्छी-स्थित संपत्तियों का पक्ष लेना
क्रेता व्यवहार, बदलती मनोविज्ञान
Q4 में क्रेता व्यवहार ने अधिक मापे गए दृष्टिकोण को दर्शाया।
लंबी निर्णय समयसीमाएँ
मूल्य और पोजिशनिंग पर बढ़ा ध्यान
सभी खंडों में अधिक चयनात्मकता
उसी समय:
उच्च-नेट-वर्थ क्रेता सक्रिय रहे
इक्विटी-संचालित खरीदारी जारी रही
ट्रॉफी और अच्छी कीमत वाली संपत्तियों ने मजबूत रुचि आकर्षित की
सलाहकार दृष्टिकोण
2025 के अंत तक, Manhattan बाज़ार को सबसे अच्छी तरह वर्णित किया जा सकता था:
→ स्थिर → आपूर्ति-बाधित → विभाजित होना शुरू
एंट्री-स्तर माँग पर दबाव दिख रहा है
लक्ज़री माँग लचीली बनी हुई है
आपूर्ति गतिशीलता तेजी से महत्वपूर्ण होती जा रही है
दृष्टिकोण, 2026 में प्रवेश
जैसे Manhattan 2026 में आगे बढ़ा:
आपूर्ति बाधाएँ बनी रहने की उम्मीद थी
क्रेता चयनात्मकता बढ़ने की संभावना थी
मूल्य बिंदुओं के बीच विभाजन के व्यापक होने की उम्मीद
अपेक्षा: → व्यापक रूप से स्थिर बाज़ार से अधिकचयनात्मक और विभाजित वातावरण
Q3 2025, गहनविश्लेषण
बंद बिक्री
3,158
+13.4% वार्षिक
मध्यवर्ती कॉन्डो मूल्य
$1.65M
+2.2% वार्षिक
नकद लेनदेन
65.3%
कुल बिक्री का
Manhattan कॉन्डो और को-ऑप बिक्री दो-वर्षीय उच्च पर पहुँची
Manhattan रियल एस्टेट बाज़ार ने 2025 की तीसरी तिमाही में असाधारण प्रदर्शन किया, आवासीय बिक्री दो वर्षों से अधिक समय में अपने उच्चतम स्तर पर पहुँची। बाज़ार सकारात्मक दिशा में बढ़ रहा है, बढ़ती बिक्री और मूल्य वृद्धि मजबूत गति का संकेत दे रही है।
यहव्यापक बाज़ार विश्लेषणनवीनतम Douglas Elliman बाज़ार रिपोर्ट के आधार पर Manhattan कॉन्डो, को-ऑप, लक्ज़री संपत्तियों, और नए विकासों में वर्तमान रुझानों की जाँच करता है।
कार्यकारी सारांश: Manhattan आवास बाज़ार Q3 2025
Manhattan के आवासीय रियल एस्टेट बाज़ार ने Q3 2025 में उल्लेखनीय मजबूती दर्शाई, जिसमें3,158 बंद बिक्री 13.4% वर्ष-दर-वर्ष वृद्धि का प्रतिनिधित्व करती हैं, 2023 के बाद से सबसे मजबूत त्रैमासिक प्रदर्शन। Manhattan कॉन्डो बाज़ार और को-ऑप क्षेत्र दोनों ने दोहरे अंक की बिक्री वृद्धि दर्ज की, जबकि मध्यवर्ती बिक्री मूल्य 5.8% बढ़कर पहुँचा$1,180,000.
मुख्य Manhattan बाज़ार हाइलाइट:
Manhattan घर बिक्री 3,158 क्लोज़िंग पर पहुँची, सालाना 13.4% ऊपर
मध्यवर्ती Manhattan कॉन्डो मूल्य: $1,650,000 (+2.2% वार्षिक) Manhattan का मध्यवर्ती कॉन्डो मूल्य राष्ट्रीय औसत से काफी अधिक है, जो आवास लागत में पर्याप्त असमानता को उजागर करता है।
मध्यवर्ती Manhattan को-ऑप मूल्य: $870,000 (+3.6% वार्षिक) संपत्ति कर और रखरखाव शुल्क सहित आवास लागत क्रेताओं के लिए समग्र सामर्थ्य में प्रमुख भूमिका निभाती है।
Manhattan कॉन्डो बाज़ार ने Q3 2025 में प्रभावशाली लाभ दर्ज किए, जिसमें1,407 कॉन्डो क्लोज़िंग, 16.6% वर्ष-दर-वर्ष वृद्धि। यह हाल के वर्षों में Manhattan कॉन्डो के लिए सबसे मजबूत त्रैमासिक प्रदर्शन है।
Manhattan कॉन्डो बाज़ार मेट्रिक्स:
मध्यवर्ती कॉन्डो मूल्य:$1,650,000, वर्ष-दर-वर्ष 2.2% ऊपर
औसत कॉन्डो मूल्य:$2,651,636, 5.1% नीचे (यूनिट मिश्रण बदलाव दर्शाता है)
औसत प्रति वर्ग फुट मूल्य:$1,998, 2.3% नीचे
उच्च बंधक दरों ने क्रेताओं के लिए मासिक भुगतान बढ़ा दिया है, जिससे गृहस्वामित्व कम सुलभ हो गया है और कुछ को अपने खरीद निर्णयों पर पुनर्विचार करने के लिए प्रेरित किया है।
बाज़ार में दिन:74 दिन, सालाना 3.9% नीचे
कॉन्डो इन्वेंटरी:4,064 यूनिट, 8.3% ऊपर
लगभग70% Manhattan कॉन्डो बिक्री पूर्णतः नकद लेनदेन थेQ3 के दौरान, बाज़ार में अच्छी पूँजी वाले क्रेताओं की मजबूत उपस्थिति प्रदर्शित करते हुए। $2M से अधिक की बिक्री ने विशेष रूप से मजबूत वृद्धि दर्शाई, $2M से नीचे की संपत्तियों की तिगुनी दर से बढ़ रही थी।
Manhattan को-ऑप बाज़ार ने मजबूत गति प्रदर्शित कीQ3 2025 में 1,751 क्लोज़िंग, 11.0% वर्ष-दर-वर्ष वृद्धि का प्रतिनिधित्व करते हुए। को-ऑप बिक्री वृद्धि कॉन्डो प्रतिशत लाभ से आगे निकली, इस पारंपरिक Manhattan संपत्ति प्रकार में क्रेताओं की नई रुचि का संकेत देते हुए।
Manhattan को-ऑप बाज़ार मेट्रिक्स:
मध्यवर्ती को-ऑप मूल्य:$870,000, वर्ष-दर-वर्ष 3.6% ऊपर
औसत को-ऑप मूल्य:$1,456,738, 8.3% ऊपर
औसत प्रति वर्ग फुट मूल्य:$1,170, 1.1% नीचे
बाज़ार में दिन:79 दिन, सालाना 4.8% नीचे
को-ऑप इन्वेंटरी:3,669 यूनिट, 5.7% ऊपर
को-ऑप रखरखाव शुल्क:$3,054 औसत मासिक, 8.1% ऊपर ($2.45/वर्ग फुट/माह)
ये आवास लागत, रखरखाव शुल्क और संपत्ति कर सहित, क्रेताओं की क्रय शक्ति और समग्र सामर्थ्य पर सीधे प्रभाव डालती हैं, विशेष रूप से जब दर-संचालित सामर्थ्य बाधाएँ बनी रहती हैं।
से अधिक60% Manhattan को-ऑप बिक्री पूर्णतः नकद खरीदारी थीं, प्रीमियम संपत्तियों के लिए नकद हिस्सेदारी और भी अधिक बढ़ती है।
Manhattan लक्ज़री रियल एस्टेट बाज़ार (बिक्री का शीर्ष 10%) ने बढ़ी हुई बंधक दरों के बावजूद असाधारण मजबूती दर्शाई,318 लक्ज़री बिक्री 13.6% वर्ष-दर-वर्ष वृद्धि का प्रतिनिधित्व करती हैं। शायद सबसे उल्लेखनीय रूप से, बिक्री बढ़ने के साथ लक्ज़री इन्वेंटरी नाटकीय रूप से घटी, निरंतर उच्च-अंत माँग का एक शक्तिशाली संकेतक।
Manhattan लक्ज़री बाज़ार मेट्रिक्स:
लक्ज़री सीमा:$4,000,000 (शीर्ष 10% के लिए प्रवेश बिंदु)
मध्यवर्ती लक्ज़री बिक्री मूल्य:$5,922,500, वर्ष-दर-वर्ष 2.8% ऊपर
लक्ज़री आपूर्ति माह:12.4 माह, जो 16.8 माह से घटकर आया है (26.2% सुधार)
घटती लक्ज़री इन्वेंटरी और मज़बूत बिक्री के संयोजन से लक्ज़री संपत्तियों के लिए विक्रेता-बाज़ार की स्थिति बनी है।
लक्ज़री सेगमेंट का विभाजन:
लक्ज़री को-ऑप्स:लक्ज़री बिक्री का 55.3%, मेडियन $4,200,000
लक्ज़री कोंडो:लक्ज़री बिक्री का 44.7%, मेडियन $10,182,995
Manhattan लक्ज़री रियल एस्टेट रुझान
"समग्र बाज़ार की 7% इन्वेंटरी वृद्धि के बिल्कुल विपरीत, लक्ज़री बाज़ार में लिस्टिंग इन्वेंटरी में 16.1% की गिरावट आई," जिससे उच्च-स्तरीय खंड में मूल्य पर महत्वपूर्ण ऊर्ध्वमुखी दबाव बना।$3 मिलियन से ऊपर Manhattan की 90% बिक्री नकद लेनदेन थीं, जो लक्ज़री क्रेताओं की वित्तीय सुदृढ़ता को प्रदर्शित करता है।
Manhattan नव विकास बाज़ार Q3 2025
नव विकास कोंडो बिक्री में उछाल
Manhattan नव विकास बिक्री ने Q3 2025 में असाधारण वृद्धि दर्ज की, जिसमें578 क्लोज़िंग जो 71% वर्ष-दर-वर्ष वृद्धि दर्शाती हैं, छह से अधिक वर्षों में नव विकास के लिए उच्चतम बाज़ार हिस्सेदारी।
Manhattan नव विकास मेट्रिक्स:
नव विकास बिक्री:578 क्लोज़िंग, वार्षिक 71.0% ऊपर
बाज़ार हिस्सेदारी:Manhattan की समस्त बिक्री का 18.3%
नव विकास की मेडियन कीमत: $1,750,000
प्रति वर्ग फुट औसत कीमत: $2,206
आपूर्ति के माह:6.1 माह (3+ वर्षों में सबसे तीव्र गति)
इन्वेंटरी:1,174 इकाइयाँ
नव विकास गतिविधि में वृद्धि कई मूल्य बिंदुओं पर पूर्णताओं द्वारा संचालित थी:
$1M से कम बिक्री: वर्ष-दर-वर्ष +112.3%
$1M-$3M बिक्री: वर्ष-दर-वर्ष +72.3%
$3M से अधिक बिक्री: वर्ष-दर-वर्ष +43.9%
नव विकास ने प्रतिनिधित्व कियासमस्त लक्ज़री बिक्री का 31.8%, लक्ज़री नव विकास इकाइयों के लिए मेडियन कीमत $6,250,000 के साथ।
सीमित नव विकास और आपूर्ति की बाधाएं अगले कुछ वर्षों तक बनी रहने की उम्मीद है, जो एक तंग बाज़ार दृष्टिकोण बनाए रखेगी।
Manhattan रियल एस्टेट बाज़ार रुझान और परिस्थितियाँ
बिक्री गतिविधि और बाज़ार वेग
Manhattan रियल एस्टेट बिक्री वेग Q3 2025 में उल्लेखनीय रूप से बढ़ा, बाज़ार ने अपनावर्ष-दर-वर्ष बिक्री वृद्धि का तीसरा लगातार तिमाहीदर्ज किया। 3,158 क्लोज़िंग10-वर्षीय Q3 औसत से 4.3% अधिक रहीं3,029 बिक्री के, यह प्रदर्शित करते हुए कि वर्तमान गतिविधि ऐतिहासिक मानदंडों से अधिक है।
उल्लेखनीय रूप से, Manhattan ने अब अनुभव किया हैछह लगातार तिमाहियाँसकारात्मक अनुबंध गतिविधि या बिक्री वृद्धि की, जो बाज़ार के दीर्घकालिक प्रदर्शन को रेखांकित करती है।
बाज़ार वेग संकेतक:
बाज़ार में दिन: 77 दिन (अंतिम सूची तारीख से), वार्षिक 3.8% नीचे
आपूर्ति के माह: 7.3 माह, वर्ष-दर-वर्ष 6.4% नीचे
लिस्टिंग छूट: 6.2% (10-वर्षीय औसत 5.9% के अनुरूप)
बिडिंग वॉर: बिक्री का 4.7% (पिछले वर्ष के 9.7% से नीचे)
"यह धमाकेदार नहीं है, लेकिन बाज़ार धीरे-धीरे तेज़ हो रहा है," रिपोर्ट लेखक Jonathan Miller के अनुसार।
Manhattan रियल एस्टेट इन्वेंटरी स्तर
कुल Manhattan आवास इन्वेंटरी पहुँचीतिमाही-अंत में 7,733 लिस्टिंग, वर्ष-दर-वर्ष 7.0% ऊपर। हालाँकि, क्योंकि बिक्री इन्वेंटरी से तेज़ी से बढ़ी (+13.4% बनाम +7.0%), बाज़ार पूरे तिमाही में सिकुड़ता रहा।
यहतीसरी लगातार तिमाही थी जहाँ बिक्री ने इन्वेंटरी वृद्धि को पीछे छोड़ दिया, जिसने सभी संपत्ति प्रकारों में Manhattan रियल एस्टेट कीमतों पर निरंतर ऊर्ध्वमुखी दबाव बनाया।
नोट: ऊपर दिए गए इन्वेंटरी आंकड़े केवल संदर्भ के लिए हैं और नया डेटा उपलब्ध होने पर परिवर्तन के अधीन हो सकते हैं।
Manhattan रियल एस्टेट बाज़ार में नकद क्रेताओं का वर्चस्व
रिकॉर्ड नकद लेनदेन स्तर
Q3 2025 में Manhattan रियल एस्टेट बाज़ार में नकद खरीद का वर्चस्व बना रहा, जोसमस्त लेनदेन का 65.3%, 10-वर्षीय औसत 52.2% से काफी ऊपर। यह नकद वर्चस्व उन क्रेताओं को दर्शाता है जिनके पास पर्याप्त संसाधन हैं और जो ऊंची बंधक दरों के बीच बाज़ार में आगे बढ़ रहे हैं।
नकद बनाम वित्तपोषित क्रेता रुझान:
नकद क्रेताओं में वर्ष-दर-वर्ष 31% की वृद्धि
वित्तपोषित क्रेताओं में वार्षिक 9.2% की गिरावट
$3 मिलियन से ऊपर की 90% बिक्री नकद लेनदेन थीं
लक्ज़री बिक्री में नकद हिस्सेदारी पूरे तिमाही ऊंची बनी रही
नकद क्रेताओं की ओर यह बदलाव अगस्त 2025 की शुरुआत से बंधक दरों में 50 से अधिक आधार अंकों की वृद्धि के बाद तेज़ हुआ। पर्याप्त गृह इक्विटी वाले ट्रेड-अप क्रेताओं सहित सुपूंजीकृत खरीदार बाज़ार गतिविधि को संचालित करते रहे।
Manhattan कोंडो और को-ऑप मूल्य रुझान
समग्र Manhattan रियल एस्टेट मूल्य निर्धारण
के लिएतीसरी लगातार तिमाही, मेडियन और औसत दोनों Manhattan रियल एस्टेट कीमतें एक साथ बढ़ीं, एक पैटर्न जो 2022 के बाद से लगातार नहीं देखा गया था। मूल्य मेट्रिक्स में यह दोहरी प्रशंसा व्यापक बाज़ार मज़बूती का संकेत देती है।
Manhattan मूल्य मेट्रिक्स Q3 2025:
समग्र मेडियन कीमत:$1,180,000, वर्ष-दर-वर्ष 5.8% ऊपर
समग्र औसत कीमत:$1,989,107, वार्षिक 0.8% ऊपर
प्रति वर्ग फुट औसत कीमत: $1,552
रीसेल मेडियन कीमत:$1,026,500, वार्षिक 2.7% ऊपर
मूल्य वृद्धि के चालक
Q3 में Manhattan रियल एस्टेट मूल्य वृद्धि में कई कारकों ने योगदान दिया:
बिक्री मिश्रण परिवर्तन:$2 मिलियन से ऊपर की संपत्तियाँ $2M से कम की बिक्री की तुलना में तिगुनी दर से बढ़ीं
लक्ज़री मज़बूती:उच्च-स्तरीय बिक्री ने समग्र मेडियन कीमतों को ऊपर धकेला
इन्वेंटरी बाधाएं:प्रमुख खंडों में मांग की तुलना में आपूर्ति धीमी गति से बढ़ रही है
नकद क्रेता वर्चस्व:सुपूंजीकृत क्रेता मूल्य निर्धारण के प्रति कम संवेदनशील
Manhattan रियल एस्टेट बाज़ार पूर्वानुमान Q4 2025 और आगे
निकट-अवधि Manhattan बाज़ार दृष्टिकोण
Manhattan रियल एस्टेट बाज़ार काफी मज़बूती की स्थिति से Q4 2025 में प्रवेश करता है, हालांकि कई कारक निकट-अवधि के प्रदर्शन को प्रभावित करेंगे:
सकारात्मक संकेतक:
Q3 तक वर्ष-दर-दिनांक बिक्री 18.7% ऊपर
बिक्री 10-वर्षीय औसत से 4.3% ऊपर चल रही है
लक्ज़री इन्वेंटरी बाधाएं उच्च-स्तरीय मूल्य निर्धारण को समर्थन दे रही हैं
नकद क्रेताओं की निरंतर उपस्थिति बाज़ार स्थिरता प्रदान कर रही है
आपूर्ति के माह दशक के मानदंडों से तेज़
विचारणीय बातें:
अगस्त की शुरुआत से बंधक दरें 50+ आधार अंक बढ़ीं
दर वृद्धि का प्रभाव अभी तक मांग में पूरी तरह परिलक्षित नहीं
मेयर चुनाव से कुछ अनिश्चितता (हालांकि बाज़ार के बुनियादी सिद्धांतों पर सीमित प्रभाव, क्योंकि आवास नीति राज्य प्राधिकरण के अंतर्गत आती है)
2026 Manhattan रियल एस्टेट प्रक्षेपण
"यदि बंधक दरें वर्ष के अंत तक स्थिर होती हैं या घटती हैं, तो अगली तिमाही में बिक्री में वृद्धि संभावित लगती है," Douglas Elliman रिपोर्ट के अनुसार। Manhattan के बाज़ार को संचालित करने वाले बुनियादी कारक, रोज़गार मज़बूती, सीमित नई आपूर्ति, और एक वैश्विक वित्तीय केंद्र के रूप में इसकी स्थिति, अक्षुण्ण बने हुए हैं।
2026 दृष्टिकोण का समर्थन करने वाले प्रमुख कारक:
आपूर्ति बाधाएं:नव विकास इन्वेंटरी वर्षों में सबसे निम्न स्तर पर
लक्ज़री गति:उच्च-स्तरीय खंड में गंभीर इन्वेंटरी कमी
नकद कुशन:दो-तिहाई क्रेता नकद भुगतान करते हैं जिससे दर संवेदनशीलता कम होती है
ऐतिहासिक लचीलापन:Manhattan ने लगातार राष्ट्रीय रुझानों से बेहतर प्रदर्शन किया है
संचित मांग:वित्तपोषित क्रेता बेहतर दर परिवेश की प्रतीक्षा कर रहे हैं
Manhattan पड़ोस और उपबाज़ार
जबकि यह Q3 2025 रिपोर्ट Manhattan-व्यापी रुझानों पर केंद्रित है, पड़ोसों में महत्वपूर्ण भिन्नता विद्यमान है। Upper East Side, Upper West Side, Tribeca, SoHo, और West Village सहित प्रीमियम क्षेत्र विशेष रूप से मज़बूत लक्ज़री कोंडो और को-ऑप प्रदर्शन दिखाते रहते हैं।
विस्तृत पड़ोस-विशिष्ट Manhattan रियल एस्टेट विश्लेषण के इच्छुक क्रेताओं और विक्रेताओं को अनुभवी स्थानीय दलालों से परामर्श लेना चाहिए जो विशिष्ट इमारतों और सड़कों के लिए सूक्ष्म बाज़ार अंतर्दृष्टि प्रदान कर सकते हैं।
Manhattan रियल एस्टेट बाज़ार: प्रमुख निष्कर्ष
Manhattan कोंडो और को-ऑप बाज़ार ने Q3 2025 में असाधारण प्रदर्शन दिया:
बिक्री वृद्धि:3,158 क्लोज़िंग (+13.4% वर्ष-दर-वर्ष) 2+ वर्षों में उच्चतम स्तर पर पहुँचीं
व्यापक-आधारित वृद्धि:कोंडो (+16.6%) और को-ऑप (+11.0%) दोनों ने दोहरे अंकों का लाभ दर्ज किया
मूल्य वृद्धि:मेडियन और औसत मूल्य वृद्धि की तीसरी लगातार तिमाही
लक्ज़री मज़बूती:उच्च-स्तरीय बिक्री 13.6% ऊपर जबकि इन्वेंटरी 16.1% नीचे
नकद वर्चस्व:समस्त बिक्री का 65.3% और $3M से ऊपर की बिक्री का 90% नकद था
नव विकास उछाल:71% बिक्री वृद्धि, 6+ वर्षों में उच्चतम बाज़ार हिस्सेदारी
बाज़ार वेग:बाज़ार में दिन घटे, आपूर्ति के माह में सुधार
औसत से ऊपर प्रदर्शन:बिक्री 10-वर्षीय मानदंडों से 4.3% ऊपर चल रही है
इस Manhattan रियल एस्टेट बाज़ार रिपोर्ट के बारे में
यह व्यापक Manhattan कोंडो और को-ऑप बाज़ार विश्लेषण Q3 2025 Douglas Elliman Real Estate Market Report पर आधारित है, जो Miller Samuel Real Estate Appraisers & Consultants द्वारा तैयार की गई है। रिपोर्ट बंद बिक्री डेटा का विश्लेषण करती हैManhattan कोंडोमिनियमऔर सहकारी समितियों का, जो वर्तमान बाज़ार परिस्थितियों की सबसे सटीक तस्वीर प्रदान करता है।
व्यक्तिगत Manhattan रियल एस्टेट अंतर्दृष्टि, पड़ोस-विशिष्ट विश्लेषण, या वर्तमान बाज़ार में खरीदने या बेचने के अवसरों पर चर्चा के लिए, कृपया मुझसे सीधे संपर्क करें।
सादर,
Anthony
डेटा स्रोत: Douglas Elliman / Miller Samuel Q3 2025 Manhattan Sales Report
अंतिम अद्यतन: अक्टूबर 2025
अक्सर पूछे जाने वाले प्रश्न
Q3 2025 में Manhattan कोंडो की मेडियन कीमत क्या है?
Q3 2025 में Manhattan कोंडो की मेडियन कीमत $1,650,000 रही, जो वर्ष-दर-वर्ष 2.2% ऊपर है।
Q3 2025 में Manhattan को-ऑप की मेडियन कीमत क्या है?
Q3 2025 में Manhattan को-ऑप की मेडियन कीमत $870,000 थी, जो वार्षिक 3.6% ऊपर है।
Q3 2025 में कितनी Manhattan रियल एस्टेट बिक्री बंद हुईं?
Q3 2025 में 3,158 Manhattan कोंडो और को-ऑप बंद हुए, जो वर्ष-दर-वर्ष 13.4% ऊपर है।
Manhattan रियल एस्टेट बिक्री का कितना प्रतिशत नकद है?
Q3 2025 में Manhattan की समस्त बिक्री का 65.3% नकद लेनदेन था, जिसमें $3 मिलियन से ऊपर की 90% बिक्री नकद में भुगतान की गई।
Manhattan रियल एस्टेट के लिए लक्ज़री सीमा क्या है?
Q3 2025 में लक्ज़री बाज़ार सीमा (बिक्री का शीर्ष 10%) $4,000,000 थी, जिसमें मेडियन लक्ज़री कीमत $5,922,500 थी।
Manhattan नव विकास बाज़ार कैसा प्रदर्शन कर रहा है?
Manhattan नव विकास बिक्री वर्ष-दर-वर्ष 71% बढ़कर 578 क्लोज़िंग तक पहुँची, जो समस्त बिक्री का 18.3% प्रतिनिधित्व करती है, छह से अधिक वर्षों में उच्चतम बाज़ार हिस्सेदारी।
Manhattan Market Report - Q2 2025बिक्री 2-वर्ष के उच्च पर पहुँची जबकि क्रेताओं ने नकद को प्राथमिकता दी बाज़ार परिस्थितियाँ Q2 2025 में Manhattan रियल एस्टेट बाज़ार ने अपनी पुनर्प्राप्ति जारी रखी, क्लोज़िंग लगभग दो वर्षों में उच्चतम स्तर पर पहुँचीं...पूरी रिपोर्ट पढ़ें →
बिक्री 2-वर्ष के उच्च पर पहुँची जबकि क्रेताओं ने नकद को प्राथमिकता दी
बाज़ार परिस्थितियाँ
Q2 2025 में Manhattan रियल एस्टेट बाज़ार ने अपनी पुनर्प्राप्ति जारी रखी, क्लोज़िंग लगभग दो वर्षों में अपने उच्चतम स्तर पर पहुँचीं। कुल3,042 बिक्री बंद हुईं, जो16.6% वर्ष-दर-वर्ष वृद्धिदर्शाती है और8.4% ऊपर10-वर्षीय त्रैमासिक औसत से। यह पिछले वर्ष की गिरावट के बाद वार्षिक मूल्य वृद्धि की तीसरी लगातार तिमाही थी। हालाँकि, उल्लेखनीय रूप से, लगभग आधे सौदे अप्रैल से पहले हस्ताक्षरित हुए, नई अमेरिकी टैरिफ नीति के लागू होने से पहले, जिसने तिमाही के आंकड़ों को बढ़ाने में मदद की होगी।
हस्ताक्षरित अनुबंध
बंद बिक्री के विपरीत जो अधिकांशतः अतीत को दर्शाती है, हस्ताक्षरित अनुबंध रियल एस्टेट बाज़ार का एक अग्रणी संकेतक है। टैरिफ नीति पर अनिश्चितता को पीछे छोड़ते हुए, जून 2025 में हस्ताक्षरित अनुबंधों ने सभी संपत्ति प्रकारों में नए हस्ताक्षरित अनुबंधों में मज़बूत वृद्धि देखी:
- को-ऑप्स: 506 अनुबंध, ऊपर27.5%YoY
- कोंडो: 354 अनुबंध, ऊपर17.6%YoY
- 1-3 पारिवारिक घर: 31 अनुबंध, ऊपर106.7%YoY
लक्ज़री मांग सबसे प्रमुख रही। हस्ताक्षरित अनुबंध$5M-$9.99Mऔर$10M-$19.99Mमूल्य बैंड में उल्लेखनीय रूप से उछले। उदाहरण के लिए, $10M-$19.99M श्रेणी में कोंडो अनुबंध वर्ष-दर-वर्ष दोगुने से अधिक हो गए। Douglas Elliman Market Report के अनुसार,लक्ज़री अनुबंध वॉल्यूम (बाज़ार का शीर्ष 10%)नेकेवल पिछले दो महीनों में दोगुने से अधिक हो गया.
नकद का वर्चस्व
नकद खरीद एकरिकॉर्ड-उच्च 69.1%समस्त बिक्री में पहुँची।
- 78.3%$3M से ऊपर की बिक्री नकद थी
- 60.4%$1M से कम की बिक्री नकद थी (43.3% के ऐतिहासिक औसत से काफी ऊपर)
- वित्तपोषित बिक्री केवल बढ़ी5.7%वर्ष-दर-वर्ष, जबकि नकद सौदे उछले23%, जो कड़े ऋण मानकों और अधिक प्रतिस्पर्धी ऑल-कैश क्रेता पूल को दर्शाता है।
इन्वेंटरी और आपूर्ति के माह
लिस्टिंग इन्वेंटरी थोड़ी बढ़ी3.1%से8,296 इकाइयाँ, लेकिन बढ़ती बिक्री से पीछे रह गई, जिससेआपूर्ति के माहघटकर8.2, एक वर्ष पहले के9.2से नीचे और दशक के औसत 8.3 माह से ठीक नीचे।
नव विकास
नव विकास में मज़बूती निवेशकों के बजाय अंतिम-उपयोगकर्ताओं द्वारा संचालित थी, जिसमें विदेशी क्रेताओं की हिस्सेदारी केवल थी6.5%समस्त बिक्री में, दशक के औसत 11.7% से काफी नीचे।
- क्लोज़िंग: 408, ऊपर19.3% वर्ष-दर-वर्ष
- मेडियन बिक्री मूल्य: $2.31M, ऊपर13.1%
- औसत इकाई आकार: 1,563 SF, ऊपर13.3%
- छूट: सुधरकर3.6%से6.3%
- बाज़ार हिस्सेदारी: 13.4%समस्त क्लोज़िंग में से
लक्ज़री बाज़ार (शीर्ष 10%)
लक्ज़री प्रदर्शन व्यापक बाज़ार से बेहतर बना हुआ है, जिसे नकद-भारी क्रेताओं और अत्यंत उच्च-स्तरीय लिस्टिंग की सिकुड़ती आपूर्ति का समर्थन प्राप्त है।
- प्रवेश सीमा: $4.5M
- मेडियन कीमत: $6.525M, ऊपर8.8%
- औसत कीमत: $8.57M
- बिक्री: 310, ऊपर18.3%YoY
- इन्वेंटरी: नीचे21.2%
- आपूर्ति के माह: 12.1, सुधरकर18.2
- लिस्टिंग छूट: 8.2%
- बाज़ार में दिन: 133 दिन, एक वर्ष पहले के 94 से ऊपर
रीसेल बाज़ार
- क्लोज़िंग: 2,634, ऊपर16.2%YoY
- मेडियन रीसेल कीमत: स्थिर$1.05M
- लिस्टिंग छूट: 6.0%, पिछले वर्ष से आधी
- इन्वेंटरी: 7,119 इकाइयाँ (+4.7%)
- आपूर्ति के माह: 8.1, नीचे से9.0
Manhattan लचीला बना रहा
Manhattan का रियल एस्टेट बाज़ार लचीला बना हुआ है, जो मज़बूत मांग, सीमित नव विकास, और नकद लेनदेन के उच्च अनुपात से बल प्राप्त करता है। वैश्विक बाज़ार अस्थिरता के समय में, निवेशकों ने ऐतिहासिक रूप से स्थिरता और दीर्घकालिक मूल्य की तलाश में इक्विटी से प्राइम रियल एस्टेट जैसी मूर्त संपत्तियों में पूंजी स्थानांतरित की है। जबकि टैरिफ अनिश्चितता और ऊंची बंधक दरों की चुनौतियाँ बनी हुई हैं, Manhattan इस चरण में मज़बूती की स्थिति से प्रवेश कर रहा है।
प्रमुख बाज़ार संकेतक:
- जनसंख्या वृद्धि:New York City में शुद्ध जनसंख्या और अंतर्राष्ट्रीय प्रवास बढ़ रहा है।
- इन्वेंटरी बाधाएं:उपलब्ध संपत्तियों की आपूर्ति मांग को पूरा करने के लिए अपर्याप्त बनी हुई है।
- मूल्य वृद्धि:संपत्ति की कीमतें सभी बाज़ार खंडों में चढ़ती रहती हैं।
- कार्यालय वापसी: Placer.ai के अप्रैल 2025 Office Index ने संकेत दिया कि New York City कार्यालय पैदल यातायात अप्रैल 2019 के स्तर से केवल 5.5% नीचे था, प्रमुख अमेरिकी शहरों में सबसे छोटी गिरावट।
व्यक्तिगत अंतर्दृष्टि के लिए या वर्तमान बाज़ार में अवसरों (क्रेताओं और विक्रेताओं) पर चर्चा के लिए, कृपया संपर्क करें।
सादर,
Anthony
मई 2025Manhattan प्री-टैरिफ Q1 2025 परिणाम और प्रारंभिक Q2 गति 🏙️ Manhattan वैश्विक व्यापार विकास के बीच बाज़ार लचीलापन 2025 की पहली तिमाही...पूरी रिपोर्ट पढ़ें →
Manhattan प्री-टैरिफ Q1 2025 परिणाम और प्रारंभिक Q2 गति
🏙️ वैश्विक व्यापार विकास के बीच Manhattan बाज़ार का लचीलापन
2025 की पहली तिमाही ने Manhattan का वर्षों में सबसे मज़बूत प्रदर्शन दर्शाया, अप्रैल की शुरुआत में राष्ट्रपति Trump के व्यापक टैरिफ की घोषणा से पहले। जबकि बाज़ार पर्यवेक्षक यह देखने की प्रतीक्षा कर रहे हैं कि टैरिफ मांग को कैसे प्रभावित कर सकते हैं, मई की शुरुआत तक के डेटा की पुष्टि करते हैं कि बाज़ार स्थिर और सक्रिय है, सट्टेबाजी या पतन के कगार पर नहीं।
📊 Q1 2025, गतिमान बाज़ार
2025 की पहली तिमाही ने एक मज़बूत Manhattan रियल एस्टेट बाज़ार प्रदर्शित किया, जो बढ़ी हुई बिक्री गतिविधि, बढ़ती कीमतों, और विभिन्न खंडों में मज़बूत मांग की विशेषता रखता था।
तीन वर्षों में सबसे मज़बूत तिमाही:
लगभग2,560 क्लोज़िंग, ऊपर28.8%वर्ष-दर-वर्ष, बिक्री, आपूर्ति, और बाज़ार में दिनों में सुधार के साथ, 20 वर्षों में केवल चौथी बार ऐसा हुआ।
बिक्री ने मामूली आपूर्ति वृद्धि को पीछे छोड़ा:
लिस्टिंग इन्वेंटरी केवल बढ़ी7.5%, जो सौदों की तेज़ गति और मज़बूत मूल्य निर्धारण का समर्थन करती है।
Manhattan लक्ज़री रियल एस्टेट बाज़ार प्रदर्शन:
लक्ज़री खंड के लिए मूल्य रुझान समग्र बाज़ार से अधिक थे। लक्ज़री संपत्तियों की बिक्री (बाज़ार का शीर्ष 10%) उछली37%वर्ष-दर-वर्ष, औसत लक्ज़री घर की कीमत पहुँची$10.3 मिलियन, जो रिकॉर्ड पर उच्चतम है। लक्ज़री के लिए प्रवेश स्तर की कीमत थी$4.4M, पिछले वर्ष से 19.7% ऊपर और प्रति वर्ग फुट कीमत $3,173 थी, 16% ऊपर।
स्वस्थ मूल्य मेट्रिक्स:
बड़ी इकाइयों की ओर बिक्री मिश्रण परिवर्तन, नव विकास बिक्री की अधिक हिस्सेदारी (13% बनाम 9.7%; जो सामान्यतः रीसेल से अधिक महंगी होती हैं), और अधिक उच्च-स्तरीय बिक्री ने मूल्य रुझानों को ऊपर धकेला।
- औसत बिक्री कीमत: $2.2 मिलियन, 21% ऊपर
- मेडियन बिक्री कीमत: $1.17 मिलियन, 11% ऊपर
- कोंडो औसत बिक्री कीमत: $3.1 मिलियन, 17% ऊपर
- कोंडो औसत कीमत PSF: $2,130, 10% ऊपर
- नव विकास औसत बिक्री कीमत: $3.95M, 21.4% ऊपर
- नव विकास औसत कीमत PSF: $2,563, 9% ऊपर
वित्तपोषण रूढ़िवादी बना हुआ है
- 58%समस्त बिक्री नकद सौदे थे, बढ़कर90%$3 मिलियन से ऊपर के घरों के लिए।
- उच्च ऋण मानक और कम डिफ़ॉल्ट दरें बाज़ार की विशेषता बनी हुई हैं।
- नए 485x कर छूट जैसे सरकारी प्रोत्साहन अपेक्षाकृत कम उपयोग में हैं क्योंकि कड़ी आवश्यकताओं और उच्च संबंधित लागतों ने डेवलपर्स द्वारा सीमित अंगीकरण किया है।
- गृहस्वामियों को स्थानांतरित होने से इसलिए हतोत्साहित किया जाता है क्योंकि वे कम बंधक दरों में बंधे हैं। यह बिक्री के लिए आवास आपूर्ति और अंततः बिक्री गतिविधि को कम करता है। वर्तमान में, अमेरिकी बंधक उधारकर्ताओं का 73.3% 5.0% से कम दरों पर है, जो वर्तमान बाज़ार दरों से काफी कम है, जो 30-वर्ष की निश्चित बंधक के लिए औसतन 6.76% के आसपास हैं।
📈 अप्रैल 2025, Manhattan बाज़ार टैरिफ घोषणा के बाद भी मज़बूत रहा
अप्रैल 2025 में हस्ताक्षरित अनुबंध 1,150 थे, अप्रैल 2024 की तुलना में हर तरफ ऊपर।
- सभी लेनदेन: +11%
- कोंडो: +8%
- को-ऑप: +13%
अप्रैल 2024 की तुलना में मध्य बाज़ार ने वृद्धि का नेतृत्व किया
- $2M - $3M के बीच के अनुबंध 24% बढ़े
- $5M से अधिक 3% बढ़े
इन्वेंटरी लाभ ने बिक्री गतिविधि को सक्षम किया
- सक्रिय लिस्टिंग मार्च की तुलना में 16% बढ़ीं लेकिन अप्रैल 2024 की तुलना में 1% नीचे थीं।
🔍 मई 2025 की शुरुआत, Manhattan बाज़ार गतिविधि स्थिर रही
टैरिफ को लेकर अनिश्चितता के बावजूद,मई के पहले सप्ताह में लगभग 250 हस्ताक्षरित अनुबंध दर्ज हुए, जो संकेत देता है कि:
- क्रेता सहभागिता स्थिर बनी हुई है
- बाज़ार रुका या ध्वस्त नहीं हुआ है।
🏙️ Manhattan रियल एस्टेट क्यों पकड़ बना रहा है
जबकि देश के अधिकांश हिस्सों ने 2020-2022 के महामारी आवास उछाल के दौरान दोहरे अंकों की मूल्य वृद्धि का अनुभव किया, Manhattan एक अपवाद था। जैसे-जैसे शहरी जीवन रुका, कार्यालय खाली हुए, और शहरी प्रवास धीमा पड़ा, Manhattan में कीमतें अपेक्षाकृत स्थिर रहीं या कुछ खंडों में गिर भी गईं जबकि अन्य अमेरिकी बाज़ार उछले। उन बाज़ारों में से कई जो ऊपर गए थे, अब नीचे आते दिख रहे हैं, लेकिन NYC नहीं।
अब Manhattan में हम जो देख रहे हैं वह एक स्वस्थ पुनर्प्राप्ति है क्योंकि क्रेता शहर में वापस आ गए हैं, इन्वेंटरी तंग बनी हुई है, और कीमतें वर्षों की दबी हुई वृद्धि के साथ बराबरी कर रही हैं।
🏗️ निर्माण लागत और कीमतों पर टैरिफ का प्रभाव
टैरिफ के निर्माण लागत को उल्लेखनीय रूप से बढ़ाने के साथ, Manhattan विकास की अगली लहर बहुत अधिक कीमतों पर शुरू होने के लिए तैयार है। यदि निर्माण लागत 25% बढ़ती है, तो कोई डेवलपर यह लागत नहीं उठाएगा, न ही China, Canada या Europe। यथार्थवादी रूप से, यदि वे इन लागतों को क्रेताओं पर नहीं डाल सकते, तो वे बस निर्माण नहीं करेंगे।
25% लागत वृद्धि पर, अन्य सभी चीजें समान रहने पर, $2,563 PSF की नव विकास औसत कीमत PSF (ऊपर देखें) नव विकास की अगली लहर के लिए $3,204 PSF तक उछल जाएगी। 2,000 वर्ग फुट के 3-बेडरूम अपार्टमेंट के लिए, वही अपार्टमेंट $1.2 मिलियन महंगा हो जाएगा! यहां तक कि अगर मेरे उदाहरण में लागत आधी (12.5%) बढ़ती है, तो कीमत में $600K जुड़ जाएगा।
बंधक दरें उतार-चढ़ाव करती हैं, लेकिन स्वामित्व के दौरान पुनर्वित्तपोषण के अवसर प्रदान करती हैं। हालाँकि, कम दरें कभी भी 10-25% टैरिफ के कारण कीमत में अंतर की भरपाई नहीं करेंगी। इसलिए, गंभीर क्रेताओं के लिए, हम सुझाव देते हैं कि आज के नव विकासों को उस कीमत पर सुरक्षित करें जो अगली लहर ला सकती है उससे बहुत कम। आप बाद में हमेशा पुनर्वित्तपोषण कर सकते हैं...
🏡 निष्कर्ष: Manhattan रियल एस्टेट का सुरक्षित आश्रय
Manhattan का रियल एस्टेट बाज़ार लचीलापन प्रदर्शित करता रहता है, जो मज़बूत मांग, सीमित नव विकास आपूर्ति, और नकद लेनदेन की महत्वपूर्ण हिस्सेदारी से संचालित है। ऐतिहासिक रूप से, वैश्विक बाज़ार अस्थिरता के दौरान, निवेशकों ने स्थिरता और दीर्घकालिक मूल्य की तलाश में प्राइम रियल एस्टेट जैसी मूर्त संपत्तियों की ओर पूंजी स्थानांतरित की है। वर्तमान अनिश्चितताओं के बावजूद, Manhattan मज़बूती की स्थिति से इस चरण में प्रवेश करता है, निवेशकों के लिए इसकी स्थायी अपील को रेखांकित करता है।
- NYC में शुद्ध जनसंख्या और अंतर्राष्ट्रीय प्रवास बढ़ रहा है
- इन्वेंटरी मांग के लिए अपर्याप्त बनी हुई है
- कीमतें सभी खंडों में चढ़ती रहती हैं
- Hamptons और पूर्वोत्तर $1M+ बाज़ार समान मज़बूती दिखा रहे हैं
ऐतिहासिकरिपोर्टें
Manhattan रियल एस्टेट बाज़ार पर पांच वर्षों की टिप्पणी, ऐतिहासिक संदर्भ के लिए संरक्षित। पूरी रिपोर्ट विस्तारित करने के लिए कोई भी तारीख क्लिक करें।
जनवरी 20232022 की दूसरी छमाही में Manhattan रियल एस्टेट बाज़ार में नीचे की ओर बदलाव वर्ष 2022 Manhattan में दो बाज़ारों की कहानी थी। 2022 की शुरुआत जारी रही...पूरी रिपोर्ट पढ़ें →
2022 की दूसरी छमाही में Manhattan रियल एस्टेट बाज़ार में नीचे की ओर बदलाव
वर्ष 2022 Manhattan में दो बाज़ारों की कहानी थी।
2022 की शुरुआत में 2021 की शुरुआत से शुरू हुई तेज़ी जारी रही, जो दबी हुई मांग के प्रवाह और Fed द्वारा Covid की शुरुआत में लागू की गई कृत्रिम रूप से कम दर परिवेश से प्रेरित थी।
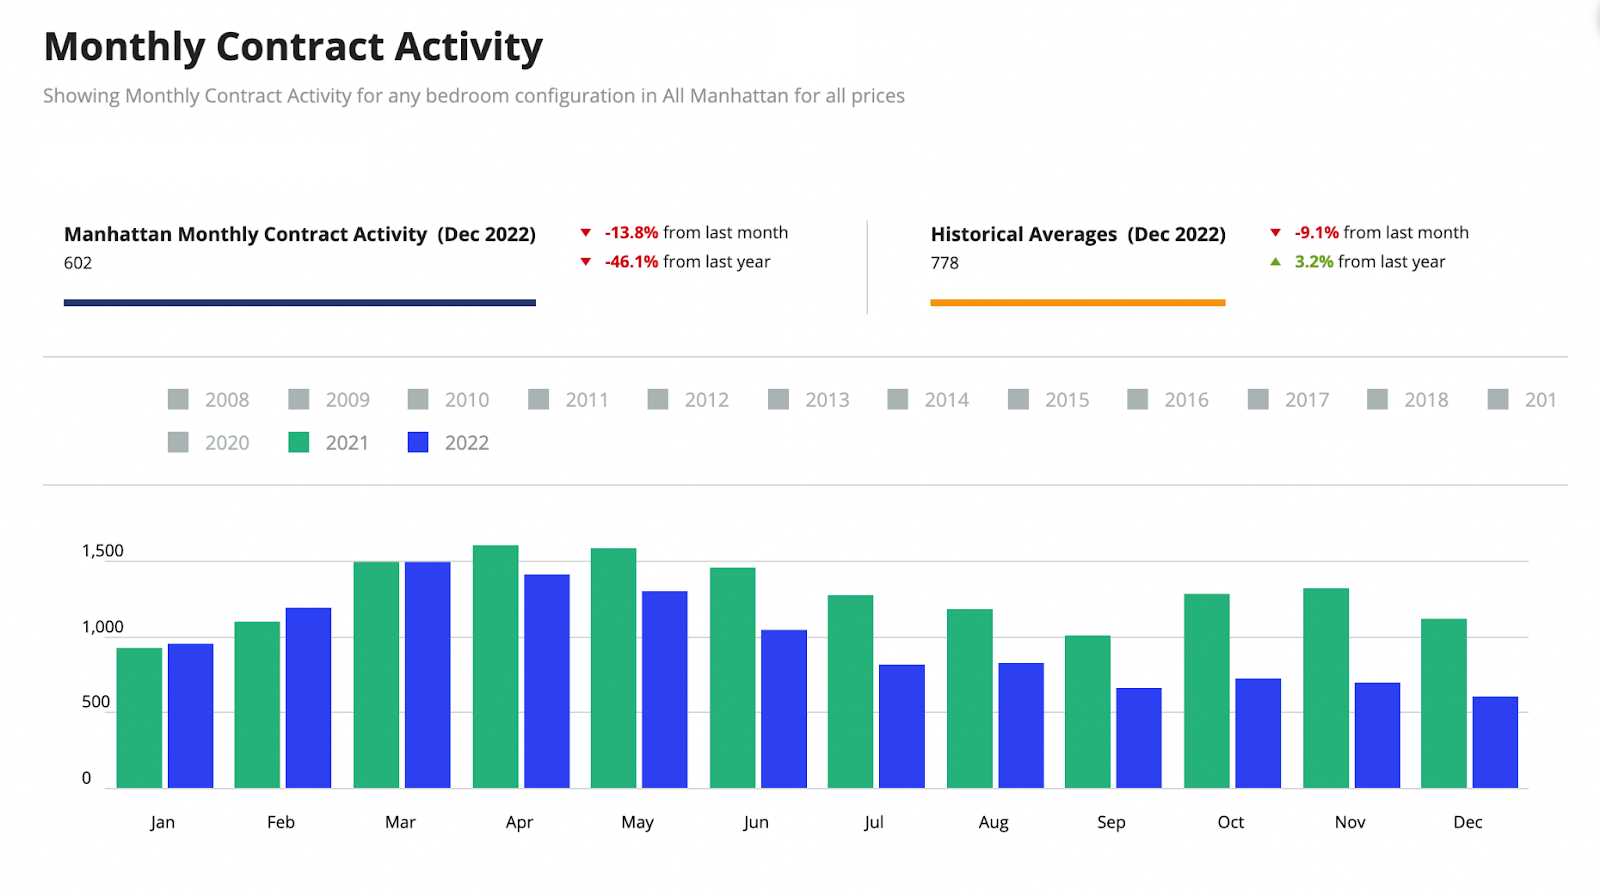
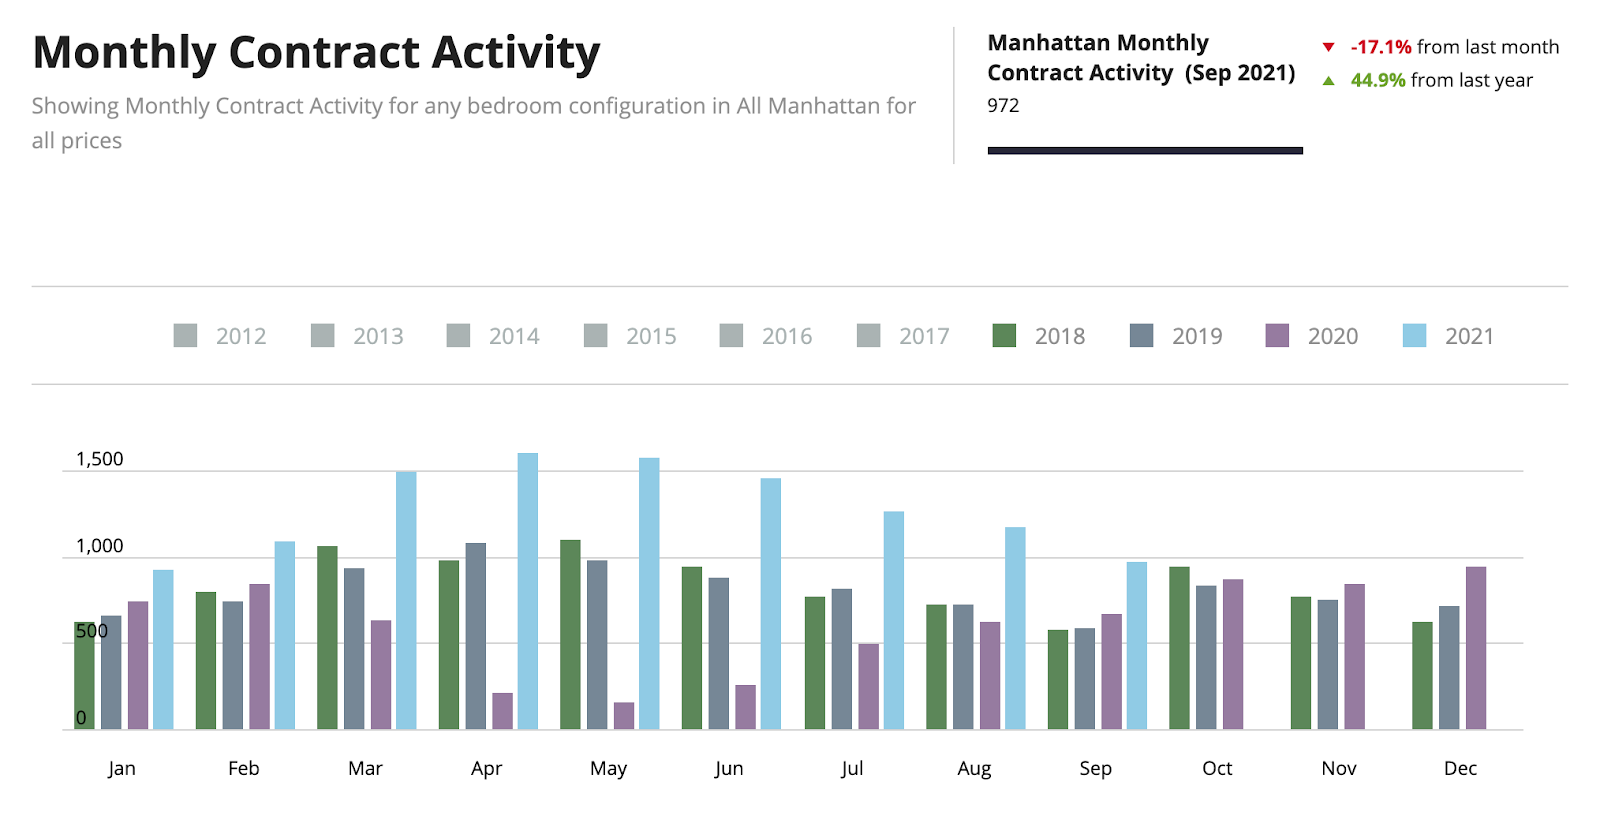
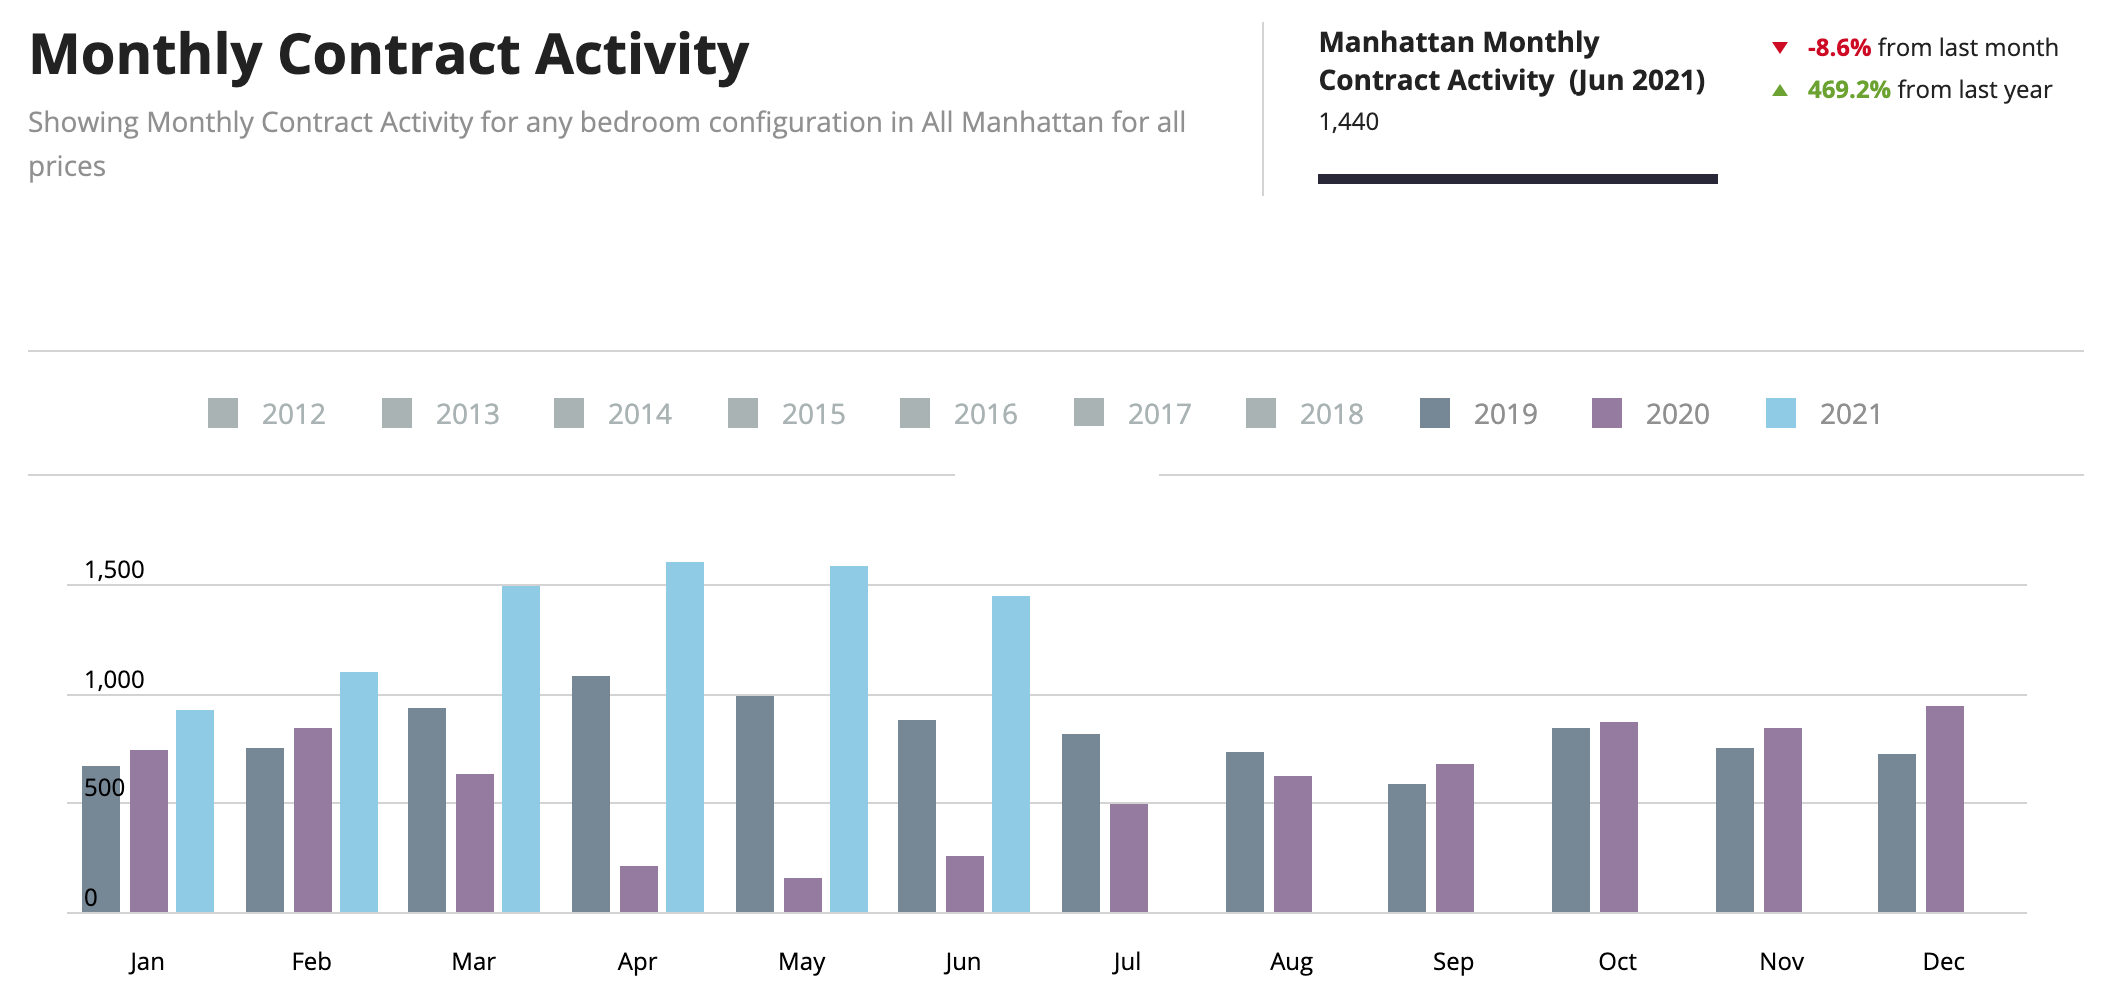
हालाँकि, जून 2022 में, Fed द्वारा बेंचमार्क दर में पहली जंबो 75 आधार अंक वृद्धि लागू करने के बाद, बाज़ार जल्दी नरम पड़ा, जिससे अधिकांश क्रेता और विक्रेता वर्ष के शेष के लिए एक गतिरोध में रहे क्योंकि वे नई बाज़ार वास्तविकताओं के अनुकूल हुए। यह नीचे दिए गए चार्ट में दर्शाया गया है जो मासिक अनुबंध गतिविधि की तुलना करता है।
मासिक अनुबंध गतिविधि
दिसंबर 2022 में केवल 602 हस्ताक्षरित अनुबंधों के साथ, यह 2008 के बाद से वर्ष के सबसे खराब समापनों में से एक था। जैसे-जैसे क्रेता और विक्रेता नई वास्तविकता के साथ तालमेल बिठाते हैं, हम उम्मीद करते हैं कि 2023 की शुरुआत में बाज़ार फिर से गतिमान होगा क्योंकि बाहर अभी भी मांग है।
Manhattan संपत्ति कीमतें
कोंडो
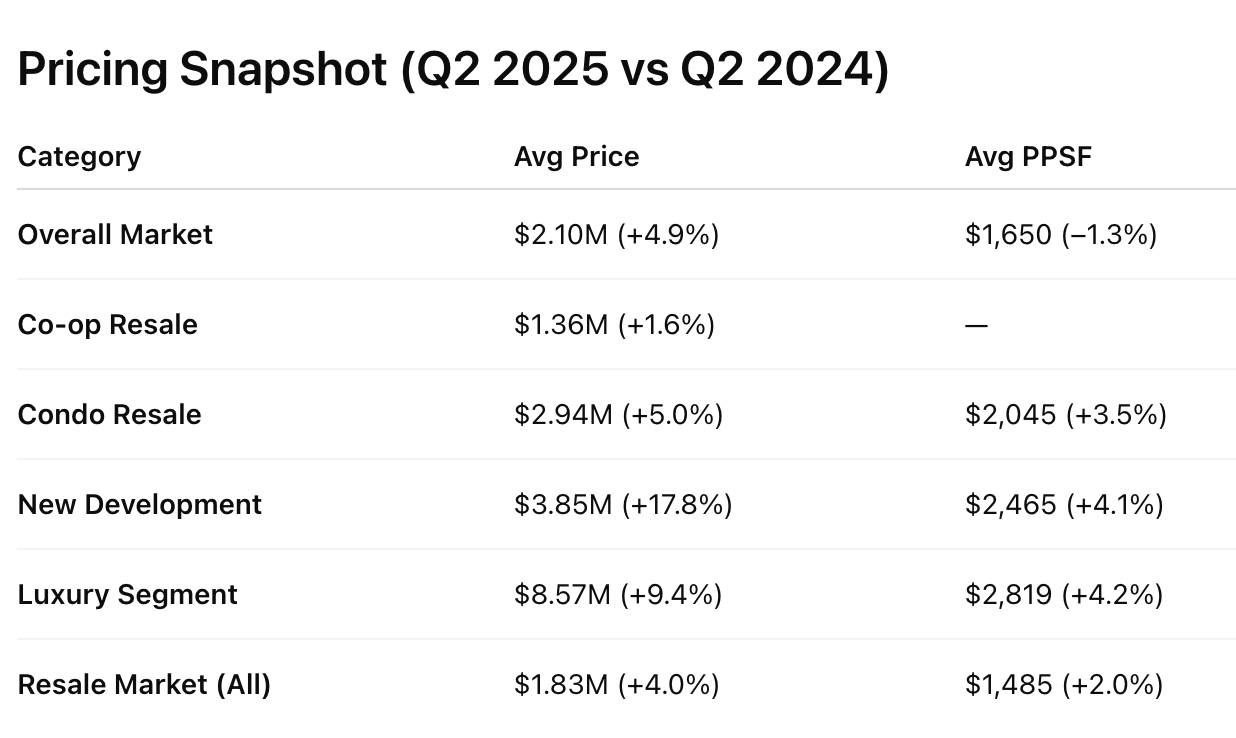
$2.75M औसत बिक्री कीमत
$2,074 औसत कीमत प्रति वर्ग फुट
जबकि यह पिछले वर्ष की समान तिमाही की तुलना में वृद्धि थी, वृद्धि मुख्यतः Central Park Tower और 220 Central Park South जैसे कुछ अत्यंत लक्ज़री टावरों में होने वाली क्लोज़िंग के कारण थी, जिसने परिणामों को ऊपर की ओर विकृत किया।
मूलतः, प्रति वर्ग फुट कीमत वर्ष-दर-वर्ष $2K प्रति वर्ग फुट से ठीक नीचे पर स्थिर रही।
को-ऑप्स
$1.27M औसत बिक्री कीमत
$1,225 औसत कीमत प्रति वर्ग फुट
नव विकास
$3.19M औसत बिक्री कीमत
$2,415 औसत कीमत प्रति वर्ग फुट
लक्ज़री खंड (बिक्री का शीर्ष 10%)
$8.06M औसत बिक्री कीमत
$2,909 औसत कीमत प्रति वर्ग फुट
लक्ज़री के लिए $3.95M प्रवेश मूल्य सीमा
2022 में Fed दर वृद्धि
2022 में केवल 10 महीनों की अवधि में, Fed ने Fed फंड बेंचमार्क दर को 4.0% बढ़ाया, जैसा कि नीचे दिए गए चार्ट में दिखाया गया है। यह अभूतपूर्व कार्रवाई मुद्रास्फीति को नियंत्रित करने के प्रयास में की गई थी, जो 2022 में एक वैश्विक घटना थी।
जबकि दरें 2008 के बाद से उच्चतम हैं, वे पहले भी ऊंची रही हैं और उस प्रकार के दर परिवेश में रियल एस्टेट बाज़ार ठीक काम करते थे। हालाँकि, इस वर्ष दर वृद्धि की गति, केवल 10 महीनों में संकुचित, सबसे अधिक चिंताजनक है। इसका 30-वर्षीय निश्चित जंबो बंधक दर पर अनुवाद हुआ है जो 1 जनवरी, 2022 के 3.1% से बढ़कर 31 दिसंबर, 2022 पर 5.7% हो गई। अक्टूबर में 6.35% से नीचे।
Manhattan में बहुत सारे नकद क्रेता हैं (लगभग 55%) अन्य शहरों की तुलना में, इसलिए ब्याज दरें यहाँ हमेशा गतिविधि में उतनी बड़ी भूमिका नहीं निभाती। इसके अलावा, को-ऑप, जो इन्वेंटरी स्टॉक का 70% बनाते हैं और New York City के लिए अद्वितीय हैं, में वित्तपोषण की मात्रा के बारे में बहुत सख्त नियम हैं। कुछ अधिकतम 70% वित्तपोषण की अनुमति देते हैं, लेकिन कई केवल 50% की अनुमति देते हैं। कुछ किसी भी वित्तपोषण की अनुमति नहीं देते। ये NYC बाज़ार के लिए शमन कारक हैं, लेकिन उस पहली बार के घर खरीदने वाले की मदद नहीं करते जिन्हें अक्सर खरीद के लिए बंधक की आवश्यकता होती है।
Manhattan इन्वेंटरी आपूर्ति ने स्थिति बचाई
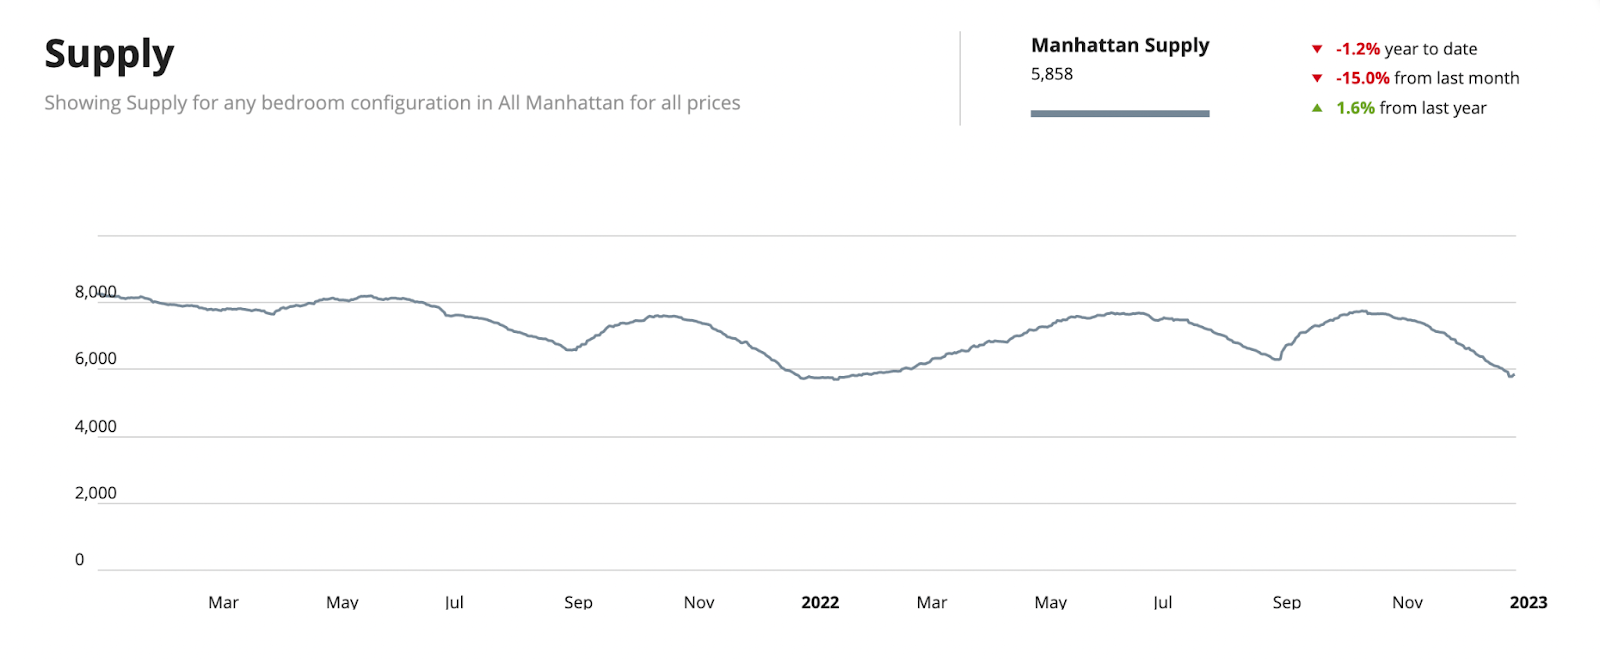
इस कहानी में संजीवनी बाज़ार में आपूर्ति की कमी है। 2020 के अंत की तुलना में, जब इन्वेंटरी स्तर 8,100 से ऊपर थे, आज की आपूर्ति 5,858 के निम्न स्तर पर है। इसके कई कारण हैं, जैसा कि मैंने अगस्त में चर्चा की और नीचे सारांशित किया।
सीमित आपूर्ति संभावित मूल्य गिरावट के नीचे एक तल रखनी चाहिए क्योंकि हम 2023 में प्रवेश करते हैं। और, हम निकट भविष्य में भी बाज़ार में आने वाली कोई इन्वेंटरी नहीं देखते क्योंकि निम्नलिखित कारणों से:
गोल्डन हैंडकफ बंधक
बंधक वाले 80% New Yorkers की दरें 5% से कम हैं।
इसके परिणामस्वरूप मालिक अनिश्चित काल के लिए अपने वर्तमान घरों में रहेंगे।
निकट भविष्य में कोई भी 3% बंधक को 6% बंधक से नहीं बदलेगा।
2019 NY राज्य कानून के कारण किराए-से-कोंडो रूपांतरण बाज़ार ठप
कानून उन भवन मालिकों को दंडित करता है जिनके किरायेदार किराया-स्थिरीकृत हैं, जिससे किराया-स्थिरीकृत इकाइयों से बाज़ार-दर वाले अपार्टमेंट बनाना असंभव हो जाता है। जब तक इस कानून में बदलाव नहीं होता, शून्य रूपांतरण होंगे क्योंकि वे किसी डेवलपर के लिए आर्थिक रूप से व्यावहारिक नहीं हैं।
कर छूट कार्यक्रमों की समाप्ति डेवलपर्स के लिए निर्माण अधिक महंगा बना देती है
421a, 421g, J-51 कर छूटें सभी समाप्त हो गईं।
ये कभी सरकार के बेहतरीन साधन थे जिनसे डेवलपर्स को निर्माण के लिए प्रेरित किया जाता था, पर अब ये मौजूद नहीं हैं।
NYC के वामपंथी राजनेता उन परियोजनाओं को भी वीटो करते रहे हैं जिनमें 30% और 50% तक उदार किफ़ायती आवास शामिल था
पिछले दो वर्षों में Manhattan में ज़मीन की बिक्री बहुत कम हुई, इसलिए बहुत कम डेवलपर्स शहर में निर्माण की योजना बना रहे हैं।
मुद्रास्फीति ने कई विकास परियोजनाओं पर ब्रेक लगा दिया, क्योंकि सामान्य समय की तरह लागत का पता नहीं है।
Manhattan रियल एस्टेट परिदृश्य 2023
कई पूर्वानुमानकर्ताओं ने अगले वर्ष दुनिया भर में घरों की कीमतें गिरने का अनुमान लगाया है। ऐसा संभवतः होगा, लेकिन मुख्यतः उन जगहों पर जहाँ Covid के दौरान कीमतें सबसे अधिक चढ़ी थीं। अमेरिका में सबसे अधिक जोखिम छोटे शहरों पर है, क्योंकि वहीं कीमतें सबसे ज़्यादा बढ़ी थीं। जैसे Boise, ID, Salt Lake City, UT, Phoenix, AZ और लगता है पूरा Connecticut।
New York City, हालाँकि, इनमें से एक नहीं था। दरअसल Covid के दौरान New York City की कीमतें गिरी थीं, क्योंकि शुरुआत में शहर से बड़े पैमाने पर पलायन हुआ। कीमतों ने वह नुकसान 2021 में ही पूरा किया और अधिकांश अन्य शहरों की तुलना में मामूली बढ़त दर्ज की।
Knight Frank का Prime Residential Forecast अपेक्षा करता है कि 2023 में Manhattan की कीमतें कम से कम 2% बढ़ेंगी, जो अमेरिका में Miami (5% वृद्धि) और Los Angeles (4% वृद्धि) से पीछे है। इस स्तर की वृद्धि Manhattan को उनके शीर्ष 25 वैश्विक शहरों के पूर्वानुमान में 13वें स्थान पर रखती है, जो शहर में और आम तौर पर अमेरिका में मज़बूती तथा भरोसे को दर्शाता है।
Knight Frank “सुरक्षित ठिकाने की ओर पूंजी पलायन” और “विदेशी क्रेता…अमेरिकी डॉलर में कम नहीं, बल्कि अधिक एक्सपोज़र चाहते हैं” का हवाला देता है। निस्संदेह, कम आपूर्ति को लेकर मैंने जो कारक बताए हैं वे 2023 में Fed की कार्रवाइयों से आने वाले नीचे की ओर मूल्य दबाव को संतुलित करने में मदद करेंगे।
जुलाई 2022Manhattan संपत्ति बाज़ार में मज़बूती बनी रहेगी बहुत से लोग हमसे पूछ रहे हैं कि Fed द्वारा दरें बढ़ाए जाने के बाद अब NYC बाज़ार में क्या होने वाला है। गतिविधि भले धीमी...पूरी रिपोर्ट पढ़ें →
Manhattan संपत्ति बाज़ार में मज़बूती बनी रहेगी
बहुत से लोग हमसे पूछ रहे हैं कि Fed द्वारा दरें बढ़ाए जाने के बाद अब NYC बाज़ार में क्या होने वाला है। गतिविधि भले धीमी पड़ी हो, ऐतिहासिक पैमानों पर Manhattan बाज़ार सक्रिय बना हुआ है।
कई लोग पूछ रहे हैं कि क्या यह सुस्ती कीमतों में गिरावट लाएगी। कुछ विशेषज्ञ कहते हैं कि देश के कुछ क्षेत्रों में ऐसा ज़रूर होगा, यह देखते हुए कि वहाँ कीमतें कितनी तेज़ी से चढ़ी थीं, पर Manhattan में कीमतें गिरने की आशंका को वे कम जोखिम मानते हैं।
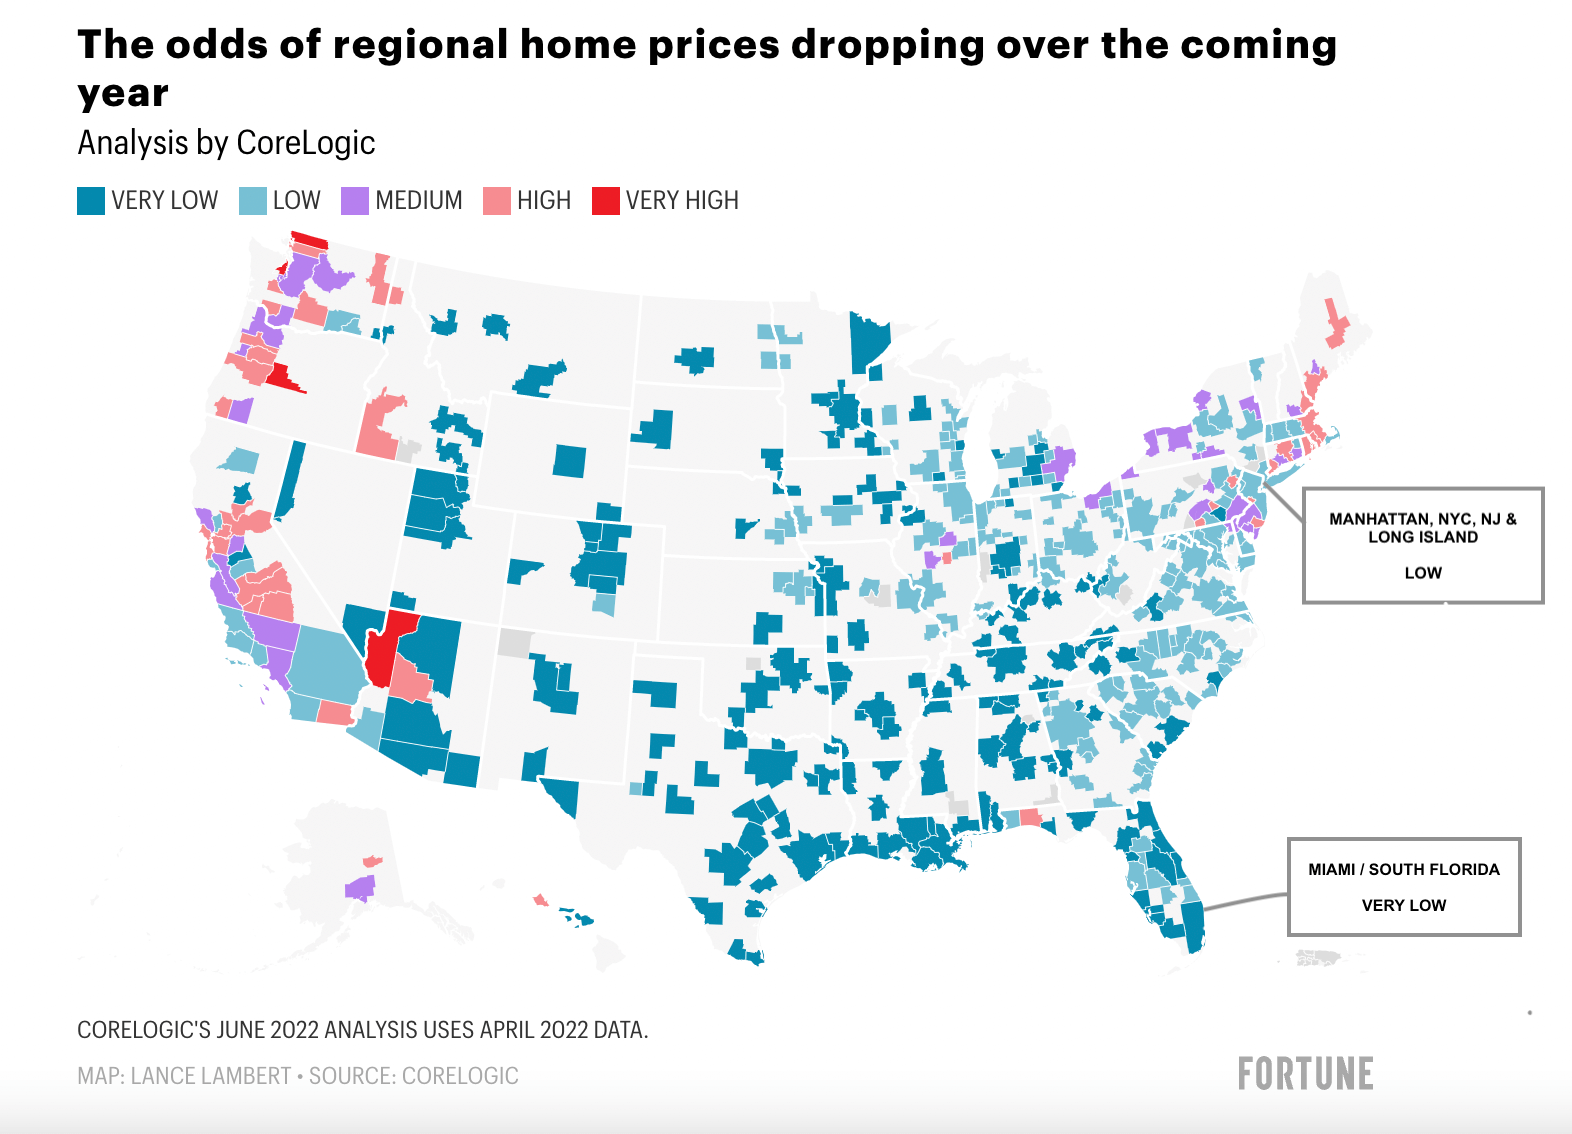
CoreLogic विश्लेषण। जून 2022: कीमतें गिरने की संभावना
यह विश्लेषण CoreLogic का है। मेट्रो NYC में अगले 12 महीनों में कीमतें गिरने की संभावना कम है।
मैनहैटन
कीमतें
पिछले 10 वर्षों में Manhattan में कीमतें प्रति वर्ष 4.5% बढ़ीं, इस लिहाज़ से 9% की शुद्ध वृद्धि (16% में से 7% घटाकर) सामान्य मूल्य वृद्धि के लगभग 2 वर्षों के बराबर है।
पिछले 10 वर्षों में Manhattan में कीमतें प्रति वर्ष 4.5% बढ़ीं, इस लिहाज़ से 9% की शुद्ध वृद्धि (16% में से 7% घटाकर) सामान्य मूल्य वृद्धि के लगभग 2 वर्षों के बराबर है।
किराया वर्ष-दर-वर्ष 20% चढ़ा है और प्रतिफल तेज़ी से ऊपर गया है, इसलिए निवेश के लिहाज़ से Manhattan में संपत्ति खरीदने का यह बेहतरीन समय है (ख़ासकर तब, जब कीमतें खुद उछली नहीं हैं)।
हमें उम्मीद है कि Manhattan में किराया बढ़ता रहेगा, क्योंकि ऊंची बंधक दरें अगले 12 महीनों में पहली बार घर खरीदने वालों की संख्या घटाएंगी और अधिक लोग किराये पर ही बने रहेंगे।
Manhattan की ऊंची संपत्ति कीमतों को स्थानीय स्तर की ऊंची आय का सहारा मिलता रहा है, जैसा UBS की वैश्विक बबल रिपोर्ट लगातार दर्ज करती है।
Manhattan एक दीर्घकालिक निवेश है। निवेशक यहाँ संपत्ति सुरक्षा के लिए खरीदते हैं। इसमें लगने वाली लागतों को देखते हुए यह सट्टेबाज़ी या जल्दी फ़्लिप करने की जगह नहीं है।
Manhattan के 50% क्रेता संपत्ति पूरी नकद में खरीदते हैं, ख़ासकर लक्ज़री खंड में, इसलिए ब्याज दरों में बदलाव का असर उन पर कम पड़ता है।
को-ऑप आवास स्टॉक का 75% हिस्सा हैं। कई को-ऑप वित्तपोषण की अनुमति नहीं देतीं या उसे 50% तक सीमित रखती हैं। Lehman संकट के दौरान इसी तथ्य ने Manhattan की संपत्ति को संभाला।
हालाँकि, अंडरराइटिंग बेहद सख़्त है, इसलिए 2008 जैसी स्थिति दोहराई नहीं जाएगी।
प्राइम इलाकों में सर्वश्रेष्ठ NYC कोंडो परियोजनाओं की आपूर्ति अपेक्षाकृत कम है।
प्राइम इलाकों में सर्वश्रेष्ठ NYC कोंडो परियोजनाओं की आपूर्ति अपेक्षाकृत कम है।
आपूर्ति पिछले वर्ष के इसी महीने की तुलना में 10% घटी है।
लक्ज़री कोंडो की बात करें तो पाइपलाइन में इनकी संख्या बेहद कम है।
समय-समय पर हमारे पास ऐसे निवेशक आते हैं जो Manhattan में थोक कोंडो सौदे तलाश रहे होते हैं। 2018 में ऐसे मौके काफ़ी थे, और कई भवनों में कम से कम 50 इकाइयाँ बिक्री के लिए उपलब्ध थीं।
गुणवत्तापूर्ण उत्पाद की कमी कीमतों को और ऊपर धकेलेगी, जब तक मांग और आपूर्ति में संतुलन न आ जाए। इसमें वर्षों लगने की संभावना है।
421a कर छूट की समाप्ति, जो पहले डेवलपर्स को कोंडो और किराये की इमारतें बनाने के लिए प्रोत्साहित करती थी, ने पाइपलाइन में नई परियोजनाओं की संख्या घटा दी है।
New York के उदारवादी राजनेता डेवलपर्स को निर्माण के लिए प्रोत्साहन देने में रुचि नहीं रखते, इसलिए हमें ऐसी छूट की वापसी की उम्मीद नहीं है।
बेशक, ये राजनेता अदूरदर्शी हैं। डेवलपर्स को प्रोत्साहन न मिलने का नतीजा सिर्फ़ इतना होगा: a) किफ़ायती आवास का कम निर्माण, जो Manhattan की नई परियोजनाओं के लिए अनिवार्य है, b) शहर और राज्य के राजस्व में कमी, c) किरायेदारों के लिए किराये में और बढ़ोतरी।
मियामी
रियल एस्टेट अत्यंत स्थानीय होती है।
ऊंचे कर वाले राज्यों को छोड़कर आने वाले (संपन्न) निवासियों की बड़ी आमद;
अधिक स्वतंत्रता और कम Covid पाबंदियों की चाह रखने वाले निवासियों की आमद, क्योंकि महामारी के दौरान Florida का रुख़ काफ़ी उदार रहा;
हेज फंड और टेक कंपनियों का Miami में स्थानांतरण;
इसलिए औसतों में मत उलझिए, क्योंकि औसत केवल यह बताते हैं कि समग्र बाज़ार में क्या हुआ, और किसी विशेष भवन में या उस भवन की किसी एक लाइन में क्या हुआ, इसके बारे में लगभग कुछ नहीं।
हम Manhattan बाज़ार में आपका मार्गदर्शन करने के लिए यहाँ हैं। यदि आप किसी और बात पर विचार कर रहे हैं और मैं उस पर स्पष्टता दे सकूँ, तो मेरे साथ एक छोटी कॉल तय कीजिए। बाज़ार पर और विस्तार से चर्चा करने, बेचने का विचार होने पर आपके घर का मूल्यांकन देने, या आपको संपत्तियों की एक सूची भेजने में मुझे खुशी होगी।
हाल के महीनों में गतिविधि भले धीमी पड़ी हो, यह मांग की नहीं, आपूर्ति की समस्या है। Miami में और पूरे South Florida में सिंगल-फ़ैमिली घरों तथा कोंडो की मांग इतनी तेज़ रही कि इन्वेंटरी लगभग ख़त्म हो गई। नई आपूर्ति का बाज़ार पर उल्लेखनीय असर अगला निर्माण चक्र पूरी तरह शुरू होने पर ही दिखेगा। हमारा अनुमान है कि यह 5-7 वर्षों में होगा, क्योंकि अगले 3 वर्षों में बाज़ार में लगभग कुछ नहीं आने वाला।
मैंने नीचे दिए वीडियो में इस पर विस्तार से बात की है:
सुर्खियाँ और औसत
Compass के Leonard Steinberg को सुनना मुझे हमेशा अच्छा लगता है। हाल की एक पोस्ट में उन्होंने क्रेताओं और विक्रेताओं को आगाह किया कि वे सुर्खियों पर भरोसा न करें और औसत आंकड़ों को ज़रूरत से ज़्यादा अहमियत न दें। बात बिल्कुल सही है।
रियल एस्टेट अत्यंत स्थानीय होती है।
किसी एक बाज़ार की (या पूरे देश की) सुर्खियों को किसी दूसरे बाज़ार से मत जोड़िए।
Manhattan कई वजहों से वाकई एक अनोखा बाज़ार है, जहाँ राष्ट्रीय रुझान लागू नहीं होते, और इतिहास इसे बार-बार दिखा चुका है।
यही बात Miami पर भी लागू होती है, जो इस समय ज़बरदस्त तेज़ी के दौर से गुज़र रहा है। यही वजह है कि CoreLogic के मुताबिक Miami में कीमतें गिरने की संभावना बेहद कम है।
Manhattan में दिखता है कि बाज़ार कितना अति-स्थानीय हो सकता है। यहाँ हम हर भवन का अलग-अलग आकलन करते हैं, क्योंकि आस-पास खड़ी इमारतों तक की कीमत, मांग और दिशा पूरी तरह अलग हो सकती है।
Miami में भी बाज़ार की अति-स्थानीय प्रकृति साफ़ दिखती है। बीच के किनारे की कीमतों और मांग का, मुख्य भूमि के कई इलाकों की कीमतों और मांग से लगभग कोई संबंध नहीं है।
इसलिए औसतों में मत उलझिए, क्योंकि औसत केवल यह बताते हैं कि समग्र बाज़ार में क्या हुआ, और किसी विशेष भवन में या उस भवन की किसी एक लाइन में क्या हुआ, इसके बारे में लगभग कुछ नहीं।
हम Manhattan और Miami दोनों बाज़ारों में आपका मार्गदर्शन करने के लिए यहाँ हैं। यदि आप किसी बात पर विचार कर रहे हैं और मैं उस पर स्पष्टता दे सकूँ, तो मेरे साथ एक छोटी कॉल तय कीजिए। दोनों बाज़ारों पर और विस्तार से चर्चा करने, बेचने का विचार होने पर आपके घर का मूल्यांकन देने, या आपको संपत्तियों की एक सूची भेजने में मुझे खुशी होगी।
अक्टूबर 2021ब्लॉकबस्टर Manhattan रियल एस्टेट बाज़ार Q3 2021 में भी जारी वर्ष 2021 निस्संदेह Manhattan के इतिहास में आवासीय रियल एस्टेट के सर्वश्रेष्ठ वर्षों में से एक होगा...पूरी रिपोर्ट पढ़ें →
ब्लॉकबस्टर Manhattan रियल एस्टेट बाज़ार Q3 2021 में भी जारी
वर्ष 2021 निस्संदेह Manhattan के इतिहास में आवासीय रियल एस्टेट के सर्वश्रेष्ठ वर्षों में से एक होगा, अकेले तीसरी तिमाही में बंद बिक्री $9.5B से ऊपर रही, जो 32 वर्षों में किसी एक तिमाही की सर्वाधिक बंद बिक्री है।
बिक्री गतिविधि को दबी हुई मांग के खुलने, टीकाकरण की बढ़ती स्वीकार्यता, वाजिब कीमतों, रिकॉर्ड कम ब्याज दरों, बड़ी जगहों या बाहरी स्थान वाली जगहों की ओर रुझान, और बढ़ी हुई निजी संपत्ति से बल मिला।
यह $9.5 बिलियन उन सौदों का है जो 2021 में बंद हुए, ज़रूरी नहीं कि इसी तिमाही में हस्ताक्षरित हुए हों, और हस्ताक्षरित अनुबंध बाज़ार का अधिक ताज़ा बैरोमीटर होते हैं।
गर्मी के मौसम में हस्ताक्षरित अनुबंध घटे, फिर भी तिमाही के लिए रिकॉर्ड पर
जैसा कि आप नीचे दिए चार्ट में देख सकते हैं, वर्ष की शुरुआत से हस्ताक्षरित अनुबंधों की गतिविधि ऊँचे स्तरों पर रही है, हालाँकि वह धीरे-धीरे कम हो रही है। यह कमी मौसमी हो सकती है, क्योंकि गर्मियों के महीने आम तौर पर बाकी वर्ष से सुस्त रहते हैं। इसके बावजूद, तिमाही की बिक्री रिकॉर्ड तोड़ रही।
पिछली तिमाही से 29% कम होने के बावजूद, तिमाही में 3,500 सौदे हस्ताक्षरित हुए। तिमाही में प्रति सप्ताह 270 सौदे, यह रिकॉर्ड तोड़ आंकड़ा है। अक्टूबर इसी रुझान को जारी रखे हुए है, लगभग 305 सौदे प्रति सप्ताह।
विक्रेता खुश हैं, पर बहुत ज़्यादा नहीं
2021 में विक्रेता बहुत खुश रहे हैं, खासकर 2020 की बिक्री की कमी के बाद। क्रेता मौजूद हैं, इसलिए मांग बहुत मज़बूत है, विशेषकर लक्ज़री खंड में जहाँ बड़े अपार्टमेंट मिलते हैं।
हालाँकि वर्ष के अधिकांश समय गतिविधि उल्लेखनीय रूप से बढ़ी रही, डर अभी पूरी तरह गया नहीं है, इसलिए कीमतें Covid-पूर्व स्तरों से आगे नहीं बढ़ रहीं। 6-9% की Covid छूट, जो इस पर निर्भर करती थी कि आपने पिछले वर्ष कब खरीदा, अब खत्म हो चुकी है, पर 2019 के स्तरों से ऊपर मूल्य वृद्धि हमने अभी नहीं देखी।
इतनी गतिविधि देखकर लगेगा कि कीमतें फिर बढ़ने को तैयार हैं। आम तौर पर, बिक्री गतिविधि में स्पष्ट सुधार के 9 से 12 महीनों के भीतर मूल्य वृद्धि होती है। अपने कैलेंडर देख लीजिए, क्योंकि हम जल्द ही इस चरण में प्रवेश करने लगेंगे।
अधिक कीमत वाली इकाइयाँ बाज़ार में पड़ी रहती हैं
चूँकि कीमतें 2019 के स्तरों पर स्थिर रही हैं, Q3 महत्वाकांक्षी कीमतों पर संपत्ति सूचीबद्ध करने का समय नहीं था। तिमाही में, बाज़ार के अनुरूप कीमत वाली संपत्तियाँ बिकने में 78 दिन लगीं। इसके विपरीत, जिन संपत्तियों में मूल्य समायोजन करना पड़ा, उन्हें बिकने में 181 दिन लगे, यानी बाज़ार के अनुरूप कीमत वालों से दोगुने से भी अधिक (2.3x)।
तिमाही में वर्तमान मूल्य निर्धारण
नोट: आम तौर पर मुझे तिमाही के आंकड़ों की तुलना पिछली तिमाही से करना पसंद है, हालाँकि Q3 2020 में तिमाही की बिक्री मात्रा का एक तिहाई 220 Central Park South की क्लोज़िंग से आया था, जो New York City की सबसे महँगी नई कोंडो इमारत है। वहाँ 16 इकाइयाँ औसतन $37M की कीमत पर बंद हुईं, कुल $592M। इसलिए मैं आपको केवल इस तिमाही के आंकड़े दिखा रहा हूँ। अधिक विस्तृत जानकारी चाहिए तो कृपया मुझसे संपर्क करें।
श्रेणी
औसत कीमत प्रति वर्ग फुट
औसत विक्रय मूल्य
को-ऑप्स
$1,159
$1.31M
कोंडो
$1,881
$2.53M
नव विकास
$2,248
$3.34M
लक्ज़री (शीर्ष 10%)
$2,561
$7.45M
अन्य रोचक आंकड़े:
बिक्री गतिविधि 32 वर्षों की सर्वोच्च दर पर पहुँची।
रिकॉर्ड कम ब्याज दरों के बावजूद, लगभग 50% सौदे पूरी तरह नकद थे
$3M से कम की नव विकास बिक्री $3M से ऊपर की तुलना में 2x तेज़ी से बढ़ी, और वह भी पिछले वर्ष की समान तिमाही से दोगुनी हुई। नव विकास में छोटी इकाइयों की ओर झुकाव ने मूल्य रुझान को नीचे खींचा।
सभी खंडों में लिस्टिंग छूट तिमाही के लिए औसतन 5.3% रही
कोंडो और को-ऑप्स की कुल आपूर्ति के माह, यानी बिक्री के लिए उपलब्ध पूरी इन्वेंटरी बिकने में लगने वाले महीने, घटकर केवल 5.1 रह गए।
आपने तल चूक दिया। पुनर्प्राप्ति मत चूकिए!
जून 2021अनुबंध गतिविधि में विस्फोट के साथ Manhattan बाज़ार के तल को पीछे छोड़ गया 2021 की दूसरी तिमाही ब्लॉकबस्टर रही, जिसने हर उस व्यक्ति को गलत साबित किया जो...पूरी रिपोर्ट पढ़ें →
अनुबंध गतिविधि में विस्फोट के साथ Manhattan बाज़ार के तल को पीछे छोड़ गया
2021 की दूसरी तिमाही ब्लॉकबस्टर रही, जिसने उन सभी को गलत साबित किया जो कहते थे कि शहरी जीवन खत्म हो गया। Manhattan 6 वर्षों के सर्वश्रेष्ठ वसंत बिक्री मौसम तक लौट आया है और 2007 के बाद की सर्वाधिक बिक्री गतिविधि दर्ज की है।
दबी हुई मांग, वाजिब कीमतें, कम ब्याज दरें, बड़ी जगहों या बाहरी स्थान वाली जगहों में जाने की चाह, बढ़ी हुई निजी संपत्ति, और क्रेताओं का बड़ा समूह, इन सबने बिक्री की मात्रा बढ़ाई है। कुल मिलाकर शहर में तेज़ी है, विज्ञान की बदौलत और उससे उपजे नए आशावाद की बदौलत।
नोट: इस अपडेट में मैं Q2 2021 की तुलना Q2 2019 से कर रहा हूँ, जो Q2 2020 की तुलना में कहीं अधिक उपयुक्त है, क्योंकि तब NYC बंद था।
हस्ताक्षरित अनुबंधों में उछाल
तिमाही में हस्ताक्षरित अनुबंध 2019 की समान तिमाही से 60% बढ़े। इनमें से कई सौदे Q3 2021 से पहले बंद नहीं होंगे, और तब हम कुछ सकारात्मक मूल्य हलचल की उम्मीद करते हैं, यह देखते हुए कि तिमाही में अनुबंध में गए अपार्टमेंट की मात्रा और मिश्रण कैसा रहा।
बड़े अपार्टमेंट फिर चलन में
सुपर-प्राइम बाज़ार, यानी $10M से ऊपर, का अब तक का सर्वश्रेष्ठ पहला अर्धवर्ष रहा, जिसे मूल कीमतों पर दोहरे अंकों की छूट से बल मिला। इसके अलावा, बड़े अपार्टमेंट की बिक्री में उल्लेखनीय बढ़ोतरी हुई है, जो $5M से ऊपर के बाज़ार के लिए बहुत अच्छी रही।
बिक्री के मिश्रण में बड़े अपार्टमेंट की ओर बड़ा झुकाव रहा, जिसने मूल्य रुझानों को विकृत किया। मेडियन बिक्री मूल्य बढ़कर $1,130,000 हो गया, जो Q2 2019 में $1,215,000 तक पहुँचने के बाद सर्वोच्च है, फिर भी ये रुझान बिक्री के मिश्रण के कारण विकृत हैं।
Covid छूट घट रही है
पिछले वर्ष की समान तिमाही की तुलना में औसत कीमत प्रति वर्ग फुट 3.6% गिरी। इसे ही “Covid छूट” कहा जाता रहा है। पहली तिमाही में यह अंतर 9% था, जो दिखाता है कि Covid छूट तेज़ी से सिकुड़ रही है। हमें उम्मीद है कि यह छूट Q3 में घटेगी और Q4 तक खत्म हो जाएगी, क्योंकि नियोक्ता “घर से काम” को बंद या सीमित कर रहे हैं।
तिमाही में वर्तमान मूल्य निर्धारण:
श्रेणी
औसत कीमत प्रति वर्ग फुट
औसत विक्रय मूल्य
को-ऑप्स
$1,139
$1.28M अमेरिकी डॉलर
कोंडो
1,921
$2.64M
नव विकास
2,581
$3.84M
लक्ज़री (शीर्ष 10%)
2,636
$7.75M
अन्य रोचक आंकड़े:
कोंडो बिक्री गतिविधि 30 वर्षों की सर्वोच्च दर पर पहुँची।
$3 मिलियन से ऊपर की नव विकास बिक्री तीन वर्षों में सबसे अधिक रही।
बिक्री गतिविधि बाज़ार में आने वाली नई इन्वेंटरी से तेज़ी से बढ़ी, जिससे आपूर्ति के माह घटकर 6.9 माह रह गए, जो 4 वर्षों की सबसे तेज़ रफ़्तार है।
समग्र लिस्टिंग छूट 6.4% रही
अगर आपने तल चूक दिया, तो पुनर्प्राप्ति मत चूकिए!
अप्रैल 2021अप्रैल 2021 के अनुबंधों ने मार्च का 14-वर्षीय रिकॉर्ड तोड़ा Manhattan में अनुबंध गतिविधि अप्रैल 2021 में बढ़कर 1,607 हस्ताक्षरित अनुबंधों के नए रिकॉर्ड पर पहुँची, जिसने...पूरी रिपोर्ट पढ़ें →
अप्रैल 2021 के अनुबंधों ने तोड़ा
मार्च का 14-वर्षीय रिकॉर्ड
Manhattan में अनुबंध गतिविधि बढ़कर अप्रैल 2021 में 1,607 हस्ताक्षरित अनुबंधों के नए रिकॉर्ड पर पहुँची, जिसने एक ही महीने में 1,500 अनुबंधों के मार्च के 14-वर्षीय रिकॉर्ड को पीछे छोड़ दिया। मई का पहला सप्ताह इसी रुझान को जारी रखे है और अब तक मई अप्रैल की बराबरी की राह पर है।
1,607 हस्ताक्षरित अनुबंध अप्रैल 2019 से 50% अधिक हैं, जो Covid-पूर्व का तुलनीय महीना है। अप्रैल 2020 में केवल 213 अनुबंध हस्ताक्षरित हुए थे, जो संभवतः Covid से पहले शुरू हुए थे। याद दिला दूँ कि मार्च के अंत से जून 2020 के अंत तक New York City बंद था और दिखाना प्रतिबंधित था।
लक्ज़री मोर्चे पर, Real Deal के अनुसार, अप्रैल के अंत तक इस वर्ष अब तक 652 लक्ज़री अनुबंध हस्ताक्षरित हुए हैं, जो पूरे वर्ष 2020 में हस्ताक्षरित समस्त लक्ज़री अनुबंधों से अधिक है।
नव विकास मोर्चे पर, अप्रैल में 235 अनुबंध हस्ताक्षरित हुए, जो मार्च के 165 से ऊपर हैं। नव विकास खंड में यह तीन वर्षों में Manhattan की सर्वोच्च गतिविधि थी।
मार्च 2021Manhattan राख से फिर उठ खड़ा हुआ बेहद निराशाजनक 2020 के बाद, जब Manhattan द्वीप “Covid पलायन” से ग्रस्त था और 90 दिनों तक भौतिक रूप से बंद रहा...पूरी रिपोर्ट पढ़ें →
Manhattan राख से फिर उठ खड़ा हुआ
बेहद निराशाजनक 2020 के बाद, जब Manhattan द्वीप “Covid पलायन” से ग्रस्त था और 90 दिनों तक भौतिक रूप से बंद रहा, Manhattan का आवासीय बिक्री बाज़ार 2021 की पहली तिमाही में राख से फिर उठ खड़ा हुआ। बाज़ार नवंबर और दिसंबर 2020 में धीरे-धीरे ऊपर चढ़ रहा था, लेकिन पहली तिमाही 2021 और विशेषकर मार्च 2021 में बिक्री गतिविधि चकित करने वाली रही।
Q1 2021 में बिक्री गतिविधि खासी ऊपर
मार्च 2021 में Manhattan की बिक्री बहुत तेज़ रफ़्तार से बढ़ी, बिक्री की मात्रा 1,500 हस्ताक्षरित अनुबंधों के पार गई, जो 14 वर्षों का सर्वश्रेष्ठ एकल महीना है। जनवरी और फ़रवरी 2021 में भी बिक्री की मात्रा ने कम से कम पिछले तीन वर्षों के इन्हीं महीनों को पीछे छोड़ा, जैसा नीचे दिखाया गया है:
क्रेता रिकॉर्ड कम बंधक दरों और घटी कीमतों के मेल का लाभ उठा रहे हैं। उन्हें नए प्रशासन से भी प्रोत्साहन मिला है, जिसका फ़ायदा NYC को अभी से मिल रहा है, जबकि पिछला प्रशासन Trump को भारी बहुमत से नकारने के लिए New York City को दंडित करने पर तुला था।
कीमतें नीचे, पर मुक्त गिरावट में नहीं
कीमतें नीचे ज़रूर हैं, पर वे उस तरह नहीं गिरीं जैसा कुछ लोगों ने मान लिया था। Manhattan में कोंडो की कीमत प्रति वर्ग फुट Q1 2021 में Q1 2020 की तुलना में 8.8% कम रही। यह 2018 में SALT सीमा लागू होने के बाद से चली आ रही कम कीमतों के ऊपर है, जिसने अर्थशास्त्री Robert Schiller के अनुसार NYC में कीमतें औसतन 11% घटा दी थीं। इसलिए कीमतें कुछ ही वर्ष पहले के अपने शिखर से काफी नीचे हैं और पलटने को तैयार हैं। “ब्लू” प्रशासन के साथ, SALT सीमा, जो ब्लू राज्यों को दंडित करती है, 2021 में हटने की अच्छी संभावना रखती है। इससे संपत्ति की कीमतों को लाभ होगा और कम-कर वाले राज्यों की ओर पलायन थमेगा।
नव विकास में सौदे अब भी मौजूद
नव विकास में अब भी अच्छे सौदे मिल सकते हैं, क्योंकि 3 वर्ष पहले पेश की गई परियोजनाओं की कीमतें उल्लेखनीय रूप से घटाई गई हैं। हालाँकि हाल में लॉन्च हुई परियोजनाएँ मौजूदा बाज़ार के अनुरूप मूल्यांकित हैं, इसलिए वहाँ ज़्यादा छूट नहीं है। कुछ छूट कम कीमतों में दिखती है, पर कई छूट क्लोज़िंग लागत रियायतों में छिपी होती हैं। ये कीमत प्रति वर्ग फुट के आंकड़ों में नहीं दिखतीं। नव विकास पर छूट का पैमाना बहुत भिन्न होता है, क्योंकि यह इन बातों पर निर्भर करता है कि परियोजना कब शुरू हुई, अब तक बिक्री की रफ़्तार क्या रही, किसी विशेष लाइन में कितनी इकाइयाँ शेष हैं, कैपिटल स्टैक में इक्विटी साझेदार कौन हैं, और सबसे महत्वपूर्ण, ऋणदाताओं की न्यूनतम रिलीज़ कीमतें, क्योंकि कीमत असल में बैंक तय करते हैं, डेवलपर नहीं।
नव विकास में सबसे अच्छा सौदा पाने के लिए आपको खुला मन रखना होगा और किसी एक चीज़ पर अड़ना नहीं चाहिए जिस पर सबसे बड़ी छूट मिलने वाली नहीं है। उदाहरण के लिए, डेवलपर बाहरी स्थान वाले अपार्टमेंट पर या लगभग बिक चुकी लाइनों पर बड़ी छूट नहीं दे रहे।
नीचे दिया चार्ट दिखाता है कि नव विकास का मूल्य निर्धारण कुछ महीने पहले के अपने निचले स्तरों से किस तरह कुछ संभल गया है।
टीके भरोसा जगाते हैं
हमें उम्मीद है कि जैसे-जैसे NYC टीकाकृत होगा, संपत्ति की कीमतें वसंत और गर्मियों में तथा शेष वर्ष भर धीरे-धीरे ऊपर चढ़ने लगेंगी। अब तक, 44% Manhattan निवासियों को टीके की पहली खुराक मिल चुकी है और 27% पूरी तरह टीकाकृत हैं। जैसे ही हम 70% आबादी के पूर्ण टीकाकरण तक पहुँचेंगे, गतिविधियाँ सामान्य होने लगेंगी, जिसमें रेस्तराँ और सिनेमाघरों का पूरा खुलना, जो अभी आंशिक रूप से खुले हैं, Broadway शो, और खेल स्थल आदि शामिल हैं। तब हम बाज़ार में और नाटकीय बदलावों की अपेक्षा करते हैं। इस वर्ष के अंत में जब देश विदेशियों के लिए फिर खुलेगा, तो Manhattan की यह रियल एस्टेट पुनर्प्राप्ति और तेज़ रफ़्तार पकड़ेगी!
संकेत बताते हैं कि बाज़ार चढ़ता रहेगा
SALT सीमा के संभावित हटने, नए भवन परमिट की कमी, क्योंकि पिछले वर्ष नव विकास रोक दिया गया था, और शहर के पूरी तरह खुलने से अगले 4-5 वर्षों में Manhattan की संपत्ति कीमतों को लाभ होगा, ठीक वैसे ही जैसा हमने Lehman संकट के बाद देखा था।
यदि आप खरीदने की सोच रहे हैं, तो सबसे अच्छी कीमतें पाने के लिए अभी कीजिए। इन्वेंटरी अक्टूबर 2020 के रिकॉर्ड 9,600 बिक्री-योग्य इकाइयों से घटकर मार्च 2021 के अंत में 7,000 इकाइयाँ रह गई है, जो अब भी थोड़ी अधिक है। पर यदि बिक्री पहली तिमाही की रफ़्तार से चलती रही, तो गर्मियों की शुरुआत तक हम विक्रेताओं के बाज़ार में होंगे। जैसे-जैसे अर्थव्यवस्था गर्म होगी, ब्याज दरें भी चढ़ेंगी, जिससे वही घर रखना महँगा पड़ेगा।
Manhattan बाज़ार चल पड़ा है...अब बारी आपकी है!
जनवरी 2021बढ़ी हुई बिक्री गतिविधि के साथ Manhattan बाज़ार की 2021 में अच्छी शुरुआत Manhattan रियल एस्टेट बाज़ार Covid के असर से अब भी जूझ रहा है, फिर भी...पूरी रिपोर्ट पढ़ें →
बढ़ी हुई बिक्री गतिविधि के साथ Manhattan बाज़ार की 2021 में अच्छी शुरुआत
Manhattan रियल एस्टेट बाज़ार Covid के असर से अब भी जूझ रहा है, फिर भी चौथी तिमाही 2020 और जनवरी 2021 के महीने में भी उल्लेखनीय सुधार दिखा, जिसे इनसे बल मिला:
टीके की सकारात्मक खबरें और उनका वितरण, जिसने क्रेता का भरोसा बढ़ाया,
ऐतिहासिक रूप से कम ब्याज दरें,
विक्रेताओं और डेवलपर्स की ओर से दी जा रही छूट, औसत Covid छूट 10% रही, कम कीमत वाली इकाइयों पर इससे काफी कम और ऊँची कीमत वाली इकाइयों पर काफी अधिक
SALT सीमा के हटने की संभावना, जिसने NYC में कीमतें 11% दबा दी थीं (Zandi के अनुसार)
Q4 में हस्ताक्षरित अनुबंध 2019 की समान तिमाही से लगभग 8% ऊपर रहे। जनवरी 2021 में कोंडो बिक्री एक वर्ष पहले के इसी महीने से 50% और को-ऑप बिक्री 167% बढ़ी। सब अच्छी खबरें! हालाँकि, बिक्री के लिए उपलब्ध इन्वेंटरी की मौजूदा ऊँची आपूर्ति बाज़ार के लिए एक बाधा है, जिसका लाभ 2021 में क्रेताओं को मिलेगा।
किराया बाज़ार में भी पिछले कुछ महीनों में तेज़ी आई है। पर जब तक कंपनियाँ अपने कर्मचारियों को कार्यालय लौटने को नहीं कहतीं, किराया बाज़ार सुस्त बना रहेगा। हमें कुछ महीनों में लीज़िंग में तेज़ बदलाव की उम्मीद है।
मुख्य बातें:
यह क्रेताओं का बाज़ार है, पर सबसे अच्छे सौदों की खिड़की बंद हो रही है,
कीमतें गिरीं, पर धराशायी नहीं हुईं,
लक्ज़री क्रेता बाज़ार में वापस आ गए हैं, वे वर्ष के अधिकांश समय अनुपस्थित थे,
इन्वेंटरी अक्टूबर के नाटकीय शिखर से बहुत नीचे है, पर अब भी ऊँचे स्तर पर है,
डेवलपर से बड़ा अपार्टमेंट खरीदने का यह बेहतरीन समय है, नव विकास में हमने अब तक की कुछ सबसे बड़ी छूट और रियायतें देखीं।
दिसंबर 2020Q4 2020 में Manhattan बाज़ार ने वापसी की जब सुर्खियाँ बड़े शहरों से लोगों के भागने की बात कर रही हों, तो हैरानी नहीं कि मेरे ग्राहक यह सुनकर चौंकते हैं कि...पूरी रिपोर्ट पढ़ें →
Q4 2020 में Manhattan बाज़ार ने वापसी की
जब सुर्खियाँ बड़े शहरों से लोगों के भागने की बात कर रही हों, तो हैरानी नहीं कि मेरे ग्राहक यह सुनकर चौंकते हैं कि पिछले कुछ महीनों में Manhattan में हस्ताक्षरित अनुबंध गतिविधि मज़बूत रही है। अक्टूबर और नवंबर 2020 में प्रति माह हस्ताक्षरित अनुबंध औसतन 855 रहे, और दिसंबर 2020 दिसंबर 2019 के 717 हस्ताक्षरित अनुबंधों को पार करने की राह पर है। दिसंबर के मध्य तक तिमाही की हस्ताक्षरित अनुबंध गतिविधि पिछले वर्ष की समान तिमाही को पहले ही पार कर चुकी है।
टीके पर भरोसे और विक्रेताओं के मूल्य छूट पर झुक जाने ने क्रेताओं को बाज़ार में वापस ला दिया है। यह अनुबंध गतिविधि अधिकतर $3 मिलियन और उससे कम के खंड में रही है, जबकि लक्ज़री क्षेत्र अब भी फीका है, पर सुधर रहा है।
जैसा नीचे दिख रहा है, $5 मिलियन से ऊपर हस्ताक्षरित अनुबंधों की संख्या बढ़ती जा रही है और यही वह खंड है जहाँ हमें सबसे बड़ी छूट दिख रही है।
इन्वेंटरी शिखर से तेज़ी से नीचे, पर अब भी ऊँची
गतिविधि और भरोसे ने बिक्री के लिए उपलब्ध Manhattan संपत्तियों की आपूर्ति को अक्टूबर 2020 के लगभग 9,600 से घटाकर आज 8,000 पर ला दिया है।
पिछले वर्ष के अंत की तुलना में, जब इन्वेंटरी का स्तर 6,600 था, इन्वेंटरी 20% ऊपर है, फिर भी हमें खुशी है कि यह अपने शिखर से 17% गिर चुकी है। अक्टूबर में इन्वेंटरी का यह बहुत तीखा पलटाव संभवतः Pfizer और Moderna की शानदार टीका खबरों का नतीजा था। हमें आशा है कि इससे विक्रेता बहुत ज़्यादा उत्साहित न हो जाएँ।
जब तक टीका पूरी तरह वितरित नहीं हो जाता, हमें NYC में अच्छे सौदे मिलने की उम्मीद है। हालाँकि जैसे-जैसे समय बीतेगा और गतिविधि बढ़ेगी, विक्रेताओं से अब तक जैसी छूट की उम्मीद नहीं है। ऐसा लगता है कि हम बाज़ार के तल को पार कर चुके हैं, फिर भी अभी वह दौर है जिसमें एक क्रेता NYC में अब तक की तरह बड़ी छूट पा सकता है।
अब सारी छूट कहाँ हैं?
औसत "Covid छूट" लगभग 10% रही है, हालाँकि $4 मिलियन से ऊपर के खंड में इससे अधिक। Urban Digs ने Q4 2020 की बंद बिक्री का विश्लेषण किया और पाया कि
$2 मिलियन से कम, औसतन 5% छूट
$2 से $4 मिलियन, औसतन 10.4% छूट
$4 मिलियन से ऊपर, औसतन 13.5% छूट
बेशक ये औसत हैं और केवल कीमतों को दर्शाते हैं, उन अन्य रियायतों को नहीं जो डेवलपर सौदे पक्के करने के लिए दे रहे हैं, जैसे क्लोज़िंग लागत क्रेडिट आदि। Manhattan रियल एस्टेट बाज़ार को 2017 के अंत में SALT कर बदलाव के बाद ही चोट लग चुकी थी, और बाज़ार Q3 2019 में तल पर पहुँचा। इसलिए Covid शुरू होने से पहले ही कीमतें काफी गिर चुकी थीं। अतिरिक्त Covid छूट तो क्रेताओं के लिए ऊपर से मिली सौगात है।
नव विकास
छूट वास्तव में इमारत से जुड़े कई कारकों पर निर्भर करती है, जैसे वह कहाँ स्थित है, कितनी इकाइयाँ बिक चुकी हैं, डेवलपर या ऋणदाता से जुड़ी कोई खास दिक्कत आदि। साथ ही, आप इमारत की कौन सी लाइन खरीद रहे हैं? यदि डेवलपर ने इमारत की सबसे अच्छी लाइन की 50% इकाइयाँ बेच दी हैं और किसी दूसरी लाइन की 0%, तो दोनों लाइनों पर एक जैसी छूट की उम्मीद मत कीजिए।
इस समय नव विकास की छूट का दायरा बहुत व्यापक है और यह वास्तव में इमारत को प्रभावित करने वाले कई कारकों पर निर्भर है। डेवलपर अपने बैंकों के अधीन हैं, जो न्यूनतम रिलीज़ कीमतें तय करते हैं, इसलिए वे सीधी छूट के बजाय उदार क्लोज़िंग क्रेडिट देने के लिए अधिक तैयार रहते हैं। फिर भी, हमने मूल्य छूट और क्लोज़िंग क्रेडिट का मेल भी देखा है।
नव विकास में औसत छूट 10% है, साथ में क्लोज़िंग क्रेडिट, हालाँकि कुछ विकास पहले से घटाई गई कीमतों के ऊपर यह दे रहे हैं। Schedule A मूल्य निर्धारण पर 20-30% तक की छूट देखना अनसुना नहीं है, जो NY State Attorney General के पास दाखिल की गई मूल कीमत होती है।
डेवलपर क्रेता की क्लोज़िंग लागत का कम से कम एक हिस्सा उठाते रहे हैं, जिसमें इन लागतों का कुछ अंश शामिल है:
ट्रांसफर टैक्स (लगभग 2%)
मैंशन टैक्स (क्रमिक पैमाना, 1% से शुरू और $25 मिलियन से ऊपर होने पर 4% तक)
पार्किंग, इकाई के अनुसार शामिल कराई जा सकती है
स्टोरेज, शामिल कराया जा सकता है
कॉमन चार्जेस, 1 वर्ष के कॉमन चार्जेस चुका सकते हैं।
कुछ डेवलपर बिलकुल मोलभाव नहीं कर रहे, या शायद केवल ट्रांसफर टैक्स उठाएँगे यदि उनकी इमारत में कुछ बहुत खास है। उदाहरण के लिए, Park Loggia में Central Park के नज़ारे वाली छतें हैं जो माँगी गई कीमतों पर बिक रही हैं। The Benson में UES की Madison Avenue पर बस कुछ ही इकाइयाँ हैं जो माँगी गई कीमतों पर बिक रही हैं। जो इमारतें स्वयं वित्तपोषित हैं और इसलिए किसी के अधीन नहीं, वे भी मोलभाव नहीं कर रहीं। पर ऐसी इमारतें बहुत कम हैं।
बड़ी तस्वीर, मुख्य बातें:
पिछले 20+ वर्षों में NYC ने नव विकास में क्रेताओं के लिए शायद यह सबसे बड़ा बाज़ार देखा है।
हम वित्तीय संकट में नहीं हैं; हम एक स्वास्थ्य संकट में हैं जो संभवतः सुलझ चुका है।
हम 2008/2009 की महामंदी, 2000 के टेक बुलबुले, या 9/11 जैसी स्थिति में नहीं हैं, जब डर था और Street पर पैसा नहीं था।
बैंकों और व्हाइट कॉलर कर्मियों के पास नकदी भरपूर है और DJIA 30,000 के ऊपर है (2009 की तरह 6,000 पर नहीं)।
डर विक्रेताओं में है। क्रेताओं के पास इस डर का लाभ उठाने के लिए छोटी सी खिड़की है।
जो किनारे बैठे हैं, वे याद रखें, छूट पाने के लिए प्रस्ताव देना पड़ता है। जीतना है तो खेलना पड़ेगा!
वर्ष के समापन पर हम सभी को शुभ पर्व की शुभकामनाएँ देना चाहते हैं। हम प्रार्थना करते हैं कि 2021, 2020 से बेहतर हो।
नवंबर 2020Manhattan रियल एस्टेट बाज़ार ने अक्टूबर 2020 में वापसी की New York City के रियल एस्टेट बाज़ार में वास्तविक समय में क्या हो रहा है, यह समझने के लिए पहला...पूरी रिपोर्ट पढ़ें →
Manhattan रियल एस्टेट बाज़ार
अक्टूबर 2020 में वापसी करता है
New York City के रियल एस्टेट बाज़ार में वास्तविक समय में क्या हो रहा है, यह समझने के लिए हम जो पहला पैमाना देखते हैं वह है किसी विशेष महीने में हस्ताक्षरित अनुबंधों की संख्या। अक्टूबर में हस्ताक्षरित अनुबंधों ने उल्लेखनीय वापसी की और 874 हस्ताक्षरित अनुबंधों पर पहुँचे, जो सितंबर 2020 से 30% और अक्टूबर 2019 से 4% ऊपर है। यह स्पष्ट प्रमाण है कि Manhattan रियल एस्टेट बाज़ार Covid संकट की गहराइयों से उबर आया है। इसके अलावा, अक्टूबर में हस्ताक्षरित अनुबंध 2020 के किसी भी अन्य महीने से अधिक थे, Covid से पहले के महीनों से भी, जो नीचे दिए चार्ट में साफ दिखता है।
बड़े टिकट वाले Manhattan क्रेता लौट आए हैं
बिक्री की अधिकांश गतिविधि $3 मिलियन से कम की संपत्तियों में रही, हालाँकि $25 मिलियन से ऊपर के खंड में कई और अनुबंध हस्ताक्षरित हुए, जो संकेत देता है कि बड़े टिकट वाले क्रेता बाज़ार में लौट रहे थे। ये किन कीमतों पर बिकीं यह हमें कुछ सप्ताह बाद ही पता चलेगा, पर हमने देखा कि $25 मिलियन से ऊपर के खंड की कई संपत्तियाँ, हालाँकि सभी नहीं, बड़ी छूट पर बिकीं। अब सभी विक्रेता मोलभाव कर रहे हैं, फिर भी $3 मिलियन से कम के बाज़ार में बड़ी छूट देखने को नहीं मिली।
Manhattan की इन्वेंटरी शिखर पर पहुँच चुकी लगती है
इन्वेंटरी, यानी आपूर्ति, अक्टूबर के मध्य में रिकॉर्ड 9,628 बिक्री-योग्य संपत्तियों पर पहुँची और अब घटती दिख रही है। मासिक नई आपूर्ति सितंबर 2020 से 21% और अक्टूबर 2019 से 1.2% नीचे रही। यह बताता है कि इन्वेंटरी की वृद्धि धीमी पड़ी है, हालाँकि जमा हुई इन्वेंटरी को सामान्य स्तरों पर लौटने में समय लगेगा। इसीलिए हमें लगता है कि क्रेताओं का अवसर अभी खत्म नहीं हुआ है, भले ही वायरस से पैदा हुई अनिश्चितता का शिखर बीत चुका है। पिछले कुछ सप्ताह में इन्वेंटरी घटी है और शुक्रवार, 6 नवंबर तक बिक्री के लिए 9,255 संपत्तियाँ रह गई हैं। यह बहुत बड़ी संख्या है, यह देखते हुए कि पिछले वर्ष इसी समय इन्वेंटरी लगभग 7,700 थी।
New York City के उपनगरों में घरों की बिक्री शिखर पार कर चुकी है
Westchester, Greenwich, Long Island और Hamptons में बिक्री ऊँचे स्तर पर बनी हुई है, फिर भी बिक्री गतिविधि उस शिखर से नीचे आ चुकी है जो बीती गर्मियों में New York के उपनगरों में दिखा था।
अब जबकि चुनाव खत्म हो चुका है, लगभग, और Pfizer ने ऐसा टीका घोषित किया है जो 90% प्रभावी है, हमारा मानना है कि Manhattan में बाज़ार चढ़ता रहेगा।
अक्टूबर 202010 वर्षों से अधिक में NYC में खरीदने का सबसे अच्छा समय NYC रियल एस्टेट बाज़ार के फिर से खुलने को अब तीन महीने हो चुके हैं। कई चुनौतियाँ रही हैं, फिर भी...पूरी रिपोर्ट पढ़ें →
NYC में खरीदने का सबसे अच्छा समय
10 वर्षों से अधिक में
NYC रियल एस्टेट बाज़ार के फिर से खुलने को अब तीन महीने हो चुके हैं। कई चुनौतियाँ रही हैं, फिर भी शहर उबर रहा है। हस्ताक्षरित अनुबंधों और लंबित बिक्री में बढ़ोतरी के रूप में हमें जीवन के संकेत दिखने लगे हैं। पर अभी लंबा रास्ता बाकी है, और इसका मतलब है कि समझदार पूंजी के लिए बहुत बड़ा अवसर है।
रेस्तराँ, जिम, कार्यालय और संग्रहालय फिर खुलने से NYC में कहीं अधिक चहल-पहल लौट आई है। New York वासी सामाजिक दूरी रख रहे हैं और मास्क पूरी निष्ठा से पहन रहे हैं, जिससे शहर में वायरस दबा हुआ है।
एक कदम पीछे हटकर रियल एस्टेट बाज़ार की बड़ी तस्वीर को 30,000 फुट की ऊँचाई से देखें, तो हम जानते हैं कि Manhattan में खरीदने का यही सही समय है। यदि आपने 2001 या 2009 में खरीदा था, तो आप पहले से जानते हैं कि NYC फिर उभरेगा, पहले से भी मज़बूत होकर। इसलिए मैं कहूँगा कि एक पल रुककर सोचिए कि 18 महीने बाद आप कहाँ होंगे। यह तय है कि किनारे बैठे क्रेता पछताएँगे कि उन्होंने NYC में खरीदने का कदम पहले क्यों नहीं उठाया।
अभी बाज़ार में जो चल रहा है, उस पर हमारी मुख्य बातें ये हैं:
Covid ने Manhattan में कम कीमतों पर खरीदने का एक अस्थायी अवसर बनाया है।
ऊपर दिया मार्केट पल्स चार्ट लंबित बिक्री और इन्वेंटरी को ध्यान में रखता है। यह साफ दिखाता है कि NYC क्रेताओं का बाज़ार रहा है और अब उबरने लगा है।
गंभीर विक्रेता अपनी संपत्तियाँ वाजिब कीमतों पर सूचीबद्ध कर रहे हैं या छूट दे रहे हैं। खासकर डेवलपर, जो मूल्य छूट और रियायतें दे रहे हैं, जो कुछ ही वर्ष पहले अनसुनी थीं...और कुछ वर्षों बाद फिर अनसुनी हो जाएँगी।
औसत छूट 8% रही है, फिर भी सबसे महँगी संपत्तियों पर हमें कहीं बड़ी छूट (2x से 3x) दिख रही है।
अवसर की खिड़की अभी है...यह खिड़की कब बंद होगी? यह संभवतः Q2 2021 से पहले बंद हो जाएगी, सबसे अच्छे सौदे Q4 2020 में होंगे और उसके बाद Q1 2021 में अच्छे सौदे। जैसे ही किसी टीके के प्रभावी और वितरण के लिए तैयार होने की घोषणा होगी, विक्रेताओं का भरोसा बढ़ेगा, इसलिए हमारा सुझाव है कि अभी कदम उठाइए! जब तक आप क्लोज़ करेंगे, हम 2021 में और एक नए बाज़ार में होंगे।
$7 ट्रिलियन का सरकारी प्रोत्साहन (2008 से 14x अधिक) बताता है कि जोखिम कम हैं। यह 2008 नहीं है। बैंक स्वस्थ हैं और Fed का समर्थन इससे पहले कभी इतना बड़ा नहीं रहा।
शेयर बाज़ार का रिकॉर्ड ऊँचा मूल्यांकन, जो सरकारी प्रोत्साहन का ही उपोत्पाद है, दिखाता है कि Federal Reserve अर्थव्यवस्था को गति देने के लिए हरसंभव कर रहा है। यह भी दिखाता है कि निवेशकों को अमेरिकी अर्थव्यवस्था पर भरोसा है, और यह कि Covid जल्द नियंत्रण में आकर इतिहास बन जाएगा।
NYC जून से वायरस को दबाने में लगा है, और अपने प्रशासन में संघीय सरकार से कहीं अधिक प्रभावी रहा है। निवासी सामाजिक दूरी रखकर, बड़े आयोजनों से बचकर, और अपने साथी New York वासियों की रक्षा के लिए मास्क पहनकर अपना हिस्सा निभा रहे हैं। बहुत सी प्रेस पूरे NYC को एक ही तराजू में तोलती है, जबकि सबसे अधिक Covid संक्रमण Queens और Brooklyn में हुए हैं, Manhattan में नहीं। यह बात हमें कहीं भी खबरों में नहीं दिखी।
बिक्री बाज़ार अब लॉकडाउन से पैदा हुई मुक्त गिरावट में नहीं है। लंबित बिक्री ने मोड़ लिया है और सितंबर में काफी बढ़ी है, क्योंकि बाज़ार असली तल को पार कर चुका है।
नीचे हमारे कुछ मौजूदा सर्वश्रेष्ठ चयन दिए हैं। आप देखेंगे कि कुछ पर बड़ी छूट है। कीमत जितनी ऊँची, छूट उतनी बेहतर। इन्वेंटरी हर दिन बदलती है, इसलिए यदि आप अन्य चयनों के बारे में जानना चाहें, तो हमें अपना बजट बताइए और हम वे आपको निजी तौर पर भेज देंगे।
230 West 56 Street, यूनिट 68B $3,999,000 / $2,154 प्रति ft² जून 2014 में $6 मिलियन में बिका
3 बेड / 3 बाथ / 1,856 ft²
मेंटेनेंस: $2,941 / रियल एस्टेट कर $3,686
Park Imperial की बहुत ऊँची मंज़िल का यह 3-बेडरूम अपार्टमेंट हर खिड़की से शहर और Central Park के शानदार हेलिकॉप्टर नज़ारे देता है। मूल मालिक ने इस अपार्टमेंट के लिए $6 मिलियन चुकाए थे, इसलिए यह ज़्यादा दिन नहीं टिकेगा। 2014 में जब यह इकाई आखिरी बार बिकी थी, उससे यह 33% कम कीमत है। 68वीं मंज़िल के लिए इस कीमत का जवाब नहीं! और जानें.
40 East End Avenue, यूनिट 12B
$4,735,990 / $2,417 प्रति ft² $495,000 घटाया - 60 दिन पहले
3 बेड / 3.5 बाथ / 1,959 ft²
मेंटेनेंस: $2,088 / रियल एस्टेट कर $2,978
Upper East Side के East End Avenue इलाके का यह शानदार नव विकास कोंडो अभी 12% घटाया गया है। यह 3-बेडरूम Chapin और Brearly से 2 मिनट पैदल दूरी पर है, जो अमेरिका के शीर्ष 10 निजी स्कूलों में से दो हैं। और जानें.
64 East 1st Street, यूनिट 4
$2,995,000 / $1,657 प्रति ft² $280,000 घटाया - 53 दिन पहले 2017 में $3.4 मिलियन में बिका
घटी हुई कीमत वाला यह बड़ा 2-बेडरूम, East Village में, नए निर्माण के रूप में मूलतः 2017 में सूची मूल्य से $400K अधिक, यानी $3.4 मिलियन में बिका था। यह 2015 की एक बुटीक इमारत है जिसमें शानदार केसमेंट खिड़कियाँ हैं। और जानें.
20 West 53 Street, यूनिट 22A $4,750,000 / $2,748 प्रति ft² $600,000 घटाया / 2017 में $5.7 मिलियन में बिका
रहने का ठिकाना: Baccarat Hotel and Residences, जो New York City के सर्वश्रेष्ठ होटलों में से एक है। मूल मालिक ने इस अपार्टमेंट के लिए $5.7 मिलियन चुकाए थे, इसलिए $1 मिलियन की छूट पर वे बहुत इच्छुक हैं। और जानें.
540 West 28 West Street, यूनिट 3A $885,000 / $1,560 प्रति ft²
+Art का यह स्टूडियो, West Chelsea में, $885K पर वाकई अच्छी कीमत पर है। आखिरकार विक्रेता अपार्टमेंट बिकने लायक कीमतों पर सूचीबद्ध कर रहे हैं, कुछ वर्ष पहले की महत्वाकांक्षी कीमतों पर नहीं। Hudson Yards और High Line के पास! और जानें.
अंत में, यदि आप बाज़ार पर और विस्तार से चर्चा के लिए एक zoom कॉल करना चाहें, तो नीचे मेरे साथ एक समय चुन लीजिए:
जुलाई 2020NYC की एक अलग गर्मी वर्ष के इस समय मैं आम तौर पर Q2 Manhattan Market Reports का अपडेट देता हूँ। हालाँकि Q2 2020 पूरी तरह अलग...पूरी रिपोर्ट पढ़ें →
NYC की एक अलग गर्मी
वर्ष के इस समय मैं आम तौर पर Q2 Manhattan Market Reports का अपडेट देता हूँ। हालाँकि Q2 2020 पूरी तरह अलग मामला है, क्योंकि Manhattan रियल एस्टेट बाज़ार Q2 बनाने वाले 13 में से 12 सप्ताह बंद रहा।
जिन्हें NYC में हुआ घटनाक्रम पता नहीं, उनके लिए: 23 मार्च 2020 को NYC लॉकडाउन में गया और 90 दिन बाद 22 जून 2020 को फिर खुला। इस दौरान कोई भी संपत्ति भौतिक रूप से दिखाने की अनुमति नहीं थी। संकट के दौरान इन्वेंटरी काफी गिरी, क्योंकि विक्रेताओं ने बाज़ार से संपत्तियाँ हटा लीं या सूचीबद्ध करना टाल दिया। अब हालाँकि संपत्तियाँ बाज़ार में लौट आई हैं, और इन्वेंटरी पिछले वर्ष के इसी समय से 8% ऊपर है।
पिछले एक महीने में बाज़ार धीरे-धीरे लौट रहा है, पर ज़रूरी नहीं कि अभी सामान्य स्तरों तक। 5 सप्ताह पहले फिर खुलने के बाद से हमने यह देखा है:
84% हस्ताक्षरित अनुबंध $3 मिलियन से कम के खंड में थे।
इनमें से कुछ क्रेताओं में हैरान करने वाली तत्परता, क्योंकि वे जानते हैं कि NYC जल्द ही कुछ हद तक सामान्य हो जाएगा।
बाज़ार के ऊपरी सिरे पर ज़्यादा हलचल नहीं, क्योंकि बहुत से लोग अब भी अपने गर्मियों के घरों में हैं और यात्रा प्रतिबंध अब भी लागू हैं।
बंधक ब्याज दरें रिकॉर्ड निचले स्तर पर, 3% से नीचे, क्योंकि Fed ने फंड दर शून्य कर दी।
समग्र संकेतक बताते हैं कि कीमतें Covid-पूर्व स्तरों से 8-10% नीचे हैं, पर हर मूल्य बिंदु पर नहीं।
नव विकास में, क्लोज़िंग लागत और मूल्य कटौती मिलाकर परियोजना के अनुसार लगभग 8-12%।
सबसे बड़ी छूट ऊपरी सिरे के बाज़ार में रही है, जहाँ कुछ डेवलपर्स ने अपनी लिस्टिंग की कीमतें दोबारा तय की हैं और क्रेता की अधिकांश क्लोज़िंग लागत उठा रहे हैं, ताकि अभी सौदा करने के लिए बहुत आकर्षक प्रोत्साहन मिलें।
$5 मिलियन और उससे ऊपर की रीसेल को हफ़्ते-दर-हफ़्ते दिखाने का एक भी अनुरोध नहीं मिलता। इसलिए बड़ी संपत्ति के गंभीर विक्रेताओं को COVID-पूर्व मूल्य से कम से कम 10%, और संभवतः उससे अधिक, छूट देने के लिए तैयार रहना होगा।
कीमत जितनी नीचे, छूट उतनी कम, और $1 मिलियन के नीचे तो छूट लगभग न के बराबर।
किराया:
किराये की इन्वेंटरी ऊँची होने के बावजूद, बाज़ार में हस्ताक्षरित लीज़ का लगातार प्रवाह भी दिख रहा है, खासकर $10,000 प्रति माह और उससे कम पर। हालाँकि छूट के साथ!
यदि New York अपने सुरक्षा प्रोटोकॉल बनाए रखे और वायरल संक्रमण कम रखे, और टीकाकरण परीक्षणों तथा Remdesivir जैसी चिकित्सकीय दवाओं पर सकारात्मक खबरें आती रहें, तो इतिहास बताता है कि NYC रियल एस्टेट तेज़ी से उबर जाएगा।
अभी हम अनिश्चितता के शिखर को पार कर चुके हैं, जो NYC के लिए अप्रैल और मई का समय था, इसलिए शायद सबसे बेहतरीन सौदे पीछे छूट गए हों। पर हमारा मानना है कि अगले 4 से 5 महीनों में भी क्रेताओं को बढ़िया सौदे मिलेंगे। जैसे ही कोई ऐसा टीका आएगा जिसका काम करना प्रमाणित हो, और संभावना है कि वह पतझड़ में दिखेगा, New York City पहले से बेहतर होकर लौटेगा।
मई 2020Manhattan रियल एस्टेट कीमतों पर Coronavirus का असर इस अभूतपूर्व वैश्विक संकट के बीच, हमें इसे लेकर कई प्रश्न मिले हैं कि...पूरी रिपोर्ट पढ़ें →
Manhattan रियल एस्टेट कीमतों पर Coronavirus का असर
इस अभूतपूर्व वैश्विक संकट के बीच, हमें COVID-19 के Manhattan रियल एस्टेट बाज़ार की कीमतों पर असर को लेकर कई प्रश्न मिले हैं। मुझे आशा है कि इस उथल-पुथल भरे समय में सब सुरक्षित और स्वस्थ हैं। आगे क्या होगा इस पर फ़ैसला अभी बाकी है, फिर भी NYC रियल एस्टेट बाज़ार की ताज़ा जानकारी यह है।
मार्च के अंत में New York City को एक “चिकित्सकीय रूप से प्रेरित कोमा” में डाल दिया गया ताकि वह जनस्वास्थ्य संकट से आगे निकल सके। नतीजतन New York का रियल एस्टेट बाज़ार पूरी तरह जहाँ का तहाँ थम गया और पिछले दो महीनों में नई अनुबंध गतिविधि नाममात्र रही। Manhattan के कोंडो, अपार्टमेंट और घरों को भौतिक रूप से दिखाने पर New York State ने रोक लगा दी। और मार्च के मध्य से New York City लगभग पूरी तरह लॉकडाउन में रहा। हालाँकि जो सौदे महामारी से पहले चल रहे थे, वे वर्चुअल तरीके से बंद हो सके और बैंक बंधक वित्तपोषित करते रहे.
अब मई का मध्य है और New York संकट के शिखर से एक महीना आगे निकल चुका है और अपनी स्वयं-प्रेरित कोमा से जाग गया है। New York के गवर्नर Andrew Cuomo के नेतृत्व की बदौलत New York ने सफलतापूर्वक वक्र को समतल किया है और इस संकट से बाहर निकलने का रास्ता संभाल रहा है। हम अभी 100% खतरे से बाहर नहीं हैं, फिर भी अगले कुछ सप्ताह और महीनों में चरणबद्ध पुनः-उद्घाटन की योजना बन रही है। कई Manhattan कोंडो इमारतें 15 मई से मूव-इन और मूव-आउट पर लगी रोक हटाएँगी और हमें उम्मीद है कि दिखाने पर लगी रोक जून में कभी हट जाएगी।
जनवरी और फ़रवरी 2020 को पीछे मुड़कर देखें, तो अनुबंध गतिविधि पिछले वर्ष की समान अवधि से 15% ऊपर थी, जिससे वसंत 2020 के बहुत मज़बूत बिक्री मौसम का वादा बन रहा था। दुर्भाग्य से अब ऐसा नहीं है! इस समय, कोंडो और बिक्री के लिए उपलब्ध को-ऑप इन्वेंटरी नाटकीय रूप से सिकुड़ गई है, बिक्री के लिए केवल 5,000 इकाइयाँ सूचीबद्ध हैं, जो सामान्य वसंत बिक्री मौसम के इन्वेंटरी स्तरों से 50% कम है। यहाँ तक कि बाज़ार में दिनों की गणना, जो यह गिनती है कि कोई संपत्ति कितने दिनों से बिक्री के लिए सूचीबद्ध है, लिस्टिंग पोर्टलों ने रोक दी है, क्योंकि संपत्ति दिखाने पर रोक लगते ही वह गणना निरर्थक हो गई। तो Manhattan की रियल एस्टेट कीमतों पर असर क्या पड़ा है?
वायरस के असर से Manhattan रियल एस्टेट कीमतों पर निष्कर्ष निकालना अभी जल्दबाज़ी है, फिर भी Federal Reserve Bank के पूर्व अध्यक्ष Ben Bernanke ने कहा है कि यह आर्थिक ठहराव आर्थिक मंदी से अधिक एक प्राकृतिक आपदा जैसा है। यह 2008 या Great Depression की तरह वित्तीय प्रणाली के टूटने का नतीजा नहीं है। बैंक मज़बूत और पर्याप्त पूँजीयुक्त हैं। शुक्र है कि Fed ने मौद्रिक प्रोत्साहन पर और प्रशासन ने राजकोषीय प्रोत्साहन पर तेज़ी से कदम उठाए।
इस सबका उजला पक्ष यह है कि NYC की रियल एस्टेट कीमतों को रिकॉर्ड कम ब्याज दरों और रिकॉर्ड मात्रात्मक सहजता से बड़ा लाभ मिलेगा। परिसंपत्ति कीमतों में वृद्धि मात्रात्मक सहजता का इच्छित उद्देश्य ही है, हालाँकि अवसर सामने आने में कुछ समय लग सकता है। इस रिकॉर्ड QE प्रोत्साहन से Manhattan की रियल एस्टेट कीमतों में जो भी वृद्धि हो, अंततः NYC आज भी दुनिया के शीर्ष शहरों में से एक है और लोगों को खरीदने या किराये पर लेने के लिए आवास चाहिए ही।
अंततः यह एक स्वास्थ्य समस्या है जिसका हल निकल सकता है, खासकर अब जब सब Covid 19 की समस्या पर केंद्रित हैं।
यदि आप बाज़ार पर और विस्तार से चर्चा के लिए एक zoom कॉल करना चाहें, तो नीचे मेरे साथ एक समय चुन लीजिए:
फ़रवरी 2020इस फ़रवरी NYC रियल एस्टेट बाज़ार के बारे में 6 बातें जो आपको जाननी चाहिए 1. पिछले वर्ष की तुलना में बिक्री गतिविधि में उल्लेखनीय बढ़ोतरी लंबित बिक्री 17% ऊपर, समग्र...पूरी रिपोर्ट पढ़ें →
इस फ़रवरी NYC रियल एस्टेट बाज़ार के बारे में 6 बातें जो आपको जाननी चाहिए
1. पिछले वर्ष की तुलना में बिक्री गतिविधि में उल्लेखनीय बढ़ोतरी
लंबित बिक्री 17% ऊपर, समग्र बाज़ार
लंबित बिक्री 25% ऊपर, $600K से $1 मिलियन
लंबित बिक्री 21% ऊपर, $1 मिलियन से $2 मिलियन
यह दिखाता है कि बिक्री गतिविधि पिछले वर्ष से काफी ऊपर है, और गतिविधि के लिहाज़ से पिछला वर्ष बाज़ार का तल था। $2 मिलियन से कम के निचले मूल्य बिंदुओं की संपत्तियों में सबसे बड़ा उछाल दिख रहा है। हम अंततः देख रहे हैं कि मांग आपूर्ति से आगे निकल रही है, जो NYC में काफी समय से नहीं दिखा था। मैनहैटन में हस्ताक्षरित अनुबंध नवंबर 2019, दिसंबर 2019, जनवरी 2020 और फ़रवरी 2020 में दोहरे अंकों में ऊपर रहे हैं। एक अग्रणी संकेतक के रूप में, हस्ताक्षरित अनुबंध गतिविधि में लंबी बढ़त आम तौर पर मूल्य हलचल से पहले आती है। जनवरी असामान्य रूप से सुस्त महीना होता है, फिर भी उसमें अनुबंधों की प्रभावशाली संख्या दिखी, जो वर्ष के सबसे ठंडे महीने के लिए आम नहीं है।
अनुभव से कह सकते हैं कि जब हम अपॉइंटमेंट तय करने के लिए दूसरे ब्रोकरों को फ़ोन करते हैं, तो कम से कम 25% बार इन इकाइयों पर पहले से स्वीकृत प्रस्ताव होते हैं। 12 महीने पहले ऐसा कुछ नहीं था। जो इकाइयाँ अनुबंध में जा रही हैं, वे या तो काफी समय से बाज़ार में थीं और कई बार कीमत घटा चुकी थीं, या फिर नई हैं जिनकी कीमत शुरू से सही रखी गई। और इस दूसरी सूरत में हमें भरे हुए ओपन हाउस और कुछ बोली-युद्ध भी दिख रहे हैं, जो एक अलग दौर की निशानी हैं।
2. छूट के दम पर लक्ज़री बाज़ार की गतिविधि मज़बूत हुई
पूरे New York में छूट सौदे पूरे करा रही है और जनवरी में हमने 6.4% की मेडियन लिस्टिंग छूट देखी, जो New York के लिए ऊँची दर है और दिखाती है कि विक्रेता झुक गए हैं। बिक्री गतिविधि में सबसे बड़ी बढ़त $3 मिलियन से कम की इकाइयों में रही है, फिर भी ऊपरी सिरे पर भी कुछ सुधार दिखा है।
उदाहरण के लिए, Olshan की रिपोर्ट में कहा गया: "पिछले सप्ताह $4 मिलियन और उससे ऊपर के बीस अनुबंध हस्ताक्षरित हुए, यह लगातार तीसरा सप्ताह है जिसमें 20 या अधिक बिक्री हुई। मूल माँगी गई कीमत से औसत मूल्य गिरावट 18% रही, और यह आंकड़ा शीर्ष 2 बिक्रियों से विकृत हुआ है।"
"बाज़ार में औसत दिन 803 रहे, यह आंकड़ा इसलिए ऊँचा रहा क्योंकि आधी संपत्तियाँ डेवलपर्स ने बेचीं और वे वर्षों से बाज़ार में थीं। 2012 में इस विशेष आंकड़े को ट्रैक करना शुरू करने के बाद से यह रिपोर्ट में दर्ज सबसे ऊँचा आंकड़ा है।"
Central Park के क्रेता: यदि आप Billionaire's Row और Central Park बाज़ार पर नज़र रखे हुए हैं, तो अवसर मौजूद हैं। बाज़ार पलटने से पहले उतरने का यही समय हो सकता है। उदाहरण के लिए, जो Columbus Circle के Trump International Hotel and Tower में रहने को तैयार हो, वह सीधे Central Park के नज़ारे वाला बेहतरीन 3-बेडरूम $3,300 प्रति वर्ग फुट पर ले सकता है (नीचे देखें)। DJT हमेशा राष्ट्रपति नहीं रहेंगे और यह इमारत किसी न किसी समय वापस उभरेगी। इसके अलावा, हमने One57 और Time Warner Building में भी अच्छी छूट देखी है, हालाँकि इन और अन्य अल्ट्रा लक्ज़री इमारतों में सीधे Central Park नज़ारे की न्यूनतम कीमत लगभग $4,500 प्रति वर्ग फुट के आसपास है।
ध्यान दें कि इस खंड के क्रेताओं से हम लगातार सुनते हैं कि उन्हें बताया जा रहा है कि और इन्वेंटरी बाज़ार में आ रही है। अन्य इलाकों के लिए यह सच हो सकता है, पर कोई नई इमारत नहीं आ रही Billionaire’s Row में। इसके अलावा, बिना रुकावट Central Park नज़ारे वाली $20 मिलियन से कम की इन्वेंटरी सीमित है, क्योंकि इनमें से अधिकांश इमारतों का औसत बिक्री मूल्य $30+ मिलियन है।
3. नव विकास बनाम रीसेल
2-3 वर्ष पहले कीमत तय हुए नव विकास बाज़ार में पिछड़ रहे हैं, और इसकी वजह यह है कि डेवलपर्स और उनके बैंकों तथा निवेशकों के बीच तालमेल नहीं है।
हम अपने क्रेताओं से यही कह रहे हैं: रीसेल बाज़ार में ढेरों अवसर हैं, जहाँ संपत्तियों की कीमत $1,100 प्रति वर्ग फुट से $1,800 प्रति वर्ग फुट के बीच कहीं भी है।
बेशक नव विकास खंड में भी अवसर हैं और कुछ इमारतों में हमने 15% तक की छूट देखी है। हालाँकि जिन इमारतों में आपको दोहरे अंकों की छूट दिख रही है, उनमें से कई वर्षों पहले लॉन्च हुई थीं। इसके उलट, 2019 में लॉन्च हुई इमारतें हमने ऐसी देखी हैं जिनका मूल्य निर्धारण मौजूदा बाज़ार को दर्शाता है, जो कम माँगी गई कीमतों पर छूट तो कम देती हैं पर क्रेता की कई क्लोज़िंग लागतें उठा लेती हैं।
बाज़ार बहुत मूल्य-संवेदनशील है और डॉलर से प्रेरित. यह सर्वविदित है कि एक छाया इन्वेंटरी मौजूद है। ये वे इकाइयाँ हैं जो अवास्तविक विक्रेताओं ने बाज़ार से हटा लीं, या किनारे के इलाकों की नव विकास परियोजनाएँ हैं। क्रेता आजकल बहुत समझदार हैं और अच्छा मूल्य पहचानना जानते हैं। यदि आपने पिछले 5 वर्षों में खरीदा था और अब बेचने की कोशिश कर रहे हैं, तो आप संभवतः घाटे में या बराबरी पर हैं। इसलिए उतार-चढ़ाव के लिए तैयार रहिए। हथकंडे और तरकीबें, जो बहुत हैं, किसी अधिक कीमत वाली संपत्ति को नहीं बिकवा सकतीं।
पिछले कुछ वर्षों की नरमी के बाद, किराया दरें वर्ष-दर-वर्ष उल्लेखनीय रूप से ऊपर हैं। यह Real Deal से: जब अपार्टमेंट खोजने वाले यह समझने की कोशिश कर रहे हैं कि आखिर ब्रोकर शुल्क का हो क्या रहा है, तब उनके पास ठहरकर सोचने की एक और खबर है: Douglas Elliman मार्केट रिपोर्ट में शामिल तीनों बरो में पिछले महीने किराये एक वर्ष पहले से 5 प्रतिशत से 6 प्रतिशत अधिक थे।
5. बंधक दरें
बंधक ब्याज दरें पिछले वर्ष के इसी समय से तेज़ी से गिरी हैं और रिकॉर्ड निचले स्तरों के आसपास टिकी हैं। 30-वर्ष की निश्चित बंधक दर 3.65% पर रही, जबकि शेयर बाज़ार 26,900 से ऊपर के रिकॉर्ड शिखर के करीब था। तुलना के लिए, पिछले 30 वर्षों में यही बंधक दर औसतन लगभग 6.25% रही है। पिछले 10 वर्षों में केवल 2 बार यह दर इससे नीचे गई, सितंबर 2016 में 3.42% के निचले स्तर पर, और नवंबर 2012 में 3.32% के निचले स्तर पर।
दरें इससे बहुत नीचे जाने की संभावना कम है, क्योंकि हम पहले ही ऐतिहासिक निचले स्तरों के करीब हैं। इसलिए हम अपने ग्राहकों को सलाह दे रहे हैं कि वे अभी पुनर्वित्तपोषण कराएँ या अपनी नई संपत्ति की खरीद को वित्तपोषित कराएँ, ताकि कृत्रिम रूप से कम बंधक दर की इस परिघटना का लाभ देर होने से पहले उठा लें।
5. Coronavirus और विदेशी क्रेता
स्वास्थ्य को लेकर बनी इस चिंता का रियल एस्टेट बाज़ार पर क्या असर होगा, यह तय करना अभी जल्दबाज़ी है, फिर भी ध्यान देने की बात है कि New York का रियल एस्टेट बाज़ार घरेलू क्रेताओं के सहारे टिका रहा है और विदेशी लगभग अनुपस्थित रहे हैं। मुख्य भूमि के चीनी क्रेता 2016 से NYC बाज़ार से गायब हैं, यूरोपीय क्रेता इसलिए अनुपस्थित रहे क्योंकि उनकी मुद्रा कई वर्षों से कमज़ोर रही है। लातीनी और ब्राज़ीली क्रेता भी बड़े पैमाने पर नदारद रहे हैं क्योंकि उनकी मुद्राएँ गिरी हैं।
इसलिए हमें निकट भविष्य में इसका NYC बाज़ार पर नकारात्मक असर पड़ने की उम्मीद नहीं है। यदि डॉलर गिरे और स्वास्थ्य चिंता कम हो, तो बाज़ार रफ़्तार पकड़ सकता है। अंत में, कुछ एशियाई देशों में निवेश के अवसर सीमित दिख सकते हैं जब तक अधिकारी प्रसार रोकने में लगे हैं, जिससे New York City में और निवेश आ सकता है, जो एक जोखिम-मुक्त ठिकाना है।
जनवरी 2020Urbandigs से एक वीडियो अपडेट बहुत से ग्राहक पूछ रहे हैं कि NYC बाज़ार में क्या चल रहा है, इसलिए मैं आपको Noah के एक वीडियो के ज़रिए एक त्वरित अपडेट भेजना चाहता था…पूरी रिपोर्ट पढ़ें →
Urbandigs से एक वीडियो अपडेट
बहुत से ग्राहक पूछ रहे हैं कि NYC बाज़ार में क्या चल रहा है, इसलिए मैं आपको Urbandigs.com के Noah के एक वीडियो के ज़रिए एक त्वरित अपडेट भेजना चाहता था। Manhattan रियल एस्टेट बाज़ार में जो हो रहा है, उसे उन्होंने बहुत अच्छे ढंग से समेटा है।
वीडियो की मुख्य बातें ये हैं:
2019 में Manhattan बाज़ार के लिए नीति-प्रेरित रीसेट
2018 में लागू हुए संघीय TJCA कर कानून परिवर्तन ने SALT कटौतियों को $10,000 तक सीमित कर दिया, जिससे प्राथमिक गृहस्वामियों के लिए (निवेशकों के लिए नहीं) खरीदना अधिक महँगा हो गया।
1 जुलाई, 2019 से Mansion Tax बढ़कर एक क्रमिक श्रेणी में बदल गया, जिसने पूरे 2019 में खरीद के समय को प्रभावित किया।
बाज़ार स्थिर होता रहा है: बिक्री संयमित हुई, हस्ताक्षरित अनुबंध बेहतर हुए, और आपूर्ति की वृद्धि धीमी पड़ी।
लंबित बिक्री 7% ऊपर
बाज़ार में सबसे निचला स्तर रहा Q4 2018
“जो झटका लगना था, वह लग चुका है”, इसलिए अभी खरीदने का अच्छा समय हो सकता है।
क्या आप 2020 में NYC में खरीदारी के लिए बाज़ार में हैं? यदि हाँ, तो मुझे बताइए कि आप किस आकार की संपत्ति पर विचार कर रहे हैं और मैं आपको अभी बिक्री पर दिख रहे बेहतरीन सौदों का एक छोटा चयन भेज दूँगा। Q4 में कुछ कीमतें 2014 / 2015 के स्तरों पर रही हैं। हमें बाज़ार के और बिगड़ने की अपेक्षा नहीं है, विशेषकर अब जब कर परिवर्तन नए बाज़ार में समा चुके हैं।
काफ़ी समय से हम अपने ग्राहकों को बता रहे हैं कि गतिविधि के लिहाज़ से बाज़ार का तल 2018 के नवंबर और दिसंबर के आसपास था। नवंबर और दिसंबर 2019 के आंकड़ों ने हमारी राय की पुष्टि की, क्योंकि पिछले वर्ष के इन्हीं महीनों की तुलना में हस्ताक्षरित अनुबंध दोहरे अंकों में बढ़े। NYC के मौसम के कारण यहाँ बिक्री के अलग-अलग मौसम होते हैं, इसलिए हमें हमेशा यह देखने के लिए पिछले वर्ष के उसी महीने या तिमाही को देखना पड़ता है कि हम कैसा कर रहे हैं। [Urban Digs के वीडियो के अंत की ओर, वे लंबित बिक्री की तुलना करके वही पुष्टि करते हैं जो हम अपने ग्राहकों से कहते आए हैं।]
2019 के आंकड़े भ्रमित करने वाले थे क्योंकि Mansion Tax में बढ़ोतरी की घोषणा अप्रैल में हुई थी, जो 30 जून, 2019 के बाद की खरीद पर लागू होनी थी। इससे बड़ी रकम की कई बिक्रियाँ Q2 में खिसक आईं, जो स्वाभाविक रूप से Q3 में बंद होतीं। तुलना में Q3 2019 बेहद खराब दिखा, लेकिन 2019 की Q3 और Q4 को मिलाकर 2018 की उसी अवधि से तुलना करें तो बिक्री की मात्रा केवल 4% नीचे रही।
हालाँकि, बेहद खराब Q3 2019 की नकारात्मक प्रेस के चलते विक्रेताओं ने (डेवलपर्स सहित) ज़्यादा बड़ी छूट देनी शुरू कर दी। इसका नतीजा यह हुआ कि पुनर्विक्रय बाज़ार और नव विकास बाज़ार, दोनों में लेनदेन बढ़े हैं।
हमारा दृढ़ मत है कि Manhattan में बाज़ार का सुधार पूरी तरह $10K SALT सीमा से उपजा, नीति-प्रेरित मूल्य रीसेट है। Robert Schiller का अनुमान था कि इस नए कर कानून के कारण NYC की संपत्तियों ने अपने मूल्य का 11% गँवाया। प्रेस आपूर्ति की समस्या की भी बात करती है, पर सबसे प्राइम इलाकों में हमें ज़रूरी नहीं कि अतिरिक्त आपूर्ति दिखती हो। हाँ, Financial District और Lower East Side जैसे “C” इलाकों में अतिरिक्त आपूर्ति है, लेकिन प्राइम UWS, UES, Greenwich Village, Tribeca में ऐसा नहीं है। इतना कहने के बाद भी, डेवलपर और विक्रेता माल निकालने के लिए अच्छी छूट दे रहे हैं, यह जानते हुए कि लोग सुर्खियाँ पढ़ते हैं और ब्यौरे पर ध्यान नहीं देते।
अनुबंध गतिविधि कीमतों का अग्रणी संकेतक है। यदि हस्ताक्षरित अनुबंधों में दोहरे अंकों की बढ़त बनी रही, तो हमें उम्मीद है कि कीमतें चढ़ेंगी और ये छूट सिकुड़ेंगी।
दिसंबर 2019नवंबर में NYC कोंडो के लिए उजले संकेत औसतन, नवंबर 2019 में क्रेताओं को अंतिम माँगी गई कीमत से अंतिम बिक्री कीमत तक 5.7% की छूट मिली। …पूरी रिपोर्ट पढ़ें →
नवंबर में NYC कोंडो के लिए उजले संकेत
औसतन, नवंबर 2019 में क्रेताओं को अंतिम माँगी गई कीमत से अंतिम बिक्री कीमत तक 5.7% की छूट मिली। यह छूट 8 वर्षों से भी अधिक समय में सबसे बड़ी थी! NYC के लिहाज़ से यह काफ़ी बड़ा अंतर है और क्रेताओं के लिए बढ़िया अवसर।
समझदार क्रेताओं ने बाज़ार में उपलब्ध छूटों पर ध्यान दिया है, और नतीजतन, कोंडो की अनुबंध गतिविधि नवंबर 2018 की तुलना में 15% बढ़ी। NYC रियल एस्टेट के लिए उथल-पुथल भरे एक साल के बाद यह उजला संकेत है (यानी, SALT सीमाएँ, Mansion Tax में बदलाव और WeWork)।
35 Hudson Yards में अवसर - चुनिंदा यूनिट्स पर 30% तक की छूट
The Related Group को 5-7 यूनिट और चाहिए ताकि 35 Hudson Yards की Offering Plan प्रभावी हो सके (लोगों के रहने आने से पहले 15% बिकना ज़रूरी है), इसलिए वे थोड़े समय के लिए कुछ यूनिट्स पर भारी छूट दे रहे हैं।
छूट लगने के बाद इन यूनिट्स की प्रति वर्ग फुट कीमत, जो शुरू होती हैं 57वीं मंज़िल से, $2,250 और $2,400 प्रति वर्ग फुट के बीच है! वे जो दे रहे हैं, उसके लिहाज़ से यह काफ़ी सस्ता है। 35 Hudson Yards में Four Season जैसी फ़िनिशिंग है, जो Manhattan में हमारी देखी हुई सबसे बेहतरीन फ़िनिशिंग में से है।
विदेशियों के लिए अनुकूल, इमारत के निचले हिस्से में मौजूद Flagship Equinox Hotel की होटल सेवाओं (a la carte) के साथ, 35 Hudson Yards के निवासी सच्चे पाँच-सितारा जीवन का अनुभव करेंगे।
अगर आपकी दिलचस्पी नहीं है, तो क्या आप किसी ऐसे को जानते हैं जिसकी हो सकती है? NYC में ऐसा रोज़ नहीं दिखता, और Related Group के साथ तो और भी कम।
Hudson Yards की इस मूल्य रियायत के बारे में और जानना चाहें तो हमें बताइए। इनमें से हर यूनिट की तस्वीरें और वीडियो टूर साझा करने में हमें खुशी होगी।
15 West 61 Street पर The Park Loggia
जैसा हमने पहले ही कहा था, 15 West 61 Street Manhattan में सबसे तेज़ बिकने वाला नव विकास बना हुआ है। केवल 6 महीनों में Park Loggia ने 1 दिसंबर तक 65 से अधिक यूनिट बेच दीं।
और क्यों? लोकेशन, लोकेशन, लोकेशन!
Broadway और West 61st Street के कोने पर, Columbus Circle से केवल एक ब्लॉक उत्तर में, यह 32-मंज़िला टावर 172 अपार्टमेंट लेकर आएगा, और इलाका है Upper West Side.
यह Columbus Circle क्षेत्र में 15+ वर्षों से भी अधिक समय में बनी पहली वाजिब कीमत वाली नव विकास कोंडो इमारत है
कीमत आज के बाज़ार के हिसाब से रखी गई है, 3 साल पहले के शिखर के हिसाब से नहीं।
UWS के इस बेहद खास इलाके में मौजूदा और नव विकास, दोनों विकल्पों की लगातार कमी बनी रहती है
West Chelsea में Lantern House ने बिक्री शुरू की
बाज़ार में आए 3 हफ़्ते बीते हैं और The Lantern House में खूब अनुबंध हो रहे हैं। इसमें शक नहीं कि कीमत और लोकेशन ने क्रेताओं को लुभाया है। Meatpacking District और West Village केवल 4 ब्लॉक दक्षिण में हैं। Hudson Yards 10 ब्लॉक उत्तर में है, Tenth Avenue से सीधे ऊपर या High Line के साथ-साथ। High Line के आसपास का इलाका अब पूरी तरह बन चुका है, इसलिए यहाँ और इमारतें नहीं दिखेंगी। जो है सो है....और West Chelsea अब Manhattan के सबसे महँगे इलाकों में से एक है।
इसीलिए Lantern House में इतनी अच्छी प्रवेश-स्तर कीमतें देखना ताज़गी भरा लगता है। High Line पर यह इकलौता नव विकास है जिसमें 1 बेडरूम $2 मिलियन से नीचे हैं (गिनती के कुछ तो $1.45 मिलियन तक नीचे) और 2 बेडरूम $3 मिलियन से नीचे (गिनती के कुछ $2.4 मिलियन तक नीचे)। बेशक, River के नज़ारे चाहिए तो Manhattan की रियल एस्टेट कीमतें ऊँची हो जाती हैं, फिर भी पड़ोसी XI जैसी बेतुकी ऊँचाई पर नहीं।
Offering Plan को प्रभावी घोषित करने और क्लोज़िंग शुरू करने से पहले Related को 15% यानी 28 यूनिट बेचनी होंगी। क्लोज़िंग सितंबर 2020 में अपेक्षित हैं। पहली 15% यूनिट बेचते समय डेवलपर सबसे ज़्यादा उत्सुक रहते हैं, ताकि वे जल्दी क्लोज़िंग तक पहुँच सकें। सबसे अच्छा सौदा पाने का यही सबसे अच्छा वक़्त है। Offering Plan प्रभावी होने के बाद डेवलपर कीमतें बढ़ा देंगे।
पिछले कुछ हफ़्तों में, Hudson Yards इलाके में और उसके आसपास हुए विशाल लीज़ सौदों के साथ NYC ने दुनिया के दूसरे सबसे महत्वपूर्ण टेक केंद्र के रूप में अपनी जगह पक्की कर ली है। टेक कंपनियाँ शहर के बड़े और सुशिक्षित प्रतिभा पूल तक पहुँचने के लिए प्राइम Manhattan रियल एस्टेट के पीछे होड़ कर रही हैं। संबंधित उद्योगों के साथ तालमेल NYC को इन टेक दिग्गजों के लिए सही चुनाव बनाता है।
अक्टूबर 2019जो पढ़ें, सब पर भरोसा न करें ये सनसनीखेज़ सुर्खियाँ खूब अख़बार और क्लिक बेचती हैं, पर पाठकों को यह बताने में उनका भला नहीं करतीं कि असल में क्या …पूरी रिपोर्ट पढ़ें →
जो पढ़ें, सब पर भरोसा न करें
ये सनसनीखेज़ सुर्खियाँ खूब अख़बार और क्लिक बेचती हैं, पर पाठकों को यह बताने में उनका भला नहीं करतीं कि असल में क्या हो रहा है Manhattan रियल एस्टेट की कीमतों के साथ.
हाँ, Q3 में बिक्री गतिविधि और कीमतें काफ़ी नीचे रहीं, पर असल वजह यह थी कि क्रेताओं ने mansion tax में बढ़ोतरी से बचने के लिए सौदे जल्दबाज़ी में Q2 में खिसका लिए। बात इतनी ही सीधी है।
यह कर आख़िर है क्या? 1 जुलाई, 2019 को mansion tax, जो क्लोज़िंग पर क्रेता द्वारा चुकाया जाने वाला NY का कर है, $1 मिलियन और उससे ऊपर की संपत्तियों पर लगने वाले एकसमान 1% से बढ़कर सबसे महँगी संपत्तियों के लिए 1.25% से 3.9% तक की क्रमिक श्रेणी में बदल गया।
तेज़ी पर न सही, पर Manhattan का रियल एस्टेट बाज़ार उतना बुरा भी नहीं है जितना इन सुर्खियों में बताया गया है।
एक अग्रणी संकेतक, हस्ताक्षरित अनुबंध, इस तिमाही में पिछले वर्ष की तुलना में केवल 2% घटे। खून-खराबे से तो कोसों दूर!
सबसे प्राइम इलाकों में अतिरिक्त नव विकास नहीं है, हालाँकि कुछ खंडों में ज़रूरत से ज़्यादा निर्माण हुआ है, यानी सुपर और अल्ट्रा-लक्ज़री खंडों में। जैसा हम पहले भी बता चुके हैं, किनारे के इलाकों में ज़रूरत से ज़्यादा निर्माण हुआ है, जैसे Financial District, Lower East Side, और Far Upper West Side। इस बारे में और पढ़ें।
साथ में रिकॉर्ड निचली बंधक दरें और (आज की तारीख़ तक) China के साथ Trump का तनाव-शमन भी है; जैसा NY Post कहता है, आप क्रेता हैं तो “खुश होने की वजह” मौजूद है।
यह जानते हुए कि ये सुर्खियाँ क्रेताओं के मन में इस तिमाही या उससे भी लंबे समय तक टिकी रहेंगी, हाल में लॉन्च हुई कुछ परियोजनाओं के डेवलपरों ने बीते हफ़्ते भर में ही कीमतें काफ़ी घटा दी हैं। खास तौर पर, हमारे दो पसंदीदा UES नव विकासों (Hayworth और Beckford) ने पिछले कुछ दिनों में कीमतें 8-11% घटाईं। उनके बारे में और जानकारी नीचे देखें:
साफ़ है कि Manhattan का रियल एस्टेट बाज़ार एक रीसेट से गुज़रा है। इसकी वजह 2018 का कर कानून था, जिसने New York में प्राथमिक घर रखना महँगा कर दिया। अब जब बाज़ार रीसेट हो चुका है, हमें लगता है कि दीर्घकालिक निवेशकों के लिए अवसर मौजूद हैं।
ब्याज दरें कृत्रिम रूप से नीची हैं और लगता है कि Trump के व्यापार युद्ध पर सकारात्मक कदम उठाए जा रहे हैं, जैसा हमने अनुमान लगाया था। बाज़ार के तल का समय आँकना असंभव है, पर हमें लगता है कि सबसे बुरा दौर बीत चुका है।
नव विकास परियोजनाओं में कीमतों की कटौती
दुर्लभता काBeckford House and Tower ने अपने सॉफ्ट लॉन्च के 2+ हफ़्ते बाद ही कीमतों में बड़ा समायोजन किया है। इसका श्रेय मीडिया को, मुझे पूरा यकीन है!
जैसा हमने अपने 21 सितंबर के न्यूज़लेटर में लिखा था, हम इस परियोजना को New York के बेहतरीन नव विकासों में से एक मानते हैं। और अब, छूट के साथ उनकी शुरुआती लॉन्च कीमतों से 8-11%, यह अब और भी बेहतर सौदा है। इमारत की गुणवत्ता और उसकी फ़िनिशिंग 135 East 79 Street और 20 East End Avenue के बराबर है। और Beckford के लिए हमें इसी तरह की किराया दरों की उम्मीद है, प्रति वर्ग फुट प्रति वर्ष $100 से अधिक डिलीवरी के समय (Beckford House के लिए Spring 2020 में और Beckford Tower के लिए Spring 2021 में)।
The Beckford House और Tower के लिए कीमतें और फ़्लोरप्लान मँगाएँ
The Hayworth, गर्मियों में लॉन्च हुई एक और UES परियोजना, ने आज ही अपनी कीमतें घटाई हैं। उदाहरण के लिए, अपार्टमेंट 8A की कीमत में अभी 11% की कटौती हुई है। इस कटौती के बाद 8A की कीमत $2,101 प्रति वर्ग फुट है, इस स्तर के उत्पाद के लिए शानदार कीमत। The Hayworth केवल 61 यूनिट वाली बुटीक इमारत है, जो Lexington और 86 Street के कोने पर, The Lucida के सामने खड़ी है। Spring 2020 में पूरा होने पर यह UES की बेहतरीन कोंडो इमारतों में से एक होगी।
The Hayworth के लिए कीमतें और फ़्लोरप्लान मँगाएँ
रीसेल बाज़ार
कई विक्रेता आख़िरकार बाज़ार की हकीकत मान चुके हैं, जिसका नतीजा कीमतों में बड़ी कटौती के रूप में सामने आया है। कुछ मामलों में रीसेल यूनिट्स के लिए 2014/2015 की कीमतों पर वापसी दिख रही है। सभी में नहीं, पर कुछ में ज़रूर। जो संपत्तियाँ मौजूदा बाज़ार के हिसाब से कीमत पर नहीं हैं, वे बाज़ार में पड़ी रहेंगी। जिनकी कीमत सही है, वे बिक रही हैं। जो विक्रेता गोपनीय बिक्री पर विचार कर रहे हैं, उनके लिए पहले निजी लिस्टिंग बनाम सार्वजनिक लिस्टिंग को परखना समझदारी है।
किराया बाज़ार मज़बूत होने और रियल एस्टेट कीमतें गिरने के साथ यील्ड काफ़ी अच्छी हैं, ख़ासकर यह देखते हुए कि नकारात्मक दरों के कारण दुनिया भर में यील्ड सिकुड़ रही हैं।
मई 2019Manhattan कोंडो बाज़ार अपडेट किसी भी बाज़ार (रियल एस्टेट हो या शेयर बाज़ार) के बिल्कुल तल का समय आँकने की कोशिश करने वालों को यह लगभग असंभव लगेगा, पर कभी…पूरी रिपोर्ट पढ़ें →
Manhattan कोंडो बाज़ार अपडेट
किसी भी बाज़ार (रियल एस्टेट हो या शेयर बाज़ार) के बिल्कुल तल का समय आँकने की कोशिश करने वालों को यह लगभग असंभव लगेगा, पर कभी-कभी संकेत साफ़ होते हैं...
अप्रैल में बिक्री गतिविधि में उल्लेखनीय उछाल बताता है कि तल शायद बीत चुका है!
असल में क्या हो रहा है
Manhattan में अप्रैल के हस्ताक्षरित अनुबंध पिछले मार्च की तुलना में (15.6% ऊपर) और पिछले वर्ष इसी समय की तुलना में (11.6% ऊपर) दोहरे अंकों में बढ़े, ऐसा Urban Digs का कहना है। हस्ताक्षरित अनुबंध किसी भी रियल एस्टेट बाज़ार में अग्रणी संकेतक होते हैं। हस्ताक्षरित अनुबंधों की संख्या में बड़ी बढ़त आमतौर पर कीमतों की सकारात्मक चाल से पहले आती है। 2019 में आगे बढ़ते हुए हम इस आंकड़े पर नज़र रखेंगे, पर ये हरे अंकुर इस बात का बहुत अच्छा संकेत हैं कि बाज़ार स्थिर हो रहा है और पलटना तक शुरू कर चुका है। निराशाजनक पहली तिमाही के बाद यह बेहद स्वागतयोग्य खबर है।
दिसंबर 2017 में पारित नए कर कानून ने बीते साल भर Manhattan बाज़ार की जान ही निकाल दी। पर अब जब लोगों ने अपने 2018 के कर (15 अप्रैल तक देय) दाखिल करने के बाद उसके असर को बेहतर समझ लिया है, उस अनिश्चितता का कुछ हिस्सा छँट चुका है। याद हो तो, कानून ने राज्य आयकर और स्थानीय करों (यानी, संपत्ति कर) की उस राशि को $10K पर सीमित कर दिया जिसे एक प्राथमिक गृहस्वामी अपने संघीय कर रिटर्न से घटा सकता था (SALT)। New York के प्राथमिक गृहस्वामी के लिए यह रकम नगण्य है। अधिकांश New Yorkers के लिए यह पूरी तरह अप्रत्याशित था और कई इससे बेखबर पकड़े गए। पर, अनिश्चितता के चलते SALT सीमा ने बाज़ार की जान ज़रूर निकाली, फिर भी बाज़ार के ऊपरी हिस्से पर इसका असर कम रहा, क्योंकि नीची कर दरों, ऊँची AMT सीमा और अन्य खामियों के रूप में इसकी भरपाई हो गई.
कर परिवर्तन पीछे छूट जाने और बिक्री गतिविधि में सुधार के साथ हमें लगता है कि Manhattan में कोंडो खरीदने के लिए 2019 सही समय है। Douglas Elliman की इस रिपोर्ट में निम्नलिखित पर विचार कीजिए:
2018 की सुस्त बिक्री ने विक्रेताओं को अपनी अपेक्षाएँ नीचे लाने पर मजबूर किया है। आंकड़े Jonathan Miller Samuel ने उपलब्ध कराए।
क्रेताओं के पास अब चुनने के लिए ज़्यादा विकल्प हैं, क्योंकि धीमी बिक्री मात्रा से इन्वेंटरी जमा हुई है। इससे कीमतों पर नीचे की ओर दबाव भी बनता है।
बंधक ब्याज दरें पिछले मई से 40 बेसिस पॉइंट (लगभग ½ पॉइंट) घट चुकी हैं, जिससे वित्तपोषण का माहौल बेहद आकर्षक बन गया है।
Q1 2019 में 3.2% की GDP और ज़बरदस्त रोज़गार वृद्धि (1969 के बाद की सबसे कम बेरोज़गारी दर), और इस बीच महँगाई के आंकड़े दबे हुए, जिससे ब्याज दरें वाजिब स्तर पर बनी हैं और सुधार को बल मिल रहा है।
नीची कीमतें, विक्रेताओं की घटी अपेक्षाएँ, हाल में कटी दरें, कर परिवर्तन के असर को लेकर आई स्पष्टता और NYC तथा US अर्थव्यवस्था की तेज़ी के ताज़ा संकेत, इन सबके साथ अभी खरीदना बहुत आकर्षक है। हमें लगता है कि आगे चलकर हम Q1 2019 को इस बाज़ार चक्र के बिल्कुल तल के रूप में देखेंगे।
फ़रवरी 2019New York City में क्रेताओं का बाज़ार है आज हमें लगता है कि मौजूदा Manhattan आवास बाज़ार दशक में एक बार, और शायद पीढ़ी में एक बार मिलने वाला निवेश…पूरी रिपोर्ट पढ़ें →
New York City में क्रेताओं का बाज़ार है
आज हमें लगता है कि मौजूदा Manhattan आवास बाज़ार दशक में एक बार, और शायद पीढ़ी में एक बार मिलने वाला निवेश अवसर है। Q4 2018 में Manhattan साफ़ तौर पर क्रेताओं के बाज़ार में बदल गया, क्योंकि इन्वेंटरी बढ़ी, बिक्री धीमी हुई और मेडियन माँगी गई कीमतें गिरीं। इस साल बड़ी मात्रा में नई आपूर्ति आ रही है, और वह भी तब जब पिछले 2 वर्षों की नव विकास यूनिट अब तक बिकी नहीं हैं। बाज़ार कमज़ोर रहा है और विक्रेता खूब मोलभाव को तैयार हैं। साथ ही, New York City की अर्थव्यवस्था मज़बूत है। हमारा मानना है कि इन कारकों का मेल दीर्घकालिक निवेश के लिए इसे बेहतरीन मौका बनाता है, और इस तरह 2019 खरीदने के लिए एकदम सही वर्ष बन जाता है।
यह बहुत दुर्लभ मौका है। पिछले 20+ वर्षों में Manhattan केवल दो और बार क्रेताओं के बाज़ार में रहा है: 2001 में 9/11 के ठीक बाद, जो सिर्फ़ छह महीने चला, और 2008-2009 में, जब Lehman Brothers ढहा और ऐसा ऋण संकट भड़का जो एक साल चला। मौजूदा क्रेताओं का बाज़ार 2015 के आख़िर में शुरू हुआ, पर केवल अल्ट्रा-लक्ज़री खंड में, जो बाज़ार का बहुत पतला हिस्सा है। तब से, हालाँकि, क्रेताओं का बाज़ार चौड़ा हुआ है। पहले 2016 और 2017 में लक्ज़री खंड तक और अब सभी इन्वेंटरी खंडों तक, खासकर 2018 में नया प्रतिकूल संघीय कर कानून लागू होने के बाद (जिस पर हमारे पिछले अपडेट में विस्तार से चर्चा हुई थी), जिसने कई क्रेताओं को किनारे बैठा दिया।
जैसा आप नीचे दिए चार्ट से देख सकते हैं, जो Compound का है, अगर आप Manhattan रियल एस्टेट सही समय पर (यानी क्रेताओं के बाज़ार के दौरान) खरीदते हैं, तो प्रतिफल भरपूर हो सकते हैं:
2018 की Q4 का प्रदर्शन कैसा रहा, उसके ब्यौरे:
Q4 2018 में हस्ताक्षरित अनुबंध पिछले वर्ष की इसी तिमाही से 3% नीचे रहे, जो 2012 के बाद का सबसे निचला स्तर है। हालाँकि 3% की यह गिरावट कोंडो के हस्ताक्षरित अनुबंधों में आई 19% की भारी गिरावट से बनी, जिसकी भरपाई को-ऑप के हस्ताक्षरित अनुबंधों में हुई बड़ी बढ़त से हुई।
सभी इन्वेंटरी प्रकारों में अनुबंध कीमतें नीचे रहीं। मौजूदा बाज़ार की सेहत को बंद बिक्री के आंकड़ों से बेहतर अनुबंध गतिविधि दर्शाती है, क्योंकि बंद बिक्री में अक्सर पुराने अनुबंध शामिल रहते हैं जो ऐसे समय हुए थे जो ज़रूरी नहीं कि आज की बाज़ार परिस्थितियों का प्रतिनिधित्व करता हो।
बंद बिक्री के लिहाज़ से, मेडियन कोंडो बिक्री कीमत 8.1% गिरकर $1.48 मिलियन रह गई है, जो कई वर्षों का सबसे निचला स्तर है।
चौथी तिमाही में बिके कोंडो की संख्या तीसरी तिमाही से 22.7% और वर्ष-दर-वर्ष 13.0% गिरी, यानी बिक्री की मात्रा बहुत लंबे अरसे में सबसे धीमी है।
प्रति वर्ग फुट मेडियन बिक्री कीमत बढ़ी, पर यह बढ़त दो अल्ट्रा-लक्ज़री इमारतों में शुरू हुई बहुत बड़ी रकम की क्लोज़िंग से विकृत हो गई, 520 Park Avenueऔर220 Central Park South.
तो इस सबका मतलब क्या है?
अभी खरीदने का एक मौका खुला हुआ है।
क्रेताओं के पास पहले से ज़्यादा खर्च करने की ताकत है।
क्रेताओं के पास चुनने के लिए कहीं ज़्यादा विकल्प भी हैं।
डेवलपर नई रियायतें देकर ज़्यादा रचनात्मक हो गए हैं, जबकि निजी विक्रेता कीमत पर ख़ासा मोलभाव कर रहे हैं।
क्रेताओं के पास ऐसी शर्तें मनवाने की ताकत है जो दो साल पहले विक्रेता के लिए सौदा तोड़ देने वाली होतीं, जैसे बंधक की शर्त रखने देना या ट्रांसफ़र टैक्स और कॉमन चार्ज उठाना।
ध्यान रखिए कि यह दुर्लभ मौका ठीक उसी समय आया है जब NYC की अर्थव्यवस्था तेज़ी पर है और आने वाले वर्षों में लगातार बढ़ते रहने की स्थिति में है (जैसे Google West Soho विस्तार, मार्च 2019 में Hudson Yards का खुलना, आदि)।
सौदे तो हो रहे हैं, पर बहुत से संभावित क्रेता इंतज़ार करो और देखो के मूड में किनारे बैठे हैं। उनके लिए हमारी चेतावनी यह है कि किसी भी बाज़ार के तल का समय आँकना असंभव है। अक्सर क्रेता बहुत देर तक इंतज़ार करता है, गिरावट चूक जाता है और अपनी सौदेबाज़ी की ताकत गँवा देता है। ब्याज दरें अपने 2018 के उच्च स्तरों से नीचे आई हैं, इसलिए उनके दोबारा चढ़ना शुरू करने से पहले बाज़ार में उतरने या लौटने का यह अच्छा समय है।
अक्टूबर 2018Manhattan कोंडो बाज़ार में निवेश के लिए अभी सही समय क्यों है Warren Buffett ने सबसे अच्छा कहा था, “कीमत वह है जो आप चुकाते हैं, मूल्य वह है जो आपको मिलता है . . . समझदारी इसमें है कि…पूरी रिपोर्ट पढ़ें →
Manhattan कोंडो बाज़ार में निवेश के लिए अभी सही समय क्यों है
Warren Buffett ने सबसे अच्छा कहा था, “कीमत वह है जो आप चुकाते हैं, मूल्य वह है जो आपको मिलता है . . . समझदारी इसमें है कि जब दूसरे लालची हों तब डरें और जब दूसरे डरे हों तब लालची बनें।”
New York City की रियल एस्टेट पर आई कुछ हालिया रिपोर्टों ने कुछ लोगों को डरा दिया है। जब हम व्यापक तस्वीर और उन रिपोर्टों के कुल आंकड़े देखते हैं तो यह काफ़ी साफ़ हो जाता है कि वे लोग क्यों डरे हुए हैं, पर पूरी कहानी समझने के लिए गहराई में उतरना पड़ता है।
Manhattan के कोंडो क्रेता Q3 2018 में सतर्क बने रहे, क्योंकि चिंता थी नए कर कानून (FN1) को लेकर, जो 2017 के अंत में लागू हुआ; और यह तब जबकि अर्थव्यवस्था बहुत मज़बूत थी, शेयर बाज़ार रिकॉर्ड तोड़ रहा था, और ब्याज दरें तेज़ी से चढ़ने के बावजूद अब भी अपेक्षाकृत नीची थीं।
Manhattan रियल एस्टेट शायद ही कभी क्रेताओं के बाज़ार में होती है, इसलिए अगर आपकी दिलचस्पी किसी सुरक्षित दीर्घकालिक निवेश में है तो अभी खरीदने का समय हो सकता है। यह लंबा खिंचने वाला दौर नहीं होगा और न ही जल्दी दोहराया जाएगा। दरअसल Q3 के दौरान बाज़ार का ऊपरी हिस्सा ($5M से ऊपर), जिसमें 2016 में सुधार शुरू हुआ था, कुछ हद तक वापस उठने लगा, जैसा नीचे चर्चा की गई है।
सुर्खियाँ पूरी कहानी नहीं बतातीं
तिमाही से जुड़ी सुर्खियाँ चिंताजनक रही हैं, पर वे पूरी कहानी नहीं कहतीं। हमें यह देखना चाहिए कि बाज़ार में आज क्या हो रहा है, न कि 1, 2 या 8 तिमाही पहले क्या हुआ था, जिस पर तिमाही बाज़ार रिपोर्टें आमतौर पर टिकी रहती हैं। अगर आप तिमाही में हस्ताक्षरित अनुबंधों की संख्या देखें, जो एक अग्रणी संकेतक है, तो यह तिमाही पिछले वर्ष की इसी तिमाही के लगभग बराबर रही।
Manhattan में हस्ताक्षरित अनुबंधों में Q3 2017 की संख्या के मुकाबले मामूली 1% की कमी दिखी।
हस्ताक्षरित अनुबंधों के लिहाज़ से सबसे अच्छा प्रदर्शन $5M - $10M खंड का रहा (जिसमें हस्ताक्षरित अनुबंध 30% बढ़े, मुख्यतः दो नव विकास, The Belnord और 100 E 53rd में हुई बिक्री के दम पर)।
दूसरा सबसे अच्छा खंड $10M+ कीमत वाले घरों का रहा, जिसमें गतिविधि 10% बढ़ी।
ये यूनिट किस कीमत पर अनुबंधित हुई हैं और आख़िरकार किस कीमत पर हस्तांतरित होंगी, यह हमें तब तक पता नहीं चलेगा जब तक वे बंद होकर दर्ज न हो जाएँ, और उसमें कई महीने लग सकते हैं; फिर भी लंबी सुस्ती के बाद गतिविधि का लौटना भरोसा देता है। इन बिक्रियों में छूट की भूमिका ज़रूर रही।
हालाँकि Q3 2018 की बंद बिक्री अलग तस्वीर दिखाती है। बंद बिक्री देखते समय आप केवल उन यूनिट का आकलन कर रहे होते हैं जो उस तिमाही में बंद हुईं, चाहे अनुबंध कभी भी हुआ हो। नव विकास के मामले में तो वह कहीं-कहीं 3 साल पहले भी हो सकता है। इसलिए बंद बिक्री की जानकारी कुछ पुरानी पड़ सकती है, हालाँकि रुझान पकड़ने के लिए वह अब भी अच्छी जानकारी है।
Manhattan में कुल क्लोज़िंग 8% गिरीं (हालाँकि Q2 2018 से 5% ऊपर)
नव विकास की बंद बिक्री धड़ाम हुई, 37% की गिरावट के साथ। इससे कुछ डेवलपरों ने उन इमारतों में नव विकास की कीमतें खासी घटाईं जो शुरू से ही ज़्यादा कीमत पर थीं या सबसे प्राइम, माँग वाले इलाकों से बाहर थीं। Core Group ने तिमाही में औसत नव विकास छूट लगभग रिकॉर्ड 14% बताई, जो पिछले वर्ष 8% थी।
नव विकास की ऊँची कीमतों से दूर हटे क्रेता रीसेल कोंडो की ओर मुड़े, जो 2% बढ़े, जबकि को-ऑप की बंद बिक्री 8% घटी।
तिमाही में इन्वेंटरी खासी बढ़ी, 13% से, जिसका नतीजा आगे लंबी मार्केटिंग अवधि के रूप में निकलेगा।
रीसेल को-ऑप इन्वेंटरी सबसे ज़्यादा 26% बढ़ी, जबकि रीसेल कोंडो इन्वेंटरी 4% बढ़ी। नव विकास इन्वेंटरी 5% नीचे रही।
कोंडो की औसत कीमत $2.66 मिलियन रही, 2.3% नीचे। रीसेल कोंडो यूनिट की प्रति वर्ग फुट औसत कीमत 5% घटी।
नव विकास की औसत कीमत $4.33 मिलियन रही, जबकि नव विकास की प्रति वर्ग फुट कीमत 4% बढ़ी।
लक्ज़री बाज़ार (बिक्री का शीर्ष 10%) की प्रति वर्ग फुट औसत कीमत 2.7% बढ़ी और लक्ज़री में प्रवेश की सीमा घटकर $3.85 मिलियन रह गई।
फ़ोटो श्रेय: 111 Murray
समष्टि परिवेश
Dow और NASDAQ ऊँचाई पर सवार हैं। मुनाफ़ावसूली से कीमतें गिर भी सकती हैं, पर अंतरराष्ट्रीय व्यापार युद्धों की बातों के बावजूद शेयर ऊँचे हैं और मुनाफ़ावसूली बहुत आकर्षक लगती है।
बेरोज़गारी दर नीचे है और आंकड़ों के लिहाज़ से USA में पूर्ण रोज़गार है। पूर्ण रोज़गार खर्च को बढ़ावा देता है। उपभोक्ताओं का खर्च शेयरधारकों के लिए और मुनाफ़ा पैदा करता है।
विनियमन में ढील पूरे ज़ोर पर है, इसलिए कारोबारी विकास का ऊपर की ओर चलना जारी रहने की पूरी संभावना है।
कोई ऋण बुलबुला नहीं है, पर Fed के Chairman कहते हैं कि 2019 भर ब्याज दरें क्रमशः बढ़ेंगी। ऊँची ब्याज दरें क्रेताओं को देर के बजाय जल्दी फ़िक्स्ड-रेट बंधक लेने के लिए प्रेरित करती हैं।
पूरी अर्थव्यवस्था में ऊँची वृद्धि दरें लोगों को यह सोचने पर मजबूर कर देती हैं कि यह सब कब तक चलेगा, इसलिए कई लोग बड़ी खरीद टाल देते हैं। आज अर्थशास्त्री कहते हैं कि क्षितिज पर कोई ऋण बुलबुला नहीं है, इसलिए उपभोक्ता-चालित अर्थव्यवस्था मज़बूत दिखती है।
हमें NYC बाज़ार पर भरोसा क्यों है
कुल मिलाकर, हमें लगता है कि यह क्रेताओं का काफ़ी अच्छा बाज़ार है, खासकर 2008 की तुलना में।
विक्रेताओं के आख़िरकार मोलभाव पर आने से अब ताकत क्रेताओं के पास है
ब्याज ऐतिहासिक रूप से अपेक्षाकृत नीचे हैं
अर्थव्यवस्था तेज़ी पर है
विनियमन में ढील पूरे ज़ोर पर है
69 वर्षों की सबसे कम बेरोज़गारी
New York City में 50 वर्षों का सबसे ऊँचा रोज़गार स्तर है और NYC का उद्योग अब केवल वित्त से आगे बढ़कर अच्छी तरह विविध हो चुका है
2008 जैसा कोई ऋण बुलबुला नहीं; बैंकों की शर्तें सख़्त हैं और वे पूरी जाँच-पड़ताल करते हैं
कंपनियों का मुनाफ़ा कभी इतना ऊँचा नहीं रहा, खासकर 21% की नई नीची दर के साथ
शहरी बाज़ारों में ज़रूरत से ज़्यादा निर्माण आमतौर पर जल्दी खप जाता है
विस्तृत आंकड़ों में गहराई से उतरने पर पता चलता है कि New York City का रियल एस्टेट बाज़ार मज़बूत है। ज़्यादातर लोग व्यापक रिपोर्टें पढ़ेंगे, पर समझदार क्रेता रियल एस्टेट विशेषज्ञों की सुनेगा। Warren Buffett को अपने शब्दों में दोहराएँ तो, जब दूसरे डरे हों, तब शायद NYC में खरीदने का सही समय यही हो।
मई 2018Manhattan में नए US कर कानून का असर 1 जनवरी, 2018 को लागू हुए नए US कर कानून ने मीडिया में खूब शोर मचाया है। पर बारीक अक्षर पढ़ें…पूरी रिपोर्ट पढ़ें →
Manhattan में नए US कर कानून का असर
दुर्लभता कानए US कर कानून ने, जो 1 जनवरी, 2018 को लागू हुआ, मीडिया में खूब शोर मचाया है। पर बारीक अक्षर पढ़ें तो यह कानून निगमों और रियल एस्टेट निवेशकों के लिए, जिनमें विदेशी क्रेता भी शामिल हैं, वरदान साबित होगा। मौजूदा गृहस्वामियों के लिए, खासकर Manhattan में, मामला कुछ ज़्यादा पेचीदा है।
Manhattan में नए कानून के अंतिम असर को लेकर बनी अनिश्चितता ने बाज़ार को घबराया हुआ कर दिया; यह कानून राज्य और स्थानीय कर कटौतियों को सीमित करता है और प्राथमिक घरों पर कटौती योग्य ब्याज की राशि $1 मिलियन से घटाकर $750K कर देता है। यह घबराहट ताज़ा Q1 बाज़ार रिपोर्टों में झलकती है, जिनके मुताबिक Corcoran के अनुसार Q1 की गतिविधि 10% नीचे रही। मात्रा की यह कमज़ोरी सभी मूल्य स्तरों पर दिखी, पर सबसे ज़्यादा ऊपरी हिस्से में महसूस हुई। Q2 की बिक्री गतिविधि सँभलती दिख रही है।
कर कानून के नकारात्मक असर को कम करने के लिए Governor Cuomo ने राज्य के कर नियम बदलने की बड़ी कोशिशें की हैं। हमें लगता है कि बाज़ार में कुछ अनिश्चितता बनी रहेगी, जिससे अगले कुछ महीनों तक कमान क्रेताओं के हाथ में रहेगी, कम से कम तब तक जब तक अर्थव्यवस्था गरमाना शुरू न कर दे, जो कर सुधार का अपेक्षित नतीजा है।
फिर भी, प्राइम Downtown इलाकों की कई लक्ज़री इमारतें, जैसे NoHo, SoHo, Tribeca, West Village और Flatiron, और मिसाल के तौर पर Upper West Side का केंद्रीय हिस्सा, काफ़ी अच्छा कर रहे हैं। सही कीमत वाले कोंडो अब भी तेज़ी से बिक रहे हैं, लंबित बिक्री पिछले महीने और पिछले वर्ष दोनों से ऊपर है, और अब भी 20% सौदे माँगी गई कीमत से ऊपर हो रहे हैं, जो कोई मामूली संख्या नहीं है।
Manhattan के मकानों की कीमतों की रिपोर्ट
US अर्थव्यवस्था और खासकर New York City, दोनों 2018 की शुरुआत में मज़बूत आर्थिक प्रदर्शन कर रहे हैं।
New York City में रोज़गार बढ़कर 4.426 मिलियन लोगों के सर्वकालिक उच्च स्तर पर पहुँचा। NYC ने 2009 से 702K नौकरियाँ जोड़ीं, यानी 18.9% की बढ़त, जो WWII के बाद की सबसे ऊँची बढ़त है और देश से कहीं ज़्यादा, जहाँ 11.5% नई नौकरियाँ जुड़ीं। पिछले 10 वर्षों में सबसे ज़्यादा भर्ती तकनीक, मीडिया, स्वास्थ्य सेवा और पर्यटन से जुड़े कारोबारों ने की।
Dow Jones औसत एक साल पहले की तुलना में 25% बढ़कर 25,000 पर आ पहुँचा है। 2017 के लिए लगभग सभी कंपनियों के नतीजे आ चुके हैं, और 75% कंपनियों ने बताया कि उनका चौथी तिमाही का मुनाफ़ा उम्मीदों से बेहतर रहा।
फ़रवरी में नौकरियाँ 313,000 बढ़ीं, जो उम्मीदों से 100,000 ज़्यादा थीं, जबकि बेरोज़गारी दर घटकर 4.1% पर रही।
हमें उम्मीद है कि इस साल के बाद वाले हिस्से में नए कर सुधार के और सकारात्मक असर दिखेंगे, और संभावित Phase II कर सुधार पूँजीगत लाभ कर घटाएगा। देखते रहिए...
अक्टूबर 2017Manhattan बाज़ार रिपोर्ट कोंडो के लिए मुख्य Manhattan बाज़ार में मज़बूती और गतिविधि बनी हुई है। रिकॉर्ड ऊँचे इक्विटी बाज़ार, सस्ता और आसानी से…पूरी रिपोर्ट पढ़ें →
Manhattan बाज़ार रिपोर्ट
कोंडो के लिए मुख्य Manhattan बाज़ार में मज़बूती और गतिविधि बनी हुई है। रिकॉर्ड ऊँचे इक्विटी बाज़ार, सस्ता और आसानी से उपलब्ध वित्तपोषण, और स्पष्टता ने बाज़ार को आगे बढ़ाने में मदद की है। एक साल पहले US चुनाव को लेकर बड़ी अनिश्चितता थी, ब्याज दरें समय से पहले उछल रही थीं और हर कोई Brexit से हैरान था। Q3 2017 के चुनिंदा आंकड़े:
$1M - $3M के बीच हस्ताक्षरित कोंडो अनुबंध वर्ष-दर-वर्ष 11% बढ़े
$3M - $5M के बीच हस्ताक्षरित कोंडो अनुबंध वर्ष-दर-वर्ष 8% बढ़े।
अल्ट्रा-लक्ज़री कोंडोमिनियम बाज़ार ($10M+) को, हालाँकि, अब भी चुनौतियाँ झेलनी पड़ रही हैं, फिर भी इस तिमाही में $10M से ऊपर हस्ताक्षरित अनुबंधों की संख्या 12% अधिक रही।
रीसेल - $1,774 औसत कीमत psf
नव विकास - $2,320 औसत कीमत psf
लक्ज़री - $2,780 कीमत psf, और लक्ज़री (बिक्री का शीर्ष 10%) के लिए प्रवेश-स्तर कीमत $4.1 मिलियन।
फ़रवरी 2018Manhattan रियल एस्टेट बाज़ार में रीसेल इन्वेंटरी का स्तर कैसा है? “क्रेताओ, कीमतों में सुधार पहले ही हो चुका है, और पिछले करीब एक साल में व्यापक बाज़ार…पूरी रिपोर्ट पढ़ें →
Manhattan रियल एस्टेट बाज़ार में रीसेल इन्वेंटरी का स्तर कैसा है?
“क्रेताओ, कीमतों में सुधार पहले ही हो चुका है, और पिछले करीब एक साल में व्यापक बाज़ार ने स्थिर और सामान्य होने के संकेत दिखाए हैं। अगर आपको सचमुच खरीदने की ज़रूरत है और सही संपत्ति मिल जाती है, तो इस सुस्त दौर का इस्तेमाल मोलभाव में जो भी बढ़त मिल सके उसके लिए कीजिए। कभी पता नहीं चलता कि विक्रेता कब थक चुका है और उस बोली को स्वीकार करने के लिए तैयार बैठा है।”
हम Urban Digs से सहमत हैं। Manhattan का RE बाज़ार पहले ही सुधर चुका है, खासकर लक्ज़री खंड में, और क्रेताओं के पास अब 2014 - 2016 के मुकाबले ज़्यादा बढ़त है। हमें लगता है कि 2018 में यह बढ़त बनी रहेगी, क्योंकि नए कर बदलावों को लेकर उलझन चल रही है। हमने हालाँकि यह पाया है कि रीसेल इन्वेंटरी की आपूर्ति अब भी कम है।
हमने चार प्राइम इलाकों में रीसेल इन्वेंटरी की आपूर्ति के स्तर देखे, जो हमारे प्राथमिक घर खरीदने वालों और निवेशकों के बीच लोकप्रिय हैं: Tribeca, Chelsea, Upper East Side और Upper West Side। हमने $5 - $10 मिलियन खंड, $2 - $5 मिलियन खंड और $1 - $2 मिलियन खंड देखे।
$5 - 10 मिलियन खंड में बिक्री के लिए उपलब्ध सारी Manhattan रियल एस्टेट में से Tribeca में केवल 17 रीसेल यूनिट बिक्री पर थीं, और 8 रीसेल यूनिट यहाँ: Chelsea, 5 रीसेल यूनिट Upper East Side में, और 4 रीसेल यूनिट Upper West Side में। यानी इन चार इलाकों में कुल 34 रीसेल यूनिट, और ये इलाके Manhattan द्वीप का बड़ा हिस्सा घेरते हैं।
नीचे के खंड की ओर बढ़ें तो, Manhattan रियल एस्टेट में से $2 - 5 मिलियन खंड में बिक्री के लिए Tribeca में केवल 22 रीसेल यूनिट थीं, Chelsea में 15, Upper East Side में 21 यूनिट, और Upper West Side में 32 यूनिट (Riverside सहित)। यानी इन चार इलाकों में $2 - $5 मिलियन खंड में केवल 90 यूनिट उपलब्ध।
प्रवेश-स्तर बाज़ार में, $1 - $2 मिलियन के बीच बिक्री के लिए उपलब्ध सारी Manhattan रियल एस्टेट में से Tribeca में केवल 2 रीसेल यूनिट उपलब्ध थीं, Chelsea में 11 रीसेल यूनिट, Upper East Side में 15 रीसेल यूनिट और 19 रीसेल यूनिट यहाँ: Upper West Side। यानी इन चार बड़े इलाकों में $1 - $2 मिलियन खंड में कुल 47 रीसेल यूनिट बिक्री के लिए उपलब्ध।
जैसा Urban Digs ने बताया, यह सच है कि विक्रेता आजकल मोलभाव के लिए ज़्यादा तैयार रहते हैं, खासकर 2014 - 2015 की तुलना में, पर अच्छे रीसेल कोंडो की आपूर्ति अब भी अपेक्षाकृत कम है। और नव विकास ऊँचे प्रीमियम पर बिक रहा है। जब हम बिक्री के लिए उपलब्ध सबसे अच्छी Manhattan रियल एस्टेट को इमारत, दिशा और उन संपत्तियों के हिसाब से छाँटना शुरू करते हैं जिनकी कीमत ज़रूरत से ज़्यादा नहीं है, तो अच्छे विकल्पों की संख्या काफ़ी घट जाती है। इसलिए अगर आप ऐसे क्रेता हैं जिसे घर की ज़रूरत है या जो निवेश खोज रहा है, तो कम आपूर्ति की यह बात ध्यान में रखिए।
जनवरी 2018Manhattan बाज़ार अपडेट Q4|2017 2017 में Manhattan के रियल एस्टेट बाज़ार की चौथी तिमाही को सबसे सही शब्द में स्थिर कहा जा सकता है, चार में से पिछली तीन…पूरी रिपोर्ट पढ़ें →
Manhattan बाज़ार अपडेट Q4|2017
2017 में Manhattan के रियल एस्टेट बाज़ार की चौथी तिमाही को सबसे सही शब्द में स्थिर कहा जा सकता है, क्योंकि चार में से पिछली तीन तिमाहियों में बंद बिक्री की गतिविधि बढ़ी। 2017, 2016 से कहीं बेहतर वर्ष रहा, हालाँकि तिमाही में हस्ताक्षरित अनुबंधों की संख्या वर्ष-दर-वर्ष उल्लेखनीय रूप से गिरी है, जिसकी वजह मुख्यतः गैर-बाज़ार कारक हैं, जैसे कर सुधार और राजनीतिक माहौल।
पर संपत्ति के प्रकारों को ज़रा पास से देखें तो बड़ा अंतर दिखता है। रीसेल को-ऑप खंड सबसे सक्रिय रहा, बिक्री में लगातार तीसरी तिमाही की बढ़त के साथ। रीसेल कोंडो के हस्ताक्षरित अनुबंधों को, हालाँकि, लगातार ऊँची कीमतों ने चोट पहुँचाई है, और नव विकास की बंद बिक्री को मौजूदा चक्र तथा इमारत डेवलपरों के समय-निर्धारण के कारण 12% की गिरावट झेलनी पड़ी। यह सब देखते हुए, और नए कर सुधार को लेकर बनी अनिश्चितता के चलते, हम अंदाज़ा लगा सकते हैं कि Manhattan रियल एस्टेट धीरे-धीरे क्रेता का बाज़ार बनती जा रही है।
रीसेल कोंडो
प्रति वर्ग फुट औसत कीमत $1,759 रही, वर्ष-दर-वर्ष सपाट।
इस बाज़ार में बिक्री की संख्या 3% गिरकर 929 रह गई, जो 2011 की Q4 के बाद सबसे कम है।
बाज़ार में दिन 116 दिन रहे, वर्ष-दर-वर्ष सपाट।
इन्वेंटरी 4% घटकर बिक्री के लिए 2,485 यूनिट रह गई।
कर सुधार के असर को लेकर अनिश्चितता Q4 में रीसेल कोंडो क्षेत्र में साफ़ दिखी, जिससे बिक्री गतिविधि गिरी और कीमतें सपाट रहीं। लगातार दूसरे वर्ष इस बाज़ार का प्रदर्शन कमज़ोर रहा और 2011 के बाद सबसे कम बिक्री देखी गई। उपलब्ध यूनिट की इन्वेंटरी भी उसी अनुपात में घटी, हर स्तर पर 3% की कमी के साथ। कई लोग कीमतों में तालमेल न होने की ओर इशारा कर रहे हैं, क्योंकि Q4 की बंद बिक्री की तुलना में सक्रिय इन्वेंटरी पर प्रति वर्ग फुट दोहरे अंकों का प्रीमियम लदा हुआ था।
प्रति वर्ग फुट औसत कीमत $1,167 रही, जो पिछले वर्ष से 1% की बढ़त है
इस बाज़ार में बिक्री की संख्या 4% बढ़कर 1,733 संपत्तियों तक पहुँची।
बाज़ार में दिन 88 दिन रहे, पिछले वर्ष से 5% कम।
इन्वेंटरी 15% बढ़कर बिक्री के लिए 2,824 यूनिट हो गई।
रीसेल को-ऑप ने 2017 को वर्ष के सबसे तेज़ बिकने वाले रियल एस्टेट उत्पाद के रूप में समाप्त किया, और लगातार तीसरी तिमाही बिक्री बढ़ाकर बाकी विकल्पों से आगे बना रहा। साथ ही, को-ऑप रीसेल की ऊँची माँग के चलते किसी संपत्ति के बाज़ार में टिके रहने की औसत अवधि 5% घट गई। इसी क्रम में बाज़ार ने उपलब्ध इन्वेंटरी 15% बढ़ाकर जवाब दिया।
नव विकास
नव विकास कोंडो की औसत कीमत $3.92 मिलियन रही।
प्रति वर्ग फुट औसत कीमत $2,253 रही, जो पिछले वर्ष से 17% गिरी, क्योंकि सुपर-लक्ज़री और अल्ट्रा-लक्ज़री क्लोज़िंग की संख्या घटी।
इस बाज़ार में बिक्री की संख्या 12% गिरी, 527 से 463 पर।
इन्वेंटरी 30% बढ़ी, और अब 1,074 यूनिट बिक्री के लिए सूचीबद्ध हैं।
जैसा अपेक्षित है, नव विकास कोंडो बाज़ार के आंकड़े चल रहे भवन निर्माण की प्रगति के हिसाब से घटते-बढ़ते हैं। 4थी तिमाही में किसी नई इमारत ने क्लोज़िंग शुरू नहीं की, और कई बड़ी परियोजनाओं ने, जैसे 125 Greenwich और 91 Leonard ने बिक्री शुरू की, जिससे इन्वेंटरी 30% उछल गई।
लक्ज़री खंड कीमत के आधार पर बंद बिक्री के शीर्ष 10% से तय होता है। प्रवेश-स्तर कीमत, यानी “सीमा”, करीब $500,000 गिरकर $3.882 मिलियन पर आ ठहरी। इसके अलावा औसत कीमत 10% गिरी और प्रति वर्ग फुट कीमत 12% गिरी। ये गिरावटें तिमाही में क्लोज़िंग के बदलाव से जुड़ी हैं, यानी अल्ट्रा-लक्ज़री और सुपर-लक्ज़री क्लोज़िंग से, जैसे 432 Park, Greenwich Lane, और 56 Leonard, जो 2016 के अंत में हुईं, हटकर बाहरी ठिकानों की अपेक्षाकृत साधारण लक्ज़री इमारतों की ओर, जैसे One West End और 252 East 57वीं St। हालाँकि, बढ़ी हुई इन्वेंटरी के साथ हमें ज़्यादा प्रतिस्पर्धी बाज़ार दिखा है, जिसमें विक्रेताओं के पास ग्राहकों की माँग पूरी करने के लिए कीमत घटाने के अलावा कोई खास चारा नहीं बचा। लक्ज़री खंड के निवेशकों के लिए इसमें असली संभावना है, क्योंकि ये लक्ज़री यूनिट नीची कीमत पर और तुरंत उपलब्ध हैं।
संक्षेप में, Manhattan बाज़ार स्थिर बना हुआ है और 2017, 2016 से ज़्यादा स्वस्थ रहा। इतना कहने के बाद भी, बाज़ार के रुझान ग्राहक की तरफ़ झुकते दिख रहे हैं, यानी वह “क्रेता का बाज़ार” बनता जा रहा है। उपलब्ध इन्वेंटरी में बढ़ोतरी, नव विकास परियोजनाएँ, और लक्ज़री सीमा का नीचे आना, इन सबने ऐसा बाज़ार बनाया है जिसमें मालिक और डेवलपर घटती बिक्री के साथ कदम मिलाने के लिए कीमतों पर छूट देने को तैयार हैं। कर सुधार को लेकर अनिश्चितता के कारण 2018 क्रेता के लिए अच्छा वर्ष रहेगा, और विक्रेता के लिए उतना अच्छा नहीं। जो लोग किनारे खड़े हैं, उनके लिए Trump के कर सुधार के सकारात्मक असर शुरू होने से पहले बाज़ार में उतरने का यह अच्छा समय हो सकता है।
नवंबर 2016President Trump का US रियल एस्टेट पर क्या असर होगा? America में इससे पहले कभी White House में New York City का कोई प्रॉपर्टी डेवलपर और रियल एस्टेट ब्रोकर नहीं बैठा (हाँ, उनके पास NYC का ब्रोकर…पूरी रिपोर्ट पढ़ें →
President Trump का US रियल एस्टेट पर क्या असर होगा?
America में इससे पहले कभी New York City का कोई प्रॉपर्टी डेवलपर और रियल एस्टेट ब्रोकर (हाँ, उनके पास NYC का ब्रोकर लाइसेंस है) White House में नहीं बैठा। हममें से कई लोग Trump के आचरण और नीतिगत रुख़ से भले सहमत न हों, एक बात तय है कि Trump प्रॉपर्टी और रियल एस्टेट के पक्ष में रहेंगे।
कुछ लोगों ने मान लिया था कि Trump का राष्ट्रपति बनना एक ब्लैक स्वान घटना होगी, पर लुढ़कने के बजाय US डॉलर और शेयर बाज़ार, दोनों आज चढ़े!
अगर आप सोच रहे हैं कि President Trump की नीतियाँ US रियल एस्टेट पर कैसे असर डालेंगी, तो यहाँ कुछ अंतर्दृष्टियाँ हैं कि पद संभालने के बाद Trump किस तरह काम करेंगे।
क्या वे अर्थव्यवस्था को गति देने के लिए रियल एस्टेट का इस्तेमाल करेंगे?
Trump खुद प्रॉपर्टी डेवलपर और रियल एस्टेट ब्रोकर हैं। उन्होंने जीवन भर रियल एस्टेट को निवेश के रूप में इस्तेमाल किया है और कहा है कि उनकी दिलचस्पी गृहस्वामित्व बढ़ाने में है। उनका पारिवारिक कारोबार रियल एस्टेट ही है, चाहे अपनी कंपनी Trump Organization के ज़रिए हो या अपने दामाद की Kushner Properties के, इसलिए हमें उम्मीद है कि Trump प्रॉपर्टी से अपना लगाव बनाए रखेंगे।
बंधक दरों का क्या होगा?
दरें कुछ समय तक नीची बनी रहने वाली हैं। “बंधक दरें इसलिए गिर रही हैं क्योंकि निवेशकों को U.S. mortgage backed securities में सुरक्षित यील्ड दिख रही है, जो U.S. आवास बाज़ार की अपेक्षाकृत सुरक्षा में उनके भरोसे को दर्शाती है,” ऐसा लिखा Trulia के मुख्य अर्थशास्त्री Ralph McLaughlin ने, चुनाव के अगले दिन जारी एक बयान में। “इसके अलावा, वैश्विक आर्थिक उथल-पुथल के चलते Fed दिसंबर की दर बढ़ोतरी टाल सकता है। इन दोनों असरों का मतलब है कर्ज़दारों के लिए अल्पकालिक फ़ायदा, और अगर दरें यूँ ही लुढ़कती रहीं तो बंधक रीफ़ाइनेंसिंग में बढ़ोतरी दिखने की पूरी संभावना है।”
क्या वे रियल एस्टेट निवेशकों के लिए कर घटाएँगे?
Republicans ने House और Senate पर नियंत्रण बनाए रखा। नतीजतन, कर नीति के भविष्य पर republicans का बेरोक नियंत्रण है, यानी कुछ बड़े बदलाव होंगे जो रियल एस्टेट निवेशकों के करों को प्रभावित करेंगे। Trump ने ये प्रस्ताव रखे हैं:
कर दरें घटाना, पूँजीगत लाभ कर की सर्वोच्च दर 20% के साथ।
एस्टेट या मृत्यु कर समाप्त करना
निगम कर 35% से घटाकर 15% करना
और कर सुधार के मामले में भले उन्हें सब कुछ न मिले, हमारा कर कानून बदलाव के लिए पक चुका है (Republicans और Democrats, दोनों ने इसकी माँग की है), और वह बदलाव अगस्त 2017 से पहले आने की संभावना है, इससे पहले कि 2018 का चुनावी मौसम शुरू हो जाए।
क्या पैसा उधार लेना आसान हो सकता है?
नियमन में कमी, जो उनके प्रचार की खास बातों में से एक थी, बैंकों को कर्ज़ देना बढ़ाने देगी, जो 2008 से बहुत दबा हुआ रहा है। Trump के राष्ट्रपति काल में उपभोक्ताओं के लिए घर का मालिक बनना आसान करने का एक और रास्ता होगा FHA ऋण पर प्रीमियम घटाना या Fannie Mae अथवा Freddie Mac की गारंटी फ़ीस काटना।
नियमों पर क्या असर पड़ेगा?
Trump का बहुत सारा एजेंडा वित्तीय बाज़ार से नियमन हटाकर उसे पूरी तरह ज़िंदा करने के इर्द-गिर्द रहा है, और अकेली यह बात भी रियल एस्टेट को बल दे सकती है। Trump और पूरी Republican पार्टी इस बारे में मुखर रही है।
Trump ने बैंकिंग नियमों और भवन नियमों, दोनों को घटाने का प्रस्ताव रखा है। कर्ज़ पर नियमन ढीला करने से उपभोक्ताओं के लिए ऋण लेना आसान होगा और गृहस्वामित्व बढ़ सकता है। भवन नियमों की बात करें तो, National Realtor Association की एक बैठक में Trump ने अनुमान लगाया कि मकान बनाने की लागत का 25% नियमों से जुड़ा है। वे इसे 2% पर लाना चाहेंगे। निर्माण से नियमन हटा तो इसका मतलब होगा उपभोक्ताओं के लिए ज़्यादा किफ़ायती घर।
क्या बंधक ब्याज कटौती खत्म हो जाएगी?
नहीं! पिछले वर्ष Trump ने जो कर योजना साझा की थी, उसमें साफ़ और स्पष्ट शब्दों में कहा गया था कि वे बंधक ब्याज कटौती बनाए रखेंगे।
क्या वे 1031 exchange कार्यक्रम जारी रखेंगे?
Trump, जिन पर कर संहिता का आक्रामक इस्तेमाल कर कथित तौर पर संघीय कर न चुकाने के लिए ज़बरदस्त आलोचना हुई, संभवतः विवादित 1031 कर-मुक्त विनिमय को बनाए रखेंगे, जो मकान-मालिकों को पूँजीगत लाभ कर चुकाए बिना संपत्ति बेचने देता है, बशर्ते वे बिक्री की रकम दूसरे रियल एस्टेट निवेशों में लगा दें। 1031 exchange कार्यक्रम की यह नीति रियल एस्टेट उद्योग की बुनियादी शिलाओं में से एक है और Trump इसे बनाए रखेंगे।
और अप्रवासन का क्या?
Trump की अप्रवासन नीति उनकी उम्मीदवारी की घोषणा के बाद से कई बार बदली है, और अप्रवासन सुधार कोई ऐसा विधेयक नहीं है जिसे Congress या Senate से आसानी से पास कराया जा सके, इसलिए यह तय करना मुश्किल है कि इसका NYC के रियल एस्टेट बाज़ार पर कोई बड़ा असर पड़ेगा या नहीं।
क्या Trump अपने प्रचार के सारे रुख़ लागू कर पाएँगे?
आप में से जो लोग Trump की कुछ अतिवादी बयानबाज़ी और आचरण के बाद उनके राष्ट्रपति बनने को लेकर भावुक हो रहे हैं, वे याद रखें कि US President के पास असीमित ताकत नहीं होती। हमारे संस्थापक नहीं चाहते थे कि ताकत किसी एक आदमी या एक समूह के हाथ में रहे और देश किसी और तानाशाह या ज़ालिम के शासन में जा पड़े। इसीलिए हमारी सरकार तीन शाखाओं में बँटी है: कार्यपालिका, विधायिका और न्यायपालिका। यही वजह है कि Trump के कई ज़्यादा अतिवादी प्रचार-नीतिगत रुख़ हकीकत नहीं बनेंगे। या तो विधायिका में उनका विरोध होगा या न्यायपालिका उन्हें पलट देगी।
इसमें शक नहीं कि यह चुनाव बेहद बाँटने वाला रहा। पर अब जब चुनाव खत्म हो चुका है, अमेरिकी जनता वैसे ही साथ आ जाएगी जैसे हमेशा आती रही है। Obama ने Trump के बारे में कहा था: “हम सब उनकी सफलता की कामना कर रहे हैं”।
आगे बढ़ें Property Intelligence Hub के साथ, जो NYC और South Florida में फैला 35-पेज का चयनित अथॉरिटी मानचित्र है।
2026 खरीद रणनीति
मैनहट्टन कॉन्डो बाज़ार सेगमेंट के अनुसार: पुनर्विक्रय, नया विकास और लक्ज़री इन्वेंट्री
मैनहट्टन के कॉन्डो बाज़ार को सेगमेंट के अनुसार समझना सबसे अच्छा है। व्यापक माध्यिका पुनर्विक्रय कॉन्डो, डेवलपर इन्वेंट्री, पार्क के सामने के प्रतिष्ठित अपार्टमेंट, डाउनटाउन लॉफ्ट और एक बेडरूम वाले एंट्री-लक्ज़री अपार्टमेंट की बहुत अलग स्थितियों को छिपा सकती है।
सेगमेंट
क्या हो रहा है
खरीदार की रणनीति
पुनर्विक्रय कॉन्डोमिनियम
बेहतर मूल्य निर्धारण, दिखाई देने वाली तुलनीय बिक्री, और लिस्टिंग पुरानी होने पर अधिक मोलभाव की गुंजाइश।
उचित मूल्य को पुरानी माँग से अलग करने के लिए हाल की पूरी हुई बिक्री, बाज़ार में दिन, मासिक खर्च और नवीनीकरण के दायरे का उपयोग करें।
नया विकास और डेवलपर यूनिट
खरीदार फिनिश की गुणवत्ता, रियायतें, डेवलपर द्वारा वहन किए जाने वाले क्लोज़िंग खर्च, डिलीवरी का समय और लाइन में बचे विकल्पों की तुलना करते हैं।
हस्तांतरण कर और वर्किंग-कैपिटल योगदान सहित क्लोज़िंग तक की कुल नकदी का हिसाब लगाएँ, और देखें कि प्रोत्साहन ऊँची माँग कीमत की भरपाई करते हैं या नहीं।
लक्ज़री और प्रतिष्ठित कॉन्डो
दुर्लभता, दृश्य की गुणवत्ता, निजता और इमारत की प्रतिष्ठा औसत प्रति वर्ग फ़ुट कीमत से अधिक मायने रख सकती है।
केवल इलाके की माध्यिका नहीं, बल्कि इमारत की श्रेणी और आवास लाइन के आधार पर तुलना करें।
एंट्री-लक्ज़री कॉन्डो
छोटी यूनिट ब्याज दरों के प्रति अधिक संवेदनशील होती हैं और को-ऑप के मूल्य से प्रतिस्पर्धा करती हैं, पर निवेशकों और पाइड-ए-टेर खरीदारों को अधिक लचीलापन देती हैं।
कॉन्डो प्रीमियम के लिए अपनी सीमा बढ़ाने से पहले किराये की संभावना, रखरखाव लागत, वित्तपोषण की धारणाएँ और पुनर्विक्रय खरीदार वर्ग का आकलन करें।
डाउनटाउन बनाम पार्क के सामने
ट्राइबेका, सोहो, नोहो और वेस्ट विलेज में कीमतें अक्सर लॉफ्ट के आकार, रेस्तराँ और बुटीक इमारतों की उपलब्धता पर तय होती हैं। सेंट्रल पार्क साउथ, अपर ईस्ट साइड और अपर वेस्ट साइड में कीमतें पार्क तक पहुँच, सेवाओं, दृश्यों और क्लासिक आवासीय स्थिरता पर अधिक निर्भर करती हैं।
मोलभाव कहाँ दिखता है
मोलभाव की गुंजाइश आमतौर पर अत्यधिक नवीनीकृत पुनर्विक्रय यूनिट, ऊँचे मासिक खर्च वाली यूनिट, पुरानी लिस्टिंग और कम बचे विकल्पों वाली डेवलपर इन्वेंट्री में सबसे अधिक दिखती है। संरक्षित दृश्य या दुर्लभ लेआउट वाली सर्वश्रेष्ठ संपत्तियों के लिए फिर भी तेज़ और सटीक आकलन ज़रूरी है।