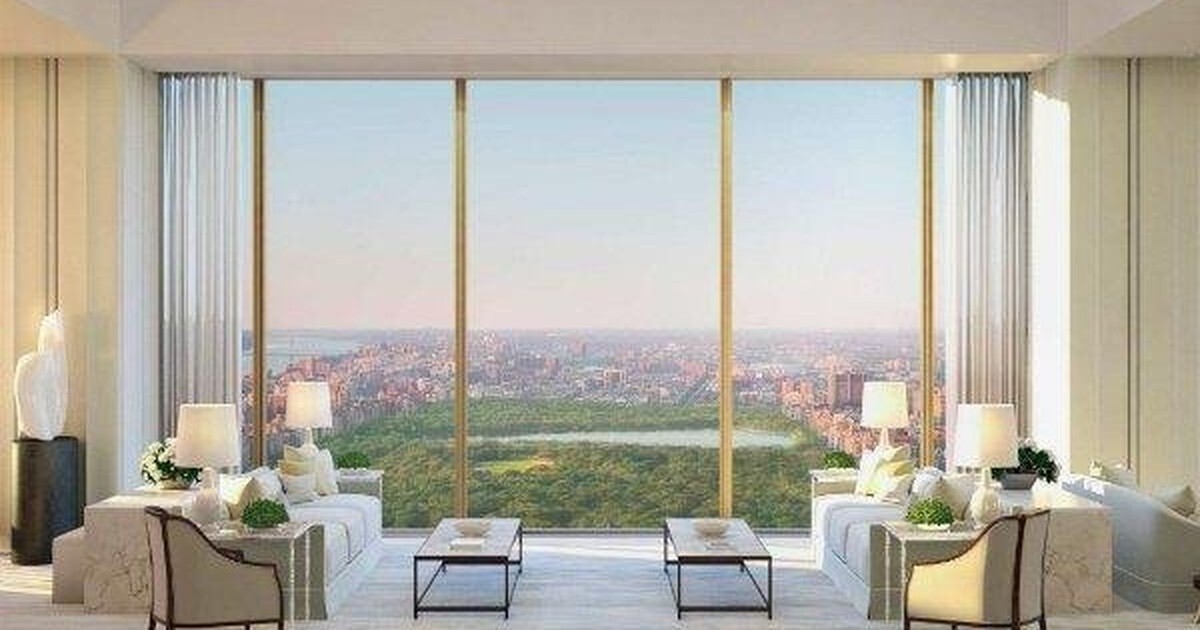
Deux immeubles se font face à quelques dizaines de mètres sur la lisière sud de Central Park. L'un est une coopérative en pierre calcaire des années 1920 où une vente peut prendre six mois et où un conseil peut rejeter un milliardaire sans explication. L'autre est un supertall de verre où un family office étranger peut conclure au comptant via une LLC sans jamais rencontrer un voisin. Les deux sont des trophées. Ils ne pourraient être plus différents.
C'est la véritable ligne de partage du très haut de gamme de Manhattan. Ce n'est ni Park Avenue contre la 57e Rue Ouest, ni l'ancien contre le neuf. Ce sont deux théories opposées de ce qu'une résidence trophée doit faire pour vous. L'une vous protège par le contrôle et la discrétion. L'autre vous récompense par l'anonymat et la liquidité. Savoir laquelle convient à votre vie vaut plus que n'importe quelle vue.
Les deux trophées, définis
D'un côté, les coopératives d'avant-guerre de la Cinquième et de Park Avenue : 740 Park, 834 Fifth, 778 Park, les immeubles white-glove qui retiennent les mêmes familles depuis des générations. Ce sont des co-ops, ce qui signifie que vous n'achetez pas de l'immobilier. Vous achetez des parts dans une société et un bail propriétaire sur votre appartement. Le conseil vote sur qui rejoint l'immeuble. Il peut dire non, et il le fait.
De l'autre côté, Billionaires' Row, le couloir de copropriétés supertalls le long de la 57e Rue Ouest, bâti depuis 2014. Central Park Tower, au 217 West 57th, culmine à 1 550 pieds, le plus haut immeuble résidentiel au monde. 111 West 57th, la Steinway Tower, est le gratte-ciel le plus élancé qui soit, avec un rapport hauteur sur largeur de 24 pour 1. La résidence la plus chère jamais vendue aux États-Unis se trouve sur ce couloir : le penthouse de Ken Griffin au 220 Central Park South, acheté pour 238 millions de dollars en 2019.
Ce sont des copropriétés. Vous possédez l'appartement en pleine propriété, vous pouvez le financer, le louer, le détenir dans une entité, et le vendre à presque quiconque peut payer. Pas d'entretien avec le conseil. Pas de lettres de référence. Pas de vote sur votre caractère.
Cette seule différence juridique, des parts contre un titre, commande presque tout ce qui suit.
L'agrément du conseil est toute l'histoire
Demandez à n'importe quel courtier de Manhattan ce qui sépare les deux mondes, et la réponse est le conseil. Un conseil de co-op d'avant-guerre peut exiger deux à trois ans de réserves liquides après clôture, une divulgation financière complète, des déclarations fiscales, des lettres de référence personnelles et professionnelles, et un entretien en personne. Beaucoup des meilleurs immeubles plafonnent la part finançable d'un achat, et quelques-uns exigent de fait le tout-comptant. La sous-location est souvent restreinte ou purement interdite, de sorte que l'appartement ne peut être traité comme un investissement à revendre ou à louer.
Pour le bon acquéreur, ce parcours d'obstacles est justement l'intérêt. Le conseil est un filtre qui protège le caractère de l'immeuble, ses finances et sa discrétion. Vous achetez des voisins autant que des mètres carrés. Pour le mauvais acquéreur, c'est un mur. Une fortune self-made riche en capital mais légère en réserves liquides peut être éconduite. Un nom qui attire la presse peut être discrètement rejeté. Les acquéreurs étrangers qui ne peuvent ou ne veulent pas divulguer pleinement l'origine et la structure de leur fortune ne prennent souvent même pas la peine de postuler.
Les copropriétés de Billionaires' Row suppriment le mur. Un conseil de copropriété dispose d'un droit de premier refus, mais en pratique ne l'exerce presque jamais. Aucun entretien ne juge de votre mérite. C'est précisément pourquoi les supertalls ont absorbé une vague de capital mondial que les co-ops n'allaient jamais accepter. Comme le montre le profil d'acquéreur du couloir, la demande se concentre parmi les dirigeants de fonds souverains, les family offices mondiaux et les acquéreurs internationaux achetant via des structures LLC. La co-op au bout de l'avenue aurait montré la porte à la plupart d'entre eux.
La co-op demande qui vous êtes. Le condo demande si le virement est passé. Décidez à quelle question vous préférez répondre.
Ce que vous obtenez réellement contre la discrétion
Les acquéreurs de co-op paient pour le contrôle et l'intimité à l'intérieur. Le registre des actionnaires n'est pas public comme l'est un titre. L'immeuble régule sa propre population. L'entretien et les réserves sont gérés par des gens qui comptent y vivre des décennies, non par un promoteur qui mène une commercialisation. Il en résulte une culture de propriété plus calme et plus stable, et souvent un coût de portage au pied carré inférieur à celui d'un condo neuf bourré d'équipements.
Les acquéreurs de condo paient pour la liberté et l'optionalité à l'extérieur. Vous pouvez acheter via une entité, financer l'essentiel du prix, sous-louer quand vous voyagez et sortir selon votre propre calendrier. Pour un acquéreur dont la fortune est mondiale, mobile ou simplement privée, cette souplesse est l'actif.
Les prix : deux marchés différents qui prétendent n'en faire qu'un
Les chiffres affichés favorisent les tours, mais la comparaison n'est pas à armes égales.
Sur Billionaires' Row, les résidences standard se négocient grosso modo de 5 à 15 M$, les plateaux complets et les penthouses démarrant autour de 15 à 30 M$ et s'étendant au-delà de 250 M$ au plafond trophée. L'entrée de Central Park Tower se situe dans le haut de la fourchette à sept chiffres, et ses meilleures annonces ont dépassé 190 M$. One57, l'immeuble qui a inauguré le couloir, a enregistré la première vente new-yorkaise à approcher 100 M$ et se négocie aujourd'hui dans une large fourchette de revente. La construction neuve commande une prime au pied carré pour des hauteurs sous plafond, du verre, des installations techniques et des programmes d'équipements que le parc immobilier d'avant-guerre ne peut égaler.
Les co-ops d'avant-guerre jouent un autre jeu. Beaucoup des grands appartements de la Cinquième et de Park Avenue se mettent rarement en vente, et lorsqu'ils le font, ils se vendent souvent hors marché. Un plateau complet dans une co-op de premier rang peut rivaliser avec un penthouse de supertall sur le prix total tout en coûtant sensiblement moins au pied carré, car vous ne payez ni les frais généraux d'équipements d'une tour flambant neuve ni la marge d'un promoteur. Vous payez la rareté, l'adresse et la hauteur sous plafond dans un immeuble qu'on ne reproduira jamais.
Il y a aussi une subtilité fiscale qui joue en faveur de l'acquéreur sur les co-ops. La mansion tax de New York et les dynamiques de taxe de mutation plus lourdes du développement neuf tendent à peser davantage sur les achats de condos neufs, où les frais de clôture promoteur atteignent souvent 3 à 5 pour cent, contre environ 2 à 3 pour cent sur une revente. Pour un acquéreur sérieux qui compare deux trophées, le coût d'acquisition global peut diverger de plus que ne le suggère l'étiquette. Le tableau complet des deux produits figure dans notre classement des 100 propriétés les plus chères à vendre à Manhattan.
Revente et liquidité : l'arbitrage que vous faites réellement
C'est ici que les deux mondes s'inversent.
- Les condos sont liquides par construction. Un vivier d'acquéreurs plus large, l'absence d'agrément du conseil, la disponibilité du financement et la propriété via entité élargissent tous la sortie. Quand vous voulez vendre, vous le pouvez. Le prix à payer, c'est que vous êtes exposé aux mêmes flux de capital mondial qui ont porté le couloir : quand la demande étrangère se refroidit ou que de l'offre nouvelle est livrée, les tours de verre se revalorisent plus vite.
- Les co-ops sont illiquides par construction. Le conseil qui vous protège à l'entrée vous ralentit à la sortie. Chaque acquéreur que vous trouvez doit franchir le même parcours d'obstacles que vous, ce qui amincit le vivier et allonge les délais. L'avantage, c'est la stabilité. Les meilleurs immeubles conservent leur valeur à travers les cycles précisément parce qu'ils n'ont jamais inondé le marché d'appartements et n'ont jamais dépendu de l'argent spéculatif.
Dit simplement : le condo est l'actif le plus négociable, la co-op le plus durable. Un acquéreur susceptible de se relocaliser, qui veut financer, ou qui traite la résidence en partie comme une position, devrait pencher vers le condo. Un acquéreur qui veut un siège générationnel dans un immeuble qui aura la même allure dans quarante ans devrait pencher vers la co-op.
L'intimité fonctionne différemment dans chacun
Les deux vendent la discrétion, mais par des mécanismes opposés. La co-op livre l'intimité socialement et juridiquement : une population triée, une liste d'actionnaires non publique, et une culture de conseil bâtie autour du fait de rester hors des journaux. Le supertall livre l'intimité par l'anonymat et la verticalité : vous pouvez détenir via une entité, le personnel est formé à ne rien voir, et vous pouvez ne jamais partager un ascenseur avec les étages du dessus ou du dessous. L'une est l'intimité d'un club fermé. L'autre, celle d'un hôtel où personne ne connaît votre nom.
Quel trophée l'emporte pour quel acquéreur
Il n'y a pas de vainqueur universel. Il n'y a que l'adéquation.
- L'acquéreur d'héritage. Fortune ancienne, basée aux États-Unis, qui compte conserver sur une génération, à l'aise avec la divulgation et un entretien. La co-op d'avant-guerre l'emporte. Vous voulez le contrôle, la stabilité et l'adresse que l'argent seul ne peut acheter.
- L'acquéreur de capital mondial. International, discret sur l'origine de sa fortune, achetant souvent via une entité, attaché à la liquidité et à une clôture nette. Billionaires' Row l'emporte. La structure de copropriété est faite pour cet acquéreur précis.
- L'acquéreur pied-à-terre. Veut une base new-yorkaise à temps partiel, peut sous-louer, ne veut pas d'un conseil qui dicte l'usage. Le condo l'emporte, et l'exposition fiscale d'une résidence de luxe non principale mérite d'être modélisée d'abord dans notre note sur la taxe pied-à-terre pour l'immobilier de luxe à Manhattan.
- L'acquéreur de vue. Si l'actif est le panorama sur Central Park depuis le 90e étage, aucune co-op d'avant-guerre ne peut le livrer. Le supertall l'emporte par la seule altitude. One57 a contribué à prouver que les acquéreurs paieraient pour cette hauteur, et le couloir n'a fait que bâtir plus haut depuis. Voyez le contexte immeuble par immeuble à One57.
- L'acquéreur de statut et de caractère. Si ce que vous voulez est une façade en pierre calcaire, un plan signé Rosario Candela et des voisins installés là depuis l'administration Eisenhower, la co-op l'emporte sans appel.
Pour les acquéreurs qui penchent spécifiquement vers la coopérative d'avant-guerre, notre guide des meilleures co-ops de New York classe les immeubles par culture de conseil, exigences financières et comportement à la revente, les variables qui décident réellement si vous entrerez ou non.
Comment un acquéreur sérieux devrait mener la décision
Ne commencez pas par l'appartement. Commencez par trois questions, puis laissez le bon produit découler des réponses.
- Comment détenez-vous votre fortune ? Si votre bilan est liquide, divulgable aux États-Unis, et que vous êtes heureux de le partager, la porte de la co-op est ouverte. Si votre fortune est mondiale, structurée ou privée, le condo est la voie réaliste.
- Combien de temps conserverez-vous ? Le générationnel favorise la co-op. Le souple, ou le potentiellement mobile, favorise la liquidité du condo.
- Qu'achetez-vous vraiment ? Une vue et l'optionalité pointent vers les tours. L'adresse, le contrôle et une communauté triée pointent vers la Cinquième et Park.
L'erreur est d'acheter le trophée avant de répondre à ces questions, puis de découvrir, à l'entretien du conseil ou à la revente, que la structure n'a jamais convenu à la vie.
FAQ
Pourquoi les milliardaires achètent-ils des condos sur Billionaires' Row plutôt que des co-ops d'avant-guerre ?
Surtout à cause du conseil. Les co-ops d'avant-guerre exigent divulgation financière, lettres de référence, entretien, et souvent d'importantes réserves liquides et des achats tout-comptant, et elles peuvent rejeter tout acquéreur sans en donner la raison. Les copropriétés de Billionaires' Row n'imposent rien de tout cela. Un acquéreur peut acheter via une LLC, financer la résidence et conclure rapidement, ce qui explique pourquoi le couloir attire tant de capital international et de family offices que les co-ops n'allaient jamais agréer.
Les co-ops d'avant-guerre sont-elles moins chères que les condos de Billionaires' Row ?
Souvent moins chères au pied carré, mais pas toujours sur le prix total. Les condos supertalls neufs portent une prime pour la construction neuve, les équipements et les marges du promoteur, et leurs frais de clôture en développement neuf peuvent atteindre 3 à 5 pour cent. Un plateau complet de co-op d'avant-guerre de premier rang peut égaler un penthouse de tour sur le prix affiché tout en coûtant moins au pied carré, car vous payez la rareté et l'adresse plutôt qu'un programme d'équipements flambant neuf.
Qui conserve mieux sa valeur dans le temps, une co-op ou un condo ?
Ils se comportent différemment. Les co-ops d'avant-guerre tendent à être plus stables et plus durables car le contrôle serré du conseil limite l'offre et décourage la spéculation, de sorte qu'elles conservent leur valeur à travers les cycles mais se négocient lentement. Les condos supertalls sont plus liquides et plus négociables, mais aussi plus exposés aux flux de capital mondial et à l'offre nouvelle, de sorte qu'ils peuvent se revaloriser plus vite dans les deux sens. La stabilité favorise la co-op ; la liquidité favorise le condo.
Un acquéreur étranger peut-il être agréé par un conseil de co-op de la Cinquième Avenue ?
C'est difficile. Beaucoup des meilleurs conseils de co-op attendent une transparence financière complète, des actifs vérifiables aux États-Unis et un entretien en personne, et ils tendent à défavoriser la propriété via entité et un historique américain limité. Les acquéreurs étrangers qui tiennent à l'intimité ou détiennent leur fortune via des structures internationales trouvent généralement les copropriétés de Billionaires' Row bien plus praticables, puisque ces immeubles acceptent en général la propriété via LLC et les acquéreurs mondiaux.
Combien de temps faut-il pour acheter l'un ou l'autre ?
Un condo sur Billionaires' Row peut se conclure en quelques semaines une fois les termes convenus, surtout au comptant. Une co-op d'avant-guerre prend généralement des mois, car le dossier du conseil, l'examen financier, les lettres de référence et l'entretien ont tous lieu avant que vous puissiez conclure, et le conseil peut encore refuser. Si la rapidité et la certitude comptent, le condo est la voie la plus rapide.
Le trophée qui l'emporte est celui qui correspond à votre manière de détenir votre fortune, à la durée de votre séjour et au contrôle que vous voulez sur la porte. Commencez par décider de quel côté de cette ligne vous êtes, puis laissez-nous cartographier les immeubles précis. Commencez par le terrain d'avant-guerre dans notre guide des meilleures co-ops de New York, ou par le terrain des tours dans notre présentation de Billionaires' Row, et nous éprouverons l'adéquation lors d'un échange privé avant que vous ne vous asseyiez pour un entretien ou ne signiez un contrat.
À lire également
- Billionaires' Row 2026 : l'indice des supertalls trophées
- Ce que 5 M$ à 100 M$ achètent dans les appartements de Manhattan
- Le manuel de l'acquéreur étranger pour les biens trophées de Manhattan 2026
- La prime de la vue sur Central Park