L'essentiel
- L'État de New York a adopté sa première taxe pied-à-terre dans le budget de l'exercice 2027 (FY2027), promulgué par la gouverneure Kathy Hochul le 28 mai 2026, après que celle-ci et le maire Zohran Mamdani l'ont proposée le 15 avril 2026.
- Il s'agit d'une surtaxe annuelle sur les résidences qui ne sont pas des résidences principales, en vigueur depuis le 1er juillet 2026 et jusqu'au 30 juin 2031. Dans sa première phase, le seuil est fixé à 5 millions de dollars de valeur de marché selon le Department of Finance pour les maisons d'une à trois familles et à 1 million de dollars pour les condos et co-ops.
- Le cabinet de la gouverneure tablait sur au moins 500 millions de dollars par an ; le contrôleur de la ville (City Comptroller) l'a estimée plutôt entre 340 et 380 millions de dollars. Le nombre de biens concernés va des 13 000 cités en avril aux 11 226 modélisés par le City Comptroller.
- Le barème est publié. Les condos et co-ops paient 4 % de 1 à 3 millions de dollars, 5,25 % jusqu'à 5 millions de dollars et 6,5 % au-delà ; les maisons d'une à trois familles paient 0,8, 1,05 et 1,3 % par tranches à partir de 5 millions de dollars.
- Le 29 septembre 2026, un juge de Staten Island a ordonné à la ville de reprendre la mise en œuvre : retirer le registre des biens publié, annuler les avis envoyés et en adresser de plus ciblés. Le 4 novembre, une cour d'appel a annulé cette ordonnance, de sorte que la ville peut poursuivre. La surtaxe elle-même demeure.
Septembre 2026 : un juge ordonne de reprendre la mise en œuvre
Le 29 septembre 2026, le juge Wayne M. Ozzi, à Staten Island, a estimé que la ville avait mal conduit le lancement de la surtaxe, donnant raison à une coalition de propriétaires qui dénonçaient une « confusion généralisée ». Le Department of Finance avait envoyé des avis à des propriétaires non assujettis à la taxe, y compris à des propriétaires d'une seule résidence principale, et publié un registre de plus de 900 000 biens que de nombreux lecteurs ont pris pour la liste des contribuables.
Selon The New York Times et 6sqft, la décision impose à la ville de retirer ce registre et de le remplacer par une liste plus restreinte, limitée aux biens effectivement soumis à la surtaxe, d'annuler les avis antérieurs et d'en envoyer de nouveaux expliquant comment chaque bien a été jugé assujetti. The Real Deal a fait état de la même ordonnance le 29 septembre.
Le recours contestait la mise en œuvre, non la taxe : la surtaxe reste donc en vigueur. La mairie a jugé la décision erronée et a fait appel. Un recours distinct, déposé par le fondateur de Wynn Resorts, Stephen Wynn, et l'ancien secrétaire au Commerce Wilbur Ross, conteste la taxe elle-même, au motif qu'elle ne frappe que les non-résidents de la ville, selon Gothamist.
Novembre 2026 : une cour d'appel annule l'ordonnance
Le 4 novembre 2026, quatre juges de l'Appellate Division ont annulé l'ordonnance du juge Ozzi et rejeté l'affaire. La cour a estimé que les propriétaires à l'origine du recours n'avaient pas qualité pour agir, car figurer sur le registre ou recevoir un avis ne leur causait aucun préjudice (The Real Deal, 4 novembre 2026). La ville n'a pas à retirer le registre des biens ni à annuler les avis qu'elle a envoyés.
La décision a porté sur la qualité pour agir, non sur la validité de la taxe. Un recours distinct contre la surtaxe elle-même, déposé dans le comté de Suffolk, demeure pendant, et l'avocat des propriétaires dans l'affaire rejetée a indiqué à The Real Deal qu'il attend une décision en décembre. The Real Deal rapporte par ailleurs que les exonérations du Department of Finance ont ramené à moins de 9 000 le nombre de biens potentiellement assujettis à la surtaxe.
Les élections de mi-mandat n'ont pas modifié la surtaxe. Lisez ce que les élections de mi-mandat de 2026 changent pour les acheteurs de Manhattan et de Miami pour comprendre comment Albany, Tallahassee et les taux hypothécaires pèsent désormais sur le calcul.
La taxe qui revenait sans cesse est arrivée
Pendant plus de dix ans, la taxe pied-à-terre a été l'idée qui ne mourait pas et ne passait pas. Ses promoteurs à Albany et à la mairie l'ont avancée, resserrée puis remisée sous plusieurs administrations. Pour l'acquéreur qui visait une résidence occupant un étage entier sur Central Park South, elle restait une hypothèse : une ligne à intégrer dans un scénario de stress, non à payer. Cela a changé en 2026.
Le 15 avril 2026, la gouverneure Kathy Hochul et le maire Zohran Mamdani ont proposé la première taxe pied-à-terre de l'État. Le Parlement de l'État l'a adoptée fin mai dans le cadre du budget FY2027, et la gouverneure l'a promulguée le 28 mai 2026. Elle est entrée en vigueur le 1er juillet 2026 et expire le 30 juin 2031, sauf prorogation. Pour Billionaires' Row, un corridor bâti presque entièrement sur des résidences secondaires, ce n'est plus un débat. C'est une question de planification.
Ce que prévoit réellement la loi adoptée
Il faut lire le texte attentivement, car ce sont les détails qui déterminent qui paie et combien. Voici ce que fixe la loi adoptée :
- C'est une surtaxe annuelle, pas un frais d'acquisition. La taxe est due chaque année de détention du bien. C'est tout son principe, et c'est ce qui la distingue de la mansion tax et des droits de mutation (transfer taxes), payés une seule fois à l'achat.
- Le seuil n'est pas un chiffre unique. Jusqu'au 30 juin 2028, il est de 5 millions de dollars de valeur de marché selon le Department of Finance pour les maisons d'une à trois familles et de 1 million de dollars pour les condominiums et co-ops, les co-ops étant évaluées sur une valeur de marché imputée, répartie selon le nombre de parts et facturée à la société coopérative. À compter du 1er juillet 2028, toutes les catégories convergent vers un seuil de 5 millions de dollars aux taux des maisons d'une à trois familles, la valeur étant établie à partir de ventes comparables conclues dans des conditions de pleine concurrence (arm's length).
- Elle vise les résidences non principales. La surtaxe s'applique lorsque le bien n'est la résidence principale ni de son propriétaire, ni d'un membre de sa famille proche, ni d'un locataire titulaire d'un bail de longue durée de bonne foi. Attention au raccourci trompeur : ce n'est pas seulement une taxe sur les propriétaires venus d'autres États. Un résident de New York City qui possède un second logement dans la ville la doit aussi, car un seul logement peut être la résidence principale.
- La prévision de recettes est contestée. Le cabinet de la gouverneure tablait sur au moins 500 millions de dollars par an, et le plan financier adopté retient 506 millions de dollars pour l'exercice 2027. Le City Comptroller, en modélisant les ajustements locatifs et comportementaux, l'a estimée plutôt entre 340 et 380 millions de dollars.
Les promoteurs du texte ont désigné le type de propriétaire visé, évoquant des résidences servant à stocker du patrimoine plutôt qu'à habiter, et cité certains des biens les plus chers du pays, dont le penthouse de Midtown acquis par Ken Griffin pour un montant publiquement rapporté d'environ 238 millions de dollars. Au stade de la proposition, le cabinet de la gouverneure Hochul estimait à environ 13 000 le nombre de biens new-yorkais concernés. Depuis l'adoption, des notes à destination de clients ont fait circuler des chiffres d'environ 10 000 et d'environ 14 000 sans citer de source, tandis que la modélisation publiée par le City Comptroller lui-même aboutit à 11 226. Tout chiffre isolé doit être tenu pour une estimation, et il convient de vérifier à quel stade il remonte.
Le barème
La proposition d'avril laissait le taux en blanc. La loi adoptée, non. Jusqu'au 30 juin 2028, les condominiums et co-ops paient 4 % de la valeur de marché de 1 à 3 millions de dollars, 5,25 % de 3 à 5 millions de dollars et 6,5 % au-delà de 5 millions de dollars. Les maisons d'une à trois familles paient 0,8 % de 5 à 15 millions de dollars, 1,05 % de 15 à 25 millions de dollars et 1,3 % au-delà de 25 millions de dollars. Le taux n'est pas progressif par tranche : une maison individuelle de 30 millions de dollars paie 1,3 % sur la totalité de sa valeur, soit 390 000 dollars par an. À compter du 1er juillet 2028, toutes les catégories passent à un seuil unique de 5 millions de dollars aux taux des maisons d'une à trois familles, la valeur de marché étant fixée par des ventes comparables en pleine concurrence et non plus par la méthode légale fondée sur le revenu locatif.
Le calcul
La surtaxe est indexée sur l'évaluation de la ville : son coût suit donc ce chiffre, et non le prix que vous avez payé. Le calcul est une simple multiplication, et il se cumule sur une longue détention. C'est précisément pourquoi les acquéreurs le surveillent. Un frais d'acquisition ponctuel est une donnée connue que l'on absorbe une fois. Une charge annuelle récurrente modifie le taux de rendement interne d'un actif d'exception détenu dix ou vingt ans.
Voici la méthode rigoureuse pour l'intégrer :
- Partir de l'existant. Évaluez l'actif au regard des taxes déjà en vigueur, présentées plus bas et dans notre analyse de la taxe pied-à-terre et de l'immobilier de luxe à Manhattan.
- Ajouter la couche de la surtaxe. Appliquez le taux publié pour la catégorie du bien à sa valeur de marché selon le Department of Finance, puis observez l'évolution du coût de détention sur un horizon réaliste, y compris l'étape de 2028, lorsque les seuils convergent.
- Obtenir l'évaluation, pas le prix. Comme l'explique la section suivante, la manière dont la ville mesure la valeur compte autant que le taux lui-même.
Cette approche chiffre l'obligation qui existe, et non celle qui avait été proposée.
Tout se joue sur l'évaluation
La question décisive n'est pas le taux. C'est la valeur à laquelle le seuil se rattache. Le système d'impôt foncier de New York City attribue aux condos et co-ops des valeurs de marché et des valeurs imposables très inférieures à leurs prix de vente, car la loi de l'État impose au Department of Finance de fonder ces valeurs sur un revenu locatif théorique plutôt que sur les prix réellement pratiqués. La loi adoptée fixe le seuil des condominiums et co-ops à 1 million de dollars de cette valeur de marché du Department of Finance, et non à 5 millions de dollars ni au prix de vente. Les synthèses publiées ne sont pas unanimes sur ce point : la plupart lisent le seuil comme une valeur de marché, une seule comme une valeur imposable (assessed value), et l'écart est suffisamment important pour être vérifié sur votre propre lot.
The City Reporter a exposé cet écart le 22 avril 2026, alors que la mesure n'était encore qu'une proposition, et les chiffres sont frappants. Un condo du 432 Park Avenue vendu 26 millions de dollars affichait une valeur de marché selon le Department of Finance d'un peu moins de 1,9 million de dollars et une valeur imposable de 785 477 dollars. En examinant les registres de cette tour, le média n'a trouvé aucun lot résidentiel qui dépasserait un seuil de 5 millions de dollars sur la base de sa valeur imposable, et un seul, acheté 91 millions de dollars en 2017, qui le dépasserait sur la base de sa valeur de marché. Rapportés au seuil de 1 million de dollars pour les condominiums que l'État a effectivement adopté, les mêmes chiffres pointent dans l'autre sens : une valeur de marché d'un peu moins de 1,9 million de dollars se situe pleinement dans le champ de la taxe. L'appartement de Sting au 220 Central Park South, acheté 65,7 millions de dollars en 2019, présente une valeur imposable actuelle d'environ 1,89 million de dollars.
Le seuil qui compte sur Billionaires' Row est de 1 million de dollars de valeur de marché municipale, et très peu de biens du corridor se situent en dessous.
Le penthouse du 96e étage du 432 Park Avenue, vendu 87,7 millions de dollars en 2016, illustre bien cet écart. Il s'agit d'une vente passée et non d'une transaction actuelle, mais elle montre clairement le décalage : selon The City Reporter, la valeur de marché de ce lot selon le Department of Finance est de 3,8 millions de dollars et sa valeur imposable de 1,6 million de dollars. Un seuil de 5 millions de dollars rattaché à ces chiffres l'aurait totalement manqué. Le seuil de 1 million de dollars pour les condominiums adopté par l'État, non.
Le président de l'arrondissement de Manhattan, Brad Hoylman-Sigal, qui a porté des versions antérieures du texte pendant plus de dix ans, l'a formulé ainsi lors de l'annonce de la proposition : les ultra-riches du monde entier qui utilisent l'immobilier new-yorkais pour y placer leur fortune devraient contribuer aux services municipaux qui protègent et soutiennent cet investissement. La leçon pour l'acquéreur est concrète : le chiffre qui détermine votre obligation est la valeur de marché selon le Department of Finance, et non votre prix d'achat. Obtenez-le donc avant la signature.
Pourquoi Billionaires' Row est au cœur du sujet
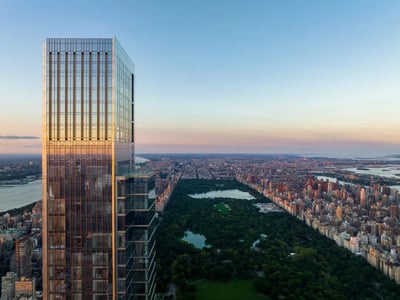
Billionaires' Row n'est pas une gamme de prix. C'est une géographie : le corridor qui longe West 57th Street et les blocs adjacents, juste au sud de Central Park, structuré par Central Park Tower, 220 Central Park South, 111 West 57th Street et One57. Les résidences standard du corridor se négocient entre le bas et le milieu de la fourchette des montants à huit chiffres, tandis que les plateaux d'étage entier et les penthouses atteignent neuf chiffres au sommet.
Comme le détaille notre guide de Billionaires' Row à New York, la demande se concentre ici sur des investisseurs internationaux, des family offices et des acquéreurs issus de la finance, qui considèrent ces résidences autant comme une réserve de valeur que comme un lieu de vie. Beaucoup les détiennent par l'intermédiaire de sociétés à responsabilité limitée, pour des raisons de confidentialité et de transmission patrimoniale. Une grande partie de ces logements sont, au sens le plus simple, des pied-à-terre détenus par des propriétaires dont la résidence principale se trouve ailleurs. C'est précisément cette forme de détention que la taxe vise.
La surtaxe ne frôle donc pas le corridor. Elle le cible. Pourtant, deux forces jouent en sens contraire, et un acquéreur sérieux doit peser l'une et l'autre.
La rareté joue en sens inverse
L'offre de véritables biens d'exception sur Billionaires' Row est structurellement limitée. Le corridor moderne est né d'un cycle de livraisons de tours ultra-hautes, approximativement entre 2014 et 2022, et les résidences d'étage entier avec vue directe sur Central Park changent rarement de mains. Une grande partie des transactions du segment le plus haut se fait hors marché, via les allocations des promoteurs et les réseaux de courtiers, et non sur des plateformes publiques.
Une rareté réelle tend à atténuer l'effet des taxes sur les coûts de détention au sommet du marché. Lorsqu'il n'existe qu'une poignée de résidences d'étage entier avec des vues protégées sur le parc, les acquéreurs qui les convoitent ne sont guère dissuadés par une surtaxe annuelle, aussi malvenue soit-elle. La pression devrait peser le plus sur l'offre la plus interchangeable, les lots des étages bas et intermédiaires pour lesquels les acquéreurs disposent de substituts plus proches, et le moins sur les étages d'exception irremplaçables.
Les taxes qui existent déjà
La nouvelle surtaxe s'ajoute à une structure de coûts que les acquéreurs de biens d'exception supportent déjà. Avant de modéliser la couche pied-à-terre, il faut comprendre la base.
- La mansion tax. New York applique une mansion tax aux achats résidentiels à partir de 1 million de dollars, selon un barème progressif dont le taux augmente à mesure que le prix atteint les tranches supérieures. Sur un achat d'exception, c'est l'un des postes les plus importants à la signature.
- Les droits de mutation (transfer taxes). L'État de New York comme New York City prélèvent des droits de mutation immobilière. Dans les achats de condominiums neufs, le promoteur transfère souvent la charge de ces droits à l'acquéreur, ce qui renchérit le coût global d'une vente promoteur par rapport à une revente.
- Les coûts de détention récurrents. Les propriétaires de biens d'exception paient déjà d'importants impôts fonciers annuels, des charges de copropriété (common charges) et des frais d'entretien (maintenance). La surtaxe pied-à-terre est un nouveau poste récurrent qui vient s'y ajouter.
Les frais d'acquisition de l'acheteur représentent environ 3 à 5 % pour les condos neufs lorsque s'appliquent les frais de clôture du promoteur, et plutôt 2 à 3 % pour une revente. Les acquéreurs étrangers sont également concernés par la retenue FIRPTA côté vendeur, et la plupart des boards de Billionaires' Row sont organisés pour accueillir des acquéreurs internationaux et la détention via LLC. Tel est le socle. La taxe pied-à-terre est la nouvelle variable qui s'y ajoute.
Le lien avec les départs vers la Floride
On ne peut évoquer une taxe new-yorkaise sur les résidences secondaires sans parler de la Floride. La migration des fortunes de New York vers le sud de la Floride a été l'un des grands mouvements de capitaux de ces dernières années, et la fiscalité en est un moteur central. La Floride ne prélève pas d'impôt sur le revenu au niveau de l'État et, pour un acquéreur qui choisit où établir sa résidence principale, la comparaison est sans appel.
La nouvelle taxe accentue cette comparaison d'une manière précise. Certains propriétaires de Billionaires' Row conservent leur appartement new-yorkais comme résidence secondaire justement parce que leur domicile fiscal se trouve ailleurs. Une surtaxe annuelle visant les propriétaires new-yorkais non résidents à titre principal renchérit exactement ce montage. Notre analyse de la migration fiscale de New York vers Miami montre comment les acquéreurs avertis font ces calculs.
L'effet n'est cependant pas symétrique. Un acquéreur qui transfère sa résidence principale à Miami peut vouloir conserver un pied à New York, et ce point d'ancrage est, par définition, un pied-à-terre. La même migration qui déplace le domicile fiscal vers la Floride peut ainsi laisser derrière elle exactement le type de détention new-yorkaise non principale que vise cette taxe. Les deux tendances interagissent au lieu de s'annuler, et le résultat net dépend de la structure de chaque acquéreur, de son horizon de détention et de sa tolérance aux coûts récurrents. L'essentiel est de faire les vrais calculs, et le simulateur fiscal New York et Miami ainsi que la comparaison immobilière Manhattan et Miami, plus large, sont les bons points de départ.
Ce que cela signifie pour la demande sur Billionaires' Row
La taxe étant adoptée et ses taux publiés, la tendance probable se dessine plus nettement qu'aucun chiffre isolé.
- La demande d'exception du haut de gamme est la mieux protégée. La rareté, la dynamique hors marché et la logique de réserve de valeur protègent le segment des étages entiers et des penthouses. Ces acquéreurs sont les moins sensibles au prix face à une charge de détention annuelle.
- Le milieu de gamme porte le plus de risque. Les résidences standard disposant de substituts plus proches, à Manhattan ou sur des marchés mondiaux concurrents, ressentiraient plus directement la surtaxe sur les prix et le rythme d'absorption.
- L'évaluation décide toujours du montant de la facture. Le seuil est assez bas pour englober le corridor, mais c'est la valeur de marché selon le Department of Finance, et non le prix de vente, qui détermine ce que chaque propriétaire paie réellement.
- La Floride reste dans le paysage. Toute hausse des coûts de détention à New York nourrit le récit migratoire, en particulier pour les acquéreurs capables de déplacer leur résidence principale sans renoncer à une présence new-yorkaise.
Rien de tout cela ne plaide pour l'attentisme. Les taux sont publiés et les seuils évolueront de nouveau en 2028, et les acquéreurs qui réussissent le mieux sur ce corridor comprennent à la fois la structure de coûts actuelle et ce qui est désormais inscrit dans la loi. Évaluez l'actif au regard des taxes effectivement en vigueur, appliquez la surtaxe publiée à la valeur de marché du bien selon le Department of Finance et décidez en pleine connaissance de cause.
Vous envisagez l'achat ou la vente d'un bien d'exception ? Nos courtiers travaillent chaque jour les marchés de Manhattan et de Miami. Écrivez-nous sur WhatsApp pour un échange confidentiel et sans engagement.
Questions fréquentes
Existe-t-il une taxe pied-à-terre à New York City en 2026 ?
Oui. La gouverneure Kathy Hochul et le maire Zohran Mamdani ont proposé la première taxe pied-à-terre de l'État le 15 avril 2026 ; le Parlement de l'État l'a adoptée fin mai dans le cadre du budget FY2027 et la gouverneure l'a promulguée le 28 mai 2026. Elle est entrée en vigueur le 1er juillet 2026 et expire le 30 juin 2031, sauf prorogation. Il s'agit d'une surtaxe annuelle sur les résidences qui ne sont la résidence principale ni de leur propriétaire, ni d'un membre de sa famille proche, ni d'un locataire titulaire d'un bail de longue durée de bonne foi, avec un seuil de première phase de 5 millions de dollars de valeur de marché selon le Department of Finance pour les maisons d'une à trois familles et de 1 million de dollars pour les condominiums et co-ops.
Combien coûterait la taxe pied-à-terre sur un appartement d'exception ?
Cela dépend de la catégorie du bien et de l'évaluation de la ville, et non du prix payé. Jusqu'au 30 juin 2028, les condominiums et co-ops paient 4 % de la valeur de marché selon le Department of Finance de 1 à 3 millions de dollars, 5,25 % jusqu'à 5 millions de dollars et 6,5 % au-delà, tandis que les maisons d'une à trois familles paient 0,8, 1,05 et 1,3 % par tranches à partir de 5 millions de dollars. Le taux s'applique à la totalité de la valeur et non tranche par tranche : une maison individuelle de 30 millions de dollars paie donc 1,3 %, soit 390 000 dollars par an. Comme les valeurs de marché du Department of Finance des condominiums d'exception sont très inférieures aux prix de vente, la facture d'un appartement à neuf chiffres dépend d'une évaluation qu'il faut obtenir avant toute modélisation.
Quelle est la différence entre la mansion tax et la taxe pied-à-terre ?
La mansion tax est une taxe unique payée à la signature sur les achats résidentiels à partir de 1 million de dollars, selon un barème progressif qui augmente avec le prix. La taxe pied-à-terre est une surtaxe annuelle récurrente sur les résidences non principales, avec un seuil de première phase de 1 million de dollars de valeur de marché municipale pour les condominiums et co-ops et de 5 millions de dollars pour les maisons d'une à trois familles. La mansion tax est un coût d'acquisition. La taxe pied-à-terre est un coût de détention, année après année.
Les condos d'exception pourraient-ils échapper à la taxe pied-à-terre grâce à la valeur imposable ?
Bien moins facilement que ne le laissait penser la proposition d'avril. Comme l'a rapporté The City Reporter le 22 avril 2026, le Department of Finance attribue aux condos et co-ops des valeurs de marché et imposables très inférieures à leurs prix de vente, car le système repose sur un revenu locatif théorique plutôt que sur les prix réellement pratiqués. Le média a constaté qu'au 432 Park Avenue, un condo vendu 26 millions de dollars affichait une valeur de marché selon le Department of Finance inférieure à 1,9 million de dollars. Cette enquête testait un seuil de 5 millions de dollars. La loi adoptée fixe le seuil des condominiums et co-ops à 1 million de dollars de cette même valeur de marché, si bien que des lots que la proposition aurait manqués entrent dans le champ de la taxe, et à compter du 1er juillet 2028 l'évaluation repose sur des ventes comparables en pleine concurrence.
Quel lien avec les départs de New York vers la Floride ?
La Floride ne prélève pas d'impôt sur le revenu au niveau de l'État, et la hausse des coûts de détention à New York alimente la migration des fortunes déjà en cours vers le sud de la Floride. Une taxe pied-à-terre renchérit la conservation d'un logement new-yorkais non principal, ce qui est exactement le montage que privilégient de nombreux acquéreurs qui déménagent. Les deux tendances interagissent au lieu de s'annuler, car un acquéreur qui transfère son domicile principal à Miami peut vouloir conserver un pied-à-terre à New York, soit précisément la forme de détention que vise la nouvelle taxe.
Pour aller plus loin
Si vous étudiez une résidence sur ce corridor, examinez l'offre et la structure de coûts côte à côte. Consultez les opportunités actuelles sur notre page appartements à vendre sur Billionaires' Row, puis faites vos propres calculs avec le simulateur fiscal New York et Miami pour comparer une position à New York et une position en Floride selon votre structure. Lorsque vous souhaitez évoquer des options hors marché ou modéliser une détention longue avec la taxe pied-à-terre à ses taux publiés, contactez notre équipe de conseil pour un échange confidentiel.