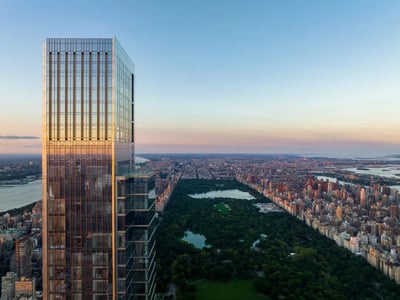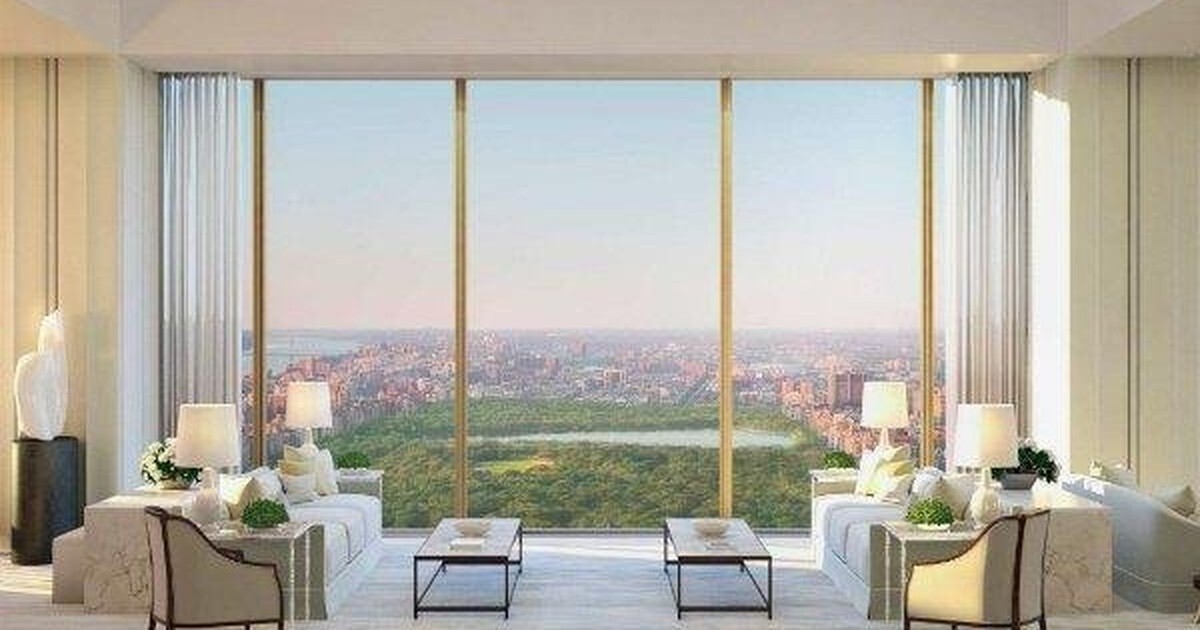
一位外國買方可以為了一面 Central Park 景觀匯出 5,000 萬美元,最後仍被擋在門外。擋住他的不是市場,而是一個從來不必向任何人解釋的 Co-op 董事會。單是這一件事,就左右了國際買方在曼哈頓幾乎每一個決定,而多數第一次購入獎盃級住宅的人,都是付出代價之後才學會的。
曼哈頓回報準備充分的人。沿著 West 57th Street 展開的那條走廊,Central Park Tower 在此升到 1,550 英尺(約 472 公尺),全美有史以來成交價最高的住宅也在此以 2.38 億美元易手。這條走廊在很大程度上,正是為這一類買方而生:希望在金融世界的中心,擁有一處長期、低調的價值存放處的全球資本持有者。往裡走的路比從境外看到的更窄,而且要通過關於建築型態、持有架構、融資與稅務的一組具體抉擇。以下是 2026 年的操作手冊。
我們服務國際買家的經驗
我們曾向來自40多個國籍的買家出售房產。多年來,我們服務了許多來自亞洲、歐洲、墨西哥和南美洲的客戶。
歐元非常強勢時,我們開始前往歐洲與客戶見面。這一做法取得了成效。歐元走弱後,我們將更多精力轉向亞洲。多年來,我們經常前往中國大陸、香港、新加坡、台灣、首爾和日本。
Anthony Guerriero曾任美國註冊會計師(CPA),非常了解外國買家和投資人需要考慮的稅務問題。我們提供一站式服務,協調專注於外國買家的律師、銀行專業人士和會計師。
重點摘要
- 國際買方在曼哈頓會面臨來自 Co-op 董事會的顯著被拒風險,董事會可以不作任何說明就否決申請人,全額現金的外國買方與作為 pied-a-terre 使用的買方尤其如此。
- Park Avenue 與 Fifth Avenue 上的傳統戰前 Co-op,往往不樂見 LLC 持有、非全年居住以及有限的財務揭露,這使它們對許多外國獎盃級買方並不實際。
- Condo 給的是以權狀確認的完整不動產所有權,通常接受外籍人士、LLC、信託與 pied-a-terre 用途,並且極少對合格買方行使優先承買權。
- Billionaires' Row 上的現代超高層建築,例如 Central Park Tower、111 West 57th Street、432 Park Avenue、One57 與 220 Central Park South,都是刻意規劃為 Condo,以吸納 Co-op 通常排除在外的全球資本。
選 Condo,不選 Co-op:第一條硬規則
最重要的決定,發生在您看第一張平面圖之前。在紐約,兩種主要的所有權結構,運作起來像是兩個不同的國家。
Co-op 是曼哈頓比較古老的傳統。您買的不是不動產。您買的是持有整棟大樓的公司股份,外加自己那戶的 proprietary lease。董事會會面談您、詳細審閱您的財務,並且可以用幾乎任何理由否決任何買方,而且不必揭露那個理由。Park 與 Fifth Avenue 戰前地址上的 Co-op 董事會,保守作風向來出名。他們通常不喜歡全額現金的外國買方、pied-a-terre 用途、LLC 持有,以及任何讓他們難以查核買方完整財務全貌的安排。對於想要低調與非全年居住的國際買方而言,Co-op 往往是一扇關上的門。
Condo 則是名副其實的不動產。您完整擁有自己那一戶並持有權狀。Condo 董事會在多數情況下擁有優先承買權,但實務上極少擋下合格的買方,而且 Condo 對外籍人士、LLC 持有、信託與 pied-a-terre 用途接受度很高。這正是現代蓋起來的獎盃級塔樓幾乎清一色是 Condo 的原因。Billionaires' Row 上的超高層,包括 Central Park Tower、111 West 57th Street、432 Park Avenue、One57 與 220 Central Park South,全部都是 Condo。這並非偶然。開發商把它們做成 Condo,正是為了承接被 Co-op 拒於門外的全球資本。
如果您是重視隱私與彈性的外國買方,請把 Condo 這件事視為已經定案。您正在看的獎盃級市場,從規劃之初就是 Condo 的地界。
這一切並不代表 Co-op 從此不可能。部分較新的 Co-op 與少數幾棟大樓比較有彈性。但作為規劃上的預設值,鎖定市場頂端的國際買方應該預期買進 Condo,並在對任何一個門牌動心之前,先讀我們的Condo 與 Co-op 完整指南。若需要更深入的財務比較,我們的Condo 與 Co-op 投資分析說明了兩種結構在轉售、融資與持有成本上的差異落在哪裡。
買方如何持有物業:架構與分寸
進入 Condo 的地界之後,下一個問題是權狀上要寫誰的名字。國際買方極少以個人名義取得所有權,而且理由充分。
在 Billionaires' Row,最常見的做法是透過一個法人持有物業。一家美國 limited liability company,上面有時再疊一層境外公司或信託,正是獎盃級 Condo 權狀上一再出現的架構。買方使用這類架構有三個理由:隱私、責任隔離與傳承規劃。究竟哪一種架構才對,完全取決於買方所在國、其稅務狀況,以及打算如何把資產交到下一代手上。沒有單一正確答案,而錯誤的架構日後拆解起來可能所費不貲。
在多數跨境購置案中,有幾條原則通常成立:
在住宅房地產交易中,LLC可以作為契據列明的買家及業主,在個人與物業之間增加一層不透明性。LLC也可以幫助保護個人資產免受公司債務影響:紐約州一般不會僅因某人是成員或經理而要求其對公司債務承擔個人責任。隱私與保護程度取決於架構及具體事實。個人擔保或本人行為可能產生個人責任。這種隱私優勢不免除依法識別業主及稅務申報的義務。 New York LLC Law §609
- 先定架構,再簽字。 持有架構應該在進入合約之前決定,而不是之後。日後重新過戶可能觸發 transfer tax 與其他成本,而一開始就乾淨的安排可以避開這些。
- 兩地顧問要同步。 架構必須在您所在國與美國同時成立。一個在境外有效率的方案,可能在這裡製造曝險,反過來也一樣。
這是專業領域,不是可以自己動手的事。這裡的重點,是讓您在與律師坐下來之前就知道該問什麼。我們的外國買方指南梳理了常見的持有架構,以及一筆跨境購置所需的文件。
融資:多數外國獎盃級買方付現金,但貸款確實存在
曼哈頓的外國獎盃級交易中,有很高比例是全額現金成交。在市場最頂端,速度與確定性比槓桿更重要,全現金出價對各方都更乾淨。但非居民同樣拿得到融資,部分買方選擇貸款是出於匯率或稅務考量,而不是因為需要這筆錢。
關於本地融資,國際買方應該理解以下幾點:
- 承作外籍人士貸款是一門專門生意。 願意為沒有美國信用紀錄或美國收入的買方承作房貸的私人銀行與放款機構數量有限。這類產品以關係為基礎,通常與買方存放在該行的資產連動。
- 請預期較高的自備款。 相較本國借款人,放款機構通常要求外籍人士投入明顯更高的自有資金,並且會仔細建立資金來源的文件。
- 先現金、後融資是常見做法。 許多買方先以現金成交拿下這筆交易,等物業到手之後再安排融資,如此可以維持購買的速度與競爭力。
- 大樓本身很關鍵。 相較 Co-op,Condo 接受外籍與法人借款人的門檻低得多,這也是獎盃級市場以 Condo 為主的另一個原因。
實務上的結論是:不要預設自己一定得全額付現,也不要預設這裡的融資會長得像您本國的貸款。請及早接洽熟悉國際買方的放款機構,因為核貸與文件的時程比本地交易更長。
FIRPTA 與美國稅務曝險,先看全局
有兩個稅務題目最讓外國買方意外。兩者都不應該改變您買或不買。兩者都應該改變您怎麼規劃。以下內容均不構成稅務建議,具體結論取決於您的國家、您的租稅協定身分與您的持有架構,因此請把下文當成一張地圖,而不是一份試算。
FIRPTA 在您出售時適用
Foreign Investment in Real Property Tax Act,也就是 FIRPTA,是針對外國人出售美國不動產的一項扣繳機制。當非居民出售時,買方通常必須就總售價扣下一定比例並繳交 IRS,作為賣方就潛在利得應納美國稅款的預繳。它是徵收工具,不是另一種稅;實際稅負在賣方申報美國稅表時結算。對今天的買方而言,關鍵在於往前看:您用什麼架構買進、物業以什麼方式持有,都會影響將來退場時 FIRPTA 的運作方式。請在買進的當下,就把出售一併規劃好。
美國遺產稅曝險才是更大的意外
這是多數外國買方最容易低估的一點。由非居民持有的美國不動產,通常被視為位於美國境內的資產,也就代表在身故時可能面臨美國聯邦遺產稅。直接持有美國物業的非居民可用的免稅額,遠低於美國公民可用的免稅額;若事前完全沒有規劃,這可能讓一處大額獎盃級物業承受相當可觀的遺產稅曝險。
這正是持有架構與傳承規劃彼此綁在一起的原因。您用什麼方式持有物業,是直接持有、透過美國法人、透過境外公司,還是放在信託之內,都可能顯著改變遺產稅的樣貌。有些能降低遺產曝險的架構會帶來其他稅務成本,因此這件事必須由跨境稅務顧問依您的具體情況建模。我們在外國買方的美國遺產稅的綜覽中說明了一般性曝險與常見的持有方式。請在決定如何取得所有權之前讀它,而不是之後。
還有一點屬地層面的提醒:紐約州與紐約市對住宅交易另行課徵各自的 transfer tax 與 mansion tax,州層級的遺產稅也可能適用。聯邦與州規範交織,是把架構提前定下來的另一個理由。至於成交端的數字,我們對紐約成交費用的拆解,顯示買方在成交桌上實際付出什麼。
折舊與虧損結轉如何抵減租金收入
美元假設範例:一名非居民個人以現金購買110萬美元的出租物業。假設建築可折舊稅務成本為825,000美元,土地為275,000美元。按適用的27.5年GDS折舊期,完整年度折舊為30,000美元。模型從首個不足一年的納稅年度結束後開始,期初沒有虧損,涵蓋16個完整納稅年度。 假設租金及費用從第2年起每年各增長3%,年度折舊維持30,000美元。3%是範例假設,不是市場預測。 假設沒有其他被動收入使用這些虧損。
第1年:年租金60,000美元減現金費用42,000美元,留下18,000美元正現金流。扣除30,000美元折舊後,形成12,000美元稅務虧損。
到第16年,月租金約7,790美元,平均每月費用約5,453美元。年度現金流為28,043美元。扣除30,000美元折舊後,當年稅務虧損為1,957美元,累計未使用虧損達117,176美元。
模型中的16年現金流均為正,但每年當期稅務結果仍為虧損。這段期間沒有使用往年結轉虧損;在所列假設下,應稅租金收入為零。符合條件的結轉虧損可在未來年度抵減折舊後的出租利潤。
| 模型年度 | 1 | 2 | 3 | 4–15 | 16 |
|---|---|---|---|---|---|
| 月租金 | 5,000 | 5,150 | 5,305 | 5,464 → 7,563 | 7,790 |
| 平均每月費用(四捨五入) | 3,500 | 3,605 | 3,713 | 3,825 → 5,294 | 5,453 |
| 年租金 | 60,000 | 61,800 | 63,654 | 65,564 → 90,755 | 93,478 |
| 年度費用 | 42,000 | 43,260 | 44,558 | 45,895 → 63,529 | 65,435 |
| 所得稅前年現金流 | 18,000 | 18,540 | 19,096 | 19,669 → 27,227 | 28,043 |
| 年度折舊 | 30,000 | 30,000 | 30,000 | 30,000 | 30,000 |
| 結轉虧損抵減前的年度稅務利潤/虧損 | (12,000) | (11,460) | (10,904) | (10,331) → (2,773) | (1,957) |
| 期間使用的虧損總額 | 0 | 0 | 0 | 0 | 0 |
| 期末剩餘結轉虧損 | 12,000 | 23,460 | 34,364 | 115,220 | 117,176 |
| 結轉虧損抵減後的年度應稅租金收入 | 0 | 0 | 0 | 0 | 0 |
第4–15年一欄顯示第4年至第15年的年度金額變化。結轉虧損為第15年末的餘額。 金額為美元,四捨五入至整數。計算使用未四捨五入金額;顯示數字相加或相乘時可能出現少量四捨五入差異。
上述為假設數字,不是物業預測或免稅保證。範例假定物業僅供出租、已有效選擇按淨收入納稅並及時申報、稅務成本基礎及風險承擔金額充足,且虧損符合被動活動規則的使用條件。現金費用假定均可扣除,並已包含房地產稅。本國稅項及出售稅款須另行計算。折舊降低稅務成本基礎,並可能影響出售稅款。
紐約州可能對紐約來源收入徵稅。紐約市個人所得稅通常適用於市居民,而非非居民。 New York State
分寸:認真的買方如何守住隱私
對許多國際資本持有者來說,隱私不是一項高階配備。它就是前提。曼哈頓的獎盃級市場正是為了提供這一點而存在,但前提是您從一開始就把安排做對。
- 透過法人買進。 LLC 或信託讓您的名字不出現在公開權狀上,而權狀是所有權最顯眼的一份紀錄。
- 可行時,在公開市場之外進行。 最好的整層與頂層產品中,有相當一部分從未出現在公開刊登平台上。它們透過顧問關係悄悄易手,讓交易與買方同時留在視線之外。
- 掌控文件軌跡。 匯款指示、資金來源證明與律師應該統一協調,讓敏感細節留在您的顧問手上,而不是攤在外面。
- 依大樓的性格挑選。 某些塔樓以更安靜、更重視隱私的住戶結構著稱。那樣的氛圍,也是您買下的東西的一部分。
分寸是一個過程,不是一個動作。把這件事做對的買方,會在看第一戶之前就定下隱私方案,因為架構與取得物件的方式,都必須從一開始就到位。
把手冊排成正確的順序
想在曼哈頓拿下一處獎盃級住宅的外國買方,應該在愛上某一面景觀之前,依以下順序推進決策。
- 先確認建築型態。 預設選 Condo。它接受外國買方、法人持有、融資,以及多數獎盃級 Co-op 所抗拒的 pied-a-terre 用途。
- 定下持有架構。 與跨境律師一起,在進入合約之前決定如何取得所有權,並讓您所在國與美國兩邊彼此協調。
- 為稅務樣貌建模。 理解將來出售時的 FIRPTA,更重要的是理解美國遺產稅曝險,並讓它來決定架構。
- 若需要融資,提前安排。 及早引進熟悉國際買方的放款機構,或者規劃一次乾淨的全現金成交。
- 定下隱私計畫。 法人持有、公開市場之外的物件來源,以及受控的文件軌跡,都要在前期確定。
- 然後再挑房子。 上述各項都定案之後,挑哪一戶反而是容易的部分。
真正吃力的買方,是把這個順序顛倒過來的人:先挑中頂層複層,之後才發現 Co-op 不會接納自己、架構不對,或者遺產曝險比預期更大。順利的買方把獎盃級住宅當成最後一個決定,而不是第一個。
正在考慮獎盃級住宅的買進或賣出? 我們的經紀人每天都在曼哈頓與邁阿密兩個市場上工作。 透過 WhatsApp 與我們聯絡 展開一次私下、沒有壓力的談話。
FAQ
外國買方可以在曼哈頓買 Co-op 嗎?
可以,但很難,在獎盃級尤其如此。Co-op 董事會會詳細審查買方,可以不給理由地否決任何人,而且傾向抗拒全額現金的外國買方、pied-a-terre 用途與 LLC 持有。多數國際獎盃級買方改選 Condo,因為 Condo 對外籍人士、法人持有與非全年居住接受度很高。作為規劃上的預設值,請預期買進 Condo。
為什麼 Billionaires' Row 的大樓是 Condo 而不是 Co-op?
因為它們本來就是為了吸引全球資本而設計的。沿著 West 57th Street 的超高層塔樓,包括 Central Park Tower、111 West 57th Street、432 Park Avenue、One57 與 220 Central Park South,全部都是 Condo。Condo 架構讓外籍人士、LLC 與信託可以持有並融資單位,而曼哈頓較舊地址上的保守 Co-op 董事會通常不會允許。獎盃級市場從規劃之初就是 Condo 的地界。
FIRPTA 是什麼,會影響外國買方嗎?
FIRPTA 是一項美國扣繳機制,適用於外國人出售美國不動產的情形。買方通常會就售價扣下一定比例並繳交 IRS,作為賣方就潛在利得應納美國稅款的預繳。它比較像徵收工具而不是另一種稅,最終稅負在美國稅表上結算。對買方而言,重點在於往前看:在買進時就先為它做好規劃,因為您的持有架構會影響出售時的運作方式。
外國買方要為曼哈頓的住宅繳美國遺產稅嗎?
由非居民持有的美國不動產通常被視為位於美國境內的資產,在身故時可能面臨美國聯邦遺產稅,而直接持有物業的非居民可用的免稅額,遠低於美國公民可用的免稅額。這是國際買方最容易被低估的問題之一,也正因如此,您用什麼方式持有物業才這麼重要。在決定如何取得所有權之前,請與跨境稅務顧問一起建模。
外國買方一定要全額付現金嗎?
不一定,儘管許多人確實這麼做。獎盃級交易中有很高比例出於速度與確定性而全額現金成交,但非居民同樣可以透過一批專門的私人銀行與放款機構取得融資。請預期較高的自備款與更詳細的資金來源文件,並及早引進熟悉國際買方的放款機構,因為整個時程比本地交易更長。
在挑房子之前就把架構、稅務位置與隱私方案想清楚的國際買方,才是那位成交乾淨、事後睡得安穩的買方。請從建築型態與稅務機制開始,再讓合適的住宅隨之而來。當您準備好,請從我們的外國買方指南開始,瀏覽曼哈頓最貴的在售物業當中現有的獎盃級物件,並就進入符合您輪廓的那些大樓,展開一次私下的談話。
延伸觀點
- Pied-a-terre 稅與 Billionaires' Row 的需求
- Billionaires' Row 2026:超高層獎盃指數
- 在曼哈頓,500 萬到 1 億美元買得到什麼
- 紐約獎盃級 Co-op 與 Billionaires' Row Condo 全面比較