重點摘要
- 紐約州在2027財政年度(FY2027)預算中首度實施pied-à-terre稅(非主要居所附加稅)。州長Kathy Hochul與市長Zohran Mamdani於2026年4月15日提出此稅,州長並於2026年5月28日簽署預算。
- 這是一項針對非主要居所每年課徵的附加稅,自2026年7月1日起生效,至2031年6月30日屆滿。第一階段的課稅門檻為:一至三戶住宅以市財政局(Department of Finance)市場價值500萬美元計,公寓(condo)與合作公寓(co-op)則為100萬美元。
- 州長辦公室預估每年稅收至少5億美元;紐約市審計長(City Comptroller)則估計較接近3.4億至3.8億美元。受影響物業數量的說法,從4月引述的1萬3,000處,到市審計長模型推算的1萬1,226處不等。
- 稅率表已公布。公寓與合作公寓在100萬至300萬美元之間適用4%,至500萬美元為5.25%,超過則為6.5%;一至三戶住宅自500萬美元起分級適用0.8%、1.05%及1.3%。
- 2026年9月29日,Staten Island一名法官命令市府重新辦理實施程序:撤下已公布的物業名冊、撤銷已寄出的通知,並改寄範圍更精準的新通知。11月4日,上訴法院推翻了該命令,市府得以繼續推行。附加稅本身仍然有效。
2026年9月:法官命令重新辦理實施程序
2026年9月29日,Staten Island的法官Wayne M. Ozzi裁定市府在推行附加稅時處置失當,判決一群屋主組成的聯盟勝訴;這些屋主以造成「大規模混亂」為由提告。市財政局曾向不須課稅的屋主寄發通知,其中包括僅擁有單一主要居所的屋主,並公布一份列有逾90萬處物業的名冊,許多讀者因此誤以為那就是納稅人名單。
根據The New York Times與6sqft的報導,判決要求市府撤下該名冊,改以僅列出實際應繳附加稅物業的較精簡名單取代,撤銷先前的通知,並寄發新通知,說明每處物業被認定符合課稅條件的依據。The Real Deal亦於9月29日報導了同一命令。
此案挑戰的是實施程序,而非稅制本身,因此附加稅依然是法律。市府認為判決有誤並已上訴。據Gothamist報導,另有一起由Wynn Resorts創辦人Stephen Wynn與前商務部長Wilbur Ross提起的訴訟,則直接挑戰此稅本身,主張其僅針對非紐約市居民課徵。
2026年11月:上訴法院推翻該命令
2026年11月4日,上訴法院(Appellate Division)四名法官推翻Ozzi法官的命令,並駁回此案。合議庭裁定,提告的屋主欠缺訴訟資格,因為名列名冊或收到通知並未使其受到損害(The Real Deal,2026年11月4日)。市府毋須撤下物業名冊,也毋須撤銷已寄發的通知。
此裁決處理的是誰有資格提告,而非這項稅制是否有效。另一起直接挑戰附加稅本身的訴訟在Suffolk County仍在審理中;遭駁回案件中屋主一方的律師向The Real Deal表示,預期12月會有決定。The Real Deal另報導,財政局的豁免已使可能適用附加稅的住宅減少至不足9,000戶。
期中選舉並未改變這項附加稅。請參閱2026年期中選舉對曼哈頓與邁阿密購屋者的意義,了解奧爾巴尼、塔拉赫西與房貸利率如今如何影響試算。
反覆出現的稅,如今正式上路
十多年來,pied-à-terre稅一直是個既不消失、也無法通過的構想。Albany與市政廳的支持者歷經數屆政府,不斷提出、縮小範圍,又將之擱置。對於鎖定Central Park South整層住宅的買家而言,它始終只是假設,是壓力測試時要納入的項目,而非真正需要支付的費用。2026年,情況改變了。
2026年4月15日,州長Kathy Hochul與市長Zohran Mamdani提出紐約州首項pied-à-terre稅。州議會於5月下旬將其納入FY2027預算通過,州長並於2026年5月28日簽署。此稅自2026年7月1日起生效,除非延長,否則將於2031年6月30日屆滿。對幾乎完全由第二居所構成的Billionaires' Row而言,這已不再是辯論,而是規劃課題。
已通過法律的實際內容
請仔細閱讀條文,因為細節決定了誰要繳、繳多少。已通過的法律規定如下:
- 這是年度附加稅,而非交易成本。 只要持有物業,此稅每年都會發生。這正是其核心所在,也是它與購買時一次性繳納的mansion tax及不動產移轉稅(transfer taxes)的差別。
- 課稅門檻不只一個數字。 至2028年6月30日止,一至三戶住宅的門檻為市財政局市場價值500萬美元,公寓與合作公寓為100萬美元;合作公寓依持股數分配的推定市場價值估價,並向合作公寓公司開立帳單。自2028年7月1日起,所有類別統一適用500萬美元門檻及一至三戶住宅稅率,並以公平交易(arm's length)的可比成交案例估價。
- 課稅對象為非主要居所。 當物業並非屋主本人、直系親屬,或持有真實長期租約之承租人的主要居所時,即須繳納附加稅。請留意簡化說法中的陷阱:這並不只是針對外州屋主的稅。紐約市居民若在市內擁有第二間住宅,同樣須繳納,因為主要居所只能有一處。
- 稅收預估仍有爭議。 州長辦公室預估每年至少5億美元,已通過的財務計畫則為2027財政年度編列5.06億美元。市審計長在模擬租賃與行為調整後,估計較接近3.4億至3.8億美元。
提案人點明了他們鎖定的屋主類型,指的是用來存放財富而非居住的住宅,並舉出全美最昂貴的幾處物業為例,包括Ken Griffin以公開報導約2.38億美元購入的Midtown頂層公寓。在提案階段,州長Hochul的辦公室估計紐約市約有1萬3,000處物業納入範圍。法案通過後,客戶通訊中流傳約1萬處與約1萬4,000處的數字,但均未註明出處;市審計長本身公布的模型則為1萬1,226處。任何單一數字都應視為估計值,並確認其出自哪個階段。
稅率表
4月的提案並未訂出稅率,已通過的法律則明確規定。至2028年6月30日止,公寓與合作公寓的市場價值在100萬至300萬美元者適用4%,300萬至500萬美元為5.25%,超過500萬美元為6.5%。一至三戶住宅在500萬至1,500萬美元為0.8%,1,500萬至2,500萬美元為1.05%,超過2,500萬美元為1.3%。稅率並非逐級累進:一棟3,000萬美元的獨棟住宅以全部價值適用1.3%,即每年39萬美元。自2028年7月1日起,所有類別改為單一500萬美元門檻並適用一至三戶住宅稅率,市場價值改以公平交易的可比成交案例認定,而非法定的租金收益法。
成本試算
附加稅與市府估價掛鉤,因此成本取決於該估值,而非您的購入價格。計算只是單純的乘法,但在長期持有下會不斷累積。這正是買家圈密切關注它的原因。一次性的交易成本是已知數字,承擔一次即可;每年反覆發生的費用,則會改變持有頂級資產十年或二十年的內部報酬率。
嚴謹的評估方式如下:
- 以現行稅制為基準。 先以既有稅負評估資產,相關稅制詳見下文,以及我們關於pied-à-terre稅與曼哈頓豪宅市場的專文。
- 加上附加稅這一層。 將該物業類別的公告稅率套用於其市財政局市場價值,觀察在合理的持有期間內持有成本如何變化,包括2028年門檻統一時的調整。
- 取得估值,而非價格。 如下一節所述,市府如何衡量價值,與稅率本身同等重要。
如此評估的是確實存在的稅負,而非曾經提案的版本。
關鍵在於估值
真正關鍵的問題不是稅率,而是門檻以哪一種價值為準。紐約市的房地產稅制度為公寓與合作公寓核定的市場價值與評定價值,遠低於其成交價格,因為州法規定市財政局須以理論租金收益為基礎,而非單位的實際成交價。已通過的法律將公寓與合作公寓的門檻訂為該市財政局市場價值100萬美元,既非500萬美元,也非成交價。各方公布的摘要對此看法並不一致:多數解讀為市場價值,有一份解讀為評定價值(assessed value),差異之大,值得針對您自己的單位確認。
The City Reporter於2026年4月22日、此措施仍屬提案時揭露了這項落差,數字相當驚人。432 Park Avenue一戶以2,600萬美元售出的公寓,市財政局市場價值略低於190萬美元,評定價值為78萬5,477美元。該媒體檢視該大樓紀錄後發現,以評定價值計算,沒有任何住宅單位會超過500萬美元門檻;以市場價值計算,則只有一戶會超過,即2017年以9,100萬美元購入的單位。然而若對照州政府實際通過的公寓門檻100萬美元,同樣的數字指向完全相反的方向:略低於190萬美元的市場價值明確落在課稅範圍內。Sting於2019年以6,570萬美元購入的220 Central Park South公寓,目前評定價值約189萬美元。
在Billionaires' Row,真正關鍵的門檻是市府市場價值100萬美元,而這條廊帶上低於此門檻的物業寥寥無幾。
432 Park Avenue的96樓頂層公寓於2016年以8,770萬美元售出,正可說明其中差距。這是過去的交易,而非當前成交,但清楚呈現了落差:根據The City Reporter,該單位的市財政局市場價值為380萬美元,評定價值為160萬美元。若門檻是以這些數字為準的500萬美元,它將完全不在課稅範圍內;但州政府通過的公寓門檻100萬美元,則涵蓋了它。
曾提出此法案早期版本長達十多年的曼哈頓區長Brad Hoylman-Sigal,在提案宣布時如此表示:利用紐約市房地產存放財富的全球超級富豪,應為保護並維繫這項投資的市政服務做出貢獻。對買家而言,結論很具體:決定您稅負的是市財政局市場價值,而非您的購入價格,因此務必在交割前取得。
為何Billionaires' Row首當其衝
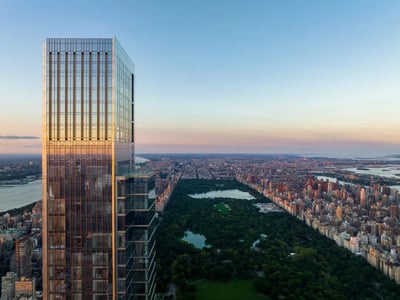
Billionaires' Row不是一個價格級距,而是一個地理範圍:位於Central Park南側,沿West 57th Street及鄰近街廓延伸的廊帶,以Central Park Tower、220 Central Park South、111 West 57th Street與One57為核心。廊帶上的標準住宅成交價落在八位數美元的中低區間,頂端的整層單位與頂層公寓則達到九位數美元。
正如我們的紐約Billionaires' Row指南所述,這裡的需求集中於國際投資人、家族辦公室與金融界買家,他們將這些住宅視為價值儲存工具,也視為居所。許多人基於隱私與遺產規劃,透過有限責任公司持有。這些住宅有很大一部分,就最直接的意義而言,正是主要居所位於他處之屋主的pied-à-terre,也正是此稅所針對的持有型態。
因此,附加稅並非擦過這條廊帶,而是直接瞄準它。不過有兩股力量朝相反方向拉扯,認真的買家應同時權衡。
稀缺性產生反向作用
Billionaires' Row真正頂級物業的供給在結構上相當有限。現今的廊帶源自約2014年至2022年間超高層大樓的交屋週期,而直接坐擁Central Park景觀的整層住宅極少易手。最高端的交易大多在非公開市場進行,透過開發商配售與經紀人網絡成交,而非公開平台。
真正的稀缺性,往往會在市場頂端緩和持有成本類稅負的衝擊。當擁有受保障公園景觀的整層住宅屈指可數時,想要它們的買家不會輕易因年度附加稅而卻步,無論這筆費用多麼不受歡迎。壓力最可能落在替代性較高的物件上,也就是買家有較接近替代選擇的中低樓層單位,而對無可取代的頂級樓層影響最小。
目前已存在的稅負
新的附加稅疊加在頂級物業買家原本就承擔的成本結構之上。在模擬pied-à-terre這一層之前,請先了解基礎。
- mansion tax。 紐約對100萬美元以上的住宅交易課徵mansion tax,採累進結構,價格進入越高級距,稅率越高。在頂級物業交易中,這是交割時金額最大的單項費用之一。
- 不動產移轉稅(transfer taxes)。 紐約州與紐約市皆課徵不動產移轉稅。購買新建公寓時,開發商常將移轉稅負擔轉嫁給買家,使向開發商購買的總成本高於購買轉售物件。
- 持續性的持有成本。 頂級物業屋主原本就須支付可觀的年度房地產稅、公共費用(common charges)與管理費(maintenance)。pied-à-terre附加稅是在此之上新增的經常性項目。
在適用開發商交割費用的新建公寓,買方交易成本約為3%至5%,轉售物件則較接近2%至3%。外國買家還會在賣方端面對FIRPTA預扣稅,而Billionaires' Row多數管理委員會(board)的設計都能接納全球買家與LLC持有。這是基準;pied-à-terre稅則是疊加其上的新變數。
與遷居佛羅里達的關聯
談紐約的第二居所稅,就不能不談佛羅里達。財富從紐約流向南佛羅里達,是近年最具代表性的資本流動之一,而稅務待遇正是核心驅動力。佛羅里達不課徵州所得稅,對於正在權衡主要居所設在何處的買家而言,兩者對比十分鮮明。
新稅以一種特定方式讓這項對比更加突出。部分Billionaires' Row屋主之所以將紐約公寓作為第二居所,正是因為其稅籍設在他處。針對非主要居所紐約屋主的年度附加稅,恰恰提高了這種安排的成本。我們關於紐約至邁阿密稅務遷移的分析,說明了講究的買家如何試算這些數字。
不過,影響並不對稱。將主要居所遷至邁阿密的買家,可能仍想在紐約保留據點,而這樣的據點按定義就是pied-à-terre。因此,將所得稅籍遷往佛羅里達的同一波遷移,反而可能留下此稅所針對的非主要居所紐約物業。兩股趨勢相互作用而非彼此抵銷,最終結果取決於個別買家的持有架構、持有計畫及對經常性成本的承受度。關鍵在於實際試算,而紐約與邁阿密稅務計算機以及範圍更廣的曼哈頓與邁阿密房地產比較,正是合適的起點。
對Billionaires' Row需求的意義
隨著此稅通過、稅率公布,可能結果的輪廓比任何單一數字都更清楚。
- 頂級物業需求最不受影響。 稀缺性、非公開市場的運作與價值儲存動機,保護了整層單位與頂層公寓區隔。這些買家對年度持有費用的價格敏感度最低。
- 中階物件風險最高。 在曼哈頓或其他競爭的國際市場上有較接近替代選擇的標準住宅,將更直接地在價格與去化速度上感受到附加稅的影響。
- 估值仍決定帳單大小。 門檻低到足以涵蓋整條廊帶,但決定每位屋主實際繳納金額的,是市財政局市場價值,而非成交價。
- 佛羅里達依然是考量之一。 紐約持有成本的任何上升都會強化遷移的論述,特別是對那些能夠遷移主要居所、又不必放棄紐約據點的買家。
這一切並不代表應該觀望。稅率已公布,門檻將於2028年再次調整,而在這條廊帶表現最好的買家,既了解現行成本結構,也清楚如今已入法的內容。請以實際適用的稅負評估資產,將公告的附加稅套用於該物業本身的市財政局市場價值,並在資訊完整的前提下做出決定。
正在考慮購買或出售頂級物業嗎? 我們的經紀人每天深耕曼哈頓與邁阿密市場。歡迎透過WhatsApp與我們聯繫,進行一場私密、毫無壓力的對話。
常見問題
2026年紐約市是否已有pied-à-terre稅?
是的。州長Kathy Hochul與市長Zohran Mamdani於2026年4月15日提出紐約州首項pied-à-terre稅;州議會於5月下旬將其納入FY2027預算通過,州長並於2026年5月28日簽署。此稅自2026年7月1日起生效,除非延長,否則將於2031年6月30日屆滿。這是一項年度附加稅,適用於並非屋主本人、直系親屬,或持有真實長期租約之承租人主要居所的住宅;第一階段門檻為一至三戶住宅的市財政局市場價值500萬美元,公寓與合作公寓則為100萬美元。
頂級公寓的pied-à-terre稅要繳多少?
這取決於物業類別與市府估值,而非購入價格。至2028年6月30日止,公寓與合作公寓的市財政局市場價值在100萬至300萬美元者繳納4%,至500萬美元為5.25%,超過則為6.5%;一至三戶住宅自500萬美元起分級繳納0.8%、1.05%及1.3%。稅率以全部價值計算,而非逐級計算,因此一棟3,000萬美元的獨棟住宅須繳1.3%,即每年39萬美元。由於頂級公寓的市財政局市場價值遠低於成交價,九位數美元公寓的稅額取決於估值,因此在進行任何試算前,應先取得該估值。
mansion tax與pied-à-terre稅有何不同?
mansion tax是住宅交易金額達100萬美元以上時,於交割時一次繳納的稅,採隨價格上升而提高的累進結構。pied-à-terre稅則是針對非主要居所每年反覆課徵的附加稅,第一階段門檻為公寓與合作公寓的市府市場價值100萬美元,一至三戶住宅為500萬美元。mansion tax是購買的成本;pied-à-terre稅則是持有的成本,年年都要繳。
頂級公寓能否藉由評定價值避開pied-à-terre稅?
遠比4月提案所顯示的困難。據The City Reporter於2026年4月22日報導,市財政局為公寓與合作公寓核定的市場價值與評定價值遠低於其成交價,因為該制度以理論租金收益為基礎,而非單位的實際成交價。該媒體發現,432 Park Avenue一戶以2,600萬美元售出的公寓,其市財政局市場價值低於190萬美元。該報導檢驗的是500萬美元門檻;已通過的法律則將公寓與合作公寓門檻訂為同一市場價值的100萬美元,因此提案原本會漏掉的單位如今都落在課稅範圍內,且自2028年7月1日起,估值將改以公平交易的可比成交案例為準。
這與從紐約遷往佛羅里達的趨勢有何關聯?
佛羅里達不課徵州所得稅,而紐約持有成本上升,進一步推動了既有的財富南遷佛羅里達趨勢。pied-à-terre稅提高了保留紐約非主要居所的成本,而這正是許多遷居買家偏好的安排。兩股趨勢相互作用而非彼此抵銷,因為將主要居所遷至邁阿密的買家,可能仍想在紐約保有一處pied-à-terre,而這正是新稅所針對的持有型態。
下一步
如果您正在評估這條廊帶上的住宅,請同時檢視物件與成本結構。歡迎透過我們的Billionaires' Row待售公寓頁面瀏覽目前的機會,再以紐約與邁阿密稅務計算機自行試算,了解在您特定的持有架構下,紐約據點與佛羅里達據點相比如何。當您準備好討論非公開市場選項,或依公告稅率模擬在pied-à-terre稅下的長期持有時,歡迎與我們的顧問團隊聯繫,進行私密洽談。