Иностранный покупатель может перевести 50 миллионов долларов за вид на Central Park и всё равно получить отказ у дверей. Не от рынка, а от совета co-op, который никогда и никому не обязан объясняться. Один этот факт определяет почти каждое решение международного покупателя на Манхэттене, и большинство тех, кто покупает трофейный объект впервые, узнают об этом на собственном опыте.
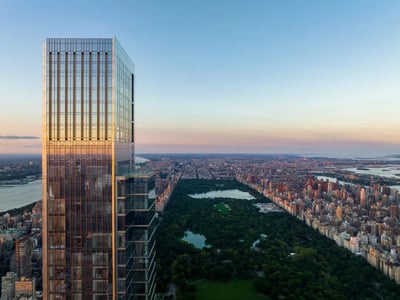
Манхэттен вознаграждает подготовленных. Коридор вдоль West 57th Street, где Central Park Tower поднимается на 1 550 футов (около 472 метров), а самый дорогой дом, когда-либо проданный в США, сменил владельца за 238 миллионов долларов, строился в значительной мере именно под такого покупателя — глобального собственника капитала, которому нужно постоянное и закрытое хранилище стоимости в центре финансового мира. Вход внутрь уже, чем кажется издалека, и проходит через конкретный набор решений о типе здания, структуре владения, финансировании и налогах. Вот настольная книга на 2026 год.
Наш опыт работы с иностранными покупателями
Мы продавали недвижимость покупателям более 40 национальностей. За эти годы мы работали со многими клиентами из Азии, Европы, Мексики и Южной Америки.
Мы начали встречаться с клиентами в Европе, когда евро был очень сильным. Это сработало. Когда евро снизился, мы уделили больше внимания Азии. На протяжении многих лет мы регулярно ездили в материковый Китай, Гонконг, Сингапур, Тайвань, Сеул и Японию.
Энтони Геррьеро ранее работал CPA в США и хорошо знаком с налоговыми вопросами, которые необходимо учитывать иностранным покупателям и инвесторам. Мы предлагаем комплексное сопровождение, координируя работу с юристами, банкирами и бухгалтерами, специализирующимися на иностранных покупателях.
Главное
- Международные покупатели на Манхэттене сталкиваются с существенным риском отказа со стороны советов co-op, которые вправе отклонить заявителя без объяснения причин, — прежде всего это касается иностранных покупателей за наличные и тех, кто приобретает жильё под pied-a-terre.
- Традиционные довоенные co-op на Park Avenue и Fifth Avenue часто относятся неблагосклонно к владению через LLC, к использованию жилья часть года и к ограниченной финансовой прозрачности, что делает их непрактичными для многих иностранных трофейных покупателей.
- Кондоминиум даёт полноценное право собственности на недвижимость с оформленным титулом, как правило принимает иностранных граждан, LLC, трасты и использование под pied-a-terre и редко реализует преимущественное право покупки против квалифицированного покупателя.
- Современные сверхвысотные здания на Billionaires' Row — Central Park Tower, 111 West 57th Street, 432 Park Avenue, One57 и 220 Central Park South — были намеренно структурированы как кондоминиумы, чтобы привлечь глобальный капитал, который co-op обычно отсекают.
Кондоминиум, а не co-op: первое жёсткое правило
Самое важное решение принимается до того, как вы посмотрите хотя бы один поэтажный план. В Нью-Йорке две основные формы владения ведут себя как разные страны.
Co-op — более старая манхэттенская традиция. Вы покупаете не недвижимость. Вы покупаете доли в корпорации, которая владеет зданием, вместе с proprietary lease на вашу квартиру. Совет проводит с вами собеседование, детально изучает ваши финансы и может отклонить любого покупателя почти по любой причине, которую он не обязан раскрывать. Советы co-op по довоенным адресам на Park и Fifth Avenue славятся консерватизмом. Они склонны не любить иностранных покупателей за наличные, использование под pied-a-terre, владение через LLC и всё, что усложняет им проверку полной финансовой картины покупателя. Для международного покупателя, которому нужны конфиденциальность и жильё на часть года, co-op часто оказывается закрытой дверью.
Кондоминиум — это недвижимость в полном смысле. Вы владеете своей квартирой напрямую и держите титул. У совета кондоминиума в большинстве случаев есть преимущественное право покупки, но на практике он редко блокирует квалифицированного покупателя, а кондоминиумы спокойно принимают иностранных граждан, владение через LLC, трасты и использование под pied-a-terre. Именно поэтому почти каждая трофейная башня современной эпохи — кондоминиум. Сверхвысотные здания на Billionaires' Row, включая Central Park Tower, 111 West 57th Street, 432 Park Avenue, One57 и 220 Central Park South, все являются кондоминиумами. Это не случайность. Девелоперы строили их как кондоминиумы именно для того, чтобы принять глобальный капитал, который co-op разворачивают.
Если вы иностранный покупатель, для которого важны приватность и гибкость, считайте вопрос кондоминиума решённым. Трофейный рынок, который вы смотрите, по замыслу является территорией кондоминиумов.
Ничто из этого не означает, что co-op закрыты навсегда. Некоторые более новые co-op и отдельные здания гибче. Но как исходная установка при планировании: международному покупателю, нацеленному на верх рынка, следует рассчитывать на покупку кондоминиума и стоит прочитать наше полное руководство «кондоминиум против co-op», прежде чем привязываться к какому-либо адресу. Для более глубокого финансового сопоставления наш инвестиционный разбор «кондоминиум против co-op» показывает, чем две формы различаются по перепродаже, финансированию и стоимости содержания.
Как покупатели держат объект: структуры и закрытость
Как только вы оказались на территории кондоминиумов, следующий вопрос — чьё имя окажется в титуле. Международные покупатели редко оформляют собственность на собственное имя, и на то есть веские причины.
Самый распространённый подход на Billionaires' Row — держать объект через юридическое лицо. Американская limited liability company, иногда принадлежащая иностранной корпорации или трасту уровнем выше, — структура, которая снова и снова встречается в титулах трофейных кондоминиумов. Покупатели используют такие структуры по трём причинам: приватность, разделение ответственности и наследственное планирование. Единственно правильная структура целиком зависит от страны покупателя, его налоговой ситуации и того, как он намерен передать актив следующему поколению. Одного верного ответа не существует, а неправильную структуру бывает дорого разбирать потом.
Несколько принципов действуют в большинстве трансграничных покупок:
В сделке с жилой недвижимостью LLC может быть указана покупателем и собственником в документе о праве собственности, добавляя слой непрозрачности между человеком и объектом. Она также может помогать защищать личные активы от обязательств LLC: Нью-Йорк обычно не возлагает на участников или управляющих личную ответственность по долгам компании лишь из-за их роли. Конфиденциальность и защита зависят от структуры и фактов. Личные гарантии или собственные действия могут создавать личную ответственность. Такая конфиденциальность не отменяет обязательную идентификацию владельца и налоговую отчетность. New York LLC Law §609
- Структура до подписи. Структуру владения следует определить до выхода на контракт, а не после. Переоформление объекта позднее может повлечь transfer tax и другие расходы, которых чистая исходная конструкция позволяет избежать.
- Согласуйте две команды советников. Структура должна работать в вашей стране и в США одновременно. Схема, эффективная за рубежом, способна создать экспозицию здесь, и наоборот.
Это профессиональная территория, а не занятие для самостоятельной работы. Смысл в том, чтобы знать вопросы до того, как вы сядете за стол с юристом. Наше руководство для иностранных покупателей разбирает типичные структуры владения и документы, которых требует трансграничная покупка.
Финансирование: большинство иностранных трофейных покупателей платят наличными, но кредиты существуют
Значительная доля иностранных трофейных покупок на Манхэттене закрывается полностью за наличные. На самом верху рынка скорость и определённость значат больше, чем плечо, а полностью денежное предложение чище для всех сторон. Но финансирование доступно нерезидентам, и часть покупателей предпочитает его по валютным или налоговым соображениям, а не потому, что им нужны деньги.
Что международному покупателю стоит понимать о финансировании здесь:
- Кредитование иностранных граждан — отдельная специализация. Ограниченный круг частных банков и кредиторов выдаёт ипотеку покупателям без американской кредитной истории и без дохода в США. Это продукты, построенные на отношениях, и часто они привязаны к активам, которые покупатель размещает в банке.
- Рассчитывайте на больший первоначальный взнос. Кредиторы, как правило, требуют от иностранного гражданина существенно большего собственного участия, чем от внутреннего заёмщика, и тщательно документируют источник средств.
- Сначала наличные, потом финансирование — обычная практика. Многие покупатели закрывают сделку за наличные, чтобы её выиграть, а финансирование организуют после, когда объект уже принадлежит им; это сохраняет покупку быстрой и конкурентной.
- Здание имеет значение. Кондоминиумы принимают иностранных и корпоративных заёмщиков заметно охотнее, чем co-op, и это ещё одна причина, по которой трофейный рынок держится на кондоминиумах.
Практический вывод: не исходите из того, что платить обязательно нужно полностью наличными, и не исходите из того, что финансирование будет выглядеть как кредит у вас дома. Подберите кредитора, работающего с международными покупателями, заранее — сроки одобрения и сбора документов здесь длиннее, чем во внутренней сделке.
FIRPTA и налоговая экспозиция в США, на общем уровне
Две налоговые темы удивляют иностранных покупателей сильнее прочих. Ни одна из них не должна менять то, покупаете ли вы. Обе должны менять то, как вы планируете. Ничто из изложенного не является налоговой консультацией, а конкретика зависит от вашей страны, вашего положения по соглашению и вашей структуры, поэтому воспринимайте дальнейшее как карту, а не как расчёт.
FIRPTA применяется при продаже
Foreign Investment in Real Property Tax Act, известный как FIRPTA, — механизм удержания при продаже американской недвижимости иностранным лицом. Когда продаёт нерезидент, покупатель, как правило, обязан удержать часть валовой цены продажи и перечислить её в IRS как предоплату американского налога продавца с возможного дохода. Это инструмент сбора, а не отдельный налог, и фактическое обязательство определяется, когда продавец подаёт американскую декларацию. Ключевое для сегодняшнего покупателя обращено вперёд: структура, в которой вы покупаете, и то, как объект держится, влияют на то, как FIRPTA сработает при выходе. Планируйте продажу уже в момент покупки.
Экспозиция по налогу на наследство США — сюрприз посерьёзнее
Это то, что большинство иностранных покупателей недооценивают. Американская недвижимость, принадлежащая нерезиденту, как правило рассматривается как актив, расположенный в США, а значит может подпадать под федеральный налог на наследство США в случае смерти владельца. Необлагаемый порог, доступный нерезидентам, которые держат американскую недвижимость напрямую, значительно ниже порога для граждан США, и это способно оставить крупный трофейный объект с ощутимой экспозицией по налогу на наследство, если ничего не спланировано заранее.
Именно поэтому структура владения и наследственное планирование связаны. То, как вы держите объект — напрямую, через американское юридическое лицо, через иностранную корпорацию или внутри траста, — способно существенно изменить картину по налогу на наследство. Некоторые структуры, снижающие наследственную экспозицию, создают другие налоговые издержки, и поэтому это должно быть просчитано трансграничным налоговым советником под вашу конкретную ситуацию. Общую экспозицию и распространённые подходы к владению мы разбираем в нашем обзоре налога на наследство США для иностранных покупателей. Прочитайте его до того, как решите, как оформлять титул, а не после.
Ещё одно местное замечание: штат Нью-Йорк и город Нью-Йорк взимают собственные transfer tax и mansion tax с покупок жилья, а налог на наследство уровня штата тоже может применяться. Переплетение федеральных и штатных правил — ещё один довод определить структуру заранее. Что касается цифр на стороне закрытия, наш разбор расходов на сделку в Нью-Йорке показывает, что покупатель платит за столом на самом деле.
Как амортизация и перенос убытков могут компенсировать арендный доход
Гипотетический пример в долларах США: физлицо-нерезидент покупает арендную недвижимость за $1 100 000 без кредита. Предположим амортизируемую базу здания $825 000 и стоимость земли $275 000. При допустимом сроке GDS 27,5 года полная годовая амортизация составляет $30 000. Модель начинается после первого неполного налогового года, с нулевыми начальными убытками, и охватывает 16 полных налоговых лет. Предполагается ежегодный рост аренды и расходов на 3% со второго года при неизменной годовой амортизации $30 000. Ставка 3% является условием примера, а не прогнозом рынка. Предполагается, что другой пассивный доход не поглощает эти убытки.
Год 1: годовая аренда $60 000 минус денежные расходы $42 000 дает положительный денежный поток $18 000. После амортизации $30 000 возникает налоговый убыток $12 000.
К году 16 месячная аренда составляет около $7 790, средние месячные расходы — $5 453. Годовой денежный поток равен $28 043. После амортизации $30 000 текущий налоговый убыток составляет $1 957, а накопленные неиспользованные убытки — $117 176.
Денежный поток положителен во всех 16 модельных годах, но текущий налоговый результат ежегодно остается отрицательным. Убытки прошлых лет в этом периоде не используются, облагаемый арендный доход равен нулю при указанных допущениях. Допустимые перенесенные убытки могут компенсировать будущую арендную прибыль после амортизации.
| Год модели | 1 | 2 | 3 | 4–15 | 16 |
|---|---|---|---|---|---|
| Месячная аренда | 5,000 | 5,150 | 5,305 | 5,464 → 7,563 | 7,790 |
| Средние месячные расходы (округлены) | 3,500 | 3,605 | 3,713 | 3,825 → 5,294 | 5,453 |
| Годовая аренда | 60,000 | 61,800 | 63,654 | 65,564 → 90,755 | 93,478 |
| Годовые расходы | 42,000 | 43,260 | 44,558 | 45,895 → 63,529 | 65,435 |
| Годовой денежный поток до подоходного налога | 18,000 | 18,540 | 19,096 | 19,669 → 27,227 | 28,043 |
| Годовая амортизация | 30,000 | 30,000 | 30,000 | 30,000 | 30,000 |
| Годовая налоговая прибыль/(убыток) до переноса | (12,000) | (11,460) | (10,904) | (10,331) → (2,773) | (1,957) |
| Всего убытков зачтено за период | 0 | 0 | 0 | 0 | 0 |
| Перенесенные убытки на конец периода | 12,000 | 23,460 | 34,364 | 115,220 | 117,176 |
| Годовой облагаемый доход после зачета убытков | 0 | 0 | 0 | 0 | 0 |
В колонке 4–15 показаны годовые суммы от 4-го до 15-го года. Переносимый убыток указан по состоянию на конец 15-го года. USD, округлено до целых долларов. В расчетах используются неокругленные суммы; при сложении или умножении показанных цифр возможны небольшие расхождения из-за округления.
Это условные цифры, не прогноз объекта и не гарантированная льгота. Предполагаются только аренда, действительный выбор налогообложения чистого дохода, своевременная отчетность, достаточная база и сумма под риском, а также доступность убытков по правилам пассивной деятельности. Денежные расходы считаются полностью вычитаемыми и включают налог на недвижимость. Налоги страны происхождения и продажи рассматриваются отдельно. Амортизация снижает налоговую базу и может влиять на налог при продаже.
Штат Нью-Йорк может облагать доход из нью-йоркских источников. Личный подоходный налог NYC обычно касается жителей города, а не нерезидентов. New York State
Закрытость: как серьёзные покупатели остаются непубличными
Для многих международных собственников капитала приватность — не роскошная опция. Это требование. Трофейный рынок Манхэттена устроен так, чтобы её обеспечивать, но только если конструкция выстроена правильно с самого начала.
- Покупайте через юридическое лицо. LLC или траст удерживают ваше имя вне публичного титула — самой заметной записи о собственности.
- Работайте вне открытого рынка, где это возможно. Ощутимая доля лучших полноэтажных лотов и пентхаусов никогда не попадает на публичные листинговые платформы. Они меняют владельца тихо, через отношения советников, и это выводит из поля зрения и сделку, и покупателя.
- Контролируйте бумажный след. Платёжные инструкции, документы об источнике средств и юридическое сопровождение должны быть согласованы так, чтобы чувствительные детали оставались у ваших советников, а не на виду.
- Выбирайте здание по его профилю. Некоторые башни известны более тихим и закрытым составом жильцов. Эта культура — часть того, что вы покупаете.
Закрытость — это процесс, а не один шаг. Покупатели, у которых получается, решают вопрос приватности до просмотра первой квартиры, потому что и структура, и подход к предложению должны быть на месте с самого начала.
Выстроить книгу по порядку
Иностранному покупателю, которому нужен трофей на Манхэттене, стоит пройти решения в такой последовательности — до того, как влюбиться в вид.
- Подтвердите тип здания. По умолчанию — кондоминиум. Он принимает иностранных покупателей, корпоративное владение, финансирование и использование под pied-a-terre, чему большинство трофейных co-op сопротивляются.
- Определите структуру владения. Вместе с трансграничным юристом решите, как вы оформите титул, согласовав свою страну и США, до выхода на контракт.
- Просчитайте налоговую картину. Разберитесь с FIRPTA при будущей продаже и, что важнее, с экспозицией по налогу на наследство США, и позвольте этому определить структуру.
- Подготовьте финансирование, если оно вам нужно. Заранее подключите кредитора, работающего с международными покупателями, или запланируйте чистое закрытие полностью за наличные.
- Зафиксируйте план приватности. Владение через юридическое лицо, поиск вне открытого рынка и контролируемый бумажный след — решённые заранее.
- И только потом выбирайте объект. Когда всё перечисленное улажено, квартира становится лёгкой частью.
Труднее всего тем, кто переворачивает этот порядок: сначала выбирает пентхаус, а потом обнаруживает, что co-op его не примет, что структура неверна или что наследственная экспозиция больше ожидаемой. Те, у кого получается, относятся к трофею как к последнему решению, а не к первому.
Рассматриваете покупку или продажу в трофейном сегменте? Наши брокеры работают на рынках Манхэттена и Майами каждый день. Напишите нам в WhatsApp для закрытого разговора без обязательств.
FAQ
Может ли иностранный покупатель приобрести co-op на Манхэттене?
Это возможно, но трудно, особенно на трофейном уровне. Советы co-op изучают покупателей детально, вправе отказать кому угодно без объяснения причин и склонны сопротивляться иностранным покупателям за наличные, использованию под pied-a-terre и владению через LLC. Большинство международных трофейных покупателей выбирают вместо этого кондоминиум, потому что кондоминиумы спокойно принимают иностранных граждан, корпоративное владение и использование жилья часть года. Как исходная установка при планировании: рассчитывайте на покупку кондоминиума.
Почему здания на Billionaires' Row — кондоминиумы, а не co-op?
Потому что они проектировались под глобальный капитал. Сверхвысотные башни вдоль West 57th Street, включая Central Park Tower, 111 West 57th Street, 432 Park Avenue, One57 и 220 Central Park South, все являются кондоминиумами. Форма кондоминиума позволяет иностранным гражданам, LLC и трастам владеть квартирами и финансировать их, чего консервативные советы co-op по более старым адресам Манхэттена, как правило, не допускают. Трофейный рынок по замыслу является территорией кондоминиумов.
Что такое FIRPTA и затрагивает ли он иностранных покупателей?
FIRPTA — американский механизм удержания, который применяется, когда иностранное лицо продаёт американскую недвижимость. Покупатель, как правило, удерживает часть цены продажи и перечисляет её в IRS как предоплату американского налога продавца с возможного дохода. Это скорее инструмент сбора, чем отдельный налог, и итоговое обязательство определяется в американской налоговой декларации. Для покупателя смысл обращён вперёд: планируйте это уже в момент покупки, потому что ваша структура владения влияет на то, как механизм сработает при продаже.
Платят ли иностранные покупатели налог на наследство США за квартиру на Манхэттене?
Американская недвижимость, которой владеет нерезидент, как правило рассматривается как актив, расположенный в США, и может подпадать под федеральный налог на наследство США в случае смерти владельца, а необлагаемый порог для нерезидентов, держащих объект напрямую, значительно ниже порога для граждан США. Это один из самых недооценённых вопросов для международных покупателей, и именно поэтому способ владения объектом так важен. Просчитайте это с трансграничным налоговым советником до того, как решите, как оформлять титул.
Обязаны ли иностранные покупатели платить полностью наличными?
Нет, хотя многие так и делают. Значительная доля трофейных покупок закрывается полностью за наличные ради скорости и определённости, но финансирование доступно нерезидентам через специализированный круг частных банков и кредиторов. Рассчитывайте на больший первоначальный взнос и подробную документацию об источнике средств и заранее подключите кредитора, работающего с международными покупателями, потому что сроки здесь длиннее, чем во внутренней сделке.
Международный покупатель, который продумывает структуру, налоговую позицию и подход к приватности до выбора квартиры, — это тот, кто закрывает сделку чисто и потом спокойно спит. Начните с типа здания и налоговой механики, а нужная резиденция придёт следом. Когда будете готовы, начните с нашего руководства для иностранных покупателей, посмотрите текущее трофейное предложение среди самых дорогих объектов Манхэттена и откройте закрытый разговор о доступе к зданиям, которые отвечают вашему профилю.
Связанные материалы
- Налог на pied-a-terre и спрос на Billionaires' Row
- Billionaires' Row 2026: индекс сверхвысотных трофеев
- Что покупают от 5 до 100 миллионов долларов в квартирах Манхэттена
- Трофейные co-op против кондоминиумов Billionaires' Row в Нью-Йорке