要点
- ニューヨーク州は2027会計年度(FY2027)予算で、初のピエダテール(pied-à-terre)税を導入しました。Kathy Hochul知事とZohran Mamdani市長が2026年4月15日に提案し、知事が2026年5月28日に署名しています。
- これは主たる住居ではない住宅に毎年課される付加税で、2026年7月1日に施行され、2031年6月30日に失効します。第1段階の課税基準額は、1~3世帯住宅が市財務局(Department of Finance)の市場価値で500万ドル、コンドミニアムとコープが100万ドルです。
- 知事府は年間少なくとも5億ドルの税収を見込みましたが、ニューヨーク市会計監査官(City Comptroller)は3億4,000万ドルから3億8,000万ドル程度と試算しています。対象物件数は、4月に示された1万3,000件から、市会計監査官がモデル化した1万1,226件まで幅があります。
- 税率表は公表済みです。コンドミニアムとコープは100万ドルから300万ドルで4%、500万ドルまで5.25%、それを超えると6.5%。1~3世帯住宅は500万ドルからの区分で0.8%、1.05%、1.3%です。
- 2026年9月29日、Staten Islandの判事が市に対し、導入手続きのやり直しを命じました。公表済みの物件名簿を取り下げ、送付済みの通知を取り消し、対象を絞った通知を改めて送付するという内容です。11月4日には控訴裁判所がこの命令を取り消し、市は手続きを進めることができます。付加税そのものは存続しています。
2026年9月:判事が導入手続きのやり直しを命令
2026年9月29日、Staten IslandのWayne M. Ozzi判事は、市が付加税の導入を誤って進めたと判断し、「大混乱」を招いたとして提訴した住宅所有者の連合の訴えを認めました。市財務局は課税対象ではない所有者、たとえば主たる住居を1戸だけ所有する人にまで通知を送付し、90万件を超える物件を載せた名簿を公表していました。多くの読者はこの名簿を納税者リストと受け止めていました。
The New York Timesと6sqftの報道によれば、判決は市に対し、この名簿を取り下げて実際に付加税の対象となる物件に限った名簿に差し替えること、先の通知を取り消すこと、そして各物件がどのような根拠で対象と判定されたかを説明する新たな通知を送付することを求めています。The Real Dealも9月29日に同じ命令を報じました。
訴訟が争ったのは導入手続きであり、税そのものではないため、付加税は引き続き法律として有効です。市当局は判決を誤りとして控訴しました。Gothamistによれば、これとは別に、Wynn Resorts創業者のStephen Wynn氏と元商務長官のWilbur Ross氏が、この税は市の非居住者だけに課されるものだとして、税そのものを争う訴訟を起こしています。
2026年11月:控訴裁判所が命令を取り消し
2026年11月4日、Appellate Division(控訴裁判所)の判事4名は、Ozzi判事の命令を取り消し、訴えを却下しました。合議体は、提訴した住宅所有者には原告適格がないと判断しました。名簿に掲載されたこと、または通知を受け取ったことは、所有者への損害にあたらないためです(The Real Deal、2026年11月4日)。市は、物件名簿を取り下げる必要も、送付済みの通知を取り消す必要もありません。
この判断が扱ったのは誰が提訴できるかであり、税の有効性ではありません。付加税そのものを争う別の訴訟がSuffolk Countyで係属中であり、却下された訴訟の原告側弁護士は、12月に判断が出ると見込んでいるとThe Real Dealに語っています。The Real Dealはまた、財務局の免除措置により、付加税の対象となる可能性のある住宅は9,000戸未満になったと報じています。
中間選挙は付加税を変えませんでした。オルバニー、タラハシー、住宅ローン金利が現在の試算をどのように左右しているかについても、2026年の中間選挙がマンハッタンとマイアミの購入者に意味することをご覧ください。
繰り返し浮上してきた税が、ついに現実に
10年以上にわたり、ピエダテール税は消えることもなく、成立することもない構想でした。Albanyと市庁舎の推進派は、歴代の政権のもとで何度もこれを持ち出し、対象を絞り、棚上げしてきました。Central Park Southでワンフロア住戸を検討する購入者にとって、それは仮定の話にとどまり、ストレステストで想定する項目ではあっても、実際に支払うものではありませんでした。2026年、その状況が変わりました。
2026年4月15日、Kathy Hochul知事とZohran Mamdani市長は州初のピエダテール税を提案しました。州議会は5月下旬にFY2027予算の一部としてこれを可決し、知事は2026年5月28日に署名しました。税は2026年7月1日に施行され、延長されない限り2031年6月30日に失効します。ほぼすべてがセカンドホームで成り立つ回廊であるBillionaires' Rowにとって、これはもはや議論の段階ではありません。計画上の課題です。
成立した法律の実際の内容
法律は注意深く読む必要があります。誰がいくら払うかは細部で決まるからです。成立した法律の定めは次のとおりです。
- 取得時の諸費用ではなく、毎年の付加税です。 この税は物件を保有している限り毎年発生します。それこそが要点であり、購入時に一度だけ課されるmansion taxや不動産移転税(transfer taxes)との違いです。
- 課税基準額はひとつではありません。 2028年6月30日までは、1~3世帯住宅が市財務局の市場価値で500万ドル、コンドミニアムとコープが100万ドルです。コープは持ち株数に応じて配分されたみなし市場価値で評価され、組合法人に請求されます。2028年7月1日以降は、すべての区分が1~3世帯住宅の税率による500万ドルの基準額に統一され、独立当事者間(arm's length)の比較取引事例に基づいて評価されます。
- 主たる住居ではない住宅が対象です。 付加税は、その物件が所有者本人、近親者、または正当な長期賃貸契約を結ぶ賃借人のいずれの主たる住居でもない場合に課されます。略称に潜む落とし穴に注意が必要です。これは州外の所有者だけに課される税ではありません。ニューヨーク市の居住者が市内に2戸目を所有している場合も、主たる住居になれるのは1戸だけであるため、納税義務を負います。
- 税収見通しには異論があります。 知事府は年間少なくとも5億ドルと予測し、成立した財政計画は2027会計年度に5億600万ドルを計上しています。市会計監査官は、賃貸や行動面の調整をモデル化したうえで、3億4,000万ドルから3億8,000万ドル程度と試算しました。
推進派は、住まいとしてではなく資産の保管場所として使われる住宅を念頭に置いていると述べ、国内屈指の高額物件にも言及しました。その中には、Ken Griffin氏が公表ベースで約2億3,800万ドルで購入したミッドタウンのペントハウスも含まれます。提案段階で、Hochul知事の事務所は対象となるニューヨーク市内の物件を約1万3,000件としていました。成立後には、出典を示さないまま約1万件、約1万4,000件という数字が顧客向けアラートで出回っていますが、市会計監査官自身が公表したモデルでは1万1,226件です。どの数字も推計として扱い、どの段階のものかを確認してください。
税率表
4月の提案では税率は空欄でしたが、成立した法律では定められています。2028年6月30日まで、コンドミニアムとコープは市場価値100万ドルから300万ドルで4%、300万ドルから500万ドルで5.25%、500万ドル超で6.5%を支払います。1~3世帯住宅は500万ドルから1,500万ドルで0.8%、1,500万ドルから2,500万ドルで1.05%、2,500万ドル超で1.3%です。税率は区分ごとに段階的に適用されるのではなく、3,000万ドルの一戸建て住宅であれば価値全体に1.3%が課され、年間39万ドルとなります。2028年7月1日以降は、すべての区分が1~3世帯住宅の税率による500万ドルの単一基準額に移行し、市場価値は法定の賃料収入方式ではなく、独立当事者間の比較取引事例によって決まります。
コストの計算
付加税は市の評価額に連動するため、負担額は購入価格ではなくその評価額に応じて決まります。計算は単純な掛け算ですが、保有期間が長くなるほど積み上がります。だからこそ購入者層はこの税を注視しているのです。一度きりの取得費用は、一度吸収すれば済む既知の数字です。毎年繰り返される負担は、トロフィー資産を10年、20年と保有する場合の内部収益率を変えてしまいます。
規律ある試算の進め方は次のとおりです。
- 現行の税制を出発点にする。 まず既存の税に照らして資産を評価します。既存の税については後述のほか、ピエダテール税とマンハッタンの高級不動産に関する解説でも取り上げています。
- 付加税の層を加える。 物件区分ごとの公表税率を市財務局の市場価値に当てはめ、基準額が統一される2028年の変更も含め、現実的な保有期間にわたって保有コストがどう変化するかを確認します。
- 価格ではなく評価額を確認する。 次の項で説明するとおり、市が価値をどう測るかは、税率そのものと同じくらい重要です。
この方法なら、かつて提案された負担ではなく、実際に存在する負担を織り込むことができます。
カギを握るのは評価額
決定的な問題は税率ではありません。基準額がどの価値に結びつくかです。ニューヨーク市の固定資産税制度は、コンドミニアムとコープに販売価格を大きく下回る市場価値と課税評価額を割り当てています。州法により、市財務局は実際の取引価格ではなく理論上の賃料収入に基づいてこれらの価値を算定することになっているためです。成立した法律は、コンドミニアムとコープの基準額を、500万ドルでも販売価格でもなく、この市財務局の市場価値で100万ドルと定めています。公表されている解説はこの点で一致しておらず、大半は市場価値と解釈し、1件は課税評価額(assessed value)と解釈しています。その違いは大きいため、ご自身の住戸について確認することをお勧めします。
The City Reporterは、この措置がまだ提案段階だった2026年4月22日にその乖離を示しており、数字は際立っています。432 Park Avenueで2,600万ドルで売却されたコンドミニアムの市財務局による市場価値は190万ドルをわずかに下回り、課税評価額は78万5,477ドルでした。同メディアがこのタワーの記録を精査したところ、課税評価額ベースで500万ドルの基準額を超える住戸は1戸もなく、市場価値ベースで超えるのは2017年に9,100万ドルで購入された1戸だけでした。しかし、州が実際に定めたコンドミニアムの基準額100万ドルに照らすと、同じ数字はまったく逆を示します。190万ドルをわずかに下回る市場価値は、明確に課税対象に入るのです。2019年に6,570万ドルで購入されたStingの220 Central Park Southの住戸は、現在の課税評価額が約189万ドルです。
Billionaires' Rowで意味を持つ基準額は市の市場価値100万ドルであり、この回廊でそれを下回る物件はごくわずかです。
乖離の一例が、2016年に8,770万ドルで売却された432 Park Avenueの96階のペントハウスです。これは過去の取引であり現在の取引ではありませんが、ずれをはっきりと示しています。The City Reporterによれば、この住戸の市財務局による市場価値は380万ドル、課税評価額は160万ドルです。これらの数字に連動する500万ドルの基準額であれば、完全に対象外となっていたでしょう。州が定めたコンドミニアムの基準額100万ドルでは、対象外にはなりません。
10年以上にわたり法案の旧バージョンを提出してきたマンハッタン区長のBrad Hoylman-Sigal氏は、提案発表時にこう述べました。ニューヨーク市の不動産を資産の置き場として使う世界の超富裕層は、その投資を守り支える市のサービスに貢献すべきだ、と。購入者にとっての結論は具体的です。負担額を決めるのは購入価格ではなく市財務局の市場価値です。決済前に必ず確認してください。
Billionaires' Rowが焦点となる理由
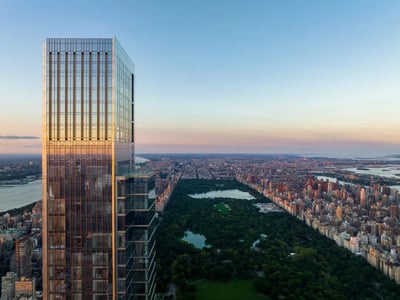
Billionaires' Rowは価格帯ではなく、地理的な区域です。Central Parkのすぐ南、West 57th Streetと周辺ブロックに沿った回廊で、Central Park Tower、220 Central Park South、111 West 57th Street、One57が中核をなしています。標準的な住戸は8桁ドルの下位から中位の価格帯で取引され、最上位のワンフロア住戸やペントハウスは9桁ドルに達します。
当社のニューヨークBillionaires' Rowガイドで解説しているとおり、この地区の需要は、海外の投資家、ファミリーオフィス、金融業界の購入者に集中しています。彼らはこうした住宅を、住まいであると同時に価値の保存手段とみなしています。多くはプライバシーと資産承継の観点から有限責任会社を通じて保有しています。これらの住宅の大部分は、最も素朴な意味で、主たる住居を別の場所に持つ所有者のピエダテールです。まさにこの税が狙う所有形態です。
つまり付加税はこの回廊をかすめるのではなく、狙い撃ちにしています。ただし、二つの力が逆方向に働いており、真剣な購入者は両方を見極める必要があります。
希少性は逆方向に作用する
Billionaires' Rowにおける真のトロフィー物件の供給は、構造的に限られています。現在の回廊は、おおむね2014年から2022年にかけての超高層タワーの竣工サイクルによって形づくられ、Central Parkを直接望むワンフロア住戸はめったに市場に出ません。最上位層の取引の多くは、公開プラットフォームではなく、デベロッパーによる割り当てやブローカーのネットワークを通じたオフマーケットで行われます。
真の希少性は、最上位層において保有コストに対する税の影響を和らげる傾向があります。公園への眺望が守られたワンフロア住戸が数えるほどしかない場合、それを求める購入者は、歓迎されない負担であっても年間の付加税で簡単に思いとどまることはありません。圧力が最も強くかかるのは、代替物件が身近にある低層階や中層階の住戸など、置き換えのきく物件であり、最も影響が小さいのはかけがえのないトロフィーフロアでしょう。
すでに存在する税
新たな付加税は、トロフィー物件の購入者がすでに負担しているコスト構造に上乗せされます。ピエダテールの層をモデル化する前に、土台を理解しておきましょう。
- mansion tax。 ニューヨークでは、100万ドル以上の住宅購入にmansion taxが課されます。累進制で、価格が上位の区分に入るほど税率が上がります。トロフィー物件の購入では、決済時の単一項目として最も大きいものの一つです。
- 不動産移転税(transfer taxes)。 ニューヨーク州とニューヨーク市はいずれも不動産移転税を課しています。新築コンドミニアムの購入では、デベロッパーが移転税の負担を購入者に転嫁することが多く、再販物件に比べてデベロッパー販売の総コストが高くなります。
- 継続的な保有コスト。 トロフィー物件の所有者は、すでに多額の年間固定資産税、共益費(common charges)、管理費(maintenance)を支払っています。ピエダテール付加税は、そこに加わる新たな継続的な費用項目です。
購入者の諸費用は、デベロッパー側の決済費用がかかる新築コンドミニアムでおよそ3~5%、再販物件では2~3%程度です。外国人購入者は売主側でFIRPTAの源泉徴収にも直面しますが、Billionaires' Rowの多くの管理組合(board)は海外の購入者やLLCによる所有を受け入れる体制を整えています。これが前提となる水準であり、ピエダテール税はその上に加わる新たな変数です。
フロリダへの移転との関係
ニューヨークのセカンドホーム課税を論じるなら、フロリダに触れないわけにはいきません。ニューヨークから南フロリダへの富の移動は、ここ数年の資本の流れを象徴する動きであり、税制はその中心的な要因です。フロリダには州所得税がなく、主たる住居をどこに置くかを検討する購入者にとって、その差は歴然としています。
新税は、この比較を特定の形で一層際立たせます。Billionaires' Rowの所有者の中には、税務上の住所が別の場所にあるからこそ、ニューヨークの住戸をセカンドホームとして保有している人もいます。主たる住居ではないニューヨークの所有者を対象とする年間付加税は、まさにその形態のコストを押し上げます。当社のニューヨークからマイアミへの税務移住に関する解説では、目の肥えた購入者がこうした数字をどう試算しているかを紹介しています。
ただし、その影響は対称的ではありません。主たる住居をマイアミに移す購入者も、ニューヨークに拠点を残したいと考えることがあり、そうした拠点は定義上ピエダテールです。つまり、所得税上の住所をフロリダに移すのと同じ移住が、この税が狙う、主たる住居ではないニューヨークの所有をまさに残すことになり得ます。二つの流れは打ち消し合うのではなく相互に作用し、最終的な結果は、各購入者の保有スキーム、保有計画、継続的なコストへの許容度によって決まります。重要なのは実際の数字で試算することであり、ニューヨーク・マイアミ税金計算ツールと、より広いマンハッタンとマイアミの不動産比較が適切な出発点となります。
Billionaires' Rowの需要にとっての意味
税が成立し税率が公表された今、起こり得る結果の輪郭は、どの単一の数字よりも明確になっています。
- 最上位のトロフィー需要は最も守られています。 希少性、オフマーケットの力学、価値保存という動機が、ワンフロア住戸とペントハウスの市場を支えています。これらの購入者は、年間の保有コストに対して最も価格感応度が低い層です。
- 中位層の物件が最も大きなリスクを負います。 マンハッタン内や競合する世界の市場に代替物件がある標準的な住戸は、価格や成約ペースの面で付加税の影響をより直接的に受けるでしょう。
- 負担額の大きさを決めるのは、依然として評価額です。 基準額はこの回廊を捉えるほど低い水準ですが、各所有者が実際に支払う額を決めるのは販売価格ではなく市財務局の市場価値です。
- フロリダは引き続き視野に入ります。 ニューヨークの保有コストが上がれば、移住の流れはさらに強まります。とりわけ、ニューヨークでの拠点を手放さずに主たる住居を移せる購入者の場合です。
だからといって様子見を勧めるものではありません。税率は公表され、基準額は2028年に再び変わります。この回廊で最も成果を上げる購入者は、現在のコスト構造と、すでに法律として定まった内容の両方を理解しています。現に適用される税に照らして資産を評価し、公表された付加税を物件自体の市財務局の市場価値に当てはめ、十分な情報に基づいて判断してください。
トロフィー物件の購入や売却をご検討ですか? 当社のブローカーは日々マンハッタンとマイアミの市場に携わっています。WhatsAppでメッセージをお送りいただければ、内密に、気兼ねなくご相談いただけます。
よくあるご質問
2026年時点で、ニューヨーク市にピエダテール税はありますか?
はい。Kathy Hochul知事とZohran Mamdani市長が2026年4月15日に州初のピエダテール税を提案し、州議会が5月下旬にFY2027予算の一部として可決、知事が2026年5月28日に署名しました。2026年7月1日に施行され、延長されない限り2031年6月30日に失効します。所有者本人、近親者、または正当な長期賃貸契約を結ぶ賃借人のいずれの主たる住居でもない住宅に毎年課される付加税で、第1段階の基準額は、1~3世帯住宅が市財務局の市場価値で500万ドル、コンドミニアムとコープが100万ドルです。
トロフィー物件のアパートメントでは、ピエダテール税はいくらになりますか?
購入価格ではなく、物件区分と市の評価額によって決まります。2028年6月30日まで、コンドミニアムとコープは市財務局の市場価値100万ドルから300万ドルで4%、500万ドルまで5.25%、それを超えると6.5%を支払い、1~3世帯住宅は500万ドルからの区分で0.8%、1.05%、1.3%を支払います。税率は区分ごとではなく価値全体に適用されるため、3,000万ドルの一戸建て住宅は1.3%、年間39万ドルとなります。トロフィー級コンドミニアムの市財務局による市場価値は販売価格を大きく下回るため、9桁ドルのアパートメントの負担額は評価額次第であり、試算の前に必ず確認すべきです。
mansion taxとピエダテール税の違いは何ですか?
mansion taxは、100万ドル以上の住宅購入時に決済で一度だけ支払う税で、価格が上がるほど税率が上がる累進構造です。ピエダテール税は、主たる住居ではない住宅に毎年繰り返し課される付加税で、第1段階の基準額はコンドミニアムとコープが市の市場価値で100万ドル、1~3世帯住宅が500万ドルです。mansion taxは購入のコストです。ピエダテール税は保有のコストであり、毎年かかります。
トロフィー級コンドミニアムは課税評価額によってピエダテール税を回避できますか?
4月の提案から想定されたほど容易ではありません。The City Reporterが2026年4月22日に報じたとおり、市財務局はコンドミニアムとコープに販売価格を大きく下回る市場価値と課税評価額を割り当てています。制度が実際の取引価格ではなく理論上の賃料収入に基づいているためです。同メディアによれば、432 Park Avenueで2,600万ドルで売却されたコンドミニアムの市財務局による市場価値は190万ドル未満でした。この報道が検証したのは500万ドルの基準額です。成立した法律は、コンドミニアムとコープの基準額を同じ市場価値で100万ドルと定めているため、提案では対象外となったはずの住戸も課税対象に入ります。また、2028年7月1日以降は、評価が独立当事者間の比較取引事例に基づく方式に移行します。
ニューヨークからフロリダへの移住とはどう関係しますか?
フロリダには州所得税がなく、ニューヨークの保有コストの上昇は、すでに進んでいる南フロリダへの富の移動を後押ししています。ピエダテール税は主たる住居ではないニューヨークの住宅を保有するコストを引き上げますが、これはまさに移住する多くの購入者が好む形態です。主たる住所をマイアミに移す購入者もニューヨークのピエダテールを持ち続けたいと考えることがあり、それこそが新税の狙う所有形態であるため、二つの流れは打ち消し合うのではなく相互に作用します。
次のステップ
この回廊で住戸をご検討中であれば、物件在庫とコスト構造を並べて確認することから始めてください。当社のBillionaires' Rowの売りアパートメントのページで現在の物件をご覧いただき、ニューヨーク・マイアミ税金計算ツールでご自身の数字を試算すれば、具体的な保有スキームのもとでニューヨークとフロリダの拠点がどう比較されるかを確認できます。オフマーケットの選択肢についてご相談になりたい場合や、公表税率でのピエダテール税を踏まえた長期保有をモデル化したい場合は、当社のアドバイザリーチームまでご連絡ください。内密にご相談を承ります。