Un acquirente straniero può bonificare 50 milioni di dollari per una vista su Central Park e vedersi comunque respingere alla porta. Non dal mercato, ma da un consiglio di co-op che non deve mai spiegare nulla a nessuno. Questo solo fatto plasma quasi ogni decisione che un acquirente internazionale prende a Manhattan, e la maggior parte di chi compra il primo immobile trofeo lo scopre nel modo più duro.
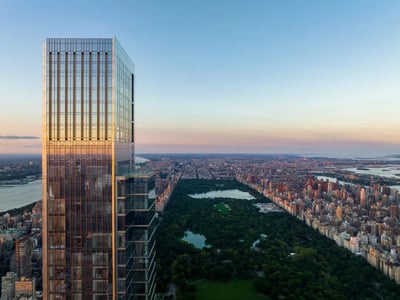
Manhattan premia chi arriva preparato. Il corridoio lungo la West 57th Street, dove Central Park Tower sale a 1.550 piedi (circa 472 metri) e la casa più cara mai venduta negli Stati Uniti è passata di mano per 238 milioni di dollari, è stato costruito in larga parte proprio per questo acquirente: il grande capitale internazionale che cerca una riserva di valore permanente e riservata nel centro del mondo finanziario. La via d'ingresso è più stretta di quanto sembri dall'estero, e passa per una serie precisa di scelte su tipo di edificio, struttura di proprietà, finanziamento e fiscalità. Ecco il manuale 2026.
La nostra esperienza con gli acquirenti internazionali
Abbiamo venduto immobili ad acquirenti di oltre 40 nazionalità. Nel corso degli anni abbiamo lavorato con molti clienti provenienti da Asia, Europa, Messico e Sud America.
Abbiamo iniziato a incontrare clienti in Europa quando l'euro era molto forte. Ha funzionato. Quando l'euro è sceso, ci siamo concentrati maggiormente sull'Asia. Per molti anni abbiamo viaggiato regolarmente nella Cina continentale, a Hong Kong, Singapore, Taiwan, Seul e in Giappone.
Anthony Guerriero ha lavorato come CPA negli Stati Uniti e conosce bene le questioni fiscali che gli acquirenti stranieri e gli investitori devono considerare. Offriamo un servizio completo, coordinandoci con avvocati, professionisti bancari e contabili specializzati nell'assistenza agli acquirenti stranieri.
Punti chiave
- Gli acquirenti internazionali a Manhattan affrontano un rischio di rigetto significativo da parte dei consigli di co-op, che possono respingere un candidato senza motivazione, in particolare l'acquirente straniero interamente in contanti e chi compra come pied-a-terre.
- Le co-op tradizionali d'anteguerra su Park Avenue e Fifth Avenue guardano spesso con sfavore alla proprietà tramite LLC, all'uso part-time e a una trasparenza finanziaria limitata, il che le rende poco praticabili per molti acquirenti stranieri di immobili trofeo.
- Il condominio conferisce la proprietà piena dell'immobile con atto trascritto, accetta in genere cittadini stranieri, LLC, trust e uso come pied-a-terre, e raramente esercita il diritto di prelazione nei confronti di un acquirente qualificato.
- Gli edifici supertall moderni della Billionaires' Row, come Central Park Tower, 111 West 57th Street, 432 Park Avenue, One57 e 220 Central Park South, sono stati strutturati intenzionalmente come condomini per attrarre il capitale globale che le co-op tipicamente escludono.
Condominio, non co-op: la prima regola inderogabile
La decisione più importante si prende prima ancora di guardare una sola pianta. A New York le due principali strutture di proprietà si comportano come due paesi diversi.
La co-op è la tradizione più antica di Manhattan. Non si acquista un immobile. Si acquistano quote di una società che possiede l'edificio, insieme a un proprietary lease sul proprio appartamento. Il consiglio la intervista, esamina in dettaglio le sue finanze e può respingere qualunque acquirente per quasi qualunque ragione, senza doverla comunicare. I consigli delle co-op agli indirizzi d'anteguerra di Park e Fifth Avenue sono notoriamente conservatori. Tendono a non gradire l'acquirente straniero interamente in contanti, l'uso come pied-a-terre, la proprietà tramite LLC e tutto ciò che complica la verifica del quadro finanziario completo di chi compra. Per un acquirente internazionale che cerca discrezione e una residenza part-time, la co-op è spesso una porta chiusa.
Il condominio è proprietà immobiliare piena. Lei possiede la sua unità e ne detiene l'atto. Il consiglio del condominio ha nella maggior parte dei casi un diritto di prelazione, ma nella pratica raramente blocca un acquirente qualificato, e i condomini accettano senza difficoltà cittadini stranieri, proprietà tramite LLC, trust e uso come pied-a-terre. È per questo che quasi ogni torre trofeo costruita in epoca moderna è un condominio. I supertall della Billionaires' Row, tra cui Central Park Tower, 111 West 57th Street, 432 Park Avenue, One57 e 220 Central Park South, sono tutti condomini. Non è un caso. Gli sviluppatori li hanno concepiti come condomini proprio per intercettare il capitale globale che le co-op respingono.
Se è un acquirente straniero che tiene alla riservatezza e alla flessibilità, consideri la scelta del condominio come già decisa. Il mercato trofeo che sta guardando è territorio di condomini per progetto.
Nulla di tutto ciò significa che le co-op siano precluse per sempre. Alcune co-op più recenti e una manciata di edifici sono più flessibili. Ma come impostazione di partenza, l'acquirente internazionale che guarda al vertice del mercato dovrebbe aspettarsi di comprare un condominio, e dovrebbe leggere la nostra guida completa condominio contro co-op prima di affezionarsi a qualsiasi indirizzo. Per il confronto finanziario più approfondito, la nostra analisi d'investimento condominio contro co-op spiega in cosa le due strutture differiscono su rivendita, finanziamento e costi di gestione.
Come si intesta l'immobile: strutture e discrezione
Una volta entrati nel territorio dei condomini, la domanda successiva riguarda quale nome comparirà sull'atto. Gli acquirenti internazionali intestano raramente a proprio nome personale, e per buone ragioni.
L'approccio più diffuso sulla Billionaires' Row è detenere l'immobile tramite un veicolo societario. Una limited liability company statunitense, talvolta partecipata a monte da una società estera o da un trust, è la struttura che si ritrova di continuo sugli atti dei condomini trofeo. Gli acquirenti ricorrono a queste strutture per tre motivi: riservatezza, separazione della responsabilità e pianificazione successoria. La struttura esattamente corretta dipende interamente dal paese di residenza dell'acquirente, dalla sua posizione fiscale e da come intende trasmettere il bene alla generazione successiva. Non esiste un'unica risposta giusta, e la struttura sbagliata può essere costosa da smontare in seguito.
Alcuni principi valgono nella maggior parte degli acquisti transfrontalieri:
In una transazione residenziale, una LLC può figurare nell'atto come acquirente e proprietaria, aggiungendo uno strato di opacità tra la persona e l'immobile. Può anche aiutare a proteggere il patrimonio personale dalle passività della LLC: lo Stato di New York generalmente non rende soci o amministratori personalmente responsabili dei debiti sociali per il solo fatto del loro ruolo. Riservatezza e protezione dipendono da struttura e fatti. Garanzie personali o condotte proprie possono creare responsabilità personale. Questa riservatezza non elimina l'identificazione del proprietario e le dichiarazioni obbligatorie. New York LLC Law §609
- La struttura prima della firma. La struttura di detenzione va decisa prima di andare a contratto, non dopo. Reintestare l'immobile in un secondo momento può far scattare la transfer tax e altri costi che un impianto iniziale pulito evita.
- Due squadre di consulenti coordinate. La struttura deve funzionare nel suo paese e negli Stati Uniti nello stesso momento. Un impianto efficiente all'estero può creare esposizione qui, e viceversa.
Questo è terreno professionale, non un esercizio da svolgere in autonomia. Il punto, qui, è conoscere le domande prima di sedersi con il legale. La nostra guida per acquirenti stranieri illustra le strutture di proprietà più comuni e i documenti che un acquisto transfrontaliero richiede.
Finanziamento: la maggior parte degli acquirenti stranieri di immobili trofeo paga in contanti, ma i mutui esistono
Una quota ampia degli acquisti trofeo stranieri a Manhattan si chiude interamente in contanti. Al vertice assoluto del mercato la rapidità e la certezza contano più della leva, e un'offerta interamente in contanti è più pulita per tutti. Ma il finanziamento è accessibile ai non residenti, e alcuni acquirenti lo preferiscono per ragioni valutarie o fiscali, non perché abbiano bisogno del denaro.
Cosa dovrebbe sapere un acquirente internazionale sul finanziamento in questo mercato:
- Il credito ai cittadini stranieri è una specialità. Un insieme limitato di banche private e istituti eroga mutui ad acquirenti privi di storia creditizia o di reddito statunitensi. Sono prodotti costruiti sulla relazione, spesso legati agli attivi che l'acquirente affida alla banca.
- Si aspetti un apporto proprio più alto. Gli istituti richiedono tipicamente a un cittadino straniero un apporto di capitale sensibilmente superiore rispetto a un mutuatario domestico, e documentano la provenienza dei fondi con attenzione.
- Contanti ora, finanziamento poi è prassi diffusa. Molti acquirenti chiudono in contanti per aggiudicarsi l'operazione e organizzano il finanziamento in un secondo momento, quando l'immobile è già loro, mantenendo l'acquisto rapido e competitivo.
- L'edificio conta. I condomini accolgono mutuatari stranieri e societari con molta più facilità rispetto alle co-op, il che è un motivo in più per cui il mercato trofeo è dominato dai condomini.
La conclusione pratica: non dia per scontato di dover pagare tutto in contanti, e non dia per scontato che il finanziamento assomigli a un mutuo del suo paese. Individui presto un istituto che lavora con acquirenti internazionali, perché i tempi di delibera e di istruttoria documentale sono più lunghi di un'operazione domestica.
FIRPTA ed esposizione fiscale statunitense, a livello generale
Due temi fiscali sorprendono gli acquirenti stranieri più di ogni altro. Nessuno dei due dovrebbe cambiare la decisione di comprare. Entrambi dovrebbero cambiare il modo in cui pianifica. Nulla di quanto segue è consulenza fiscale, e i dettagli dipendono dal suo paese, dalla sua posizione convenzionale e dalla sua struttura: tratti dunque queste righe come una mappa, non come un calcolo.
La FIRPTA si applica quando vende
Il Foreign Investment in Real Property Tax Act, noto come FIRPTA, è un meccanismo di ritenuta sulla vendita di immobili statunitensi da parte di un soggetto estero. Quando un non residente vende, l'acquirente è generalmente tenuto a trattenere una quota del prezzo lordo di vendita e a versarla all'IRS, come acconto sull'imposta statunitense dovuta dal venditore sull'eventuale plusvalenza. È uno strumento di riscossione, non un'imposta autonoma, e la posizione effettiva si chiude quando il venditore presenta la dichiarazione statunitense. Il punto rilevante oggi, per chi compra, guarda avanti: la struttura con cui acquista, e il modo in cui l'immobile è detenuto, incidono su come la FIRPTA opererà al momento dell'uscita. Pianifichi la vendita già al momento dell'acquisto.
L'esposizione alla US estate tax è la sorpresa più grande
È il punto che la maggior parte degli acquirenti stranieri sottovaluta. Un immobile statunitense posseduto da un non residente è generalmente trattato come bene situato negli Stati Uniti, il che significa che può essere esposto alla US estate tax federale al momento del decesso. La franchigia disponibile per i non residenti che detengono l'immobile statunitense in via diretta è molto più bassa di quella riconosciuta ai cittadini statunitensi, e questo può lasciare un grande immobile trofeo con un'esposizione rilevante alla estate tax se nulla è stato pianificato.
È proprio per questo che struttura di proprietà e pianificazione successoria sono legate. Il modo in cui detiene l'immobile, in via diretta, tramite un veicolo statunitense, tramite una società estera o all'interno di un trust, può modificare il quadro della estate tax in misura significativa. Alcune strutture che riducono l'esposizione successoria generano altri costi fiscali, ed è per questo che la materia va modellata da un consulente fiscale transfrontaliero sulla sua situazione specifica. Illustriamo l'esposizione generale e gli approcci di detenzione più comuni nella nostra panoramica sulla US estate tax per acquirenti stranieri. La legga prima di decidere come intestare, non dopo.
Un'ultima nota locale: lo Stato di New York e la città di New York applicano proprie transfer tax e mansion tax sugli acquisti residenziali, e può trovare applicazione anche una estate tax a livello statale. L'intreccio tra regole federali e statali è un motivo in più per definire la struttura in partenza. Per i numeri del lato closing, il nostro riepilogo dei costi di chiusura a New York mostra cosa paga davvero un acquirente al tavolo.
Come ammortamento e perdite riportate possono compensare i redditi da locazione
Esempio ipotetico in dollari USA: una persona fisica non residente compra senza mutuo un immobile da affittare di $1.100.000. Si ipotizzano base ammortizzabile dell'edificio di $825.000 e terreno di $275.000. Con un periodo GDS applicabile di 27,5 anni, l'ammortamento annuo completo è $30.000. Il modello inizia dopo il primo esercizio parziale, senza perdite iniziali, e copre 16 esercizi completi. Si ipotizza un aumento annuo del 3% di canoni e spese dall'anno 2, con ammortamento annuo invariato a $30.000. Il 3% è un'ipotesi illustrativa, non una previsione di mercato. Si presume che nessun altro reddito passivo assorba queste perdite.
Anno 1: canoni annui di $60.000 meno spese monetarie di $42.000 lasciano cassa positiva di $18.000. Dopo $30.000 di ammortamento, emerge una perdita fiscale di $12.000.
Nell'anno 16, il canone mensile è circa $7.790 e le spese mensili medie $5.453. La cassa annua è $28.043. Dopo $30.000 di ammortamento, la perdita fiscale dell'anno è $1.957 e le perdite inutilizzate accumulate raggiungono $117.176.
La cassa è positiva in tutti i 16 anni modellati, ma il risultato fiscale corrente resta negativo ogni anno. Non si usano perdite pregresse nel periodo e il reddito locativo imponibile è zero alle condizioni indicate. Le perdite riportate ammissibili possono compensare futuri utili locativi dopo ammortamento.
| Anno del modello | 1 | 2 | 3 | 4–15 | 16 |
|---|---|---|---|---|---|
| Canone mensile | 5,000 | 5,150 | 5,305 | 5,464 → 7,563 | 7,790 |
| Spese mensili medie (arrotondate) | 3,500 | 3,605 | 3,713 | 3,825 → 5,294 | 5,453 |
| Canoni annui | 60,000 | 61,800 | 63,654 | 65,564 → 90,755 | 93,478 |
| Spese annue | 42,000 | 43,260 | 44,558 | 45,895 → 63,529 | 65,435 |
| Cassa annua prima delle imposte sul reddito | 18,000 | 18,540 | 19,096 | 19,669 → 27,227 | 28,043 |
| Ammortamento annuo | 30,000 | 30,000 | 30,000 | 30,000 | 30,000 |
| Utile/(perdita) fiscale annuo prima delle perdite pregresse | (12,000) | (11,460) | (10,904) | (10,331) → (2,773) | (1,957) |
| Totale perdite utilizzate nel periodo | 0 | 0 | 0 | 0 | 0 |
| Perdite residue alla fine del periodo | 12,000 | 23,460 | 34,364 | 115,220 | 117,176 |
| Reddito locativo annuo imponibile dopo le perdite | 0 | 0 | 0 | 0 | 0 |
Gli anni 4–15 mostrano gli importi annuali dall’anno 4 all’anno 15. Le perdite riportabili indicano il saldo alla fine dell’anno 15. USD, arrotondati al dollaro intero. I calcoli usano importi non arrotondati; sommando o moltiplicando i valori visualizzati possono esserci lievi differenze di arrotondamento.
Sono cifre ipotetiche, non una previsione immobiliare né un'esenzione garantita. Si presumono uso solo locativo, valida opzione per tassazione netta, dichiarazioni tempestive, base e capitale a rischio sufficienti e perdite utilizzabili secondo le regole passive. Le spese monetarie sono considerate interamente deducibili e includono imposte immobiliari. Imposte del paese d'origine e della vendita sono separate. L'ammortamento riduce la base fiscale e può incidere sull'imposta alla vendita.
Lo Stato di New York può tassare redditi di fonte newyorkese. L'imposta personale di NYC riguarda generalmente i residenti della città, non i non residenti. New York State
Discrezione: come restano riservati gli acquirenti seri
Per molti grandi patrimoni internazionali la riservatezza non è un optional di pregio. È il requisito. Il mercato trofeo di Manhattan è costruito per garantirla, ma solo se l'impianto è corretto dall'inizio.
- Acquisti tramite un veicolo. La LLC o il trust tengono il suo nome fuori dall'atto pubblico, il registro di proprietà più visibile che esista.
- Lavori fuori mercato dove possibile. Una quota rilevante della migliore offerta a piano intero e di attici non raggiunge mai le piattaforme di annunci pubbliche. Passa di mano in silenzio attraverso le relazioni dei consulenti, il che tiene fuori dalla vista sia l'operazione sia l'acquirente.
- Controlli la tracciabilità documentale. Istruzioni di bonifico, documentazione sulla provenienza dei fondi e legale vanno coordinati in modo che i dettagli sensibili restino presso i suoi consulenti, non allo scoperto.
- Scelga l'edificio per il suo profilo. Alcune torri sono note per una base di residenti più silenziosa e riservata. Quella cultura fa parte di ciò che sta comprando.
La discrezione è un processo, non un singolo passaggio. Chi la gestisce bene decide la riservatezza prima di visitare il primo appartamento, perché sia la struttura sia l'approccio all'offerta devono essere già impostati dall'inizio.
Mettere il manuale nell'ordine giusto
L'acquirente straniero che vuole un trofeo a Manhattan dovrebbe affrontare le decisioni in questa sequenza, prima di innamorarsi di una vista.
- Confermi il tipo di edificio. Parta dal condominio. Accetta acquirenti stranieri, proprietà societaria, finanziamento e uso come pied-a-terre, che la maggior parte delle co-op trofeo respinge.
- Definisca la struttura di detenzione. Decida con un legale transfrontaliero come intestare, coordinando il suo paese e gli Stati Uniti, prima di andare a contratto.
- Modelli il quadro fiscale. Comprenda la FIRPTA sulla vendita futura e, cosa più importante, l'esposizione alla US estate tax, e lasci che sia questo a dare forma alla struttura.
- Prepari il finanziamento, se lo desidera. Coinvolga presto un istituto che lavora con acquirenti internazionali, oppure pianifichi un closing pulito interamente in contanti.
- Fissi il piano di riservatezza. Proprietà tramite veicolo, ricerca fuori mercato e tracciabilità documentale controllata, decisi in partenza.
- Poi scelga l'immobile. Con tutto quanto sopra già risolto, l'appartamento è la parte facile.
Chi fatica è chi inverte questo ordine, sceglie prima l'attico e poi scopre che la co-op non lo accetterà, che la struttura è sbagliata o che l'esposizione successoria è più grande del previsto. Chi riesce tratta il trofeo come l'ultima decisione, non come la prima.
Sta valutando un acquisto o una vendita nel segmento trofeo? I nostri broker lavorano ogni giorno sui mercati di Manhattan e Miami. Ci scriva su WhatsApp per una conversazione riservata e senza impegno.
FAQ
Un acquirente straniero può comprare una co-op a Manhattan?
È possibile ma difficile, soprattutto nel segmento trofeo. I consigli delle co-op esaminano gli acquirenti nel dettaglio, possono respingere chiunque senza fornire una ragione e tendono a opporsi all'acquirente straniero interamente in contanti, all'uso come pied-a-terre e alla proprietà tramite LLC. La maggior parte degli acquirenti internazionali di immobili trofeo sceglie invece il condominio, perché i condomini accettano senza difficoltà cittadini stranieri, proprietà societaria e uso part-time. Come impostazione di partenza, si aspetti di comprare un condominio.
Perché gli edifici della Billionaires' Row sono condomini e non co-op?
Perché sono stati progettati per attrarre capitale globale. Le torri supertall lungo la West 57th Street, tra cui Central Park Tower, 111 West 57th Street, 432 Park Avenue, One57 e 220 Central Park South, sono tutte condomini. La struttura condominiale consente a cittadini stranieri, LLC e trust di possedere e finanziare le unità, cosa che i consigli conservatori delle co-op agli indirizzi più antichi di Manhattan generalmente non permettono. Il mercato trofeo è territorio di condomini per progetto.
Che cos'è la FIRPTA e riguarda gli acquirenti stranieri?
La FIRPTA è un meccanismo di ritenuta statunitense che si applica quando un soggetto estero vende un immobile negli Stati Uniti. L'acquirente trattiene generalmente una quota del prezzo di vendita e la versa all'IRS come acconto sull'imposta statunitense dovuta dal venditore sull'eventuale plusvalenza. È uno strumento di riscossione piuttosto che un'imposta autonoma, e la posizione definitiva si chiude con la dichiarazione fiscale statunitense. Per chi compra, il punto guarda avanti: la pianifichi già al momento dell'acquisto, perché la struttura di proprietà incide su come opererà quando venderà.
Un acquirente straniero deve la US estate tax su un appartamento a Manhattan?
Un immobile statunitense detenuto da un non residente è generalmente trattato come bene situato negli Stati Uniti e può essere esposto alla US estate tax federale al momento del decesso, e la franchigia per i non residenti che detengono l'immobile in via diretta è molto più bassa di quella prevista per i cittadini statunitensi. È una delle questioni più sottovalutate dagli acquirenti internazionali, ed è il motivo per cui il modo in cui detiene l'immobile conta così tanto. La modelli con un consulente fiscale transfrontaliero prima di decidere come intestare.
Gli acquirenti stranieri devono pagare tutto in contanti?
No, anche se molti lo fanno. Una quota ampia degli acquisti trofeo si chiude interamente in contanti per rapidità e certezza, ma il finanziamento è accessibile ai non residenti attraverso un insieme specializzato di banche private e istituti. Si aspetti un apporto proprio più alto e una documentazione dettagliata sulla provenienza dei fondi, e coinvolga presto un istituto che lavora con acquirenti internazionali, perché i tempi sono più lunghi di un'operazione domestica.
L'acquirente internazionale che definisce la struttura, la posizione fiscale e l'approccio alla riservatezza prima di scegliere l'appartamento è quello che chiude in modo pulito e poi dorme sereno. Parta dal tipo di edificio e dalla meccanica fiscale, e lasci che la residenza giusta segua. Quando sarà pronto, cominci dalla nostra guida per acquirenti stranieri, esamini l'offerta trofeo attuale tra gli immobili più cari di Manhattan e apra una conversazione riservata sull'accesso agli edifici che corrispondono al suo profilo.
Approfondimenti collegati
- La tassa pied-a-terre e la domanda sulla Billionaires' Row
- Billionaires' Row 2026: indice dei supertall trofeo
- Cosa comprano da 5 a 100 milioni di dollari negli appartamenti di Manhattan
- Co-op trofeo contro condomini della Billionaires' Row a New York