Das Wichtigste in Kürze
- Der Bundesstaat New York hat mit dem Haushalt für das Haushaltsjahr 2027 (FY2027) seine erste Pied-à-terre-Steuer eingeführt. Gouverneurin Kathy Hochul unterzeichnete ihn am 28. Mai 2026, nachdem sie und Bürgermeister Zohran Mamdani die Steuer am 15. April 2026 vorgeschlagen hatten.
- Es handelt sich um einen jährlichen Zuschlag auf Immobilien, die nicht als Hauptwohnsitz dienen. Er gilt ab dem 1. Juli 2026 und läuft am 30. Juni 2031 aus. In der ersten Phase liegt die Schwelle bei 5 Mio. US-Dollar Marktwert laut Department of Finance für Ein- bis Dreifamilienhäuser und bei 1 Mio. US-Dollar für Condos und Co-ops.
- Das Büro der Gouverneurin rechnete mit mindestens 500 Mio. US-Dollar pro Jahr; der städtische Rechnungsprüfer (City Comptroller) setzte die Einnahmen eher bei 340 bis 380 Mio. US-Dollar an. Die Zahl der betroffenen Immobilien reicht von den im April genannten 13.000 bis zu den 11.226, die der City Comptroller modelliert hat.
- Die Steuersätze sind veröffentlicht. Condos und Co-ops zahlen 4 Prozent von 1 Mio. bis 3 Mio. US-Dollar, 5,25 Prozent bis 5 Mio. US-Dollar und 6,5 Prozent darüber; Ein- bis Dreifamilienhäuser zahlen 0,8, 1,05 und 1,3 Prozent in Stufen ab 5 Mio. US-Dollar.
- Am 29. September 2026 ordnete ein Richter auf Staten Island an, dass die Stadt die Einführung neu aufsetzen muss: das veröffentlichte Immobilienverzeichnis zurückziehen, die verschickten Bescheide aufheben und enger gefasste neue versenden. Am 4. November hob ein Berufungsgericht diese Anordnung auf, sodass die Stadt fortfahren kann. Der Zuschlag selbst bleibt bestehen.
September 2026: Ein Richter ordnet die Neuauflage der Einführung an
Am 29. September 2026 entschied Richter Wayne M. Ozzi auf Staten Island, dass die Stadt die Einführung des Zuschlags fehlerhaft umgesetzt hat. Er gab einer Gruppe von Hauseigentümern recht, die wegen einer, wie sie es nannten, „massenhaften Verwirrung“ geklagt hatten. Das Department of Finance hatte Bescheide an Eigentümer verschickt, die der Steuer gar nicht unterliegen, darunter Eigentümer eines einzigen Hauptwohnsitzes, und ein Verzeichnis mit mehr als 900.000 Immobilien veröffentlicht, das viele Leser für die Liste der Steuerpflichtigen hielten.
Nach Berichten von The New York Times und 6sqft verpflichtet das Urteil die Stadt, dieses Verzeichnis zurückzuziehen und durch eine engere Liste zu ersetzen, die nur die tatsächlich zuschlagspflichtigen Immobilien enthält, die früheren Bescheide aufzuheben und neue zu versenden, die erläutern, weshalb die jeweilige Immobilie als steuerpflichtig eingestuft wurde. The Real Deal berichtete am 29. September über dieselbe Anordnung.
Die Klage richtete sich gegen die Einführung, nicht gegen die Steuer; der Zuschlag bleibt also geltendes Recht. Die Stadtverwaltung hält die Entscheidung für falsch und hat Berufung eingelegt. Eine separate Klage des Gründers von Wynn Resorts, Stephen Wynn, und des früheren Handelsministers Wilbur Ross greift die Steuer selbst an, mit dem Argument, sie treffe ausschließlich Personen ohne Wohnsitz in der Stadt, wie Gothamist berichtet.
November 2026: Ein Berufungsgericht hebt die Anordnung auf
Am 4. November 2026 hoben vier Richter der Appellate Division die Anordnung von Richter Ozzi auf und wiesen die Klage ab. Das Gericht entschied, dass den klagenden Hauseigentümern die Klagebefugnis fehlte, da sie weder durch die Aufnahme in das Verzeichnis noch durch den Erhalt eines Bescheids in ihren Rechten verletzt wurden (The Real Deal, 4. November 2026). Die Stadt muss das Immobilienverzeichnis nicht zurückziehen und die verschickten Bescheide nicht aufheben.
Die Entscheidung betraf die Frage, wer klagen darf, nicht die Gültigkeit der Steuer. Eine separate Klage gegen den Zuschlag selbst, eingereicht in Suffolk County, ist weiterhin anhängig, und der Anwalt der Hauseigentümer in dem abgewiesenen Verfahren erklärte gegenüber The Real Deal, er rechne im Dezember mit einer Entscheidung. The Real Deal berichtet außerdem, dass Ausnahmen des Department of Finance die Zahl der potenziell vom Zuschlag betroffenen Immobilien auf weniger als 9.000 verringert haben.
Die Zwischenwahlen haben den Zuschlag nicht verändert. Lesen Sie dazu, was die US-Zwischenwahlen 2026 für Käufer in Manhattan und Miami bedeuten, und wie Albany, Tallahassee und die Hypothekenzinsen die Rechnung jetzt bestimmen.
Die Steuer, die immer wiederkam, ist nun da
Mehr als ein Jahrzehnt lang war die Pied-à-terre-Steuer die Idee, die weder verschwand noch verabschiedet wurde. Befürworter in Albany und im Rathaus brachten sie unter mehreren Verwaltungen ins Gespräch, schränkten sie ein und legten sie wieder zu den Akten. Für Käufer, die eine Etagenresidenz am Central Park South ins Auge fassten, blieb sie hypothetisch: ein Posten für den Stresstest, nicht für die Zahlung. 2026 hat sich das geändert.
Am 15. April 2026 schlugen Gouverneurin Kathy Hochul und Bürgermeister Zohran Mamdani die erste Pied-à-terre-Steuer des Bundesstaats vor. Das Parlament in Albany verabschiedete sie Ende Mai als Teil des Haushalts FY2027, und die Gouverneurin unterzeichnete sie am 28. Mai 2026. Sie trat am 1. Juli 2026 in Kraft und läuft am 30. Juni 2031 aus, sofern sie nicht verlängert wird. Für die Billionaires' Row, einen Korridor, der fast vollständig auf Zweitwohnsitzen beruht, ist das keine Debatte mehr. Es ist eine Planungsaufgabe.
Was das verabschiedete Gesetz tatsächlich vorsieht
Lesen Sie das Gesetz genau, denn die Details entscheiden darüber, wer zahlt und wie viel. Das verabschiedete Gesetz legt Folgendes fest:
- Es ist ein jährlicher Zuschlag, keine Abschlussgebühr. Die Steuer fällt in jedem Jahr an, in dem Sie die Immobilie halten. Genau darum geht es, und das unterscheidet sie von der mansion tax und den Grunderwerbsteuern (transfer taxes), die einmalig beim Kauf anfallen.
- Die Schwelle ist nicht eine einzige Zahl. Bis zum 30. Juni 2028 liegt sie bei 5 Mio. US-Dollar Marktwert laut Department of Finance für Ein- bis Dreifamilienhäuser und bei 1 Mio. US-Dollar für Condominiums und Co-ops; Co-ops werden dabei mit einem kalkulatorischen Marktwert bewertet, der nach Anteilen zugeordnet und der Genossenschaft in Rechnung gestellt wird. Ab dem 1. Juli 2028 gilt für alle Klassen einheitlich eine Schwelle von 5 Mio. US-Dollar zu den Sätzen für Ein- bis Dreifamilienhäuser, bewertet anhand von Vergleichsverkäufen zu marktüblichen Bedingungen (arm's length).
- Sie zielt auf Immobilien, die nicht als Hauptwohnsitz dienen. Der Zuschlag fällt an, wenn die Immobilie weder der Hauptwohnsitz des Eigentümers noch eines nahen Familienangehörigen noch eines Mieters mit einem echten langfristigen Mietvertrag ist. Achten Sie auf die Falle in der Kurzformel: Es ist nicht nur eine Steuer für Eigentümer aus anderen Bundesstaaten. Auch ein Einwohner von New York City, der eine zweite Wohnung in der Stadt besitzt, schuldet sie, denn nur ein Zuhause kann Hauptwohnsitz sein.
- Die Einnahmeprognose ist umstritten. Das Büro der Gouverneurin rechnete mit mindestens 500 Mio. US-Dollar pro Jahr, und der verabschiedete Finanzplan weist 506 Mio. US-Dollar für das Haushaltsjahr 2027 aus. Der City Comptroller kam unter Berücksichtigung von Anpassungen bei Vermietung und Eigentümerverhalten auf eher 340 bis 380 Mio. US-Dollar.
Die Initiatoren benannten die Art von Eigentümern, auf die sie abzielten, nämlich Residenzen, die eher der Vermögensaufbewahrung als dem Wohnen dienen, und verwiesen auf einige der teuersten Immobilien des Landes, darunter das Penthouse in Midtown, das Ken Griffin zu einem öffentlich berichteten Preis von rund 238 Mio. US-Dollar erwarb. Im Vorschlagsstadium bezifferte das Büro von Gouverneurin Hochul die Zahl der betroffenen Immobilien in New York City auf rund 13.000. Nach der Verabschiedung kursierten in Mandanteninformationen Zahlen von rund 10.000 und rund 14.000 ohne Quellenangabe, während die eigene veröffentlichte Modellierung des City Comptroller bei 11.226 liegt. Betrachten Sie jede einzelne Zahl als Schätzung und prüfen Sie, aus welchem Stadium sie stammt.
Die Steuersätze
Der Vorschlag vom April ließ den Steuersatz offen. Das verabschiedete Gesetz nicht. Bis zum 30. Juni 2028 zahlen Condominiums und Co-ops 4 Prozent des Marktwerts von 1 Mio. bis 3 Mio. US-Dollar, 5,25 Prozent von 3 Mio. bis 5 Mio. US-Dollar und 6,5 Prozent oberhalb von 5 Mio. US-Dollar. Ein- bis Dreifamilienhäuser zahlen 0,8 Prozent von 5 Mio. bis 15 Mio. US-Dollar, 1,05 Prozent von 15 Mio. bis 25 Mio. US-Dollar und 1,3 Prozent oberhalb von 25 Mio. US-Dollar. Der Satz ist über die Stufen hinweg nicht gestaffelt: Ein Einfamilienhaus im Wert von 30 Mio. US-Dollar zahlt 1,3 Prozent auf den gesamten Wert, also 390.000 US-Dollar pro Jahr. Ab dem 1. Juli 2028 gilt für alle Klassen eine einheitliche Schwelle von 5 Mio. US-Dollar zu den Sätzen für Ein- bis Dreifamilienhäuser, wobei der Marktwert anhand von Vergleichsverkäufen zu marktüblichen Bedingungen und nicht nach der gesetzlichen Mietertragsmethode ermittelt wird.
Die Kostenrechnung
Der Zuschlag ist an die Bewertung der Stadt gebunden; die Kosten richten sich also nach diesem Wert und nicht nach Ihrem Kaufpreis. Die Rechnung ist eine einfache Multiplikation, und über eine lange Haltedauer summiert sie sich. Genau deshalb beobachtet der Käuferkreis sie so genau. Eine einmalige Abschlussgebühr ist eine bekannte Größe, die man einmal trägt. Eine wiederkehrende jährliche Belastung verändert die interne Rendite einer Trophäenimmobilie, die man zehn oder zwanzig Jahre hält.
So kalkulieren Sie sie diszipliniert:
- Gehen Sie von dem aus, was heute gilt. Bewerten Sie die Immobilie anhand der bereits bestehenden Steuern, die weiter unten und in unserem Überblick zur Pied-à-terre-Steuer und Luxusimmobilien in Manhattan behandelt werden.
- Fügen Sie die Zuschlagsebene hinzu. Wenden Sie den veröffentlichten Satz für die Klasse der Immobilie auf ihren Marktwert laut Department of Finance an und prüfen Sie, wie sich das Kostenprofil über eine realistische Haltedauer verändert, einschließlich des Schritts im Jahr 2028, wenn die Schwellen zusammengeführt werden.
- Ermitteln Sie die Bewertung, nicht den Preis. Wie der nächste Abschnitt zeigt, ist die Art, wie die Stadt den Wert bemisst, ebenso wichtig wie der Satz selbst.
So bewerten Sie die Belastung, die tatsächlich besteht, und nicht die, die einmal vorgeschlagen wurde.
Auf die Bewertung kommt es an
Die entscheidende Frage ist nicht der Steuersatz. Es ist die Frage, an welchen Wert die Schwelle anknüpft. Das Grundsteuersystem von New York City weist Condos und Co-ops Markt- und Veranlagungswerte zu, die weit unter ihren Verkaufspreisen liegen, weil das Recht des Bundesstaats vorschreibt, dass das Department of Finance diese Werte auf einen theoretischen Mietertrag stützt und nicht auf die tatsächlich erzielten Preise. Das verabschiedete Gesetz setzt die Schwelle für Condominiums und Co-ops bei 1 Mio. US-Dollar dieses Marktwerts laut Department of Finance an, nicht bei 5 Mio. US-Dollar und nicht beim Verkaufspreis. Die veröffentlichten Zusammenfassungen sind sich in diesem Punkt nicht einig: Die meisten lesen die Schwelle als Marktwert, eine als Veranlagungswert (assessed value), und der Unterschied ist erheblich genug, um ihn für Ihre eigene Einheit zu prüfen.
The City Reporter legte die Diskrepanz am 22. April 2026 dar, als die Maßnahme noch ein Vorschlag war, und die Zahlen sind bemerkenswert. Ein Condo in 432 Park Avenue, das für 26 Mio. US-Dollar verkauft wurde, hatte einen Marktwert laut Department of Finance von knapp unter 1,9 Mio. US-Dollar und einen Veranlagungswert von 785.477 US-Dollar. Bei der Durchsicht der Unterlagen zu diesem Turm fand das Medium keine Wohneinheit, die eine Schwelle von 5 Mio. US-Dollar auf Basis des Veranlagungswerts überschritten hätte, und genau eine, 2017 für 91 Mio. US-Dollar gekauft, die sie auf Basis des Marktwerts überschritten hätte. Gemessen an der Schwelle von 1 Mio. US-Dollar für Condominiums, die der Bundesstaat tatsächlich beschlossen hat, weisen dieselben Zahlen in die andere Richtung: Ein Marktwert von knapp unter 1,9 Mio. US-Dollar liegt eindeutig innerhalb der Steuer. Stings Apartment in 220 Central Park South, 2019 für 65,7 Mio. US-Dollar gekauft, hat einen aktuellen Veranlagungswert von rund 1,89 Mio. US-Dollar.
Die Schwelle, auf die es an der Billionaires' Row ankommt, liegt bei 1 Mio. US-Dollar städtischem Marktwert, und nur sehr wenig in diesem Korridor liegt darunter.
Ein Beispiel für die Spanne ist das Penthouse im 96. Stock von 432 Park Avenue, das 2016 für 87,7 Mio. US-Dollar verkauft wurde. Das ist ein zurückliegender Verkauf, keine aktuelle Transaktion, zeigt die Diskrepanz aber deutlich: Laut The City Reporter beträgt der Marktwert dieser Einheit laut Department of Finance 3,8 Mio. US-Dollar und ihr Veranlagungswert 1,6 Mio. US-Dollar. Eine an diese Werte gebundene Schwelle von 5 Mio. US-Dollar hätte sie vollständig verfehlt. Die vom Bundesstaat beschlossene Schwelle von 1 Mio. US-Dollar für Condominiums verfehlt sie nicht.
Manhattan Borough President Brad Hoylman-Sigal, der frühere Fassungen des Gesetzentwurfs mehr als ein Jahrzehnt lang eingebracht hatte, formulierte es bei der Vorstellung des Vorschlags so: Die globalen Superreichen, die Immobilien in New York City nutzen, um ihr Vermögen zu parken, sollten zu den städtischen Leistungen beitragen, die diese Investition schützen und erhalten. Die Konsequenz für Käufer ist konkret: Maßgeblich für Ihre Steuerschuld ist der Marktwert laut Department of Finance, nicht Ihr Kaufpreis. Ermitteln Sie ihn daher vor dem Abschluss.
Warum die Billionaires' Row im Zentrum steht
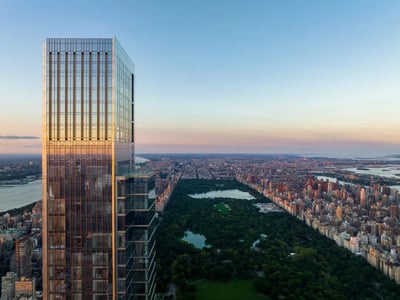
Die Billionaires' Row ist keine Preisklasse. Sie ist ein Ort: der Korridor entlang der West 57th Street und der angrenzenden Blocks direkt südlich des Central Park, geprägt von Central Park Tower, 220 Central Park South, 111 West 57th Street und One57. Standardresidenzen an der Row werden im Bereich niedriger bis mittlerer achtstelliger Beträge gehandelt, während Etagenwohnungen und Penthäuser an der Spitze neunstellige Summen erreichen.
Wie unser Leitfaden zur Billionaires' Row in NYC darlegt, konzentriert sich die Nachfrage hier auf internationale Privatinvestoren, Family Offices und Käufer aus der Finanzbranche, die diese Residenzen ebenso als Wertspeicher wie als Wohnort betrachten. Viele halten sie aus Gründen der Diskretion und der Nachlassplanung über Gesellschaften mit beschränkter Haftung. Ein großer Teil dieser Wohnungen sind im einfachsten Sinne Pied-à-terres von Eigentümern, deren Hauptwohnsitz anderswo liegt. Genau auf diese Eigentümerschaft zielt die Steuer.
Der Zuschlag streift die Row also nicht nur. Er zielt auf sie. Doch zwei Kräfte wirken in entgegengesetzte Richtungen, und ein ernsthafter Käufer sollte beide abwägen.
Knappheit wirkt in die andere Richtung
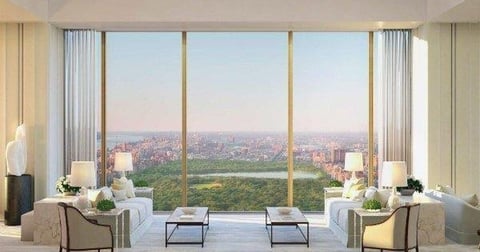
Das Angebot an echten Trophäenimmobilien an der Billionaires' Row ist strukturell begrenzt. Der moderne Korridor entstand durch einen Fertigstellungszyklus von Supertall-Türmen etwa zwischen 2014 und 2022, und Etagenresidenzen mit direktem Blick auf den Central Park wechseln selten den Eigentümer. Ein Großteil der Transaktionen im obersten Segment findet off market statt, über Bauträgerzuteilungen und Maklernetzwerke, nicht auf öffentlichen Plattformen.
Echte Knappheit dämpft an der absoluten Spitze in der Regel die Wirkung von Steuern auf die Haltekosten. Wenn es nur eine Handvoll Etagenresidenzen mit geschütztem Parkblick gibt, lassen sich die Käufer, die sie wollen, von einem jährlichen Zuschlag kaum abschrecken, so unwillkommen er auch sein mag. Der Druck dürfte am stärksten das austauschbarere Angebot treffen, die Einheiten in unteren und mittleren Etagen, bei denen Käufer nähere Alternativen haben, und am wenigsten die unersetzlichen Trophäenetagen.
Die Steuern, die heute bereits gelten
Der neue Zuschlag kommt zu einer Kostenstruktur hinzu, die Käufer von Trophäenimmobilien bereits tragen. Bevor Sie die Pied-à-terre-Ebene modellieren, sollten Sie die Basis verstehen.
- Die mansion tax. New York erhebt auf Käufe von Wohnimmobilien ab 1 Mio. US-Dollar eine mansion tax, gestaffelt, sodass der Satz steigt, je höher der Preis in die oberen Stufen reicht. Bei einem Trophäenkauf ist sie einer der größeren Einzelposten beim Abschluss.
- Grunderwerbsteuern (transfer taxes). Sowohl der Bundesstaat New York als auch New York City erheben Steuern auf die Übertragung von Immobilien. Beim Kauf von Neubau-Condominiums wälzt der Bauträger die Grunderwerbsteuer häufig auf den Käufer ab, was die Gesamtkosten eines Erstverkaufs gegenüber einem Wiederverkauf erhöht.
- Wiederkehrende Haltekosten. Eigentümer von Trophäenimmobilien zahlen bereits erhebliche jährliche Grundsteuern, Common Charges und Maintenance-Gebühren. Der Pied-à-terre-Zuschlag ist ein neuer wiederkehrender Posten, der hinzukommt.
Die Erwerbsnebenkosten für Käufer liegen bei Neubau-Condos, bei denen die Abschlusskosten des Bauträgers anfallen, bei etwa 3 bis 5 Prozent und bei Wiederverkäufen eher bei 2 bis 3 Prozent. Ausländische Käufer begegnen außerdem dem FIRPTA-Steuereinbehalt auf Verkäuferseite, und die meisten Boards an der Billionaires' Row sind darauf ausgelegt, internationale Käufer und Eigentum über LLCs zu ermöglichen. Das ist die Ausgangslage. Die Pied-à-terre-Steuer ist die neue Variable, die hinzukommt.
Wie das mit dem Umzug nach Florida zusammenhängt
Man kann nicht über eine New Yorker Steuer auf Zweitwohnungen sprechen, ohne über Florida zu sprechen. Die Abwanderung von Vermögen aus New York nach Südflorida ist eine der prägenden Kapitalbewegungen der letzten Jahre, und die steuerliche Behandlung ist ein zentraler Treiber. Florida erhebt keine Einkommensteuer auf Ebene des Bundesstaats, und für einen Käufer, der abwägt, wo er seinen Hauptwohnsitz verankert, fällt der Vergleich deutlich aus.
Die neue Steuer verschärft diesen Vergleich auf eine bestimmte Weise. Manche Eigentümer an der Billionaires' Row behalten ihre New Yorker Wohnung gerade deshalb als Zweitwohnsitz, weil ihr steuerlicher Wohnsitz anderswo liegt. Ein jährlicher Zuschlag, der auf New Yorker Eigentümer ohne Hauptwohnsitz zielt, verteuert genau dieses Arrangement. Unsere Analyse der steuerlich motivierten Abwanderung von NYC nach Miami zeigt, wie anspruchsvolle Käufer diese Zahlen durchrechnen.
Die Wirkung ist allerdings nicht symmetrisch. Ein Käufer, der seinen Hauptwohnsitz nach Miami verlegt, möchte womöglich dennoch einen Standort in New York behalten, und ein solcher Standort ist per Definition ein Pied-à-terre. Dieselbe Abwanderung, die den einkommensteuerlichen Wohnsitz nach Florida verlagert, kann also genau die Art von New Yorker Eigentum ohne Hauptwohnsitz zurücklassen, auf die diese Steuer zielt. Die beiden Trends wirken zusammen, statt sich aufzuheben, und das Ergebnis hängt von der Struktur, dem Halteplan und der Toleranz des jeweiligen Käufers gegenüber wiederkehrenden Kosten ab. Entscheidend ist, die tatsächlichen Zahlen durchzurechnen, und der Steuerrechner NYC und Miami sowie der umfassendere Immobilienvergleich Manhattan und Miami sind dafür der richtige Ausgangspunkt.
Was das für die Nachfrage an der Billionaires' Row bedeutet
Da die Steuer verabschiedet und ihre Sätze veröffentlicht sind, zeichnet sich das wahrscheinliche Ergebnis klarer ab als jede einzelne Zahl.
- Die Nachfrage im obersten Trophäensegment ist am besten abgeschirmt. Knappheit, Off-Market-Dynamik und das Motiv des Wertspeichers schützen das Segment der Etagenwohnungen und Penthäuser. Diese Käufer reagieren am wenigsten preissensibel auf eine jährliche Haltekostenbelastung.
- Das mittlere Segment trägt das größte Risiko. Standardresidenzen mit näheren Alternativen, in Manhattan oder auf konkurrierenden internationalen Märkten, würden den Zuschlag unmittelbarer bei Preisen und Absorption spüren.
- Die Bewertung entscheidet weiterhin über die Höhe der Rechnung. Die Schwelle ist niedrig genug, um den Korridor zu erfassen, doch es ist der Marktwert laut Department of Finance, nicht der Verkaufspreis, der bestimmt, was jeder Eigentümer tatsächlich zahlt.
- Florida bleibt im Blick. Jeder Anstieg der New Yorker Haltekosten stärkt das Narrativ der Abwanderung, besonders bei Käufern, die ihren Hauptwohnsitz verlegen können, ohne auf eine Präsenz in New York zu verzichten.
Nichts davon spricht dafür, abzuwarten. Die Sätze sind veröffentlicht, und die Schwellen ändern sich 2028 erneut; die Käufer, die in diesem Korridor am besten abschneiden, verstehen sowohl die aktuelle Kostenstruktur als auch das, was nun gesetzlich feststeht. Bewerten Sie die Immobilie anhand der heute tatsächlich geltenden Steuern, wenden Sie den veröffentlichten Zuschlag auf den Marktwert laut Department of Finance der jeweiligen Immobilie an und entscheiden Sie mit vollständigen Informationen.
Erwägen Sie den Kauf oder Verkauf einer Trophäenimmobilie? Unsere Makler sind täglich auf den Märkten in Manhattan und Miami tätig. Schreiben Sie uns auf WhatsApp für ein vertrauliches, unverbindliches Gespräch.
Häufig gestellte Fragen
Gibt es 2026 in New York City eine Pied-à-terre-Steuer?
Ja. Gouverneurin Kathy Hochul und Bürgermeister Zohran Mamdani schlugen die erste Pied-à-terre-Steuer des Bundesstaats am 15. April 2026 vor; das Parlament verabschiedete sie Ende Mai als Teil des Haushalts FY2027, und die Gouverneurin unterzeichnete sie am 28. Mai 2026. Sie trat am 1. Juli 2026 in Kraft und läuft am 30. Juni 2031 aus, sofern sie nicht verlängert wird. Es handelt sich um einen jährlichen Zuschlag auf Immobilien, die weder Hauptwohnsitz des Eigentümers noch eines nahen Familienangehörigen noch eines Mieters mit einem echten langfristigen Mietvertrag sind, mit einer Schwelle in der ersten Phase von 5 Mio. US-Dollar Marktwert laut Department of Finance für Ein- bis Dreifamilienhäuser und 1 Mio. US-Dollar für Condominiums und Co-ops.
Was würde die Pied-à-terre-Steuer bei einer Trophäenwohnung kosten?
Das hängt von der Immobilienklasse und von der Bewertung der Stadt ab, nicht vom gezahlten Preis. Bis zum 30. Juni 2028 zahlen Condominiums und Co-ops 4 Prozent des Marktwerts laut Department of Finance von 1 Mio. bis 3 Mio. US-Dollar, 5,25 Prozent bis 5 Mio. US-Dollar und 6,5 Prozent darüber, während Ein- bis Dreifamilienhäuser 0,8, 1,05 und 1,3 Prozent in Stufen ab 5 Mio. US-Dollar zahlen. Der Satz gilt für den gesamten Wert und nicht Stufe für Stufe, sodass ein Einfamilienhaus im Wert von 30 Mio. US-Dollar 1,3 Prozent zahlt, also 390.000 US-Dollar pro Jahr. Da die Marktwerte laut Department of Finance bei Trophäen-Condominiums weit unter den Verkaufspreisen liegen, hängt die Rechnung für eine neunstellige Wohnung von einer Bewertung ab, die Sie einholen sollten, bevor Sie irgendetwas modellieren.
Was ist der Unterschied zwischen der mansion tax und der Pied-à-terre-Steuer?
Die mansion tax ist eine einmalige Steuer, die beim Abschluss auf Käufe von Wohnimmobilien ab 1 Mio. US-Dollar gezahlt wird, mit einer gestaffelten Struktur, die mit dem Preis steigt. Die Pied-à-terre-Steuer ist ein wiederkehrender jährlicher Zuschlag auf Immobilien, die nicht als Hauptwohnsitz dienen, mit einer Schwelle in der ersten Phase von 1 Mio. US-Dollar städtischem Marktwert für Condominiums und Co-ops und 5 Mio. US-Dollar für Ein- bis Dreifamilienhäuser. Die mansion tax ist ein Kostenfaktor des Kaufs. Die Pied-à-terre-Steuer ist ein Kostenfaktor des Haltens, Jahr für Jahr.
Könnten Trophäen-Condos die Pied-à-terre-Steuer über den Veranlagungswert vermeiden?
Weit weniger leicht, als der Vorschlag vom April vermuten ließ. Wie The City Reporter am 22. April 2026 berichtete, weist das Department of Finance Condos und Co-ops Markt- und Veranlagungswerte zu, die weit unter ihren Verkaufspreisen liegen, weil das System auf einem theoretischen Mietertrag beruht und nicht auf den tatsächlich erzielten Preisen. Das Medium stellte fest, dass ein für 26 Mio. US-Dollar verkauftes Condo in 432 Park Avenue einen Marktwert laut Department of Finance von unter 1,9 Mio. US-Dollar hatte. Diese Berichterstattung prüfte eine Schwelle von 5 Mio. US-Dollar. Das verabschiedete Gesetz setzt die Schwelle für Condominiums und Co-ops bei 1 Mio. US-Dollar desselben Marktwerts an, sodass Einheiten, die der Vorschlag verfehlt hätte, innerhalb der Steuer liegen, und ab dem 1. Juli 2028 erfolgt die Bewertung anhand von Vergleichsverkäufen zu marktüblichen Bedingungen.
Wie hängt das mit dem Umzug von New York nach Florida zusammen?
Florida erhebt keine Einkommensteuer auf Ebene des Bundesstaats, und steigende Haltekosten in New York verstärken die bestehende Abwanderung von Vermögen nach Südflorida. Eine Pied-à-terre-Steuer verteuert das Halten einer New Yorker Immobilie, die nicht Hauptwohnsitz ist, und genau dieses Arrangement bevorzugen viele umziehende Käufer. Die beiden Trends wirken zusammen, statt sich aufzuheben, denn ein Käufer, der seinen Hauptwohnsitz nach Miami verlegt, möchte womöglich dennoch ein Pied-à-terre in New York behalten, und genau auf dieses Eigentum zielt die neue Steuer.
Die nächsten Schritte
Wenn Sie eine Residenz in diesem Korridor prüfen, betrachten Sie Angebot und Kostenstruktur nebeneinander. Sehen Sie sich aktuelle Gelegenheiten auf unserer Seite Apartments an der Billionaires' Row zum Verkauf an und rechnen Sie Ihre eigenen Zahlen mit dem Steuerrechner NYC und Miami durch, um zu sehen, wie eine Position in New York unter Ihrer konkreten Struktur im Vergleich zu einer in Florida abschneidet. Wenn Sie bereit sind, Off-Market-Optionen zu besprechen oder eine langfristige Haltedauer unter der Pied-à-terre-Steuer zu den veröffentlichten Sätzen zu modellieren, wenden Sie sich an unser Beratungsteam für ein vertrauliches Gespräch.