Kurz gefasst
Die 421-a-Steuervergünstigung (tax abatement) in New York City senkt die Grundsteuer um 25 bis 100 Prozent für neu errichtete Wohnbauten, gestaffelt in Laufzeiten von 10, 15, 20 und 25 Jahren. Das ursprüngliche 421-a-Programm lief 2022 aus, das Nachfolgeprogramm 485-x trat 2024 in Kraft. Bestehende 421-a-Vergünstigungen laufen bis zum Ende ihrer ursprünglichen Laufzeit weiter, viele bis 2042 bis 2045. Zu den bekannten Gebäuden zählen 35 Hudson Yards, One High Line, 111 West 57th und Central Park Tower. Käufer sollten bei jedem Weiterverkauf einer Eigentumswohnung stets die verbleibende Laufzeit prüfen.
Zusammenfassung
- 421-a ist die wichtigste Steuervergünstigung für Eigentumswohnungen in NYC, mit einer Grundsteuersenkung von 25 bis 100 Prozent über Laufzeiten von 10, 15, 20 und 25 Jahren. Das ursprüngliche Programm lief im Juni 2022 aus, bestehende Vergünstigungen bleiben bis zum Ende ihrer vollen Laufzeit erhalten.
- Das Nachfolgeprogramm 485-x trat 2024 in Kraft und ist auf Partnerschaften für bezahlbaren Wohnraum ausgerichtet. Die meisten Fertigstellungen von Luxus-Eigentumswohnungen seit Mitte 2022 tragen keine Steuervergünstigungen mehr.
- Zu den aktiven 421-a-Gebäuden zählen 35 Hudson Yards, One High Line, 111 West 57th und Central Park Tower, mit Vergünstigungen, die bis 2042 bis 2045 laufen. Bei einer Eigentumswohnung für 5 Mio. USD können die Steuerersparnisse über den Vergünstigungszeitraum 400.000 USD übersteigen.
- Co-op-Gebäude profitieren selten von 421-a, da sie nur selten Neubauten sind. Co-ops erhalten stattdessen die gesonderte Steuervergünstigung für Eigentumswohnungen und Genossenschaften sowie STAR-Vergünstigungen.
- Prüfen Sie beim Weiterverkauf stets die verbleibende Laufzeit der Vergünstigung, denn die Vergünstigung geht mit der Wohnung auf den Käufer über, die Laufzeit läuft jedoch ab dem ursprünglichen Fertigstellungsdatum weiter, nicht ab dem Datum des Weiterverkaufs.
Die Steuervergünstigungsprogramme in NYC werden schrittweise abgeschafft. Das 421-a-Programm lief im Juni 2022 aus, und sein Nachfolger (485-x) schließt Eigentumswohnungen in Manhattan praktisch aus. Den vollständigen Überblick über die NYC-Steuerlast 2026, Mansion Tax, Transfersteuern, Mortgage Recording Tax, FIRPTA, Kapitalertragssteuer, 1031 exchange und den aktuellen Stand der Vergünstigungen finden Sie unter NYC Real Estate Taxes & Abatements.
Aktualisiert im Dezember 2025
Das Wichtigste: Das 421-a-Steuervergünstigungsprogramm lief im Juni 2022 aus, sodass keine neuen Eigentumswohnungen in Manhattan mehr von diesen Vergünstigungen profitieren können. Gebäude, die sich die Befreiung jedoch vor Ablauf der Frist gesichert haben, darunter One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent und Brooklyn Point, bieten Käufern bis weit in die 2030er-Jahre und darüber hinaus erhebliche Steuerersparnisse.
Was ist eine Steuervergünstigung (tax abatement) im New Yorker Immobilienmarkt?
Eine Steuervergünstigung ist eine Befreiung oder Senkung der Grundsteuer, die Ihre jährlichen Unterhaltskosten über einen festgelegten Zeitraum, in der Regel 10 bis 35 Jahre, verringert. In New York City bot das 421-a-Programm Entwicklern Steuererleichterungen im Gegenzug für den Bau von bezahlbarem Wohnraum. Und diese Ersparnisse wurden an die Käufer der Eigentumswohnungen weitergegeben.
Beispiel: Eine Zwei-Zimmer-Wohnung im Wert von 2,7 Mio. USD im The Kent an der Upper East Side könnte über 12 Jahre während der vollen Befreiungsphase rund 300.000 USD an Steuerersparnis erzielen, ohne die zusätzlichen Ersparnisse während der achtjährigen Auslaufphase.
Für Investoren, die auf eine Maximierung der Rendite ausgerichtet sind, verbessern diese geringeren Unterhaltskosten unmittelbar das Nettobetriebsergebnis und die Gesamtrentabilität.
Wie funktioniert die 421-a-Steuervergünstigung?
Die 421-a-Steuervergünstigung senkt die Grundsteuer auf qualifizierende Neubauten in New York City. So funktionieren die gängigsten Strukturen:
| Art der Vergünstigung | Volle Befreiungsphase | Auslaufphase | Gesamtdauer |
|---|---|---|---|
| 20-jährige 421-a | 12 Jahre zu 100 Prozent | 8 Jahre (Steuer steigt alle 2 Jahre um 20 Prozent) | 20 Jahre |
| 25-jährige 421-a | 21 Jahre zu 100 Prozent | 4 Jahre Auslaufphase | 25 Jahre |
| 35-jährige 421-a (Mietobjekte) | 25 Jahre zu 100 Prozent | 10 Jahre teilweise | 35 Jahre |
Wichtig: Wenn Sie eine Wiederverkaufseinheit in einem 421-a-Gebäude erwerben, übernehmen Sie die verbleibende Vergünstigungsdauer, die an die Nutzungsgenehmigung (certificate of occupancy) des Gebäudes gebunden ist, nicht frische 20 oder 25 Jahre.
Warum wurde das 421-a-Programm beendet?
Das 421-a-Steuervergünstigungsprogramm lief am 15. Juni 2022 aus. Die Abgeordneten des Staates New York ließen es aus folgenden Gründen auslaufen:
- Politischer Druck von Wohnungsaktivisten, die es als Subvention für Luxusentwickler betrachteten
- Bedenken hinsichtlich der Bezahlbarkeit, dass das Programm nicht genug Wohnraum für Geringverdiener schuf
- Lohnstreitigkeiten zwischen Entwicklern und Baugewerkschaften über Mindestlohnvorgaben
Das Programm wurde im April 2024 durch 485-x (Affordable Neighborhoods for New Yorkers) ersetzt, das sich vorrangig auf Mietwohnungen konzentriert und Eigentumswohnungen in Manhattan weitgehend ausschließt.
Was ist das 485-x-Steuervergünstigungsprogramm?
Das im April 2024 verabschiedete 485-x-Programm ist New Yorks Nachfolger von 421-a. Zu den wesentlichen Unterschieden zählen:
- Fokus auf Mietobjekte: Es kommt vorrangig Mietwohnungsentwicklungen zugute, nicht Eigentumswohnungen
- Dauerhafte Bezahlbarkeit: Bezahlbare Einheiten müssen für immer bezahlbar bleiben (anders als bei 421-a)
- Höhere Lohnvorgaben: Projekte mit 100 oder mehr Einheiten müssen Bauarbeitern mindestens 40 USD pro Stunde zahlen
- Verlängerte Befreiungen: Bis zu 40 Jahre für qualifizierende Mietprojekte
- Ausschluss von Eigentumswohnungen: Wohneigentumsprojekte qualifizieren sich nur außerhalb Manhattans mit einem Einheitswert unter 89 USD pro Quadratfuß (square foot)
Fazit: Käufer von Eigentumswohnungen in Manhattan können nicht von 485-x profitieren. Die Pipeline neuer Eigentumswohnungen mit nennenswerten Steuervergünstigungen ist faktisch versiegt.
Welche Gebäude verfügen noch über 421-a-Steuervergünstigungen?
Mehrere Luxusentwicklungen in Manhattan und Brooklyn sicherten sich vor Ablauf des Programms 421-a-Befreiungen. Diese Gebäude bieten Wiederverkaufskäufern weiterhin erhebliche Steuerersparnisse:
One Manhattan Square
| Detail | Angabe |
|---|---|
| Adresse | 252 South Street, Lower East Side |
| Entwickler | Extell Development |
| Fertiggestellt | 2019 |
| Steuervergünstigung | 20-jährige 421-a |
| Verbleibende Vergünstigung | ca. 14 Jahre (Stand 2025) |
Dieser 80-stöckige Glasturm an der Uferpromenade der Lower East Side verfügt über mehr als 100.000 Quadratfuß an Annehmlichkeiten, darunter ein 75 Fuß langes Schwimmbecken, einen Basketballplatz, eine Bowlingbahn, türkische Bäder, einen Golfsimulator und ein privates Kino. Meyer Davis gestaltete die Innenräume mit raumhohen Fenstern und Panoramablick auf den East River.
Waterline Square (Upper West Side)
| Detail | Angabe |
|---|---|
| Adresse | Riverside Boulevard, W. 59th, 63rd Streets |
| Entwickler | GID Development Group |
| Fertiggestellt | 2019 |
| Steuervergünstigung | 20-jährige 421-a |
| Architekten | Richard Meier, Kohn Pedersen Fox, Rafael Viñoly |
Drei von Stararchitekten entworfene Türme mit 263 Eigentumswohnungen, die sich mehr als 90.000 Quadratfuß an Annehmlichkeiten und einen drei Morgen großen Privatpark teilen.
15 Hudson Yards
| Detail | Angabe |
|---|---|
| Adresse | 15 Hudson Yards, West 30th Street |
| Entwickler | Related Companies / Oxford Properties |
| Fertiggestellt | 2019 |
| Steuervergünstigung | 20-jährige 421-a |
| Architekt | Diller Scofidio + Renfro mit Rockwell Group |
Das erste Wohngebäude an den Hudson Yards, dieser 70-stöckige Turm ist direkt mit dem von Neiman Marcus verankerten Einzelhandelskomplex verbunden.
35 Hudson Yards
| Detail | Angabe |
|---|---|
| Adresse | 35 Hudson Yards, West 33rd Street |
| Entwickler | Related Companies / Oxford Properties |
| Fertiggestellt | 2019 |
| Höhe | 1.009 Fuß (höchstes Gebäude der Hudson Yards) |
| Steuervergünstigung | 20-jährige 421-a |
Umfasst das Equinox Hotel, eine 60.000 Quadratfuß große Fitnessanlage und 137 Privatresidenzen mit Innenräumen von Yabu Pushelberg.
The Kent (Upper East Side)
| Detail | Angabe |
|---|---|
| Adresse | 200 East 95th Street, Carnegie Hill |
| Entwickler | Extell Development |
| Fertiggestellt | 2018 |
| Steuervergünstigung | 20-jährige 421-a |
| Verbleibende Vergünstigung | ca. 13 Jahre (Stand 2025) |
Ein vom Art déco inspiriertes 30-stöckiges Gebäude mit 83 Residenzen, einen Block von der U-Bahn-Station 96th Street der Second Avenue entfernt. Entworfen von Beyer Blinder Belle mit Innenräumen von Champalimaud, liegt das Gebäude in der Nähe erstklassiger Privatschulen wie Dalton, Sacred Heart und Chapin.
One West End Avenue
| Detail | Angabe |
|---|---|
| Adresse | 1 West End Avenue, Upper West Side |
| Entwickler | Elad Group |
| Fertiggestellt | 2017 |
| Steuervergünstigung | 20-jährige 421-a |
| Verbleibende Vergünstigung | ca. 12 Jahre (Stand 2025) |
Dieser 42-stöckige Luxusturm an der Ecke West 59th Street bietet Panoramablick auf den Hudson River und direkten Zugang zum Riverside Park South. Entworfen von Pelli Clarke Pelli Architects mit Innenräumen von Jeffrey Beers International, verfügt das Gebäude über einen privaten Vorfahrtshof, ein 75 Fuß langes Innenschwimmbecken und mehr als 20.000 Quadratfuß an Annehmlichkeiten.
One Riverside Park (50 Riverside Boulevard)
| Detail | Angabe |
|---|---|
| Adresse | 50 Riverside Boulevard, Upper West Side |
| Entwickler | Extell Development |
| Fertiggestellt | 2015 |
| Steuervergünstigung | 20-jährige 421-a |
| Verbleibende Vergünstigung | Bis 2035 bis 2037 |
Eine weitere Extell-Entwicklung entlang des Riverside Boulevard, One Riverside Park bietet 219 Residenzen mit Innenräumen von Shamir Shah Design. Das Gebäude verfügt über mehr als 50.000 Quadratfuß an Annehmlichkeiten, darunter LA PALESTRA, einen 40.000 Quadratfuß großen Sportclub und Spa mit einem 75 Fuß langen Schwimmbecken, einer Kletterwand, Basketball- und Squashplätzen sowie einem Golfsimulator.
242 Broome (Essex Crossing)
| Detail | Angabe |
|---|---|
| Adresse | 242 Broome Street, Lower East Side |
| Entwickler | Delancey Street Associates |
| Fertiggestellt | 2018 |
| Steuervergünstigung | 20-jährige 421-a |
| Verbleibende Vergünstigung | ca. 13 Jahre (Stand 2025) |
Die erste Eigentumswohnanlage in Essex Crossing, dieses 14-stöckige Gebäude von SHoP Architects bietet 55 Residenzen mit Innenräumen von DXA Studio. Die Küchen verfügen über Arbeitsplatten aus Calacatta-Marmor, maßgefertigte Schränke aus Nussbaumholz und Gaggenau-Geräte. Die Bewohner genießen direkten Zugang zu den 300.000 Quadratfuß Einzelhandelsfläche von Essex Crossing, dem wiederbelebten Essex Street Market und der Markthalle Market Line.
Brooklyn Point (Downtown Brooklyn)
| Detail | Angabe |
|---|---|
| Adresse | 138 Willoughby Street, Downtown Brooklyn |
| Entwickler | Extell Development |
| Fertiggestellt | 2019 |
| Steuervergünstigung | 25-jährige 421-a |
| Verbleibende Vergünstigung | Bis 2045 |
Brooklyns höchster Turm mit 720 Fuß, Brooklyn Point bietet eine der letzten verfügbaren 25-jährigen Steuervergünstigungen in New York City. Entworfen von Kohn Pedersen Fox mit Innenräumen von Katherine Newman, verfügt das 68-stöckige Gebäude über 458 Residenzen und mehr als 40.000 Quadratfuß an Annehmlichkeiten, darunter den höchsten Infinity-Pool auf einem Wohngebäude in der westlichen Hemisphäre. Auf dem City Point gelegen, haben die Bewohner direkten Zugang zur Dekalb Market Hall, zu Target und zum Alamo Drafthouse Cinema. Mehrere U-Bahn-Linien (2, 3, B, Q, R, A, C, G) sind nur wenige Schritte entfernt.
Wie viel können Sie mit einer 421-a-Steuervergünstigung sparen?
Die Ersparnis durch die Steuervergünstigung variiert je nach Immobilienwert und Gebäudebewertung, doch der Unterschied ist beträchtlich:
| Szenario | Jährliche Grundsteuer | Ersparnis über 12 Jahre |
|---|---|---|
| Eigentumswohnung für 2,5 Mio. USD OHNE Vergünstigung | 25.000 bis 40.000 USD | 0 USD |
| Eigentumswohnung für 2,5 Mio. USD MIT 421-a (volle Befreiung) | 2.000 bis 5.000 USD | 240.000 bis 420.000 USD |
Während der Auslaufphase steigt die Steuer schrittweise:
- Jahre 13 bis 14: 20 Prozent der vollen Steuer
- Jahre 15 bis 16: 40 Prozent der vollen Steuer
- Jahre 17 bis 18: 60 Prozent der vollen Steuer
- Jahre 19 bis 20: 80 Prozent der vollen Steuer
Was sollten Käufer vor dem Erwerb einer 421-a-Eigentumswohnung wissen?
1. Berechnen Sie die verbleibenden Vergünstigungsjahre
Vergünstigungen sind an das Datum der Nutzungsgenehmigung (certificate of occupancy) des Gebäudes gebunden, nicht an Ihr Kaufdatum. Ein 2019 fertiggestelltes Gebäude hat 2025 noch etwa 14 Jahre, von denen einige bereits in die Auslaufphase fallen.
2. Planen Sie für die Steuerklippe (tax cliff)
Wenn die Vergünstigung ausläuft, springt Ihre Grundsteuer auf die vollen Marktwerte und kann jährlich um mehr als 20.000 bis 50.000 USD steigen. Kluge Käufer:
- beziehen die volle Steuer in die langfristige Tragbarkeitsanalyse ein
- legen während der Jahre mit niedriger Steuer Rücklagen an
- berücksichtigen das Auslaufen der Vergünstigung bei der Planung eines künftigen Verkaufs
3. Verstehen Sie den Wiederverkaufsaufschlag
Studien des NYC Independent Budget Office ergaben, dass Käufer von Eigentumswohnungen in Manhattan rund 0,43 Prozent des Verkaufspreises für jedes zusätzliche verbleibende Jahr an 421-a-Vergünstigungen zahlen. Das bedeutet:
- Einheiten mit mehr verbleibenden Jahren erzielen höhere Preise
- Der Aufschlag sinkt jährlich, da die Vergünstigungen abnehmen
- Käufer sollten berechnen, ob der Aufschlag die verbleibende Ersparnis rechtfertigt
4. Prüfen Sie die konkreten Bedingungen des Gebäudes
Nicht alle 421-a-Befreiungen sind gleich. Prüfen Sie vor dem Kauf:
- das genaue Ablaufdatum der Befreiung des Gebäudes
- ob Sie sich in der vollen Befreiung oder in der Auslaufphase befinden
- die tatsächliche Steuerrechnung des laufenden Jahres (Verkaufsprospekte können irreführend sein)
Den vollständigen Überblick 2026 über alle NYC-Steuerinstrumente, Vergünstigungen, Transfersteuern, Mansion-Tax-Stufen, FIRPTA und 1031 finden Sie im zentralen Leitfaden: NYC Real Estate Taxes & Abatements.
Welche weiteren Steuervergünstigungsprogramme gibt es für Eigentumswohnungsbesitzer in NYC?
Steuervergünstigung für Genossenschaften und Eigentumswohnungen
Dieses jährliche Programm bietet berechtigten Besitzern von Eigentumswohnungen und Co-ops eine Steuersenkung von 17,5 bis 28,1 Prozent, je nach Einheitswert. Voraussetzungen sind:
- Die Einheit muss Ihr Hauptwohnsitz sein
- Sie dürfen nicht mehr als drei Einheiten in derselben Anlage besitzen
- Die Einheit darf nicht von einer LLC oder einem Unternehmen gehalten werden
- Das Gebäude darf nicht bereits 421-a-, 421-g- oder J-51-Vergünstigungen erhalten
- Das Gebäude muss seinem Personal die ortsüblichen Löhne zahlen
Hinweis: Gebäude mit 421-a-Vergünstigungen sind nicht berechtigt. Sobald 421-a ausläuft, können Besitzer dieses Programm beantragen.
J-51-Steuervergünstigung
Das J-51-Programm bietet Steuervorteile für Gebäude, die saniert werden. Es wurde kürzlich für Gebäude mit durchschnittlichen Einheitswerten von höchstens 45.000 USD pro Einheit (etwa 450.000 USD Marktwert) wiederbelebt. Es wird vorrangig für Mietgebäude genutzt, steht jedoch auch Co-ops und Eigentumswohnungen für Kapitalverbesserungen offen.
Häufig gestellte Fragen zu Steuervergünstigungen in NYC
Was ist die 421-a-Steuervergünstigung?
Die 421-a-Steuervergünstigung war ein Grundsteuerbefreiungsprogramm von New York City, das die Steuer auf neue Wohnbauten für 10 bis 35 Jahre senkte. Das Programm lief am 15. Juni 2022 aus, doch Gebäude, die sich vor Ablauf der Frist qualifiziert haben, erhalten weiterhin Vergünstigungen.
Kann ich in Manhattan noch eine Eigentumswohnung mit 421-a-Steuervergünstigung kaufen?
Ja, aber nur als Wiederverkauf in Gebäuden, die sich die Befreiung vor Juni 2022 gesichert haben. Keine neuen Eigentumswohnungsentwicklungen in Manhattan können sich für 421-a-Vergünstigungen qualifizieren. Gebäude wie One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent und Brooklyn Point bieten Käufern noch verbleibende Vergünstigungsjahre.
Wie lange laufen 421-a-Steuervergünstigungen?
Die meisten 421-a-Vergünstigungen für Eigentumswohnungen in Manhattan laufen 20 Jahre: 12 Jahre volle (100 Prozent) Befreiung, gefolgt von einer achtjährigen Auslaufphase, in der die Steuer alle zwei Jahre um 20 Prozent steigt. Einige Gebäude erhielten 25-jährige Vergünstigungen mit 21 Jahren voller Befreiung.
Was hat das 421-a-Programm ersetzt?
Das im April 2024 verabschiedete 485-x-Programm (Affordable Neighborhoods for New Yorkers) ersetzte 421-a. 485-x kommt jedoch vorrangig Mietwohnungsentwicklungen zugute und schließt Eigentumswohnungen in Manhattan weitgehend aus.
Erhalte ich beim Kauf einer Wiederverkaufswohnung die vollen 20 Jahre Vergünstigung?
Nein. Sie übernehmen die verbleibenden Jahre, die an das ursprüngliche Datum der Nutzungsgenehmigung des Gebäudes gebunden sind. Begann die Vergünstigung des Gebäudes 2019 und kaufen Sie 2025, verbleiben rund 14 Jahre an Vergünstigung.
Was passiert, wenn die Steuervergünstigung ausläuft?
Ihre Grundsteuer steigt auf die vollen Marktwerte. Für eine typische Luxus-Eigentumswohnung in Manhattan kann dies eine jährliche Erhöhung von 20.000 bis 50.000 USD oder mehr bedeuten. Planen Sie vor, indem Sie die volle Steuer in Ihr langfristiges Budget einbeziehen.
Kann ich sowohl eine 421-a-Vergünstigung als auch die Co-op-/Condo-Steuervergünstigung erhalten?
Nein. Gebäude, die 421-a-Vergünstigungen erhalten, sind nicht für die NYC-Steuervergünstigung für Genossenschaften und Eigentumswohnungen berechtigt. Sobald 421-a jedoch ausläuft, können Besitzer die Co-op-/Condo-Vergünstigung beantragen, sofern sie die Voraussetzungen erfüllen.
Wie prüfe ich, ob ein Gebäude eine 421-a-Steuervergünstigung hat?
Besuchen Sie die 421-a-Befreiungssuche des NYC Department of Finance und suchen Sie nach Adresse oder Borough-Block-Lot-Nummer. Die Datenbank zeigt alle Immobilien, die derzeit 421-a-Vergünstigungen erhalten.
Die Zukunft der Steuervergünstigungen im Immobilienmarkt von Manhattan
Das Auslaufen von 421-a markiert einen grundlegenden Wandel in der Wohnungspolitik von NYC:
Für Neubauten: Ohne nennenswerte Steueranreize für den Bau von Eigentumswohnungen sind künftig weniger neue Eigentumswohnungsgebäude in Manhattan zu erwarten. Entwickler könnten auf Mietobjekte umschwenken (die sich für 485-x qualifizieren), auf rein bezahlbare Projekte setzen oder ihre Bautätigkeit verringern.
Für bestehende 421-a-Gebäude: Sie bilden einen schrumpfenden Pool an Chancen. Mit den Jahren nehmen die verbleibenden Vergünstigungen ab, und schließlich werden keine Eigentumswohnungen in Manhattan mehr 421-a-Befreiungen tragen.
Für Käufer: Wenn Steuervorteile für Ihre Kaufentscheidung wichtig sind, schließt sich das Zeitfenster. Gebäude, die sich 421-a vor 2022 gesichert haben, bieten echten Wert, doch dieser Wert nimmt jährlich ab.
Die maßgebliche NYC-Steuerreferenz 2026, einschließlich des aktuellen Bestands an 421-a-Objekten, der Mansion-Tax-Sätze, der Transfersteuern und der Modellierung der Vergünstigungsklippe, finden Sie unter NYC Real Estate Taxes & Abatements. Dieser Leitfaden wird vierteljährlich aktualisiert.
Wenden Sie sich an einen Immobilienexperten für Manhattan
Steuervergünstigungen zu verstehen ist entscheidend, um fundierte Investitionsentscheidungen im Immobilienmarkt von New York City zu treffen. Ob Sie sich für One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent, Brooklyn Point oder andere Gebäude mit verbleibenden 421-a-Vergünstigungen interessieren, die Zusammenarbeit mit einem erfahrenen Makler hilft Ihnen, den wahren Wert dieser Steuerersparnisse zu berechnen.
Manhattan Miami Real Estate
Kontaktieren Sie uns für persönliche Beratung zu Eigentumswohnungen in Manhattan mit Steuervergünstigungen.
Verwandte Ressourcen
- NYC Department of Finance: 421-a-Befreiung
- NYC HPD: Steueranreizprogramme
- Steuervergünstigung für Genossenschaften und Eigentumswohnungen
- Manhattan Condo Market Analysis
- Buying an Apartment in NYC
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Steuer-, Rechts- oder Finanzberatung dar. Wenden Sie sich bezüglich Ihrer konkreten Situation an qualifizierte Fachleute. Informationsstand: Dezember 2025.
Verwandt: Steuerthemen rund um Immobilien in NYC
Die folgenden Abschnitte bündeln verwandte Steuerthemen zu Immobilien in Manhattan, die zuvor als eigenständige Beiträge bestanden. Der Inhalt ist wörtlich aus den Originalartikeln übernommen, um die fachliche Kontinuität zu wahren.
Real Estate Taxes und Property Taxes, die wichtigsten Unterschiede
Höchstwahrscheinlich denken Sie, dass Real Estate Tax und Property Tax dasselbe sind. Die meisten Menschen verwenden die Begriffe schlicht synonym, was zu einiger Verwirrung führt. Wenn Sie ein eigenes Haus sowie ein Boot, ein Auto oder einen anderen hochwertigen Vermögenswert besitzen, sollten Sie den Unterschied kennen. Beide Arten von Eigentum werden auf Grundlage des Werts des Gegenstands besteuert, doch wie viel Sie tatsächlich zahlen, hängt davon ab, ob sie als Real Estate Tax oder als Personal Property Tax eingestuft werden. Falls Ihnen die Unterschiede noch unklar sind, ist das in Ordnung, denn wir gehen weiter unten genauer darauf ein.
Was ist Real Estate Tax?
Wenn eine Person Immobilien besitzt, muss sie Real Estate Tax zahlen. Um zu ermitteln, wie viel Steuer jeder Eigentümer zahlt, multipliziert man einen für die Stadt oder Gemeinde festgelegten Satz mit dem Verkehrswert (fair market value) des Hauses. Der Verkehrswert eines Hauses kann sich im Lauf der Zeit ändern, je nach den Preisen, zu denen ähnliche Häuser in der Nachbarschaft in den vergangenen Jahren verkauft wurden, sowie nach Verbesserungen im Innen- und Außenbereich des Hauses. Wenn Sie schon einmal davon gehört haben, dass jemand einen Gutachter nicht ins Haus lassen wollte, weil er befürchtete, der Gutachter könnte das Haus höher bewerten als bisher, dann wollte derjenige in der Regel verhindern, dass seine Real Estate Tax steigt.
Real Estate wird vom IRS definiert als jede Art von Grund und Boden sowie alles, was fest mit diesem Boden verbunden ist. Wenn Sie also Jagdgründe oder irgendeine Art von Land besitzen, unterliegt dieses Land der Real Estate Tax, unabhängig davon, wie Sie es nutzen und selbst wenn kein Gebäude darauf steht. Besitzen Sie zudem eine Hütte auf diesem Land, unterliegt diese der Real Estate Tax und kann den Wert des Grundstücks insgesamt erhöhen. Auch ein Gewerbe- oder Industriegebäude unterliegt der Real Estate Tax. Schließlich wird alles, was unter dem Grundstück errichtet wird, als Real Estate besteuert. Dazu zählen Pools, ausgehobene Wohnräume, Schutzbunker, Garagen und nahezu alles andere, was man unterirdisch bauen könnte.
Mehr dazu, wie Real Estate Tax berechnet wird
Wie ein Steuersatz ermittelt wird, kann davon abhängen, wo Sie leben. In New York etwa wird der Steuersatz bestimmt, indem man den Satz von mindestens drei verschiedenen Gemeinden, Bezirken, Städten oder Schulbezirken nimmt und durch die Anzahl der herangezogenen Quellen teilt. Das bedeutet, dass der genaue Steuersatz innerhalb derselben Stadt variieren kann.
Wie Sie die Steuer zahlen
Wenn Sie ein Haus besitzen, zahlen Sie Ihre Steuer entweder direkt an den IRS oder an Ihren Kreditgeber, der dann Ihre Steuerrechnung in Ihrem Namen an den IRS entrichtet. Wenn Sie das Haus bereits vollständig bezahlt haben und keinen Kredit mehr führen, zahlen Sie Ihre Steuer eher direkt an den IRS. Wer zu dieser Gruppe von Eigentümern gehört, muss besonders darauf achten, die Steuer vollständig und pünktlich zu zahlen, um Pfandrechte (liens) auf dem Haus und andere Strafen zu vermeiden.
Wenn Sie einen Kredit für Ihr Haus haben, wird die Steuer in der Regel Ihrer monatlichen Kreditrate hinzugerechnet. Der Kreditgeber zieht diesen Betrag ein, um Ihre Steuer vierteljährlich an den IRS zu zahlen. Wenn Sie die Zahlungen für die Real Estate Tax an den Kreditgeber nicht leisten, leitet Ihr Kreditgeber ein Zwangsvollstreckungsverfahren ein, genau wie er es täte, wenn Sie mit den Hypothekenzahlungen im Rückstand wären.
Was ist Personal Property Tax?
Wenn Sie bewegliche Vermögenswerte besitzen, etwa ein Auto, ein Boot oder ein mobiles Heim, unterliegen diese Vermögenswerte der Property Tax. Wie die Real Estate Tax wird die Property Tax oft zu einem bestimmten Satz erhoben. Die gesamte Property Tax, die Sie für einen beweglichen Vermögenswert zahlen, hängt in vielen Staaten zudem vom Wert des Vermögenswerts ab. Haben Sie also ein Boot im Wert von 10.000 USD und einen Steuersatz von 3 Prozent, zahlen Sie jährlich 300 USD an Personal Property Tax für dieses Boot. Eine aktualisierte Bewertung des Werts Ihres persönlichen Eigentums kann Ihnen Steuern sparen, da der Wert vieler beweglicher Vermögenswerte tendenziell sinkt.
Genau wie bei der Real Estate Tax drohen Ihnen, wenn Sie Ihre Property Tax nicht vollständig und pünktlich zahlen, Gebühren, Pfandrechte gegen das Eigentum und eine mögliche Beschlagnahme Ihres Eigentums.
Einige Ausnahmen
Als Faustregel gilt: Lässt sich etwas bewegen, ohne beschädigt zu werden, fällt es in die Kategorie, die als Property besteuert wird. Muss es jedoch fest auf dem Boden verbleiben, wird es als Real Estate Tax veranlagt. Ein Trailerhaus gilt als persönliches Eigentum, wenn das Haus auf Land steht, das nicht dem Eigentümer des Trailerhauses gehört, etwa in einem Trailerpark. Vorgefertigte Häuser hingegen gelten als Real Property, sobald sie auf dem Grundstück errichtet sind, auch wenn sie technisch gesehen bewegt wurden, um Teil des Grundstücks zu werden. Die meisten Immobilien in NYC fallen wahrscheinlich in keine dieser Kategorien, doch es gibt einige Viertel, in denen das möglich ist.
Fazit
Die meisten Steuern auf ein Haus werden beim Verkauf des Hauses geregelt, doch wenn Sie sich nicht sicher sind, wie ein bestimmter Aspekt des Steuersystems funktioniert, können Sie einen Steuerberater oder eine andere Fachkraft hinzuziehen. Wichtig ist auch, daran zu denken, dass ein Rückstand bei der Real Estate Tax keine Option ist, ob Sie Ihre Steuer nun an Ihren Kreditgeber zahlen oder selbst bei Ihrem örtlichen Finanzamt. Geraten Sie in Rückstand, setzen Sie sich zudem der Möglichkeit von Pfandrechten gegen Ihre Immobilie und sogar einer Zwangsvollstreckung aus.
Kapitalertragssteuer: Senkung und Aufschub bei Immobilien in NYC
Warum dem Staat mehr geben, als ihm zusteht, wenn Sie Ihr Hauptwohnhaus oder Ihre Anlageimmobilie verkaufen? Es gibt mehr als einen Weg, die Kapitalertragssteuer (CGT) beim Immobilienverkauf aufzuschieben und zu senken. Das erfordert Planung und die genaue Einhaltung strenger staatlicher Regeln, doch wenn die Umstände passen, funktionieren sie zweifellos.
Unser Ansatz verbindet Immobilienberatung mit einem Hintergrund im Rechnungswesen, sodass wir für die Situation jedes Kunden sowohl die Transaktionskosten als auch die Ergebnisse nach Steuern bewerten können.
Wenn ein Kunde seine Immobilie verkauft, ist ein vorrangiges Ziel, den Nutzen aus der Wertsteigerung zu maximieren. Eine der großen Kosten, mit der alle Immobilienverkäufer konfrontiert sind, ist die CGT, eine Steuer, die sie zum Verkaufszeitpunkt auf die Wertsteigerung der Immobilie schulden können. Kluge Eigentümer planen, wo immer möglich, vorausschauend, um eine CGT-Schuld zu mindern oder aufzuschieben.
Die Steuerschuld hängt in vielerlei Hinsicht von den konkreten Umständen des Verkäufers ab. So kann die Immobilie etwa sein:
-
ein Hauptwohnsitz
-
eine Zweit- oder Ferienwohnung oder ein pied-à-terre
-
eine Anlageimmobilie
Die Immobilie kann gehalten werden von:
-
einer Einzelperson
-
einem Ehepaar
-
einer Kapitalgesellschaft oder einem anderen Unternehmen
Die Schuld der Kapitalertragssteuer hängt in vielerlei Hinsicht von solchen Einzelheiten ab. Die andere Einzelheit ist die Zeit. Auch wie lange jemand eine Immobilie hält, wirkt sich auf die CGT-Schuld aus. In diesem Artikel besprechen wir Einzelheiten und Optionen allgemein. Wer konkrete Beratung zu seinen eigenen besonderen Umständen wünscht, sollte seinen US-Steuerberater hinzuziehen. Und wenn Sie Ausländer sind, sollten Sie einen Steuerberater aus Ihrem Heimatland hinzuziehen, der die Folgen etwaiger Doppelbesteuerungsabkommen kennt.
Was ist die Kapitalertragssteuer?
Die Kapitalertragssteuer ist eine vom IRS erhobene Steuer auf Gewinne, die in diesem Zusammenhang beim Verkauf von Immobilieneigentum entstehen. Führt der Verkauf zu einem Verlust oder einer schwarzen Null, fällt keine Steuer an. In den meisten Fällen entstehen jedoch Kapitalgewinne, da Immobilienpreise mit der Inflation im Lauf der Zeit tendenziell steigen.
Wie wird der Gewinn berechnet und wie lässt er sich senken?
Der Gewinn, also der Netto-Kapitalgewinn, wird berechnet, indem man die Anschaffungskosten (cost-basis) der Immobilie vom Nettoerlös des Verkaufs abzieht. Die cost-basis ist der Kaufpreis, der für den Erwerb der Immobilie gezahlt wurde, zuzüglich der Abschlusskosten (closing costs) für den Abschluss des Kaufs, zuzüglich der Kosten dauerhafter Kapitalverbesserungen während des Eigentums, abzüglich der Wiedereinziehung der Abschreibung (depreciation recapture, auf die wir hier nicht eingehen).
Der Austausch von Geräten ist keine dauerhafte Verbesserung und kann daher nicht genutzt werden, um die cost-basis zu erhöhen und den Gewinn zu senken. Die Erneuerung der Küche mit neuen Schränken und Arbeitsplatten gilt hingegen als dauerhafte Verbesserung und erhöht die cost-basis der Immobilie (sie würde den Kapitalgewinn und die daraus resultierende Steuer mindern). Das Neustreichen derselben Küche gilt als Instandhaltung, nicht als Kapitalverbesserung. Eigentümer sollten alle Belege im Zusammenhang mit Kapitalverbesserungen aufbewahren, um ihre cost-basis nachzuweisen, falls der IRS eine Bestätigung benötigt.
Die Abschlusskosten des Immobilienverkaufs mindern den Kapitalgewinn. Posten wie Maklerprovisionen, städtische Transfersteuern und andere mit dem Verkauf unmittelbar verbundene Kosten können alle genutzt werden, um den Gewinnbetrag und damit die fällige CGT zu senken.
Wie kann die Zeit die Kapitalertragssteuer auf Immobilien beeinflussen?
Immobilien, die nach weniger als einem Jahr verkauft werden, führen zu kurzfristigen Kapitalgewinnen, die der IRS als ordentliches Einkommen betrachtet. Oft ist die Steuer auf den Gewinn als reguläres Einkommen weit höher als die Sätze für langfristige Kapitalgewinne, je nachdem, in welche der Einkommensteuerklassen man fällt. Daher ist es am besten, die Immobilie länger als ein Jahr zu halten. Wird die Immobilie aus einem unerwarteten und vom IRS anerkannten Grund verkauft, kann die Steuerschuld erlassen oder gesenkt werden. Zu den Gründen zählen beispielsweise Scheidung oder Trennung, schwere Krankheit, Verlust des Arbeitsplatzes oder eine Naturkatastrophe.
Der Grund des Eigentums beeinflusst die Kapitalertragssteuer
Ein mit Gewinn verkaufter Hauptwohnsitz unterliegt einer begrenzten CGT. Eine Einzelperson kann die steuerpflichtige Gewinnschuld um 250.000 USD mindern, bevor die CGT berechnet wird. Ein Ehepaar kann den steuerpflichtigen Gewinn um 500.000 USD mindern. Die Kapitalertragssteuer lässt sich daher durch Heirat senken.
Wenn Sie planen, Ihr Haus zu verkaufen, und es sich um eine Zweit- oder Ferienwohnung handelt, kann sich vorausschauende Planung auszahlen. Der IRS betrachtet ein Haus als Hauptwohnsitz, wenn es innerhalb der vergangenen fünf Jahre mindestens zwei Jahre als solcher bewohnt wurde. Einen neuen Hauptwohnsitz für Post, Wählerregistrierung, Führerschein usw. zwei Jahre vor dem Verkauf der Immobilie zu begründen, kann die CGT-Schuld erheblich mindern.
Den Status jeder Anlageimmobilie oder Zweitwohnung vor dem Verkauf in den Status eines Hauptwohnsitzes zu ändern, schiebt fortlaufend bis zu 500.000 USD an CGT-Schuld auf. Der IRS begrenzt nicht, wie oft ein Privatwohnsitz genutzt werden darf, um von der Steuersenkung zu profitieren. So viel Planung ist möglicherweise nicht durchführbar, daher sollte ein Investor den nächsten Weg zum CGT-Aufschub prüfen.
Was ist mit Anlageimmobilien?
Der Verkauf einer Anlageimmobilie mit Gewinn löst CGT aus. Glücklicherweise hat der Staat ein Programm eingeführt, mit dem ein Investor die CGT für einen unbegrenzten Zeitraum aufschieben kann. Bestimmte Regeln müssen befolgt werden, doch es ist ein weiteres Beispiel dafür, wie die USA das Immobilieneigentum sowohl inländischer als auch ausländischer Investoren fördern.

Die Regeln zum 1031 Exchange, der steuerlich aufgeschobene Tausch
Ein 1031 Exchange (auch Starker Exchange, Like-Kind Exchange oder 1031 Tax Deferred Exchange genannt) ermöglicht es Investoren, die gesamte CGT aufzuschieben, sofern sie den Verkaufserlös in eine andere zugelassene Immobilie reinvestieren. Die Regeln sind streng und müssen genau befolgt werden, doch sie haben auch weite Spielräume, die den Aufschub leichter machen, als er es sonst wäre. Nachfolgend einige Tipps, wie man beim Verkauf eines Hauses Steuern vermeidet.
Ablauf des 1031 Exchange
Wenn eine Anlageimmobilie verkauft und der gesamte Erlös zum Kauf einer anderen Anlageimmobilie verwendet wird, wird die CGT-Schuld in die nächste Immobilie übertragen. Wird diese Immobilie verkauft und eine weitere gekauft, wird die CGT-Schuld erneut übertragen. Das kann sich endlos fortsetzen. Wird eine Anlageimmobilie an einem bestimmten Punkt verkauft und der Gewinn liquidiert, löst allein der Gewinn aus dem Verkauf dieser Immobilie CGT aus, die gezahlt werden muss.
Der IRS verlangt, dass der nächste Kauf gleichartig (like-kind) sein muss, damit der Steueraufschub gewährt wird. Das bedeutet: Wird Anlageimmobilie verkauft, muss weitere Anlageimmobilie gekauft werden. Eine Manhattan-Luxus-Eigentumswohnung kann verkauft und mehr als eine günstigere Immobilie in Miami erworben werden.
Entscheidend ist, dass alle 1031-Exchange-Immobilien der Geldanlage dienen und der gesamte Verkaufserlös zum Kauf der neuen gleichartigen Immobilie verwendet wird. Das bedeutet beispielsweise, dass ein sehr teures unbebautes Grundstück in Nevada, das zur Entwicklung gekauft, aber nie entwickelt wurde, gegen einen Brownstone in Manhattan plus eine Eigentumswohnung in Miami Beach getauscht werden könnte. Ein Stück Anlageimmobilie gegen ein anderes Stück (oder mehrere Stücke) Anlageimmobilie von gleichem oder höherem Wert.
Warum heißt es Exchange?
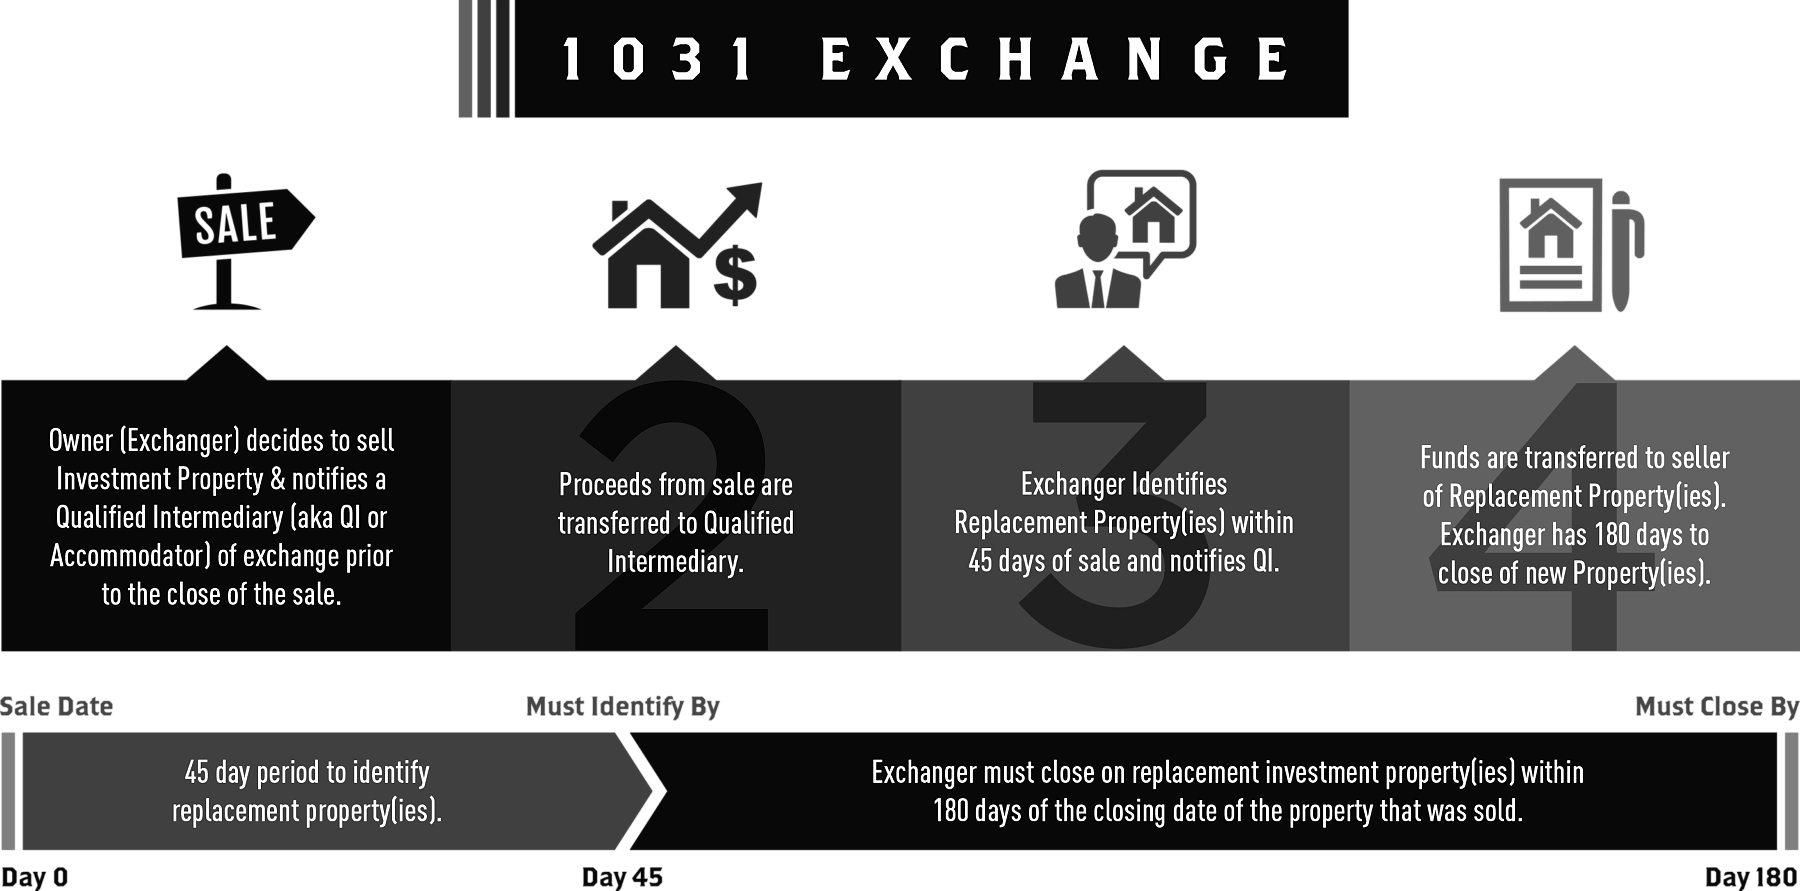
Verkauf und Kauf müssen von einem zugelassenen und qualifizierten Treuhänder (qualified intermediary, QI) abgewickelt werden. Der QI verwahrt den Verkaufserlös und gibt diesen Erlös an die Verkäufer der Ersatzimmobilie oder -immobilien weiter, ohne dass der ursprüngliche Verkäufer ihn berührt. Rechtlich gilt der Kauf-und-Verkauf daher als ein Tausch (exchange). Die Idee wurde von Kongressabgeordnetem Stalker eingebracht, und die Regeln stehen in Section 1031 des IRS Code, daher die beiden Namen.
Welche Regeln muss ein Verkäufer befolgen, um die CGT aufzuschieben?
-
Alle Immobilien müssen in den Vereinigten Staaten liegen.
-
Alle Immobilien müssen gleichartig (like-kind) sein, sodass Immobilieneigentum beispielsweise nicht gegen Aktien, Anleihen oder Bargeld getauscht werden kann.
-
Die erworbene (neu erworbene) 1031-Exchange-Immobilie muss von gleichem oder höherem Wert sein als die verkaufte (abgegebene) Immobilie.
-
Die abgegebene Immobilie muss der Geldanlage gedient haben, keinem anderen Zweck, und die erworbene Immobilie muss ebenfalls für Anlagezwecke bestimmt sein (z. B. eine 1031-Exchange-Anlageimmobilie in NYC gegen eine 1031-Exchange-Gewerbeimmobilie in Florida).
-
Die vom IRS festgelegten Fristen müssen eingehalten werden. Verkauf und Kauf müssen nicht gleichzeitig erfolgen. Deshalb verwaltet der QI das Ganze. Der QI schließt den Verkauf ab und verwahrt den gesamten Erlös. Der Verkäufer hat dann 45 Tage Zeit, eine Ersatzimmobilie (oder -immobilien) zu finden, und der Kauf der Ersatzobjekte muss innerhalb von 180 Tagen nach dem früheren Verkauf abgeschlossen sein. Der QI verwahrt den Verkaufserlös, schließt den oder die Käufe ab und überträgt die Mittel, ohne dass der ursprüngliche Eigentümer Zugriff darauf hat.
-
Der Verkäufer kann für die Unterlagen des QI eine zugelassene Auswahlliste möglicher Erwerbsimmobilien erstellen und dann seinen Immobilienmakler den Kauf verhandeln lassen, damit der QI die Transaktion(en) abschließen kann.
-
Es ist zulässig, einen umgekehrten Tausch (reverse exchange) durchzuführen, bei dem der Investor die Erwerbsimmobilie findet und abschließt, bevor er den Verkauf der abgegebenen Immobilie abschließt. Der QI erklärt, wie das funktioniert, doch entscheidend ist, dass der Investor die CGT weiterhin aufschieben kann, wenn die Transaktion der abgegebenen Immobilie abgeschlossen wird.
-
Die Exchange Agreement , die der QI aufsetzt, muss bestätigen, dass alle vom IRS geforderten Schritte korrekt abgeschlossen wurden und Teil des gesamten 1031-Steueraufschubsplans sind.
-
Finanziert der Verkäufer (Abgebende) den Kauf (Erwerb), muss das Darlehen angemessen sein. Es darf nicht so groß sein, dass dem Verkäufer ein Barüberschuss entsteht, da dies sonst den Tausch zunichtemacht und CGT fällig wird.
-
Der QI (manchmal Accommodator genannt) muss hauptberuflich als Treuhänder tätig sein. Der QI darf keine finanzielle Beziehung zum Verkäufer haben, sodass der QI beispielsweise nicht der Makler, der CPA oder der reguläre Anwalt des Verkäufers sein kann.
Das ist alles. CGT lässt sich mindern und aufschieben, indem man die Regeln kennt und befolgt.
Eine abschließende Anmerkung zum Boot
1031 Exchanges haben ihren eigenen Fachjargon: abgeben (relinquish), erwerben (acquire), Treuhänder (intermediary) usw. Ein weiterer Begriff, den Investoren hören, ist das Wort Boot. Es bezeichnet im Allgemeinen jegliches Bargeld, das unmittelbar aus dem Verkauf der Immobilie erhalten wird, also Bargeld, das nicht über den QI lief. Sobald Sie beim Verkauf physisch Bargeld erhalten, ist dieses Bargeld steuerpflichtig. Daher ist es am besten, sich mit Beratern wie uns zu umgeben, die alle sehr strengen Regeln der 1031 Exchanges kennen.
Unser Ansatz zur Kapitalertragsstrategie
Mit einem Hintergrund im Rechnungswesen helfen wir Kunden, die gesamte Bandbreite verfügbarer Strategien zu bewerten, von Ausschlüssen für den Hauptwohnsitz über 1031 Exchanges bis hin zu Ratenverkäufen (installment sales), und zu verstehen, wie jede auf ihre konkrete Situation zutrifft. Jede Transaktion ist anders, und der richtige Ansatz hängt von der Art der Immobilie, der Eigentumsstruktur und den langfristigen Anlagezielen ab.
Wir arbeiten eng mit den Steuerberatern und Rechtsbeiständen jedes Kunden zusammen, um die Abstimmung über alle Aspekte der Transaktion hinweg sicherzustellen.
Vereinbaren Sie einen Gesprächstermin mit unserem Managing Broker Anthony Guerriero, MBA, CPA, um Ihre konkrete Situation zu besprechen.
Verwandte Ressourcen
- Net Proceeds Calculator. Schätzen Sie, was Ihnen nach dem Verkauf bleibt
- NYC und Miami im Vergleich: steuerliche und investitionsbezogene Überlegungen für internationale Käufer
Häufig gestellte Fragen, Immobiliensteuern in NYC
Häufig gestellte Fragen
Was ist die 421-a-Steuervergünstigung in NYC und ist sie noch verfügbar?
Was ist der Unterschied zwischen Real Estate Tax und Property Tax?
Wie kann ich die Kapitalertragssteuer beim Verkauf von Immobilien in NYC senken oder aufschieben?
Werden die Steuern für Eigentumswohnungen in NYC unter 421-a wirklich 20 Jahre lang eingefroren?
Welche Gebäude in Manhattan und Brooklyn bieten noch Steuervergünstigungen bis 2045?
Erhalten Co-op-Besitzer dieselben Steuervorteile wie Eigentumswohnungsbesitzer?
Wie wirkt sich FIRPTA auf ausländische Verkäufer von Immobilien in NYC aus?
Was ist die Mansion Tax in NYC und wann fällt sie an?
Immobiliensteuern in NYC und Miami
Mansion Tax, 421-a, FIRPTA, Kapitalertragssteuer, beide Märkte.
Internationale KäuferLeitfaden für internationale Käufer in NYC
FIRPTA, Einbehalt, Eigentumsstrukturen.
BestandCo-ops und Eigentumswohnungen in NYC
Aktive Angebote in Manhattan mit Vergünstigungsfiltern.
Wenn Sie bereit sind
Beginnen Sie mit einem Gespräch, nicht mit einem Angebot.
Manhattan Miami berät Käufer und Verkäufer in beiden Märkten. Wir beginnen damit, Ihre Ziele zu verstehen, und stellen dann die passenden Gebäude, Viertel und den richtigen Zeitpunkt zusammen.
Beginnen Sie das GesprächAktive 421-a-Eigentumswohnungsgebäude in NYC bis 2042 bis 2045
Kuratiert von Manhattan Miami
Bekannte 421-a-Gebäude weiterhin unter Vergünstigung
| Gebäude | Viertel | Vergünstigungsstufe | Verbleibende Laufzeit | Wiederverkaufsspanne |
|---|---|---|---|---|
| Central Park Tower | 57th St / Billionaires Row | 20 Jahre | Bis ca. 2045 | 10 bis über 250 Mio. USD |
| 111 West 57th | 57th St / Billionaires Row | 20 Jahre | Bis ca. 2042 | 8 bis 70 Mio. USD |
| One High Line | West Chelsea | 20 Jahre | Bis ca. 2043 | 5 bis 45 Mio. USD |
| 35 Hudson Yards | Hudson Yards | 20 Jahre | Bis ca. 2042 | 5 bis 60 Mio. USD |
| The Cortland | West Chelsea | 20 Jahre | Bis ca. 2044 | 2,75 bis 25 Mio. USD |
| 520 Park Avenue | Upper East Side | 20 Jahre | Bis ca. 2040 | 15 bis 130 Mio. USD |
| 432 Park Avenue | Midtown / Park Ave | 20 Jahre | Bis ca. 2036 | 7 bis 95 Mio. USD |
| One57 | 57th St / Billionaires Row | 10 Jahre + 10 Jahre | Bis ca. 2032 | 4 bis 100 Mio. USD |
| 15 Hudson Yards | Hudson Yards | 20 Jahre | Bis ca. 2041 | 4 bis 30 Mio. USD |
| 56 Leonard Street | Tribeca | 15 Jahre | Bis ca. 2031 | 3 bis 50 Mio. USD |
Aktiver Bestand: Miami pre-construction, Billionaires' Beach Miami.