Pontos principais
- O estado de Nova York aprovou seu primeiro imposto pied-à-terre no orçamento do ano fiscal de 2027 (FY2027), sancionado pela governadora Kathy Hochul em 28 de maio de 2026, depois que ela e o prefeito Zohran Mamdani o propuseram em 15 de abril de 2026.
- Trata-se de uma sobretaxa anual sobre imóveis que não são residência principal, em vigor desde 1º de julho de 2026 e com término em 30 de junho de 2031. Na primeira fase, o limite é de US$ 5 milhões de valor de mercado segundo o Department of Finance para casas de uma a três famílias e de US$ 1 milhão para condos e co-ops.
- O gabinete da governadora projetou pelo menos US$ 500 milhões por ano; o Controlador da Cidade (City Comptroller) estimou algo mais próximo de US$ 340 milhões a US$ 380 milhões. As contagens de imóveis afetados vão dos 13.000 citados em abril aos 11.226 modelados pelo Controlador da Cidade.
- A tabela de alíquotas está publicada. Condos e co-ops pagam 4% de US$ 1 milhão a US$ 3 milhões, 5,25% até US$ 5 milhões e 6,5% acima disso; casas de uma a três famílias pagam 0,8%, 1,05% e 1,3% em faixas a partir de US$ 5 milhões.
- Em 29 de setembro de 2026, um juiz de Staten Island ordenou que a cidade refizesse a implementação: retirar o cadastro de imóveis publicado, cancelar as notificações enviadas e emitir novas, mais restritas. Em 4 de novembro, um tribunal de apelação anulou essa ordem, e a cidade pode prosseguir. A sobretaxa em si continua valendo.
Setembro de 2026: juiz manda refazer a implementação
Em 29 de setembro de 2026, o juiz Wayne M. Ozzi, de Staten Island, decidiu que a cidade conduziu mal o lançamento da sobretaxa, dando razão a uma coalizão de proprietários que processou a prefeitura pelo que descreveram como uma "confusão generalizada". O Department of Finance havia enviado notificações a proprietários que não estavam sujeitos ao imposto, inclusive donos de uma única residência principal, e publicado um cadastro com mais de 900.000 imóveis que muitos leitores entenderam como a lista de contribuintes.
A decisão, segundo The New York Times e 6sqft, obriga a cidade a retirar esse cadastro e substituí-lo por uma lista mais restrita, limitada aos imóveis efetivamente sujeitos à sobretaxa, a cancelar as notificações anteriores e a enviar novas, explicando por que cada imóvel foi enquadrado. The Real Deal noticiou a mesma ordem em 29 de setembro.
A ação questionava a implementação, não o imposto, de modo que a sobretaxa continua sendo lei. A prefeitura considerou a decisão equivocada e recorreu. Uma ação separada, movida pelo fundador da Wynn Resorts, Stephen Wynn, e pelo ex-secretário de Comércio Wilbur Ross, contesta o próprio imposto, argumentando que ele recai apenas sobre não residentes da cidade, segundo o Gothamist.
Novembro de 2026: tribunal de apelação reverte a ordem
Em 4 de novembro de 2026, quatro juízes da Appellate Division anularam a ordem do juiz Ozzi e extinguiram o processo. O colegiado decidiu que os proprietários que moveram a ação não tinham legitimidade, porque constar da lista ou receber uma notificação não lhes causou dano (The Real Deal, 4 de novembro de 2026). A cidade não precisa retirar o cadastro de imóveis nem cancelar as notificações enviadas.
A decisão tratou de quem pode litigar, e não da validade do imposto. Uma ação separada contra a própria sobretaxa, apresentada no condado de Suffolk, segue pendente, e o advogado dos proprietários no processo extinto disse ao The Real Deal que espera uma decisão em dezembro. O The Real Deal também informa que isenções do Department of Finance reduziram para menos de 9.000 o número de imóveis potencialmente sujeitos à sobretaxa.
As eleições de meio de mandato não alteraram a sobretaxa. Leia o que as eleições de meio de mandato de 2026 significam para quem compra em Manhattan e Miami e veja como Albany, Tallahassee e as taxas de juros hipotecárias moldam agora a conta.
O imposto que sempre voltava finalmente chegou
Por mais de uma década, o imposto pied-à-terre foi a ideia que não morria e não passava. Seus defensores em Albany e na prefeitura o apresentaram, o restringiram e o engavetaram ao longo de várias administrações. Para quem cogitava uma residência de andar inteiro na Central Park South, ele seguia como hipótese: uma linha para o teste de estresse, não para pagar. Isso mudou em 2026.
Em 15 de abril de 2026, a governadora Kathy Hochul e o prefeito Zohran Mamdani propuseram o primeiro imposto pied-à-terre do estado. O Legislativo estadual o aprovou no fim de maio como parte do orçamento FY2027, e a governadora o sancionou em 28 de maio de 2026. Ele entrou em vigor em 1º de julho de 2026 e expira em 30 de junho de 2031, salvo prorrogação. Para a Billionaires' Row, um corredor construído quase inteiramente sobre segundas residências, isso deixou de ser um debate. É uma questão de planejamento.
O que a lei aprovada realmente diz
Vale ler a lei com atenção, porque os detalhes definem quem paga e quanto. Eis o que a lei aprovada estabelece:
- É uma sobretaxa anual, não um custo de fechamento. O imposto se repete a cada ano em que você mantém o imóvel. Essa é justamente a lógica, e é o que o diferencia da mansion tax e dos impostos de transmissão (transfer taxes), pagos uma única vez na compra.
- O limite não é um número só. Até 30 de junho de 2028, ele é de US$ 5 milhões de valor de mercado segundo o Department of Finance para casas de uma a três famílias e de US$ 1 milhão para condomínios e co-ops, com as co-ops avaliadas por um valor de mercado imputado, distribuído conforme o número de ações e cobrado da cooperativa. A partir de 1º de julho de 2028, todas as categorias convergem para um limite de US$ 5 milhões, com as alíquotas das casas de uma a três famílias, avaliadas por vendas comparáveis em condições de mercado (arm's length).
- Ele mira imóveis que não são residência principal. A sobretaxa se aplica quando o imóvel não é a residência principal do proprietário, de um familiar próximo ou de um inquilino com contrato de locação de longo prazo de boa-fé. Atenção à armadilha da versão resumida: não é apenas um imposto sobre proprietários de fora do estado. Um morador da cidade de Nova York que tenha uma segunda unidade na cidade também o deve, porque apenas um imóvel pode ser residência principal.
- A projeção de arrecadação é contestada. O gabinete da governadora projetou pelo menos US$ 500 milhões por ano, e o plano financeiro aprovado prevê US$ 506 milhões para o ano fiscal de 2027. O Controlador da Cidade, ao modelar ajustes de locação e de comportamento, estimou algo mais próximo de US$ 340 milhões a US$ 380 milhões.
Os autores da proposta indicaram o tipo de proprietário que tinham em mente, apontando para residências usadas para guardar patrimônio e não como lar, e citaram alguns dos imóveis mais caros do país, entre eles a cobertura em Midtown que Ken Griffin comprou por um valor publicamente divulgado de cerca de US$ 238 milhões. Na fase de proposta, o gabinete da governadora Hochul estimou cerca de 13.000 imóveis da cidade de Nova York dentro do alcance. Depois da aprovação, comunicados a clientes circularam contagens de cerca de 10.000 e cerca de 14.000 sem citar fonte, enquanto a modelagem publicada pelo próprio Controlador da Cidade chega a 11.226. Trate qualquer número isolado como estimativa e verifique de qual fase ele vem.
A tabela de alíquotas
A proposta de abril deixava a alíquota em branco. A lei aprovada, não. Até 30 de junho de 2028, condomínios e co-ops pagam 4% do valor de mercado de US$ 1 milhão a US$ 3 milhões, 5,25% de US$ 3 milhões a US$ 5 milhões e 6,5% acima de US$ 5 milhões. Casas de uma a três famílias pagam 0,8% de US$ 5 milhões a US$ 15 milhões, 1,05% de US$ 15 milhões a US$ 25 milhões e 1,3% acima de US$ 25 milhões. A alíquota não é progressiva por faixa: uma casa unifamiliar de US$ 30 milhões paga 1,3% sobre o valor total, ou US$ 390 mil por ano. A partir de 1º de julho de 2028, todas as categorias passam a um limite único de US$ 5 milhões com as alíquotas das casas de uma a três famílias, e o valor de mercado passa a ser definido por vendas comparáveis em condições de mercado, e não pelo método legal baseado em renda de aluguel.
A conta
A sobretaxa está atrelada à avaliação da cidade, então o custo acompanha esse número, e não o que você pagou. A aritmética é uma simples multiplicação, e ela se acumula ao longo de uma posse prolongada. É exatamente por isso que os compradores acompanham o tema de perto. Um custo de fechamento único é uma grandeza conhecida, absorvida uma vez. Uma cobrança anual recorrente altera a taxa interna de retorno de manter um ativo troféu por dez ou vinte anos.
Este é o modo disciplinado de colocá-la na conta:
- Parta do que existe hoje. Precifique o ativo frente aos impostos já vigentes, tratados abaixo e em nossa análise sobre o imposto pied-à-terre e o mercado imobiliário de luxo em Manhattan.
- Some a camada da sobretaxa. Aplique a alíquota publicada para a categoria do imóvel sobre o valor de mercado segundo o Department of Finance e veja como o perfil de custos de manutenção muda ao longo de um horizonte realista, incluindo a mudança de 2028, quando os limites convergem.
- Busque a avaliação, não o preço. Como explica a próxima seção, a forma como a cidade mede o valor importa tanto quanto a própria alíquota.
Essa abordagem precifica a obrigação que existe, e não a que foi proposta.
O dinheiro está na avaliação
A questão decisiva não é a alíquota. É a qual valor o limite se vincula. O sistema de imposto predial da cidade de Nova York atribui a condos e co-ops valores de mercado e valores venais muito abaixo dos preços de venda, porque a lei estadual determina que o Department of Finance baseie esses valores numa renda teórica de aluguel, e não no preço pelo qual as unidades de fato são negociadas. A lei aprovada fixa o limite para condomínios e co-ops em US$ 1 milhão desse valor de mercado do Department of Finance, e não em US$ 5 milhões nem no preço de venda. Os resumos publicados não são unânimes nesse ponto: a maioria lê o limite como valor de mercado, um o lê como valor venal (assessed value), e a diferença é relevante o bastante para ser conferida na sua própria unidade.
The City Reporter expôs a diferença em 22 de abril de 2026, quando a medida ainda era uma proposta, e os números chamam a atenção. Um condo no 432 Park Avenue vendido por US$ 26 milhões tinha valor de mercado segundo o Department of Finance pouco abaixo de US$ 1,9 milhão e valor venal de US$ 785.477. Ao revisar os registros daquela torre, o veículo não encontrou nenhuma unidade residencial que superasse um limite de US$ 5 milhões pelo valor venal, e exatamente uma, comprada por US$ 91 milhões em 2017, que o superaria pelo valor de mercado. Lidos à luz do limite de US$ 1 milhão para condomínios que o estado de fato aprovou, os mesmos números apontam na direção oposta: um valor de mercado pouco abaixo de US$ 1,9 milhão fica claramente dentro do imposto. O apartamento de Sting no 220 Central Park South, comprado por US$ 65,7 milhões em 2019, tem valor venal atual próximo de US$ 1,89 milhão.
O limite que importa na Billionaires' Row é US$ 1 milhão de valor de mercado municipal, e muito pouco no corredor fica abaixo dele.
Um exemplo da distância é a cobertura do 96º andar do 432 Park Avenue, vendida por US$ 87,7 milhões em 2016. É uma venda passada, não uma transação atual, mas mostra o descompasso com clareza: segundo The City Reporter, o valor de mercado dessa unidade segundo o Department of Finance é de US$ 3,8 milhões e seu valor venal, de US$ 1,6 milhão. Um limite de US$ 5 milhões atrelado a esses números a teria deixado totalmente de fora. O limite de US$ 1 milhão para condomínios aprovado pelo estado, não.
O presidente do distrito de Manhattan, Brad Hoylman-Sigal, que apresentou versões anteriores do projeto por mais de uma década, resumiu assim quando a proposta foi anunciada: os super-ricos globais que usam o mercado imobiliário da cidade de Nova York para estacionar sua riqueza deveriam contribuir para os serviços municipais que protegem e sustentam esse investimento. A conclusão para o comprador é concreta: o número que define sua obrigação é o valor de mercado segundo o Department of Finance, e não o preço de compra, por isso vale obtê-lo antes do fechamento.
Por que a Billionaires' Row está no centro da questão
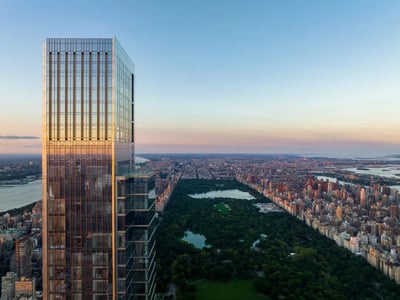
A Billionaires' Row não é uma faixa de preço. É uma geografia: o corredor ao longo da West 57th Street e das quadras vizinhas, logo ao sul do Central Park, ancorado por Central Park Tower, 220 Central Park South, 111 West 57th Street e One57. As residências padrão do corredor são negociadas na faixa de oito dígitos, do patamar inferior ao intermediário, enquanto unidades de andar inteiro e coberturas chegam a nove dígitos no topo.
Como mostra nosso guia da Billionaires' Row em Nova York, a demanda aqui se concentra em investidores internacionais, family offices e compradores do mercado financeiro, que veem essas residências tanto como reserva de valor quanto como lugar para morar. Muitos as detêm por meio de sociedades de responsabilidade limitada, por privacidade e planejamento sucessório. Grande parte desses imóveis é, no sentido mais literal, pied-à-terre de proprietários cuja residência principal fica em outro lugar. É exatamente essa titularidade que o imposto mira.
Assim, a sobretaxa não apenas tangencia o corredor. Ela mira nele. Ainda assim, duas forças puxam em direções opostas, e um comprador sério deve pesar ambas.
A escassez age no sentido contrário
A oferta de verdadeiros imóveis troféu na Billionaires' Row é estruturalmente limitada. O corredor moderno nasceu de um ciclo de entregas de torres superaltas entre aproximadamente 2014 e 2022, e residências de andar inteiro com vista direta para o Central Park raramente trocam de mãos. Boa parte das transações do segmento mais alto acontece fora do mercado, por meio de alocações da incorporadora e de redes de corretores, e não em plataformas públicas.
A escassez genuína tende a atenuar o impacto de impostos sobre o custo de manutenção no topo do mercado. Quando existe apenas um punhado de residências de andar inteiro com vista protegida para o parque, os compradores que as desejam não se deixam afastar facilmente por uma sobretaxa anual, por mais indesejada que seja. A pressão tende a recair com mais força sobre a oferta mais intercambiável, as unidades de andares baixos e intermediários, para as quais o comprador tem substitutos mais próximos, e com menos força sobre os andares troféu insubstituíveis.
Os impostos que já existem hoje
A nova sobretaxa se soma a uma estrutura de custos que os compradores de imóveis troféu já carregam. Antes de modelar a camada pied-à-terre, entenda a base.
- A mansion tax. Nova York aplica a mansion tax a compras residenciais a partir de US$ 1 milhão, de forma progressiva, com a alíquota subindo à medida que o preço alcança as faixas mais altas. Numa compra troféu, é uma das maiores linhas isoladas no fechamento.
- Impostos de transmissão (transfer taxes). Tanto o estado quanto a cidade de Nova York cobram impostos sobre a transmissão de imóveis. Na compra de condomínios na planta ou recém-construídos, a incorporadora frequentemente repassa a obrigação desse imposto ao comprador, o que eleva o custo total de uma venda da incorporadora em relação a uma revenda.
- Custos recorrentes de manutenção. Proprietários de imóveis troféu já pagam impostos prediais anuais expressivos, taxas condominiais (common charges) e taxas de manutenção (maintenance). A sobretaxa pied-à-terre é uma nova linha recorrente somada a essas.
Os custos de fechamento do comprador ficam em torno de 3% a 5% em condos novos, quando se aplicam os custos de fechamento da incorporadora, e mais perto de 2% a 3% na revenda. Compradores estrangeiros também enfrentam a retenção FIRPTA do lado do vendedor, e a maioria dos boards da Billionaires' Row está estruturada para acolher compradores internacionais e a titularidade via LLC. Essa é a base. O imposto pied-à-terre é a nova variável que se soma a ela.
Como isso se relaciona com a mudança para a Flórida
Não dá para falar de um imposto nova-iorquino sobre segundas residências sem falar da Flórida. A migração de patrimônio de Nova York para o sul da Flórida tem sido um dos grandes movimentos de capital dos últimos anos, e o tratamento tributário é um motor central. A Flórida não tem imposto de renda estadual e, para quem decide onde fixar a residência principal, a comparação é nítida.
O novo imposto acentua essa comparação de um modo específico. Alguns proprietários na Billionaires' Row mantêm o apartamento em Nova York como segunda residência justamente porque seu domicílio fiscal está em outro lugar. Uma sobretaxa anual voltada a proprietários nova-iorquinos sem residência principal encarece exatamente esse arranjo. Nossa análise da migração tributária de Nova York para Miami mostra como compradores exigentes fazem essas contas.
O efeito, porém, não é simétrico. Um comprador que transfere a residência principal para Miami pode ainda querer manter uma base em Nova York, e essa base é, por definição, um pied-à-terre. Assim, a mesma migração que leva o domicílio do imposto de renda para a Flórida pode deixar para trás exatamente o tipo de titularidade nova-iorquina sem residência principal que esse imposto mira. As duas tendências interagem em vez de se anular, e o resultado líquido depende da estrutura, do plano de posse e da tolerância a custos recorrentes de cada comprador. O ponto é fazer as contas reais, e a calculadora tributária Nova York e Miami e a comparação imobiliária entre Manhattan e Miami, mais ampla, são o ponto de partida certo.
O que isso significa para a demanda na Billionaires' Row
Com o imposto aprovado e as alíquotas publicadas, o desenho do resultado provável está mais claro do que qualquer número isolado.
- A demanda troféu de primeira linha é a mais protegida. Escassez, dinâmica fora do mercado e a motivação de reserva de valor protegem o segmento de andares inteiros e coberturas. Esses compradores são os menos sensíveis a preço diante de uma cobrança anual de manutenção.
- O estoque intermediário concentra o maior risco. Residências padrão com substitutos mais próximos, em Manhattan ou em mercados globais concorrentes, sentiriam a sobretaxa de forma mais direta nos preços e na absorção.
- A avaliação ainda decide o tamanho da conta. O limite é baixo o bastante para alcançar o corredor, mas é o valor de mercado segundo o Department of Finance, e não o preço de venda, que define quanto cada proprietário efetivamente paga.
- A Flórida continua no radar. Qualquer aumento no custo de manutenção em Nova York alimenta a narrativa da migração, sobretudo entre compradores que podem transferir a residência principal sem abrir mão da presença em Nova York.
Nada disso recomenda ficar de fora. As alíquotas estão publicadas e os limites mudam de novo em 2028, e os compradores que se saem melhor neste corredor entendem tanto a estrutura de custos atual quanto o que agora está na lei. Precifique o ativo frente aos impostos de fato vigentes, aplique a sobretaxa publicada ao valor de mercado do próprio imóvel segundo o Department of Finance e decida com informação completa.
Pensando em comprar ou vender um imóvel troféu? Nossos corretores atuam todos os dias nos mercados de Manhattan e Miami. Fale conosco pelo WhatsApp para uma conversa reservada e sem compromisso.
Perguntas frequentes
Existe um imposto pied-à-terre na cidade de Nova York em 2026?
Sim. A governadora Kathy Hochul e o prefeito Zohran Mamdani propuseram o primeiro imposto pied-à-terre do estado em 15 de abril de 2026; o Legislativo estadual o aprovou no fim de maio como parte do orçamento FY2027 e a governadora o sancionou em 28 de maio de 2026. Ele entrou em vigor em 1º de julho de 2026 e expira em 30 de junho de 2031, salvo prorrogação. É uma sobretaxa anual sobre imóveis que não são a residência principal do proprietário, de um familiar próximo ou de um inquilino com contrato de locação de longo prazo de boa-fé, com limite na primeira fase de US$ 5 milhões de valor de mercado segundo o Department of Finance para casas de uma a três famílias e de US$ 1 milhão para condomínios e co-ops.
Quanto custaria o imposto pied-à-terre num apartamento troféu?
Depende da categoria do imóvel e da avaliação da cidade, e não do preço pago. Até 30 de junho de 2028, condomínios e co-ops pagam 4% do valor de mercado segundo o Department of Finance de US$ 1 milhão a US$ 3 milhões, 5,25% até US$ 5 milhões e 6,5% acima disso, enquanto casas de uma a três famílias pagam 0,8%, 1,05% e 1,3% em faixas a partir de US$ 5 milhões. A alíquota incide sobre o valor total, e não faixa a faixa, de modo que uma casa unifamiliar de US$ 30 milhões paga 1,3%, ou US$ 390 mil por ano. Como os valores de mercado do Department of Finance em condomínios troféu ficam muito abaixo dos preços de venda, a conta de um apartamento de nove dígitos depende de uma avaliação que você deve obter antes de modelar qualquer coisa.
Qual é a diferença entre a mansion tax e o imposto pied-à-terre?
A mansion tax é um imposto único pago no fechamento em compras residenciais a partir de US$ 1 milhão, com estrutura progressiva que sobe conforme o preço aumenta. O imposto pied-à-terre é uma sobretaxa anual recorrente sobre imóveis que não são residência principal, com limite na primeira fase de US$ 1 milhão de valor de mercado municipal para condomínios e co-ops e de US$ 5 milhões para casas de uma a três famílias. A mansion tax é um custo de comprar. O imposto pied-à-terre é um custo de manter, ano após ano.
Condos troféu poderiam escapar do imposto pied-à-terre pelo valor venal?
Com muito menos facilidade do que a proposta de abril sugeria. Como noticiou The City Reporter em 22 de abril de 2026, o Department of Finance atribui a condos e co-ops valores de mercado e valores venais muito abaixo dos preços de venda, porque o sistema se baseia numa renda teórica de aluguel, e não no preço pelo qual as unidades de fato são negociadas. O veículo constatou que, no 432 Park Avenue, um condo vendido por US$ 26 milhões tinha valor de mercado segundo o Department of Finance inferior a US$ 1,9 milhão. Essa reportagem testava um limite de US$ 5 milhões. A lei aprovada fixa o limite para condomínios e co-ops em US$ 1 milhão desse mesmo valor de mercado, de modo que unidades que a proposta teria deixado de fora ficam dentro do imposto, e a partir de 1º de julho de 2028 a avaliação passa a se basear em vendas comparáveis em condições de mercado.
Qual a relação com quem está se mudando de Nova York para a Flórida?
A Flórida não tem imposto de renda estadual, e o aumento dos custos de manutenção em Nova York alimenta a migração de patrimônio já em curso para o sul da Flórida. Um imposto pied-à-terre encarece manter um imóvel em Nova York que não é residência principal, exatamente o arranjo que muitos compradores em mudança preferem. As duas tendências interagem em vez de se anular, já que um comprador que transfere o domicílio principal para Miami pode ainda querer um pied-à-terre em Nova York, que é precisamente a titularidade que o novo imposto mira.
Próximos passos
Se você está avaliando uma residência no corredor, comece analisando a oferta e a estrutura de custos lado a lado. Veja as oportunidades atuais em nossa página de apartamentos à venda na Billionaires' Row e depois faça suas próprias contas com a calculadora tributária Nova York e Miami para ver como uma posição em Nova York se compara a uma na Flórida dentro da sua estrutura específica. Quando quiser discutir opções fora do mercado ou modelar uma posse de longo prazo com o imposto pied-à-terre às alíquotas publicadas, fale com nossa equipe de assessoria para uma conversa reservada.