W skrócie
Nowojorska ulga podatkowa 421-a obniża podatek od nieruchomości o 25-100% w nowo wybudowanych budynkach mieszkalnych, w wariantach 10-, 15-, 20- i 25-letnich. Pierwotny program 421-a wygasł w 2022 roku, a w 2024 roku wszedł w życie program zastępczy 485-x. Istniejące ulgi 421-a obowiązują przez cały pierwotny okres, wiele z nich do około 2039-2040. Do znanych budynków należą 35 Hudson Yards, 15 Hudson Yards oraz One Manhattan Square. Przy każdej odsprzedaży mieszkania w budynku typu condo (kondominium) kupujący powinni sprawdzić, ile lat ulgi jeszcze pozostało.
Najważniejsze informacje
- 421-a to najważniejsza ulga podatkowa dla condo w Nowym Jorku: obniżenie podatku od nieruchomości o 25-100% w okresach 10-, 15-, 20- i 25-letnich. Pierwotny program został zamknięty dla nowych inwestycji rozpoczętych po 15 czerwca 2022 roku, a ulgi już przyznane obowiązują przez cały swój okres.
- Program zastępczy 485-x wszedł w życie w 2024 roku i został pomyślany z myślą o partnerstwach na rzecz mieszkalnictwa dostępnego cenowo. Większość luksusowych apartamentów condo oddanych od połowy 2022 roku w najwyższym segmencie nie korzysta z żadnych ulg podatkowych.
- Do aktywnych budynków z ulgą 421-a należą 35 Hudson Yards, 15 Hudson Yards i One Manhattan Square, a ulgi obowiązują do około 2039-2040. W przypadku apartamentu condo za 5 mln USD oszczędności podatkowe w okresie ulgi mogą przekroczyć 400 000 USD.
- Budynki typu co-op (spółdzielnie mieszkaniowe) rzadko korzystają z ulgi 421-a, ponieważ rzadko są nowymi inwestycjami. Co-opy mogą natomiast skorzystać z odrębnej ulgi podatkowej dla condo i co-opów oraz z ulgi STAR.
- Przy odsprzedaży zawsze należy sprawdzić pozostały okres ulgi. Ulga przechodzi wraz z lokalem, ale jej okres liczy się od pierwotnej daty oddania budynku, a nie od daty odsprzedaży.
Nowojorskie programy ulg podatkowych są stopniowo wygaszane. Program 421-a został zamknięty dla nowych inwestycji rozpoczętych po 15 czerwca 2022 roku, a jego następca (485-x) wprost wyłącza manhattańskie condo i co-opy. Pełne zestawienie podatków w Nowym Jorku na 2026 rok, czyli mansion tax, podatki od przeniesienia własności, podatek od wpisu hipoteki, FIRPTA, podatek od zysków kapitałowych, wymianę 1031 i aktualny stan ulg, znajdą Państwo w opracowaniu Podatki od nieruchomości w Nowym Jorku i ulgi podatkowe.
Aktualizacja: grudzień 2025
Kluczowy wniosek: program ulgi 421-a został zamknięty dla nowych inwestycji budowlanych 15 czerwca 2022 roku, co oznacza, że żadne nowo rozpoczęte condo na Manhattanie nie mogą już z niej skorzystać. Budynki, które uzyskały zwolnienia przed upływem terminu, w tym One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent i Brooklyn Point, nadal zapewniają kupującym znaczące oszczędności podatkowe w latach trzydziestych XXI wieku i później.
Czym jest ulga podatkowa w nowojorskich nieruchomościach?
Ulga podatkowa (tax abatement) to zwolnienie z podatku od nieruchomości lub jego obniżenie, które zmniejsza roczne koszty utrzymania nieruchomości przez określony czas, zwykle od 10 do 35 lat. Jest to jeden z elementów szerszego obrazu podatkowego nowojorskich nieruchomości, który każdy kupujący powinien poznać przed zamknięciem transakcji. W Nowym Jorku program 421-a oferował deweloperom ulgi podatkowe w zamian za budowę mieszkań dostępnych cenowo, a uzyskane w ten sposób oszczędności przekazywano nabywcom condo.
Przykład: apartament z dwiema sypialniami za 2,7 mln USD w The Kent na Upper East Side może dać około 300 000 USD oszczędności podatkowych w ciągu 12 lat pełnego zwolnienia, nie licząc dodatkowych oszczędności w 8-letnim okresie stopniowego wygaszania.
Dla inwestorów nastawionych na maksymalną rentowność niższe koszty utrzymania bezpośrednio poprawiają dochód operacyjny netto i ogólną opłacalność inwestycji. To przewaga, którą warto uwzględnić, porównując apartamenty na sprzedaż na Manhattanie.
Jak działa ulga podatkowa 421-a?
Ulga 421-a obniża podatek od nieruchomości w przypadku kwalifikujących się nowych inwestycji w Nowym Jorku. Oto jak działają najczęstsze konstrukcje:
| Rodzaj ulgi | Okres pełnego zwolnienia | Okres stopniowego wygaszania | Łączny czas trwania |
|---|---|---|---|
| 421-a na 20 lat | 12 lat przy 100% | 8 lat (podatek rośnie o 20% co 2 lata) | 20 lat |
| 421-a na 25 lat | 21 lat przy 100% | 4 lata stopniowego wygaszania | 25 lat |
| 421-a na 35 lat (najem) | 25 lat przy 100% | 10 lat częściowej ulgi | 35 lat |
Ważne: kupując lokal na rynku wtórnym w budynku z ulgą 421-a, przejmują Państwo pozostały okres ulgi, związany z pozwoleniem na użytkowanie budynku (certificate of occupancy), a nie nowy, pełny okres 20 czy 25 lat.
Dlaczego program 421-a się zakończył?
Program ulgi 421-a wygasł 15 czerwca 2022 roku, kiedy upłynął termin rozpoczęcia budowy uprawniający do udziału w programie. Inwestycje, które rozpoczęto na czas i które spełniły warunki HPD (zgłoszenie zamiaru złożone do 12 września 2024 roku oraz opcja dostępności cenowej A, B, D, E lub F), mają czas na ukończenie do 15 czerwca 2031 roku. Ustawodawcy stanu Nowy Jork dopuścili do wygaśnięcia programu z następujących powodów:
- Presja polityczna ze strony zwolenników mieszkalnictwa dostępnego cenowo, którzy postrzegali program jako dotację dla deweloperów luksusowych inwestycji
- Obawy o dostępność cenową: program nie tworzył wystarczającej liczby mieszkań dla osób o niskich dochodach
- Spory płacowe między deweloperami a związkami zawodowymi budowlańców o wymagane minimalne stawki
Program zastąpiono programem 485-x (Affordable Neighborhoods for New Yorkers) w kwietniu 2024 roku. Koncentruje się on głównie na mieszkaniach na wynajem i wprost wyłącza manhattańskie condo i co-opy.
Czym jest program ulgi podatkowej 485-x?
Program 485-x, uchwalony w kwietniu 2024 roku, jest następcą 421-a w stanie Nowy Jork. Najważniejsze różnice:
- Nacisk na najem: korzystają głównie inwestycje na wynajem, nie condo
- Trwała dostępność cenowa: mieszkania dostępne cenowo muszą takie pozostać na zawsze (inaczej niż w 421-a)
- Wyższe wymagania płacowe: w projektach liczących 100 i więcej lokali pracownicy budowlani muszą otrzymywać co najmniej 40 USD za godzinę
- Dłuższe zwolnienia: do 40 lat dla kwalifikujących się projektów na wynajem
- Wyłączenie condo: projekty na sprzedaż kwalifikują się wyłącznie poza Manhattanem, przy wartości podatkowej poniżej 89 USD za stopę kwadratową
Wniosek: kupujący condo na Manhattanie nie mogą skorzystać z programu 485-x. Strumień nowych condo ze znaczącymi ulgami podatkowymi faktycznie się skończył.
Które budynki nadal mają ulgę podatkową 421-a?
Kilka luksusowych inwestycji na Manhattanie i Brooklynie uzyskało zwolnienia 421-a, zanim program wygasł. Budynki te nadal zapewniają kupującym na rynku wtórnym znaczące oszczędności podatkowe:
One Manhattan Square
| Szczegół | Informacje |
|---|---|
| Adres | 252 South Street, Lower East Side |
| Deweloper | Extell Development |
| Ukończenie | 2019 |
| Ulga podatkowa | 421-a na 20 lat |
| Pozostały okres korzyści | ok. 14 lat (stan na 2025 rok) |
Ten 80-piętrowy szklany wieżowiec nad nabrzeżem Lower East Side oferuje ponad 100 000 stóp kwadratowych udogodnień, w tym 75-stopowy basen, boisko do koszykówki, kręgielnię, łaźnie tureckie, symulator golfa i prywatną salę kinową. Wnętrza zaprojektowała pracownia Meyer Davis, a okna od podłogi do sufitu otwierają panoramiczne widoki na East River.
Waterline Square (Upper West Side)
| Szczegół | Informacje |
|---|---|
| Adres | Riverside Boulevard, W. 59th, 63rd Streets |
| Deweloper | GID Development Group |
| Ukończenie | 2019 |
| Ulga podatkowa | 421-a na 20 lat |
| Architekci | Richard Meier, Kohn Pedersen Fox, Rafael Viñoly |
Trzy wieże zaprojektowane przez architektów światowej sławy, z 263 apartamentami condo, które dzielą ponad 90 000 stóp kwadratowych udogodnień oraz prywatny park o powierzchni 3 akrów.
15 Hudson Yards
| Szczegół | Informacje |
|---|---|
| Adres | 15 Hudson Yards, West 30th Street |
| Deweloper | Related Companies / Oxford Properties |
| Ukończenie | 2019 |
| Ulga podatkowa | 421-a na 20 lat |
| Architekt | Diller Scofidio + Renfro z Rockwell Group |
Pierwszy budynek mieszkalny w Hudson Yards. Ten 70-piętrowy wieżowiec ma bezpośrednie połączenie z kompleksem handlowym, którego główną marką jest Neiman Marcus.
35 Hudson Yards
| Szczegół | Informacje |
|---|---|
| Adres | 35 Hudson Yards, West 33rd Street |
| Deweloper | Related Companies / Oxford Properties |
| Ukończenie | 2019 |
| Wysokość | 1 009 stóp (najwyższy budynek w Hudson Yards) |
| Ulga podatkowa | 421-a na 20 lat |
W budynku mieści się Equinox Hotel, centrum fitness o powierzchni 60 000 stóp kwadratowych oraz 137 prywatnych rezydencji z wnętrzami autorstwa Yabu Pushelberg.
The Kent (Upper East Side)
| Szczegół | Informacje |
|---|---|
| Adres | 200 East 95th Street, Carnegie Hill |
| Deweloper | Extell Development |
| Ukończenie | 2018 |
| Ulga podatkowa | 421-a na 20 lat |
| Pozostały okres korzyści | ok. 13 lat (stan na 2025 rok) |
30-piętrowy budynek inspirowany art déco, z 83 rezydencjami, położony o jedną aleję od stacji metra 96th Street na Second Avenue. Projekt architektoniczny opracowała pracownia Beyer Blinder Belle, a wnętrza Champalimaud. W okolicy znajdują się elitarne szkoły prywatne, w tym Dalton, Sacred Heart i Chapin.
One West End Avenue
| Szczegół | Informacje |
|---|---|
| Adres | 1 West End Avenue, Upper West Side |
| Deweloper | Elad Group |
| Ukończenie | 2017 |
| Ulga podatkowa | 421-a na 20 lat |
| Pozostały okres korzyści | ok. 12 lat (stan na 2025 rok) |
Ten 42-piętrowy luksusowy wieżowiec na rogu West 59th Street oferuje panoramiczne widoki na rzekę Hudson i bezpośredni dostęp do Riverside Park South. Projekt architektoniczny opracowała pracownia Pelli Clarke Pelli Architects, a wnętrza Jeffrey Beers International. W budynku znajdują się prywatny dziedziniec podjazdowy, 75-stopowy basen kryty oraz ponad 20 000 stóp kwadratowych udogodnień.
One Riverside Park (50 Riverside Boulevard)
| Szczegół | Informacje |
|---|---|
| Adres | 50 Riverside Boulevard, Upper West Side |
| Deweloper | Extell Development |
| Ukończenie | 2015 |
| Ulga podatkowa | 421-a na 20 lat |
| Pozostały okres korzyści | Do 2035-2037 |
Kolejna inwestycja Extell nad Riverside Boulevard. One Riverside Park to 219 rezydencji z wnętrzami autorstwa Shamir Shah Design. W budynku znajdują się udogodnienia o powierzchni ponad 50 000 stóp kwadratowych, w tym LA PALESTRA, klub sportowy ze spa o powierzchni 40 000 stóp kwadratowych, z 75-stopowym basenem, ścianą wspinaczkową, boiskami do koszykówki i squasha oraz symulatorem golfa.
242 Broome (Essex Crossing)
| Szczegół | Informacje |
|---|---|
| Adres | 242 Broome Street, Lower East Side |
| Deweloper | Delancey Street Associates |
| Ukończenie | 2018 |
| Ulga podatkowa | 421-a na 20 lat |
| Pozostały okres korzyści | ok. 13 lat (stan na 2025 rok) |
Pierwszy budynek condo w Essex Crossing. Ten 14-piętrowy obiekt, zaprojektowany przez SHoP Architects, ma 55 rezydencji z wnętrzami autorstwa DXA Studio. W kuchniach znajdują się blaty z marmuru Calacatta, szafki na zamówienie z drewna orzechowego i sprzęt Gaggenau. Mieszkańcy mają bezpośredni dostęp do 300 000 stóp kwadratowych powierzchni handlowej Essex Crossing, odnowionego Essex Street Market i hali gastronomicznej Market Line.
Brooklyn Point (Downtown Brooklyn)
| Szczegół | Informacje |
|---|---|
| Adres | 138 Willoughby Street, Downtown Brooklyn |
| Deweloper | Extell Development |
| Ukończenie | 2019 |
| Ulga podatkowa | 421-a na 25 lat |
| Pozostały okres korzyści | Według doniesień do 2045 (dane z ogłoszeń i prasy, brak ich w rekordach DOF na poziomie lokali) |
Brooklyn Point, najwyższy wieżowiec na Brooklynie (720 stóp), według doniesień jest objęty jedną z ostatnich 25-letnich ulg podatkowych w Nowym Jorku. Zanim Państwo oprą się na tej informacji, okres ulgi należy potwierdzić w rekordzie DOF budynku. Budynek zaprojektowało biuro Kohn Pedersen Fox, a wnętrza Katherine Newman. W 68-piętrowym obiekcie znajduje się 458 rezydencji i ponad 40 000 stóp kwadratowych udogodnień, w tym najwyżej położony na półkuli zachodniej rezydencjalny basen infinity na dachu. Dzięki położeniu na szczycie City Point mieszkańcy mają bezpośredni dostęp do Dekalb Market Hall, Target i kina Alamo Drafthouse. Liczne linie metra (2, 3, B, Q, R, A, C, G) znajdują się o kilka kroków od budynku.
Ile można zaoszczędzić dzięki uldze podatkowej 421-a?
Oszczędności zależą od wartości nieruchomości i wyceny budynku, ale różnica jest znacząca:
| Scenariusz | Roczny podatek od nieruchomości | Oszczędności w ciągu 12 lat |
|---|---|---|
| Apartament condo za 2,5 mln USD BEZ ulgi | 25 000-40 000 USD | 0 USD |
| Apartament condo za 2,5 mln USD Z ulgą 421-a (pełne zwolnienie) | 2 000-5 000 USD | 240 000-420 000 USD |
W okresie stopniowego wygaszania podatek rośnie etapami:
- Lata 13-14: 20% pełnego podatku
- Lata 15-16: 40% pełnego podatku
- Lata 17-18: 60% pełnego podatku
- Lata 19-20: 80% pełnego podatku
Co kupujący powinni wiedzieć przed zakupem condo z ulgą 421-a?
1. Policz pozostałe lata ulgi
Ulga jest powiązana z datą pozwolenia na użytkowanie budynku (certificate of occupancy), a nie z datą Państwa zakupu. Budynek ukończony w 2019 roku ma w 2025 roku do wykorzystania około 14 lat ulgi, a część z nich przypada na okres stopniowego wygaszania.
2. Zaplanuj „klif podatkowy”
Gdy ulga wygaśnie, podatek od nieruchomości wzrośnie do pełnej stawki rynkowej, potencjalnie o 20 000-50 000 USD rocznie lub więcej. Rozważni kupujący:
- uwzględniają pełny podatek w długoterminowej analizie kosztów utrzymania
- odkładają oszczędności w latach niskiego podatku
- biorą pod uwagę wygaśnięcie ulgi przy planowaniu przyszłej sprzedaży
3. Zrozum premię przy odsprzedaży
Z badań nowojorskiego Niezależnego Biura Budżetowego (NYC Independent Budget Office) wynika, że kupujący condo na Manhattanie płacą około 0,43% ceny sprzedaży za każdy dodatkowy rok pozostałych korzyści 421-a. Oznacza to, że:
- lokale z większą liczbą pozostałych lat osiągają wyższe ceny
- premia maleje z roku na rok wraz ze spadkiem korzyści
- kupujący powinni ocenić, czy premia uzasadnia pozostałe oszczędności
4. Sprawdź warunki konkretnego budynku
Nie wszystkie zwolnienia 421-a są takie same. Przed zakupem należy zweryfikować:
- dokładną datę wygaśnięcia zwolnienia budynku
- czy lokal znajduje się w okresie pełnego zwolnienia, czy stopniowego wygaszania
- rzeczywisty rachunek podatkowy za bieżący rok (prospekty ofertowe, czyli offering plans, mogą wprowadzać w błąd)
Pełny obraz na 2026 rok, obejmujący wszystkie nowojorskie instrumenty podatkowe, ulgi, podatki od przeniesienia własności, progi mansion tax, FIRPTA i 1031, znajdą Państwo w głównym opracowaniu: Podatki od nieruchomości w Nowym Jorku i ulgi podatkowe.
Jakie inne programy ulg podatkowych są dostępne dla właścicieli condo w Nowym Jorku?
Ulga podatkowa dla spółdzielni i kondominiów (Cooperative and Condominium Property Tax Abatement)
Ten coroczny program zapewnia obniżenie podatku o 17,5% do 28,1% uprawnionym właścicielom condo i co-opów, w zależności od wartości podatkowej. Wymagania:
- lokal musi być głównym miejscem zamieszkania właściciela
- właściciel nie może posiadać więcej niż trzech lokali w tej samej inwestycji
- lokal nie może należeć do spółki LLC ani innego podmiotu gospodarczego (obowiązują ograniczone wyjątki związane z bezpieczeństwem)
- budynek nie może już korzystać z ulg 421-a, 420-c, 421-b, 421-g ani J-51 (zarząd może złożyć wniosek, jeśli te ulgi wygasają 30 czerwca w roku podatkowym, którego dotyczy wniosek)
- budynek musi wypłacać pracownikom stawki obowiązujące w danym zawodzie (prevailing wages)
Uwaga: budynki objęte ulgą 421-a nie kwalifikują się. Po wygaśnięciu 421-a właściciele mogą ubiegać się o ten program.
Ulga podatkowa J-51
Program J-51 zapewnia korzyści podatkowe budynkom poddawanym remontowi. Został niedawno przywrócony dla budynków, w których średnia wartość podatkowa nie przekracza 45 000 USD na lokal (około 450 000 USD wartości rynkowej). Stosowany głównie w budynkach na wynajem, ale dostępny także dla co-opów i condo w przypadku inwestycji kapitałowych.
Często zadawane pytania o nowojorskie ulgi podatkowe
Czym jest ulga podatkowa 421-a?
Ulga podatkowa 421-a była nowojorskim programem zwolnienia z podatku od nieruchomości, który obniżał podatek w nowo wybudowanych budynkach mieszkalnych na okres od 10 do 35 lat. Program wygasł 15 czerwca 2022 roku, kiedy upłynął termin rozpoczęcia budowy uprawniający do udziału w programie. Inwestycje, które rozpoczęto na czas i które spełniły warunki HPD (zgłoszenie zamiaru złożone do 12 września 2024 roku oraz opcja dostępności cenowej A, B, D, E lub F), mają czas na ukończenie do 15 czerwca 2031 roku, a budynki, które się zakwalifikowały, nadal korzystają z ulgi.
Czy nadal mogę kupić condo z ulgą podatkową 421-a na Manhattanie?
Tak, ale wyłącznie na rynku wtórnym, w budynkach, które uzyskały zwolnienie przed czerwcem 2022 roku. Żadna nowa inwestycja condo na Manhattanie nie może już otrzymać ulgi 421-a. Budynki takie jak One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent i Brooklyn Point nadal oferują kupującym pozostałe lata ulgi.
Jak długo trwają ulgi podatkowe 421-a?
Większość ulg 421-a dla condo na Manhattanie trwa 20 lat: 12 lat pełnego (100%) zwolnienia, a następnie 8-letni okres stopniowego wygaszania, w którym podatek rośnie o 20% co dwa lata. Niektóre budynki otrzymały ulgi 25-letnie, z 21 latami pełnego zwolnienia.
Co zastąpiło program 421-a?
Program 485-x (Affordable Neighborhoods for New Yorkers), uchwalony w kwietniu 2024 roku, zastąpił 421-a. Program 485-x służy jednak głównie inwestycjom na wynajem i wprost wyłącza manhattańskie condo i co-opy.
Czy kupując condo na rynku wtórnym, otrzymuję pełną 20-letnią ulgę?
Nie. Przejmują Państwo pozostałe lata, związane z pierwotną datą pozwolenia na użytkowanie budynku. Jeśli ulga w budynku zaczęła obowiązywać w 2019 roku, a zakup nastąpił w 2025 roku, do wykorzystania pozostaje około 14 lat korzyści.
Co się dzieje, gdy ulga podatkowa wygasa?
Podatek od nieruchomości wzrasta do pełnej stawki rynkowej. W typowym luksusowym condo na Manhattanie może to oznaczać roczny wzrost o 20 000-50 000 USD lub więcej. Warto zawczasu uwzględnić pełny podatek w długoterminowym budżecie.
Czy mogę korzystać jednocześnie z ulgi 421-a i z ulgi podatkowej dla co-opów i condo (Co-op/Condo Tax Abatement)?
Nie. Budynki korzystające z 421-a nie kwalifikują się do nowojorskiej ulgi podatkowej dla spółdzielni i kondominiów (Cooperative and Condominium Property Tax Abatement). Po wygaśnięciu 421-a właściciele mogą jednak ubiegać się o ulgę dla co-opów i condo, jeśli spełniają wymogi kwalifikacyjne.
Jak sprawdzić, czy budynek ma ulgę podatkową 421-a?
Należy wejść na stronę wyszukiwarki zwolnień 421-a nowojorskiego Departamentu Finansów (NYC Department of Finance) i wyszukać budynek według adresu lub numeru borough-block-lot. Baza pokazuje wszystkie nieruchomości, które obecnie korzystają z ulgi 421-a.
Przyszłość ulg podatkowych na manhattańskim rynku nieruchomości
Wygaśnięcie programu 421-a oznacza fundamentalną zmianę w nowojorskiej polityce mieszkaniowej:
Dla nowych inwestycji: bez realnych zachęt podatkowych dla budowy condo należy spodziewać się mniejszej liczby nowych budynków condo na Manhattanie. Deweloperzy mogą przestawić się na budownictwo na wynajem (które kwalifikuje się do 485-x), projekty w całości dostępne cenowo lub ograniczyć działalność.
Dla istniejących budynków z 421-a: to kurczący się zasób okazji. Wraz z upływem lat pozostałe korzyści maleją, a w końcu żadne condo na Manhattanie nie będzie objęte zwolnieniem 421-a.
Dla kupujących: jeśli korzyści podatkowe mają znaczenie dla decyzji o zakupie, okno możliwości się zawęża. Budynki, które uzyskały 421-a przed 2022 rokiem, oferują realną wartość, ale z każdym rokiem jest ona mniejsza.
Rzetelne zestawienie na 2026 rok, obejmujące aktualny stan zasobu 421-a, stawki mansion tax, podatki od przeniesienia własności i modelowanie klifu podatkowego po wygaśnięciu ulg, znajdą Państwo w Podatki od nieruchomości w Nowym Jorku i ulgi podatkowe. Niniejszy przewodnik aktualizujemy co kwartał.
Kontakt z ekspertem od nieruchomości na Manhattanie
Zrozumienie ulg podatkowych jest niezbędne do podejmowania świadomych decyzji inwestycyjnych na nowojorskim rynku nieruchomości. Niezależnie od tego, czy interesują Państwa One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent, Brooklyn Point, czy inne budynki z pozostałymi korzyściami 421-a, współpraca z doświadczonym doradcą pomoże wyliczyć rzeczywistą wartość tych oszczędności podatkowych.
Manhattan Miami Real Estate
Prosimy o kontakt, aby uzyskać indywidualne doradztwo w sprawie condo na Manhattanie objętych ulgami podatkowymi.
Powiązane materiały
- Departament Finansów Nowego Jorku: zwolnienie 421-a
- HPD Nowego Jorku: programy zachęt podatkowych
- Ulga podatkowa dla spółdzielni i kondominiów
- Analiza rynku condo na Manhattanie
- Zakup mieszkania w Nowym Jorku
Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady podatkowej, prawnej ani finansowej. W sprawie swojej sytuacji należy skonsultować się z wykwalifikowanymi specjalistami. Informacje aktualne na grudzień 2025 roku.
Powiązane tematy: podatki od nieruchomości w Nowym Jorku
Poniższe sekcje zbierają pokrewne tematy dotyczące podatków od nieruchomości na Manhattanie, które wcześniej funkcjonowały jako samodzielne wpisy. Treść zachowano w brzmieniu oryginalnych artykułów, aby utrzymać spójność faktograficzną.
Podatek od nieruchomości a podatek od mienia: najważniejsze różnice
Bardzo możliwe, że uważają Państwo podatek od nieruchomości (real estate tax) i podatek od mienia (property tax) za to samo. Większość osób używa tych pojęć zamiennie, co bywa źródłem nieporozumień. Kto ma dom, a do tego łódź, samochód lub inny kosztowny przedmiot, powinien znać różnicę. Choć oba rodzaje majątku opodatkowuje się według jego wartości, kwota do zapłaty zależy od tego, czy dany składnik zaliczono do nieruchomości, czy do mienia ruchomego. Jeśli różnice nadal są niejasne, to nic złego, ponieważ omówimy je szczegółowo poniżej.
Czym są podatki od nieruchomości?
Właściciel nieruchomości musi płacić podatek od nieruchomości. Aby ustalić, ile zapłaci każdy właściciel domu, należy pomnożyć stawkę ustaloną dla danego miasta lub gminy przez wartość rynkową domu. Wartość rynkowa domu może zmieniać się z czasem, zależnie od cen, po jakich w ostatnich latach sprzedawano podobne domy w okolicy, oraz od ulepszeń wykonanych we wnętrzu i na zewnątrz domu. Jeśli ktoś słyszał o właścicielu, który nie chciał wpuścić rzeczoznawcy do domu, bo obawiał się, że wyceni on dom wyżej niż dotychczas, to zwykle chodzi o próbę uniknięcia wzrostu podatku od nieruchomości.
Zgodnie z definicją amerykańskiego urzędu skarbowego (IRS) nieruchomością jest każdy grunt i wszystko, co jest z nim trwale związane. Jeśli więc ktoś posiada tereny łowieckie lub jakikolwiek grunt, niezależnie od sposobu użytkowania i nawet gdy nie stoi na nim żaden budynek, taki grunt podlega podatkowi od nieruchomości. Ponadto domek na tym gruncie również podlega temu podatkowi i może podnosić wartość całej nieruchomości. Podatkowi od nieruchomości podlega także budynek komercyjny lub przemysłowy. Wreszcie wszystko, co zbudowano pod powierzchnią gruntu, jest opodatkowane jako nieruchomość. Mogą to być baseny, podziemne pomieszczenia mieszkalne, schrony przeciwatomowe, garaże i niemal wszystko inne, co można zbudować pod ziemią.
Więcej o sposobie obliczania podatku od nieruchomości
Sposób ustalania stawki podatkowej zależy od miejsca zamieszkania. Na przykład w stanie Nowy Jork stawkę wylicza się, biorąc stawki co najmniej trzech różnych gmin, hrabstw, miast lub okręgów szkolnych i dzieląc ich sumę przez liczbę źródeł, z których korzystano. Oznacza to, że dokładna stawka może się różnić nawet w obrębie tego samego miasta.
Jak płaci się podatki
Właściciel domu może płacić podatek od nieruchomości bezpośrednio do nowojorskiego Departamentu Finansów (NYC Department of Finance) albo za pośrednictwem kredytodawcy, który reguluje rachunek w Departamencie Finansów w jego imieniu. Jeśli dom został już w pełni opłacony i nie ma już kredytu, podatek częściej płaci się bezpośrednio do Departamentu Finansów. Osoby z tej grupy muszą szczególnie dbać o to, by płacić podatek w całości i w terminie, aby uniknąć zastawu na nieruchomości i innych sankcji.
Jeśli na dom zaciągnięto kredyt, podatek zwykle dolicza się do miesięcznej raty. Kredytodawca pobiera tę kwotę, aby w odpowiednim terminie wpłacić podatek od nieruchomości do nowojorskiego Departamentu Finansów. Jeśli właściciel nie przekaże kredytodawcy kwot na podatek od nieruchomości, kredytodawca wszczyna postępowanie egzekucyjne w taki sam sposób, jak w przypadku zaległości w ratach kredytu.
Czym są podatki od mienia ruchomego?
Mienie ruchome, takie jak samochód, łódź lub dom mobilny, podlega podatkowi od mienia. Podobnie jak podatek od nieruchomości, podatek od mienia jest zwykle naliczany według określonej stawki. W wielu stanach łączny koszt podatku od mienia ruchomego zależy również od wartości tego składnika. Na przykład przy łodzi wartej 10 000 USD i stawce podatku 3% trzeba rocznie zapłacić 300 USD podatku od mienia ruchomego za tę łódź. Aktualna wycena mienia ruchomego może pozwolić zaoszczędzić na podatkach, ponieważ wartość wielu rodzajów mienia ruchomego z czasem spada.
Tak jak w przypadku podatku od nieruchomości, jeśli podatek od mienia nie zostanie zapłacony w całości i w terminie, mogą pojawić się opłaty, zastaw na majątku, a nawet jego zajęcie.
Kilka wyjątków
Zasadniczo, jeśli coś można przenieść bez uszkodzenia, podlega opodatkowaniu jako mienie. Jeśli jednak musi pozostać na gruncie, podlega podatkowi od nieruchomości. Dom na kółkach (trailer home) traktuje się jako mienie ruchome, jeśli stoi na gruncie, który nie należy do jego właściciela, na przykład na terenie parku domów mobilnych. Natomiast domy prefabrykowane uznaje się za nieruchomość, gdy zostaną postawione na działce, choć formalnie zostały przeniesione, by stać się jej częścią. Większość nieruchomości w Nowym Jorku raczej nie należy do żadnej z tych kategorii, ale w niektórych dzielnicach jest to możliwe.
Podsumowanie
Większość podatków związanych z domem reguluje się przy jego sprzedaży, ale jeśli nie mają Państwo pewności, jak działa dany element systemu podatkowego, można skonsultować się z doradcą podatkowym lub innym specjalistą. Warto też pamiętać, że zaleganie z podatkiem od nieruchomości nie wchodzi w grę, niezależnie od tego, czy płacą go Państwo kredytodawcy, czy samodzielnie w lokalnym urzędzie podatkowym. Zaległości mogą skutkować zastawem na nieruchomości, a nawet jej egzekucją.
Podatek od zysków kapitałowych: obniżenie i odroczenie przy sprzedaży nieruchomości w Nowym Jorku
Po co oddawać państwu więcej, niż się należy, przy sprzedaży domu będącego głównym miejscem zamieszkania lub nieruchomości inwestycyjnej? Istnieje więcej niż jeden sposób, by odroczyć i obniżyć podatek od zysków kapitałowych (CGT) przy sprzedaży nieruchomości. Wymaga to planowania i przestrzegania ścisłych przepisów, ale jeśli okoliczności na to pozwalają, rozwiązania te naprawdę działają.
Łączymy doradztwo na rynku nieruchomości z wykształceniem księgowym, dzięki czemu oceniamy zarówno koszty transakcji, jak i wynik po opodatkowaniu w sytuacji każdego klienta.
Gdy klient sprzedaje nieruchomość, jednym z głównych celów jest maksymalne wykorzystanie korzyści ze wzrostu ceny. Jednym z największych kosztów, z jakimi mierzą się wszyscy sprzedający, jest CGT, czyli podatek, który może być należny od wzrostu wartości nieruchomości w chwili sprzedaży. Rozważni właściciele planują z wyprzedzeniem, aby w miarę możliwości zminimalizować lub odroczyć zobowiązanie z tytułu CGT.
Zobowiązanie podatkowe zależy w dużej mierze od indywidualnej sytuacji sprzedającego. Nieruchomość może być na przykład:
-
głównym miejscem zamieszkania
-
drugim domem, domem wakacyjnym lub pied-à-terre
-
nieruchomością inwestycyjną
Nieruchomość może należeć do:
-
osoby fizycznej
-
małżeństwa
-
spółki lub innego podmiotu gospodarczego
Zobowiązanie z tytułu podatku od zysków kapitałowych zależy w dużej mierze od takich okoliczności. Kolejną jest czas. Na CGT wpływa także to, jak długo ktoś posiada nieruchomość. W tym artykule omawiamy okoliczności i możliwości w ujęciu ogólnym. Każdy, kto potrzebuje porady w swojej indywidualnej sytuacji, powinien skonsultować się ze swoim doradcą podatkowym w USA. A cudzoziemcy powinni zwrócić się także do doradcy podatkowego ze swojego kraju, który zna skutki ewentualnych umów o unikaniu podwójnego opodatkowania.
Czym jest podatek od zysków kapitałowych?
Podatek od zysków kapitałowych (Capital Gains Tax) to podatek pobierany przez IRS od zysku uzyskanego, w tym kontekście, ze sprzedaży posiadanej nieruchomości. Jeśli sprzedaż kończy się stratą lub wynikiem zerowym, podatek nie jest należny. W większości przypadków powstaje jednak zysk kapitałowy, ponieważ ceny nieruchomości zwykle rosną z czasem wraz z inflacją.
Jak oblicza się „zysk” i jak można go obniżyć?
Zysk, czyli zysk kapitałowy netto, oblicza się, odejmując od przychodu netto ze sprzedaży podstawę kosztową nieruchomości (cost-basis). Podstawa kosztowa to cena zapłacona za zakup nieruchomości, powiększona o koszty zamknięcia transakcji zakupu i o koszt trwałych ulepszeń kapitałowych wykonanych w okresie posiadania, pomniejszona o odzyskanie amortyzacji (depreciation recapture), którego tu nie omawiamy.
Wymiana sprzętu AGD nie jest trwałym ulepszeniem, więc nie można jej wykorzystać do zwiększenia podstawy kosztowej i obniżenia zysku. Natomiast wymiana zabudowy kuchennej na nowe szafki i blaty jest uznawana za trwałe ulepszenie i zwiększa podstawę kosztową nieruchomości (pomniejsza zysk kapitałowy i wynikający z niego podatek). Koszt ponownego malowania tej samej kuchni uznaje się za konserwację, a nie za ulepszenie kapitałowe. Właściciele powinni zachować wszystkie rachunki związane z ulepszeniami kapitałowymi, aby w razie potrzeby udowodnić przed IRS wysokość podstawy kosztowej.
Koszty zamknięcia sprzedaży nieruchomości pomniejszają zysk kapitałowy. Prowizje pośredników, miejskie podatki od przeniesienia własności i inne bezpośrednie koszty związane ze sprzedażą mogą obniżyć wysokość zysku, a tym samym należny CGT.
Jak czas wpływa na podatek od zysków kapitałowych od nieruchomości?
Nieruchomość sprzedana po mniej niż roku daje krótkoterminowy zysk kapitałowy, który IRS traktuje jak zwykły dochód. Podatek od takiego dochodu jest często znacznie wyższy niż stawki długoterminowego podatku od zysków kapitałowych, zależnie od tego, w którym progu podatkowym znajduje się podatnik. Dlatego najlepiej posiadać nieruchomość dłużej niż rok. Jeśli nieruchomość sprzedano z nieoczekiwanego powodu uznanego przez IRS, zobowiązanie podatkowe może zostać uchylone lub obniżone. Do takich powodów należą na przykład rozwód lub separacja, poważna choroba, utrata pracy czy klęska żywiołowa.
Cel posiadania nieruchomości wpływa na podatek od zysków kapitałowych
Dom będący głównym miejscem zamieszkania, sprzedany z zyskiem, podlega ograniczonemu CGT. Osoba samotna może obniżyć podstawę opodatkowania zysku o 250 000 USD, zanim zostanie obliczony CGT. Małżeństwo może obniżyć ją o 500 000 USD. CGT można więc obniżyć, zawierając małżeństwo.
Jeśli planują Państwo sprzedaż domu, który jest drugim domem lub domem wakacyjnym, odpowiednie zaplanowanie z wyprzedzeniem może się opłacić. IRS uznaje dom za główne miejsce zamieszkania, jeśli przez co najmniej dwa lata w ciągu ostatnich pięciu lat stanowił on główne miejsce zamieszkania podatnika. Ustanowienie nowego głównego adresu do korespondencji, rejestracji wyborczej, prawa jazdy itp. na dwa lata przed sprzedażą nieruchomości może znacząco obniżyć CGT.
Zmiana statusu każdej nieruchomości inwestycyjnej lub drugiego domu na główne miejsce zamieszkania przed sprzedażą pozwala stale odraczać zobowiązanie z tytułu CGT do 500 000 USD. IRS nie ogranicza liczby przypadków, w których dom osobisty może posłużyć do skorzystania z tej ulgi. Tak daleko idące planowanie nie zawsze jest możliwe, dlatego inwestor powinien rozważyć następną drogę odroczenia CGT.
A co z nieruchomościami inwestycyjnymi?
Sprzedaż nieruchomości inwestycyjnej z zyskiem powoduje powstanie obowiązku zapłaty CGT. Na szczęście państwo wprowadziło program, który pozwala inwestorowi odroczyć CGT na czas nieograniczony. Trzeba przestrzegać określonych zasad, ale to kolejny przykład tego, jak USA wspierają posiadanie nieruchomości zarówno przez inwestorów krajowych, jak i zagranicznych.

Zasady wymiany 1031: wymiana z odroczeniem podatku
Wymiana 1031 (zwana także wymianą Starkera, wymianą nieruchomości podobnego rodzaju (Like-Kind Exchange) lub wymianą 1031 z odroczeniem podatku) pozwala inwestorom odroczyć cały CGT, o ile reinwestują środki ze sprzedaży w inną kwalifikującą się nieruchomość. Zasady są ścisłe i trzeba ich przestrzegać co do joty, ale mają też szerokie ramy, które ułatwiają odroczenie bardziej, niż mogłoby się wydawać. Poniżej kilka wskazówek dotyczących tego, jak uniknąć podatku przy sprzedaży domu.
Przebieg wymiany 1031
Gdy nieruchomość inwestycyjna zostaje sprzedana, a całość środków przeznaczona na zakup kolejnej nieruchomości inwestycyjnej, zobowiązanie z tytułu CGT przechodzi na następną nieruchomość. Gdy ta zostanie sprzedana, a kupiona kolejna, zobowiązanie znów się przenosi. Może to trwać w nieskończoność. W którymś momencie, jeśli nieruchomość inwestycyjna zostanie sprzedana, a zysk wypłacony, sam zysk z tej sprzedaży będzie podlegał CGT, który trzeba zapłacić.
IRS wymaga, aby dla odroczenia zobowiązania podatkowego kolejny zakup był „podobnego rodzaju” (like-kind). Oznacza to, że jeśli sprzedano inwestycyjną nieruchomość, należy kupić kolejną nieruchomość inwestycyjną. Jedno luksusowe condo na Manhattanie można sprzedać, a za uzyskane środki kupić więcej niż jedną tańszą nieruchomość w Miami .
Liczy się to, aby wszystkie nieruchomości w wymianie 1031 służyły celom inwestycyjnym, a całość środków ze sprzedaży została przeznaczona na zakup nowej nieruchomości „podobnego rodzaju”. Oznacza to na przykład, że bardzo drogi niezabudowany grunt w Nevadzie, kupiony pod zabudowę, ale nigdy niezagospodarowany, można „wymienić” na brownstone na Manhattanie oraz condo w Miami Beach. Jedną nieruchomość inwestycyjną można wymienić na inną nieruchomość inwestycyjną lub kilka takich nieruchomości o łącznej wartości równej lub wyższej.
Dlaczego to się nazywa wymianą?
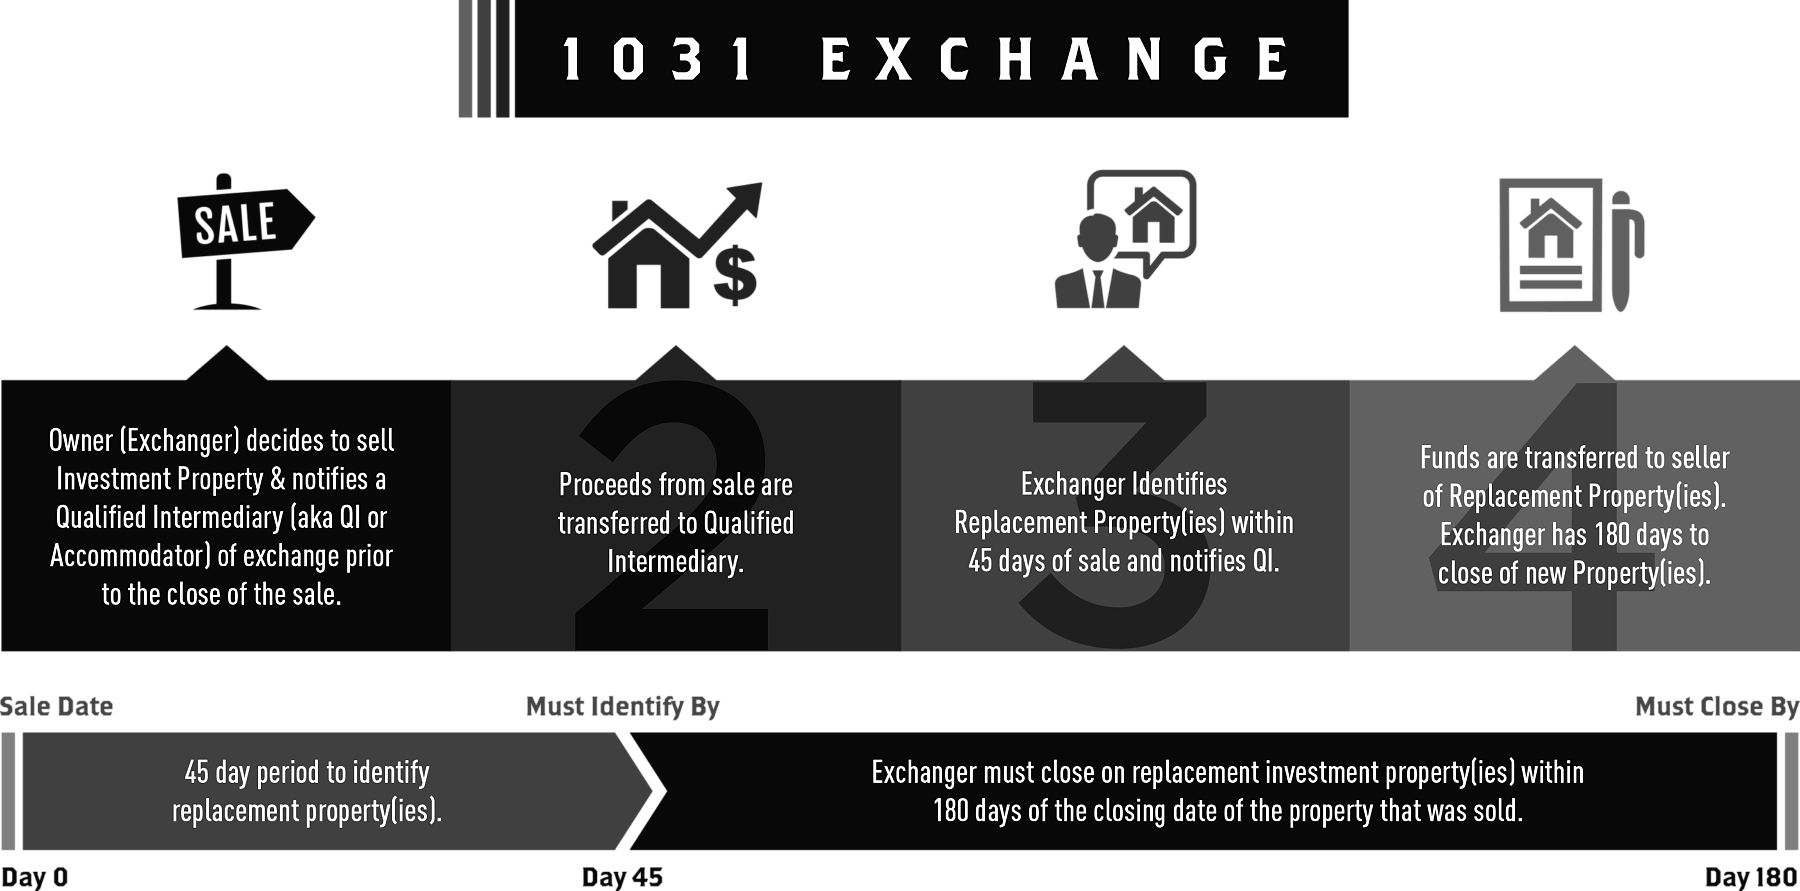
Sprzedaż i zakup musi przeprowadzić zatwierdzony, wykwalifikowany pośrednik (qualified intermediary, QI). QI przechowuje środki ze sprzedaży i przekazuje je sprzedającym nieruchomość zamienną lub nieruchomości zamienne, bez dostępu pierwotnego sprzedającego do tych środków. Dlatego pod względem prawnym sprzedaż i zakup są uznawane za „wymianę”. Nazwa Starkera pochodzi od sprawy Starker v. United States (1979), w której sąd dopuścił wymiany odroczone w czasie, a przepisy znajdują się w sekcji 1031 amerykańskiej ordynacji podatkowej (Internal Revenue Code), stąd dwie nazwy.
Jakich zasad musi przestrzegać sprzedający, aby odroczyć CGT?
-
Wszystkie nieruchomości muszą znajdować się w Stanach Zjednoczonych.
-
Wszystkie nieruchomości muszą być „podobnego rodzaju” (like-kind), więc nieruchomości nie można „wymienić” na przykład na akcje, obligacje ani gotówkę.
-
Nowo nabyta nieruchomość w wymianie 1031 musi mieć wartość równą lub wyższą niż sprzedawana (zbywana) nieruchomość.
-
Zbywana nieruchomość musiała służyć celom inwestycyjnym, a nie żadnym innym, a nabywana nieruchomość również musi być przeznaczona na cele inwestycyjne (np. nowojorska mieszkaniowa nieruchomość inwestycyjna w wymianie 1031 za komercyjną nieruchomość inwestycyjną na Florydzie, także w wymianie 1031).
-
Należy dotrzymać terminów ustalonych przez IRS. Sprzedaż i zakup nie muszą następować jednocześnie. Dlatego całością zajmuje się QI. QI przeprowadza sprzedaż i przechowuje wszystkie środki. Sprzedający ma następnie 45 dni na wskazanie nieruchomości zamiennej (lub nieruchomości zamiennych), a zakup nieruchomości zamiennych musi zostać zakończony w ciągu 180 dni od wcześniejszej sprzedaży. QI przechowuje środki ze sprzedaży, finalizuje zakup (zakupy) i przekazuje środki, bez dostępu pierwotnego właściciela nieruchomości do tych pieniędzy.
-
Sprzedający może sporządzić zatwierdzoną krótką listę możliwych nieruchomości do nabycia na potrzeby dokumentacji QI, a następnie umożliwić swojemu pośrednikowi w obrocie nieruchomościami negocjowanie zakupu, tak aby QI mógł sfinalizować transakcję (transakcje).
-
Dopuszczalna jest „wymiana odwrotna” (reverse exchange), czyli sytuacja, w której inwestor znajduje i finalizuje zakup nabywanej nieruchomości przed sfinalizowaniem sprzedaży zbywanej nieruchomości. QI wyjaśni, jak to działa, ale istotne jest to, że inwestor nadal będzie mógł odroczyć CGT po zamknięciu transakcji sprzedaży zbywanej nieruchomości.
-
Sporządzana przez QI umowa wymiany musi potwierdzać, że wszystkie czynności wymagane przez IRS zostały wykonane prawidłowo i stanowią część całościowego planu odroczenia podatku 1031.
-
Jeśli sprzedający (zbywca) finansuje zakup (nabycie) kredytem, kredyt musi być „odpowiedni”. Nie może być na tyle duży, by zapewnić sprzedającemu nadwyżkę gotówki, ponieważ w przeciwnym razie wymiana traci skuteczność, a CGT staje się należny.
-
QI (nazywany czasem accommodator) musi prowadzić działalność pośrednika w pełnym wymiarze. QI nie może mieć żadnych powiązań finansowych ze sprzedającym, więc nie może nim być na przykład pośrednik w obrocie nieruchomościami, księgowy (CPA) ani stały prawnik sprzedającego.
To wszystko. CGT można zminimalizować i odroczyć, znając zasady i ich przestrzegając.
Na koniec o „boot”
Wymiany 1031 mają własny żargon: zbywać, nabywać, pośrednik i tak dalej. Inwestorzy słyszą też słowo „boot”. Zwykle oznacza ono każdą gotówkę otrzymaną bezpośrednio ze sprzedaży nieruchomości, czyli gotówkę, która nie przeszła przez QI. Z chwilą, gdy sprzedający fizycznie otrzyma gotówkę ze sprzedaży, podlega ona opodatkowaniu. Dlatego warto otoczyć się doradcami, takimi jak my, którzy znają wszystkie bardzo ścisłe zasady wymian 1031.
Nasze podejście do strategii w zakresie zysków kapitałowych
Dzięki wykształceniu księgowemu pomagamy klientom ocenić pełen zakres dostępnych strategii, od wyłączenia dla głównego miejsca zamieszkania, przez wymiany 1031, po sprzedaż ratalną, i zrozumieć, jak każda z nich odnosi się do ich sytuacji. Każda transakcja jest inna, a właściwe podejście zależy od rodzaju nieruchomości, struktury własnościowej i długoterminowych celów inwestycyjnych.
Ściśle współpracujemy z doradcami podatkowymi i prawnymi każdego klienta, aby wszystkie aspekty transakcji były ze sobą spójne.
Umów się na rozmowę z Anthonym Guerriero, naszym dyrektorem ds. pośrednictwa, MBA, CPA, aby omówić swoją sytuację.
Powiązane materiały
- Kalkulator wpływów netto: ile zostaje po sprzedaży
- Nowy Jork a Miami: porównanie kwestii podatkowych i inwestycyjnych dla kupujących z zagranicy
- Inwestowanie w nieruchomości w Nowym Jorku: przewodnik
- Przebudowy biur na mieszkania na Manhattanie
Często zadawane pytania: podatki od nieruchomości w Nowym Jorku
Często zadawane pytania
Czym jest ulga podatkowa 421-a w Nowym Jorku i czy nadal jest dostępna?
Jaka jest różnica między podatkiem od nieruchomości a podatkiem od mienia?
Jak mogę obniżyć lub odroczyć podatek od zysków kapitałowych przy sprzedaży nieruchomości w Nowym Jorku?
Czy podatki od condo w Nowym Jorku naprawdę są zamrożone na 20 lat dzięki 421-a?
Które budynki na Manhattanie i Brooklynie nadal mają ulgę podatkową 421-a?
Czy właściciele co-opów otrzymują takie same korzyści podatkowe jak właściciele condo?
Jak FIRPTA wpływa na sprzedających z zagranicy nieruchomości w Nowym Jorku?
Czym jest nowojorski mansion tax i kiedy się go stosuje?
Podatki od nieruchomości w Nowym Jorku i Miami
Mansion tax, 421-a, FIRPTA, zyski kapitałowe, oba rynki.
Kupujący z zagranicyPrzewodnik dla kupujących z zagranicy: Nowy Jork
FIRPTA, potrącenia, struktury własnościowe.
Aktualne ofertyCo-opy i condo w Nowym Jorku
Aktualne oferty z Manhattanu z filtrami ulg podatkowych.
Gdy będą Państwo gotowi
Zacznijmy od rozmowy, nie od oferty.
Manhattan Miami doradza kupującym i sprzedającym na obu rynkach. Zaczynamy od poznania Państwa celów, a następnie starannie dobieramy właściwe budynki, dzielnice i moment transakcji.
Rozpocznijmy rozmowęAktywne budynki condo z ulgą 421-a w Nowym Jorku
Wybór Manhattan Miami
Znane budynki z 421-a nadal objęte ulgą
| Budynek | Dzielnica | Wariant ulgi | Pozostały okres | Przedział cen odsprzedaży |
|---|---|---|---|---|
| 35 Hudson Yards | Hudson Yards | 20-letnia | Do około 2039-2040 | 5-60 mln USD |
| 15 Hudson Yards | Hudson Yards | 20-letnia | Do około 2039-2040 | 4-30 mln USD |
Aktywna oferta: Inwestycje w Miami przed rozpoczęciem budowy, Billionaires' Beach Miami.