Najważniejsze informacje
- Stan Nowy Jork wprowadził swój pierwszy podatek pied-à-terre w budżecie na rok podatkowy 2027 (FY2027), podpisanym przez gubernator Kathy Hochul 28 maja 2026 r., po tym jak wraz z burmistrzem Zohranem Mamdanim zaproponowała go 15 kwietnia 2026 r.
- To roczna dopłata od nieruchomości niebędących głównym miejscem zamieszkania, obowiązująca od 1 lipca 2026 r. i wygasająca 30 czerwca 2031 r. W pierwszej fazie próg wynosi 5 mln USD wartości rynkowej według Department of Finance dla domów jedno- do trzyrodzinnych oraz 1 mln USD dla condo i co-op.
- Biuro gubernator szacowało wpływy na co najmniej 500 mln USD rocznie; kontroler miasta (City Comptroller) ocenił je raczej na 340 do 380 mln USD. Liczba objętych nieruchomości waha się od 13 000 podanych w kwietniu do 11 226 wymodelowanych przez City Comptrollera.
- Tabela stawek została opublikowana. Condo i co-op płacą 4 procent od 1 do 3 mln USD, 5,25 procent do 5 mln USD i 6,5 procent powyżej tej kwoty; domy jedno- do trzyrodzinnych płacą 0,8, 1,05 i 1,3 procent w przedziałach od 5 mln USD.
- 29 września 2026 r. sędzia ze Staten Island nakazał miastu przeprowadzić wdrożenie od nowa: zdjąć opublikowany rejestr nieruchomości, anulować wysłane zawiadomienia i rozesłać nowe, węższe. 4 listopada sąd apelacyjny uchylił ten nakaz, więc miasto może kontynuować wdrożenie. Sama dopłata pozostaje w mocy.
Wrzesień 2026: sąd nakazuje powtórzyć wdrożenie
29 września 2026 r. sędzia Wayne M. Ozzi ze Staten Island orzekł, że miasto źle przeprowadziło wprowadzenie dopłaty, przyznając rację koalicji właścicieli domów, którzy pozwali miasto z powodu, jak to określili, „masowego zamieszania”. Department of Finance wysłał zawiadomienia do właścicieli, którzy nie podlegali podatkowi, w tym do właścicieli jednego głównego miejsca zamieszkania, i opublikował rejestr obejmujący ponad 900 000 nieruchomości, który wielu czytelników uznało za listę podatników.
Jak donoszą The New York Times i 6sqft, wyrok zobowiązuje miasto do zdjęcia tego rejestru i zastąpienia go węższą listą, ograniczoną do nieruchomości faktycznie podlegających dopłacie, do anulowania wcześniejszych zawiadomień oraz do wysłania nowych, wyjaśniających, na jakiej podstawie uznano, że dana nieruchomość spełnia kryteria. The Real Deal informował o tym samym nakazie 29 września.
Pozew dotyczył wdrożenia, a nie samego podatku, więc dopłata nadal obowiązuje. Ratusz uznał orzeczenie za błędne i złożył apelację. Odrębny pozew założyciela Wynn Resorts Stephena Wynna i byłego sekretarza handlu Wilbura Rossa kwestionuje sam podatek, argumentując, że obciąża on wyłącznie osoby niebędące mieszkańcami miasta, jak podaje Gothamist.
Listopad 2026: sąd apelacyjny uchyla nakaz
4 listopada 2026 r. czterech sędziów Appellate Division uchyliło nakaz wydany przez sędziego Ozziego i oddaliło pozew. Skład orzekający uznał, że pozywający właściciele domów nie mieli legitymacji procesowej, ponieważ ani umieszczenie w rejestrze, ani otrzymanie zawiadomienia nie wyrządziło im szkody (The Real Deal, 4 listopada 2026 r.). Miasto nie musi zdejmować rejestru nieruchomości ani anulować wysłanych zawiadomień.
Orzeczenie dotyczyło tego, kto może wnosić pozew, a nie tego, czy podatek jest ważny. Odrębne postępowanie kwestionujące samą dopłatę, wszczęte w hrabstwie Suffolk, nadal się toczy, a pełnomocnik właścicieli domów w oddalonej sprawie powiedział The Real Deal, że spodziewa się rozstrzygnięcia w grudniu. The Real Deal podaje też, że zwolnienia przyznane przez Department of Finance zmniejszyły liczbę nieruchomości potencjalnie objętych dopłatą do mniej niż 9000.
Wybory połówkowe nie zmieniły dopłaty. Prosimy przeczytać, co wybory połówkowe 2026 oznaczają dla kupujących na Manhattanie i w Miami, oraz jak Albany, Tallahassee i oprocentowanie kredytów hipotecznych kształtują dziś rachunek.
Podatek, który wciąż powracał, właśnie wszedł w życie
Przez ponad dekadę podatek pied-à-terre był pomysłem, który nie chciał zniknąć i nie mógł przejść. Jego zwolennicy w Albany i w ratuszu wysuwali go, zawężali i odkładali na półkę za kolejnych administracji. Dla nabywców rozważających rezydencję zajmującą całe piętro przy Central Park South pozostawał hipotezą: pozycją do testu warunków skrajnych, a nie do zapłacenia. W 2026 r. to się zmieniło.
15 kwietnia 2026 r. gubernator Kathy Hochul i burmistrz Zohran Mamdani zaproponowali pierwszy w stanie podatek pied-à-terre. Legislatura stanowa uchwaliła go pod koniec maja w ramach budżetu FY2027, a gubernator podpisała ustawę 28 maja 2026 r. Podatek wszedł w życie 1 lipca 2026 r. i wygasa 30 czerwca 2031 r., o ile nie zostanie przedłużony. Dla Billionaires' Row, korytarza zbudowanego niemal w całości na drugich domach, to już nie debata. To kwestia planowania.
Co faktycznie stanowi uchwalona ustawa
Ustawę warto przeczytać uważnie, bo to szczegóły decydują, kto płaci i ile. Oto co ustanawia uchwalone prawo:
- To roczna dopłata, a nie koszt transakcyjny. Podatek powtarza się co roku, przez cały okres posiadania nieruchomości. Na tym polega jego istota i to odróżnia go od mansion tax oraz podatków od przeniesienia własności (transfer taxes), które płaci się jednorazowo przy zakupie.
- Próg to nie jedna liczba. Do 30 czerwca 2028 r. wynosi on 5 mln USD wartości rynkowej według Department of Finance dla domów jedno- do trzyrodzinnych oraz 1 mln USD dla condominiów i co-op, przy czym co-op wycenia się według przypisanej wartości rynkowej, rozdzielanej według liczby udziałów i fakturowanej na spółdzielnię. Od 1 lipca 2028 r. wszystkie kategorie zbiegają się na progu 5 mln USD według stawek dla domów jedno- do trzyrodzinnych, z wyceną opartą na porównywalnych transakcjach rynkowych zawartych na warunkach rynkowych (arm's length).
- Dotyczy nieruchomości niebędących głównym miejscem zamieszkania. Dopłata ma zastosowanie, gdy nieruchomość nie jest głównym miejscem zamieszkania właściciela, członka jego najbliższej rodziny ani najemcy z rzetelną, długoterminową umową najmu. Uwaga na pułapkę w skrótowym opisie: to nie jest wyłącznie podatek dla właścicieli spoza stanu. Mieszkaniec Nowego Jorku, który posiada drugi lokal w mieście, również musi go płacić, ponieważ głównym miejscem zamieszkania może być tylko jeden dom.
- Prognoza wpływów jest sporna. Biuro gubernator przewidywało co najmniej 500 mln USD rocznie, a uchwalony plan finansowy zakłada 506 mln USD na rok podatkowy 2027. City Comptroller, modelując zmiany na rynku najmu i w zachowaniach właścicieli, ocenił wpływy raczej na 340 do 380 mln USD.
Inicjatorzy wskazali typ właścicieli, do których kierują podatek, mówiąc o rezydencjach służących raczej do przechowywania majątku niż do mieszkania, i przywołali jedne z najdroższych nieruchomości w kraju, w tym penthouse w Midtown kupiony przez Kena Griffina za publicznie podawaną kwotę około 238 mln USD. Na etapie projektu biuro gubernator Hochul szacowało, że podatek obejmie około 13 000 nieruchomości w Nowym Jorku. Po uchwaleniu w komunikatach dla klientów krążyły liczby około 10 000 i około 14 000 bez podania źródła, podczas gdy opublikowany model samego City Comptrollera daje 11 226. Każdą pojedynczą liczbę należy traktować jako szacunek i sprawdzić, z którego etapu pochodzi.
Tabela stawek
Kwietniowy projekt nie określał stawki. Uchwalona ustawa ją określa. Do 30 czerwca 2028 r. condominia i co-op płacą 4 procent wartości rynkowej od 1 do 3 mln USD, 5,25 procent od 3 do 5 mln USD i 6,5 procent powyżej 5 mln USD. Domy jedno- do trzyrodzinnych płacą 0,8 procent od 5 do 15 mln USD, 1,05 procent od 15 do 25 mln USD i 1,3 procent powyżej 25 mln USD. Stawka nie jest progresywna w ramach przedziałów: dom jednorodzinny wart 30 mln USD płaci 1,3 procent od całej wartości, czyli 390 000 USD rocznie. Od 1 lipca 2028 r. wszystkie kategorie przechodzą na jeden próg 5 mln USD według stawek dla domów jedno- do trzyrodzinnych, a wartość rynkową ustala się na podstawie porównywalnych transakcji rynkowych zamiast ustawowej metody opartej na dochodzie z najmu.
Rachunek kosztów
Dopłata jest powiązana z wyceną miasta, więc koszt zależy od tej wartości, a nie od ceny, jaką Państwo zapłacili. Rachunek to proste mnożenie, które przy długim okresie posiadania się kumuluje. Właśnie dlatego nabywcy uważnie go śledzą. Jednorazowy koszt transakcyjny to znana wielkość, którą ponosi się raz. Powtarzająca się roczna opłata zmienia wewnętrzną stopę zwrotu z utrzymywania nieruchomości trofeowej przez dziesięć lub dwadzieścia lat.
Oto zdyscyplinowany sposób, by ją uwzględnić:
- Punkt wyjścia: to, co obowiązuje dziś. Nieruchomość należy wycenić w odniesieniu do podatków już obowiązujących, omówionych poniżej oraz w naszym przeglądzie podatku pied-à-terre i luksusowych nieruchomości na Manhattanie.
- Warstwa dopłaty. Opublikowaną stawkę dla kategorii nieruchomości należy zastosować do jej wartości rynkowej według Department of Finance i sprawdzić, jak zmienia się profil kosztów utrzymania w realistycznym horyzoncie posiadania, z uwzględnieniem zmiany w 2028 r., gdy progi się zbiegną.
- Wycena, a nie cena. Jak wyjaśnia następna część, sposób, w jaki miasto mierzy wartość, ma takie samo znaczenie jak sama stawka.
Takie podejście wycenia zobowiązanie, które istnieje, a nie to, które było proponowane.
O pieniądzach decyduje wycena
Kluczowym pytaniem nie jest stawka. Jest nim to, do jakiej wartości odnosi się próg. System podatku od nieruchomości w Nowym Jorku przypisuje condo i co-op wartości rynkowe i szacunkowe znacznie niższe od ich cen sprzedaży, ponieważ prawo stanowe nakazuje Department of Finance opierać te wartości na teoretycznym dochodzie z najmu, a nie na cenach, za jakie lokale faktycznie zmieniają właściciela. Uchwalona ustawa ustala próg dla condominiów i co-op na 1 mln USD tej wartości rynkowej według Department of Finance, a nie na 5 mln USD ani na poziomie ceny sprzedaży. Opublikowane omówienia nie są w tej kwestii zgodne: większość odczytuje próg jako wartość rynkową, jedno jako wartość szacunkową (assessed value), a różnica jest na tyle istotna, że warto ją zweryfikować dla własnego lokalu.
The City Reporter opisał tę rozbieżność 22 kwietnia 2026 r., gdy środek był jeszcze projektem, a liczby są uderzające. Condo w 432 Park Avenue sprzedane za 26 mln USD miało wartość rynkową według Department of Finance nieco poniżej 1,9 mln USD i wartość szacunkową 785 477 USD. Analizując dane dotyczące tego wieżowca, redakcja nie znalazła ani jednego lokalu mieszkalnego, który przekroczyłby próg 5 mln USD według wartości szacunkowej, i dokładnie jeden, kupiony w 2017 r. za 91 mln USD, który przekroczyłby go według wartości rynkowej. Zestawione z progiem 1 mln USD dla condominiów, który stan faktycznie uchwalił, te same liczby wskazują w przeciwnym kierunku: wartość rynkowa nieco poniżej 1,9 mln USD mieści się w pełni w zakresie podatku. Apartament Stinga w 220 Central Park South, kupiony w 2019 r. za 65,7 mln USD, ma obecną wartość szacunkową około 1,89 mln USD.
Próg, który ma znaczenie na Billionaires' Row, to 1 mln USD miejskiej wartości rynkowej, a bardzo niewiele w tym korytarzu znajduje się poniżej niego.
Ilustracją tej rozpiętości jest penthouse na 96. piętrze 432 Park Avenue, sprzedany w 2016 r. za 87,7 mln USD. To transakcja z przeszłości, a nie bieżąca, ale wyraźnie pokazuje rozbieżność: według The City Reporter wartość rynkowa tego lokalu według Department of Finance wynosi 3,8 mln USD, a jego wartość szacunkowa 1,6 mln USD. Próg 5 mln USD powiązany z tymi wartościami całkowicie by go pominął. Próg 1 mln USD dla condominiów uchwalony przez stan go nie pomija.
Prezydent dzielnicy Manhattan Brad Hoylman-Sigal, który przez ponad dekadę wnosił wcześniejsze wersje projektu, ujął to tak, gdy ogłaszano propozycję: globalni superbogacze, którzy wykorzystują nieruchomości w Nowym Jorku do lokowania majątku, powinni partycypować w kosztach usług miejskich, które chronią i podtrzymują tę inwestycję. Wniosek dla nabywcy jest konkretny: o wysokości zobowiązania decyduje wartość rynkowa według Department of Finance, a nie cena zakupu, dlatego należy ją sprawdzić przed finalizacją transakcji.
Dlaczego Billionaires' Row jest w centrum uwagi
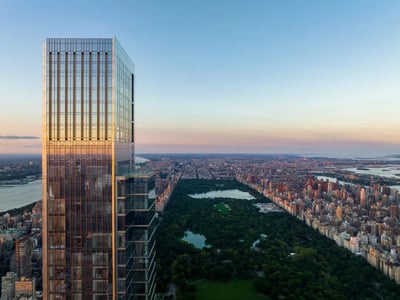
Billionaires' Row to nie przedział cenowy. To geografia: korytarz wzdłuż West 57th Street i sąsiednich kwartałów tuż na południe od Central Parku, wyznaczany przez Central Park Tower, 220 Central Park South, 111 West 57th Street i One57. Standardowe rezydencje przy Row zmieniają właściciela za kwoty ośmiocyfrowe, od dolnego po środkowy zakres, natomiast lokale zajmujące całe piętro i penthouse'y na samym szczycie osiągają kwoty dziewięciocyfrowe.
Jak opisuje nasz przewodnik po Billionaires' Row w Nowym Jorku, popyt koncentruje się tu wśród międzynarodowych inwestorów, family offices i nabywców z sektora finansowego, którzy traktują te rezydencje w równym stopniu jako lokatę wartości, co miejsce do życia. Wielu posiada je za pośrednictwem spółek z ograniczoną odpowiedzialnością, ze względu na prywatność i planowanie sukcesyjne. Znaczna część tych lokali to w najprostszym sensie pied-à-terre właścicieli, których główne miejsce zamieszkania znajduje się gdzie indziej. Właśnie taką formę własności obejmuje podatek.
Dopłata nie muska więc Row. Celuje w nią. A jednak dwie siły działają w przeciwnych kierunkach i poważny nabywca powinien rozważyć obie.
Niedobór działa w przeciwną stronę
Podaż prawdziwych nieruchomości trofeowych przy Billionaires' Row jest strukturalnie ograniczona. Nowoczesny korytarz powstał w cyklu oddawania superwysokich wieżowców mniej więcej w latach 2014 do 2022, a rezydencje zajmujące całe piętro z bezpośrednim widokiem na Central Park rzadko zmieniają właściciela. Znaczna część transakcji w najwyższym segmencie odbywa się poza rynkiem, poprzez przydziały deweloperów i sieci brokerów, a nie na publicznych platformach.
Rzeczywisty niedobór zwykle łagodzi wpływ podatków od kosztów utrzymania na samym szczycie rynku. Gdy istnieje zaledwie garstka rezydencji zajmujących całe piętro z chronionym widokiem na park, nabywcy, którzy ich pragną, niełatwo dają się zniechęcić roczną dopłatą, jakkolwiek niemile widzianą. Presja najmocniej dotknęłaby bardziej wymienne lokale, na niższych i średnich piętrach, dla których nabywcy mają bliższe zamienniki, a najmniej niezastąpione piętra trofeowe.
Podatki, które obowiązują już dziś
Nowa dopłata nakłada się na strukturę kosztów, którą nabywcy nieruchomości trofeowych już ponoszą. Zanim zamodelują Państwo warstwę pied-à-terre, warto zrozumieć podstawę.
- Mansion tax. Nowy Jork stosuje mansion tax do zakupów nieruchomości mieszkalnych od 1 mln USD, w układzie progresywnym, w którym stawka rośnie wraz z wejściem ceny w wyższe przedziały. Przy zakupie nieruchomości trofeowej to jedna z większych pojedynczych pozycji przy finalizacji transakcji.
- Podatki od przeniesienia własności (transfer taxes). Zarówno stan Nowy Jork, jak i miasto Nowy Jork pobierają podatki od przeniesienia własności nieruchomości. Przy zakupie condominiów z rynku pierwotnego deweloper często przerzuca obowiązek zapłaty tego podatku na nabywcę, co podnosi łączny koszt zakupu od dewelopera w porównaniu z rynkiem wtórnym.
- Powtarzające się koszty utrzymania. Właściciele nieruchomości trofeowych już płacą znaczne roczne podatki od nieruchomości, opłaty wspólne (common charges) i opłaty eksploatacyjne (maintenance). Dopłata pied-à-terre to nowa, powtarzająca się pozycja, która się do nich dokłada.
Koszty transakcyjne nabywcy wynoszą około 3 do 5 procent przy nowych condo, gdy obowiązują koszty zamknięcia transakcji po stronie dewelopera, i bliżej 2 do 3 procent na rynku wtórnym. Zagraniczni nabywcy spotykają się też z potrąceniem FIRPTA po stronie sprzedającego, a większość zarządów (boards) przy Billionaires' Row jest przygotowana na nabywców z całego świata i własność przez LLC. To jest punkt wyjścia. Podatek pied-à-terre to nowa zmienna, która się do niego dokłada.
Jak to się ma do przeprowadzek na Florydę
Nie da się mówić o nowojorskim podatku od drugich domów bez mówienia o Florydzie. Migracja majątku z Nowego Jorku na południe Florydy jest jednym z kluczowych przepływów kapitału ostatnich lat, a kwestie podatkowe są jej głównym motorem. Floryda nie pobiera stanowego podatku dochodowego, a dla nabywcy, który decyduje, gdzie ustanowić główne miejsce zamieszkania, porównanie jest wyraźne.
Nowy podatek zaostrza to porównanie w konkretny sposób. Niektórzy właściciele przy Billionaires' Row utrzymują nowojorski apartament jako drugi dom właśnie dlatego, że ich rezydencja podatkowa znajduje się gdzie indziej. Roczna dopłata wymierzona w nowojorskich właścicieli nieruchomości niebędących głównym miejscem zamieszkania podnosi koszt dokładnie takiego układu. Nasza analiza migracji podatkowej z Nowego Jorku do Miami pokazuje, jak wymagający nabywcy liczą te kwoty.
Efekt nie jest jednak symetryczny. Nabywca, który przenosi główne miejsce zamieszkania do Miami, może nadal chcieć zachować przyczółek w Nowym Jorku, a taki przyczółek jest z definicji pied-à-terre. Ta sama migracja, która przenosi rezydencję dla celów podatku dochodowego na Florydę, może więc pozostawić dokładnie ten rodzaj nowojorskiej własności niebędącej głównym miejscem zamieszkania, w który celuje ten podatek. Oba trendy oddziałują na siebie, zamiast się znosić, a wynik netto zależy od struktury danego nabywcy, planowanego okresu posiadania i tolerancji na powtarzające się koszty. Chodzi o przeliczenie rzeczywistych kwot, a kalkulator podatkowy Nowy Jork i Miami oraz szersze porównanie rynków nieruchomości Manhattanu i Miami to właściwy punkt wyjścia.
Co to oznacza dla popytu na Billionaires' Row
Skoro podatek został uchwalony, a stawki opublikowane, kształt prawdopodobnego wyniku jest wyraźniejszy niż jakakolwiek pojedyncza liczba.
- Popyt w najwyższym segmencie trofeowym jest najlepiej chroniony. Niedobór, transakcje poza otwartym rynkiem i motyw lokaty wartości chronią segment lokali zajmujących całe piętro i penthouse'ów. Ci nabywcy są najmniej wrażliwi cenowo na roczną opłatę z tytułu utrzymania.
- Największe ryzyko dotyczy segmentu średniego. Standardowe rezydencje mające bliższe zamienniki, na Manhattanie lub na konkurencyjnych rynkach światowych, odczułyby dopłatę bardziej bezpośrednio w cenach i tempie sprzedaży.
- Wycena nadal decyduje o wysokości rachunku. Próg jest na tyle niski, by objąć korytarz, ale to wartość rynkowa według Department of Finance, a nie cena sprzedaży, określa, ile faktycznie płaci każdy właściciel.
- Floryda pozostaje w grze. Każdy wzrost kosztów utrzymania w Nowym Jorku zasila narrację migracyjną, zwłaszcza wśród nabywców, którzy mogą przenieść główne miejsce zamieszkania bez rezygnacji z obecności w Nowym Jorku.
Nic z tego nie przemawia za pozostaniem na uboczu. Stawki są opublikowane, a progi zmienią się ponownie w 2028 r., i najlepiej na tym korytarzu radzą sobie nabywcy, którzy rozumieją zarówno obecną strukturę kosztów, jak i to, co obecnie zapisano w prawie. Nieruchomość należy wycenić w odniesieniu do faktycznie obowiązujących podatków, zastosować opublikowaną dopłatę do jej wartości rynkowej według Department of Finance i podjąć decyzję przy pełnej wiedzy.
Rozważają Państwo zakup lub sprzedaż nieruchomości trofeowej? Nasi brokerzy codziennie działają na rynkach Manhattanu i Miami. Zapraszamy do kontaktu przez WhatsApp na poufną rozmowę bez zobowiązań.
Najczęściej zadawane pytania
Czy w 2026 r. w Nowym Jorku obowiązuje podatek pied-à-terre?
Tak. Gubernator Kathy Hochul i burmistrz Zohran Mamdani zaproponowali pierwszy w stanie podatek pied-à-terre 15 kwietnia 2026 r.; legislatura stanowa uchwaliła go pod koniec maja w ramach budżetu FY2027, a gubernator podpisała ustawę 28 maja 2026 r. Podatek wszedł w życie 1 lipca 2026 r. i wygasa 30 czerwca 2031 r., o ile nie zostanie przedłużony. To roczna dopłata od nieruchomości, które nie są głównym miejscem zamieszkania właściciela, członka jego najbliższej rodziny ani najemcy z rzetelną, długoterminową umową najmu, z progiem w pierwszej fazie wynoszącym 5 mln USD wartości rynkowej według Department of Finance dla domów jedno- do trzyrodzinnych oraz 1 mln USD dla condominiów i co-op.
Ile kosztowałby podatek pied-à-terre w przypadku apartamentu trofeowego?
Zależy to od kategorii nieruchomości i od wyceny miasta, a nie od zapłaconej ceny. Do 30 czerwca 2028 r. condominia i co-op płacą 4 procent wartości rynkowej według Department of Finance od 1 do 3 mln USD, 5,25 procent do 5 mln USD i 6,5 procent powyżej tej kwoty, natomiast domy jedno- do trzyrodzinnych płacą 0,8, 1,05 i 1,3 procent w przedziałach od 5 mln USD. Stawka dotyczy całej wartości, a nie poszczególnych przedziałów, więc dom jednorodzinny wart 30 mln USD płaci 1,3 procent, czyli 390 000 USD rocznie. Ponieważ wartości rynkowe według Department of Finance w przypadku trofeowych condominiów są znacznie niższe od cen sprzedaży, rachunek za apartament wart dziewięciocyfrową kwotę zależy od wyceny, którą należy sprawdzić przed jakimkolwiek modelowaniem.
Czym różni się mansion tax od podatku pied-à-terre?
Mansion tax to jednorazowy podatek płacony przy finalizacji zakupu nieruchomości mieszkalnych od 1 mln USD, o progresywnej strukturze rosnącej wraz z ceną. Podatek pied-à-terre to powtarzająca się roczna dopłata od nieruchomości niebędących głównym miejscem zamieszkania, z progiem w pierwszej fazie wynoszącym 1 mln USD miejskiej wartości rynkowej dla condominiów i co-op oraz 5 mln USD dla domów jedno- do trzyrodzinnych. Mansion tax to koszt zakupu. Podatek pied-à-terre to koszt posiadania, rok po roku.
Czy trofeowe condo mogłyby uniknąć podatku pied-à-terre dzięki wartości szacunkowej?
Znacznie trudniej, niż sugerował kwietniowy projekt. Jak poinformował The City Reporter 22 kwietnia 2026 r., Department of Finance przypisuje condo i co-op wartości rynkowe i szacunkowe znacznie niższe od ich cen sprzedaży, ponieważ system opiera się na teoretycznym dochodzie z najmu, a nie na cenach, za jakie lokale faktycznie zmieniają właściciela. Redakcja ustaliła, że w 432 Park Avenue condo sprzedane za 26 mln USD miało wartość rynkową według Department of Finance poniżej 1,9 mln USD. Ta analiza testowała próg 5 mln USD. Uchwalona ustawa ustala próg dla condominiów i co-op na 1 mln USD tej samej wartości rynkowej, więc lokale, które projekt by pominął, znajdują się w zakresie podatku, a od 1 lipca 2028 r. wycena opiera się na porównywalnych transakcjach rynkowych.
Jaki to ma związek z przeprowadzkami z Nowego Jorku na Florydę?
Floryda nie pobiera stanowego podatku dochodowego, a rosnące koszty utrzymania w Nowym Jorku napędzają trwającą migrację majątku na południe Florydy. Podatek pied-à-terre podnosi koszt utrzymywania nowojorskiej nieruchomości niebędącej głównym miejscem zamieszkania, a właśnie taki układ preferuje wielu przeprowadzających się nabywców. Oba trendy oddziałują na siebie, zamiast się znosić, ponieważ nabywca, który przenosi główne miejsce zamieszkania do Miami, może nadal chcieć zachować pied-à-terre w Nowym Jorku, a to właśnie ta forma własności, w którą celuje nowy podatek.
Kolejne kroki
Jeśli rozważają Państwo rezydencję w tym korytarzu, warto zestawić ofertę i strukturę kosztów obok siebie. Aktualne możliwości przedstawiamy na stronie apartamenty na sprzedaż przy Billionaires' Row, a własne wyliczenia można przeprowadzić w kalkulatorze podatkowym Nowy Jork i Miami, aby sprawdzić, jak pozycja w Nowym Jorku wypada w porównaniu z pozycją na Florydzie przy Państwa konkretnej strukturze. Gdy będą Państwo gotowi omówić opcje poza rynkiem lub zamodelować długoterminowe posiadanie z uwzględnieniem podatku pied-à-terre według opublikowanych stawek, zapraszamy do kontaktu z naszym zespołem doradczym na poufną rozmowę.