En bref
L'abattement fiscal 421-a de New York réduit les impôts fonciers de 25 à 100 % pour les constructions résidentielles neuves, selon des paliers de 10, 15, 20 et 25 ans. Si le programme 421-a d'origine a expiré en 2022, le programme de remplacement 485-x est entré en vigueur en 2024. Les abattements 421-a existants se poursuivent jusqu'au terme de leur durée initiale. Beaucoup restent actifs jusqu'en 2042-2045. Parmi les immeubles notables figurent 35 Hudson Yards, One High Line, 111 West 57th et Central Park Tower. Les acquéreurs doivent toujours vérifier la durée restante sur chaque revente de condo.
Synthèse
- Le 421-a est l'abattement fiscal de référence pour les condos new-yorkais, avec une réduction d'impôt foncier de 25 à 100 % selon des durées de 10, 15, 20 et 25 ans. Le programme d'origine a expiré en juin 2022 ; les abattements existants survivent jusqu'à leur terme.
- Le programme de remplacement 485-x est entré en vigueur en 2024, conçu pour les partenariats de logement abordable. La plupart des livraisons de condos de grand luxe depuis la mi-2022 ne bénéficient d'aucun abattement fiscal.
- Les immeubles 421-a actifs incluent 35 Hudson Yards, One High Line, 111 West 57th et Central Park Tower, avec des abattements courant jusqu'en 2042-2045. Sur un condo à 5 M$, les économies d'impôt peuvent dépasser 400 000 $ sur la durée de l'abattement.
- Les immeubles co-op bénéficient rarement du 421-a car ils sont rarement des constructions neuves. Les co-ops bénéficient d'un abattement fiscal condominium / coopérative distinct et du crédit STAR.
- Vérifiez toujours la durée d'abattement restante à la revente : les abattements sont transmis avec le bien, mais leur durée continue de courir depuis la date de livraison d'origine, et non depuis la date de revente.
Les programmes d'abattement fiscal de New York sont en voie de suppression progressive. Le programme 421-a a expiré en juin 2022 et son remplaçant (485-x) exclut de fait les condominiums de Manhattan. Pour l'ensemble de la fiscalité immobilière new-yorkaise en 2026, mansion tax, droits de mutation (transfer taxes), taxe d'enregistrement hypothécaire (mortgage recording tax), FIRPTA, plus-values (capital gains), 1031 exchange et l'état actuel des abattements. Consultez NYC Real Estate Taxes & Abatements.
Mis à jour en décembre 2025
À retenir : le programme d'abattement fiscal 421-a a expiré en juin 2022, ce qui signifie qu'aucun nouveau condo de Manhattan ne peut en bénéficier. Toutefois, les immeubles qui ont obtenu leurs exonérations avant l'échéance, parmi lesquels One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent et Brooklyn Point, continuent d'offrir aux acquéreurs des économies d'impôt importantes jusque dans les années 2030 et au-delà.
Qu'est-ce qu'un abattement fiscal dans l'immobilier new-yorkais ?
Un abattement fiscal est une exonération ou une réduction d'impôt foncier qui diminue vos coûts de détention annuels pendant une période déterminée, généralement de 10 à 35 ans. À New York, le programme 421-a accordait aux promoteurs des allègements fiscaux en échange de la construction de logements abordables. Et ces économies étaient répercutées sur les acheteurs de condos.
Exemple : un deux-pièces à 2,7 millions de dollars à The Kent, dans l'Upper East Side, pouvait générer environ 300 000 $ d'économies d'impôt sur 12 ans pendant la période d'exonération totale, sans compter les économies supplémentaires durant la sortie progressive de 8 ans.
Pour les investisseurs soucieux de maximiser le rendement, ces coûts de détention réduits améliorent directement le résultat net d'exploitation et la rentabilité globale.
Comment fonctionne l'abattement fiscal 421-a ?
L'abattement fiscal 421-a réduit les impôts fonciers sur les constructions neuves éligibles à New York. Voici comment fonctionnent les structures les plus courantes :
| Type d'abattement | Période d'exonération totale | Période de sortie progressive | Durée totale |
|---|---|---|---|
| 421-a sur 20 ans | 12 ans à 100 % | 8 ans (les impôts augmentent de 20 % tous les 2 ans) | 20 ans |
| 421-a sur 25 ans | 21 ans à 100 % | 4 ans de sortie progressive | 25 ans |
| 421-a sur 35 ans (locatif) | 25 ans à 100 % | 10 ans partiels | 35 ans |
Important : lorsque vous achetez un logement en revente dans un immeuble 421-a, vous héritez de la durée d'abattement restante liée au certificat d'occupation de l'immeuble, et non d'une nouvelle période de 20 ou 25 ans.
Pourquoi le programme 421-a a-t-il pris fin ?
Le programme d'abattement fiscal 421-a a expiré le 15 juin 2022. Les législateurs de l'État de New York l'ont laissé arriver à échéance pour les raisons suivantes :
- Pression politique de la part des défenseurs du logement, qui y voyaient une subvention au profit des promoteurs de luxe
- Inquiétudes liées à l'accessibilité, le programme ne créant pas assez de logements pour les ménages à faibles revenus
- Conflits salariaux entre les promoteurs et les syndicats du bâtiment sur les exigences de salaire minimum
Le programme a été remplacé par le 485-x (Affordable Neighborhoods for New Yorkers) en avril 2024, qui cible avant tout le logement locatif et exclut largement les condominiums de Manhattan.
Qu'est-ce que le programme d'abattement fiscal 485-x ?
Le programme 485-x, adopté en avril 2024, est le successeur new-yorkais du 421-a. Les principales différences sont les suivantes :
- Orientation locative : il profite avant tout aux projets locatifs, et non aux condos
- Accessibilité permanente : les logements abordables doivent le rester à perpétuité (contrairement au 421-a)
- Exigences salariales accrues : les projets de 100 logements ou plus doivent payer les ouvriers du bâtiment au moins 40 $ de l'heure
- Exonérations prolongées : jusqu'à 40 ans pour les projets locatifs éligibles
- Exclusion des condos : les projets en accession à la propriété ne sont éligibles qu'en dehors de Manhattan, avec des valeurs cadastrales inférieures à 89 $/pied carré
En résumé : les acheteurs de condos à Manhattan ne peuvent pas bénéficier du 485-x. La filière de nouveaux condos assortis d'abattements fiscaux importants est de fait terminée.
Quels immeubles disposent encore d'un abattement fiscal 421-a ?
Plusieurs programmes de luxe à Manhattan et à Brooklyn ont obtenu des exonérations 421-a avant l'expiration du programme. Ces immeubles continuent d'offrir des économies d'impôt substantielles aux acheteurs en revente :
One Manhattan Square
| Détail | Information |
|---|---|
| Adresse | 252 South Street, Lower East Side |
| Promoteur | Extell Development |
| Achevé | 2019 |
| Abattement fiscal | 421-a sur 20 ans |
| Avantages restants | environ 14 ans (en 2025) |
Cette tour de verre de 80 étages sur le front de mer du Lower East Side offre plus de 100 000 pieds carrés d'équipements, dont une piscine de 75 pieds, un terrain de basket, un bowling, des bains turcs, un simulateur de golf et un cinéma privé. Meyer Davis a conçu des intérieurs aux baies vitrées toute hauteur offrant des vues panoramiques sur l'East River.
Waterline Square (Upper West Side)
| Détail | Information |
|---|---|
| Adresse | Riverside Boulevard, W. 59th, 63rd Streets |
| Promoteur | GID Development Group |
| Achevé | 2019 |
| Abattement fiscal | 421-a sur 20 ans |
| Architectes | Richard Meier, Kohn Pedersen Fox, Rafael Viñoly |
Trois tours signées par de grands architectes, totalisant 263 condos qui partagent plus de 90 000 pieds carrés d'équipements et un parc privé de 3 acres.
15 Hudson Yards
| Détail | Information |
|---|---|
| Adresse | 15 Hudson Yards, West 30th Street |
| Promoteur | Related Companies / Oxford Properties |
| Achevé | 2019 |
| Abattement fiscal | 421-a sur 20 ans |
| Architecte | Diller Scofidio + Renfro avec Rockwell Group |
Premier immeuble résidentiel de Hudson Yards, cette tour de 70 étages est directement reliée au complexe commercial dont Neiman Marcus est l'enseigne phare.
35 Hudson Yards
| Détail | Information |
|---|---|
| Adresse | 35 Hudson Yards, West 33rd Street |
| Promoteur | Related Companies / Oxford Properties |
| Achevé | 2019 |
| Hauteur | 1 009 pieds (le plus haut de Hudson Yards) |
| Abattement fiscal | 421-a sur 20 ans |
Comprend l'Equinox Hotel, un centre de remise en forme de 60 000 pieds carrés et 137 résidences privées aux intérieurs signés Yabu Pushelberg.
The Kent (Upper East Side)
| Détail | Information |
|---|---|
| Adresse | 200 East 95th Street, Carnegie Hill |
| Promoteur | Extell Development |
| Achevé | 2018 |
| Abattement fiscal | 421-a sur 20 ans |
| Avantages restants | environ 13 ans (en 2025) |
Immeuble de 30 étages d'inspiration Art déco comptant 83 résidences, à une avenue de la station de métro 96th Street sur la Second Avenue. Conçu par Beyer Blinder Belle avec des intérieurs de Champalimaud, l'immeuble se situe à proximité d'écoles privées d'élite telles que Dalton, Sacred Heart et Chapin.
One West End Avenue
| Détail | Information |
|---|---|
| Adresse | 1 West End Avenue, Upper West Side |
| Promoteur | Elad Group |
| Achevé | 2017 |
| Abattement fiscal | 421-a sur 20 ans |
| Avantages restants | environ 12 ans (en 2025) |
Cette tour de luxe de 42 étages, à l'angle de la West 59th Street, offre des vues panoramiques sur l'Hudson et un accès direct à Riverside Park South. Conçue par Pelli Clarke Pelli Architects avec des intérieurs de Jeffrey Beers International, elle propose une cour d'honneur privée, une piscine intérieure de 75 pieds et plus de 20 000 pieds carrés d'équipements.
One Riverside Park (50 Riverside Boulevard)
| Détail | Information |
|---|---|
| Adresse | 50 Riverside Boulevard, Upper West Side |
| Promoteur | Extell Development |
| Achevé | 2015 |
| Abattement fiscal | 421-a sur 20 ans |
| Avantages restants | jusqu'en 2035-2037 |
Autre programme d'Extell le long de Riverside Boulevard, One Riverside Park compte 219 résidences aux intérieurs de Shamir Shah Design. L'immeuble offre plus de 50 000 pieds carrés d'équipements, dont LA PALESTRA, un club sportif et spa de 40 000 pieds carrés avec piscine de 75 pieds, mur d'escalade, terrains de basket et de squash, et simulateur de golf.
242 Broome (Essex Crossing)
| Détail | Information |
|---|---|
| Adresse | 242 Broome Street, Lower East Side |
| Promoteur | Delancey Street Associates |
| Achevé | 2018 |
| Abattement fiscal | 421-a sur 20 ans |
| Avantages restants | environ 13 ans (en 2025) |
Premier condominium d'Essex Crossing, cet immeuble de 14 étages conçu par SHoP Architects compte 55 résidences aux intérieurs de DXA Studio. Les cuisines comportent des plans de travail en marbre de Calacatta, une ébénisterie sur mesure en noyer et des appareils Gaggenau. Les résidents bénéficient d'un accès direct aux 300 000 pieds carrés de commerces d'Essex Crossing, au marché revitalisé d'Essex Street Market et au food hall de la Market Line.
Brooklyn Point (Downtown Brooklyn)
| Détail | Information |
|---|---|
| Adresse | 138 Willoughby Street, Downtown Brooklyn |
| Promoteur | Extell Development |
| Achevé | 2019 |
| Abattement fiscal | 421-a sur 25 ans |
| Avantages restants | jusqu'en 2045 |
Plus haute tour de Brooklyn avec ses 720 pieds, Brooklyn Point offre l'un des derniers abattements fiscaux sur 25 ans disponibles à New York. Conçu par Kohn Pedersen Fox avec des intérieurs de Katherine Newman, l'immeuble de 68 étages compte 458 résidences et plus de 40 000 pieds carrés d'équipements, dont la piscine à débordement la plus haute de l'hémisphère occidental sur un toit résidentiel. Situé au sommet de City Point, l'immeuble offre un accès direct à Dekalb Market Hall, Target et Alamo Drafthouse Cinema. Plusieurs lignes de métro (2, 3, B, Q, R, A, C, G) sont à deux pas.
Combien pouvez-vous économiser avec un abattement fiscal 421-a ?
Les économies liées à l'abattement varient selon la valeur du bien et l'évaluation cadastrale de l'immeuble, mais l'écart est considérable :
| Scénario | Impôt foncier annuel | Économies sur 12 ans |
|---|---|---|
| Condo à 2,5 M$ SANS abattement | 25 000 à 40 000 $ | 0 $ |
| Condo à 2,5 M$ AVEC 421-a (exonération totale) | 2 000 à 5 000 $ | 240 000 à 420 000 $ |
Pendant la période de sortie progressive, les impôts augmentent par paliers :
- Années 13-14 : 20 % des impôts pleins
- Années 15-16 : 40 % des impôts pleins
- Années 17-18 : 60 % des impôts pleins
- Années 19-20 : 80 % des impôts pleins
Ce que les acheteurs doivent savoir avant d'acquérir un condo 421-a
1. Calculez les années d'abattement restantes
Les abattements sont liés à la date du certificat d'occupation de l'immeuble, et non à votre date d'achat. Un immeuble achevé en 2019 dispose d'environ 14 ans restants en 2025, dont une partie en période de sortie progressive.
2. Anticipez la "falaise fiscale"
Lorsque l'abattement prend fin, vos impôts fonciers passent au taux plein du marché, avec une hausse potentielle de 20 000 à plus de 50 000 $ par an. Les acheteurs avisés :
- intègrent les impôts pleins dans leur analyse d'accessibilité à long terme
- mettent de côté des économies pendant les années à faible imposition
- tiennent compte de l'expiration de l'abattement lorsqu'ils planifient une revente future
3. Comprenez la prime à la revente
Des études du NYC Independent Budget Office ont montré que les acheteurs de condos à Manhattan paient environ 0,43 % du prix de vente pour chaque année supplémentaire d'avantages 421-a restants. Cela signifie que :
- les logements dont la durée restante est plus longue se vendent plus cher
- la prime diminue chaque année à mesure que les avantages se réduisent
- les acheteurs doivent vérifier si la prime justifie les économies restantes
4. Vérifiez les conditions propres à l'immeuble
Toutes les exonérations 421-a ne sont pas identiques. Avant d'acheter, vérifiez :
- la date exacte d'expiration de l'exonération de l'immeuble
- si vous êtes en période d'exonération totale ou de sortie progressive
- l'avis d'imposition réel de l'année en cours (les plans de commercialisation peuvent être trompeurs)
Pour le tableau complet de 2026 sur l'ensemble des instruments fiscaux new-yorkais, abattements, droits de mutation, paliers de mansion tax, FIRPTA, 1031, consultez la ressource de référence : NYC Real Estate Taxes & Abatements.
Quels autres programmes d'abattement fiscal existent pour les propriétaires de condos new-yorkais ?
Abattement fiscal coopérative et condominium
Ce programme annuel offre des réductions d'impôt de 17,5 % à 28,1 % aux propriétaires de condos et de co-ops éligibles, en fonction de la valeur cadastrale. Conditions requises :
- le logement doit être votre résidence principale
- vous ne pouvez pas détenir plus de trois logements dans le même programme
- le logement ne peut pas être détenu par une LLC ou une entité commerciale
- l'immeuble ne peut pas déjà bénéficier d'avantages 421-a, 421-g ou J-51
- l'immeuble doit verser les salaires en vigueur (prevailing wages) à son personnel
Remarque : les immeubles assortis d'un abattement 421-a ne sont pas éligibles. Une fois le 421-a expiré, les propriétaires peuvent demander à bénéficier de ce programme.
Abattement fiscal J-51
Le programme J-51 accorde des avantages fiscaux aux immeubles faisant l'objet de rénovations. Récemment relancé pour les immeubles dont la valeur cadastrale moyenne est inférieure ou égale à 45 000 $ par logement (soit environ 450 000 $ de valeur de marché). Principalement utilisé pour les immeubles locatifs, mais accessible aux co-ops et aux condos pour les travaux d'amélioration.
Questions fréquentes sur les abattements fiscaux à New York
Qu'est-ce que l'abattement fiscal 421-a ?
L'abattement fiscal 421-a était un programme d'exonération d'impôt foncier de la Ville de New York qui réduisait les impôts sur les constructions résidentielles neuves pendant 10 à 35 ans. Le programme a expiré le 15 juin 2022, mais les immeubles qualifiés avant l'échéance continuent d'en bénéficier.
Puis-je encore acheter un condo avec un abattement fiscal 421-a à Manhattan ?
Oui, mais uniquement en revente, dans les immeubles ayant obtenu l'exonération avant juin 2022. Aucun nouveau programme de condos à Manhattan ne peut être éligible aux avantages 421-a. Des immeubles comme One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent et Brooklyn Point offrent encore aux acheteurs des années d'abattement restantes.
Combien de temps durent les abattements fiscaux 421-a ?
La plupart des abattements 421-a sur les condos de Manhattan durent 20 ans : 12 ans d'exonération totale (100 %) suivis d'une sortie progressive de 8 ans au cours de laquelle les impôts augmentent de 20 % tous les deux ans. Certains immeubles ont obtenu des abattements de 25 ans, avec 21 ans d'exonération totale.
Qu'est-ce qui a remplacé le programme 421-a ?
Le programme 485-x (Affordable Neighborhoods for New Yorkers), adopté en avril 2024, a remplacé le 421-a. Toutefois, le 485-x profite avant tout aux projets locatifs et exclut largement les condominiums de Manhattan.
Bénéficié-je d'un abattement complet de 20 ans en achetant un condo en revente ?
Non. Vous héritez des années restantes liées à la date du certificat d'occupation d'origine de l'immeuble. Si l'abattement de l'immeuble a débuté en 2019 et que vous achetez en 2025, il reste environ 14 ans d'avantages.
Que se passe-t-il à l'expiration de l'abattement fiscal ?
Vos impôts fonciers passent au taux plein du marché. Pour un condo de luxe typique à Manhattan, cela peut représenter une hausse annuelle de 20 000 à 50 000 $ ou plus. Anticipez en intégrant les impôts pleins dans votre budget à long terme.
Puis-je cumuler un abattement 421-a et l'abattement fiscal co-op/condo ?
Non. Les immeubles bénéficiant d'avantages 421-a ne sont pas éligibles à l'abattement fiscal coopérative et condominium de New York. Toutefois, une fois le 421-a expiré, les propriétaires peuvent demander l'abattement co-op/condo s'ils remplissent les conditions.
Comment vérifier si un immeuble dispose d'un abattement fiscal 421-a ?
Consultez le NYC Department of Finance 421-a Exemption Lookup et effectuez une recherche par adresse ou par numéro borough-block-lot. La base de données indique tous les biens bénéficiant actuellement d'avantages 421-a.
L'avenir des abattements fiscaux dans l'immobilier de Manhattan
L'expiration du 421-a marque un tournant fondamental dans la politique du logement de New York :
Pour la construction neuve : sans incitation fiscale significative pour la construction de condos, attendez-vous à moins de nouveaux immeubles de condos à Manhattan. Les promoteurs pourraient se réorienter vers le locatif (éligible au 485-x), vers des projets entièrement abordables, ou réduire leur activité de développement.
Pour les immeubles 421-a existants : ils représentent un vivier d'opportunités en voie de réduction. Au fil des années, les avantages restants diminuent, et à terme aucun condo de Manhattan ne disposera plus d'exonérations 421-a.
Pour les acheteurs : si les avantages fiscaux pèsent dans votre décision d'achat, la fenêtre se referme. Les immeubles ayant obtenu le 421-a avant 2022 offrent une valeur réelle, mais cette valeur s'amenuise chaque année.
Pour la référence fiscale new-yorkaise faisant autorité en 2026, y compris l'état actuel du parc 421-a, les taux de mansion tax, les droits de mutation et la modélisation de la falaise d'abattement, consultez NYC Real Estate Taxes & Abatements. Ce guide est mis à jour chaque trimestre.
Contactez un expert de l'immobilier à Manhattan
Comprendre les abattements fiscaux est essentiel pour prendre des décisions d'investissement éclairées dans l'immobilier new-yorkais. Que vous vous intéressiez à One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent, Brooklyn Point ou à d'autres immeubles disposant d'avantages 421-a restants, travailler avec un courtier expérimenté vous aide à calculer la valeur réelle de ces économies d'impôt.
Manhattan Miami Real Estate
Contactez-nous pour un accompagnement personnalisé sur les condos de Manhattan assortis d'abattements fiscaux.
Ressources connexes
- NYC Department of Finance: 421-a Exemption
- NYC HPD: Tax Incentive Programs
- Cooperative and Condominium Tax Abatement
- Manhattan Condo Market Analysis
- Buying an Apartment in NYC
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil fiscal, juridique ou financier. Consultez des professionnels qualifiés pour votre situation particulière. Informations à jour en décembre 2025.
Connexe : sujets fiscaux de l'immobilier new-yorkais
Les sections suivantes regroupent des sujets connexes sur la fiscalité immobilière de Manhattan qui existaient auparavant sous forme d'articles indépendants. Le contenu est conservé à l'identique des articles d'origine afin de préserver la continuité factuelle.
Real estate taxes et property taxes : principales différences
Vous pensez sans doute que la "real estate tax" et la "property tax" sont une seule et même chose. C'est simplement que la plupart des gens emploient ces termes de manière interchangeable, ce qui crée une certaine confusion. Si vous possédez votre logement ainsi qu'un bateau, une voiture ou un autre bien de valeur, vous devriez connaître la différence. Si ces deux types de biens sont imposés en fonction de la valeur du bien, le montant que vous payez réellement dépend de leur classification : real estate taxes ou personal property. Si la différence vous échappe encore, ce n'est pas grave, car nous entrerons dans le détail ci-dessous.
Que sont les real estate taxes ?
Lorsqu'une personne possède un bien immobilier, elle doit payer des real estate taxes. Pour déterminer le montant que chaque propriétaire paiera, on multiplie un taux fixé par la ville ou la municipalité par la valeur vénale (fair market value) du logement. La valeur vénale d'un logement peut évoluer dans le temps en fonction des prix auxquels des logements comparables du quartier se sont vendus ces dernières années, ainsi que des améliorations apportées à l'intérieur et à l'extérieur. Si vous avez déjà entendu parler de quelqu'un refusant de laisser un évaluateur entrer chez lui par crainte qu'il n'estime sa maison à une valeur supérieure à sa valeur actuelle, c'est généralement pour éviter une hausse de ses real estate taxes.
Le real estate est défini par l'IRS comme toute forme de terrain et tout ce qui y est attaché. Ainsi, si vous possédez un terrain de chasse ou tout autre terrain, quel qu'en soit l'usage et même s'il n'y a pas de bâtiment dessus, ce terrain est soumis aux real estate taxes. De plus, si vous possédez un chalet sur ce terrain, il est soumis aux real estate taxes et peut accroître la valeur de l'ensemble du bien. De même, un bâtiment commercial ou industriel est également soumis aux real estate taxes. Enfin, tout ce qui est construit sous le bien est imposé comme du real estate. Cela peut inclure les piscines, les espaces de vie enterrés, les abris antiatomiques, les garages et presque tout ce que l'on peut construire sous terre.
En savoir plus sur le calcul des real estate taxes
La manière dont un taux d'imposition est déterminé peut dépendre de votre lieu de résidence. Par exemple, dans l'État de New York, le taux est déterminé en prenant le taux d'au moins trois municipalités, comtés, communes ou districts scolaires différents, divisé par le nombre de sources utilisées. Le taux exact peut donc varier au sein d'une même ville.
Comment payer vos impôts
Lorsque vous possédez un logement, vous pouvez payer vos impôts directement à l'IRS, ou vous pouvez payer votre prêteur, qui réglera votre avis d'imposition à l'IRS en votre nom. Si vous avez déjà entièrement payé votre logement et n'avez plus de prêt, vous réglerez plus probablement vos impôts directement à l'IRS. Les propriétaires dans cette situation doivent être particulièrement vigilants pour payer leurs impôts intégralement et à temps, afin d'éviter les privilèges (liens) sur leur logement et d'autres pénalités.
Si vous avez un prêt pour votre logement, les impôts sont généralement intégrés à votre mensualité. Le prêteur encaisse ce montant afin de régler vos impôts à l'IRS chaque trimestre. Si vous ne versez pas au prêteur les montants destinés aux real estate taxes, il engagera une procédure de saisie de la même manière que si vous étiez en retard sur vos mensualités de prêt.
Que sont les personal property taxes ?
Lorsque vous possédez des biens mobiliers, comme une voiture, un bateau ou une maison mobile, ces biens sont soumis aux property taxes. Comme les real estate taxes, les property taxes sont souvent calculées à un taux donné. Le coût total des property taxes que vous payez sur un bien mobilier dépend aussi, dans de nombreux États, de la valeur du bien. Ainsi, par exemple, pour un bateau évalué à 10 000 $ avec un taux d'imposition de 3 %, vous devrez payer 300 $ chaque année de personal property taxes sur ce bateau. Disposer d'une évaluation actualisée de la valeur de vos biens personnels peut vous faire économiser des impôts, car la valeur de nombreux biens mobiliers tend à diminuer.
Tout comme pour les real estate taxes, si vous ne payez pas vos property taxes intégralement et à temps, vous vous exposez à des frais, à des privilèges (liens) sur le bien et à une éventuelle saisie de votre bien.
Quelques exceptions
Une règle générale veut que si l'on peut déplacer un objet sans l'endommager, il entre dans la catégorie des biens imposés comme property. Mais s'il doit rester fixe au sol, il est imposé au titre des real estate taxes. Une maison-remorque est classée comme personal property si elle se trouve sur un terrain qui n'appartient pas à son propriétaire, par exemple dans un parc de maisons-remorques. À l'inverse, les maisons préfabriquées sont considérées comme du real property une fois construites sur le terrain, même si elles ont techniquement été déplacées pour faire partie du bien. La plupart des biens immobiliers de New York ne relèvent ni de l'une ni de l'autre de ces catégories, mais c'est possible dans certains quartiers.
Conclusion
La plupart des impôts sur un logement sont réglés lors de la vente, mais si vous n'êtes pas sûr de comprendre un aspect particulier du système fiscal, vous pouvez consulter un conseiller fiscal ou un autre professionnel. Il est aussi important de retenir qu'accumuler du retard sur vos real estate taxes n'est pas une option, que vous payiez vos impôts à votre prêteur ou que vous les régliez vous-même auprès de votre administration fiscale locale. En cas de retard, vous vous exposez également au risque de privilèges (liens) sur votre bien immobilier, voire de saisie.
Impôt sur les plus-values : réduction et report sur l'immobilier new-yorkais
Pourquoi verser au fisc plus que ce qui lui est dû lorsque vous vendez votre résidence principale ou un bien d'investissement ? Il existe plusieurs façons de reporter et de réduire l'impôt sur les plus-values (CGT) lors de la vente d'un bien. Cela demande de la planification et le respect de règles strictes, mais lorsque les circonstances s'y prêtent, ces méthodes fonctionnent vraiment.
Notre approche associe le conseil immobilier à une expertise comptable, ce qui nous permet d'évaluer à la fois les coûts de transaction et les résultats après impôt pour la situation de chaque client.
Lorsqu'un client vend son bien, un objectif central est de maximiser le bénéfice de l'appréciation du prix. L'un des principaux coûts auxquels tout vendeur est confronté est le CGT, c'est-à-dire l'impôt qu'il peut devoir sur l'appréciation du bien au moment de la vente. Les propriétaires avisés anticipent autant que possible pour minimiser ou reporter toute charge de CGT.
La charge fiscale dépend, à bien des égards, de la situation propre au vendeur. Par exemple, le bien peut être :
-
une résidence principale
-
une résidence secondaire ou de vacances, ou un pied-à-terre
-
un bien d'investissement
Le bien peut être détenu par :
-
une personne physique
-
un couple marié
-
une société ou une autre entité commerciale
La charge d'impôt sur les plus-values dépend, à bien des égards, de spécificités de ce type. L'autre facteur est le temps. La durée de détention d'un bien influe également sur la charge de CGT. Dans cet article, nous examinerons les spécificités et les options de manière générale. Quiconque souhaite un conseil précis sur sa propre situation devrait consulter son expert-comptable fiscaliste américain. Et si vous êtes étranger, vous devriez consulter un expert-comptable fiscaliste de votre pays d'origine qui comprend les implications des conventions fiscales, le cas échéant.
Qu'est-ce que l'impôt sur les plus-values (CGT) ?
L'impôt sur les plus-values est un impôt prélevé par l'IRS sur les bénéfices réalisés lorsque, dans ce contexte, un bien immobilier détenu est vendu. Si la vente se solde par une perte ou un équilibre, aucun impôt n'est dû. Toutefois, dans la plupart des cas, il y aura une plus-value, car les prix de l'immobilier tendent à augmenter avec le temps sous l'effet de l'inflation.
Comment la "plus-value" est-elle calculée et comment peut-elle être réduite ?
Le bénéfice, ou plus-value nette, se calcule en soustrayant la base de coût (cost-basis) du bien du produit net de la vente. La base de coût correspond au prix d'achat payé pour acquérir le bien, majoré des frais de clôture engagés pour finaliser l'achat, majoré du coût de toute amélioration permanente apportée au bien pendant la détention, et minoré de la reprise des amortissements (depreciation recapture, que nous n'aborderons pas ici).
Remplacer des appareils électroménagers n'est pas une amélioration permanente et ne peut donc pas servir à augmenter la base de coût ni à réduire la plus-value. Refaire la cuisine avec de nouveaux meubles et plans de travail, en revanche, est considéré comme une amélioration permanente et augmente la base de coût du bien (cela viendrait compenser la plus-value et l'impôt qui en découle). Le coût de la remise en peinture de la même cuisine est considéré comme de l'entretien, et non une amélioration. Les propriétaires doivent conserver tous les justificatifs liés aux améliorations permanentes afin de prouver leur base de coût si l'IRS demande confirmation.
Les frais de clôture liés à la vente du bien réduisent la plus-value. Des postes tels que les commissions de courtage, les droits de mutation municipaux (transfer taxes) et d'autres coûts directs liés à la vente peuvent tous servir à réduire le montant du bénéfice et donc le CGT dû.
Comment le temps peut-il influer sur l'impôt sur les plus-values immobilières ?
Un bien vendu après moins d'un an génère une plus-value à court terme, que l'IRS assimile à un revenu ordinaire. Souvent, l'impôt sur le revenu ordinaire appliqué à la plus-value sera bien supérieur aux taux d'imposition des plus-values à long terme, selon la tranche d'imposition dans laquelle on se situe. Il est donc préférable de détenir le bien pendant plus d'un an. Si le bien est vendu pour une raison imprévue et approuvée par l'IRS, la charge fiscale peut être annulée ou réduite. Parmi ces raisons figurent par exemple un divorce ou une séparation, une maladie grave, la perte d'un emploi ou une catastrophe naturelle.
La raison de la détention influe sur l'impôt sur les plus-values
Une résidence principale vendue avec plus-value n'est soumise au CGT que de manière limitée. Une personne seule peut réduire la plus-value imposable de 250 000 $ avant le calcul du CGT. Un couple marié peut la réduire de 500 000 $. L'impôt sur les plus-values peut donc être réduit en se mariant.
Si vous envisagez de vendre votre logement et qu'il s'agit d'une résidence secondaire ou de vacances, un peu d'anticipation peut être payant. L'IRS considère qu'un logement est une résidence principale s'il a été occupé à ce titre pendant au moins deux ans au cours des cinq dernières années. Établir une nouvelle adresse principale pour le courrier, l'inscription électorale, le permis de conduire, etc., deux ans avant de vendre le bien peut réduire sensiblement la charge de CGT.
Faire passer chaque bien d'investissement ou résidence secondaire au statut de résidence principale avant la vente permet de reporter en continu jusqu'à 500 000 $ de charge de CGT. L'IRS ne limite pas le nombre de fois où une résidence personnelle peut servir à bénéficier de cette réduction d'impôt. Un tel niveau de planification n'est pas toujours possible ; un investisseur devrait alors envisager la voie suivante de report du CGT.
Et les biens d'investissement ?
La vente avec bénéfice d'un bien d'investissement génère du CGT. Heureusement, le gouvernement a introduit un programme permettant à un investisseur de reporter le CGT pour une durée illimitée. Des règles précises doivent être respectées, mais c'est un autre exemple de la façon dont les États-Unis soutiennent la propriété immobilière, tant pour les investisseurs nationaux qu'étrangers.

Les règles du 1031 Exchange, l'échange à imposition différée
Un 1031 Exchange (aussi appelé Starker Exchange, Like-Kind Exchange ou 1031 Tax Deferred Exchange) permet aux investisseurs de reporter la totalité du CGT à condition de réinvestir le produit de la vente dans un autre bien approuvé. Les règles sont strictes et doivent être suivies à la lettre, mais elles offrent aussi des marges de manœuvre qui facilitent le report. Voici quelques conseils sur la façon d'éviter de payer des impôts lors de la vente d'un logement.
Le processus du 1031 Exchange
Lorsqu'un bien d'investissement est vendu et que la totalité du produit sert à acheter un autre bien d'investissement, la charge de CGT est reportée sur le bien suivant. Lorsque ce bien est vendu et qu'un autre est acheté, la charge de CGT est de nouveau reportée. Cela peut continuer indéfiniment. À un moment donné, si un bien d'investissement est vendu et que les bénéfices sont liquides, la plus-value sur la vente de ce seul bien générera un CGT qui devra être payé.
L'IRS exige que, pour bénéficier du report de la charge fiscale, l'achat suivant soit "de même nature" (like-kind). Cela signifie que si un bien immobilier d'investissement est vendu, un autre bien immobilier d'investissement doit être acheté. Un condo de luxe à Manhattan peut être vendu pour acheter plusieurs biens moins chers à Miami .
Ce qui compte, c'est que tous les biens d'un 1031 Exchange soient destinés à l'investissement et que la totalité du produit de la vente serve à acquérir le nouveau bien "de même nature". Ainsi, par exemple, un terrain nu très coûteux dans le Nevada acheté en vue d'un développement mais jamais développé pourrait être "échangé" contre un brownstone à Manhattan et un condo à Miami Beach. Un bien immobilier d'investissement contre un autre (ou plusieurs) bien immobilier d'investissement de valeur égale ou supérieure.
Pourquoi parle-t-on d'échange ?
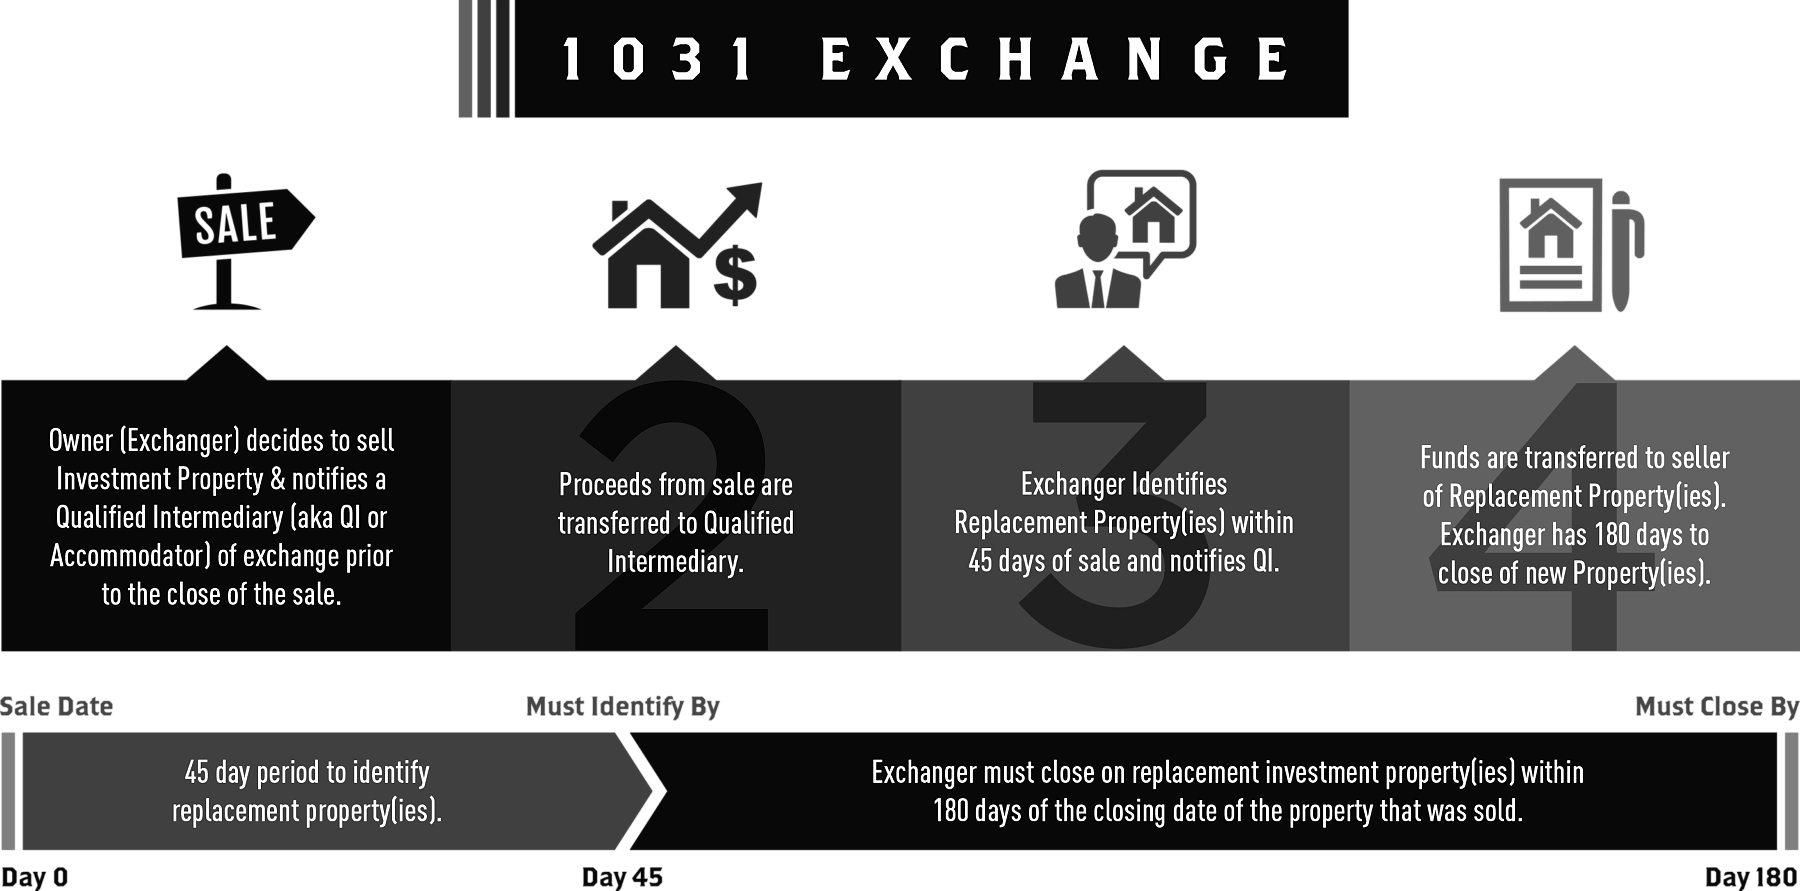
La vente et l'achat doivent être réalisés par un intermédiaire agréé et qualifié, ou QI (qualified intermediary). Le QI conserve le produit de la vente et le transmet au(x) vendeur(s) du bien de remplacement, sans que le vendeur initial n'y touche. Légalement, la vente-achat est donc considérée comme "un échange". L'idée a été introduite par le membre du Congrès Stalker, et les règles figurent à la Section 1031 du code de l'IRS, d'où ces deux dénominations.
Quelles règles un vendeur doit-il suivre pour reporter le CGT ?
-
Tous les biens doivent se situer aux États-Unis.
-
Tous les biens doivent être "de même nature" : un bien immobilier ne peut pas être "échangé" contre des actions, des obligations ou des liquidités, par exemple.
-
Le bien acquis (nouvellement acquis) dans le cadre du 1031 exchange doit être de valeur égale ou supérieure à celle du bien vendu (cédé).
-
Le bien cédé doit avoir été utilisé à des fins d'investissement, et non à un autre usage, et le bien acquis doit également être destiné à l'investissement (par exemple, échanger un bien d'investissement résidentiel à New York contre un bien commercial en Floride).
-
Les délais fixés par l'IRS doivent être respectés. La vente et l'achat n'ont pas à être simultanés. C'est pourquoi un QI gère l'ensemble. Le QI réalise la vente et conserve la totalité du produit. Le vendeur dispose alors de 45 jours pour identifier un ou plusieurs biens de remplacement, et l'achat de ces biens doit être finalisé dans les 180 jours suivant la première vente. Le QI conserve le produit de la vente, finalise le ou les achats et transfère les fonds sans que le propriétaire initial n'y ait accès.
-
Le vendeur peut établir, pour les dossiers du QI, une liste restreinte approuvée de biens d'acquisition possibles, puis charger son agent immobilier de négocier l'achat afin que le QI puisse finaliser la ou les transactions.
-
Il est admissible de procéder à un "reverse exchange", c'est-à-dire que l'investisseur identifie et finalise l'achat du bien acquis avant de finaliser la vente du bien cédé. Le QI expliquera le fonctionnement, mais l'essentiel est que l'investisseur pourra toujours reporter le CGT lors de la clôture de la transaction du bien cédé.
-
L'Exchange Agreement que le QI établit doit confirmer que toutes les étapes exigées par l'IRS ont été correctement réalisées et font partie du plan global de report d'impôt 1031.
-
Si le vendeur (cédant) finance l'achat (l'acquisition), le prêt doit être "approprié". Il ne doit pas être assez important pour dégager un excédent de liquidités au profit du vendeur, sinon cela annule l'échange et le CGT devient exigible.
-
Le QI (parfois appelé accommodator) doit exercer à temps plein l'activité d'intermédiaire. Le QI ne doit avoir aucune relation financière avec le vendeur ; il ne peut donc pas être, par exemple, l'agent immobilier, le CPA (expert-comptable) ou l'avocat habituel du vendeur.
C'est tout. Le CGT peut être minimisé et reporté en connaissant et en respectant les règles.
Un dernier mot sur le "boot"
Les 1031 Exchanges ont leur propre jargon : céder (relinquish), acquérir (acquire), intermédiaire, etc. Un autre terme que les investisseurs entendent est le mot "boot". Il désigne généralement toute liquidité reçue directement de la vente du bien, c'est-à-dire des liquidités qui n'ont pas transité par le QI. Dès l'instant où vous recevez physiquement des liquidités lors de la vente, ces liquidités sont imposables. Il est donc préférable de s'entourer de conseillers, comme nous, qui connaissent toutes les règles très strictes des 1031 exchanges.
Notre approche de la stratégie de plus-values
Forts d'une expertise comptable, nous aidons nos clients à évaluer l'ensemble des stratégies disponibles, des exclusions de résidence principale aux 1031 exchanges en passant par les ventes à tempérament (installment sales), et à comprendre comment chacune s'applique à leur situation. Chaque transaction est différente, et la bonne approche dépend du type de bien, de la structure de détention et des objectifs d'investissement à long terme.
Nous travaillons en étroite collaboration avec les conseillers fiscaux et les conseils juridiques de chaque client afin d'assurer la cohérence sur tous les aspects de la transaction.
Prenez rendez-vous pour échanger avec notre Managing Broker Anthony Guerriero, MBA, CPA, et discuter de votre situation particulière.
Ressources connexes
- Calculateur de produit net. Estimez ce qu'il vous reste après la vente
- NYC ou Miami : enjeux fiscaux et d'investissement comparés pour les acquéreurs internationaux
Questions fréquentes, fiscalité immobilière new-yorkaise
Questions fréquentes
Qu'est-ce que l'abattement fiscal 421-a à New York et est-il toujours disponible ?
Quelle est la différence entre les real estate taxes et les property taxes ?
Comment réduire ou reporter l'impôt sur les plus-values lors de la vente d'un bien new-yorkais ?
Les impôts des condos new-yorkais sont-ils vraiment gelés pendant 20 ans avec le 421-a ?
Quels immeubles de Manhattan et de Brooklyn offrent encore des abattements fiscaux jusqu'en 2045 ?
Les propriétaires de co-op bénéficient-ils des mêmes avantages fiscaux que ceux de condos ?
Comment le FIRPTA affecte-t-il les vendeurs étrangers de biens new-yorkais ?
Qu'est-ce que la mansion tax de New York et quand s'applique-t-elle ?
NYC + Miami Real Estate Taxes
Mansion tax, 421-a, FIRPTA, plus-values, sur les deux marchés.
Acheteurs internationauxNYC International Buyers Guide
FIRPTA, retenue à la source, structures de détention.
InventaireNYC Co-ops & Condos
Annonces actives à Manhattan avec filtres d'abattement.
Quand vous serez prêt
Commencez par une conversation, pas par une annonce.
Manhattan Miami conseille acheteurs et vendeurs sur les deux marchés. Nous commençons par comprendre vos objectifs, puis nous sélectionnons les bons immeubles, les bons quartiers et le bon timing.
Engagez la conversationImmeubles de condos new-yorkais sous 421-a actif jusqu'en 2042-2045
Sélection de Manhattan Miami
Immeubles 421-a notables encore sous abattement
| Immeuble | Quartier | Palier d'abattement | Durée restante | Fourchette de revente |
|---|---|---|---|---|
| Central Park Tower | 57th St / Billionaires Row | 20 ans | jusqu'à ~2045 | 10 M$-250 M$ et plus |
| 111 West 57th | 57th St / Billionaires Row | 20 ans | jusqu'à ~2042 | 8 M$-70 M$ |
| One High Line | West Chelsea | 20 ans | jusqu'à ~2043 | 5 M$-45 M$ |
| 35 Hudson Yards | Hudson Yards | 20 ans | jusqu'à ~2042 | 5 M$-60 M$ |
| The Cortland | West Chelsea | 20 ans | jusqu'à ~2044 | 2,75 M$-25 M$ |
| 520 Park Avenue | Upper East Side | 20 ans | jusqu'à ~2040 | 15 M$-130 M$ |
| 432 Park Avenue | Midtown / Park Ave | 20 ans | jusqu'à ~2036 | 7 M$-95 M$ |
| One57 | 57th St / Billionaires Row | 10 ans+10 ans | jusqu'à ~2032 | 4 M$-100 M$ |
| 15 Hudson Yards | Hudson Yards | 20 ans | jusqu'à ~2041 | 4 M$-30 M$ |
| 56 Leonard Street | Tribeca | 15 ans | jusqu'à ~2031 | 3 M$-50 M$ |
Inventaire actif : Miami pré-construction, Billionaires' Beach Miami.