En breve
La bonificación fiscal 421-a de NYC reduce los impuestos inmobiliarios entre un 25 y un 100 % para obra nueva residencial, en tramos de 10, 15, 20 y 25 años. Aunque el programa 421-a original expiró en 2022, su programa sustituto, el 485-x, entró en vigor en 2024. Las bonificaciones 421-a existentes continúan durante sus plazos originales. Muchas siguen activas hasta 2042-2045. Entre los edificios destacados figuran 35 Hudson Yards, One High Line, 111 West 57th y Central Park Tower. El comprador siempre debe verificar el plazo restante en cada reventa de condominio.
Resumen ejecutivo
- La 421-a es la bonificación fiscal dominante para condominios en NYC, con una reducción del impuesto inmobiliario del 25 al 100 % en plazos de 10, 15, 20 y 25 años. El programa original expiró en junio de 2022; las bonificaciones existentes sobreviven durante todo su plazo.
- El programa sustituto 485-x entró en vigor en 2024, diseñado para alianzas de vivienda asequible. La mayoría de las entregas de condominios de lujo desde mediados de 2022 no llevan bonificaciones fiscales.
- Entre los edificios 421-a activos figuran 35 Hudson Yards, One High Line, 111 West 57th y Central Park Tower, con bonificaciones vigentes hasta 2042-2045. En un condominio de 5 millones de dólares, el ahorro fiscal puede superar los 400.000 dólares durante el periodo de bonificación.
- Los edificios co-op rara vez se benefician de la 421-a, ya que casi nunca son obra nueva. Los co-op reciben por separado la bonificación fiscal para condominios y cooperativas y las ventajas del crédito STAR.
- Verifique siempre el plazo de bonificación restante en la reventa: las bonificaciones se transfieren con la unidad, pero el plazo continúa desde la fecha de entrega original, no desde la fecha de reventa.
Los programas de bonificación fiscal de NYC se están eliminando de forma gradual. El programa 421-a expiró en junio de 2022 y su sustituto (485-x) excluye en la práctica a los condominios de Manhattan. Para conocer la estructura fiscal completa de NYC en 2026, mansion tax, impuestos de transmisión, mortgage recording tax, FIRPTA, plusvalías, 1031 exchange y la situación actual de las bonificaciones. Consulte NYC Real Estate Taxes & Abatements.
Actualizado en diciembre de 2025
Idea clave: El programa de bonificación fiscal 421-a expiró en junio de 2022, lo que significa que ningún condominio nuevo de Manhattan puede recibir estos beneficios. Sin embargo, los edificios que obtuvieron las exenciones antes de la fecha límite, entre ellos One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent y Brooklyn Point. Siguen ofreciendo a los compradores un ahorro fiscal significativo durante la década de 2030 y más allá.
¿Qué es una bonificación fiscal en el sector inmobiliario de NYC?
Una bonificación fiscal es una exención o reducción del impuesto sobre la propiedad que rebaja sus costes de tenencia anuales durante un periodo determinado, normalmente de 10 a 35 años. En la Ciudad de Nueva York, el programa 421-a ofrecía a los promotores ventajas fiscales a cambio de construir vivienda asequible. Y ese ahorro se trasladaba a los compradores de condominios.
Ejemplo: Un dos dormitorios de 2,7 millones de dólares en The Kent, en el Upper East Side, podría generar aproximadamente 300.000 dólares de ahorro fiscal a lo largo de 12 años durante el periodo de exención completa, sin contar el ahorro adicional durante la eliminación gradual de 8 años.
Para los inversores centrados en maximizar la rentabilidad, estos menores costes de tenencia mejoran directamente el ingreso operativo neto y la rentabilidad general.
¿Cómo funciona la bonificación fiscal 421-a?
La bonificación fiscal 421-a reduce el impuesto sobre la propiedad de la obra nueva que cumple los requisitos en la Ciudad de Nueva York. Así funcionan las estructuras más habituales:
| Tipo de bonificación | Periodo de exención completa | Periodo de eliminación gradual | Duración total |
|---|---|---|---|
| 421-a de 20 años | 12 años al 100 % | 8 años (los impuestos suben un 20 % cada 2 años) | 20 años |
| 421-a de 25 años | 21 años al 100 % | 4 años de eliminación gradual | 25 años |
| 421-a de 35 años (alquiler) | 25 años al 100 % | 10 años parcial | 35 años |
Importante: Cuando compra una unidad de reventa en un edificio 421-a, hereda el periodo de bonificación restante vinculado al certificado de ocupación del edificio, no 20 o 25 años nuevos.
¿Por qué terminó el programa 421-a?
El programa de bonificación fiscal 421-a expiró el 15 de junio de 2022. Los legisladores del Estado de Nueva York permitieron que caducara debido a:
- Presión política de los defensores de la vivienda, que lo veían como una subvención para los promotores de lujo
- Preocupación por la asequibilidad, al considerar que el programa no creaba suficiente vivienda para rentas bajas
- Disputas salariales entre los promotores y los sindicatos de la construcción por los requisitos de salario mínimo
El programa fue sustituido por el 485-x (Affordable Neighborhoods for New Yorkers) en abril de 2024, que se centra principalmente en la vivienda de alquiler y excluye en gran medida a los condominios de Manhattan.
¿Qué es el programa de bonificación fiscal 485-x?
El programa 485-x, promulgado en abril de 2024, es el sustituto neoyorquino de la 421-a. Sus diferencias clave incluyen:
- Enfoque en el alquiler: beneficia sobre todo a los desarrollos de alquiler, no a los condominios
- Asequibilidad permanente: las unidades asequibles deben seguir siéndolo para siempre (a diferencia de la 421-a)
- Mayores requisitos salariales: los proyectos de 100 o más unidades deben pagar a los trabajadores de la construcción más de 40 dólares por hora
- Exenciones ampliadas: hasta 40 años para los proyectos de alquiler que cumplan los requisitos
- Exclusión de condominios: los proyectos en propiedad solo cumplen los requisitos fuera de Manhattan y con valores tasados inferiores a 89 dólares por pie cuadrado
Conclusión: los compradores de condominios de Manhattan no pueden beneficiarse del 485-x. El flujo de nuevos condominios con bonificaciones fiscales significativas ha terminado en la práctica.
¿Qué edificios siguen teniendo bonificaciones fiscales 421-a?
Varios desarrollos de lujo de Manhattan y Brooklyn obtuvieron exenciones 421-a antes de que expirara el programa. Estos edificios siguen ofreciendo un ahorro fiscal sustancial a los compradores de reventa:
One Manhattan Square
| Detalle | Información |
|---|---|
| Dirección | 252 South Street, Lower East Side |
| Promotor | Extell Development |
| Finalizado | 2019 |
| Bonificación fiscal | 421-a de 20 años |
| Beneficios restantes | ~14 años (a fecha de 2025) |
Esta torre de cristal de 80 plantas frente al agua en el Lower East Side cuenta con más de 100.000 pies cuadrados de comodidades, incluida una piscina de 75 pies, una cancha de baloncesto, una bolera, baños turcos, un simulador de golf y un teatro privado. Meyer Davis diseñó interiores con ventanales de suelo a techo y vistas panorámicas al East River.
Waterline Square (Upper West Side)
| Detalle | Información |
|---|---|
| Dirección | Riverside Boulevard, W. 59th, 63rd Streets |
| Promotor | GID Development Group |
| Finalizado | 2019 |
| Bonificación fiscal | 421-a de 20 años |
| Arquitectos | Richard Meier, Kohn Pedersen Fox, Rafael Viñoly |
Tres torres diseñadas por arquitectos de renombre con 263 unidades de condominio que comparten más de 90.000 pies cuadrados de comodidades y un parque privado de 3 acres.
15 Hudson Yards
| Detalle | Información |
|---|---|
| Dirección | 15 Hudson Yards, West 30th Street |
| Promotor | Related Companies / Oxford Properties |
| Finalizado | 2019 |
| Bonificación fiscal | 421-a de 20 años |
| Arquitecto | Diller Scofidio + Renfro con Rockwell Group |
El primer edificio residencial de Hudson Yards, esta torre de 70 plantas conecta directamente con el complejo comercial anclado por Neiman Marcus.
35 Hudson Yards
| Detalle | Información |
|---|---|
| Dirección | 35 Hudson Yards, West 33rd Street |
| Promotor | Related Companies / Oxford Properties |
| Finalizado | 2019 |
| Altura | 1.009 pies (la más alta de Hudson Yards) |
| Bonificación fiscal | 421-a de 20 años |
Incluye el Equinox Hotel, una instalación de fitness de 60.000 pies cuadrados y 137 residencias privadas con interiores de Yabu Pushelberg.
The Kent (Upper East Side)
| Detalle | Información |
|---|---|
| Dirección | 200 East 95th Street, Carnegie Hill |
| Promotor | Extell Development |
| Finalizado | 2018 |
| Bonificación fiscal | 421-a de 20 años |
| Beneficios restantes | ~13 años (a fecha de 2025) |
Edificio de 30 plantas de inspiración Art Deco con 83 residencias, a una avenida del metro de la Segunda Avenida en la calle 96. Diseñado por Beyer Blinder Belle con interiores de Champalimaud, el edificio se ubica cerca de colegios privados de elite como Dalton, Sacred Heart y Chapin.
One West End Avenue
| Detalle | Información |
|---|---|
| Dirección | 1 West End Avenue, Upper West Side |
| Promotor | Elad Group |
| Finalizado | 2017 |
| Bonificación fiscal | 421-a de 20 años |
| Beneficios restantes | ~12 años (a fecha de 2025) |
Esta torre de lujo de 42 plantas en la esquina de la calle 59 Oeste ofrece vistas panorámicas al río Hudson y acceso directo a Riverside Park South. Diseñada por Pelli Clarke Pelli Architects con interiores de Jeffrey Beers International, el edificio cuenta con un acceso privado para vehículos, una piscina cubierta de 75 pies y más de 20.000 pies cuadrados de comodidades.
One Riverside Park (50 Riverside Boulevard)
| Detalle | Información |
|---|---|
| Dirección | 50 Riverside Boulevard, Upper West Side |
| Promotor | Extell Development |
| Finalizado | 2015 |
| Bonificación fiscal | 421-a de 20 años |
| Beneficios restantes | Hasta 2035-2037 |
Otro desarrollo de Extell a lo largo de Riverside Boulevard, One Riverside Park cuenta con 219 residencias con interiores de Shamir Shah Design. El edificio ofrece más de 50.000 pies cuadrados de comodidades, entre ellas LA PALESTRA, un club atlético y spa de 40.000 pies cuadrados con una piscina de 75 pies, un muro de escalada, canchas de baloncesto y squash y un simulador de golf.
242 Broome (Essex Crossing)
| Detalle | Información |
|---|---|
| Dirección | 242 Broome Street, Lower East Side |
| Promotor | Delancey Street Associates |
| Finalizado | 2018 |
| Bonificación fiscal | 421-a de 20 años |
| Beneficios restantes | ~13 años (a fecha de 2025) |
El primer condominio de Essex Crossing, este edificio de 14 plantas diseñado por SHoP Architects cuenta con 55 residencias con interiores de DXA Studio. Las cocinas incluyen encimeras de mármol Calacatta, armarios de nogal a medida y electrodomésticos Gaggenau. Los residentes disfrutan de acceso directo a los 300.000 pies cuadrados de comercio de Essex Crossing, al revitalizado Essex Street Market y al food hall Market Line.
Brooklyn Point (Downtown Brooklyn)
| Detalle | Información |
|---|---|
| Dirección | 138 Willoughby Street, Downtown Brooklyn |
| Promotor | Extell Development |
| Finalizado | 2019 |
| Bonificación fiscal | 421-a de 25 años |
| Beneficios restantes | Hasta 2045 |
La torre más alta de Brooklyn con 720 pies, Brooklyn Point ofrece una de las últimas bonificaciones fiscales de 25 años disponibles en la Ciudad de Nueva York. Diseñado por Kohn Pedersen Fox con interiores de Katherine Newman, el edificio de 68 plantas cuenta con 458 residencias y más de 40.000 pies cuadrados de comodidades, incluida la piscina infinita en azotea residencial más alta del hemisferio occidental. Situado sobre City Point, los residentes tienen acceso directo a Dekalb Market Hall, Target y Alamo Drafthouse Cinema. Varias líneas de metro (2, 3, B, Q, R, A, C, G) quedan a unos pasos.
¿Cuánto puede ahorrar con una bonificación fiscal 421-a?
El ahorro de la bonificación fiscal varía según el valor de la propiedad y la tasación del edificio, pero la diferencia es sustancial:
| Escenario | Impuesto anual sobre la propiedad | Ahorro a 12 años |
|---|---|---|
| Condominio de 2,5 millones SIN bonificación | 25.000-40.000 dólares | 0 dólares |
| Condominio de 2,5 millones CON 421-a (exención completa) | 2.000-5.000 dólares | 240.000-420.000 dólares |
Durante el periodo de eliminación gradual, los impuestos aumentan de forma incremental:
- Años 13-14: 20 % de los impuestos completos
- Años 15-16: 40 % de los impuestos completos
- Años 17-18: 60 % de los impuestos completos
- Años 19-20: 80 % de los impuestos completos
¿Qué deben saber los compradores antes de adquirir un condominio 421-a?
1. Calcule los años de bonificación restantes
Las bonificaciones están vinculadas a la fecha del certificado de ocupación del edificio, no a su fecha de compra. Un edificio finalizado en 2019 tiene aproximadamente 14 años restantes en 2025, con algunos de esos años dentro del periodo de eliminación gradual.
2. Anticipe el "salto fiscal"
Cuando expire la bonificación, su impuesto sobre la propiedad saltará a las tarifas plenas de mercado, con un posible aumento de más de 20.000 a 50.000 dólares anuales. Los compradores inteligentes:
- Incorporan los impuestos completos al análisis de asequibilidad a largo plazo
- Apartan ahorros durante los años de impuestos bajos
- Tienen en cuenta la expiración de la bonificación al planificar una venta futura
3. Comprenda la prima de reventa
Los estudios de la Oficina Presupuestaria Independiente de NYC (NYC Independent Budget Office) hallaron que los compradores de condominios de Manhattan pagan aproximadamente un 0,43 % del precio de venta por cada año adicional de beneficios 421-a restantes. Esto significa que:
- Las unidades con más años restantes alcanzan precios más altos
- La prima disminuye cada año a medida que se reducen los beneficios
- El comprador debe calcular si la prima justifica el ahorro restante
4. Verifique las condiciones específicas del edificio
No todas las exenciones 421-a son idénticas. Antes de comprar, verifique:
- La fecha exacta de expiración de la exención del edificio
- Si se encuentra en el periodo de exención completa o de eliminación gradual
- La factura fiscal real del año en curso (los planes de oferta pueden inducir a error)
Para el panorama completo de 2026 en todos los instrumentos fiscales de NYC, bonificaciones, impuestos de transmisión, tramos del mansion tax, FIRPTA y 1031, consulte el recurso maestro: NYC Real Estate Taxes & Abatements.
¿Qué otros programas de bonificación fiscal existen para los propietarios de condominios de NYC?
Bonificación fiscal para cooperativas y condominios
Este programa anual ofrece reducciones fiscales del 17,5 % al 28,1 % a los propietarios de condominios y co-op que cumplan los requisitos, en función del valor tasado. Los requisitos incluyen:
- La unidad debe ser su vivienda principal
- No puede poseer más de tres unidades en el mismo desarrollo
- La unidad no puede estar en manos de una LLC ni de una entidad mercantil
- El edificio no puede recibir ya beneficios 421-a, 421-g o J-51
- El edificio debe pagar los salarios vigentes a su personal
Nota: los edificios con bonificaciones 421-a no son elegibles. Una vez que expira la 421-a, los propietarios pueden solicitar este programa.
Bonificación fiscal J-51
El programa J-51 ofrece ventajas fiscales para edificios sometidos a renovación. Recientemente reactivado para edificios con valores tasados medios iguales o inferiores a 45.000 dólares por unidad (aproximadamente 450.000 dólares de valor de mercado). Se usa sobre todo para edificios de alquiler, pero está disponible para co-op y condominios en mejoras de capital.
Preguntas frecuentes sobre las bonificaciones fiscales de NYC
¿Qué es la bonificación fiscal 421-a?
La bonificación fiscal 421-a era un programa de exención del impuesto sobre la propiedad de la Ciudad de Nueva York que reducía los impuestos de la obra nueva residencial durante 10 a 35 años. El programa expiró el 15 de junio de 2022, pero los edificios que cumplieron los requisitos antes de la fecha límite siguen recibiendo beneficios.
¿Aún puedo comprar un condominio con bonificación fiscal 421-a en Manhattan?
Sí, pero solo como compra de reventa en edificios que obtuvieron la exención antes de junio de 2022. Ningún desarrollo nuevo de condominios en Manhattan puede cumplir los requisitos para los beneficios 421-a. Edificios como One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent y Brooklyn Point siguen ofreciendo años de bonificación restantes a los compradores.
¿Cuánto duran las bonificaciones fiscales 421-a?
La mayoría de las bonificaciones 421-a de los condominios de Manhattan duran 20 años: 12 años de exención completa (100 %) seguidos de una eliminación gradual de 8 años en la que los impuestos suben un 20 % cada dos años. Algunos edificios recibieron bonificaciones de 25 años con 21 años de exención completa.
¿Qué sustituyó al programa 421-a?
El programa 485-x (Affordable Neighborhoods for New Yorkers), promulgado en abril de 2024, sustituyó a la 421-a. Sin embargo, el 485-x beneficia sobre todo a los desarrollos de alquiler y excluye en gran medida a los condominios de Manhattan.
¿Obtengo una bonificación completa de 20 años cuando compro un condominio de reventa?
No. Hereda los años restantes vinculados a la fecha del certificado de ocupación original del edificio. Si la bonificación del edificio comenzó en 2019 y usted compra en 2025, restan aproximadamente 14 años de beneficios.
¿Qué ocurre cuando expira la bonificación fiscal?
Su impuesto sobre la propiedad aumenta a las tarifas plenas de mercado. Para un condominio de lujo típico de Manhattan, esto puede suponer un aumento anual de 20.000 a 50.000 dólares o más. Planifique con antelación incorporando los impuestos completos a su presupuesto a largo plazo.
¿Puedo obtener a la vez una bonificación 421-a y la bonificación fiscal para cooperativas y condominios?
No. Los edificios que reciben beneficios 421-a no son elegibles para la bonificación fiscal para cooperativas y condominios de NYC. Sin embargo, una vez que expira la 421-a, los propietarios pueden solicitar la bonificación para co-op y condominios si cumplen los requisitos.
¿Cómo compruebo si un edificio tiene una bonificación fiscal 421-a?
Visite el buscador de exenciones 421-a del Departamento de Finanzas de NYC y busque por dirección o por número de distrito-manzana-lote. La base de datos muestra todas las propiedades que reciben beneficios 421-a en la actualidad.
El futuro de las bonificaciones fiscales en el sector inmobiliario de Manhattan
La expiración de la 421-a representa un cambio fundamental en la política de vivienda de NYC:
Para la obra nueva: sin incentivos fiscales significativos para la construcción de condominios, cabe esperar menos edificios nuevos de condominios en Manhattan. Los promotores pueden virar hacia el alquiler (que cumple los requisitos del 485-x), hacia proyectos totalmente asequibles, o reducir su actividad de desarrollo.
Para los edificios 421-a existentes: representan un conjunto de oportunidades cada vez menor. Con el paso de los años, los beneficios restantes disminuyen y, con el tiempo, ningún condominio de Manhattan llevará exenciones 421-a.
Para los compradores: si las ventajas fiscales pesan en su decisión de compra, la ventana se estrecha. Los edificios que obtuvieron la 421-a antes de 2022 ofrecen un valor genuino, pero ese valor disminuye cada año.
Para la referencia fiscal autorizada de NYC en 2026, incluida la situación actual del inventario 421-a, las tasas del mansion tax, los impuestos de transmisión y el modelado del salto fiscal, consulte NYC Real Estate Taxes & Abatements. Esta guía se actualiza cada trimestre.
Hable con un experto inmobiliario de Manhattan
Comprender las bonificaciones fiscales es esencial para tomar decisiones de inversión informadas en el sector inmobiliario de la Ciudad de Nueva York. Tanto si le interesa One Manhattan Square, Waterline Square, Hudson Yards, One West End Avenue, One Riverside Park, 242 Broome, The Kent, Brooklyn Point u otros edificios con beneficios 421-a restantes, trabajar con un corredor experimentado puede ayudarle a calcular el verdadero valor de este ahorro fiscal.
Manhattan Miami Real Estate
Contacte con nosotros para recibir orientación personalizada sobre condominios de Manhattan con bonificaciones fiscales.
Recursos relacionados
- NYC Department of Finance: 421-a Exemption
- NYC HPD: Tax Incentive Programs
- Cooperative and Condominium Tax Abatement
- Manhattan Condo Market Analysis
- Buying an Apartment in NYC
Este artículo tiene únicamente fines informativos y no constituye asesoramiento fiscal, legal ni financiero. Consulte a profesionales cualificados sobre su situación concreta. Información vigente a diciembre de 2025.
Relacionado: temas fiscales del sector inmobiliario de NYC
Las siguientes secciones consolidan temas relacionados con los impuestos inmobiliarios de Manhattan que antes existían como publicaciones independientes. El contenido se conserva literalmente de los artículos originales para mantener la continuidad factual.
Impuestos inmobiliarios frente a impuestos sobre la propiedad, diferencias clave
Lo más probable es que piense que el impuesto inmobiliario (real estate tax) y el impuesto sobre la propiedad (property tax) son lo mismo. Es la forma en que la mayoría de la gente usa los términos de manera intercambiable, lo que genera cierta confusión. Si posee su propia vivienda y, además, un barco, un coche u otro bien de valor, conviene que conozca la diferencia. Aunque ambos tipos de bienes tributan en función de su valor, lo que realmente pagará dependerá de si se clasifican como impuestos inmobiliarios o como bienes muebles. Si todavía no le quedan claras las diferencias, no pasa nada, porque entraremos en más detalle a continuación.
¿Qué son los impuestos inmobiliarios?
Cuando una persona posee un bien inmueble, tiene que pagar impuestos inmobiliarios. Para determinar cuánto pagará cada propietario, hay que multiplicar una tasa fijada para la ciudad o el municipio por el valor justo de mercado de la vivienda. El valor justo de mercado de una vivienda puede cambiar con el tiempo según los precios a los que se hayan vendido viviendas similares del barrio en los últimos años y las mejoras realizadas en el interior y el exterior de la vivienda. Si alguna vez ha oído hablar de alguien que no quería dejar entrar a un tasador en su casa por miedo a que la valorara por encima de su valor actual, normalmente intenta evitar que suban sus impuestos inmobiliarios.
El IRS define los bienes inmuebles como cualquier tipo de terreno y todo lo que esté fijado a ese terreno. Así que, si posee un coto de caza o cualquier tipo de terreno, sea cual sea su uso e incluso si no hay ningún edificio en él, ese terreno estaría sujeto a impuestos inmobiliarios. Además, si posee una cabaña en ese terreno, está sujeta a impuestos inmobiliarios y puede aumentar el valor del conjunto de la propiedad. Asimismo, un edificio comercial o industrial también está sujeto a impuestos inmobiliarios. Por último, todo lo construido bajo la propiedad tributa como bien inmueble. Esto puede incluir piscinas, espacios habitables subterráneos, refugios antiaéreos, garajes y casi cualquier otra cosa que pudiera construir bajo tierra.
Más sobre cómo se calculan los impuestos inmobiliarios
La forma de determinar una tasa fiscal puede depender de dónde viva. Por ejemplo, en Nueva York, la tasa se determina tomando la tasa de al menos tres municipios, condados, pueblos o distritos escolares distintos y dividiéndola entre el número de fuentes de las que se obtiene. Esto significa que la tasa fiscal exacta puede variar dentro de una misma ciudad.
Cómo se pagan los impuestos
Cuando posee una vivienda, puede pagar sus impuestos directamente al IRS o puede pagarlos a su prestamista, que abonará su factura fiscal al IRS en su nombre. Si ya ha pagado la vivienda por completo y ya no tiene préstamo, es más probable que pague sus impuestos directamente al IRS. Quienes estén en esta categoría de propietarios deben tener especial cuidado de pagar los impuestos íntegramente y a tiempo para evitar gravámenes sobre su vivienda y otras sanciones.
Si tiene un préstamo para su vivienda, los impuestos suelen sumarse a su cuota mensual del préstamo. El prestamista recauda ese importe para poder pagar sus impuestos trimestralmente al IRS. Si no realiza los pagos de los impuestos inmobiliarios al prestamista, este iniciará un procedimiento de ejecución hipotecaria del mismo modo que lo haría si estuviera atrasado en los pagos de la hipoteca.
¿Qué son los impuestos sobre bienes muebles?
Cuando posee activos móviles, como un coche, un barco o una casa móvil, esos activos estarán sujetos a impuestos sobre bienes muebles. Al igual que los impuestos inmobiliarios, los impuestos sobre bienes muebles suelen aplicarse a una tasa concreta. El coste total de los impuestos sobre bienes muebles que paga por un activo móvil también depende, en muchos estados, del valor del activo. Así, por ejemplo, cuando tiene un barco valorado en 10.000 dólares y una tasa fiscal del 3 %, tendrá que pagar 300 dólares cada año por los impuestos sobre bienes muebles de ese barco. Tener una tasación actualizada del valor de sus bienes muebles puede ahorrarle dinero en impuestos, porque el valor de muchos tipos de activos móviles tiende a bajar.
Igual que con los impuestos inmobiliarios, si no paga sus impuestos sobre bienes muebles íntegramente y a tiempo, podría afrontar tasas, gravámenes sobre el bien e incluso su embargo.
Algunas excepciones
Una regla general es que, si puede mover algo sin que se dañe, entra en la categoría de bien sujeto a impuesto sobre bienes muebles. Pero si tiene que permanecer fijo en el terreno, tributa como impuesto inmobiliario. Una casa remolque se clasifica como bien mueble si está en un terreno que no pertenece a quien posee la casa remolque, como en un parque de casas remolque. En cambio, las viviendas prefabricadas se consideran bienes inmuebles una vez construidas sobre la propiedad, aunque técnicamente se hayan trasladado para pasar a formar parte de ella. Es poco probable que la mayoría de los inmuebles de NYC entren en alguna de estas categorías, pero hay barrios donde es posible.
Conclusión
La mayoría de los impuestos sobre una vivienda se resuelven en el momento de la venta de la casa, pero si le preocupa no tener claro cómo funciona un aspecto concreto del sistema fiscal, puede consultar a un asesor fiscal u otro profesional. También es importante recordar que atrasarse en sus impuestos inmobiliarios no es una opción, tanto si paga sus impuestos a su prestamista como si los abona usted mismo en su oficina fiscal local. Si acaba atrasándose, también se expondrá a la posibilidad de gravámenes sobre su inmueble e incluso a su ejecución hipotecaria.
Impuesto sobre plusvalías: reducción y aplazamiento en el sector inmobiliario de NYC
Por qué entregar al gobierno más de lo que le corresponde cuando vende su vivienda principal o su propiedad de inversión? Hay más de una forma de aplazar y de reducir el impuesto sobre plusvalías (CGT) al vender una propiedad. Aunque requiere planificación y el cumplimiento estricto de las normas del gobierno, si concurren las circunstancias, sin duda funcionan.
Nuestro enfoque combina la asesoría inmobiliaria con una formación en contabilidad, lo que nos permite evaluar tanto los costes de la transacción como los resultados después de impuestos para la situación de cada cliente.
Cuando un cliente vende su propiedad, un objetivo primordial es maximizar el beneficio de la revalorización del precio. Uno de los principales costes que afrontan todos los vendedores es el CGT, un impuesto que pueden adeudar sobre la revalorización de la propiedad en el momento de la venta. Los propietarios avispados planifican con antelación siempre que es posible para minimizar o aplazar cualquier obligación de CGT.
La obligación fiscal depende, en muchos sentidos, de las circunstancias concretas del vendedor. Por ejemplo, la propiedad puede ser:
-
Una vivienda principal
-
Una segunda vivienda o casa de vacaciones, o un pied-à-terre
-
Una propiedad de inversión
La propiedad puede pertenecer a:
-
Una persona física
-
Un matrimonio
-
Una sociedad u otra entidad mercantil
La obligación del impuesto sobre plusvalías depende, en muchos sentidos, de detalles como estos. El otro factor es el tiempo. Cuánto tiempo posee alguien una propiedad también influye en la obligación de CGT. En este artículo expondremos detalles y opciones en términos generales. Quien desee asesoramiento específico sobre sus circunstancias particulares debe consultar a su contable fiscal de EE. UU. Y, si es extranjero, debe consultar a un contable fiscal de su país de origen que comprenda las implicaciones de los tratados fiscales, si los hubiera.
¿Qué es el impuesto sobre plusvalías?
El impuesto sobre plusvalías es un impuesto que el IRS aplica a los beneficios obtenidos cuando, en este contexto, se vende un inmueble en propiedad. Si la venta se salda con pérdidas o sin ganancia ni pérdida, no se adeuda impuesto. Sin embargo, en la mayoría de los casos habrá plusvalía, ya que los precios de los inmuebles tienden a subir con el tiempo a la par que la inflación.
¿Cómo se calcula la "ganancia" y cómo se puede reducir?
El beneficio, o plusvalía neta, se calcula restando la base de coste de la propiedad del producto neto de la venta. La base de coste es el precio pagado para comprar la propiedad, más los gastos de cierre incurridos para completar la compra, más el coste de cualquier mejora de capital permanente realizada en la propiedad durante la titularidad, menos la recuperación de la depreciación (que no abordaremos aquí).
Sustituir electrodomésticos no es una mejora permanente, por lo que no puede usarse para aumentar la base de coste y reducir la ganancia. Reformar la cocina con armarios y encimeras nuevos, en cambio, se considera una mejora permanente y aumenta la base de coste de la propiedad (compensaría la plusvalía y el impuesto resultante). El coste de repintar esa misma cocina se considera mantenimiento, no mejora de capital. Los propietarios deben conservar todos los recibos asociados a las mejoras de capital para acreditar su base de coste si el IRS necesita confirmación.
Los gastos de cierre de la venta de la propiedad reducen la plusvalía. Partidas como las comisiones del corredor, los impuestos de transmisión de la ciudad y otros costes directos asociados a la venta pueden usarse para reducir la cifra de beneficio y, por tanto, el CGT adeudado.
¿Cómo puede afectar el tiempo al impuesto sobre plusvalías inmobiliarias?
Las propiedades vendidas antes de un año generan plusvalías a corto plazo, que el IRS considera renta ordinaria. A menudo, el impuesto a la tasa de renta ordinaria sobre la ganancia será mucho más alto que las tasas de plusvalías a largo plazo, según el tramo del impuesto sobre la renta en el que se sitúe. Por eso es mejor poseer la propiedad durante más de un año. Si la propiedad se vende por un motivo imprevisto y aprobado por el IRS, la obligación fiscal puede condonarse o reducirse. Entre los motivos figuran el divorcio o la separación, una enfermedad grave, la pérdida del empleo o un desastre natural, por ejemplo.
El motivo de la titularidad afecta al impuesto sobre plusvalías
Una vivienda principal vendida con ganancia estará sujeta a un CGT limitado. Una persona soltera puede reducir la ganancia imponible en 250.000 dólares antes de calcular el CGT. Un matrimonio puede reducir la ganancia imponible en 500.000 dólares. El impuesto sobre plusvalías puede, por tanto, reducirse al contraer matrimonio.
Si planea vender su vivienda y se trata de una segunda residencia o casa de vacaciones, planificar con antelación puede dar buenos frutos. El IRS considera que una vivienda es residencia principal si se ha ocupado como tal durante un mínimo de dos años en el periodo de cinco años anterior. Establecer una nueva dirección principal para el correo, el censo electoral, el permiso de conducir, etc., dos años antes de vender la propiedad puede reducir sustancialmente la obligación de CGT.
Cambiar el estatus de cada propiedad de inversión o segunda vivienda a vivienda principal antes de vender aplazará de forma continua hasta 500.000 dólares de obligación de CGT. El IRS no limita cuántas veces puede usarse una residencia personal para beneficiarse de la reducción fiscal. Quizá no sea posible planificar tanto, así que el inversor debería considerar la siguiente vía de aplazamiento del CGT.
¿Y las propiedades de inversión?
Vender una propiedad de inversión con beneficio generará CGT. Por fortuna, el gobierno introdujo un programa para que el inversor pueda aplazar el CGT por un periodo de tiempo ilimitado. Deben seguirse normas concretas, pero es otro ejemplo de cómo EE. UU. apoya la propiedad inmobiliaria de los inversores nacionales y extranjeros.

Las reglas del 1031 Exchange, intercambio con impuesto diferido
Un 1031 Exchange (también llamado Starker Exchange, Like-Kind Exchange o 1031 Tax Deferred Exchange) permite a los inversores aplazar todo el CGT siempre que reinviertan el producto de la venta en otra propiedad aprobada. Las normas son estrictas y deben seguirse con precisión, pero también tienen parámetros amplios que facilitan el aplazamiento. A continuación ofrecemos algunos consejos sobre cómo evitar pagar impuestos al vender una casa.
Proceso del 1031 Exchange
Cuando se vende una propiedad de inversión y todo el producto se destina a comprar otra propiedad de inversión, la obligación de CGT se traspasa a la siguiente propiedad. Cuando se vende esa propiedad y se compra otra, la obligación de CGT se traspasa de nuevo. Esto puede continuar indefinidamente. En algún momento, si se vende una propiedad de inversión y se liquidan los beneficios, la ganancia de la venta de esa propiedad, por sí sola, generará CGT que habrá que pagar.
El IRS exige que, para aplicar el aplazamiento de la obligación fiscal, la siguiente compra sea de "la misma naturaleza" (like-kind). Esto significa que, si se vende un inmueble de inversión, debe comprarse más inmueble de inversión. Un condominio de lujo de Manhattan puede venderse y, con ello, comprarse más de una propiedad de menor coste en Miami.
Lo que importa es que todas las propiedades del 1031 Exchange sean de inversión y que todo el producto de la venta se destine a comprar la nueva propiedad "de la misma naturaleza". Esto significa que, por ejemplo, un terreno sin urbanizar muy caro en Nevada comprado para su desarrollo pero que nunca se desarrolló podría "intercambiarse" por una casa de piedra rojiza (brownstone) en Manhattan más un condominio en Miami Beach. Un inmueble de inversión por otro inmueble (o inmuebles) de inversión de igual o mayor valor.
¿Por qué se llama intercambio?
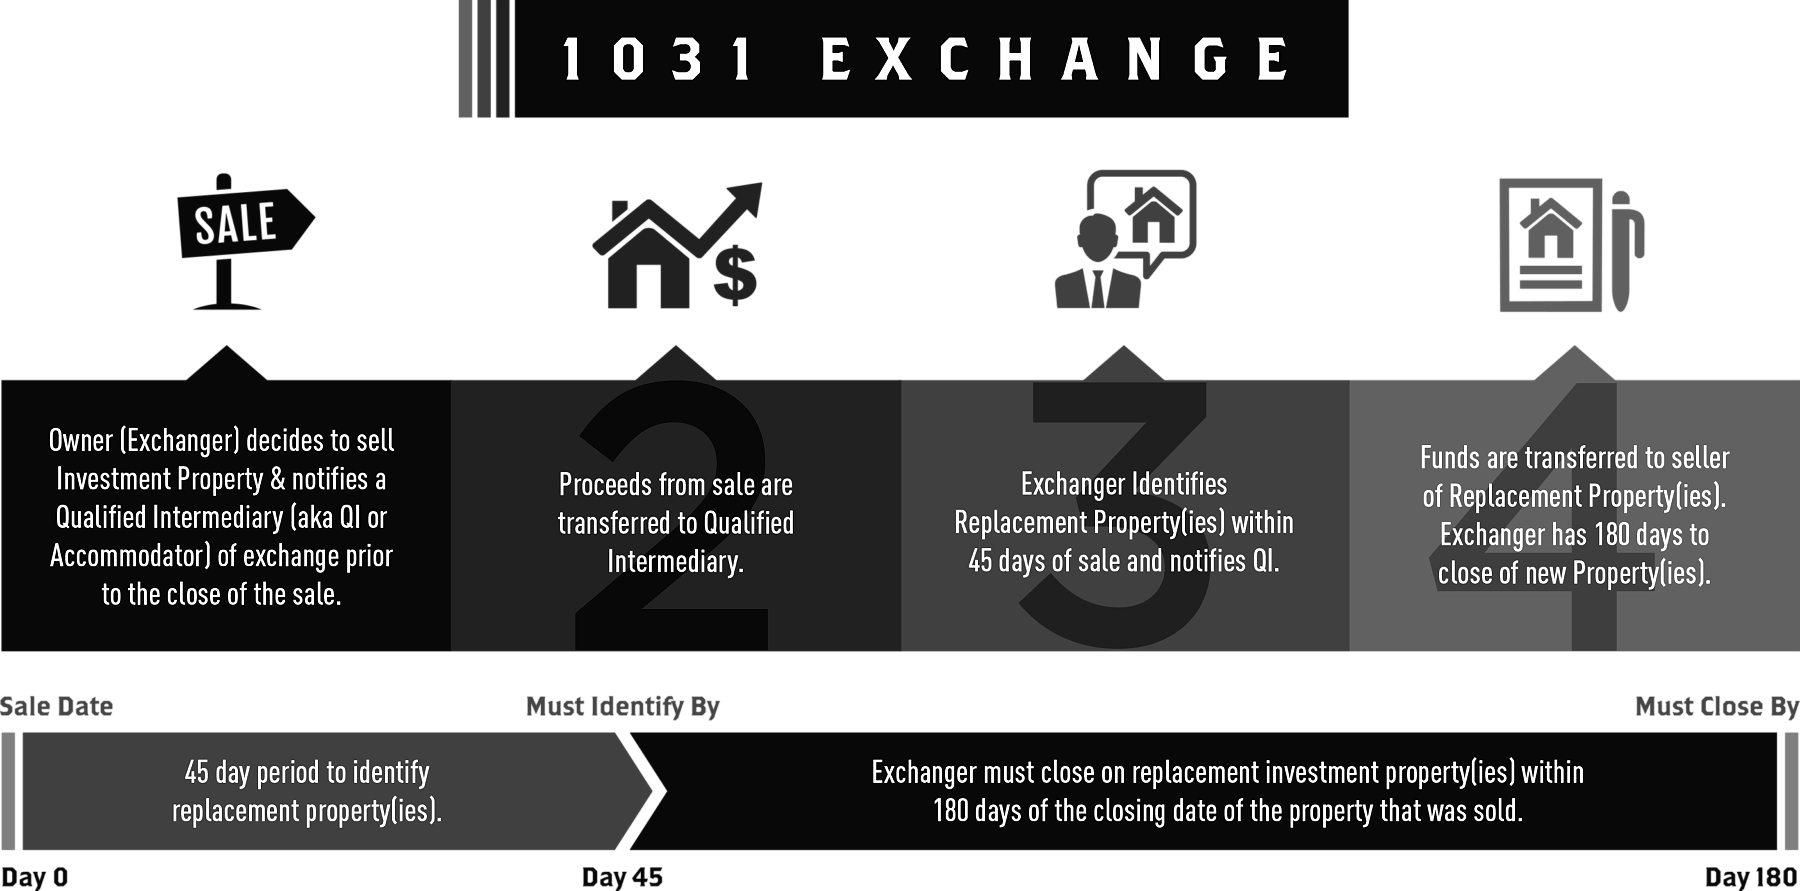
La venta y la compra deben realizarse a través de un intermediario aprobado y cualificado, o QI. El QI conserva el producto de la venta y lo entrega al vendedor o vendedores de la propiedad de reemplazo, o propiedades, sin que el vendedor original llegue a tocarlo. Así, legalmente, la venta y compra se considera "un intercambio". La idea la introdujo el congresista Stalker, y las normas figuran en la Sección 1031 del Código del IRS, de ahí los dos nombres.
¿Qué reglas debe seguir un vendedor para aplazar el CGT?
-
Todas las propiedades deben estar en Estados Unidos.
-
Todas las propiedades deben ser "de la misma naturaleza", de modo que un bien inmueble no puede "intercambiarse" por acciones, bonos o efectivo, por ejemplo.
-
El inmueble del 1031 exchange adquirido (recién comprado) debe ser de valor igual o superior al de la propiedad que se vende (cedida).
-
La propiedad cedida debe haberse usado para inversión, y no para otro fin, y la propiedad adquirida también debe destinarse a fines de inversión. (Es decir, una propiedad de inversión residencial en NYC bajo 1031 exchange por una propiedad comercial en Florida bajo 1031 exchange).
-
Deben respetarse los plazos establecidos por el IRS. La venta y la compra no tienen que ser simultáneas. Por eso lo gestiona todo un QI. El QI completa la venta y conserva todo el producto. El vendedor dispone entonces de 45 días para encontrar una propiedad de reemplazo (o propiedades), y la compra de los reemplazos debe completarse en un plazo de 180 días desde la venta anterior. El QI conservará el producto de la venta, cerrará la compra o compras y transferirá los fondos sin que el propietario original tenga acceso alguno a ellos.
-
El vendedor puede elaborar una lista breve aprobada de posibles propiedades de adquisición para los registros del QI y, a continuación, habilitar a su agente inmobiliario para negociar la compra de modo que el QI pueda cerrar la transacción o transacciones.
-
Es aceptable realizar un "intercambio inverso", que significa que el inversor encuentra y cierra la propiedad adquirida antes de cerrar la venta de la propiedad cedida. El QI explicará cómo funciona, pero lo que importa es que el inversor seguirá pudiendo aplazar el CGT cuando se cierre la transacción de la propiedad cedida.
-
El Acuerdo de Intercambio que redacta el QI debe confirmar que todos los pasos exigidos por el IRS se han completado correctamente y forman parte del plan global de aplazamiento fiscal 1031.
-
Si el vendedor (cedente) financia la compra (adquisición), el préstamo debe ser "apropiado". No debe ser lo bastante grande como para proporcionar un excedente de efectivo al vendedor, ya que de lo contrario anula el intercambio y se adeuda el CGT.
-
El QI (a veces llamado acomodador) debe dedicarse a tiempo completo al negocio de intermediación. El QI no debe tener ninguna relación financiera con el vendedor, de modo que no puede ser, por ejemplo, su agente inmobiliario, su contable (CPA) ni su abogado habitual.
Eso es todo. El CGT puede minimizarse y aplazarse conociendo y siguiendo las reglas.
Una nota final sobre el "boot"
Los 1031 Exchange tienen su propia jerga: ceder, adquirir, intermediario, etc. Otro término que oyen los inversores es la palabra "boot". Por lo general se refiere a cualquier efectivo recibido directamente de la venta de la propiedad. Es decir, efectivo que no pasó por el QI. En cuanto recibe físicamente efectivo de la venta, ese efectivo es imponible. Por eso conviene rodearse de asesores, como nosotros, que conozcan todas las reglas tan estrictas de los 1031 exchange.
Nuestro enfoque de la estrategia de plusvalías
Con una formación en contabilidad, ayudamos a los clientes a evaluar toda la gama de estrategias disponibles, desde las exclusiones de la vivienda principal hasta los 1031 exchange y las ventas a plazos, y a entender cómo se aplica cada una a su situación concreta. Cada transacción es distinta, y el enfoque adecuado depende del tipo de propiedad, la estructura de titularidad y los objetivos de inversión a largo plazo.
Trabajamos en estrecha colaboración con los asesores fiscales y los abogados de cada cliente para garantizar la coherencia en todos los aspectos de la transacción.
Reserve un momento para conversar con nuestro Managing Broker Anthony Guerriero, MBA, CPA, y analizar su situación concreta.
Recursos relacionados
- Calculadora de producto neto. Estime cuánto le queda tras vender
- NYC frente a Miami: comparación de consideraciones fiscales y de inversión para compradores internacionales
Preguntas frecuentes, impuestos inmobiliarios de NYC
Preguntas frecuentes
¿Qué es la bonificación fiscal 421-a de NYC y sigue disponible?
¿Cuál es la diferencia entre los impuestos inmobiliarios y los impuestos sobre la propiedad?
¿Cómo puedo reducir o aplazar el impuesto sobre plusvalías al vender un inmueble en NYC?
¿De verdad se congelan los impuestos de los condominios de NYC durante 20 años con la 421-a?
¿Qué edificios de Manhattan y Brooklyn siguen ofreciendo bonificaciones fiscales hasta 2045?
¿Reciben los propietarios de co-op las mismas ventajas fiscales que los de condominio?
¿Cómo afecta la FIRPTA a los vendedores extranjeros de inmuebles en NYC?
¿Qué es el mansion tax de NYC y cuándo se aplica?
Impuestos inmobiliarios de NYC y Miami
Mansion tax, 421-a, FIRPTA y plusvalías, en ambos mercados.
Compradores internacionalesGuía de compradores internacionales de NYC
FIRPTA, retención y estructuras de titularidad.
InventarioCo-op y condominios de NYC
Listados activos de Manhattan con filtros de bonificación.
Cuando esté listo
Empiece con una conversación, no con un listado.
Manhattan Miami asesora a compradores y vendedores en ambos mercados. Empezamos por entender sus objetivos y, a continuación, seleccionamos los edificios, los barrios y el momento adecuados.
Inicie la conversaciónEdificios de condominios 421-a activos en NYC hasta 2042-2045
Seleccionado por Manhattan Miami
Edificios 421-a destacados aún bajo bonificación
| Edificio | Barrio | Tramo de bonificación | Plazo restante | Rango de reventa |
|---|---|---|---|---|
| Central Park Tower | Calle 57 / Billionaires Row | 20 años | Hasta ~2045 | 10M-250M+ dólares |
| 111 West 57th | Calle 57 / Billionaires Row | 20 años | Hasta ~2042 | 8M-70M dólares |
| One High Line | West Chelsea | 20 años | Hasta ~2043 | 5M-45M dólares |
| 35 Hudson Yards | Hudson Yards | 20 años | Hasta ~2042 | 5M-60M dólares |
| The Cortland | West Chelsea | 20 años | Hasta ~2044 | 2,75M-25M dólares |
| 520 Park Avenue | Upper East Side | 20 años | Hasta ~2040 | 15M-130M dólares |
| 432 Park Avenue | Midtown / Park Ave | 20 años | Hasta ~2036 | 7M-95M dólares |
| One57 | Calle 57 / Billionaires Row | 10 años+10 años | Hasta ~2032 | 4M-100M dólares |
| 15 Hudson Yards | Hudson Yards | 20 años | Hasta ~2041 | 4M-30M dólares |
| 56 Leonard Street | Tribeca | 15 años | Hasta ~2031 | 3M-50M dólares |
Inventario activo: obra nueva en preconstrucción de Miami, Billionaires' Beach Miami.