Puntos clave
- El estado de Nueva York aprobó su primer impuesto pied-à-terre en el presupuesto del año fiscal 2027 (FY2027), firmado por la gobernadora Kathy Hochul el 28 de mayo de 2026, después de que ella y el alcalde Zohran Mamdani lo propusieran el 15 de abril de 2026.
- Se trata de un recargo anual sobre residencias que no son vivienda principal, vigente desde el 1 de julio de 2026 y con vencimiento el 30 de junio de 2031. En su primera fase, el umbral es de US$5 millones de valor de mercado según el Department of Finance para viviendas de una a tres familias y de US$1 millón para condominios y co-ops.
- La oficina de la gobernadora proyectó al menos US$500 millones anuales; el Contralor de la Ciudad (City Comptroller) lo situó más cerca de US$340 millones a US$380 millones. Las cifras de propiedades afectadas van desde las 13.000 citadas en abril hasta las 11.226 que modeló el Contralor de la Ciudad.
- La escala de tipos ya está publicada. Los condominios y co-ops pagan el 4 por ciento de US$1 millón a US$3 millones, el 5,25 por ciento hasta US$5 millones y el 6,5 por ciento por encima; las viviendas de una a tres familias pagan el 0,8, el 1,05 y el 1,3 por ciento en tramos a partir de US$5 millones.
- El 29 de septiembre de 2026, un juez de Staten Island ordenó a la ciudad rehacer la implementación: retirar el padrón de propiedades publicado, anular las notificaciones enviadas y remitir otras más acotadas. El recargo sigue en pie, y el Ayuntamiento ha apelado.
Septiembre de 2026: un juez ordena rehacer la implementación
El 29 de septiembre de 2026, el juez Wayne M. Ozzi, de Staten Island, dictaminó que la ciudad gestionó mal la puesta en marcha del recargo y dio la razón a una coalición de propietarios que demandó por lo que describieron como una "confusión masiva". El Department of Finance había enviado notificaciones a propietarios que no estaban sujetos al impuesto, incluidos dueños de una única vivienda principal, y había publicado un padrón con más de 900.000 propiedades que muchos lectores interpretaron como la lista de contribuyentes.
El fallo, según informaron The New York Times y 6sqft, obliga a la ciudad a retirar ese padrón y sustituirlo por una lista más acotada, limitada a las propiedades realmente sujetas al recargo, a anular las notificaciones anteriores y a enviar otras nuevas que expliquen cómo se determinó que cada propiedad cumplía los requisitos. The Real Deal informó de la misma orden el 29 de septiembre.
La demanda impugnaba la implementación, no el impuesto, de modo que el recargo sigue siendo ley. El Ayuntamiento calificó la decisión de errónea y la apeló, lo que suspende temporalmente la orden mientras se resuelve la apelación. Una demanda distinta, presentada por el fundador de Wynn Resorts, Stephen Wynn, y el exsecretario de Comercio Wilbur Ross, impugna el impuesto en sí, alegando que recae únicamente sobre quienes no residen en la ciudad, según Gothamist.
El impuesto que siempre volvía ya está aquí
Durante más de una década, el impuesto pied-à-terre fue la idea que no desaparecía y que tampoco se aprobaba. Sus promotores en Albany y en el Ayuntamiento lo plantearon, lo acotaron y lo archivaron bajo varias administraciones. Para el comprador que contemplaba una residencia de planta completa en Central Park South, siguió siendo una hipótesis: una partida para someter a prueba de estrés, no para pagar. Eso cambió en 2026.
El 15 de abril de 2026, la gobernadora Kathy Hochul y el alcalde Zohran Mamdani propusieron el primer impuesto pied-à-terre del estado. La Legislatura lo aprobó a finales de mayo como parte del presupuesto FY2027, y la gobernadora lo firmó el 28 de mayo de 2026. Entró en vigor el 1 de julio de 2026 y vence el 30 de junio de 2031, salvo prórroga. Para Billionaires' Row, un corredor construido casi por completo sobre segundas residencias, esto ya no es un debate. Es una cuestión de planificación.
Qué dice realmente la ley aprobada
Conviene leer la norma con atención, porque los detalles determinan quién paga y cuánto. Esto es lo que establece la ley aprobada:
- Es un recargo anual, no un gasto de cierre. El impuesto se repite cada año en que se conserva la propiedad. Esa es precisamente su lógica, y es lo que lo distingue del mansion tax y de los impuestos de transmisión (transfer taxes), que se pagan una sola vez en la compra.
- El umbral no es una sola cifra. Hasta el 30 de junio de 2028 es de US$5 millones de valor de mercado según el Department of Finance para viviendas de una a tres familias y de US$1 millón para condominios y co-ops; los co-ops se valoran según un valor de mercado imputado, asignado por número de acciones y facturado a la sociedad cooperativa. Desde el 1 de julio de 2028, todas las categorías convergen en un umbral de US$5 millones con los tipos de las viviendas de una a tres familias, valoradas mediante ventas comparables en condiciones de plena competencia (arm's length).
- Grava las residencias que no son vivienda principal. El recargo se aplica cuando la propiedad no es la residencia principal de su propietario, de un familiar directo ni de un inquilino con un contrato de arrendamiento a largo plazo de buena fe. Atención a la trampa de la versión abreviada: no es solo un impuesto para propietarios de fuera del estado. Un residente de la ciudad de Nueva York que posee una segunda unidad en la ciudad también lo debe, porque solo una vivienda puede ser residencia principal.
- La proyección de recaudación está en discusión. La oficina de la gobernadora proyectó al menos US$500 millones al año, y el plan financiero aprobado contempla US$506 millones para el año fiscal 2027. El Contralor de la Ciudad, al modelar ajustes en el alquiler y en el comportamiento de los propietarios, lo situó más cerca de US$340 millones a US$380 millones.
Los promotores señalaron el tipo de propietario al que apuntaban, en referencia a residencias utilizadas para resguardar patrimonio más que como hogar, y mencionaron algunas de las propiedades más caras del país, entre ellas el penthouse de Midtown que Ken Griffin compró por una cifra difundida públicamente cercana a US$238 millones. En la fase de propuesta, la oficina de la gobernadora Hochul estimó que unas 13.000 propiedades de la ciudad de Nueva York quedaban dentro del alcance. Tras la aprobación, varias alertas a clientes han hecho circular cifras de unas 10.000 y unas 14.000 sin citar fuente, mientras que el modelo publicado por el propio Contralor de la Ciudad arroja 11.226. Conviene tratar cualquier cifra aislada como una estimación y comprobar de qué fase procede.
La escala de tipos
La propuesta de abril dejaba el tipo en blanco. La ley aprobada, no. Hasta el 30 de junio de 2028, los condominios y co-ops pagan el 4 por ciento del valor de mercado de US$1 millón a US$3 millones, el 5,25 por ciento de US$3 millones a US$5 millones y el 6,5 por ciento por encima de US$5 millones. Las viviendas de una a tres familias pagan el 0,8 por ciento de US$5 millones a US$15 millones, el 1,05 por ciento de US$15 millones a US$25 millones y el 1,3 por ciento por encima de US$25 millones. El tipo no es progresivo por tramos: una vivienda unifamiliar de US$30 millones paga el 1,3 por ciento sobre la totalidad del valor, es decir, US$390.000 al año. Desde el 1 de julio de 2028, todas las categorías pasan a un único umbral de US$5 millones con los tipos de las viviendas de una a tres familias, y el valor de mercado se fija mediante ventas comparables en condiciones de plena competencia y no por el método legal basado en rentas de alquiler.
Las cuentas
El recargo está vinculado a la valoración de la ciudad, por lo que el coste depende de esa cifra y no de lo que usted pagó. La aritmética es una simple multiplicación, y se acumula a lo largo de una tenencia prolongada. Por eso mismo el universo de compradores la sigue de cerca. Un gasto de cierre único es una magnitud conocida que se absorbe una vez. Un cargo anual recurrente altera la tasa interna de retorno de mantener un activo trofeo durante diez o veinte años.
Así se analiza con rigor:
- Parta de lo que existe hoy. Valore el activo frente a los impuestos ya vigentes, que se explican más abajo y en nuestro análisis sobre el impuesto pied-à-terre y el mercado inmobiliario de lujo en Manhattan.
- Añada la capa del recargo. Aplique el tipo publicado para la categoría de la propiedad sobre su valor de mercado según el Department of Finance y observe cómo cambia el perfil de costes de tenencia a lo largo de un horizonte realista, incluido el escalón de 2028, cuando convergen los umbrales.
- Obtenga la valoración, no el precio. Como explica la siguiente sección, la forma en que la ciudad mide el valor importa tanto como el tipo en sí.
Ese enfoque pone precio a la obligación que existe y no a la que se propuso.
La valoración es donde está el dinero
La pregunta decisiva no es el tipo. Es a qué valor se vincula el umbral. El sistema del impuesto sobre bienes inmuebles de la ciudad de Nueva York asigna a los condos y co-ops valores de mercado y de tasación muy por debajo de sus precios de venta, porque la ley estatal obliga al Department of Finance a basar esos valores en ingresos teóricos por alquiler y no en el precio al que realmente se negocian las unidades. La ley aprobada fija el umbral para condominios y co-ops en US$1 millón de ese valor de mercado del Department of Finance, no en US$5 millones ni en el precio de venta. Los resúmenes publicados no coinciden en este punto: la mayoría interpreta el umbral como valor de mercado, uno lo interpreta como valor de tasación (assessed value), y la diferencia es lo bastante relevante como para verificarla en su propia unidad.
The City Reporter expuso la brecha el 22 de abril de 2026, cuando la medida aún era una propuesta, y las cifras son llamativas. Un condo en 432 Park Avenue vendido por US$26 millones tenía un valor de mercado según el Department of Finance de poco menos de US$1,9 millones y un valor de tasación de US$785.477. Al revisar los registros de esa torre, el medio no encontró ninguna unidad residencial que superara un umbral de US$5 millones según su valor de tasación, y exactamente una, comprada por US$91 millones en 2017, que lo superaría según su valor de mercado. Leídas frente al umbral de US$1 millón para condominios que el estado realmente aprobó, las mismas cifras apuntan en sentido contrario: un valor de mercado de poco menos de US$1,9 millones queda de lleno dentro del impuesto. El apartamento de Sting en 220 Central Park South, comprado por US$65,7 millones en 2019, tiene un valor de tasación actual cercano a US$1,89 millones.
El umbral que importa en Billionaires' Row es US$1 millón de valor de mercado municipal, y muy poco en el corredor queda por debajo.
Un ejemplo de la diferencia es el penthouse de la planta 96 de 432 Park Avenue, vendido por US$87,7 millones en 2016. Es una venta pasada, no una transacción actual, pero muestra la desconexión con claridad: según The City Reporter, el valor de mercado de esa unidad según el Department of Finance es de US$3,8 millones y su valor de tasación, de US$1,6 millones. Un umbral de US$5 millones vinculado a esas cifras la habría dejado completamente fuera. El umbral de US$1 millón para condominios que aprobó el estado, no.
El presidente del condado de Manhattan, Brad Hoylman-Sigal, que impulsó versiones anteriores del proyecto durante más de una década, lo planteó así cuando se anunció la propuesta: los superricos globales que utilizan el mercado inmobiliario de la ciudad de Nueva York para estacionar su patrimonio deberían contribuir a los servicios municipales que protegen y sostienen esa inversión. La conclusión para el comprador es concreta: la cifra que determina su obligación es el valor de mercado según el Department of Finance, no su precio de compra, así que conviene obtenerla antes del cierre.
Por qué Billionaires' Row está en el centro
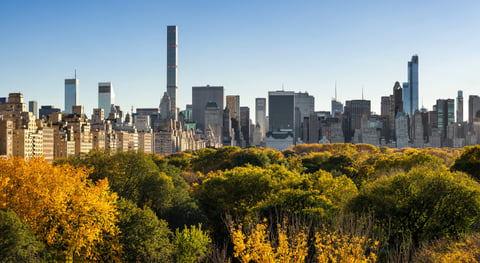
Billionaires' Row no es un segmento de precio. Es una geografía: el corredor a lo largo de West 57th Street y las manzanas adyacentes, justo al sur de Central Park, anclado por Central Park Tower, 220 Central Park South, 111 West 57th Street y One57. Las residencias estándar del corredor se negocian en un rango de entre ocho cifras bajas y ocho cifras medias, mientras que las unidades de planta completa y los penthouses alcanzan las nueve cifras en la parte más alta.
Como explica nuestra guía de Billionaires' Row en Nueva York, la demanda aquí se concentra en inversores internacionales, family offices y compradores del sector financiero que ven estas residencias tanto como reserva de valor como lugar donde vivir. Muchos las poseen a través de sociedades de responsabilidad limitada por motivos de privacidad y planificación patrimonial. Una gran parte de estas viviendas son, en el sentido más literal, pied-à-terres de propietarios cuya residencia principal está en otro lugar. Esa es precisamente la titularidad a la que apunta el impuesto.
Así que el recargo no roza el corredor. Apunta directamente a él. Sin embargo, dos fuerzas tiran en direcciones opuestas, y un comprador serio debería sopesar ambas.
La escasez actúa en sentido contrario
La oferta de verdaderos activos trofeo en Billionaires' Row es estructuralmente limitada. El corredor moderno surgió de un ciclo de entregas de torres superaltas aproximadamente entre 2014 y 2022, y las residencias de planta completa con vista directa a Central Park rara vez cambian de manos. Buena parte de la actividad del segmento más alto se produce fuera del mercado, mediante asignaciones del promotor y redes de brókers, no en plataformas públicas.
La escasez genuina suele amortiguar el impacto de los impuestos sobre el coste de tenencia en el segmento más alto. Cuando solo existe un puñado de residencias de planta completa con vistas protegidas al parque, los compradores que las desean no se disuaden fácilmente por un recargo anual, por inoportuno que sea. La presión recaería con más fuerza sobre la oferta más intercambiable, las unidades de plantas bajas y medias en las que el comprador tiene sustitutos más cercanos, y con menos fuerza sobre las plantas trofeo irremplazables.
Los impuestos que ya existen hoy
El nuevo recargo se suma a una estructura de costes que los compradores de propiedades trofeo ya soportan. Antes de modelar la capa del pied-à-terre, conviene entender la base.
- El mansion tax. Nueva York aplica un mansion tax a las compras residenciales a partir de US$1 millón, de carácter progresivo, de modo que el tipo sube a medida que el precio alcanza los tramos superiores. En una compra trofeo, es una de las partidas individuales más elevadas al cierre.
- Impuestos de transmisión (transfer taxes). Tanto el estado de Nueva York como la ciudad de Nueva York gravan la transmisión de bienes inmuebles. En las compras de condominios de obra nueva, el promotor suele trasladar al comprador la obligación del impuesto de transmisión, lo que eleva el coste total de una venta del promotor frente a una reventa.
- Costes de tenencia recurrentes. Los propietarios de activos trofeo ya pagan importantes impuestos anuales sobre la propiedad, gastos comunes (common charges) y cuotas de mantenimiento. El recargo pied-à-terre es una nueva partida recurrente que se suma a todo ello.
Los gastos de cierre del comprador rondan entre el 3 y el 5 por ciento en condos de obra nueva cuando se aplican los gastos de cierre del promotor, y se acercan al 2 a 3 por ciento en una reventa. Los compradores extranjeros también se encuentran con la retención FIRPTA del lado del vendedor, y la mayoría de los boards de Billionaires' Row están preparados para admitir compradores internacionales y titularidad mediante LLC. Esa es la base. El impuesto pied-à-terre es la nueva variable que se añade.
Cómo se relaciona con el traslado a Florida
No se puede hablar de un impuesto neoyorquino sobre segundas residencias sin hablar de Florida. La migración de patrimonio de Nueva York al sur de Florida ha sido uno de los grandes movimientos de capital de los últimos años, y el tratamiento fiscal es uno de sus motores principales. Florida no tiene impuesto estatal sobre la renta y, para un comprador que decide dónde fijar su residencia principal, la comparación es contundente.
El nuevo impuesto agudiza esa comparación de una manera concreta. Algunos propietarios de Billionaires' Row mantienen su apartamento en Nueva York como segunda residencia precisamente porque su domicilio fiscal está en otro lugar. Un recargo anual dirigido a propietarios neoyorquinos sin residencia principal encarece exactamente ese esquema. Nuestro análisis de la migración fiscal de Nueva York a Miami explica cómo los compradores exigentes hacen estas cuentas.
El efecto, sin embargo, no es simétrico. Un comprador que traslada su residencia principal a Miami puede querer conservar una base en Nueva York, y esa base es, por definición, un pied-à-terre. Así, la misma migración que lleva el domicilio a efectos del impuesto sobre la renta a Florida puede dejar atrás exactamente el tipo de titularidad neoyorquina sin residencia principal que grava este impuesto. Ambas tendencias interactúan en lugar de anularse, y el resultado neto depende de la estructura de cada comprador, de su plan de tenencia y de su tolerancia a los costes recurrentes. Lo esencial es hacer los números reales, y la calculadora fiscal Nueva York y Miami y la más amplia comparación inmobiliaria entre Manhattan y Miami son el punto de partida adecuado.
Qué significa para la demanda en Billionaires' Row
Con el impuesto aprobado y sus tipos publicados, el perfil del resultado probable está más claro que cualquier cifra aislada.
- La demanda trofeo de primer nivel es la más protegida. La escasez, la dinámica fuera de mercado y la motivación de reserva de valor protegen el segmento de plantas completas y penthouses. Estos compradores son los menos sensibles al precio ante un cargo anual de tenencia.
- La oferta de gama media concentra el mayor riesgo. Las residencias estándar con sustitutos más cercanos, en Manhattan o en mercados globales competidores, notarían el recargo de forma más directa en precios y absorción.
- La valoración sigue decidiendo el importe de la factura. El umbral es lo bastante bajo como para abarcar el corredor, pero es el valor de mercado según el Department of Finance, y no el precio de venta, lo que determina lo que realmente paga cada propietario.
- Florida sigue en el panorama. Cualquier aumento de los costes de tenencia en Nueva York alimenta el relato migratorio, sobre todo entre compradores que pueden trasladar su residencia principal sin renunciar a su presencia en Nueva York.
Nada de esto aconseja quedarse al margen. Los tipos están publicados y los umbrales cambian de nuevo en 2028, y los compradores a los que mejor les va en este corredor entienden tanto la estructura de costes actual como lo que ahora figura en la ley. Valore el activo frente a los impuestos realmente vigentes, aplique el recargo publicado al valor de mercado de la propiedad según el Department of Finance y decida con información completa.
¿Está pensando en comprar o vender una propiedad trofeo? Nuestros brókers trabajan a diario los mercados de Manhattan y Miami. Escríbanos por WhatsApp para una conversación privada y sin compromiso.
Preguntas frecuentes
¿Existe un impuesto pied-à-terre en la ciudad de Nueva York en 2026?
Sí. La gobernadora Kathy Hochul y el alcalde Zohran Mamdani propusieron el primer impuesto pied-à-terre del estado el 15 de abril de 2026; la Legislatura lo aprobó a finales de mayo como parte del presupuesto FY2027 y la gobernadora lo firmó el 28 de mayo de 2026. Entró en vigor el 1 de julio de 2026 y vence el 30 de junio de 2031, salvo prórroga. Es un recargo anual sobre residencias que no son la vivienda principal de su propietario, de un familiar directo ni de un inquilino con un contrato de arrendamiento a largo plazo de buena fe, con un umbral en su primera fase de US$5 millones de valor de mercado según el Department of Finance para viviendas de una a tres familias y de US$1 millón para condominios y co-ops.
¿Cuánto costaría el impuesto pied-à-terre en un apartamento trofeo?
Depende de la categoría de la propiedad y de la valoración de la ciudad, no del precio pagado. Hasta el 30 de junio de 2028, los condominios y co-ops pagan el 4 por ciento del valor de mercado según el Department of Finance de US$1 millón a US$3 millones, el 5,25 por ciento hasta US$5 millones y el 6,5 por ciento por encima, mientras que las viviendas de una a tres familias pagan el 0,8, el 1,05 y el 1,3 por ciento en tramos a partir de US$5 millones. El tipo se aplica sobre la totalidad del valor y no tramo a tramo, de modo que una vivienda unifamiliar de US$30 millones paga el 1,3 por ciento, es decir, US$390.000 al año. Como los valores de mercado del Department of Finance en condominios trofeo están muy por debajo de los precios de venta, la factura de un apartamento de nueve cifras depende de una valoración que conviene obtener antes de modelar nada.
¿Qué diferencia hay entre el mansion tax y el impuesto pied-à-terre?
El mansion tax es un impuesto único que se paga al cierre en compras residenciales a partir de US$1 millón, con una estructura progresiva que aumenta a medida que sube el precio. El impuesto pied-à-terre es un recargo anual recurrente sobre residencias que no son vivienda principal, con un umbral en su primera fase de US$1 millón de valor de mercado municipal para condominios y co-ops y de US$5 millones para viviendas de una a tres familias. El mansion tax es un coste de comprar. El impuesto pied-à-terre es un coste de conservar, año tras año.
¿Podrían los condos trofeo eludir el impuesto pied-à-terre gracias al valor de tasación?
Con mucha menos facilidad de lo que sugería la propuesta de abril. Como informó The City Reporter el 22 de abril de 2026, el Department of Finance asigna a los condos y co-ops valores de mercado y de tasación muy por debajo de sus precios de venta, porque el sistema se basa en ingresos teóricos por alquiler y no en el precio al que realmente se negocian las unidades. El medio constató que, en 432 Park Avenue, un condo vendido por US$26 millones tenía un valor de mercado según el Department of Finance inferior a US$1,9 millones. Ese análisis contrastaba un umbral de US$5 millones. La ley aprobada fija el umbral para condominios y co-ops en US$1 millón de ese mismo valor de mercado, por lo que unidades que la propuesta habría dejado fuera quedan dentro del impuesto, y desde el 1 de julio de 2028 la valoración pasa a basarse en ventas comparables en condiciones de plena competencia.
¿Qué relación tiene con quienes se trasladan de Nueva York a Florida?
Florida no tiene impuesto estatal sobre la renta, y el aumento de los costes de tenencia en Nueva York alimenta la migración de patrimonio ya existente hacia el sur de Florida. Un impuesto pied-à-terre encarece mantener una vivienda en Nueva York que no es residencia principal, que es exactamente el esquema que prefieren muchos compradores que se trasladan. Ambas tendencias interactúan en lugar de anularse, ya que un comprador que traslada su domicilio principal a Miami puede querer conservar un pied-à-terre en Nueva York, que es precisamente la titularidad que grava el nuevo impuesto.
Próximos pasos
Si está evaluando una residencia en el corredor, analice la oferta y la estructura de costes en paralelo. Revise las oportunidades actuales en nuestra página de apartamentos en venta en Billionaires' Row y haga sus propios números con la calculadora fiscal Nueva York y Miami para ver cómo se compara una posición en Nueva York con una en Florida según su estructura concreta. Cuando quiera hablar de opciones fuera de mercado o modelar una tenencia a largo plazo con el impuesto pied-à-terre a sus tipos publicados, contacte con nuestro equipo de asesoría para una conversación privada.