Poin-poin utama
- Negara Bagian New York memberlakukan pajak pied-à-terre pertamanya dalam anggaran tahun fiskal 2027 (FY2027), yang ditandatangani Gubernur Kathy Hochul pada 28 Mei 2026, setelah ia dan Wali Kota Zohran Mamdani mengusulkannya pada 15 April 2026.
- Ini adalah biaya tambahan tahunan atas hunian yang bukan tempat tinggal utama, berlaku mulai 1 Juli 2026 dan berakhir pada 30 Juni 2031. Pada tahap pertama, ambangnya adalah US$5 juta nilai pasar menurut Department of Finance untuk rumah satu hingga tiga keluarga dan US$1 juta untuk kondominium dan co-op.
- Kantor gubernur memproyeksikan setidaknya US$500 juta per tahun; Pengawas Keuangan Kota (City Comptroller) memperkirakannya lebih dekat ke US$340 juta hingga US$380 juta. Jumlah properti yang terdampak berkisar dari 13.000 yang disebut pada bulan April hingga 11.226 menurut pemodelan City Comptroller.
- Jadwal tarif telah diterbitkan. Kondominium dan co-op membayar 4 persen dari US$1 juta hingga US$3 juta, 5,25 persen hingga US$5 juta, dan 6,5 persen di atasnya; rumah satu hingga tiga keluarga membayar 0,8, 1,05, dan 1,3 persen dalam rentang mulai US$5 juta.
- Pada 29 September 2026, seorang hakim di Staten Island memerintahkan kota untuk mengulang pelaksanaannya: menurunkan daftar properti yang telah diterbitkan, membatalkan pemberitahuan yang sudah dikirim, dan mengirim pemberitahuan baru yang lebih terbatas. Pada 4 November, pengadilan banding membatalkan perintah tersebut sehingga kota dapat melanjutkan. Biaya tambahan itu sendiri tetap berlaku.
September 2026: Hakim Memerintahkan Pelaksanaan Diulang
Pada 29 September 2026, Hakim Wayne M. Ozzi di Staten Island memutuskan bahwa kota keliru menangani peluncuran biaya tambahan ini, dan memenangkan koalisi pemilik rumah yang menggugat atas apa yang mereka sebut "kebingungan massal". Department of Finance telah mengirimkan pemberitahuan kepada pemilik yang tidak terkena pajak, termasuk pemilik satu-satunya tempat tinggal utama, dan menerbitkan daftar berisi lebih dari 900.000 properti yang oleh banyak pembaca dianggap sebagai daftar wajib pajak.
Putusan tersebut, sebagaimana diberitakan The New York Times dan 6sqft, mewajibkan kota menurunkan daftar itu dan menggantinya dengan daftar yang lebih sempit yang hanya memuat properti yang benar-benar terkena biaya tambahan, membatalkan pemberitahuan sebelumnya, serta mengirim pemberitahuan baru yang menjelaskan dasar penetapan setiap properti. The Real Deal memberitakan perintah yang sama pada 29 September.
Gugatan itu mempersoalkan pelaksanaannya, bukan pajaknya, sehingga biaya tambahan tetap menjadi hukum. Balai Kota menyebut putusan tersebut keliru dan mengajukan banding. Gugatan terpisah dari pendiri Wynn Resorts, Stephen Wynn, dan mantan Menteri Perdagangan Wilbur Ross menggugat pajak itu sendiri, dengan argumen bahwa pajak tersebut hanya dikenakan kepada mereka yang bukan penduduk kota, menurut Gothamist.
November 2026: Pengadilan Banding Membatalkan Perintah
Pada 4 November 2026, empat hakim Appellate Division membatalkan perintah Hakim Ozzi dan menolak perkara tersebut. Majelis memutuskan bahwa para pemilik rumah yang menggugat tidak memiliki kedudukan hukum, karena masuk dalam daftar atau menerima pemberitahuan tidak merugikan mereka (The Real Deal, 4 November 2026). Kota tidak wajib menurunkan daftar properti atau membatalkan pemberitahuan yang telah dikirim.
Putusan itu bertumpu pada siapa yang berhak menggugat, bukan pada sah-tidaknya pajak. Gugatan terpisah terhadap biaya tambahan itu sendiri, yang diajukan di Suffolk County, masih berjalan, dan kuasa hukum para pemilik rumah dalam perkara yang ditolak itu mengatakan kepada The Real Deal bahwa ia memperkirakan putusan pada Desember. The Real Deal juga melaporkan bahwa pengecualian dari Department of Finance telah menekan jumlah rumah yang berpotensi terkena biaya tambahan hingga kurang dari 9.000.
Pemilu paruh waktu tidak mengubah pajak tambahan tersebut. Baca apa arti pemilu paruh waktu 2026 bagi pembeli di Manhattan dan Miami, serta bagaimana Albany, Tallahassee, dan suku bunga KPR kini membentuk perhitungannya.
Pajak yang Terus Kembali Akhirnya Tiba
Selama lebih dari satu dekade, pajak pied-à-terre adalah gagasan yang tidak pernah hilang, tetapi juga tidak pernah disahkan. Para pengusulnya di Albany dan di Balai Kota mengajukannya, mempersempitnya, lalu menyimpannya kembali di bawah beberapa pemerintahan. Bagi pembeli yang mengincar hunian satu lantai penuh di Central Park South, pajak ini tetap bersifat hipotetis: satu pos untuk uji ketahanan, bukan untuk dibayar. Hal itu berubah pada 2026.
Pada 15 April 2026, Gubernur Kathy Hochul dan Wali Kota Zohran Mamdani mengusulkan pajak pied-à-terre pertama di negara bagian tersebut. Badan legislatif negara bagian mengesahkannya pada akhir Mei sebagai bagian dari anggaran FY2027, dan gubernur menandatanganinya pada 28 Mei 2026. Pajak ini mulai berlaku pada 1 Juli 2026 dan berakhir pada 30 Juni 2031, kecuali diperpanjang. Bagi Billionaires' Row, koridor yang hampir seluruhnya dibangun di atas rumah kedua, ini bukan lagi perdebatan. Ini adalah persoalan perencanaan.
Isi Sebenarnya dari Undang-Undang yang Disahkan
Bacalah undang-undangnya dengan cermat, karena detailnya menentukan siapa yang membayar dan berapa besarnya. Inilah ketentuan yang ditetapkan undang-undang tersebut:
- Ini biaya tambahan tahunan, bukan biaya penutupan transaksi. Pajak ini berulang setiap tahun selama Anda memiliki properti tersebut. Itulah intinya, dan itulah yang membedakannya dari mansion tax dan pajak pengalihan (transfer taxes) yang dikenakan sekali saat pembelian.
- Ambangnya bukan satu angka. Hingga 30 Juni 2028, ambangnya adalah US$5 juta nilai pasar menurut Department of Finance untuk rumah satu hingga tiga keluarga dan US$1 juta untuk kondominium dan co-op, dengan co-op dinilai berdasarkan nilai pasar yang diperhitungkan, dialokasikan menurut jumlah saham, dan ditagihkan kepada korporasi koperasinya. Mulai 1 Juli 2028, semua kelas menyatu pada ambang US$5 juta dengan tarif rumah satu hingga tiga keluarga, dinilai berdasarkan penjualan pembanding yang wajar (arm's length).
- Sasarannya adalah hunian yang bukan tempat tinggal utama. Biaya tambahan berlaku apabila properti tersebut bukan tempat tinggal utama pemiliknya, anggota keluarga dekatnya, atau penyewa dengan sewa jangka panjang yang sah. Waspadai jebakan dalam versi ringkasnya: ini bukan hanya pajak bagi pemilik dari luar negara bagian. Penduduk New York City yang memiliki unit kedua di kota itu juga wajib membayarnya, karena hanya satu rumah yang dapat menjadi tempat tinggal utama.
- Proyeksi penerimaannya diperdebatkan. Kantor gubernur memproyeksikan setidaknya US$500 juta per tahun, dan rencana keuangan yang disahkan mencantumkan US$506 juta untuk tahun fiskal 2027. City Comptroller, dengan memodelkan penyesuaian sewa dan perilaku, memperkirakannya lebih dekat ke US$340 juta hingga US$380 juta.
Para pengusul menyebut jenis pemilik yang mereka sasar, yakni hunian yang digunakan untuk menyimpan kekayaan alih-alih sebagai rumah, dan merujuk pada beberapa properti termahal di negara itu, termasuk penthouse di Midtown yang dibeli Ken Griffin dengan harga yang dilaporkan secara publik mendekati US$238 juta. Pada tahap usulan, kantor Gubernur Hochul memperkirakan sekitar 13.000 properti di New York City masuk cakupan. Setelah pengesahan, sejumlah catatan untuk klien mengedarkan angka sekitar 10.000 dan sekitar 14.000 tanpa menyebut sumber, sementara pemodelan yang diterbitkan City Comptroller sendiri menghasilkan 11.226. Perlakukan setiap angka tunggal sebagai perkiraan dan periksa dari tahap mana angka itu berasal.
Jadwal Tarif
Usulan bulan April membiarkan tarifnya kosong. Undang-undang yang disahkan tidak. Hingga 30 Juni 2028, kondominium dan co-op membayar 4 persen dari nilai pasar untuk US$1 juta hingga US$3 juta, 5,25 persen untuk US$3 juta hingga US$5 juta, dan 6,5 persen di atas US$5 juta. Rumah satu hingga tiga keluarga membayar 0,8 persen untuk US$5 juta hingga US$15 juta, 1,05 persen untuk US$15 juta hingga US$25 juta, dan 1,3 persen di atas US$25 juta. Tarifnya tidak bertingkat antarrentang: rumah tapak satu keluarga senilai US$30 juta membayar 1,3 persen atas seluruh nilainya, atau US$390.000 per tahun. Mulai 1 Juli 2028, semua kelas beralih ke satu ambang US$5 juta dengan tarif rumah satu hingga tiga keluarga, dengan nilai pasar ditetapkan berdasarkan penjualan pembanding yang wajar, bukan dengan metode pendapatan sewa sesuai ketentuan undang-undang.
Hitungan Biayanya
Biaya tambahan ini terikat pada penilaian kota, sehingga biayanya mengikuti angka tersebut, bukan harga yang Anda bayar. Hitungannya hanya perkalian sederhana, dan jumlahnya terus bertambah selama masa kepemilikan yang panjang. Justru karena itulah kalangan pembeli mencermatinya. Biaya penutupan satu kali adalah besaran yang diketahui dan ditanggung sekali. Biaya tahunan yang berulang mengubah tingkat pengembalian internal dari memegang aset trofi selama sepuluh atau dua puluh tahun.
Berikut cara yang disiplin untuk memperhitungkannya:
- Berpijak pada yang berlaku hari ini. Nilai aset tersebut terhadap pajak yang sudah berlaku, yang dibahas di bawah ini dan dalam ulasan kami tentang pajak pied-à-terre dan properti mewah Manhattan.
- Tambahkan lapisan biaya tambahan. Terapkan tarif yang telah diterbitkan untuk kelas properti tersebut pada nilai pasarnya menurut Department of Finance, lalu lihat bagaimana profil biaya kepemilikan berubah sepanjang masa kepemilikan yang realistis, termasuk perubahan pada 2028 saat ambang-ambangnya menyatu.
- Ambil penilaiannya, bukan harganya. Sebagaimana dijelaskan bagian berikutnya, cara kota mengukur nilai sama pentingnya dengan tarif itu sendiri.
Pendekatan itu menghitung kewajiban yang benar-benar ada, bukan yang pernah diusulkan.
Penilaianlah yang Menentukan
Pertanyaan yang menentukan bukanlah tarifnya. Pertanyaannya adalah nilai mana yang menjadi acuan ambang. Sistem pajak properti New York City menetapkan nilai pasar dan nilai taksiran kondominium dan co-op jauh di bawah harga jualnya, karena hukum negara bagian mewajibkan Department of Finance mendasarkan nilai-nilai itu pada pendapatan sewa teoretis, bukan pada harga transaksi unit yang sebenarnya. Undang-undang yang disahkan menetapkan ambang kondominium dan co-op pada US$1 juta dari nilai pasar Department of Finance tersebut, bukan pada US$5 juta dan bukan pada harga jual. Ringkasan yang diterbitkan tidak seragam dalam hal ini: sebagian besar membaca ambang itu sebagai nilai pasar, satu membacanya sebagai nilai taksiran (assessed value), dan perbedaannya cukup material untuk dipastikan pada unit Anda sendiri.
The City Reporter memaparkan selisih itu pada 22 April 2026, ketika kebijakan ini masih berupa usulan, dan angkanya mencolok. Sebuah kondominium di 432 Park Avenue yang terjual seharga US$26 juta memiliki nilai pasar menurut Department of Finance sedikit di bawah US$1,9 juta dan nilai taksiran US$785.477. Setelah menelaah catatan menara tersebut, media itu tidak menemukan satu pun unit hunian yang akan melampaui ambang US$5 juta berdasarkan nilai taksirannya, dan tepat satu unit, dibeli seharga US$91 juta pada 2017, yang akan melampauinya berdasarkan nilai pasar. Jika dibaca terhadap ambang kondominium US$1 juta yang benar-benar disahkan negara bagian, angka yang sama justru menunjuk ke arah sebaliknya: nilai pasar sedikit di bawah US$1,9 juta jelas berada di dalam cakupan pajak. Apartemen Sting di 220 Central Park South, yang dibeli seharga US$65,7 juta pada 2019, memiliki nilai taksiran saat ini sekitar US$1,89 juta.
Ambang yang penting di Billionaires' Row adalah US$1 juta nilai pasar kota, dan sangat sedikit properti di koridor ini yang berada di bawahnya.
Salah satu ilustrasi kesenjangan itu adalah penthouse lantai 96 di 432 Park Avenue, yang terjual seharga US$87,7 juta pada 2016. Itu penjualan masa lalu, bukan transaksi saat ini, tetapi menunjukkan ketidaksesuaian dengan jelas: menurut The City Reporter, nilai pasar unit tersebut menurut Department of Finance adalah US$3,8 juta dan nilai taksirannya US$1,6 juta. Ambang US$5 juta yang dikaitkan dengan angka-angka itu akan sepenuhnya melewatkannya. Ambang kondominium US$1 juta yang disahkan negara bagian tidak.
Presiden Borough Manhattan, Brad Hoylman-Sigal, yang mengusung versi-versi awal rancangan undang-undang ini selama lebih dari satu dekade, merumuskannya begini ketika usulan diumumkan: kalangan superkaya global yang memanfaatkan properti New York City untuk memarkir kekayaan mereka seharusnya ikut menanggung layanan kota yang melindungi dan menopang investasi tersebut. Kesimpulan bagi pembeli cukup konkret: angka yang menentukan kewajiban Anda adalah nilai pasar menurut Department of Finance, bukan harga beli Anda, jadi periksalah sebelum penutupan transaksi.
Mengapa Billionaires' Row Menjadi Pusatnya
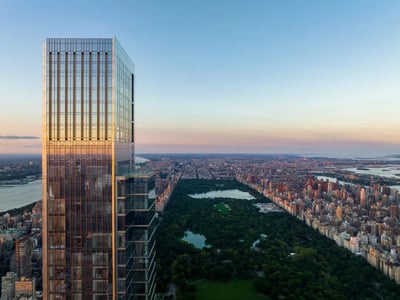
Billionaires' Row bukanlah tingkatan harga. Ia adalah sebuah wilayah: koridor di sepanjang West 57th Street dan blok-blok di sekitarnya, tepat di selatan Central Park, yang ditandai oleh Central Park Tower, 220 Central Park South, 111 West 57th Street, dan One57. Hunian standar di koridor ini diperdagangkan pada kisaran delapan digit, dari kelas bawah hingga menengah, sementara unit satu lantai penuh dan penthouse di puncaknya mencapai sembilan digit.
Sebagaimana diuraikan dalam panduan Billionaires' Row NYC kami, permintaan di sini terpusat pada investor internasional, family office, dan pembeli dari sektor keuangan yang memandang hunian ini sebagai penyimpan nilai sekaligus tempat tinggal. Banyak yang memilikinya melalui perseroan terbatas demi privasi dan perencanaan warisan. Sebagian besar hunian ini, dalam arti yang paling sederhana, adalah pied-à-terre milik pemilik yang tempat tinggal utamanya berada di tempat lain. Kepemilikan seperti itulah yang menjadi sasaran pajak ini.
Jadi biaya tambahan ini bukan sekadar menyerempet koridor tersebut. Ia membidiknya. Namun ada dua kekuatan yang menarik ke arah berlawanan, dan pembeli yang serius sebaiknya menimbang keduanya.
Kelangkaan Bekerja ke Arah Sebaliknya
Pasokan properti trofi sejati di Billionaires' Row secara struktural terbatas. Koridor modern ini lahir dari siklus penyelesaian menara supertinggi kira-kira antara 2014 dan 2022, dan hunian satu lantai penuh dengan pemandangan langsung ke Central Park jarang berpindah tangan. Sebagian besar transaksi di segmen teratas terjadi di luar pasar terbuka, melalui alokasi pengembang dan jaringan broker, bukan di platform publik.
Kelangkaan yang nyata cenderung meredam dampak pajak atas biaya kepemilikan di segmen paling atas. Ketika hanya ada segelintir hunian satu lantai penuh dengan pemandangan taman yang terlindungi, pembeli yang menginginkannya tidak mudah mundur karena biaya tambahan tahunan, betapapun tidak diharapkan. Tekanan kemungkinan paling berat menimpa pasokan yang lebih mudah digantikan, yaitu unit di lantai bawah dan tengah yang memiliki alternatif lebih dekat bagi pembeli, dan paling ringan pada lantai trofi yang tak tergantikan.
Pajak yang Sudah Berlaku Saat Ini
Biaya tambahan baru ini berada di atas struktur biaya yang sudah ditanggung pembeli properti trofi. Sebelum memodelkan lapisan pied-à-terre, pahami dulu dasarnya.
- Mansion tax. New York mengenakan mansion tax atas pembelian hunian senilai US$1 juta ke atas, secara bertingkat sehingga tarifnya naik seiring harga memasuki tingkatan yang lebih tinggi. Pada pembelian properti trofi, ini menjadi salah satu pos tunggal terbesar saat penutupan transaksi.
- Pajak pengalihan (transfer taxes). Negara Bagian New York dan New York City sama-sama memungut pajak pengalihan properti. Pada pembelian kondominium baru, pengembang sering mengalihkan kewajiban pajak pengalihan kepada pembeli, sehingga biaya total pembelian dari pengembang lebih tinggi dibandingkan pembelian di pasar sekunder.
- Biaya kepemilikan berulang. Pemilik properti trofi sudah membayar pajak properti tahunan, biaya bersama (common charges), dan biaya pemeliharaan (maintenance) yang besar. Biaya tambahan pied-à-terre adalah pos berulang baru yang ditambahkan di atasnya.
Biaya penutupan pembeli berkisar 3 hingga 5 persen untuk kondominium baru yang dikenai biaya penutupan pengembang, dan sekitar 2 hingga 3 persen untuk pembelian di pasar sekunder. Pembeli asing juga akan berhadapan dengan pemotongan FIRPTA di pihak penjual, dan sebagian besar board di Billionaires' Row dirancang untuk mengakomodasi pembeli global dan kepemilikan melalui LLC. Itulah dasarnya. Pajak pied-à-terre adalah variabel baru di atasnya.
Kaitannya dengan Perpindahan ke Florida
Anda tidak dapat membahas pajak New York atas rumah kedua tanpa membahas Florida. Perpindahan kekayaan dari New York ke Florida Selatan telah menjadi salah satu kisah arus modal yang paling menentukan dalam beberapa tahun terakhir, dan perlakuan pajak adalah pendorong utamanya. Florida tidak memungut pajak penghasilan negara bagian, dan bagi pembeli yang menimbang di mana menetapkan tempat tinggal utama, perbandingannya sangat jelas.
Pajak baru ini mempertajam perbandingan tersebut dengan cara yang spesifik. Sebagian pemilik di Billionaires' Row mempertahankan apartemen New York mereka sebagai rumah kedua justru karena domisili pajak mereka berada di tempat lain. Biaya tambahan tahunan yang menyasar pemilik New York yang bukan penghuni utama menaikkan biaya pengaturan semacam itu. Ulasan kami tentang migrasi pajak dari NYC ke Miami menjelaskan bagaimana pembeli yang serius menghitung angka-angka ini.
Namun, dampaknya tidak simetris. Pembeli yang memindahkan tempat tinggal utamanya ke Miami mungkin tetap menginginkan pijakan di New York, dan pijakan semacam itu, menurut definisinya, adalah pied-à-terre. Jadi migrasi yang sama yang membawa domisili pajak penghasilan ke Florida dapat meninggalkan jenis kepemilikan New York bukan-tempat-tinggal-utama yang justru menjadi sasaran pajak ini. Kedua tren ini saling memengaruhi alih-alih saling meniadakan, dan hasil bersihnya bergantung pada struktur, rencana kepemilikan, serta toleransi masing-masing pembeli terhadap biaya berulang. Menghitung angka yang sebenarnya adalah intinya, dan kalkulator pajak NYC dan Miami serta perbandingan properti Manhattan dan Miami yang lebih luas adalah titik awal yang tepat.
Artinya bagi Permintaan di Billionaires' Row
Dengan pajak yang telah disahkan dan tarifnya diterbitkan, gambaran hasil yang mungkin terjadi lebih jelas daripada angka tunggal mana pun.
- Permintaan trofi kelas teratas paling terlindungi. Kelangkaan, dinamika di luar pasar terbuka, dan motivasi penyimpan nilai melindungi segmen unit satu lantai penuh dan penthouse. Pembeli ini paling tidak sensitif terhadap harga ketika menghadapi biaya kepemilikan tahunan.
- Inventaris kelas menengah menanggung risiko terbesar. Hunian standar dengan alternatif yang lebih dekat, di Manhattan atau di pasar global pesaing, akan merasakan biaya tambahan ini secara lebih langsung pada harga dan tingkat penyerapan.
- Penilaian tetap menentukan besarnya tagihan. Ambangnya cukup rendah untuk menjangkau koridor ini, tetapi nilai pasar menurut Department of Finance, bukan harga jual, yang menentukan berapa yang benar-benar dibayar setiap pemilik.
- Florida tetap diperhitungkan. Setiap kenaikan biaya kepemilikan di New York memperkuat narasi migrasi, terutama bagi pembeli yang dapat memindahkan tempat tinggal utama tanpa melepaskan kehadiran di New York.
Semua ini bukan alasan untuk menunggu di pinggir. Tarifnya telah diterbitkan dan ambangnya akan berubah lagi pada 2028, dan pembeli yang paling berhasil di koridor ini memahami struktur biaya saat ini sekaligus apa yang kini telah ditetapkan dalam undang-undang. Nilai aset terhadap pajak yang benar-benar berlaku hari ini, terapkan biaya tambahan yang diterbitkan pada nilai pasar properti itu sendiri menurut Department of Finance, dan ambil keputusan dengan informasi yang lengkap.
Sedang mempertimbangkan pembelian atau penjualan properti trofi? Broker kami bekerja di pasar Manhattan dan Miami setiap hari. Kirimkan pesan kepada kami melalui WhatsApp untuk percakapan pribadi tanpa tekanan.
Pertanyaan yang Sering Diajukan
Apakah ada pajak pied-à-terre di New York City per 2026?
Ya. Gubernur Kathy Hochul dan Wali Kota Zohran Mamdani mengusulkan pajak pied-à-terre pertama di negara bagian itu pada 15 April 2026; badan legislatif negara bagian mengesahkannya pada akhir Mei sebagai bagian dari anggaran FY2027 dan gubernur menandatanganinya pada 28 Mei 2026. Pajak ini mulai berlaku pada 1 Juli 2026 dan berakhir pada 30 Juni 2031, kecuali diperpanjang. Ini adalah biaya tambahan tahunan atas hunian yang bukan tempat tinggal utama pemiliknya, anggota keluarga dekatnya, atau penyewa dengan sewa jangka panjang yang sah, dengan ambang tahap pertama sebesar US$5 juta nilai pasar menurut Department of Finance untuk rumah satu hingga tiga keluarga dan US$1 juta untuk kondominium dan co-op.
Berapa biaya pajak pied-à-terre untuk apartemen trofi?
Itu bergantung pada kelas properti dan penilaian kota, bukan pada harga yang dibayar. Hingga 30 Juni 2028, kondominium dan co-op membayar 4 persen dari nilai pasar menurut Department of Finance untuk US$1 juta hingga US$3 juta, 5,25 persen hingga US$5 juta, dan 6,5 persen di atasnya, sementara rumah satu hingga tiga keluarga membayar 0,8, 1,05, dan 1,3 persen dalam rentang mulai US$5 juta. Tarif berlaku atas seluruh nilai, bukan per rentang, sehingga rumah tapak satu keluarga senilai US$30 juta membayar 1,3 persen, atau US$390.000 per tahun. Karena nilai pasar Department of Finance untuk kondominium trofi jauh di bawah harga jualnya, tagihan untuk apartemen bernilai sembilan digit bergantung pada penilaian yang sebaiknya Anda periksa sebelum memodelkan apa pun.
Apa perbedaan antara mansion tax dan pajak pied-à-terre?
Mansion tax adalah pajak satu kali yang dibayar saat penutupan transaksi atas pembelian hunian senilai US$1 juta ke atas, dengan struktur bertingkat yang naik seiring kenaikan harga. Pajak pied-à-terre adalah biaya tambahan tahunan berulang atas hunian yang bukan tempat tinggal utama, dengan ambang tahap pertama sebesar US$1 juta nilai pasar kota untuk kondominium dan co-op dan US$5 juta untuk rumah satu hingga tiga keluarga. Mansion tax adalah biaya membeli. Pajak pied-à-terre adalah biaya memiliki, dari tahun ke tahun.
Bisakah kondominium trofi menghindari pajak pied-à-terre melalui nilai taksiran?
Jauh lebih sulit daripada yang tersirat dalam usulan bulan April. Seperti diberitakan The City Reporter pada 22 April 2026, Department of Finance menetapkan nilai pasar dan nilai taksiran kondominium dan co-op jauh di bawah harga jualnya, karena sistemnya didasarkan pada pendapatan sewa teoretis, bukan pada harga transaksi unit yang sebenarnya. Media tersebut menemukan bahwa di 432 Park Avenue, sebuah kondominium yang terjual seharga US$26 juta memiliki nilai pasar menurut Department of Finance di bawah US$1,9 juta. Pemberitaan itu menguji ambang US$5 juta. Undang-undang yang disahkan menetapkan ambang kondominium dan co-op pada US$1 juta dari nilai pasar yang sama, sehingga unit-unit yang akan terlewat dalam usulan tersebut kini berada di dalam cakupan pajak, dan mulai 1 Juli 2028 penilaian beralih ke penjualan pembanding yang wajar.
Apa kaitannya dengan orang yang pindah dari New York ke Florida?
Florida tidak memungut pajak penghasilan negara bagian, dan kenaikan biaya kepemilikan di New York memperkuat migrasi kekayaan ke Florida Selatan yang sudah berlangsung. Pajak pied-à-terre menaikkan biaya mempertahankan rumah di New York yang bukan tempat tinggal utama, padahal pengaturan itulah yang disukai banyak pembeli yang pindah. Kedua tren ini saling memengaruhi alih-alih saling meniadakan, karena pembeli yang memindahkan domisili utamanya ke Miami mungkin tetap menginginkan pied-à-terre di New York, yang justru merupakan kepemilikan yang menjadi sasaran pajak baru ini.
Langkah Selanjutnya
Jika Anda sedang mengevaluasi hunian di koridor ini, mulailah dengan melihat inventaris dan struktur biaya secara berdampingan. Tinjau peluang yang tersedia saat ini melalui halaman apartemen dijual di Billionaires' Row, lalu hitung angka Anda sendiri dengan kalkulator pajak NYC dan Miami untuk melihat bagaimana posisi di New York dibandingkan dengan posisi di Florida sesuai struktur Anda. Saat Anda siap membahas opsi di luar pasar terbuka atau memodelkan kepemilikan jangka panjang dengan pajak pied-à-terre pada tarif yang telah diterbitkan, hubungi tim penasihat kami untuk percakapan pribadi.